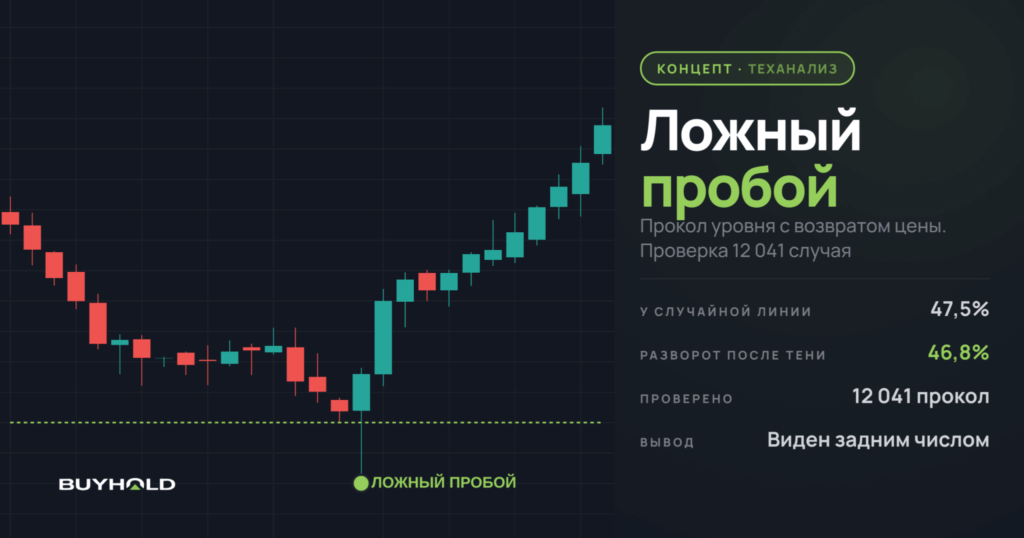
Ложный пробой в трейдинге означает, что цена ненадолго вышла за уровень поддержки или сопротивления и вернулась обратно. Трейдеры ищут в нём сигнал разворота. Я проверил 12 041 такой прокол на акциях Мосбиржи, США и криптовалютах за 2017–2026 годы. После возврата цена разворачивалась так же часто, как от случайной цены на графике, в 46,8% против 47,5%. Почти половина пробоев по закрытию отменяется за 3 свечи, но у случайных линий не реже.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое ложный пробой
Ложный пробой начинается как обычный. Минимум свечи уходит ниже поддержки или максимум выше сопротивления, стоп-заявки за уровнем срабатывают, а потом цена возвращается туда, где торговалась до прокола.
Если возврат случился в той же свече, на графике остаётся длинная тень за уровнем и закрытие по прежнюю сторону от него. Если свеча закрылась за уровнем, а цена вернулась через день или два, это тоже ложный пробой, только поздний.
| Вопрос | Ответ по 12 041 проколу на 48 инструментах |
|---|---|
| Как часто закрытие возвращается за уровень в той же свече | В 47,4% первых проколов |
| Разворачивает ли прокол тенью цену чаще случайной линии | Нет, 46,8% против 47,5% |
| Выдают ли ложный пробой объём, глубина прокола или дивергенция | Ни один из восьми проверенных признаков |
| Где ставить стоп | За экстремумом прокола с запасом, перед разворотом цена обычно уходила за уровень на пятую часть дневного диапазона |
| Сколько приносит сделка на проколе | Около нуля до издержек, после комиссии и проскальзывания в минусе |
| Что делать | Торговать как сделку с заранее ограниченным убытком, а не как сигнал разворота |
Ложный пробой, ретест и настоящий пробой
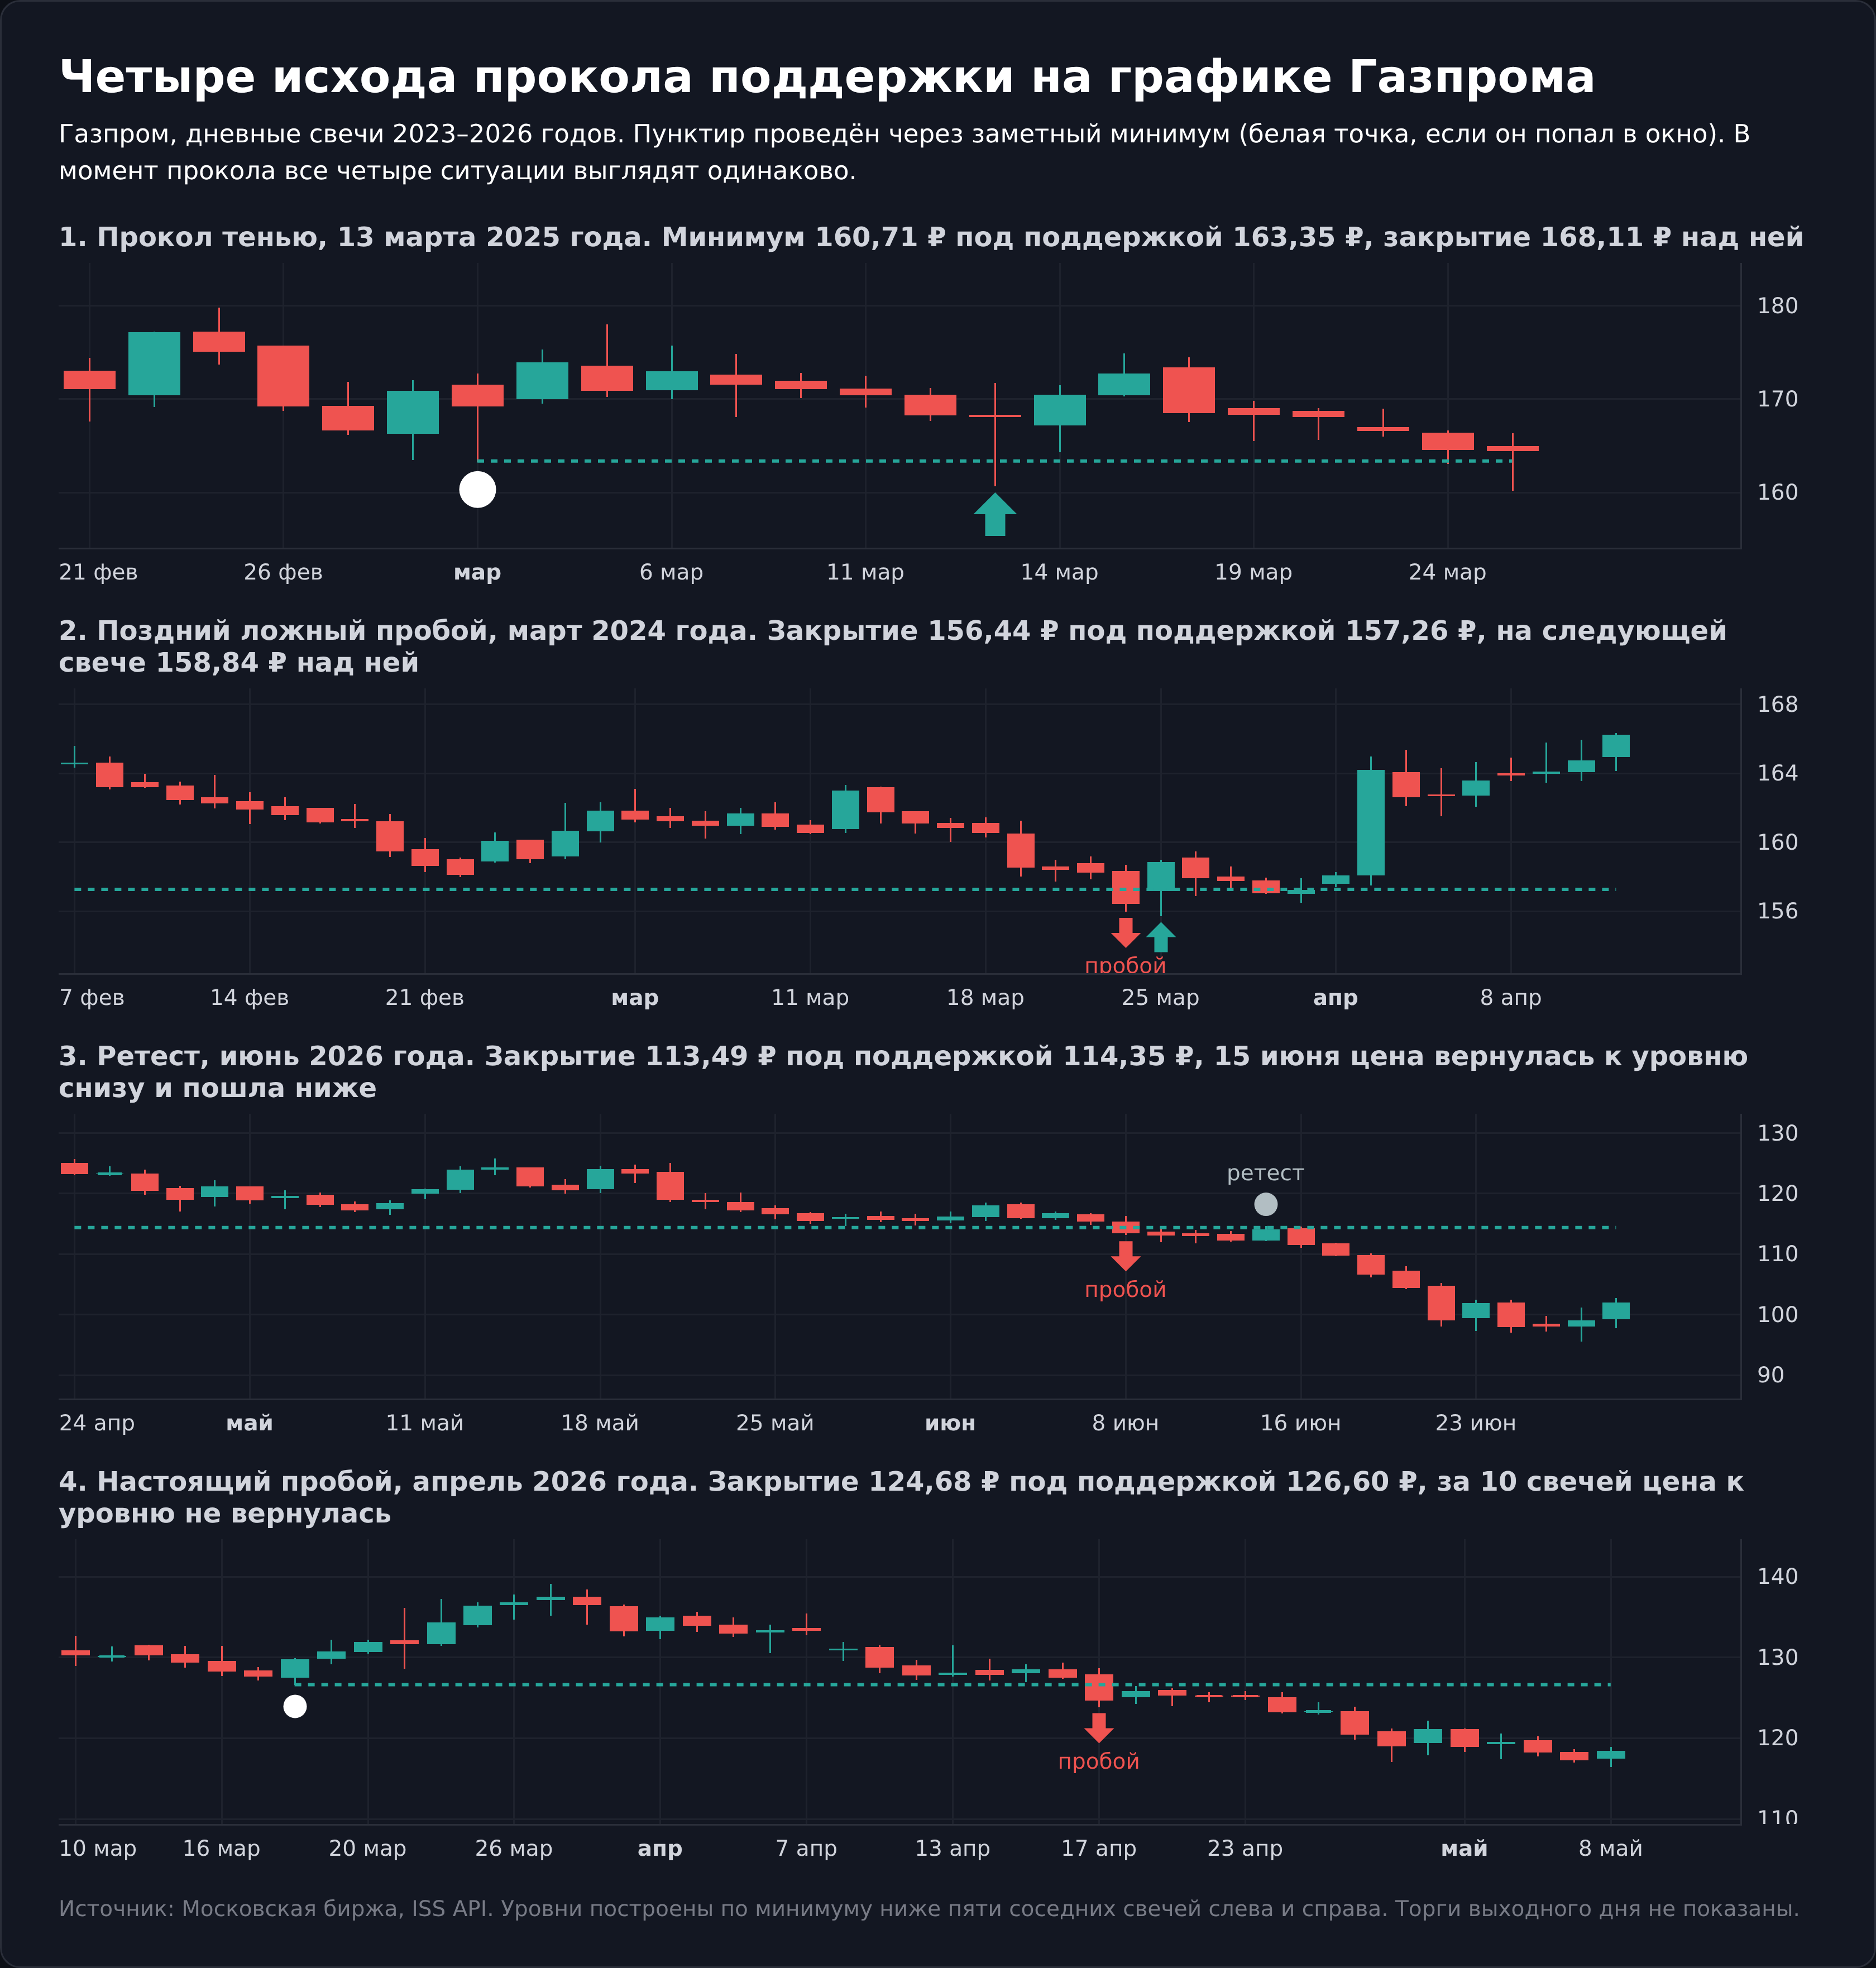
У уровня возможны четыре исхода, и в день прокола они выглядят одинаково.
| Ситуация | Как выглядит на дневном графике | Как часто |
|---|---|---|
| Прокол тенью | Тень за уровнем, закрытие по прежнюю сторону | В 47,4% первых проколов |
| Поздний ложный пробой | Закрытие за уровнем, через одну-три свечи закрытие обратно | В 45,3% пробоев закрытием |
| Ретест | Закрытие за уровнем, откат к нему и продолжение | У Булковски в 58% фигур |
| Настоящий пробой | Закрытие за уровнем без возврата | В 46,5% пробоев закрытием |
Поздний ложный пробой считается за три свечи, настоящий пробой за пять. Доля для ретеста взята у Булковски, у которого 58% из 10 305 фигур с пробоем вверх возвращались к линии пробоя в течение 30 дней. Как строить сами уровни, разобрано в статье про уровни поддержки и сопротивления, а пробой наклонной прямой в материале про линию тренда.
Почему цена прокалывает уровень
Представьте поддержку, от которой цена уже отскакивала. Продавцы, которые открыли короткие позиции выше, фиксируют у неё прибыль встречными покупками. Покупатели выставляют у уровня заявки в расчёте на отскок, а свои стоп-лоссы прячут чуть ниже.
Когда цена доходит до этих стопов, они превращаются в продажи и толкают её дальше вниз. Остановится движение или разгонится, зависит от того, хватит ли покупок, чтобы поглотить поток сработавших стопов.
Отсюда популярная версия про крупного игрока, который выбивает стопы толпы и разворачивает рынок. Механика стопов у Ослер подтверждена, а вот вывод «после выноса стопов цена развернётся» из неё не следует. Её же данные говорят обратное, сработавшие стопы чаще продолжают движение.
Как определить ложный пробой
В момент прокола никак.
Пробой становится ложным, когда цена закрылась обратно за уровнем, а до этого он выглядит так же, как начало настоящего. Учебники предлагают несколько признаков, по которым ложный пробой якобы видно заранее, и я проверил каждый.
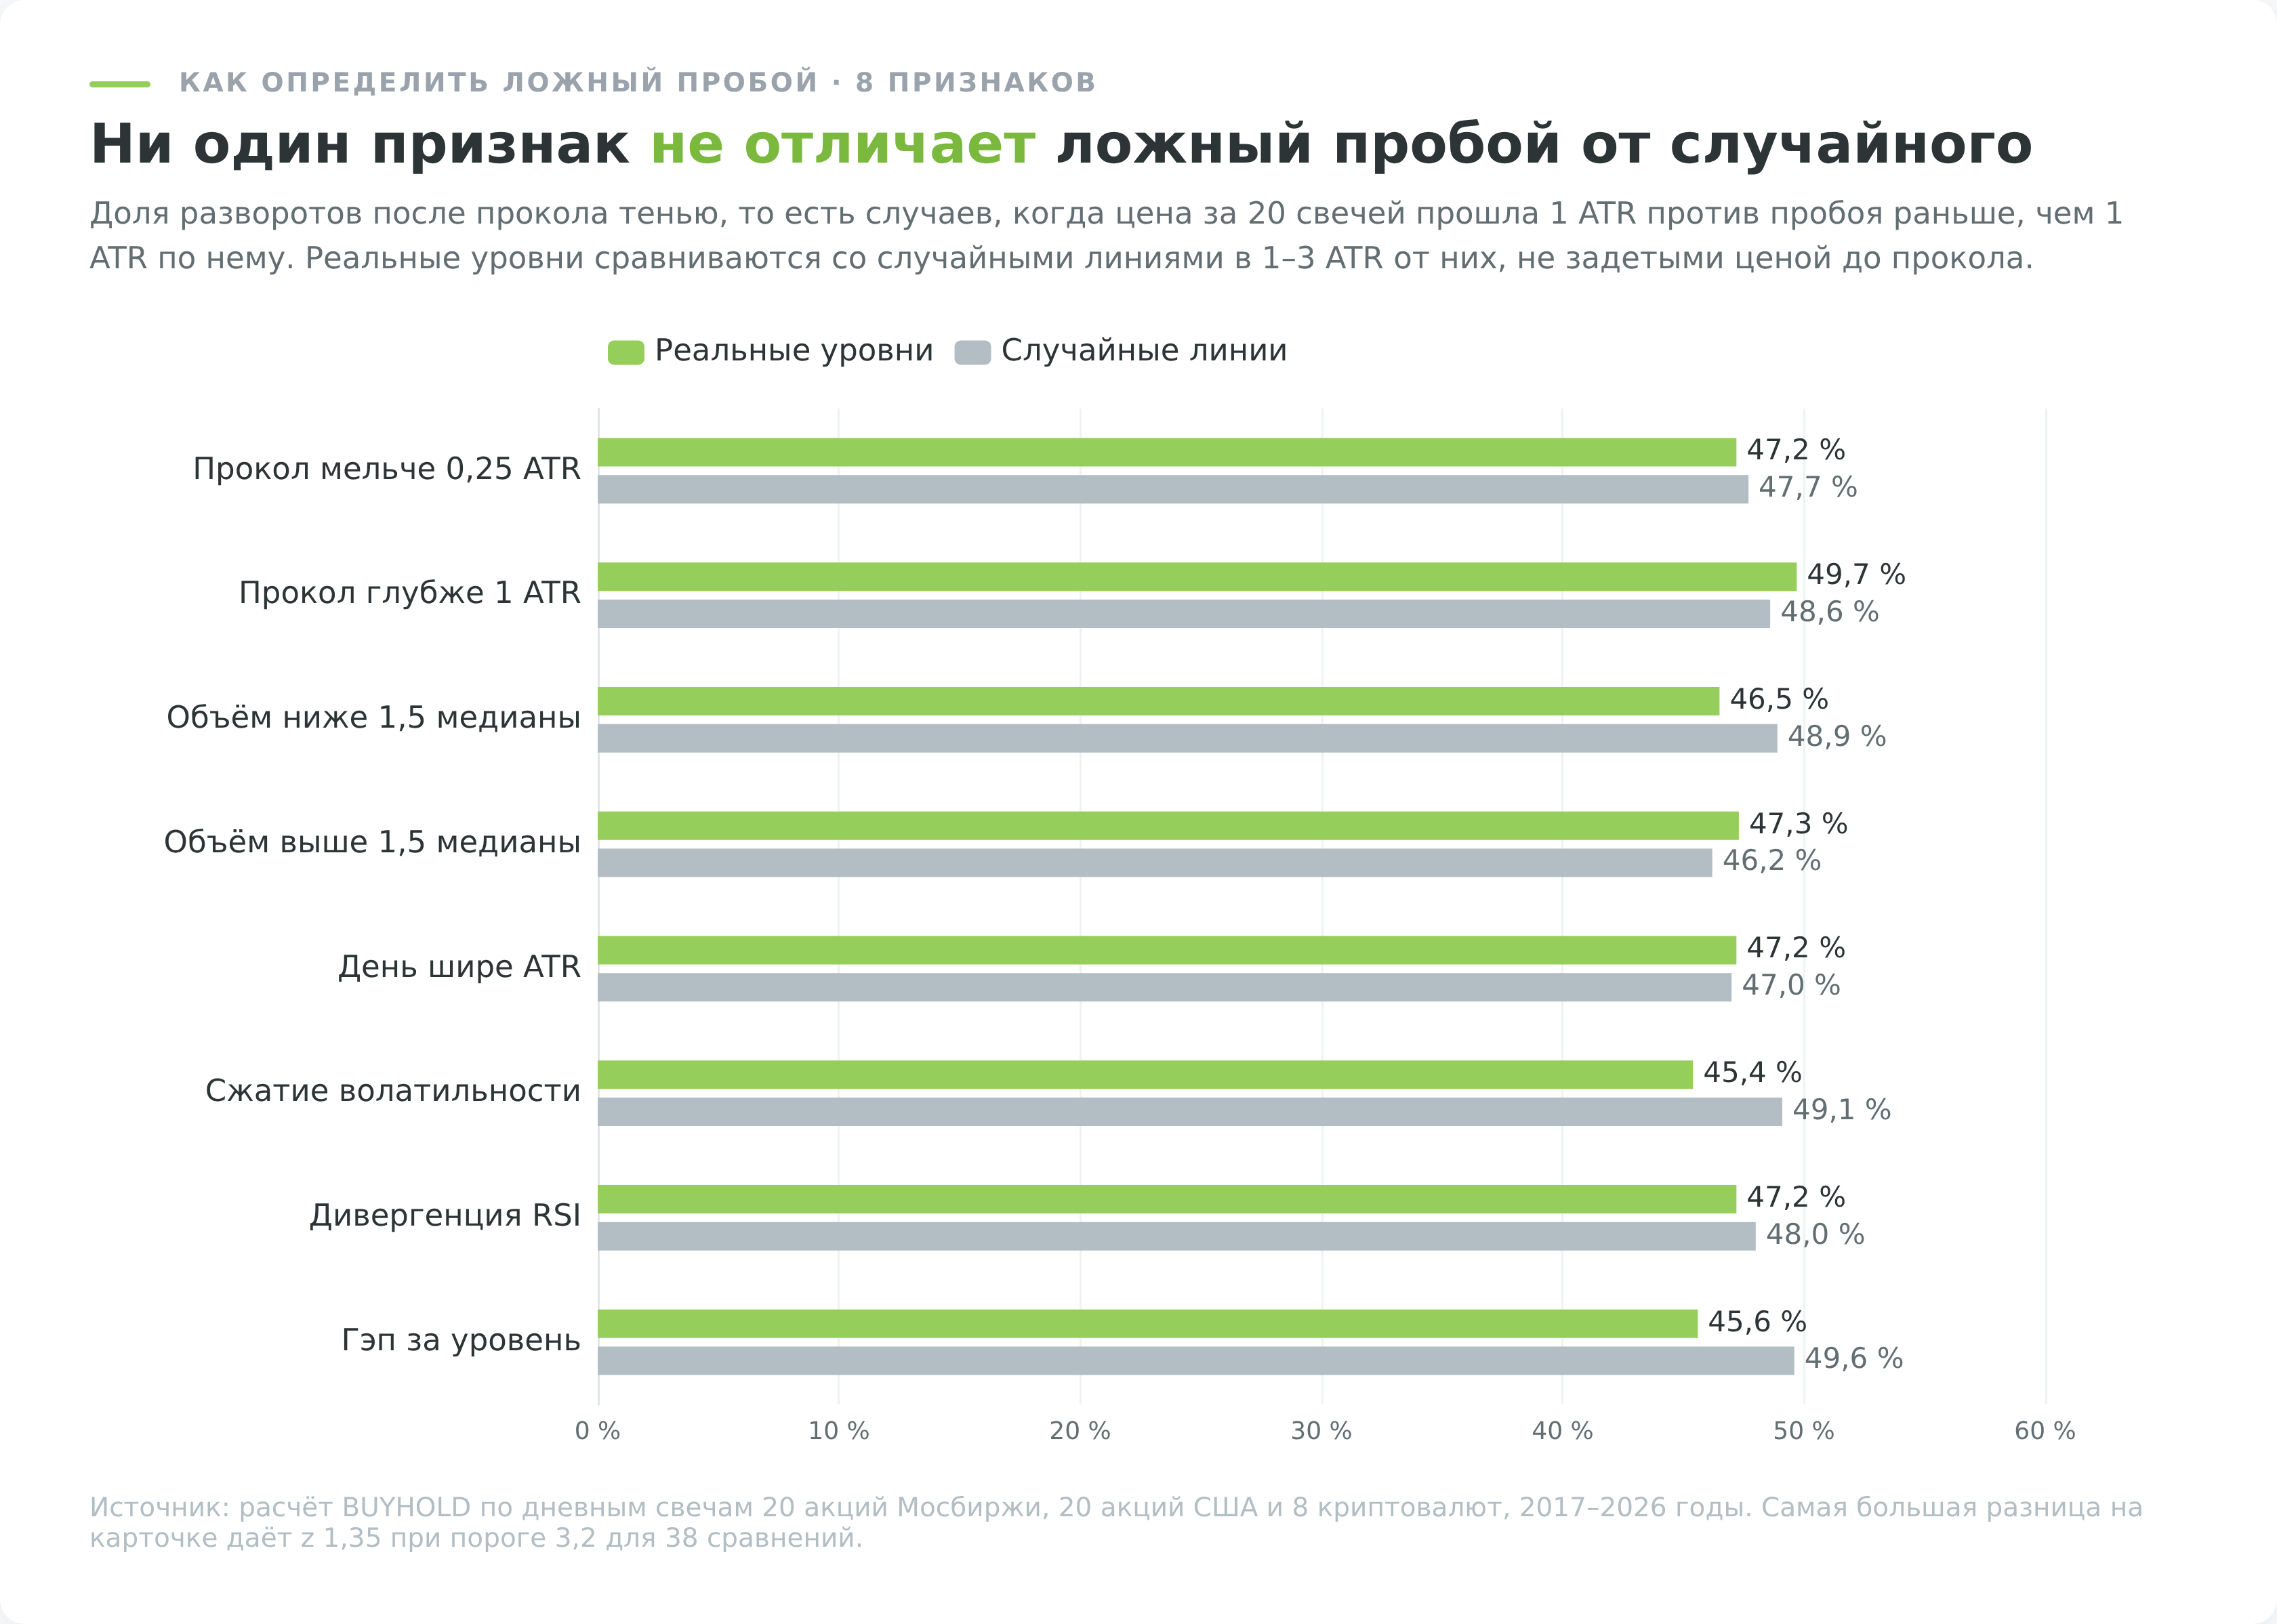
Разворот означает, что после прокола цена прошла против пробоя расстояние в один средний дневной диапазон (ATR, подробнее в статье про индикатор ATR) раньше, чем такое же расстояние по пробою. У монетки было бы 50%. R означает риск сделки, то есть расстояние от входа до стопа. Результат +0,5R значит, что сделка в среднем приносит половину того, чем рискует.
| Признак в день прокола тенью | Что обычно пишут | Разворот у настоящих уровней | У случайных линий |
|---|---|---|---|
| Прокол мельче четверти ATR | Сняли стопы, пробой ложный | 47,2% | 47,7% |
| Прокол глубже одного ATR | Пробой настоящий | 49,7% | 48,6% |
| Объём ниже 1,5 медианы за 20 дней | Пробой без объёма ложный | 46,5% | 48,9% |
| Объём выше 1,5 медианы | Объём подтверждает пробой | 47,3% | 46,2% |
| Диапазон дня шире ATR | Сил на продолжение не осталось | 47,2% | 47,0% |
| Сжатие волатильности перед уровнем | Пружина, пробой будет настоящим | 45,4% | 49,1% |
| Бычья дивергенция RSI у поддержки | Сильный разворотный сигнал | 47,2% | 48,0% |
| Открытие с гэпом за уровень | Паника, скорый возврат | 45,6% | 49,6% |
Ни одна разница не выходит за статистический шум. Самые крупные расхождения, у сжатия волатильности (1 281 прокол) и у гэпа (353 прокола), до значимости не дотягивают. Когда проверяется сразу 38 срезов, случайный разрыв в 2–4 п.п. неизбежен, и значимым его можно считать, только если он превышает примерно три стандартные ошибки. Самый большой разрыв в проверке дотянул до 2,1.
Объём, дивергенция и пройденный за день ATR
Объём на пробое считается главным фильтром с классических учебников. На дневках 48 инструментов прокол при повышенном объёме разворачивал цену в 47,3% случаев, при обычном в 46,5%. Объём полезен для других задач, они разобраны в статье про торговлю по объёмам, но ложный пробой он не выдаёт.
Дивергенцию RSI часто называют мощным сигналом разворота. Я сравнивал RSI в день прокола с его значением в день, когда образовался сам уровень. Если цена ниже, а RSI выше, это бычья дивергенция. С ней разворотов было 47,2%, без неё 46,7%.
По правилу про пройденный ATR пробой в конце дня, за который цена уже прошла свой средний диапазон, не получит продолжения. Широкие дни дали 47,2% разворотов, узкие 46,1%.
Как часто пробой оказывается ложным
Из 12 041 первого прокола уровня на дневках 47,4% закрылись обратно в ту же свечу. Остальные закрылись за уровнем, и дальше закрытие возвращалось за уровень через одну свечу в 27,4% случаев, через три в 45,3%, через пять в 53,5%. Выходит, почти половина пробоев по закрытию оказывается ложной по учебному определению.
Только у случайных линий доли те же или чуть выше, 28,4%, 46,9% и 54,6%. Направление после закрытия за уровнем тоже не подсказывает ничего, разворот у настоящих уровней 47,5%, у случайных линий 48,5%. Ложным пробой делает обычная ценовая волатильность, а не уровень.
| Рынок | Проколов | Тенью | Разворот после тени | Возврат за 3 свечи |
|---|---|---|---|---|
| Мосбиржа, дни | 4 685 | 46,8% | 45,1% / 48,1% | 45,5% / 47,4% |
| США, дни | 4 868 | 47,0% | 50,1% / 48,7% | 47,4% / 50,2% |
| Крипта, дни | 2 488 | 49,2% | 43,8% / 44,1% | 40,7% / 39,0% |
| Крипта и США, часы | 74 870 | 49,2% | 48,5% / 49,5% | 42,7% / 43,3% |
В таблице первое число относится к настоящим уровням, второе к случайным линиям. Часовые свечи 8 криптовалют с 2018 года и 20 акций США с ноября 2023 года дали ту же картину, только стоп там короче и издержки весят больше.
Почему случайная линия даёт тот же результат
Прокол с возвратом в той же свече рисует длинную нижнюю тень у поддержки или верхнюю у сопротивления.
Когда я увидел, что случайные линии разворачивают цену не реже настоящих уровней, добавил третье сравнение. Взял все свечи тех же рынков с такой же формой, то есть с тем же положением закрытия внутри свечи и той же шириной, без всякого уровня рядом. Они развернули цену в 49,7% случаев. Прокол настоящего уровня дал 46,8%, то есть не лучше свечи той же формы в произвольном месте графика.
Похожий результат получился у пин-бара, который по форме и есть прокол тенью. Бычий пин-бар после снижения дал 51,2% роста за 10 дней при базе 51,9%, а цель в два риска раньше стопа брал в 30,0% случаев.
Уровень от этого не становится бесполезным. Он показывает, где стоят чужие стопы и где вам логично поставить свой. Разворота он не обещает.
Как торговать ложный пробой
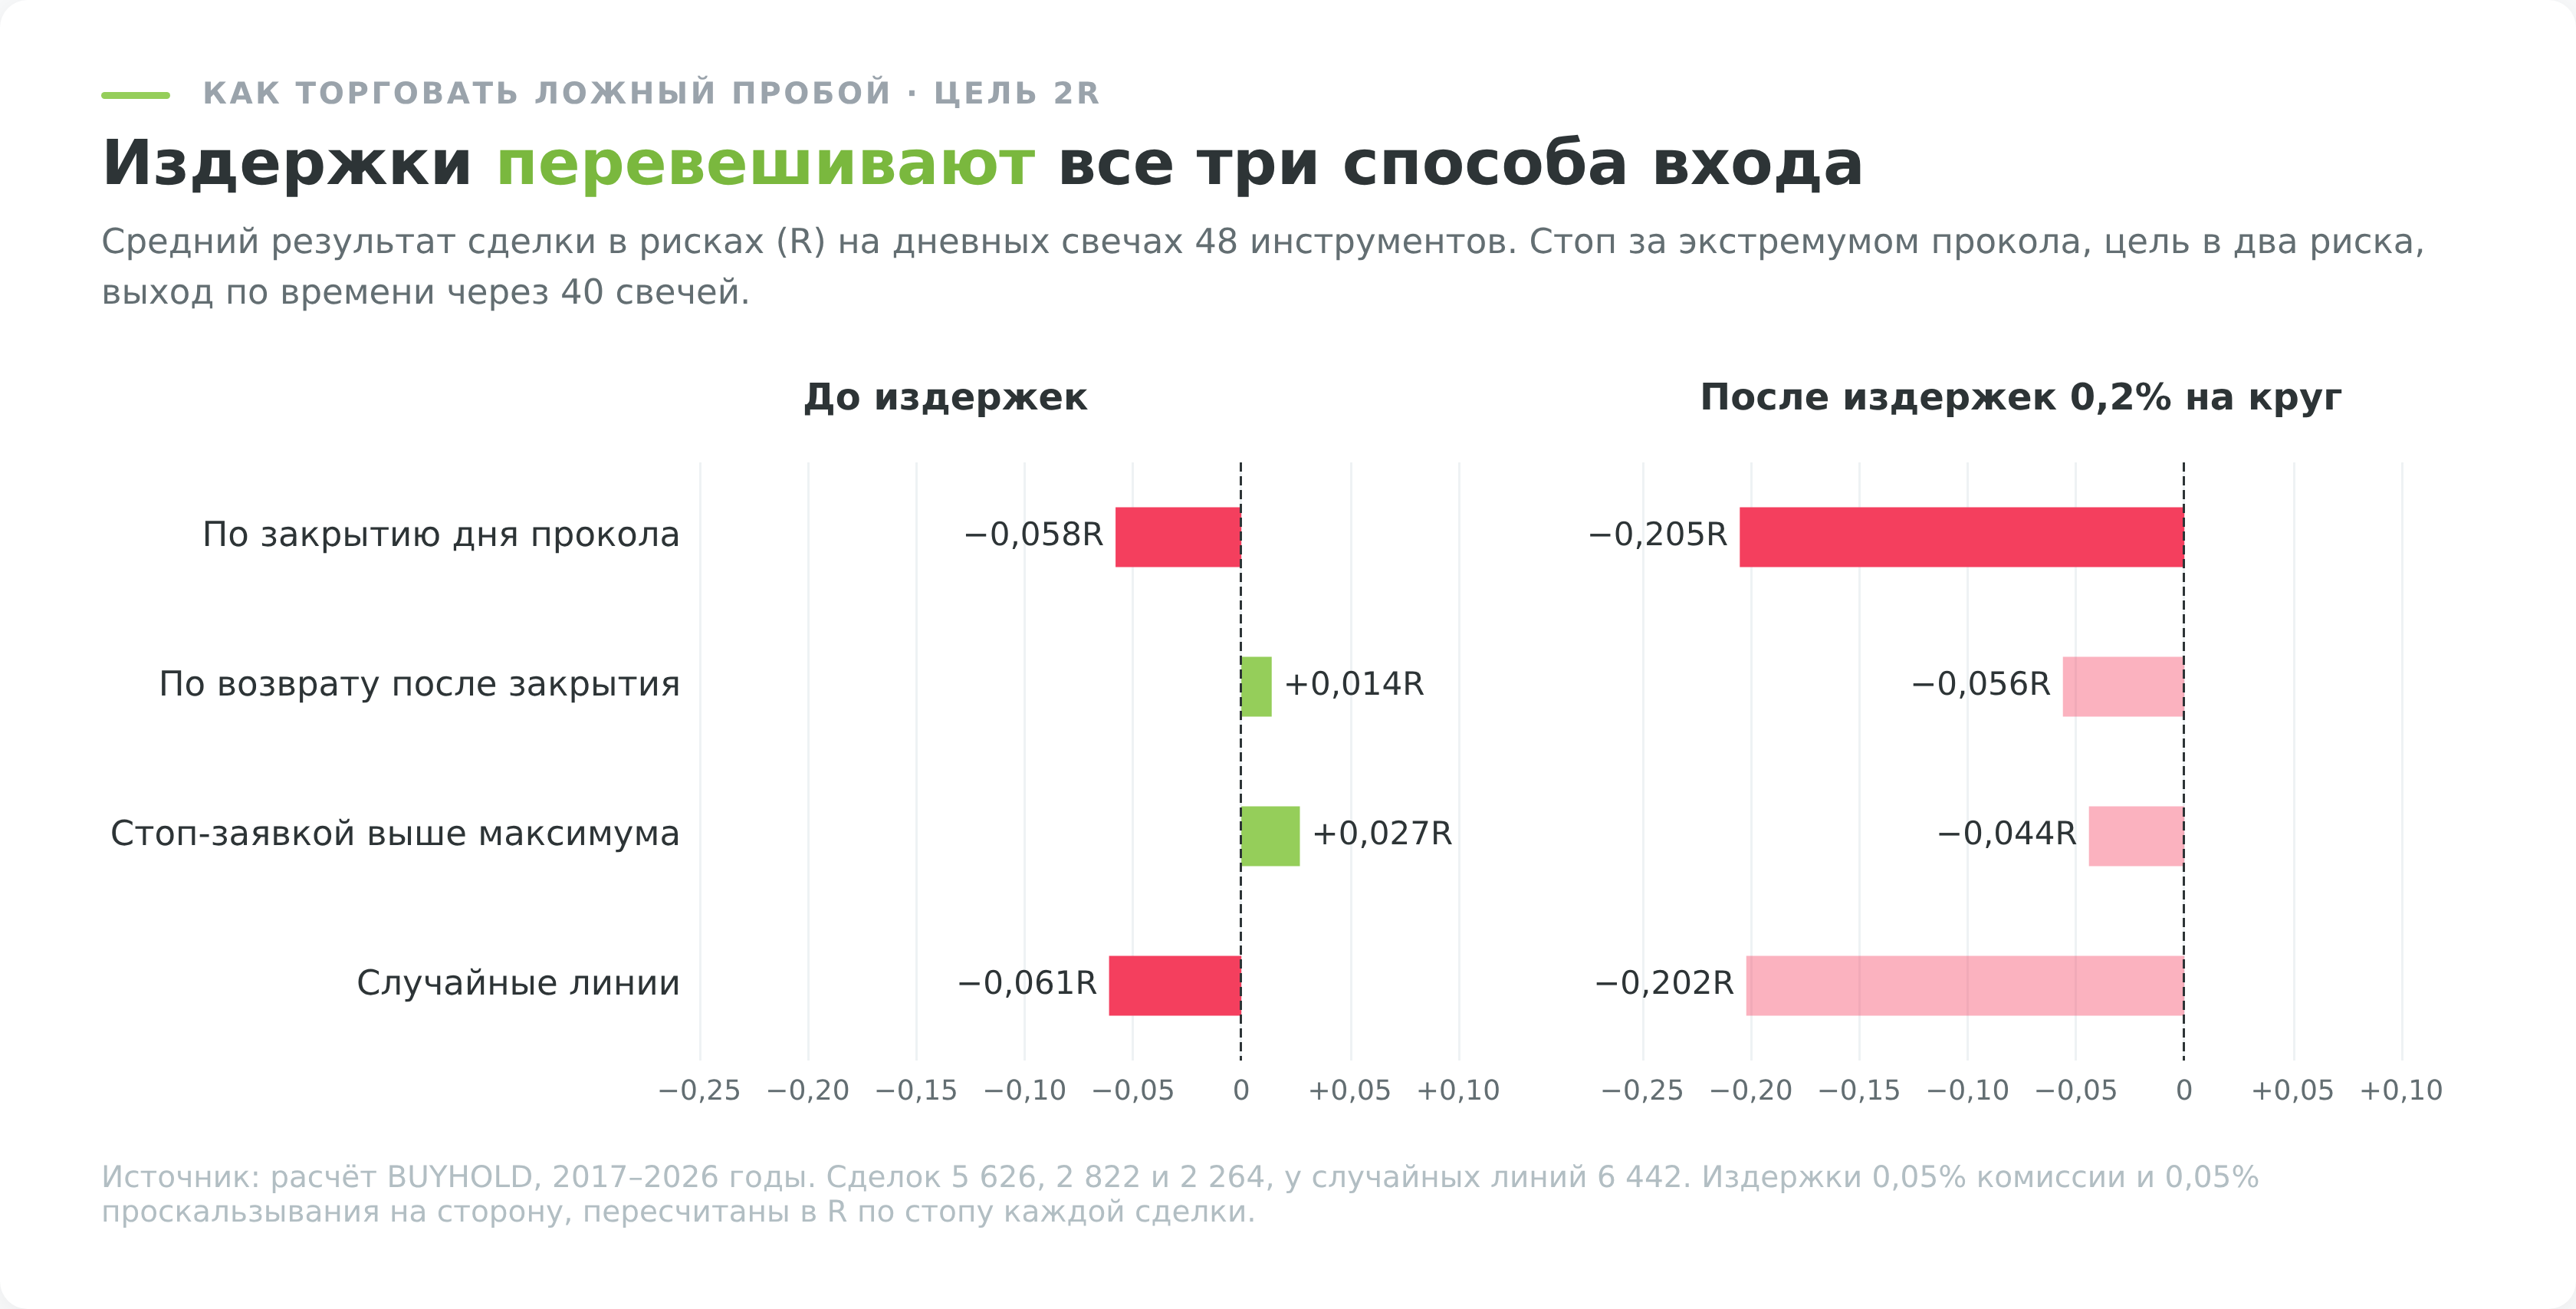
Я прогнал три способа входа на тех же событиях. Цель у всех стоит на двух рисках от входа (2R), стоп за экстремумом прокола с небольшим запасом, сделка закрывается по времени через 40 свечей, а гэп через стоп исполняется по цене открытия.
| Способ входа | Сделок | Цель первой | Стоп первым | До издержек | Издержки | Стоп, % цены |
|---|---|---|---|---|---|---|
| По закрытию дня прокола | 5 626 | 29,8% | 63,8% | −0,058R | 0,147R | 1,84% |
| По возврату за уровень | 2 822 | 30,3% | 61,9% | +0,014R | 0,070R | 3,57% |
| Стоп-заявкой выше максимума | 2 264 | 28,5% | 57,0% | +0,027R | 0,071R | 3,25% |
| Случайные линии | 6 442 | 28,8% | 62,3% | −0,061R | 0,141R | 2,00% |
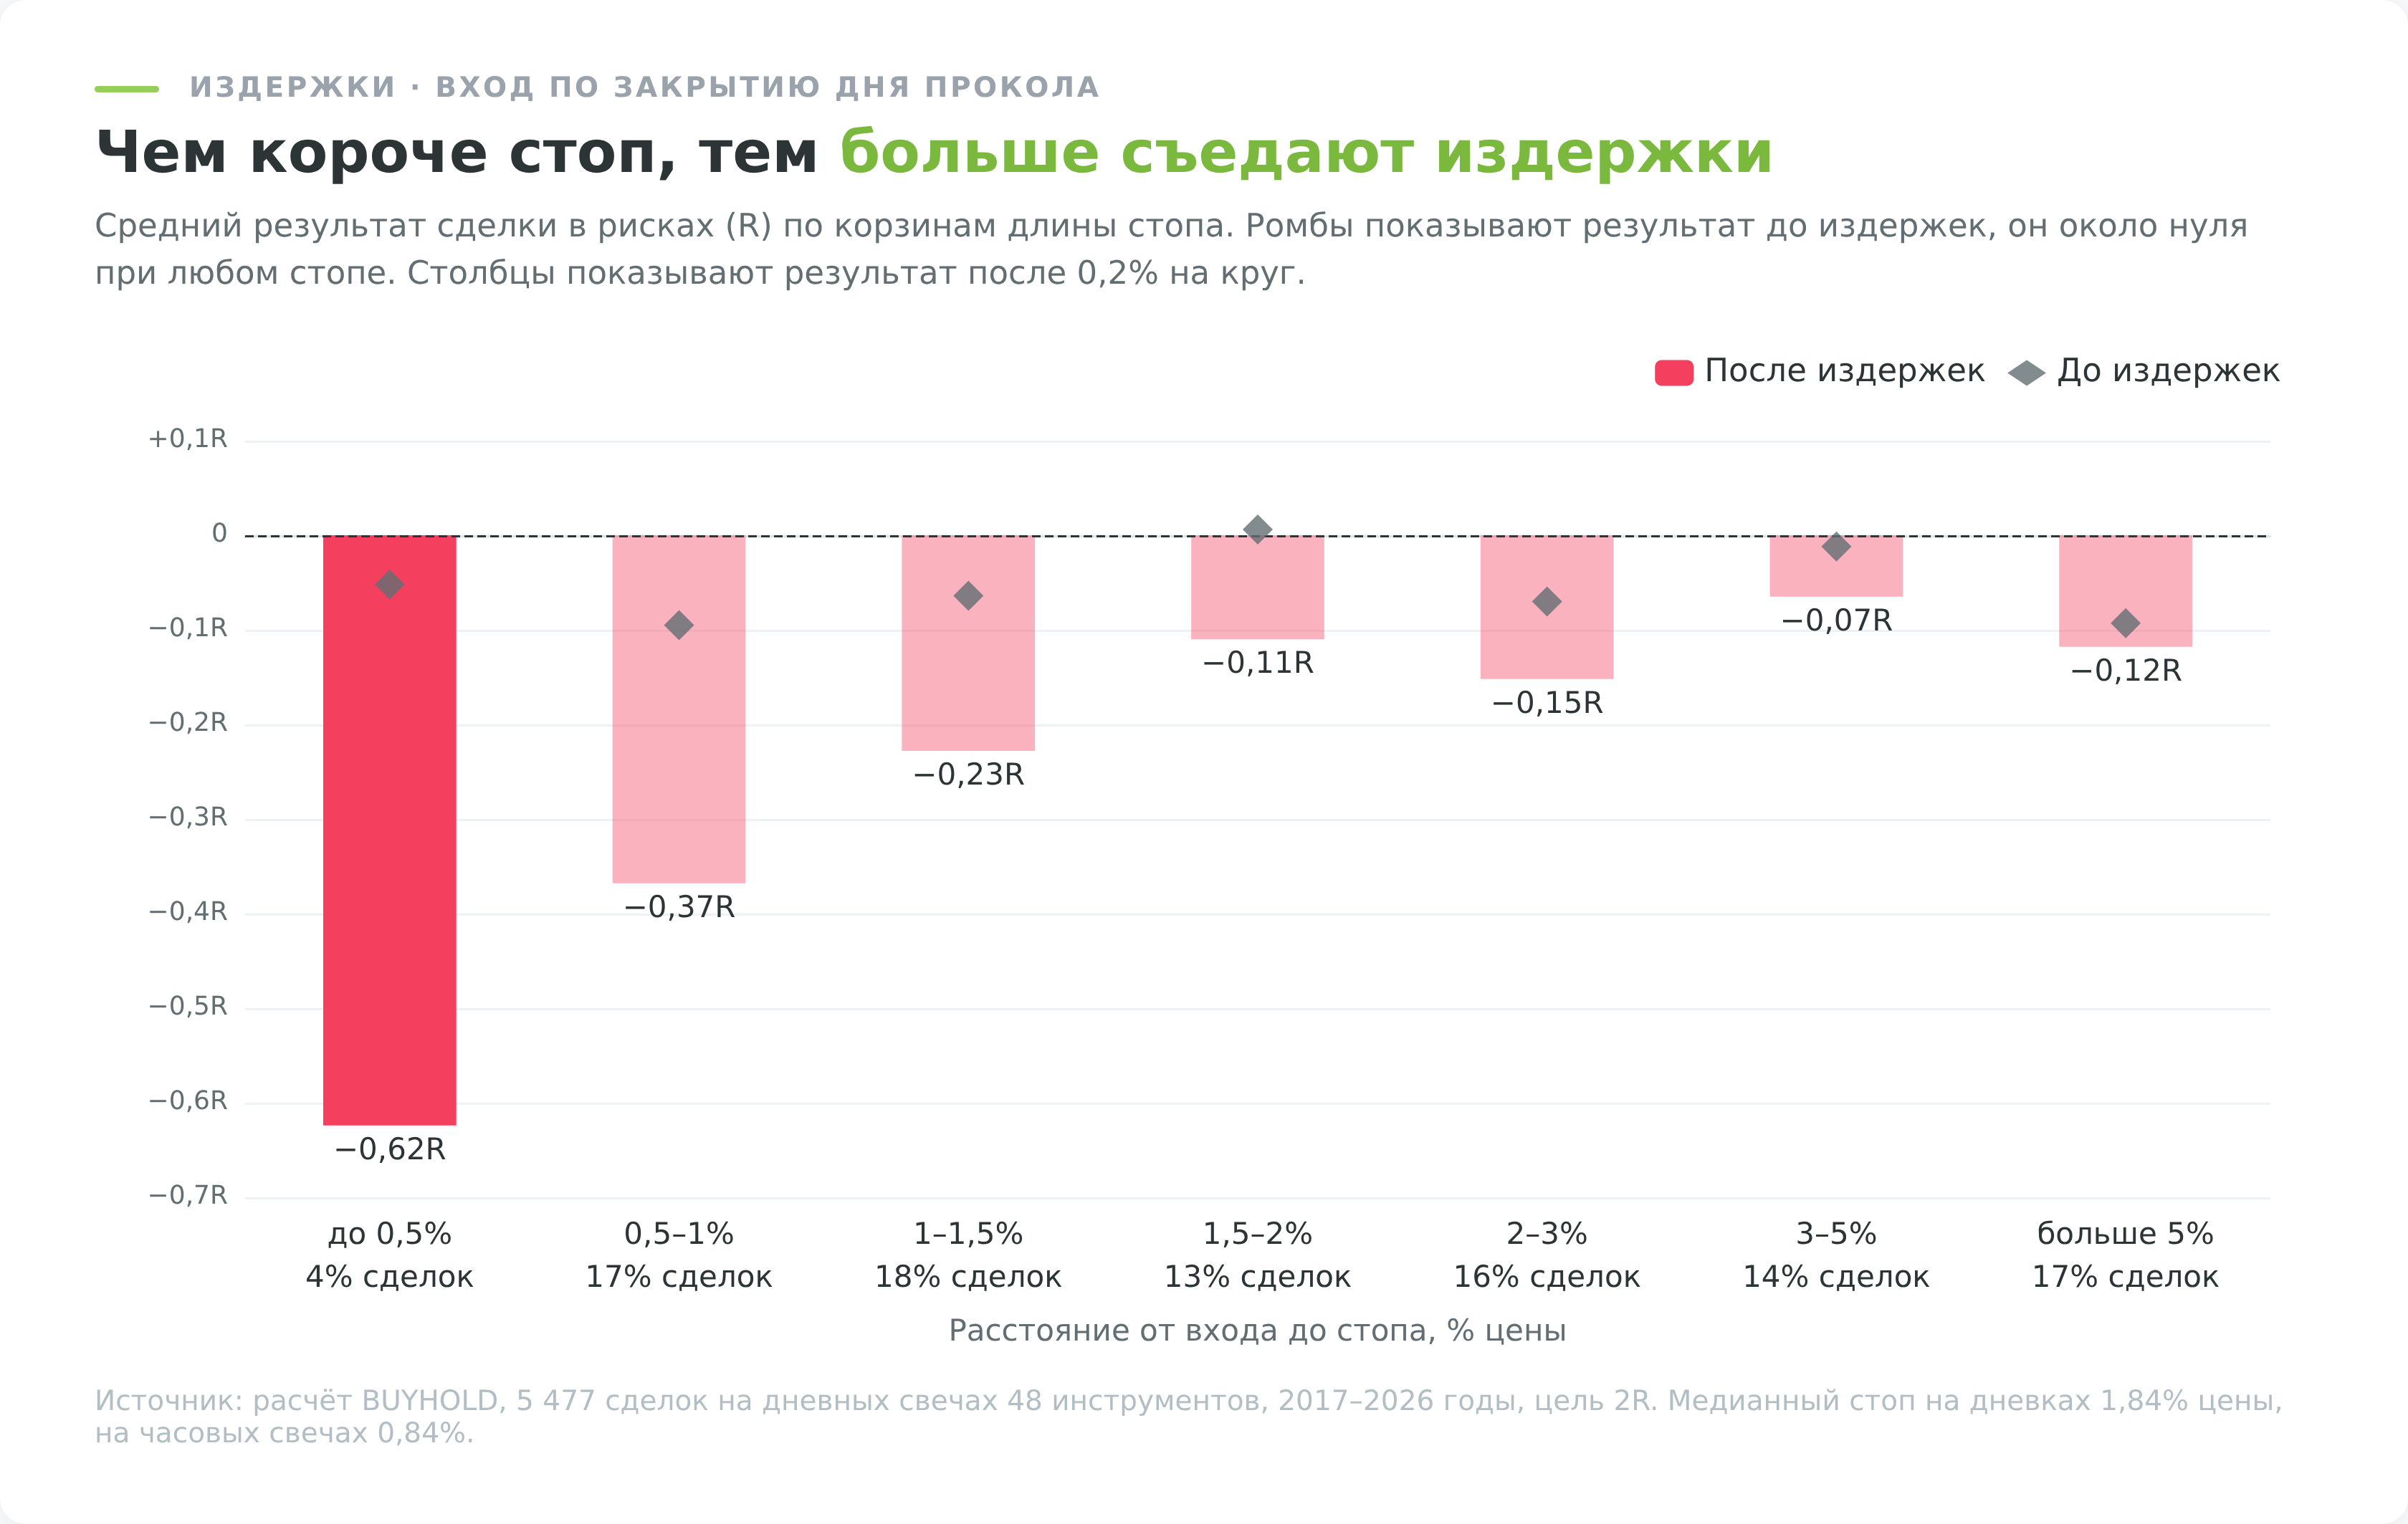
Издержки посчитаны как 0,05% комиссии и 0,05% проскальзывания на каждую сторону сделки. При цели 2R безубыточность требует, чтобы цель срабатывала первой в 33,3% сделок, и ни один способ до этой доли не дотянул. Почему доля выигрышей сама по себе ничего не решает, разобрано в статьях про соотношение риска и прибыли и винрейт.
Вход по закрытию дня прокола
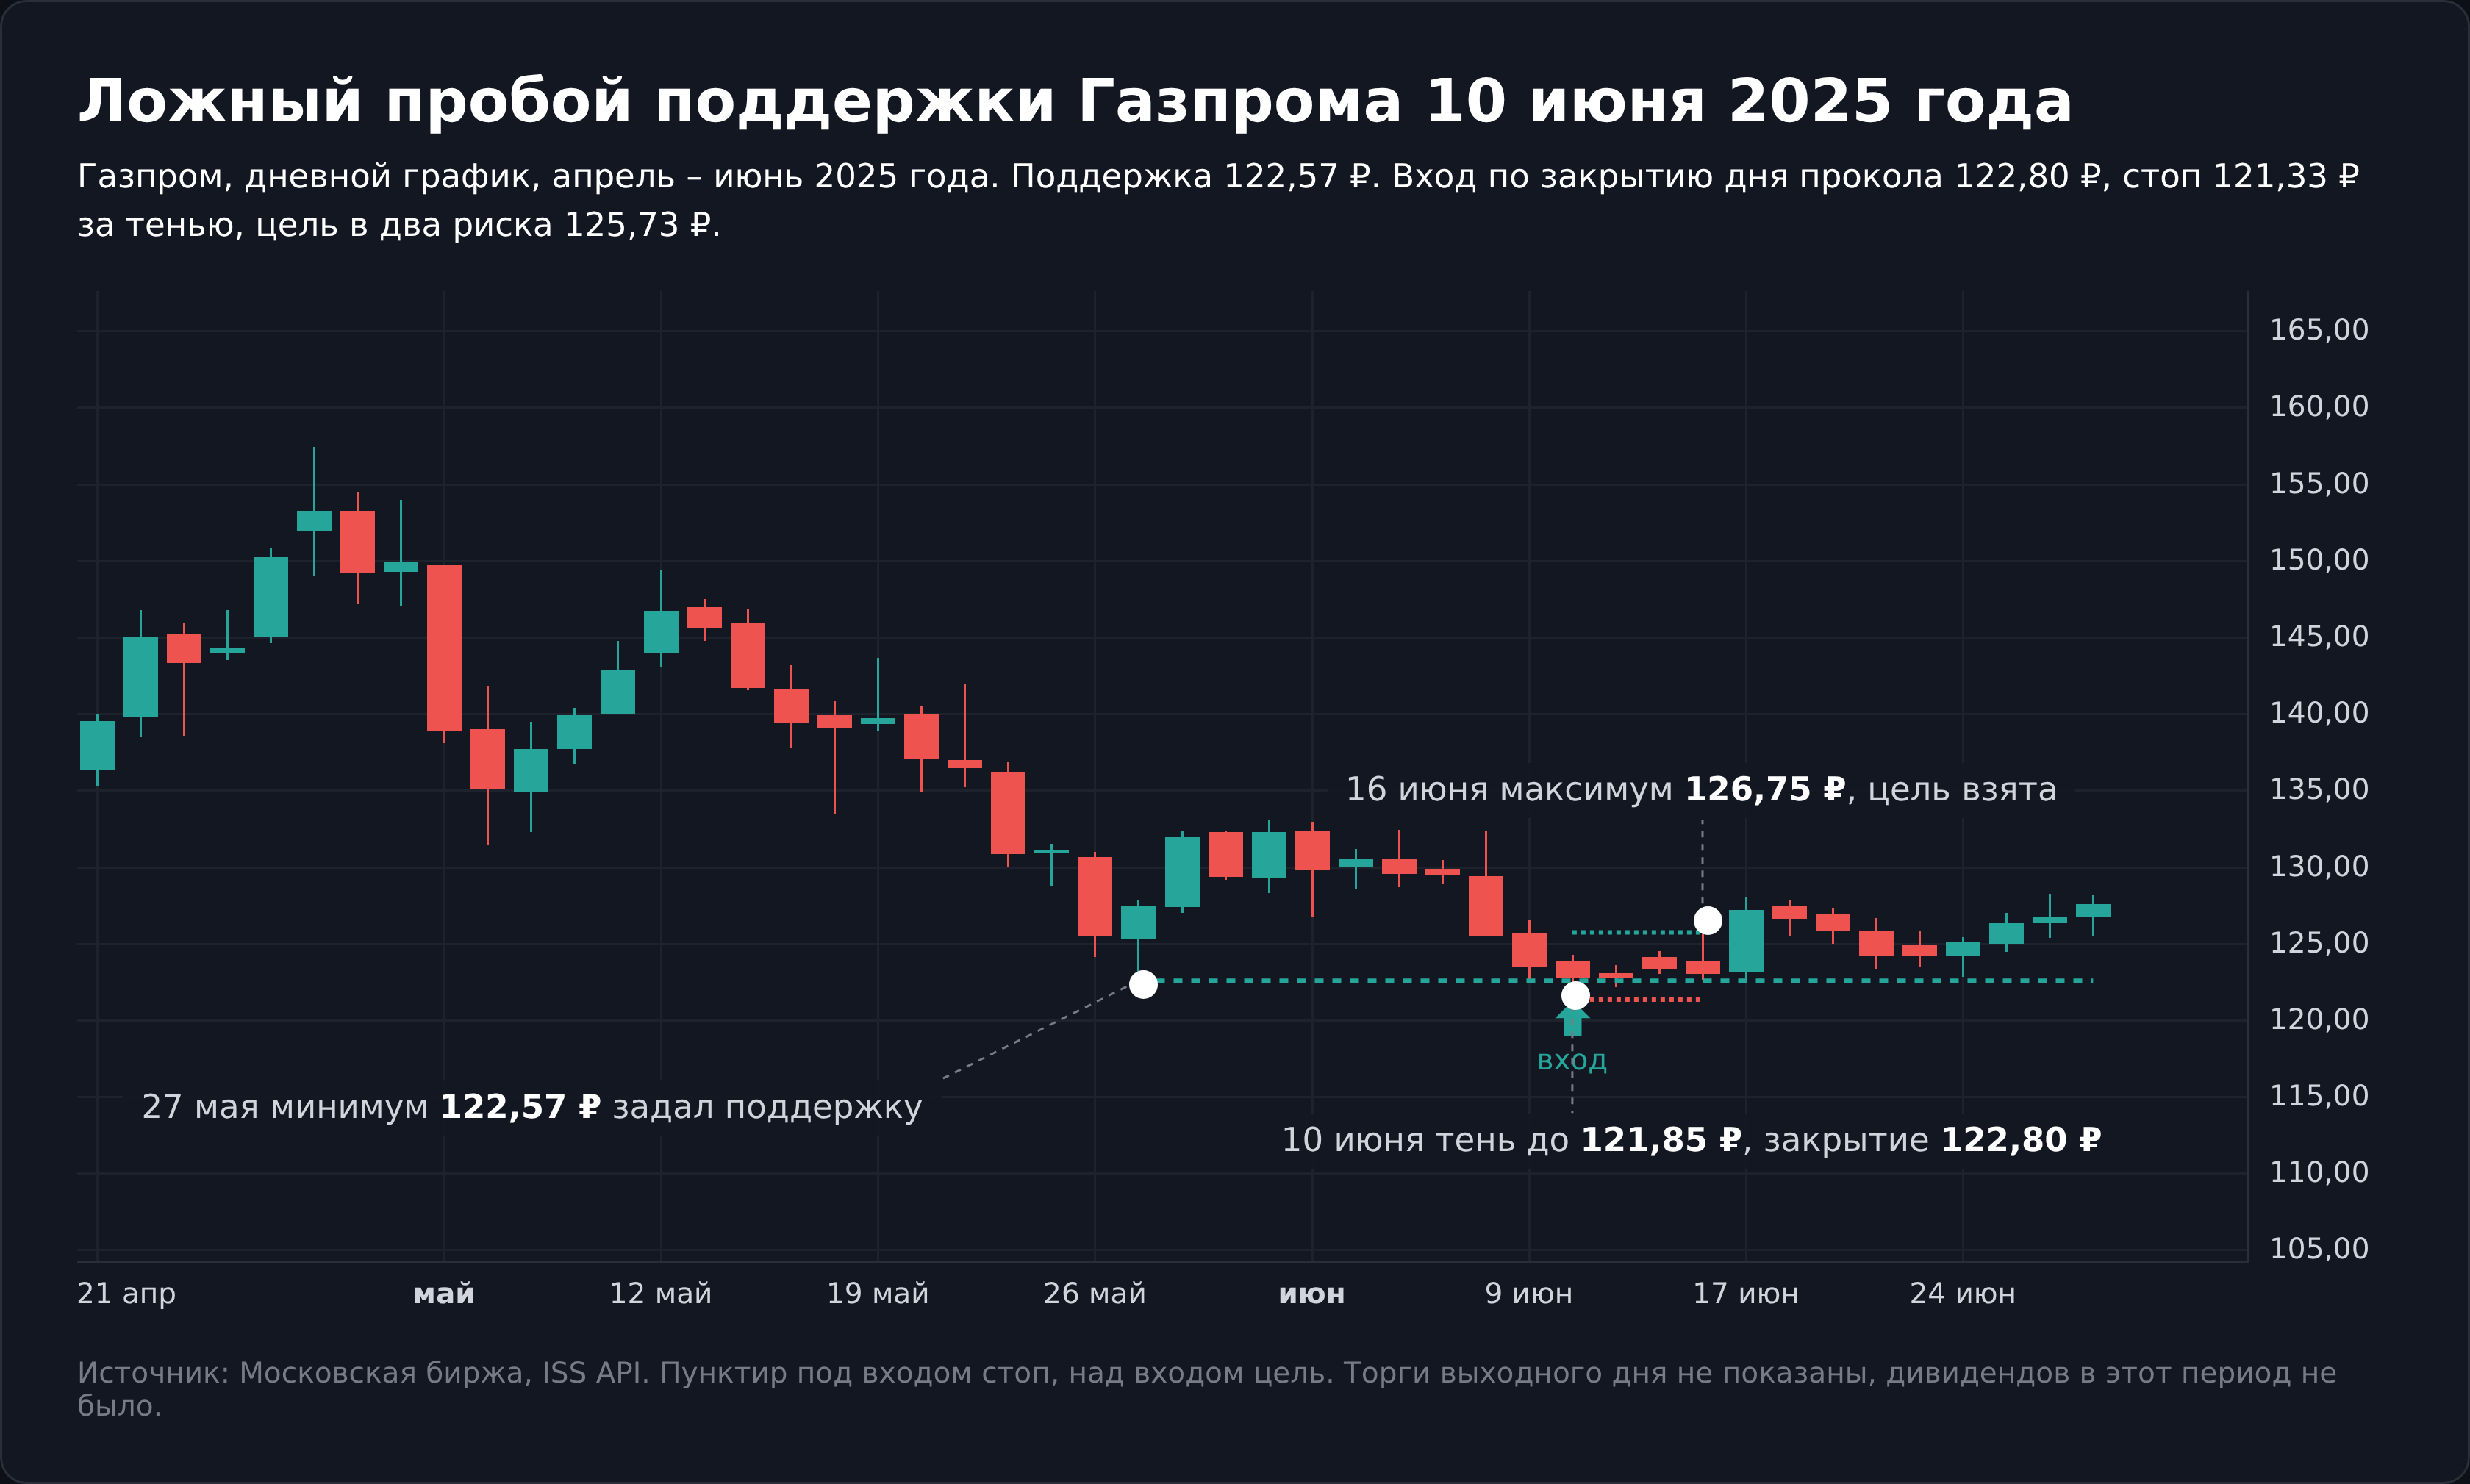
Это самый агрессивный вариант, в криптовалютных материалах его называют Swing Failure Pattern. Вы покупаете по закрытию свечи, которая проколола поддержку тенью и закрылась над ней, а стоп ставите под её минимумом. В кейсе Газпрома от 10 июня 2025 года вход пришёлся на 122,80 ₽, стоп на 121,33 ₽, риск 1,47 ₽ на акцию, цель 125,73 ₽. Максимум 16 июня составил 126,75 ₽, и сделка закрылась с плюсом в 2R.
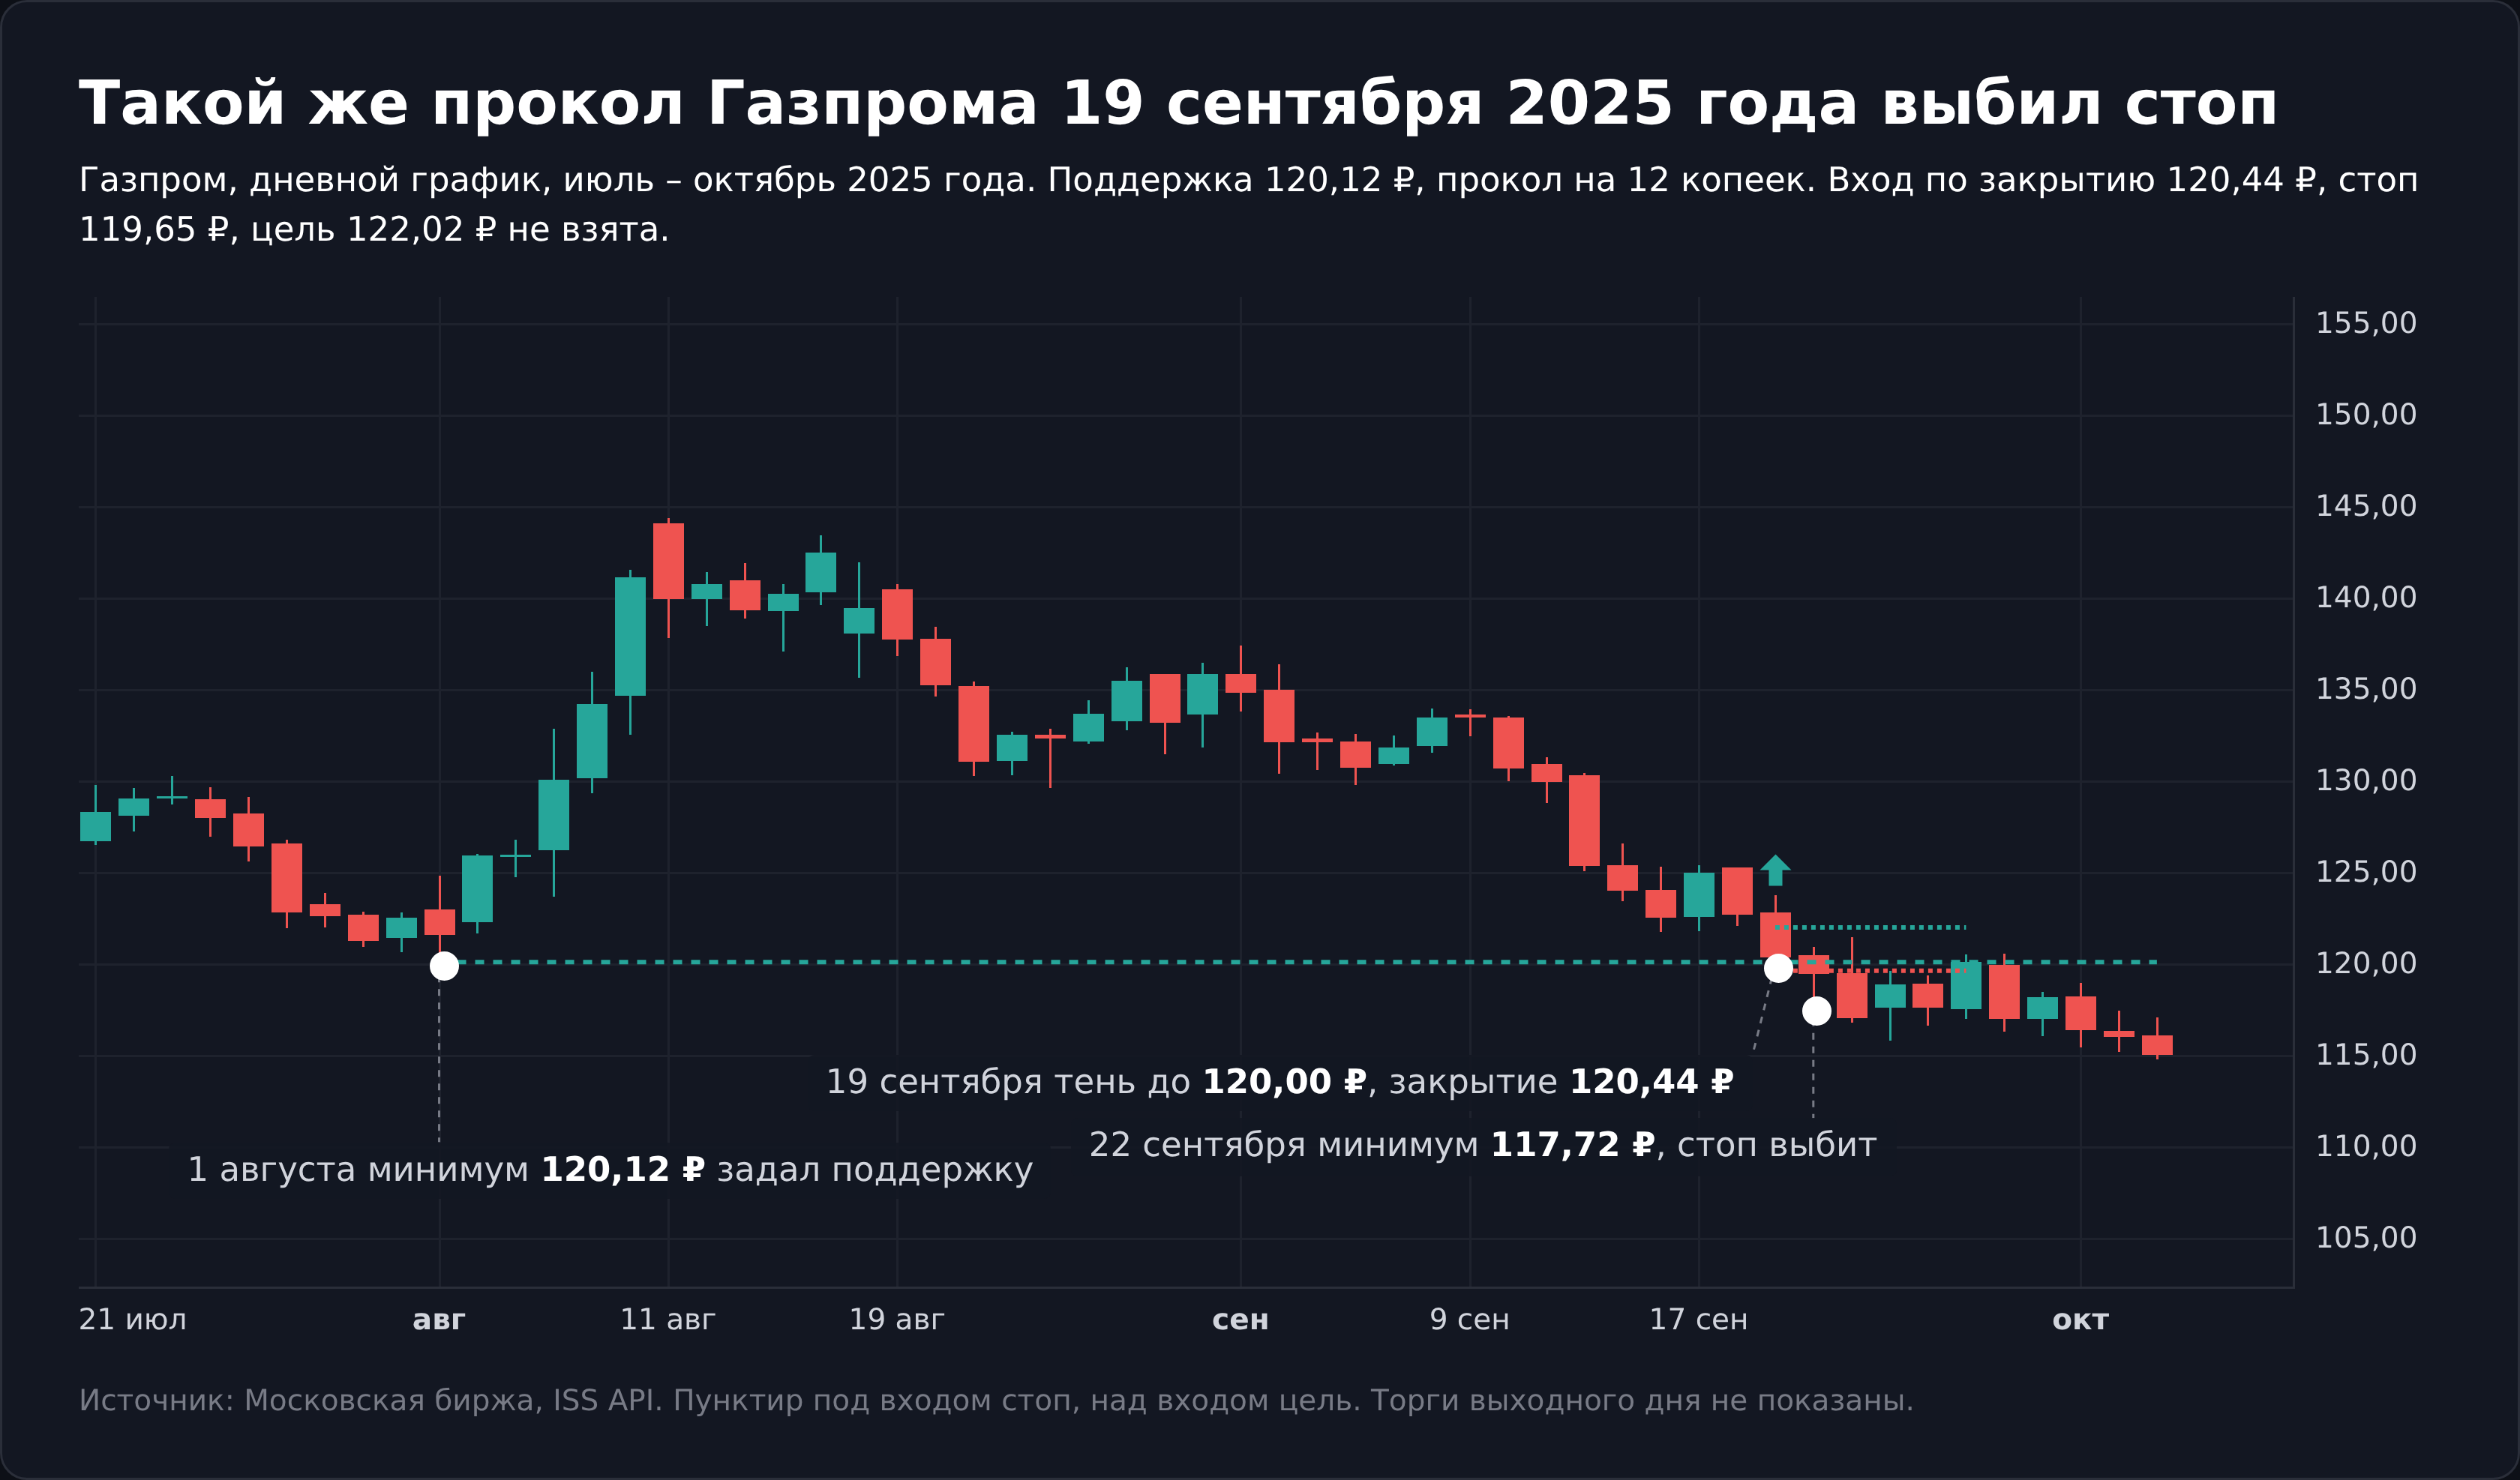
19 сентября тот же Газпром проколол поддержку 120,12 ₽ всего на 12 копеек и закрылся выше неё на обычном объёме. По учебным признакам сигнал выглядел даже лучше июньского. На следующий день стоп выбило, а 24 сентября минимум опустился до 115,88 ₽.
По всем 5 626 сделкам результат −0,058R до издержек. На Мосбирже хуже всего, −0,137R на 2 170 сделках, тогда как свечи той же формы без уровня рядом давали +0,014R. У американских акций стоп часто выбивает гэп после отчёта. Из 377 стопов, выбитых гэпом, 297 пришлись на акции США, и в среднем такой стоп обходился в −1,74R вместо запланированного одного риска.
Вход по возврату после закрытия за уровнем
Второй способ ближе всего к правилу 2B. Сначала свеча закрывается за уровнем, и вы ничего не делаете. Если в течение трёх свечей цена закрылась обратно, вход идёт по этому закрытию, а стоп ставится за самым глубоким экстремумом с момента пробоя. Стоп выходит шире, медиана 3,57% цены, зато издержки весят вдвое меньше.
Результат +0,014R против −0,048R у случайных линий. Разница статистически не значима, а после издержек остаётся −0,056R.
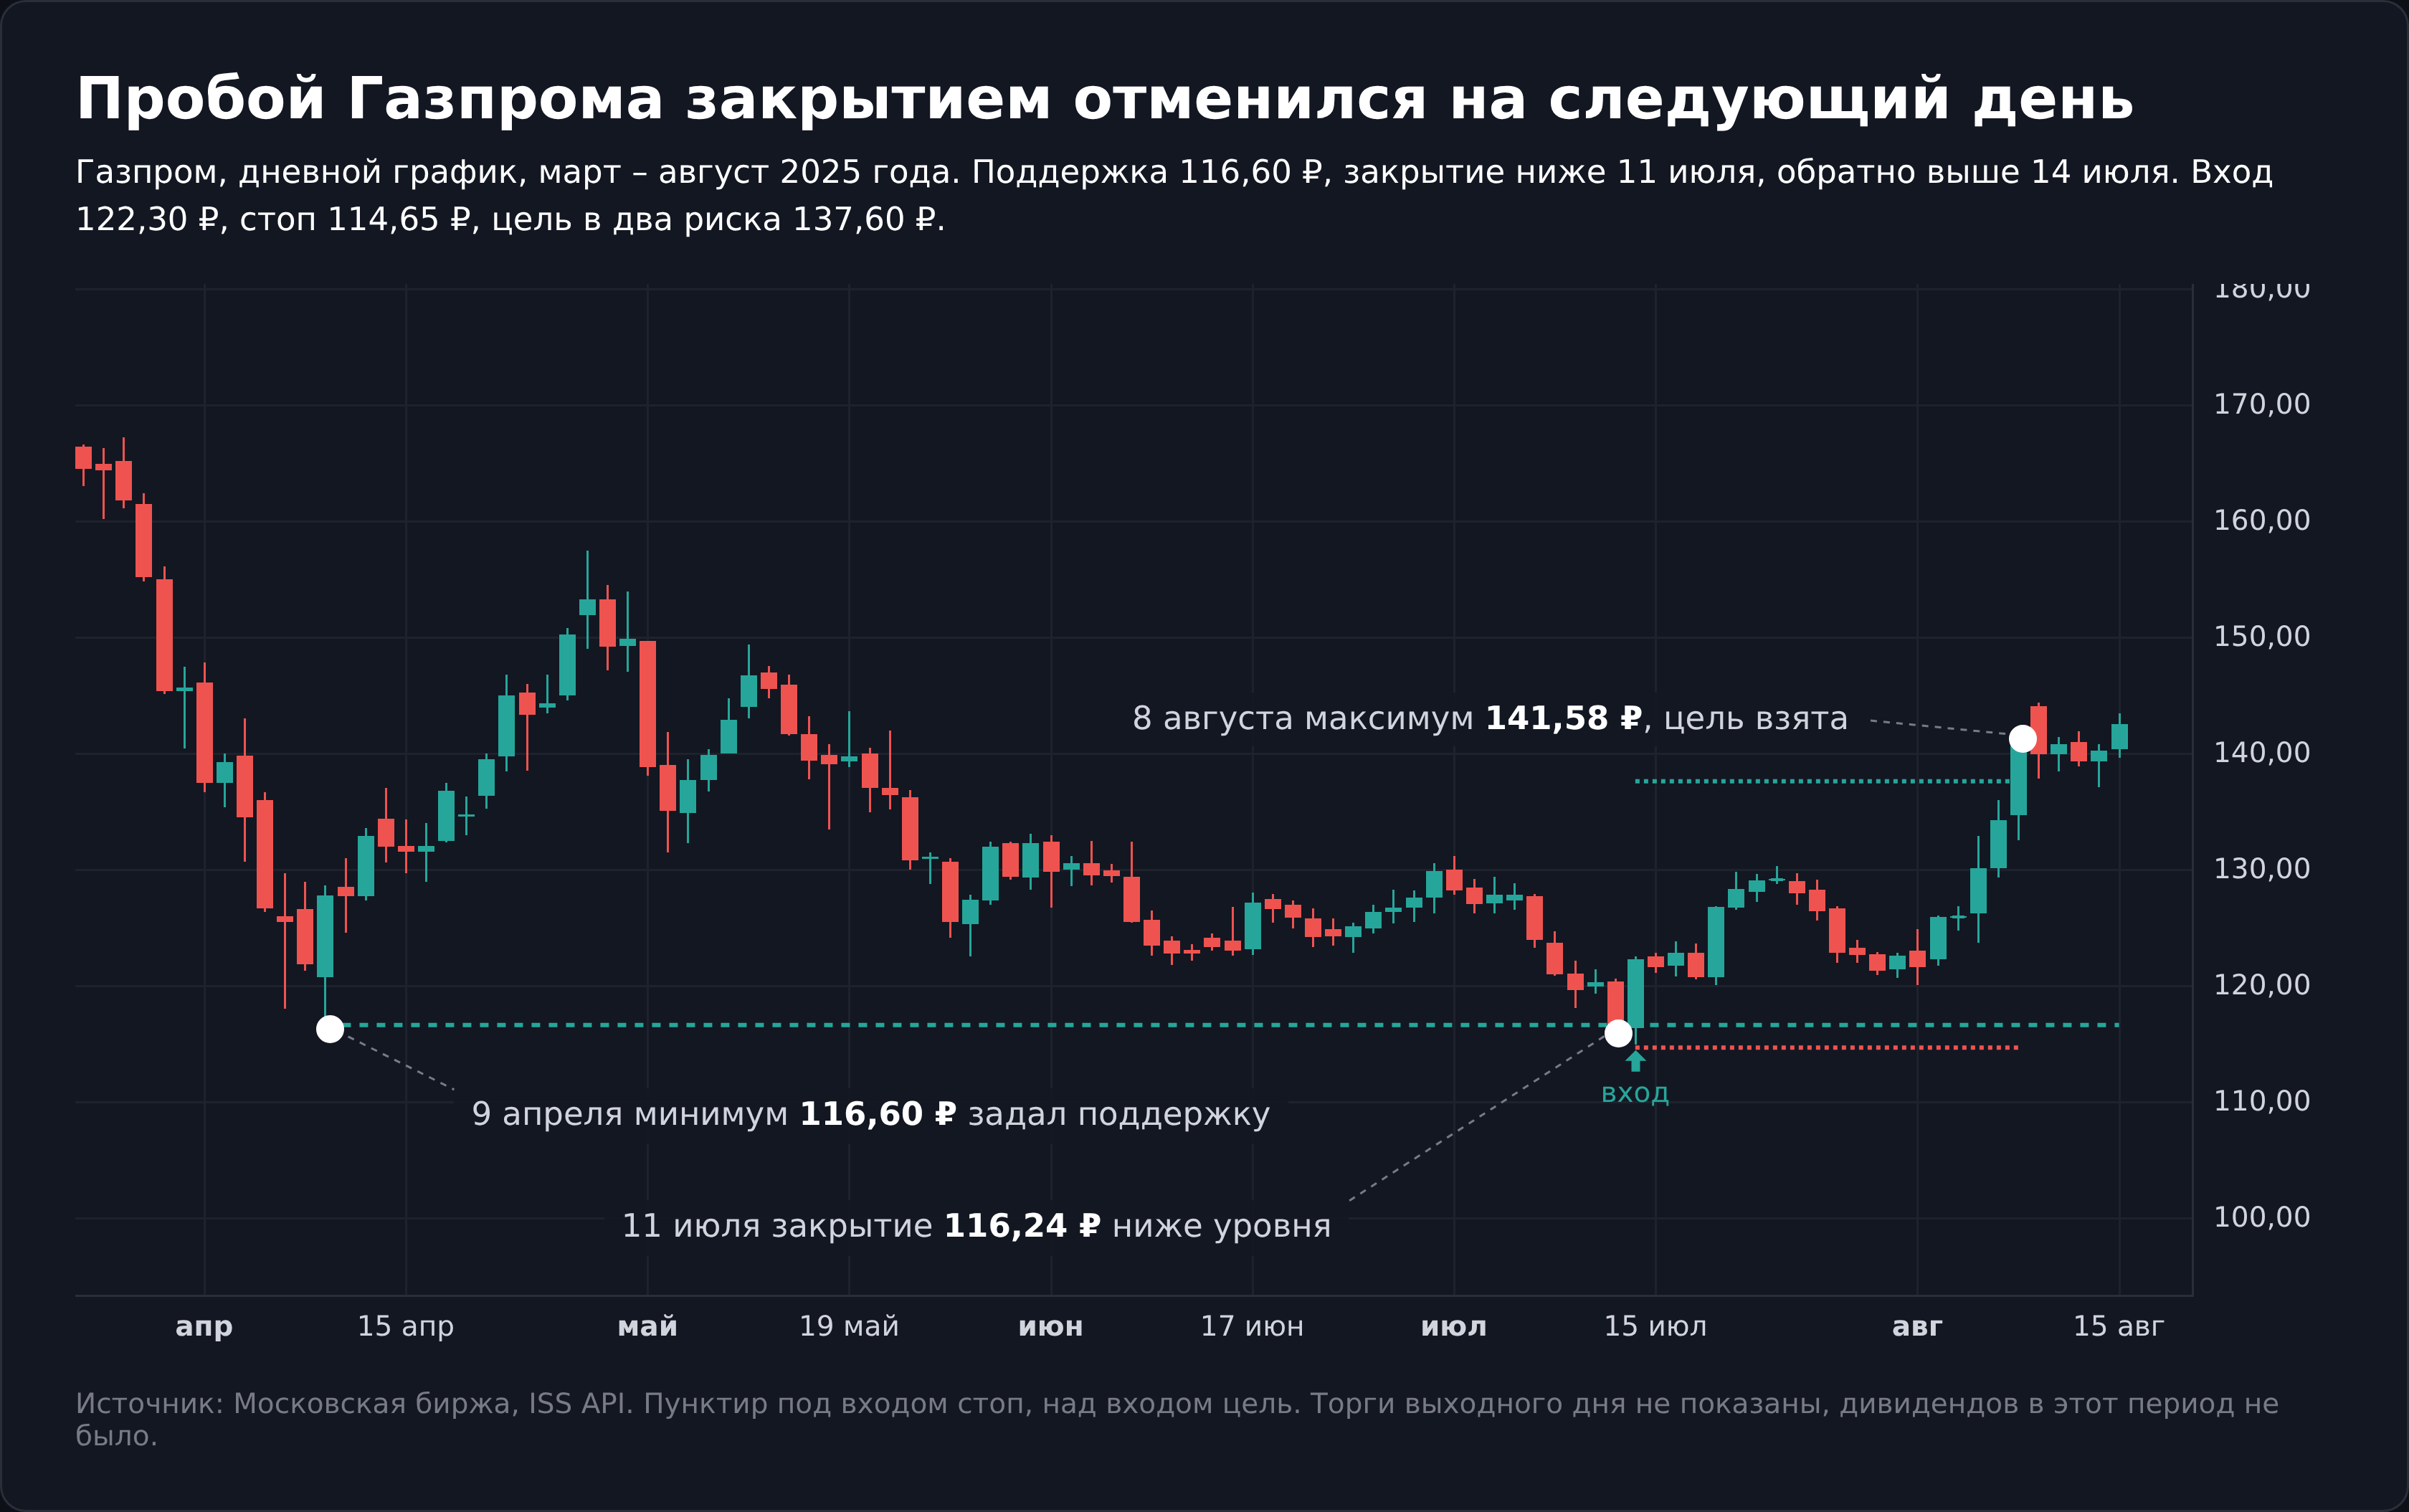
У Газпрома летом 2025 года так отработала апрельская поддержка 116,60 ₽. 11 июля свеча закрылась на 116,24 ₽, ниже уровня, а 14 июля цена сходила до 115,00 ₽ и закрылась на 122,30 ₽. Вход по 122,30 ₽ со стопом 114,65 ₽ означал риск 6,3% цены и цель 137,60 ₽, которую цена взяла только 8 августа, через 19 торговых дней.
Стоп-заявка выше максимума дня прокола
Третий вариант ждёт подтверждения следующей свечой. После прокола тенью вы выставляете заявку на покупку чуть выше максимума этой свечи, и она живёт один день. Если цена до него не дошла, сделки нет, так случилось в 60,1% сигналов.
В 7,9% исполненных сделок свеча входа задела и уровень заявки, и стоп, и по дневным данным неизвестно, что было раньше. Если все такие случаи считать выигрышем, выходит +0,182R, если проигрышем, то −0,054R. Без спорных свечей получается +0,027R против −0,043R у случайных линий, и эта разница тоже в пределах шума.
На Мосбирже такую заявку выставляют как условную. В QUIK стоп-заявка представляет собой заранее подготовленную лимитированную заявку, которую сервер брокера отправляет на биржу при достижении стоп-цены. Если цена перескочит лимит гэпом, заявка останется неисполненной, поэтому лимит ставят с запасом. Виды отложенных заявок разобраны в статье про отложенные ордера.
Где ставить стоп при торговле на ложном пробое
Стоп за экстремумом прокола стоит там, где идея перестаёт работать. Если цена ушла ниже минимума, от которого вы ждали разворота, дальше это уже продолжение пробоя.
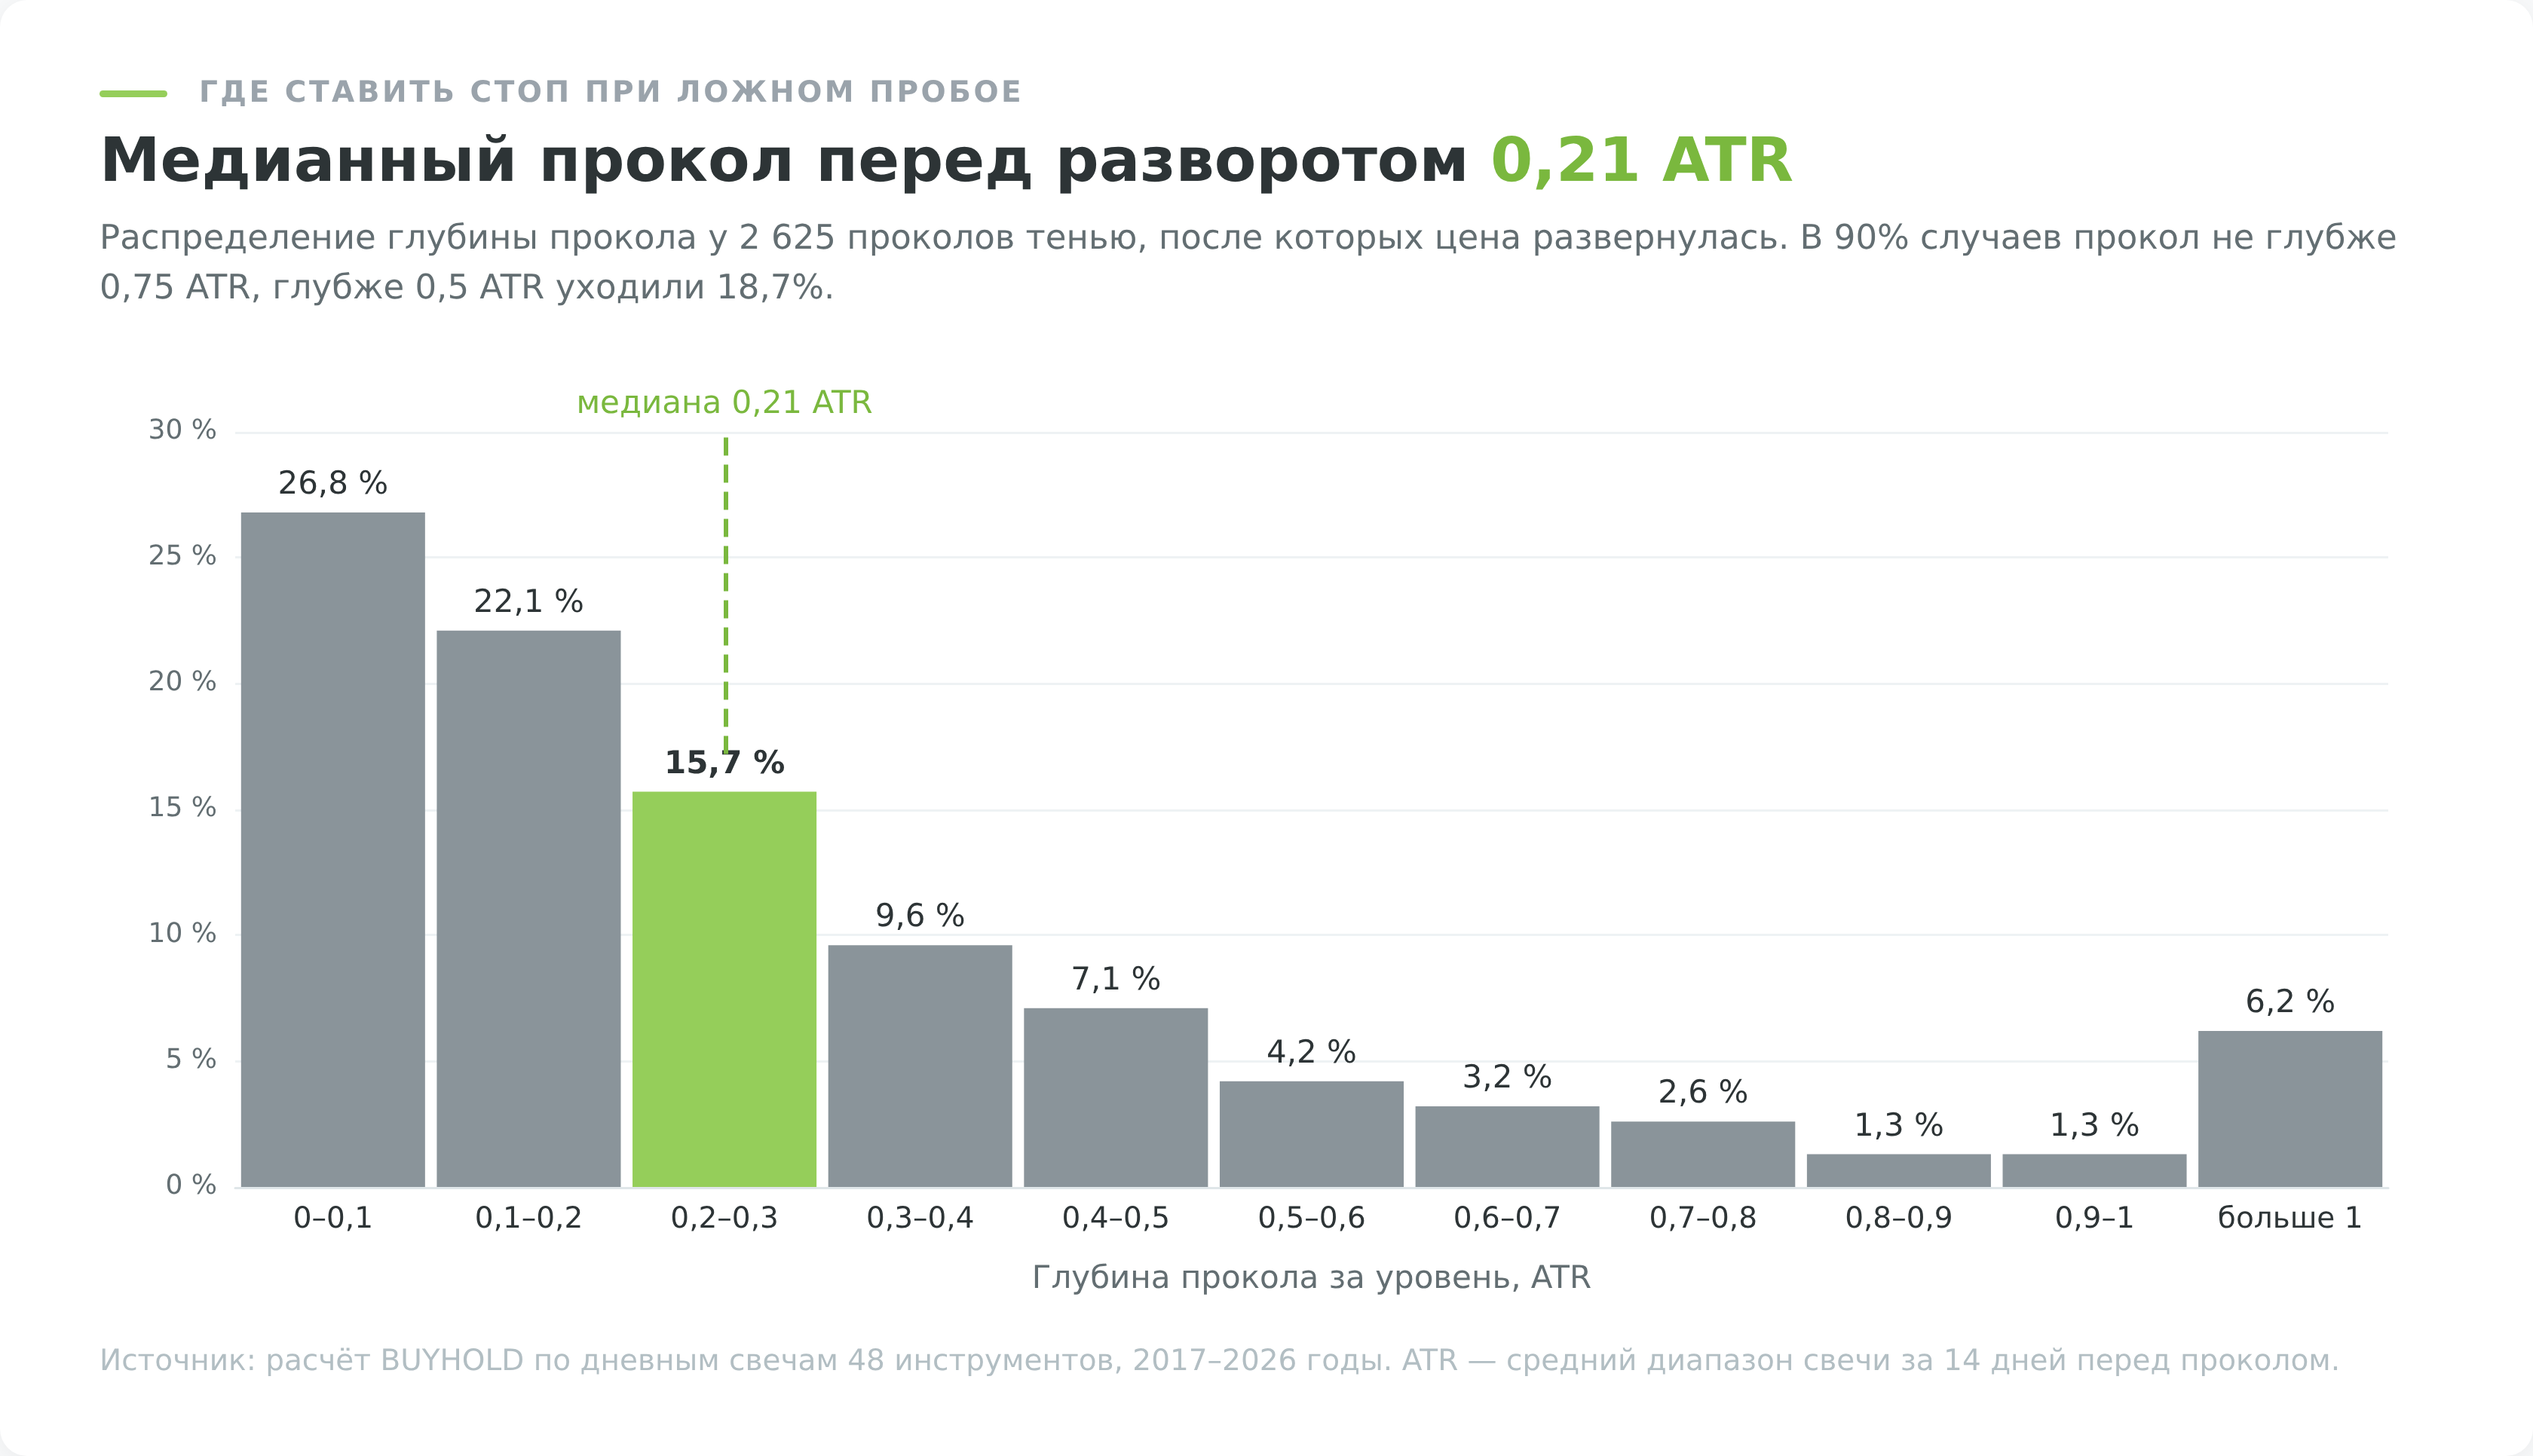
У 2 625 проколов тенью, после которых цена развернулась, глубина прокола в медиане составила 0,21 ATR. Глубже 0,25 ATR уходили 42,3%, глубже 0,5 ATR 18,7%, в 90% случаев прокол не превышал 0,75 ATR.
Стоп прямо под уровнем, без учёта глубины прокола, выбьет большинство сделок, которые потом развернулись бы. Стоп в 1–1,5 ATR от входа выбивает редко, но он в 1,4–2 раза дальше медианного стопа этой проверки (0,72 ATR), и позиция при том же риске выходит во столько же раз меньше. Подробно о том, как выбирать расстояние, написано в статье про стоп-лосс.
Цель, издержки и исход сделки
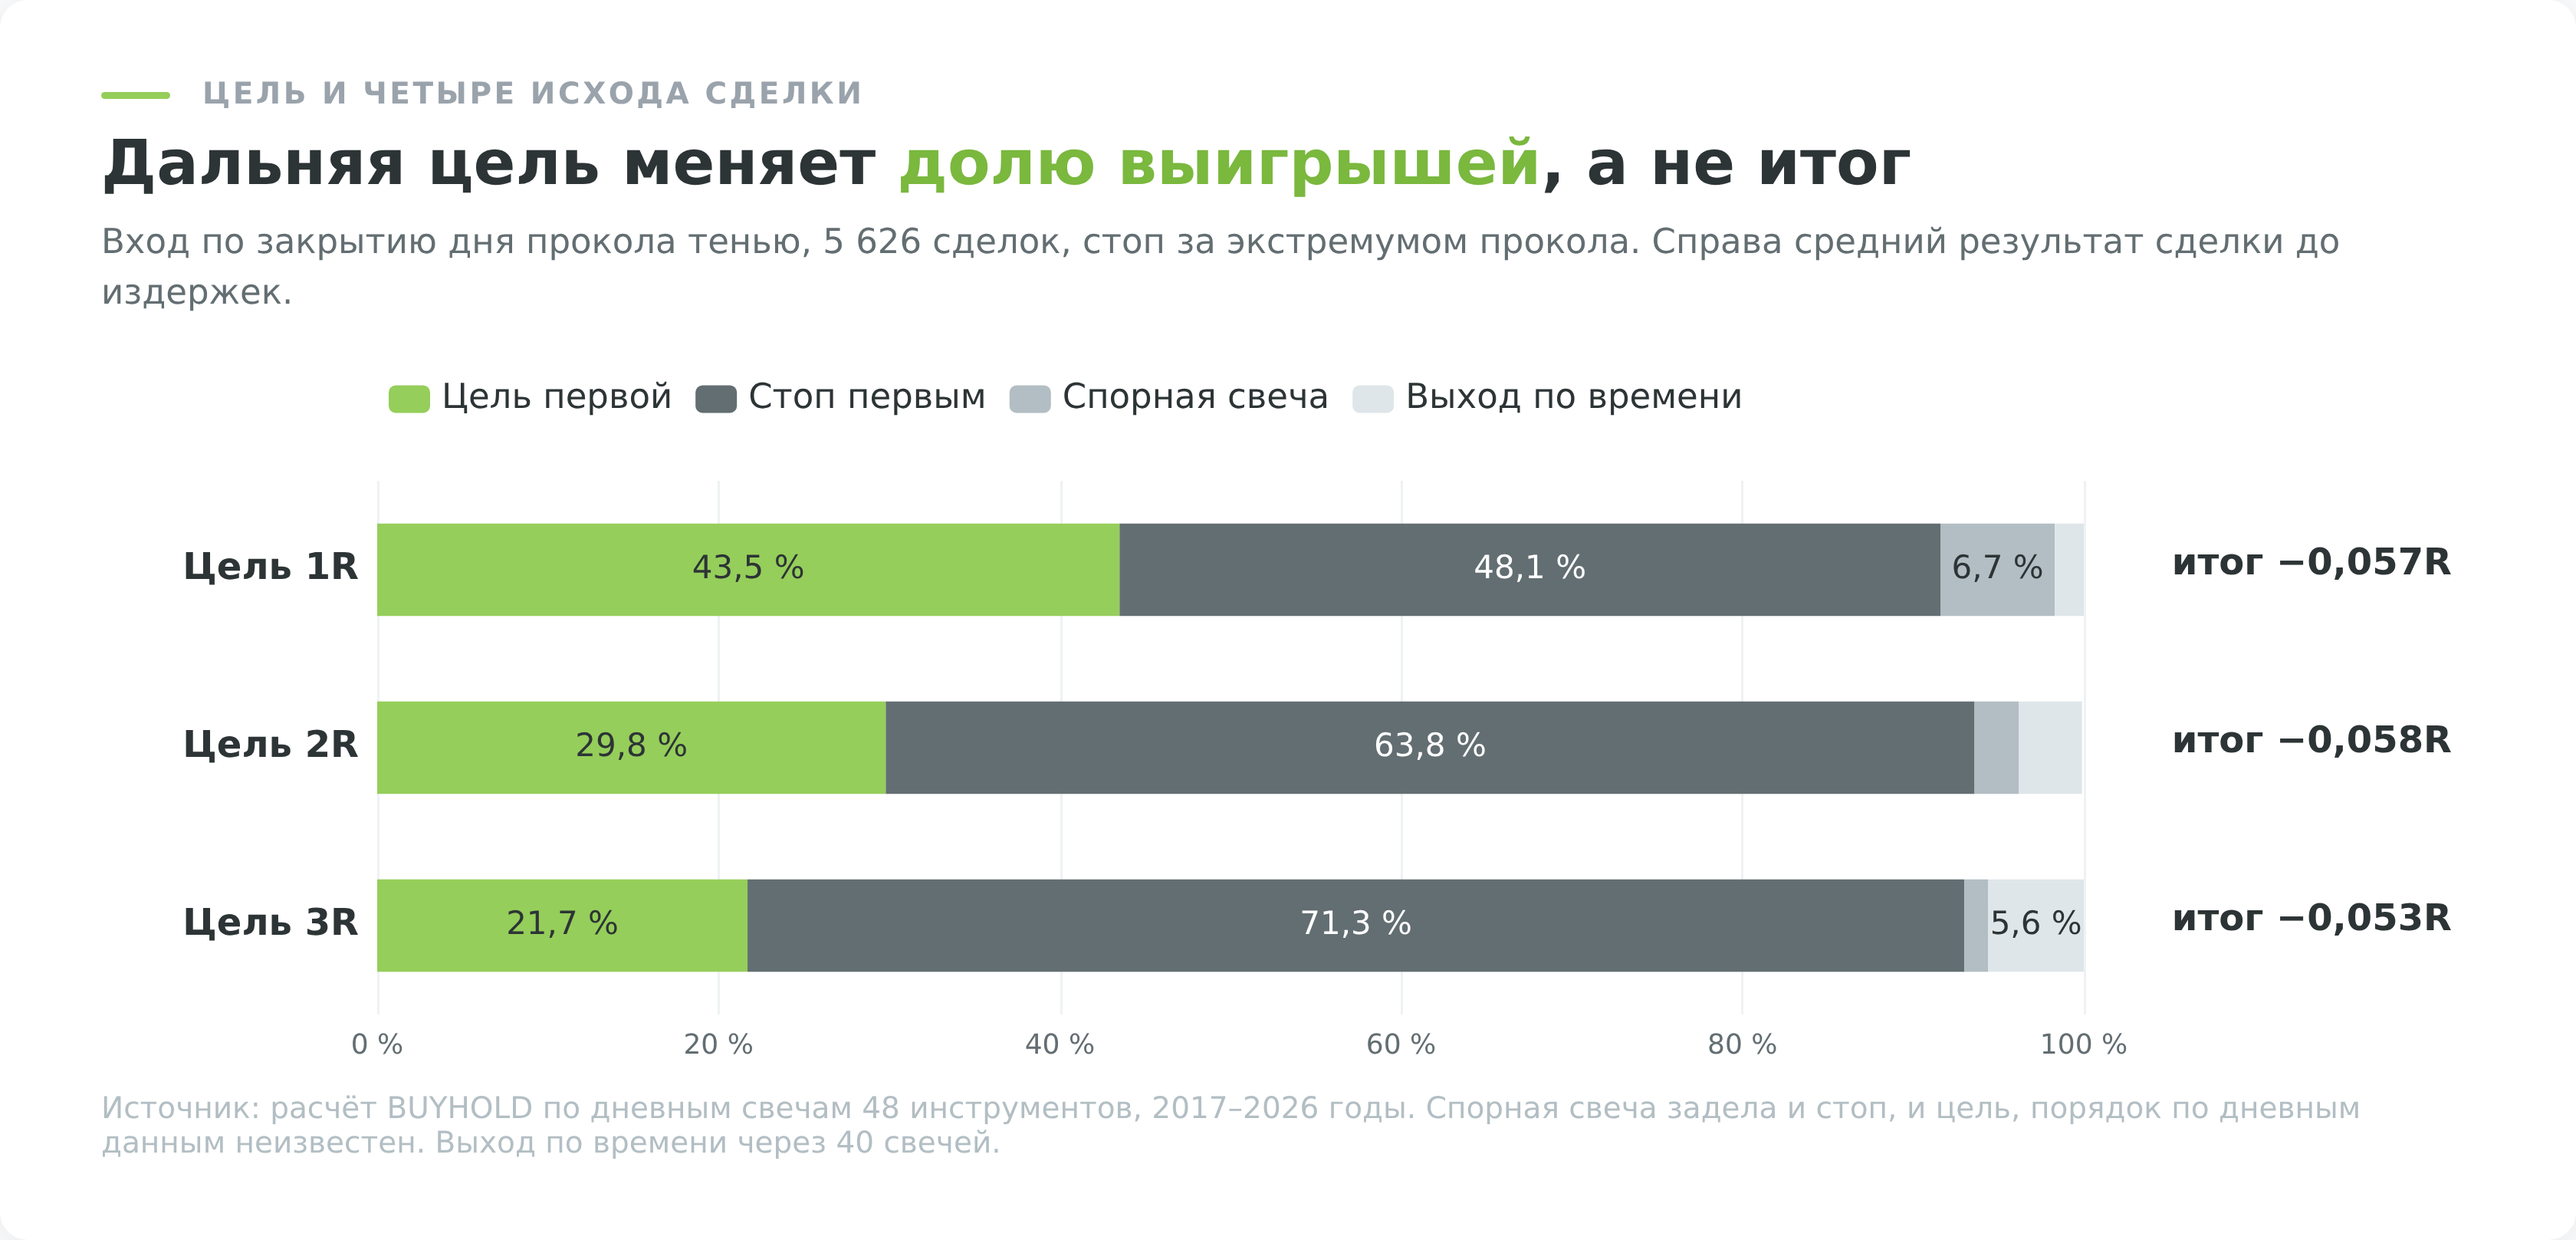
У сделки с целью 2R исходов не два, а четыре. Для входа по закрытию дня прокола цель сработала первой в 29,8% сделок, стоп в 63,8%, в 2,6% одна свеча задела и стоп, и цель, а 3,7% сделок закрылись по времени.
Я пересчитал этот вход с целями 1R и 3R. Цель 1R срабатывала первой в 43,5% сделок, 3R в 21,7%, а средний результат почти не сдвинулся, −0,057R и −0,053R до издержек против −0,058R у цели 2R. Дальняя цель меняет только ритм серии, а не итог.
Размер позиции на двух одинаковых проколах
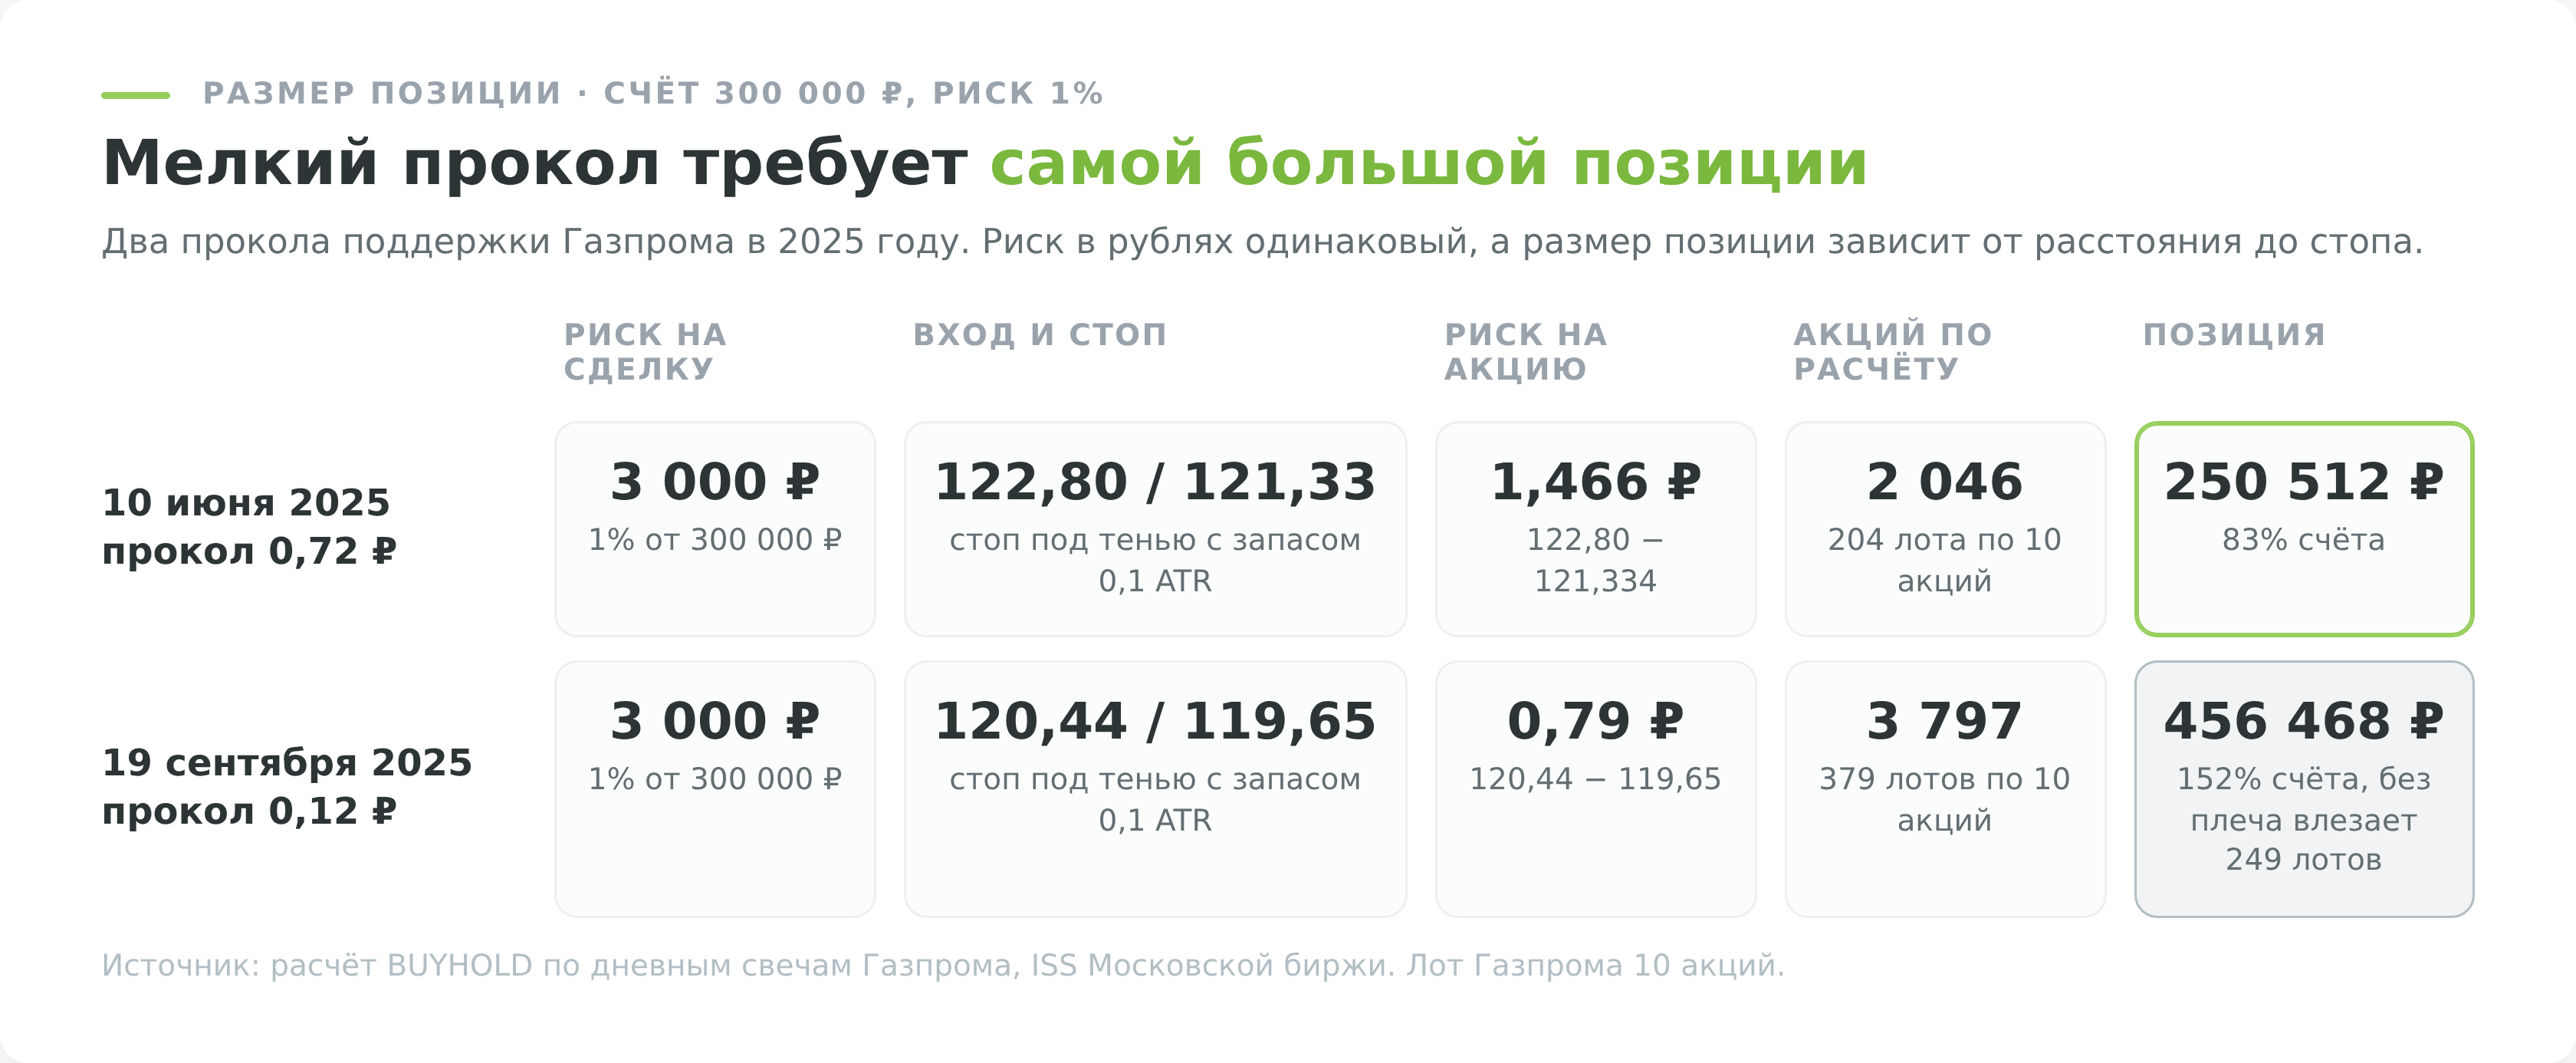
Пусть на счёте 300 000 ₽, и вы рискуете 1% на сделку, то есть 3 000 ₽. В июньском кейсе Газпрома риск на акцию составлял 1,466 ₽, это 2 046 акций, или 204 лота по 10 акций на 250 512 ₽. Сентябрьский прокол был мельче, риск на акцию всего 0,79 ₽, и та же формула требует 379 лотов на 456 468 ₽.
Во втором случае позиция больше депозита. Без плеча помещается 249 лотов на 299 896 ₽, и риск падает до 1 966 ₽, или 0,66% счёта. С плечом придётся занять около 156 000 ₽.
Что торговать вместо разворота
Если прокол уровня разворачивает цену не чаще монетки, а выбор цели не меняет итог, остаётся дать прибыльной сделке пройти дальше, чем позволяет фиксированная цель.
В статье про свинг-трейдинг я проверил на тех же 20 акциях Мосбиржи обратную стратегию. Покупка шла на закрытии выше максимума 20 предыдущих дней, только если бумага торговалась выше 200-дневной средней, стоп стоял на двух ATR ниже входа, а выход наступал по закрытию ниже минимума 10 дней.
Из 563 сделок прибыльными были 40,7%, но средняя сделка принесла +1,85% после издержек при факторе прибыли 1,80. Средний выигрыш 10,20% оказался в два с половиной раза больше среднего убытка 3,88%.
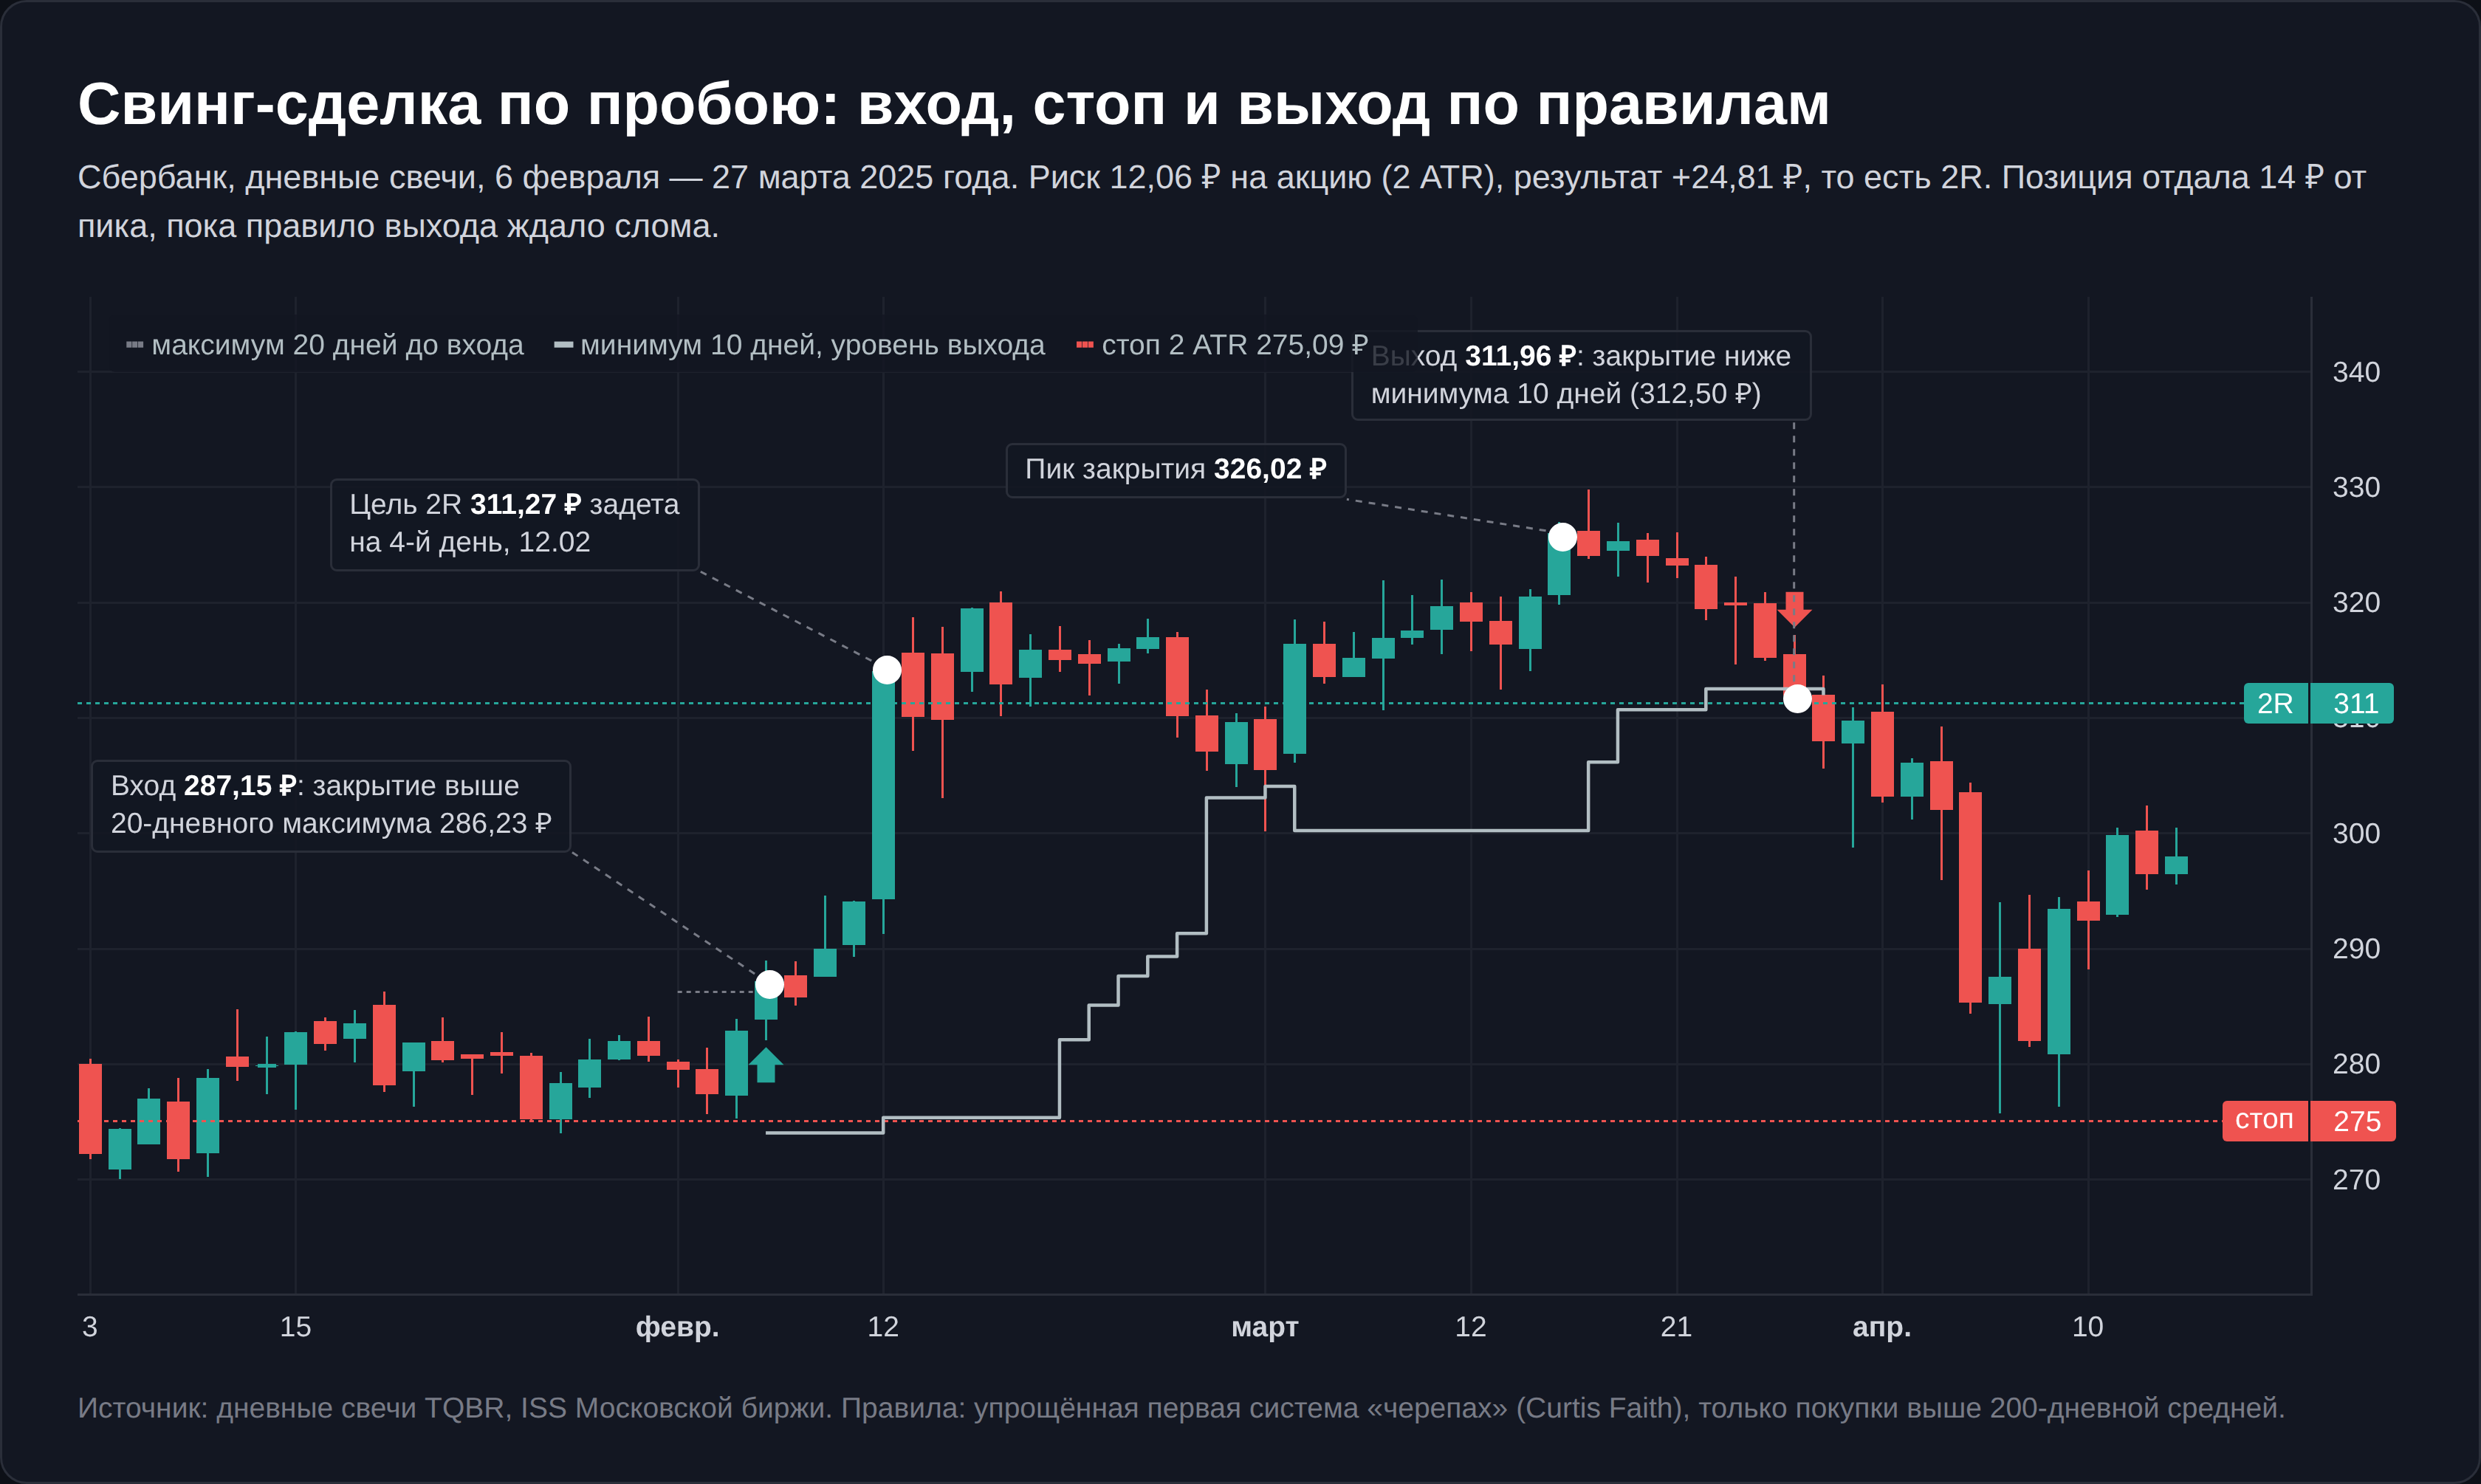
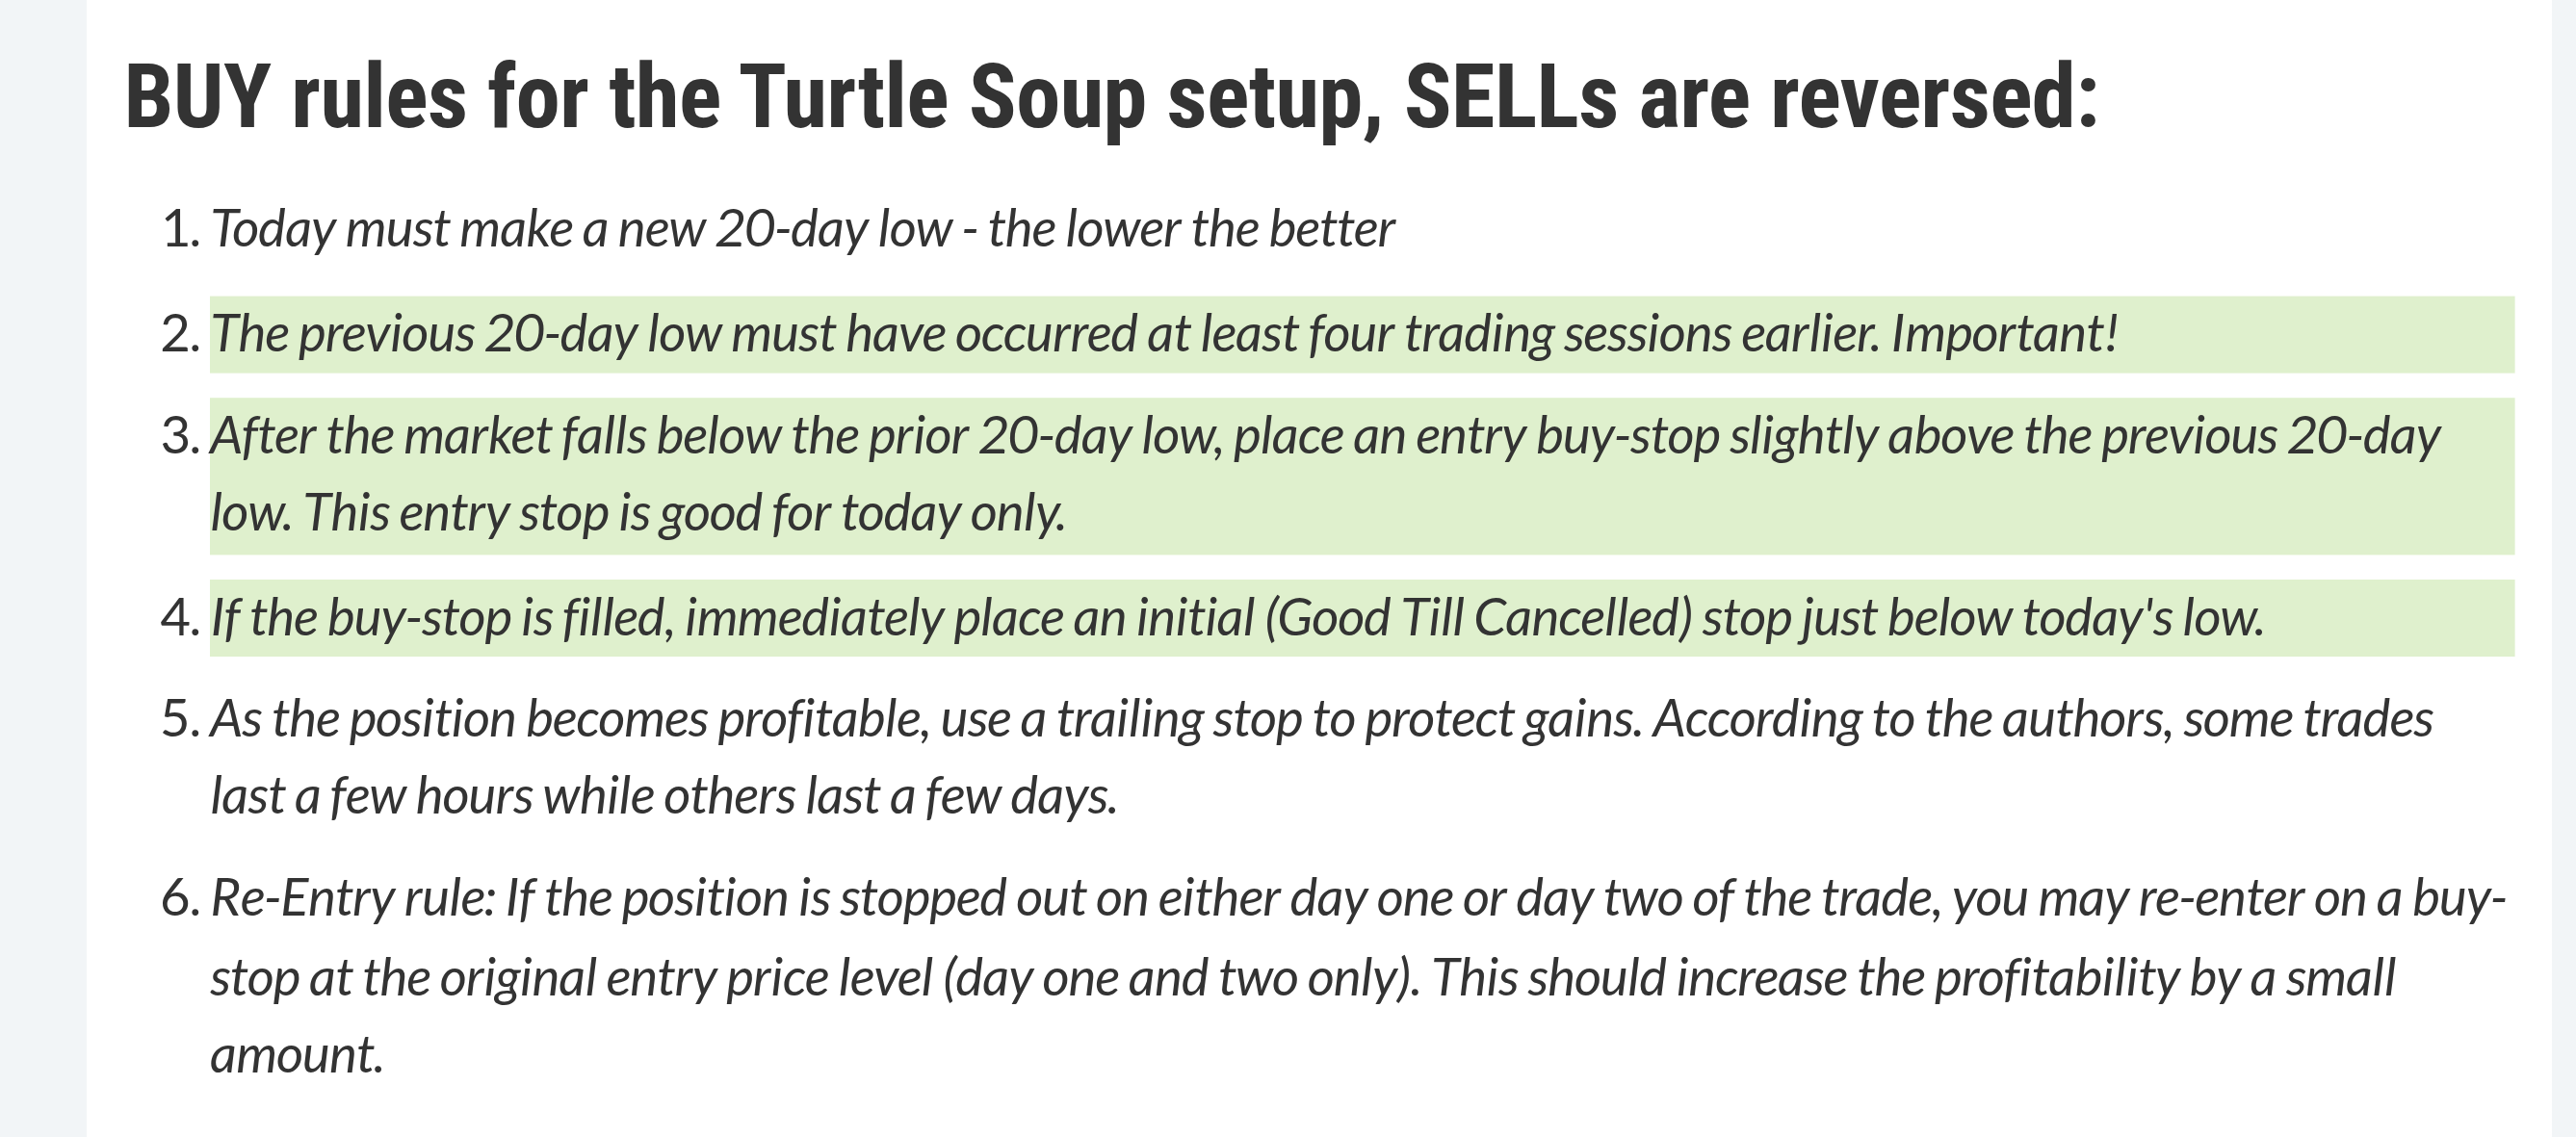
Плюс держится на редких длинных трендах. 10% самых удачных сделок дали 142% всей чистой прибыли, а замена выхода по минимуму 10 дней на цель 2R снижала годовую доходность портфеля с 4,37% до 2,88%. Сами авторы Turtle Soup в пятом правиле тоже советуют вести прибыль трейлинг-стопом, а не забирать фиксированную цель.
2B, Turtle Soup и Swing Failure Pattern
Торговля на ложном пробое появлялась в литературе под разными названиями, и правила у них близкие.
| Название | Откуда | Условие | Вход и стоп | Ближайший способ из проверки |
|---|---|---|---|---|
| 2B | Виктор Спэрандео, «Trader Vic», 1991 | Цена чуть выше предыдущего максимума и сразу обратно под него | Продажа после возврата под прежний максимум, стоп над новым экстремумом | По закрытию дня прокола и по возврату после закрытия |
| Turtle Soup | Ларри Коннорс и Линда Рашке, книга «Street Smarts» | Новый 20-дневный минимум, прежний 20-дневный минимум не ближе четырёх сессий | Стоп-заявка на покупку чуть выше прежнего минимума, только на текущий день, стоп сразу под минимумом дня | Стоп-заявкой выше максимума дня прокола |
| Swing Failure Pattern | Название из криптовалютных и SMC-материалов | Тень за свинг-экстремумом, закрытие обратно | По закрытию свечи, стоп за тенью | По закрытию дня прокола |
Ложный пробой на Мосбирже, в акциях США и криптовалюте
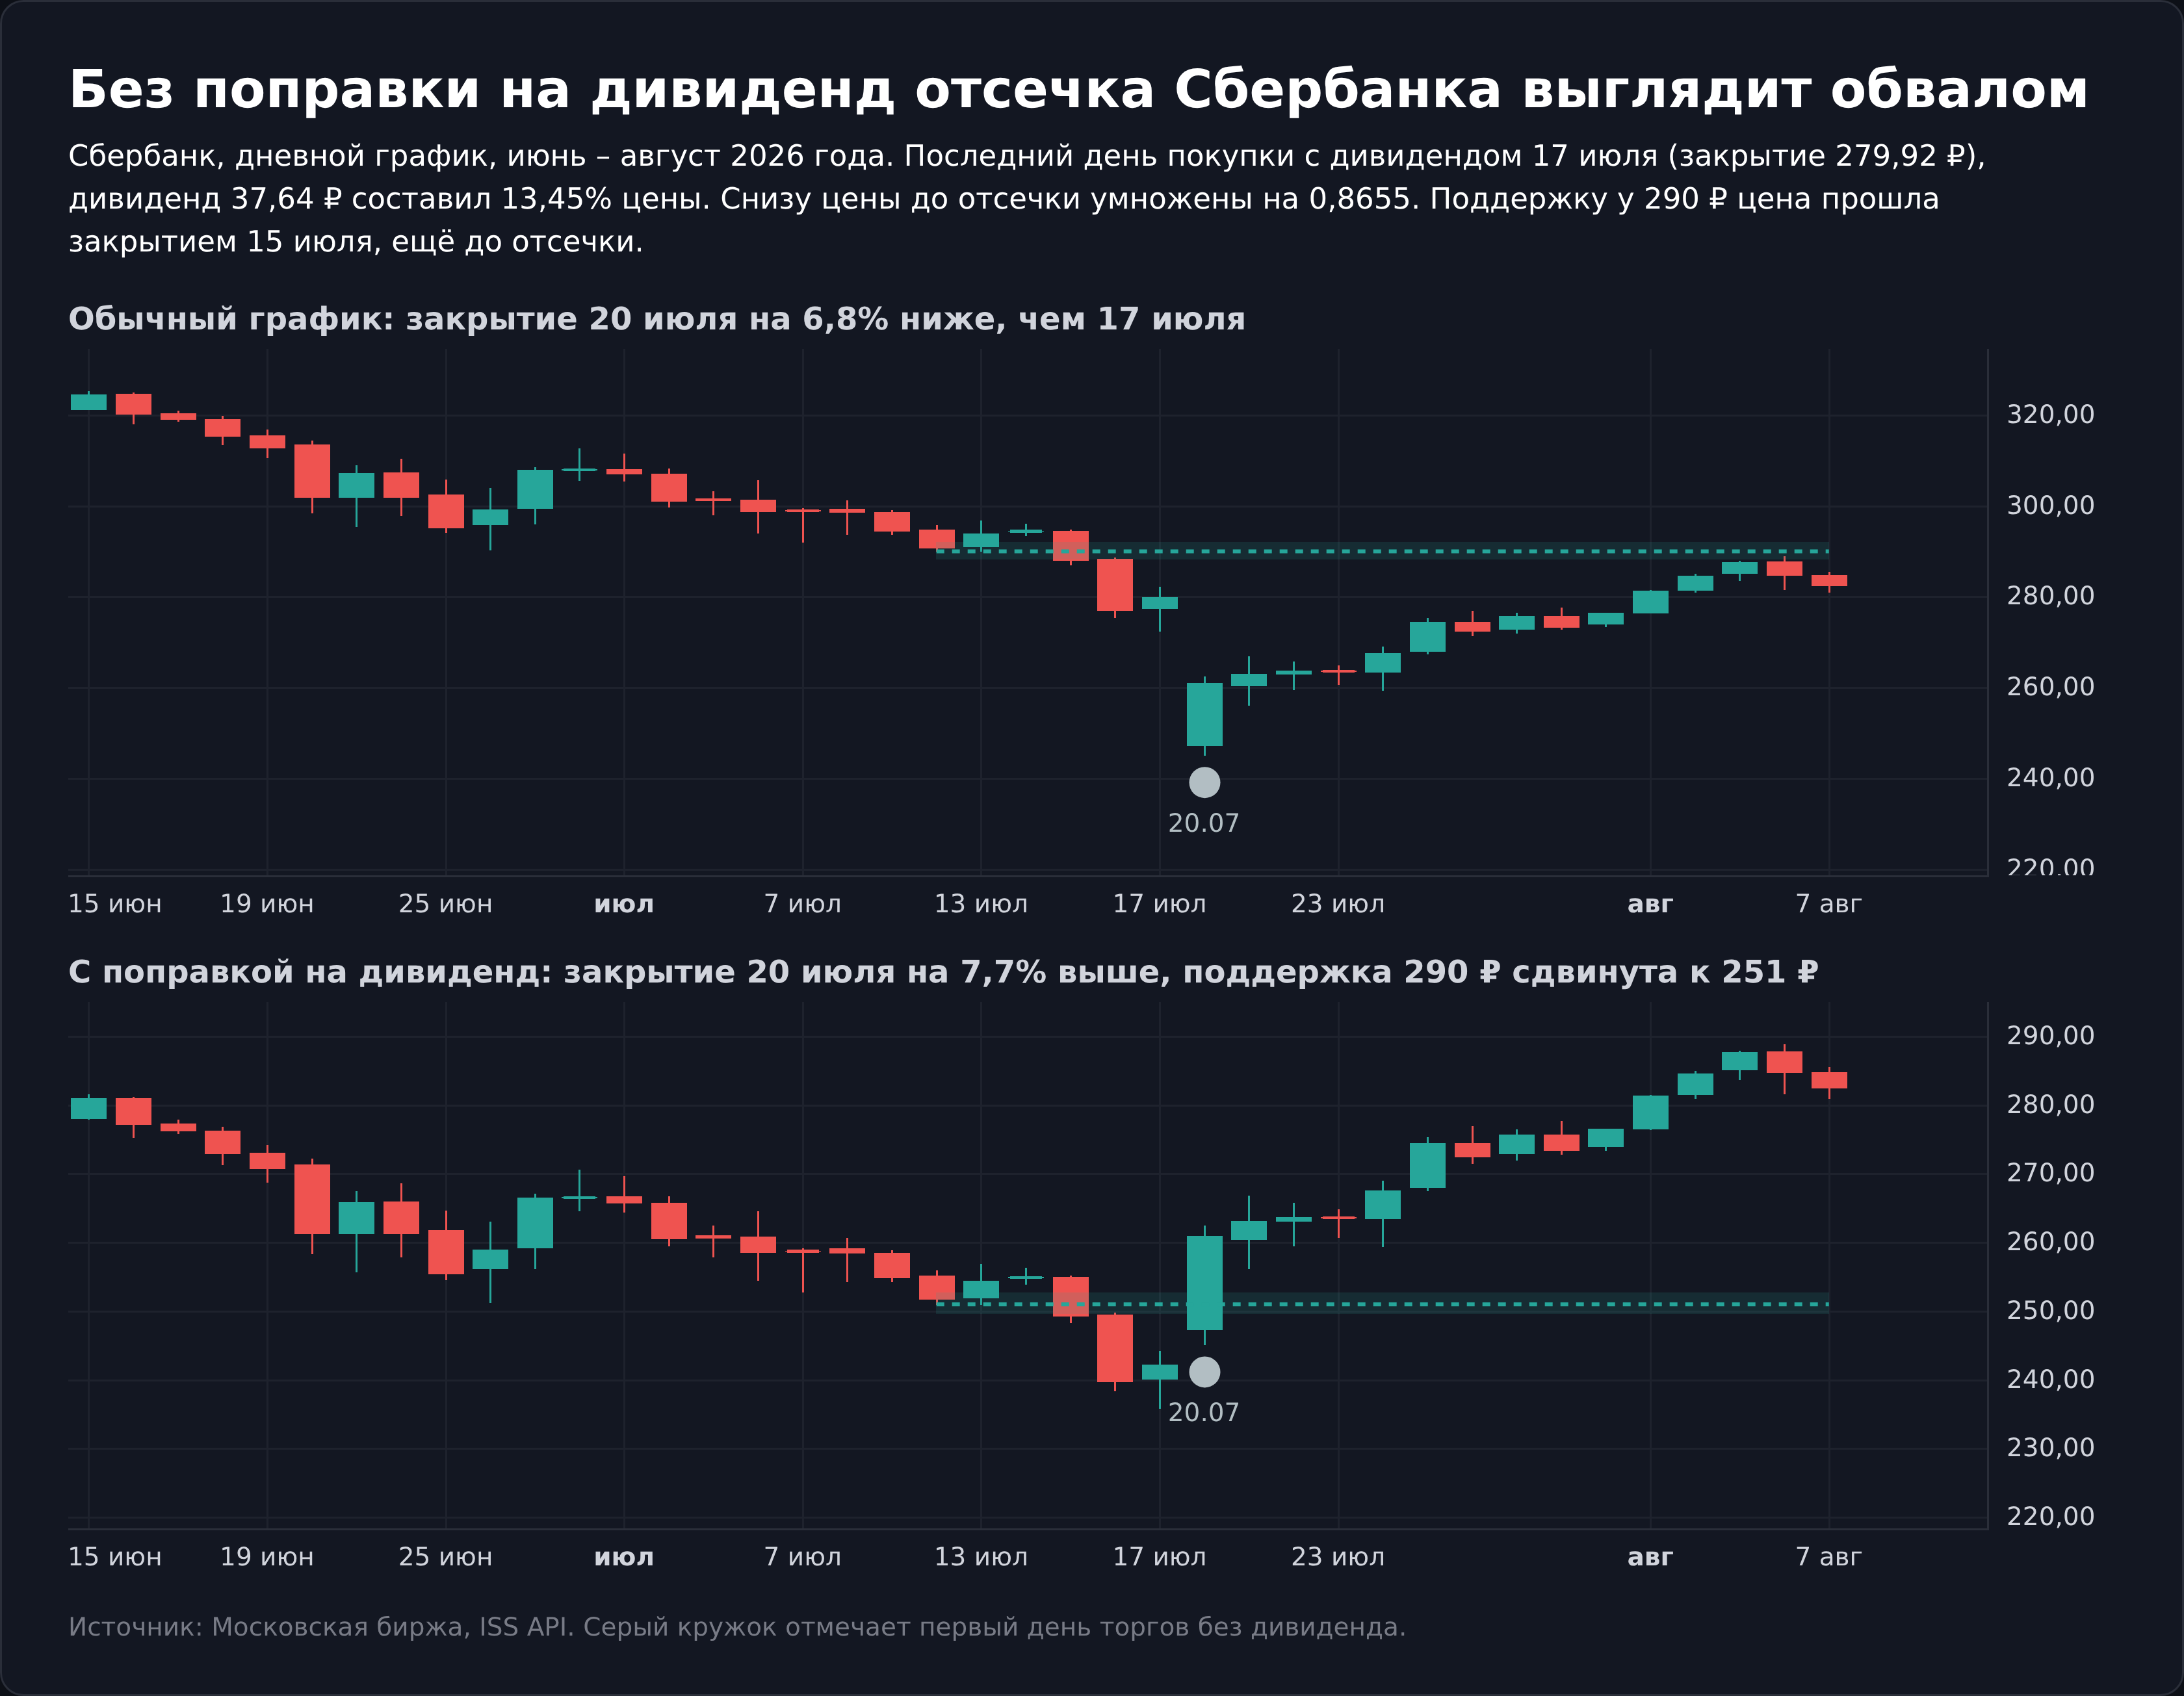
На Мосбирже больше всего ложных пробоев на графике рисуют дивидендные отсечки. В первый день без дивиденда цена открывается ниже на сумму выплаты и пробивает любые поддержки, хотя стоимость бизнеса не изменилась. В проверке цены скорректированы на дивиденды и дробления, а на обычном графике терминала такой гэп выглядит пробоем, подробнее в статье про дивидендный гэп.
Свечи торгов выходного дня, которые Мосбиржа проводит с 1 марта 2025 года, я из расчёта убрал. Объём в них тонкий, и проколы на таких свечах не сопоставимы с будними.
На акциях США прокол чаще всего обрывается гэпом после отчёта, и стоп исполняется хуже запланированного. Криптовалюты торгуются круглосуточно, и дневных гэпов через стоп там не было ни одного. Зато дневные свечи широкие, медианный стоп входа по закрытию дня прокола составил 4,71% цены, и позиция при том же риске выходит втрое меньше, чем на акциях.
Чек-лист перед сделкой на ложном пробое
- Уровень проведён через заметный экстремум до прокола, а не подобран задним числом.
- Свеча закрылась обратно за уровнем, или вы заранее решили входить только стоп-заявкой.
- Стоп стоит за экстремумом прокола с запасом, а не ровно под уровнем.
- Издержки на круг меньше 0,15 от расстояния до стопа. На Мосбирже при круге 0,2% это стоп не короче 1,3% цены, поэтому на часовом графике вход в большинстве случаев слишком дорог.
- Размер позиции посчитан от риска в рублях и помещается в депозит без плеча.
- Завтра нет отчёта компании и дивидендной отсечки, прокол случился не на свече торгов выходного дня.
- Выход назначен заранее. Цель в 1R, 2R или 3R на итог почти не влияет, а в проверке пробойной стратегии прибыль давал выход по трейлинг-стопу.
Как проверить ложный пробой на своих данных
Проверку можно повторить на истории любого инструмента без риска. В симуляторе трейдинга загружаются котировки Мосбиржи, американских акций и криптовалют, график прокручивается свеча за свечой, а сделки открываются по правилам, решённым до прокрутки. Размечайте уровень заранее, входите одним способом и не меняйте стоп по ходу.
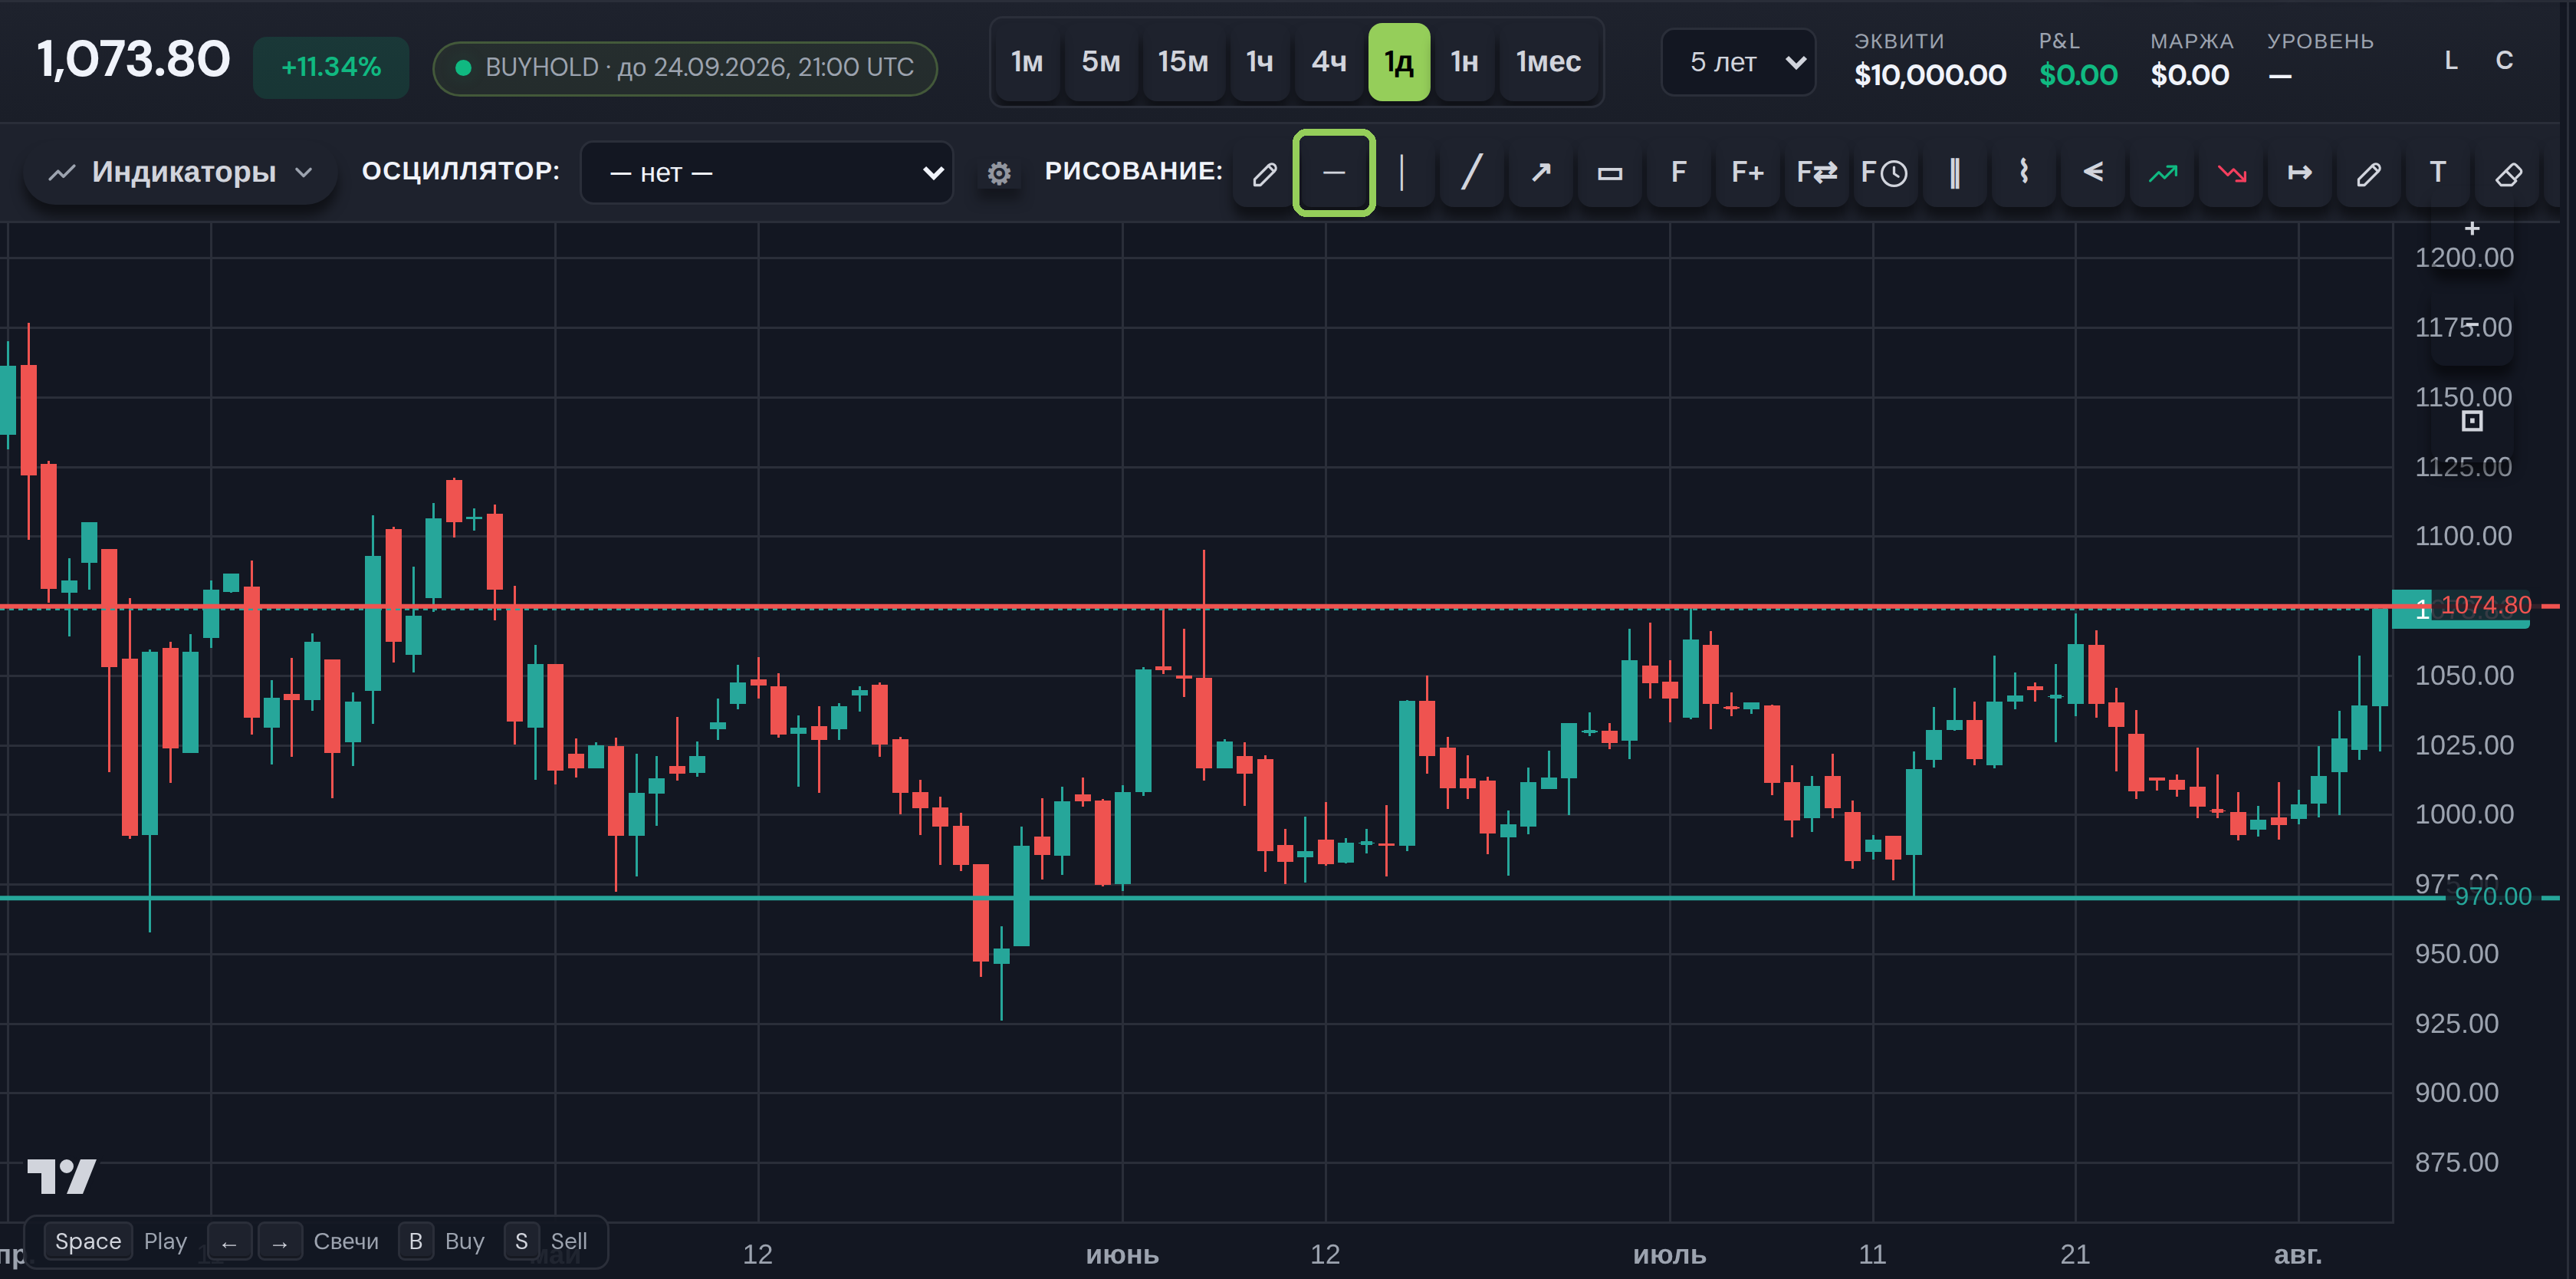
Каждую сделку стоит заносить в журнал сделок с пометкой способа входа и глубины прокола. Через 30 сделок видно, покрывает ли доля целей первой ваши 33,3% безубыточности с учётом тарифа. Как не обмануть себя в такой проверке, разобрано в статье про бэктестинг стратегий.
Как я проверял ложный пробой
Дневки взяты по 20 акциям Мосбиржи из режима основных торгов (AFLT, ALRS, CHMF, GAZP, GMKN, IRAO, LKOH, MGNT, MOEX, MTSS, NLMK, NVTK, PHOR, PLZL, ROSN, RUAL, SBER, SNGS, TATN, VTBR, с 2017 года по начало сентября 2026 года, цены скорректированы на дивиденды и дробления), по 20 крупным акциям США (Yahoo Finance, с поправкой на дивиденды и сплиты) и по 8 криптовалютам к USDT на Binance (BTC, ETH, BNB, XRP, ADA, SOL, DOGE, LTC) с 2018 года. Часовки взяты по тем же криптовалютам с 2018 года и по тем же акциям США с ноября 2023 года.
Уровнем служил заметный экстремум, то есть свеча, минимум которой ниже пяти соседних слева и справа. Он появлялся в расчёте только после того, как справа закрылись пять свечей, поэтому расчёт не видел будущего. Событием считался первый прокол уровня.
Каждому уровню соответствовали две случайные линии, сдвинутые на 1–3 ATR по ту же сторону от цены и не задетые ценой до появления уровня. Третьей базой служили все свечи той же формы без уровня рядом. Статистическая значимость считалась с кластеризацией по датам, потому что проколы разных бумаг в один день не независимы.
Что говорят Булковски и Ослер
Булковски смотрит на ложный пробой с другой стороны. Его интересует не разворот от уровня, а ход после того, как фигура сломалась. Сломанные фигуры в его таблице дали больший ход, чем обычные, в 6 из 7 типов, у нисходящих треугольников 54% против 38%. Это описание того, что происходит после возврата цены, а не прогноз, что возврат случится.
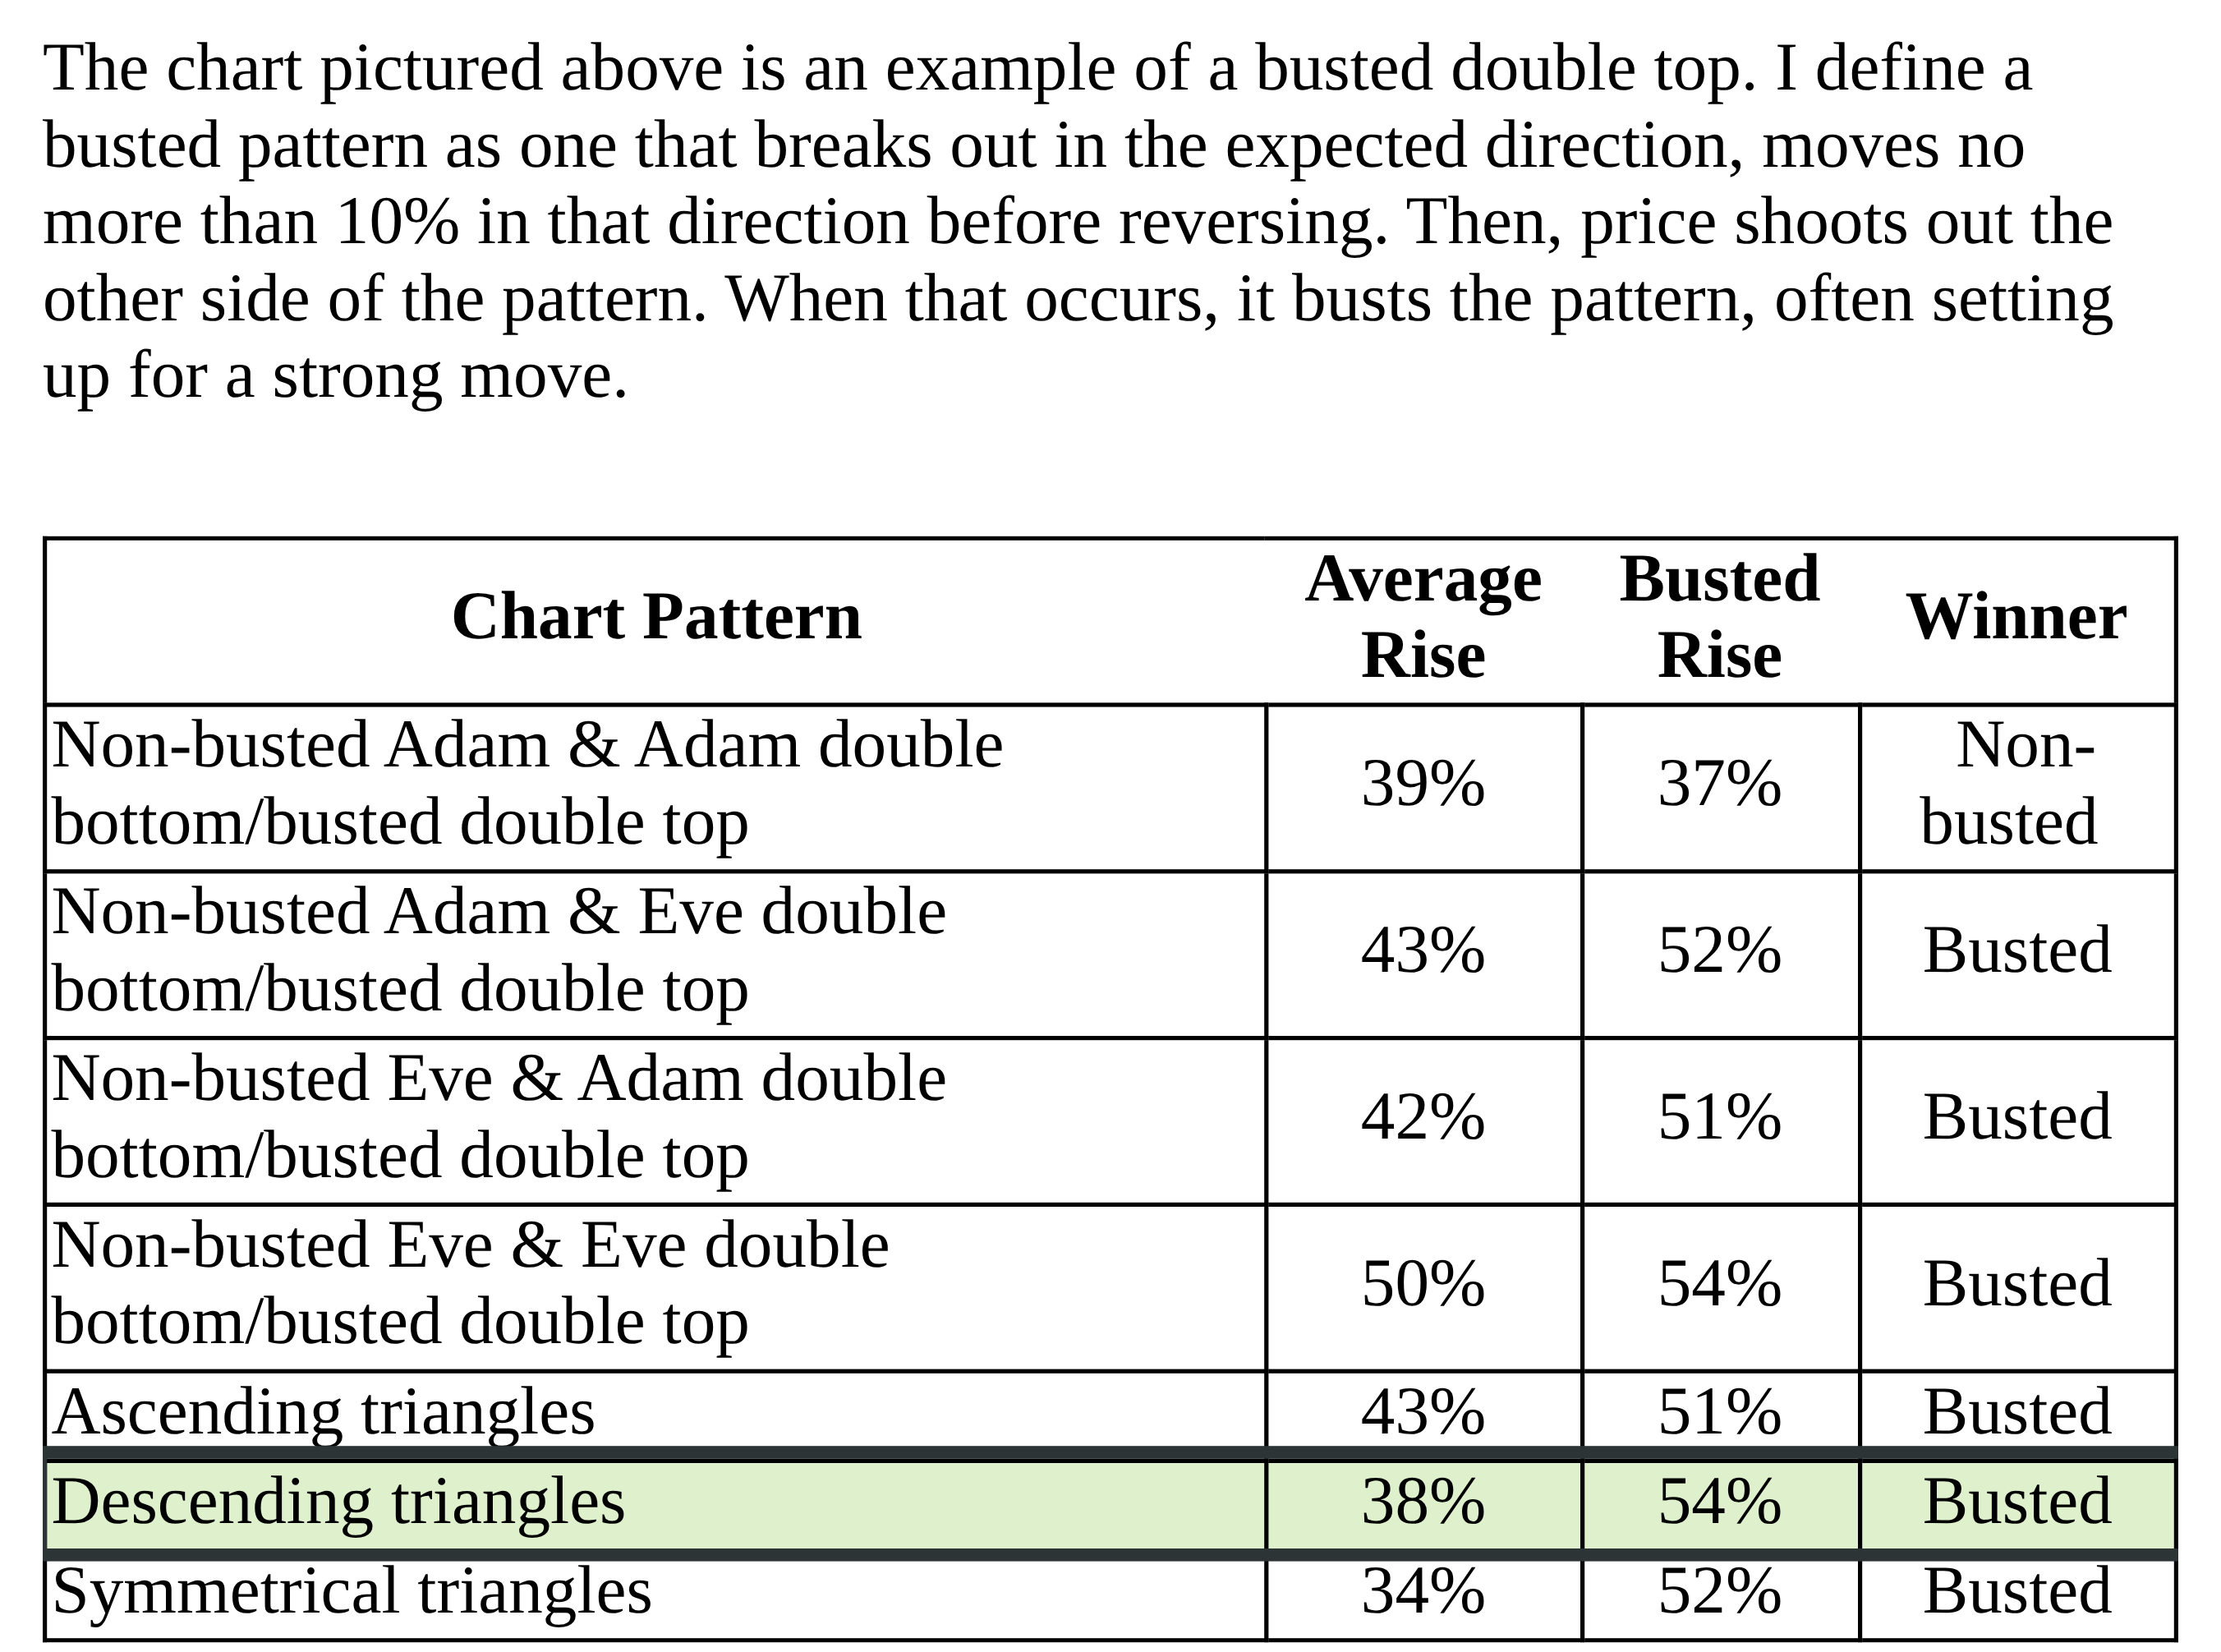
На дневках акций и криптовалют такого перевеса я не нашёл ни у отскока, ни у ложного пробоя.
Плюсы и минусы торговли на ложных пробоях
Что из этого следует
- Ложный пробой виден задним числом, в момент прокола он неотличим от начала настоящего.
- Объём, глубина прокола, дивергенция и пройденный ATR на данных его не выдают.
- Сделку на проколе имеет смысл открывать только со стопом за экстремумом и позицией от риска.
- Прежде чем торговать, сравните издержки со стопом, на коротких таймфреймах они решают результат.
- В проверке прибыль на уровнях давало удержание тренда трейлинг-стопом, а не ставка на разворот после прокола.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.