Свечной анализ читает рынок по форме японских свечей и их сочетаний и обещает по ним угадать разворот. Я проверил все 61 модель библиотеки TA-Lib на 58 217 дневных барах 20 ликвидных акций Мосбиржи за 2015-2026 годы, и ни одна не предсказала направление цены на 10 дней лучше обычного дня в той же фазе рынка. Метод полезен другим. Он точно описывает прошедший день и задаёт цену, за которой торговая идея отменяется.
Предупреждение о рисках: Торговля акциями, CFD и фьючерсами связана с риском потери капитала и подходит не всем. Статья носит образовательный характер, не является инвестиционной рекомендацией и не описывает прибыльную торговую систему. Результаты на исторических данных не гарантируют таких же результатов в будущем. Перед сделками оцените свою подготовку и финансовые возможности.
Что такое свечной анализ
Свечным анализом называют раздел технического анализа, который ищет на графике повторяющиеся формы свечей и связывает их с тем, как вели себя покупатели и продавцы. Одна свеча хранит четыре цены периода, открытие, максимум, минимум и закрытие. Модель складывается из одной свечи (молот, доджи), из двух (поглощение, харами) или из трёх-пяти подряд (утренняя звезда, три белых солдата).
Сам график и устройство свечи разобраны в материале про японские свечи. Японские свечи отвечают на вопрос, как нарисовать цену. Свечной анализ отвечает на другой вопрос, что из этого рисунка следует для завтрашней цены.
| Вопрос | Ответ по 20 акциям Мосбиржи, 2015-2026 |
|---|---|
| Сколько моделей описано формально | 61 модель в библиотеке TA-Lib |
| Как часто они появляются | хотя бы одна модель в 81,0% торговых дней |
| Угадывают ли направление цены на 10 дней | ни одна из 49 частых моделей не справилась лучше обычного дня в той же фазе рынка |
| Помогают ли уровень, сильное падение, подтверждение | в проверке перевеса не добавили |
| Повторяется ли вывод на других рынках | да, на акциях США, криптовалютах, индексах и валютных фьючерсах |
| Что метод даёт трейдеру | точное описание прошедшего дня и место для стопа |
Модель находится в четырёх днях из пяти, поэтому она обычный фон графика, а не редкое событие.
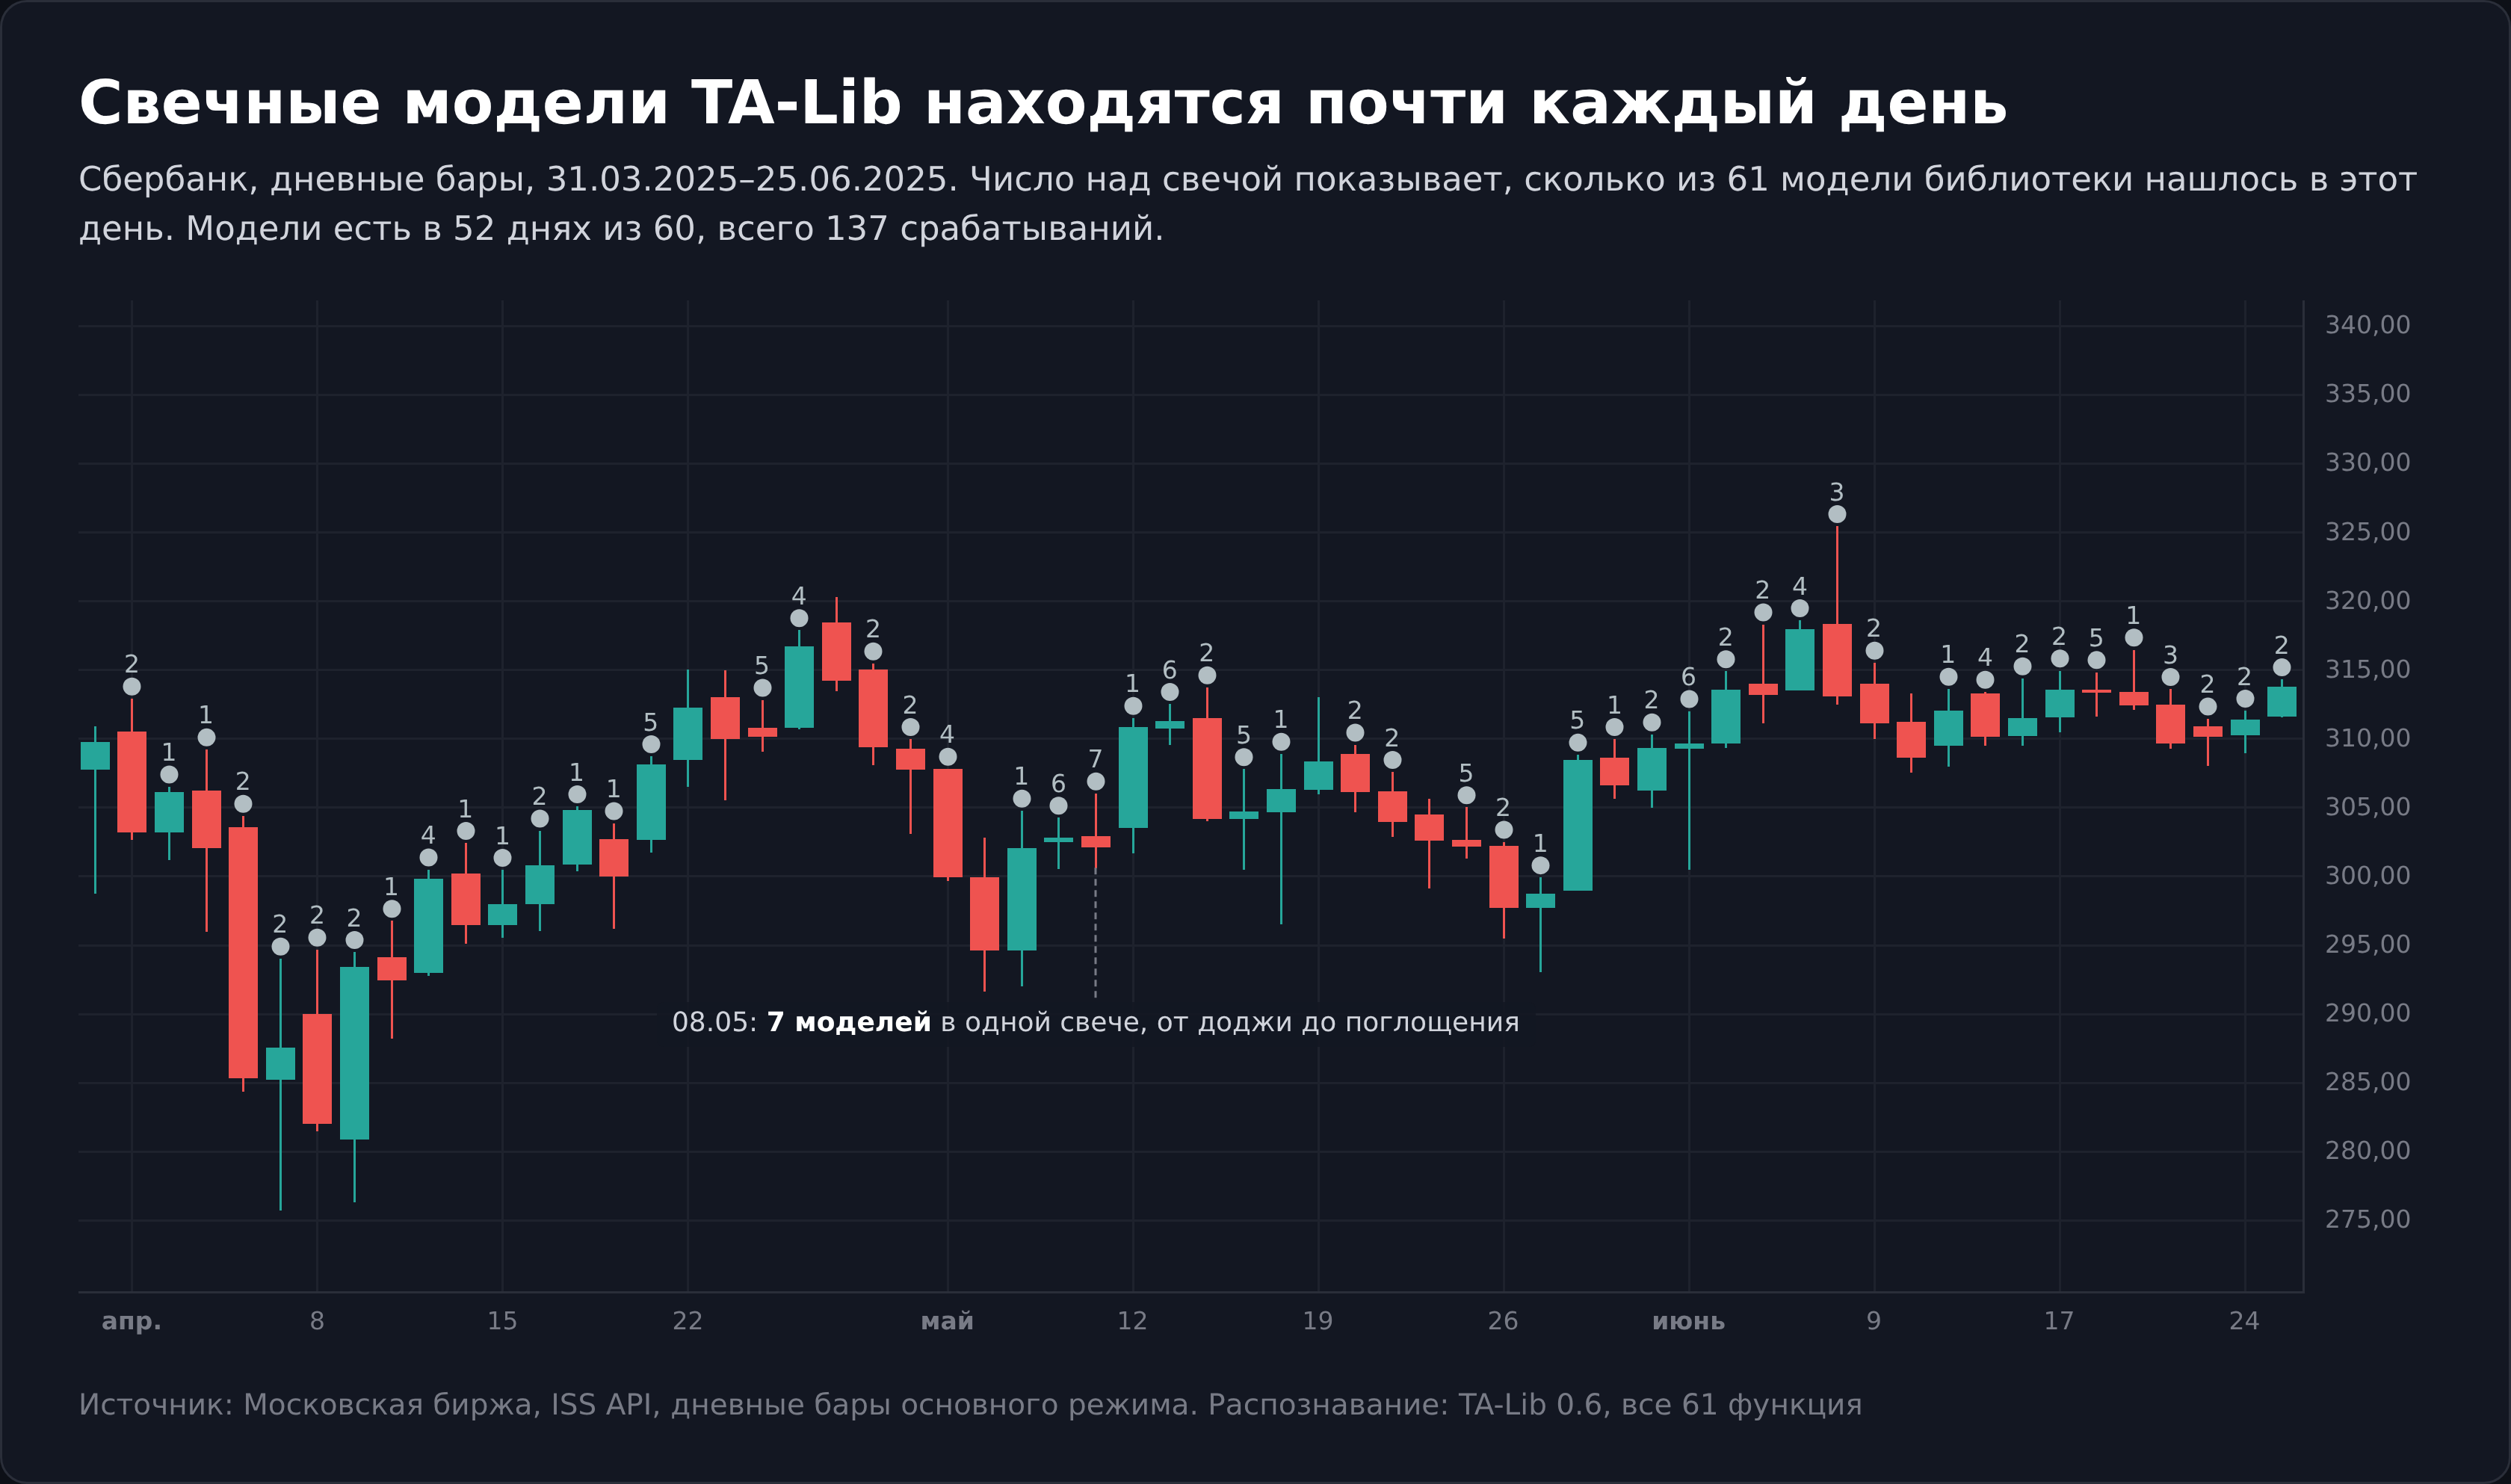
Основы свечного анализа. Что читают в одной свече
Свечной анализ задаёт свече три вопроса.
- Первый, кто выиграл период. Закрытие выше открытия значит, что покупатели к концу дня удержали цену выше стартовой, ниже открытия значит обратное. Длина тела относительно всего диапазона показывает, насколько уверенно это случилось.
- Второй вопрос, где цену отвергли. Длинная нижняя тень означает, что продавцы уводили цену вниз, а к закрытию рынок вернул её обратно. Длинная верхняя тень говорит о том же сверху. Именно на тенях построены молот, повешенный, перевёрнутый молот и падающая звезда.
- Третий вопрос, чем свеча отличается от соседей. Тело втрое больше среднего за 10 дней, разрыв с предыдущим закрытием, поглощение вчерашнего тела. Отдельно свеча почти ничего не говорит, смысл ей придают соседи и движение, которое было до неё.
Основные свечные модели и что они означают
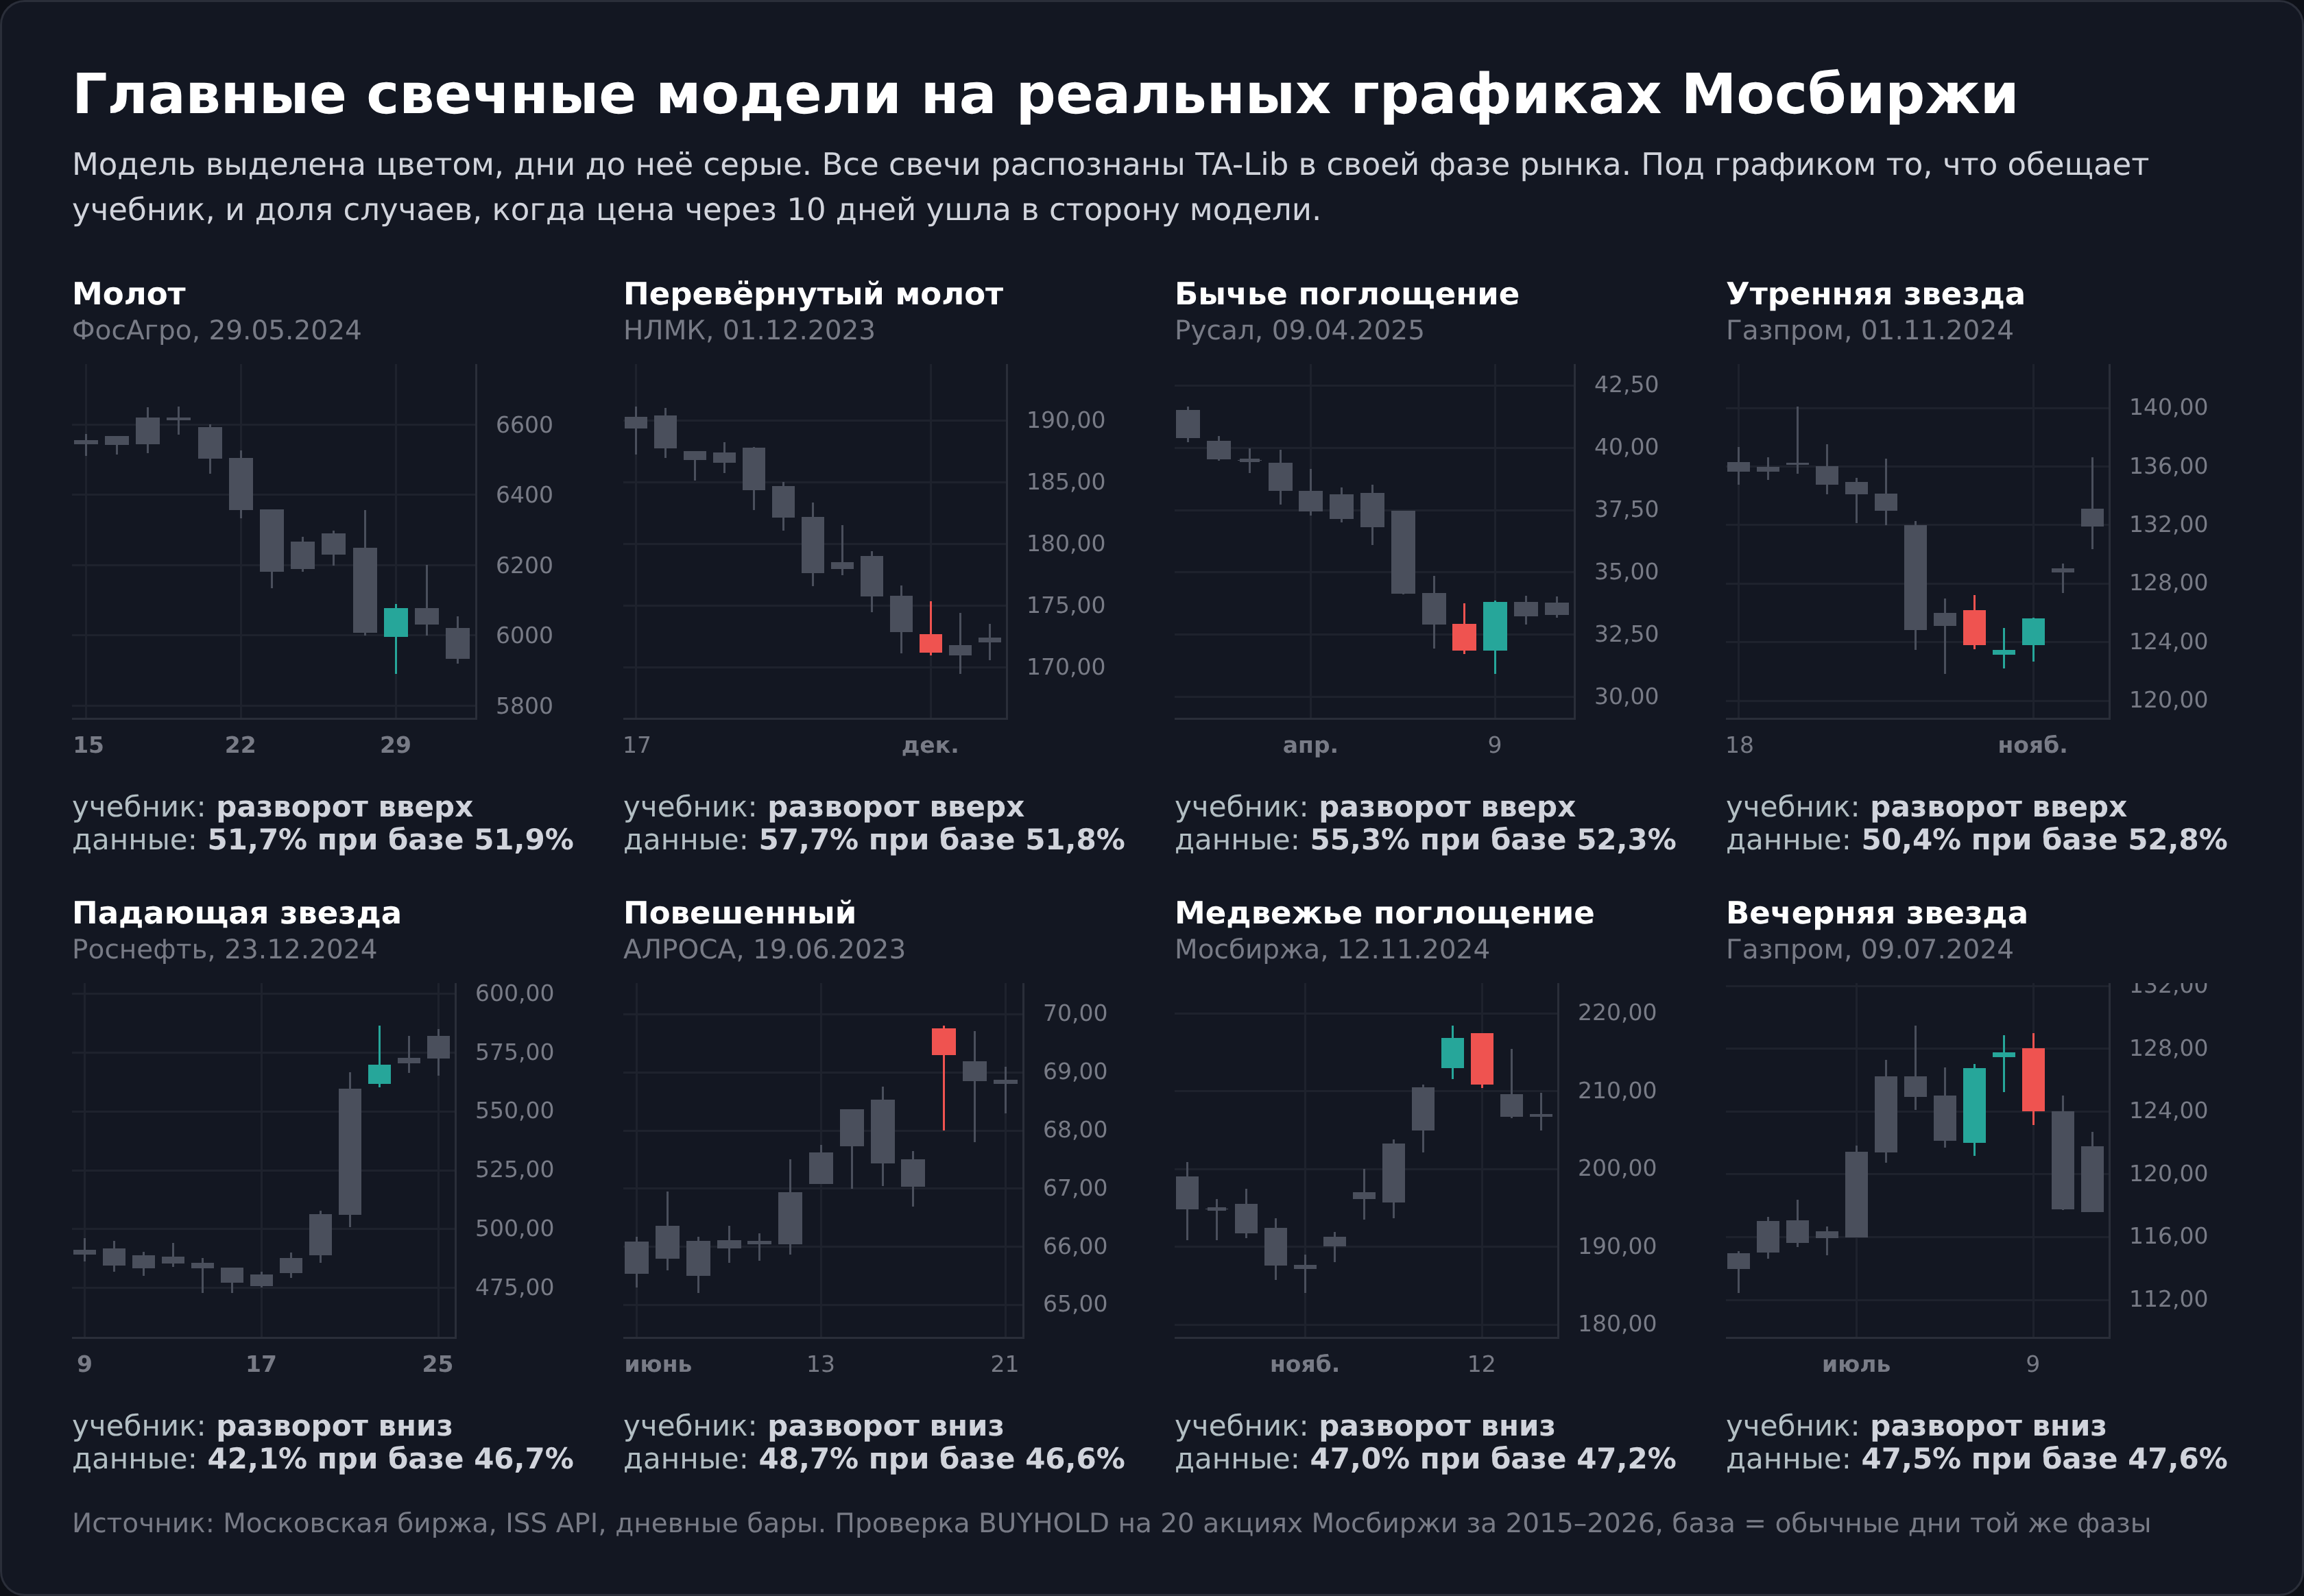
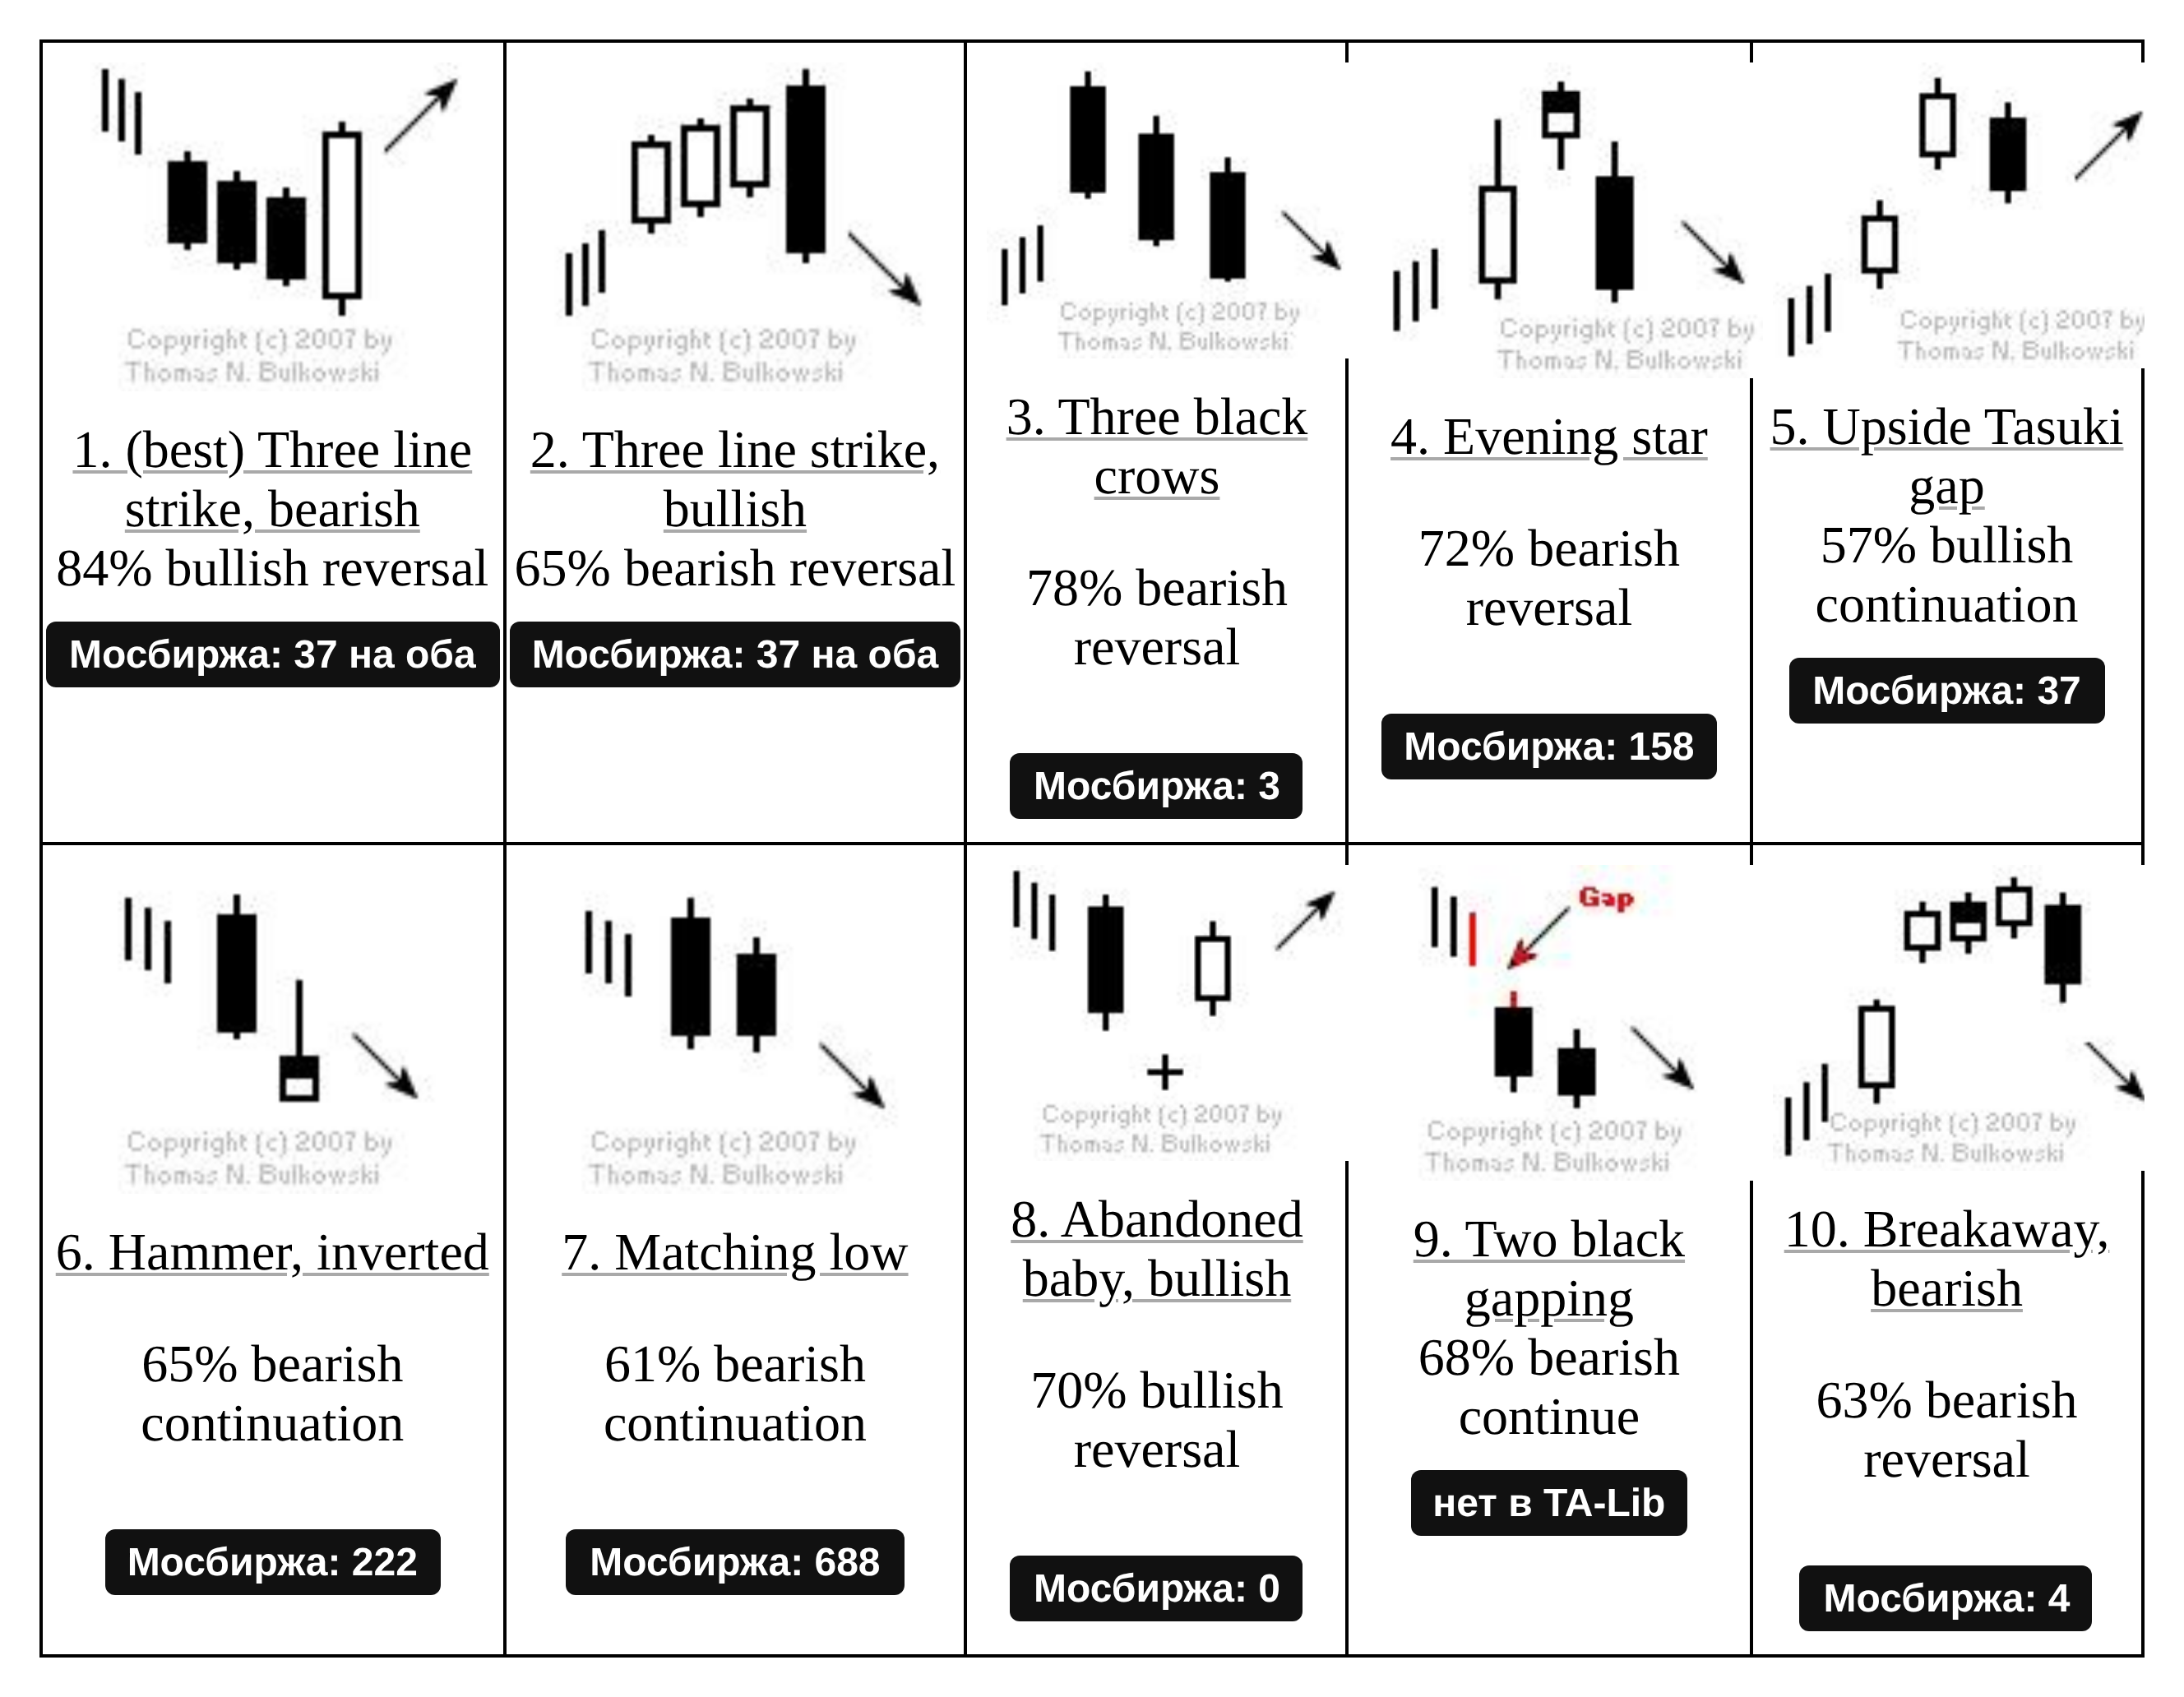
Учебники описывают десятки моделей. В таблице собраны 11 самых известных моделей свечного анализа, что обещает каждая по классической трактовке и что показала проверка на акциях Мосбиржи. Последняя колонка показывает, как часто цена через 10 торговых дней ушла в сторону модели, и рядом ту же долю у обычного дня в той же фазе.
| Модель | Как выглядит | Что обещает учебник | Модель против обычного дня |
|---|---|---|---|
| Молот | маленькое тело наверху, длинная нижняя тень, верхней почти нет | разворот вверх после падения | 51,7% против 51,9% |
| Перевёрнутый молот | маленькое тело внизу, длинная верхняя тень, в TA-Lib ещё и разрыв вниз от вчерашнего тела | разворот вверх после падения | 57,7% против 51,8% |
| Бычье поглощение | растущее тело целиком перекрывает тело вчерашней падающей свечи | разворот вверх после падения | 55,3% против 52,3% |
| Бычье харами | маленькое тело внутри большого тела вчерашней падающей свечи | остановка падения, возможный разворот | 52,8% против 52,3% |
| Утренняя звезда | длинная падающая свеча, маленькая свеча с разрывом вниз, длинная растущая | разворот вверх после падения | 50,4% против 52,8% |
| Доджи | открытие и закрытие почти совпадают, тела почти нет | нерешительность, возможный разворот | 52,1% против 51,8% |
| Падающая звезда | маленькое тело внизу, длинная верхняя тень, в TA-Lib ещё и разрыв вверх | разворот вниз после роста | 42,1% против 46,7% |
| Повешенный | форма молота, но после роста | разворот вниз после роста | 48,7% против 46,6% |
| Медвежье поглощение | падающее тело целиком перекрывает тело вчерашней растущей свечи | разворот вниз после роста | 47,0% против 47,2% |
| Завеса из тёмных облаков | падающая свеча открывается выше вчерашнего максимума и закрывается глубже середины вчерашнего тела | разворот вниз после роста | 42,7% против 47,2% |
| Вечерняя звезда | длинная растущая свеча, маленькая свеча с разрывом вверх, длинная падающая | разворот вниз после роста | 47,5% против 47,6% |
Доджи в таблице стоит после падения, после роста он дал 47,2% против 46,6%. Разница между моделью и обычным днём нигде не выходит за пределы случайного разброса, подробно это разобрано в проверке ниже. Две знаменитые серии в таблицу не попали, потому что на акциях почти не встречаются. Строгих трёх белых солдат после падения за 11 лет нашлось 11, а трёх чёрных ворон после роста всего 3.
Как проводить свечной анализ по шагам
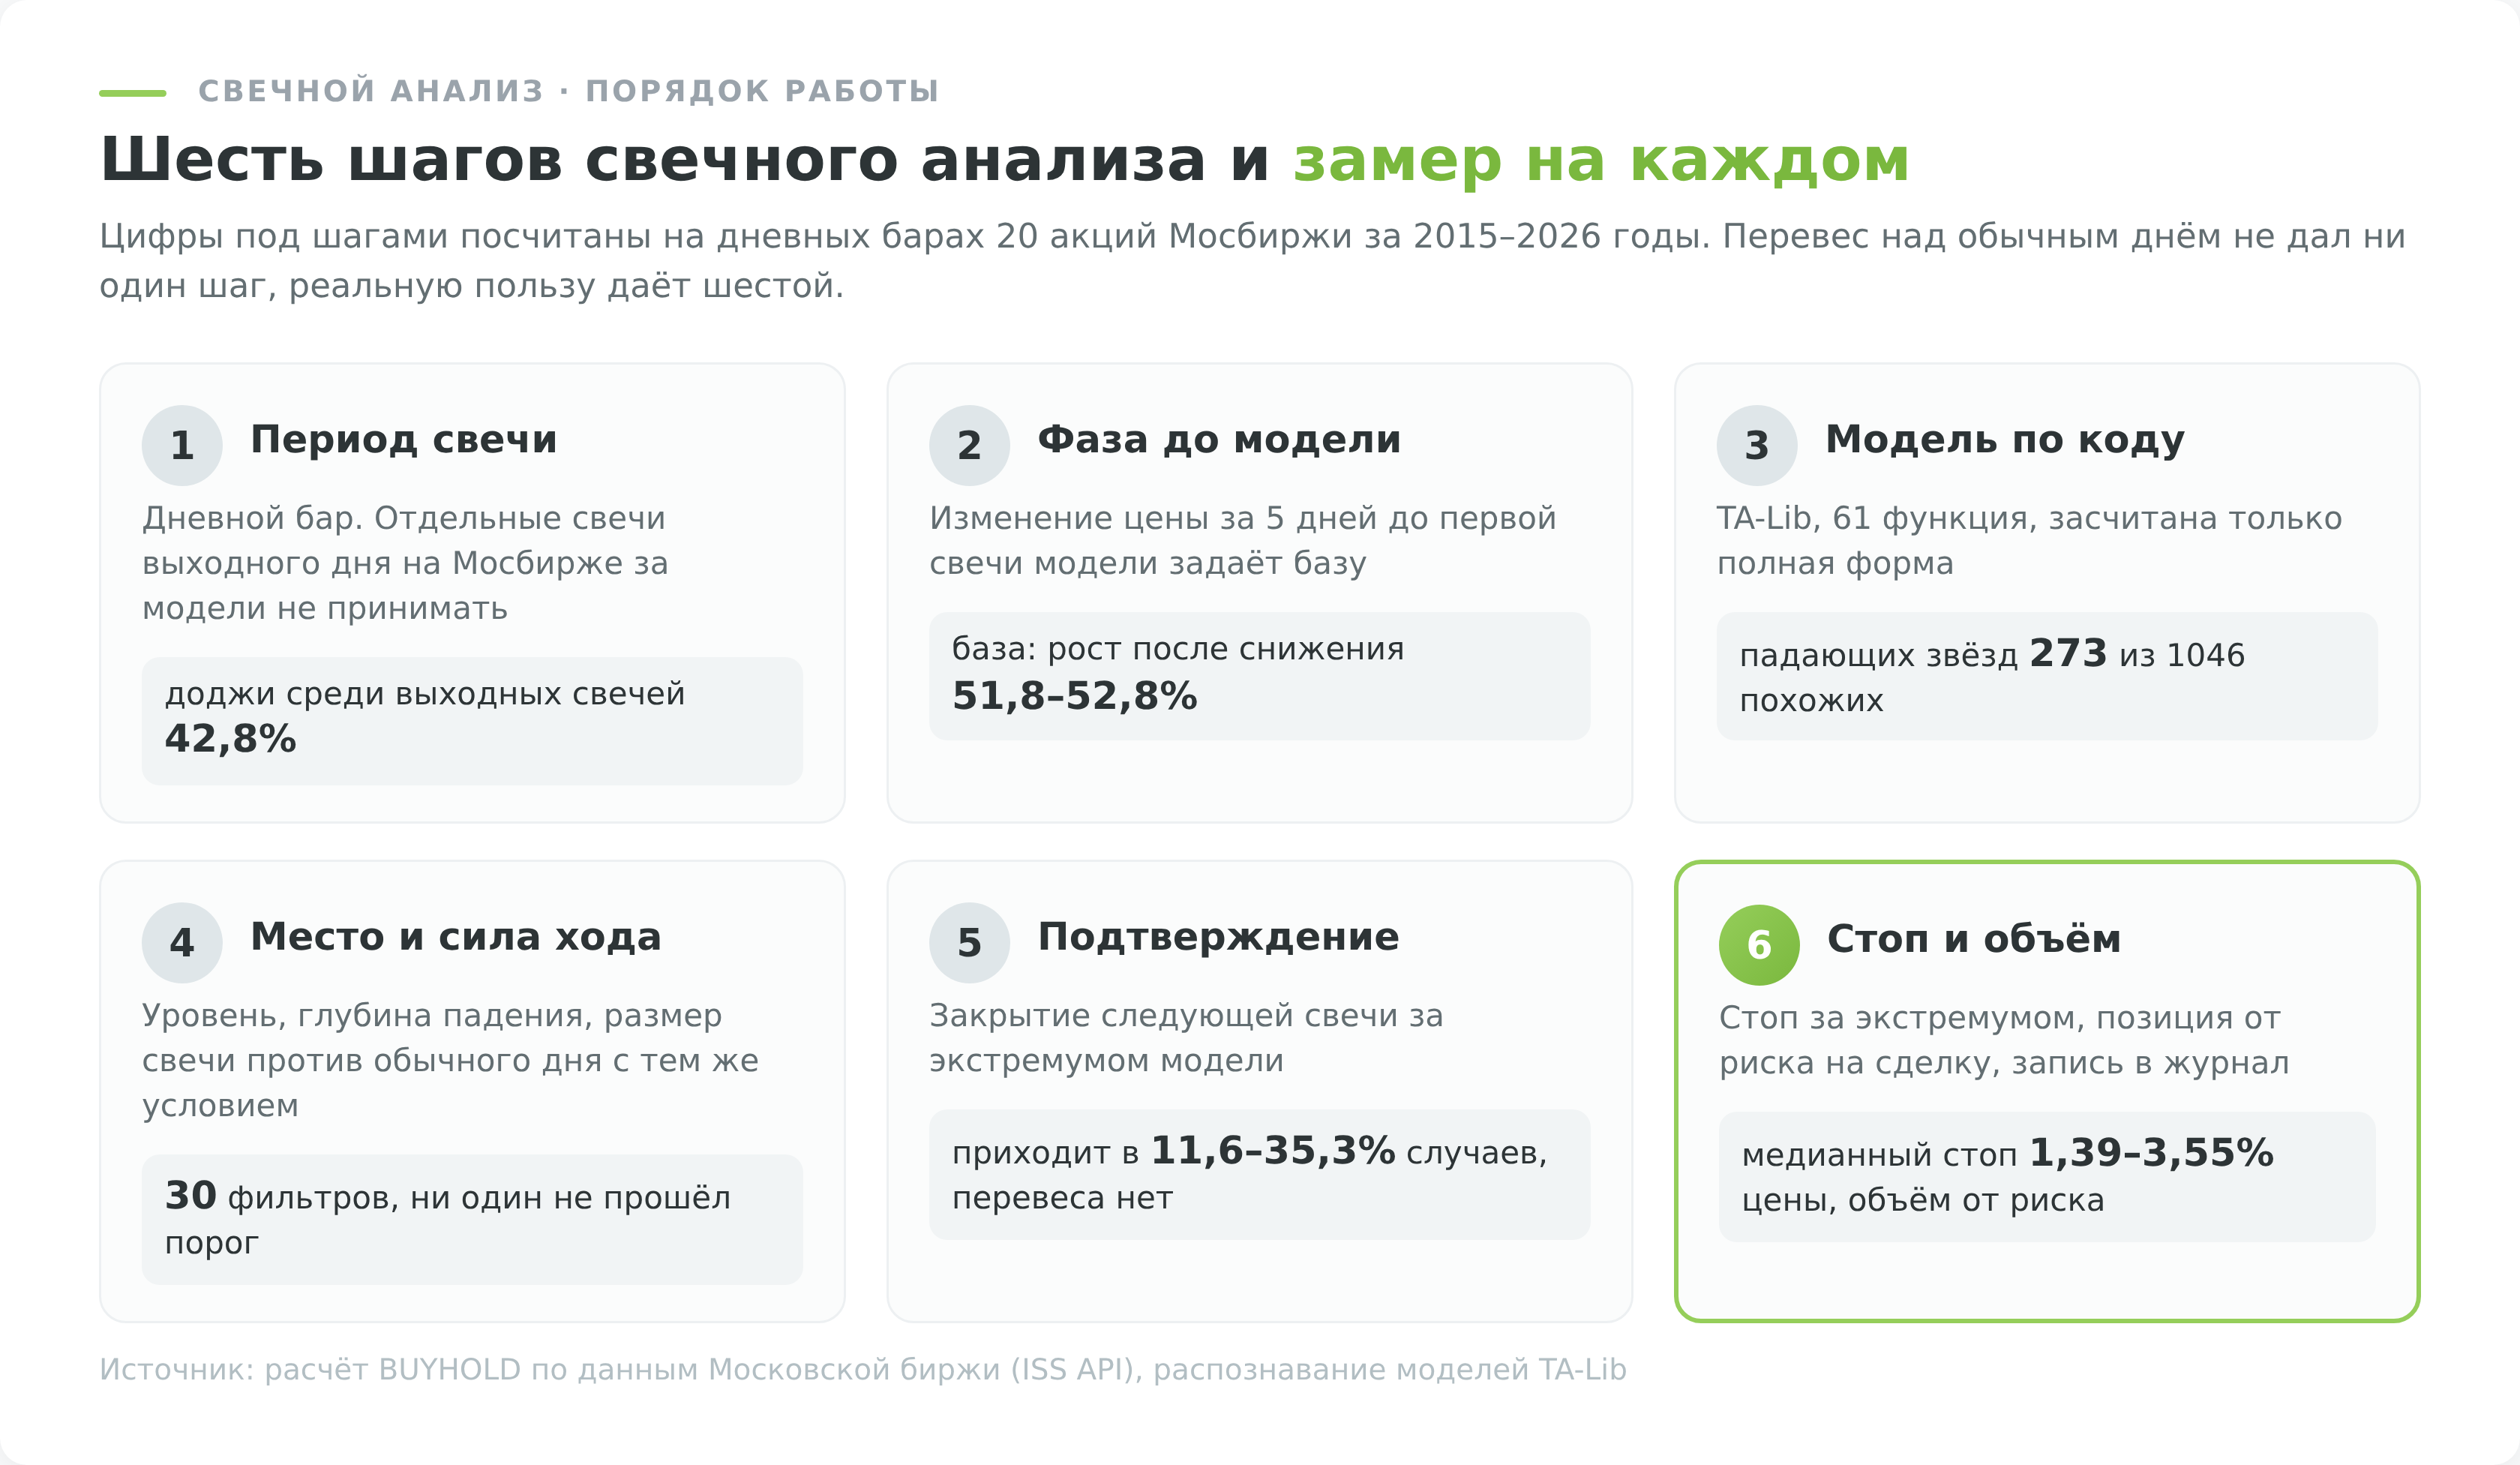
Свечной анализ проводят в шесть шагов, от выбора периода свечи до расчёта позиции. В каждом шаге ниже сначала описано, что делать, а потом одной строкой, что этот шаг дал на данных Мосбиржи.
Шаг 1. Выберите период свечи
Берите дневной график. Дневная свеча описывает торговый день, в котором успевают высказаться все крупные участники. Часовая и тем более минутная описывают отрезок, где цену часто двигает одна заявка, модели на них находятся ещё чаще, а связь с поведением участников слабее.
Проверьте, как собран дневной бар. На форексе граница дня условна, и у брокера с серверным временем GMT+0 в неделе шесть дневных свечей, воскресная длится 2-3 часа. Такая свеча рождает поглощения и харами, которых у брокера с закрытием дня в 17:00 по Нью-Йорку нет. Подробнее это разобрано в статье про виды графиков в трейдинге. На Мосбирже похожую ловушку создают торги выходного дня, о них ниже.
Шаг 2. Определите фазу рынка до модели
Разворотная модель имеет смысл только после движения, которое она якобы разворачивает. Прежде чем читать свечу, посмотрите, куда шла цена последние 5 торговых дней до первой свечи модели. Бычью модель рассматривают только после снижения, медвежью только после роста.
У фазы есть своя статистика, и её нужно знать до любой свечи. После пятидневного снижения акция через 10 торговых дней оказывалась выше в 51,8-52,8% случаев. После пятидневного роста ниже только в 46,5-47,6% случаев, потому что за 11 лет рынок в целом рос. Эти числа служат базой. Бычья модель, которая дала 52%, не сделала ничего сверх обычного дня.
Фазу меряют от первой свечи модели, а не от последней. Когда я перепроверял методику кластера, оказалось, что при отсчёте от последней свечи трёхсвечная модель сама съедает 3 дня из 5, и утренних звёзд после падения набиралось 103 вместо 133.
Шаг 3. Найдите модель по формальному правилу
Глаз находит модель там, где ждёт разворота, и пропускает там, где не ждёт. Правило из кода не знает, что было дальше, поэтому используйте сканер или хотя бы записанные пороги, а не впечатление от графика. TA-Lib задаёт пороги в долях среднего тела или диапазона за последние 10 свечей.
Расхождение между учебником и кодом бывает большим. Падающая звезда у TA-Lib требует разрыва вверх между телами соседних свечей, хотя ни у Нисона, ни у Булковски такого условия нет. Под три требования к форме в фазе роста на нашей выборке подходят 1046 свечей, а разрыв есть лишь у 273, и только их библиотека признаёт моделью.
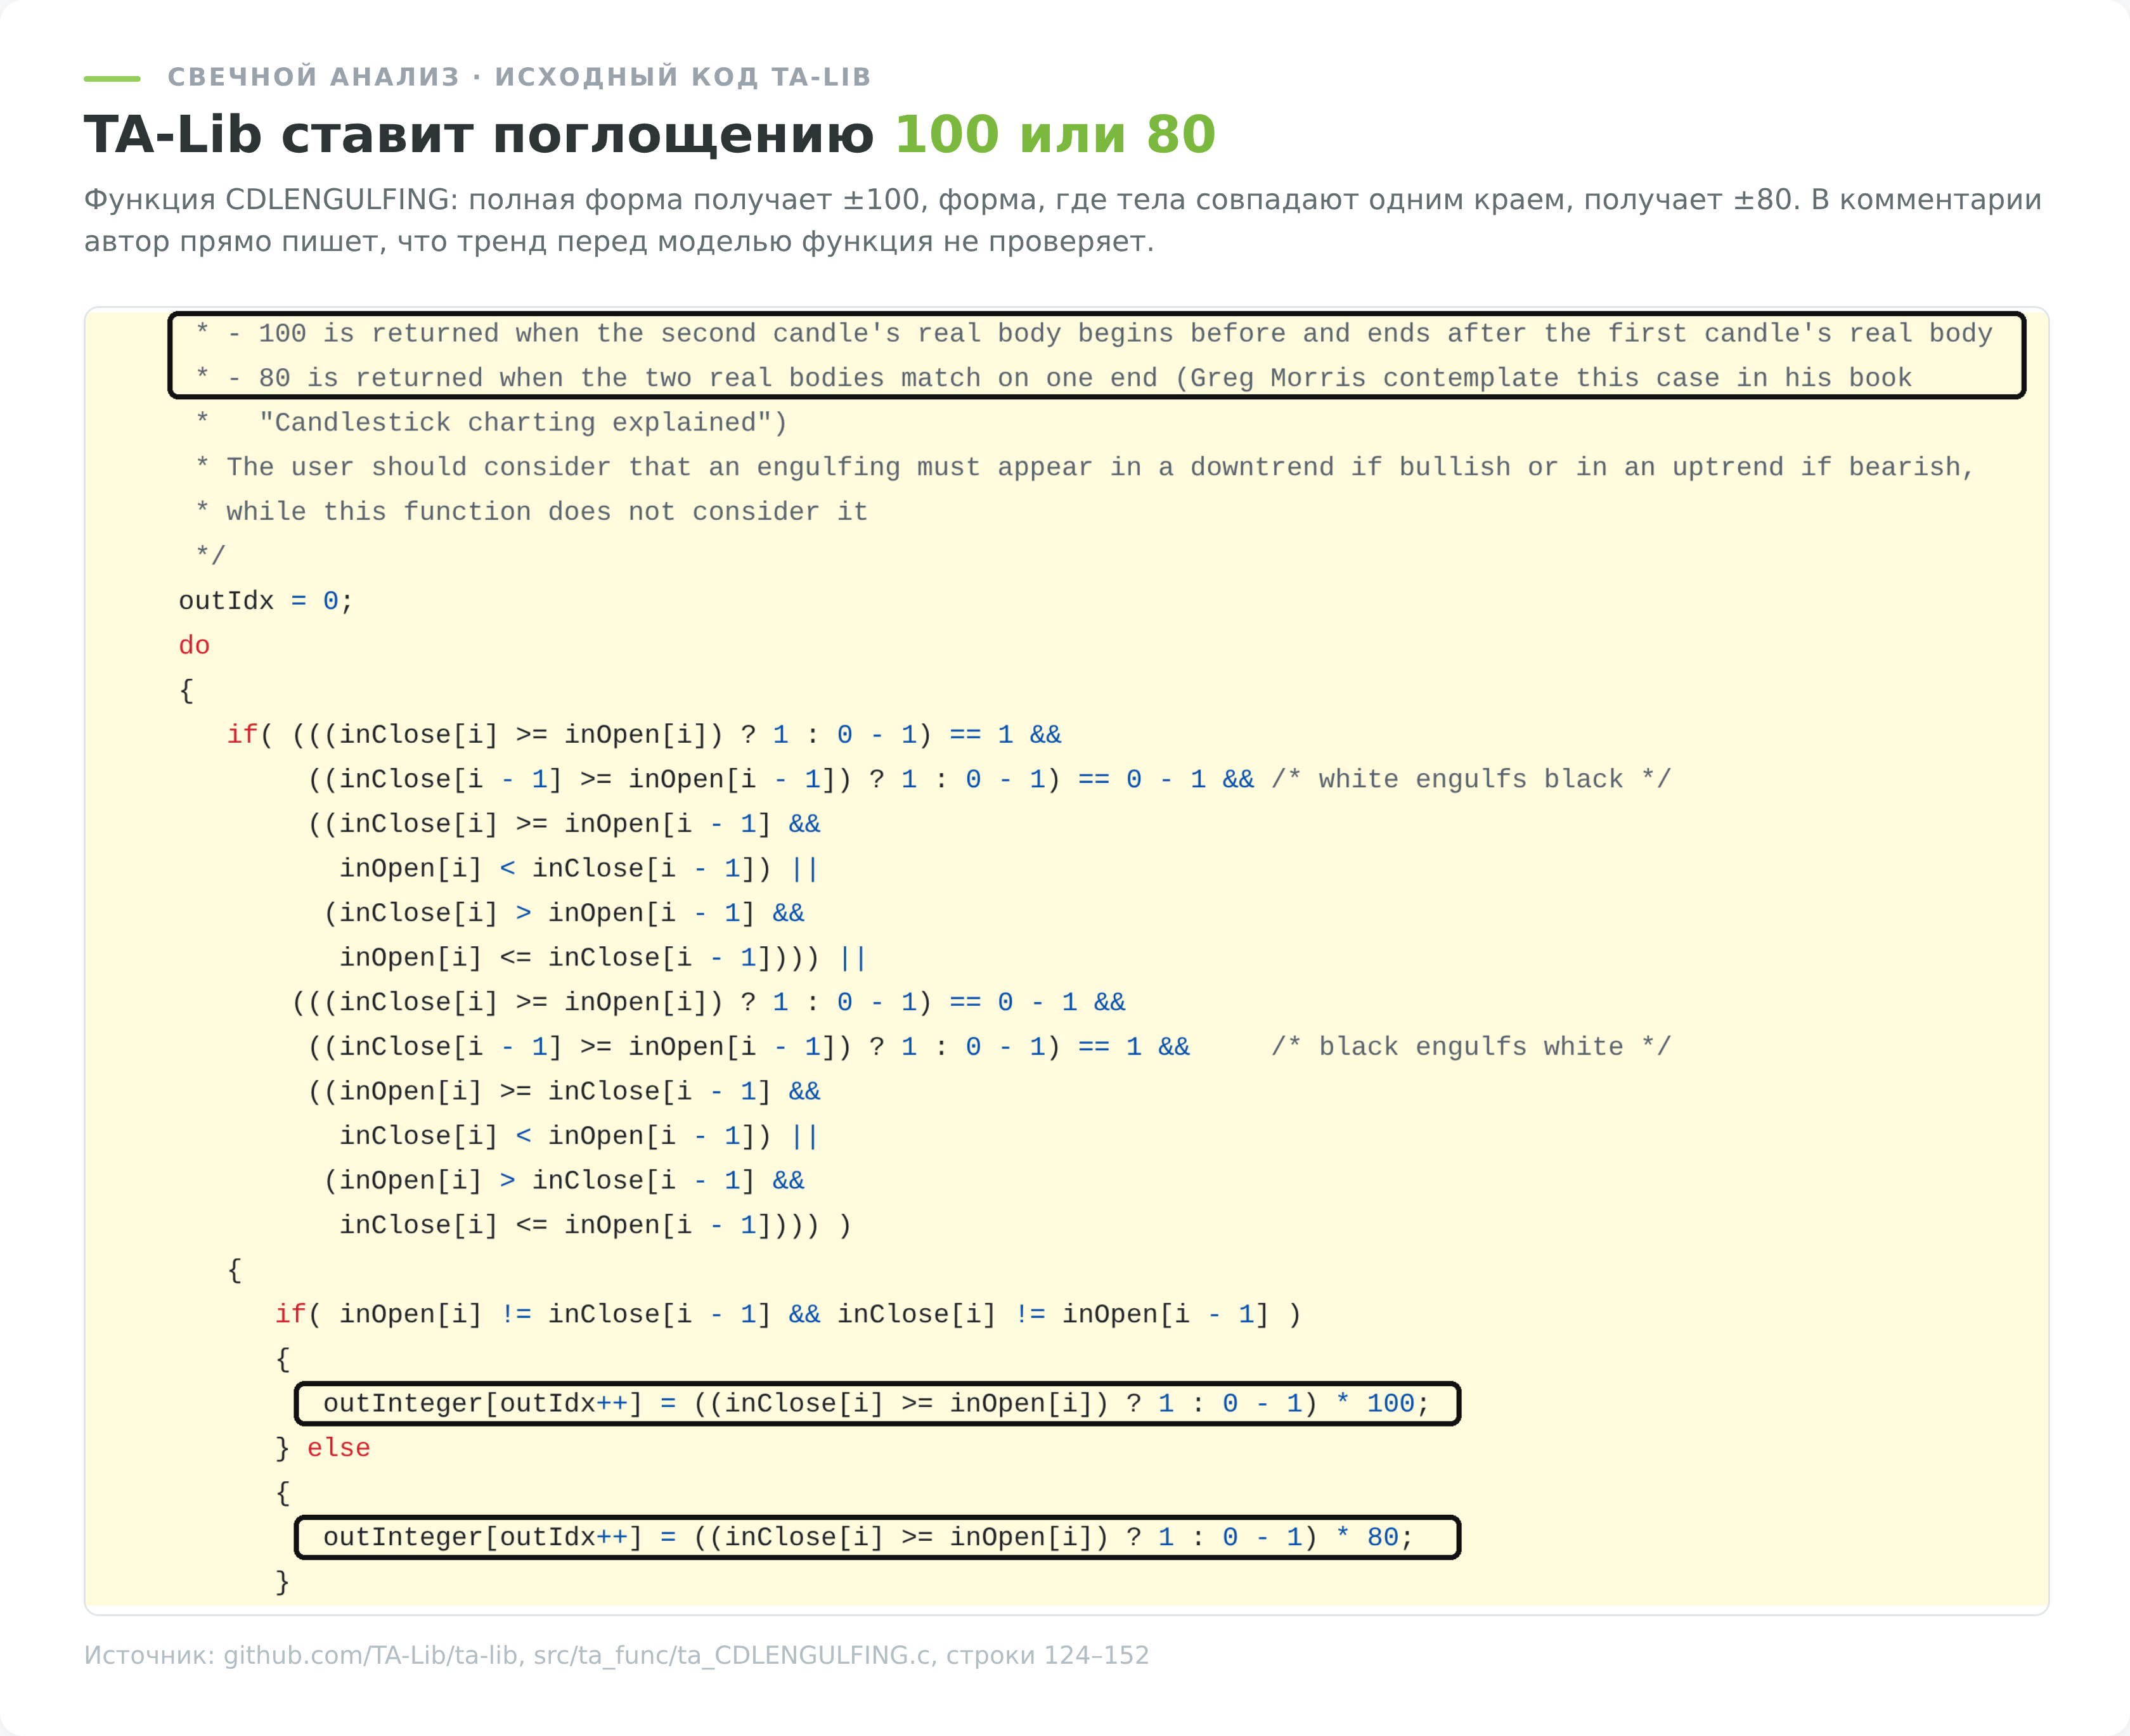
Вторая ловушка кроется в самом ответе функции. Когда я сверял этот материал с хабом кластера, у бычьего поглощения вышло 1229 случаев против 850. TA-Lib отдаёт значение ±80 для «слабой» формы, где края тел совпадают, и ±100 для полной, и в проверке засчитана только полная форма. Если вы считаете сами, проверьте, какие значения возвращает функция, иначе ваши числа разойдутся с чужими без видимой причины.
Шаг 4. Оцените место и силу движения
Классическая трактовка советует брать модель у уровня поддержки или сопротивления, после сильного движения и при крупной свече. Проверьте, стоит ли минимум бычьей модели на минимуме последних 20 дней, насколько глубоким было падение и больше ли диапазон свечи обычного дневного хода.
На данных Мосбиржи ни одно из этих условий не отличило модель от обычного дня с тем же условием, цифры собраны в проверке ниже.
Шаг 5. Решите, ждать ли подтверждения
Подтверждением называют следующую свечу, которая закрылась за экстремумом модели, у бычьей выше её максимума. Ожидание стоит денег. Вход переносится на день позже, часть хода уже пройдена, а стоп за экстремумом модели оказывается дальше от цены входа.
Подтверждение приходит нечасто, у молота в 32,0% случаев, у бычьего харами в 11,6%, у медвежьего поглощения в 30,4%. Точности на данных Мосбиржи оно не добавило.
Шаг 6. Поставьте стоп и посчитайте размер позиции
Свечной анализ даёт готовый уровень отмены идеи. Стоп ставят за экстремум модели, для бычьей за минимум, для медвежьей за максимум. Медианное расстояние до такого стопа сильно зависит от модели, у молота 1,39% цены, у бычьего поглощения 2,59%, у утренней звезды 3,55%.
От этого расстояния зависит размер позиции. Допустим, на счёте 300 000 ₽ и вы готовы потерять в одной сделке 1%, то есть 3 000 рублей. При стопе 1,39% позиция по молоту составит 3 000 / 0,0139 = 215 827 ₽, почти три четверти счёта. При стопе 2,59% позиция по поглощению будет 115 830 ₽, а по утренней звезде со стопом 3,55% всего 84 507 ₽.
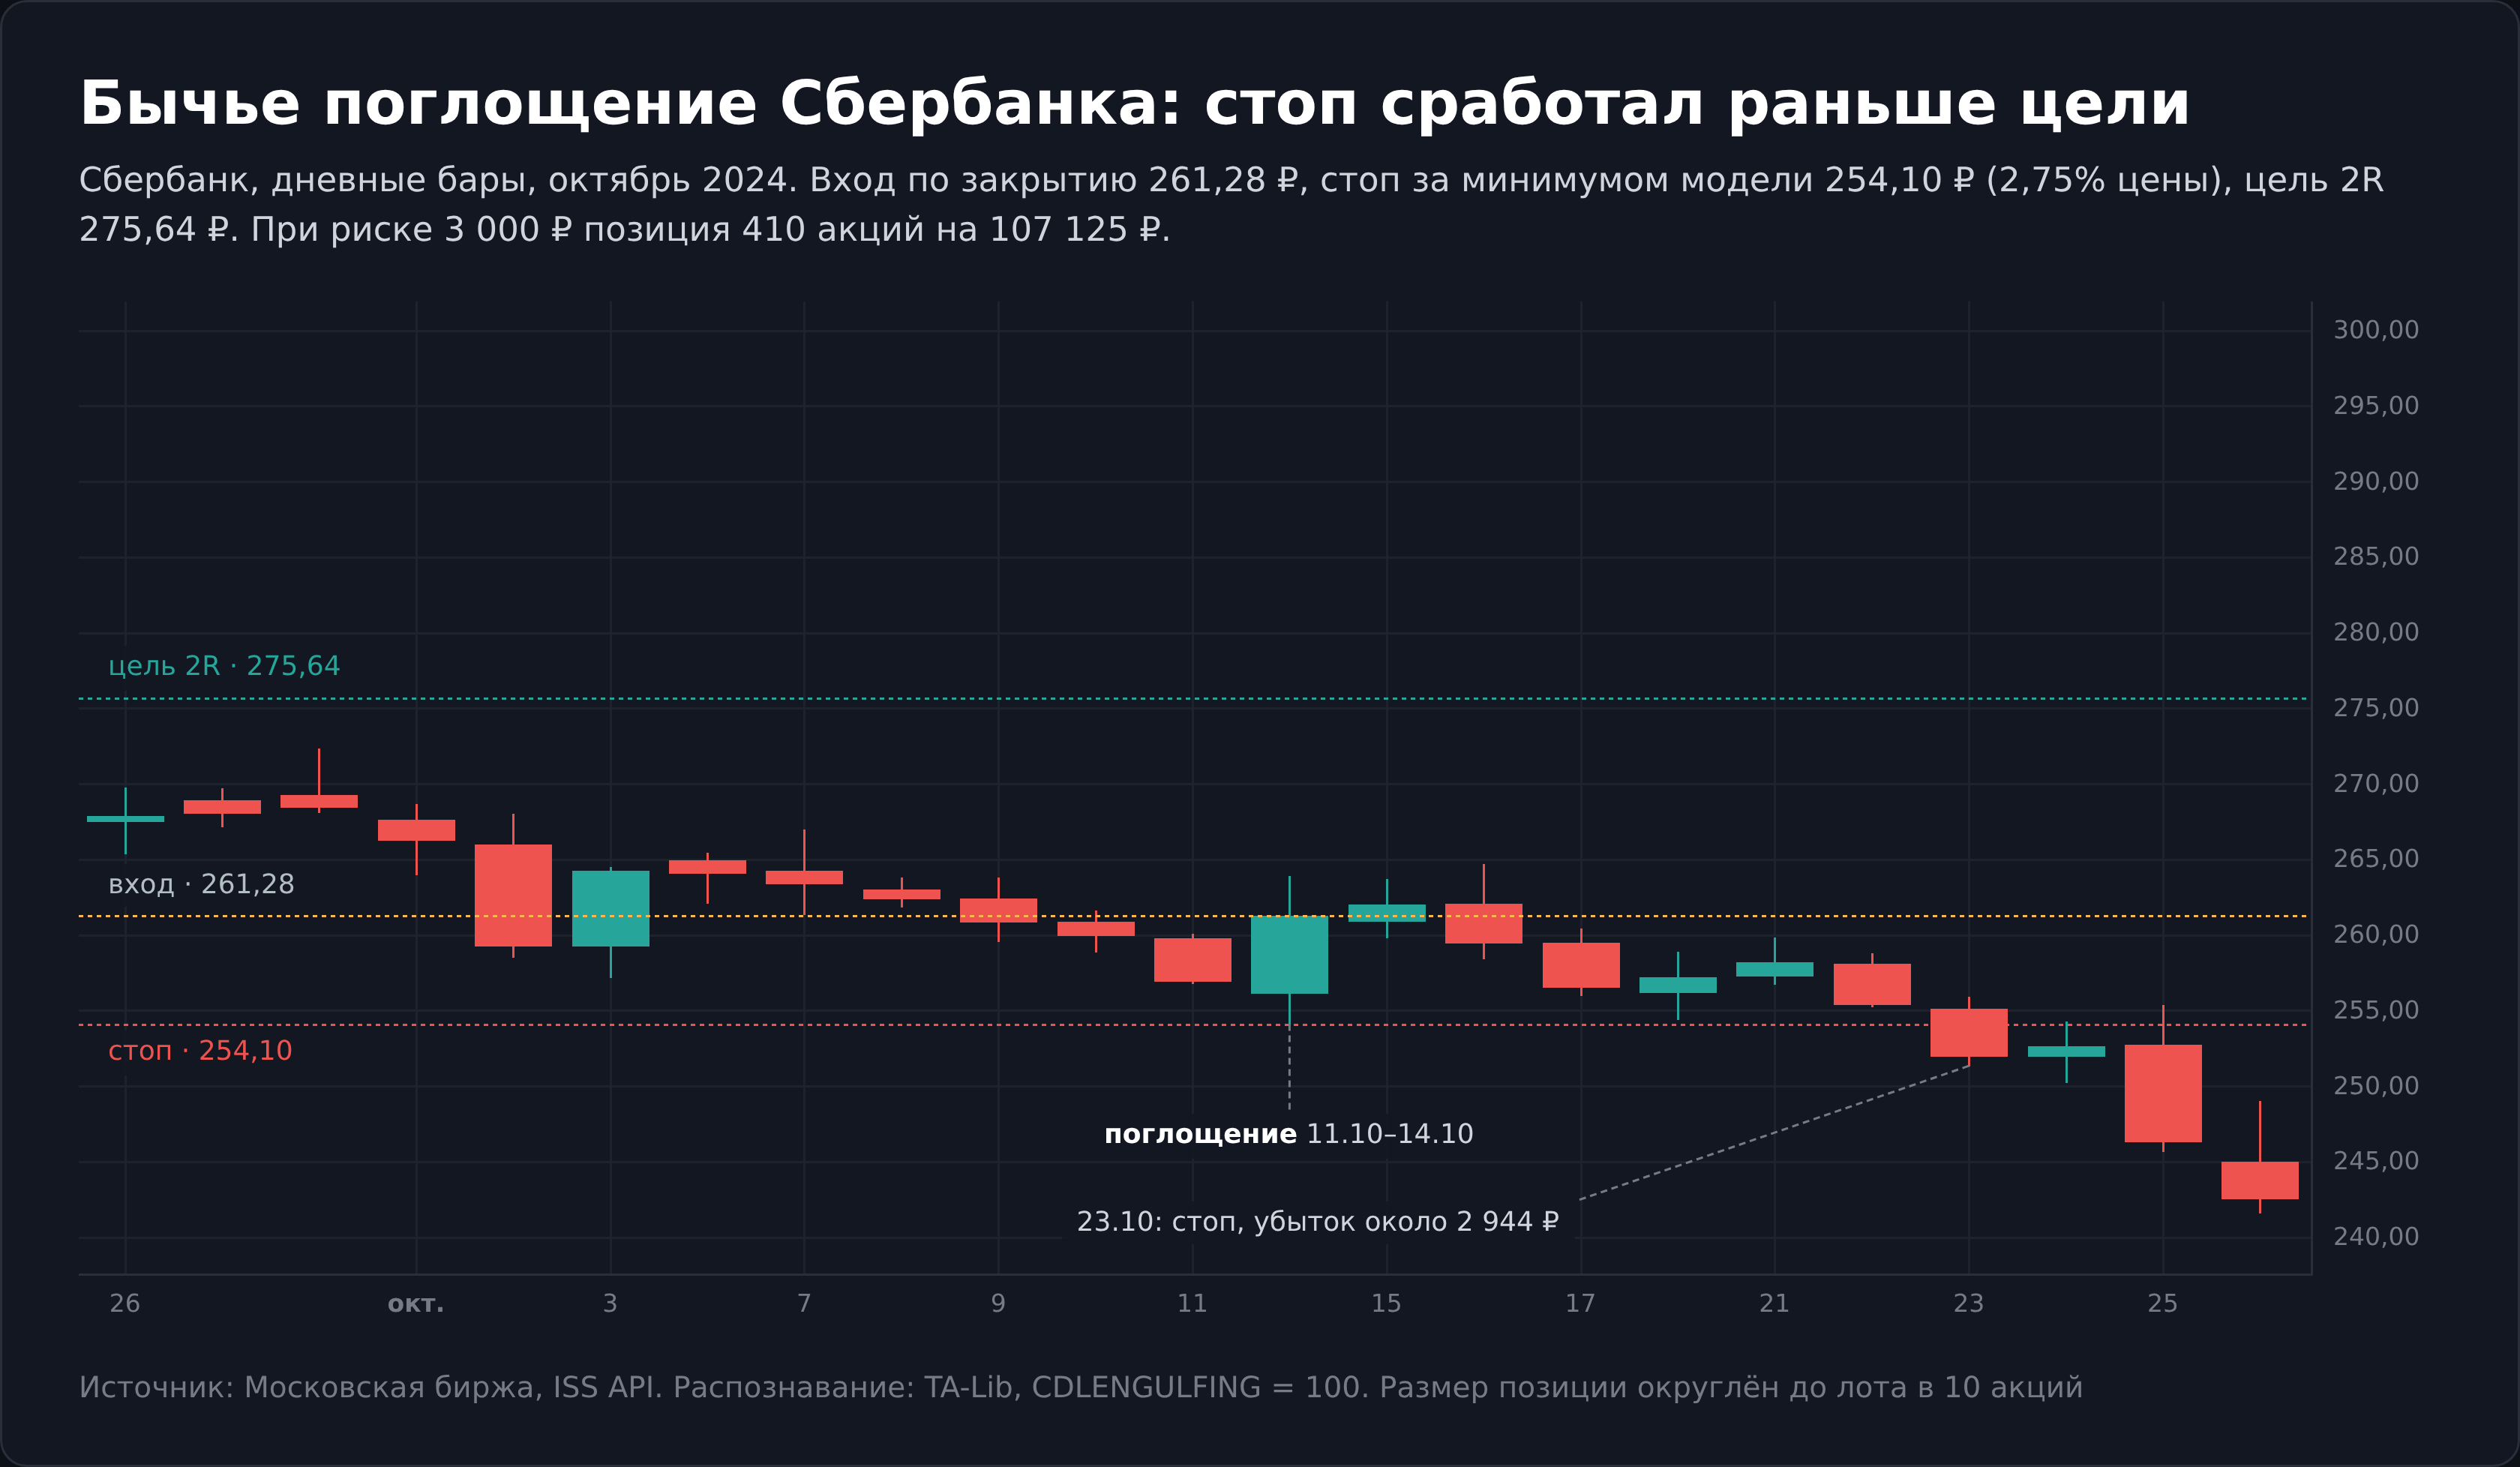
Каждую сделку стоит записывать вместе с моделью, фазой и исходом. Через 50-100 записей становится видно, работает ли ваш вариант свечного анализа. Для этого подходит журнал сделок, модель и фазу удобно писать в заметке к сделке. Про то, сколько сделок нужно, чтобы отличить навык от везения, написано в материале про винрейт в трейдинге.
Свечной анализ графиков на фондовом рынке. Что меняет Мосбиржа
С 1 марта 2025 года акции на Мосбирже торгуются и в выходные. По правилам биржи сессия выходного дня считается частью ближайшего следующего торгового дня.
В официальной истории торгов суббота и воскресенье поэтому входят в дневной бар понедельника. Дневные свечи биржевого сервера ISS идут по сессиям, и выходные в них отдельные, так же их может показать и ваш терминал.
Оборот в выходные в 12-22 раза меньше будничного, диапазон в 3,2-3,7 раза уже, и на 8 голубых фишках с марта 2025 года по сентябрь 2026-го доджи оказались 42,8% отдельных выходных свечей против 10,9% будних.
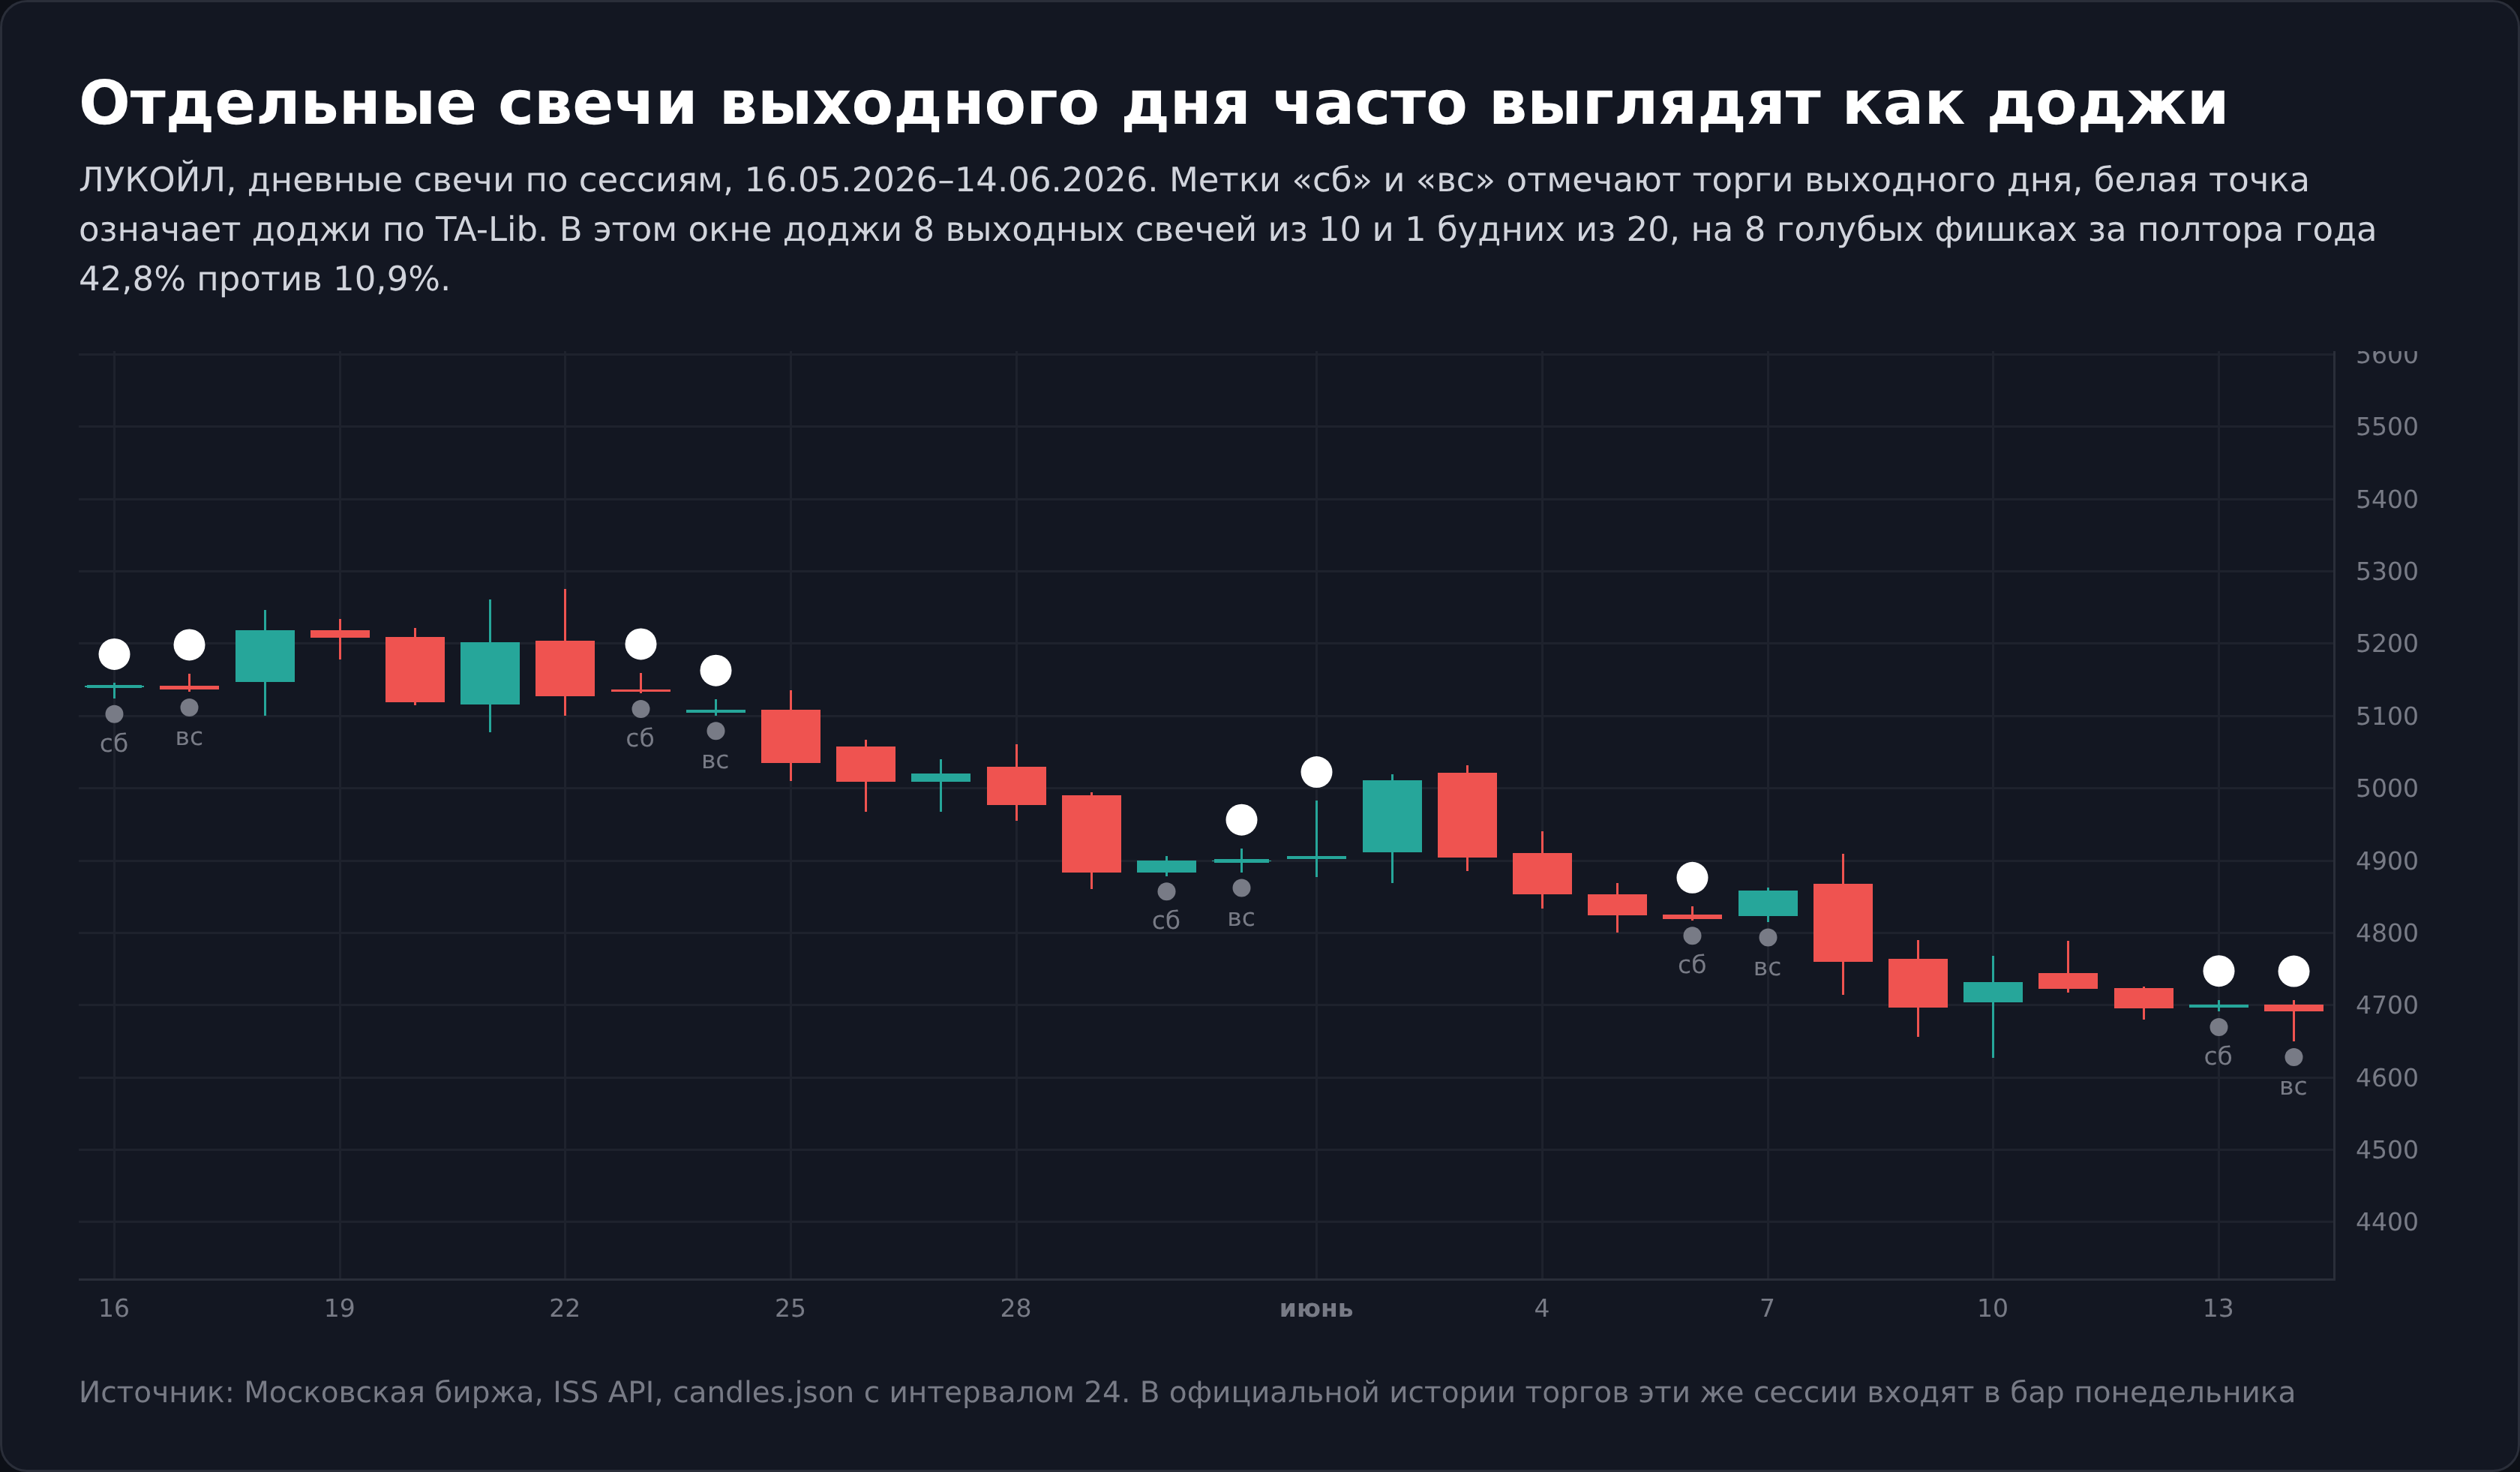
Если терминал показывает выходные отдельно, не принимайте их за модели. С 14 сентября 2026 года основная сессия в будни начинается в 09:00, утренняя и вечерняя сессии остались, и дневная свеча склеена из всех трёх.
Акции Мосбиржи торгуются почти без перерывов между днями, и полный разрыв, когда минимум дня выше максимума предыдущего или наоборот, случается редко. На нашей выборке таких переходов 1398 из 58 197, то есть 2,4%. Поэтому модели, которые требуют разрывов между свечами, на российских акциях почти не встречаются, а брошенный младенец и пинок не встретились ни разу.
Почти половина крупных разрывов вниз не связана с торгами вовсе. Из 688 полных разрывов вниз 307 пришлись на дни, когда акция открылась ниже вчерашнего закрытия на 1,5% и больше, а индекс Мосбиржи так не открывался. На голубых фишках это почти всегда дивидендная отсечка. Цена снижается на размер выплаты, и сканер рисует на этом месте медвежью модель, за которой не стоит ни одного решения продавцов.
Акционеры «Татнефти» утвердили дивиденд 38,2 рубля на акцию за первое полугодие 2024 года с закрытием реестра 8 октября. 7 октября акция закрылась на 661,9 ₽, а 8 октября открылась на 627,6 ₽, разрыв составил 5,2% при дивидендной доходности выплаты 5,8%. TA-Lib отметила в этот день вечернюю звезду.
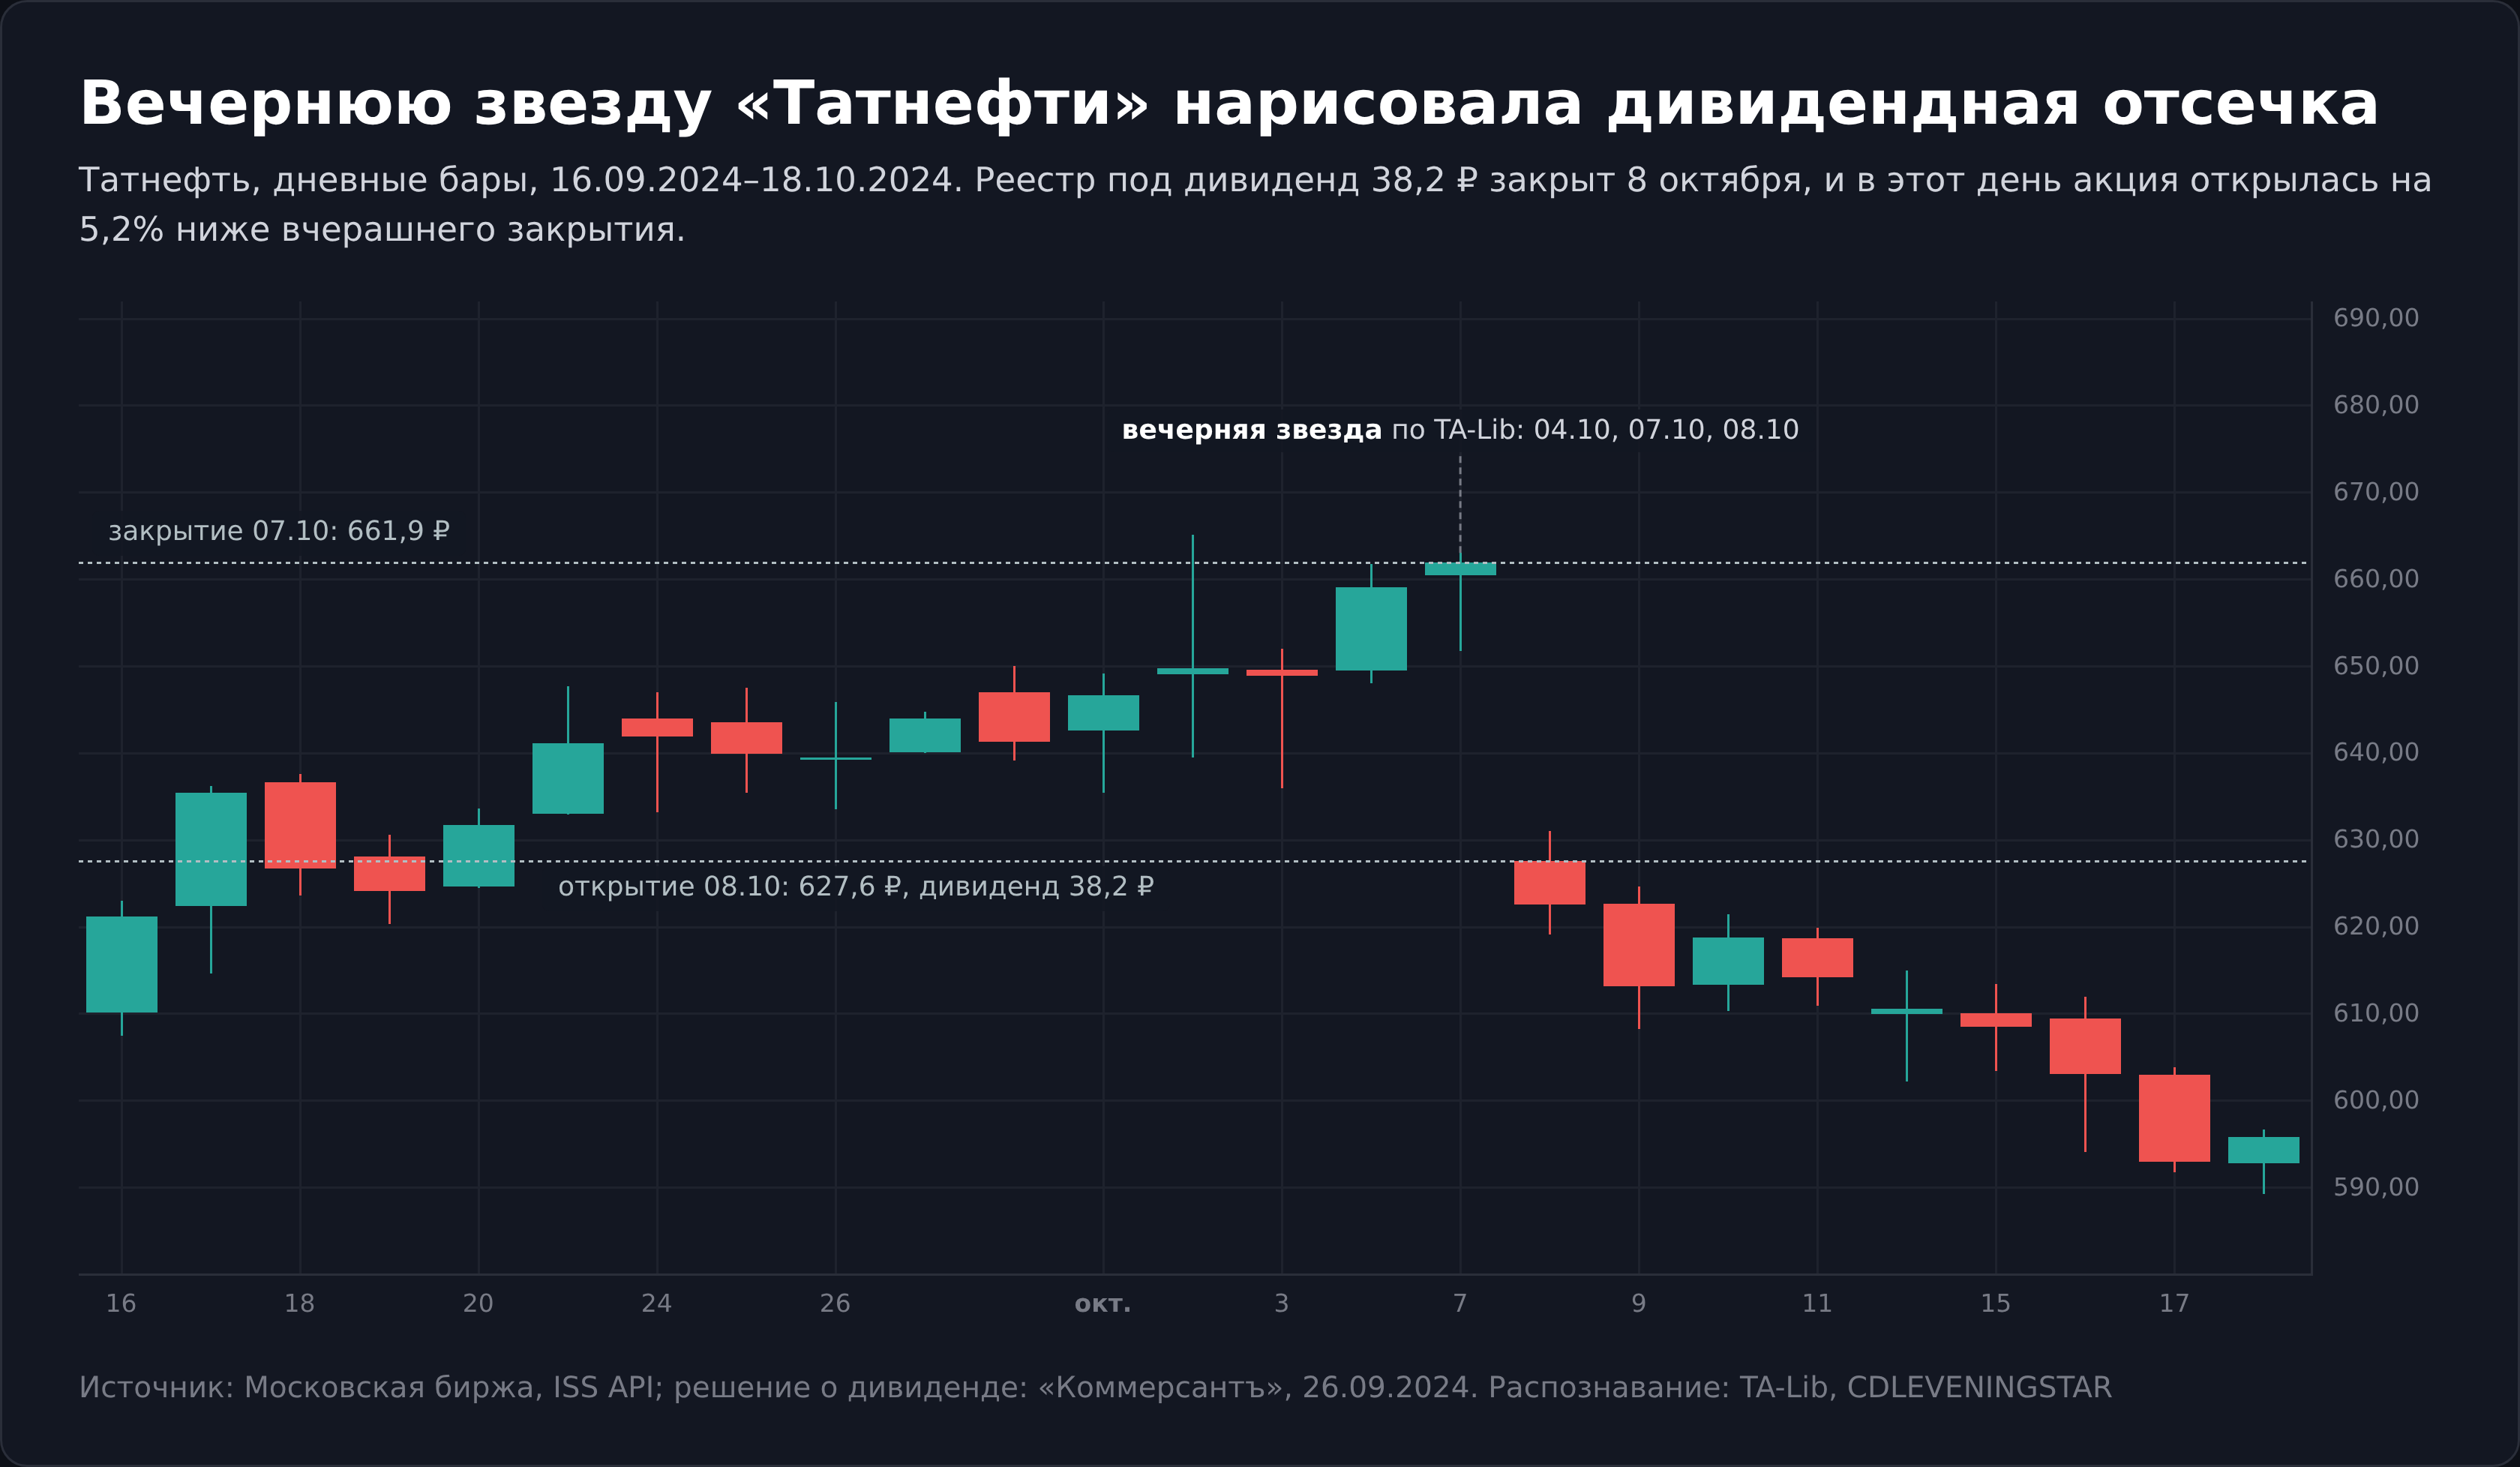
Если вы размечаете график сами, сверяйте даты в календаре дивидендов, а механика снижения цены после отсечки разобрана в статье про дивидендный гэп.
Работает ли свечной анализ. Проверка 61 модели
Дневные бары 20 ликвидных акций Мосбиржи с 5 января 2015 года по 4 сентября 2026 года взяты из официальной истории торгов через информационный сервер ISS. Выброшены бары перенесённых рабочих суббот, бары с оборотом меньше 20% медианы за 20 дней, дробления акций и дни дивидендных отсечек вместе с 10 днями после них.
Модели ищет TA-Lib, засчитана только полная форма, фаза рынка задана как в шаге 2. Исход считается по закрытию через 10 торговых дней, базой служат дни той же фазы без модели. Нейтральные свечи вроде доджи и рикши проверены в обеих фазах.
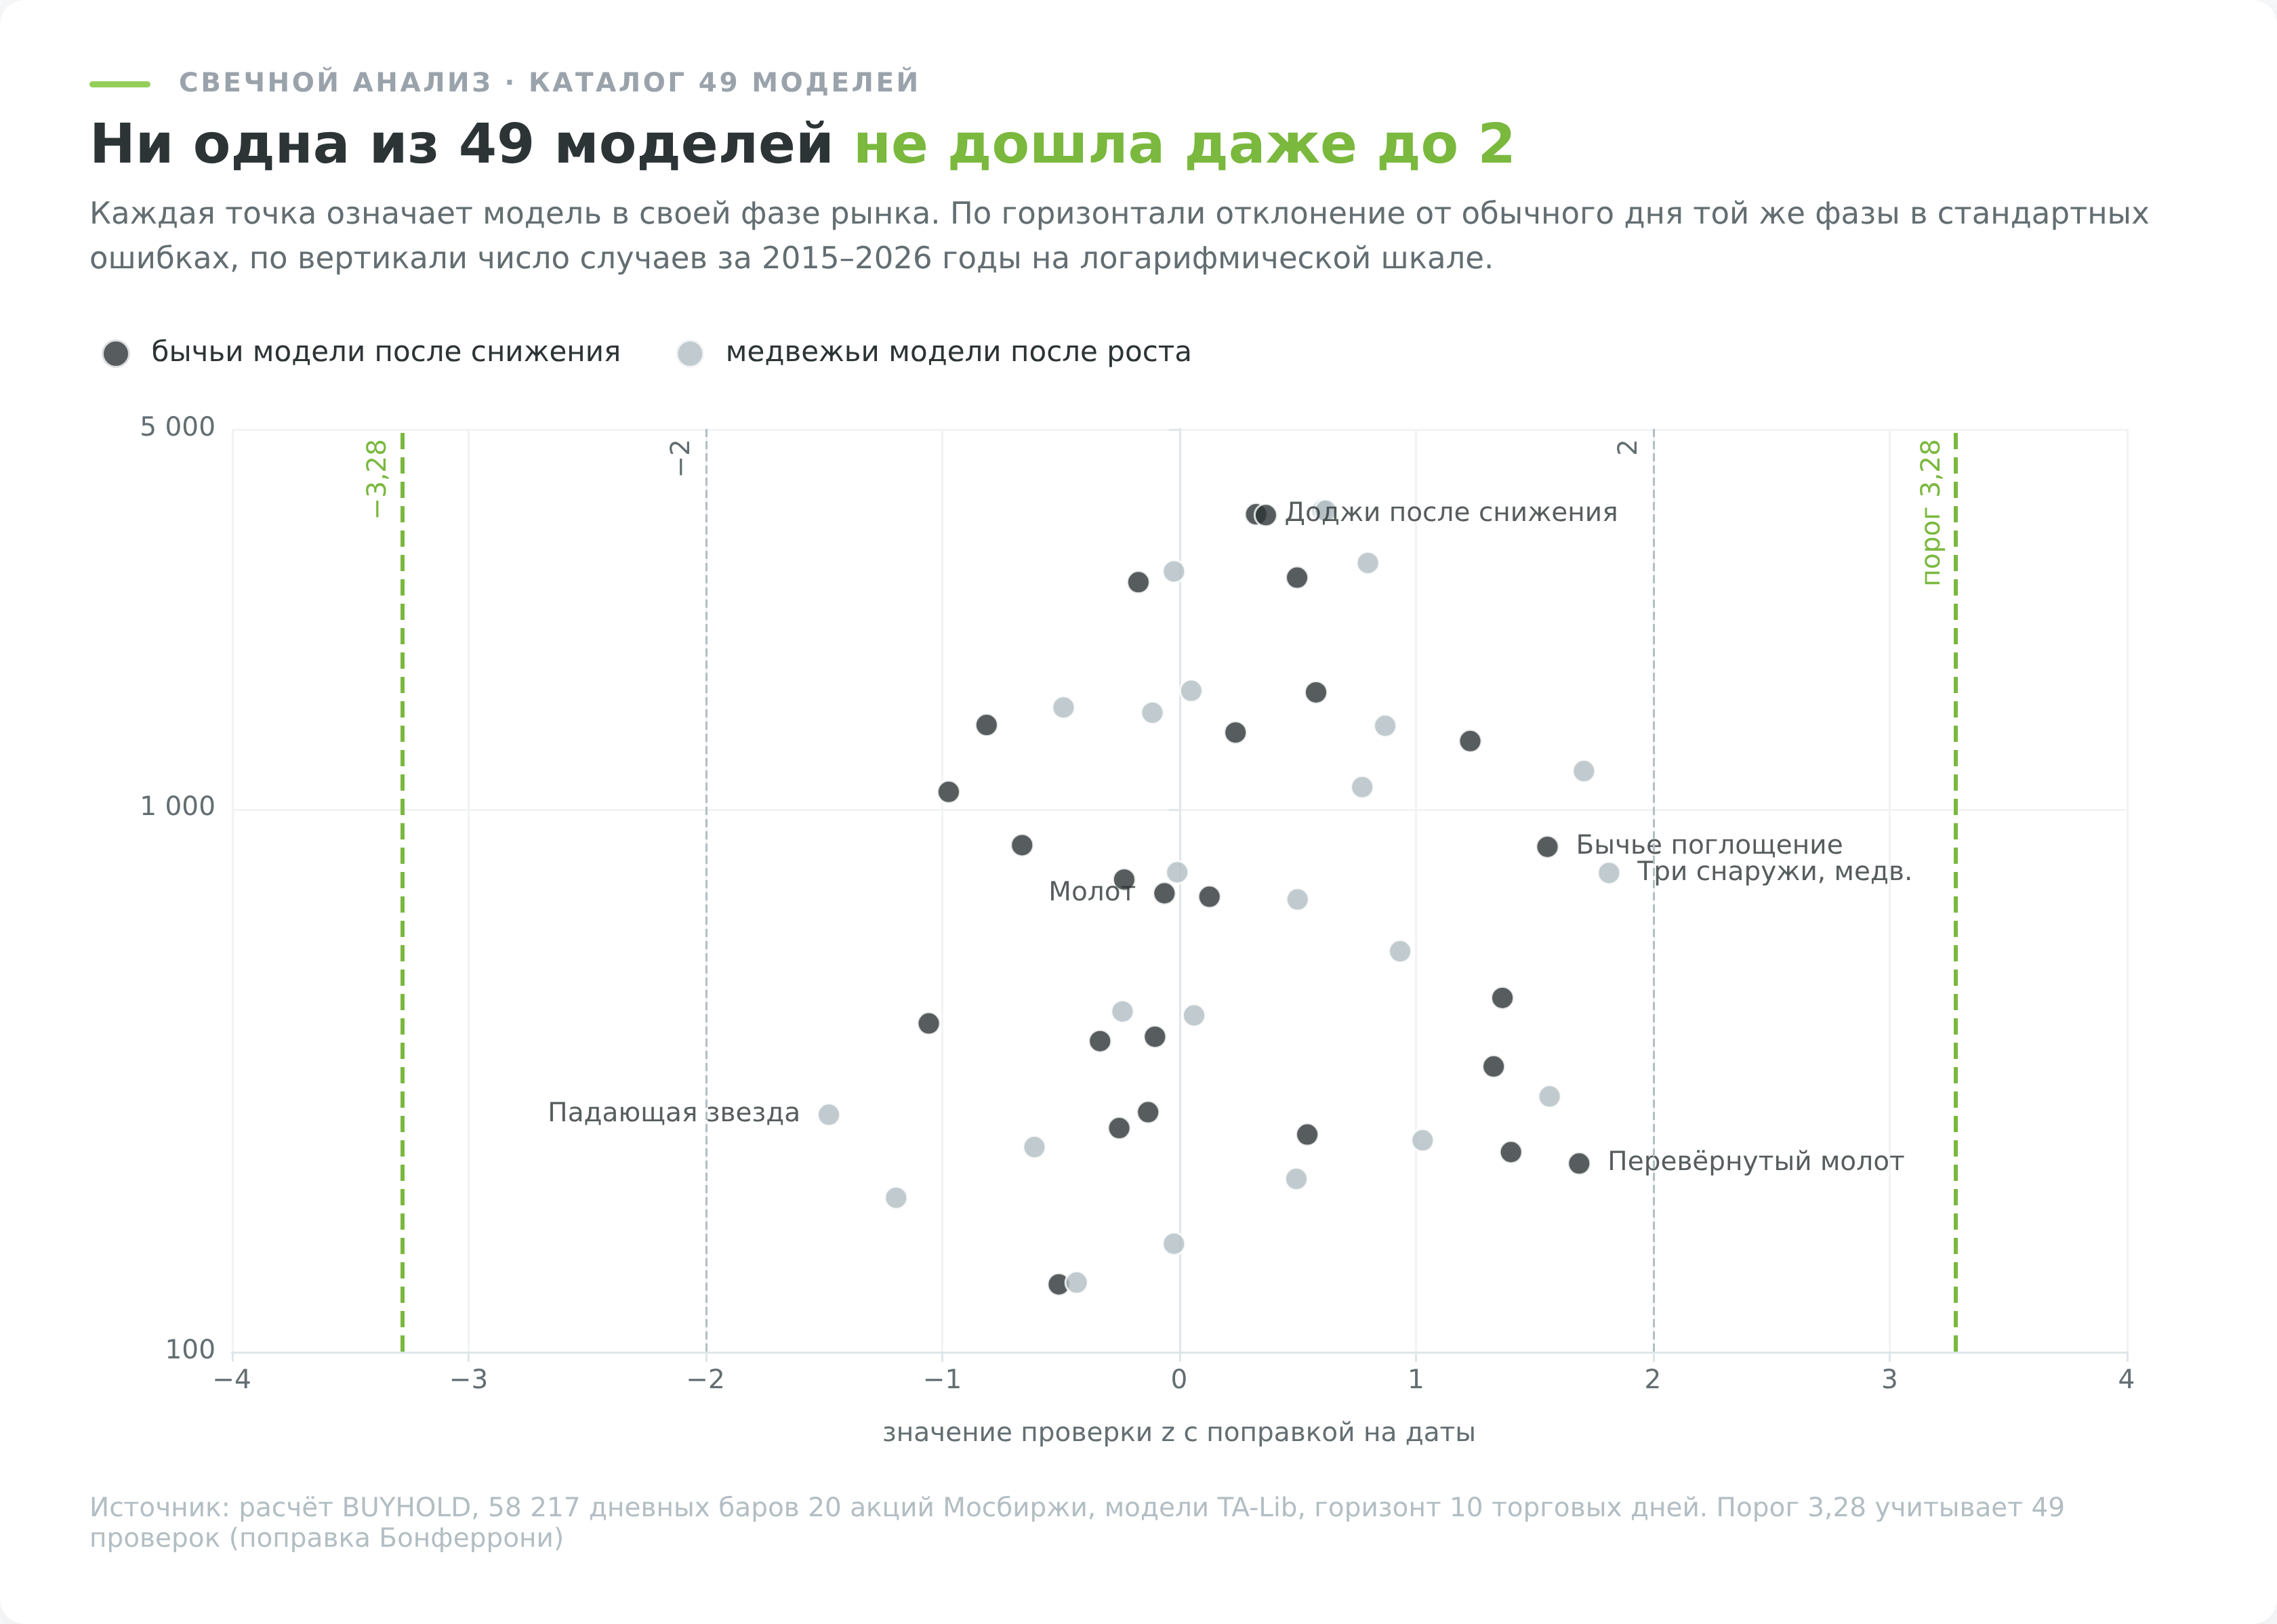
Значение проверки z показывает, во сколько стандартных ошибок отклонение модели от базы больше нуля, и учитывает, что 20 бумаг в один день реагируют на один рынок. Для одной проверки отклонение считают значимым при |z| больше 2. Здесь проверок 49, и если подбросить 49 честных монет сериями, две-три серии выдадут |z| больше 2 просто по случаю. Поправка Бонферрони для 49 проверок поднимает порог до 3,28.
Бычьи модели после снижения
В таблице 25 моделей, которые встретились в своей фазе не меньше 100 раз, по убыванию числа случаев. База немного различается, потому что у многосвечных моделей фаза отсчитывается от более раннего дня.
| Модель | Случаев | Итог через 10 дней | Обычный день после снижения | Проверка, z |
|---|---|---|---|---|
| Доджи (нейтральная) | 3 481 | 52,1% | 51,8% | +0,33 |
| Длинноногий доджи (нейтральная) | 3 469 | 52,2% | 51,8% | +0,37 |
| Рикша (нейтральная) | 2 661 | 52,3% | 51,8% | +0,50 |
| Волчок | 2 610 | 51,7% | 51,9% | −0,17 |
| Высокая волна | 1 636 | 52,6% | 51,8% | +0,58 |
| Короткая свеча | 1 425 | 50,7% | 51,9% | −0,81 |
| Харами | 1 380 | 52,8% | 52,3% | +0,24 |
| Хиккакэ | 1 331 | 54,6% | 52,6% | +1,23 |
| Длинная свеча | 1 073 | 50,0% | 51,9% | −0,97 |
| Марубозу закрытия | 856 | 50,5% | 51,9% | −0,66 |
| Поглощение | 850 | 55,3% | 52,3% | +1,56 |
| Захват за пояс | 740 | 51,4% | 51,9% | −0,23 |
| Молот | 698 | 51,7% | 51,9% | −0,06 |
| Совпадающие минимумы | 688 | 52,6% | 52,4% | +0,13 |
| Харами-крест | 448 | 55,8% | 52,3% | +1,37 |
| Три снаружи | 402 | 49,8% | 52,8% | −1,06 |
| Доджи-стрекоза (нейтральная) | 380 | 51,6% | 51,9% | −0,10 |
| Такури | 373 | 50,9% | 51,9% | −0,33 |
| Почтовый голубь | 335 | 56,4% | 52,3% | +1,33 |
| Доджи-надгробие (нейтральная) | 276 | 51,4% | 51,9% | −0,13 |
| Доджи-звезда | 258 | 51,6% | 52,4% | −0,25 |
| Марубозу | 251 | 53,8% | 51,8% | +0,54 |
| Три внутри | 233 | 57,5% | 52,7% | +1,40 |
| Перевёрнутый молот | 222 | 57,7% | 51,8% | +1,69 |
| Утренняя звезда | 133 | 50,4% | 52,8% | −0,51 |
Лучшая по отклонению бычья строка принадлежит перевёрнутому молоту, 57,7% против 51,8% на 222 случаях, и её z = 1,69 далеко от порога.
Медвежьи модели после роста
Медвежьих строк 24, и модели, которые обещают падение, соревнуются с рынком, который чаще продолжал расти.
| Модель | Случаев | Итог через 10 дней | Обычный день после роста | Проверка, z |
|---|---|---|---|---|
| Доджи (нейтральная) | 3 539 | 47,2% | 46,6% | +0,61 |
| Длинноногий доджи (нейтральная) | 3 534 | 47,2% | 46,6% | +0,62 |
| Волчок | 2 832 | 47,4% | 46,6% | +0,80 |
| Рикша (нейтральная) | 2 732 | 46,7% | 46,7% | −0,02 |
| Высокая волна | 1 647 | 46,8% | 46,7% | +0,05 |
| Короткая свеча | 1 535 | 46,0% | 46,7% | −0,49 |
| Поглощение | 1 501 | 47,0% | 47,2% | −0,11 |
| Хиккакэ | 1 420 | 48,9% | 47,5% | +0,87 |
| Длинная свеча | 1 172 | 49,7% | 46,5% | +1,71 |
| Захват за пояс | 1 095 | 48,1% | 46,6% | +0,77 |
| Харами | 763 | 47,2% | 47,2% | −0,01 |
| Три снаружи | 761 | 51,2% | 47,4% | +1,82 |
| Марубозу закрытия | 680 | 47,8% | 46,7% | +0,50 |
| Повешенный | 546 | 48,7% | 46,6% | +0,93 |
| Доджи-стрекоза (нейтральная) | 423 | 46,1% | 46,7% | −0,24 |
| Доджи-звезда | 416 | 47,4% | 47,2% | +0,06 |
| Блок наступления | 295 | 52,2% | 47,5% | +1,56 |
| Падающая звезда | 273 | 42,1% | 46,7% | −1,48 |
| Харами-крест | 245 | 50,6% | 47,2% | +1,03 |
| Доджи-надгробие (нейтральная) | 238 | 44,5% | 46,7% | −0,61 |
| Марубозу | 208 | 48,6% | 46,7% | +0,49 |
| Завеса из тёмных облаков | 192 | 42,7% | 47,2% | −1,20 |
| Вечерняя звезда | 158 | 47,5% | 47,6% | −0,02 |
| Три внутри | 134 | 45,5% | 47,6% | −0,43 |
Падающая звезда дала 42,1% против базы 46,7%, то есть после неё цена снижалась реже обычного. Самое заметное отклонение по обеим таблицам у медвежьих «трёх снаружи», 51,2% против 47,4% на 761 случае, z = 1,82.
Что показывает каталог
До порога 3,28 не дошла ни одна строка, до двух тоже ни одна. Разницу между моделями читать можно, но она не превращается в правило торговли. На двух подпериодах, 2015-2020 и 2021-2026, знаки у многих строк меняются. Молот, например, в первой половине отставал от базы (z = −1,79), во второй опережал (z = +1,56).
Уровень, сильное падение и подтверждение
Условия из шагов 4 и 5 проверялись с той же осторожностью. Модель с условием сравнивалась с обычным днём при том же условии, иначе фильтр выдаёт за заслугу свечи то, что даёт сам фильтр. ATR в таблице означает средний дневной ход за 14 дней.
| Модель и условие | Случаев | Модель | Обычный день с тем же условием | Проверка, z |
|---|---|---|---|---|
| Молот после падения глубже 5% | 114 | 61,4% | 56,5% | +0,85 |
| Молот на 20-дневном минимуме | 191 | 52,9% | 50,4% | +0,62 |
| Бычье поглощение на 20-дневном минимуме | 184 | 56,5% | 50,8% | +1,41 |
| Бычье поглощение с диапазоном больше ATR | 616 | 55,7% | 52,8% | +1,29 |
| Бычье харами на 20-дневном минимуме | 464 | 49,8% | 51,0% | −0,45 |
| Перевёрнутый молот с диапазоном меньше ATR | 207 | 60,4% | 51,1% | +2,60 |
Из 30 таких сравнений лучший результат у перевёрнутого молота, z = 2,60, а порог для 30 проверок около 3,1. По модулю его превысил только тот же перевёрнутый молот с диапазоном больше ATR, и в обратную сторону, 20,0% против 53,1% на 15 случаях (z = −3,20).
Подтверждённую модель сравнивали с обычным днём той же фазы, за которым тоже пришло закрытие за его экстремумом. Иначе сравнение засчитает модели сам факт сильной следующей свечи. По 12 разворотным моделям подтверждённые варианты разошлись с такой базой в пределах шума, лучший результат у бычьего харами, 58,2% против 52,0% при z = 1,54 и 158 случаях.
Модели, которых на акциях почти не бывает
Ещё 13 вариантов набрали от 30 до 99 случаев, среди них просвет в облаках (73), толчок (57) и уникальное дно трёх рек (47). 22 варианта встретились от 1 до 29 раз, а 5 моделей не нашлись ни разу за 11 лет (брошенный младенец, скрытый младенец, пинок, пинок по длине и удержание на подстилке). Проценты по таким выборкам ничего не значат.
Сделка по модели. Стоп, цель и спорный день
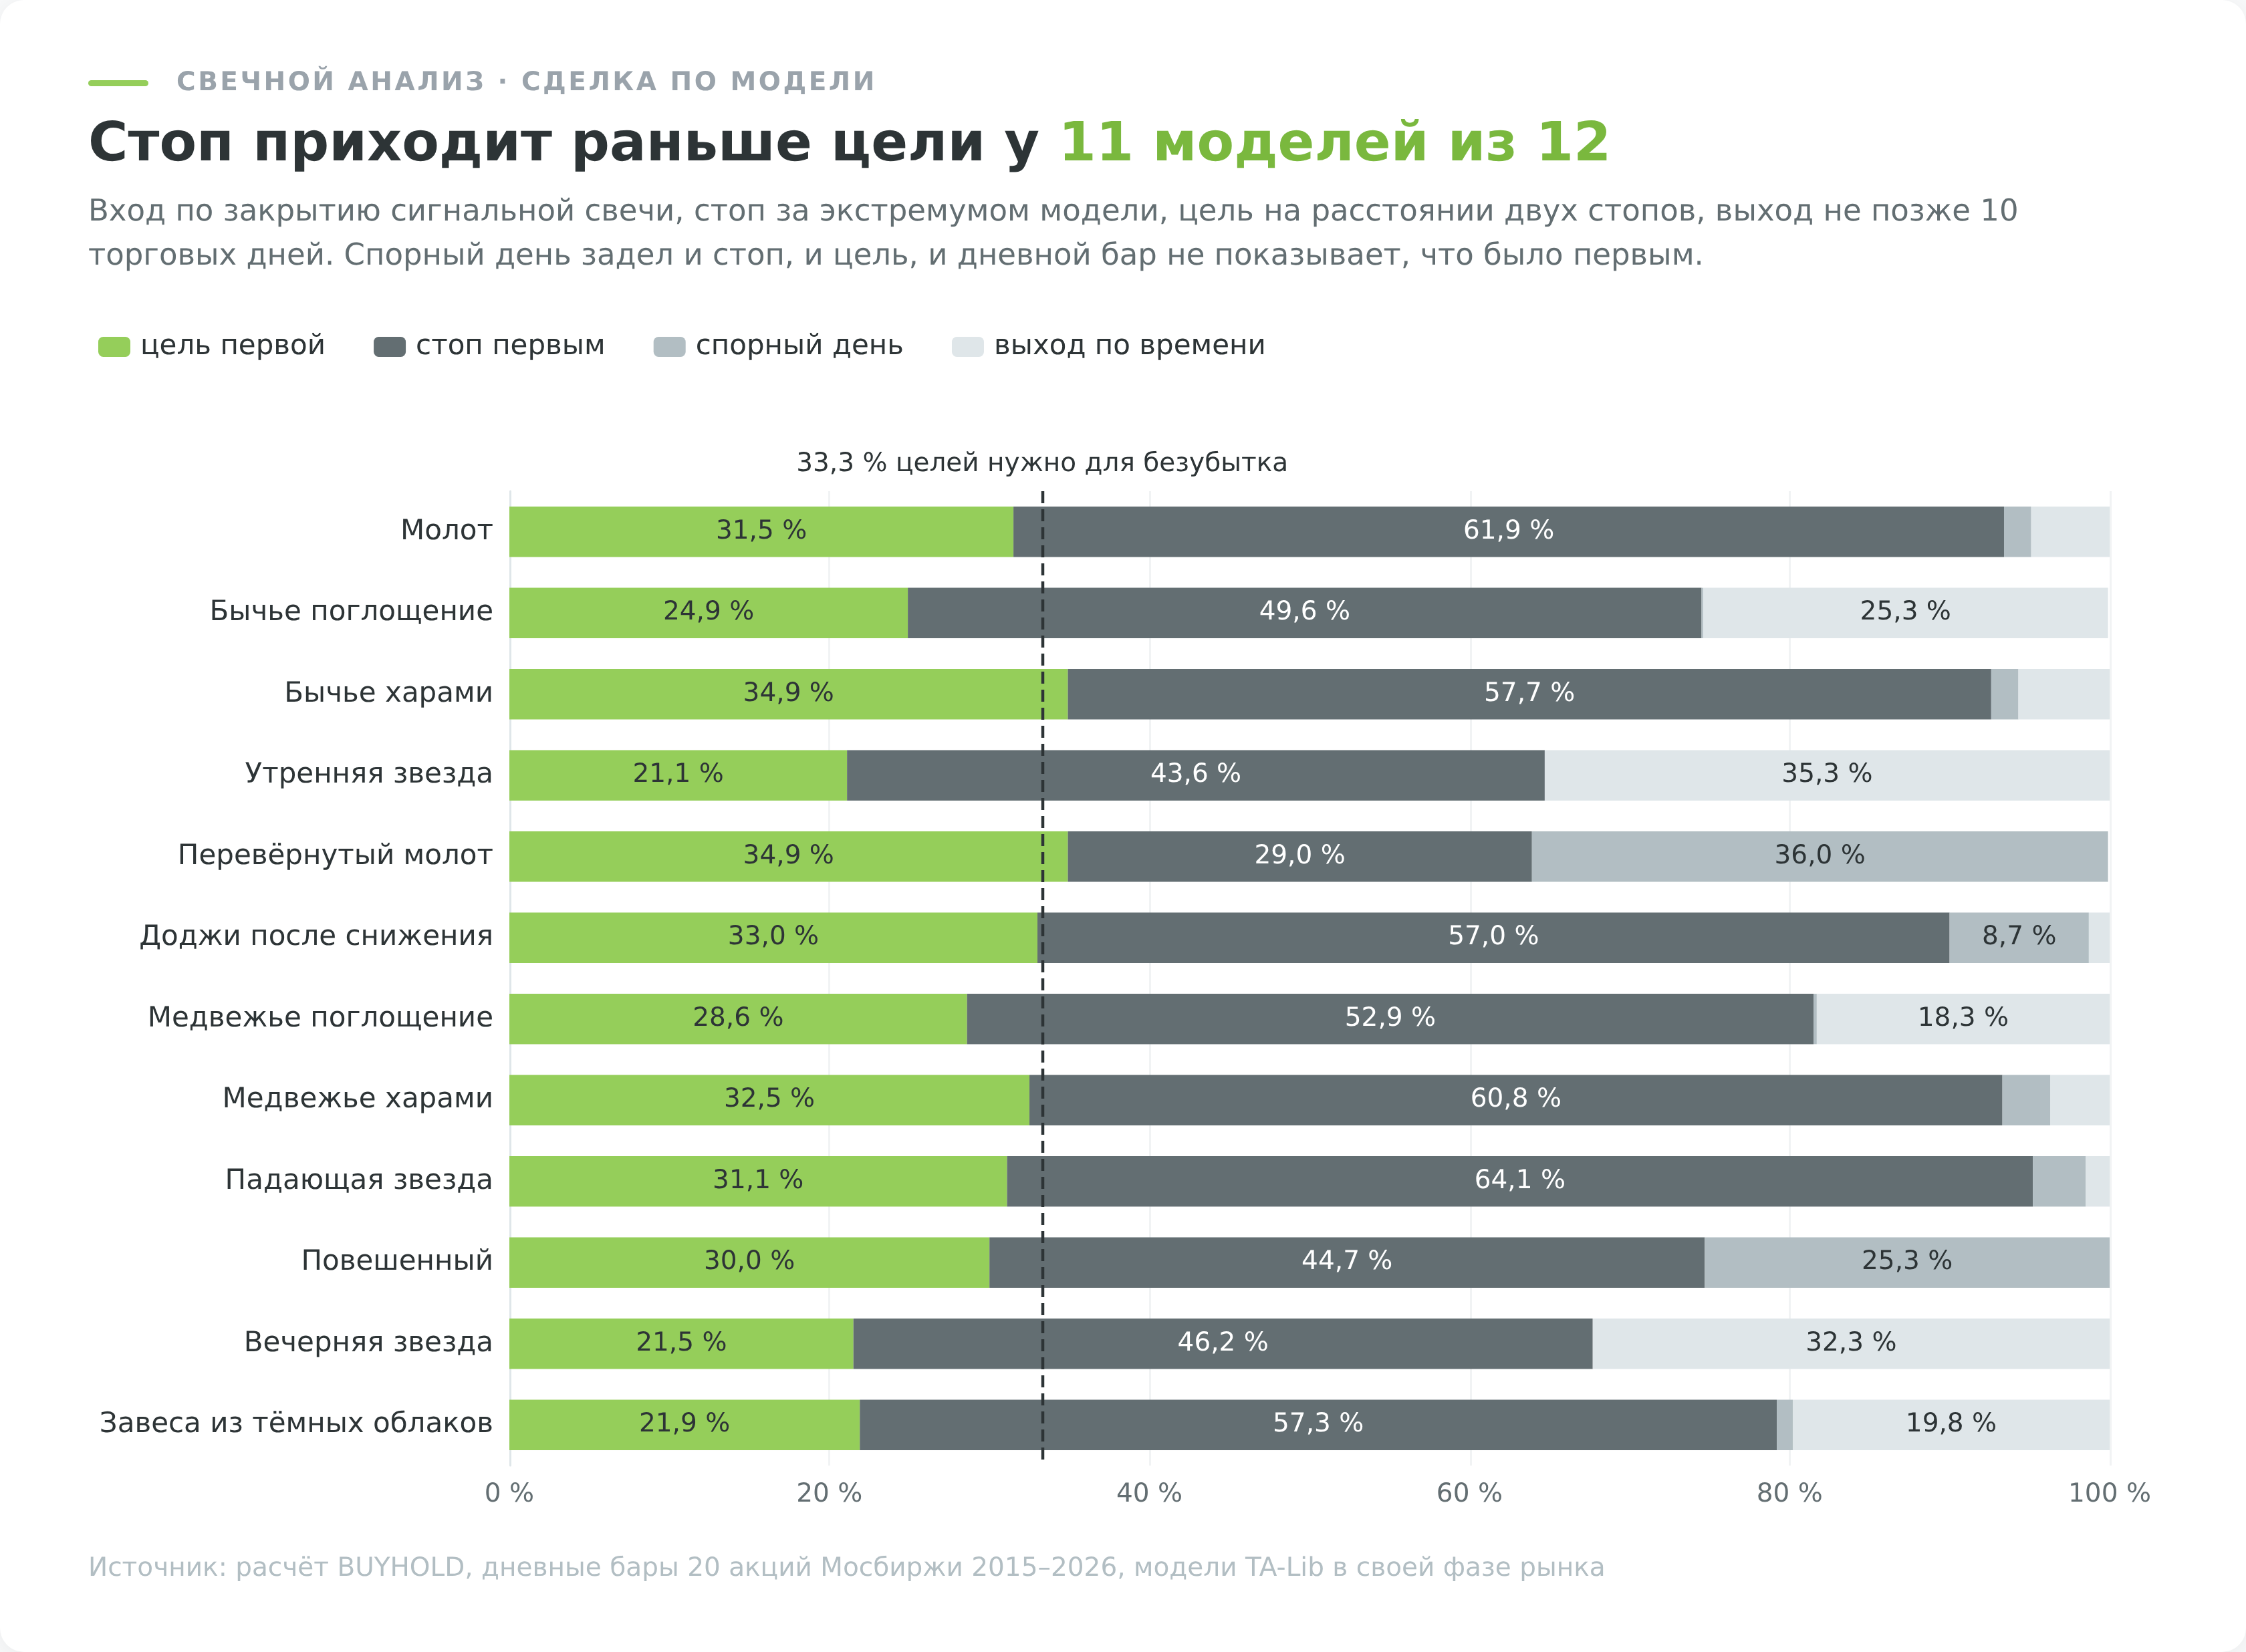
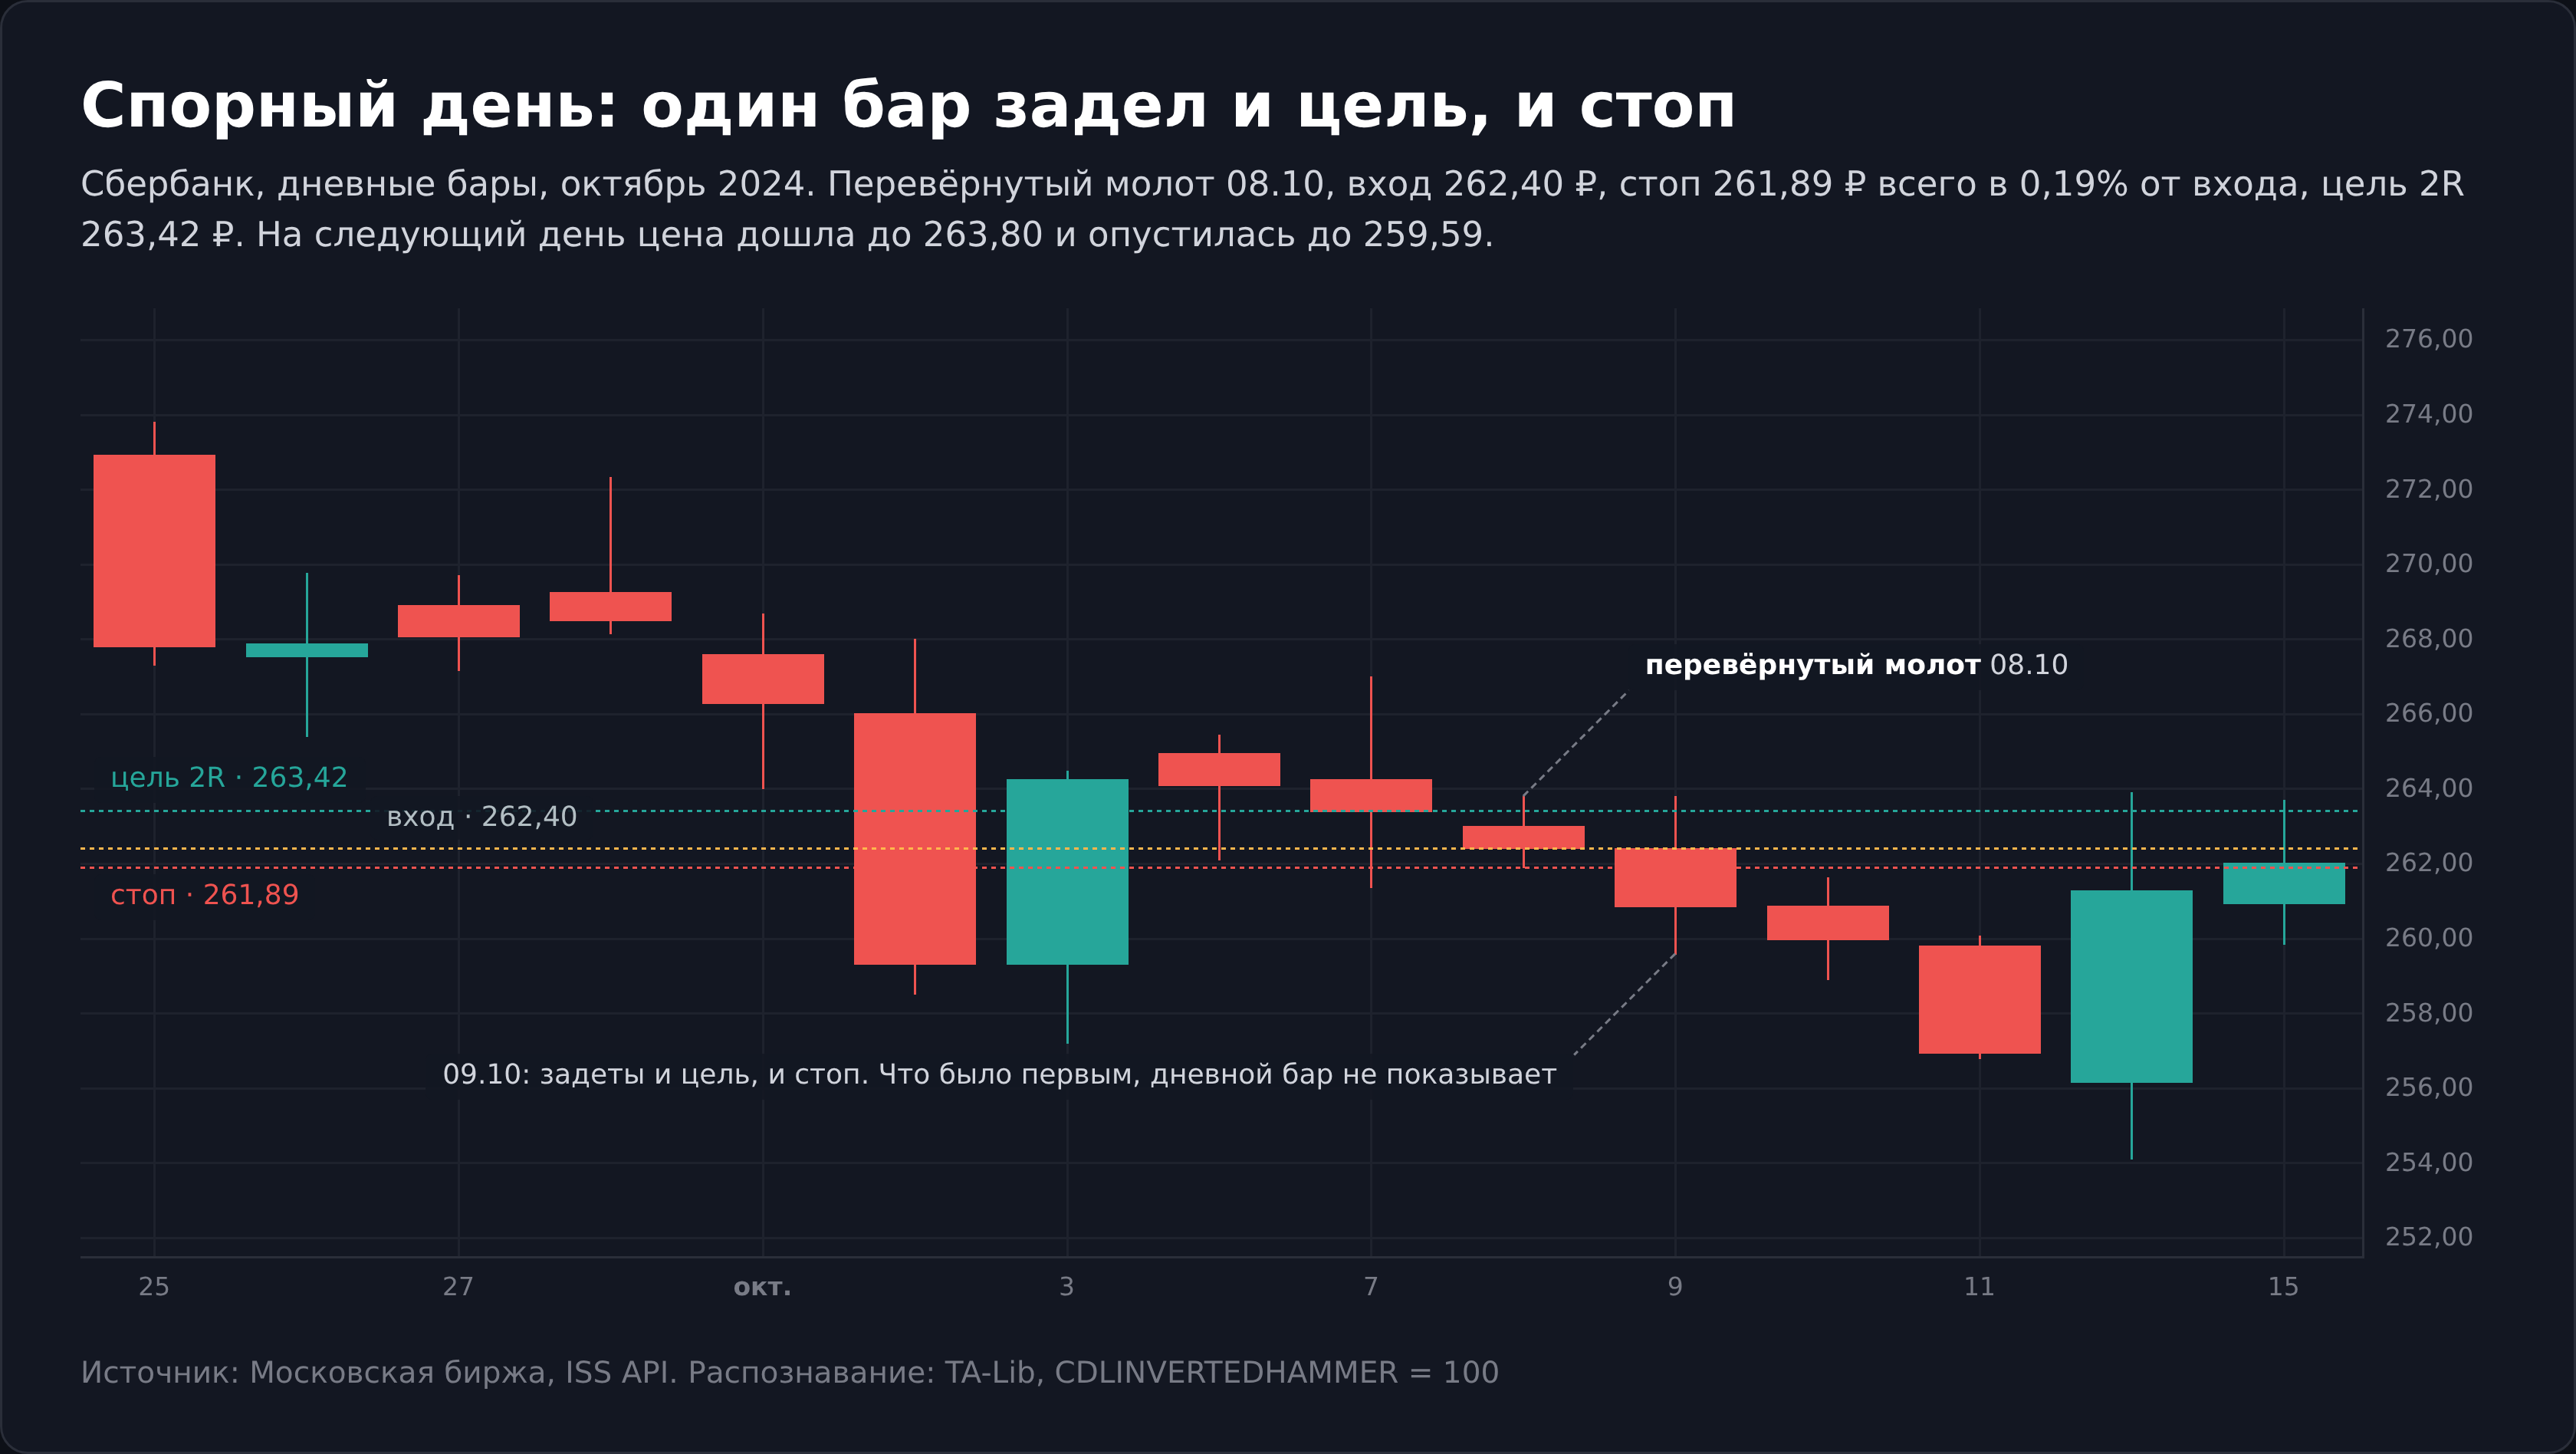
Направление через 10 дней ещё не деньги, поэтому сделку проверили отдельно. Вход по закрытию сигнальной свечи, стоп за экстремумом модели, цель на расстоянии двух стопов (2R), выход по закрытию через 10 дней, если не сработало ни то, ни другое. Если цена открылась за стопом, убыток считался по цене открытия.
| Модель | Цель первой | Стоп первым | Спорный день | Результат после комиссии, R |
|---|---|---|---|---|
| Молот | 31,5% | 61,9% | 1,7% | −0,07 |
| Бычье поглощение | 24,9% | 49,6% | 0,1% | +0,05 |
| Бычье харами | 34,9% | 57,7% | 1,7% | +0,04 |
| Утренняя звезда | 21,1% | 43,6% | 0,0% | +0,10 |
| Перевёрнутый молот | 34,9% | 29,0% | 36,0% | −0,39 |
| Доджи после снижения | 33,0% | 57,0% | 8,7% | −0,14 |
| Медвежье поглощение | 28,6% | 52,9% | 0,2% | +0,06 |
| Медвежье харами | 32,5% | 60,8% | 3,0% | −0,06 |
| Падающая звезда | 31,1% | 64,1% | 3,3% | −0,17 |
| Повешенный | 30,0% | 44,7% | 25,3% | −1,62 |
| Вечерняя звезда | 21,5% | 46,2% | 0,0% | +0,05 |
| Завеса из тёмных облаков | 21,9% | 57,3% | 1,0% | −0,12 |
У 11 моделей из 12 стоп срабатывает первым в 43,6-64,1% сделок, цель в 21,1-34,9%. Безубыточная доля побед при цели 2R составляет 33,3%, и большинство моделей держатся около неё. Комиссию брокера 0,05% за сторону пересчитали в доли стопа. У молота она съедает 0,08R, и результат уходит из +0,01R в −0,07R.
Сравнивать сделку по модели нужно с обычным днём той же фазы и с той же шириной стопа. Узкий стоп сам по себе меняет результат в долях R, поэтому без выравнивания медвежьи модели с широким стопом выглядят лучше базы. После выравнивания пять строк всё же прошли порог 3,28, и все пять оказались свечами с маленьким телом, доджи, длинноногий доджи, рикша после роста, волчок после снижения и стрекоза после роста.
Я проверил, не объясняется ли это формой бара. У доджи закрытие стоит посередине диапазона, и у обычного дня с таким же закрытием и таким же размахом результат оказался почти тем же. Для доджи после роста разница с базой упала с +0,22R (z = 4,64) до +0,08R (z = 1,88), а после исключения неразрешимых стопов уже 0,15 ATR до нуля. У стрекозы после роста 92% стопов оказались уже этой границы.
Ближе всех к порогу после всех поправок остались почтовый голубь, +0,30R при z = 3,21, и волчок после снижения, +0,11R при z = 3,08. У обоих эффект живёт только в одной половине выборки. Голубь в 2015-2020 годах давал z = 0,71, а в 2021-2026 годах 3,16. Волчок наоборот, 3,01 в первой половине и 1,26 во второй. Для самостоятельной проверки такие строки годятся, для торговли нет. Подробнее про связь цели, стопа и доли побед написано в статье про соотношение риска и прибыли.
Другие рынки
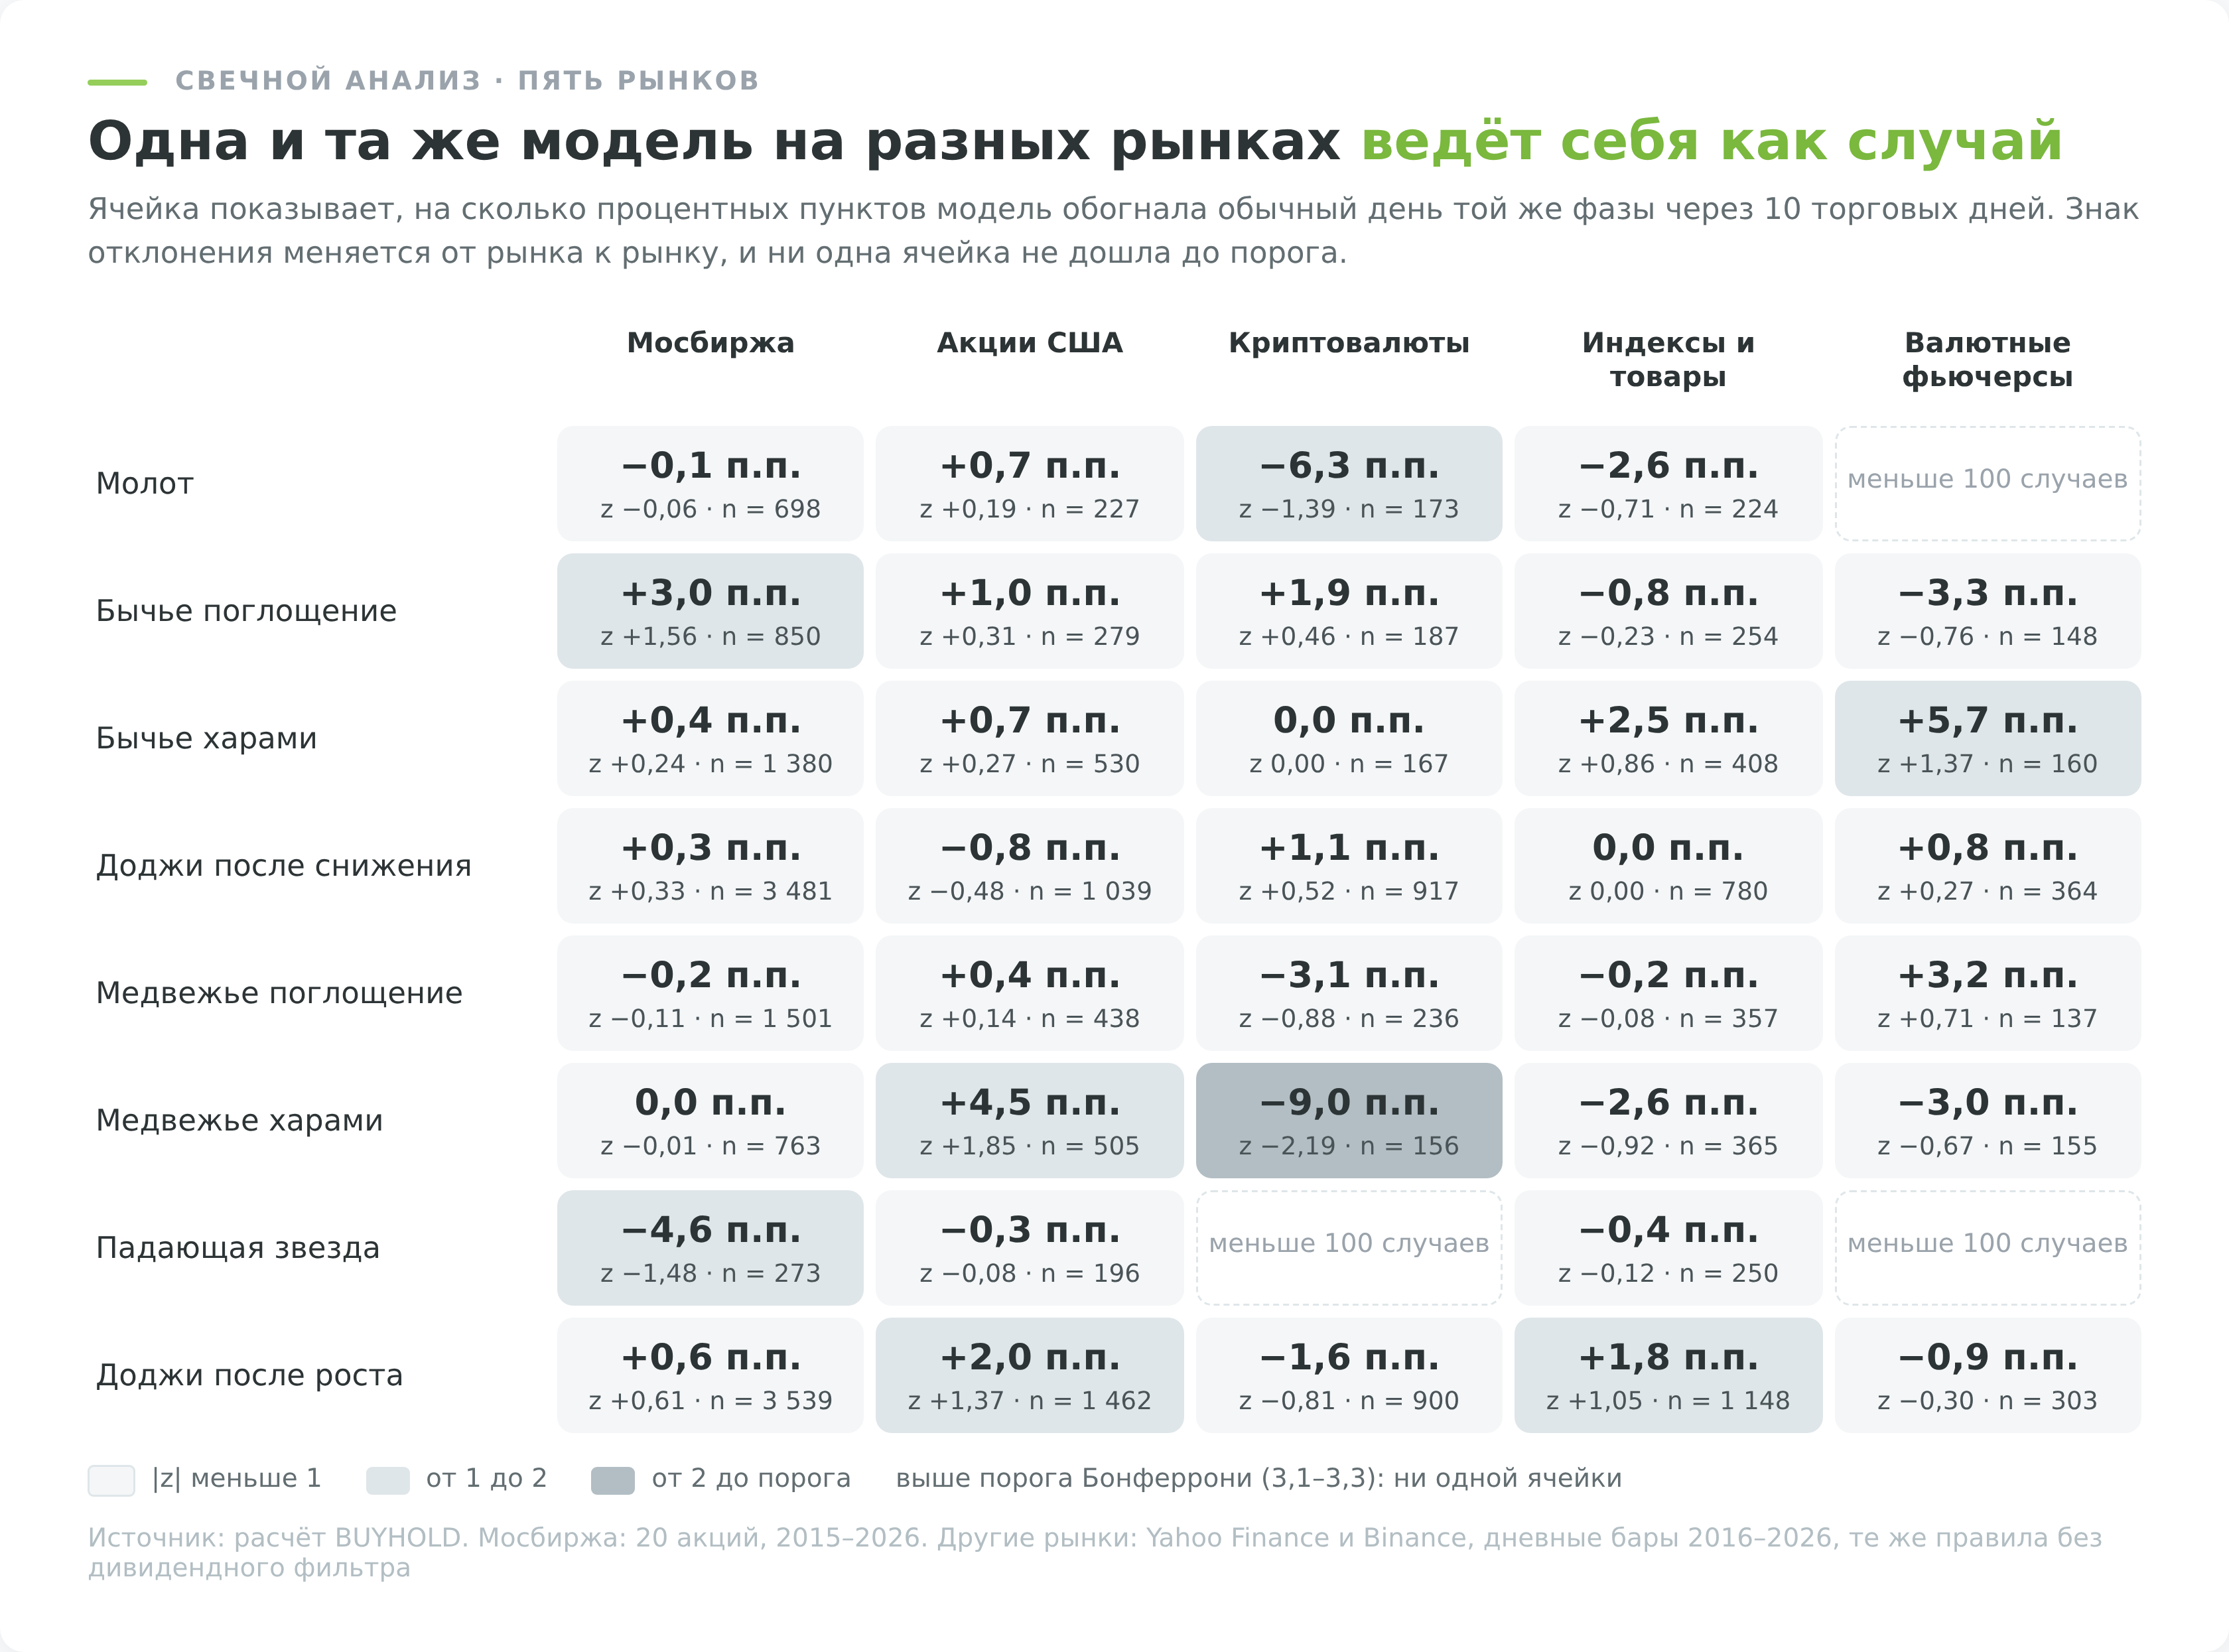
Вывод, полученный на одном рынке, остаётся утверждением об этом рынке. Поэтому тот же каталог прогнали тем же кодом на дневках четырёх других групп активов за 2016-2026 годы (криптовалюты с 2017 года, Solana с 2020-го). Дивидендный фильтр там снят, потому что на чужих рынках он режет реакции на отчётность, а не выплаты.
| Рынок | Баров | Частых вариантов | Порог | Выше порога | Самое заметное отклонение |
|---|---|---|---|---|---|
| Акции США (AAPL, MSFT, NVDA, AMZN, TSLA, JPM, XOM, KO) | 20 104 | 41 | 3,23 | 0 | харами-крест после роста, 53,1% против 42,6%, z = 2,54 |
| Криптовалюты (BTC, ETH, BNB, SOL) | 12 059 | 29 | 3,13 | 0 | блок наступления, 35,3% против 47,0%, z = −2,76 |
| Индексы и товары (S&P 500, Nasdaq 100, Dow Jones, золото, серебро, нефть, медь) | 16 135 | 42 | 3,24 | 0 | стрекоза после роста, 47,0% против 40,2%, z = 1,76 |
| Валютные фьючерсы (евро, фунт, иена) | 6 007 | 24 | 3,08 | 0 | короткая свеча после роста, 45,1% против 53,4%, z = −1,91 |
Всего 136 проверок, выше порога ни одной, и лишь 4 строки с |z| больше 2, причём три из них в обратную сторону от трактовки. Для 136 случайных проверок около 6 таких строк было бы нормой. Свечной анализ на этих рынках дал ту же картину, что на Мосбирже.
Уровень базы между рынками различается сильно. После пятидневного снижения индексы и товары через 10 дней оказывались выше в 59,6% случаев, акции США в 57,6%, а российские акции в 51,9%. Молот на индексах дал 57,1%, это выглядит внушительно, пока не видно, что обычный день после снижения дал там 59,7%.
Что говорят Булковски и исследования
Томас Булковски публикует по каждой из 103 свечных моделей процент разворота и место в общем рейтинге. У молота это 60% бычьего разворота и 65-е место из 103. Его разворот считается по направлению первого пробоя границы свечи, а не по цене через 10 дней, и сравнения с обычным днём в этой цифре нет. Поэтому 60% у Булковски и 51,7% в нашей таблице меряют разные вещи и не противоречат друг другу.
Ошибки при свечном анализе
Перед сделкой по свечной модели проверьте, не попали ли вы в одну из ловушек:
- Сравнение модели с числом 50%, а не с обычным днём той же фазы и того же рынка. На индексах и товарах цена после снижения росла в 59,6% случаев, и молот с 57,1% там хуже обычного дня.
- Перебор. Из 50 проверенных моделей, фильтров или таймфреймов одна строка почти всегда выглядит красиво просто по случаю, поэтому лучшую строку перепроверяют на другом периоде.
- Разметка на глаз вместо правила из кода. Примеры в учебниках отобраны после того, как стал известен исход.
- Дивидендные отсечки и выходные свечи на Мосбирже. Отсечка рисует медвежьи модели, выходная сессия рисует доджи.
- Стоп в долях процента на дневном графике. Бар часто задевает и стоп, и цель, и результат решает допущение.
- Перенос чужих процентов. Справочные цифры считают по пробою границ модели, другие авторы по своим правилам выхода, сравнивать можно только модель и базу, посчитанные одним способом.
Где тренировать свечной анализ
Свечной анализ без денег удобно тренировать в торговом симуляторе, который проигрывает историю свеча за свечой. Модель приходится опознавать до того, как видна следующая свеча, а закрытые сделки переносятся в журнал. Свечной график акций Мосбиржи и США, криптовалют и индексов открывается и на живом графике.
Плюсы и минусы свечного анализа
С чего начать
Свечной анализ проще начинать с дневного графика и одной-двух моделей из таблицы основных. Отметьте фазу рынка до модели, поставьте стоп за её экстремумом и посчитайте позицию от риска на сделку. Запишите 50 таких сделок в журнал, не торгуя деньгами, и сравните результат с обычными днями той же фазы на той же бумаге.
Если разницы нет, свеча остаётся тем, чем она оказалась в этой проверке, точным описанием прошедшего дня и удобным местом для стопа. Решение о входе тогда принимается по другим основаниям, по уровню, тренду или фундаментальной оценке, а свеча помогает только выбрать момент и ограничить убыток.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.