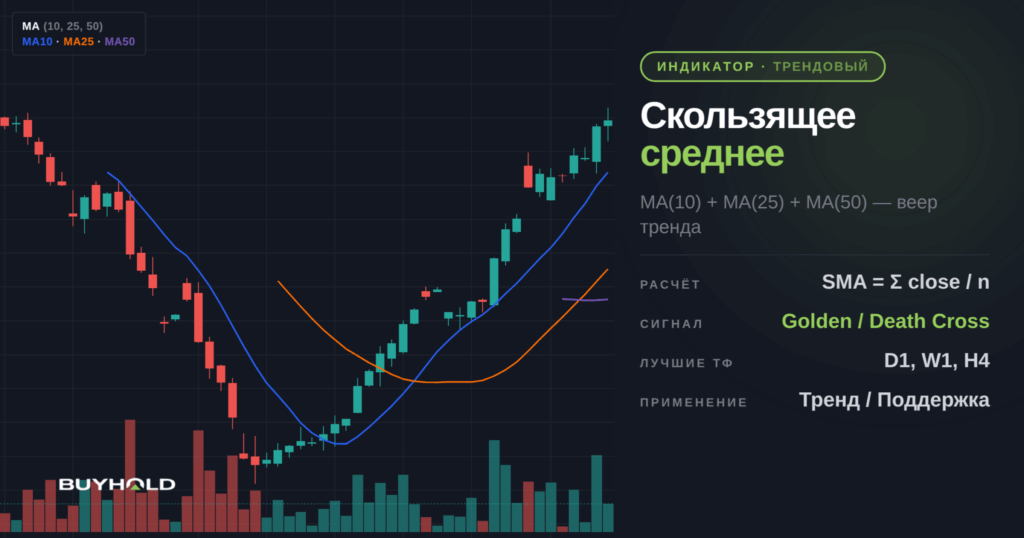
Скользящее среднее (moving average, MA) показывает среднюю цену за последние N баров и отделяет направление движения от дневного шума. Я проверил два его самых известных применения на данных Мосбиржи за 2013–2026 годы. После золотого креста цена 30 акций через 3 месяца оказывалась выше в 49,4% случаев, а в обычный день той же бумаги в 51,2%. Фильтр по двухсотдневной средней на индексе с дивидендами сократил просадку с 53,7 до 24,0%, но по доходности не отличился от случайного выхода из рынка на тот же срок.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое скользящее среднее и откуда оно взялось
Скользящее среднее представляет собой линию из последовательных средних значений цены за выбранное число баров. На каждом новом баре окно расчёта сдвигается на одну свечу вперёд, отсюда и слово «скользящее». Похоже на среднюю температуру за последнюю неделю. Один жаркий день её почти не сдвигает, а устойчивое потепление поднимает.
При периоде 20 индикатор складывает 20 последних цен закрытия, делит сумму на 20 и ставит точку. На следующем баре самая старая цена выпадает из окна, новая входит, точка сдвигается. Соединённые точки дают гладкую линию, которая идёт вслед за ценой.
Первую известную торговую систему на средних построил Ричард Дончиан. С 1960 года он 19 лет писал еженедельный бюллетень «Commodity Trend Timing» и торговал по пятидневной и двадцатидневной средним. Канал Дончиана из отдельного материала вырос из тех же работ.
Голым пересечением Дончиан не торговал. В его правилах, перепечатанных журналом Futures в 1995 году, сигнал засчитывался, только если закрытие уходило за двадцатидневную среднюю дальше любого прежнего однодневного захода на одну полную «единицу» цены. Пятидневная средняя служила правилом закрытия позиции, а не входа. Автор самой известной системы на средних с первого дня встроил в неё фильтр от ложных пробоев.
Скользящее среднее лежит в основе половины индикаторного набора. MACD строится на разнице двух экспоненциальных средних, средняя линия полос Боллинджера совпадает с простой средней за двадцать баров, три линии Аллигатора представляют собой сглаженные средние со сдвигом. Разобравшись со средней, вы получаете ключ сразу к нескольким инструментам индикаторного анализа.
Как считается скользящее среднее
Скользящее среднее можно посчитать четырьмя основными способами. Терминалы предлагают почти одинаковый набор, различаются названия и мелочи вроде стартового значения.
Пример расчёта на пяти ценах
Допустим, 5 дней подряд бумага закрывалась по 100, 102, 101, 104 и 108 ₽. На шестой день закрытие составило 110 ₽. Три средние с окном 5 дают такие значения.
| Средняя | Как считается | День 5 | День 6 |
|---|---|---|---|
| SMA 5 | сумма пяти цен / 5 | 515 / 5 = 103,0 | 525 / 5 = 105,0 |
| WMA 5 | цены с весами 1, 2, 3, 4, 5, сумма / 15 | 1563 / 15 = 104,2 | 1598 / 15 = 106,5 |
| EMA 5 | старт с SMA, затем (цена − EMA вчера) × 0,333 + EMA вчера | старт 103,0 | (110 − 103) × 0,333 + 103 = 105,3 |
Все три линии растут, но с разной скоростью. На шестой день простая средняя учла новые 110 ₽ ровно так же, как выпавшие из окна 100 ₽, поэтому сдвинулась на 2 рубля. Взвешенная сильнее опирается на последние цены и стоит выше остальных.
Простая средняя (SMA)
Сумма цен закрытия за период, делённая на длину периода. Формула по описанию StockCharts ChartSchool выглядит как SMA = (P1 + P2 + … + Pn) / n, где P обозначает цену закрытия бара, а n длину окна.
Равный вес даёт SMA неудобное свойство. Линия меняется не только от новой цены, но и от старой, которая выпадает из окна. Резкий бар двухсотдневной давности дёрнет SMA 200 так же, как вчерашняя свеча. Поэтому длинная средняя иногда разворачивается в дни, когда с ценой ничего особенного не происходит.
Экспоненциальная средняя (EMA)
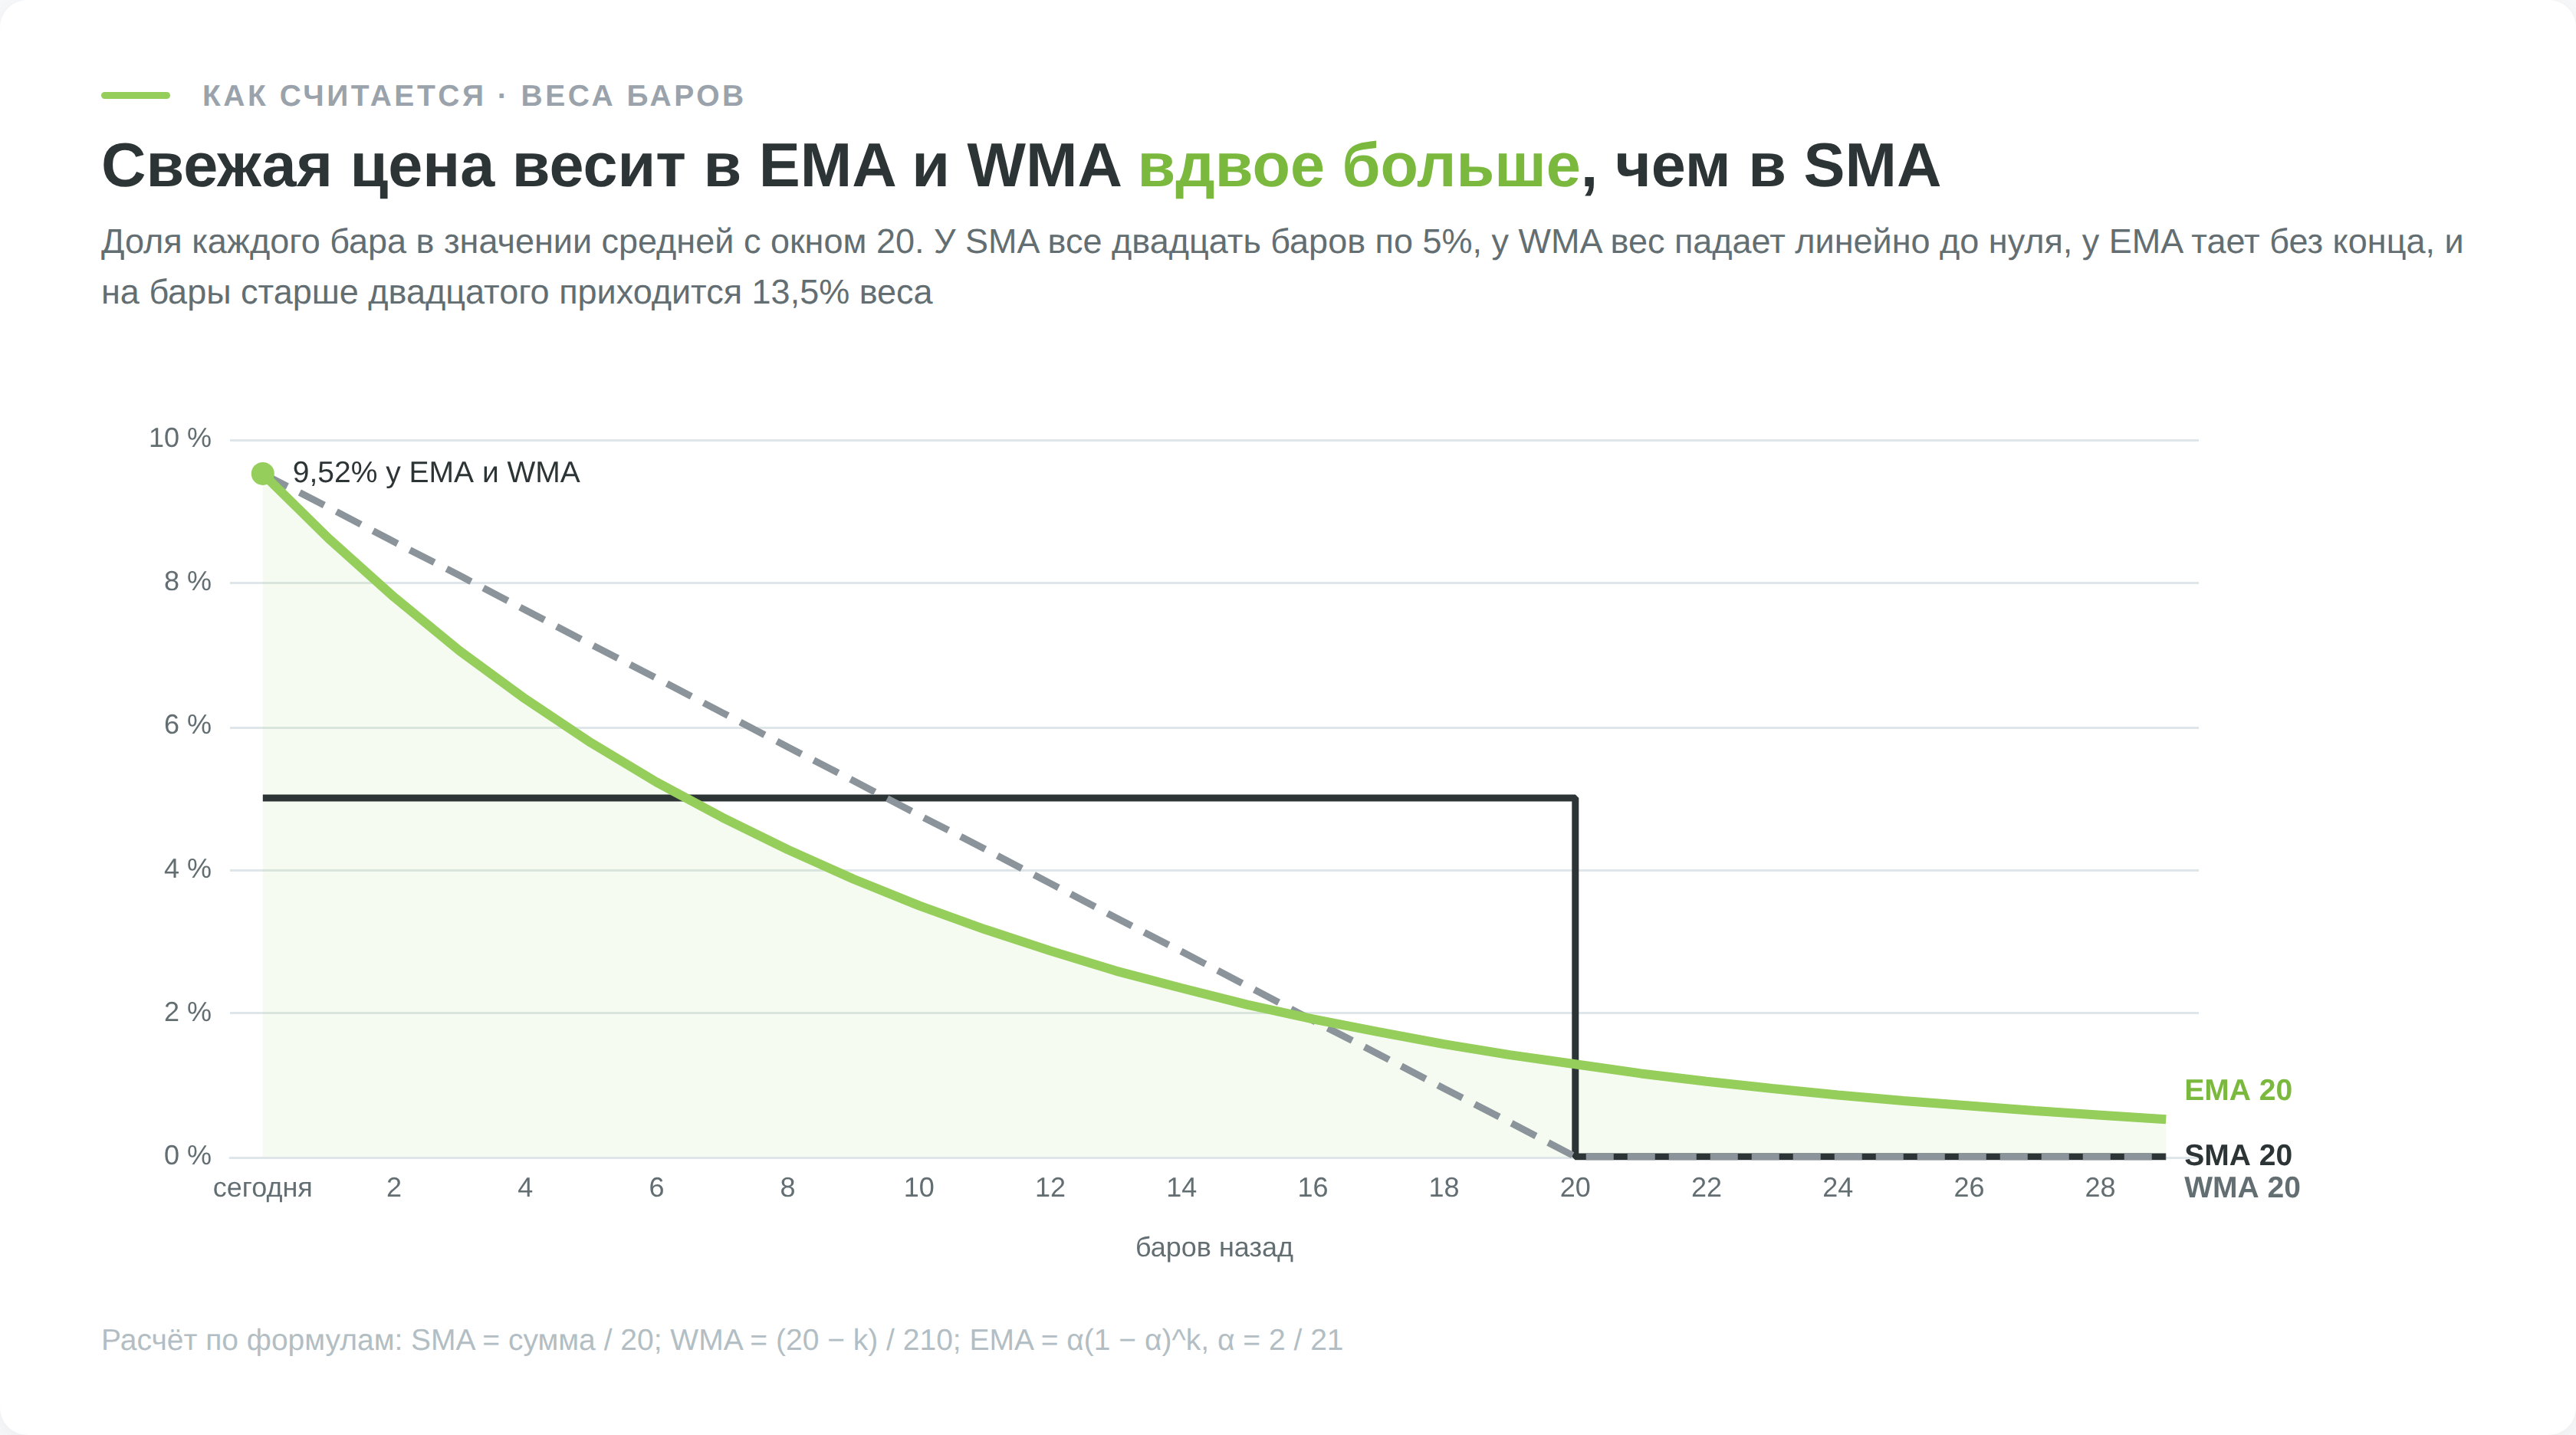
Здесь вес убывает по мере удаления в прошлое плавно. Множитель сглаживания считается как 2 / (n + 1), и каждое новое значение равно EMA = (цена − EMA вчера) × множитель + EMA вчера. Для окна 20 множитель составляет 0,0952. Сегодняшняя цена входит в линию с весом 9,52%, у SMA 20 её вес равен 5%.
Эффекта выпадающего бара у EMA нет, старые цены покидают расчёт постепенно. Взамен она не забывает историю полностью. У EMA 20 на бары старше двадцатого приходится 13,5% веса, у SMA 20 ноль.
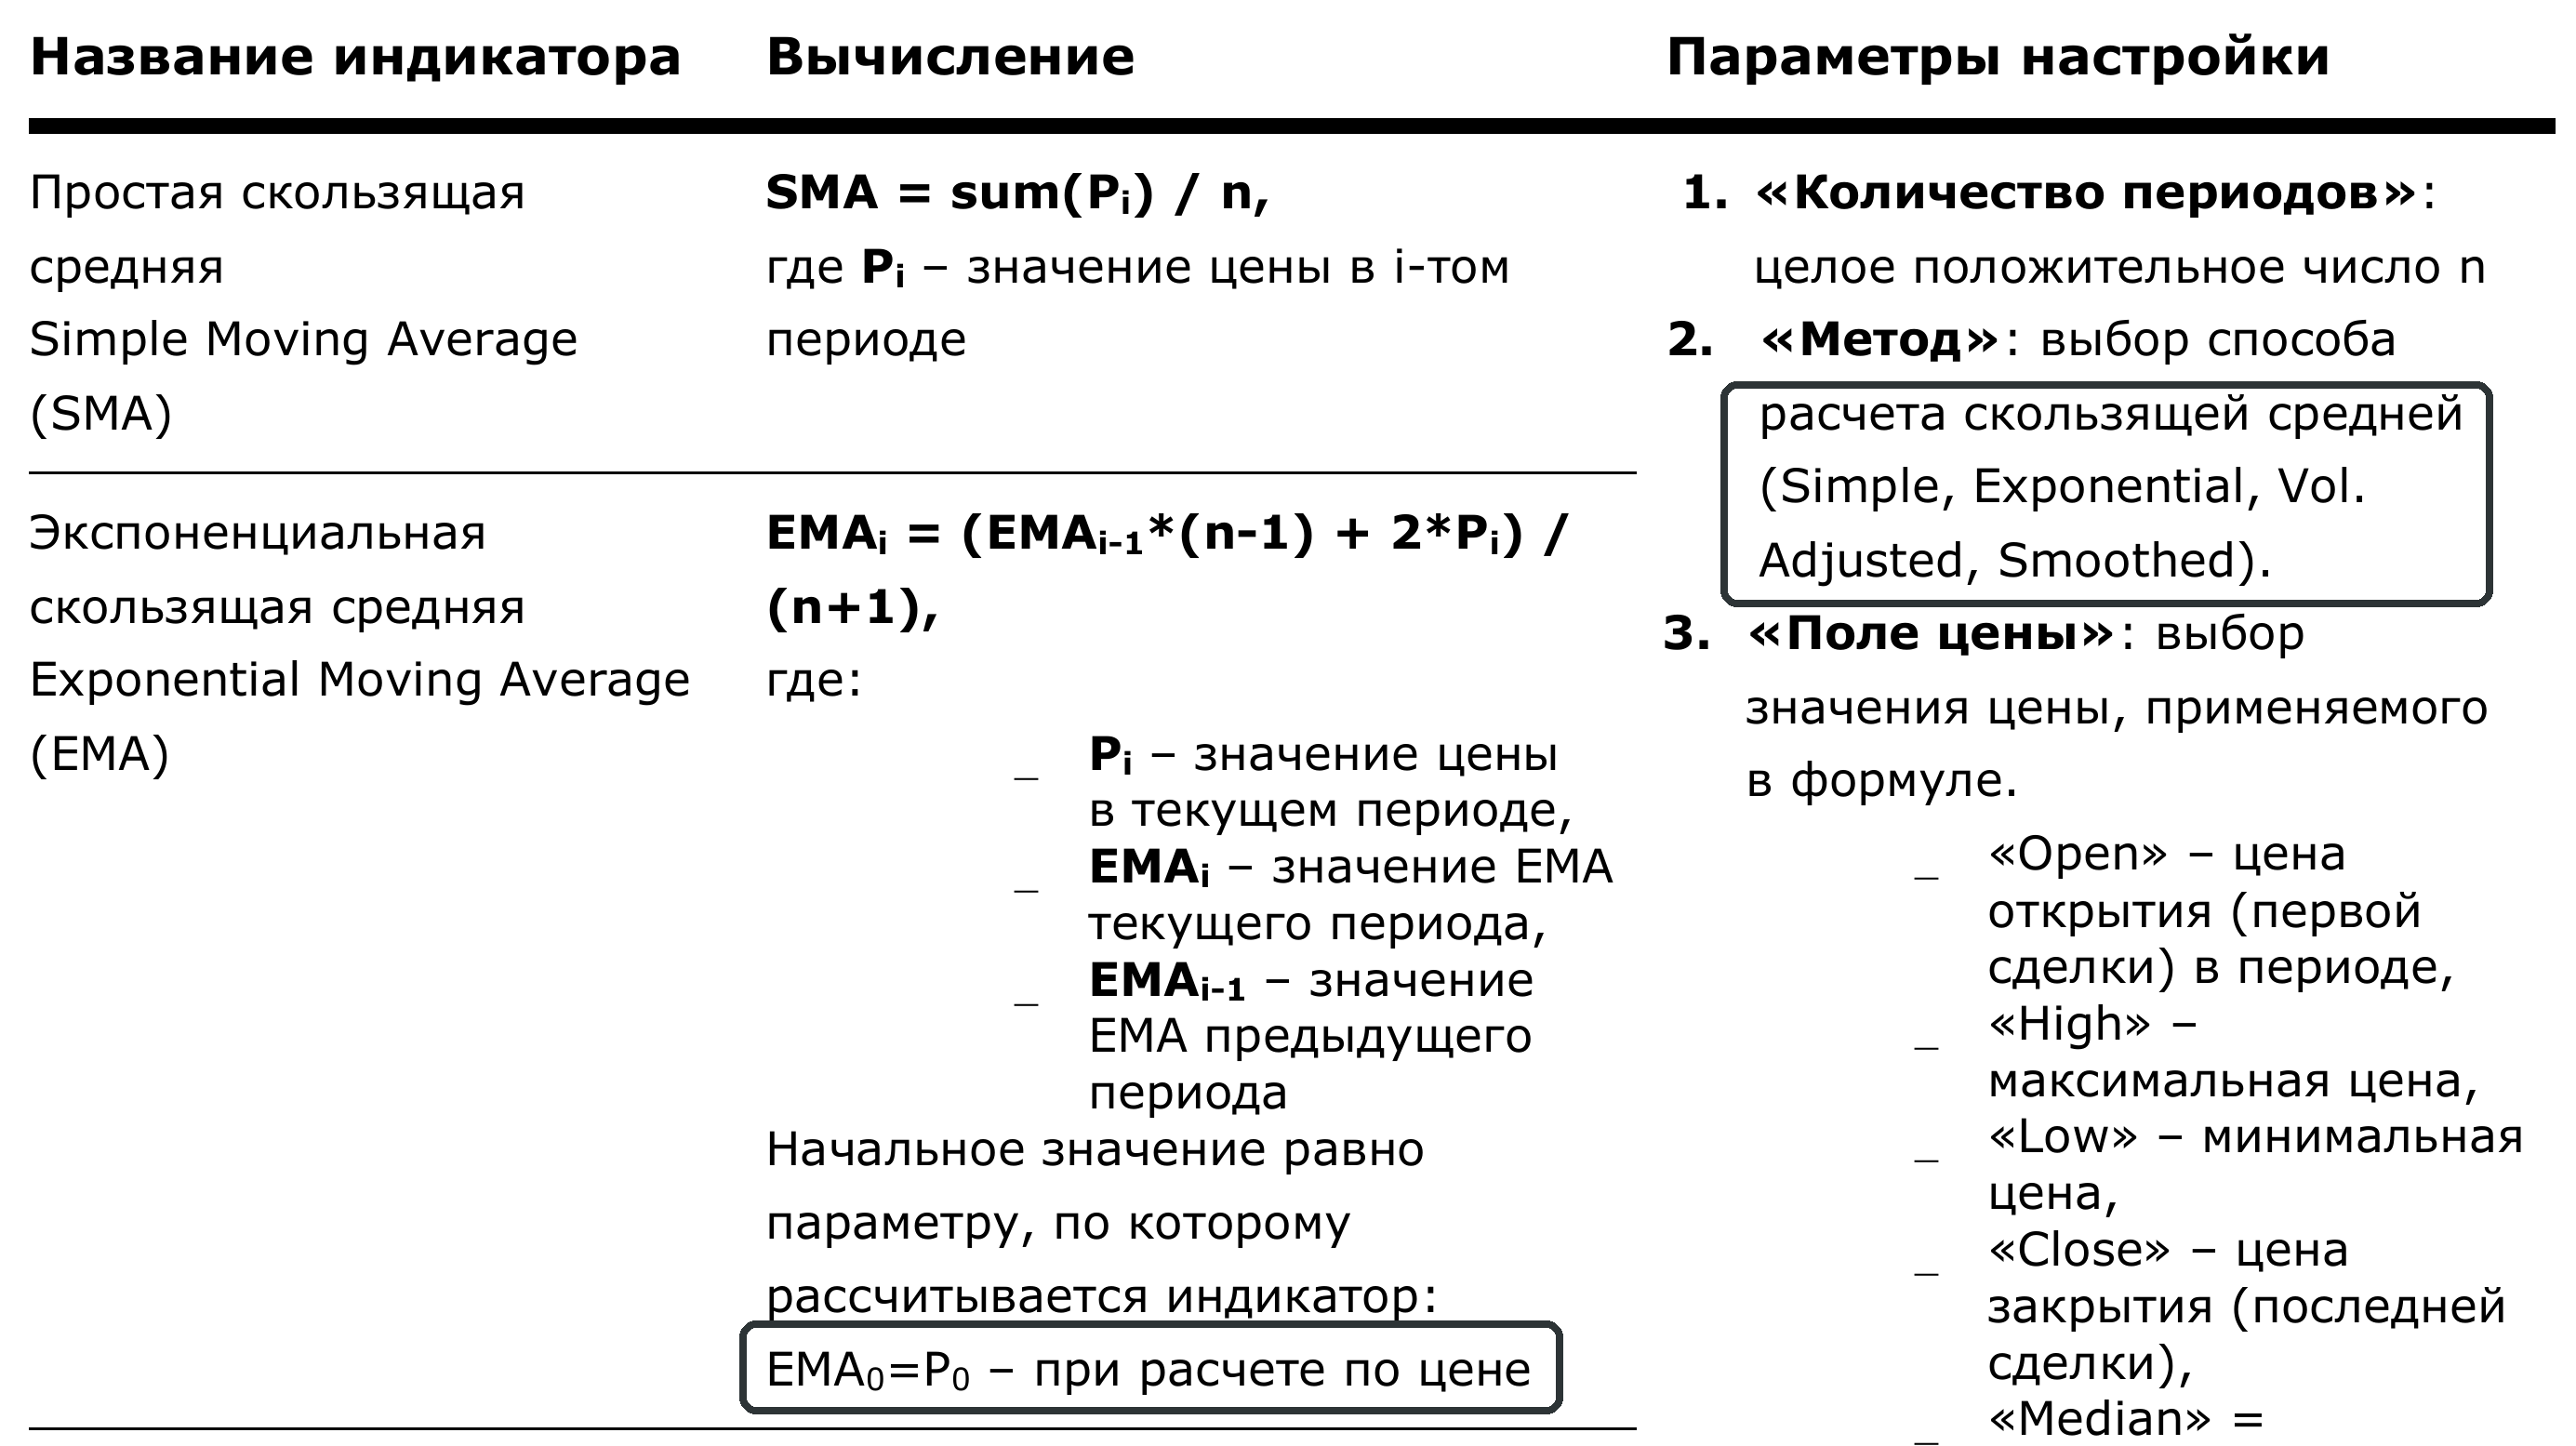
Первое значение EMA не из чего посчитать, и платформы решают это по-разному. Библиотека TA-Lib начинает с простой средней первых n баров, а QUIK по своему руководству берёт первую цену. Влияние стартового значения тает с той же скоростью, что и вес старого бара. У EMA 200 через 200 баров от него остаётся 13,7%, через 500 баров меньше 1%. На коротком ряду котировок значения EMA 200 в двух программах поэтому расходятся заметно, на ряду в несколько лет совпадают.
Линейно-взвешенная (WMA) и сглаженная (SMMA)
WMA (в MetaTrader её называют LWMA) распределяет веса линейно. Самый свежий бар получает вес n, предыдущий n − 1, и так до единицы у самого старого. Сумма взвешенных цен делится на сумму весов. У окна 20 свежий бар весит те же 9,52%, что и в EMA, но через 20 баров вес падает до нуля.
SMMA идёт в другую сторону. Она сглаживает с коэффициентом 1 / n вместо 2 / (n + 1), поэтому SMMA с периодом n совпадает с EMA с периодом 2n − 1 и реагирует примерно вдвое медленнее. Эта формула сидит внутри RSI и ADX у Уайлдера.
| Тип | Распределение веса | Скорость реакции | Где применяют |
|---|---|---|---|
| SMA | все бары равны | самая медленная из трёх основных | долгосрочные ориентиры, уровни 50 и 200, кресты |
| EMA | убывает экспоненциально, множитель 2/(n+1) | быстрее SMA примерно вдвое на окне 20 | основа MACD, среднесрочная торговля |
| WMA (LWMA) | убывает линейно, от n до 1 | близка к EMA, до нуля за n баров | короткие окна, ранний сигнал разворота |
| SMMA | сглаживание Уайлдера, 1/n | самая инертная | внутренности RSI и ADX |
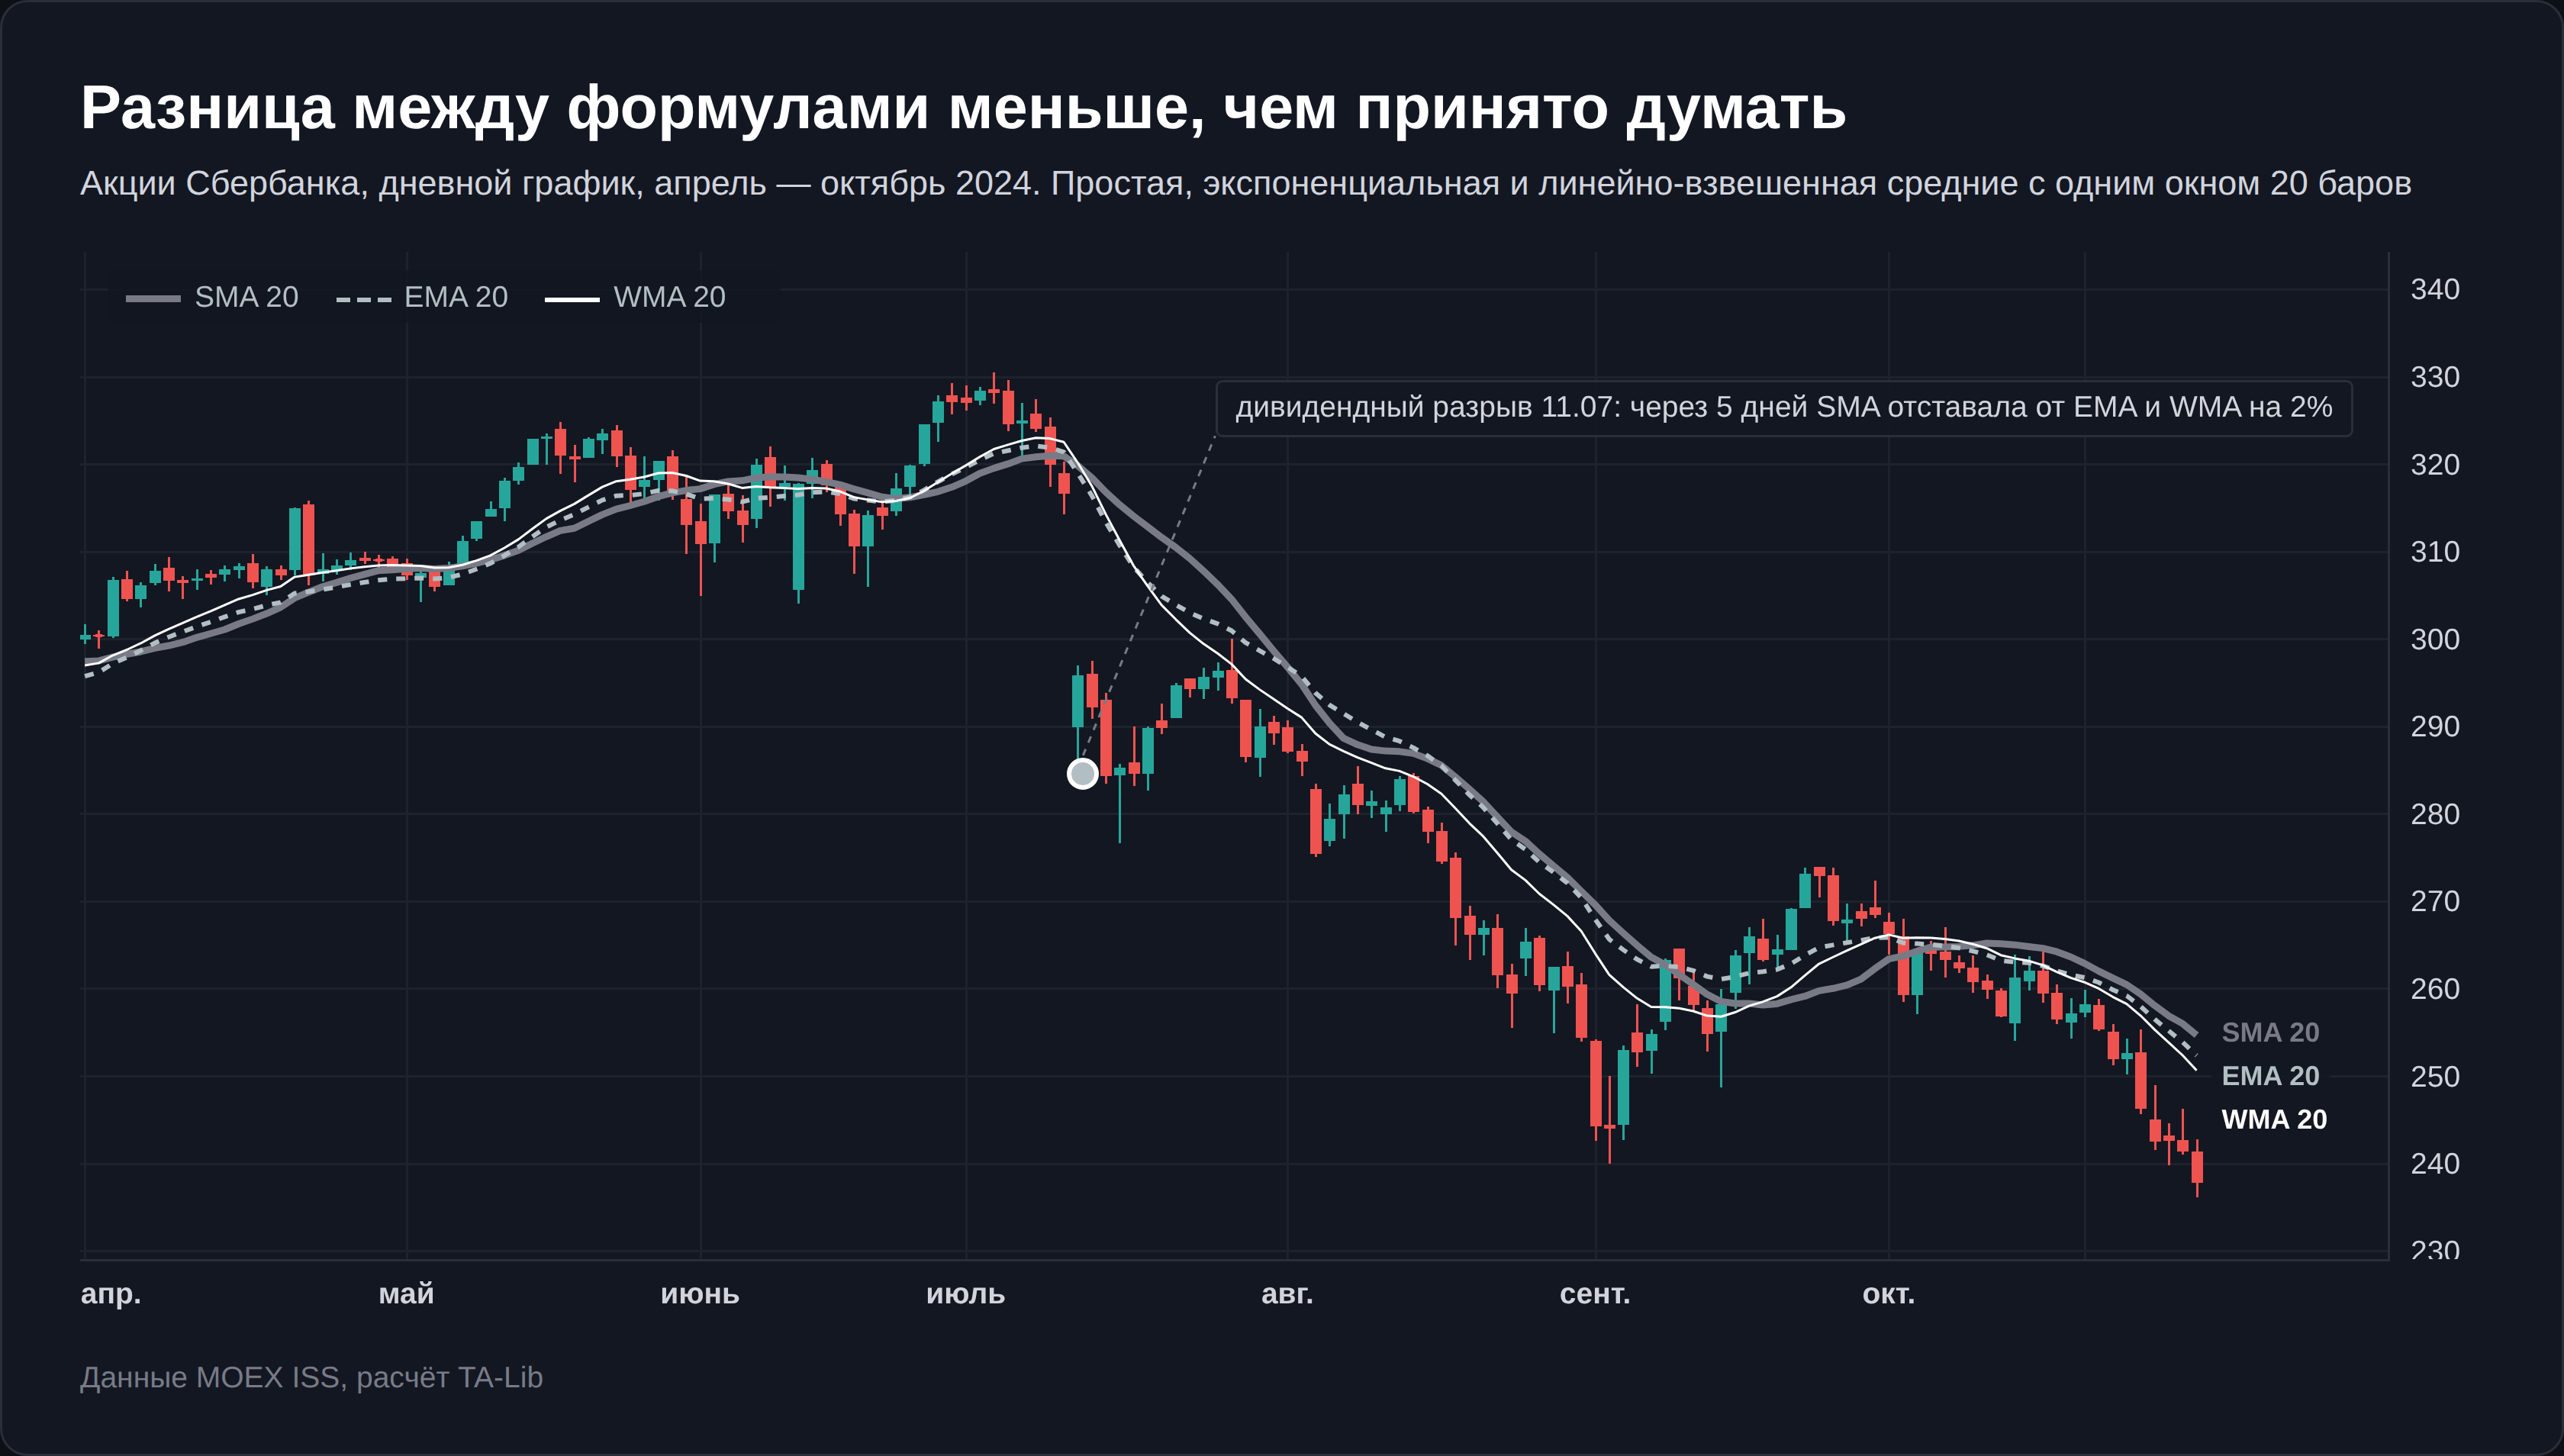
На реальном графике разница скромнее, чем в формулах. При одном окне линии идут почти вплотную и расходятся на резких движениях. Через пять торговых дней после дивидендного разрыва Сбербанка 11 июля 2024 года SMA 20 стояла на 2% выше EMA 20 и WMA 20, а развернулись все три линии с разницей в один бар.
К какой цене применять расчёт
Усреднять можно не только закрытие. Терминалы дают на выбор открытие, максимум, минимум, середину между экстремумами (median), типичную цену как среднее трёх величин (typical) и взвешенную, где закрытие учитывается дважды.
Разница между вариантами мала и заметна только на коротких окнах при высокой волатильности. По умолчанию везде стоит закрытие, и менять его стоит, если ваша торговая логика опирается на диапазон бара, а не на итог торгов.
Как читать скользящее среднее на графике
- Первым линия сообщает наклон. Растущая линия говорит, что средняя цена последних n баров выше, чем была, падающая означает обратное, горизонтальная указывает на равновесие. Наклон отвечает на вопрос о направлении и ничего не говорит о силе.
- Второе сообщение даёт положение цены относительно линии. Закрытие выше средней означает, что текущая цена выше среднего уровня за период. На этом свойстве построен фильтр режима рынка, который дал в проверке самый устойчивый результат.
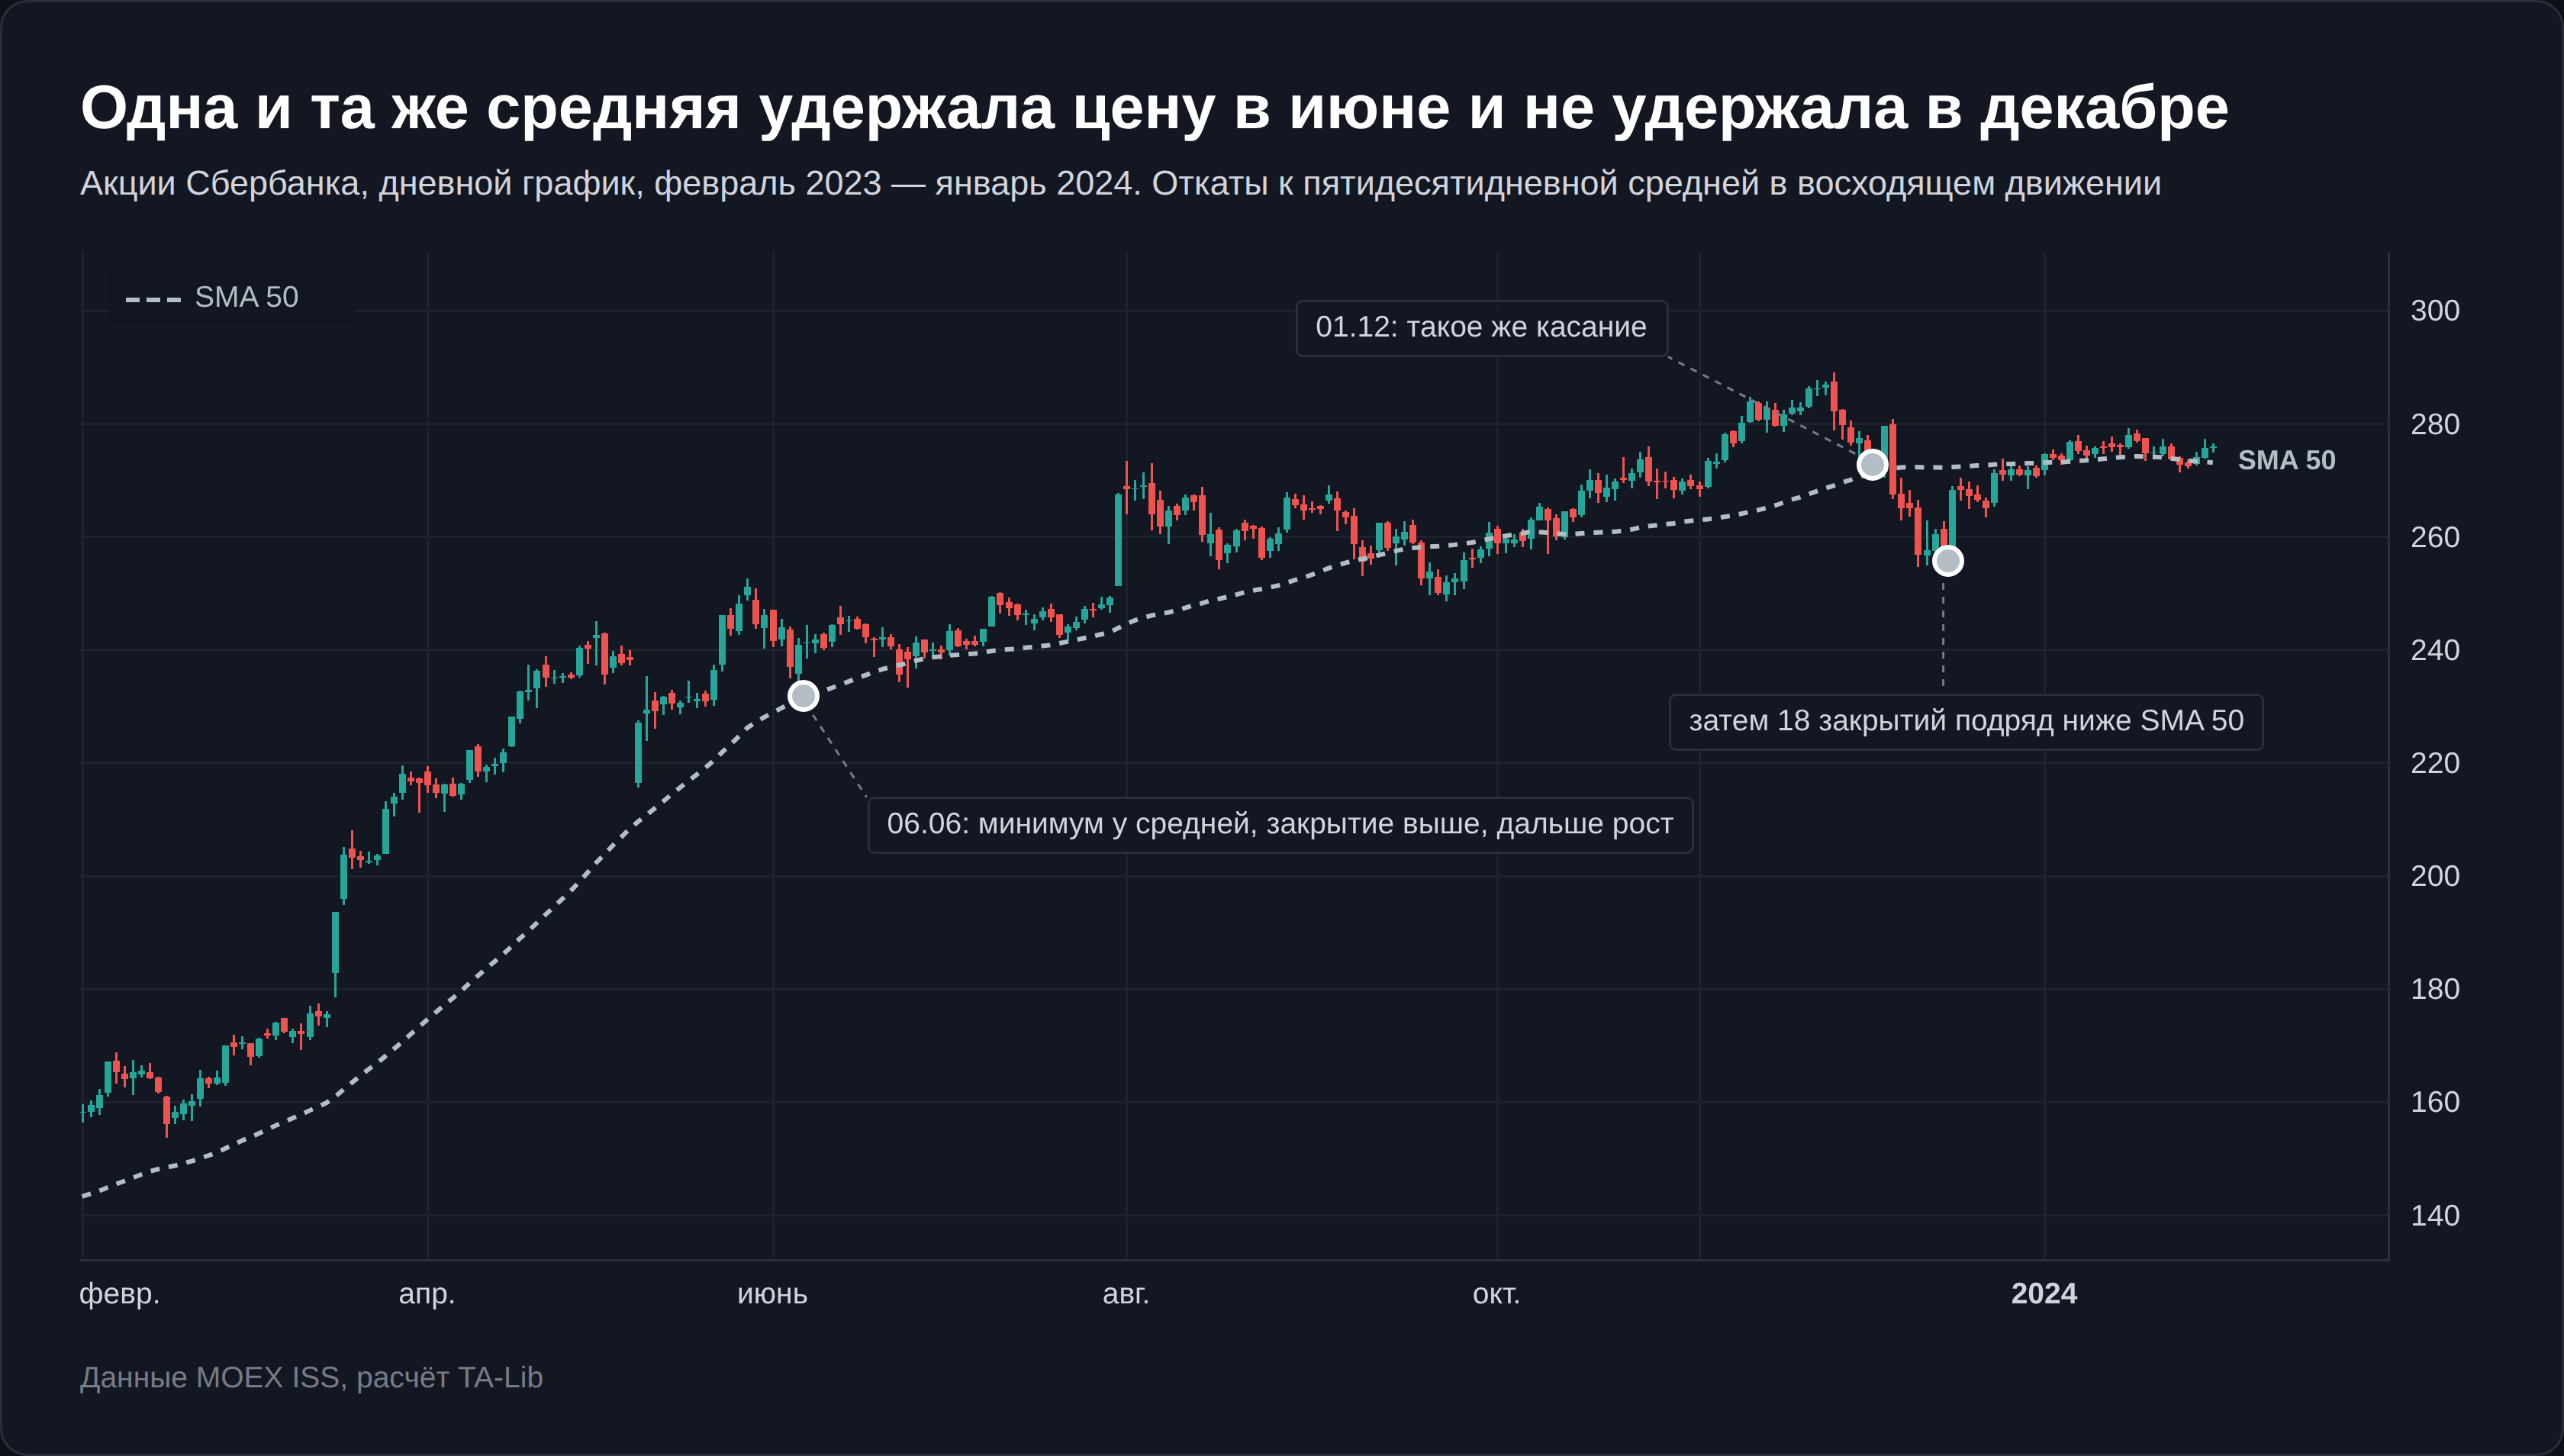
- Третье сообщение касается поведения цены у самой линии. В устойчивом движении откаты часто останавливаются у средней, и её называют динамической поддержкой. Я проверил это на 30 акциях Мосбиржи. Взял 3180 случаев, когда в восходящем движении минимум дня подходил к растущей SMA 50 ближе чем на 1%, а закрытие оставалось выше неё. За следующие 20 торговых дней бумага в среднем прибавила 0,15%, а в обычный день того же режима 0,93%. В 38,3% случаев в течение 10 дней закрытие уходило ниже средней больше чем на 2%.
Порядок разбора графика
- Режим. Цена выше SMA 200 говорит, что бумага в восходящей фазе, и покупки рассматриваются. Ниже средней покупки откладываются.
- Наклон длинной средней. Он подтверждает режим, но запаздывает сильнее всех остальных признаков, поэтому его читают последним, а не первым.
- Место для защитного приказа. Средняя подсказывает, где гипотеза о продолжении движения перестаёт работать. Закрытие под линией означает выход, а не повод «пересидеть».
- Старший таймфрейм. Сигнал на дневном графике против недельного режима даёт больше ложных срабатываний.
Период и тип: что меняют настройки
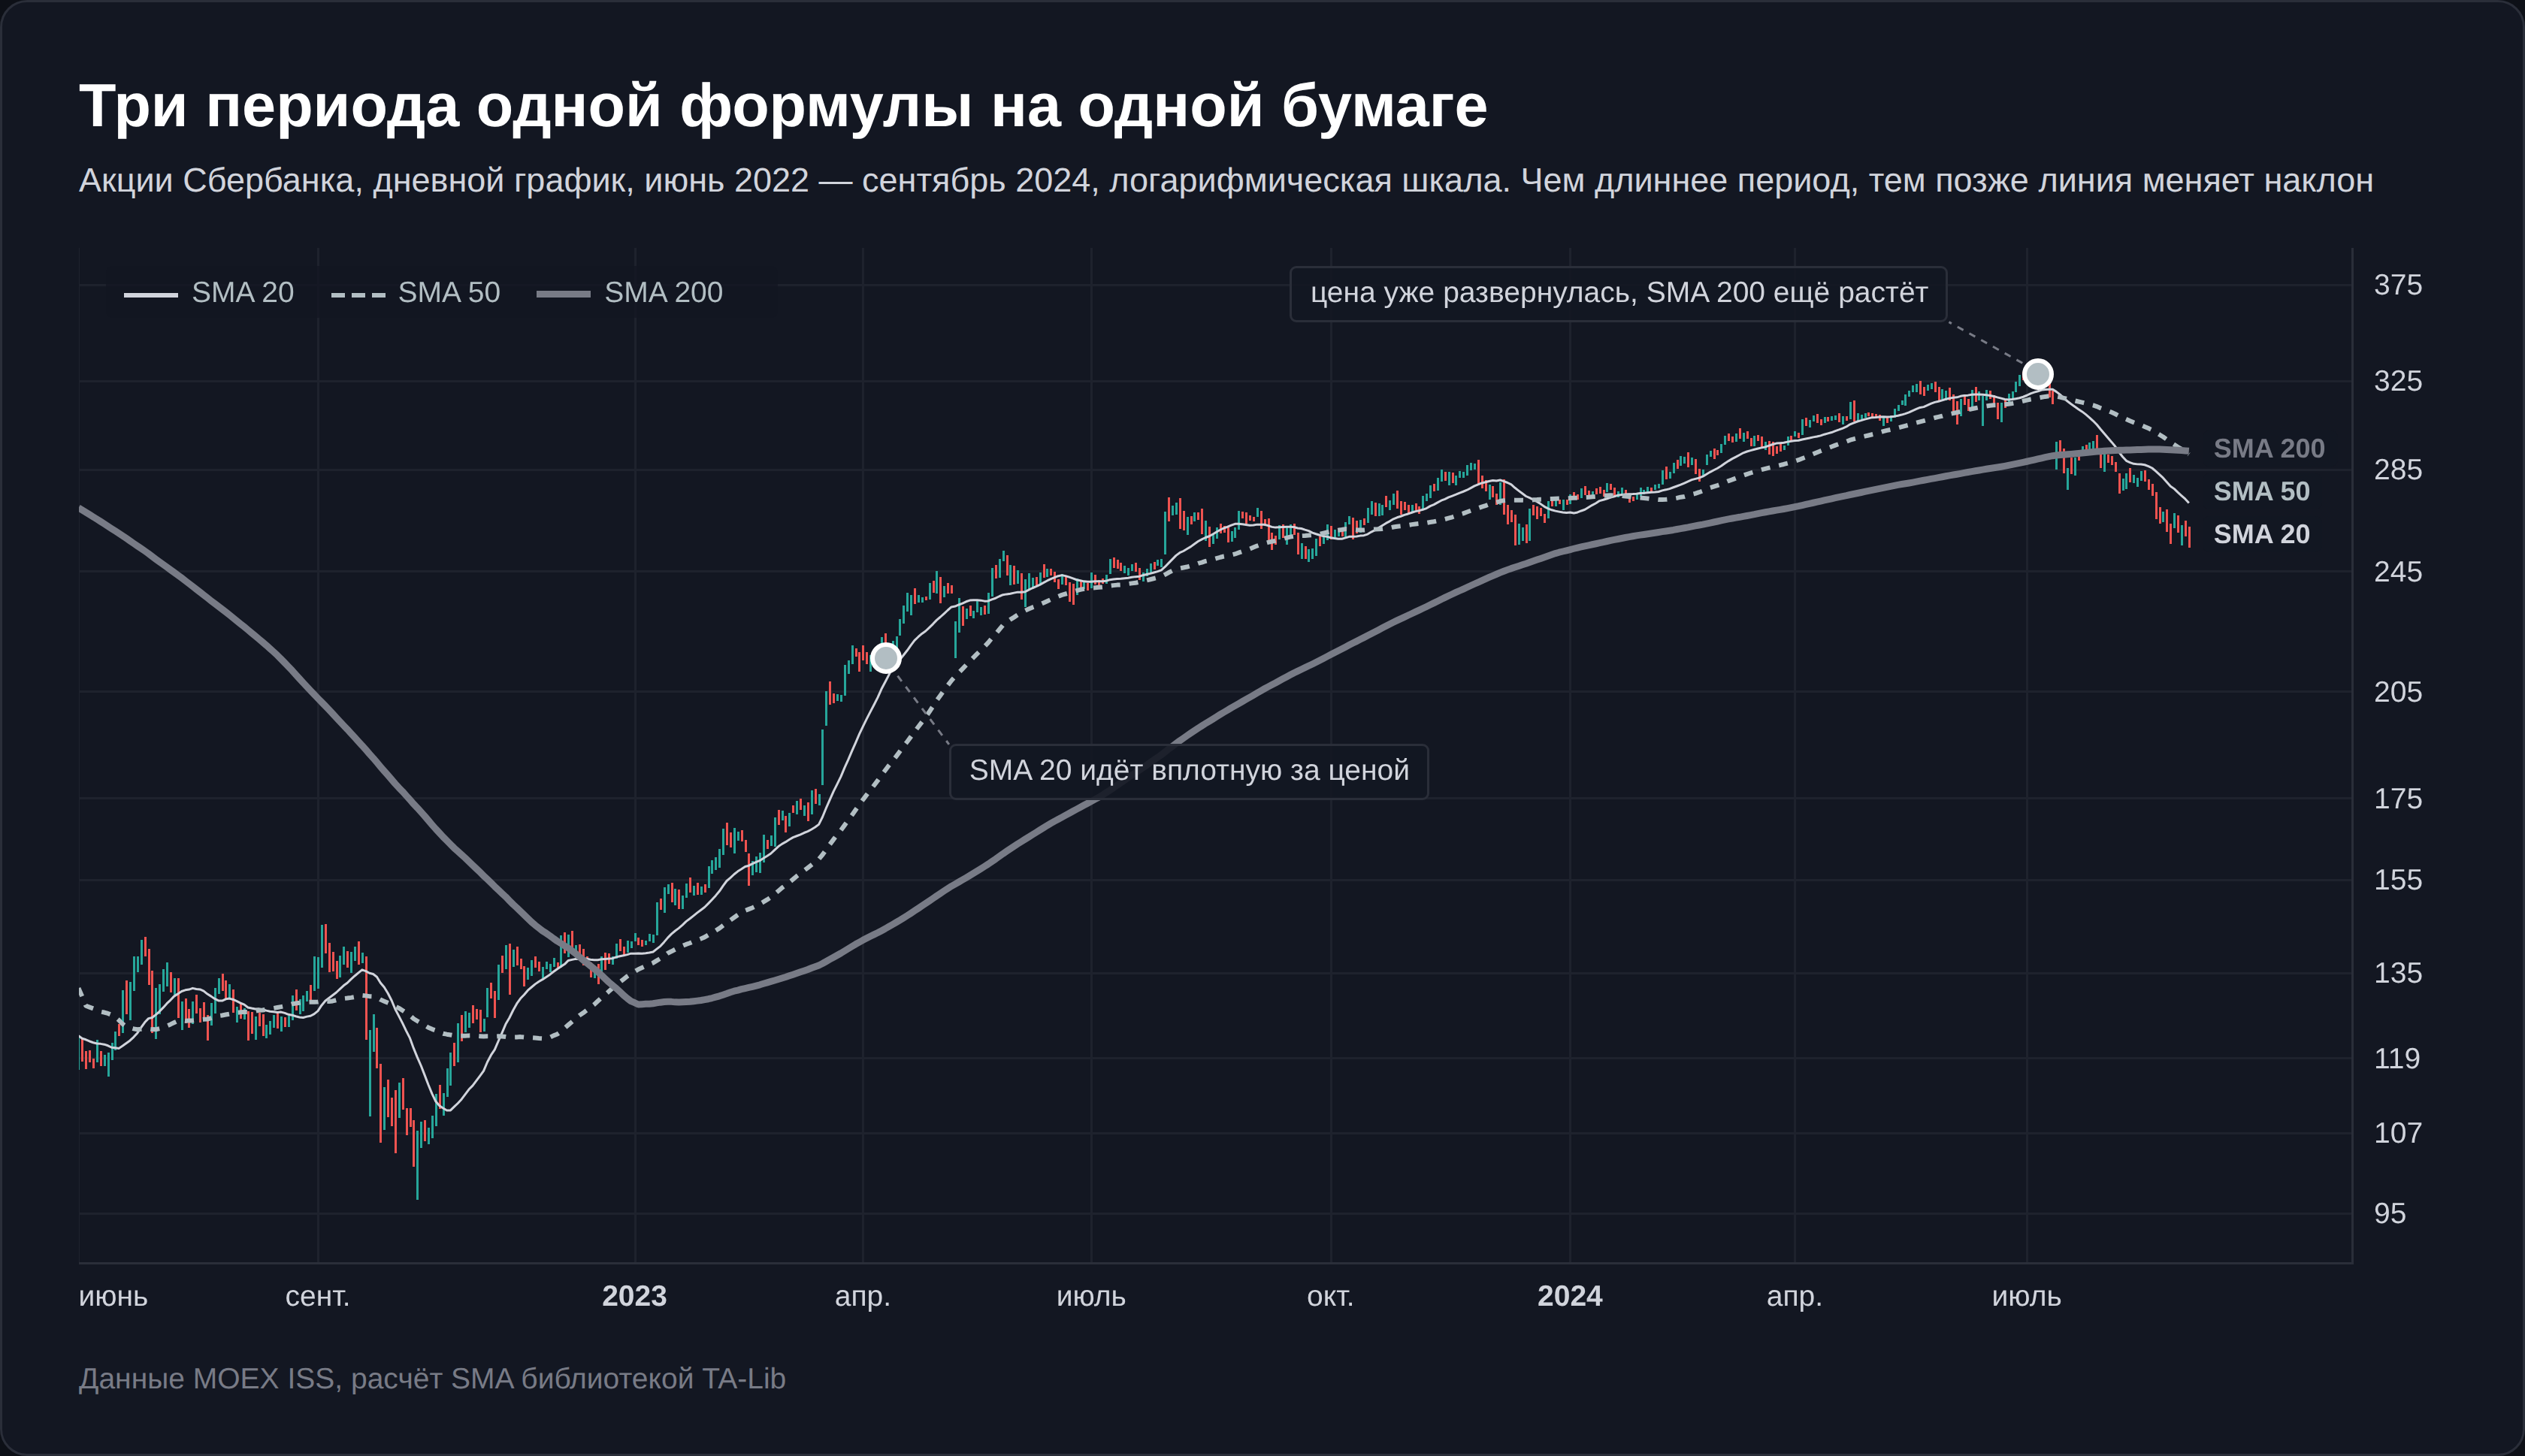
Период скользящего среднего задаёт компромисс между скоростью и устойчивостью, и обойти его нельзя. Короткое окно ловит разворот рано и приносит много ложных сигналов, длинное фильтрует шум и опаздывает.
Опорные значения сложились исторически. Дончиан работал с парой 5 и 20. Числа 50 и 200 стали стандартом для дневных графиков акций и сегодня отслеживаются достаточно широко, чтобы влиять на поведение участников рынка. Периоды 9, 12 и 21 пришли из внутридневной торговли.
Какой период выбрать под свою задачу
Период выбирают под горизонт, на котором вы принимаете решения, а не под красоту бэктеста. Ориентиры ниже сложились в практике, а не выведены из данных, поэтому их стоит проверить на своей бумаге.
| Задача | Таймфрейм | Типичные средние | Что проверить перед использованием |
|---|---|---|---|
| Внутридневная торговля | 5–15 минут, 1 час | EMA 9, EMA 21 | издержки на сделку, проскальзывание, время сессии |
| Сделки на дни и недели | день | SMA 20, SMA 50 | долю ложных пересечений на своей бумаге |
| Фильтр режима для портфеля | день или неделя | SMA 200, SMA 40 на недельном | дивиденды и доход на свободные деньги в расчёте |
| Редкие решения раз в месяц | месяц | SMA 10 (правило Фабера) | глубину просадки, которую успевает допустить месячный сигнал |
Чем короче таймфрейм, тем больше решений и тем сильнее результат зависит от комиссии. Все выводы этой статьи получены на дневных и недельных данных, на пятиминутном графике у рынка другая структура шума, и проверять придётся заново.
Про тип средней распространено убеждение, что EMA лучше SMA, потому что быстрее. Скорость действительно выше, на Сбербанке медиана опоздания разворота у EMA 20 составила 5 баров против 10 у SMA 20. Но скорость и результат разные вещи. В фильтре по двухсотдневной средней EMA дала на 20–40% больше сделок и проиграла простой средней на четырёх бумагах из пяти.
Сдвиг линии бывает двух видов. Вертикальное смещение на процент превращает среднюю в конверт вокруг цены (Envelopes), горизонтальный сдвиг переносит линию вперёд или назад по времени. На горизонтальном сдвиге построены облака Ишимоку, где две линии вынесены на 26 баров вперёд. Сам по себе сдвиг информации не добавляет, он меняет только точку пересечения с ценой.
Как поставить скользящее среднее в терминале
Скользящее среднее есть в любой платформе, различается путь к настройкам и набор методов.
TradingView и веб-графики
- Откройте график нужной бумаги и нажмите кнопку «Индикаторы» в верхней панели.
- Введите в поиске Moving Average и выберите Moving Average Simple для SMA или Moving Average Exponential для EMA.
- Откройте настройки двойным щелчком по названию индикатора на графике.
- В поле «Длина» поставьте период, в поле «Источник» оставьте close, если нет причины для другого.
- Для пересечения добавьте вторую среднюю и разведите линии по цвету.
QUIK
По руководству пользователя QUIK 13.1 средняя добавляется через контекстное меню графика, пункт «Добавить график (индикатор)…», и выбор Moving Average в списке. Руководство оговаривает, что Moving Average, в отличие от Bollinger Bands и Envelopes, по умолчанию строится в новой области под ценой. Чтобы линия легла на свечи, её перетаскивают мышью в область построения цены в окне настроек графика.
Методов у Moving Average в QUIK четыре: Simple, Exponential, Vol. Adjusted (взвешенная по объёму) и Smoothed. Линейно-взвешенной в этом списке нет. Там же видно, что QUIK стартует EMA с первой цены, поэтому EMA 200 на коротком ряду в QUIK и в TradingView может разойтись.
MetaTrader
Путь лежит через меню «Вставка», далее «Индикаторы», «Трендовые», Moving Average. В окне параметров задаются период, сдвиг, метод (Simple, Exponential, Smoothed, Linear Weighted) и цена применения.
Живой график на сайте
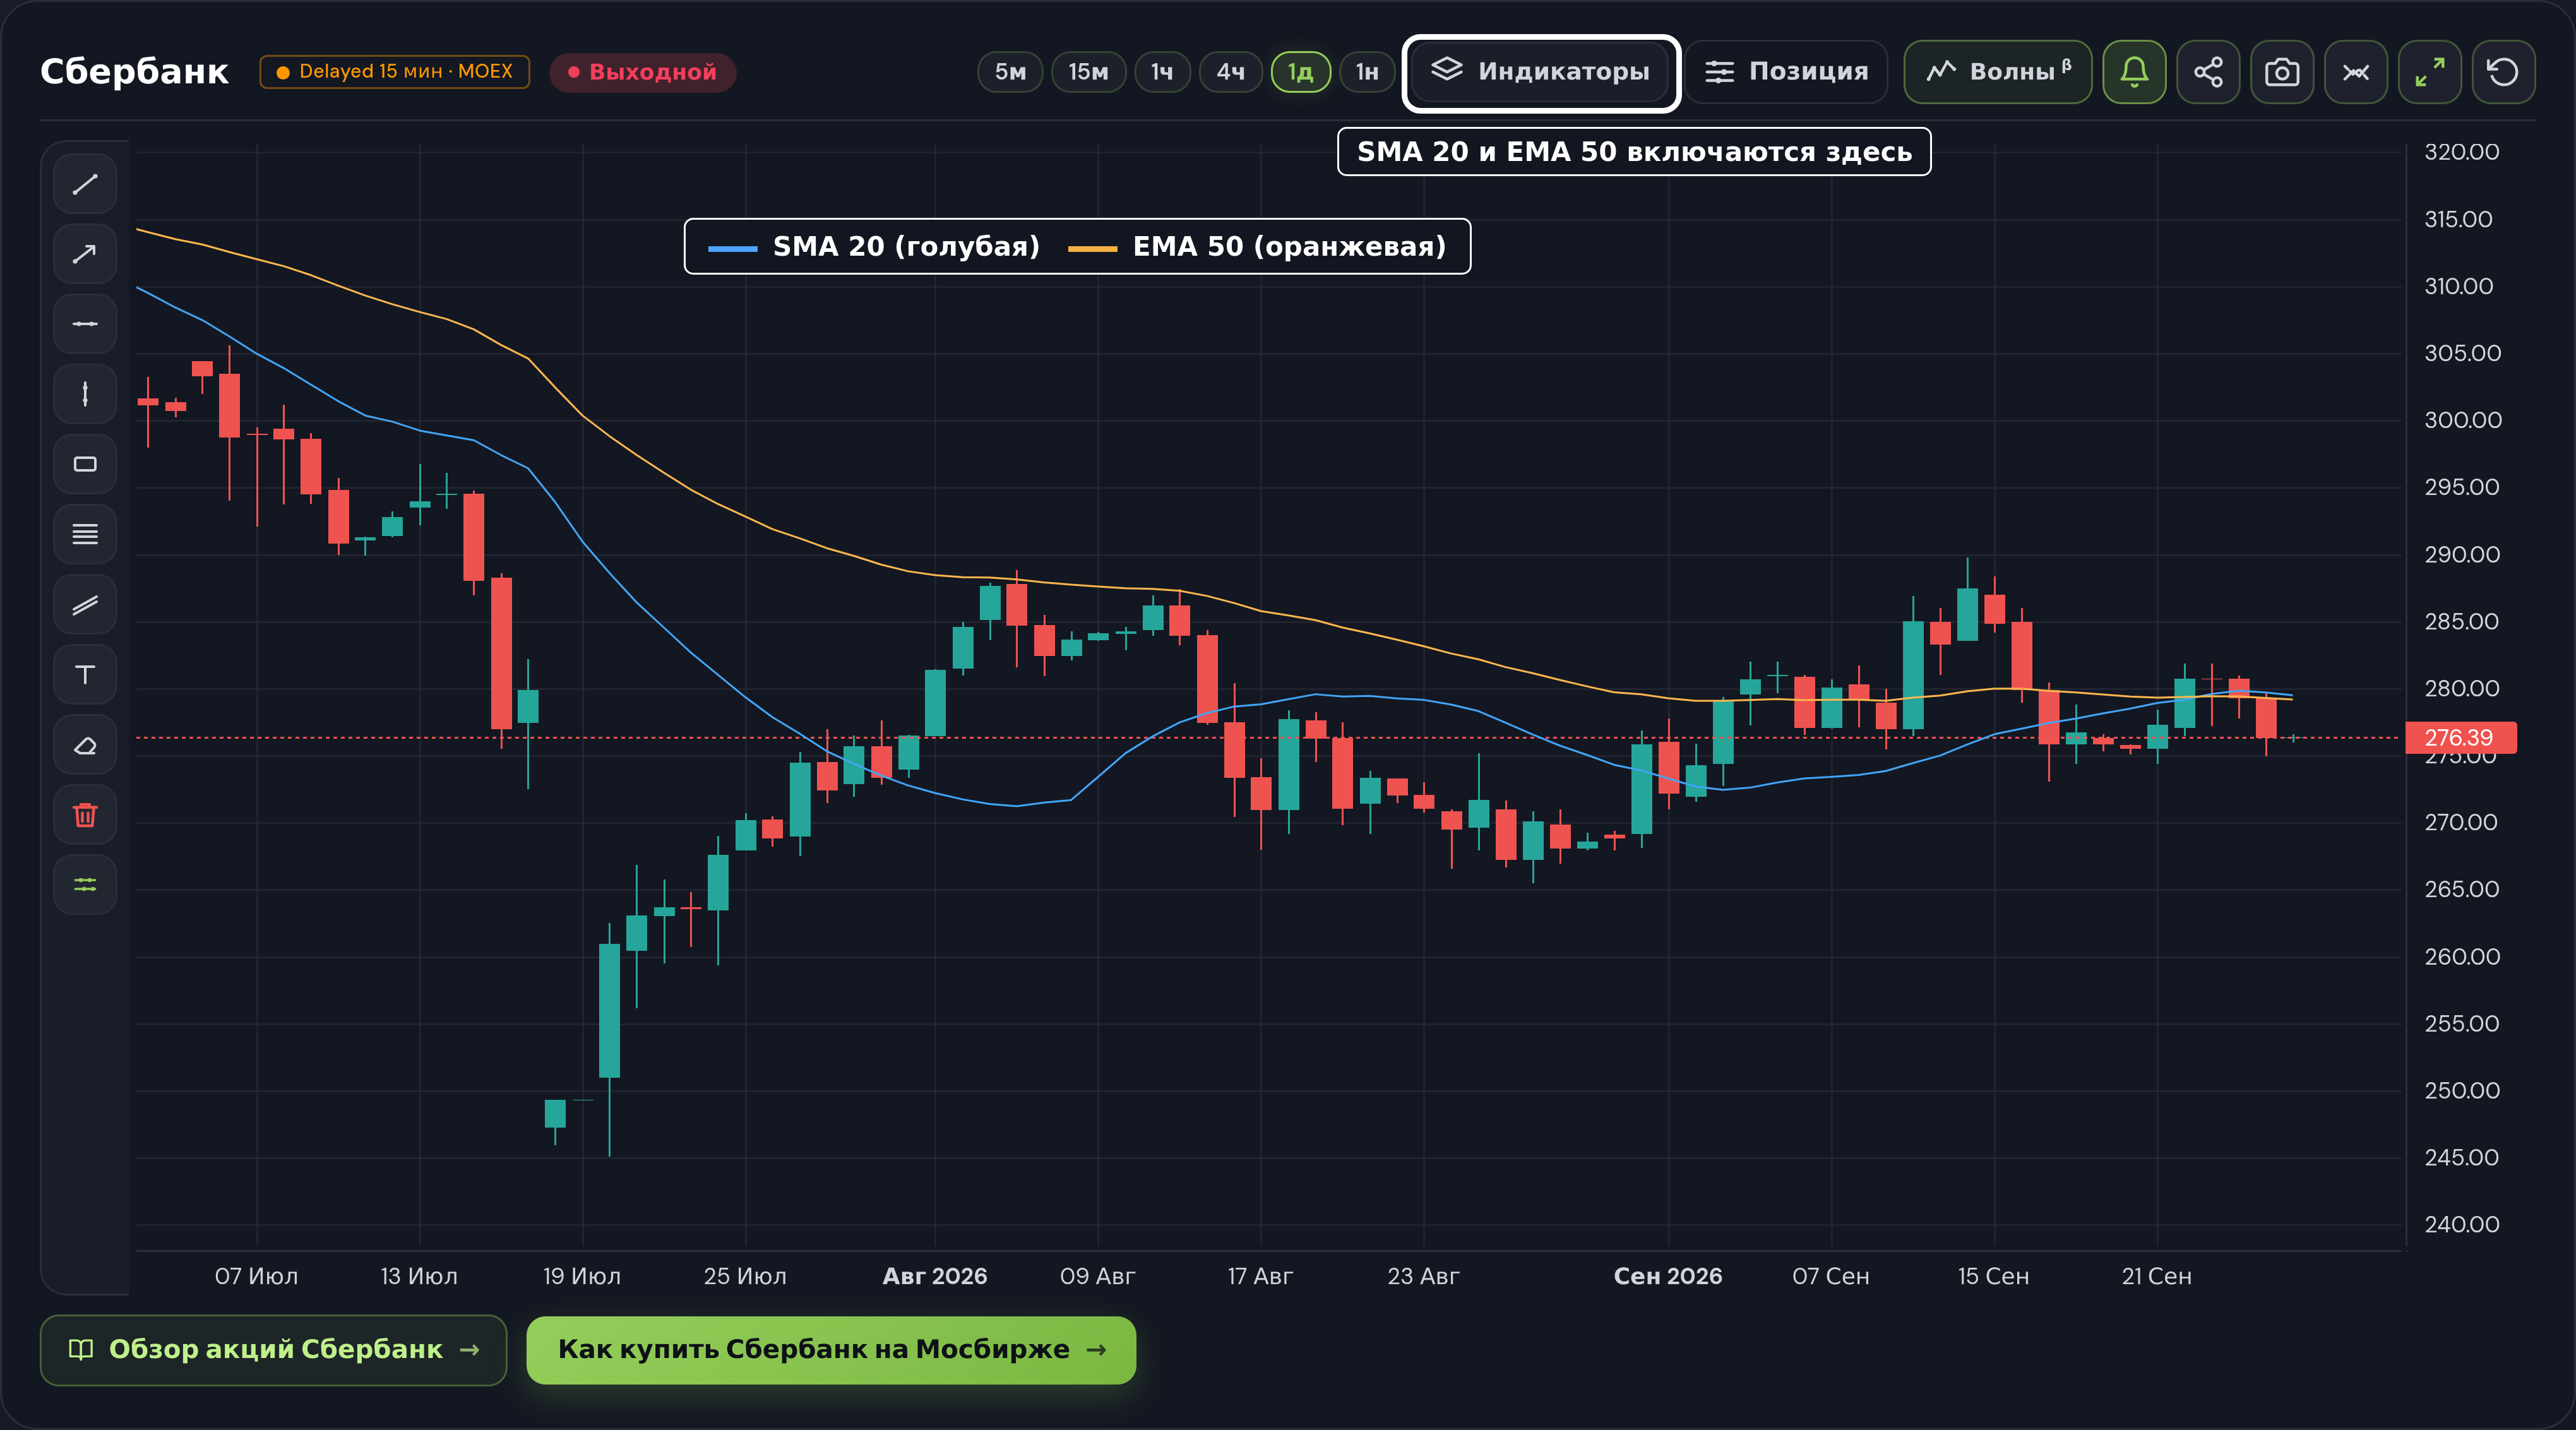
На живом графике buyhold средние включаются кнопкой «Индикаторы» без установки терминала. Там доступны SMA 20 и EMA 50, котировки Мосбиржи идут с задержкой 15 минут.
Что показывают данные Мосбиржи
Все расчёты ниже сделаны по дневным свечам MOEX ISS, индикаторы посчитаны библиотекой TA-Lib 0.6.8. Сигнал берётся по закрытию бара, сделка исполняется по открытию следующего, комиссия составляет 0,05% за сделку. Пять главных инструментов (Сбербанк, Газпром, Лукойл, Роснефть и индекс Мосбиржи) проверялись с января 2014 года, Газпром и Роснефть с марта 2015 года, по дату 5 сентября 2026 года.
В таблицах ниже встречаются четыре величины.
- Годовая доходность показывает, на сколько процентов в среднем за год рос капитал с учётом сложного процента.
- Максимальная просадка показывает самое глубокое падение капитала от предыдущего пика. Она отвечает на вопрос, сколько пришлось бы вытерпеть по дороге.
- Базовая частота показывает, как часто бумага росла на том же горизонте, если купить её в любой день. С ней сравнивается сигнал, а не с нулём.
- Стандартная ошибка показывает, насколько цифра могла сдвинуться случайно. Отклонение меньше двух ошибок от случайности не отличается.
Проверку на заглядывание вперёд я сделал отдельно. Если позволить сделке исполниться по открытию того же бара, по закрытию которого посчитан сигнал, фильтр по SMA 200 показывает 25–35% годовых на всех пяти инструментах. Честное исполнение даёт 9–22%. Разрыв показывает, сколько стоит одна неверная строка в любительском бэктесте.
Золотой крест на 30 акциях
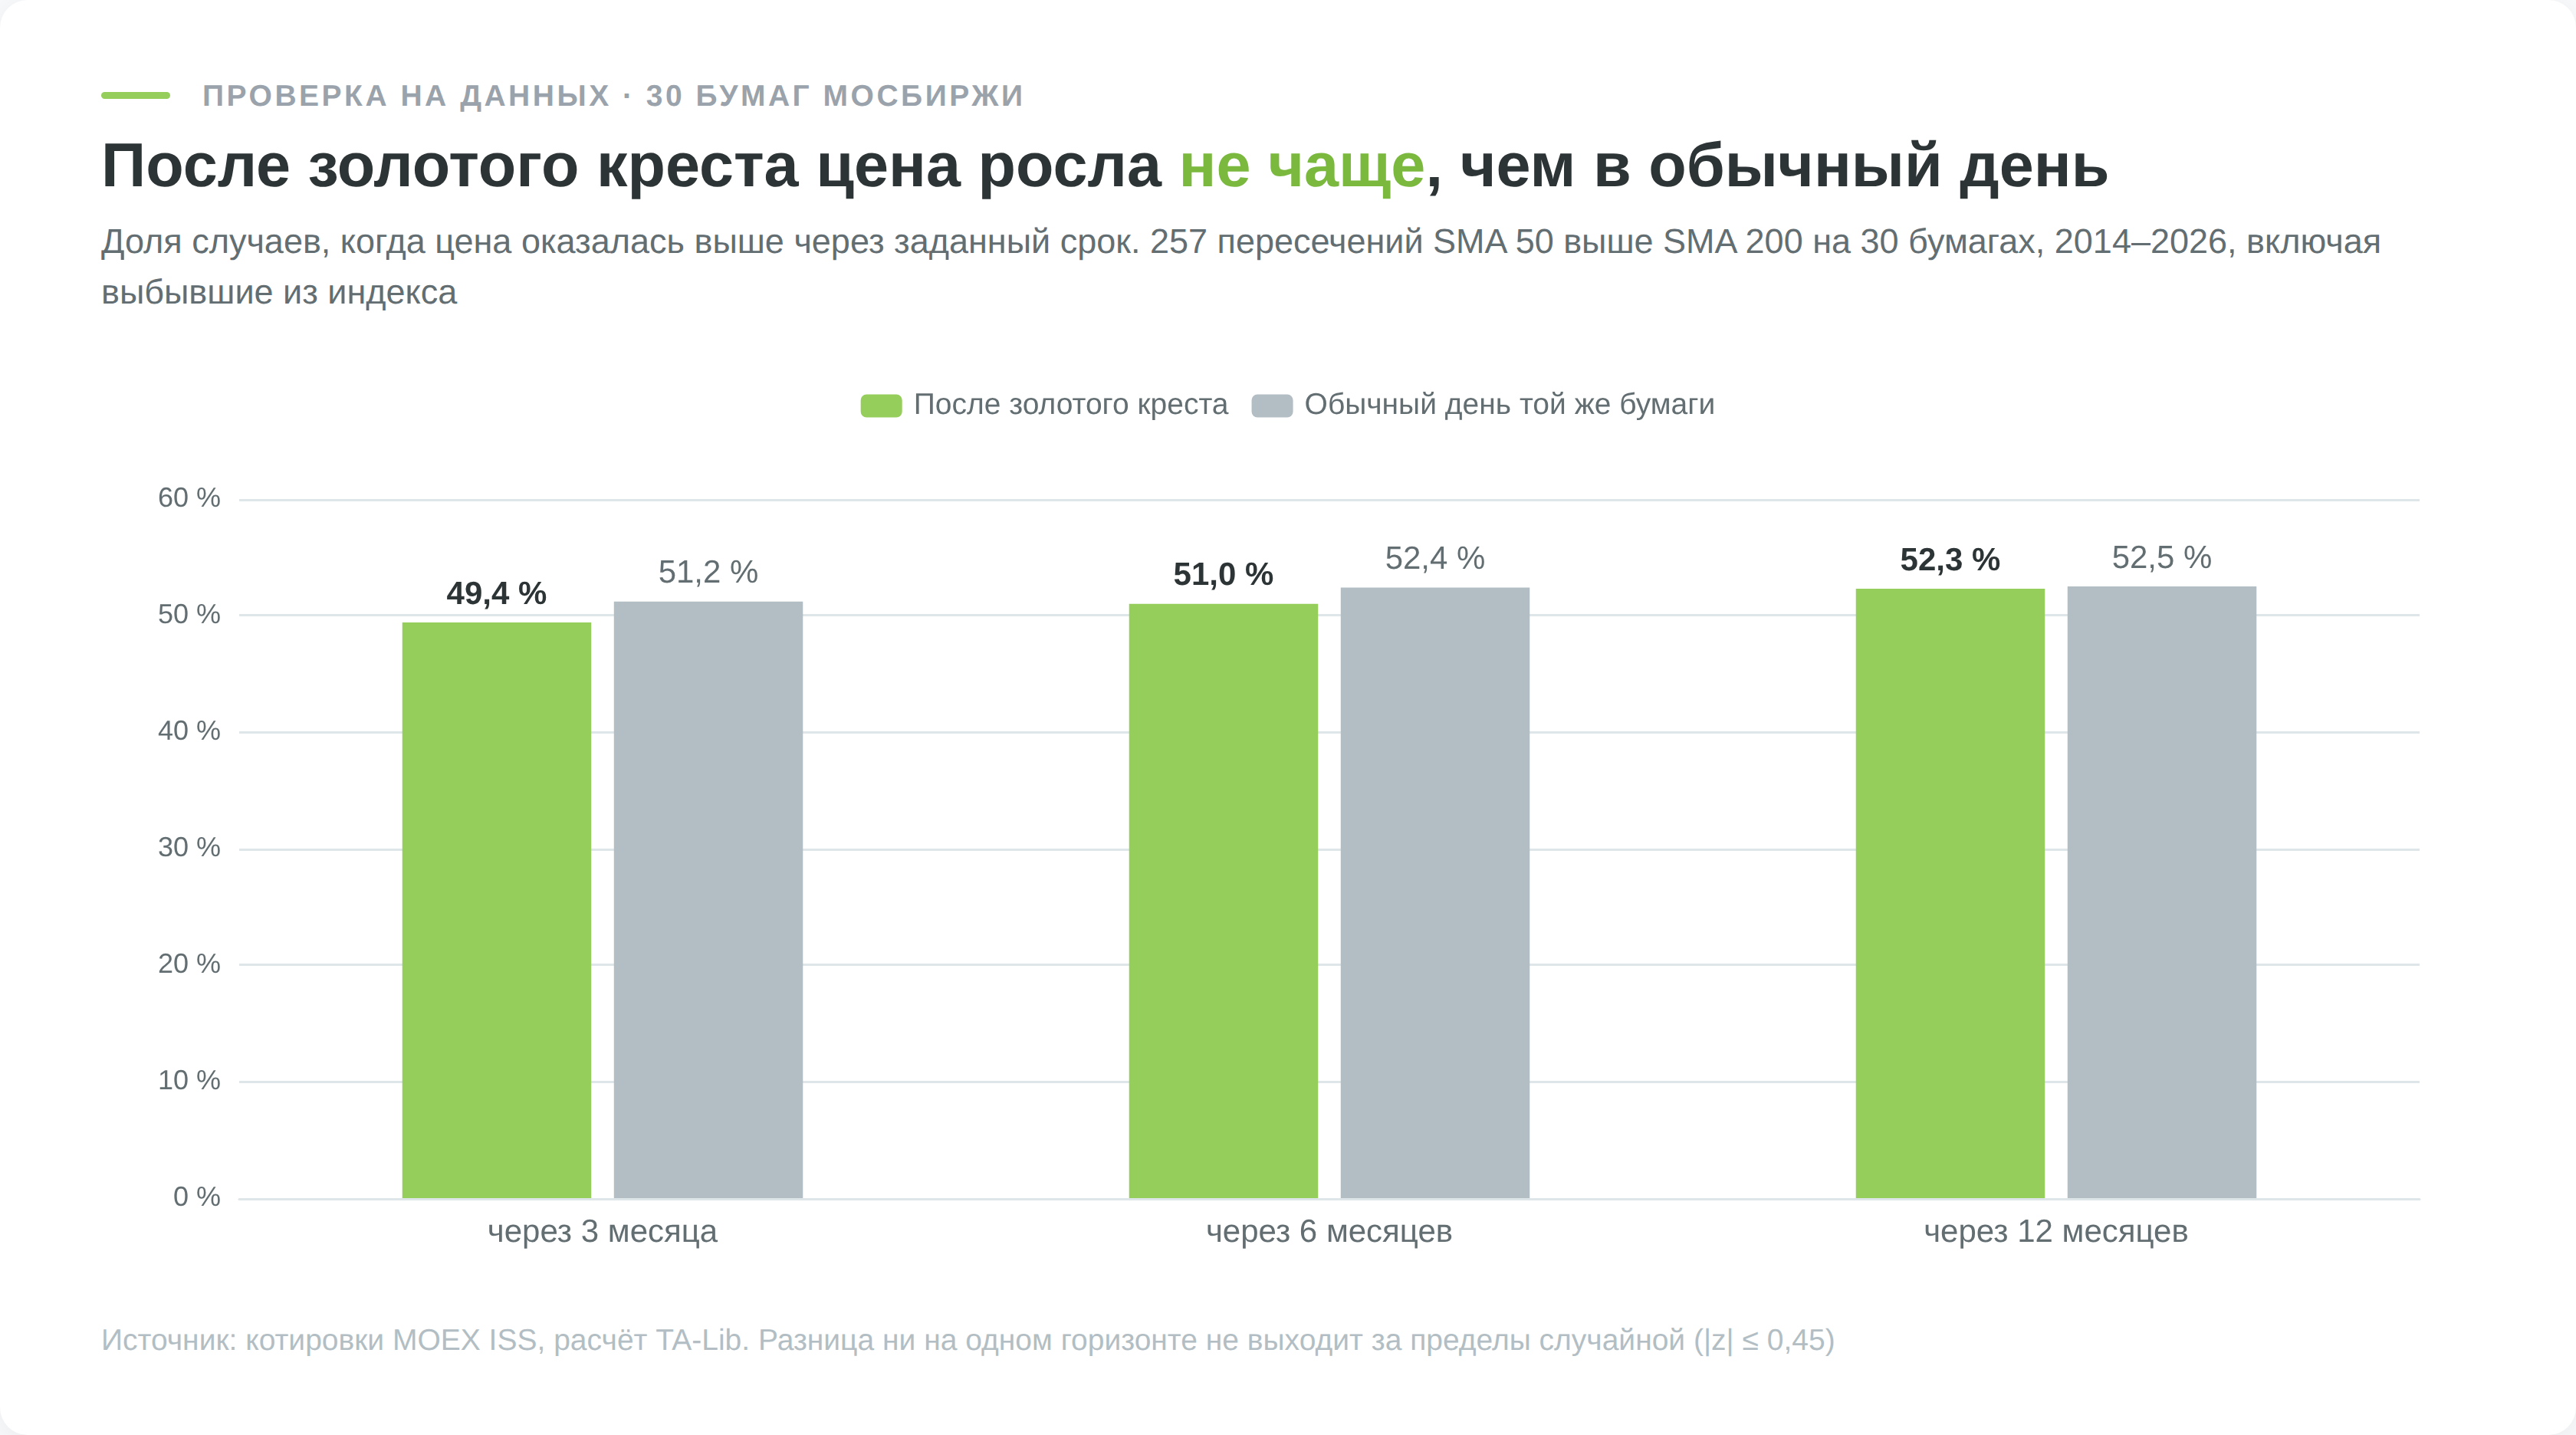
Золотым крестом называют пересечение SMA 50 выше SMA 200, мёртвым обратное пересечение. На пяти бумагах за 13 лет крестов набирается по 7–8 на бумагу, и любой вывод тонет в случайности. Поэтому я расширил выборку до 30 акций Мосбиржи, включая выбывшие из индекса Магнит, Яндекс, Polymetal и X5 в старом листинге, чтобы не считать только выживших.
Сравнивать сигнал с нулём бессмысленно. Если бумага растёт половину времени, то и случайный вход даст рост в половине случаев. Поэтому рядом с результатом креста стоит базовая частота, доля роста от любого дня той же бумаги на том же горизонте. Ошибка посчитана с группировкой по месяцу сигнала, потому что кресты разных бумаг в один месяц не независимы.
| Горизонт | Крестов | Рост после золотого креста | Рост в обычный день | Мёртвый крест, рост после |
|---|---|---|---|---|
| 3 месяца | 257 | 49,4% | 51,2% | 45,8% |
| 6 месяцев | 257 | 51,0% | 52,4% | 50,2% |
| 12 месяцев | 235 | 52,3% | 52,5% | 45,4% |
Золотой крест не повысил вероятность роста ни на одном горизонте. Самое большое отклонение от базы составило 0,45 стандартной ошибки. Мёртвый крест выглядит чуть хуже базы, но и эта разница не выходит за пределы случайной, до 1,4 стандартной ошибки.
На пяти бумагах крест давал пёстрые цифры, от 42,9% роста на индексе до 71,4% на Роснефти, и на годовом горизонте картина переворачивалась. На 257 случаях этот разброс исчезает.
Фильтр по SMA 200: цены, дивиденды и свободные деньги
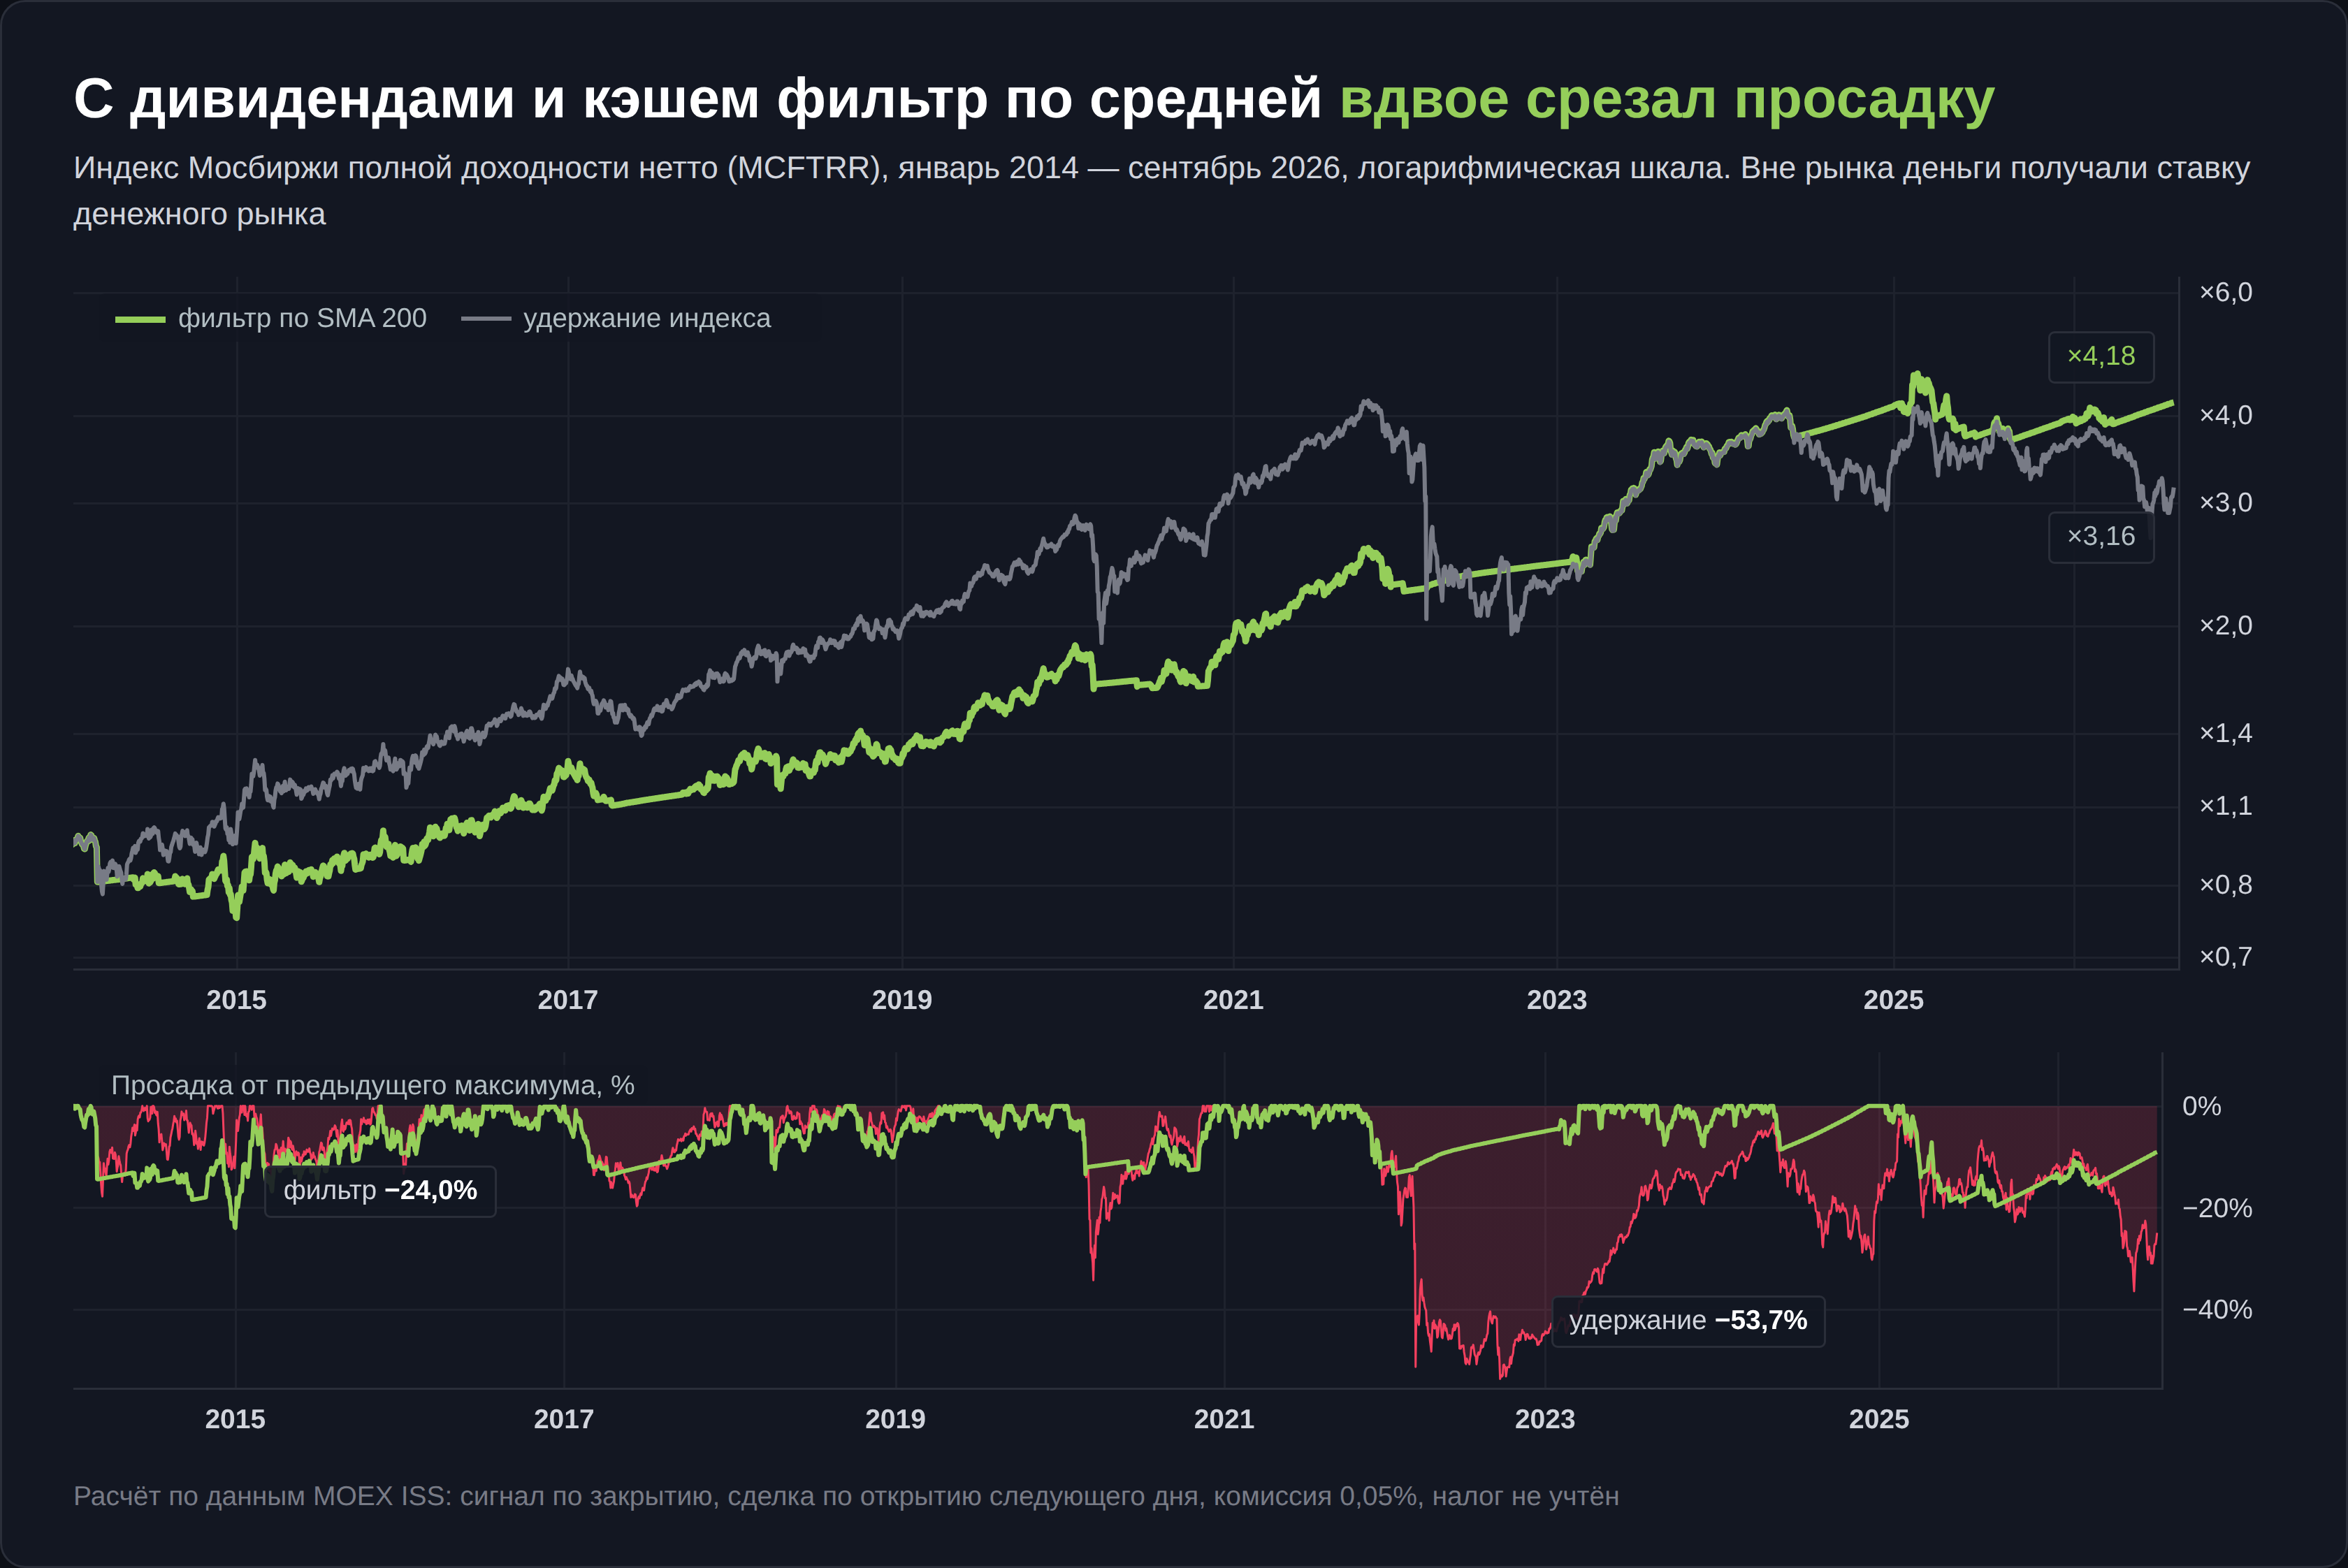
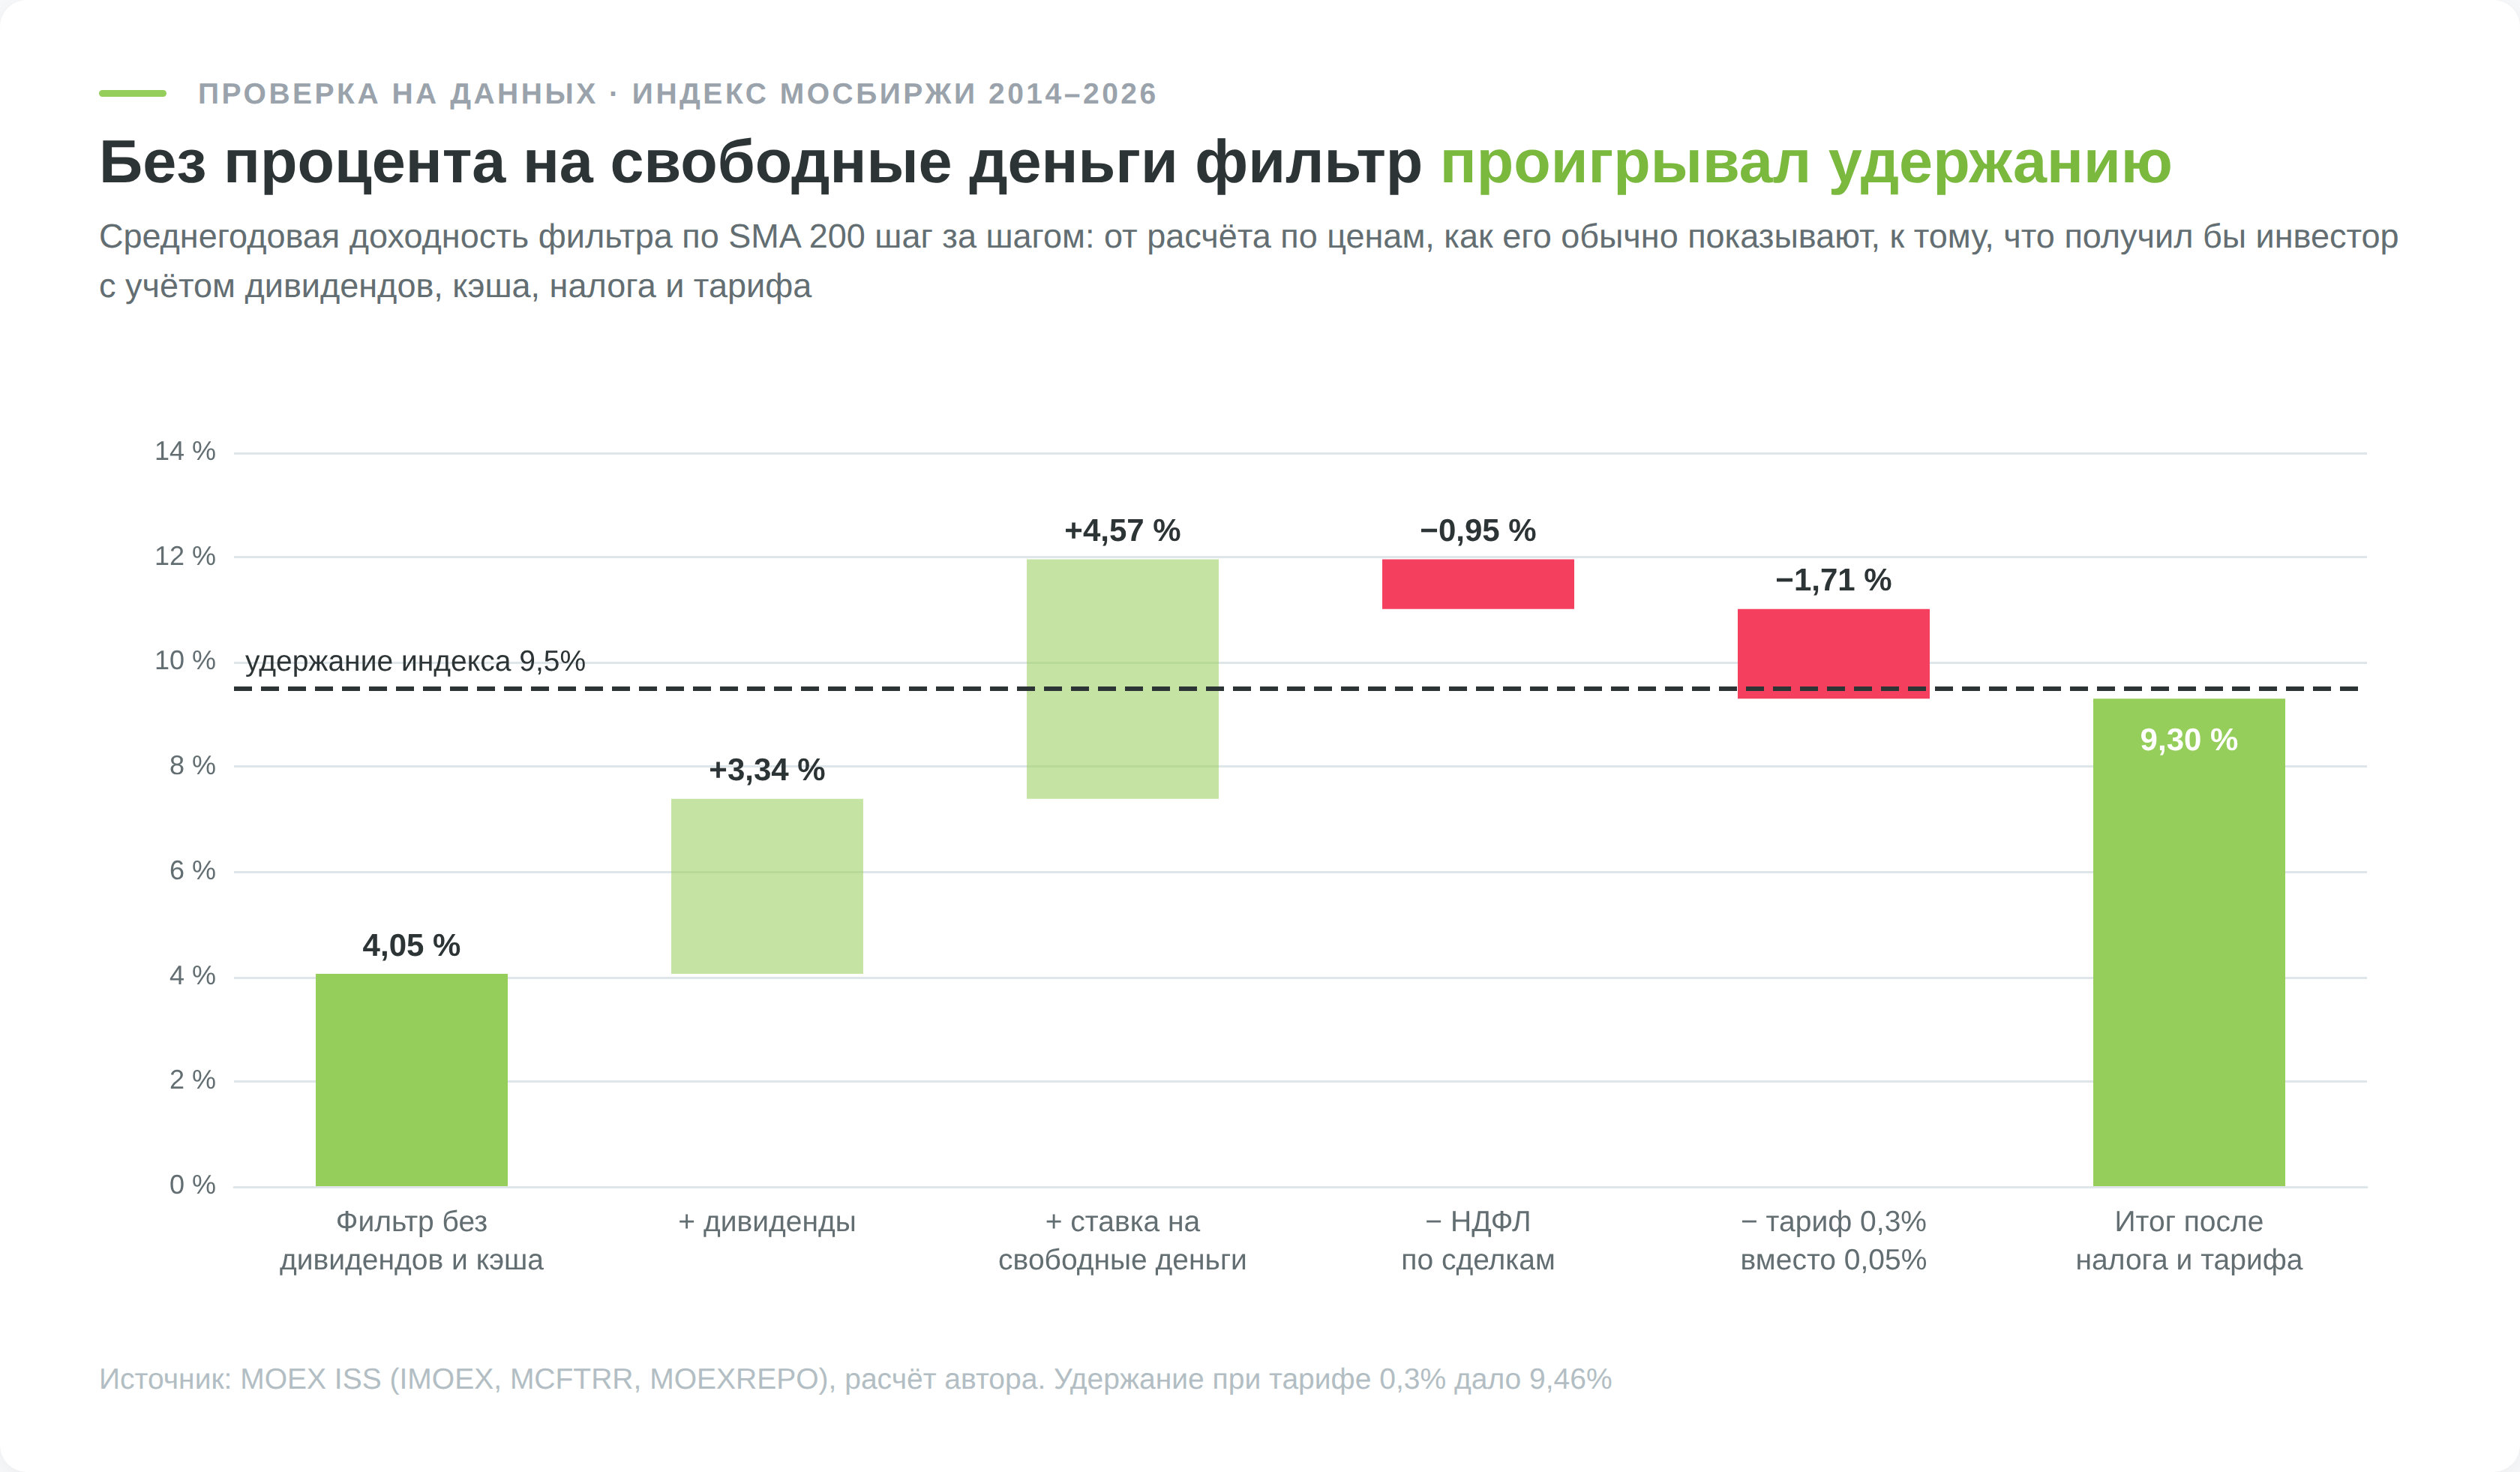
Фильтр по скользящей средней устроен проще креста. Бумага держится, пока закрытие выше SMA 200, и продаётся, когда закрытие уходит ниже. Обычно его проверяют по ценам и считают, что вне рынка деньги лежат без дохода. При таком расчёте на индексе Мосбиржи фильтр обгонял удержание, 4,05% годовых против 3,24%.
Когда я добавил дивиденды, вывод перевернулся. Российские акции платят много, удержание получает все выплаты, а фильтр только те, на которые пришлось время в рынке. С дивидендами (индекс полной доходности нетто MCFTRR) удержание индекса дало 9,50% годовых, фильтр 7,39%. Потом я начислил свободным деньгам ставку денежного рынка по индексу MOEXREPO минус 0,4% годовых на комиссию фонда. Фильтр вышел на 11,96% и снова обогнал удержание.
| Инструмент | Фильтр по ценам | Фильтр с дивидендами | Фильтр с дивидендами и кэшем | Удержание с дивидендами | Просадка фильтра | Просадка удержания |
|---|---|---|---|---|---|---|
| Сбербанк | 13,24% | 17,65% | 22,33% | 14,92% | −27,7% | −73,8% |
| Индекс Мосбиржи | 4,05% | 7,39% | 11,96% | 9,50% | −24,0% | −53,7% |
| Лукойл | 3,89% | 9,55% | 15,34% | 16,70% | −31,0% | −50,2% |
| Роснефть | 2,84% | 6,06% | 11,96% | 8,29% | −29,5% | −58,6% |
| Газпром | 0,11% | 2,24% | 8,97% | 1,70% | −36,2% | −75,0% |
С дивидендами, но без процента на кэш, фильтр обгоняет удержание только на Сбербанке и Газпроме. С процентом на кэш уже на четырёх бумагах из пяти. Лукойл, самая ровная бумага выборки, остаётся за удержанием при любом учёте.
Просадка устойчивее доходности. Фильтр сократил её на всех пяти инструментах во всех вариантах расчёта, на Сбербанке с 73,8 до 27,7%, на Газпроме с 75,0 до 36,2%.
Откуда берётся преимущество фильтра
Ставка денежного рынка за 2014–2026 годы в среднем составила 10,6%. Сами деньги на денежном рынке принесли за период 10,9% годовых, больше, чем индекс с дивидендами (9,5%). Любая стратегия, которая треть времени сидит в деньгах, на таком рынке выглядит неплохо.
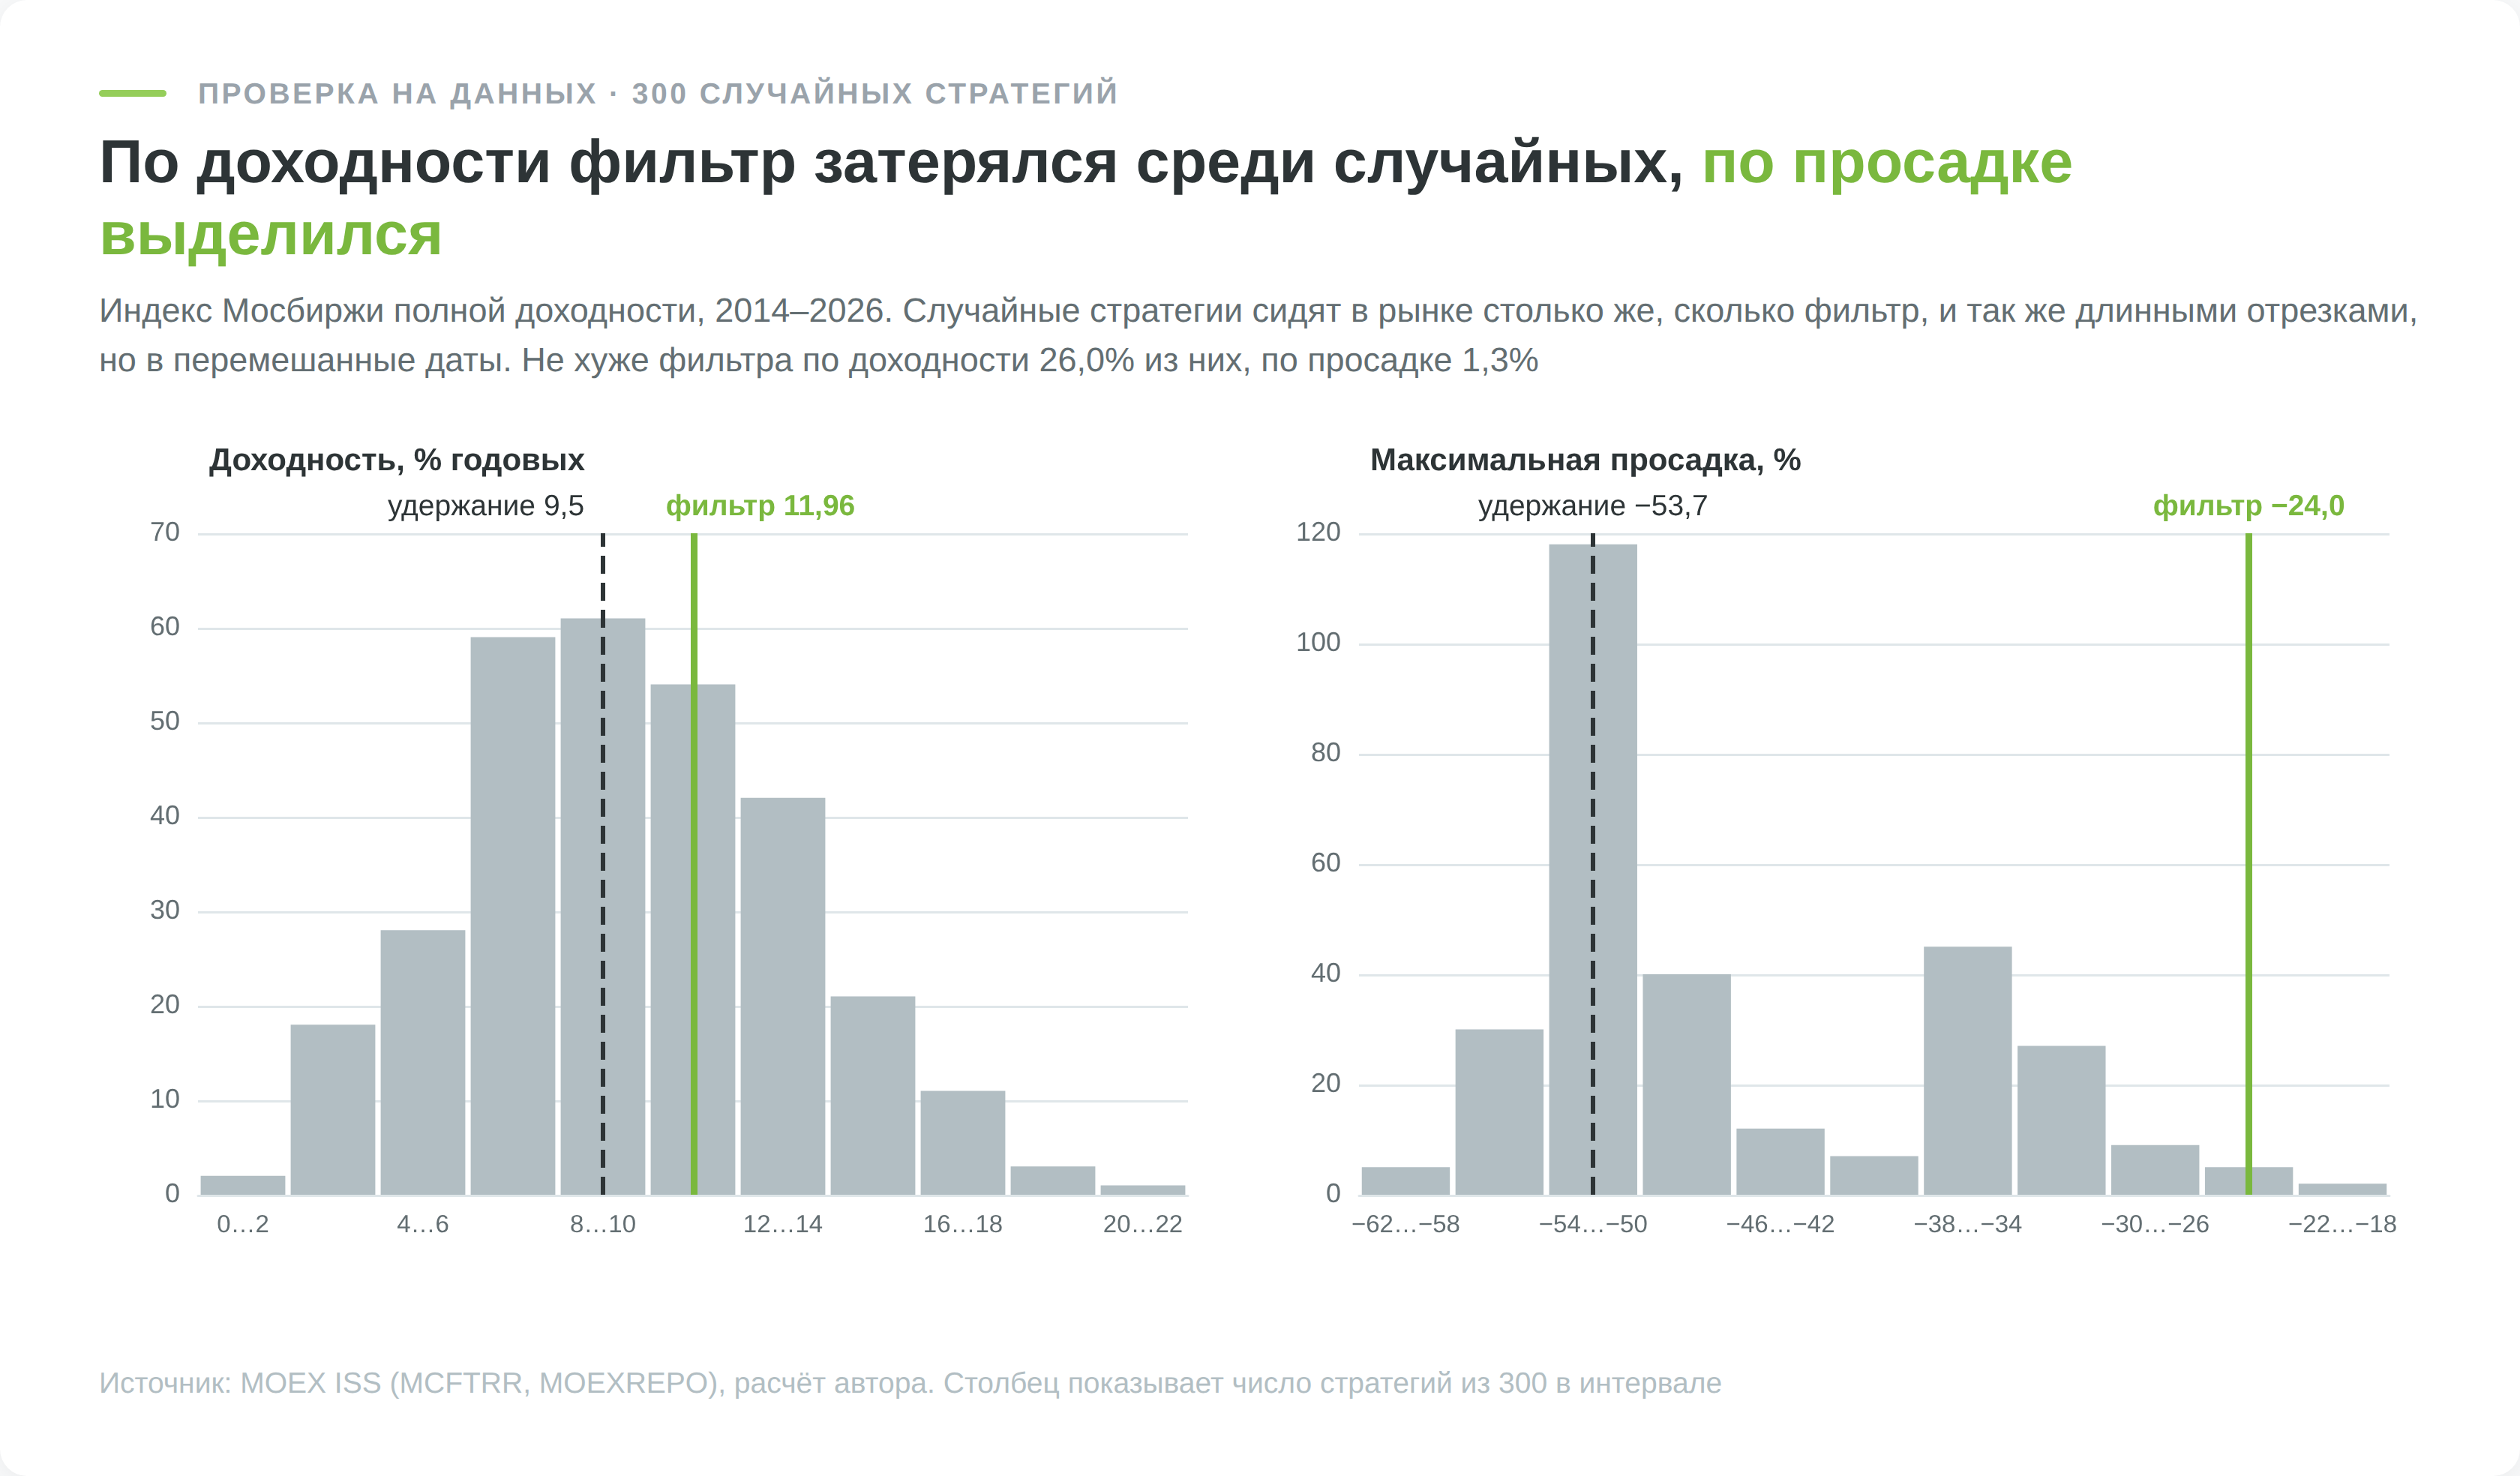
Чтобы отделить заслугу средней от заслуги кэша, я построил 300 случайных стратегий. Каждая сидит в рынке столько же, сколько фильтр, и теми же по длине отрезками, но в перемешанные даты. На индексе Мосбиржи 26,0% случайных стратегий заработали не меньше фильтра. На Роснефти и Газпроме таких 32,7%, на Лукойле 38,0%, на Сбербанке 10,0%. По доходности фильтр от случайного выхода не отличается.
По просадке отличается. Случайная стратегия с тем же временем в рынке на индексе в среднем проседала на 50,3%, и только 1,3% из них удержали просадку в пределах фильтра. На Сбербанке таких не нашлось ни одной. Средняя выводит из рынка именно в затяжные падения, и эта её работа видна в данных.
Постоянная доля акций дала похожий итог. Портфель, где 66,5% индекса с дивидендами и 33,5% денег с ежедневной ребалансировкой, заработал 10,69% годовых при просадке 36,1%. Фильтр обошёл его и по доходности, и по просадке, но по доходности на величину, которую случайность перекрывает.
Налог и тариф брокера
Фильтр продаёт бумаги десятки раз и платит НДФЛ с прибыли каждый год. Удержание платит налог один раз при продаже и после 3 лет владения попадает под льготу долгосрочного владения, по данным ФНС до 3 млн ₽ на каждый год, если бумаги не лежат на ИИС. Подробно налоги на сделки с акциями разобраны в статье о налогах на инвестиции.
Я посчитал налог так, как его считает брокер. НДФЛ 13% берётся с годового сальдо сделок фильтра и фонда денежного рынка, убыток переносится на следующие годы, льгота применяется к лотам старше 3 лет. Удержание продаётся в конце периода и налога не платит.
| Инструмент | Фильтр до налога | Фильтр после налога | После налога, тариф 0,3% | Удержание, тариф 0,3% |
|---|---|---|---|---|
| Сбербанк | 22,33% | 20,60% | 18,78% | 14,88% |
| Индекс Мосбиржи | 11,96% | 11,01% | 9,30% | 9,46% |
| Лукойл | 15,34% | 14,33% | 11,94% | 16,64% |
| Роснефть | 11,96% | 11,04% | 8,76% | 8,24% |
| Газпром | 8,97% | 8,24% | 5,95% | 1,65% |
Налог отнимает у фильтра 0,7–1,7 процентного пункта в год, тариф 0,3% вместо 0,05% ещё 1,7–2,4 пункта. На индексе после обоих вычетов фильтр отстаёт от удержания на 0,16 пункта. Прежде чем повторять тест, откройте тарифный лист своего брокера: при 84–117 сделках за период тариф решает не меньше выбора средней.
Одна средняя, две или три
Кроме фильтра по одной средней, я проверил ещё две схемы. Вторая покупает по золотому кресту и продаёт по мёртвому. Третья держит бумагу, пока SMA 20 выше SMA 50, а SMA 50 выше SMA 200. Расчёт тот же, с дивидендами и кэшем.
| Инструмент | Одна средняя | Две (крест) | Три средние | Удержание |
|---|---|---|---|---|
| Сбербанк | 22,33% / −27,7% | 20,32% / −35,0% | 23,79% / −20,2% | 14,92% / −73,8% |
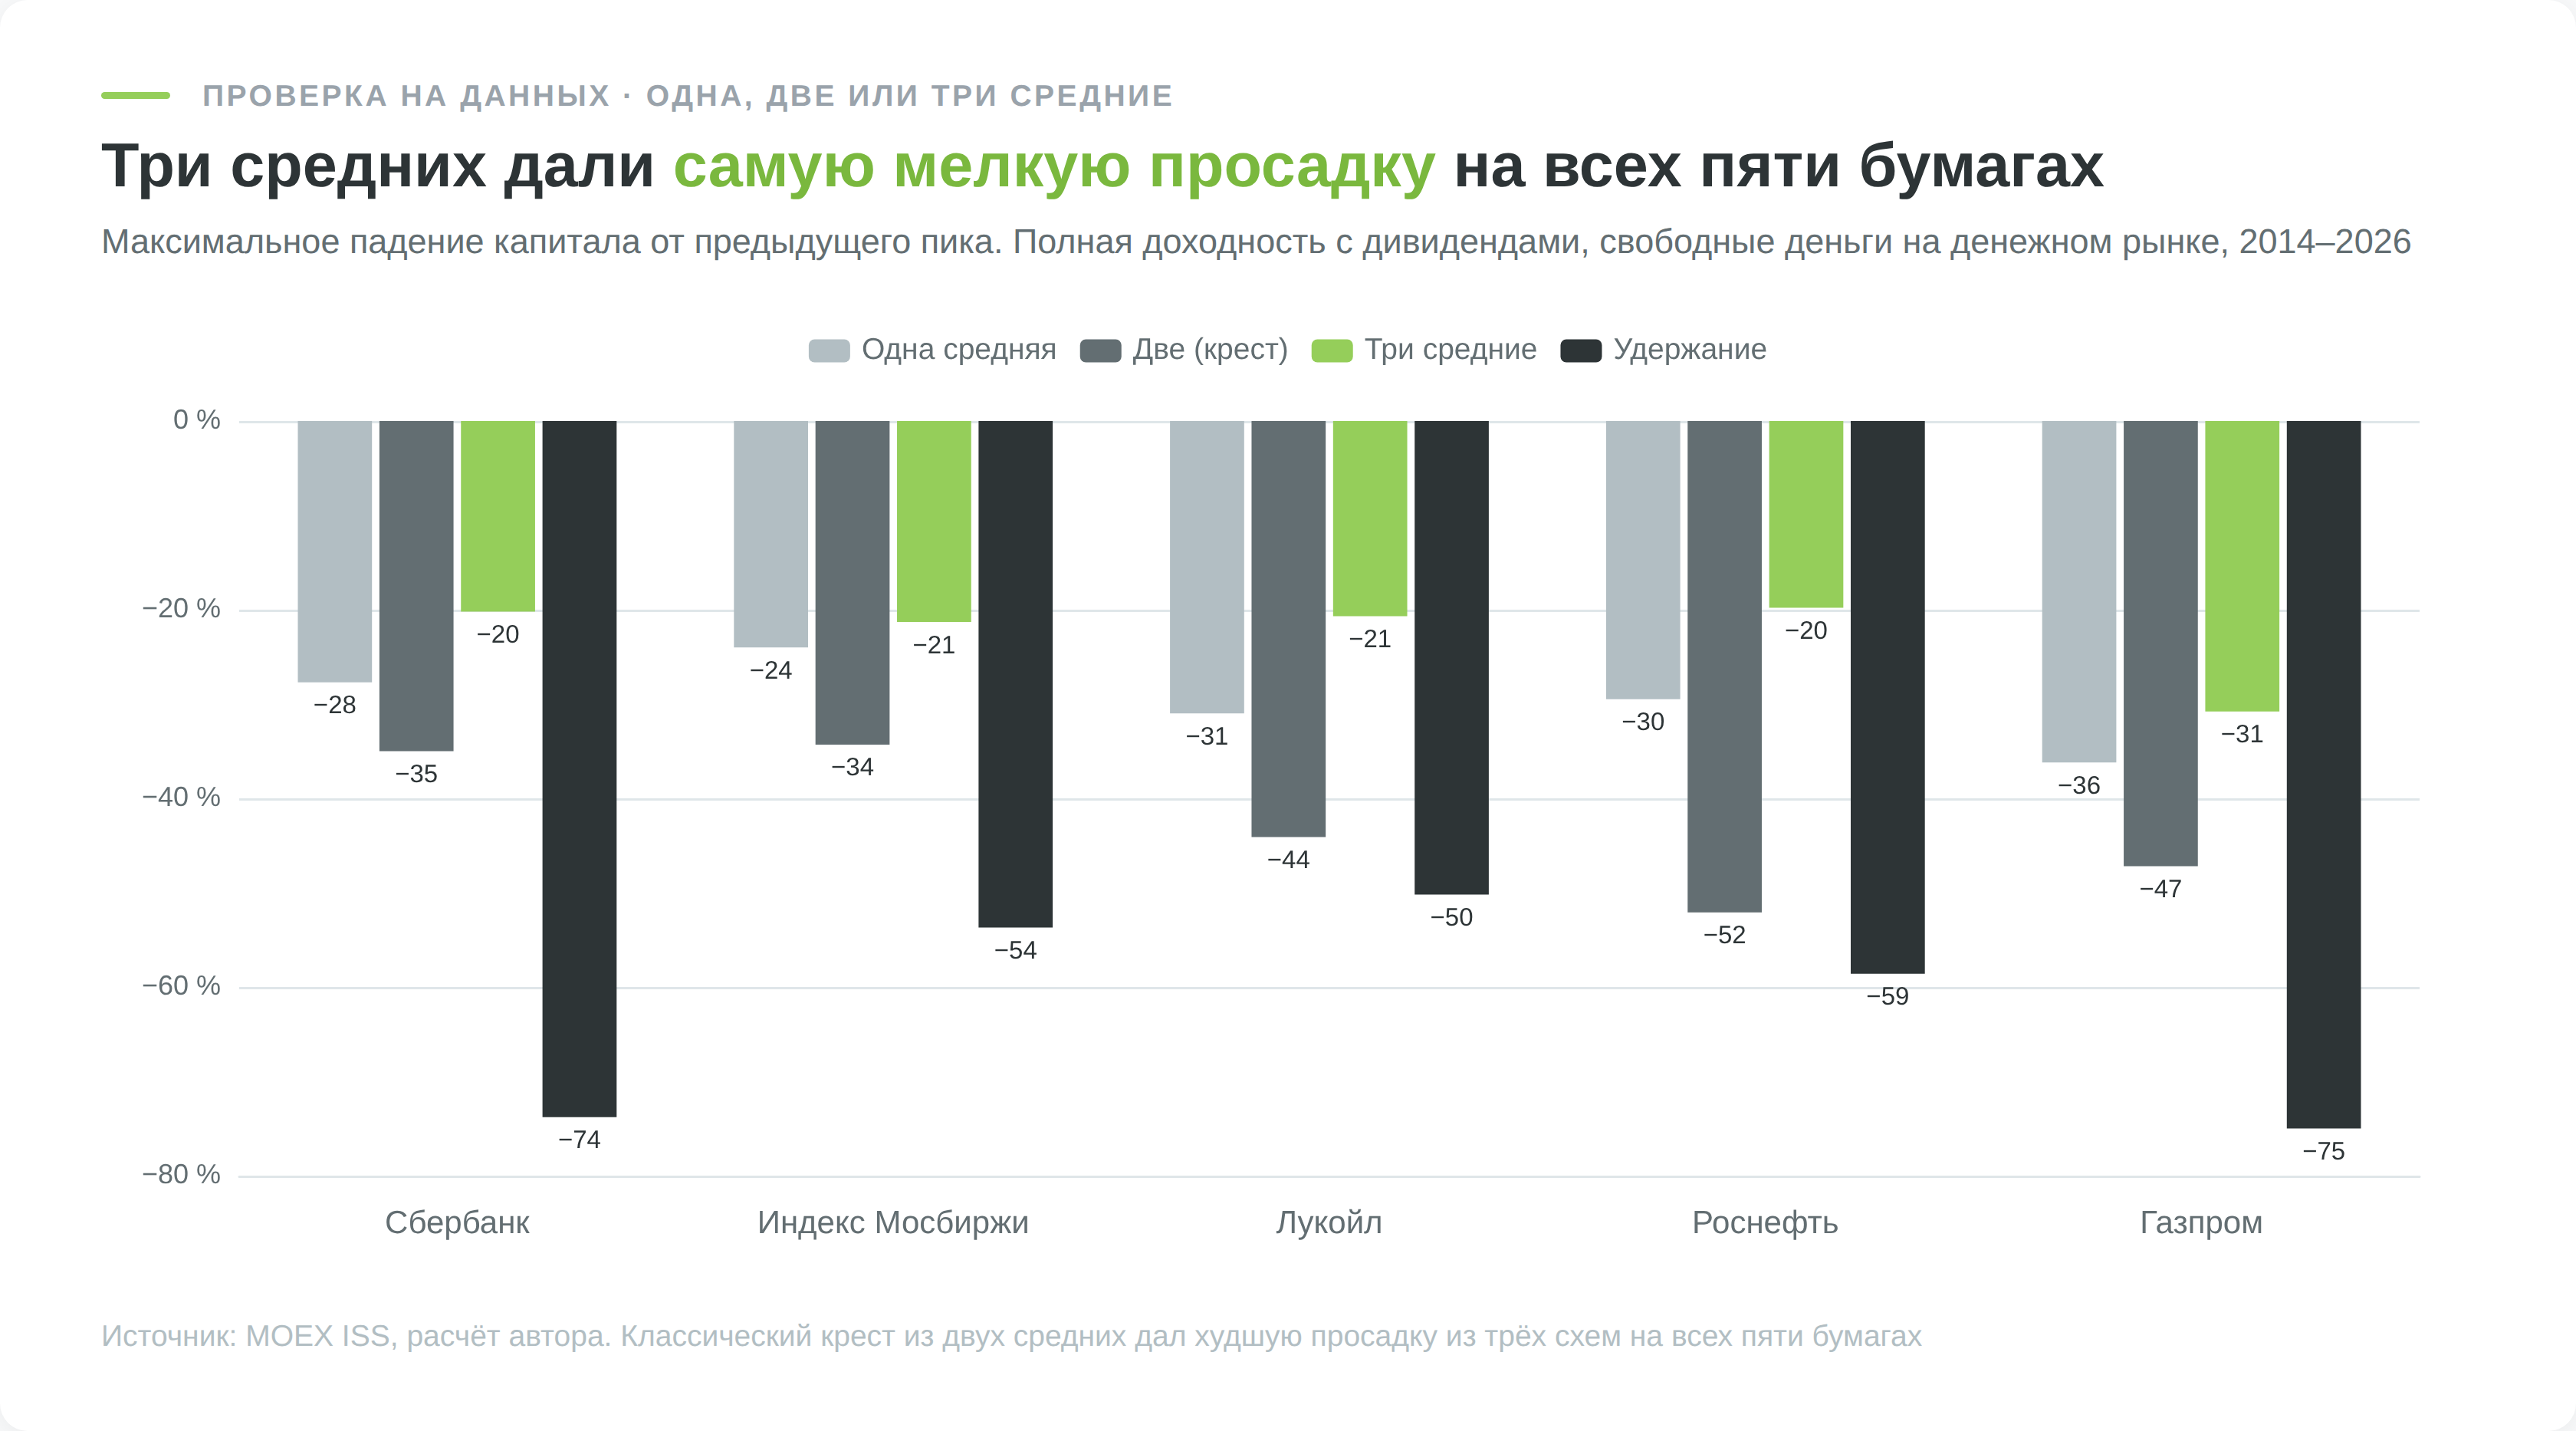
| Индекс Мосбиржи | 11,96% / −24,0% | 11,71% / −34,3% | 9,63% / −21,3% | 9,50% / −53,7% |
| Лукойл | 15,34% / −31,0% | 18,53% / −44,1% | 20,46% / −20,7% | 16,70% / −50,2% |
| Роснефть | 11,96% / −29,5% | 12,32% / −52,1% | 12,65% / −19,8% | 8,29% / −58,6% |
| Газпром | 8,97% / −36,2% | 5,72% / −47,2% | 10,70% / −30,8% | 1,70% / −75,0% |
По доходности схема из трёх средних лидирует на четырёх бумагах из пяти, но с отрывом, который по опыту контроля выше лучше не принимать за закономерность. По просадке результат однозначный. Три средних дали самую мелкую просадку на всех пяти бумагах, классический крест из двух средних самую глубокую из трёх схем тоже на всех пяти.
Порядок из трёх линий держит бумагу 28–47% времени, крест 47–69%. Меньше присутствия означает меньше участия в падениях и часть пропущенного роста. Зато крест самый дешёвый по издержкам, 16–18 сделок за 11–13 лет против 42–60 у трёх средних и 84–117 у одной.
SMA или EMA, день, неделя или месяц
| Инструмент | SMA 200, день | EMA 200, день | SMA 40, неделя | SMA 10, месяц |
|---|---|---|---|---|
| Сбербанк | 22,33% (84) | 20,05% (104) | 25,19% (36) | 23,00% (20) |
| Индекс Мосбиржи | 11,96% (88) | 13,16% (108) | 10,05% (50) | 12,54% (22) |
| Лукойл | 15,34% (117) | 15,11% (149) | 19,17% (48) | 21,24% (20) |
| Роснефть | 11,96% (106) | 6,38% (146) | 10,61% (52) | 6,13% (22) |
| Газпром | 8,97% (108) | 5,08% (130) | 10,16% (48) | 9,63% (22) |
В скобках число сделок. Простая средняя обыграла экспоненциальную на четырёх бумагах из пяти, EMA 200 всегда даёт больше сделок, на Роснефти 146 против 106. Сорокинедельная средняя примерно соответствует двухсотдневной и оказалась лучше дневной на трёх бумагах из пяти при вдвое меньшем числе сделок.
S&P 500 и биткоин
Тот же фильтр по SMA 200 на индексе S&P 500 полной доходности с 1990 по 2026 год проиграл удержанию, 9,07% годовых против 10,98%, при просадке 22,7% против 55,3%. Деньги вне рынка получали доходность трёхмесячных казначейских векселей США. За 2014–2026 годы разрыв ещё больше, 9,44% против 14,03%. Американский рынок рос ровнее российского, а ставка на свободные доллары была ниже, и обе причины работают против фильтра.
На биткоине с 2015 года фильтр дал 65,6% годовых против 67,9% у удержания и сократил просадку с 83,4 до 64,3%. Даже после фильтра капитал в худший момент терял почти две трети.
Чего расчёты не учитывают
- Цена исполнения. Цену закрытия на Мосбирже задаёт аукцион закрытия в 18:55–18:59 мск, после которого до 23:50 идёт вечерняя сессия. В расчёте сделка исполняется по открытию следующего дня, реальная цена может отличаться от него на проскальзывание.
- Кэш до 2022 года. Фонды денежного рынка на бирже появились только в последние годы, до этого близкую доходность давали короткие ОФЗ и вклады, но не всегда в тот же день.
- Одна история. 12 лет одного рынка с двумя обвалами исключительной глубины дают одну реализацию событий. На рынке без таких эпизодов фильтр проигрывает, что видно по S&P 500.
- Выжившие. В панель из 30 акций включены выбывшие бумаги, но не все. Компании, ушедшие с биржи до 2014 года, в неё не попали.
Чего скользящее среднее не делает
Скользящая средняя опаздывает, и опоздание измеримо
Скользящее среднее считается по уже случившимся ценам, поэтому разворачивается после цены всегда. Я замерил величину опоздания. Нашёл локальные экстремумы цены (максимум или минимум закрытия в окне ±20 баров) и посчитал, через сколько баров после них меняет наклон сама средняя.
| Средняя | Сбербанк | Индекс Мосбиржи | Лукойл |
|---|---|---|---|
| EMA 20 | 5 баров | 5 баров | 5 баров |
| SMA 20 | 10 баров | 9 баров | 8 баров |
| EMA 50 | 9 баров | 8 баров | 7 баров |
| SMA 50 | 9 баров | 7 баров | 12 баров |
Это медианы, и на дневном графике они означают отставание от 1 до 2,5 недели. Среднее значение для SMA 50 на Сбербанке равно 20,4 бара, у распределения длинный хвост, и в отдельных случаях средняя разворачивалась через 2 месяца после цены. Ловить развороты по наклону средней бесполезно по устройству формулы.
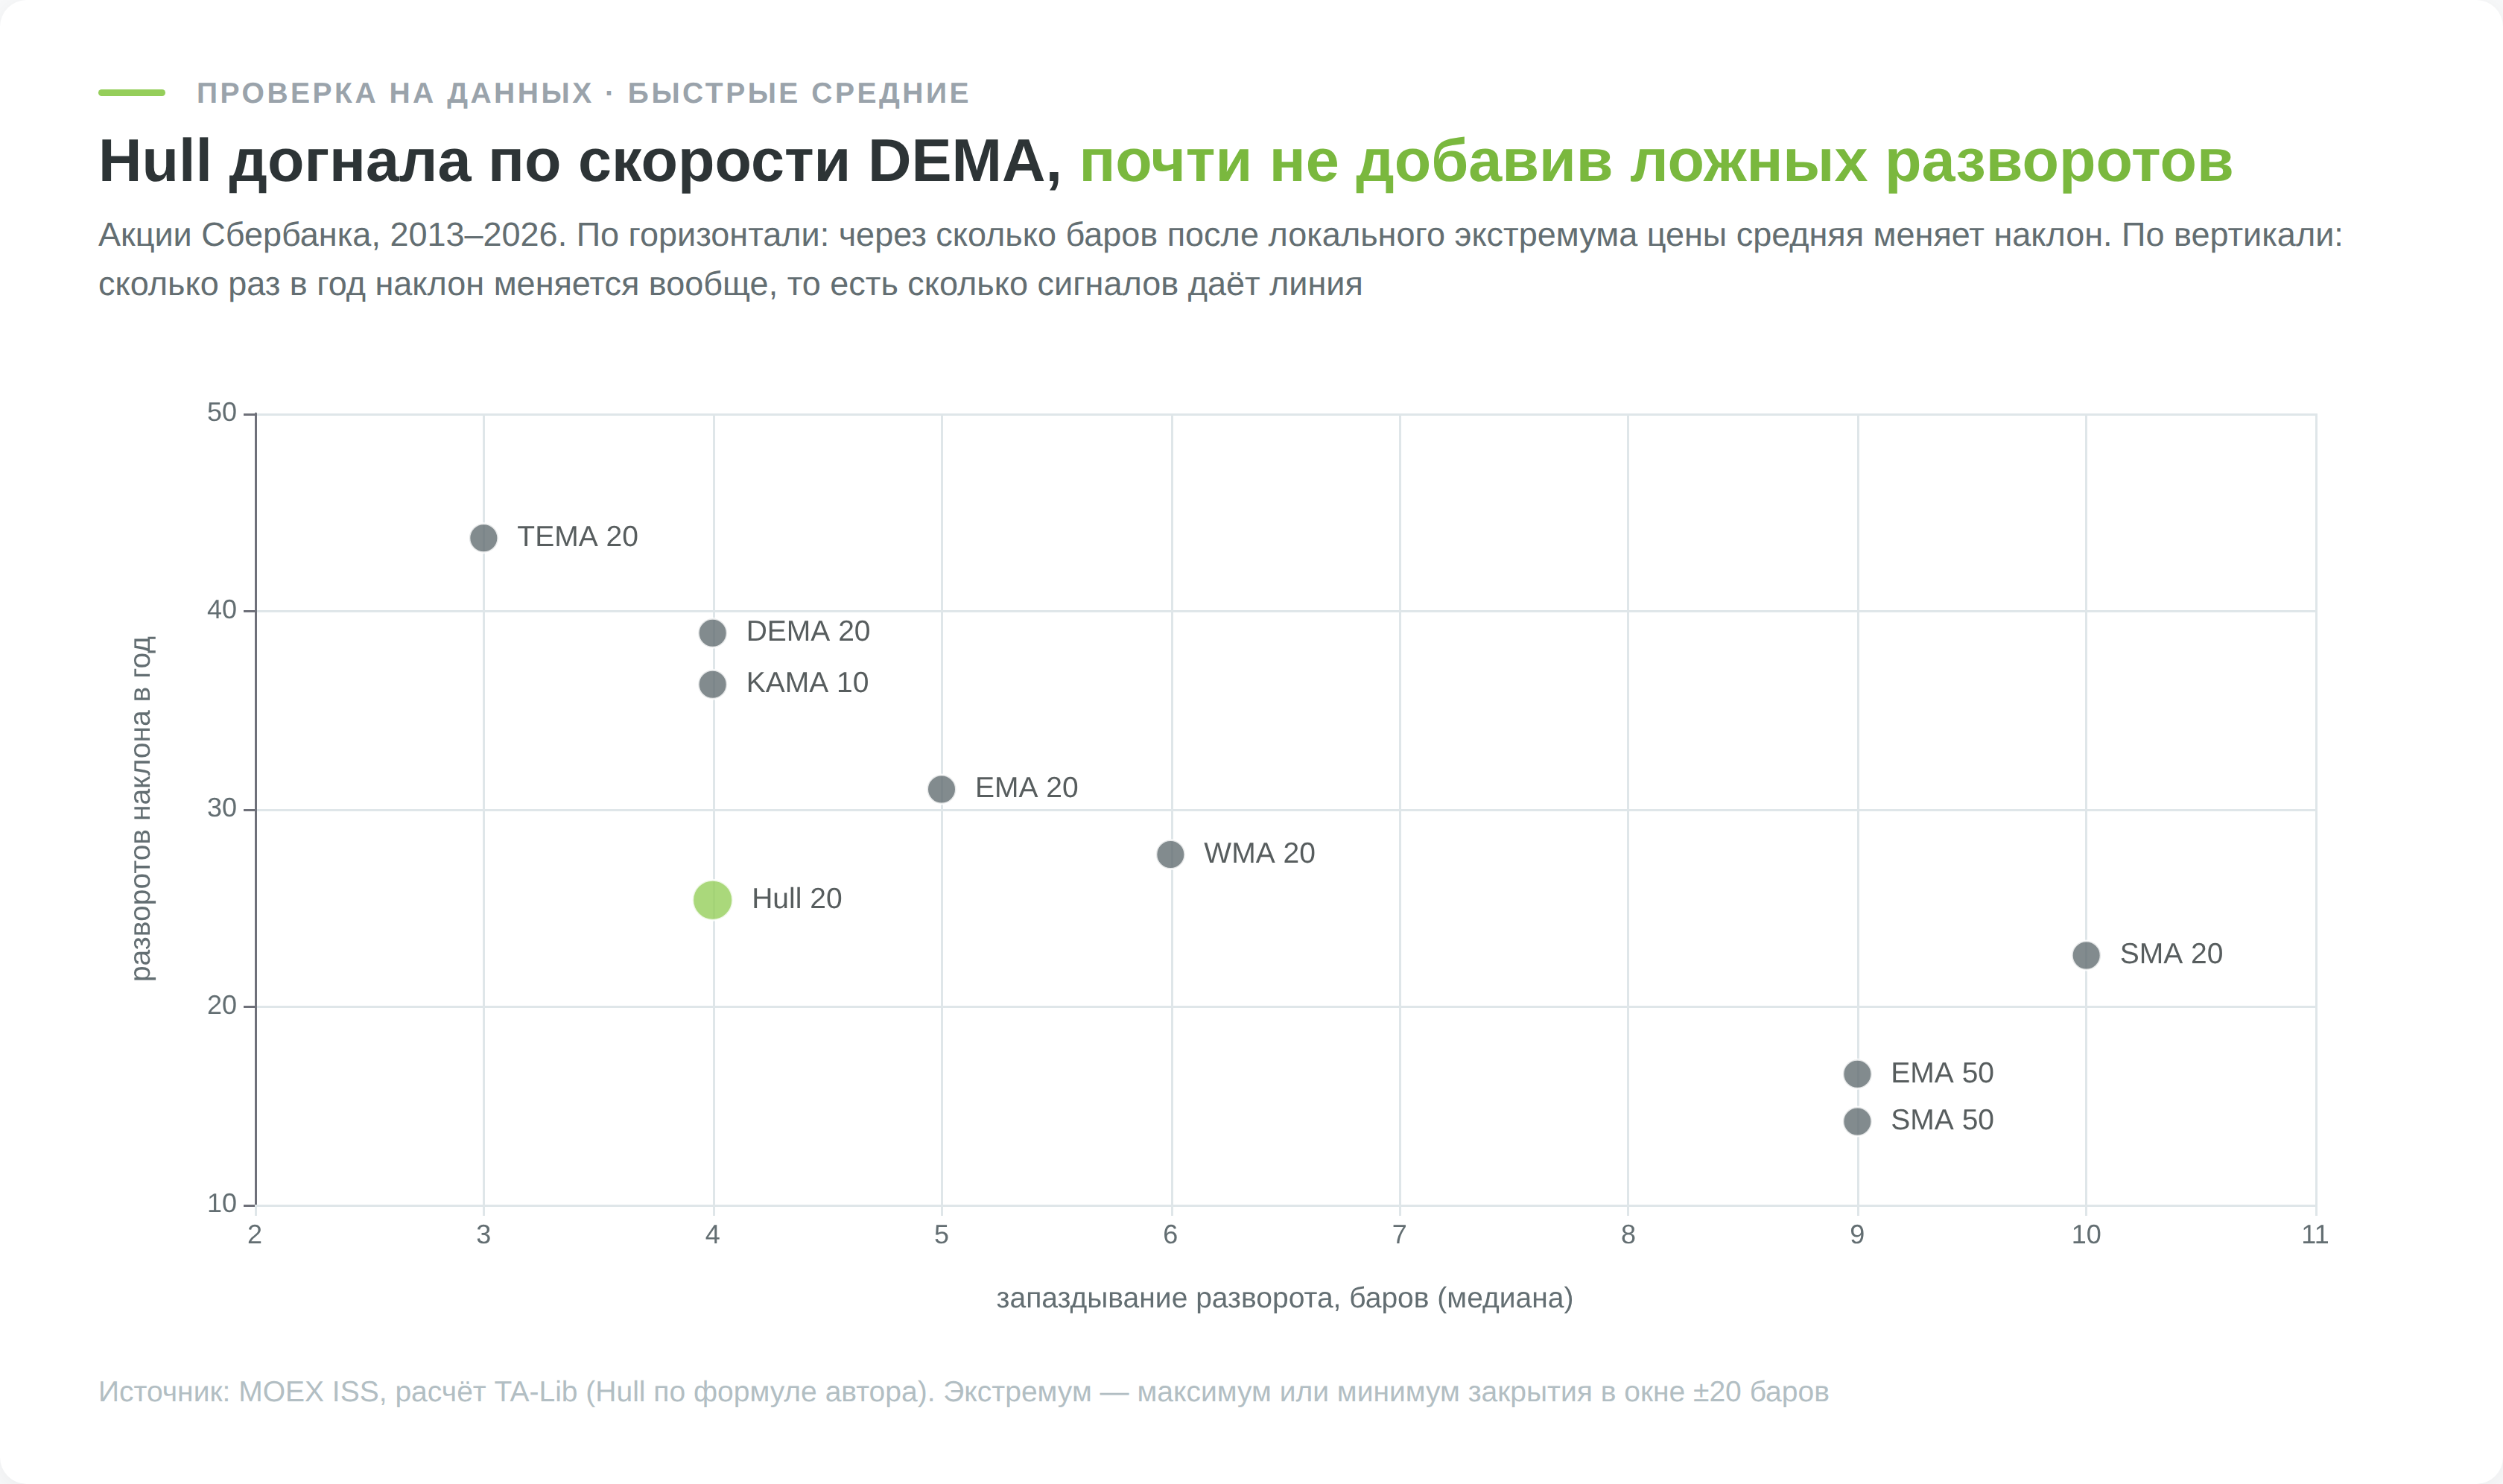
Быстрые средние убирают опоздание, но добавляют шум
Против запаздывания придумано несколько формул. DEMA и TEMA Патрик Маллой описал в журнале Technical Analysis of Stocks & Commodities в январе 1994 года («Smoothing Data With Faster Moving Averages»). Среднюю Hull Алан Халл предложил в 2005 году, её формула по сайту автора берёт WMA от разности 2 × WMA(n/2) − WMA(n) с окном √n. Адаптивная KAMA Перри Кауфмана из книги «Smarter Trading» (1995) ускоряется в тренде и замедляется во флэте.
| Средняя | Опоздание, медиана баров | Разворотов наклона в год |
|---|---|---|
| SMA 20 | 10 | 22,6 |
| EMA 20 | 5 | 31,0 |
| WMA 20 | 6 | 27,7 |
| DEMA 20 | 4 | 38,9 |
| TEMA 20 | 3 | 43,7 |
| Hull 20 | 4 | 25,4 |
| KAMA 10 | 4 | 36,3 |
Цифры по Сбербанку за 2013–2026 годы. Каждый выигранный бар скорости почти всегда оплачивается лишними разворотами. TEMA опаздывает втрое меньше SMA 20, но меняет наклон вдвое чаще. Исключение одно. Hull оказалась так же быстрой, как DEMA, а разворачивалась всего на 12% чаще простой средней. На индексе и Лукойле картина та же.
Во флэте она перемалывает депозит
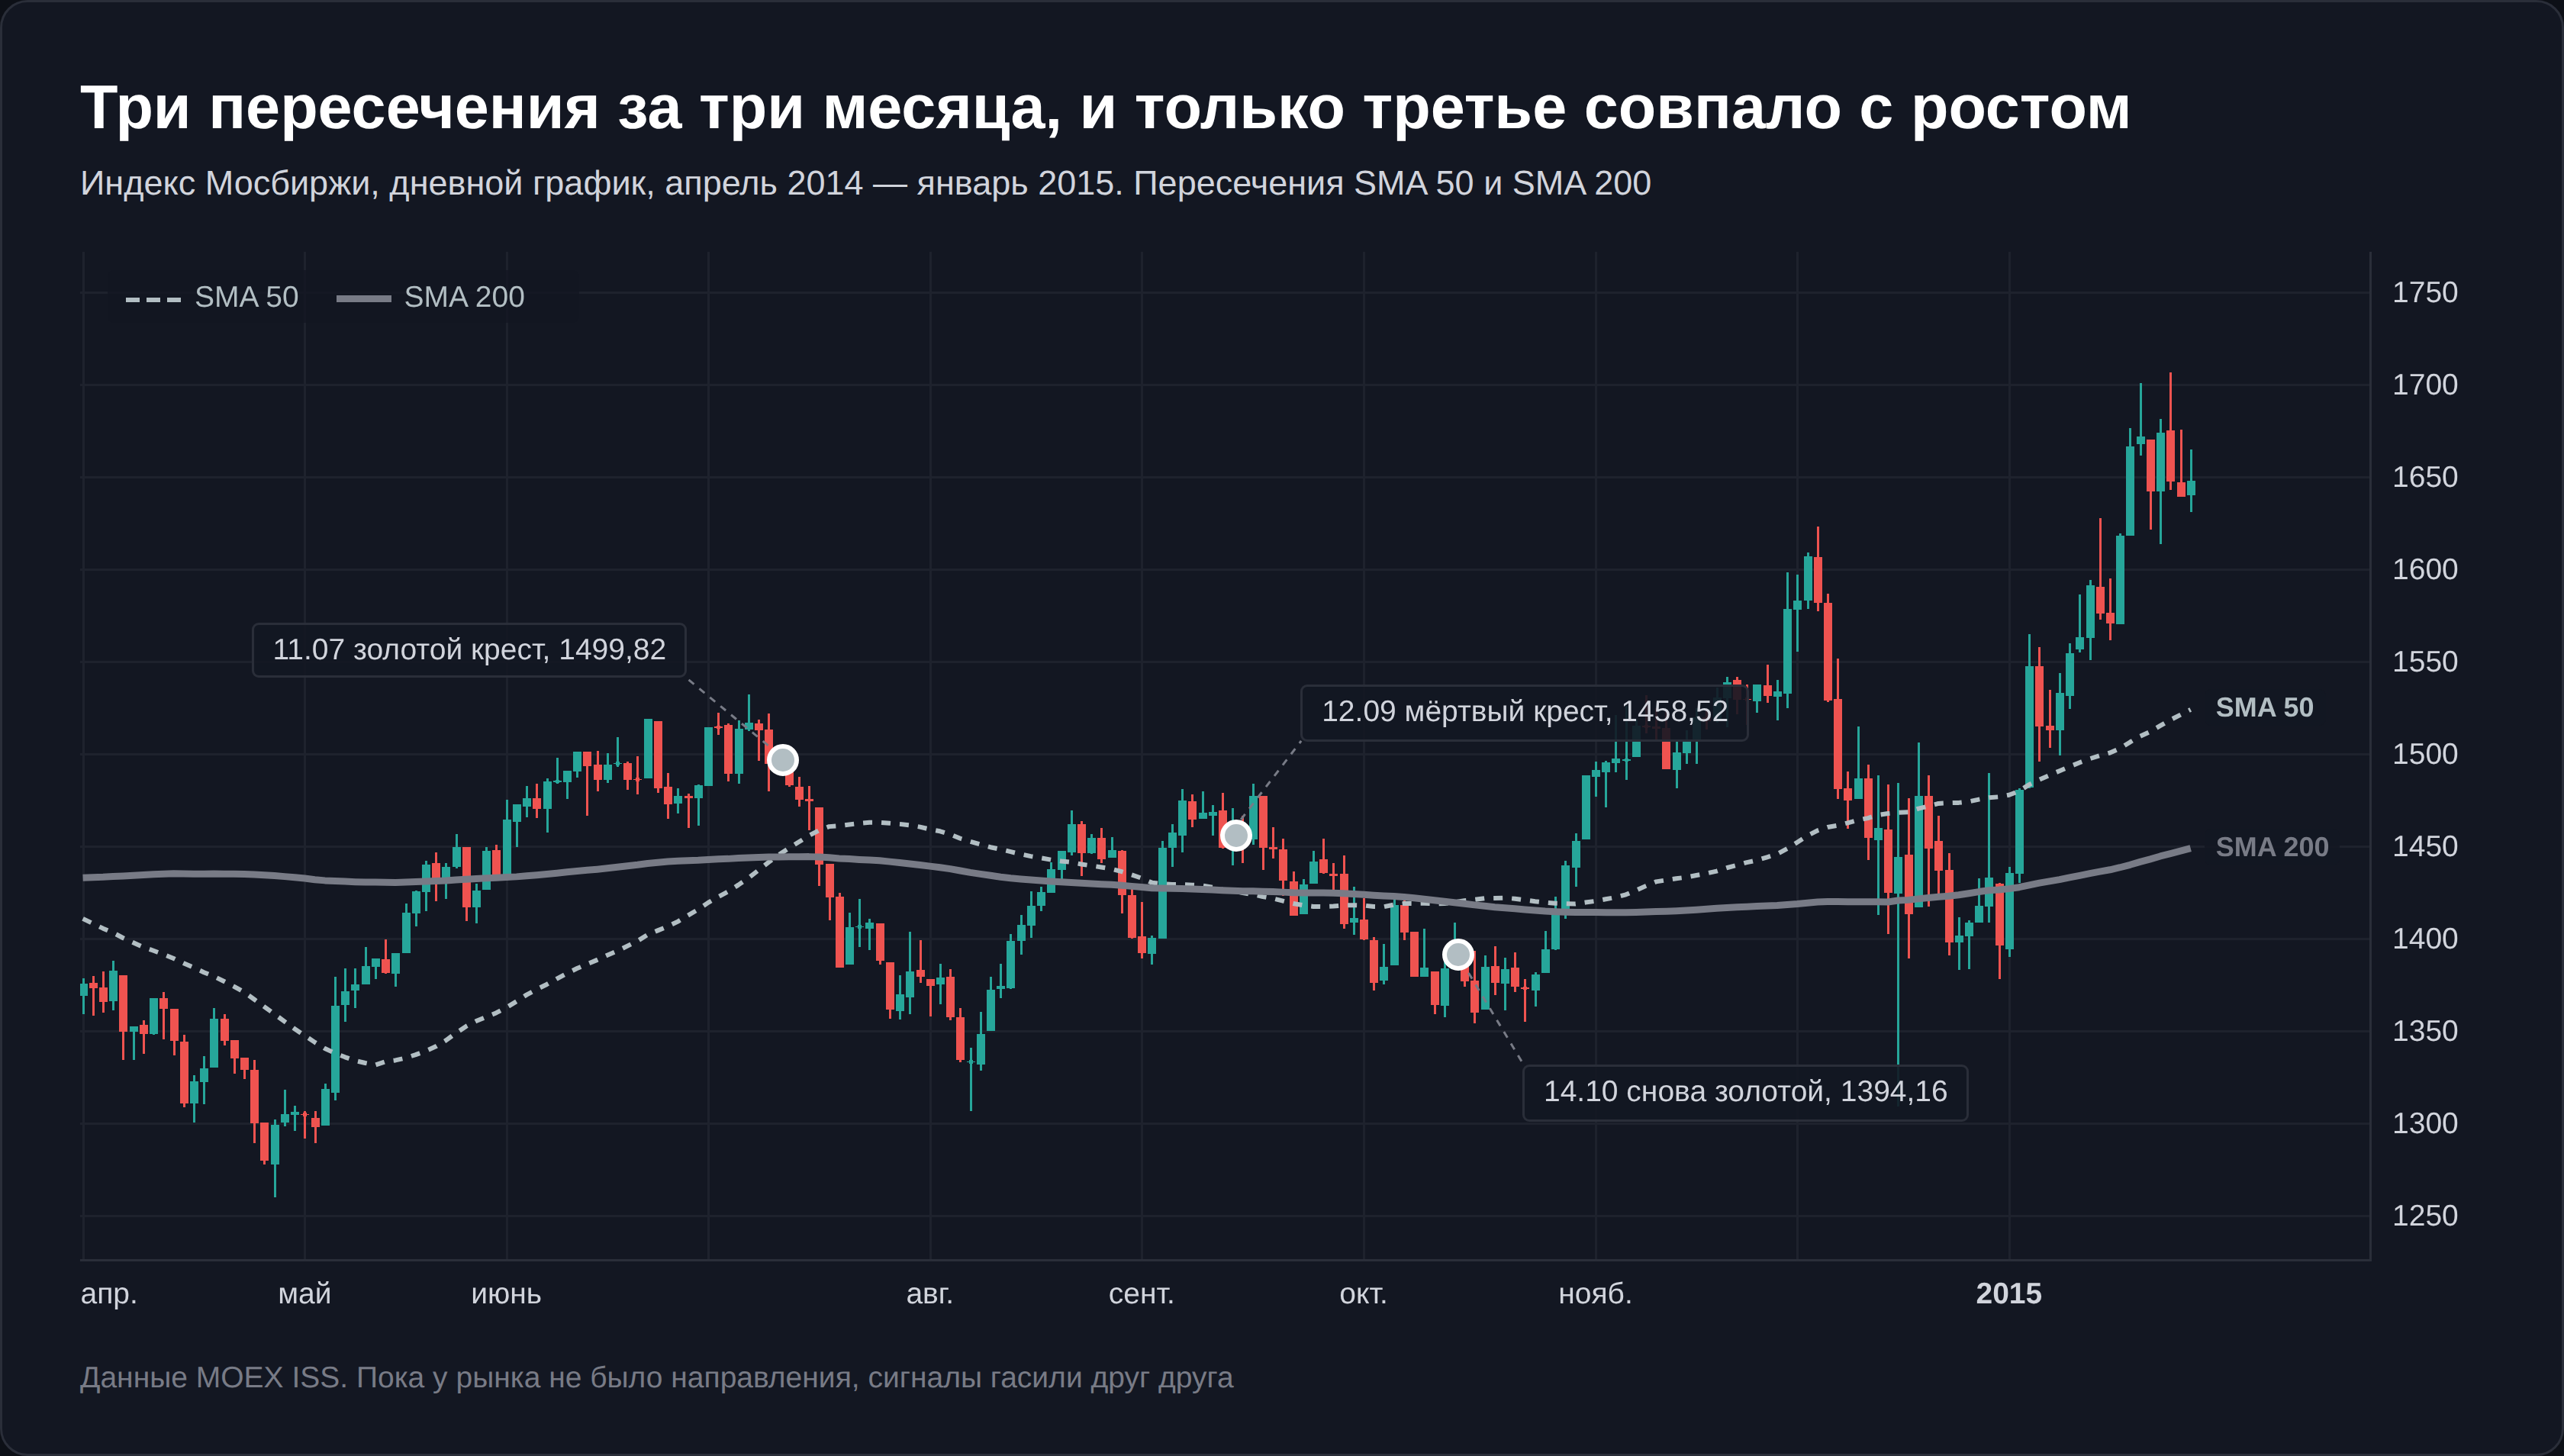
Когда рынок ходит в диапазоне, цена пересекает скользящую среднюю раз за разом. На 30 акциях Мосбиржи я нашёл 1470 случаев, когда закрытие поднималось выше SMA 200. В 66,6% из них в течение 10 торговых дней цена снова закрывалась ниже средней, каждый такой выход съедает комиссию и часть капитала.
Как это выглядит вживую, показывает индекс Мосбиржи в 2014 году. Золотой крест 11 июля при 1499,82 пункта отменился мёртвым крестом 12 сентября при 1458,52, а тот через 22 торговых дня отменился новым золотым при 1394,16. Только третий сигнал совпал с ростом, и каждый следующий приходил по цене ниже предыдущего.
Короткие средние пилят чаще. Фильтр по SMA 20 на Сбербанке дал 353 сделки против 84 у SMA 200 и 18,55% годовых против 22,33%. На Газпроме, Роснефти и индексе SMA 20 при этом не проиграла длинной средней, так что число сделок само по себе приговором не служит.
Лучший период из прошлого не работает в будущем
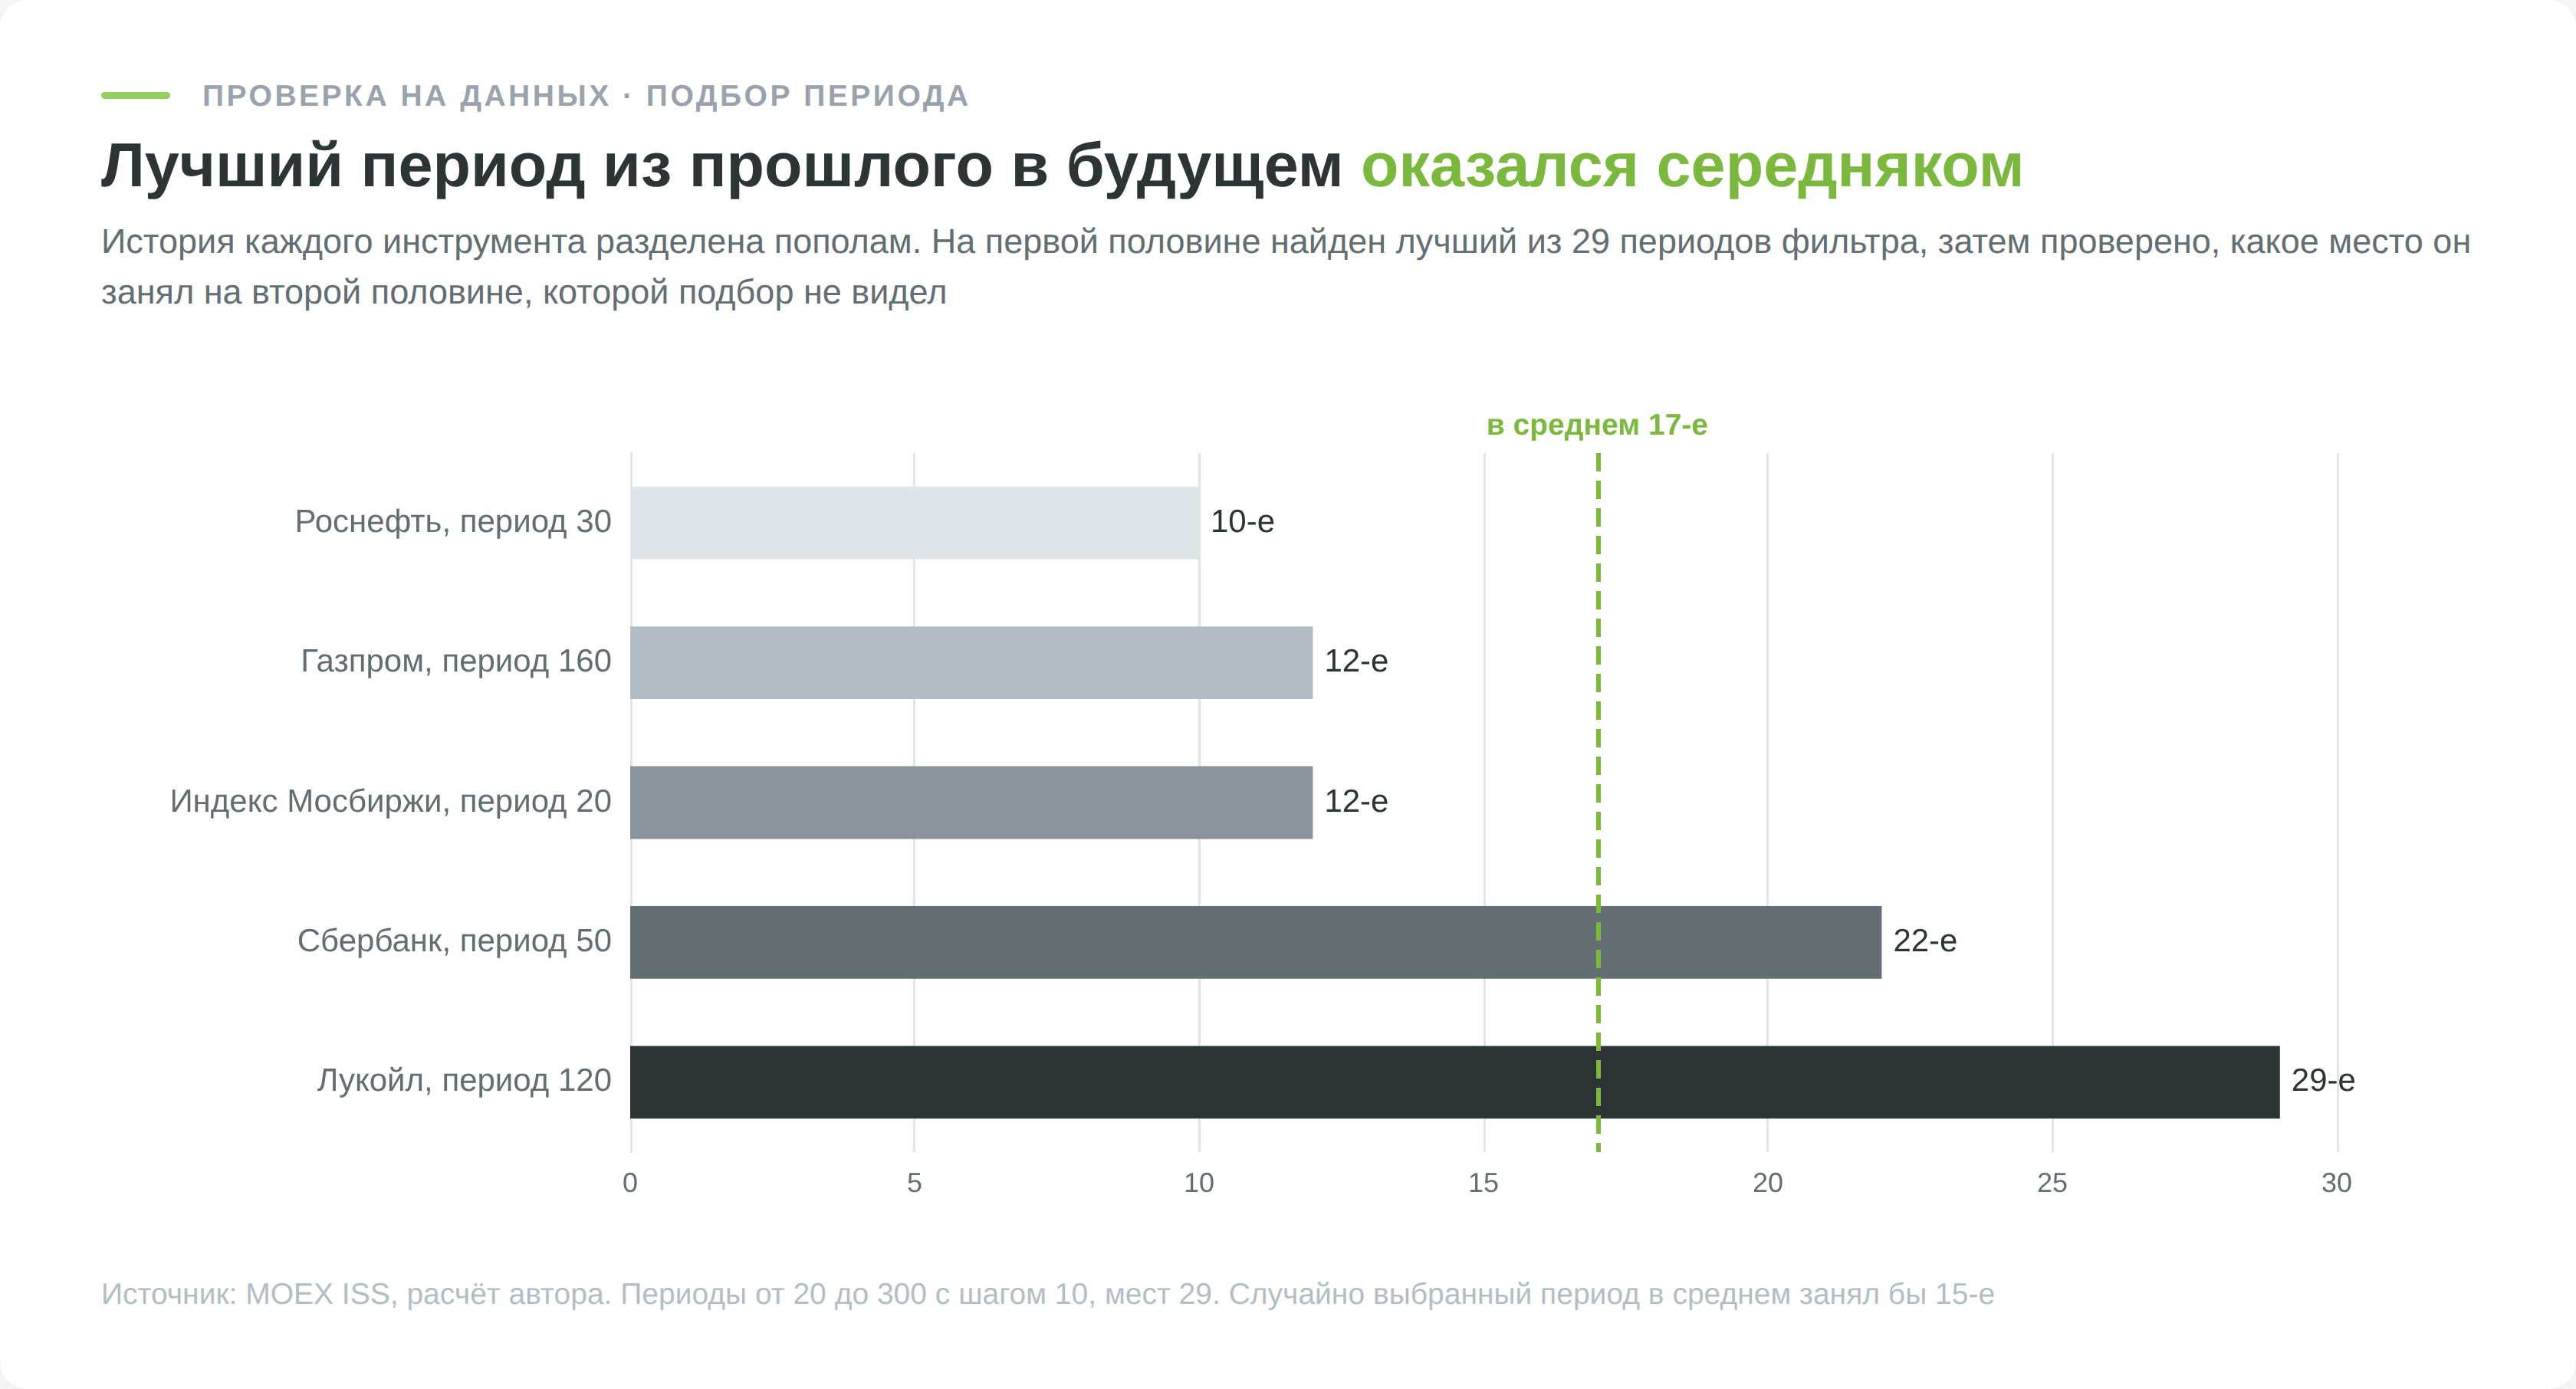
Самая частая ошибка с индикатором состоит в подборе параметра по истории. Я разделил историю каждого инструмента пополам. На первой половине перебрал 29 периодов фильтра от 20 до 300 с шагом 10 и нашёл лучший. Потом посмотрел, какое место этот период занял на второй половине, которой подбор не видел.
| Инструмент | Лучший период на первой половине | Его место на второй половине | Его доходность | Лидер второй половины |
|---|---|---|---|---|
| Лукойл | 120 | 29-е из 29 | 10,05% | период 50, 25,52% |
| Сбербанк | 50 | 22-е из 29 | 23,80% | период 140, 35,23% |
| Газпром | 160 | 12-е из 29 | 2,84% | период 20, 15,98% |
| Индекс Мосбиржи | 20 | 12-е из 29 | 14,85% | период 70, 19,30% |
| Роснефть | 30 | 10-е из 29 | 13,37% | период 150, 17,47% |
В среднем «лучший» период занял 17-е место из 29, случайно выбранный занял бы 15-е. На Лукойле он оказался последним. Перебрав достаточно вариантов, вы обязательно найдёте тот, что совпал с колебаниями конкретного отрезка, и на новых данных это совпадение распадается.
Берите общеизвестные периоды 20, 50 и 200 именно потому, что их не подбирали под ваш инструмент, и смотрите на соседние значения. Если период 50 работает, а 40 и 60 дают убыток, найдена случайность. На полной истории Сбербанка результат фильтра гуляет от 15,49% годовых при SMA 290 до 25,30% при SMA 160.
Она не знает про календарь и про остановку торгов
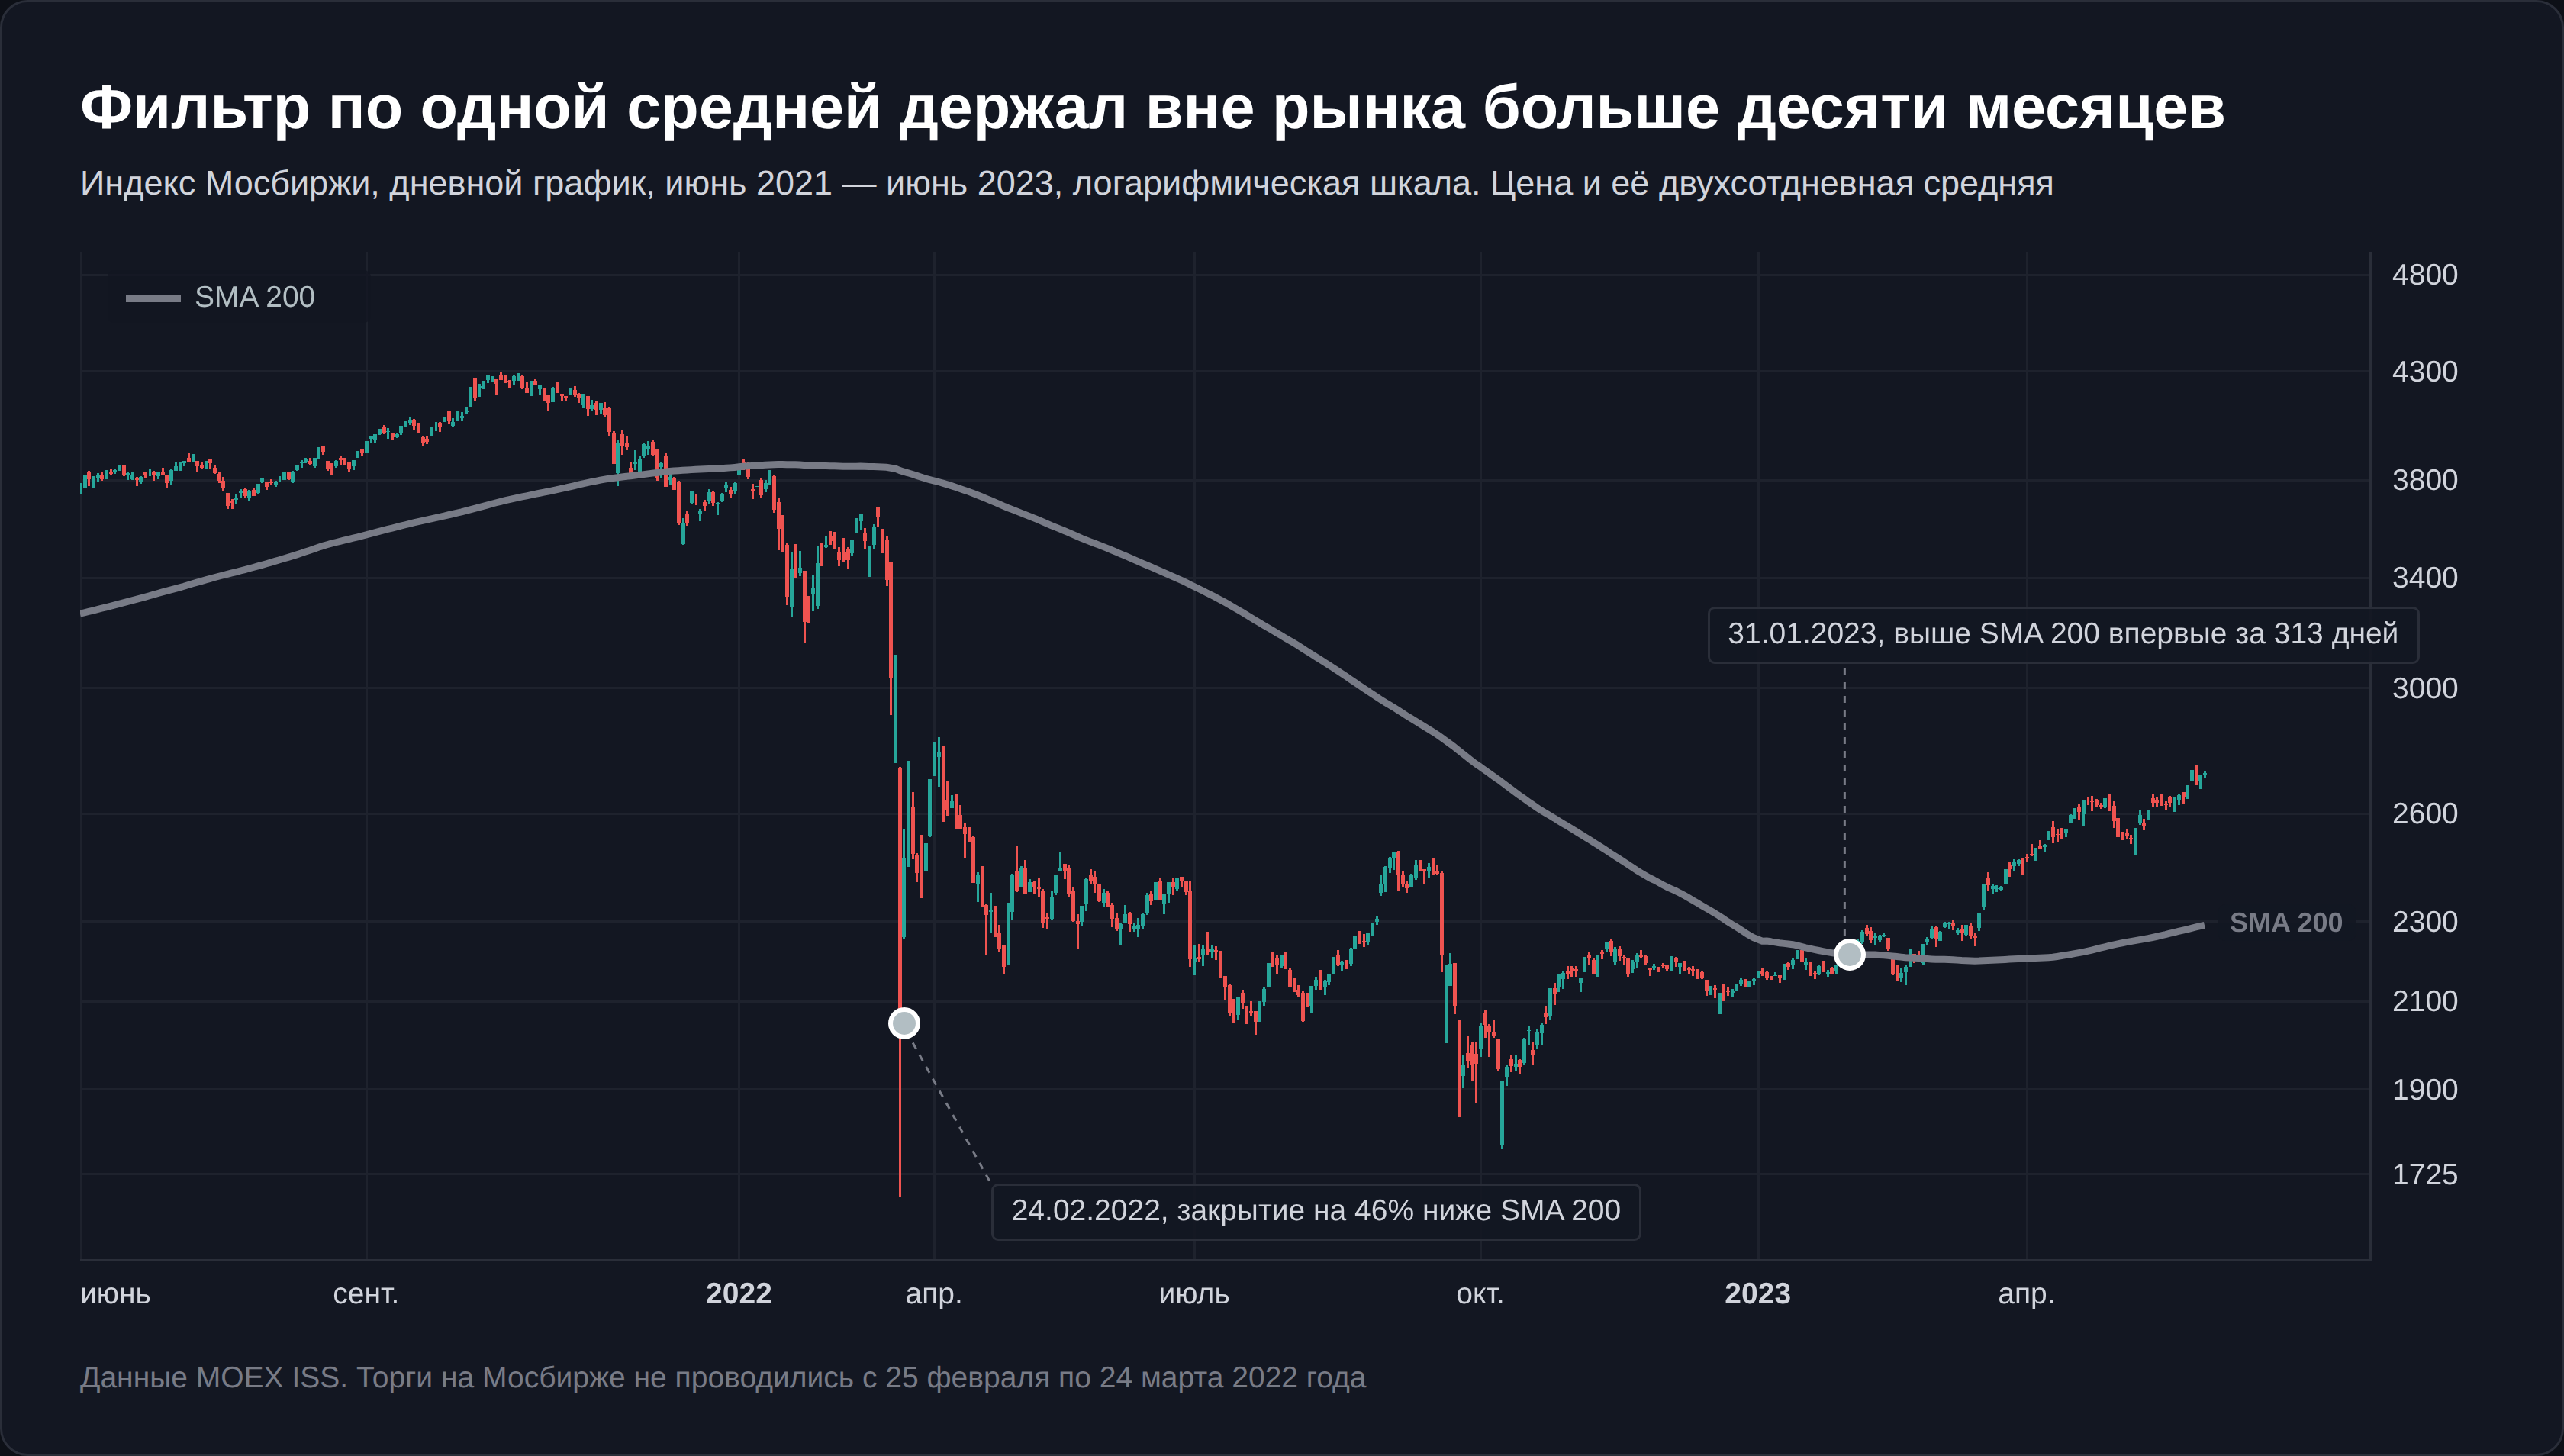
Скользящее среднее считается по барам, а не по дням. 24 февраля 2022 года индекс Мосбиржи закрылся на 2058,12 пункта при SMA 200 на уровне 3841,23, на 46% ниже собственной двухсотдневной средней. Дальше торги на Мосбирже не проводились с 25 февраля по 24 марта.
Для индикатора этой паузы не существовало, он взял следующий бар так, будто прошёл один день. Любая система, где период выражен в барах, а решение принимается по календарю, в такой ситуации ломается молча.
Первое закрытие индекса выше SMA 200 после возобновления торгов случилось 31 января 2023 года, через 313 дней. Фильтр держал инвестора вне рынка больше 10 месяцев. Он уберёг от продолжения падения и заставил пропустить часть восстановления.
Торговые сценарии на реальных графиках
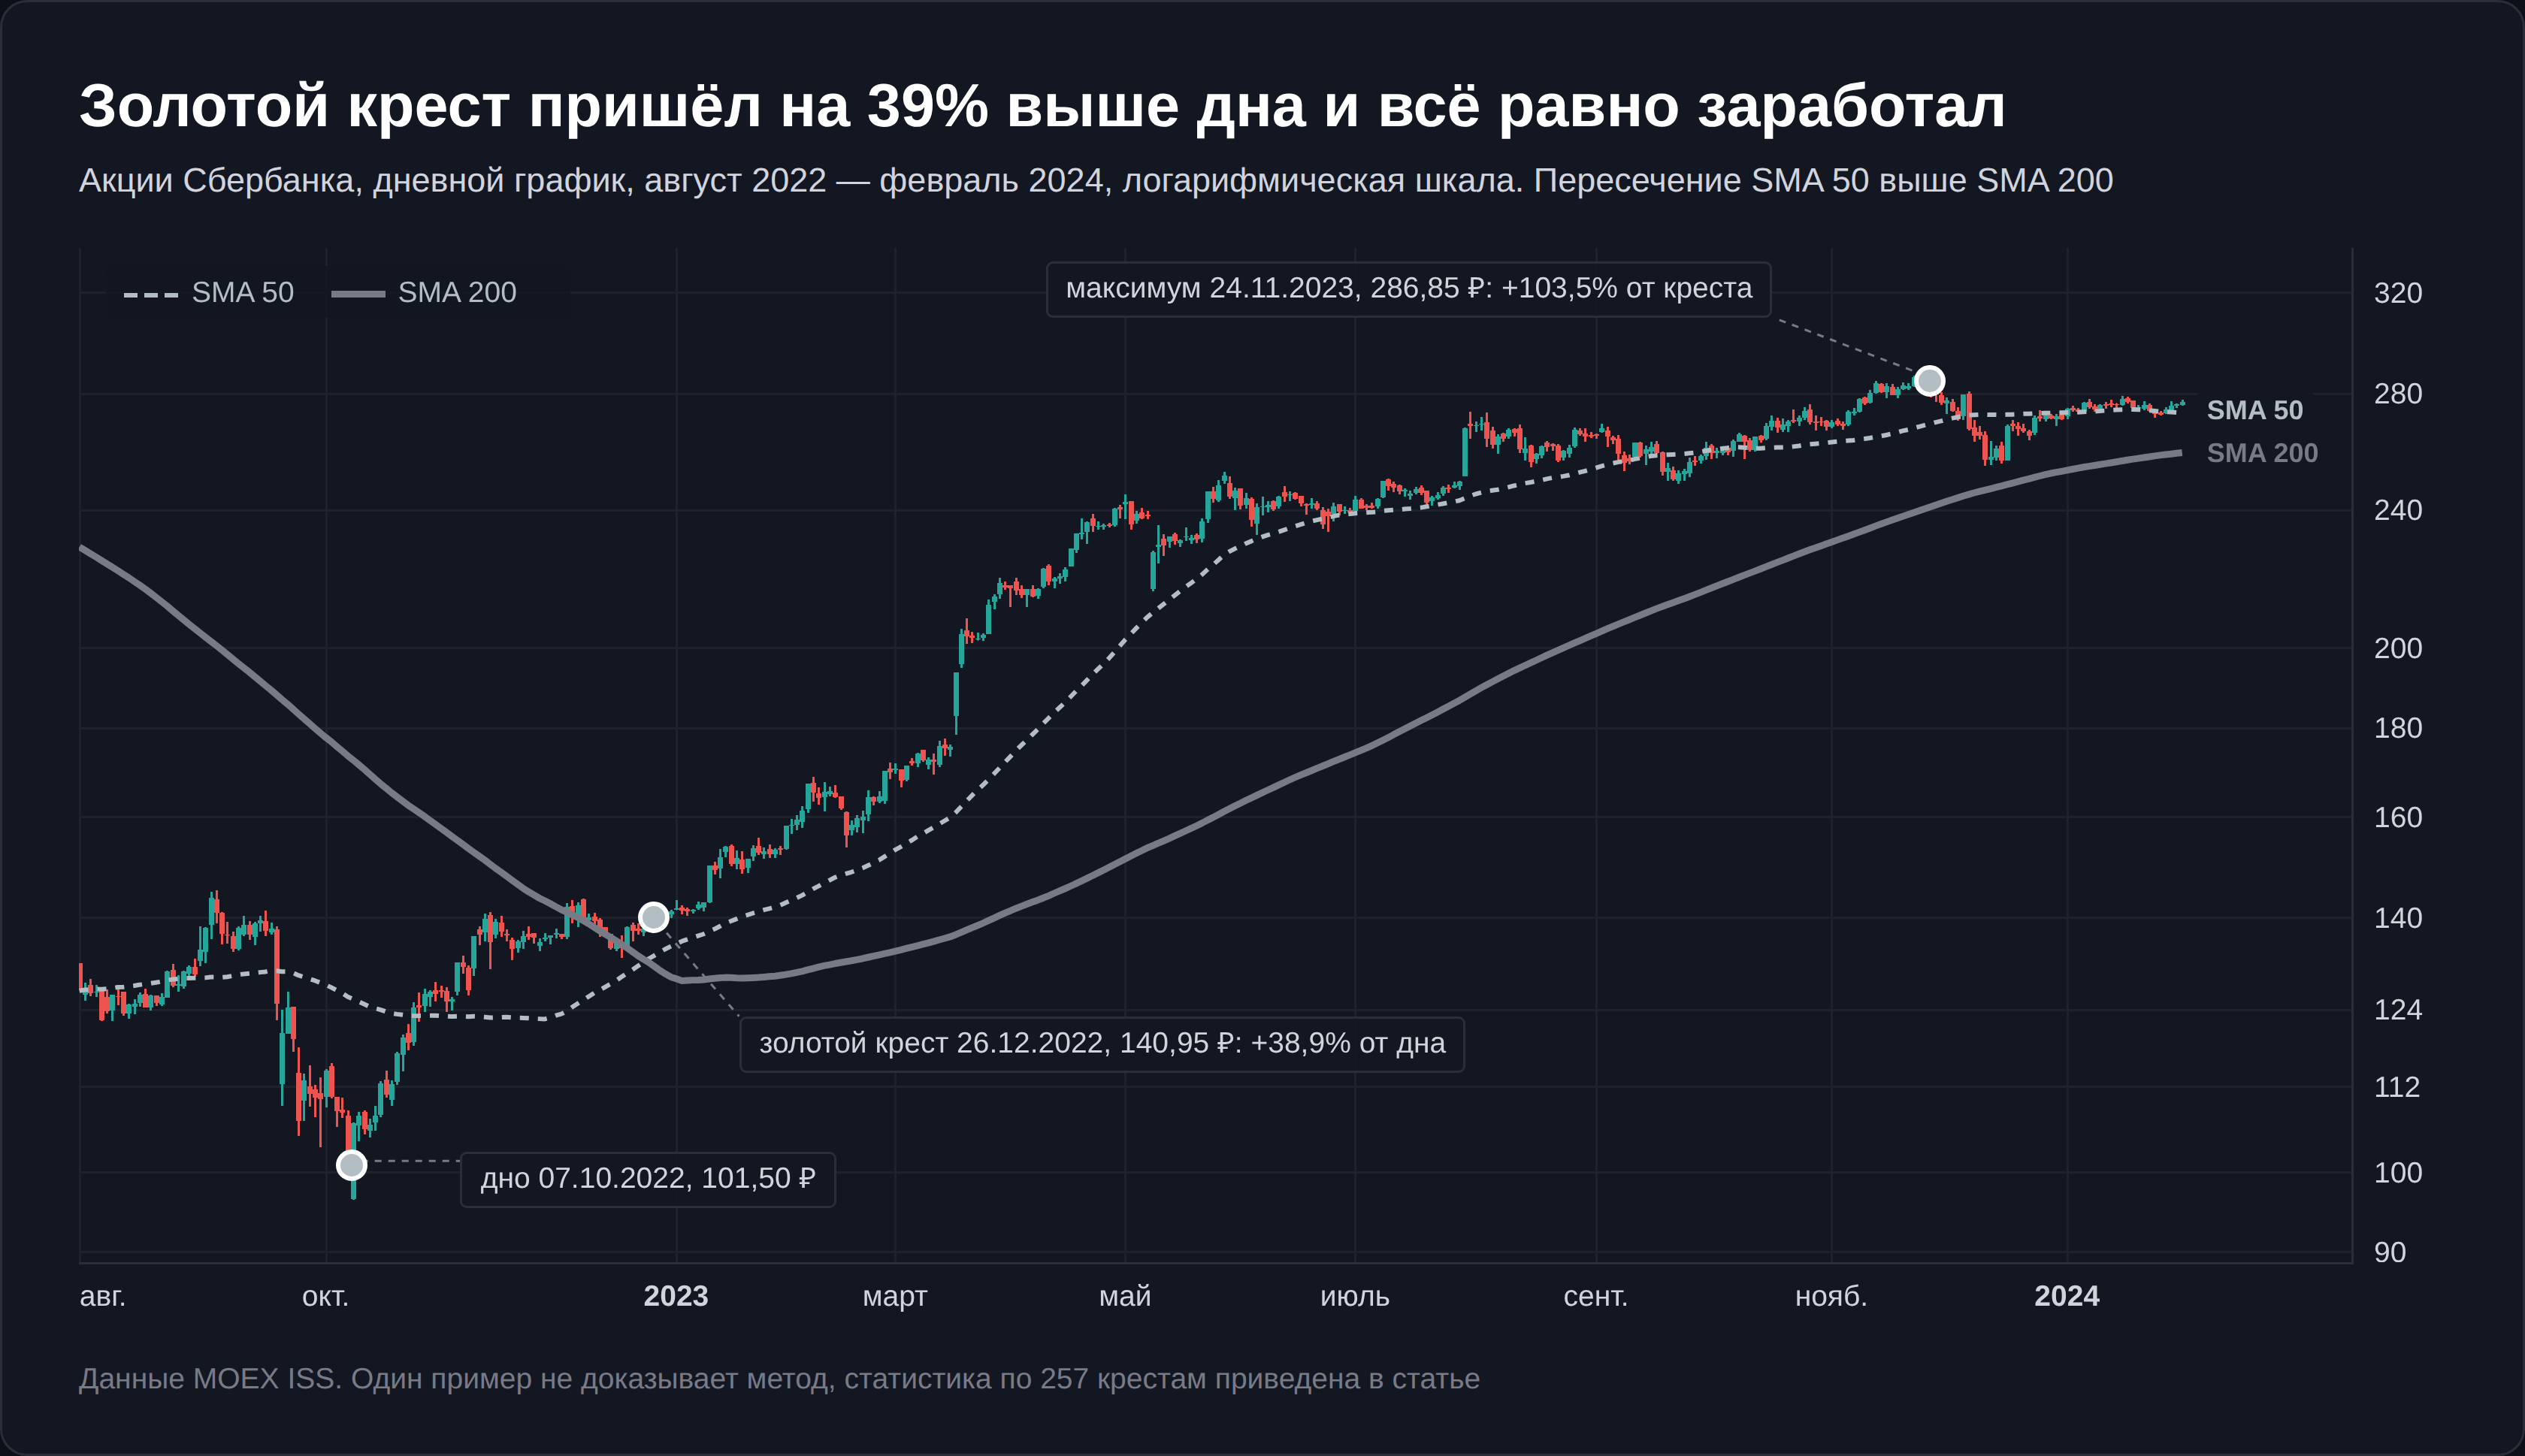
Сработавший сигнал: Сбербанк, декабрь 2022
26 декабря 2022 года SMA 50 по акциям Сбербанка поднялась выше SMA 200. Цена закрытия в этот день составила 140,95 ₽, SMA 50 стояла на 132,62, SMA 200 на 131,94.
Крест пришёл поздно. Дно закрытия было 7 октября 2022 года на 101,50 ₽, и к моменту сигнала бумага уже выросла на 38,9%. Из всего хода от дна до максимума подтверждение стоило 21% движения.
Максимум последующего роста пришёлся на 24 ноября 2023 года, закрытие 286,85 ₽. От точки пересечения это плюс 103,51% за 233 торговых дня, через год после сигнала бумага стоила на 88,14% дороже. Крест поймал не разворот, а подтверждение уже идущего восстановления.
Провальный сигнал: индекс Мосбиржи, февраль 2025
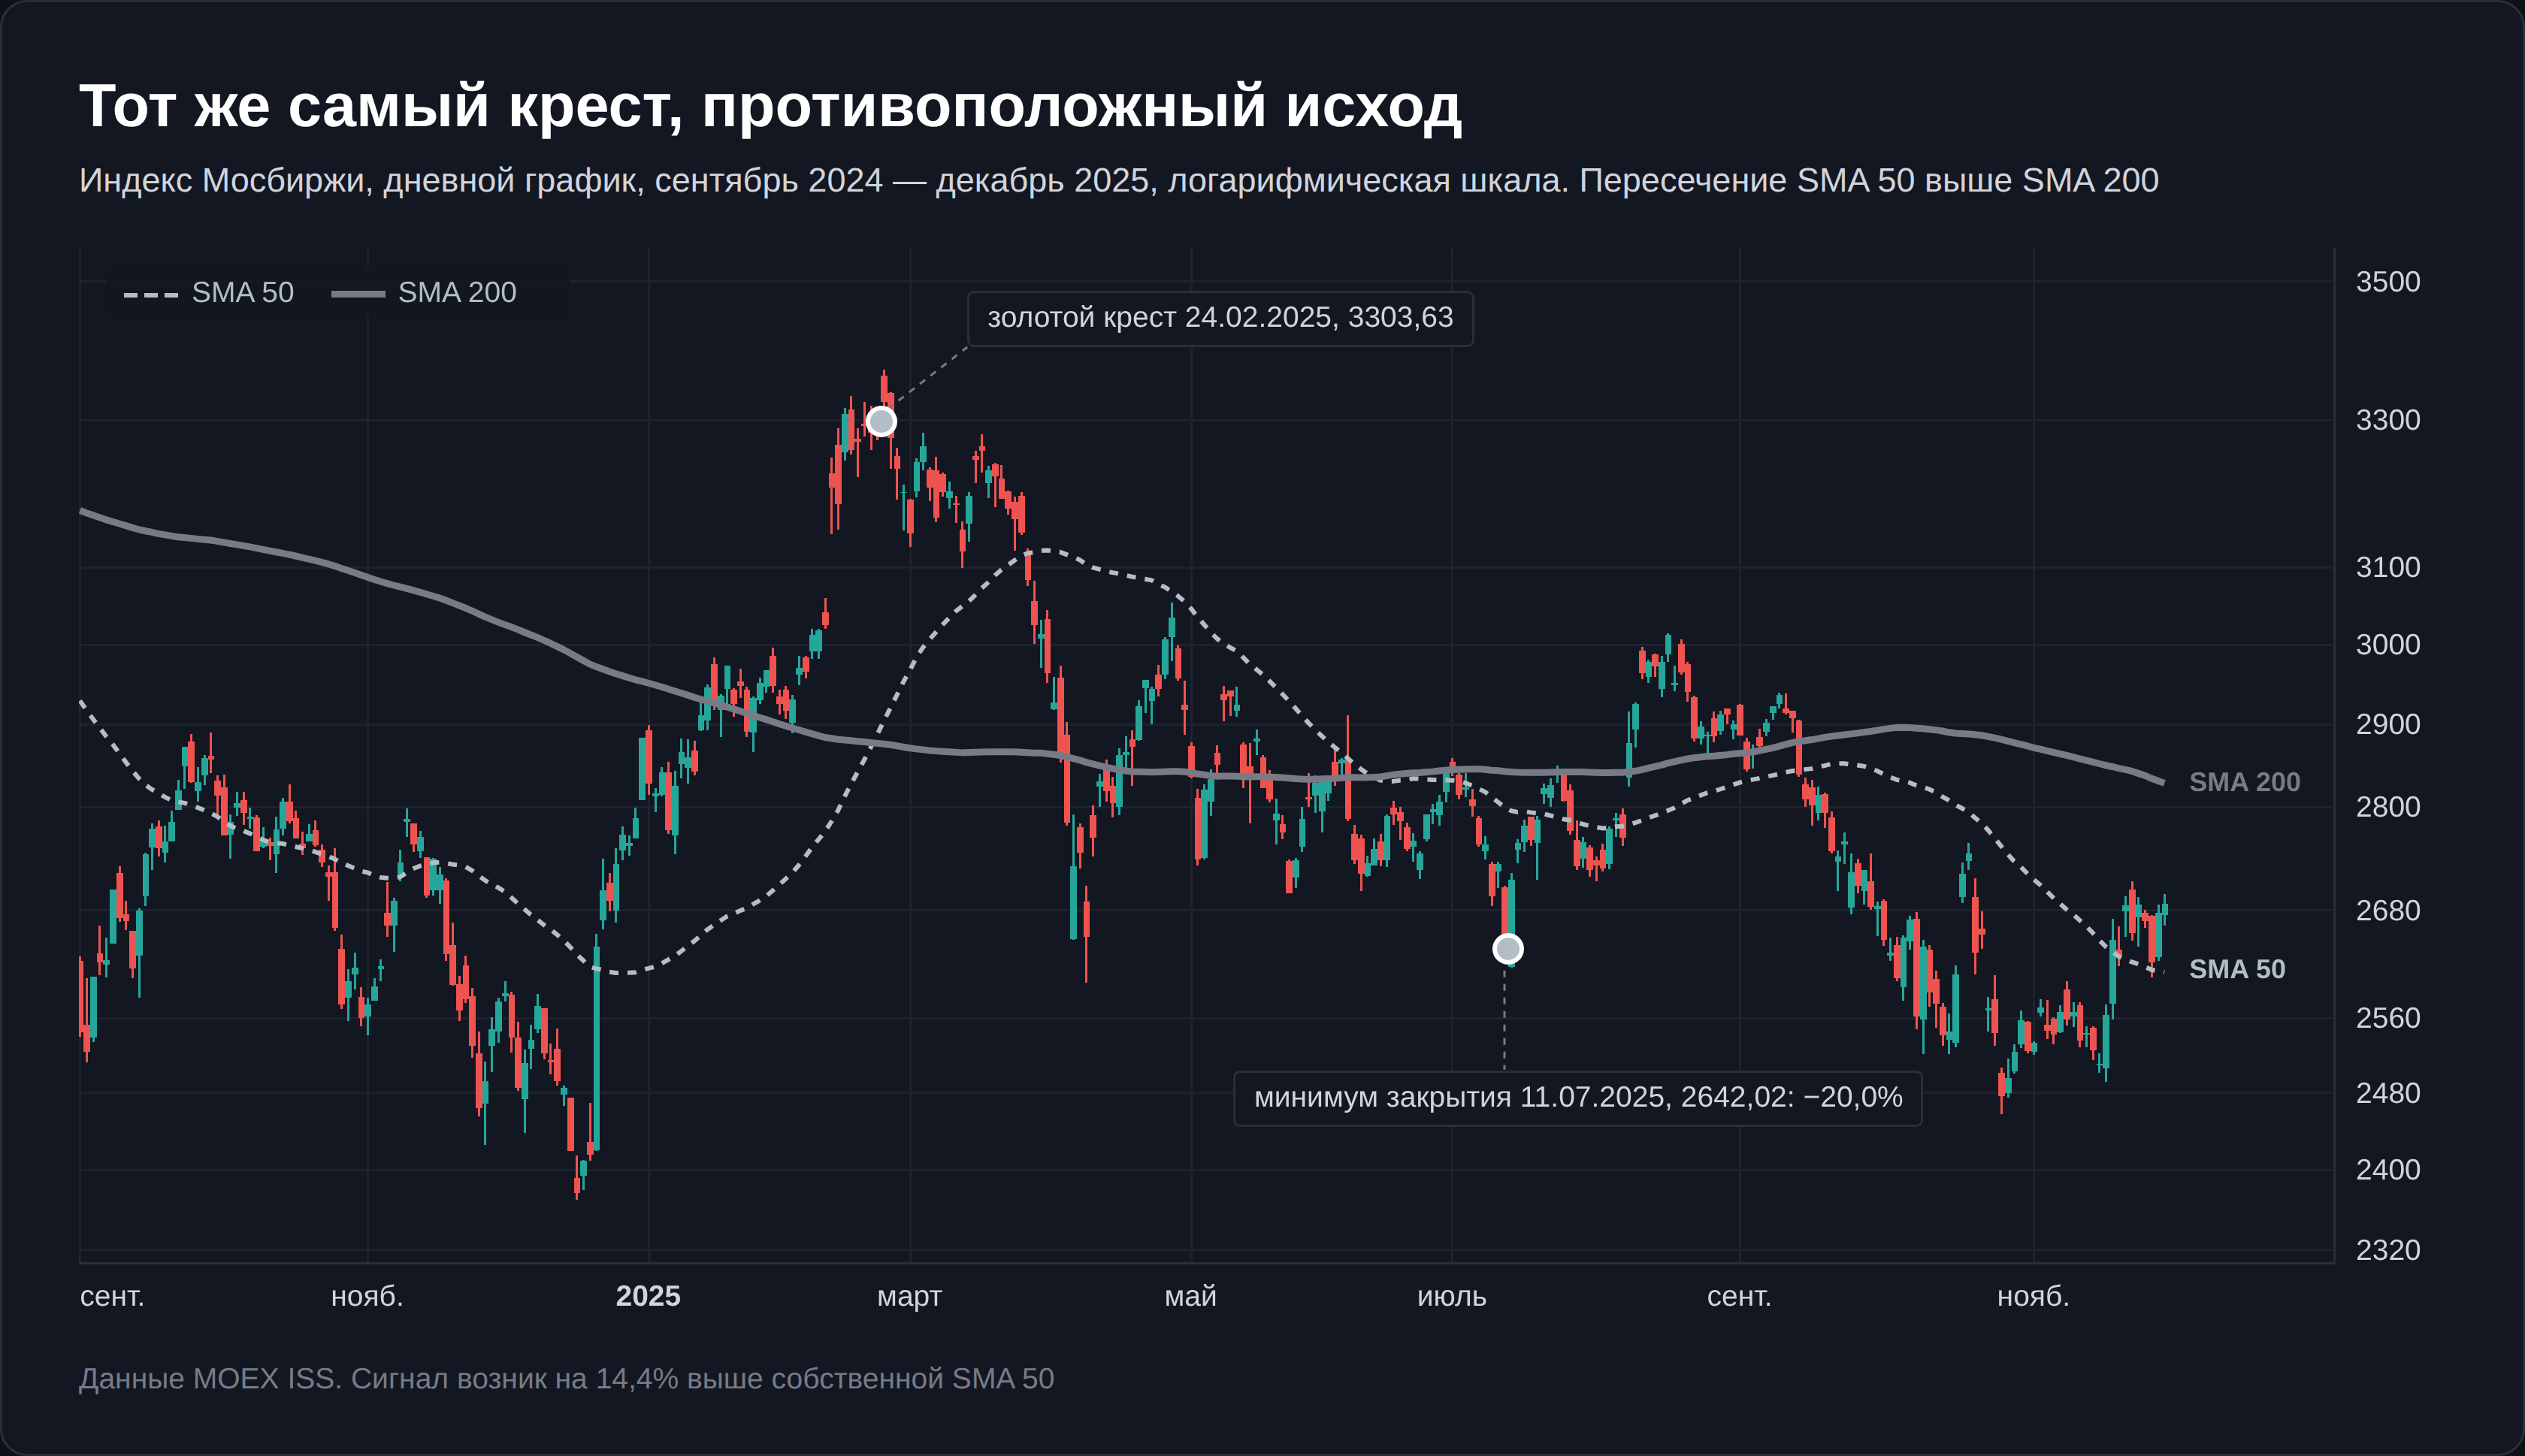
24 февраля 2025 года тот же сигнал появился на индексе Мосбиржи. Закрытие 3303,63 пункта, SMA 50 на 2886,90, SMA 200 на 2876,42. Формально безупречное пересечение после уверенного роста.
Дальше индекс пошёл вниз. Минимум закрытия 2642,02 пункта пришёлся на 11 июля 2025 года, это минус 20,03% за 96 торговых дней. Через 3 месяца после креста индекс был ниже на 18,28%, через полгода на 12,32%, через год на 15,83%.
Цена в момент сигнала стояла на 14,4% выше собственной SMA 50, и напрашивается правило «не покупать крест, если цена уже далеко от средней». Я проверил его на 257 крестах. Кресты с отрывом больше 10% через год дали даже лучший результат, чем с отрывом меньше 5%, рост в 68,9% случаев против 47,1%. С поправкой на число сравнений эта разница не значима, но правило из двух примеров она точно не подтверждает.
Проверить любой такой сигнал на своей бумаге можно без денег. На живом графике включите средние и посмотрите историю пересечений, а торговый симулятор позволит отыграть сделку по историческим данным до того, как вы рискнёте реальными деньгами.
Мёртвый крест и почему его нельзя считать предсказанием
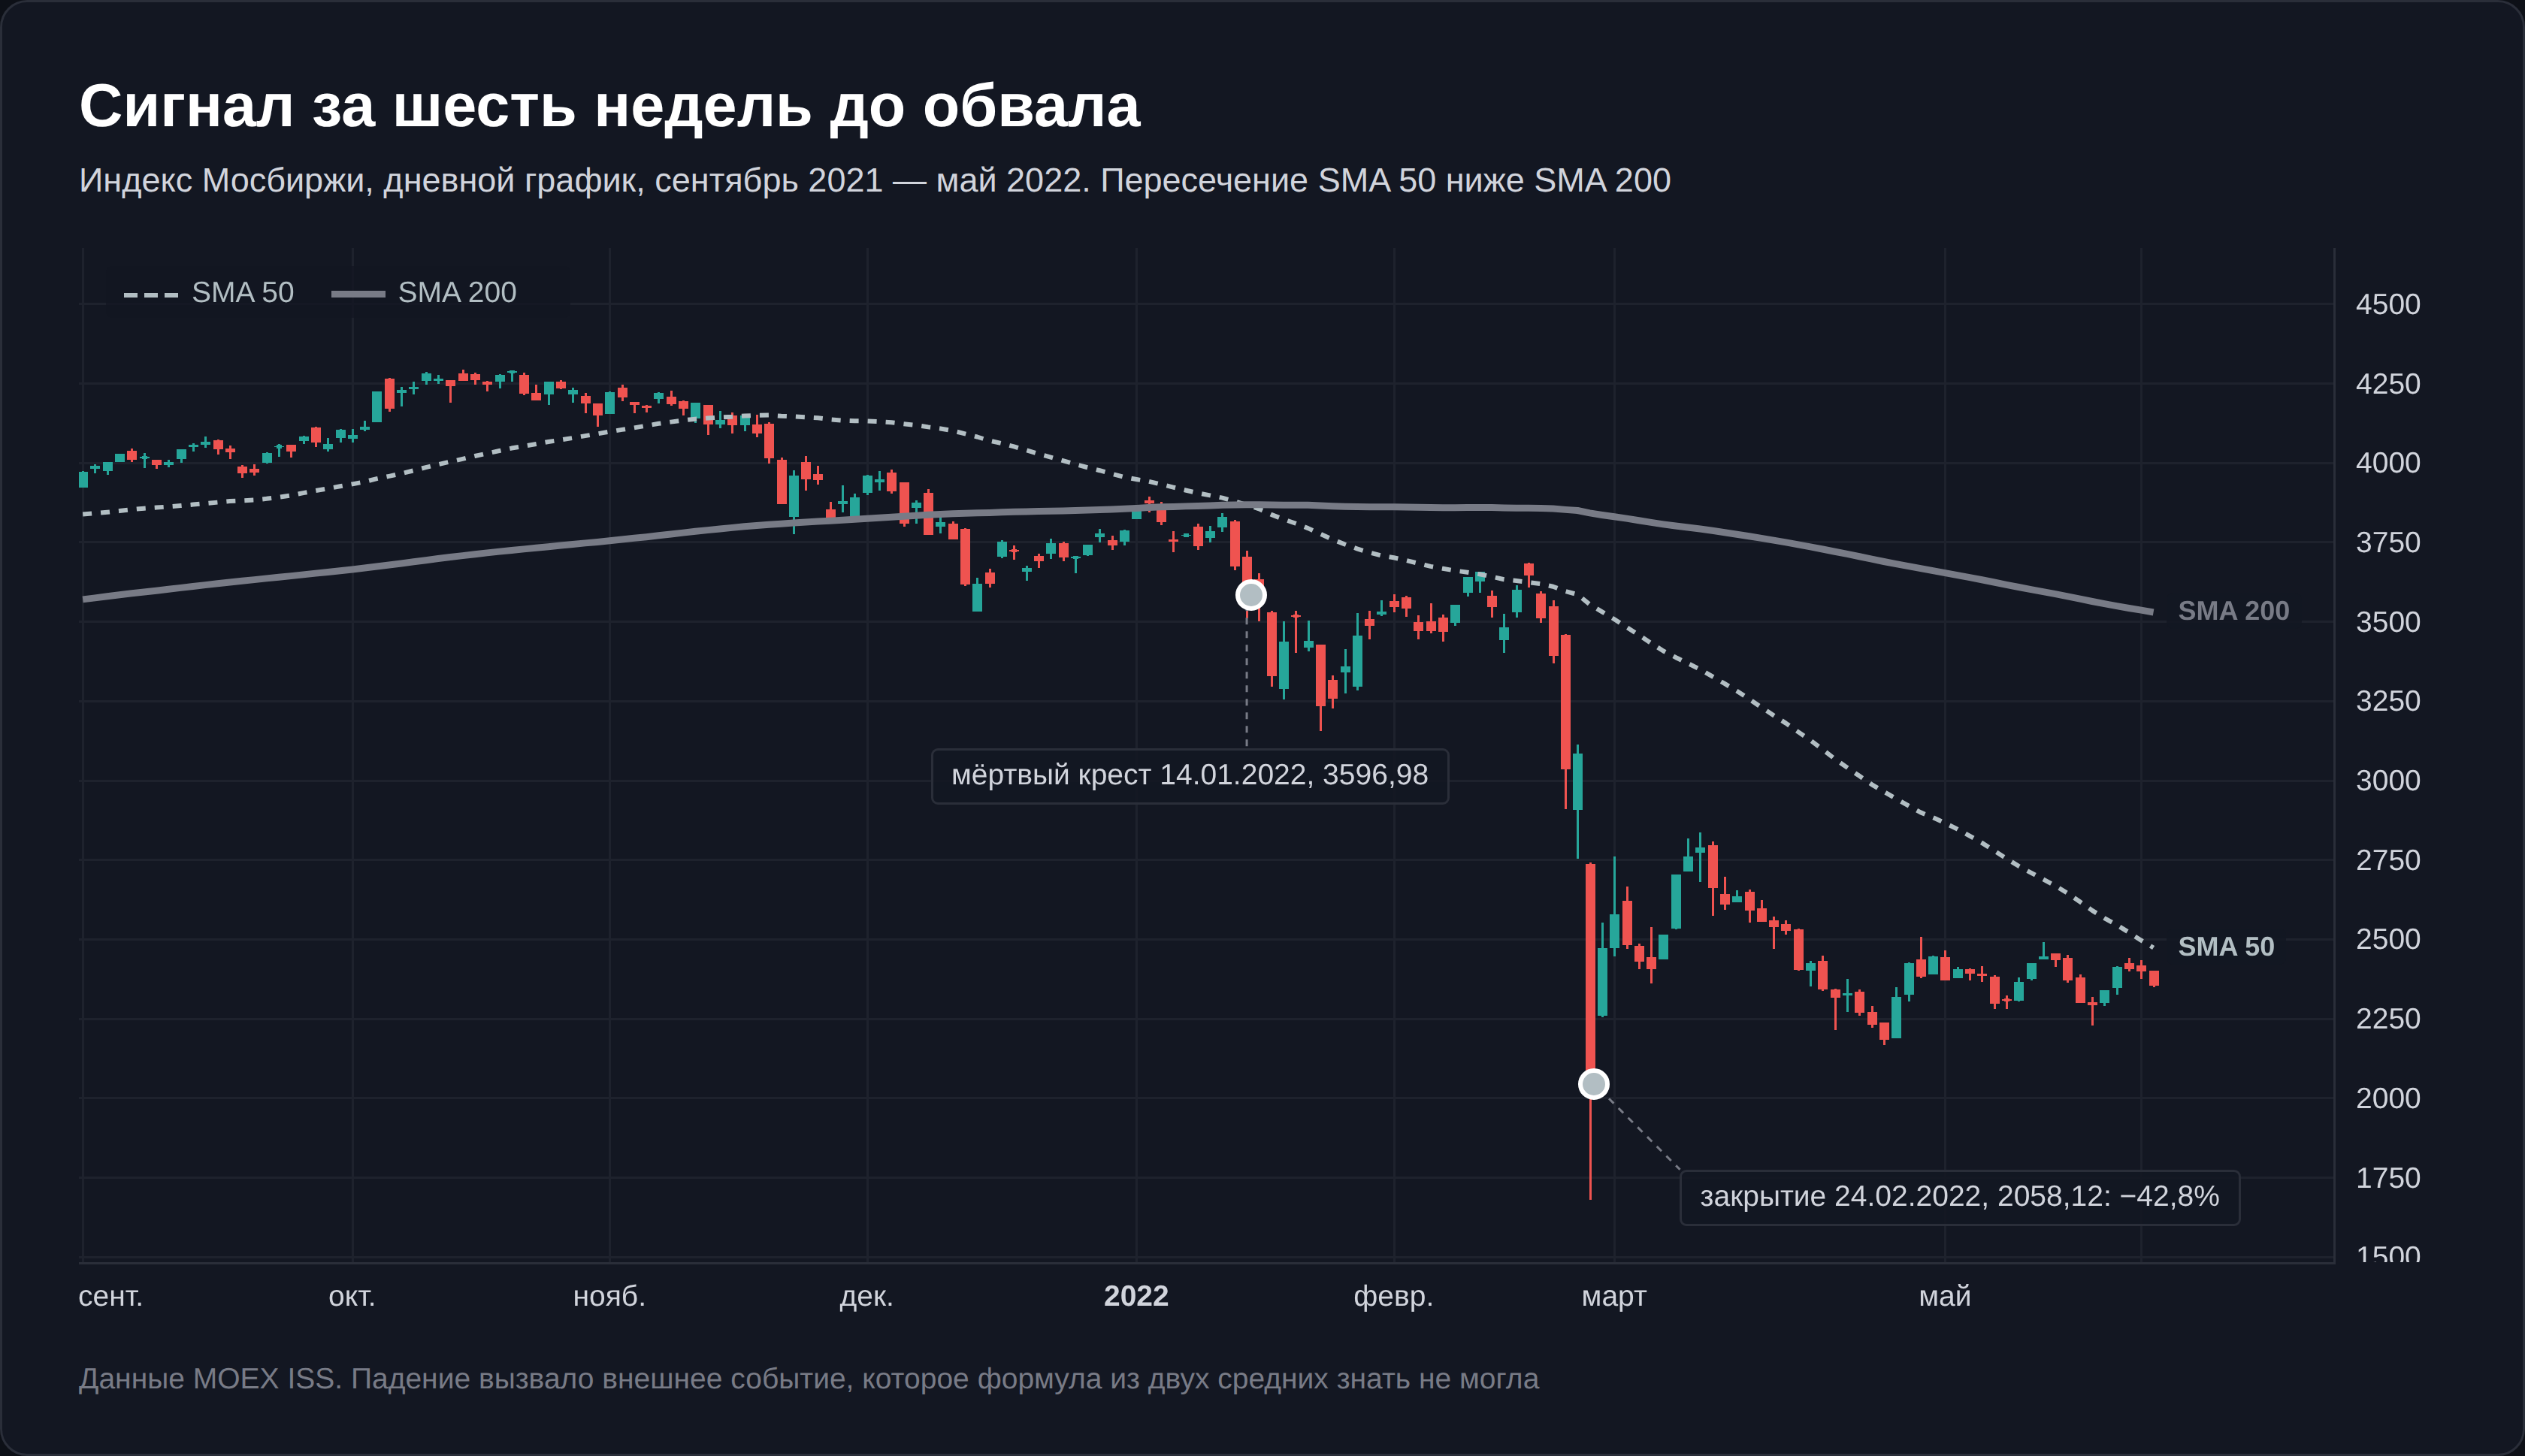
Зеркальный сигнал возникает, когда SMA 50 уходит ниже SMA 200. На индексе Мосбиржи такое пересечение случилось 14 января 2022 года при закрытии 3596,98 пункта, за 6 недель до обвала. К 24 февраля индекс закрылся на 2058,12, падение на 42,8% за 28 торговых дней.
Соблазн назвать это предсказанием велик. Но обвал вызвало внешнее событие, о котором формула из двух средних знать не могла. Индикатор зафиксировал ухудшение динамики, начавшееся осенью 2021 года, и совпал по времени с падением. На 30 акциях мёртвый крест давал рост через год в 45,4% случаев при базе 52,2%, и эта разница тоже укладывается в случайную.
Конверт из средних
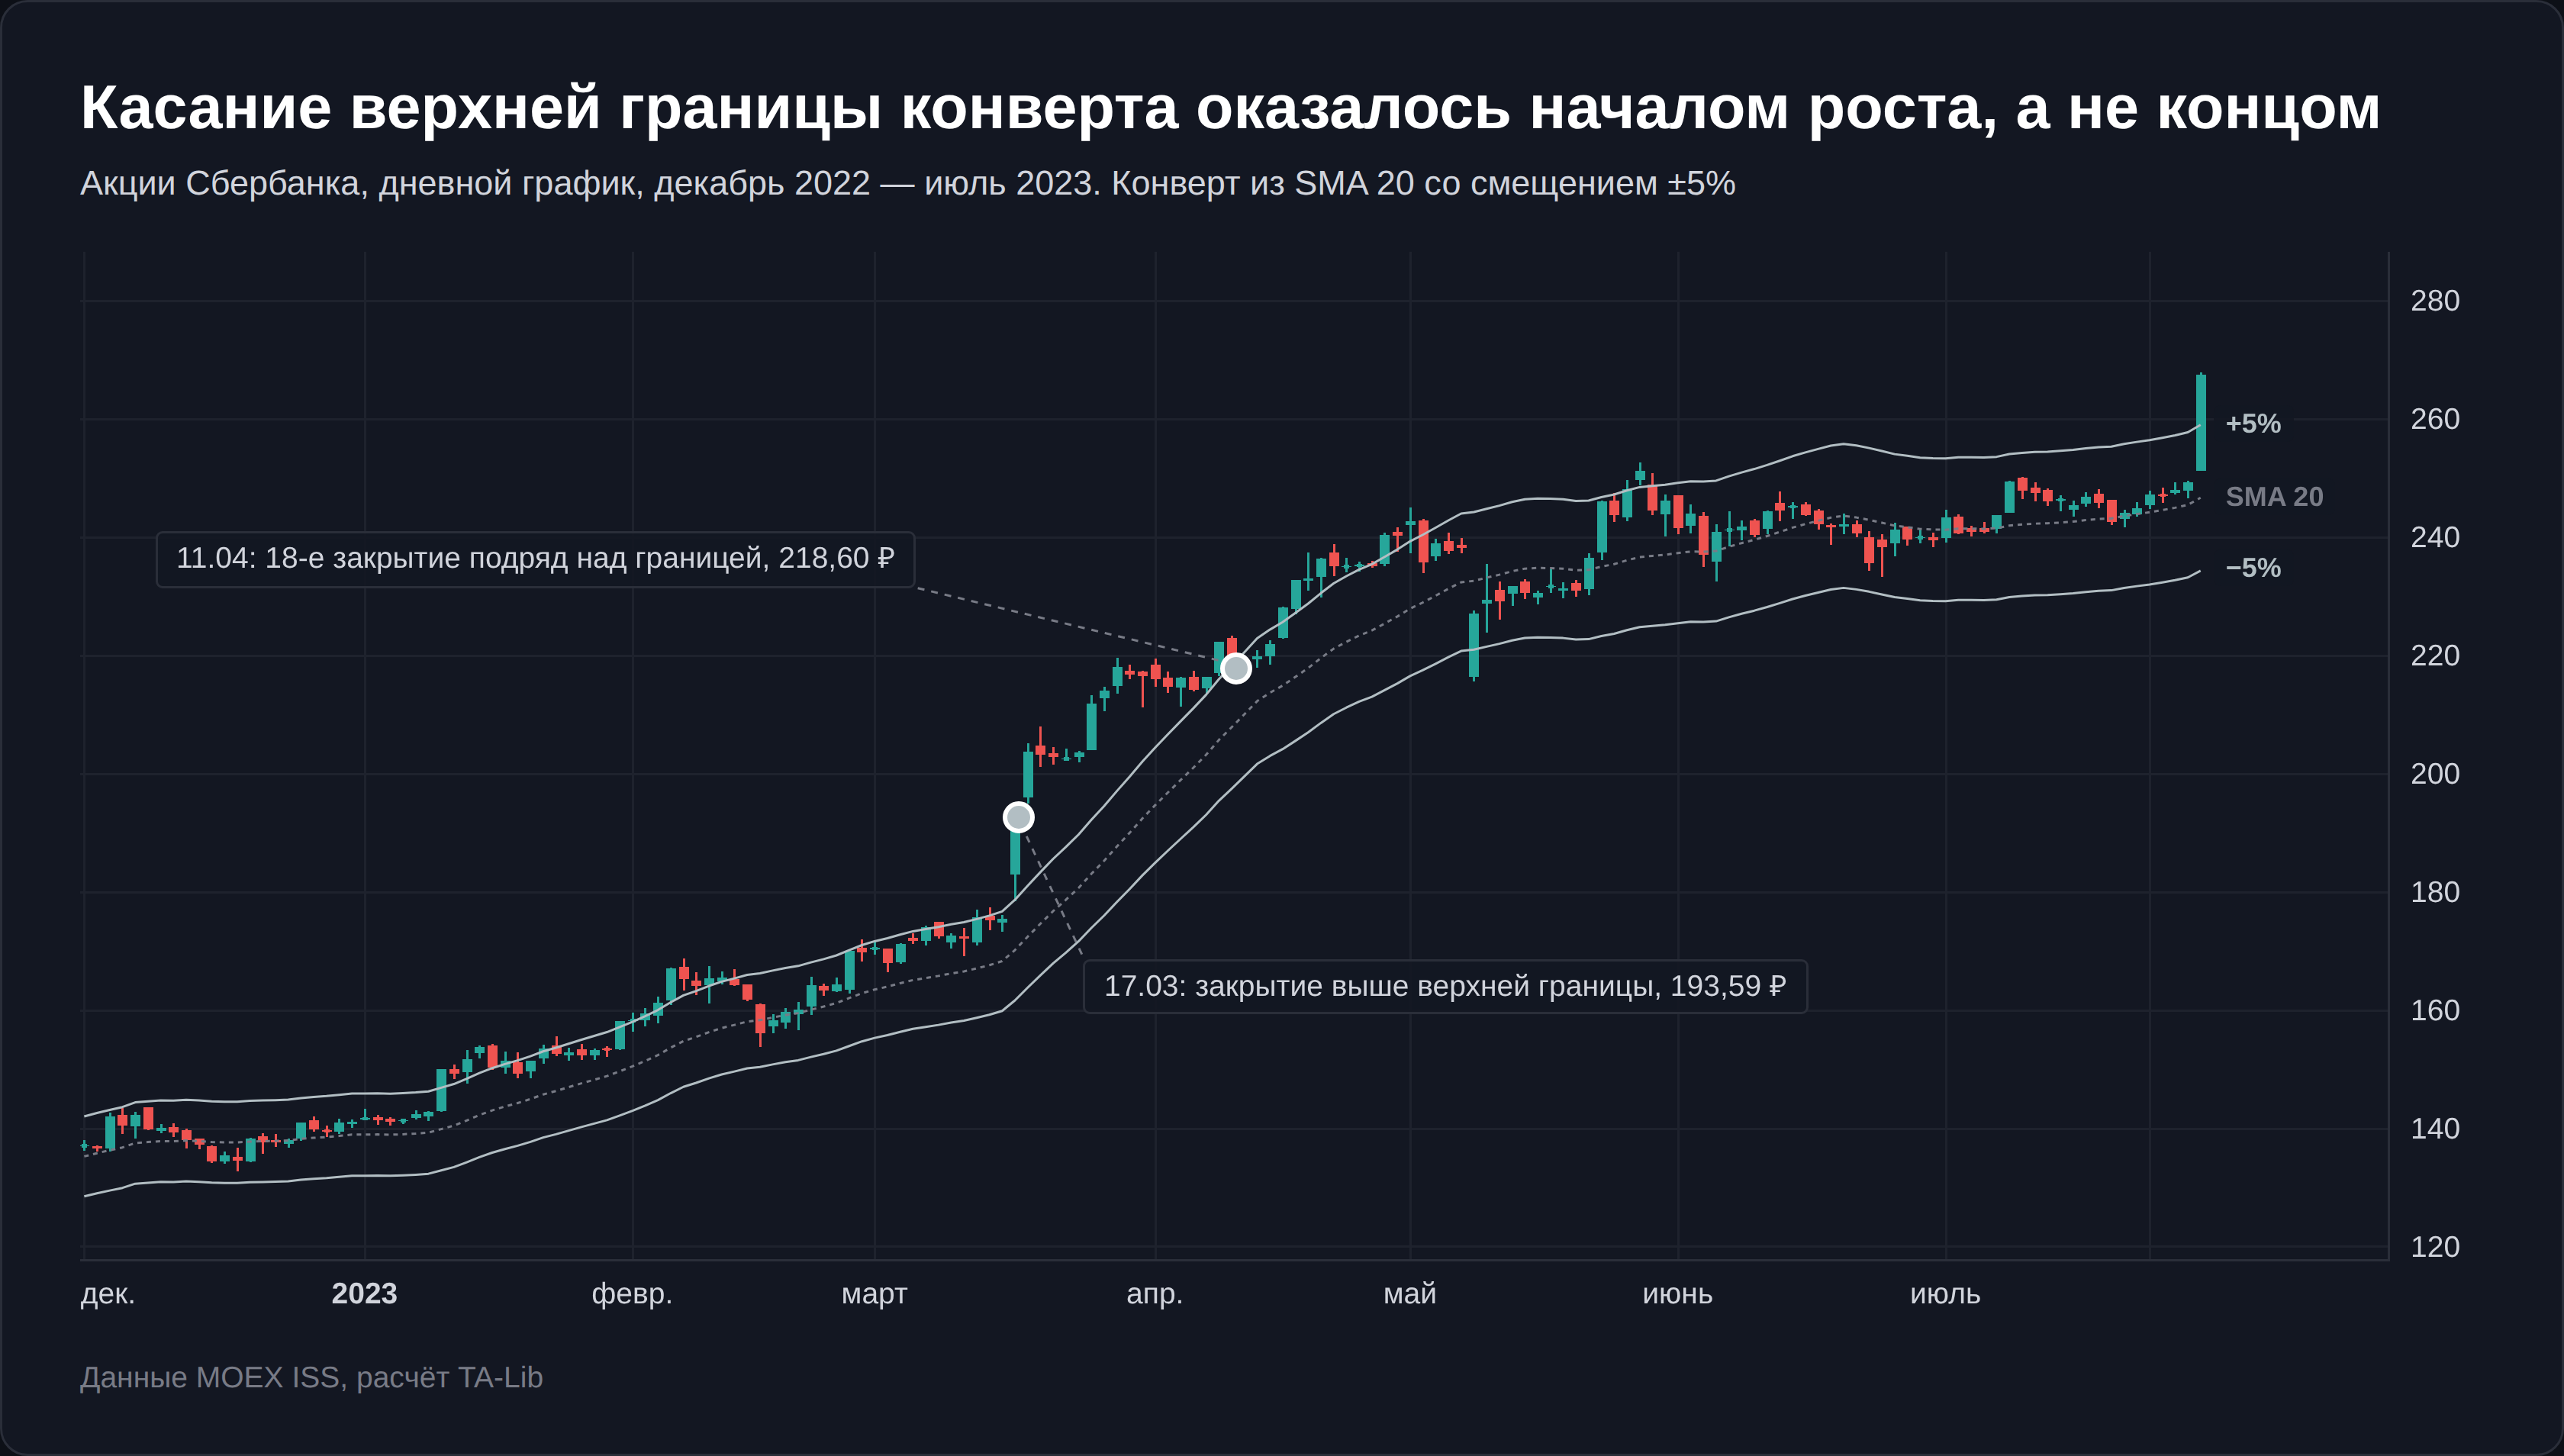
Конверт обходится без пересечений. Берётся одна средняя, и от неё строятся две линии со смещением на фиксированный процент вверх и вниз. Готовая реализация называется Envelopes. Логику обычно предлагают обратную трендовой. Касание верхней границы считают признаком того, что цена ушла слишком далеко, и во флэте ждут возврата.
Данные Мосбиржи эту логику не поддержали. Когда в восходящем режиме закрытие поднималось выше SMA 20 больше чем на 5%, следующие 10 торговых дней бумага росла сильнее обычного на 0,69 процентного пункта. Так было в 18,5% дней восходящего режима, и отклонение от случайного составило 2,4 стандартной ошибки. Касание нижней границы в падающем режиме дало плюс 0,54 пункта, но это в пределах случайного. Отрыв от средней вверх на акциях чаще продолжается, чем возвращается, как и перекупленность по RSI.
Родственный инструмент с автоматической шириной коридора называется полосами Боллинджера. Там отступ задан стандартным отклонением, и коридор сам расширяется с ростом волатильности.
С чем сочетается и что при этом ломается
Слабое место скользящего среднего известно, оно не отличает тренд от флэта. Классический совет добавить измеритель силы тренда, например ADX, и торговать сигналы средней только при ADX выше 25.
Я проверил и его. На 1470 пересечениях ценой SMA 200 снизу вверх при ADX выше 25 цена возвращалась под среднюю в течение 10 дней в 68,6% случаев, при ADX ниже 20 в 64,8%. Через 3 месяца после сигнала при сильном тренде бумага отставала от своей средней доходности на 1,29 пункта, при слабом обгоняла на 0,47. Обе разницы в пределах случайного, но в сторону, обратную совету.
Вторая связка ставит среднюю на роль фильтра направления, а момент входа ищет осциллятором. Когда цена выше SMA 200, рассматриваются только покупки, а точку даёт откат по RSI или Стохастику. Проверка RSI на тех же данных показала, что заход в перекупленность чаще продолжает рост, чем разворачивает его, поэтому от осциллятора в такой связке нужен откат, а не экстремум.
Все эти индикаторы считаются из одной цены, и «подтверждение» одного другим часто пересказывает ту же информацию. Три средних разных периодов не дают трёх независимых мнений. Независимую проверку дают данные другой природы, объём торгов или отчётность эмитента.
Как проверить среднюю на своей бумаге
Самостоятельная проверка скользящего среднего занимает вечер и защищает от покупки чужого бэктеста.
- Выберите одну бумагу и одно правило, например «держу, пока закрытие выше SMA 200». Правило записывается до того, как вы посмотрите на результат.
- Выгрузите дневные свечи минимум за 5 лет. Котировки Мосбиржи бесплатно отдаёт MOEX ISS, дивиденды нужно добавить отдельно по датам отсечки.
- Считайте сделку по цене следующего дня после сигнала и вычтите комиссию своего тарифа с каждой стороны.
- Сравните результат с удержанием той же бумаги с дивидендами, а время вне рынка оцените по ставке фонда денежного рынка.
- Посчитайте не только доходность, но и максимальную просадку и число сделок, а затем повторите расчёт на соседних периодах, например 150 и 250.
Если преимущество держится на соседних периодах, после комиссий и с дивидендами, правило стоит попробовать на небольшой сумме. Если исчезает при любом из шагов, вы нашли совпадение. Отыграть сделки по правилу вручную можно в торговом симуляторе, а реальные сделки удобно вести в журнале, чтобы через полгода сравнить их с расчётом.
Частые ошибки
- Бэктест без дивидендов и кэша. На российских акциях он переворачивает вывод. Фильтр по SMA 200 на индексе по ценам обгонял удержание, с дивидендами проигрывал, с процентом на кэш снова обгонял.
- Сделка по цене сигнала. Если в расчёте позиция открывается на том же баре, по закрытию которого посчитан сигнал, фильтр показывает 25–35% годовых вместо честных 9–22%.
- Торговля по касанию без закрытия. Внутри бара цена задевает линию и возвращается десятки раз, а решение до закрытия опирается на значение, которое ещё изменится.
- Перенос настроек между бумагами. Лучший период Лукойла на второй половине истории оказался последним из 29, поэтому проверка нужна на каждом инструменте.
- Вывод по 7–8 сигналам. 7–8 крестов на одной бумаге дают разброс от 43 до 71% прибыльных исходов, на 257 крестах он исчезает.
- Плечо на сигналах средней. Убыточная серия пил на маржинальном счёте превращается в потерю депозита.
Плюсы и минусы скользящего среднего
Что в итоге
Скользящее среднее остаётся рабочим инструментом, но работает оно не там, где его обычно хвалят. Как предсказатель разворотов оно бесполезно по устройству формулы, золотой крест на 257 случаях не дал преимущества. Как фильтр режима рынка оно надёжно сокращает просадку. Доходность же у него такая, какую даёт любой выход из рынка на треть времени, и в России её поддерживали дивиденды и высокая ставка на свободные деньги.
Если вы хотите пользоваться средней, начните с дневного или недельного графика и общепринятых периодов, без плеча, и записывайте каждую сделку. Журнал сделок быстрее любого бэктеста покажет, работает ли метод у вас, с вашими комиссиями и налогами.
Для спекулятивной торговли по сигналам средних с плечом и короткими позициями есть CFD у ТехноИнвест из реестра Национального банка Беларуси с рублёвым счётом. Минус у этого маршрута прямой. За удержание позиции дольше суток начисляется своп, который съедает результат длинных трендовых сделок, а именно на них средняя и рассчитана.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.