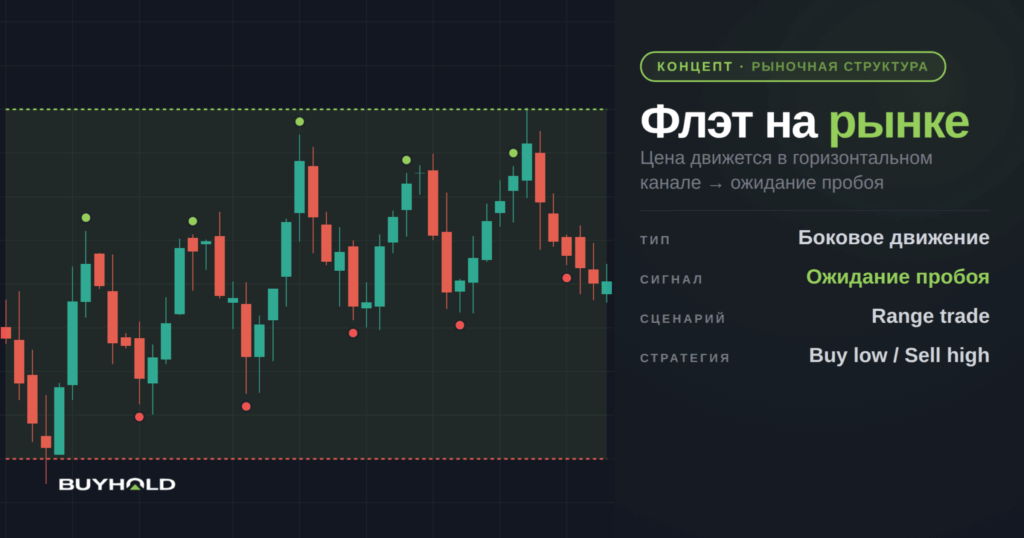
Флэт в трейдинге (его ещё пишут «флет» и называют боковиком) означает отрезок графика, на котором цена ходит между верхней и нижней горизонтальной границей и не обновляет ни максимумы, ни минимумы. Я пересчитал 10 лет часовых котировок EUR/USD. По признаку ADX ниже 20 рынок стоял во флэте около трети времени, а не от 60 до 70%, как пишут во многих учебниках. Флэт в половине случаев заканчивался за 13 часов, а 90% эпизодов укладывались в 43 часа.
Предупреждение о рисках: Торговля на форексе и CFD связана с высоким риском и подходит не всем. По обязательным раскрытиям трёх российских форекс-дилеров за июль 2025 – июнь 2026 года 66% клиентских счетов закончили квартал в минусе. Материал носит образовательный характер и не является инвестиционной рекомендацией. Результаты на истории не гарантируют будущую доходность.
Что такое флэт простыми словами
Представьте мяч, который катается по коридору от стены к стене. Он всё время движется, но за час не продвигается ни на метр. Боковик на графике выглядит так же. Свечи рисуются, цена то растёт, то падает, но каждый подъём упирается примерно в одну и ту же отметку сверху, а каждое падение останавливается примерно на одном уровне снизу. Слово пришло из английского (flat значит «плоский»), и в русской речи трейдеров оно давно прижилось наравне с «боковиком».
В тренде устроено иначе. При росте каждый следующий максимум выше предыдущего и каждый минимум тоже выше, при падении оба ниже. В боковике эта лесенка пропадает. Верхняя граница коридора работает как сопротивление, нижняя как поддержка, и о том, как такие уровни строить и насколько им можно доверять, подробно написано в разборе уровней поддержки и сопротивления.
Флэт, боковик, консолидация и коридор
На практике эти слова обозначают одно и то же состояние рынка, различаются только оттенки. «Флэт» и «боковик» говорят о направлении, точнее о его отсутствии. «Консолидация» подчёркивает, что цена накапливает силы после сильного движения и может продолжить его. «Коридор», «диапазон» или по-английски range описывают саму геометрию, две границы и расстояние между ними.
Отдельный случай составляет флэт в волновой теории Эллиотта. Там это слово означает конкретную коррекцию из трёх волн A, B и C, и к боковику на часовом графике она имеет косвенное отношение. Ей посвящён раздел ближе к концу статьи.
Как часто рынок стоит во флэте
Вышло 31,7% на часовом графике, 29,9% на четырёхчасовом и 39,9% на дневном. Выше 25, то есть в тренде по тому же индикатору, EUR/USD находился 40–48% времени. Российский рынок дал почти то же самое.
Индекс Мосбиржи на дневках с 2015 года стоял в боковике 33,6% времени, курс доллара к рублю 33,8% (с 2015 года по июнь 2024-го, дальше в биржевом ряду долгий разрыв), акции Сбербанка на часовках с 2023 года 29,1%. Статья сайта про индикатор ADX получила на четырёх акциях и индексе Мосбиржи за 2019–2026 годы тот же порядок, от 25 до 36% дней.
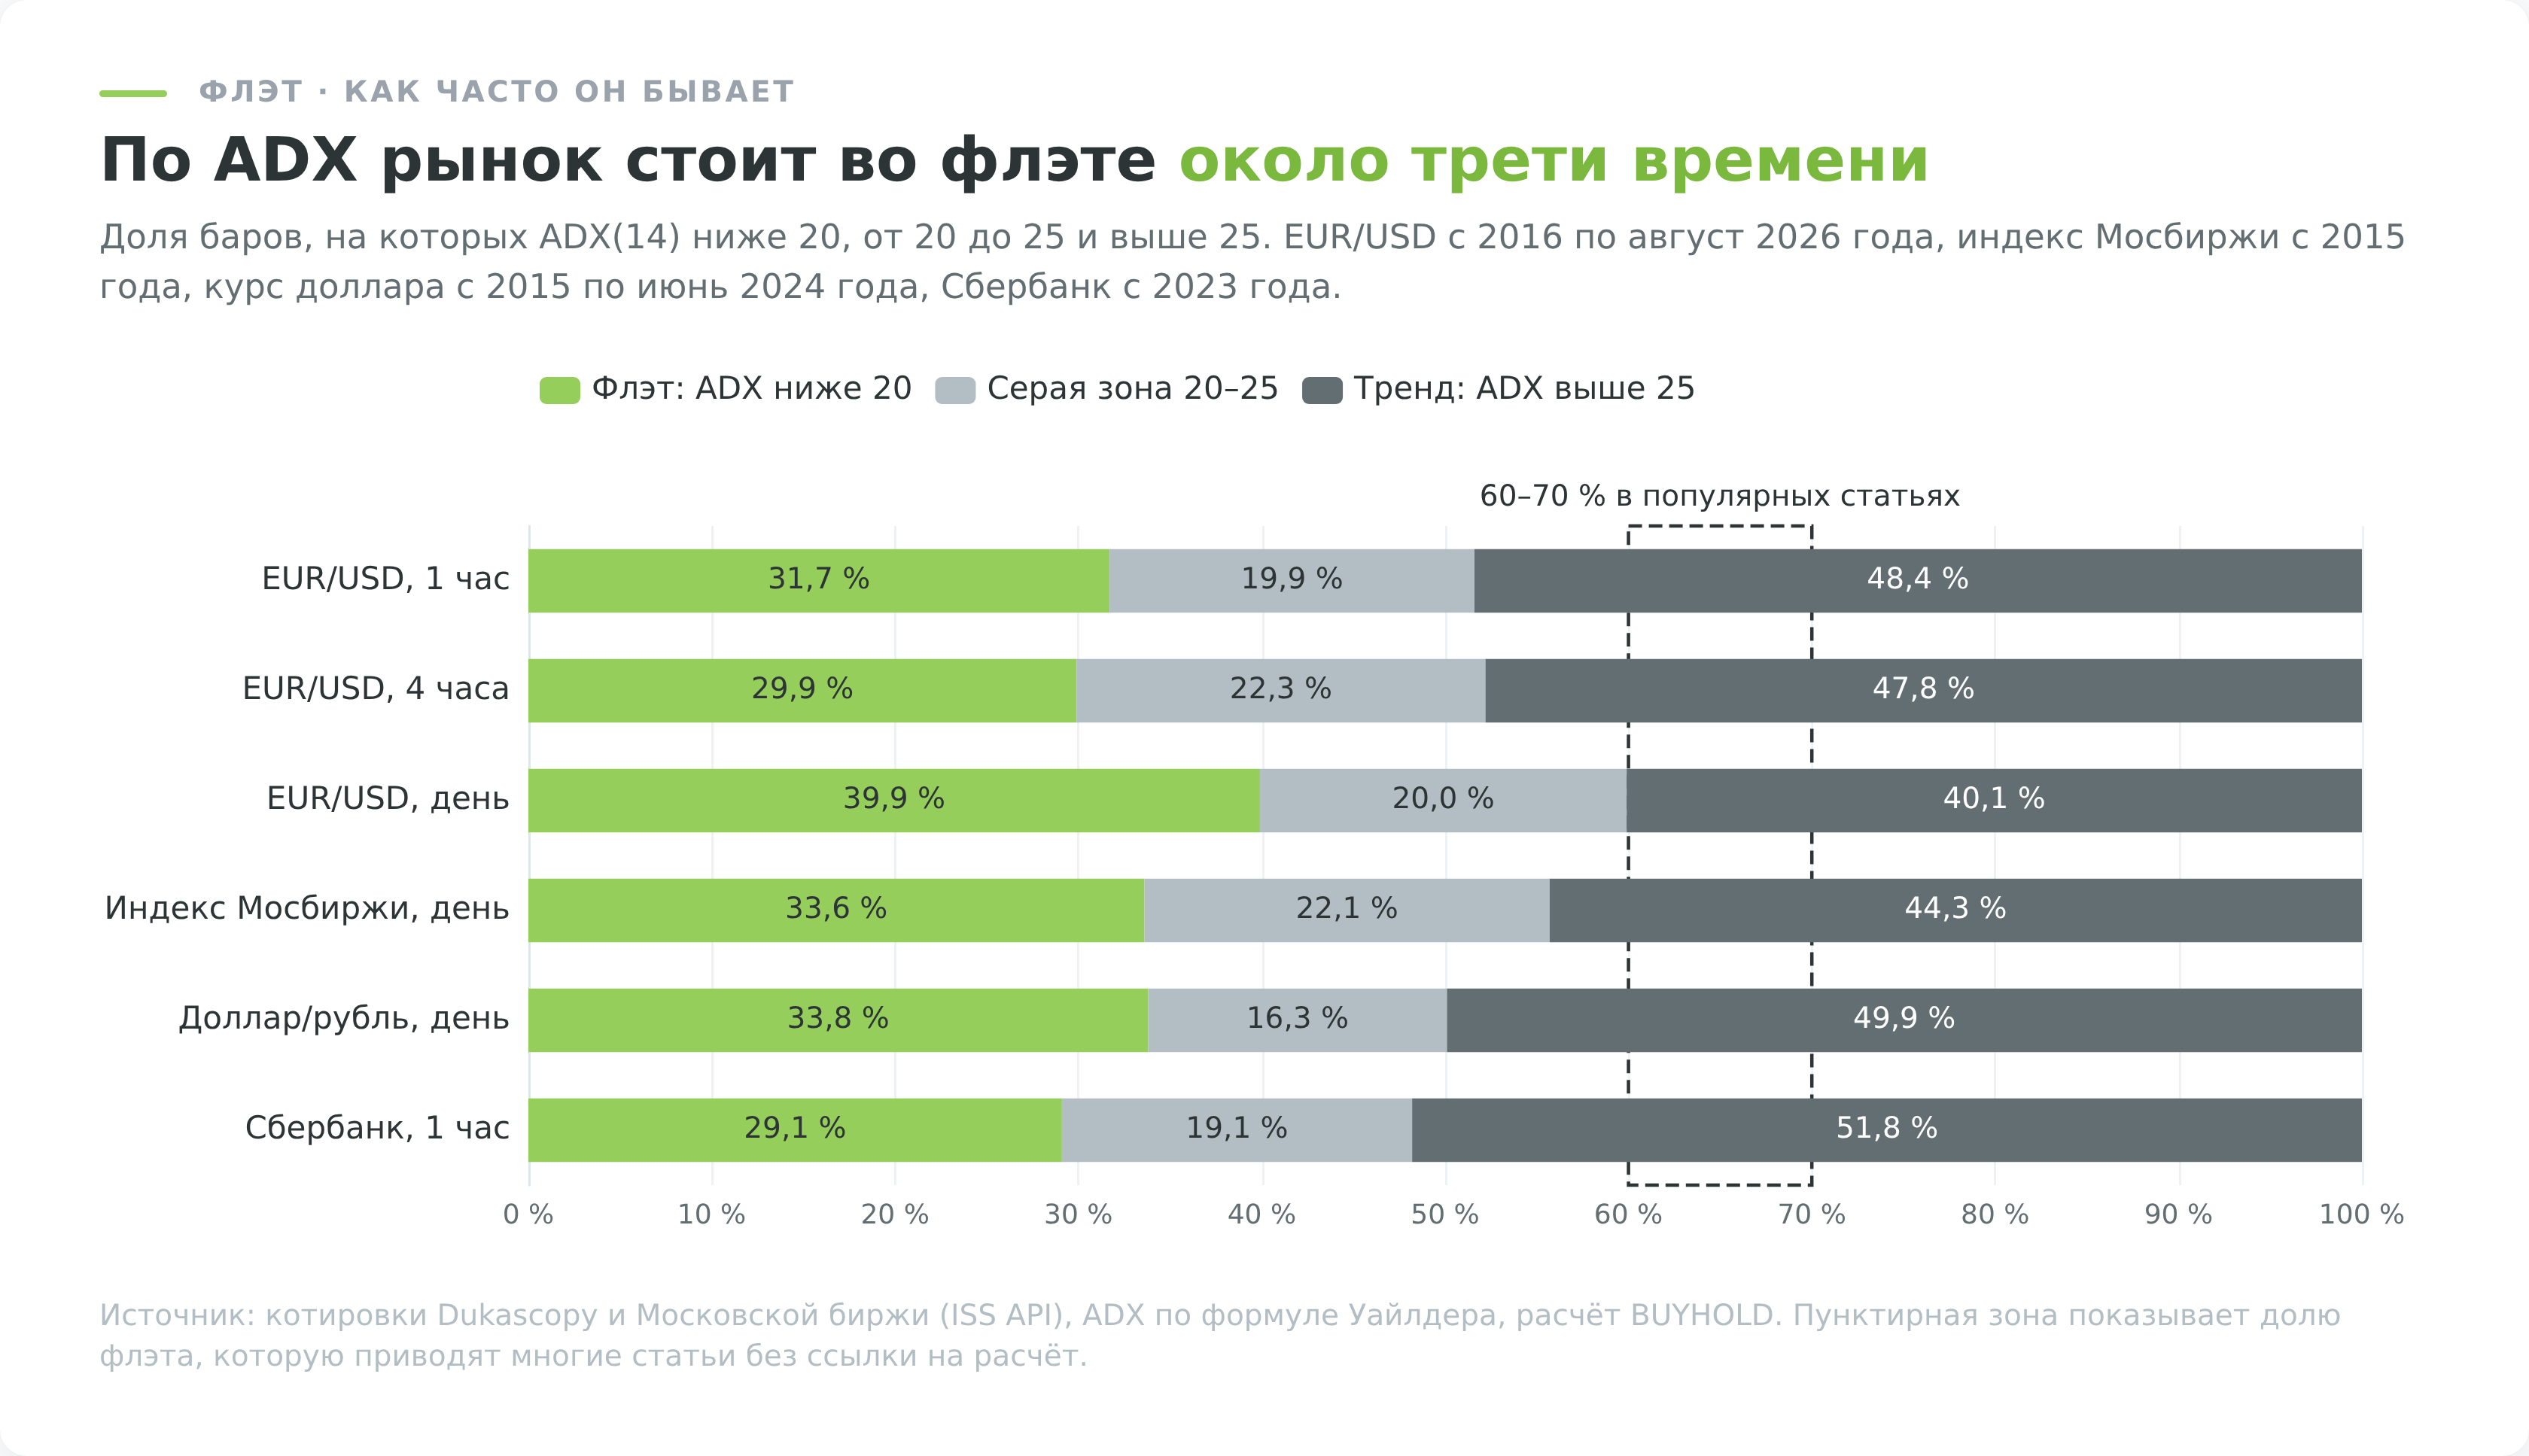
Возможно, авторы популярной цифры считали флэтом всё, где ADX ниже 25. Тогда получается 52–60%, это уже близко к «большей части времени». Но в серой зоне рынок не стоит на месте, он колеблется между режимами. Около трети времени у вас на графике действительно боковик, ещё пятая часть приходится на неопределённость, и почти половина остаётся за трендом.
Сколько длится флэт
Чаще всего недолго. На часовом графике EUR/USD серия свечей с ADX ниже 20 в половине случаев заканчивалась за 13 часов, а 90% таких серий укладывались в 43 часа. На дневном графике медиана составила 12 торговых дней, а 90% эпизодов не превышали 37 дней. Затяжной боковик на недели встречается, но редко, и заранее рассчитывать на него не приходится.
Долгий боковик при этом не обещает скорого выхода. Эпизоды, которые продержались сутки, в половине случаев длились ещё 14 часов и дольше, почти столько же, сколько только что начавшийся флэт (12 часов). Если вы ждёте, что коридор вот-вот сломается, потому что он стоит уже долго, статистика этого не подтверждает.
Как определить флэт на графике
На глаз боковик легко спутать с медленным трендом. Коридор шириной 100 пунктов на дневном графике на часовом может оказаться аккуратным трендом на 70 пунктов в одну сторону. Поэтому держите под рукой несколько независимых признаков и не полагайтесь на один.
Горизонтальные максимумы и минимумы
Проведите линию по двум-трём последним максимумам и ещё одну по минимумам. Если обе идут почти горизонтально, а цена за последние 20–40 свечей касалась каждой хотя бы дважды, перед вами коридор.
Смотреть структуру лучше на таймфрейме на ступень старше рабочего. Если вы торгуете на часовом графике, коридор проверяйте на четырёхчасовом, там мелкие колебания не создают иллюзию движения.
ADX ниже 20
Индекс направленного движения (ADX) Уайлдер предложил в 1978 году для измерения силы тренда без учёта его направления. Шкала идёт от 0 до 100, значения ниже 20 читаются как отсутствие тренда, выше 25 как тренд. Рядом с ADX рисуются две линии направления, +DI и −DI. В боковике они идут близко и часто пересекаются, потому что ни покупатели, ни продавцы не могут взять верх.
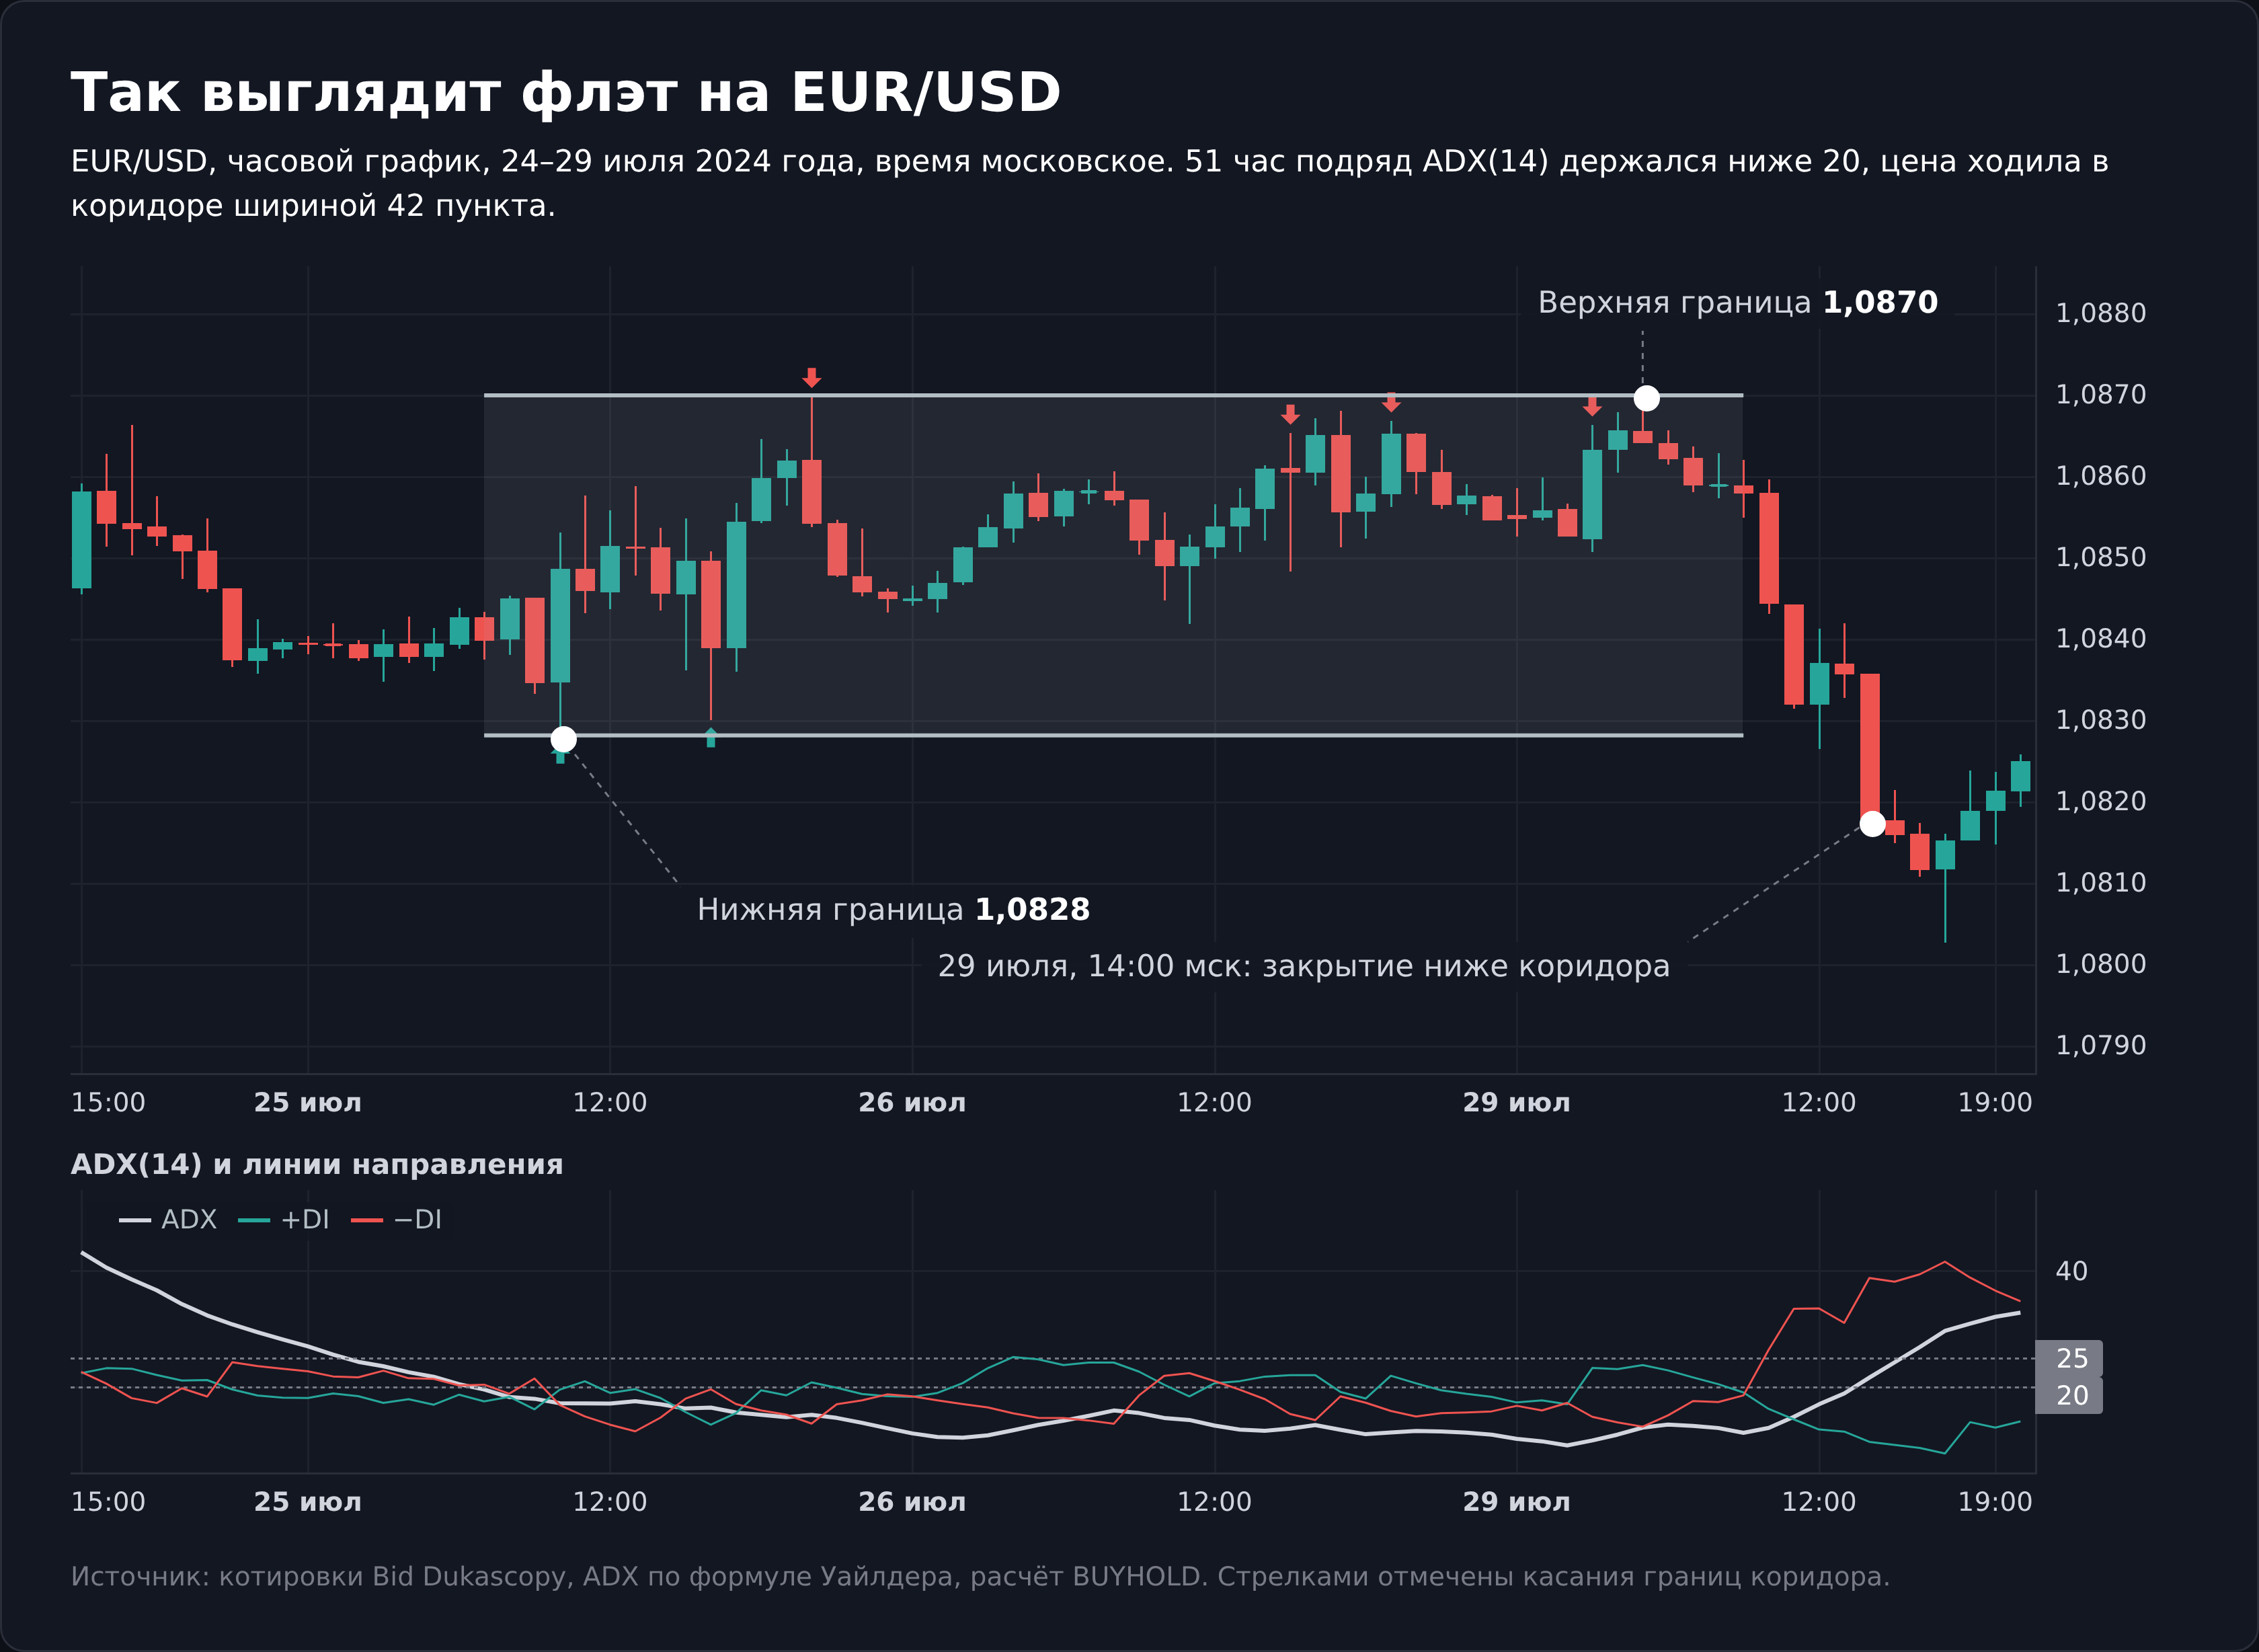
ADX строится на сглаженных значениях и поэтому реагирует на смену режима с опозданием. На первом графике цена ходила в коридоре с вечера 24 июля, ADX опустился ниже 20 только утром 25-го, а выше 25 поднялся через 2 часа после пробойной свечи. Индикатор хорошо подтверждает, что коридор уже сложился, но плохо предупреждает о его начале и конце.
Индекс неустойчивости (Choppiness Index)
Индекс неустойчивости (CHOP) придумал австралийский трейдер Э. У. Дрейсс специально для того, чтобы отличать боковик от тренда одной цифрой. Он сравнивает сумму размахов всех свечей за 14 периодов с расстоянием между максимумом и минимумом за тот же срок. Если цена много ходит, но никуда не приходит, сумма размахов намного больше итогового диапазона, и CHOP растёт. Значения выше 61,8 указывают на боковик, ниже 38,2 на тренд.
CHOP строже ADX. На часовом EUR/USD он был выше 61,8 всего в 8,0% часов, на дневном в 12,7% дней. Оба признака сразу (ADX ниже 20 и CHOP выше 61,8) совпадали лишь в 3,6% часов. Если вам нужен фильтр, который пропускает только самые явные коридоры, CHOP подходит лучше. Платить за строгость придётся числом сигналов.
Сжатие полос Боллинджера
Полосы Боллинджера строятся как скользящая средняя за 20 периодов плюс и минус два стандартных отклонения. Когда волатильность падает, полосы сходятся, и это состояние называют сжатием (squeeze). Методичка StockCharts определяет его как ширину полос у нижней границы её диапазона за полгода и прямо предупреждает, что сжатие ничего не говорит о направлении будущего движения. Подробнее об индикаторе написано в статье о полосах Боллинджера.
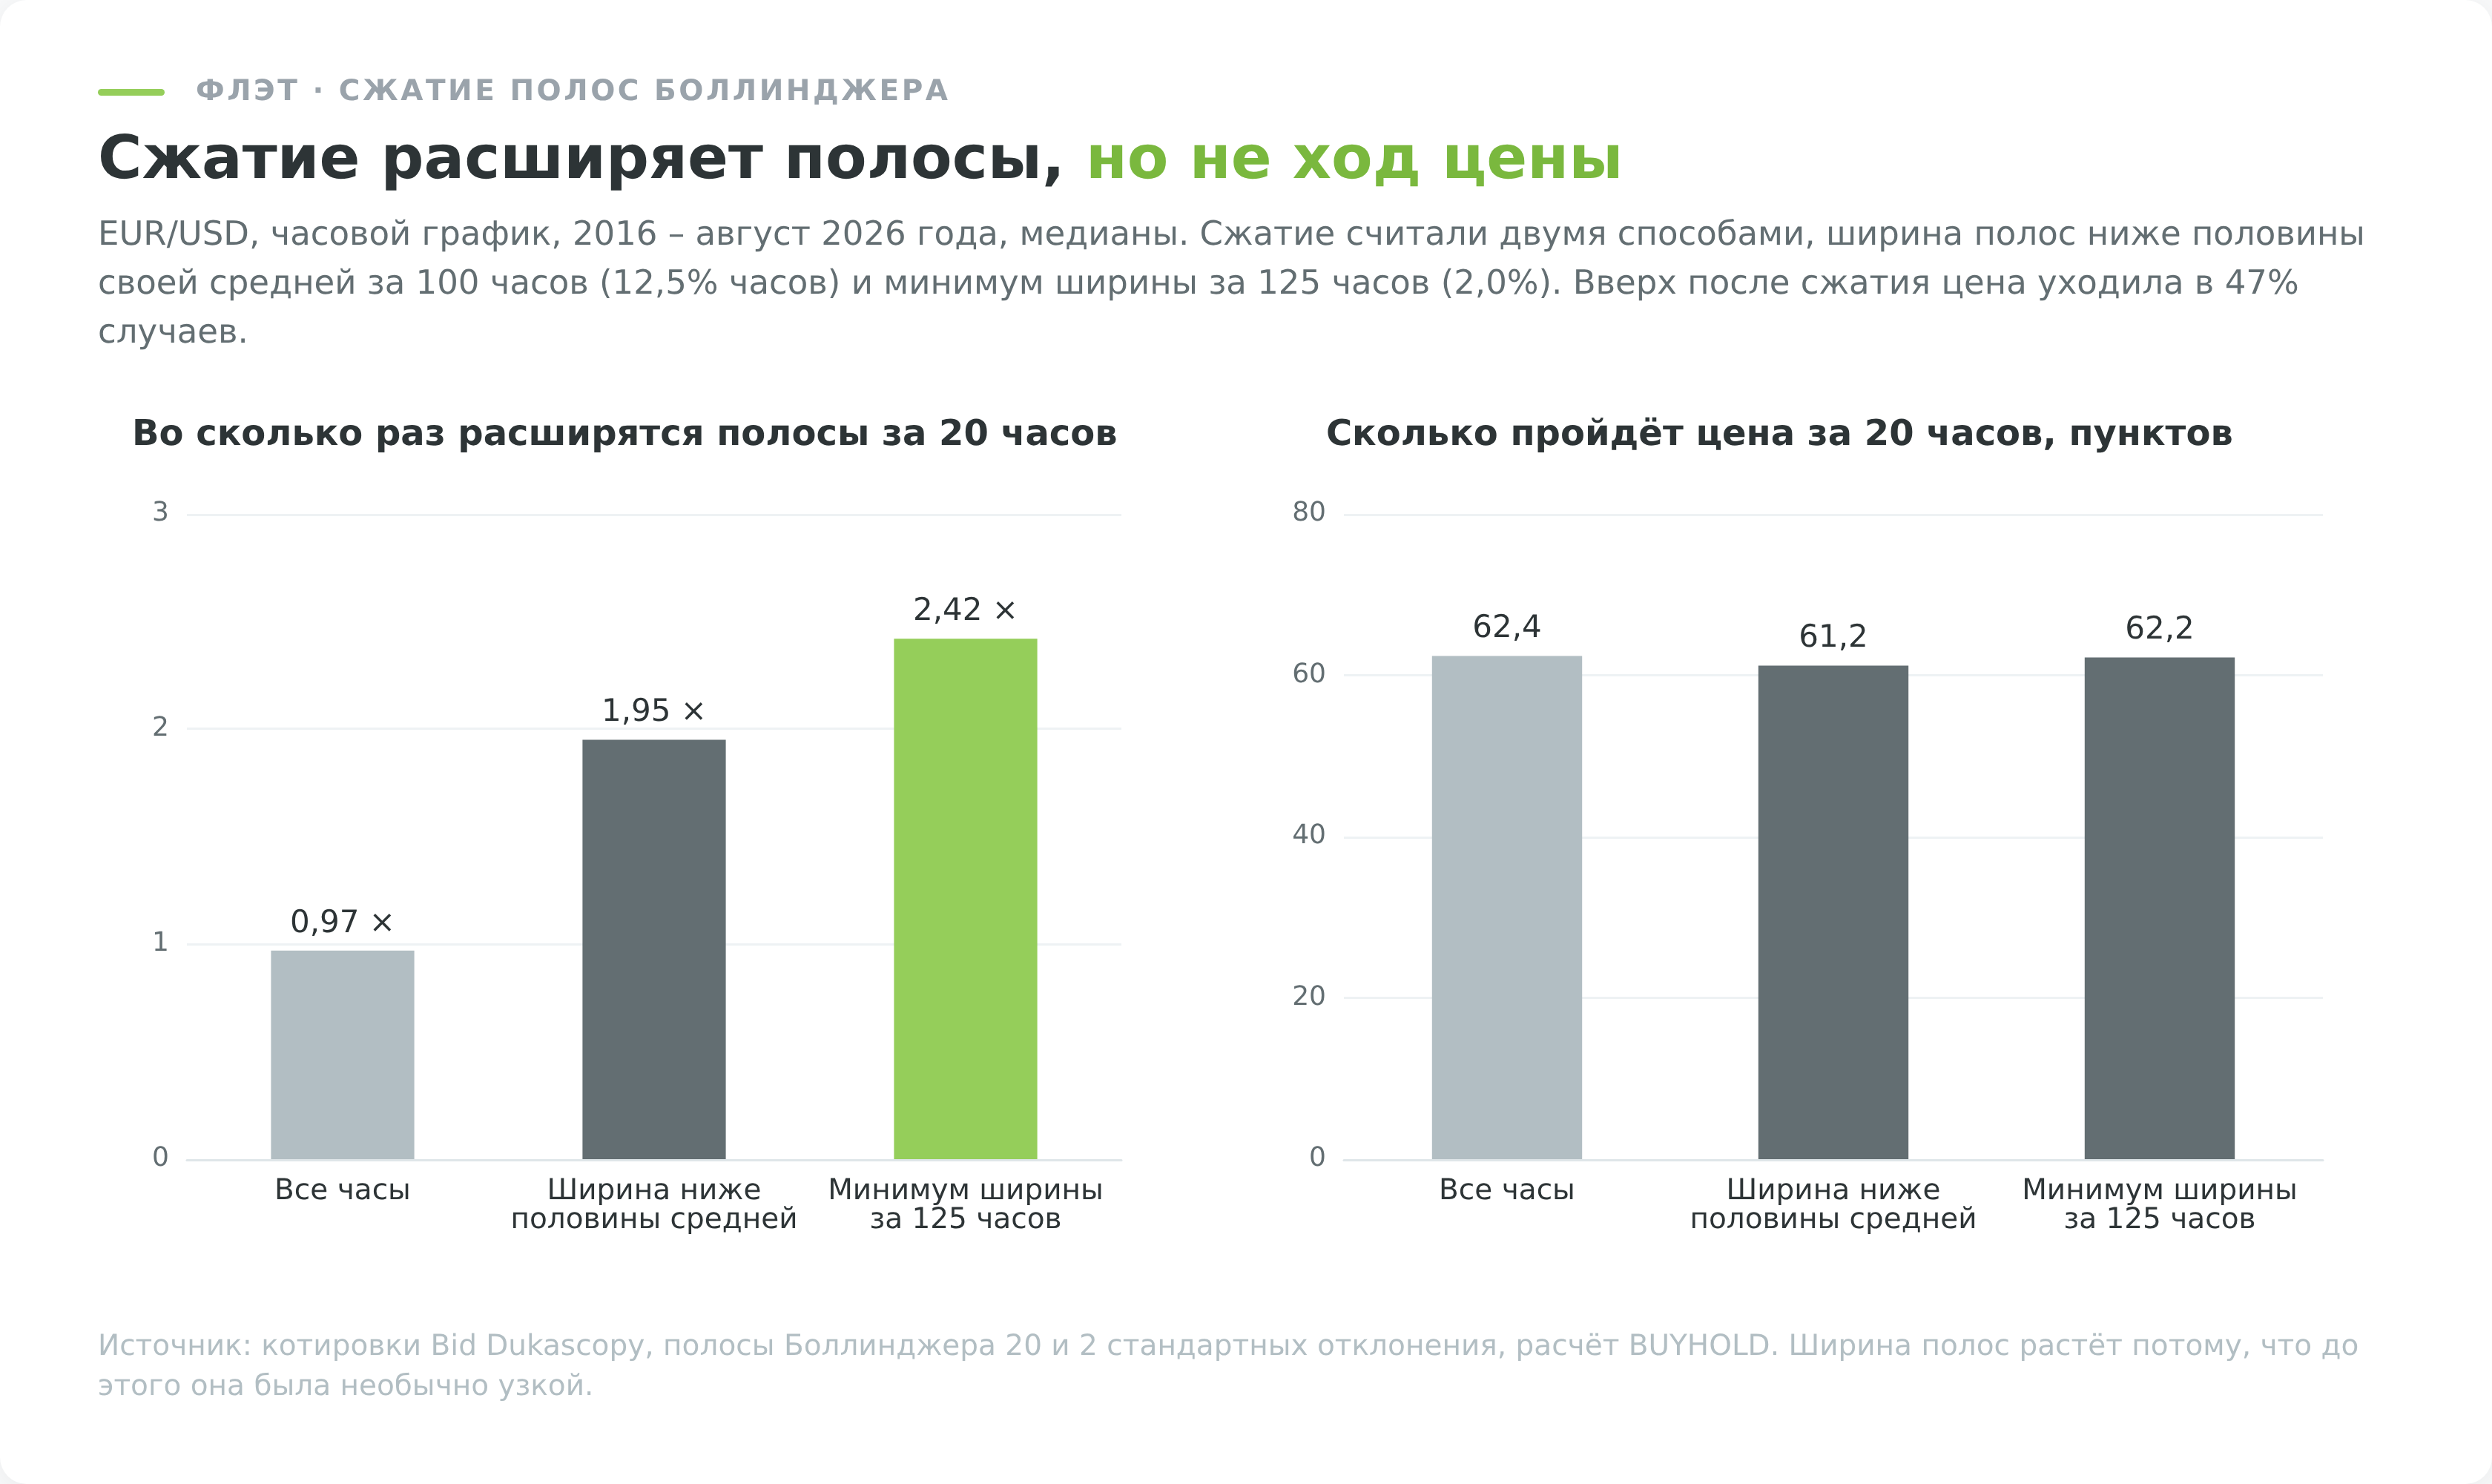
Я проверил, что происходит после сжатия на часовом EUR/USD. Полосы действительно расходятся. За следующие 20 часов их ширина в медиане вырастала в 1,95 раза, если перед этим она была ниже половины своей средней за 100 часов, и в 2,42 раза после минимума за 125 часов.
Обычный час даёт 0,97. А вот цена за те же 20 часов проходила 61–62 пункта, ровно столько же, сколько в любой другой момент. Вверх после сжатия рынок уходил в 47–49% случаев, как при подбрасывании монеты.
ATR и объём
Средний истинный диапазон (ATR) показывает, сколько цена проходит за свечу с учётом гэпов. В коридоре он снижается. Рабочий приём состоит в сравнении ATR(14) с его же средней за 50 свечей. Если текущее значение ниже средней на 30% и больше, вы смотрите на остывший рынок. На внутридневных графиках ATR сильнее зависит от времени суток, чем от режима рынка, об этом ниже. Как рассчитывать по нему стоп, объясняет статья об индикаторе ATR.
Биржевого объёма на форексе нет, банки не публикуют свои потоки. Терминалы показывают тиковый объём, то есть число изменений котировки за свечу. Это грубая замена, и на EUR/USD она флэт от тренда почти не отличает. Объём по данным Dukascopy относительно средней за 20 часов во флэте в медиане составил 0,88, в тренде 0,85. На Мосбирже объём биржевой, настоящий.
Сводная таблица признаков
| Признак | Что считать | Порог флэта | Доля часов EUR/USD | Слабое место |
|---|---|---|---|---|
| Горизонтальные экстремумы | Касания двух горизонтальных линий | 5 касаний, 3 и 2 | не считалась | Видно только задним числом |
| ADX(14) | Сила движения без направления | Ниже 20 | 31,7% | Запаздывает на несколько свечей |
| Индекс неустойчивости CHOP(14) | Сумма размахов против итогового диапазона | Выше 61,8 | 8,0% | Мало сигналов |
| Ширина полос Боллинджера | Ширина против своей средней за 100 свечей | Ниже половины средней | 12,5% | Не показывает направление выхода |
| ATR(14) | Размах свечи против средней за 50 свечей | Ниже средней на 30% | не считалась | Зависит от времени суток |
Правило «боковик подтверждён, если сошлись три признака из пяти» удобно как чек-лист, но статистикой оно не проверено, это договорённость, а не закон. Признаки к тому же не независимы. ADX, ATR и ширина полос отражают одну и ту же волатильность и часто сходятся просто потому, что измеряют почти одно и то же.
Почему возникает флэт
Боковик возникает, когда у крупных участников нет причины двигать цену в одну сторону. От того, почему её нет, зависит, чем он закончится.
Время суток и торговые сессии
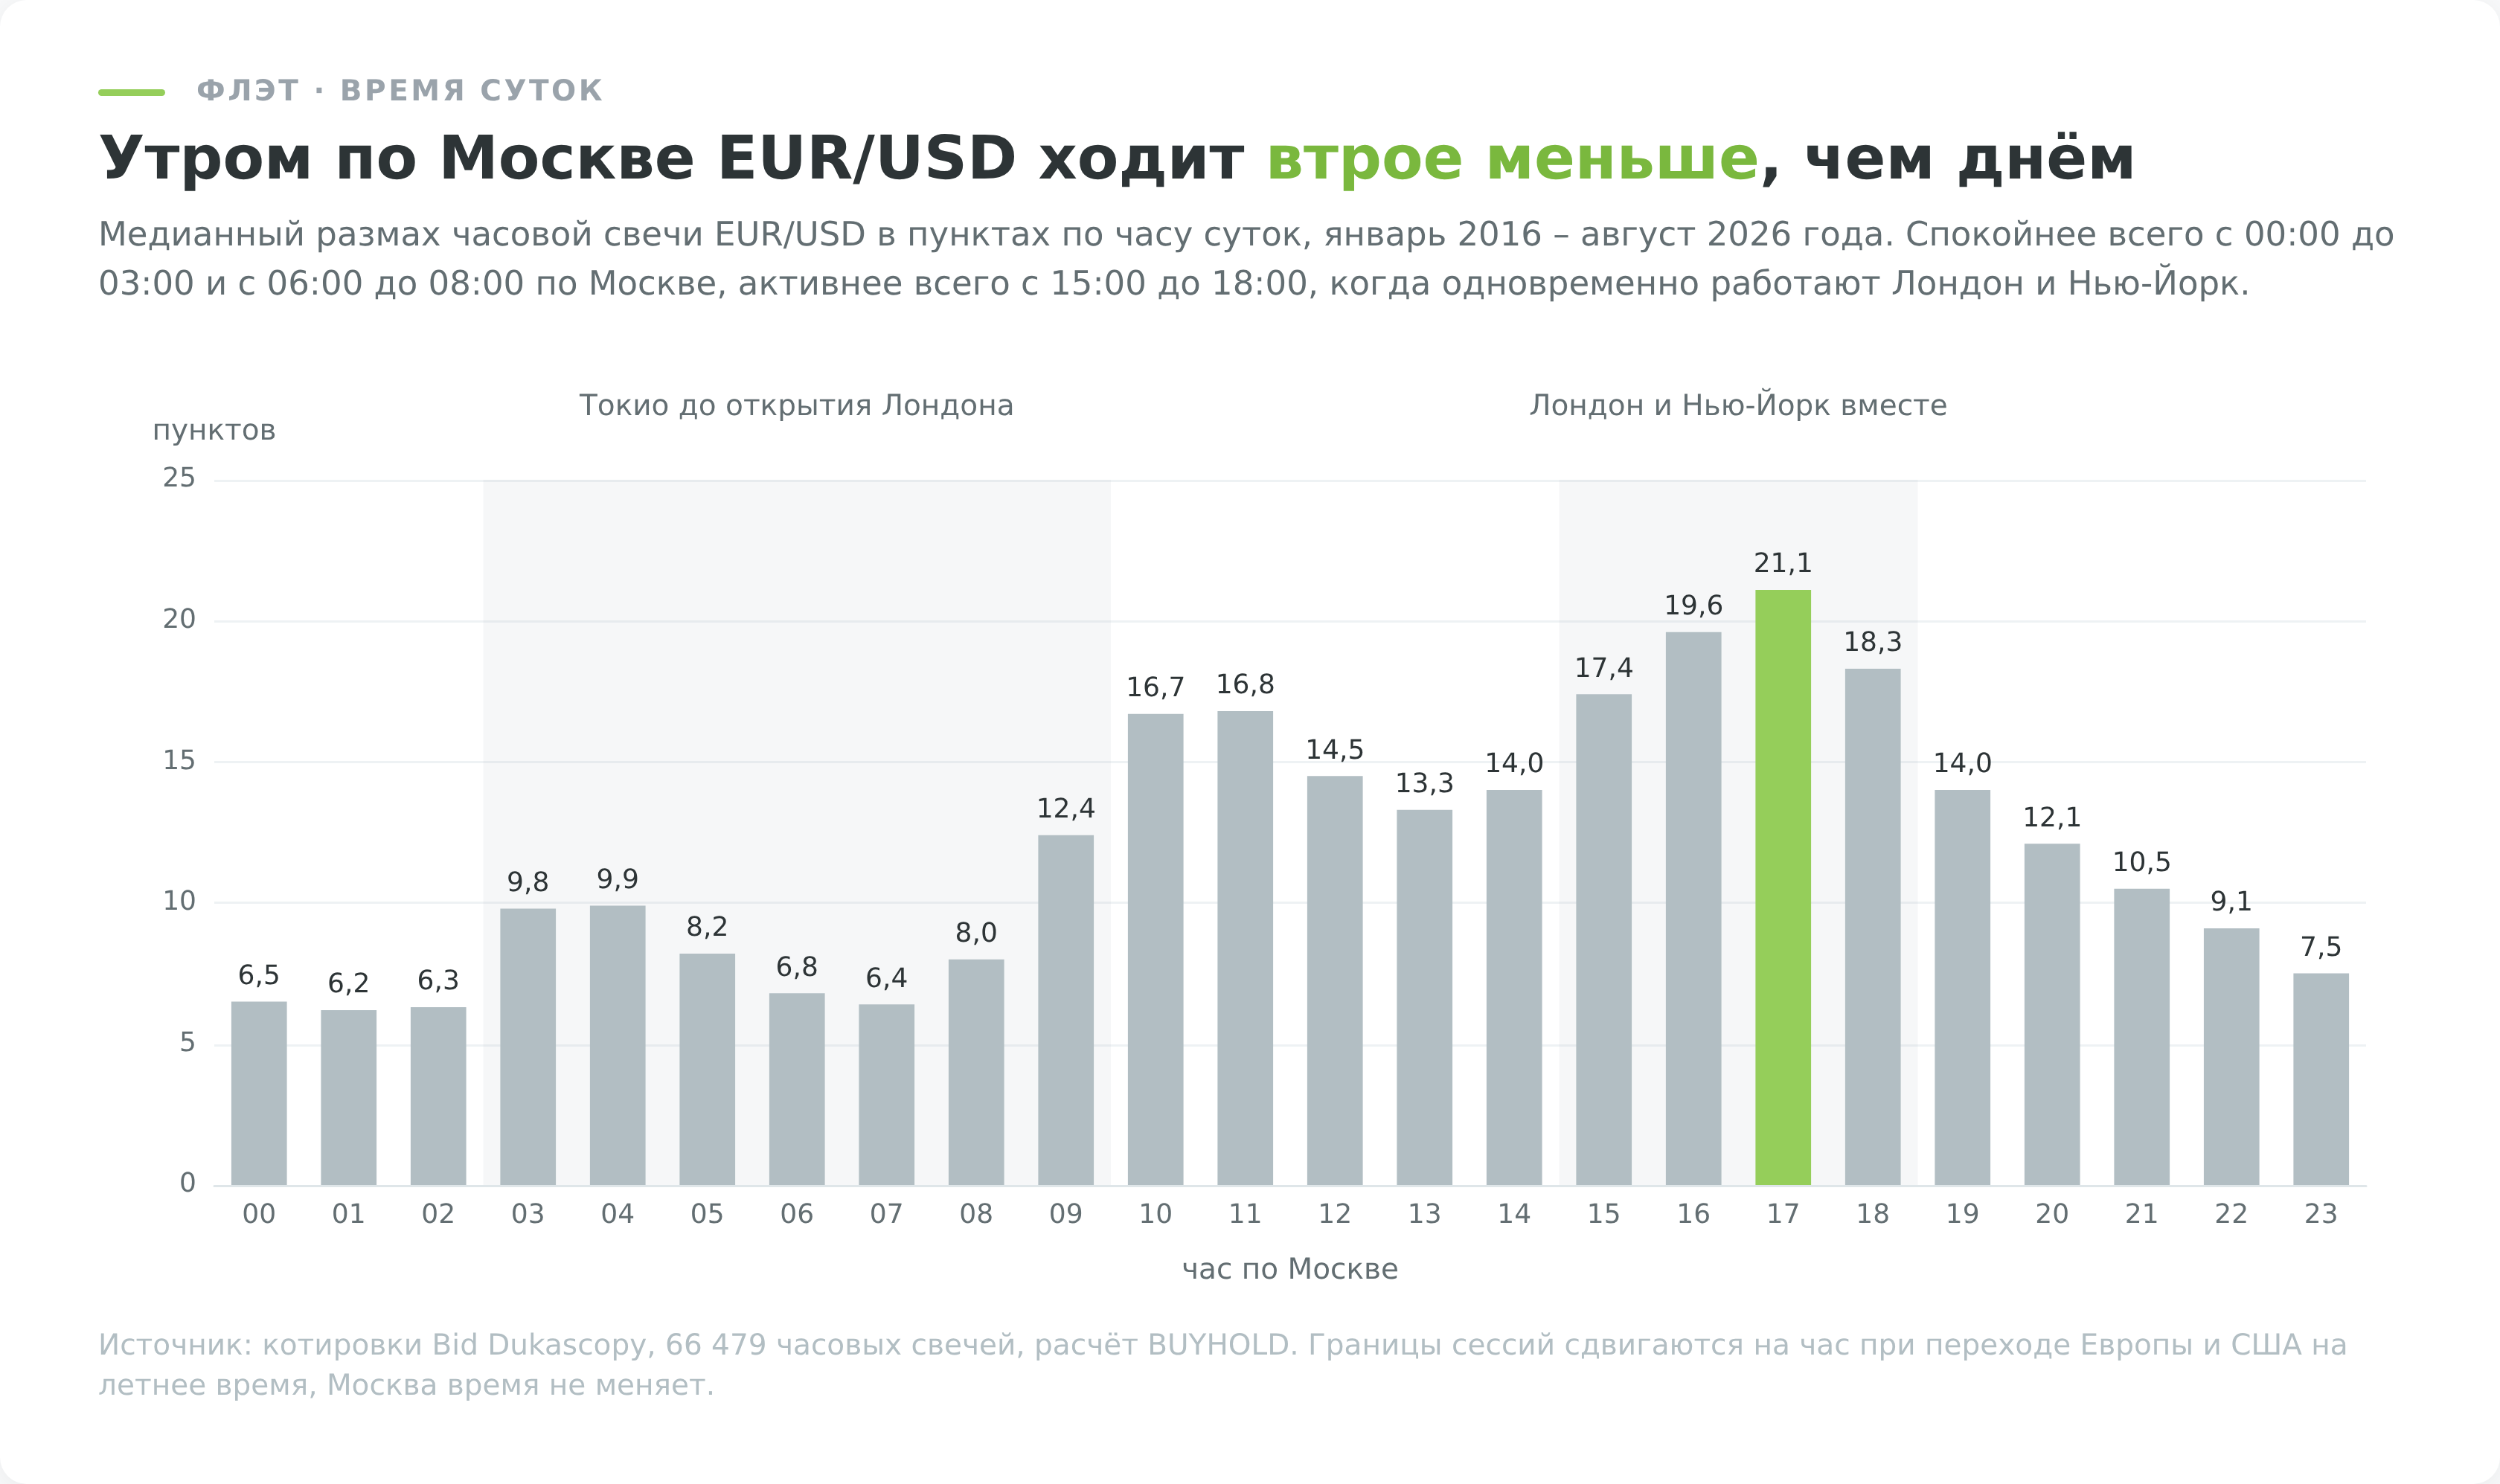
Медианный размах часовой свечи EUR/USD с 2016 года составлял 6–7 пунктов в часы с 00:00 до 03:00 и с 06:00 до 08:00 по Москве и 21 пункт в 17:00, когда одновременно работают Лондон и Нью-Йорк. Доля часов с ADX ниже 20 в утренние часы тоже выше, около 36% против 27% вечером. Расписание сессий удобнее держать перед глазами в таблице, подробности есть в статье о торговых сессиях.
| Сессия | Зимой, по Москве | Летом, по Москве | Что происходит с EUR/USD |
|---|---|---|---|
| Токио | 03:00–12:00 | 03:00–12:00 | 6–10 пунктов за час до 09:00 по Москве, дальше размах растёт с открытием Европы |
| Лондон | 11:00–20:00 | 10:00–19:00 | Размах растёт до 15–17 пунктов, утренние коридоры часто ломаются |
| Нью-Йорк | 16:00–01:00 | 15:00–00:00 | Пик активности в часы наложения с Лондоном, до 21 пункта |
Япония на летнее время не переходит, Европа и США переходят, причём весной и осенью в разные даты. Три-четыре недели в году (две-три весной и одна осенью) расписание Нью-Йорка сдвинуто относительно Лондона на час, и привычные ориентиры по времени в эти дни врут.
Ожидание новостей
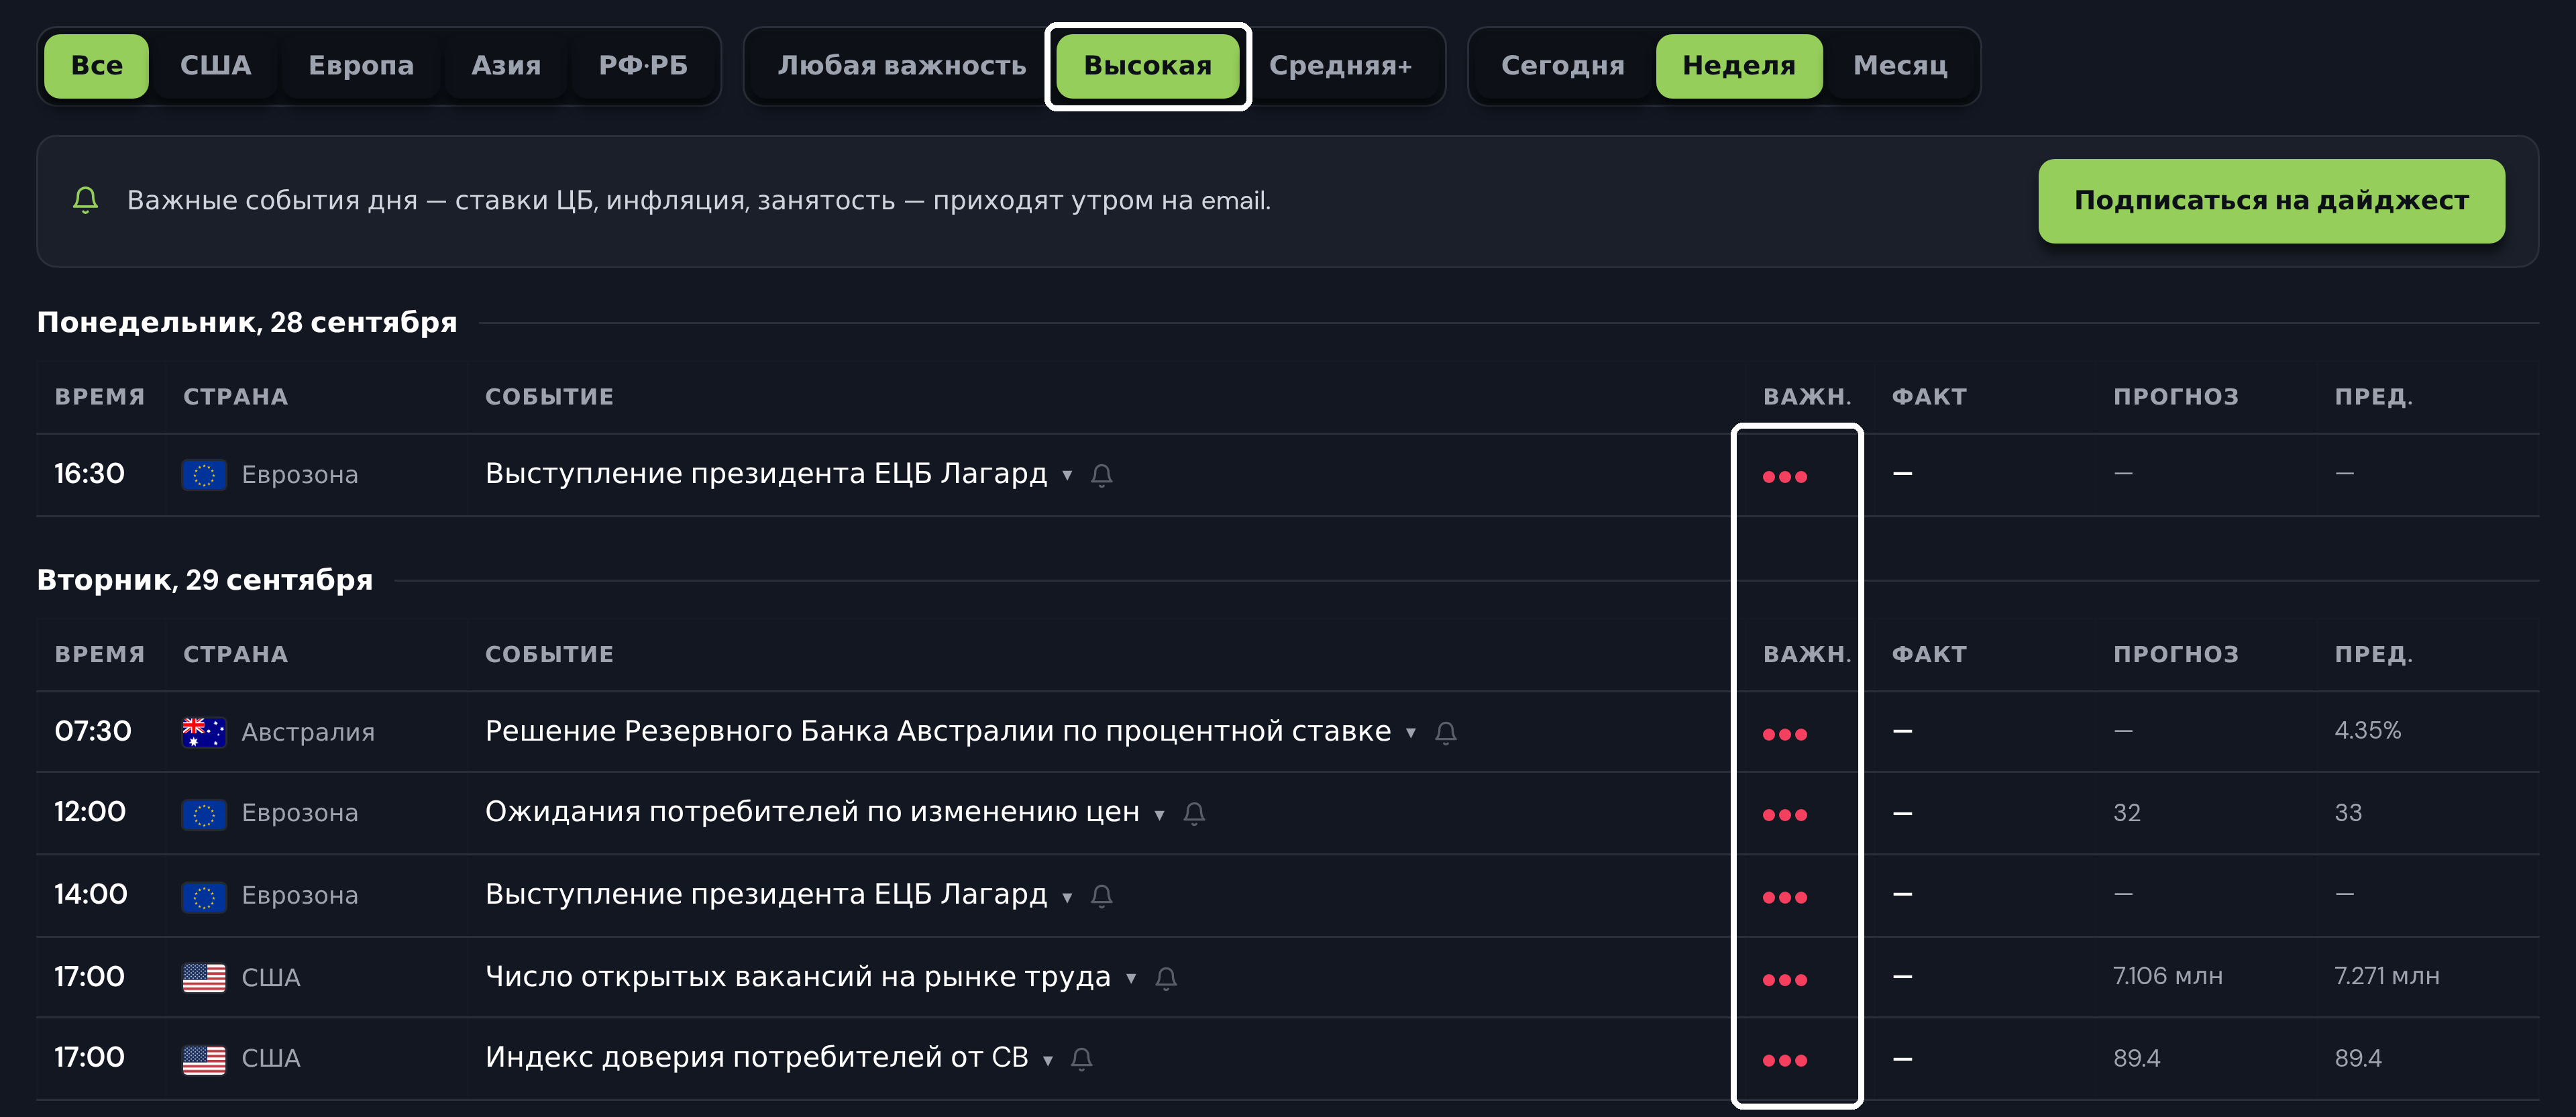
Перед решением ФРС или ЕЦБ, публикацией данных по занятости в США или инфляции крупные участники не хотят оказаться не на той стороне и сокращают позиции. Рынок замирает на часы, а после публикации коридор часто ломается за минуту. Если вы собираетесь торговать коридор, проверьте расписание таких событий до открытия сделки, для этого есть экономический календарь на нашем сайте, где важность события отмечена отдельно.
Праздники и конец года
Когда закрыта одна из крупных площадок, ликвидности меньше, и цена стоит на месте. Так бывает между католическим Рождеством и Новым годом, в День благодарения в США, в японскую «Золотую неделю» в начале мая. С 26 по 30 декабря 2025 года EUR/USD 67 часов подряд держался с ADX ниже 20 в коридоре шириной 51 пункт.
Накопление и распределение
Классическое объяснение боковика принадлежит Ричарду Вайкоффу. Крупный участник не может купить большой объём за один раз, не сдвинув цену против себя, поэтому набирает позицию частями внутри коридора, а затем выводит цену из него. Такую фазу называют накоплением, зеркальную перед падением распределением. Схема разобрана в статье о методе Вайкоффа.
Объяснение выглядит убедительно, но проверить его на графике нельзя. Со стороны накопление и обычное отсутствие интереса выглядят одинаково, и узнать, что это было, удаётся только после выхода из коридора. Поэтому строить на нём торговое решение рискованно.
Торговать во флэте или переждать
Боковик привлекает простотой. Границы видны, стоп ставится за ними, цель лежит на противоположной стороне. На деле у торговли в коридоре свои издержки, и главная из них спред. Если коридор шириной 20 пунктов, а цель сделки от границы лежит в середине, вы зарабатываете максимум 10 пунктов.
Торговать коридор имеет смысл, если выполняется несколько условий:
- в ближайшие часы нет публикаций, способных сдвинуть рынок на десятки пунктов
- коридор шире спреда хотя бы в 20 раз, тогда спред съедает не больше десятой части цели в середине коридора, для EUR/USD это 24–36 пунктов
- границы подтверждены несколькими касаниями, а не проведены по двум случайным точкам
- на старшем таймфрейме нет ясного тренда, который вот-вот продолжится.
Если у вас не выполняется хотя бы одно условие, спокойнее переждать. Пропущенная сделка в коридоре стоит ровно ноль, а сделка в сломанном коридоре стоит стоп.
Стратегии торговли во флэте
Одни стратегии зарабатывают на том, что цена остаётся в коридоре и возвращается от границ, другие ждут, когда она из коридора выйдет. Остальные варианты отличаются лишь способом провести границы.
Прежде чем описывать правила, я проверил каждое на истории. Тест шёл на часовых свечах EUR/USD с 2016 по август 2026 года, в каждую сделку заложен 1 пункт спреда. Результат сравнивался со случайным входом в тот же режим рынка с тем же стопом и той же целью в пунктах. Такое сравнение показывает, даёт ли преимущество сам сигнал или результат определяет только соотношение стопа и цели.
Торговля от границ коридора
У нижней границы покупают, у верхней продают, цель ставят в середине коридора или у противоположной границы. Стоп выносится за границу с запасом 0,2–0,3 ATR, потому что границы коридора часто прокалывают на несколько пунктов, и стоп ровно по линии снимут случайным движением. Проверенный вариант правил выглядел так:
- Границы задаёт канал Дончиана за 20 часов, то есть максимум и минимум последних 20 свечей.
- ADX(14) на предыдущей свече ниже 20.
- Свеча коснулась границы и закрылась обратно внутри канала.
- Вход по закрытию этой свечи, стоп за экстремумом свечи касания плюс 0,3 ATR, цель в середине канала.
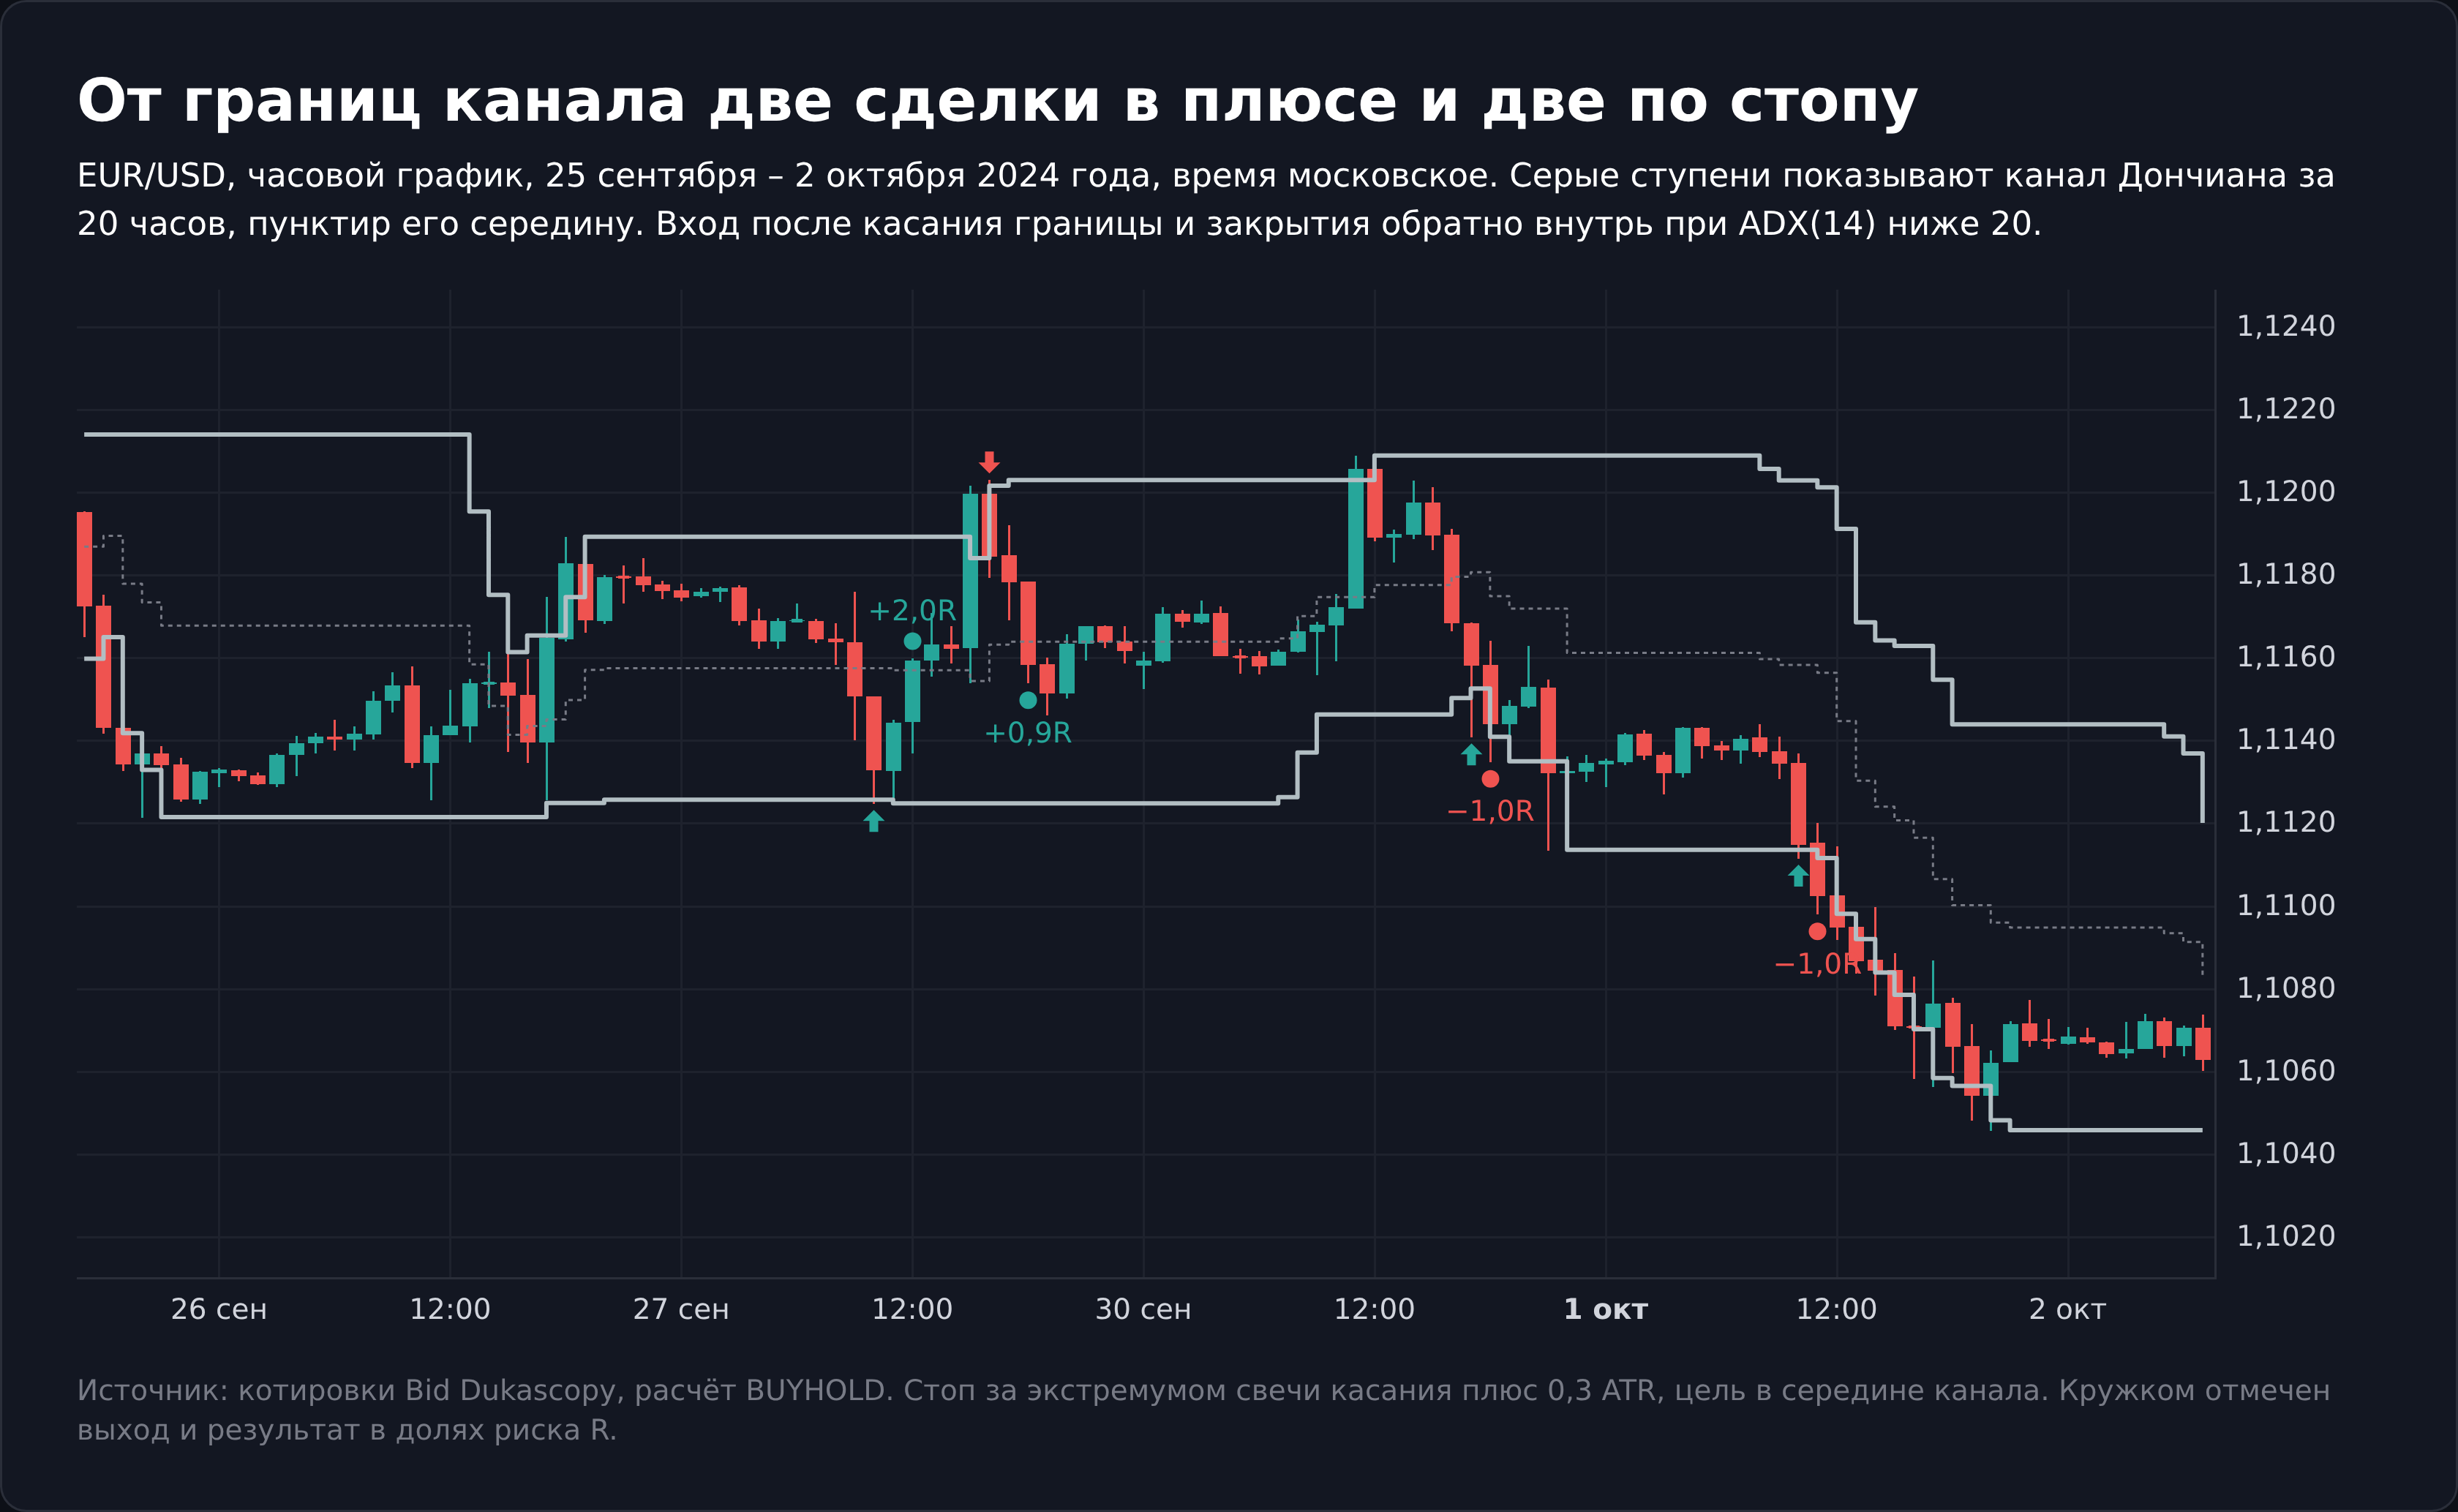
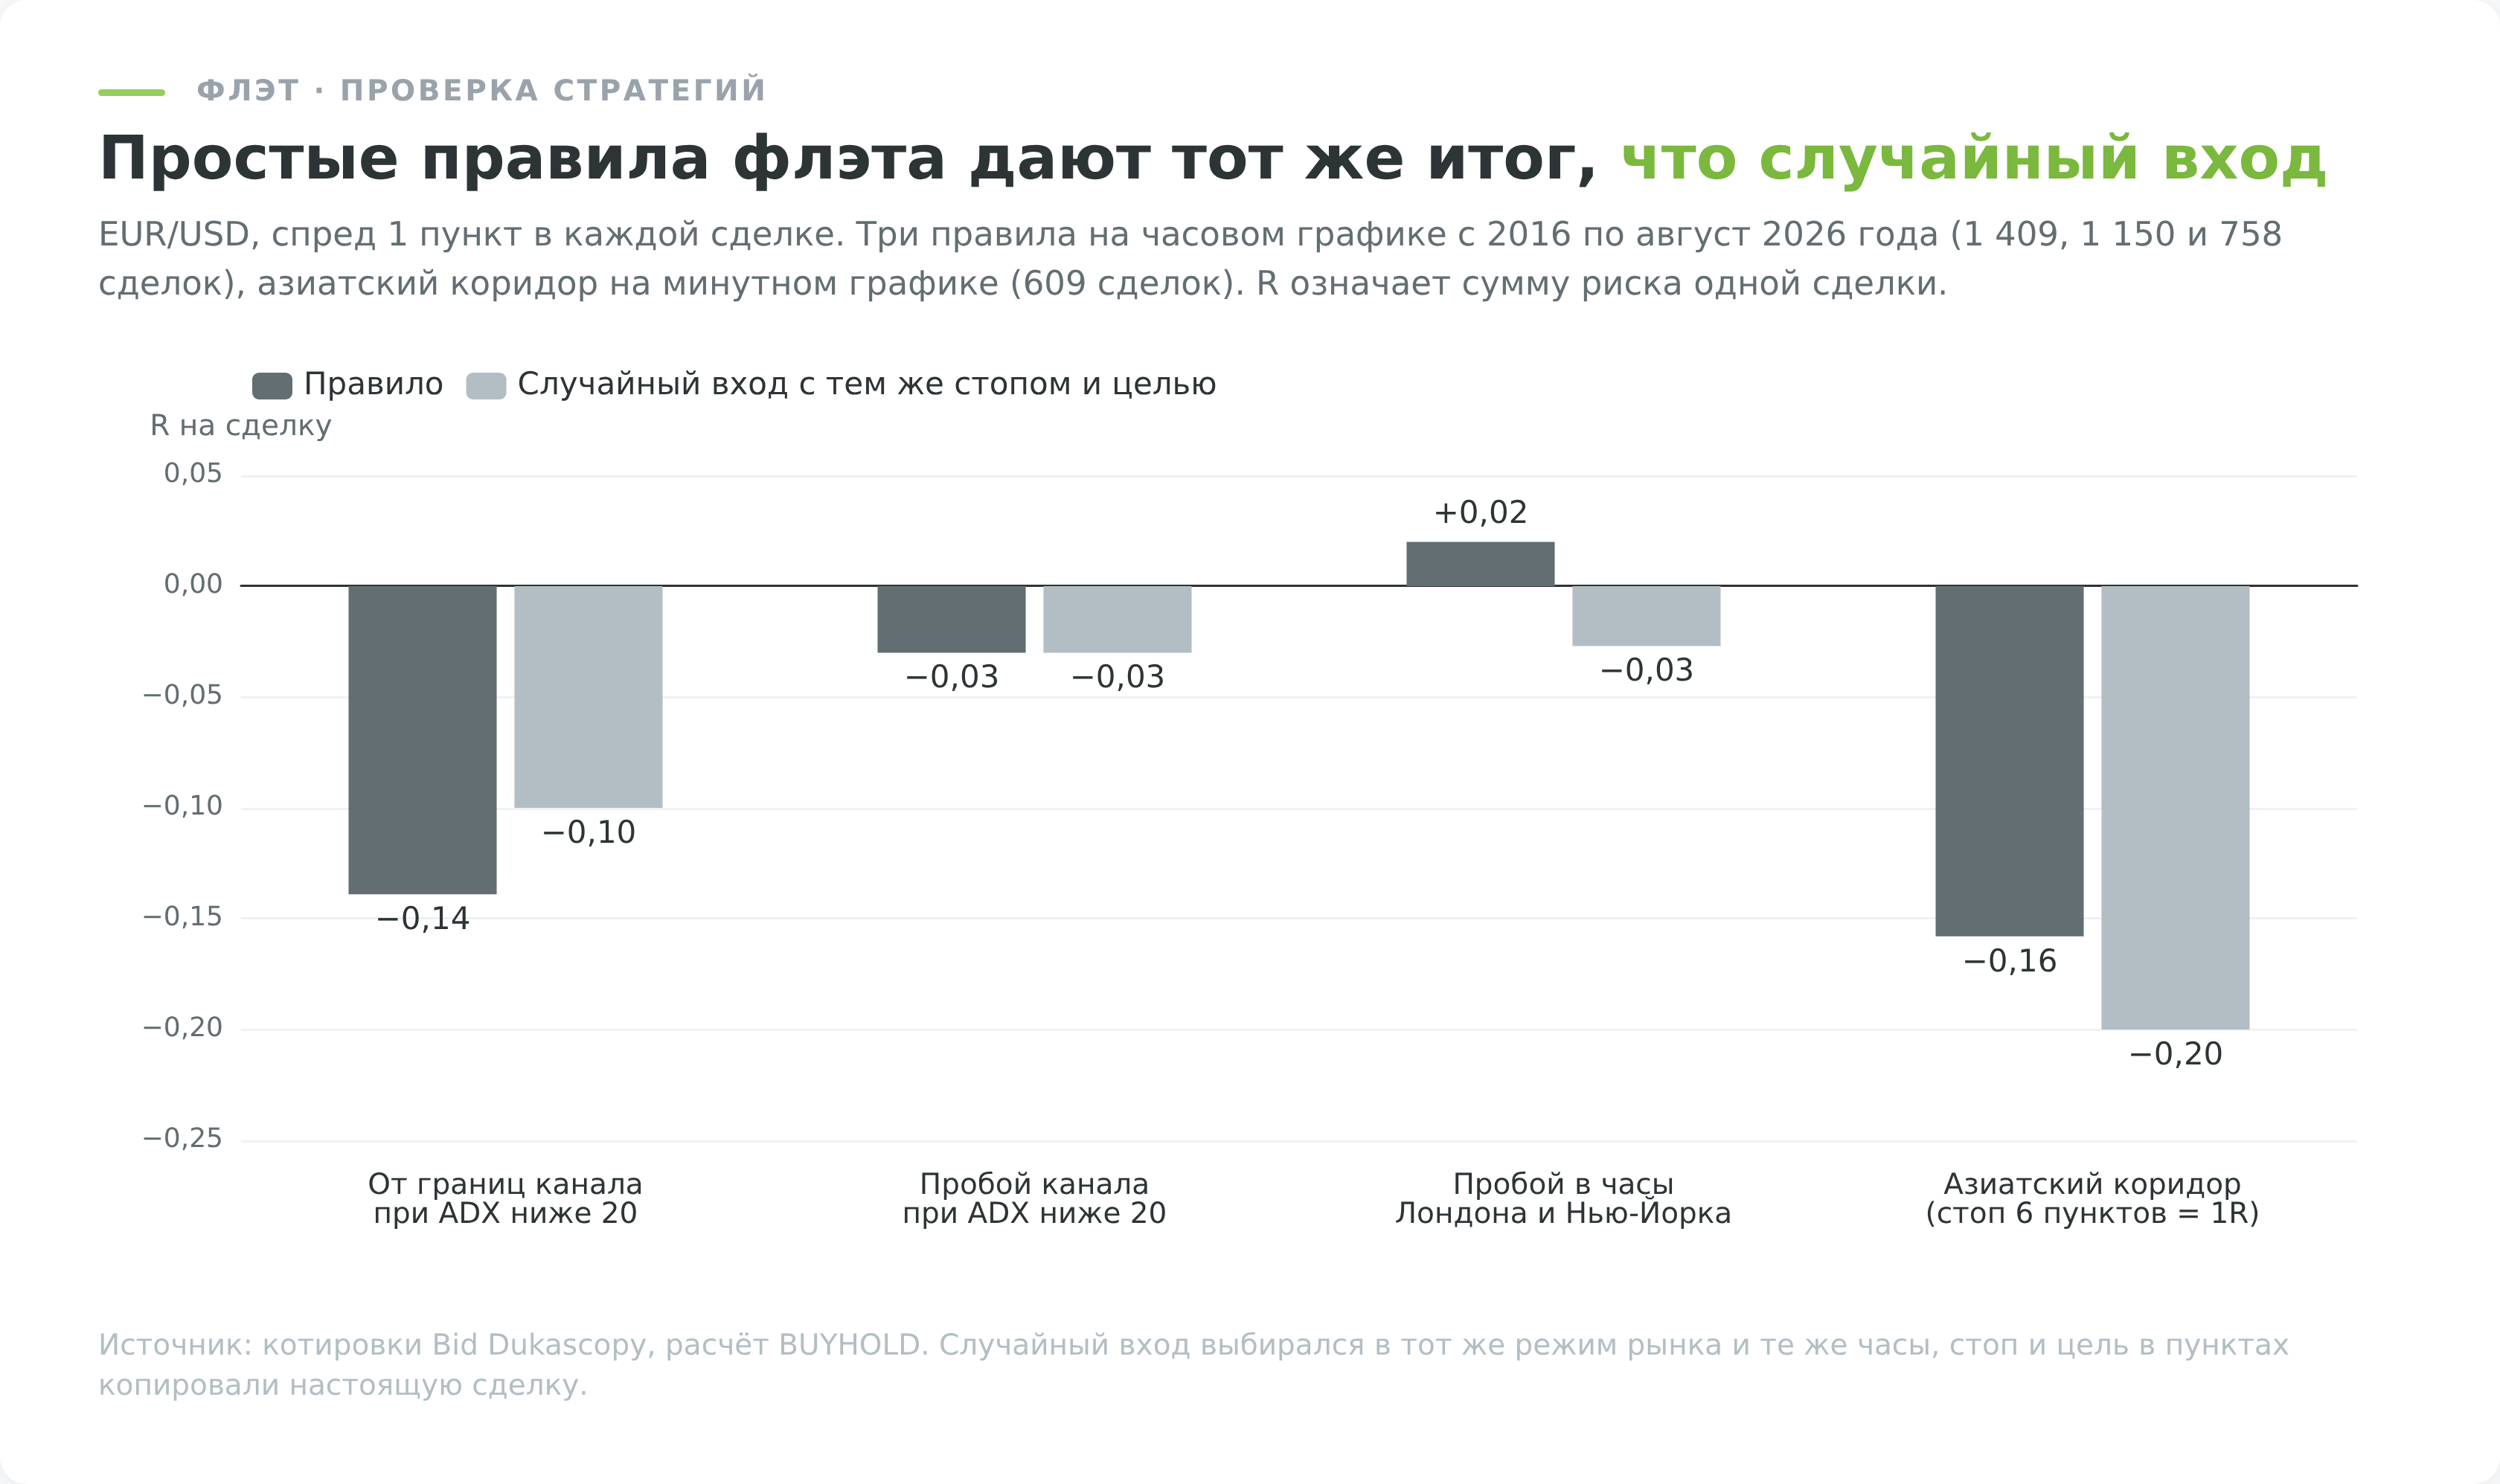
За десять лет таких сделок набралось 1 409. До цели дошли 40,4%, в среднем сделка принесла −0,14R, то есть потеряла 14% от суммы риска. Случайный вход в тот же режим рынка, с ADX ниже 20, тем же стопом и целью, дал −0,10R. Разница в пределах шума, преимущества у касания границы нет. На дневных графиках Мосбиржи ту же картину получил разбор уровней поддержки и сопротивления, ссылка на него есть в начале статьи.
Популярный фильтр по RSI (покупать, только если индикатор ниже 30) почти ничего не отбирает. В боковике осциллятор редко доходит до крайних значений, потому что цена не уходит далеко. Касание нижней границы при RSI ниже 30 или верхней при RSI выше 70 встретилось лишь в 4,0% случаев, 57 сделок за десять лет, и итог по ним статистически неотличим от остальных. О том, как устроен сам индикатор, написано в статье об индикаторе RSI.
Ставка на пробой после сжатия
Второй подход противоположен первому. Трейдер ждёт, пока цена закроется за границей коридора, и входит в сторону пробоя. Стоп ставится в середину коридора, цель откладывается от пробитой границы на высоту коридора. Часто вход дополнительно привязывают к сжатию полос Боллинджера.
На часовом EUR/USD пробоев 20-часового канала во флэте набралось 1 150. До цели дошли 44,1%, средний итог −0,03R. Случайный вход с той же геометрией дал столько же, −0,03R. Сжатие полос направление пробоя не подсказывает, это видно из замера выше.
Пробои с 10:00 до 20:00 по Москве, когда работают Лондон и Нью-Йорк, дали +0,02R на 758 сделках, пробои ночью и утром −0,14R на 286 сделках. Различие выглядит логичным, но при таком числе сделок оно на границе случайности, и выдавать его за правило я бы не стал. Ночью пробой уступил и случайному входу в те же часы (−0,14R против −0,01R), но и это различие в пределах двух стандартных ошибок.
Каналы Дончиана и Кельтнера
Канал Дончиана строится по максимуму и минимуму за последние N свечей, обычно 20. Он убирает субъективность из вопроса «где граница», потому что провести её по-другому нельзя. Именно им задавались границы в обоих тестах выше. Канал Кельтнера строится вокруг экспоненциальной скользящей средней на расстоянии, кратном ATR, и служит фильтром волатильности. Если касание границы Дончиана совпадает с касанием полосы Кельтнера, сигнал считают сильнее. Подробности построения есть в статьях о канале Дончиана и канале Кельтнера.
Сами по себе оба канала ни прибыли, ни убытка не создают. Они лишь механически отвечают на вопрос о границах, а проверка выше показала, что сама по себе механическая граница преимущества не даёт.
Азиатский коридор
Во многих статьях про флэт описана стратегия «скальпинга в азиатскую сессию». Первые часы Токио формируют коридор, дальше до открытия Лондона цена якобы ходит внутри него от границы к границе, а трейдер продаёт у верха и покупает у низа с коротким стопом. Обещанная доля прибыльных сделок обычно превышает 70%.
Я проверил и это правило, уже на минутных свечах EUR/USD за январь 2025 – август 2026 года. Коридор строился с 03:00 до 06:00 по Москве, торговля шла с 06:00 до 10:00, когда летом открывается Лондон. Вход по касанию границы изнутри, стоп 6 пунктов, цель в середине коридора, спред 1 пункт.
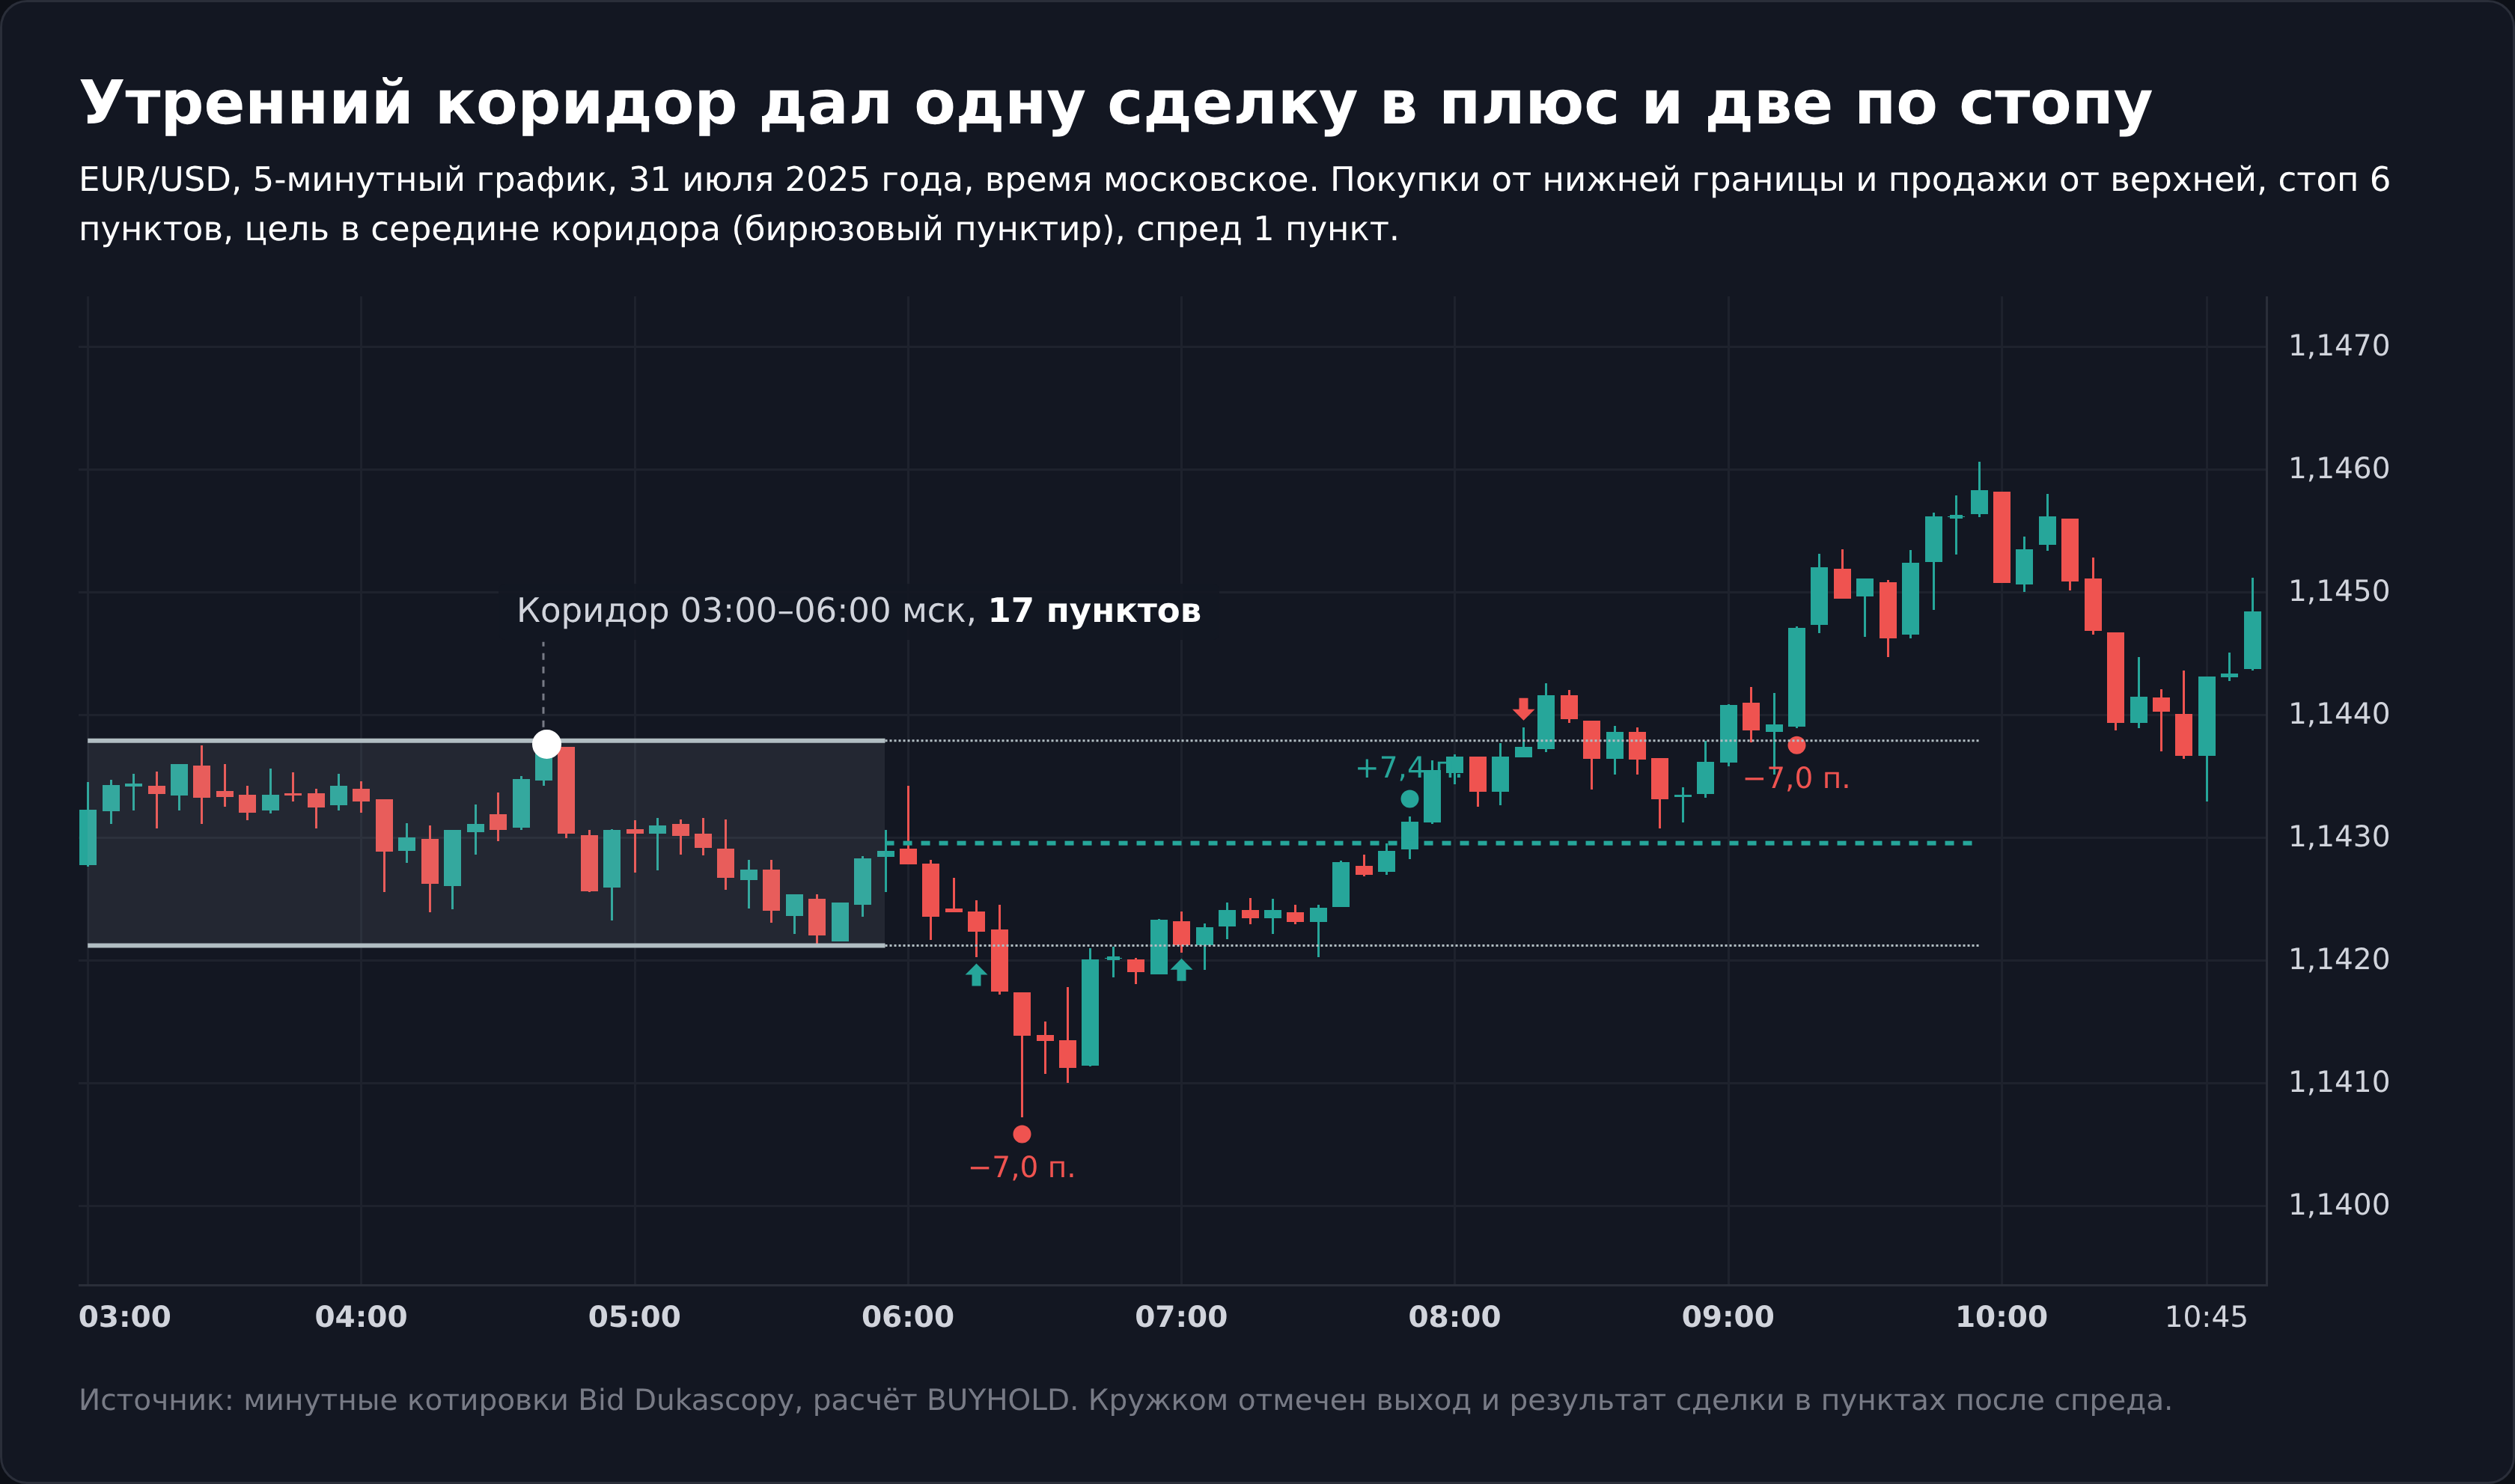
Медианная ширина коридора составила 17,7 пункта. Цена оставалась внутри него до 10:00 по Москве только в 11,4% дней. Из 609 сделок до середины коридора дошли 29,6%, по стопу закрылись 44,5%, остальные закрывались по времени в 10:00. Прибыльными оказались 42,4%, средний результат −0,95 пункта на сделку. Без спреда стратегия выходила примерно в ноль. Случайный вход в те же часы с тем же стопом и целью дал −1,20 пункта. Обещанные 70% побед на этих данных не подтвердились.
Подробнее о самом скальпинге и его издержках написано в статье о скальпинге на форексе.
Итог проверки стратегий
| Стратегия | Данные | Сделок | До цели | Средний итог | Случайный вход |
|---|---|---|---|---|---|
| От границ канала при ADX ниже 20 | EUR/USD, 1 час, 2016–2026 | 1 409 | 40,4% | −0,14R | −0,10R |
| Пробой канала при ADX ниже 20 | EUR/USD, 1 час, 2016–2026 | 1 150 | 44,1% | −0,03R | −0,03R |
| Пробой только в часы Лондона и Нью-Йорка | EUR/USD, 1 час, 2016–2026 | 758 | 48,3% | +0,02R | −0,03R |
| Азиатский коридор | EUR/USD, 1 минута, 2025–2026 | 609 | 29,6% | −0,95 п. | −1,20 п. |
Сравнить стратегии на своих данных и в своём темпе можно в симуляторе трейдинга. Он проигрывает историю свеча за свечой и не показывает будущее, поэтому решение о входе приходится принимать так же, как в реальной торговле.
Выход из флэта и ложный пробой
Любой коридор заканчивается выходом цены за одну из границ, и в момент выхода не видно, станет ли он настоящим движением или коротким проколом с возвратом в коридор.
Цель по высоте коридора
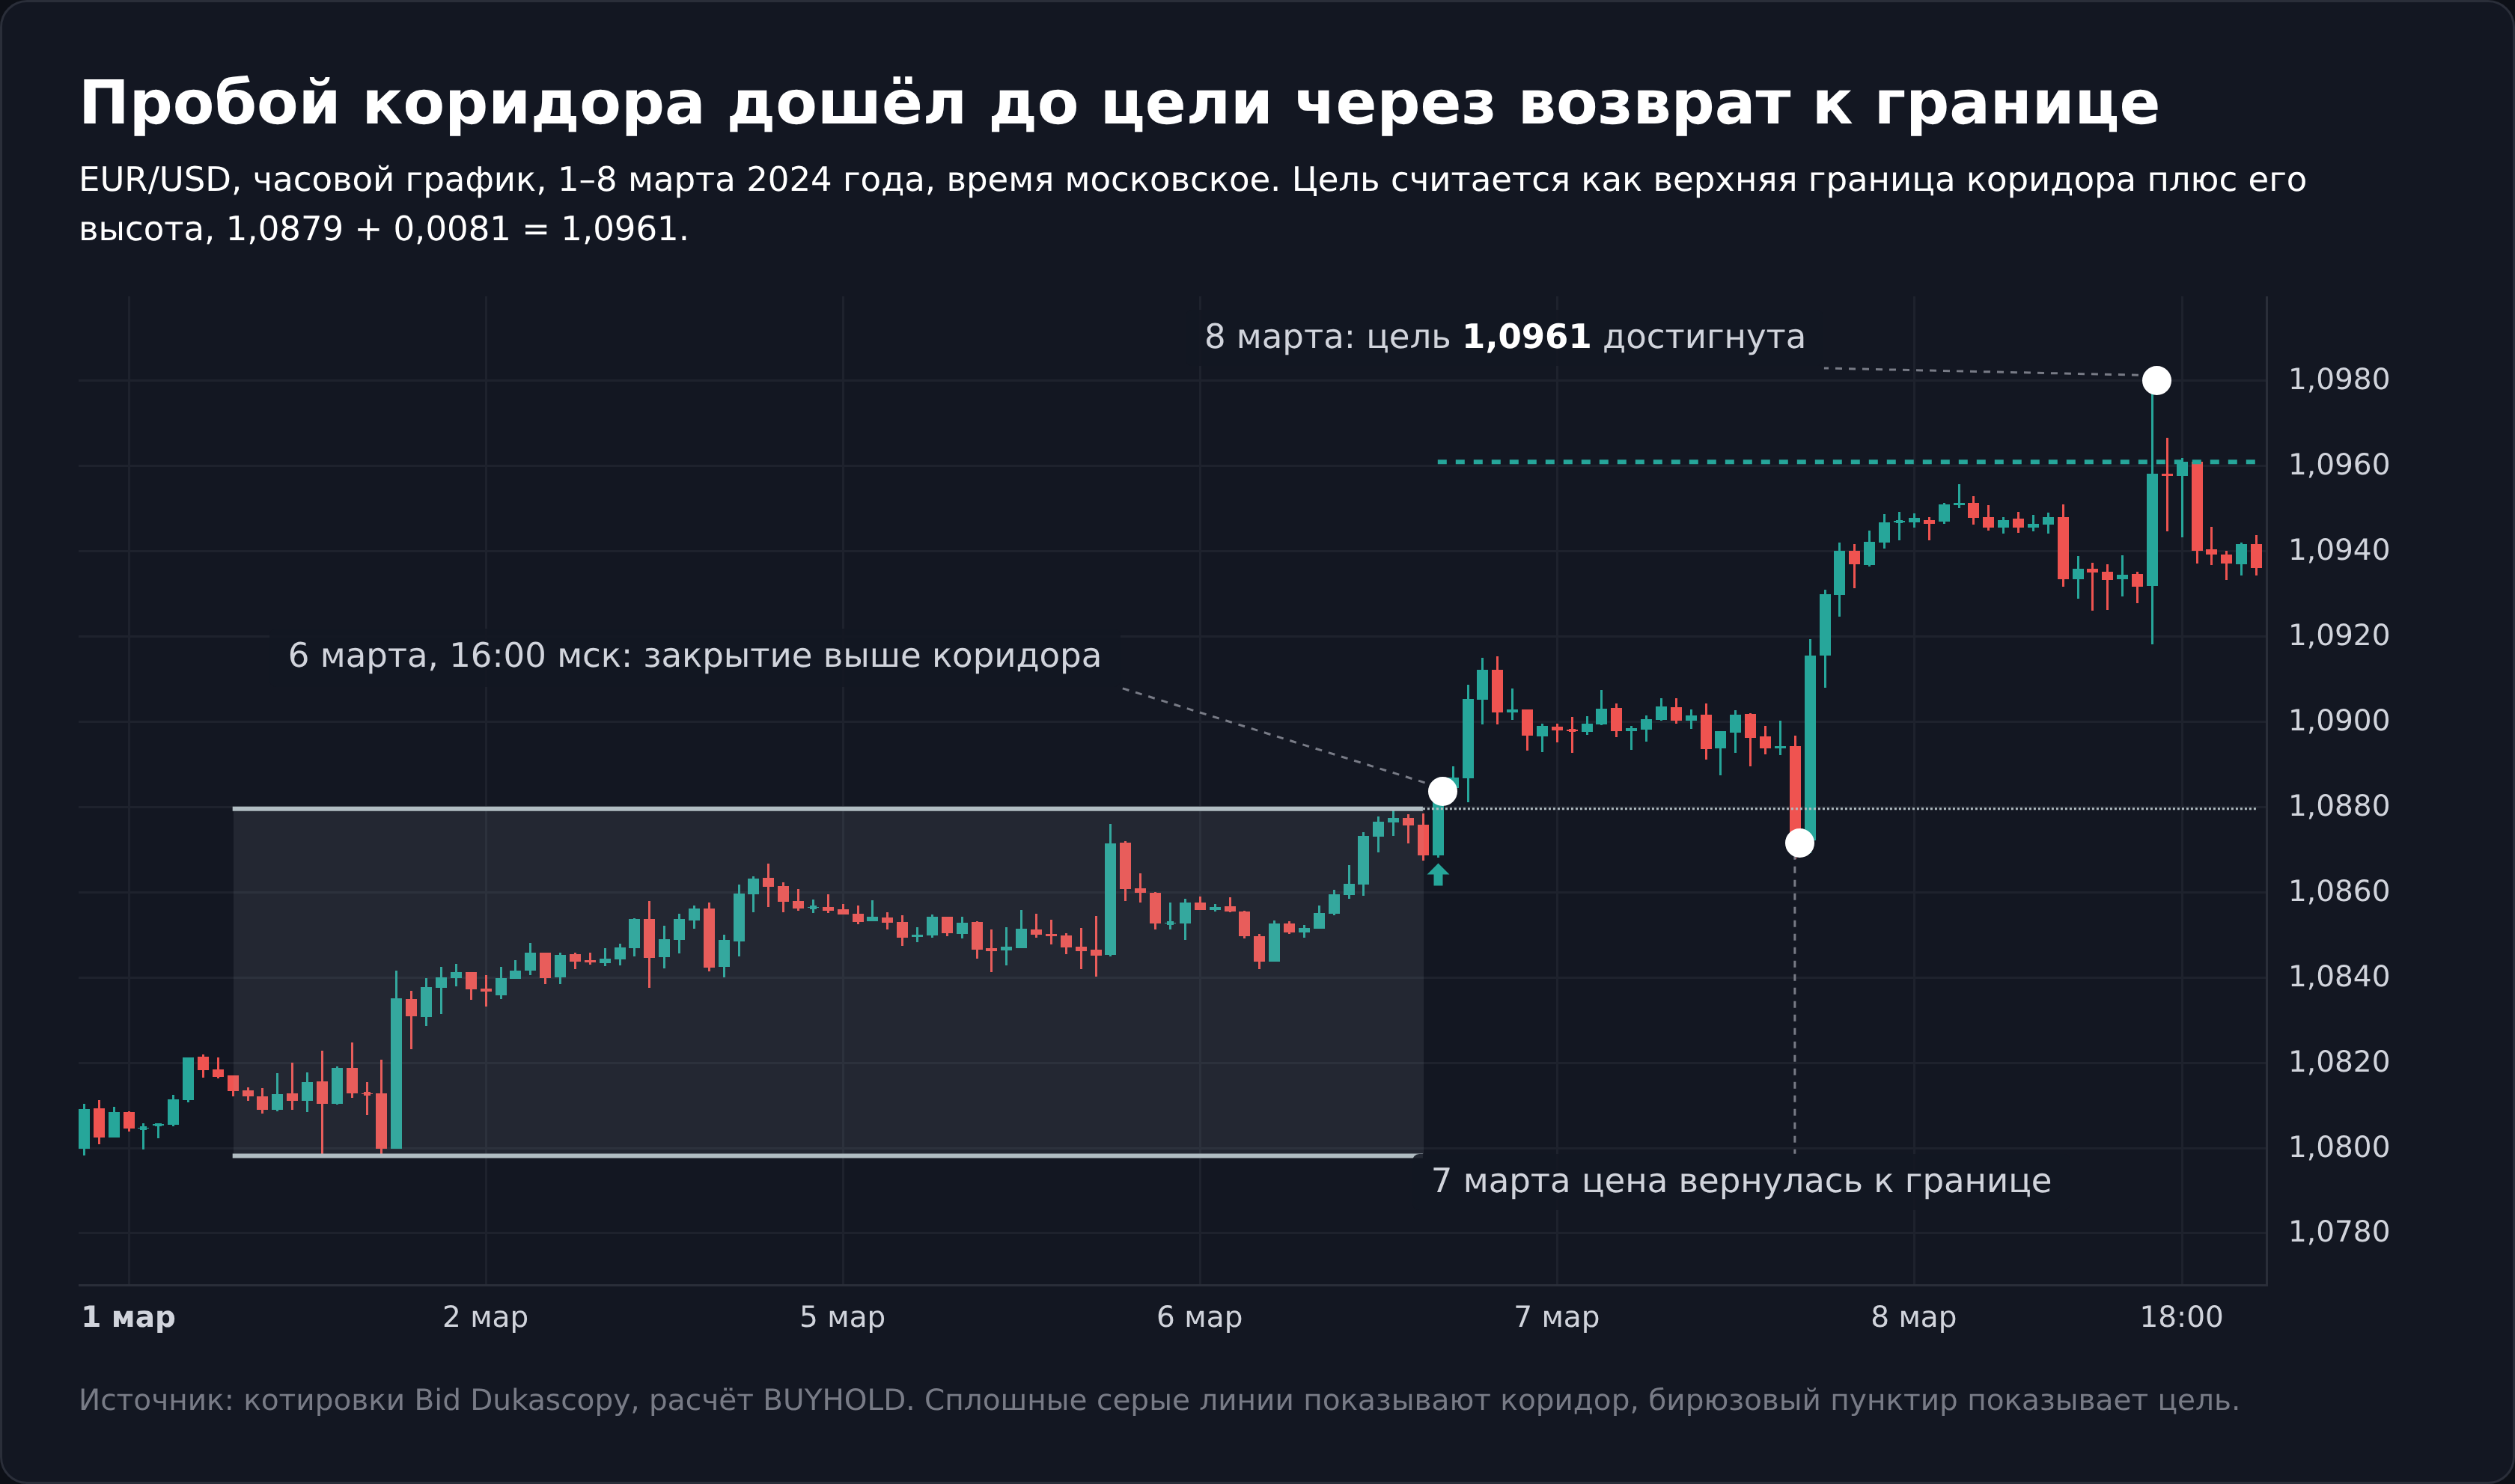
Классическое правило измеренного движения (measured move) говорит, что после пробоя цена проходит расстояние, равное высоте коридора.
Булковски проверил его на прямоугольниках в акциях США. Цель по высоте достигалась в 79% случаев при пробое вверх и в 55% при пробое вниз, а после пробоя цена возвращалась к пробитой границе в 64% случаев при пробое вверх и в 66% при пробое вниз. Возврат к границе после пробоя, таким образом, скорее правило, чем признак неудачи.
Как отличить ложный пробой
Ложным называют пробой, после которого цена быстро возвращается в коридор и часто уходит к противоположной границе. На часовом EUR/USD в 54,9% пробоев канала при ADX ниже 20 цена закрывалась обратно внутри в течение 5 часов, в 64,2% в течение 10 часов. Цифра «60–70% пробоев ложные» таким образом близка к правде. Но в тренде пробои возвращались ещё чаще, 59,4% за 5 часов, поэтому считать это особенностью флэта нельзя.
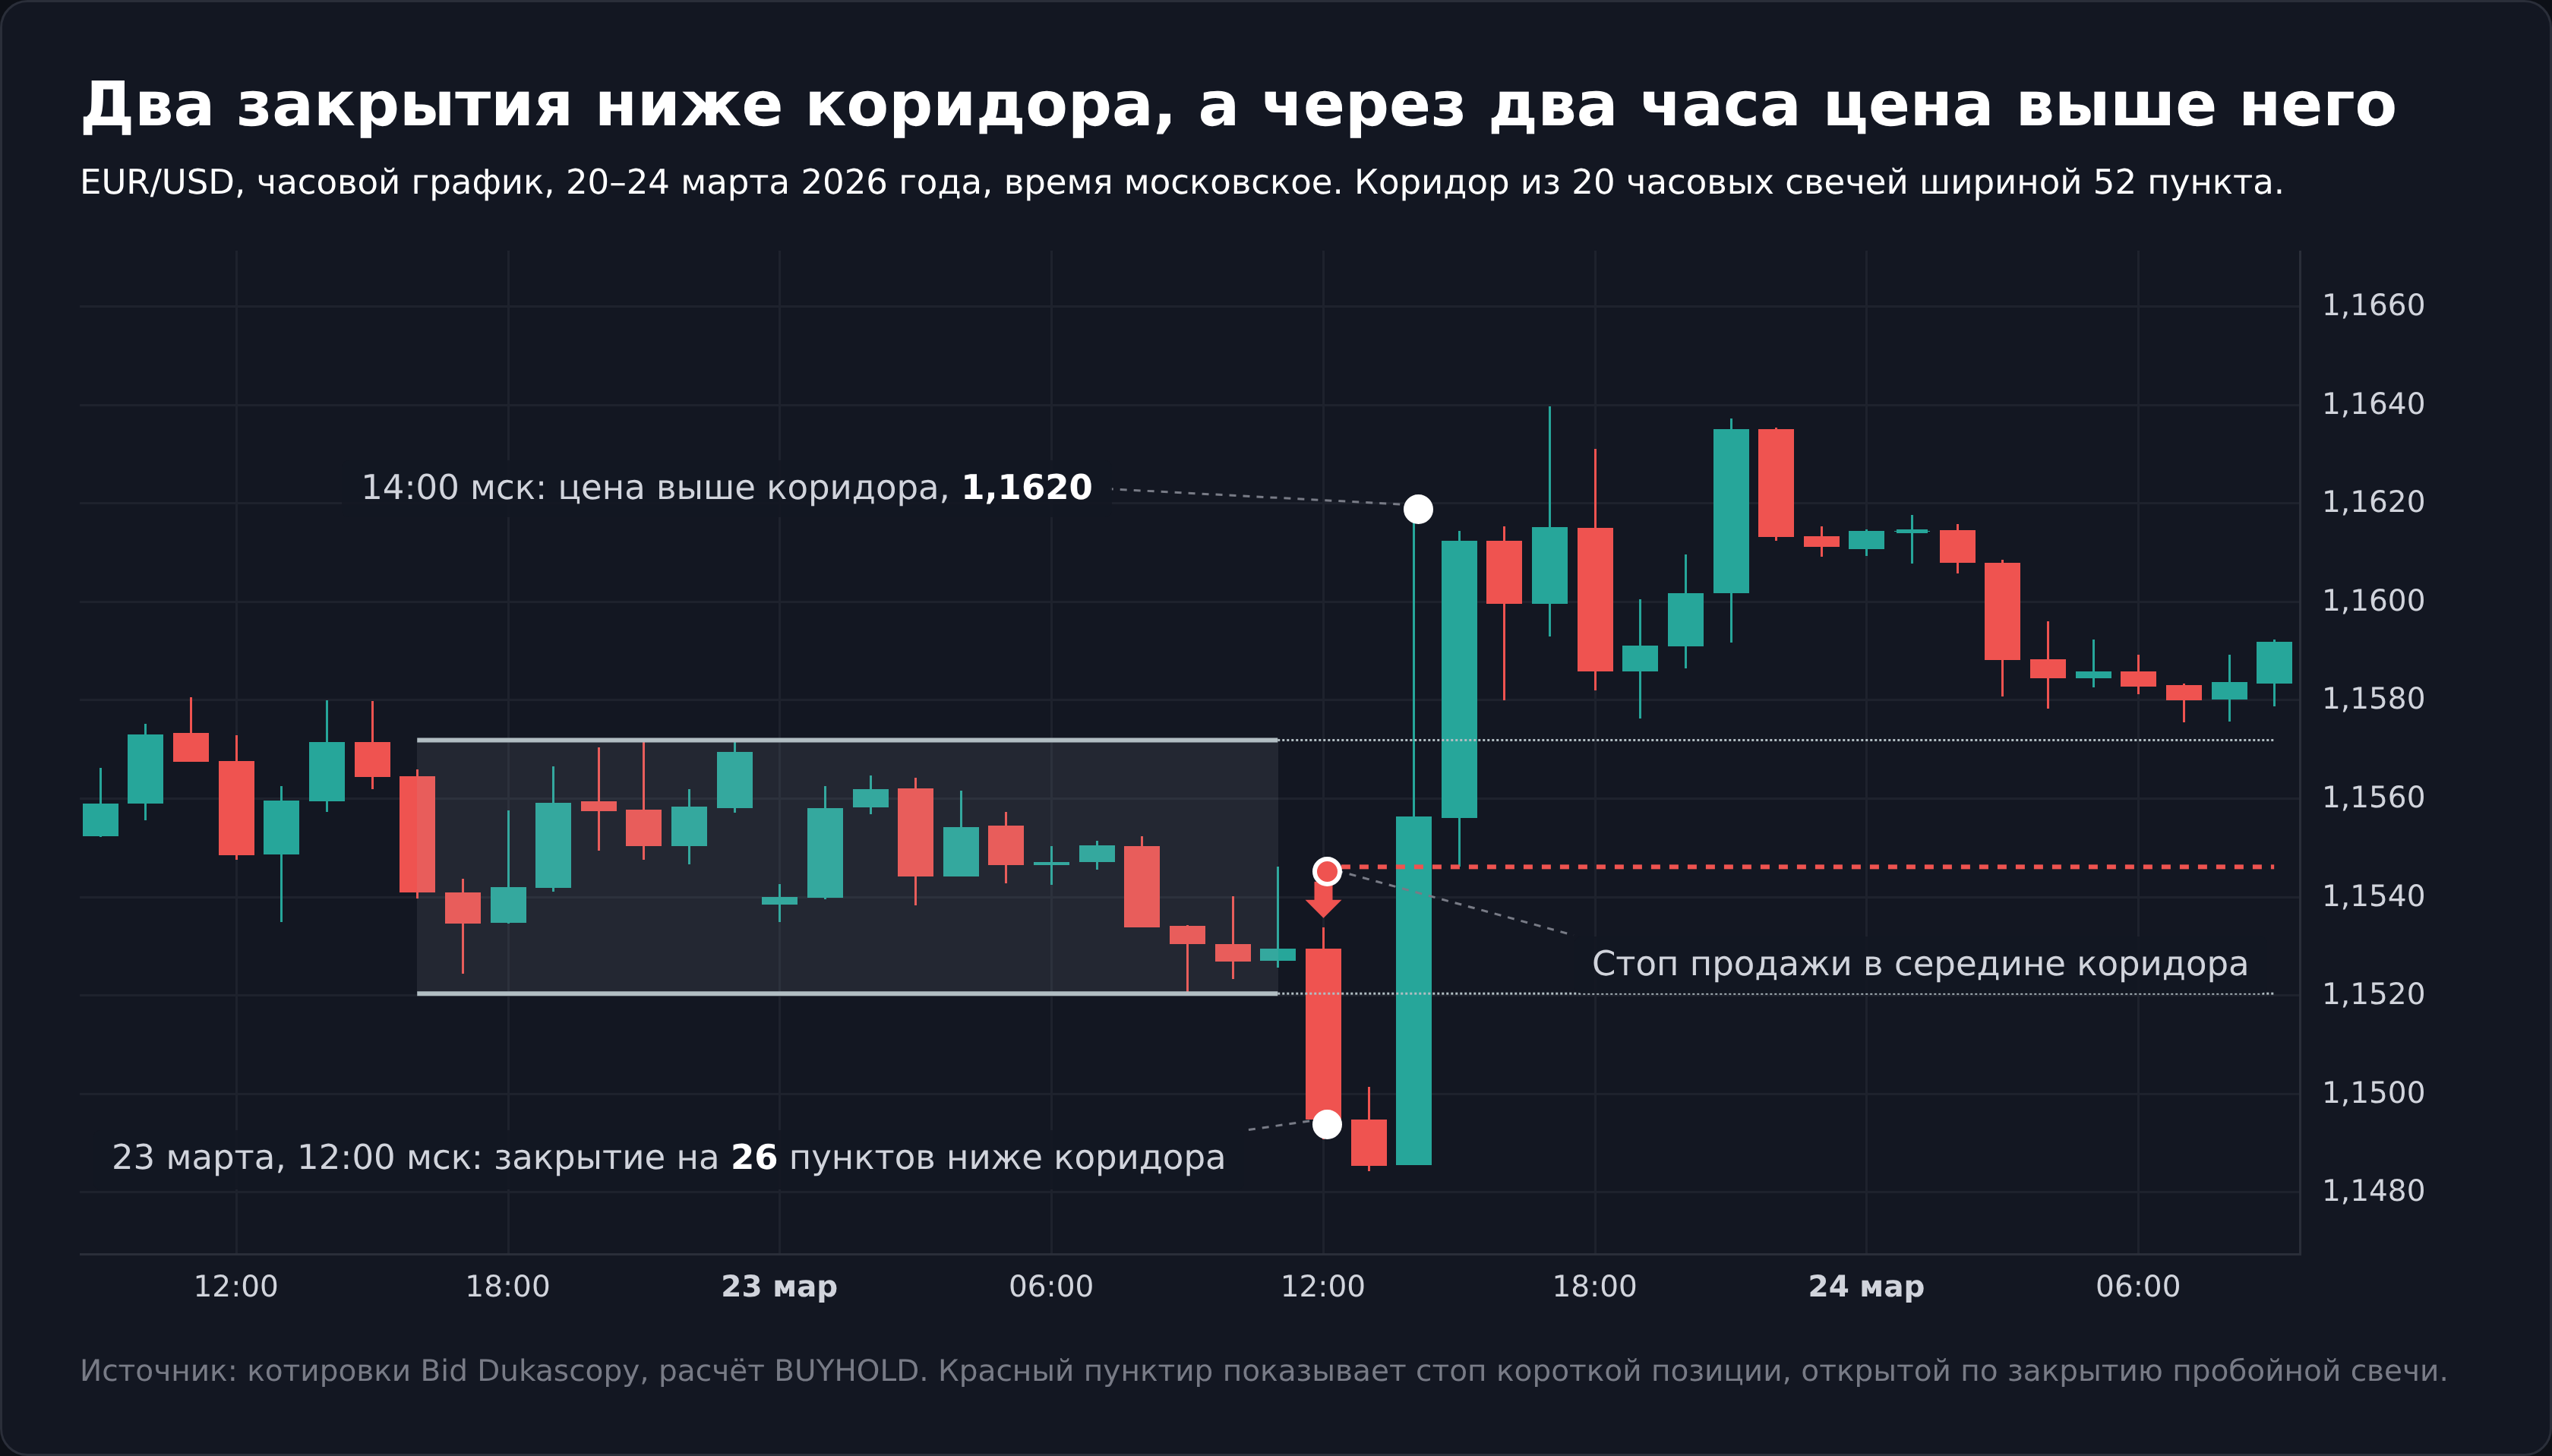
Всплеск объёма по данным Dukascopy на пробойной свече (в 1,5 раза выше средней за 20 свечей) снижал долю возвратов с 61,7 до 49,2%. Пробои в часы Лондона и Нью-Йорка возвращались реже ночных, 53,2 против 63,3%. Совпадение направления с трендом на дневном графике почти ничего не меняло, 53,0 против 56,2%.
Второе закрытие за границей случалось в 72,3% пробоев, остальные 27,7% возвращались в коридор уже следующей свечой, и правило двух закрытий отсекает именно их. Итог сделки от этого не улучшился, вход на час позже дал −0,05R против −0,03R по первому закрытию. Разбор ложных пробоев на других рынках есть в отдельной статье о ложном пробое.
Ни один фильтр не превращает пробой в гарантированную сделку. Объём и время суток меняют долю возвратов на 10–12 процентных пунктов, а средний итог сделки почти не меняют, поэтому без стопа не обойтись.
Флэт в волнах Эллиотта
В волновой теории флэтом называют коррекцию из трёх волн, где A и B состоят из трёх движений, а C из пяти. Отсюда запись 3-3-5, по которой флэт отличают от зигзага со структурой 5-3-5. По описанию Булковски, волна B в этой коррекции заканчивается около начала волны A, а волна C около её конца или чуть дальше. Для правильного флэта, если C уходит намного дальше конца A, это уже зигзаг.
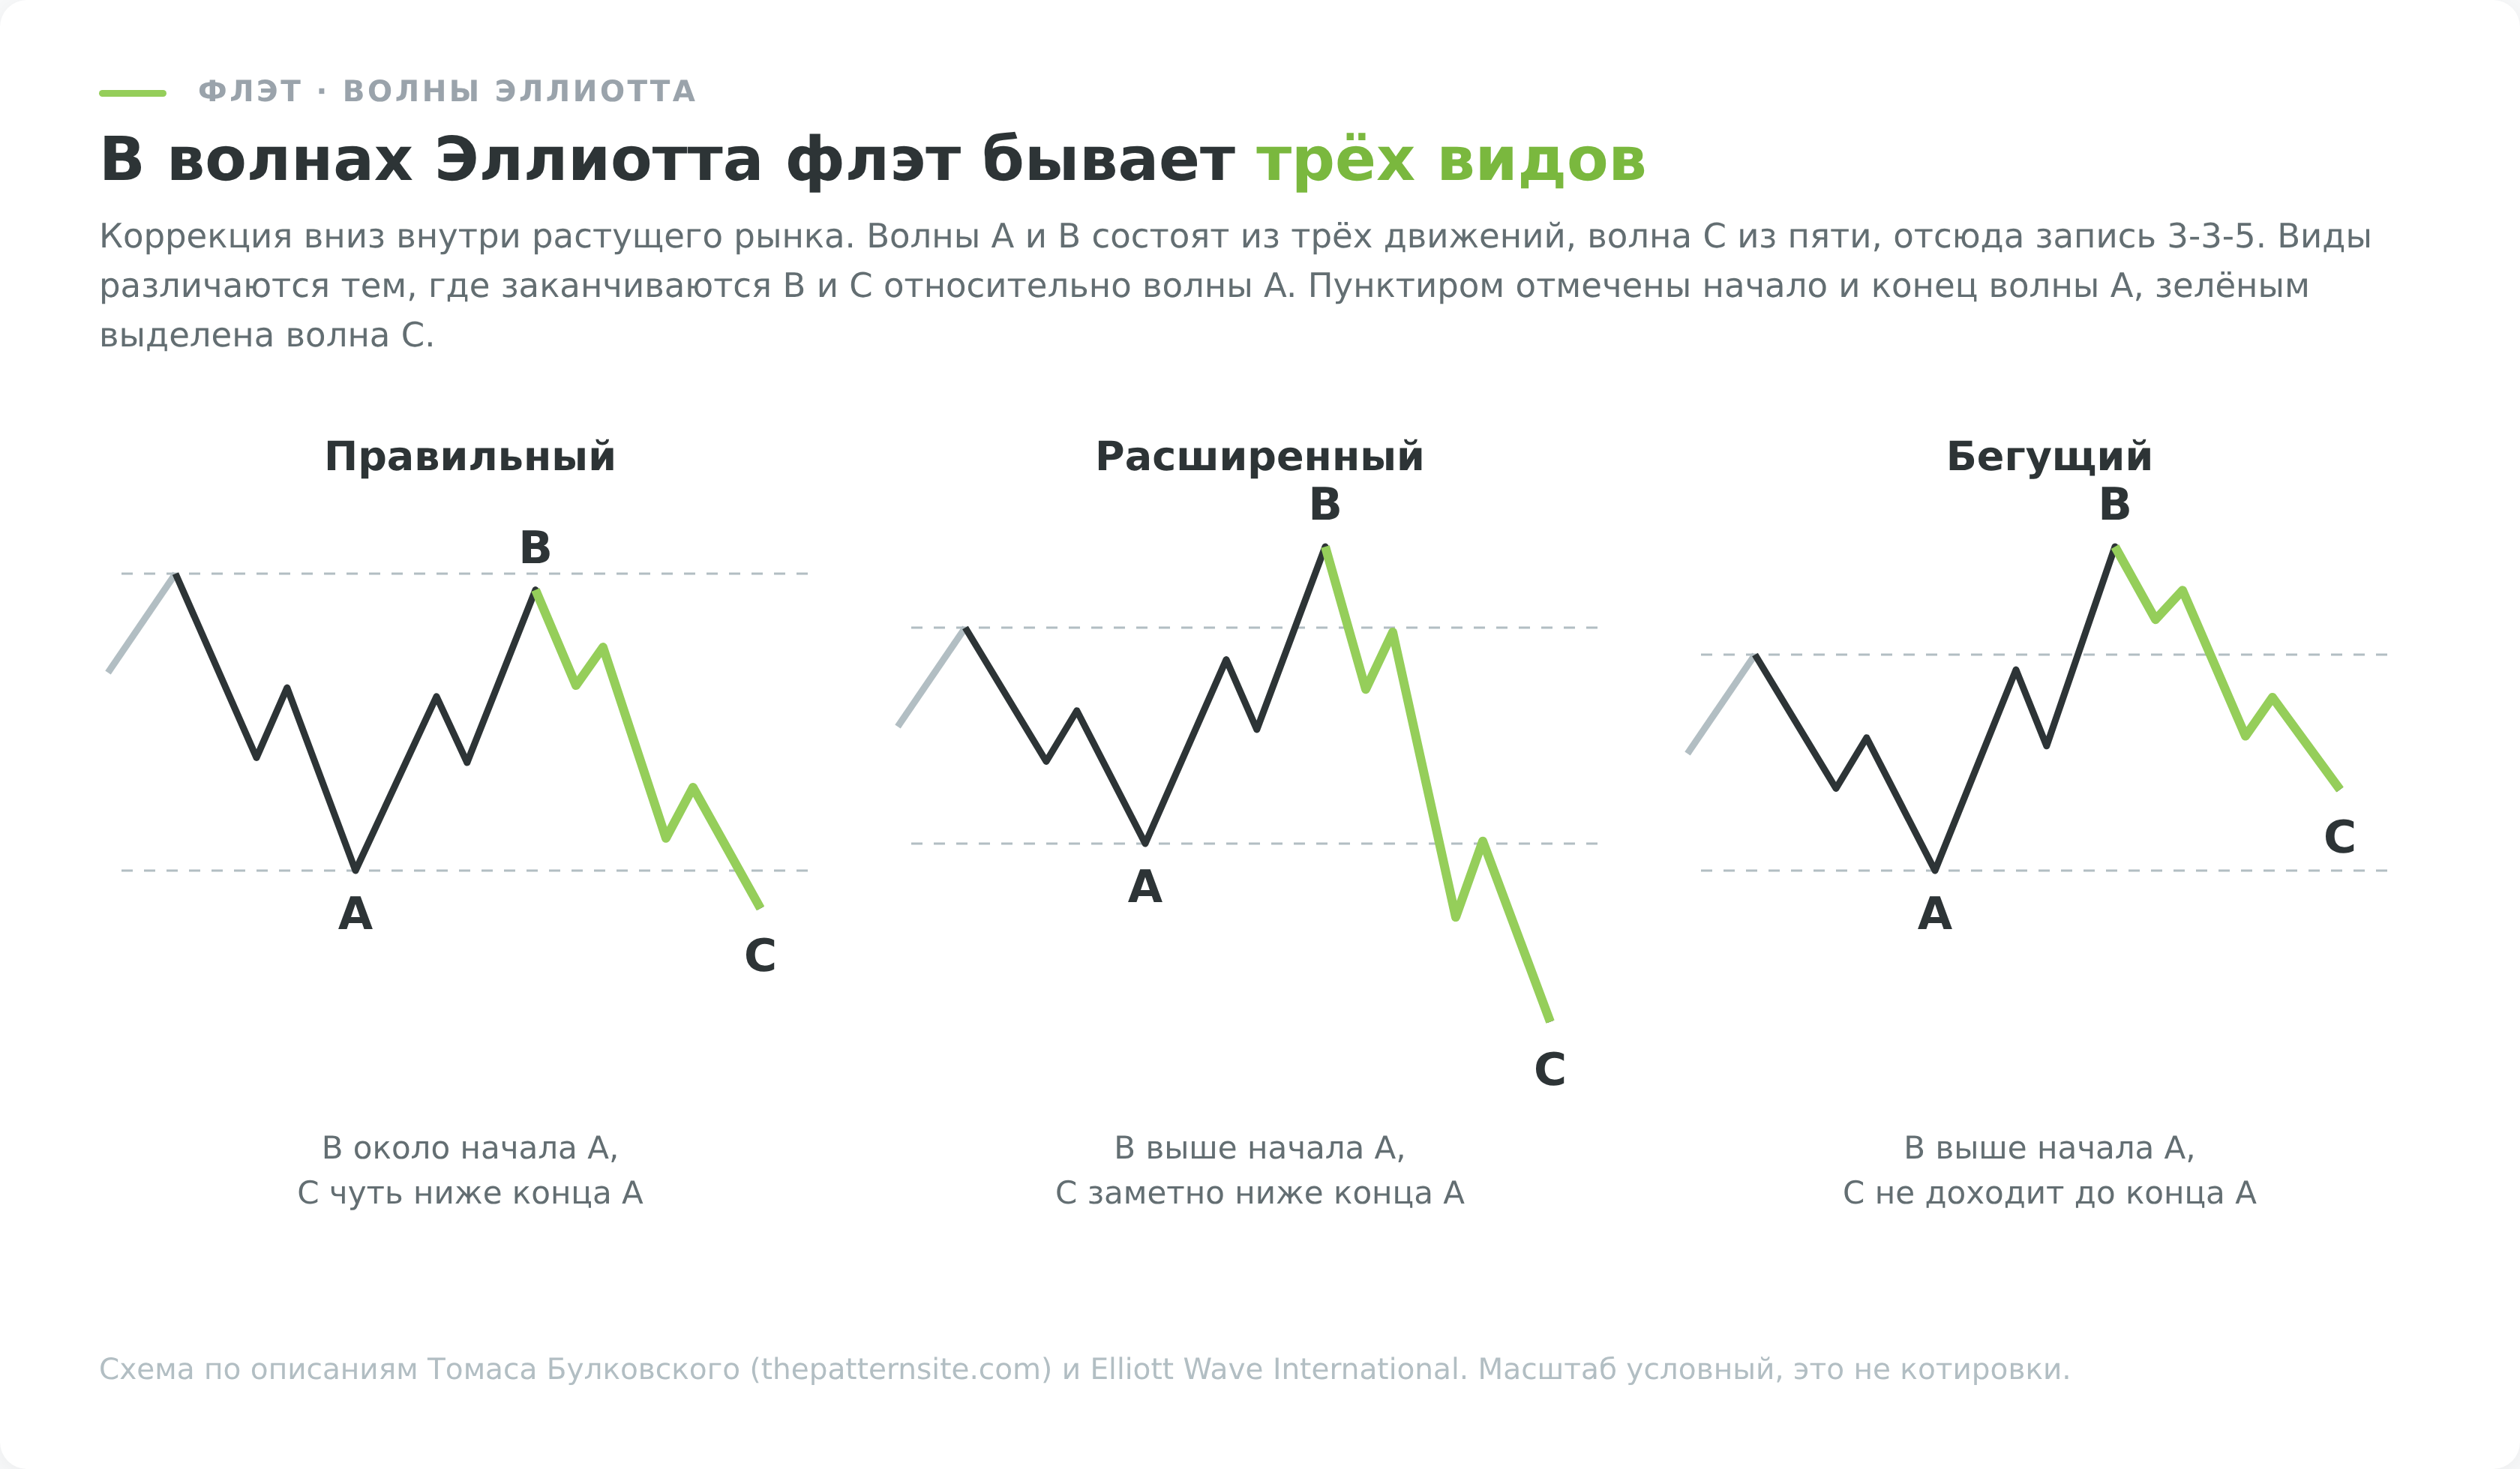
В правильном флэте B возвращается примерно к началу A, а C заканчивается чуть ниже конца A. В расширенном B уходит выше начала A, а C заметно ниже её конца. В бегущем B тоже выше начала A, но C до конца A не доходит, и коррекция получается совсем мелкой, так бывает при очень сильном тренде. Булковски добавляет, что такая коррекция чаще встречается на месте четвёртой волны импульса, чем второй.
С боковиком из первой части статьи эта фигура связана только внешне. Правильный флэт на графике действительно похож на горизонтальный коридор, но расширенный выходит за его границы с обеих сторон, а бегущий смещён по направлению тренда.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.