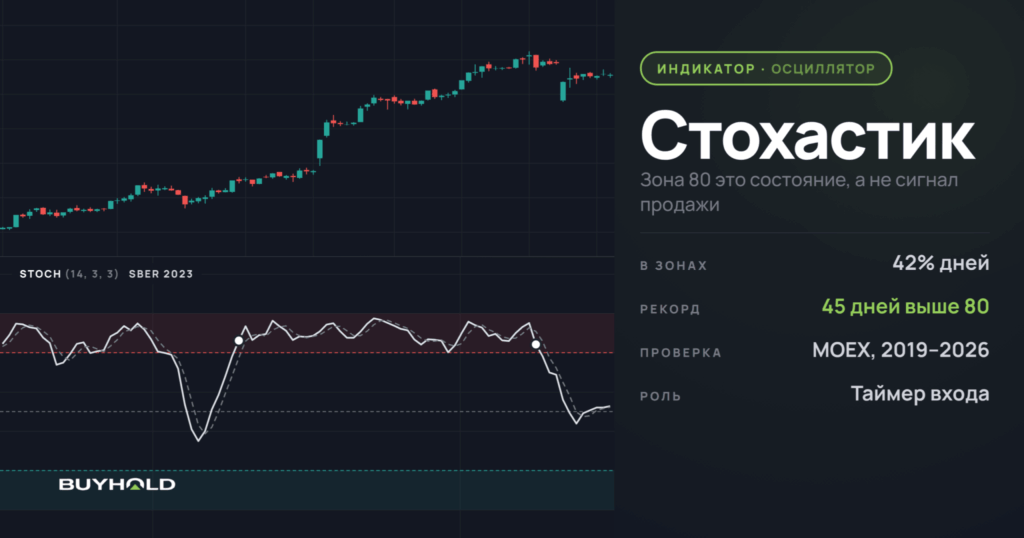
Индикатор Стохастик показывает, где закрылась цена внутри диапазона последних 14 дней, и почти в каждом учебнике его зоны 80 и 20 выдают за сигналы разворота. Я проверил это на дневных свечах Сбербанка, Газпрома, Лукойла и индекса Мосбиржи за 2019-2026 годы. Линия провела в «перекупленности» или «перепроданности» 42,0% всех торговых дней, а покупка на выходе из зоны ниже 20 не обыграла вход в случайный день. Ниже формула с примером расчёта, настройки, пять способов читать сигналы и результат каждого на реальных данных.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что показывает Стохастик и кто его придумал
Стохастик отвечает на один вопрос. В какой части диапазона последних N дней закрылась цена. Закрытие у верхней границы даёт значение около 100, у нижней около нуля, посередине около 50.
Это не оценка «дорого» или «дёшево». Если акция, которую вы держите, месяц растёт, каждое новое закрытие стоит у верхнего края диапазона, и индикатор неделями держится у 100. Для компании это ничего не значит, для линии это нормальная работа.
Главным сигналом Лэйн считал не заход линии в зону, а дивергенцию. В описании индикатора у StockCharts ChartSchool приведены его слова о дивергенции %D как о «единственном сигнале, по которому стоит покупать или продавать». В рунете основным способом торговли называют как раз зоны 80 и 20, которые автор основными не считал.
Как считается индикатор Стохастик на примере акций Сбербанка
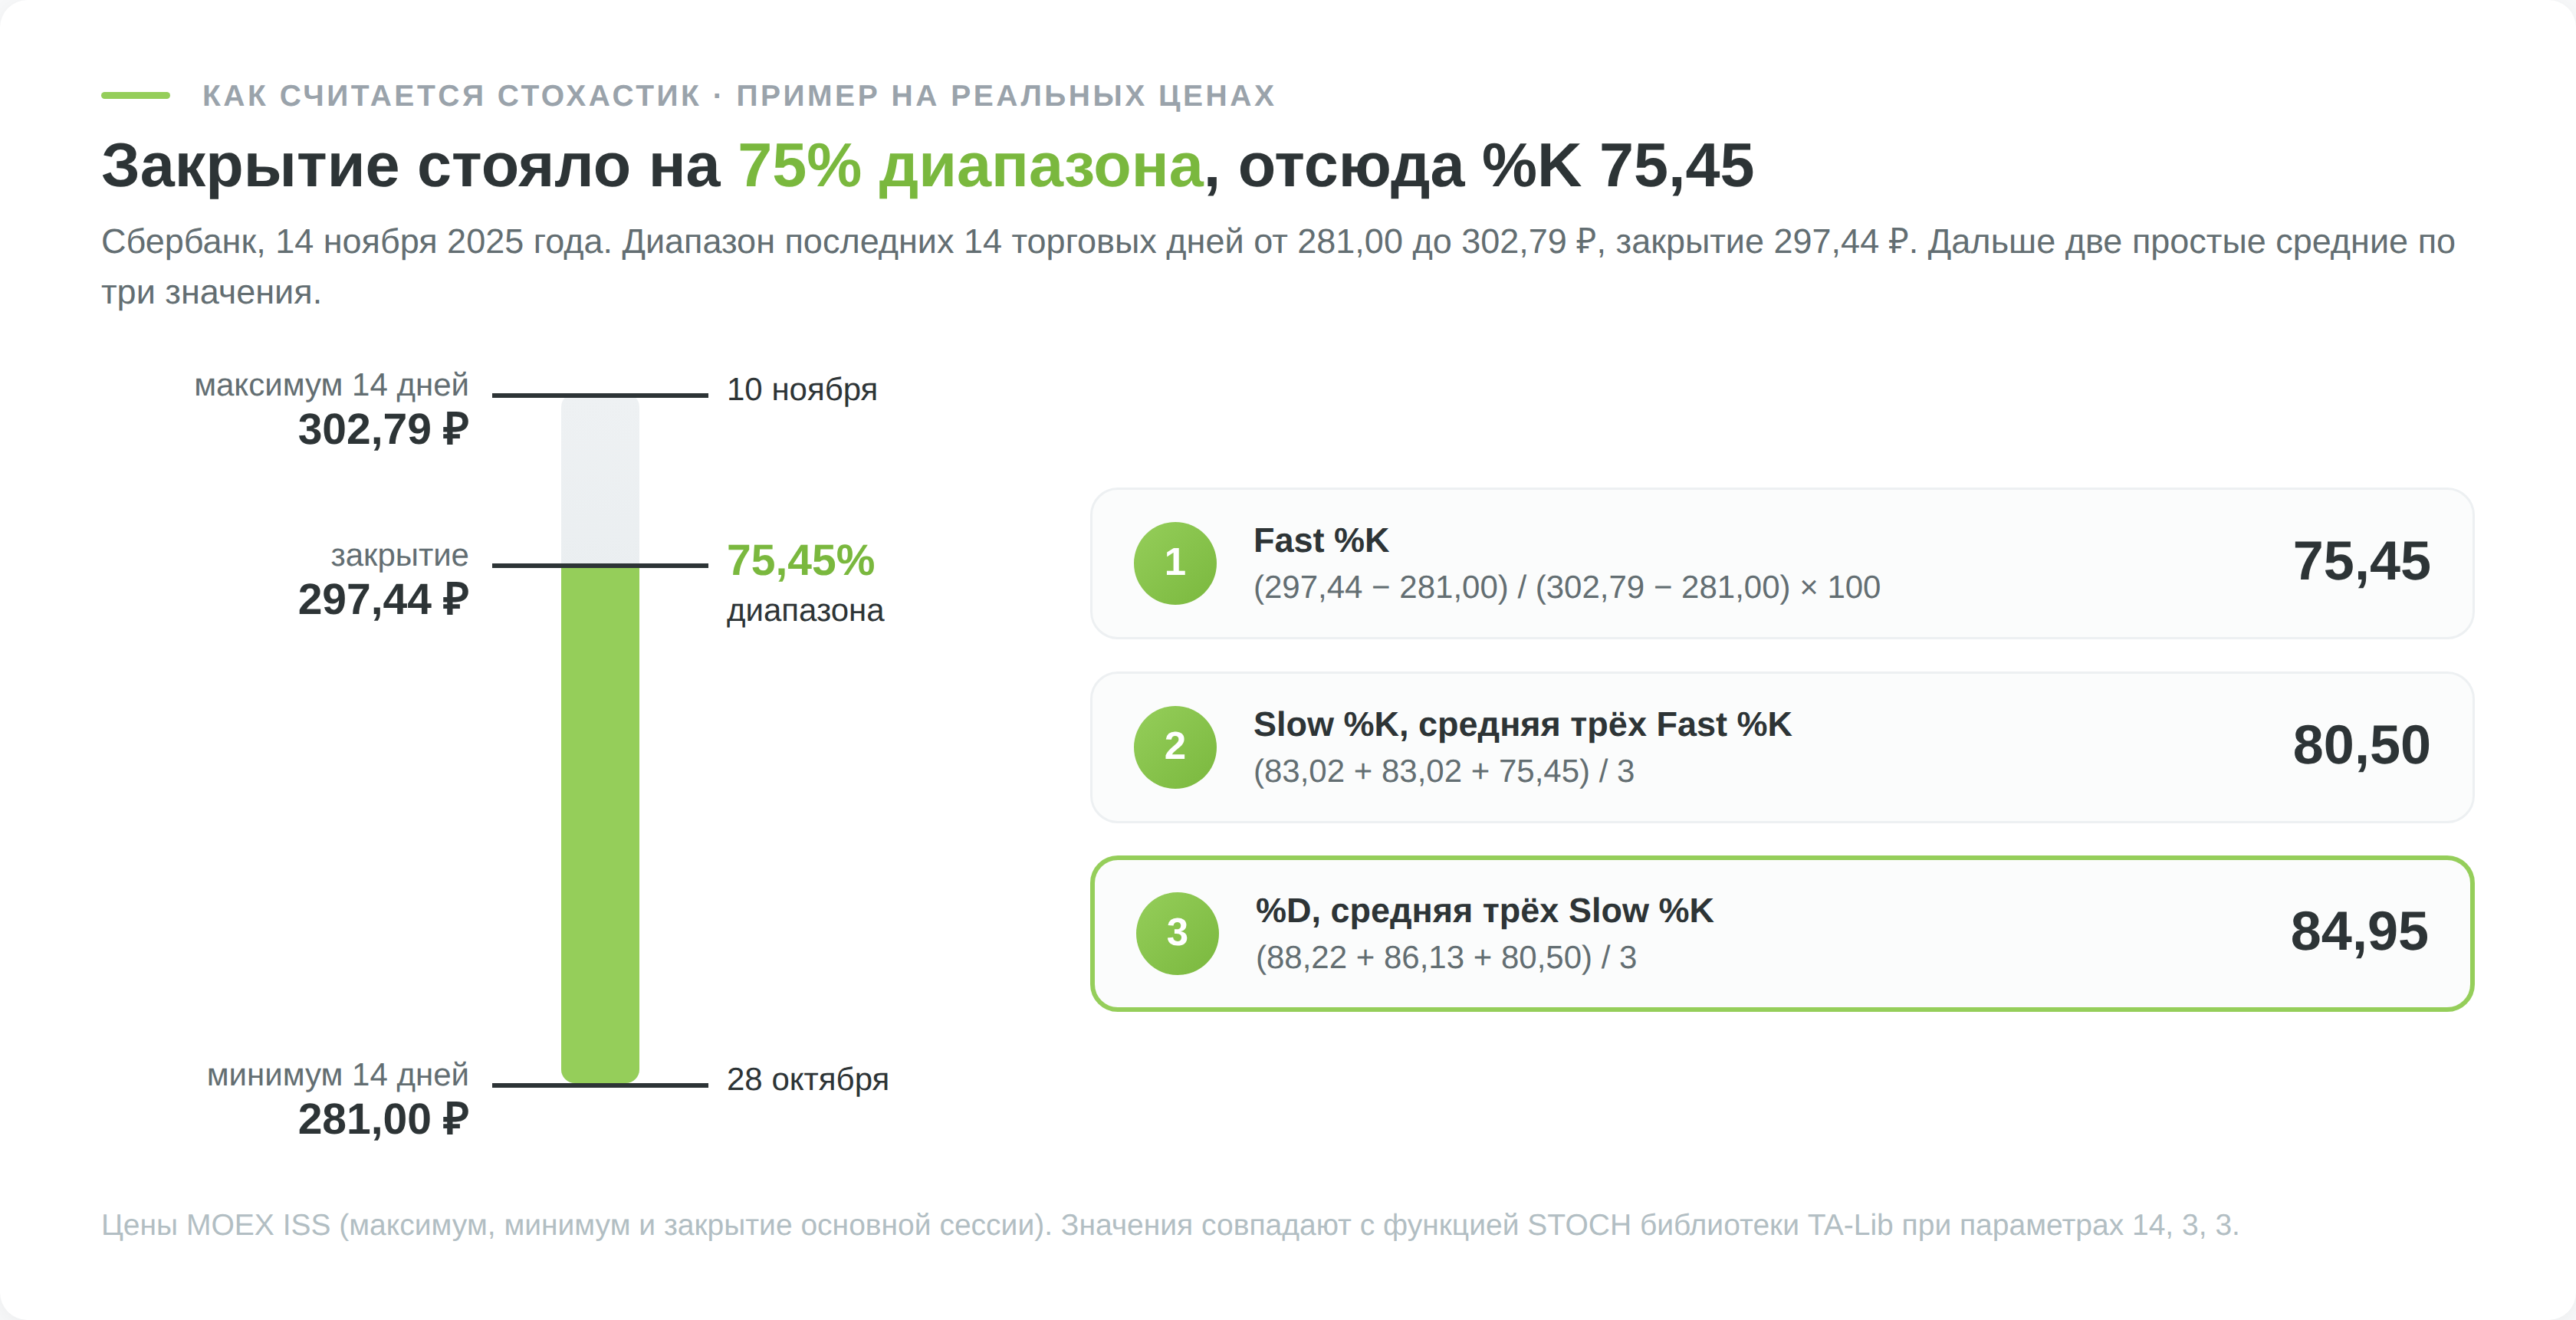
Расчёт идёт в три шага.
- Быстрая линия. Fast %K = (Close − LL) / (HH − LL) × 100, где Close это закрытие текущего дня, HH и LL это максимум и минимум за последние 14 дней, включая текущий.
- Медленная линия. Slow %K равна простой средней трёх последних значений Fast %K.
- Сигнальная линия. %D равна простой средней трёх последних значений Slow %K.
Числитель показывает, насколько закрытие поднялось над дном диапазона, знаменатель показывает ширину самого диапазона. В исходной формуле нет скользящих средних, они появляются только на втором и третьем шаге.
Из-за деления на ширину диапазона линия ведёт себя нервно. Когда цена стоит в узком коридоре, знаменатель мал, и движение на пару процентов перебрасывает линию от нуля к сотне. В сильном тренде каждое закрытие оказывается у края, и линия прилипает к зоне.
Запаздывание складывается из окна и сглаживания. Окно в 14 дней держит в расчёте старые экстремумы, поэтому вчерашний разворот растворяется в них. Каждая трёхдневная простая средняя отстаёт от своего ряда на один день, так что Slow %K идёт на день позже быстрой линии, а %D ещё на день позже.
Fast, Slow и Full, три версии одного индикатора
Версий у осциллятора три, и в терминалах они часто называются одинаково.
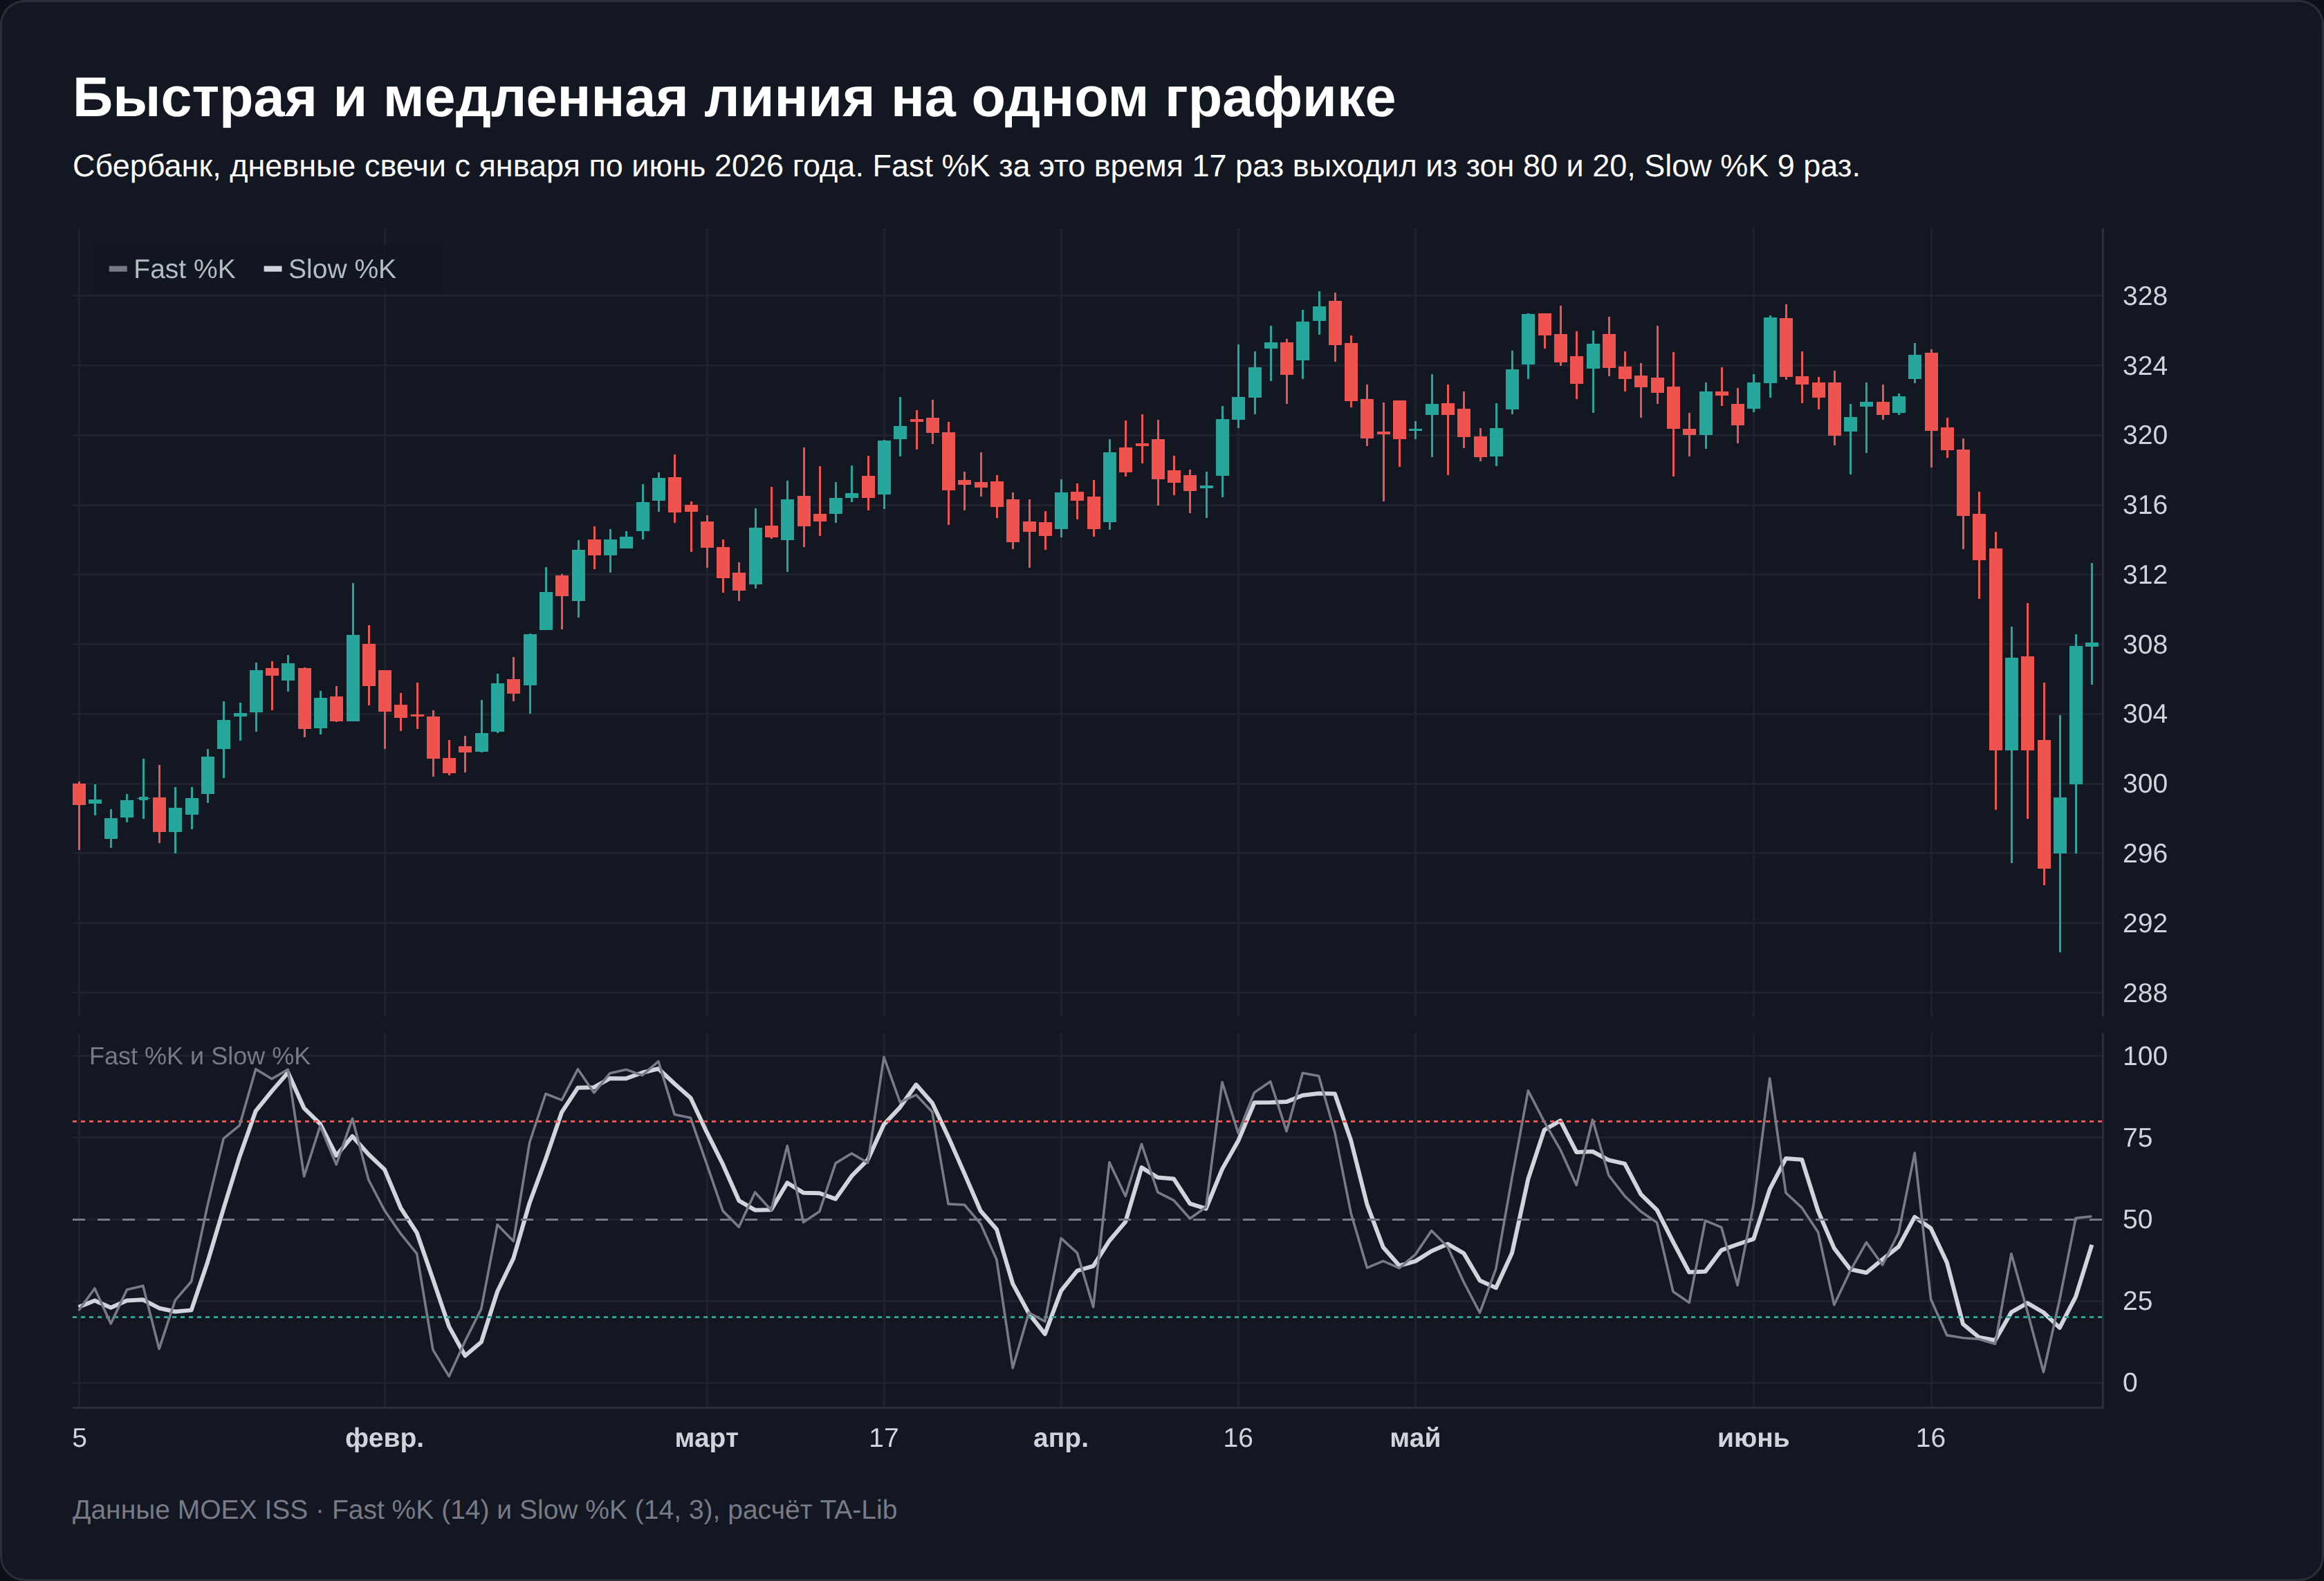
- Fast Stochastic. Основная линия равна Fast %K без сглаживания, сигнальная равна её трёхдневной средней. Линия дёргается, сигналов много.
- Slow Stochastic. Основной становится сглаженная Slow %K, сигнальная берётся уже от неё. Большая часть рывков исчезает.
- Full Stochastic. Все три числа задаёте вы сами, период, сглаживание %K и период %D. Full (14, 3, 3) рисует то же, что Slow (14, 3), а Full (14, 1, 3) совпадает с Fast. Формулы всех трёх версий приведены в том же разделе StockCharts.
У быстрой версии есть близнец. Williams %R Ларри Уильямса считается по тем же максимуму и минимуму, только от верхней границы, и по описанию StockCharts даёт ту же линию, что Fast %K, в шкале от 0 до −100. Значение −20 у Williams %R соответствует 80 у быстрого Стохастика. Всё, что написано ниже про быструю линию, относится и к нему.
Если в стратегии написано «Стохастик 14, 3» без указания версии, этого мало. Fast (14, 3) и Slow (14, 3) на одном графике дают разные линии и разное число сигналов. На наших данных быстрая версия дала 1040 выходов из зон за 7,7 года по четырём инструментам против 567 у медленной.
Настройки Стохастика и чем 14, 3, 3 отличается от 5, 3, 3
В справке TradingView по индикатору Stochastic написано, что сглаживание %K по умолчанию равно 3. Сверяя это, я нашёл расхождение внутри самой справки. На снимке окна настроек в том же разделе стоят 14, 1, 3, а легенда на графике подписана «Stoch 14 1 3», то есть терминал открывает быструю версию. StockCharts по умолчанию даёт Slow (14, 3) и Full (14, 3, 3).
MetaTrader открывает индикатор с параметрами 5, 3, 3, и эти же числа стоят в примере кода функции iStochastic в документации MQL5. Сверяя источники, я не нашёл подтверждения, что пятёрку предлагал сам Лэйн, хотя русскоязычные обзоры часто пишут именно так. Корректнее считать 5, 3, 3 умолчанием терминала форекс-дилеров, а 14 дней периодом, который используют графические сервисы.
Прежде чем сравнивать свои сигналы с медленной версией из учебников, проверьте у себя поле сглаживания %K.
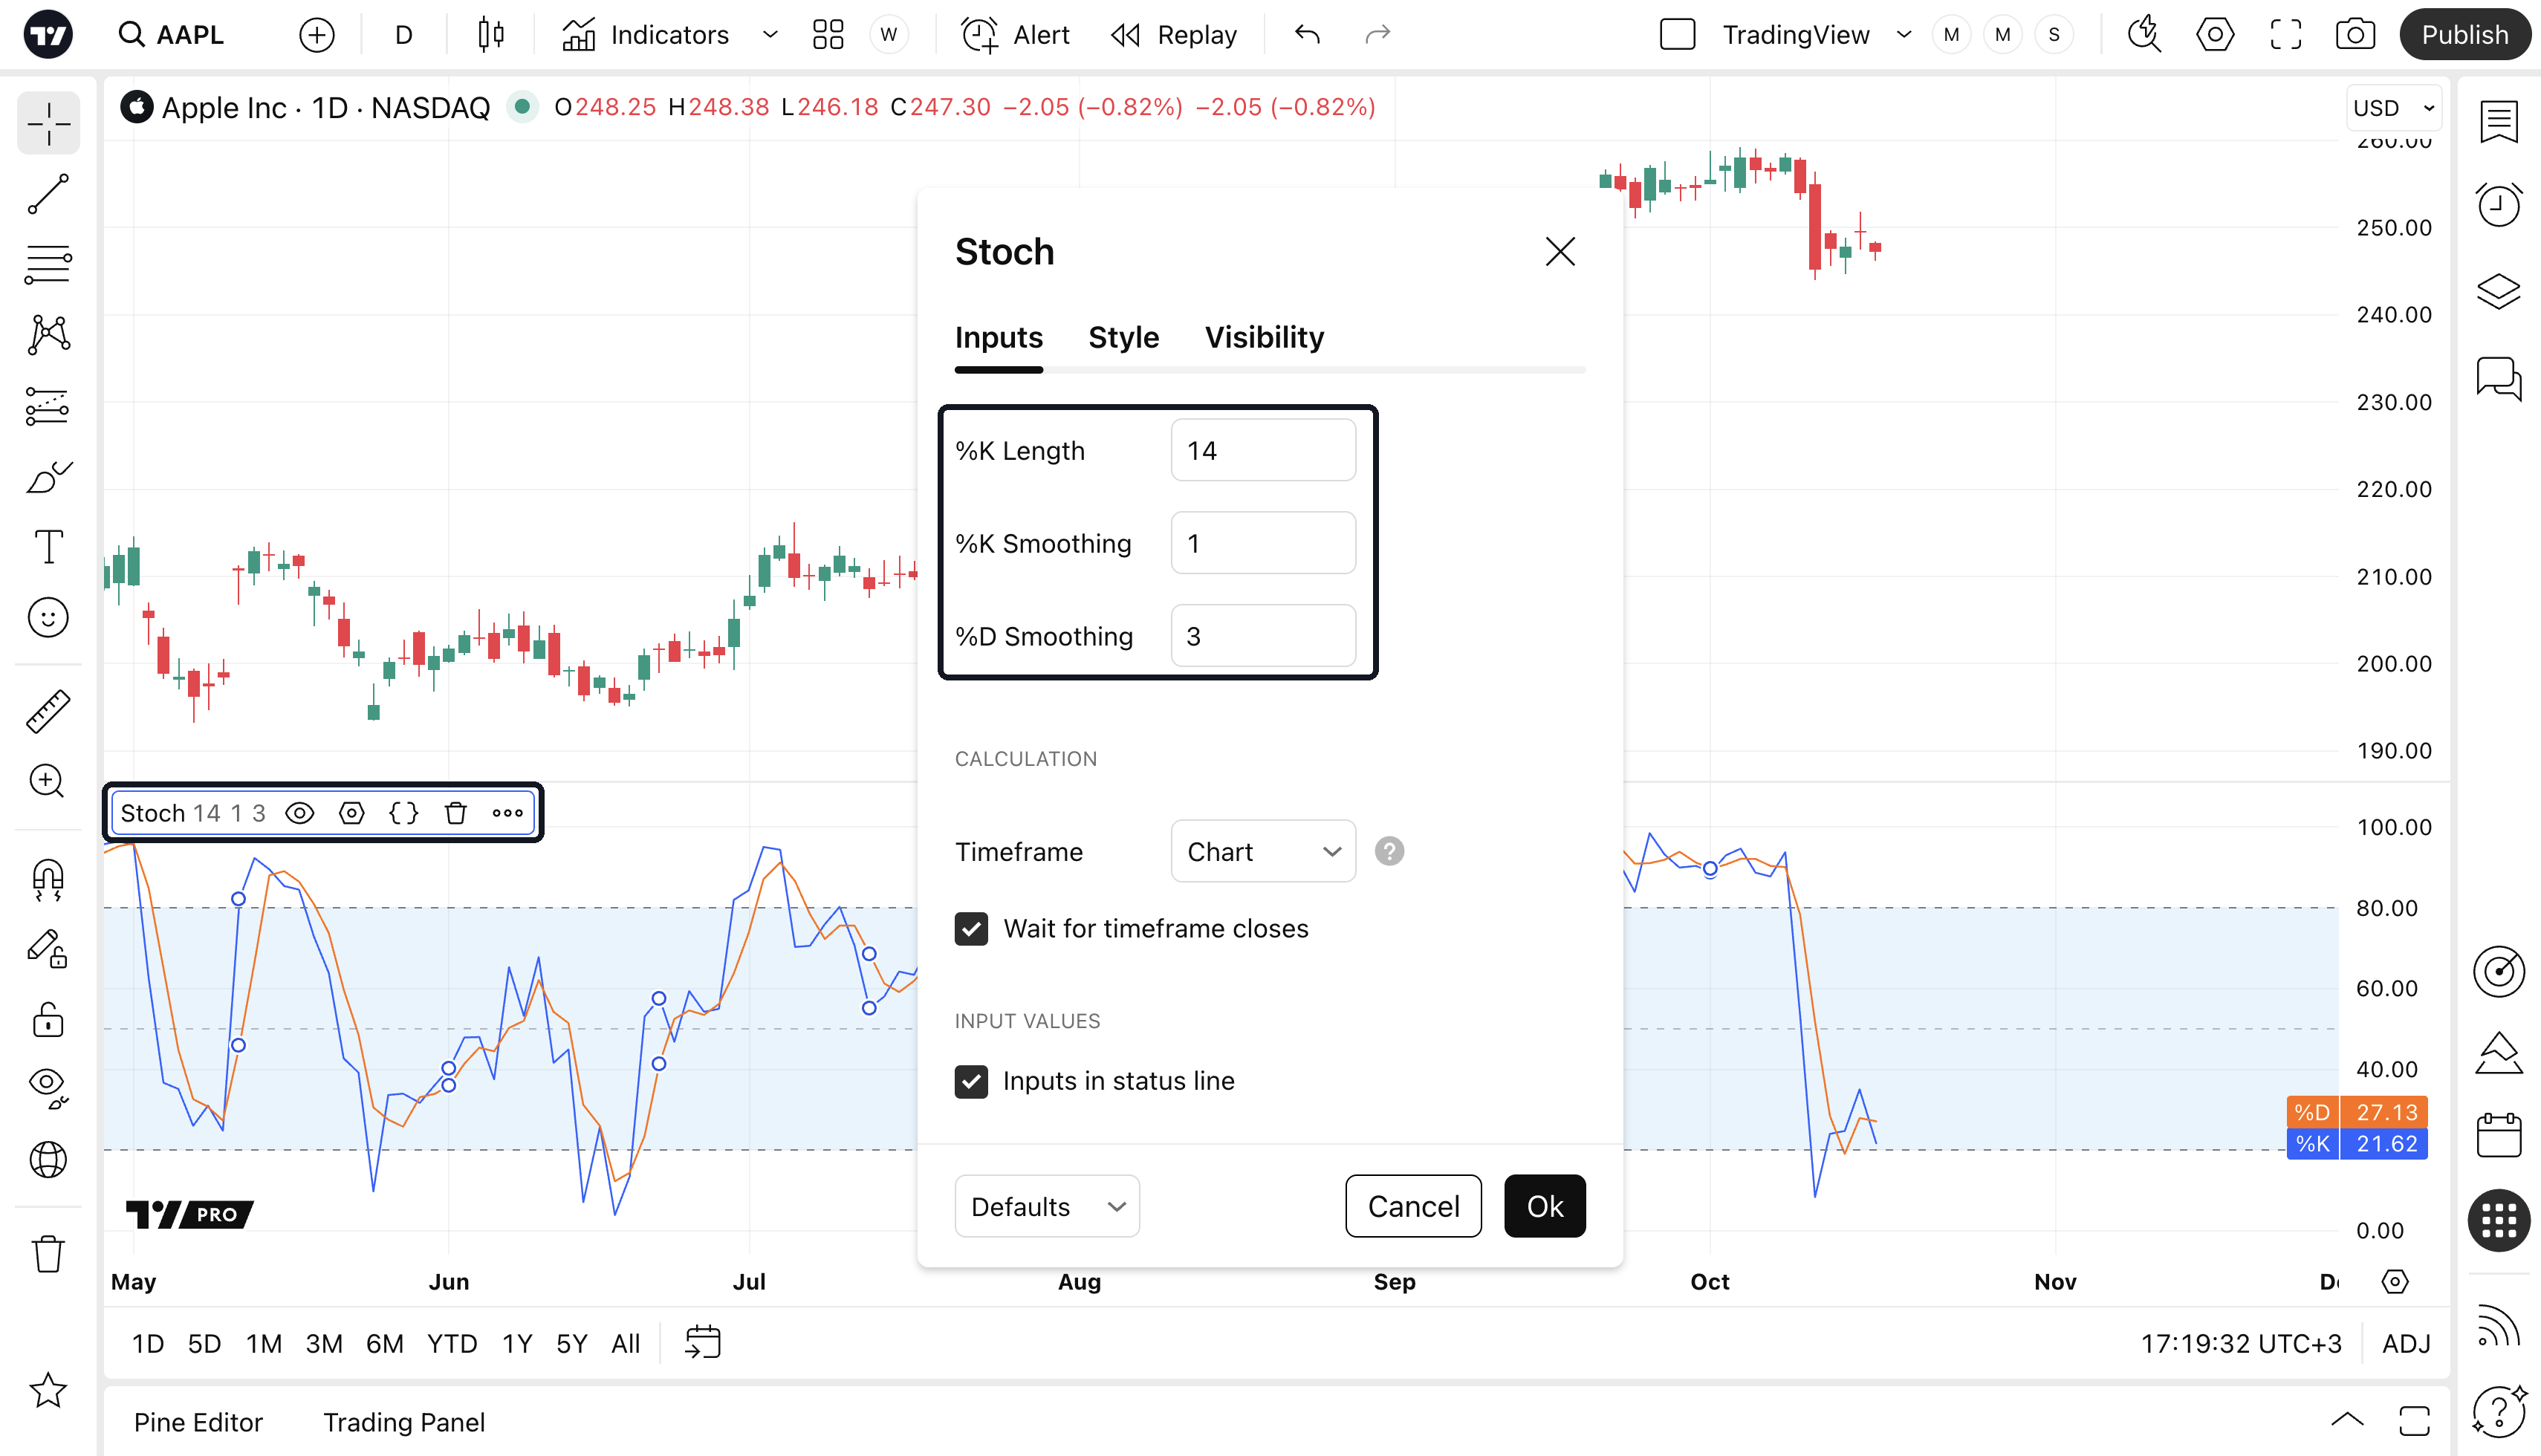
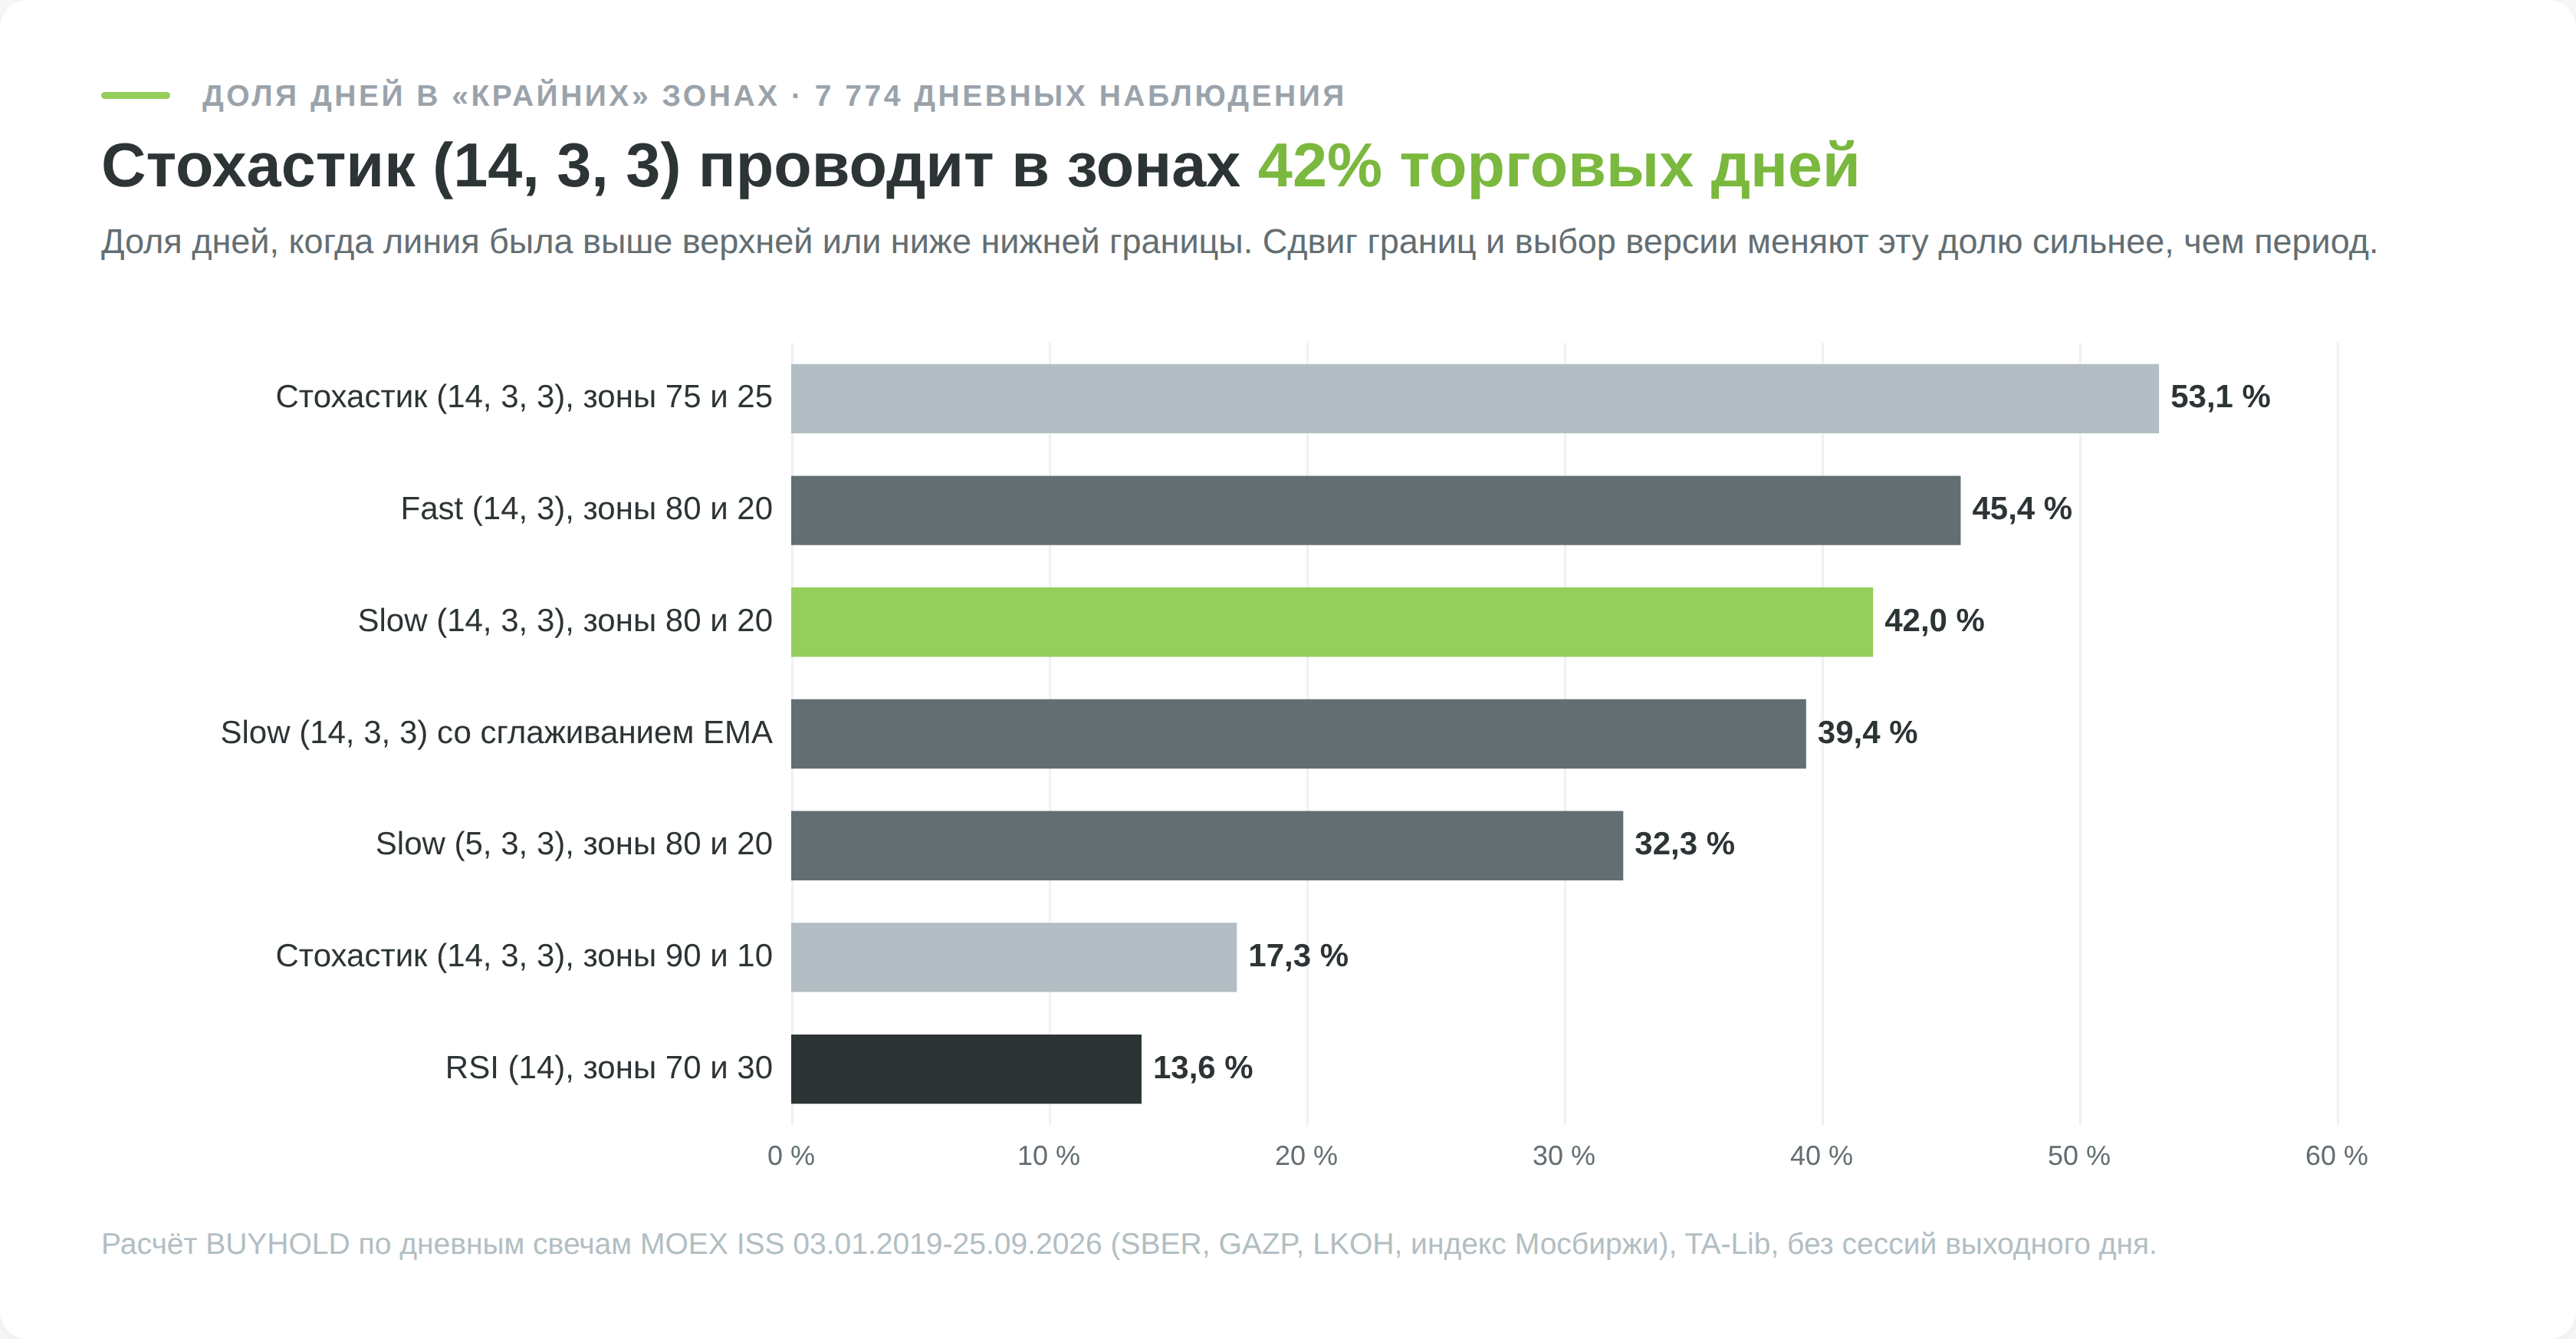
Параметры меняют не столько качество сигналов, сколько то, как часто линия бывает в «крайнем» положении.
| Настройка | Время в зонах 80/20 | Выше 80 | Ниже 20 | Выходов из зон в год на бумагу |
|---|---|---|---|---|
| Fast (14, 3) | 45,4% | 26,9% | 18,5% | 34 |
| Slow (14, 3, 3) | 42,0% | 25,8% | 16,2% | 18 |
| Slow (14, 3, 3) со сглаживанием EMA | 39,4% | 24,4% | 15,0% | 19 |
| Slow (5, 3, 3) | 32,3% | 19,7% | 12,6% | 26 |
| RSI (14), зоны 70/30, для сравнения | 13,6% | 7,6-10,1% | 3,9-6,9% | 10 |
Дневные свечи SBER, GAZP, LKOH и индекса Мосбиржи с 3 января 2019 по 25 сентября 2026 года, 7774 дневных значения, котировки MOEX ISS, расчёт библиотекой TA-Lib. Свечи сессий выходного дня исключены. У RSI диапазон дан по четырём бумагам отдельно.
Длинный период делает сигналы реже по числу, но держит линию в зоне дольше, 42,0% времени против 32,3% у пятёрки. Сглаживание экспоненциальной средней вместо простой почти ничего не меняет, 39,4% против 42,0%.
Уровни 20 и 80 тоже не закон, и вы можете их менять. Это соглашение, унаследованное от терминалов. Если сдвинуть границы к 25 и 75, линия окажется в «зоне» в 53,1% дней, если раздвинуть до 10 и 90, в 17,3%. Если вы хотите, чтобы экстремум был редким событием на своей бумаге, берите границы по её собственному распределению. На нашей выборке 10% значений Slow %K были ниже 14,4, и 10% выше 91,1.
Если вы торгуете внутри дня, картина та же. Проверка на часовых свечах тех же бумаг с февраля 2023 по сентябрь 2026 года (основная сессия) дала 40,4% времени в зонах, почти столько же, сколько на дневках. Залипание заложено в формулу и от таймфрейма не зависит.
Как пользоваться Стохастиком и читать его сигналы
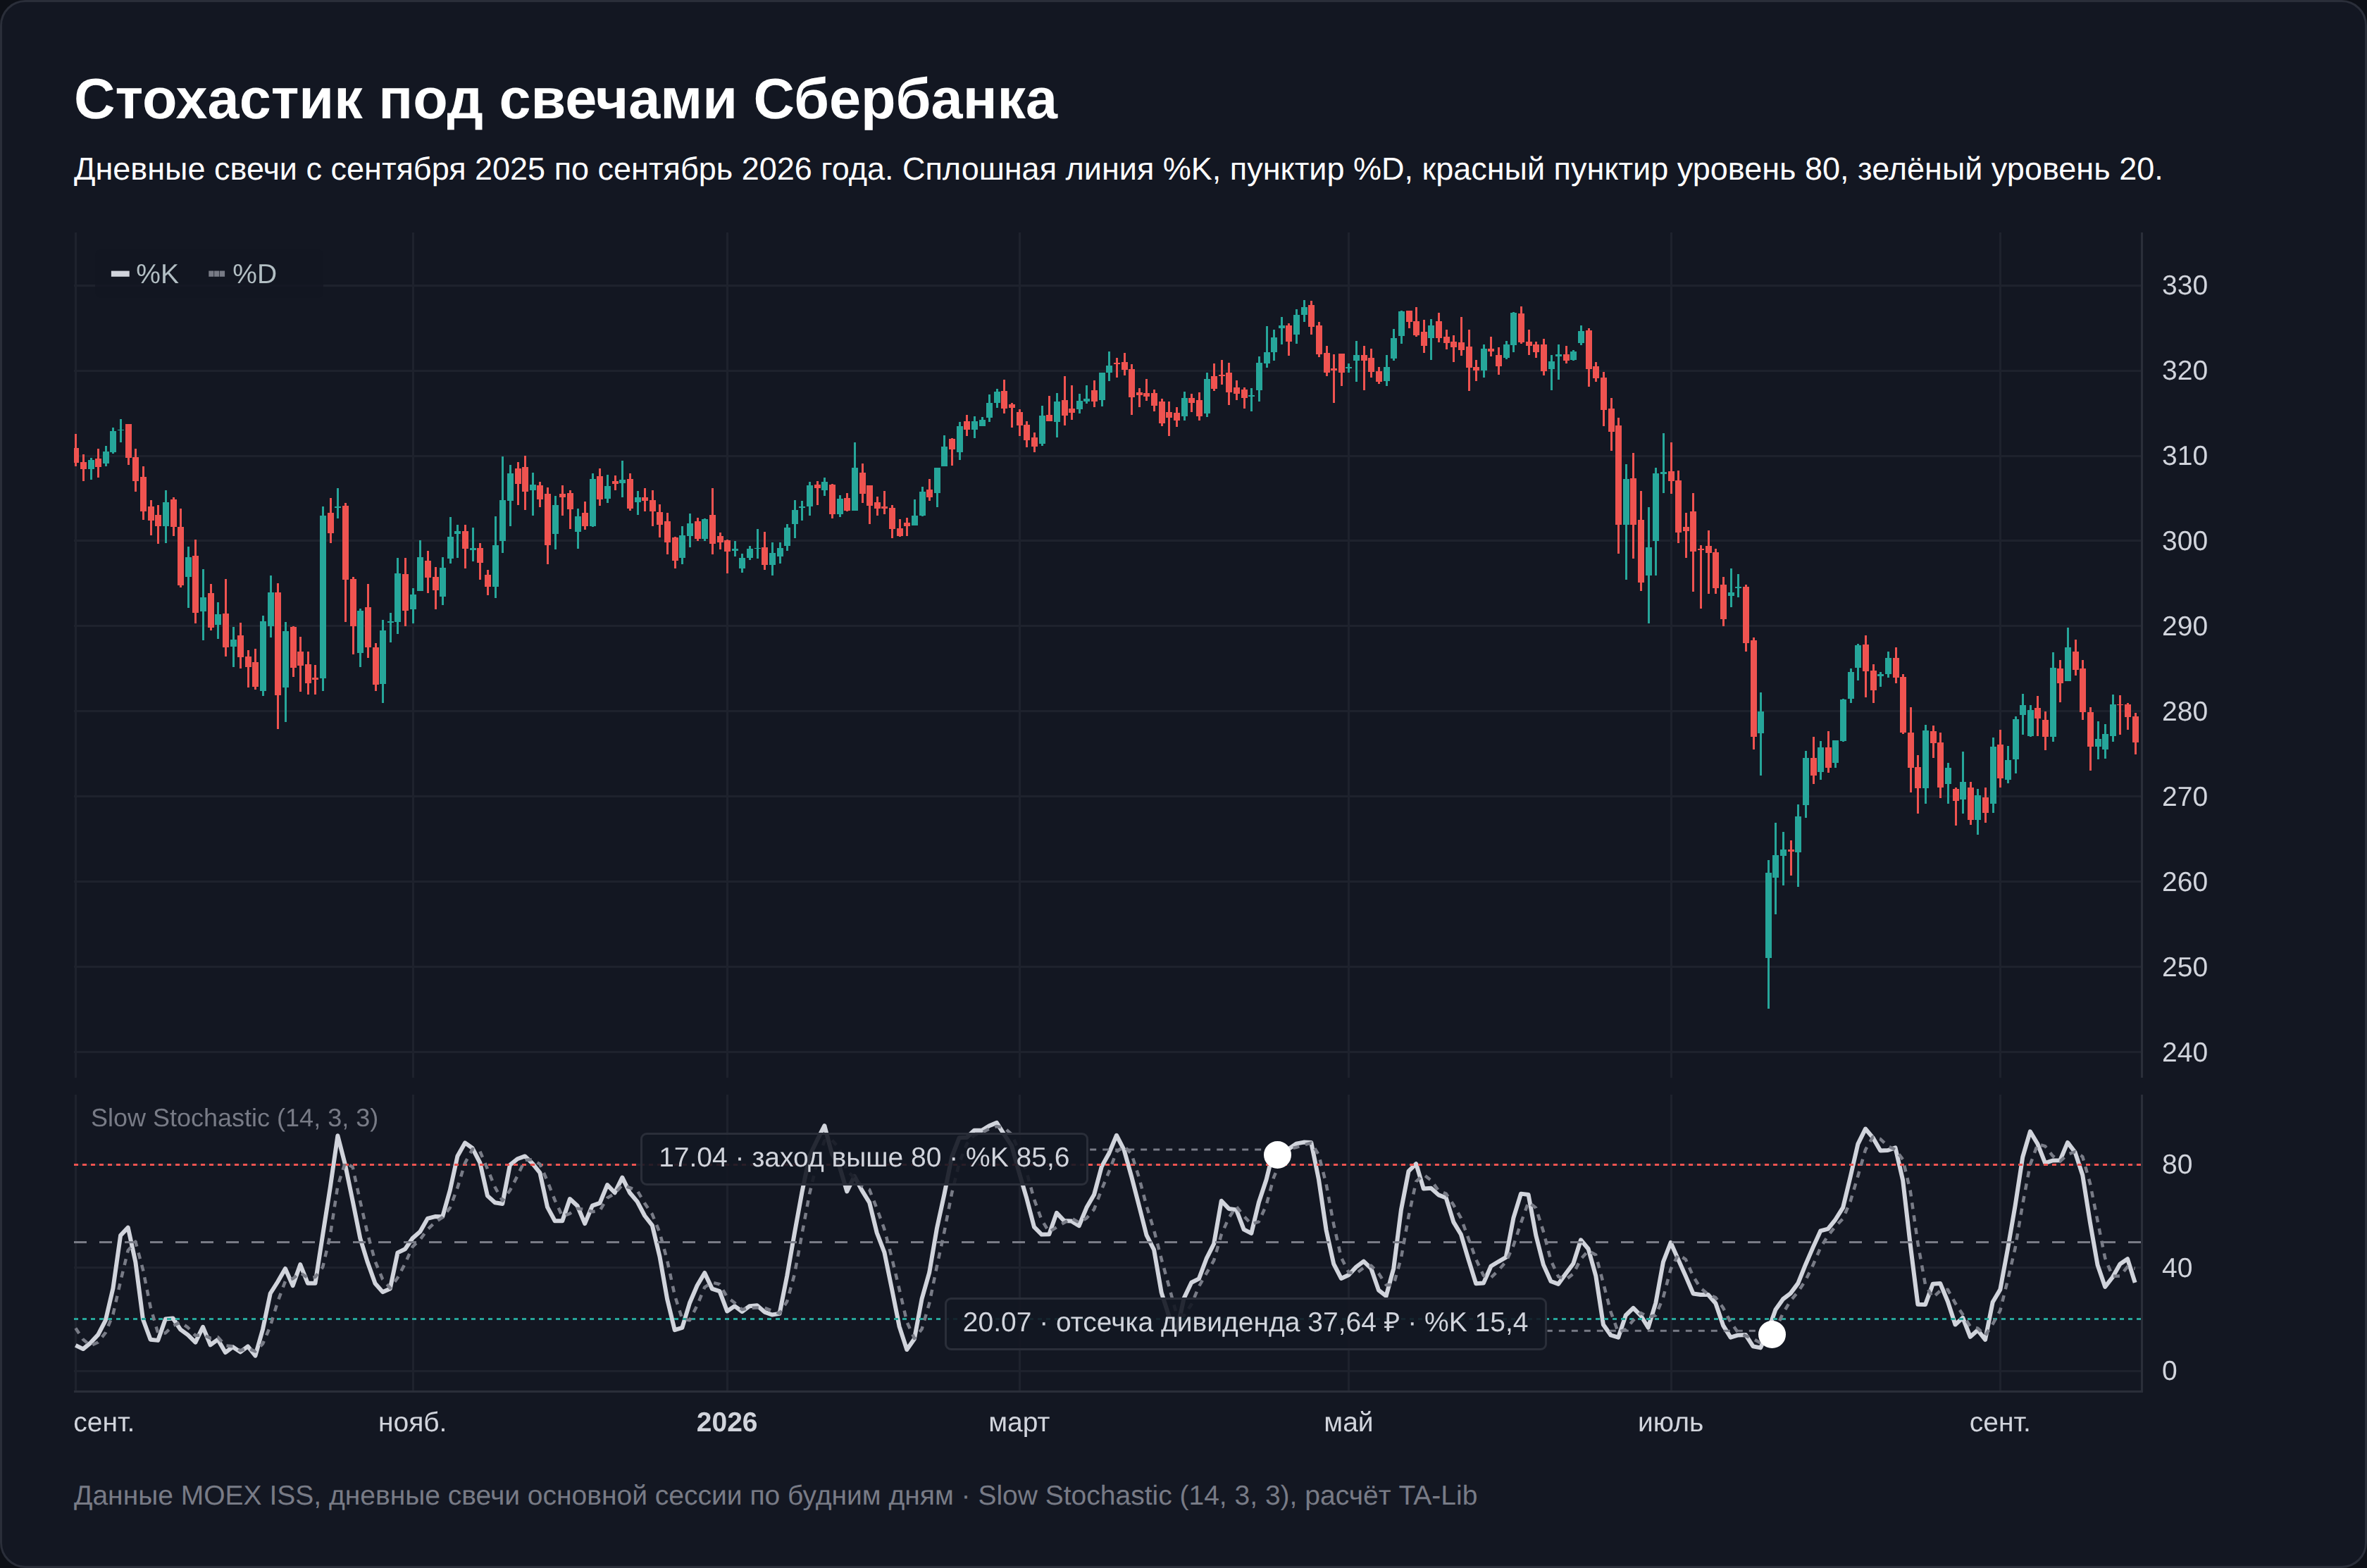
Индикатор живёт в отдельном окне под ценой. Сплошная линия %K реагирует первой, пунктирная %D идёт следом, горизонтальные отметки стоят на 20 и 80. Способов читать это окно пять, и у каждого ниже стоит результат проверки на 20 торговых днях. Сравнивайте его с базой, то есть с долей случаев, когда цена через 20 дней была выше без всякого сигнала. На наших данных это 57,6%.
Зоны перекупленности и перепроданности
Классическое правило покупает, когда %K выходит из зоны ниже 20 вверх, и продаёт на выходе из зоны выше 80 вниз. Сам заход в зону сигналом не считается, это состояние, и в нём линия может провести недели.
Сигнал фиксируется по закрытию дня. Внутри сессии линия может несколько раз пересечь уровень туда и обратно, и сделка по промежуточному значению даёт вход, которого по закрытию не было. На дневном графике одна бумага выходит из нижней зоны примерно 9 раз в год, из верхней около 10 раз.
Через 20 дней покупка дала 59,0% роста при базе 57,6%, а на 10 днях она отставала от базы на 5,3 пункта. Продажа сработала в 42,8% случаев, то есть после неё цена чаще росла.
Пересечение %K и %D внутри зоны
Покупка, когда быстрая линия пересекает сигнальную снизу вверх и обе стоят ниже 20. Продажа зеркально выше 80. Пересечение приходит на день-два раньше выхода из зоны, потому что %K разворачивается раньше, чем добирается до уровня.
Этот вариант Лэйна описывают как основной в школьных курсах. Внутри зоны линии могут пересечься несколько раз подряд, поэтому одна бумага даёт около 8 таких покупок и 11 продаж в год. Результат покупки 55,7% роста через 20 дней при базе 57,6%, продажи 58,1% роста, то есть против продавца.
Пересечение линии 50
Выход %K выше 50 читается как переход импульса на сторону покупателей. Закрытие впервые за несколько дней оказалось в верхней половине своего двухнедельного диапазона. Правило срабатывает около 10 раз в год на бумагу и часто даёт ложные пересечения в узком боковике, где линия ходит вокруг середины.
На проверке этот способ оказался одним из двух лучших, 62,4% роста через 20 дней против 57,6%. Разница 4,8 пункта, и после группировки сигналов по неделям она статистически не значима.
Дивергенция
Бычья дивергенция возникает, когда цена ставит минимум ниже предыдущего, а %K ставит минимум выше. Медвежья зеркальна на максимумах. StockCharts описывает и обратную пару, «сетапы» Лэйна, когда максимум цены ниже прежнего, а %K выше.
Чтобы дивергенция была проверяемой, её условия задают числами. В нашей проверке оба экстремума цены подтверждены пятью свечами с каждой стороны, между ними от 5 до 40 торговых дней, первый минимум %K у бычьей стоит ниже 35, первый максимум у медвежьей выше 65. На четырёх бумагах за 7,7 года таких бычьих случаев нашлось 49, медвежьих 63, то есть полтора-два в год на инструмент. Результат сильно зависит от того, от какого дня считать доходность, и разобран отдельно ниже.
Stochastic Pop, торговля по перекупленности
Этот способ переворачивает учебник. Джейк Бернстайн предложил покупать в момент, когда %K поднимается выше 80, то есть на входе в перекупленность, а Дэвид Стеклер в 2000 году добавил к правилу фильтр по ADX и недельному графику. На наших данных простой вариант без фильтров дал лучший результат из всех пяти, 64,2% роста через 20 дней.
Что показала проверка сигналов на акциях Мосбиржи
Методика одна для всех чисел статьи. Индикатор считается по обычным ценам, как в терминале. Условие проверяется по закрытию дня сигнала, покупка идёт по открытию следующего дня, результат берётся по закрытию через 5, 10 или 20 торговых дней.
Доходность учитывает дивиденды, для индекса взят индекс полной доходности MCFTR. Рядом считается база, тот же расчёт от каждого дня подряд. Выборка состоит из четырёх коррелированных инструментов, в плохую неделю сигналы срабатывают на всех сразу, поэтому значимость проверена и с группировкой сигналов по неделям.
| Правило на покупку | Сигналов | Рост через 5 дней | Рост через 10 дней | Рост через 20 дней |
|---|---|---|---|---|
| Любой день (база) | 7694-7754 | 53,4% | 54,7% | 57,6% |
| Выход %K из зоны ниже 20 | 261-263 | 50,6% | 49,4% | 59,0% |
| Пересечение %K и %D ниже 20 | 237 | 54,0% | 54,0% | 55,7% |
| Пересечение линии 50 снизу вверх | 322-326 | 57,1% | 59,5% | 62,4% |
| Stochastic Pop, заход выше 80 | 299-304 | 61,8% | 57,9% | 64,2% |
| Выход из зоны ниже 20 у Fast (14, 3) | 514-515 | 52,6% | 50,3% | 57,0% |
| Выход из зоны ниже 20 у Slow (5, 3, 3) | 342 | 52,9% | 55,0% | 57,0% |
SBER, GAZP, LKOH и индекс Мосбиржи, дневные свечи 2019-2026 годов, Slow (14, 3, 3), если не указано иное. Вход по открытию следующего дня, доходность с дивидендами.
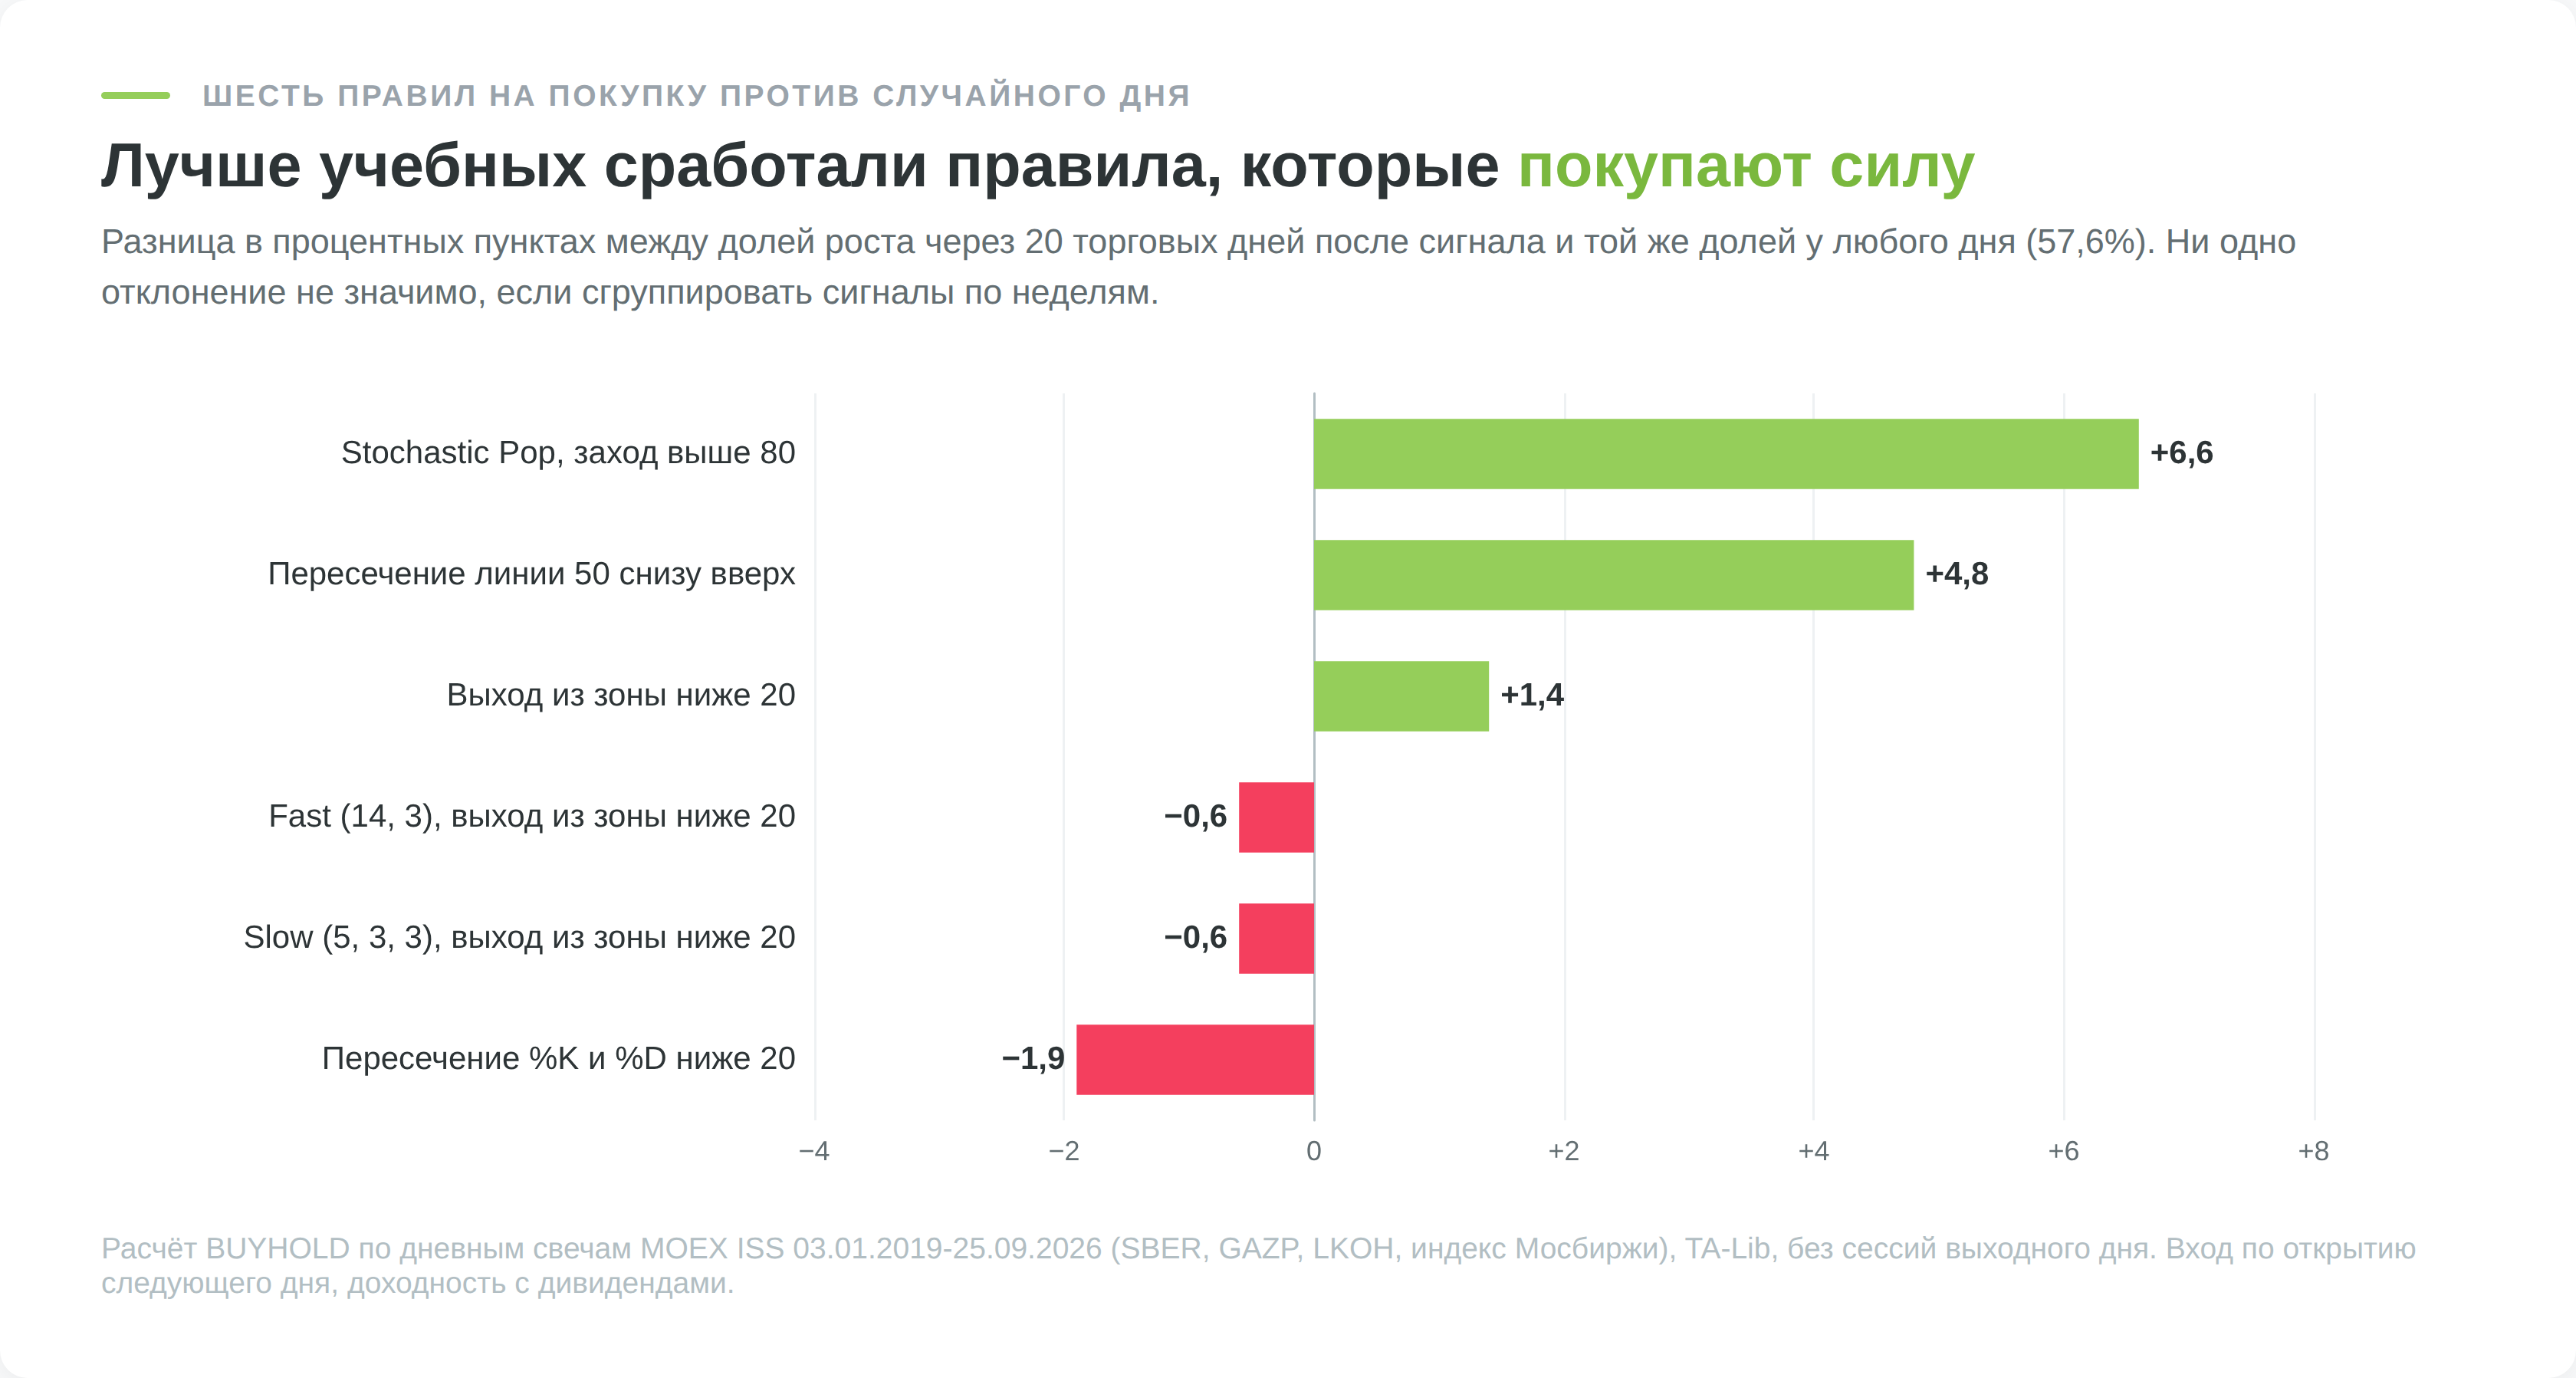
Если вы покупали каждый выход из перепроданности, на горизонте 10 дней такая покупка отставала от базы на 5,3 процентного пункта, и это единственное отклонение в таблице, которое остаётся заметным после группировки по неделям. Через 20 дней она выходит чуть выше базы, на 1,4 пункта, что в пределах случайного разброса. Продажа на выходе из зоны выше 80 вообще не отличала рост от падения.
Перекупленность чаще означает продолжение роста
Лучшие результаты таблицы дали два правила, которые покупают силу, а не слабость. Stochastic Pop обогнал базу на 8,4 пункта через 5 дней и на 6,6 пункта через 20 дней. Пересечение линии 50 обогнало её на 4,8 пункта. Ни один из этих результатов не проходит порог значимости, если сгруппировать сигналы по неделям, поэтому готовой стратегией они не являются. Но направление у них общее, и оно противоположно учебному.
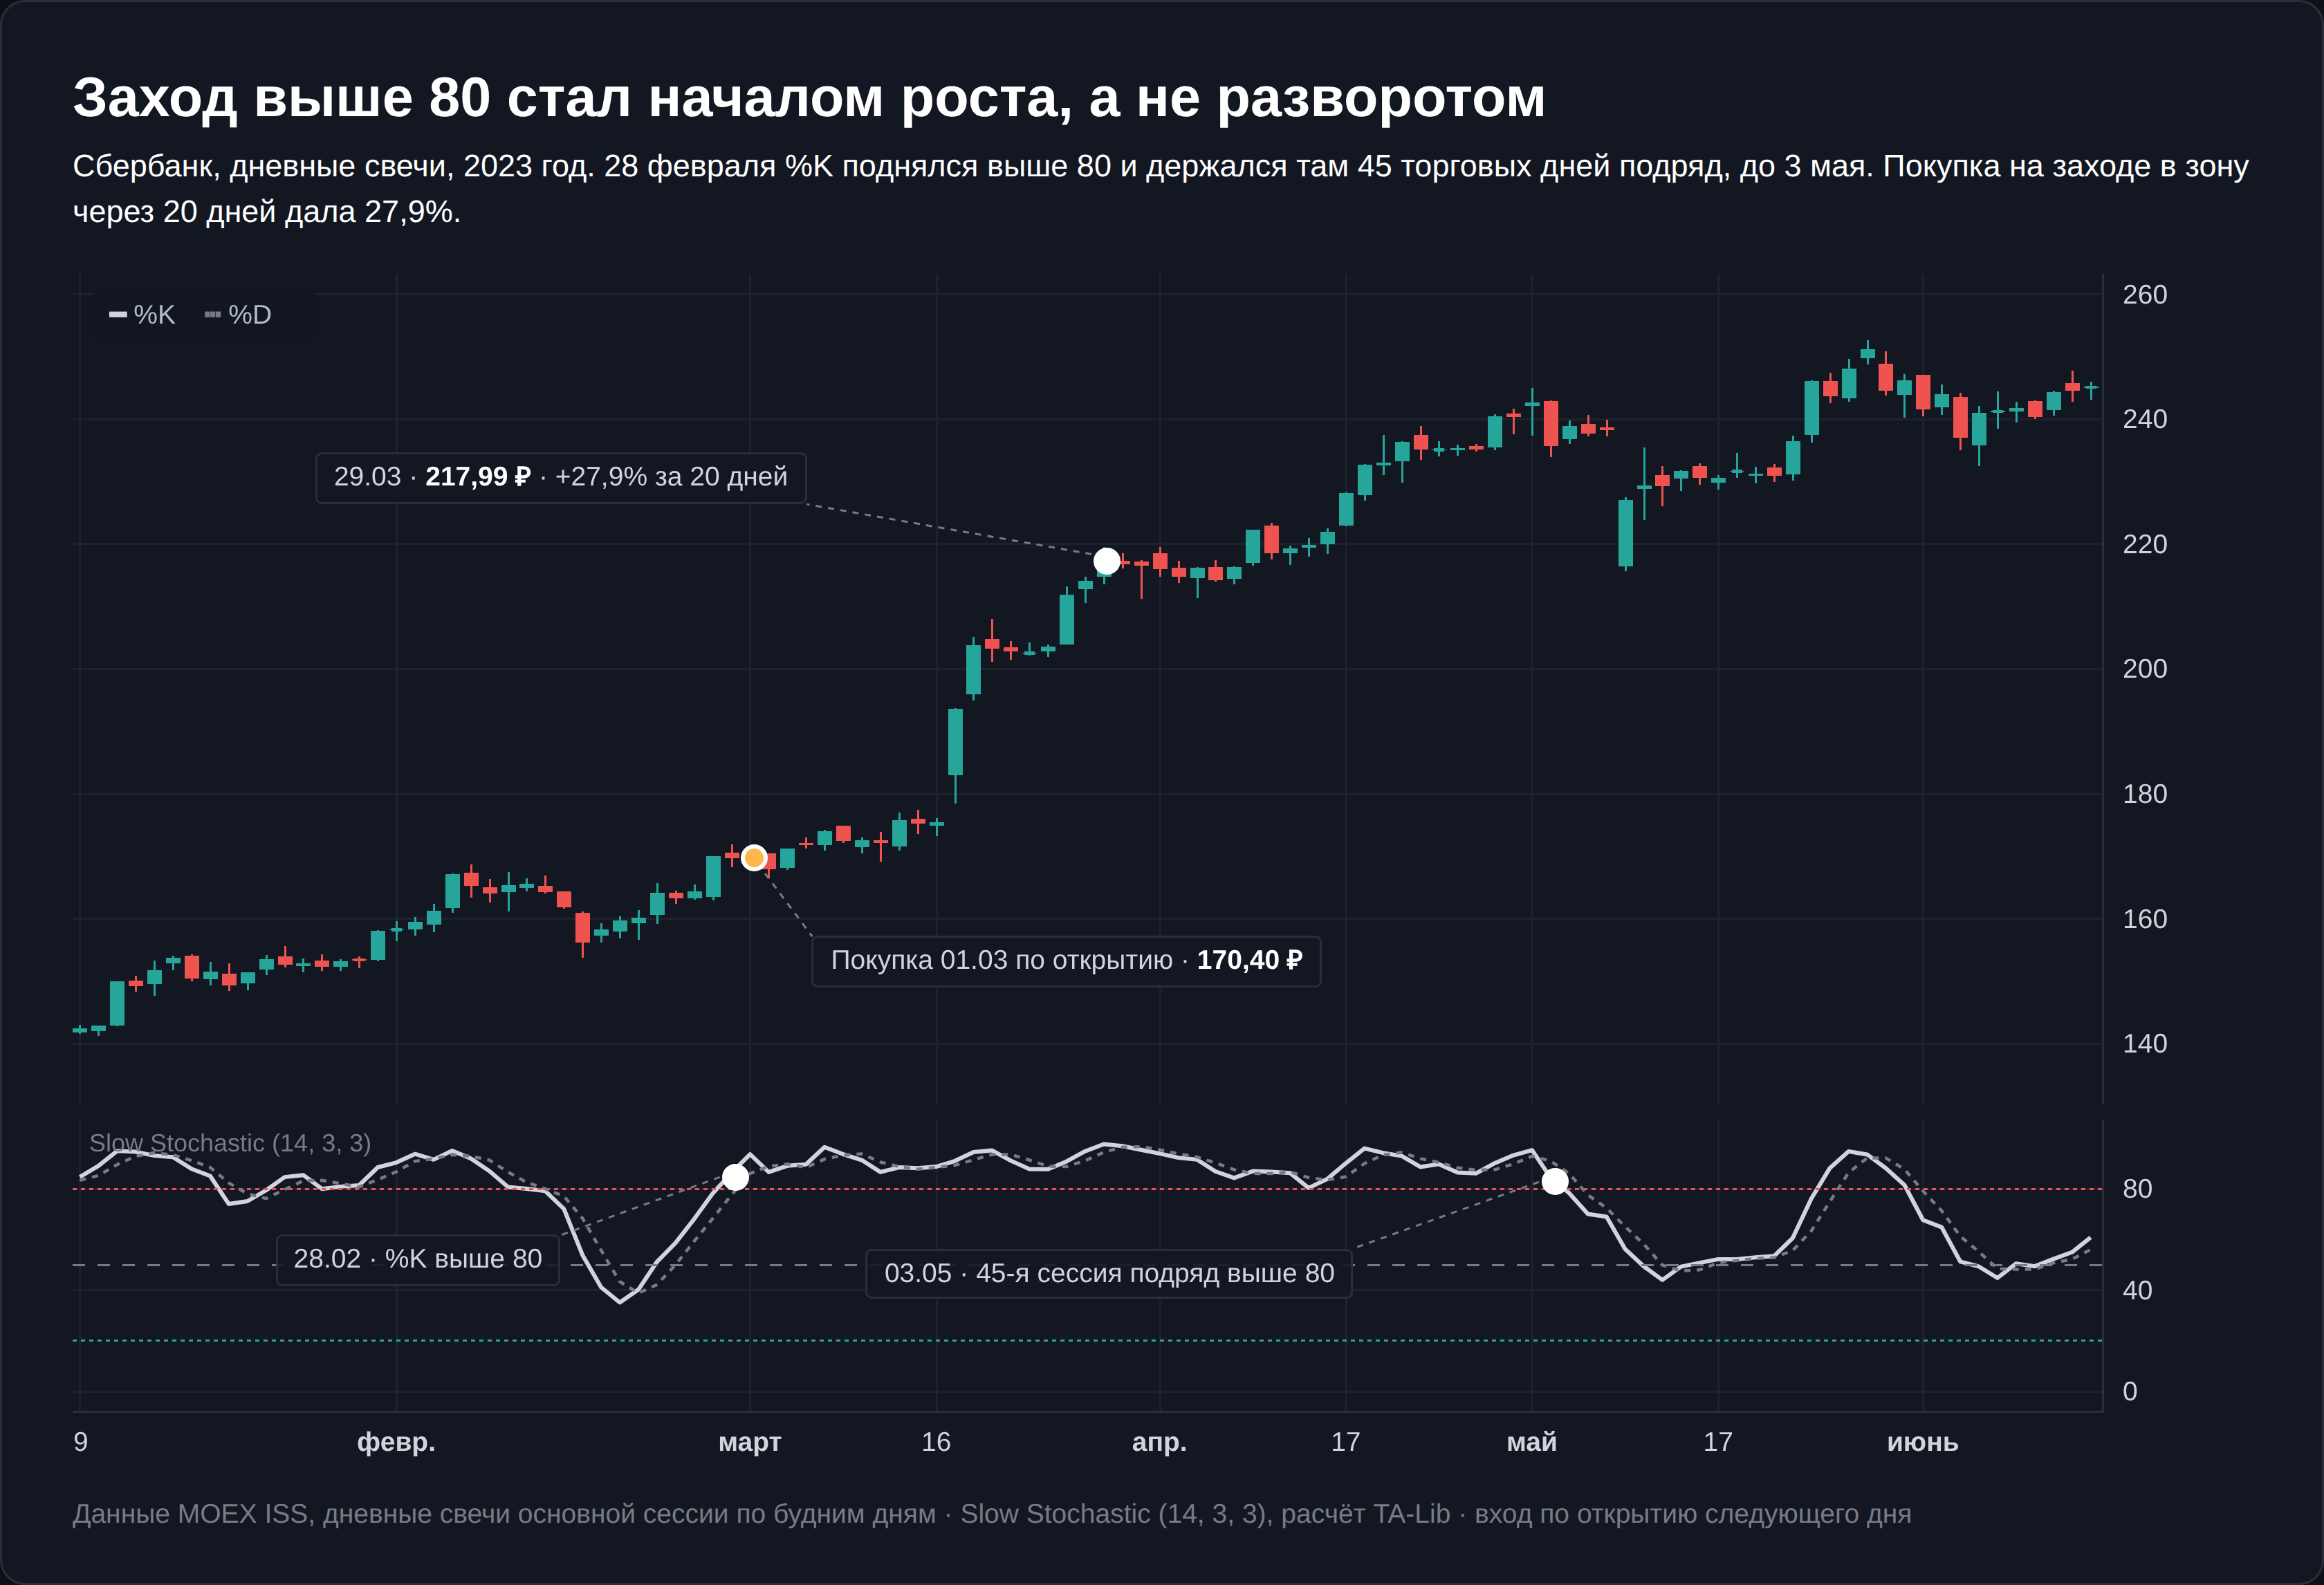
Рекордные серии выше 80 на остальных бумагах короче. У индекса Мосбиржи 28 дней (ноябрь-декабрь 2020 года), у Газпрома 23, у Лукойла 20. Серии ниже 20 держались до 18 дней у Газпрома, до 15 у Лукойла и индекса и до 12 у Сбербанка.
Фильтр тренда работает за счёт тренда, а не индикатора
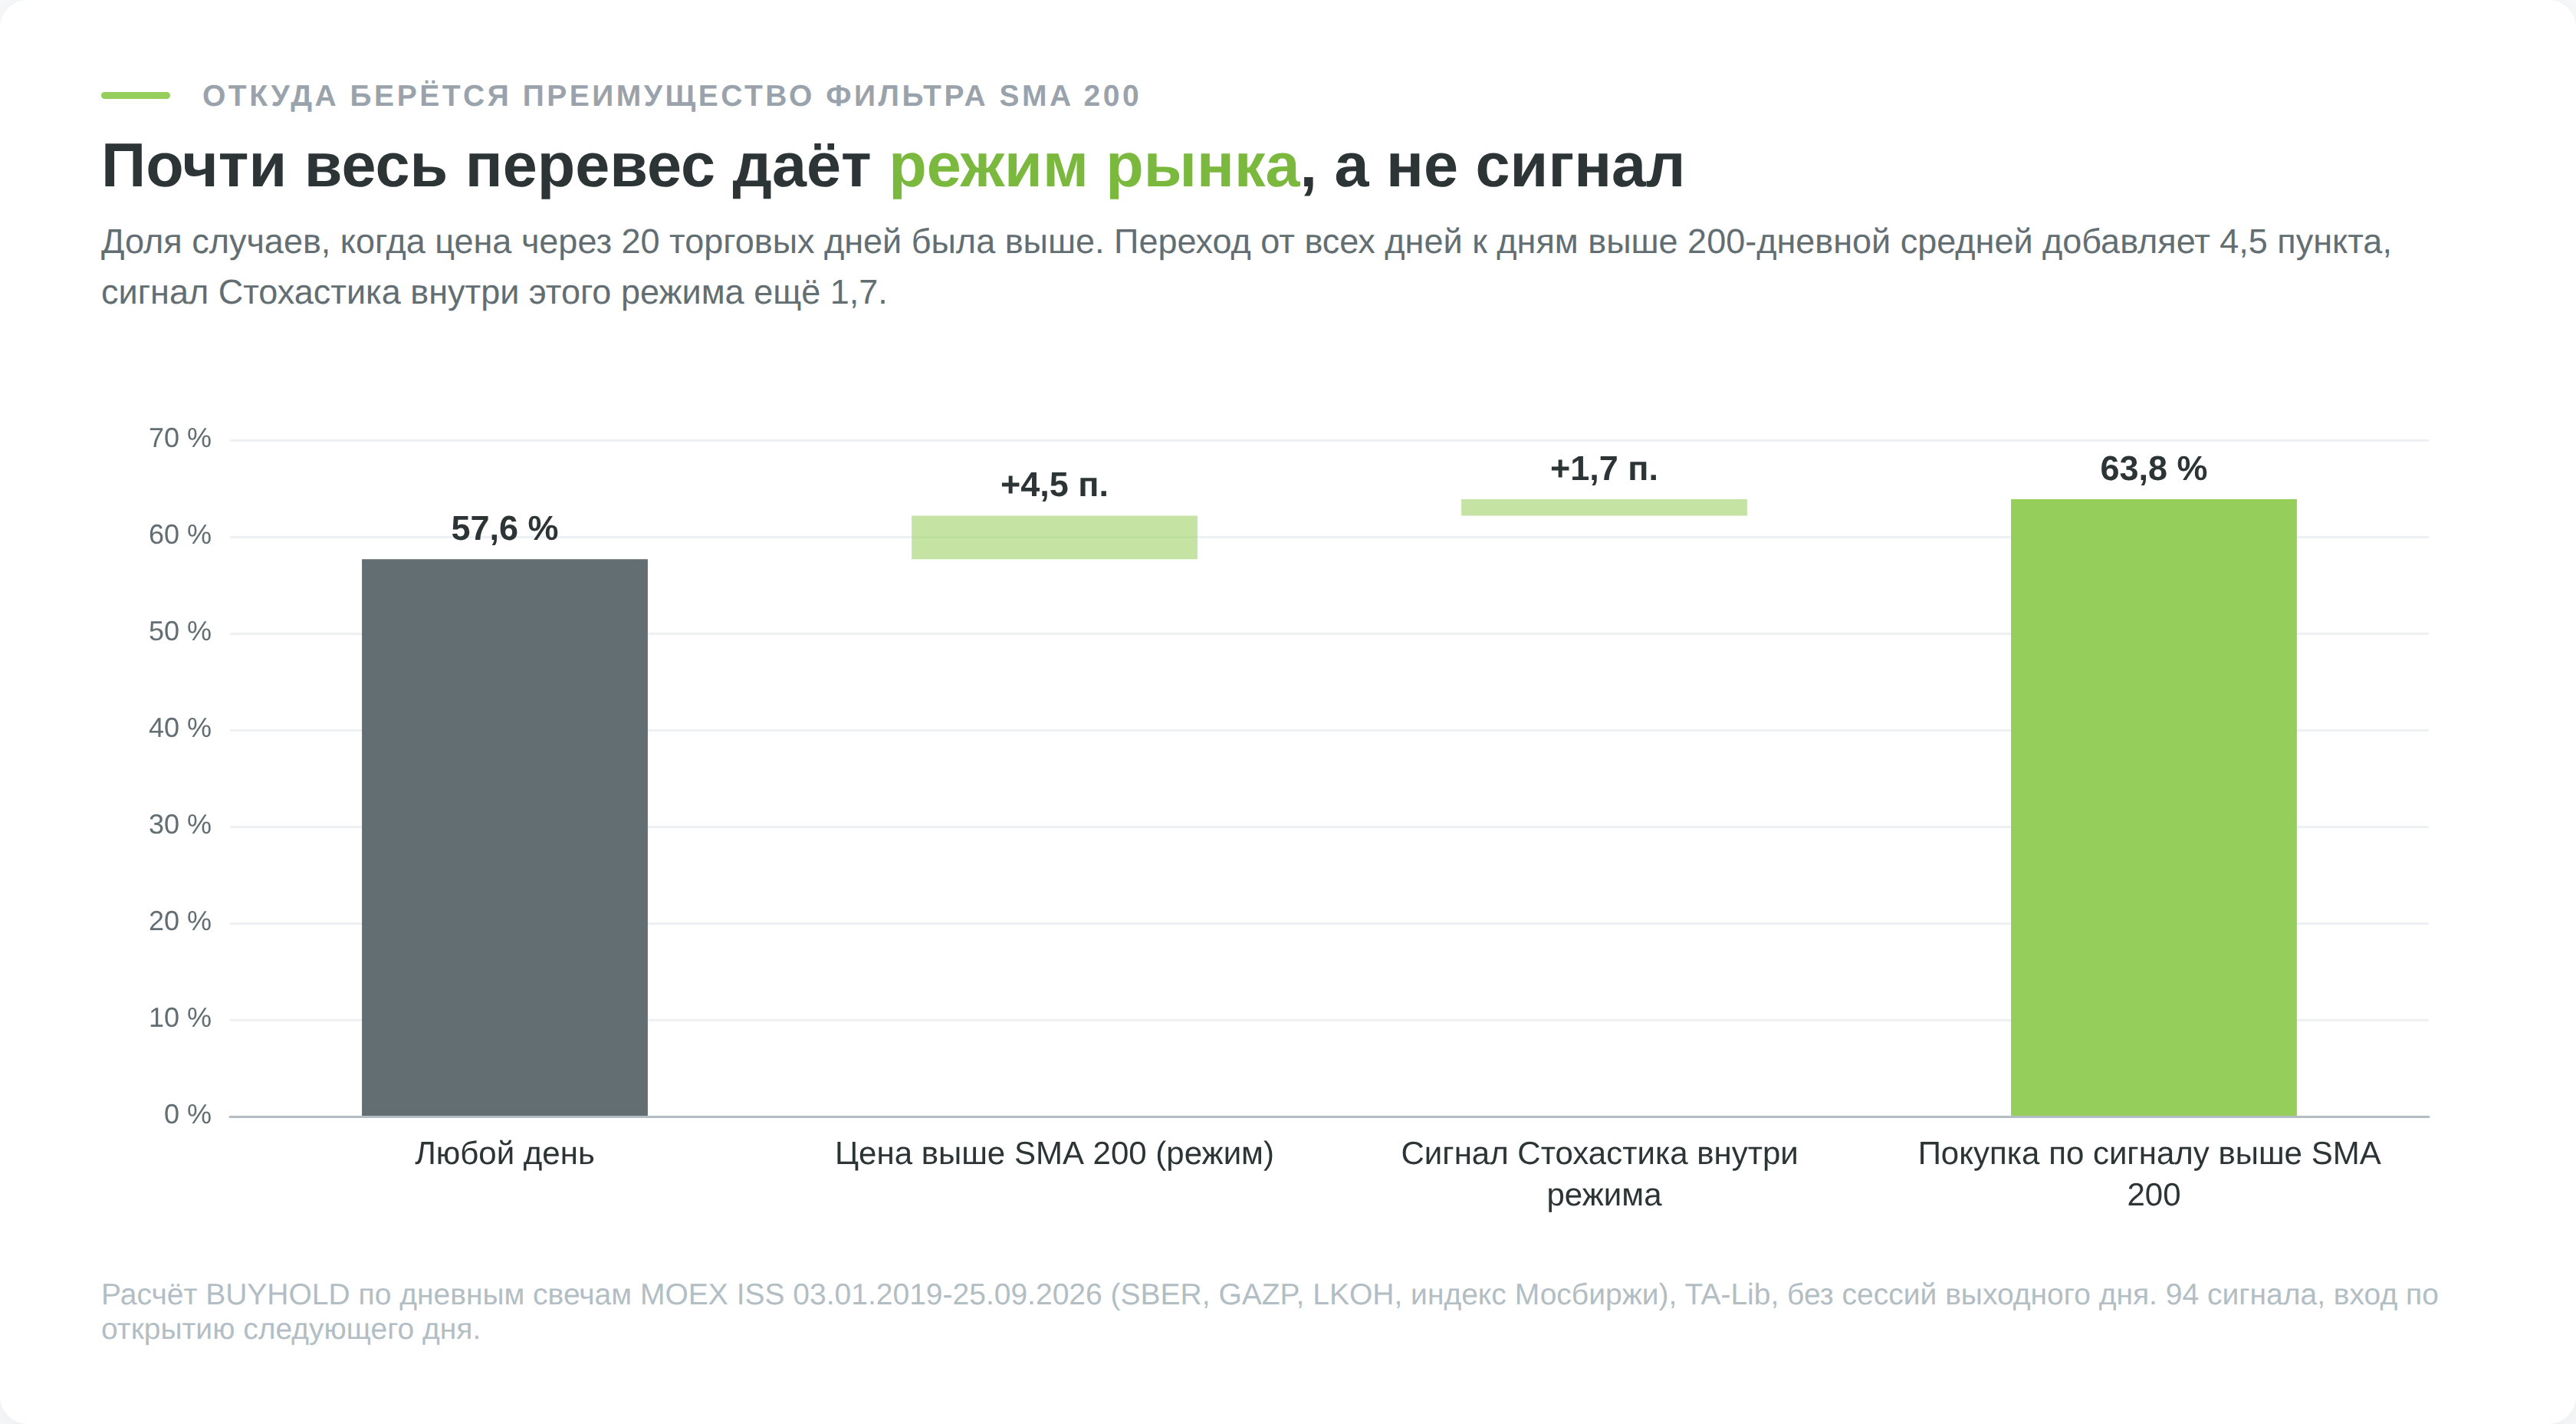
Популярный совет покупать выход из перепроданности только выше 200-дневной скользящей средней (SMA 200) даёт красивую цифру. 63,8% роста через 20 дней против 57,6% у всех дней, плюс 6,3 пункта. Когда я сравнил эти сигналы не со всеми днями, а с днями того же режима, от преимущества почти ничего не осталось. Любой день, когда цена была выше средней, давал рост в 62,1% случаев, и разница сократилась до 1,7 пункта.
| Сигнал и режим | Сигналов | Рост через 20 дней | База того же режима | Разница |
|---|---|---|---|---|
| Покупка из зоны ниже 20, цена выше SMA 200 | 94 | 63,8% | 62,1% | +1,7 |
| Покупка из зоны ниже 20, цена ниже SMA 200 | 164 | 56,1% | 52,2% | +3,9 |
| Продажа из зоны выше 80, цена выше SMA 200 | 184 | 61,4% (рост) | 62,1% | −0,7 |
| Продажа из зоны выше 80, цена ниже SMA 200 | 105 | 50,5% (рост) | 52,2% | −1,7 |
| Stochastic Pop, цена выше SMA 200 | 190 | 68,4% | 62,1% | +6,3 |
Все сигналы Slow (14, 3, 3), вход по открытию следующего дня, доходность с дивидендами. Для продажи удачей считается падение, поэтому отрицательная разница у неё в пользу сигнала.
Фильтр тренда работает, но работает сам по себе. Он переносит вас в режим, где рост случается чаще, а осциллятор внутри этого режима добавляет мало. Среднее у этой покупки выглядит хуже медианы. Оно составило −0,19% при медиане +2,09%, потому что несколько сигналов февраля 2020 года закончились потерей от 22 до 32%.
Похожая картина по индексу направленного движения ADX (разбор ADX вынесен в отдельную статью). Совет «Стохастик создан для боковика» проверку не прошёл. При ADX ниже 20, то есть во флэте, покупка из перепроданности дала 56,7% роста через 10 дней, а любой день того же флэта давал 60,3%. В тренде (ADX выше 25) покупка дала 50,3% против 52,0%.
Дивергенция при честном отсчёте
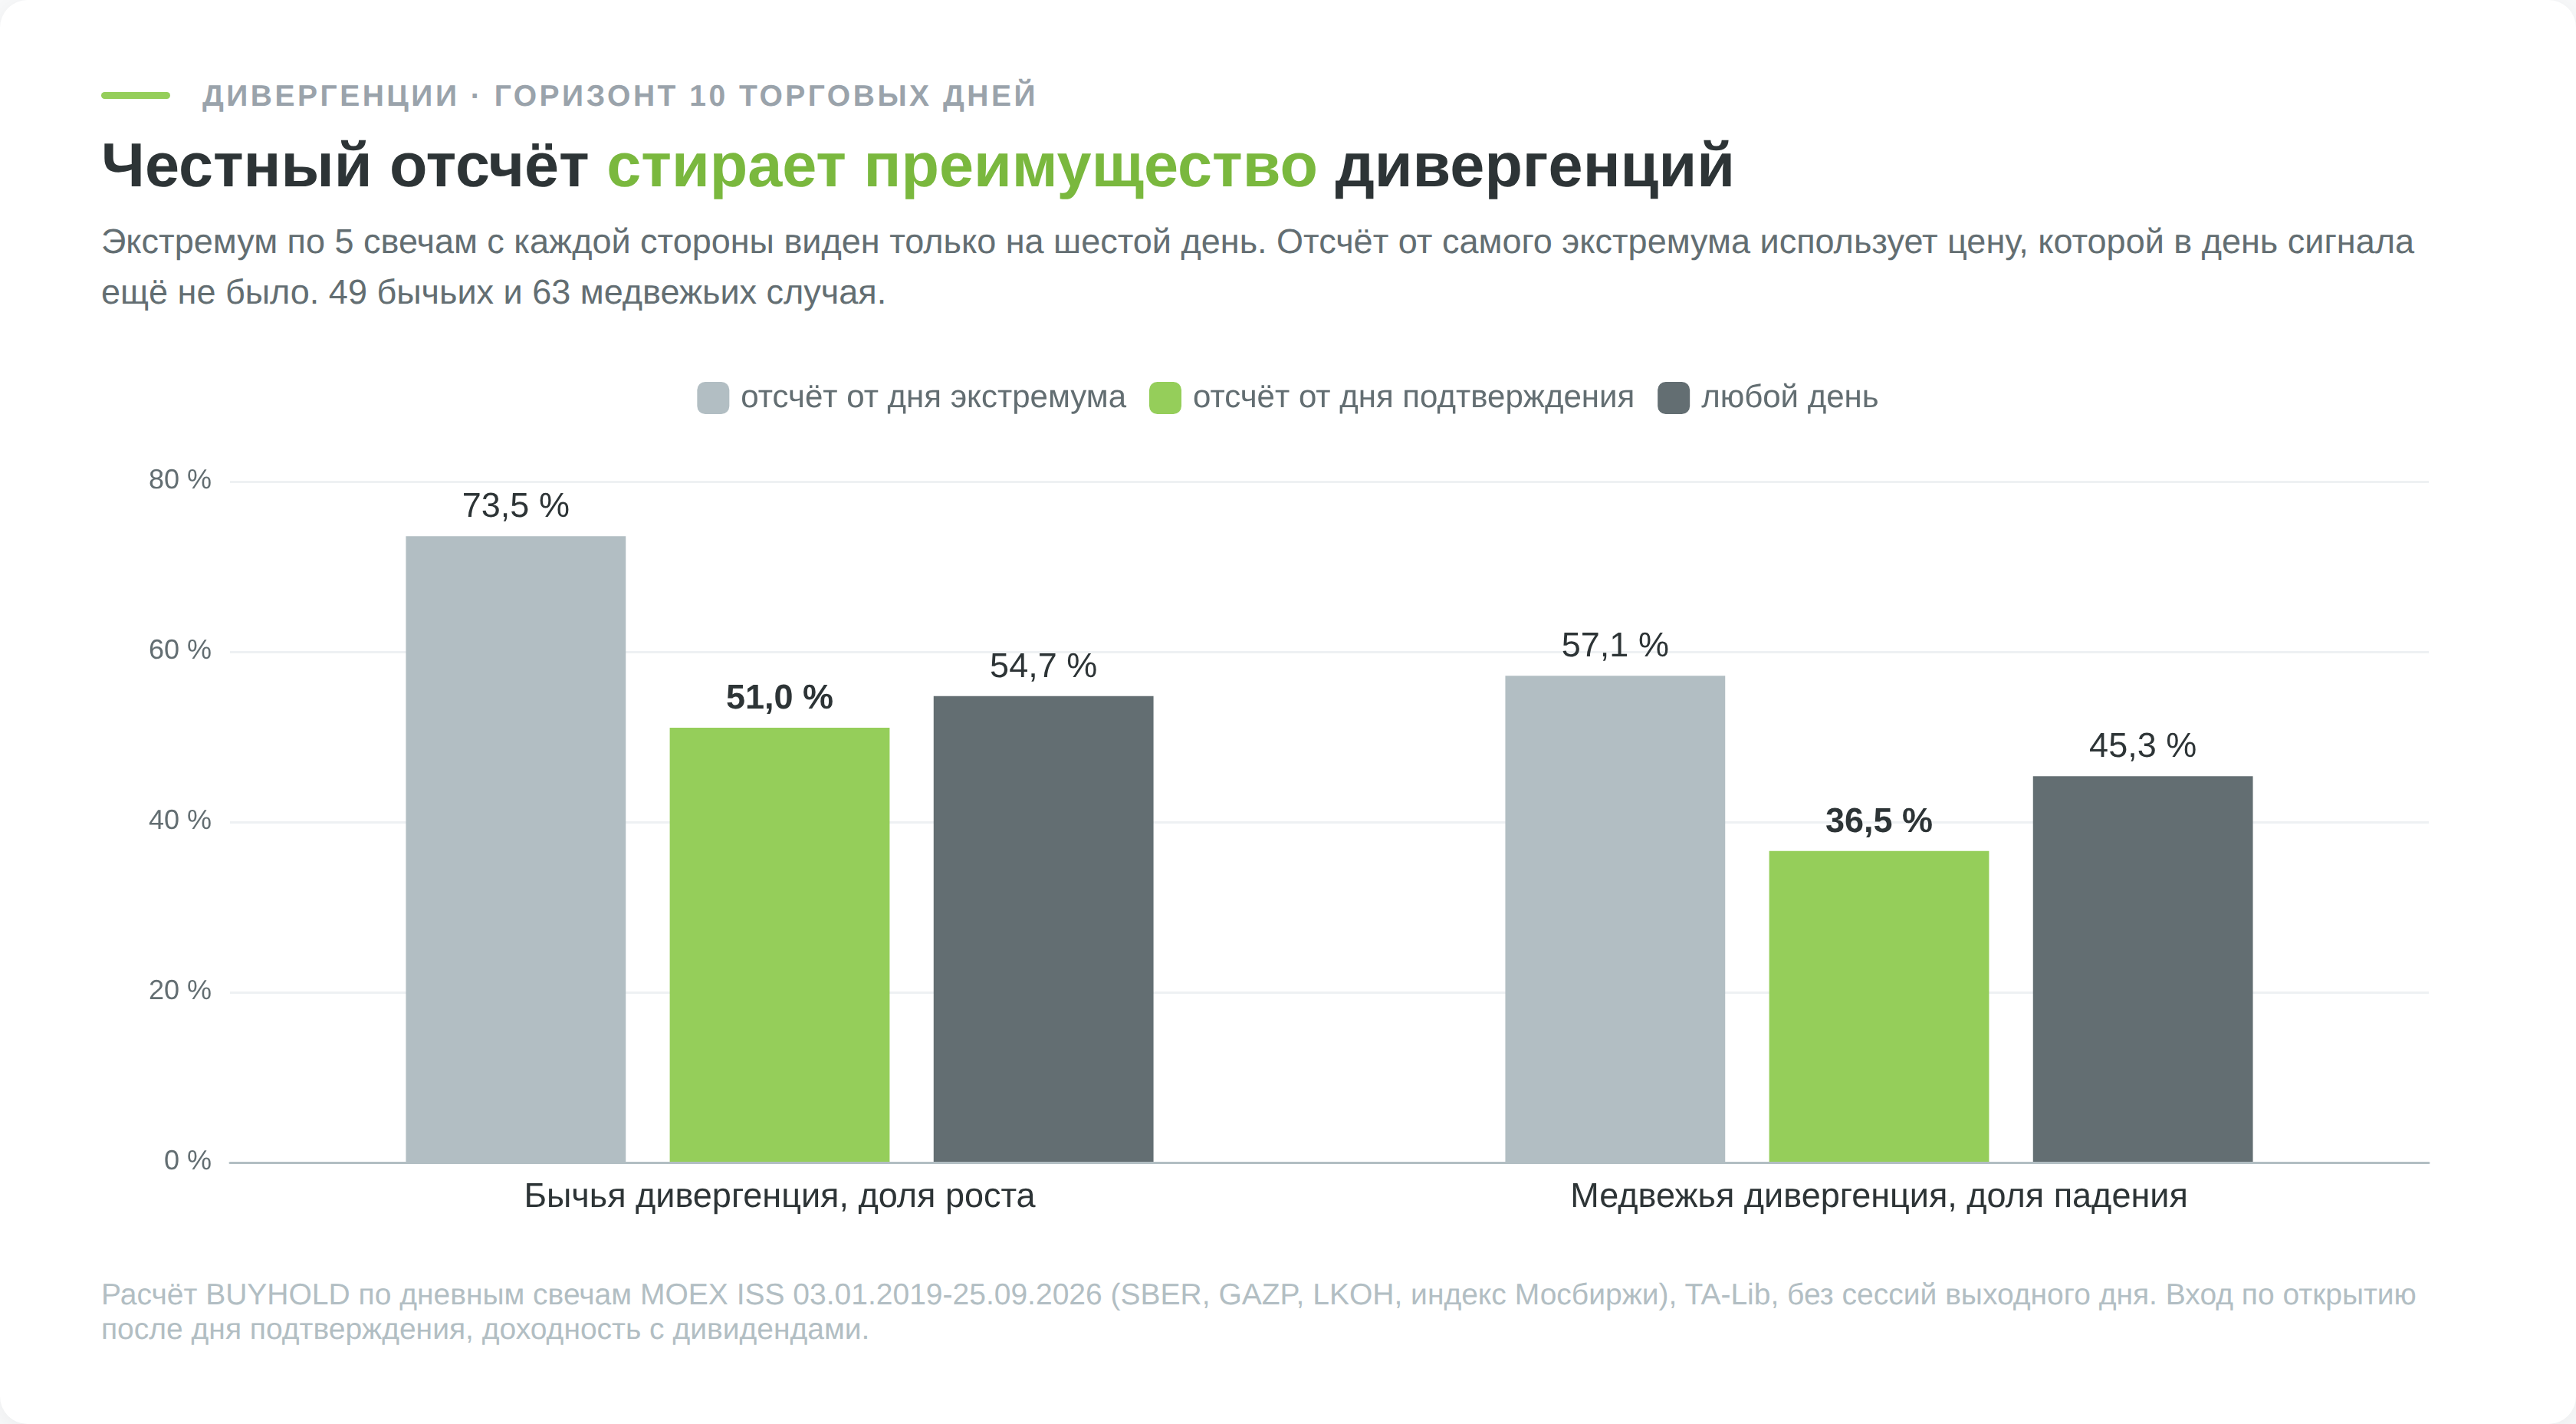
Дивергенцию в интернете обычно проверяют с ошибкой. Минимум цены становится минимумом не в тот день, когда он случился, а когда рынок отошёл от него. При подтверждении пятью барами с каждой стороны увидеть его можно только на шестой день. Если считать доходность от самого экстремума, в расчёт попадает цена, которой в день сигнала ещё не было.
| Дивергенция | Случаев | Отсчёт от экстремума | Отсчёт от дня подтверждения | База |
|---|---|---|---|---|
| Бычья, рост через 10 дней | 49 | 73,5% | 51,0% | 54,7% |
| Бычья, рост через 20 дней | 49 | 63,3% | 61,2% | 57,6% |
| Медвежья, падение через 10 дней | 63 | 57,1% | 36,5% | 45,3% |
| Медвежья, падение через 20 дней | 63 | 42,9% | 38,1% | 42,4% |
Экстремумы по пяти свечам с каждой стороны, расстояние между ними от 5 до 40 дней, у бычьей первый минимум %K ниже 35, у медвежьей первый максимум выше 65.
Пересчитав дивергенции со входом по открытию после дня подтверждения и с учётом дивидендов, я получил картину хуже распространённой. Бычья дивергенция на 10 днях из «работающих в трёх случаях из четырёх» превращается в 51,0% при базе 54,7%. На 20 днях у неё остаётся плюс 3,6 пункта, но на 49 случаях это неотличимо от случайности. Медвежья дивергенция при честном отсчёте ошибается чаще, чем угадывает. После неё цена через 10 дней росла в 63,5% случаев.
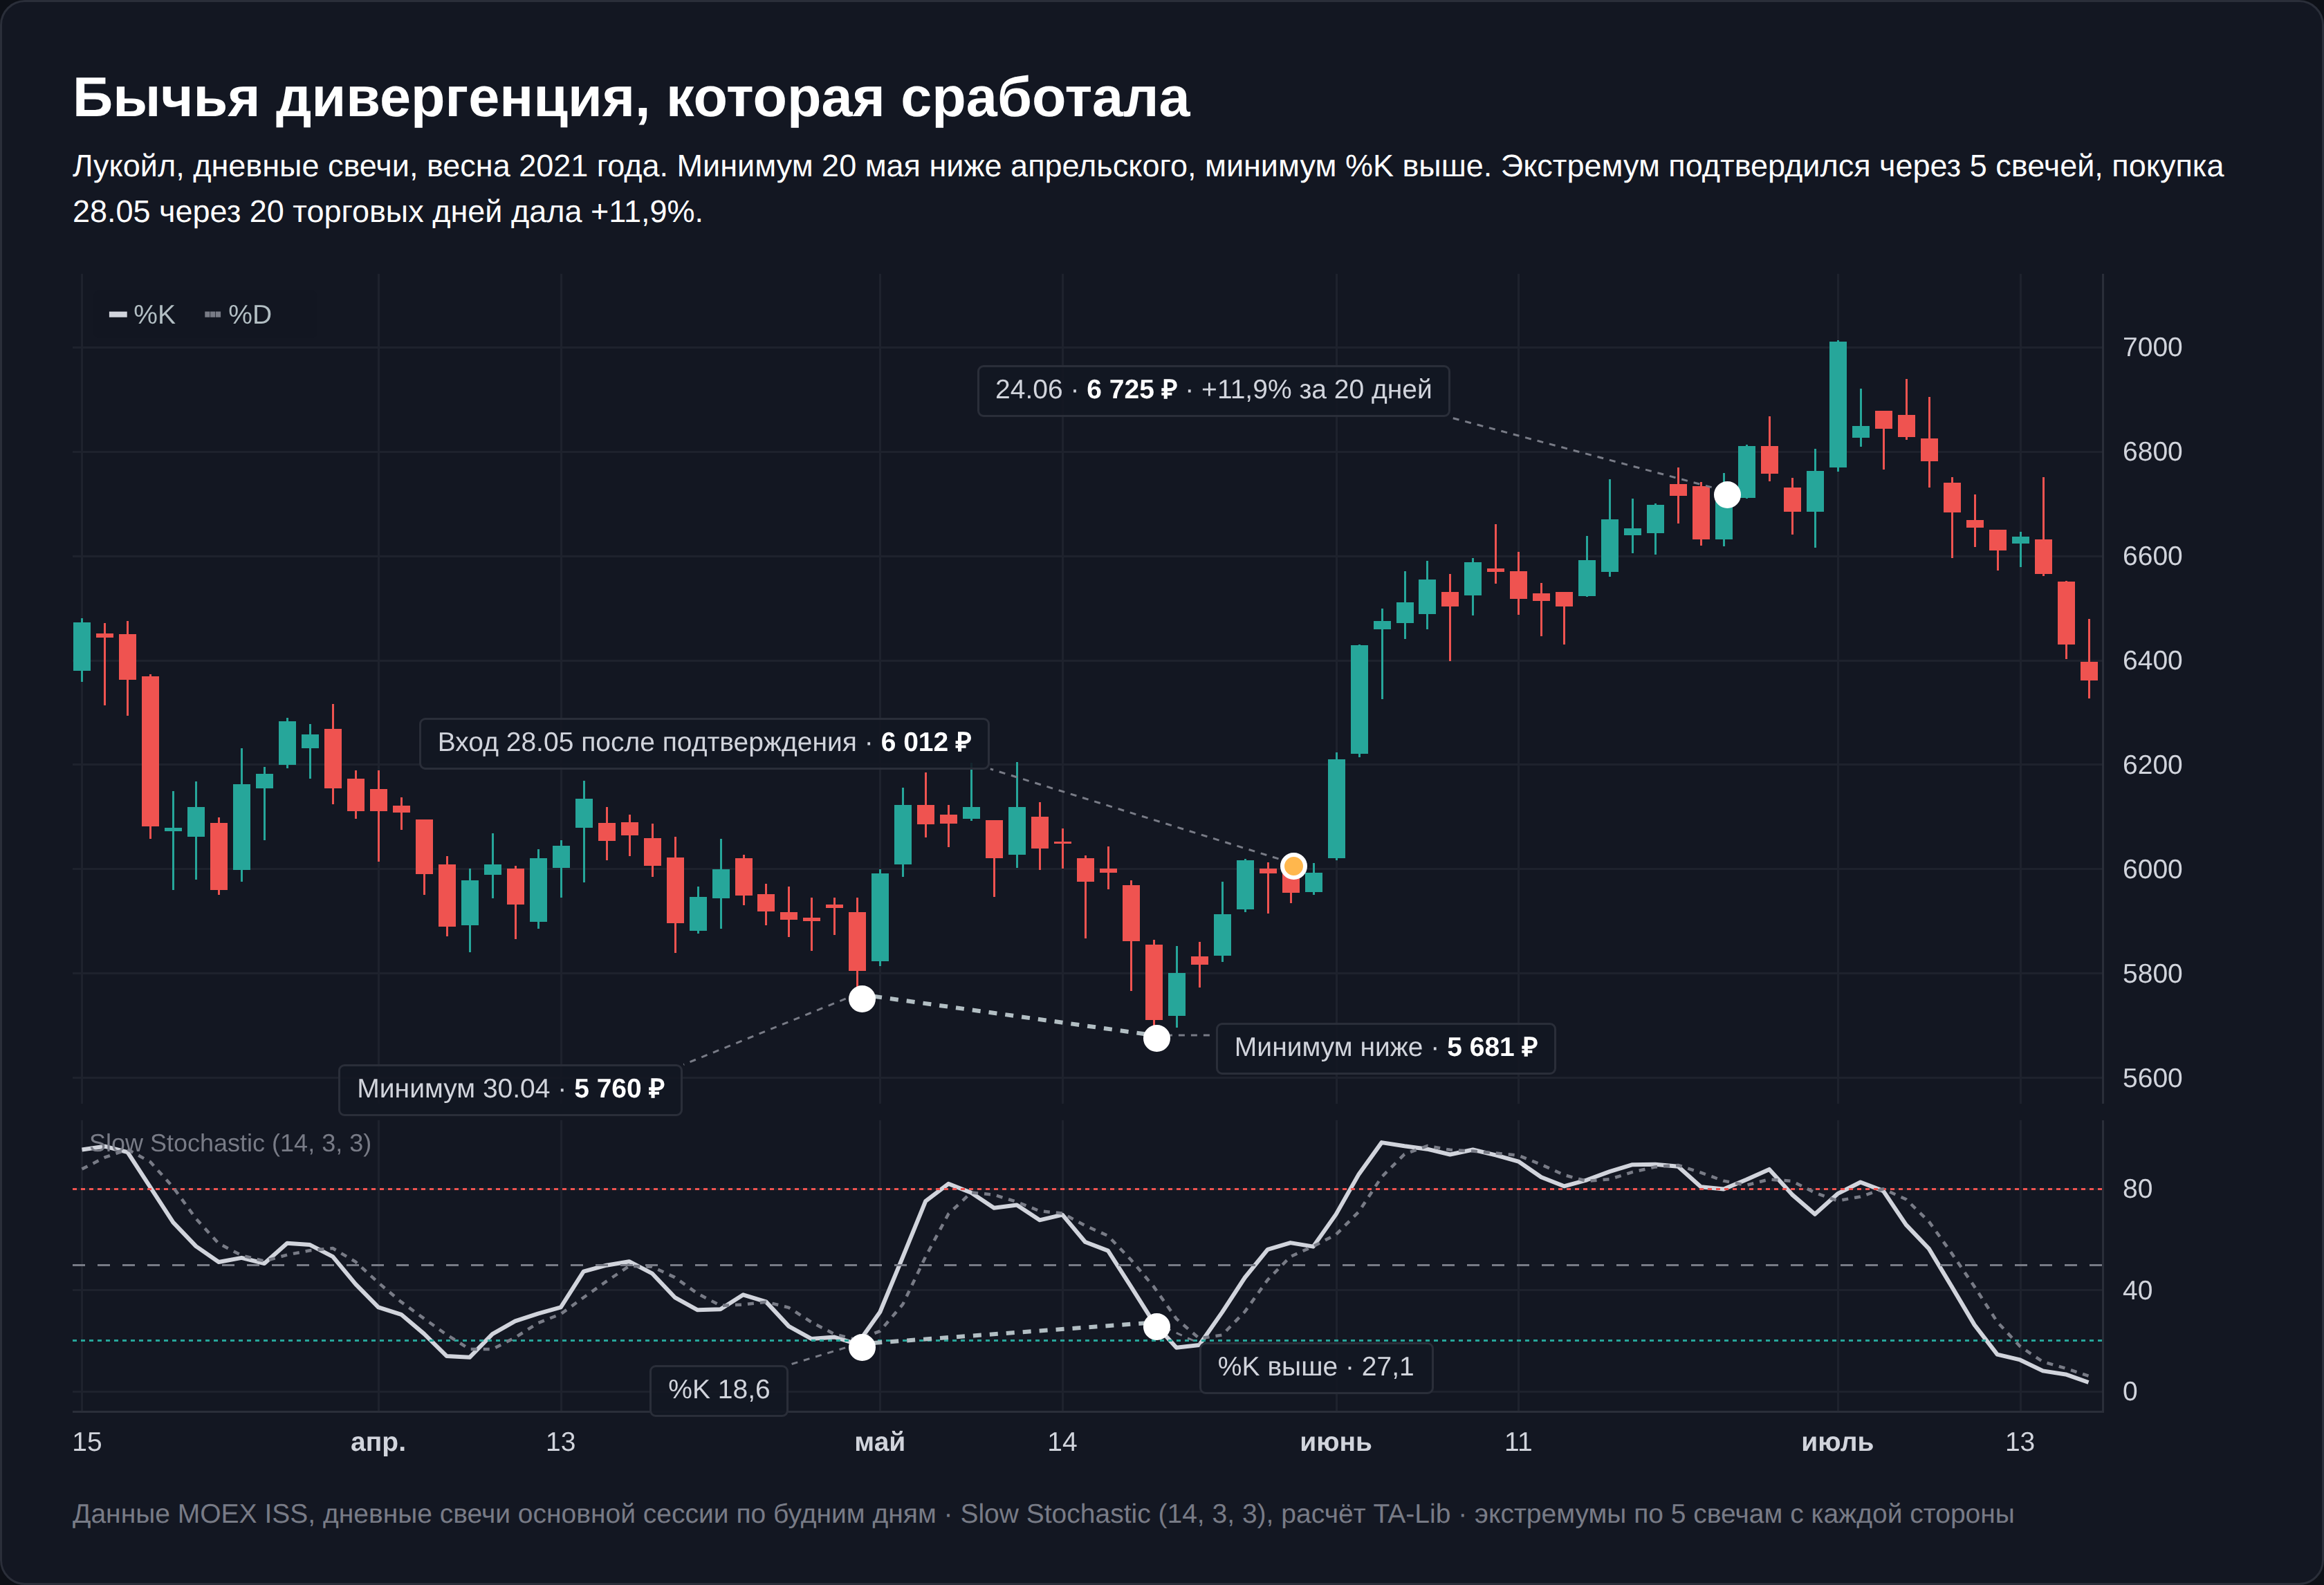
Удачный пример выглядит убедительно. У Лукойла 20 мая 2021 года цена ушла ниже апрельского минимума, а %K остался выше. Сигнал подтвердился 27 мая, и через 20 торговых дней после входа бумага стоила на 11,9% дороже.
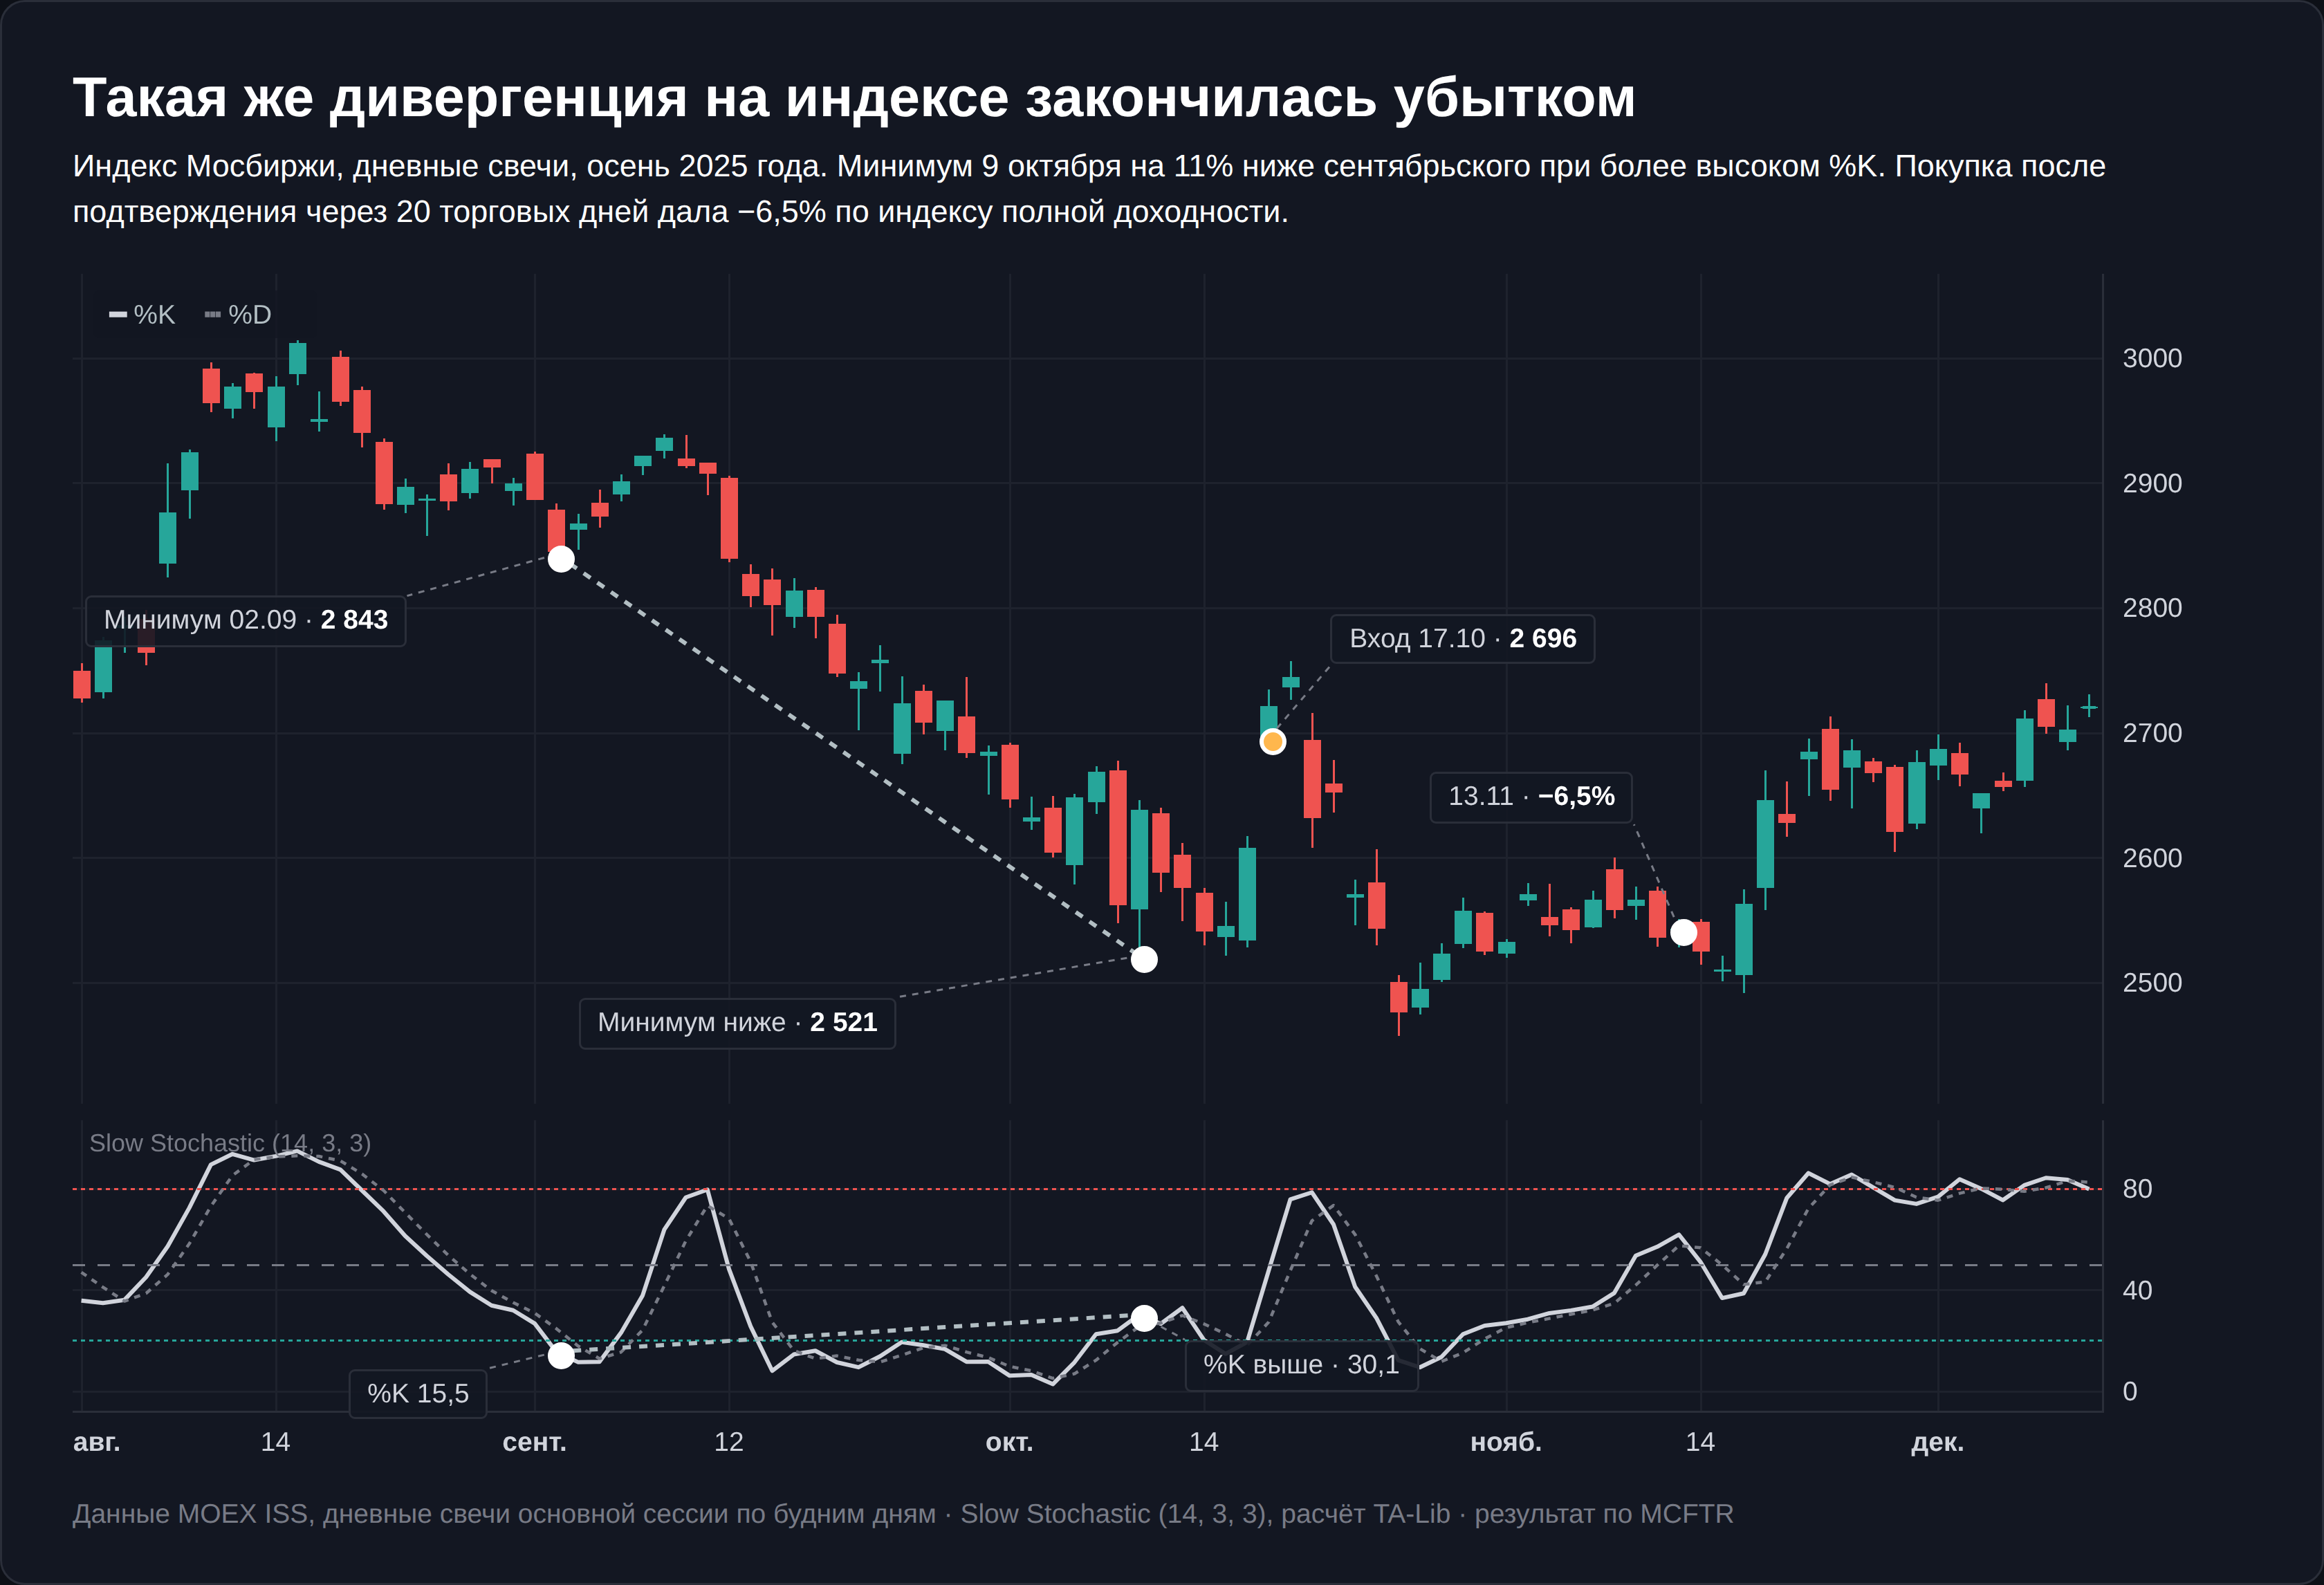
Неудачный выглядит точно так же. У индекса Мосбиржи 9 октября 2025 года минимум оказался на 11% ниже сентябрьского при заметно более высоком %K. Покупка после подтверждения 16 октября через 20 дней дала −6,5% по индексу полной доходности.
Часовой и недельный график
Совет перейти на старший таймфрейм, где «сигналы качественнее», тоже не подтвердился. Младший таймфрейм спасает не больше.
| Таймфрейм | Время в зонах | Покупка из зоны ниже 20 | База | Горизонт |
|---|---|---|---|---|
| Час (2023-2026) | 40,4% | 50,2% | 49,4% | 10 часов |
| День (2019-2026) | 42,0% | 49,4% | 54,7% | 10 дней |
| Неделя (2019-2026) | 41,9% | 45,1% | 56,8% | 4 недели |
На часовом графике сигнал обогнал базу на 0,8 пункта при медианном движении около сотой доли процента за 10 часов. Такой перевес меньше спреда и комиссии. На недельном графике покупок было всего 51 за 7,7 года, и они отставали от базы. Индекс Мосбиржи провёл выше 80 на недельном графике 38,2% времени.
Рабочая схема со стопом и что она заработала
Проверка «через 20 дней» показывает свойство сигнала, но не торговлю. В реальной сделке у вас есть стоп, выход и комиссия, поэтому ниже сигнал с фильтром тренда превращён в полную схему, и она прогнана по тем же четырём бумагам.
- Цена закрытия выше SMA 200, и %K выходит из зоны ниже 20 вверх.
- Покупка по открытию следующего дня.
- Стоп на два средних истинных диапазона (ATR за 14 дней) ниже цены входа. Если день открылся ниже стопа, выход по открытию.
- Выход по открытию дня после того, как %K поднялся выше 80, или через 20 торговых дней по закрытию.
- Комиссия 0,05% от суммы на входе и на выходе. Пока позиции нет, деньги лежат под ставку денежного рынка RUSFAR.
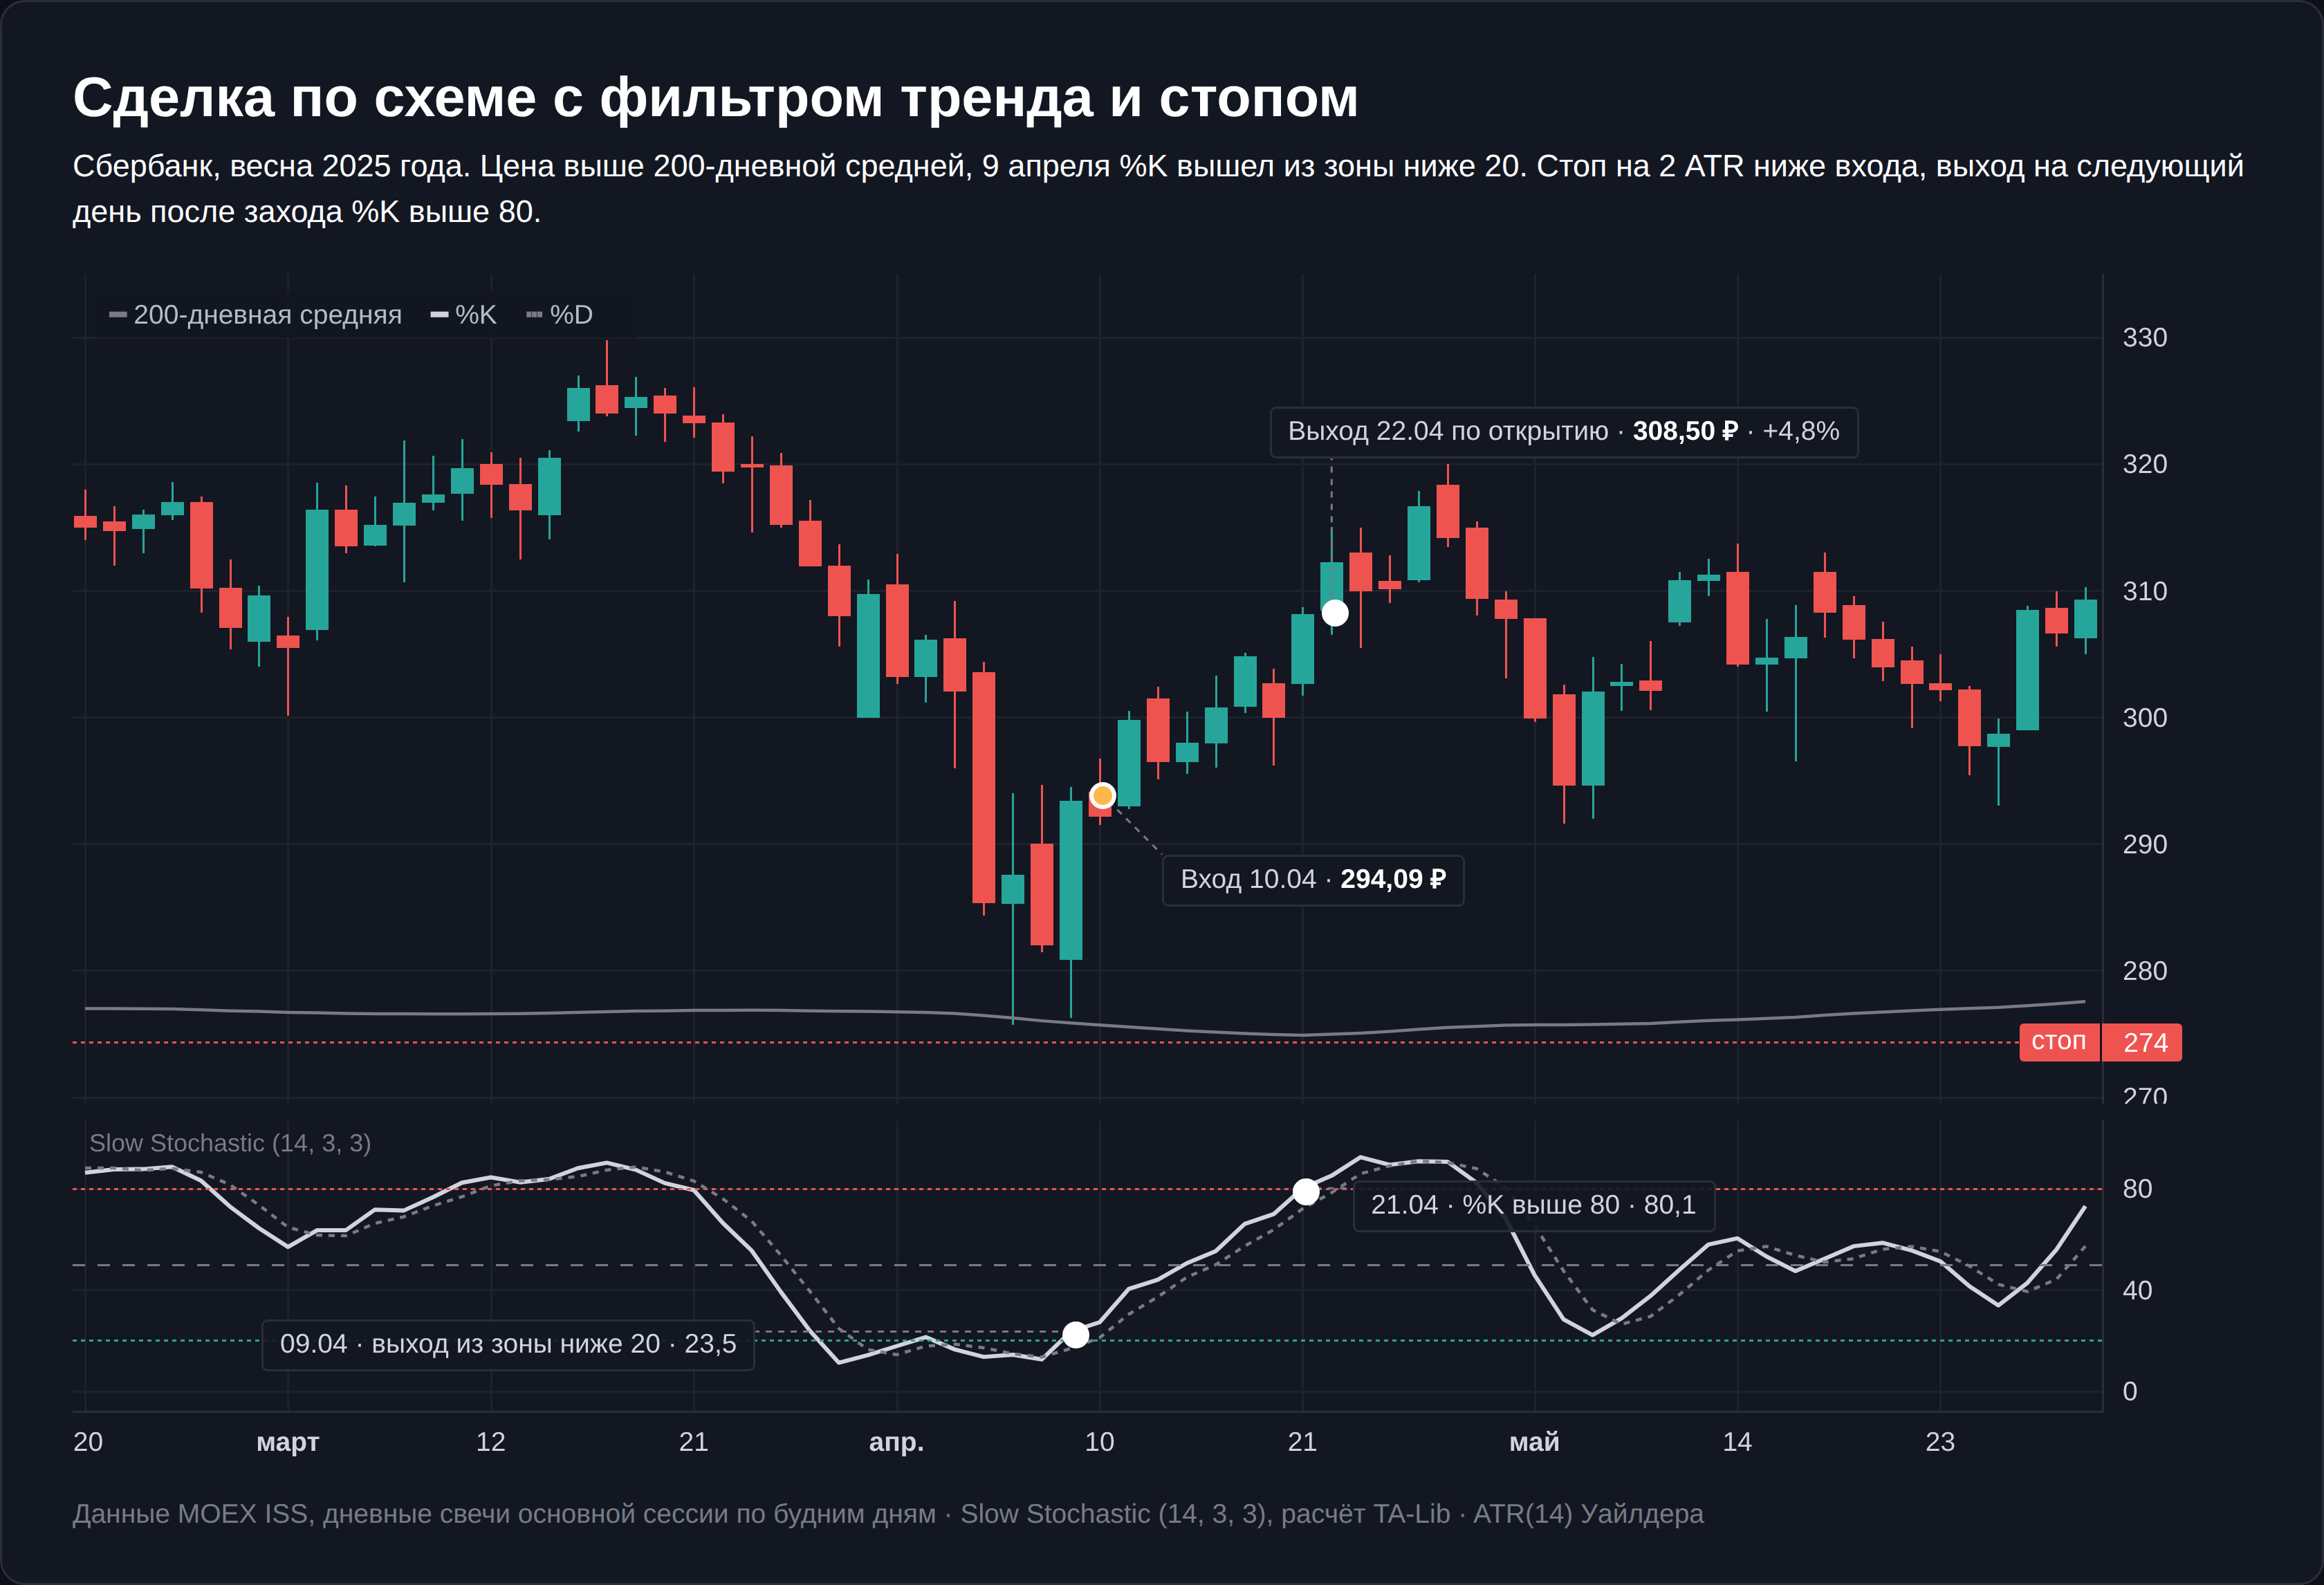
Так выглядит удачная сделка. Сбербанк 9 апреля 2025 года вышел из перепроданности после апрельского обвала, оставаясь выше SMA 200. Вход 10 апреля по 294,09 ₽, стоп на 274,33 ₽, выход 22 апреля по 308,50 ₽ после захода %K выше 80. Итог +4,8% за 9 торговых дней.
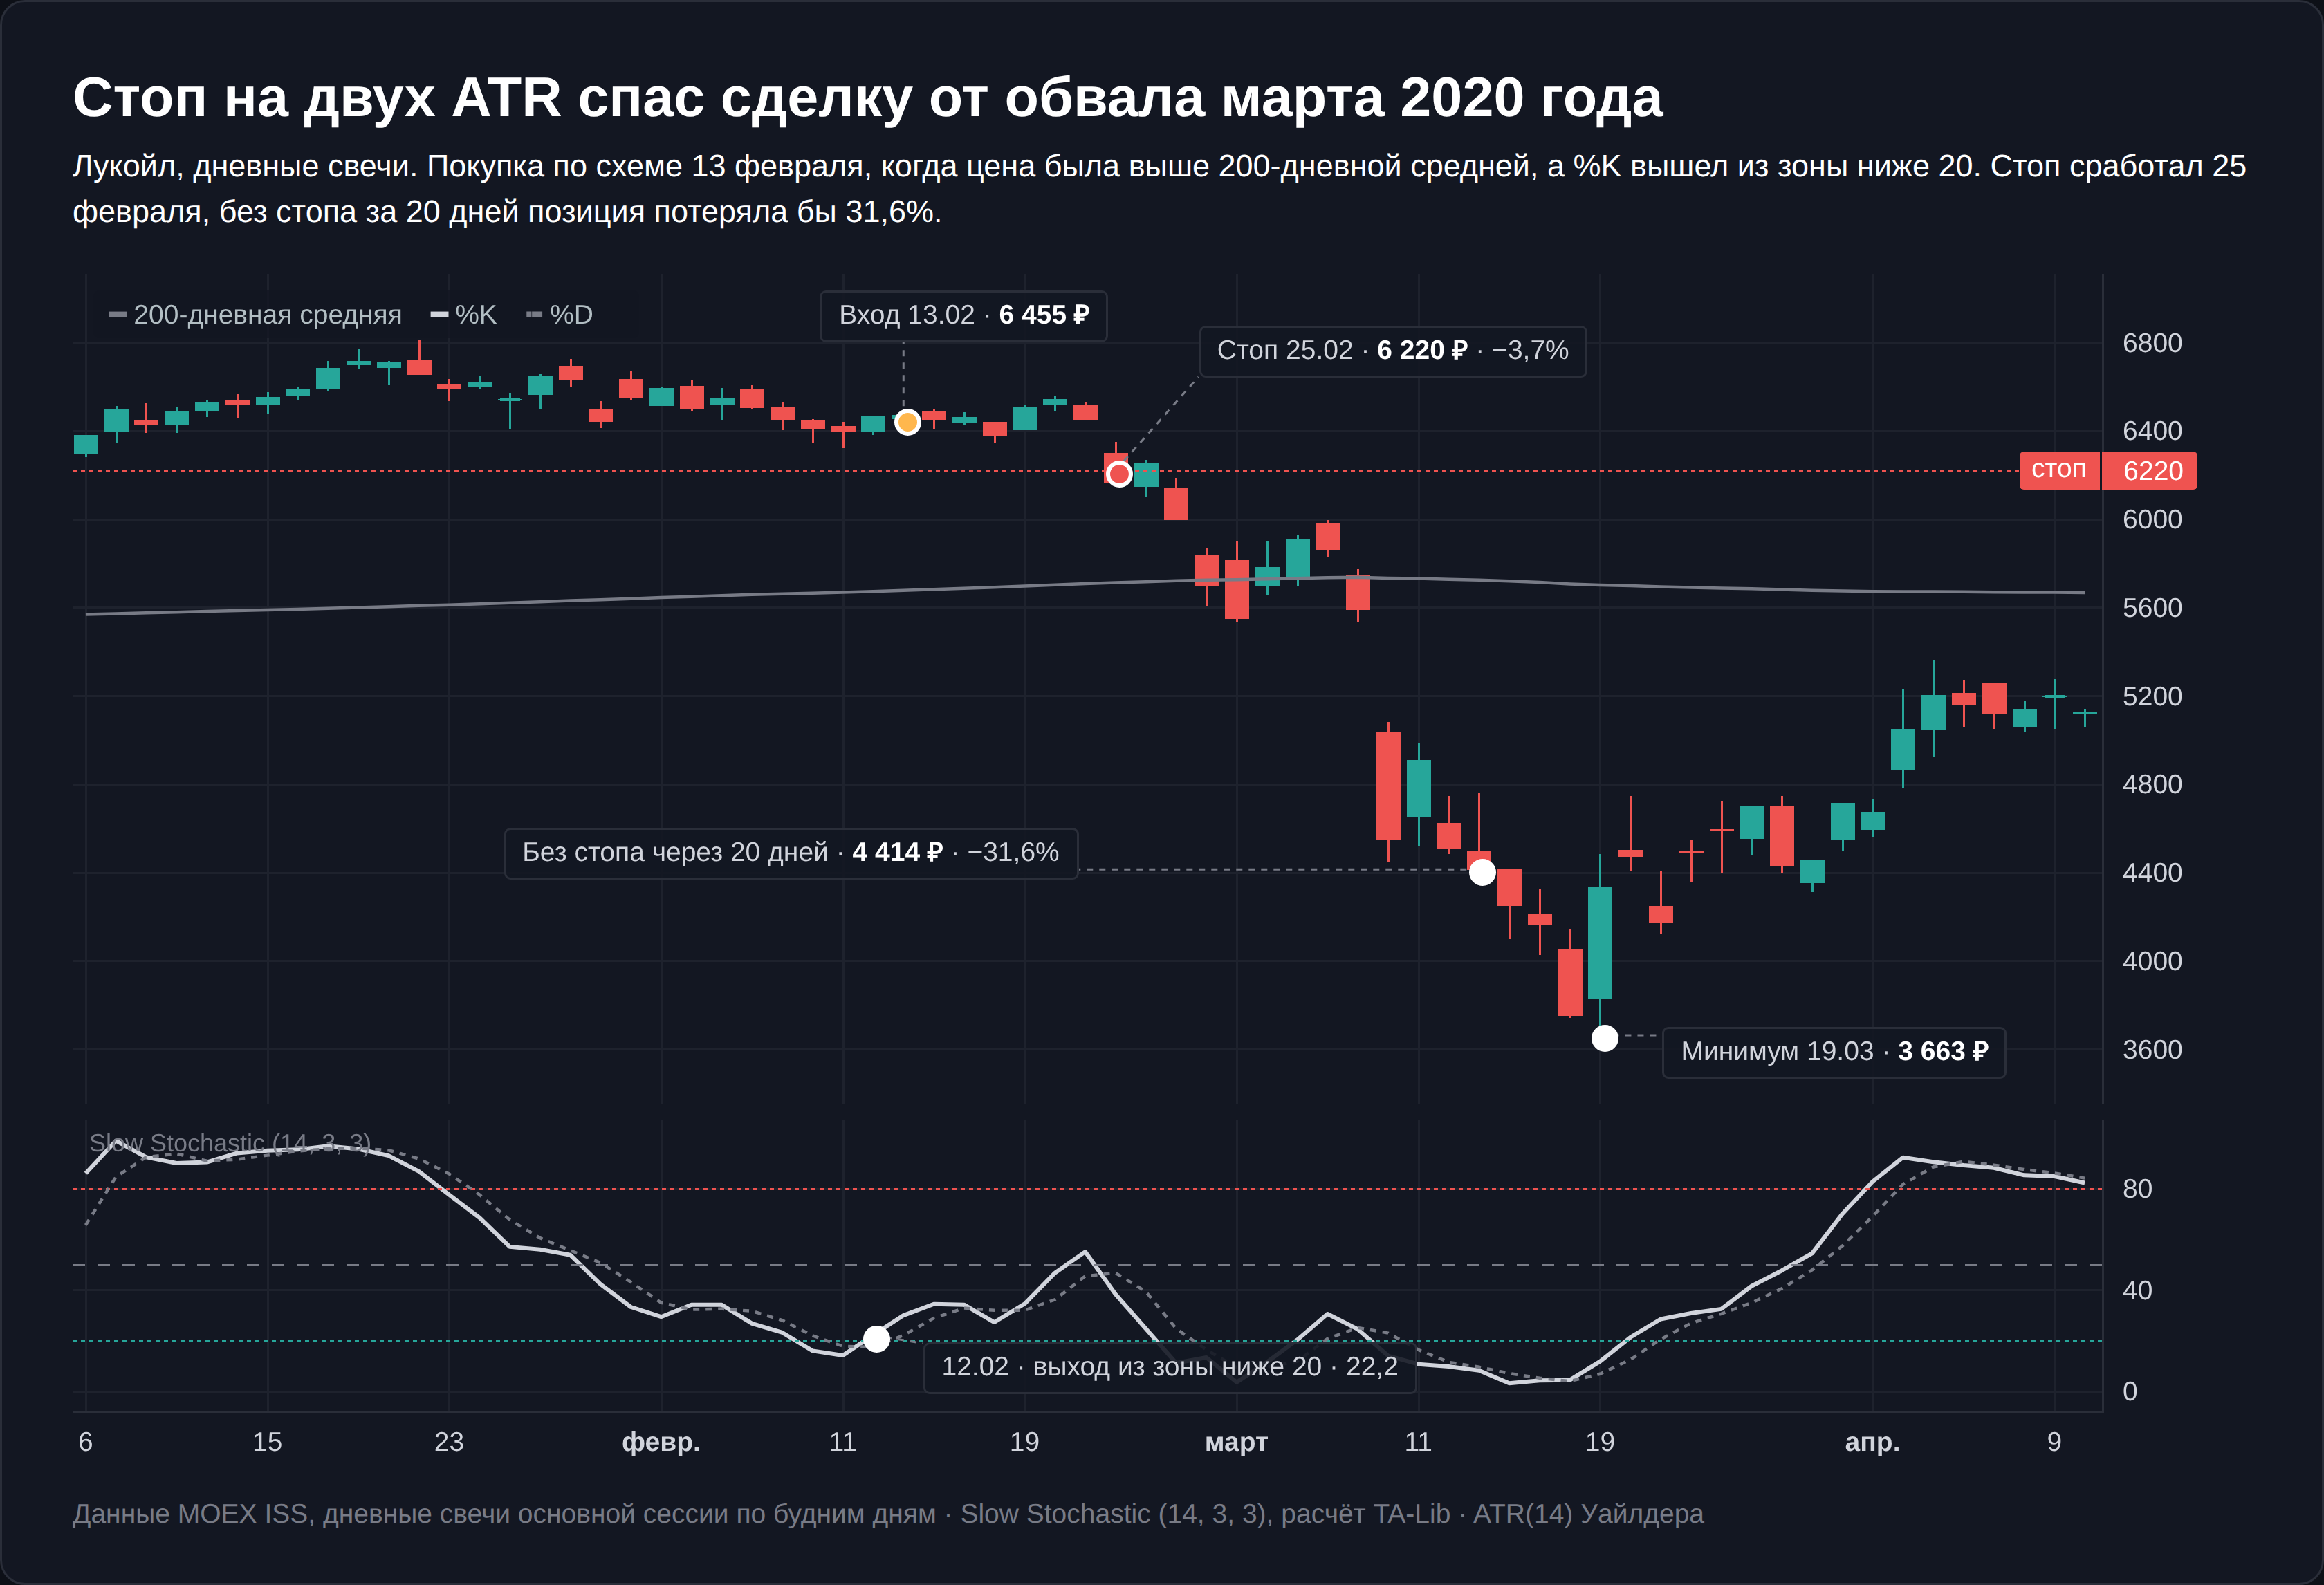
Если вы торгуете такую схему, стоп в ней важнее, чем сигнал. Лукойл 12 февраля 2020 года дал формально идеальную покупку, цена выше средней, %K вышел из зоны. Без стопа позиция через 20 торговых дней потеряла 31,6%, а 19 марта акция касалась 3663 ₽ при входе по 6455 ₽. Стоп на 6220,26 ₽ закрыл её 25 февраля с убытком 3,7%.
| Вариант схемы | Сделок | Прибыльных | Средняя сделка | Годовых на капитал | Макс. просадка |
|---|---|---|---|---|---|
| Фильтр SMA 200 и стоп 2 ATR | 86 | 52,3% | −0,23% | 9,7% | −8,1% |
| Фильтр SMA 200 без стопа | 67 | 67,2% | −0,79% | 7,8% | −19,8% |
| Стоп 2 ATR без фильтра | 233 | 48,9% | −0,22% | 5,6% | −23,2% |
| Удержание всех четырёх бумаг с дивидендами | — | — | — | 9,7% | −55,3% |
| Только денежный рынок (RUSFAR) | — | — | — | 11,5% | 0% |
Капитал поровну на четыре бумаги, период с января 2019 по сентябрь 2026 года. Средняя сделка после комиссии. Индекс Мосбиржи взят как прокси портфеля его бумаг, напрямую он не торгуется.
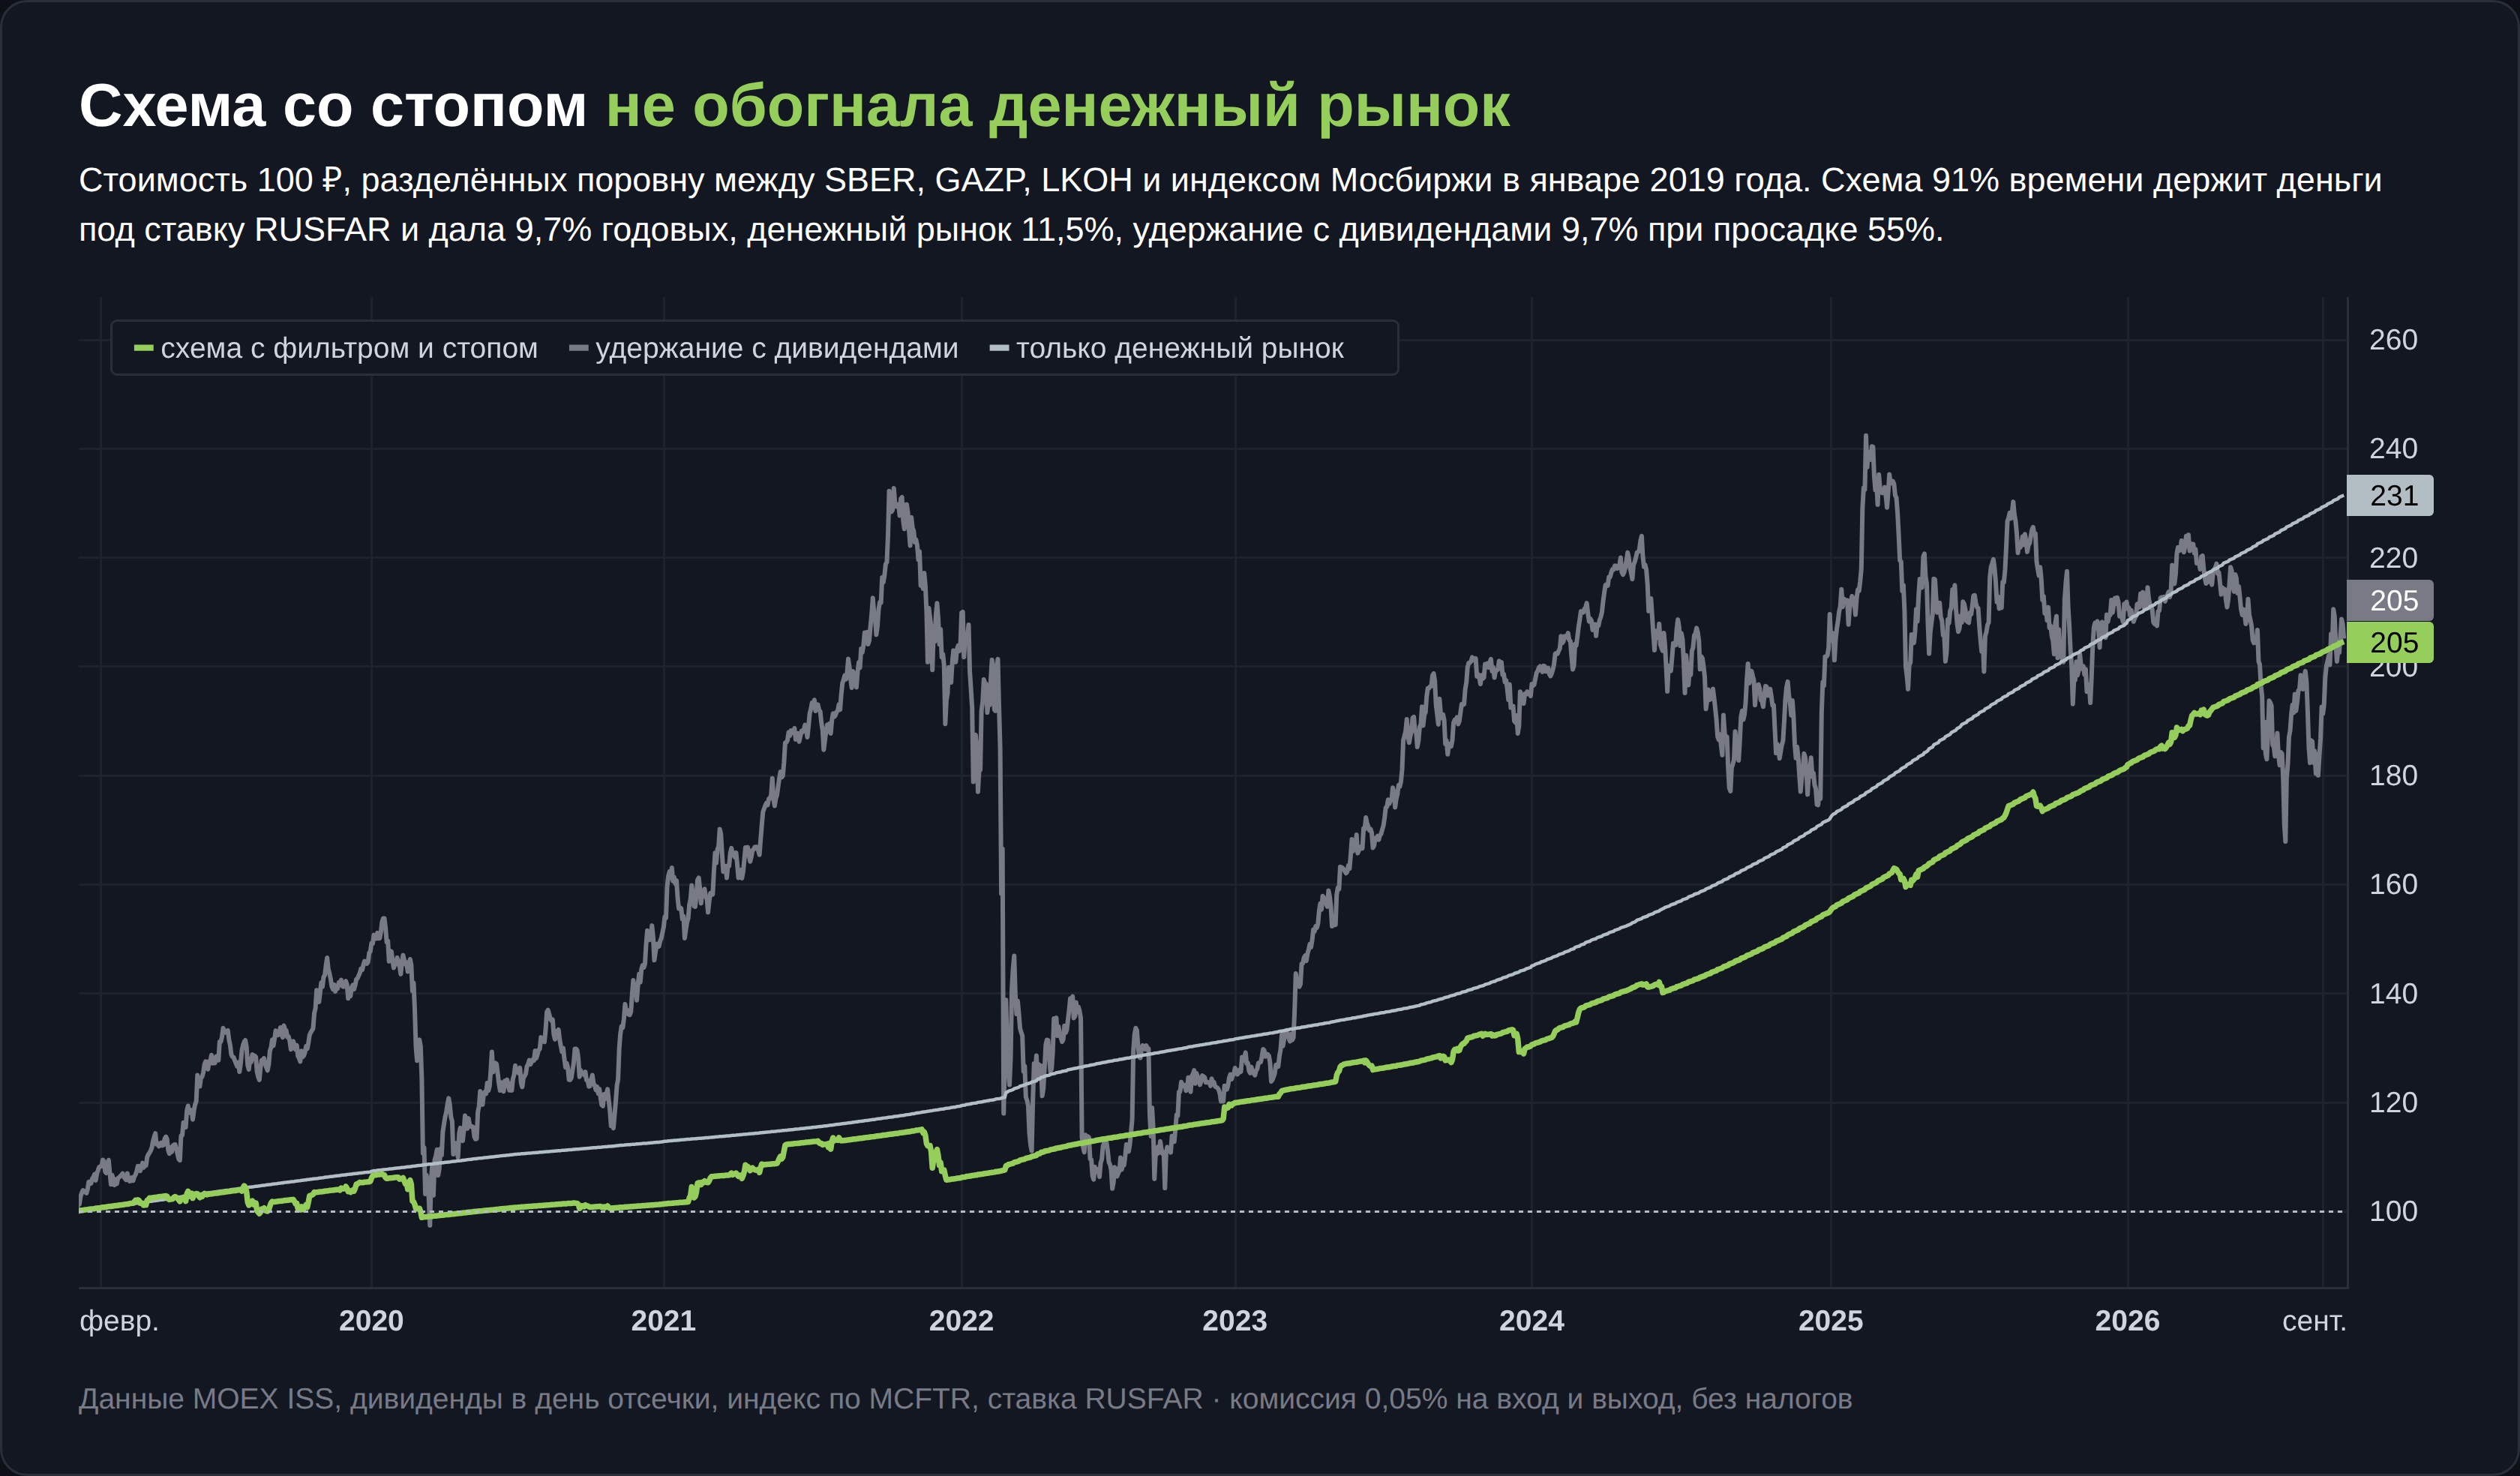
Средняя сделка во всех вариантах убыточна. Лучший вариант с фильтром и стопом заработал 9,7% годовых только потому, что 91% времени деньги лежали под ставку денежного рынка. Сам денежный рынок за тот же период дал 11,5% годовых, так что сделки по Стохастику результат ухудшили. Удержание дало те же 9,7%, но с просадкой 55% в 2022 году против 8% у схемы.
Отключение стопа поднимает долю прибыльных сделок до 67,2%, и это ловушка. Большинство сделок закрывается небольшим плюсом, а редкие попадания в обвал съедают всё. Распределение исходов сигнала без стопа показывает это лучше таблицы.
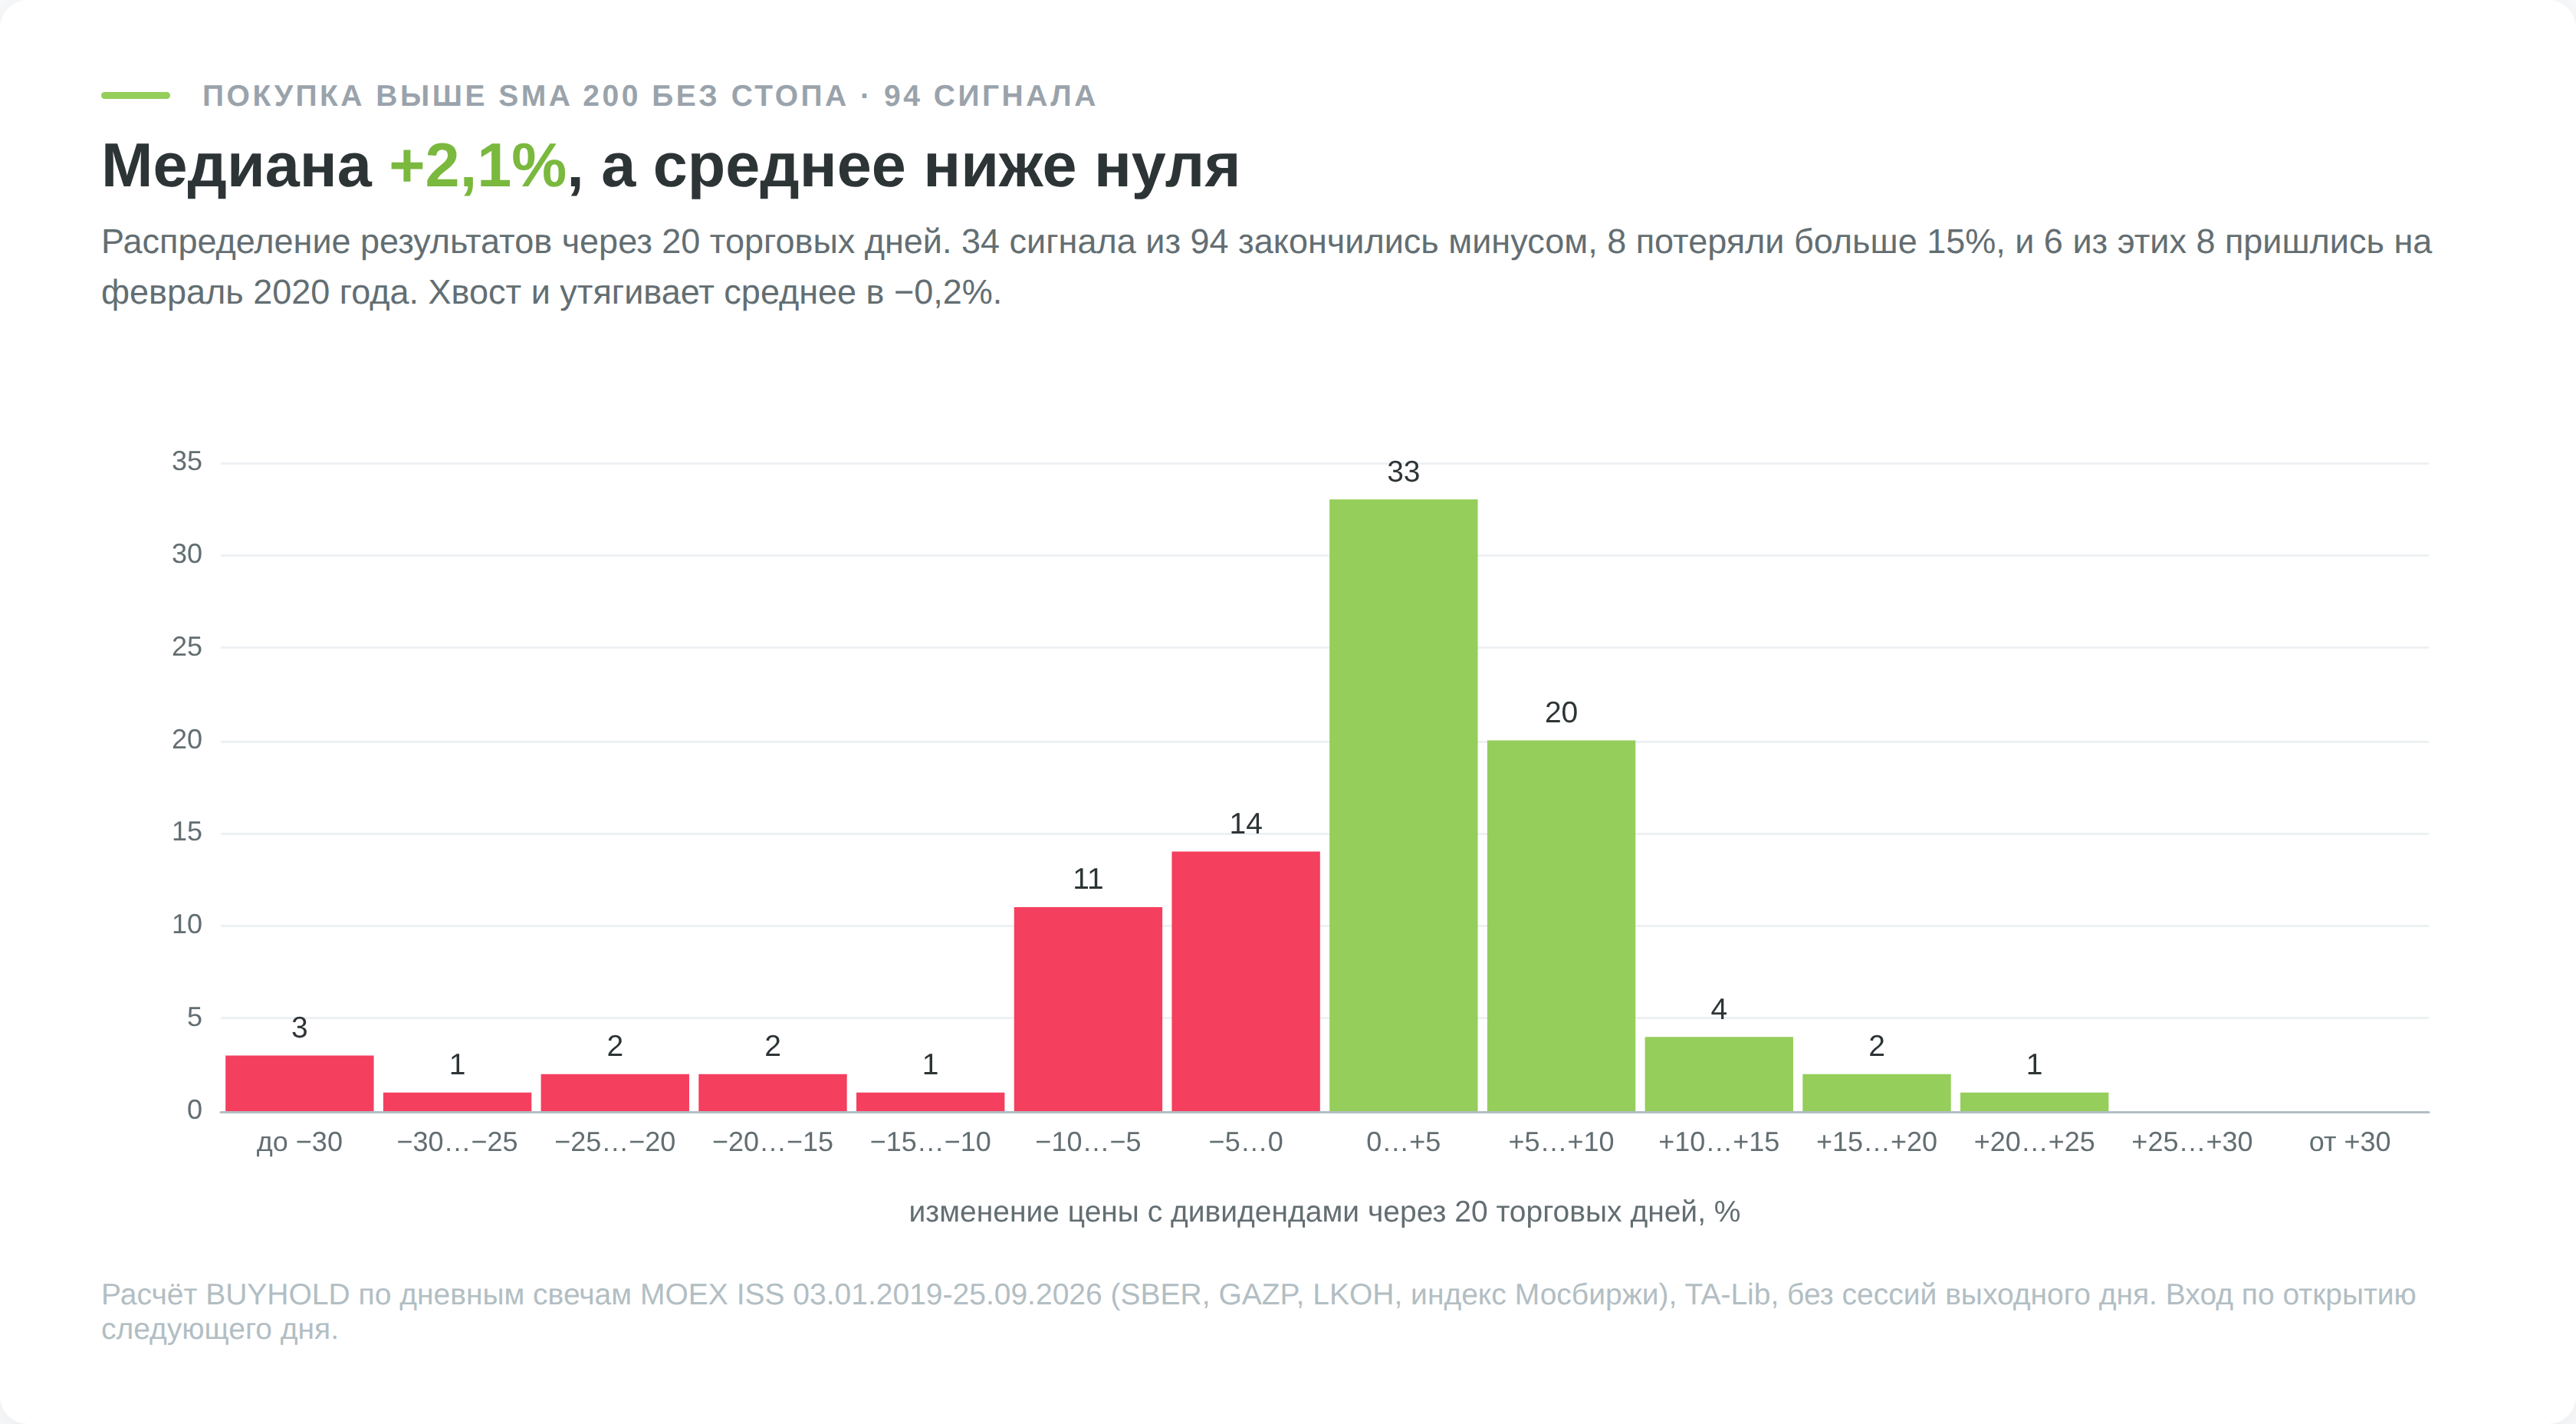
Комиссию 0,05% я заложил в расчёт как допущение. Сверьте свою по тарифу брокера, при более высокой ставке результат будет хуже.
Прогнать правило без риска можно на нашем торговом симуляторе, а реальные входы и выходы записывать в журнал сделок. Через полгода без записей память сохранит удачные сделки и сотрёт стопы, и оценка правила будет строиться на искажённой выборке.
Как проверить правило на своей бумаге
Повторить такой расчёт можно за вечер, и любая цифра этой статьи проверяема тем же способом.
- Выгрузите дневные свечи бумаги. У Мосбиржи открытый интерфейс ISS отдаёт историю без ключа.
- Посчитайте индикатор проверенной библиотекой, в TA-Lib это функция STOCH, а не своей формулой.
- Запишите правило входа так, чтобы его могла проверить машина, без слов «сильный сигнал» и «явный разворот».
- Входите по открытию следующего дня, а не по закрытию дня сигнала, и считайте доходность с дивидендами.
- Посчитайте то же самое для каждого дня подряд, лучше в том же режиме рынка. Это база, без которой винрейт ничего не значит.
- Сравните не только долю прибыльных исходов, но и среднее. Если медиана положительная, а среднее отрицательное, у правила тяжёлый левый хвост.
Самые частые ошибки таких проверок две. Первая это заглядывание вперёд, как с дивергенцией выше. Вторая это подгонка. Если правило меняли 20 раз, пока оно не заработало, результат описывает прошлое, а не рынок.
Провальные сигналы и то, чего индикатор не видит
Стохастик знает только 14 последних свечей. О решении по дивидендам, отчётности или санкциях он не знает, и самые большие ошибки сигнала связаны именно с событиями.
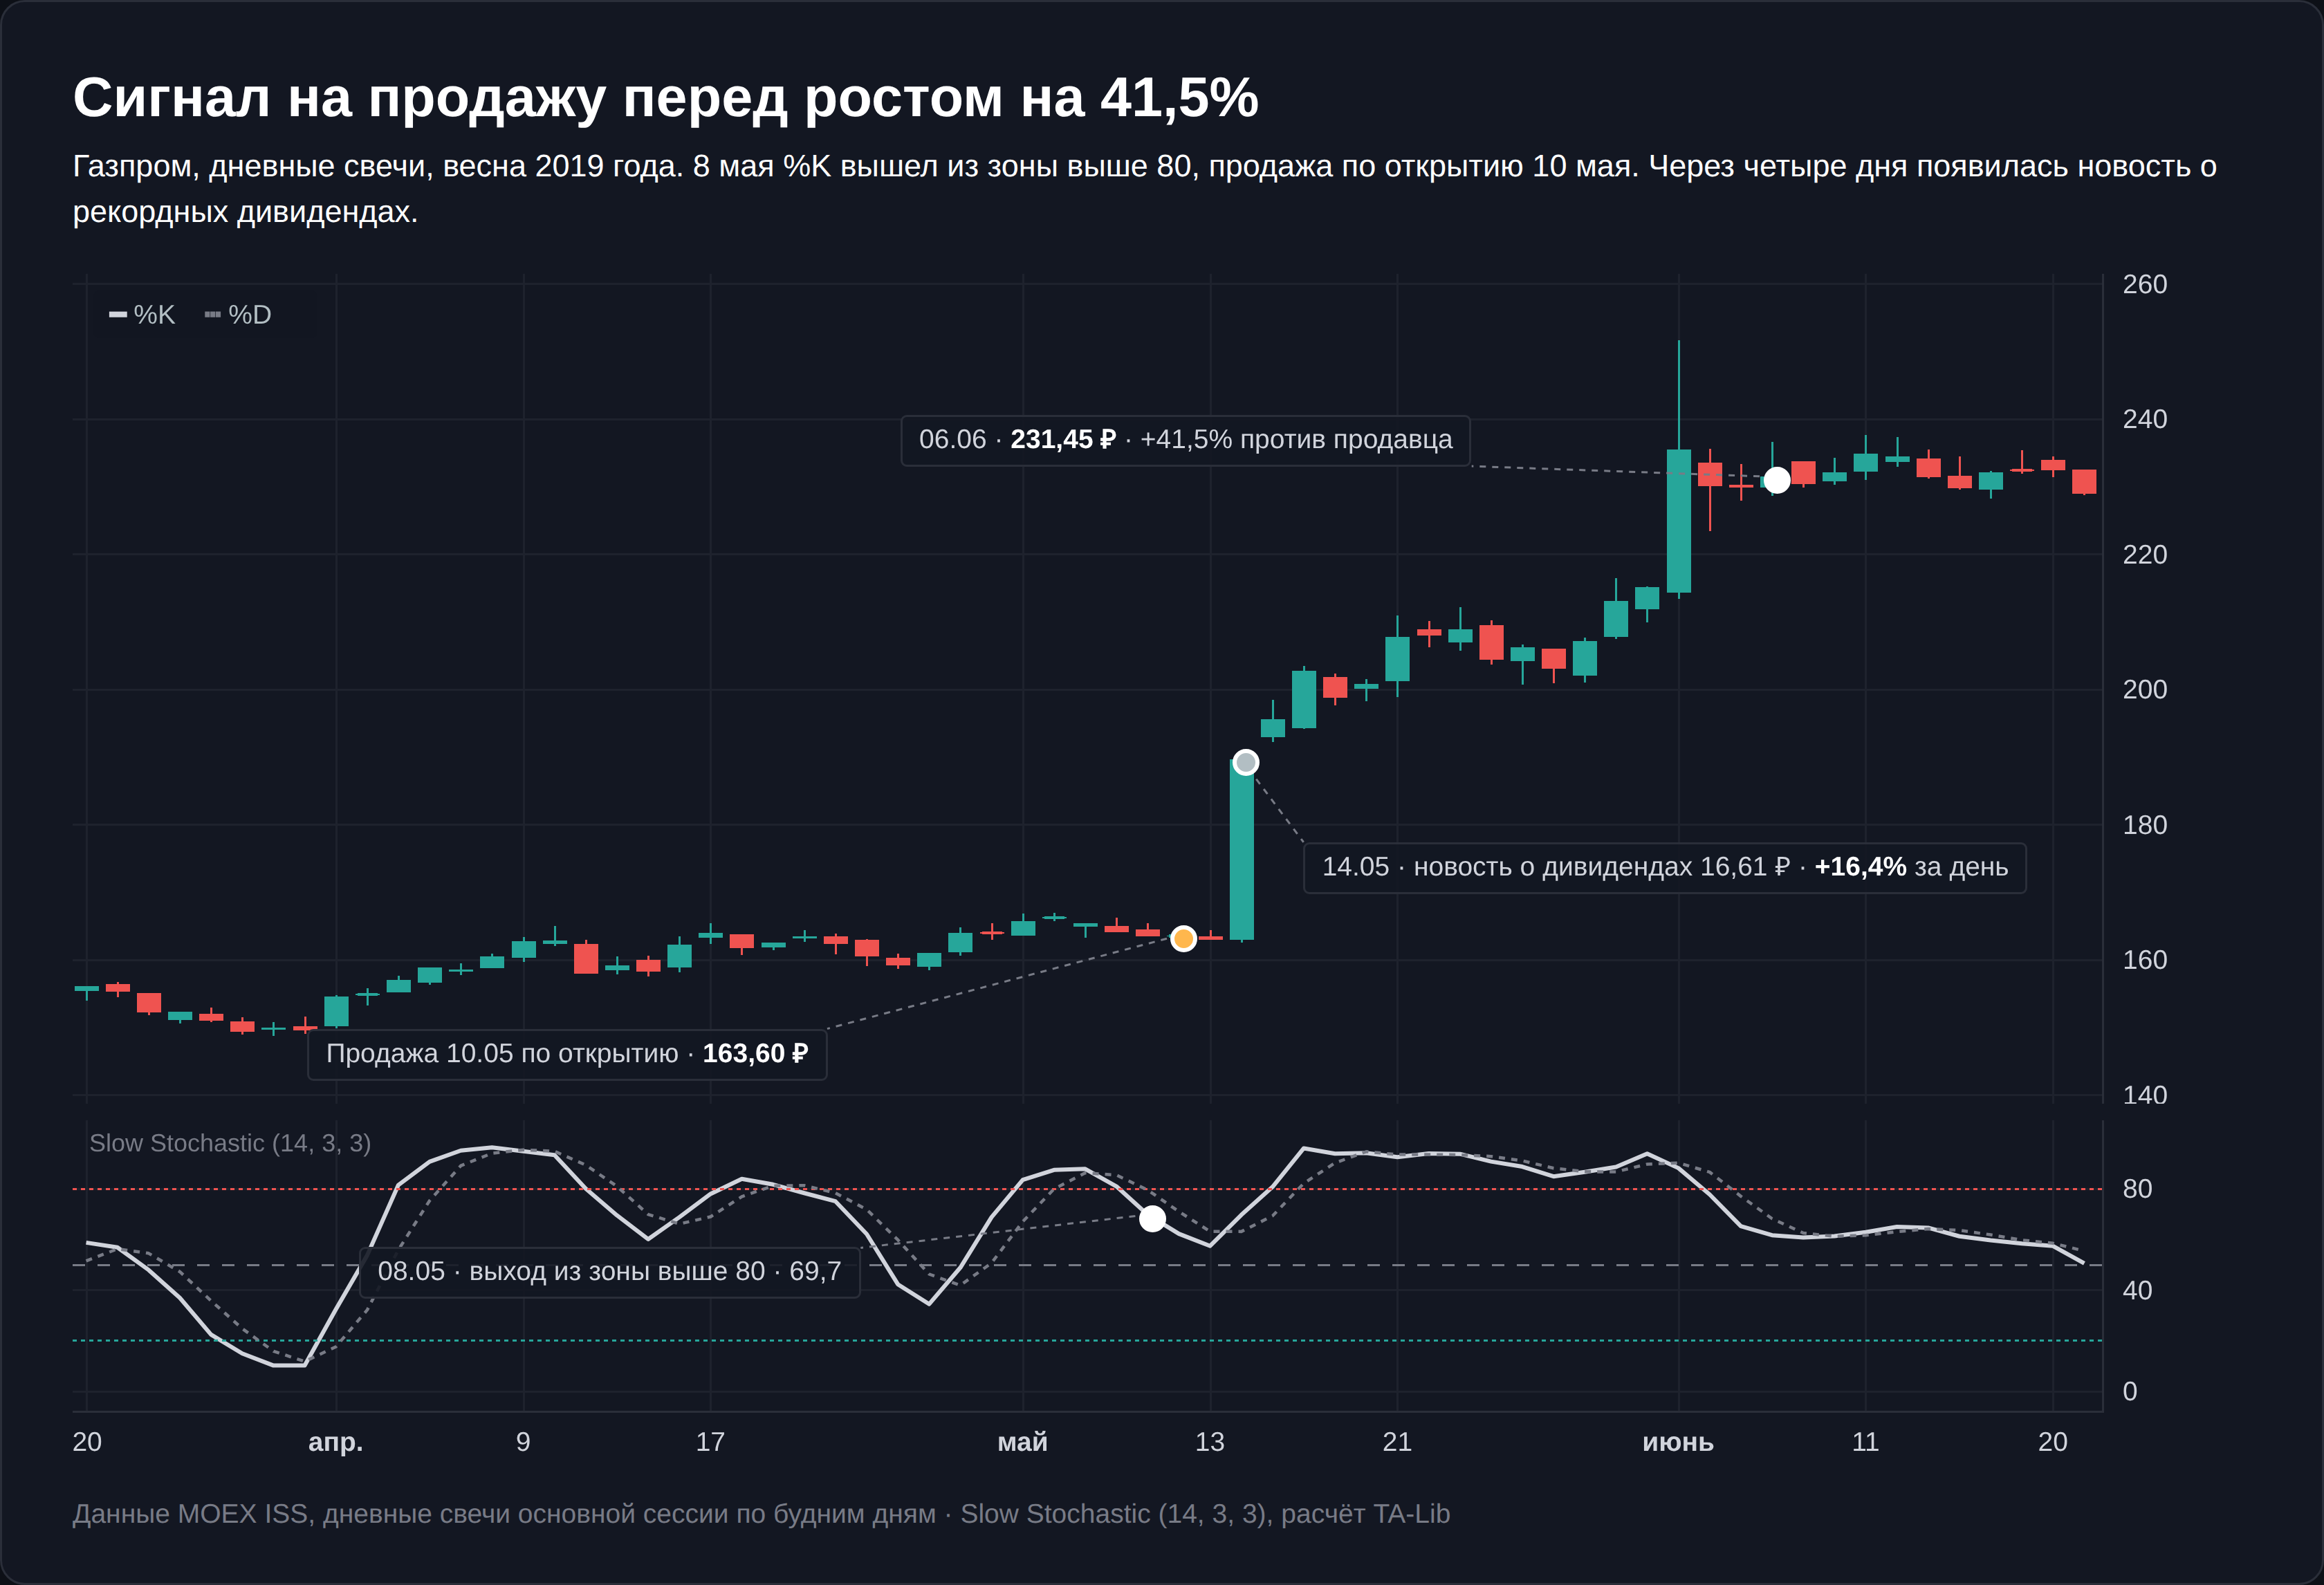
События работают и в другую сторону. Три лучших покупки из перепроданности за период дали Газпром 17 августа 2022 года (+38,0% за 20 дней), Газпром 26 апреля 2022 года (+33,1%) и Лукойл 27 августа 2026 года (+25,8%). Первая из них попала на объявление о промежуточных дивидендах 51,03 ₽ за первое полугодие 2022 года, 31 августа акция выросла за день на 25,0%. Индикатор к этой новости отношения не имел, и в статистике «удачный сигнал» ничем не отличается от провала 2019 года.
Отдельная ловушка связана с дивидендными гэпами. В день отсечки цена открывается ниже на размер дивиденда, и индикатор, считающий по обычным ценам, падает в перепроданность без всякой распродажи. Из 261 сигнала на покупку в 19 случаях за 16 дней до сигнала была дивидендная отсечка, а в 27 случаях гэп вниз больше 5%. Перед покупкой по Стохастику проверьте, не было ли у вашей бумаги отсечки в окне расчёта, это видно в нашем календаре дивидендов.
Чем Стохастик отличается от RSI и Williams %R
Все три живут в шкале от 0 до 100 (у Williams %R от 0 до −100), у всех есть зоны и дивергенции. Различаются они тем, что измеряют.
RSI сравнивает силу подъёмов с силой снижений за период. Стохастик сравнивает последнее закрытие с диапазоном. Williams %R делает то же, что быстрый Стохастик, только отсчитывает от верхней границы. Отсюда и поведение. RSI (14) на наших данных провёл за пределами 70 и 30 13,6% времени, Стохастик (14, 3, 3) за пределами 80 и 20 42,0%, втрое больше.
RSI заходит в зону редко, и его сигнал отборнее, но позже. Стохастик заходит туда постоянно, поэтому сам заход почти ничего не значит, зато линия быстрее реагирует на откат. Разбор второго осциллятора с его цифрами лежит в статье про индикатор RSI.
Stochastic RSI часто путают со Стохастиком. Это Стохастик, посчитанный не по цене, а по значениям RSI. Он ещё нервнее, потому что RSI колеблется в узком коридоре, а повторное нормирование растягивает его на всю шкалу. Выводы этой статьи на него не переносятся.
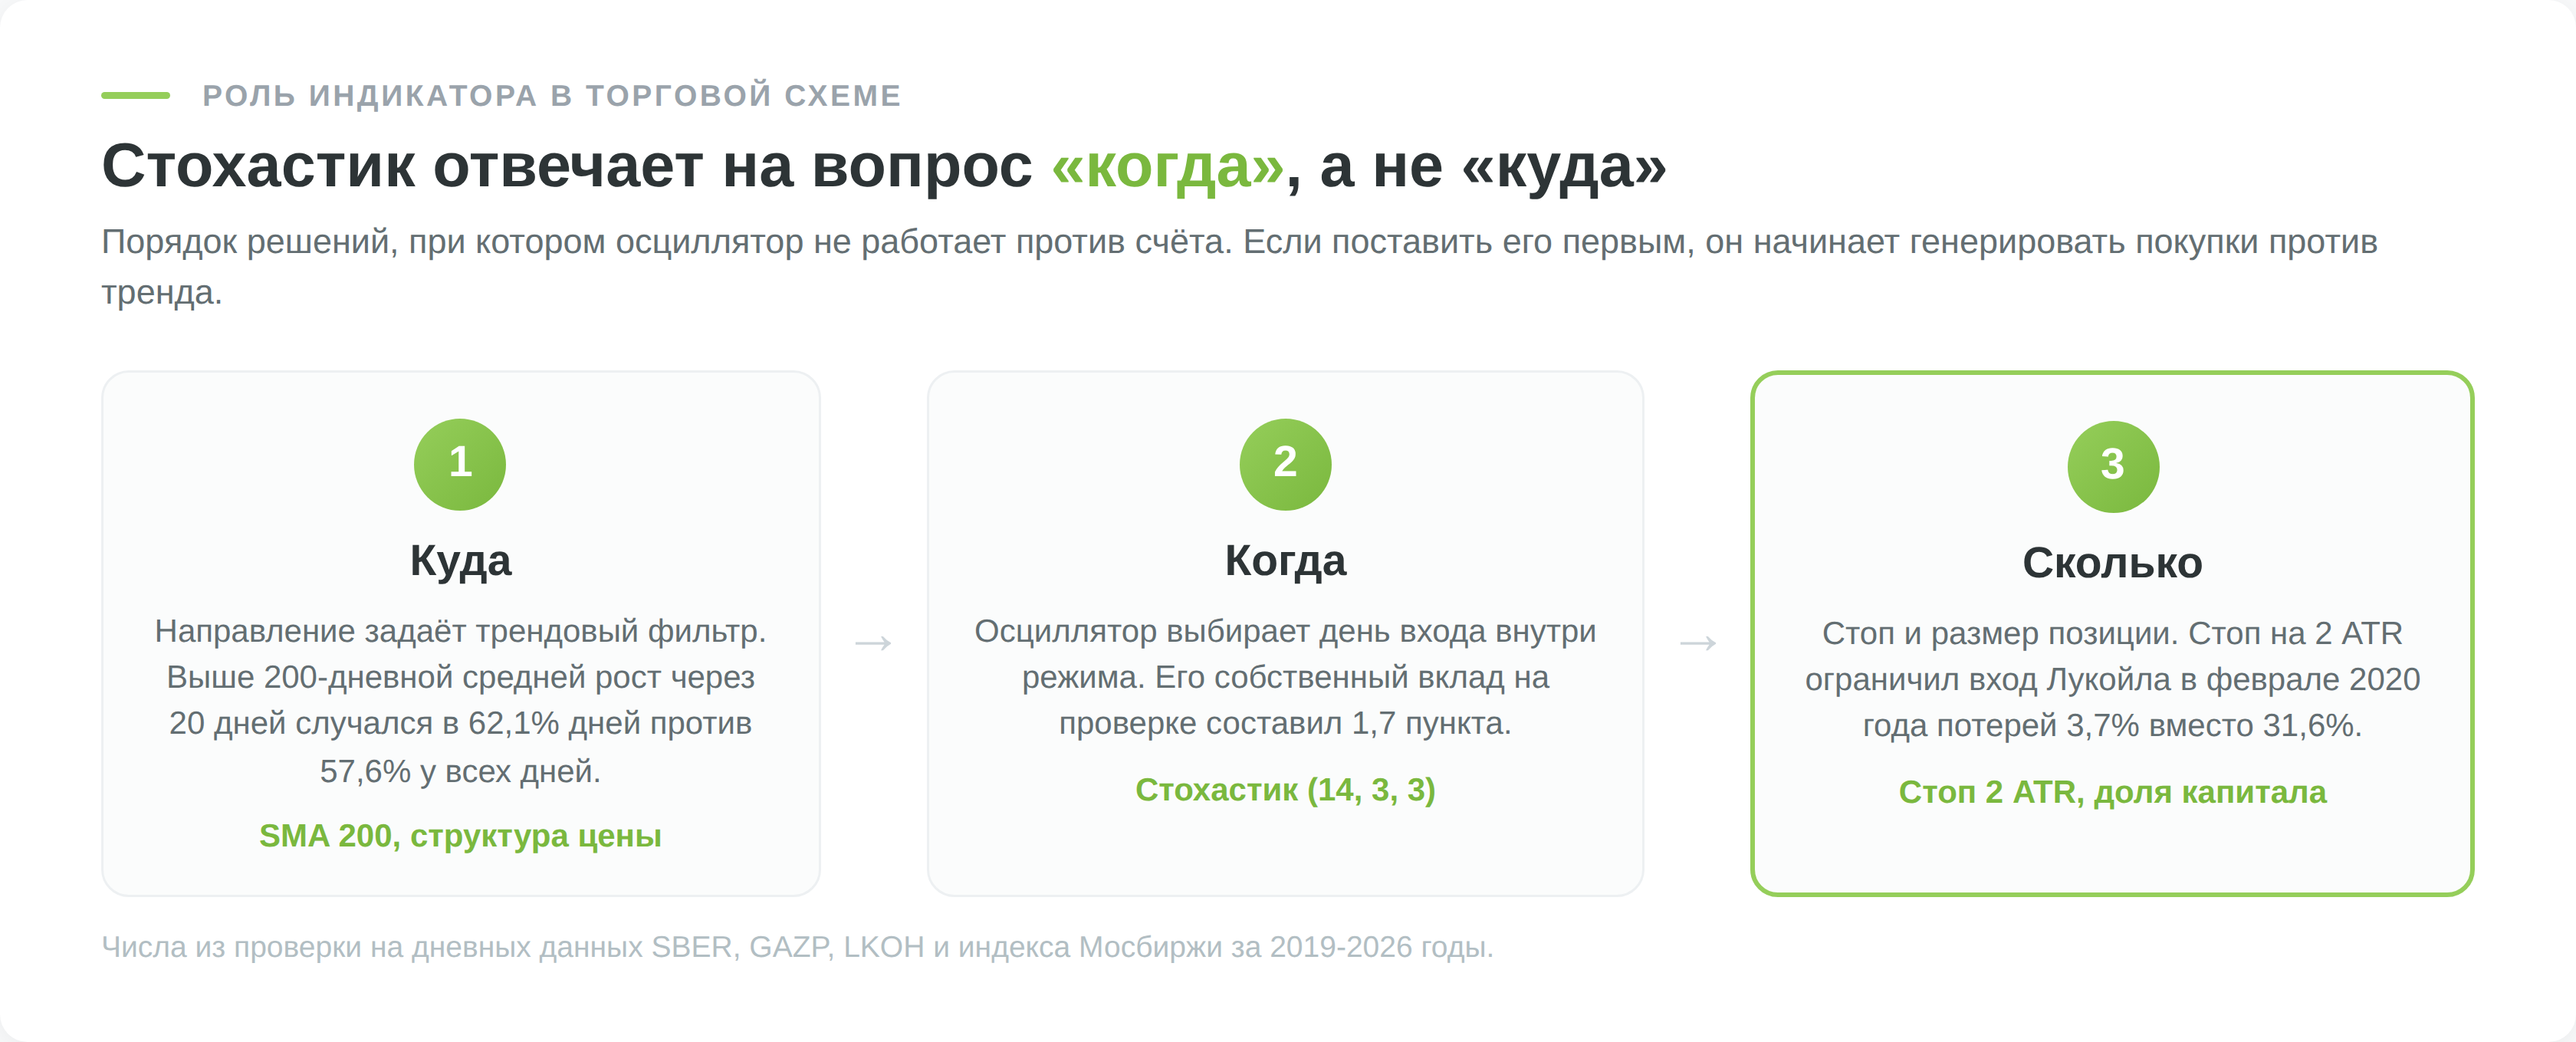
Складывать Стохастик с MACD ради подтверждения мало толку, оба прибора измеряют импульс. Полезнее связка приборов, которые смотрят на разное. Трендовый фильтр отвечает на вопрос «куда», осциллятор на вопрос «когда», а стоп по волатильности на вопрос «сколько». Механика MACD разобрана отдельно.
Где включить Стохастик в QUIK, TradingView, MetaTrader и на живом графике
- QUIK. Индикатор добавляется на график через список индикаторов, параметры задаются теми же тремя числами. Какую версию и какие значения терминал подставит по умолчанию, зависит от сборки брокера, поэтому сверяйте окно свойств.
- TradingView. Индикатор называется Stochastic, поля %K Length, %K Smoothing и %D Smoothing. Окно настроек открывается с 14, 1, 3, то есть с быстрой версией. Для медленной поставьте в %K Smoothing тройку. Stochastic RSI стоит в списке отдельно.
- MetaTrader. Терминал форекс-дилеров, по умолчанию 5, 3, 3 и простая средняя. Поля называются «Период %K», «Период %D» и «Замедление», причём «Замедление» отвечает за сглаживание %K, а «Период %D» за сигнальную линию.
- Приложения брокеров. Индикатор обычно есть в наборе на графике, но настройки урезаны, выбора типа сглаживания часто нет.
- Наш живой график. Стохастик добавляется из меню индикаторов на дневном и внутридневных таймфреймах, котировки Мосбиржи идут с задержкой 15 минут.
Если вы сравниваете значения индикатора в двух программах, они могут отличаться на несколько пунктов даже на одной бумаге. Поставщики данных по-разному учитывают вечернюю сессию, сессии выходного дня и аукцион закрытия. Расчёты этой статьи сделаны на дневных свечах Мосбиржи из открытого интерфейса ISS, свечи сессий выходного дня исключены.
Шорт по сигналу Стохастика на российском рынке требует необеспеченной сделки, а для неё неквалифицированный инвестор проходит тестирование у брокера по порядку, который утвердил Банк России. Без пройденного теста короткая позиция просто не откроется.
Частые ошибки при работе со Стохастиком
- Продажа на заходе в перекупленность. Выше 80 линия проводит четверть торговых дней, а в тренде закрытия и должны идти у верхней границы диапазона. Покупка на заходе выше 80 на проверке дала больше, чем продажа.
- Сравнение винрейта с 50%. Если цена через 20 дней выше в 57,6% дней сама по себе, правило с винрейтом 59% почти ничего не добавляет.
- Сравнение с базой другого режима. Фильтр SMA 200 выглядит как преимущество Стохастика, пока его сигналы не сравнили с днями того же восходящего режима.
- Оценка дивергенции задним числом. На готовом графике экстремум виден сразу, в реальном времени только через несколько дней.
- Торговля без стопа. Доля прибыльных сделок растёт, а результат падает, потому что редкий обвал забирает прибыль десятков сделок.
- Покупка «перепроданности» после дивидендной отсечки. Гэп на размер дивиденда роняет линию без всякой распродажи.
- Перенос настроек 5, 3, 3 из форекс-терминала на дневной график акций без проверки. Линия с ними сидит в зоне реже, но сигналов больше, и почти все они шум.
- Смешение Stochastic и Stochastic RSI. У второго другая логика и своя статистика.
- Перенос правил на бинарные опционы. Фиксированная выплата при выигрыше меньше потери ставки при проигрыше, поэтому даже сигнал с винрейтом 55% остаётся убыточным.
Плюсы и минусы индикатора
Заключение
Индикатор Стохастик честно показывает, где закрылась цена внутри последних 14 свечей. Больше он ничего не знает. На дневных данных Мосбиржи за 2019-2026 годы его классические сигналы, выход из зон 20 и 80, пересечение линий и дивергенция, не обыграли вход в случайный день того же режима рынка.
Две вещи в статистике всё же видны. Перекупленность чаще означала продолжение роста, чем разворот, поэтому правила, покупающие силу, выглядели лучше учебных. И стоп важнее сигнала. Без него редкий обвал забирает прибыль десятков удачных сделок.
Если вы используете Стохастик, ставьте его третьим, после определения тренда и расчёта стопа, как таймер входа в бумагу, которую уже решили купить. Проверяйте правило на своей бумаге в симуляторе и сравнивайте результат не с 50%, а с базой того же режима. Общая карта индикаторов и их ролей собрана в материале про индикаторный анализ.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.