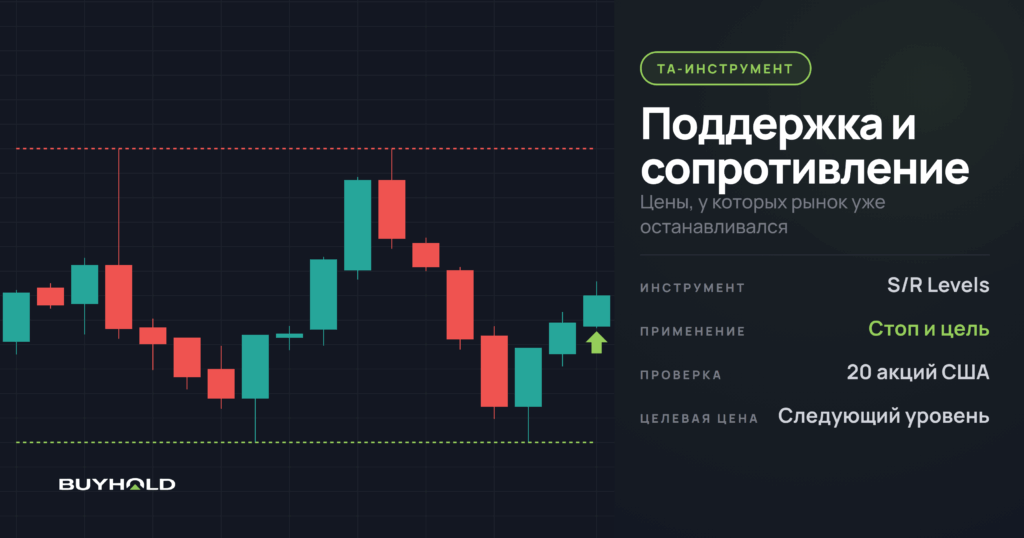
Уровни поддержки и сопротивления отмечают цены, у которых рынок раньше останавливался, и на них держится большинство ручных торговых систем. Я проверил их на 20 крупнейших акциях США за 2017–2026 годы. От уровня, проведённого через заметный экстремум, цена отскакивала в 54,4% касаний, а от случайной цены по соседству в 54,8%. Разворот такой уровень не предсказывал, зато он задаёт место стопа, цель и размер позиции, и дальше разобрано, как этим пользоваться.
Предупреждение о рисках. Статья учебная и не является индивидуальной инвестиционной рекомендацией. Все расчёты в ней сделаны на прошлых данных, и прошлые доли отскоков и результаты сделок не гарантируют будущих. Торговля акциями, фьючерсами и CFD, особенно с кредитным плечом, может привести к потере большей части вложенных денег. Прежде чем открывать счёт, проверьте, есть ли форекс-компания в реестре Национального банка и принимает ли зарубежный брокер резидентов Беларуси, а правила торговли сначала проверьте на истории и на демо-счёте.
Что такое уровни поддержки и сопротивления
Поддержкой называют ценовую зону ниже текущей цены, где падение уже останавливалось и покупатели брали верх.
Сопротивление лежит выше цены, там раньше выдыхался рост. Обе зоны проводят через экстремумы графика, то есть через минимумы и максимумы, от которых цена разворачивалась.
Сам по себе уровень ничего не обещает. Он отмечает цену, за которой ваша торговая идея перестаёт работать, и поэтому от него удобно считать стоп, цель и размер сделки.
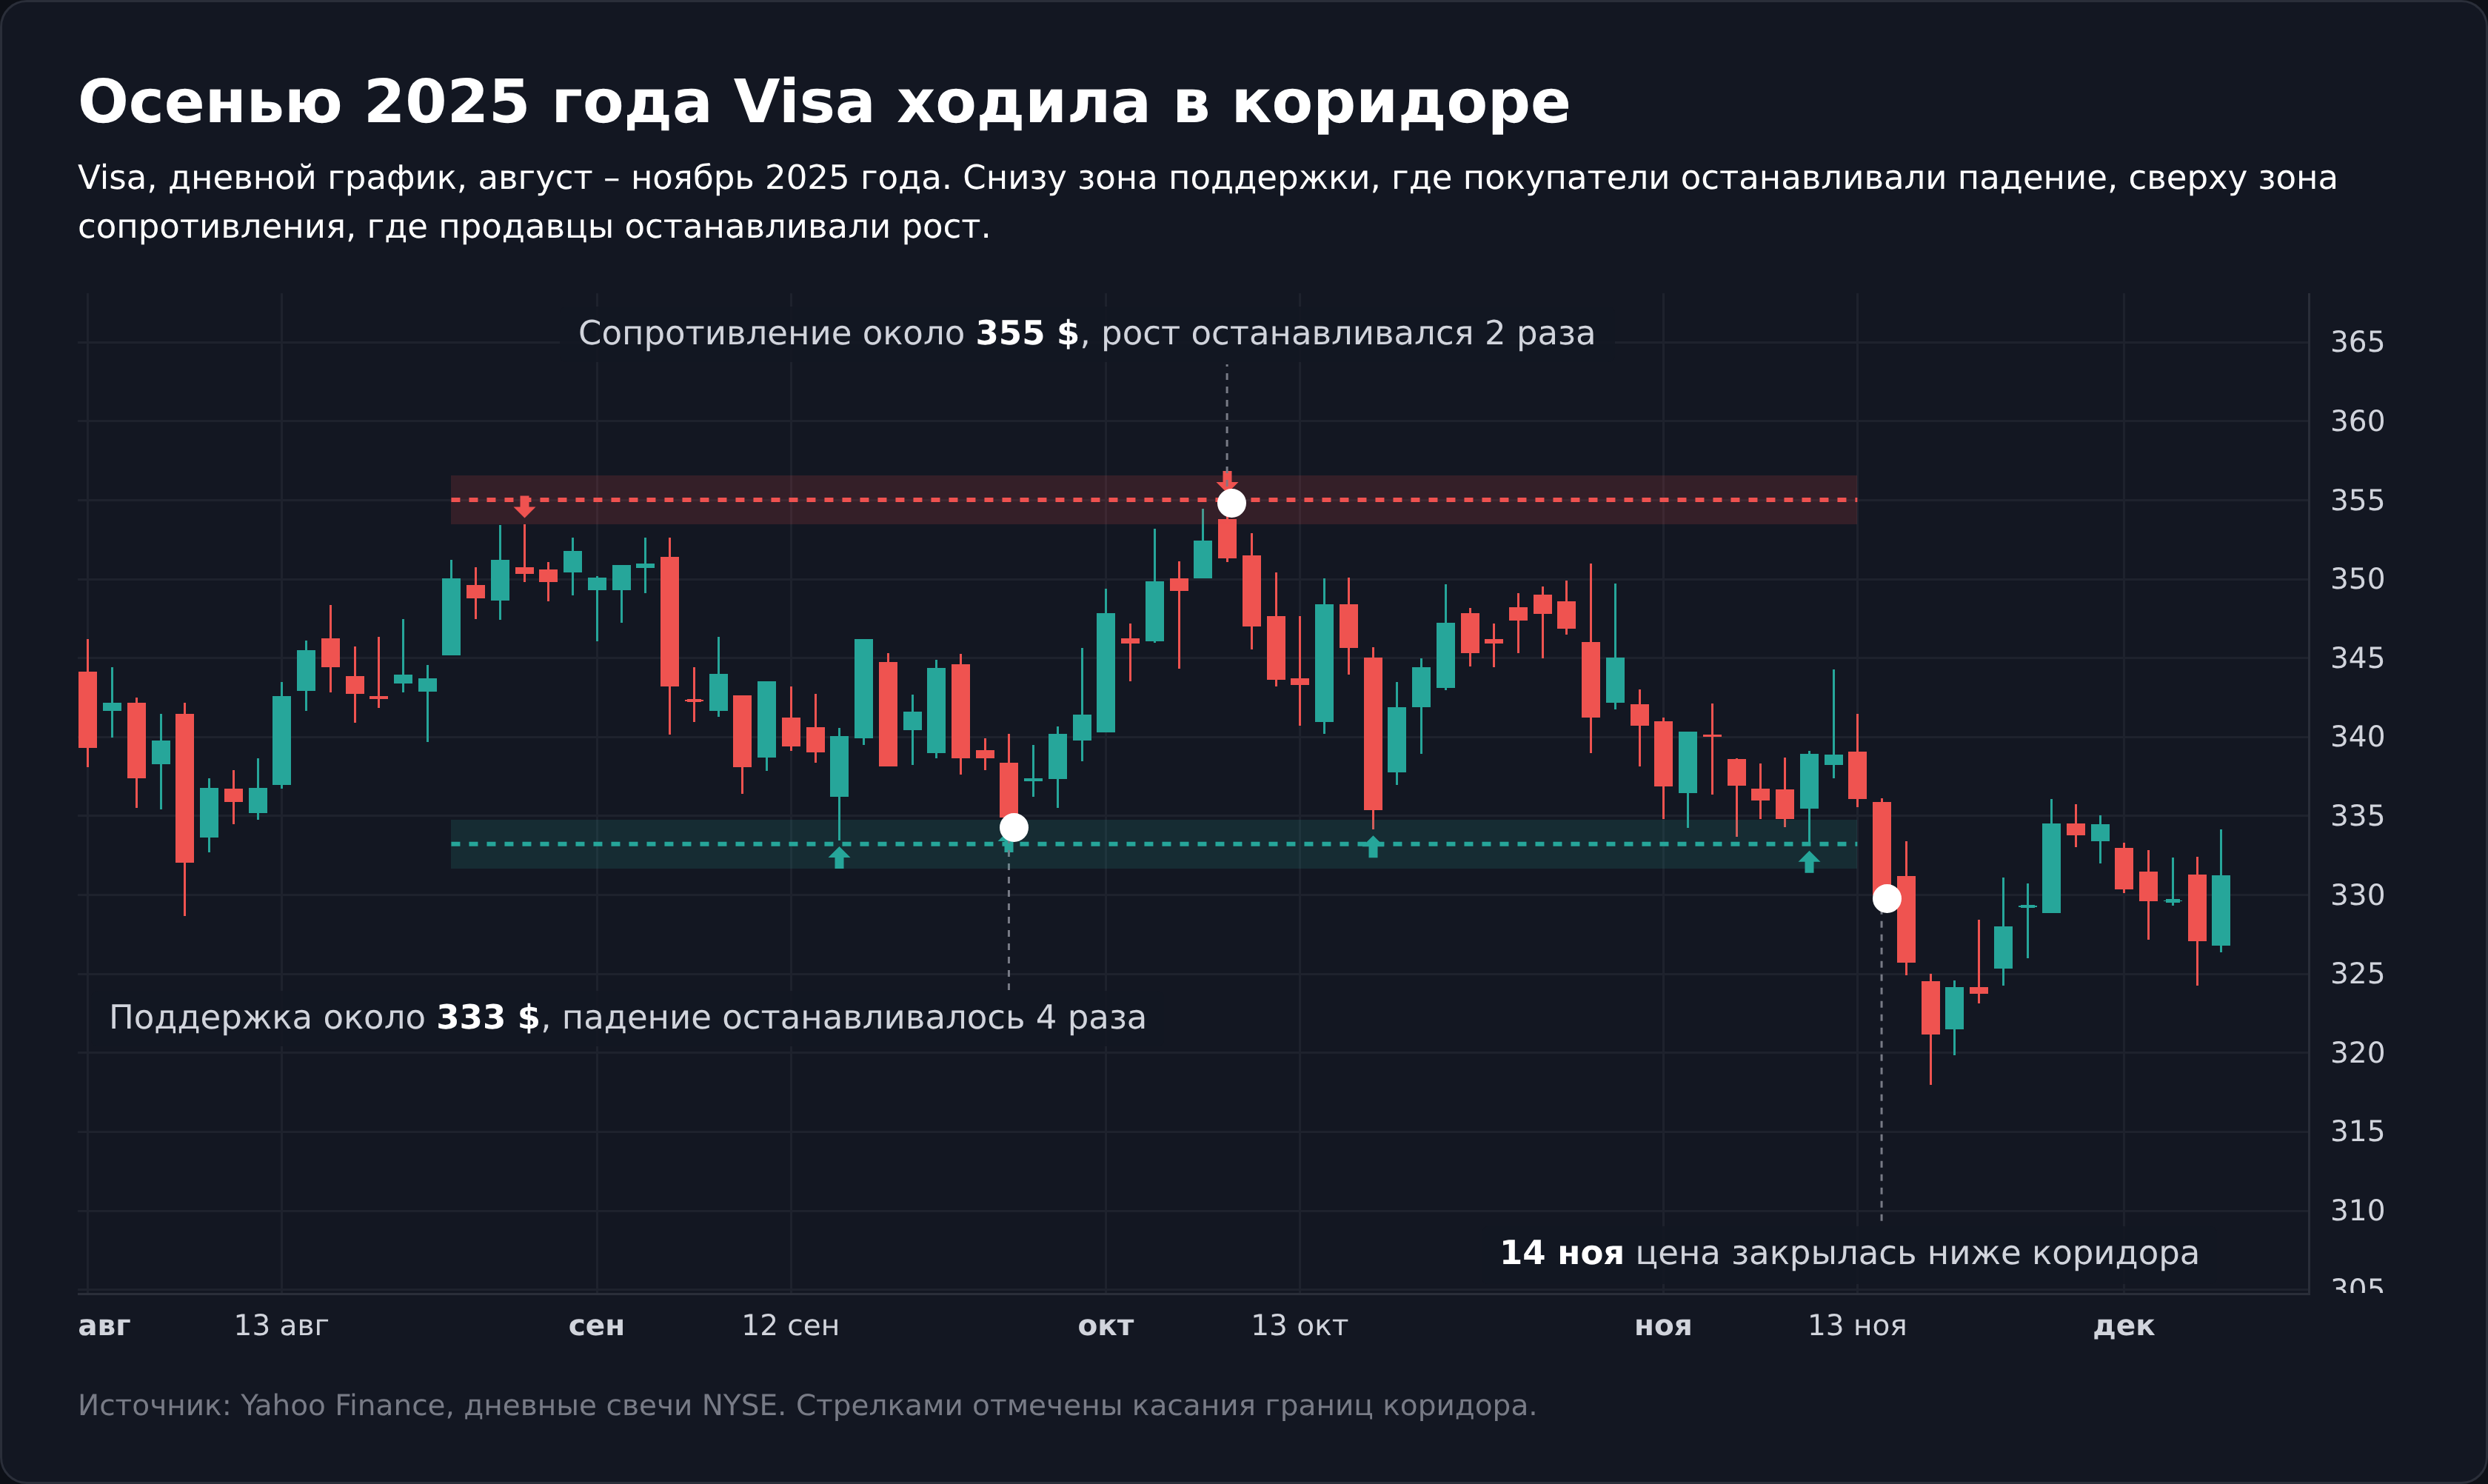
Говорить о линии удобно, но цена почти никогда не разворачивается с точностью до цента. Одна свеча прокалывает уровень тенью, другая не доходит до него пару тиков. Поэтому уровень рисуют полосой. Её ширину удобно задавать через средний истинный диапазон (ATR), то есть средний дневной размах цены с учётом гэпов. Обычно его считают за последние 14 сессий, и в любом терминале он есть среди стандартных индикаторов.
В моей проверке на акциях США медианный прокол уровня перед отскоком составил 0,16 ATR, поэтому зону в четверть ATR по обе стороны от экстремума можно брать как отправную точку.
Почему цена реагирует на старые экстремумы
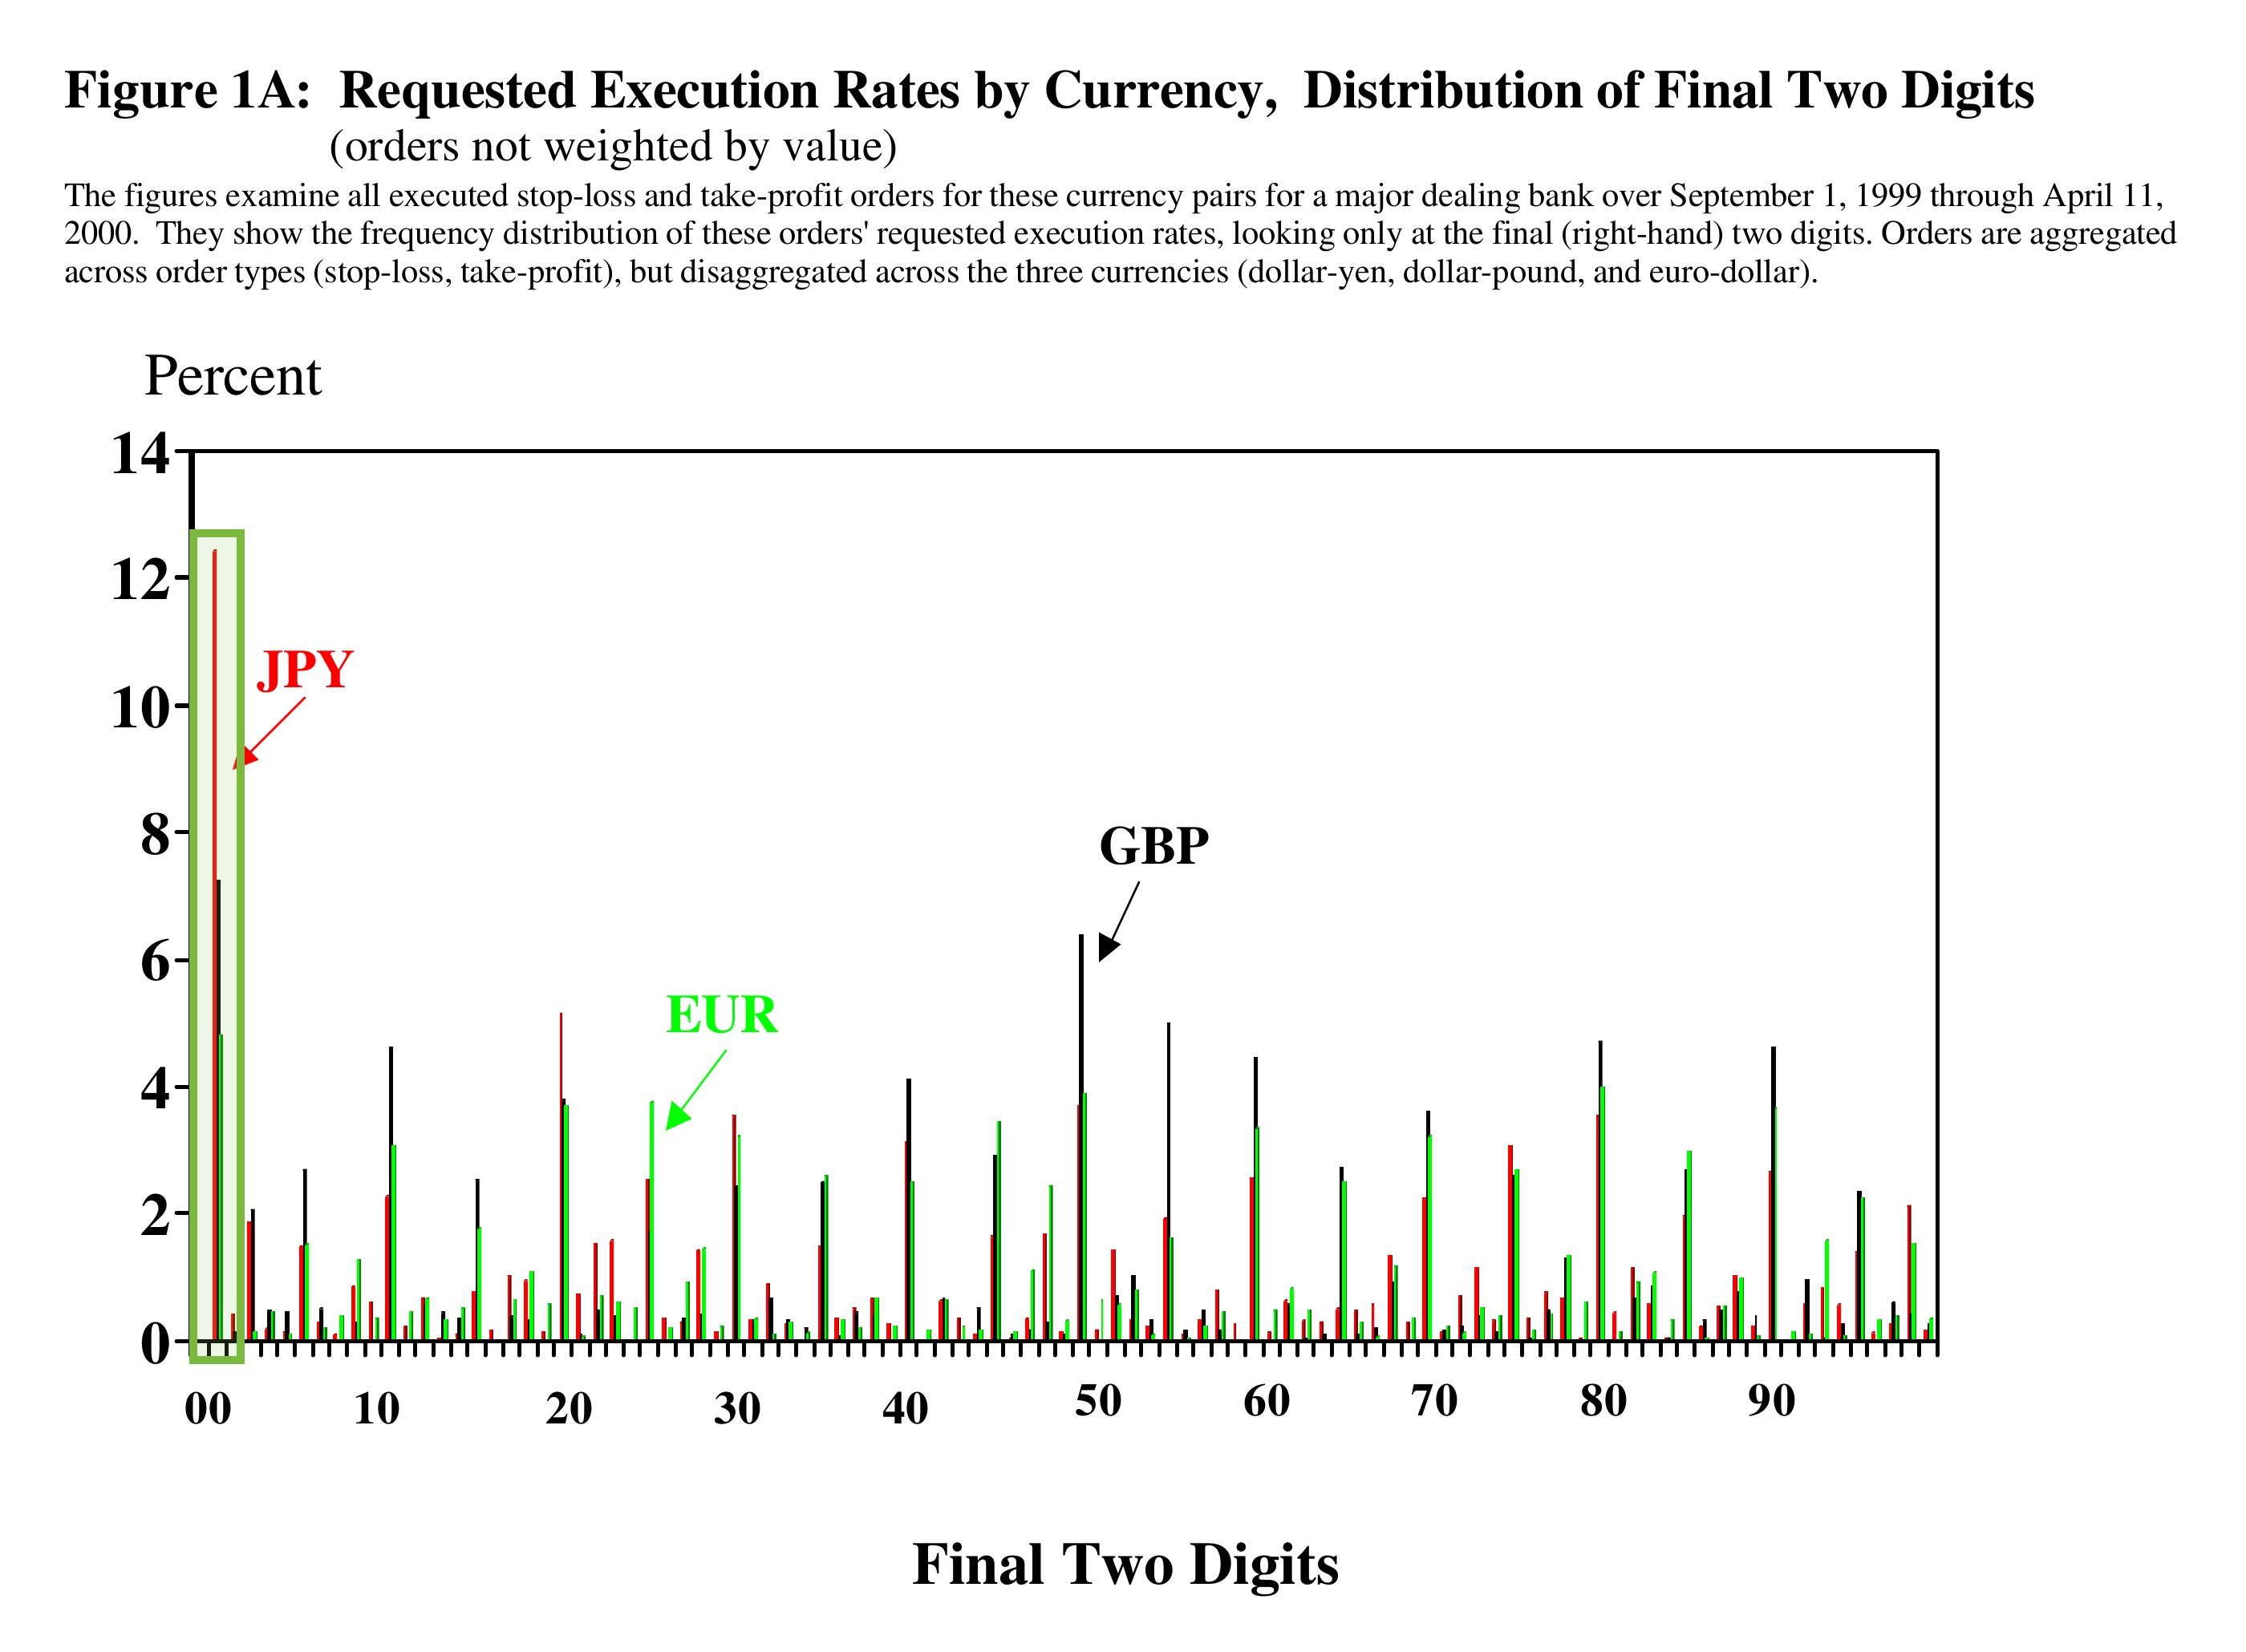
У старого экстремума лежат лимитные заявки тех, кто ждёт цену «как в прошлый раз», а сразу за ним стоят стопы тех, кто открылся от этого уровня. Пока цена у зоны, работают первые. Стоит ей пройти зону, срабатывают вторые, и движение ускоряется. Поэтому уровень называют самоисполняющимся пророчеством. Он работает, пока на одну и ту же цену смотрят достаточно участников с заявками.
На биржах США лимитные заявки видно в стакане, а стоп-заявки частных клиентов нет. NYSE перестала принимать стоп-заявки с 26 февраля 2016 года, и с тех пор их хранит брокер и отправляет на биржу, только когда цена дошла до стоп-цены.
Крупная «плотность» в стакане показывает, где кто-то готов купить или продать, но не показывает, где лежат стопы. Резкий прокол за очевидный экстремум с быстрым возвратом трейдеры называют сбором ликвидности. Стопы на таком проколе срабатывают так, как описывала Ослер, но у неё они разгоняли движение дальше, а быстрый возврат её данные не объясняют.
Как пробитая поддержка становится сопротивлением
После пробоя зона часто меняет роль. Тот, кто покупал у поддержки и после пробоя сидит в убытке, при возврате цены к уровню рад выйти в ноль. Его продажи и превращают бывшую поддержку в сопротивление. С бывшим сопротивлением всё зеркально, поэтому такой уровень называют зеркальным.
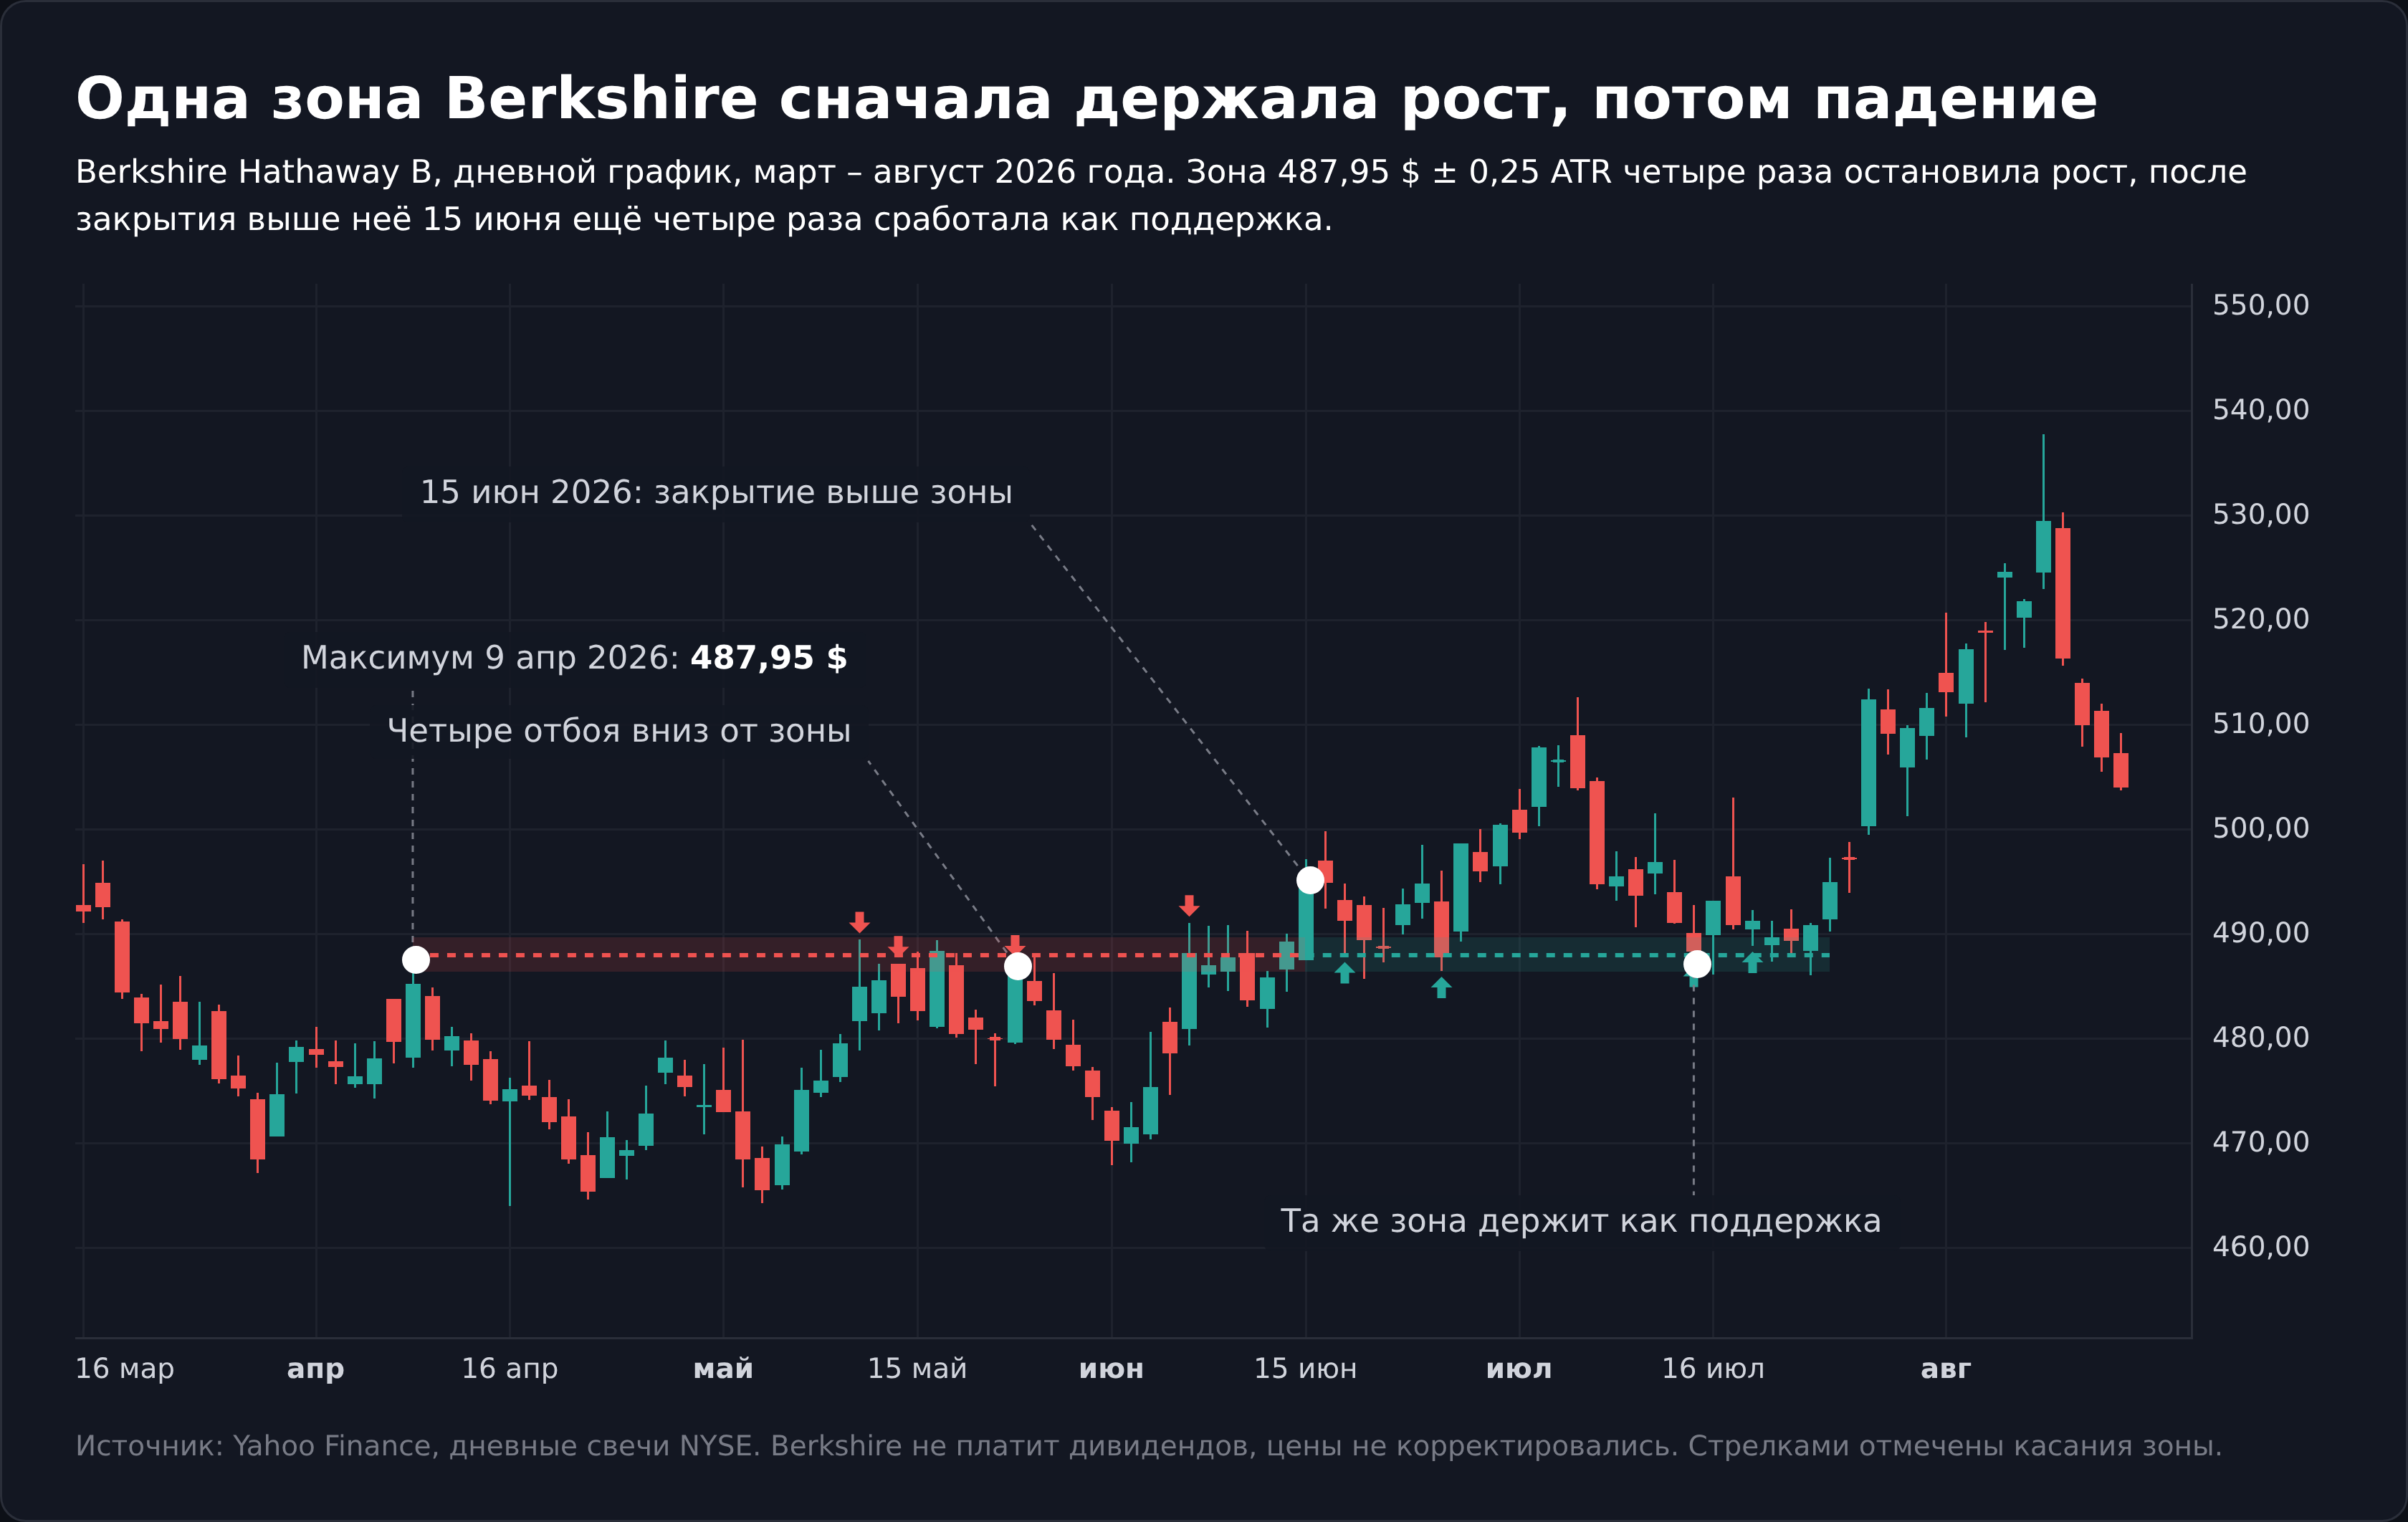
Такие примеры подобрать легко, и именно поэтому одного графика мало. На всей выборке, о которой ниже, первое возвращение к пробитому уровню закончилось отскоком в 55,8% случаев. У случайной цены на том же расстоянии получилось 54,6%.
Работают ли уровни поддержки и сопротивления на самом деле
Проверяемых работ о поддержке и сопротивлении немного, и почти все они сделаны на внутридневных данных валютного рынка.
| Исследование | Данные | Что получилось |
|---|---|---|
| Osler, 2000 | Уровни, которые 6 фирм рассылали клиентам с января 1996 по март 1998 года, марка, иена и фунт, минутные котировки | Отскок от опубликованных уровней в 60,8% касаний против 56,2% у случайных, перевес во всех 16 парах «фирма и валюта» |
| Osler, стоп-лоссы и каскады | Условные заявки клиентов банка на валютном рынке | Сработавшие стопы подталкивают цену дальше в ту же сторону, пробой ускоряется |
| Chung, Bellotti, 2021 | Минутные данные 2018 года по EUR/USD, акциям Lloyds и нефти Brent | Чем больше прошлых отскоков, тем выше шанс следующего. Со временем сила уровня убывает |
| Bulkowski | Графические фигуры, статистика с 2000 года | После пробоя вверх цена вернулась к точке пробоя в 58% из 10 305 случаев, вниз в 58% из 8 765 |
У Ослер важен не только перевес. Случайные уровни у неё тоже «держали» цену в 56,2% касаний, а не в половине. Это свойство самого теста. Касанием у неё считался подход к уровню ближе чем на 0,01%, а отскоком то, что через 15 минут курс оставался по ту же сторону. Если требовать, чтобы цена дошла до уровня точно, доля отскоков у случайных уровней опускается чуть ниже 50%, пишет Ослер. Без сравнения со случайными ценами любую долю выше половины легко принять за доказательство.
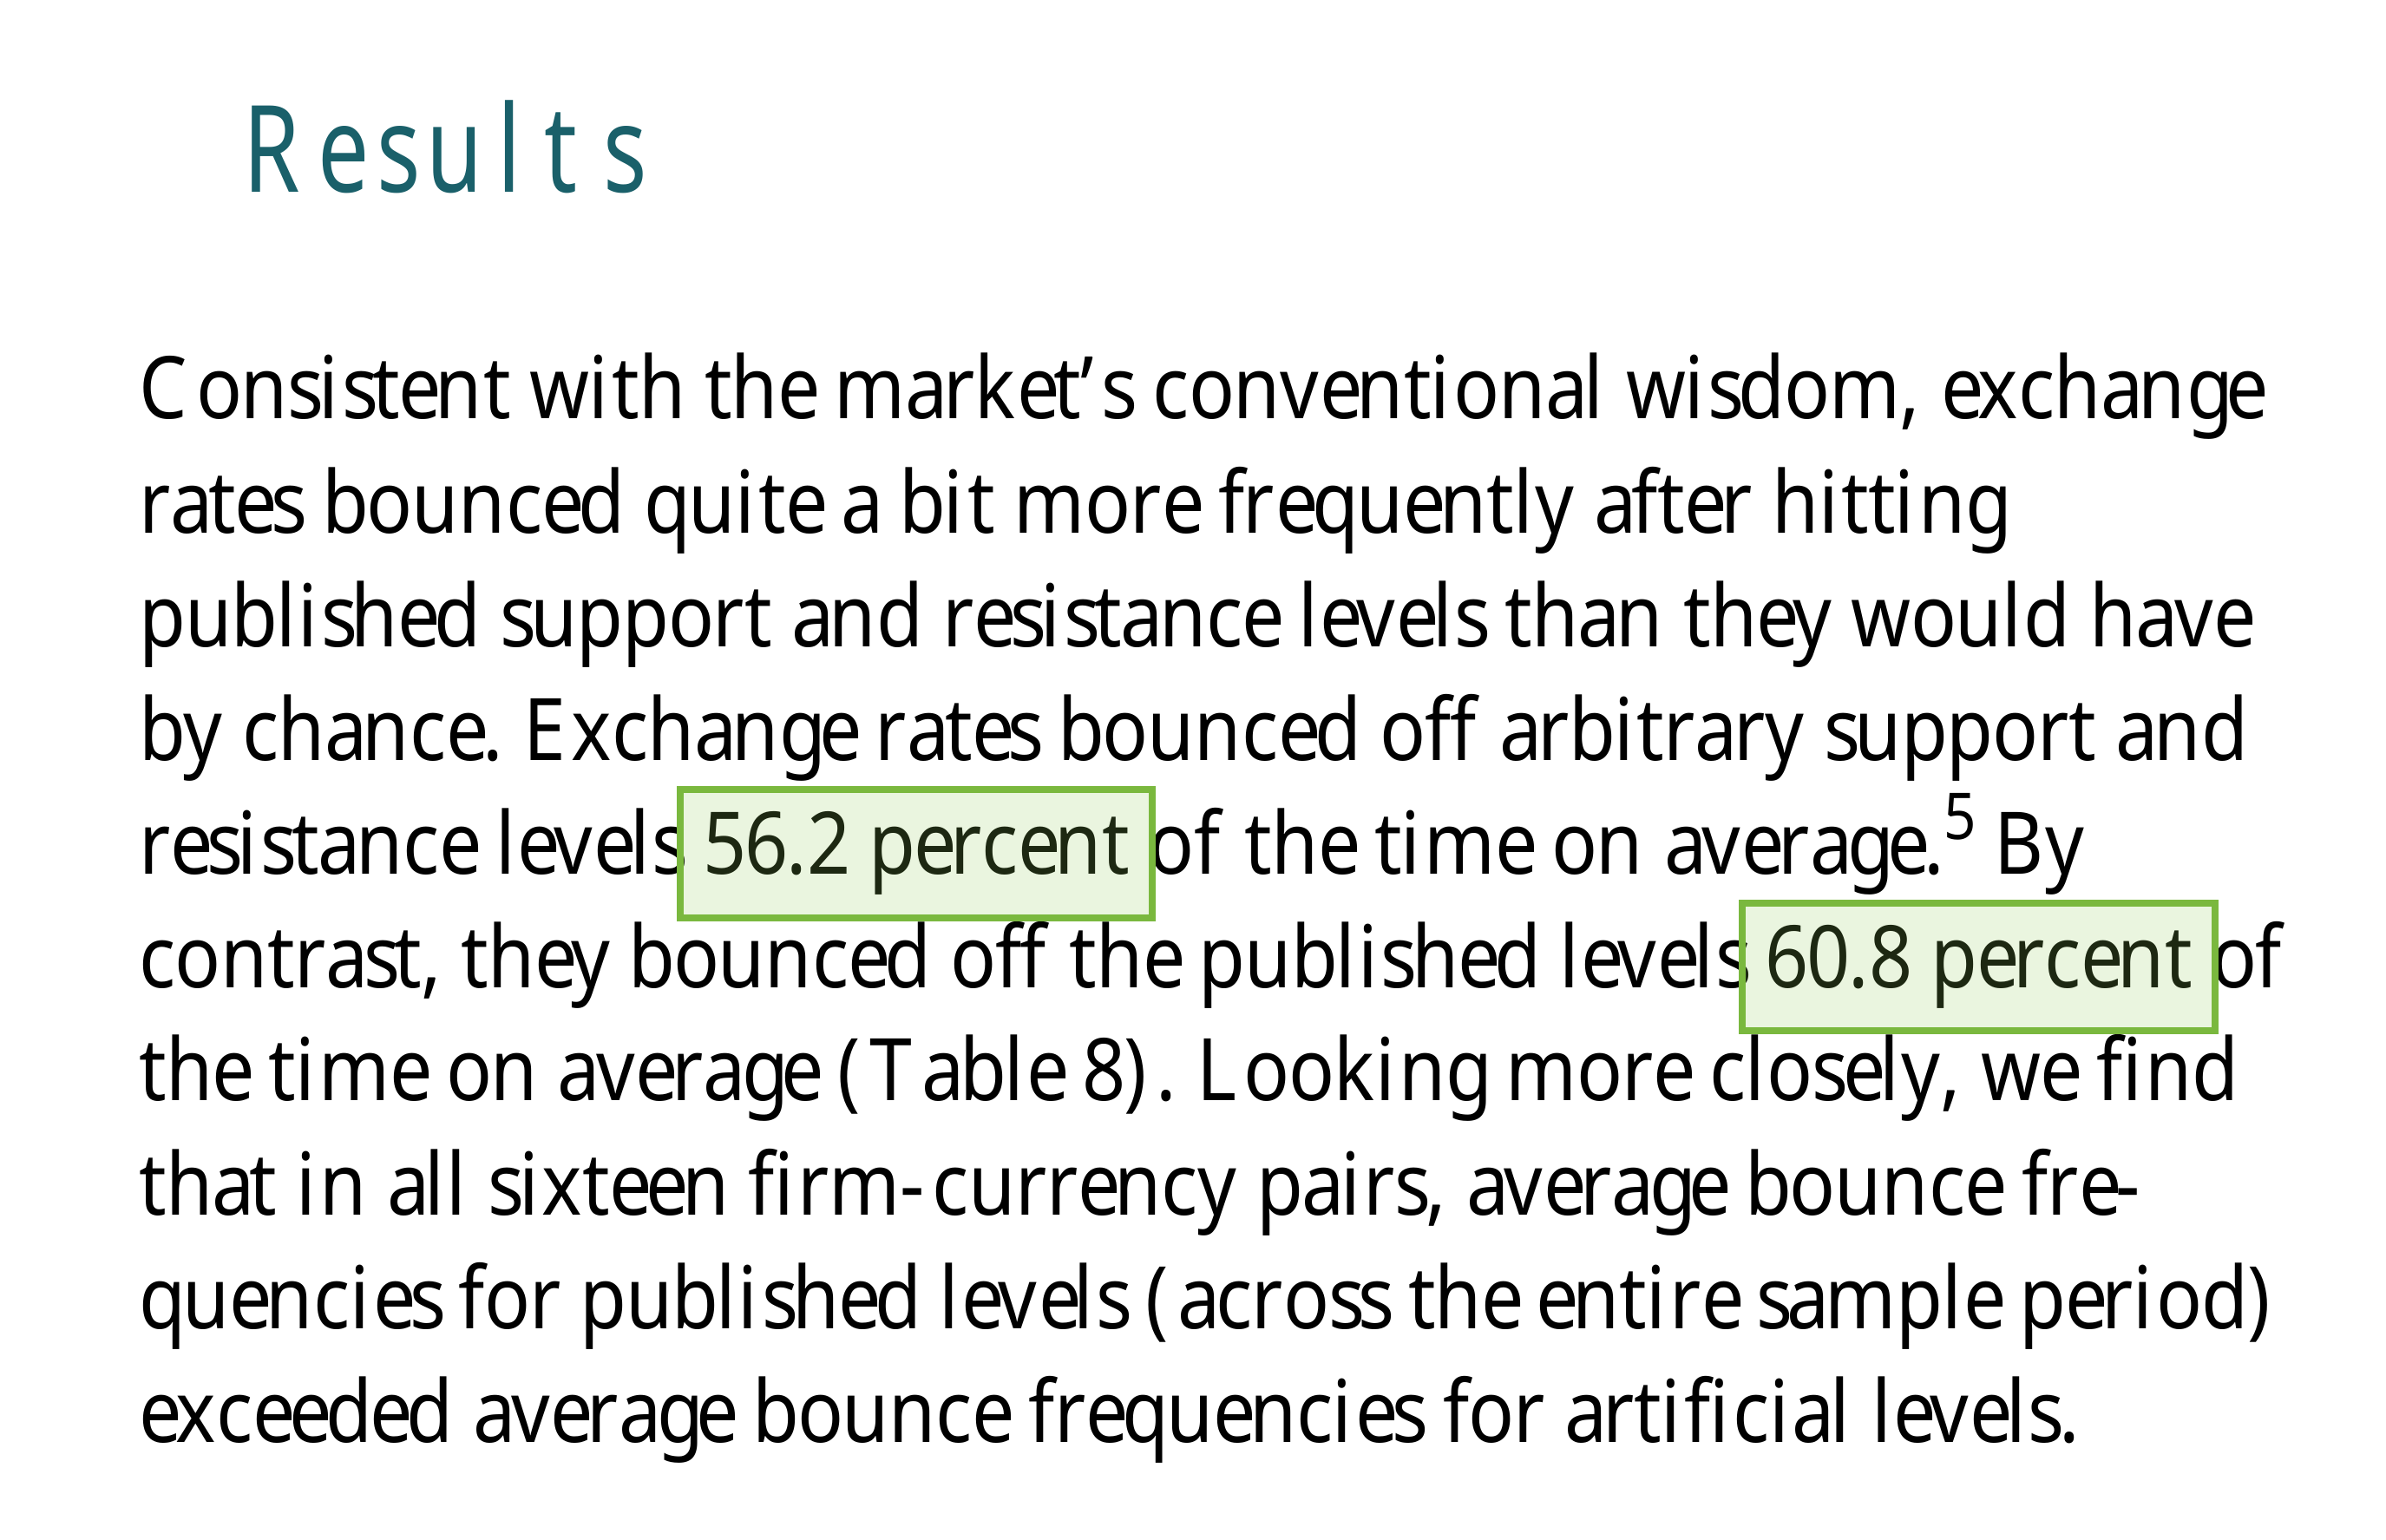
Второе ограничение касается самих уровней. Ослер проверяла цифры, которые крупные дилеры публиковали каждое утро, и рынок видел их одновременно. Трейдер же рисует уровень сам, по своему таймфрейму и своим данным.
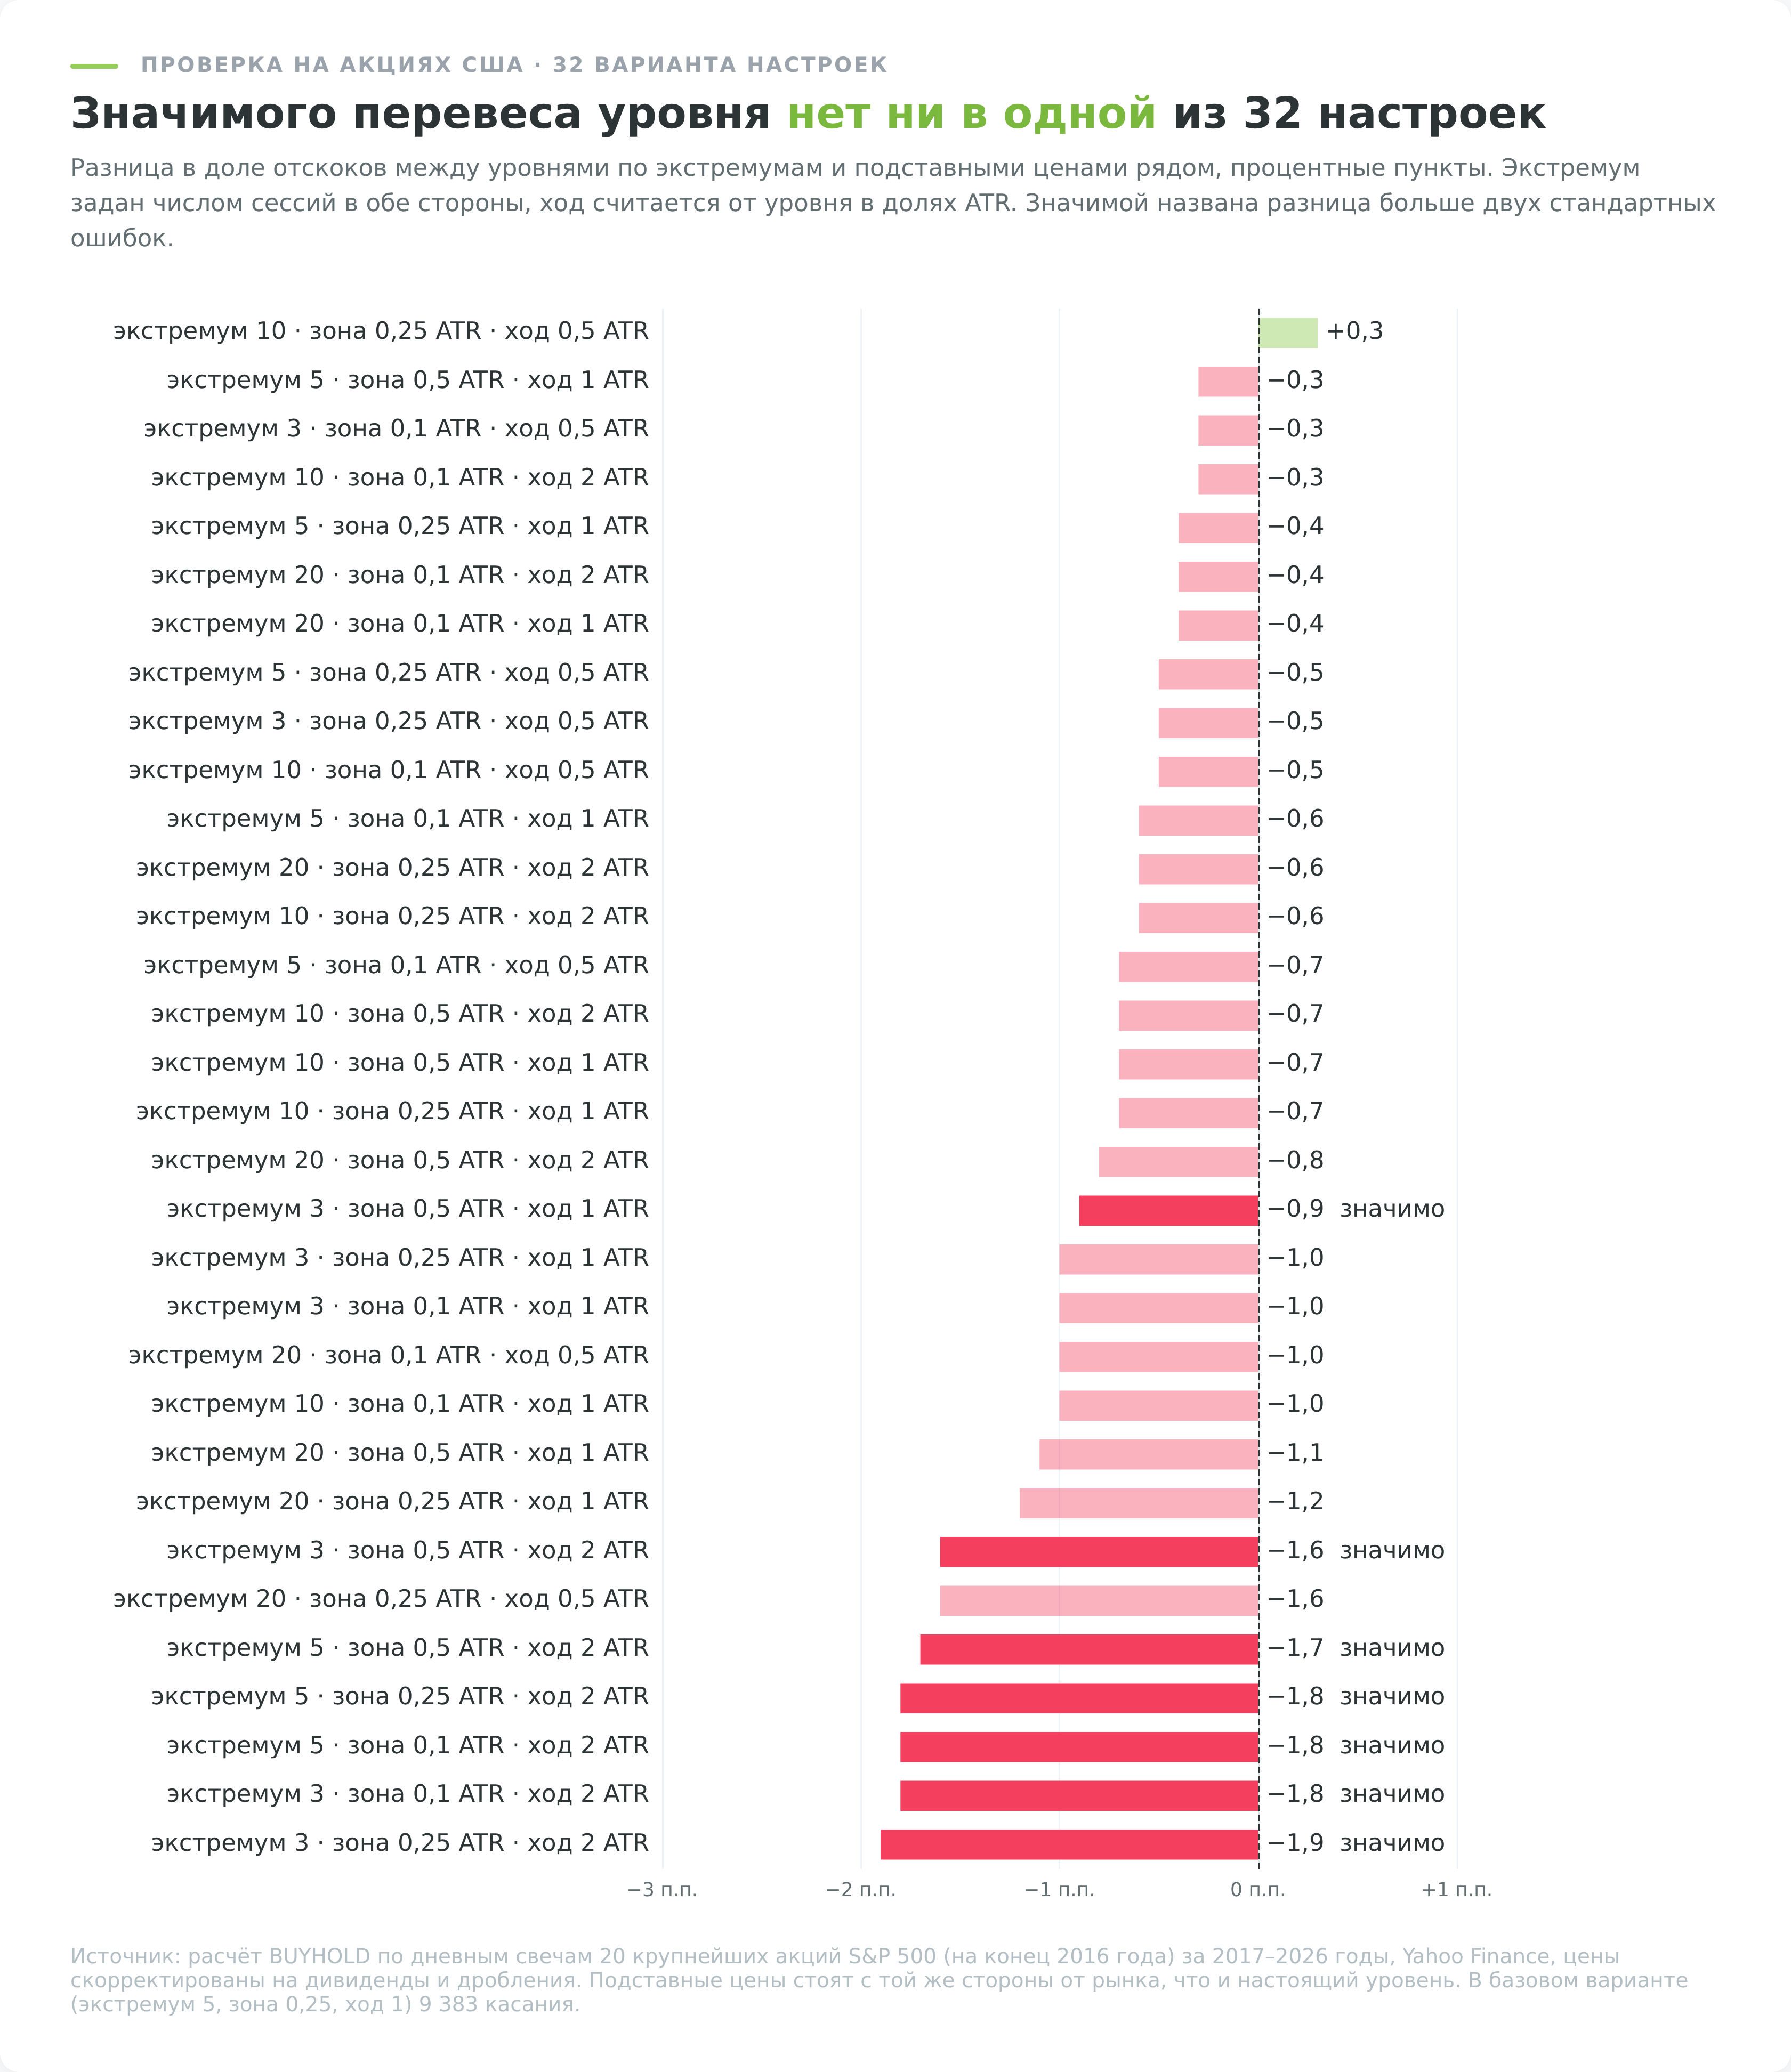
Я повторил эту проверку на дневных свечах 20 крупнейших акций США за 2017–2026 годы. Для каждого уровня, проведённого через экстремум, рядом ставились две случайные цены, и сравнивалось, как часто цена отскакивает от тех и от других. Разницы почти нет, 54,4% отскоков у настоящих уровней против 54,8% у случайных цен. Ни мелкие, ни крупные экстремумы не держали цену чаще случайных, а в семи настройках из 32 настоящие уровни держали её реже, на 0,9–1,9 процентного пункта (п.п.). Число прошлых касаний и зеркальный уровень перевеса не дали, круглые цены дали его только в одной настройке. Методика и все срезы собраны в разделе «Как я проверял уровни на акциях США» ближе к концу статьи.
Как строить уровни поддержки и сопротивления
Если провести линию через каждый заметный максимум и минимум, за 11 месяцев дневного графика Amazon их набирается 46. Цена всё время стоит у какой-то из них, и любое движение объясняется задним числом. Рабочую разметку вы строите сверху вниз.
- Откройте недельный и дневной график и отметьте экстремумы, которые оставались самыми высокими или самыми низкими хотя бы месяц, то есть примерно 20 сессий в обе стороны.
- Проведите через каждый зону шириной 0,25–0,5 ATR или от края тени до края ближайшего тела свечи.
- Оставьте в видимой части графика 4–6 зон, остальные удалите. Это вопрос читаемости, а не силы уровней, крупные экстремумы в моей проверке держали цену не лучше мелких.
- Спускайтесь на часовой или 15-минутный график только для входа, новые уровни там не рисуйте.
- Пересматривайте разметку после каждого нового максимума или минимума старшего таймфрейма.
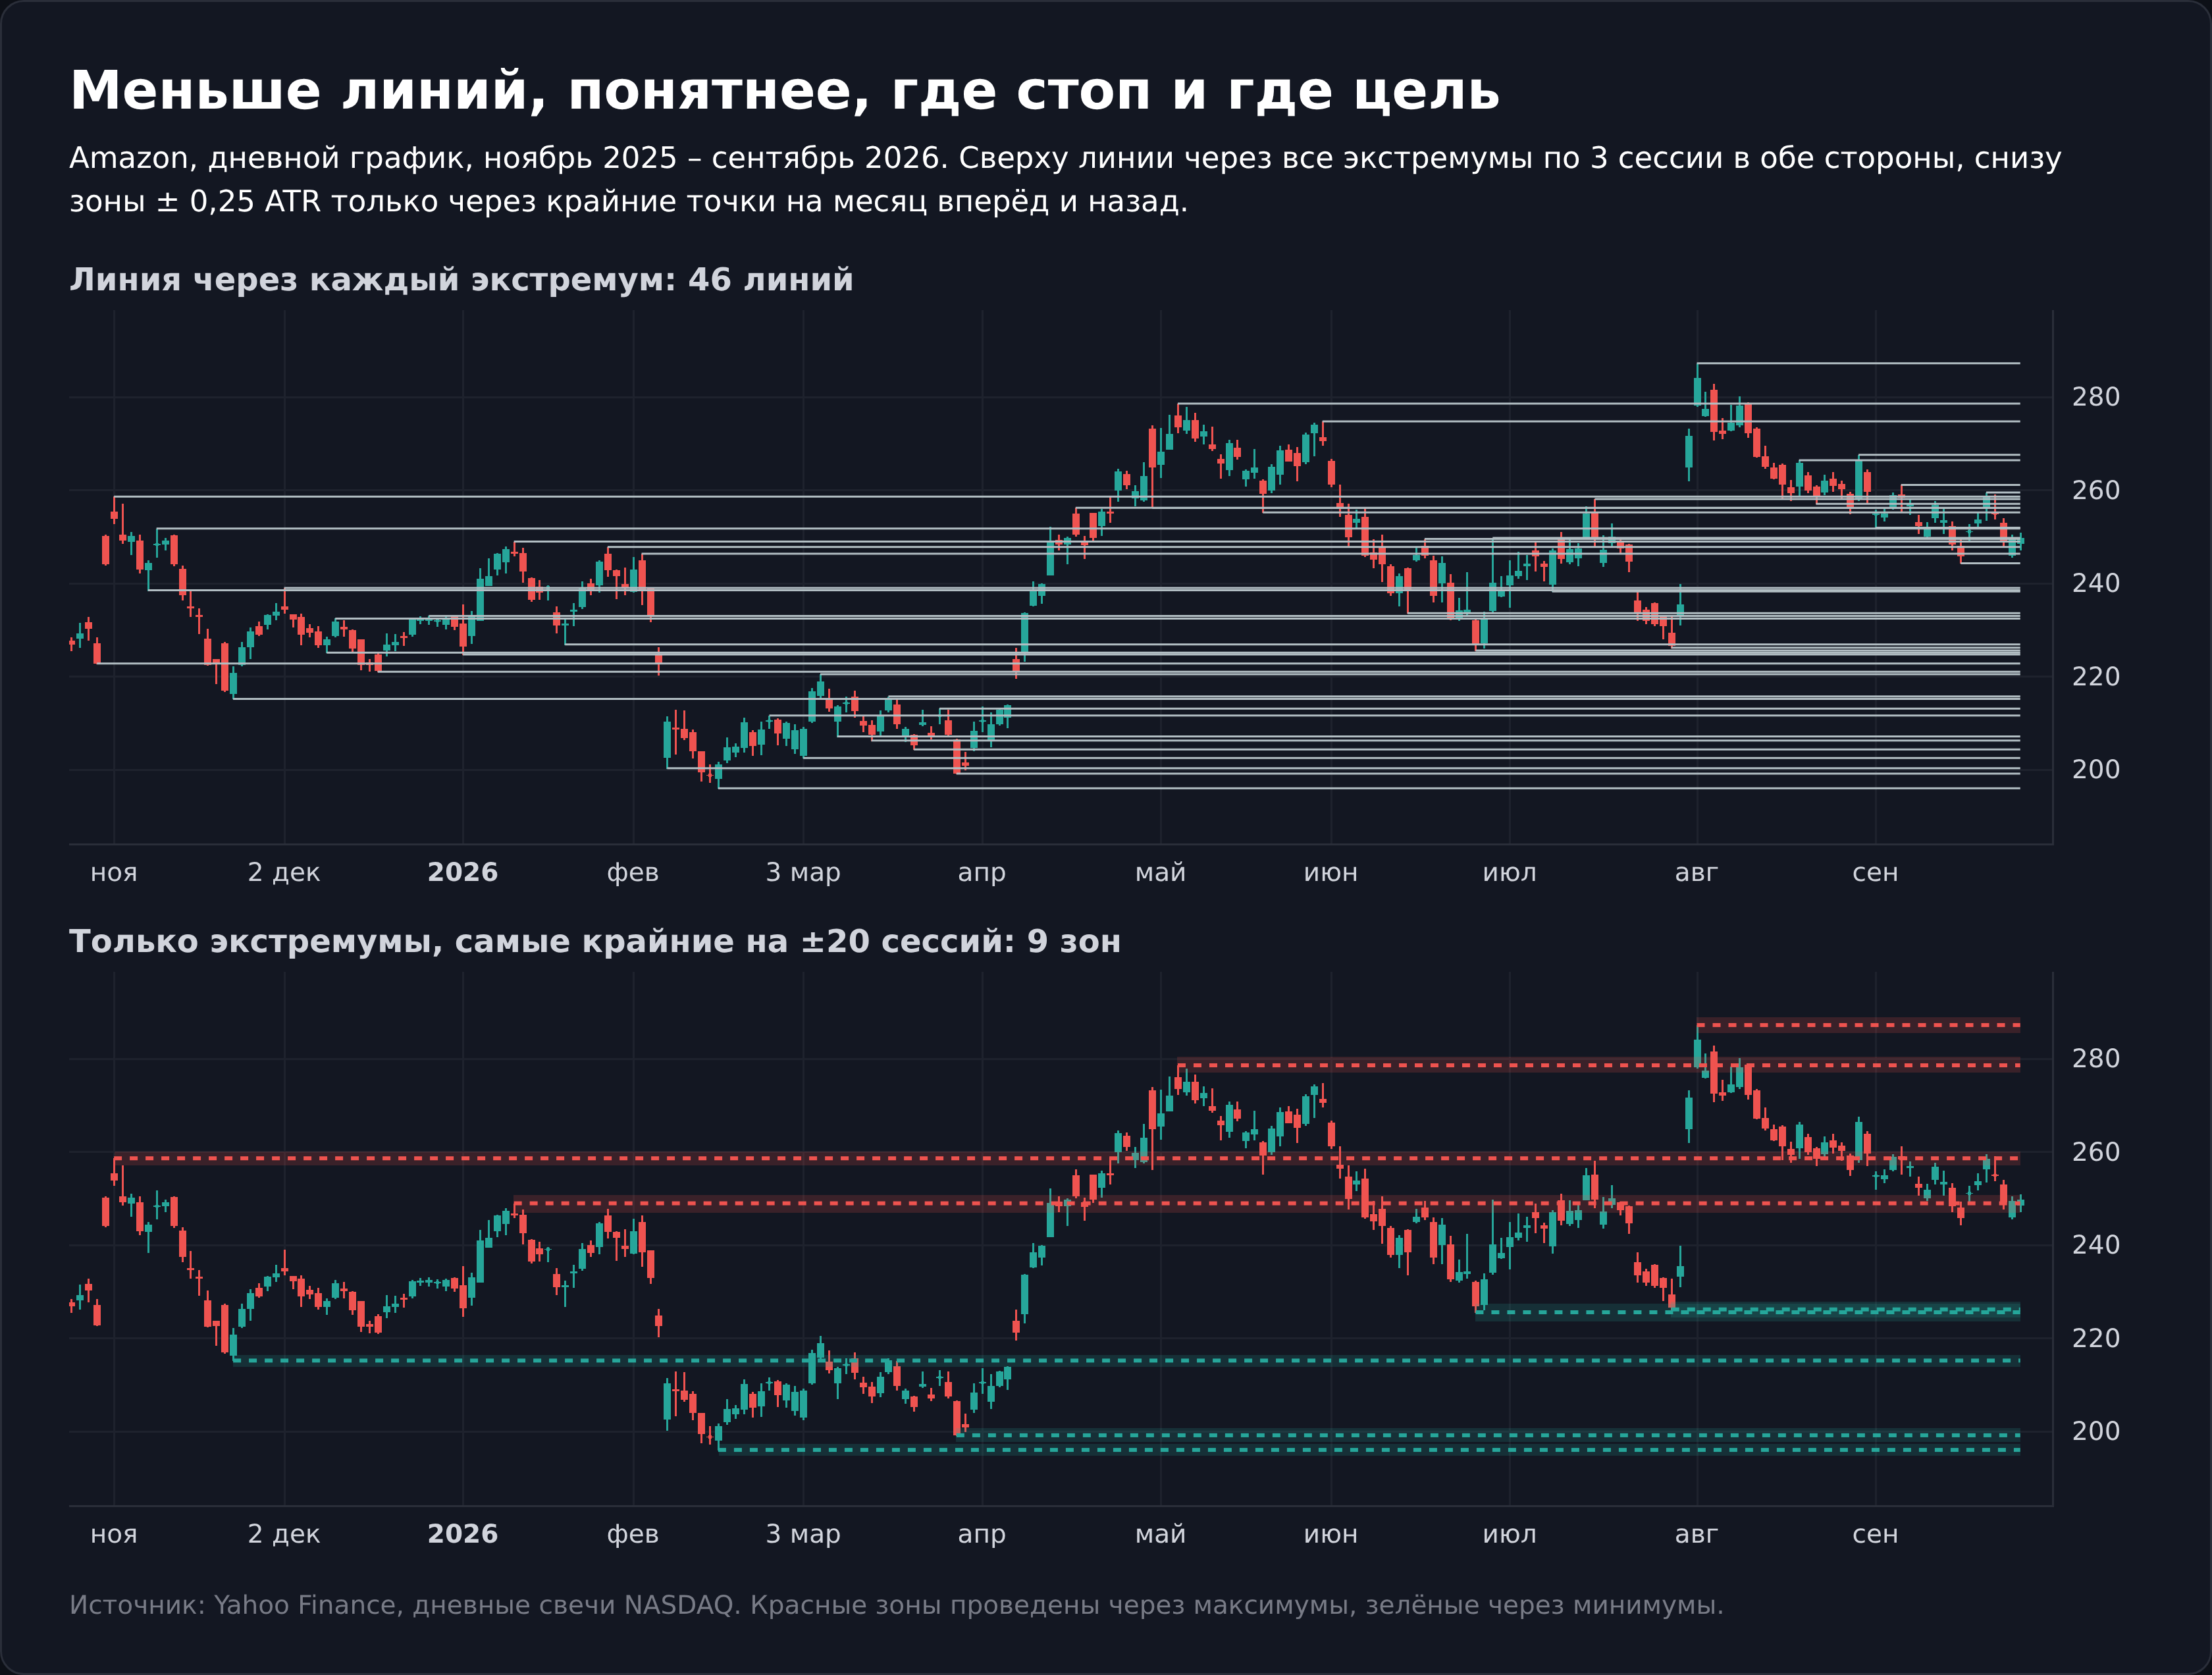
В боковом движении, как у Visa выше, хватает двух зон, верхней и нижней границы коридора. Промежуточные экстремумы внутри диапазона важны только тому, кто торгует на младших таймфреймах.
Отдельный случай дают уровни на импульсе, например на свече дня выхода квартального отчёта или решения ФРС по ставке. Длинная тень такой свечи может дать зону шириной в несколько ATR. Точнее строить её по цене закрытия или по часовому графику того же дня. Чем шире зона, тем дальше стоп и тем меньше объём позиции при том же риске.
Какие уровни считают сильными и что об этом говорят данные
В учебниках приводят набор признаков «сильного» уровня. Часть из них проверялась.
| Признак | Как принято считать | Что показывают данные |
|---|---|---|
| Число отскоков | Чем больше касаний, тем прочнее | На минутках валюты, акций и нефти шанс отскока растёт с их числом (Chung, Bellotti). На дневках акций США роста нет, 54,0% на первом касании и 54,9% на четвёртом и следующих |
| Старший таймфрейм | Недельные уровни надёжнее дневных | Крупные экстремумы на ±20 сессий дали 53,6% отскоков против 54,8% у случайных цен, мелкие на ±3 сессии 54,5% против 55,4% |
| Давность | Свежий уровень сильнее старого | Сила уровня убывает со временем (Chung, Bellotti) |
| Круглая цена | Уровни на 100, 150, 200 $ держат лучше | На валюте заявки кучкуются у круглых цен (Osler). На дневках акций США в основной настройке 58,2% против 52,7% у случайных цен, но в других настройках перевес не повторяется |
| Объём на уровне | Уровень, где прошёл большой объём, прочнее | Не проверялось |
Уровни по объёму строят иначе, по цене, на которую пришёлся наибольший оборот за период. Этот метод описан в статье про торговлю по объёмам.
Пивоты, Фибоначчи и уровни Мюррея
Кроме уровней по экстремумам, трейдеры пользуются уровнями, которые считаются по формуле. Точки пивот получают из максимума, минимума и закрытия прошлого дня, и они одинаковы у всех, кто считает их одним способом.
Уровни Фибоначчи делят последний импульс в пропорциях 38,2%, 50% и 61,8% и отмечают, где может закончиться откат. Уровни Мюррея нарезают диапазон на восемь равных частей. Если расчётный уровень совпал с экстремумом, место для стопа и цели он не меняет.
Торговля на отбой от уровня поддержки или сопротивления
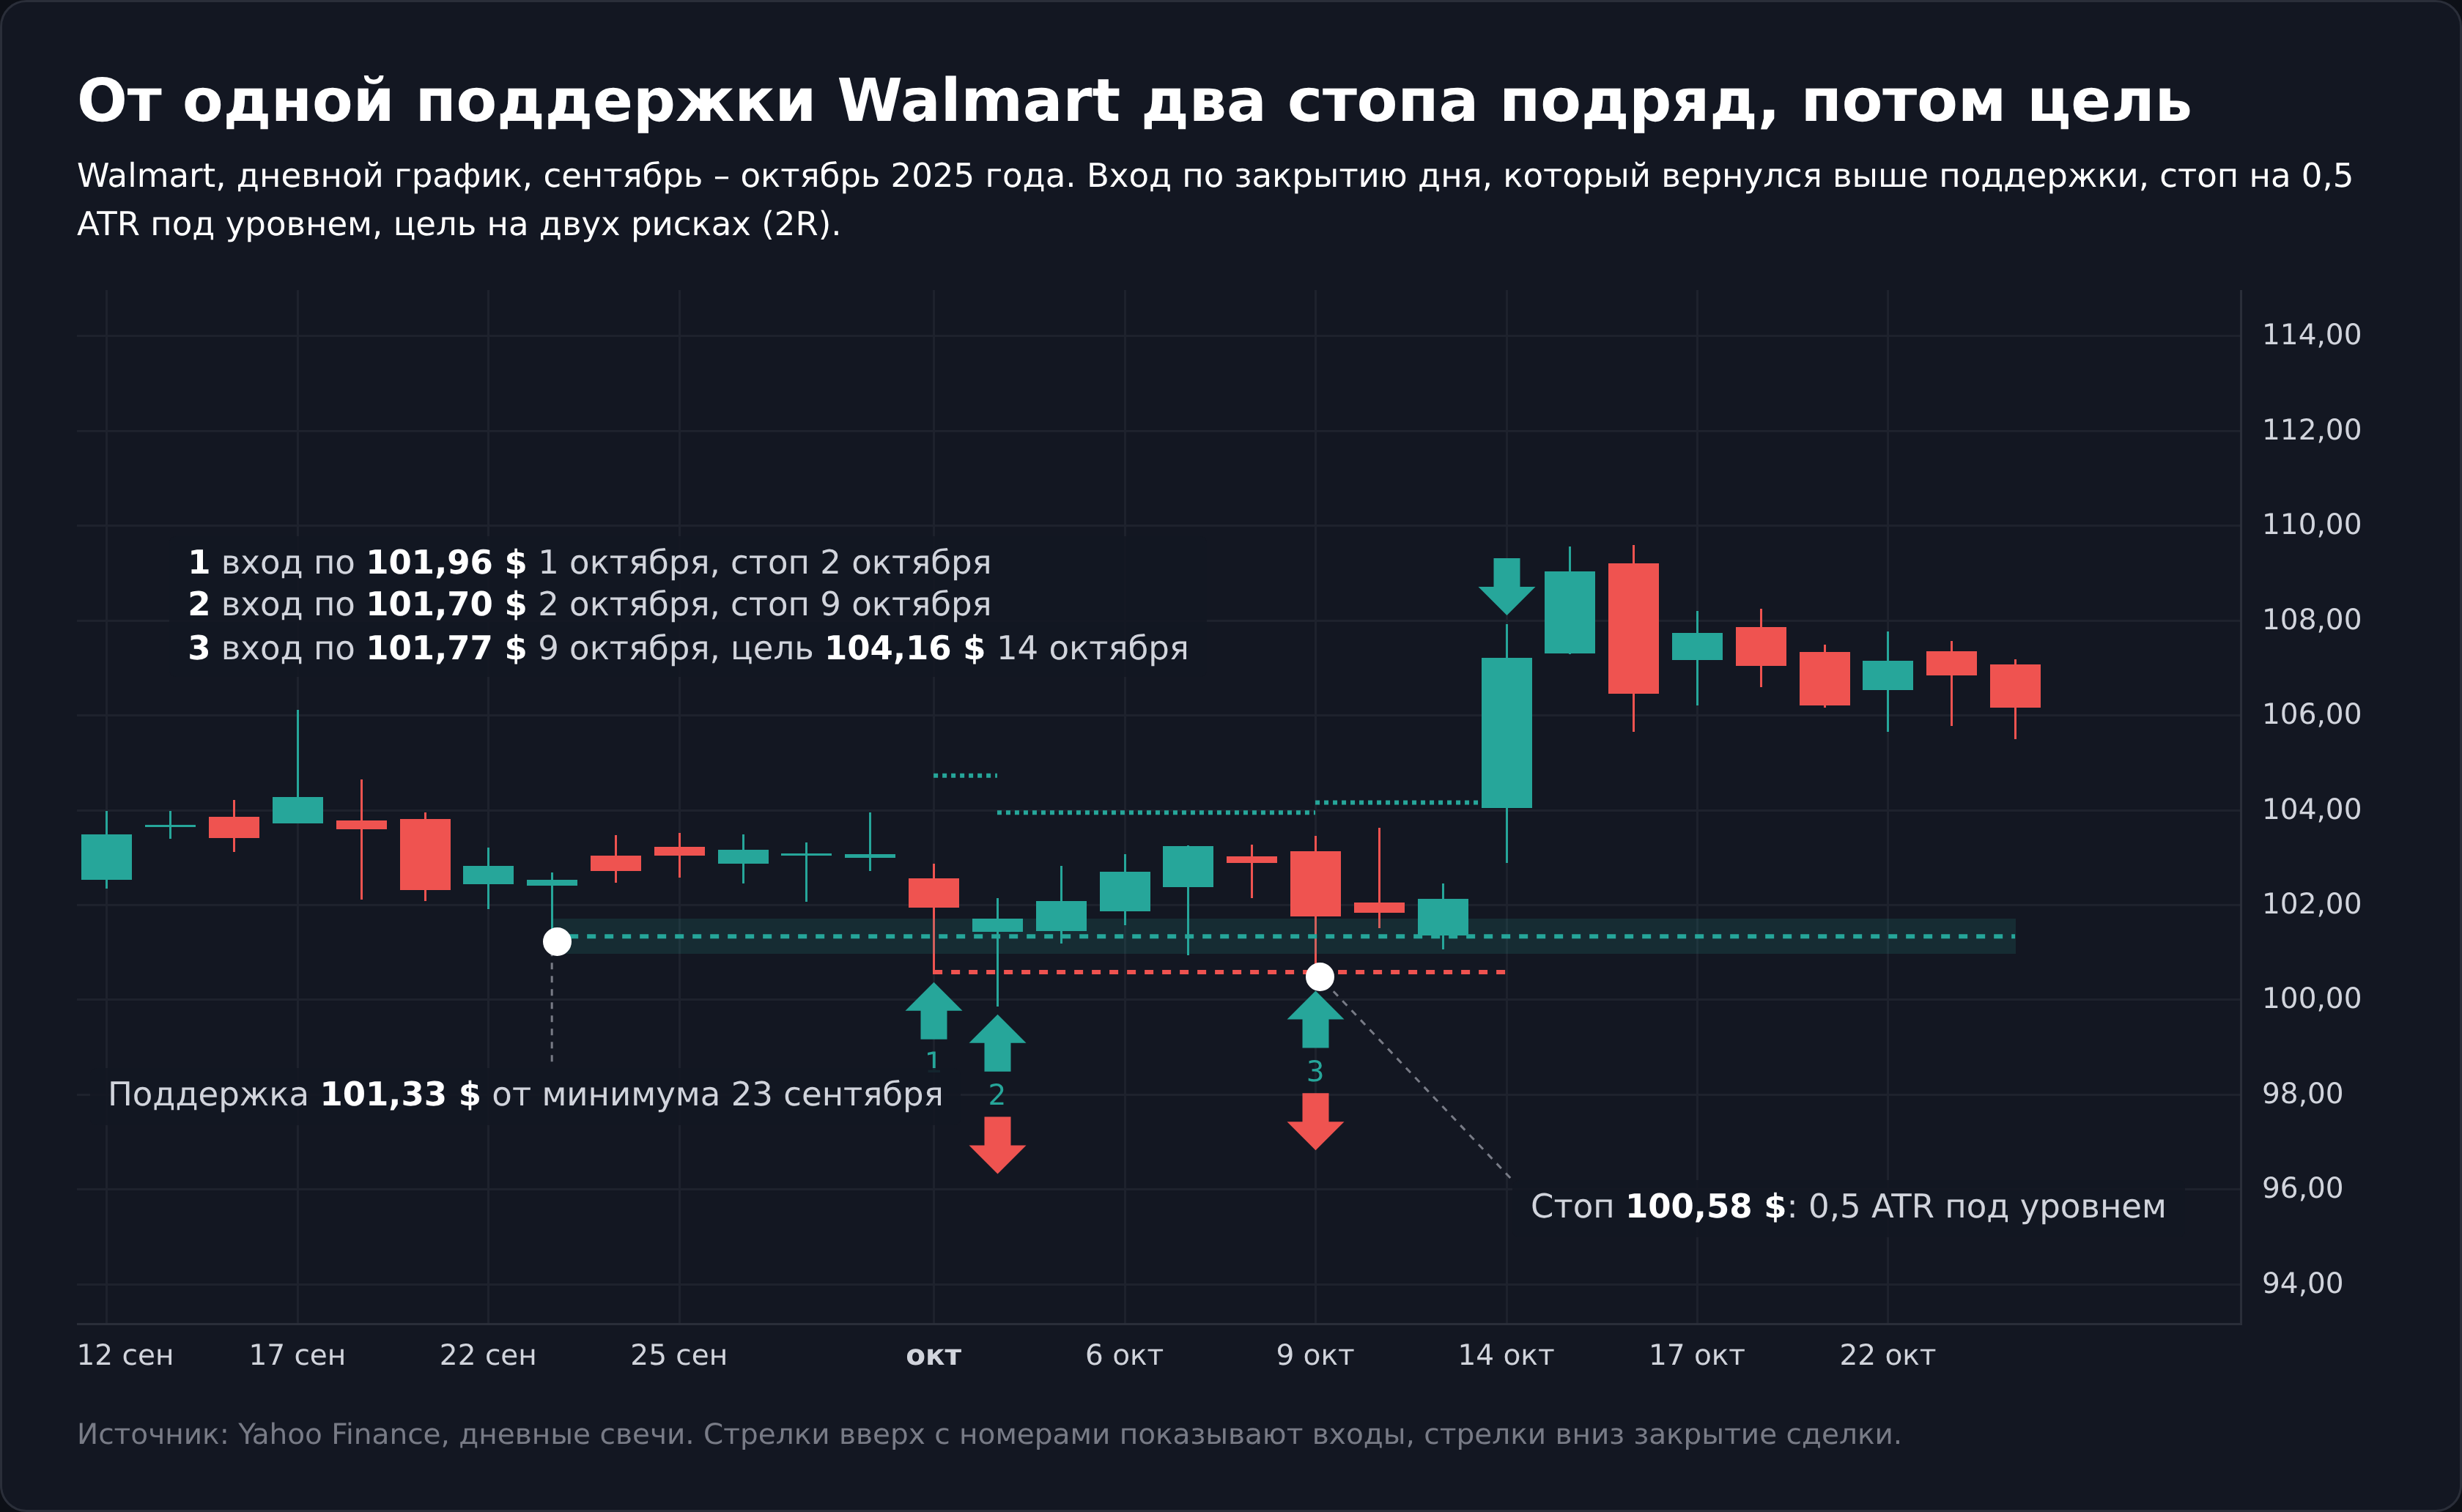
Для сделки на отбой ждут, пока цена войдёт в зону и день закроется обратно над поддержкой или под сопротивлением, и открывают сделку по этому закрытию. Стоп стоит за дальним краем зоны, цель у следующего уровня или на двух рисках от входа (2R). Риском, R, называют расстояние от цены входа до стопа, так результаты сделок разного размера можно сравнивать между собой. Разворотную свечу часто добавляют как фильтр, но любой такой фильтр стоит проверять так же, против случайной цены, как ниже проверено закрытие обратно за уровнем.
Закрытие обратно за уровнем
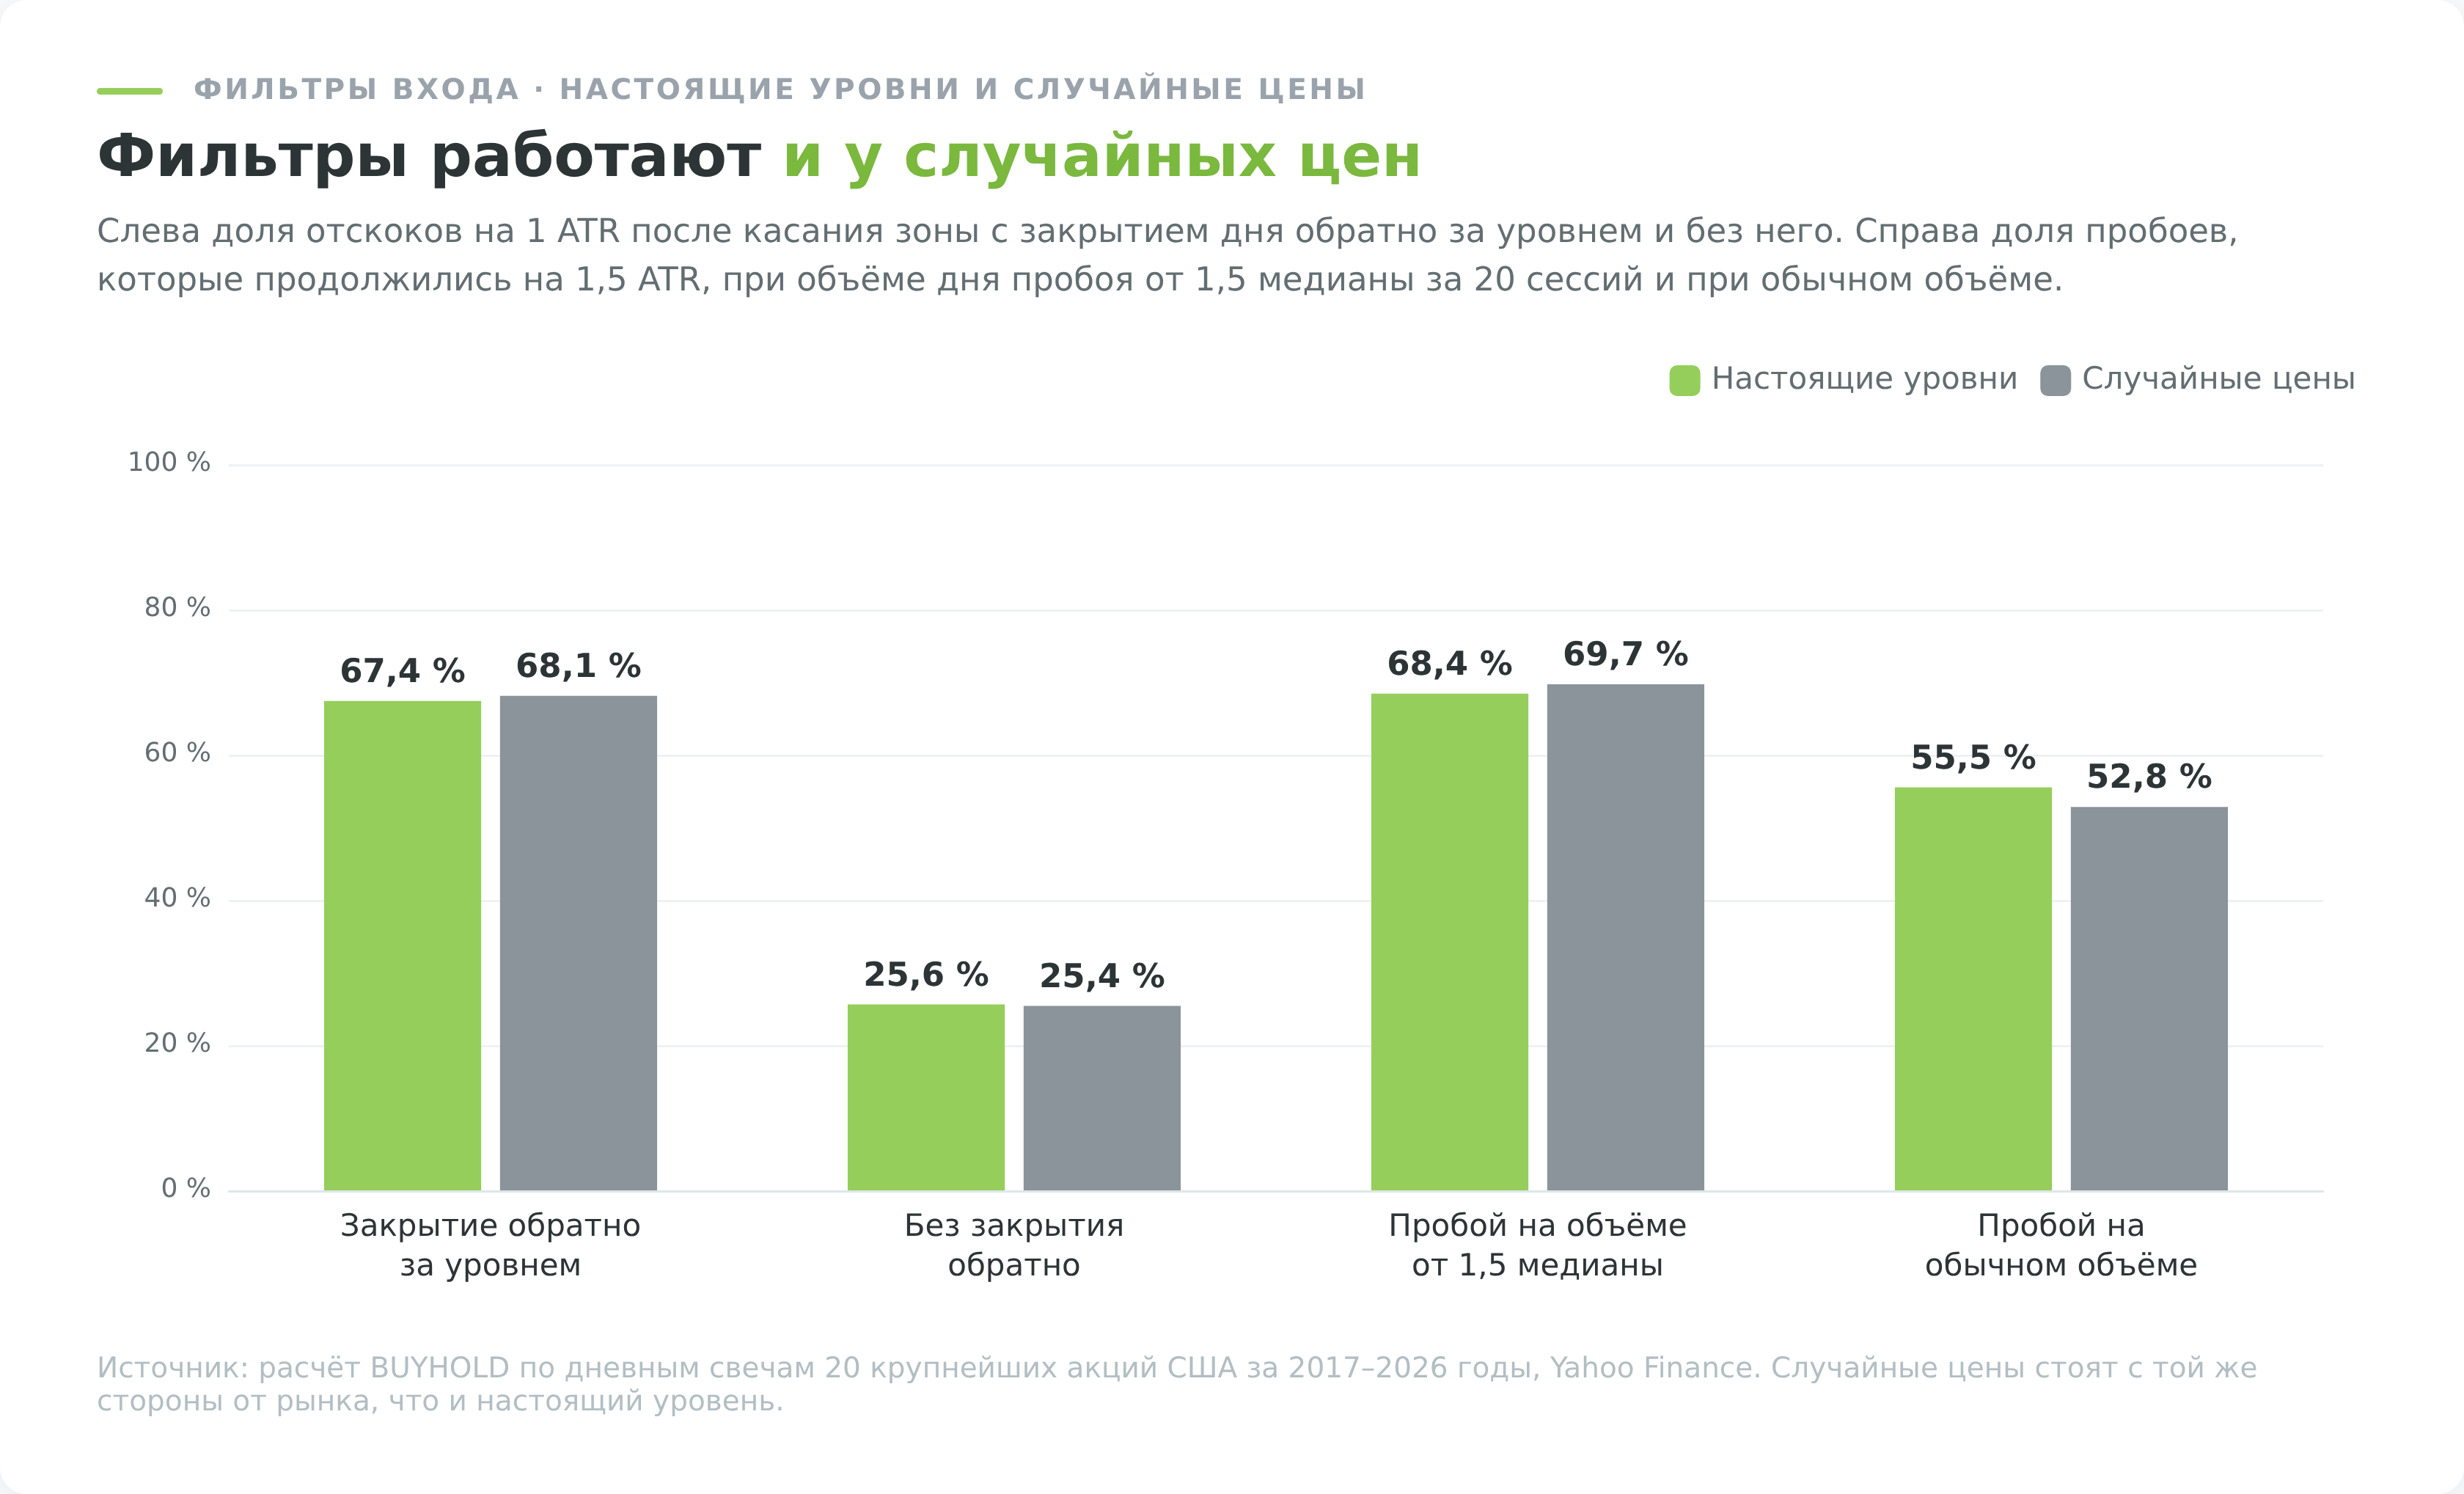
Закрытие обратно за уровнем меняет картину сильно. После такого дня отскок получился в 67,4% случаев, а без него в 25,6%. Только у случайных цен вышло 68,1% и 25,4%, то есть работает не уровень, а сама свеча, которая закрылась в сторону отскока. Кроме того, вход по закрытию находится уже ближе к цели и дальше от стопа, поэтому выигрышей больше, а зарабатывают они меньше.
Где ставить стоп при отбое
Стоп нельзя ставить вплотную к уровню. Среди касаний, которые в итоге дали отскок на 1 ATR, цена сначала проколола уровень в 66,2% случаев. Глубже 0,1 ATR прокол был в 55,6%, глубже четверти ATR в 42,3%, глубже половины ATR в 24,3%, а глубже 0,75 ATR в 10,7%.
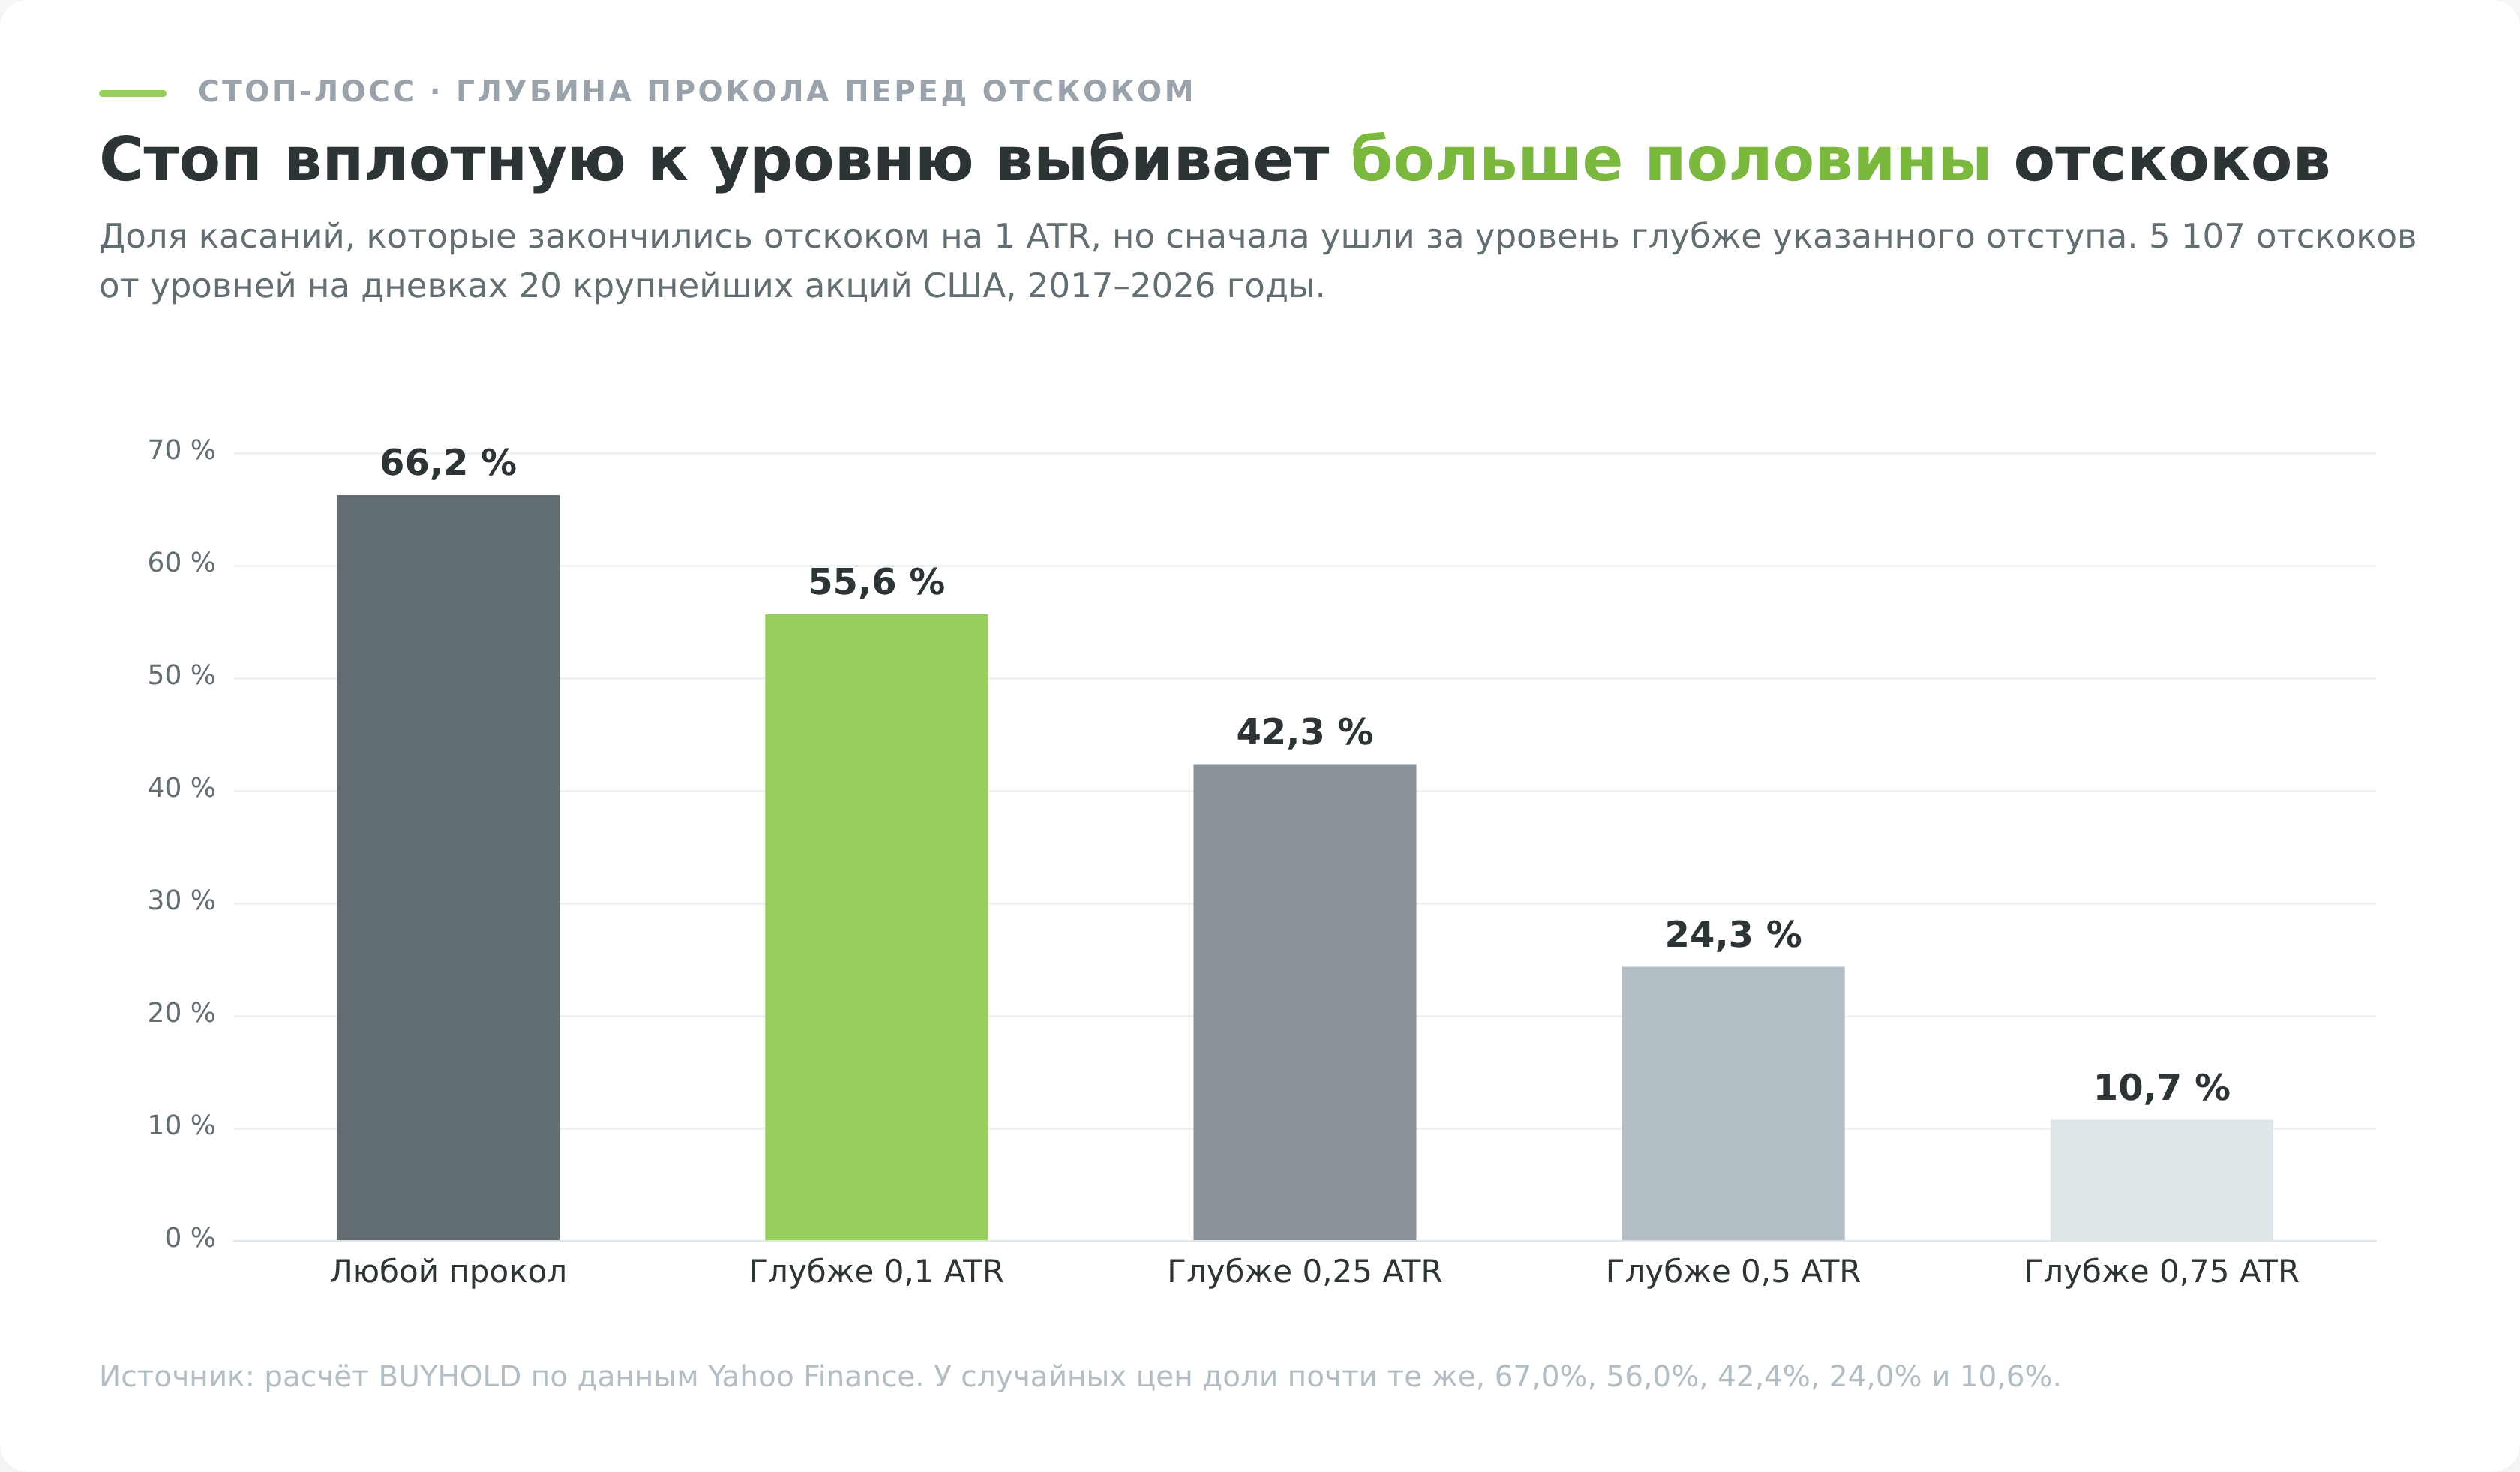
Стоп сразу за линией выбивает больше половины сделок, которые потом сработали бы. Отступ в половину ATR оставляет под угрозой примерно каждую четвёртую, а отступ в 0,75 ATR каждую десятую. Чем дальше стоп, тем меньше объём позиции при том же риске, поэтому глубину стопа выбирают вместе с размером сделки.
Что дала механическая сделка на отбой
Я собрал из этих правил механическую сделку. Вход по закрытию дня подтверждения, стоп на 0,5 ATR за уровнем, цель на двух рисках (2R), не больше 40 сессий в позиции. Получилось 6 511 сделок. До цели дошли 33,2% из тех, что закрылись по стопу или цели, а для безубыточности при цели 2R нужно 33,3%.
Средний результат сделки до комиссии брокера оказался нулевым, 0,00R. От случайных цен та же схема теряла 0,03R, разница меньше, чем стоит один круг комиссий. Другой отступ стопа итог не меняет, при 0,25 ATR и при 1 ATR выходит те же 0,00–0,01R.
Комиссия брокера делает итог отрицательным. У половины таких сделок стоп ближе 1,8% от цены входа, поэтому каждые 0,1% издержек за вход и выход вместе отнимают в среднем ещё около 0,06R, а 0,2% уже около 0,12R. Посмотрите свой тариф и вычтите эту поправку из любого бэктеста, который вам покажут без комиссий.
Перенос стопа в безубыток, когда цена прошла в вашу сторону на 1R, выглядит как способ сохранить такие сделки. Но в разборе винрейта в трейдинге на 933 сделках пробойной системы по акциям США он сократил долю прибыльных сделок с 43,1 до 35,2% и немного снизил средний результат. Убыточных сделок стало на 96 меньше, но часть будущих выигрышей превратилась в ноль.
Ложный пробой уровня
Ложным пробоем называют выход цены за уровень, после которого она быстро возвращается обратно. На дневках акций США он редок в строгом смысле. Если день закрывался за зоной, отскоком всё заканчивалось лишь в 19,9% случаев, у случайных цен в 20,0%. Тень за уровнем при закрытии внутри зоны встречается постоянно, а вот закрытие за ней чаще всего означает, что идея отбоя отменена.
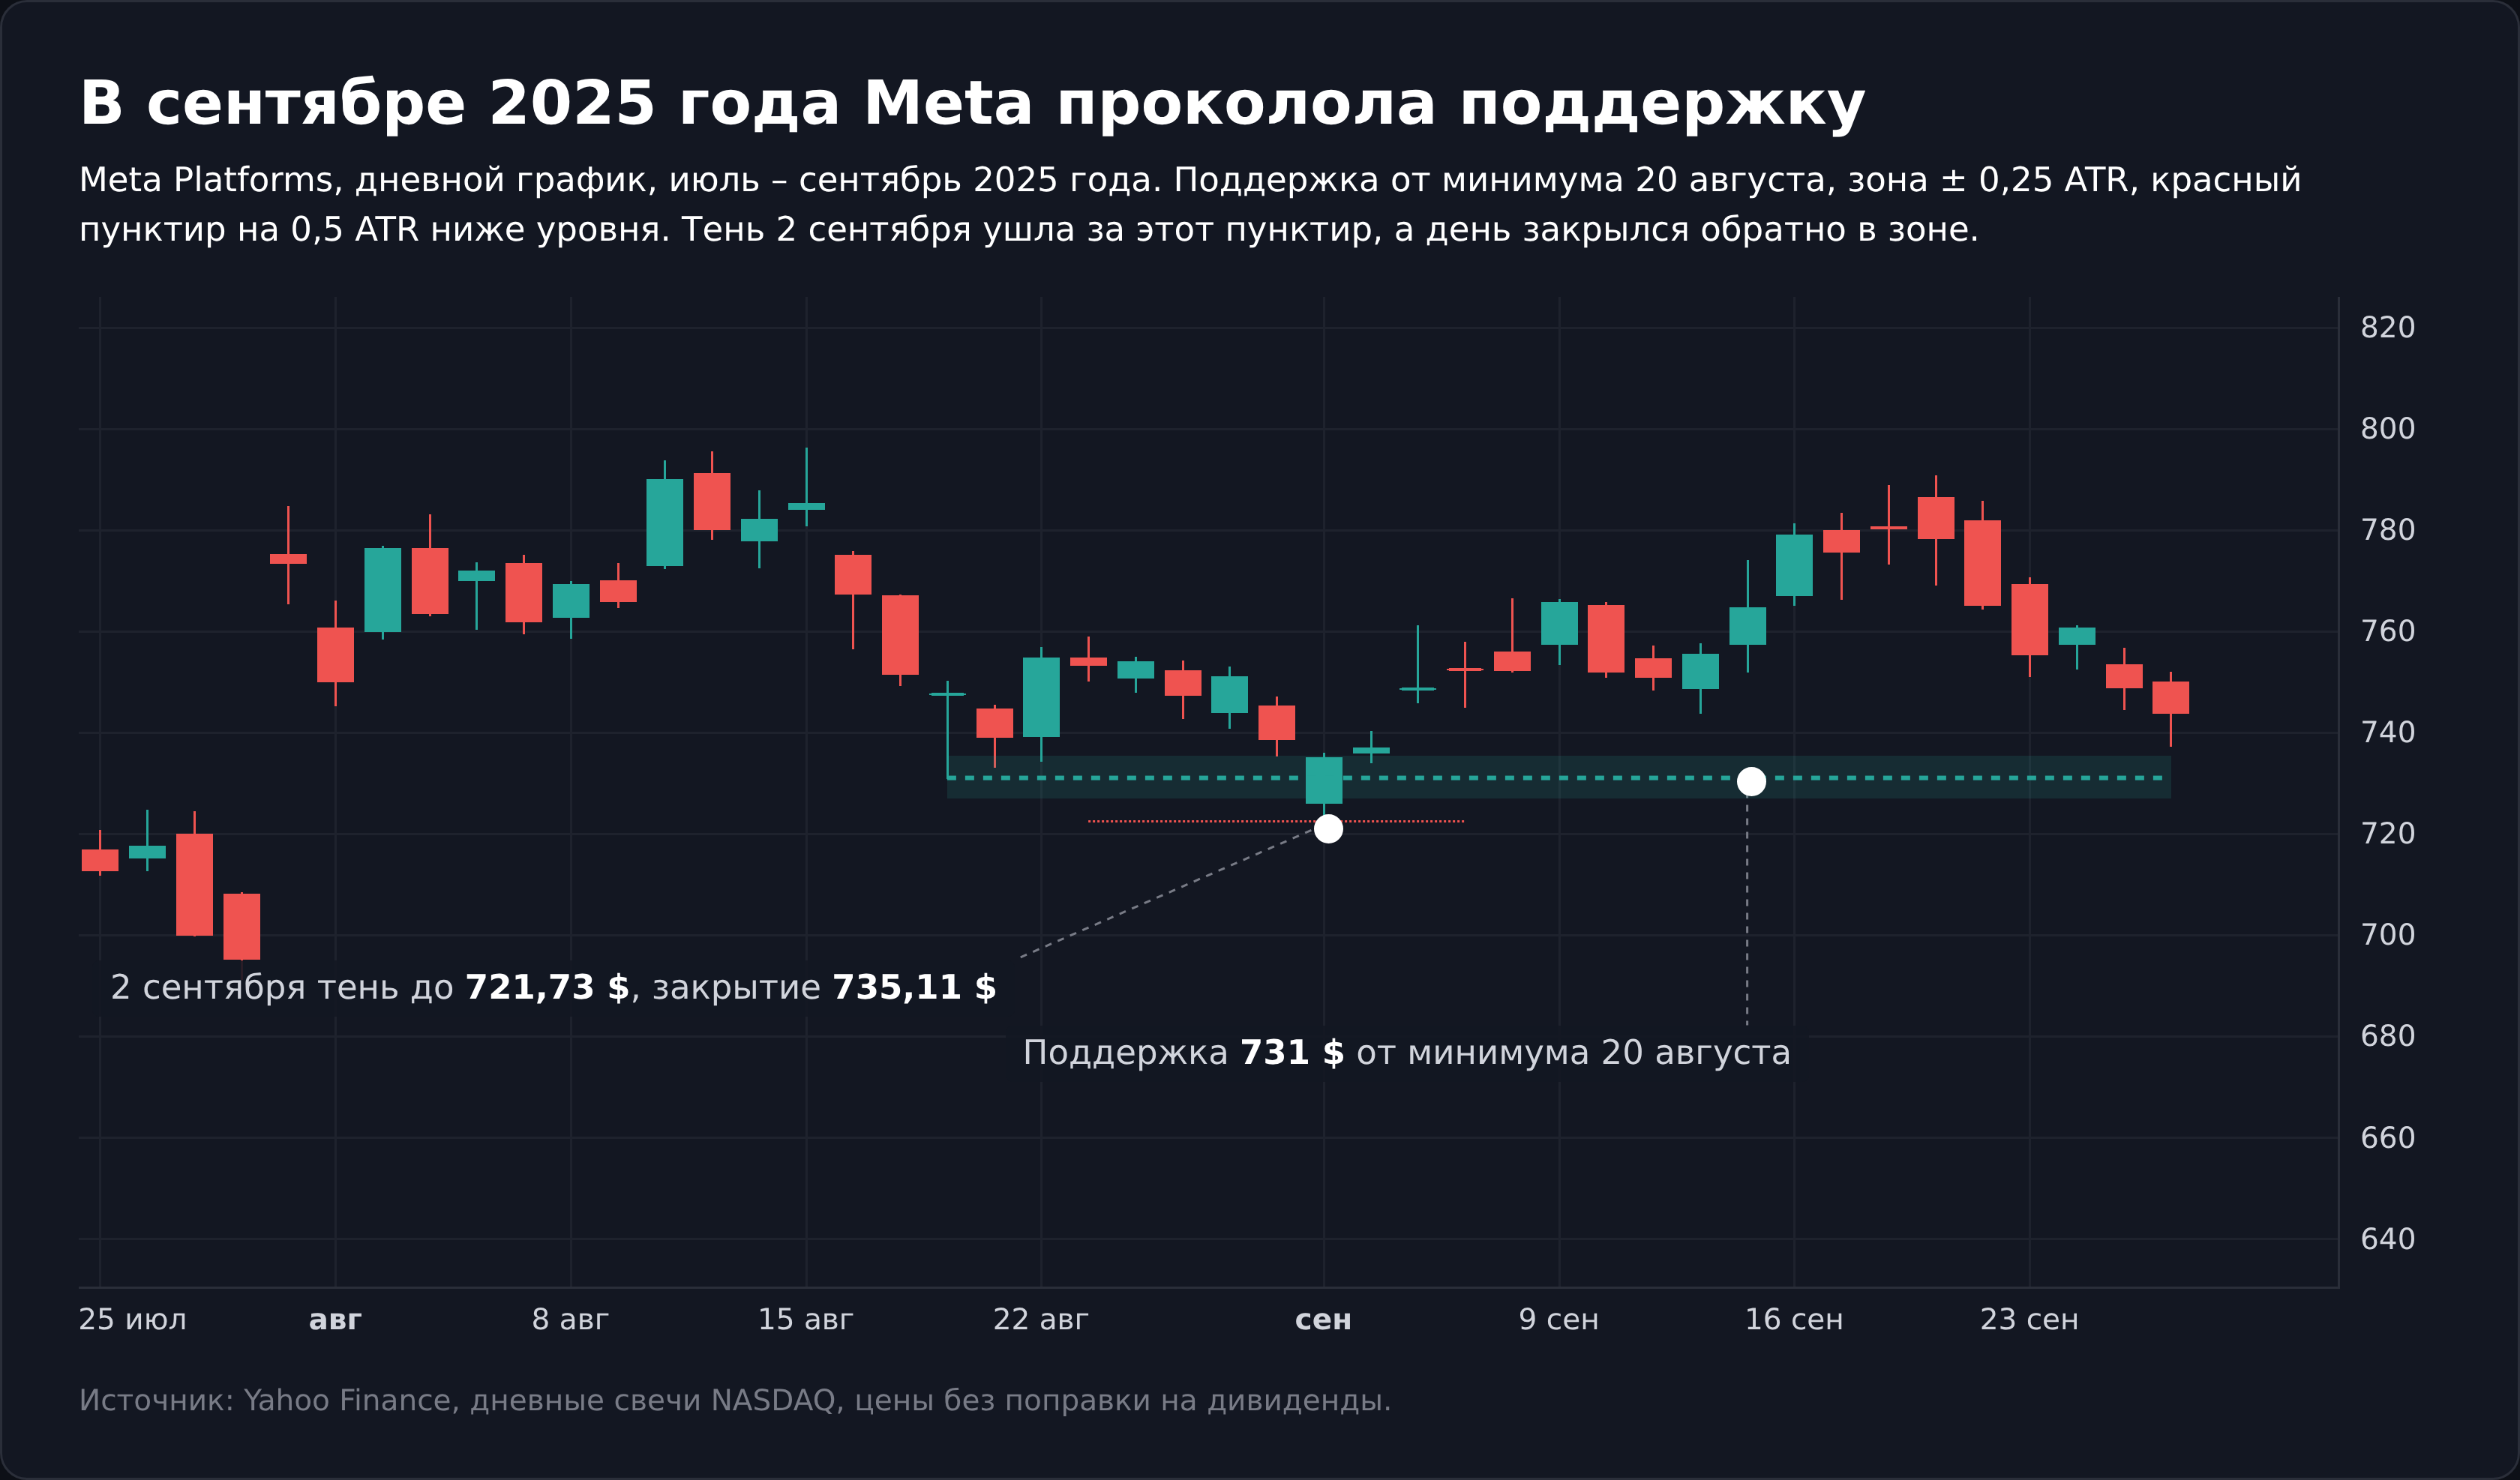
Meta в начале сентября 2025 года проколола поддержку тенью. Поддержка проходила на 731 $, по минимуму 20 августа. 2 сентября тень ушла до 721,73 $, ниже стопа на 0,5 ATR под уровнем (722,42 $), но день закрылся на 735,11 $, а через две недели акция стоила около 780 $.
Торговля на пробой уровня и ретест
Пробоем здесь считается закрытие дня за зоной. После 4 463 таких пробоев цена вернулась к зоне в течение 10 сессий в 80,7% случаев, а в течение 20 сессий в 86,1%. У Балковского возврат к точке пробоя графической фигуры случался в 58% случаев за 30 календарных дней, но он мерил от цены пробоя, а не от края узкой зоны. У случайных цен в моей выборке вышло 82,1%. Возврат после пробоя служит обычным колебанием цены, а не приметой уровня.
Ретестом называют возврат цены к только что пробитому уровню. Покупку на ретесте делают, когда цена пробила сопротивление, вернулась к зоне и закрылась выше уровня. Вход идёт по этому закрытию, стоп на 0,5 ATR под уровнем, цель на 2R. Из 4 463 пробоев такой вход появился 2 442 раза, остальные ушли без возврата или закрылись обратно за уровнем.
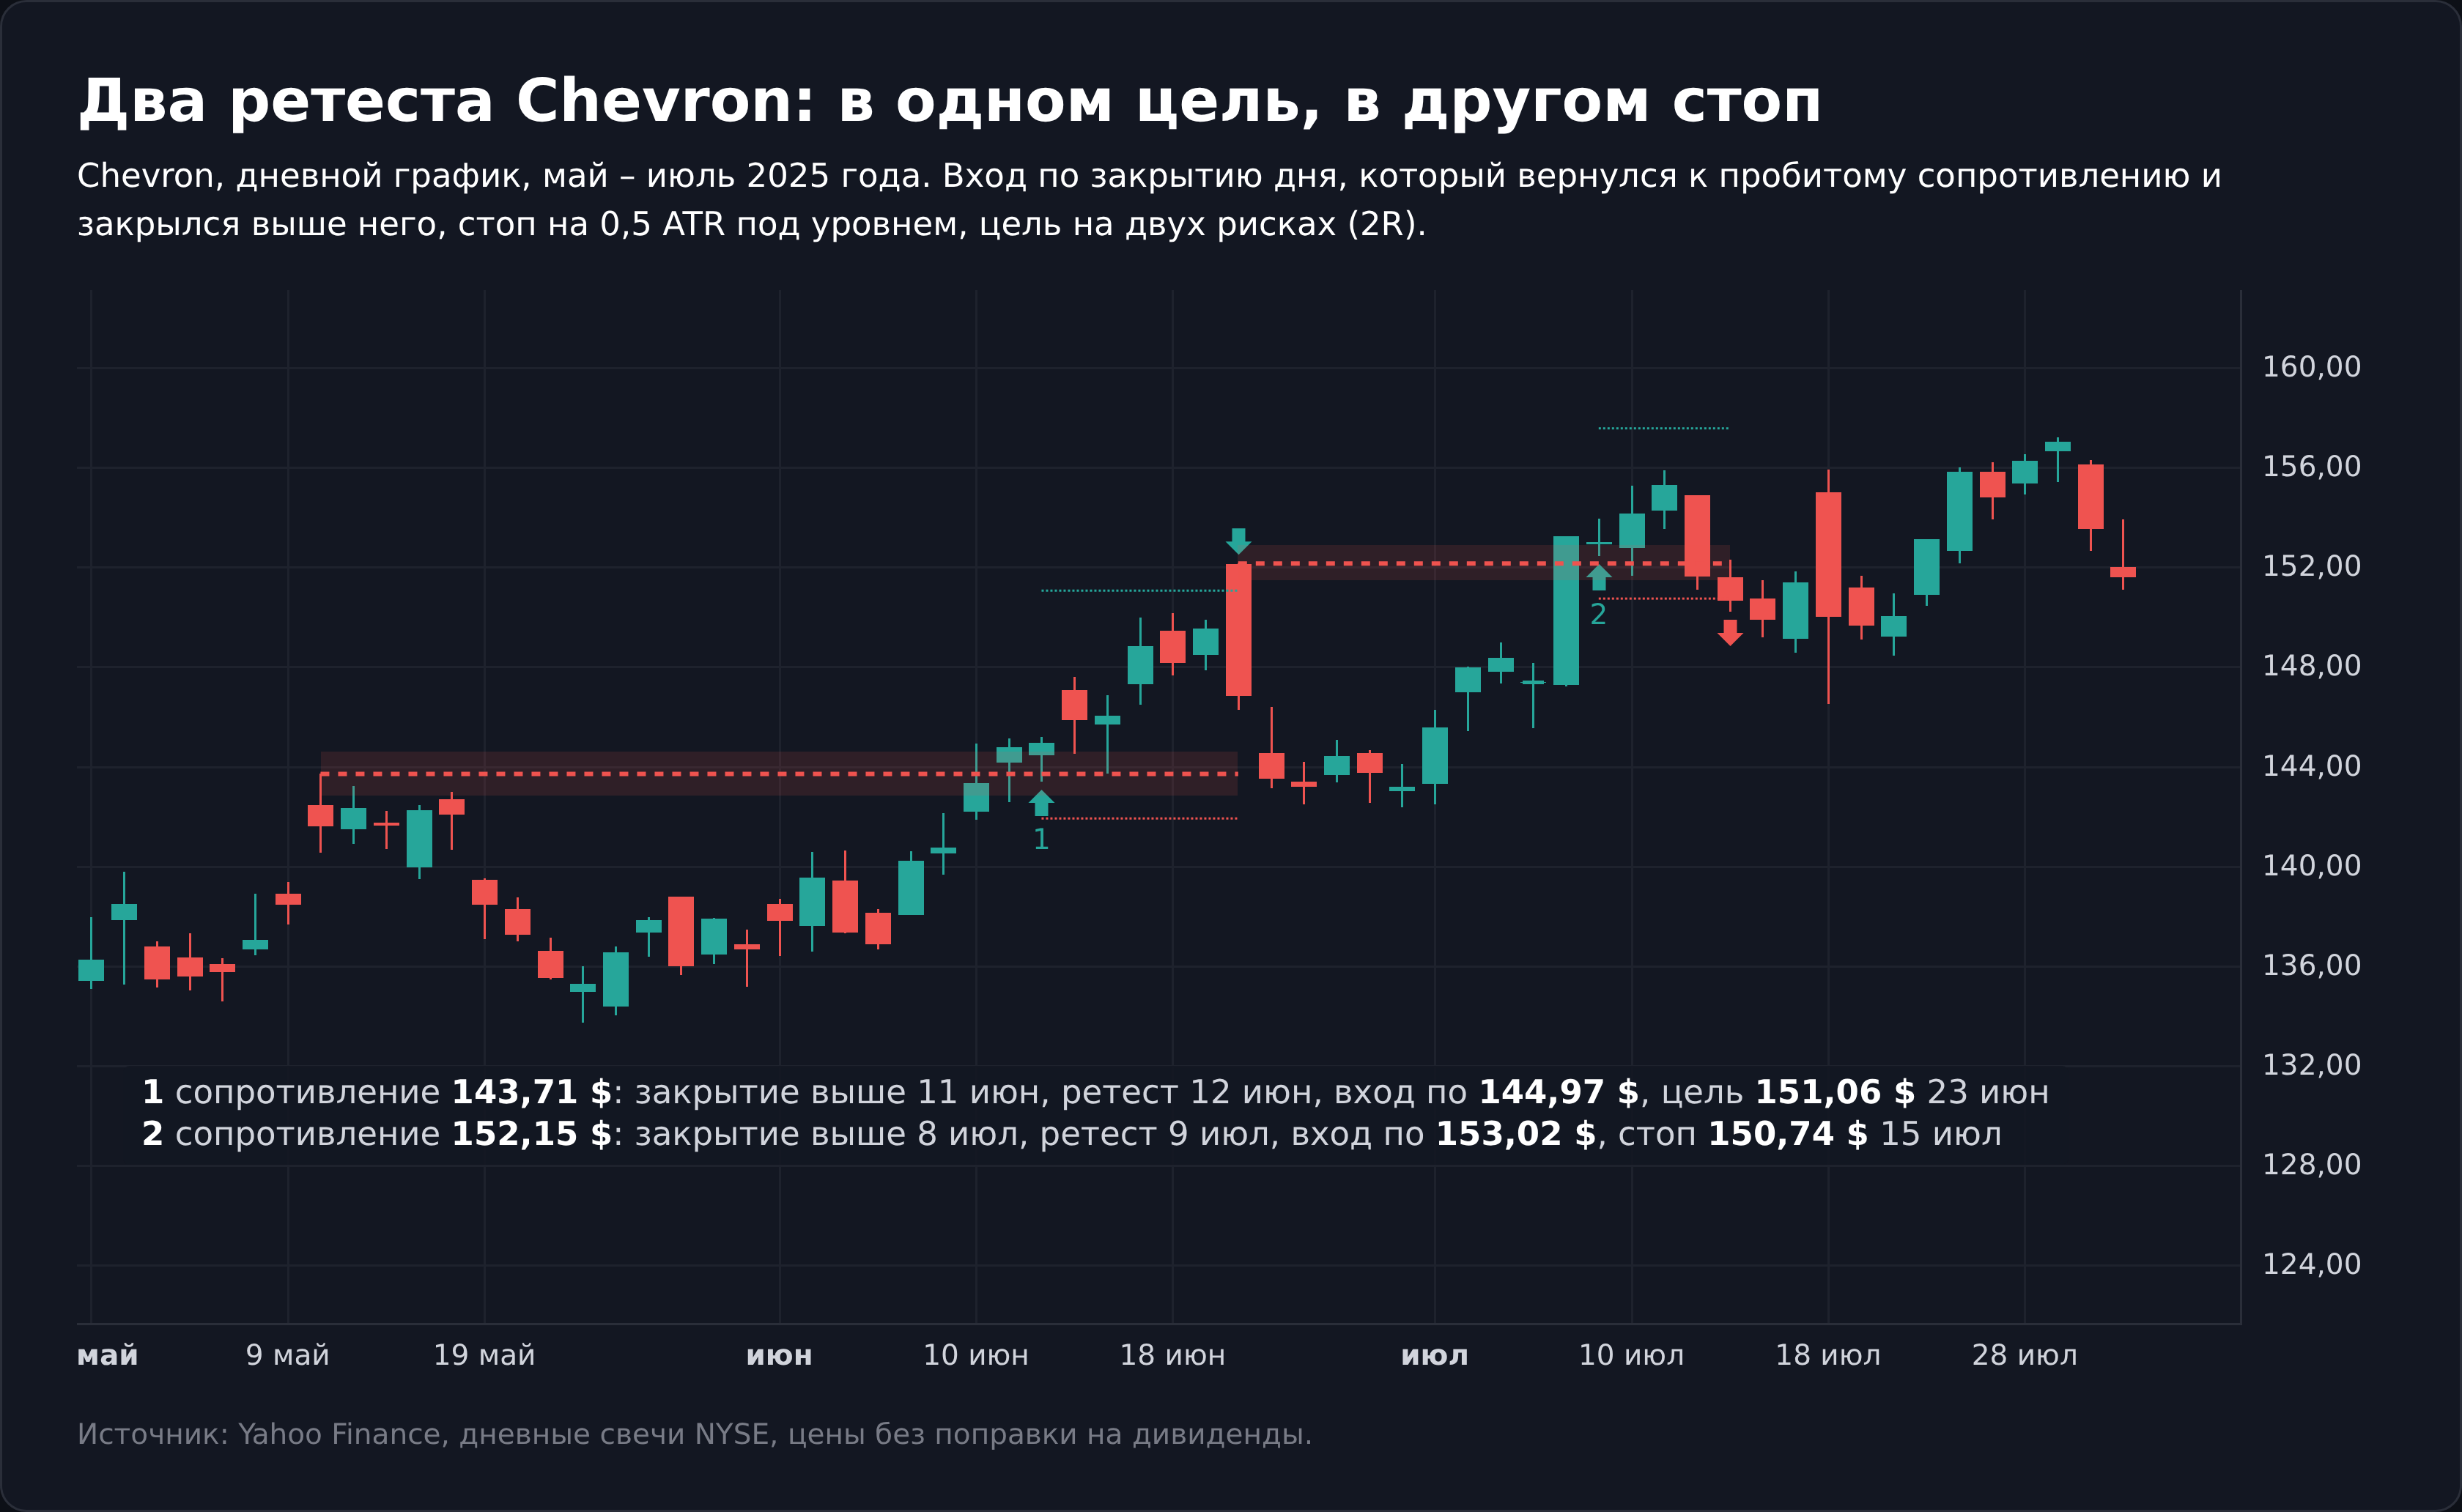
Здесь легко ошибиться. Если отбирать пробои по будущему ходу цены, то есть уже знать, что она ушла от уровня, тот же вход на этих бумагах даёт +0,18R на сделку, а у случайных цен почти столько же, +0,16R. Честный пересчёт, где пробой определяется только закрытием дня, дал 34,4% выигрышей и +0,03R на сделку до комиссий. У случайных цен вышло +0,01R.
Небольшой плюс даёт сам пробой с возвратом, а уровень к нему почти ничего не добавляет. Покупки после пробоя вверх дали +0,22R, продажи после пробоя вниз −0,22R, у случайных цен +0,19R и −0,25R. Так выглядит рост американского рынка в 2017–2026 годах, а не свойство уровня. По периодам результат тоже неустойчив, в 2017–2019 годах вышло +0,14R, в 2020–2022 годах −0,01R, в 2023–2026 годах −0,02R. Если вы ставите отложенный ордер Buy Stop за сопротивление, чтобы не ждать ретеста, учтите, что без возврата за 20 сессий уходит только каждый седьмой пробой, а цена входа у такого ордера хуже.
Объём на пробое уровня
Считается, что настоящий пробой идёт на повышенном объёме. На моих данных день пробоя с объёмом от 1,5 медианы за 20 прошлых сессий в 68,4% случаев продолжился до хода на 1,5 ATR за уровень, прежде чем цена закрылась обратно. При обычном объёме таких продолжений было 55,5%. Разница большая, но у случайных цен она та же, 69,7% против 52,8%, это видно на графике фильтров выше.
Объём отличает сильный день от слабого, а не настоящий уровень от случайной цены. Часть разницы даёт и геометрия. День на большом объёме обычно закрывается дальше от уровня, то есть ближе к цели. Если вы берёте объём как фильтр, помните, что вход после такого дня стоит дальше от стопа, и объём позиции при том же риске выйдет меньше.
Стоп-лосс и размер позиции при торговле по уровням
Раз уровень не даёт перевеса по вероятности, результат определяют риск на сделку и отношение цели к стопу. Размер позиции считают от стопа, а не от желаемой суммы:
- риск в долларах равен депозиту, умноженному на долю риска, обычно 0,5–1%;
- риск на одну акцию равен разнице между ценой входа и стопом;
- количество акций равно риску в долларах, делённому на риск на акцию, с округлением вниз.
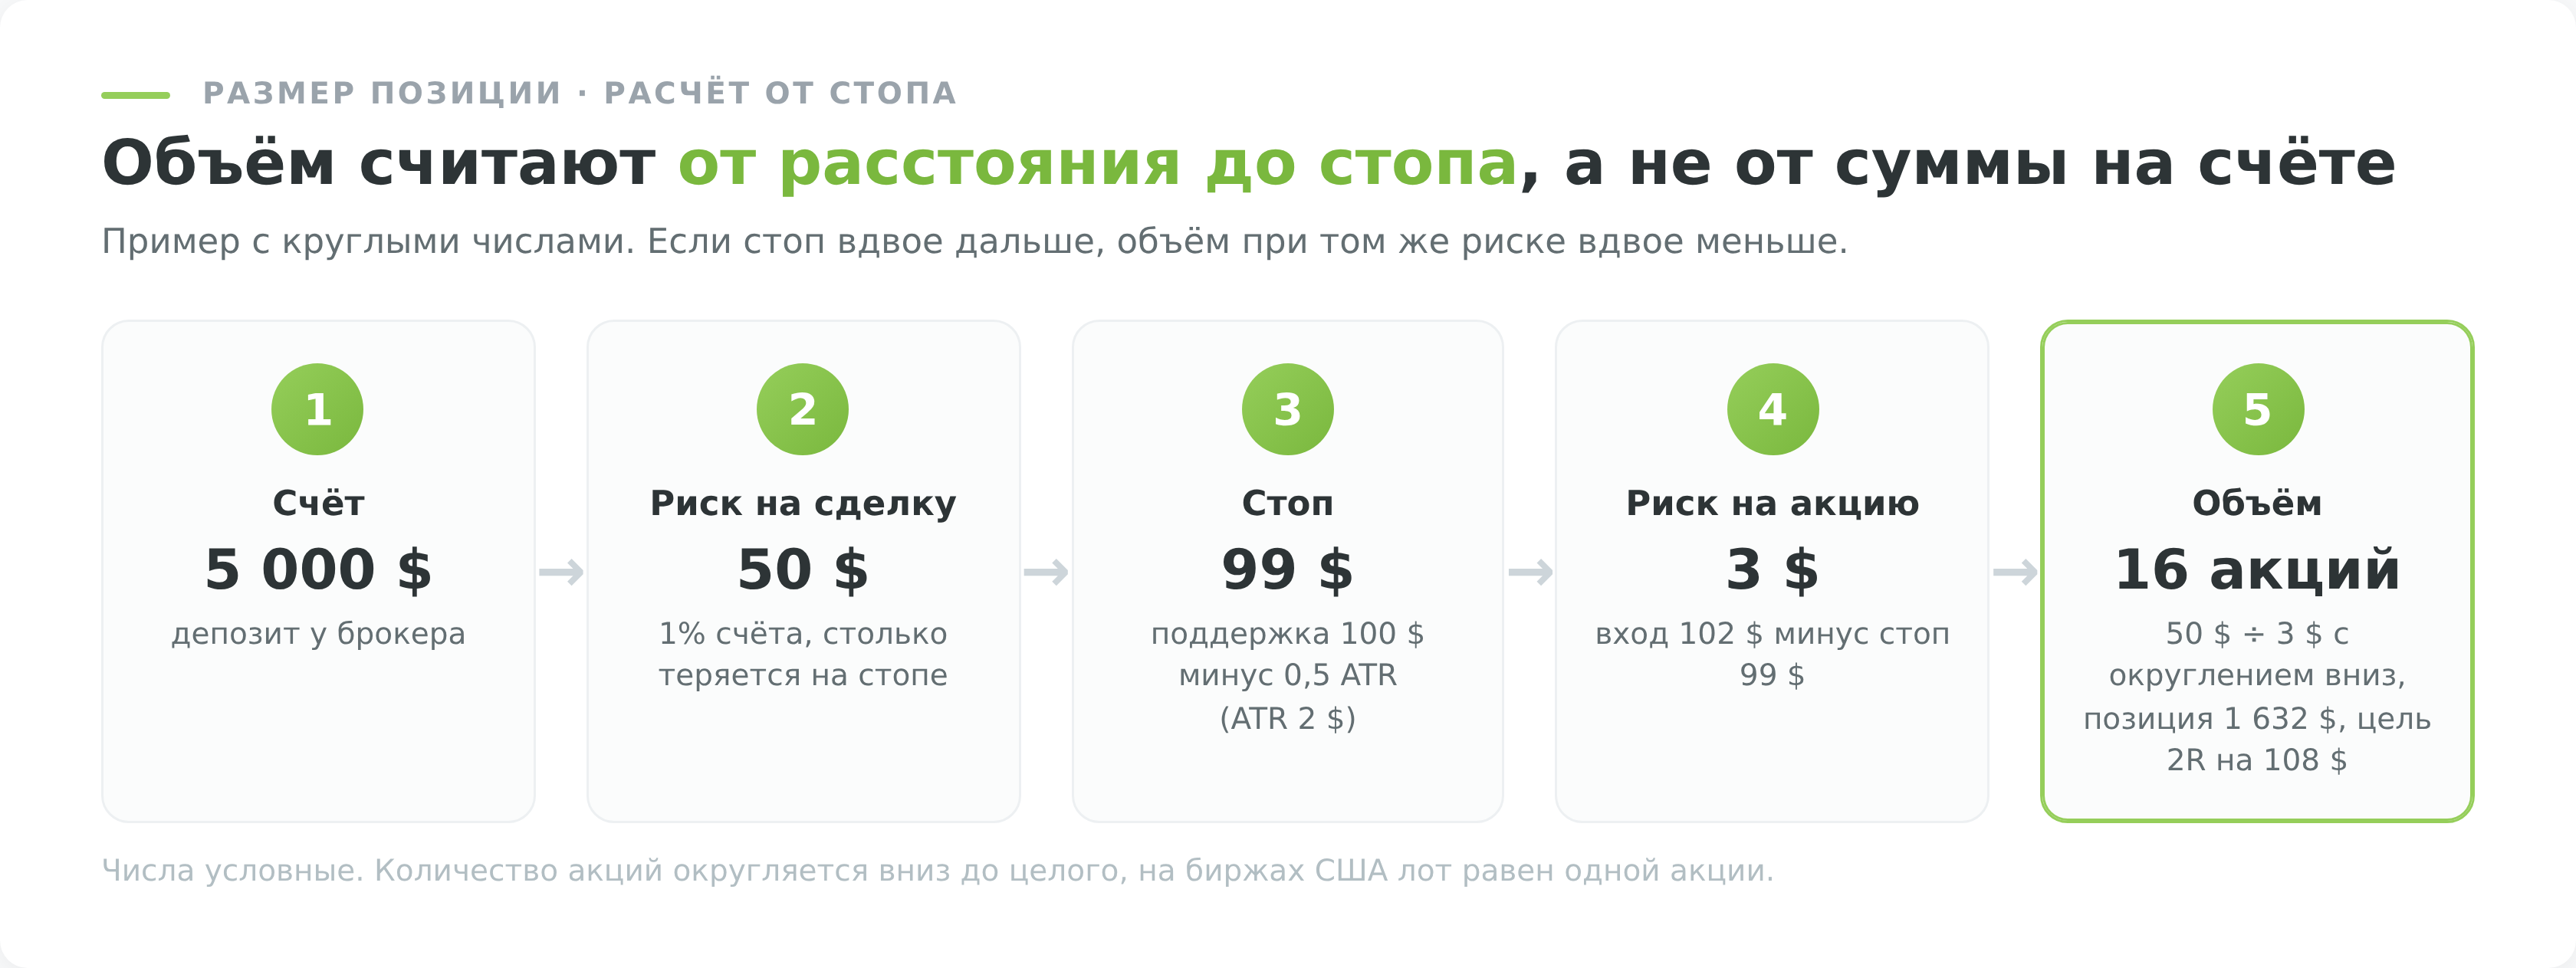
Комиссию в этом расчёте тоже переводят в R. У Just2Trade на счёте MT5 Global сделка с акциями США стоит 0,006 $ за бумагу, но не меньше 1,5 $ за поручение, поэтому 16 акций из примера обойдутся в 3 $ за вход и выход, около 0,06R.
У ТехноИнвеста из реестра форекс-компаний Национального банка акции США доступны как CFD. Бумагу вы при этом не покупаете, дивидендов акционера нет, за перенос позиции через ночь списывается своп, а наличие нужного тикера проверяют в терминале xStation до пополнения. Комиссия 0,08% от суммы берётся отдельно за открытие и за закрытие, но не меньше 8 единиц валюты счёта, так что позиция в 1 632 $ обойдётся в 16 $, около 0,32R. Минимум перестаёт действовать с позиции в 10 000 $. Доход по сделкам у компании из реестра Нацбанка освобождён от подоходного налога (п. 63 ст. 208 Налогового кодекса), а прибыль у зарубежного брокера облагается по ставке 13% и декларируется самостоятельно.
Стоп-заявка на американском рынке при достижении стоп-цены превращается в рыночную. Если бумага открылась гэпом за стопом, она исполнится по цене открытия, хуже расчётной, и убыток окажется больше плана. Стоп-лимитная заявка от этого защищает, но при гэпе может не исполниться вовсе. Как устроены эти заявки, разобрано в статье про типы ордеров.
Поэтому доля риска на сделку должна выдерживать и такой случай. Как выбирать стоп в разных ситуациях, описано в руководстве по стоп-лоссу в трейдинге. Почему дальняя цель сама по себе не улучшает результат, показано в разборе соотношения риска и прибыли.
Уровни на биржах США и в криптовалюте
Уровни, нарисованные на одном графике, на другом могут оказаться в другом месте. На американских акциях их сдвигают дивиденды, набор сессий в дневной свече и склейка фьючерсов.
Дивидендный гэп сдвигает все уровни
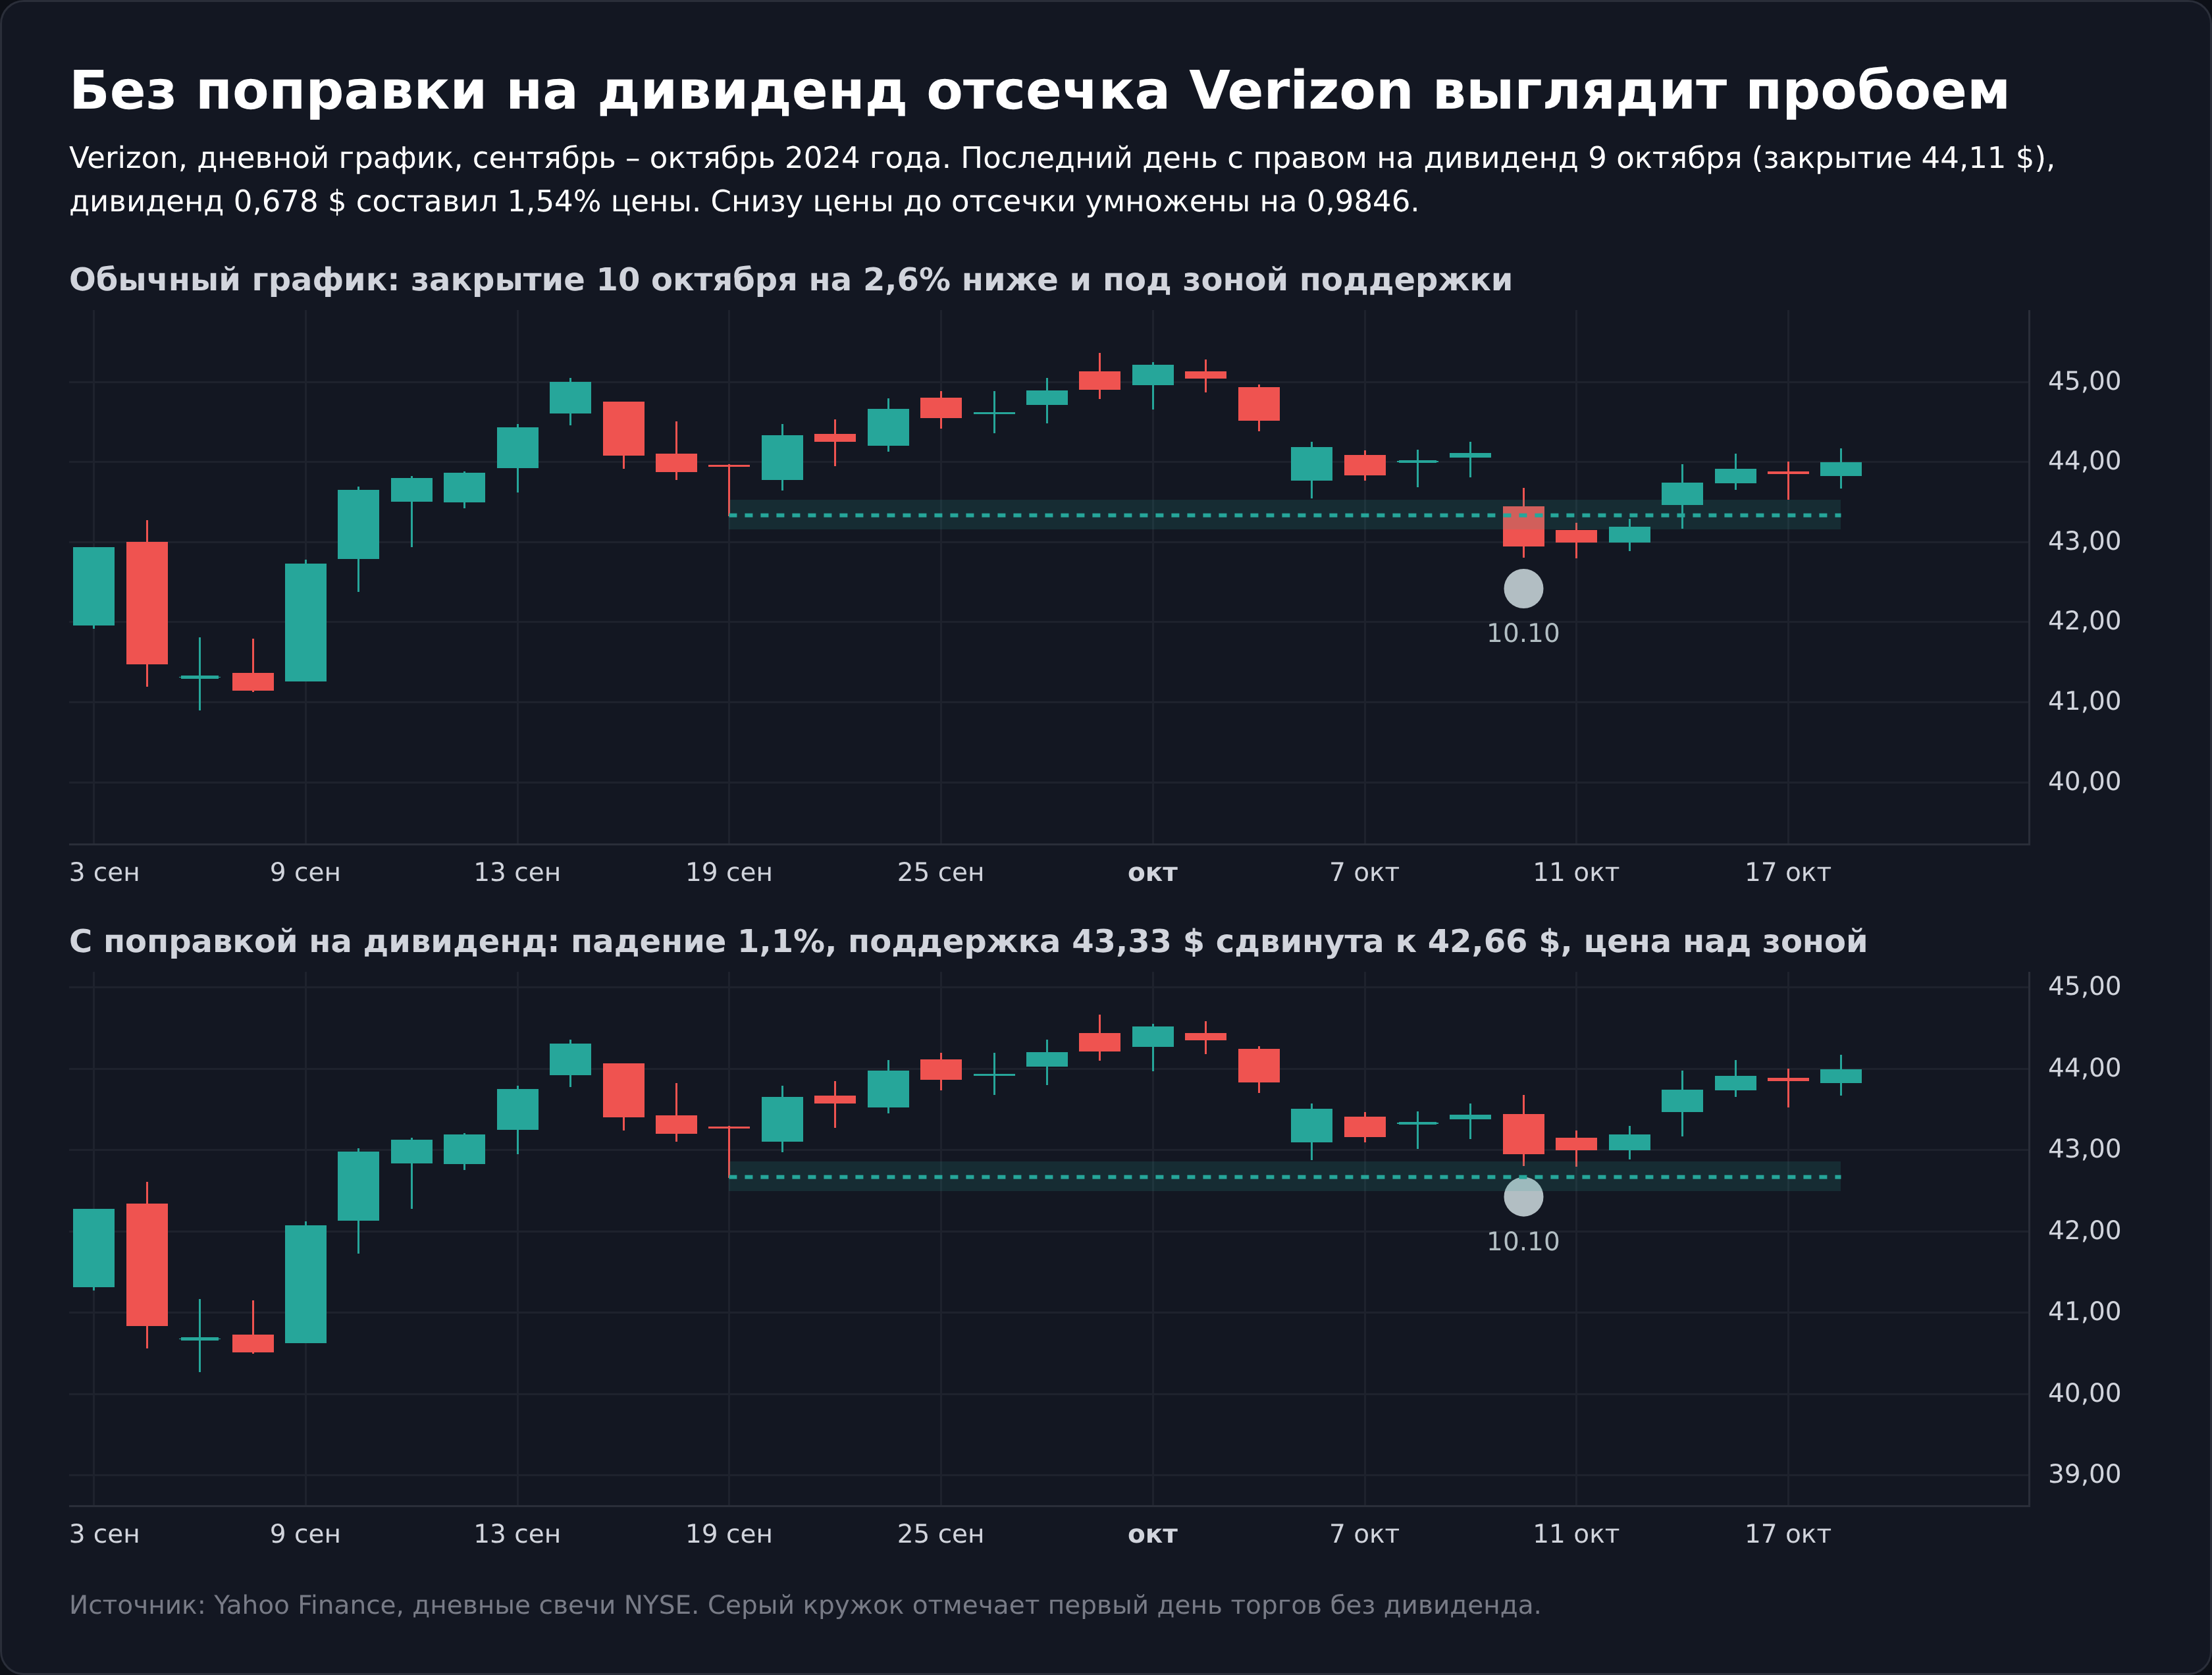
В день, когда акция начинает торговаться без дивиденда, её цена падает примерно на сумму выплаты. Американские компании платят раз в квартал, и одной выплаты хватает, чтобы пересечь узкую зону. Verizon перед отсечкой 10 октября 2024 года закрылся на 44,11 $, а дивиденд 0,678 $ составил 1,54% цены, примерно столько, сколько бумага в среднем проходила за день (ATR 0,65 $). В день отсечки акция закрылась на 42,95 $, на 2,6% ниже, хотя от расчётной цены без дивиденда она потеряла только 1,1%.
Поддержка 43,33 $ от минимума 19 сентября на обычном графике выглядит пробитой, закрытие легло ниже зоны. После поправки она переезжает к 42,66 $, и на скорректированном графике цена осталась над зоной, а 15 октября закрылась выше 43,33 $ и на обычном. За несколько лет выплаты складываются, восемь выплат Verizon с октября 2024 по июль 2026 года сдвинули старые уровни на 12,3%. Для акций с заметными выплатами уровни лучше строить по графику, скорректированному на дивиденды (в TradingView это пункт «Adjust data for dividends» в настройках графика), или переносить их вручную на размер выплаты.
У брокера из США, члена FINRA, есть своя защита. По правилу 5330 в день отсечки он снижает на размер дивиденда цены открытых заявок на покупку и стоп-заявок на продажу, если клиент не пометил их «Do Not Reduce». На CFD это правило не распространяется, и стоп вблизи цены перед отсечкой переставляют вручную.
Премаркет, основная сессия и постмаркет
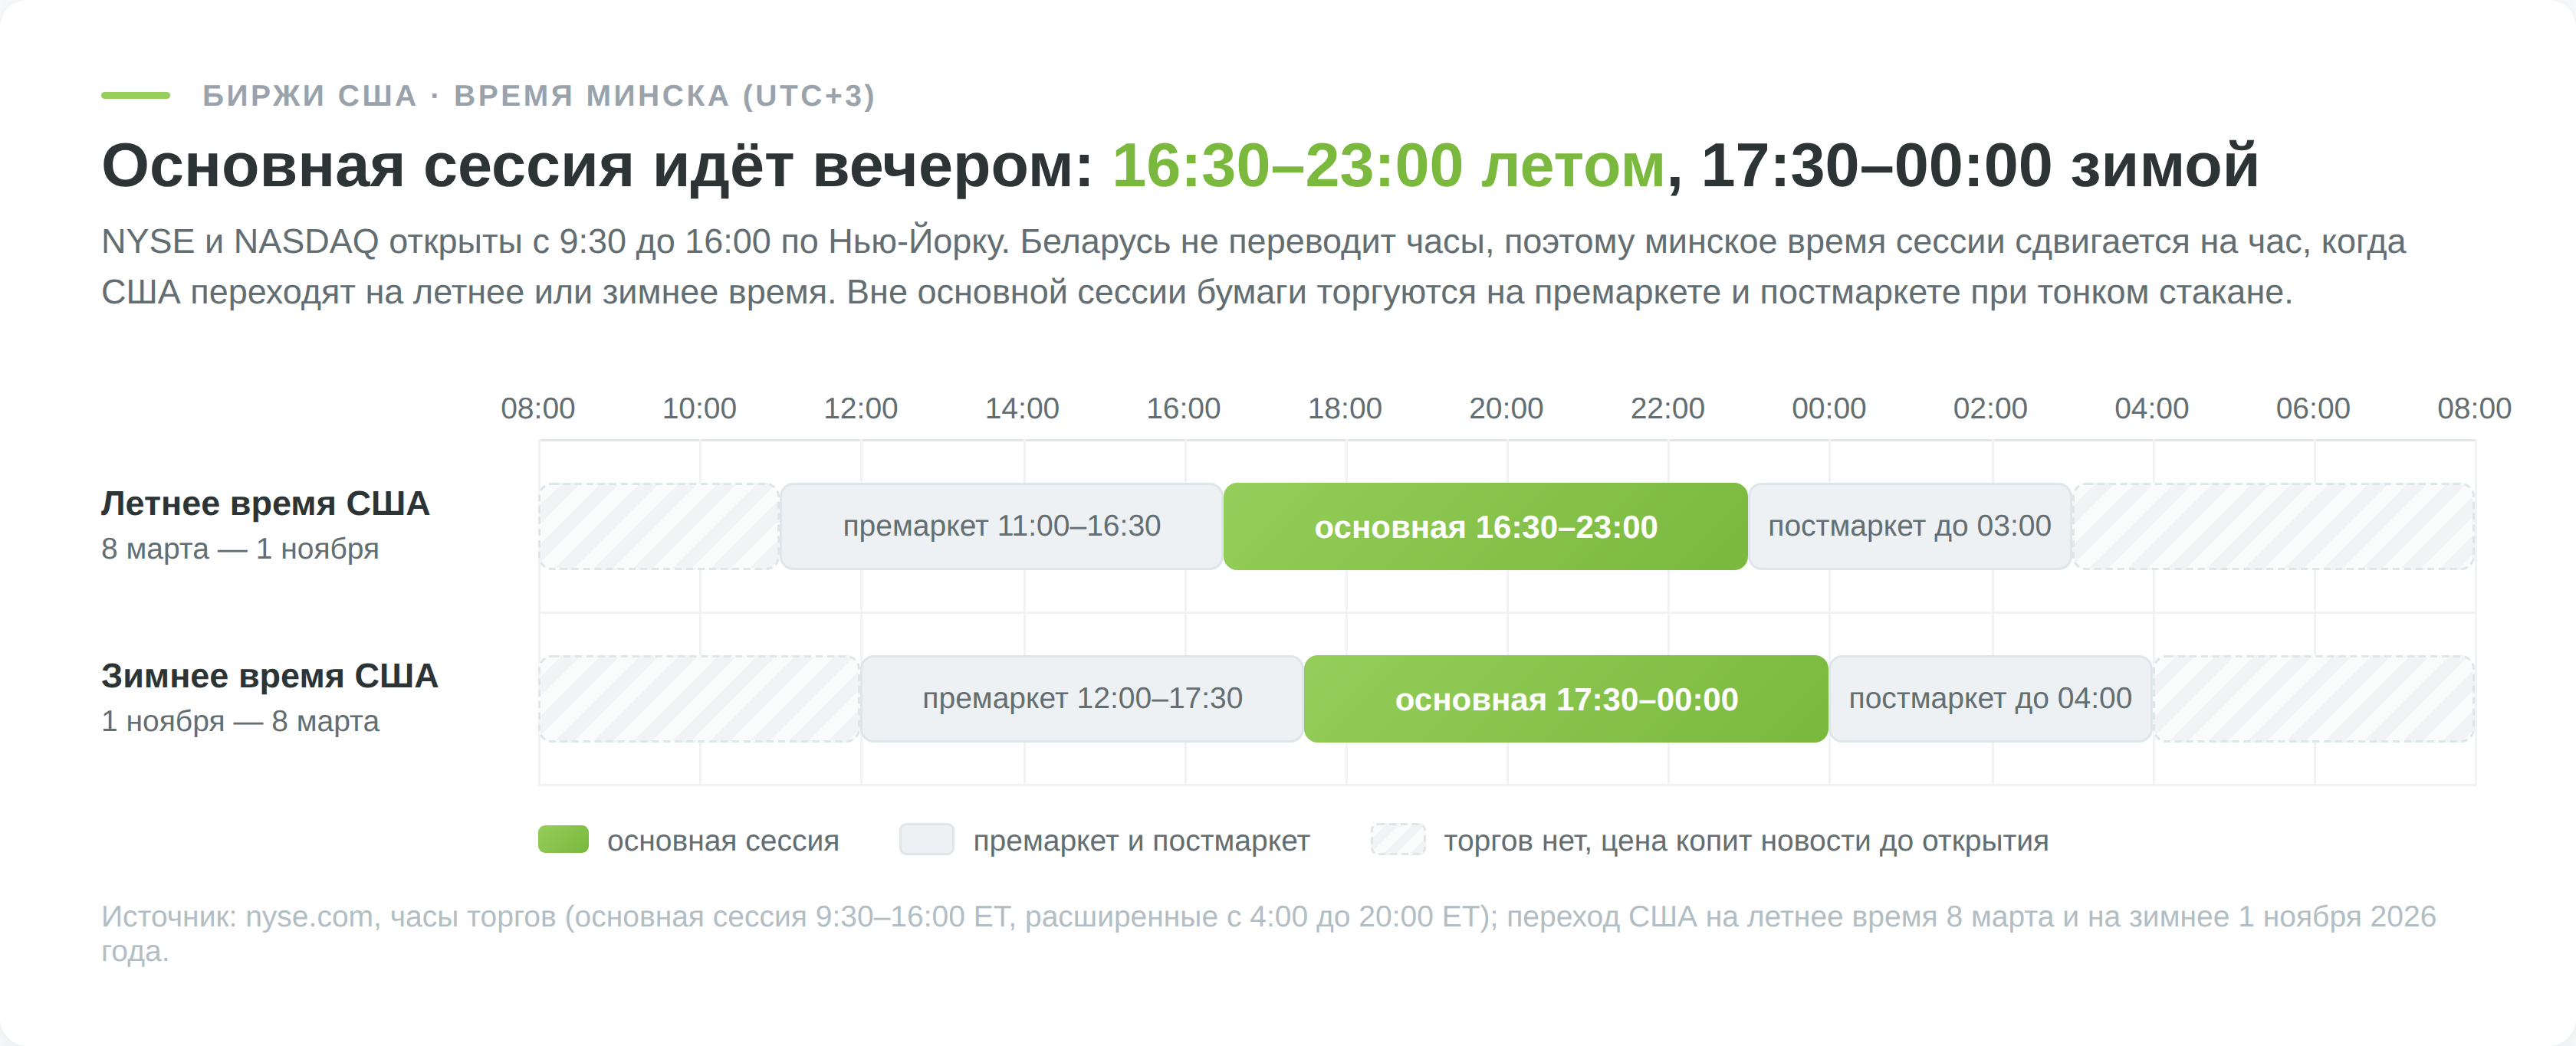
Акции США торгуются не только в основную сессию. По времени Минска режим такой:
- премаркет с 11:00 до 16:30 летом и с 12:00 до 17:30 зимой;
- основная сессия с 16:30 до 23:00 летом и с 17:30 до 00:00 зимой;
- постмаркет с 23:00 до 03:00 летом и с 00:00 до 04:00 зимой.
Беларусь часы не переводит, поэтому расписание сдвигается на час, когда США переходят на летнее или зимнее время. Разные терминалы собирают дневную свечу по-разному. Биржевые графики и большинство сайтов берут только основную сессию, часть брокерских терминалов добавляет премаркет и постмаркет, а у CFD часы торгов задаёт сама компания. Тень, через которую вы провели уровень, может просто не существовать на графике соседа. Проверьте, из каких сессий собран ваш график, прежде чем сверять разметку с чужой.
Фьючерсы и криптовалюта
Фьючерсы живут до экспирации, и непрерывный график склеивают из разных контрактов. На стыке цена прыгает на разницу между ними, поэтому уровни, построенные до склейки, могут сместиться. Проверяйте, как ваш терминал склеивает контракты, или стройте уровни по текущему контракту. Криптовалюта торгуется круглосуточно и без гэпов между сессиями, зато цена на разных биржах немного расходится, и уровень надёжнее строить по бирже, на которой вы торгуете.
Индикаторы для автоматической разметки уровней
Индикаторы автоматической разметки ищут экстремумы по фракталам или зигзагу и проводят через них линии, как в моей проверке. Они экономят время на разметку, но не отбирают уровни, которые держат лучше остальных. Обзор инструментов для MetaTrader и других платформ собран в подборке индикаторов поддержки и сопротивления.
Отдельно стояли индикаторы, которые рисовали не экстремумы, а скопления чужих стоп-приказов по данным книги заявок брокера OANDA. В сентябре 2024 года OANDA перестала отдавать эти данные через свой программный интерфейс (разбор разработчика), и такие индикаторы остались без свежих данных.
Как я проверял уровни на акциях США
Проверка повторяет идею Ослер на дневных свечах 20 компаний, которые были крупнейшими в индексе S&P 500 на конец 2016 года, за 2017–2026 годы. Список зафиксирован до начала проверки, чтобы не выбирать победителей задним числом. Цены взяты из Yahoo Finance и скорректированы на дивиденды и дробления, иначе каждая отсечка рисует ложный пробой. Уровнем считал экстремум, который оставался самым высоким или самым низким на пять сессий в обе стороны. В расчёт он попадал только после закрытия пятой сессии справа, как и у живого трейдера. Зона шла на четверть ATR в обе стороны.
Касанием считался день, когда цена заходила в зону с той стороны, где была раньше, например сверху для поддержки. Исход определялся тем, куда цена за 20 сессий раньше уйдёт на 1 ATR, в сторону отскока или в сторону пробоя. Для сравнения на каждый настоящий уровень приходилось два подставных, то есть случайных, уровня, сдвинутых на случайные 1–3 ATR, созданных в тот же день и стоящих с той же стороны от цены. Процедура для них была та же.
| Срез | Настоящие уровни | Подставные цены | Разница, п.п. |
|---|---|---|---|
| Все касания | 54,4% (9 383) | 54,8% (16 925) | −0,4 |
| Поддержка | 56,9% | 57,8% | −0,9 |
| Сопротивление | 52,4% | 52,6% | −0,2 |
| Первое касание | 54,0% | 55,3% | −1,3 |
| Третье касание | 54,7% | 54,3% | +0,4 |
| Четвёртое и следующие | 54,9% | 55,4% | −0,5 |
| Зеркальный уровень | 55,8% | 54,6% | +1,2 |
| Уровень у круглой цены | 58,2% | 52,7% | +5,4 |
| 2017–2021 | 53,9% | 54,1% | −0,2 |
| 2022–2026 | 55,0% | 55,6% | −0,6 |
Кроме круглых цен, ни в одном срезе разница не вышла за пределы случайного разброса. Разницу по всей выборке, −0,4 п.п., я перепроверил, много раз пересобирая выборку из случайных бумаг, и с вероятностью 95% она лежит между −1,8 и +1,0 п.п., то есть ноль внутри. У круглых цен та же перепроверка дала от +2,4 до +8,0 п.п., но на 782 касаниях и только в этой настройке. В 32 вариантах настроек круглые цены выиграли у подставных 18 раз, а значимо только здесь, так что на правило это не тянет.
Минус проявляется в основном на дальнем исходе, 2 ATR. Похоже, что от настоящего экстремума цена отходит, но до дальней цели доходит реже случайной, однако это догадка, и эти данные её не проверяют. Даже без минуса перевеса нет, и в сделке с целью 2R выигрышей остаётся 33,2% при безубыточных 33,3%.
Подставной уровень обязан стоять с той же стороны от цены, что и настоящий. «Поддержка» выше рынка тестируется только после пересечения и ведёт себя как зеркальный уровень, и с таким контролем настоящие уровни выглядели бы заметно хуже случайных. В этой проверке оба уровня всегда стоят с одной стороны.
Проверка охватывает только дневные бары, 20 крупных бумаг и уровни, построенные по правилу, а не глазом опытного трейдера. Объём на уровне и расчётные уровни (пивоты, Фибоначчи, Мюррея) я не проверял. Но уровень, который строит почти любой индикатор автоматической разметки, в этом тесте есть, и на акциях США он сам по себе разворот не предсказывает.
Плюсы и минусы торговли по уровням
Чек-лист перед сделкой от уровня
- Уровень взят с недельного или дневного графика, на экране не больше 4–6 зон.
- График скорректирован на дивиденды или уровни сдвинуты на размер выплаты.
- День закрылся обратно за уровнем (для отбоя) или за зоной (для пробоя).
- Стоп стоит за дальним краем зоны с отступом 0,5–0,75 ATR.
- Цель лежит у следующего уровня, и до неё не меньше 1,5–2 рисков с учётом комиссии.
- Количество акций посчитано от риска 0,5–1% счёта и округлено вниз, даже если уровень кажется «сильным».
- Сделка записана в журнал с причиной входа, чтобы через 30–50 сделок посчитать свою статистику.
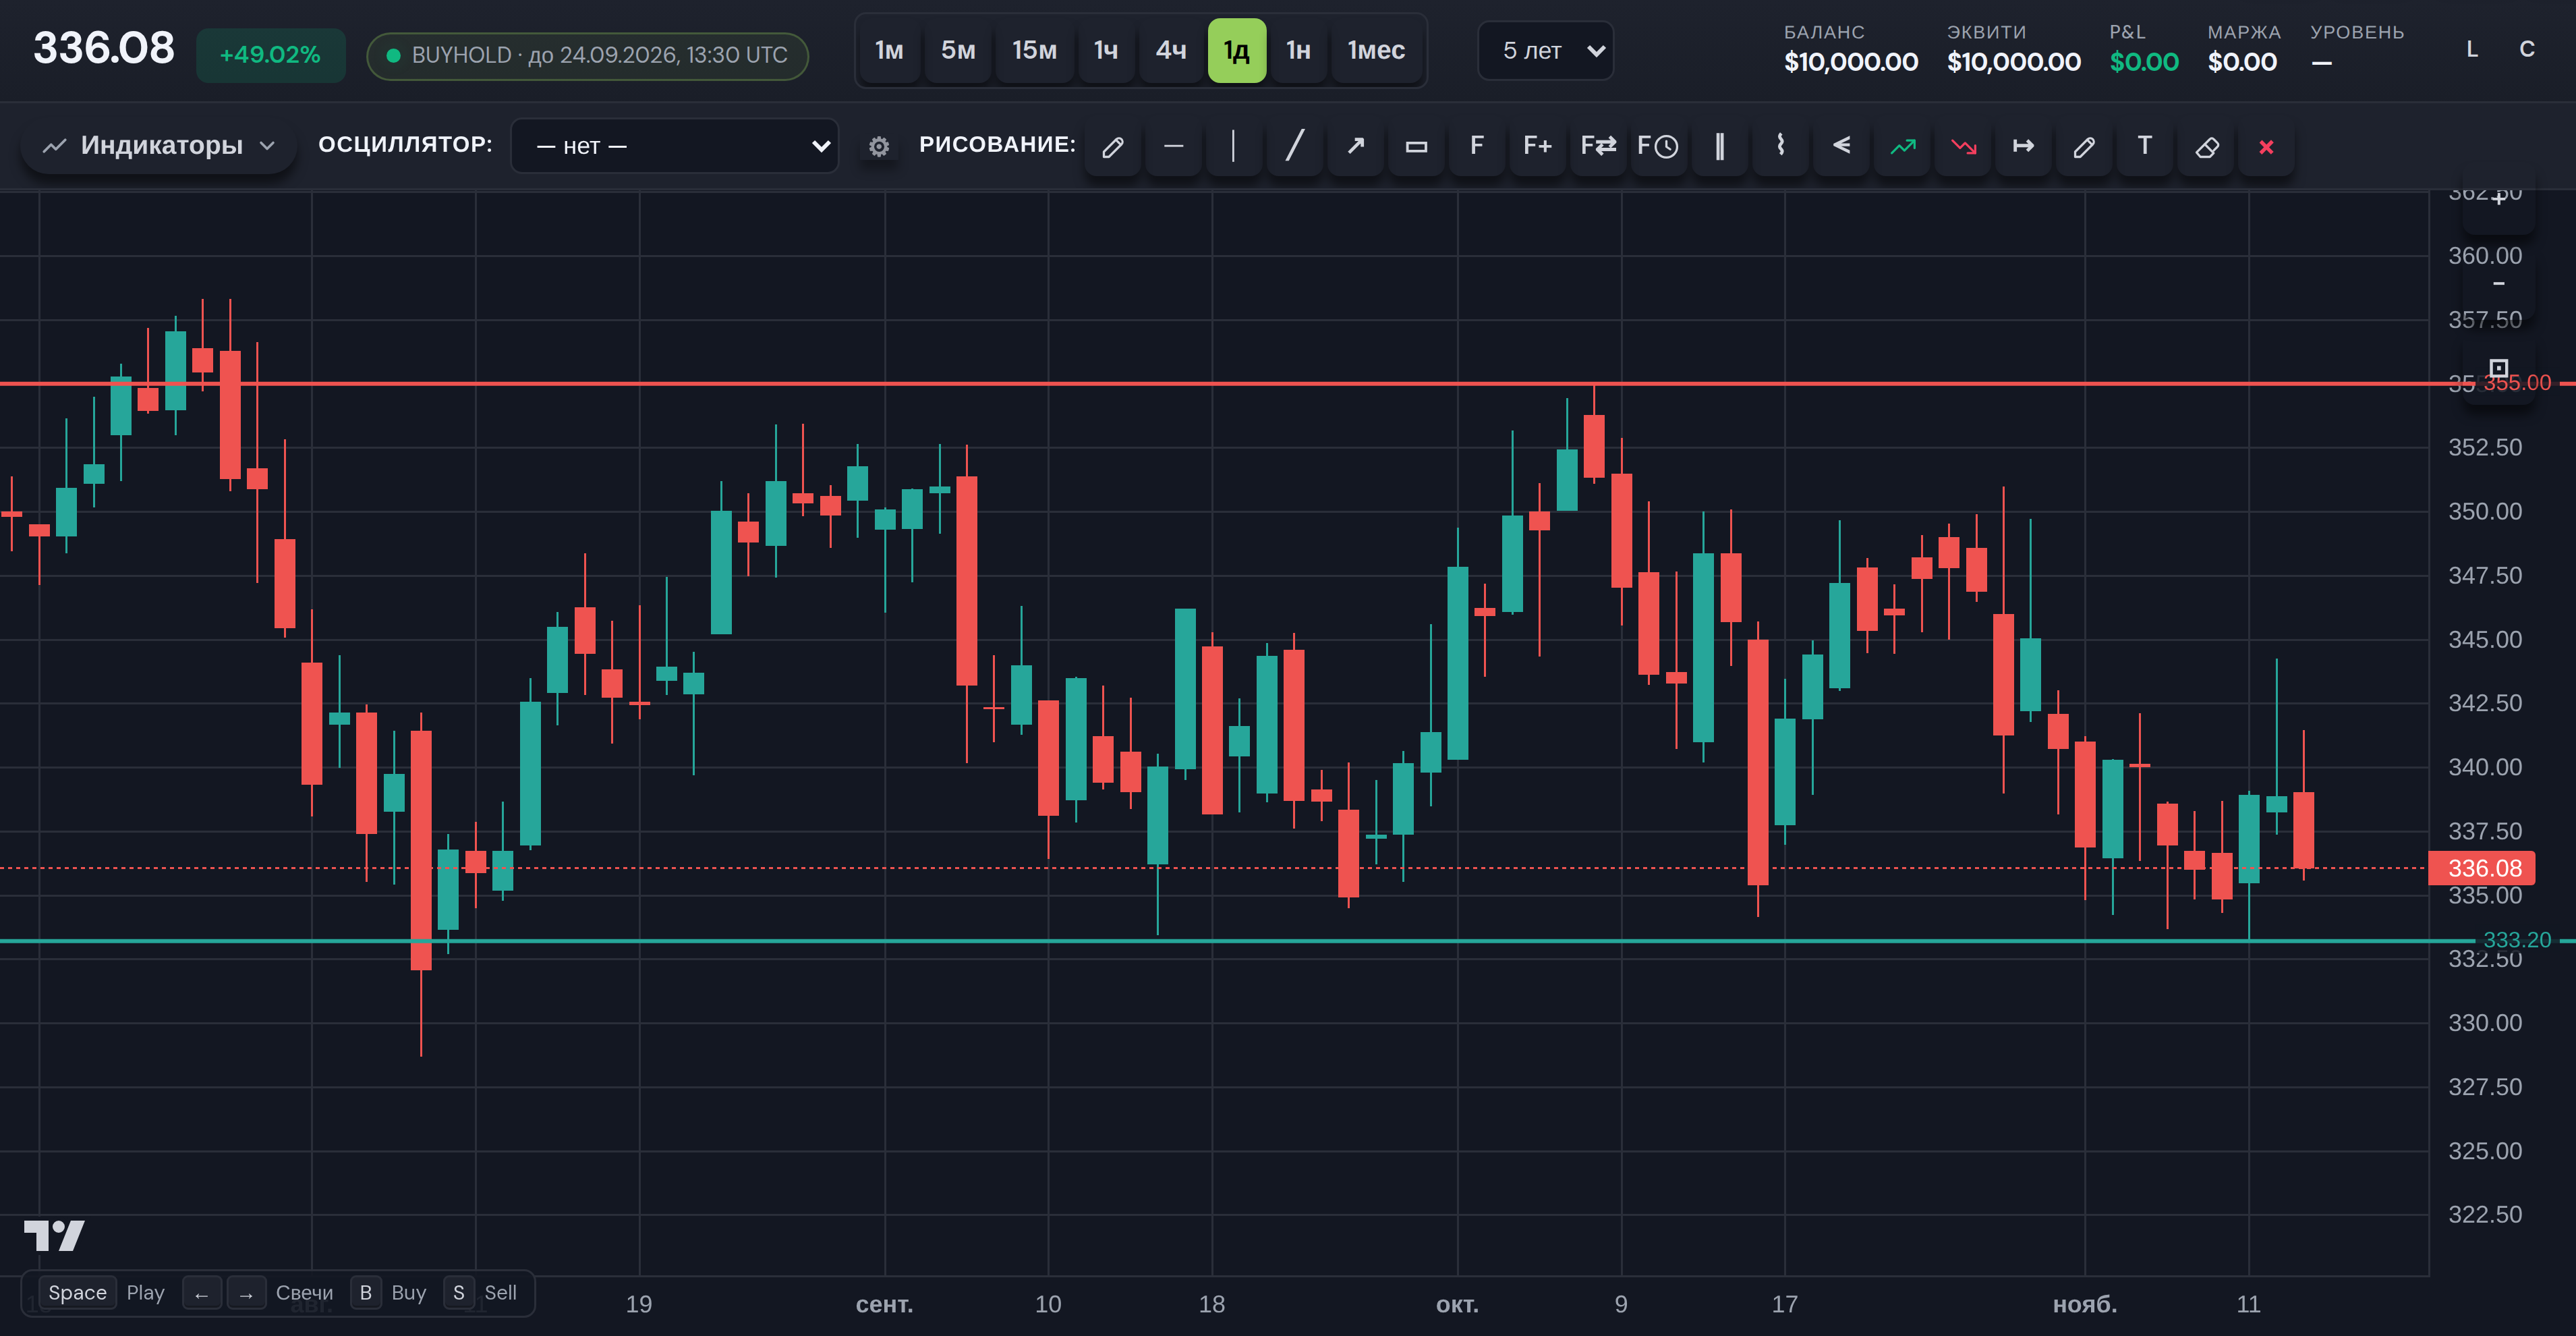
Свою разметку удобно проверить без денег. В симуляторе трейдинга можно открыть историю акций США, например Visa, нарисовать уровни кнопкой горизонтальной линии и прогнать по ним сделки бар за баром.
Результаты удобно вести в журнале сделок, он сам посчитает долю выигрышей и средний результат сделки.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.