Винрейт в трейдинге показывает, какая доля сделок закрылась с прибылью. Если из 10 сделок 6 принесли деньги, винрейт равен 60%. Сам по себе он не говорит, зарабатывает ли стратегия. Система с 83% прибыльных сделок может терять деньги, а система с 35% может расти, всё решает, сколько в среднем приносит выигрыш и сколько забирает проигрыш. На 875 реальных сделках по акциям США я увидел, что по 50 сделкам винрейт одной и той же системы скачет от 18 до 80%, поэтому по короткой статистике систему не оценить.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем. По данным ESMA, на счетах CFD теряют деньги 74–89% розничных клиентов. Материал носит образовательный характер и не является инвестиционной рекомендацией. Результаты прошлых периодов, включая расчёты в статье, не гарантируют будущую доходность. Перед решением оцените свою подготовку и финансовые возможности или обратитесь к лицензированному финансовому консультанту.
Что такое винрейт в трейдинге и как его посчитать
Винрейт (от англ. win rate, доля выигрышей) равен числу прибыльных сделок, делённому на число всех закрытых сделок, и выражается в процентах.
Винрейт = прибыльные сделки / все закрытые сделки × 100%
Если из 9 сделок 4 закрылись в плюс, а 5 в минус, винрейт составляет 4 / 9 × 100% = 44,4%. Открытые позиции в расчёт не входят, потому что их результат ещё неизвестен. Показатель лежит в пределах от 0 до 100% и описывает прошлое конкретной выборки, а не вероятность, что следующая сделка окажется прибыльной.
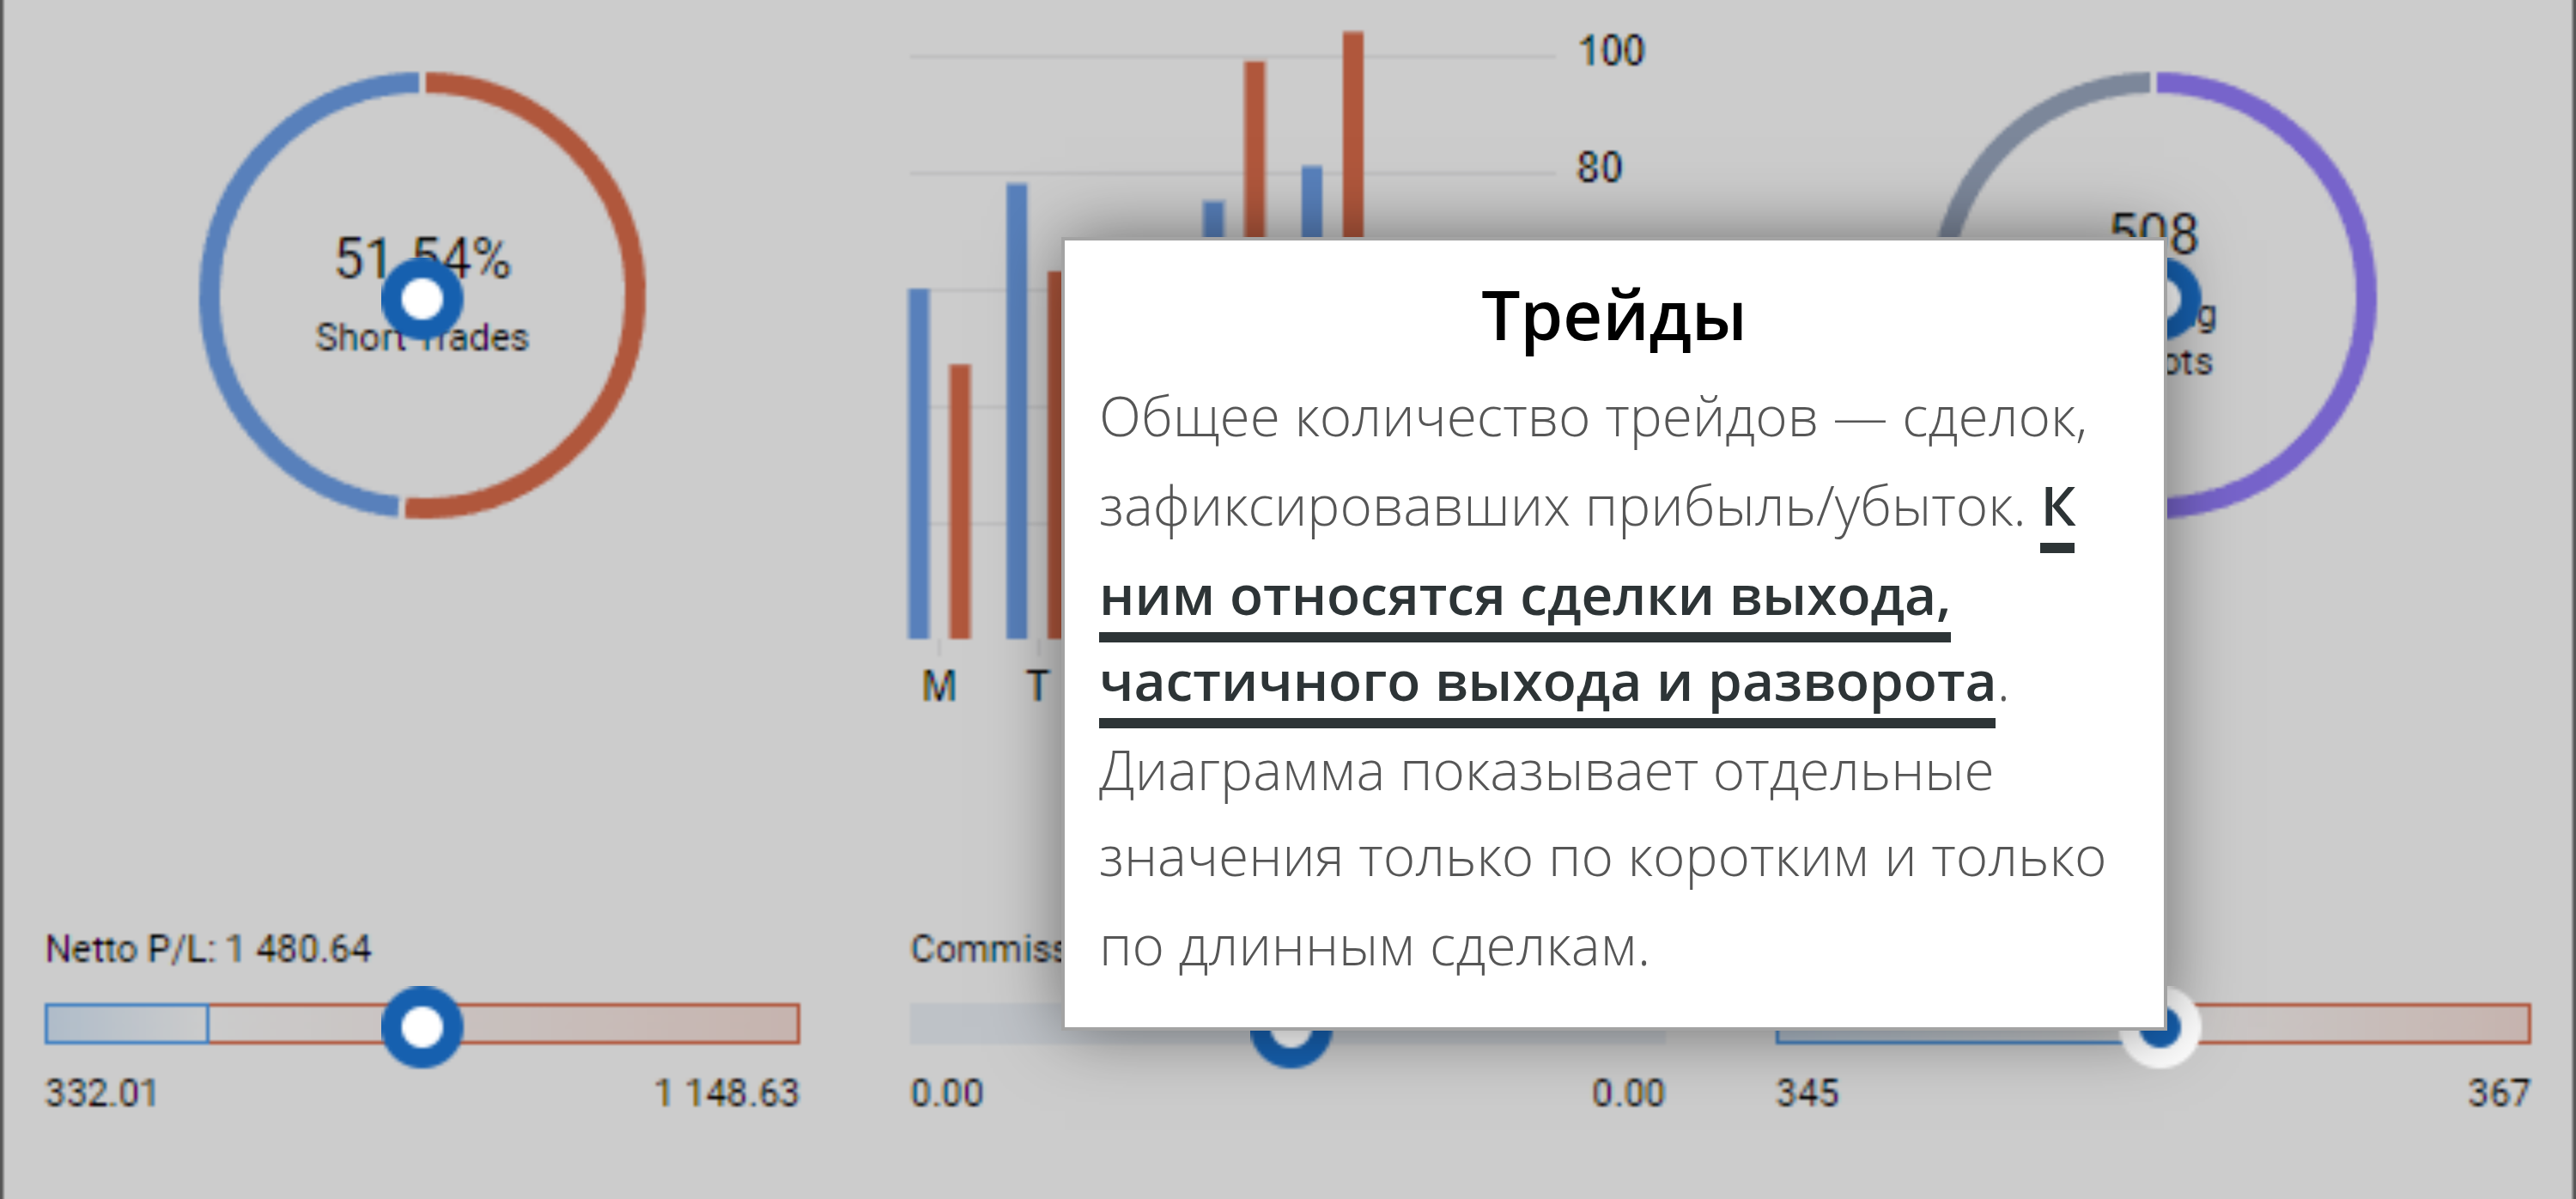
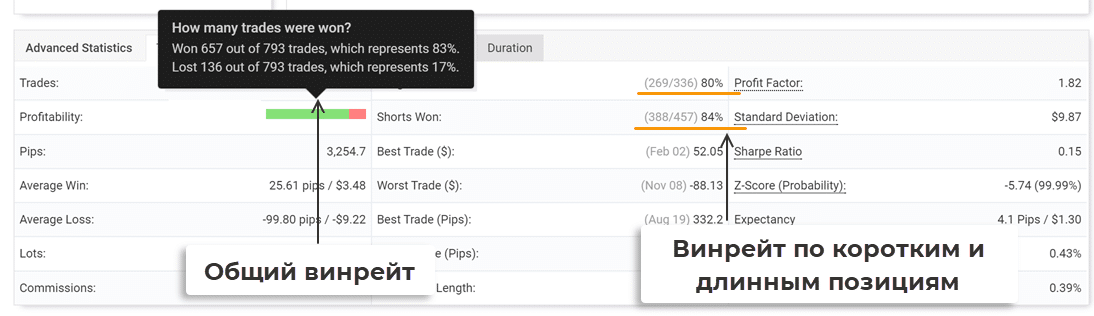
У того же трейдера винрейт по покупкам и по продажам часто различается. Терминалы MetaTrader считают его отдельно для длинных и коротких позиций, и разница в 10–15 процентных пунктов подсказывает, в какую сторону система работает хуже.
Какую сделку считать прибыльной
Числитель формулы зависит от того, что считать прибыльной сделкой.
Частичное закрытие. Позиция, которую вы закрыли тремя частями, попадает в отчёт терминала тремя трейдами. Если две части забрали прибыль, а остаток вышел по стопу, отчёт покажет два выигрыша и один проигрыш по одной идее.
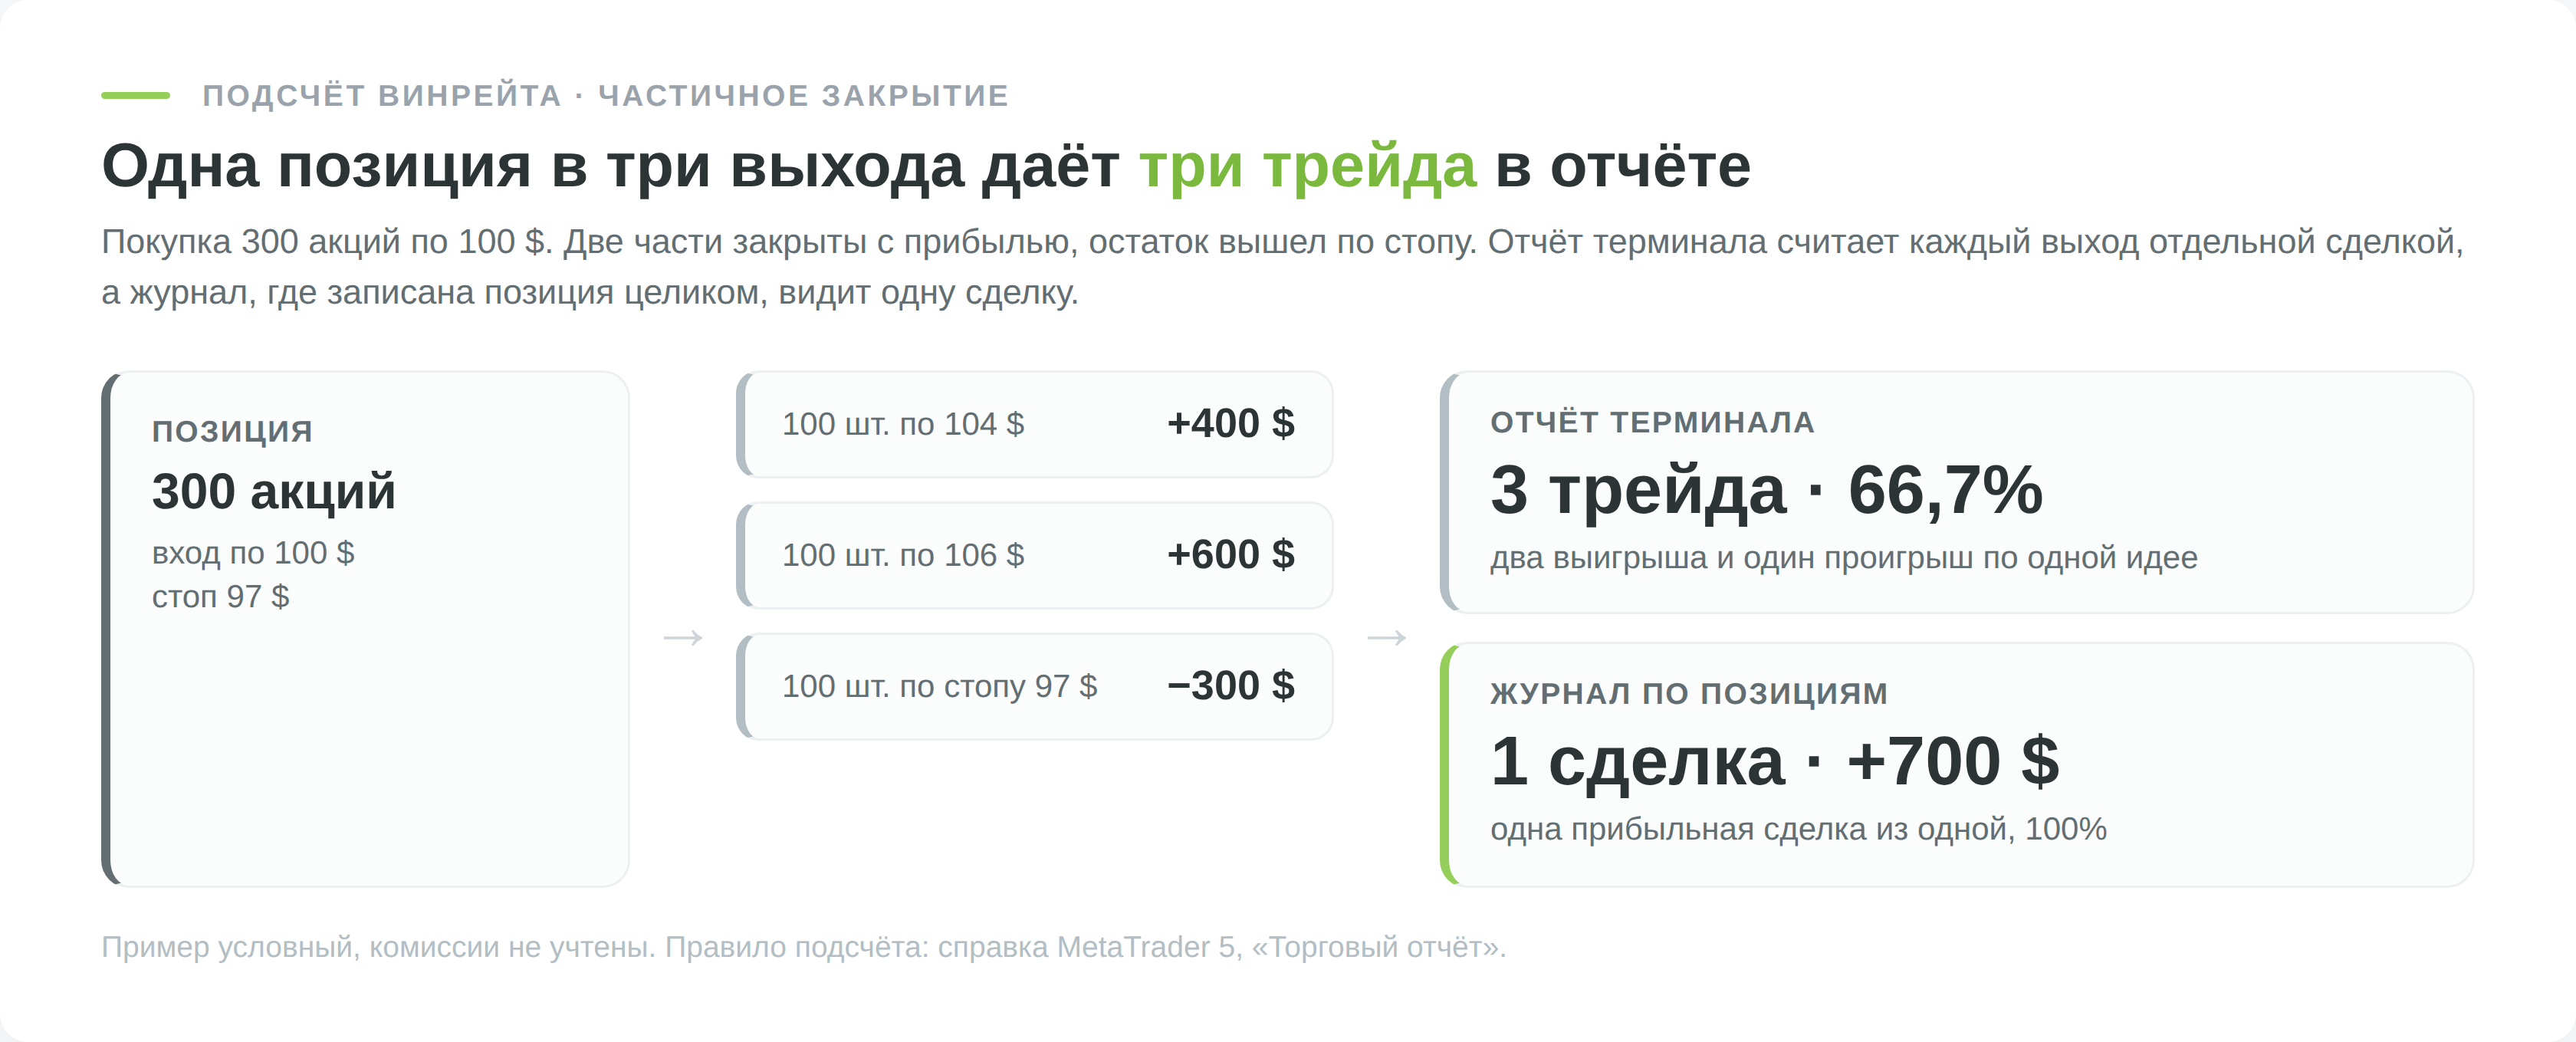
Так прямо записано в справке MetaTrader 5. Трейдом там названа любая сделка, зафиксировавшая прибыль или убыток, и к ним отнесены сделки выхода, частичного выхода и разворота.
Выход в ноль. Сделка, закрытая по цене входа, формально не прибыльная. Журнал сделок BUYHOLD по умолчанию оставляет её в знаменателе, и она снижает показатель. У брокера такая сделка после комиссии обычно уходит в небольшой минус и считается убыточной.
Издержки. Спред, комиссия и своп сдвигают границу между плюсом и минусом. Сделка, которая дала 0,3 пункта при спреде 0,8 пункта, в отчёте брокера уже убыточная.
Почему винрейт ничего не говорит без соотношения прибыли и убытка
Итог стратегии зависит от двух чисел сразу, от доли прибыльных сделок и от того, во сколько раз средняя прибыль больше среднего убытка. Второе число называют payoff ratio или отношением прибыли к убытку. В формулах это отношение обозначено буквой b.
Безубыточный винрейт
Стратегия выходит в ноль, когда прибыль всех выигрышей равна убытку всех проигрышей. Из этого равенства получается минимальный винрейт, ниже которого система теряет деньги при любом объёме.
Безубыточный винрейт = 1 / (1 + b)
| Средняя прибыль к среднему убытку, b | Безубыточный винрейт | Что это значит на 100 сделках |
|---|---|---|
| 0,5 | 66,7% | 67 выигрышей нужны, чтобы покрыть 33 убытка |
| 1,0 | 50,0% | выигрыши и убытки одного размера |
| 1,5 | 40,0% | хватит 40 прибыльных сделок |
| 2,0 | 33,3% | одна прибыльная покрывает две убыточные |
| 3,0 | 25,0% | одна прибыльная покрывает три убыточные |
| 4,0 | 20,0% | хватит 20 прибыльных сделок |
Таблица посчитана без издержек. Если спред и комиссия съедают долю риска c, формула превращается в (1 + c) / (1 + b). При b = 1 и издержках в 10% от стопа (стоп 20 пунктов, спред с комиссией 2 пункта) безубыточный винрейт вырастает с 50 до 55%. Кривую порога и её связь со стоп-лоссом и тейк-профитом подробно разбирает статья о соотношении риска и прибыли.
Матожидание и профит-фактор
Матожидание сделки показывает, сколько в среднем приносит одна сделка.
Матожидание = винрейт × средняя прибыль − (1 − винрейт) × средний убыток
Профит-фактор равен отношению суммы всех прибылей к сумме всех убытков. В справке MetaTrader 5 он назван «Прибыльность (Profit Factor)», и значение 1 означает, что прибыли и убытки равны. Выше единицы система зарабатывает, ниже теряет. Оба показателя учитывают и частоту выигрышей, и их размер, поэтому по ним систему оценивают в первую очередь.
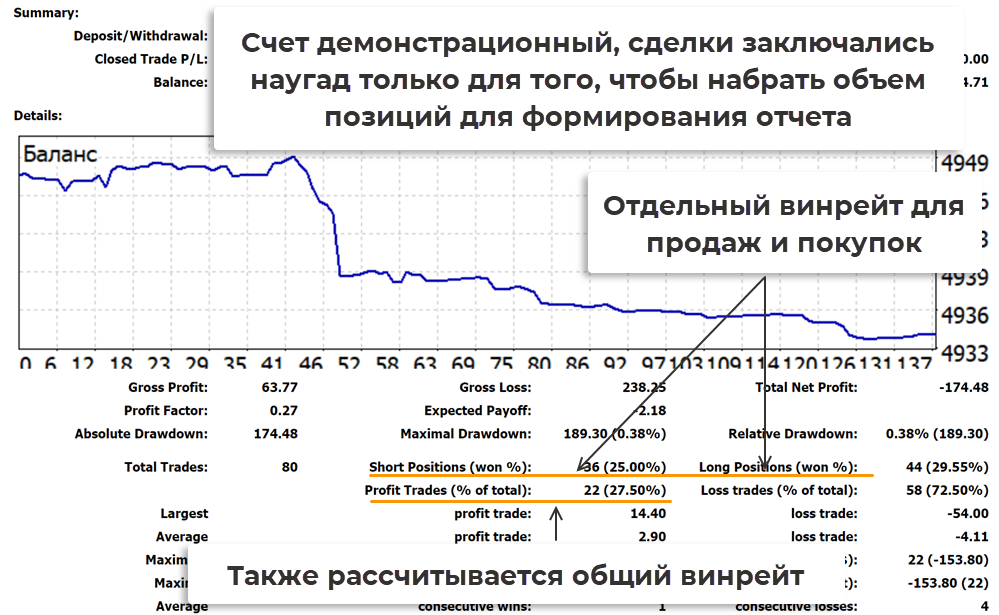
Отчёт MetaTrader 4 по демо-счёту, где сделки открывались наугад, даёт обратную картину. Там 22 прибыльных сделки из 80, это 27,5%, средняя прибыль 2,90 $ против среднего убытка 4,11 $. Чтобы выйти в ноль при таком соотношении, нужно 58,6% прибыльных сделок, а матожидание получается −2,18 $ на сделку, ровно столько терминал и выводит в строке Expected Payoff.
Для оценки стратегии с меняющимся объёмом удобнее мерить прибыль и убыток не в долларах, а в рисках. Один R равен сумме, которую вы теряете при срабатывании стопа. Цель на 2R означает прибыль в два риска, и результаты в R сравнимы между счетами любого размера.
Какой винрейт считается хорошим
Хороший винрейт тот, что стабильно выше безубыточного для вашей цели. Одно и то же число может означать прибыльную и убыточную систему. Скальпер с целью в половину стопа при 60% прибыльных сделок теряет деньги, а трендовый трейдер с целью в три стопа при 30% зарабатывает.
Насколько доля выигрышей зависит от цели, показывает проверка на реальных котировках из разбора соотношения риска и прибыли. Там взяты 933 входа на пробое 20-дневного максимума по 38 акциям США с сентября 2021 по сентябрь 2026 года, стоп стоит под минимумом последних 10 дней, горизонт 60 торговых дней. Для каждого входа меняется только цель:
| Цель | Безубыточный винрейт | Факт на 933 сделках |
|---|---|---|
| 0,5R | 66,7% | 69,9% |
| 1R | 50,0% | 53,6% |
| 2R | 33,3% | 35,4% |
| 3R | 25,0% | 21,9% |
Винрейт падает почти ровно так, как требует формула, и запас над порогом везде составляет 2–4 процентных пункта, а на цели 3R уходит в минус. Отодвигая цель, вы не делаете систему лучше или хуже, вы только меняете, сколько выигрышей потребуется. Поэтому вопрос «должен ли винрейт быть больше 50%» имеет смысл только вместе с целью. При цели 1R должен, при цели 2R нет.
Если торговую систему из этой выборки хочется проверить на реальных акциях США, её можно торговать через Just2Trade. Брокер работает в MetaTrader 5, где эта статистика считается в том же отчёте, и даёт доступ к 30 000 с лишним бумаг на 20 биржах. Учтите, что с 13 сентября 2022 года Lime Trading, компания бренда, значится в предупредительном списке Банка России, и переводы из российских банков могут блокироваться.
Где посмотреть винрейт своей торговли
В терминалах MetaTrader он находится в торговом отчёте. В MetaTrader 5 строка называется «Прибыльные трейды (% от всех)», рядом стоят «Короткие трейды (% выигравших)» и «Длинные трейды (% выигравших)». В MetaTrader 4 отчёт устроен так же, только на английском.
Сервис мониторинга myfxbook считает долю выигрышей по подключённому счёту и показывает её вместе со средней прибылью и средним убытком, как на скриншоте в разделе о матожидании.
В журнале сделок BUYHOLD показатель стоит на главном экране рядом с отношением средней прибыли к среднему убытку. Журнал принимает выгрузки MetaTrader 4 и 5, Тинькофф, Binance и QUIK, поэтому историю с нескольких счетов удобно собрать в одном месте. Я загрузил в него те же 933 сделки пробойной системы с риском 100 $ на сделку.
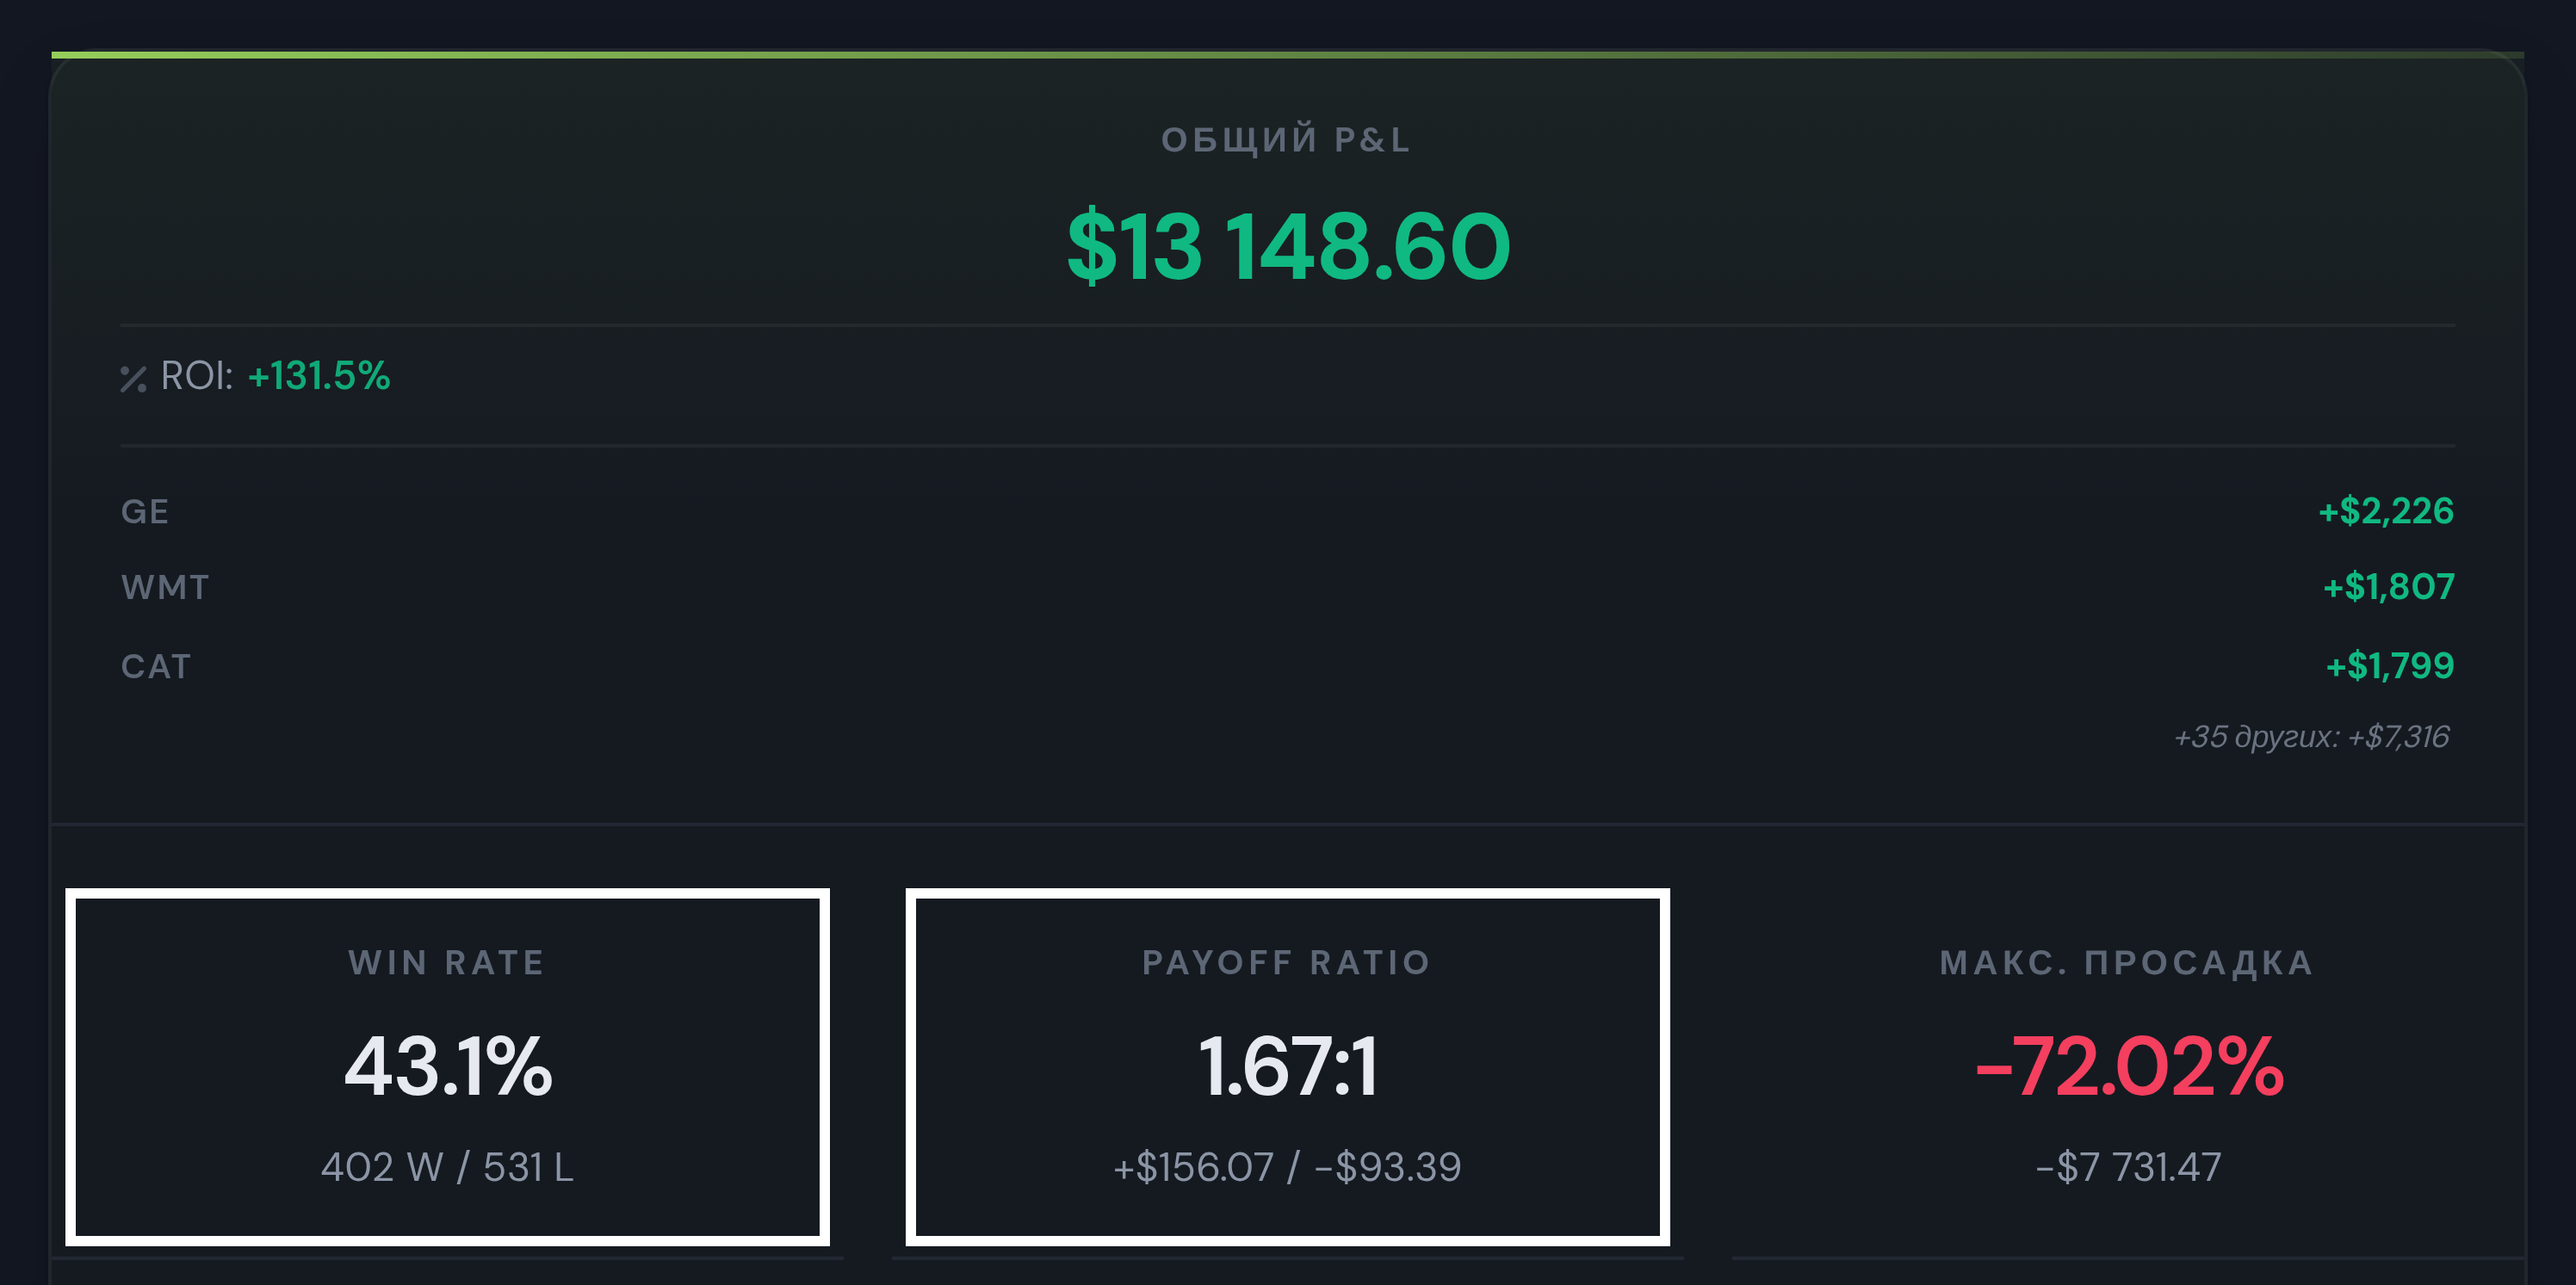
Винрейт 43,1% при отношении прибыли к убытку 1,67 дал +13 148,60 $. Карточка просадки при этом показывает −7 731 $, то есть 77 рисков по 100 $ подряд. Позиции по разным акциям были открыты одновременно и проигрывали вместе.
Винрейт по каждой стратегии отдельно
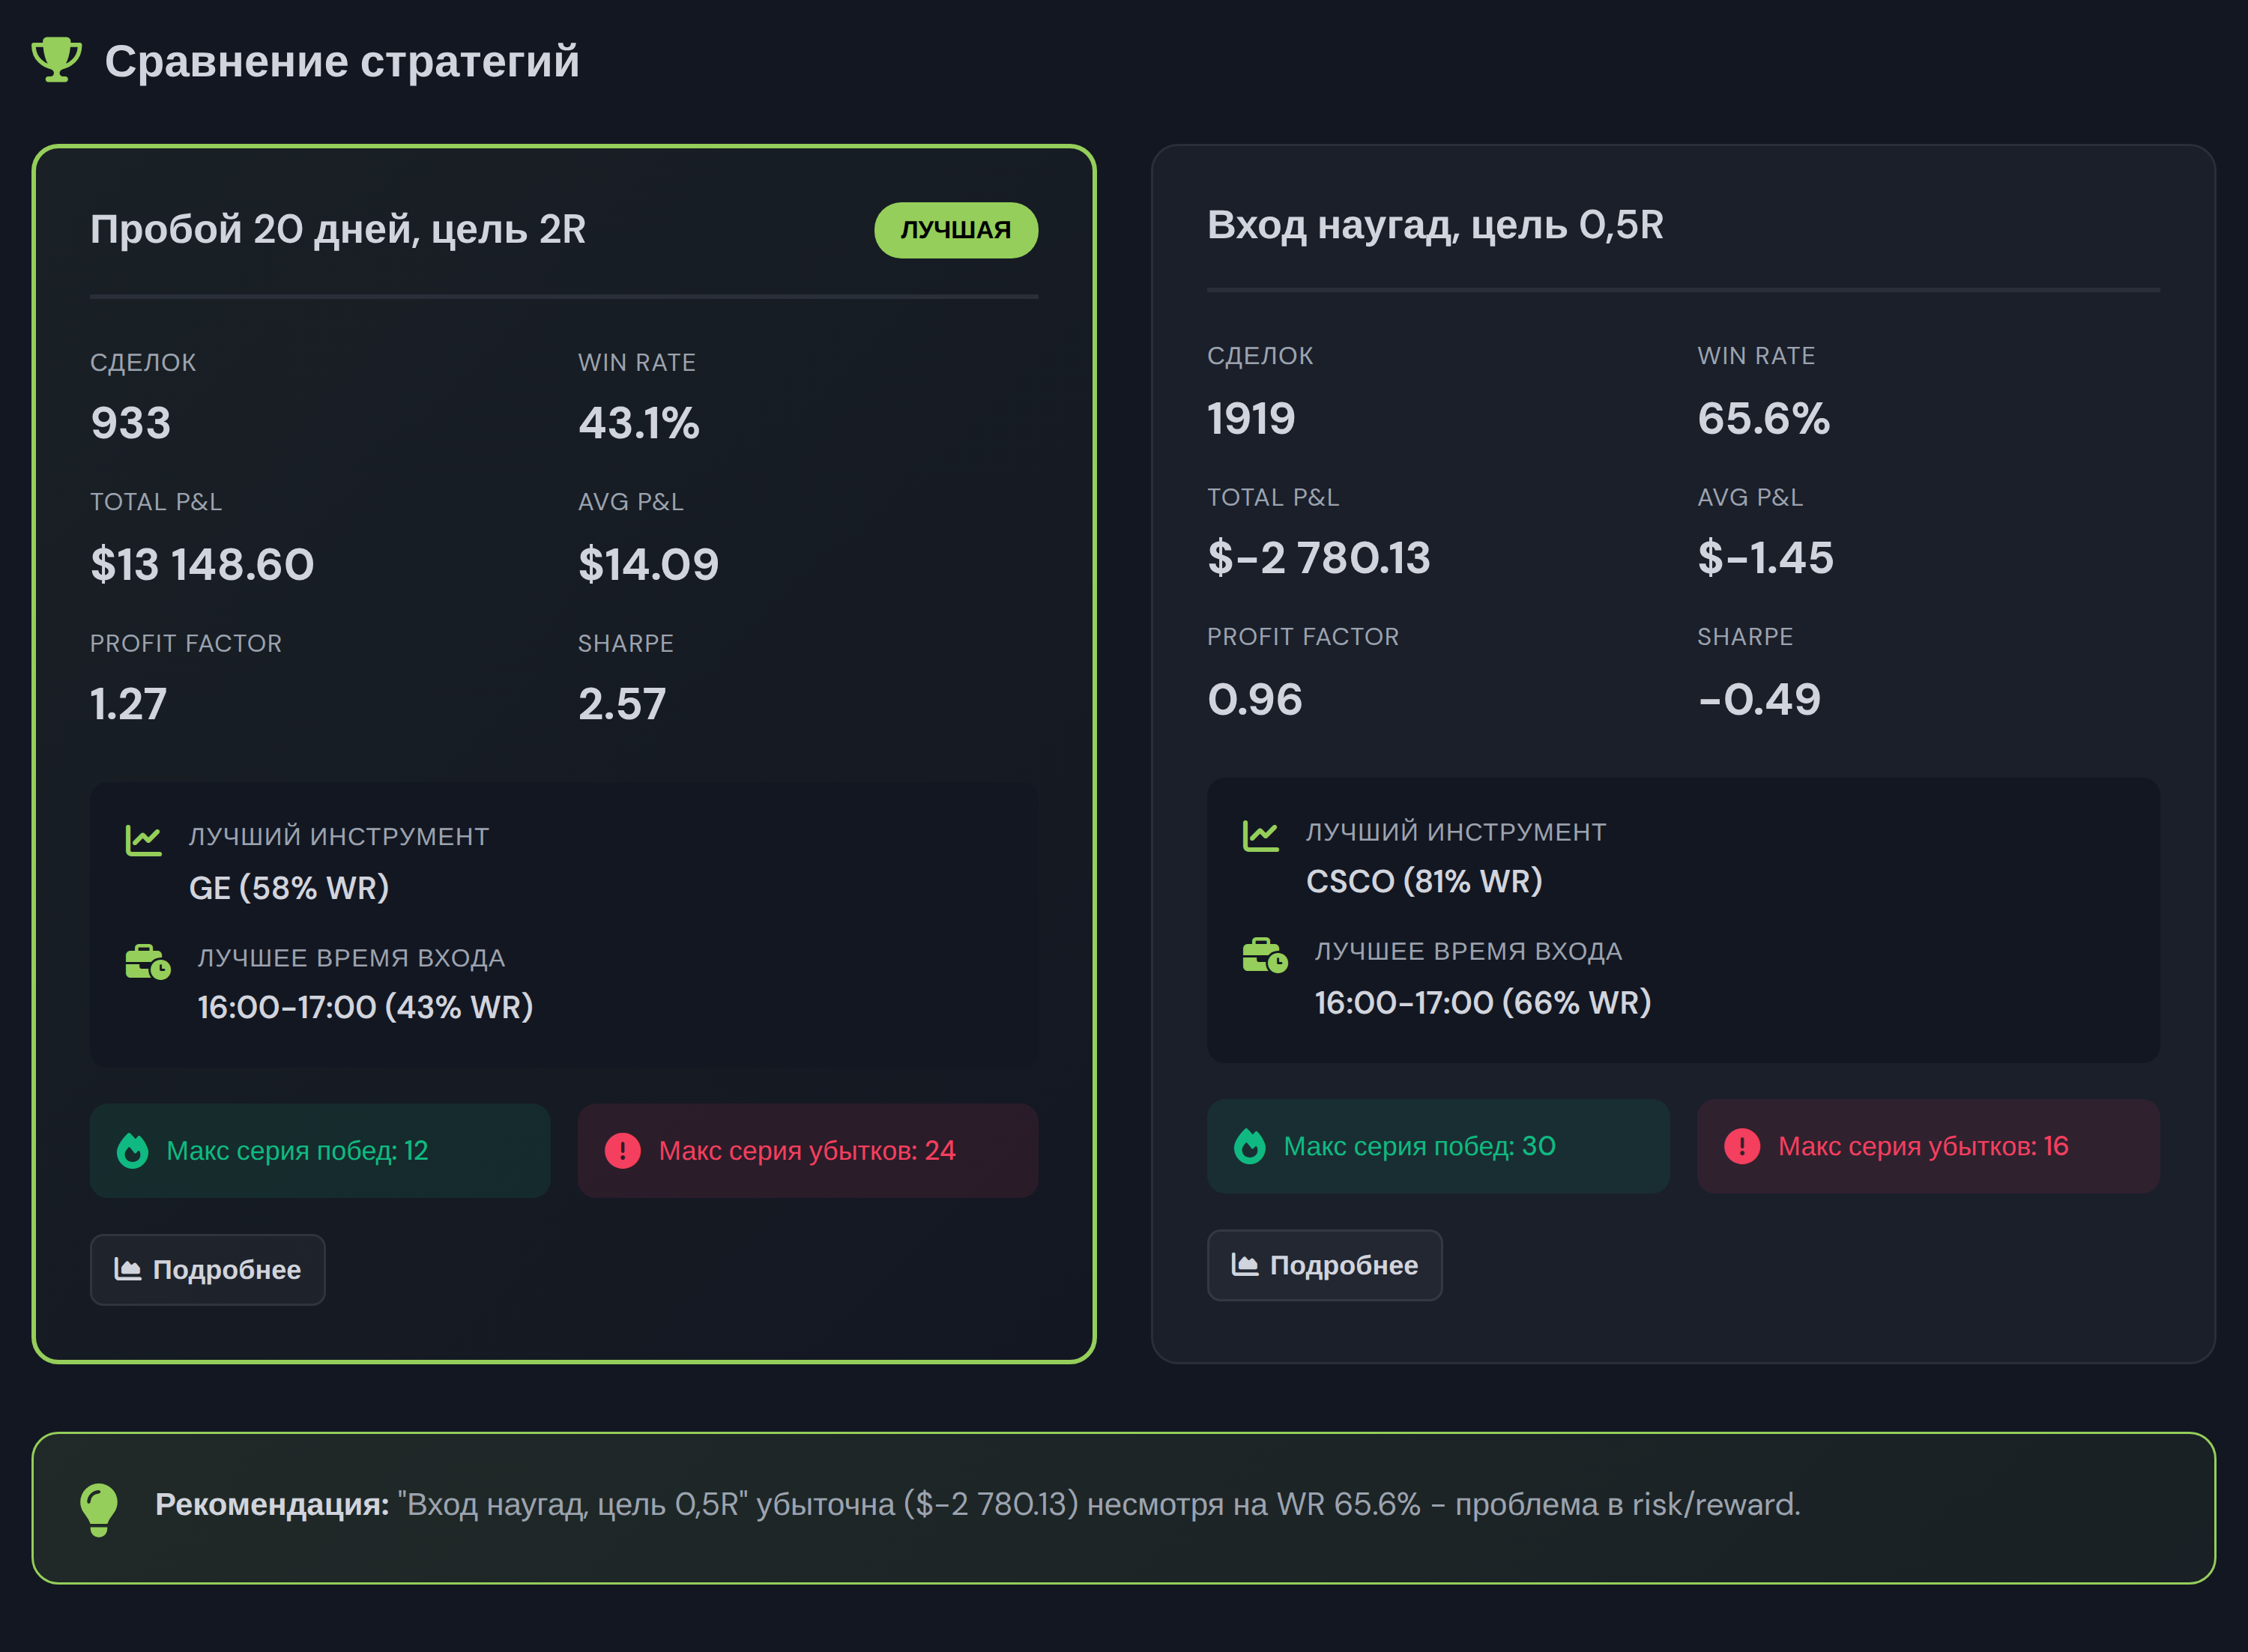
Если вы торгуете несколько сетапов, общий винрейт их смешивает. В журнале у каждой сделки есть поле «Стратегия», и вкладка «Аналитика» считает винрейт, профит-фактор и серии для каждой стратегии отдельно. Я добавил к пробою вход в случайный день с целью 0,5R на тех же акциях. Он выиграл 65,6% из 1 919 сделок и потерял 2 780 $, а пробой с винрейтом 43,1% заработал 13 149 $. Журнал сам отметил, что вторая стратегия убыточна несмотря на высокий винрейт.
Статистику без риска для денег набирают на учебном счёте. Сделки из симулятора трейдинга можно перенести в журнал. Демо у брокера ближе к реальной торговле, потому что там настоящие спреды и исполнение.
Сколько сделок нужно, чтобы доверять винрейту
Винрейт по небольшой выборке почти всегда далёк от настоящего. Разброс оценивают доверительным интервалом, то есть диапазоном, в который с вероятностью 95% попадёт наблюдаемый винрейт. Для доли его считают методом Уилсона, как рекомендует справочник NIST (NIST Engineering Statistics Handbook, раздел 7.2.4.1). Для системы, у которой настоящий винрейт 50%, диапазоны выглядят так:
| Сделок в выборке | Наблюдаемая доля выигрышей может оказаться |
|---|---|
| 20 | от 29,9 до 70,1% |
| 30 | от 33,2 до 66,8% |
| 50 | от 36,6 до 63,4% |
| 100 | от 40,4 до 59,6% |
| 300 | от 44,4 до 55,6% |
| 1 000 | от 46,9 до 53,1% |
После 30 сделок монетка без всякого преимущества в одном случае из сорока покажет больше 66,8% выигрышей. Чтобы уверенно отличить систему с настоящим винрейтом 55% от монетки с 50%, нужно около 780 сделок.
Реальные данные разбрасываются ещё сильнее, чем формула. Я взял ту же пробойную систему с целью 1R и выстроил 875 закрытых сделок по дате входа. Общий винрейт составил 53,6%, а доля выигрышей среди 50 последних сделок гуляла от 18% в августе 2022 года до 80% в декабре 2023-го.
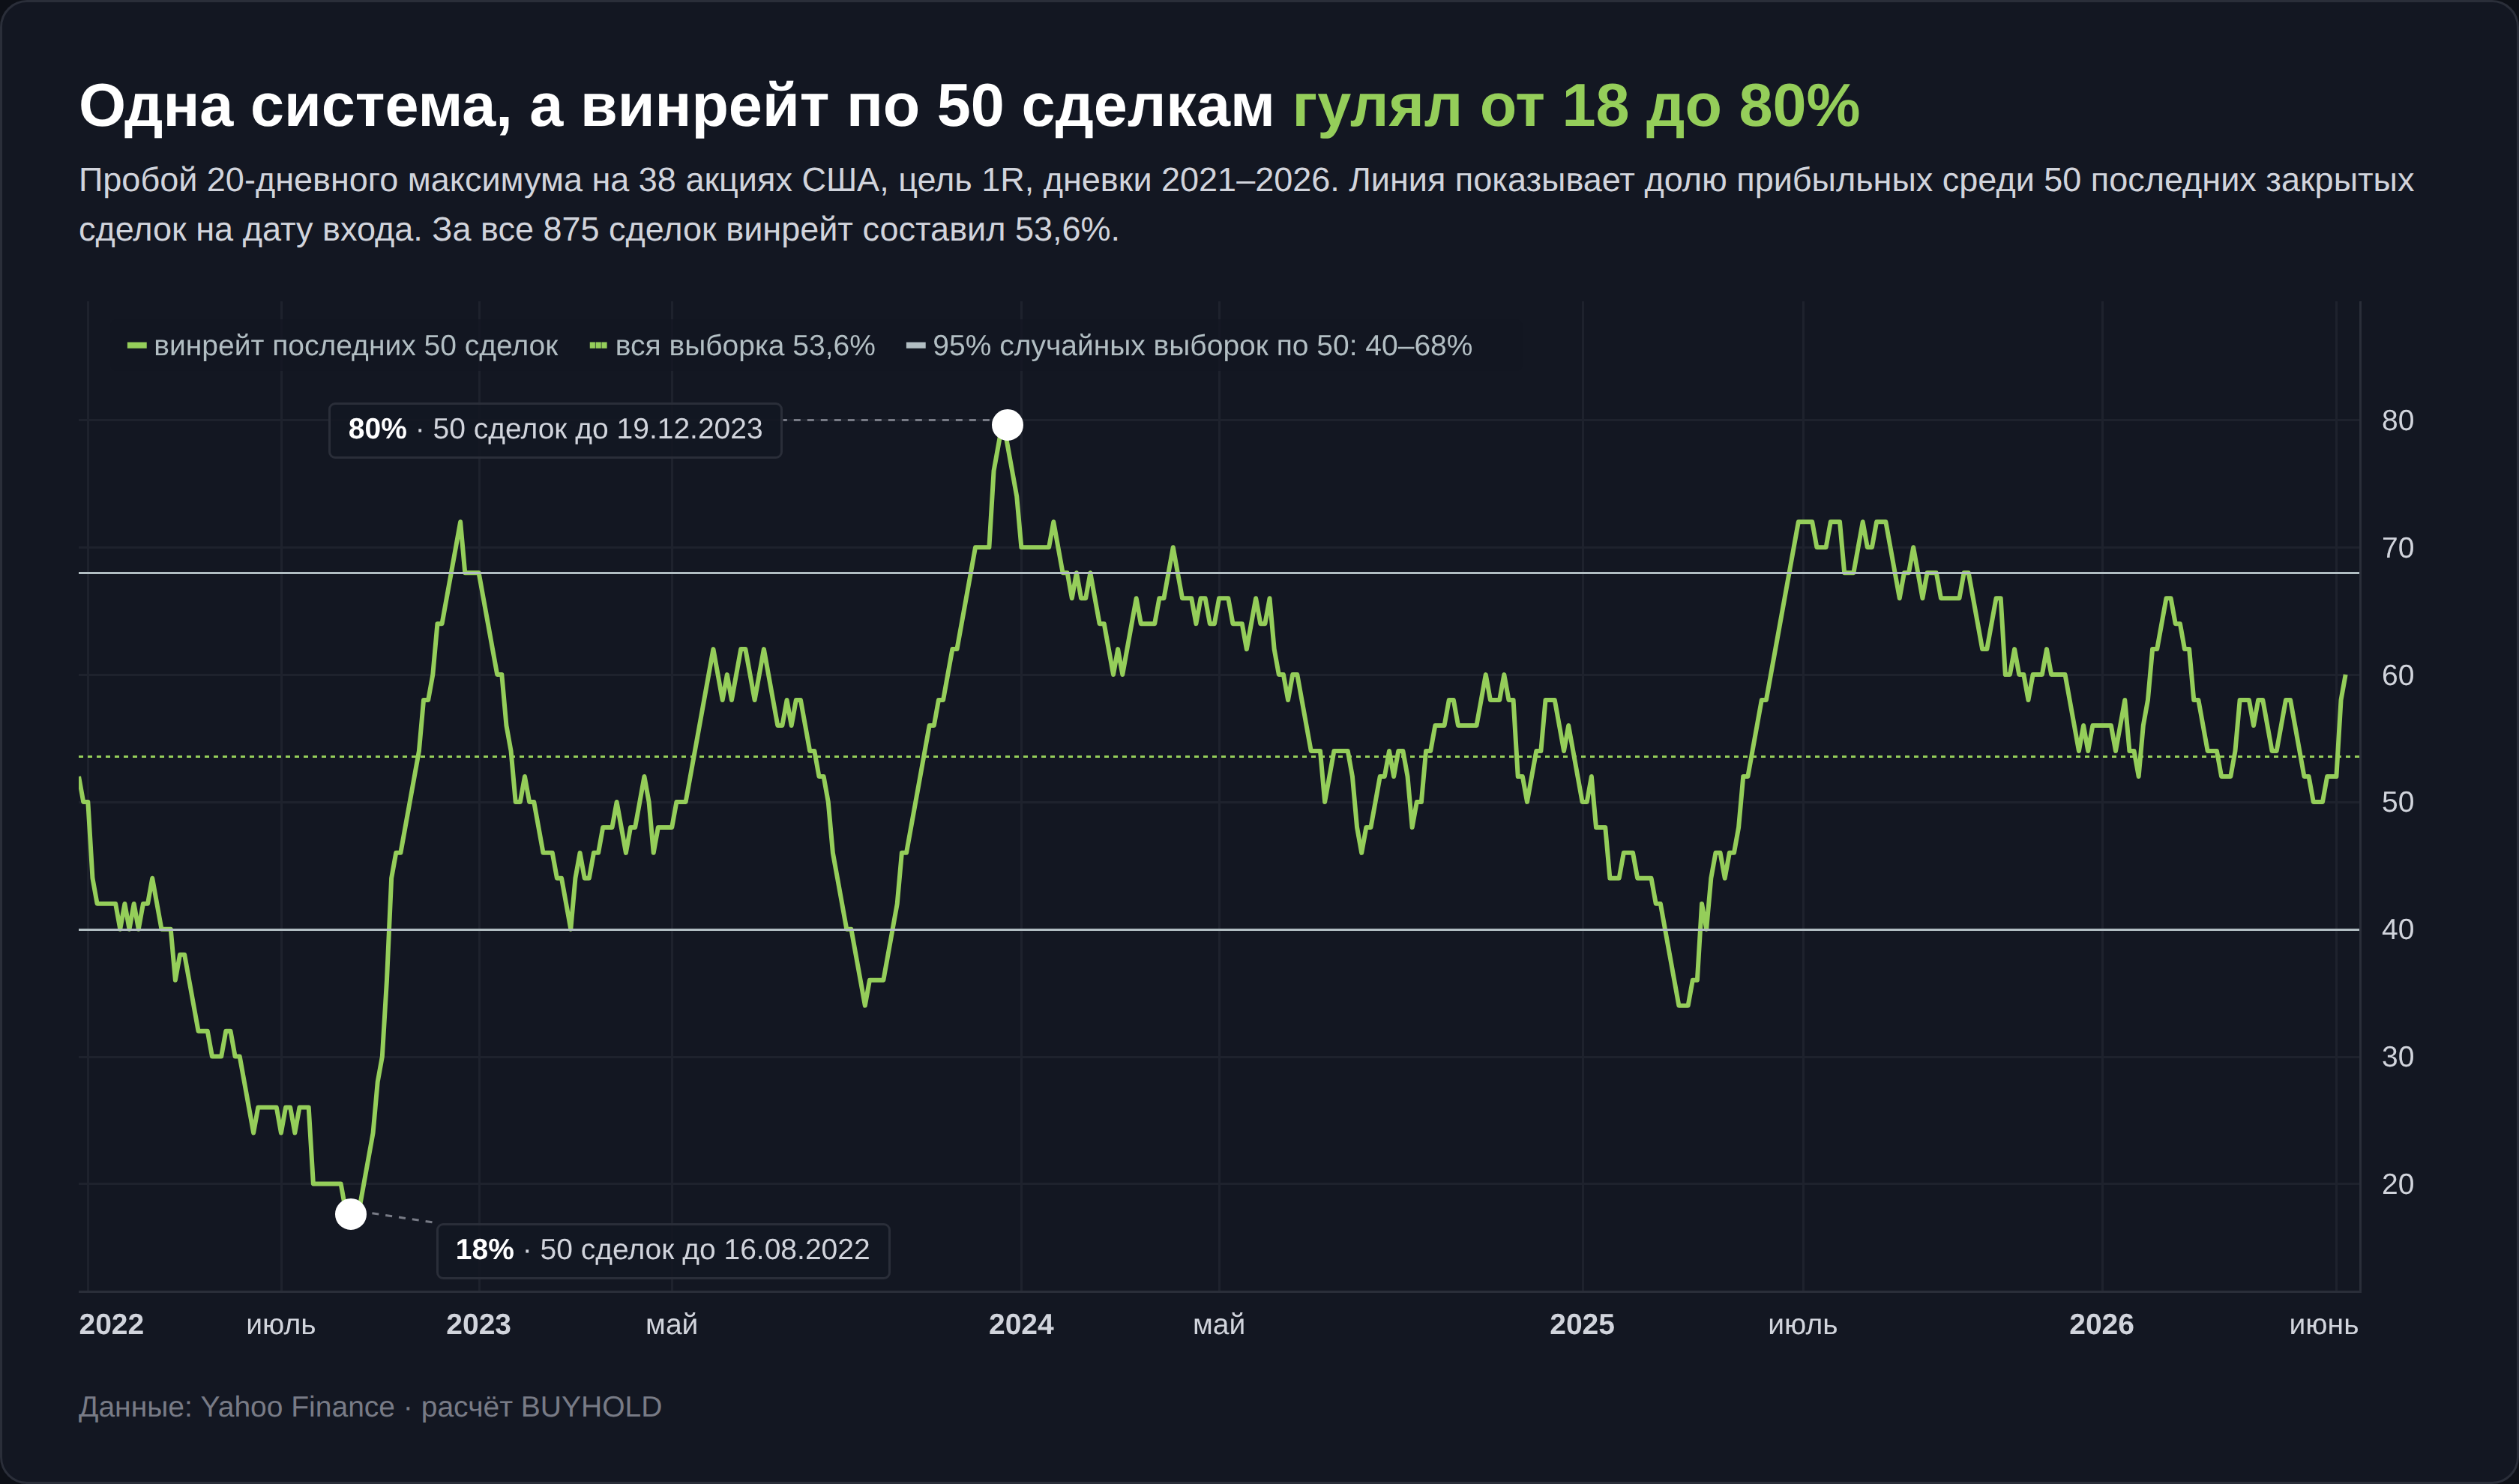
Случайные выборки по 50 сделок из того же набора в 95% случаев дают от 40 до 68%, но по дате сделки идут не случайно. В 2022 году система выиграла 40,3% из 154 сделок, в 2025-м 57,9% из 195. Полсотни сделок, закрытых к середине августа 2022 года, дали 18% при безубыточных 50%, хотя за пять лет та же система оказалась прибыльной.
Проверяйте статистику на истории, которая захватывает и рост, и падение рынка, как описано в статье о бэктестинге стратегий. Выводы по живой торговле имеет смысл делать не раньше, чем через несколько сотен сделок.
Серии убытков при разном винрейте
Даже прибыльная система регулярно проигрывает несколько раз подряд. Если сделки независимы, длина самой долгой серии зависит только от винрейта и числа сделок. Я смоделировал по 20 000 серий из 100 сделок для каждого значения:
| Винрейт | Самая длинная серия убытков на 100 сделках, медиана | В 9 случаях из 10 не длиннее |
|---|---|---|
| 30% | 10 | 15 |
| 40% | 7 | 11 |
| 50% | 6 | 8 |
| 60% | 4 | 6 |
| 70% | 3 | 5 |
При винрейте 50% серия из 8 убытков на сотне сделок случается в 16,6% случаев. Это обычная работа системы, а не признак поломки.
Реальные сделки оказались хуже модели. В той же выборке из 875 сделок (53,6% прибыльных) самая длинная серия составила 22 убытка подряд, с 21 июля по 29 августа 2022 года, по 21 разной акции. Для 875 независимых сделок с такой долей выигрышей медианная самая длинная серия равна 8, в 99% случаев она не длиннее 14, а в 20 000 симуляций самая длинная серия не превысила 20.
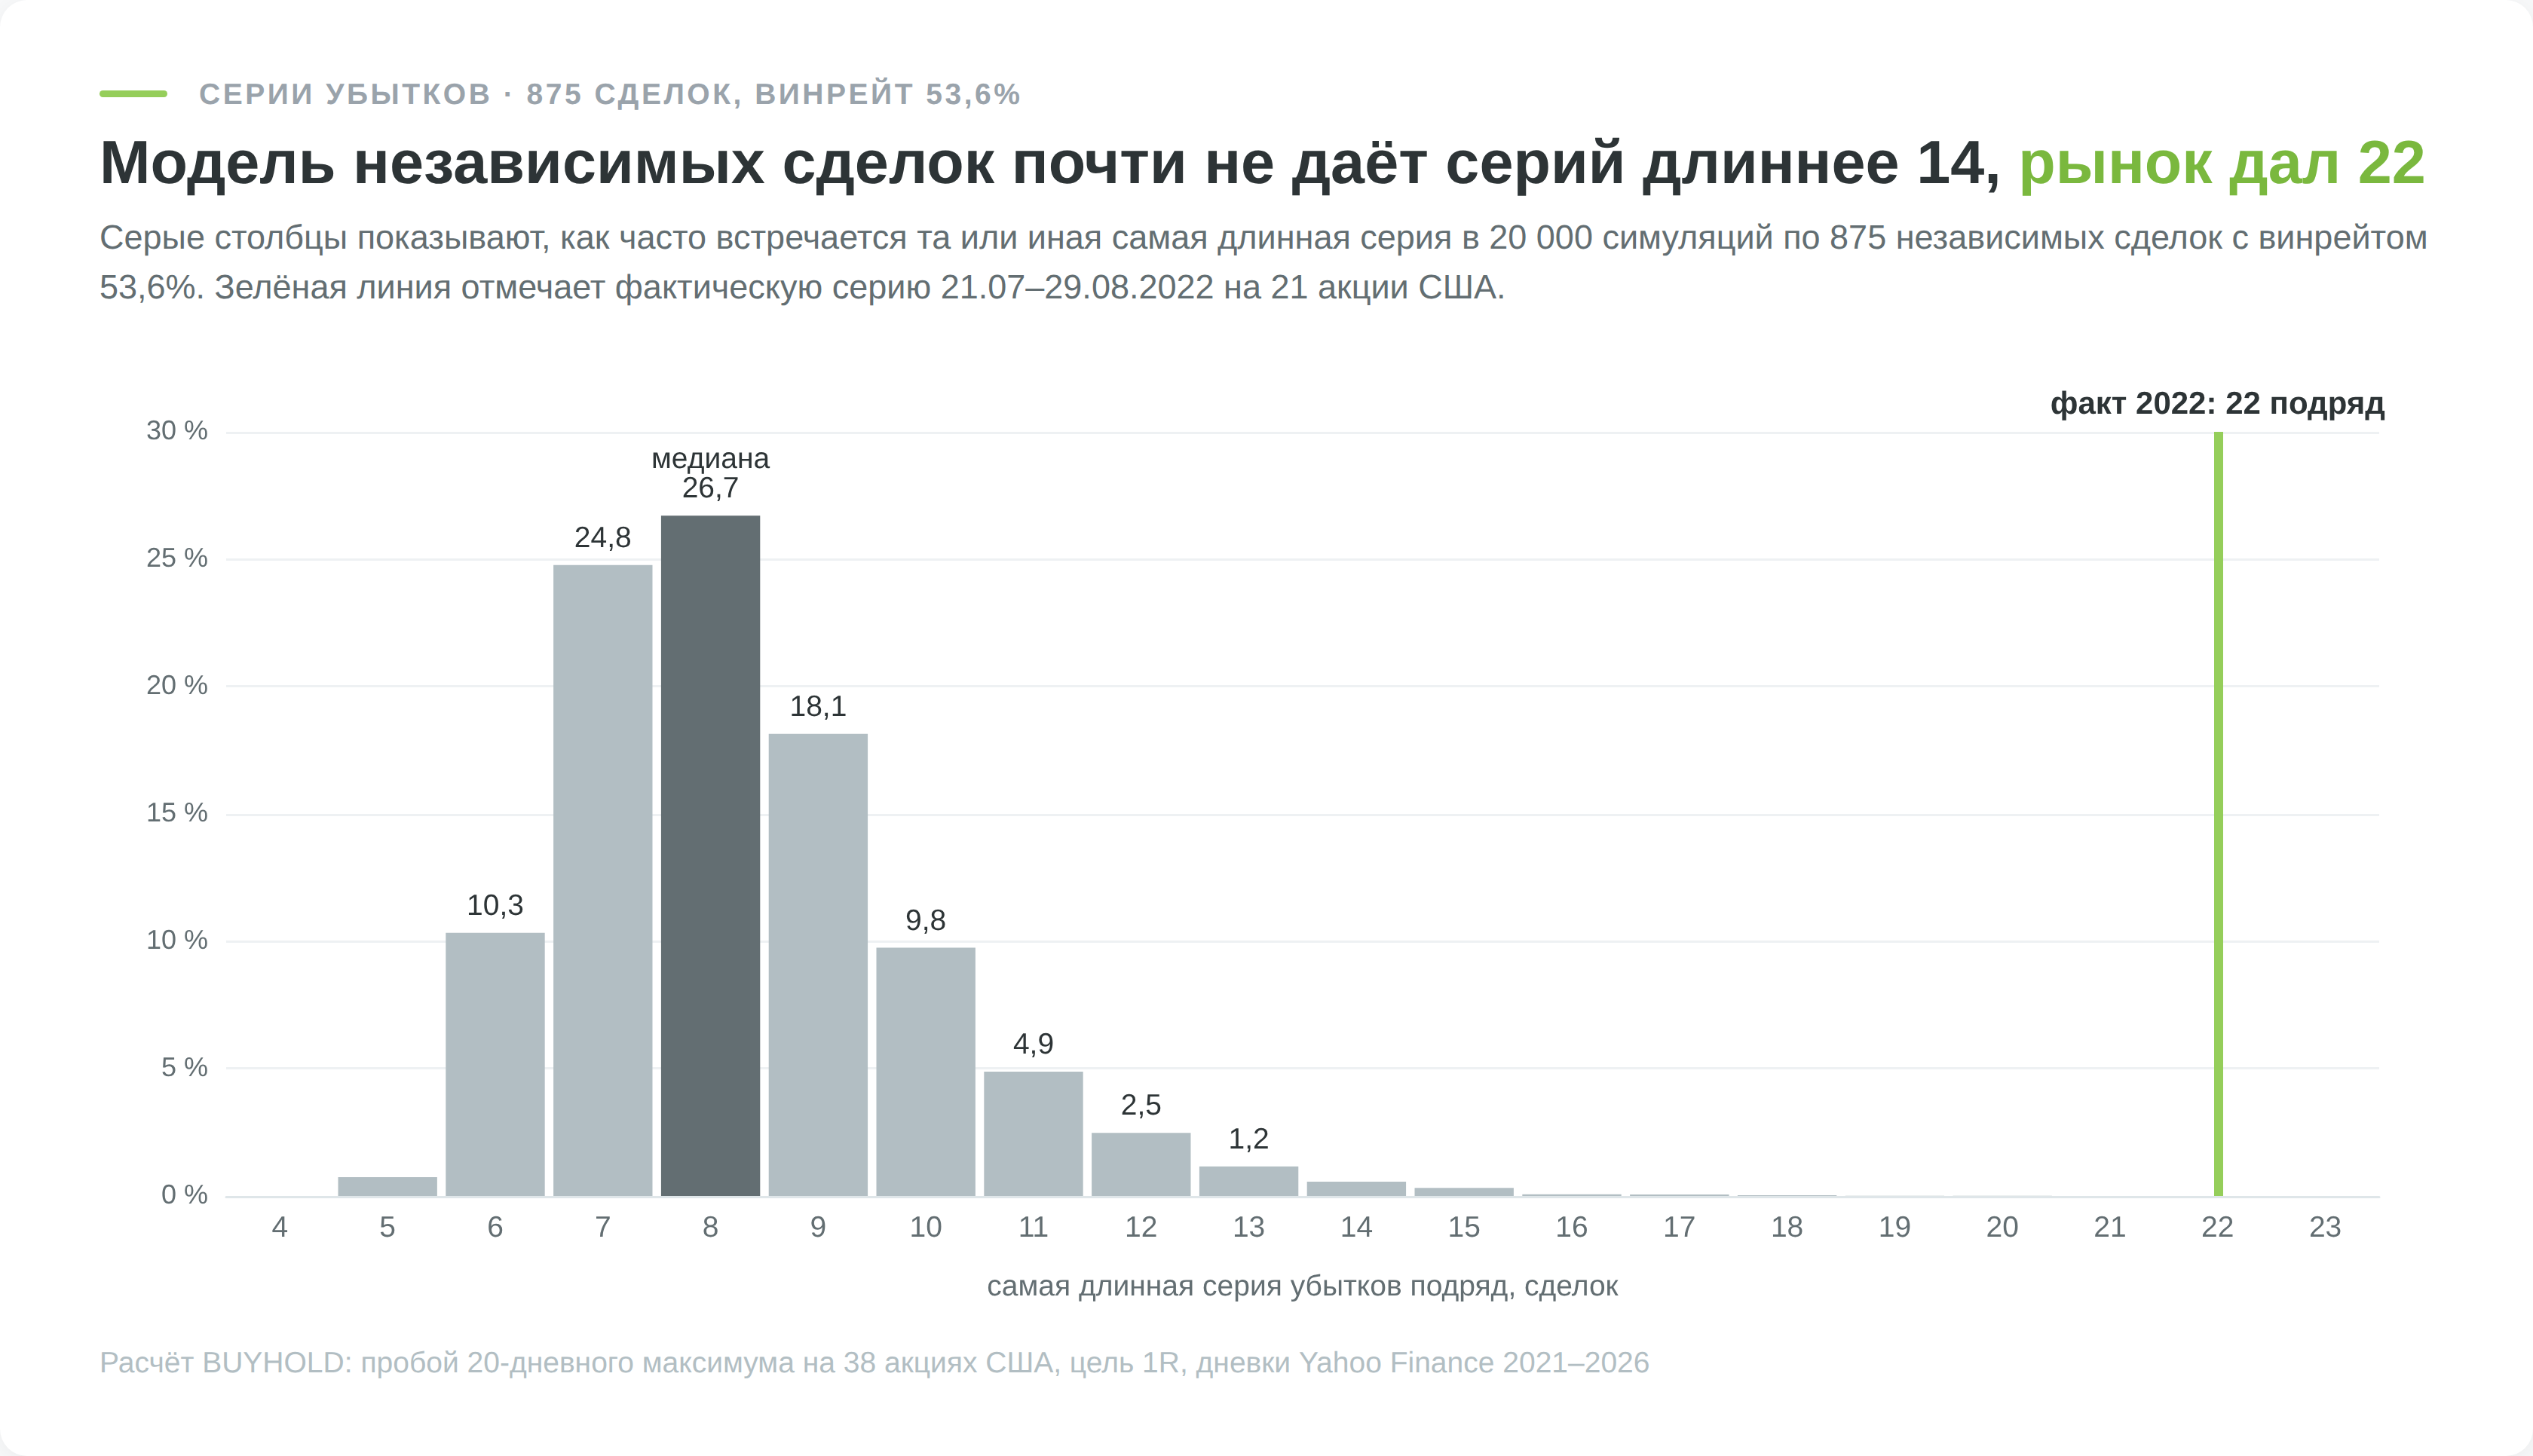
Сделки по разным акциям зависят от одного рынка. Когда он разворачивается, стопы срабатывают у всех позиций сразу, и убытки приходят не по одному, а пачкой. Модель независимых сделок недооценивает такие провалы, и запас по риску нужно считать с учётом корреляции.
Как повысить винрейт и что при этом теряется
Каждый способ ниже проверен на тех же 933 сделках пробойной системы.
Ближняя цель
Самый надёжный способ поднять винрейт состоит в том, чтобы брать прибыль раньше. Переход с цели 2R на 1R поднял его с 35,4 до 53,6%, на 0,5R до 69,9%. Средняя прибыль при этом падает почти в той же пропорции. Матожидание при закрытии незавершённых сделок по рынку на 60-й день составило +0,04R на цели 0,5R, +0,07R на 1R и +0,14R на 2R, и вход в случайный день с тем же стопом даёт близкие значения. Цель выбирают по тому, какие серии и какую частоту выигрышей вы готовы выдержать, а не ради заработка.
Перенос стопа в безубыток
Совет переносить стоп-лосс в точку входа после того, как цена прошла в вашу сторону, обычно подают как способ меньше проигрывать. Я проверил его на цели 2R. Стоп переносился в цену входа со следующего дня после того, как цена прошла +1R.
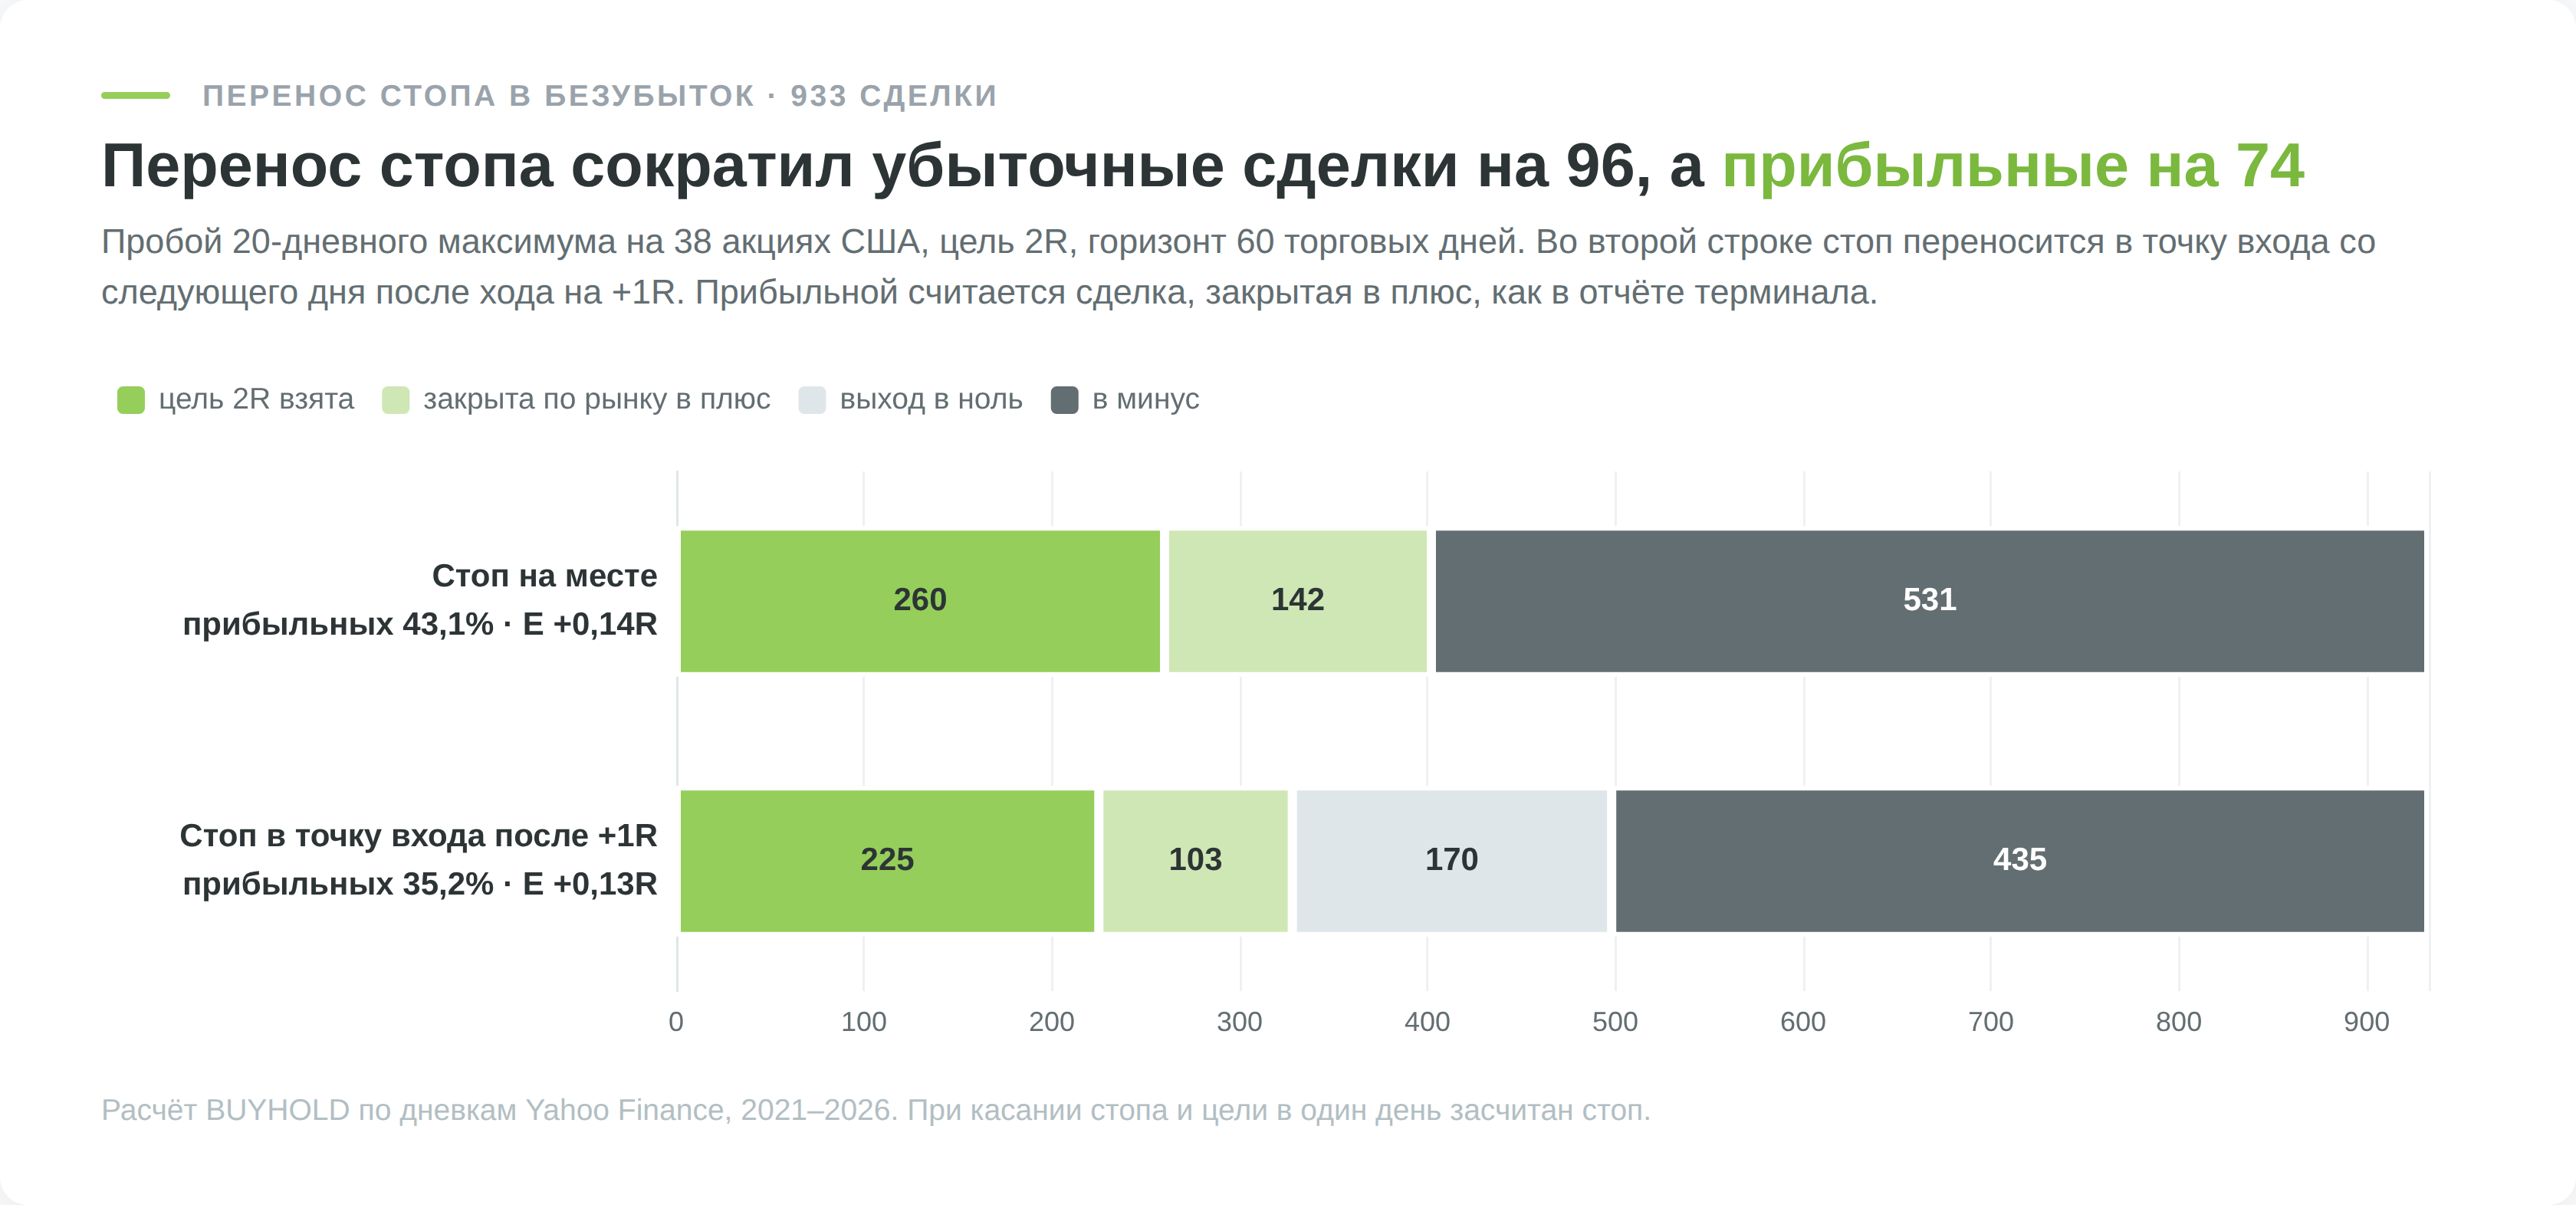
Винрейт от переноса не вырос ни при одном способе подсчёта:
| Показатель на 933 сделках | Стоп на месте | Стоп в точку входа после +1R |
|---|---|---|
| Закрыты в плюс | 402 | 328 |
| Закрыты в ноль | 0 | 170 |
| Закрыты в минус | 531 | 435 |
| Винрейт, нулевые сделки считаются | 43,1% | 35,2% |
| Винрейт без нулевых сделок | 43,1% | 43,0% |
| Матожидание сделки | +0,141R | +0,128R |
Убыточных сделок стало на 96 меньше, но прибыльных на 74 меньше, и 35 сделок, закрытых в ноль, без переноса дошли бы до цели. Проверка с входом в случайный день тем же стопом дала то же направление, матожидание снизилось с +0,121R до +0,099R. Если брокер берёт комиссию, выход в ноль превращается в маленький убыток, и доля прибыльных по отчёту падает ещё сильнее.
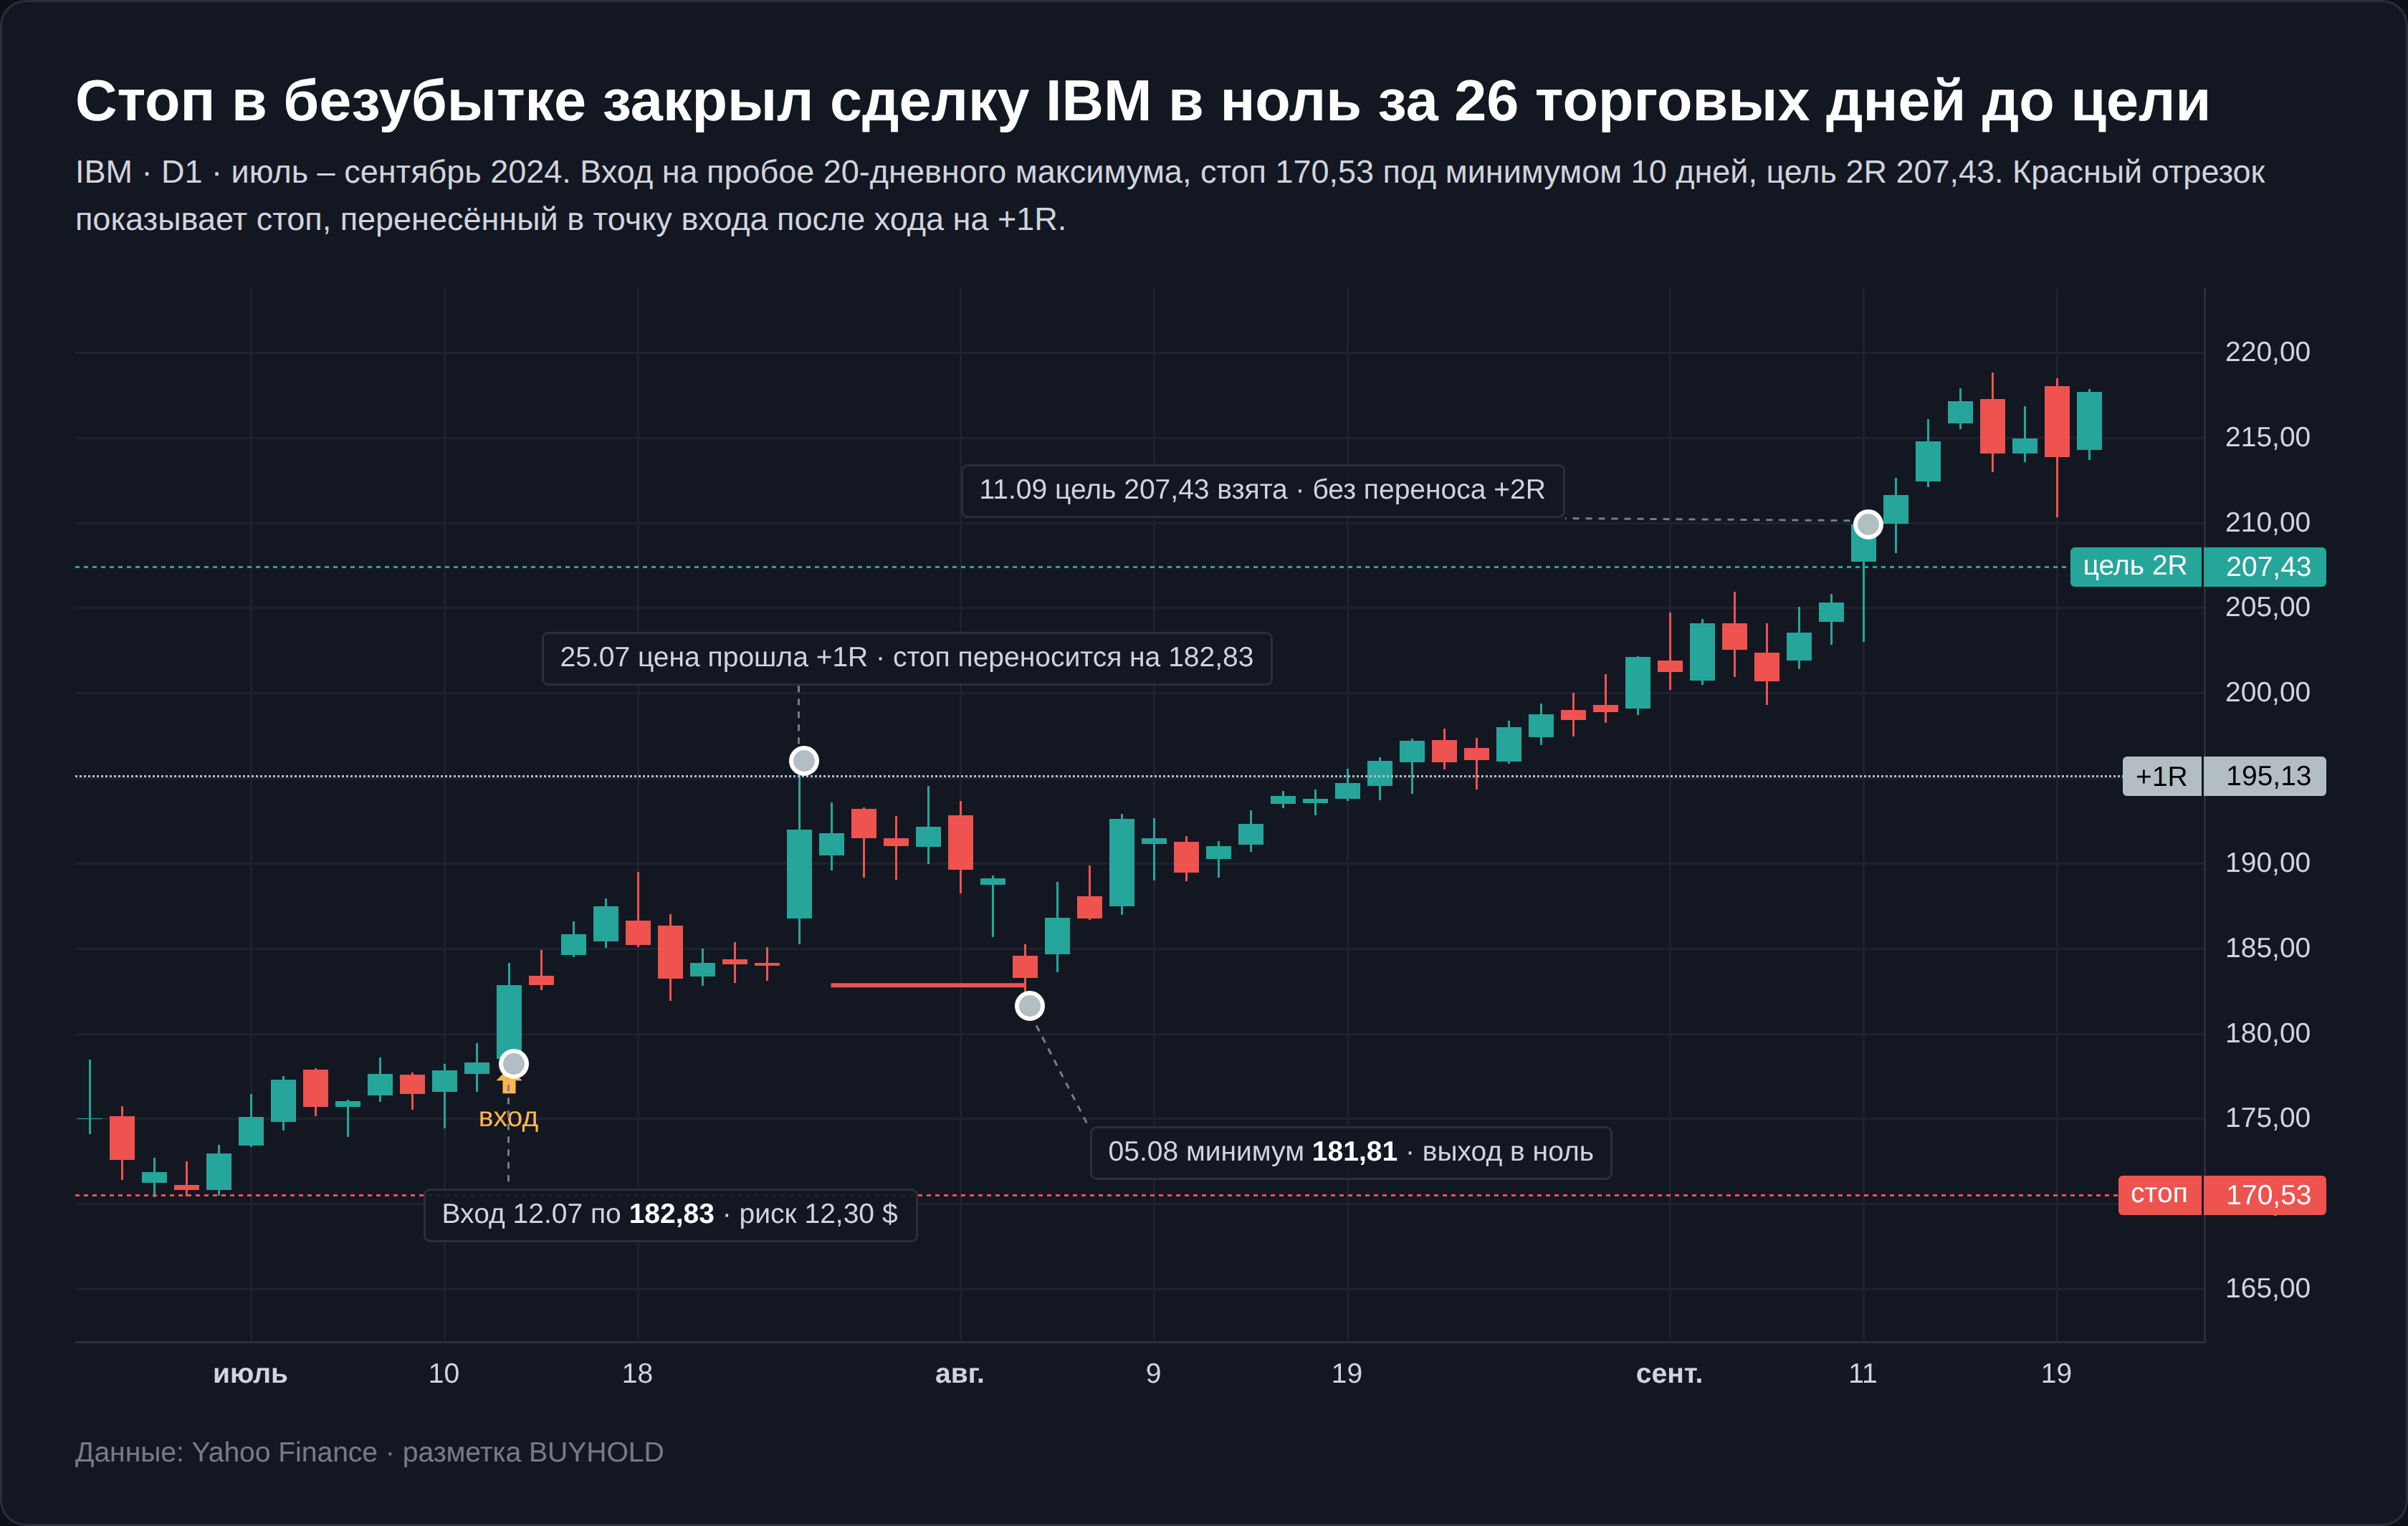
Зато перенос уменьшает число полных убытков и делает серии короче, и тем, кому тяжело переживать откаты, это может быть важнее двух сотых R. Но способом поднять винрейт он не является.
Фильтр по тренду
Торговать пробои только тогда, когда цена выше 200-дневной скользящей средней, в этой выборке оказалось бесполезно. С фильтром на цели 1R выиграли 55,2% сделок из 600, без него, когда цена была ниже средней, 57,4% из 216. Вход в случайный день дал почти то же, 53,3 и 54,0%. Фильтр, который не отделяет лучшие сделки от худших, только уменьшает их число. Прежде чем добавлять условие в систему, сравните результат с ним и без него на одной истории.
Усреднение и мартингейл
Самый высокий винрейт дают системы, которые не фиксируют убыток. Трейдер докупает актив против движения или удваивает ставку после проигрыша, и почти каждая серия заканчивается в плюс. Отчёт показывает 90% прибыльных сделок и больше, пока одна сделка не забирает прибыль месяцев. Как устроено удвоение ставки, описано в статье о стратегии мартингейла.
Тот же эффект даёт стоп, поставленный в 10 раз дальше цели. В разборе соотношения риска и прибыли система с тейком +2% и стопом −20% на 2 149 сделках дала 90,2% прибыльных, а 211 убыточных сделок забрали 80% всей прибыли. В отчёте такую систему выдаёт средний убыток, который в несколько раз больше средней прибыли.
Почему у частных трейдеров высокий винрейт и минус на счёте
Частный трейдер обычно охотно фиксирует прибыль и держит убыточные позиции в надежде, что цена вернётся. Это называется эффектом диспозиции. Терренс Один изучил сделки 10 000 счетов американского дисконтного брокера за 1987–1993 годы.
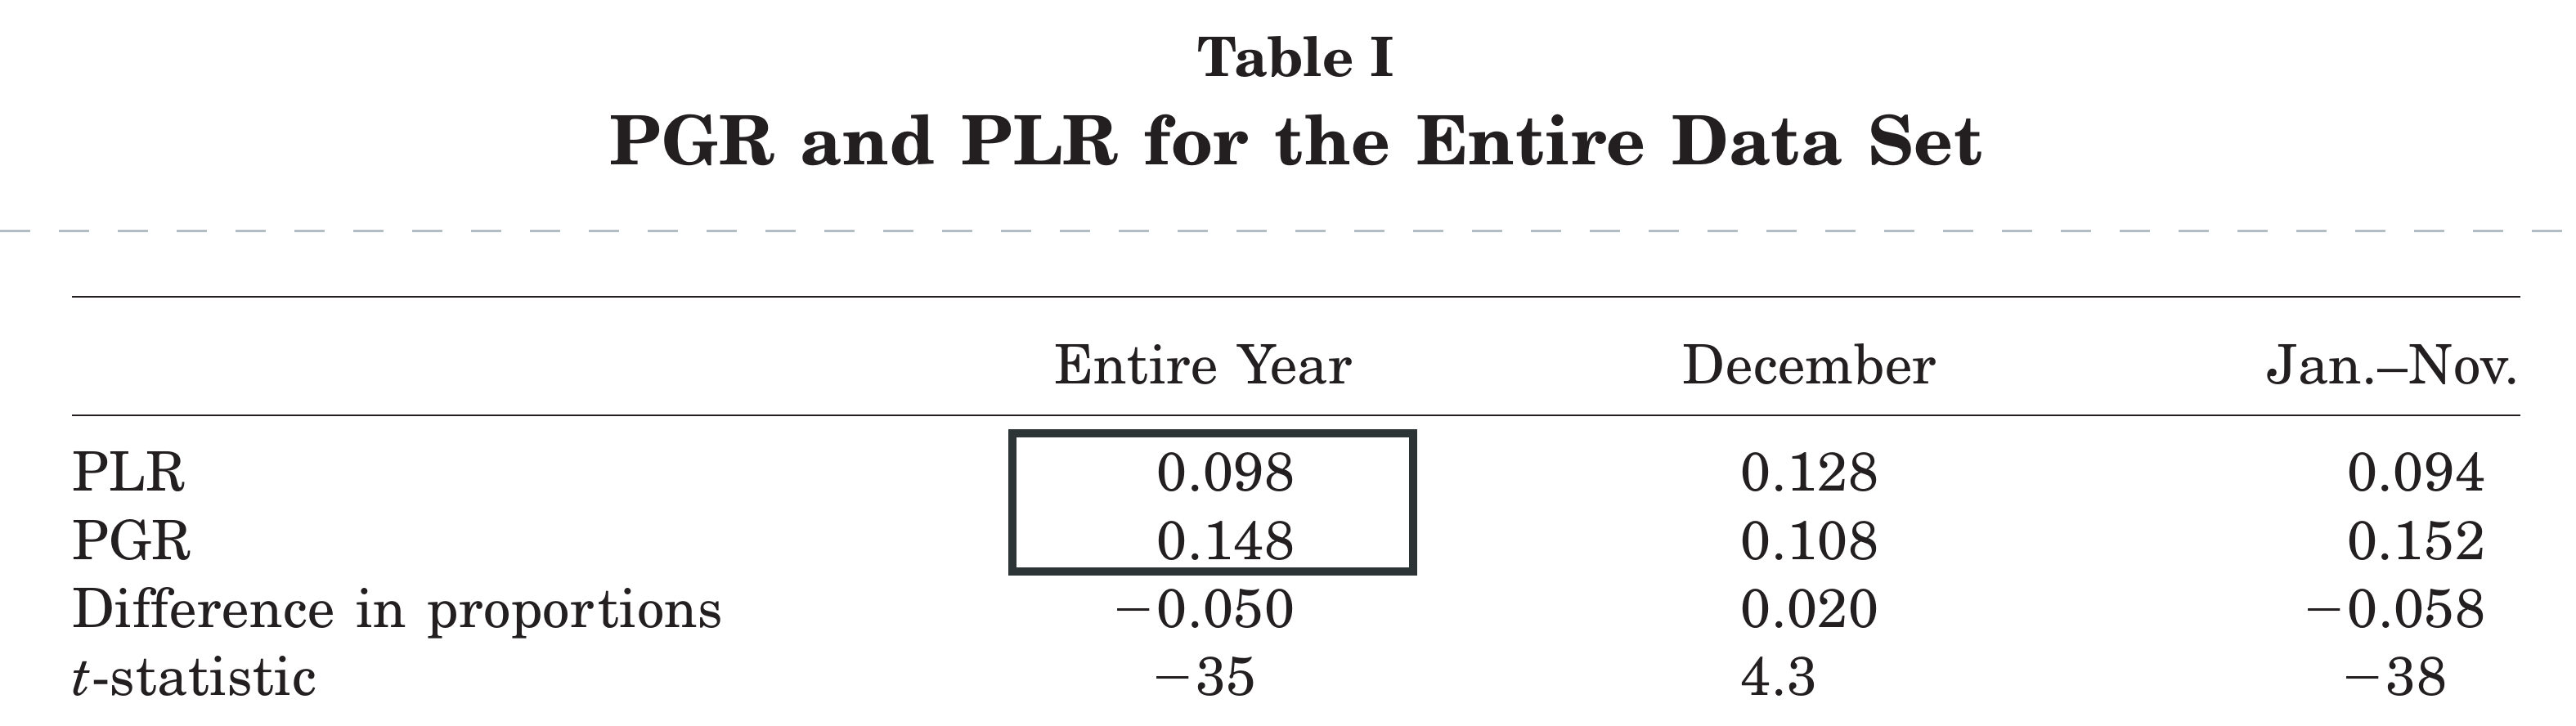
Быстрая фиксация прибыли увеличивает число выигрышей и уменьшает их размер, а удержание убытков делает редкие проигрыши крупными. Высокий винрейт при отношении прибыли к убытку ниже единицы чаще говорит о привычке, чем о хорошей системе. Как эта привычка возникает, описано в статье о психологии трейдинга.
Европейский регулятор ESMA при ограничении CFD в 2018 году привёл данные национальных регуляторов, по которым теряют деньги 74–89% розничных счетов, со средним убытком на клиента от 1 600 до 29 000 евро (ESMA, 27.03.2018).
Как оценивать чужой винрейт при копировании сделок
Самые высокие винрейты встречаются в витринах сигналов и копитрейдинга, и там же они чаще всего вводят в заблуждение. В справке MetaTrader 5 о выборе сигнала прямо сказано, что малое количество сделок не может характеризовать торговлю, а полученная прибыль может быть случайной. Там же описана загрузка депозита, доля средств под маржой, по которой видно, насколько агрессивно торгует провайдер.
Перед подключением к чужой стратегии проверьте пять вещей:
- Число сделок и срок. Нужны несколько сотен сделок и хотя бы одна фаза падения рынка.
- Отношение среднего убытка к средней прибыли и безубыточный винрейт для него по формуле 1 / (1 + b).
- Максимальная просадка и загрузка депозита. У систем с усреднением они растут после каждого проигрыша.
- Объём сделки после убытка. Если лот увеличивается, это удвоение ставки.
- Условия вознаграждения провайдера.
Высокий винрейт при среднем убытке в несколько раз больше средней прибыли и растущей загрузке депозита часто означает, что счёт держится на усреднении. Такой счёт может долго показывать ровный рост, пока одна серия не заберёт накопленное.
В «Автоследовании» у ТехноИнвеста в карточке стратегии видны её параметры, история операций и риск-показатели. Вознаграждение провайдера начисляется только при положительном финансовом результате по принципу High-Water Mark, то есть с прибыли сверх прежнего максимума счёта. Прошлые результаты провайдера доходность не гарантируют, и проверять их стоит по тому же списку.
Винрейт в бинарных опционах
В бинарном опционе выигрыш заранее известен и выражен процентом выплаты от ставки p, а при проигрыше ставка теряется целиком. Безубыточный винрейт считается по той же формуле, только вместо b стоит выплата, 1 / (1 + p):
| Выплата за прогноз | Безубыточный винрейт |
|---|---|
| 70% | 58,8% |
| 80% | 55,6% |
| 85% | 54,1% |
| 92% | 52,1% |
Выплата меняется по активу и времени суток, поэтому порог считают для каждого инструмента отдельно. Отношение выигрыша к проигрышу здесь всегда ниже единицы, и стратегия с винрейтом 55% при выплате 80% теряет деньги. Как устроены выплаты и площадки, описано в разборе торговли бинарными опционами.
Сильные и слабые стороны винрейта как метрики
Поэтому винрейт смотрят в паре с матожиданием и профит-фактором, а кроме них проверяют максимальную просадку и устойчивость результата, например через коэффициент Шарпа. Если после нескольких сотен сделок винрейт стабильно держится выше порога для вашей цели, а матожидание в R положительное после комиссий, у системы есть преимущество. Если нет, подкручивать его бессмысленно, менять нужно саму систему.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.