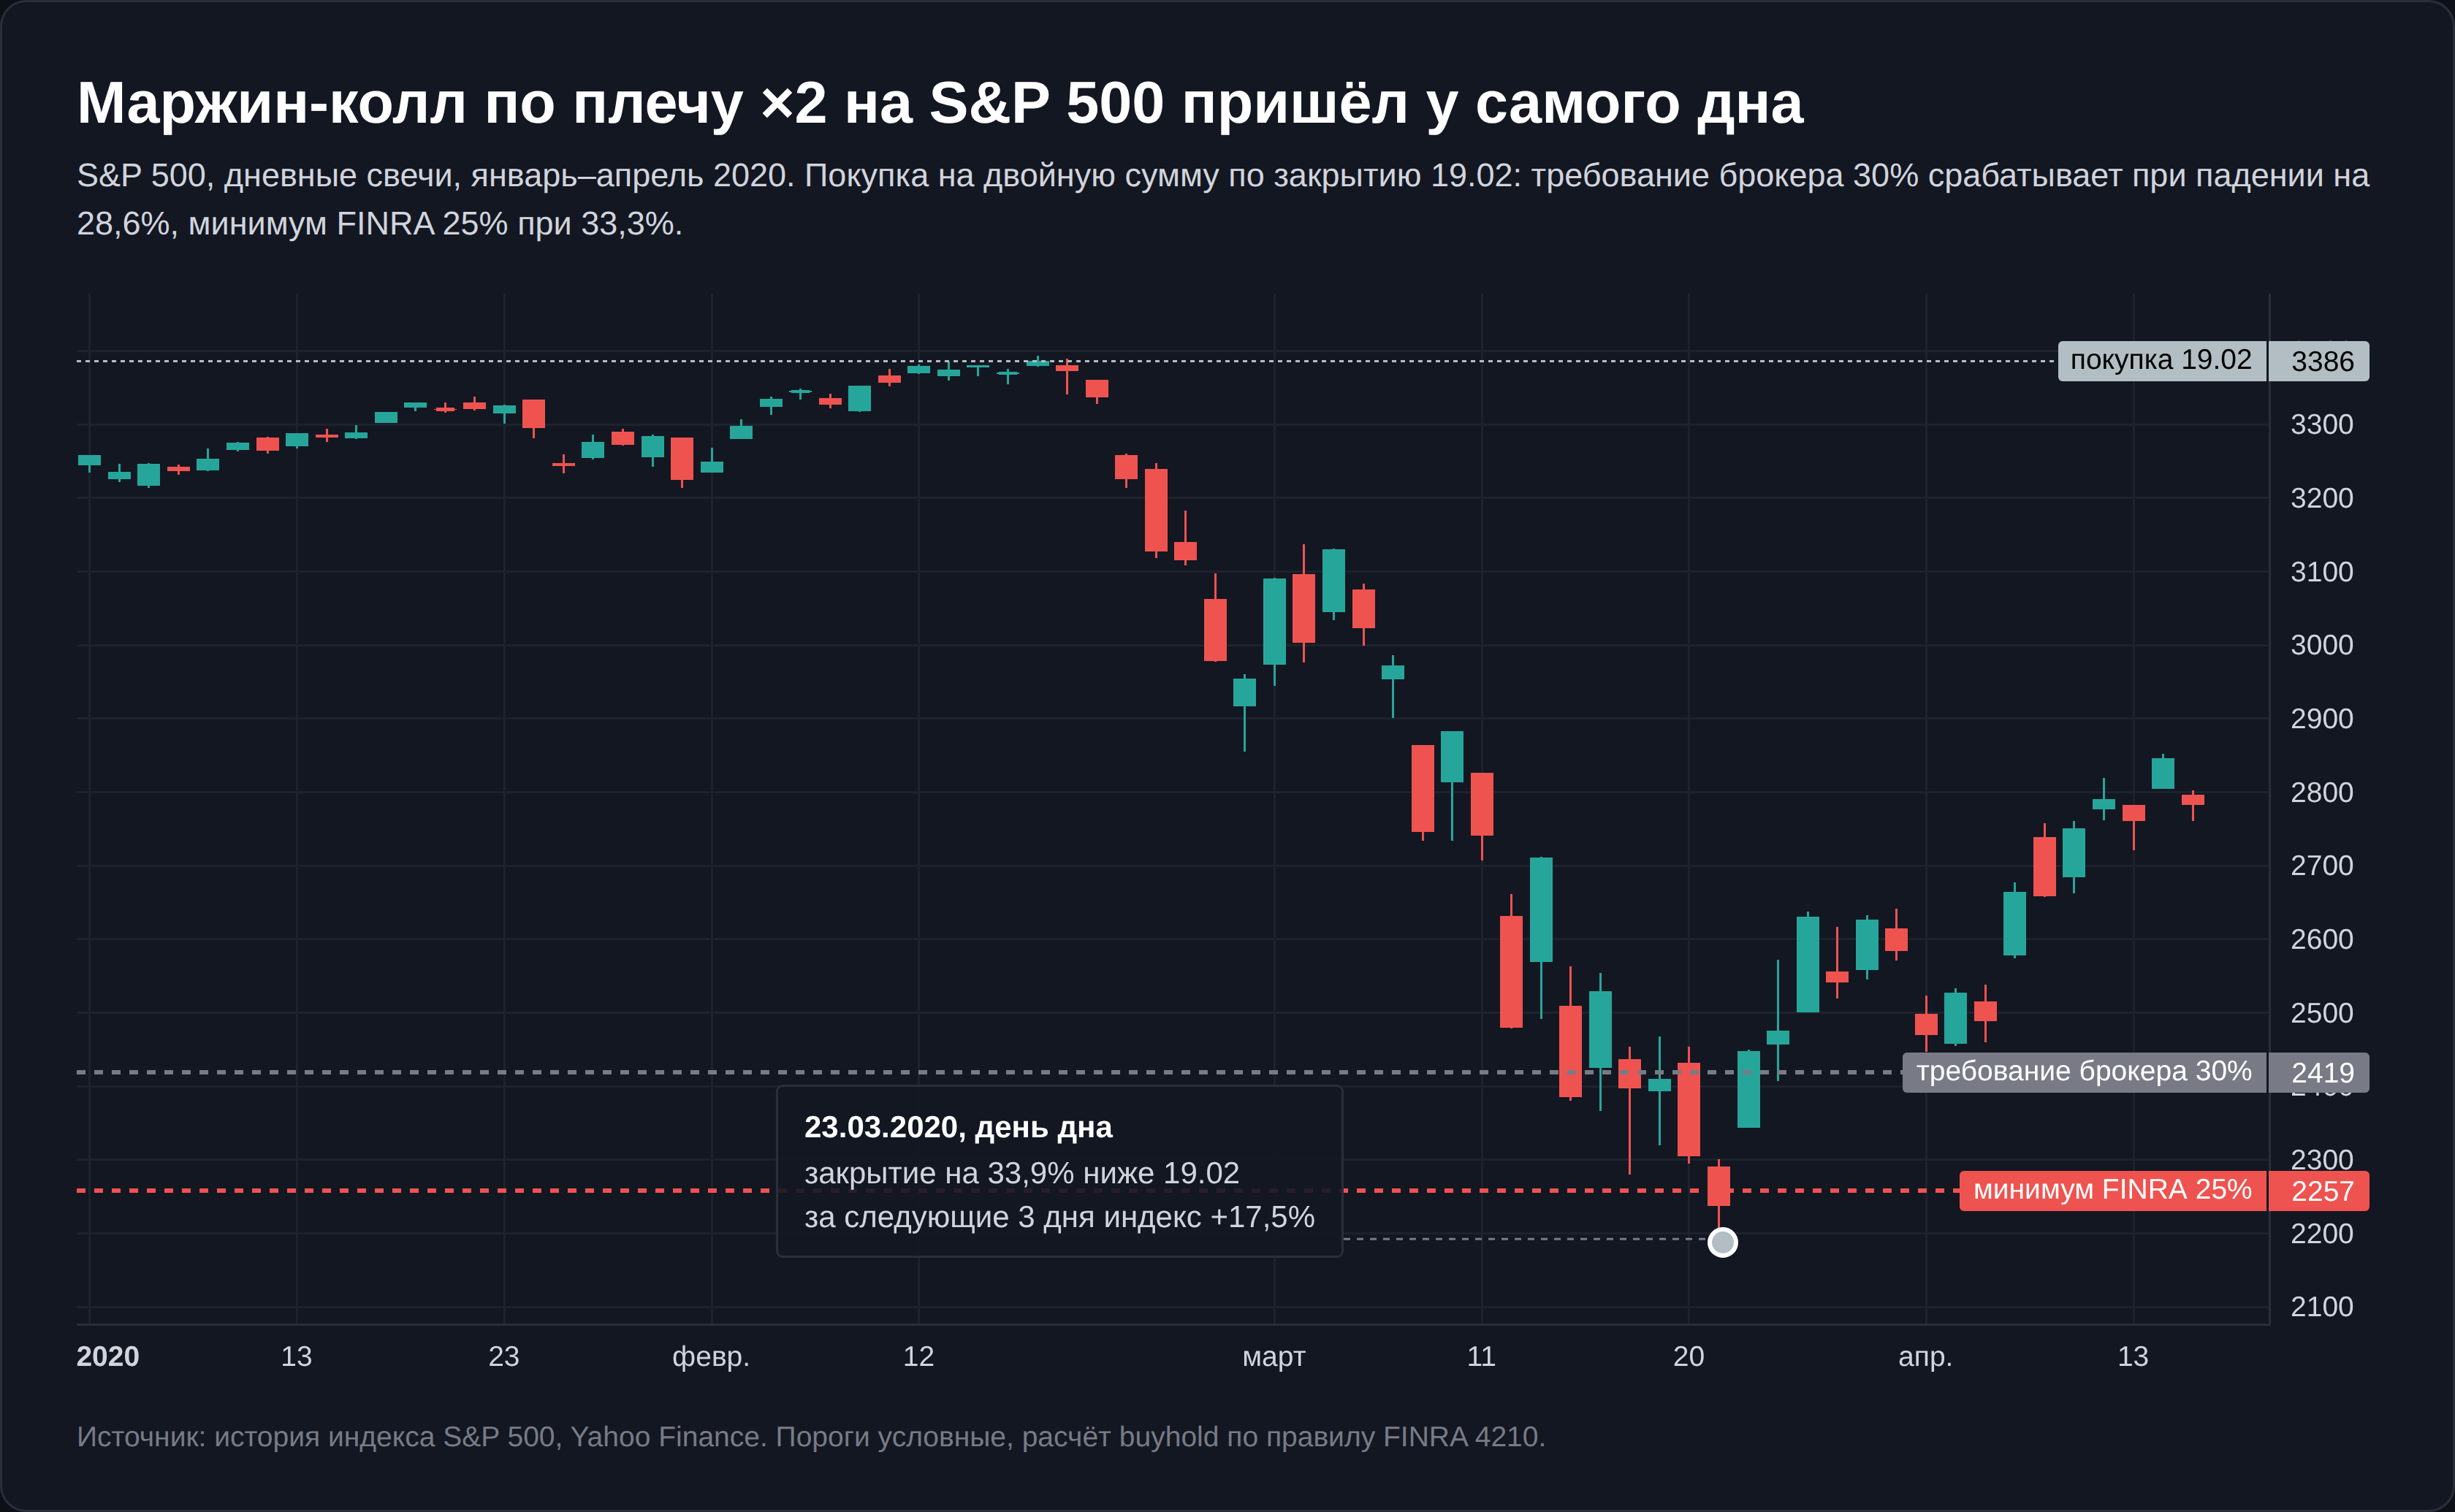
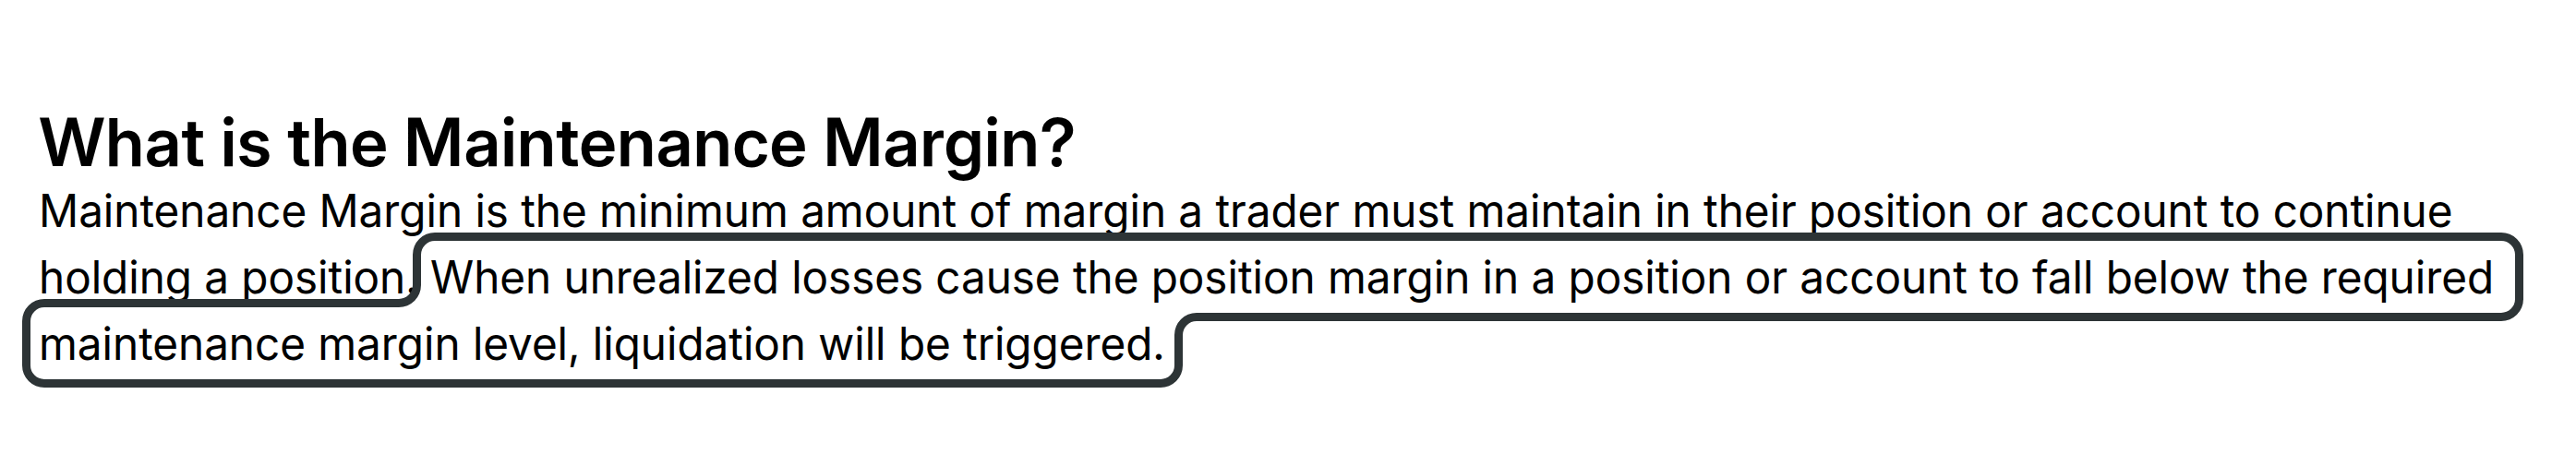
Маржин-колл (margin call) — требование брокера вернуть в норму обеспечение по сделкам с плечом. У форекс-компаний из реестра Нацбанка оно приходит, когда средства на счёте опускаются до заданной доли от залога, а при 30–50% компания сама закрывает позиции. У зарубежного брокера акций счёт проверяют по доле собственных денег в стоимости бумаг. Купив акции США на сумму в 2 раза больше своих денег, вы получите маржин-колл при требовании брокера 30% после падения цены на 28,6%, при минимуме правил FINRA 25% после 33,3%. Весной 2020 года индекс S&P 500 за 23 торговых дня потерял 33,9% от максимума.
Предупреждение о рисках: Торговля с плечом на форексе, фондовом и срочном рынке, а также на криптобиржах может привести к потере всех вложенных средств и к долгу перед брокером, если соглашение не защищает от отрицательного баланса. Гарантийный фонд Национального форекс-центра выплачивает клиенту форекс-компании не более 500 USD и только при неспособности компании вернуть маржинальное обеспечение. Материал носит образовательный характер и не является инвестиционной рекомендацией. Прошлые результаты не гарантируют будущую доходность.
Что такое маржин-колл простыми словами
Название осталось с тех времён, когда брокер буквально звонил клиенту (call) и просил довнести залог (margin). Сейчас вместо звонка приходит уведомление в приложении или письмо, а смысл не изменился. Вы торгуете частично на деньги или бумаги брокера, а в залоге у него лежат ваши активы. Когда залог дешевеет настолько, что может не покрыть долг, брокер требует его пополнить.
Это похоже на ломбард, который переоценивает заложенное кольцо при каждом движении цены золота и вправе продать его, не дожидаясь конца срока.
Маржин-колл возможен только там, где есть заём. Если вы покупаете акции на свои деньги и не продаёте в шорт, маржин-коллу неоткуда взяться, потому что брокер вам ничего не одалживал. Заём появляется в двух случаях. Вы покупаете больше, чем позволяют деньги на счёте, то есть берёте кредитное плечо. Или продаёте бумаги, которых у вас нет, и тогда брокер одалживает вам сами акции, это короткая позиция. В шорте маржин-колл приходит при росте цены, а не при падении.
Как брокер оценивает ваш счёт
Брокер постоянно сравнивает две величины. Первая равна стоимости ваших активов за вычетом долга. Вторая показывает, сколько собственных денег правила требуют держать под открытые позиции. На форексе и в CFD их отношение выводится в процентах, в терминале MetaTrader это поле «Уровень».
Зарубежный брокер, который даёт плечо на акции США, считает в долларах. Из стоимости бумаг он вычитает долг и смотрит, какую долю стоимости составляют ваши собственные деньги. Эту долю сравнивают с поддерживающей маржой, которая по правилу FINRA 4210 для американских брокеров не может быть ниже 25% в длинной позиции. Пока доля выше требования, счёт в порядке.
Чем маржин-колл отличается от стоп-аута
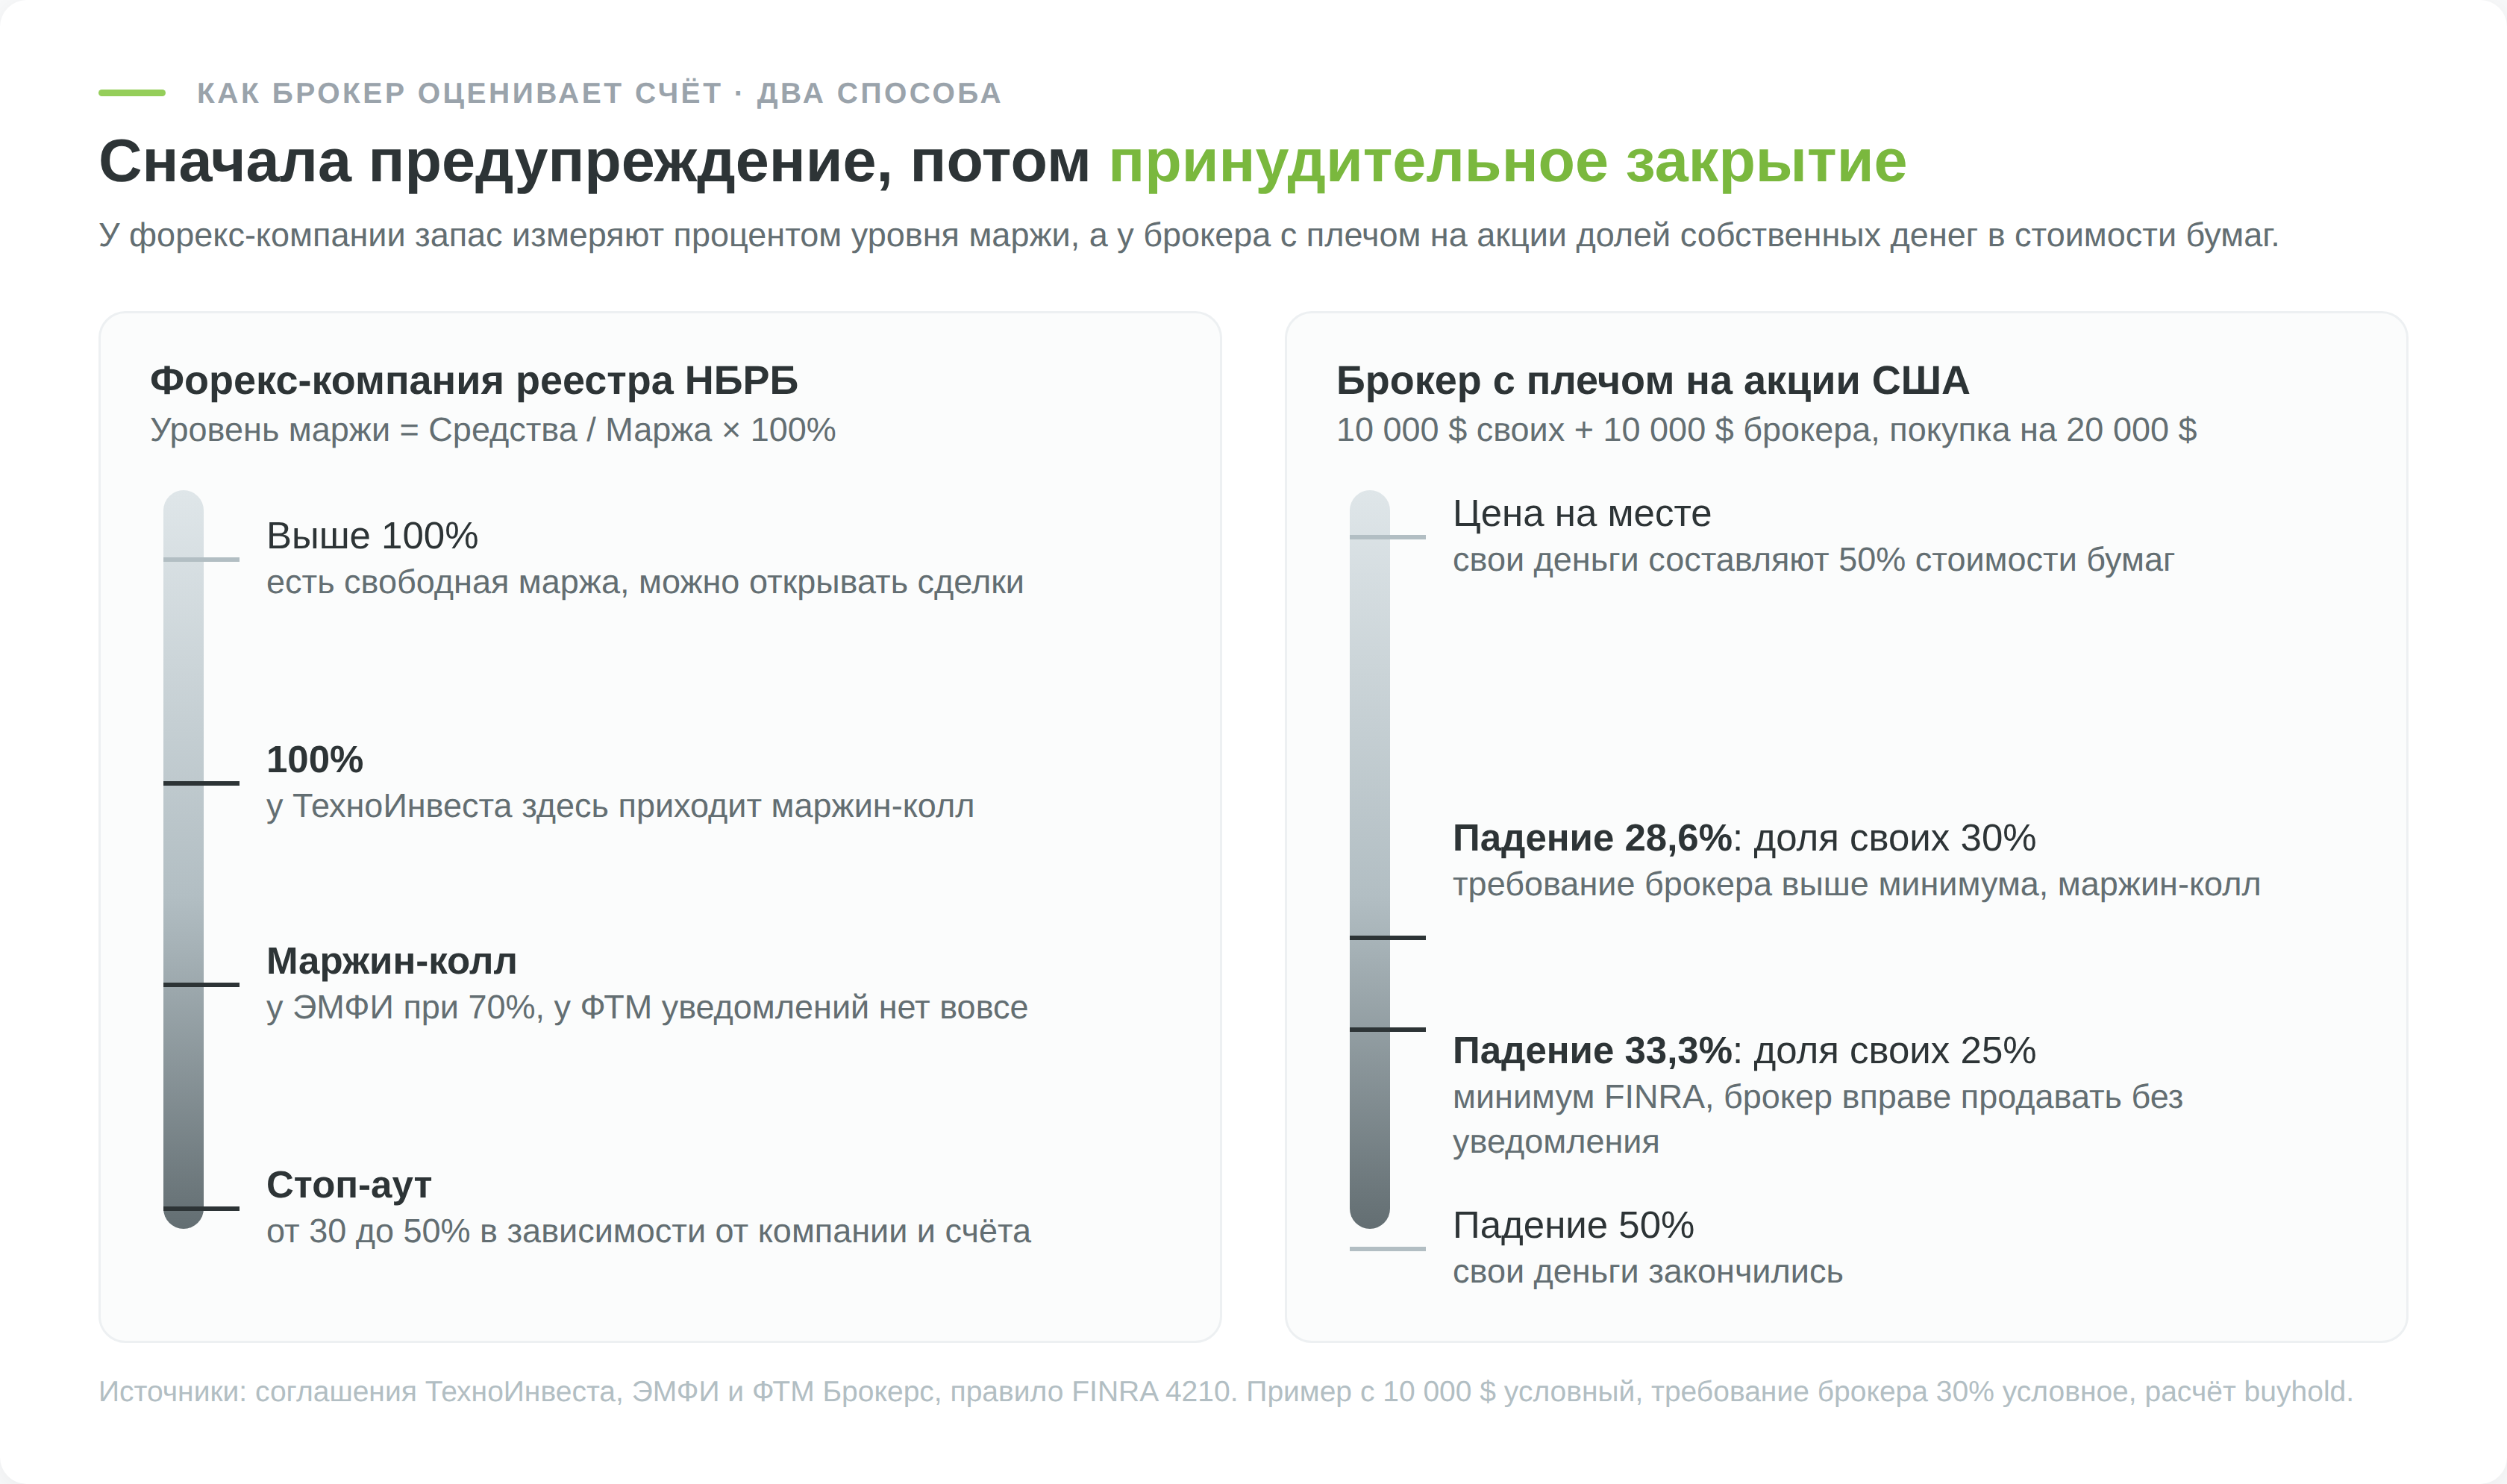
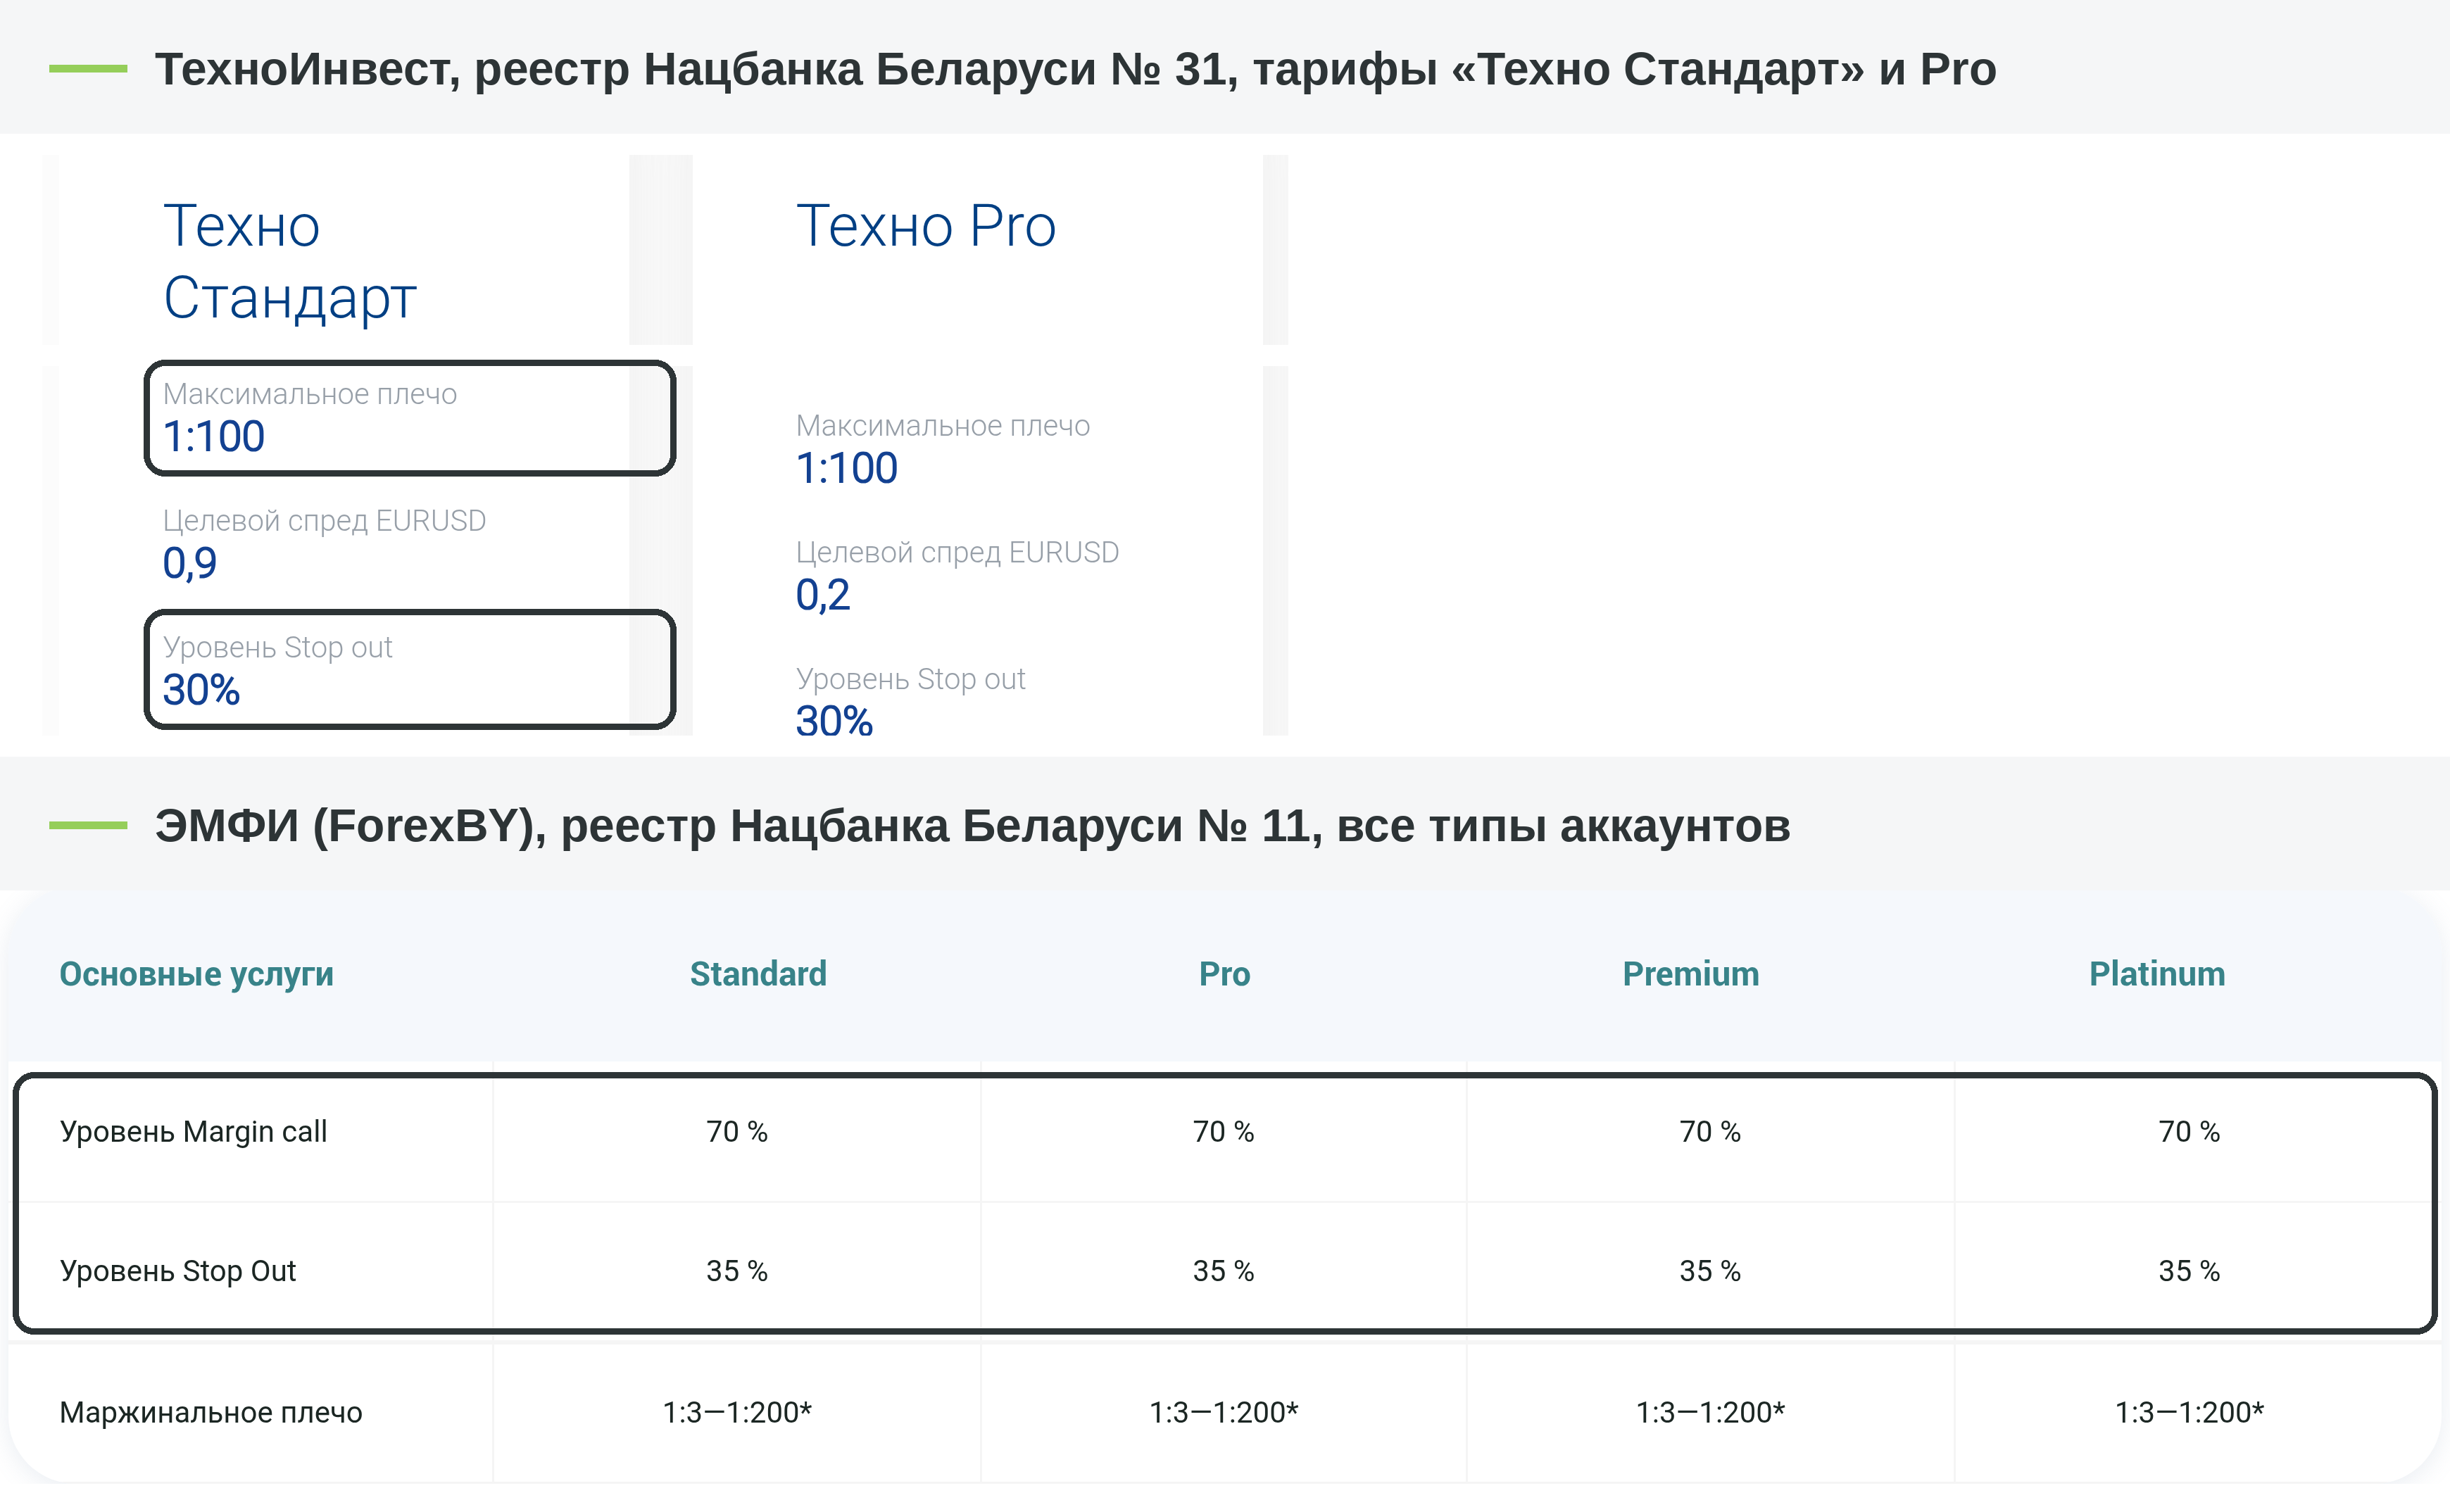
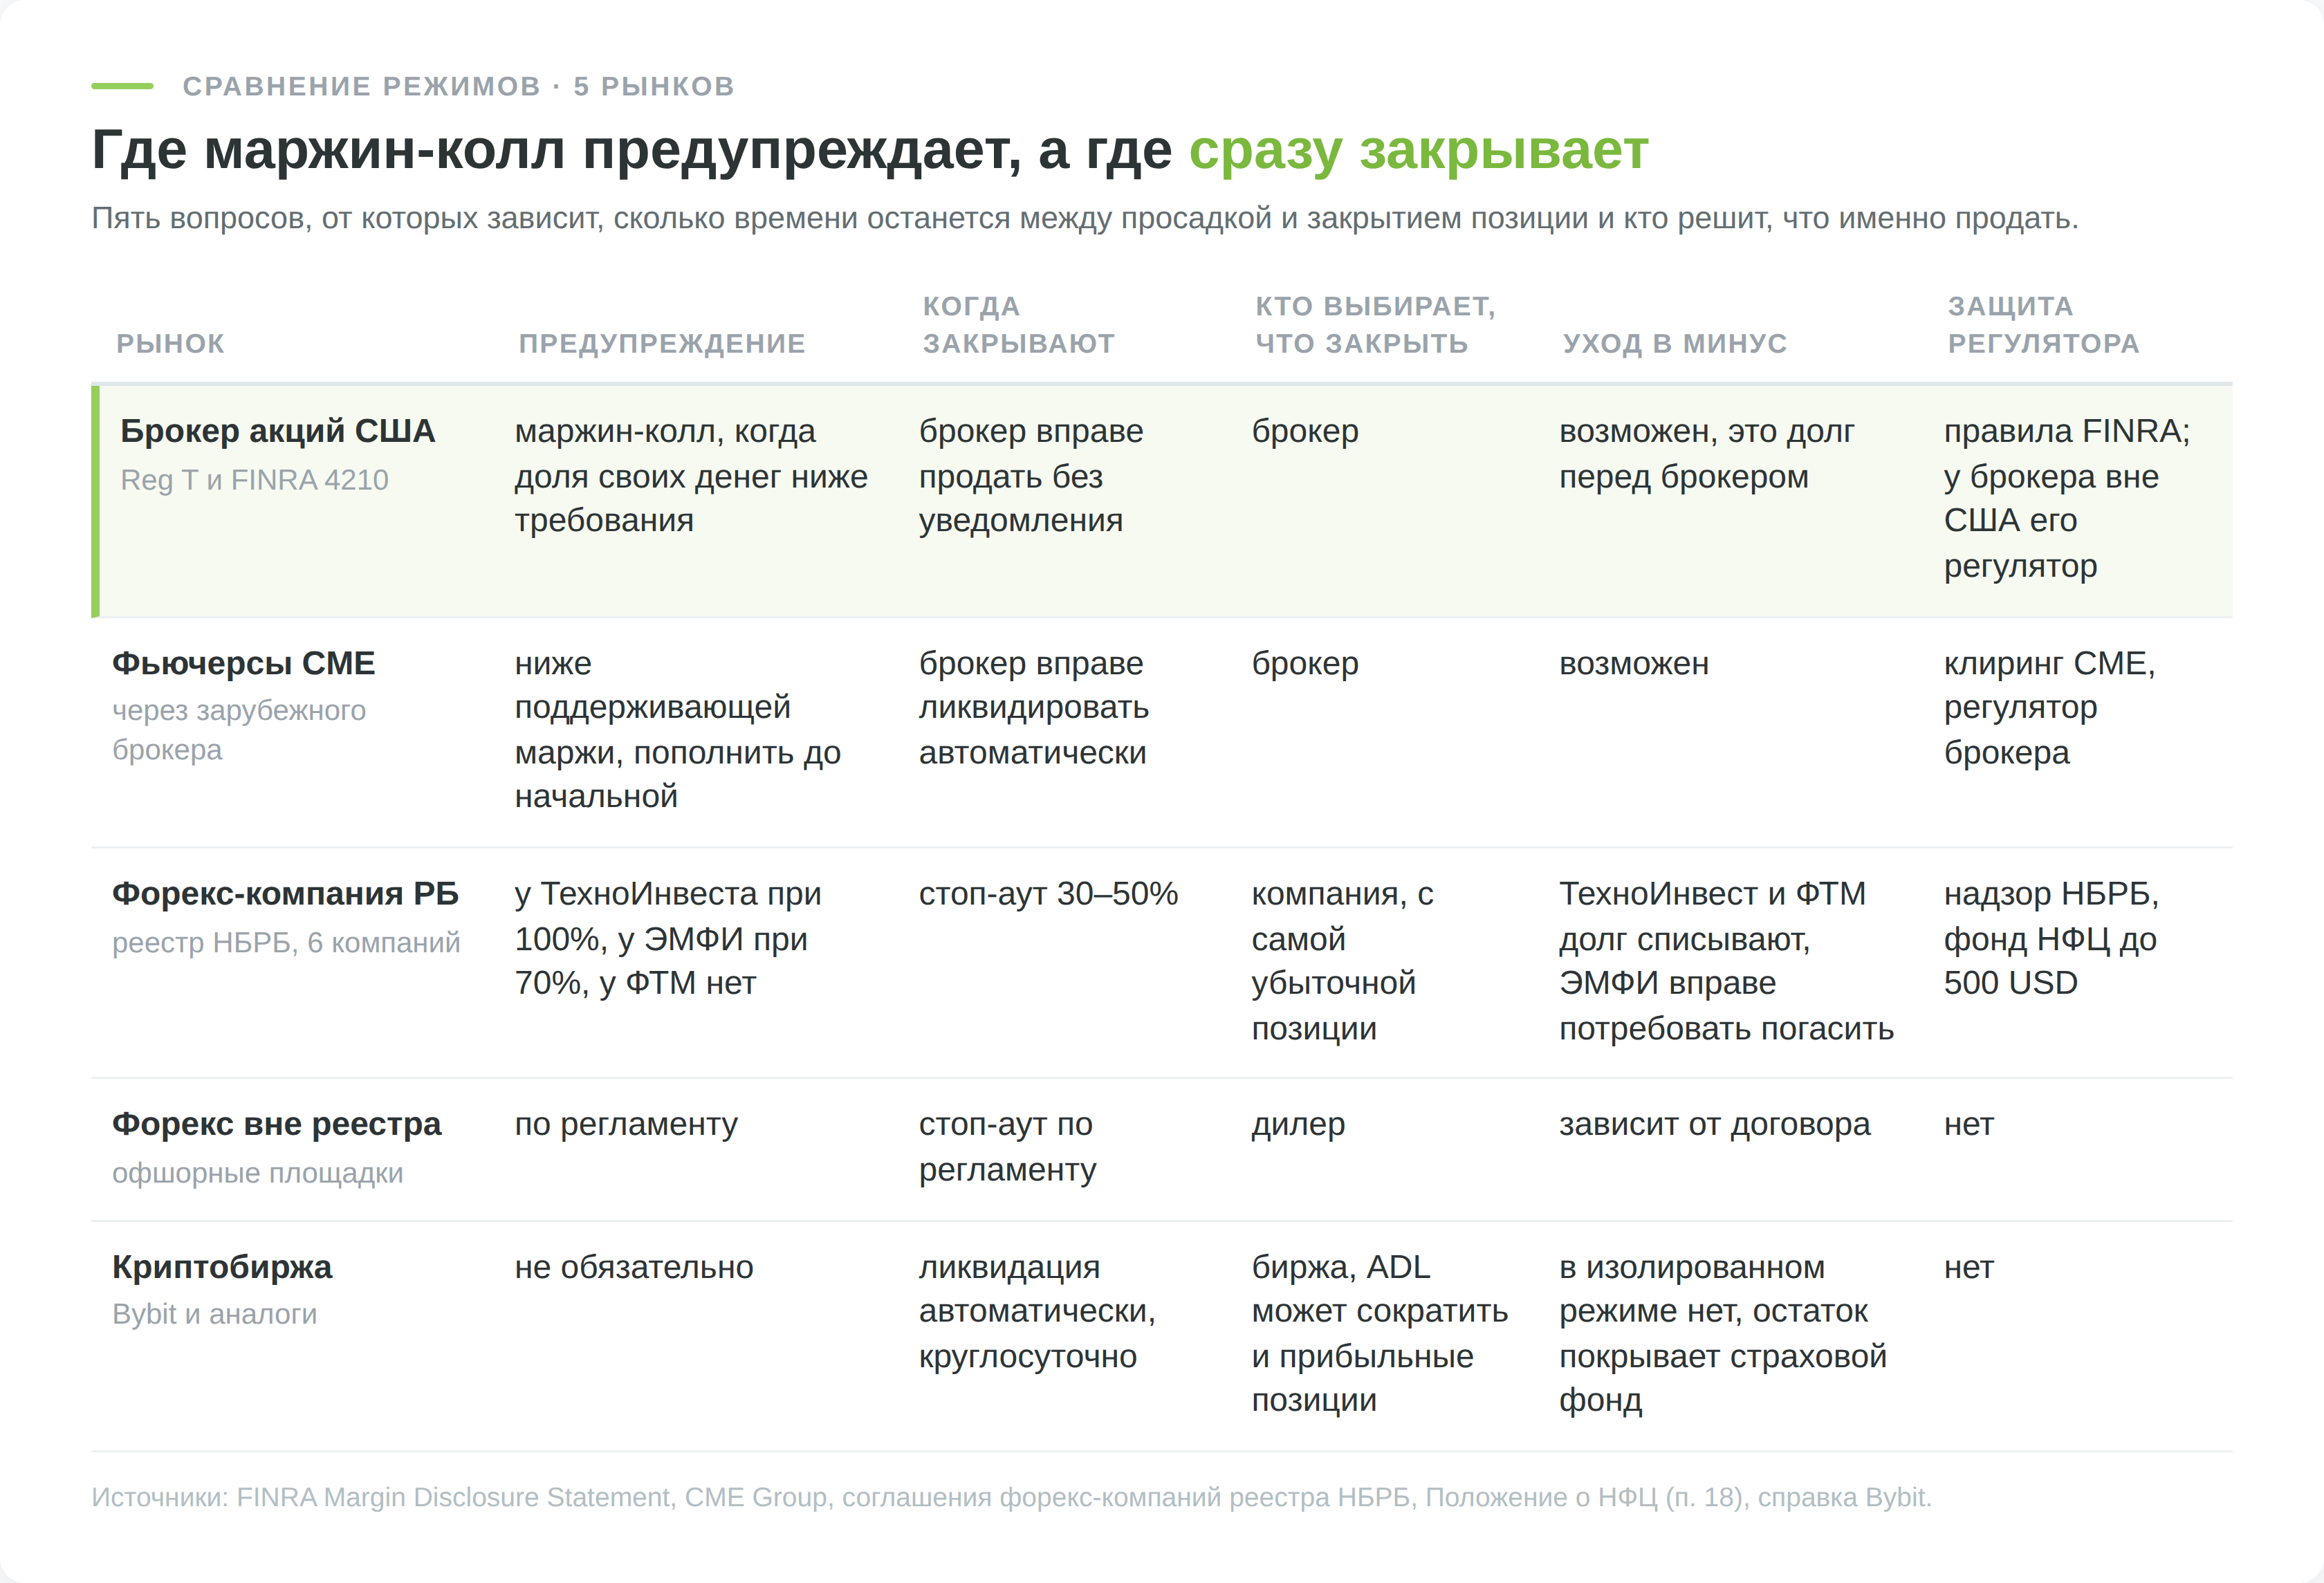
Маржин-колл предупреждает, стоп-аут исполняет. На форексе стоп-аутом называют уровень маржи, при котором компания сама закрывает позиции в порядке, прописанном в её соглашении. У одних компаний маржин-колл стоит заметно выше стоп-аута и даёт время пополнить счёт. У других отдельного предупреждения нет. У форекс-компаний из реестра Нацбанка стоп-аут стоит на 30–50%, у ТехноИнвеста на 30%, у Альпари Евразия на счёте ECN на 40%.
Получив уведомление, вы можете:
- пополнить счёт деньгами. Позиция остаётся открытой, но под тот же риск вы кладёте ещё собственных денег
- закрыть часть позиций сами. Тогда вы выбираете, что продать и по какой цене
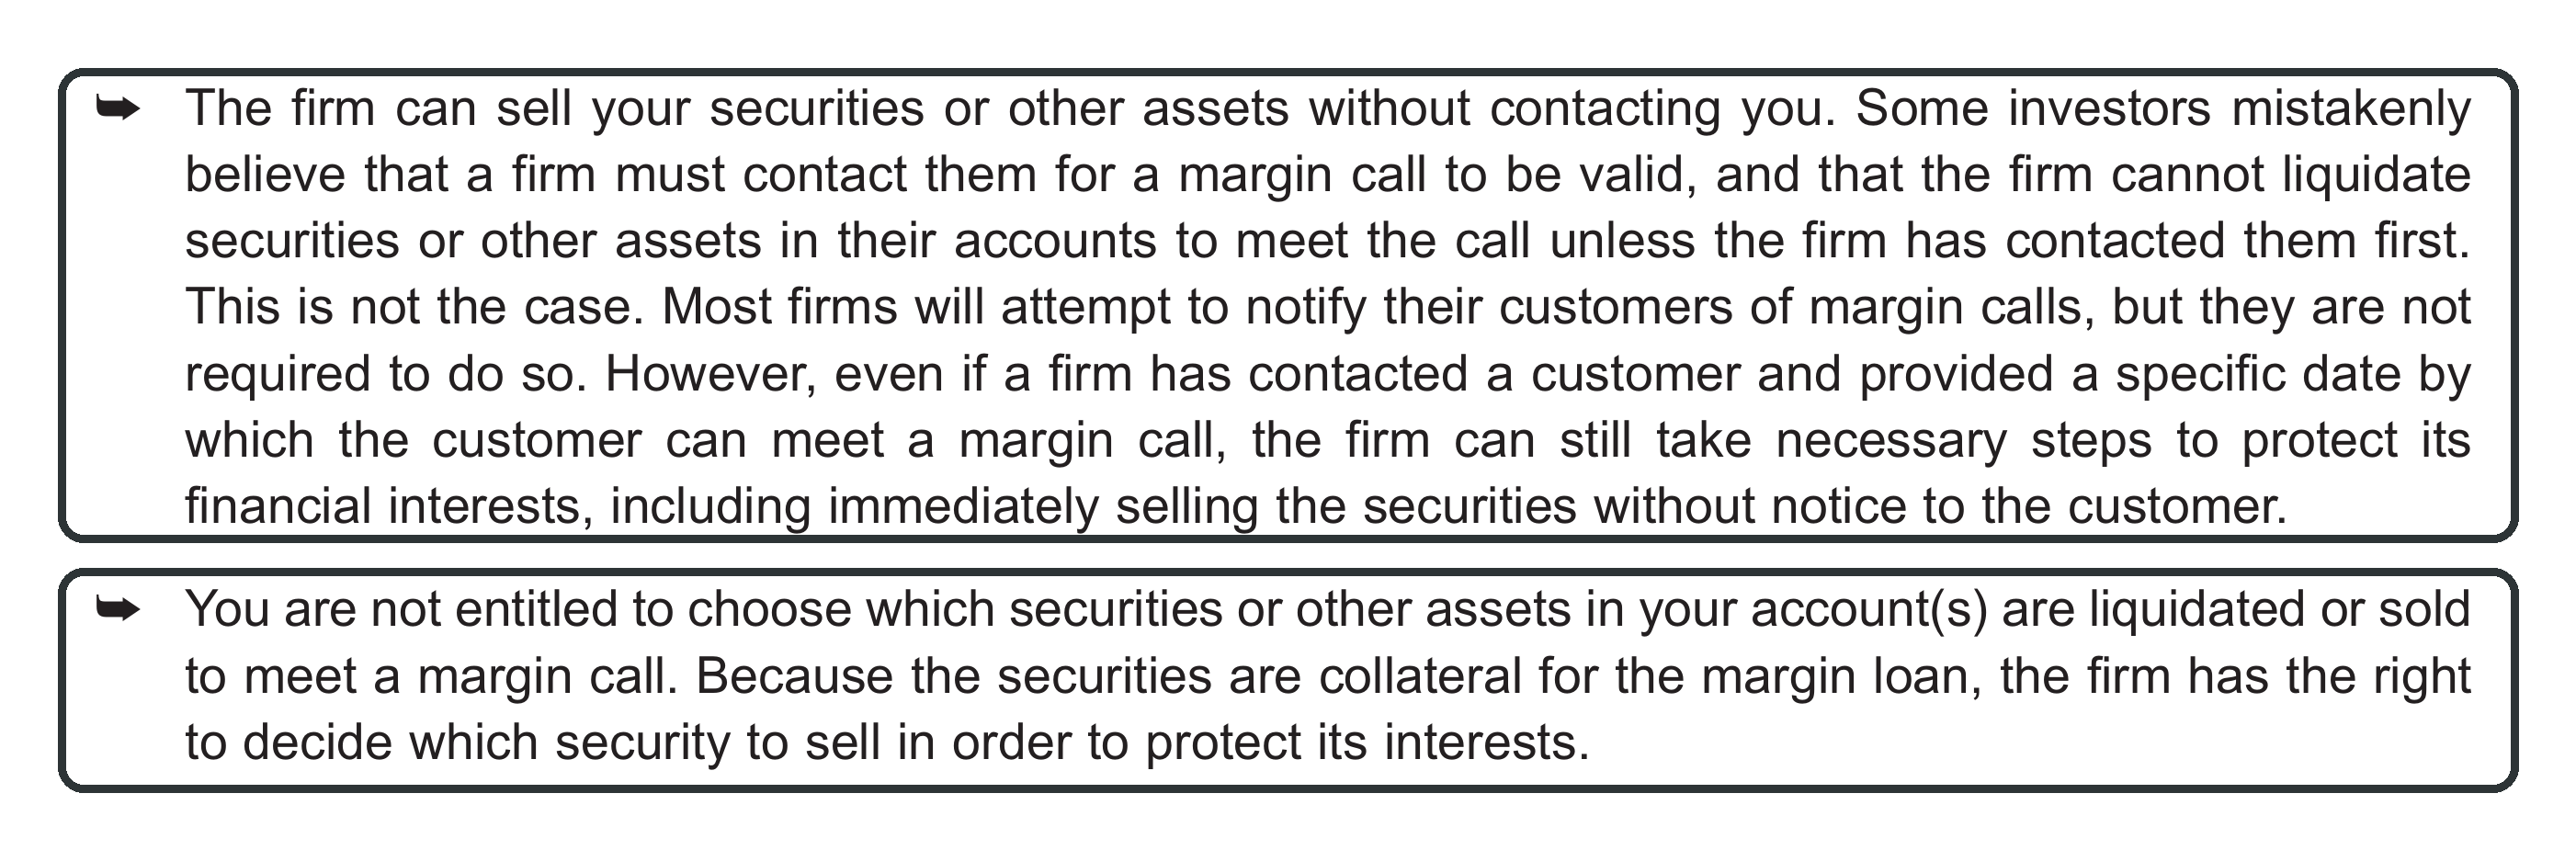
- ничего не делать. Если просадка продолжится, брокер или форекс-компания закроют позиции сами, и выбирать будут они. Памятка FINRA о маржинальной торговле прямо предупреждает, что клиент не вправе выбирать, какие бумаги продадут
Пополнение выглядит самым безболезненным вариантом, но по сути это новые деньги в сделку, которая уже идёт против вас. Если причина просадки не в случайном колебании, а в том, что вы ошиблись с направлением, дополнительный взнос просто увеличит будущий убыток.
Маржин-колл у брокера на фондовом рынке
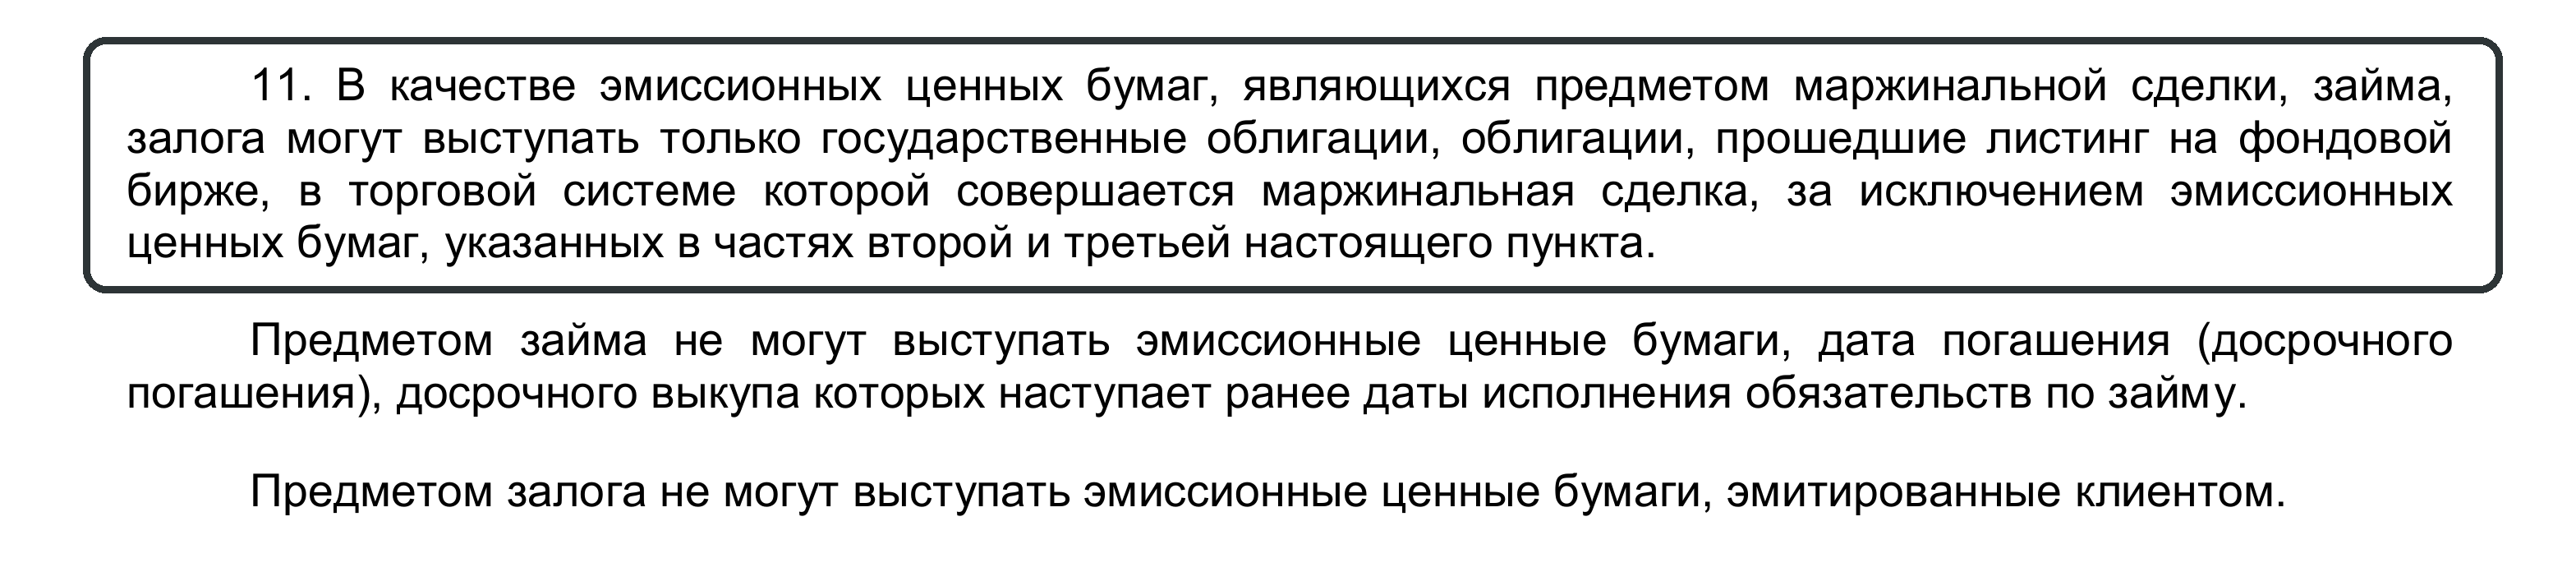
В Беларуси маржинальные сделки с ценными бумагами регулирует Инструкция Минфина № 16 от 6 июня 2017 года. Брокер вправе дать клиенту взаймы деньги или бумаги под залог, но предметом такой сделки могут быть только государственные облигации и облигации, прошедшие листинг на бирже (п. 11). Акций в этом списке нет. Пороги маржин-колла инструкция не задаёт, их определяет договор комиссии с брокером, а на страницах брокерского обслуживания физлиц у Айгениса, Беларусбанка и Приорбанка маржинального кредитования нет.
Поэтому с маржин-коллом по акциям белорус сталкивается у зарубежного брокера, и правила задаёт юрисдикция брокера. Ниже разобран американский стандарт, по которому работают брокеры США, а у брокеров вне США уровни прописаны в договоре. Маржинальную торговлю акциями США, например, предлагает Just2Trade, кипрская J2T Services Ltd с лицензией CySEC 281/15. Счёт у неё открывают граждане Беларуси по белорусским документам.
Начальная и поддерживающая маржа
Начальная маржа показывает, какую долю покупки нужно оплатить своими деньгами. Для американских брокеров её задаёт Regulation T Федеральной резервной системы, и она равна 50%. На каждые 1 000 $ позиции нужно 500 $ собственных средств, поэтому купить можно не больше чем на сумму в 2 раза больше своих денег.
Поддерживающая маржа задаёт минимум, ниже которого доля собственных денег опускаться не должна. По правилу FINRA 4210 это 25% стоимости бумаг в длинной позиции. Брокер вправе ставить свои требования выше этих минимумов и повышать их в любой момент без письменного предупреждения. Обе величины считаются от текущей цены, поэтому требование в долларах падает вместе с бумагами, а долг остаётся прежним.
Как брокер запускает уведомление и закрытие
Все три порога считаются от одной стоимости бумаг, но срабатывают по-разному:
| Порог | Как считается | Что происходит | Источник |
|---|---|---|---|
| Начальная маржа | 50% стоимости покупки | новую покупку в долг брокер исполнит, только если вы оплатите половину | Regulation T |
| Поддерживающая маржа | 25% стоимости бумаг, брокер вправе требовать больше | маржин-колл, брокер вправе продавать бумаги без уведомления | FINRA 4210, памятка FINRA |
| Стоп-аут у брокера вне США | уровень, который брокер публикует в торговой системе | автоматическое закрытие начиная с наименее прибыльной позиции | договор брокера, например J2T |
Уведомление обязательно не всегда. Памятка FINRA прямо говорит, что большинство брокеров стараются предупредить клиента о маржин-колле, но не обязаны. Даже назначив срок пополнения, брокер вправе продать бумаги сразу, если это нужно для защиты его интересов. Так что следить за долей собственных денег в приложении надёжнее, чем ждать сообщения.
Срок закрытия у брокера вне США задаёт договор. В условиях Just2Trade уровни маржин-колла и стоп-аута публикуются в торговой системе. Стоп-аут срабатывает автоматически, закрывает позиции начиная с наименее прибыльной, пока не восстановится требуемый уровень маржи, и имеет приоритет над любыми другими ордерами. Если маржа не внесена вовремя, компания вправе закрыть позиции без предварительного уведомления.
Почему плечо зависит от типа счёта
У американского брокера плечо определяет тип счёта. На кассовом счёте покупают только на свои деньги, и маржин-колла там не бывает. Маржинальный счёт открывает заём, но по правилу FINRA 4210 капитал на нём должен быть не меньше 2 000 $. При условном депозите 10 000 $ разница выглядит так:
| Тип счёта | Условие | Своих денег при покупке | Максимальная покупка на 10 000 $ |
|---|---|---|---|
| Кассовый | по умолчанию, заёма нет | 100% | 10 000 $ |
| Маржинальный | капитал от 2 000 $ (FINRA 4210) | 50% (Regulation T) | 20 000 $ |
| Маржинальный у брокера вне США | по договору с брокером | задаёт брокер | зависит от брокера и бумаги |
Правила FINRA обязательны для брокеров США. Кипрский или казахстанский брокер вправе установить другие проценты, и тогда пороги из примера ниже сдвинутся. Требования к конкретной бумаге обычно видны в торговом терминале до покупки, их стоит проверить заранее.
Пример с 10 000 $ своих и 10 000 $ брокера
Допустим, вы открыли маржинальный счёт с 10 000 $ и купили акции одной компании на 20 000 $. Половину покупки оплатил брокер. Брокер требует держать собственных денег не меньше 30% стоимости бумаг, минимум FINRA составляет 25%. Долг в 10 000 $ от цены не зависит, поэтому каждый процент падения акции бьёт по вашей доле в 2 раза сильнее:
| Падение цены | Стоимость бумаг, $ | Портфель за вычетом долга, $ | Требование брокера 30%, $ | Минимум FINRA 25%, $ | Что происходит |
|---|---|---|---|---|---|
| 0% | 20 000 | 10 000 | 6 000 | 5 000 | всё в норме |
| 20% | 16 000 | 6 000 | 4 800 | 4 000 | всё в норме, потеряно 40% своих денег |
| 28,6% | 14 286 | 4 286 | 4 286 | 3 571 | маржин-колл по требованию брокера |
| 33,3% | 13 333 | 3 333 | 4 000 | 3 333 | пройден минимум FINRA |
| 40% | 12 000 | 2 000 | 3 600 | 3 000 | брокер вправе продавать без уведомления |
| 45% | 11 000 | 1 000 | 3 300 | 2 750 | брокер продаёт |
При падении на 45% от ваших 10 000 $ остаётся 1 000, то есть потеряно 90%. Без плеча та же акция забрала бы 45%. Чтобы вернуть долю своих денег к 25%, брокеру нужно продать бумаг на 7 000 $ из 11 000 $. У вас остаются акции на 4 000 $ и долг 3 000 $, то есть та же 1 000 $ собственных денег, но позиция стала почти в 3 раза меньше.
Плечо без расчёта маржин-колла это одна из типичных ловушек, которые мы собрали в разборе частых ошибок инвесторов.
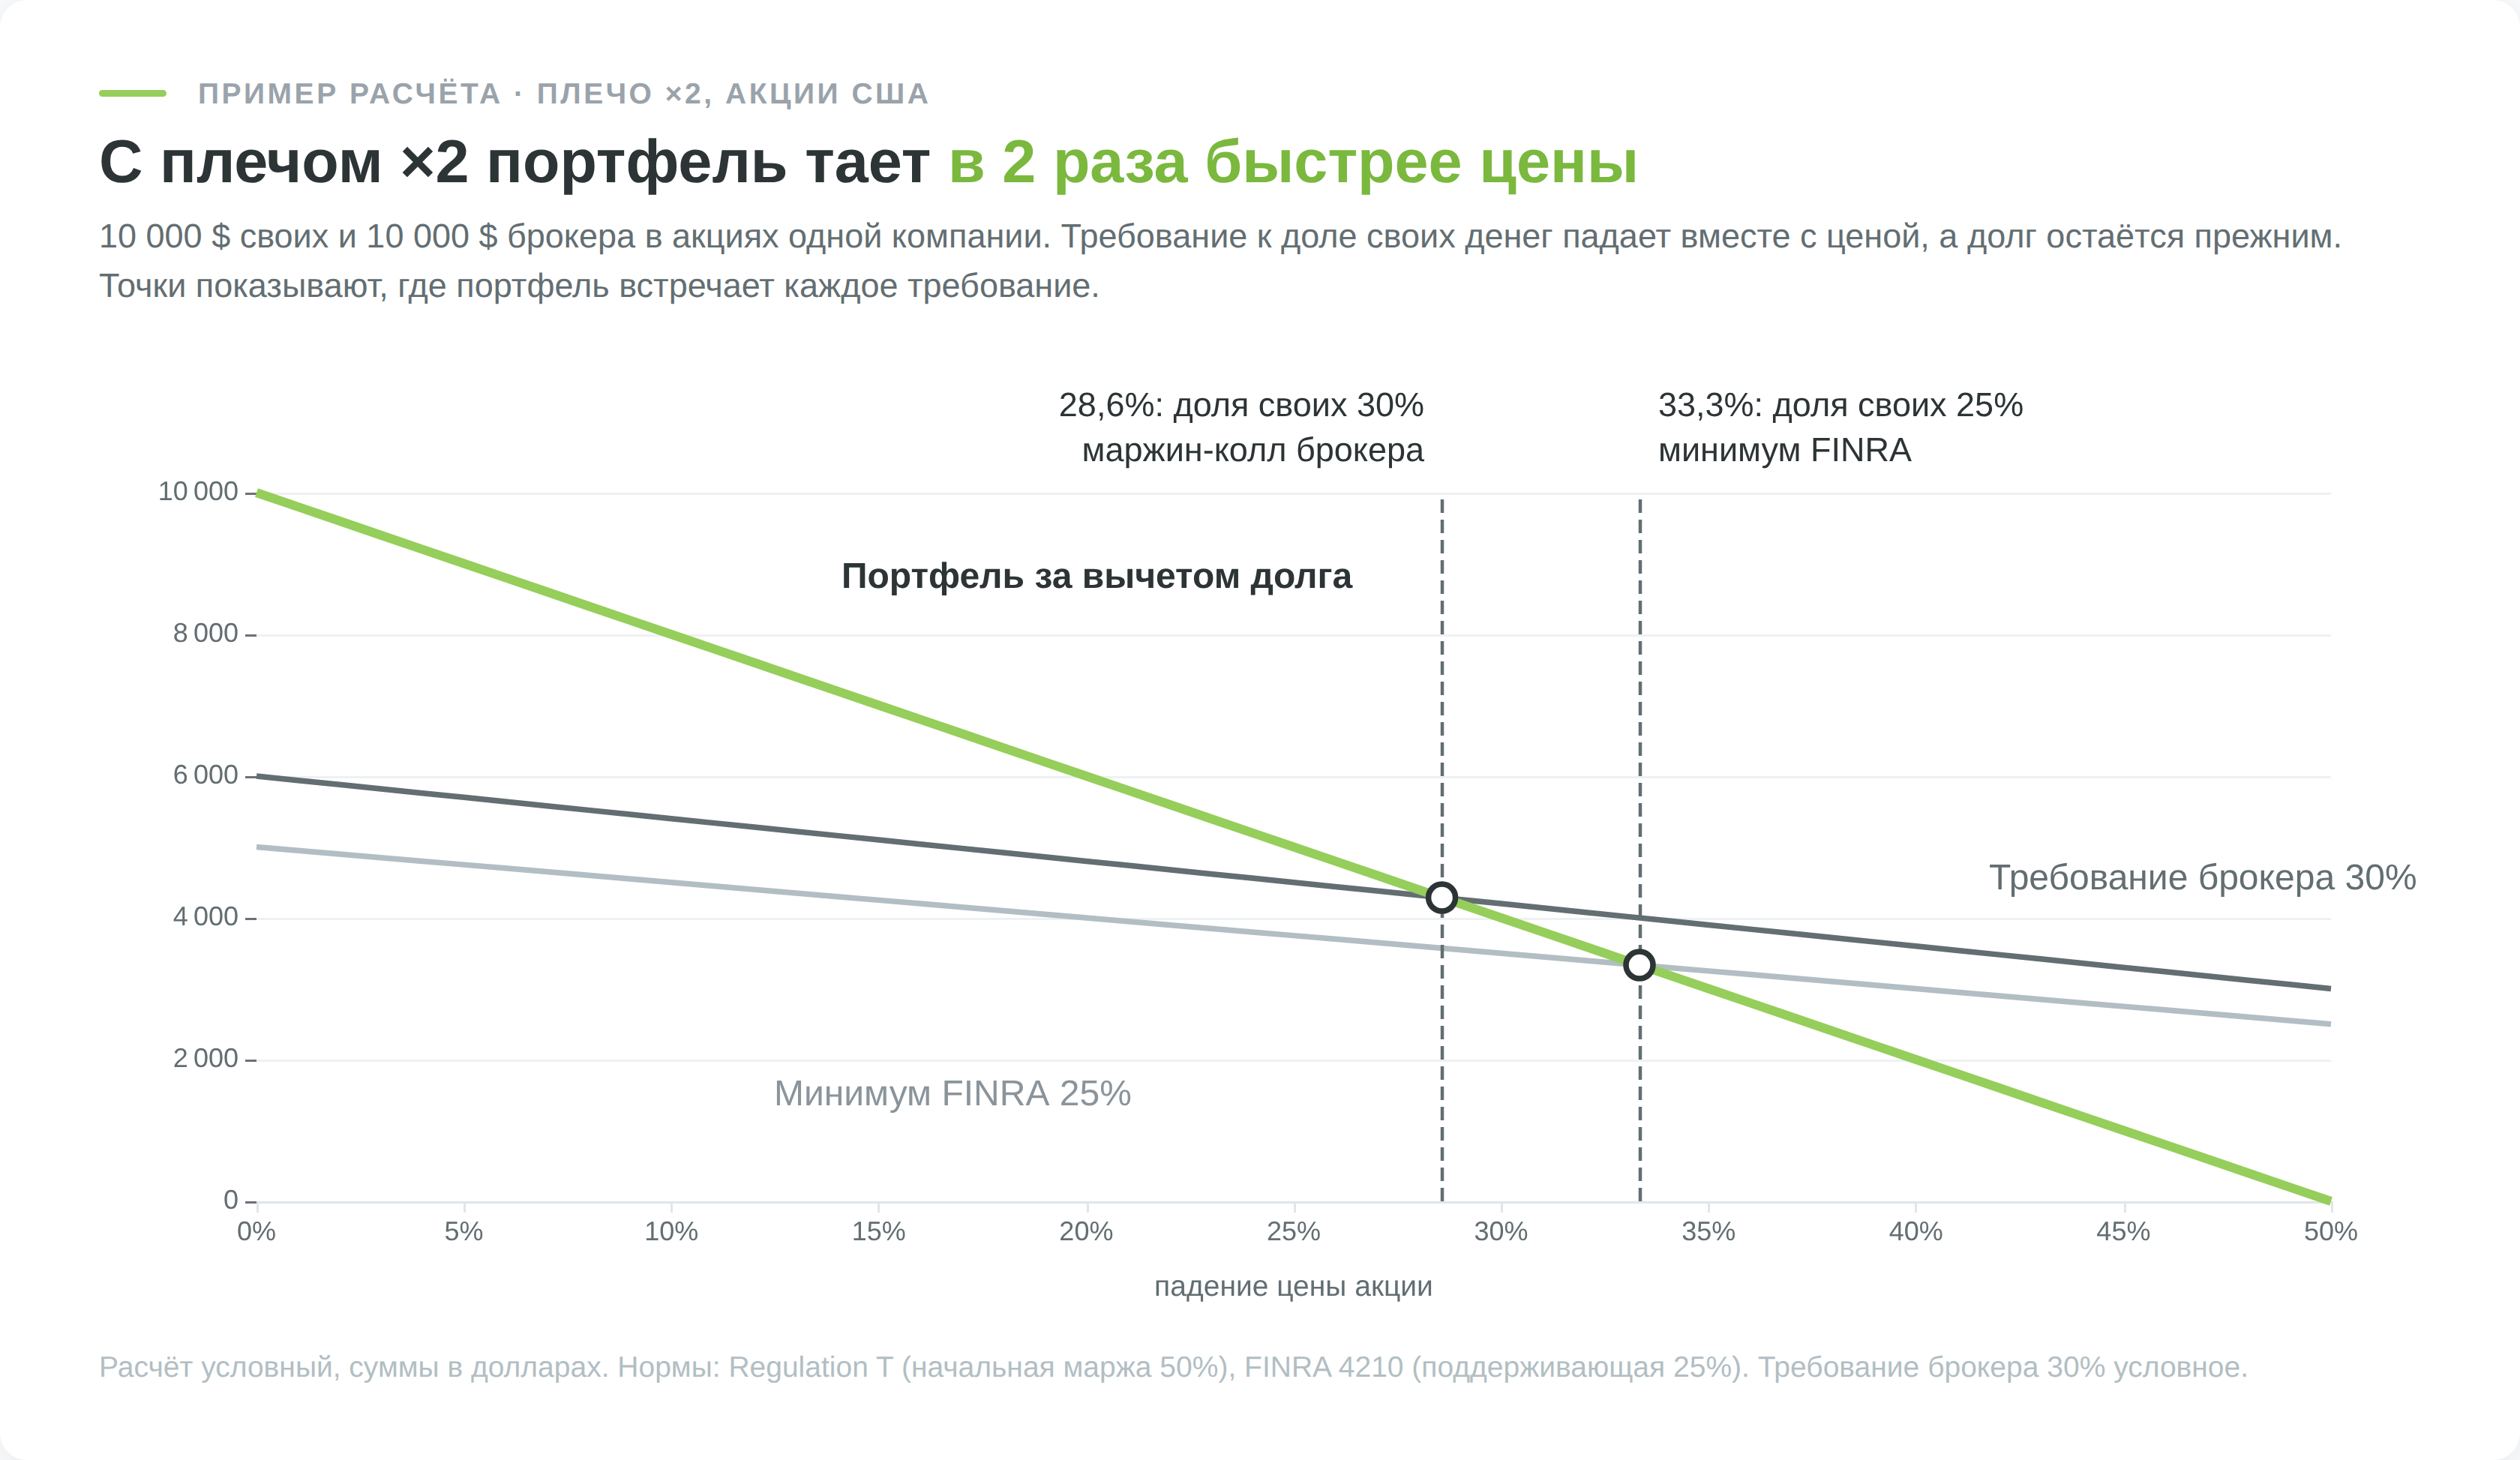
Реальность обычно жёстче модели. В примере требования брокера неподвижны, а он вправе поднять их в любой момент, и оба порога сдвигаются ближе к текущей цене. Продажи при этом идут по тому стакану, который есть в момент закрытия, и цена исполнения может оказаться хуже расчётной.
Что изменилось в 2025–2026 годах
25 августа 2025 года Минфин изложил в новой редакции часть Инструкции № 16 о маржинальных сделках. Оценка стоимости бумаг, передаваемых в залог, теперь обязательна (п. 10), а стоимость залога должна быть не меньше суммы займа, выданного деньгами или бумагами (п. 8.2). Круг бумаг прежний, только государственные облигации и облигации из листинга.
У американских брокеров правила поменялись в 2026 году. FINRA опубликовала Regulatory Notice 26-10 и с 4 июня 2026 года заменила правила дневной торговли. Раньше клиент, которого по числу внутридневных сделок признавали pattern day trader, должен был держать на счёте не меньше 25 000 $. Теперь брокер отслеживает дефицит маржи внутри дня у любого маржинального счёта, а на перенастройку систем у брокеров есть время до 20 октября 2027 года.
Маржин-колл на срочном рынке
На срочном рынке залогом служит гарантийное обеспечение, и маржин-колл наступает, когда денег на счёте не хватает, чтобы держать открытые фьючерсы с учётом уже набежавшего убытка. У Белорусской валютно-фондовой биржи (БВФБ) есть свой срочный рынок. На нём торгуются фьючерсы на курсы доллара, евро и российского рубля к белорусскому рублю, на курс евро к доллару, на цену золота и серебра. Физлицо заключает такие сделки только клиентом участника торгов, брокера или банка.
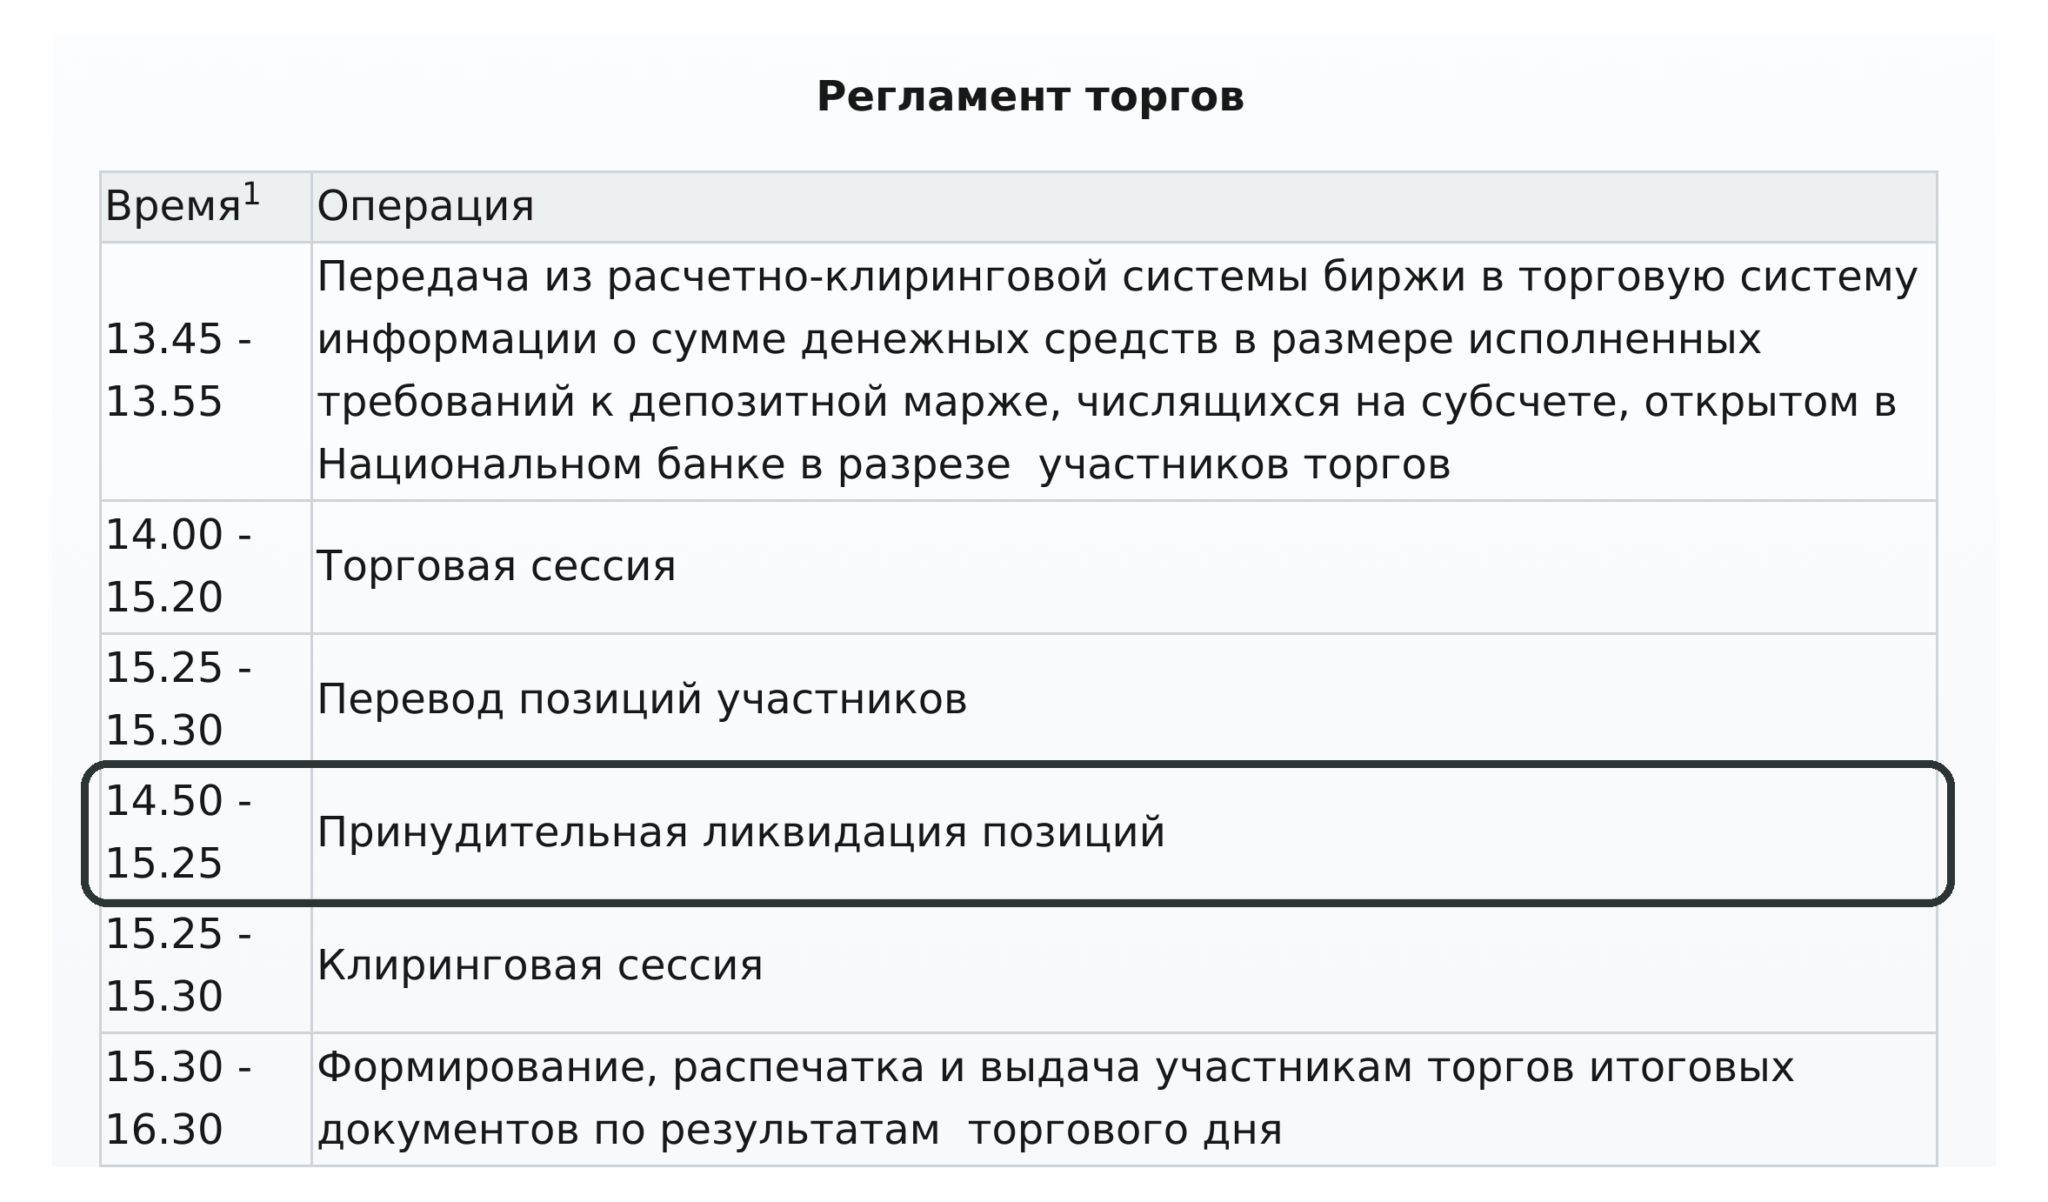
Залог на БВФБ называется депозитной маржой, а в регламенте торгового дня стоит отдельный интервал «Принудительная ликвидация позиций» с 14:50 до 15:25. Фьючерсов на акции и индексы на бирже нет. По отчёту Минфина за 2025 год производных на ценные бумаги на организованном срочном рынке нет, и сделок с ними в 2021–2025 годах не заключали.
Фьючерсы на американские индексы белорус открывает у зарубежного брокера. Just2Trade даёт доступ к CME, CBOT, NYMEX и другим биржам через платформу CQG, минимальная сумма для открытия такого счёта 1 000 $. Плечо здесь встроено в сам контракт. По Micro E-mini S&P 500 (MES) поддерживающая маржа биржи составляла 2 863 $ при стоимости контракта около 38 911 $, то есть около 7,4% (данные AMP Futures и Yahoo Finance на 24.09.2026, маржа меняется вместе с волатильностью). Покупая один такой фьючерс, вы получаете позицию примерно в 13,6 раза больше залога, даже не подключая маржинальную торговлю.
Прибыль и убыток по фьючерсу пересчитываются каждый день. По правилам CME, если средства на счёте опустились ниже поддерживающей маржи, клиент получает маржин-колл и должен пополнить счёт до начальной маржи, а позицию могут закрыть автоматически. Для счетов повышенного риска начальная маржа CME на 10% выше поддерживающей, и, по данным брокера AMP Futures, к ним относят всех розничных клиентов. По MES это около 3 149 $ на контракт.
Допустим, на счёте 7 000 $ и вы покупаете 2 контракта MES. Если брокер берёт в залог ровно биржевую маржу, пороги выходят такие:
| Порог | Залог под 2 контракта, $ | Допустимый убыток, $ | Падение индекса, при котором порог пройден |
|---|---|---|---|
| Поддерживающая маржа, маржин-колл | 5 726 | 1 274 | 127,4 пункта, или 1,64% индекса |
| Средства на счёте обнулились | 5 726 | 7 000 | 700 пунктов, или 8,99% индекса |
Маржин-колл здесь приходит почти сразу, движения индекса меньше чем на 2% хватает. Just2Trade по своему договору вправе требовать маржу выше биржевой и закрывать позиции без предупреждения, так что реальный запас обычно меньше расчётного. Стратегии на этом инструменте подробнее разбирает статья о торговле фьючерсами.
Маржин-колл и стоп-аут на форексе
На форексе маржин-колл и стоп-аут задаются уровнем маржи в процентах, и оба значения компания указывает в соглашении или условиях счёта. В Беларуси операции с беспоставочными внебиржевыми финансовыми инструментами совершают форекс-компании из реестра Национального банка, а также банки. На 24 сентября 2026 года в реестре 6 компаний, из них Альфа-Маркетс Капитал, включённая 19 августа, ещё не начала работу. Рекламировать площадки вне реестра в Беларуси запрещено (п. 21 Указа № 231), а гарантийный фонд Национального форекс-центра на их клиентов не распространяется. Правовое поле подробнее разобрано в статье о форексе в Беларуси.
Плечо и стоп-аут у форекс-компаний реестра НБРБ
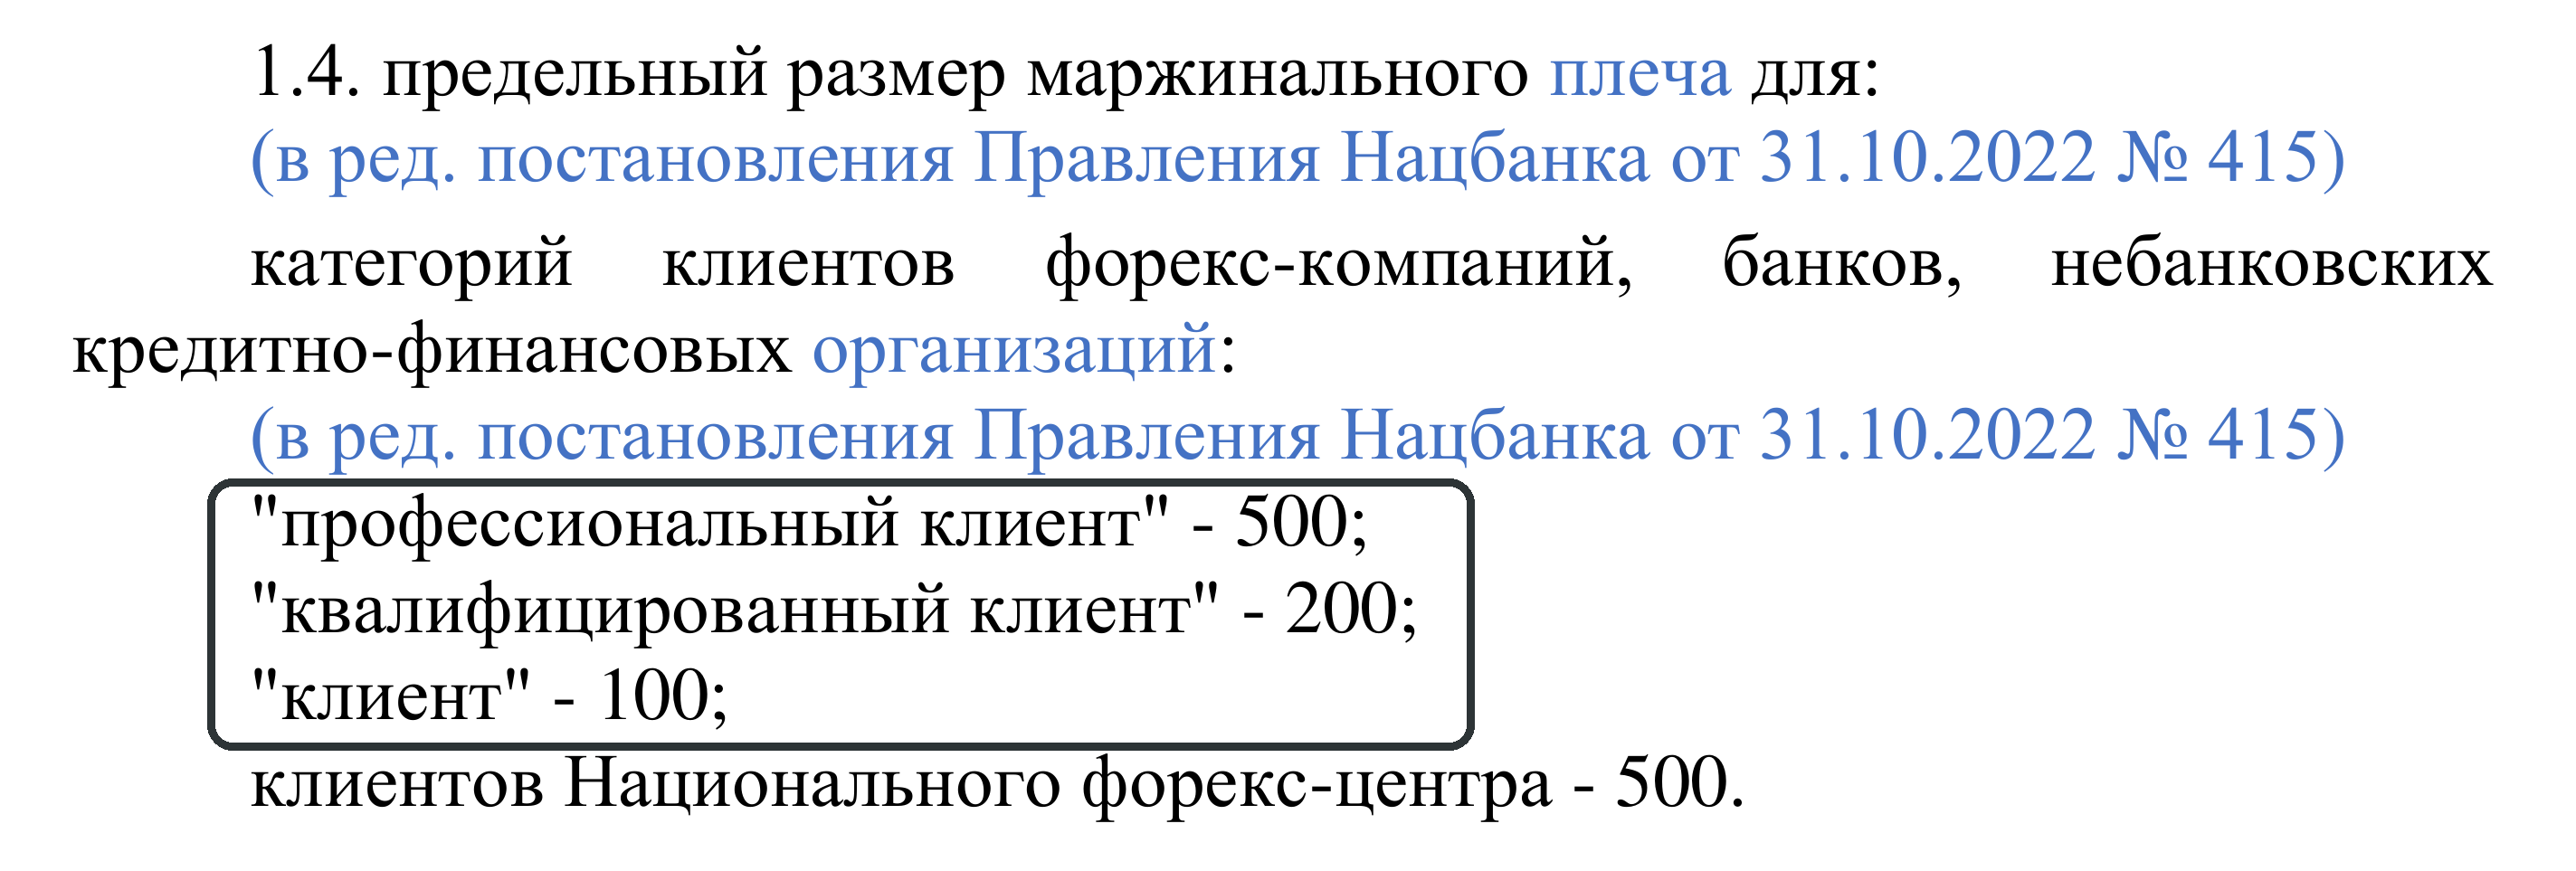
Плечо ограничено постановлением Правления Национального банка № 67 от 10 февраля 2016 года (п. 1.4 в редакции от 31 октября 2022 года). Категорию клиента определяют правила компании по критериям Инструкции Нацбанка № 64:
| Категория | Как получить | Предельное плечо | Максимальная позиция на 2 000 $ |
|---|---|---|---|
| «клиент» | присваивается по умолчанию при заключении соглашения | 1:100 | 200 000 $ |
| «квалифицированный клиент» | не меньше 10 операций на сумму свыше 10 000 базовых величин в каждом из 4 последних кварталов либо финансовые вложения свыше 10 000 базовых величин | 1:200 | 400 000 $ |
| «профессиональный клиент» | только юрлицо, например банк или форекс-компания | 1:500 | физлицу недоступно |
Профессиональным клиентом по Инструкции № 64 может быть только юрлицо, поэтому физлицу доступно не больше 1:200. У всех работающих компаний реестра плечо для обычного клиента ровно 1:100, а стоп-аут лежит между 30 и 50%. У ТехноИнвеста он стоит на 30%, у ЭМФИ на 35%, у Альпари Евразия на счёте ECN на 40%. У ФТМ Брокерс уровень зависит от типа счёта (30% на COMFORT, 40% на STANDARD, 50% на PRO), у Инфомо он составляет 50% и менее.
Высокий стоп-аут выглядит как забота о клиенте, и отчасти так и есть. Компания закрывает вас, пока денег ещё хватает на исполнение по плохой цене, и уйти в минус по счёту труднее, чем при стоп-ауте 10–20%.
Сколько пунктов выдержит счёт
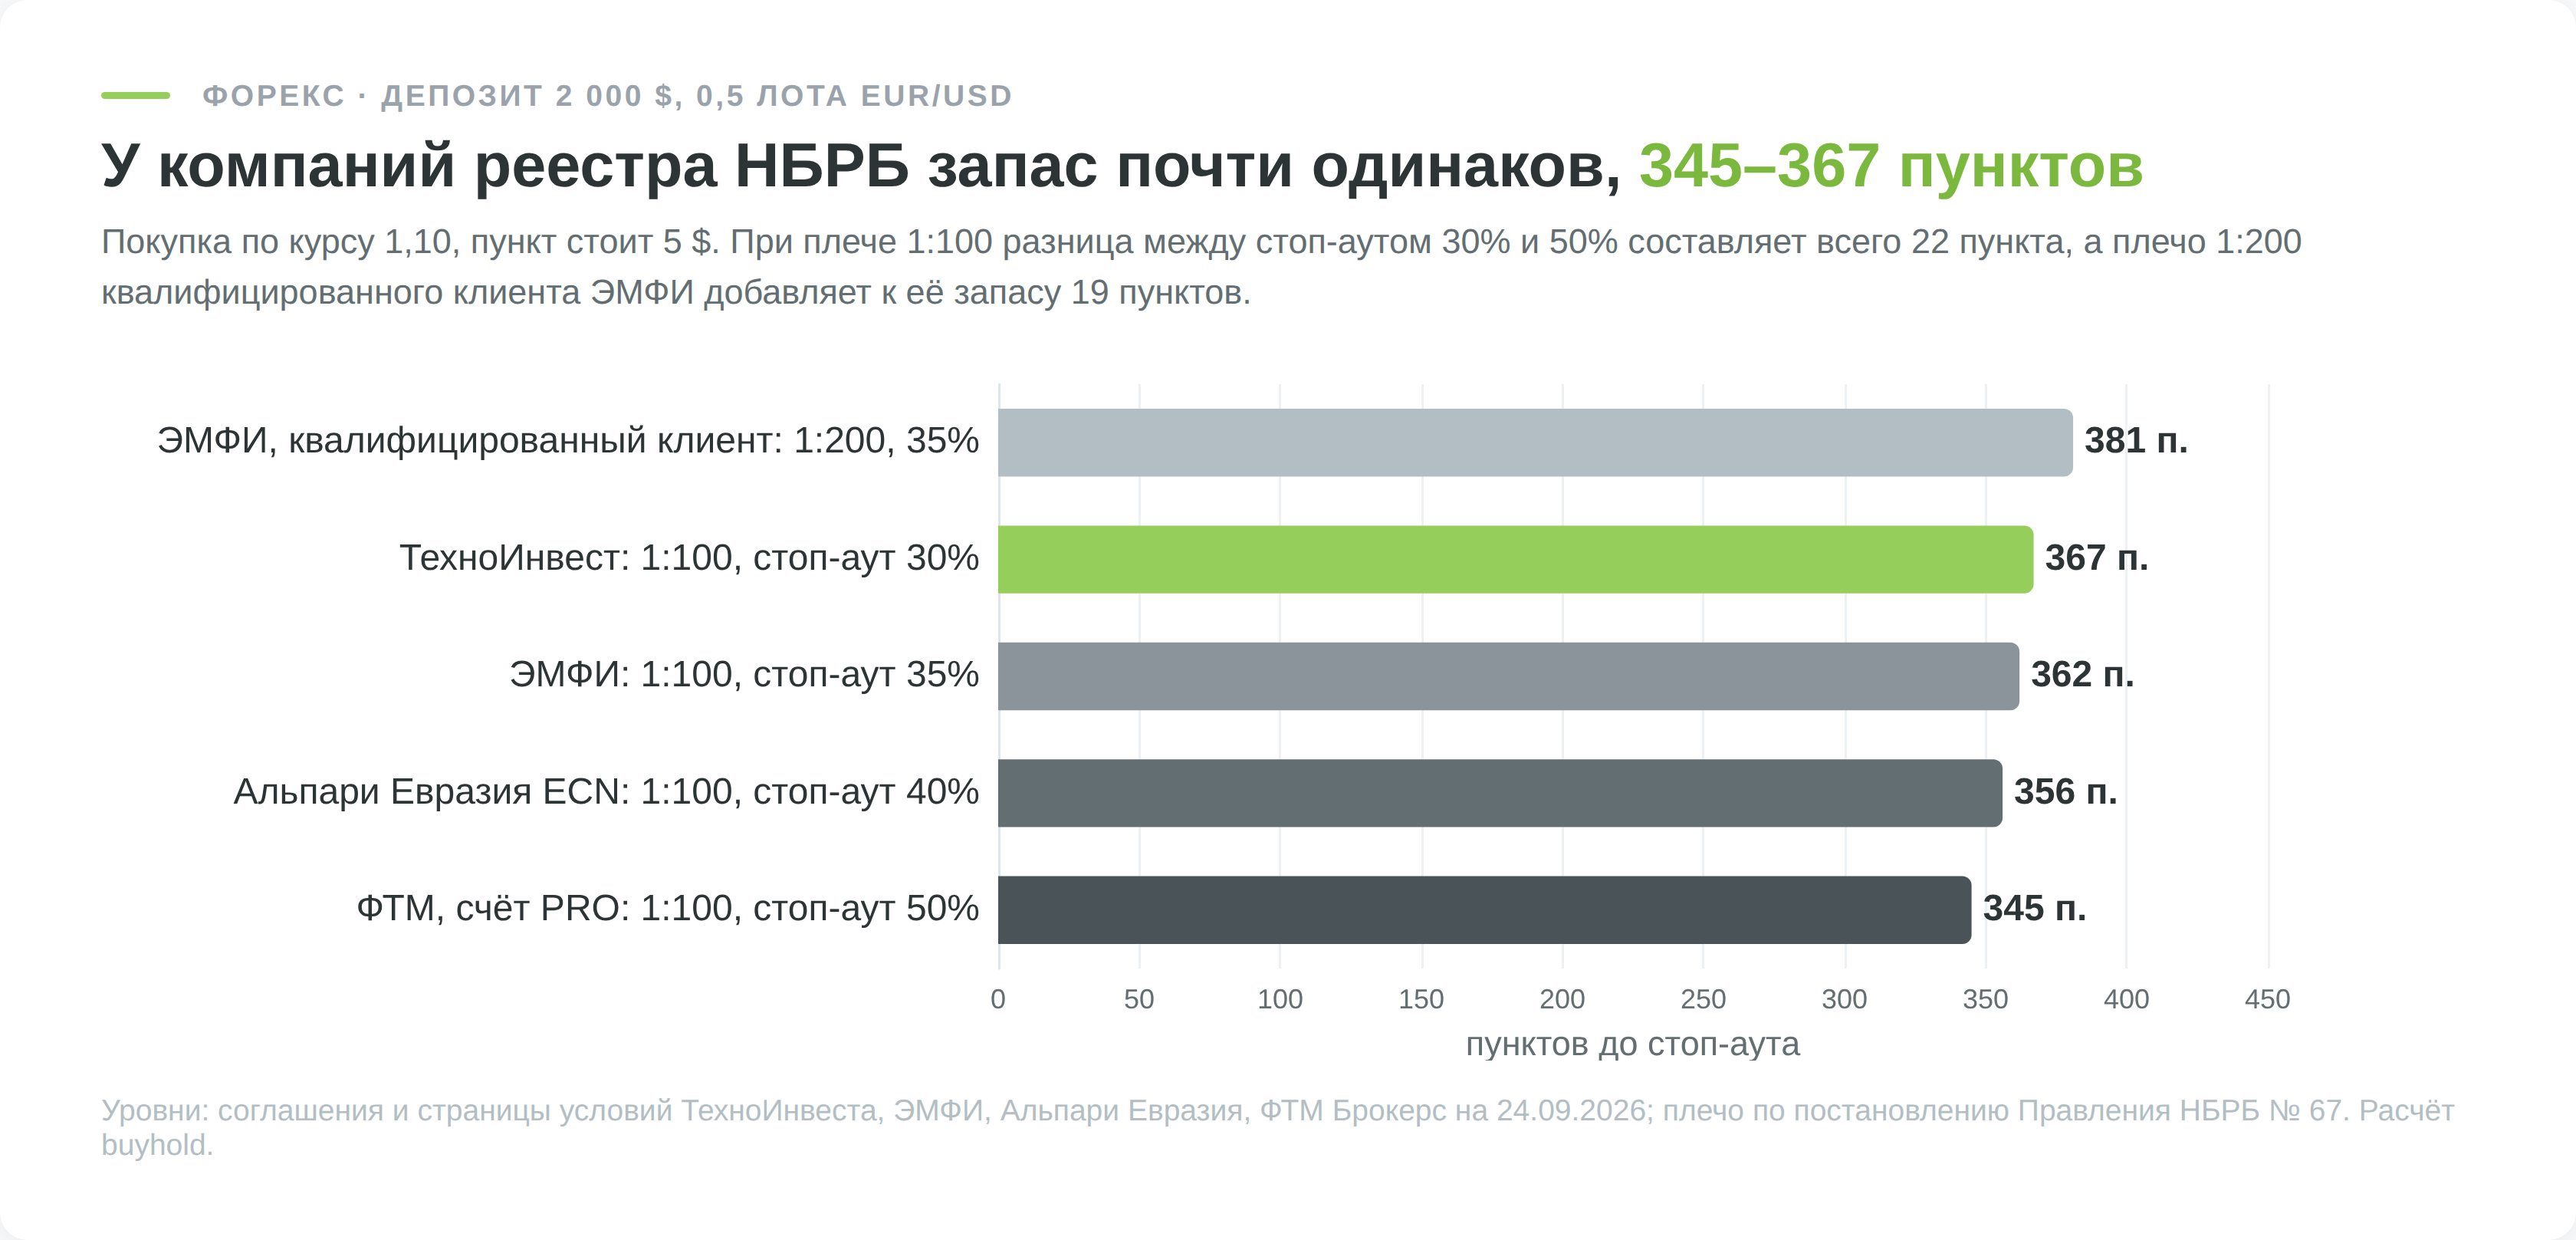
Возьмём депозит 2 000 $ и покупку 0,5 лота EUR/USD по курсу 1,10. Один пункт на таком объёме стоит 5 $, позиция оценивается в 55 000 $. Меняются только плечо и уровень стоп-аута:
| Условия | Залог, $ | Стоп-аут при средствах, $ | Запас до закрытия |
|---|---|---|---|
| ТехноИнвест, 1:100 и 30% | 550 | 165 | 367 п. (3,34% курса) |
| ЭМФИ, 1:100 и 35% | 550 | 192,50 | 362 п. (3,29%) |
| Альпари Евразия ECN, 1:100 и 40% | 550 | 220 | 356 п. (3,24%) |
| ФТМ Брокерс PRO, 1:100 и 50% | 550 | 275 | 345 п. (3,14%) |
| ЭМФИ, квалифицированный клиент, 1:200 и 35% | 275 | 96,25 | 381 п. (3,46%) |
Когда я сравнил эти строки, популярная связка «большое плечо значит быстрый слив» не подтвердилась. При одинаковом объёме позиции плечо 1:200 даёт больше запаса, чем 1:100, потому что залог под ту же сделку в 2 раза меньше и стоп-аут считается от меньшей суммы. Счёт губит не плечо само по себе, а объём, который оно позволяет открыть. Плечо 1:200 разрешает на тех же 2 000 $ купить около 3,6 лота, а 1:100 около 1,8 лота.
Уровень стоп-аута при плече 1:100 весит немного, разница между 30% и 50% составляет 22 пункта. Если же понизить плечо до 1:40, та же разница вырастет до 55 пунктов (318 против 263). Сравнивая компании, смотрите на связку плеча и стоп-аута и на то, что будет с отрицательным балансом.
ТехноИнвест в таблице даёт наибольший запас среди счетов с плечом 1:100 и прямо прописывает защиту от негативного баланса (п. 42 соглашения). Счёт открывается от 50 $, пополнить его можно через ЕРИП или картой. За перенос длинной позиции по EUR/USD через ночь на тарифе «Техно Стандарт» списывается своп около 10,8% годовых от объёма позиции. Подробный разбор условий есть в обзоре ТехноИнвеста, открыть счёт можно на сайте компании.
У ФТМ Брокерс на счёте COMFORT стоп-аут тоже 30%, минимального депозита нет, и отрицательный баланс компания обнуляет, при нехватке средств на других аккаунтах клиента за свой счёт (п. 3.6 соглашения). Предупреждений о марже ФТМ не присылает, поэтому уровень маржи придётся отслеживать самому. Счёт открывается на сайте ФТМ Брокерс, а сравнение всех компаний реестра по спредам, платформам и выводу собрано в рейтинге форекс-брокеров для Беларуси.
Ликвидация на криптобиржах
На криптобиржах маржин-колл обычно называют ликвидацией, и работает она без пауз и без участия человека. Позиция закрывается автоматически, как только маржа по ней опускается ниже поддерживающей, и никакого окна для пополнения здесь нет. Торги идут круглосуточно, поэтому ликвидация может случиться в 4 утра по Минску, пока вы спите. В справке Bybit поддерживающая маржа определена как минимум, который нужно держать в позиции, чтобы её не закрыли, а убыток считается по маркировочной цене (mark price), а не по последней сделке.
В изолированном режиме под сделку выделяется отдельный залог, и при ликвидации вы теряете только его. В кросс-режиме залогом служит весь баланс счёта, поэтому позиция держится дольше, но при ликвидации уходят деньги со всего счёта.
Цена ликвидации для изолированной длинной позиции почти полностью определяется плечом. Если отбросить комиссию за закрытие, она равна цене входа, умноженной на (1 − 1/плечо + ставка поддерживающей маржи). Для бессрочного фьючерса BTCUSDT в первом уровне лимита риска, до позиции в 300 000 USDT, эта ставка составляет 0,33% (данные API Bybit на 24.09.2026). При цене входа 100 000 USDT получается так:
| Плечо | Цена ликвидации, USDT | Падение до ликвидации |
|---|---|---|
| ×3 | 66 997 | 33,00% |
| ×10 | 90 330 | 9,67% |
| ×25 | 96 330 | 3,67% |
| ×50 | 98 330 | 1,67% |
| ×100 | 99 330 | 0,67% |
Я посчитал по дневным свечам BTCUSDT на Bybit за год до 23 сентября 2026 года, насколько эти расстояния малы. Если купить на открытии дня, цена в тот же день опускалась на 1,67% и больше в 40% дней, на 0,67% и больше в 68% дней. До 9,67%, порога для плеча ×10, падение от открытия дотягивало в 0,8% дней. Комиссия за закрытие сдвигает цену ликвидации ещё немного ближе к цене входа.
Если убыток оказался больше залога, его сначала покрывает страховой фонд биржи. Он пополняется из остатков маржи тех ликвидаций, которые прошли по цене лучше расчётной. Когда фонда не хватает, включается автоматическое сокращение позиций (ADL), и биржа принудительно закрывает часть прибыльных позиций на противоположной стороне. ADL может закрыть даже прибыльную позицию трейдера, который торговал без ошибок.
Для резидента Беларуси у фьючерсов на зарубежной бирже есть и правовая сторона. Декрет № 8 даёт физлицу закрытый перечень операций с токенами (владение, майнинг, хранение, обмен, покупка и продажа, дарение и завещание), и фьючерсов с маржинальной торговлей в нём нет. Прямого разъяснения МНС по ним нет, но налоговая уже называла незаконными операции вне перечня, например стейкинг, а доход от незаконных операций облагается по ставке 26%. Внутри Парка высоких технологий торговлю с плечом на токенизированные активы предлагает Dzengi, по заявлению площадки до 1:500, плата за плечо по криптовалютам списывается 3 раза в сутки. Гарантий по средствам на зарубежной бирже нет, об этом подробнее в обзоре Bybit.
Что делать, если пришёл маржин-колл
Первым делом откройте уровень маржи или долю собственных денег и посмотрите, сколько осталось до принудительного закрытия. Маржин-колл по требованию брокера означает, что запас ещё есть. В примере из раздела про фондовый рынок он приходит при падении на 28,6%, а до минимума FINRA остаётся ещё почти 5 п.п. падения.
Возьмём тот же счёт при падении на 30%. Бумаги стоят 14 000 $, долг 10 000 $, собственных денег 4 000 $, это 28,6% стоимости и ниже требования брокера. Вернуть долю своих денег к 50%, как при покупке, можно двумя способами, довнести 3 000 $ или продать бумаг на 6 000 $. Сколько останется на счёте, зависит от того, куда пойдёт цена:
| Что сделали при −30% | Своих денег в сделке, $ | Осталось, если цена дошла до −45%, $ | Осталось, если цена отскочила до −20%, $ |
|---|---|---|---|
| Довнесли 3 000 $ | 13 000 | 4 000 | 9 000 |
| Продали бумаг на 6 000 $ | 10 000 | 2 286 | 5 143 |
При дальнейшем падении продажа теряет меньше, 7 714 $ против 9 000 $. При отскоке выигрывает пополнение. Открыли бы вы эту позицию сейчас, по текущей цене и с тем же плечом, если бы её у вас не было? Если да, пополнение оправдано. Если нет, вы довносите деньги только ради того, чтобы не фиксировать убыток, и это та же доливка в убыточную позицию, только с заёмными деньгами.
Деньги, взятые в долг или снятые с подушки безопасности, при неудаче пропадут вместе с позицией, и закрыть этот убыток будет уже нечем.
Закрывая сами, начинайте с бумаг, под которые брокер требует больше всего собственных денег. Каждый доллар, вырученный за бумагу с требованием 40%, снижает требование сильнее, чем доллар от бумаги с требованием 25%. Брокер при принудительном закрытии выбирает сам и может продать то, что вы собирались держать годами. Форекс-компании реестра действуют по соглашению, ТехноИнвест, ФТМ Брокерс и Альпари Евразия закрывают первой позицию с наибольшим убытком.
На криптобирже в изолированном режиме докинутая маржа отодвигает цену ликвидации. При плече ×10 и 5 000 USDT сверх исходных 10 000 USDT ликвидация уходит с падения на 9,67% до 14,67%, но под риском уже 15 000 USDT вместо 10 000.
После любого маржин-колла стоит записать, что случилось, сколько было плеча и почему позиция оказалась такого размера. Для этого подходит наш журнал сделок, где видна статистика по каждой ошибке.
Почему маржин-колл не спасает при гэпе и остановке торгов
Принудительное закрытие идёт по рынку, и цену выбирает не брокер, а стакан в момент продажи. Пока ликвидности хватает, расхождение с расчётным уровнем небольшое. При гэпе, когда цена открывается далеко от вчерашнего закрытия, пороги маржин-колла и стоп-аута могут оказаться пройдены ещё до первой сделки дня. Закрытие тогда начинается уже в минусе по всем расчётам из таблиц выше.
Остановка торгов хуже гэпа. Биржа может приостановить торги бумагой, например до публикации важной новости, и пока торгов нет, продать её нечего и некому. Позиция с плечом всё это время висит на счёте, а после возобновления закрывается по той цене, которая сложится в первые минуты. На форексе похожий разрыв дают выходные, когда рынок стоит, а новости продолжают выходить.
Если закрытие прошло по цене хуже той, при которой ваши средства обнуляются, счёт уходит в минус. 15 января 2015 года Швейцарский национальный банк отпустил курс франка, и клиенты американского брокера FXCM остались должны ему около 225 млн $. В актах Нацбанка нормы о защите от отрицательного баланса нет, её прописывает сама компания, и условия расходятся. ТехноИнвест и ФТМ Брокерс обнуляют минус за свой счёт. ЭМФИ вправе потребовать от клиента погасить отрицательный остаток в течение 10 рабочих дней. У Альпари Евразия соглашение 2025 года освобождает физлицо от такого долга, а регламент 2020 года, который опубликован рядом, требует выплатить убыток немедленно.
Гарантийный фонд Национального форекс-центра эту проблему не решает. Он платит, только если сама форекс-компания не может вернуть клиенту маржинальное обеспечение, и не больше 500 USD на клиента (п. 18 Положения о деятельности НФЦ).
На криптобирже в изолированном режиме убыток ограничен маржой позиции, остаток покрывает страховой фонд. Защищает это остальной счёт, а позицию всё равно закроют.
Как не получить маржин-колл
Маржин-колл приходит, когда позиция велика относительно счёта. Плечо лишь разрешает открыть больше, чем позволяют свои деньги, а решение, сколько открыть, остаётся за вами.
Размер позиции от риска, а не от доступного плеча
Объём сделки считается от того, сколько вы готовы потерять, если сработает стоп-лосс.
На форексе та же логика даёт похожий результат. При 2 000 $ на счёте, риске 1% и стопе в 50 пунктов пункт должен стоить 0,40 $, это 0,04 лота EUR/USD. Позиция в 4 400 $ означает фактическое плечо ×2,2. Даже у компании со стоп-аутом 50% и плечом 1:100 до принудительного закрытия остаётся около 4 945 пунктов, 45% курса, и стоп-лосс сработает намного раньше. Подробно о выборе процента риска и методах расчёта объёма рассказано в руководстве по манименеджменту.
Запас по нормативам и отдельный счёт
Если плечо всё же используется, держите уровень маржи или долю собственных денег заметно выше порога, а не на самой границе. Брокер вправе поднять требования в любой момент, так что при позиции «под завязку» маржин-колл может прийти без всякого движения цены.
Отдельный счёт у того же брокера от принудительной продажи не защищает. Памятка FINRA прямо говорит, что брокер вправе продать активы на любом вашем счёте у него, а ФТМ Брокерс и Инфомо по своим соглашениям покрывают минус средствами с других аккаунтов клиента. Долгосрочный портфель надёжнее держать у другого брокера, чем тот, где вы торгуете с плечом.
События, которые двигают маржу
Цена акции в день после отсечки падает примерно на размер дивиденда, и это прямой убыток для длинной позиции с плечом (дивидендный гэп). С того, кто держит бумагу в шорте через отсечку, брокер списывает компенсацию дивиденда. Выход отчётности, решения ФРС по ставке, длинные праздники и выходные дают тот же эффект разрыва. Перед такими событиями позицию с плечом стоит сократить или держать с запасом, который выдержит разрыв на исторически типичную для этой бумаги величину.
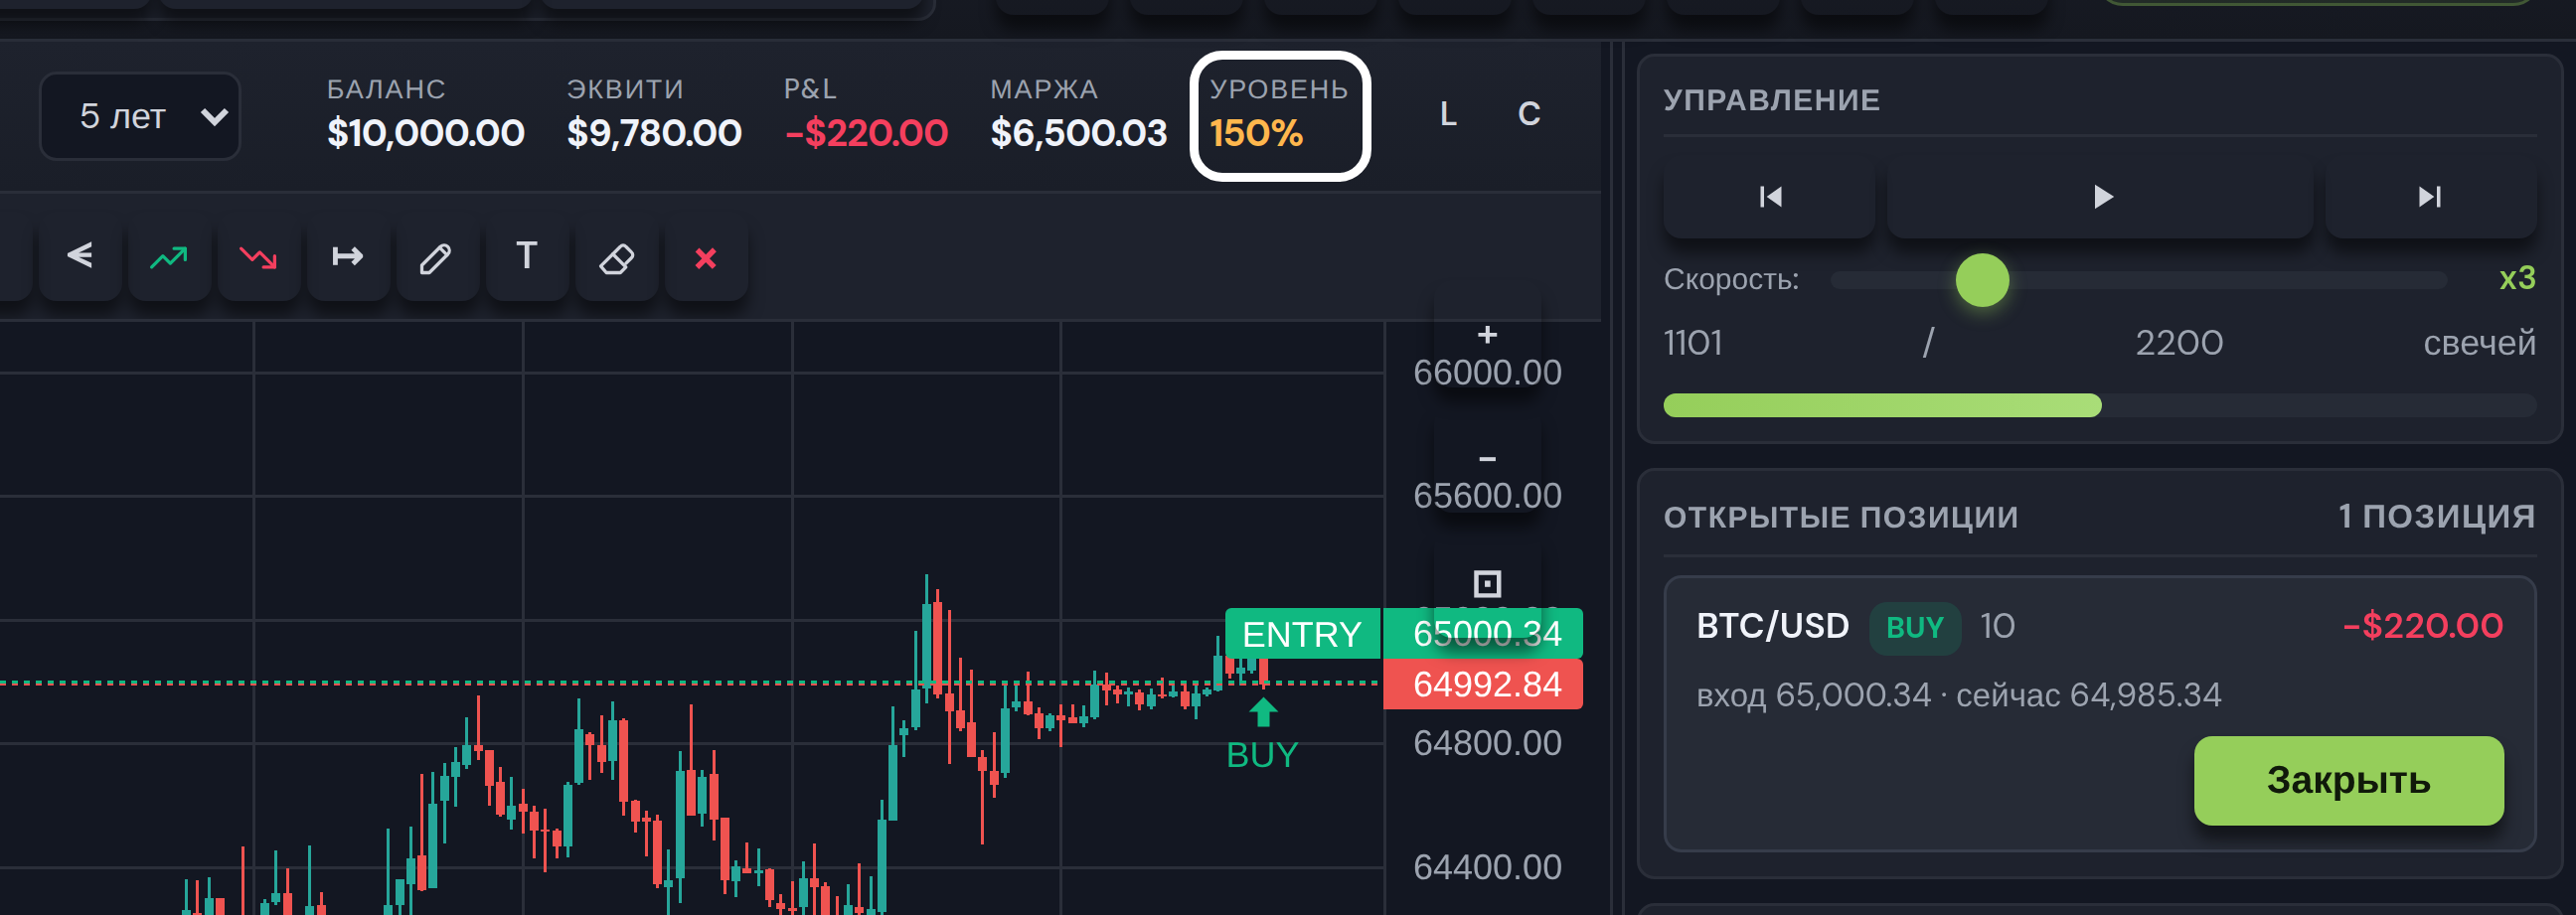
Посмотреть, как маржин-колл и стоп-аут выглядят вживую, можно без риска в нашем симуляторе трейдинга. Плечо там выбирается от 1:50 до 1:500 (по умолчанию 1:100), предупреждение приходит при уровне маржи 100%, а при 50% симулятор закрывает самую убыточную позицию, так что можно заранее прочувствовать, сколько пунктов выдерживает ваш привычный объём.