

Психология трейдинга объясняет, почему стратегия, прибыльная на истории, теряет деньги в руках живого человека. Терренс Одеан разобрал 10 000 брокерских счетов и обнаружил, что прибыльную позицию закрывают в 1,5 раза охотнее убыточной. На Тайване из тех, кто всерьёз занялся дейтрейдингом, через 3 года торгует лишь 15%, хотя в первый месяц бросает всего 2,5%. Ниже разобраны механизмы этих потерь и правила, которые работают без опоры на силу воли.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По данным регуляторов ЕС, от 74 до 89% розничных CFD-счетов теряют деньги. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед открытием счёта проверьте компанию в реестре форекс-компаний Национального банка Республики Беларусь, а у иностранного сервиса уточните, обслуживает ли он резидентов Беларуси. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое психология трейдинга и почему она весит больше стратегии
Психология трейдинга описывает, как человек исполняет собственные решения, когда на них стоят деньги. Технический и фундаментальный анализ отвечают на вопрос, что покупать и по какой цене. Исполнение отвечает на другой вопрос. Что вы сделали руками на третий день, когда позиция ушла против вас, а до стопа ещё далеко.
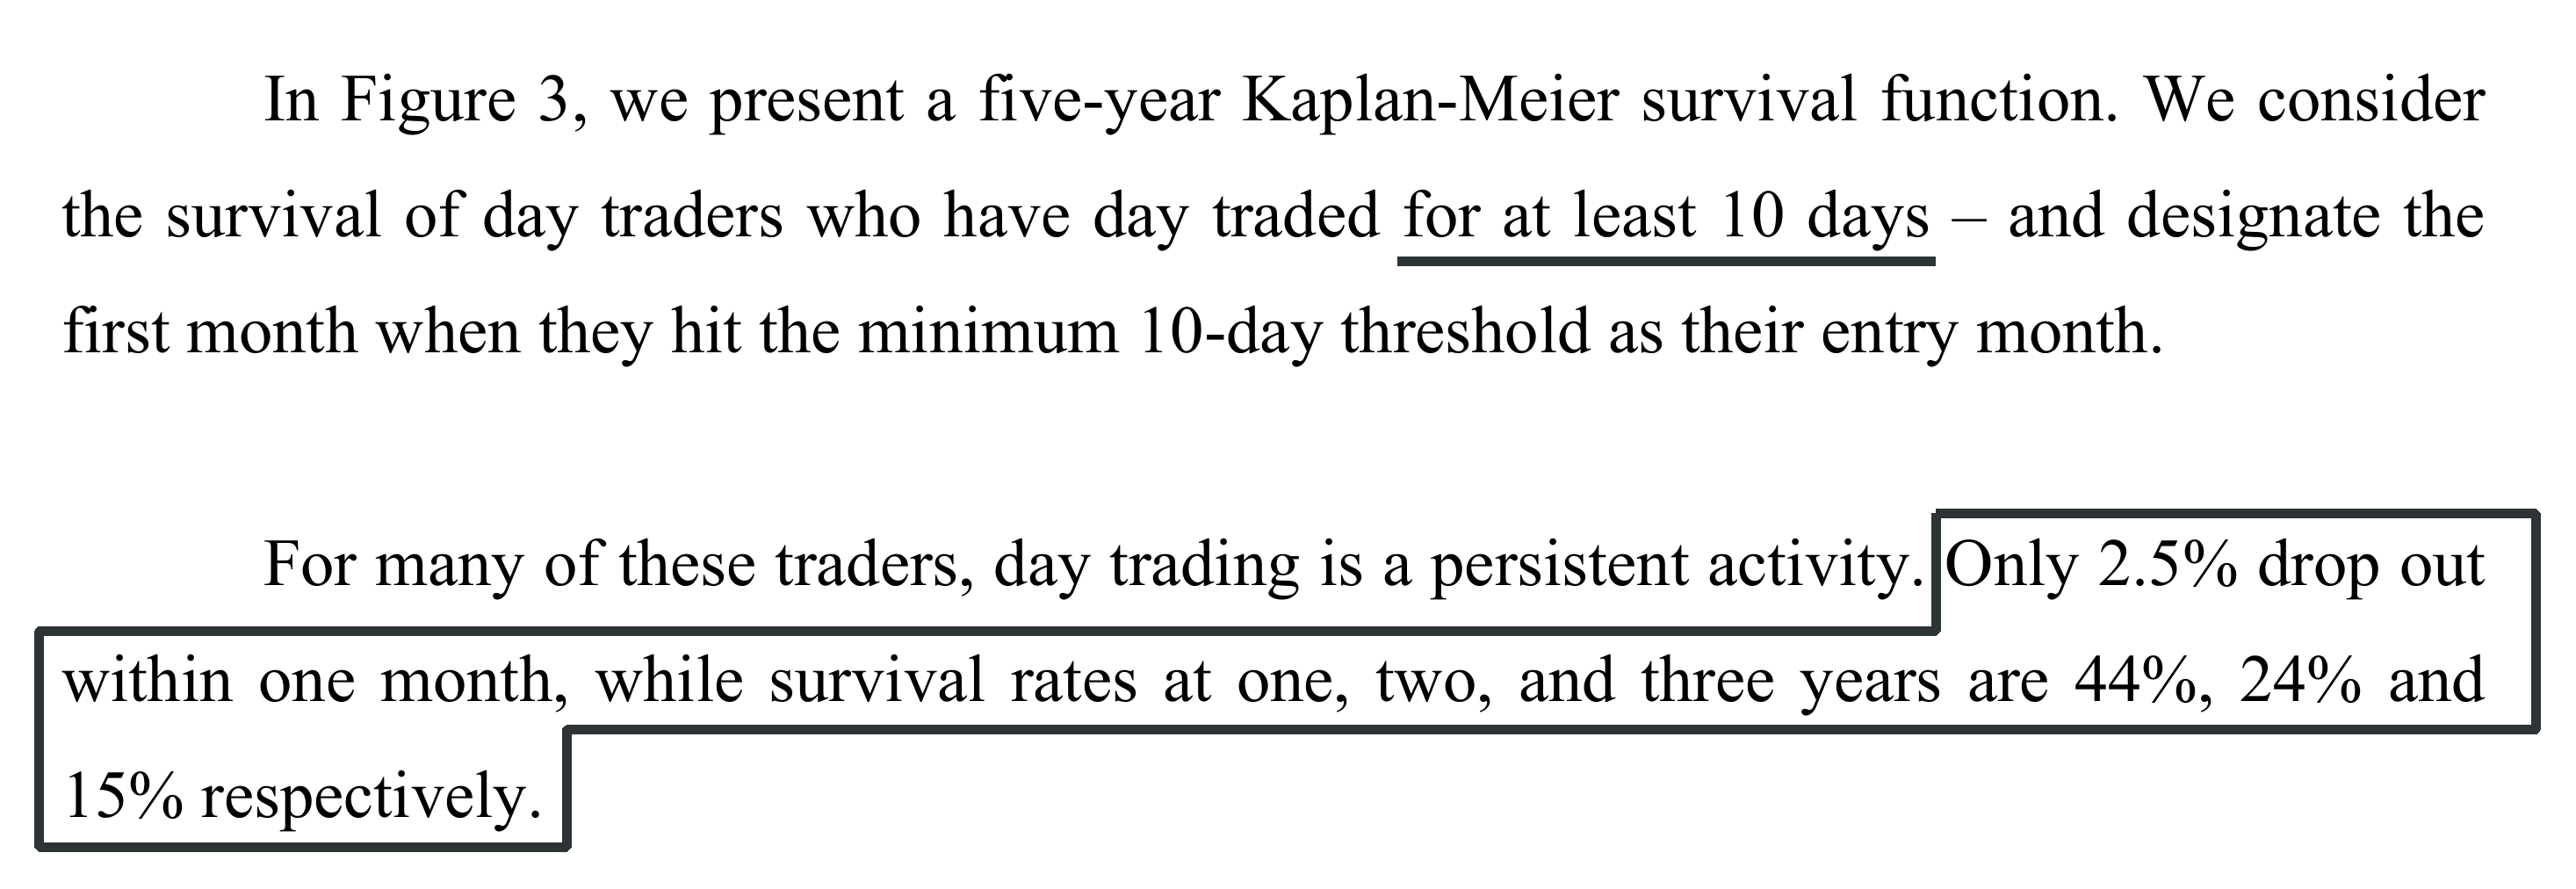
В более поздней работе те же авторы проследили судьбу дейтрейдеров Тайваня за 1992–2006 годы. Через год в дейтрейдинге оставались 44%, через 2 года 24%, через 3 года 15%. Когда я сверял эти цифры с первоисточником, оказалось, что в расчёт попали только те, кто провёл за дейтрейдингом хотя бы 10 дней. Тех, кто попробовал и бросил раньше, авторы не считали вовсе.
Уходят не сразу. В первый месяц бросают 2,5%, остальные держатся за занятие годами, теряя понемногу и объясняя потери рынком, брокером или невезением.
Устойчиво зарабатывающие трейдеры в той же выборке есть, и их прошлые успехи действительно предсказывают будущие. Но в среднем торговом дне таких меньше 3% от всех дейтрейдеров.
Долгосрочный инвестор воюет с другими демонами. У него горизонт в годы, и его главная ошибка выглядит как выход из рынка в неподходящий момент, этому посвящён отдельный материал про психологию инвестора и долгосрочное мышление.
Психология трейдинга касается человека, который открывает и закрывает позиции регулярно и видит результат своих решений каждую неделю, а иногда каждый час.
Как психика реагирует на убыток
Большая часть того, что называют психологией трейдинга, выводится из того, как человек оценивает выигрыш и потерю одинакового размера.
Неприятие потерь и функция ценности
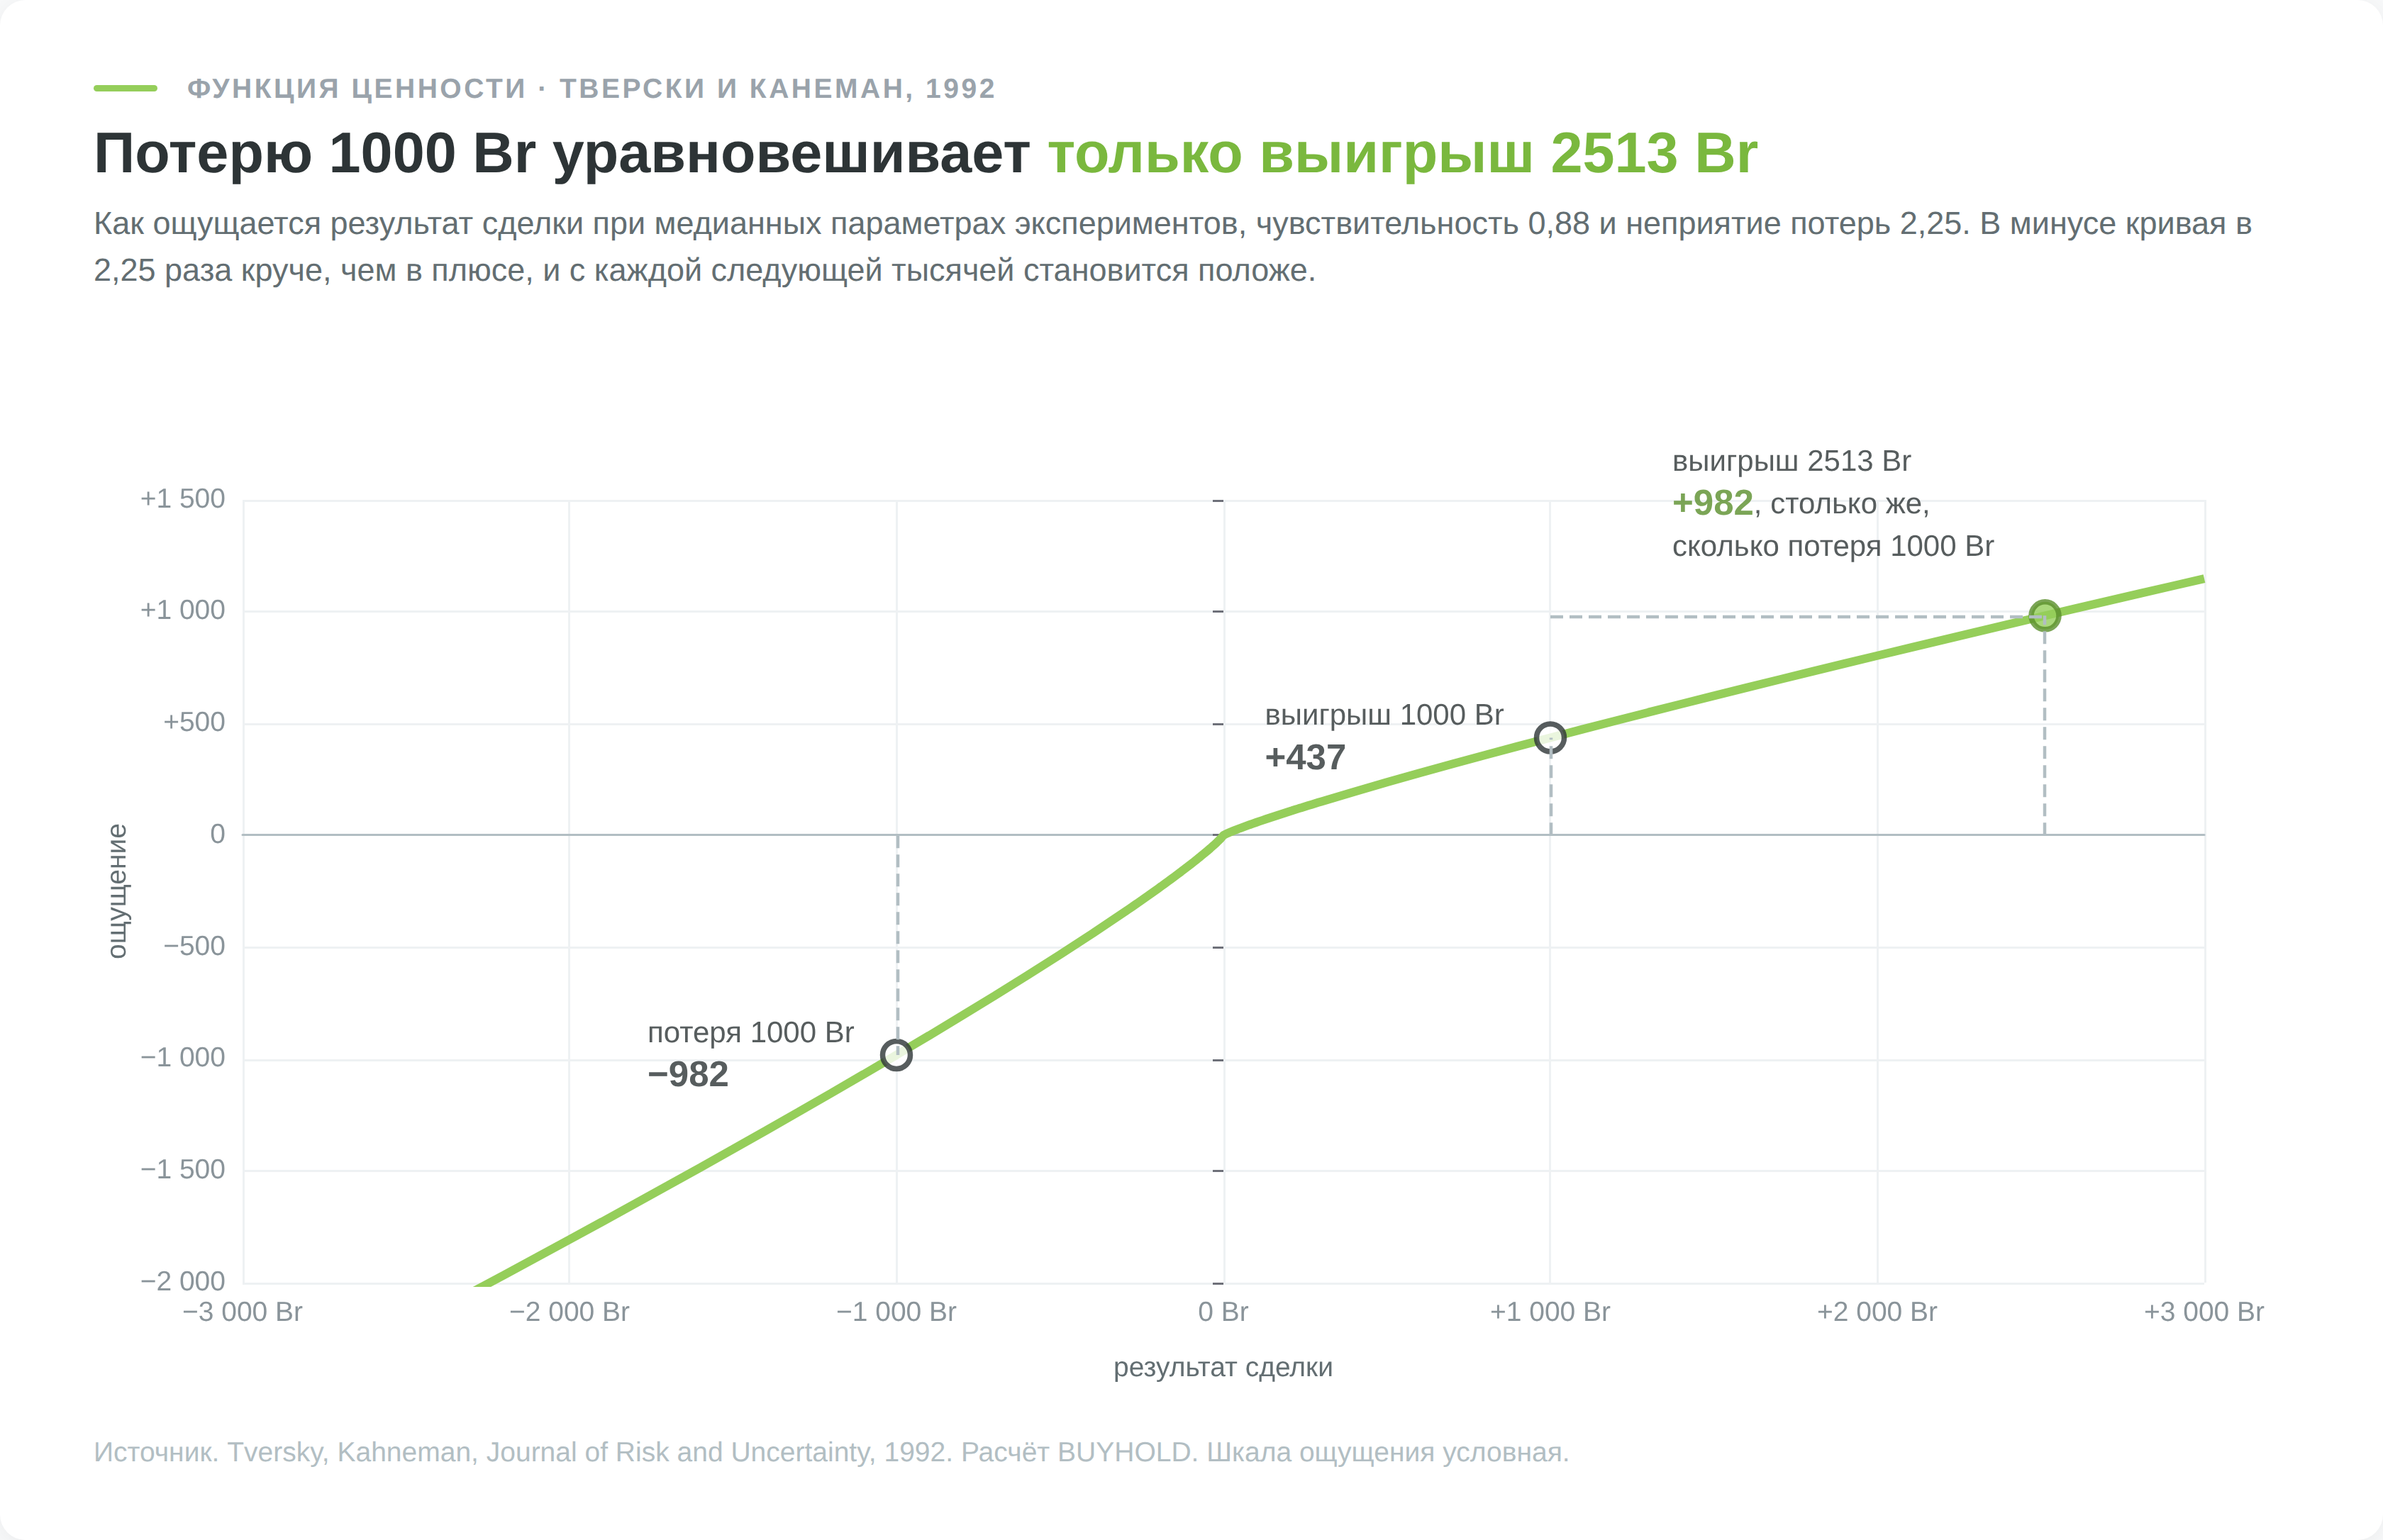
В 1979 году Даниэль Канеман и Амос Тверски описали, как человек оценивает выигрыши и потери. В их модели ценность считается не от размера счёта, а от точки отсчёта, и ведёт себя по-разному в плюсе и в минусе. Каждая следующая тысяча прибыли радует слабее предыдущей. Каждая следующая тысяча убытка тоже болит слабее предыдущей. Но убыток с самого начала болит сильнее, чем радует такая же прибыль. Экономисты называют это неприятием потерь.
Прибыль хочется забрать быстро, потому что переход из плюса в ноль переживается как потеря. Убыток хочется не признавать, потому что фиксация превращает бумажный минус в настоящий, а каждый следующий рубль минуса болит всё меньше.
Эффект диспозиции, или почему прибыль режут, а убыток держат
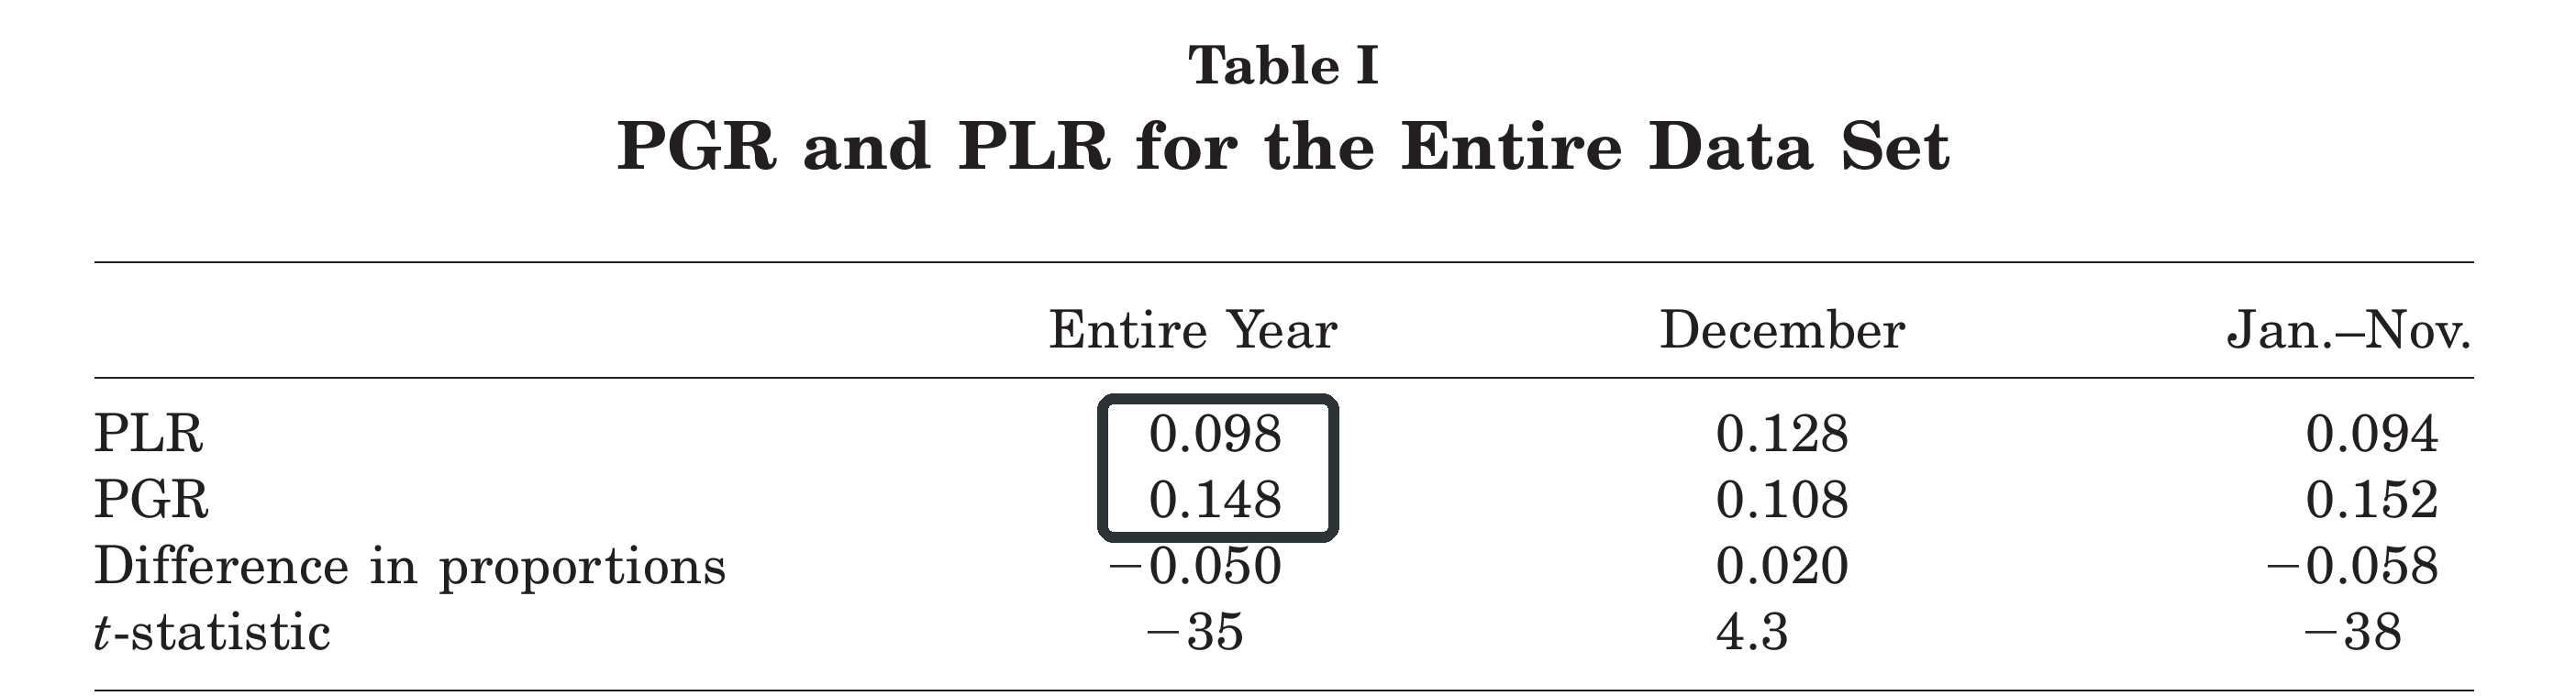
Одеан проверил эту гипотезу на реальных деньгах. Он взял сделки 10 000 клиентов американского дискаунт-брокера за 1987–1993 годы и посчитал две доли. Какую часть прибыльных позиций клиенты закрывали, когда вообще что-то продавали, и какую часть убыточных. Первая доля составила 0,148, вторая 0,098 (Odean, 1998, таблица I). Выигрышную позицию закрывают примерно в 1,5 раза охотнее проигрышной. Это и называется эффектом диспозиции.
Одеан отдельно проверил, не правы ли клиенты по существу. Может быть, проданные бумаги действительно хуже оставленных? Оказалось наоборот. За следующий год проданные прибыльные бумаги обогнали оставленные убыточные на 3,4 процентного пункта (таблица VI той же работы). Привычка резать прибыль и держать убыток стоит денег, а не только нервов.
Точкой отсчёта в этой модели служит цена покупки. Её помнит трейдер, но не помнит рынок. Для следующего движения цены совершенно неважно, по какой цене вы вошли, а решение «дождусь хотя бы безубытка» привязано именно к ней.
Одна бумага Meta, два противоположных исхода
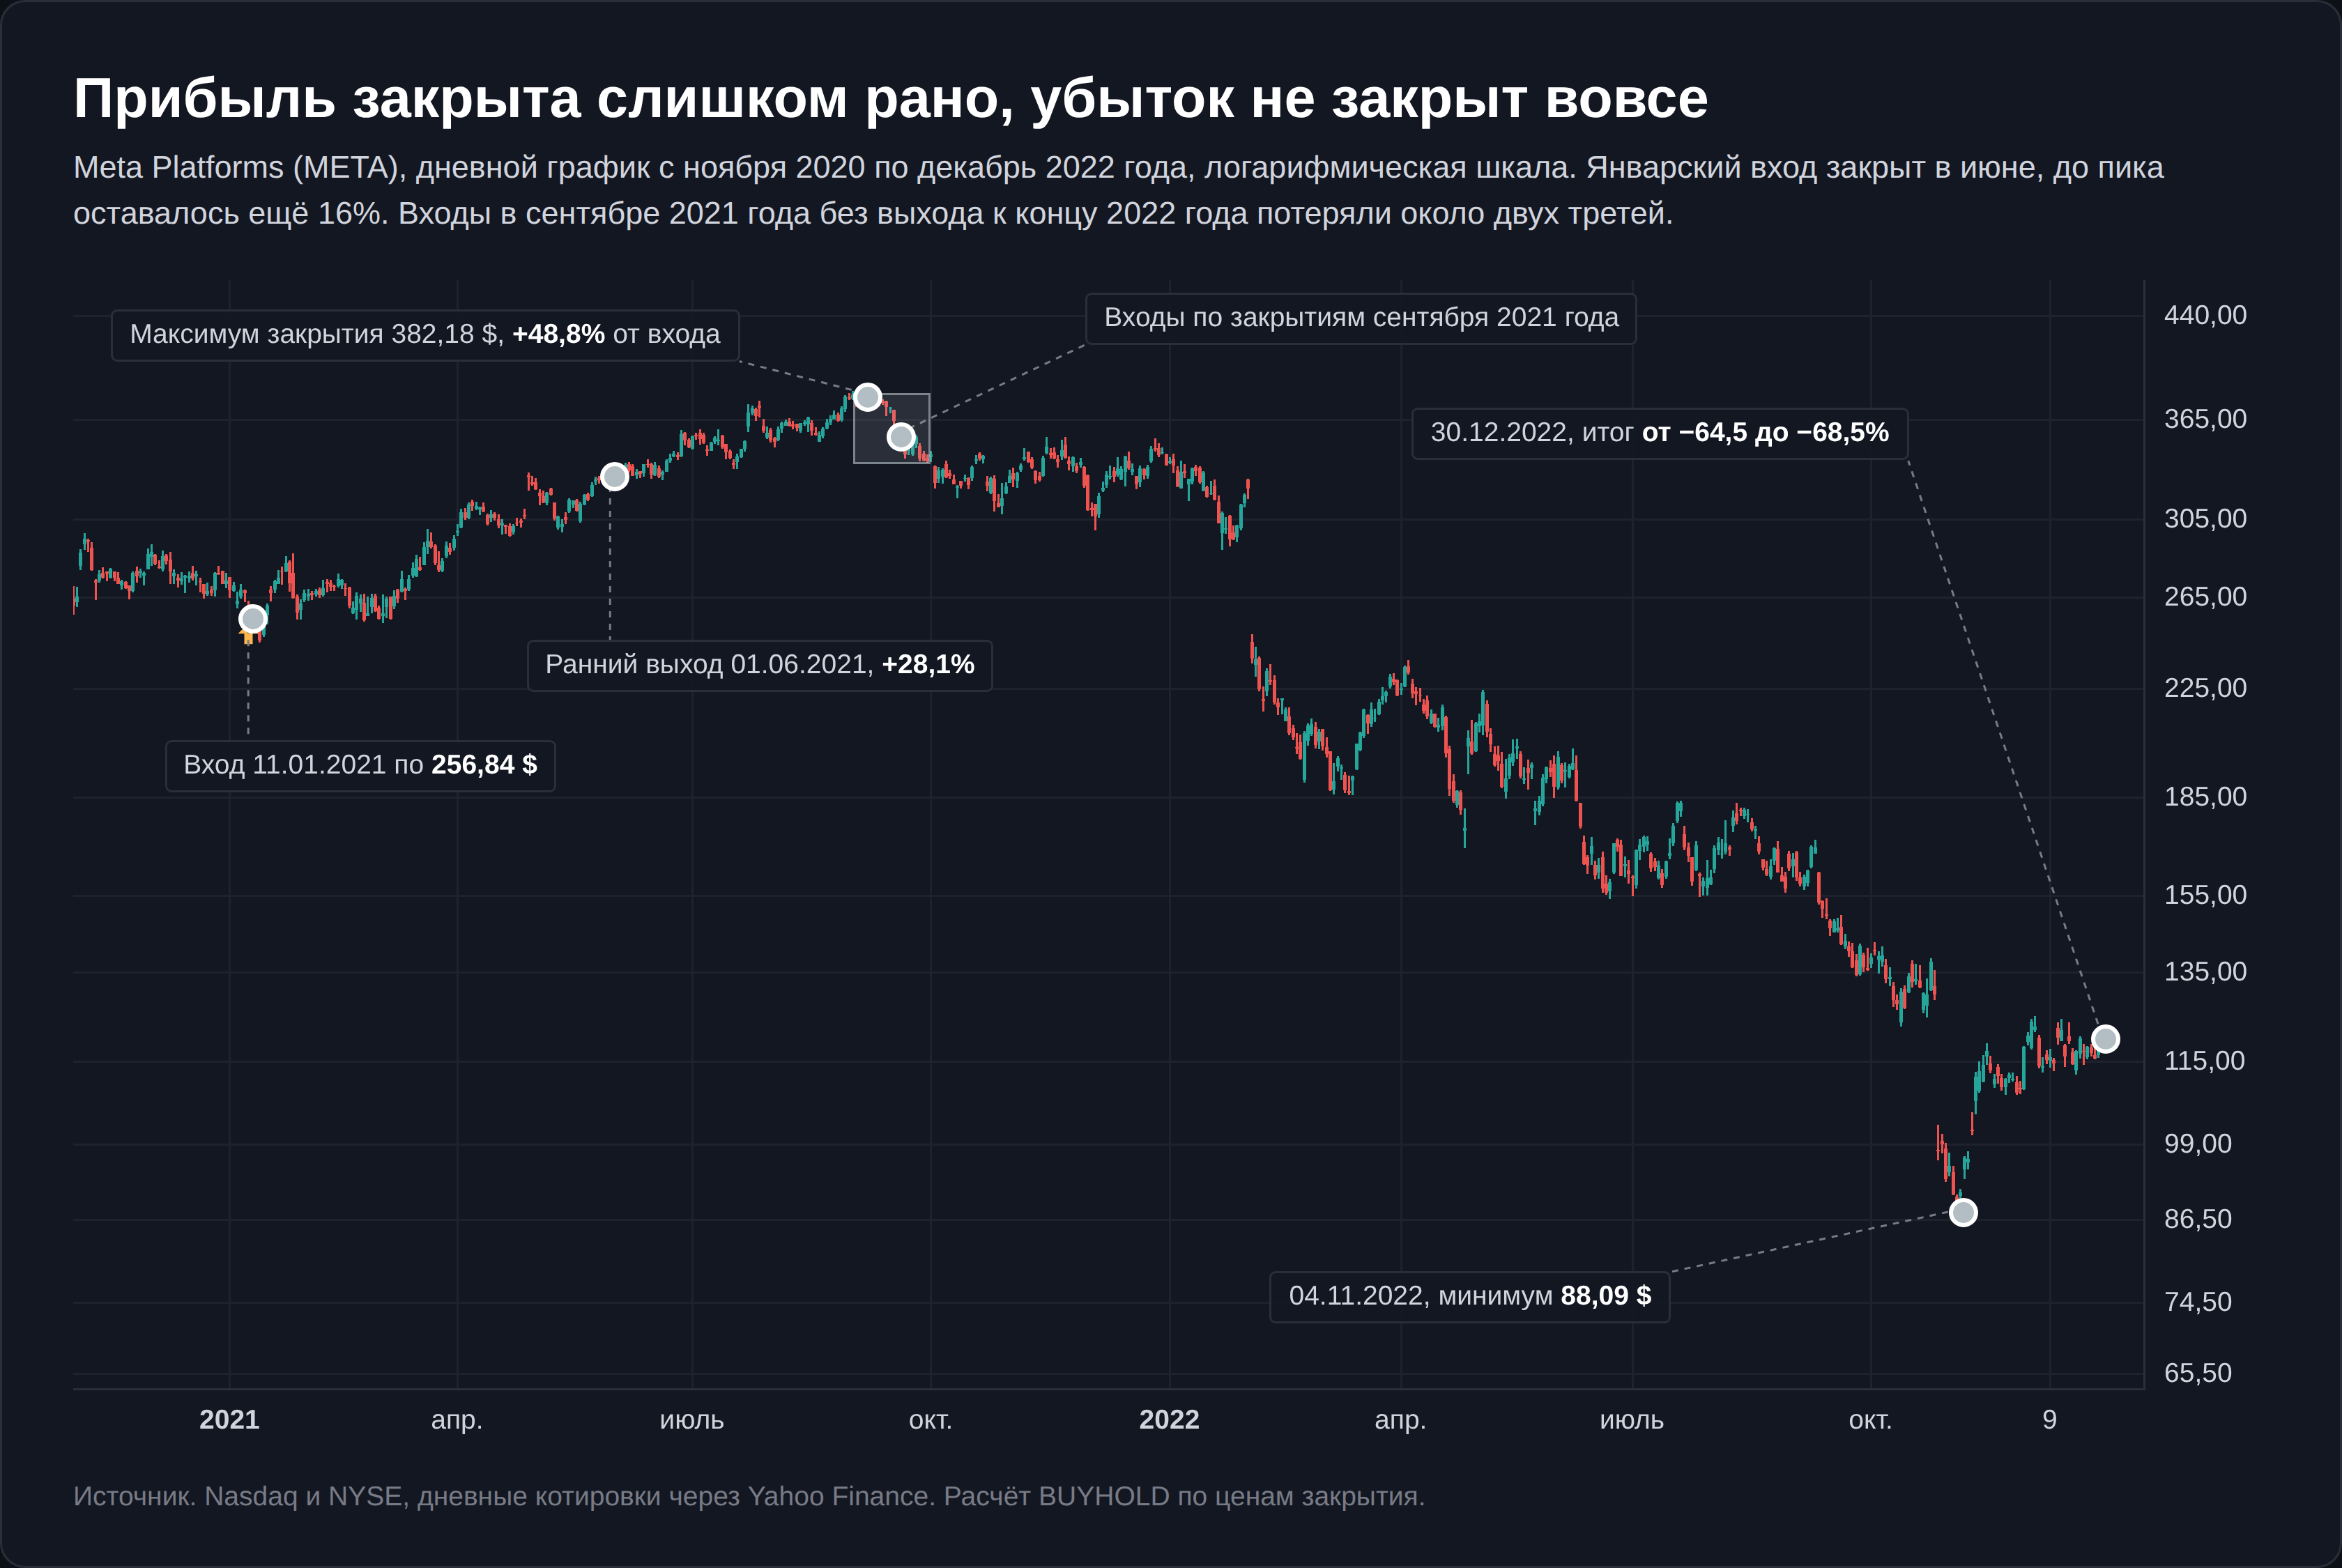
Акции Meta Platforms (до 28 октября 2021 года компания называлась Facebook) закрылись 11 января 2021 года на отметке 256,84 $. Позиция, открытая тогда и закрытая 1 июня по 329,13, дала 28,1%. Максимальное закрытие того цикла пришлось на 7 сентября 2021 года, 382,18 $, то есть 48,8% от январского входа. Ранняя фиксация оставила на рынке больше 40% движения.
Та же бумага показывает и обратную сторону. Для второй сделки я сначала взял вход на пиковом закрытии, но это подобранный худший случай. Поэтому я посчитал все закрытия сентября 2021 года, от 339,39 до 382,18 $. Вход в любой из этих дней без выхода до конца 2022 года превращался в минус от 64,5 до 68,5%, а 4 ноября 2022 года цена внутри дня опускалась до 88,09 $.
Одно и то же действие в двух точках графика дало противоположный результат. Решение о выходе в обоих случаях принималось по ощущению, а не по правилу, заданному до входа. Один график ничего не доказывает, доказательство даёт выборка Одеана из предыдущего подраздела, где закономерность видна на тысячах счетов. Котировки Meta взяты из истории торгов на Nasdaq.
Во что обходится сдвинутый стоп
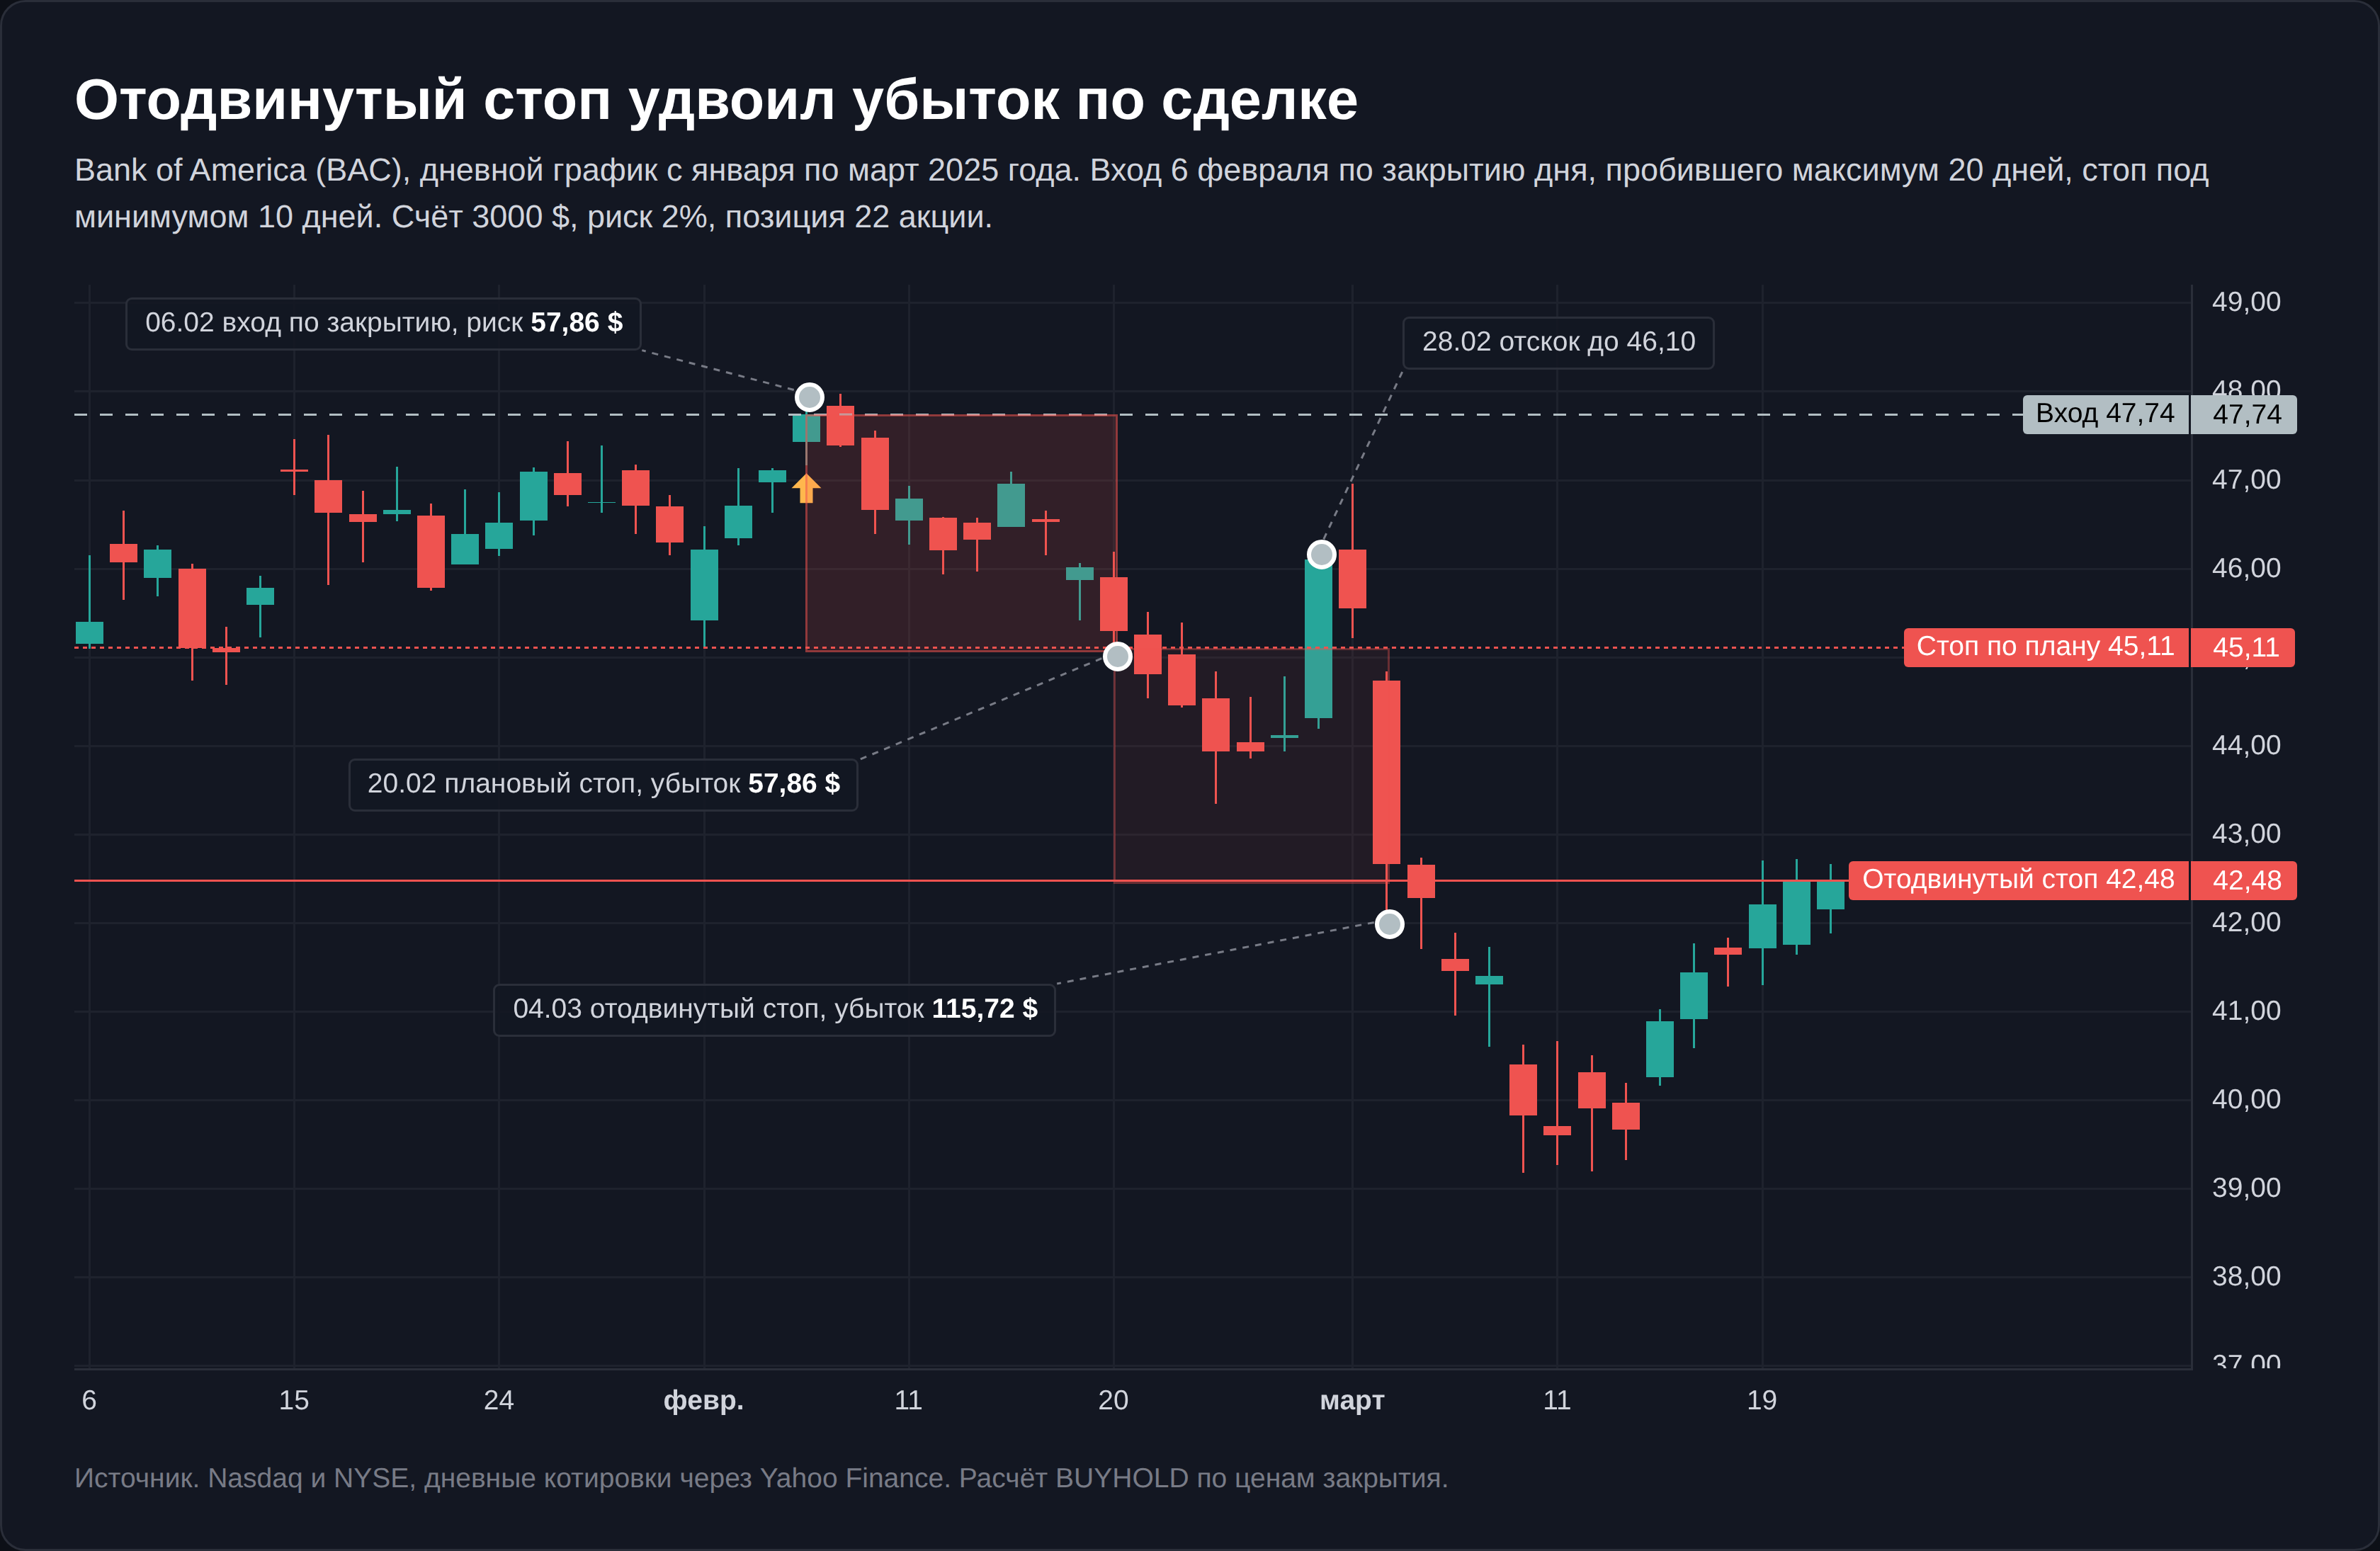
Допустим, счёт составляет 3000 $, а риск на сделку задан в 2%, то есть 60 $. 6 февраля 2025 года акция Bank of America закрылась на 47,74 $ и пробила максимум предыдущих 20 дней. Стоп под минимумом 10 дней стоит на 45,11, до него 2,63 $ на акцию, поэтому позиция составляет 22 акции. Стоп сработал 20 февраля, убыток 57,86 $.
Теперь представим, что в этот момент рука отодвигает стоп вдвое дальше, на 42,48 $. По функции ценности решение ощущается дешёвым, ведь дополнительный минус болит слабее первого. 28 февраля акция закрылась на 46,10, 3 марта на 45,56, и каждый отскок подтверждал, что держать было правильно. 4 марта цена прошла и новый стоп. Убыток 115,72 $, вдвое больше плана.
Один случай легко подобрать, поэтому я прогнал то же правило входа по двум выборкам за 2023–2026 годы, 17 ликвидным акциям Мосбиржи и 17 ликвидным акциям США. Плановый стоп сработал в 144 и 207 сделках. Если после этого отодвинуть стоп на двойное расстояние, убыток удваивался в 55% сделок на Мосбирже и в 44,9% на американском рынке, а цена возвращалась к цене входа в 28,5 и 43,5% случаев.
Средний итог зависит от рынка. На Мосбирже отодвинутый стоп дал −1,30 риска на сделку против −1,07 у планового, на американском рынке вышло одинаково, около −1,04. В обеих выборках вместо ровного убытка в один риск каждая сработавшая сделка превращается в лотерею между нулём и двойным минусом.
Эти возвраты к цене входа и закрепляют привычку. Каждый раз, когда отодвинутый стоп «спас» сделку, память записывает урок «надо было подождать», а удвоенные убытки списываются на рынок.
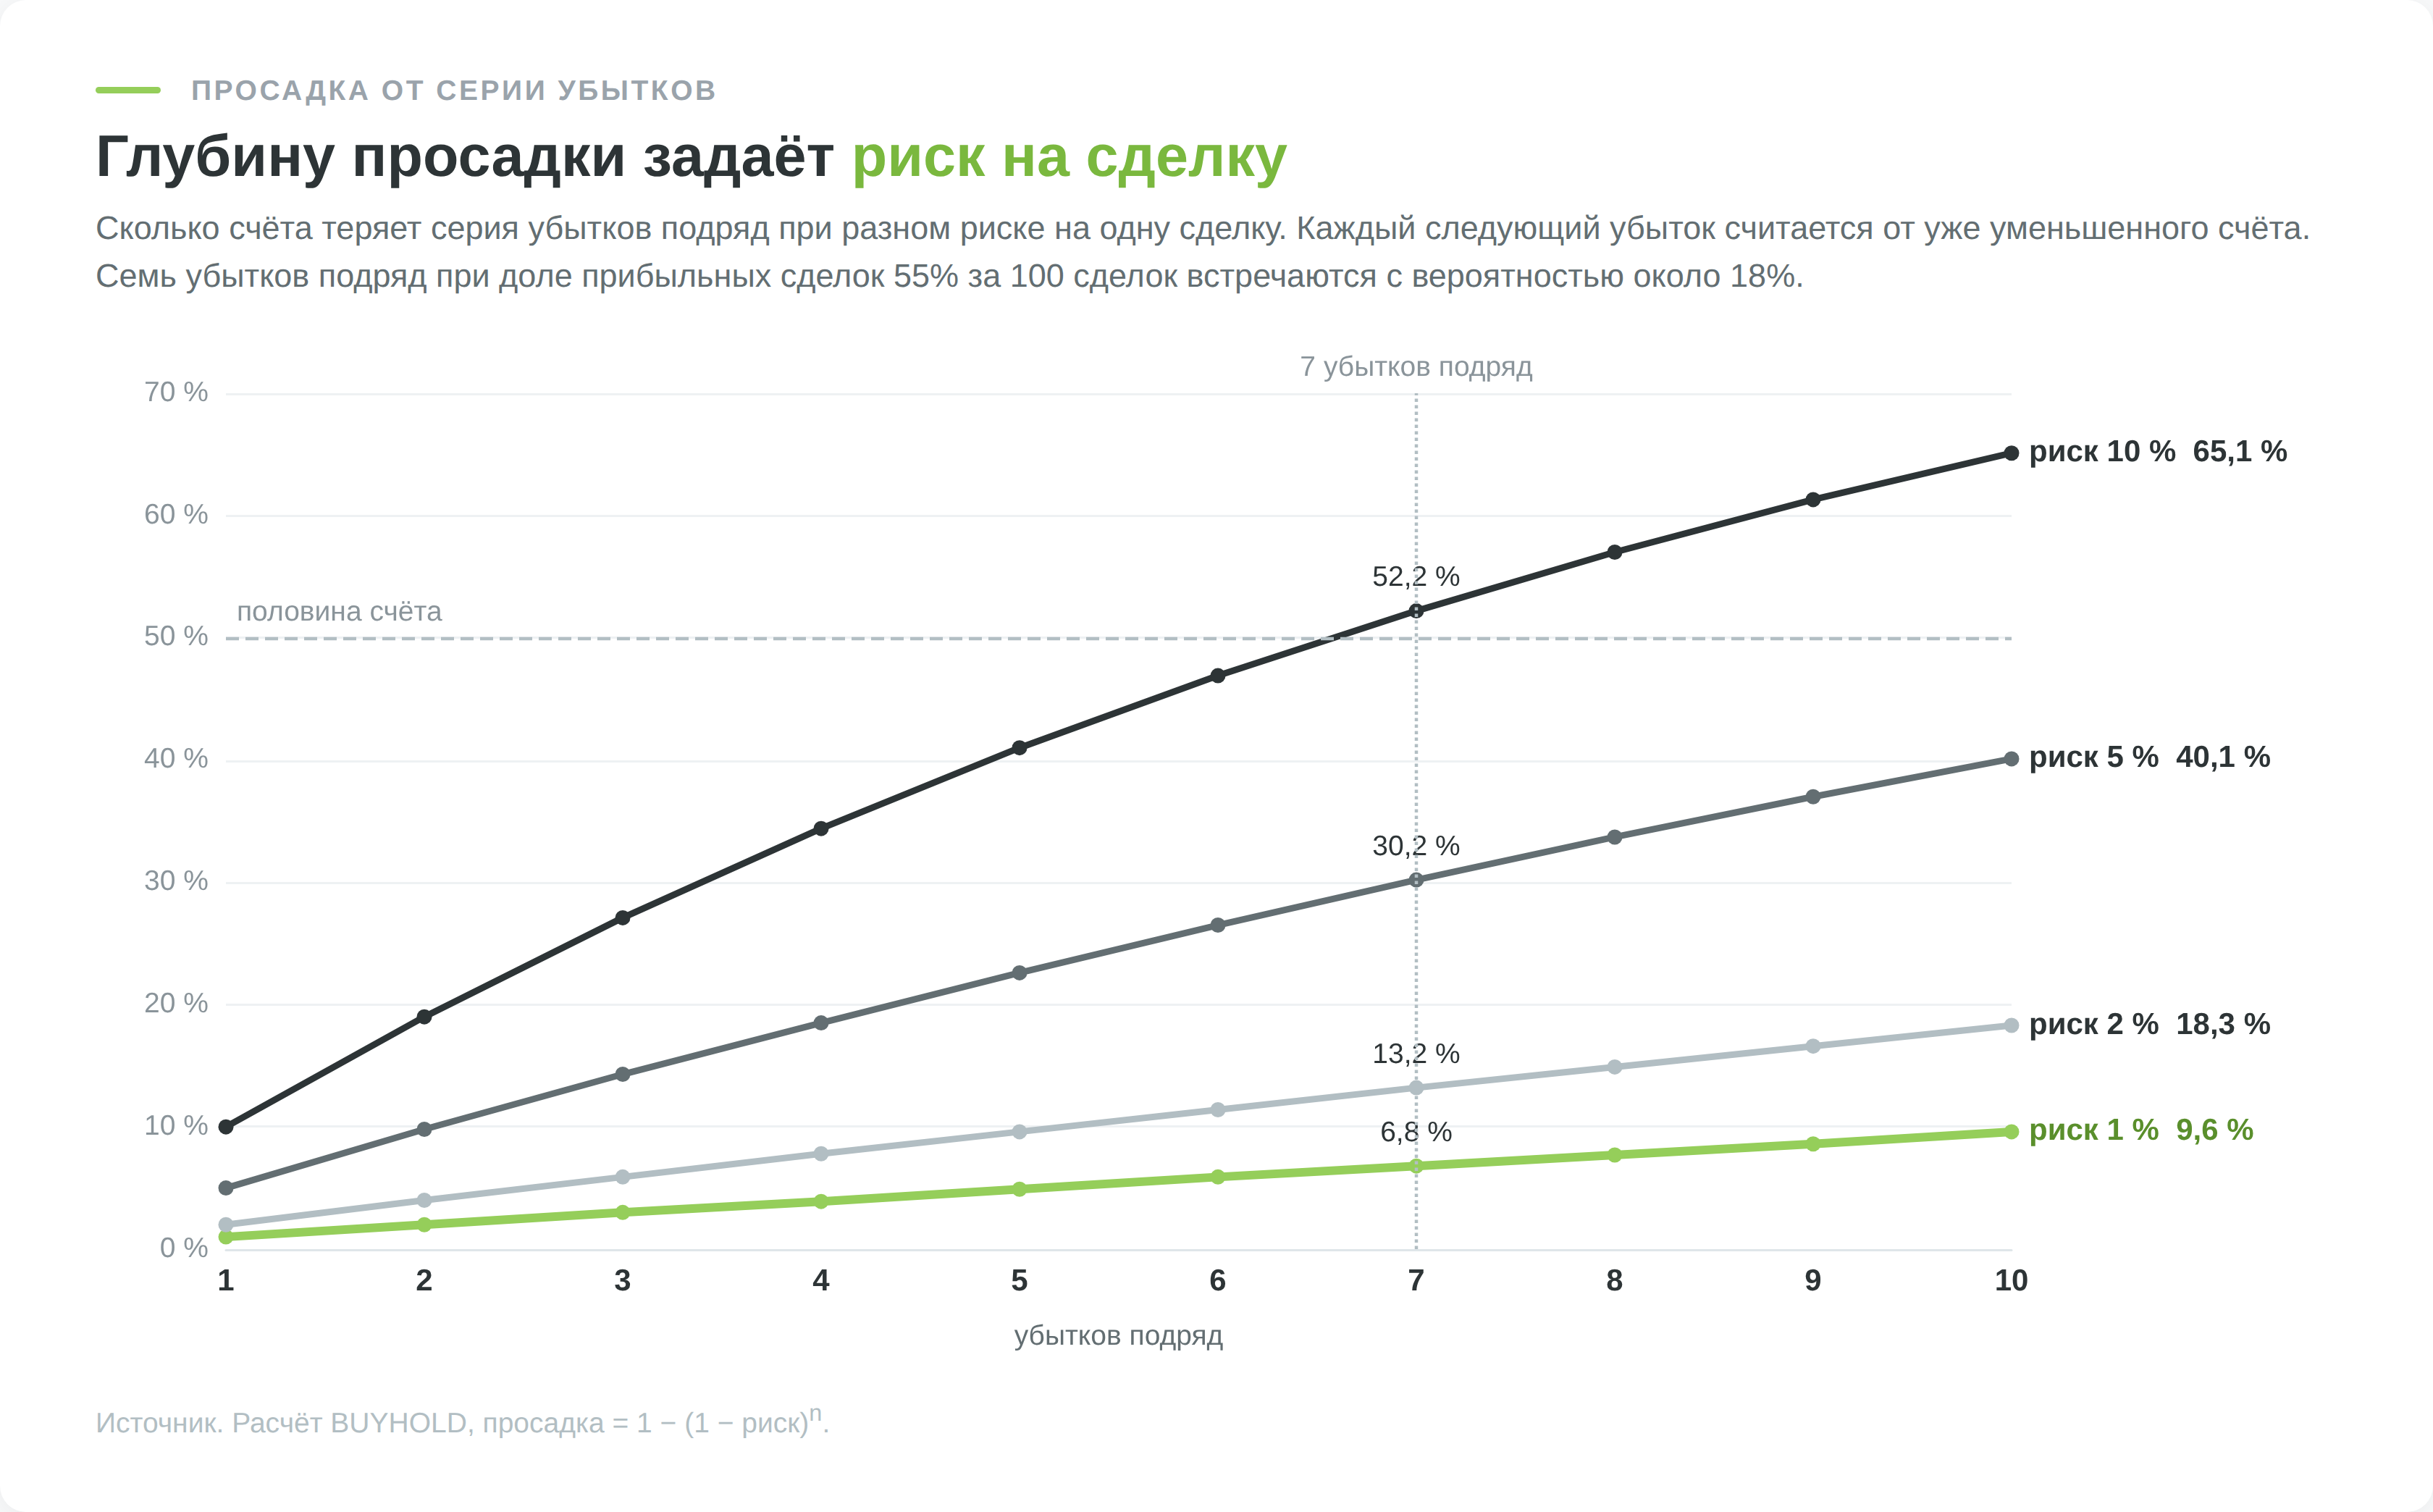
Если стоп отодвигается в каждой третьей сделке, средний риск растёт с 2 до 2,67%. Серия из 7 убытков, которая на исходном риске стоила бы 13,2% счёта, теперь стоит 17,2%. 4 процентных пункта появились не из рынка, а из одного движения мышью, повторённого несколько раз. Как ставить стоп по структуре графика, разобрано в отдельном руководстве по стоп-лоссу.
Арифметика просадки и серий убытков
Убыток и восстановление после него несимметричны математически, и эта несимметричность сильнее любой мотивации.
| Просадка счёта | Нужен рост для возврата | Во сколько раз больше просадки |
| 10% | 11,1% | 1,11 |
| 20% | 25,0% | 1,25 |
| 30% | 42,9% | 1,43 |
| 40% | 66,7% | 1,67 |
| 50% | 100,0% | 2,00 |
| 60% | 150,0% | 2,50 |
| 70% | 233,3% | 3,33 |
Счёт, потерявший половину, требует удвоения оставшегося. Счёт, потерявший 70%, требует утроения с хвостом. На этом ломается идея отыграться, потому что она предполагает возврат теми же темпами, какими деньги терялись.
Серия убытков подряд ощущается как поломка системы, хотя чаще всего она обычная статистика. Вероятность встретить хотя бы одну серию заданной длины за 100 сделок считается точно.
| Доля прибыльных сделок | 5 убытков подряд | 7 подряд | 10 подряд |
| 60% | 45,9% | 8,9% | 0,6% |
| 55% | 64,7% | 17,9% | 1,7% |
| 50% | 81,0% | 31,8% | 4,4% |
| 45% | 92,0% | 49,7% | 10,1% |
| 35% | 99,5% | 85,0% | 36,8% |
При доле прибыльных сделок 55%, то есть у неплохой системы, серия из 5 убытков за 100 сделок встречается с вероятностью около 65%. Она случится почти наверняка, и вопрос только в том, в каком состоянии вы её встретите.
Состояние зависит от риска на сделку. Серия из 5 убытков при риске 1% даёт просадку 4,9%, при риске 5% уже 22,6%, а при риске 10% 41%, после чего для возврата нужен рост на 69,4%. Тот же человек с риском 1% проходит серию из 7 убытков спокойно, потеряв 6,8% счёта. С риском 10% на седьмом убытке он теряет больше половины денег и перестаёт мыслить.
Паника в просадке выглядит чертой характера, но по факту она функция размера позиции. Дисциплину проще купить размером позиции, чем силой воли. Сама механика расчёта разобрана в руководстве по риск-менеджменту.
Психологические ловушки, в которых трейдер теряет деньги
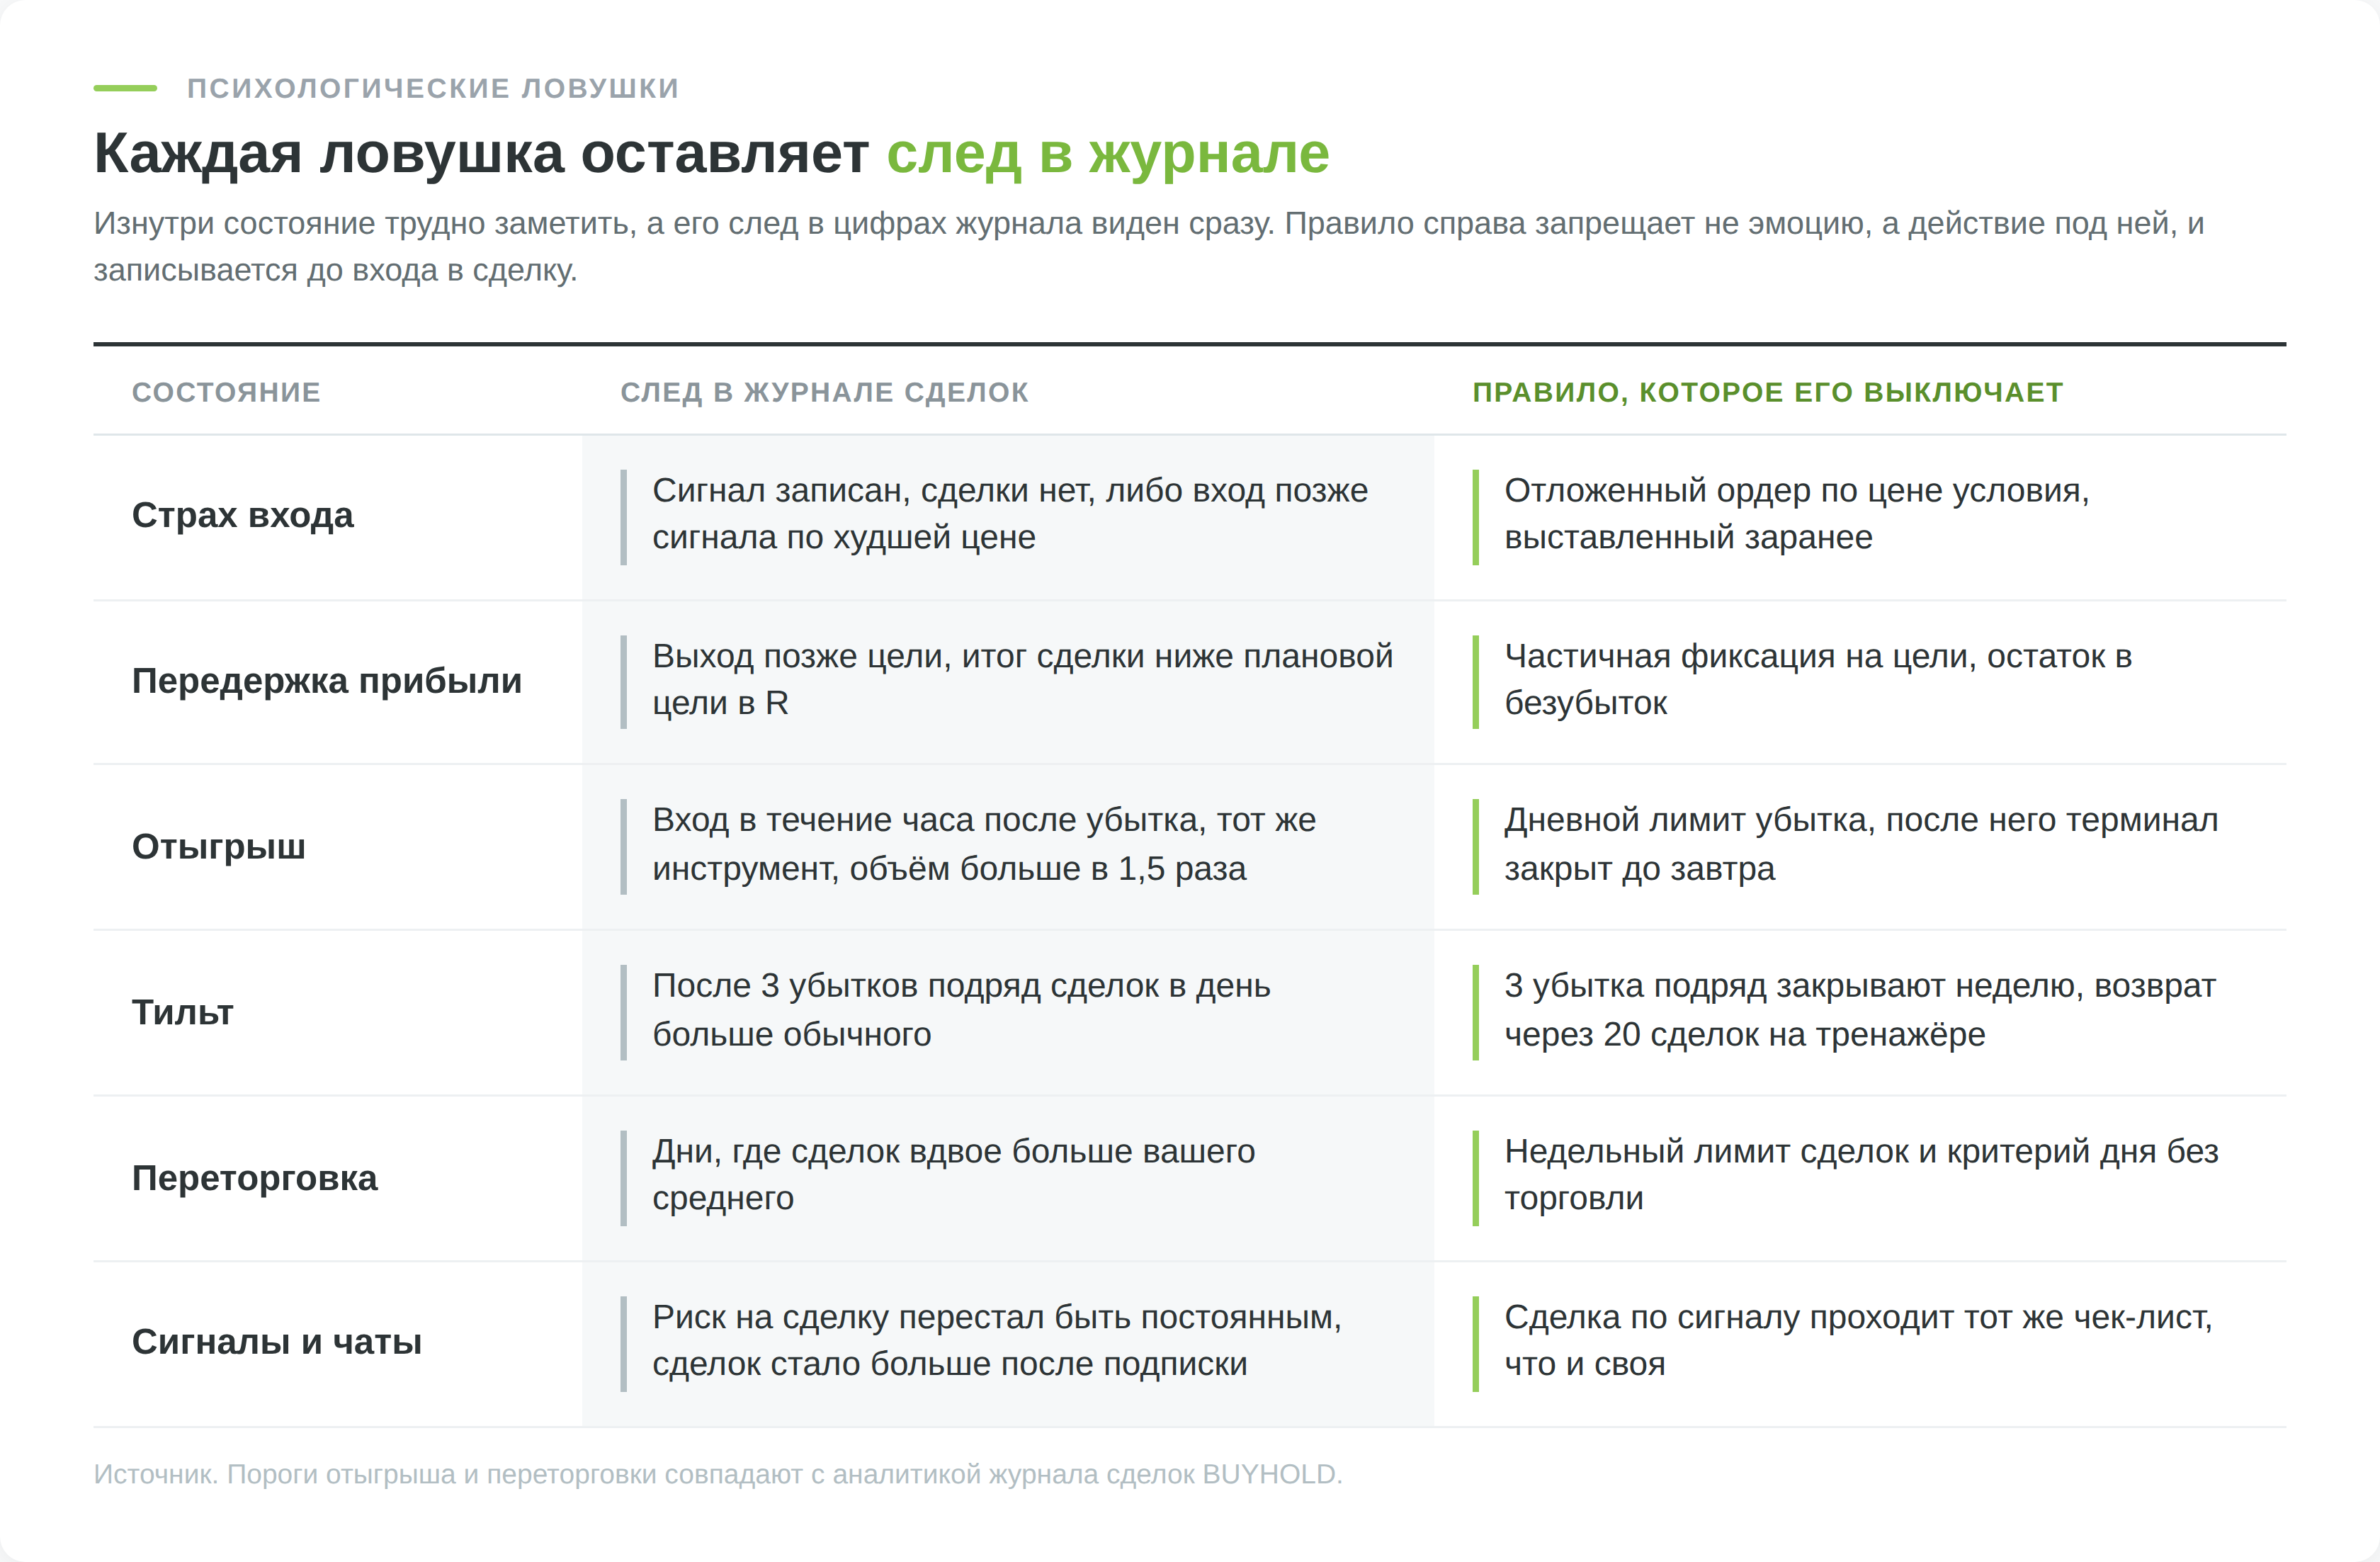
Практическая психология трейдинга во многом сводится к узнаванию нескольких повторяющихся состояний. Каждое из них оставляет след в журнале сделок. По этому следу его можно поймать числом, а не самоощущением, и выключить правилом, которое запрещает не эмоцию, а действие под ней.
Страх входа и упущенное движение
Сетап отработан на истории, условия сошлись, а рука не нажимает. Через 40 минут цена уходит без вас, и вход происходит уже вдогонку, по худшей цене и со стопом, который теперь пришлось бы ставить слишком далеко.
До входа возможный убыток по функции ценности весит больше возможной прибыли, поэтому бездействие кажется безопасным. Когда движение началось, точка отсчёта сдвигается, и упущенная прибыль начинает переживаться как потеря. Страх и жадность оказываются одной эмоцией в двух фазах. Отдельная разновидность этого состояния описана в материале про синдром упущенной выгоды.
В журнале страх входа виден как записанный сигнал без сделки. Лечит его отложенный ордер по цене условия, выставленный заранее. Заявка либо исполнится, либо нет, и оба исхода перестают быть вашим решением в моменте.
Передержка прибыли и эффект денег казино
Цель достигнута, правило говорит закрывать, но появляется мысль, что движение только начинается, и цель отодвигается. Иногда дважды. Потом цена возвращается, и позиция закрывается около нуля.
Ранняя фиксация и передержка выглядят разными ошибками, но обе означают одно. Момент выхода определяется ощущением на графике, а не условием, записанным до входа. Помогает частичное закрытие по достижении цели с переводом остатка в безубыток. Решение принимается один раз и заранее, дальше исполняется механически.
Отыгрыш убытка
Сразу после убыточной сделки открывается новая, чаще на том же инструменте и большим объёмом, без нового сигнала. Задача уже не заработать, а вернуть конкретную сумму.
Журнал сделок на сайте ищет отыгрыш по формальному признаку. Это вход в течение часа после убыточной сделки на том же инструменте с объёмом больше предыдущего в 1,5 раза. Такой признак ловит то, что сам трейдер задним числом объясняет новым сигналом.
Помогает стоп-день, то есть дневной лимит убытка, после которого терминал закрывается до завтра. Правило работает потому, что запрещает не эмоцию, а действие.
Тильт после серии убытков
Тильтом (слово пришло из покера) называют состояние, в котором качество отбора падает, а количество сделок растёт. Человек садится за терминал не для того, чтобы найти сетап, а чтобы вернуть ощущение контроля.
Проверить это на собственных сделках можно по журналу. У каждой записи в журнале сделок на сайте есть поле состояния, и вкладка аналитики «Психология» показывает результат отдельно по каждому из них.
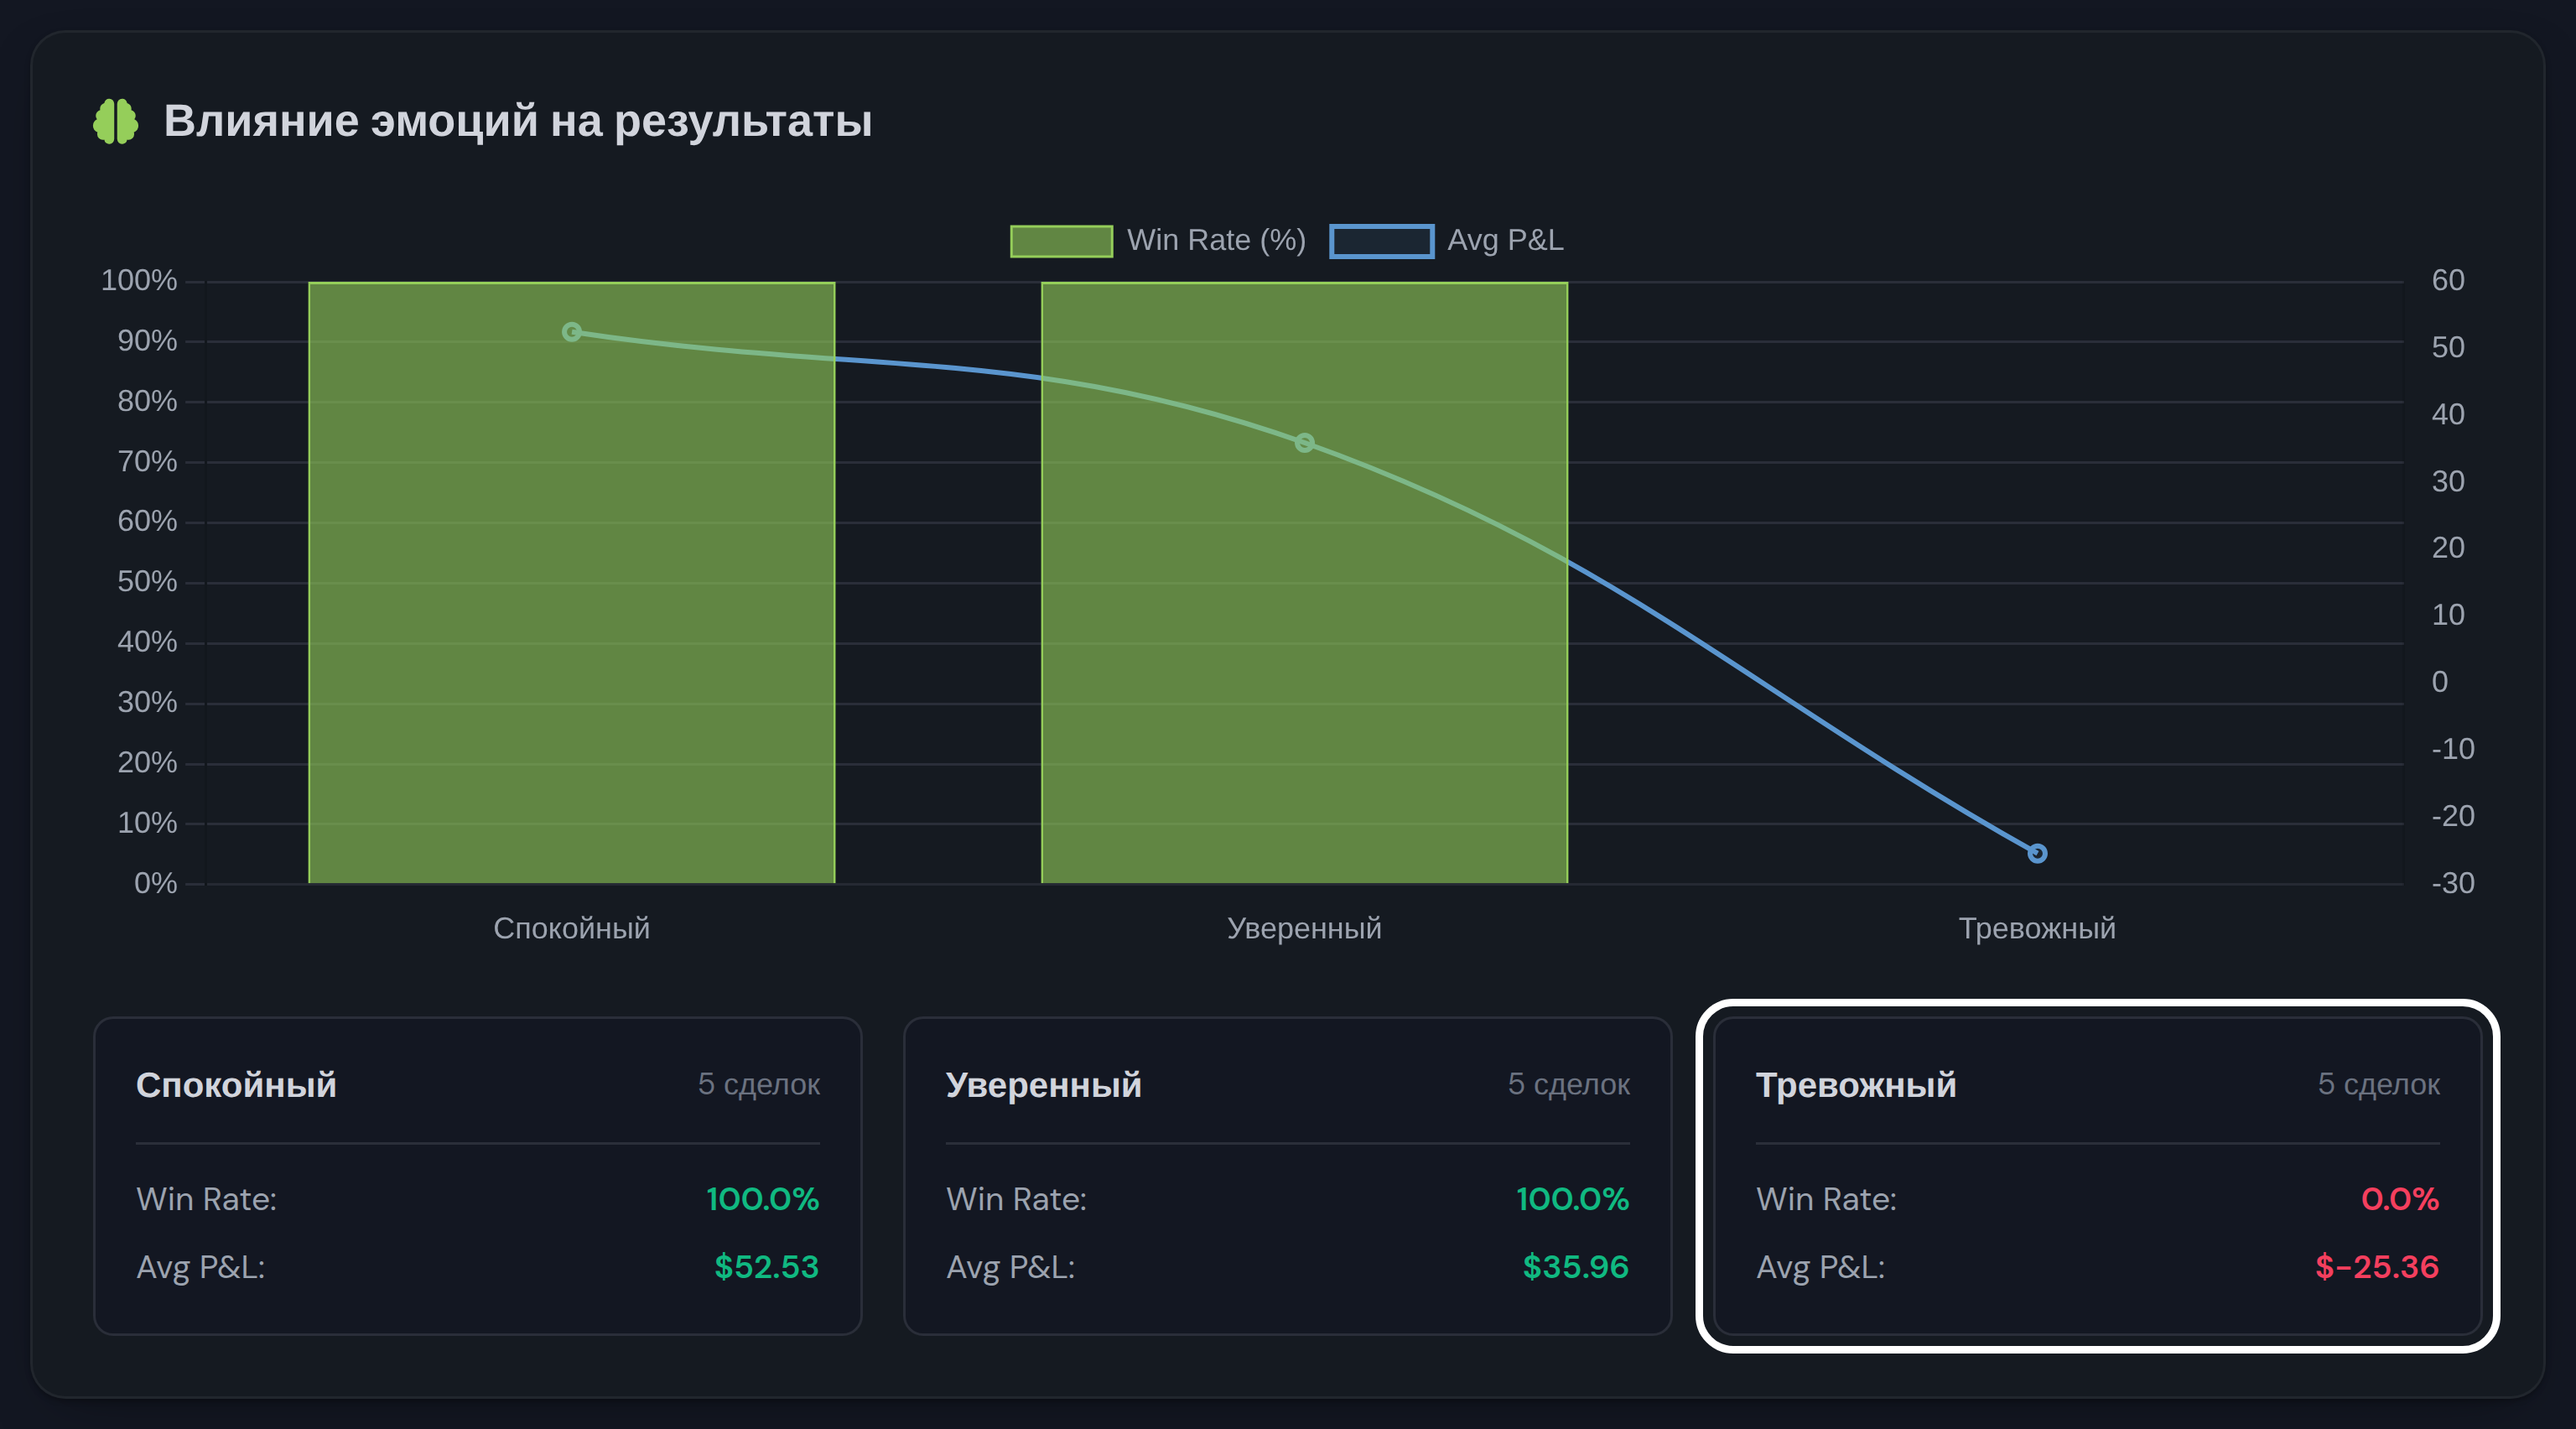
Помогает пауза, привязанная к числу, а не к самочувствию. Например, 3 убытка подряд закрывают неделю, а возврат идёт через торговый тренажёр, где следующие 20 сделок проходят без денег.
Переторговка
Сделки появляются в дни, когда сигнала не было, а объяснение находится задним числом. Проигрыш здесь возникает не из-за плохого анализа, а из-за количества сделок, каждая из которых платит спред и комиссию.
Помогает недельный лимит сделок и письменный критерий, при каком условии день считается днём без торговли. Отсутствие сделки перестаёт быть бездействием и становится выполненным правилом. В журнале переторговка видна как дни, где сделок вдвое больше вашего среднего.
Чужие сигналы и чаты
Подписку на сигналы обычно воспринимают как лекарство от собственных эмоций. Раз проблема в моих решениях, пусть решения принимает кто-то другой. Но сигнал не снимает ни одного из описанных состояний. Решение входить остаётся вашим, решение выходить тоже, а к прежним эмоциям добавляется злость на автора, если сигнал оказался убыточным.
Групповой чат работает ещё хуже. Когда 100 человек в реальном времени пишут, что позиция идёт хорошо, включается социальное подтверждение, и оно давит сильнее любого графика. Массовое «я закрылся» так же заставляет закрываться вслед, независимо от собственного плана. Механику стадного поведения разбирает материал про торговлю против толпы.
Если после подписки число ваших сделок выросло, а риск на сделку перестал быть постоянным, подписка работает против вас независимо от качества самих сигналов. Сделка по сигналу должна проходить тот же чек-лист, что и своя.
Самомнение, серии удач и иллюзия контроля
Убытки ломают психику предсказуемо. Прибыли ломают её незаметнее.
Симон Жерве и Одеан описали модель искажённого обучения. Успешный трейдер приписывает результат своей способности, а не рынку и не удаче, переоценивает себя и начинает торговать агрессивнее. Переоценить себя может даже тот, у кого неудач было больше, чем удач, если удачам он придаёт больший вес.
Эту модель Барбер с соавторами проверяли на тайваньских данных в работе 2017 года, упомянутой выше. Барбер и Одеан проверили самоуверенность и на разнице полов, потому что мужчины в финансовых вопросах в среднем оценивают себя выше. Их оборот оказался на 45% больше, чем у женщин, и торговля снижала их доходность на 2,65 процентного пункта в год против 1,72 у женщин.
Лучше всего эту ловушку показывает усреднение убыточной позиции и родственная ему стратегия мартингейла. Пока рынок ходит в диапазоне, метод даёт ровную кривую и подтверждает мастерство владельца счёта. Ошибка при этом никуда не девается, она просто не видна до дня, когда диапазон заканчивается.
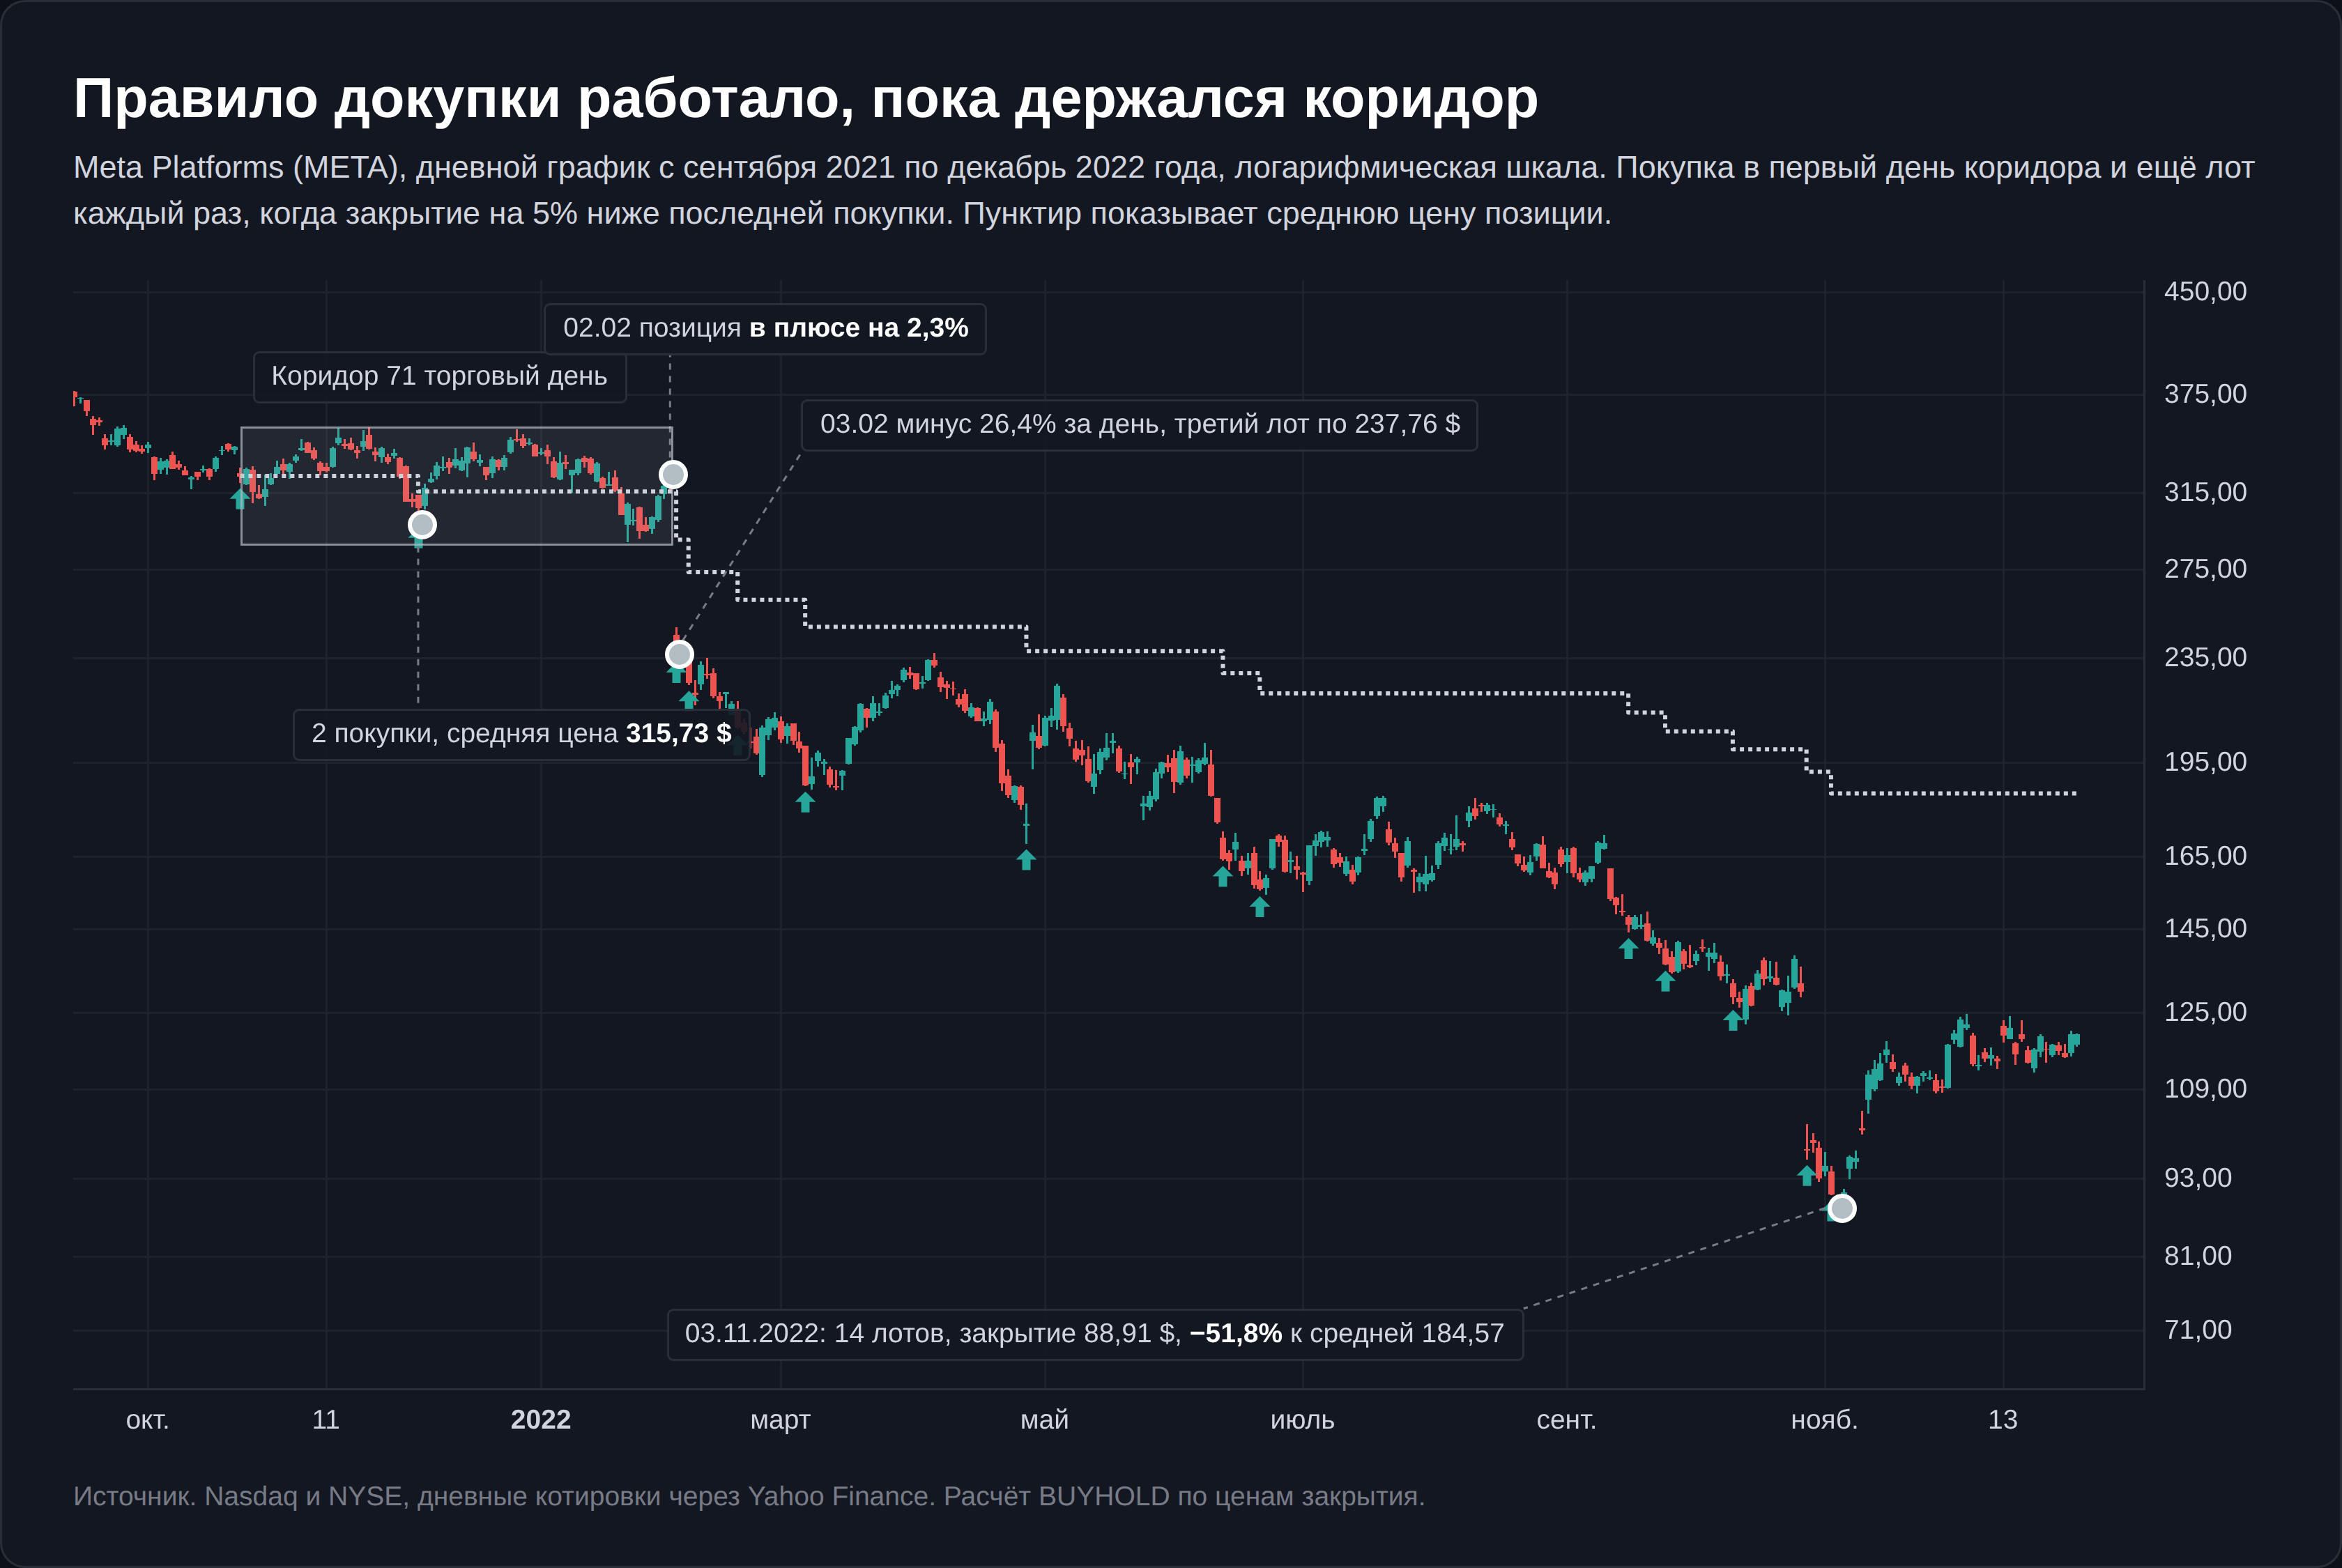
С 22 октября 2021 года по 2 февраля 2022 года акции Meta провели 71 торговый день в коридоре между 289,01 и 353,83 $. Я проверил простое правило. Купить на первом дне коридора и докупать ещё лот каждый раз, когда закрытие падает на 5% ниже последней покупки. За 3 месяца правило сделало 2 покупки со средней ценой 315,73 $, и к 2 февраля позиция была в плюсе на 2,3%. Метод выглядел управляемым.
Вечером 2 февраля компания опубликовала квартальный отчёт, и 3 февраля акция за день потеряла 26,4%, закрывшись на 237,76 $. Правило добавило третий лот и дальше докупало на каждом новом снижении на 5%. К 3 ноября 2022 года в позиции было 14 лотов со средней ценой 184,57 $, а акция закрылась на 88,91, на 51,8% ниже средней. Размер потери определил не последний клик, а правило, которое в коридоре выглядело управлением риском и продолжило набирать лоты, когда коридор кончился.
Во что превращается счёт при удвоении объёма после каждого убытка, показывает калькулятор мартингейла. Он считает депозит, который нужен, чтобы пережить серию заданной длины.
Почему высокий процент прибыльных сделок ничего не гарантирует
Многие считают, что доля прибыльных сделок выше половины уже означает работающую систему. Без второй величины она не означает ничего.
Результат стратегии описывает ожидание сделки, то есть сколько в среднем приносит одна сделка. Его удобно считать в единицах риска. Расстояние от входа до стопа принимается за единицу и обозначается буквой R, а цель выражается в тех же единицах. Цель в 2R означает, что до неё вдвое дальше, чем до стопа. Ожидание равно доле прибыльных сделок, умноженной на размер цели в R, минус доля убыточных.
| Доля прибыльных | Цель 0,5R | Цель 1R | Цель 2R | Цель 3R |
| 30% | −0,55R | −0,40R | −0,10R | +0,20R |
| 35% | −0,48R | −0,30R | +0,05R | +0,40R |
| 40% | −0,40R | −0,20R | +0,20R | +0,60R |
| 45% | −0,33R | −0,10R | +0,35R | +0,80R |
| 50% | −0,25R | 0,00R | +0,50R | +1,00R |
| 55% | −0,18R | +0,10R | +0,65R | +1,20R |
| 60% | −0,10R | +0,20R | +0,80R | +1,40R |
Система с долей прибыльных сделок 55% и целью в половину риска теряет 0,175R на каждой сделке и разоряет счёт медленно и уверенно. Система с долей прибыльных 35% и целью 3R приносит 0,4R на сделку, хотя почти две трети её сделок убыточны.
Порог безубыточности считается по формуле 1 / (1 + цель в R). При цели 0,5R нужно больше 66,7% прибыльных сделок, при цели 3R хватает 25%.
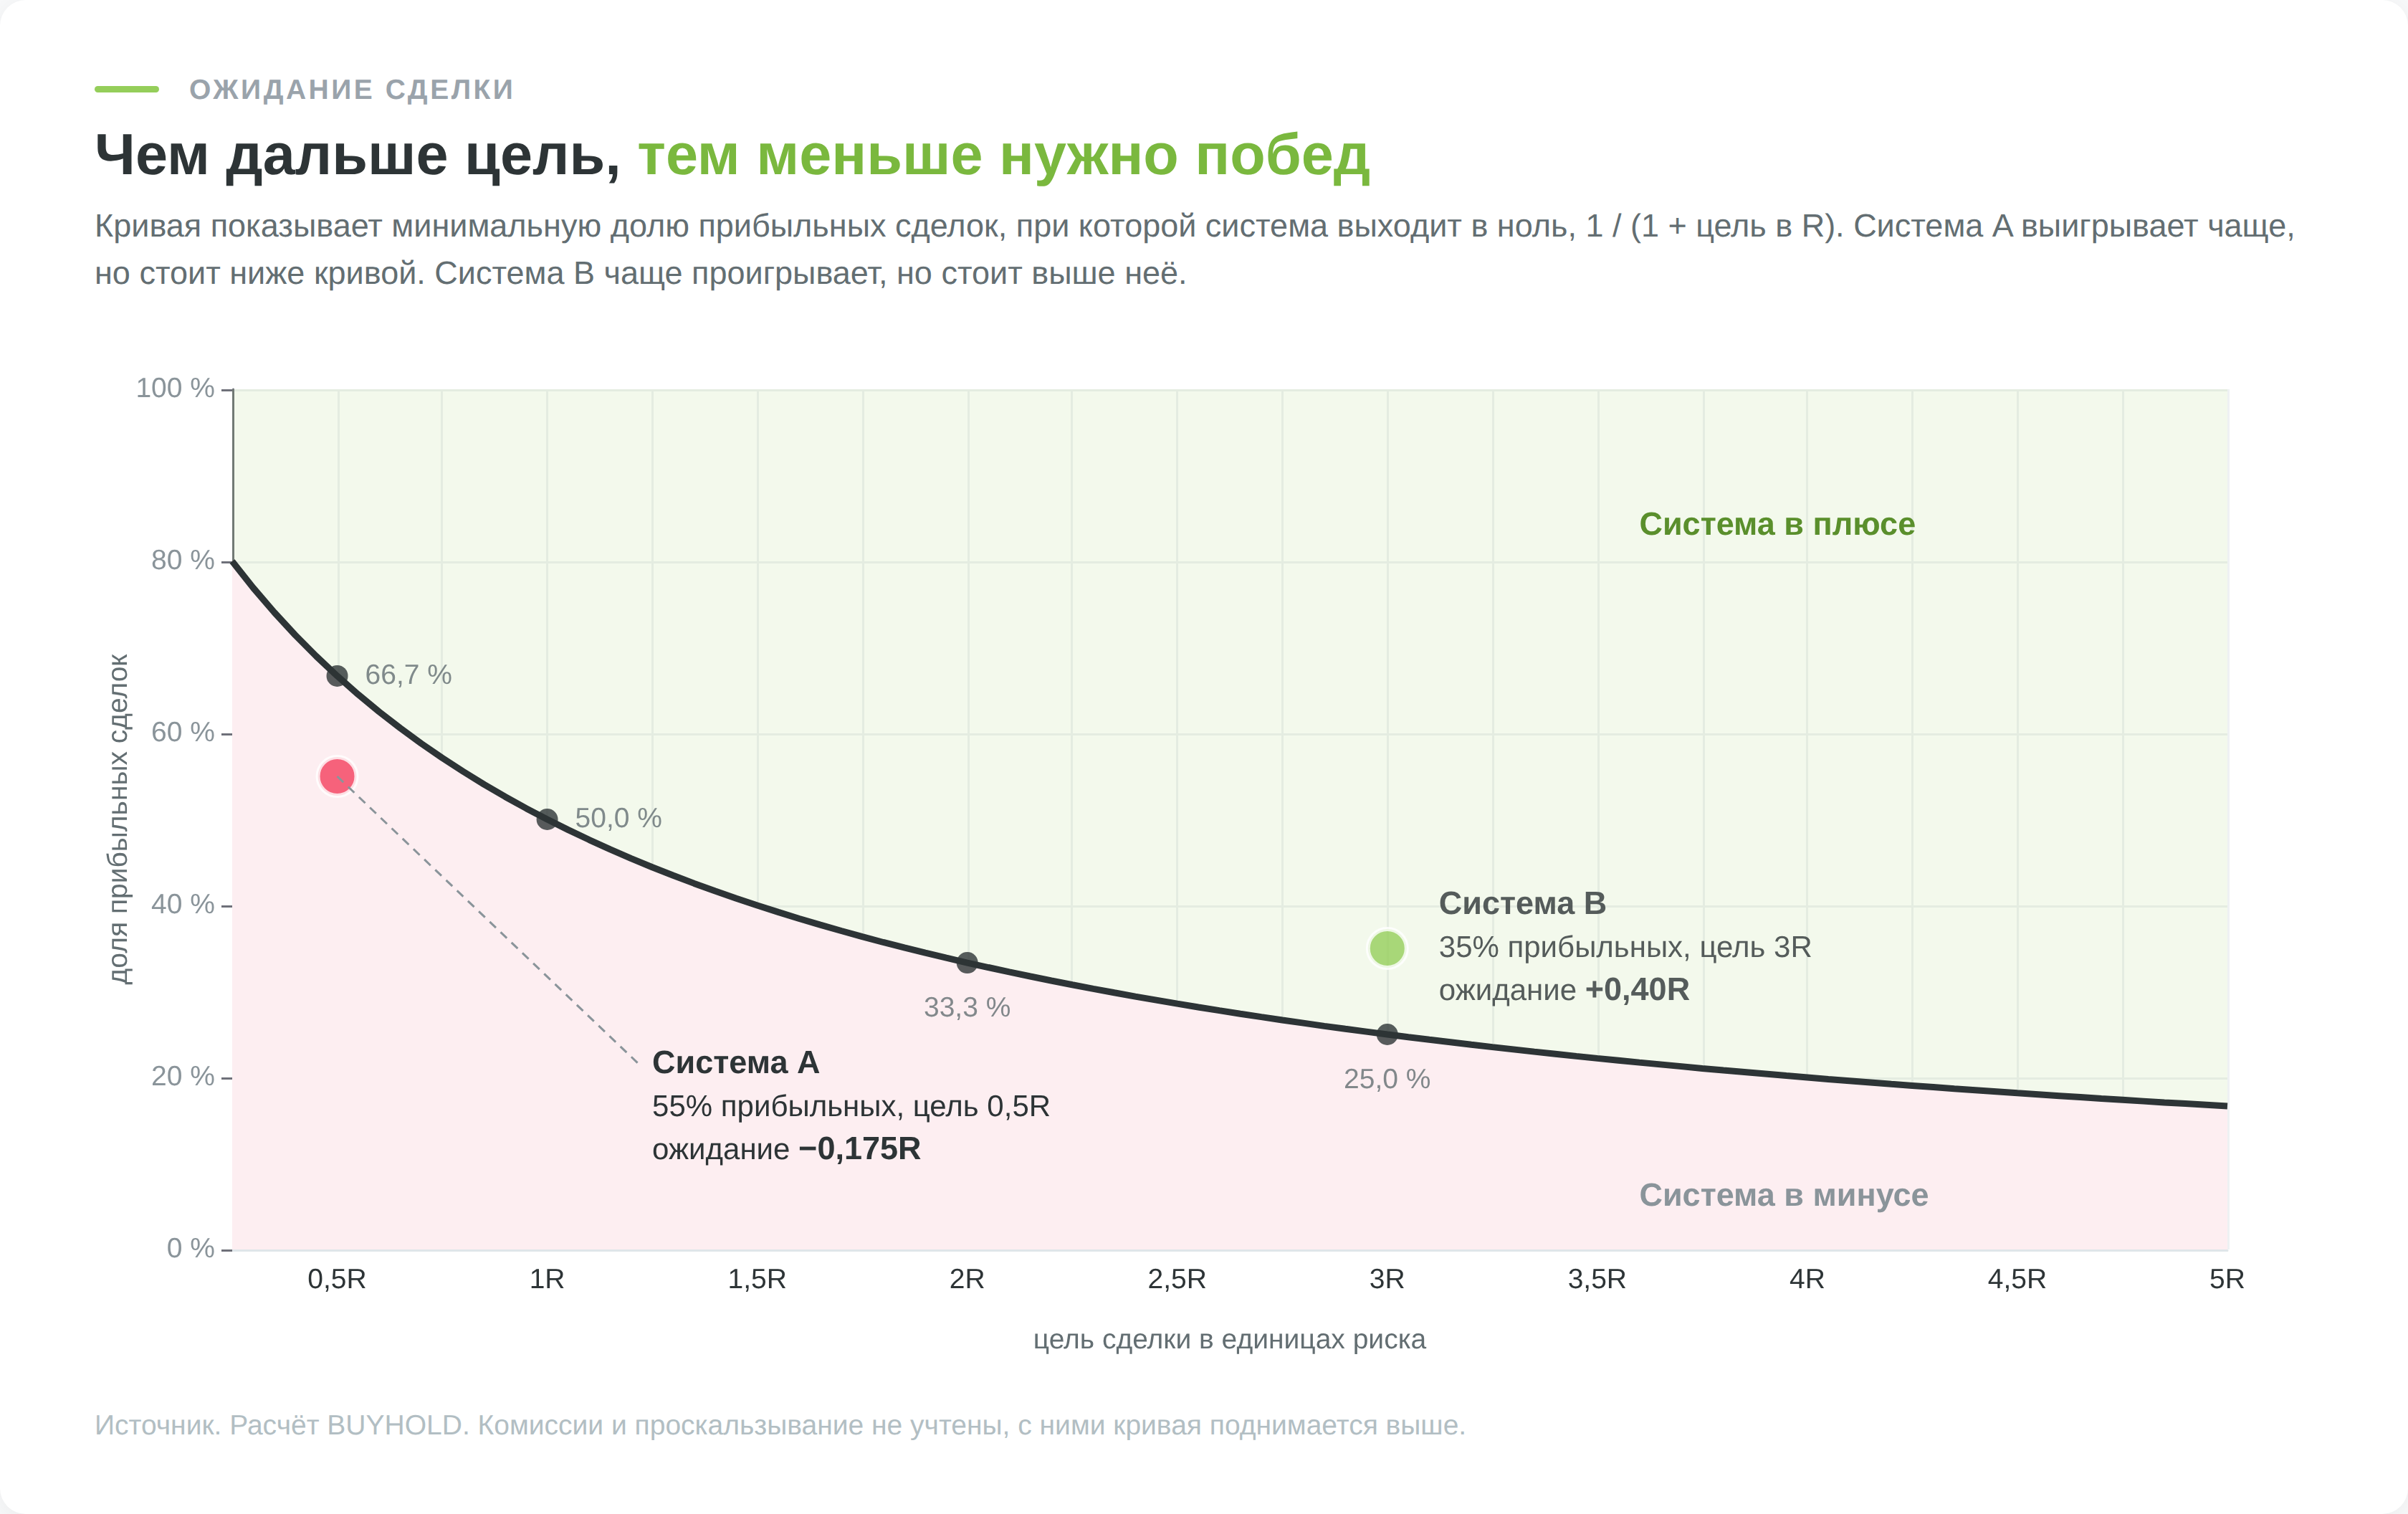
Психологическая нагрузка у этих двух систем противоположная. Первая приятна в моменте и убыточна на дистанции. Вторая требует спокойно проходить длинные серии убытков ради редких больших движений, по таблице серий выше 7 убытков подряд за 100 сделок у неё встречаются с вероятностью 85%. Человек выбирает первую не по расчёту, а потому, что она чаще даёт ощущение правоты. Подробный разбор самой метрики есть в материале про винрейт в трейдинге.
Система вместо силы воли
Психология трейдинга поддаётся не уговорам, а конструкции. Решение, принятое до входа, эмоции просто не застают, поэтому ни один приём ниже не требует быть спокойным.
Правила, записанные до входа
Минимальный набор состоит из четырёх чисел. Цена входа, цена стопа, цена цели и размер позиции. Записать их нужно до открытия сделки, в любом виде, хоть в блокноте.
Мозг в позиции работает иначе, чем вне её, и записанное число остаётся единственным свидетелем того, что вы считали разумным, пока деньги не двигались. Когда сделка идёт против вас, спорить приходится не с собой, а с записью, а с записью спорить труднее. Как собрать эти правила в цельную систему, разобрано в материале про торговую стратегию и торговый план.
Предторговый чек-лист
Чек-лист занимает полминуты и отсекает импульсивные входы до того, как они стали сделками. Рабочий минимум выглядит так.
- Сигнал соответствует описанию сетапа, а не похож на него.
- Стоп стоит за структурой рынка, а не на круглом числе.
- Риск на сделку укладывается в лимит счёта.
- Цель стоит не ближе заданного минимума в R.
- Сегодняшний дневной лимит убытка не исчерпан.
Пятый пункт единственный прямо блокирует отыгрыш.
Оценивать серию, а не сделку
Неприятие потерь можно ослабить сменой рамки. Питер Сокол-Хесснер с соавторами просили участников эксперимента смотреть на каждый выбор как на одну позицию в большом портфеле, как это делает профессиональный трейдер. При такой установке неприятие потерь снижалось в среднем на 16%.
В торговле это переводится в простое правило. Итог подводится по блоку из 20 сделок, а не по каждой отдельно. Отдельная сделка оценивается только по одному вопросу, исполнен ли план, а её денежный результат смотрится в сумме блока.
Журнал сделок
Журнал закрывает системную слепоту. Память работает против трейдера. Крупные выигрыши помнятся ярче, серия мелких потерь сливается в фон, а причины входов задним числом переписываются в свою пользу.
Записывать стоит не только цену и результат, но и причину входа, состояние и отметку, выполнен ли план. Через 100 сделок в журнале обычно видно то, чего человек про себя не знал. Убытки концентрируются в определённые часы, или сделки вне чек-листа дают отрицательное ожидание, а сделки по чек-листу положительное.
Вести журнал можно в таблице, а можно в журнале сделок на сайте, где винрейт, средний выигрыш, просадка и серии считаются автоматически. Таблицу обычно заполняют, пока есть энтузиазм, а считать по ней начинают редко.
Тренажёр вместо реального счёта
Отрабатывать самообладание на реальных деньгах дорого и медленно. У демо-счёта своя проблема. На нём не страшно, поэтому тренируется техника, но не психика. Техника ставится без денег, а деньги подключаются минимальным размером позиции, при котором убыток ощущается, но не разрушает счёт.
Пройти через страх входа и боль стопа много раз подряд без риска позволяет симулятор трейдинга. Он прокручивает историю по свече и заставляет принимать решение вслепую, без знания будущего. Как проверять стратегию на обычном демо, разобрано в материале про стратегию на демо-счёте.
Лимиты дня, недели и месяца
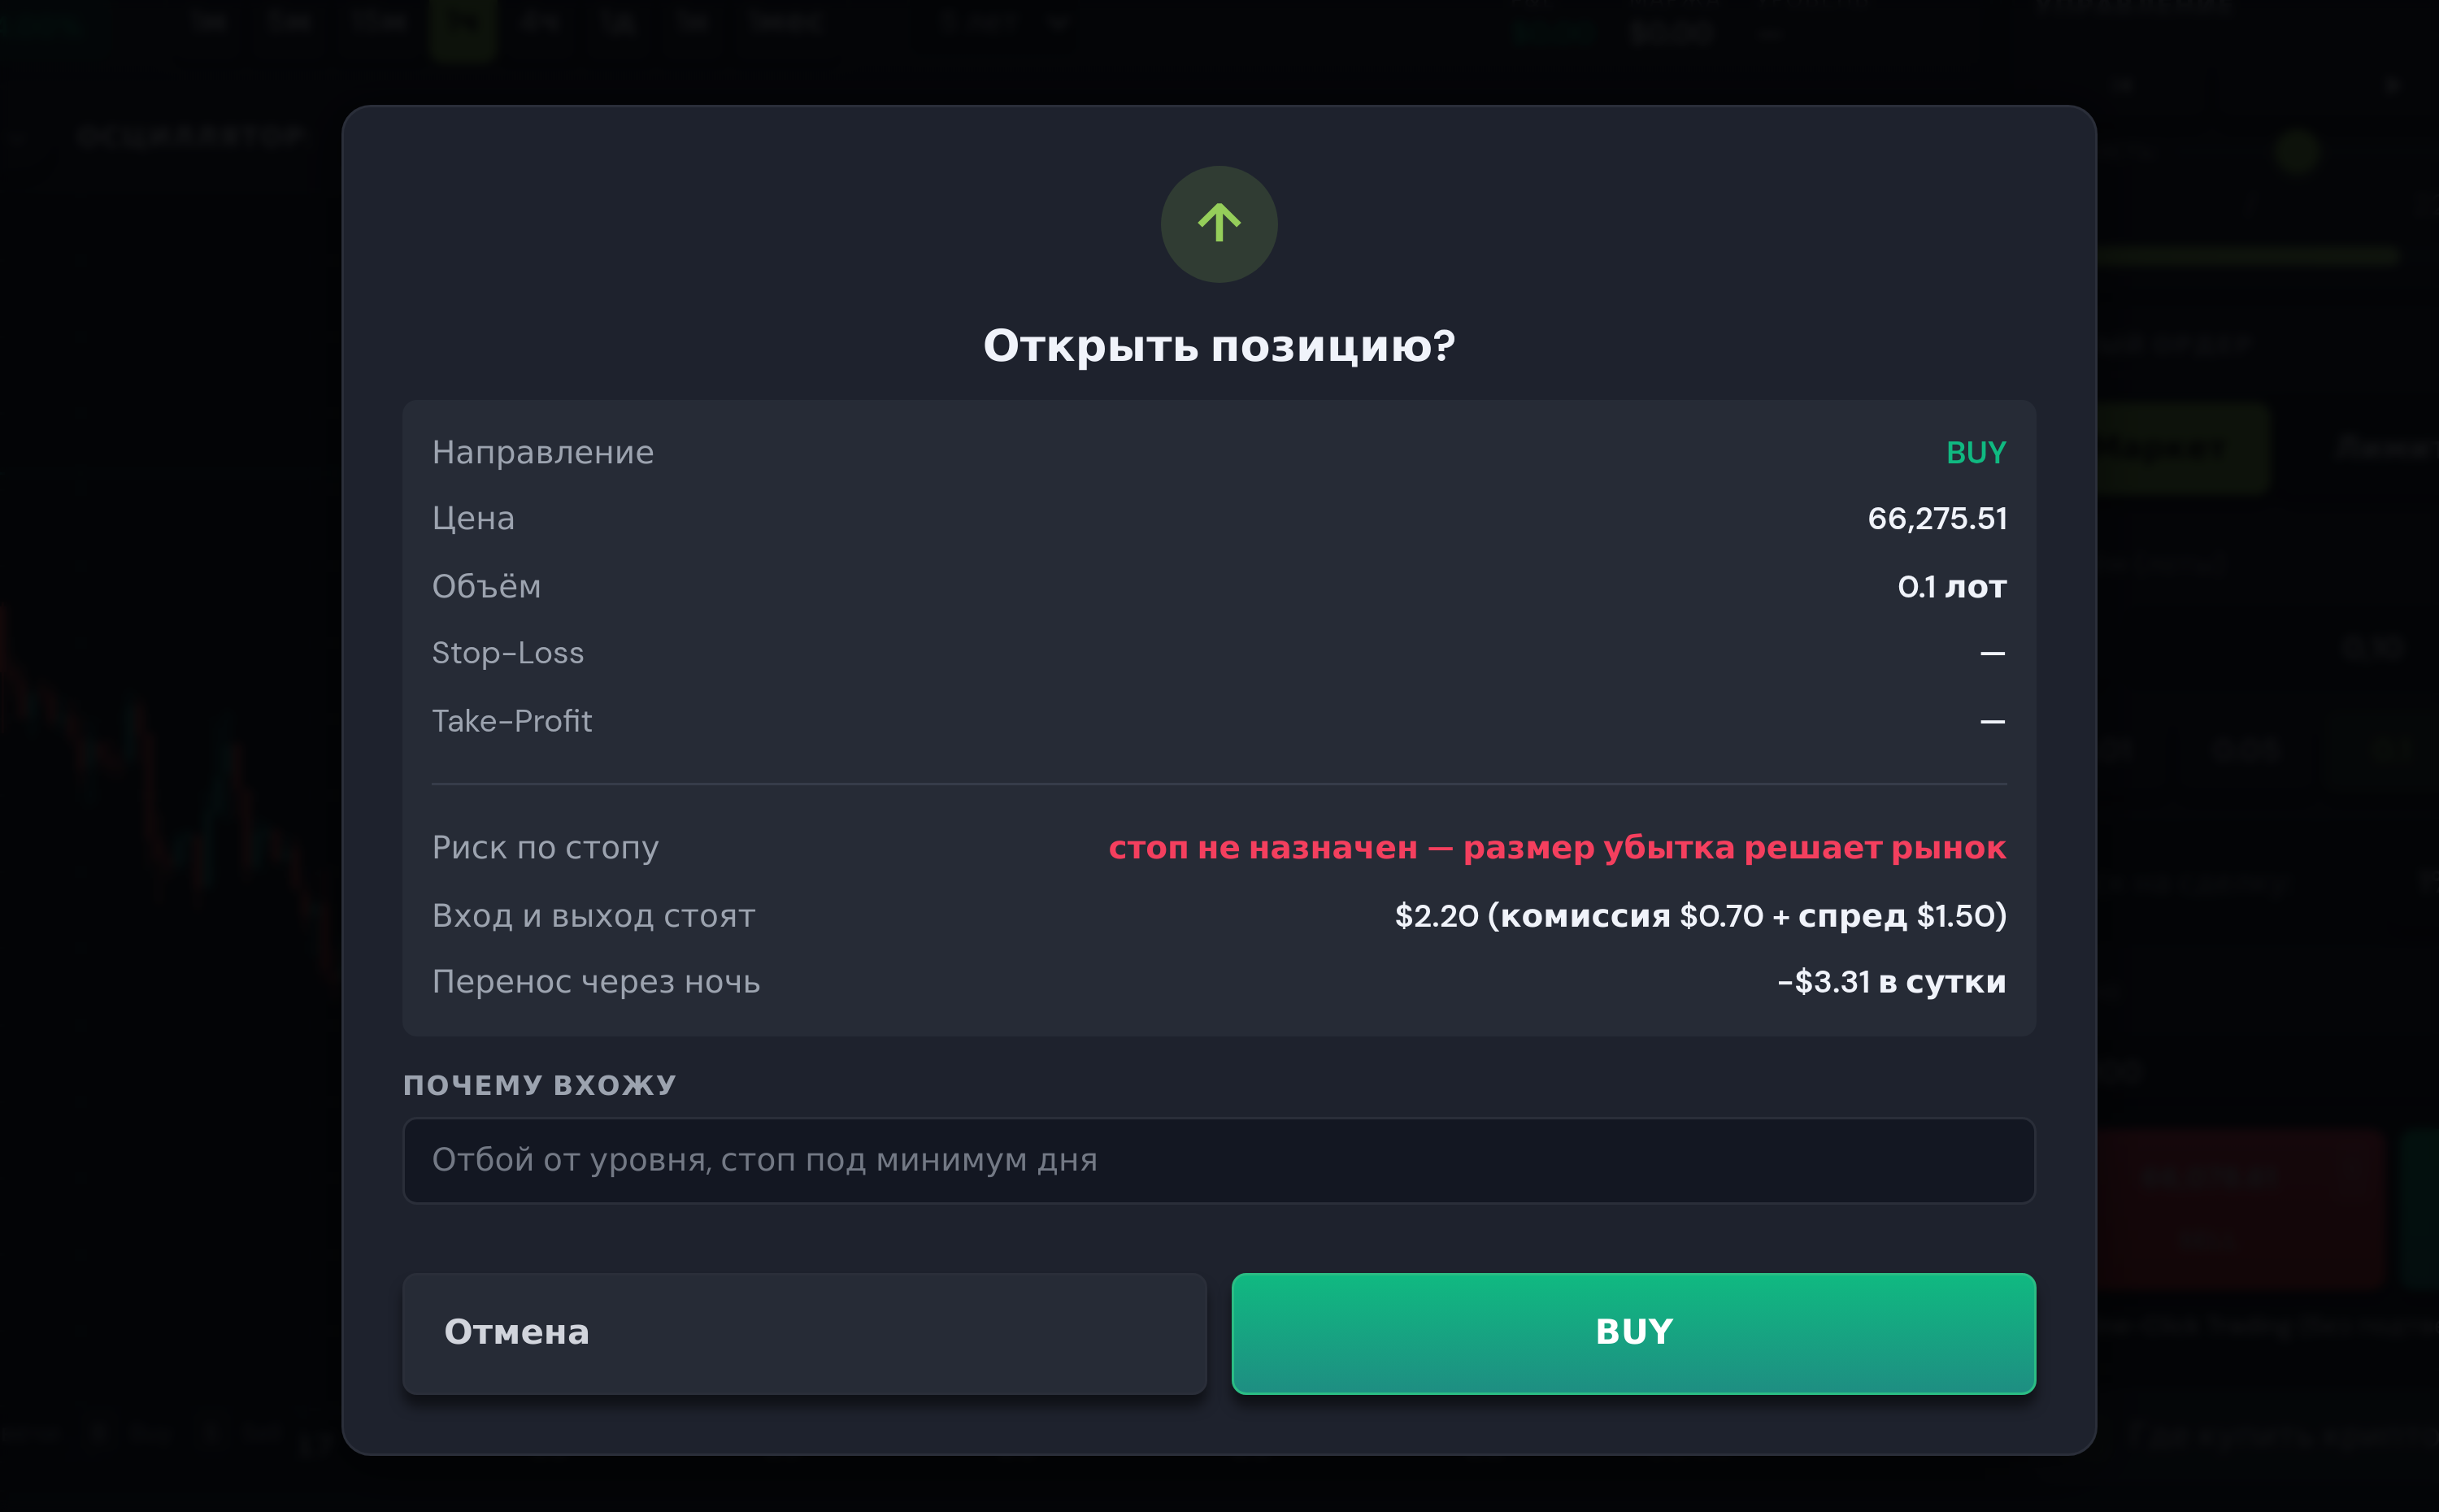
Заранее задаются три числа. Дневной лимит убытка, недельный лимит числа сделок и месячная просадка, после которой размер позиции снижается вдвое.
Последнее правило работает против интуиции. После просадки хочется увеличить объём, чтобы вернуться быстрее, а арифметика требует обратного. Уменьшение позиции в просадке замедляет падение и оставляет счёт живым до момента, когда серия закончится сама.
Наставник, напарник или психолог
Все приёмы выше вы администрируете сами, а в тильте именно этот администратор и выходит из строя. Поэтому часть контроля полезно отдать другому человеку. Напарнику или наставнику отправляют правила и недельную выгрузку журнала, и он проверяет не прибыль, а отклонения от плана.
Если торговля начала влиять на сон, работу и отношения, а результат за год не отличается от нуля, это повод поговорить с психологом. Стинбарджер, соавтор исследования о дейтрейдерах выше, сам клинический психолог и много лет работает с трейдерами.
Как отличить психологическую ошибку от ошибки системы
Самая дорогая путаница в этой теме возникает, когда убыточную систему лечат работой над собой, а сорванное исполнение объясняют плохой стратегией. Различить эти два случая можно арифметически, если журнал ведётся хотя бы 100 сделок.
Журнал делится на две группы. В первую попадают сделки, где выполнены все пункты чек-листа, во вторую все остальные. Для каждой группы считается ожидание в единицах риска по формуле из раздела про процент прибыльных сделок.
| По плану и с нарушениями | Что это значит | Что делать |
| плюс и минус | Система работает, деньги теряются на импровизации. Самый частый случай и психология трейдинга в узком смысле | Лимиты, размер позиции, запрет входа вне чек-листа |
| минус и минус | Убыточна сама система, идеальное исполнение сделает убыток аккуратнее, но не меньше | Возвращаться к правилам входа и выхода и проверять их на истории |
| минус и плюс | Чаще всего случайность на короткой выборке | Дождаться следующих 50 сделок, затем разобрать нарушения по одному |
| плюс и плюс | Система работает, нарушения пока не вредят, но разброс результата выше нужного | Готовиться к тому, что первая серия убытков на импровизации даст просадку глубже расчётной |
Допустим, 50 сделок по чек-листу дают ожидание 0,25R, а 50 импровизированных −0,3R. В сумме это −2,5R за 100 сделок, при том что рабочая часть системы принесла +12,5R. Человек видит убыточный год и решает, что стратегия не работает, хотя не работает только половина его действий. Эта половина и есть предмет психологии трейдинга в узком смысле.
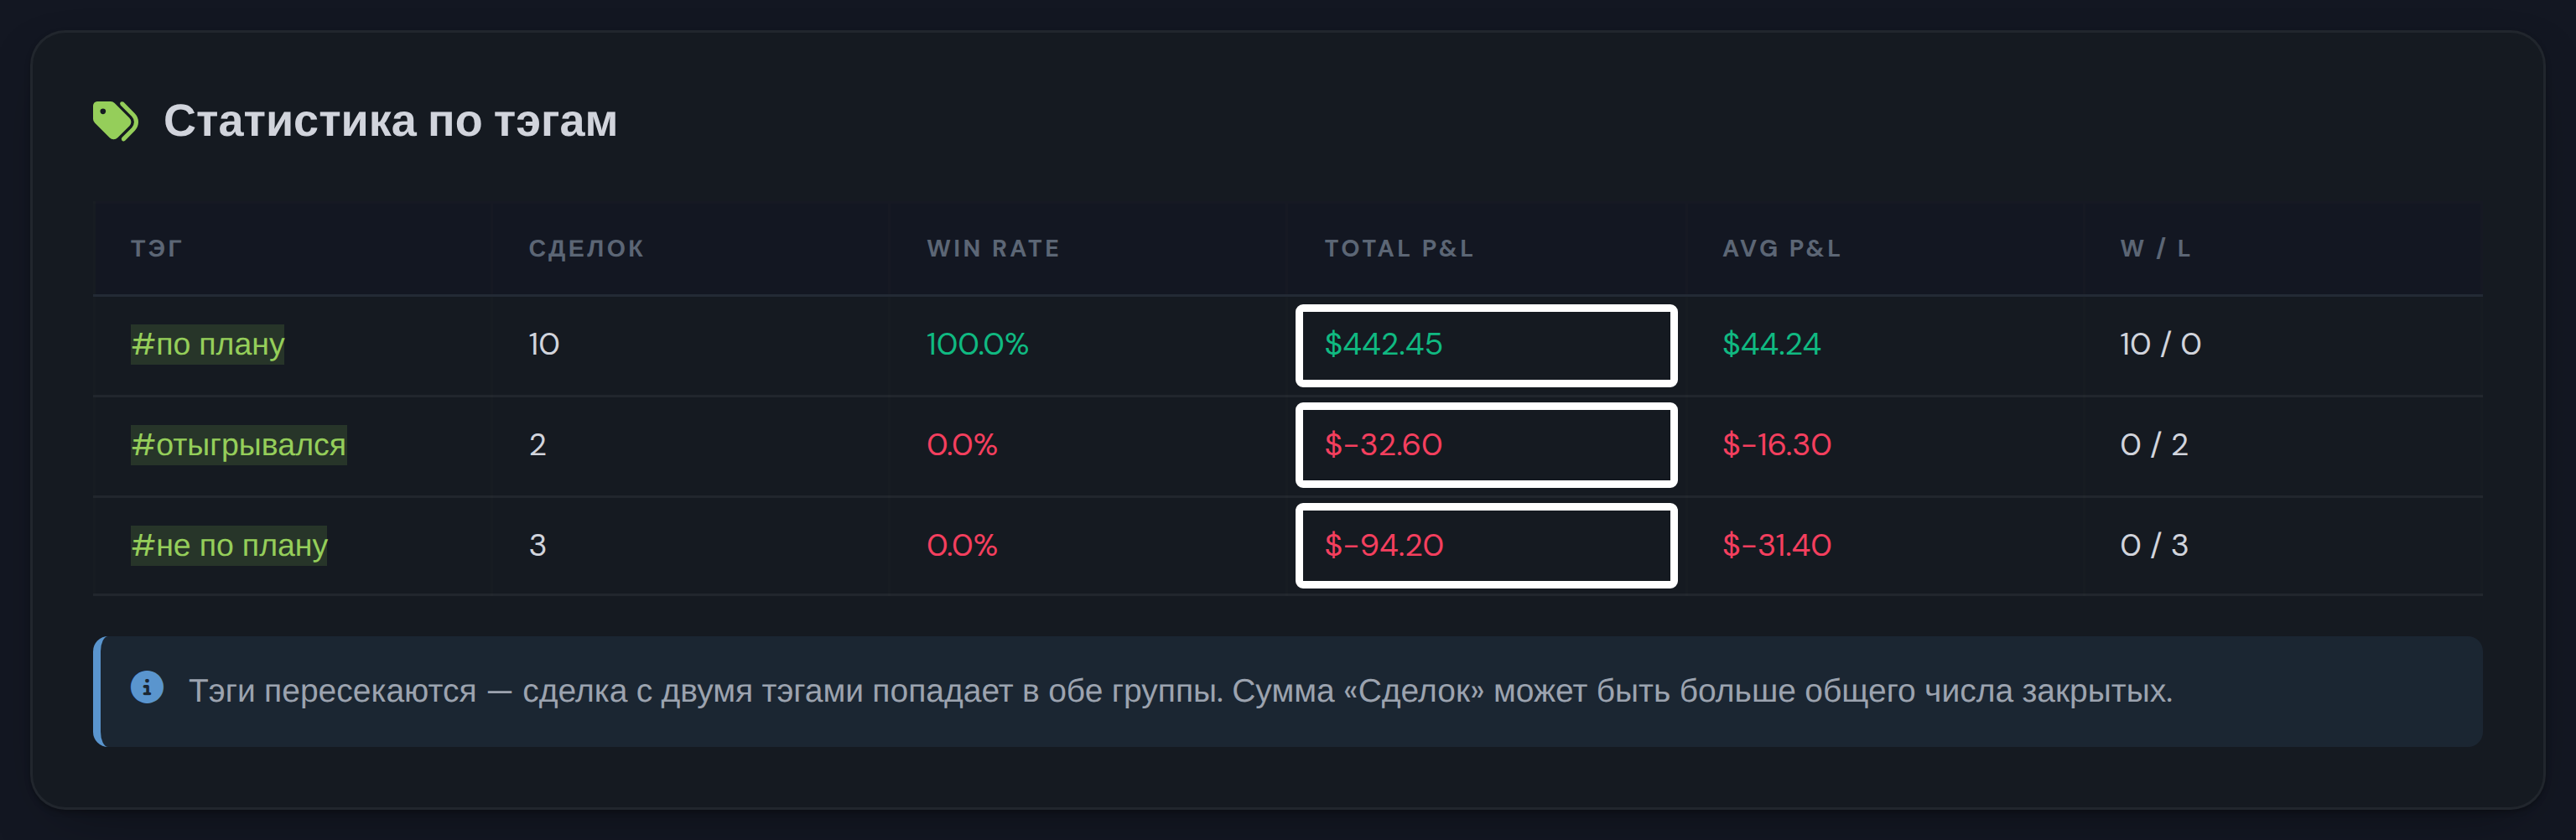
В журнале сделок на сайте такая раскладка делается тегами. Сделке присваивается «по плану» или «не по плану» при записи, и вкладка аналитики считает результат по каждому тегу отдельно.
Как измерить дисциплину числом
У дисциплины есть три измеримых показателя, и все три считаются по журналу за месяц.
Первый показатель, доля сделок по чек-листу, считается как число входов, где выполнены все пункты, делённое на общее число входов. Нормальная динамика выглядит как рост этой доли от месяца к месяцу, а не как высокое значение сразу.
Второй показатель отслеживает разброс фактического риска. Если план говорит рисковать 2% на сделку, а фактические значения гуляют от 0,5 до 5%, то плана нет, есть настроение. Этот разброс сужается быстрее остальных показателей, потому что размер позиции задаётся до входа и не требует борьбы с собой в моменте.
Третий показатель ловит выход. Он считает, насколько фактическая точка закрытия отличалась от запланированной, и измеряется в долях R. Систематический выход раньше цели означает эффект диспозиции, выход дальше стопа означает нежелание признавать убыток. Обе болезни видны по знаку отклонения, а не по воспоминаниям.
Белорусская специфика, которая усиливает эмоции
Психология трейдинга везде одна, а условия, в которых она проявляется, у частного трейдера в Беларуси свои. Легальных маршрутов в активную торговлю два, форекс-компании из реестра Нацбанка и иностранные брокеры. Внебиржевой рынок Форекс внутри страны при этом сжимается.
Доли клиентов, которые на этом рынке заработали, в опубликованных цифрах Нацбанка нет. Ориентиром остаются европейские данные из начала статьи, от 74 до 89% розничных счетов CFD в минусе.
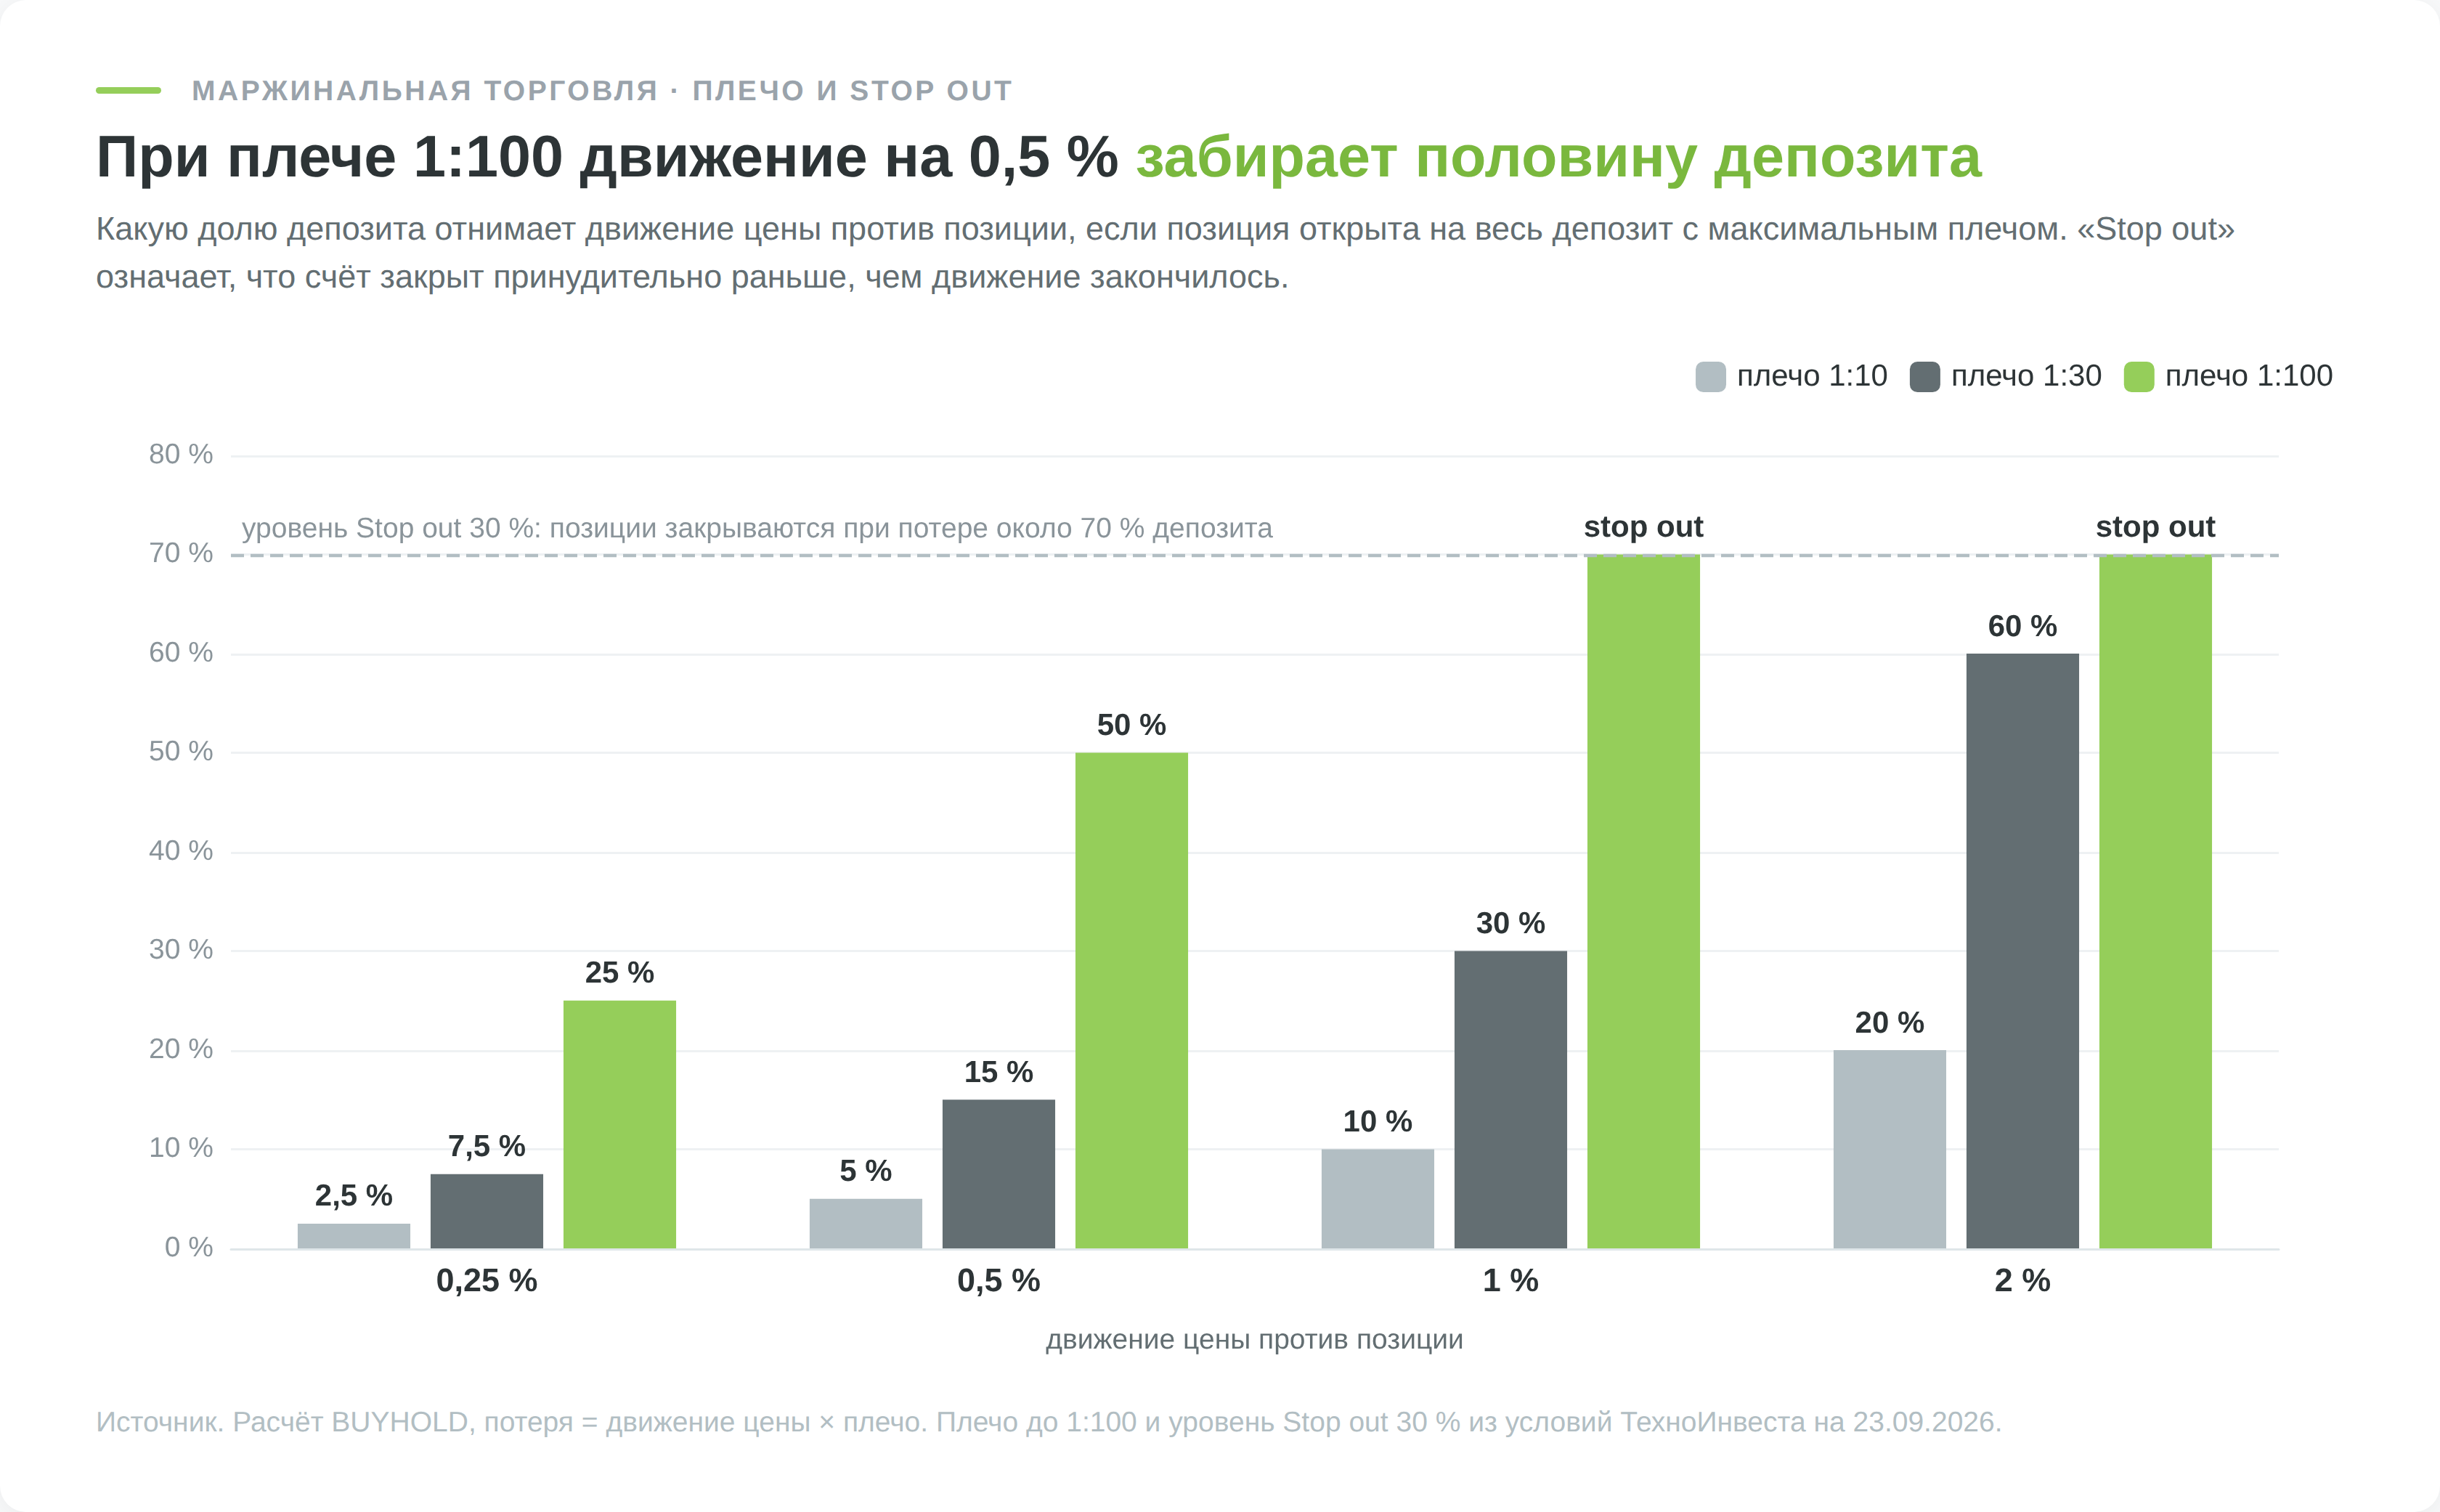
Плечо работает как увеличительное стекло для эмоций. У ТехноИнвеста максимальное плечо 1:100, то есть обеспечение составляет 1% стоимости позиции. Если открыть позицию на весь депозит, движение цены на 0,5% меняет вложенную сумму на 50%, и психика получает удары той амплитуды, к которой не готова. Уровень Stop out 30% добавляет принудительное закрытие в худшей точке, когда решение принимает уже компания.
Если компания из реестра не исполнит обязательства, гарантийный фонд Национального форекс-центра вернёт клиенту не больше 500 $ (п. 18 Положения о деятельности Национального форекс-центра, постановление Совмина и Нацбанка № 177/8). Правовое поле рынка разобрано в материале про форекс в Беларуси.
Сделки внутри счёта налога не создают, он возникает при выводе сверх внесённого. Отсюда соблазн не выводить прибыль, чтобы не платить налог, и она остаётся на счёте теми самыми деньгами казино, которые не жалко поставить на следующую сделку. Решение о выводе по-прежнему нужно принимать по плану, а не по налоговому календарю.
Когда честнее признать, что активная торговля не ваша
Психология трейдинга поддаётся тренировке, но не у всех и не любой ценой. Иногда правильный вывод из собственной статистики состоит в том, чтобы перестать торговать руками. Четыре признака видны по журналу сделок, а не по самочувствию.
- После 100 сделок ожидание остаётся отрицательным, причём отдельно по сделкам, сделанным строго по правилам.
- Доля сделок, нарушающих собственный чек-лист, не снижается от месяца к месяцу.
- Размер позиции растёт после убытков, а не после роста счёта.
- Торговля влияет на сон, работу и отношения, а результат за год не отличается от нуля.
Первый признак весит больше остальных. Если система убыточна при идеальном исполнении, никакая работа над эмоциями её не вылечит. Проверять это положено на истории до реальных денег, как описано в разборе бэктестинга стратегий.
Коллективные инвестиции
Самый простой маршрут переносит решения на управляющего фонда и сокращает число собственных решений до выбора фонда и суммы взноса. Индексный биржевой фонд у иностранного брокера, например у Just2Trade, убирает и выбор управляющего. В исследовании Барбера и Одеана выше самая активная пятая часть частных счетов отстала от рынка на 6,5 процентного пункта в год, а индексный фонд этот оборот просто отменяет. Налог по такому счёту возникает при выводе денег сверх внесённых, а дивиденды американских фондов приходят за вычетом 30% у источника.
Эмоции при этом никуда не деваются, они переезжают в момент, когда фонд падает вместе с рынком.
Копирование сделок
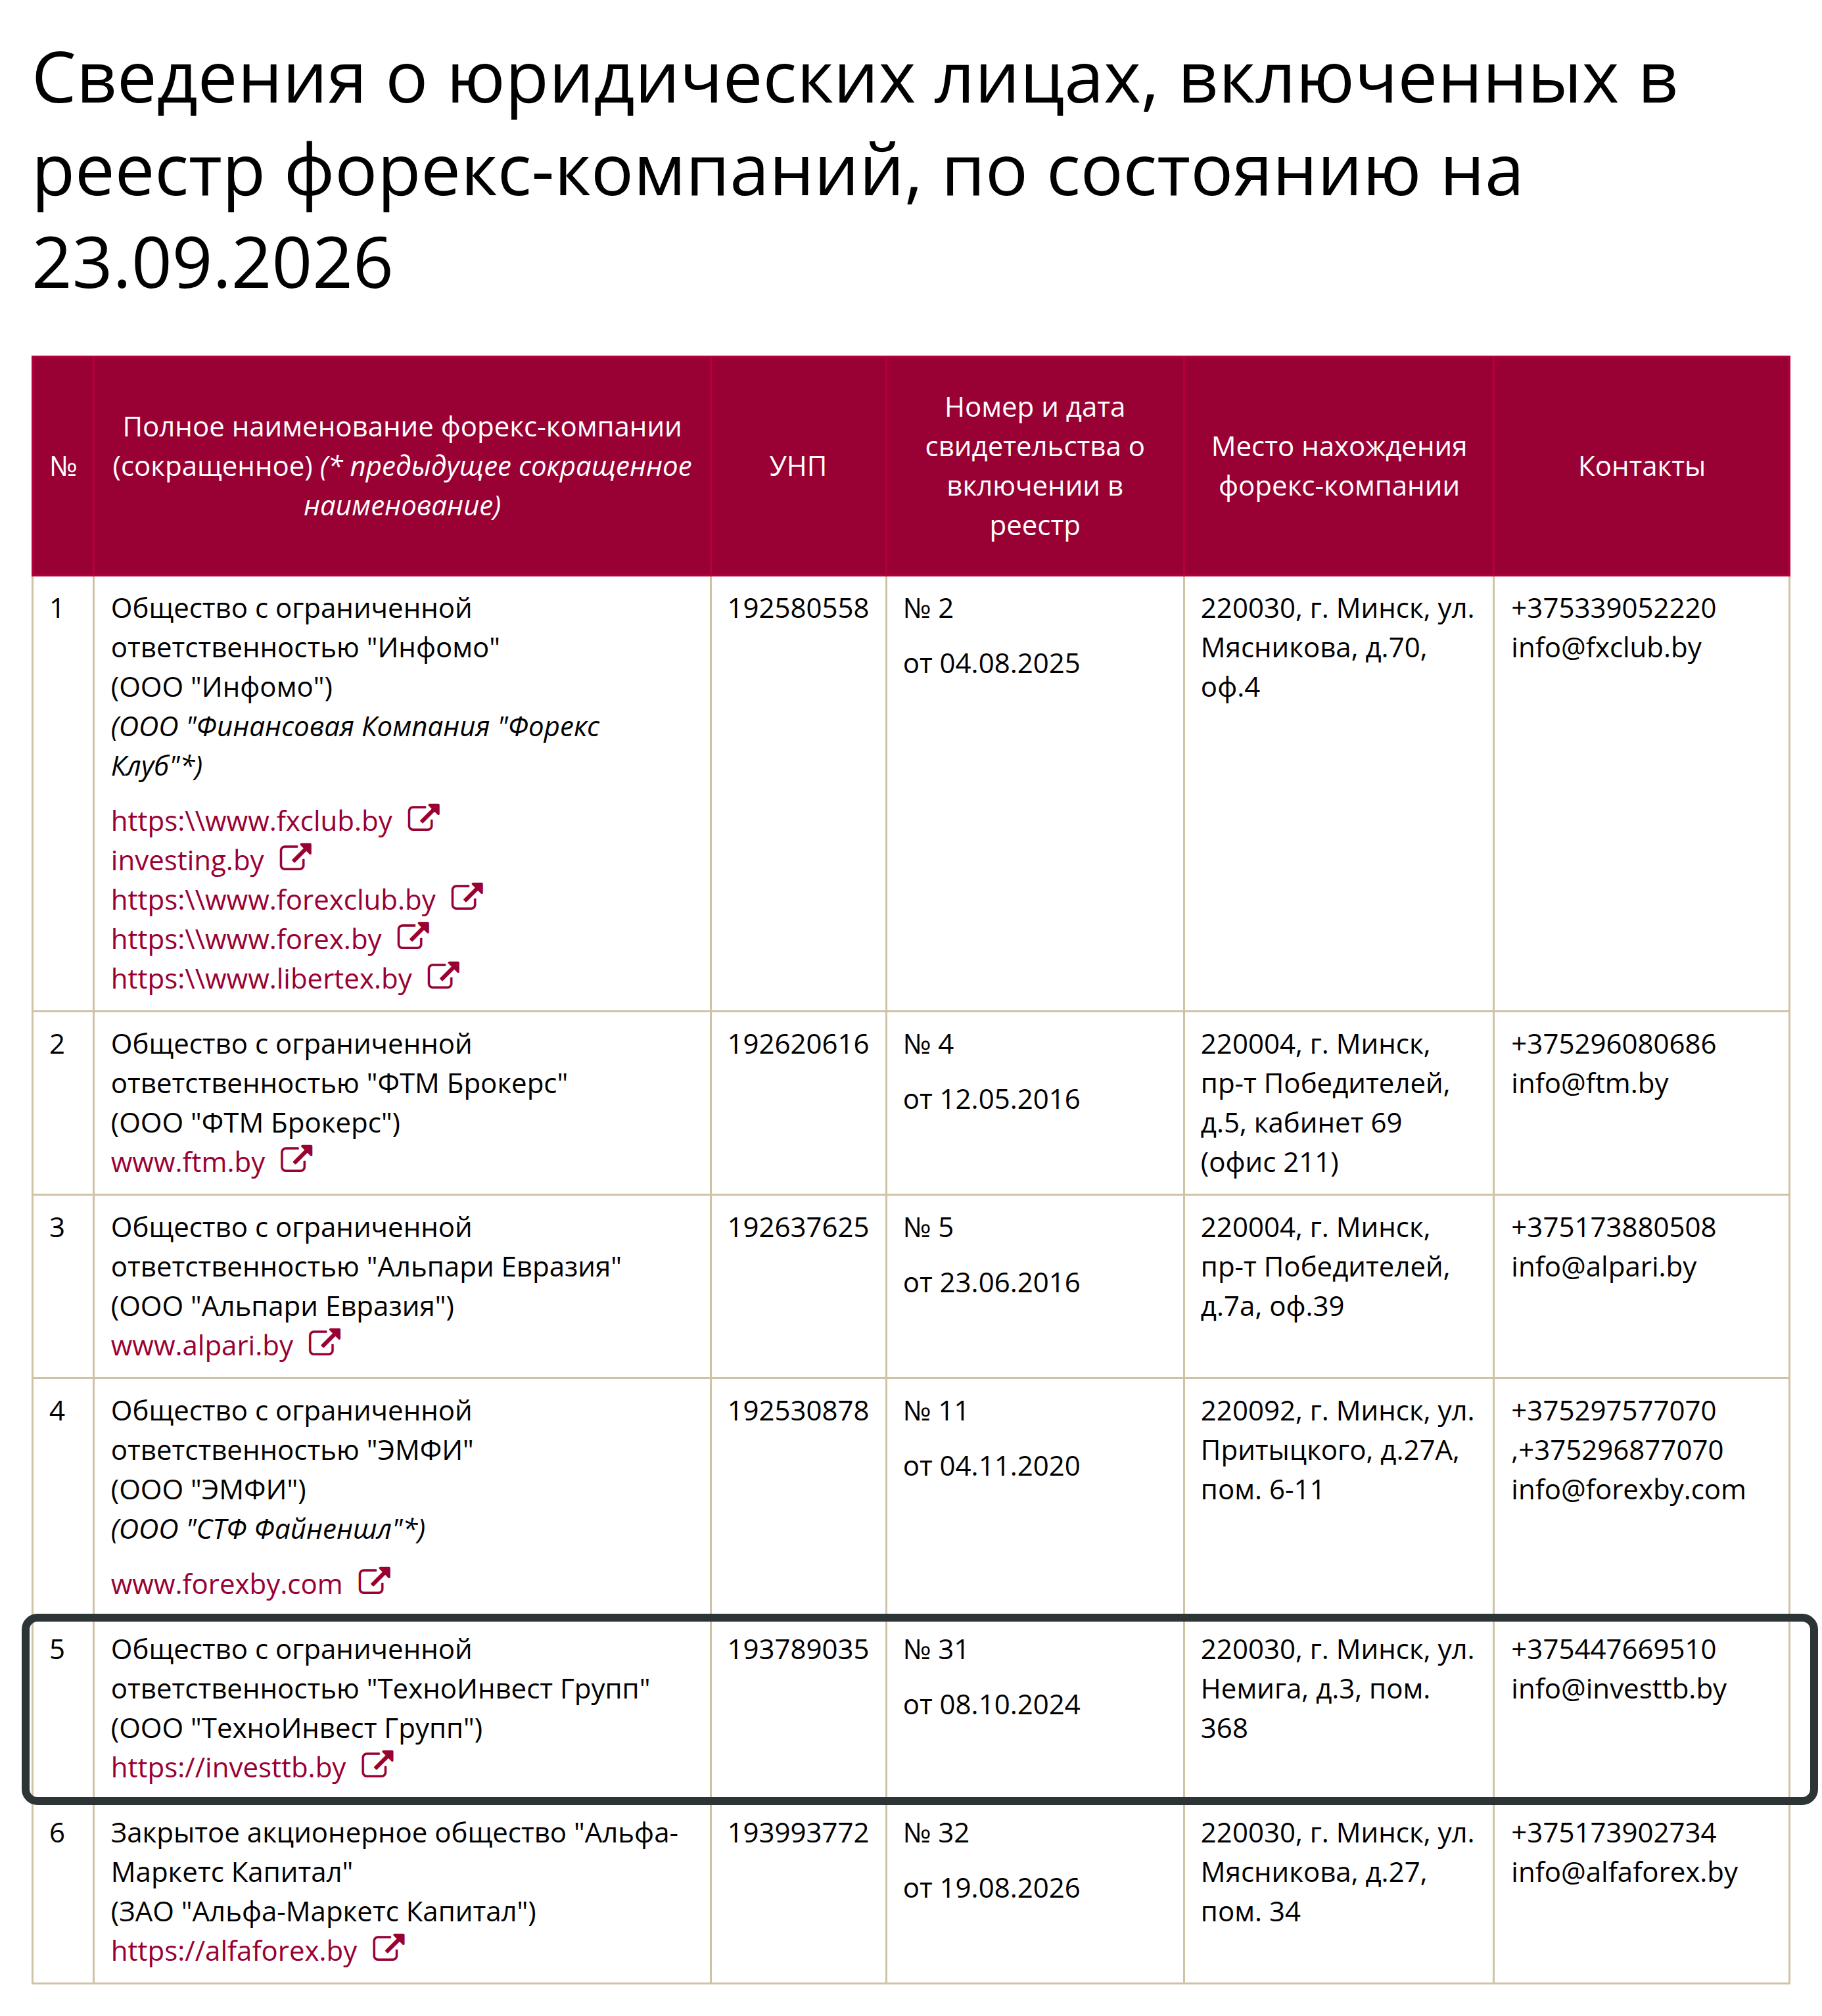
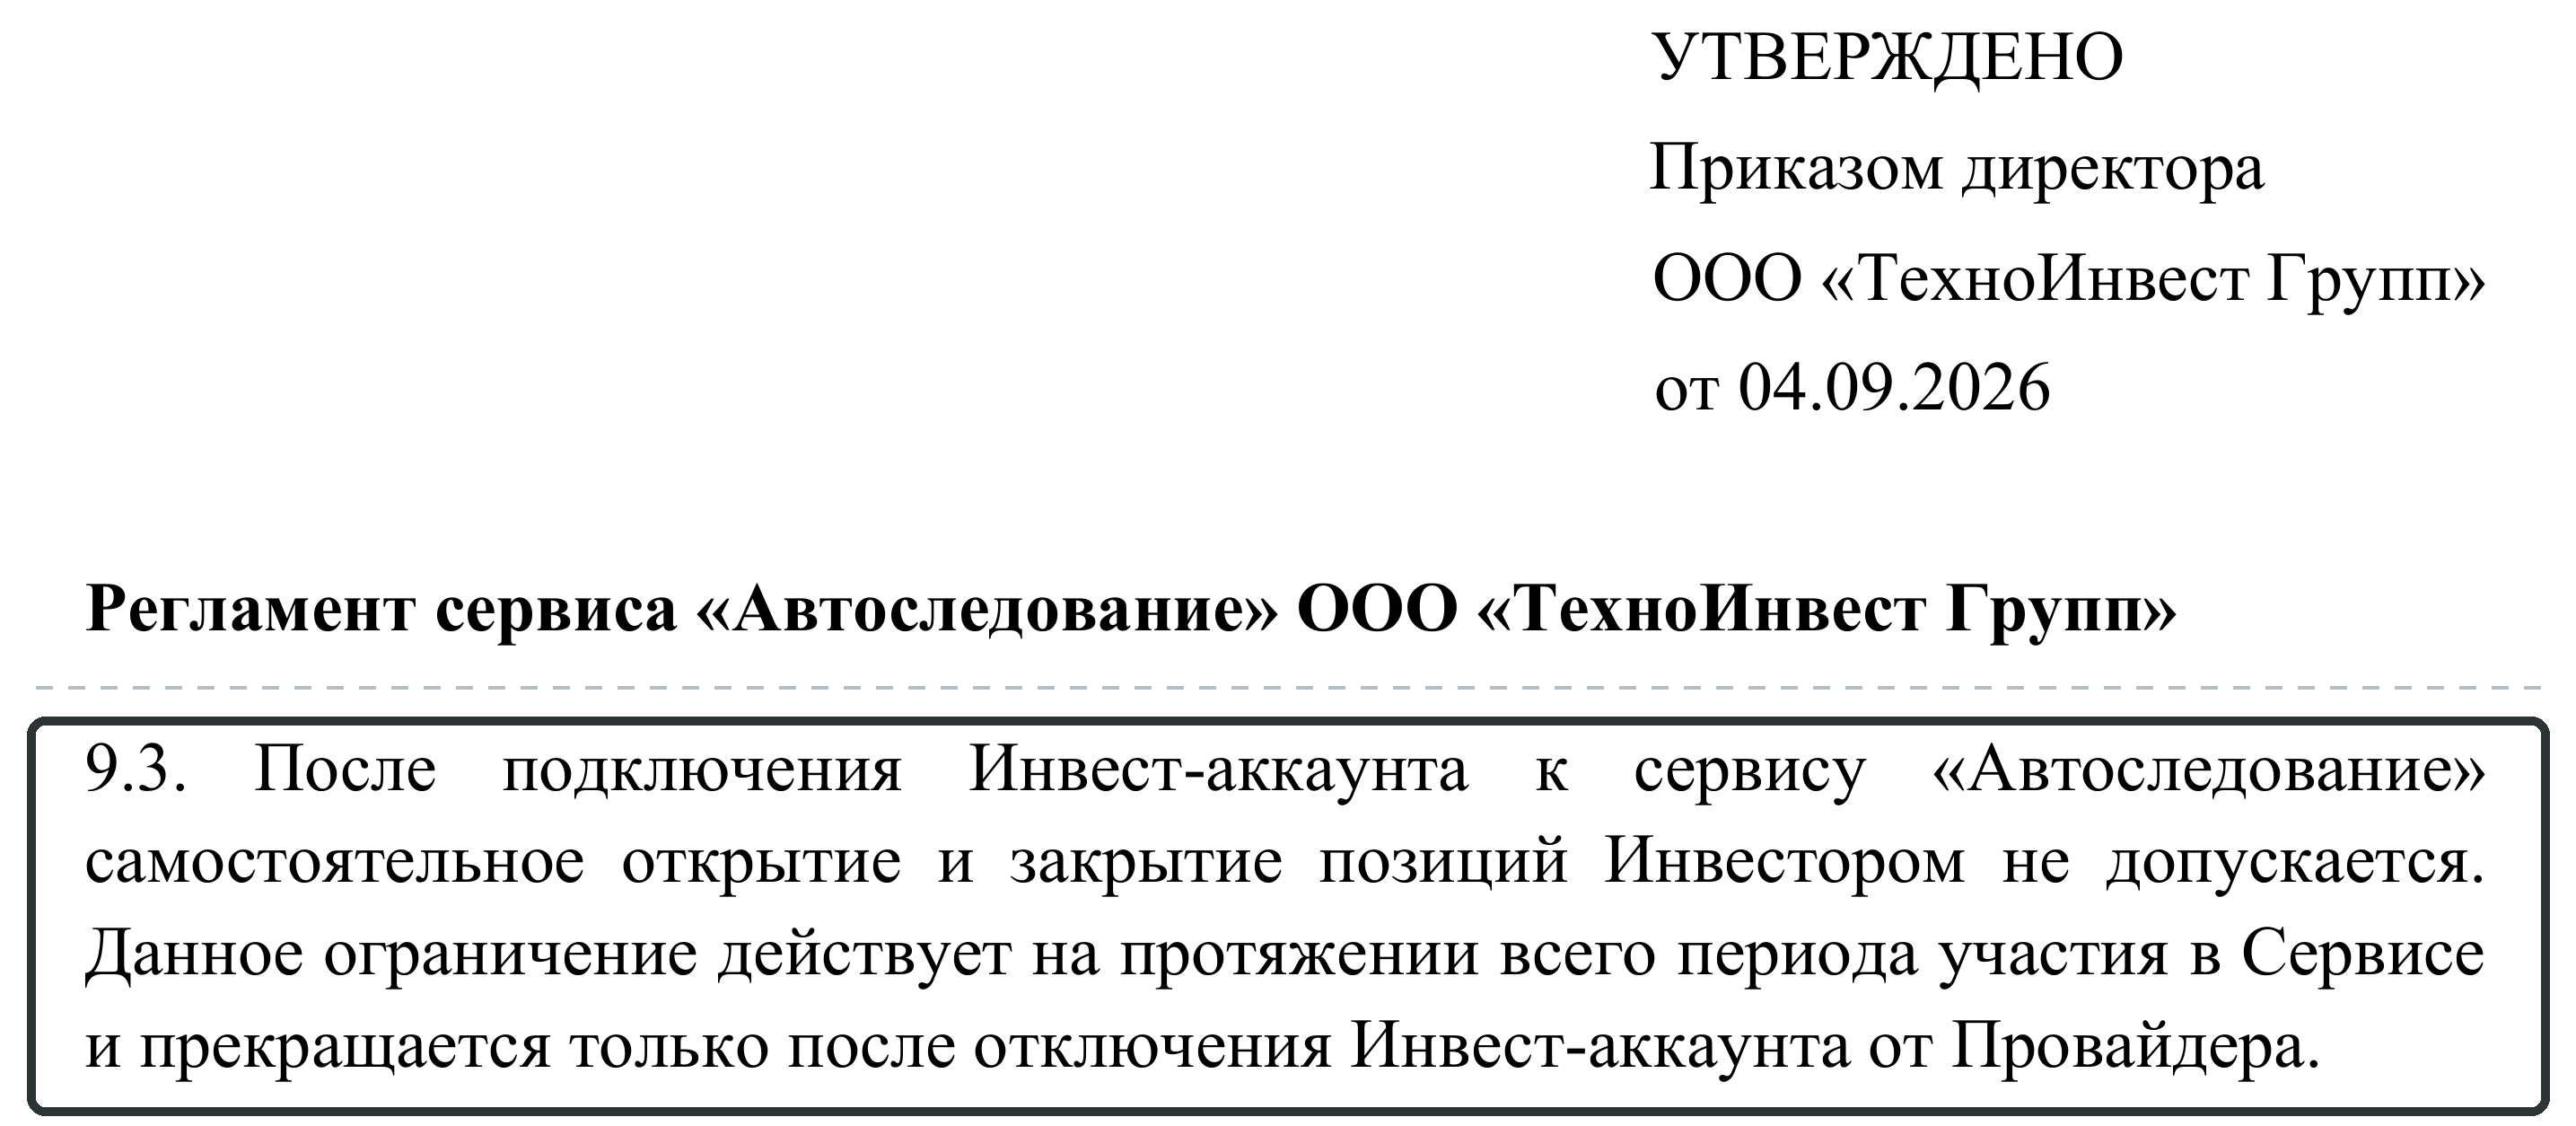
Второй маршрут снимает исполнение с человека и оставляет ему выбор стратегии. У белорусской ТехноИнвест Групп этим занимается сервис «Автоследование». Компания входит в холдинг ОАО «Технобанк» и числится в реестре форекс-компаний Нацбанка Беларуси под номером 31, счёт открывается от 50 $ и пополняется через ЕРИП. По регламенту сервиса, пока счёт подключён к стратегии, инвестор сам сделок не открывает и не закрывает (п. 9.3 регламента «Автоследование»). Рука отключена буквально. Остаётся одно действие, отключиться от стратегии, и тогда все позиции переходят под ваше управление.
Сервис копирования J2T Copy есть и у Just2Trade, минимальная сумма там 100 $ или 100 евро. В реестре форекс-компаний Нацбанка Just2Trade нет, это иностранная площадка, и гарантийный фонд Национального форекс-центра на неё не распространяется.
Доход по «Автоследованию» освобождён от подоходного налога как доход по операциям с компанией из реестра (п. 63 ст. 208 НК), а доход у Just2Trade вы декларируете сами по правилам для иностранной организации. Копирование чужих сделок не убирает риск, оно переносит источник решения на другого человека, чья просадка станет вашей в тот же день. Этот маршрут имеет смысл, когда система у вас есть, а рука дрожит.
Последний минус встречается на практике чаще остальных. Человек подключает копирование, проходит первую просадку управляющего и отключается в худшей точке, повторяя ту самую ошибку, от которой уходил.
Торговый робот
Третий маршрут перекладывает исполнение на код. Торговый робот не знает страха и жадности, зато добавляет новый класс проблем, от ошибок в логике до тихой остановки на неликвидном рынке. И психология возвращается, когда владелец в просадке выключает робота руками.
Книги и исследования по психологии трейдинга
Литературы по теме много, полезной меньше. В список попало то, что даёт либо методику работы с собой, либо проверяемые данные.
- Бретт Стинбарджер, клинический психолог и практикующий трейдер, написал самую прикладную книгу в этом списке. The Daily Trading Coach (Wiley, 2009) построена как 101 короткий урок самокоучинга, и каждый урок разбирает конкретную ситуацию за терминалом. Его же «The Psychology of Trading» (Wiley, 2003) объясняет механику эмоциональных срывов подробнее, но читается тяжелее.
- Марк Дуглас, «Trading in the Zone» (2000). Книга про принятие вероятностной природы рынка и про то, почему уверенность в отдельной сделке вредна. Полезна тем, у кого система есть, а исполнение рвётся.
- Ван Тарп, «Trade Your Way to Financial Freedom» (1998). Здесь про ожидание, размер позиции и про то, что психология трейдинга и управление капиталом решают одну задачу с разных сторон.
- Александр Элдер, «Come Into My Trading Room» (2002). Три составляющих торговли по Элдеру, разум, метод и деньги, плюс подробная методика ведения дневника сделок.
Из первоисточников стоит хотя бы пролистать работу Канемана и Тверски 1979 года и статью Одеана 1998 года, ссылки на обе стоят выше по тексту. Они читаются тяжелее популярных книг, зато дают цифры, а не советы.
Что делать дальше
Начните вести журнал сделок и продержитесь в нём 100 сделок подряд.
До сотни сделок разговор о психологии трейдинга остаётся разговором об ощущениях, а после появляются числа. Доля прибыльных сделок, средняя цель в R, ожидание, самая длинная серия убытков, результат по времени суток и по типам сетапов. С ними видно, лечится ли проблема правилами, размером позиции или отказом от активной торговли.
На ближайший месяц хватит трёх шагов. Записывать четыре числа перед каждым входом. Поставить дневной лимит убытка и соблюдать его без исключений. После каждой серии из 3 убытков подряд прогонять 20 сделок на тренажёре.
Это не гарантирует прибыль. Это убирает ту часть потерь, которая не связана с рынком.
Всё описанное выше остаётся общей методикой, а не разбором вашей ситуации. Размер счёта, горизонт и терпимость к риску у каждого свои, поэтому цифры из статьи стоит пересчитать под себя, прежде чем что-то менять в торговле. Понять свою терпимость к риску помогает тест риск-профиля.


