Кредитное плечо на форекс позволяет открыть позицию на сумму больше собственных средств на счёте. Однако запись 1:10 в условиях торговли сама по себе не означает, что любое движение курса увеличит ваш результат в 10 раз. При счёте 1 000 USD и позиции на 2 000 долларов фактическое плечо составляет 2, даже если условия позволяют открыть больше. Размер позиции определяет денежный результат изменения котировки, а требования к обеспечению влияют на возможность удерживать сделку.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Торговля с плечом связана с риском потери капитала. Прошлая доходность не гарантирует будущих результатов. Перед открытием счёта проверьте компанию в реестре форекс-компаний Национального банка. Перед принятием решений обратитесь к финансовому советнику с необходимым допуском к деятельности в вашей юрисдикции.
Что такое кредитное плечо на форекс
Кредитное плечо описывает соотношение между объёмом торговой позиции и средствами, которые обеспечивают обязательства по ней. Обеспечение называют маржой. Оно позволяет заключить сделку без внесения всей суммы, от которой рассчитывается её финансовый результат.
В этой статье речь идёт о розничной торговле через форекс-компанию. По пункту 2 Указа Президента Республики Беларусь от 04.06.2015 № 231 «Об осуществлении деятельности на внебиржевом рынке Форекс» такая операция не даёт прав на покупку базового актива. Она создаёт обязанность уплатить или право получить разницу между ценами открытия и закрытия позиции. Это отличается от покупки валюты в банке с зачислением купленной суммы на счёт.
Что означает кредитное плечо 1:10 или 1:100
При плече 1:10 на каждую единицу обеспечения приходится 10 единиц объёма позиции. Если требование рассчитывается именно по этой пропорции, маржа составляет 10% объёма. Для 1:100 соответствующая доля равна 1%. Эти соотношения объясняют запись плеча, но сами по себе не подтверждают доступность таких условий у конкретной компании.
В пункте 2¹ постановления Правления Национального банка Республики Беларусь (НБРБ) от 10.02.2016 № 67 это соотношение названо маржинальным плечом. Его считают как сумму, указанную в распоряжении клиента при открытии позиции, делённую на сумму маржинального обеспечения.
Допустим, на счёте находятся 1 000 USD, других сделок нет, а для выбранной валютной пары установлено плечо 1:10. Открывается позиция, долларовый эквивалент которой составляет 2 000 USD. Для неё потребуется 2 000 ÷ 10 = 200 $ обеспечения.
По той же пропорции весь капитал обеспечивал бы позицию на 10 000 долларов. Но это арифметическая граница без запаса на расходы и неблагоприятное изменение цены. Возможность открыть такой объём ещё не означает возможность удержать его после небольшого движения рынка.
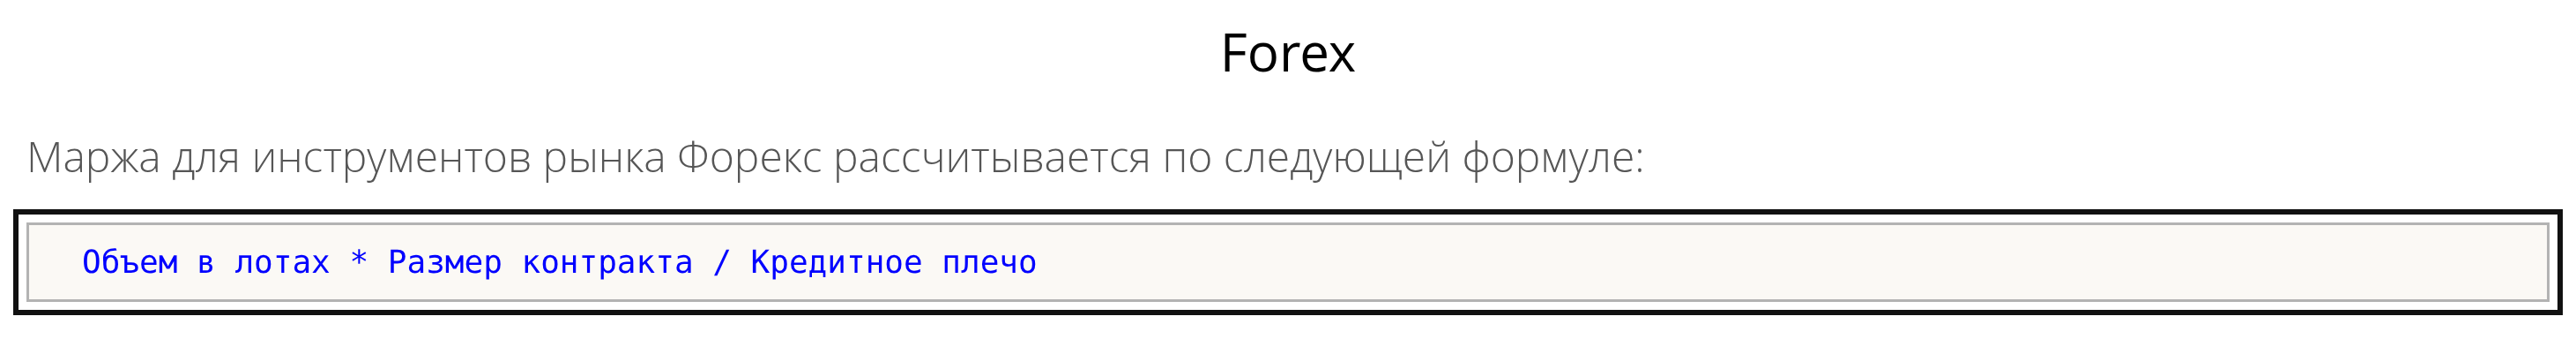
В документации MetaQuotes базовая формула маржи для режима Forex использует объём в лотах, размер контракта и плечо. Затем могут применяться пересчёт в валюту счёта и дополнительные коэффициенты. Точное требование определяется спецификацией инструмента и условиями компании.
Доступное и фактическое кредитное плечо
Доступное кредитное плечо задаёт условия обеспечения сделки. Фактическое показывает, во сколько раз уже открытая позиция превышает текущие собственные средства. Для одной позиции обе величины предварительно выражают в одной валюте.
Фактическое плечо = объём позиции ÷ текущие собственные средства.
В нашем примере оно составляет 2 000 ÷ 1 000 = 2. Разрешённое соотношение 1:10 не обязывает использовать весь доступный объём.
| Показатель | Значение | Что означает |
|---|---|---|
| Собственные средства | 1 000 $ | Капитал до открытия сделки |
| Доступное плечо | 1:10 | Условие расчёта обеспечения |
| Объём позиции | 2 000 $ | Сумма, от которой зависит результат |
| Фактическое плечо | 2 | Отношение позиции к капиталу |
| Требуемая маржа | 200 $ | Обеспечение открытой позиции |
| Свободная маржа | 800 $ | Остаток после учёта обеспечения |
Авторский расчёт до торговых расходов. Все суммы приведены в долларах, валюте счёта.
Если котировка изменится на 1%, результат такой позиции изменится на 20 USD, или на 2% первоначального капитала. Для покупки рост даст прибыль, а падение принесёт убыток. Здесь предполагается линейный валютный контракт, результат которого начисляется сразу в валюте счёта.
Для последующего расчёта фактического плеча нужен капитал с учётом открытого результата. Первоначально внесённые 1 000 USD перестают быть подходящим знаменателем, когда сделка приносит прибыль или убыток.
Что происходит с деньгами при открытии сделки
В нашем примере 200 $ учитываются как обеспечение. Эта сумма не становится комиссией компании. Одновременно на счёт не поступают дополнительные 2 000 долларов, которыми можно свободно распоряжаться. Указанный объём определяет обязательства по соглашению с компанией.
Оставшиеся 800 $ свободной маржи также не отделены от риска открытой позиции. Убыток уменьшает текущие средства счёта. Поэтому размер первоначально занятой маржи нельзя принимать за максимальную потерю по сделке.
При закрытии позиции потребность в её обеспечении снимается, а финансовый результат фиксируется. Итоговая сумма зависит от движения котировки и предусмотренных договором расходов. Освобождение маржи не означает возврата капитала к первоначальным 1 000 долларов.
Как выбрать кредитное плечо по допустимому убытку
Размер позиции можно рассчитать от суммы, которую вы готовы потерять при закрытии сделки. Для этого нужны расстояние от цены входа до стоп-лосса и оценка расходов. Такой порядок описан в учебном материале CME Group о размере позиции. Стоп-лосс означает распоряжение закрыть сделку при достижении заданного уровня цены.
От денежного риска к объёму позиции
При капитале 1 000 USD допустим, что на одну сделку выделен бюджет потерь 10 долларов, или 1% счёта. Это выбранное условие примера, а не универсальная безопасная норма. Расстояние от предполагаемой цены исполнения входа до стопа составляет 0,5%. Ещё 2 USD оставлены на расходы и возможное ухудшение цены исполнения.
На движение котировки остаётся 10 − 2 = 8 долларов. Расчётный объём позиции равен 8 ÷ 0,005 = 1 600 USD, а фактическое плечо составляет 1 600 ÷ 1 000 = 1,6. При доступном плече 1:10 обеспечение составит 160 долларов.
Расчёт предполагает линейную зависимость результата от цены и результат в валюте счёта. Заложенные 2 USD являются условным резервом. Для реальной сделки расходы оцениваются по условиям инструмента. Спред, уже учтённый в расстоянии между ценами исполнения входа и выхода, повторно прибавлять не требуется.
Объём заявки в лотах получается делением размера позиции на стоимость одного лота в валюте счёта. Допустим, контракт содержит 100 000 евро, а условный курс составляет 1,10 доллара за евро. Тогда один лот соответствует 110 000 USD. Для позиции на 1 600 USD расчёт даёт около 0,0145 лота. Если минимальный объём и шаг составляют 0,01 лота, округление вниз даёт 0,01 лота, или 1 100 долларов. Потеря при движении на 0,5% с прежним резервом 2 USD составит 7,50 USD. Доступное плечо повторно к объёму не применяется.
Почему стоп нельзя приближать ради большего объёма
Если расстояние до стопа увеличить, допустимый объём при том же бюджете уменьшится. Более близкий стоп математически позволяет открыть больше, но повышает вероятность закрытия при небольшом колебании цены.
В методике CME Group уровень выхода связан с нарушением торгового сценария. Подгонка этого уровня под желаемый размер позиции меняет условия сделки. Объём также приходится согласовывать с минимальным лотом и его шагом. Округление вниз уменьшает расчётный риск. Если даже минимальная позиция превышает бюджет потерь, сделка в выбранных условиях не помещается в расчёт.

Почему расчётный убыток может быть превышен
Документация MetaQuotes различает срабатывание приказа и его исполнение. При рыночном исполнении цена сделки определяется доступными условиями. Обычный стоп-лосс не гарантирует закрытие точно на указанном уровне, особенно при ценовом разрыве. Проскальзывание и расходы сверх резерва могут увеличить убыток относительно бюджета 10 USD.
Углублённый разбор распределения риска между сделками приведён в отдельном материале о мани-менеджменте в трейдинге.
Как связаны кредитное плечо и маржа
Маржа показывает, сколько средств требуется для обеспечения открытых позиций и, в зависимости от условий, отложенных заявок. В документации MetaQuotes предусмотрены разные модели расчёта. Поэтому одного значения плеча в настройках счёта недостаточно для проверки любой сделки.
Баланс, текущие средства и свободная маржа
Баланс отражает состояние счёта без текущего результата открытых позиций. Текущие средства, или equity, учитывают плавающую прибыль и убыток. Для счёта без кредитных начислений и дополнительных корректировок они равны балансу плюс результат незакрытых сделок.
Свободная маржа рассчитывается как текущие средства за вычетом занятого обеспечения. Она показывает запас для новых обязательств в рамках правил счёта. Если позиция убыточна, этот запас сокращается, хотя баланс до фиксации результата может оставаться прежним.
В справке MetaQuotes также используется показатель уровня маржи. Он выражает отношение текущих средств к занятому обеспечению в процентах.
Уровень маржи = текущие средства ÷ маржа × 100%.
Для исходного расчётного объёма 1 600 USD до округления в лоты при плече 1:10 обеспечение составляет 160 долларов. При текущих средствах 1 000 USD свободная маржа равна 840 USD, а уровень маржи счёта составляет 625%.
Если открытый убыток достигнет 8 USD, текущие средства уменьшатся до 992 долларов. При неизменном обеспечении свободная маржа составит 832 USD, а уровень маржи счёта снизится до 620%. Баланс останется равным 1 000 USD, если отдельно не списывались комиссии и другие расходы.
Условие о неизменном обеспечении существенно. Если одновременно изменятся требования компании или курс пересчёта маржи, её новое значение тоже придётся учитывать.
Одна позиция при разном кредитном плече
Для сравнения возьмём исходный расчётный объём 1 600 USD до округления в лоты и оставим капитал неизменным. Меняется только условие расчёта обеспечения. Все значения относятся к моменту открытия до расходов.
| Показатель | Плечо 1:5 | Плечо 1:10 | Плечо 1:20 |
|---|---|---|---|
| Текущие средства | 1 000 $ | 1 000 $ | 1 000 $ |
| Объём позиции | 1 600 $ | 1 600 $ | 1 600 $ |
| Фактическое плечо | 1,6 | 1,6 | 1,6 |
| Требуемая маржа | 320 $ | 160 $ | 80 $ |
| Свободная маржа | 680 $ | 840 $ | 920 $ |
| Уровень маржи | 312,5% | 625% | 1 250% |
| Убыток при движении против позиции на 0,5% | 8 $ | 8 $ | 8 $ |
Авторский расчёт для линейного контракта с результатом в валюте счёта. Значения плеча являются условиями модели.
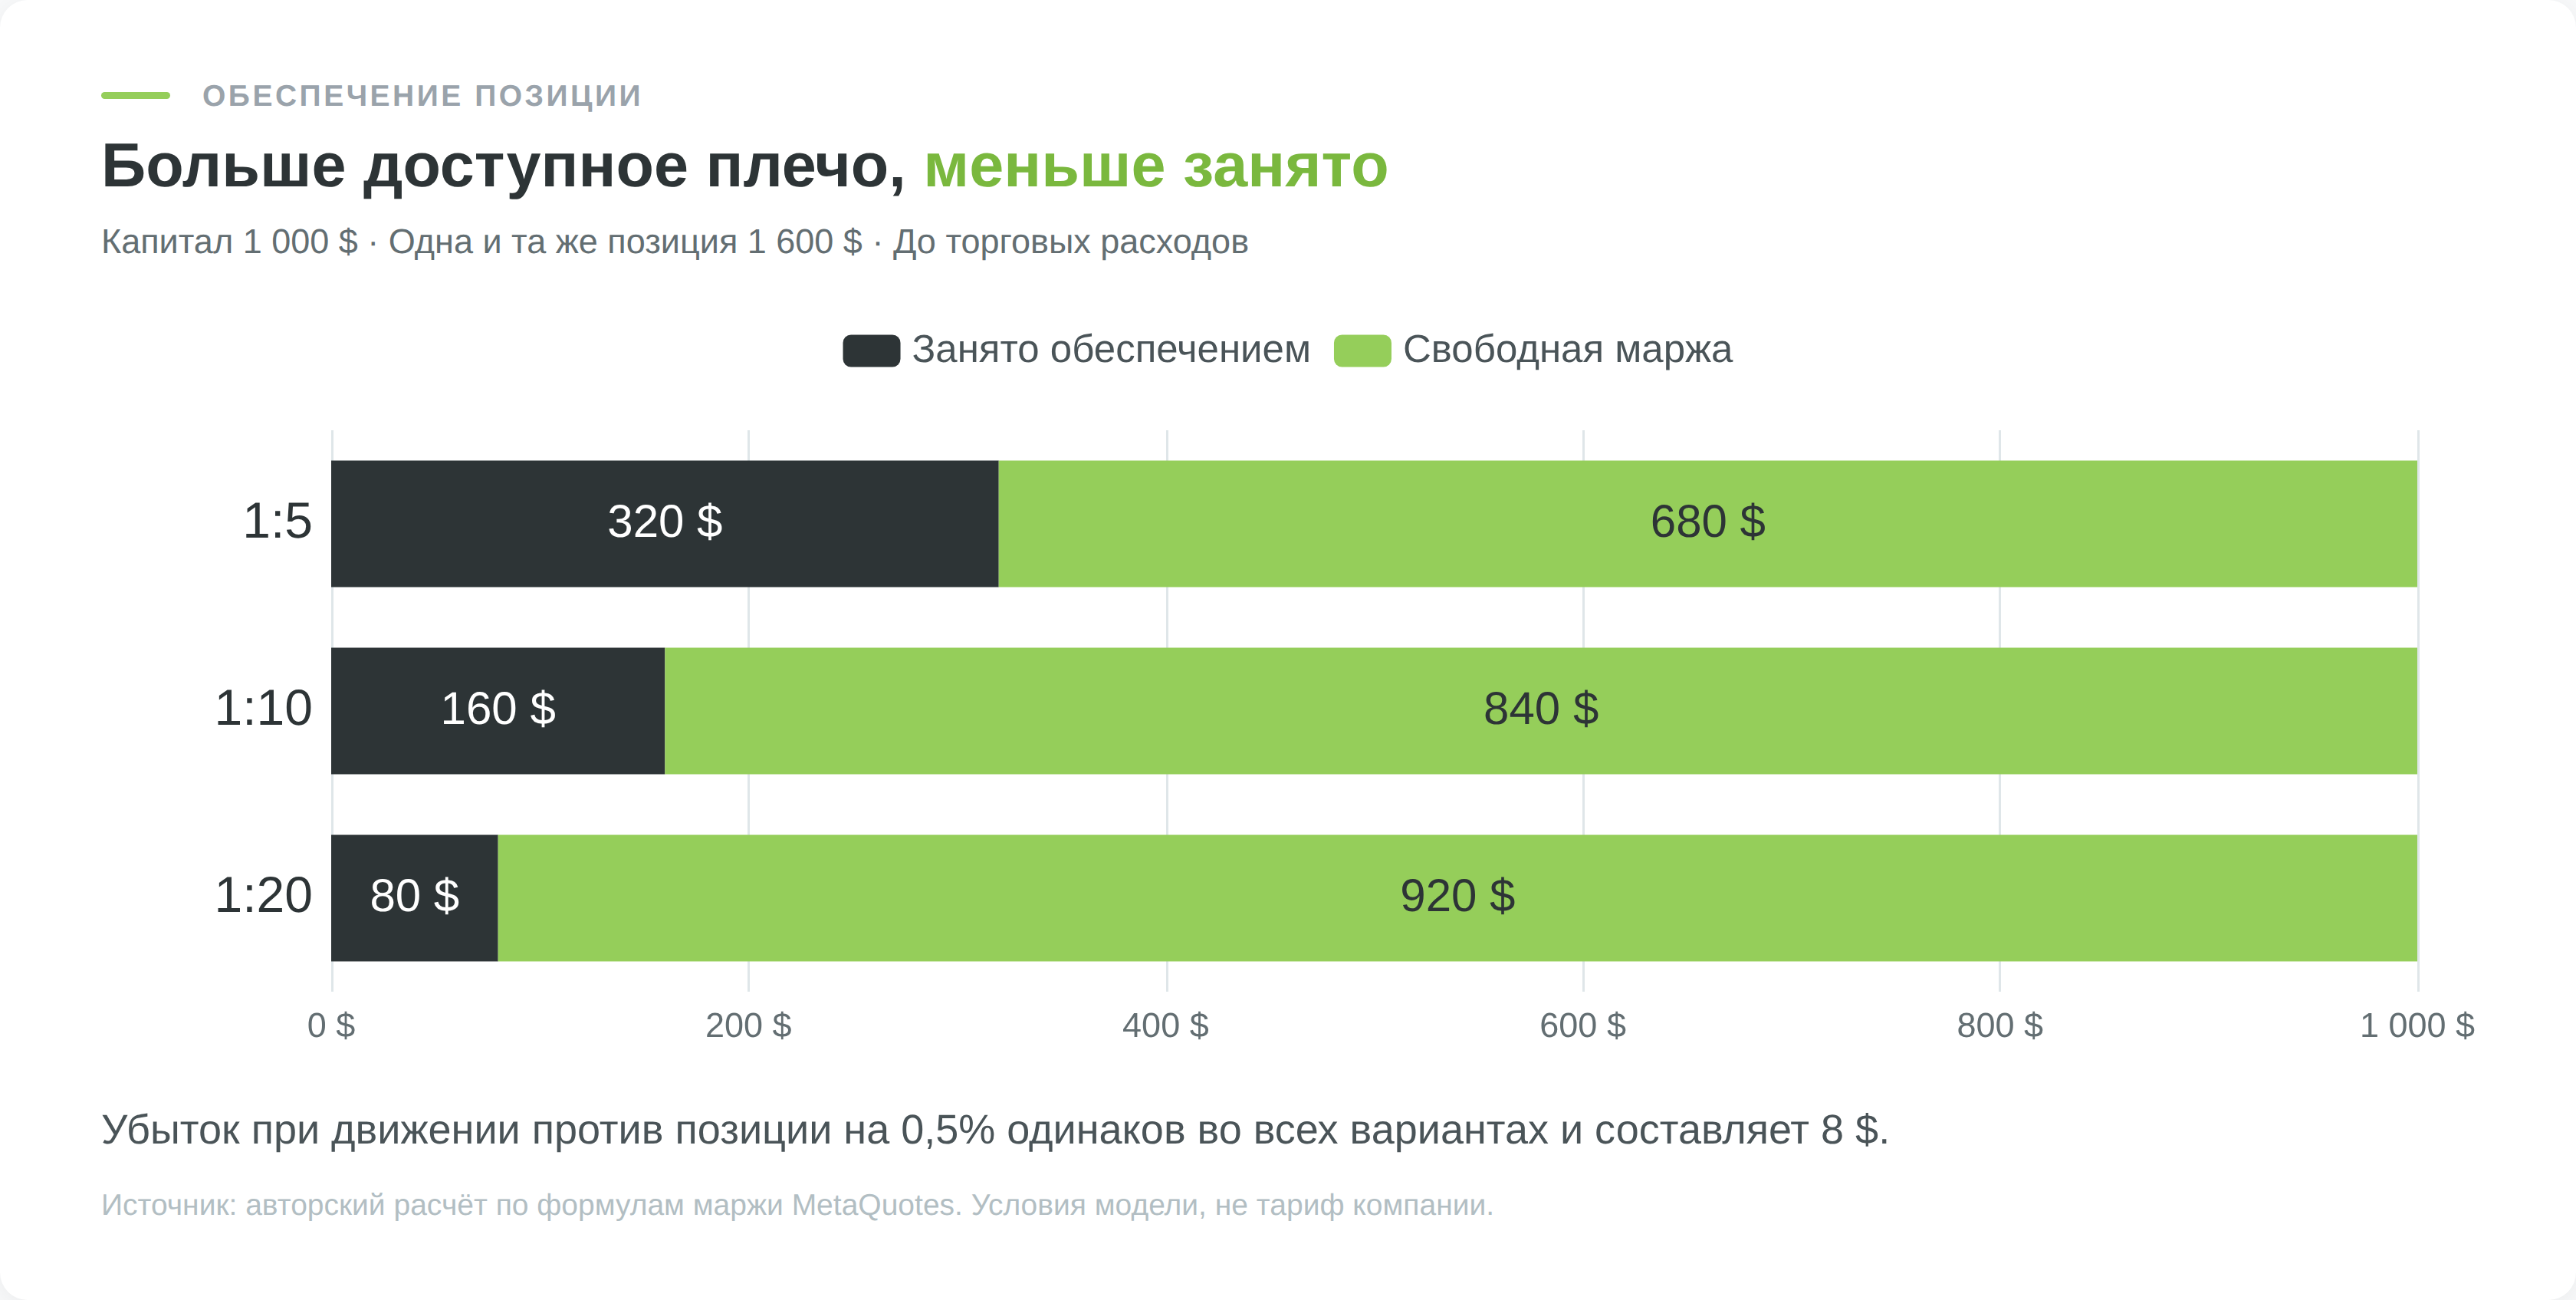
В третьем варианте освобождается больше средств, но чувствительность позиции к котировке остаётся прежней. Разница появляется, если использовать свободную маржу для увеличения объёма. Тогда возрастёт и денежный результат каждого движения цены.
Уровень маржи нельзя читать как процент сохранности капитала. Значение 1 250% не означает защиту от убытков. При одинаковом процентном пороге принудительного закрытия меньшая маржа позволяет позиции оставаться открытой при меньшем остатке средств. Поэтому высокий показатель сам по себе не заменяет ограничение убытка.
Кредитное плечо и валюта расчёта обеспечения
В модели Forex, описанной MetaQuotes, первоначальный расчёт использует количество лотов, размер контракта и плечо. Результат получается в валюте маржи. Затем терминал переводит его в валюту счёта по предусмотренным правилам и применяет коэффициенты, если они установлены.
Допустим, спецификация задаёт размер контракта 100 000 евро на 1 лот, валюту маржи EUR и плечо 1:20. Для позиции 0,1 лота обеспечение составит 0,1 × 100 000 ÷ 20 = 500 евро. Если счёт долларовый, а условный курс пересчёта равен 1,10 доллара за евро, потребуется 550 долларов до дополнительных коэффициентов.
Записать здесь «маржа составляет 500 долларов» было бы ошибкой. Число получено в евро, и смена обозначения валюты не заменяет конвертацию. При проверке вручную результат сравнивается с терминалом только после приведения к валюте счёта.
Как кредитное плечо влияет на прибыль и убыток
Денежный результат линейного валютного контракта зависит от количества базовой валюты и разницы цен исполнения. Для покупки расчёт ведётся от цены выхода за вычетом цены входа. Для продажи знак меняется. Плечо влияет на результат через объём, который вы фактически открыли.
Расчёт на условном курсе евро
Для условного расчёта возьмём курсы 1,10 и 1,11 доллара за евро. При покупке 1 000 евро по 1,10 стоимость позиции составляет 1 100 USD. Продажа по 1,11 даёт разницу 1 000 × (1,11 − 1,10) = 10 USD до расходов.
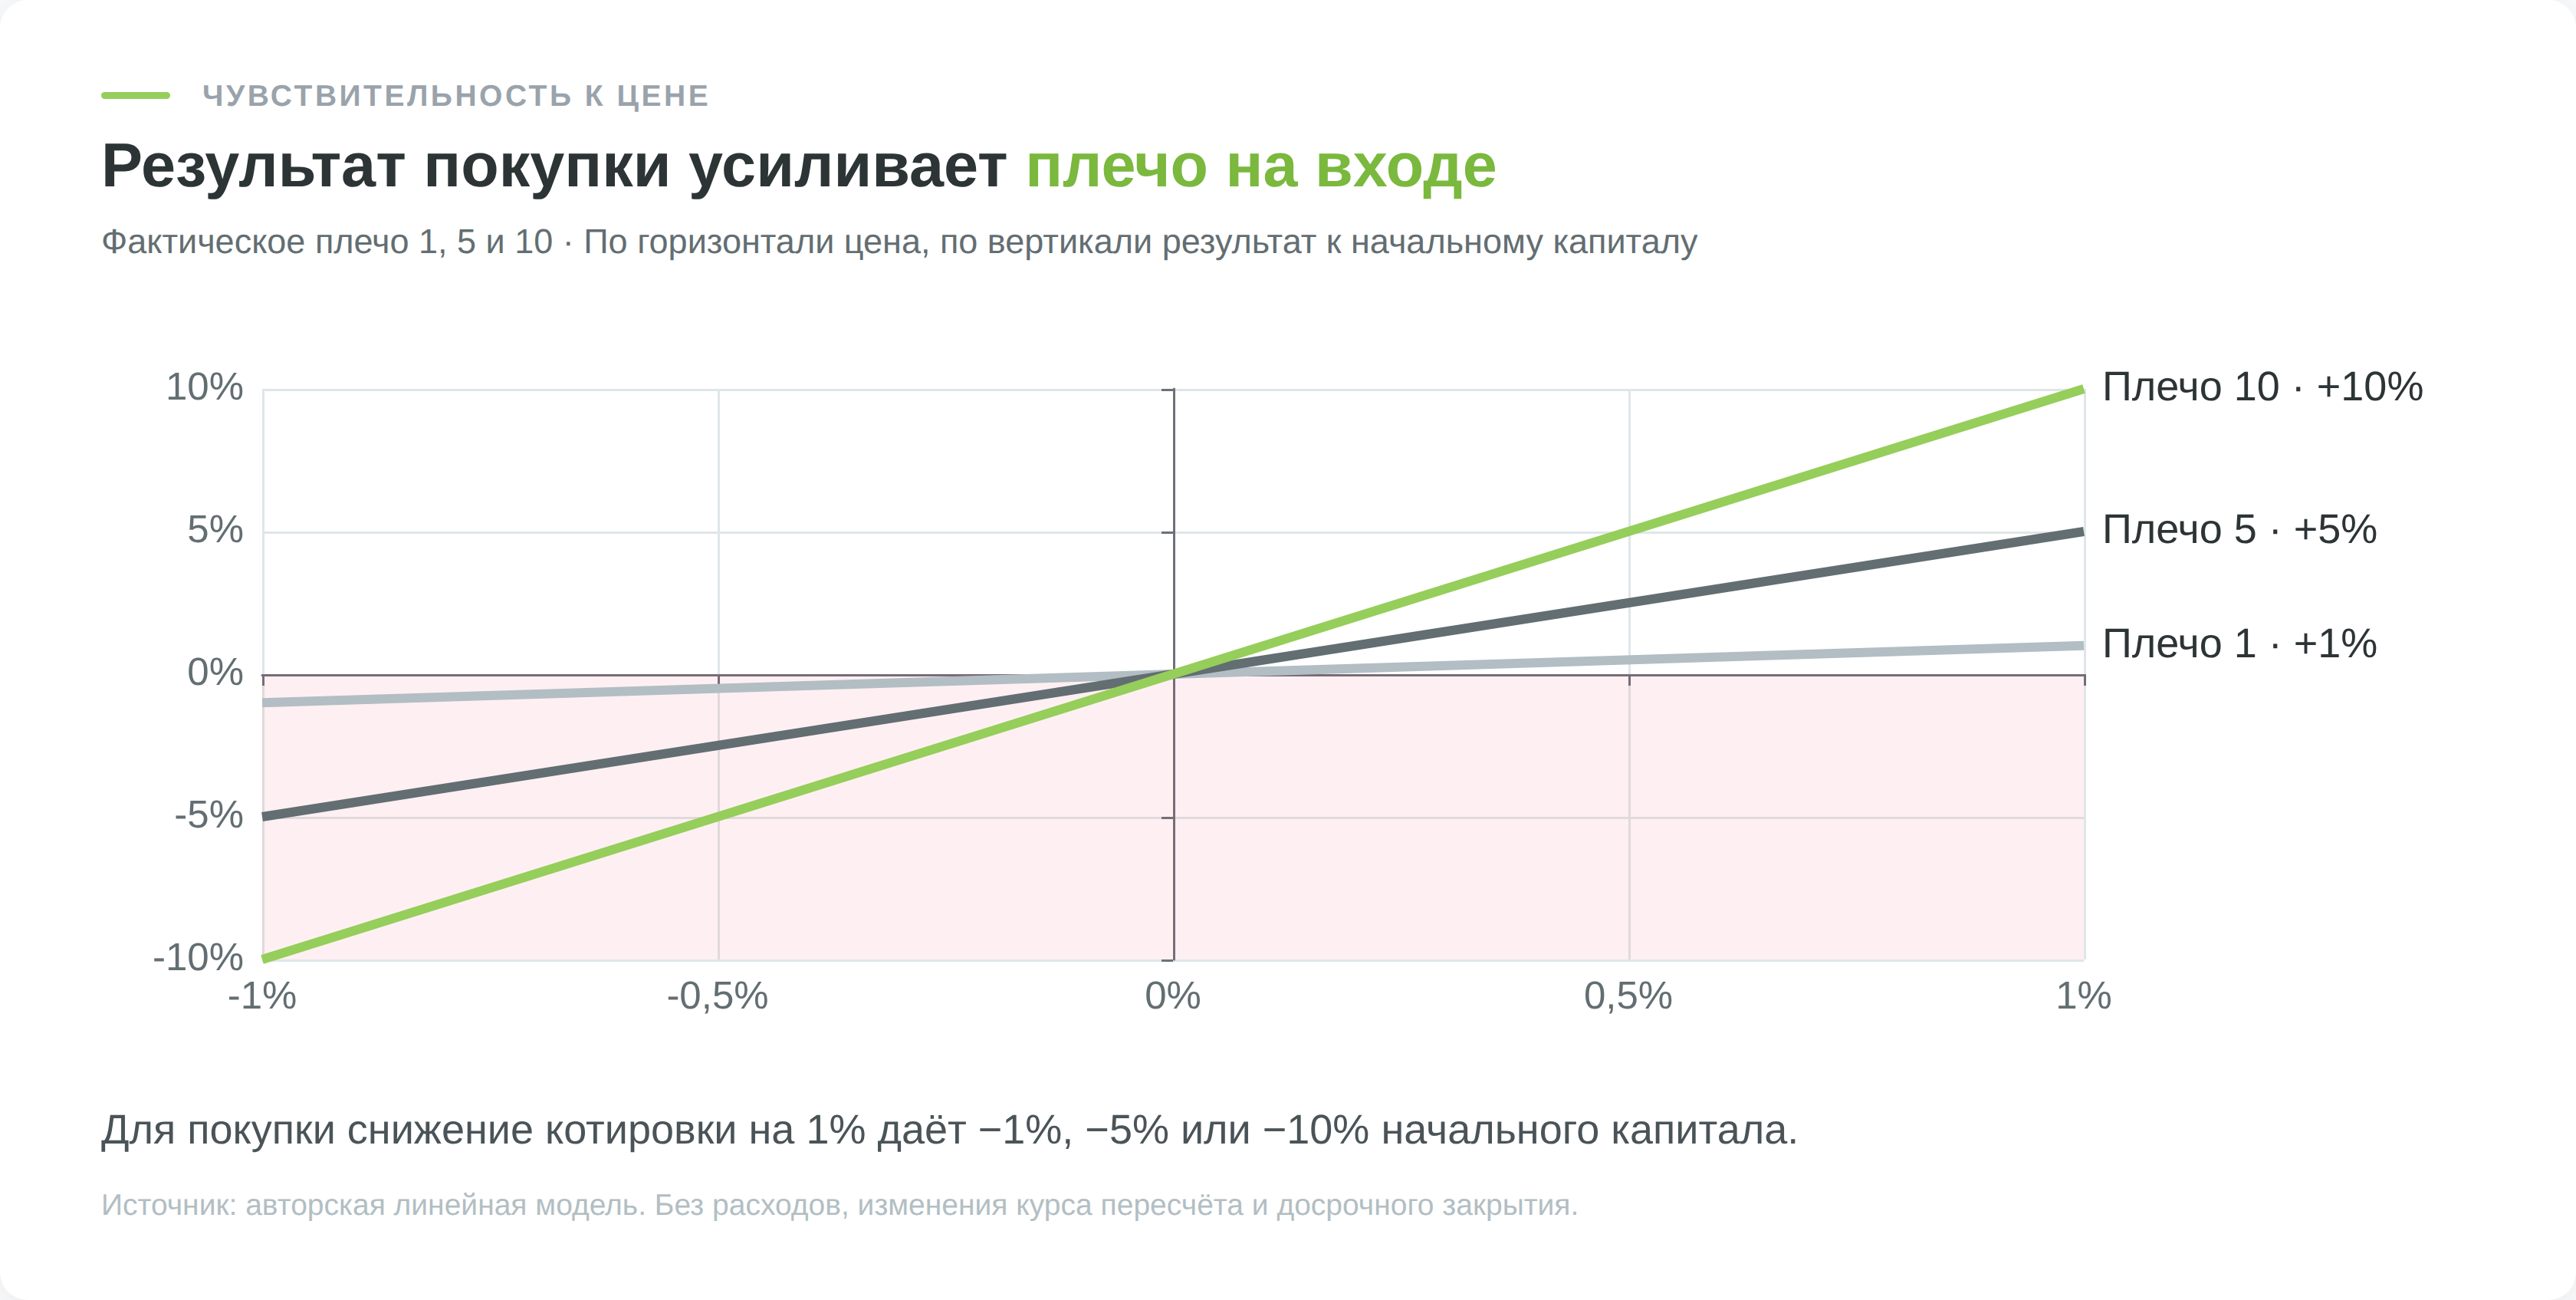
Если те же 1 100 долларов обеспечивают позицию на 10 000 евро, её начальный объём составляет 11 000 USD, а фактическое плечо равно 10. Рост курса до 1,11 даст 100 USD прибыли. Падение до 1,09 принесёт такой же по модулю убыток. В обоих направлениях результат составляет около 9,09% первоначального капитала. Сам курс изменился приблизительно на 0,91%.
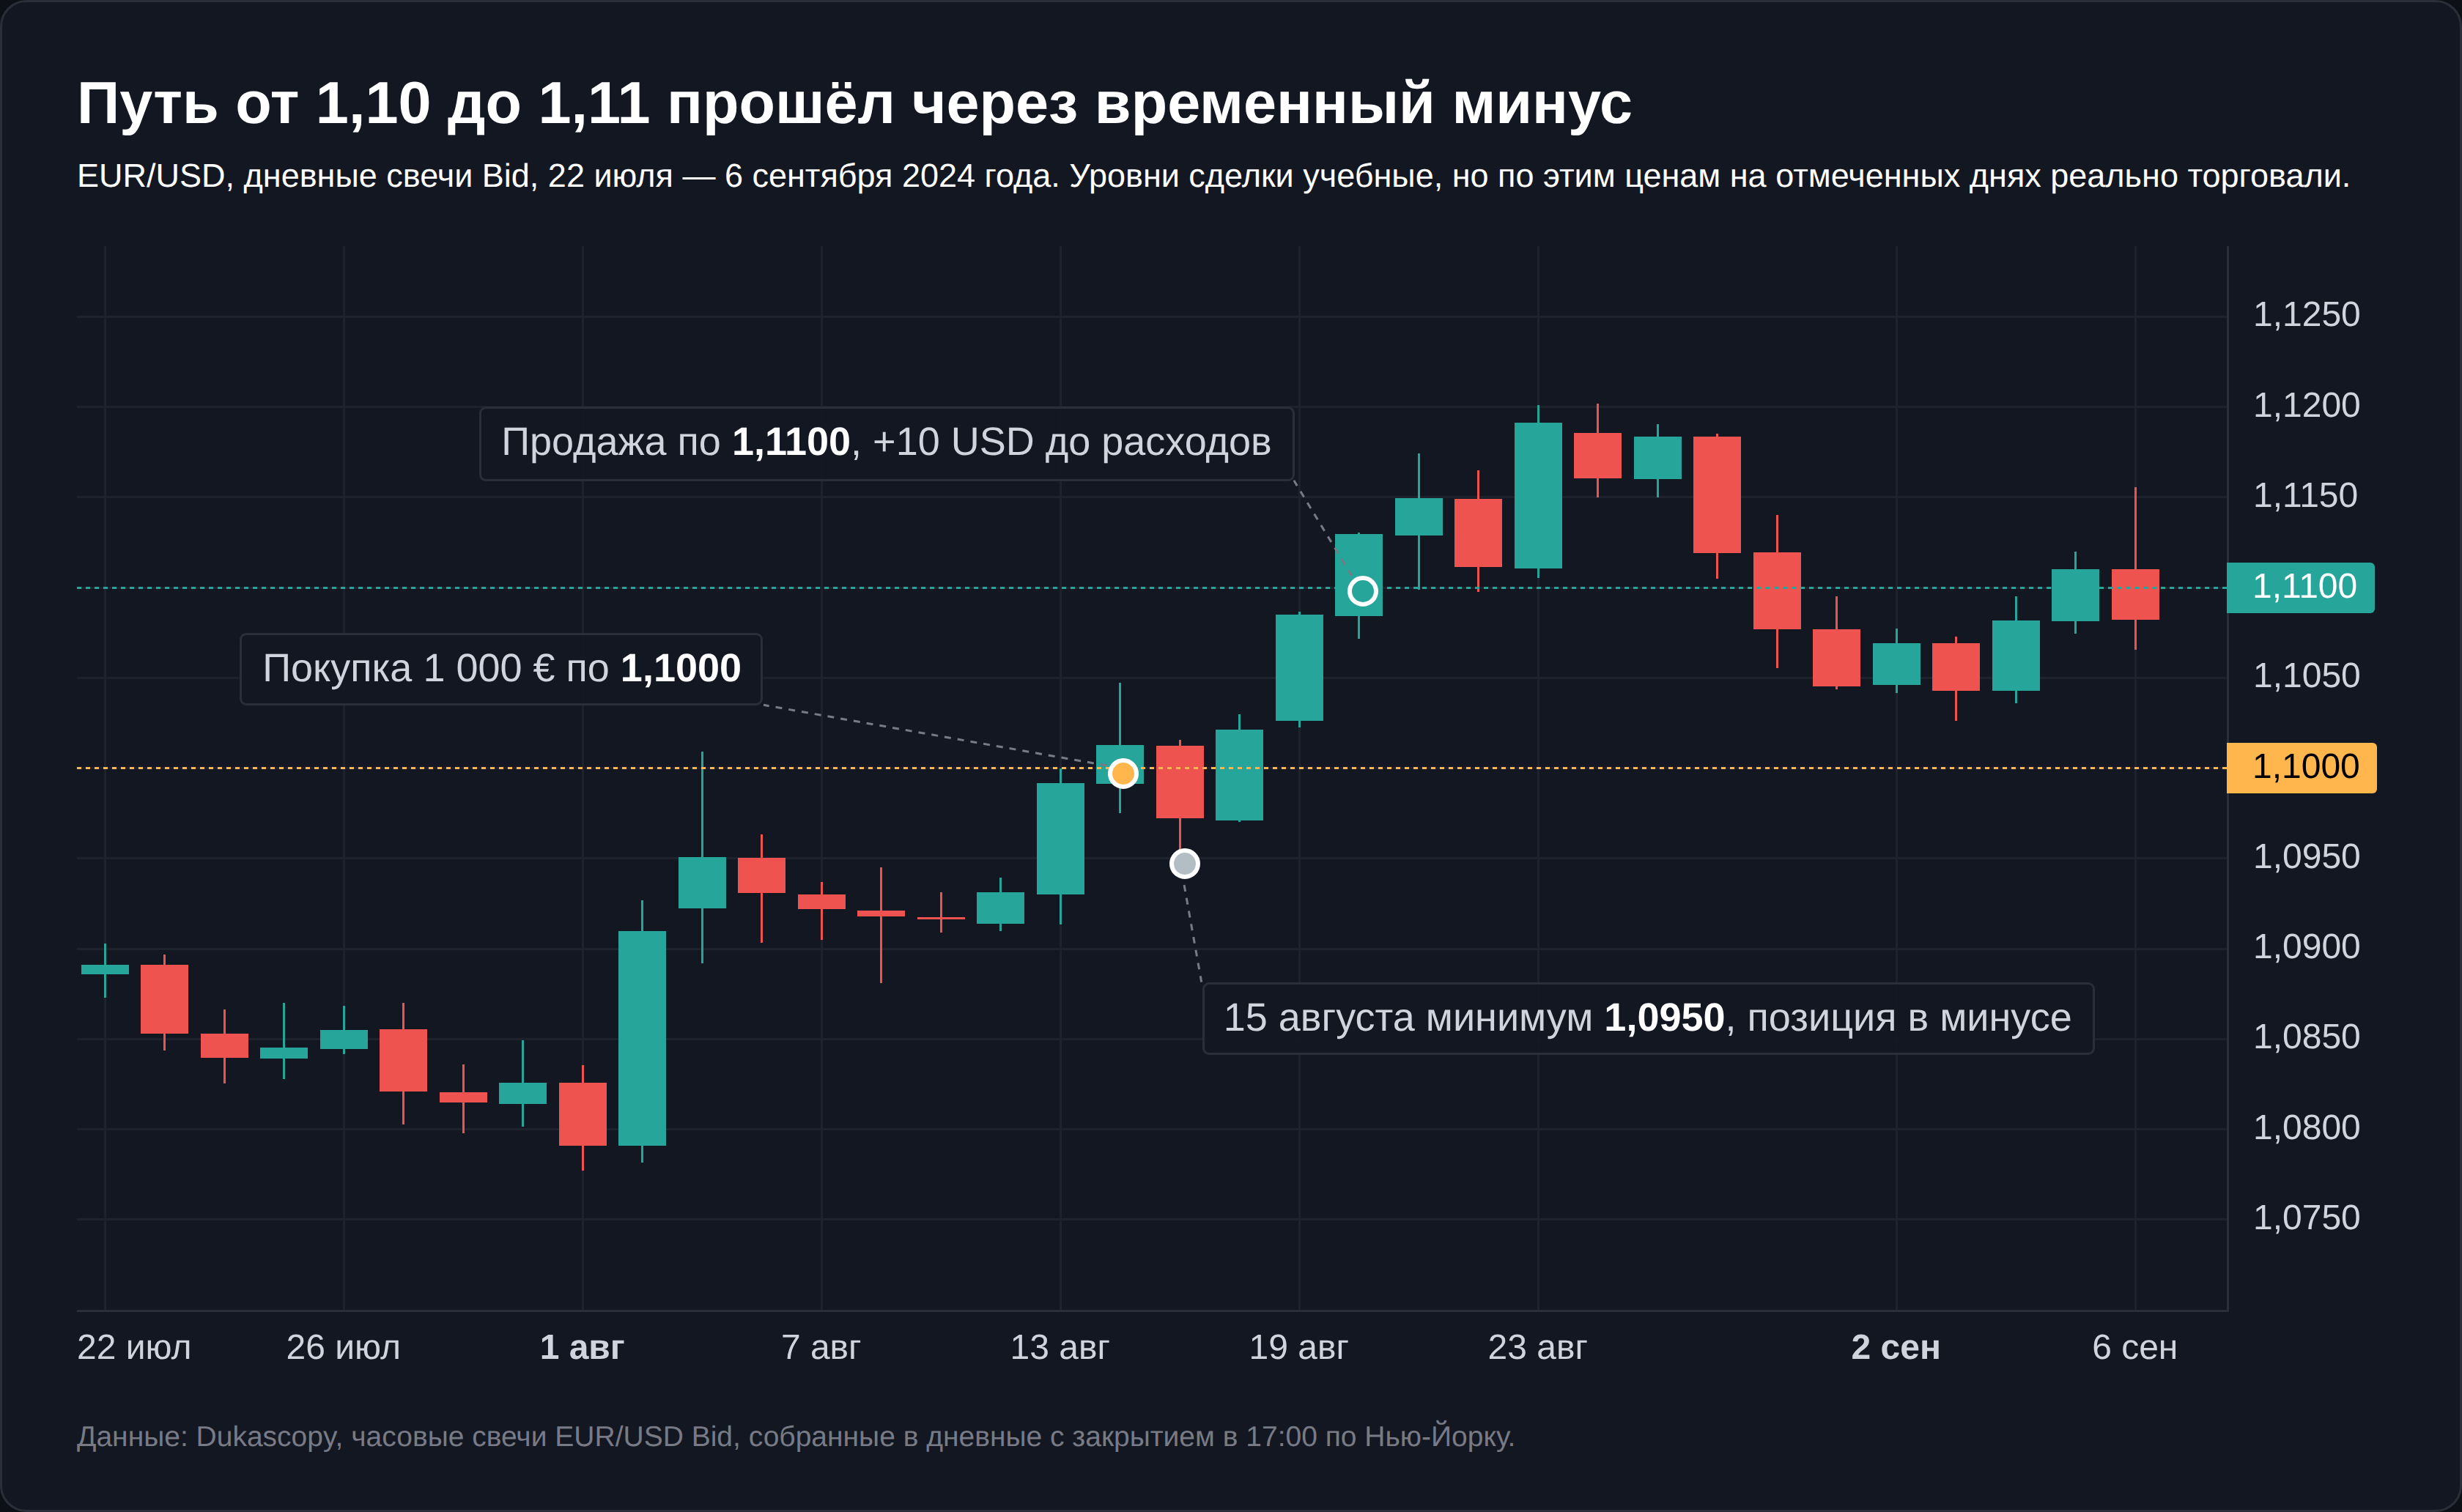
Эта симметрия относится к ценовому результату до расходов и при сохранении позиции до заданной цены. В действительности её могут закрыть раньше по стоп-заявке или из-за недостатка обеспечения. Поэтому арифметический результат движения рынка и сумма, которая останется после реальной сделки, могут различаться.
Проценты считаются от разных оснований
Доходность сделки относительно собственных средств нельзя подменять доходностью относительно маржи. При одинаковой позиции меньшая маржа увеличивает отношение прибыли к обеспечению, хотя сумма заработанных денег не меняется. Сравнение торговых результатов имеет смысл только при одинаковом знаменателе.
Для небольшого движения котировки и неизменного курса пересчёта работает приближение результат в процентах капитала ≈ изменение цены в процентах × фактическое плечо на входе. Оно показывает чувствительность счёта. Оно не задаёт вероятность прибыли и не учитывает досрочное закрытие.
При проверке прежнего расчёта я нашёл неточность. Переход EUR/USD от 1,2001 к 1,2101 означает рост приблизительно на 0,8333%, поскольку разница 0,0100 делится на начальную цену 1,2001. При полном фактическом плече 100 такой ход дал бы около 83,33% до расходов, а не удвоение счёта. Это разбор арифметики старого текста, а не описание условий конкретной форекс-компании.
Лот, пипс и валюта результата
В условной спецификации EUR/USD с контрактом 100 000 евро на 1 лот движение на 0,0001 доллара за евро даёт 10 долларов результата на 1 лот. Для 0,1 лота это 1 доллар. При пяти знаках после запятой единица последнего отображаемого разряда составляет 0,00001. Она в 10 раз меньше традиционного пипса 0,0001. Минимальный торговый шаг проверяется отдельно в спецификации и может отличаться от единицы отображения. Поэтому фраза «стоп 100 пунктов» без уточнения разрядности неоднозначна.
Если счёт открыт не в долларах, результат ещё пересчитывается в его валюту. У другой валютной пары меняются валюта результата и цена шага. Размер контракта, точность котировки и правила пересчёта берутся из спецификации, описанной в справке MetaQuotes. Различие единиц подробно объясняется в материале про пипс и пункт.
Дневной диапазон также не равен доходности покупки от начала до конца дня. Разница между максимумом и минимумом показывает размах колебаний. Получить весь этот размах можно было бы только при точном входе и выходе, а возможность сделать это заранее график не доказывает.
Какие расходы возникают при торговле с плечом
Доступное кредитное плечо не задаёт единую процентную ставку за пользование деньгами. Расходы определяются договором и спецификацией. Для беспоставочного валютного контракта это могут быть разница цен покупки и продажи, отдельная комиссия и корректировка при переносе позиции. Условия банковского кредита автоматически к такой сделке не применяются.
Спред и комиссия зависят от объёма сделки
В справке MetaQuotes покупка исполняется по Ask, продажа по Bid. Разница между ними называется спредом. При немедленном закрытии покупки без изменения котировок эта разница создаёт убыток. В расчёте через фактические цены входа и выхода она уже присутствует, повторно вычитать её не требуется.
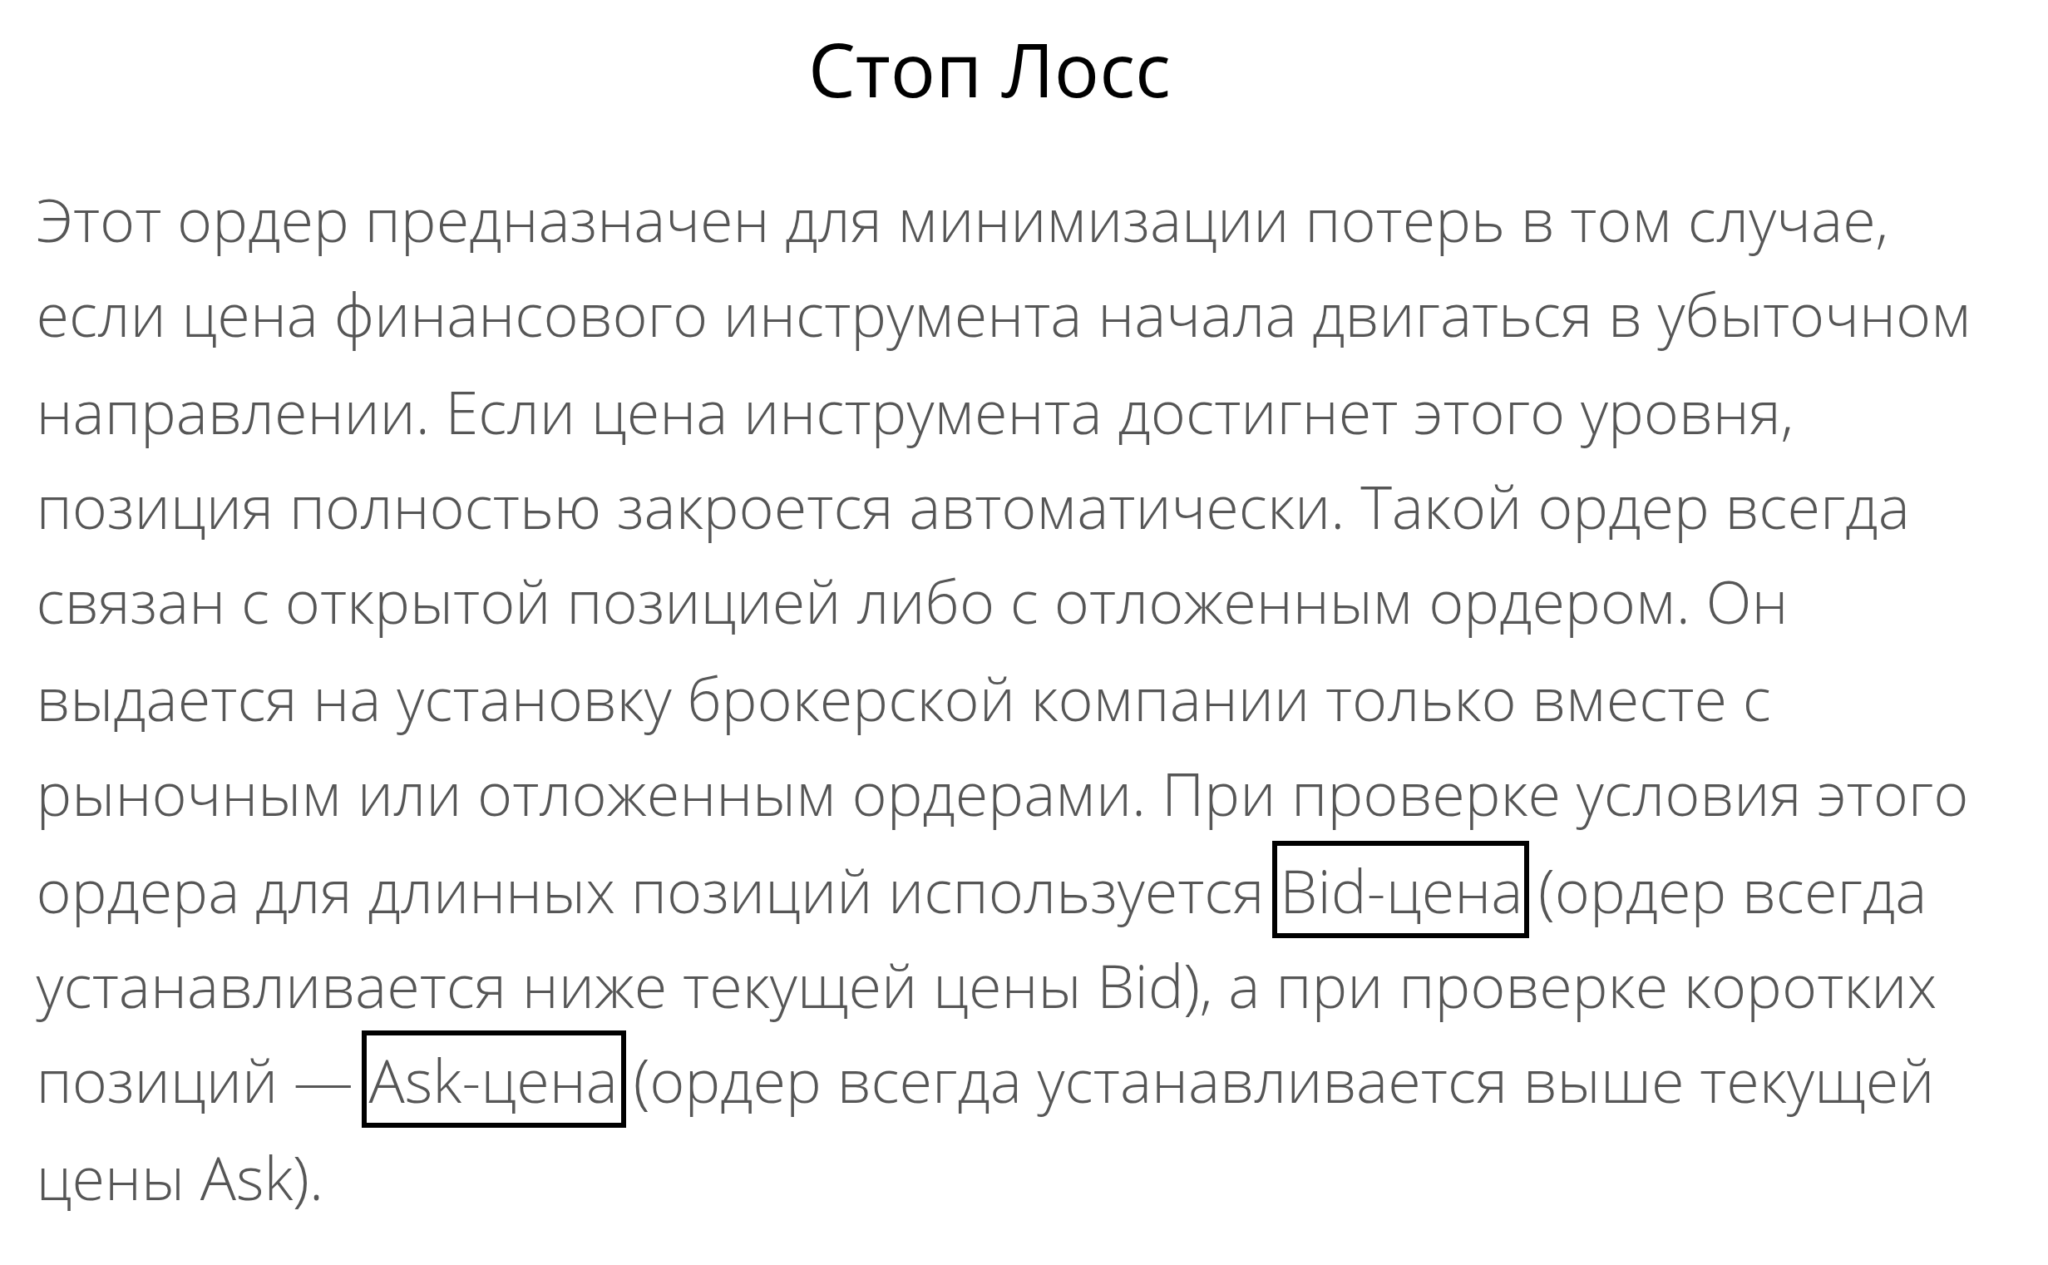
Для обычных валютных инструментов в MetaTrader, согласно справке MetaQuotes, стоп-лосс покупки проверяется по Bid, продажи по Ask. Если график показывает только Bid, стоп короткой позиции может сработать без касания уровня этой линией, в том числе при расширении спреда. Для биржевых инструментов правила срабатывания могут отличаться.
Если договор предусматривает отдельную комиссию, она учитывается дополнительно. Два счёта с одинаковым фактическим плечом могут иметь разные расходы из-за тарифов. При увеличении позиции в 10 раз денежная стоимость одного и того же спреда тоже увеличится в 10 раз. Подробнее механизм разобран в статье про спред на форекс.
Перенос через ночь может менять итог
Своп или форвардная корректировка зависит от инструмента, направления позиции и условий переноса. ТехноИнвест указывает свопы в процентах годовых за один день для позиции 1 лот, а точный размер показывает в торговой платформе до сделки. Положительное значение для одного направления не означает, что оно останется таким на весь срок сделки. Тройной своп у этой компании начисляется в ночь с пятницы на субботу, а по части пар в другие дни, поэтому особые дни переноса проверяются в условиях.
При длительном удержании небольшая ежедневная корректировка накапливается. Прибыль от движения котировки может оказаться меньше расходов за весь срок. Углублённое объяснение приведено в отдельном материале про своп. Доход по соглашению с форекс-компанией из реестра НБРБ освобождён от подоходного налога по пункту 63 статьи 208 Налогового кодекса. По договору с иностранной организацией налоговую базу определяют по пункту 8¹ статьи 202. Для этой задачи есть разбор налогообложения операций на форекс.
Когда возникают маржин-колл и стоп-аут
Маржин-колл связан с недостаточным запасом обеспечения, а стоп-аут означает принудительное закрытие позиций по установленным правилам. Они не привязаны к единому для всех компаний уровню. По пункту 3 Указа № 231 порядок закрытия позиции при недостаточности маржинального обеспечения входит в существенные условия соглашения, поэтому уровни устанавливает сама форекс-компания.
Как прочитать порог стоп-аута
Если в условиях задан процентный порог, его сравнивают с уровнем маржи. Допустим, в отдельной модели обеспечение равно 200 USD, а порог составляет 50%. При неизменной марже граница соответствует текущим средствам 200 × 0,50 = 100 долларов. Это не обещание закрыть сделку ровно с таким остатком. Цена исполнения и изменение обеспечения могут изменить итог.
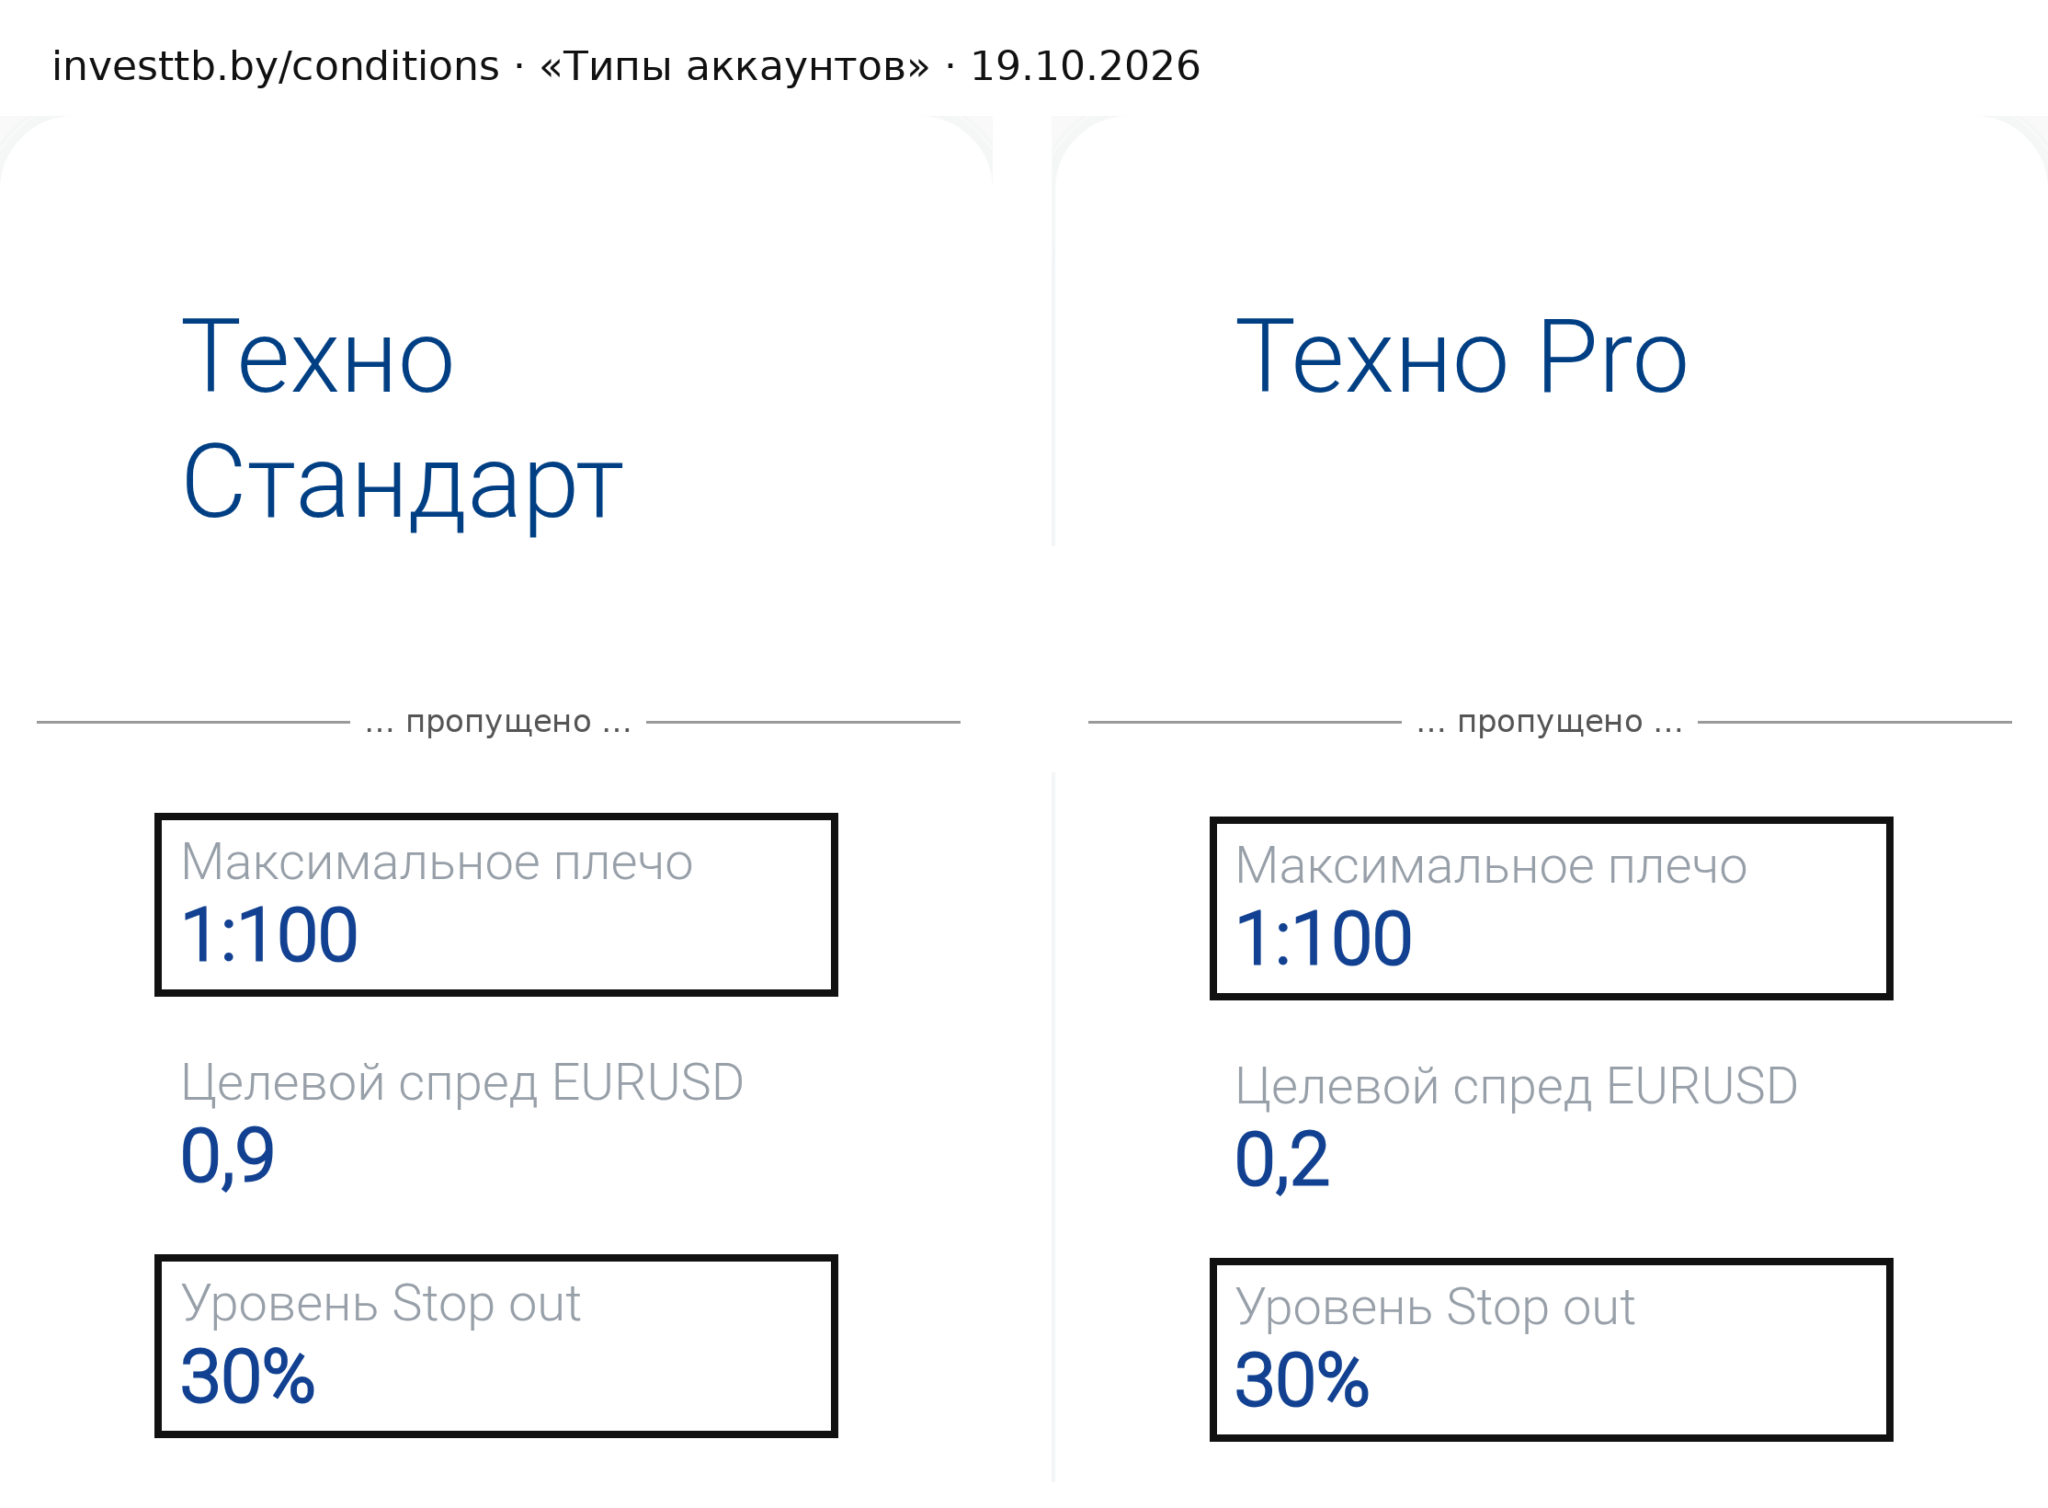
Значение 50% здесь условное. По соглашению ТехноИнвеста от 15.10.2026 при уровне маржи 100% в платформу приходит уведомление о маржин-колле, а при 30% компания вправе закрыть позиции без согласия клиента и без предварительного уведомления (пункты 29 и 41). Это процент от требуемого обеспечения, а не потеря 30% первоначального взноса.
У FTM Brokers порог зависит от типа аккаунта и составляет 30, 40 или 50%, а уведомлений о нехватке залога компания не направляет. Действующий порог относится к конкретным условиям обслуживания и не переносится на другую компанию.
Почему стоп-аут не заменяет стоп-лосс
Стоп-лосс привязан к выбранной цене выхода из позиции. Стоп-аут связан с обеспечением счёта. До принудительного закрытия убыток может значительно превысить запланированную сумму, особенно при небольшом обеспечении относительно капитала.
Не существует универсальной гарантии, что сначала придёт предупреждение, затем останется время пополнить счёт и только после этого произойдёт закрытие. При резком движении пороги могут быть пройдены быстро. Порядок закрытия нескольких позиций также определяется регламентом. Утверждение «всегда сначала закрывают самую убыточную» без привязки к нему неверно. У ТехноИнвеста и FTM Brokers соглашения действительно ставят первой позицию с наибольшим убытком, но это условие их документов, а не общее правило.
Различия между форексом, брокерской маржинальной торговлей и срочным рынком подробно разобраны в статье о маржин-колле и стоп-ауте.
Какое кредитное плечо допускается в Беларуси
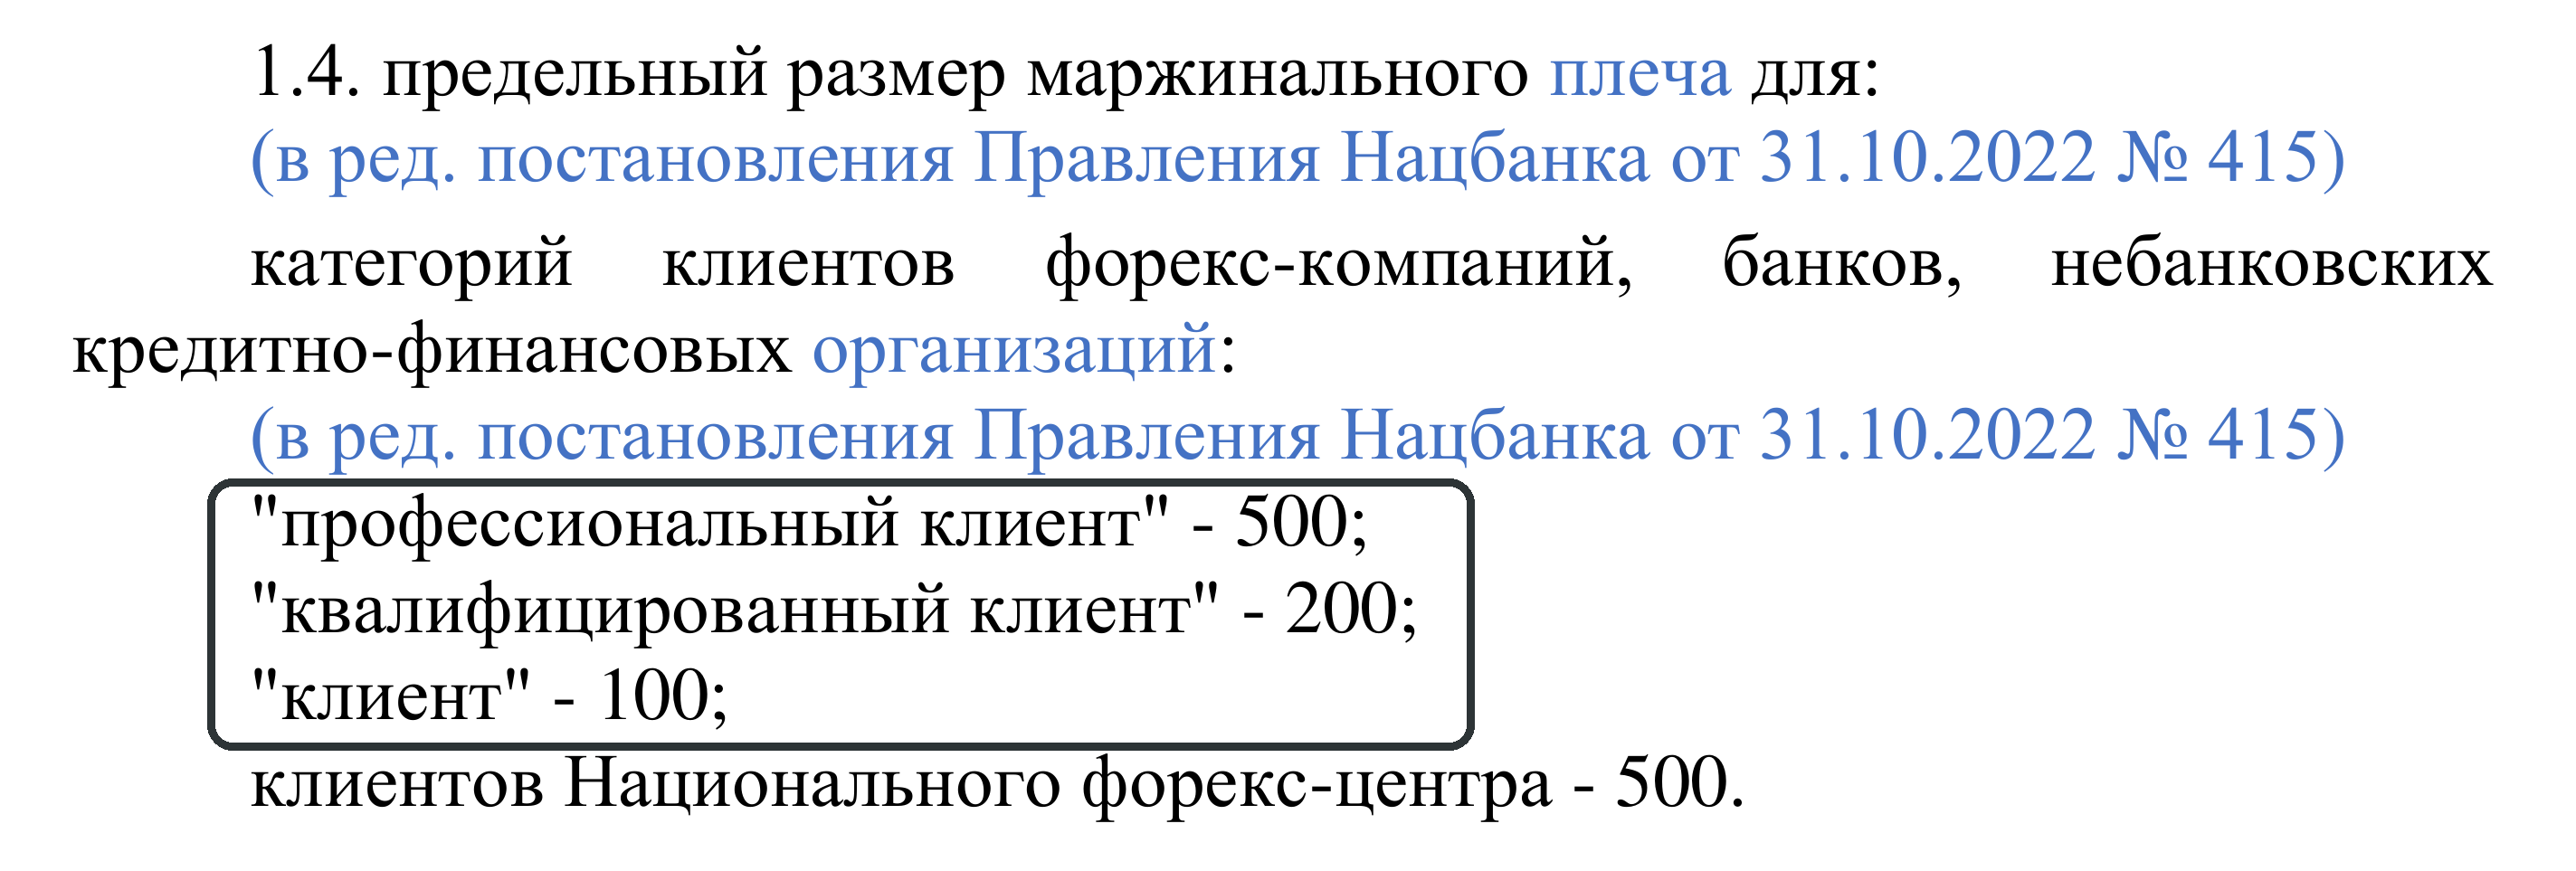
Пределы для белорусских форекс-компаний установлены пунктом 1.4 постановления № 67. Предельное маржинальное плечо для категории «клиент» равно 100, для «квалифицированного клиента» 200, для «профессионального клиента» 500. Профессиональным клиентом может быть только юридическое лицо.
Критерии категорий записаны в пункте 5 Инструкции, утверждённой постановлением Правления НБРБ от 09.02.2016 № 64. Физлицо может получить категорию квалифицированного клиента, если в каждом из четырёх последних кварталов совершило не меньше 10 операций на общую сумму больше 10 тыс. базовых величин или если его долгосрочные и краткосрочные финансовые вложения вместе с деньгами на первое число текущего месяца превышают 10 тыс. базовых величин. Какие документы это подтверждают, определяют правила самой компании (пункт 6 Инструкции). При базовой величине 45 BYN в 2026 году это 450 000 BYN.
Законодательный предел не равен условиям сделки
Постановление № 67 задаёт верхнюю границу, а конкретное плечо по инструменту устанавливает компания. По пункту 3 Указа № 231 порядок его определения входит в существенные условия соглашения. В таблице маржинальных плеч ТехноИнвеста для EUR/USD указано 1:100, то есть ровно предел для обычного клиента, а для USD/CHF и EUR/CHF 1:50. По пункту 30 соглашения компания вправе менять плечо в одностороннем порядке, и новое значение сразу применяется к открытым позициям. Таблица проверена 19 октября 2026 года. Значения меняются, перед сделкой сверяются действующие условия.
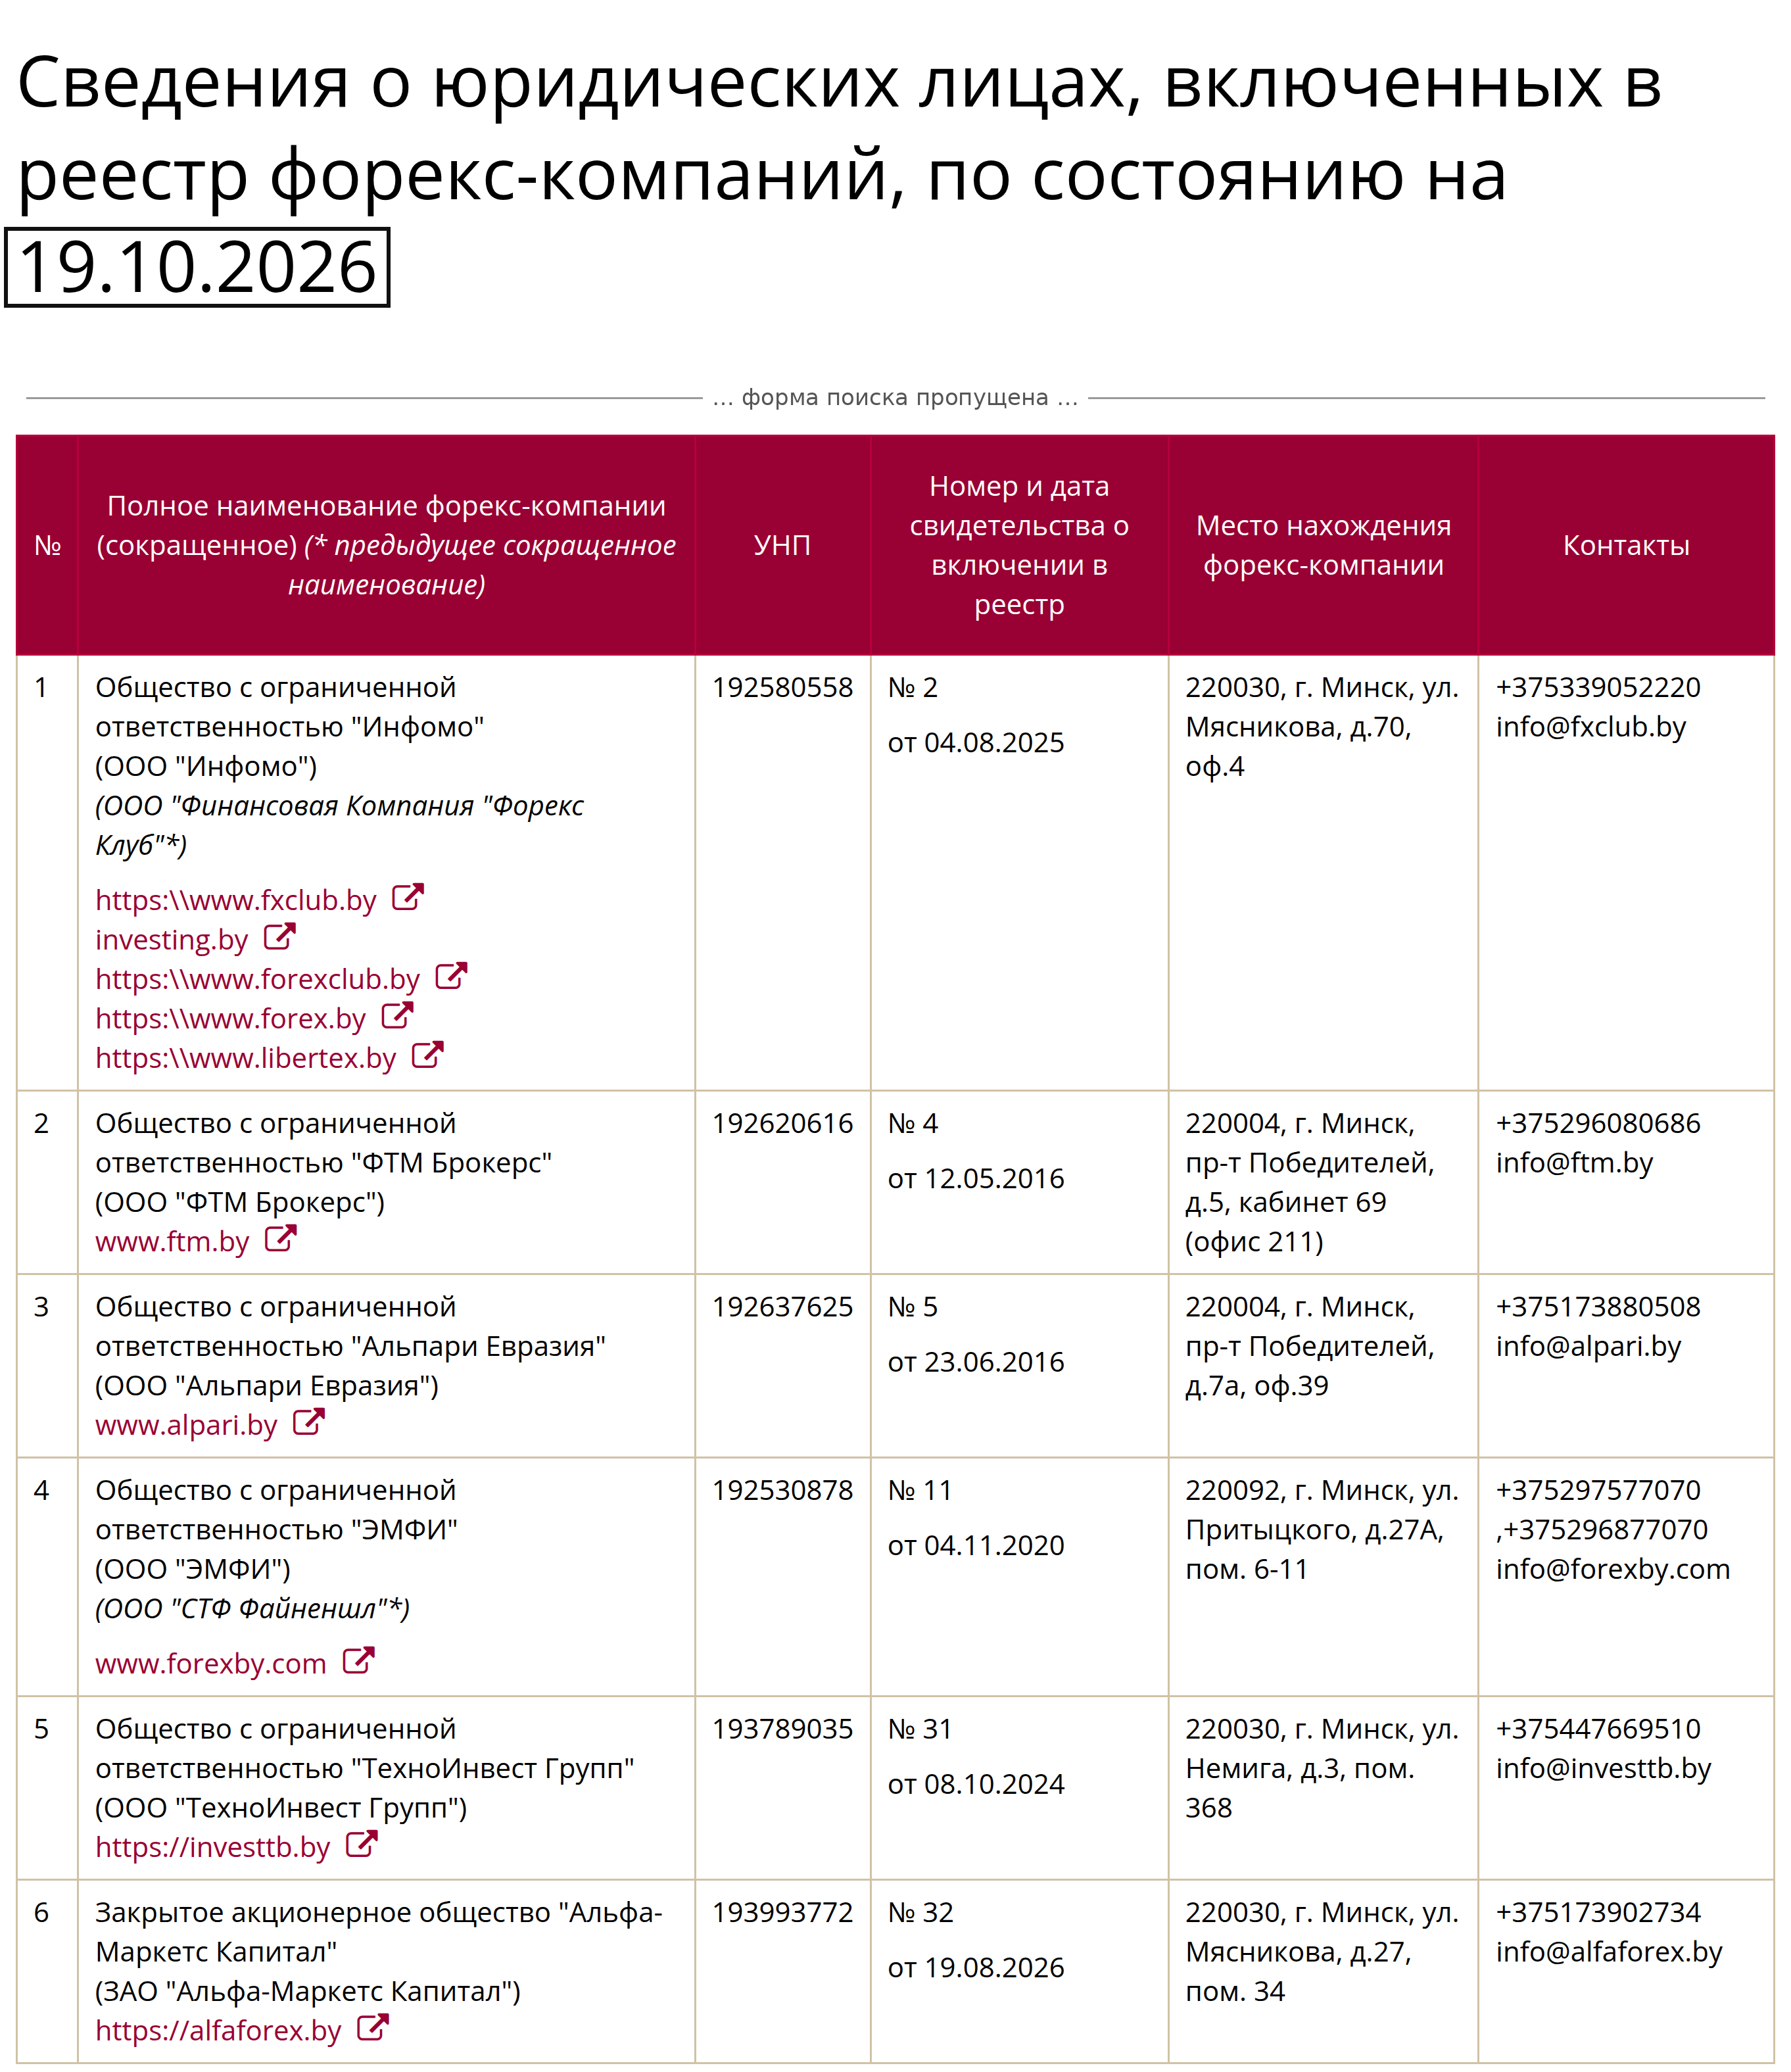
Совершать с клиентами операции на внебиржевом рынке Форекс в Беларуси вправе только форекс-компании из реестра НБРБ, Национальный форекс-центр, банки и небанковские кредитно-финансовые организации (пункт 1 Указа № 231). Статус компании проверяется в реестре форекс-компаний Национального банка. На 19.10.2026 в нём шесть юридических лиц. Название юридического лица в соглашении должно совпадать с реестром. Русскоязычный сайт сам по себе этого не подтверждает.
Границы защиты клиента
Указ № 231 оставляет порядок закрытия позиций при нехватке обеспечения соглашению с компанией, поэтому судьбу отрицательного баланса ищут в её документах. По пункту 42 соглашения ТехноИнвеста компания обнуляет минус, и долга у клиента не возникает. У FTM Brokers по пункту 3.6 соглашения минус сначала закрывается деньгами с других аккаунтов клиента и взаимозависимых аккаунтов, даже если на них открыты позиции, а остаток компания компенсирует за 3 рабочих дня. Для договора с иностранной компанией условия и применимое право проверяются отдельно.
Внесённое обеспечение форекс-компания держит на банковских счетах со специальным режимом. Арест на эти деньги не налагается, а при банкротстве компании они идут сначала на расчёты с клиентами-физлицами (пункт 12 Указа № 231). Если денег не хватит, Национальный форекс-центр выплатит из гарантийного фонда не больше 500 USD на клиента по пункту 18 Положения о своей деятельности. Эта защита касается возврата обеспечения, а не торговых убытков. Подробности статуса компаний и соглашений приведены в материале о форексе в Беларуси.
Почему риск меняется после открытия позиции
Фактическое кредитное плечо меняется, даже если вы не добавляете сделки. На него влияют текущая стоимость позиции и капитал с учётом открытого результата. Отдельно могут изменяться требования к обеспечению. Поэтому расчёт, сделанный перед входом, описывает начальное состояние счёта.
Как убыток увеличивает фактическое кредитное плечо
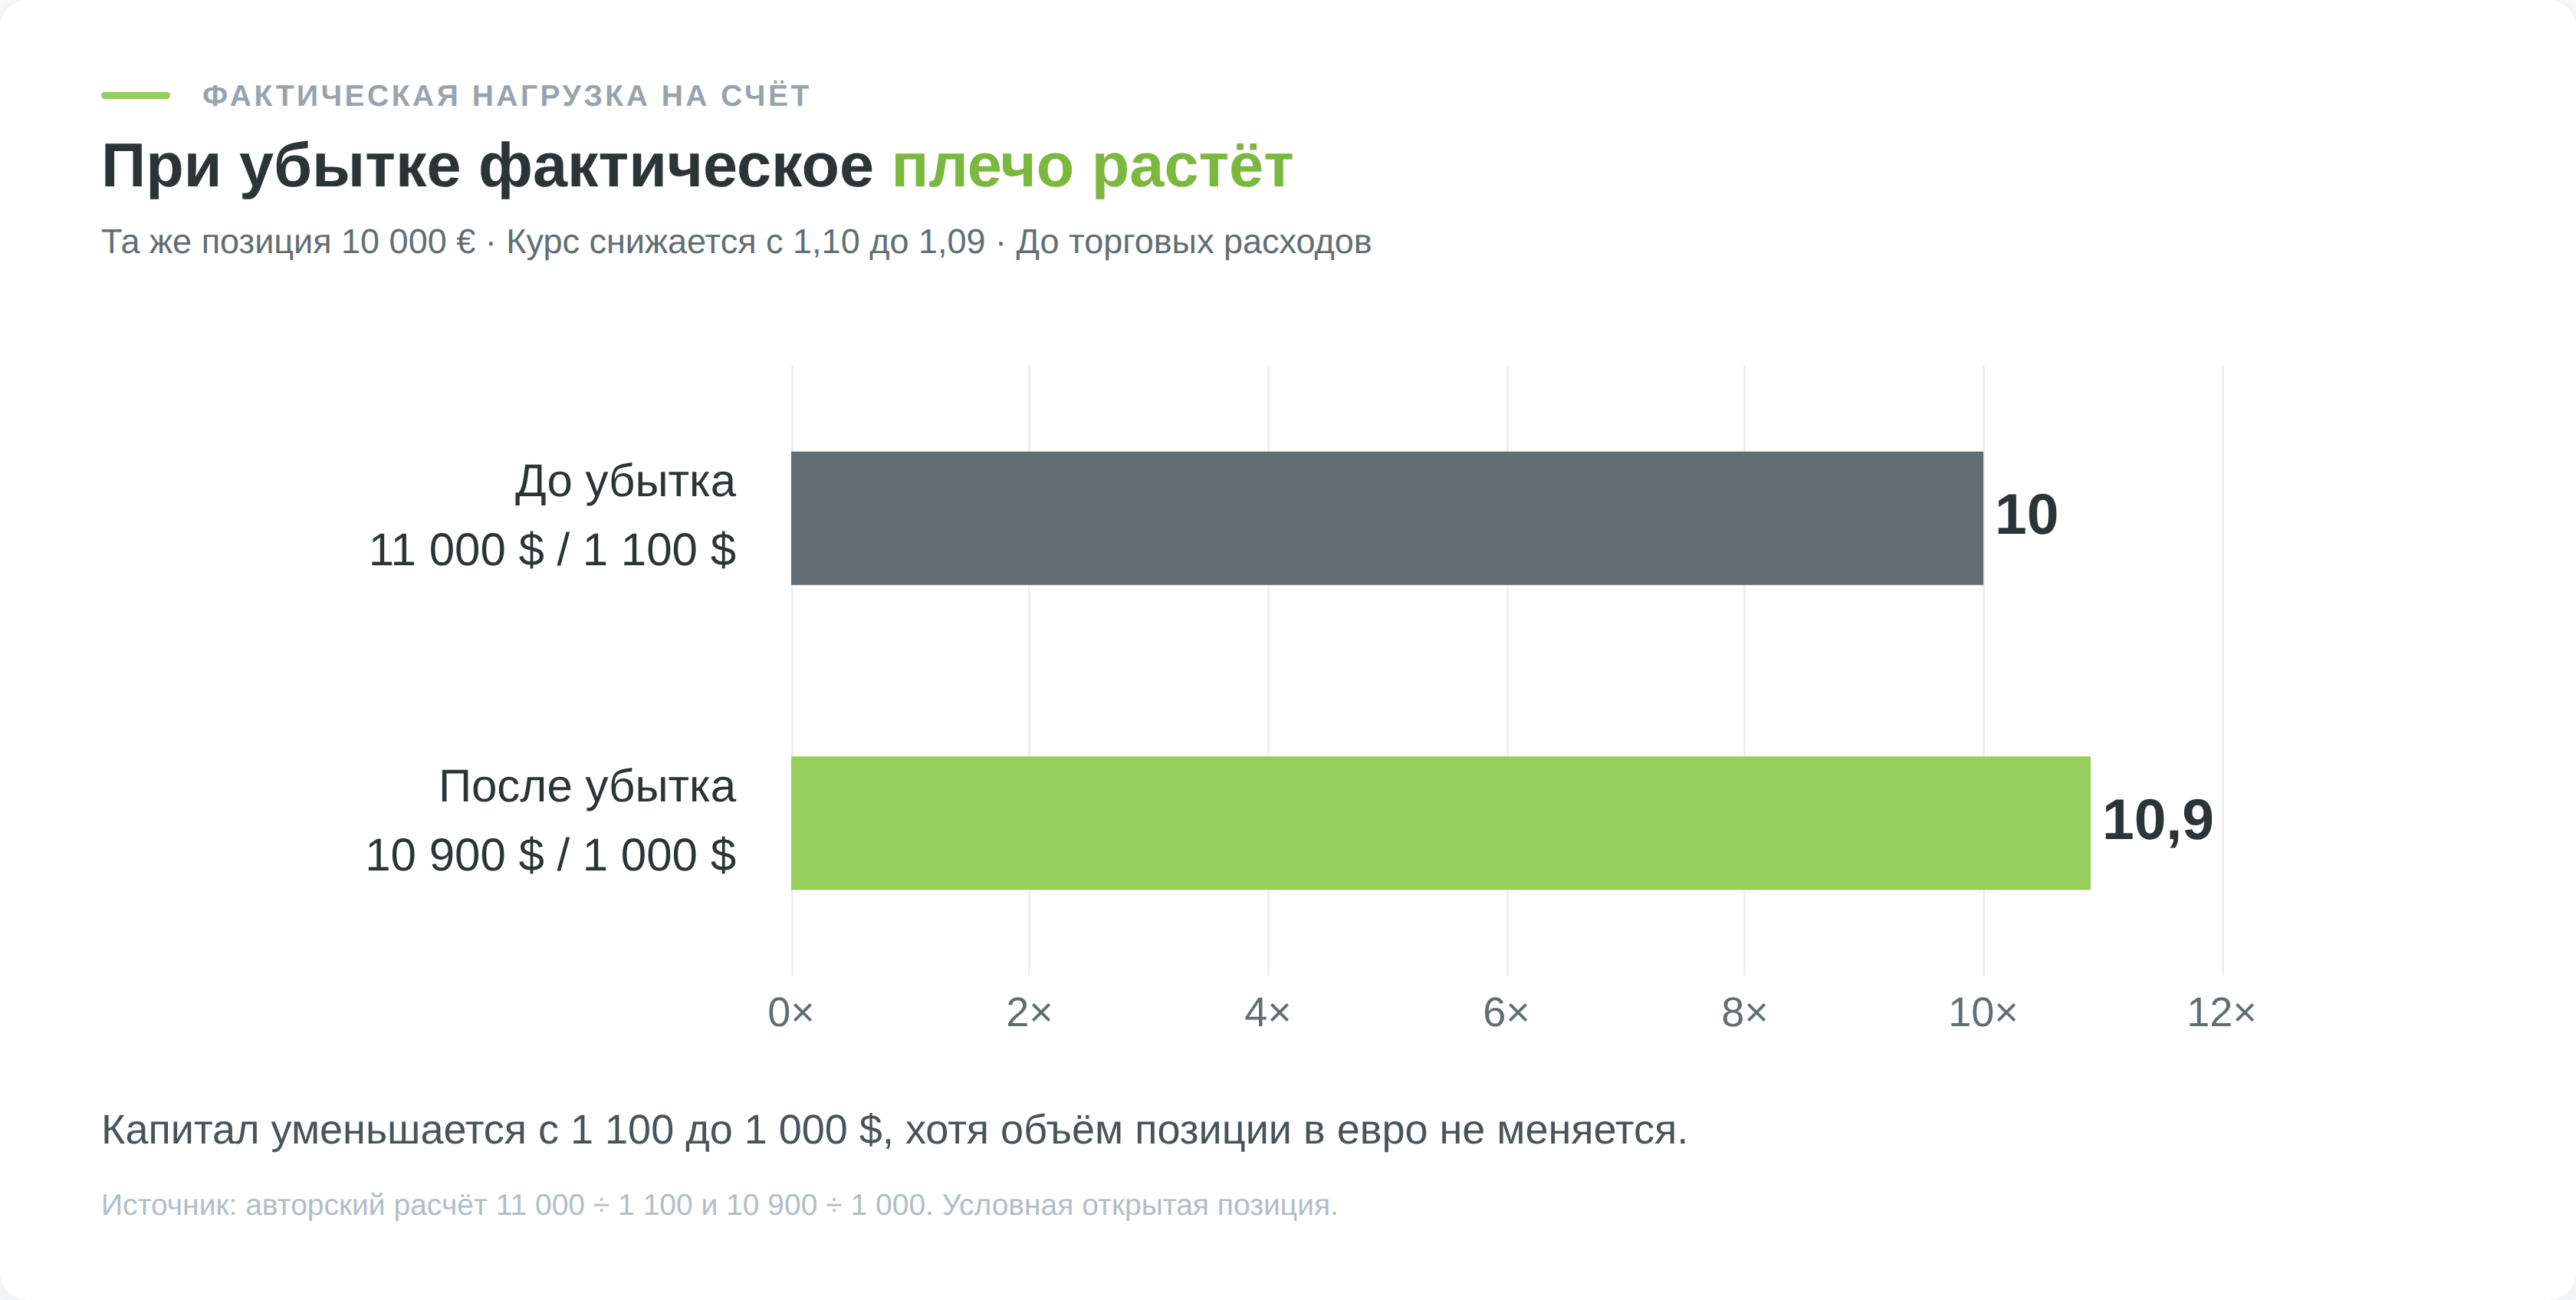
В условной покупке 10 000 евро по курсу 1,10 позиция стоит 11 000 USD, капитал составляет 1 100 долларов, и фактическое плечо на входе равно 10. После снижения курса до 1,09 стоимость позиции составит 10 900 USD. Капитал до расходов уменьшится до 1 000 долларов. Новое фактическое плечо равно 10 900 ÷ 1 000 = 10,9. Если компания даёт по инструменту плечо 1:10, такая позиция с самого входа занимает под обеспечение весь капитал. Уровень маржи тогда равен 100%, а это порог маржин-колла по соглашению ТехноИнвеста. После снижения курса до 1,09 уровень опускается примерно до 92%.
Номинальный объём в евро не увеличился, но отношение позиции к оставшимся средствам выросло. Это расчёт состояния при условии, что позиция ещё открыта. Если раньше сработал стоп или наступило принудительное закрытие, соответствующего состояния счёта уже не будет.
Пополнение счёта уменьшает это отношение, но одновременно добавляет деньги, которые могут быть потеряны. Сам перевод не меняет цену выхода, качество торгового сценария и денежную чувствительность уже открытого контракта. Если продолжать удержание до нового порога стоп-аута, общий убыток в долларах может вырасти.
Почему доступное кредитное плечо может уменьшиться
Справка MetaQuotes предусматривает разные коэффициенты маржи, в том числе зависящие от объёма. Конкретный график изменения требований задаётся компанией. У FTM Brokers плечо по валютам, металлам, нефти и индексам зависит от баланса аккаунта. По пункту 5.4 соглашения в редакции от 27.05.2026 до 100 000 USD действует 1:100, до 200 000 USD 1:50, свыше 300 000 USD 1:20, а квалифицированному клиенту при балансе до 100 000 USD доступно 1:200. Страница плеч на сайте компании называет другие пороги, 200 000, 600 000 и 1 млн USD, поэтому перед крупным пополнением действующий лимит уточняют у компании. О смене плеча FTM Brokers предупреждает по почте за 3 рабочих дня (пункт 5.5), и новое значение применяется к уже открытым позициям (пункт 5.7).
Универсального порога, после которого у любой компании уменьшается плечо, нет. Перед удержанием сделки через выходные или событие значение имеют условия именно вашего соглашения и уведомления компании.
В сравнительной таблице выше для одной позиции переход от 1:20 к 1:10 увеличивал обеспечение с 80 до 160 USD. При неизменных текущих средствах свободная маржа уменьшалась на 80 долларов. Цена инструмента могла вообще не измениться. Запас обеспечения и расстояние до стопа ограничивают разные стороны риска.
Отложенная заявка тоже может требовать обеспечения. По описанию MetaQuotes, при её срабатывании рыночная операция может быть отклонена, в частности из-за недостатка маржи. Наличие заявки в терминале ещё не доказывает, что будущий вход гарантирован.
Как оценивать плечо нескольких позиций
Сумма абсолютных объёмов, приведённых к одной валюте, показывает валовую нагрузку на счёт. Но она не объясняет, как позиции реагируют на общий фактор. Покупки EUR/USD и GBP/USD обе включают продажу доллара. Одновременное укрепление доллара способно ухудшить результат обеих сделок, хотя инструменты разные.
Обратная ситуация возникает с равными покупкой и продажей одной пары. Ценовая чувствительность частично или полностью компенсируется, но уже накопленный результат не исчезает. Спреды, комиссии и перенос позиций также не обнуляются автоматически.
В документации MetaQuotes для встречных позиций предусмотрены разные способы расчёта обеспечения. В неттинговой системе противоположная сделка уменьшает или закрывает существующую позицию. В хеджинговой системе возможно отдельное существование двух позиций. Поэтому формула «вторая встречная сделка всегда требует половину обычной маржи» непригодна без проверки настроек.
Если вы оцениваете несколько сделок, сравниваются общий убыток при неблагоприятном сценарии, валовой объём и требования по каждой позиции. Низкая маржа встречных сделок не доказывает отсутствие расходов или возможность без потерь закрыть обе стороны. Дополнительные сценарии разобраны в материале про риски торговли на форекс.
Преимущества и недостатки кредитного плеча
Плечо уменьшает сумму, требуемую для обеспечения заданной позиции. Это свойство полезно только вместе с ограничением её объёма. Само наличие свободной маржи не создаёт доходность. В приведённом сравнении три варианта обеспечения дали одинаковый ценовой убыток 8 USD.
Ограничение кредитного плеча уменьшает максимальный объём, который позволяет открыть счёт. Но даже небольшое значение не гарантирует сохранность капитала. Повторяющиеся убыточные сделки, отсутствие выхода и расходы способны уменьшать счёт при любом доступном лимите.
Что проверить перед сделкой с кредитным плечом
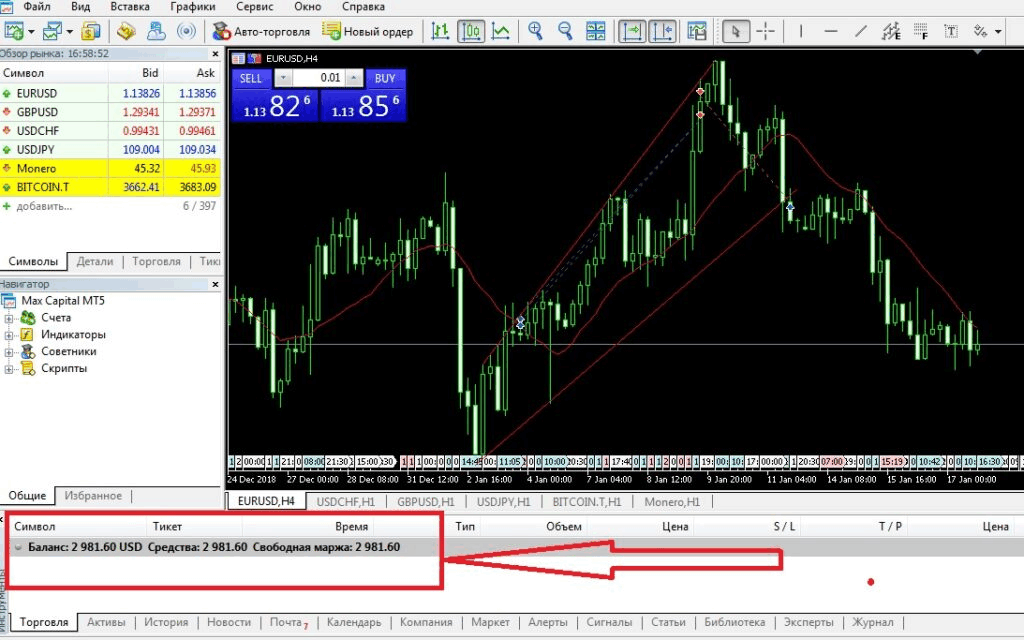
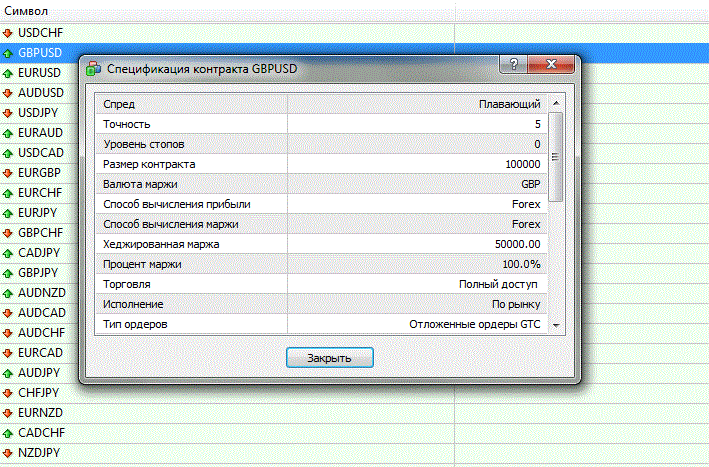
Спецификация определяет размер контракта, минимальный объём, валюту маржи и правила расчёта. В справке MetaQuotes она открывается из контекстного меню инструмента в «Обзоре рынка». Историческое окно ниже показывает расположение полей. Значения из него не являются действующими условиями вашего счёта.
- Проверить компанию и соглашение. Сопоставить юридическое лицо с реестром, выяснить порядок внесения средств, вывода и рассмотрения претензий. Обеспечение учитывается в иностранной валюте (пункт 2 Указа № 231). У ТехноИнвеста пополнение через ЕРИП принимается в белорусских рублях и конвертируется в доллары.
- Проверить параметры инструмента. Записать размер контракта, минимальный лот, шаг объёма, валюту результата, обеспечение и порог стоп-аута. Для расчёта использовать условия конкретной пары.
- Сопоставить убыток с бюджетом. Учесть расстояние до стопа, комиссии и резерв на ухудшение исполнения. Если минимальный лот не помещается в бюджет, уменьшение доступного плеча эту проблему не решает.
- Проверить результат на учебном счёте. Сравнить собственный расчёт с изменением средств и маржи в терминале. Демо помогает проверить арифметику и интерфейс, но не доказывает качество исполнения реальных сделок.
По разделу вопросов ТехноИнвеста клиент регистрирует личный кабинет, загружает документы для идентификации по законодательству Беларуси, открывает реальный аккаунт и вносит маржинальное обеспечение. Любой аккаунт открывается от 50 USD, а рекомендуемая сумма компании составляет 500 USD для Техно Стандарт и 1 500 USD для Техно Pro. Гражданство, налоговое резидентство и место проживания являются разными характеристиками. Условия открытия для вашей ситуации проверяются отдельно. Здесь компания используется для проверки механики обеспечения, без сравнения привлекательности её тарифов.
Для подготовки доступны отдельный материал про возможности и ограничения демо-счёта и рейтинг форекс-компаний для Беларуси. При выборе компании значение имеют договор, регулирование и доступность обслуживания. Одного большого числа в строке плеча для такого решения недостаточно.
Выбор кредитного плеча заканчивается конкретным расчётом. У позиции есть объём, денежная чувствительность к котировке, обеспечение и сценарий выхода. Если эти величины не сходятся с доступным капиталом, более высокий лимит не устраняет расхождение.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.