Белорусские форекс-компании долю убыточных клиентских счетов не публикуют. У трёх российских дилеров, которые обязаны её раскрывать, с III квартала 2025 по II квартал 2026 года в убытке оказались 66% счетов, по отдельным кварталам от 58 до 71%. Одна из причин действует в каждой сделке ещё до того, как цена сдвинется. Это спред на форексе, разница между ценой покупки и ценой продажи. Позиция открывается сразу в минусе на его величину, и рынку нужно пройти это расстояние, чтобы сделка вышла в ноль.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. Белорусские форекс-компании долю убыточных счетов не публикуют, а по раскрытиям российских дилеров около двух третей клиентских счетов заканчивают квартал в убытке. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли проверьте статус компании в реестре форекс-компаний Национального банка Республики Беларусь и оцените свой уровень подготовки и финансовые возможности.
Спред на форексе простыми словами
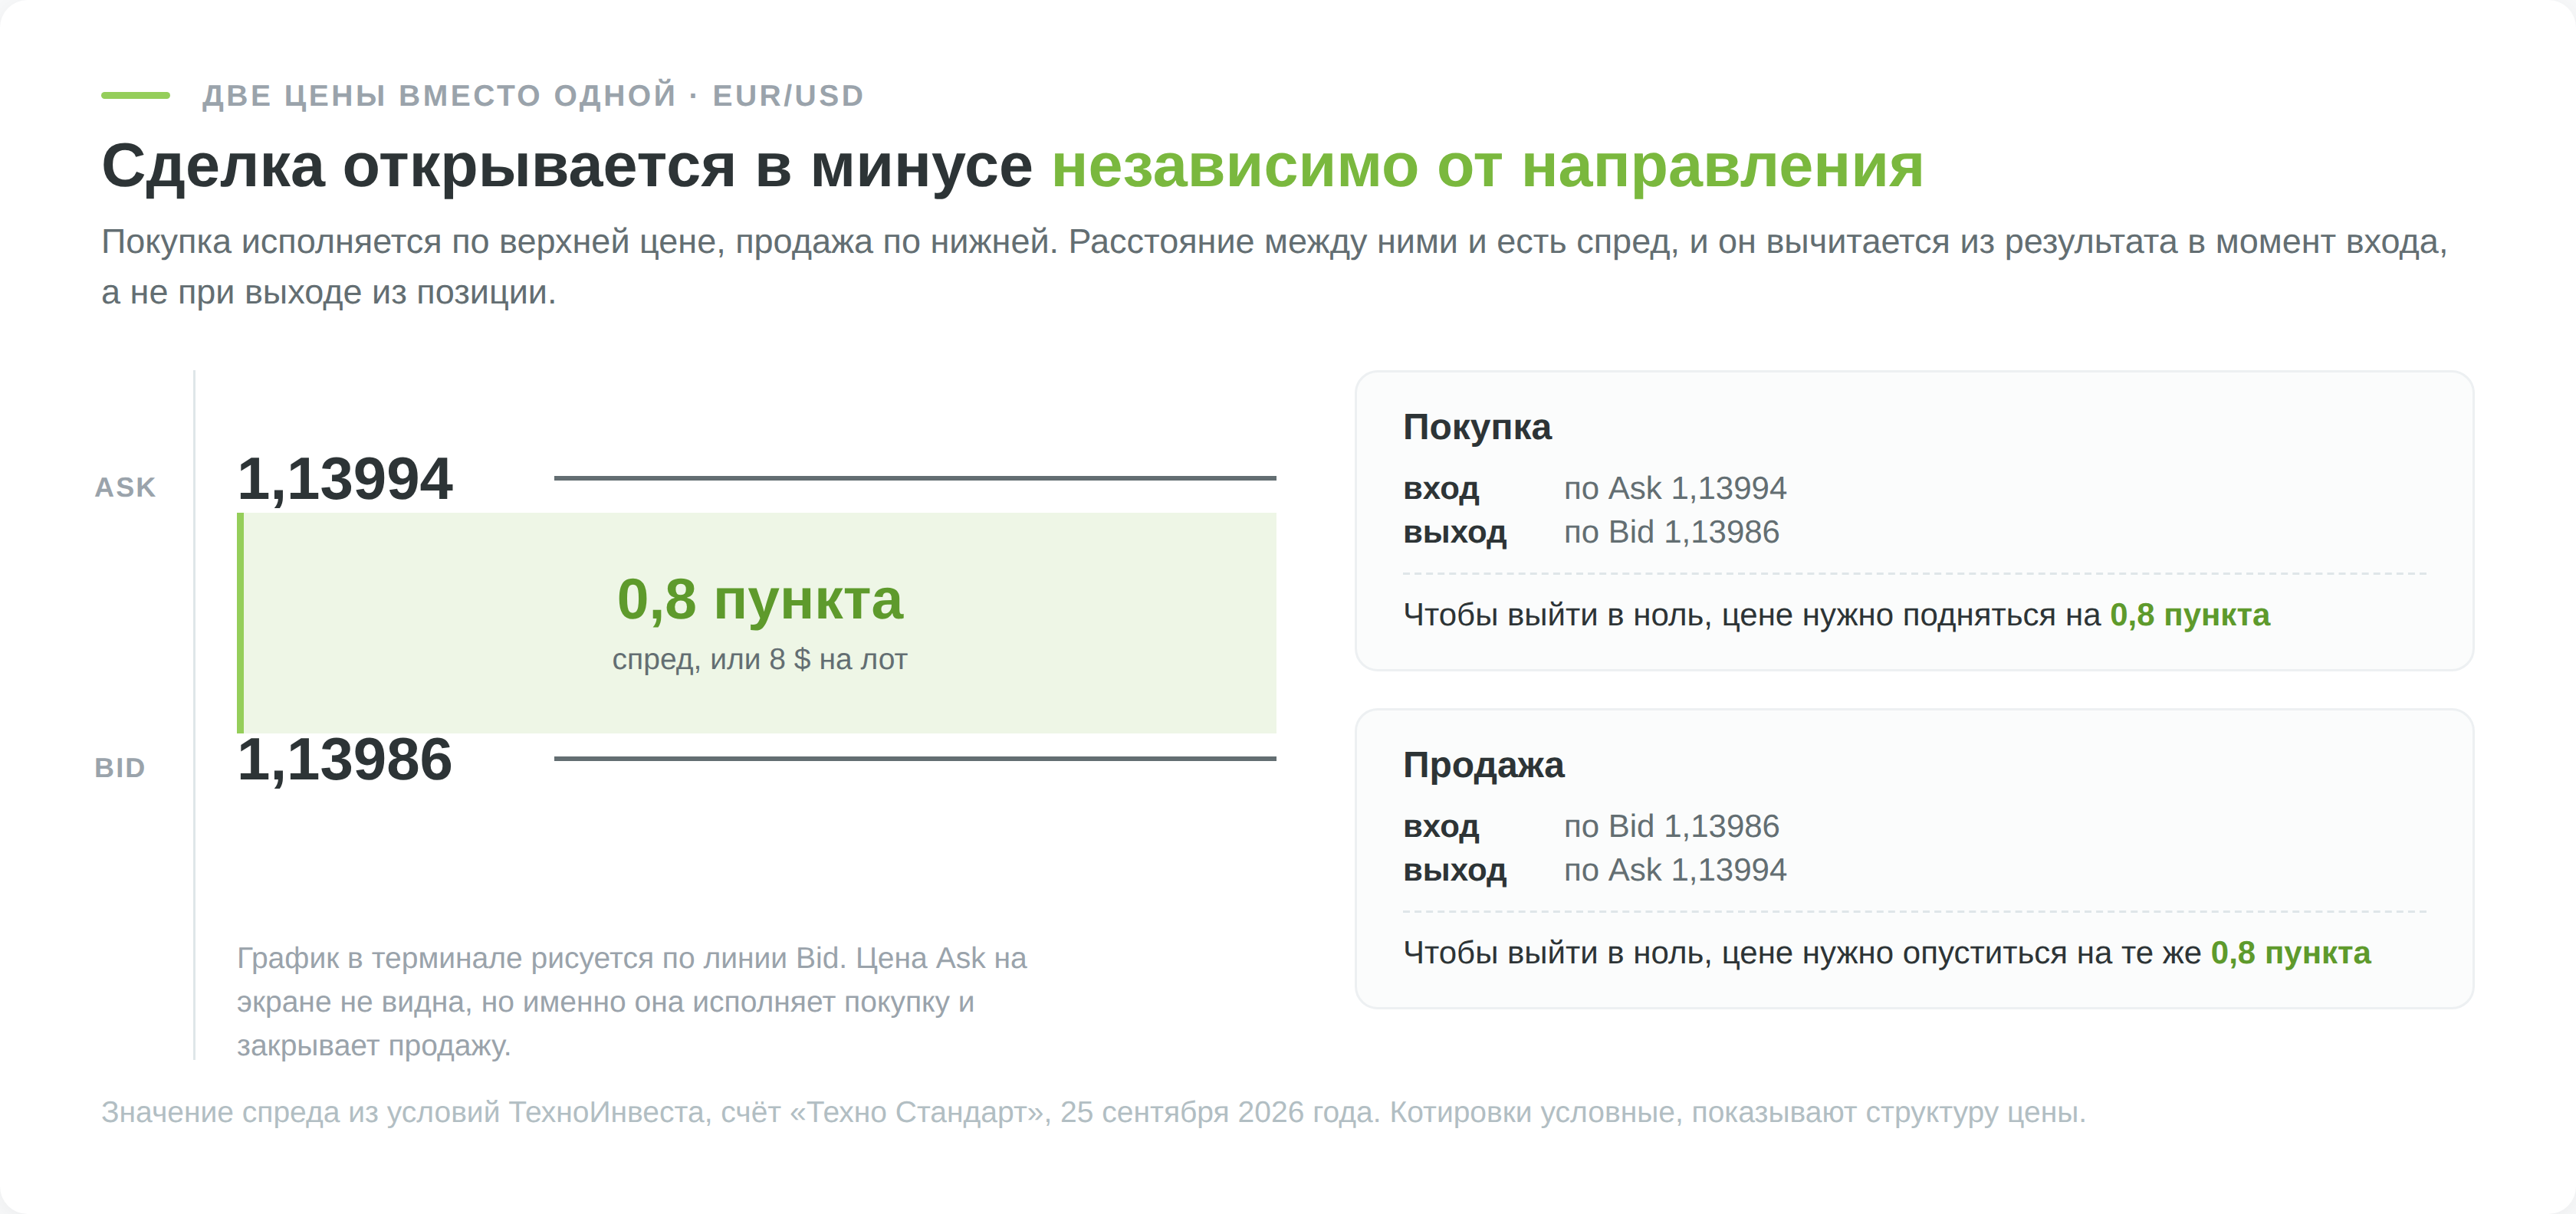
У любой валютной пары в терминале две цены, а не одна. По верхней трейдер покупает, она называется Ask. По нижней продаёт, она называется Bid. Ask всегда выше Bid, и расстояние между ними составляет спред.
Формула выглядит так.
Спред = Ask − Bid
В биржевом стакане обе цены рождаются из встречных заявок. Bid представляет собой наибольшую цену среди тех, кто готов купить, Ask наименьшую среди тех, кто готов продать. Между лучшим покупателем и лучшим продавцом остаётся зазор, потому что сделка происходит только тогда, когда кто-то соглашается на чужие условия.
На форексе стакана в биржевом смысле нет, торги идут вне организованных площадок, но принцип сохраняется. Дилер собирает котировки поставщиков ликвидности, берёт лучшие из них и раздвигает на собственную наценку.
Купив по Ask, закрыть позицию можно только по Bid, то есть ниже. Продав по Bid, откупать придётся по Ask, то есть выше. Неважно, в какую сторону открыта сделка и насколько верно угадано движение. Плата снимается в момент входа, а не при выходе, и в терминале это видно как небольшой отрицательный результат у только что открытой позиции.
Измеряется эта величина в пунктах. Что считать пунктом, каждая компания определяет в спецификации инструментов, и путаница начинается уже там. У ТехноИнвеста и ФТМ Брокерс в спецификации две разные колонки, размер пункта и минимальный шаг котировки. По EUR/USD пункт равен 0,0001, а шаг котировки 0,00001, то есть в 10 раз мельче. По USD/JPY пункт равен 0,01 при шаге 0,001.
Разница вроде бы техническая, но при сравнении условий двух компаний она способна исказить картину в десять и более раз, если единицы перепутать. В таблице спредов ТехноИнвеста значения записаны в единицах цены, 0.00008 по EUR/USD, а примечание под таблицей называет их пипсами. Речь идёт о 0,8 пункта. Подробный разбор терминологии есть в отдельном материале про пипсы и пункты.
Пара EUR/USD котируется с пятью знаками, значит пункт равен 0,0001. Если Ask показывает 1,13994, а Bid 1,13986, разница составляет 0,00008, то есть 0,8 пункта. Это и есть спред, и ровно столько цене нужно пройти в вашу сторону, чтобы сделка перестала быть убыточной.
Как посчитать спред в деньгах
Пункты сами по себе ничего не говорят о размере потерь. Один и тот же спред в 2 пункта по разным инструментам стоит принципиально разных денег, потому что различаются и шаг котировки, и размер контракта.
Считается стоимость по одной формуле.
Спред в деньгах = спред в пунктах × шаг пункта × размер контракта
Ниже посчитаны шесть инструментов из условий одной компании на 25 сентября 2026 года.
| Инструмент | Спред | Шаг пункта | Размер контракта | Спред за 1 лот | За 0,1 лота |
|---|---|---|---|---|---|
| EUR/USD | 0,8 п. | 0,0001 | 100 000 EUR | 8,00 USD | 0,80 USD |
| GBP/USD | 2,4 п. | 0,0001 | 100 000 GBP | 24,00 USD | 2,40 USD |
| USD/JPY | 1,9 п. | 0,01 | 100 000 USD | 1 900 JPY | 190 JPY |
| AUD/NZD | 8,9 п. | 0,0001 | 100 000 AUD | 89,00 NZD | 8,90 NZD |
| GBP/NZD | 11,7 п. | 0,0001 | 100 000 GBP | 117,00 NZD | 11,70 NZD |
| USD/ZAR | 182 п. | 0,0001 | 100 000 USD | 1 820 ZAR | 182 ZAR |
Цифры взяты из вкладки «Спреды» в условиях ТехноИнвеста для счёта «Техно Стандарт», стоимость посчитана по формуле выше. Компания оговаривает, что таблица справочная, а точный размер спреда задан на платформе, так что перед сделкой сверяйте текущее значение в терминале.
Для USD/JPY и пар с новозеландским долларом сумма в таблице получается в валюте котировки. Чтобы сравнить её с остальными, переведите её в доллары по курсу. При курсе около 157 иен за доллар 1 900 иен дают примерно 12,1 доллара, а 89 новозеландских долларов при NZD/USD около 0,57 дают примерно 50 долларов. Вход в кросс AUD/NZD обходится в шесть с лишним раз дороже, чем в EUR/USD.
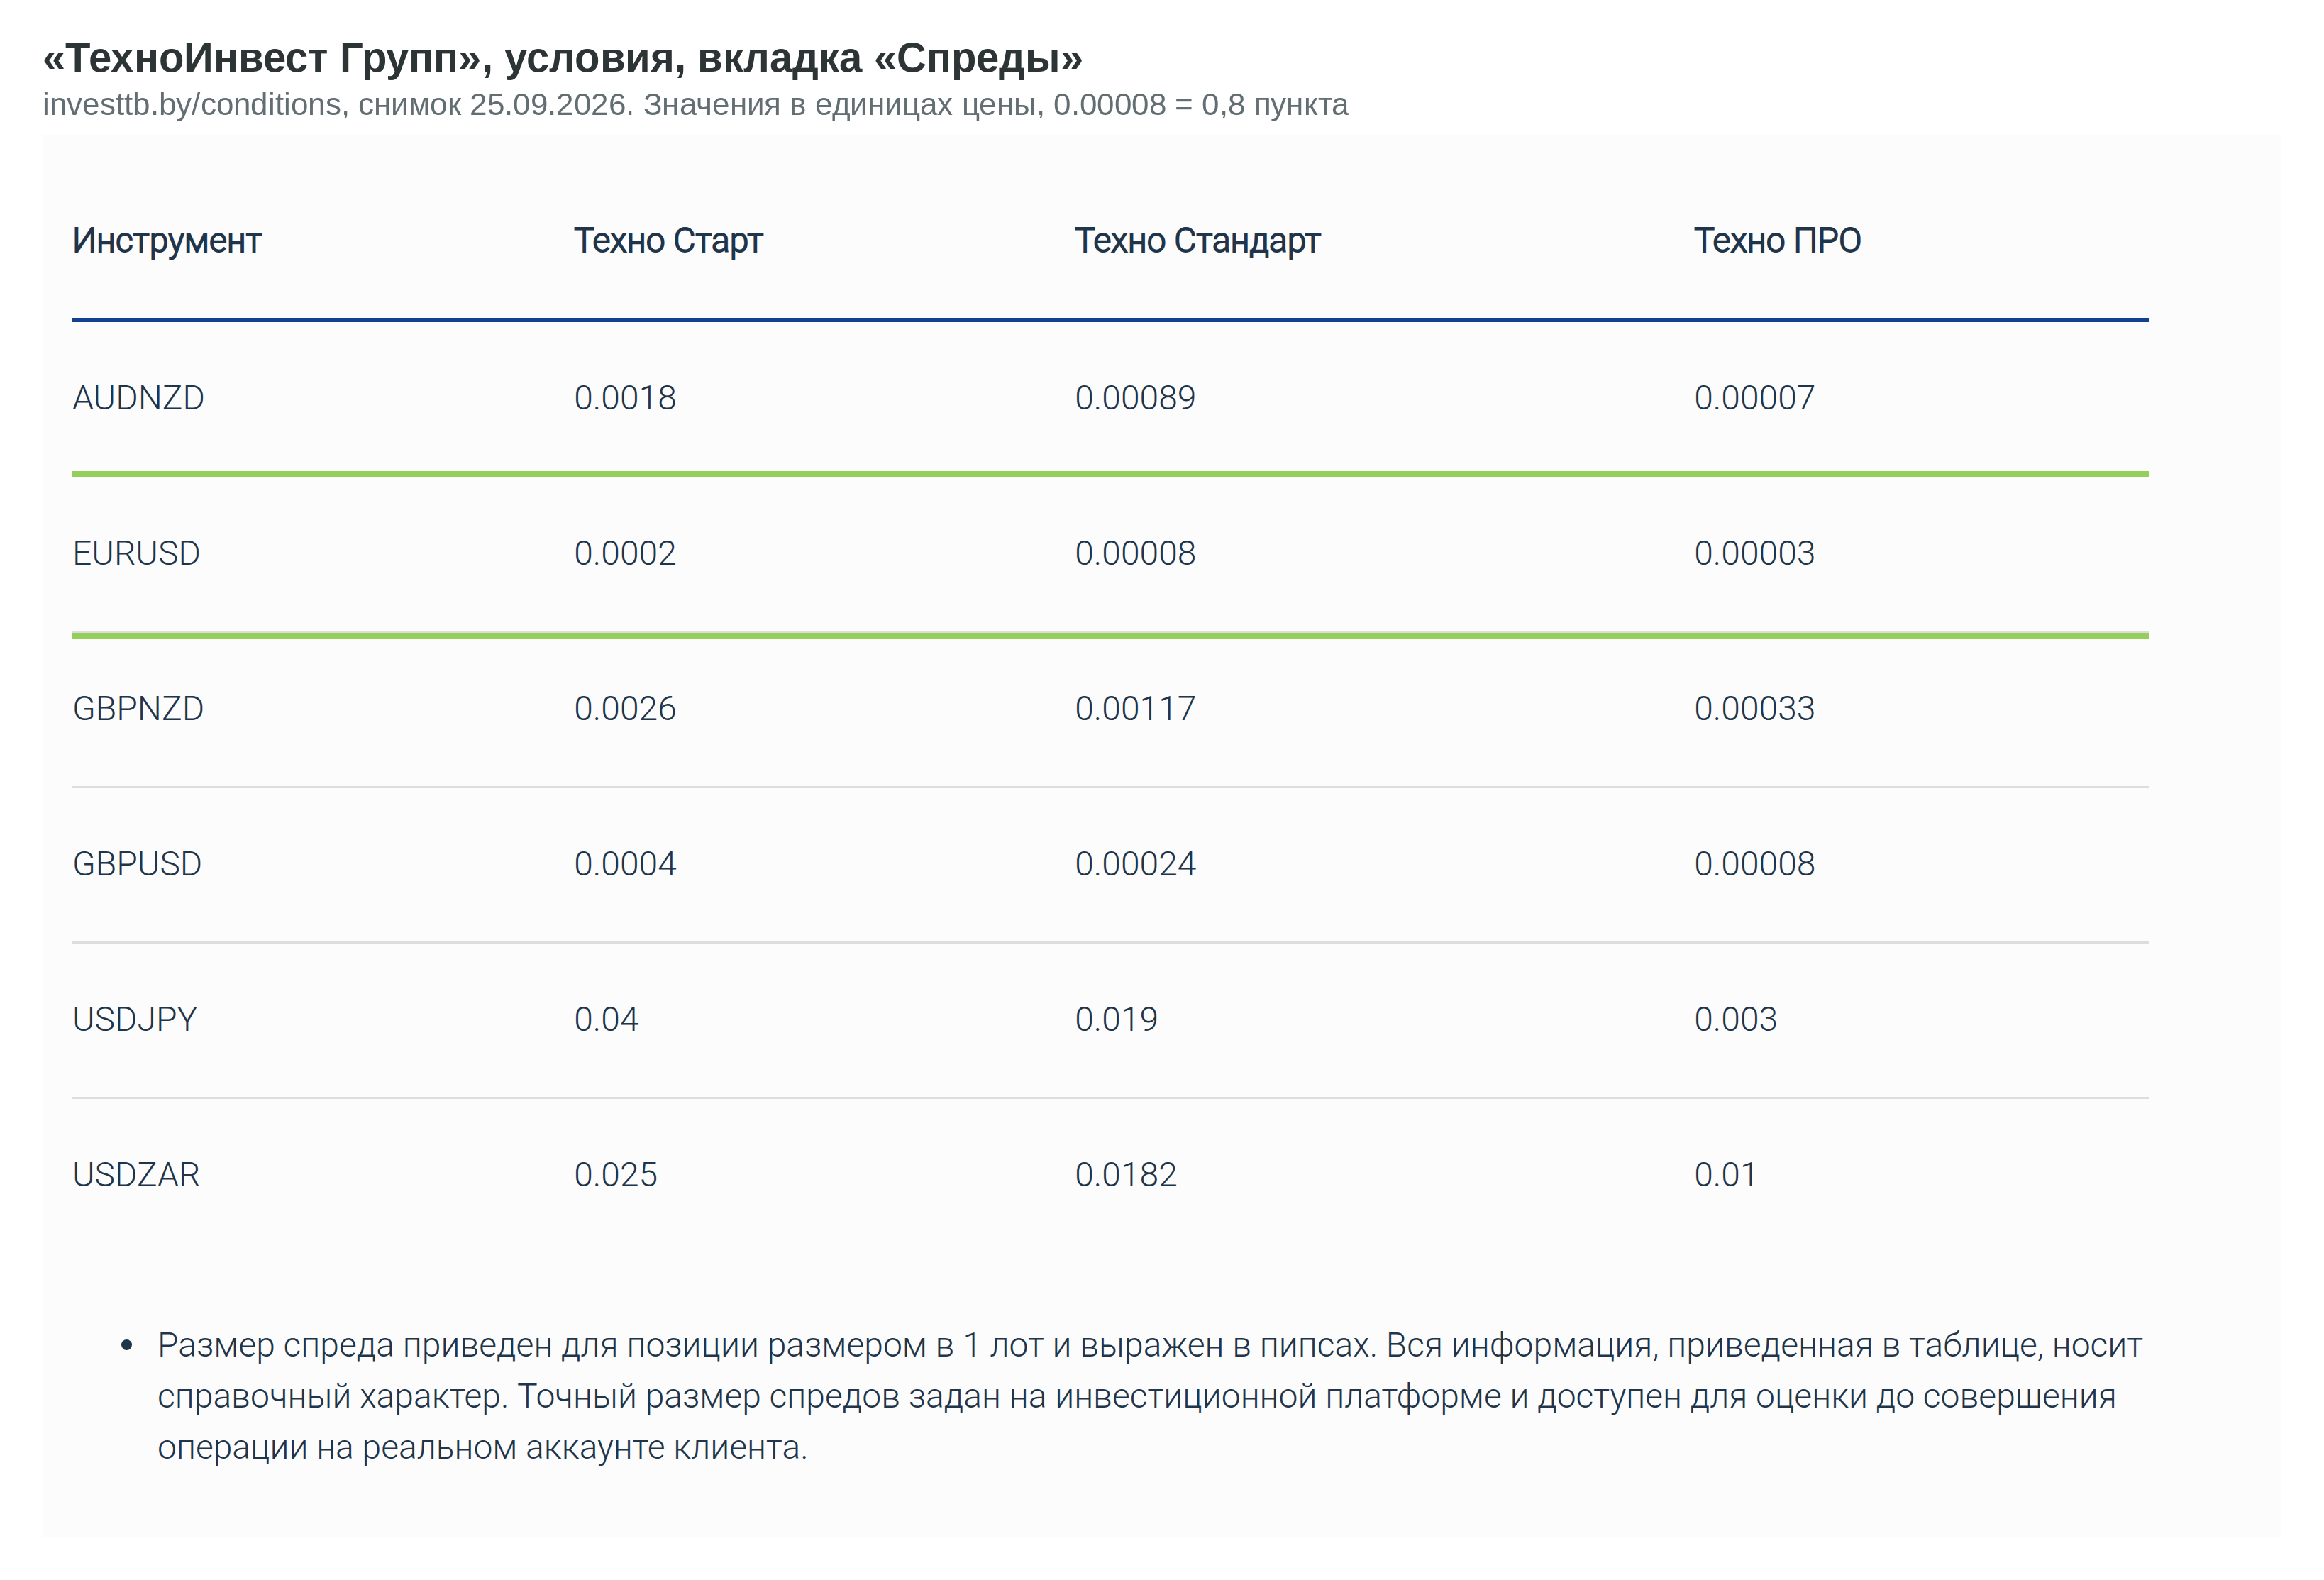
Строка с рэндом смотрится вызывающе, но опечатки в ней нет. Спред по USD/ZAR записан как 0,0182 рэнда, это 182 пункта, и при контракте в 100 000 долларов выходит 1 820 рэндов, около 112 долларов, за сделку полным лотом.
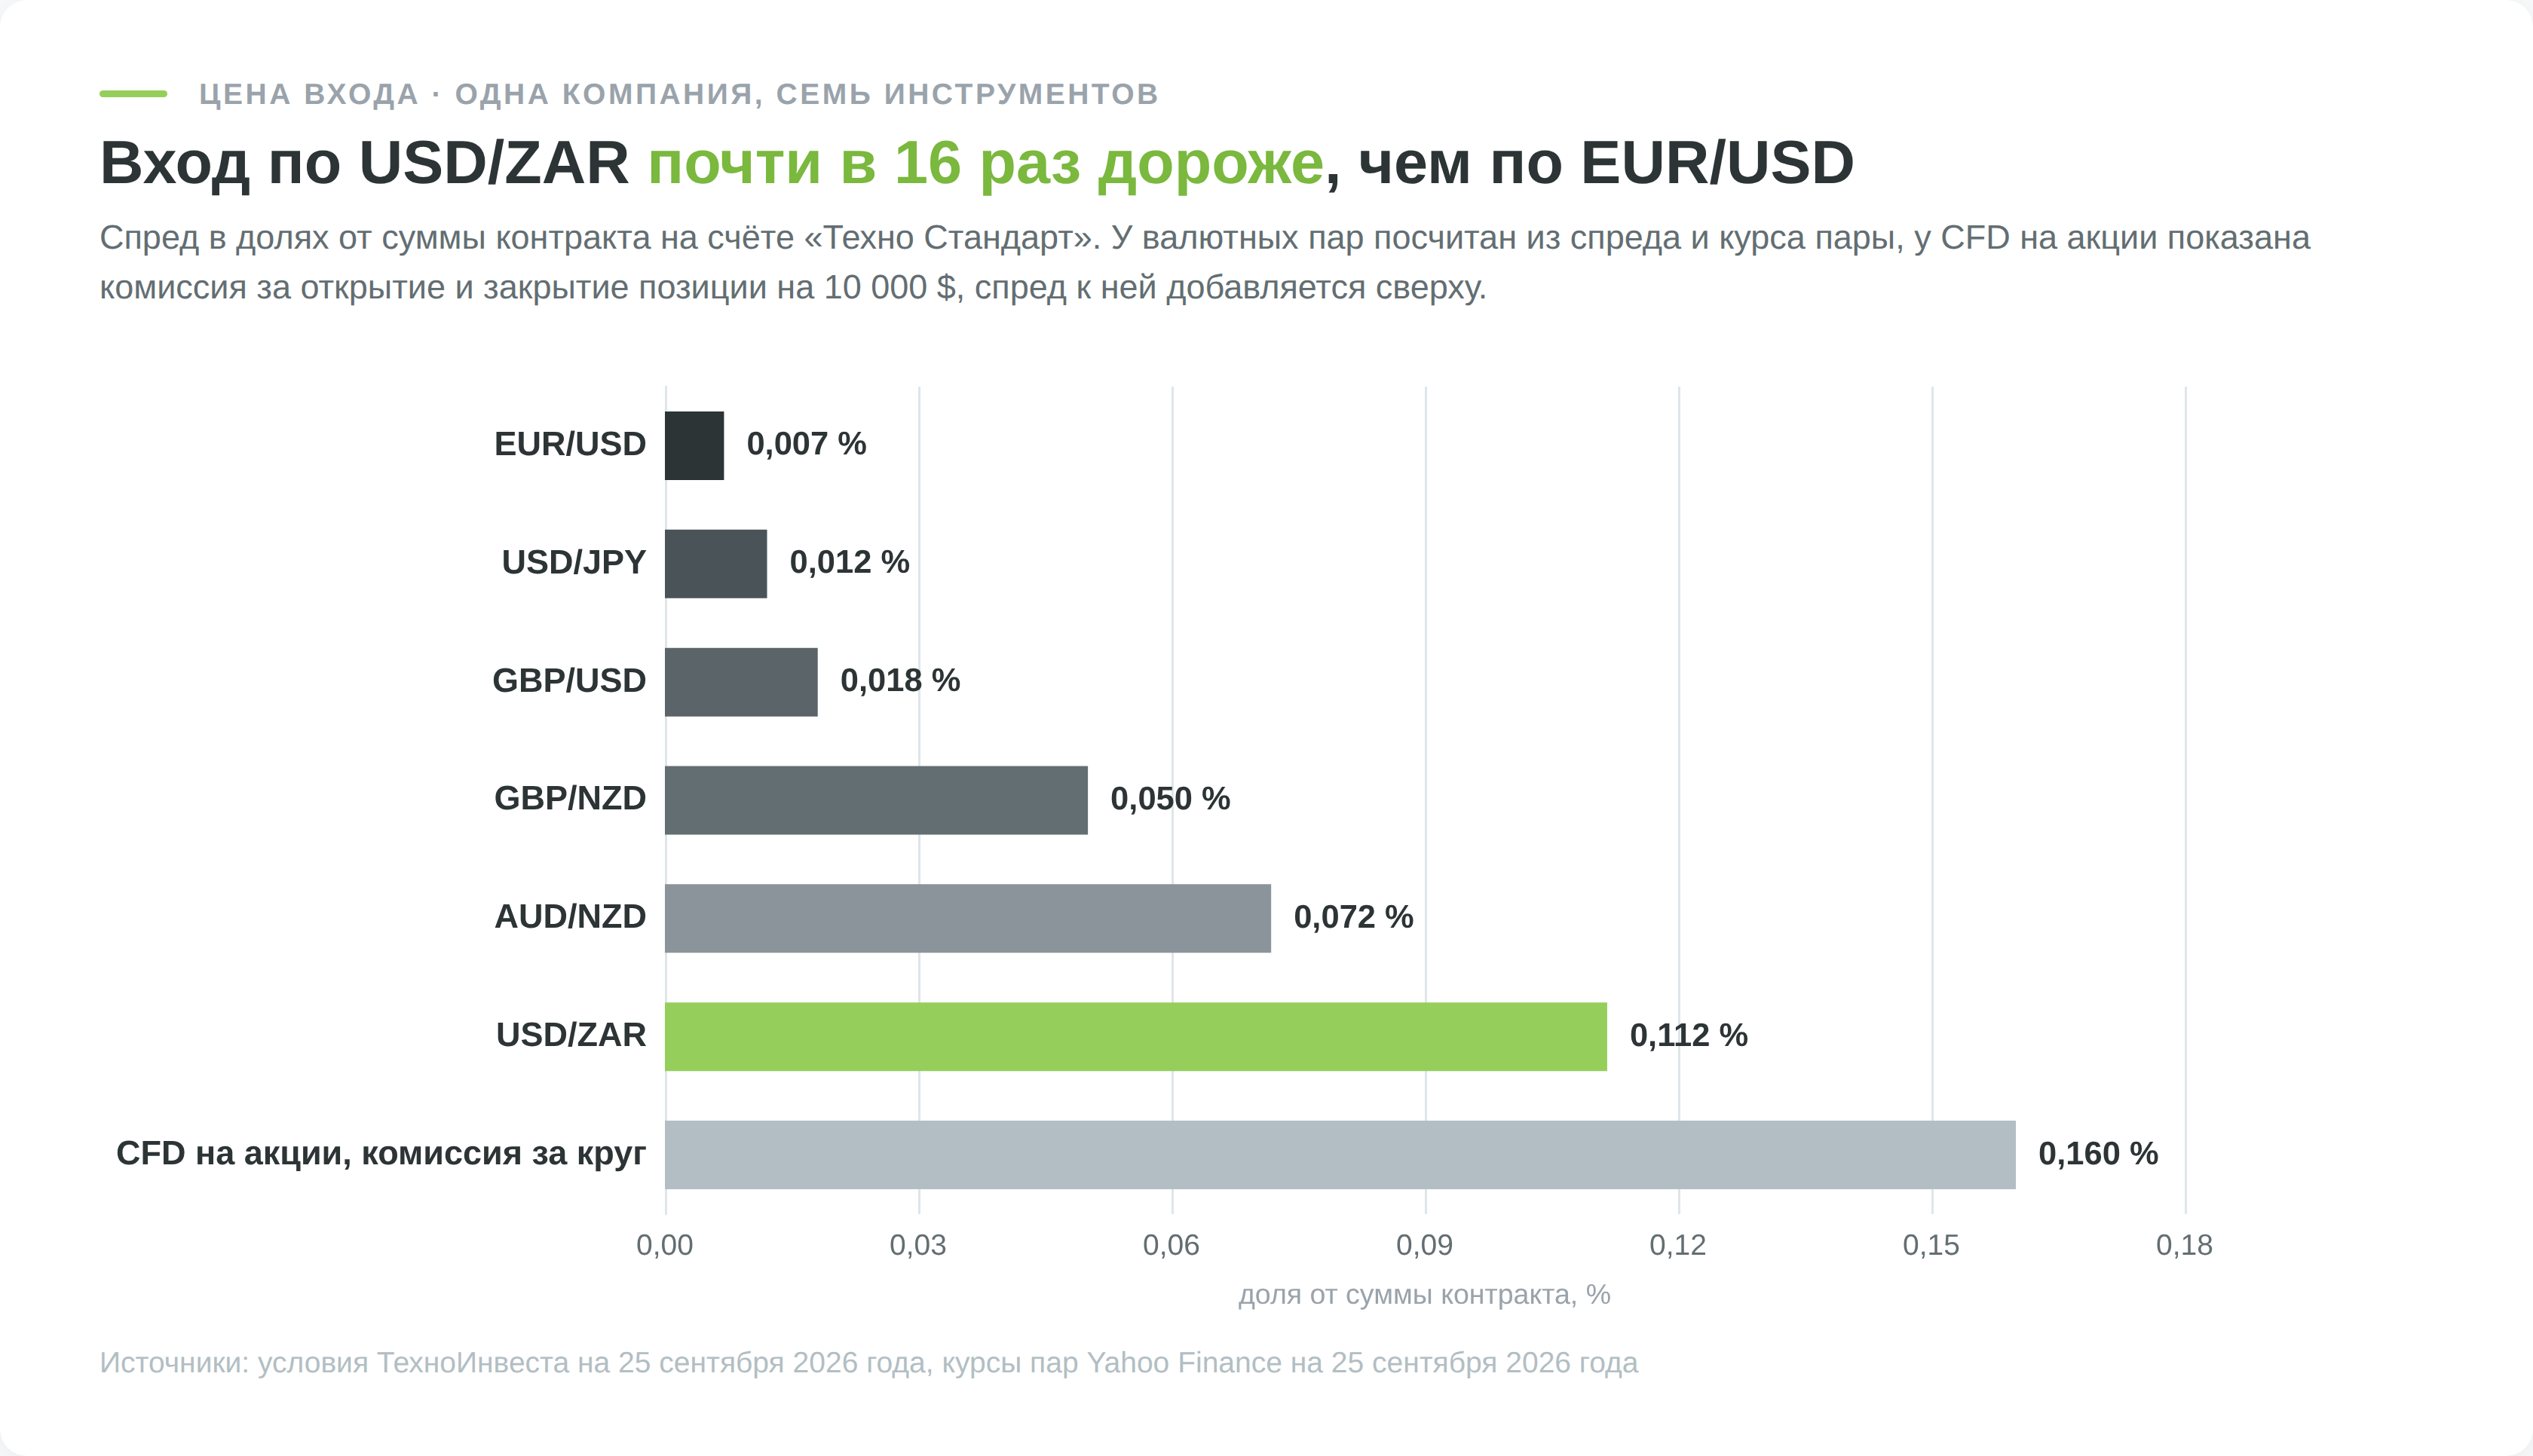
Сравнивать абсолютные суммы между инструментами бессмысленно, потому что объёмы сделок разные. Честное сравнение получается только в долях от суммы контракта. По EUR/USD полный лот при курсе около 1,14 стоит примерно 114 000 долларов, и 8 долларов спреда составляют 0,007% от суммы контракта. По USD/ZAR лот равен 100 000 долларов, и 112 долларов спреда забирают 0,11%. Разница почти в 16 раз, и она объясняет, почему экзотические пары не любят те, кто торгует внутри дня.
Ещё нагляднее издержка выглядит рядом с суммой, которую трейдер реально держит на счёте. Предельное плечо для обычного клиента форекс-компании Нацбанк ограничил соотношением 1 к 100, поэтому под лот EUR/USD блокируется 1 000 евро обеспечения, около 1 140 долларов. Те же 8 долларов равны 0,7% этой суммы. Открыв и закрыв за день пять таких сделок, трейдер отдаёт около 3,5% обеспечения только на спреде, ничего не заработав и не потеряв на самом движении.
По контрактам на акции и биржевые фонды расход устроен иначе. У ТехноИнвеста к спреду добавляется комиссия 0,08% за каждую операцию открытия и закрытия, но не меньше 8 долларов. Позиция на 10 000 долларов обходится в 16 долларов комиссии за круг, то есть в 0,16%. Позиция на 1 000 долларов стоит те же 16 долларов, а это уже 1,6%, так что мелкая сделка с акцией дороже крупной в разы, хотя интуиция подсказывает обратное.
Отработать этот расчёт на своих объёмах, не рискуя деньгами, можно в нашем симуляторе трейдинга, где сделка открывается и закрывается по разным ценам, как в реальном терминале.
Откуда берётся разница между Bid и Ask
Валютный рынок прокручивает 9,6 трлн долларов в день, и это данные апрельского замера 2025 года, который Банк международных расчётов проводит раз в три года. За три года оборот вырос на 28%. Розничный трейдер в этой махине почти не виден. На нефинансовых клиентов приходится 5% оборота, тогда как половину дают крупные финансовые институты, а ещё 46% междилерская торговля.
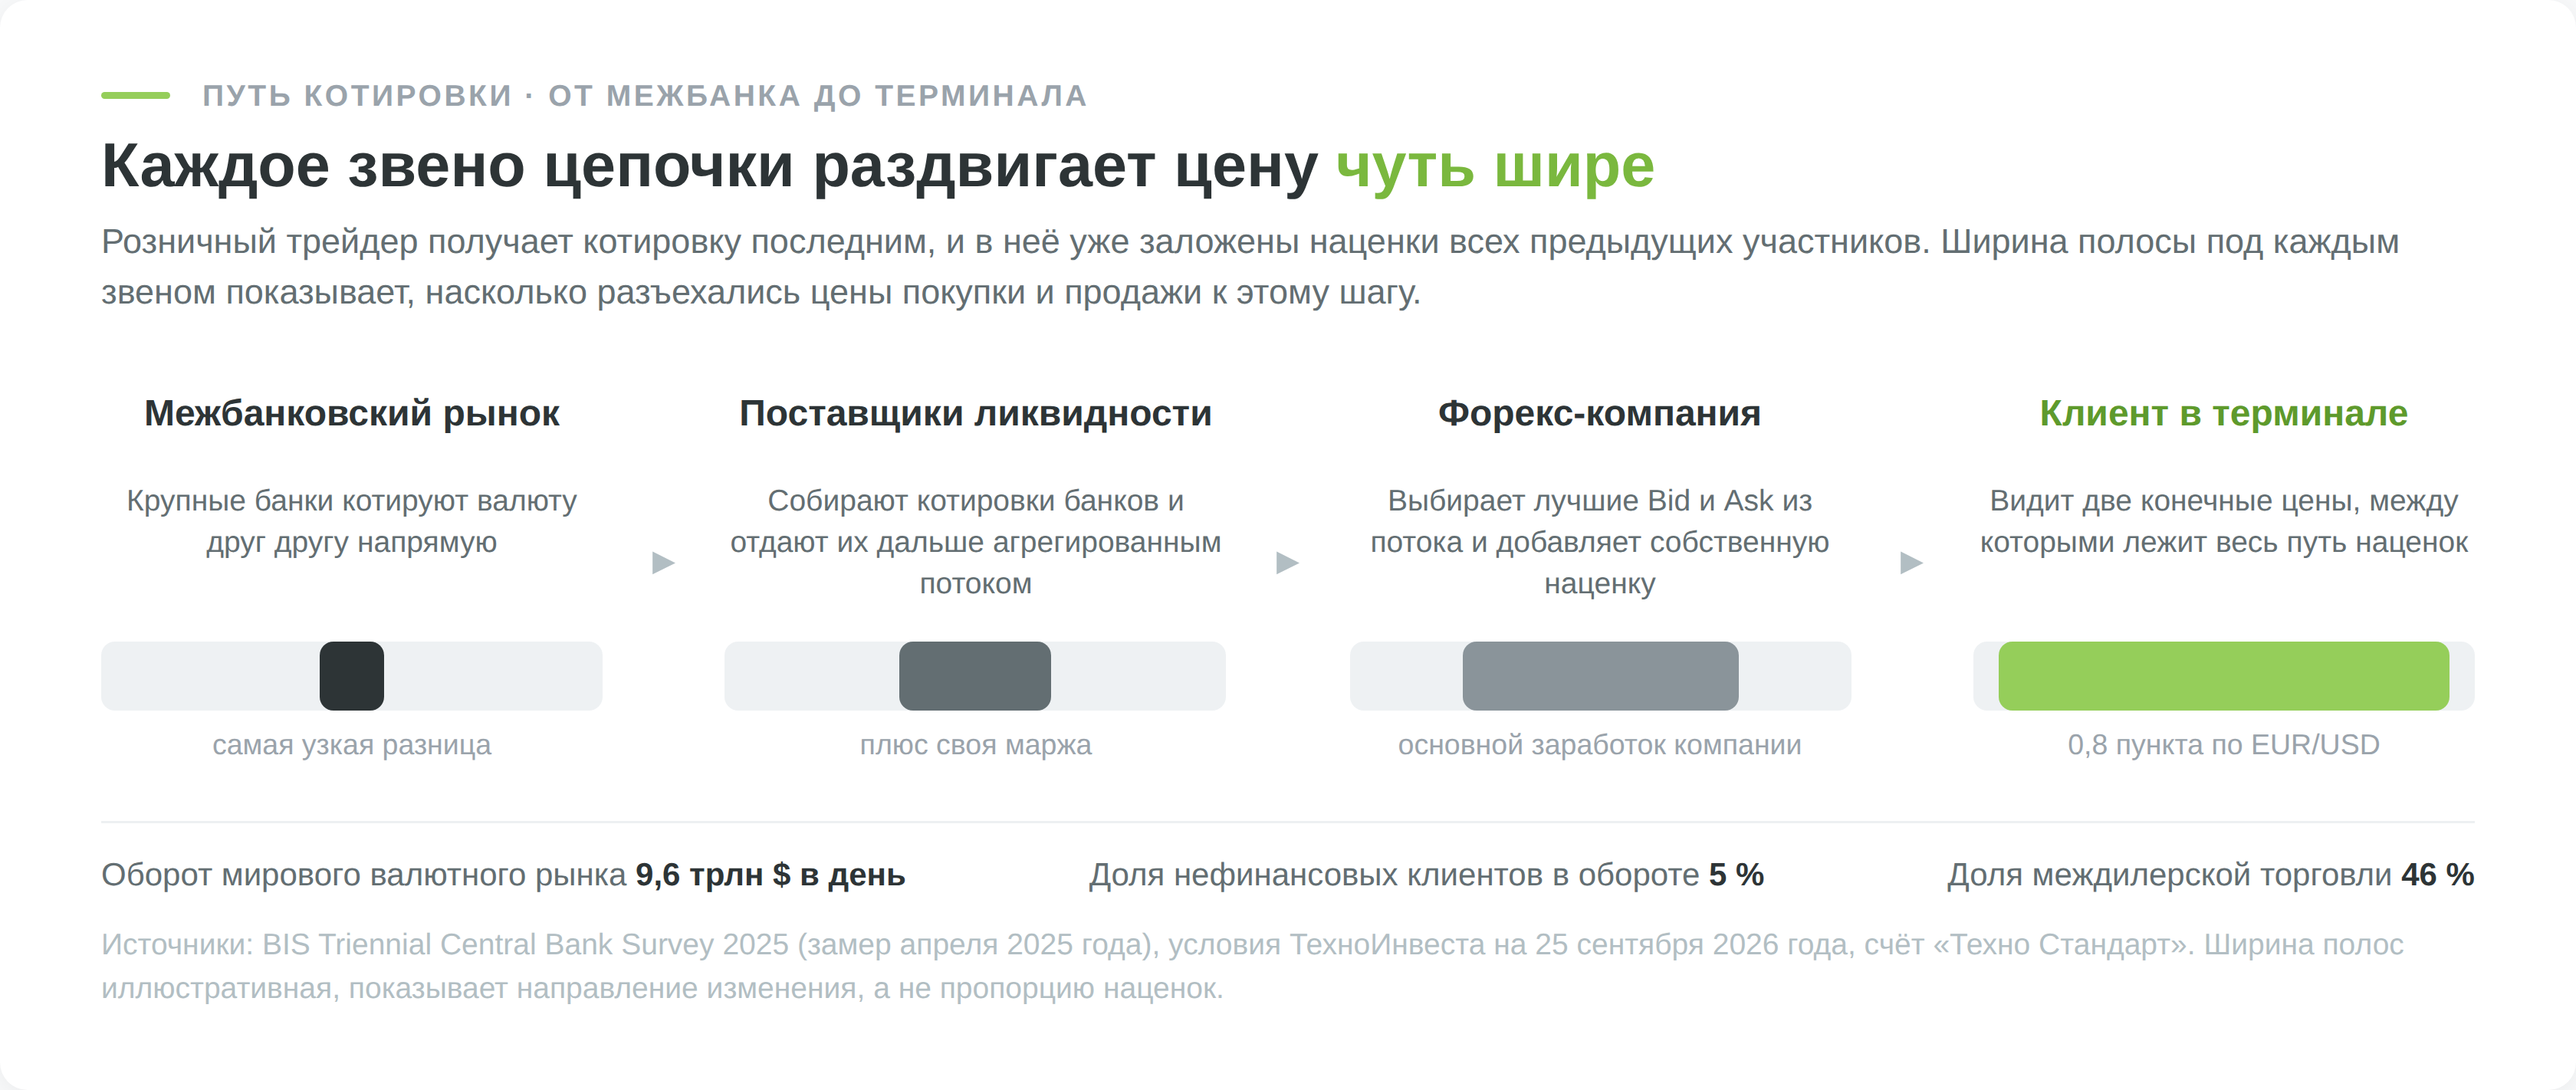
Цена, которую видит частный трейдер в терминале, доходит до него по цепочке, и каждое звено добавляет к ней свою наценку.
Начало цепочки составляет межбанковский рынок, где крупные банки котируют друг другу валюту с минимальной разницей. Второе звено составляют поставщики ликвидности, которые агрегируют эти котировки и отдают их дальше уже чуть шире. Замыкает цепочку дилер, обслуживающий розницу. Он собирает лучшие предложения от нескольких поставщиков, выбирает наименьшую цену продажи и наибольшую цену покупки, а затем раздвигает их на собственную наценку. Полученные Ask и Bid и есть те две цифры, между которыми лежит спред.
Наценка составляет основной заработок компании там, где нет отдельной комиссии за оборот. Клиент не платит абонентскую плату, не переводит вознаграждение отдельным платежом, но отдаёт свою долю в каждой сделке. Такая модель удобна обеим сторонам, потому что расход трейдера привязан к его же активности.
Заявку клиента можно вывести на внешний рынок, а можно оставить внутри компании.
- Первый вариант в отрасли называют A-book. Дилер передаёт позицию поставщику ликвидности, зарабатывает на наценке и не зависит от того, выиграет клиент или проиграет.
- Второй вариант, B-book, оставляет сделку на балансе самой компании. Тогда убыток клиента становится доходом дилера напрямую, и возникает конфликт интересов, который в честной модели гасится лимитами и правилами исполнения, а в нечестной превращается в мошенничество.
Проверять эти документы стоит до открытия счёта, а не после первой спорной сделки. Дилер, который не может внятно объяснить, как получается его котировка, объяснит это ещё хуже, когда деньги уже на счёте.
Виды спреда и чем они отличаются на практике
Спред бывает фиксированным, плавающим и гибридным. Отличаются они тем, что происходит с расходом трейдера, когда рынок перестаёт быть спокойным.
- Фиксированный вариант держит одно и то же число пунктов независимо от времени суток и новостного фона. Расход считается заранее и не преподносит сюрпризов, что удобно для среднесрочной торговли и обязательно для стратегий, где издержки заложены в расчёт заранее. Платой за предсказуемость становится размер. В спокойные часы такой вариант почти всегда шире плавающего. А удержать число неизменным на резком движении компания может, только отказывая в исполнении по заявленной цене, поэтому при фиксированном спреде чаще приходят реквоты.
- Плавающий меняется вслед за ликвидностью. В часы пересечения европейской и американской сессий он сжимается до минимума, ночью и на выходе статистики разъезжается. Брокеры рекламируют такие условия по нижней границе, «от 0,1 пункта», и эта формулировка честна ровно наполовину, потому что верхнюю границу никто не публикует.
- Третий вариант работает как гибрид. Базовое значение зафиксировано, но компания оставляет за собой право расширить его при высокой волатильности или нехватке ликвидности.
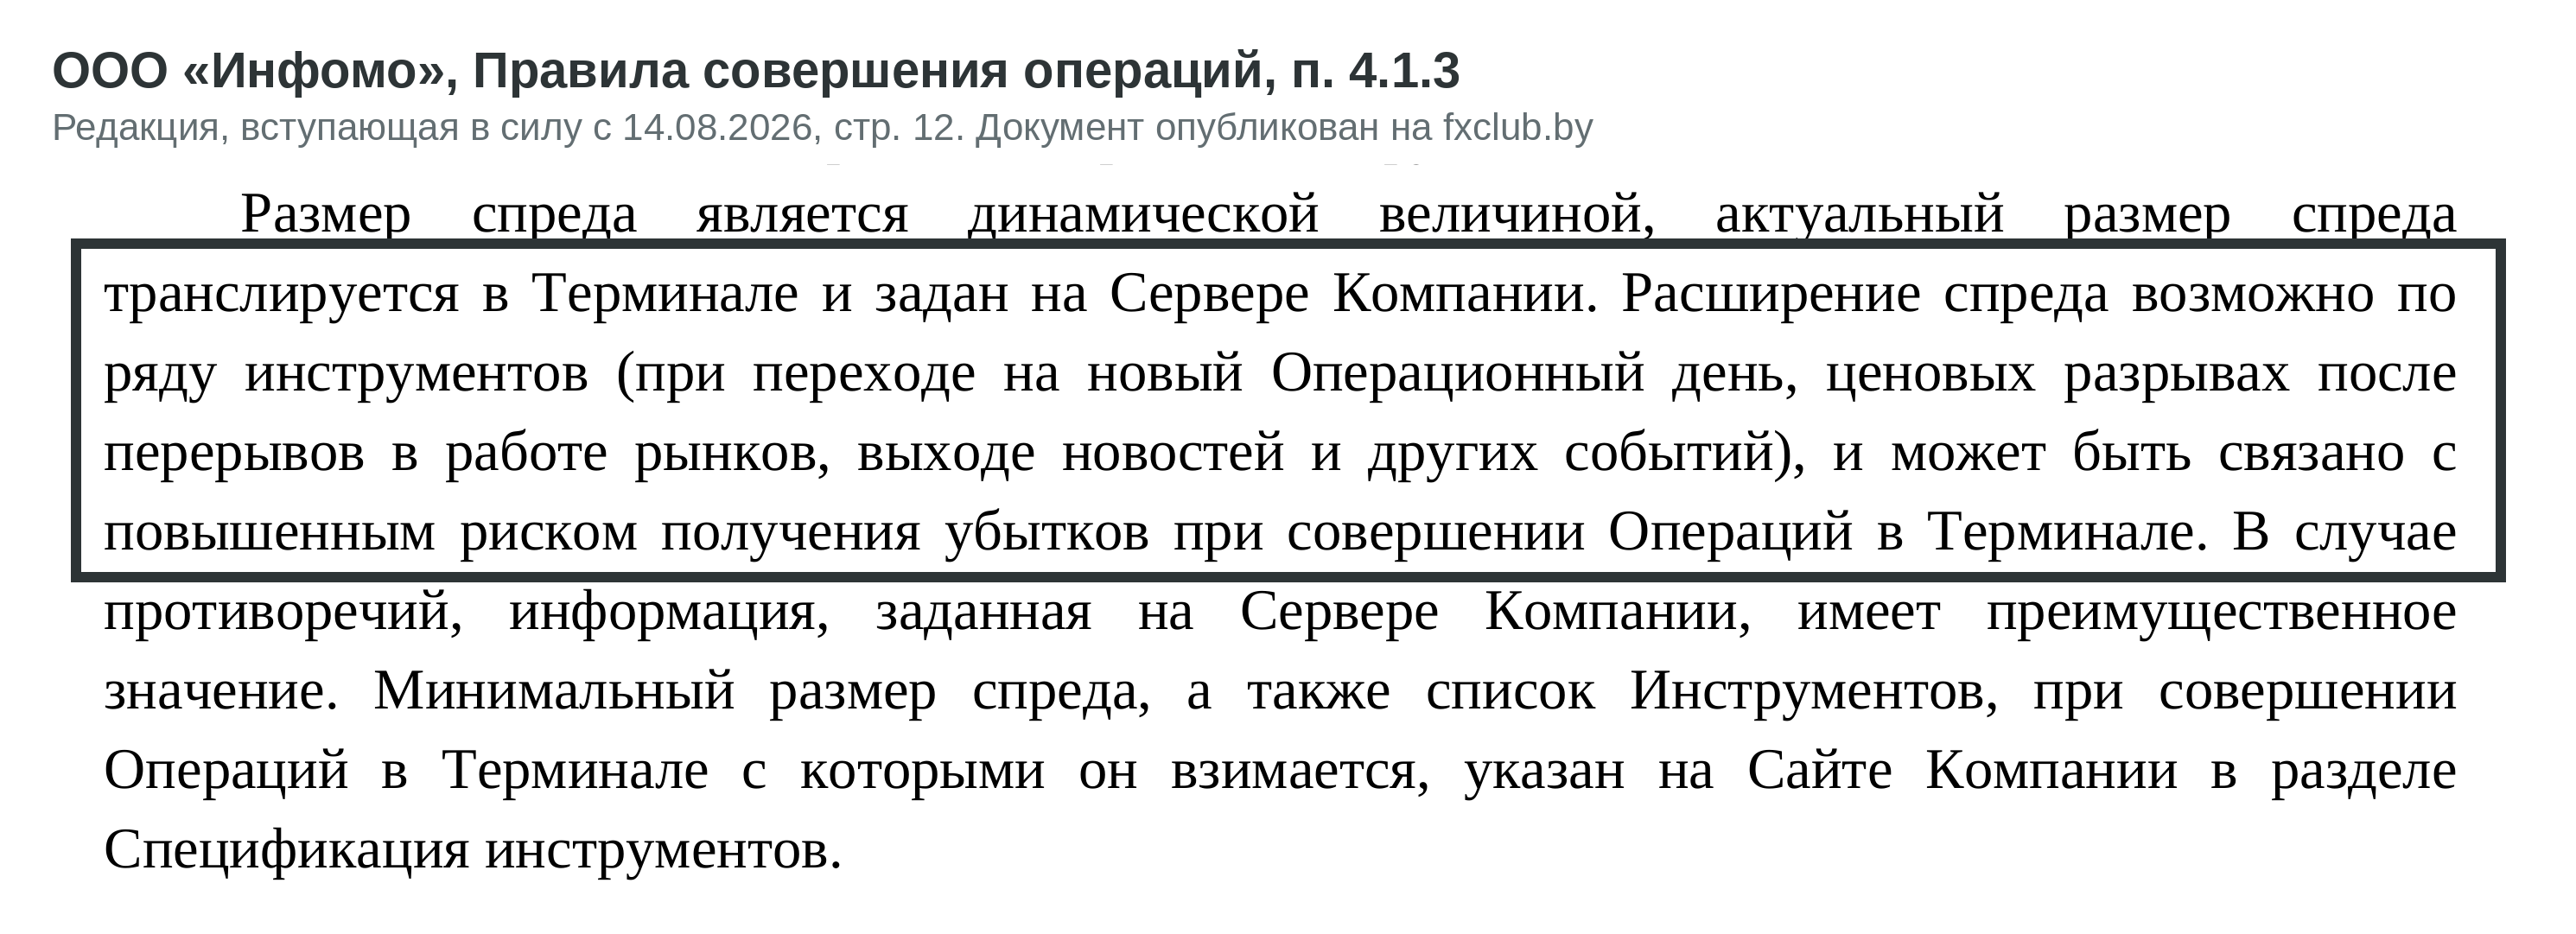
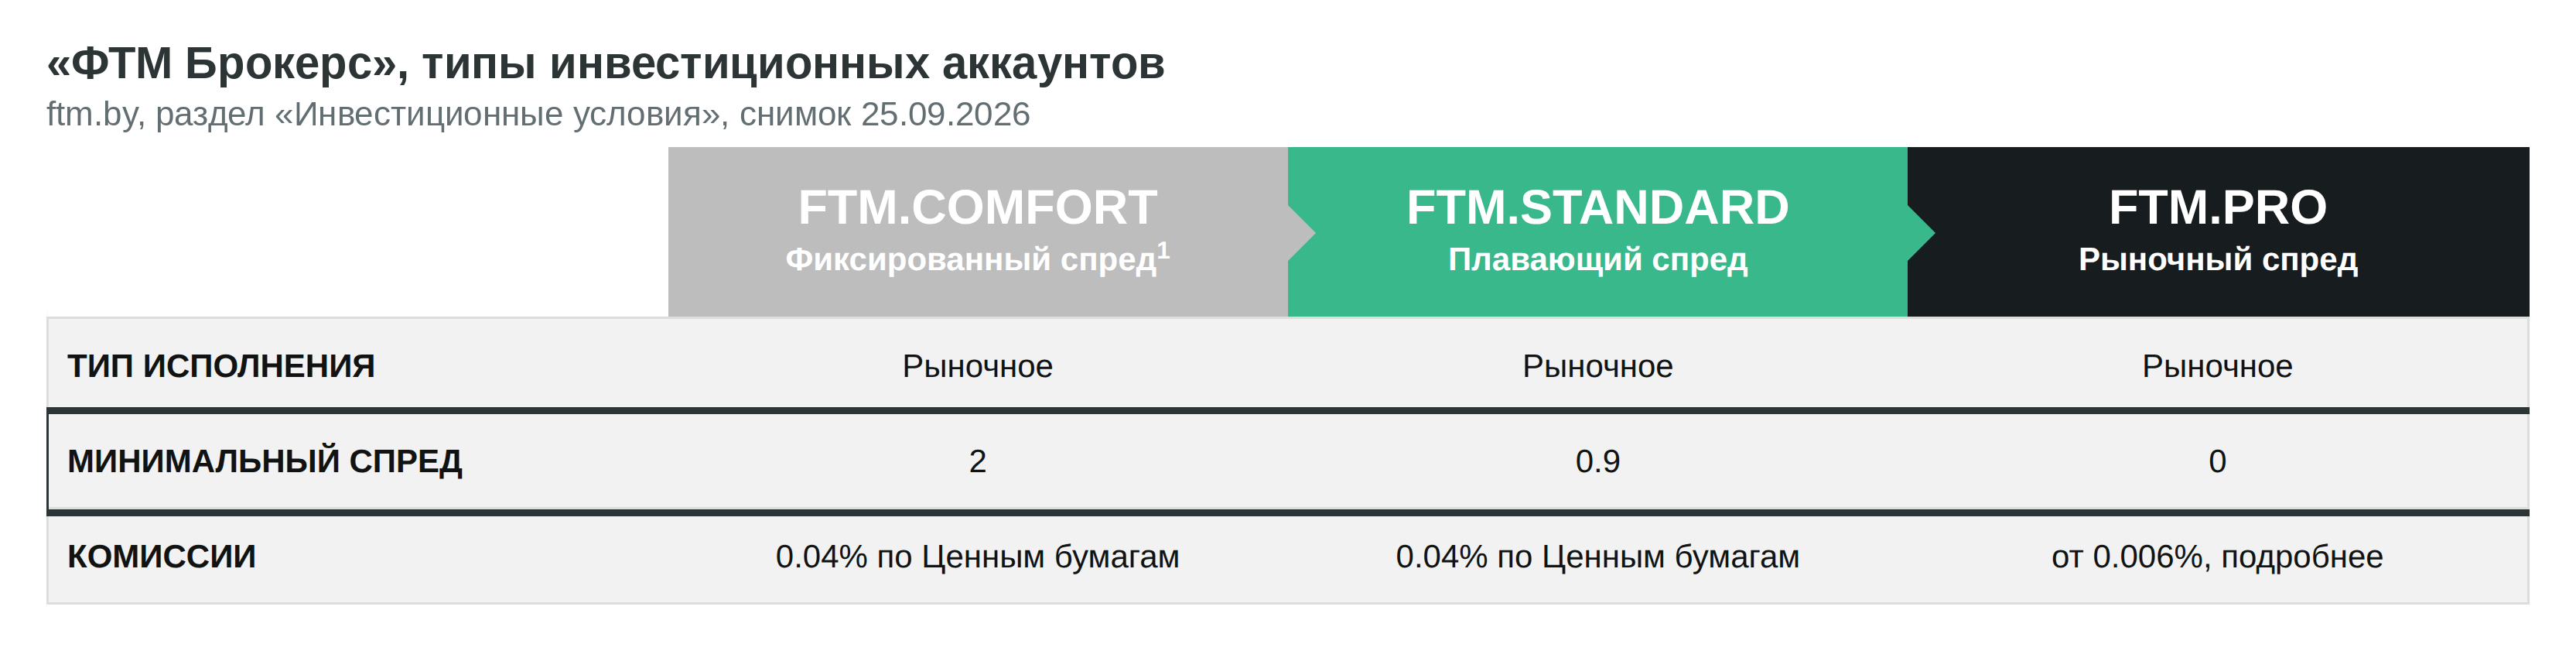
У компаний из реестра Нацбанка встречаются и фиксированный, и плавающий спред, а у ФТМ Брокерс три модели оплаты собраны в одной линейке счетов. На FTM.COMFORT спред фиксированный, от 2 пунктов, на FTM.STANDARD плавающий, от 0,9 пункта, на FTM.PRO рыночный, от 0 пунктов, и к нему добавляется комиссия 0,006% за каждую операцию с EUR/USD. У ЭМФИ стандартный счёт тоже плавающий, от 0,9 пункта. Инфомо в правилах прямо пишет, что размер спреда динамический и может расширяться при переходе на новый операционный день, после перерывов в торговле и на выходе новостей.
| Признак | Фиксированный | Плавающий | Гибридный |
|---|---|---|---|
| Расход известен заранее | да | нет | в обычные часы да |
| Размер в спокойные часы | шире | минимальный | средний |
| Поведение на новостях | не меняется | рост в разы | умеренное расширение |
| Риск выбивания стопа расширением | низкий | высокий | средний |
| Реквоты на резком рынке | чаще | реже, цена сдвигается | зависит от компании |
| Кому подходит | среднесрок, торговля по плану | дневная торговля в ликвидные часы | универсальный вариант |
| Где встречается в реестре НБРБ | FTM.COMFORT | FTM.STANDARD, ЭМФИ Standard, Инфомо | как отдельный тип счёта не заявлен |
Нулевой спред из рекламы существует, но бесплатной сделки он не означает.
На счетах типа ECN базовый спред действительно сжимается до десятых долей пункта, а иногда и до нуля, зато сверху добавляется комиссия за оборот, пропорциональная объёму. Считать в такой конструкции нужно сумму обоих компонентов, потому что по отдельности каждый выглядит привлекательнее, чем реальность. У ФТМ такой счёт называется FTM.PRO, у ТехноИнвеста «Техно Pro».
Выбор между видами определяется тем, сколько сделок в месяц вы совершаете и в какие часы. У ФТМ полный круг лотом EUR/USD на счёте с фиксированным спредом стоит от 20 долларов, на счёте с плавающим от 9. При десяти сделках в месяц объёмом 0,1 лота разница по минимальным значениям составляет около 132 долларов в год. При сотне сделок в неделю тем же объёмом это уже около 5 700 долларов, и от них зависит, будет ли стратегия прибыльной вообще.
Когда спред расширяется и во что это обходится
Значение из спецификации действует, пока на рынке достаточно ликвидности. Как только желающих котировать становится меньше, спред раздвигается, и договор этому не мешает. Инфомо оговаривает такое право в правилах прямым текстом, а ТехноИнвест называет свою таблицу спредов справочной и оставляет точное значение платформе.
Часы суток
Ликвидность подчиняется расписанию. Больше всего участников на рынке, когда одновременно работают Европа и США. По минскому времени, которое совпадает с московским, европейская сессия идёт с 09:00 до 17:00, американская открывается в 16:00, и часы их наложения дают максимальные объёмы дня.
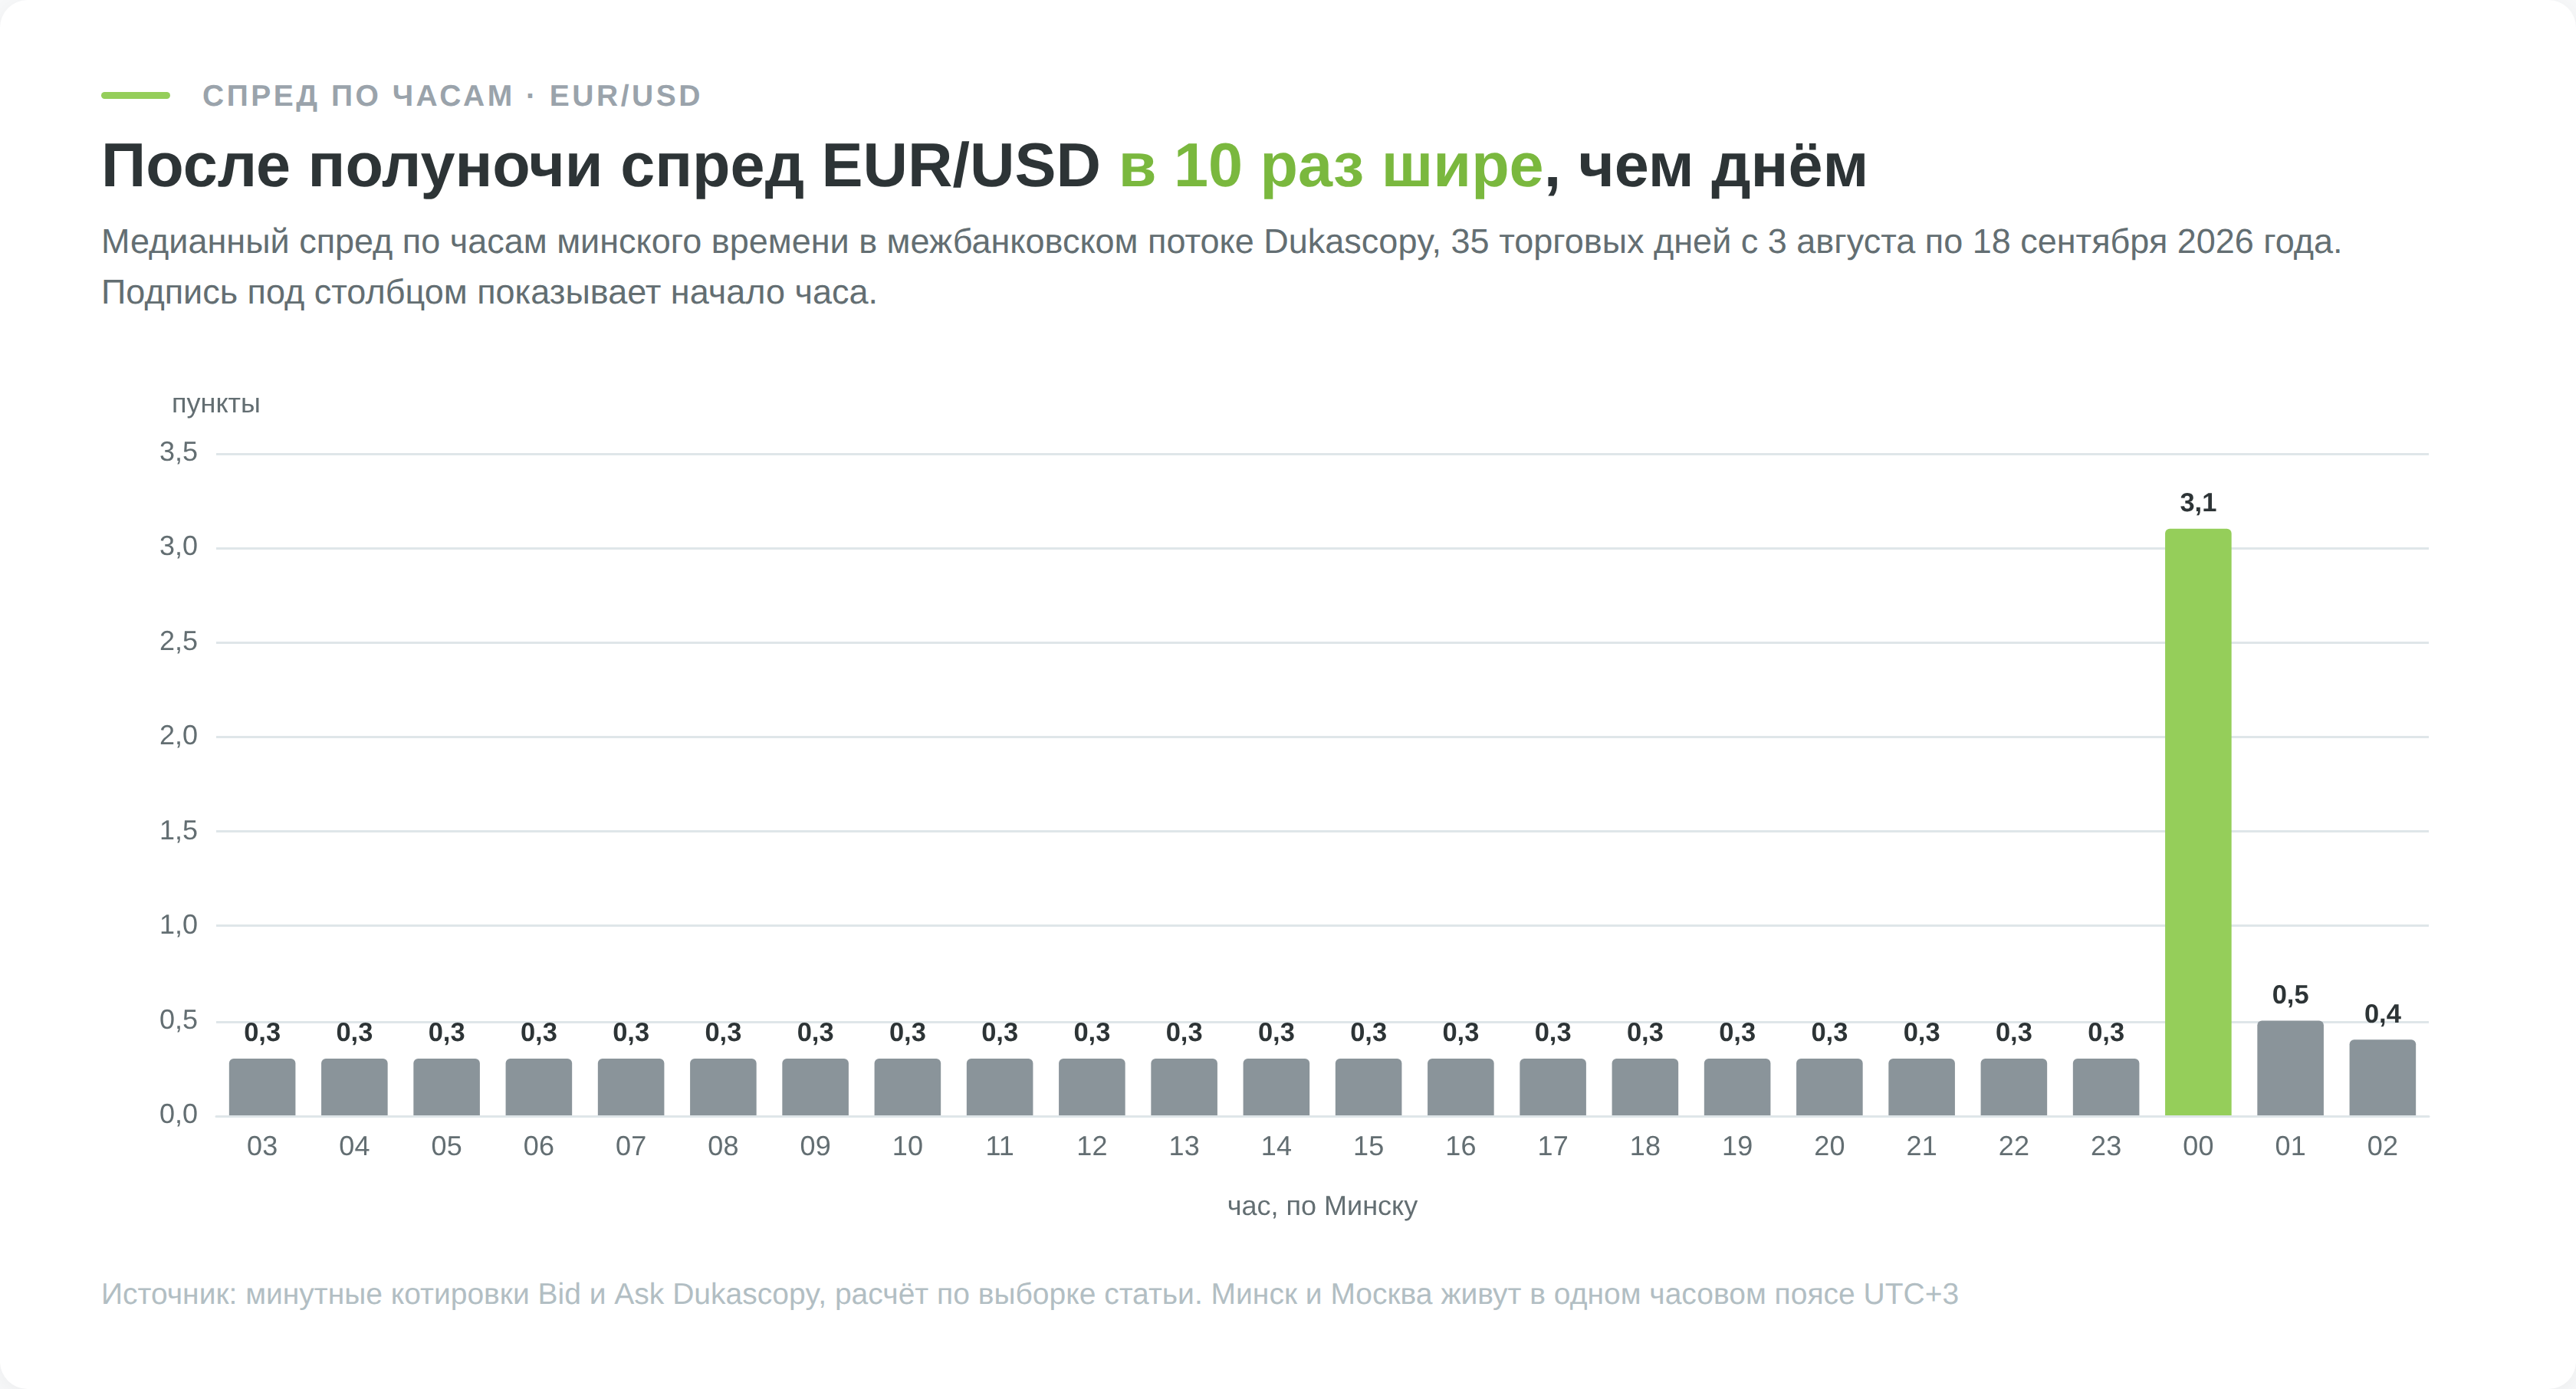
Я посчитал медианный спред EUR/USD по часам в межбанковском потоке Dukascopy за 35 торговых дней с 3 августа по 18 сентября 2026 года (исторические котировки Bid и Ask). С 03:00 до 23:00 по Минску медиана держалась на 0,3 пункта, а в часы европейской и американской сессий среднее было лишь чуть ниже утреннего, 0,27 против 0,33 пункта. Разница часов наложения с остальным днём оказалась меньше, чем принято думать. Зато в час после полуночи по Минску, когда в Нью-Йорке закрывается торговый день, медиана выросла до 3,1 пункта, в 10 раз.
Новости
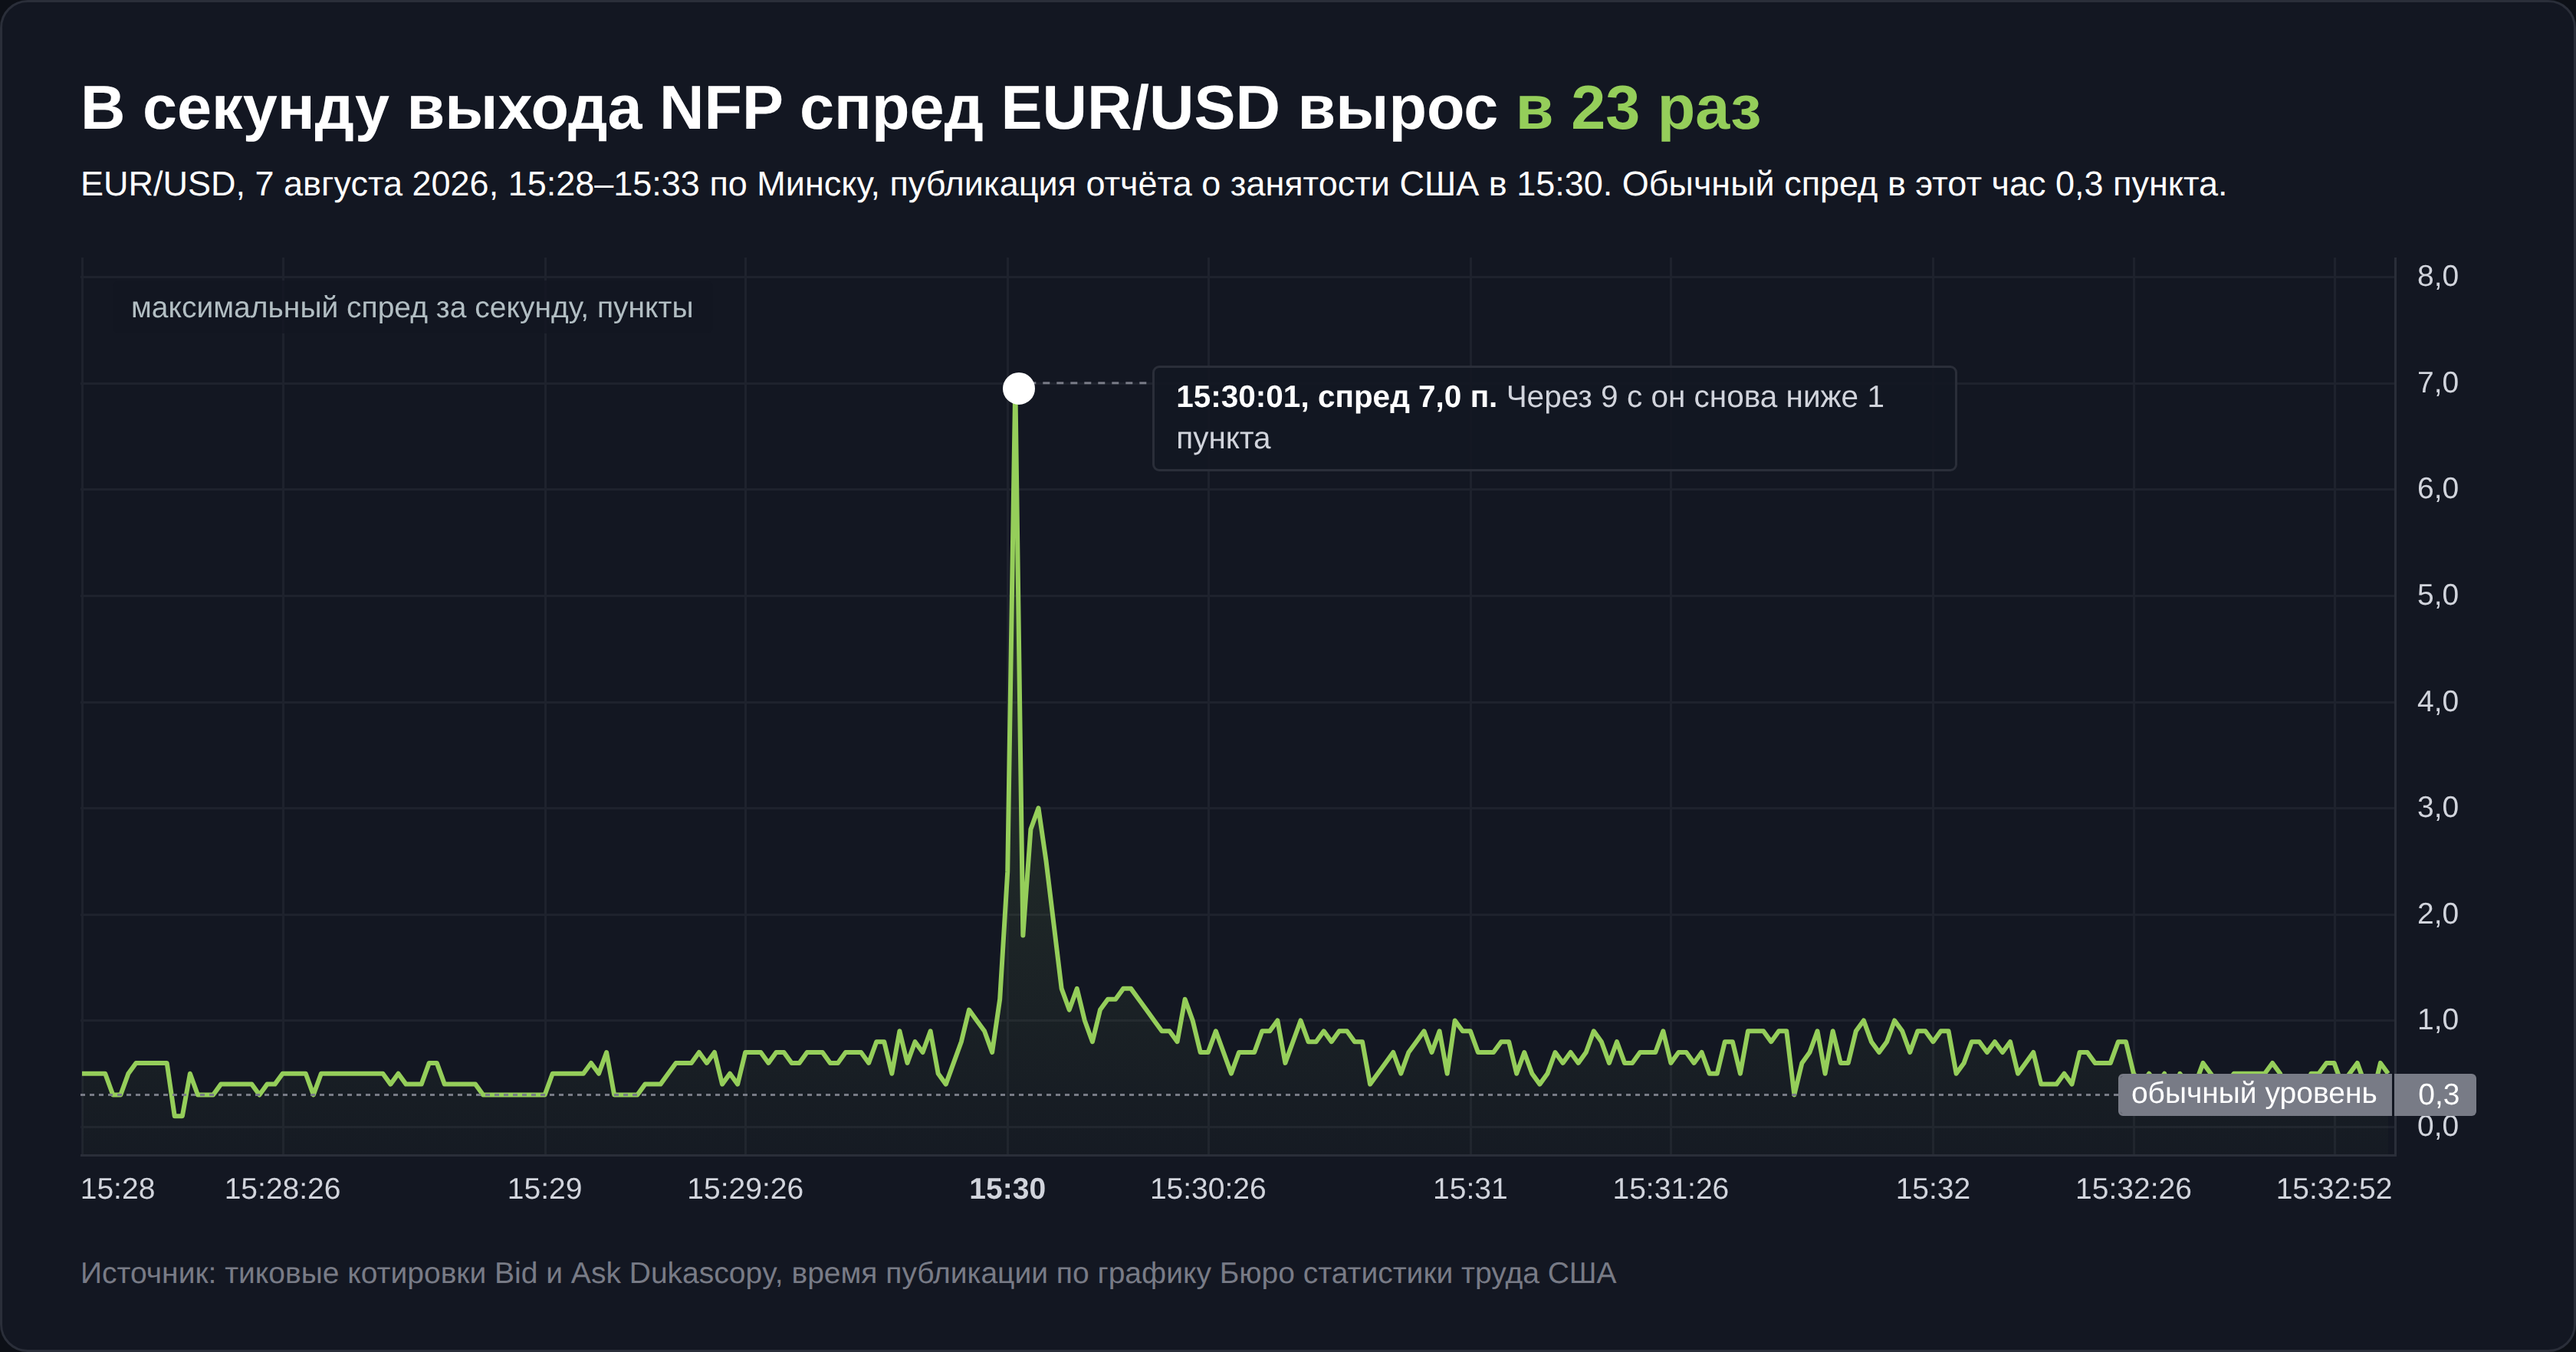
Перед выходом важной статистики поставщики ликвидности снимают заявки, страхуясь от резкого движения. 7 августа 2026 года в 15:30 по Минску Бюро статистики труда США опубликовало отчёт о занятости, и в первую секунду спред EUR/USD в потоке Dukascopy вырос с обычных 0,3 до 7,0 пункта. Через 9 секунд он снова был ниже пункта.
На публикации 4 сентября картина повторилась с пиком 3,5 пункта. Проверить, что выходит сегодня и в какое время, можно в нашем экономическом календаре.
Пятница и понедельник
В пятницу вечером объёмы падают, крупные участники закрывают позиции, и спред по низколиквидным кроссам растёт. Понедельник открывается гэпом (скачком цены между закрытием пятницы и открытием понедельника), потому что за выходные новости выходили, а торгов не было.
По EUR/USD базовые 0,8 пункта даже при заметном расширении остаются терпимыми. По GBP/NZD исходные 11,7 пункта означают, что двукратное расширение съедает 234 новозеландских доллара (около 133 долларов США) на лот, а это сопоставимо с целью многих внутридневных сделок.
Стоп-приказ, выставленный близко к цене, в момент расширения срабатывает не потому, что рынок дошёл до вашего уровня, а потому, что до него дотянулась раздвинутая котировка. Позиция закрывается с убытком, спред тут же сужается обратно, а движение, ради которого всё затевалось, происходит уже без вас.
Спред и остальные издержки трейдера
Спред составляет самую заметную статью расходов, но далеко не единственную. Трейдер, который считает только его, регулярно недооценивает свои затраты в два и более раза.
| Издержка | Когда возникает | Пример величины | Чем управляется |
|---|---|---|---|
| Спред | в момент открытия | 8 USD на лот EUR/USD | выбор инструмента и часов торговли |
| Комиссия за оборот | при открытии и закрытии | 7 USD за лот на ECN-счёте | выбор типа счёта |
| Своп | за каждый перенос через ночь | около 34 USD в сутки на лот EUR/USD в лонг | срок удержания позиции |
| Проскальзывание | при исполнении по рынку | зависит от волатильности | тип ордера, время входа |
| Конвертация | при вводе и выводе средств | курс банка против официального | валюта счёта |
Своп
Своп превращает удачную идею в убыточную сделку при долгом удержании. У ТехноИнвеста своп задан в процентах годовых от стоимости лота, и по EUR/USD в длинной позиции на счёте «Техно Стандарт» он составляет минус 10,779%. На лот в 100 000 евро это около 30 евро, или 34 долларов, за каждую ночь.
Спред по той же паре равен 8 долларам, то есть одна ночь удержания стоит больше четырёх спредов. Неделя обходится ещё дороже, поскольку за выходные начисление идёт тройное, и за пять торговых дней набегает семь начислений, около 238 долларов.
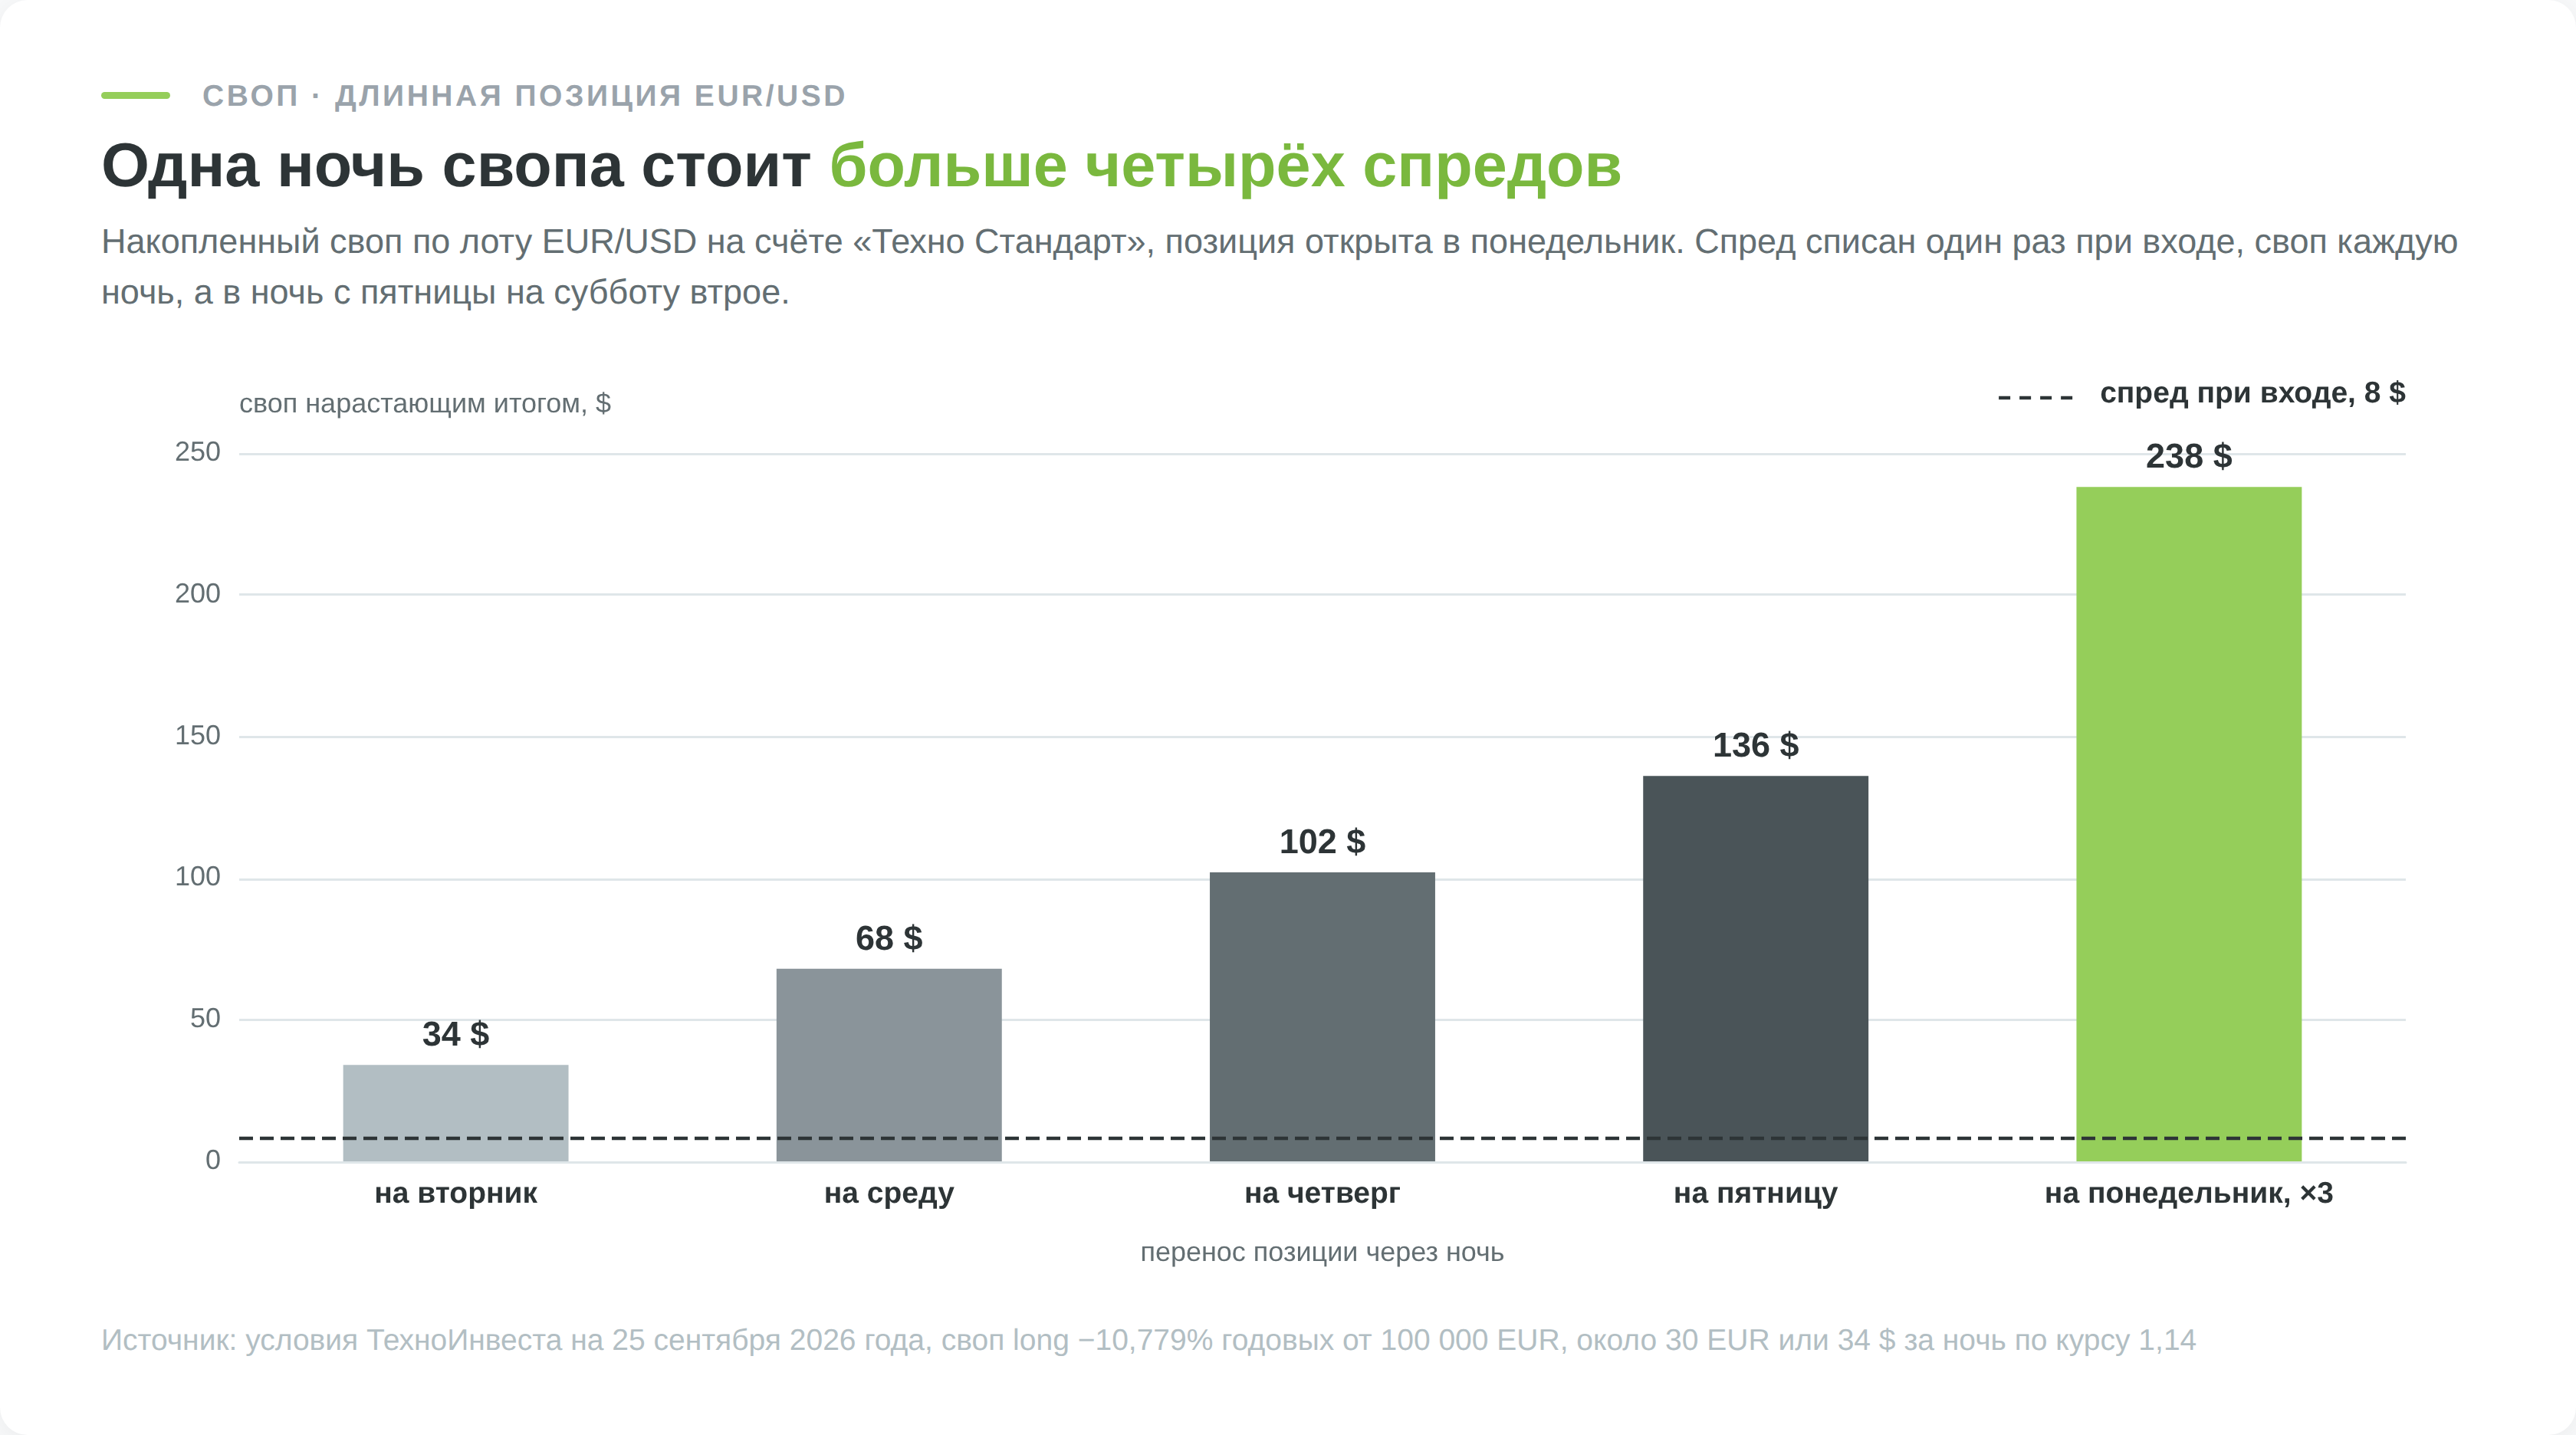
День недели, в который списывается тройной размер, различается у компаний и инструментов, и это ровно та деталь, которую узнают на своём счёте. У ФТМ Брокерс тройной своп берут в ночь со среды на четверг. У ТехноИнвеста по основным парам утроение приходится на ночь с пятницы на субботу, по EUR/TRY, USD/MXN и ряду других экзотических пар на ночь со среды на четверг, а по USD/TRY на ночь с четверга на пятницу.
Проскальзывание и реквоты
Проскальзывание не заложено в условия заранее и появляется тогда, когда цена исполнения отличается от запрошенной, чаще всего на быстром рынке. Формально это не плата дилеру, фактически это минус к результату, и в стрессовые моменты он превышает спред многократно. Соседний по природе эффект даёт реквота, отказ в исполнении по заявленной цене.
Вести такой учёт удобнее не в голове, а в таблице сделок, где расход по каждой позиции виден отдельной строкой. Для этого на сайте есть журнал сделок, куда заносятся и цена входа, и итоговый результат с учётом всех списаний.
Дорого или нет, как оценить размер спреда
Само по себе число в пунктах ни о чём не говорит. Полтора пункта дорого или дёшево, зависит от того, сколько эта пара вообще проходит за день.
Я взял дневные котировки EUR/USD за 261 торговый день с сентября 2025 по сентябрь 2026 года и посчитал размах между максимумом и минимумом каждого дня. Медиана составила 48 пунктов, среднее значение 54 пункта. Самый спокойный день дал 21 пункт, самый бурный 175.
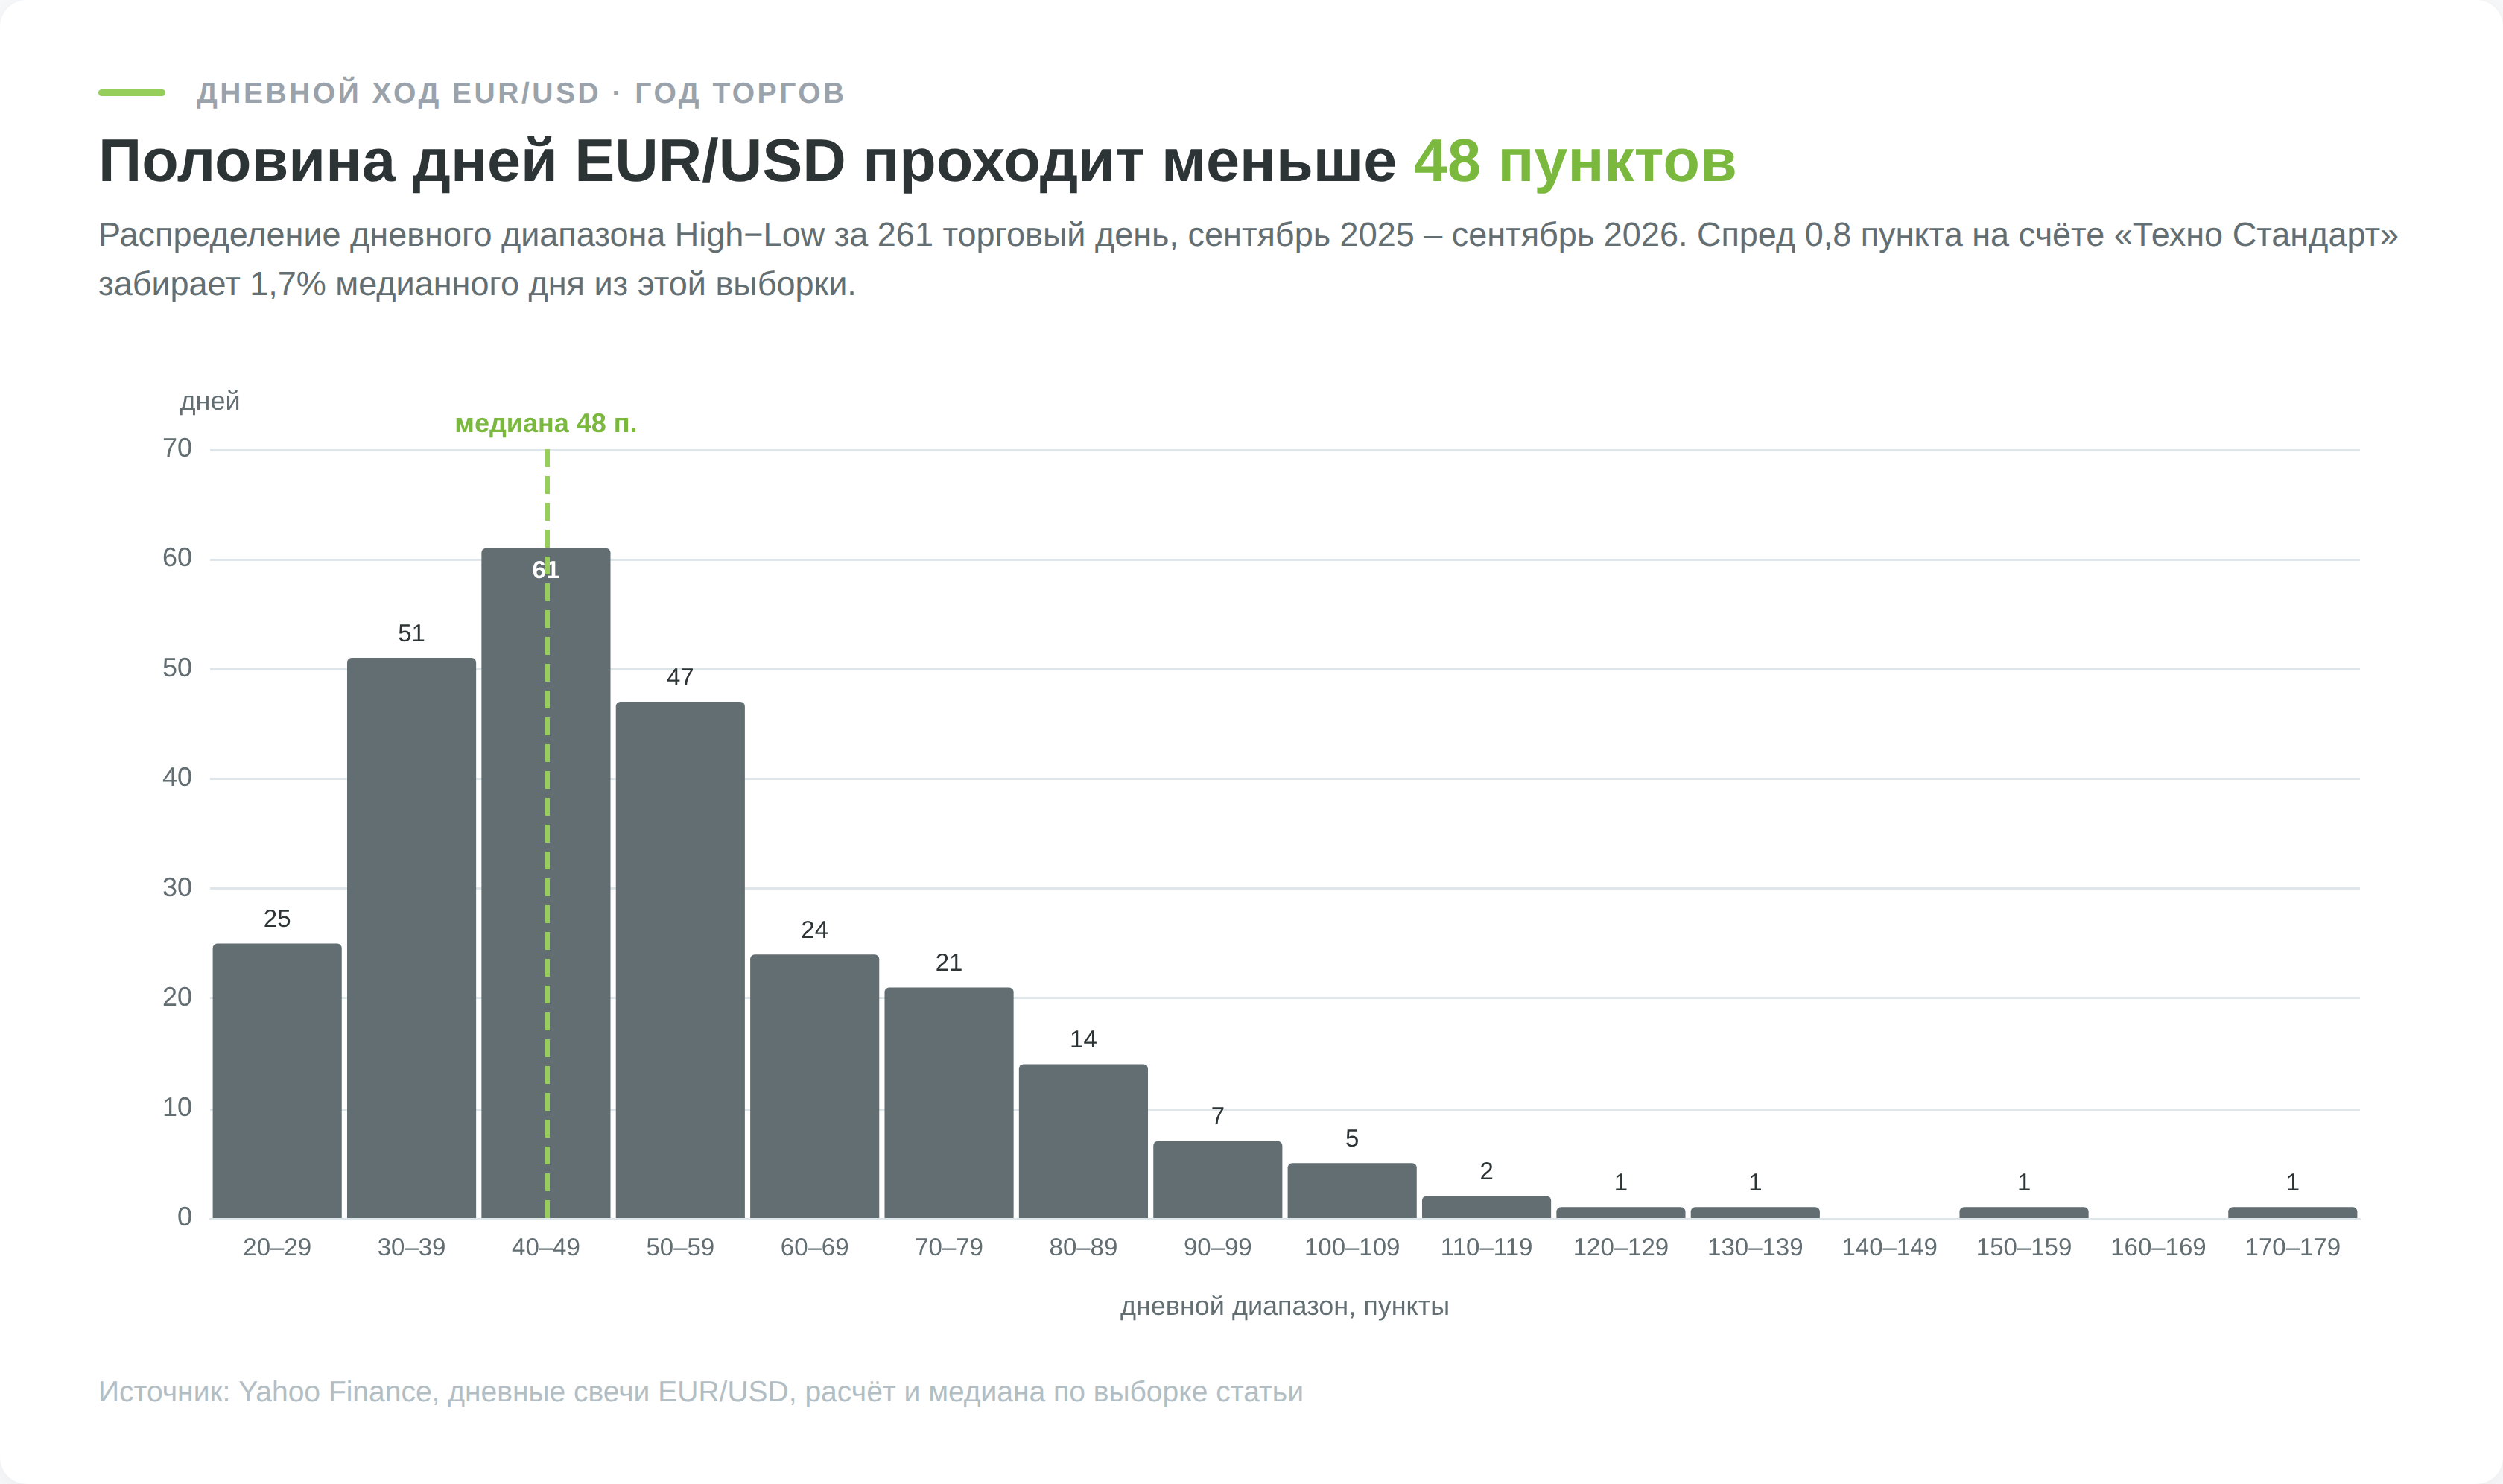
Спред в 0,8 пункта забирает 1,7% медианного дневного хода пары. Столько цене нужно пройти только ради того, чтобы окупить вход.
Для позиционной торговли это незаметно. Для внутридневной существенно. Для скальпинга, где цель сделки составляет 5 пунктов, издержка съедает 16% от цели ещё до того, как трейдер оказался прав.
Второй способ оценки переводит расход в годовые проценты от депозита, и он отрезвляет сильнее любых рассуждений о дисциплине.
Допустим, на счёте 3000 долларов, торговля идёт объёмом 0,1 лота по EUR/USD, двадцать сделок в месяц. Каждая обходится в 0,80 доллара, за месяц набегает 16 долларов, за год 192. Это 6,4% депозита, отданных на спреде при абсолютно нулевом результате торговли. Стратегия обязана зарабатывать больше 6% годовых просто для того, чтобы трейдер остался при своих.
При тех же условиях на USD/ZAR, где расход на вход равен 182 рэндам за 0,1 лота, около 11 долларов, двадцать сделок в месяц дают около 2 680 долларов за год. Это почти 90% депозита в 3000 долларов. Экзотическая пара для активной внутридневной торговли не предназначена, и цифра объясняет причину лучше любых предупреждений.
Если спред превышает 5% типичного дневного хода, инструмент для внутридневной торговли неудобен, каким бы привлекательным ни выглядел его график.
Почему из-за спреда не срабатывает тейк-профит
График в терминале по умолчанию рисуется по цене Bid. Одна эта деталь объясняет большинство историй про ордер, который стоял ровно на уровне и почему-то не исполнился.
Длинная позиция открывается по Ask, то есть выше линии графика, а закрывается по Bid, то есть по самой линии. Поэтому тейк-профит и стоп-лосс у покупки совпадают с тем, что трейдер видит на экране, а весь расход списывается в момент входа.
С продажей всё наоборот, и вот тут начинаются сюрпризы.
Короткая позиция открывается по Bid, по линии графика, а откупается по Ask, которая выше на величину спреда. Значит, тейк-профит шорта исполнится не тогда, когда график коснётся цели, а только когда он опустится ниже неё ещё на величину спреда. Стоп-лосс шорта работает в ту же сторону, но против трейдера. Он сработает раньше, чем линия графика дойдёт до уровня, потому что до отметки первой дотянется невидимая на экране цена Ask.
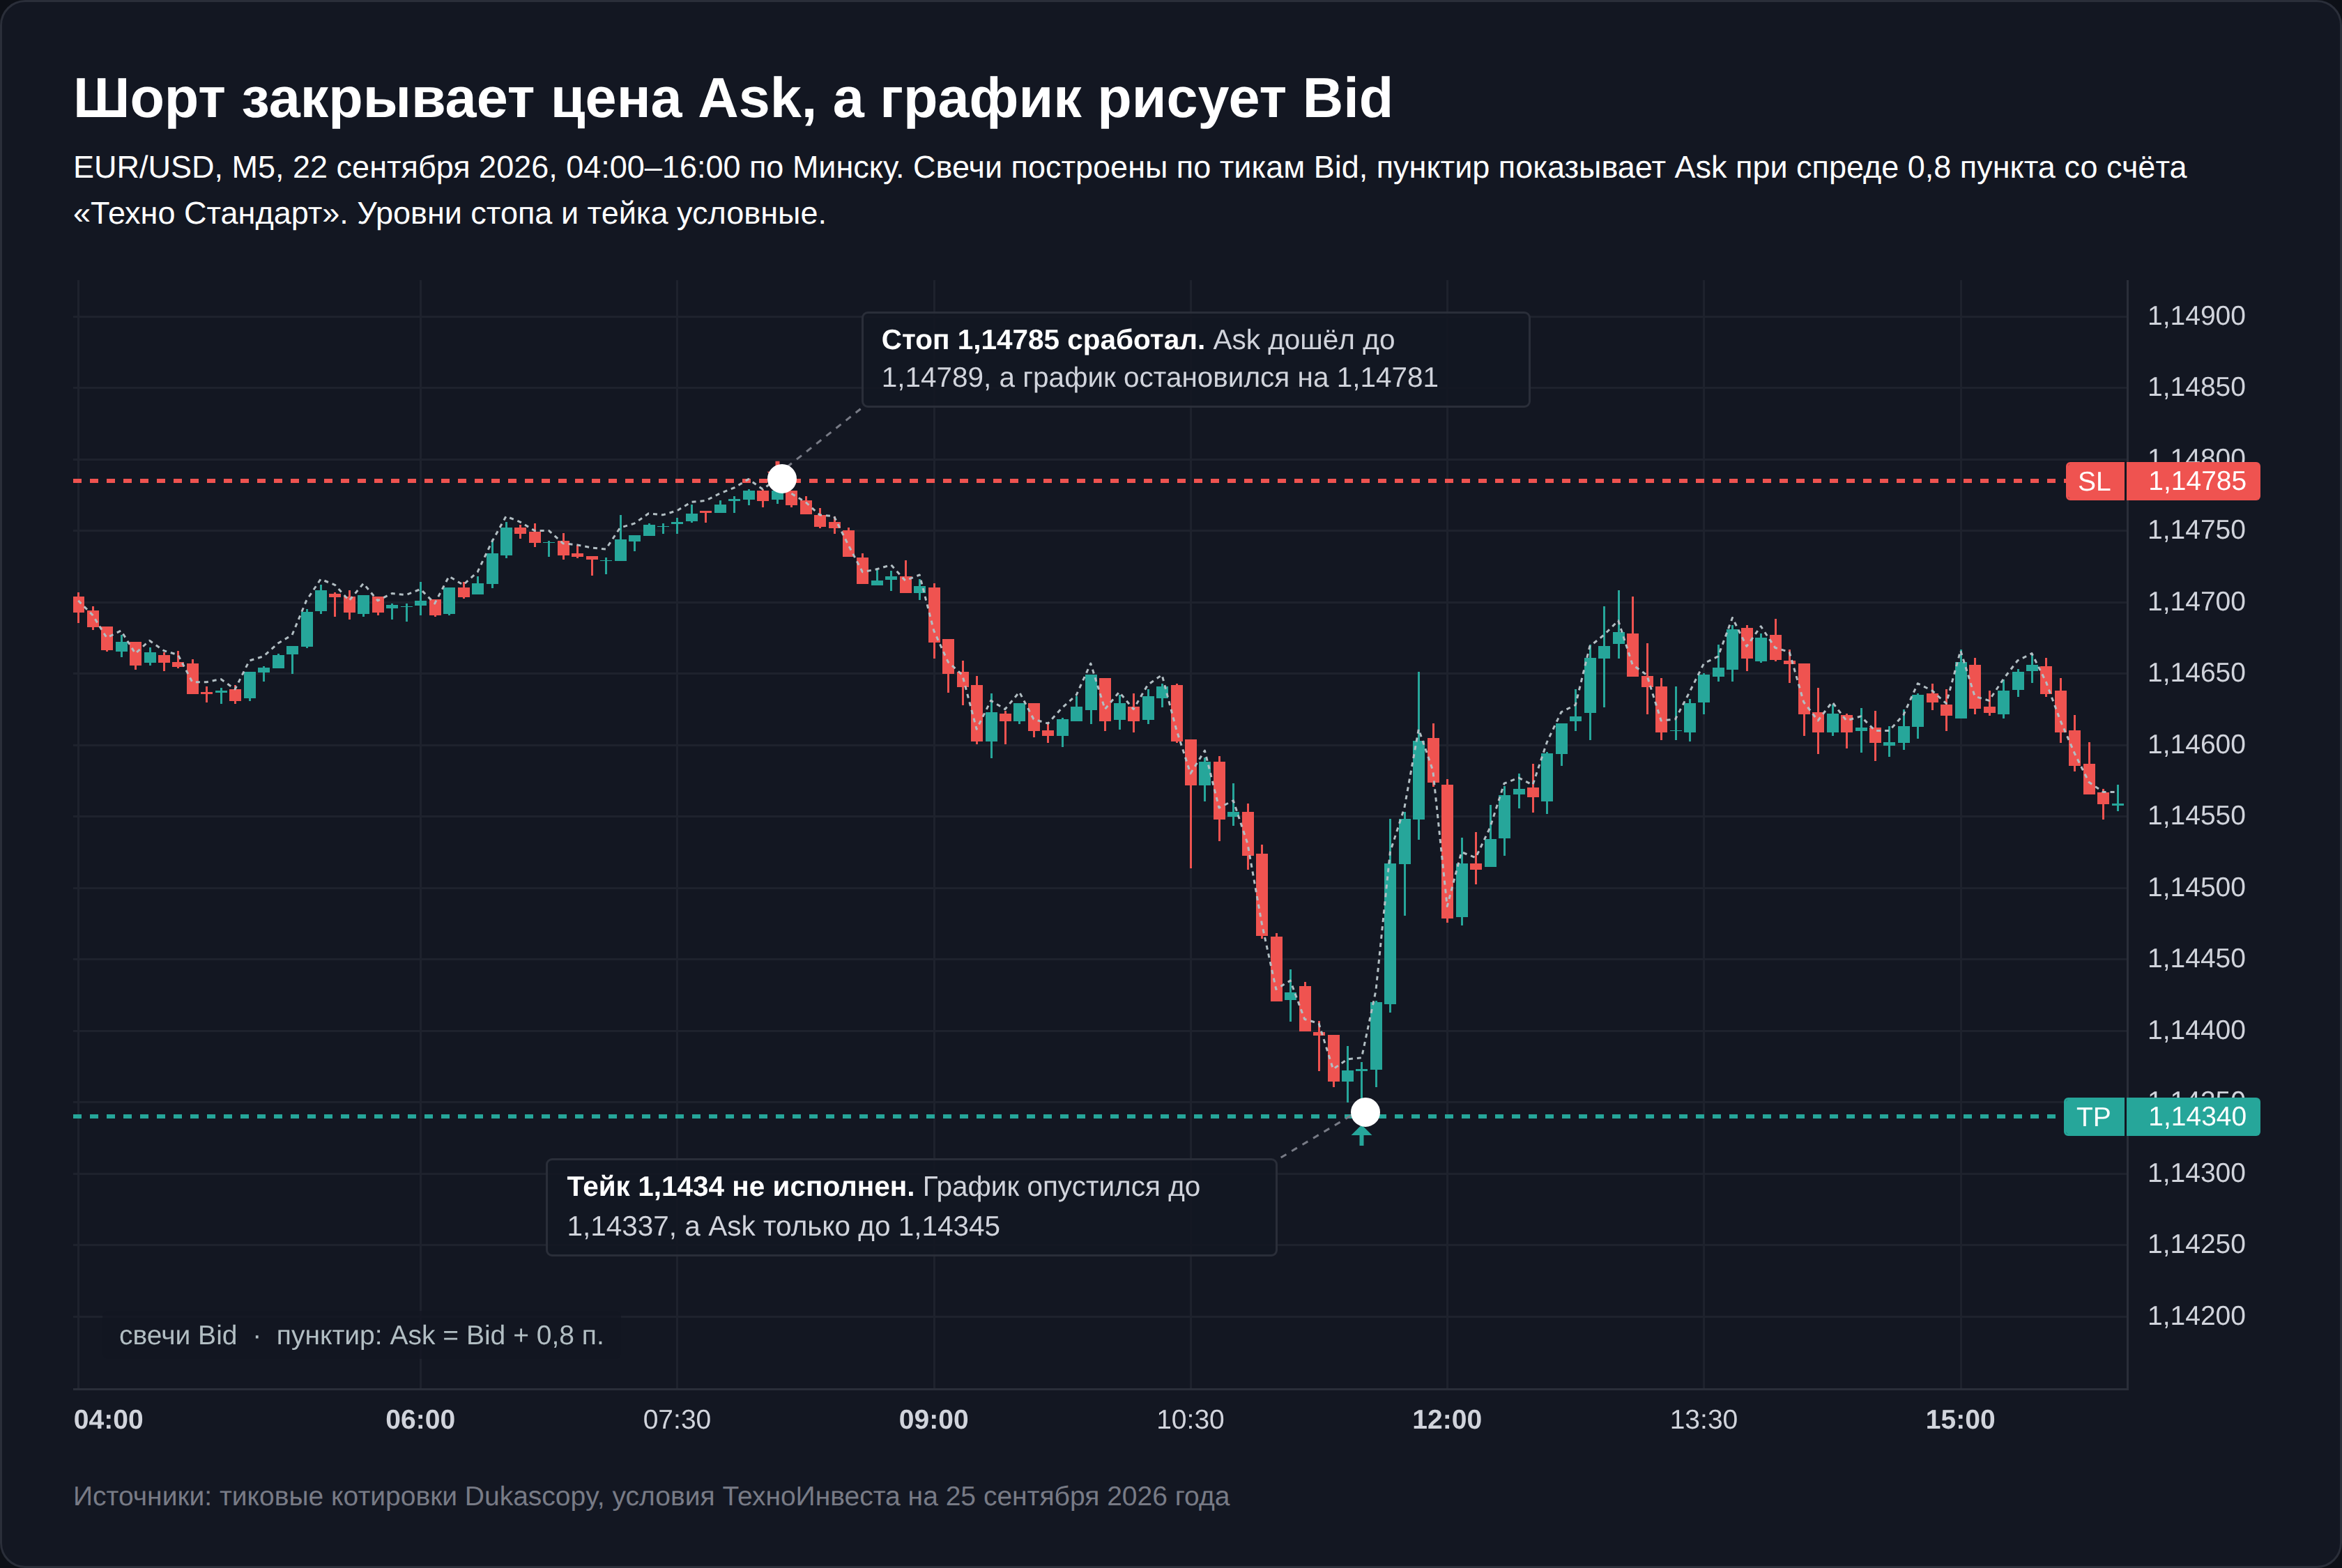
По коротким позициям цель отодвигается ниже расчётного уровня на величину спреда, а защитный приказ ставится выше него на ту же величину.
Цену Ask можно вывести на график. В MetaTrader для этого в свойствах графика (клавиша F8) включают показ линии Ask, и над ценой появляется вторая линия на расстоянии спреда.
Спред входит и в расчёт объёма позиции. При стопе 20 пунктов фактический риск составляет 20,8 пункта, потому что 0,8 пункта списаны на входе. На счёте 3000 долларов с риском 1% на сделку это 30 долларов, и объём получается 30 / (20,8 × 10) = 0,14 лота вместо 0,15, если спред не учитывать.
Минимальную дистанцию для отложенных ордеров компании тоже отсчитывают от разных цен. По регламенту Инфомо для ордеров на покупку она считается от Ask, для ордеров на продажу от Bid, а стоп на покупку уходит на исполнение, как только Ask сравняется с ценой ордера или превысит её. Именно этим ордером закрывается шорт, и график Bid такого момента не показывает.
Особенно опасно сочетание близкого стопа и момента расширения. Обычный дневной шум по EUR/USD составляет 48 пунктов медианного диапазона, и стоп в пределах пары пунктов от цены гарантированно окажется задет обычным колебанием котировки. Механика защитных приказов разобрана подробнее в отдельных материалах про стоп-лосс и стоп-аут.
Как узнать спред у брокера до открытия счёта
Рекламный баннер с надписью «от 0,1 пункта» источником информации не является. Реальные условия лежат в документах, и все они публичные.
- Спецификация инструментов на сайте компании. Основной документ, где по каждому инструменту указаны размер пункта, объём контракта, спред или его минимальное значение и своп за перенос позиции. У ТехноИнвеста спреды и свопы собраны на странице условий, у ФТМ Брокерс в разделе инвестиционных условий.
- Реестр форекс-компаний Национального банка. Проверка, работает ли компания легально. Реестр опубликован на сайте nbrb.by, и у каждой компании в нём перечислены её сайты.
- Правила совершения операций. Указ № 231 обязывает компанию разместить их на своём сайте. Там описан порядок определения цен и сказано, в какие моменты спред может расшириться.
- Окно «Обзор рынка» в терминале. Показывает текущие Bid и Ask по всем инструментам, а колонка со спредом включается через контекстное меню.
Документы отвечают на вопрос, какие условия обещаны. На вопрос, какие они в реальности, отвечает только собственный замер.
Делается он на демо-счёте за неделю. Записывать значение нужно по одному и тому же инструменту в середине европейской сессии, в час наложения европейской и американской, поздним вечером после 23:00 по Минску и в пятницу за час до закрытия. Четыре точки дают честную картину того, во что обойдётся торговля именно в ваши часы. Если рабочее время приходится на вечер, обещанное в рекламе минимальное значение отношения к вам не имеет.
Проверять компанию по реестру имеет смысл до всех остальных шагов, а не после. Как устроен лицензированный форекс в Беларуси и что даёт гарантийный фонд, разобрано в материале про форекс в Беларуси, а сравнение компаний собрано в рейтинге форекс-брокеров для Беларуси.
Что меняет реестр Нацбанка для расходов трейдера
Легальный белорусский рынок форекс невелик. На 25 сентября 2026 года в реестре форекс-компаний Национального банка шесть юрлиц, «Инфомо», «ФТМ Брокерс», «Альпари Евразия», «ЭМФИ», «ТехноИнвест Групп» и «Альфа-Маркетс Капитал». Две из шести новых клиентов сейчас не принимают. У «Альпари Евразия» на сайте висит объявление о приостановке регистрации в связи с заменой внешнего контрагента, а «Альфа-Маркетс Капитал» пишет на своём сайте, что о начале работы сообщит дополнительно. Всё остальное, что предлагает белорусам торговлю валютой, работает из других юрисдикций и под надзор Нацбанка не подпадает.
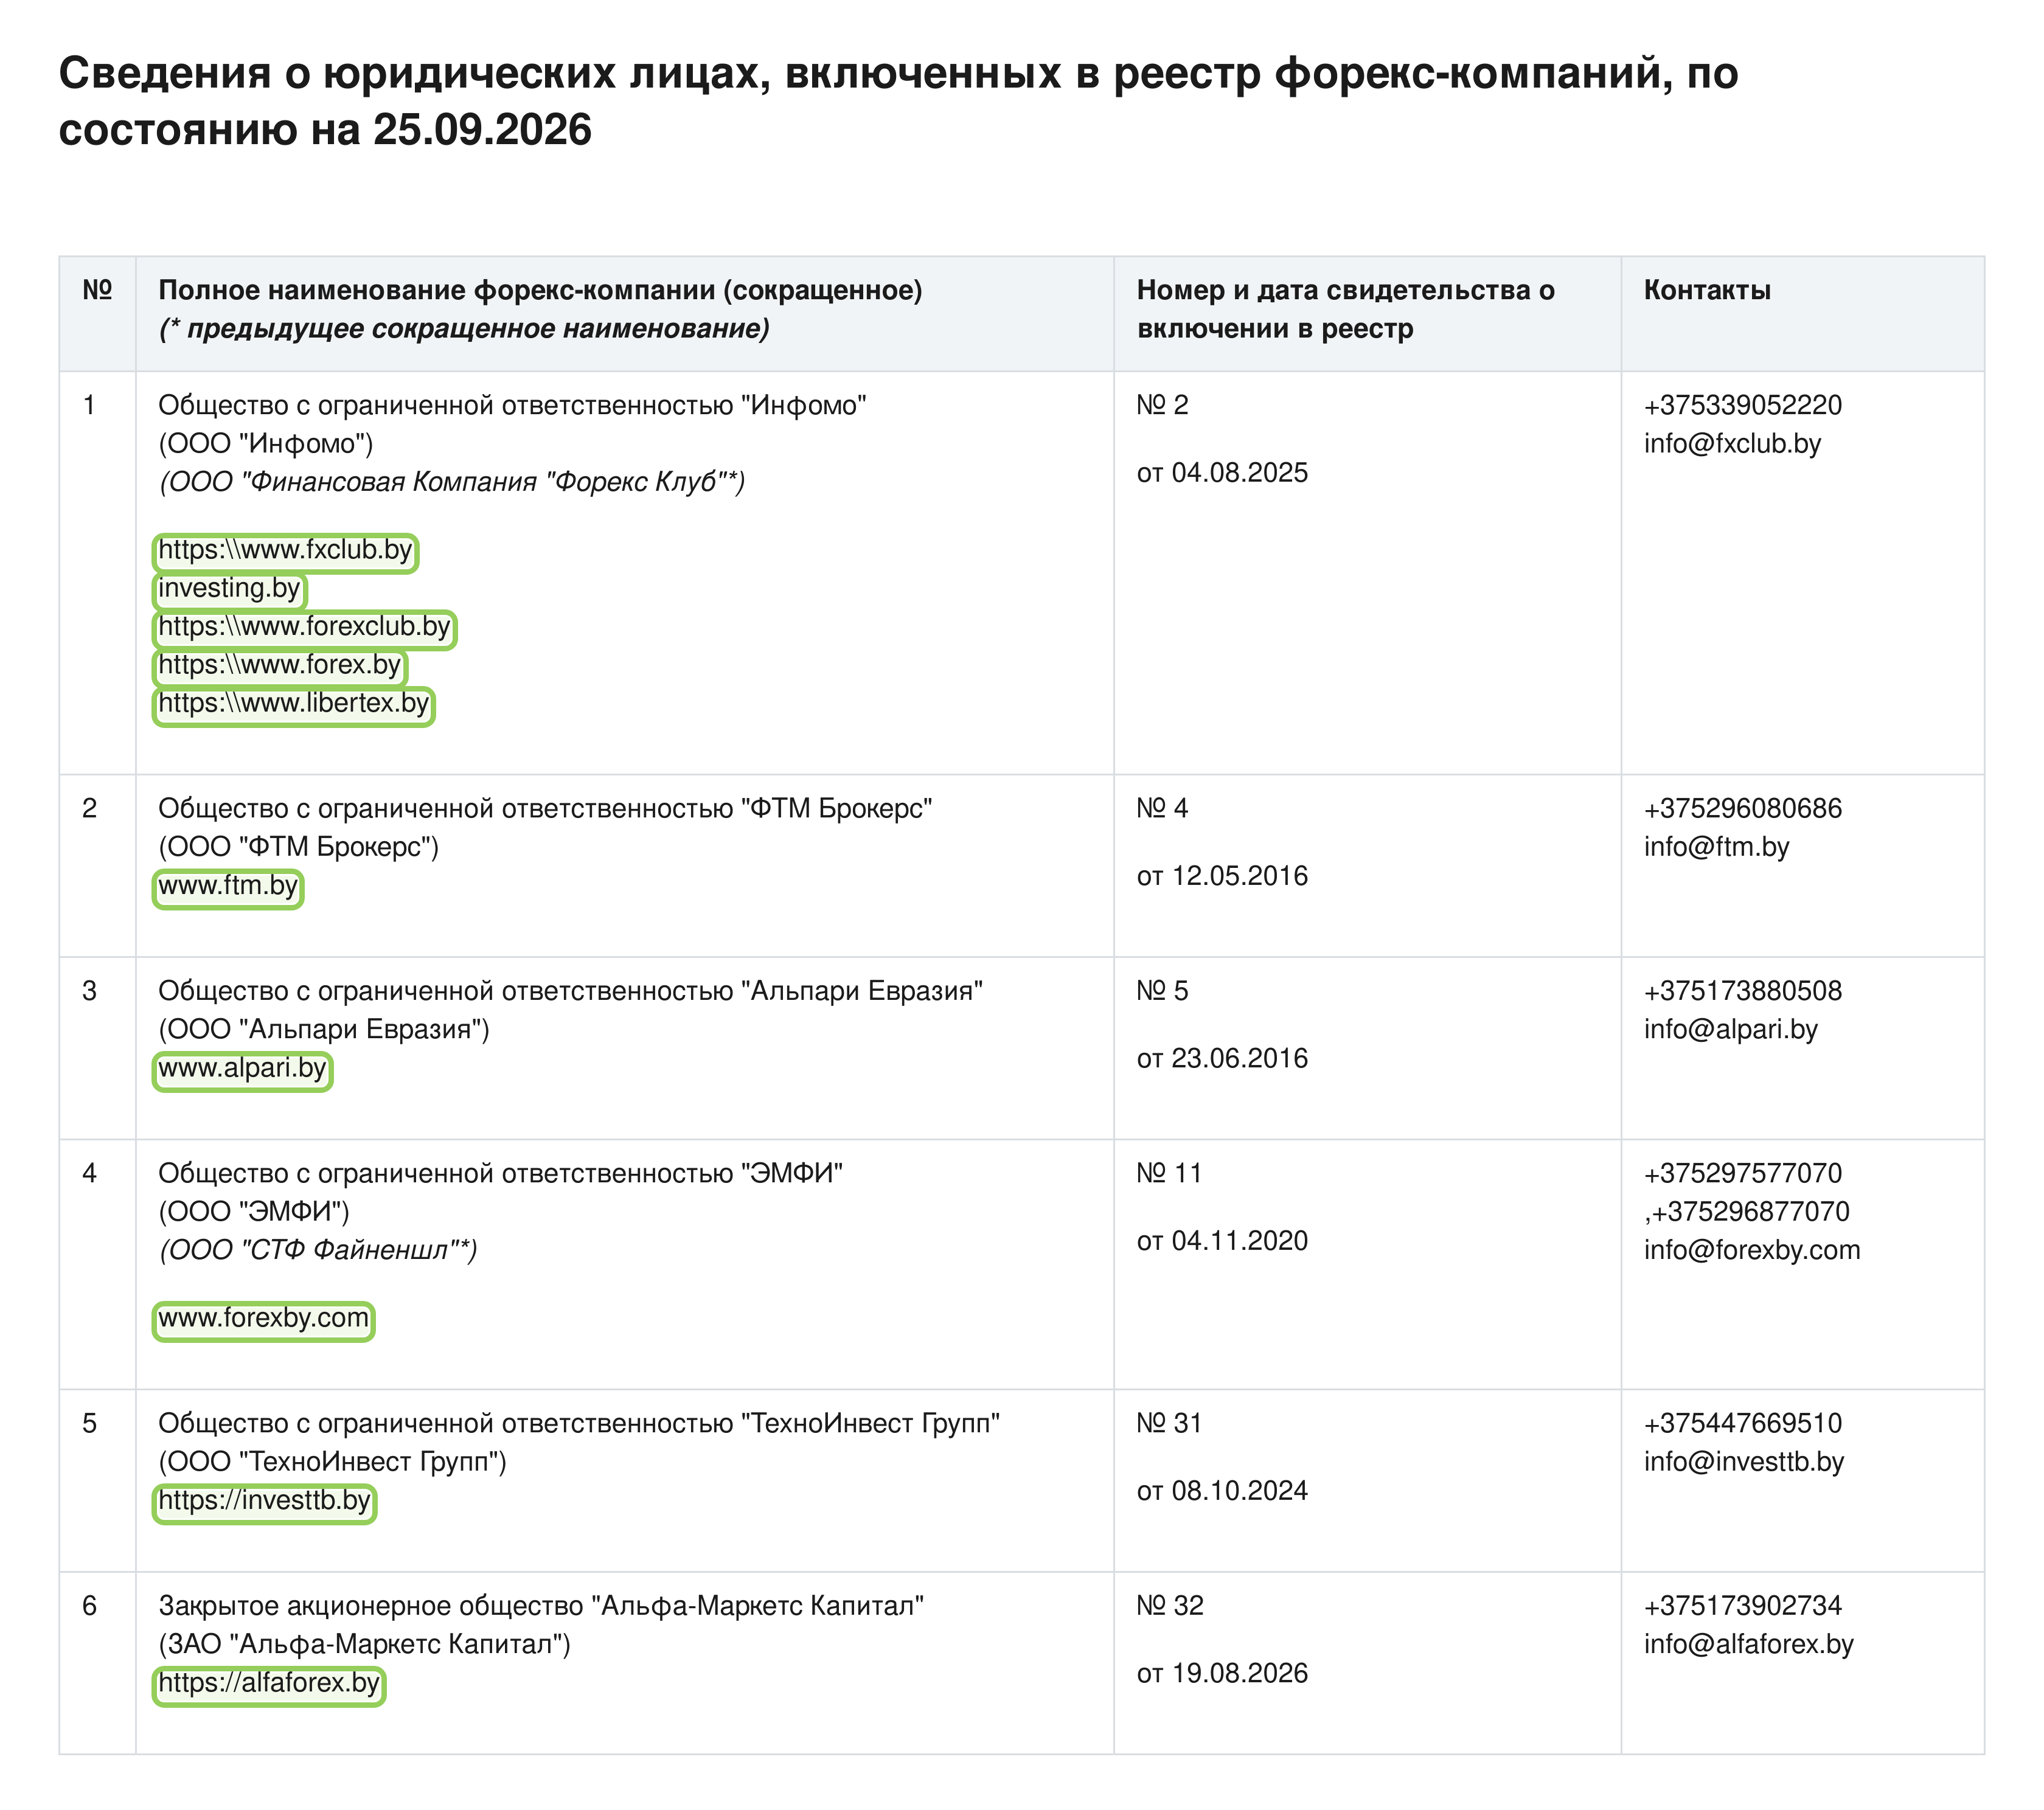
Плечо ограничено нормативно. По пункту 1.4 постановления Правления Нацбанка № 67 предельное плечо для категории «клиент» составляет 100, для квалифицированного клиента 200, для профессионального 500. Офшорные площадки предлагают плечо 1:500 и выше, и именно оно превращает умеренный расход на вход в фатальный при первом же движении против позиции.
Доход по соглашению с форекс-компанией из реестра НБРБ освобождён от подоходного налога (п. 63 ст. 208 Налогового кодекса), и декларацию по нему подавать не нужно. Клиент иностранной площадки считает налог сам и подаёт декларацию до 31 марта следующего года. Детали расчёта разобраны в материале про налоги на форекс.
Взамен ограничений клиент получает вещи, которых у офшора нет в принципе. Правила совершения операций опубликованы, порядок определения цен закреплён в соглашении, при неспособности компании вернуть маржинальное обеспечение гарантийный фонд Национального форекс-центра выплачивает до 500 долларов на клиента, а спор рассматривается по белорусскому праву. Цена входа внутри реестра при этом разная, от 8 до 20 долларов за лот EUR/USD, поэтому сравнивать приходится конкретные счета, а не юрисдикции.
Цена входа у компаний из реестра:
| Компания | Счёт без комиссии, EUR/USD | Счёт с комиссией, EUR/USD | Новые клиенты |
|---|---|---|---|
| «ТехноИнвест Групп», № 31 | «Техно Стандарт», 0,8 п. (8 $ за лот) | «Техно Pro», 0,3 п. + 0,003% за операцию (около 10 $) | принимает |
| «ФТМ Брокерс», № 4 | FTM.STANDARD, от 0,9 п. (от 9 $), FTM.COMFORT, фиксированный от 2 п. (от 20 $) | FTM.PRO, от 0 п. + 0,006% за операцию (от 14 $) | принимает |
| «ЭМФИ», № 11 | Standard, от 0,9 п. (от 9 $) | Pro, от 0 п. + 9 $ за лот | принимает |
| «Инфомо», № 2 | нет | Libertex, средний спред 0,3 п. + 0,007% при открытии (около 11 $) | принимает |
| «Альпари Евразия», № 5 | — | — | регистрация приостановлена |
| «Альфа-Маркетс Капитал», № 32 | — | — | сайт в разработке |
Спред у форекс-компании, в банке и на бирже
Для пары доллар к белорусскому рублю форекс-компании котировок не дают, и сравнивать приходится с тем, как валюту меняет банк. 25 сентября 2026 года Беларусбанк в Минске покупал доллар по 3,00 BYN, а продавал по 3,05 BYN. Разница составляет 5 копеек, или 1,65% от середины. Официальный курс Нацбанка на ту же дату 3,0316 BYN, и считается он как средневзвешенный по сделкам на Белорусской валютно-фондовой бирже, где банки торгуют в режиме непрерывного двойного аукциона (постановление Правления НБРБ № 176).
Полный круг «купил доллары и продал обратно» в банке обходится в 1,65% суммы. Лот EUR/USD у ТехноИнвеста забирает на входе 0,007% объёма, примерно в 235 раз меньше. Банковский курс включает все звенья цепочки из раздела о происхождении спреда, а клиент форекс-компании получает котировку ближе к межбанку. Если счёт пополняется долларами, купленными за белорусские рубли, эти 1,65% тоже входят в расход, причём дважды, на входе и при выводе обратно в рубли.
Узкий спред с комиссией или широкий без неё
На ECN-счёте спред в ликвидные часы держится около 0,1 пункта, а за оборот берут отдельную комиссию, например у IC Markets это 3,5 доллара за лот с каждой стороны сделки. Полный круг лотом EUR/USD обходится примерно в 8 долларов, столько же, сколько на «Техно Стандарт» без комиссии.
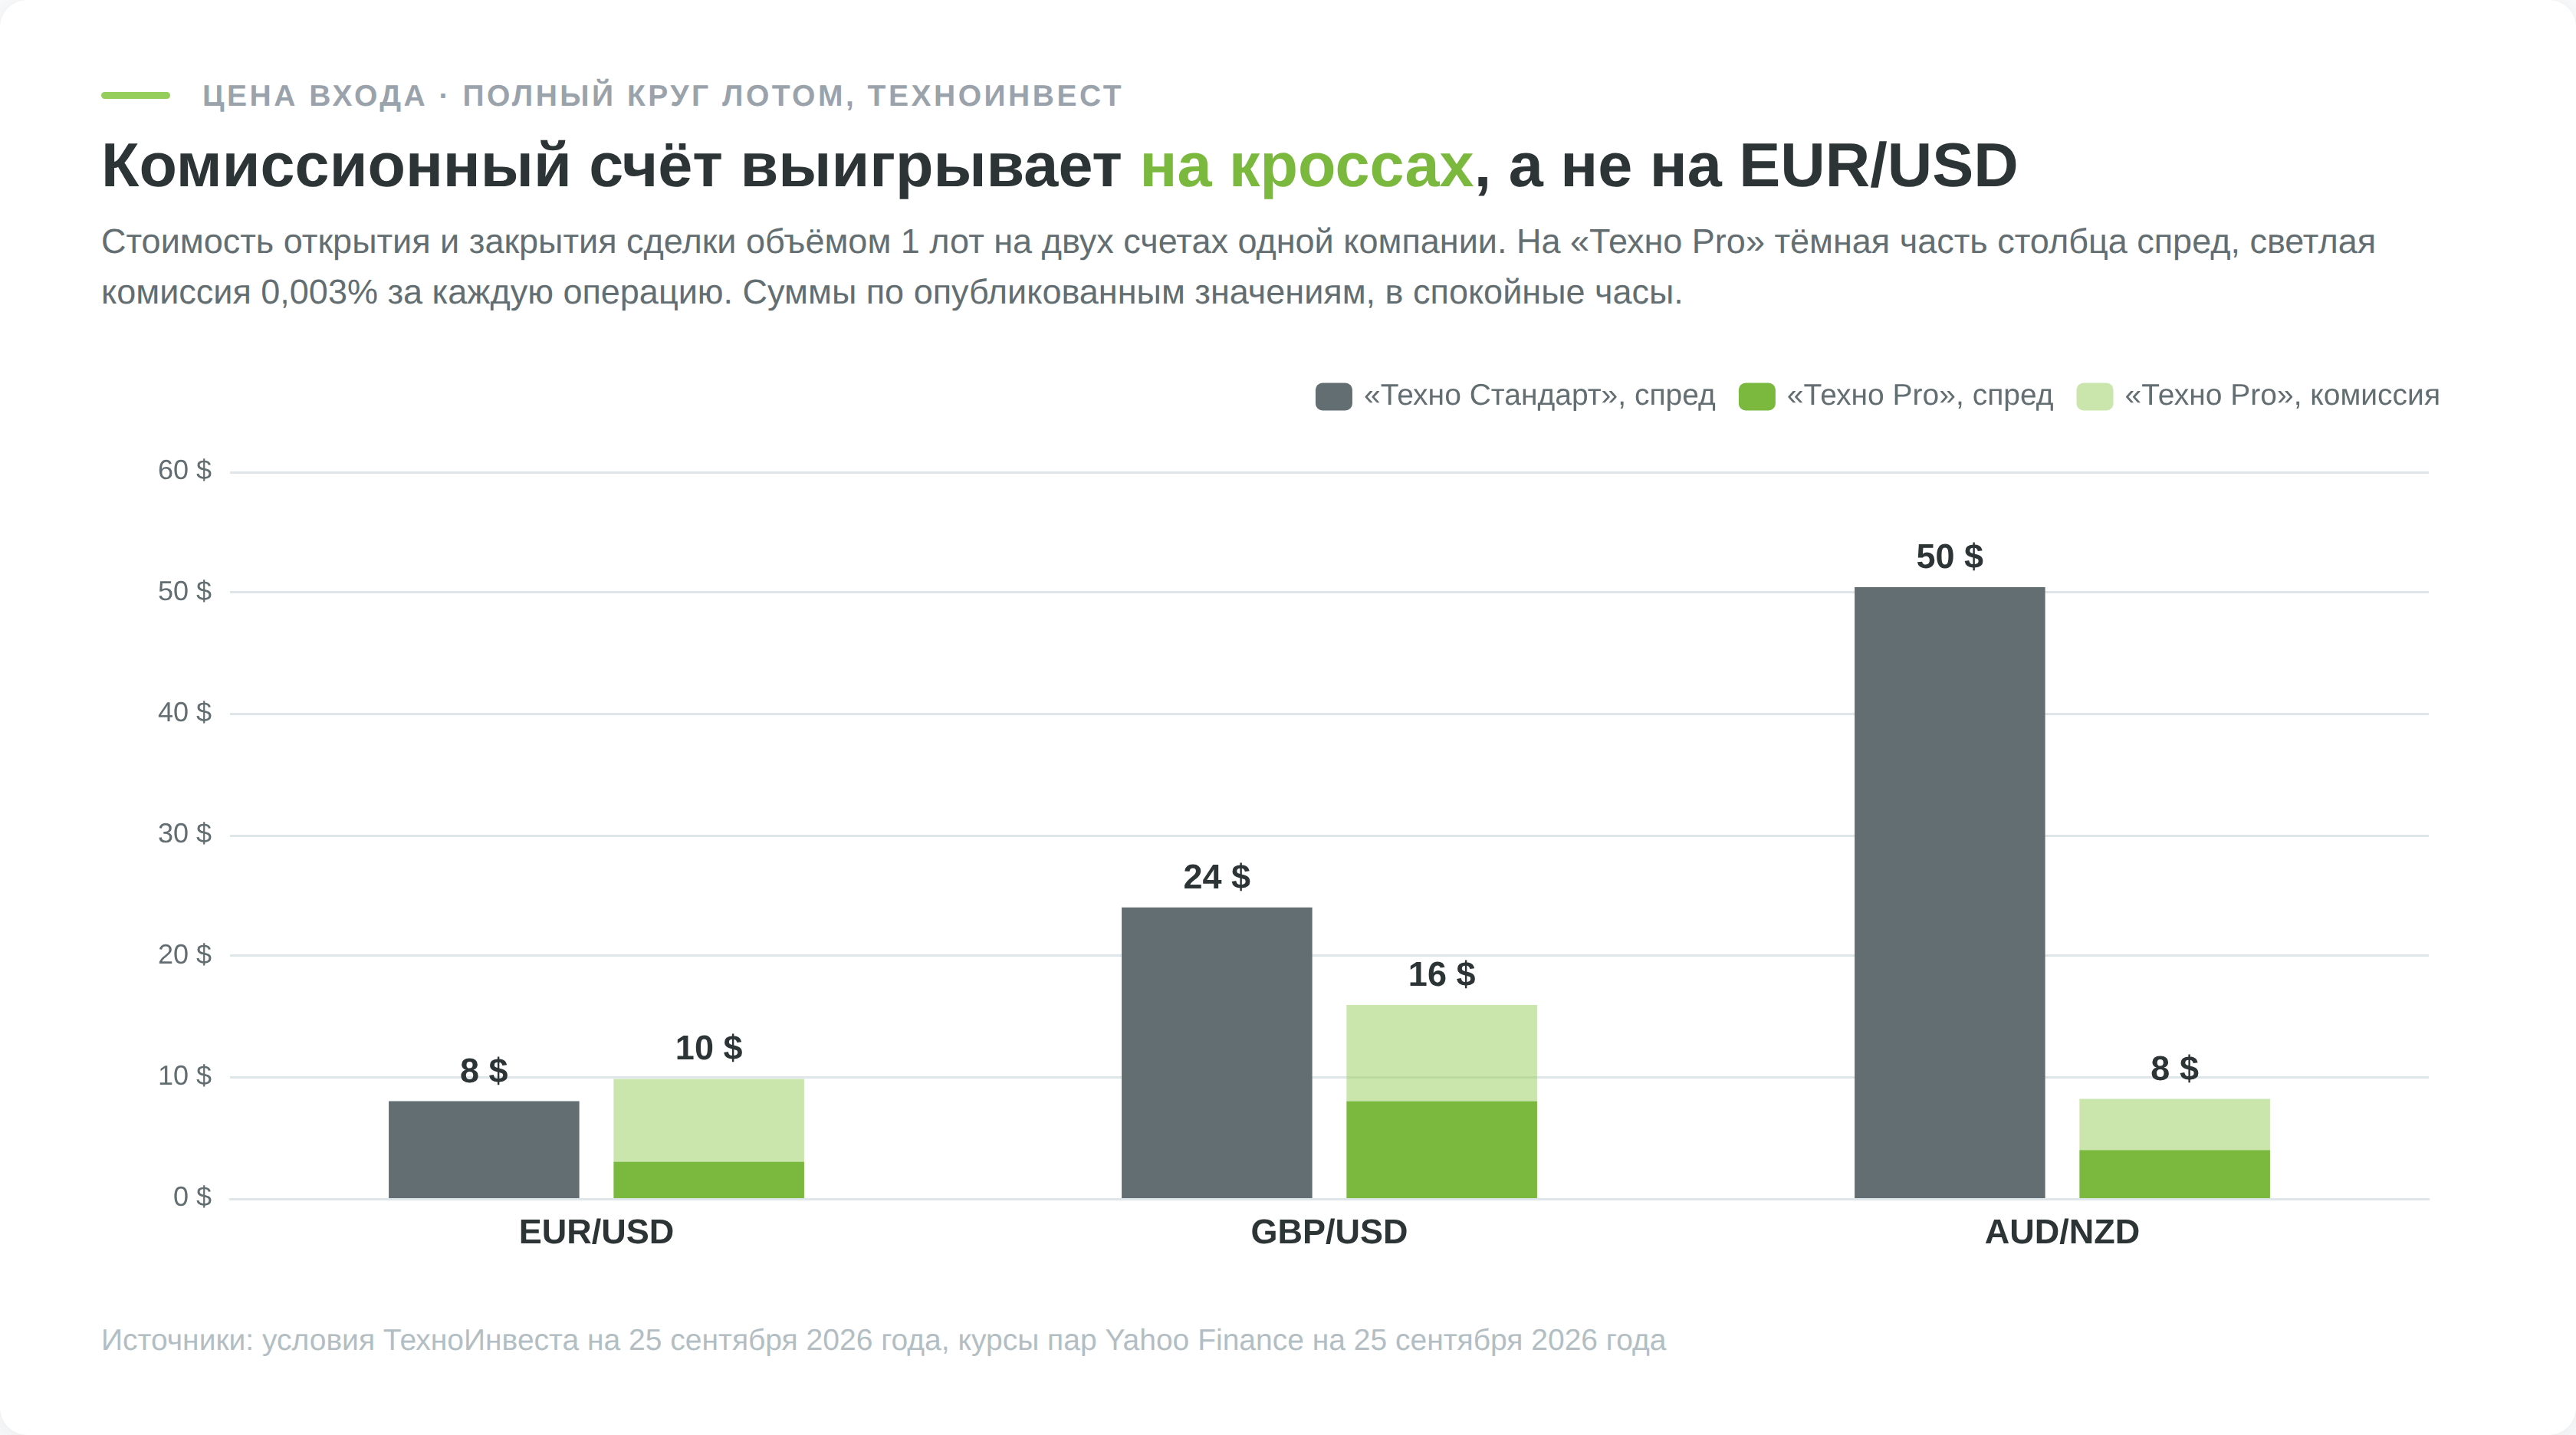
Внутри реестра Нацбанка такая модель тоже есть, и её выгода зависит от пары. На «Техно Pro» спред EUR/USD 0,3 пункта плюс 0,003% за каждую операцию, и круг лотом выходит около 10 долларов, дороже стандартного счёта. По GBP/USD уже наоборот, 16 долларов против 24. По AUD/NZD разница шестикратная, около 8 долларов против 50, потому что наценка стандартного счёта на кроссах широкая, а комиссия от пары почти не зависит.
Сильные и слабые стороны такой модели оплаты:
Проверяется выбор одним действием. Возьмите своё среднее число сделок в месяц, умножьте на полную стоимость входа в каждой модели с учётом своего объёма и сравните годовые суммы.
Сравнить обе модели на своих парах можно у ТехноИнвеста. По разделу «Типы аккаунтов» на сайте компании «Техно Стандарт» работает с валютными парами без комиссии, а «Техно Pro» берёт 0,003% за каждую операцию открытия и закрытия, и этот счёт можно вести в долларах или российских рублях. Открыть любой счёт можно от 50 долларов, работа идёт в платформе xStation5.
Компания состоит в реестре Национального банка под номером 31, поэтому доход по операциям освобождён от подоходного налога, а декларация не нужна. Своп у неё крупный, по EUR/USD в длинной позиции около 34 долларов за ночь, так что для долгого удержания позиции этот счёт дорог.
Что запомнить о спреде на форексе
Спред входит в цену каждой сделки, угадано направление или нет. В отличие от проскальзывания и расширения на новостях, его базовое значение известно заранее и опубликовано в документах дилера.
До первой позиции полезно пройти короткий список:
- Посчитать стоимость входа в деньгах по своему рабочему объёму, а не смотреть на число в пунктах.
- Сопоставить расход с дневным ходом инструмента. Меньше 5% медианного диапазона годится для внутридневной торговли, больше делает её неудобной.
- Проверить компанию по реестру Национального банка и прочитать её спецификацию и правила целиком, включая примечания мелким шрифтом. Именно там написано, когда спред может расшириться и в какую ночь списывают тройной своп, у ТехноИнвеста в ночь на субботу, у ФТМ Брокерс в ночь на четверг.
- Если счёт пополняется валютой, купленной за белорусские рубли, заложить в расход и банковский спред, около 1,65% на круг.