Европейский регулятор ESMA в 2018 году свёл отчётность национальных надзоров по счетам розничных клиентов и получил диапазон от 74 до 89% убыточных счетов. Средний убыток на клиента составил от 1600 до 29 000 евро. Разброс широкий, потому что страны считали по-разному. Но нижняя граница здесь важнее верхней. Даже там, где дела шли лучше всего, в минус закрывались три четверти счетов.
Риски торговли на форекс принято объяснять эмоциями и нехваткой дисциплины. Картина сложнее. Часть потерь действительно поведенческая, часть заложена в устройство инструмента, а в Беларуси к этому добавляется юрисдикция со своими правилами по плечу, налогам и защите средств.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По данным ESMA, от 74 до 89% счетов розничных клиентов в CFD закрываются в минусе. Работайте только с компаниями из реестра форекс-компаний Национального банка Республики Беларусь и проверяйте статус площадки и ограничения на переводы перед пополнением счёта. Гарантийный фонд Национального форекс-центра выплачивает клиенту не более 500 USD и только при неспособности компании вернуть маржинальное обеспечение. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией. Прошлые результаты не гарантируют будущую доходность.
Сколько на самом деле теряют на форексе
Цифру 74-89% ESMA получила не опросом, а сводкой данных национальных регуляторов по реальным счетам розничных клиентов в CFD, включая контракты на валютные пары. Разброс объясняется методикой, одни надзоры считали долю счетов, закрывших год в минус, другие брали более короткие окна (решение совета надзоров ESMA от 23 марта 2018 года).
Белорусских цифр такого рода нет. Указ № 231 обязывает форекс-компанию публиковать правила и предупреждать клиентов об их изменении, но не долю убыточных счетов. Ближайший измеренный ориентир на русском языке дают российские форекс-дилеры, которых закон обязывает раскрывать соотношение счетов с плюсом и минусом каждый квартал. За четыре квартала с июля 2025 по июнь 2026 года у трёх дилеров, которые ведут розницу, из 88 117 счёто-кварталов убыточными оказались 66,0%, а клиенты в сумме потеряли 3,29 млрд российских рублей.
Объяснение «люди не умеют себя контролировать» закрывает эту статистику наполовину. Вторая половина сидит в арифметике.
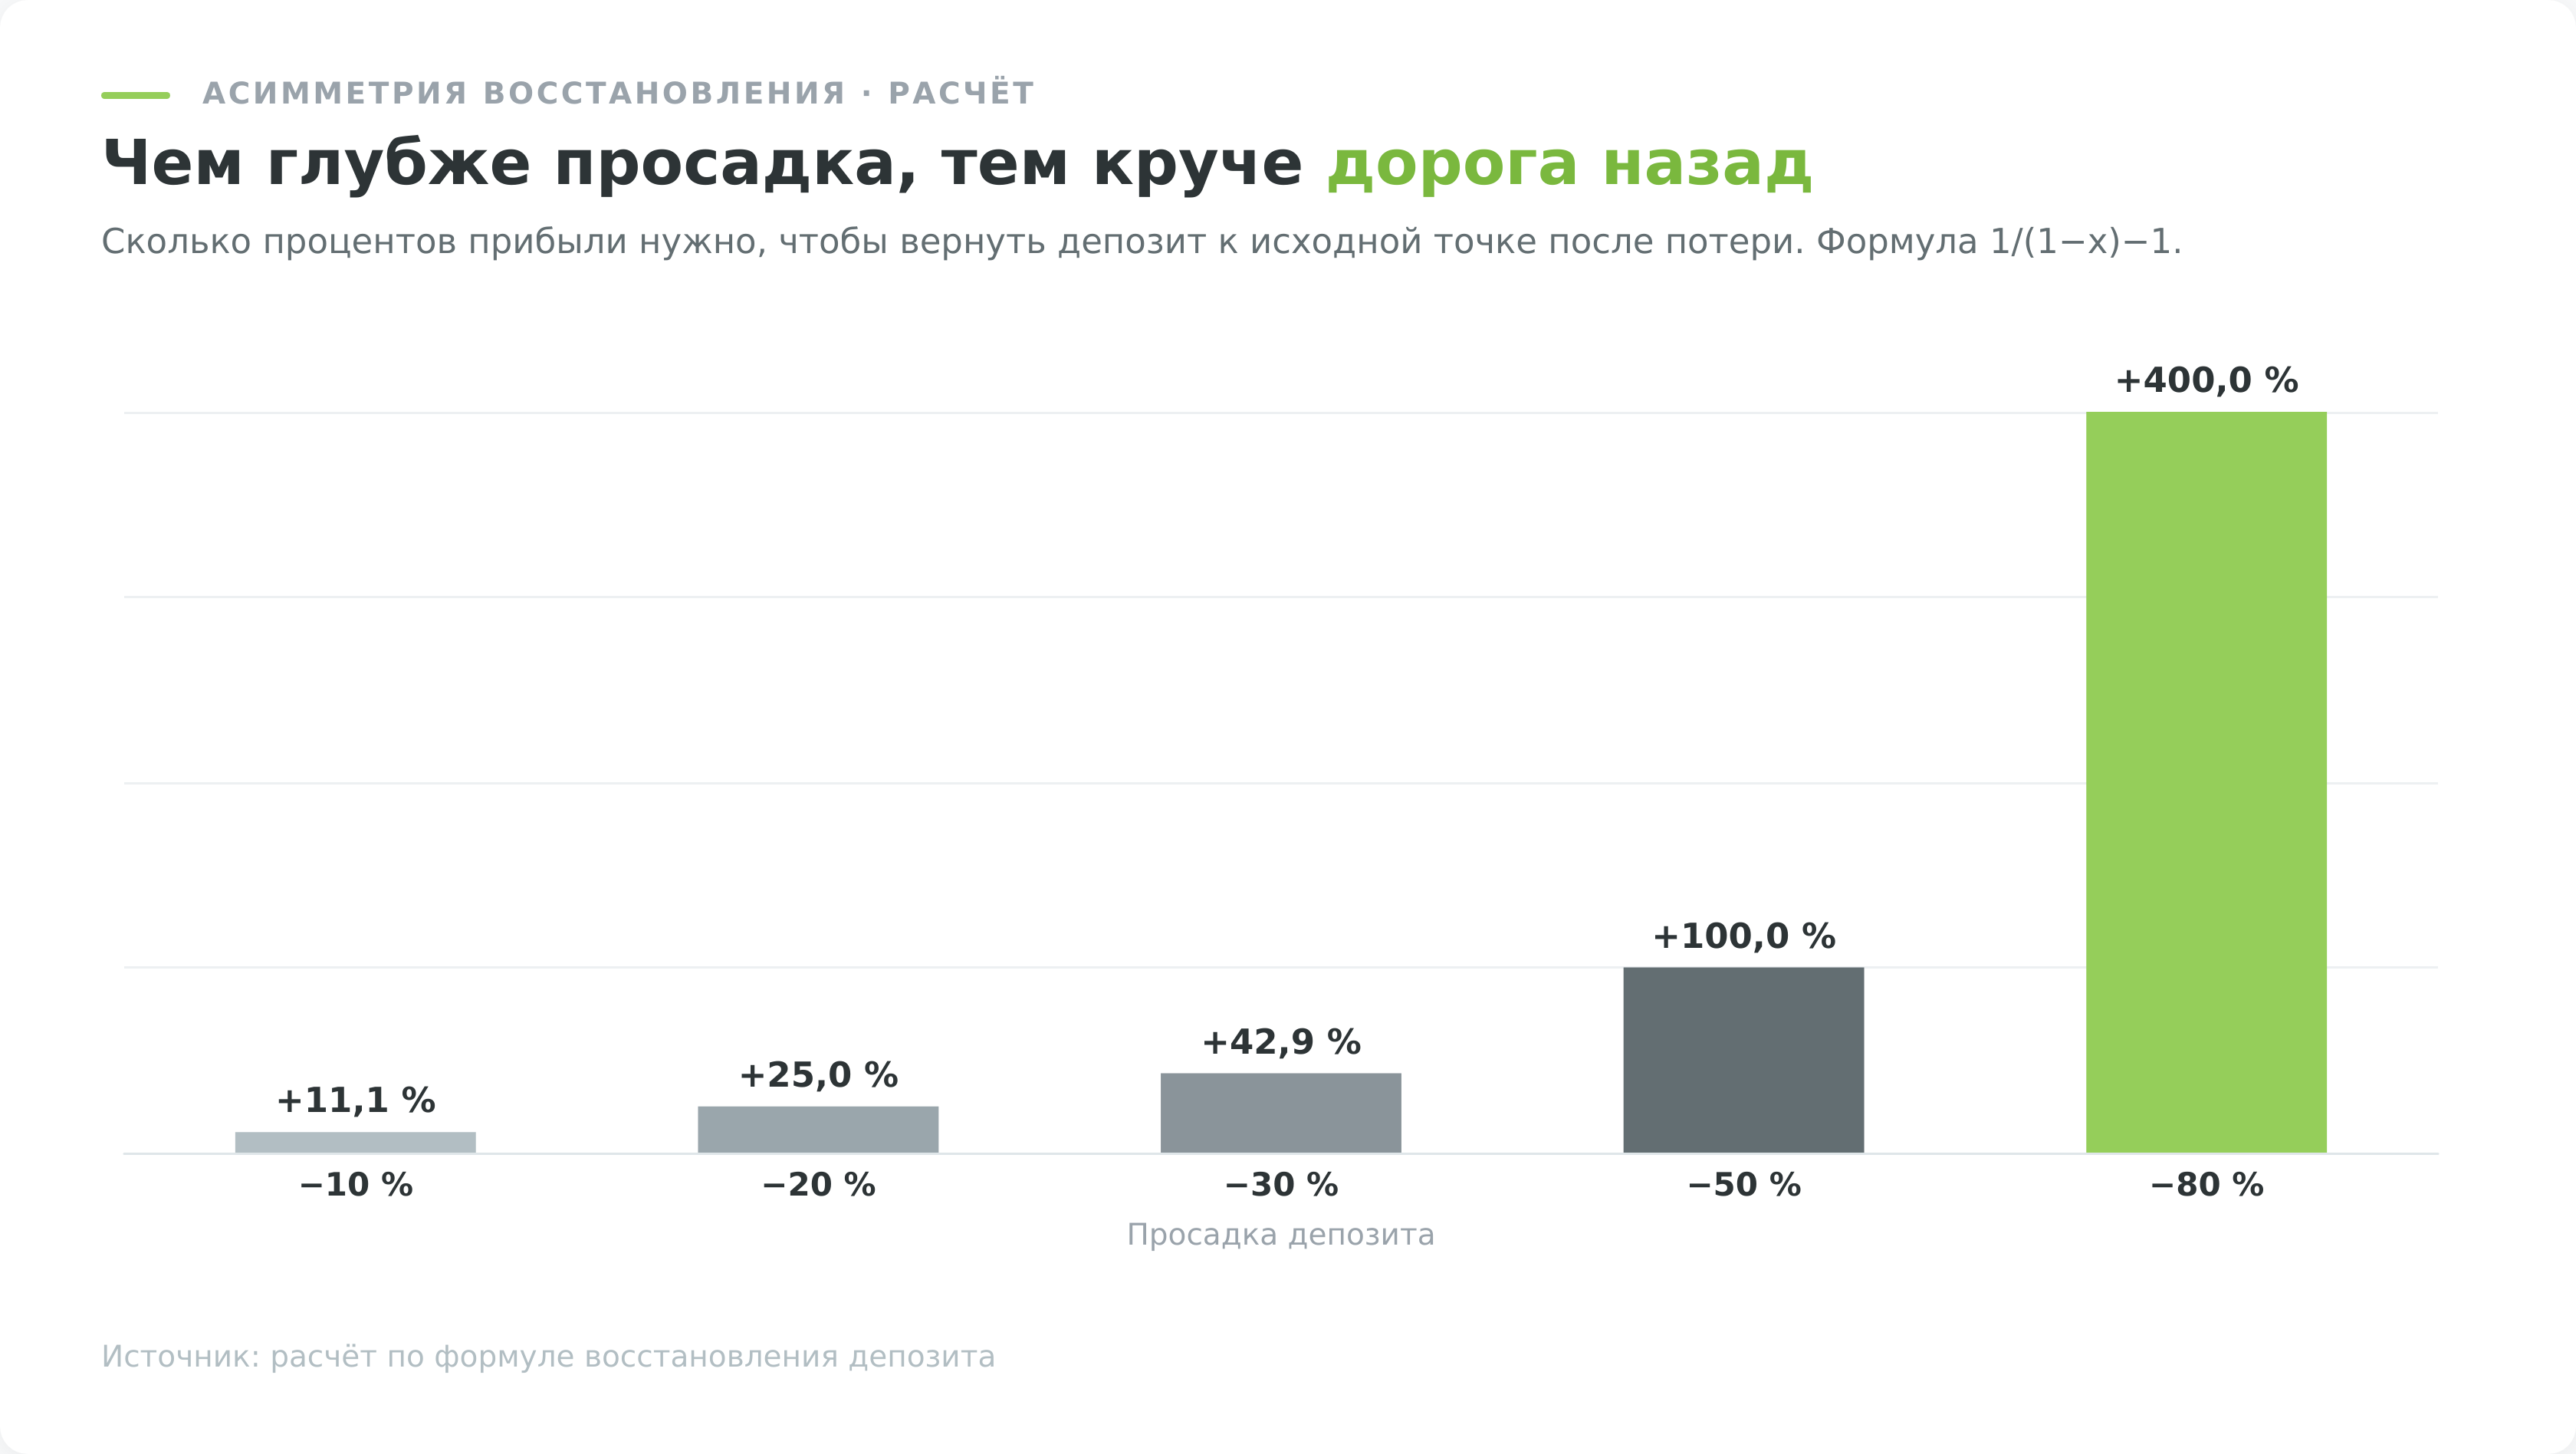
Плечо ломает симметрию восстановления. Депозит, потерявший 20%, требует уже 25% прибыли, чтобы вернуться к исходной точке. Потерявший половину требует удвоения. Потерявший 80% требует 400%. Кривая расходится тем быстрее, чем глубже просадка, и поэтому серия мелких убытков переносится спокойно, а один крупный часто не отыгрывается никогда.
Второй источник потерь работает тише. Я посчитал, во что обходится сама возможность торговать даже без единой ошибки в прогнозе. Допустим, на счёте 1000 долларов, трейдер работает объёмом 0,1 лота по EURUSD и делает 5 сделок в день, 20 торговых дней в месяц. При спреде 1,2 пункта вход и выход обходятся в 1,2 доллара за сделку. Сто сделок в месяц дают 120 $ издержек. Это 12% депозита ежемесячно, до того как рынок вообще куда-то двинулся.
Чтобы просто остаться при своих, такому трейдеру нужно зарабатывать 12% в месяц. Годовая планка уходит за 140%. Устойчиво её не берёт почти никто.
Есть и третье отличие, структурное. Акция или облигация приносит доход сама по себе, за счёт прибыли бизнеса или купона, поэтому долгосрочный держатель зарабатывает даже без единой удачной сделки.
Валютная пара такого источника не имеет. Курс одной валюты к другой не создаёт стоимость, выигрыш одного участника оплачен проигрышем другого, а издержки уходят посредникам. Для группы розничных клиентов результат смещён в минус ровно на величину этих издержек. Отдельному трейдеру это не мешает зарабатывать, но задаёт фон, против которого он работает.
Сколько реально зарабатывают те, кто остаётся в плюсе, разобрано в материале о том, можно ли заработать на форексе. Здесь важнее другое. Ни один из трёх перечисленных механизмов не является риском в обычном смысле слова. Они работают всегда, независимо от того, угадал трейдер направление или нет. Собственно риски начинаются дальше.
Карта рисков форекс
Деление рисков форекс на три группы (психологические, технические и общие) разошлось по рунету примерно с середины 2010-х и держится до сих пор. Оно смешивает основания деления. «Технические» в нём означают неисправность оборудования трейдера, а не свойство рынка, и обрыв интернета оказывается в одном ряду с недобросовестным брокером. Первое стоит одной сделки. Второе стоит депозита целиком.
Практичнее развести риски по тому, что каждый из них запускает и чем каждый закрывается. Набор ниже собран из двух оснований. Часть рисков названа в тех самых мерах ESMA 2018 года, против которых меры и вводились (чрезмерное плечо, принудительное закрытие позиции, уход счёта в минус). Остальное добавляют устройство валютного рынка и белорусское право.
Десять видов рисков, с которыми сталкивается частный трейдер на валютном рынке:
| Риск | Как проявляется | Когда бьёт | Чем закрывается | Что остаётся |
|---|---|---|---|---|
| Рыночный | Цена идёт против позиции | Постоянно, это базовое состояние | Стоп-лосс, размер позиции | На разрыве стоп исполняется по худшей цене |
| Гэп и проскальзывание | Ордер исполнен далеко от заявленной цены | Открытие понедельника, выход новостей, решения центробанков | Закрывать позиции перед выходными и релизами | Разрыв внутри сессии на неожиданной новости |
| Отрицательный баланс | Убыток больше депозита, счёт уходит в минус | Разрыв шире расстояния до стоп-аута | Оговорка о защите от отрицательного баланса в договоре | Есть не у всех, у офшорных компаний часто нет |
| Маржин-колл и стоп-аут | Брокер принудительно закрывает позиции | Уровень маржи падает ниже порога | Запас свободной маржи, меньшее плечо | Закрытие идёт по рынку, цену выбирает не трейдер |
| Ликвидности | Спред расширяется в разы, приходят реквоты | Ночь, праздники, первые минуты после новости | Не держать вход на эти окна | Расширение спреда задевает уже стоящий стоп |
| Стоимость удержания | Ежедневное списание свопа за перенос позиции | Каждый перенос через полночь, в среду тройной | Внутридневная торговля, учёт свопа в расчёте сделки | Долгую позицию против разницы ставок держать дорого |
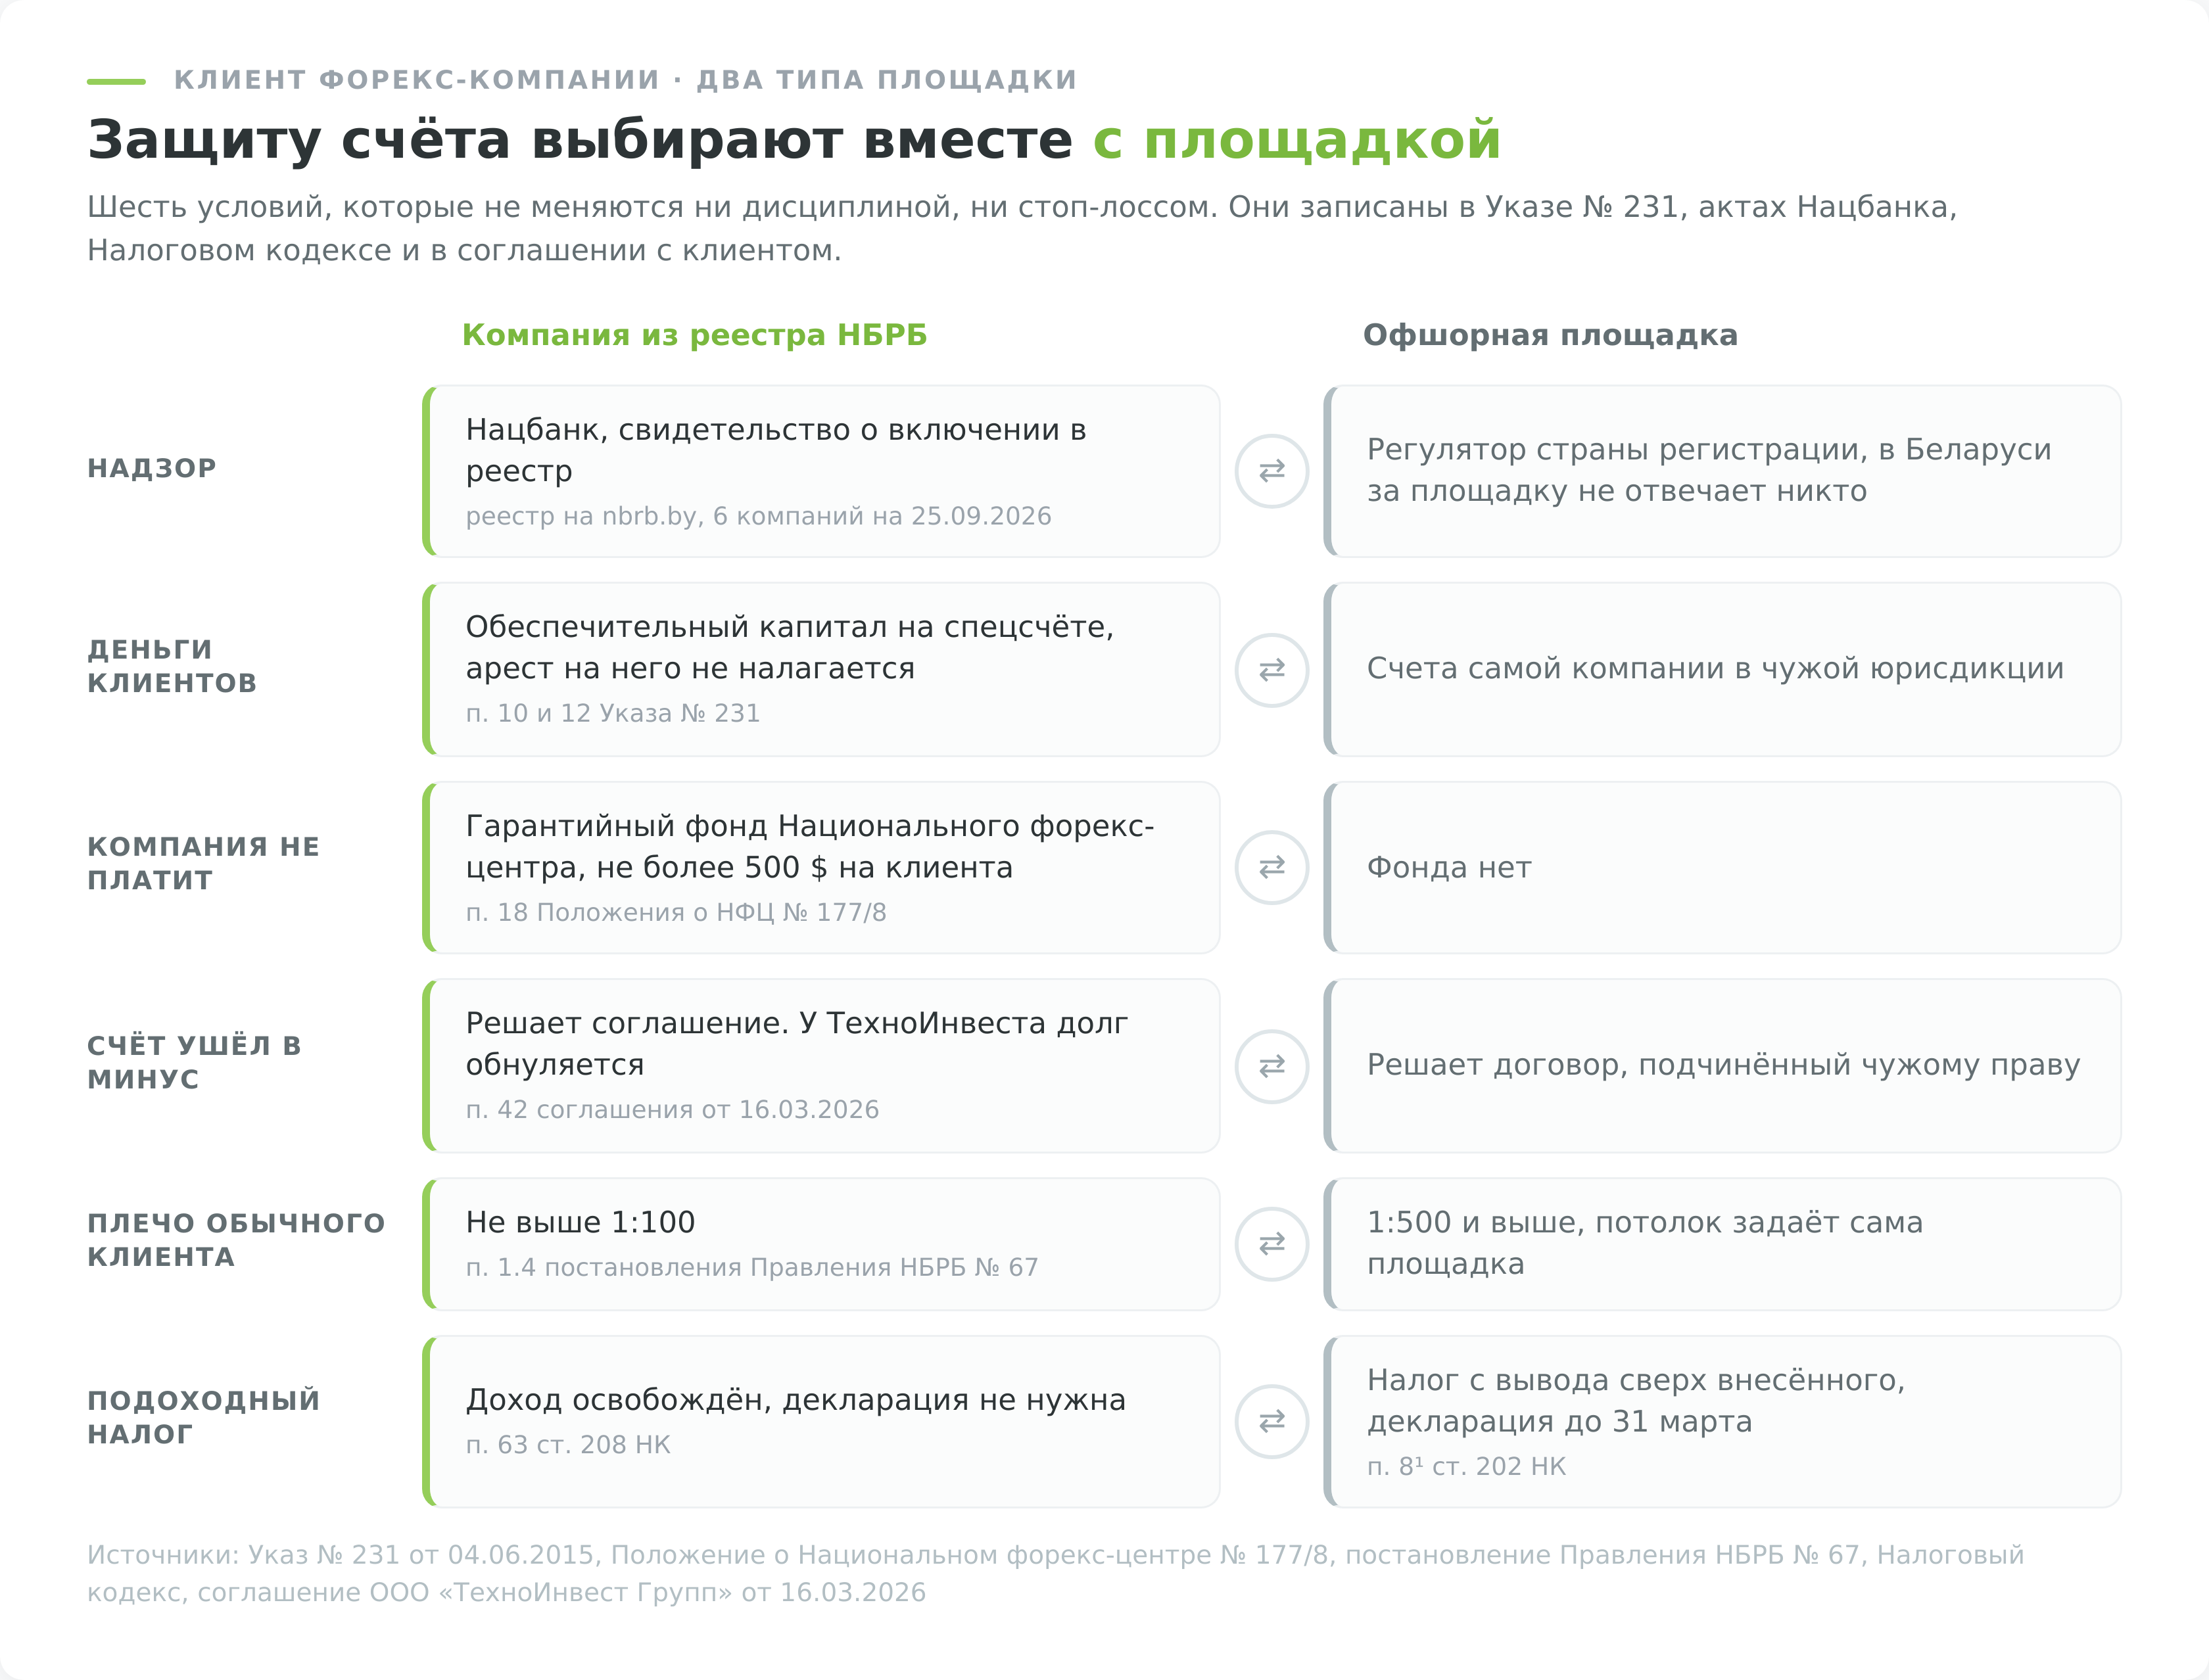
| Контрагента | Отказ в выводе, смена условий, банкротство | В любой момент, без предупреждения | Реестр НБРБ, обеспечительный капитал, гарантийный фонд | Фонд возмещает не больше 500 $, у офшорной компании нет и этого |
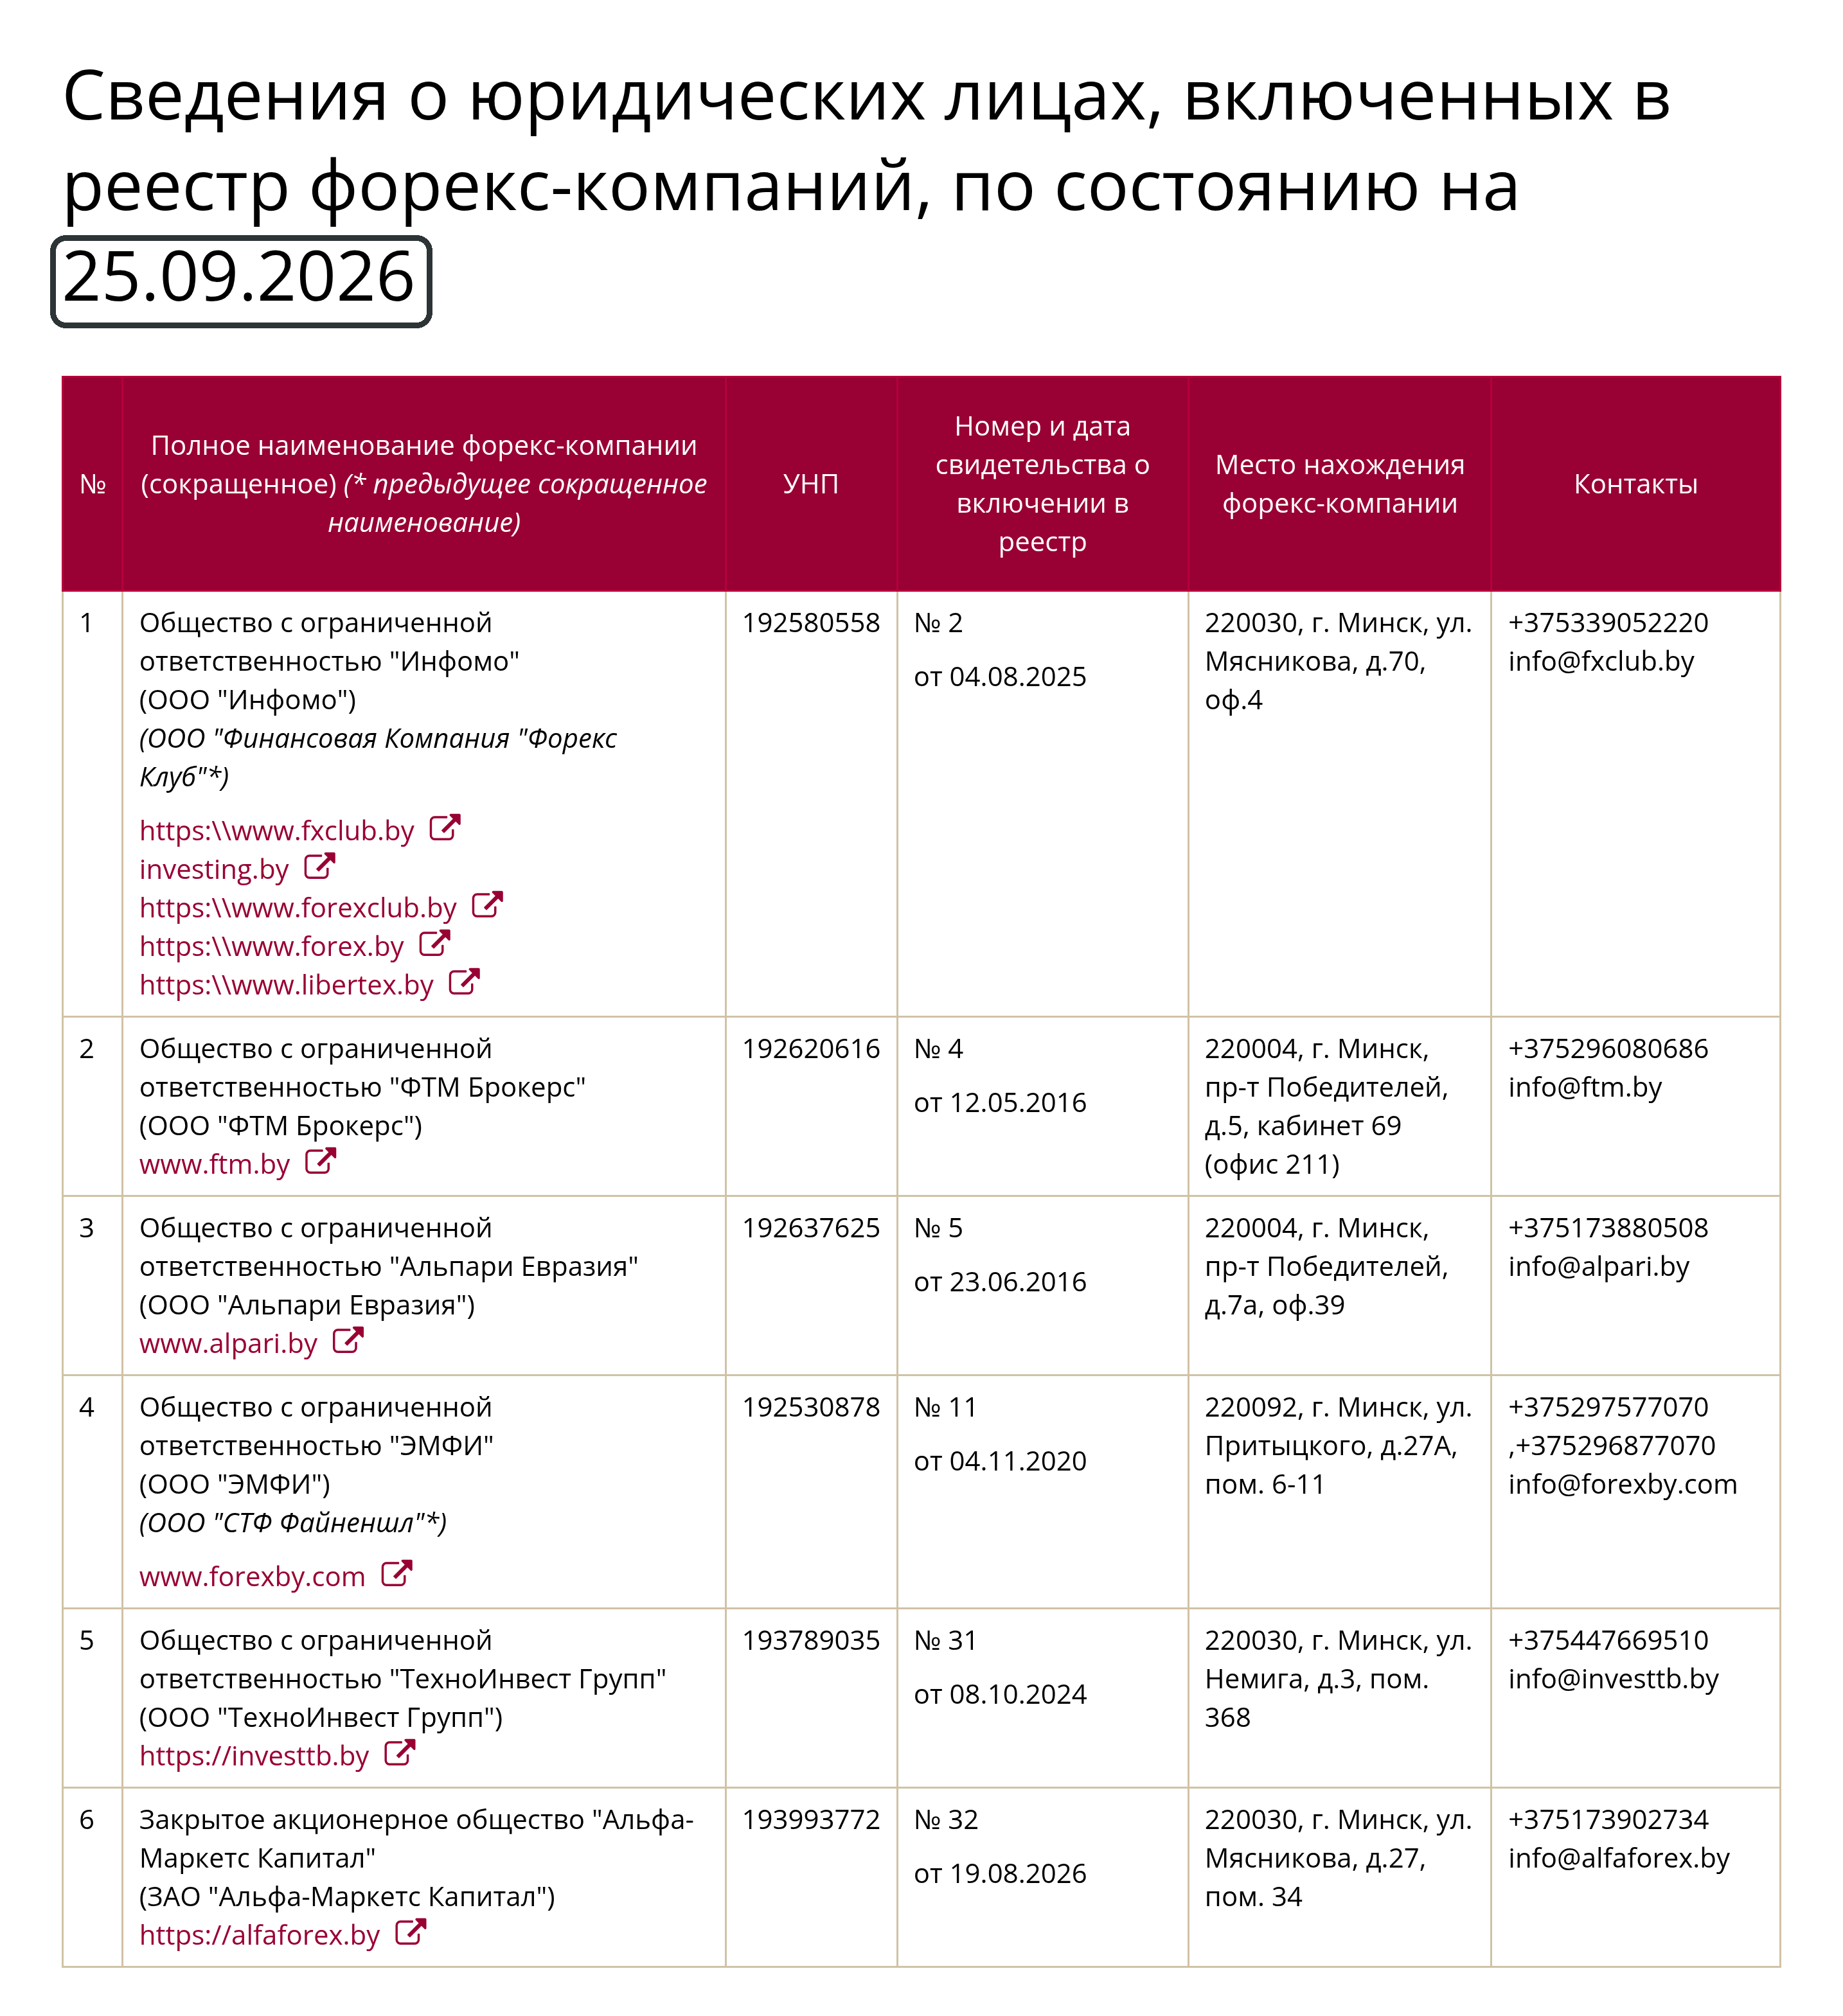
| Регуляторный | Компанию исключают из реестра, работа идёт вне надзора | Смена закона, исключение компании из реестра | Работа с компанией из реестра Нацбанка | Состав реестра меняется, статус нужно перепроверять |
| Налоговый | Недоплата подоходного налога и пеня | 31 марта следующего года, срок декларации | Реестр НБРБ, где доход освобождён, или учёт всех выводов | Офшорный брокер не налоговый агент, считать самому |
| Поведенческий | Усреднение убытка, отыгрыш, рост объёма | После серии убытков и после крупной прибыли | Жёсткие правила, лимит дневной просадки | Правила нарушает тот же человек, который их написал |
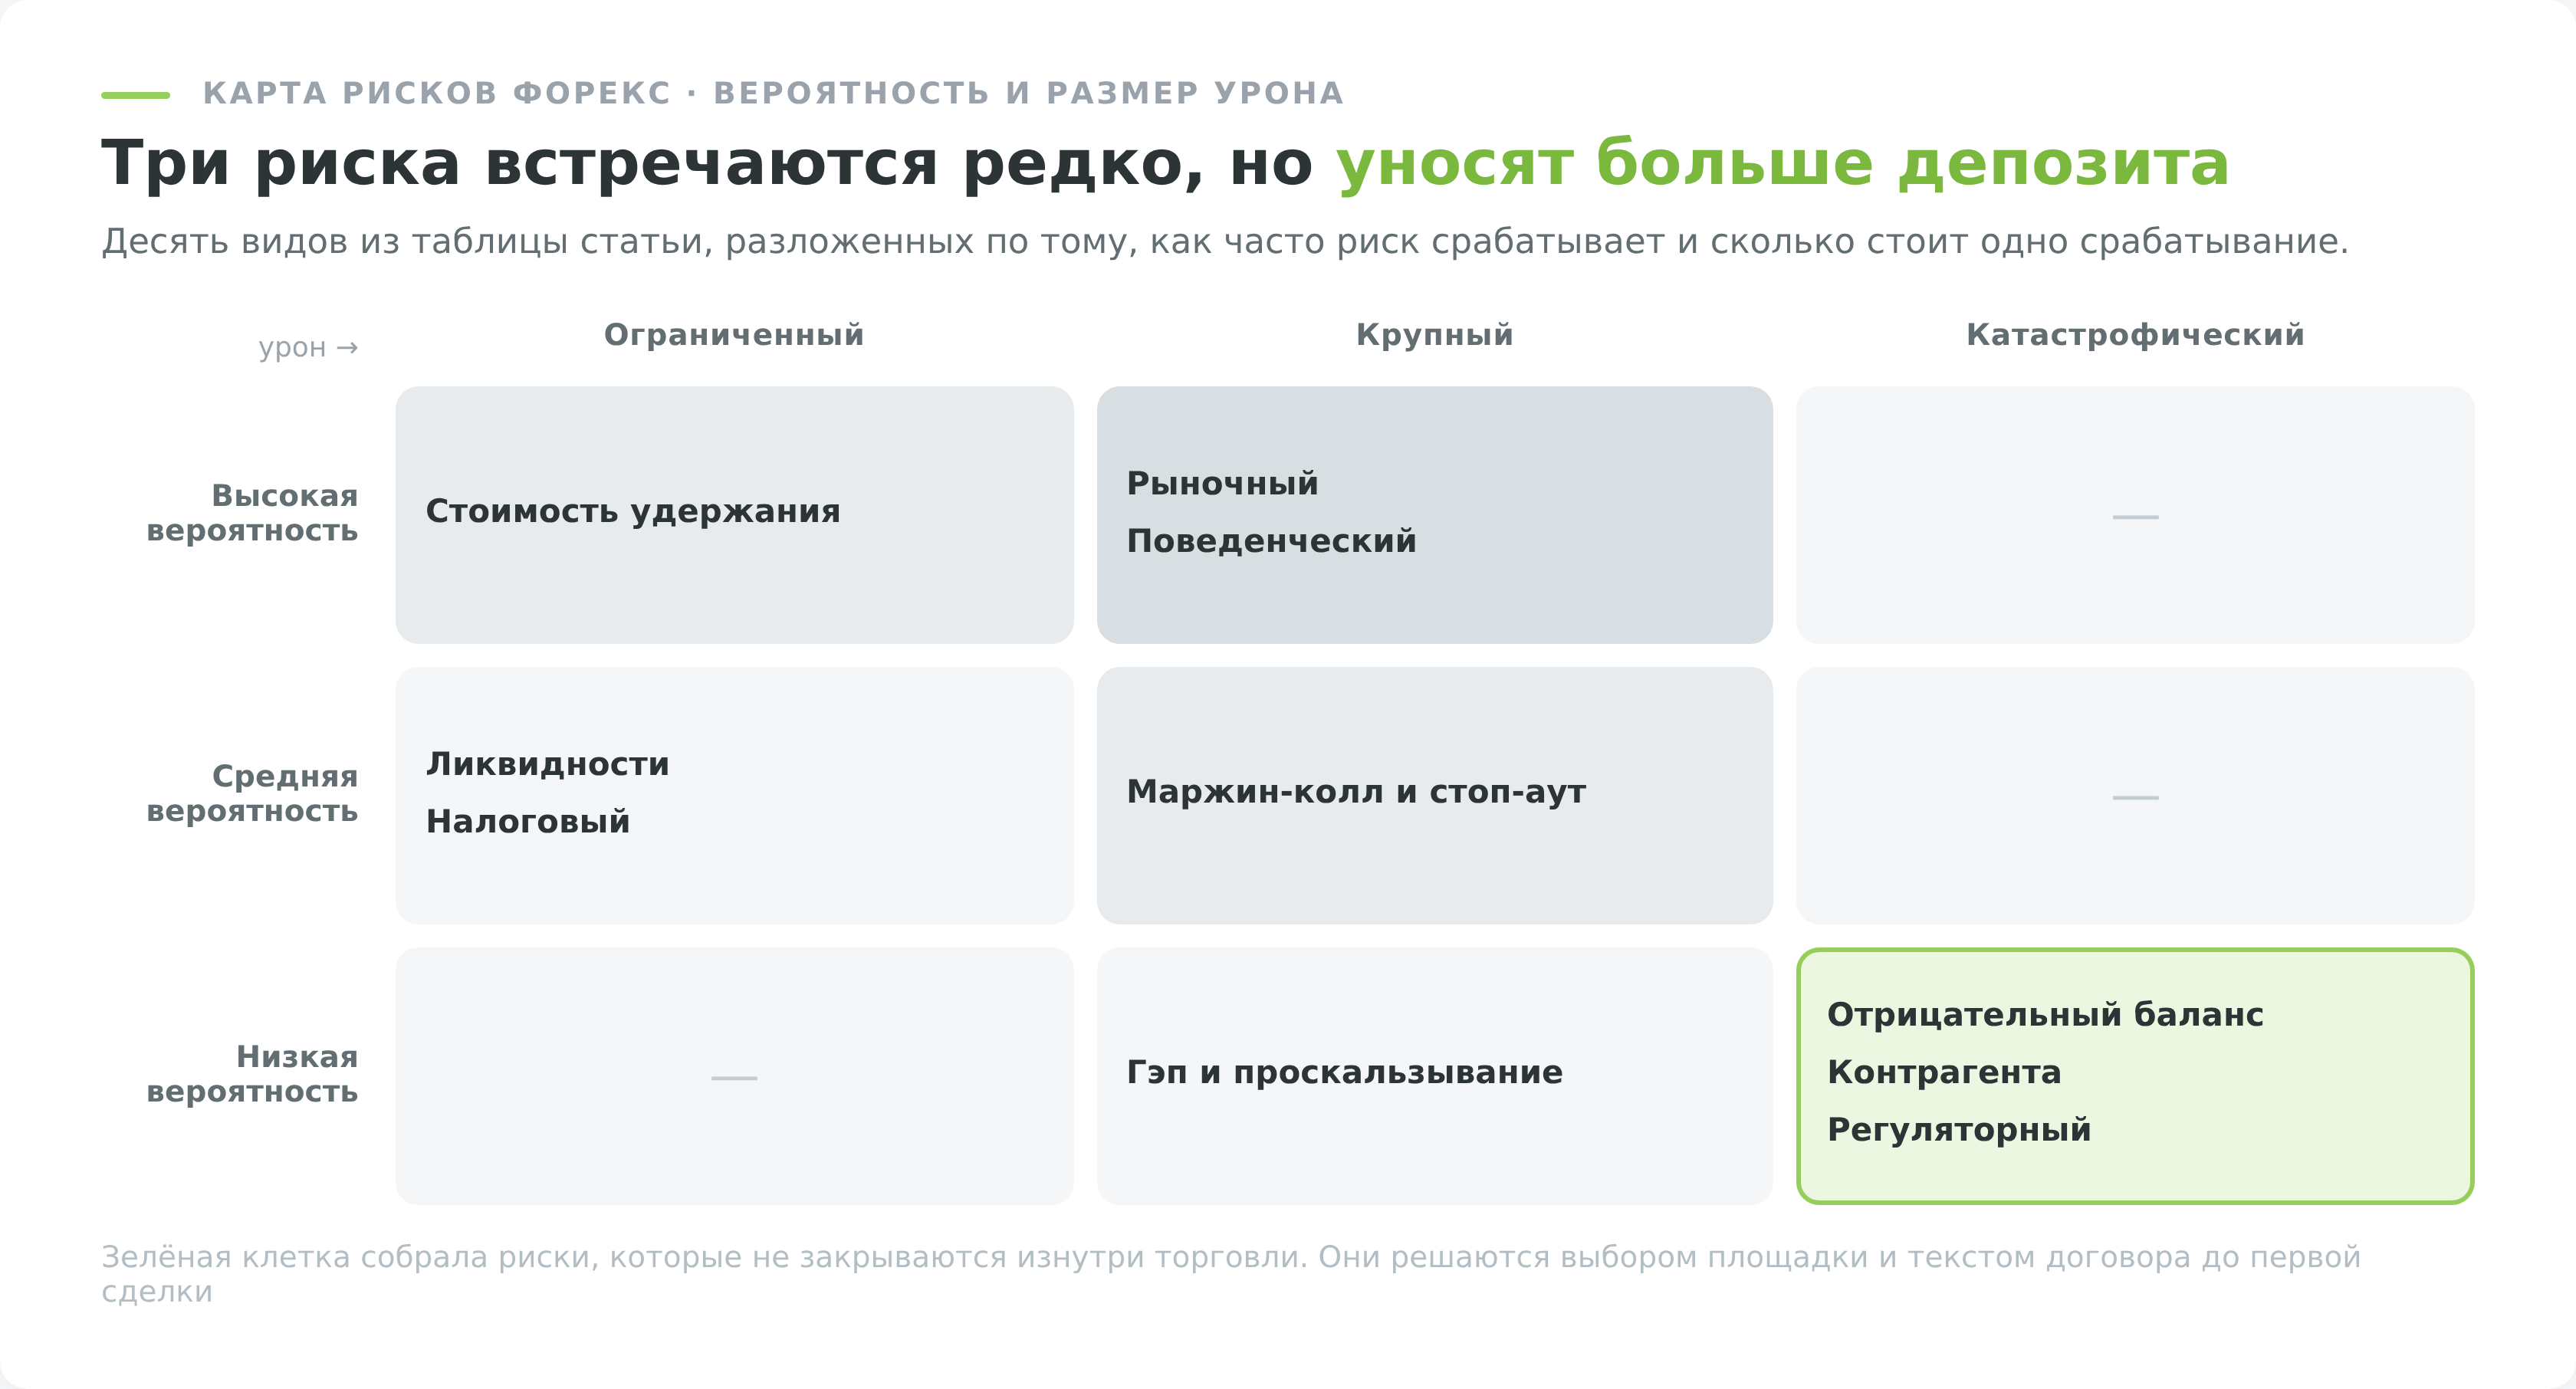
Самая полезная колонка здесь последняя. Про стоп-лосс и размер позиции пишут все, про то, чего эти инструменты не покрывают, почти никто.
Три риска из десяти не закрываются изнутри торговли ничем. Отрицательный баланс упирается в текст договора, и если оговорки там нет, никакая дисциплина не поможет. Риск контрагента и регуляторный упираются в то, кто стоит на другой стороне сделки и под чьим надзором она заключается. Все три решаются до первой сделки, а не во время неё.
Скорость у рисков разная, и это меняет приоритеты. Гэп забирает деньги за секунды, своп за месяцы, налоговая недоимка всплывает через год. Быстрые риски заметны и пугают, медленные съедают счёт незаметно, и по накопленной сумме вторые обходятся дороже.
Часть строк универсальна и встречается на любом рынке. Разрыв между закрытием пятницы и открытием понедельника бывает и на акциях, но на форексе он приходится на позицию с плечом и потому стоит в разы больше.
Четыре риска из десяти вообще не про рынок. Контрагентский, регуляторный, налоговый и поведенческий зависят от того, с кем трейдер работает и как он устроен, а не от того, куда пошёл курс. Обзоры рисков форекс обычно доходят до шестой строки и там заканчиваются.
Рыночный риск, гэпы и отрицательный баланс
Рыночный риск это единственная строка таблицы, которая работает без всяких условий. Позиция открыта, значит цена может пойти против неё, и вопрос лишь в том, как далеко она успеет уйти до выхода.
Как измеряется риск открытой позиции
Считают его в пунктах, умноженных на стоимость пункта. Стандартный лот равен 100 000 единиц базовой валюты, и для пар с четырьмя знаками после запятой один пункт на полном лоте стоит 10 единиц валюты котировки. По EURUSD это 10 долларов, по EURCHF 10 франков. На 0,1 лота выходит доллар за пункт, на 0,01 лота 10 центов.
Отсюда проверка, которую полезно делать до входа, а не после. Позиция 0,1 лота по EURUSD со стопом в 50 пунктов рискует 50 долларами. На депозите 1000 $ это 5%. На депозите 200 $ это уже четверть счёта, и четыре неудачных сделки подряд его закрывают.
Волатильность инструмента определяет, реалистичен ли выбранный стоп. Если средний дневной ход пары шире расстояния до стопа, позицию выбьет рыночным шумом даже при верно угаданном направлении. Сверять это удобно по индикатору среднего истинного диапазона ATR.
Почему стоп-лосс не гарантирует цену
Стоп-лосс гарантирует не уровень, а действие. При достижении заданной цены ордер становится рыночным и исполняется по ближайшей доступной котировке. Пока в стакане есть ликвидность, расхождение измеряется долями пункта. В разрыве оно измеряется фигурами.
Разрывы возникают в трёх ситуациях. Открытие понедельника после выходных, когда рынок стоял, а новости выходили. Публикация статистики или решения центробанка. И третья категория, редкая, но способная унести больше депозита, когда меняется сам режим, в котором жил инструмент. Для рисков форекс важен именно третий случай.
15 января 2015 года, когда стоп не помог никому
С 6 сентября 2011 года Швейцарский национальный банк держал минимальный курс 1,20 франка за евро и обязался защищать его неограниченными интервенциями (пресс-релиз SNB от 6 сентября 2011 года). Три года и четыре месяца это работало.
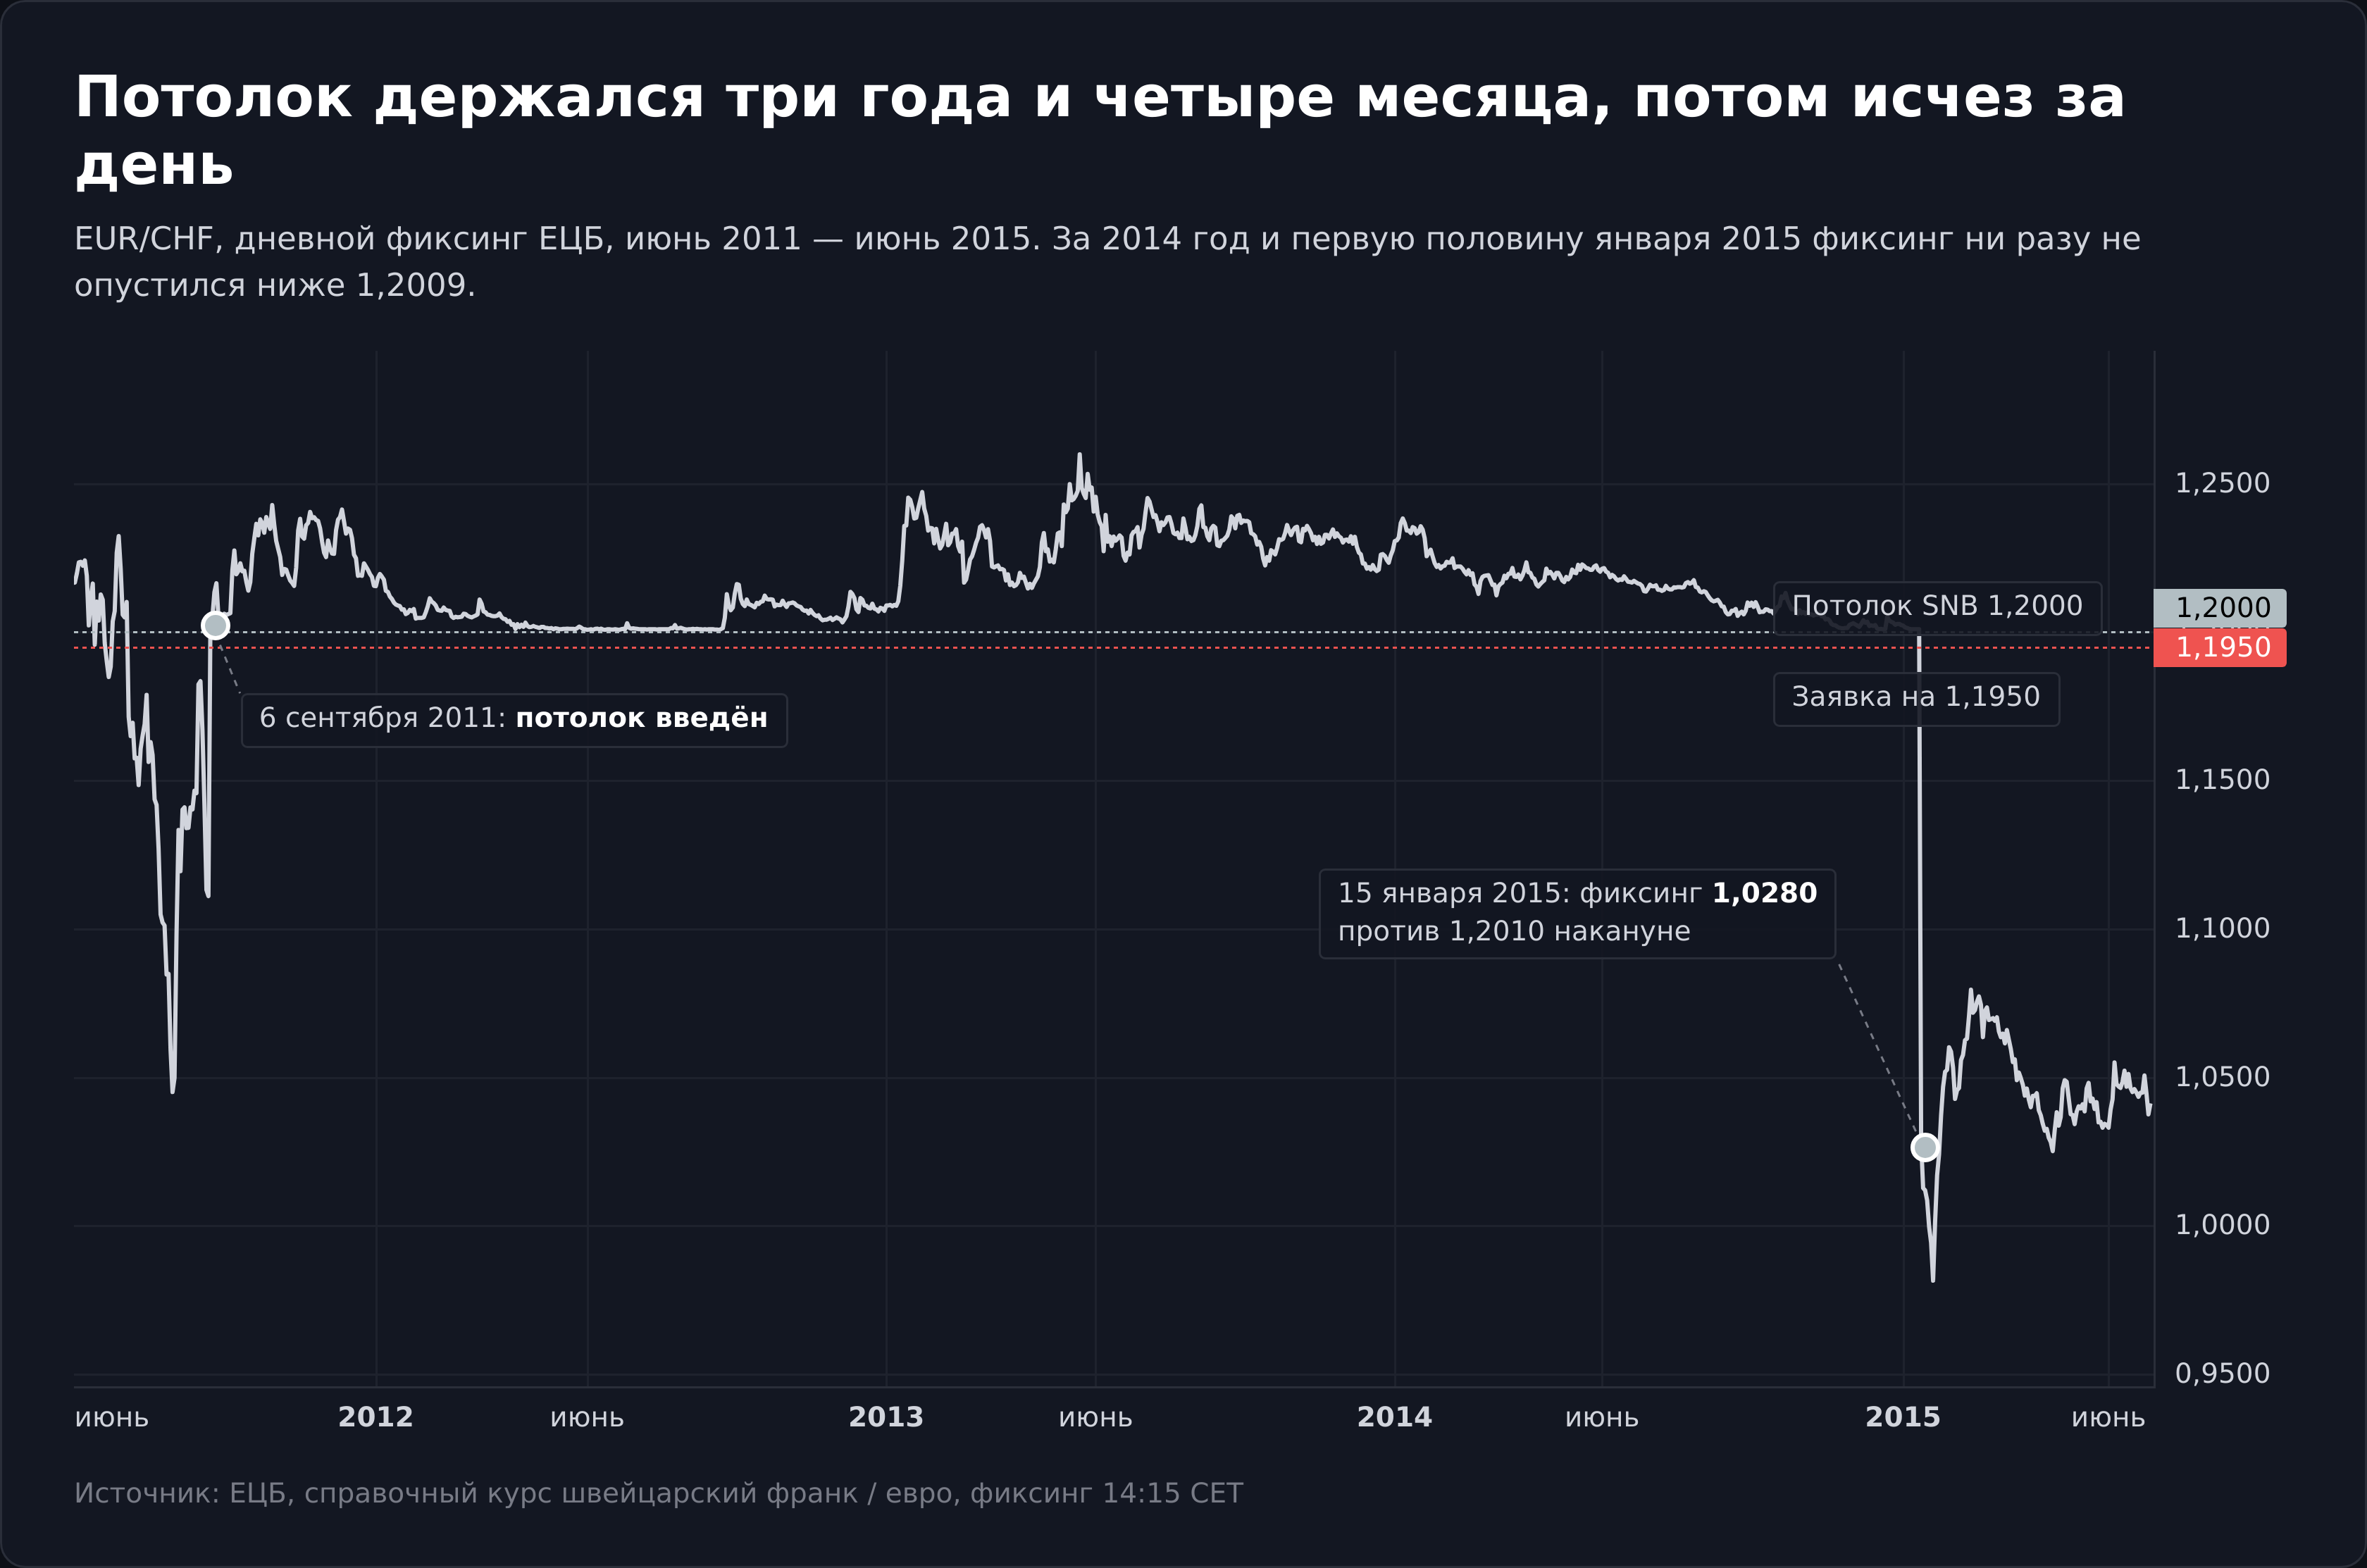
15 января SNB объявил, что отменяет минимальный курс, и одновременно опустил ставку по депозитам до минус 0,75%.
Минимум фиксинга ЕЦБ за 2014 год и первую половину января 2015 составил 1,2009. Потолок не пробивался ни разу за 264 наблюдения. Пятнадцатого января фиксинг вышел на 1,0280 против 1,2010 накануне, то есть курс потерял 14,4% за один день, а внутридневные котировки уходили заметно ниже официального фиксинга.
Что это означало для счёта. Позиция в 100 000 евро, купленная около 1,2010, к дневному фиксингу подешевела на 17 300 франков. Плечо здесь скромное, при депозите в 10 000 франков оно составляет примерно 1:12, более чем в 8 раз ниже предела 1:100, который Нацбанк установил для обычного клиента форекс-компании. Депозит такой убыток не покрывает. Счёт уходит в минус на 7300 франков, и это уже долг перед брокером, а не потерянные деньги. По внутридневным котировкам дыра выходила в разы больше.
Заявка на 1,1950 в этой конструкции не спасала. Она превращалась в рыночную и исполнялась там, где вообще нашлась ликвидность.
Брокеры посыпались первыми. Британская Alpari UK объявила о неплатёжеспособности 16 января. Американская FXCM в тот же день сообщила, что клиенты остались должны ей около 225 млн долларов по ушедшим в минус счетам и что компания может нарушить нормативы достаточности капитала.
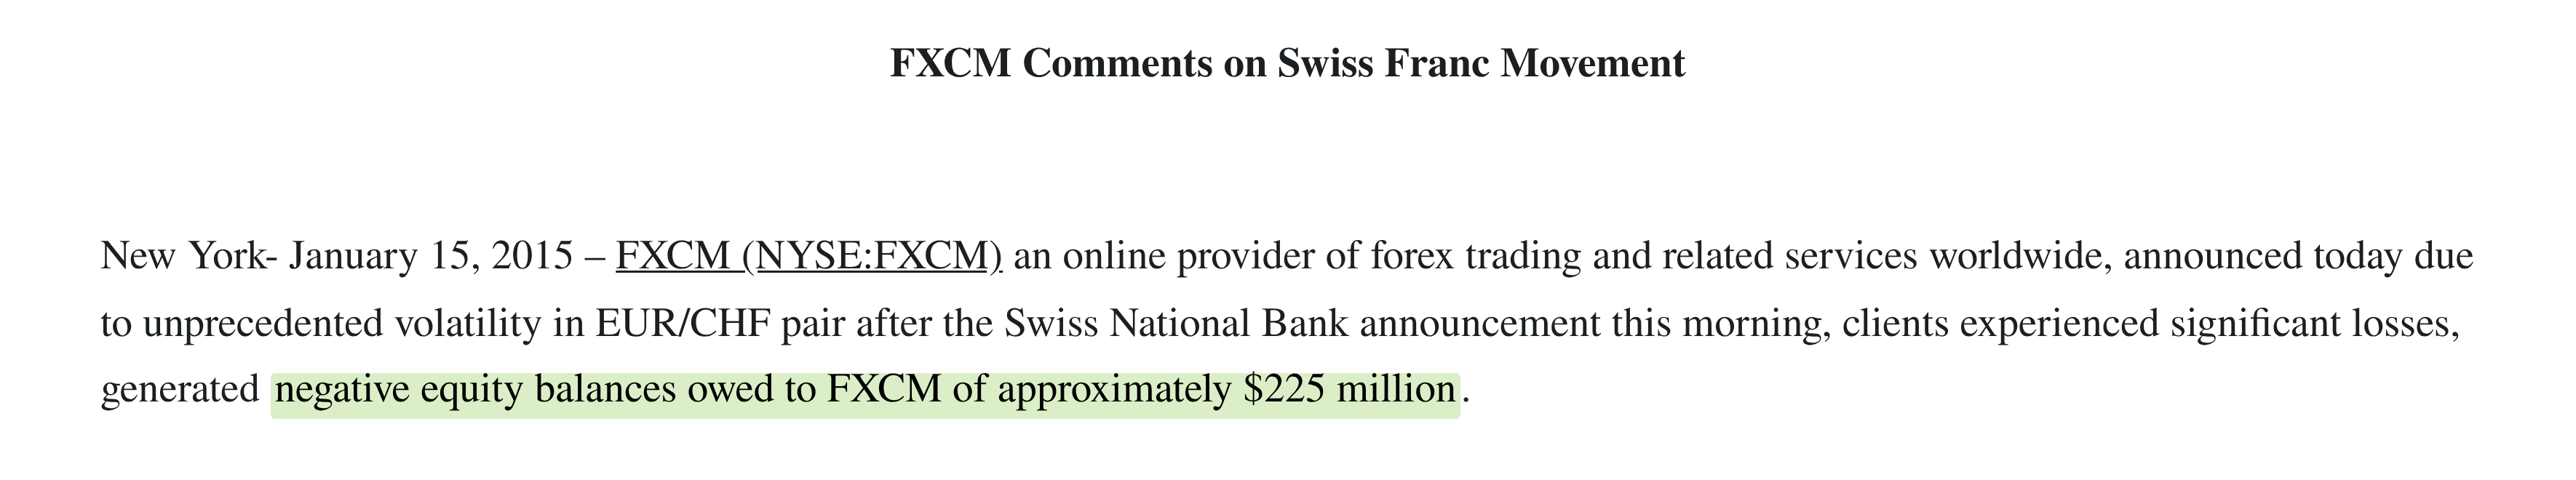
Спасать её пришлось Leucadia National, которая выдала двухлетний заём на 300 млн, из которых до компании дошло около 279 млн. Ставка начиналась с 10% годовых и прибавляла по 1,5 пункта каждый квартал, пока не упёрлась бы в потолок 17%.
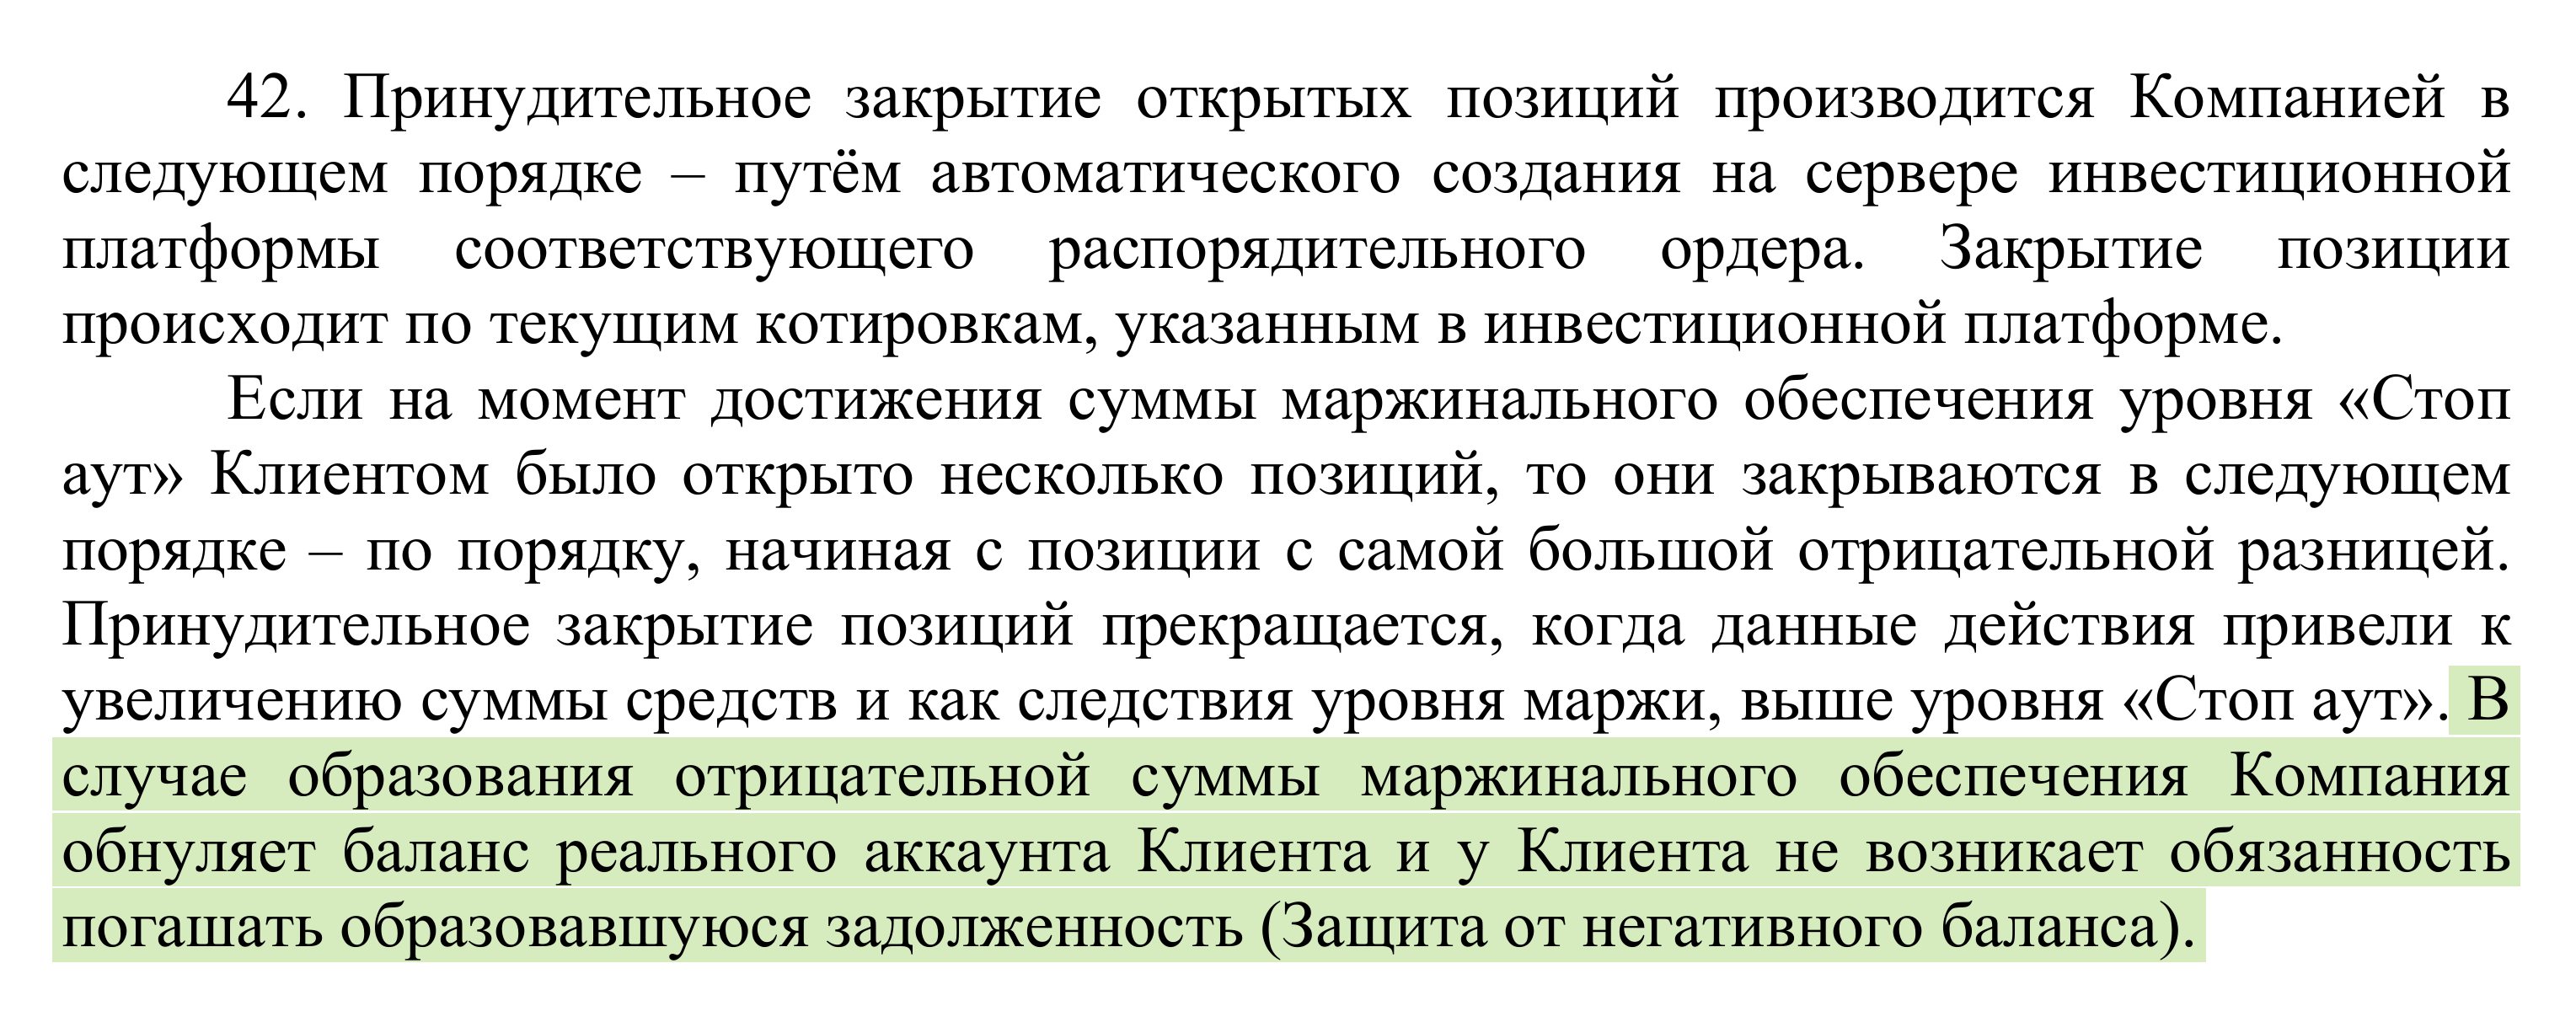
После этого эпизода защита от отрицательного баланса стала обязательной для розничных клиентов в Евросоюзе, её ввела ESMA теми же мерами 2018 года. В белорусских актах отдельной такой нормы нет. Указ № 231 называет существенным условием соглашения порядок закрытия позиции при недостатке маржинального обеспечения (п. 3), а что станет с минусом, решает текст соглашения конкретной компании.
Ответы в реестре разные. ТехноИнвест обнуляет отрицательный баланс и не требует погашать долг. ФТМ Брокерс сначала списывает минус со средств на других счетах клиента и лишь остаток компенсирует сама (п. 3.6 соглашения). ЭМФИ вправе потребовать перечислить сумму отрицательного остатка в течение 10 рабочих дней.
Маржин-колл и стоп-аут
Принудительное закрытие позиции работает по одному показателю. Уровень маржи считается как отношение средств на счёте к сумме, зарезервированной под открытые позиции, и выражается в процентах. Пока он высокий, компания не вмешивается. Когда он падает до порога, прописанного в регламенте, позиции закрываются без участия трейдера.
Маржин-колл и стоп-аут это две разные ступени. Первая предупреждает, вторая исполняет. Механику каждой подробно разбирают отдельные материалы про маржин-колл. Закрытие при этом идёт по рынку, а очередь позиций выбирает компания. Трейдер не решает ни по какой цене, ни что именно закроется первым.
Плечо не меняет риск сделки. Оно меняет расстояние до принудительного закрытия. Позиция в 0,1 лота по EURUSD со стопом в 50 пунктов рискует примерно 50 единицами валюты котировки независимо от того, какое плечо стоит на счёте. Отличается только размер зарезервированной маржи.
Опасно поэтому не плечо само по себе, а то, на что его используют. Оно освобождает маржу, освободившаяся маржа позволяет открыть позицию крупнее, и риск растёт именно на этом шаге, а не в момент выбора плеча.
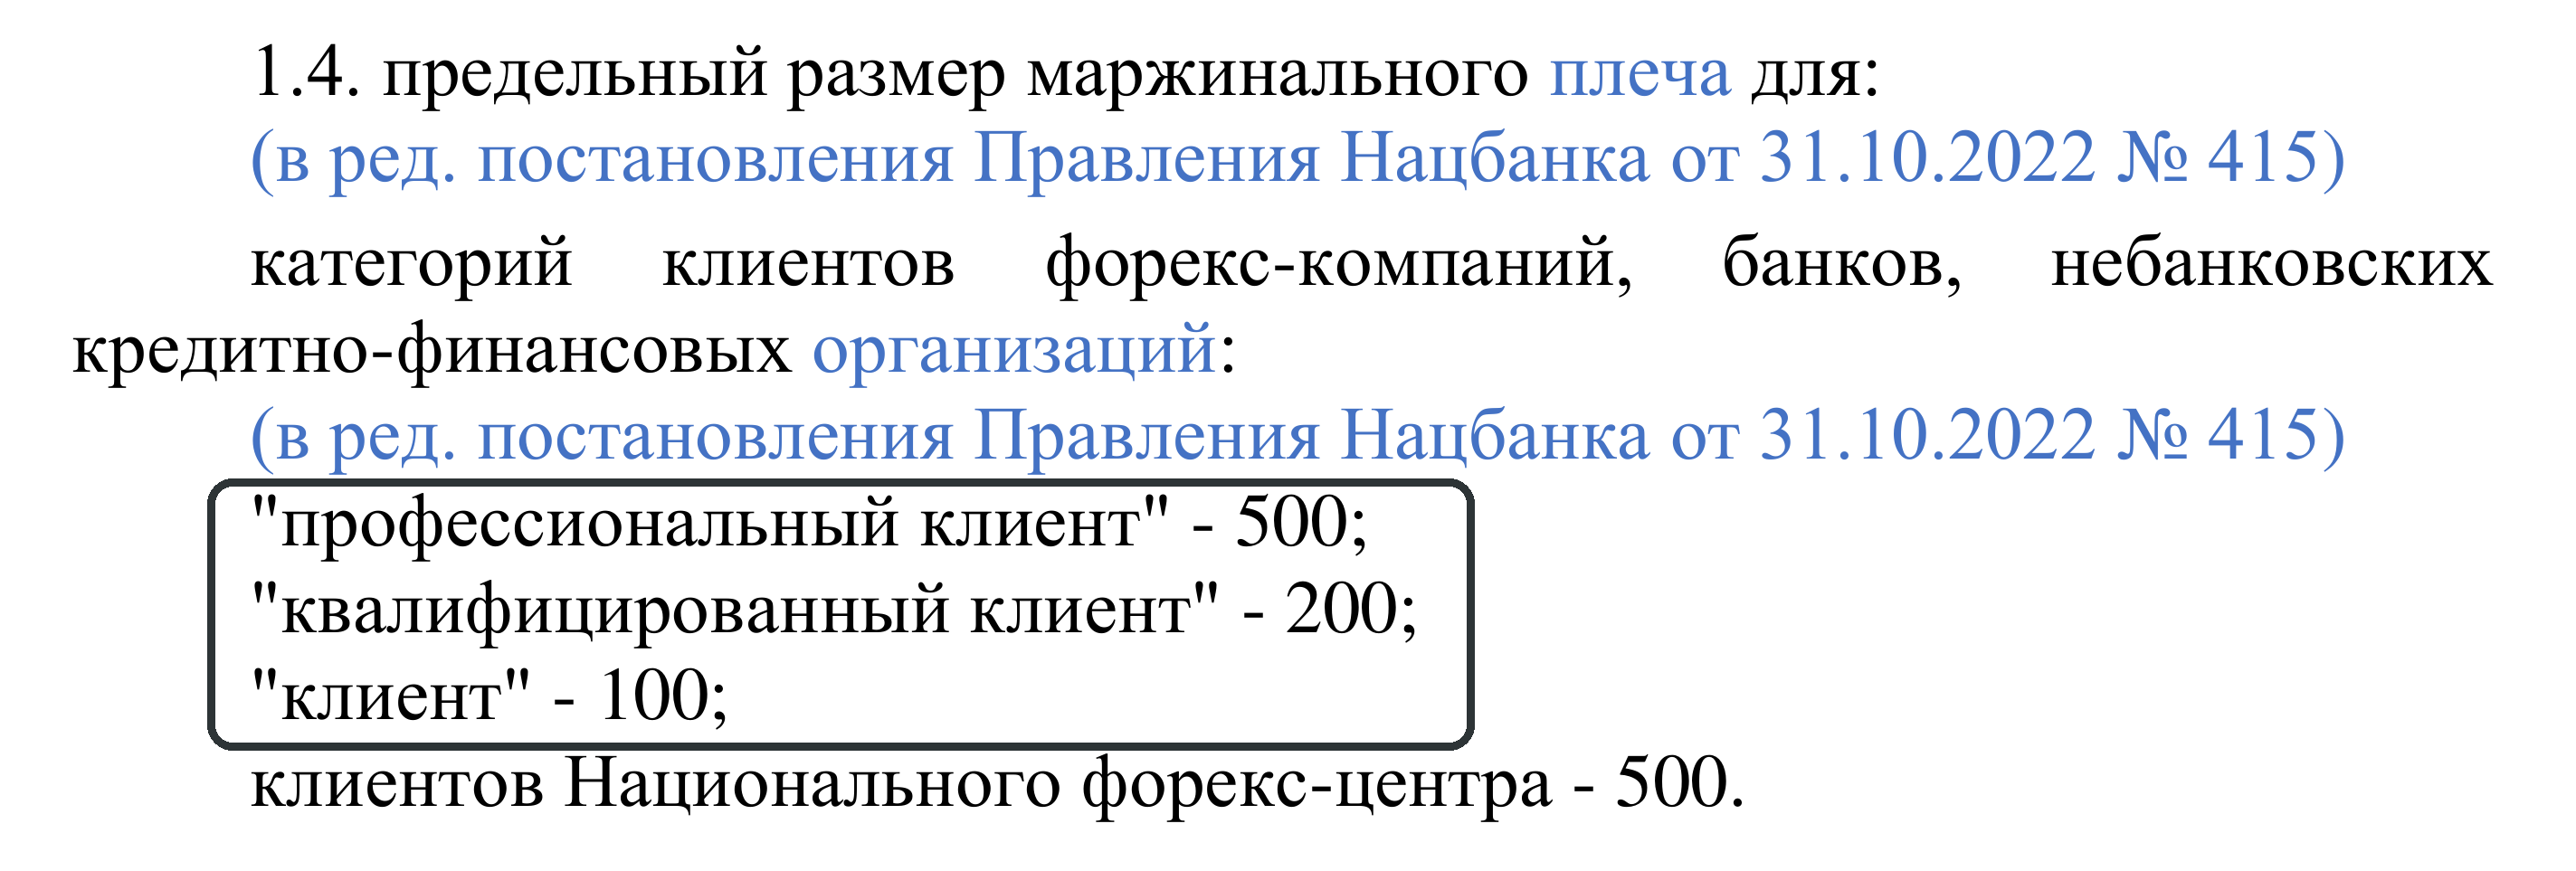
Какое плечо и какой стоп-аут стоят у каждой компании реестра и чем они отличаются от офшорных условий, собрано в рейтинге форекс-брокеров для Беларуси.
У стоп-аута есть и обратная сторона, о которой вспоминают редко. В нормальном рынке это защитный механизм, и работает он в пользу обеих сторон. Именно стоп-аут не даёт счёту уйти в минус, закрывая позиции, пока обеспечения ещё хватает. Отказывает он там же, где отказывает стоп-лосс, в разрыве. Если цена перепрыгнула через уровень, на котором сработал бы стоп-аут, закрывать уже нечем и не по чему.
Чем рискует клиент форекс-компании
Форекс-компания по конструкции соглашения выступает второй стороной сделки, а не посредником, который выводит заявку на биржу. Клиент заключает соглашение с ней, а не через неё.
У компании есть развилка. Она либо перекрывает позицию клиента встречной сделкой у внешнего контрагента, либо держит риск у себя. Во втором случае прибыль клиента оплачивается из кармана компании, а убыток становится её доходом. Это не нарушение и не признак мошенничества, это устройство модели, и именно оно превращает совпадение интересов в вопрос, а не в данность. Крайнюю форму такой конструкции называют форекс-кухней. У белорусской компании развилка ограничена. Если совокупная позиция клиентов по активу превышает предел риска, который устанавливает Нацбанк, компания обязана вывести её на Национальный форекс-центр или другого контрагента (п. 13 Указа № 231).
Второй риск наступает, когда компания перестаёт платить. Он расщепляется на два очень разных сценария в зависимости от одной строчки в реестре.
Указ № 231 требует от форекс-компании держать обеспечительный капитал для безусловного возврата клиентам маржинального обеспечения (п. 10). Деньги лежат на специальном счёте, арест на них не налагается, а при банкротстве компании они не входят в её имущество и идут в первую очередь на расчёты с клиентами-физлицами (п. 12). У компании из офшорной юрисдикции такой конструкции за спиной нет.
Второй слой нужен, когда не хватает и этого. Гарантийный фонд Национального форекс-центра возвращает маржинальное обеспечение, если компания не может сделать это сама (п. 6 Указа № 231), но выплата ограничена 500 долларами на одного клиента (п. 18 Положения о деятельности Национального форекс-центра). Для типичного счёта это частичная компенсация, а не страховка депозита. У офшорной площадки нет ни фонда, ни капитала на спецсчёте.
Практический итог здесь неприятный, и смягчать его нет смысла. Если офшорная компания отказала в выводе, вернуть деньги почти нечем. Юрисдикция чужая, договор подчинён чужому праву, суммы типового счёта не окупают процесс за границей, а платёжная цепочка обычно устроена так, что оспорить перевод банковскими средствами уже нельзя.
Третий риск тише двух первых. Условия меняются на ходу. Перед крупными событиями компания вправе расширить спреды, поднять требования к марже, перевести инструмент в режим только на закрытие. Формально это защита обеих сторон от неуправляемой волатильности. Об изменении правил компания реестра обязана предупредить клиентов не позднее чем за 10 календарных дней (п. 8 Указа № 231).
Но спред и маржинальные требования в документах части компаний меняются и без этого срока. Правила ЭМФИ прямо разрешают менять спред, своп и маржинальные требования без предварительного предупреждения. Позиция, рассчитанная под прежние условия, в новых может не пережить и обычного движения.
Что показывают раскрытия форекс-компаний
Указ № 231 обязывает форекс-компанию раскрывать клиентам правила, а не результаты. Правила совершения операций, регламент исполнения распоряжений и уведомления об изменениях лежат на её сайте (п. 8), состав реестра публикует Нацбанк. Долю счетов, закрывших период в минусе, белорусские компании не публикуют, и обязанности такой в указе нет.
Вместо статистики по клиентам у трейдера есть документы, из которых видно, как компания поведёт себя в плохой день.
| Документ | Где лежит | Что из него узнать о риске |
|---|---|---|
| Реестр форекс-компаний | Сайт Нацбанка, дата актуальности в заголовке | Работает ли компания легально на сегодня, а не на дату чужого обзора |
| Соглашение с клиентом | Сайт компании, существенные условия задаёт п. 3 Указа № 231 | Что станет с отрицательным балансом и кто его гасит |
| Правила совершения операций | Сайт компании, п. 8 Указа № 231 | Уровни маржин-колла и стоп-аута, порядок принудительного закрытия |
| Регламент исполнения распоряжений | Сайт компании, п. 8 Указа № 231 | Как исполняются стопы в разрыв и когда возможны реквоты |
| Уведомление об изменении правил | Сайт компании, не позднее 10 календарных дней до вступления в силу | Что поменяется в условиях до того, как это ударит по позиции |
| Доля убыточных счетов | Не публикуется | Об исходах клиентов приходится судить по данным других рынков |
Ближайшие измеренные данные об исходах пришли от российских форекс-дилеров, которым раскрывать их предписывает закон. У трёх дилеров, которые ведут розницу, доля убыточных счетов по кварталам гуляла от 57,8 до 71,0%.
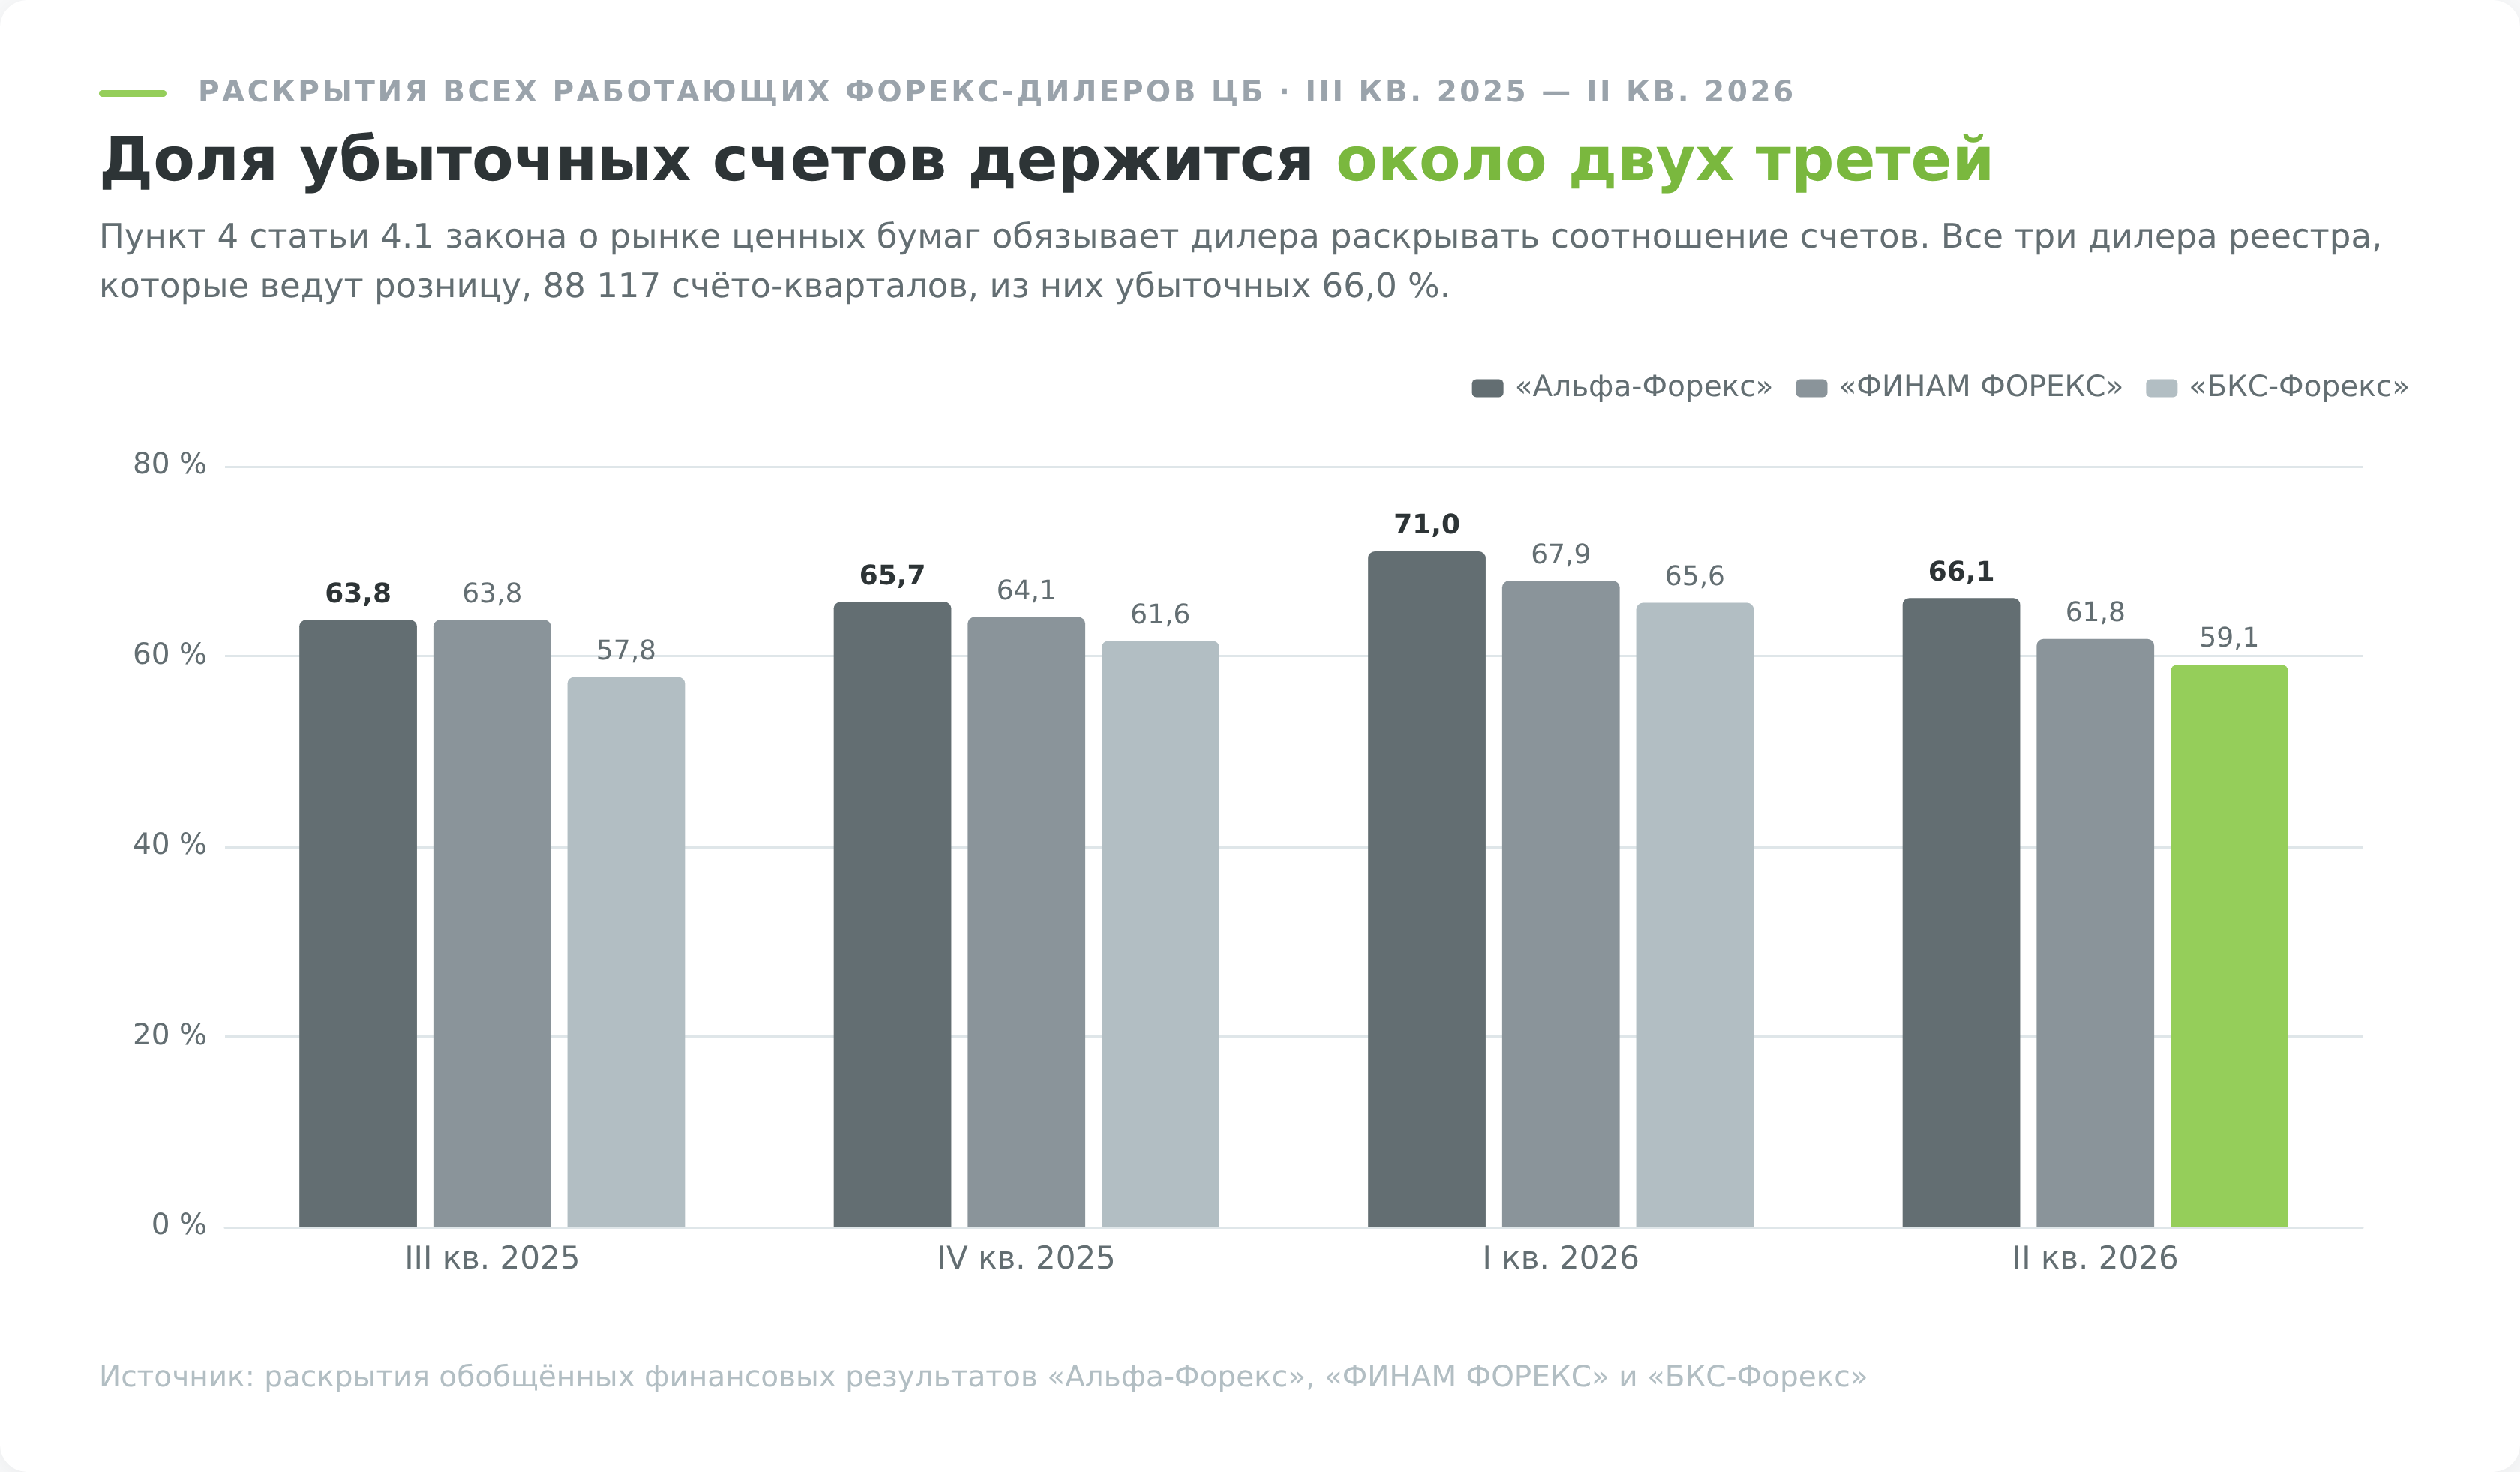
Разброс тут важнее среднего. Даже в лучшем наблюдении за весь период в минусе закрылись почти шесть счетов из десяти.
Второй квартал 2026 года у «БКС-Форекс» стоит отдельного взгляда. Суммарный результат клиентов там положительный, плюс 56,7 млн российских рублей, а доля убыточных счетов при этом 59,1%. Утверждение «на форексе теряют все» этими данными опровергается. Утверждение «большинство счетов закрывает квартал в минусе» подтверждается во всех 12 наблюдениях без исключения.
Средний выигрыш на прибыльный счёт во всех этих кварталах больше среднего убытка на убыточный. У «Альфа-Форекс» во втором квартале 2026 года это 381 тысяча рублей против 249 тысяч. Отрицательный итог складывается не из того, что проигрывают крупнее, а из того, что проигравших счетов вдвое больше.
Как эти цифры читать и как не читать
Раскрытие считает счета, а не людей. Один клиент может держать несколько счетов, и он же попадает в каждый следующий квартал заново, поэтому складывать кварталы в «число пострадавших» нельзя.
Период тоже имеет значение. Доля посчитана за квартал, а не за год. На годовом горизонте она почти наверняка выше, потому что убытки накапливаются, а счёт закрывают редко. Сравнивать эти 66,0% напрямую с европейским диапазоном 74-89% некорректно, у показателей разная база.
И последнее ограничение. Раскрытие даёт результат в рублях, а не доходность на вложенный капитал. Сколько потерял средний счёт относительно своего депозита, из этих документов не следует. Зато выборка закрывает российский рынок целиком, это все три дилера, которые ведут розницу, а не образец из них.
К белорусским компаниям эту долю переносят только как порядок величины. Плечо, клиенты и условия здесь другие, а собственную статистику компании реестра не показывают. Поэтому проверка своей компании начинается с реестра Нацбанка.
Налоговый риск
Прибыль на форексе облагается по-разному, и развилка здесь проходит по тому же признаку, что и защита средств. Доход по соглашению с форекс-компанией из реестра НБРБ освобождён от подоходного налога (п. 63 ст. 208 НК), и декларацию по нему подавать не нужно. Иностранная площадка налоговым агентом не является, налог по договору с ней считает сам трейдер и подаёт декларацию до 31 марта следующего года.
Риск не в размере ставки, а в том, что о своей обязанности человек узнаёт после срока подачи, когда к налогу добавляется пеня. Ставки, сроки и порядок расчёта разобраны в материале про налоги на форекс.
Базу по договору с иностранной площадкой считают не по сделкам, а по деньгам. Доходом служат выплаты площадки трейдеру, расходом внесённые на счёт суммы, и налог возникает, когда выведено больше, чем заведено (п. 8¹ ст. 202 НК). Расходы в валюте пересчитываются в белорусские рубли по курсу НБРБ на дату получения дохода (п. 10 ст. 202 НК), поэтому курсовая разница налога не создаёт. Если за год выведено ровно столько долларов, сколько внесено, база нулевая при любом курсе, а неиспользованные расходы переносятся на следующие годы без ограничения срока.
Издержки на форексе как медленный риск
Издержки отличаются от остальных строк карты одним свойством. Они не зависят от того, прав трейдер или нет. Спред платится на каждом входе, своп начисляется за каждую ночь, и обе величины списываются с одинаковым равнодушием к качеству прогноза.
В первом разделе спред уже считался для одного режима торговли. Но расход перекладывается между двумя статьями в зависимости от того, как долго живёт позиция, и на длинной дистанции это меняет картину целиком.
Возьмём счёт в 1000 $ и позицию 0,1 лота по EURUSD, где пункт стоит доллар. Спред примем за 1,2 пункта, своп за 0,5 пункта в сутки. Своп у каждой компании свой и по каждой паре разный, так что величина здесь условная, но порядок она передаёт верно.
| Стиль торговли | Сделок и ночей в месяц | Спред за год | Своп за год | Итого за год |
|---|---|---|---|---|
| Скальпинг | 100 сделок, 0 ночей | 1440 $ | 0 $ | 1440 $, или 144% депозита |
| Свинг | 8 сделок, 40 ночей | 115 $ | 240 $ | 355 $, или 36% депозита |
| Позиционная | 2 сделки, 60 ночей | 29 $ | 360 $ | 389 $, или 39% депозита |
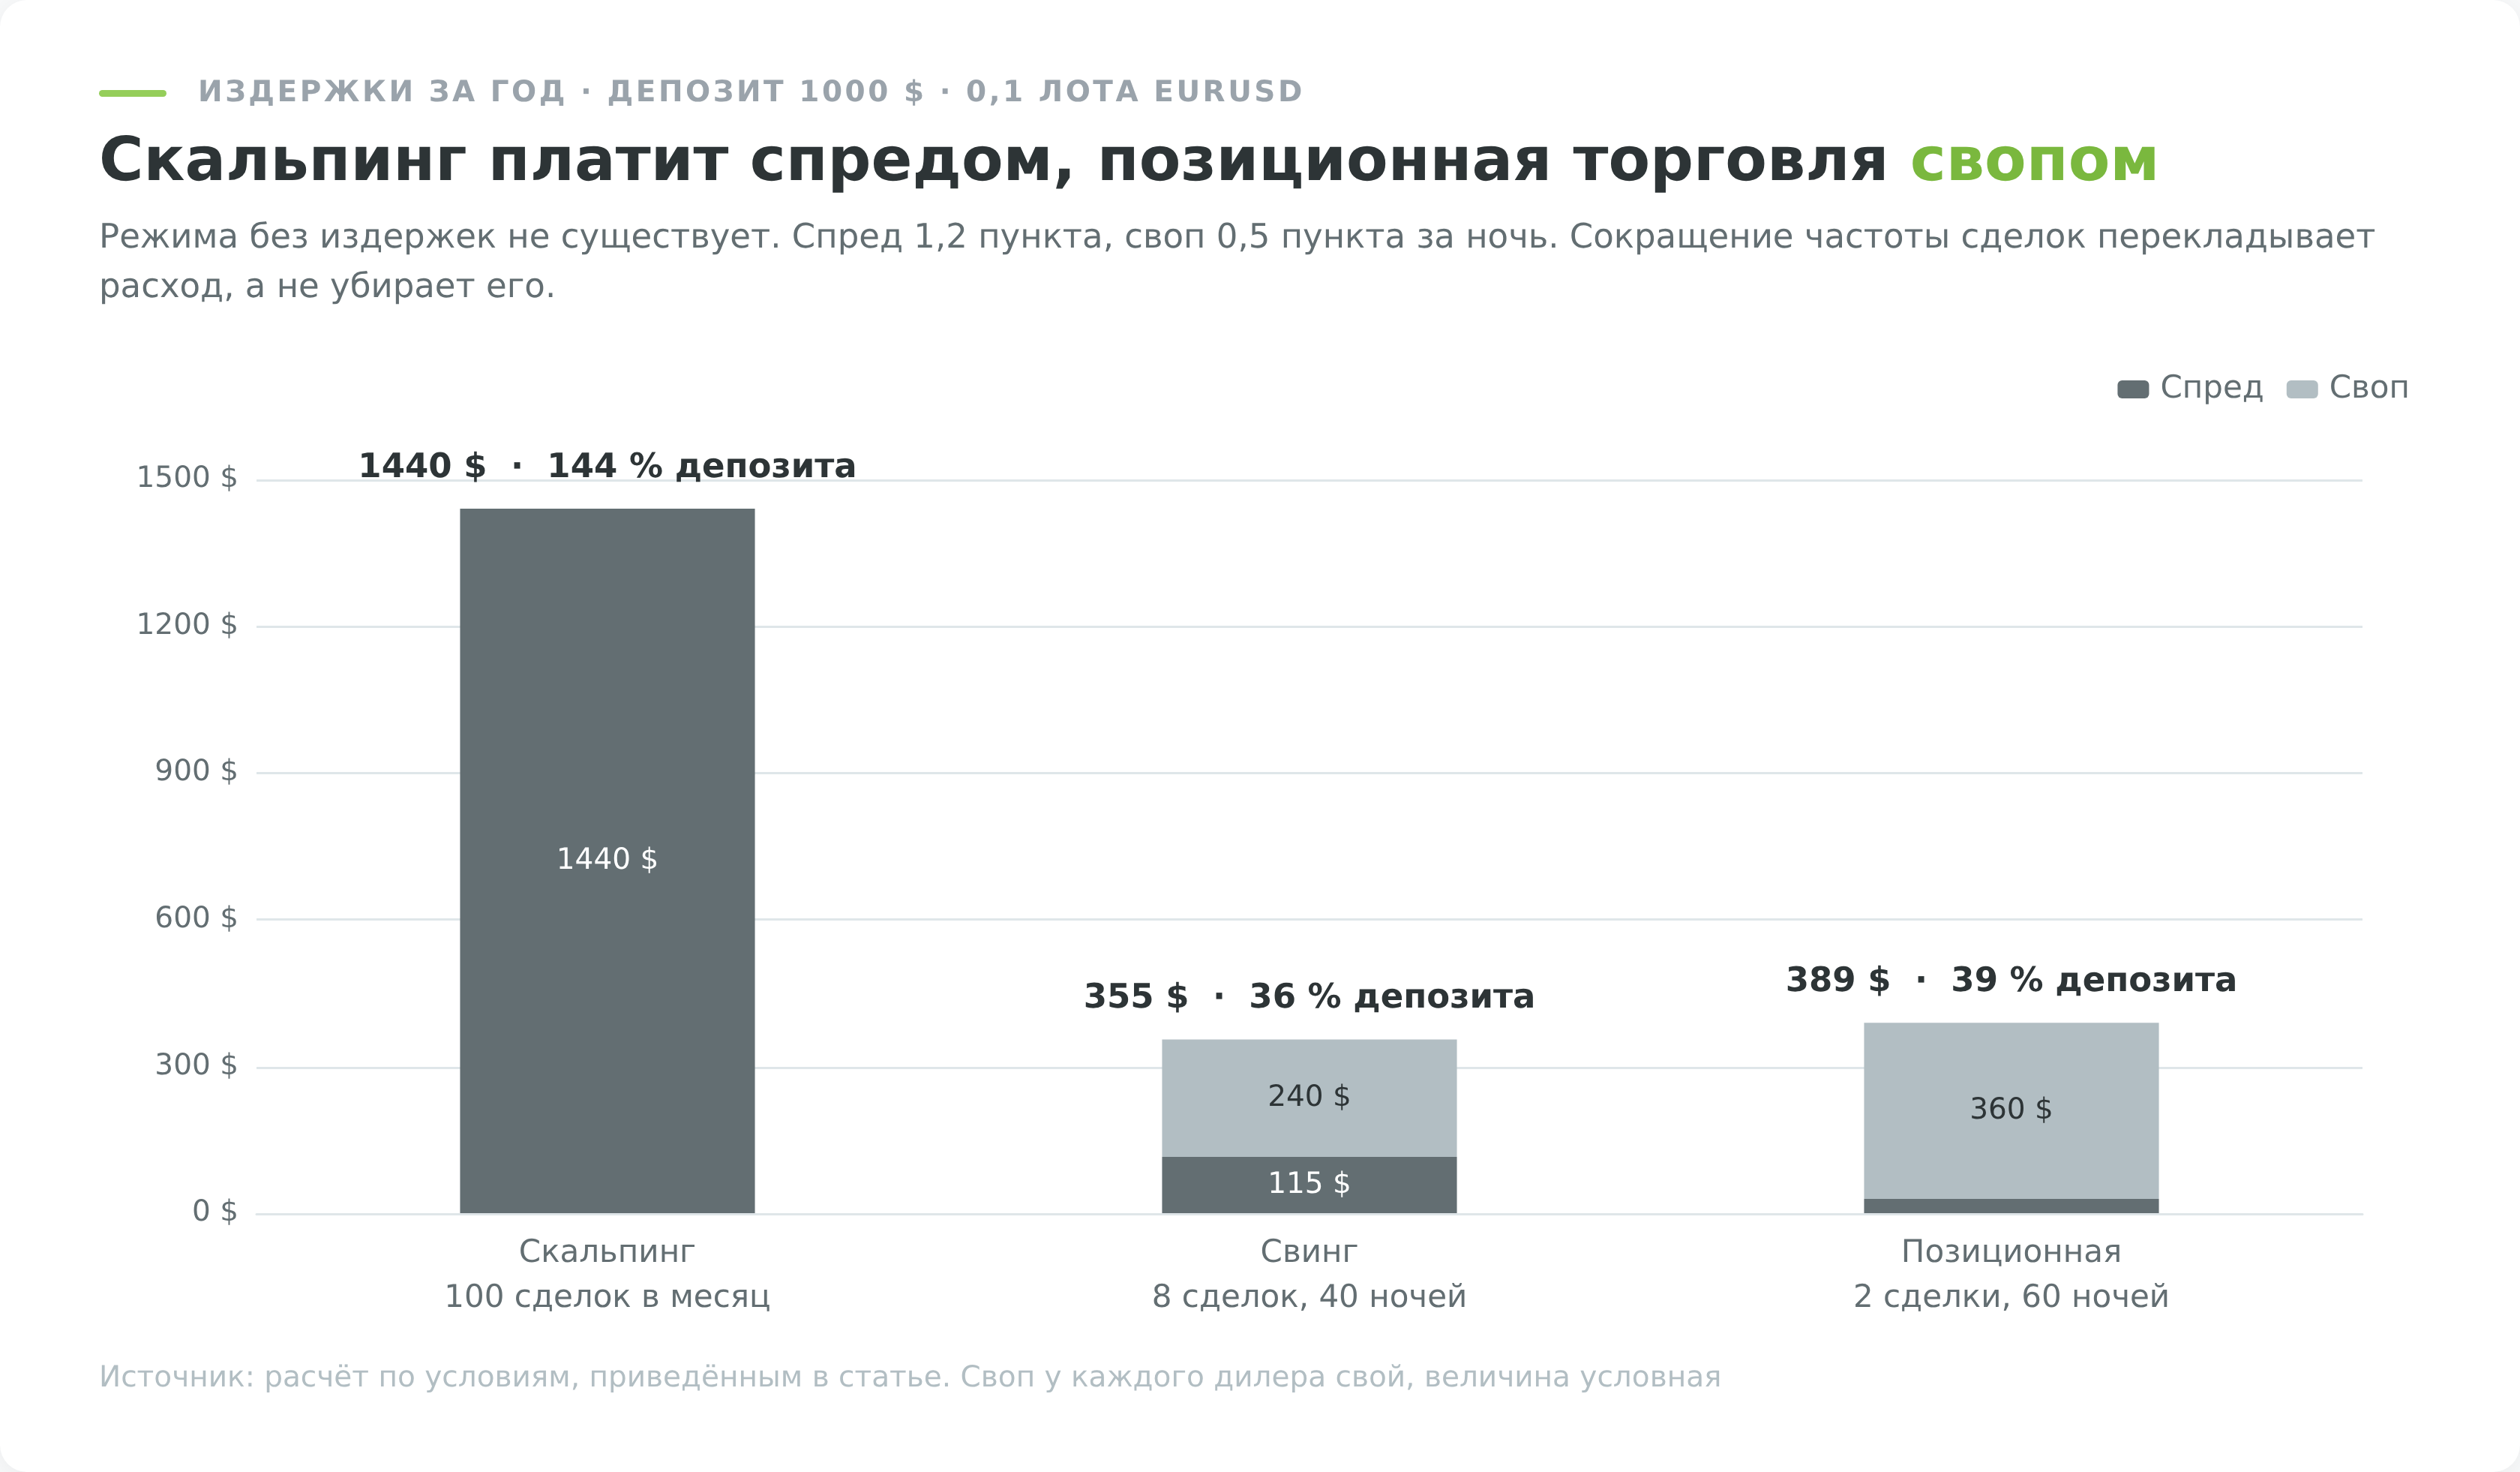
Скальпинг платит спредом и почти ничего не отдаёт за время. Позиционная торговля наоборот, на входах экономит, а 92% расхода отдаёт свопом. Свинг сидит между краями и в сумме выходит дешевле обоих.
Читать таблицу стоит не как рейтинг стилей. Режима без издержек в ней просто нет. Сокращая частоту сделок, трейдер перекладывает расход со спреда на своп, а не убирает его.
У свопа есть и обратная сторона. Он начисляется в плюс, когда купленная валюта даёт более высокую ставку, чем проданная. На этом построена стратегия кэрри-трейд, где издержка превращается в источник дохода. Своп списывается за каждый перенос через полночь, а в среду обычно тройной, за выходные. Точную величину по паре показывает спецификация компании или терминал до открытия позиции.
Третья статья расходов заметна реже двух первых, потому что не выделяется отдельной строкой в отчёте. Проскальзывание и реквоты прячутся в цене исполнения. Увидеть их можно, только сравнивая заявленный уровень с фактическим по своей же истории сделок, и без такого сравнения расход остаётся полностью невидимым. Считать его удобно в журнале сделок, где заявленная и фактическая цена стоят рядом.
Поведенческие риски
Форекс усиливает поведенческие ошибки тремя своими свойствами сразу. Рынок открыт круглые сутки пять дней в неделю, поэтому пауза не наступает сама собой. Плечо обещает быстрый отыгрыш, по крайней мере на бумаге. А низкий порог входа превращает потерю счёта не в финансовую катастрофу, а в повод открыть следующий.
Главный механизм здесь усреднение. Трейдер добавляет объём к убыточной позиции, средняя цена входа улучшается, и сделка выглядит менее проигрышной. Платой за это улучшение становится снятый стоп. Ограниченный убыток превращается в неограниченный, и дальше судьбу счёта решает уже не трейдер, а стоп-аут.
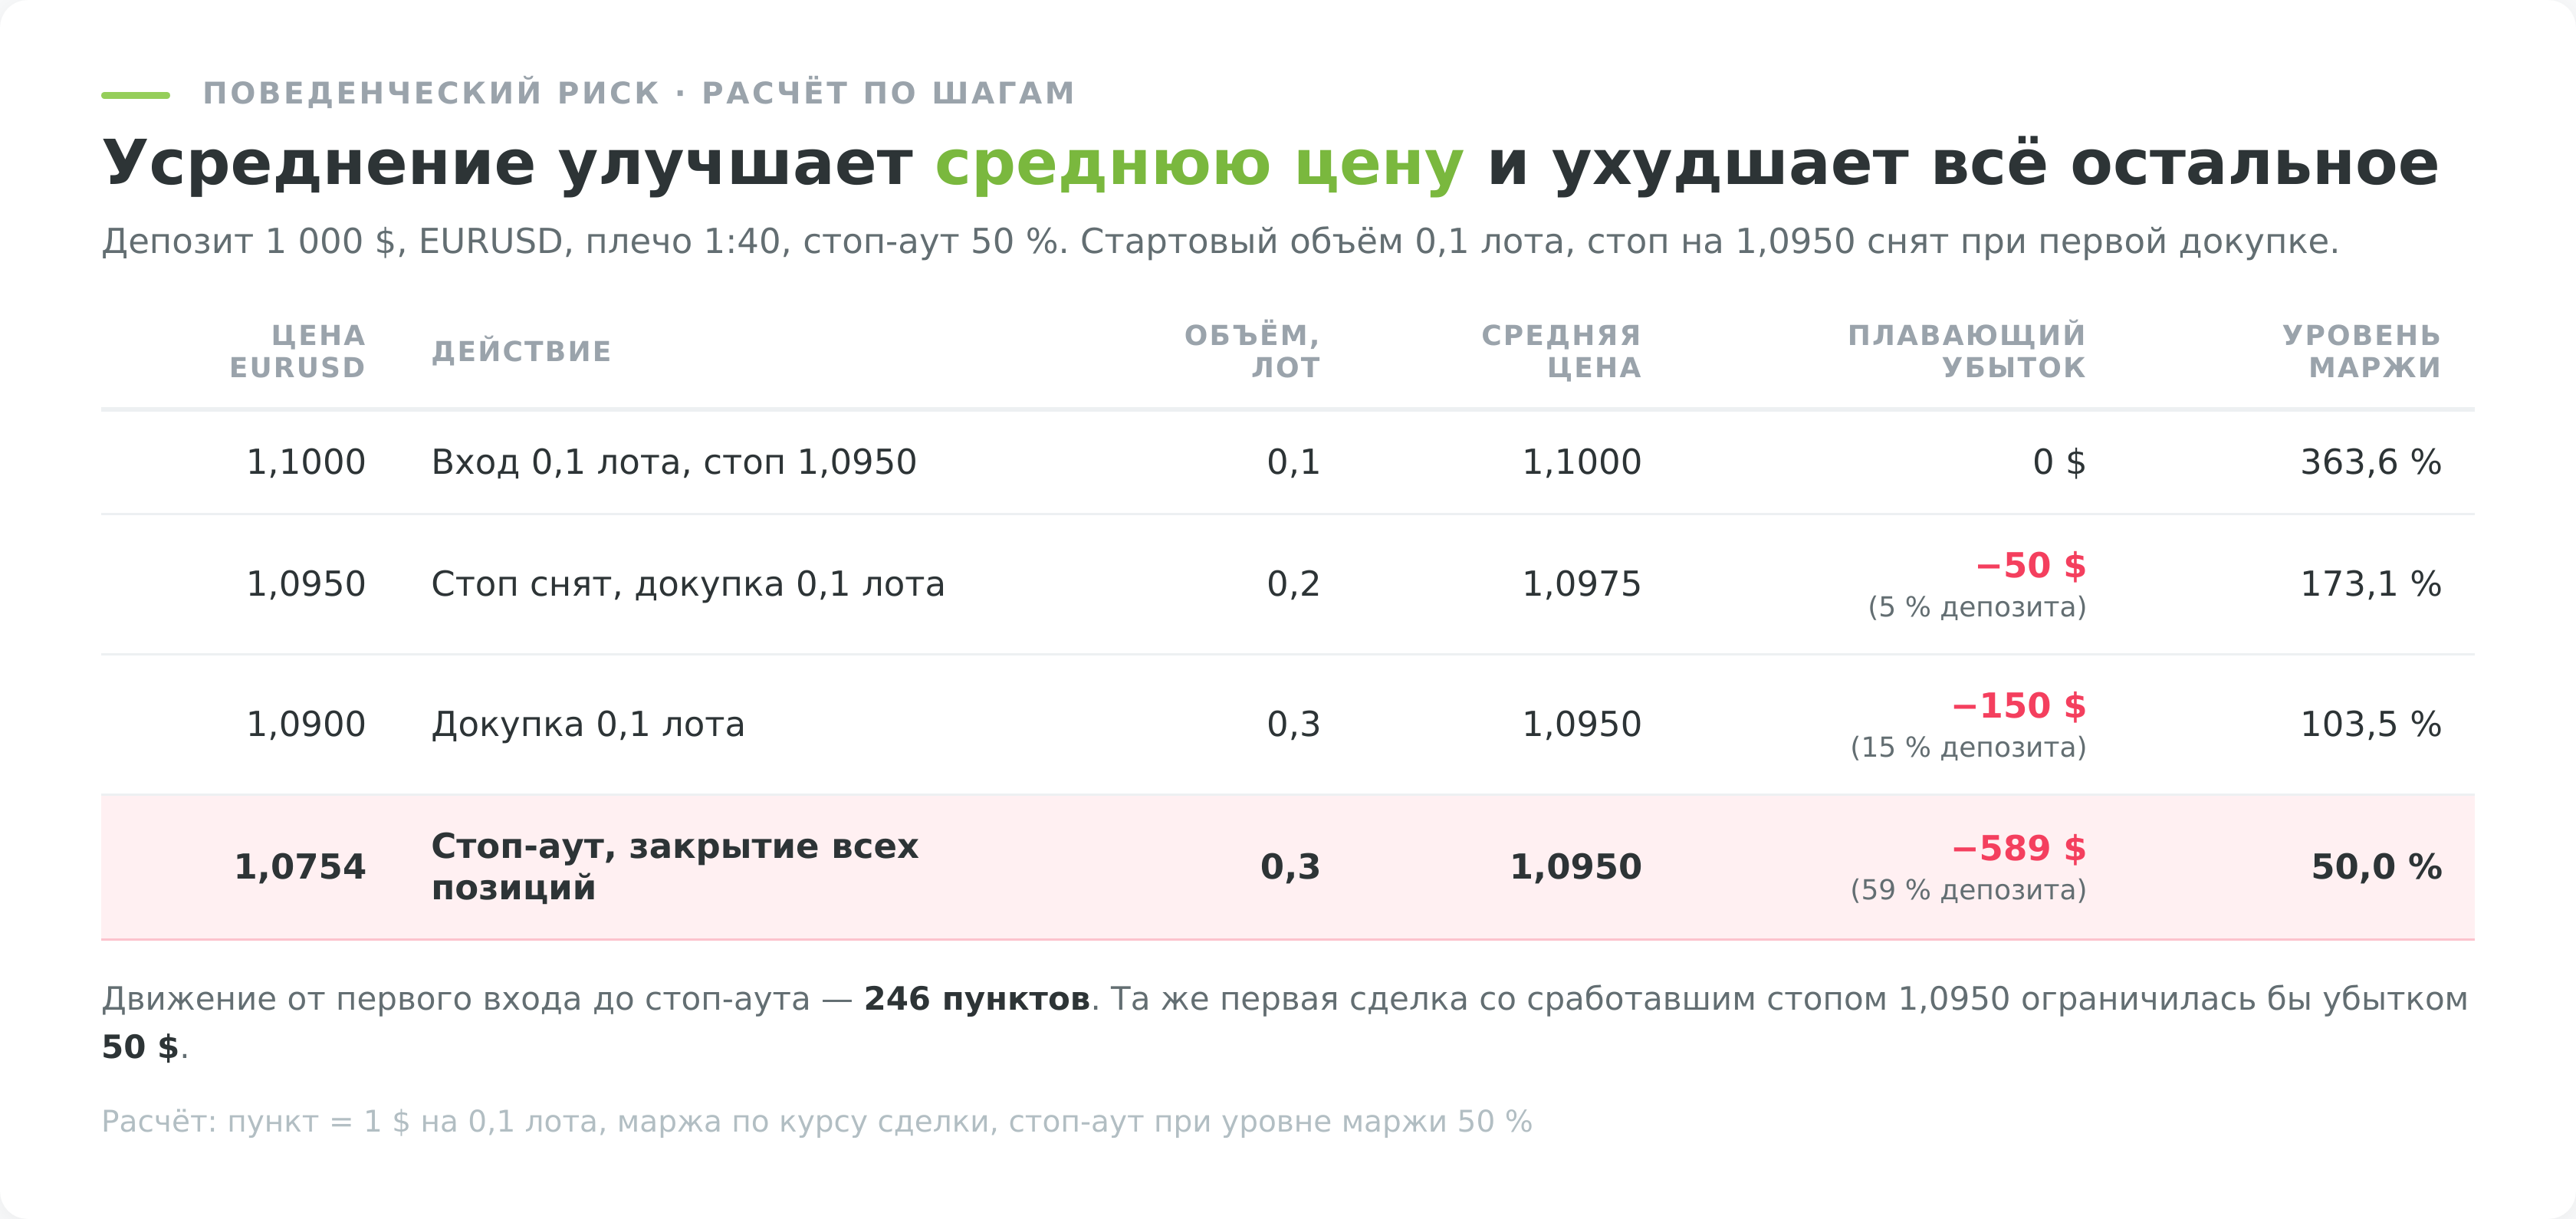
Цифры вроде «усреднение губит 95% депозитов» кочуют по статьям без источника, и проверить их нечем, потому что раскрытия дилеров не разбивают результат по приёмам торговли. Механизм при этом описывается точно и безо всяких процентов. Систематическое усреднение это мартингейл, а мартингейл требует бесконечного капитала, которого нет ни у кого.
Когнитивные искажения и техники самоконтроля разобраны в полном руководстве по риск-менеджменту, здесь хватит одного наблюдения. Правила пишет тот же человек, который их потом нарушает, поэтому работают только ограничения, вынесенные наружу. Лимит дневной просадки, выставленный в терминале заранее, останавливает надёжнее намерения остановиться. Отрабатывать это дешевле всего на симуляторе торговли, где ошибка стоит только времени.
Технические риски
Отказ техники обычно стоит одной сделки, а не депозита, и в общем списке рисков занимает скромное место. Но одно различие внутри него решает, что произойдёт со сделкой, когда связь пропадёт.
Часть приказов живёт на сервере компании, часть в терминале трейдера. Стоп-лосс и тейк-профит относятся к первым. Они остаются в силе, даже если компьютер выключен, интернет отвалился или программа закрыта. Трейлинг-стоп относится ко вторым. Он пересчитывается терминалом, и вместе с терминалом он и умирает.
Отсюда практика, которая закрывает почти весь этот риск разом. Защитный уровень выставляется серверным приказом сразу при открытии позиции, а не держится в голове и не подтягивается вручную. Всё, что требует работающей программы, из плана управления убытком лучше исключить.
Остальное решается дублированием канала. Мобильный терминал работает на своей связи и своей батарее, поэтому закрывает и обрыв провайдера, и отключение электричества. Отдельная история у торговых роботов, которым нужна не просто связь, а непрерывная работа терминала, и потому их выносят на арендованный сервер.
Кому форекс не подходит
Ответ на этот вопрос вытекает из первых разделов почти механически. Инструмент не создаёт доходность сам по себе, издержки идут постоянно, а доля убыточных счетов держится около двух третей. Значит подходит он не под цель заработать, а под готовность заплатить за попытку.
| Профиль | Подходит | Почему | Что вместо |
|---|---|---|---|
| Нужно защитить сбережения от инфляции | Нет | Валютная пара не приносит купон или дивиденд, доход возможен только за счёт другого участника | Вклад, облигации, фонды |
| Капитал до 2 000 BYN | Нет | Издержки съедают долю, которая на крупном счёте незаметна, а здесь становится решающей | Накопление, биржевые фонды |
| Меньше нескольких часов в неделю | Нет | Не хватает времени ни сопровождать позиции, ни набрать статистику для проверки системы | Пассивные инструменты |
| Деньги заёмные или последние | Категорически нет | Стоп-аут срабатывает независимо от того, чьи это деньги и на что они были отложены | Не торговать |
| Хочется владеть активами компаний | Нет | На валютном рынке нечем владеть, там нет доли в бизнесе и нет выплат | Акции и облигации |
| Есть свободная сумма, время и письменный протокол | Условно да | Риск осознан и ограничен заранее, потеря суммы не меняет финансовое положение | Начать с демо и минимального объёма |
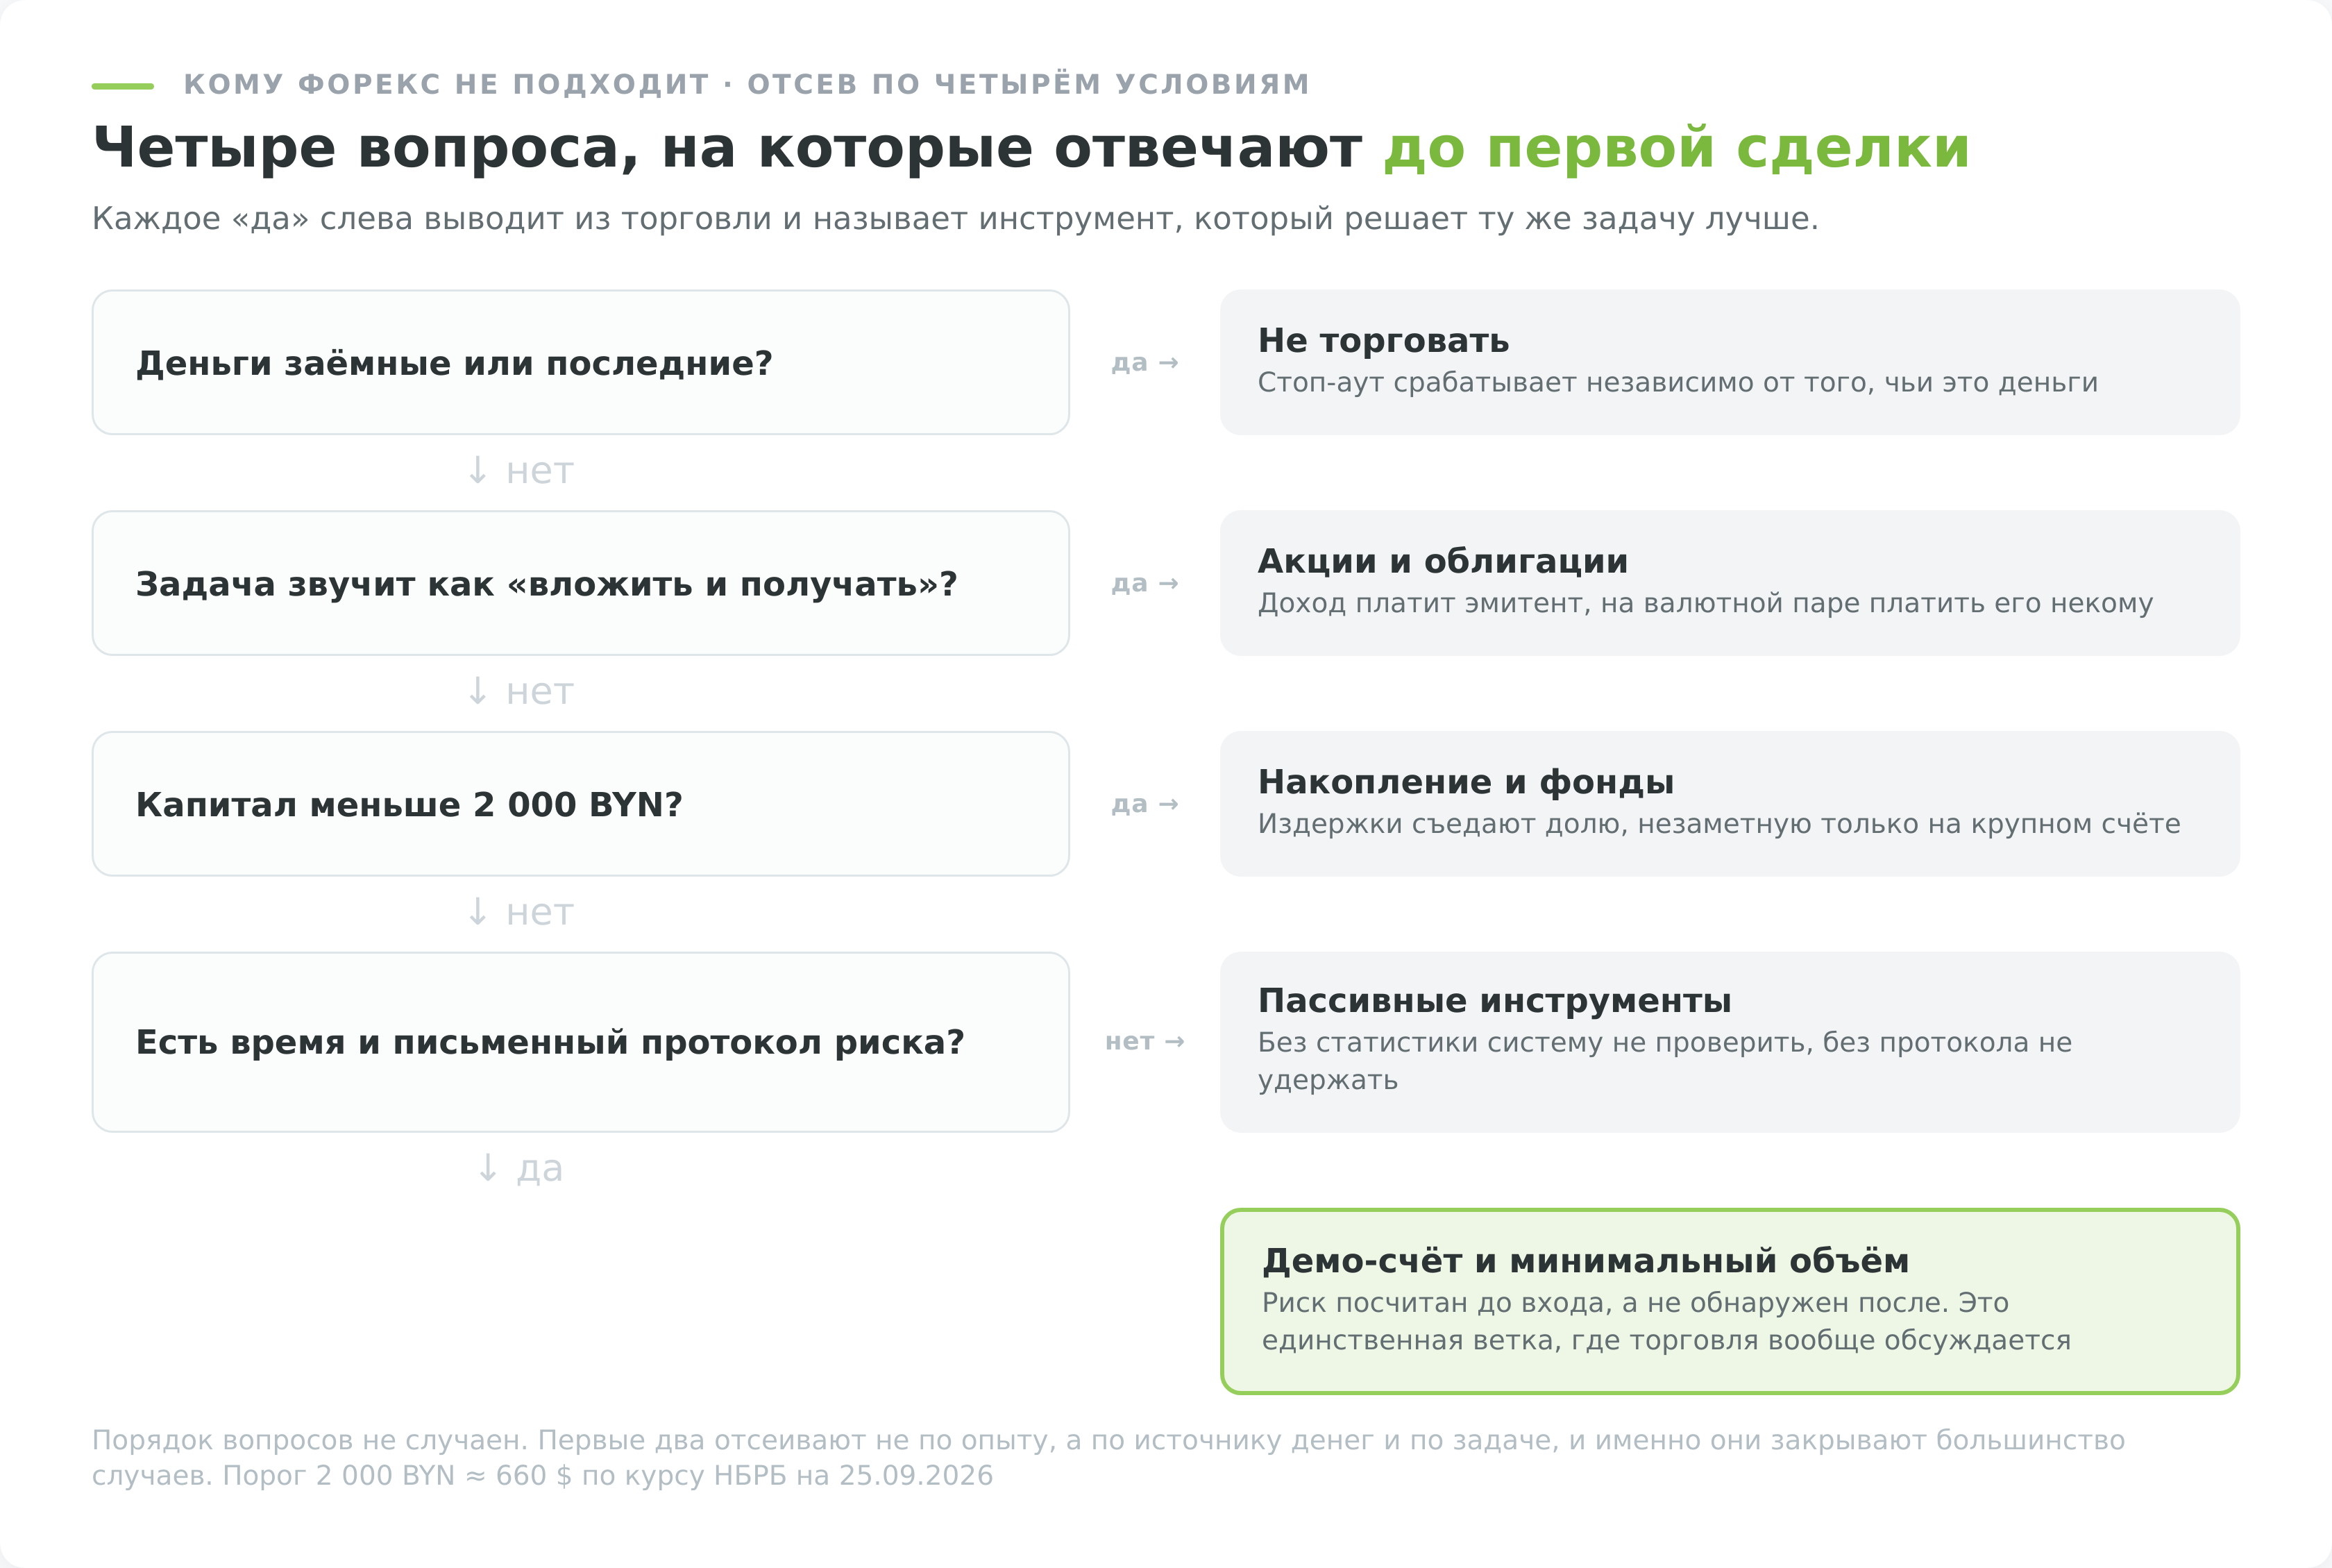
Первая и пятая строки таблицы описывают самый частый случай. Человек приходит на форекс за тем, что на нём в принципе не выдаётся, за доходом от владения. Если задача звучит как «вложить и получать», её решают инструменты, где доход платит эмитент. Через белорусского брокера это прежде всего облигации, доход по которым обычный инвестор получает без подоходного налога, а доступ к акциям США и биржевым фондам открывает, например, Just2Trade. Там свои риски и свои особенности, включая офшорную юрисдикцию Lime LTD и удержание 30% с дивидендов США у источника, но природа инструмента другая, доход приносит бизнес, а не встречная сторона сделки.
Шестая строка не означает разрешения. Она означает, что риск в этом случае хотя бы посчитан до входа, а не обнаружен после.
Что с этим делать
Каждый риск из карты закрывается своим действием, и почти все они выполняются до первой сделки, а не во время неё.
Риск контрагента и регуляторный снимаются выбором площадки из реестра Нацбанка. Защиту от отрицательного баланса прямо в соглашении прописал ТехноИнвест, счёт там открывается от 50 долларов, стоп-аут стоит на 30%, пополнение через ЕРИП идёт без комиссии. ФТМ Брокерс работает в MT4 и гасит минус по счёту за свой счёт, если средств на других счетах клиента не хватило.
Минус у обеих общий для всего реестра. Плечо и набор инструментов скромнее офшорных, а спред и своп задаёт сама компания. Размер депозита всё равно выбирают под возможную потерю, потому что гарантийный фонд возвращает маржинальное обеспечение при крахе компании, а не убытки от торговли.
Рыночный риск и риск плеча снимаются размером позиции и серверным стопом.
Издержки считаются заранее, до выбора стиля торговли, по таблице из раздела об издержках. Новости, которые двигают рынок разрывами, публикуются по расписанию, и оно открыто в экономическом календаре. Налоговый риск закрывается один раз в год и требует не знаний, а календарной дисциплины.
Единственное, что не закрывается ничем из перечисленного, это разрыв цены. Против него работает только размер позиции, который переживёт движение в 20% без участия трейдера.
Заключение
Риски торговли на форекс распадаются на две неравные части. Одна половина списка поддаётся расчёту до входа в рынок. Размер позиции, серверный стоп, издержки под выбранный стиль, статус компании в реестре Нацбанка, налоговая дата. Всё это считается на бумаге и не требует ни опыта, ни удачи.
Вторая часть не считается никак. Разрыв цены не спрашивает разрешения и не уважает защитные приказы, а раскрытия российских дилеров, единственные публичные данные такого рода на русском языке, показывают, что около двух третей счетов закрывают квартал в минусе даже в спокойные периоды.
Разница между этими половинами и определяет, что вообще стоит делать. Первую надо закрыть полностью, потому что она закрывается. Вторую остаётся принять и заложить в размер суммы, с которой человек приходит на рынок.