Стратегия усреднения означает, что позиция набирается несколькими покупками вместо одной. Инвестор каждый месяц покупает на одну и ту же сумму, трейдер доливает в убыточную позицию, третий наращивает прибыльную, и риск у них разный вплоть до противоположного. На индексе Мосбиржи полной доходности с 2003 года разовая покупка чаще обгоняла растянутую на год, зато в худших 5% случаев растягивание уменьшало убыток в 2 раза. Доливка в индекс доходила до безубытка за месяцы, а в акциях Газпрома не дошла почти за 5 лет.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое стратегия усреднения и как считается средняя цена
Средняя цена позиции равна всем деньгам, потраченным на бумагу, делённым на число купленных бумаг. Комиссию брокера разумно включать в потраченное, иначе безубыток выйдет ниже настоящего.
P обозначает цену каждой покупки, N число бумаг в ней.
Процент до безубытка сжимается, а сумма под риском растёт.
Три тактики усреднения
- Регулярные покупки. Инвестор заранее решает, что вкладывает фиксированную сумму с фиксированной периодичностью, и покупает независимо от цены. В мировой практике это называют dollar-cost averaging, по-русски усреднение долларовой стоимости (DCA). Решение принимается один раз, дальше работает расписание.
- Доливка в убыток. Цена пошла против позиции, и трейдер добавляет объём, чтобы подтянуть точку безубытка к рынку. Английское averaging down честнее русского названия, потому что сразу называет направление. Каждое следующее решение здесь принимается под давлением уже накопленного минуса.
- Доливка в прибыль. Позиция в плюсе, и трейдер добавляет объём по ходу движения. Средняя цена ухудшается, зато растёт результат, если тренд продолжится. Это пирамидинг, и по логике риска он противоположен доливке в убыток.
В первом случае человек покупает актив, в который верит, по цене, которая ему заранее безразлична. Во втором исправляет неудачную сделку, увеличивая ставку на тот же исход. В третьем платит худшей средней ценой за рост позиции, которая уже работает.
Усреднение регулярными покупками (DCA)
Инвестор выбирает сумму и периодичность и покупает по графику, не глядя на котировки. Деньги на покупки берутся либо из капитала, который уже есть и делится на равные части, либо из текущего дохода. От этого зависит, выигрывает стратегия или проигрывает.
Почему фиксированная сумма даёт цену ниже средней
Если каждую неделю заправлять машину на 50 BYN, в недели дешёвого бензина в бак попадает больше литров. С акциями то же самое. На фиксированную сумму при низкой цене покупается больше бумаг, чем при высокой, и средняя цена покупки выходит ниже простого среднего котировок. Математики называют её гармоническим средним. Оно всегда ниже арифметического, кроме случая, когда все цены одинаковы.
В 2022 году инвестор, вносивший по 10 000 ₽ в конце каждого месяца, в январе получил на свою сумму 1,47 единицы индекса, а в сентябре, после обвала, 2,61. За год на 120 000 рублей набралось 25,93 единицы по средней цене 4 627 пунктов при среднем уровне индекса 4 710.
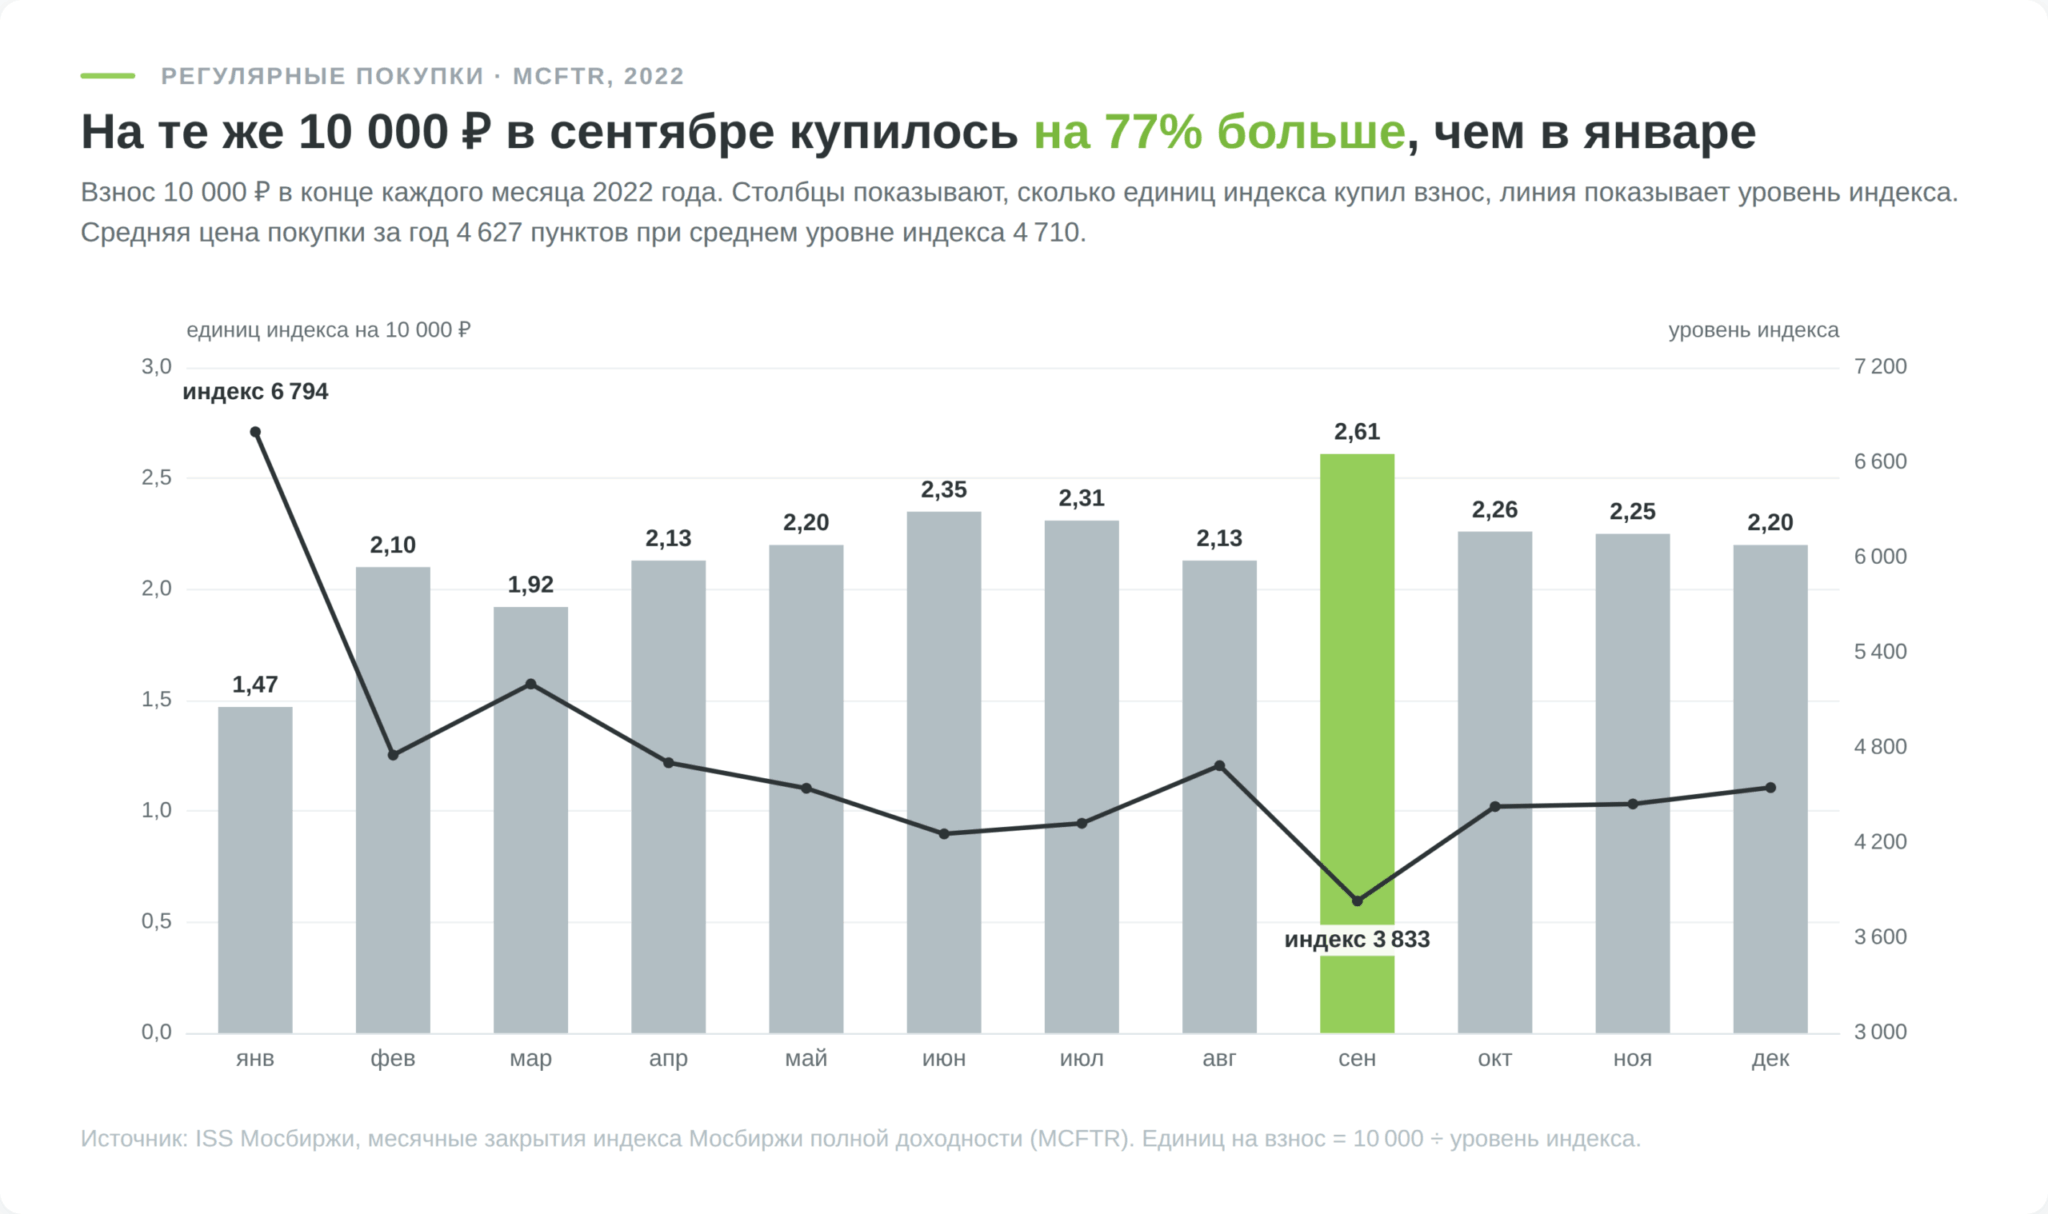
Выигрыш скромный и к доходности стратегии отношения не имеет. Регулярные покупки он не делает выгоднее разовой. И он исчезает, если покупать не на фиксированную сумму, а фиксированное количество бумаг. Тогда средняя выходит ровно арифметической, поэтому совет «покупайте на 300 BYN в месяц» и совет «покупайте по 10 акций в месяц» дают разный результат.
Вложить сразу или растянуть вход
Если деньги уже на руках, растягивание входа ухудшает ожидаемый результат. Рынок акций растёт чаще, чем падает, и каждый месяц ожидания оборачивается месяцем вне рынка.
Vanguard сравнил разовое вложение и 12-месячное растягивание для портфеля из 60% акций и 40% облигаций на данных США за 1926–2011 годы, Великобритании за 1976–2011 и Австралии за 1984–2011. Разовое вложение выигрывало примерно в двух случаях из трёх, а через 10 лет американский портфель в среднем был на 2,3% больше (Vanguard, Dollar-cost averaging just means taking risk later, 2012).
В версии исследования 2023 года вход делится на 3–6 месячных частей, и на рынках с 1976 по 2022 год разовая покупка выигрывает в 61,6–73,7% случаев, а при разбивке на 3 части в 61,6–68,1%. В теории тот же вывод получил Джордж Константинидес в 1979 году. Жёсткий график покупок всегда можно улучшить стратегией, которая пересматривает решения по мере поступления информации.
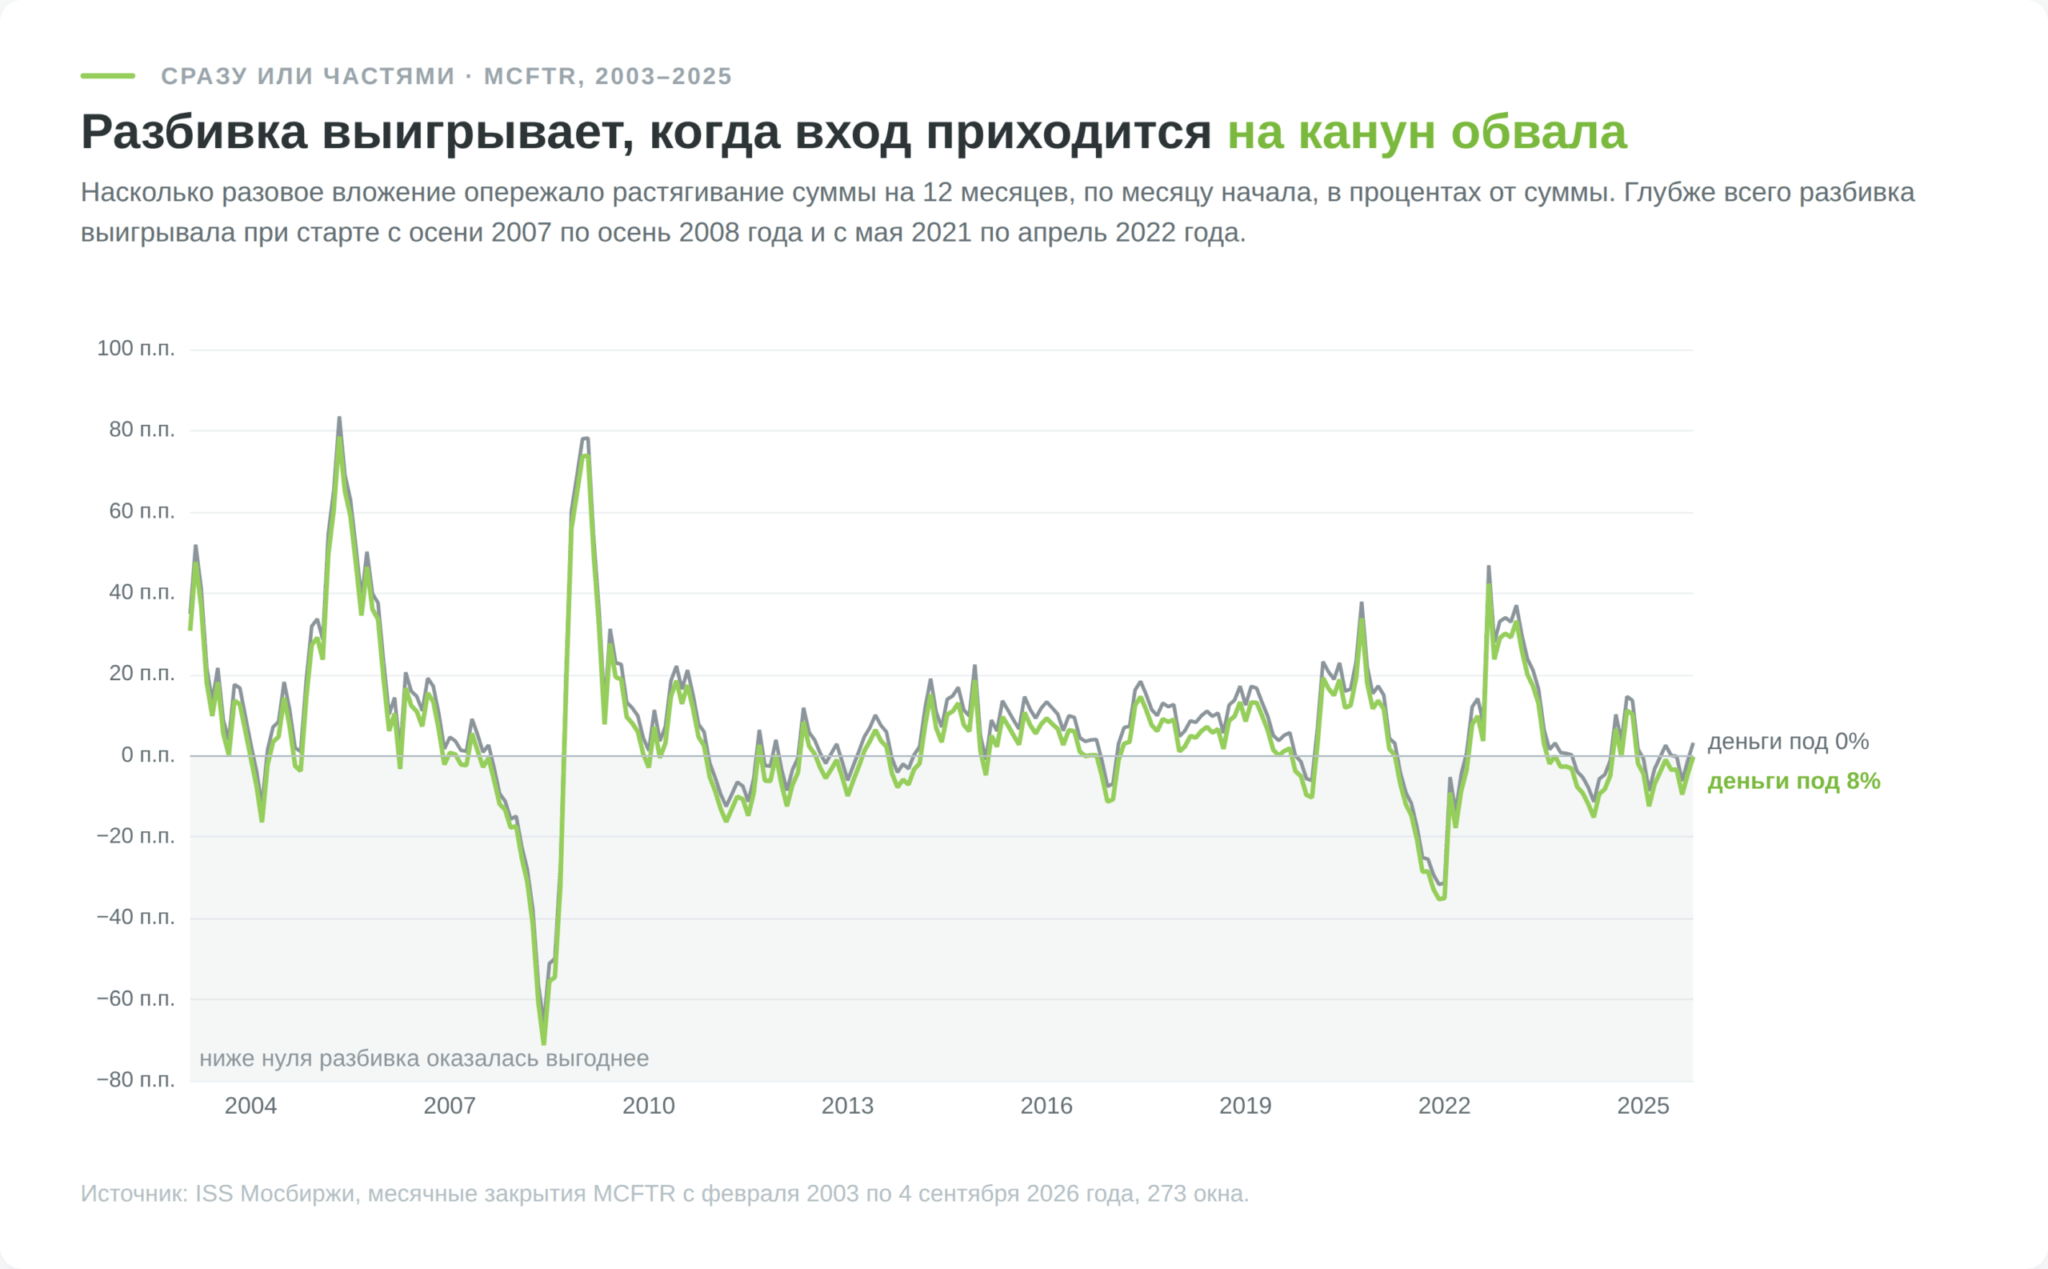
Российских данных в этих работах нет, и я посчитал их на MCFTR. В каждом окне сравнивались два варианта с одинаковой суммой. Первый вкладывает всё в первый месяц, второй разносит сумму равными частями, а итог сравнивается в месяц последней покупки, когда обе позиции полностью в рынке.
Ожидающие деньги в расчёте либо не приносят ничего, либо лежат под 8% годовых. Для сравнения, средняя ключевая ставка с сентября 2013 года составила 10,41% по данным Банка России.
| Срок разбивки | Разбивка лучше, 0% | Разбивка лучше, 8% | Недобор, 8% |
|---|---|---|---|
| 3 месяца | 35,1% | 40,1% | 0,71 п.п. |
| 6 месяцев | 30,1% | 39,4% | 2,05 п.п. |
| 12 месяцев | 26,4% | 37,7% | 4,86 п.п. |
| 24 месяца | 21,8% | 34,9% | 9,82 п.п. |
| 36 месяцев | 21,7% | 36,1% | 15,74 п.п. |
Проценты в заголовках означают доход на ожидающие деньги. Недобор показывает, на сколько процентов от первоначальной суммы разовая покупка в среднем опережала разбивку. Индекс Мосбиржи полной доходности, месячные закрытия с февраля 2003 по 4 сентября 2026 года, от 282 окон для 3 месяцев до 249 окон для 36 месяцев, расчёт по данным ISS Мосбиржи.
При растягивании на год разбивка выигрывает в 26,4% окон, если деньги лежат без дохода, и в 37,7%, если приносят 8%. Средний недобор при этом сокращается с 8,63 до 4,86 процентного пункта (п.п.). Доход на ожидающие деньги вывода не переворачивает, но уменьшает цену растягивания в 1,8 раза.
С Vanguard цифры сходятся, если сравнивать одинаковые сроки. При разбивке на 3 месяца разовая покупка на MCFTR выиграла в 64,9% окон, внутри их диапазона для 3 частей, 61,6–68,1%. Чем дольше растягивание, тем хуже результат.
Получив крупную сумму разом, от продажи квартиры до годовой премии, вы не улучшаете ожидаемый результат, растягивая вход на год. Вы платите доходностью за меньший риск неудачного момента.
Сколько стоит спокойствие
Растягивание проигрывает в среднем, зато смягчает худшие годы. В худших 5% 12-месячных окон разовая покупка теряла 38,7% и больше, а разбивка 19,5%. Самое неудачное окно открылось в конце декабря 2007 года. К ноябрю 2008 года разовое вложение потеряло 67,1%, растянутое 51,5%.
За защиту платит медиана. В середине распределения разовая покупка давала 14,1%, разбивка 7,2%. Доля убыточных окон почти одинакова, 24,5% против 24,9%, то есть растягивание уменьшает глубину провала, а не его вероятность. Худшие 5% окон приходятся всего на два кризиса, старты с октября 2007 по май 2008 года и с июля по декабрь 2021 года.
Если ожидающие деньги приносят 8%, картина мягче. Медиана разбивки поднимается до 10,9%, а доля убыточных окон падает до 16,5%.
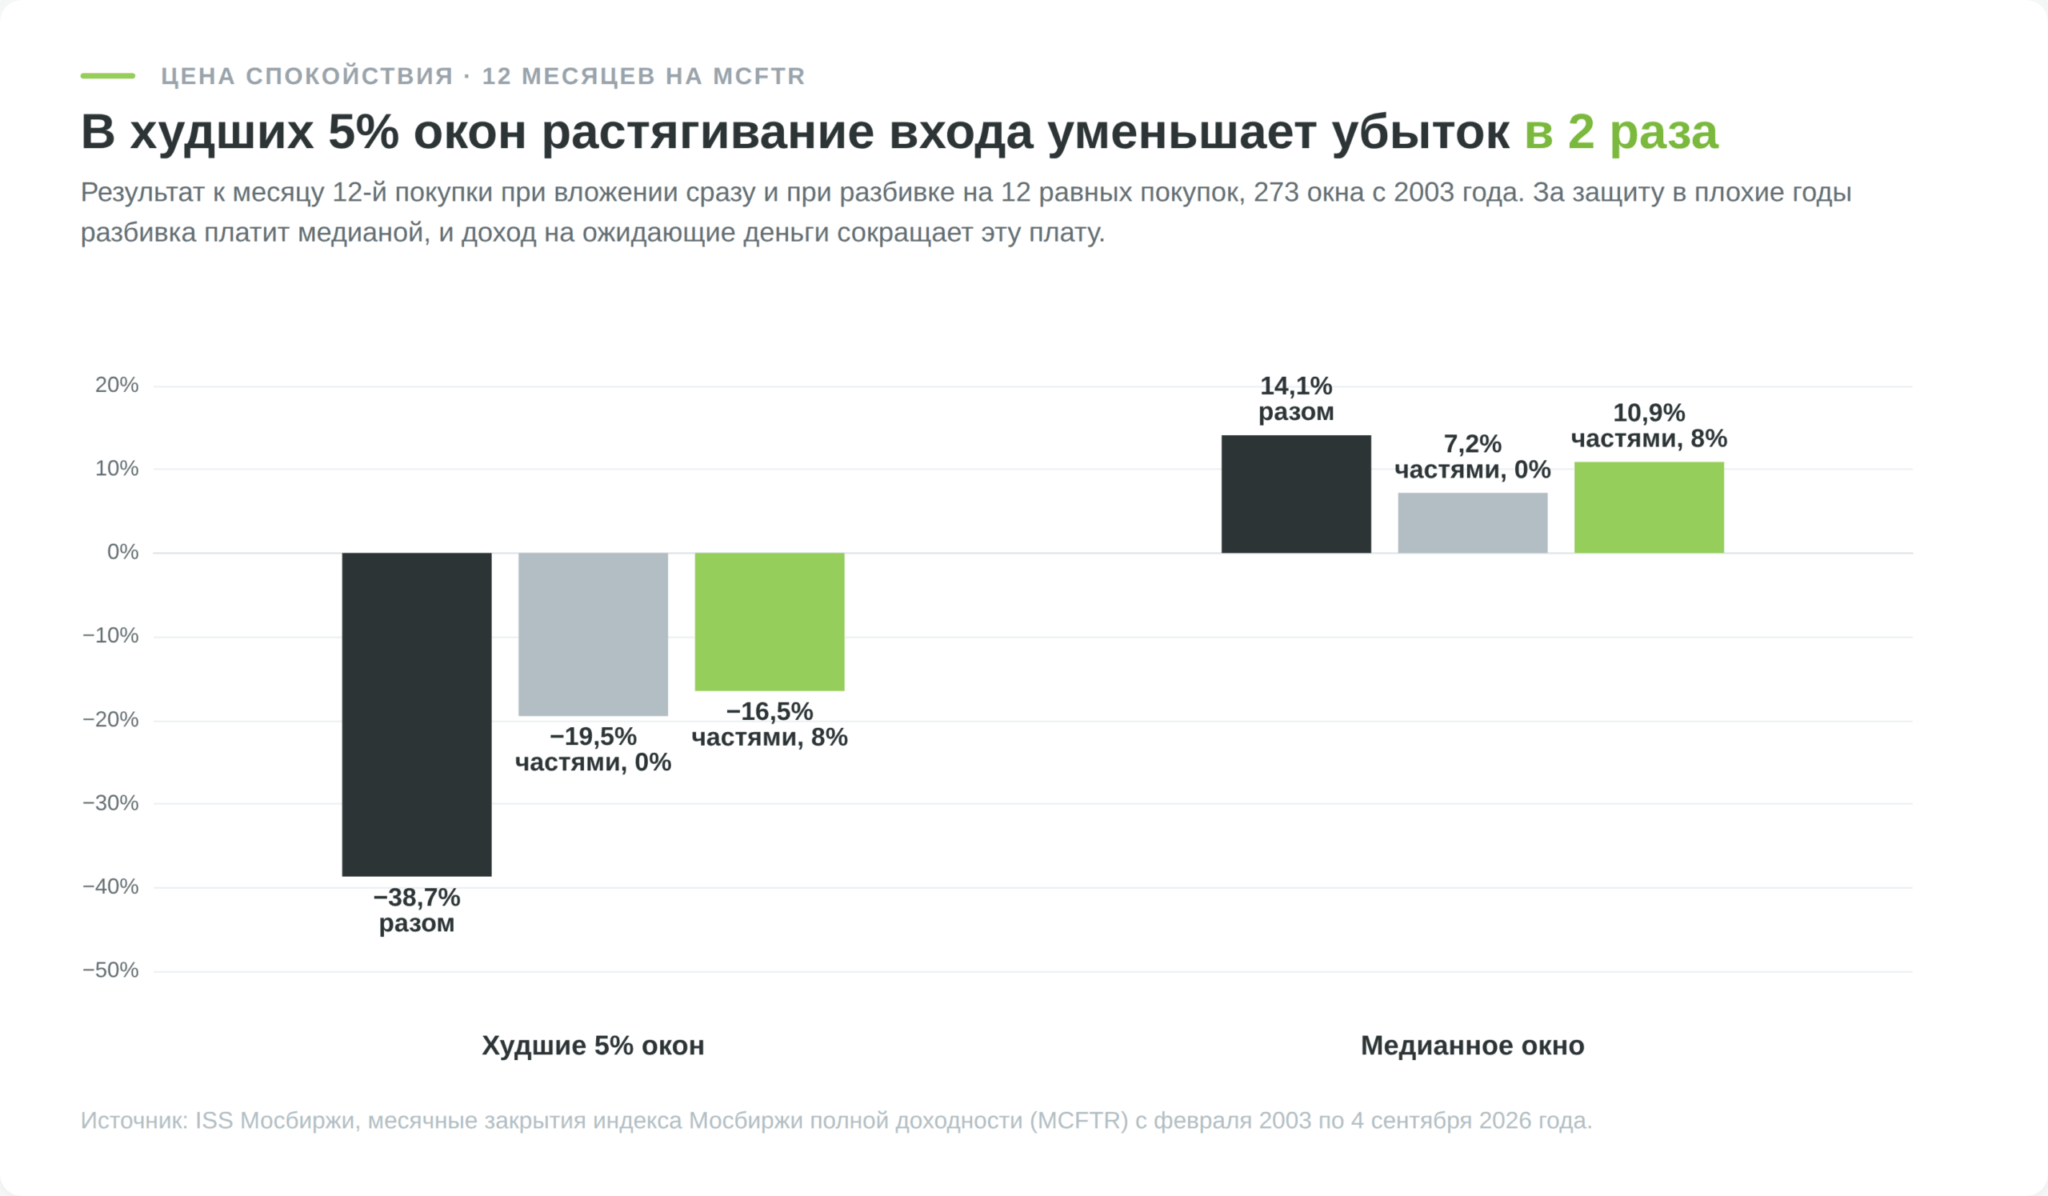
Растягивание работает как страховка от неудачного момента входа. При деньгах под 8% она обходится в 4,86 п.п. за год ожидания и оправдана, если без неё вы не решитесь вложить сумму вовсе.
Когда регулярные покупки уместны
У большинства частных инвесторов суммы на руках нет, есть зарплата, из которой откладывается часть. Здесь DCA не с чем сравнивать, потому что вложить деньги, которые ещё не заработаны, нельзя. Расчёты Vanguard и мои отвечают на вопрос, как разместить готовый капитал, а вопрос «куда девать 300 BYN в месяц» не рассматривают вовсе.
Второй случай связан с поведением. Инвестор, который вложил всё разом и попал в просадку, может продать на дне и уйти с рынка. Кто входил частями, переживает то же падение легче, потому что часть денег ещё не в рынке и следующая покупка достаётся дешевле. Ожидаемая доходность у него ниже, зато выше шанс дойти до конца дистанции. Эта механика подробнее разобрана в материале про психологию инвестора.
Третий случай касается неликвидных бумаг, где крупная заявка сама двигает цену. Дробление снижает издержки исполнения, и вопрос ожидаемой доходности здесь не стоит.
Как встроить усреднение в свой план
Для регулярного усреднения проще всего взять биржевой фонд на широкий индекс. Акции американских ETF покупаются поштучно, и под небольшой взнос подбирается фонд с дешёвой акцией (VTI около 381 $, VOO около 713 $ на 22 сентября 2026 года, котировки Yahoo Finance).
Внутри фонда лежит весь индекс, а вместе с ним и обновление состава, при котором слабые компании выбывают и заменяются новыми. Как устроены такие фонды и чем они отличаются друг от друга по комиссиям, рассказано в материале про ETF.
Взнос выбирайте таким, чтобы его не пришлось забирать при потере дохода. Резерв на несколько месяцев расходов держат отдельно, иначе покупки прервутся ровно в просадку. Частоту удобно совместить с зарплатой. Если тариф берёт минимальную комиссию за сделку, мелкие покупки дорожают. Допустим, минимум составляет 2 $. Тогда покупка на 90 долларов обходится в 2,2% суммы, а раз в квартал на 270 уже в 0,7%.
Если вы растягиваете вход с готовой суммой, ожидающие деньги лучше держать на коротком вкладе в валюте счёта, а не на брокерском счёте без процентов. Долларовые вклады в белорусских банках приносят немного, и эта разница входит в цену растягивания вместе с недобором доходности.
Самые выгодные покупки плана приходятся на просадки, как сентябрьская 2022 года, и пропуск взноса в такой месяц обходится дороже всего.
Во что превращаются регулярные взносы через 10–20 лет, удобно посчитать в калькуляторе сложного процента, он считает схему с ежемесячными пополнениями. Доходность в него вы вводите сами, и итог зависит от неё сильнее, чем от размера взноса.
Усреднение убыточной позиции
Усреднение убыточной позиции держится на допущении, что цена рано или поздно вернётся к смещённой точке безубытка. Инвестору важно, сколько придётся ждать и сколько денег уйдёт, пока он ждёт.
Доливка в индекс экономит время, но требует денег
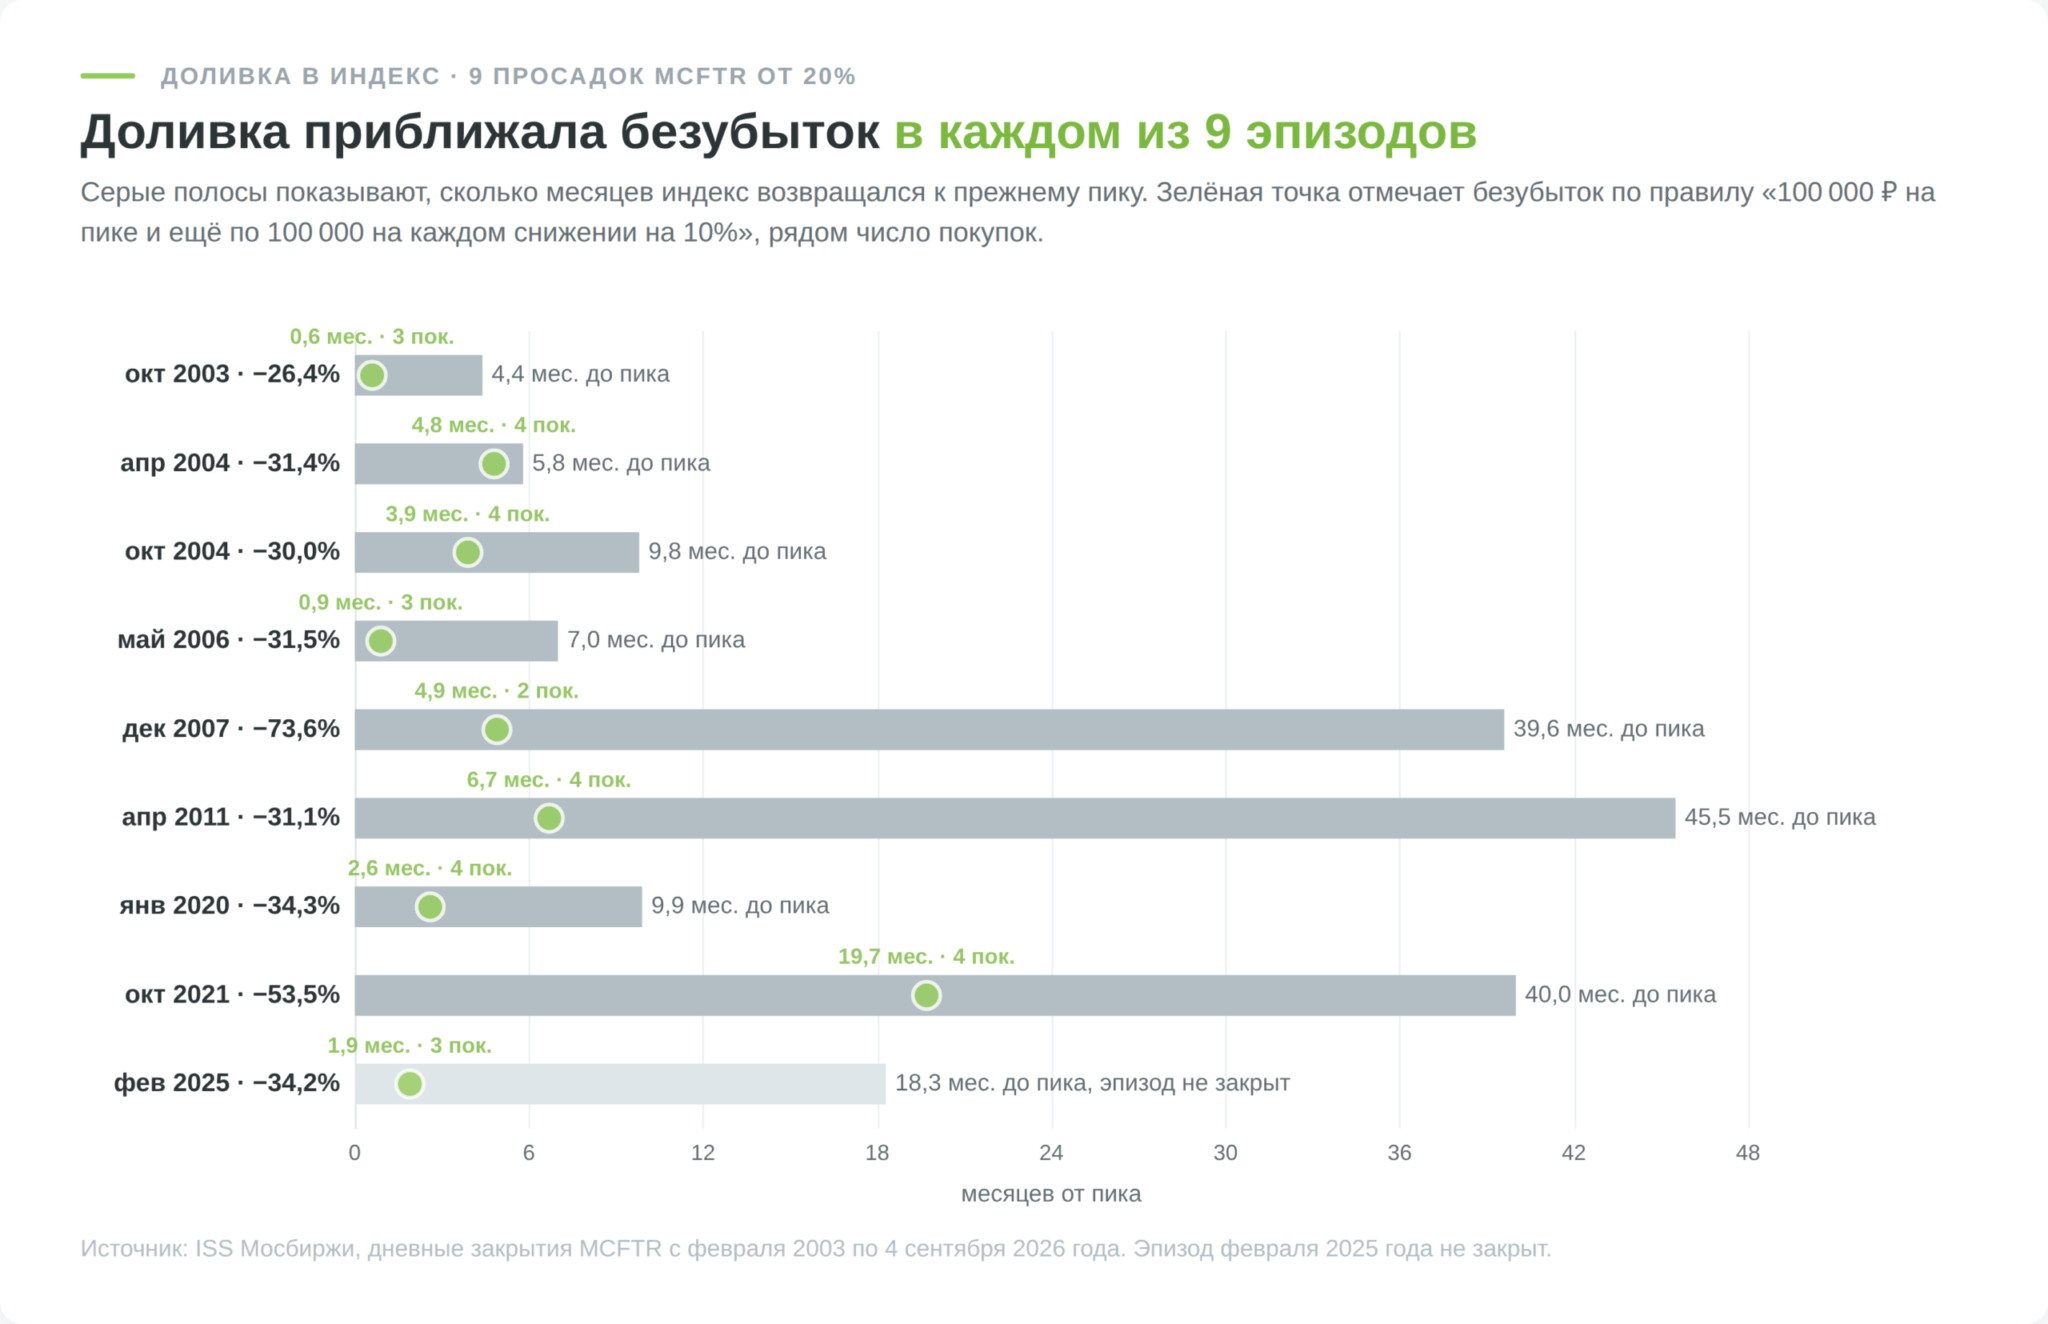
По дневным закрытиям MCFTR с 2003 года индекс 9 раз падал на 20% и глубже от предыдущего максимума. Восемь эпизодов закрыты. Пять из них отыгрались за 4–10 месяцев от пика, а три, начавшиеся в декабре 2007, апреле 2011 и октябре 2021 года, тянулись по 3,3–3,8 года. Девятый эпизод начался с пика 25 февраля 2025 года и на 4 сентября 2026 года не закрыт.
Я смоделировал на тех же данных простое правило усреднения. Первая покупка на 100 000 ₽ делается ровно на пике перед падением, дальше по 100 000 при каждом снижении на 10% от прошлой покупки, выход при нулевом результате. Для разовой покупки это худшая точка входа, она выбрана намеренно.
Во всех девяти эпизодах позиция дошла до безубытка, и каждый раз раньше, чем индекс вернулся к пику. Хватало 2–4 покупок. В эпизоде октября 2021 года понадобились 4 покупки и 19,7 месяца против 40 месяцев ожидания без доливки, а бумажный убыток на дне, в сентябре 2022 года, доходил до 146 982 ₽ на вложенные 400 000.
Цена правила видна, если начать не с исторического пика, а с локального максимума перед обвалом. Покупка 19 мая 2008 года на 2 033 пунктах запустила серию из 10 покупок за 5 месяцев. К 24 октября 2008 года в позиции лежал 1 000 000 ₽, бумажный убыток составлял 477 409 ₽, а безубыток пришёл 6 мая 2009 года. Индекс вернулся к майскому уровню только 1 апреля 2011 года.
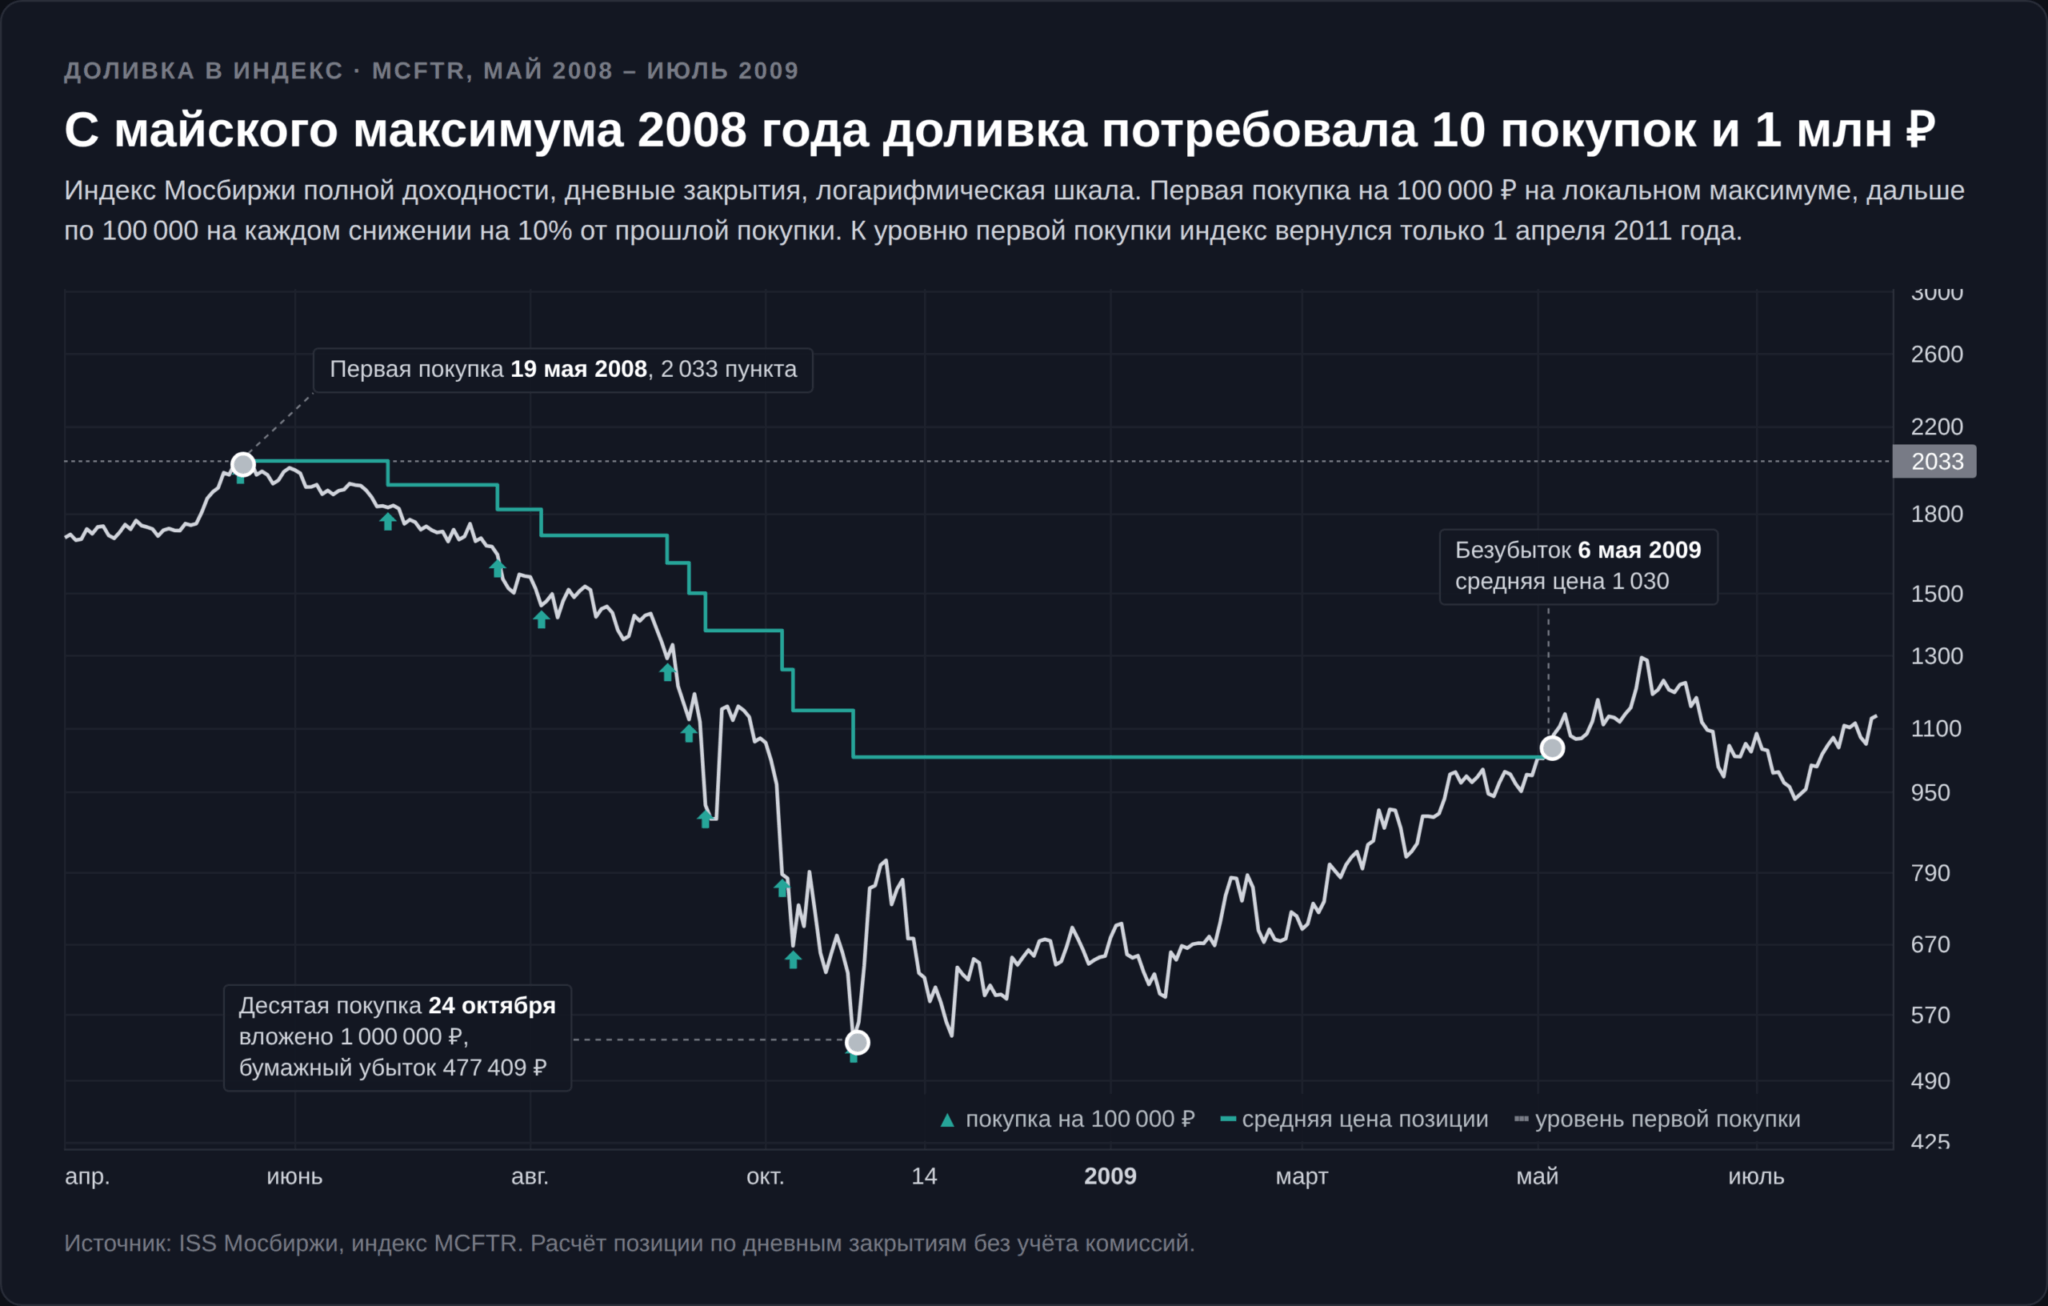
Если бы вы отвели на позицию 400 000 рублей, покупки остановились бы на четвёртой при средней цене 1 713 пунктов. Безубыток тогда пришёл бы 9 ноября 2010 года, на 18 месяцев позже.
Отдельная акция может не вернуться
Индекс восстанавливается надёжнее отдельной бумаги, хотя и у него возврат занимал до 3,8 года, потому что слабые компании из него выбывают, а их место занимают новые. У отдельной акции такого механизма нет. Котировка Газпрома на 4 сентября 2026 года была на 76,5% ниже максимума 5 октября 2021 года, Мечел с пика 9 января 2024 года потерял 88,2%. Расчёт ниже не учитывает дивиденды и комиссии.
То же правило с шагом 25% и суммой 100 000 ₽ на покупку дало в Газпроме с октября 2021 года пять покупок, по 389,82, 257,30, 192,50, 139,54 и 104,49 рубля по данным ISS Мосбиржи. Средняя цена опустилась до 176,16 ₽, в 2 раза ниже первой покупки. Убыток в процентах сократился с 76,5 до 48%, а в рублях вырос с 76 484 до 239 810, потому что вложено стало в 5 раз больше.
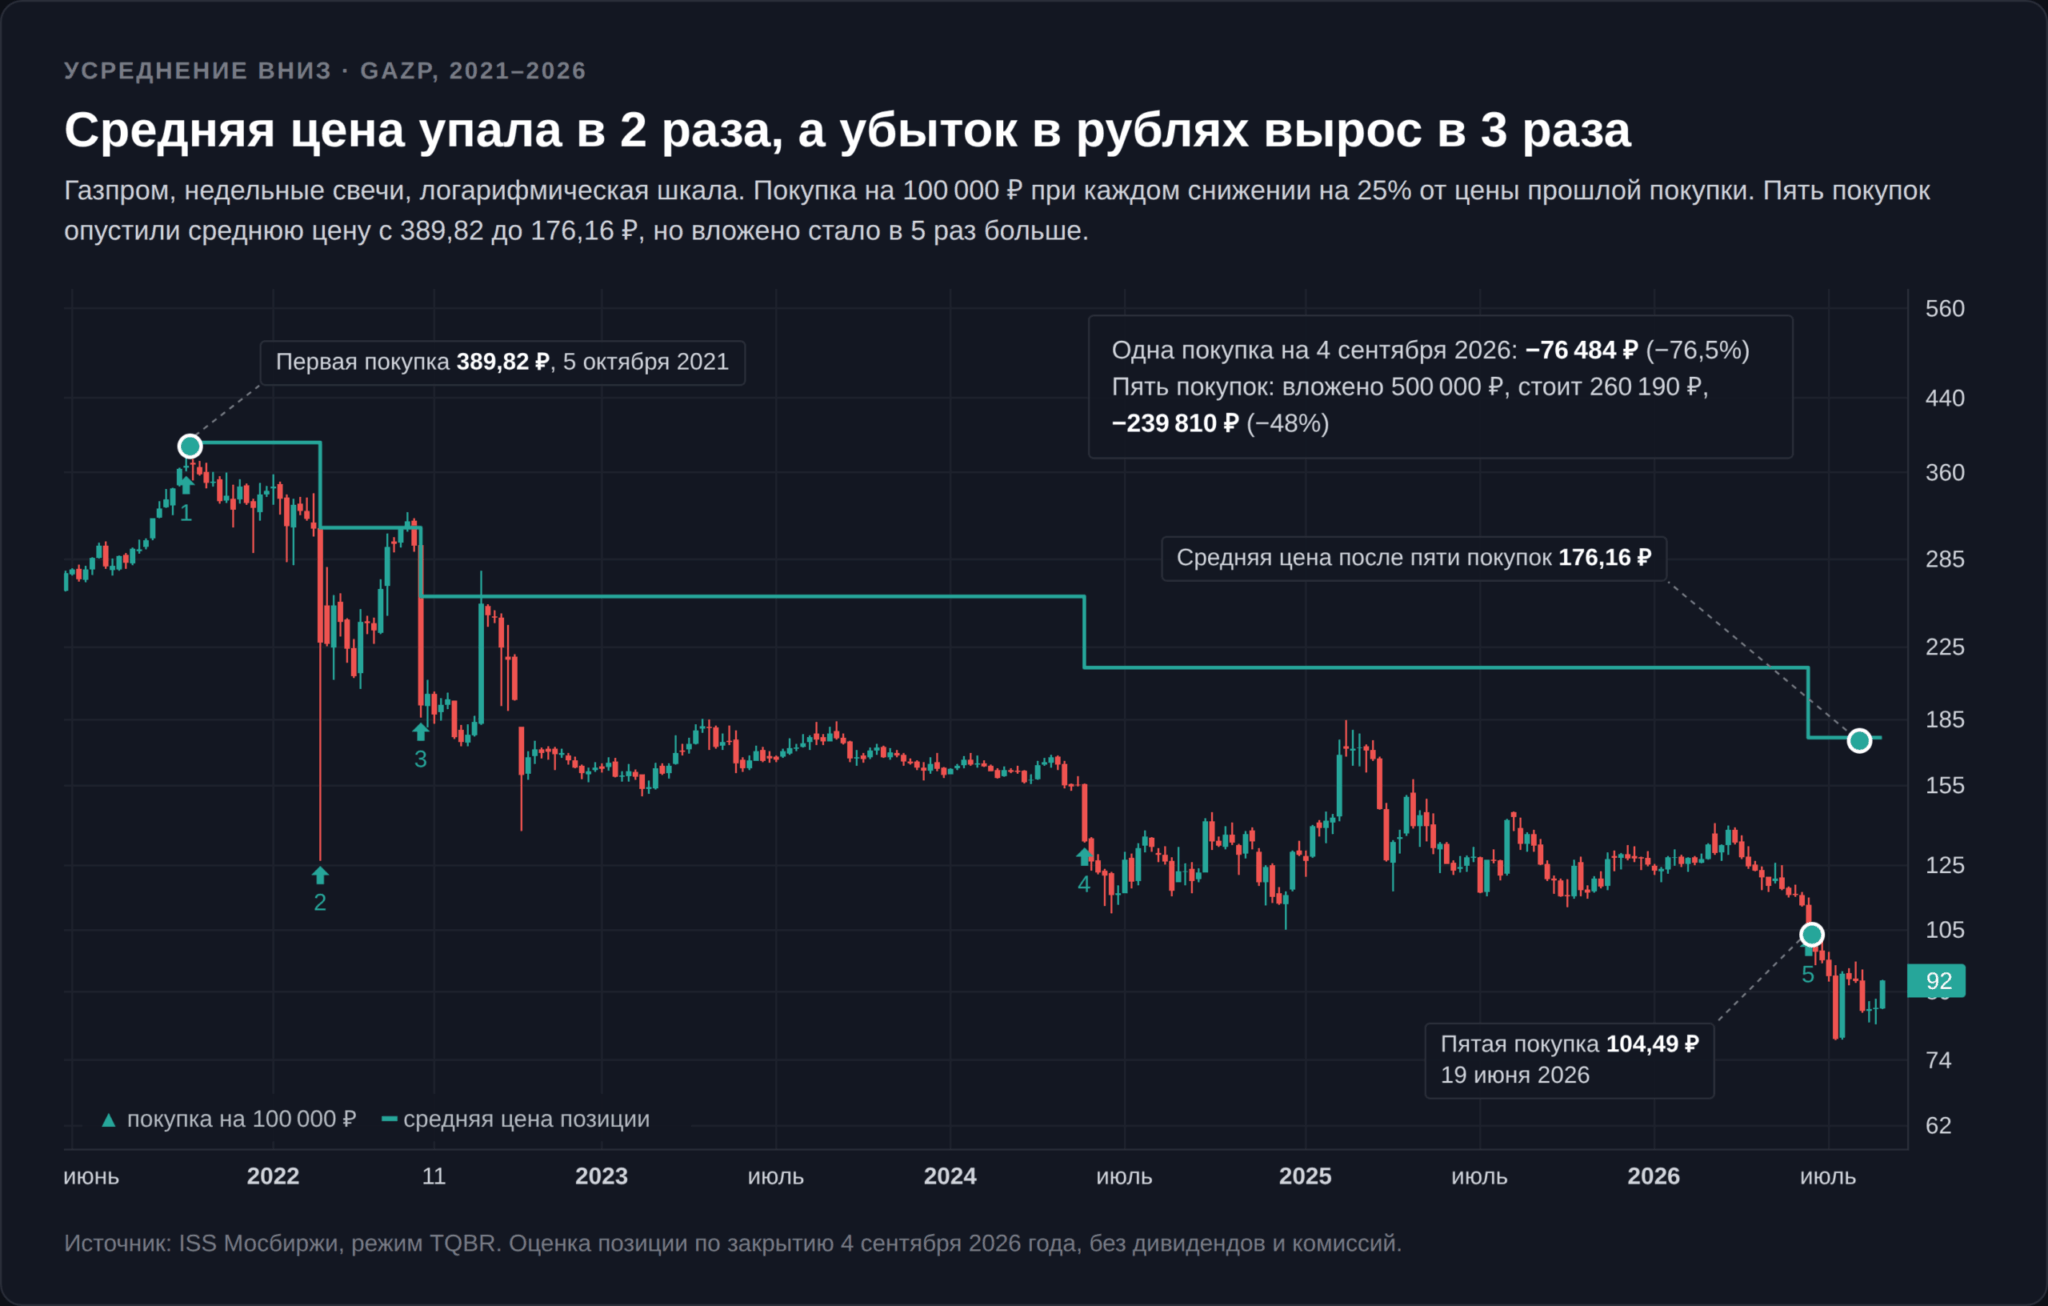
Усреднение улучшает процент и ухудшает сумму, если актив продолжает падать. Сравнить бумагу с отраслью по P/E, P/B и дивидендной доходности перед докупкой можно в скринере акций.
Сколько докупить, чтобы сдвинуть безубыток
Объём докупки при усреднении считается заранее.
N обозначает число бумаг в позиции, P0 их текущую среднюю цену, A желаемую среднюю, p цену докупки.
В примере из начала статьи 10 акций куплены по 100 $, цена упала до 80 $. Чтобы средняя стала 90 $, вам нужно докупить 10 × (100 − 90) ÷ (90 − 80) = 10 акций на 800 долларов. Для средней 85 $ уже 30 акций на 2 400 долларов, для средней 82 $ понадобится 90 акций на 7 200. Каждый следующий шаг к рыночной цене стоит дороже предыдущего, а до самой цены безубыток не дотянуть ни за какие деньги.
Доливка с плечом и в шорт
Доливка в короткую позицию опаснее доливки в длинную. Акция не может упасть ниже нуля, а вырасти может сколько угодно, поэтому убыток шорта ничем не ограничен, а за перенос короткой позиции брокеры обычно берут плату. Механика коротких продаж описана в статье про шорт в трейдинге.
Сетка ордеров на форексе
На валютном рынке усреднение принимает форму сетки. Трейдер открывает позицию и через равные интервалы добавляет ордера того же объёма, пока цена идёт против него. От мартингейла сетка отличается тем, что лот не удваивается, поэтому объём позиции растёт линейно, а не в геометрической прогрессии. Бумажный убыток при этом растёт быстрее объёма, примерно как квадрат пройденного против позиции расстояния. Белорусу внебиржевой форекс доступен через компании из реестра Нацбанка.
Осенью 2022 года трейдер продаёт USDJPY 22 августа по 137,55 и добавляет короткие позиции равного объёма через каждые 200 пунктов. Ордера исполняются 1 сентября на 139,55, 6 сентября на 141,55, 7 сентября на 143,55 и 22 сентября на 145,55. Средняя цена и точка безубытка оказываются на 141,55, тогда как без сетки они остались бы на 137,55.
Пятый ордер исполнился 22 сентября, а позже в тот же день Минфин Японии впервые с 1998 года купил иену на валютном рынке, продав долларов на 2,84 трлн иен. Пара провалилась до 140,40, и сетку удалось закрыть в ноль. Окно для выхода уложилось в один торговый день.
Кто этот день пропустил, увидел 141,55 только 10 ноября, через 7 недель. По дороге, 21 октября, USDJPY поднимался до 151,94, и в тот же день Минфин провёл вторую интервенцию на 5,62 трлн иен. Пик пришёлся на 10,39 иены выше средней цены сетки. При объёме 0,1 лота на ордер бумажный убыток превышал 3 400 долларов, и это без отрицательного свопа, который в шорте по доллару против иены начислялся все 7 недель из-за разницы ставок ФРС и Банка Японии.
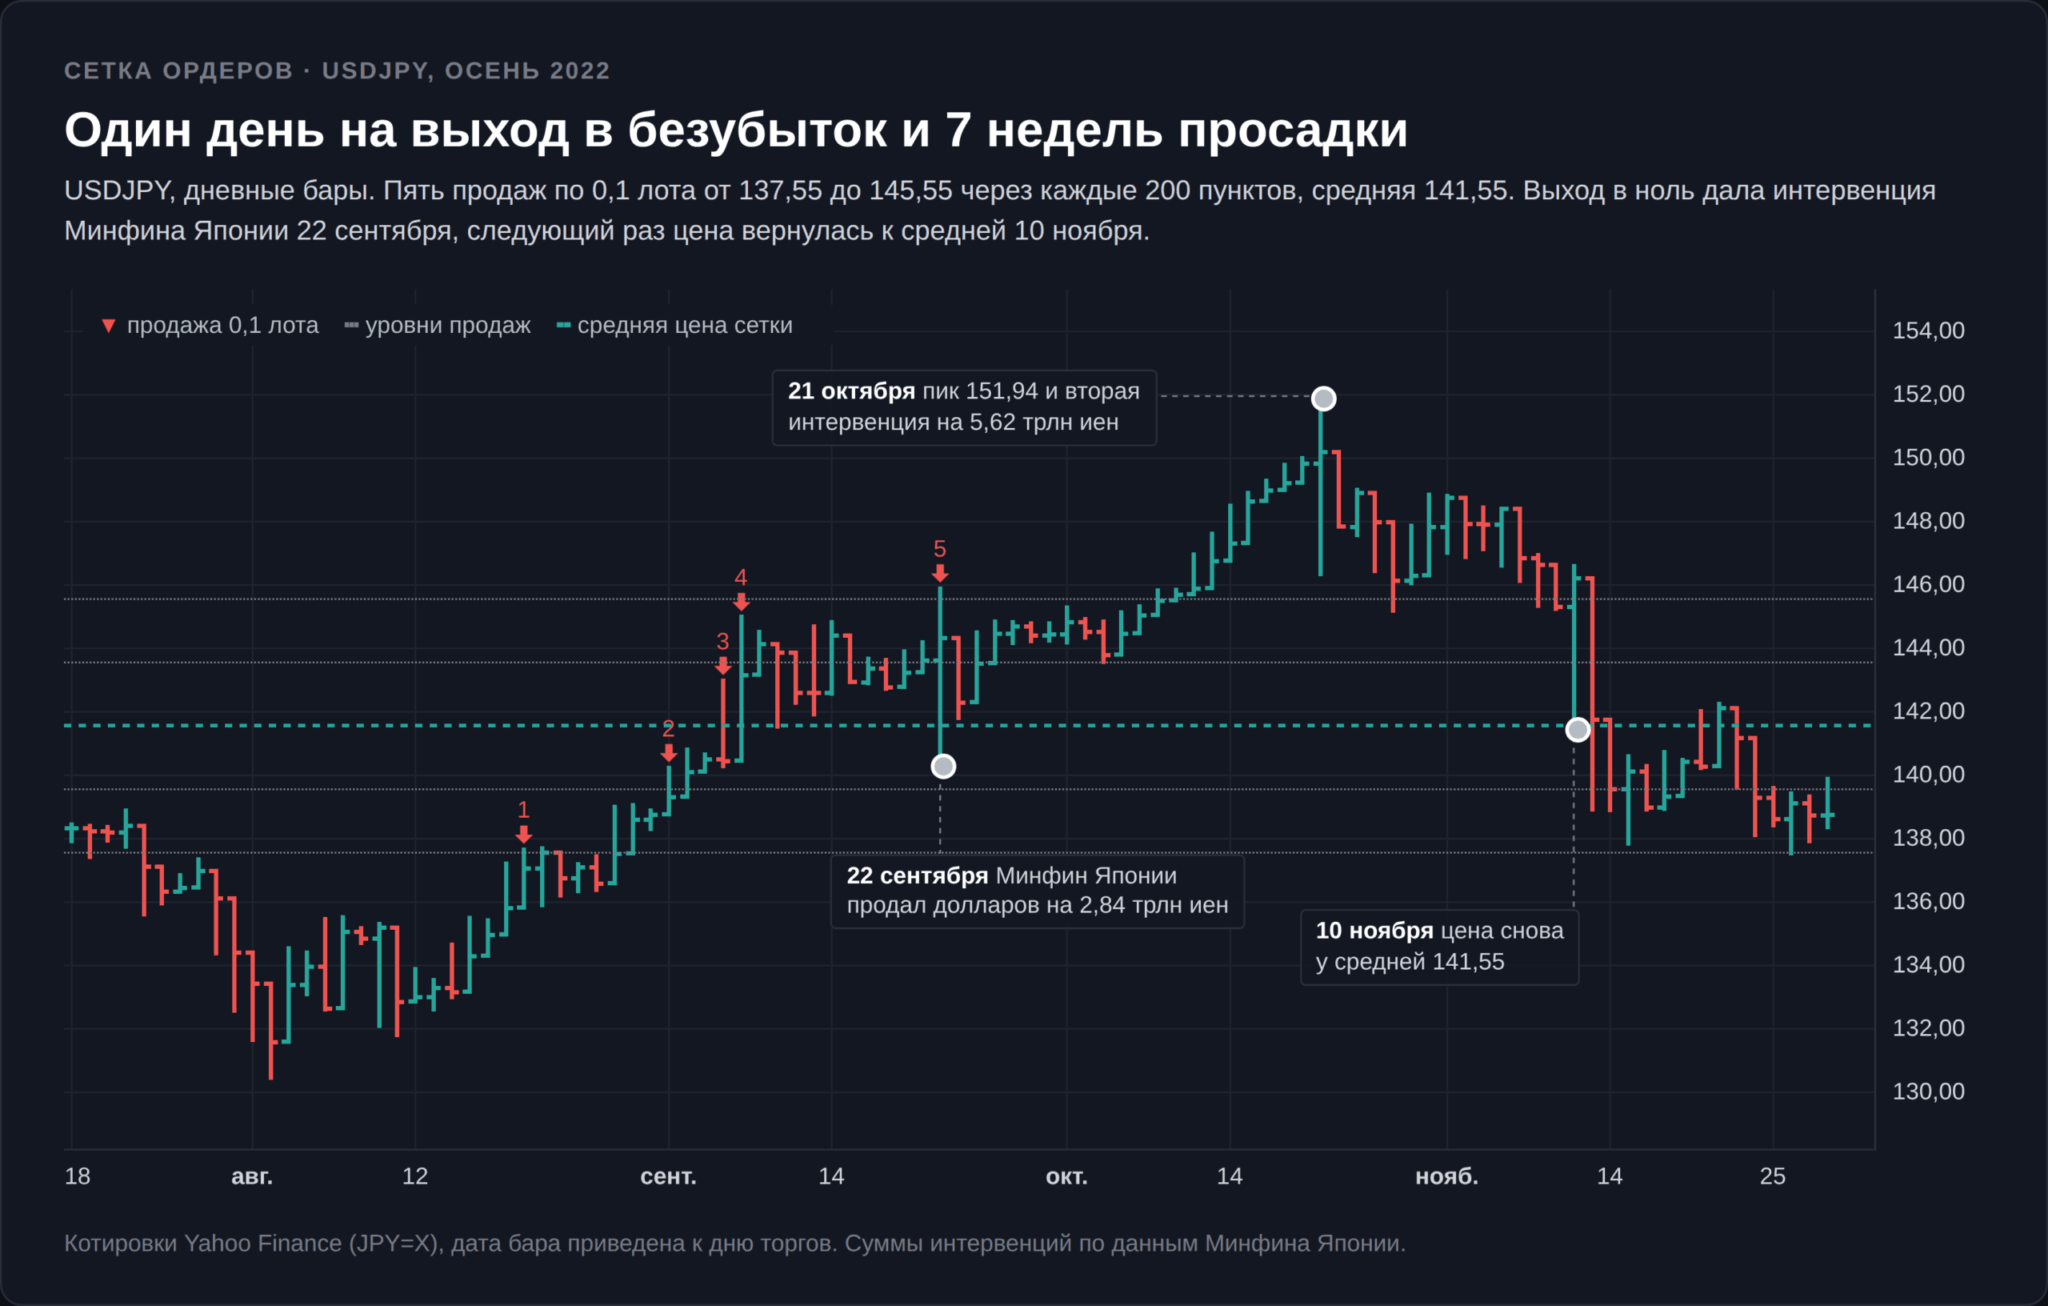
Итог сетки решили интервенции Минфина Японии 22 сентября и 21 октября, которые трейдер предсказать не мог. Первая дала выход в ноль, в день второй пара развернулась от максимума.
У серии должна быть и точка отказа, то есть уровень, на котором вся конструкция закрывается с убытком. Стоп-лосс задаёт размер худшего исхода заранее, и без него сетка отличается от мартингейла только скоростью, с которой заканчивается счёт. Поведение сетки при движении против позиции можно проверить в симуляторе трейдинга, где ошибка ничего не стоит.
Пирамидинг, доливка по ходу движения
Пирамидинг устроен как усреднение наоборот. Если добавлять объём не против движения, а по ходу его, средняя цена ухудшается, зато растёт размер работающей позиции. Трейдер покупает первый лот на пробое, второй после закрепления выше, третий на следующем импульсе, и точка безубытка ползёт вслед за рынком.
Риск здесь другой по знаку. Депозит не грузится нарастающим минусом, потому что каждая новая сделка открывается в прибыльной зоне. Зато откат забирает часть уже заработанного, а при резком развороте и часть исходного капитала, потому что к этому моменту позиция максимальна. Позиция из 9 лотов реагирует на движение в 9 раз сильнее одиночной.
Правила набора и защиты прибыли задаются до первой покупки, вместе с точкой, где серия закрывается.
Метод Эдлесона, усреднение стоимости портфеля
Эдлесон предложил задавать не размер взноса, а траекторию стоимости портфеля. Инвестор решает, на сколько портфель должен прибавлять каждый месяц, и докупает ровно столько, чтобы выйти на плановую отметку. Упала цена, и взнос растёт. Выросла, и взнос уменьшается, а если портфель обогнал план, часть бумаг продаётся. Без продаж получается усечённая версия метода с другим результатом.
В таблице учебный ряд, где цена акции за год ходит от 100 до 25 долларов, а план требует прироста портфеля на 100 долларов в месяц.
| Месяц | Цена, $ | План, $ | Портфель, $ | Действие |
|---|---|---|---|---|
| Январь | 100 | 100 | 0 | купить 1 → −100 $ |
| Февраль | 50 | 200 | 50 | купить 3 → −150 $ |
| Март | 50 | 300 | 200 | купить 2 → −100 $ |
| Апрель | 100 | 400 | 600 | продать 2 → +200 $ |
| Май | 50 | 500 | 200 | купить 6 → −300 $ |
| Июнь | 100 | 600 | 1000 | продать 4 → +400 $ |
| Июль | 100 | 700 | 600 | купить 1 → −100 $ |
| Август | 50 | 800 | 350 | купить 9 → −450 $ |
| Сентябрь | 25 | 900 | 400 | купить 20 → −500 $ |
| Октябрь | 50 | 1000 | 1800 | продать 16 → +800 $ |
| Ноябрь | 100 | 1100 | 2000 | продать 9 → +900 $ |
| Декабрь | 25 | 1200 | 275 | купить 37 → −925 $ |
| Итог | — | 1200 | 1200 | 48 акций, вложено 325 $ |
Портфель в таблице показан до действия месяца. Куплено на 2 625 $, продано на 2 300 $, чистых вложений 325 $.
За год метод довёл портфель ровно до плановых 1 200 долларов при чистых вложениях 325. Учебный ряд преувеличивает эффект, потому что реальная акция редко ходит в 4 раза за год.
На MCFTR я прогнал метод окнами по 36 месяцев с планом прироста 10 000 ₽ в месяц, всего 248 окон с 2003 года, и сравнил его с покупкой на 10 000 рублей ежемесячно. Итог здесь нельзя просто делить на вложенную сумму, потому что метод по ходу забирает деньги продажами. Такое сравнение решает внутренняя норма доходности (IRR), годовая доходность с учётом сроков всех взносов и продаж. По ней метод Эдлесона оказался лучше в 219 окнах из 248, с медианным перевесом 1,41 п.п. годовых.
В половине окон максимальный месячный взнос превышал плановый в 3,73 раза и больше. В худшем окне, стартовавшем в марте 2019 года, метод в феврале 2022 года потребовал 115 077 ₽ за один месяц при плановых 10 000. Такие суммы нужны именно на обвале, когда свободных денег обычно нет, и без резерва вы не выполните правило в самый нужный момент.
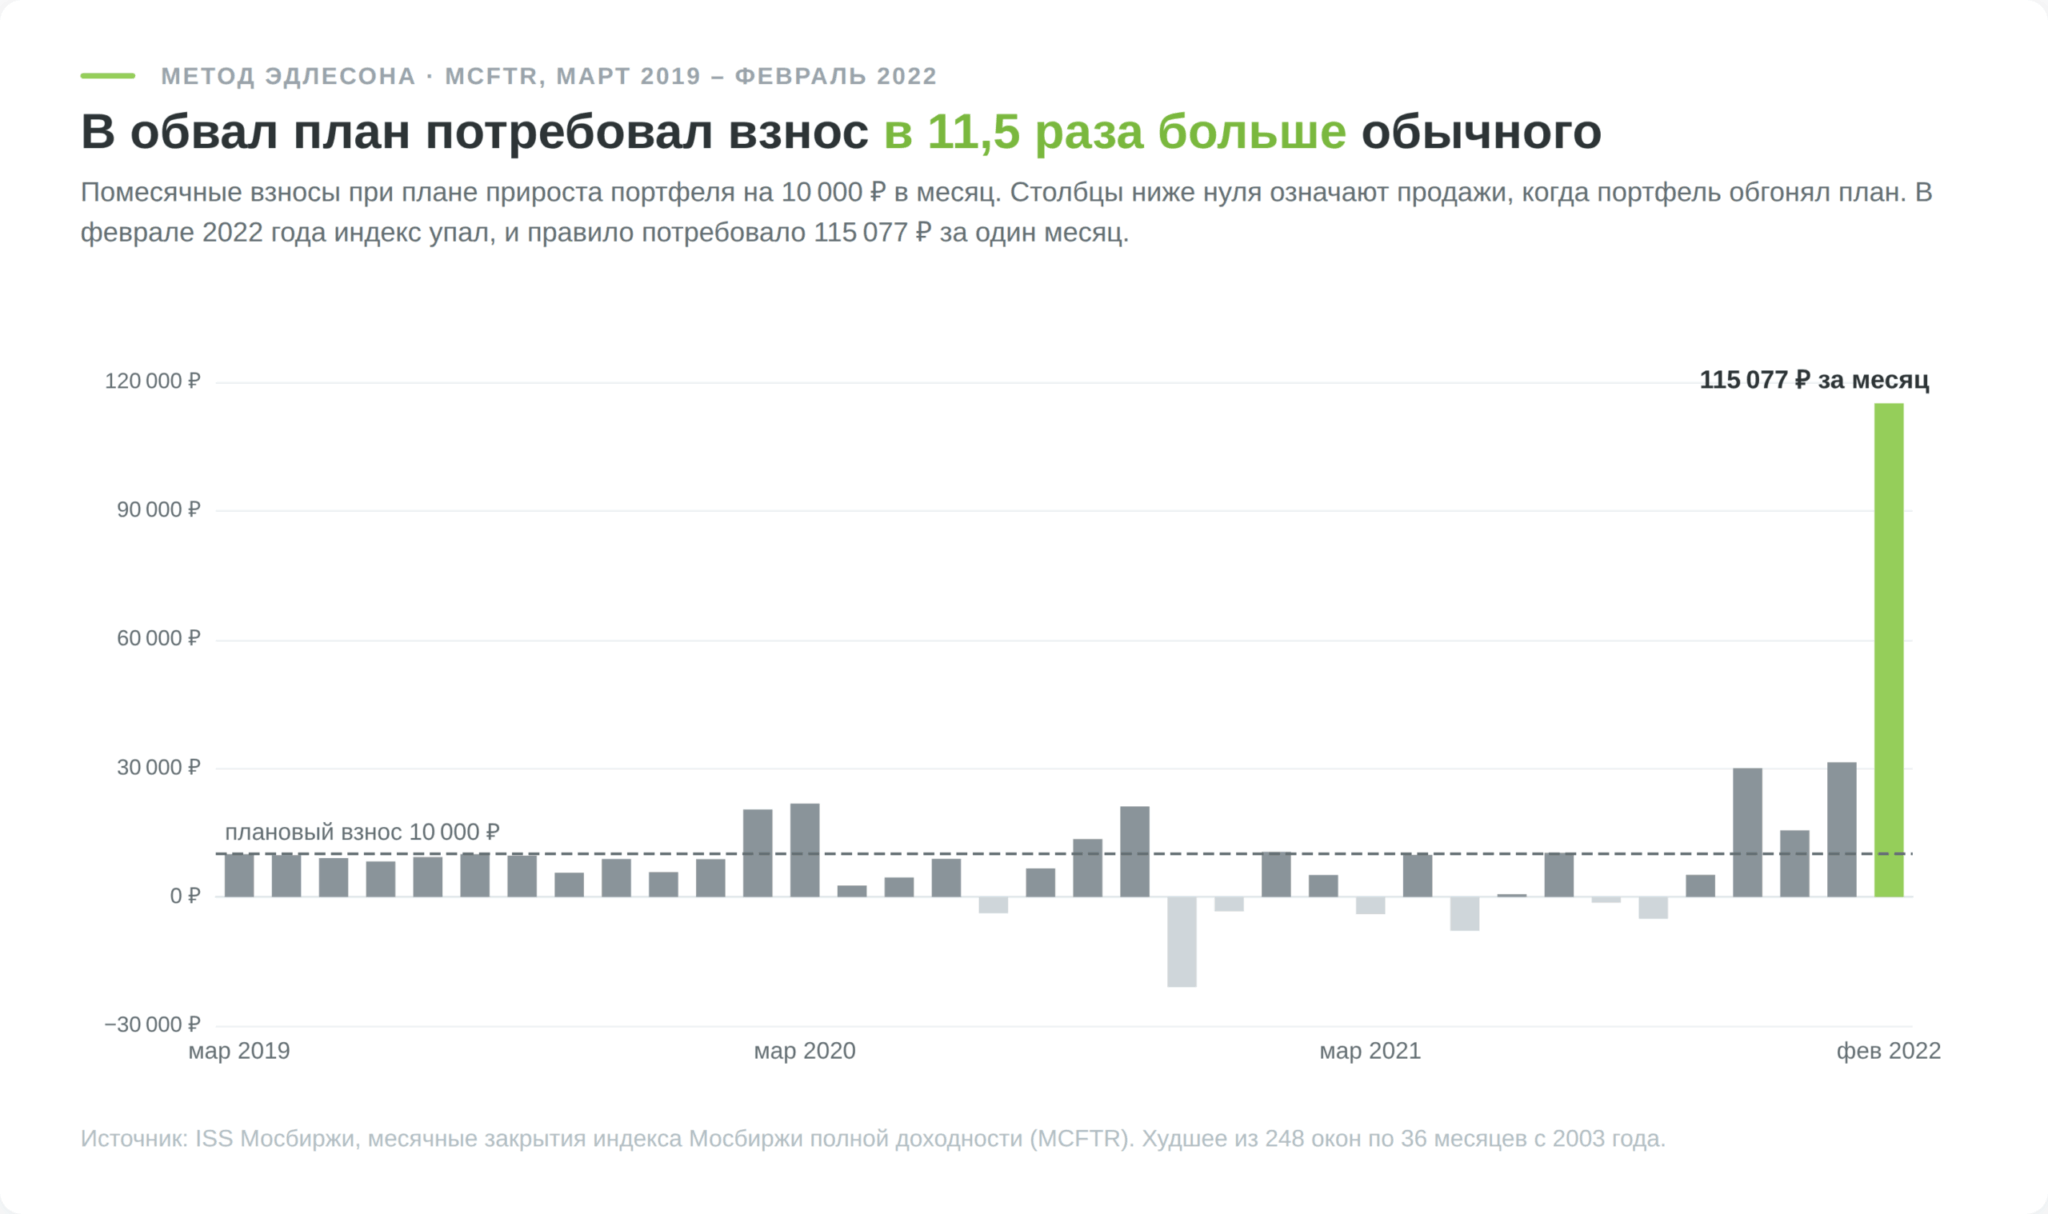
Продажи требовались во всех 248 окнах. Через зарубежного брокера каждая прибыльная продажа создаёт доход, который придётся самому показать в декларации до 31 марта следующего года. У компаний из реестра НБРБ такого налога нет вообще, и метод с продажами там ведётся свободнее, но торгуют там контрактами на разницу без владения бумагой.
На счёте у зарубежного брокера вы можете заменить продажи паузой в покупках, а свободные деньги направлять в облигации или на короткий вклад. Формально это уже не Эдлесон, зато записей в декларации по ходу не возникает.
Налоги при усреднении
Средняя цена, которую усреднение показывает в приложении брокера, в расчёте налога не участвует.
Как считается налог при продаже части позиции
Доход от продажи бумаг через зарубежного брокера в Беларуси облагается подоходным налогом по ставке 13%. База считается как доход минус документально подтверждённые расходы на приобретение проданных бумаг, включая комиссии. Средняя цена из приложения брокера в этом расчёте не участвует.
Инвестор купил 10 акций по 300 $ в январе, а в июне усреднился и докупил 10 по 200. Приложение показывает среднюю 250 долларов. Осенью бумага стоит 320, и он продаёт 10 акций. Брокерский отчёт списывает сначала январские бумаги, доход составит 200 $ вместо 700, а налог при ставке 13% выйдет 26 долларов вместо 91.
При наборе по нарастающей эффект обратный. Первыми уходят самые дешёвые бумаги, и база с частичной продажи максимальна, поэтому у пирамидинга есть налоговый хвост.
Декларация о доходах подаётся в налоговую до 31 марта года, следующего за продажей, налог уплачивается до 1 июня. Расходы подтверждаются брокерскими отчётами, поэтому их сохраняют по каждой покупке усредняемой позиции.
Когда налога можно избежать
Льготы за срок владения, как в России, и счёта типа ИИС в Беларуси нет. Полностью уйти от подоходного налога позволяют операции через компании из реестра НБРБ. Норма п. 63 ст. 208 Налогового кодекса освобождает доходы физлиц по договорам с такими компаниями бессрочно, и декларация по этим доходам не подаётся.
В реестре сейчас шесть компаний, включая ТехноИнвест под номером 31 и FTM Brokers под номером 4. Плата за освобождение от налога в том, что торговля идёт контрактами на разницу, право на бумагу не переходит и за перенос позиции списывается своп. Для дивидендных стратегий долгосрочного владения этот маршрут не подходит.
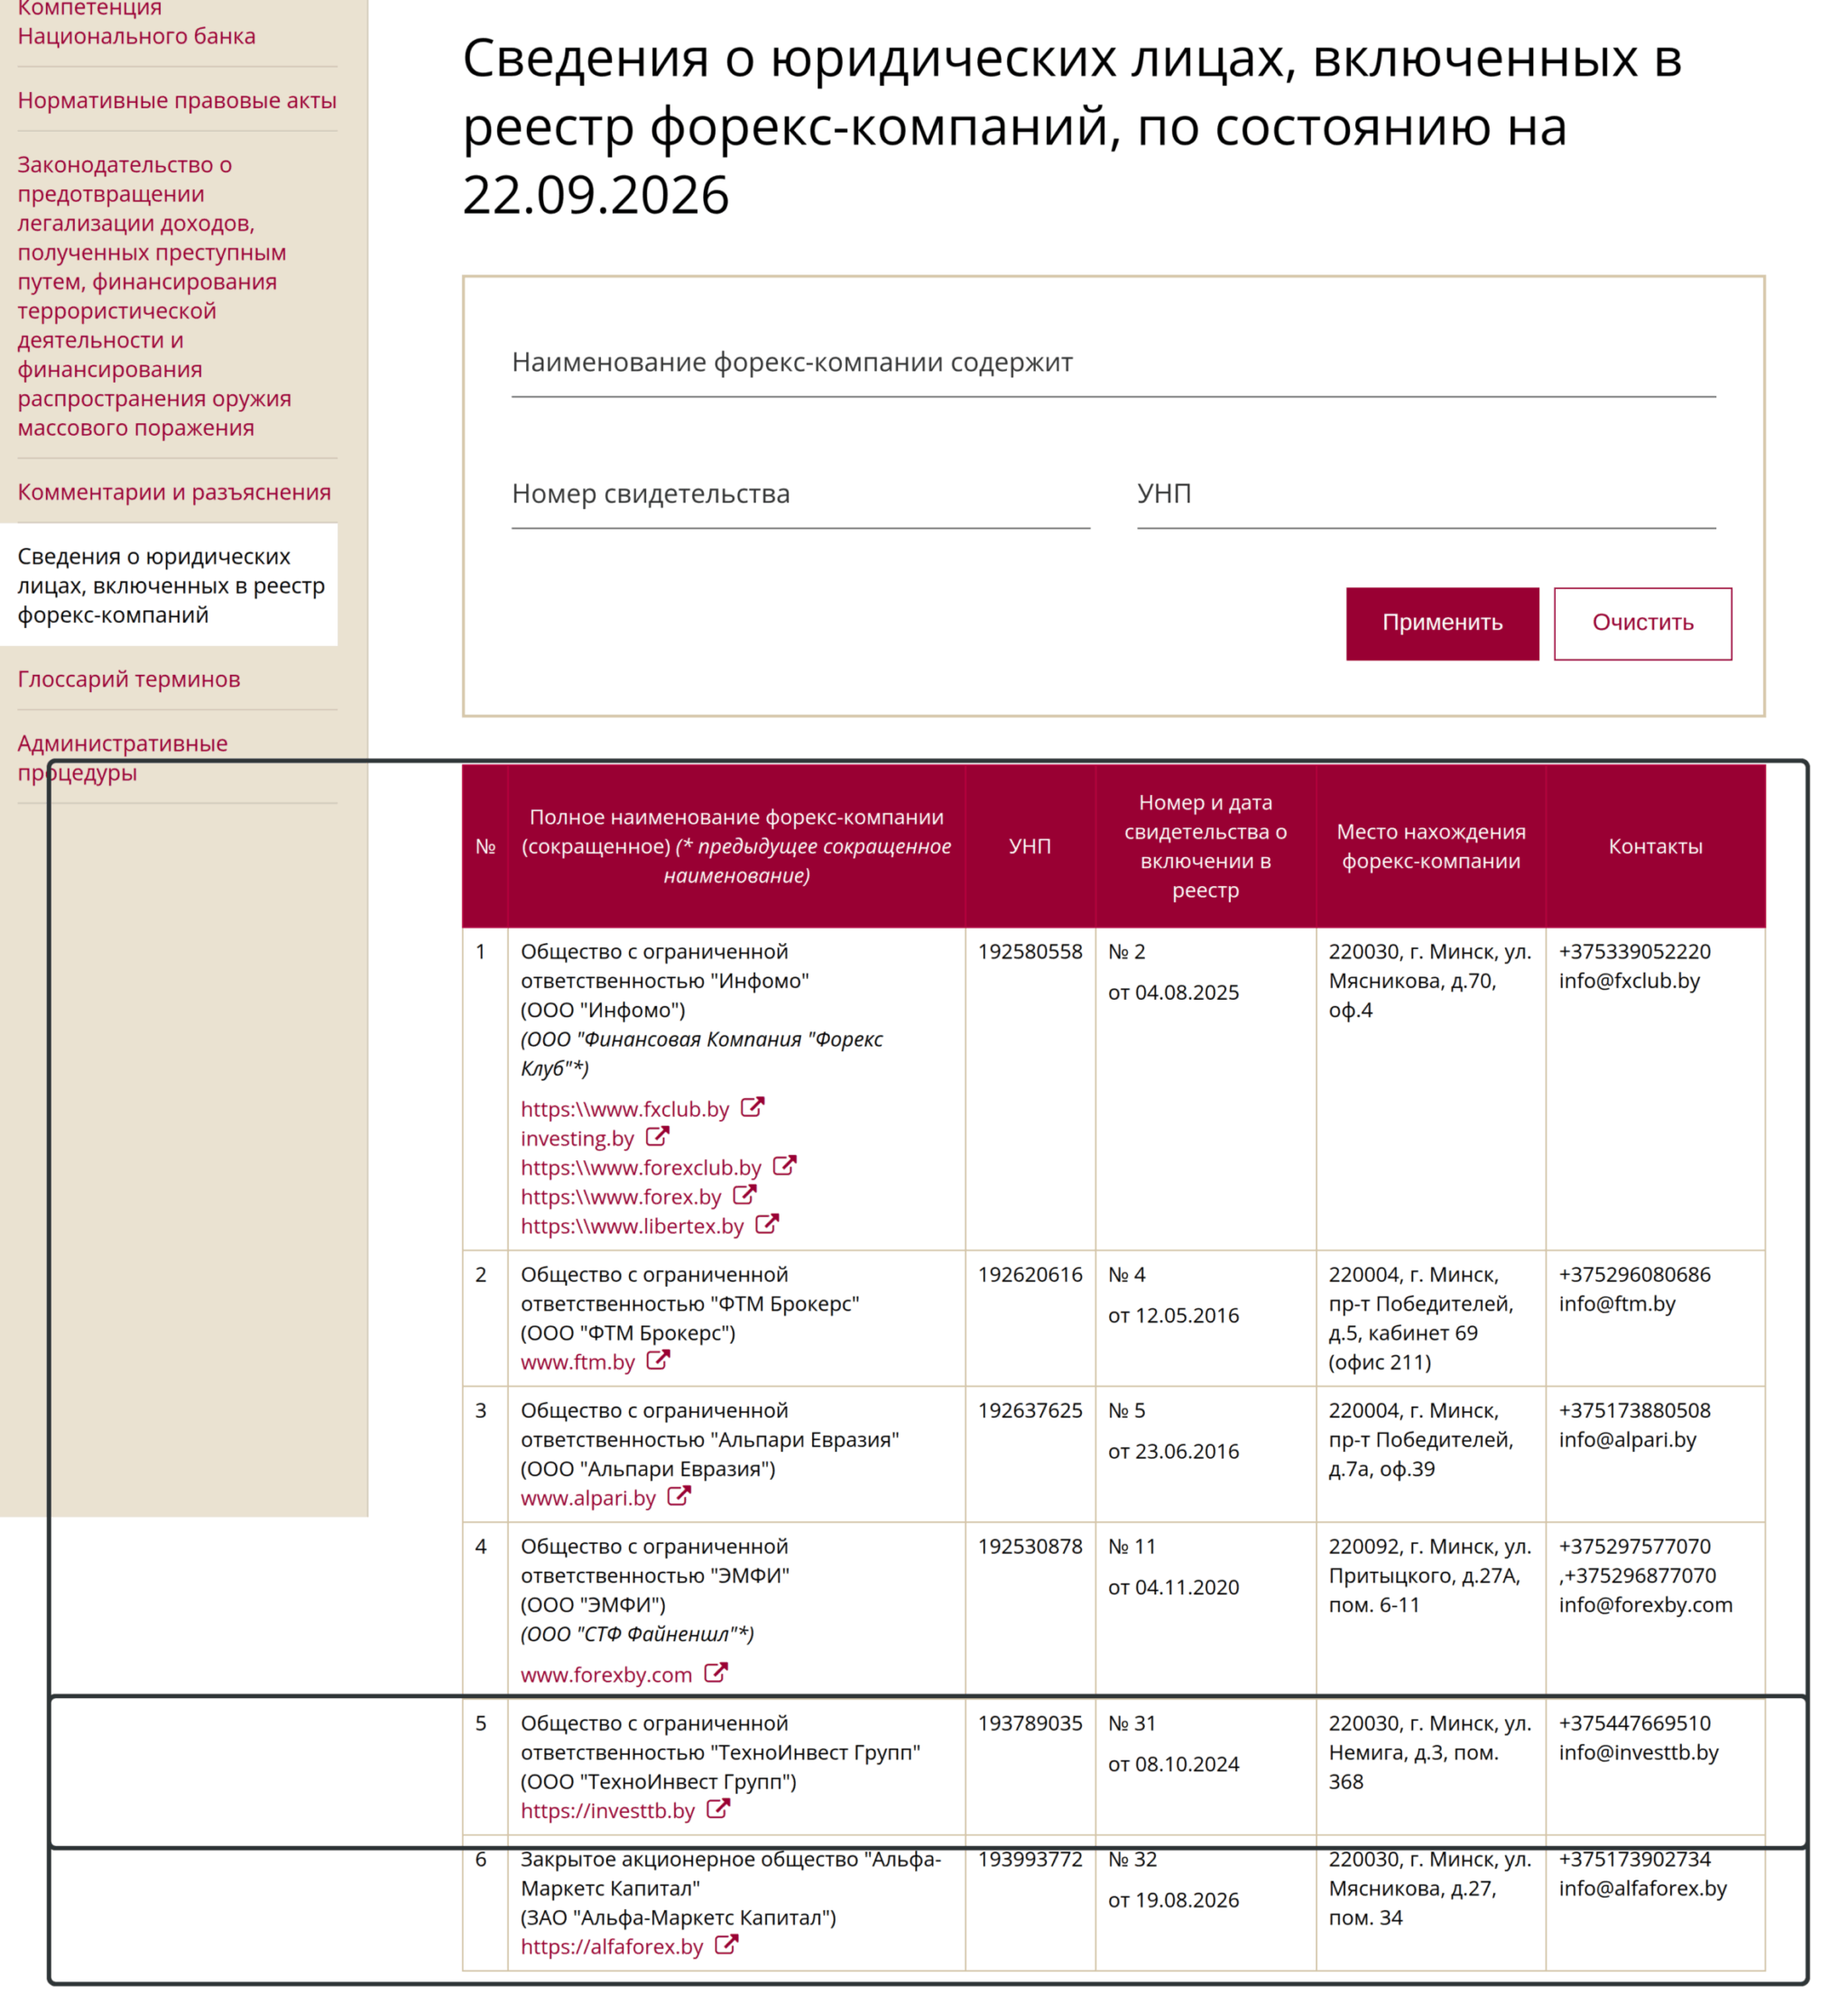
Общий разбор ставок, декларации и примеров собран в статье про налоги на инвестиции в Беларуси.
Как выбрать свой вариант усреднения
Вариант усреднения определяют источник денег и горизонт, а не вкус.
| Тактика | Откуда деньги | Когда имеет смысл | Риск |
|---|---|---|---|
| Регулярные покупки, DCA | Из текущего дохода | Долгий горизонт, фонд на индекс | Пропуск взносов на просадках |
| Разбивка имеющейся суммы | Капитал уже на руках | Когда иначе вы не решитесь войти вовсе | Недобор доходности, тем больший, чем дольше растягивание |
| Доливка в убыток | Резерв, отложенный под позицию заранее | Индекс или бумага, тезис по которой не изменился | В обвал деньги на докупки кончаются, отдельная акция может не вернуться |
| Метод Эдлесона | Взнос плюс крупный резерв | Компания из реестра НБРБ или счёт без налога на промежуточные продажи | Взнос, в разы выше планового, в худший месяц |
| Пирамидинг | Прибыль работающей позиции | Подтверждённый тренд | Разворот, когда позиция максимальна |
Лимит на позицию ставится до первой покупки. Заранее определите, сколько денег максимум может уйти в один инструмент. Без такого лимита серия усреднений в обвал упирается в весь депозит.
Доливка требует нового обоснования. Если бумага упала из-за пересмотра прогноза по прибыли или потери рынка сбыта, докупка увеличивает ставку на тезис, который уже не подтвердился. Падение цены само по себе аргументом не является.
Каждую покупку серии удобно записывать отдельной сделкой в журнале сделок, а среднюю цену пересчитывать по формуле из начала статьи.
Где вести регулярные покупки
Белорусский фондовый рынок внутри страны невелик, и регулярные покупки в иностранных акциях и фондах ведут через зарубежного брокера. Второй маршрут остаётся внутри периметра Нацбанка, через форекс-компании из его реестра.
Запасной маршрут без зарубежного перевода это ТехноИнвест, компания из реестра Нацбанка под номером 31. Счёт открывается от 50 долларов, пополнение идёт через ЕРИП, карту или кассу. Торговля идёт контрактами на разницу (CFD), бумагой вы не владеете, за перенос позиции начисляется своп, а комиссия по CFD на акции и ETF составляет 0,08% за сделку с минимумом 8 единиц, на долларовом счёте это 8 $. Покупка на 90 долларов обходится в 8,9% суммы, поэтому для мелких регулярных взносов маршрут дорогой. Наличие нужного инструмента проверяется в терминале xStation до пополнения. Ещё одна компания реестра, FTM Brokers под номером 4, торгует примерно 130 тикерами CFD на голубые фишки через MT4, с той же оговоркой про беспоставочные контракты.
Преимущества и недостатки усреднения
Что в итоге
Регулярные покупки из зарплаты работают и не имеют разумной альтернативы. Вести их удобно через фонд на индекс, где лоты не мешают.
Если деньги уже на руках, растягивание входа окупается как страховка для того, кто иначе не войдёт в рынок, а ожидающую сумму выгоднее держать на коротком вкладе в валюте счёта. Усреднение убыточной позиции в индексе допустимо при заранее отложенном резерве и лимите на позицию. Доливка в отдельную акцию требует нового обоснования на каждой покупке, а с плечом и в шорт превращается в ставку на то, что брокер не закроет позицию раньше разворота.
Метод Эдлесона даёт более высокую внутреннюю норму доходности, чем равные взносы, но по итоговой сумме при том же бюджете выигрывает в 42–54% окон, в зависимости от дохода на свободные деньги. Для него нужен резерв на месяцы, когда план требует в разы больше обычного, и счёт, где продажи не создают налога. Расчёты в статье сделаны на исторических данных и повторения не гарантируют, выбор тактики остаётся за вами.