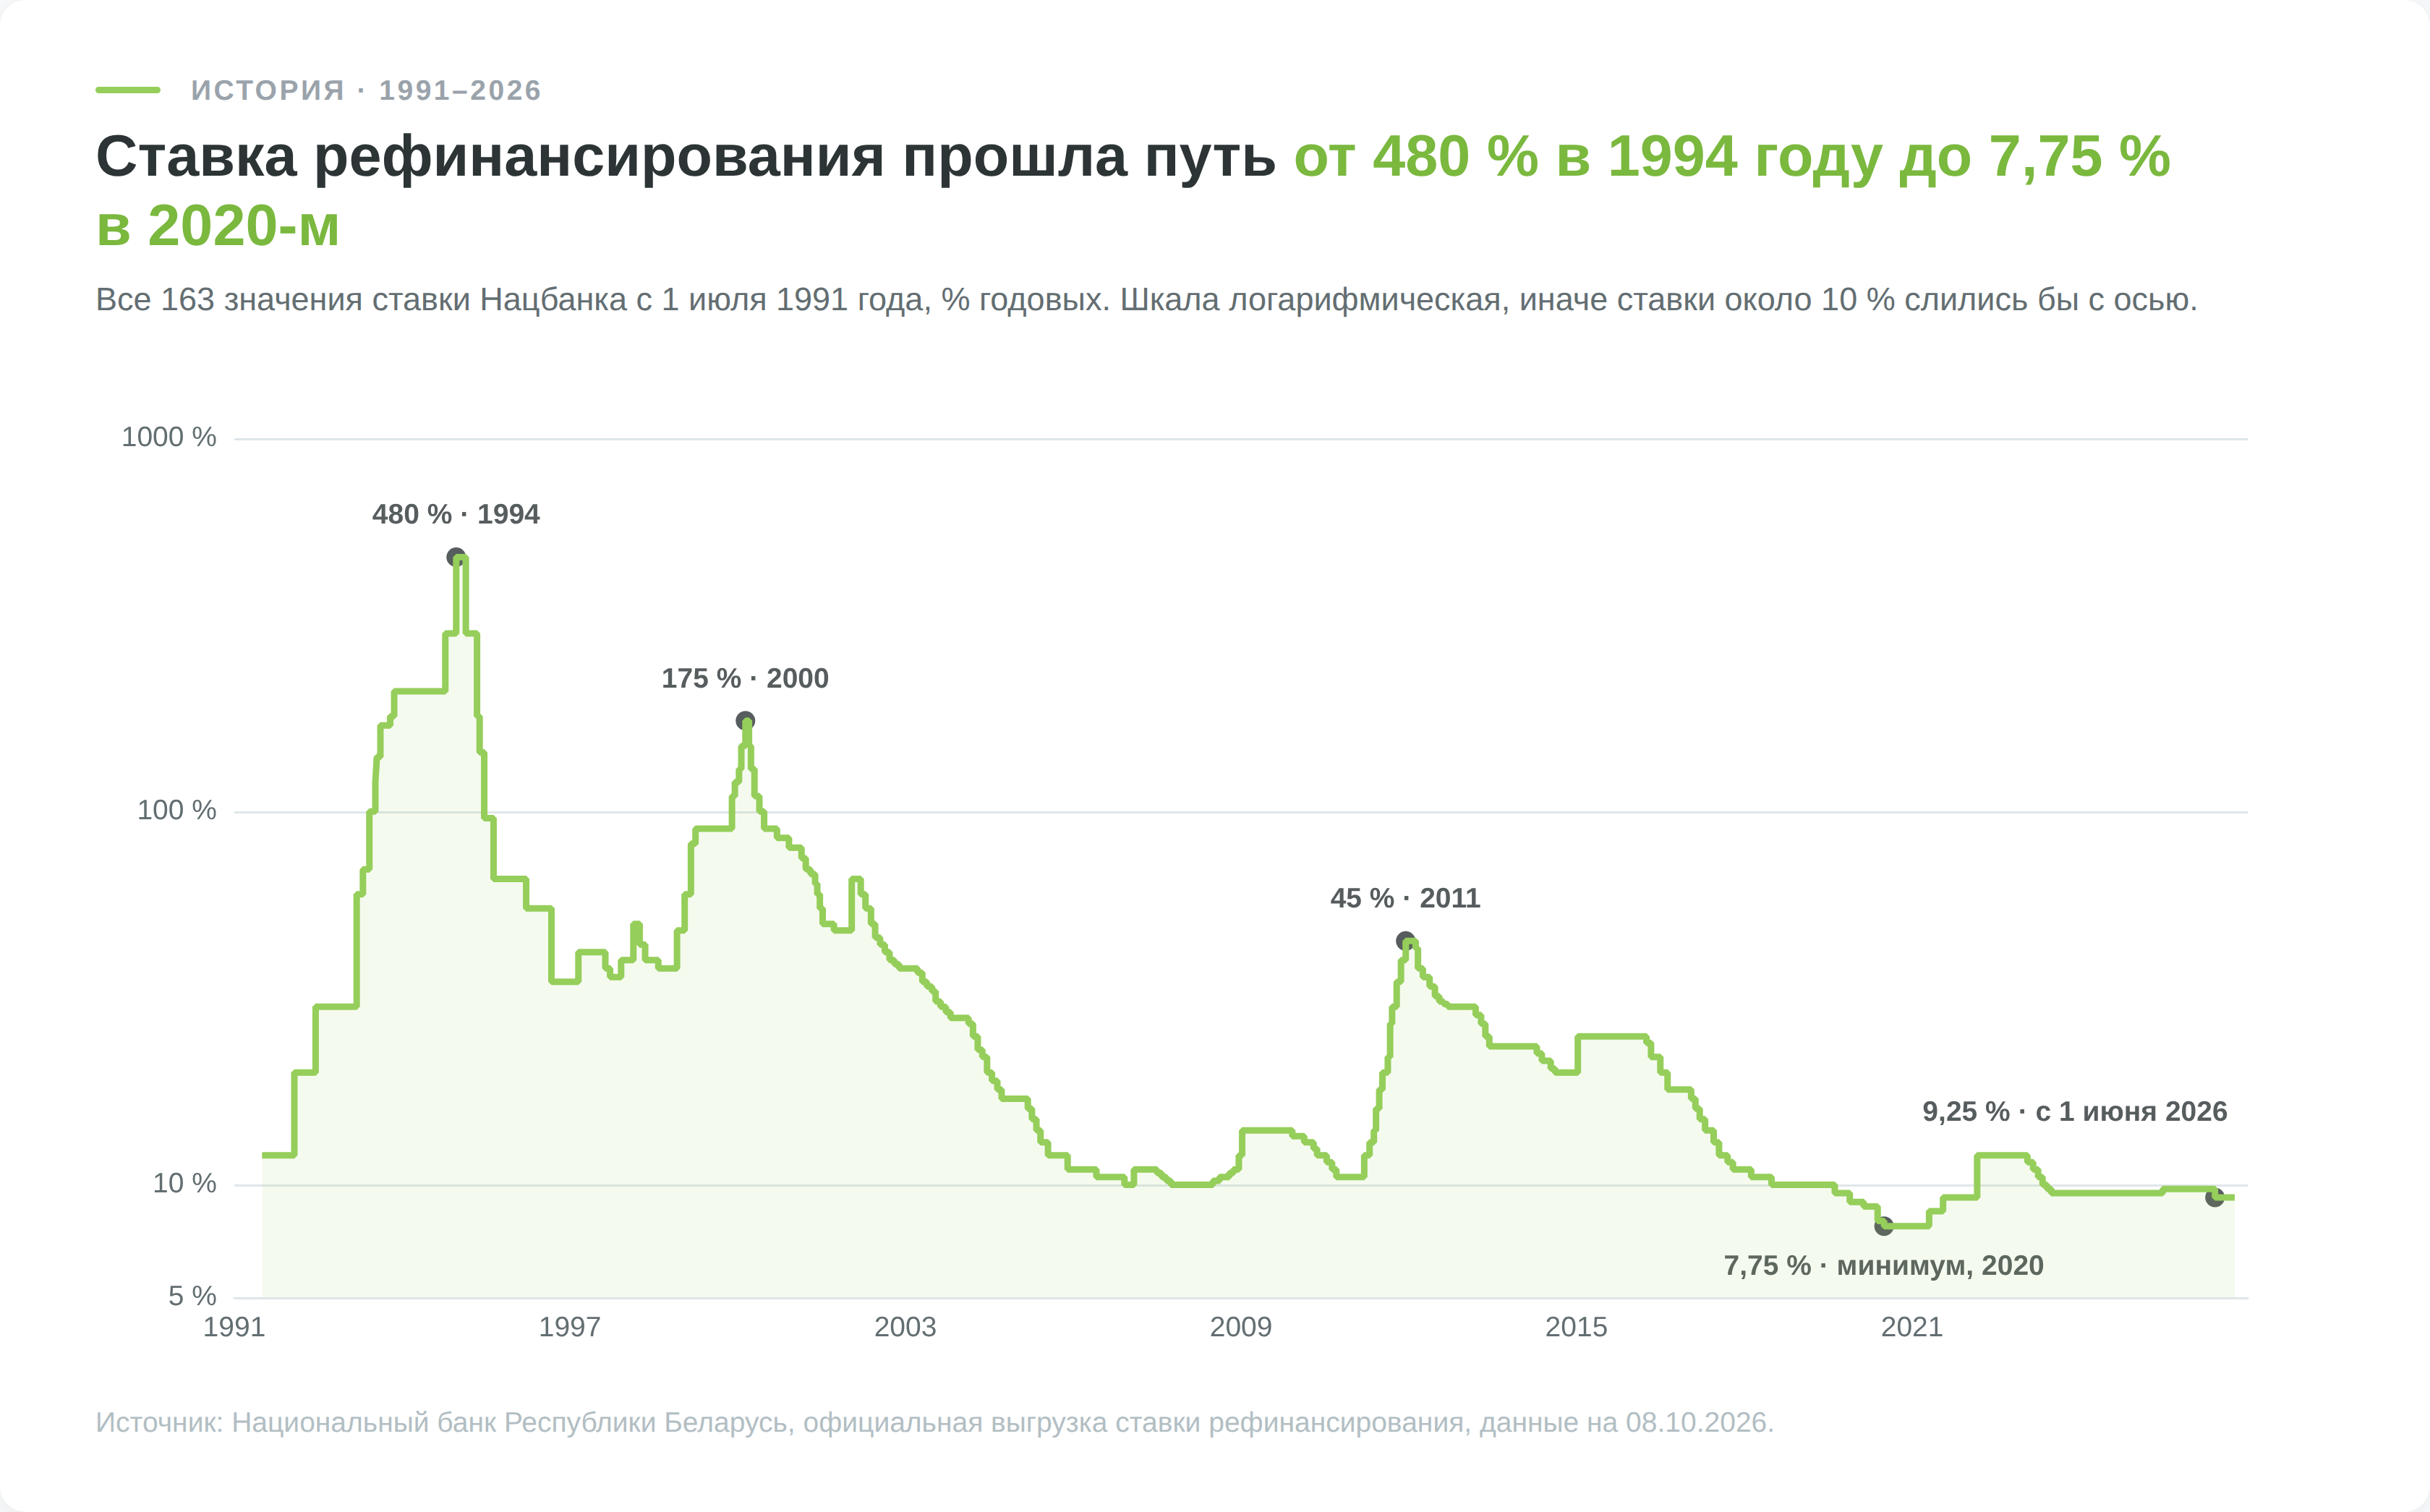
С 1991 года Национальный банк менял ставку рефинансирования 162 раза, от 480% годовых в декабре 1994-го до исторического минимума 7,75% в 2020-м. От неё считают пеню по налогам и проценты за просроченный долг, к ней привязаны плавающие ставки по вкладам и кредитам банков и купон интернет-облигаций Минфина. В статье собраны действующее значение с номером постановления, вся история изменений, реальная ставка против инфляции по годам и расчёты того, как ставка входит в ваши деньги.
Материал носит информационный характер и не является финансовой, налоговой или юридической консультацией. Ставка рефинансирования и условия банков меняются, поэтому перед расчётом пени, процентов по договору или открытием вклада сверяйте актуальные значения на сайтах Национального банка и своего банка. Доходность прошлых периодов не гарантирует будущих результатов.
Какая ставка рефинансирования действует сейчас
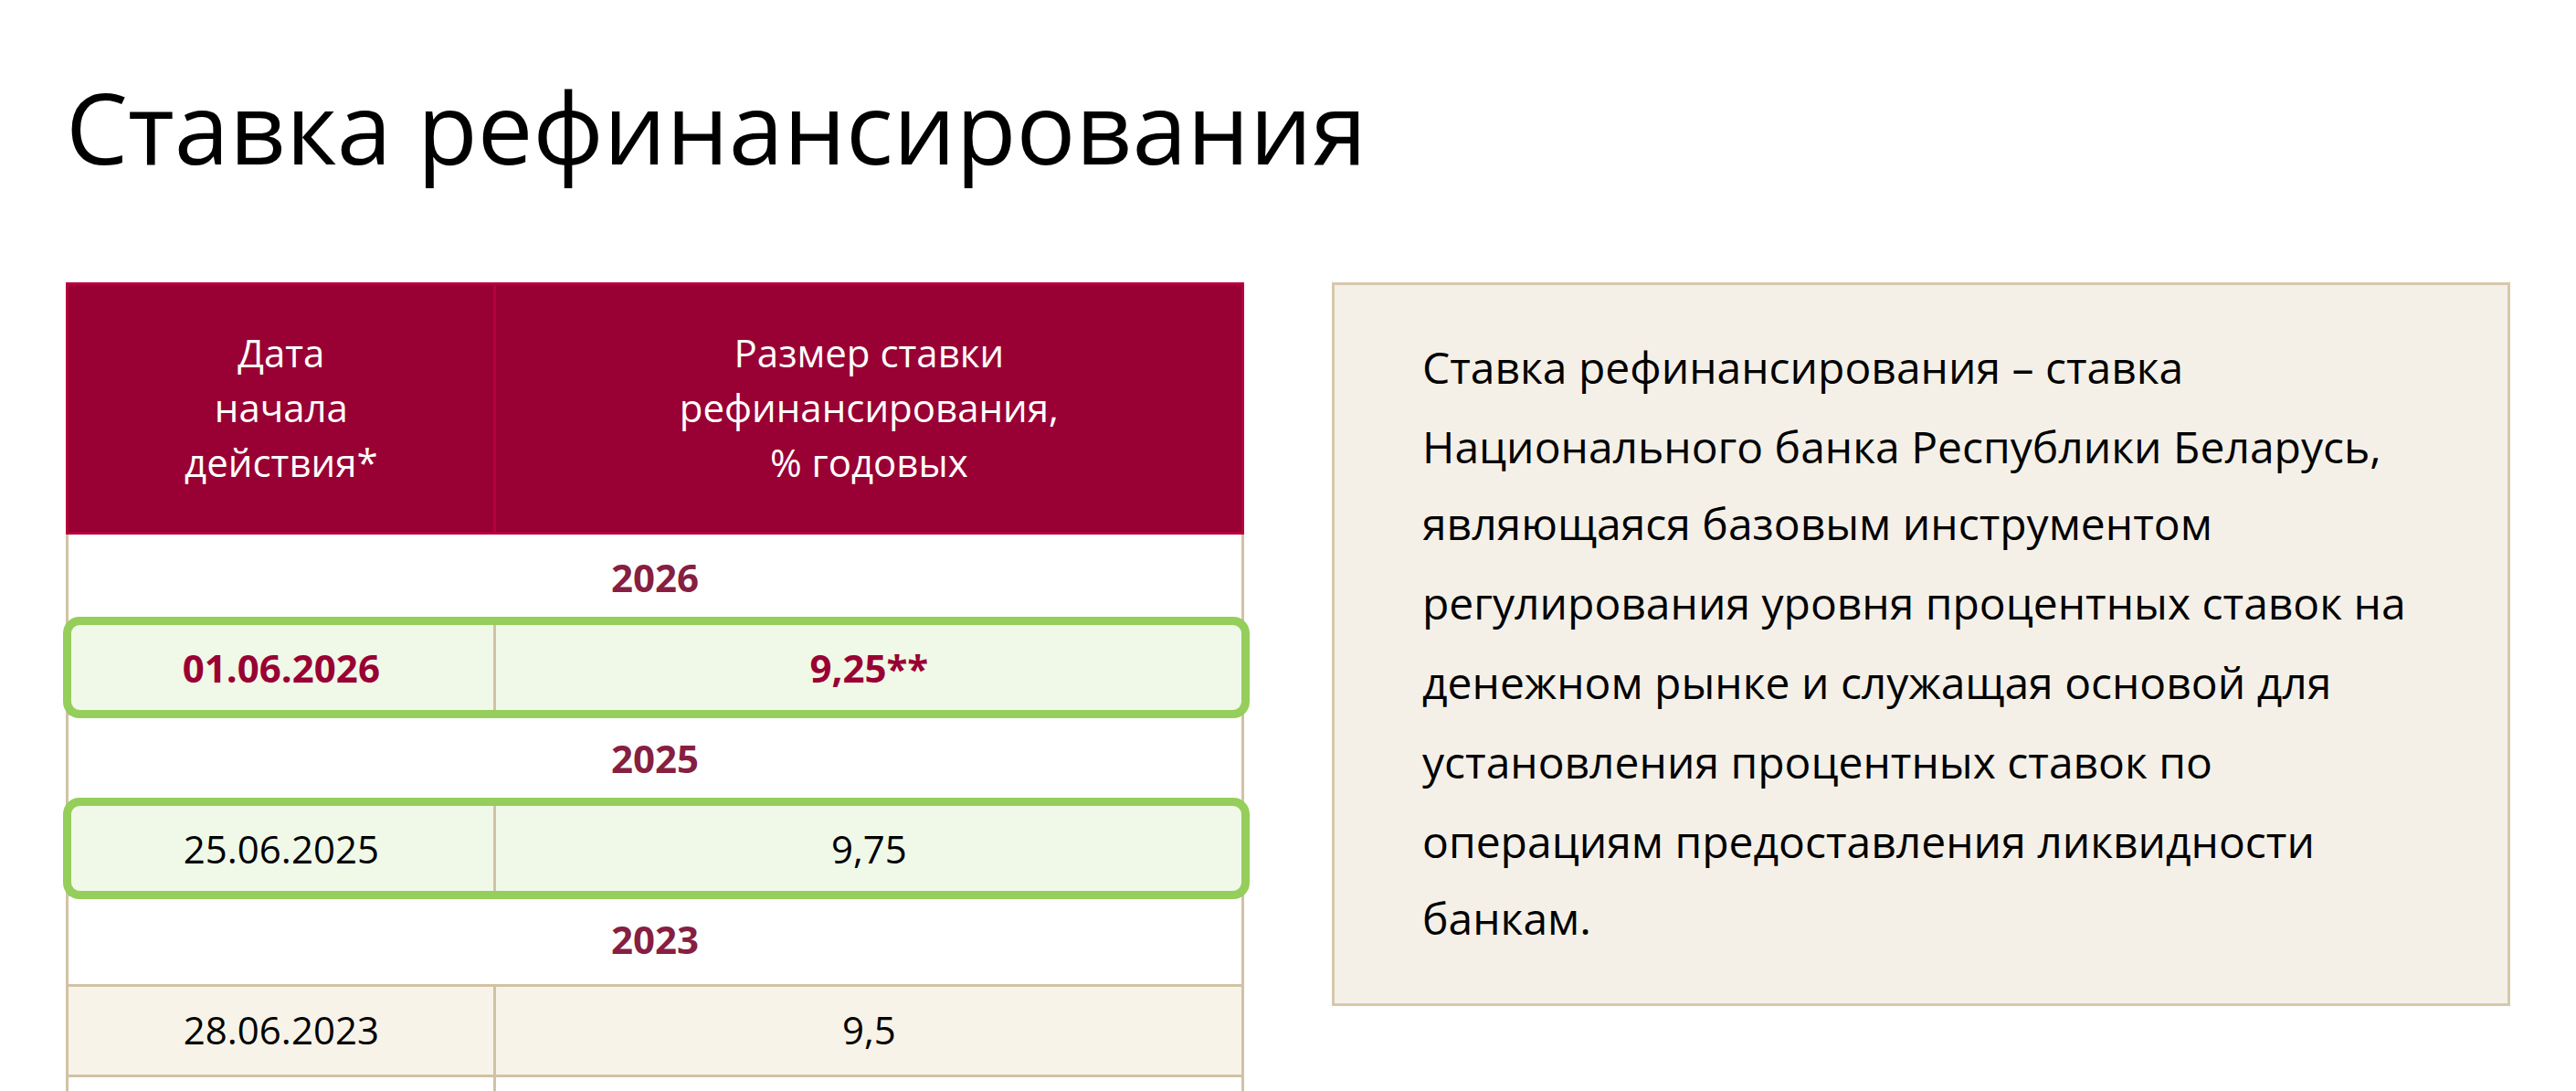
С 1 июня 2026 года ставка рефинансирования (СР) составляет 9,25% годовых. Решение приняло Правление Национального банка 20 мая 2026 года, постановление № 117 снизило ставку с 9,75% на 0,5 п.п. Одновременно кредит овернайт для банков подешевел с 11,25% до 10,75%.
Своё решение Нацбанк объяснил замедлением цен. По пресс-релизу от 20 мая 2026 года, годовая инфляция снизилась до 5,4% в апреле 2026 года с 7,4% в июле 2025-го, базовая с 7,6% до 5,9%. Давление со стороны цен на ввозимые товары ослабло, а сберегательная активность граждан, по оценке регулятора, осталась высокой. Снижение должно сделать кредиты доступнее, прежде всего на инвестиционные цели, при этом условия по вкладам, как пишет Нацбанк, останутся привлекательными.
Годом раньше, 23 июня 2025 года, ставку подняли с 9,5% до 9,75% (постановление № 163), сославшись на рост зарплат быстрее производительности, прирост потребительского импорта на 14,5% за четыре месяца 2025 года и рост денежной массы больше чем на 15%. Повышение должно было сделать сбережения привлекательнее.
Календаря решений по ставке на сайте Нацбанка я не нашёл, поэтому дату следующего решения назвать нельзя. В 2026 году решение по ставке пока одно. Ориентир задают Основные направления денежно-кредитной политики на 2026 год (утверждены постановлением Правления от 16 декабря 2025 года № 357), где ожидаемая средняя ставка за год составляет 9,4–10,7%. Я посчитал, что при неизменных 9,25% до 31 декабря средняя за 2026 год выйдет 9,46%, у самой нижней границы этого диапазона.
Для пени и процентов по договору важна дата начала действия, а не дата решения. Ставка 9,25% применяется к дням просрочки начиная с 1 июня 2026 года, за май считают по 9,75%. Все прежние значения с датами собраны ниже, в таблице решений с 2019 года и в таблице по годам.
| Ставка Нацбанка | С 25.06.2025, % | С 01.06.2026, % |
|---|---|---|
| Ставка рефинансирования | 9,75 | 9,25 |
| Кредит овернайт (верх коридора) | 11,25 | 10,75 |
| Ломбардный кредит до 30 дней | 11,25 | 10,75 |
| Депозит овернайт (низ коридора) | 4,00 | 4,00 |
Что такое ставка рефинансирования и как она работает
Ставка рефинансирования — процентная ставка Национального банка, которую сам регулятор называет базовым инструментом регулирования ставок на денежном рынке. От неё отсчитываются ставки, под которые Нацбанк даёт деньги банкам. Проще говоря, это оптовая цена белорусского рубля.
Работает ставка через коридор. Банк, которому к вечеру не хватило денег, может занять их у Нацбанка на один рабочий день под 10,75%. Банк с лишними деньгами может положить их в Нацбанк под 4%. По описанию Нацбанка, такой коридор ограничивает колебания ставок на межбанковском рынке, а СР стоит между его границами.
Когда Нацбанк снижает ставку, банкам дешевле обходятся деньги, и они пересматривают ставки по новым вкладам и кредитам. Дешёвый кредит подталкивает покупки и импорт, высокий вклад, наоборот, удерживает рубли на счетах. Так Нацбанк влияет на цены. На 2026 год Указ Президента от 3 ноября 2025 года № 386 задал прирост потребительских цен не более 7%.
По новым рублёвым кредитам физлицам средняя ставка за первый месяц снизилась меньше, с 11,09% до 10,78%, а к августу дошла до 9,64%. Эта средняя смешивает очень разные продукты. Кредит на 1 год обходился в августе в среднем в 13,08%, на 1–3 месяца в 11,91%.
Сам Нацбанк людям в долг не даёт и вклады у населения не принимает. Ставка рефинансирования доходит до вас только через банки, договоры и законы.
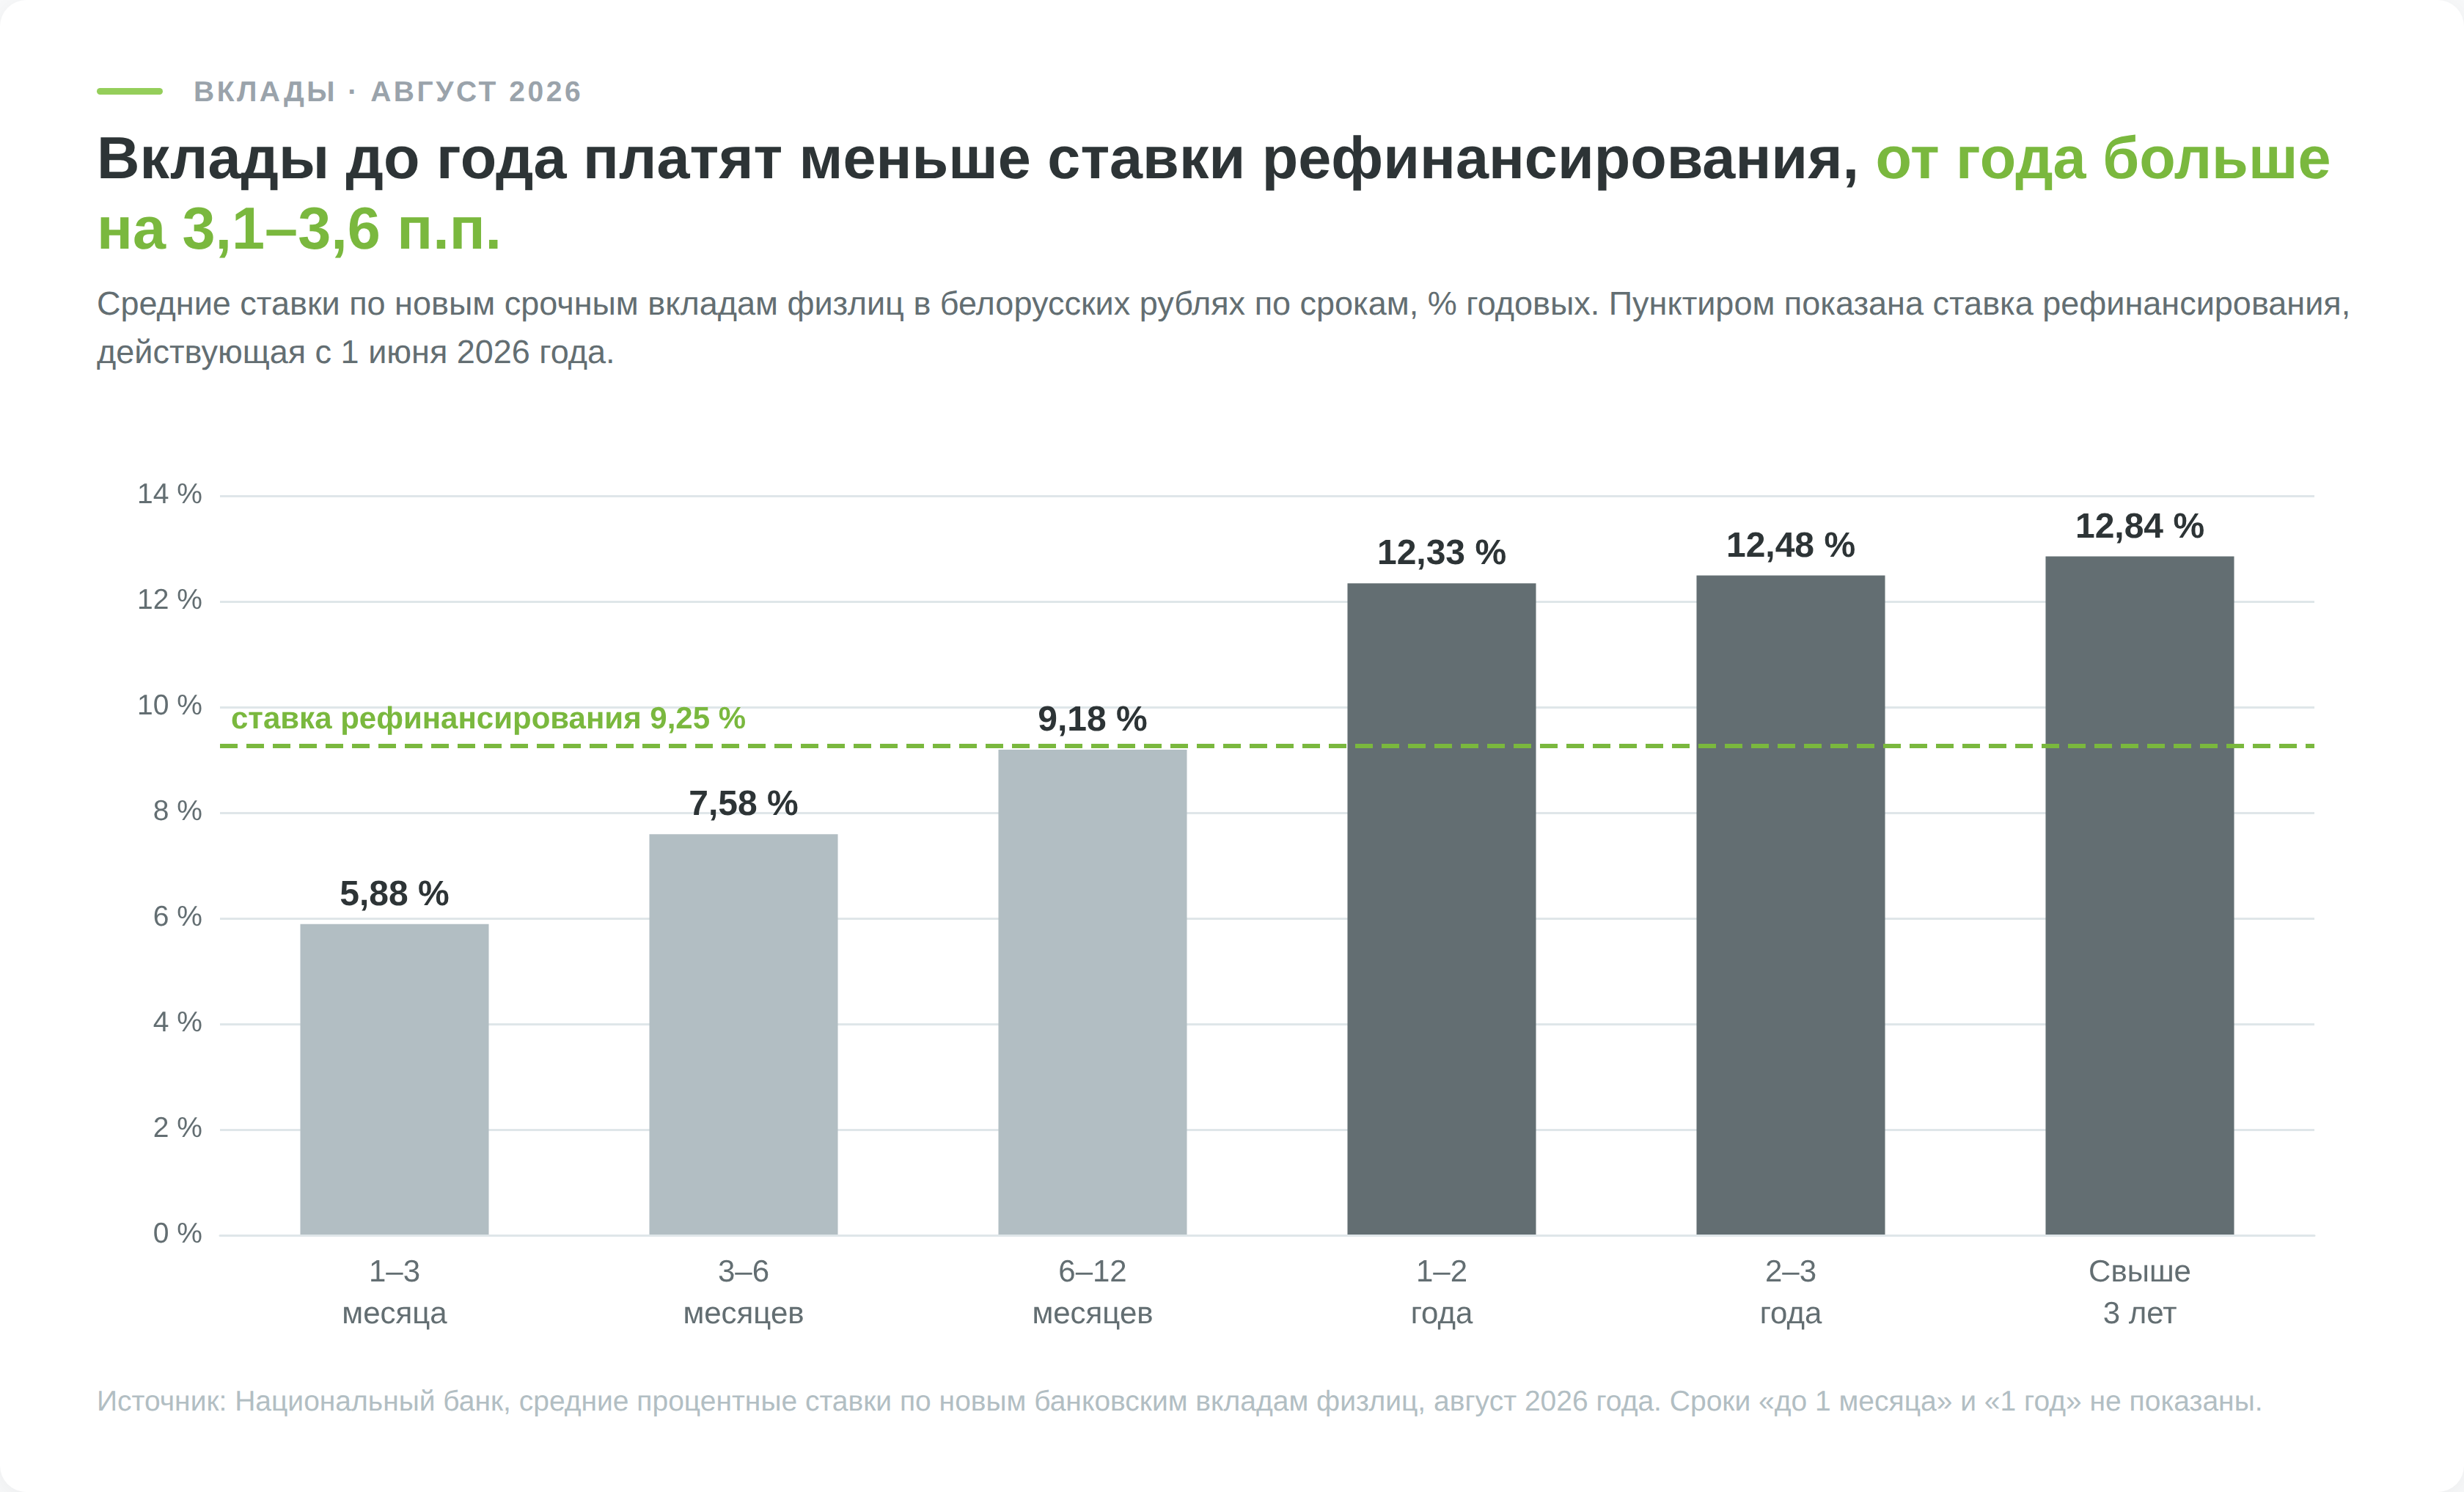
Рыночные ставки при этом не равны СР. В августе 2026 года, по статистике Нацбанка, новые рублёвые вклады физлиц на 6–12 месяцев приносили в среднем 9,18%, на 1–2 года 12,33%, все срочные вместе 10,66%. Короткие деньги банки берут ниже ставки рефинансирования, за деньги на 1–2 года платят на 3 п.п. выше неё.
История ставки рефинансирования с 1991 года
Первую ставку Нацбанк установил с 1 июля 1991 года на уровне 12% годовых. В официальной выгрузке Национального банка 163 значения, и я сверил их с таблицей на сайте регулятора, расхождений нет. Решения с 2009 года совпали и со справочной таблицей правовой базы ЭТАЛОН-ONLINE.
1992–1995 годы, гиперинфляция
Ставка росла вдогонку за ценами и не догоняла их. К концу 1992 года она поднялась до 30%, к концу 1993-го до 210%, а 20 декабря 1994 года достигла исторического максимума в 480% годовых. По данным МВФ, цены за 1993 год выросли на 1996,6%, за 1994-й на 1959,7% (декабрь к декабрю). Рубль на вкладе под ставку Нацбанка терял за год больше 80% покупательной способности.
Отступать регулятор начал в 1995 году, пятью решениями с 480% до 66%.
1996–2000 годы, второй виток
В сентябре 1996 года ставка опустилась до 35%, но стабилизация на этом закончилась. В 1998 году цены снова разогнались, инфляция составила 181,7%, а за 1999 год 251,2%. Ставка выросла до 120% к декабрю 1999-го. Второй пик пришёлся на 21 февраля 2000 года, 175% годовых. За 2000 год Нацбанк менял ставку 10 раз и к декабрю вернул её на 80%.
2001–2010 годы, медленное снижение
За шесть лет ставка опустилась с 80% до 10%. В 2001–2004 годах решения шли почти ежемесячно, по 8–10 в год. К декабрю 2006 года ставка дошла до 10% годовых и держалась около этого уровня до осени 2008-го. Потом её подняли до 14% (с 8 января 2009 года), а к сентябрю 2010-го вернули к 10,5%.
2011 год, валютный кризис
За один 2011 год ставка менялась 12 раз, это рекорд по числу решений. С 16 марта по 12 декабря её подняли с 10,5% до 45%. Страна прошла через валютный кризис, и инфляция за год составила 108,7%. Даже 45% не хватило.
Средняя ставка за 2011 год, 21,6%, в реальном выражении отставала от роста цен почти на 42%.
2012–2019 годы, долгий спуск
С февраля 2012 года ставку снижали ступенями, до 30% к концу 2012-го, 23,5% к концу 2013-го и 20% к концу 2014-го. Единственный подъём за эти годы случился 9 января 2015 года, сразу с 20% до 25%. Затем спуск продолжился, в 2017 году восемью решениями с 18% до 11%, в 2019-м до 9%.
2020–2026 годы, минимум и самая долгая пауза
1 июля 2020 года ставка опустилась до 7,75%. Это исторический минимум, он держался до 20 апреля 2021 года. В 2021 году ставку дважды подняли, до 9,25%, а с 1 марта 2022 года одним шагом на 2,75 п.п., до 12%. В 2023 году Нацбанк провёл шесть снижений подряд и с 28 июня вывел ставку на 9,5%.
Следующие 728 дней ставка не менялась.
Пауза с 28 июня 2023 года по 24 июня 2025 года стала самой длинной за всю историю, весь 2024 год прошёл без единого изменения ставки. Затем ставку подняли до 9,75% и снизили до 9,25%.
Ставка рефинансирования по годам
В таблице значение на 31 декабря каждого года и число решений за год. Для 2026 года указано значение на дату обновления статьи.
| Год | Ставка на 31 декабря, % | Решений за год |
|---|---|---|
| 1991 | 12 | 0 |
| 1992 | 30 | 2 |
| 1993 | 210 | 8 |
| 1994 | 480 | 2 |
| 1995 | 66 | 5 |
| 1996 | 35 | 2 |
| 1997 | 40 | 4 |
| 1998 | 48 | 5 |
| 1999 | 120 | 5 |
| 2000 | 80 | 10 |
| 2001 | 48 | 8 |
| 2002 | 38 | 10 |
| 2003 | 28 | 8 |
| 2004 | 17 | 8 |
| 2005 | 11 | 6 |
| 2006 | 10 | 2 |
| 2007 | 10 | 5 |
| 2008 | 12 | 5 |
| 2009 | 13,5 | 2 |
| 2010 | 10,5 | 6 |
| 2011 | 45 | 12 |
| 2012 | 30 | 8 |
| 2013 | 23,5 | 4 |
| 2014 | 20 | 4 |
| 2015 | 25 | 1 |
| 2016 | 18 | 4 |
| 2017 | 11 | 8 |
| 2018 | 10 | 2 |
| 2019 | 9 | 2 |
| 2020 | 7,75 | 3 |
| 2021 | 9,25 | 2 |
| 2022 | 12 | 1 |
| 2023 | 9,5 | 6 |
| 2024 | 9,5 | 0 |
| 2025 | 9,75 | 1 |
| 2026 | 9,25 (на 08.10.2026) | 1 |
Все решения Нацбанка с 2019 года
Даты вступления в силу и номера постановлений Правления Национального банка сверены со справочной таблицей ЭТАЛОН-ONLINE. Между решением и началом действия новой ставки с 2019 года проходило от одного дня (28 февраля и 1 марта 2022 года) до двух недель (ноябрь 2019 года).
| Действует с | Ставка, % | Изменение, п.п. | Постановление Правления НБРБ |
|---|---|---|---|
| 01.06.2026 | 9,25 | −0,5 | от 20.05.2026 № 117 |
| 25.06.2025 | 9,75 | +0,25 | от 23.06.2025 № 163 |
| 28.06.2023 | 9,5 | −0,25 | от 21.06.2023 № 224 |
| 31.05.2023 | 9,75 | −0,25 | от 22.05.2023 № 187 |
| 02.05.2023 | 10 | −0,5 | от 26.04.2023 № 151 |
| 03.04.2023 | 10,5 | −0,5 | от 24.03.2023 № 103 |
| 01.03.2023 | 11 | −0,5 | от 23.02.2023 № 60 |
| 23.01.2023 | 11,5 | −0,5 | от 18.01.2023 № 19 |
| 01.03.2022 | 12 | +2,75 | от 28.02.2022 № 95 |
| 21.07.2021 | 9,25 | +0,75 | от 15.07.2021 № 203 |
| 21.04.2021 | 8,5 | +0,75 | от 14.04.2021 № 94 |
| 01.07.2020 | 7,75 | −0,25 | от 22.06.2020 № 204 |
| 20.05.2020 | 8 | −0,75 | от 13.05.2020 № 151 |
| 19.02.2020 | 8,75 | −0,25 | от 12.02.2020 № 42 |
| 20.11.2019 | 9 | −0,5 | от 06.11.2019 № 449 |
| 14.08.2019 | 9,5 | −0,5 | от 07.08.2019 № 319 |
Ставка рефинансирования и инфляция по годам
Реальная ставка показывает, сколько остаётся от процента после поправки на рост цен. Считают её по формуле Фишера, (1 + ставка) / (1 + инфляция) − 1. На малых числах она почти совпадает с простым вычитанием, на больших расходится кратно. В 1994 году средняя ставка составила 236%, цены выросли на 1960%, и реальная ставка вышла минус 84%, а не минус 1723 п.п., как дало бы вычитание.
Когда я сопоставил среднюю ставку каждого года с инфляцией за тот же год, ставка оказалась ниже роста цен в 12 годах из 34. Семь таких лет пришлись на 1990-е, остальные на 2007, 2008, 2011, 2021 и 2022 годы.
2000 год вышел ровно в ноль.
С 2012 года реальная ставка уходила в минус только дважды, в 2021 и 2022 годах, и ненамного, на 1,3% и 1,1%. Самый высокий плюс за всю историю дал 2015 год, 11,5% сверх инфляции. Нацбанк держал тогда 25% при росте цен на 12%.
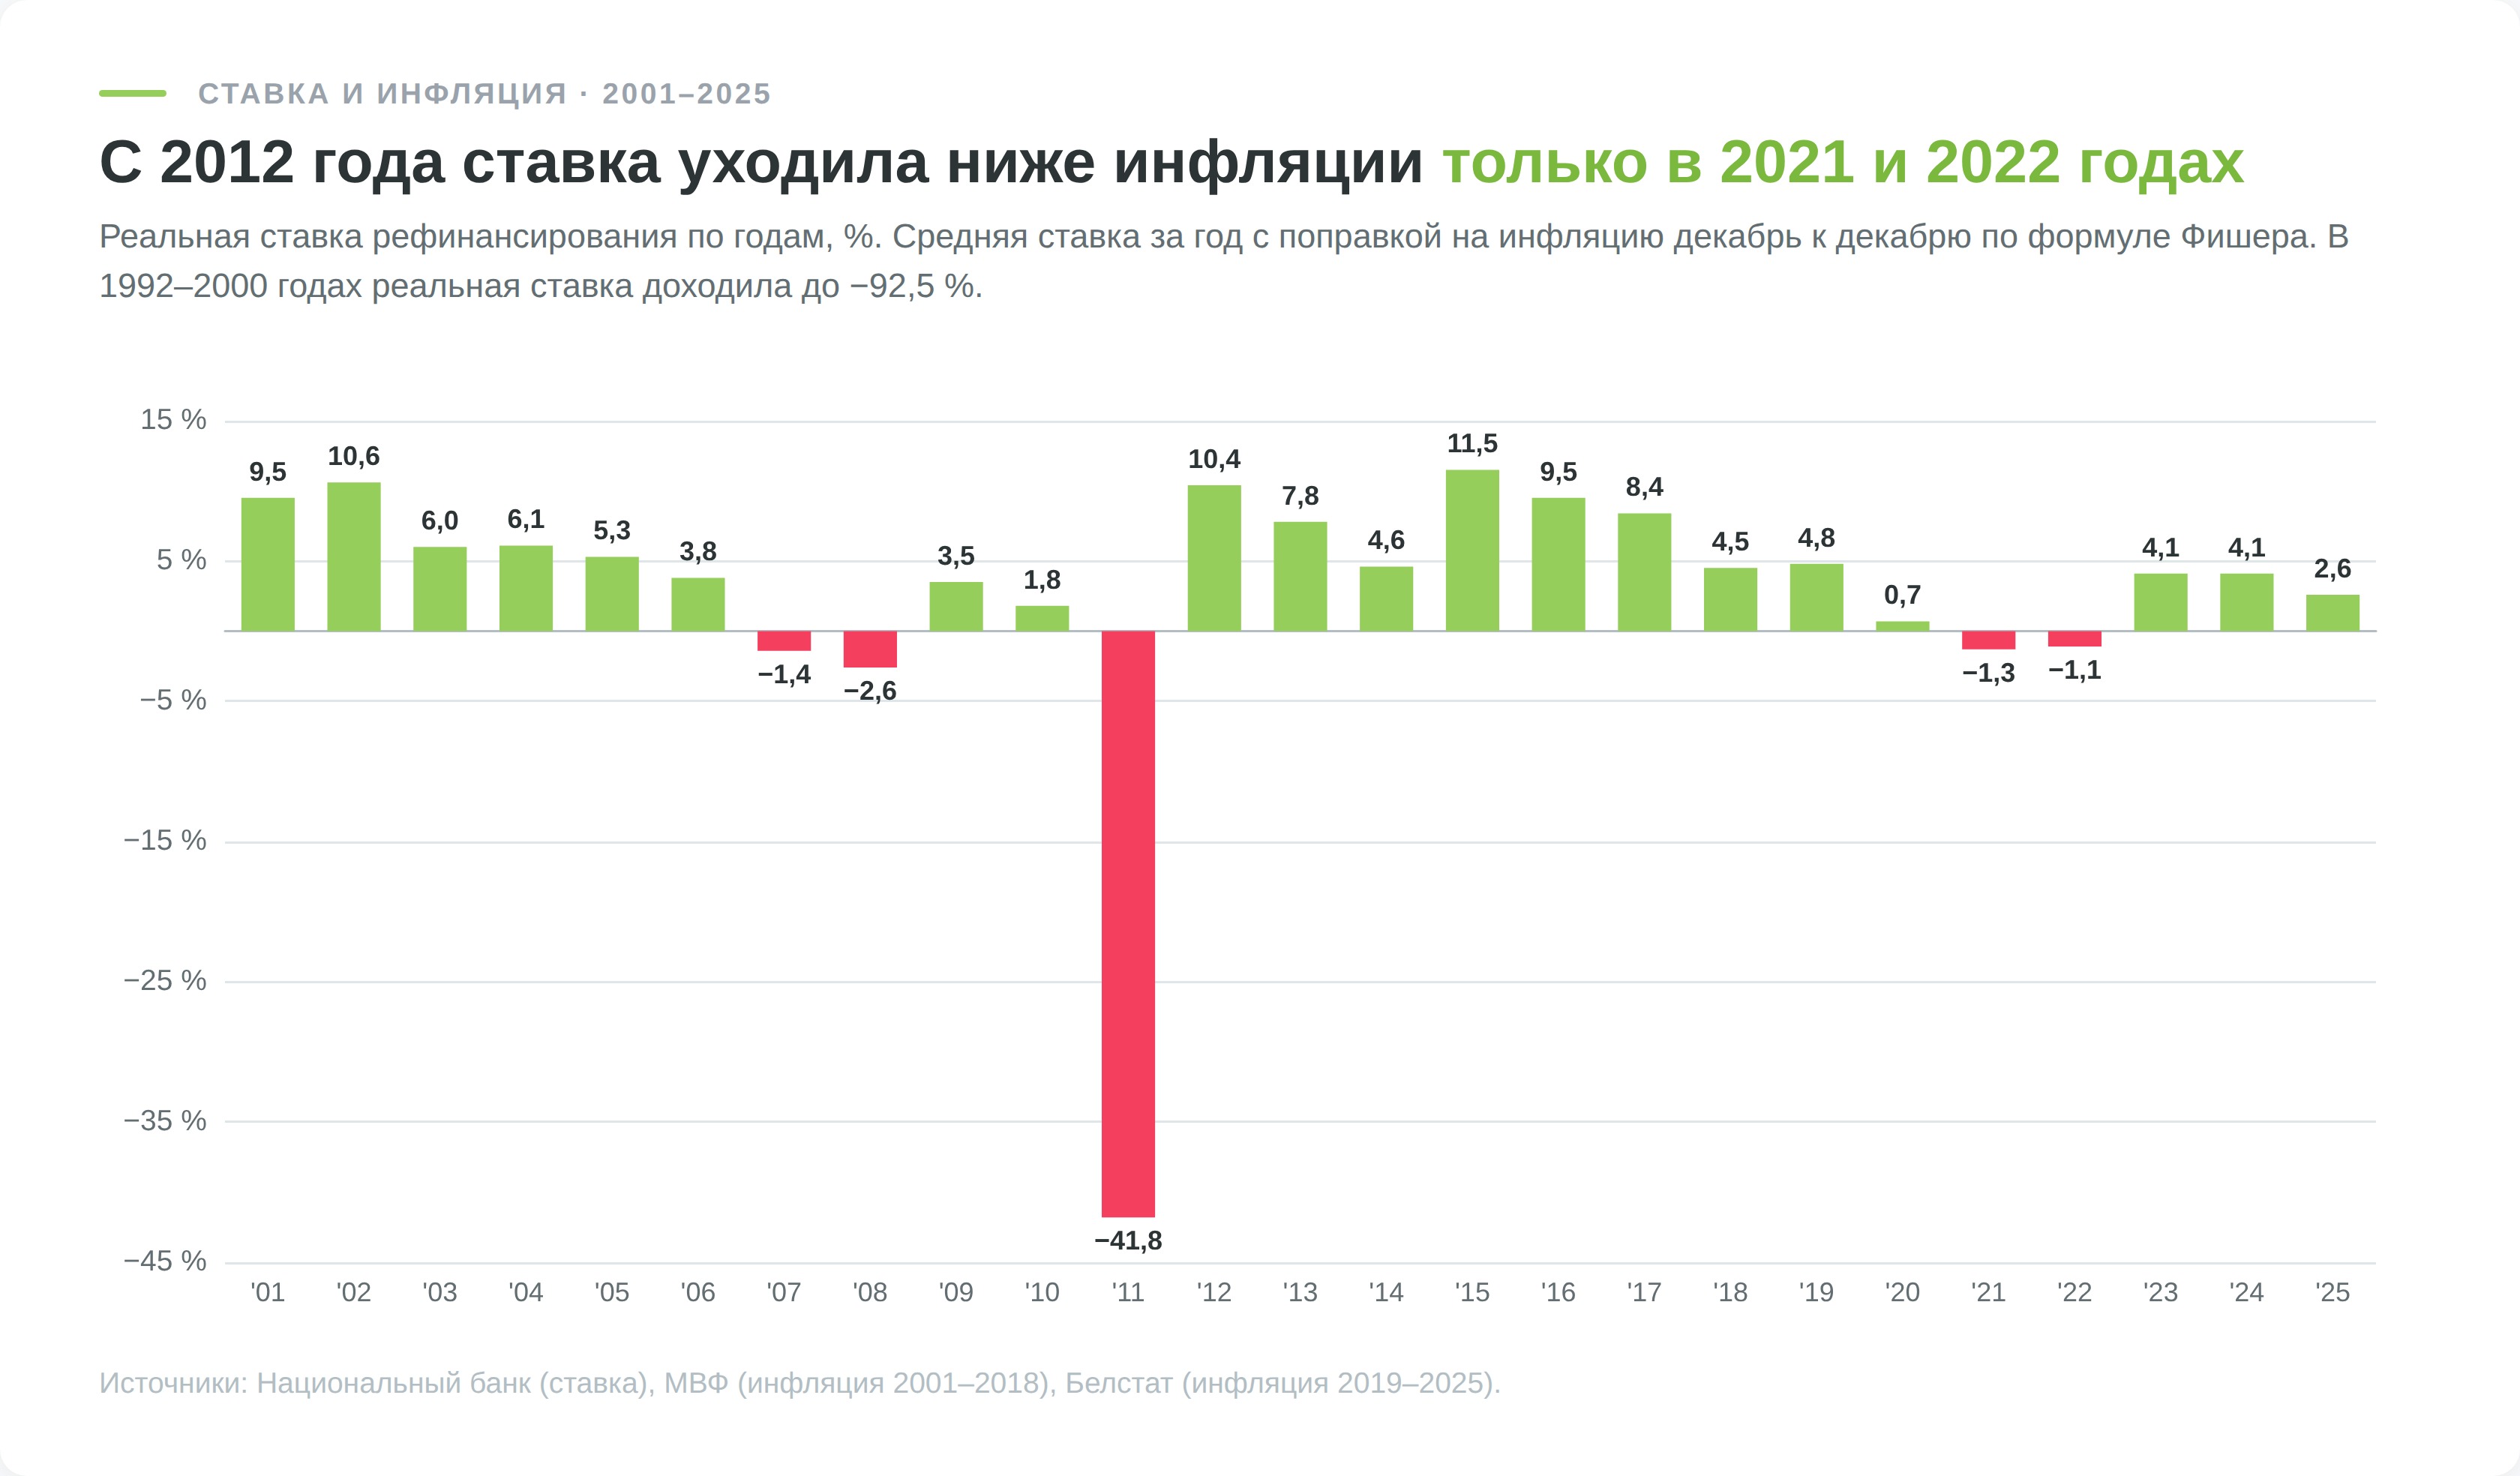
Среднюю ставку я считал взвешенной по дням действия каждого значения, инфляцию брал декабрь к декабрю, за 1992–2018 годы по данным МВФ, за 2019–2025 годы по Белстату. Там, где есть оба ряда, они расходятся не больше чем на 0,1 п.п.
| Год | Средняя ставка за год, % | Инфляция за год, % | Реальная ставка, % |
|---|---|---|---|
| 1992 | 24,9 | 1559,2 | −92,5 |
| 1993 | 115,7 | 1996,6 | −89,7 |
| 1994 | 236,4 | 1959,7 | −83,7 |
| 1995 | 187,4 | 244,0 | −16,5 |
| 1996 | 50,8 | 39,3 | 8,3 |
| 1997 | 39,2 | 63,1 | −14,6 |
| 1998 | 41,5 | 181,7 | −49,8 |
| 1999 | 86,3 | 251,2 | −47,0 |
| 2000 | 107,5 | 107,5 | 0,0 |
| 2001 | 60,0 | 46,1 | 9,5 |
| 2002 | 49,1 | 34,8 | 10,6 |
| 2003 | 32,9 | 25,4 | 6,0 |
| 2004 | 21,3 | 14,4 | 6,1 |
| 2005 | 13,7 | 7,9 | 5,3 |
| 2006 | 10,7 | 6,6 | 3,8 |
| 2007 | 10,5 | 12,1 | −1,4 |
| 2008 | 10,3 | 13,3 | −2,6 |
| 2009 | 13,9 | 10,1 | 3,5 |
| 2010 | 11,8 | 9,9 | 1,8 |
| 2011 | 21,6 | 108,7 | −41,8 |
| 2012 | 34,5 | 21,8 | 10,4 |
| 2013 | 25,6 | 16,5 | 7,8 |
| 2014 | 21,5 | 16,2 | 4,6 |
| 2015 | 24,9 | 12,0 | 11,5 |
| 2016 | 21,2 | 10,6 | 9,5 |
| 2017 | 13,4 | 4,6 | 8,4 |
| 2018 | 10,3 | 5,6 | 4,5 |
| 2019 | 9,8 | 4,7 | 4,8 |
| 2020 | 8,2 | 7,4 | 0,7 |
| 2021 | 8,6 | 10,0 | −1,3 |
| 2022 | 11,6 | 12,8 | −1,1 |
| 2023 | 10,1 | 5,8 | 4,1 |
| 2024 | 9,5 | 5,2 | 4,1 |
| 2025 | 9,6 | 6,8 | 2,6 |
Если банк платит около ставки рефинансирования, а инфляция выше неё, деньги на счёте дешевеют, даже когда сумма растёт. Так было с рублёвыми сбережениями в 2021 и 2022 годах. Сейчас картина обратная. При ставке 9,25% и инфляции 4,5% за год по август 2026 года (данные Белстата) реальная ставка составляет около 4,5% годовых.
Подробнее о том, как считать потери от роста цен, в материале «Что такое инфляция простыми словами».
Короткий вклад приносит меньше и по налоговой причине. По разъяснению Нацбанка, банк удерживает 13% подоходного налога с процентов по рублёвым вкладам сроком меньше года, если проценты начислены по ставке выше ставки до востребования. Для валютных вкладов тот же порог срока составляет 2 года.
Где ставка рефинансирования касается ваших денег
В законах и договорах СР работает как общая мерка. Налоговый кодекс считает по ней пеню, Гражданский кодекс проценты за чужие деньги, банки плавающие ставки, Минфин купон облигаций. В таблице значения при ставке 9,25%.
| Где применяется | Как считается | При СР 9,25% |
|---|---|---|
| Пеня за просрочку налога (ст. 55 НК) | 1/360 СР за каждый день | 0,0257% в день |
| Проценты за просрочку денежного долга (ст. 366 ГК) | СР на день оплаты, в суде на день решения | 9,25% годовых |
| Заём, где не указаны проценты (ст. 762 ГК) | СР на день возврата долга | 9,25% годовых |
| Возврат налога с опозданием (ст. 66 НК) | 1/360 СР за каждый день задержки | 0,0257% в день |
| Интернет-облигации Минфина, выпуск № 406 | СР + 0,25 п.п. | 9,5% годовых |
| Вклад «Правильный выбор» Беларусбанка на 13 месяцев | СР + 2,25 п.п. | 11,5% годовых |
| Вклад в системе стройсбережений | СР − 2 п.п. | 7,25% годовых |
| Кредит после стройсбережений | СР + 1 п.п. | 10,25% годовых |
| Жилищный кредит Беларусбанка (договоры по 10.06.2026) | СР + 6,15 п.п. | 15,4% годовых |
| Порог льготы по облигациям для связанных лиц (ст. 208 НК) | СР на дату решения о выпуске + 5 п.п. | 14,25% годовых |
Пеня по налогам и проценты, которые платит государство
Пеню считают по формуле из пункта 4 статьи 55 Налогового кодекса, П = (ННО × КД × СР) / (360 × 100). Здесь ННО означает неуплаченный налог, КД число дней просрочки, СР ставку, действовавшую в эти дни. Если вы опоздали с налогом в 1 000 Br на 30 дней, пеня составит 1 000 × 30 × 9,25 / 36 000 = 7,71 Br. Когда ставка меняется посреди просрочки, каждый отрезок считают по своей ставке.
Если инспекция вернула излишне уплаченный налог позже срока, она сама доплачивает 1/360 СР за каждый день задержки (статья 66 НК). Незаконно взысканную сумму возвращают с такими же процентами за всё время, пока деньги были у бюджета (статья 67). За отсрочку и рассрочку налога в ряде случаев берут проценты не меньше четверти той же дневной ставки, за налоговый кредит не меньше половины.
Проценты за просроченный долг и заём между людьми
Если вам не вернули деньги в срок, по статье 366 Гражданского кодекса вы вправе требовать проценты по ставке рефинансирования на день оплаты долга. Если долг взыскивают через суд, берут ставку на день решения, при исполнительной надписи нотариуса на день её совершения. Договор может установить другой размер процентов, и тогда действует он. При долге 3 000 Br, возвращённом на год позже срока, вы получите сверх долга 277,50 Br процентов по СР 9,25%.
Статья 762 ГК подставляет ставку рефинансирования в договор займа, где размер процентов не указан. Но заём между гражданами на сумму до 50 базовых величин, не связанный с бизнесом, по той же статье считается беспроцентным, если в договоре прямо не сказано иное. Поэтому если вы одалживаете знакомому небольшую сумму и про проценты в договоре не пишете, заём остаётся бесплатным.
Вклады
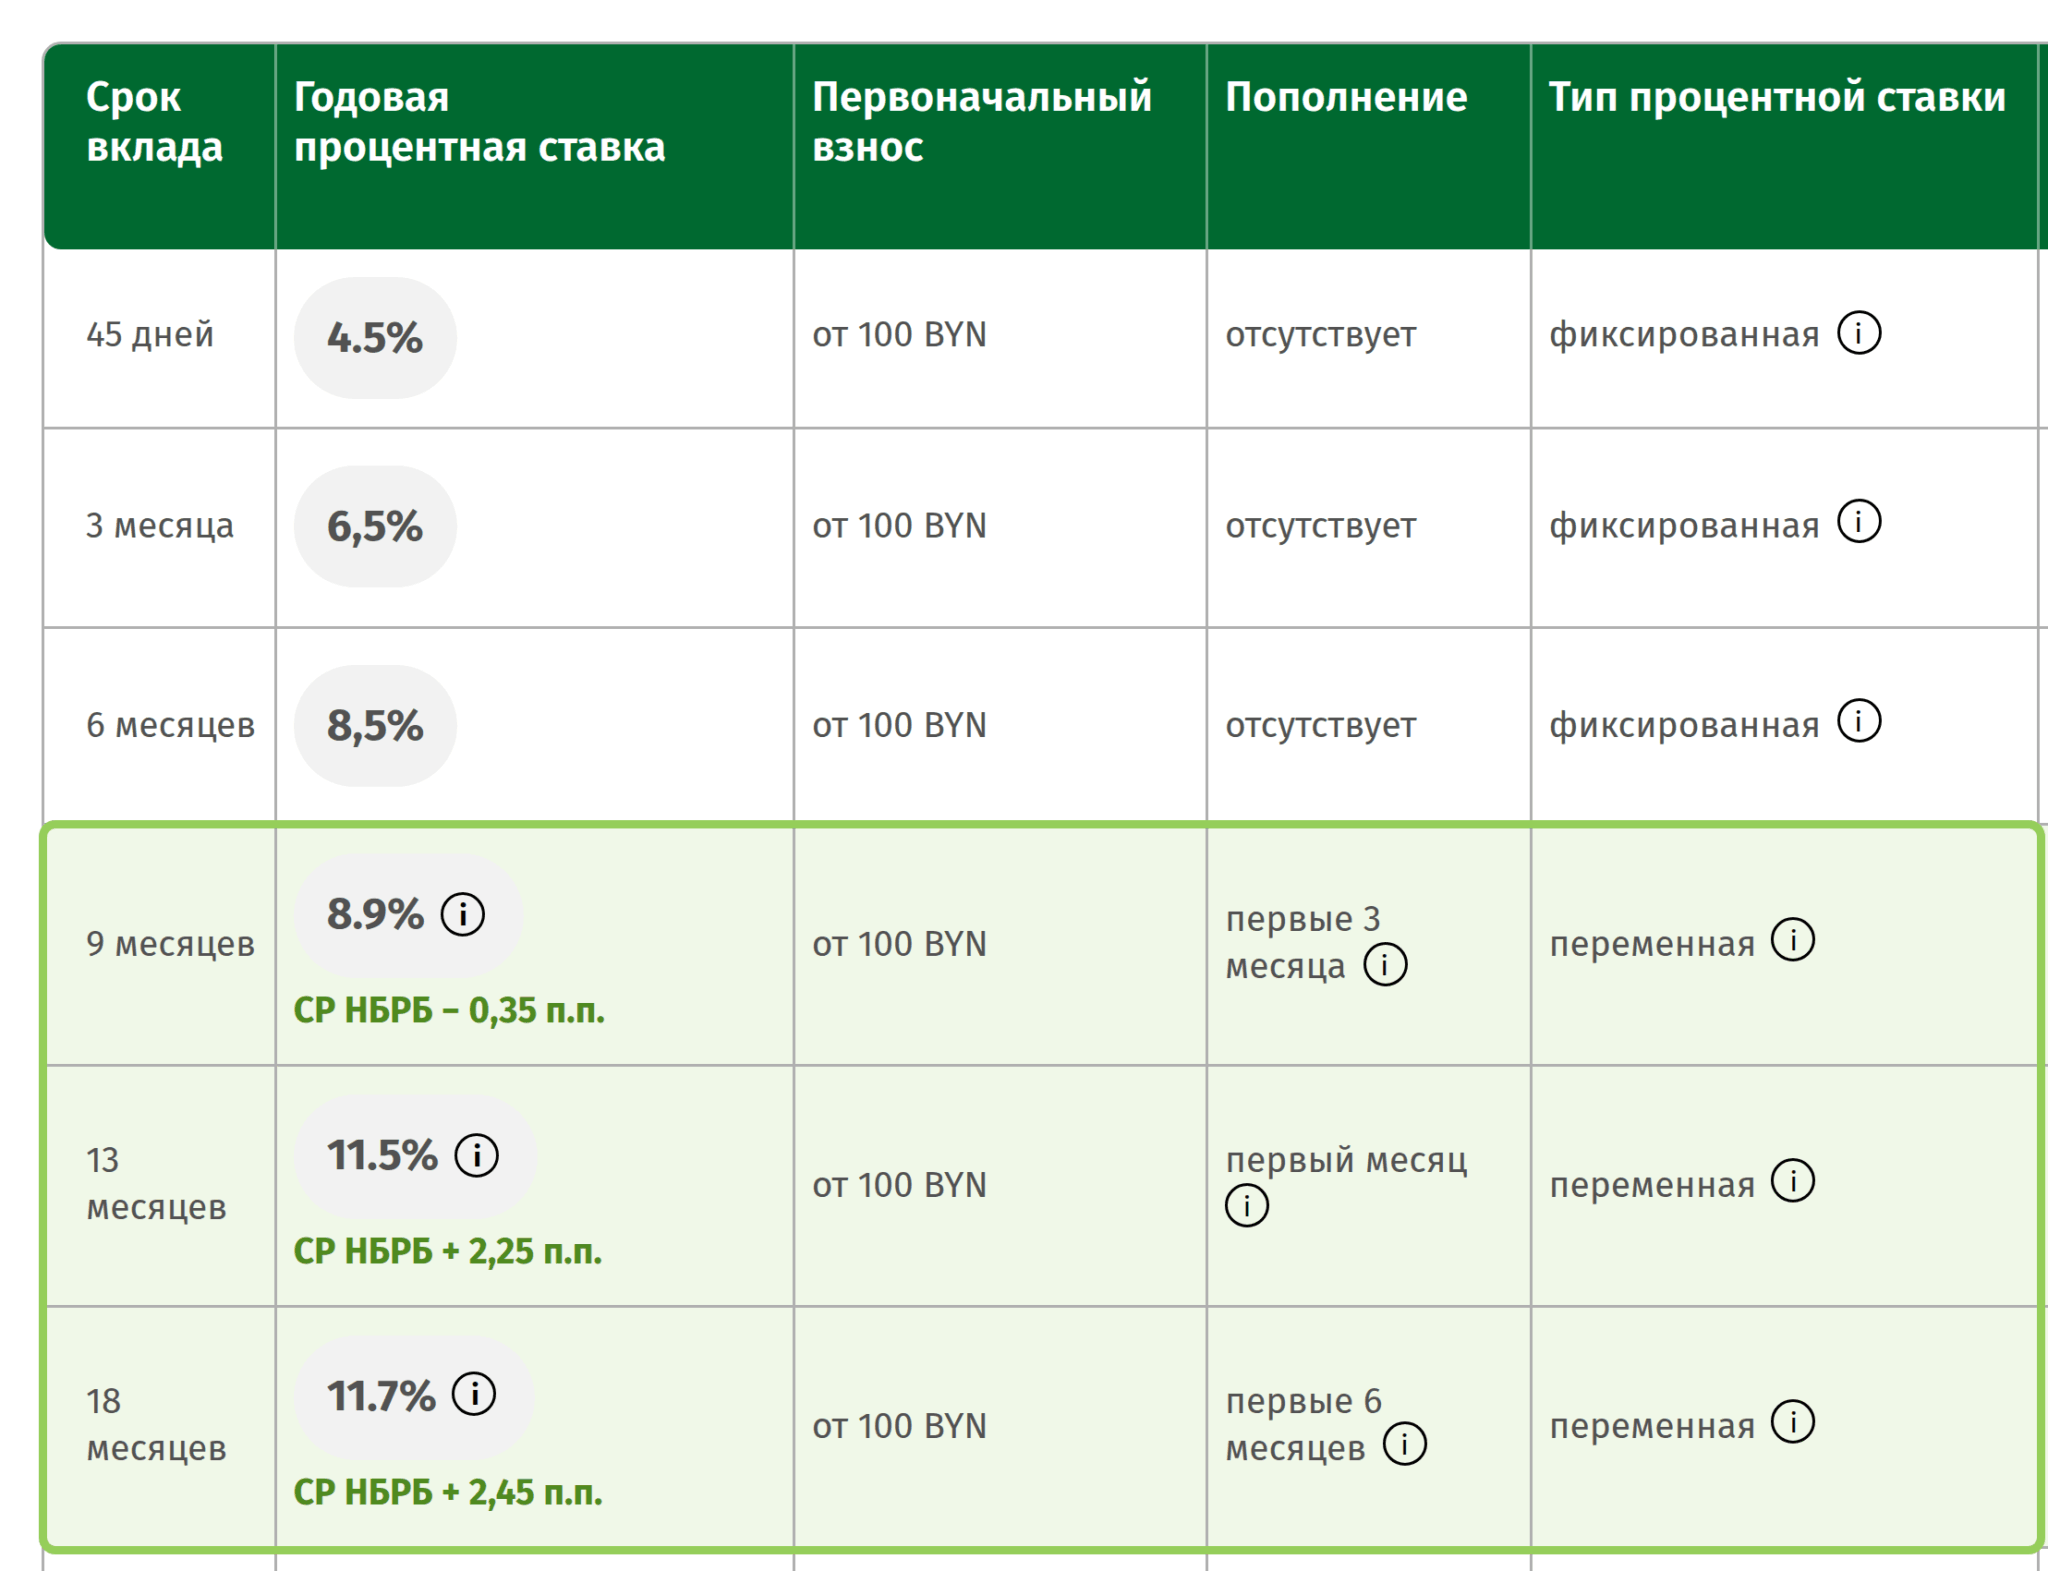
Часть вкладов привязана к СР напрямую. В безотзывном вкладе «Правильный выбор» Беларусбанка на 9 месяцев ставка равна СР минус 0,35 п.п., то есть 8,9%, на 13 месяцев СР плюс 2,25 п.п., на 18 месяцев СР плюс 2,45 п.п., или 11,7%. Ставка по таким срокам переменная. Снизит Нацбанк ставку на 0,5 п.п., и ставка по вкладу опустится на те же 0,5 п.п., хотя деньги из него до конца срока не забрать. Короткие варианты того же вклада, от 45 дней до 6 месяцев, идут под фиксированную ставку.
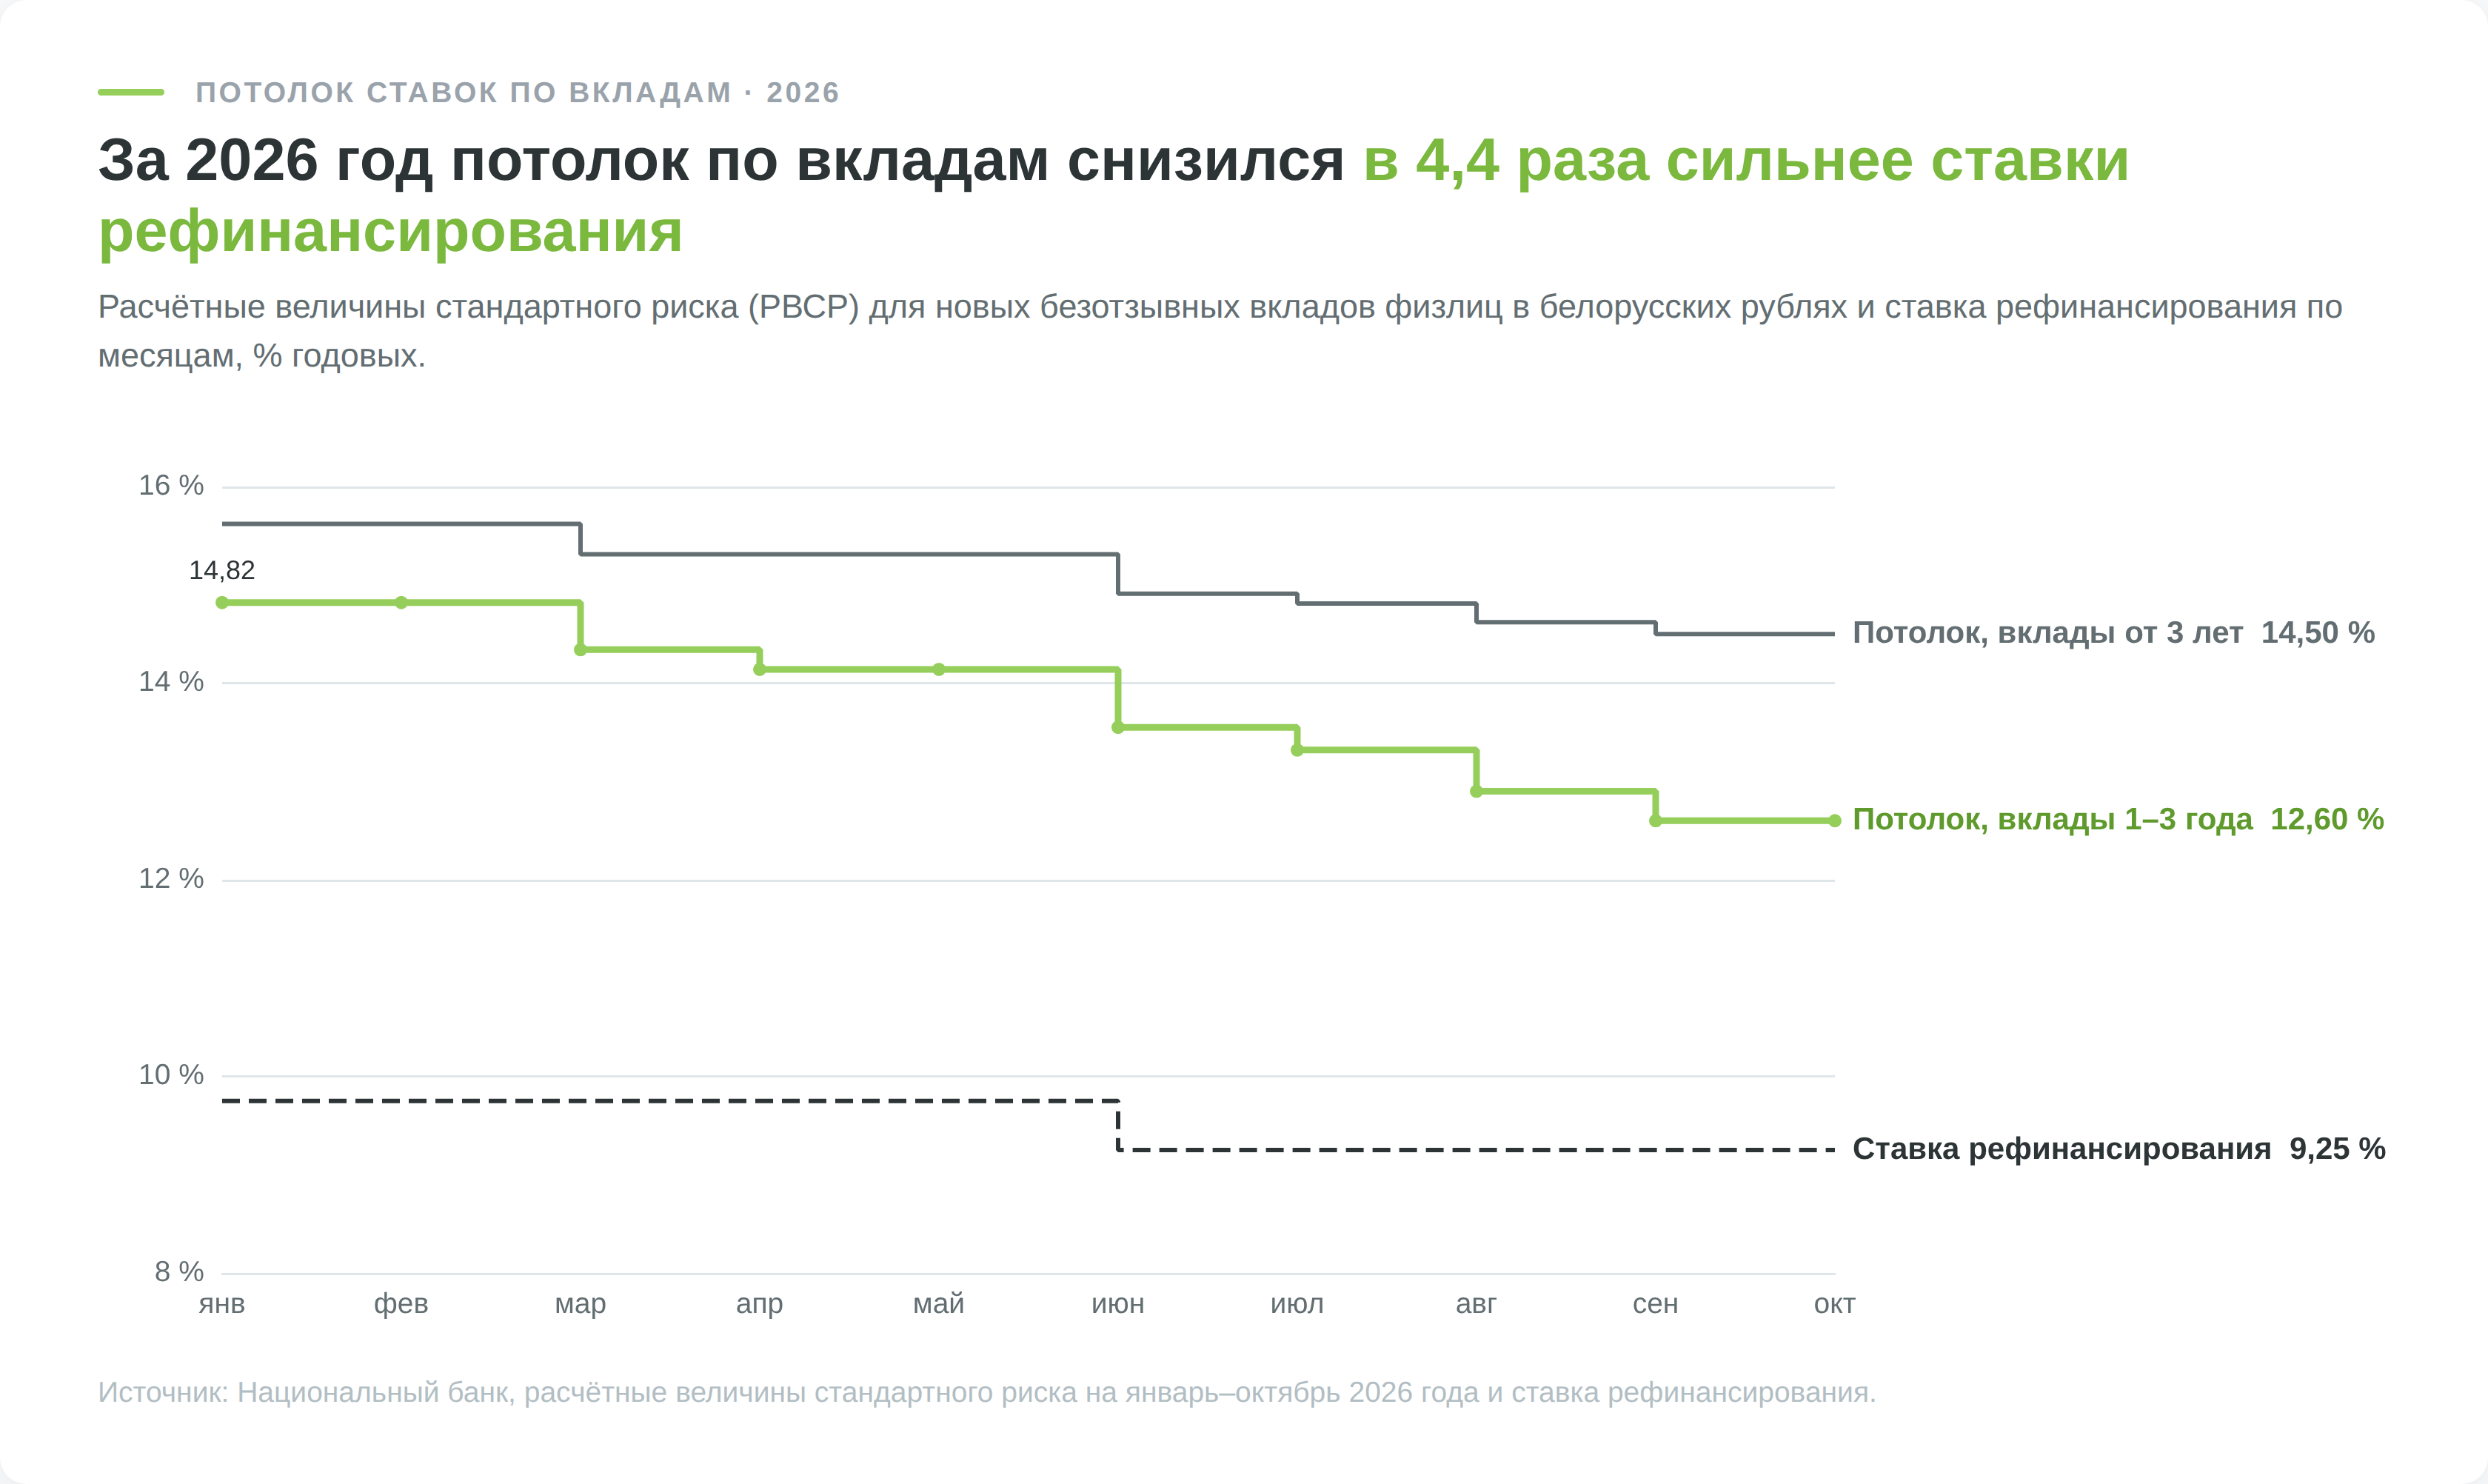
Верхнюю границу ставок по новым вкладам задают расчётные величины стандартного риска (РВСР). Встречается объяснение, что этот потолок считается от ставки рефинансирования, методикой Нацбанка не подтверждается. РВСР рассчитывают по средним ставкам семи системно значимых банков за прошлый месяц с поправкой на их разброс, и в методике о СР нет ни слова. Превышение потолка не запрещено, но к такому банку Нацбанк применяет повышенные требования к капиталу и резервам.
Значения на следующий месяц Нацбанк выкладывает на странице расчётных величин стандартного риска. Перед открытием длинного вклада сверьте по ней, насколько ставка банка близка к потолку.
Как выбрать срок и не потерять на налоге, разобрано в статье «Вклады в белорусских рублях», а доход под конкретную ставку покажет калькулятор вклада в белорусских рублях.
Кредиты
Жилищные кредиты Беларусбанка и часть кредитов Белагропромбанка привязаны к ставке рефинансирования. С 14 сентября 2026 года Беларусбанк снизил ставку по кредитам на недвижимость, заключённым по 10 июня 2026 года включительно, до СР плюс 6,15 п.п., или 15,4% годовых.
Новые условия банк оформил публичной офертой, согласием считается очередной платёж. Белагропромбанк с 1 октября 2026 года снизил ставки по действующим жилищным кредитам дороже 15,5% годовых. Для договоров с привязкой к СР формула стала «СР плюс 6,25 п.п.», для остальных ставка опустилась до 15,5%, заявлений писать не нужно.
Если ваш кредит взят по плавающей ставке, каждое решение Нацбанка меняет платёж. Снижение СР на 0,5 п.п. при остатке долга 60 000 Br уменьшает проценты примерно на 300 Br в год.
При повышении СР на те же 0,5 п.п. проценты вырастут на ту же сумму. Потолок РВСР для новых кредитов физлицам, кроме льготных, в октябре 2026 года составляет 17,65%.
В системе стройсбережений от ставки рефинансирования идут и вклад (СР минус 2 п.п.), и кредит (СР плюс 1 п.п.), поэтому разрыв между ними при любом решении Нацбанка сохраняется. Расчёт выгоды против обычной ипотеки есть в материале о стройсбережениях в Беларуси, а о том, когда кредит вообще оправдан, в статье «Стоит ли брать кредит в банке».
Облигации
Минфин с 22 июня 2026 года продаёт интернет-облигации выпуска № 406 с купоном «ставка рефинансирования плюс 0,25 п.п.» с учётом её изменения. Номинал одной облигации 200 BYN, срок обращения 3 года, погашение 22 июня 2029 года, доход выплачивается раз в полгода, есть опция гарантированного досрочного выкупа. Купить их вы можете в интернет-банкинге Беларусбанка или на электронной торговой площадке Белагропромбанка.
Сейчас купон даёт 9,5% годовых и пойдёт вниз вместе со ставкой, если Нацбанк продолжит её снижать. Доход по государственным облигациям освобождён от подоходного налога (пункт 33 статьи 208 НК). Как устроены гособлигации и где их покупать, рассказано в материале «Гособлигации Беларуси».
По корпоративным облигациям ставка рефинансирования важна узкому кругу. Доход обычного инвестора по ним освобождён от налога полностью, а порог «СР на дату решения о выпуске плюс 5 п.п.» (12% годовых для валютных выпусков) касается только лиц, связанных с эмитентом (пункты 34 и 35 статьи 208 НК).
У выпусков с 2026 года есть два условия для всех. Срок обращения должен быть больше года, и в первый год эмитент не вправе погашать или выкупать облигации досрочно. Подробнее о доходности и рисках в статье «Инвестиции в облигации в Беларуси».
Фиксированная или плавающая ставка
Ставка «СР плюс надбавка» переносит риск решений Нацбанка с банка на вас. По вкладу это выгодно, когда ставка растёт, по кредиту, когда она падает. В 2011 году кредит по формуле «СР плюс 6 п.п.» подорожал бы за год с 16,5% до 51%, а с 2023 по 2026 год та же формула колебалась в пределах 15,25–18% годовых.
Если вы открываете безотзывный вклад и ждёте, что ставка рефинансирования продолжит снижаться, фиксированная ставка сохранит доход до конца срока. Плавающая пойдёт вниз вслед за каждым решением, а забрать деньги досрочно безотзывный вклад не позволяет. По кредиту на длинный срок плавающая ставка дешевеет при каждом снижении СР, но в кризис может вырасти в разы.
Если вам предлагают договор с плавающей ставкой, до подписи стоит найти в нём четыре вещи:
- формулу ставки, то есть надбавку к СР в процентных пунктах
- дату, с которой ставка пересчитывается после решения Нацбанка
- нижнюю или верхнюю границу ставки, если она есть
- условия досрочного погашения кредита или досрочного возврата вклада
Ставки банков, условия вкладов и облигаций приведены по официальным страницам Нацбанка, Минфина и банков на октябрь 2026 года. Надбавки к СР у одного и того же банка различаются по срокам и продуктам, поэтому для своего договора проверяйте формулу в его тексте.