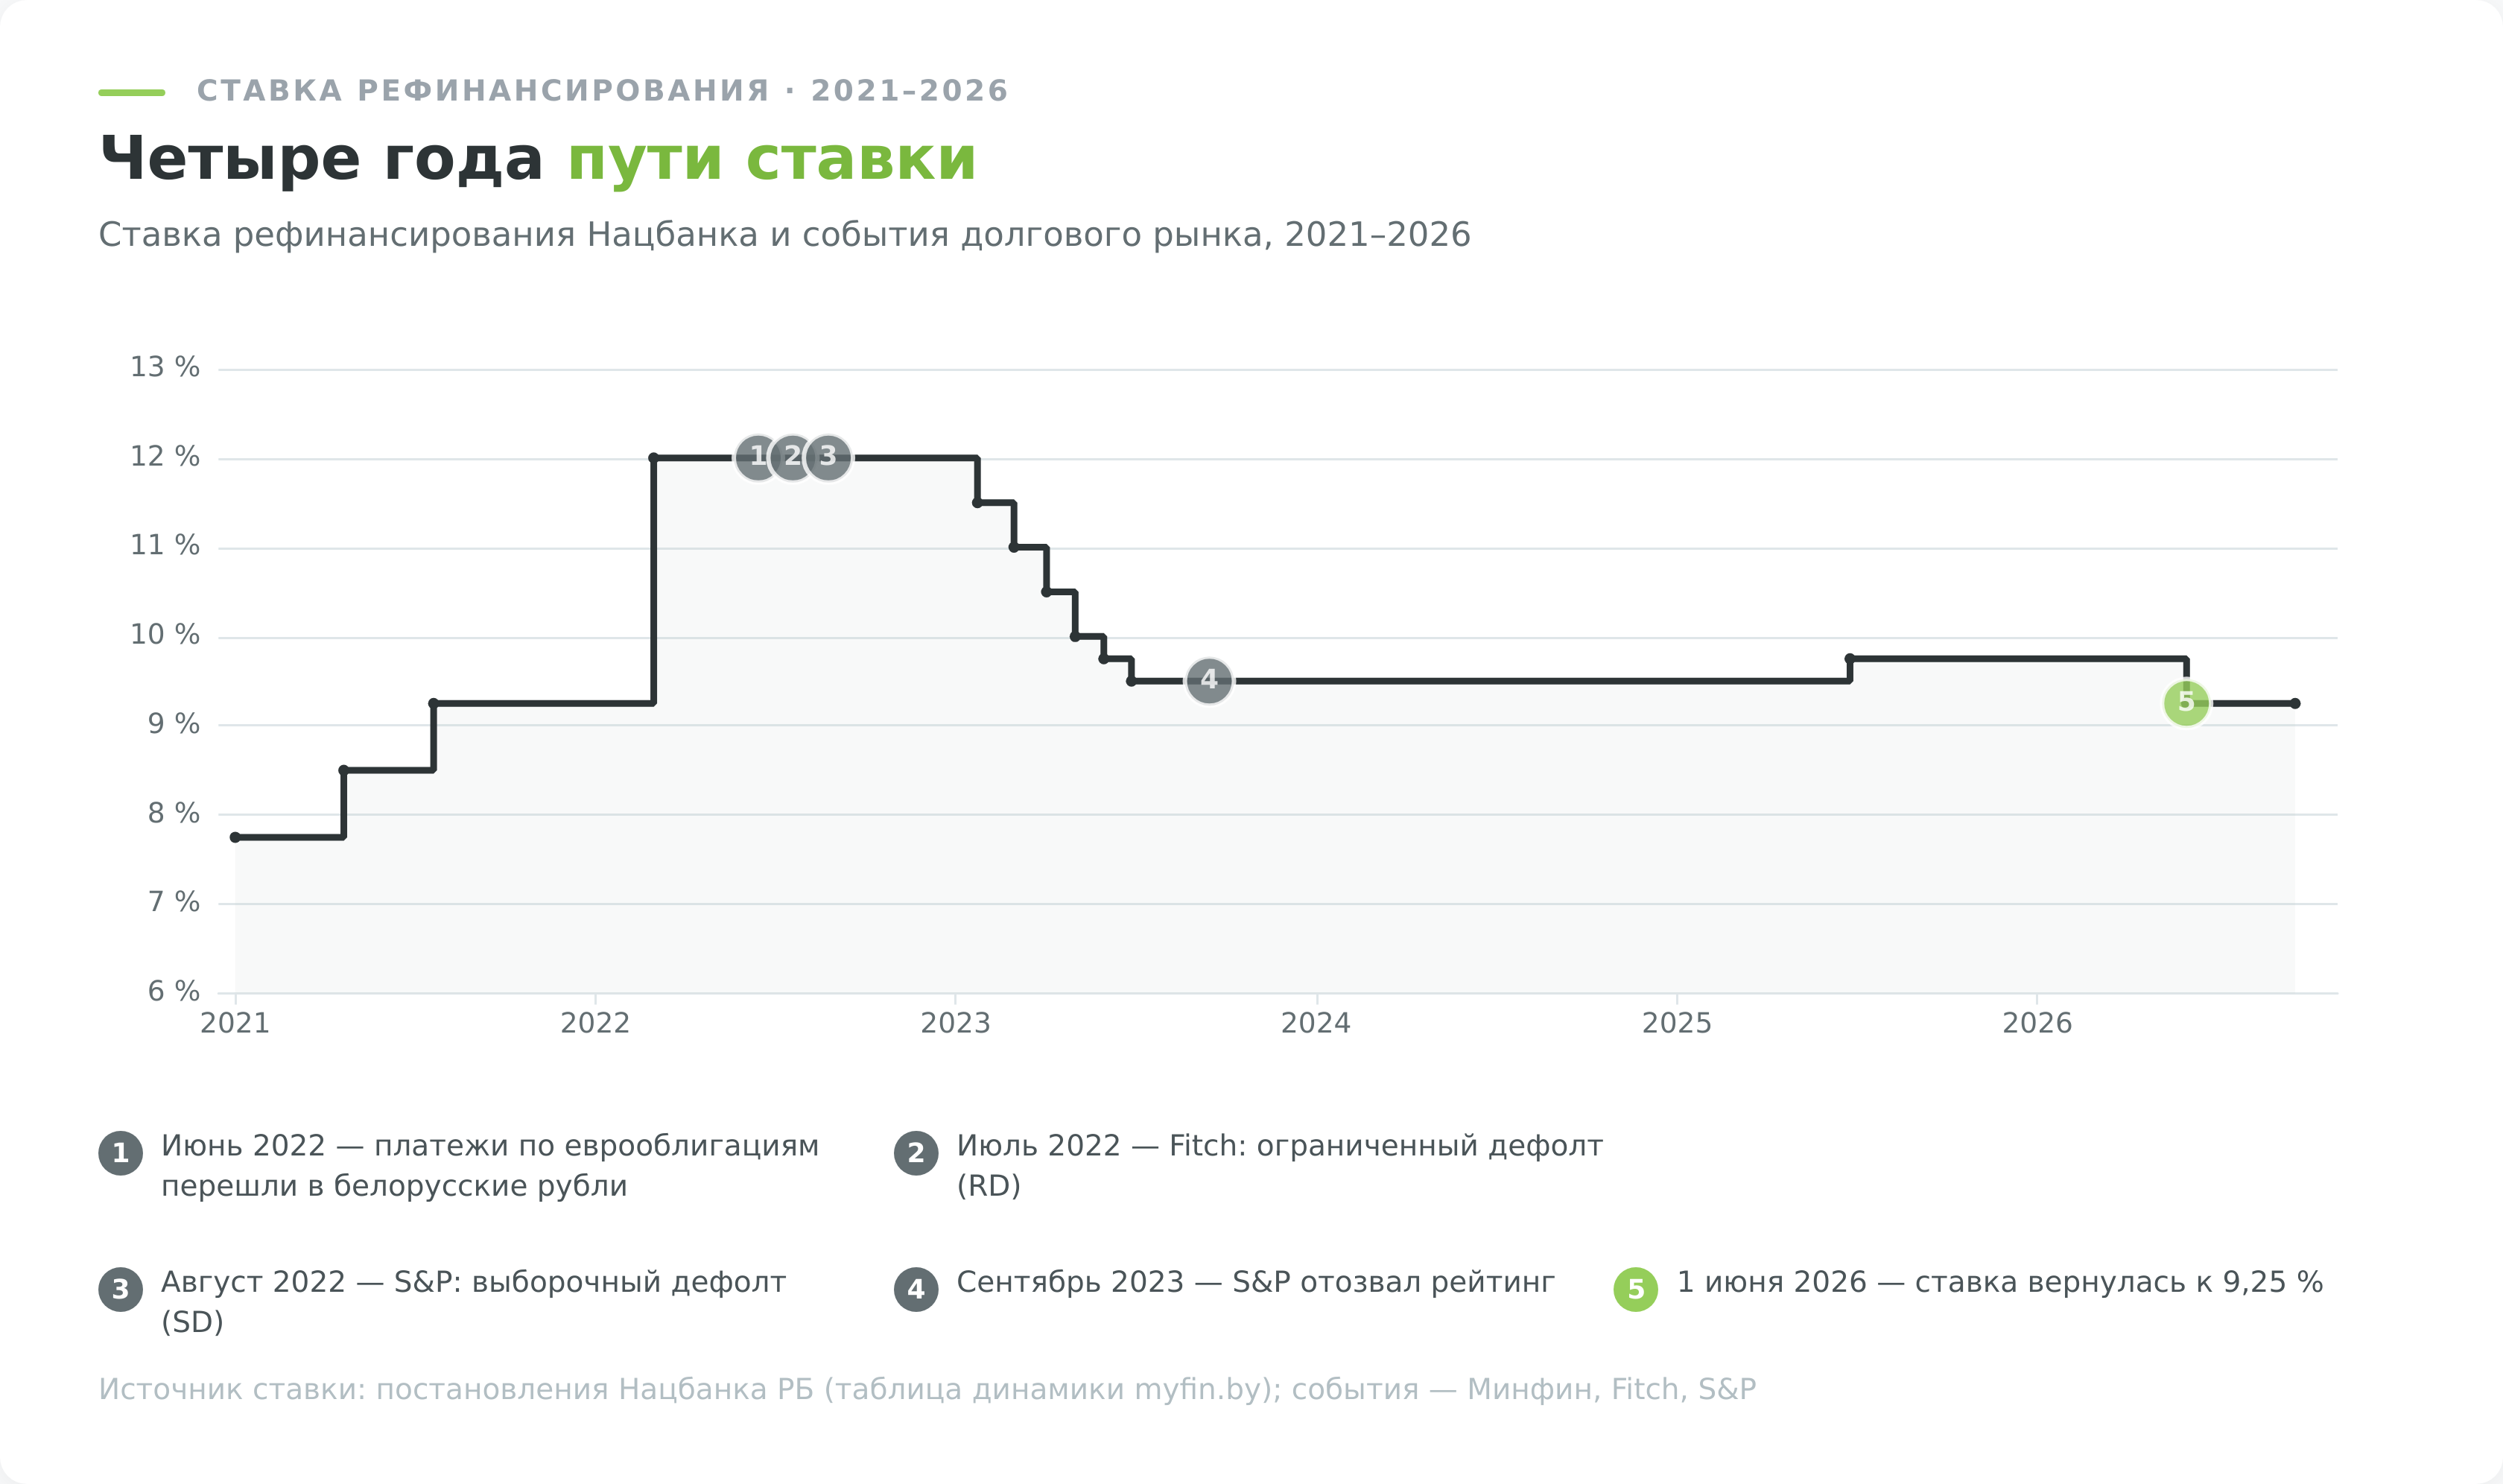
Инвестиции в облигации принято считать тихой гаванью. Проверить это несложно. В 2022 году Беларусь рассчитывалась по суверенным еврооблигациям в белорусских рублях вместо валюты выпуска, Fitch опустил суверенный рейтинг до RD, а затем внешние агентства и вовсе перестали оценивать страну. Розничные выпуски для населения при этом обслуживались без сбоев, но само слово «безрисковый» после такого года читается иначе.
Ниже разобрано, из чего складывается доход держателя долга, почему цена бумаги ходит против ставки рефинансирования, какие облигации реально купить физическому лицу в Беларуси, сколько забирает налог и как собрать портфель под конкретный срок.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое облигация и на чём зарабатывает инвестор
Основной доход держателю даёт купон, процент от номинала, который эмитент перечисляет по расписанию. Дополнительный приносит разница между ценой покупки и суммой, полученной при погашении или продаже.
Купон начисляется каждый день, а выплачивается раз в квартал, полугодие или год. Накопленная, но ещё не перечисленная часть называется накопленным купонным доходом, сокращённо НКД. Он и создаёт главную путаницу у новичка.
Цену без НКД называют чистой, цену вместе с ним грязной. В стакане и в котировках стоит чистая, платить приходится грязную. Даты будущих купонов по своим бумагам удобно держать перед глазами в календаре дивидендов и купонов.
Отличие от акции сводится к одному. Держатель облигации кредитор с заранее известным графиком, акционер совладелец без гарантий выплат, но с правом на растущую прибыль. Что из этого выбрать начинающему, разобрано в отдельном материале «Акции или облигации».
Сколько дают облигации и почему именно столько
Доходность, на которую может рассчитывать инвестор в облигации, растёт из ставки рефинансирования Национального банка. С 1 июня 2026 года она составляет 9,25% годовых. Всё остальное на рынке отсчитывается от этого уровня плюс премия за срок и за риск заёмщика.
Публичной кривой доходности по срокам, какую Банк России считает для ОФЗ, у белорусского рынка нет. Точку отсчёта задают конкретные выпуски Минфина, а дальше каждый заёмщик доплачивает сверху за свой риск. Картина на середину сентября 2026 года выглядит так.
| Заёмщик и инструмент | Валюта | Ставка, сентябрь 2026 | Срок |
|---|---|---|---|
| Минфин, интернет-облигации (выпуск 406) | BYN | 9,5% (ставка рефинансирования + 0,25 п.п.) | 3 года |
| Минфин, биржевой выпуск 409 | BYN | 9,0% фиксированная | 2 года |
| Белагропромбанк, выпуск 273 | BYN | 12,5% (ставка рефинансирования + 3,25 п.п.) | 3 года |
| Корпоративные биржевые выпуски | BYN | до 17–17,5% | от 1 до 5 лет |
| Минфин, розничные выпуски на предъявителя | USD | 2,7% | 2 года |
| Минфин, биржевые валютные выпуски | USD | 2,9% | до 5 лет |
Ставки по выпускам Минфина и банков на середину сентября 2026 года. Значения живые, сверяйте на дату чтения.
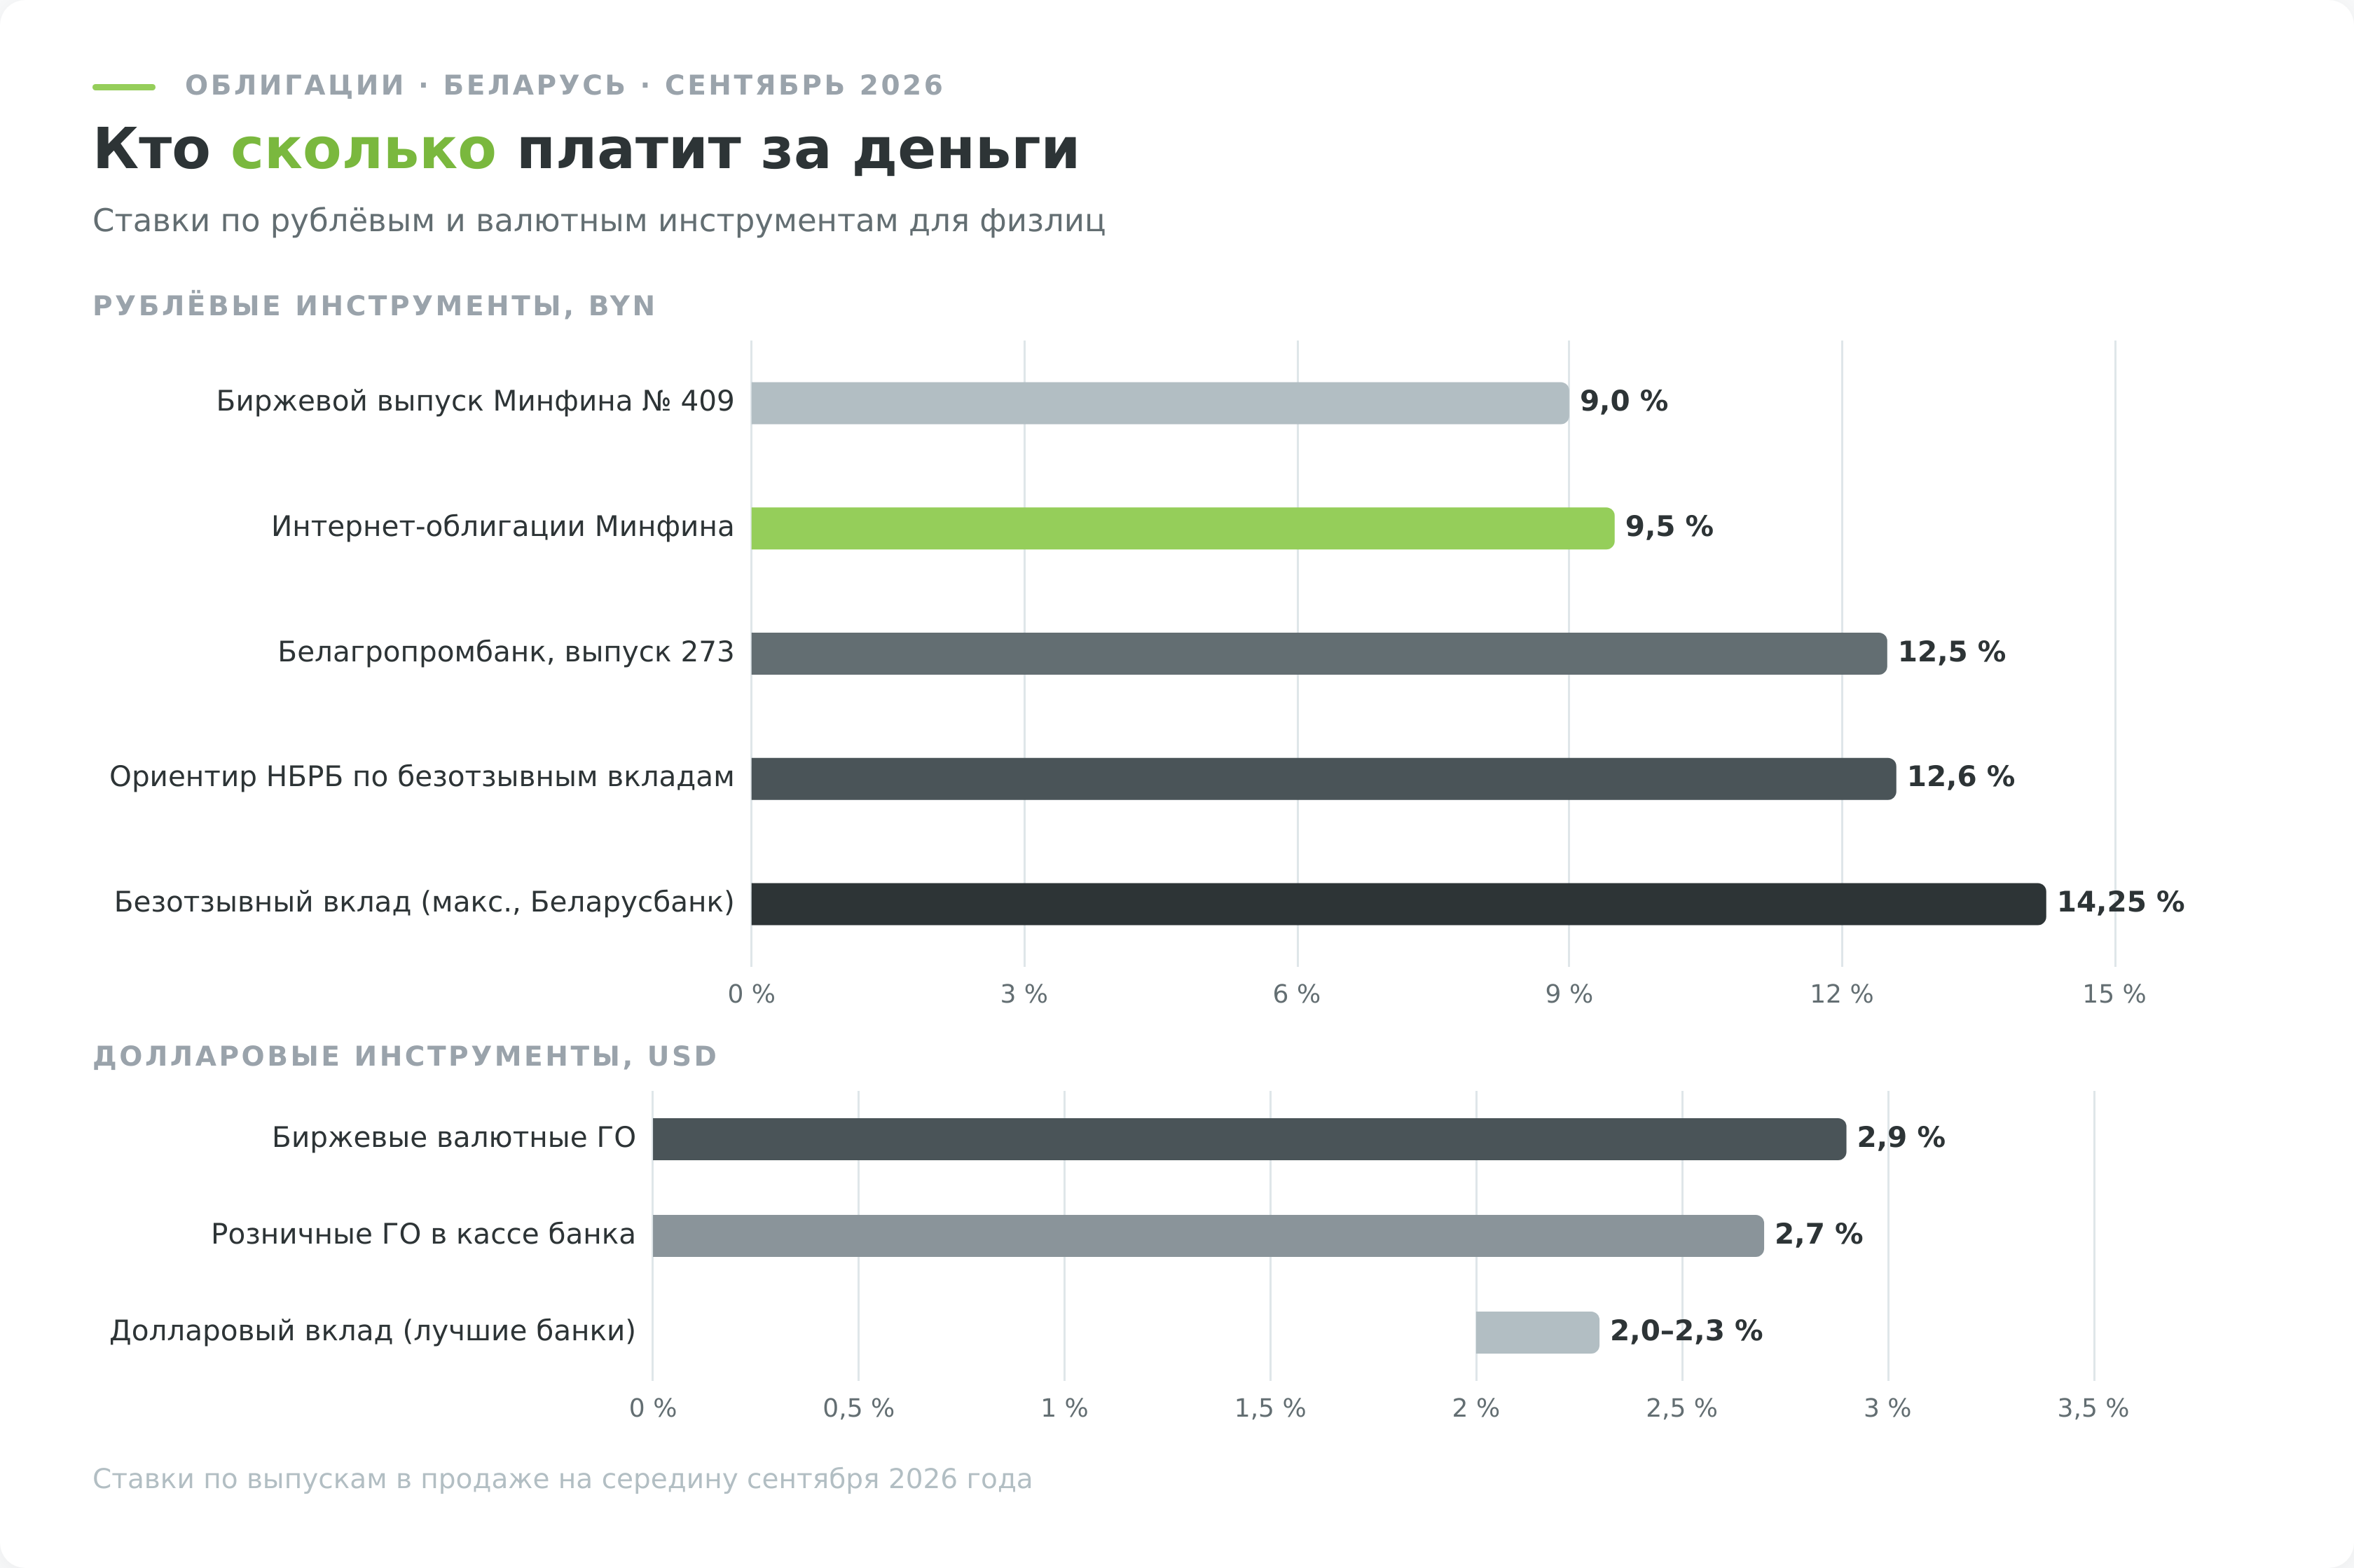
Разница в пользу вклада выглядит убедительно, но у неё есть цена, и о ней речь в следующем разделе.
Почему цена облигации ходит против ставки рефинансирования
Купон по облигации зафиксирован в момент выпуска. Ставка в экономике меняется постоянно. Из этого противоречия и растёт главный риск держателя долга.
Ставка выросла, новые заёмщики занимают под 12%, и бумага со старым купоном 9% никому не нужна по номиналу. Продать её можно только с уценкой, и уценка идёт ровно до той глубины, где итоговая доходность покупателя сравняется с рыночной. Купон при этом не меняется. Меняется цена.
Насколько далеко это заходит, проще всего видно на модельном расчёте. Возьмём бумагу номиналом 1000 бел. руб. с купоном 9% и посмотрим, где ей оказаться, если рынок начнёт требовать 12%.
| Срок до погашения | Купон | Рыночная доходность | Справедливая цена, % номинала | Потеря по телу |
|---|---|---|---|---|
| 1 год | 9% | 12% | 97,3 | −2,7% |
| 2 года | 9% | 12% | 94,9 | −5,1% |
| 3 года | 9% | 12% | 92,8 | −7,2% |
| 5 лет | 9% | 12% | 89,2 | −10,8% |
| 10 лет | 9% | 12% | 83,0 | −17,0% |
Модельный расчёт для бумаги с купоном 9% и ежегодной выплатой. Эмитент и его надёжность во всех строках одинаковые, меняется только срок.
Кредитный риск здесь не при чём, вероятность дефолта одна и та же для всех пяти строк. А цена уходит от 97,3% до 83% номинала только за счёт срока, в течение которого держатель вынужден получать старый купон ниже рынка.
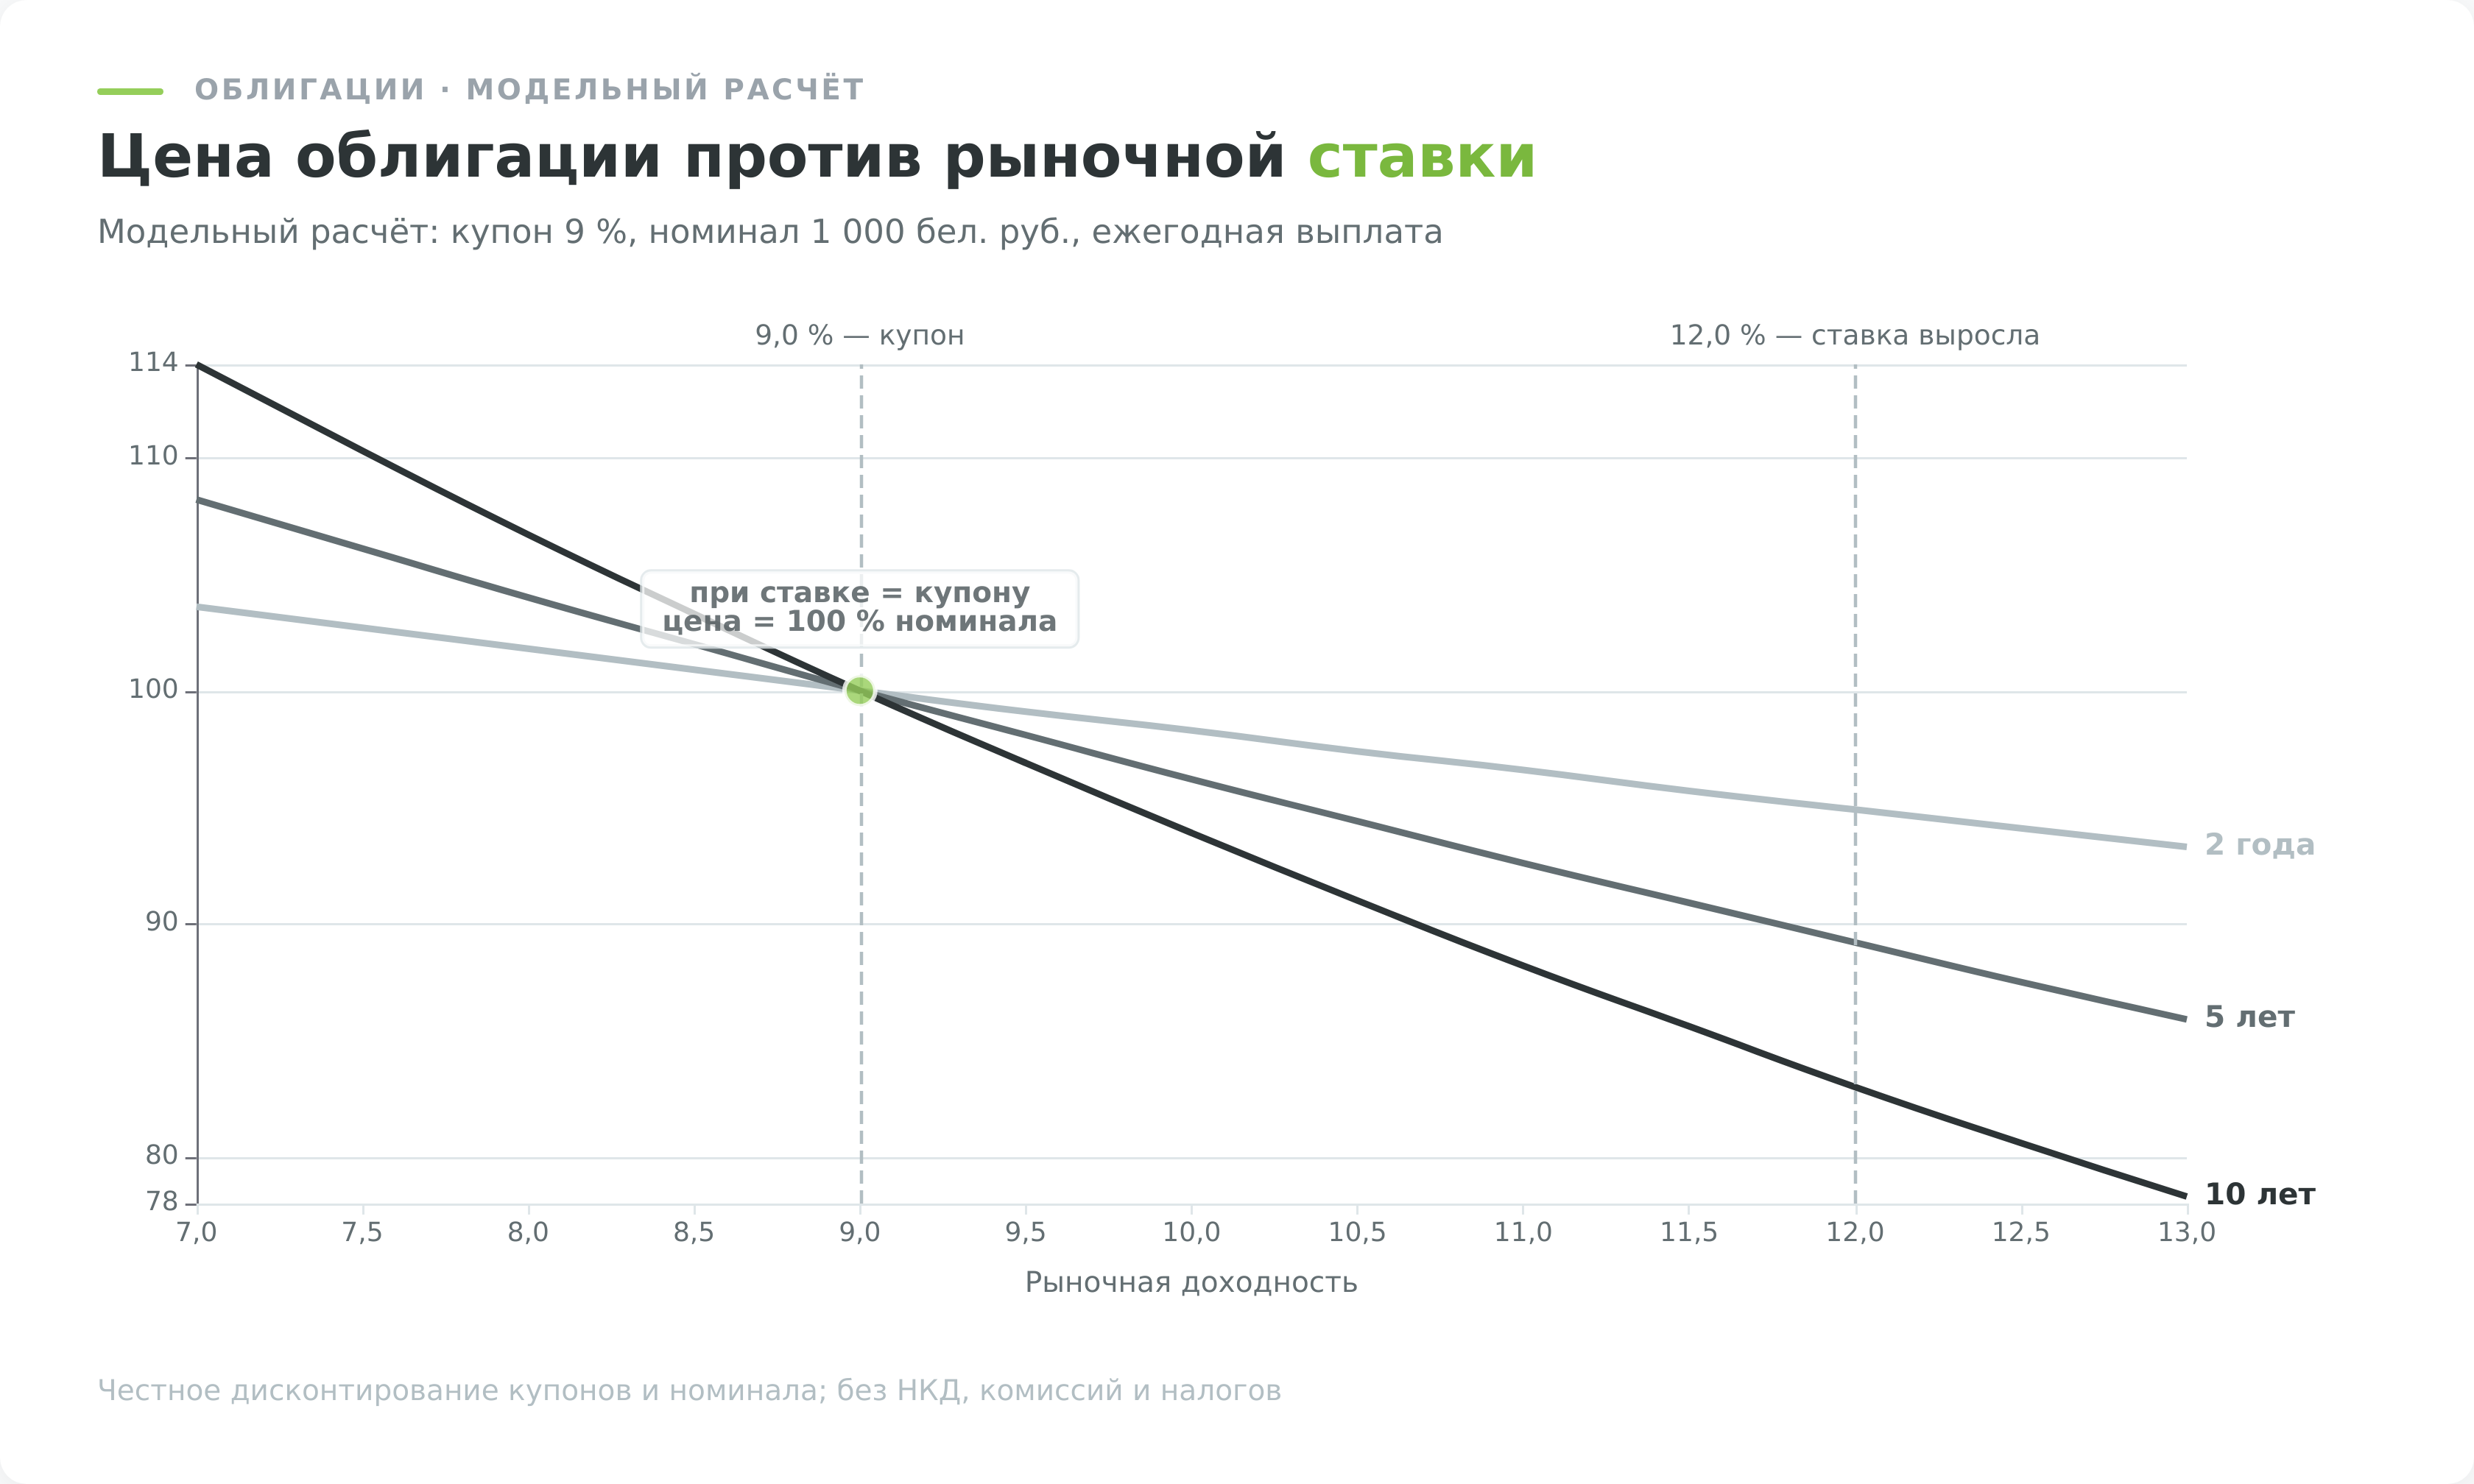
Тот, кто купил десятилетнюю бумагу по номиналу и вынужден продать её после роста ставок, фиксирует минус по телу. Купоны часть потери отыграют, но не всю.
Дюрация показывает, насколько сильно тряхнёт
Чувствительность цены к ставке измеряют дюрацией, и это главная величина, которую стоит освоить перед вложениями в облигации. Растёт она вместе со сроком, но не совпадает с ним, потому что учитывает ещё и купоны, которые возвращают деньги раньше погашения.
На тонком белорусском рынке у правила есть важная оговорка. Продать биржевую бумагу по расчётной цене получится, только если найдётся покупатель, поэтому реальная потеря при вынужденном выходе может оказаться больше модельной. Параметры конкретного выпуска, срок и график выплат удобно сверять в справочнике ценных бумаг БВФБ или в калькуляторе доходности на сайте Минфина.
Насколько глубоко падал рынок целиком
Общего индекса облигаций, который считал бы просадку всего рынка, как это делают российские RGBI и RGBITR, в Беларуси нет. Но урок, который эти индексы преподают инвестору, здесь случился в концентрированном виде и без всякого индекса.
28 февраля 2022 года Нацбанк поднял ставку рефинансирования с 9,25% до 12% годовых одним решением, действующим с 1 марта. Держатели рублёвых бумаг со старыми купонами оказались в позиции из таблицы выше буквально за неделю. Дальше ставка снижалась до 9,5% к концу июня 2023 года, в июне 2025-го её подняли до 9,75%, и только с 1 июня 2026 года она вернулась к тем же 9,25%. Тем, кто выходил из длинных бумаг в 2022 году, обратный путь уже не помог.
Оба эпизода касались разных рисков, но вывод из них один. Облигация даёт предсказуемость только внутри своей валюты и своего срока. Кто держит бумагу до погашения и в той же валюте, в которой собирается тратить, проходит через такие годы без потерь. Кто вынужден продать посередине или рассчитывал на валютную выплату, узнаёт о рисках из новостей.
Виды облигаций и кто за ними стоит
Белорусский рынок устроен компактнее российского, и разложить его проще по сочетанию двух признаков, кто занимает и в какой валюте.
| Тип | Порог входа | Доходность, сентябрь 2026 | Ликвидность | Горизонт | Главный риск |
|---|---|---|---|---|---|
| Валютные гособлигации на предъявителя | 1000 USD | 2,7% | вторичного рынка почти нет | 2 года | досрочный выход невозможен |
| Интернет-облигации Минфина | 200 бел. руб. | 9,5% плавающая | выкуп эмитентом 5 раз за срок | 3 года | купон снижается вслед за ставкой |
| Биржевые гособлигации | 1000 бел. руб. или 1000 USD | 9,0% в BYN, 2,9% в USD | низкая, рынок тонкий | от 2 до 5 лет | процентный, цена падает при росте ставки |
| Облигации банков и Банка развития | от 500 бел. руб. | до 12,5% | низкая | от 1 до 3 лет | кредитный, нет досрочного выхода |
| Корпоративные биржевые | от 500–1000 бел. руб. | до 17–17,5% | низкая | от 1 до 5 лет | дефолт эмитента |
| Индексируемые | от 500 бел. руб. | привязка к USD, EUR, металлам | низкая | от 1 года | курс базового актива |
| Облигации местных исполкомов | по выпуску | рядом с госбумагами | очень низкая | по выпуску | ликвидность |
| Иностранные облигации через зарубежного брокера | от 100 USD | около 5% по казначейским США | высокая | любой | валютный и страновой |
Ставки приведены по выпускам в продаже на середину сентября 2026 года и меняются вместе со ставкой рефинансирования и конъюнктурой.
Государственные облигации Минфина
Государственные облигации выпускает Министерство финансов, и в рублёвом сегменте они считаются точкой отсчёта. Кредитного риска по обязательствам внутри страны рынок здесь фактически не закладывает, поэтому ставка госбумаг и есть та база, к которой все остальные заёмщики добавляют премию.
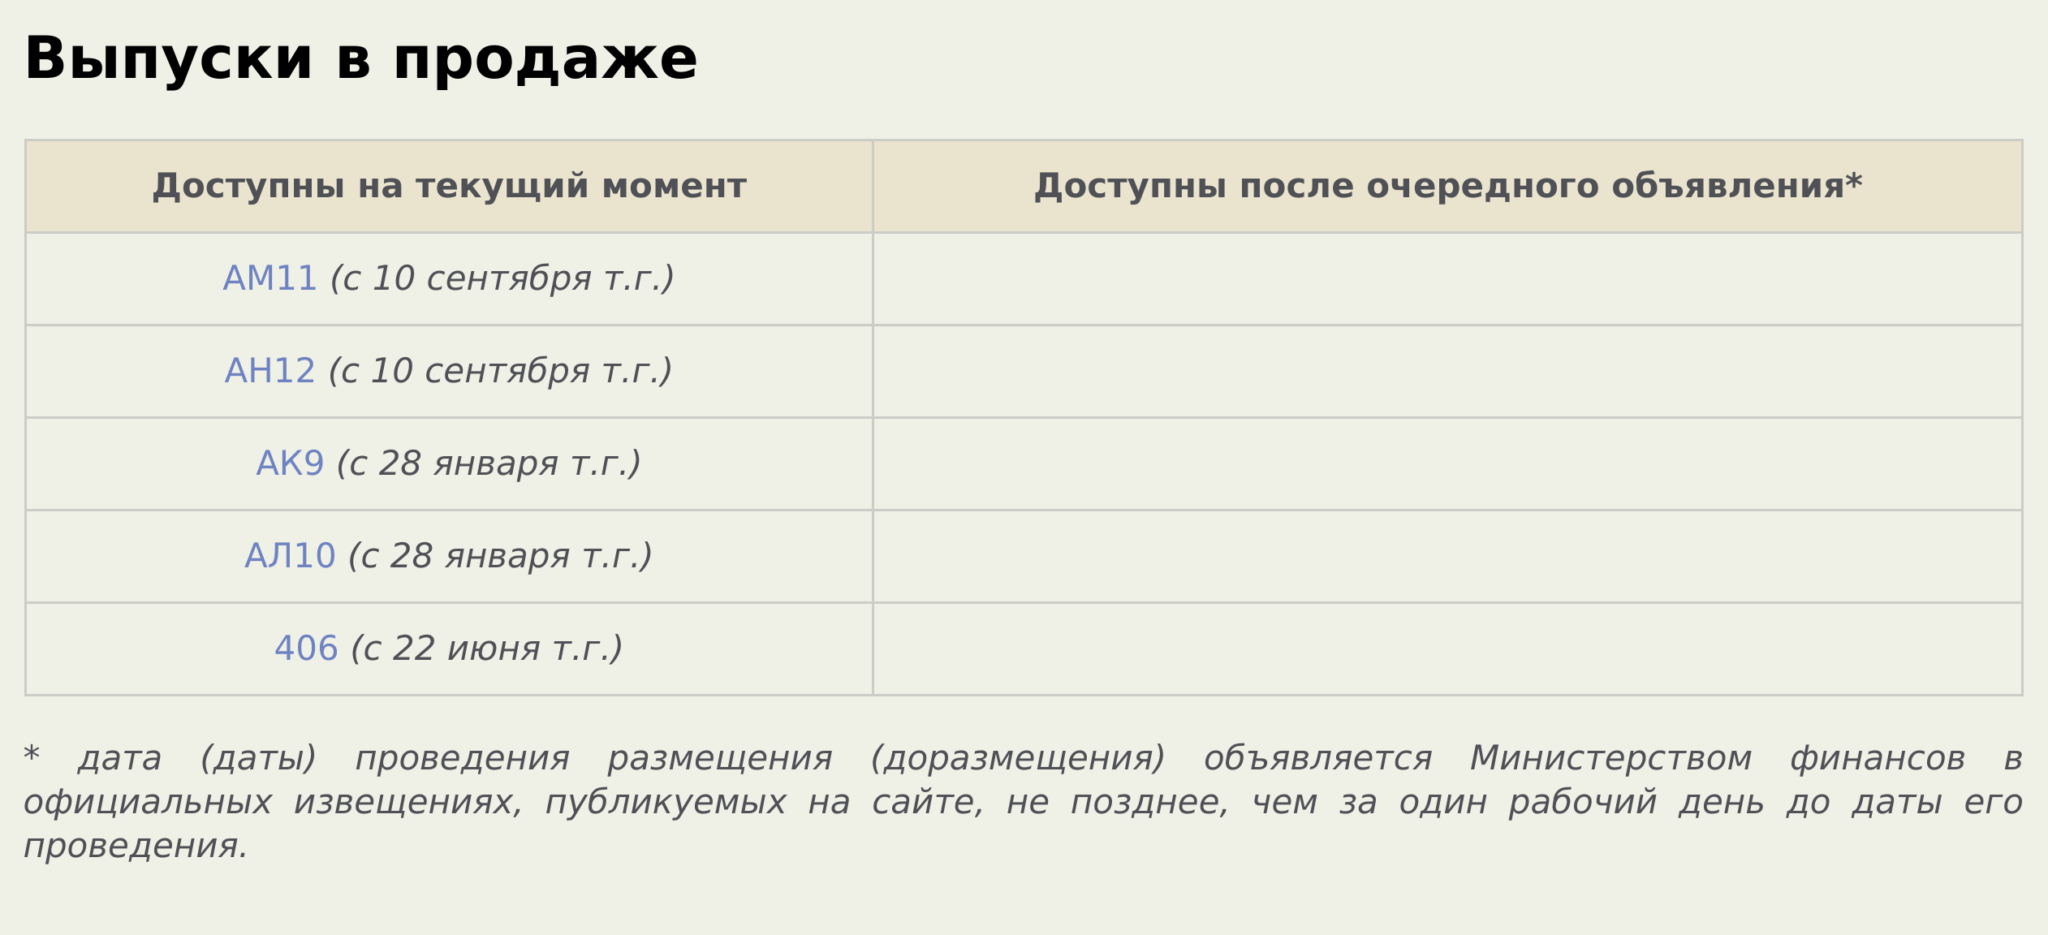
Физическому лицу открыты три дороги. Валютные облигации на предъявителя продают в кассах Беларусбанка и Белагропромбанка под 2,7% годовых в долларах. Рублёвые интернет-облигации покупаются онлайн от 200 бел. руб. под ставку рефинансирования плюс 0,25 процентного пункта. Биржевые выпуски в рублях, долларах, юанях и российских рублях доступны через брокера на БВФБ, и там встречаются бумаги с погашением через пять лет, тогда как в кассе длиннее двух лет не бывает.
Облигации местных органов власти
Местные исполнительные и распорядительные органы вправе занимать на тех же принципах, что и государство, и доход по их бумагам освобождён от подоходного налога по той же норме, что и доход по гособлигациям.
На практике сегмент почти не живой. Выпуски выходят редко, объёмы небольшие, и розничному инвестору они доступны скорее как исключение. Рассчитывать на них как на полноценную альтернативу бумагам Минфина не стоит, это скорее дополнение к списку, которое имеет смысл проверять при появлении нового размещения.
Облигации банков и корпоративные выпуски
Здесь живёт основная масса бумаг. По данным Минфина, за первое полугодие 2026 года белорусские организации выпустили корпоративных облигаций на 32,63 млрд бел. руб., больше, чем за весь 2025 год с его 32,27 млрд, и основная часть пришлась на долгосрочные бумаги со сроком от пяти лет.
Облигации банков и Банка развития занимают промежуточную ступень. Ставка по ним доходит до 12,5% годовых в рублях, а доход освобождён от налога по той же норме, что и у государственных бумаг, пункт 33 статьи 208 Налогового кодекса. За прибавку в три процентных пункта к гособлигации покупатель платит двумя вещами. За бумагой стоит банк, а не бюджет, и права предъявить её к досрочному выкупу у держателя обычно нет.
Доход по облигациям обычных компаний инвестор, не связанный с эмитентом, тоже получает без налога, но у выпусков 2026 года льгота зависит от условий эмиссии, подробности в разделе про налоги. Кредитный риск здесь уже настоящий, поэтому бумагу выбирают по отчётности эмитента, а не по размеру купона.
Высокодоходные облигации и почему их доходность выглядит заманчиво
За пределами банковского сегмента начинаются выпуски, которые по-другому и не назовёшь. Отдельные биржевые размещения 2026 года выходили с купонами 17% и 17,5% годовых в рублях при ставке рефинансирования 9,25%, то есть с премией около восьми процентных пунктов к госбумагам.
Налог эту премию не съедает. Доход по корпоративным облигациям для инвестора, не связанного с эмитентом, тоже освобождён от подоходного налога. Порог «ставка рефинансирования на дату решения о выпуске плюс 5 процентных пунктов» касается только владельцев эмитента и их родственников. Обычный инвестор получает купон 17,5% без налога, если выпуск 2026 года соблюдает два условия пункта 35, о них ниже в разделе про налоги. Разница с 9,5% у госбумаги это плата за риск заёмщика, а не за налог.
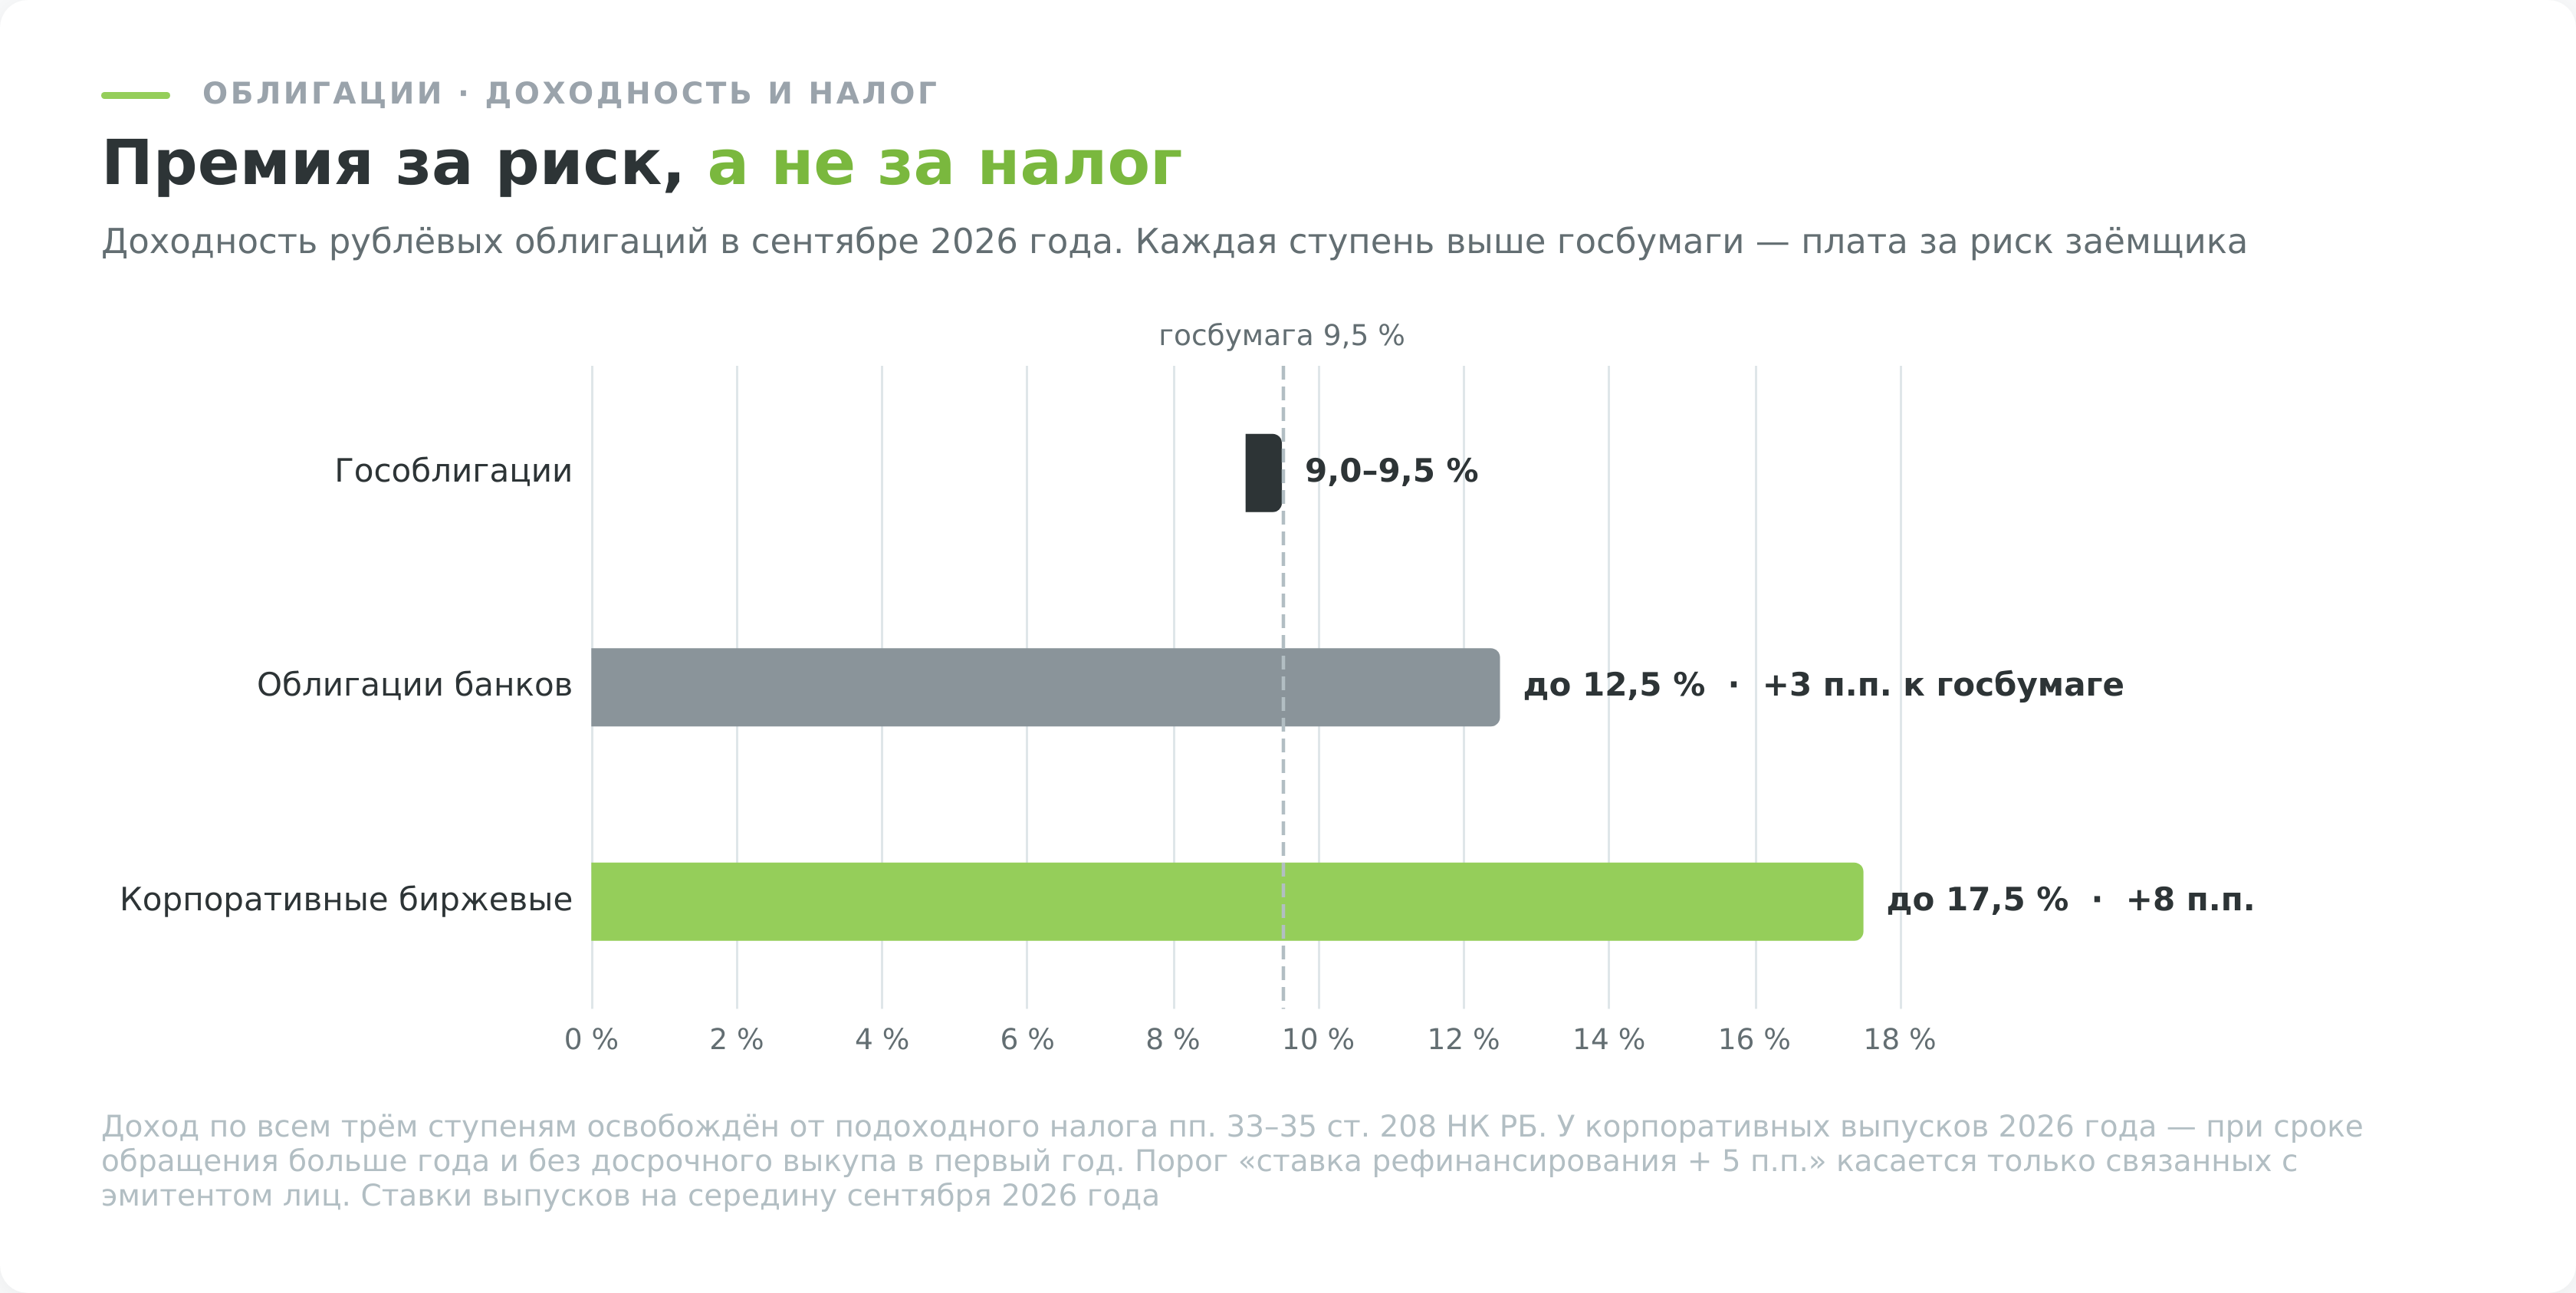
Купон 17,5% почти вдвое выше 9,5% у госбумаги. При этом один дефолт эмитента с нулевым возвратом забирает десятую часть портфеля из десяти бумаг и съедает премию по всем остальным примерно за год. На рынке без публичной долговой статистики и с ограниченным раскрытием отчётности проверить заёмщика заранее сложнее, чем кажется.
Каким бывает купон и почему это важнее эмитента
Тип заёмщика отвечает за кредитный риск. Устройство купона отвечает за то, как бумага поведёт себя при движении ставки, и для практики это часто важнее.
Постоянный купон
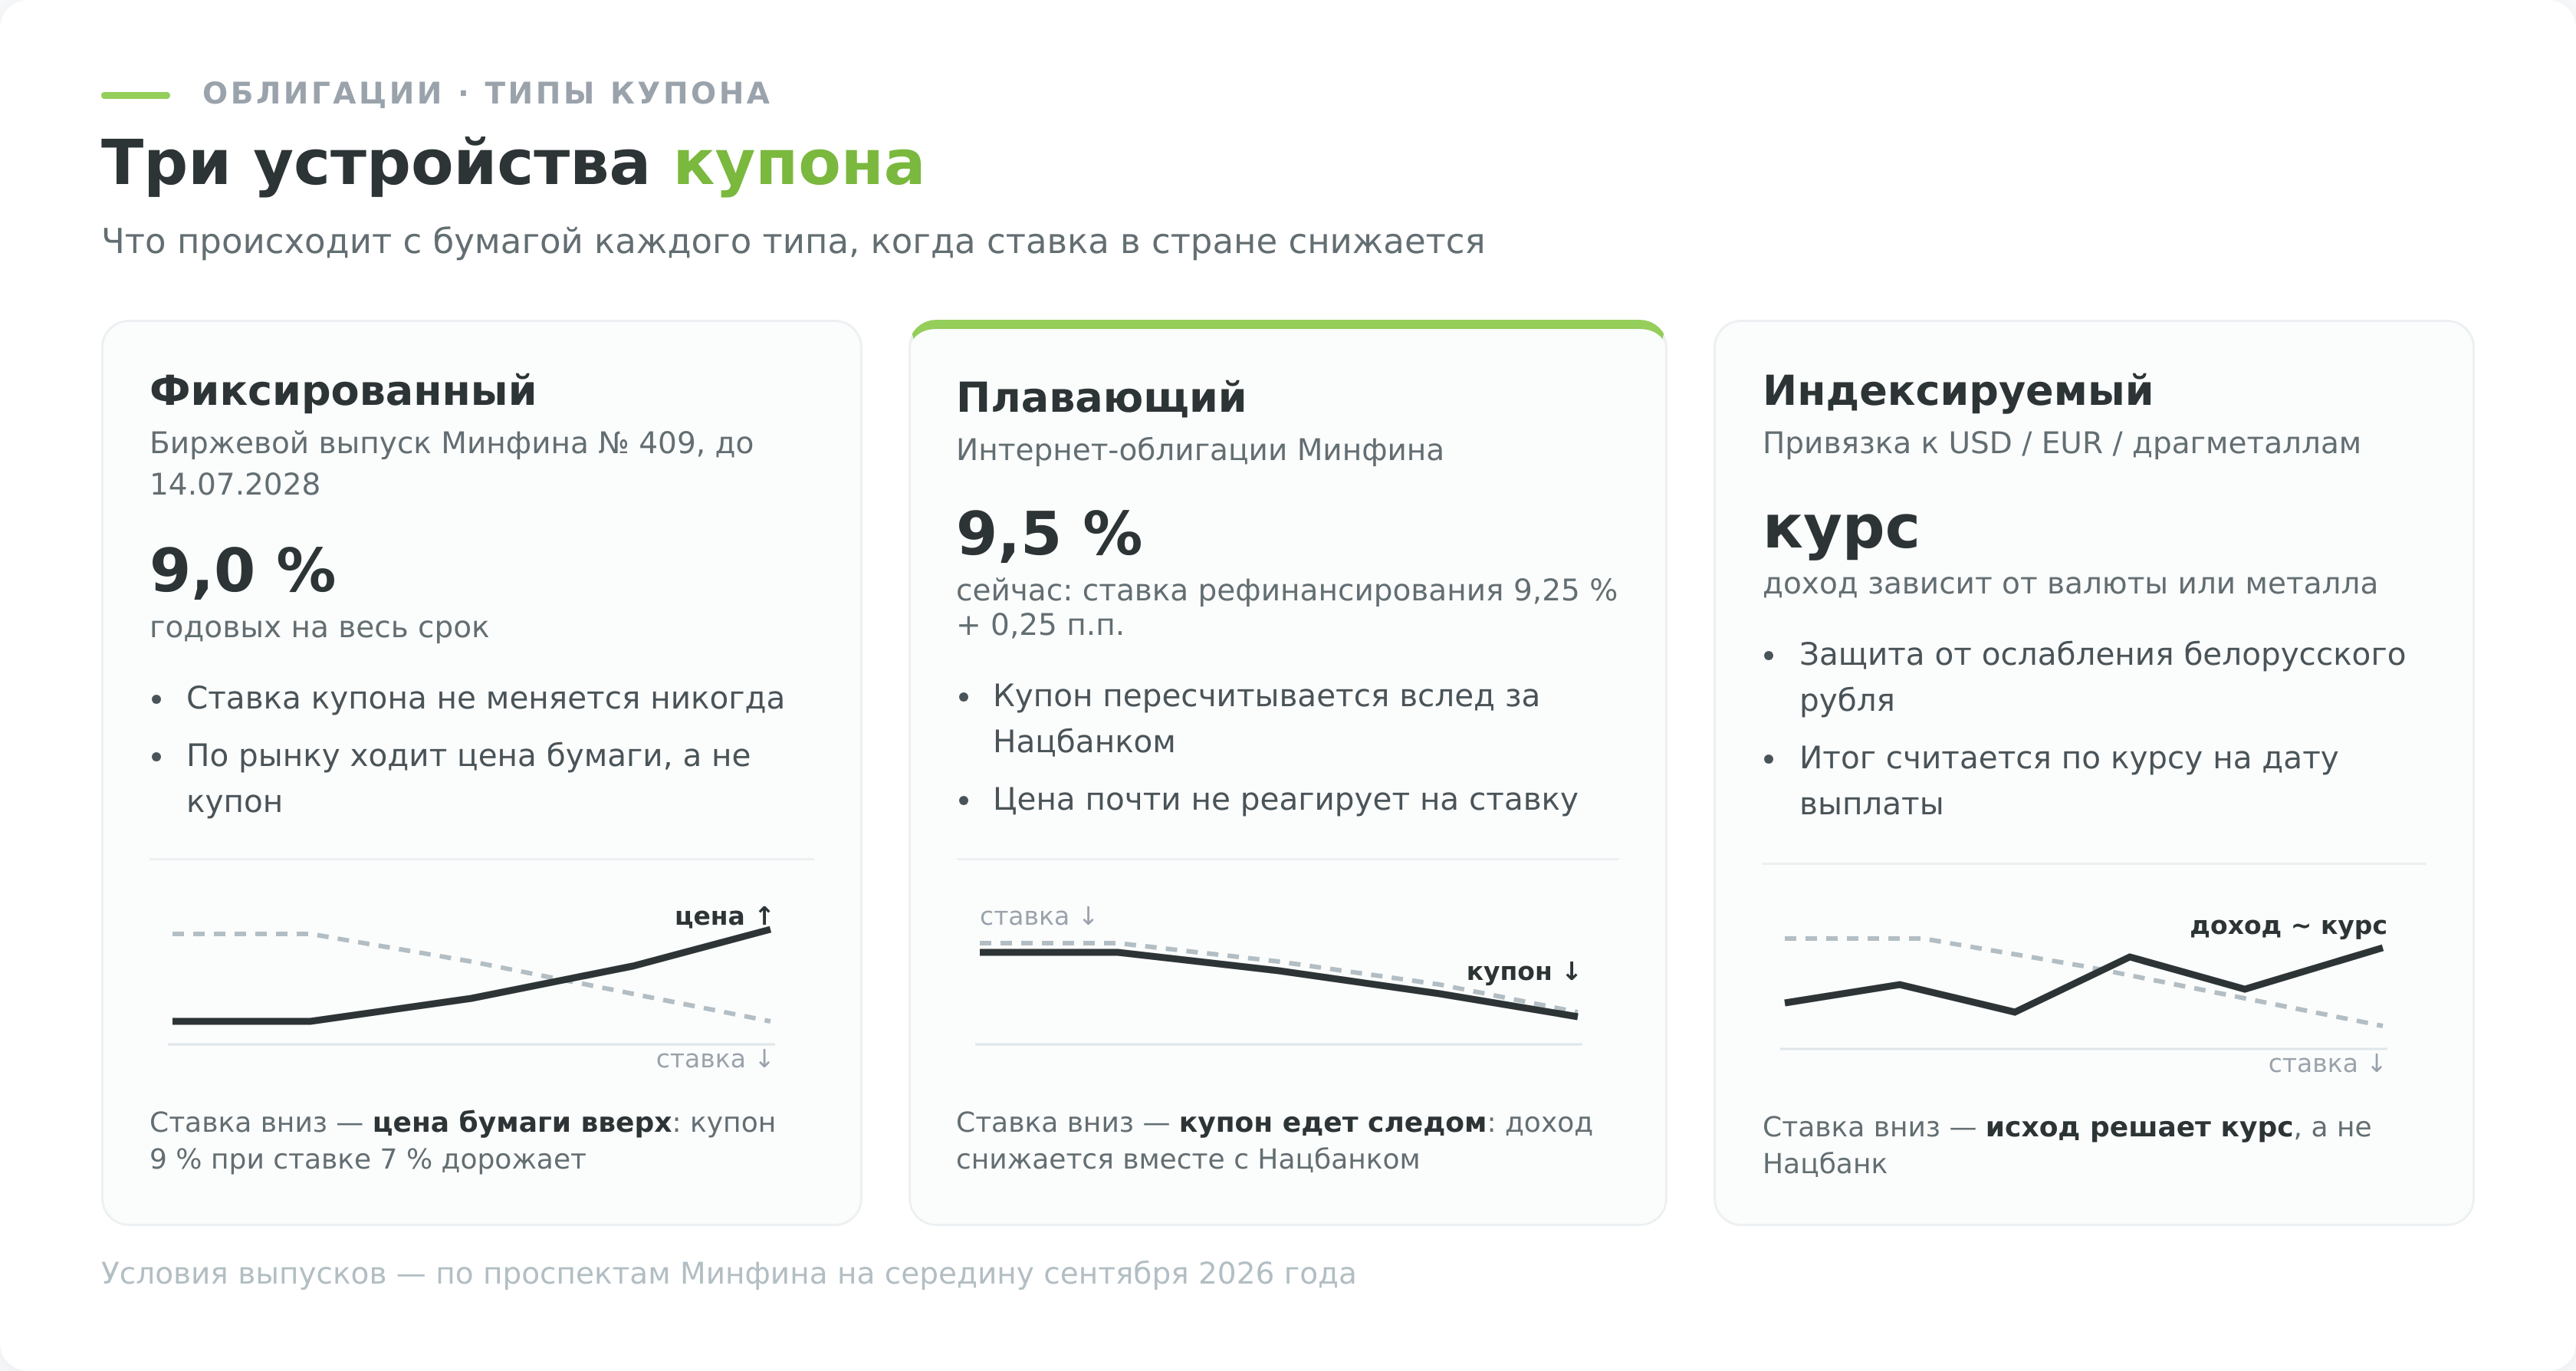
Классика, к которой относится большинство биржевых выпусков. Ставка зафиксирована до погашения, платежи известны на годы вперёд. Так устроен биржевой выпуск Минфина № 409 номиналом 1000 бел. руб. с купоном 9,0% годовых и погашением 14 июля 2028 года.
Такая бумага полностью принимает на себя процентный риск, разобранный выше. Покупать её выгодно тогда, когда ставки высоки и ожидается их снижение, потому что вместе с доходностью инвестор фиксирует и будущий рост цены. Тому, кто ждёт от Нацбанка продолжения смягчения, фиксированный купон выгоднее плавающего.
Плавающий купон, флоатеры
Главный белорусский флоатер это государственные интернет-облигации. Их купон привязан к ставке рефинансирования с надбавкой 0,25 процентного пункта, и при действующих 9,25% бумага приносит 9,5% годовых. Поднимет Нацбанк ставку, вырастет и купон, опустит, выплата уменьшится вслед за ней.
Та же конструкция встречается у банковских выпусков. Облигация Белагропромбанка с купоном 12,5% это ставка рефинансирования плюс 3,25 пункта, и она поедет вниз вместе со ставкой, если смягчение продолжится.
Флоатер защищает от роста ставок, но лишает заработка на их снижении. Купив плавающую бумагу в начале цикла смягчения, инвестор каждый период получает всё меньше, тогда как держатель фиксированного купона сохраняет прежнюю доходность до погашения.
Индексируемые облигации
Отдельного класса бумаг с номиналом, привязанным к инфляции, как российские ОФЗ-ИН, на белорусском рынке нет. Вместо них эмитенты выпускают облигации, индексируемые к валютному курсу или к ценам на металлы. Номинал и купон такой бумаги пересчитываются вслед за долларом, евро, российским рублём, золотом или серебром.
Защиту от инфляции в чистом виде даёт не отдельная бумага, а сам уровень ставок. При годовой инфляции 4,5% рублёвая интернет-облигация с купоном 9,5% приносит около пяти процентных пунктов реальной доходности, и это честный способ обгонять рост цен без валютных ставок.
Амортизация номинала и досрочный выкуп
Обычно эмитент возвращает всю сумму займа в дату погашения. При амортизации он отдаёт номинал частями по ходу обращения, чтобы не собирать крупную выплату в конце. Ставка купона при этом не меняется, уменьшается рублёвая сумма выплаты, потому что процент начисляется на остаток непогашенного номинала.
Обратная сторона встречается у банковских и корпоративных выпусков. Там досрочное погашение обычно возможно только по решению самого эмитента, и воспользуется он им в момент, когда ставки упали и обслуживать дорогой долг стало невыгодно. Инвестор получает номинал ровно тогда, когда пристроить деньги под прежнюю доходность уже нельзя.
Валютные облигации и выход на внешние рынки
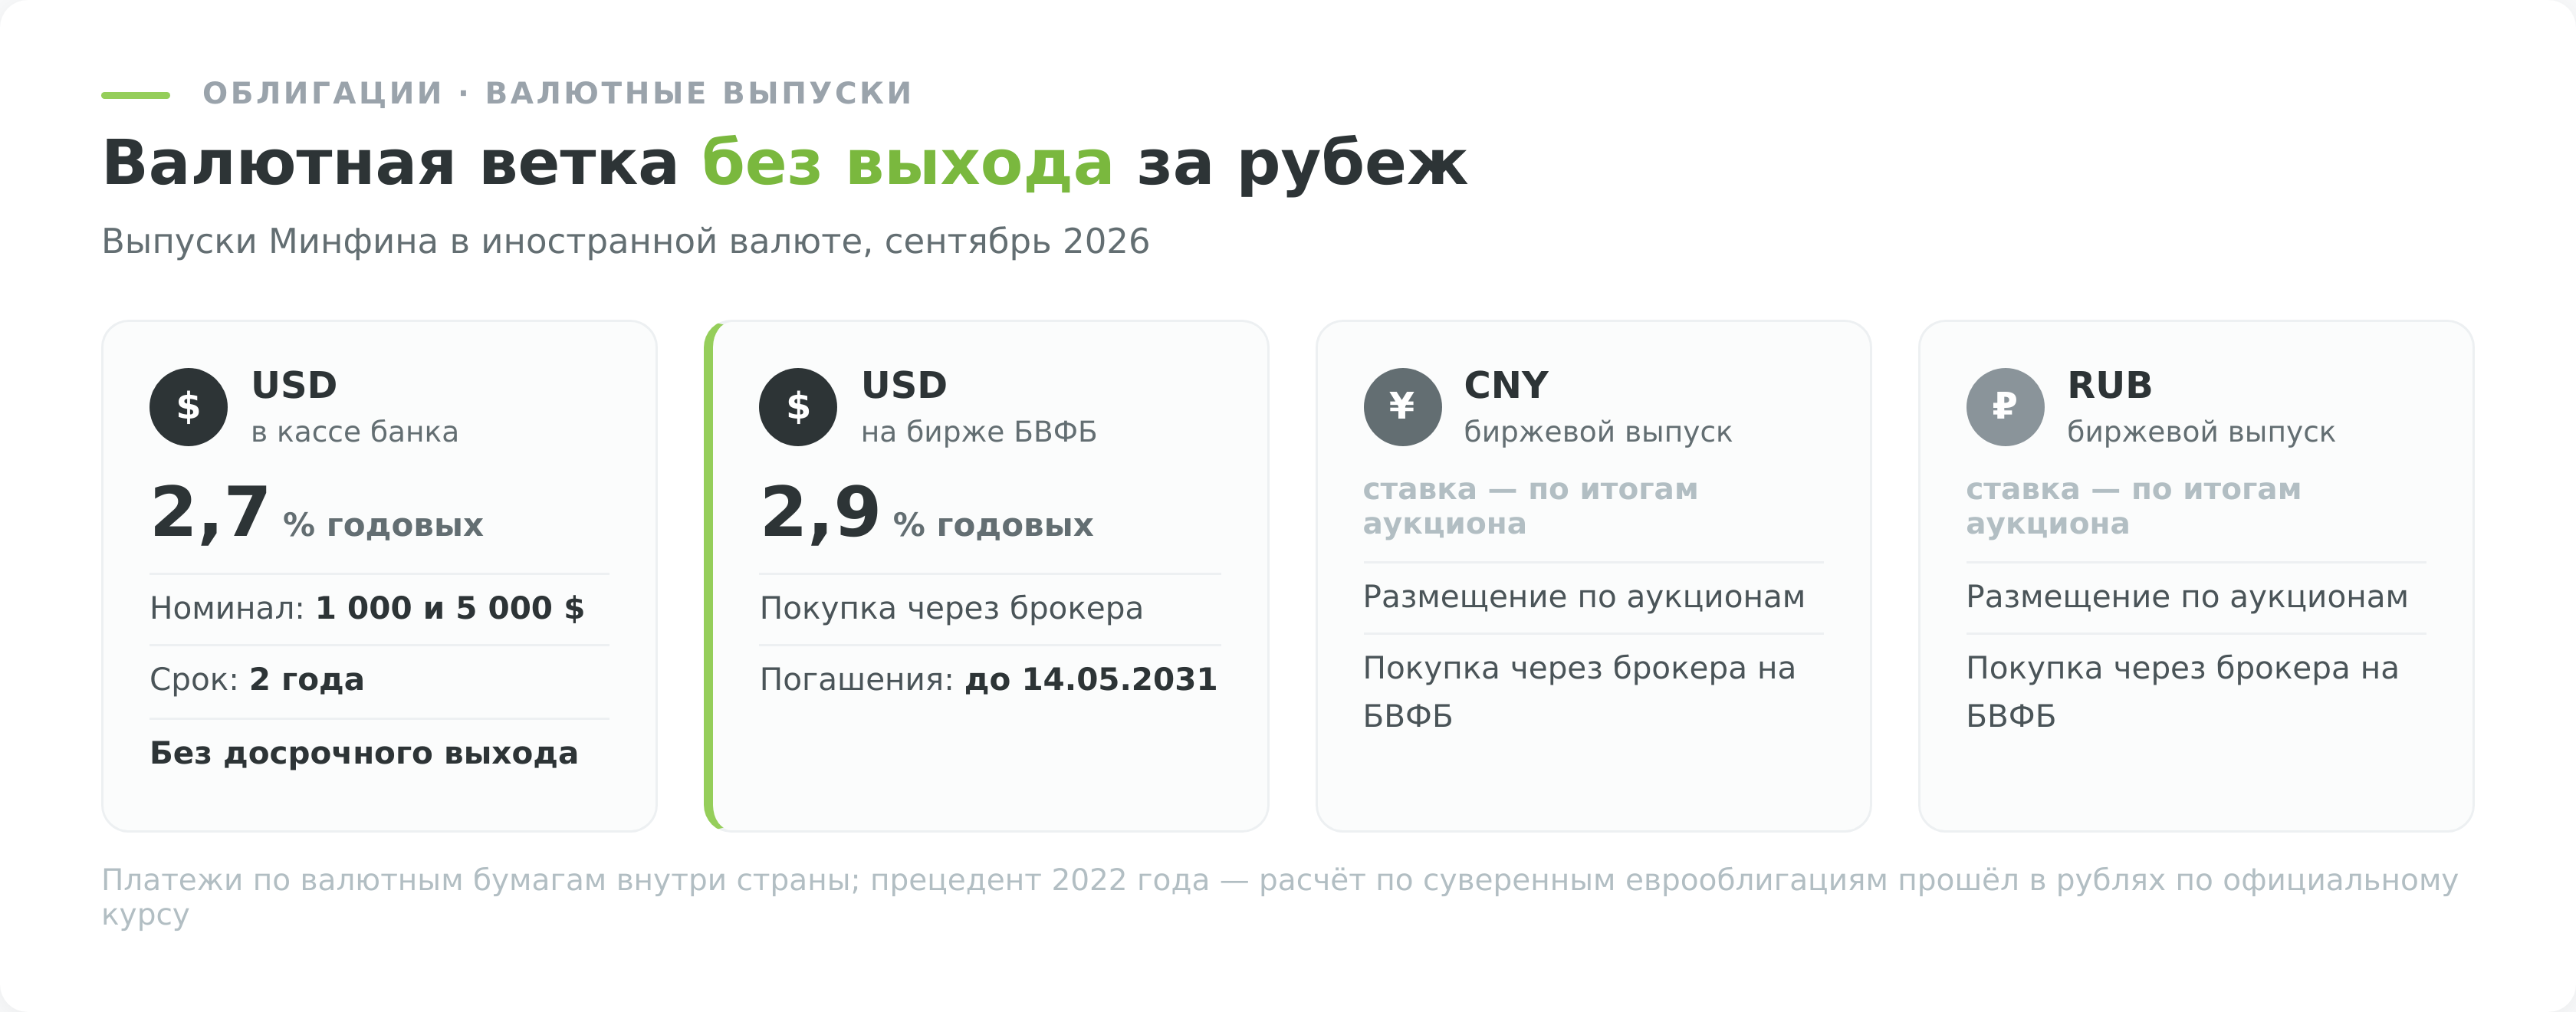
Белорусский рынок предлагает валютную ветку без выхода за рубеж. Минфин размещает на БВФБ выпуски в долларах, юанях и российских рублях, а розничные долларовые облигации продаются в кассах банков. Инвестор получает валютную доходность, не открывая счёта у иностранного брокера.
Платой за это служат ставка и ликвидность. Биржевые размещения 2026 года шли под 2,9% годовых в долларах, розничные выпуски в кассе дают 2,7%, и это всё равно заметно выше долларовых вкладов, по которым лучшие банки предлагают около 2,0–2,3%. Продать биржевую валютную бумагу до срока можно, только если найдётся покупатель, а у облигаций на предъявителя досрочного погашения нет вовсе.
Настоящая диверсификация по стране и валюте возможна только через зарубежного брокера. Резиденту Беларуси для этого не нужны разрешения Нацбанка, счета в иностранных банках и у брокеров открываются свободно. Казначейские облигации США в сентябре 2026 года дают около 5% годовых в долларах по десятилетним выпускам при высочайшей ликвидности, а облигационные ETF позволяют купить корзину из сотен выпусков одной сделкой.
У валютных бумаг есть и налоговая тонкость, о которой в обзорах пишут редко. Расходы в иностранной валюте пересчитываются в белорусские рубли по курсу Нацбанка на дату получения дохода, тем же курсом, что и выручка, поэтому налог считается от валютного результата.
Купив иностранную облигацию за 1000 $ при курсе 2,90 и продав за те же 1000 $ при курсе 3,10, инвестор в долларах не заработал ничего, и в рублях база тоже нулевая, потому что расход пересчитывается по курсу 3,10, как и выручка. Рублёвый убыток при прибыли в валюте уменьшает базу, а купоны пересчитываются по курсу на дату каждой выплаты.
Если задача не в валютной доходности, а в доле иностранного бизнеса, долговые бумаги её не решают в принципе.
Как оценить надёжность эмитента
Оценивать кредитное качество заёмщика самостоятельно по отчётности умеет не каждый, и в Беларуси часть этой работы делает национальное рейтинговое агентство. Единственное аккредитованное Нацбанком агентство называется BIK Ratings, его методологии согласованы с регулятором и опубликованы на сайте Нацбанка. Рейтинги по национальной шкале присваивает и «Эксперт РА».
Важная оговорка про то, чего рейтинг не делает. Он оценивает относительную вероятность неплатежа, а не гарантирует его отсутствие, и он меняется. Компания с byA сегодня может получить byBB через год, и цена её облигаций отреагирует до того, как агентство опубликует пересмотр.
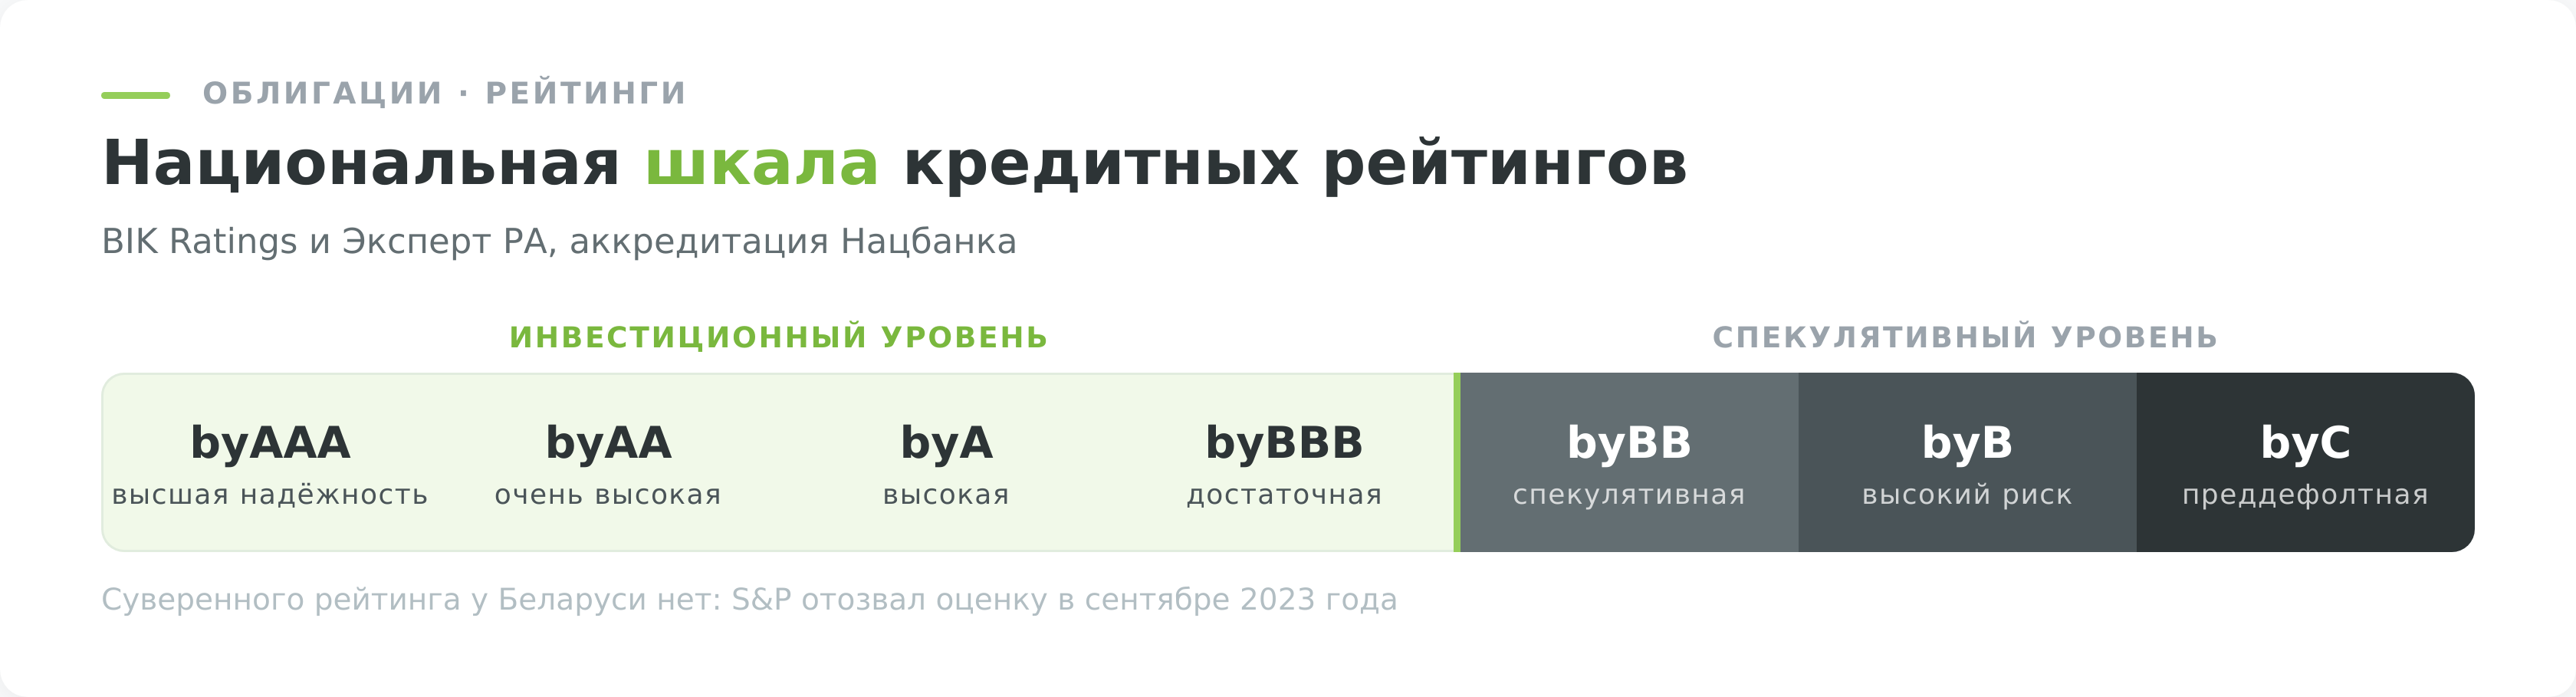
Отдельного разговора заслуживает заёмщик, который на шкалу не встаёт. Действующего суверенного рейтинга у Беларуси нет. S&P отозвал оценку в сентябре 2023 года, сославшись на нехватку данных о бюджете и обслуживании долга, Fitch публиковать рейтинг перестал, Moody’s остановился на предпоследней ступени C.
Помесячную статистику госдолга Минфин не обновляет с июня 2022 года. Покупатель гособлигаций остаётся без обеих привычных опор, и без внешней оценки, и без свежей отчётности заёмщика.
Частичную замену рейтингу даёт закон. Платежи по обслуживанию и погашению государственного долга объявлены первоочередными по отношению к другим расходам бюджета, это статья 57 Бюджетного кодекса. Норма сильная, но она про приоритет внутри бюджета, а не про способность платить.
Что происходит, если эмитент не заплатил
Держателю в этот момент лучше не ждать. Первым шагом через брокера подаётся требование о досрочном погашении, право на это даёт сам факт просрочки. Если дело дошло до процедуры неплатёжеспособности, требование нужно заявить для включения в реестр кредиторов, и здесь важен срок. Опоздавшие получают то, что осталось после расчётов с теми, кто успел.
Держатели облигаций не являются кредиторами первой очереди, хотя инвестиционные статьи годами утверждают обратное. С октября 2023 года в Беларуси действует Закон «Об урегулировании неплатёжеспособности» № 227-З, и по нему первая очередь отдана требованиям о возмещении вреда жизни и здоровью, вторая выходным пособиям и оплате труда, третья залоговым кредиторам и обязательным платежам в бюджет, а владельцы необеспеченных облигаций делят то, что осталось, в последней, четвёртой очереди прочих кредиторов.
Акционеры в очереди кредиторов не стоят вовсе, им достаётся то, что останется после расчётов со всеми, то есть обычно ничего.
Отдельная категория это субординированные облигации и займы, которые банки привлекают для нормативов капитала. Их требования удовлетворяются после всех остальных кредиторов, а при санировании банка такой долг может быть списан или конвертирован без банкротства самого эмитента. Для розницы эти инструменты почти недоступны, но если подобная бумага встретится в предложении, повышенный купон по ней это плата за право эмитента не отдавать долг вовсе.
Налоги инвестора в облигации
Белорусские правила налогообложения облигаций устроены щедрее российских, но с оговорками, которые появились совсем недавно и о которых старые обзоры не знают.
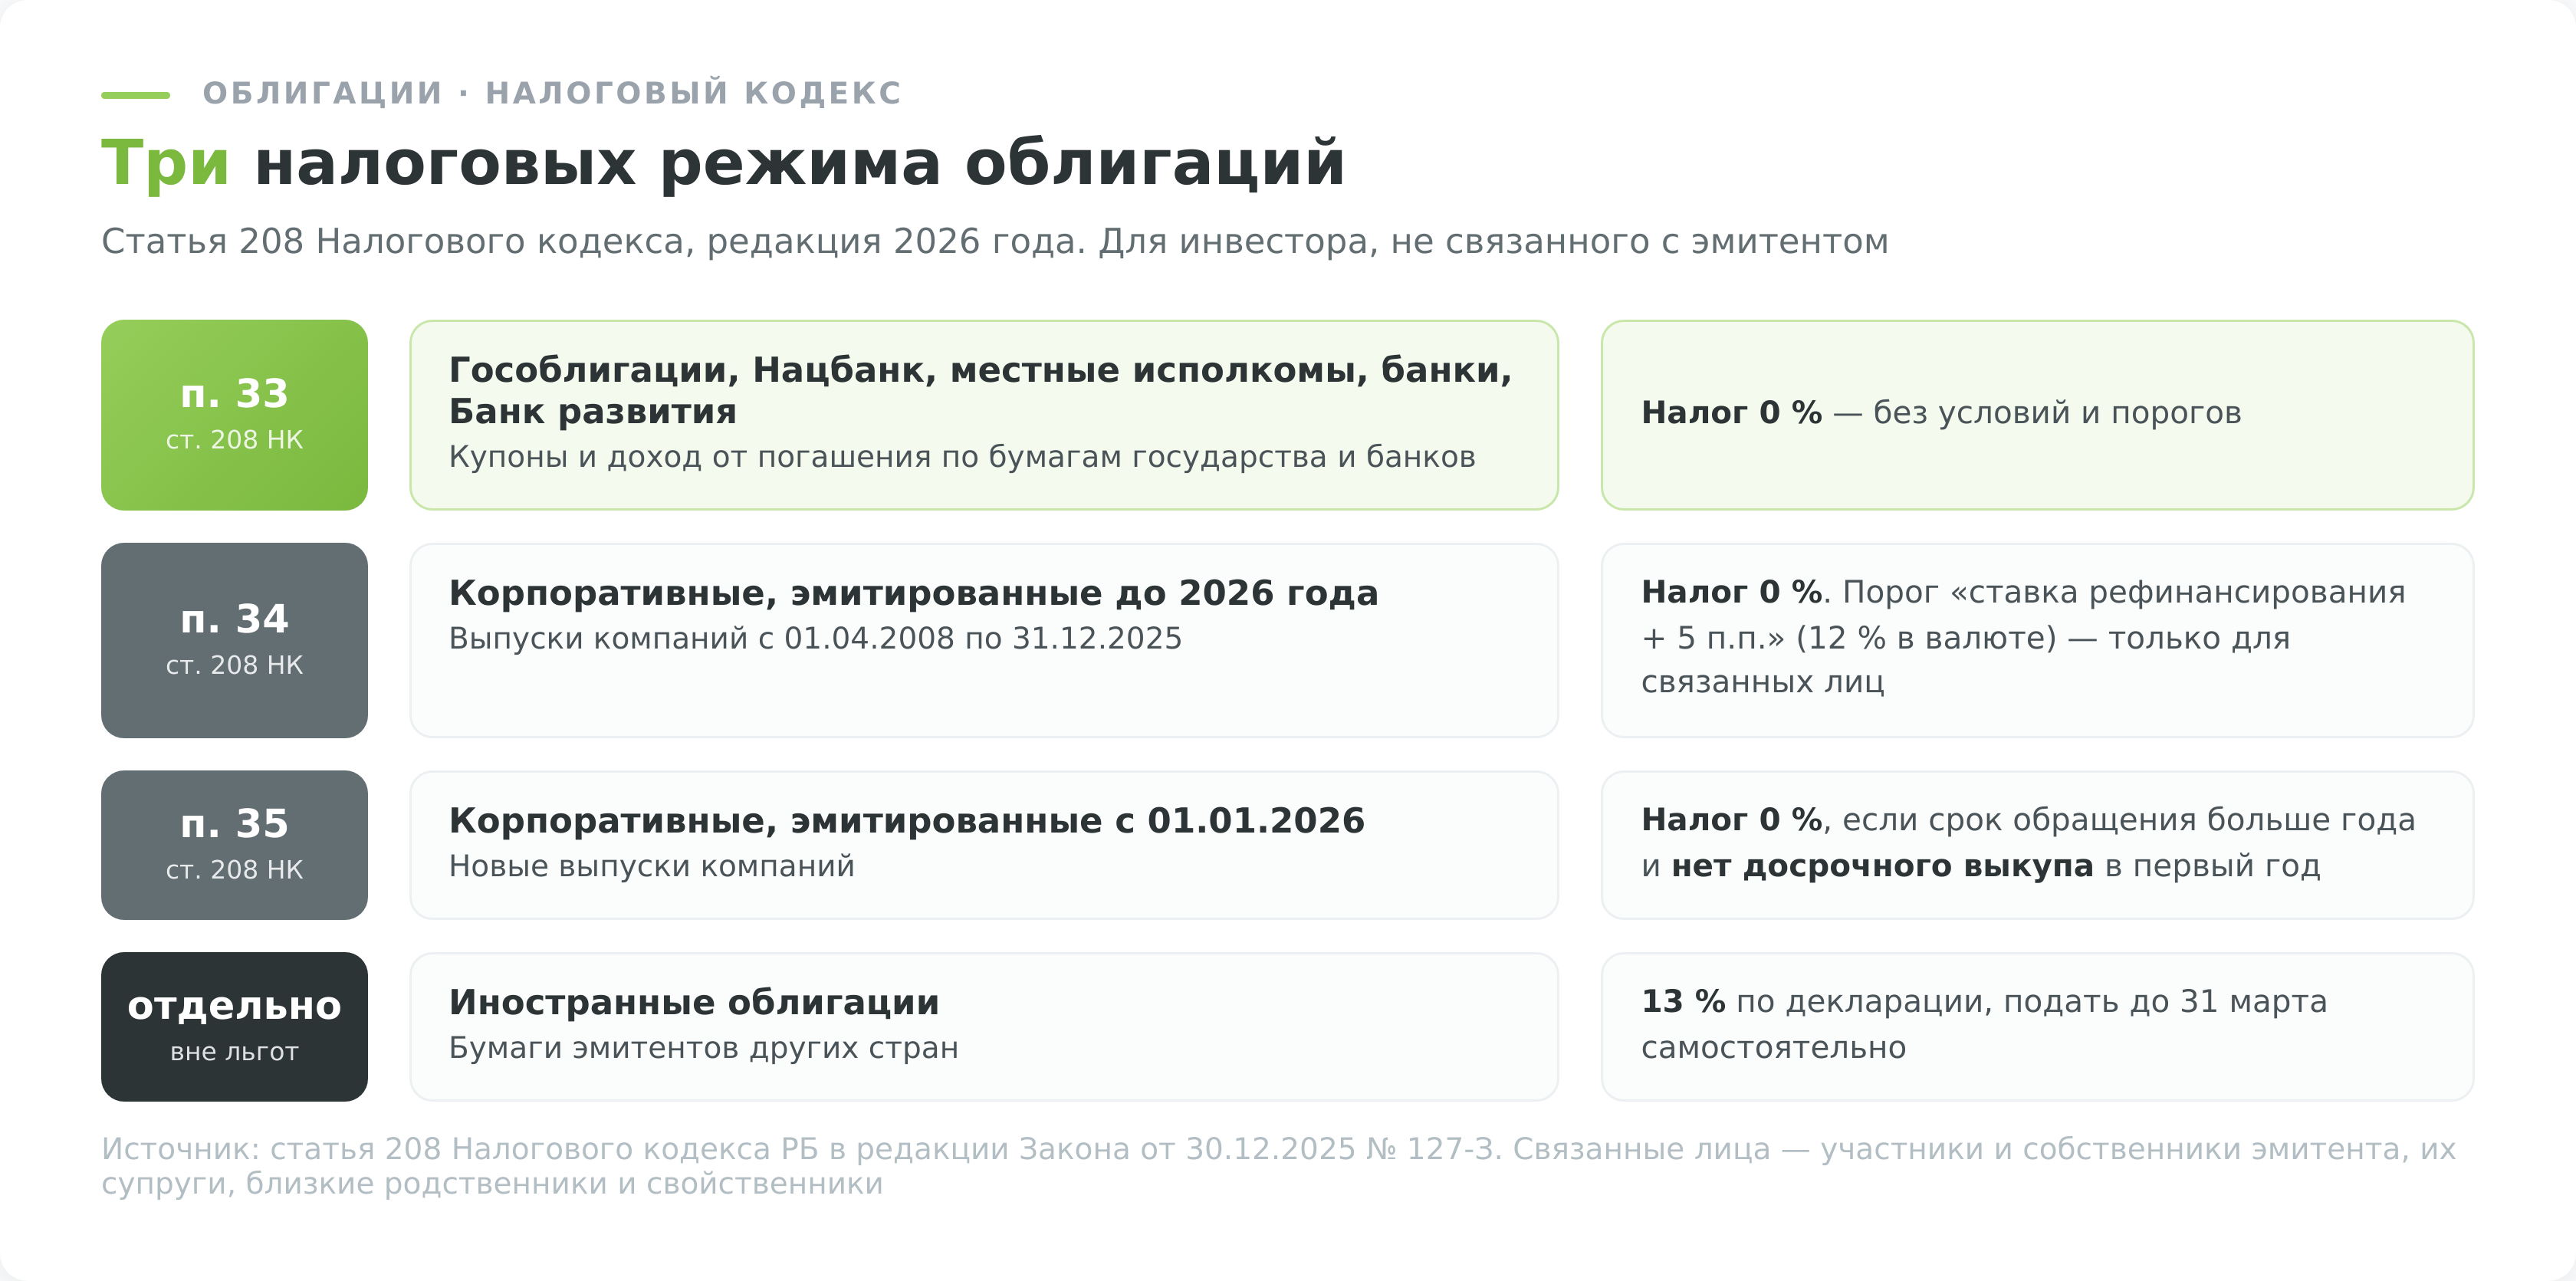
Главная льгота рынка записана в пункте 33 статьи 208. Доход по государственным облигациям, облигациям Нацбанка, местных исполкомов, банков и Банка развития освобождён от подоходного налога полностью, без порогов по сумме и без условий по сроку владения. Декларировать его не нужно.
Доход по корпоративным выпускам тоже освобождён, но по другим пунктам, и с 2026 года правило раздвоено. Для бумаг, эмитированных с 1 апреля 2008 года по конец 2025 года, работает пункт 34 той же статьи. Он освобождает доход от реализации и погашения облигаций, включая купон, целиком. Исключение сделано только для связанных лиц, то есть участников и собственников эмитента и их родственников. У них освобождается доход в пределах ставки рефинансирования на дату решения о выпуске плюс 5 процентных пунктов для рублёвых бумаг и 12% годовых для валютных, а превышение облагается по ставке 13%. При ставке 9,25% такой порог составляет 14,25%.
Для выпусков, эмитированных с 1 января 2026 года, действует новый пункт 35. Исключение для связанных лиц в нём то же, но появились два условия для всех держателей, без которых освобождения не будет вовсе. Срок обращения облигации должен превышать один год, и в течение первого года с начала размещения эмитент не вправе гасить или выкупать её досрочно. Короткий выпуск или бумага с выкупом в первый год под льготу не подпадают, и доход по ним облагается целиком.
Считать и удерживать налог по бумагам на БВФБ инвестору самому не нужно, белорусский брокер выступает налоговым агентом. А вот доход у зарубежного брокера декларируется самостоятельно, декларация подаётся до 31 марта, налог уплачивается до 1 июня следующего года. Разбор с примерами есть в статье «Налоги на инвестиции в Беларуси».
Чем законно уменьшить налог
- Главный инструмент это сам выбор бумаги. Государственные и банковские облигации освобождены без условий, корпоративные тоже, если держатель не связан с эмитентом, а выпуск 2026 года соблюдает условия пункта 35. Поэтому при прочих равных бумага под льготой даёт более высокую доходность после налога, чем бумага с тем же купоном вне льготы, например иностранная облигация.
- Проверка условий пункта 35 для новых выпусков. Срок обращения дольше года и отсутствие досрочного выкупа в первый год сохраняют освобождение. Эмитенты подстраивают параметры под льготу, но гарантии нет, и проверять условия стоит в решении о выпуске до покупки.
- Льгота по инвестиционным фондам. Доходы по паям и акциям инвестфондов, зарегистрированных в Беларуси, освобождены от налога, и действие этой нормы продлено до 1 января 2030 года. Для облигационной части портфеля это работает через фонды, держащие долговые бумаги.
Как собрать облигационный портфель под свой срок
В инвестициях в облигации выбор отдельной бумаги имеет куда меньше значения, чем структура портфеля целиком. Двум классическим схемам не одно десятилетие, и обе решают проблему, которую в одиночной покупке решить нельзя.
- Лестница. Капитал делится на равные части и раскладывается по бумагам с погашением через год, два, три и так далее. Каждый год одна ступень погашается, и деньги реинвестируются в новую дальнюю ступень. Схема снимает вопрос выбора момента входа. Если ставки выросли, освободившиеся деньги пристраиваются под новую высокую доходность, если упали, остальная часть портфеля продолжает работать по старым высоким купонам. На белорусском рынке лестницу удобно собирать из сочетания интернет-облигаций, биржевых выпусков Минфина с разными погашениями и банковских бумаг.
- Штанга. Портфель делится между очень короткими и очень длинными бумагами, середина пропускается. Короткая часть даёт ликвидность и быстро перекладывается под новые ставки, длинная фиксирует доходность надолго и даёт максимальный прирост цены, если ставки пойдут вниз. Конструкция агрессивнее лестницы и заметно чувствительнее к ошибке в прогнозе.
- Совмещение срока. Схема собирается под конкретную цель. Если деньги нужны к определённой дате, выпуск подбирается с погашением к этой дате. Тогда движение котировок по дороге перестаёт значить что-либо, и результат к нужному моменту оказывается близок к той доходности, под которую инвестор входил.
- Скольжение по кривой. Четвёртая схема работает на рынках с непрерывной кривой доходности. Бумага, купленная на пять лет, через два года сама становится трёхлетней, и цена подтягивается к более низкой доходности короткого участка. На тонком белорусском рынке приём почти неприменим. Кривой по срокам в открытом доступе нет, а продать бумагу по расчётной цене можно, только если найдётся покупатель, поэтому рассчитывать на доход от перепродажи здесь не стоит.
Рабочая замена этой схемы в белорусских условиях простая. Вместо игры на сжатии срока доходность фиксируется прямо, длинным биржевым выпуском с погашением через пять лет, и бумага держится до конца.
Ниже три ориентировочных профиля. За основу взята логика глайд-пути, при которой доля процентного риска сокращается по мере приближения к цели, с поправками на белорусскую специфику.
| Класс бумаг | Деньги нужны через 1–2 года | Горизонт 3–5 лет | Горизонт от 5 лет |
|---|---|---|---|
| Короткие вклады и счета до востребования | 30% | 10% | 5% |
| Интернет-облигации и короткие биржевые выпуски Минфина | 40% | 25% | 10% |
| Валютные гособлигации | 10% | 20% | 20% |
| Длинные биржевые выпуски Минфина | 0% | 10% | 20% |
| Облигации банков | 20% | 25% | 25% |
| Иностранные облигации и ETF через зарубежного брокера | 0% | 10% | 15% |
| Высокодоходные корпоративные | 0% | 0% | 5% |
| Главный риск профиля | почти нет | умеренный процентный | процентный и кредитный |
Поправки, которые пришлось внести против учебниковой схемы, стоит назвать прямо. Публичных облигационных фондов с датой погашения в Беларуси нет, поэтому краткосрочную часть закрывают вклады и интернет-облигации с их датами выкупа. Валютная часть собирается из выпусков Минфина и, на длинном горизонте, из иностранных бумаг через зарубежного брокера, а не из глобального бондового фонда у локального посредника.
Флоатеры в виде интернет-облигаций получают повышенный вес на коротком горизонте, потому что при ставке 9,25% и разговорах о дальнейшем снижении они защищают от обратного разворота, которого в западных моделях обычно не учитывают. Доля высокодоходных выпусков ограничена пятью процентами и только на длинном горизонте.
Проценты в таблице задают направление мысли, а не готовое решение, и персональной инвестиционной рекомендацией не являются. Конкретный результат зависит от фазы ставочного цикла, в которой собирается портфель, и от того, насколько твёрдо зафиксирован срок цели.
Как купить облигации на бирже
Биржевые выпуски физическое лицо покупает через посредника. В Беларуси профессиональную деятельность по ценным бумагам лицензирует Министерство финансов, и проверить компанию можно в его реестрах на сайте ведомства. Основной закон отрасли, «О рынке ценных бумаг» № 231-З, действует с 2016 года. Розничные выпуски Минфина брокера не требуют вовсе, они продаются в кассе и в интернет-банкинге.
Порог входа минимальный. Интернет-облигация стоит 200 бел. руб., биржевые рублёвые выпуски имеют номинал 1000 бел. руб., валютная бумага в кассе начинается от 1000 долларов. Купить можно одну бумагу.
Снимок тарифов трёх посредников, работающих с физлицами, на 19 сентября 2026 года:
| Брокер | Комиссия за сделку с облигациями | Разовые платежи | Хранение госбумаг |
|---|---|---|---|
| Айгенис | 0,04%, минимум 5 бел. руб. через приложение AIGENIS invest | 0 бел. руб. | 0 бел. руб. |
| Белагропромбанк | 0,01%, минимум 40 и максимум 400 бел. руб. | договор 20, счёт «депо» 25, блокировка бумаг для торгов 20 бел. руб. | 0 бел. руб. |
| Гелиосинвест | 0,02%, минимум 100 бел. руб. по облигациям Минфина | по сборнику плат | 0 бел. руб. |
Значения живые и меняются без предупреждения, перед открытием счёта сверяйте условия на сайте компании. С физлицами на БВФБ работают также АСБ Брокер от Беларусбанка, Приорбанк, Альфа-Банк с сервисом «Альфа-Инвест», БСБ Банк и Finup, у каждого своя сетка плат. К комиссии брокера добавляется биржевой и клиринговый сбор, и на мелкой сделке вместе с минимальной комиссией расходы превращаются в заметную фиксированную плату.
Минимальные комиссии задают порог, ниже которого биржа не окупается. На примере Белагропромбанка вход стоит 45 бел. руб. за договор и счёт «депо» плюс минимум 40 за сделку, и окупить эти расходы разницей между биржевыми 2,9% и кассовыми 2,7% на двухлетнем горизонте получится начиная примерно с 6 900 долларов. Меньшие суммы выгоднее нести в кассу.
Отдельный случай это замена коротких бумаг для денег, которые могут понадобиться внезапно. В России такую роль играют фонды денежного рынка, здесь их нет, и функцию выполняет связка из отзывного вклада и интернет-облигаций с их пятью датами досрочного выкупа в течение срока.
Какой инструмент какой задаче подходит
| Задача инвестора | Что брать | На что смотреть в первую очередь |
|---|---|---|
| Припарковать деньги на несколько месяцев | Отзывный вклад, интернет-облигации с датами выкупа | ближайшая дата выкупа, условия досрочного снятия |
| Обогнать инфляцию на горизонте 3–5 лет | Интернет-облигации, облигации банков | ставка сверх 4,5% инфляции, налоговый режим |
| Зафиксировать доходность надолго | Длинные биржевые выпуски Минфина с фиксированным купоном | срок погашения, готовность держать до конца |
| Защититься от роста ставок | Интернет-облигации и банковские флоатеры | база расчёта купона, надбавка к ставке |
| Защититься от ослабления рубля | Валютные гособлигации, индексируемые выпуски | валюта расчётов, прецедент 2022 года |
| Получить доход в валюте за пределами страны | Казначейские облигации США и облигационные ETF через зарубежного брокера | налоговая декларация, отсутствие госгарантий |
| Накопить на цель с точной датой | Выпуск с погашением к дате цели | совпадение срока бумаги и горизонта |
| Начать с небольшой суммы без отбора бумаг | Интернет-облигации от 200 бел. руб., паевые фонды | комиссии, налоговая льгота |
Плюсы и минусы вложений в облигации
Что стоит запомнить
Инвестиции в облигации дают предсказуемый денежный поток, но предсказуемость появляется только при выполнении одного условия. Бумага держится до погашения, а срок её погашения совпадает с моментом, когда деньги действительно понадобятся.
Нарушение этого условия и превращает консервативный инструмент в источник убытка. Держатель валютной облигации на предъявителя, которому деньги понадобились посередине срока, обнаруживает, что выйти просто некуда, а владелец биржевой бумаги в год разворота ставки продаёт её ниже покупки, хотя эмитент выполнял все обязательства до копейки.
Второе, о чём стоит помнить, касается доходности. Цифра заметно выше рыночной никогда не бывает подарком. Она всегда чем-то оплачена, длинным сроком, слабым кредитным качеством или правом эмитента изменить условия. Разобраться, чем именно, до покупки дешевле, чем после.