Инвестиции для начинающих проще освоить, если сначала отделить резерв от денег на будущую цель. Затем определяют срок вложений и сумму, которую можно откладывать каждый месяц. Брокера выбирают под понятный инструмент, проверив стоимость покупок и порядок возврата денег.
В Беларуси местные акции и облигации покупают через банк или местного брокера. Для зарубежных акций и фондов нужен счёт с доступом к выбранной бирже, а также проверка международных переводов и налогов. Пенсионное страхование стоит отдельно и нужно только тем, кто выбирает способ накопления на пенсию.
Если резерв уже собран и инструмент выбран, можно перейти к разделу «Как открыть счёт и совершить первую сделку». До него разобраны доходность, риски и выбор посредника, после него идут налоги, сборка портфеля и действия после покупки.
Предупреждение о рисках. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Учтены правила Беларуси с датой актуализации 8 сентября 2026 года. Инвестиции и операции с CFD связаны с риском потери капитала, прошлые результаты не гарантируют будущих.
До перевода денег проверьте действующее законодательство, санкционный статус, юрисдикцию посредника, доступность регистрации и вывода. CFD не даёт права собственности на базовую акцию и не заменяет дивидендный buy and hold.
Что сделать до того, как открывать счёт
Начинающий инвестор обычно стартует с выбора брокера. Правильнее начать на две ступени раньше, иначе первая же поломка машины заставит продавать бумаги в убыток.
- Резерв. Подушка на 3–6 месяцев обычных расходов лежит отдельно от инвестиций и хранится там, откуда деньги забираются за день. При расходах 2 000 BYN в месяц это 6 000–12 000 BYN, примерно 1 957–3 913 USD по курсу НБРБ на 8 сентября 2026 года. Не вся эта сумма должна лежать на безотзывном вкладе, который нельзя забрать по первому требованию. Сколько месяцев расходов держать и где их хранить, разобрано в материале «Финансовая подушка безопасности».
- Дорогие долги. Сначала сравнивают полную стоимость своего кредита с доходом после комиссий и налога, а не с рекламной доходностью акций. В учебном примере долг 3 000 BYN под 20% обходится в 600 BYN за год, если остаток не уменьшается. Для той же чистой суммы облагаемое вложение должно принести около 23% до налога 13%, ещё без комиссий. Погашение долга сокращает известные расходы, рынок гарантий не даёт вообще.
Ставка 20% здесь условная, не предложение банка. В действующем договоре нужно проверить проценты, платные услуги и порядок досрочного погашения. Экономию считают по будущим платежам, которые действительно исчезнут. - Горизонт. Деньгам, которые понадобятся в ближайший год, на бирже не место. Не потому что «рынок рискованный», а потому что срок принудительной продажи выбирает не инвестор. Короткие деньги живут на доступном банковском счёте или подходящем вкладе. Система гарантированного возмещения банковских вкладов не распространяется на акции, облигации и паи биржевых фондов. Виды вкладов разбирает материал «Банковский депозит для начинающих», а результат после налога и инфляции считает калькулятор вклада.
- Свободная сумма. Из месячного дохода вычитаются обязательные платежи и обычные расходы, остаток делится между пополнением подушки и инвестициями. Пока подушка не собрана, вся разница идёт в неё, и порядок не меняется, даже если сумма уже лежит на руках целиком. Как свести доходы, расходы, долги и цели в одну систему, разобрано в материале «Личный финансовый план».
Сколько нужно денег и что рынок на самом деле приносит
Для первой покупки нужны деньги на саму бумагу и расходы по сделке. На бирже минимальное количество бумаг в заявке задаёт лот, который может состоять из одной или нескольких бумаг. Если цена указана за одну бумагу, её умножают на размер лота и прибавляют комиссии.
У местной акции порог зависит от предложения продавцов. У иностранного биржевого фонда (ETF) он зависит от цены пая и минимальной комиссии. Паем называют долю в фонде, который может владеть, например, акциями разных компаний.
Вопрос не в пороге, а в ожиданиях. Разброс обещаний в рекламе идёт от 30% годовых до удвоения за год, поэтому полезно посмотреть, что рынок дал на длинном отрезке.
Дивиденд выплачивается акционерам из прибыли компании. Когда инвестор снова покупает бумаги на полученные выплаты, это называют реинвестированием. В таблице один и тот же фонд SPY показан с двух сторон, через рост цены пая и через результат с повторным вложением выплат.
| Актив | Во сколько раз выросли вложения в BYN | Годовых в BYN | Сверх инфляции Беларуси |
|---|---|---|---|
| Акции США с реинвестированием выплат, SPY | 6,17 | 19,96% | +11,78% |
| Золото через GLD | 6,11 | 19,83% | +11,66% |
| Облигации США с реинвестированием выплат, IEF | 1,77 | 5,90% | −1,32% |
| SPY без реинвестирования выплат, только цена пая | 5,23 | 17,99% | +9,94% |
| Потребительские цены в Беларуси | 2,03 | 7,32% | — |
Две строки этой таблицы описывают один и тот же фонд акций. Сам пай подорожал в BYN в 5,23 раза, а реинвестирование выплат увеличило результат до 6,17 раза. В этом периоде обе величины обогнали инфляцию, поэтому приписывать весь рост дивидендам нельзя. Но разница между накоплением и расходованием выплат осталась существенной.
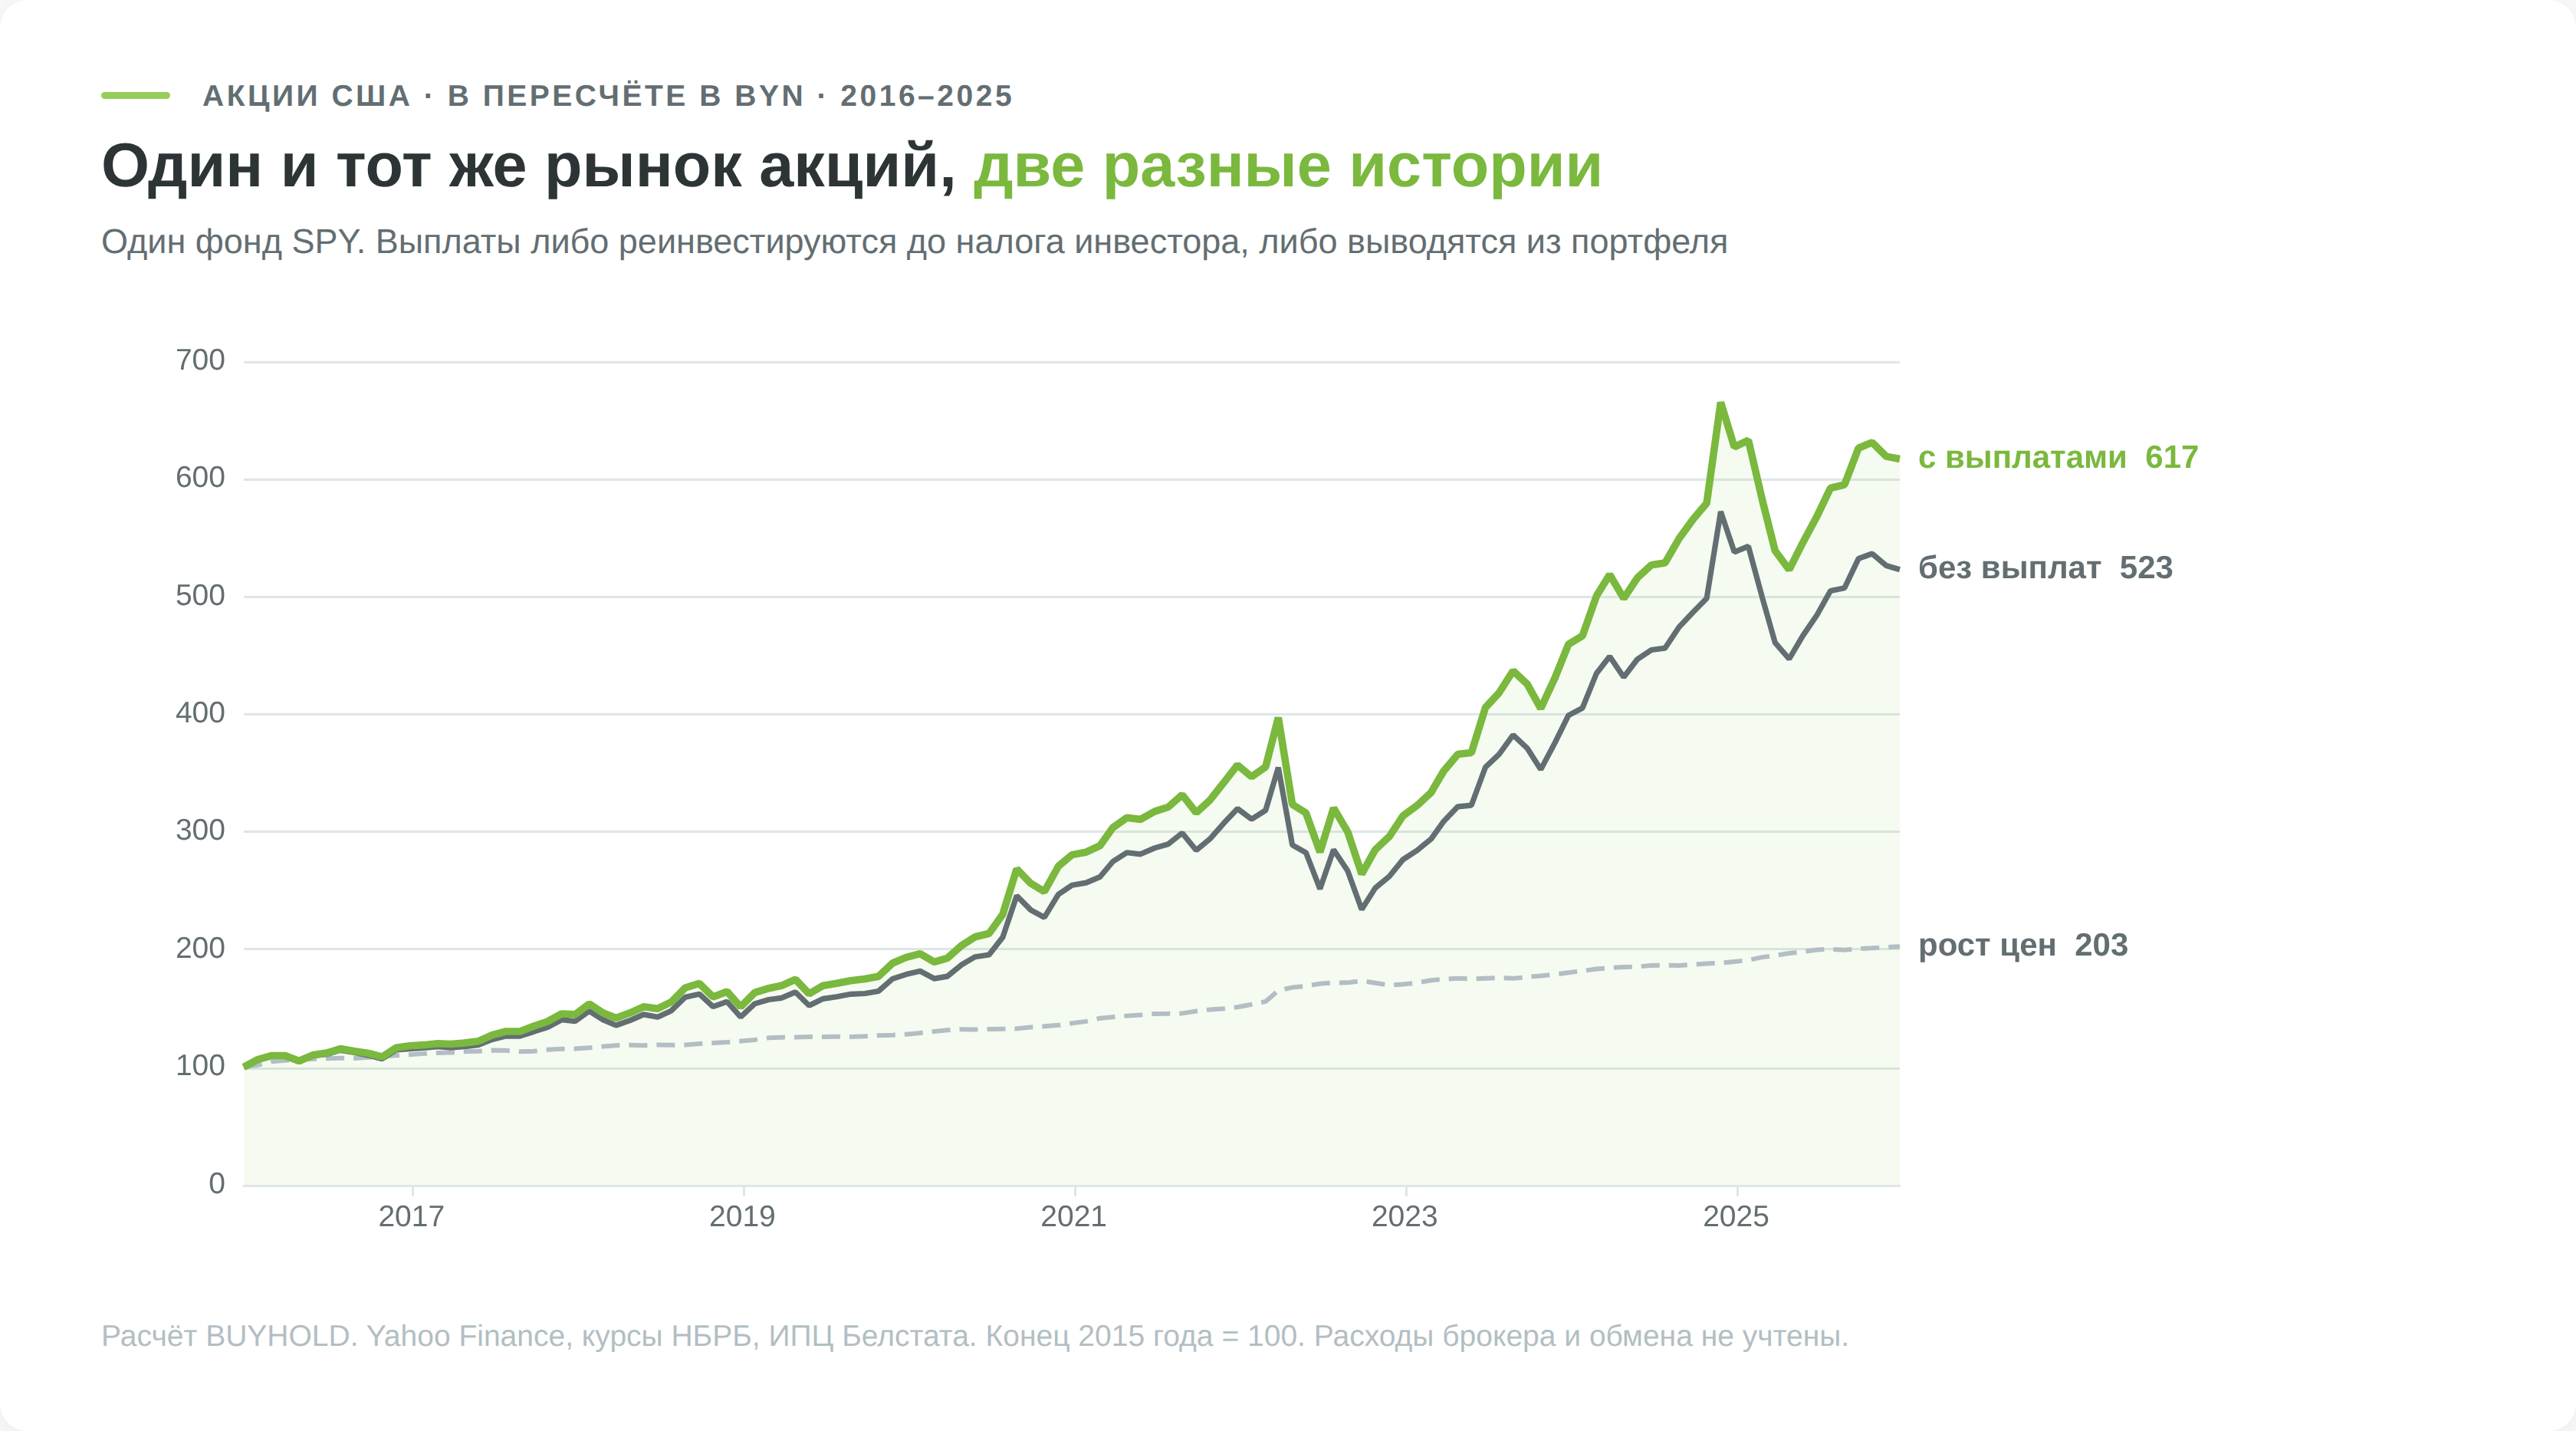
Меня в этом расчёте больше всего интересует валюта результата. Те же акции дали 14,72% годовых в долларах и 19,96% в BYN, хотя набор бумаг не менялся. Разницу создало изменение курса. Покупательную способность в Беларуси описывает рублёвый результат после местной инфляции, а цель в долларах требует долларового расчёта.
У вклада заранее описаны условия возврата, у облигации выплаты зависят от эмитента, то есть государства или компании, которые её выпустили. При продаже облигации раньше срока можно получить меньше вложенного. Снижение ставок обычно уменьшает доходность новых вкладов и поддерживает цены облигаций с фиксированным купоном, то есть процентной выплатой. Сильнее реагируют бумаги с долгим сроком до погашения, но это зависимость, а не обещание роста конкретной облигации.
Какие инструменты доступны частному инвестору в Беларуси
Портфелем называют все вложения инвестора вместе. Его состав зависит от срока цели и допустимой просадки, то есть снижения стоимости от ранее достигнутого максимума.
Ниже местные инструменты и отдельный зарубежный маршрут. Наличие бумаги на экране ещё не означает, что перед инвестором акция, а не контракт на её цену. Условия площадок сопоставлены в рейтинге брокеров акций в Беларуси.
| Инструмент | Порог входа | Что приносит | Горизонт | Главный риск |
|---|---|---|---|---|
| Вклад в банке | По условиям выбранного вклада | Проценты по договору | От срока ближайшей цели | Ограничения на снятие, потеря процентов, инфляция |
| Иностранный фонд денежного рынка | Цена пая и комиссии зарубежного счёта | Меняющаяся доходность краткосрочных вложений | Короткий, если уже есть рабочий счёт | Нет защиты банковского вклада, перевод может задержаться |
| Государственная облигация РБ | 200 BYN плюс накопленный доход для №406 | Ставка рефинансирования НБРБ + 0,25 п. п. у №406 | До 22 июня 2029 года у №406 | Риск эмитента, досрочный выкуп только по условиям выпуска |
| Корпоративные облигации РБ | Номинал конкретного выпуска и расходы сделки | Купоны, фиксированные или переменные | До погашения либо согласованного выкупа | Невыплата долга компанией, мало покупателей при перепродаже |
| Иностранный индексный ETF | Цена пая и комиссии | Результат корзины активов минус расходы фонда | От 5 лет, без гарантии результата | Рыночная просадка, доступность фонда по договору |
| Акции белорусских компаний | Цена доступного пакета и комиссия | Дивиденды при решении о выплате и изменение цены | Длительный, без гарантии выхода | Концентрация, редкие сделки и широкий разброс заявок |
| Золото | Цена слитка либо пая зарубежного фонда | Изменение цены металла и курса BYN | От 5 лет | Нет процентных выплат, расходы покупки и хранения |
| Иностранные акции | Цена бумаги и комиссия брокера | Дивиденды и изменение цены | От 5 лет | Риск компании, санкции, платежи и иностранная юрисдикция |
Условия выпуска №406 взяты у Беларусбанка. Его процент плавающий, поэтому сегодняшний уровень нельзя обещать до погашения. В остальных строках нет единой «ставки рынка» или универсального минимального депозита. Номинал, цену покупки и расходы проверяют по выбранной бумаге и договору, а не переносят с соседней строки.
Облигации
Инвестор даёт в долг государству или компании и получает купон, а в дату погашения номинал, если эмитент исполняет обязательства. Купон бывает фиксированным и переменным.
У белорусского выпуска №406 он меняется вместе со ставкой рефинансирования, у другого выпуска формула может быть иной. Высокий процент корпоративной бумаги оплачивает риск, а не превращает её в выгодный вклад.
Как устроены номинал, накопленный доход и покупка через банк, разобрано в материале «Гособлигации Беларуси». По местным бумагам нужно читать эмиссионные документы, особенно разделы об обеспечении, досрочном выкупе и валюте фактической выплаты.
Список бумаг с высокой доходностью не заменяет этой проверки. На небольшом вторичном рынке последняя сделка могла пройти давно, а желающих купить по той же цене сегодня может не быть. Для цели с известной датой важнее подобрать погашение и проверить платёжеспособность эмитента, чем найти максимальную доходность в списке.
Фонды
Биржевой фонд покупается как одна бумага, а внутри может держать десятки или сотни компаний. Такое распределение вложений называют диверсификацией, оно уменьшает зависимость от одной компании. Для распределения денег по разным странам и отраслям можно рассмотреть иностранный ETF, если он доступен по договору.
Стоимость владения проверяют в документах управляющей компании и тарифе брокера, а возможность перевода денег ещё до открытия счёта.
Фонды денежного рынка решают другую задачу, они размещают деньги в краткосрочных инструментах. Открывать зарубежный счёт только ради хранения небольшой подушки обычно непрактично из-за стоимости переводов.
Разбор устройства и подводных камней в статье «Что такое ETF простыми словами».
Акции
Покупка акции делает инвестора совладельцем бизнеса с правом на часть прибыли, если принято решение о дивидендах. На Белорусской валютно-фондовой бирже (БВФБ) нужно проверять не только отчётность компании, но и наличие встречных заявок. Небольшое число сделок затрудняет и покупку нужного пакета, и последующую продажу. Знакомое название предприятия не снимает этот риск.
По статистике Минфина за 2025 год на биржевые сделки с акциями пришлось 54,8 млн BYN, всего 1,3% организованного рынка без государственных бумаг. Это небольшой сегмент, поэтому перед покупкой особенно важно посмотреть, есть ли желающие купить ту же акцию и по какой цене.
Отбор конкретных бумаг требует навыка чтения отчётности. Для широкой диверсификации обычно рассматривают иностранный индексный фонд, а местные акции оценивают отдельно, без предположения, что их можно продать в любой момент.
База для отбора собрана в материале «Фундаментальный анализ».
Золото
Местный маршрут начинается с мерных слитков банка, зарубежный может использовать фонд на физический металл. У слитка нужно сравнивать цену продажи и обратной покупки, а не только мировую котировку. У фонда добавляются расходы хранения внутри фонда и инфраструктура зарубежного счёта.
Иностранные бумаги и ограничения доступа
У зарубежного брокера сначала проверяют, можно ли купить конкретную акцию или фонд по своему договору. Доступ зависит от страны регистрации брокера, рынка и ограничений для резидентов Беларуси. Отдельно уточняют валюту расчётов и кто учитывает права на бумаги. Одобрение счёта не означает, что доступны все инструменты из рекламы.
Регистрация для граждан и резидентов Беларуси доступна, но одобрение конкретной анкеты и перевода остаётся за брокером и банками. Белорусские документы, подтверждение адреса и происхождения денег готовят заранее. До пополнения согласуют банк-отправитель, банк-получатель и обратный вывод. Открытый счёт без рабочего вывода ещё не решает задачу инвестора.
Расходы считают до пополнения. Небольшая биржевая комиссия может оказаться не главным расходом. В опубликованном тарифе Just2Trade для акций США указано 0,006 USD за акцию, минимум 1,5 USD, плюс применимые биржевые и прочие сборы. А банковский вывод в USD указан как 0,4%, минимум 80 USD. Для небольшого счёта такой минимум существенен, окончательный способ и стоимость вывода нужно подтвердить до пополнения.
При проверке порога используют базовую величину и официальный курс на дату заключения договора. Регистрация нужна до начала исполнения по своей инициативе. Само получение реквизитов зарубежного счёта не заменяет эту проверку.
Санкционный статус банка и допустимость перевода проверяют у обеих сторон. Подтверждение приёма белорусского клиента не означает, что платёж из любого белорусского банка пройдёт. Согласование обратного вывода, комиссии и подтверждающих документов делают заранее, без переводов через чужие счета и без обещаний, что обходной канал обязательно сработает.
Местные ТехноИнвест и FTM Brokers находятся в реестре НБРБ, №31 и №4 соответственно. Это второй вариант для операций с CFD, контрактами на разницу цен, а не для владения бумагами. Он не заменяет покупку акции для долгосрочного получения дивидендов.
При CFD результат зависит от изменения цены выбранного актива, но права на сам актив не переходят. Акционерного дивиденда нет, вместо него возможна денежная корректировка. При переносе открытой сделки на следующий день возможен своп, списание или начисление по условиям инструмента. Регулярные списания увеличивают расходы на удержание позиции.
У ТехноИнвеста счёт открывается от 50 USD, работает xStation, пополнение возможно внутри Беларуси через ЕРИП, карту и кассу. По текущей странице условий комиссия за открытие и за закрытие CFD на акции и ETF составляет 0,08%, минимум 8 единиц валюты за каждую операцию. Наличие инструмента проверяется в терминале xStation до пополнения. Налоговая льгота по пункту 63 статьи 208 НК для операций через местную компанию не отменяет ни этих расходов, ни риска плеча.
Доход от таких операций через компанию из реестра НБРБ освобождён от подоходного налога, срок окончания льготы не установлен. Подавать декларацию только ради этого освобождённого дохода не нужно. Правило относится к местным беспоставочным операциям, а не к дивидендам по иностранным акциям.
Где открывать счёт: брокер, налоговые льготы и накопительная пенсия
Для биржевых сделок частному лицу нужен брокер, профессиональный посредник, который передаёт заявки инвестора. Местный брокер работает с БВФБ, а права на бумаги записываются на специальном счёте «депо». Закон №231-З «О рынке ценных бумаг» регулирует этот рынок.
У иностранного счёта могут быть несколько посредников, учитывающих бумаги, и свой порядок разрешения споров, поэтому проверка не заканчивается на логотипе приложения.
Как проверить брокера
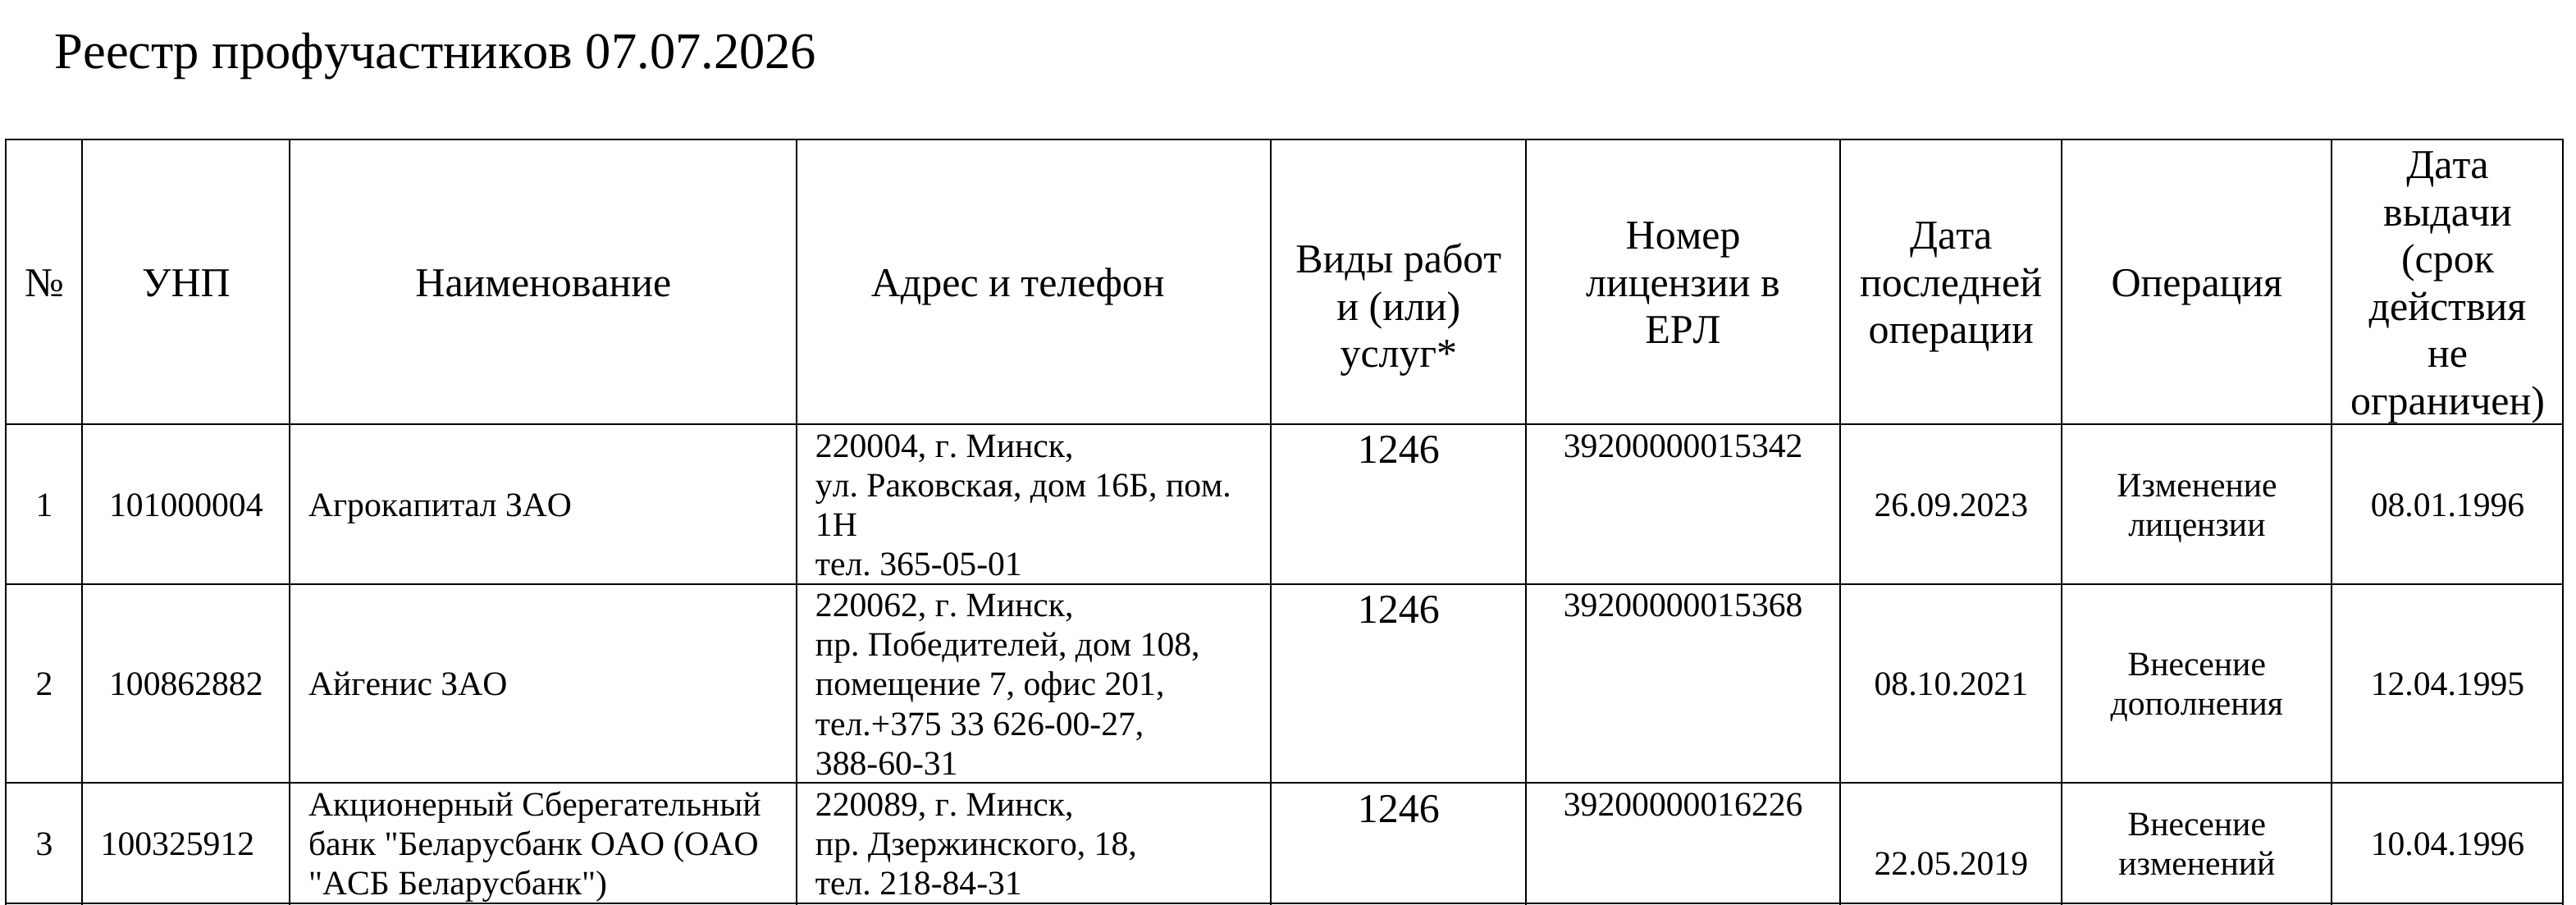
Начинающему инвестору лицензия важнее ставки комиссии, и проверяется она до перевода денег. Белорусских профессиональных участников рынка ценных бумаг проверяют в реестре Минфина, форекс-компании в реестре НБРБ. Это разные перечни и разные услуги. Нахождение во втором не даёт компании права называть CFD покупкой акции.
Искать нужно по УНП из договора, а не по красивому названию на сайте, потому что бренд и юридическое лицо часто не совпадают. Например, ЗАО «Айгенис» имеет УНП 100862882, в реестре указан номер лицензии в ЕРЛ 39200000015368. Российская компания того же бренда проверяется отдельно и не подменяет белорусское юрлицо.
Лицензия не страхует рыночный убыток и не гарантирует мгновенный возврат при споре. Сначала сохраняют договор, отчёт и переписку, направляют претензию компании. По местным ценным бумагам обращаются в Минфин, по форекс-операциям в НБРБ, имущественный спор может потребовать суда. Для зарубежного договора порядок жалобы и компенсационная схема проверяются в его юрисдикции.
Сколько стоит обслуживание
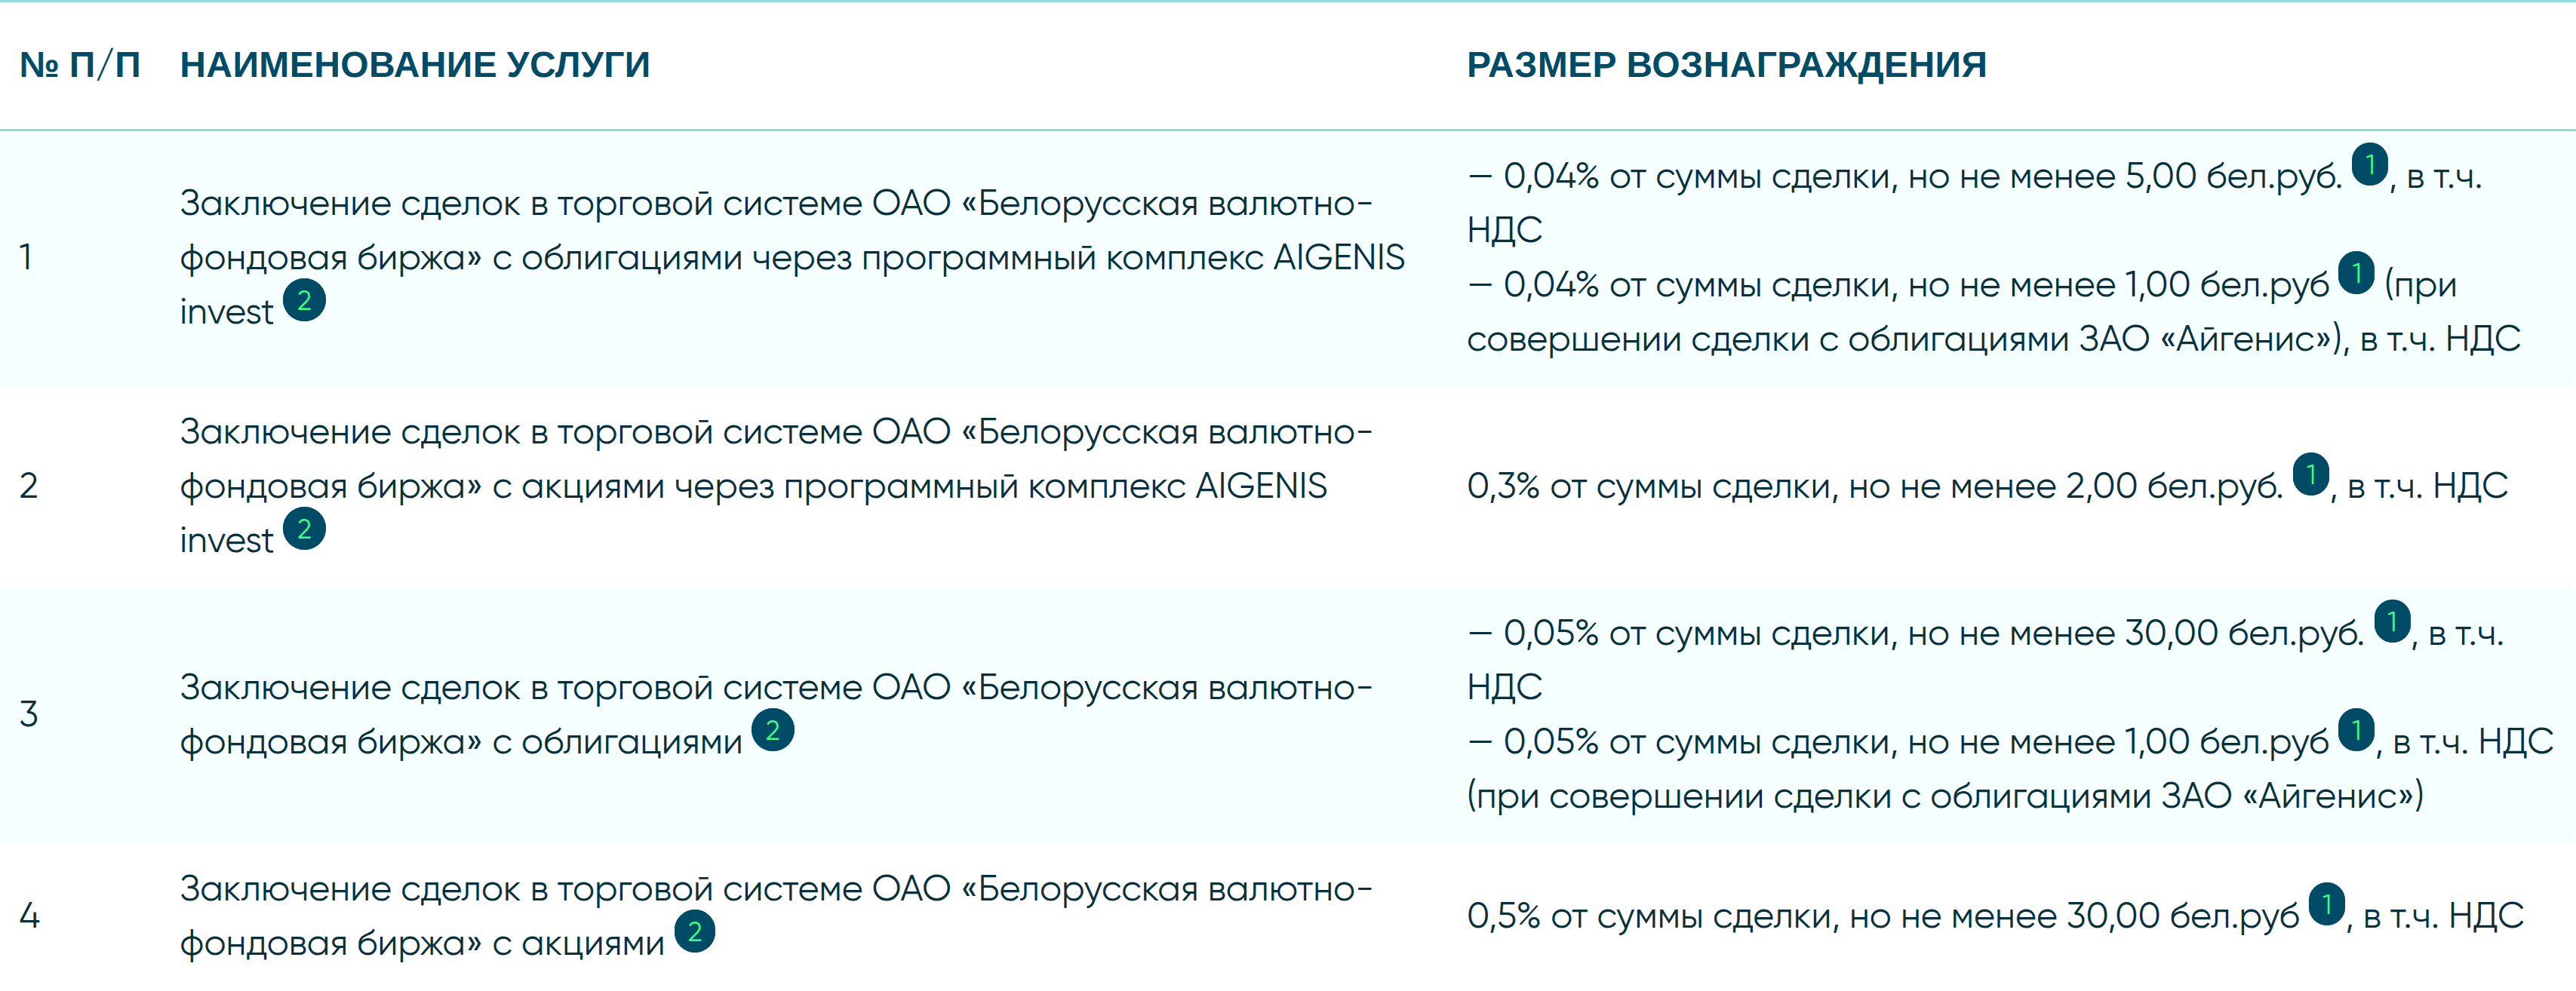
Тариф читается через месячный оборот, а не через процент. В тарифе ЗАО «Айгенис» покупка акций через AIGENIS invest стоит 0,3%, минимум 2 BYN, вне приложения 0,5%, минимум 30 BYN. Минимум применяется к исполненной заявке по одному выпуску в рамках одной торговой сессии, а не заново к каждому её частичному исполнению.
Инвестору, который делает одну покупку акций на 500 BYN каждый месяц, брокерское вознаграждение обойдётся в 24 BYN за год через приложение против 360 BYN по второму варианту. В пересчёте на вложенные за год 6 000 BYN это 0,4% против 6%. Расчёт сравнивает только указанную комиссию брокера, без биржевого, клирингового и иных применимых сборов.
Для облигаций ставки другие, через приложение 0,04%, минимум 5 BYN, а для собственных облигаций Айгенис минимум 1 BYN. По депозитарному тарифу открытие и абонентское обслуживание местного счёта «депо» бесплатны, но отдельные переводы и операции могут оплачиваться. У других брокеров эти условия и цифры могут отличаться.
Какие налоговые льготы доступны
Само пополнение брокерского счёта не даёт права на налоговый вычет. В Беларуси льготы зависят от инструмента и условий договора. Вклад или облигация могут дать освобождение дохода от налога, а подходящий договор страхования позволяет уменьшить облагаемый доход на сумму собственных взносов. Это разные льготы, их основные правила находятся в статьях 208 и 210 НК Беларуси.
Для процентов по вкладу важен фактический срок размещения денег. У рублёвого вклада ориентир для освобождения составляет не менее года, у валютного не менее двух лет. Есть отдельное основание для низкой ставки, не превышающей ставку вклада до востребования. Нельзя смотреть только на крупную надпись «24 месяца» в рекламе.
Каждое пополнение проверяется по своему сроку нахождения денег. Внесённые ближе к концу договора средства не становятся двухлетними вместе с первой суммой. Поэтому перед снятием нужно уточнить у банка, с каких процентов удержат налог и как досрочный возврат изменит саму процентную ставку.
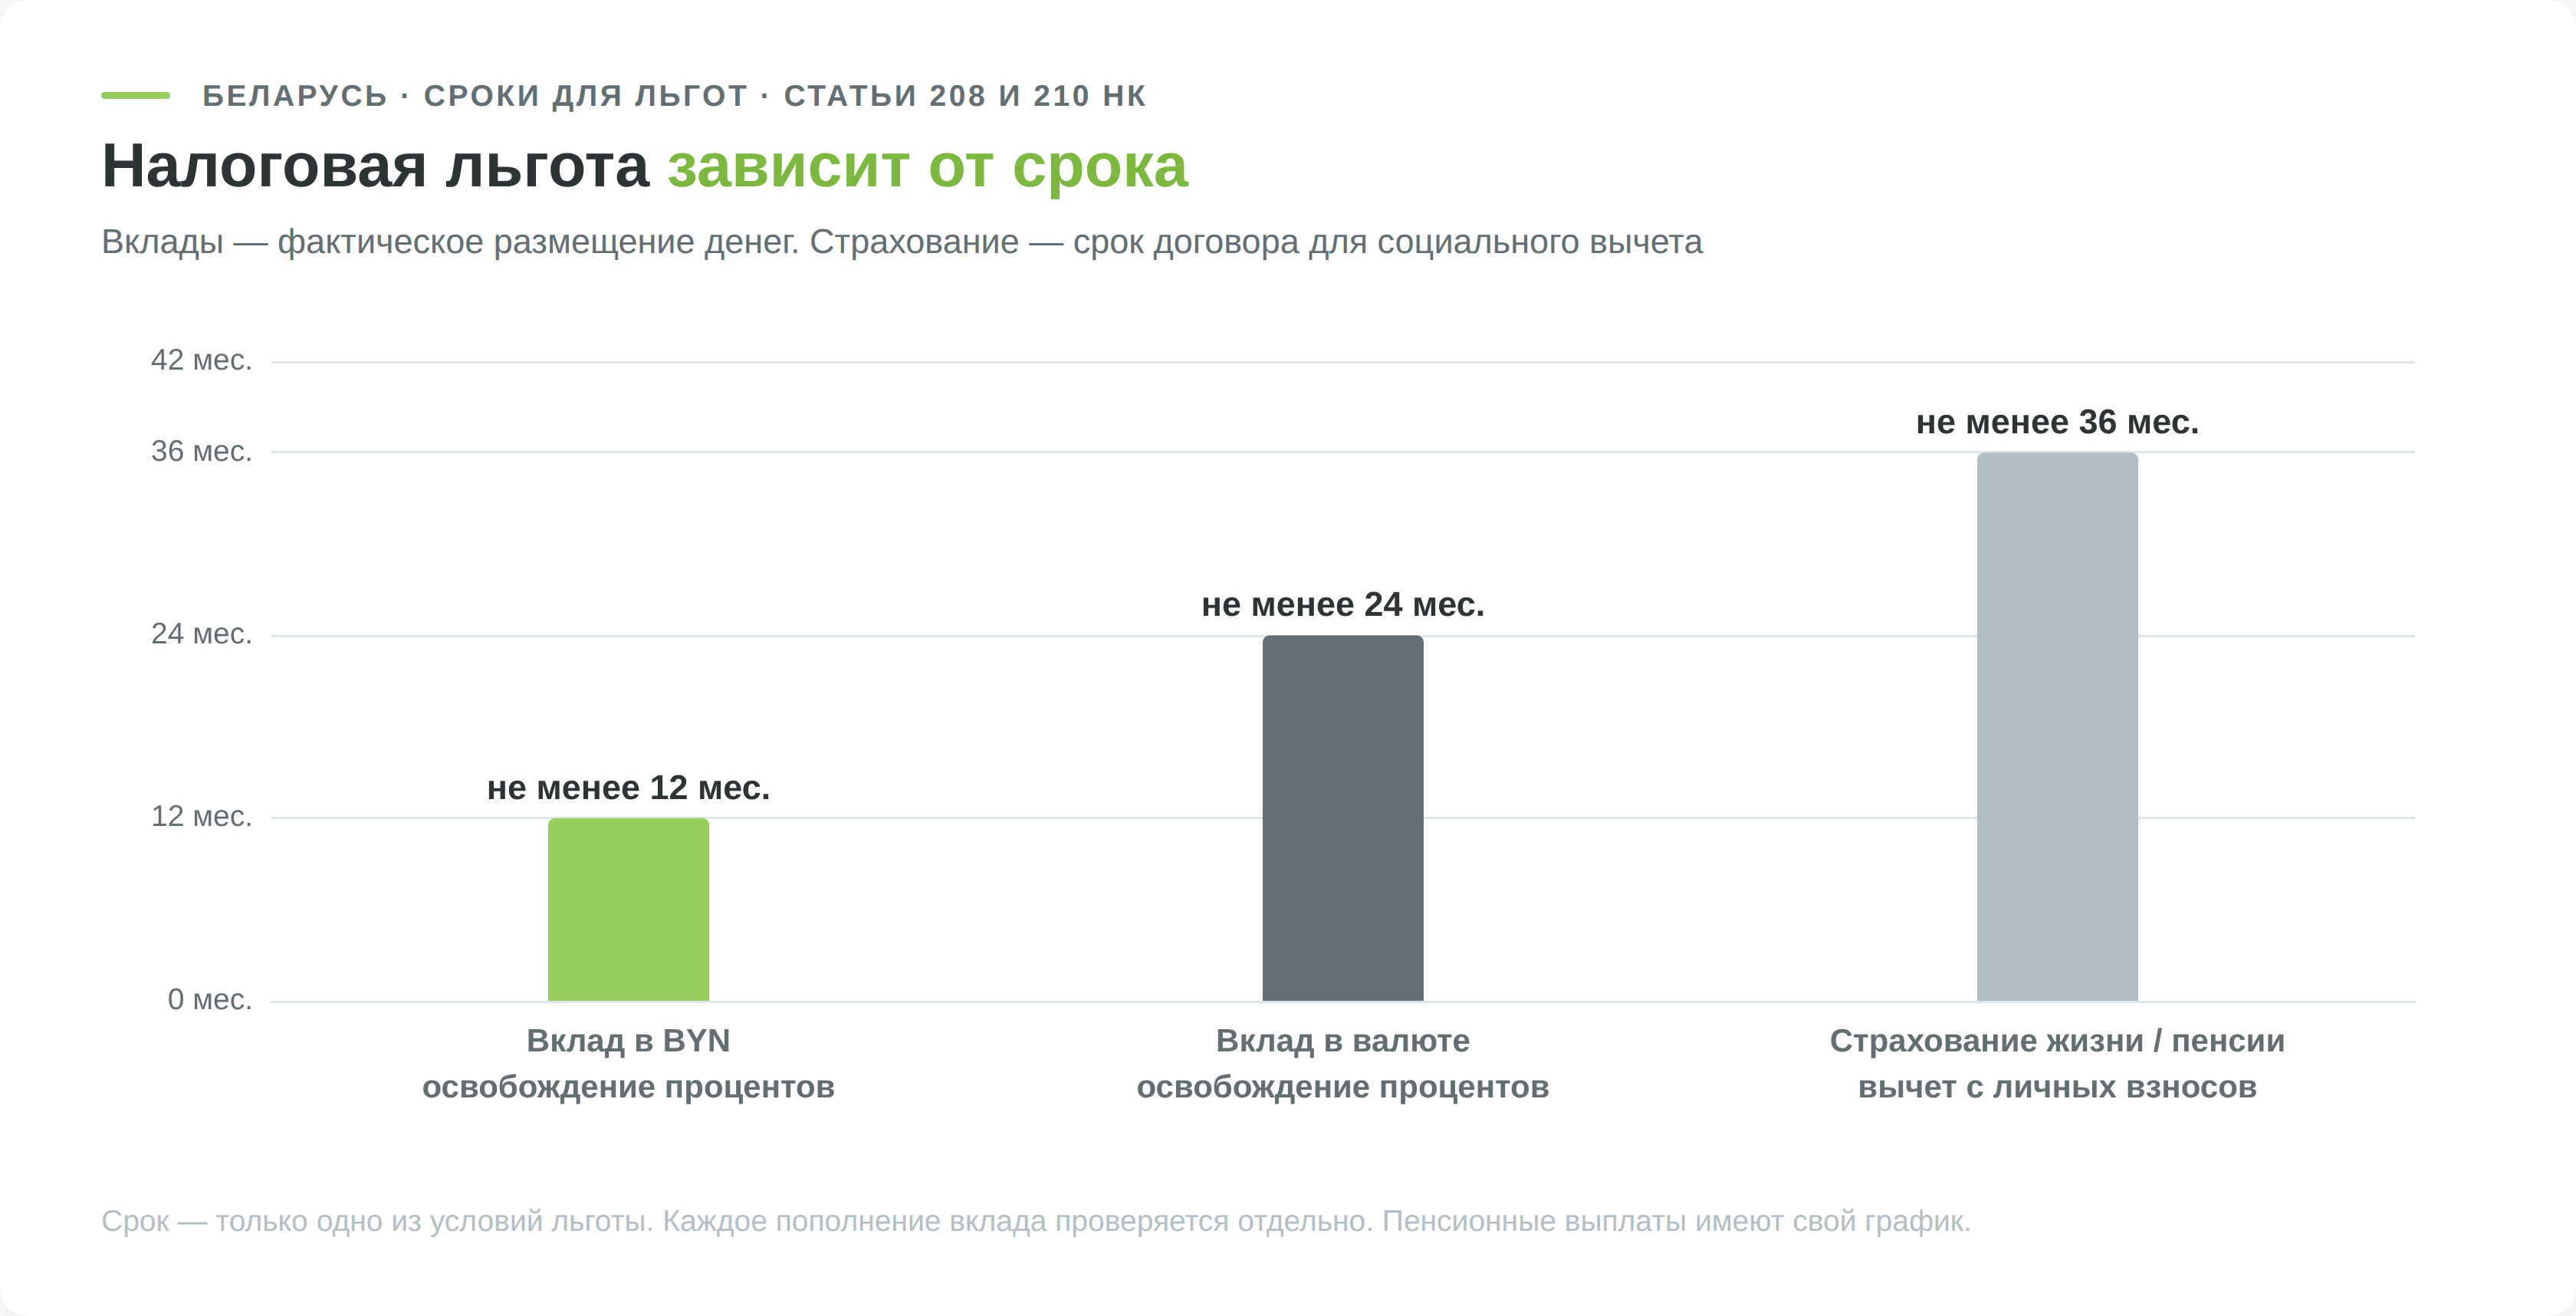
По пункту 35 важны срок обращения больше года и запрет погашения или выкупа эмитентом в течение первого года. У доходов связанных лиц есть дополнительные ограничения. Само слово «облигация» не обнуляет налог, а льгота одного выпуска не распространяется на все бумаги той же компании.
Отдельной общей льготы «подержал иностранную акцию три года и продал без налога» тоже нет. Срок владения выбирают по цели и риску. Пытаться получить вычет за перевод брокеру без подходящего основания бессмысленно, налоговая оценивает характер расхода, а не название счёта.
Как оформить вычет по страховым взносам
Этот вычет относится к взносам по подходящему договору страхования, не к покупке акций. Он уменьшает облагаемый доход, а не превращает весь взнос в возврат денег. При собственном взносе 60 BYN и применимой ставке 13% экономия составляет 7,80 BYN. Вернуть больше исчисленного налога нельзя.
В течение года вычет оформляют у работодателя по месту основной работы, который удерживает налог из зарплаты и перечисляет его в бюджет. В этом качестве работодателя называют налоговым агентом. Нужны договор и подтверждение уплаченных взносов, при удержании работодателем используются его сведения. Перечень документов и порядок предоставления предусмотрены статьёй 210 НК.
Если вычет не использован у работодателя, его можно заявить в налоговом органе по итогам года при наличии подходящей базы и подтверждающих документов. Повторно одну и ту же сумму не учитывают. Какие налоги и освобождения действуют по разным инструментам, собрано в материале «Налоги на инвестиции в Беларуси».
Накопительная пенсия, где доплачивает работодатель
Для накоплений именно на пенсию можно отдельно рассмотреть программу добровольного страхования дополнительной накопительной пенсии у Стравиты. Договор заключается со страховщиком, и деньгами распоряжается он, а не инвестор. Это пенсионный инструмент с отдельным порядком выплат, а не брокерский счёт с другим названием. Для первой покупки акций или облигаций такой договор не нужен.
Смысл в дополнительном взносе. Если работник перечисляет 1–3% начисленной зарплаты, работодатель добавляет столько же. При выборе работником 4–10% доплата работодателя остаётся 3%. При зарплате 2 000 BYN и выборе 3% ежемесячно перечисляется 60 BYN работника и 60 BYN работодателя, всего 120 BYN.
Участие доступно работающим гражданам, за которых платят взносы в ФСЗН, при соблюдении возрастных условий программы. До общеустановленного пенсионного возраста при вступлении должно оставаться не менее трёх лет. Выплату выбирают на пять или десять лет, а не одним переводом по желанию владельца в любой момент.
Как открыть счёт и совершить первую сделку
Следующие шаги относятся к местным бумагам и показаны на примере AIGENIS invest. Счёт можно открыть дистанционно, если доступна идентификация и подходят документы, но срок проверки нельзя обещать всем одинаковый. Иностранный счёт открывают по инструкции своего брокера, после проверки переводов и валютного договора. Подробный разбор документов, верификации и первого вывода собран в материале «Как открыть торговый счёт у брокера».
- Сначала проверяются юрлицо, нужный рынок, тариф и инструкция регистрации. Приложение скачивается по ссылке с официального сайта, не из объявления в мессенджере.
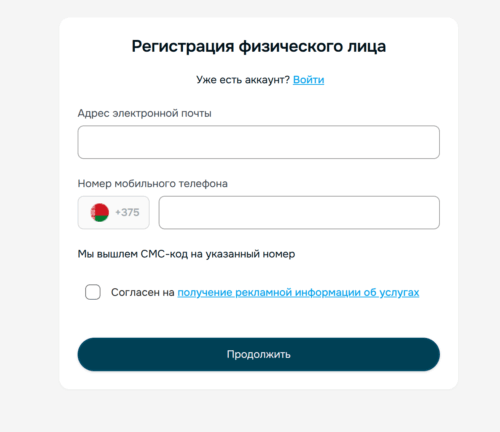
- Создаётся аккаунт, подтверждаются телефон и почта, затем личность через межбанковскую систему идентификации. Понадобятся личные и паспортные данные, белорусский идентификационный номер и банковские реквизиты.
- Открывается счёт «депо» или указывается действующий. Договоры подтверждаются предусмотренным сервисом способом, в инструкции приложения указан SMS-код. Копии документов сохраняются до перевода денег.
- Счёт пополняется по реквизитам из приложения со своего банковского счёта или через доступный способ пополнения. Комиссию банка проверяют отдельно, а на первую покупку оставляют запас под расходы.
- В приложении бумага ищется по эмитенту и выпуску. Проверяются валюта, номинал, цена, накопленный доход для облигации и количество. Затем выставляется лимитная заявка, которая исполнится только при наличии встречного предложения.
- После расчётов проверяются брокерский отчёт и запись на счёте «депо». До увеличения суммы проверяется порядок вывода средств на собственные банковские реквизиты, включая возможные сборы.
Рыночная заявка забирает лучшую цену из этого списка немедленно, и на неликвидной бумаге такая цена может оказаться заметно хуже последней сделки. Лимитная встаёт в очередь и исполняется только по указанной цене или лучше, но может не исполниться вовсе. Новичку почти всегда нужна лимитная, а её механика и типовые ошибки выставления разобраны в материале «Типы ордеров в трейдинге».
После сделки остаётся шаг, который новички пропускают. Брокерский отчёт показывает сделку, комиссию, движение денег и остатки. Это первичный документ, а не справочная информация в приложении, и спорные ситуации с ценой или количеством бумаг разбирают именно по нему. Достаточно один раз открыть отчёт и найти три строки, саму сделку, комиссию и остаток бумаг на счёте.
Каждый шаг покупки, от выбора маршрута до проверки отчёта, разобран в материале «Как купить акции физическому лицу в Беларуси». Проверку валютного договора и международных переводов для иностранного счёта нужно завершить до пополнения, как описано в разделе об иностранных бумагах.
Первую сделку разумно провести на учебном счёте. В симуляторе трейдинга заявка выставляется так же, как у брокера, но деньги виртуальные, и ошибка с типом заявки или количеством лотов ничего не стоит. Что вообще доступно на бирже частному инвестору, разобрано в материале «Чем можно торговать на бирже».
Сколько заберёт налог
Общая ставка подоходного налога в Беларуси составляет 13%, но сначала определяют вид дохода, источник и право на освобождение. Для дивидендов из белорусских источников действует отдельная повышенная ставка 25% на часть годовой базы сверх 350 000 BYN, а не на всю сумму. Правила содержатся в статьях 199, 208 и 214 НК. Нельзя автоматически прибавить к дивидендам зарплату и применить к полученной сумме любую найденную шкалу.
Пока бумага просто дорожает на счёте, само изменение котировки не означает выплату дохода. Но и правило «налог возникает только при продаже» здесь слишком грубое. По местным операциям налоговый агент применяет белорусские правила удержания, дивиденды и купоны рассматриваются с учётом своих льгот.
По операциям с ценными бумагами через иностранную организацию пункт 8 статьи 202 НК связывает расчёт с фактической выплатой дохода. База определяется по совокупности операций отдельно по договору, с вычетом документально подтверждённых переданных денег и стоимости бумаг. Ранее учтённые расходы нельзя использовать ещё раз, а неиспользованная часть переносится до полного использования.
При курсе 3,0665 BYN за доллар база равна 613,30 BYN, налог по ставке 13% составляет 79,73 BYN. После него остаётся 533,57 BYN прибыли. Доход и учитываемые валютные расходы для этого расчёта пересчитываются по правилам статей 199 и 202 на дату фактического получения дохода. Отдельные дивиденды, прежние выводы или другие договоры изменят расчёт, поэтому одной выписки банка недостаточно.
Налоговый резидент, получивший облагаемый зарубежный доход, подаёт декларацию не позднее 31 марта следующего года и платит налог не позднее 1 июня. Для дохода 2026 года это 31 марта и 1 июня 2027 года. Иностранный брокер обычно не удерживает белорусский подоходный налог, даже если удержал налог другой страны.
Как начинающему инвестору собрать первый портфель
Под белорусские реалии эти схемы переносятся с поправками. Местные облигации и вклад не требуют зарубежного перевода, но не заменяют мировой рынок акций. Для иностранных фондов нужна рабочая инфраструктура счёта. Денежную часть под ближайшие расходы держат отдельно, в валюте этих расходов, а пенсионный договор не смешивают с ликвидной частью портфеля.
| Класс актива | Консервативный | Умеренный | Агрессивный |
|---|---|---|---|
| Акции, в модели SPY | 20% | 45% | 70% |
| Облигации, в модели IEF | 70% | 40% | 15% |
| Золото, в модели GLD | 10% | 15% | 15% |
| Доходность за 10 лет, годовых в BYN | 10,29% | 14,59% | 18,09% |
| Сверх инфляции Беларуси | 2,77% | 6,78% | 10,04% |
| Максимальная просадка по месячным данным в BYN | −27,0% | −29,3% | −31,4% |
Расчёт по SPY, IEF и GLD за 2016–2025 годы с пересчётом в BYN и возвратом долей в конце каждого года. Просадка показывает падение от предыдущего максимума, которое могло растянуться на несколько месяцев, а не убыток за один месяц. Здесь стоимость проверялась на конец каждого месяца, поэтому внутри месяца падение могло быть глубже. Это иностранные инструменты, поэтому результат IEF нельзя приписывать белорусским гособлигациям, а доходность всей модели реальному счёту после налогов и платежей.
Тут видно то, ради чего вообще собирают портфель. Портфель из 70% акций принёс 18,09% годовых в BYN, а вложение целиком в акции 19,96%. Добавление облигаций и золота немного смягчило максимальную просадку по месячным данным с 33,5% до 31,4%, но стоило части доходности. Диверсификация не обязана одновременно улучшать обе цифры в каждом выбранном десятилетии.
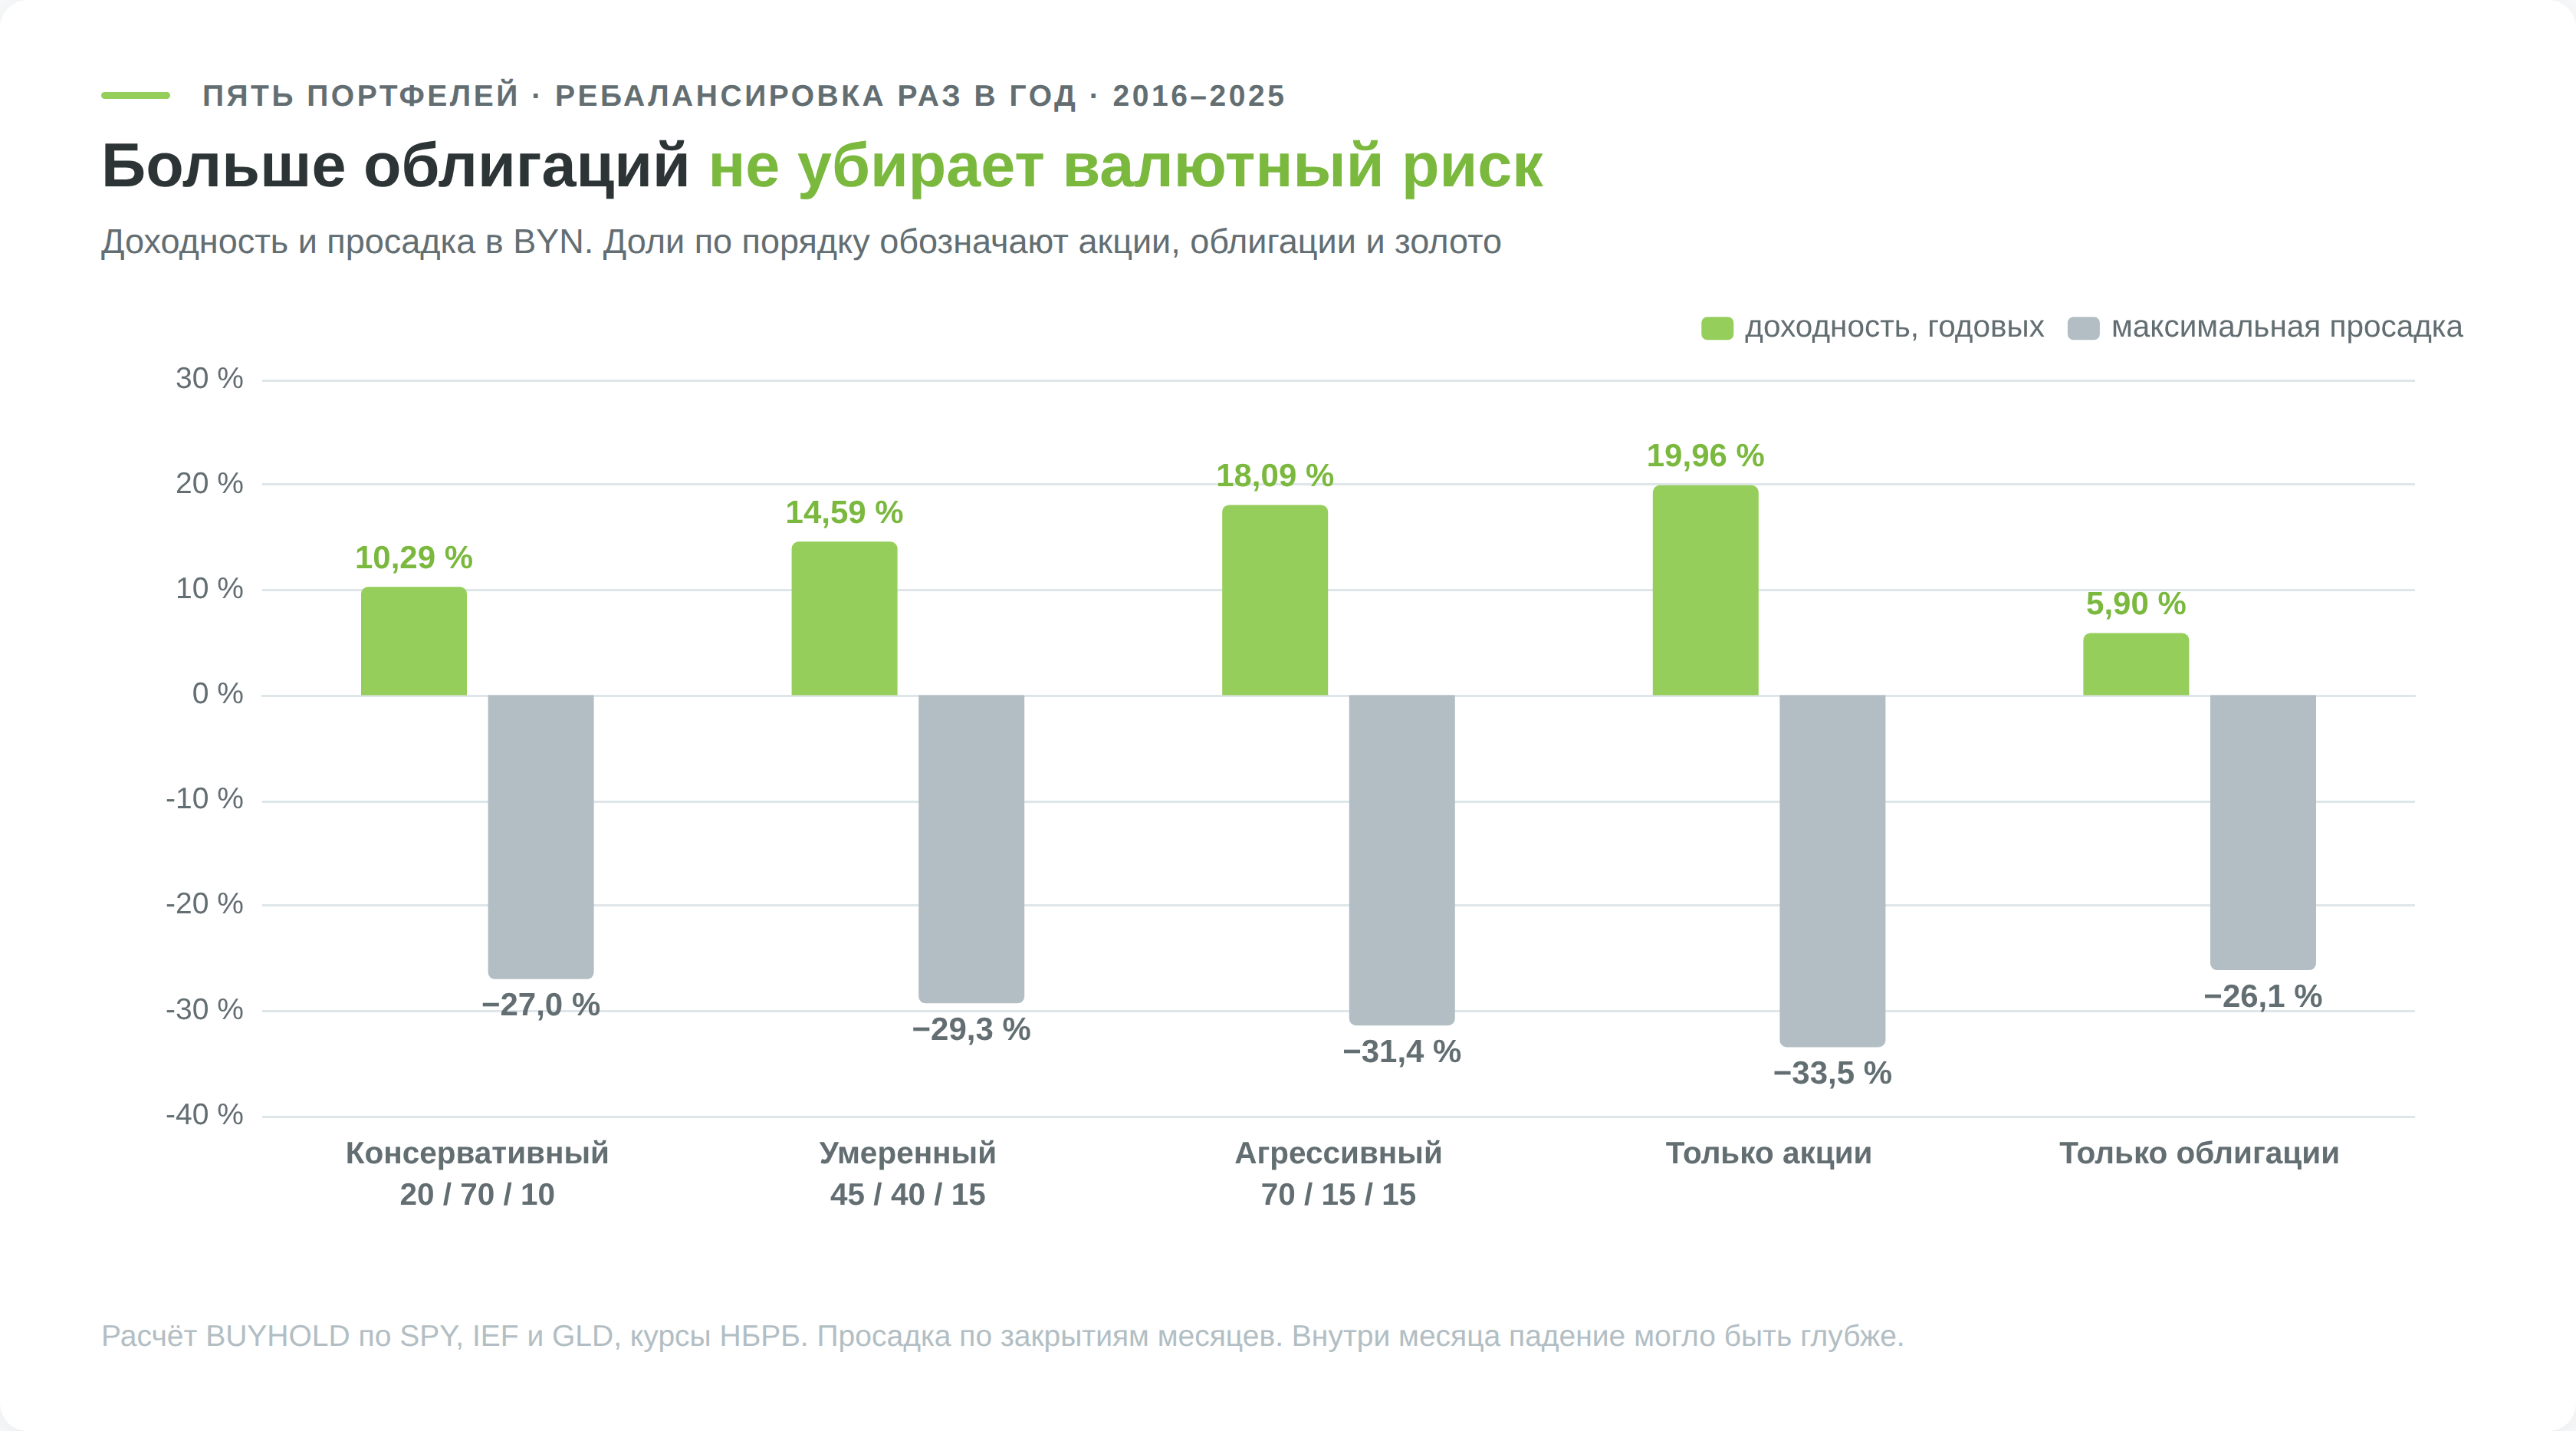
Второе, что видно, менее приятно. Даже консервативная модель проседала на 27,0% в BYN. У неё было много облигаций, но все три компонента оценивались в долларах, и движение курса влияло на них одновременно. Долларовая просадка той же модели составила 16,7%, поэтому риск нужно измерять в валюте своей цели.
На небольшом счёте доли из таблицы упираются в цену бумаги и комиссии. Десять процентов от 3 000 BYN составляют 300 BYN, и покупать на эту сумму иностранный золотой фонд с отдельным дорогим переводом может быть невыгодно. Допустимо копить на следующий шаг и выравнивать доли новыми взносами, а не дробить каждое пополнение на три дорогие сделки.
Профиль выбирается по сроку и способности пережить убыток. Для фиксированной цели через год или два такая фондовая модель не заменяет подходящий вклад или бумагу с нужным погашением. Доли выше приведены как иллюстрация механики, а не как рекомендация к покупке. Пошаговая сборка с расчётами разобрана в материале «Как собрать первый инвестиционный портфель».
Что делать после первой покупки
Первая сделка это не финиш, а вход в режим, в котором счёт живёт годами. Дальше результат делают четыре привычки, и все они скучные.
Покупать регулярно, а не ждать удобного момента
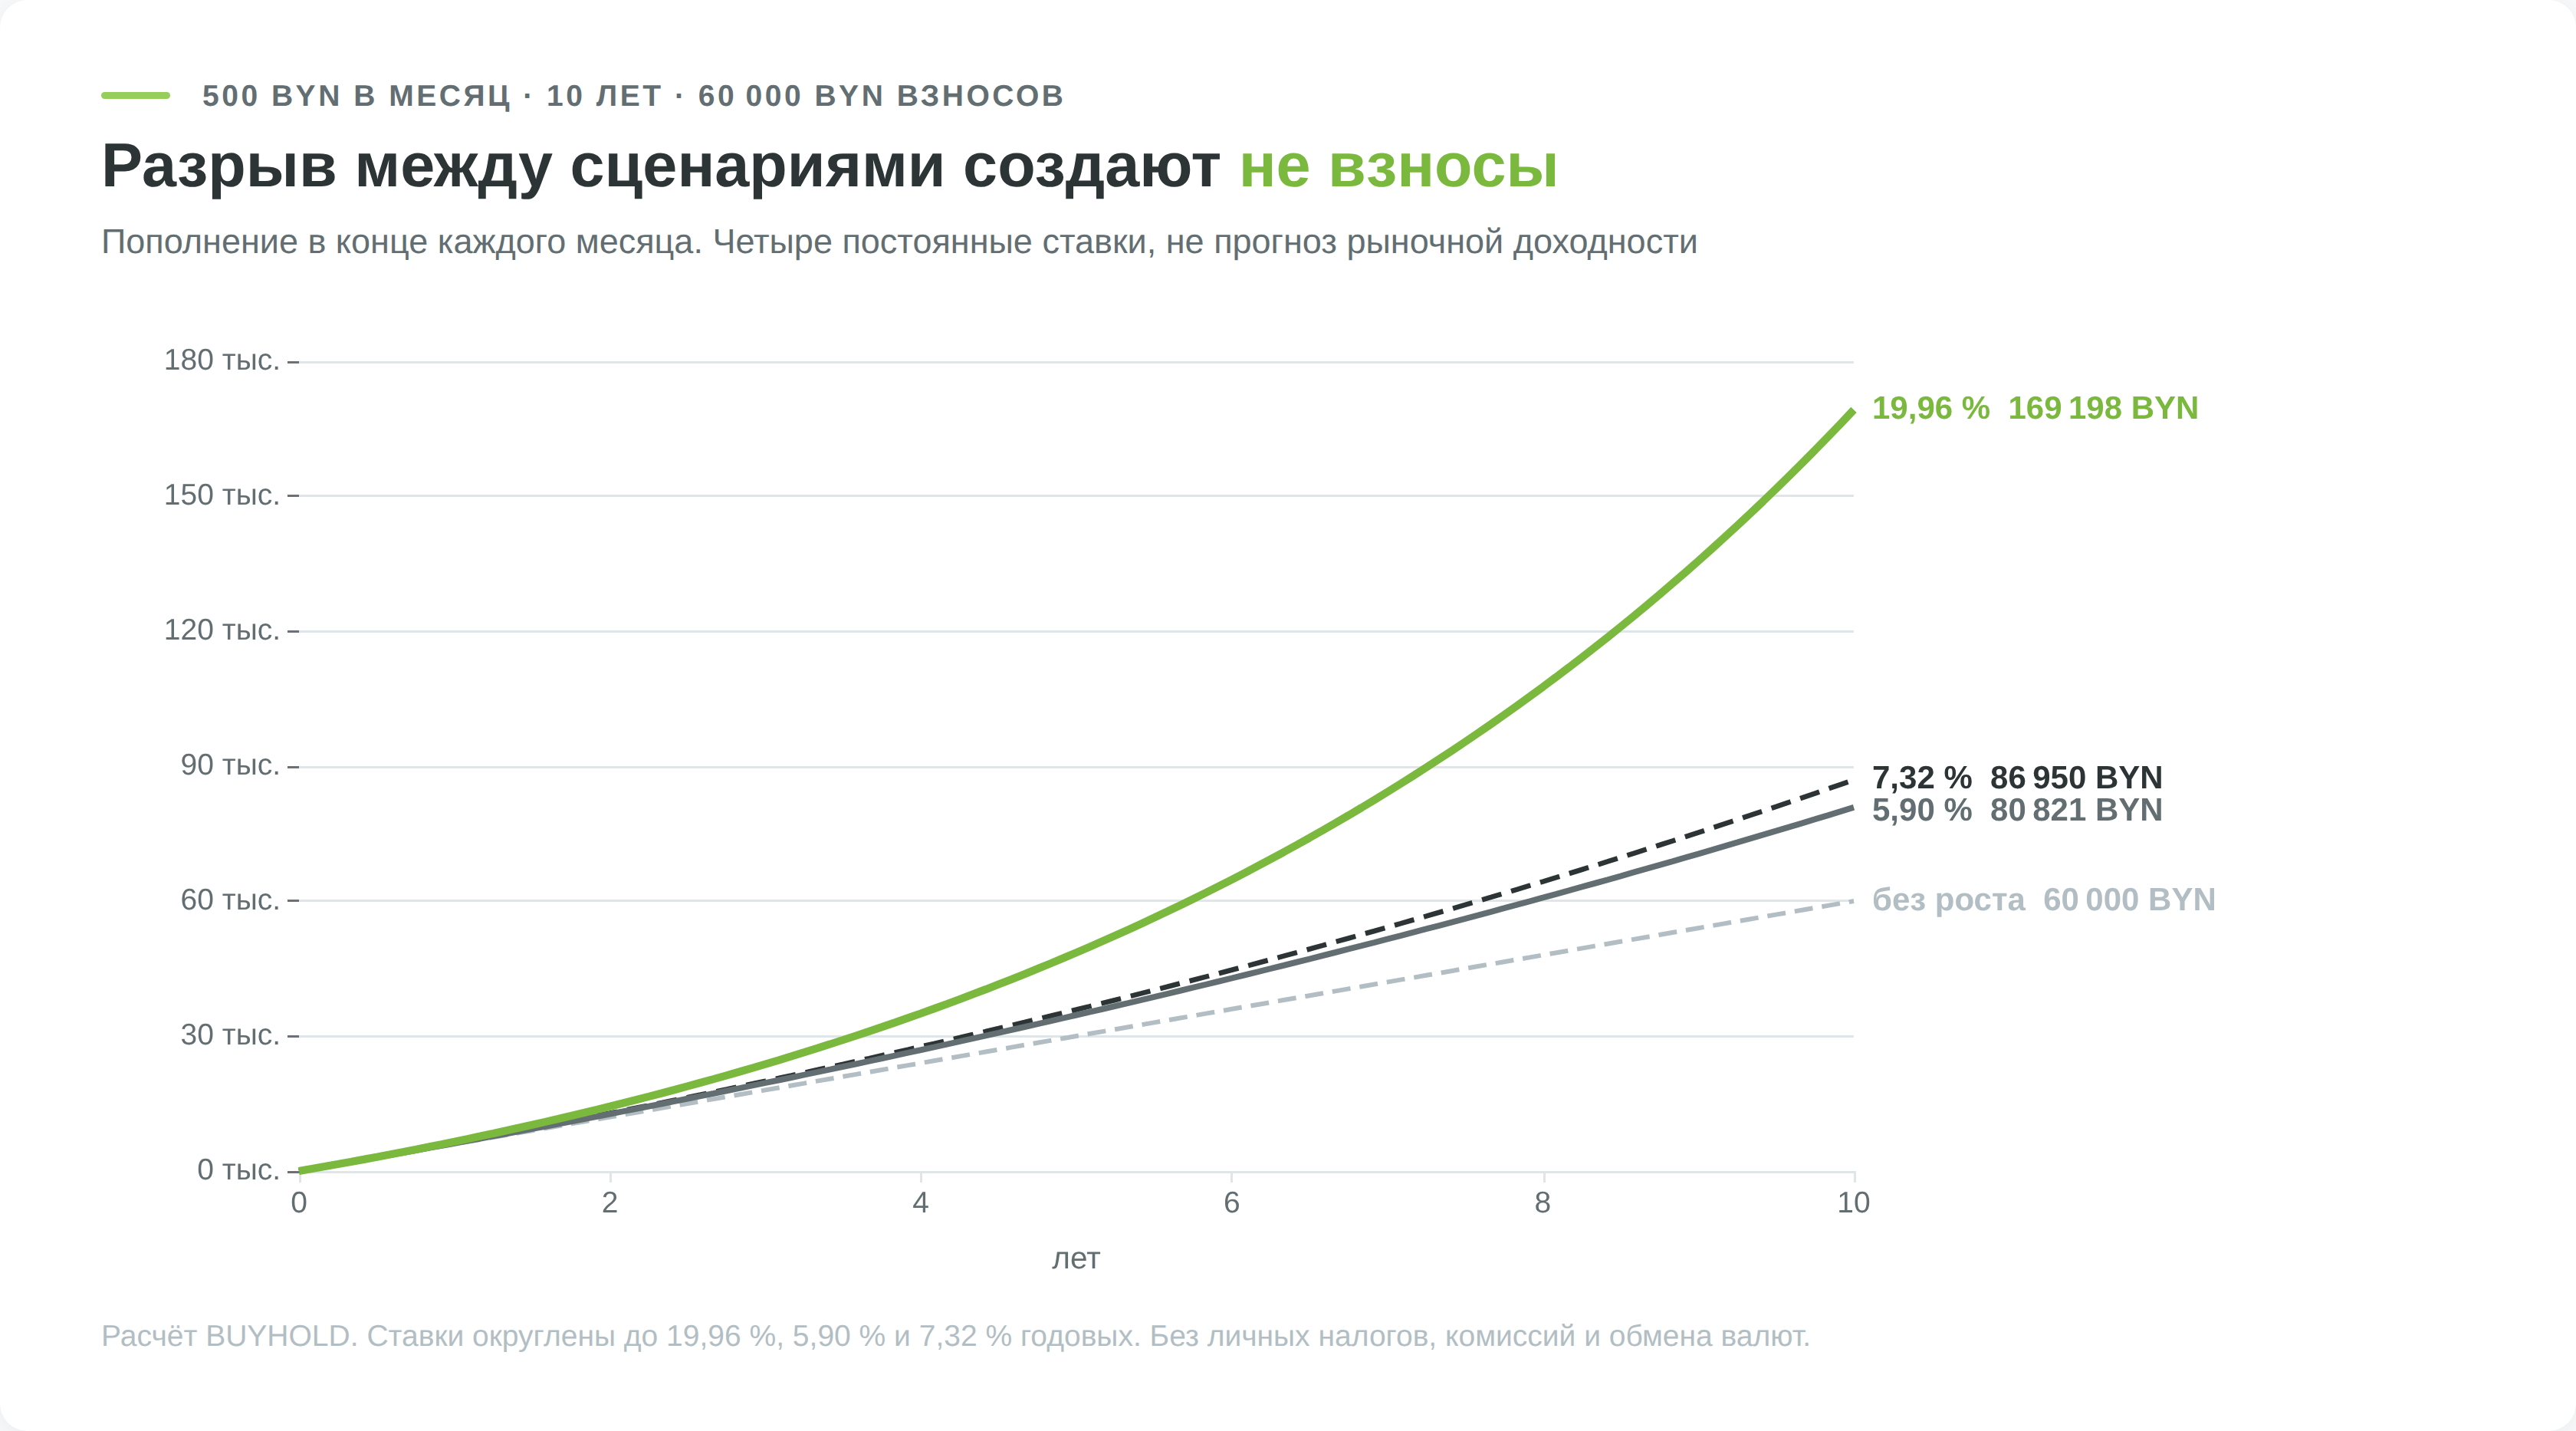
Регулярные покупки на одинаковую сумму снимают вопрос выбора момента. Инвестор, который вносит 500 BYN каждый месяц, автоматически берёт больше паёв на падении и меньше на росте.
Лучшей цены метод не даёт. От долгого падения рынка тоже не спасает. Зато он закрывает типичный сценарий новичка, когда вся сумма заходит в рынок на локальном максимуме, а следующий взнос не делается уже никогда.
Раз в год возвращать доли к плановым
За год выросшая часть портфеля раздувается, и риск меняется без ведома владельца. Портфель, собранный как 45% акций, после сильного года превращается в 60% акций, и просадка следующего кризиса будет считаться уже от этой доли.
Ребалансировка возвращает веса к плановым, механически продавая подорожавшее и докупая подешевевшее. Раза в год для выбранной модели достаточно. Чаще не обязательно лучше, каждая сделка стоит комиссии, а налоговые последствия зависят от счёта и выплат.
Понимать, что происходит с дивидендами
Дивиденд не берётся из воздуха. После отделения права на выплату акция обычно дешевеет, и этот провал называют дивидендным гэпом. Его величина не обязана точно совпадать с дивидендом, потому что одновременно меняются рынок и ожидания. На неликвидной местной бумаге отсутствие свежей сделки вообще может скрывать движение справедливой цены.
Схема «купить перед отсечкой и продать сразу после» не создаёт бесплатной прибыли. Удержанный налог и комиссия могут съесть результат, а срок поступления денег зависит от эмитента и цепочки посредников. Выплаты либо тратят, либо инвестируют снова, разницу показывает первая таблица этой статьи.
Не смотреть на счёт каждый день
Ежедневное наблюдение результат не улучшает, зато провоцирует лишние сделки. Каждая стоит комиссии, а постоянные переводы с зарубежного счёта добавляют банковские расходы и налоговый учёт. Квартальной проверки и плановой ребалансировки обычно достаточно. Но уведомления о блокировке, смене условий или проблемах эмитента читают сразу, их нельзя считать обычным рыночным шумом.
Ошибки начинающих инвесторов, которые обходятся дороже всего
- Ставка на одну «надёжную» бумагу. Учебный портфель из облигаций одной компании на 10 000 BYN при невозврате половины долга теряет 5 000 BYN. Десятипроцентный купон в 1 000 BYN за год эту дыру не закрывает, даже если его успели выплатить. Это условный пример риска концентрации, не прогноз дефолта конкретного эмитента. Несколько выпусков одной компании не означают несколько независимых источников риска.
- Путать срок льготы со сроком доступности денег. Проценты по валютному вкладу могут требовать двух лет фактического размещения для освобождения, а пенсионный договор предусматривает выплаты при наступлении своих условий. Оставшаяся без резерва семья рискует потерять проценты или столкнуться с невозможностью получить деньги в нужный день. Налоговая выгода не заменяет подушку.
- Держать свободные деньги на брокерском счёте без плана. Доход на остаток зависит от условий брокера, по умолчанию его нельзя обещать. Но покупка зарубежного денежного фонда ради небольшой суммы тоже не бесплатна. Нужно сравнить ожидаемый доход с комиссиями покупки, продажи и вывода, а не превращать каждую паузу между сделками в отдельную операцию.
- Плечо на старте. Маржинальная торговля даёт посреднику право принудительно закрыть позицию при падении обеспечения ниже норматива, и решение о моменте продажи принимает уже не инвестор. Даже просадка около 30%, которую прошла наша модель, с плечом может закончиться закрытием позиции до восстановления. Местная регистрация CFD-компании не снимает этого риска.
- Покупать, потому что упало. Падение цены само по себе не делает бумагу дешёвой, потому что вместе с ценой могла упасть и прибыль компании. Разбор поведенческой стороны в материале «Психология инвестора и долгосрочное мышление».
Плюсы и минусы биржи для начинающего инвестора
Кому какой маршрут подходит
Маршрут начинающего инвестора определяется сроком, на который отдаются деньги, и суммой, которую он готов увидеть на счёте в худший месяц.
| Задача | Инструмент | Счёт или договор | Куда идти вглубь |
|---|---|---|---|
| Деньги нужны в течение года | Доступный счёт или вклад с подходящими условиями | Банк Беларуси | Калькулятор вклада |
| Горизонт 1–3 года, нужна предсказуемость | Вклад или подходящие по погашению облигации | Банк либо местный брокер | Гособлигации Беларуси |
| Горизонт от 5 лет, готов пережить существенную просадку | Диверсифицированный портфель по выбранному риску | Брокерский счёт, резерв отдельно | Сборка портфеля |
| Копит на пенсию, горизонт 10+ лет | Самостоятельный портфель и/или пенсионное страхование | Брокер и/или договор Стравиты | Накопительная пенсия |
| Хочет зарубежные акции и ETF | Реальные бумаги, не CFD | Иностранный брокер с рабочим вводом и выводом | Инвестиции в акции |
| Хочет освоить заявку без реальных потерь | Учебный счёт | Виртуальный капитал | Симулятор трейдинга |
Для первых местных покупок иностранный маршрут не обязателен. Он нужен, когда важна диверсификация по зарубежным рынкам и сумма оправдывает расходы. Полная карта вариантов с платежами, юрисдикциями и налогом собрана в материале «Как инвестировать в Беларуси».
Что делать на этой неделе
На первую неделю достаточно трёх действий. Если подушки пока нет, до реальной покупки дело ещё не дойдёт, но проверить счёт и потренироваться с заявкой уже можно.
- Посчитать подушку и определить сумму, которую можно направлять в рынок ежемесячно.
- Проверить выбранное юрлицо в нужном реестре и прочитать тариф, условия хранения бумаг и вывода денег.
- Пройти учебную заявку, затем открыть подходящий счёт и провести небольшую понятную покупку, если резерв уже собран. Сохранить договор, платёжные документы и первый отчёт.
Дальше начинается скучная часть, которая и делает результат. Пополнять счёт регулярно, возвращать доли к плановым, учитывать комиссии, хранить документы и не путать пенсионные накопления с деньгами на ближайший год.