Инвестиции в золото для жителя Беларуси работают как страховка капитала, а не как мотор роста. Металл не платит процентов и слабо связан с акциями, зато его рублёвая цена растёт вместе с курсом доллара, хотя мировая цена может за полгода потерять четверть. Купить его можно разными способами, от слитка в банке до золотых облигаций Айгенис на БВФБ. Слитки и монеты при продаже банку освобождены от подоходного налога без требования к сроку владения, а для обезличенного металлического счёта (ОМС) норма прямо не написана. Классические модели отводят золоту от 7,5 до 25% портфеля.
Предупреждение о рисках: Инвестирование в драгоценные металлы и ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником и проверьте санкционный статус выбранного сервиса.
Курс золота онлайн и где смотреть цену
Ключевые данные
CFD: бумага в собственность не переходит, возможны убытки
Мировая цена выше идёт в долларах за унцию. Банки сами назначают цены слитков и металлических счетов (с июля 2017 года Нацбанк их не регулирует), а ориентиром служит учётная цена Нацбанка, и надбавка к ней у каждого банка своя. НБРБ публикует учётную цену на своём сайте каждый рабочий день. Она повторяет лондонский фиксинг с отставанием до 2 рабочих дней, поэтому в дни резких движений запаздывает за биржей, но как бесплатный ориентир удобна.
Золото как защитный актив и его обратная сторона
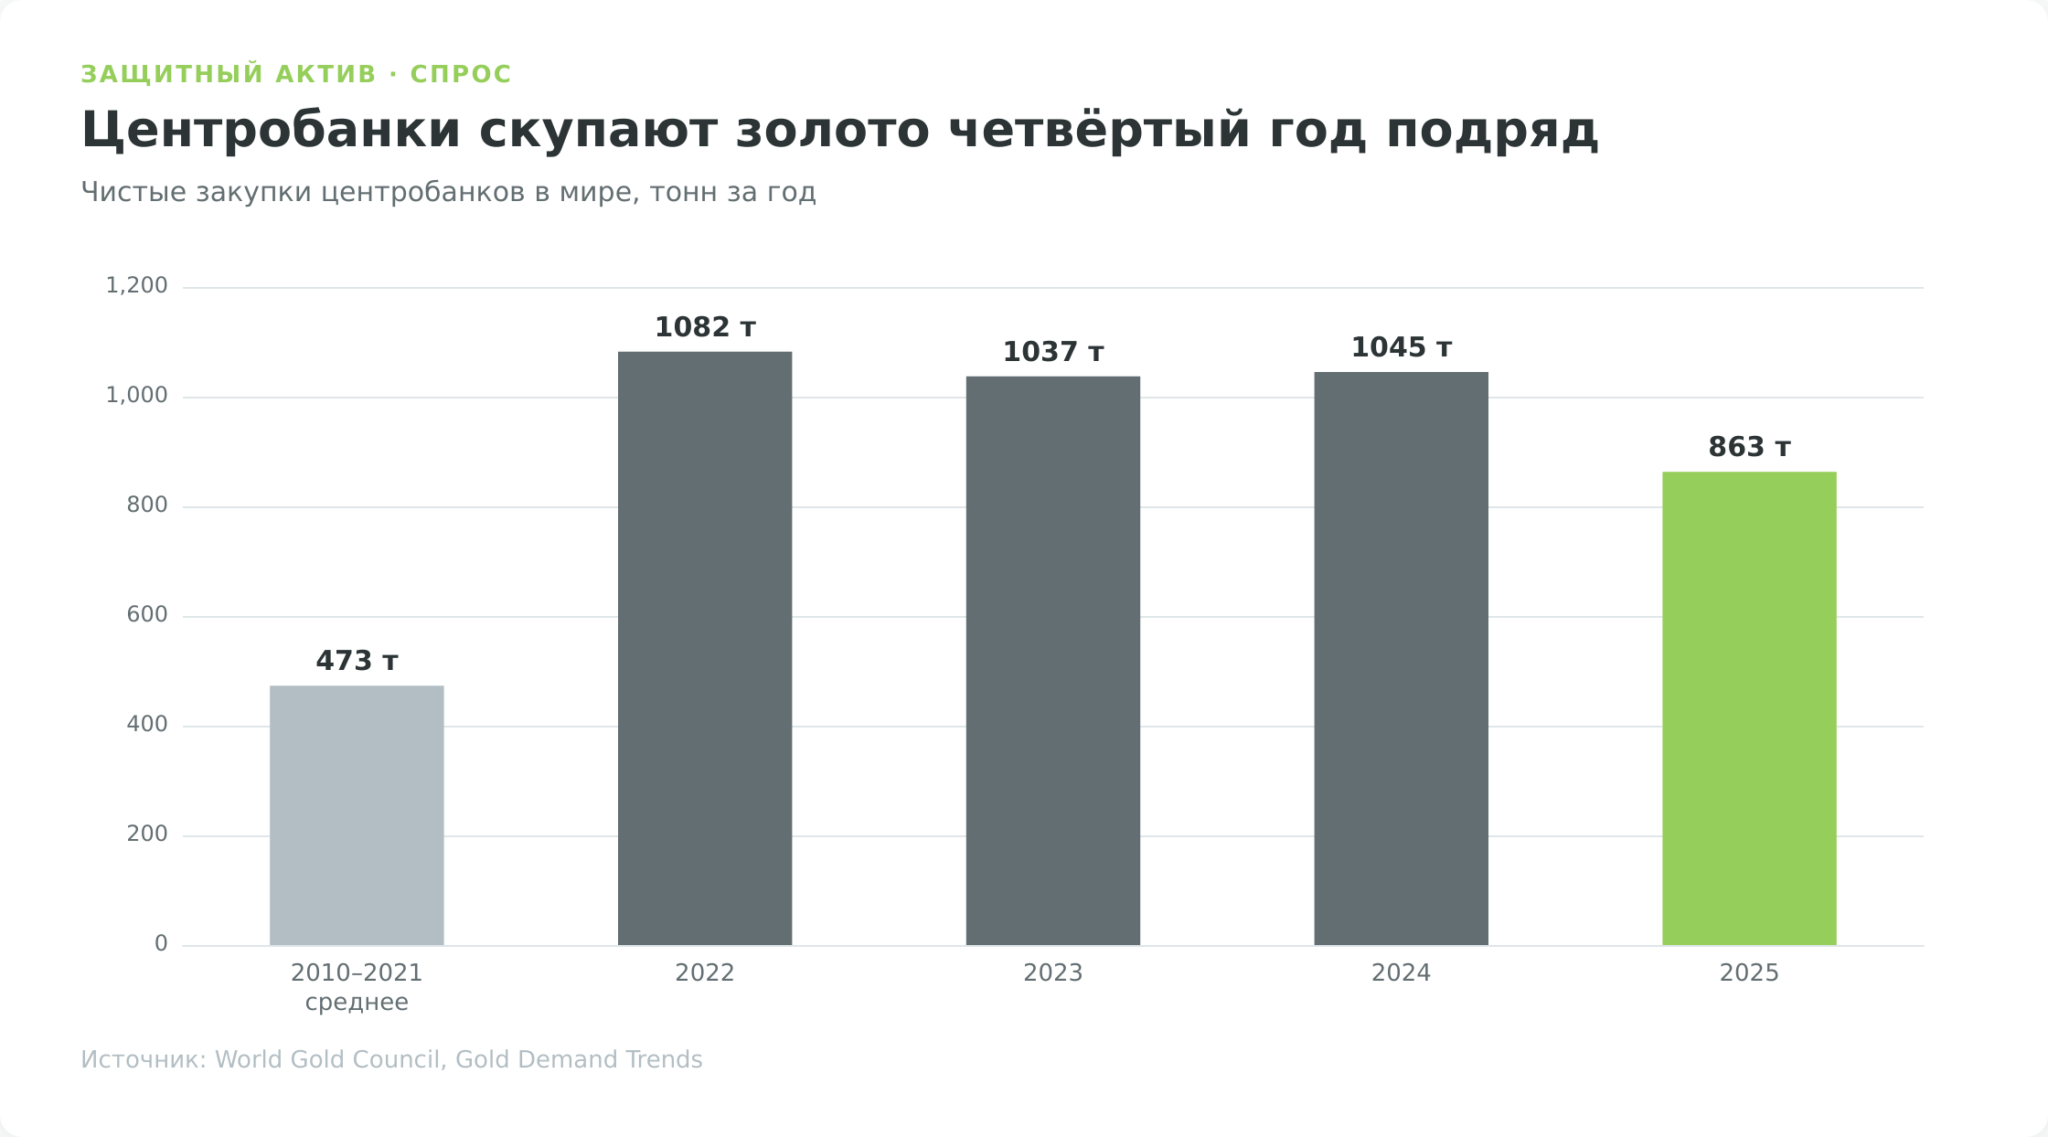
Защитным актив называют не за то, что он всегда растёт, а за то, что он слабо связан с рынком акций. По месячным ценам Лондонской ассоциации рынка драгоценных металлов (LBMA) и индексу S&P 500 из базы Роберта Шиллера корреляция их доходностей с августа 1971 по июнь 2023 года равна −0,001. Это значит почти полное отсутствие связи с рынком акций. Когда акции падают, золото ведёт себя независимо. В 34 месяцах с 1971 по 2023 год, когда S&P 500 терял больше 5%, золото выросло в 18, то есть примерно в половине случаев.
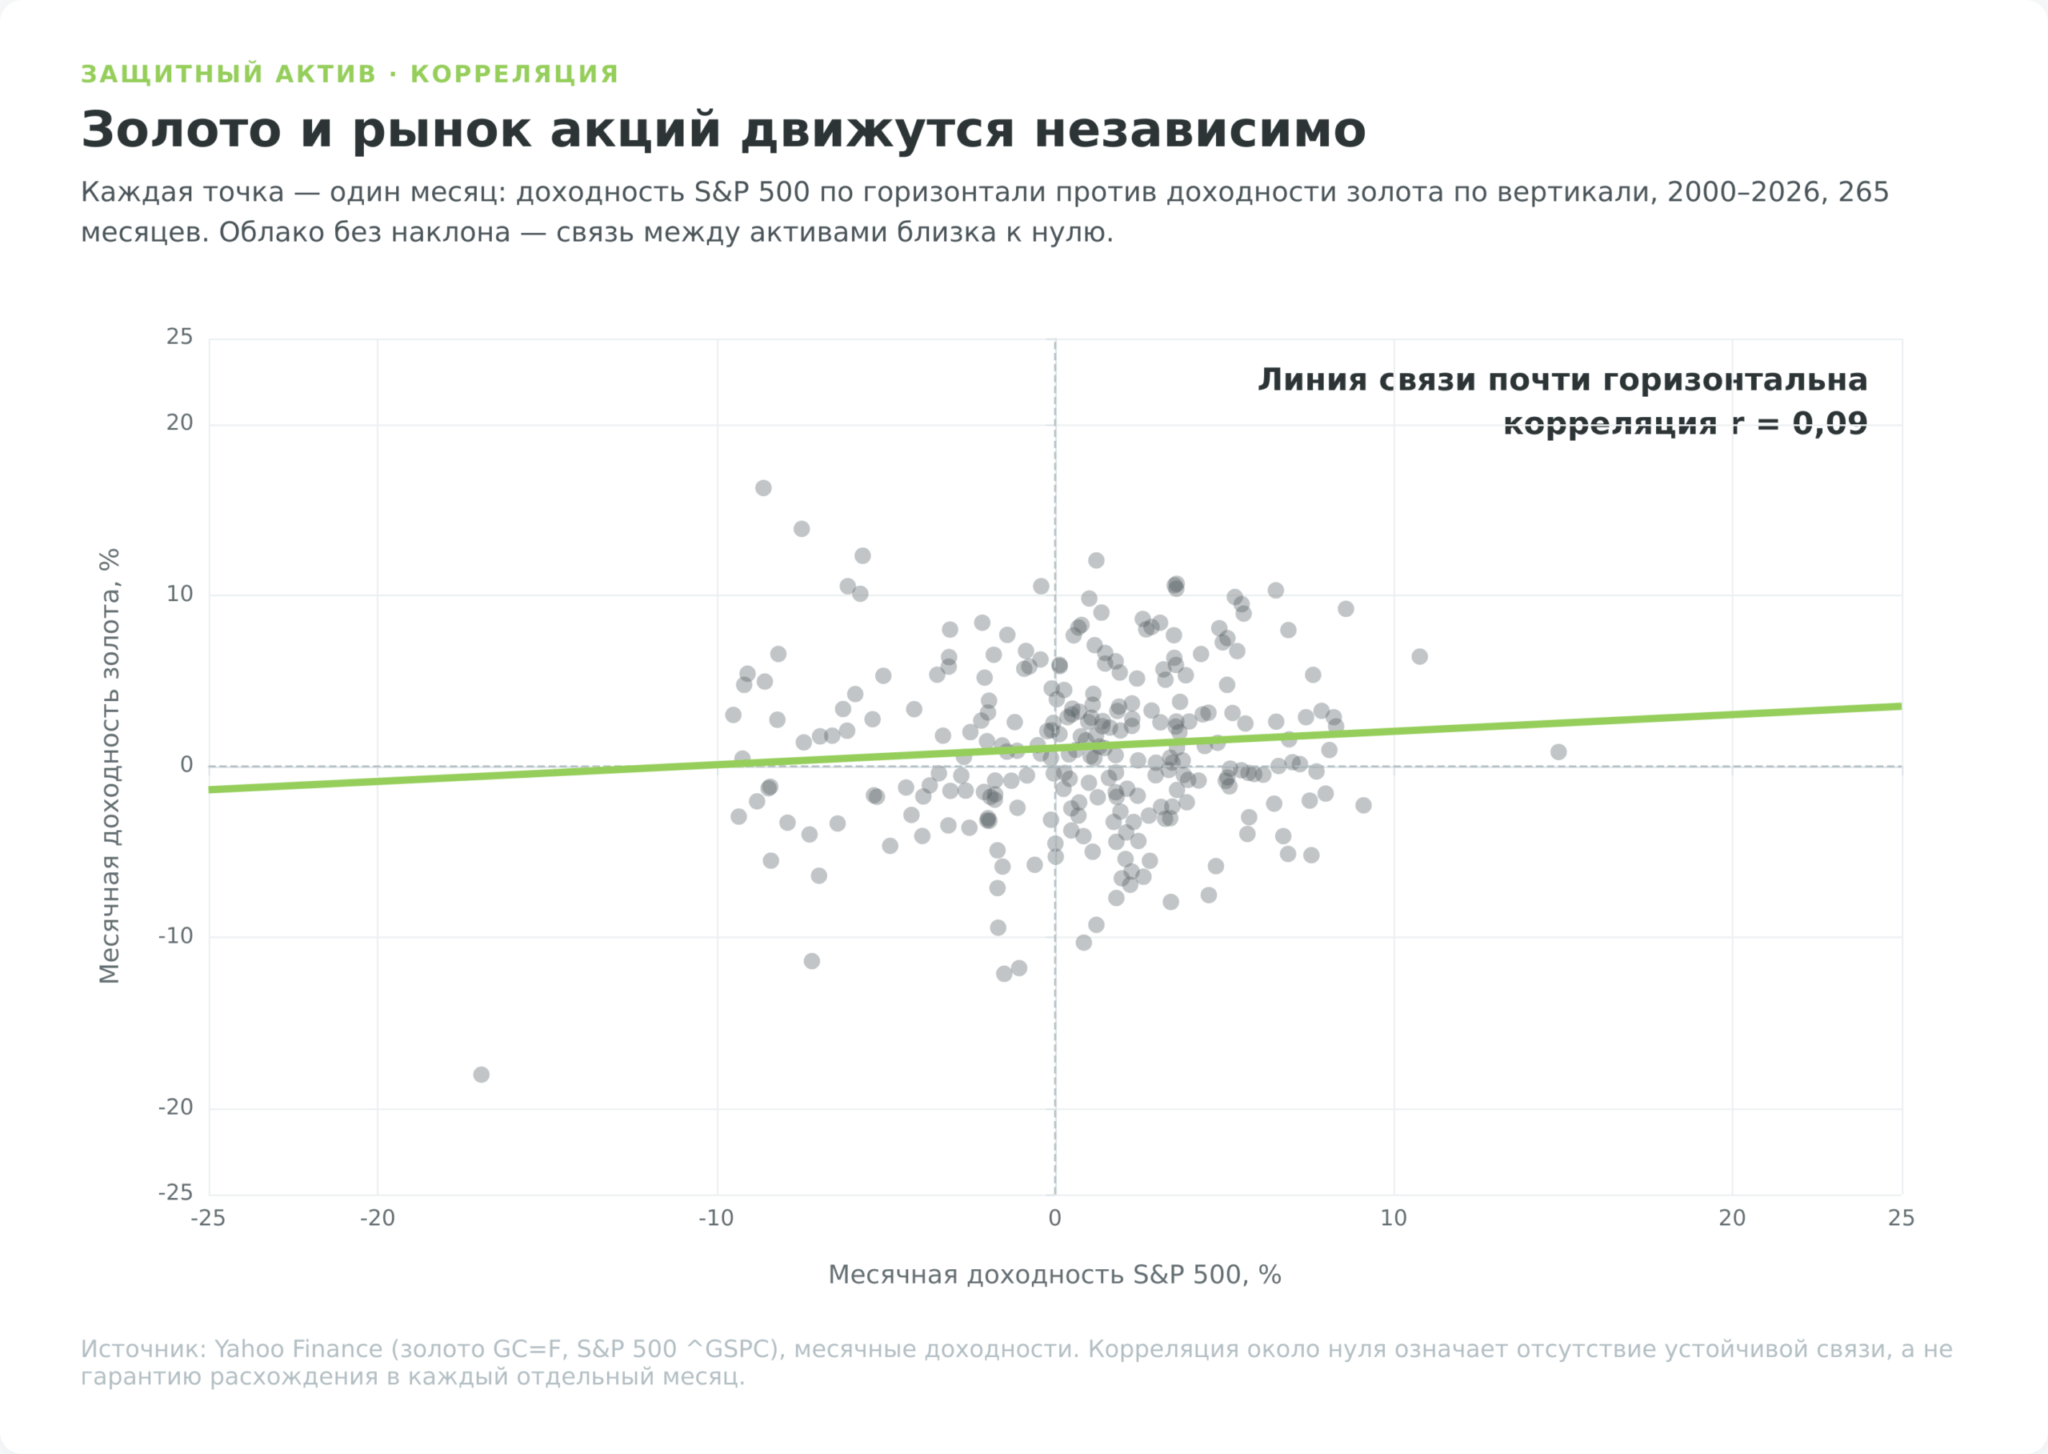
Спрос со стороны центробанков делает эту защиту структурной, а не разовой. По данным World Gold Council, в 2025 году мировые центральные банки купили 863 тонны золота. Это на 21% меньше, чем 1 092 тонны в 2024 году, но всё равно почти вдвое выше средних 473 тонн в год за 2010–2021 годы. В 2024 году больше всех купили Польша (90 т), Турция (75 т), Индия (73 т) и Китай (44 т), в 2025-м первыми были Польша (102 т) и Казахстан (57 т).
Для страны с ограниченным доступом к части мировой финансовой инфраструктуры золото, которое можно хранить у себя, это логичный резервный актив. Но частному инвестору важно другое. Закупки центробанков поддерживают спрос, но глубоких падений не отменяют. Центробанки в сумме покупают золото каждый год с 2010-го, а металл с сентября 2011 по декабрь 2015 года подешевел на 45% и вернулся к прежнему пику только летом 2020-го.
Теперь о самом главном. Золото не приносит денежного потока. В отличие от вклада или облигаций, где капает процент, слиток или монета не платят ни процентов, ни дивидендов, и вся ставка идёт только на рост цены. Пока рублёвые вклады на срок свыше года дают около 12% годовых (средняя ставка по новым вкладам в сентябре 2026 года, по данным Нацбанка) и при фактическом сроке от года освобождены от налога (п. 36 ст. 208 НК), отказ от этого дохода ради металла и есть его скрытая цена. С 10 000 BYN это около 1 200 BYN в год.
Вторая оговорка. Защита срабатывает не мгновенно. В острую фазу кризиса 2008 года золото само просело примерно на 30% от весеннего пика к осени, когда инвесторы распродавали всё подряд ради закрытия маржинальных позиций, и лишь затем развернулось вверх. За весь острый период кризиса металл в итоге прибавил от 20 до 30% в зависимости от выбранных дней (по лондонскому фиксингу с 9 октября 2007 года по 27 февраля 2009 года цена выросла с $736 до $952, на 29%), тогда как индекс S&P 500 потерял почти половину. Но кто продал в ту просадку, зафиксировал убыток перед разворотом.
Третья особенность. Золото умеет застревать надолго. Пиковую цену января 1980 года около $850 за унцию металл не превзошёл в номинале до января 2008 года, а с поправкой на инфляцию в США только в сентябре 2025 года. Почти поколение тот, кто купил на пике, сидел в минусе. В 2026 году с конца января по середину июля цена по лондонскому фиксингу упала на 26%, с $5 405 до $3 994 за унцию.
Плюсы и минусы инвестиций в золото
Что двигает цену золота
- Цену золота во многом задают реальные процентные ставки в США, то есть доходность десятилетних гособлигаций, защищённых от инфляции. Металл не платит процента, поэтому при высоких реальных ставках деньги перетекают в облигации и депозиты, а золото дешевеет. Когда ставки падают, растёт и оно. Но связь не железная. С конца 2021 по конец 2025 года реальная доходность выросла с −1,0 до +1,9%, а золото подорожало в 2,4 раза, потому что спрос центробанков перевесил ставки (данные Минфина США и LBMA).
- Второй фактор это курс доллара. Золото котируется в долларах, поэтому крепкий доллар удешевляет его для остального мира, а слабый, наоборот, подстёгивает цену.
- Третий пласт спроса даёт дедолларизация и закупки центробанков, о которых сказано выше. Страны, попавшие под санкции или опасающиеся заморозки долларовых резервов, перекладываются в металл, который можно держать у себя в хранилище, а не на счетах за рубежом.
- Четвёртый драйвер, самый капризный, это геополитика. В январе 2026 года напряжённость вокруг Венесуэлы, Ирана и Гренландии вместе с тарифными угрозами США подняла цену к рекорду (по оценке VanEck), а 30 января металл за день потерял 9% после выдвижения Кевина Уорша главой ФРС. Весной война с Ираном не подтолкнула золото, а придавила его. Нефть подорожала, рынок перестал ждать снижения ставок ФРС, доллар окреп, и золото дешевело (по данным Reuters, март 2026 года). Такие скачки не предсказать, и строить на них стратегию бессмысленно.
Цена в рублях против долларовой
Для инвестора из Беларуси золото живёт сразу в двух измерениях. Мировая цена задаётся в долларах за унцию, а покупаете и продаёте вы за белорусские рубли. Значит, ваш результат складывается из двух движений, цены металла и курса доллара к рублю.
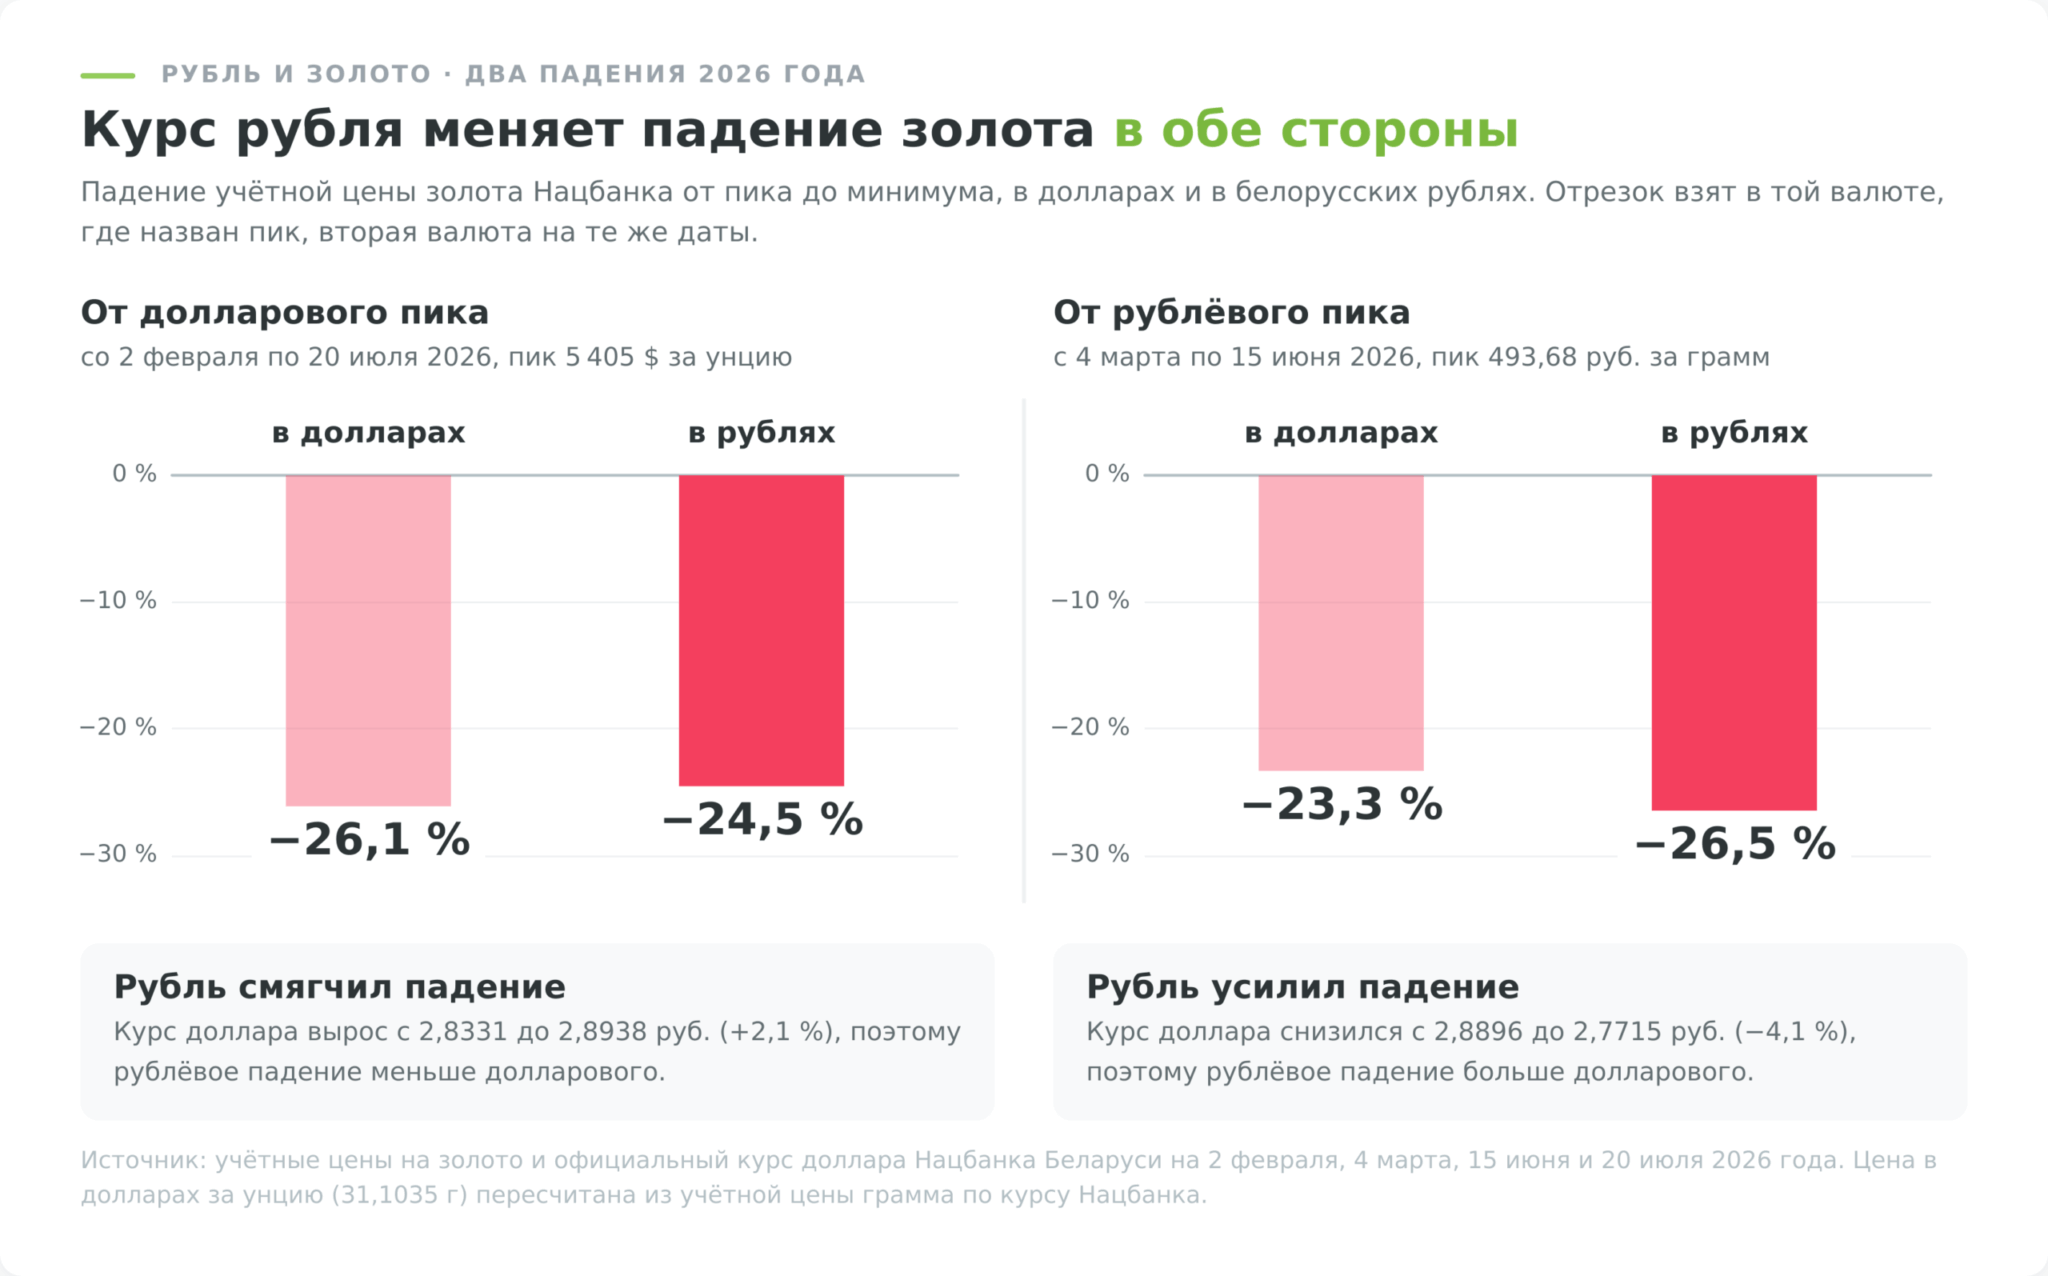
Это важная поправка к расхожему тезису, будто рубль всякий раз спасает держателя золота от долларовой просадки. С начала 2026 года по конец июня курс почти не изменился (2,9027 и 2,9066 BYN за доллар), но весной рубль успел укрепиться, и в самое глубокое падение рублёвая цена потеряла больше долларовой. Валютная переоценка работает, но она не обязана быть большой и может играть против держателя.
Это работает в обе стороны. Долгосрочное ослабление рубля добавляет к рублёвой цене золота, даже если мировая котировка стоит на месте, и в этом смысле металл давно служит белорусскому инвестору страховкой от девальвации.
Но обратное тоже верно. Укрепление рубля способно обнулить долларовый рост золота или увести рублёвую цену в минус. Так было в 2022 году. С 10 марта по 4 ноября доллар подешевел с 3,30 до 2,49 BYN, мировая цена золота снизилась на 20%, а учётная цена в рублях на 39%. Поэтому смотреть только на долларовый график, популярный в западных обзорах, для рублёвого счёта недостаточно.
Сколько золото реально принесло
Разговор о защите остаётся пустым без цифр, поэтому посмотрим, что металл дал белорусскому инвестору на длинной дистанции. Берём учётные цены Нацбанка и сравниваем золото с самым простым «безопасным» решением, хранением сбережений в долларах, за один и тот же отрезок, с начала 2016 года по июль 2026-го.
| Способ | Начало 2016 | Июль 2026 | Рост | Годовых в BYN | 100 000 BYN стали |
|---|---|---|---|---|---|
| Золото (учётная цена НБРБ, BYN за грамм) | ~64 BYN | ~377 BYN | ×5,9 | ~18–19% | ~590 000 BYN |
| Хранение в долларах (наличными) | 1,86 BYN за $1 | 2,89 BYN за $1 | ×1,55 | ~4,3% | ~155 000 BYN |
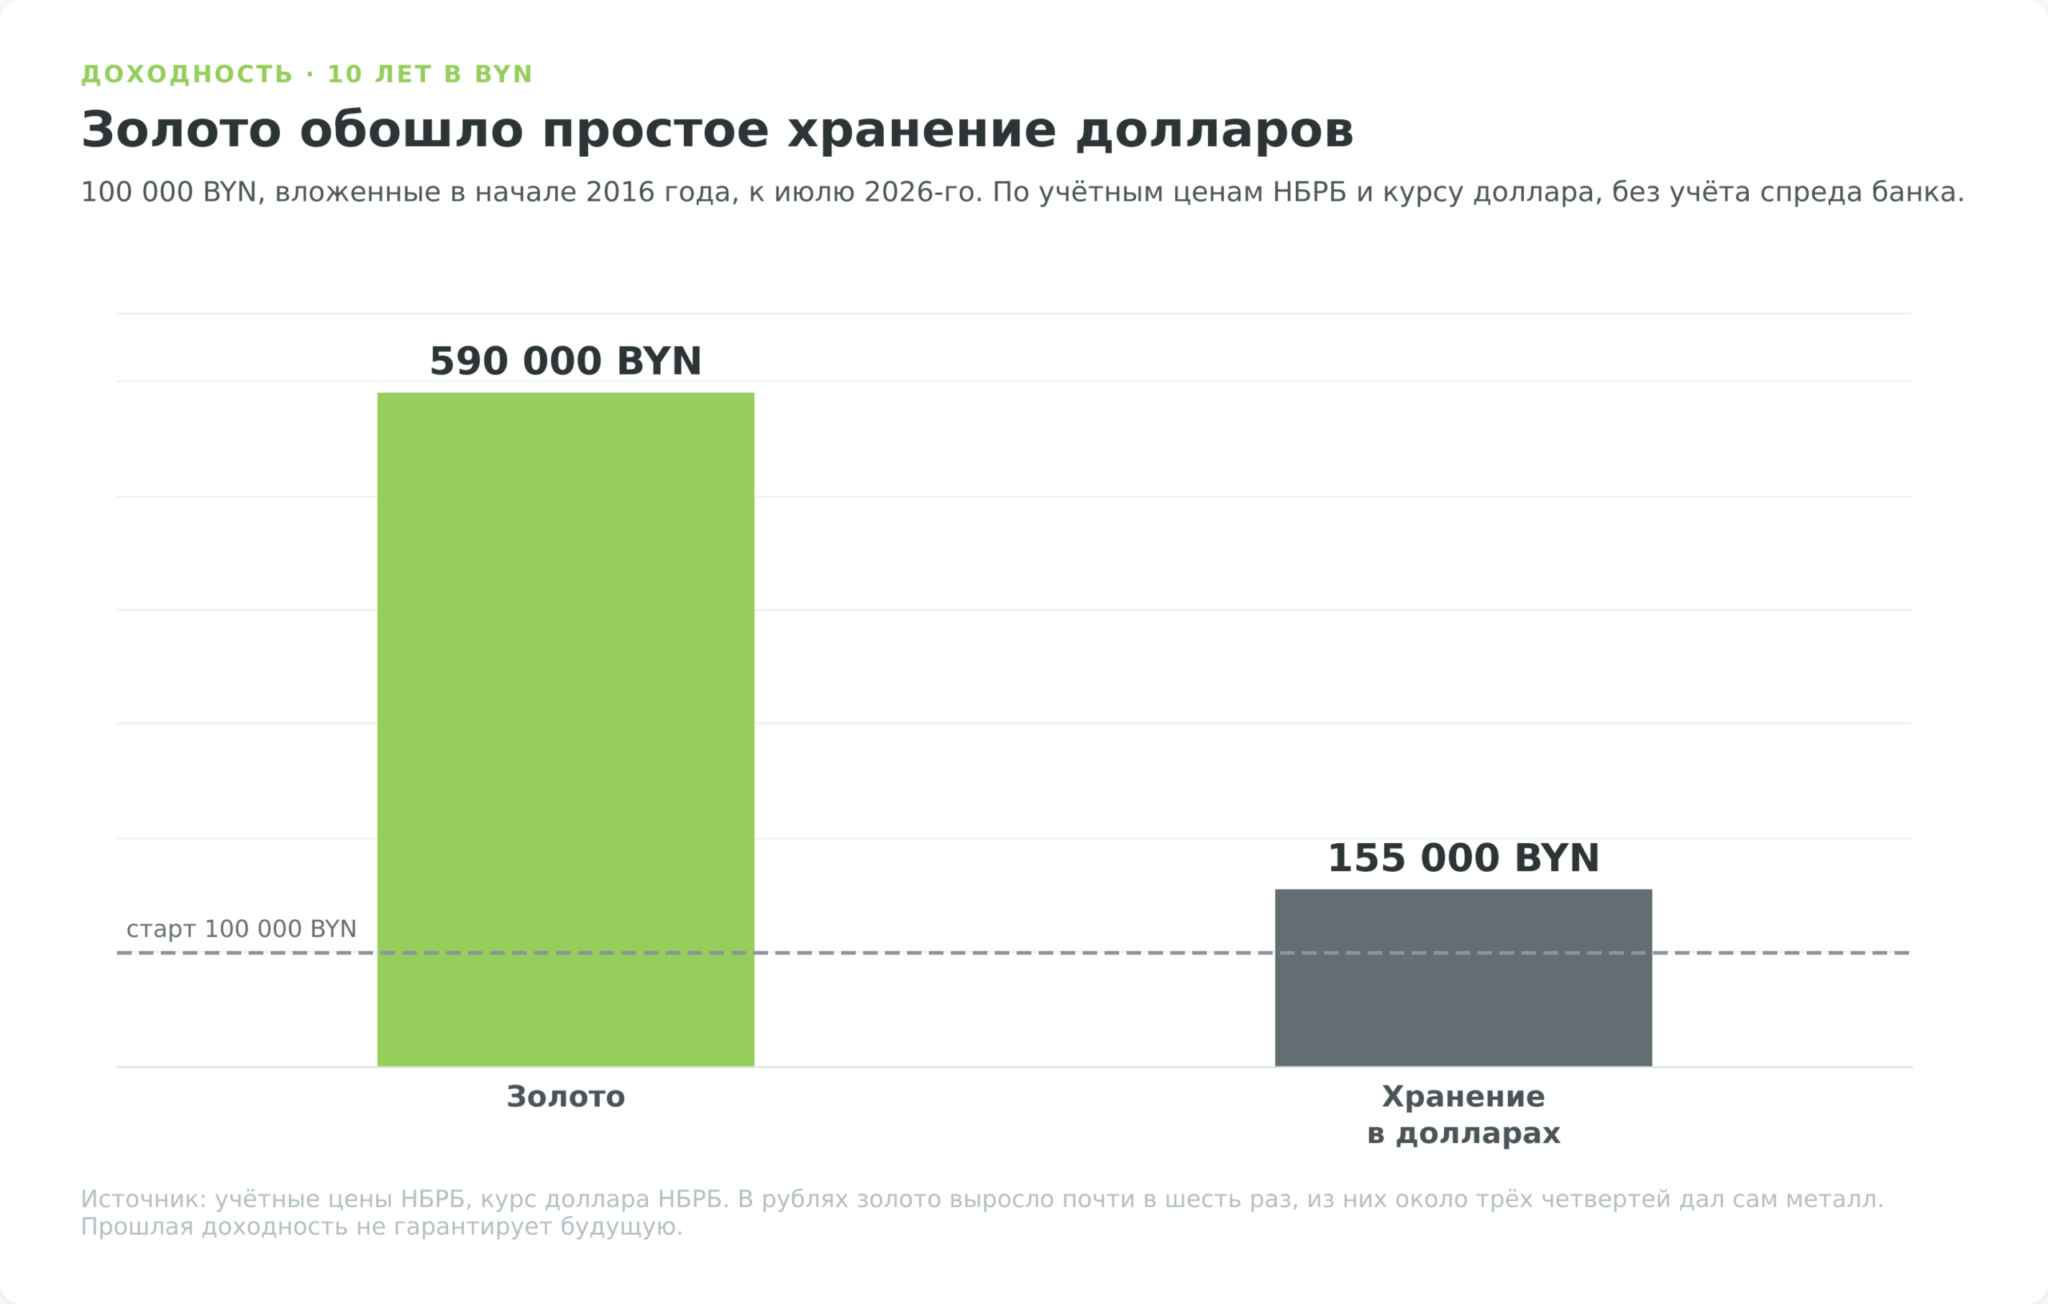
Тот, кто все эти годы просто держал доллары под матрасом, к июлю 2026-го увеличил рублёвую сумму примерно в полтора раза, а золото за тот же срок выросло почти в 6 раз. Это расчёт по учётной цене Нацбанка, без разницы цен покупки и выкупа и без хранения. С разницей цен на килограммовом слитке около 5% и ячейкой около 420 BYN в год выходит примерно 555 000 BYN. Сумма взята для круглого счёта, на меньшей сумме слитки мельче и разница цен выше.
Итог сильно зависит от точки входа. С июля 2016 по июль 2026 года золото подорожало в 4,4 раза, а не в 5,9, как при старте полугодом раньше. За те же годы годовой вклад в BYN, продлеваемый по средней ставке Нацбанка, вырос в 3,1 раза без учёта налога, а цены по данным Белстата с конца 2015 года выросли в 2,1 раза. Золото обошло и рублёвый вклад, и инфляцию, но от вклада оторвалось не в разы, а примерно в 1,4 раза.
Важно правильно понимать, откуда взялся этот результат. Из почти шестикратного роста в рублях основную часть, около трёх четвертей, дал сам металл, подорожавший в долларах более чем втрое. Ослабление рубля с 1,86 до 2,89 за доллар добавило меньшую часть. То есть работал прежде всего мировой суперцикл золота, а не только слабеющий рубль.
На всех пятилетних отрезках с 2008 года картина скромнее. Если купить слиток в начале любого месяца с января 2008 по октябрь 2021 года и продать через 5 лет с разницей цен банка 2,8%, золото обгоняло наличные доллары в 118 случаях из 166 (71%), а долларовый вклад чуть больше чем в половине случаев. Перевес дали покупки с 2015 по 2021 год, они выиграли все 82 раза. Из 84 покупок с 2008 по 2014 год золото обогнало доллары только в 36, а в худшем случае отстало от них на 33,5%.
Сколько золота держать в портфеле
Короткий ответ классических моделей звучит так. От 7,5 до 25% в зависимости от того, насколько сильно вы боитесь кризисов. Держать ноль рискованно, страховки не будет вовсе. Держать половину капитала в золоте значит ставить на конец света, а не инвестировать.
«Вечный портфель» Гарри Брауна идёт дальше и держит в золоте целых 25%, поровну с акциями, длинными облигациями и кэшем, чтобы одинаково пережить инфляцию, дефляцию, рост и рецессию. По расчёту World Gold Council за 20 лет с конца 2005 по конец 2025 года, доля золота от 2,5 до 10% улучшала соотношение доходности и риска условного портфеля.
Какую долю выбрать, определяют три вещи. Горизонт, валютная структура расходов и цель. Инвестору с горизонтом от трёх лет и тратами в рублях золото полезно как валютная страховка, и доля около 10% оправданна. Тому, кто копит на крупную покупку через год, большая доля металла опасна, потому что за это время цена легко ходит на четверть и больше в любую сторону, что и показал 2026-й.
Инвестиционного счёта с налоговой льготой, как российский ИИС, в Беларуси нет. Вычет есть только по договорам добровольного страхования дополнительной пенсии на срок от 3 лет (ст. 210 НК), а золото в такой договор не положить, поэтому золотую долю собирают через безналоговые внутренние инструменты.
Длинные гособлигации из моделей Далио и Брауна заменяются на белорусские гособлигации и валютные облигации Минфина, а само золото держат в слитках выбранной массы или в золотых облигациях Айгенис на БВФБ, доход по которым освобождён от налога (п. 34 ст. 208 НК). Золотой выпуск Айгенис пока один, погашается в марте 2030 года и несёт риск одной частной компании.
Вот как это выглядит в трёх профилях под белорусский рынок. Пропорции подобраны по логике референс-моделей выше, с заменой недоступных классов на локальные аналоги.
| Класс актива | Осторожный | Сбалансированный | Ростовой |
|---|---|---|---|
| Акции (через зарубежного брокера, дивидендные) | 15% | 35% | 55% |
| Облигации (гособлигации РБ, валютные Минфина) | 40% | 30% | 15% |
| Золото (облигации Айгенис, слитки выбранной массы, ОМС) | 15% | 10% | 7% |
| Валютная защита (доллар, юань) | 20% | 15% | 13% |
| Рублёвый вклад (ликвидность) | 10% | 10% | 10% |
| Роль золота в наборе | максимум защиты | баланс | минимальная страховка |
| Главный риск набора | отставание от инфляции | смешанный | глубокая просадка акций |
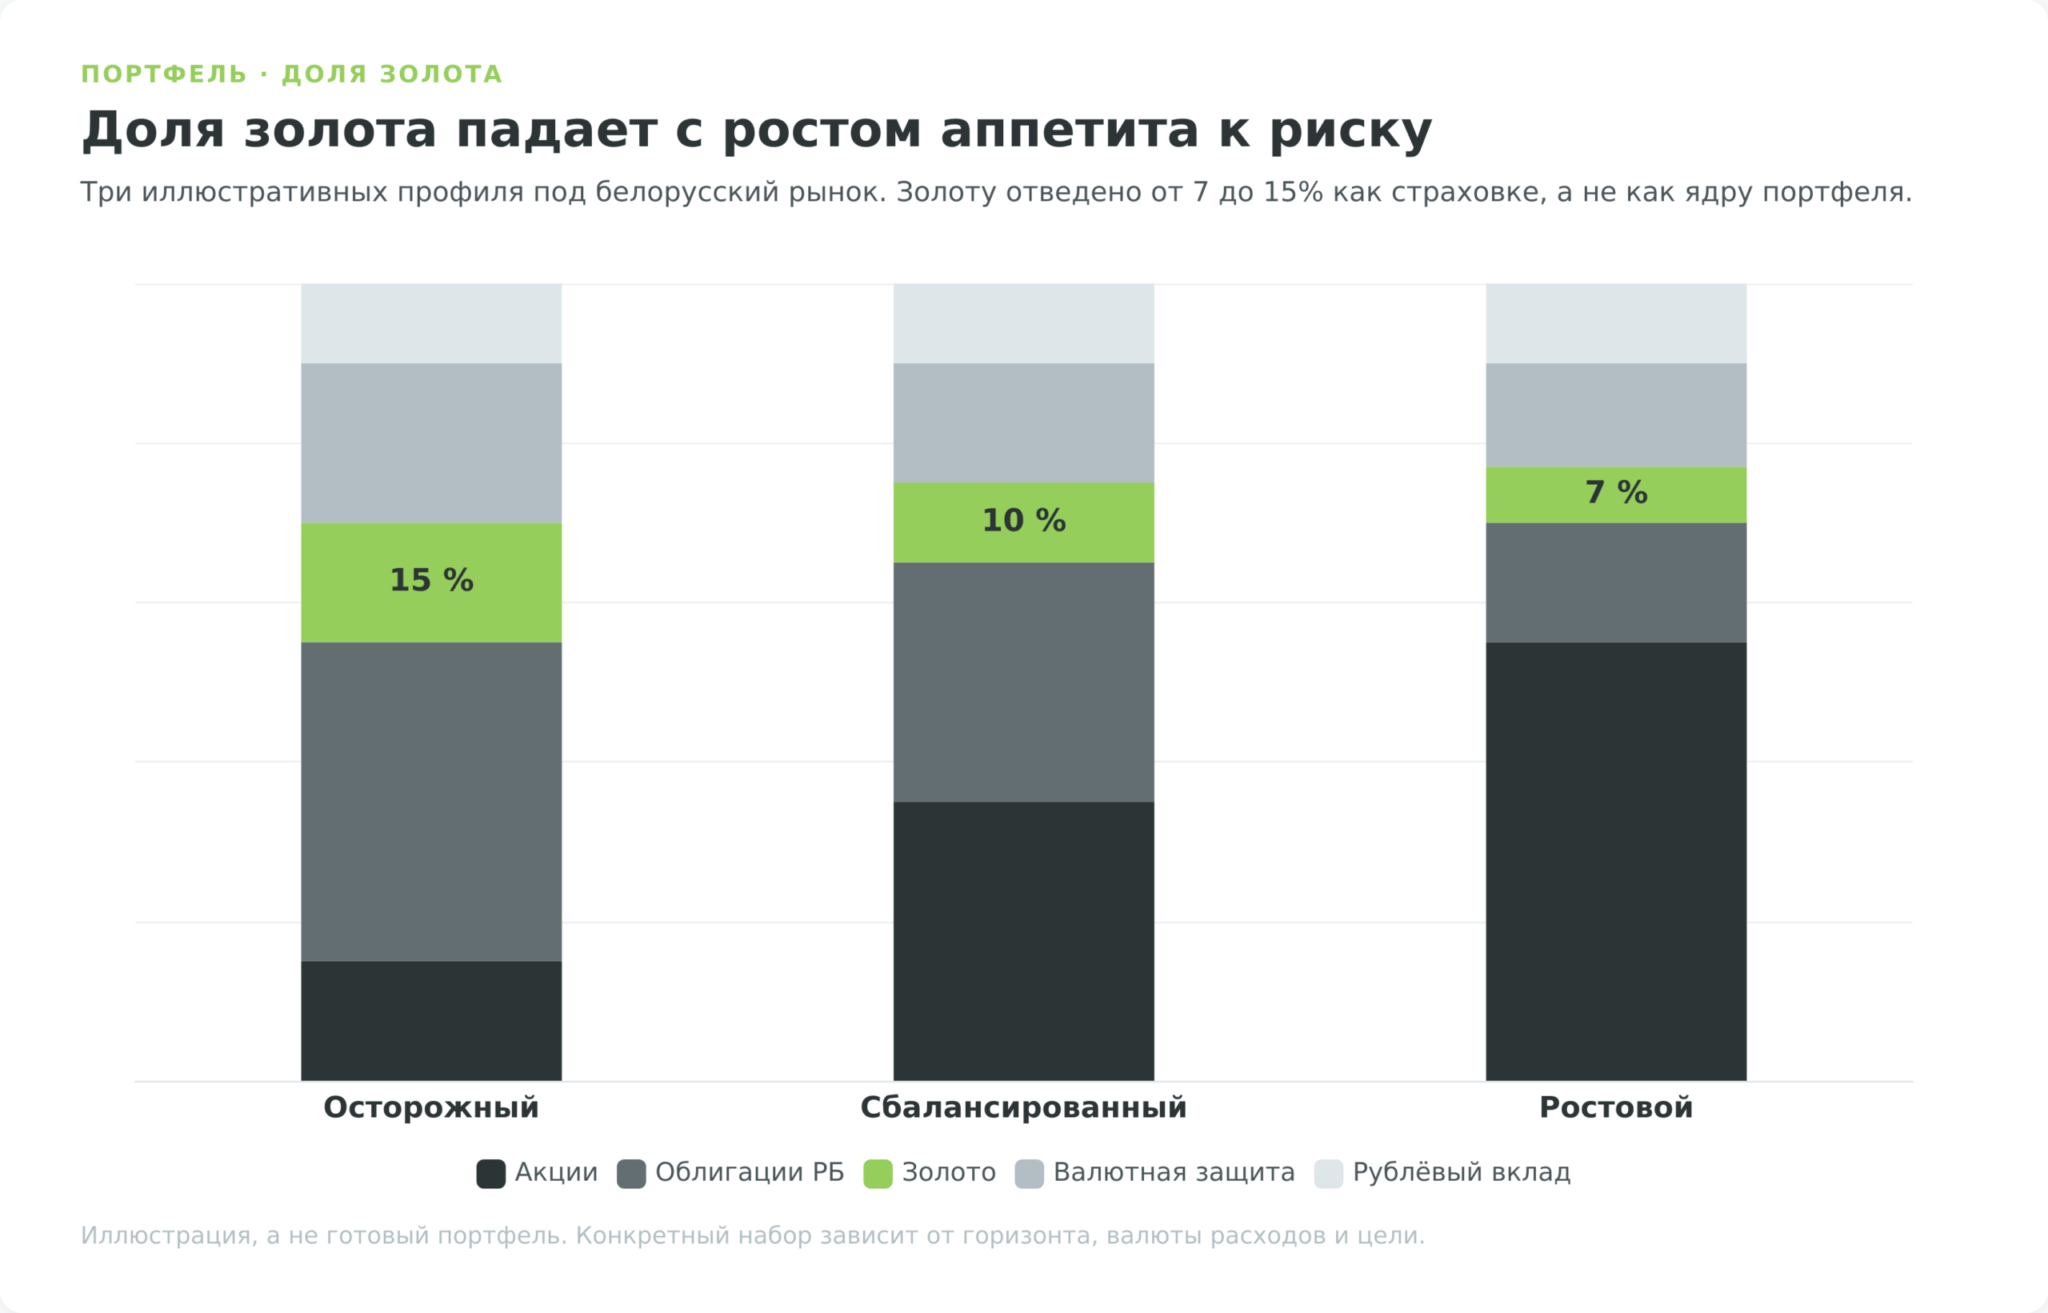
Это иллюстративные наборы, а не персональная рекомендация. Ожидаемую доходность и глубину просадки сознательно не проставляю цифрами. Они зависят от фазы цикла, в которой собран портфель, и не гарантированы. Золото на пике начала 2026 года и золото после падения на четверть дают совершенно разную отдачу при одной и той же доле.
Сравнение способов инвестировать в золото
Золото в Беларуси покупают девятью основными способами, и они отличаются не металлом, а упаковкой. От слитка, который лежит в ячейке, до облигации на бирже, номинал которой привязан к цене золота, и контракта у форекс-компании. Разброс по порогу входа, издержкам и налогам огромный, поэтому сначала общая карта, а затем разбор каждого инструмента по отдельности.
Инструменты в таблице отобраны по одному критерию, доступности резиденту Беларуси в октябре 2026 года. Пороги входа, издержки и налоговые условия взяты с официальных источников, сайтов банков, биржи и норм Налогового кодекса РБ. Источник каждой цифры назван в разборе, адреса собраны в списке источников под статьёй.
| Инструмент | Порог входа | Издержки | Ликвидность | Налог на доход | Главный риск |
|---|---|---|---|---|---|
| Слитки | от ~500 BYN (1 г) | спред 1–23% | низкая | 0% при продаже банку | спред, хранение, подлинность |
| ОМС | от 1 г (~415 BYN) | спред банка 5–14% | средняя | 0% по логике п. 43 ст. 208, но ОМС в норме прямо не назван, уточнять в банке | спред, риск банка, нет гарантий |
| Монеты «Славянка» | от ~340 BYN (Ag) / ~3 900 BYN (Au) | спред 7–20% у золотых, у серебряной около половины цены | средняя | 0% при продаже банку | спред, подделки |
| Украшения | от цены изделия | наценка магазина и НДС 20%, скупка платит только за металл | высокая, но по цене металла | 0% при сдаче в скупку | вернёте меньше половины |
| Золотые облигации Айгенис (БВФБ) | от ~410 BYN (1 обл.) | комиссия брокера | низкая, несколько сделок в день | 0% при продаже и погашении (п. 34 ст. 208) | кредитный риск эмитента, пол номинала ниже цены облигации |
| Международные ETF на золото | от ~$80 (1 пай IAU), GLD около $380 | фонд 0,10–0,40% + брокер | высокая | 13% в РБ | зарубежный брокер, перевод |
| Акции золотодобытчиков | от цены лота | комиссия брокера | высокая | 13% (межд.) / 30% (рос., дивиденды 15%) | корпоративный риск |
| Фьючерсы на золото | от гарантийного обеспечения | биржевая комиссия | высокая | 13% (межд.) / 30% (рос.) | плечо, экспирация |
| XAU/USD через форекс-компанию | от суммы депозита | спред + своп | высокая | 0% (п. 63 ст. 208) | плечо, полная потеря |
Слитки, самый осязаемый и самый дорогой способ
Купить слиток проще, чем кажется. Приходите в банк с паспортом, выбираете вес от 1 грамма до килограмма (наличие нужного лучше уточнить заранее) и забираете металл с сертификатом качества. Мерные слитки в Беларуси продают Нацбанк и не меньше семи коммерческих банков (по сайтам банков в октябре 2026 года). С 20 октября 2025 года Нацбанк снова продаёт и выкупает мерные слитки в своей кассе в Минске.
Главная плата за осязаемость это спред. Банк продаёт слиток дороже, чем выкупает, обе цены назначает сам, и разница сильно зависит от банка и веса. На десятиграммовом слитке она составляла 3,1% у БСБ Банка, 3,3% у Белагропромбанка, 4,0% у Белгазпромбанка, 7,1% у Сбер Банка и 11,1% у МТБанка (сайты банков, 15 и 16 октября 2026 года). На слитках в 1 г и на всех слитках Нацбанка до 100 г теряется от 20 до 23%. Меньше всего теряется на слитках 50 и 100 г, около 1% у БСБ Банка и Белагропромбанка, а килограмм снова дороже, от 4,8% у Нацбанка до 9,0% у МТБанка. У Беларусбанка разница составляла 2,8% на слитке 20 г, 1,8% на 50 г и 2,5% на 100 г.
Чтобы выйти в ноль, цене выкупа нужно вырасти примерно на величину спреда, но только пока банки держат надбавку к учётной цене. Слитки от 20 до 100 г банки продавали с надбавкой от 8 до 15% к учётной цене Нацбанка, то есть к мировой цене в рублях, и выкупали тоже с надбавкой, от 1 до 9% в зависимости от банка и веса.
Сам Нацбанк выкупает слитки на 1% ниже учётной цены. Слиток 100 г, купленный в БСБ Банке за 43 300 BYN, можно сразу продать обратно за 42 950 BYN. По учётной цене 16 октября (401,71 BYN за грамм) он стоил бы 40 171 BYN, на 3 129 BYN меньше. Если банки начнут выкупать по учётной цене, для выхода в ноль понадобится рост золота почти на 8%, а не на 0,8%.
Цены продажи и выкупа у банков и Нацбанка на сегодня собраны на странице слитки золота в банках Беларуси.
Добавьте хранение. Дома слиток рискует получить глубокую царапину или вмятину, а с такими повреждениями банк может его не выкупить. Самая маленькая банковская ячейка обходится примерно в сумму от 300 до 570 BYN в год (по дневным тарифам банков на октябрь 2026 года). У Беларусбанка с 1 июля 2026 года ячейка на срок до года стоит 1,15 BYN в день, около 420 BYN в год, и за её содержимое банк не отвечает. Для слитка 20 г это почти 5% его цены в год.
С налогом на выходе всё мягко, и здесь у белорусского инвестора серьёзное преимущество перед российским. При продаже слитка обратно в банк, имеющий лицензию НБРБ на операции с драгоценными металлами, доход полностью освобождён от подоходного налога (п. 43 ст. 208 НК РБ), причём без всякого требования к сроку владения, хоть через день, хоть через десять лет.
У россиянина такое освобождение наступает только после трёх лет. Льгота п. 43 прямо написана для продажи банку и в скупку. Продать слиток частному лицу нельзя вовсе. Закон «О драгоценных металлах и драгоценных камнях» (ст. 21) не допускает сделок с драгметаллами между гражданами, кроме дарения, наследства, купли-продажи монет и ювелирных изделий с пробирным клеймом. Поэтому слиток продают Нацбанку, банку или организации с лицензией на скупку драгметаллов. Подарить слиток можно, и от близкого родственника такой подарок подоходным налогом не облагается (п. 22¹ ст. 208 НК РБ).
Сертификат производителя сдают вместе со слитком, если он есть. МТБанк, Белгазпромбанк и Технобанк по своим условиям берут слиток только с сертификатом, поэтому его лучше сохранить. Малозаметные царапины Беларусбанк допускает, а слиток с глубокими царапинами, вмятинами, трещинами или жировым налётом не купит и вернёт владельцу. Выкупают слитки и не в каждом отделении. Слиток 20 г продавали 68 отделений Беларусбанка, а выкупали из них 21 (сайт банка, октябрь 2026 года).
Поэтому слиток лучше хранить в заводской упаковке, а где и за сколько его примут, уточнить до визита. Формат для того, кто берёт золото всерьёз и надолго и вкладывает от 50 000 BYN, где расходы на хранение размываются до долей процента в год.
Что санкции изменили для золота в Беларуси
На физический слиток в руках у белоруса санкции не влияют напрямую. Учётная цена НБРБ считается по мировому фиксингу, банки внутри страны спокойно продают и выкупают металл, а нулевой налог при продаже банку сохраняется. Меняется другое, доступ к международным операциям через часть банков.
Регламент Совета ЕС № 765/2006 запрещает европейским банкам и компаниям любые сделки с Белагропромбанком, Банком Дабрабыт, Банком развития и Белинвестбанком. Раньше эти банки были отключены только от SWIFT, полным запрет стал с июля 2025 года. Регламент № 833/2014 с февраля 2025 года так же закрыл сделки с Банком БелВЭБ и Белгазпромбанком, а 19-й пакет санкций со 2 декабря 2025 года добавил Альфа-Банк, Сбер Банк и Банк ВТБ (Беларусь).
У Белагропромбанка с 18 марта 2026 года ограничены операции по картам Visa в Европейской экономической зоне и Великобритании. Беларусбанк под запретом сделок не находится, ЕС ограничил только операции с его ценными бумагами и займами.
Для покупки слитков и ОМС внутри страны это ничего не меняет. Если вы собираетесь переводить деньги к зарубежному брокеру ради мировых ETF или акций добытчиков, надёжнее делать это из банка, которого нет ни в списках ЕС, ни в списке OFAC США, например из МТБанка, Технобанка, Приорбанка, БСБ Банка или Паритетбанка (списки на октябрь 2026 года).
Инвестиционные монеты «Славянка»
Инвестиционная монета это то же физическое золото, но в стандартной делимой форме. Главная белорусская монета, золотая «Славянка» номиналом 50 рублей, содержит 7,78 грамма чистого золота пробы 999,9, а выпускает её Нацбанк. В кассе Нацбанка её продавали за 3 903,07 BYN, а покупали обратно за 3 122,32, разница 20,0% (цены Нацбанка на 19 октября 2026 года).
С 11 августа 2025 года в обращении и «Славянка» номиналом 100 рублей (15,55 грамма). Разница у неё заметно меньше, 6 681,88 против 6 240,62 BYN, то есть 6,6%, а в Беларусбанке та же монета стоила 7 450 BYN, на 11,5% дороже, чем в кассе Нацбанка. На большой монете вы теряете около 7%, на маленькой пятую часть цены. Серебряную «Славянку» Нацбанк продавал за 335,57 BYN и выкупал за 164,86, так что на ней теряется половина цены. Монеты, как и слитки, при покупке в банке не облагаются НДС, а вес и проба гарантированы государством.
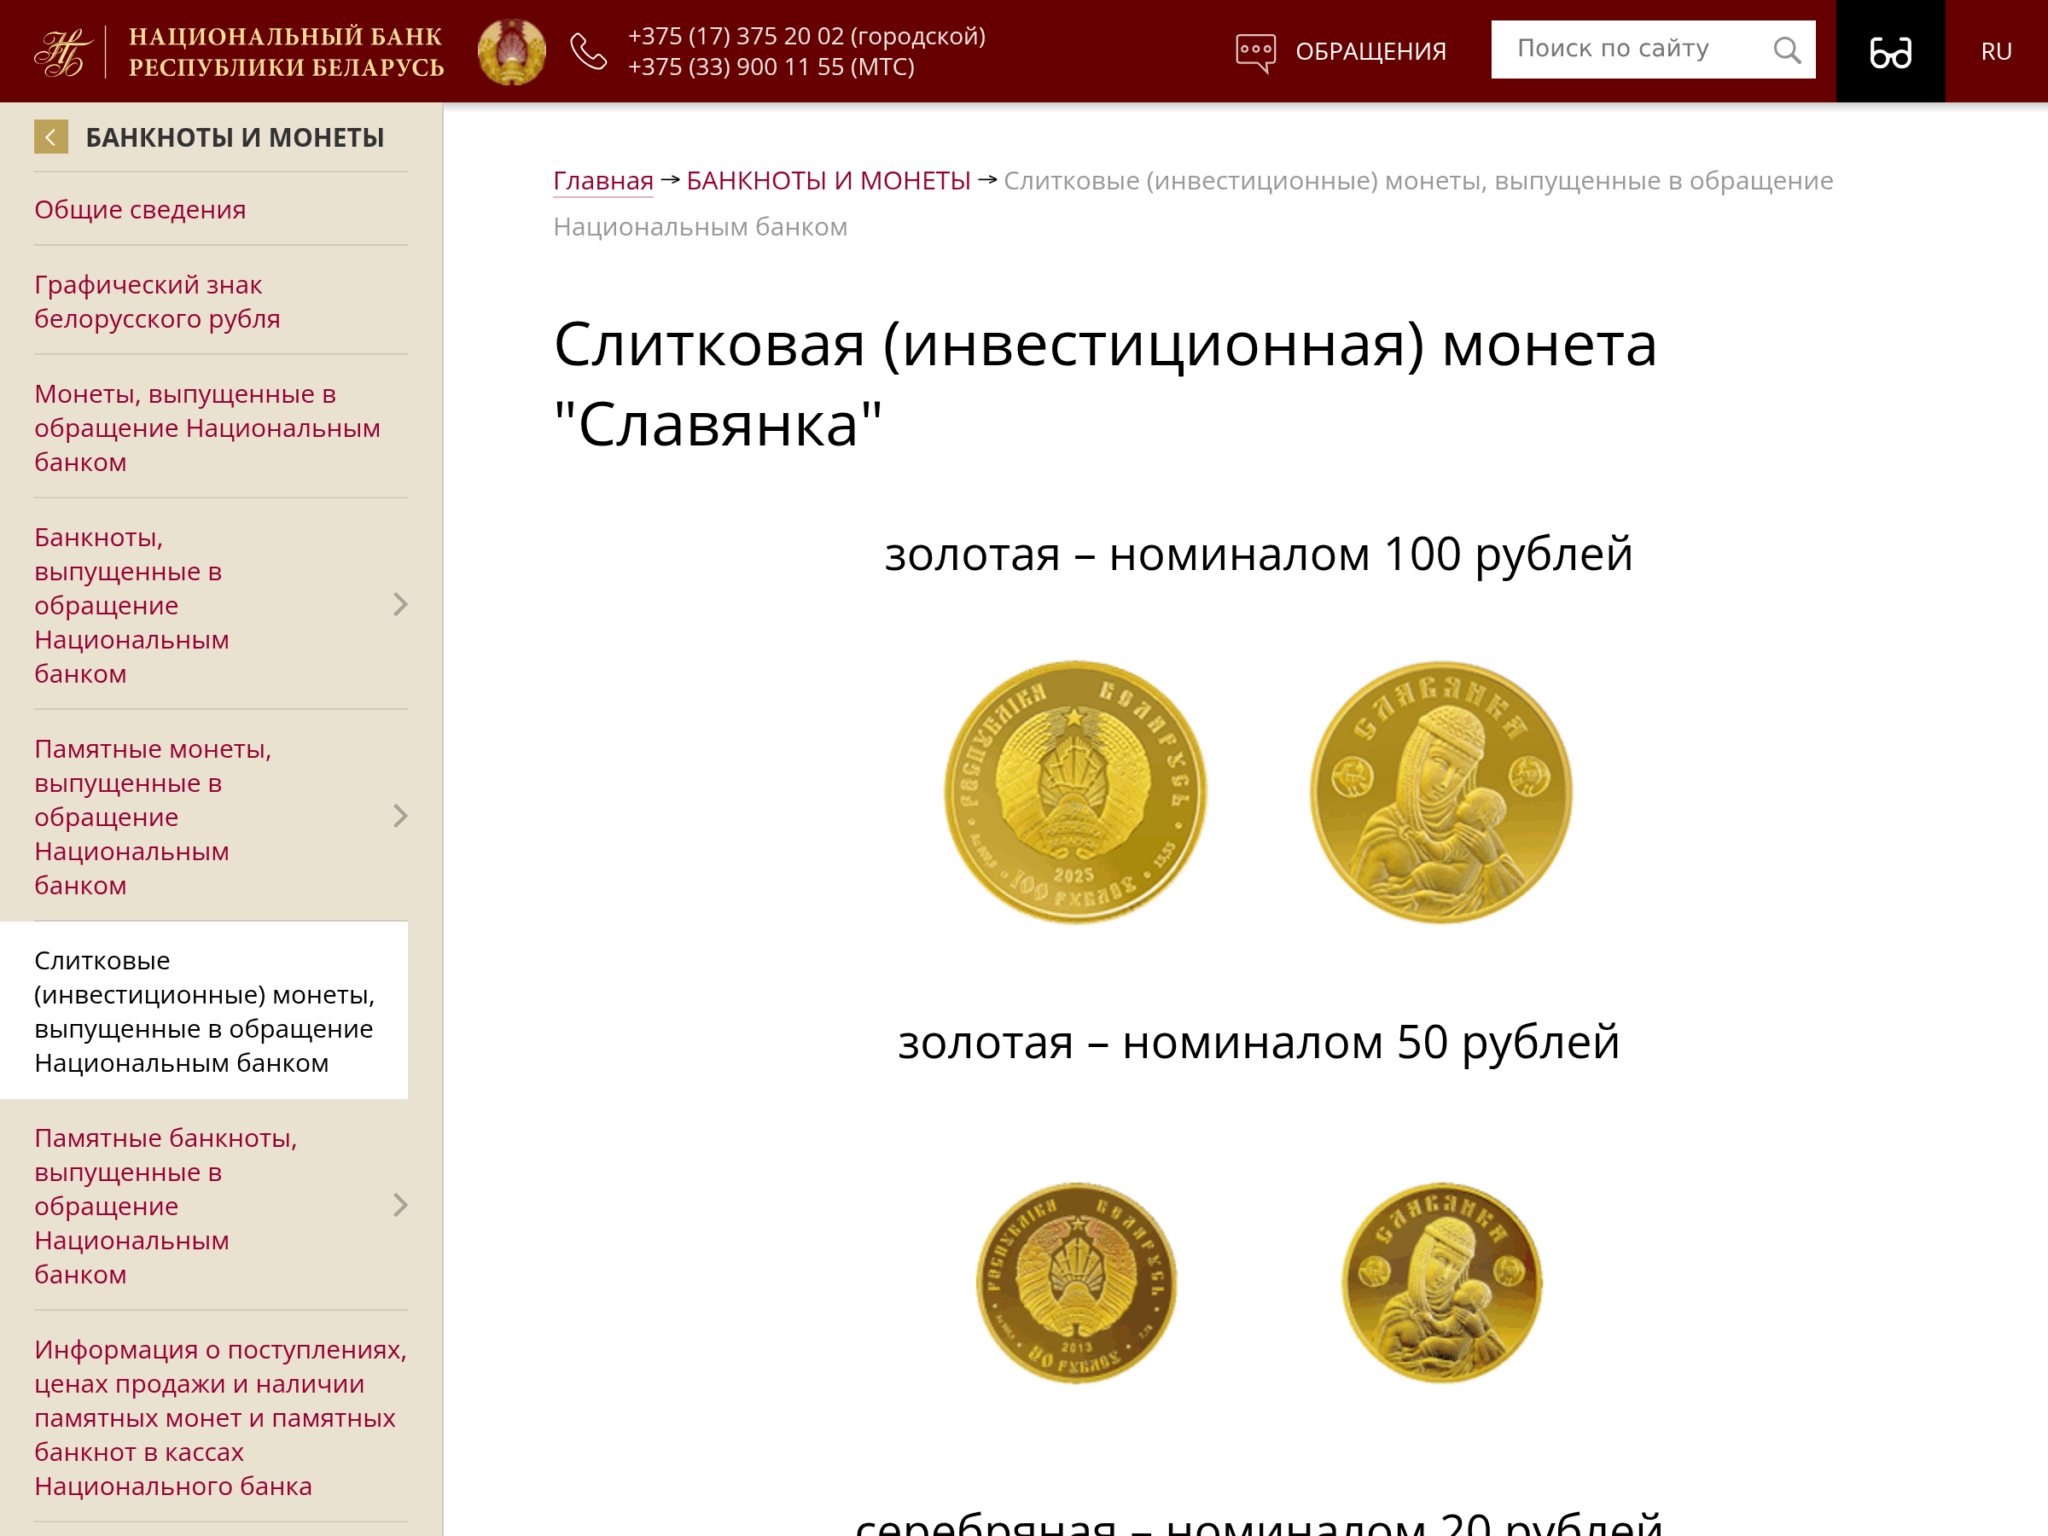
Плюс перед слитком в делимости. Можно продать часть коллекции, а не весь металл разом, тем более что с марта 2025 года Беларусбанк не только продаёт, но и выкупает «Славянку» у физлиц. Минус тот же спред между покупкой и продажей.
Отдельно стоят памятные монеты. Они стоят заметно дороже своего золотого содержания и интересны нумизматам, а не инвесторам, так что для чистой ставки на металл берут именно инвестиционные. Иностранных монет вроде «Филармоникера» или «Кленового листа» на сайтах Беларусбанка, Сбер Банка и Белагропромбанка нет, их ищут на вторичном нумизматическом рынке. Из иностранных Сбер Банк продаёт и выкупает российскую инвестиционную монету «Георгий Победоносец» (7,78 грамма золота). На витрине банка она стоила 3 810 BYN при цене выкупа 3 350, разница 12,1% (19 октября 2026 года).
Обезличенный металлический счёт (ОМС)
ОМС снимает проблему хранения. Вы покупаете граммы золота записью в банке, без физического слитка, поэтому порог входа падает до одного грамма при онлайн-покупке, а сделки проходят за минуту. Металл обезличен, и слитком его со счёта не выдают (так прямо написано в условиях МТБанка и Банка БелВЭБ).
Разница цен покупки и выкупа на счёте от 3,6% у Приорбанка до 14,3% у Белагропромбанка (цены на 27 октября 2026 года). Сравнивайте эту разницу со спредом слитка в банке по ценам одного дня. Зато цена на счёте держится у учётной цены Нацбанка, банки продавали грамм не больше чем на 4% дороже неё и выкупали не больше чем на 4% дешевле, кроме Белагропромбанка (19 октября 2026 года).
Обезличенный счёт для физлиц открывают не все банки. Золото, серебро, платину и палладий ведут Сбер Банк, МТБанк и Приорбанк, только золото и серебро Белагропромбанк и Технобанк, только золото Банк БелВЭБ и Банк ВТБ. В Беларусбанке и БСБ Банке ОМС для частных клиентов нет, там работают лишь со слитками, поэтому запрос «ОМС в Беларусбанке» на практике упирается в слитки. Онлайн счёт ведут Сбер Банк («СберБанк Онлайн»), МТБанк (NEMBO), Банк БелВЭБ (UP Online), Технобанк (MyTechno), Приорбанк (Prior Online) и Банк ВТБ, у Белагропромбанка операции проходят в отделении.
У Сбер Банка грамм золота на счёте продавали за 415,40 BYN, а покупали обратно за 390,60 (19 октября 2026 года). Купив 10 г за 4 154 BYN и сразу продав их, вы получите 3 906 BYN и потеряете 248 BYN. Онлайн там можно начать с 1 г, в отделении с 5 г. Перед открытием сравните спред в других банках, он съедает доходность сильнее любых комиссий. Цены банков, которые ведут такой счёт, собраны на странице металлические счета в Беларуси. Ошибка большинства новичков одна и та же, открыть ОМС в том банке, где уже лежит зарплатная карта, не сравнив условия.
Проценты на металлический счёт банки не начисляют, доход образуется только за счёт роста цены. У Сбер Банка есть ещё вклад «Капитал» в драгоценных металлах на 24 месяца от 5 г, но и он платит 0,01% годовых. Государство такой вклад, как и ОМС, не возмещает, потому что Закон № 369-З о гарантированном возмещении защищает только деньги в белорусских рублях и валюте.
Золотые облигации Айгенис на БВФБ, биржевое золото с защитой номинала
Это самый интересный из внутренних инструментов и, по сути, белорусский ответ на российское биржевое золото. С апреля 2025 года на Белорусской валютно-фондовой бирже торгуются первые, по словам самой компании, золотые облигации компании «Айгенис», выпуск «Айгенис ОП 35». Номинал 313,61 BYN равен учётной цене грамма золота НБРБ на 2 апреля 2025 года, а 27 марта 2030 года компания погасит облигацию по цене грамма на тот день. Если золото к тому времени окажется дешевле номинала, эмитент вернёт не меньше номинала. Процентов по выпуску по сути нет, ставка 0,001% годовых с выплатой при погашении.
Номинал на 23% ниже цены облигации на бирже (410,60 BYN по средней цене сделок 19 октября 2026 года), поэтому защита номинала спасает купленное по такой цене только от падения золота ниже 313,61 BYN за грамм. Если к 2030 году грамм будет стоить 350 BYN, вы получите 350 BYN и потеряете 15% вложенного, даже если компания выполнит все обязательства.
Купить облигации можно через белорусского брокера (по словам «Айгенис», подойдёт любой), в том числе в приложении AIGENIS invest, где компания сама каждый день выставляет цены покупки и продажи. Комиссия самого «Айгениса» по его облигациям 0,04%, но не меньше 1 BYN за сделку, поэтому покупка и продажа одной облигации вместе со сборами биржи обходятся примерно в 2 BYN (тарифы компании на октябрь 2026 года).
У банков-брокеров минимальная плата выше. У Банка БелВЭБ это 30 BYN за торговый день и 20 BYN за договор, так что покупка и продажа одной облигации там обойдутся в 80 BYN, почти в пятую часть её цены. Помимо золотых, «Айгенис» выпустил облигации, привязанные к серебру и платине, так что через один инструмент закрывается сразу несколько металлов.
Расплата за биржевую цену и защиту номинала это кредитный риск. Облигация это долг компании, выпуск необеспеченный (проспект эмиссии, п. 13), и при дефолте эмитента вы рискуете не вернуть вложенное, тогда как физический слиток не зависит ни от чьей платёжеспособности. «Айгенис» частная компания, а не государственный эмитент. Сделки по выпуску идут почти каждый день, но небольшие, обычно 4 или 5 сделок в день примерно на 7 тыс. BYN, поэтому крупную сумму быстро продать по цене грамма может не получиться.
Для того, кому нужно золото без хранения и с нулевым налогом и кто готов принять риск одной компании, это логичный выбор на внутреннем рынке.
Биржевые фонды на золото, только через зарубежного брокера
Биржевой фонд снимает с инвестора всю возню. Управляющая компания держит золото, а вы покупаете паи фонда на бирже. Но на БВФБ биржевых фондов на золото нет, поэтому белорусу приходится выходить на зарубежные площадки, и здесь всё решает выбор брокера и налог.
Международные фонды вроде SPDR Gold Shares (GLD), iShares Gold Trust (IAU) и SPDR Gold MiniShares (GLDM) торгуются на бирже в Нью-Йорке и отслеживают цену золота с платой от 0,10 до 0,40% в год. Доступ к ним белорус получает через зарубежного брокера. Основной путь здесь Just2Trade, где счёт открывают по белорусскому паспорту без ВНЖ ЕС. Если зарубежный перевод не проходит, цену золота без вывода денег за границу даёт CFD на золото у форекс-компании из реестра Нацбанка, например у ТехноИнвеста.
Налог на прибыль от продажи составит 13% в Беларуси (ст. 214 НК), и считается он с денег, которые брокер выплатил вам, за вычетом переведённых ему (п. 8 ст. 202 НК). В стране источника при заполненной форме W-8BEN удержания обычно нет.
Полное сравнение доступных из Беларуси зарубежных площадок с условиями, минимальными депозитами и способами пополнения собрано в рейтинге «Иностранные брокеры для граждан Беларуси».
Поэтому для экспозиции через фонд международные ETF почти всегда выгоднее российских. Что такое биржевой фонд и как он устроен, разбираем в материале «Что такое ETF простыми словами».
Акции золотодобытчиков как ставка на золото с усилением
Акция золотодобывающей компании обычно ходит вместе с золотом, но с усилением. Когда металл дорожает, прибыль добытчика растёт быстрее цены, потому что издержки на унцию у него более-менее фиксированы. На растущем рынке это плюс, на падающем оборачивается против инвестора. Вдобавок к переоценке акция может приносить дивиденды. Своих золотодобытчиков в Беларуси нет, поэтому доступ идёт через зарубежных брокеров, и снова всё решает налог.
Через тот же Just2Trade белорус покупает крупнейшие компании сектора на биржах Нью-Йорка и Торонто, добытчиков Barrick Mining и Newmont, а также Franco-Nevada и Wheaton Precious Metals, которые финансируют чужие рудники за долю металла. С прибыли от продажи в Беларуси платится 13%. С дивидендов у источника удерживают 30% в США или 25% в Канаде. Этот налог засчитывают в пределах белорусских 13%, если доход задекларирован с документом об удержании, поэтому доплачивать в Беларуси не придётся, но итоговая ставка останется 30 или 25%.
У Newmont, зарегистрированной в Делавэре, зачёт под вопросом, потому что Делавэр есть в белорусском перечне офшорных зон. Через российского брокера (например, Финам открывает счёт гражданам Беларуси дистанционно) доступны бумаги Мосбиржи, «Полюс» (PLZL), «Селигдар» (SELG) и «Южуралзолото» (UGLD), но здесь белорус платит как нерезидент РФ, 30% с прибыли и 15% с дивидендов (ставки на октябрь 2026 года).
Компания должна в граммах золота (золотые облигации и займы), и при дорогом металле этот долг переоценивается вверх. Контрольный пакет «Южуралзолота» в июле 2025 года по иску Генпрокуратуры перешёл государству. Покупая акцию, вы берёте не только золото, но и решения менеджмента, которые способны увести котировку вниз даже при дорогом металле.
Фьючерсы на золото для краткосрочных ставок
Фьючерс это биржевой контракт на будущую поставку золота, и держат его ради плеча. Белорусу они доступны двумя каналами. На мировых площадках CME и ICE через международного брокера, с налогом 13% в РБ, и на Мосбирже (контракты GOLD, а также серебро, платина, палладий) через российского брокера, где нерезидент РФ платит 30%.
Гарантийное обеспечение составляет около 5% стоимости контракта на COMEX и около 8% на Мосбирже (октябрь 2026 года), то есть плечо примерно от 12 до 20 раз. Стандартный контракт GC на COMEX рассчитан на 100 тройских унций (около $420 000), есть и контракт на 10 унций, а контракт GOLD на Мосбирже равен 1 унции.
Плечо усиливает прибыль и убыток одинаково. Это инструмент не для «купить и забыть», а для краткосрочных ставок и хеджирования. У российского брокера неквалифицированному инвестору фьючерсы открывают только после теста на понимание рисков (требование Банка России с 1 октября 2021 года). Для долгосрочного вложения в золото фьючерс избыточен и опасен, под эту задачу есть слитки, облигации Айгенис и ОМС.
XAU/USD через форекс-компанию, это уже не инвестиции
Последний способ стоит особняком, потому что это не инвестирование, а спекуляция. XAU/USD это пара «золото к доллару», которой торгуют с плечом через контракт на разницу (CFD). Физического металла у вас нет, вы зарабатываете или теряете на движении цены. Спред узкий, зато плечо позволяет оперировать суммами в разы больше депозита, и ровно поэтому здесь легко потерять всё.
В Беларуси форекс упорядочен, работать с частными клиентами вправе только компании из реестра Нацбанка. В реестре шесть юрлиц (на 19 октября 2026 года), среди них «ТехноИнвест», «ФТМ Брокерс» и «Инфомо» (ранее «Форекс Клуб»), и торговать золотом стоит именно через них. Их условия, а также международную площадку Just2Trade разбираем в рейтинге «Форекс-брокеры в Беларуси». Доход по сделкам с форекс-компанией из реестра Нацбанка освобождён от подоходного налога без условий о сроке и сумме (п. 63 ст. 208 НК РБ).
У зарубежной площадки этой льготы нет, доход облагается 13% (п. 8¹ ст. 202 НК). Плечо для обычного клиента форекс-компании ограничено 1:100 (постановление Правления Нацбанка № 67), то есть при полном плече движение золота против позиции на 1% съедает внесённое обеспечение целиком.
Украшения, слиток с рук или из-за границы и токены
Украшение тоже золото, но как способ сберечь деньги проигрывает любому слитку. Простая цепочка 585 пробы весом 1,77 г стоила в октябре 2026 года в интернет-магазине 21vek.by 944 BYN. Чистого золота в ней 1,04 г, по учётной цене Нацбанка на 13 октября (403,82 BYN за грамм) это около 418 BYN, то есть магазин берёт в 2,3 раза больше стоимости металла. Цепочка потяжелее, 3,46 г за 1 648 BYN, стоит вдвое дороже своего золота. Сверх металла вы платите за работу, наценку магазина и НДС 20%, от которого освобождены только мерные слитки и слитковые монеты.
Сдать украшение обратно можно в скупку, и платит она только за металл по весу. С 15 сентября 2026 года по постановлению Минфина № 42 золото 583 и 585 пробы принимают по 236,91 BYN за грамм изделия, почти ровно по цене золота в нём. За первую цепочку это около 419 BYN, 44% заплаченного, за вторую около 820 BYN, чуть меньше половины. Купив украшение и сразу сдав его, вы теряете половину денег и больше. Доход от сдачи в скупку подоходным налогом не облагается (п. 43 ст. 208 НК РБ).
В ломбарде золото не купить. Сам ломбард невыкупленное золото обычно не продаёт. По п. 12 Инструкции Минфина № 77 он сначала предлагает его Минфину в Государственный фонд, а по правилам крупных ломбардов сдаёт в Гохран. Подержанные украшения продают комиссионные магазины, в том числе при ломбардах, и частные лица по объявлениям, но переплату сверх цены металла скупка потом не вернёт и здесь.
У слитка с рук нет гарантии подлинности, а без сертификата завода его выкупят не везде. Слиток из Литвы или Польши таможня считает покупкой для себя. При въезде на машине или автобусе без пошлины ввозят все покупки вместе на 500 евро и до 25 кг, сверх нормы платят 30% с превышения, но не меньше 4 евро за килограмм (Государственный таможенный комитет). Банки и касса Нацбанка выкупают слитки, сделанные в Беларуси или по заказу Нацбанка, и на российских и швейцарских слитках такого заказа стоит знак Нацбанка (справочные материалы Нацбанка и Минфина).
Слиток западного завода без этого знака не выкупают ни банки, продающие слитки, ни сам Нацбанк (условия банков на октябрь 2026 года). Остаётся скупка. По постановлению Минфина № 42 золото пробы 999,9 там принимают по 404,98 BYN за грамм чистого металла, почти по учётной цене, но возьмёт ли слиток конкретный пункт, уточните заранее.
Но токен это требование к выпустившей его компании, а не слиток в банке. Эмитенты PAXG и XAUT по своим условиям вправе заморозить токены, металл выдают только от 430 токенов, то есть целым слитком около 13 кг, а государство такие токены не страхует.
Налоги на золото для инвестора в РБ
Налоговый режим у золота в Беларуси на удивление щедрый, и это главное отличие от России. Ключевые внутренние способы вложиться в металл вообще не облагаются подоходным налогом, а при покупке мерных слитков в банке нет НДС.
При покупке в банке мерного слитка, золотого, серебряного или платинового, а также слитковых монет НДС не взимается (подп. 1.17.5 п. 1 ст. 118 НК РБ). В этом Беларусь опережает Россию, где НДС на золото отменён только с марта 2022 года, а на серебро вновь введён.
Слитки и монеты при продаже банку освобождены от подоходного налога по п. 43 ст. 208 НК РБ, причём без всякого требования к сроку владения. Это принципиально лучше российских условий, где освобождение наступает лишь после трёх лет. Льгота прямо написана для продажи банку и в скупку, а частному лицу слиток продать нельзя по закону о драгметаллах. Обезличенный металлический счёт в п. 43 прямо не назван. Металл на нём банк учитывает как банковские слитки, а п. 43 говорит именно о слитках и монетах, но разъяснения МНС на этот счёт нет, поэтому трактовку стоит уточнить в своём банке при открытии счёта.
Золотые облигации Айгенис на БВФБ тоже дают ноль. Доход физлица от продажи и погашения облигаций белорусских юрлиц освобождён от подоходного налога. Для выпусков до конца 2025 года, к которым относятся и первые золотые облигации Айгенис, это п. 34 ст. 208 НК РБ, для выпусков с 2026 года п. 35, где добавлены два условия, срок обращения больше года и запрет досрочного погашения и выкупа в первый год. Процентный доход по золотому выпуску символический, 0,001% годовых с выплатой при погашении, так что налог с него на практике ничего не меняет.
А вот иностранные ценные бумаги налог создают. Прибыль от продажи международных ETF и акций золотодобытчиков через зарубежного брокера облагается подоходным налогом 13% (ставка по ст. 214, база по п. 8 ст. 202 НК РБ), а через российского брокера белорус платит как нерезидент РФ повышенные 30%. У зарубежного брокера база считается по договору в целом, то есть выплаты брокера минус деньги, которые вы ему перевели, а вычета 20% для такого дохода нет. Отдельного инвестиционного счёта с налоговой льготой, российского аналога ИИС, в Беларуси нет.
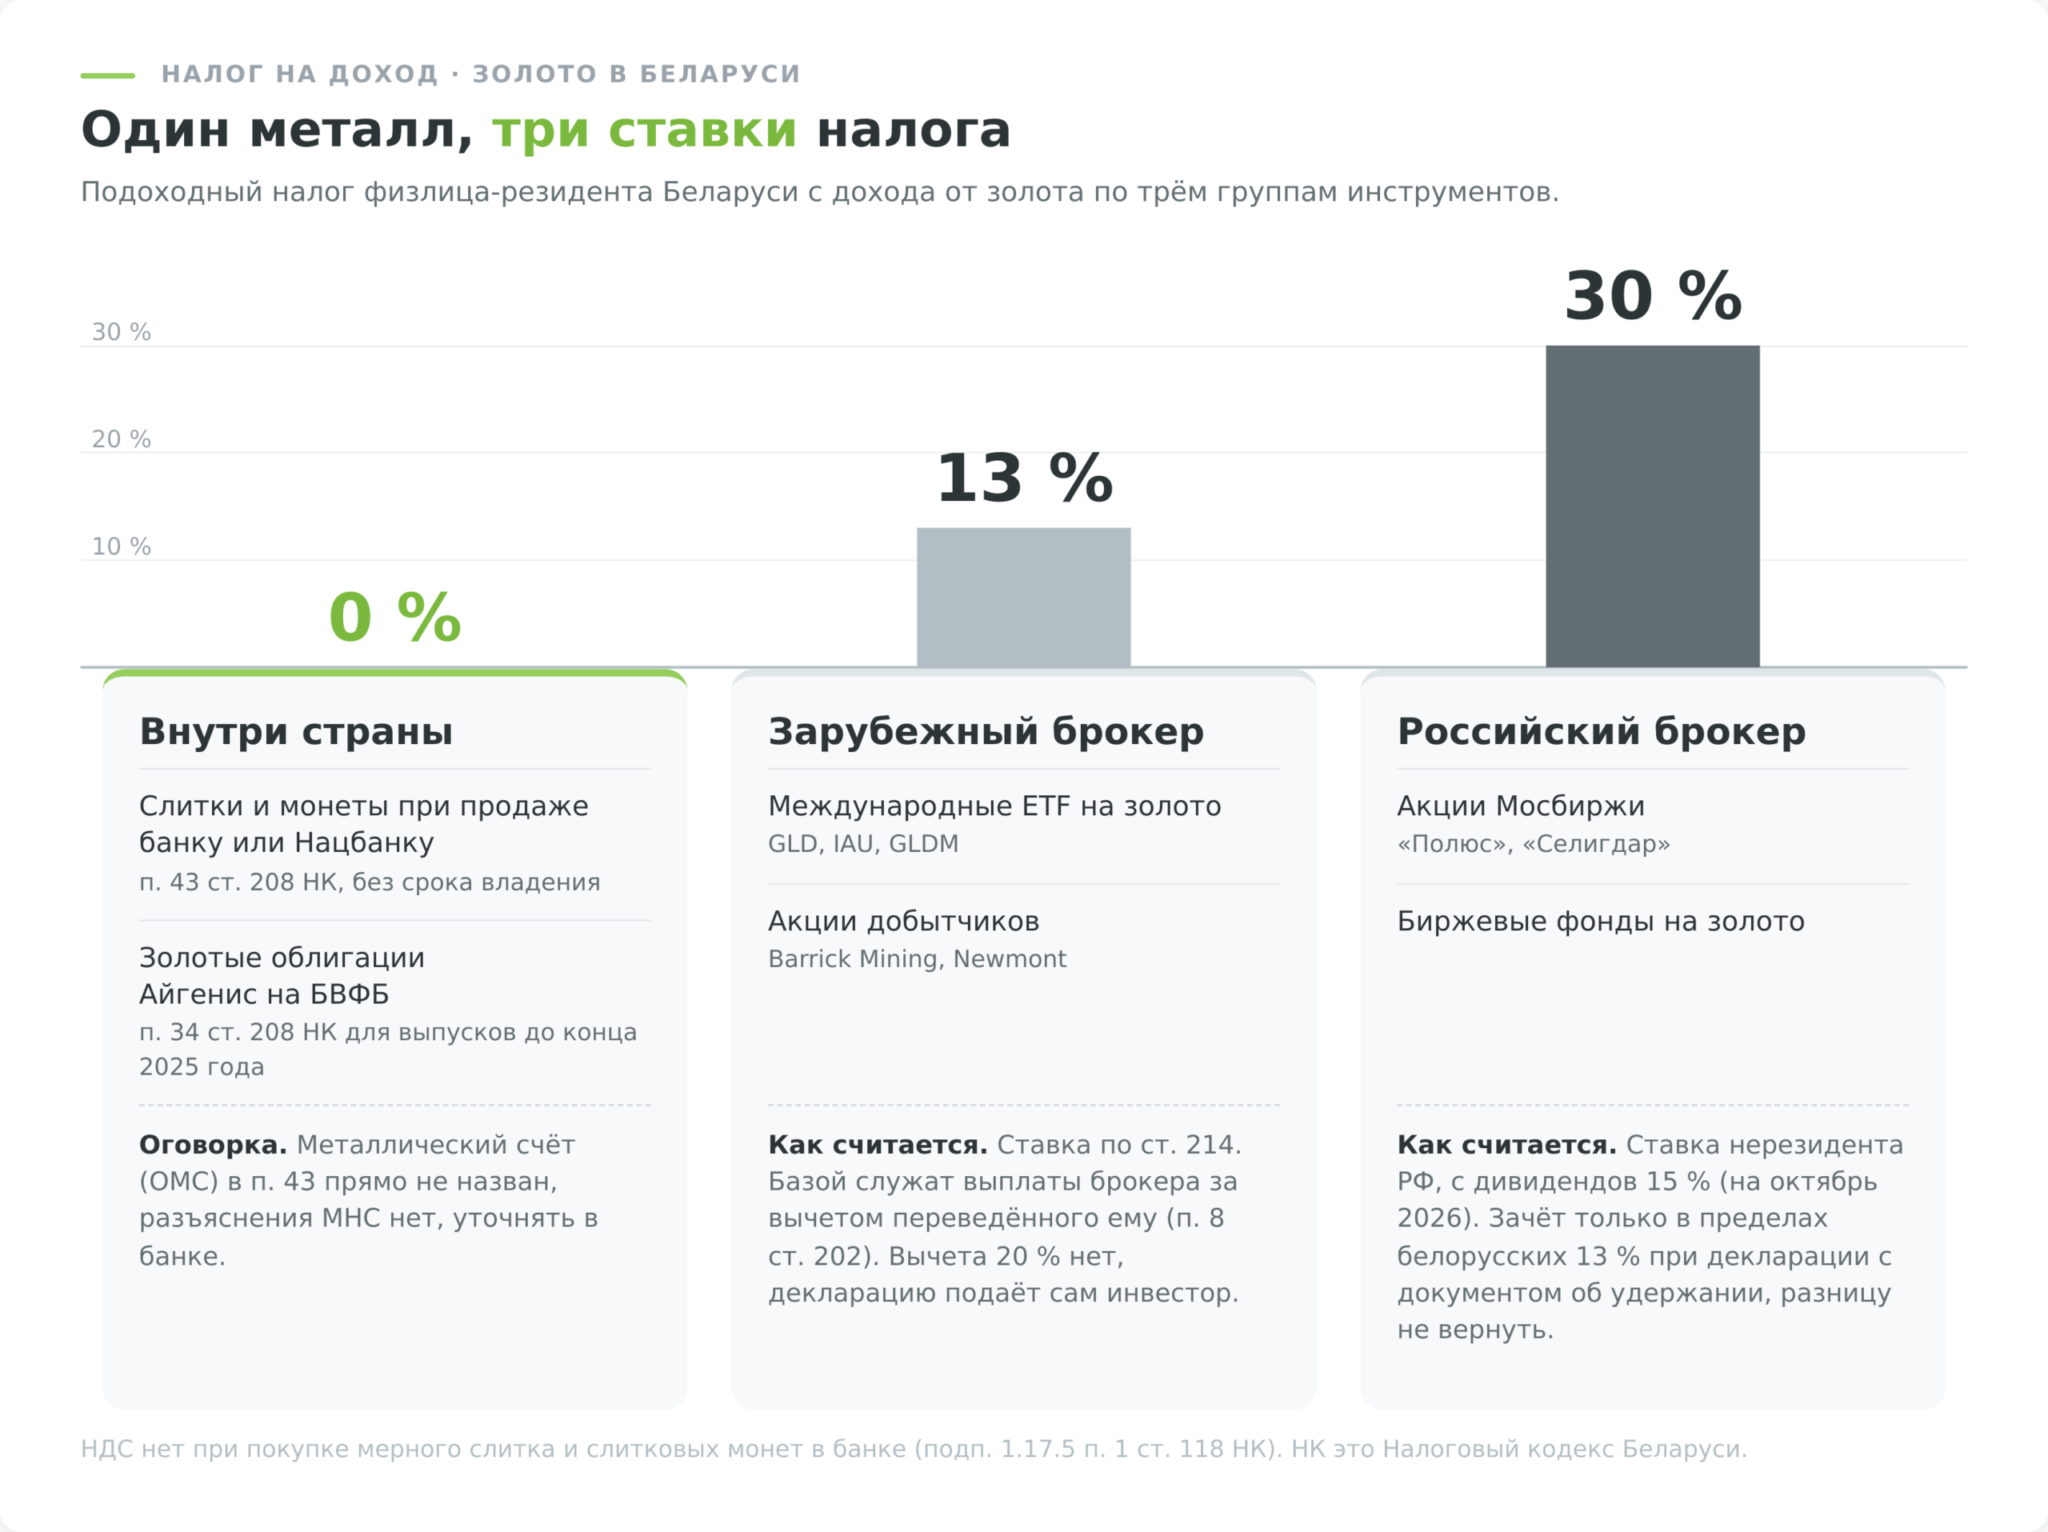
С декларированием так же просто. По слиткам и монетам, проданным банку, декларация не нужна, доход освобождён. По облигациям Айгенис налоговым агентом выступает брокер. Самому подавать декларацию нужно только по доходам через иностранного брокера, в том числе российского, срок подачи до 31 марта следующего года, уплата налога до 1 июня, через личный кабинет на nalog.gov.by.
| Инструмент | Кто платит налог | Ставка | Основание льготы |
|---|---|---|---|
| Слитки, монеты (продажа банку) | освобождено | 0% | п. 43 ст. 208 НК РБ, без срока владения |
| ОМС (закрытие счёта в банке) | в НК прямо не назван | 0% по логике п. 43 | п. 43 ст. 208 называет слитки и монеты, металл на счёте учитывается как банковские слитки, разъяснения МНС нет, уточнять в банке |
| Золотые облигации Айгенис (БВФБ) | брокер (агент) | 0% | пп. 34–35 ст. 208, доход от продажи и погашения |
| Украшения (сдача в скупку) | освобождено | 0% | п. 43 ст. 208 НК РБ |
| Международные ETF, мировые акции | сами, декларация | 13% | п. 8 ст. 202 НК РБ, выплаты брокера минус переводы ему |
| Бумаги Мосбиржи (рос. брокер) | рос. брокер удерживает | 30% | ставка нерезидента РФ, зачёт против 13% |
Какой способ выбрать под свой профиль
Единственно верного способа нет, есть подходящий под конкретную задачу. Сведём всё сказанное в короткую матрицу, где цель инвестора встречается с инструментом.
| Профиль и цель | Подходящий инструмент | Почему он |
|---|---|---|
| Начать с малого, разобраться | ОМС (у БелВЭБ онлайн от 1 г) или облигации Айгенис | низкий порог, онлайн, у облигаций 0% налога |
| Золото без хранения и с нулевым налогом | Золотые облигации Айгенис | цена грамма, возврат не меньше номинала 313,61 BYN (почти на четверть ниже цены облигации), 0% налога, но риск одной компании |
| Долгосрочная страховка капитала | Слитки выбранной массы или облигации Айгенис | разница цен покупки и обратного выкупа зависит от банка, массы и дня; доход от продажи слитка банку освобождён от подоходного налога |
| Экспозиция через биржевой фонд | Международные ETF (GLD, IAU, GLDM) | минимальная комиссия фонда, налог 13% |
| Держать металл в руках | Слитки в ячейке или монеты «Славянка» | осязаемость и нулевой налог при продаже банку |
| Активная торговля с плечом | Фьючерсы или XAU/USD | высокий риск, только для трейдера |
Ничто не мешает держать основную золотую долю в слитках выбранной массы или облигациях Айгенис, часть на ОМС для гибкости и пару монет дома для спокойствия. Важно держать издержки под контролем и помнить, что гарантии нет даже на 3 годах. Если купить слиток в начале любого месяца с 2008 года и продать через 3 года, золото обгоняло наличные доллары в 138 случаях из 190 (73%), а в худшем случае отставало от них на 40%.
В ролике разбираю покупку слитка в Беларуси, сравнение с долларами и разницу между ценами продажи и выкупа в банке.
Прогноз цены золота и стоит ли покупать на максимумах
Делать точный прогноз по золоту дело неблагодарное. Одна геополитическая новость или решение ФРС двигают котировку на проценты за день, что и показал 2026 год, когда январский пик лондонского фиксинга $5 405 сменился откатом к $4 000 за полгода. Долгосрочно за металл играют дедолларизация, спрос центробанков и ожидания мягкой политики ставок, против него работают уже высокая база и та же волатильность.
Банковские ориентиры на 2026 год менялись вместе с рынком. HSBC, по данным Kitco, в январе допускал до $5 050 за унцию в первом полугодии и годовой диапазон от $3 950 до $5 050. J.P. Morgan в феврале ждал в среднем $6 300 в четвёртом квартале, а в июне снизил ориентир до $6 000. Сам рынок прошёл пик в конце января и к 30 сентября стоил около $4 160 за унцию по учётной цене Нацбанка.
Угадать цену не получится, а покупка всей суммой на пике легко оборачивается минусом на четверть, как у тех, кто зашёл в начале 2026 года. Покупка частями в течение года защищает от одного неудачного дня, но не от долгого падения. На пятилетних отрезках с 2008 года она дала почти тот же итог, что и покупка разом, худший результат около минус трети в обоих случаях. Решают срок владения и доля в портфеле, а не способ входа.
Инвестиции в золото, коротко о главном
Золото не сделает вас богатым за год и не платит процентов, зато на длинных отрезках страхует капитал от девальвации рубля. В 2026 году металл за полгода потерял четверть цены, и это повод держать долю золота умеренной, а не причина для эйфории или паники.
Белорусскому инвестору доступно больше инструментов, чем кажется на первый взгляд, и, что важнее, у него есть налоговое преимущество, которого нет у соседей. Слитки и монеты при продаже банку и золотые облигации Айгенис на БВФБ не облагаются подоходным налогом, а мерные слитки и слитковые монеты продаются в банке без НДС. Определитесь с целью и горизонтом, посчитайте издержки, отведите золоту около 10% портфеля, от 7 до 15% в зависимости от отношения к риску. Тогда оно сделает в портфеле ровно то, ради чего там нужно. Будет держать оборону, пока остальное растёт.