Стройсбережения, или государственная система жилищных строительных сбережений (ГосСЖСС), устроены как обмен. Беларусбанк платит по такому вкладу ставку рефинансирования (СР) минус 2 п.п. и после накопления выдаёт жилищный кредит под СР плюс 1 п.п. (условия ГосСЖСС на сайте банка). Обычный кредит на квартиру у застройщика в том же банке стоит СР плюс 5,15 п.п., и примерно столько же платят длинные рыночные вклады. На накоплении вы теряете часть дохода и получаете её обратно скидкой по кредиту, а итог зависит от того, какая из двух сумм окажется больше.
В статье собраны условия двух банков, которые работают по указу № 382, расчёт полного круга на квартиру за 100 000 BYN, отдельный разбор Минска с обязательной долей 50/50 и цена досрочного выхода.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Ставки по вкладу и кредиту в ГосСЖСС привязаны к ставке рефинансирования и меняются вместе с ней. Расчёты в статье сделаны при неизменных ставках сентября 2026 года и показывают порядок величин, а не гарантированный результат. Банки вправе менять условия программ, поэтому перед подписанием договора сверяйте их на сайте банка и в отделении.
Как появилась ГосСЖСС и что стало со старыми стройсбережениями
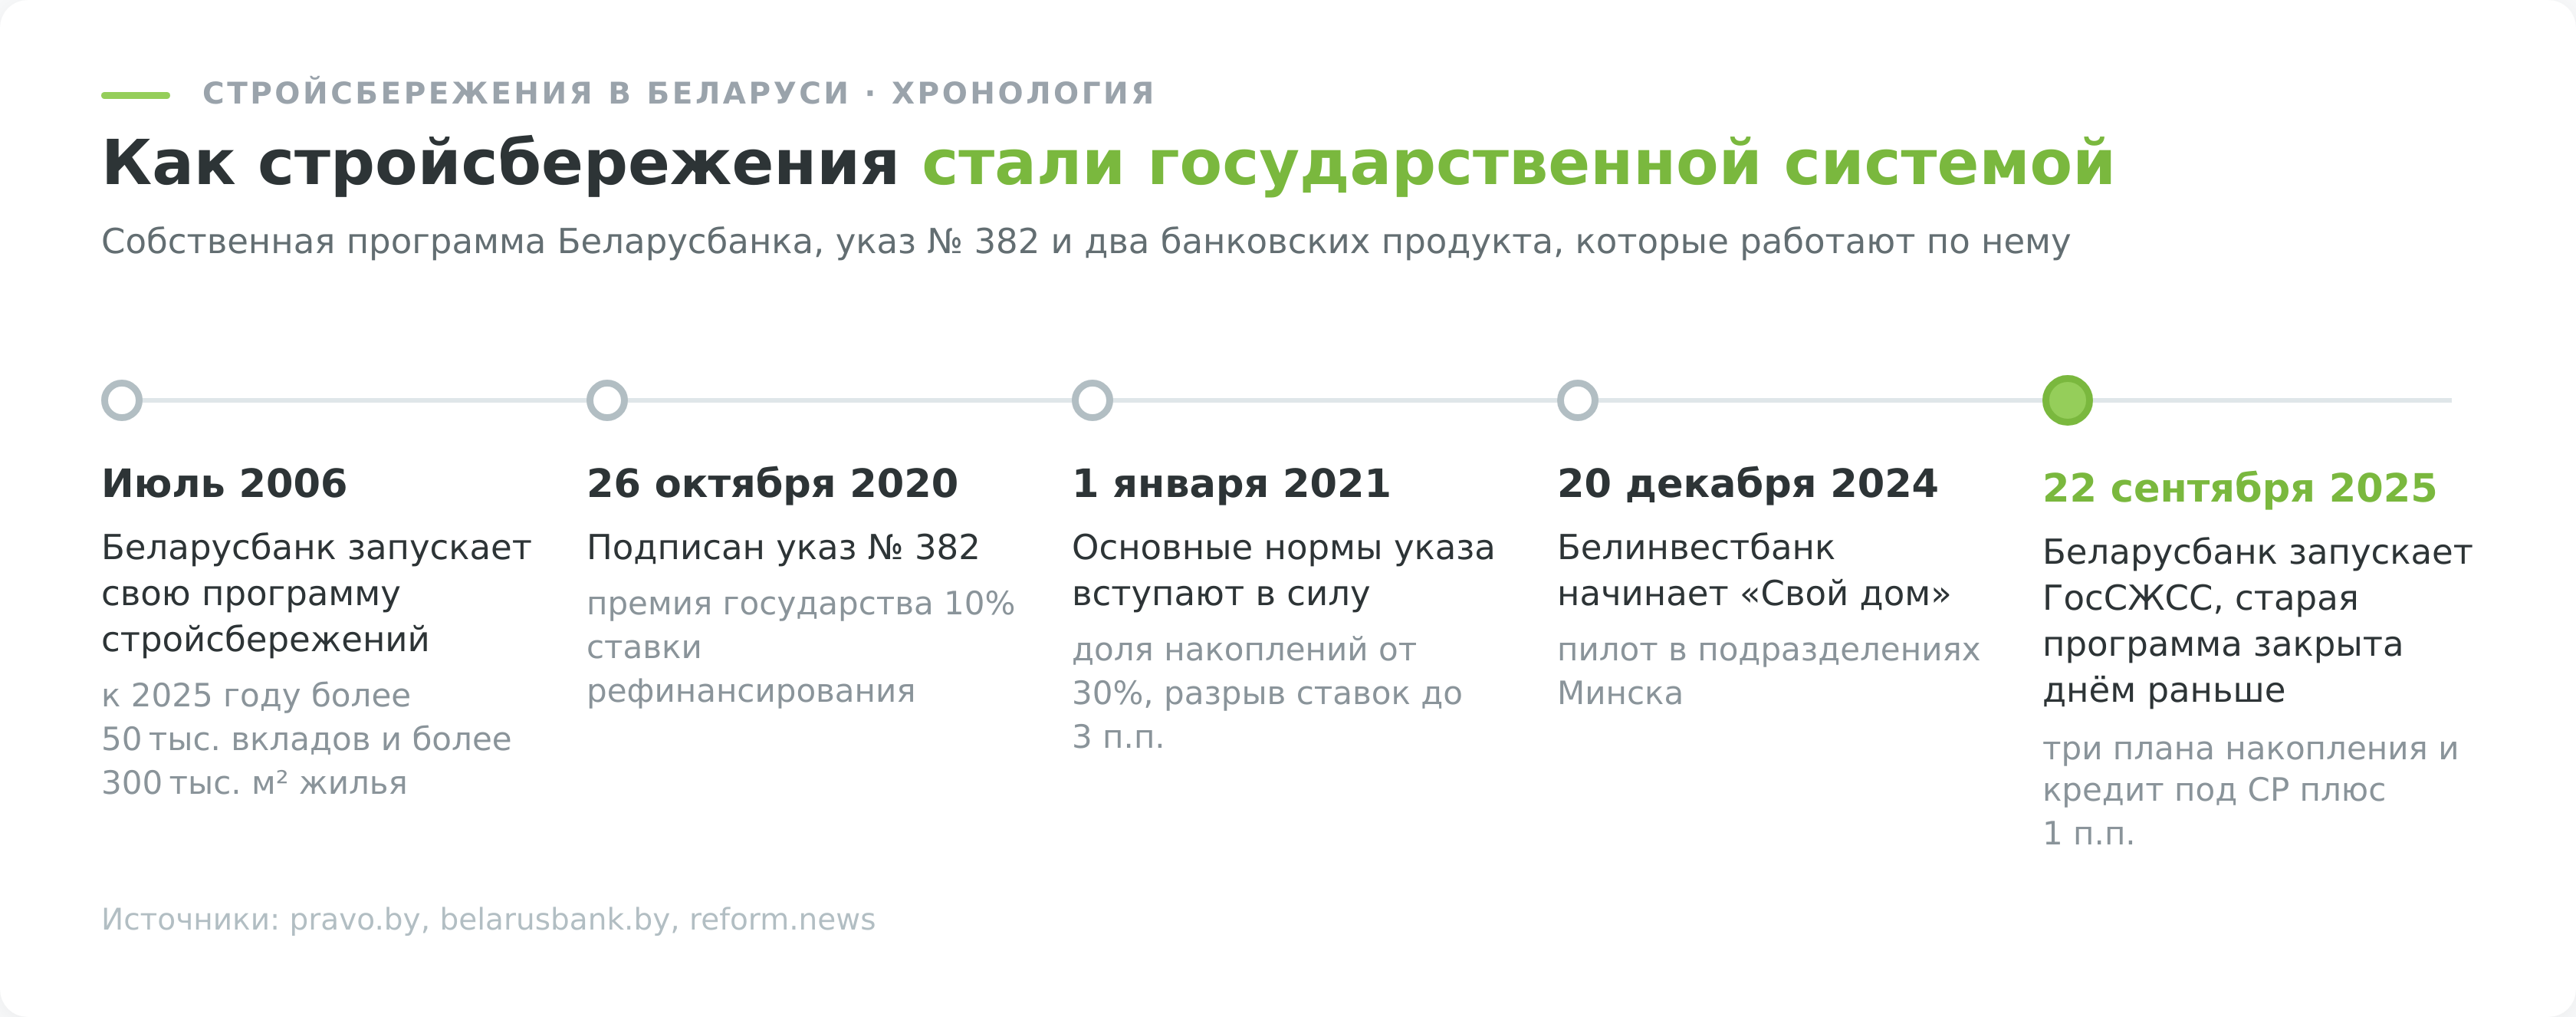
Указ № 382 «О государственной системе жилищных строительных сбережений» подписан 26 октября 2020 года, его основные пункты действуют с 1 января 2021 года (текст указа на pravo.by). По указу собственные накопления должны составлять не меньше 30% договорной суммы, премия государства равна 10% СР, а ставка кредита может превышать ставку вклада не больше чем на 3 п.п. Сроки планов, пороги суммы и конкретные ставки каждый банк прописывает в своём локальном акте и обязан публиковать на сайте.
Премию платит не банк. Её перечисляют облисполкомы и Минский горисполком из местных бюджетов, а банк каждый месяц передаёт им сведения по каждому участнику (пункты 15 и 16 Положения). Проценты по вкладу и премию указ освобождает от подоходного налога.
Деньги, которые участники стройсбережений держат в системе, банк вправе размещать только во вклады других банков и Банка развития, в ценные бумаги Банка развития и в государственные ценные бумаги (пункт 4 Положения). Кредиты участникам выдаются из тех же накоплений, а погашения возвращаются обратно в систему.
Белинвестбанк начал работу в рамках системы 20 декабря 2024 года, сначала пилотом в подразделениях Минска. Беларусбанк вывел свою «Государственную систему жилищных строительных сбережений» на рынок 22 сентября 2025 года и прямо назвал её сменой прежней программы стройсбережений (пресс-релиз Беларусбанка).
Договоры старой программы заключались по 21 сентября 2025 года включительно, и кредит по ним выдаётся на прежних условиях. Он покрывает до 75% стоимости жилья под СР плюс 3 п.п., а по договорам, заключённым до 1 октября 2021 года, под СР плюс 1 п.п. Погашается такой кредит равными долями, получить его можно в течение года после окончания сберегательного этапа (кредит по старой системе стройсбережений).
Условия стройсбережений в Беларусбанке
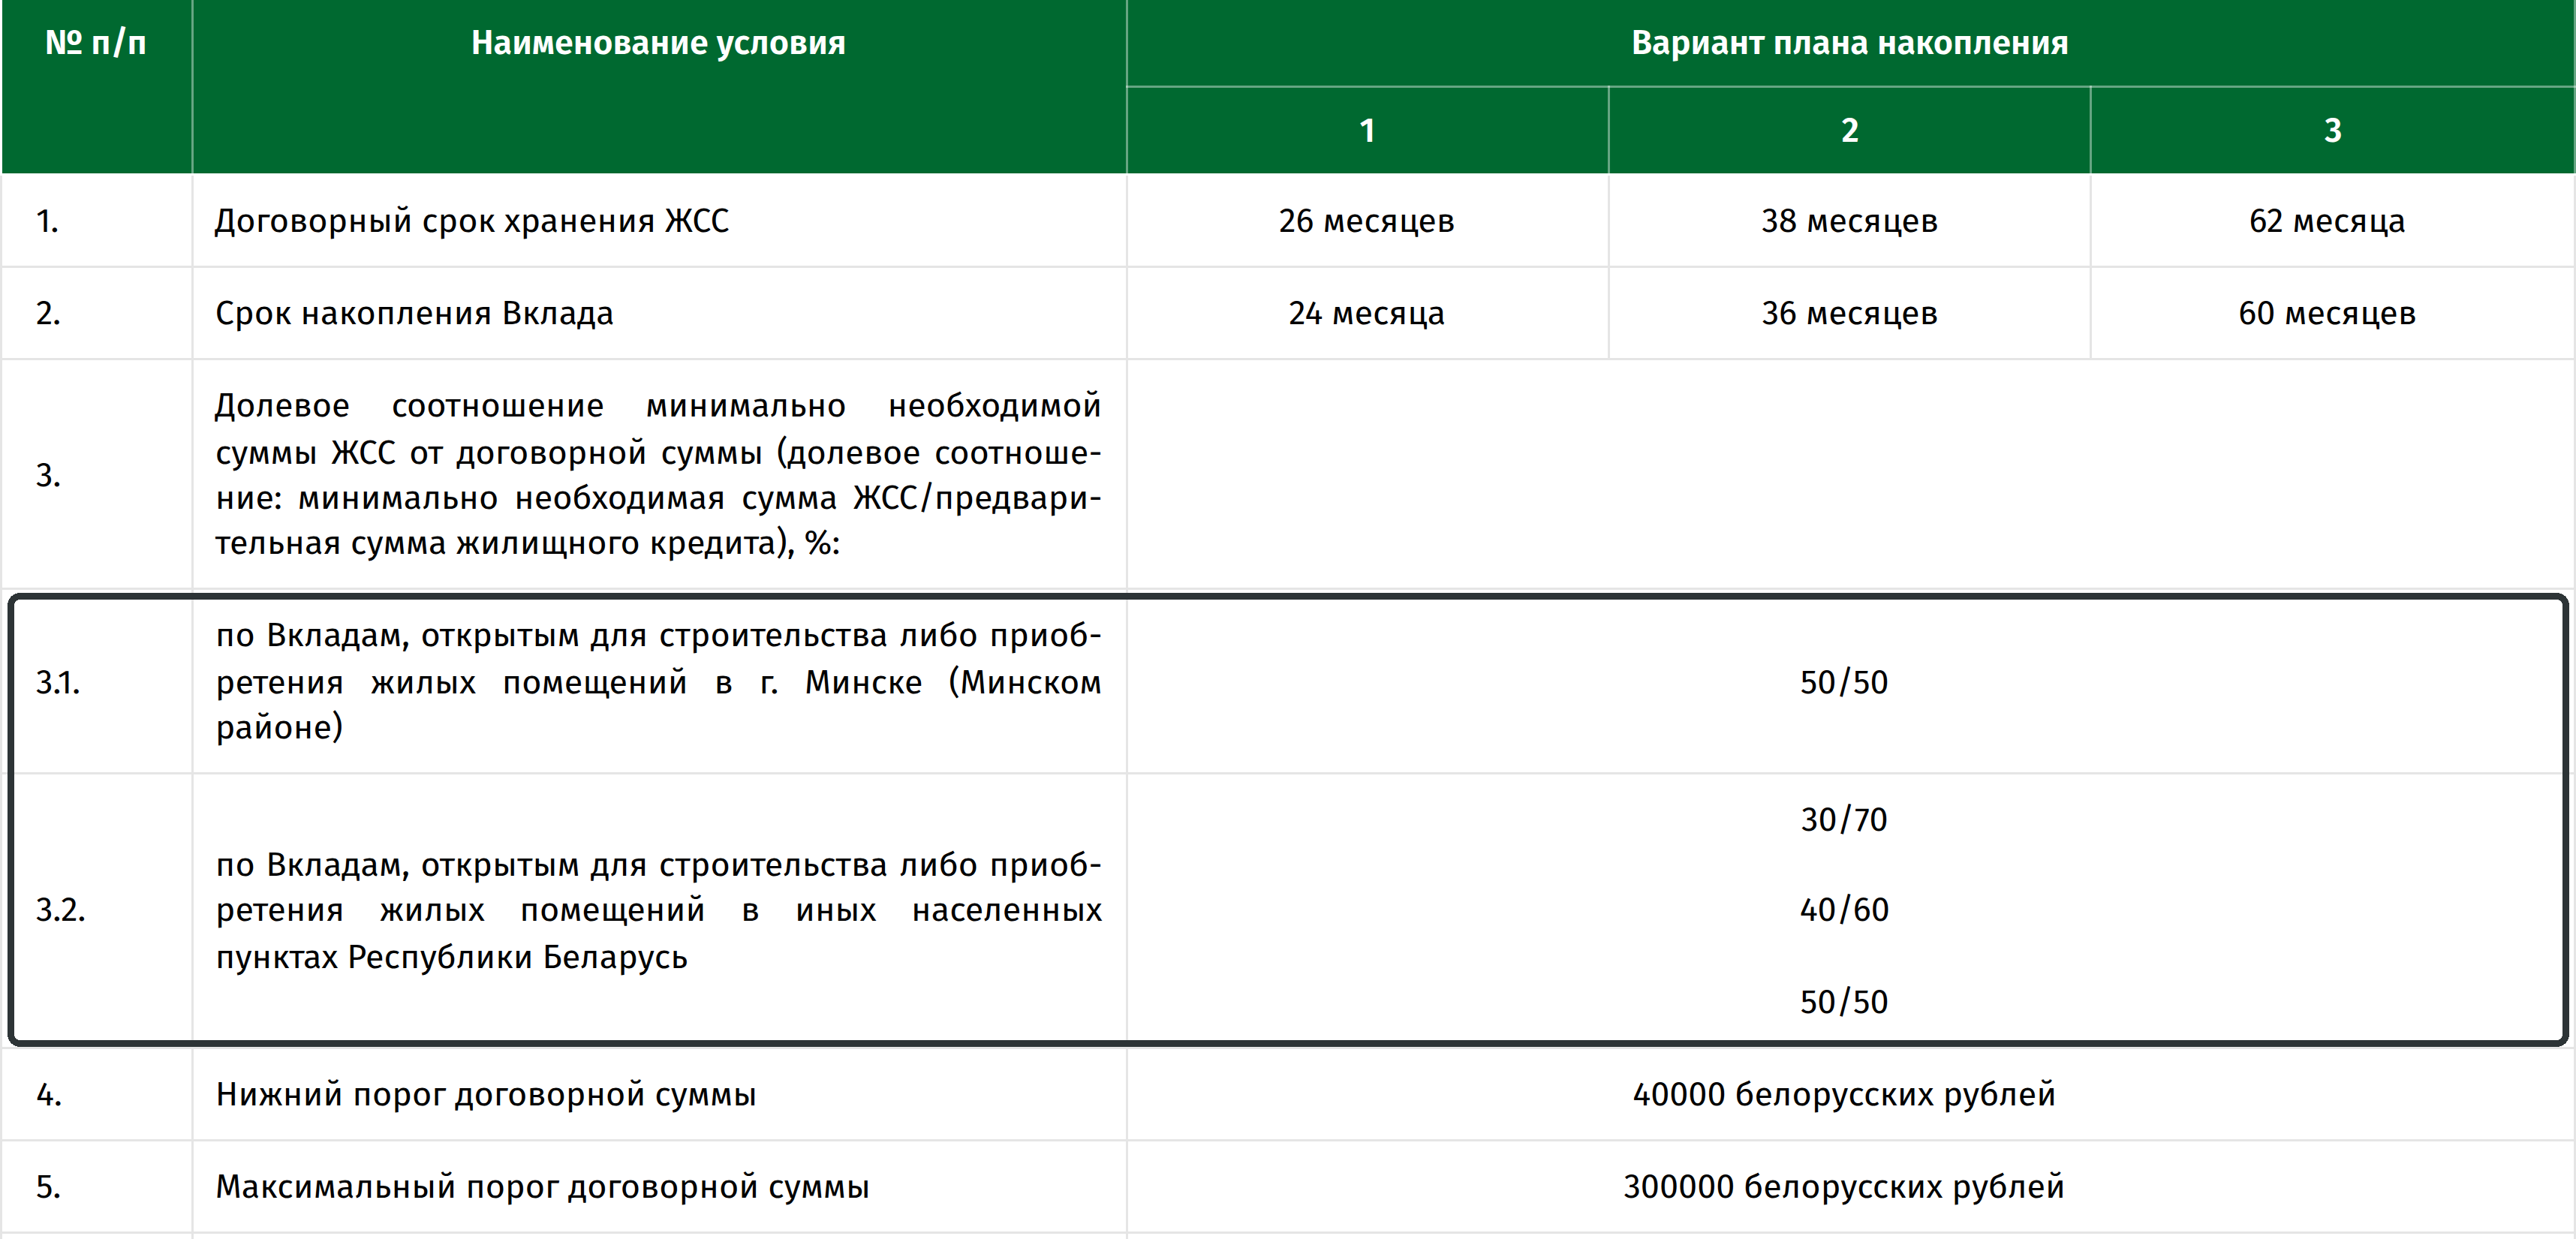
В Беларусбанке договор о ГосСЖСС заключается по одному из трёх планов, и план сразу определяет срок накопления и максимальный срок будущего кредита.
| Условие | План 1 | План 2 | План 3 |
|---|---|---|---|
| Договорный срок хранения | 26 месяцев | 38 месяцев | 62 месяца |
| Срок накопления (взносы) | 24 месяца | 36 месяцев | 60 месяцев |
| Срок кредита | до 7 лет | до 10 лет | до 15 лет |
| Доля накоплений и кредита, Минск и Минский район | 50/50 | 50/50 | 50/50 |
| Доля накоплений и кредита, другие населённые пункты | 30/70, 40/60, 50/50 | 30/70, 40/60, 50/50 | 30/70, 40/60, 50/50 |
| Договорная сумма | от 40 000 до 300 000 BYN | от 40 000 до 300 000 BYN | от 40 000 до 300 000 BYN |
| Ставка вклада | СР минус 2 п.п. | СР минус 2 п.п. | СР минус 2 п.п. |
| Премия государства | 10% СР годовых | 10% СР годовых | 10% СР годовых |
| Ставка кредита | СР плюс 1 п.п. | СР плюс 1 п.п. | СР плюс 1 п.п. |
СР означает ставку рефинансирования Национального банка. Договорный срок хранения на 2 месяца длиннее срока накопления, в эти месяцы банк ждёт зачисления премии за последний месяц взносов.
Кто может участвовать и как вносить деньги
Участником может стать дееспособный человек, постоянно проживающий в Беларуси, гражданство значения не имеет. Вклад открывается только на своё имя. Первый взнос вы вносите в день подписания договора, дальше по графику равными ежемесячными суммами. Опережать график можно, вплоть до того, чтобы внести всю собственную часть сразу. Когда срок накопления закончится или вы впервые снимете деньги со вклада, пополнять его будет уже нельзя.
Договорная сумма равна цене будущего жилья и складывается из накоплений и кредита. Для жилья в Минске и Минском районе банк допускает только пропорцию 50/50, в остальных населённых пунктах можно выбрать 30/70, 40/60 или 50/50.
Вы можете перейти на другой план, открыть несколько вкладов и уступить права по договору другому человеку. Деньги нескольких договоров разрешено объединить для покупки одного жилья.
Если по третьему плану вы не успели накопить нужную сумму к концу срока хранения, банк засчитает накопленное как минимально необходимую сумму и уменьшит договорную. Ниже 40 000 BYN договорная сумма при этом не опустится.
Премия государства и проценты по вкладу
Вклад безотзывный, в белорусских рублях, проценты капитализируются ежемесячно по СР минус 2 п.п. СР равна 9,25% с 1 июня 2026 года, значит вклад приносит 7,25% годовых. Ставка переменная и меняется вслед за СР. Если после окончания срока хранения вы оставите деньги на счёте, на них пойдёт ставка до востребования, в Беларусбанке это 0,5% годовых.
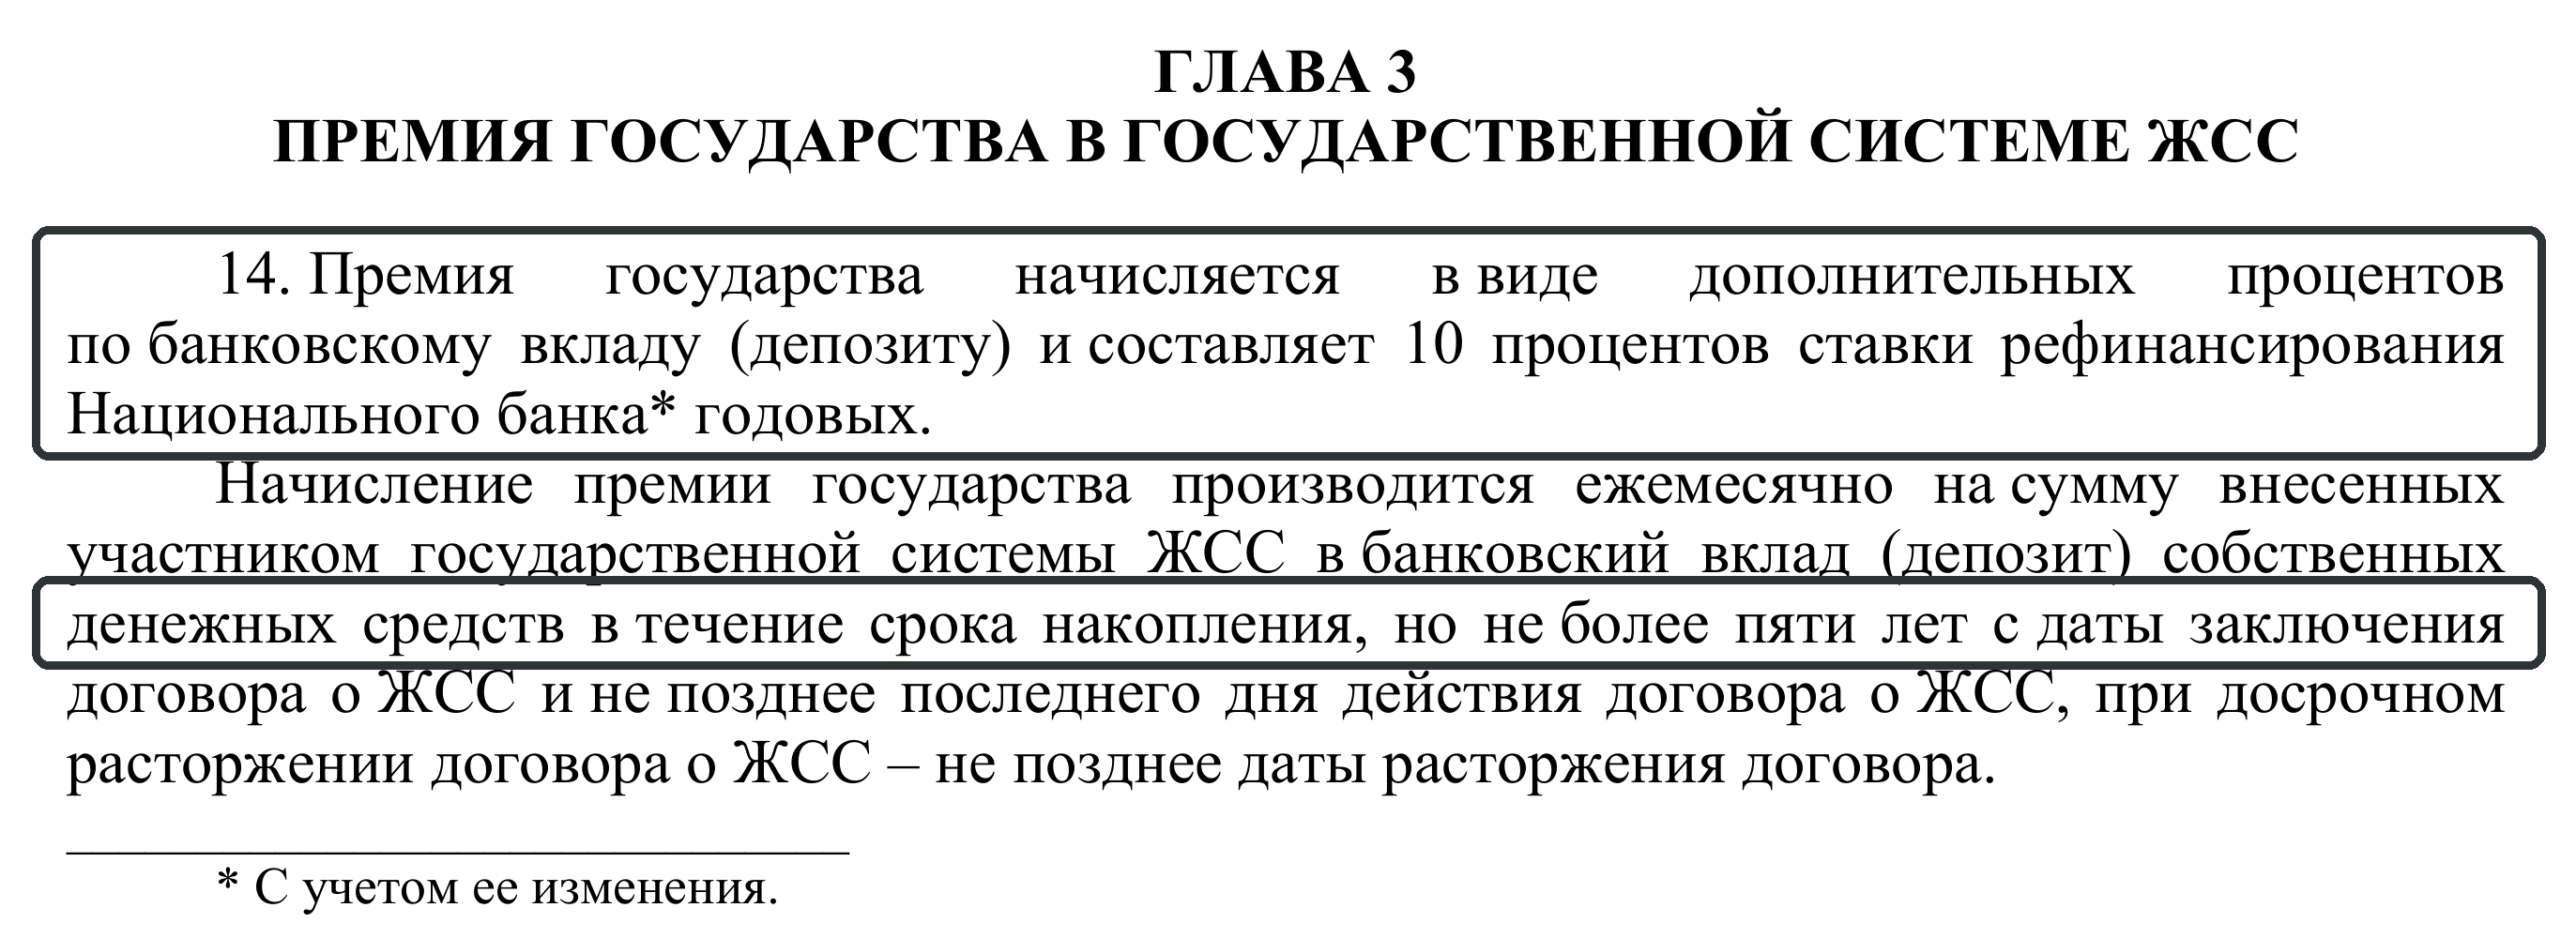
Премия начисляется дополнительными процентами в размере 10% СР годовых, при нынешней ставке это 0,925%. Считают её только с ваших собственных взносов. На проценты премия не начисляется, зато на уже зачисленную премию начисляются проценты. Платить премию указ разрешает не дольше 5 лет с даты заключения договора (пункт 14 Положения).
Освобождение от подоходного налога выглядит плюсом, но на таких сроках ничего не добавляет. Проценты по рублёвому вкладу сроком от 1 года не облагаются подоходным налогом и на обычном вкладе (разъяснение НБРБ), а самый короткий план длится 26 месяцев.
Жилищный кредит
Право на кредит появляется, когда вы накопили минимально необходимую сумму и до конца срока хранения ни разу не снимали деньги со вклада. Кредитный договор нужно заключить в течение 6 месяцев после окончания срока хранения. Ставка равна СР плюс 1 п.п., сейчас 10,25%, и тоже меняется вслед за СР. Платежи аннуитетные, досрочно погасить кредит можно без ограничений.
Размер кредита банк определяет по вашей кредитоспособности, поэтому даже накопленная доля не гарантирует, что вам дадут всю недостающую сумму. В совокупный доход разрешено включить доход поручителя из близких родственников. Нужны паспорт и справка о среднемесячном доходе за 3 последних месяца, её не спросят, если зарплату или пенсию вы получаете в Беларусбанке.
При кредите на покупку свыше 150 000 BYN в залог идёт само приобретаемое жильё плюс поручительство. Купить жильё у супруга или близких родственников на эти деньги нельзя.
Разрыв в 3 п.п. между ставкой кредита и ставкой вклада у Беларусбанка равен предельному, который разрешает указ (пункт 10 Положения). Указ предусматривает и очередь на кредит по оценочному показателю, который учитывает размер и срок взносов (пункт 8 Положения), но в условиях Беларусбанка я такой очереди не нашёл, право на кредит там привязано к окончанию срока хранения.
Стройсбережения в Белинвестбанке по программе «Свой дом»
Белинвестбанк ведёт программу «Свой дом» по тому же указу № 382, но с другими цифрами (страница программы «Свой дом»).
| Условие | Беларусбанк, ГосСЖСС | Белинвестбанк, «Свой дом» |
|---|---|---|
| Тип вклада | безотзывный | отзывный |
| Ставка вклада | СР минус 2 п.п. (7,25%) | СР (9,25%) |
| Премия государства | 10% СР годовых | 10% СР годовых |
| Срок накопления | 24, 36 или 60 месяцев | 36 месяцев |
| Срок договора | 26, 38 или 62 месяца | 42 месяца |
| Минимальная доля накоплений | 30%, 40% или 50%, в Минске 50% | 30% |
| Ставка кредита | СР плюс 1 п.п. (10,25%) | СР плюс 3 п.п. (12,25%) |
| Срок кредита | до 7, 10 или 15 лет | 10, 15 или 20 лет |
| Когда подать документы на кредит | в течение 6 месяцев после срока хранения | не позднее 5 месяцев после срока накопления |
| Договоров на участника | несколько | один |
| Где заключить | подразделения по всей стране | любое подразделение, кроме подразделений Минской области |
Ставки в скобках рассчитаны при СР 9,25%.
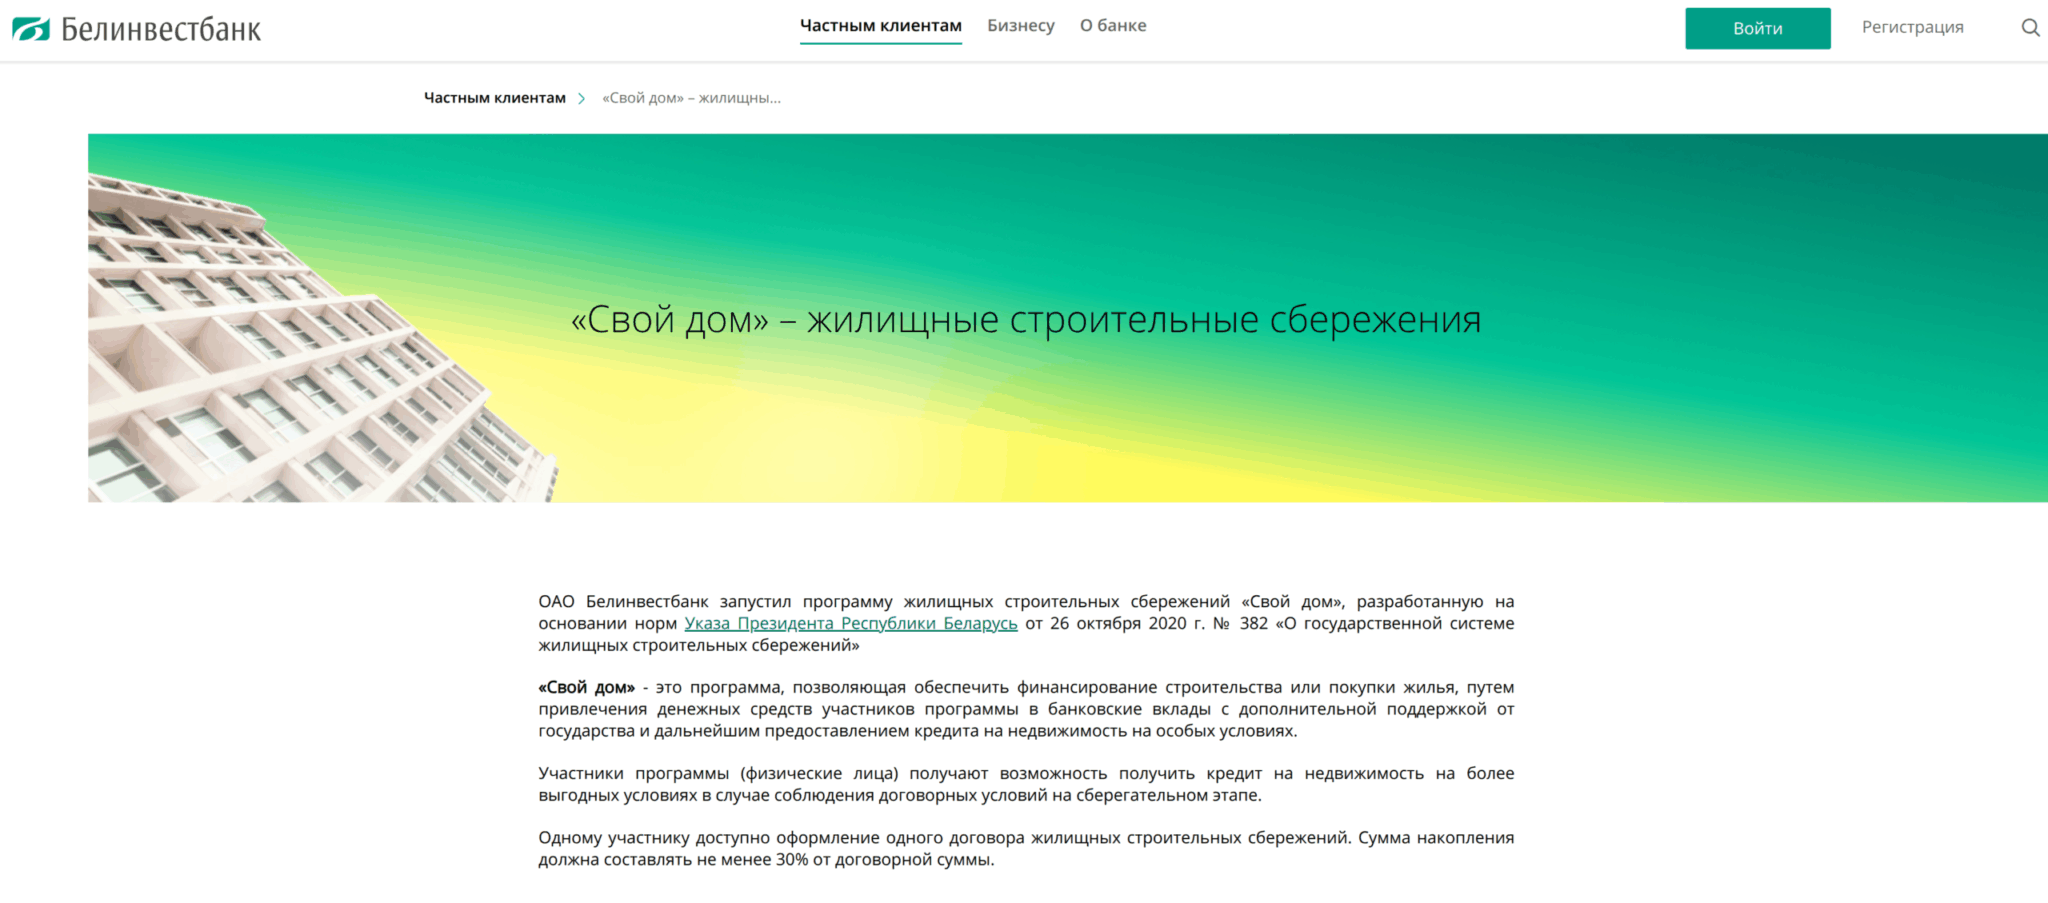
На первый взгляд «Свой дом» должен выигрывать, ведь вклад там идёт под полную СР, на 2 п.п. выше. Но и кредит у Белинвестбанка на 2 п.п. дороже, и мой расчёт показал, что эта надбавка весит больше. При взносах по 679 BYN в месяц в течение 36 месяцев вклад «Свой дом» к 42-му месяцу даёт 30 000 BYN, а те же взносы под 7,25% дали бы 28 778 BYN, прибавка 1 222 BYN. Кредит на 70 000 BYN на 10 лет стоит 935 BYN в месяц под 10,25% и 1 014 BYN под 12,25%, за 10 лет разница набирается в 9 560 BYN, почти в 8 раз больше прибавки по вкладу.
Кредит в «Своём доме» можно растянуть до 20 лет, а вклад отзывный. Кредит составляет не больше 70% договорной суммы, в обеспечение банк принимает поручительство, неустойку и залог. Как банк пересчитывает проценты и премию, если снять деньги с отзывного вклада досрочно, я на странице программы не нашёл. Уточните это по телефону 146 до подписания договора.
Сколько стройсбережения теряют на вкладе
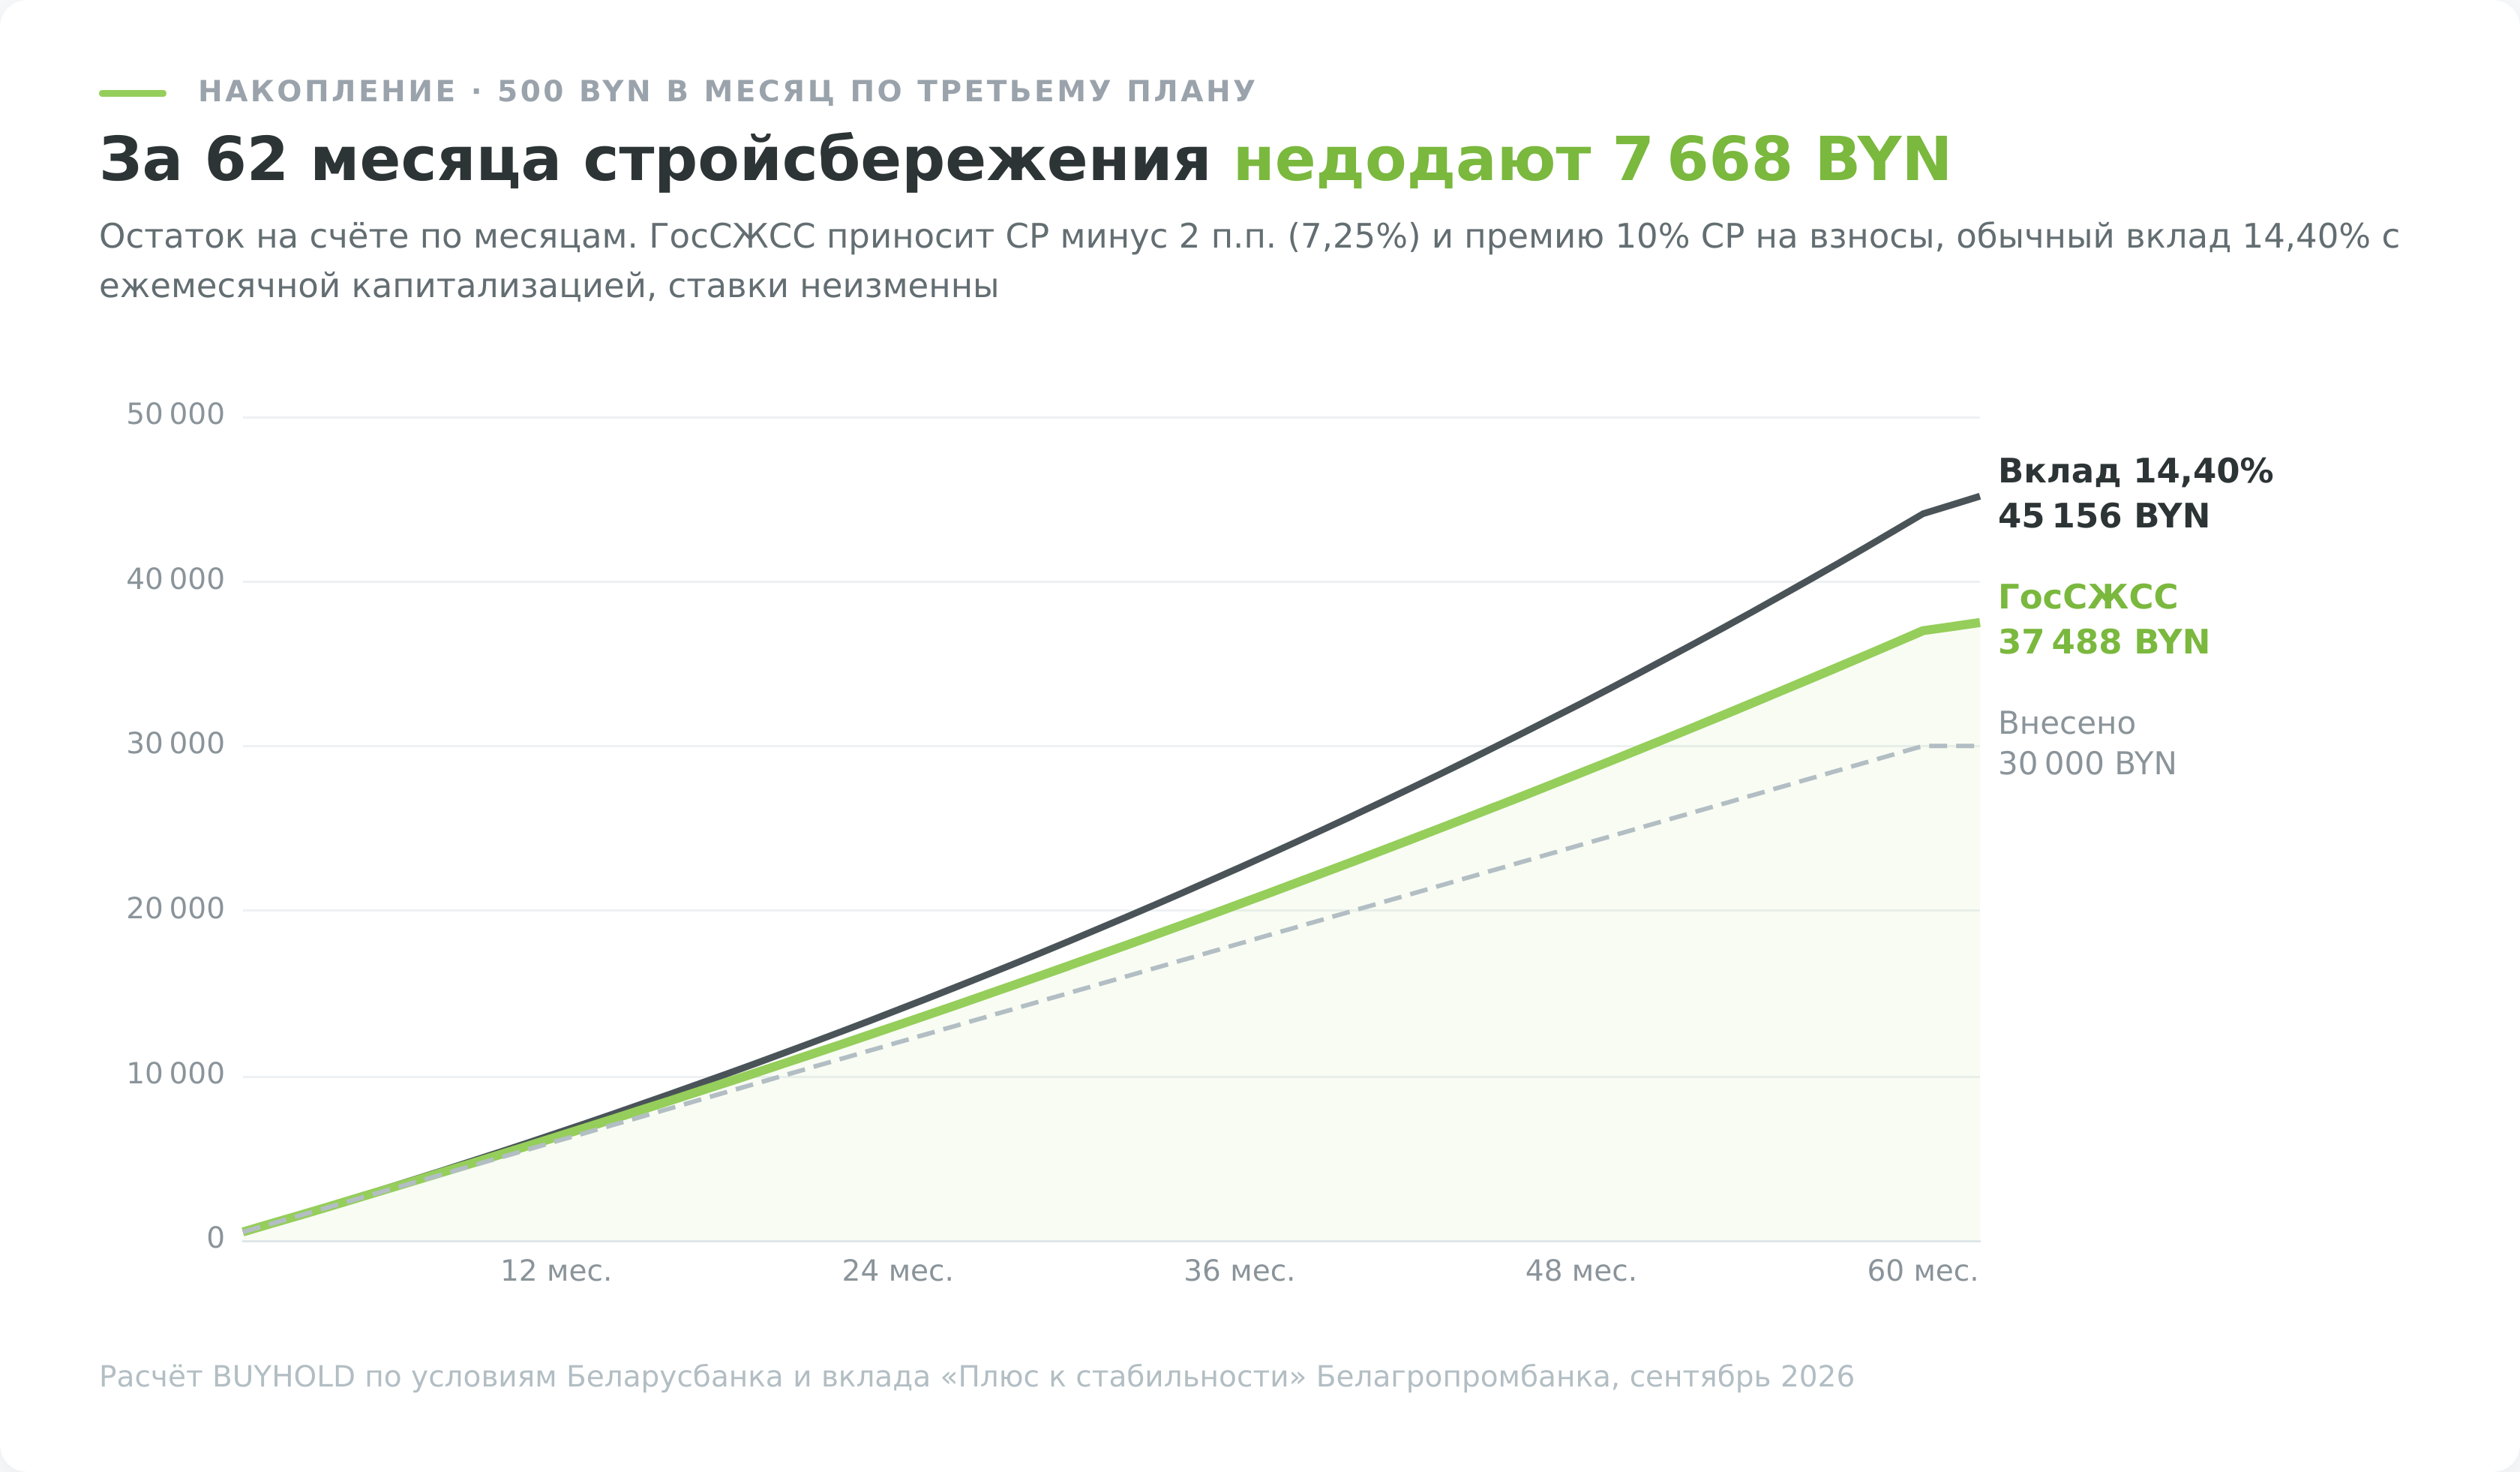
Если 60 месяцев вносить по 500 BYN, к концу срока хранения в стройсбережениях накопится 37 488 BYN. На вкладе под 14,40% за те же 62 месяца у вас было бы 45 156 BYN, на 7 668 BYN больше.
| План, взносы по 500 BYN | Внесено | Проценты | Премия | На счёте ГосСЖСС | На вкладе под 14,40% | Разрыв |
|---|---|---|---|---|---|---|
| План 1, 26 месяцев | 12 000 BYN | 1 113 BYN | 116 BYN | 13 229 BYN | 14 315 BYN | 1 086 BYN |
| План 2, 38 месяцев | 18 000 BYN | 2 426 BYN | 257 BYN | 20 683 BYN | 23 163 BYN | 2 480 BYN |
| План 3, 62 месяца | 30 000 BYN | 6 783 BYN | 705 BYN | 37 488 BYN | 45 156 BYN | 7 668 BYN |
Разрыв растёт быстрее срока. Второй план в 1,5 раза длиннее первого, а разрыв у него больше в 2,3 раза, потому что проценты на проценты работают дольше и разница в ставках успевает накопиться.
Ставку 14,40% платит Белагропромбанк по вкладу «Плюс к стабильности» на 1500 дней, ставка у него переменная, а пополнять вклад можно только первые 999 дней (условия вклада «Плюс к стабильности»). РРБ-Банк даёт те же 14,40% фиксированно на 37 месяцев, но без пополнения (вклад RRB BYN online 37). Вклада, который 5 лет подряд принимает ежемесячные взносы под такую ставку, на рынке нет, поэтому рыночный путь в расчёте немного приукрашен.
Разовый взнос проигрывает сильнее всего. Если внести сразу 30 000 BYN по третьему плану, за 62 месяца они превратятся в 45 259 BYN, из них премия составит 1 388 BYN. На вкладе под 14,40% та же сумма выросла бы до 62 851 BYN, разрыв достигает 17 592 BYN. В расчёте против ипотеки у застройщика разовый взнос проигрывает помесячному во всех 9 сочетаниях плана и доли.
Ставка по вкладу ГосСЖСС переменная. Если СР снизится, уменьшатся и проценты по вкладу, и премия, а фиксированная ставка вклада РРБ-Банка останется прежней до конца срока.
Когда дешёвый кредит по стройсбережениям отыгрывает потерю
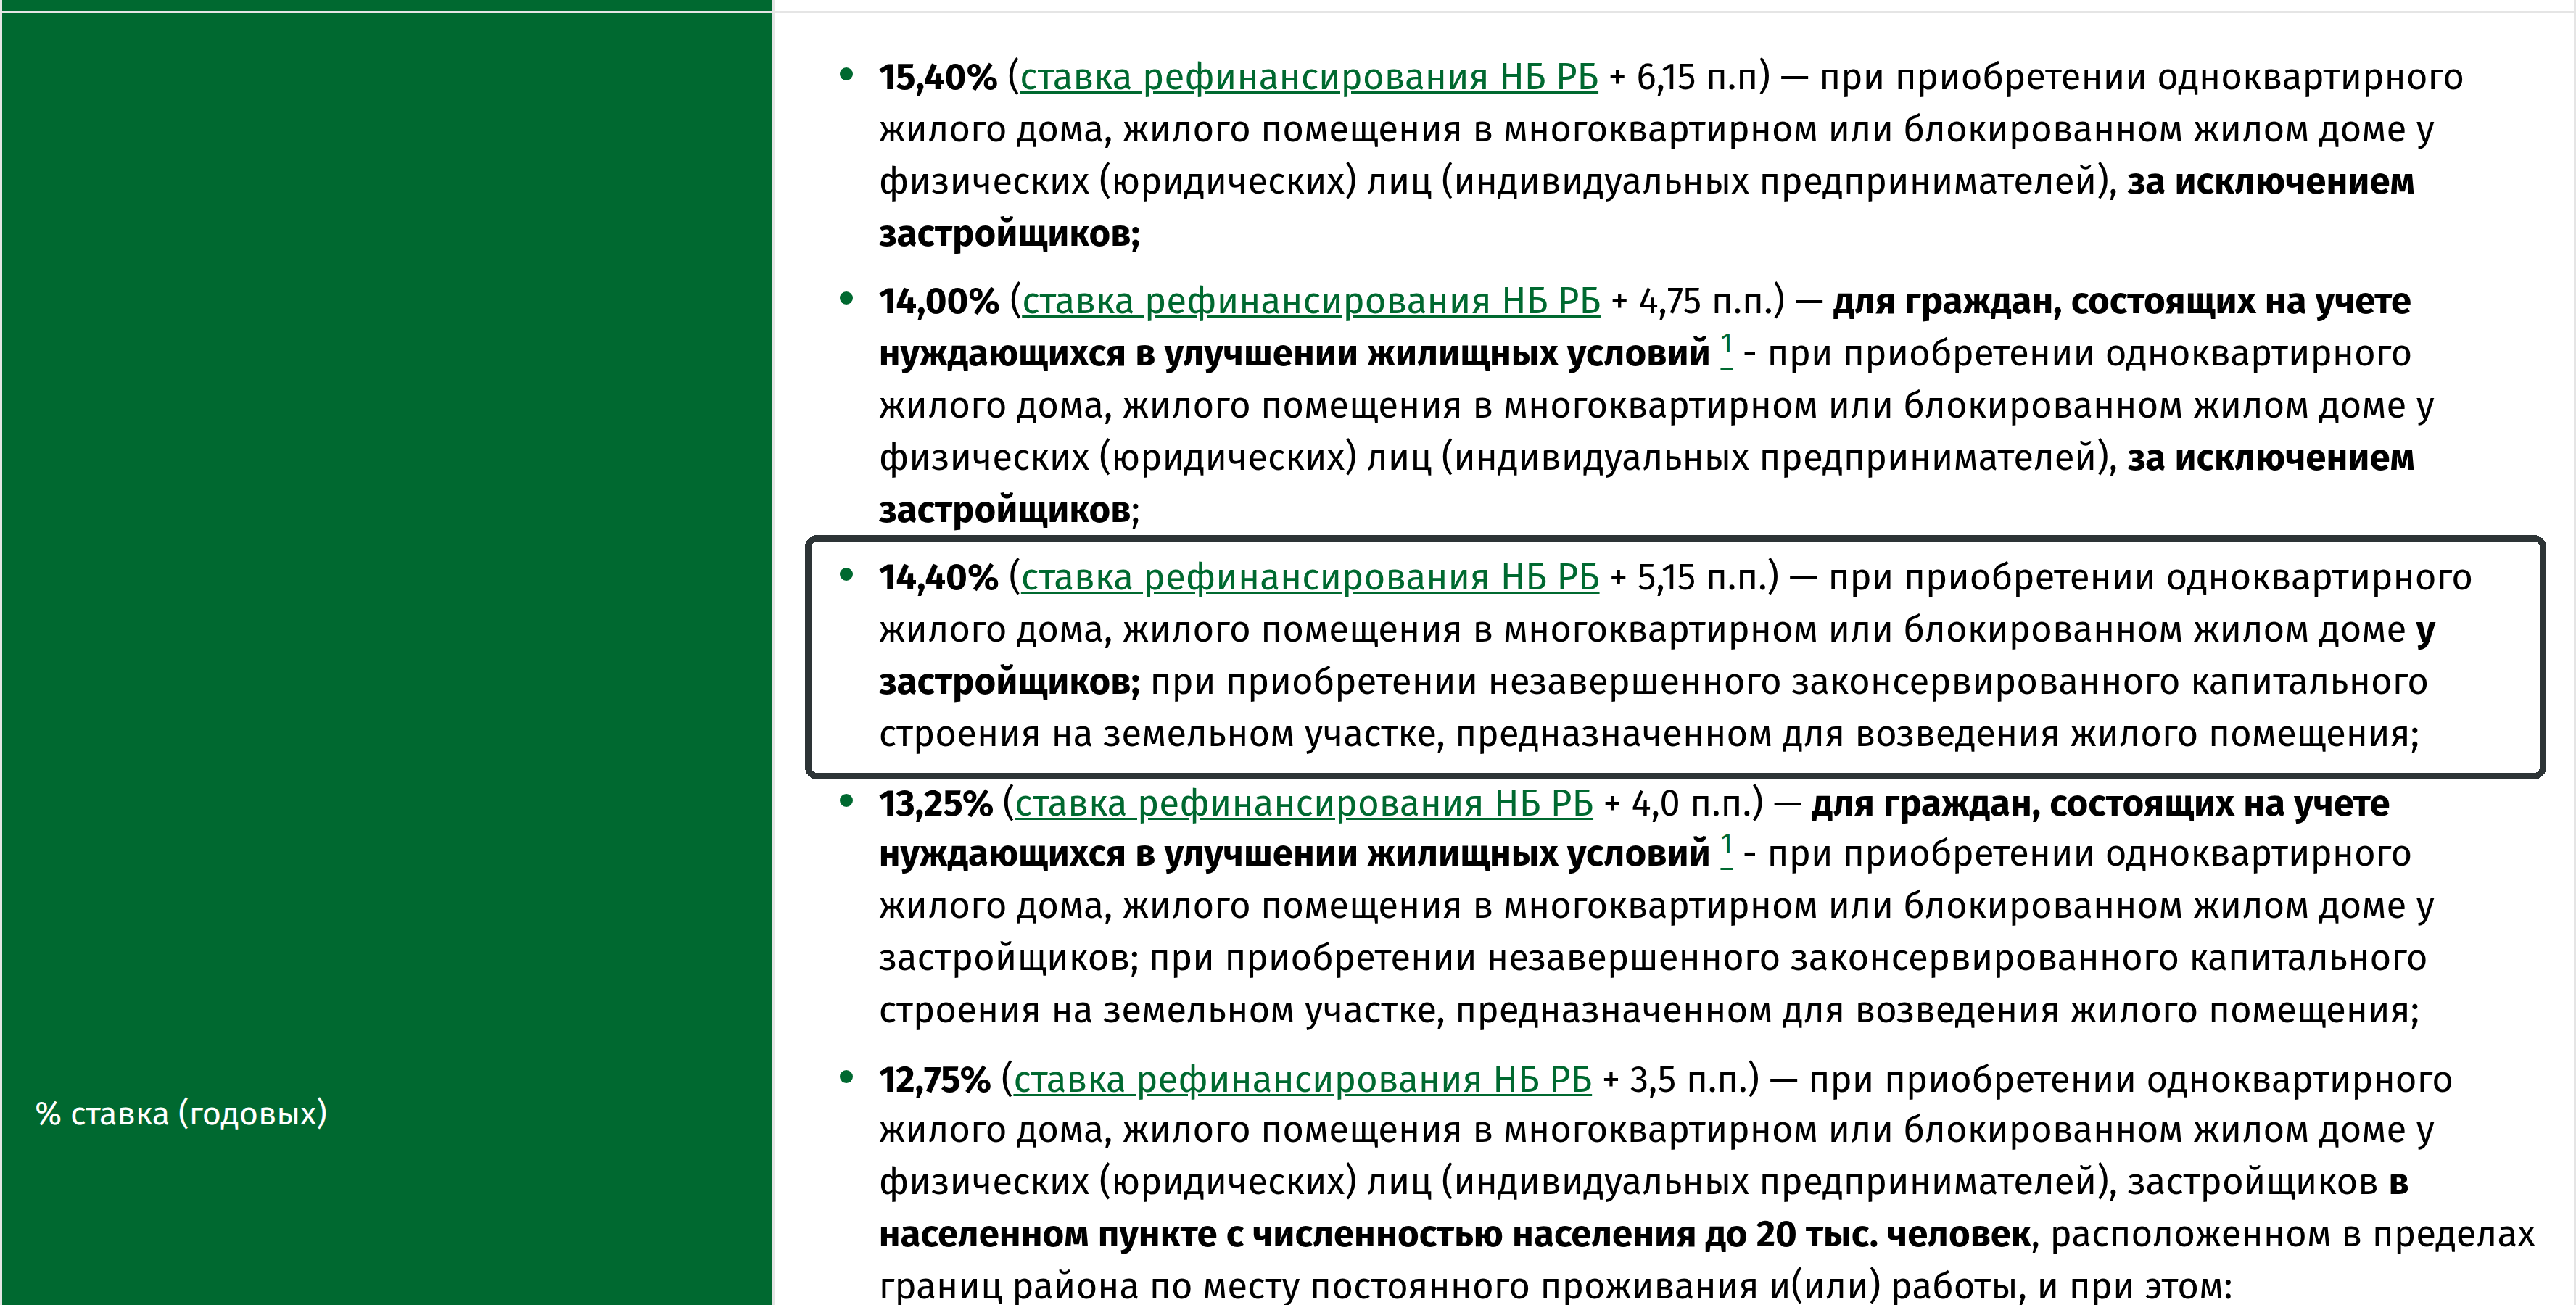
Кредит по стройсбережениям под СР плюс 1 п.п. дешевле рыночных жилищных кредитов Беларусбанка на обычных программах на величину от 2,5 до 5,15 п.п. Рыночные ставки банка привязаны к той же СР с разными надбавками (кредиты Беларусбанка на приобретение жилья).
| Кому и где | Ставка | Формула |
|---|---|---|
| Покупка у физических и юридических лиц, кроме застройщиков | 15,40% | СР плюс 6,15 п.п. |
| То же для нуждающихся в улучшении жилищных условий | 14,00% | СР плюс 4,75 п.п. |
| Покупка у застройщика | 14,40% | СР плюс 5,15 п.п. |
| Покупка у застройщика для нуждающихся | 13,25% | СР плюс 4 п.п. |
| Населённый пункт до 20 тыс. жителей по месту жительства или работы | 12,75% | СР плюс 3,5 п.п. |
Рыночный кредит покрывает до 90% стоимости жилья, и ждать ради него не нужно.
Полный круг на квартире за 100 000 BYN
Допустим, вы покупаете квартиру за 100 000 BYN не в Минске и вносите по 500 BYN в месяц. В ГосСЖСС вы накопите 37 488 BYN и возьмёте кредит на 62 512 BYN под 10,25% на 15 лет, платёж составит 681 BYN в месяц. Если копить те же деньги на вкладе под 14,40%, накопится 45 156 BYN. Кредит у застройщика понадобится меньше, на 54 844 BYN, но под 14,40%, и платёж выйдет 745 BYN.
Разница в 64 BYN в месяц за 180 месяцев складывается в 11 489 BYN.
Напрямую с сегодняшними деньгами эту сумму сравнивать нельзя. Платёж через 12 лет весит меньше сегодняшнего, потому что сегодняшние деньги можно положить на вклад. Если привести все платежи к дню покупки по той же ставке 14,40%, выгода стройсбережений сжимается до 4 697 BYN. Именно эту величину я считаю выгодой во всех расчётах ниже.
| Рыночная альтернатива | Платёж по рыночному кредиту | Разница платежей за 15 лет | Выгода в сегодняшних деньгах |
|---|---|---|---|
| Покупка у физлица, 15,40% | 783 BYN | 18 237 BYN | 7 457 BYN |
| Покупка у застройщика, 14,40% | 745 BYN | 11 489 BYN | 4 697 BYN |
| Нуждающимся, у физлица, 14,00% | 730 BYN | 8 825 BYN | 3 608 BYN |
| Нуждающимся, у застройщика, 13,25% | 703 BYN | 3 889 BYN | 1 590 BYN |
| Населённый пункт до 20 тыс. жителей, 12,75% | 685 BYN | 641 BYN | 262 BYN |
Платёж по кредиту ГосСЖСС во всех строках одинаковый, 681 BYN в месяц.
В небольшом городе, где рыночный кредит стоит 12,75%, 5 лет взносов по графику приносят 262 BYN. Это почти ничего.
Где стройсбережения проигрывают
При помесячных взносах стройсбережения проигрывают ипотеке у застройщика только в одном сочетании из 9, по третьему плану с долей 50/50, и то на 337 BYN. Чем дешевле рыночный кредит, который вам доступен, тем чаще система уходит в минус. Против кредита нуждающимся у застройщика проигрывают 2 сочетания из 9, против кредита в городке до 20 тыс. жителей уже 4 из 9.
Если вы вносите свою часть разом, минусов больше. Против ипотеки у застройщика в минусе 4 сочетания из 9, против кредита в небольшом городе 7 из 9, а по третьему плану с долей 50/50 потеря доходит до 9 545 BYN.
Я прогнал 18 сочетаний плана, доли и способа взноса для квартиры за 100 000 BYN. Взносы подобраны ровно под минимальную долю, ставки считаются неизменными на весь срок, у рыночного пути та же дата покупки и тот же срок кредита, платежи аннуитетные, выгода приведена к дню покупки по ставке 14,40%. Ставки банков сняты с их сайтов.
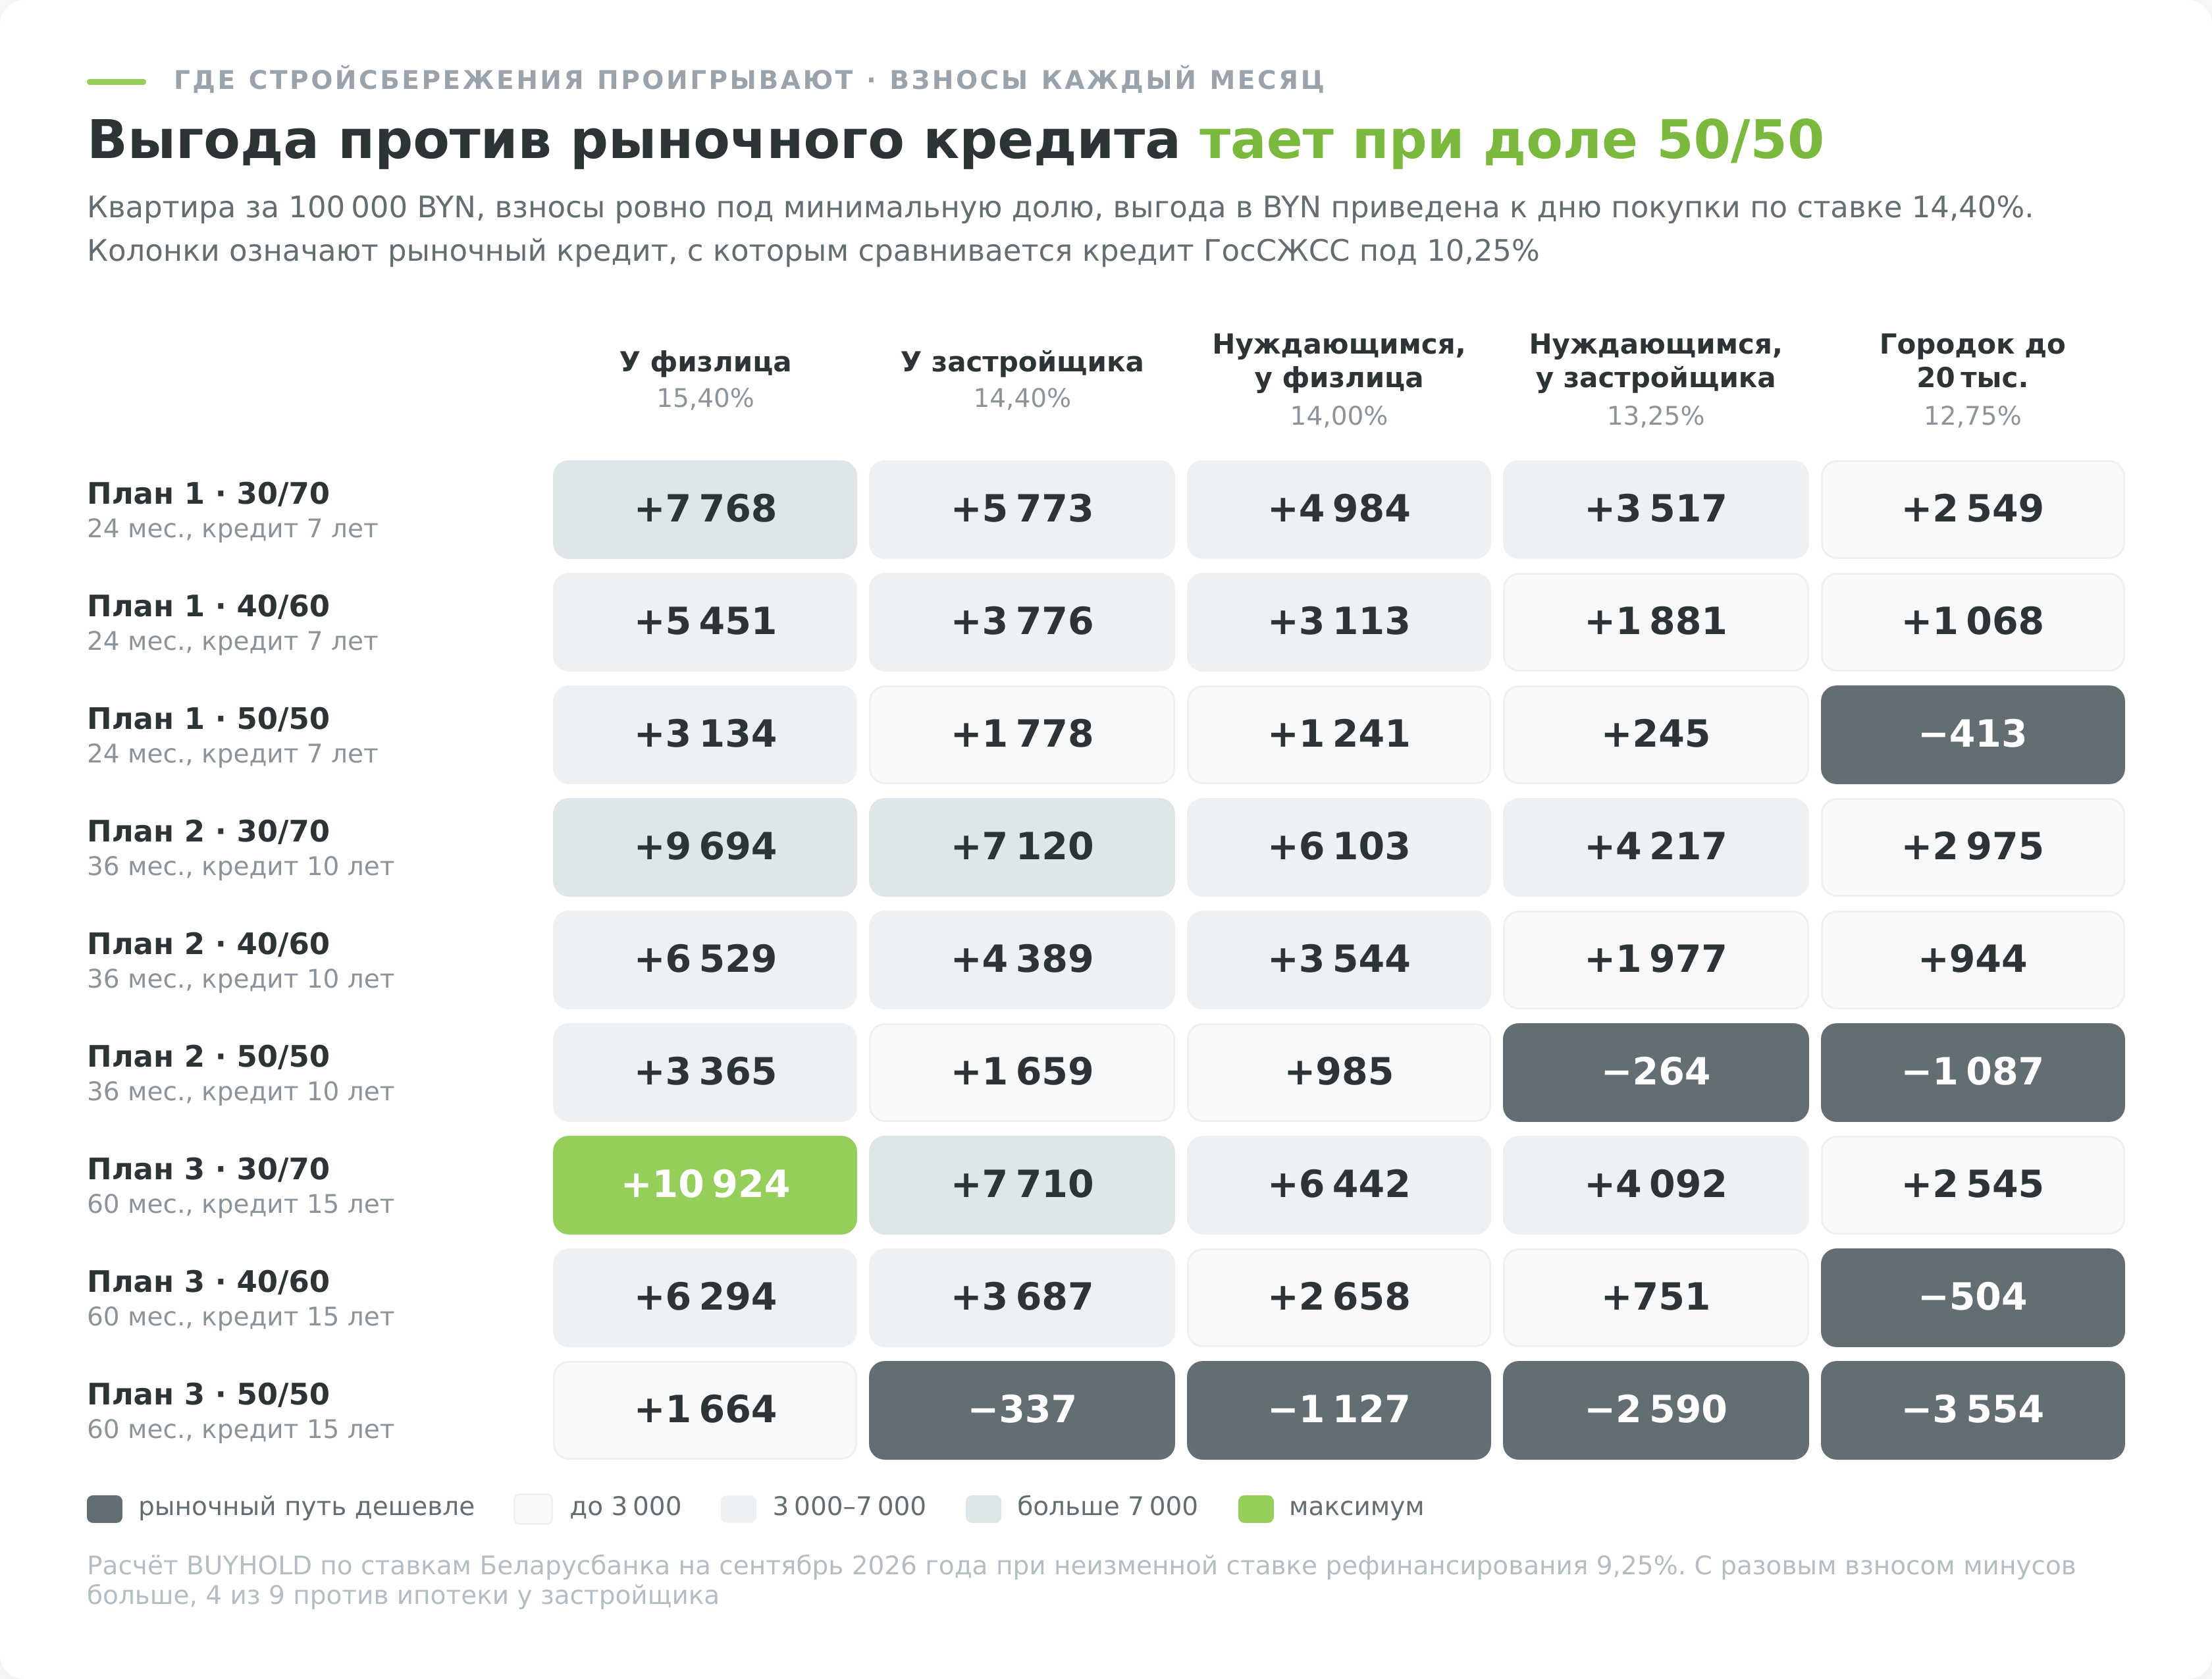
Больше всего система даёт при доле 30/70 и помесячных взносах. Второй план приносит 7 120 BYN против ипотеки у застройщика, третий 7 710 BYN, а против кредита на вторичном рынке третий план даёт 10 924 BYN.
«Свой дом» Белинвестбанка на сопоставимом сценарии (30% накоплений за 36 месяцев, кредит на 10 лет) даёт против ипотеки у застройщика 2 666 BYN, у Беларусбанка на тех же вводных выходит 7 120 BYN. С кредитом на 20 лет выгода «Своего дома» вырастает до 5 477 BYN.
Если за время накопления снизятся рыночные ставки по вкладам, а СР останется прежней, стройсбережения выглядят лучше. При ставке рыночного вклада 12,60% третий план с долей 30/70 даёт уже 9 581 BYN вместо 7 710 BYN. Если же снижается сама СР, вместе с ней падают ставка вклада ГосСЖСС, премия и ставка кредита, и к такому случаю этот расчёт не подходит.
Стройсбережения в Минске и доля 50/50
Если вы покупаете жильё в Минске или Минском районе, половину его стоимости Беларусбанк потребует накопить самостоятельно, других пропорций там нет.
Двухкомнатная квартира на вторичном рынке Минска в I квартале 2026 года стоила в среднем 1 990 $ за квадратный метр. Квартира на 50 м² обходится примерно в 99 500 $. Когда я пересчитал её по официальному курсу 3,0197 BYN за доллар на 13 сентября 2026 года, вышло около 300 460 BYN, то есть такая двушка упирается в потолок договорной суммы в 300 000 BYN.
Накопить вам нужно 150 000 BYN. По второму плану это 3 626 BYN в месяц в течение 36 месяцев, по первому 5 670 BYN в месяц в течение 24 месяцев. Номинальная начисленная средняя зарплата по стране в июле 2026 года составила 3 172 BYN.
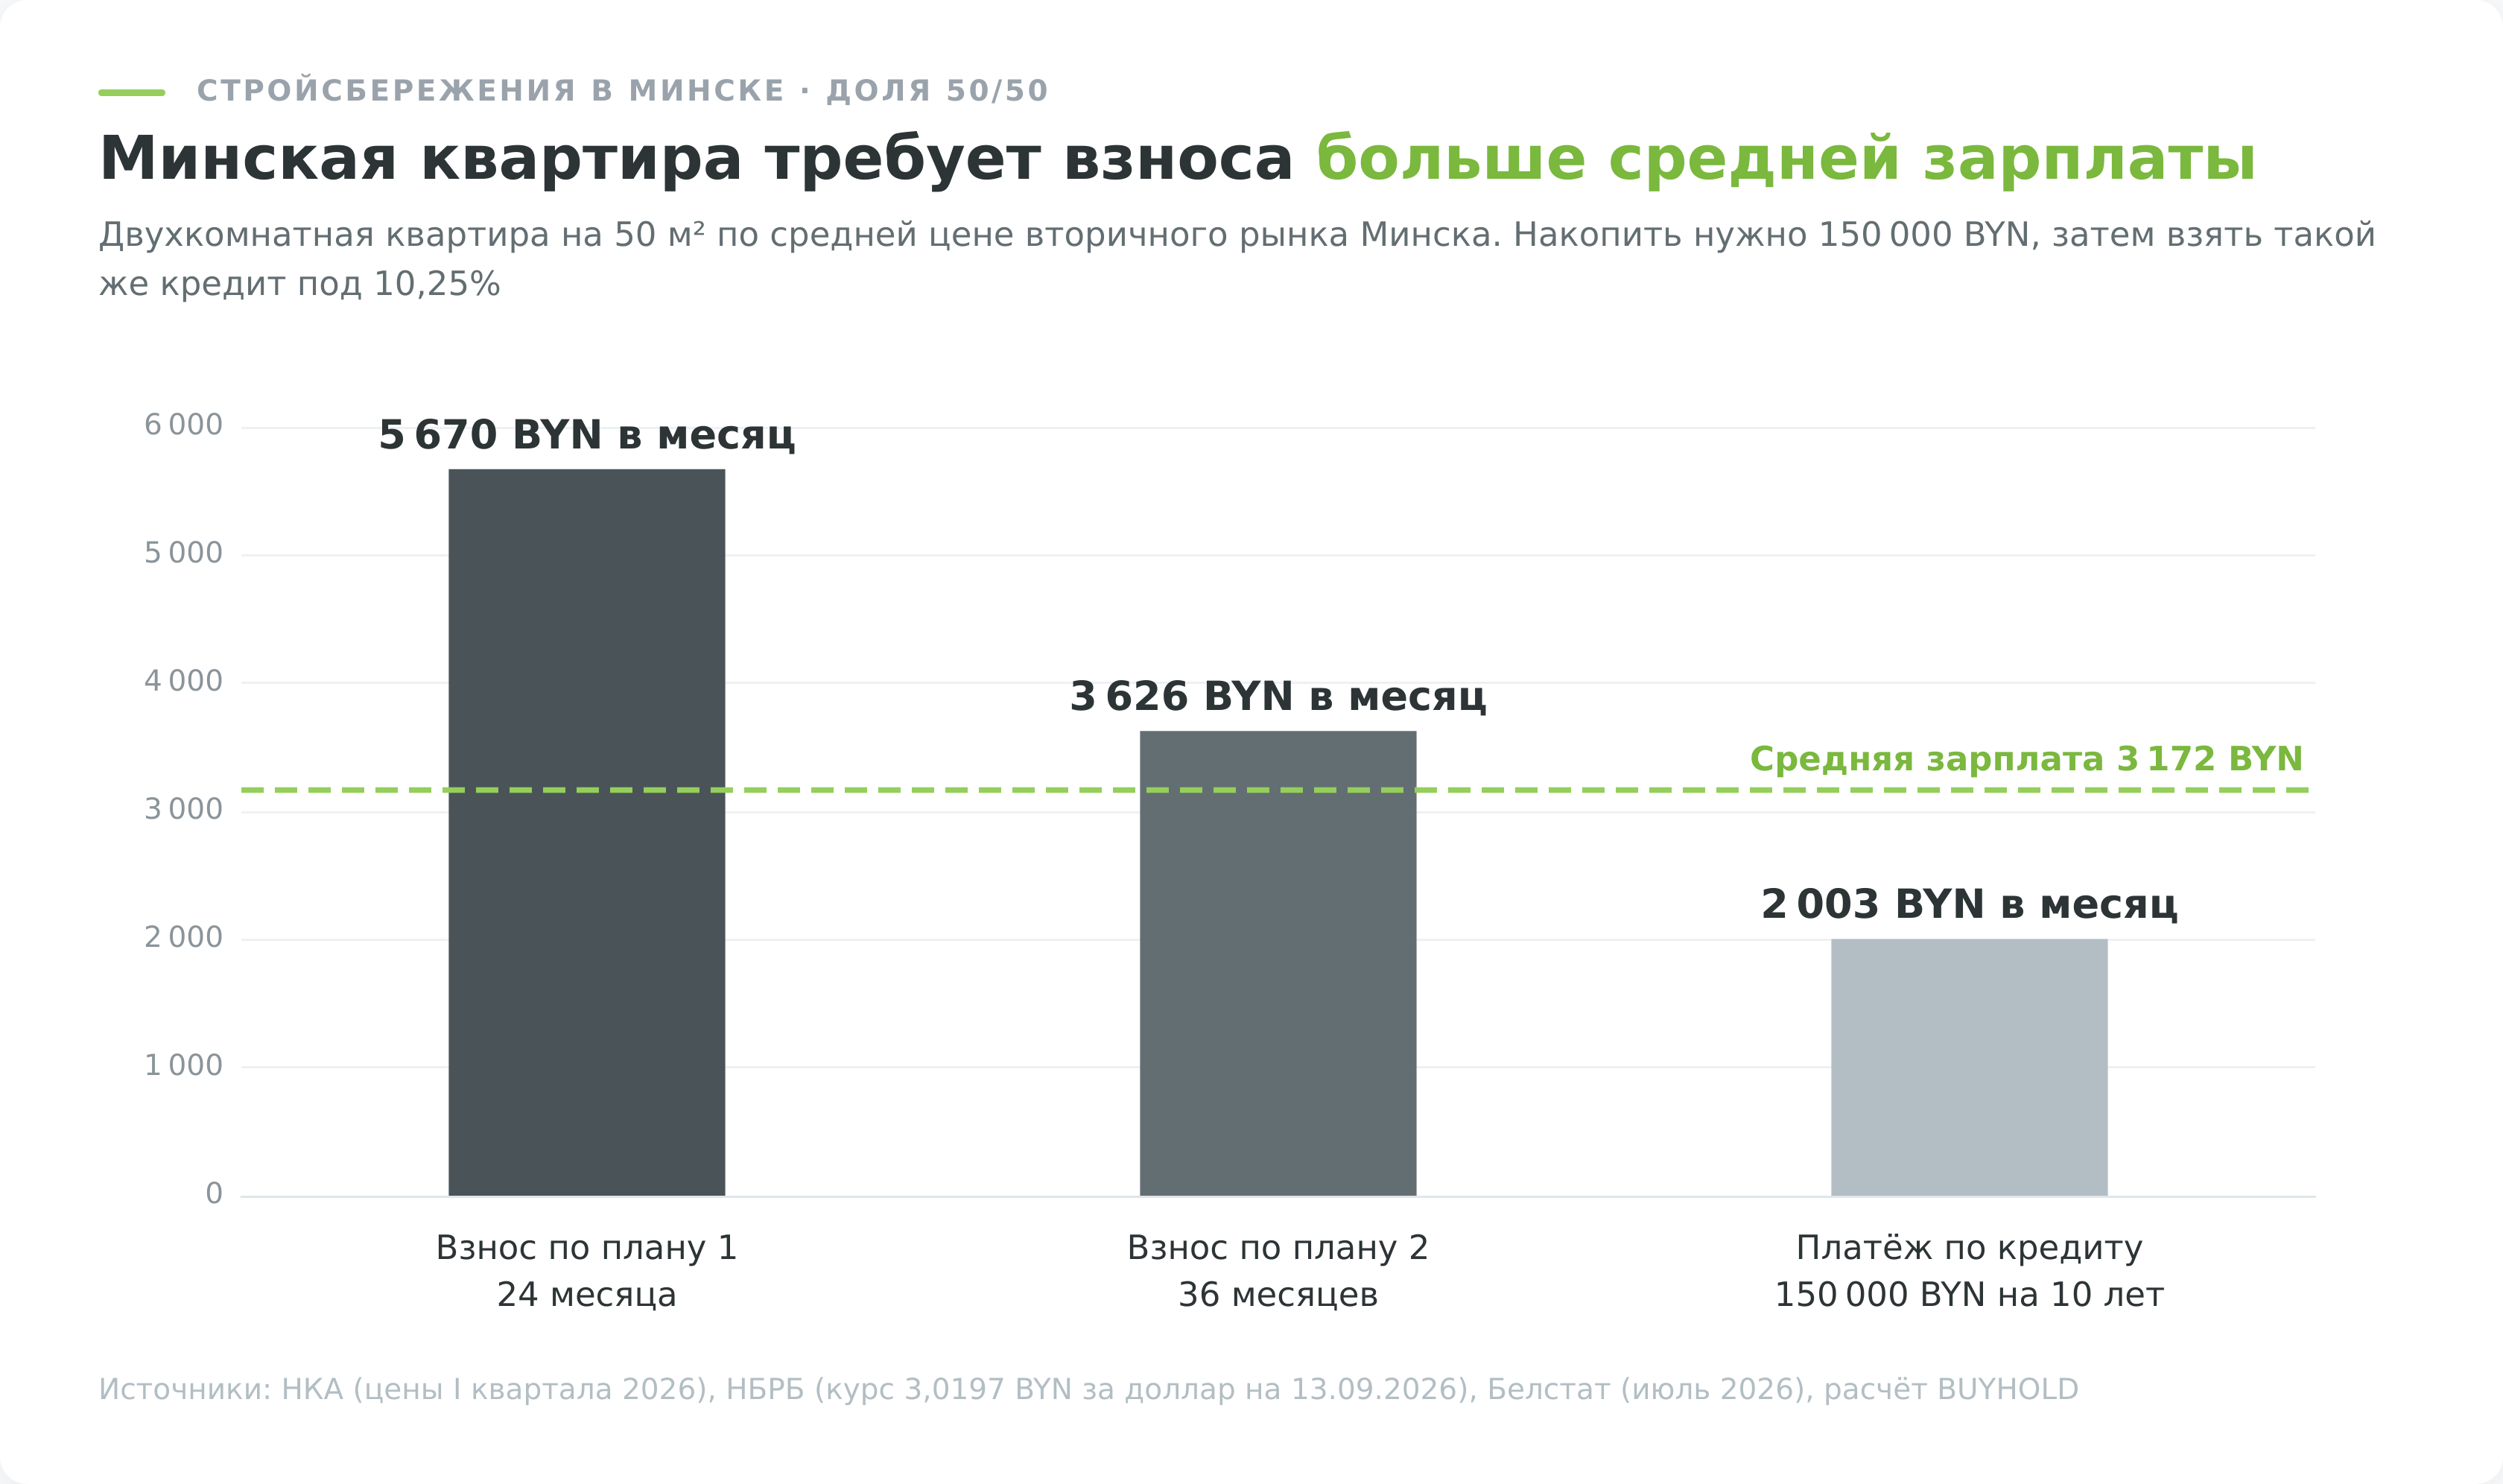
Платёж по кредиту потом тоже немаленький. Кредит на оставшиеся 150 000 BYN под 10,25% на 10 лет обойдётся вам в 2 003 BYN в месяц. На рыночном пути нагрузка почти такая же. Те же взносы на вкладе под 14,40% к 38-му месяцу дали бы 167 988 BYN, кредит у застройщика понадобился бы на 132 012 BYN, и платёж на 10 лет вышел бы 2 082 BYN.
Кредит в 150 000 BYN приходится ровно на границу требований к обеспечению. До этой суммы Беларусбанк принимает поручительство и залог другой недвижимости, а если кредит больше, в залог обязательно пойдёт покупаемая квартира вместе с поручительством.
Выгода стройсбережений при такой доле невелика. Второй план с долей 50/50 при помесячных взносах даёт против ипотеки у застройщика 1 659 BYN, а против кредита нуждающимся у застройщика уходит в минус 264 BYN.
В I квартале 2026 года однокомнатные квартиры на вторичном рынке Минска подорожали в долларах на 7% к IV кварталу 2025 года, двухкомнатные на 6%. Договорная сумма входит в существенные условия договора (пункт 5 Положения), и если квартира подорожает за 36 месяцев накопления, разницу вам придётся закрывать своими деньгами или менять условия договора по правилам банка.
Досрочный выход из стройсбережений и плавающая ставка
Если деньги понадобились раньше срока
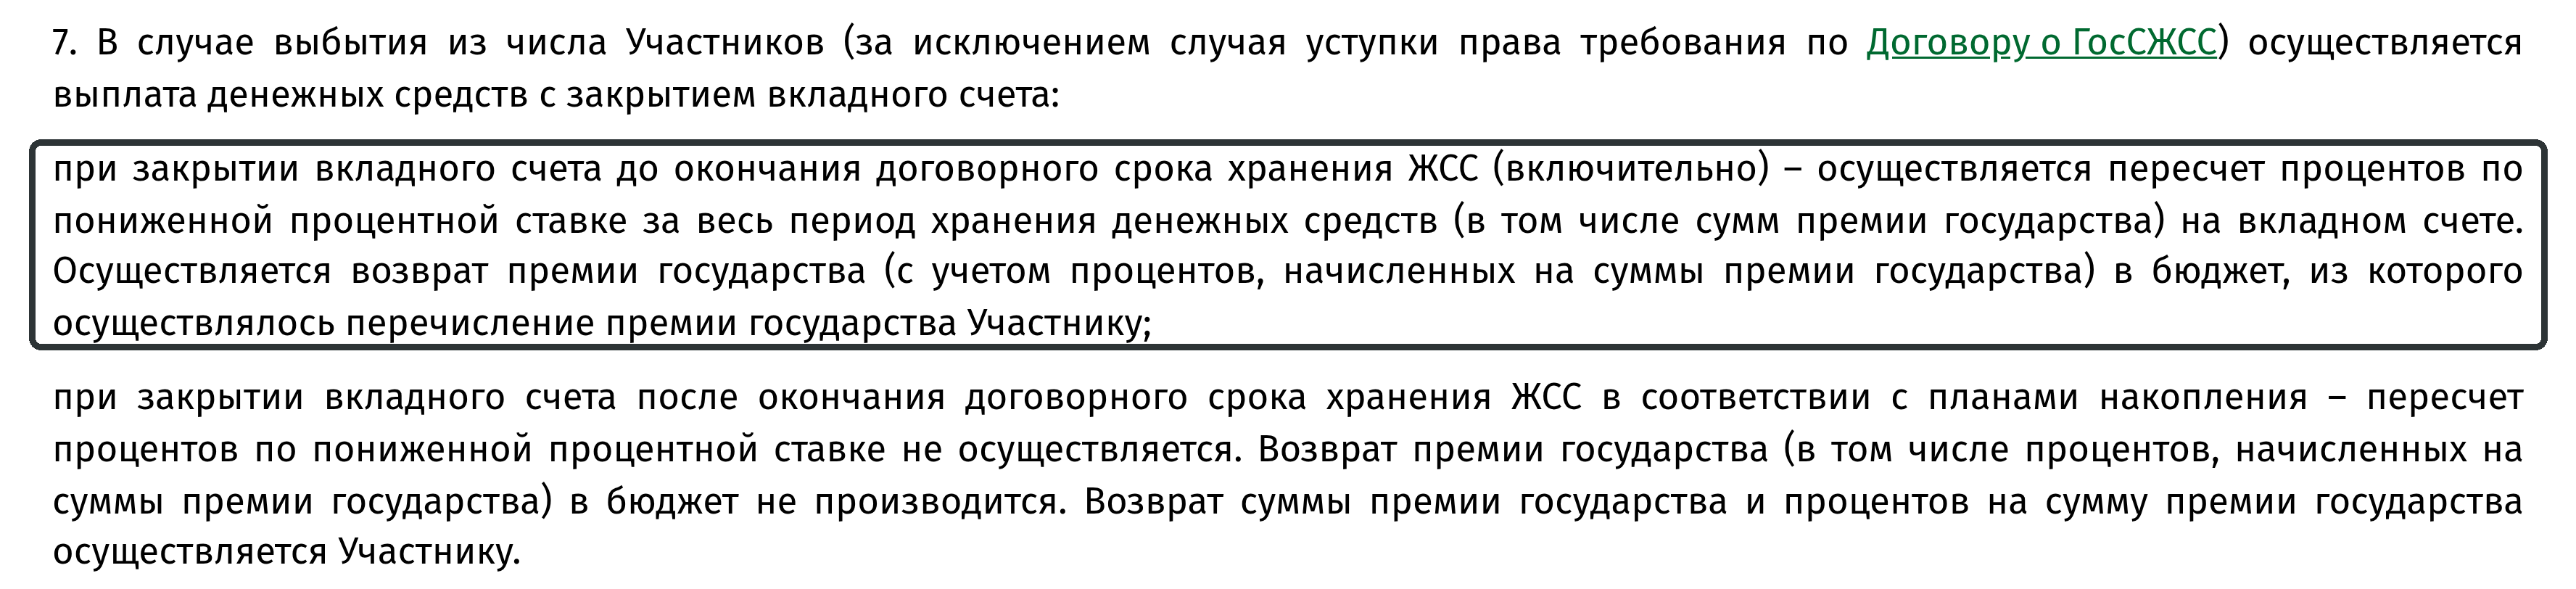
Если вы закроете вклад до окончания срока хранения, Беларусбанк пересчитает проценты за весь период по ставке до востребования, 0,5% годовых, а премию вместе с процентами на неё вернёт в бюджет (пункт 7 условий вклада на странице ГосСЖСС). Пересчёт запустит и любое снятие денег до окончания срока. После окончания срока хранения пересчёта нет, и премия остаётся у вас.
| Закрытие через | Внесено | Вернут при закрытии | Было бы на счёте в ГосСЖСС | На вкладе под 14,40% |
|---|---|---|---|---|
| 12 месяцев | 6 000 BYN | 6 016 BYN | 6 263 BYN | 6 489 BYN |
| 24 месяца | 12 000 BYN | 12 063 BYN | 13 052 BYN | 13 977 BYN |
| 36 месяцев | 18 000 BYN | 18 139 BYN | 20 408 BYN | 22 617 BYN |
| 48 месяцев | 24 000 BYN | 24 247 BYN | 28 373 BYN | 32 587 BYN |
Расчёт сделан для взносов по 500 BYN в месяц по третьему плану. Если выйти через 3 года, вы заберёте 18 139 BYN, на 4 478 BYN меньше, чем дал бы обычный вклад, и на 2 269 BYN меньше, чем уже лежало на вашем счёте стройсбережений.
Накопления в системе входят в наследство. Если наследник один и согласен, к нему переходят права и обязанности участника, а при отказе или нескольких наследниках договор прекращается и деньги наследуются на общих основаниях (пункт 3 Положения).
Обе ставки меняются вместе со ставкой рефинансирования
Ставка вклада и ставка кредита в ГосСЖСС записаны как СР с фиксированным отступом, поэтому движутся вместе с ней. С 2015 года СР успела побывать на 25% в январе 2015 года, опуститься до 7,75% в июле 2020 года, подняться до 12% в марте 2022 года и снизиться до 9,25% с 1 июня 2026 года (история ставки на сайте НБРБ).
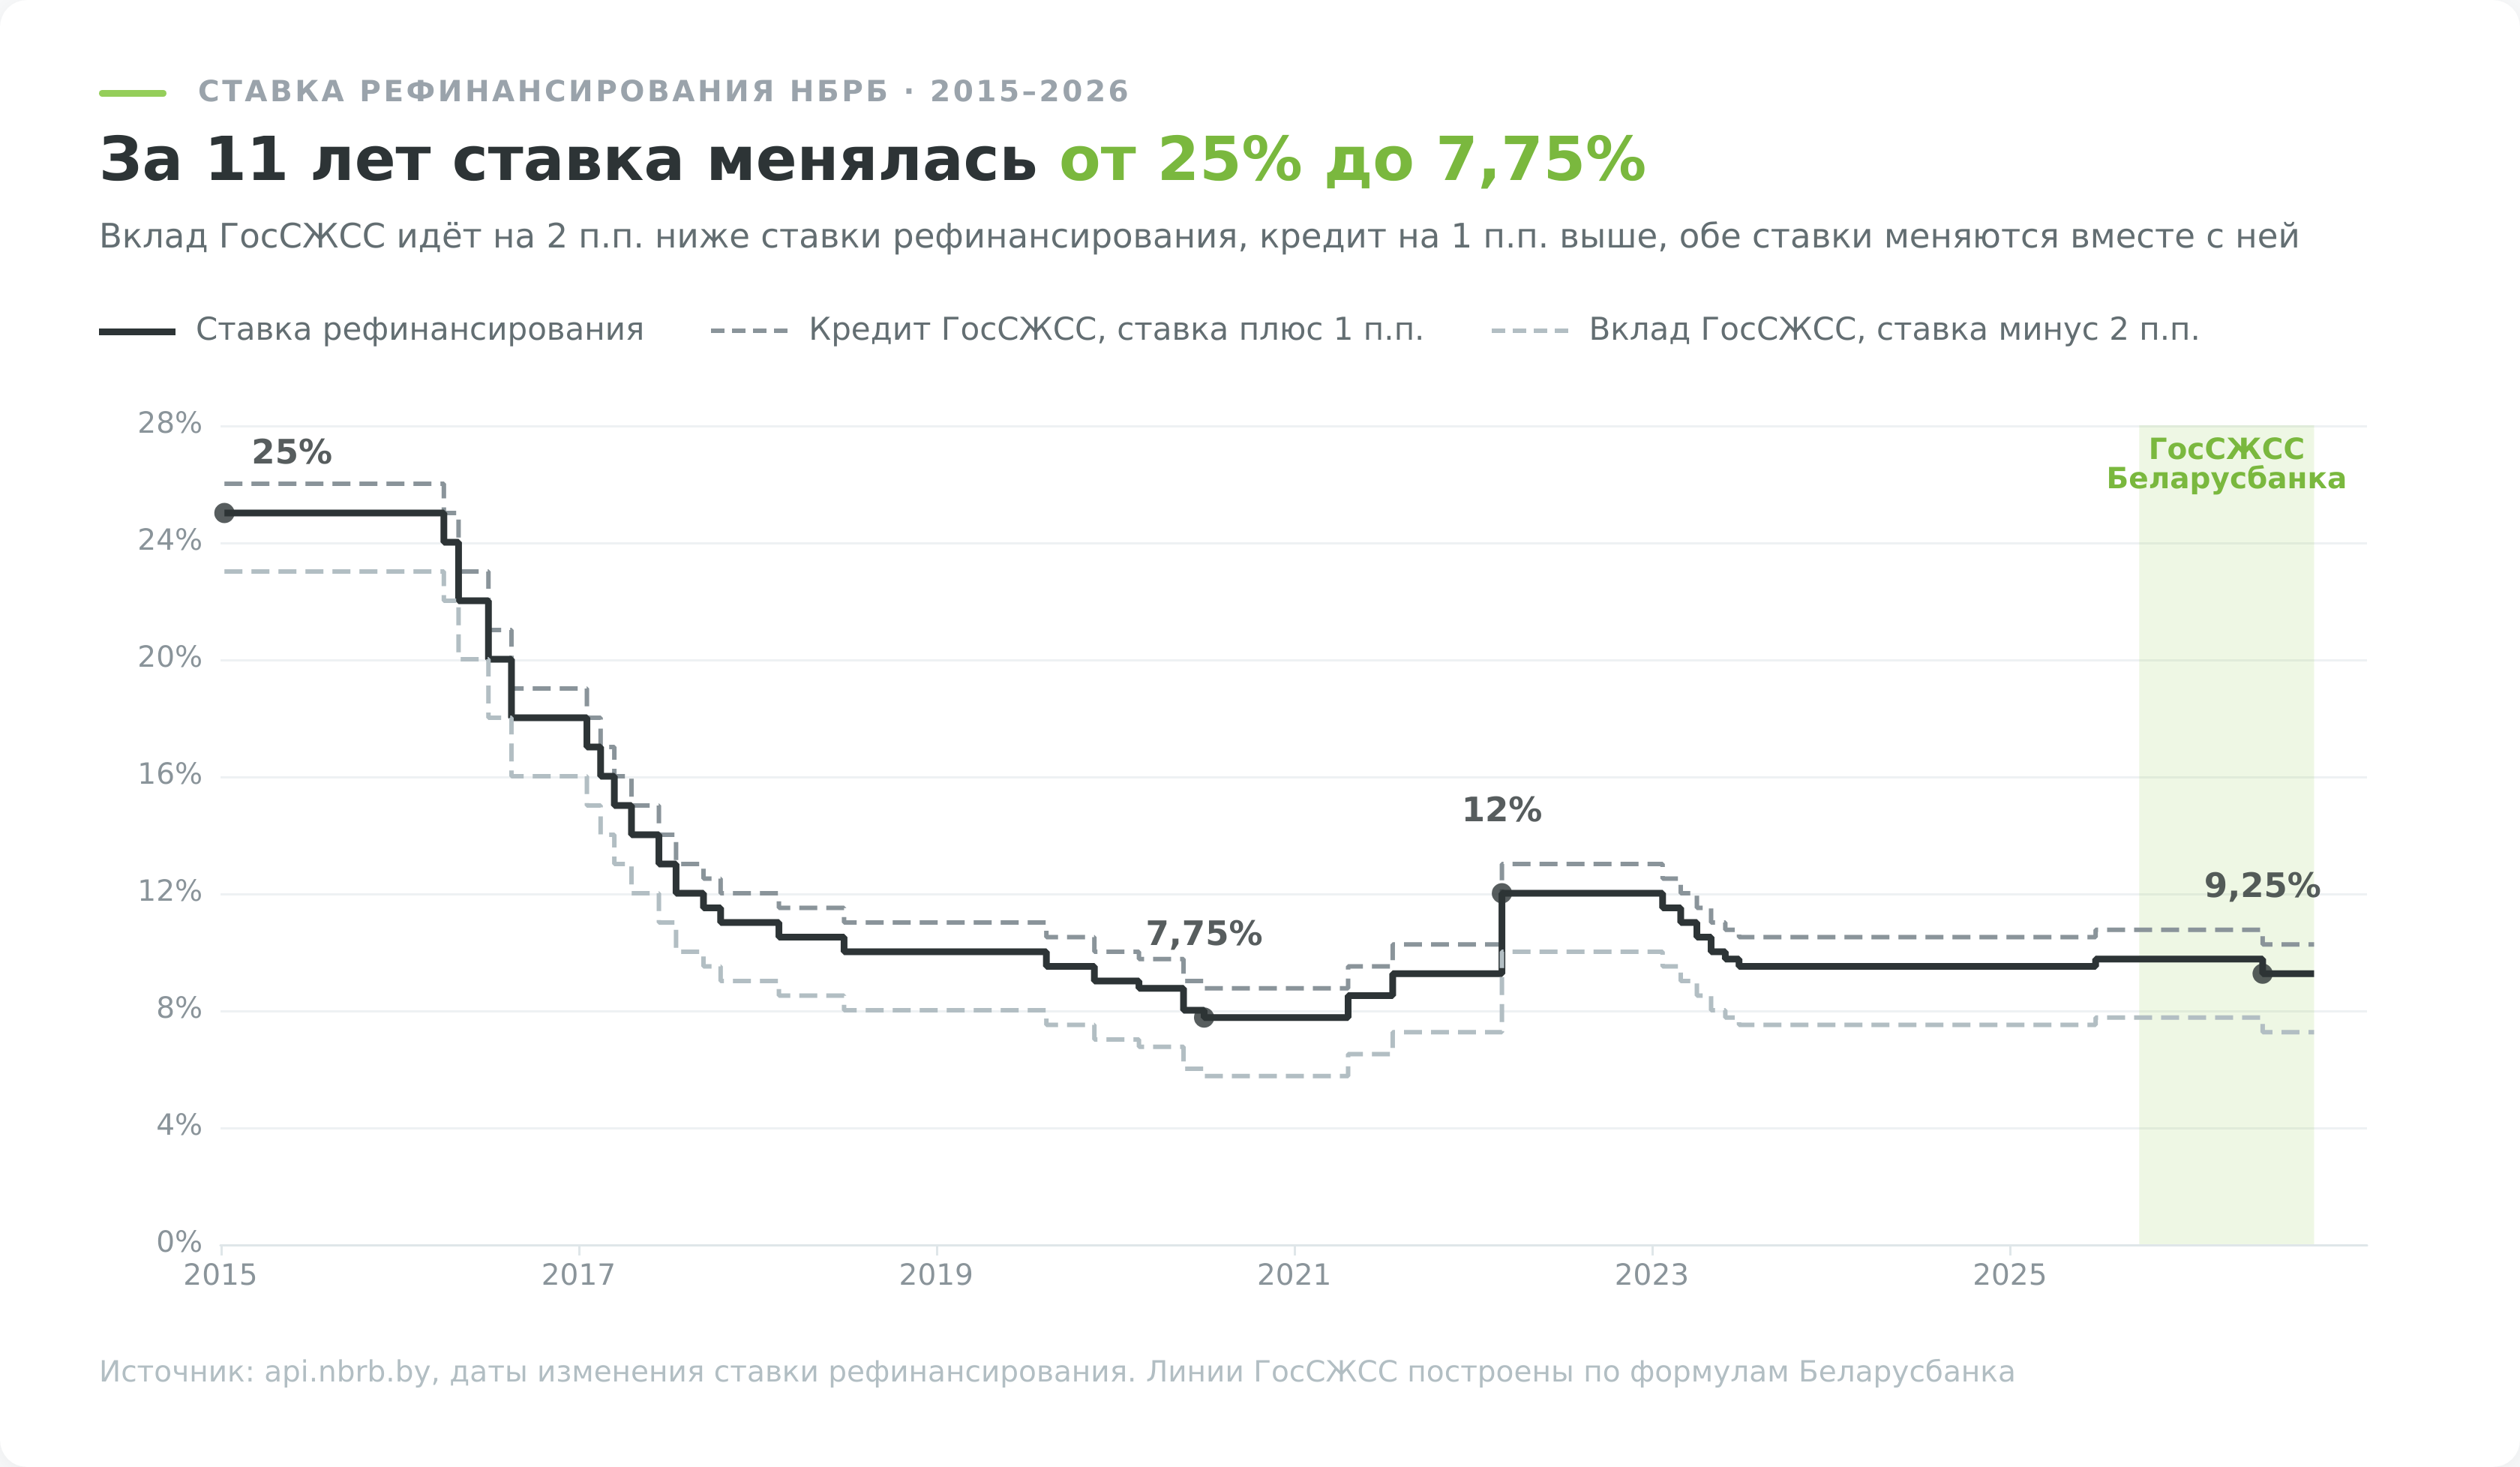
Если ваш кредит 62 512 BYN на 15 лет, каждый процентный пункт ставки меняет платёж примерно на 39 BYN в месяц. Рыночные жилищные кредиты Беларусбанка тоже привязаны к СР, так что разрыв между ними и кредитом по стройсбережениям при её изменении сохраняется, а растёт или падает сам платёж.
Кому стройсбережения подходят, а кому нет
| Ситуация | Что показал расчёт | Вывод |
|---|---|---|
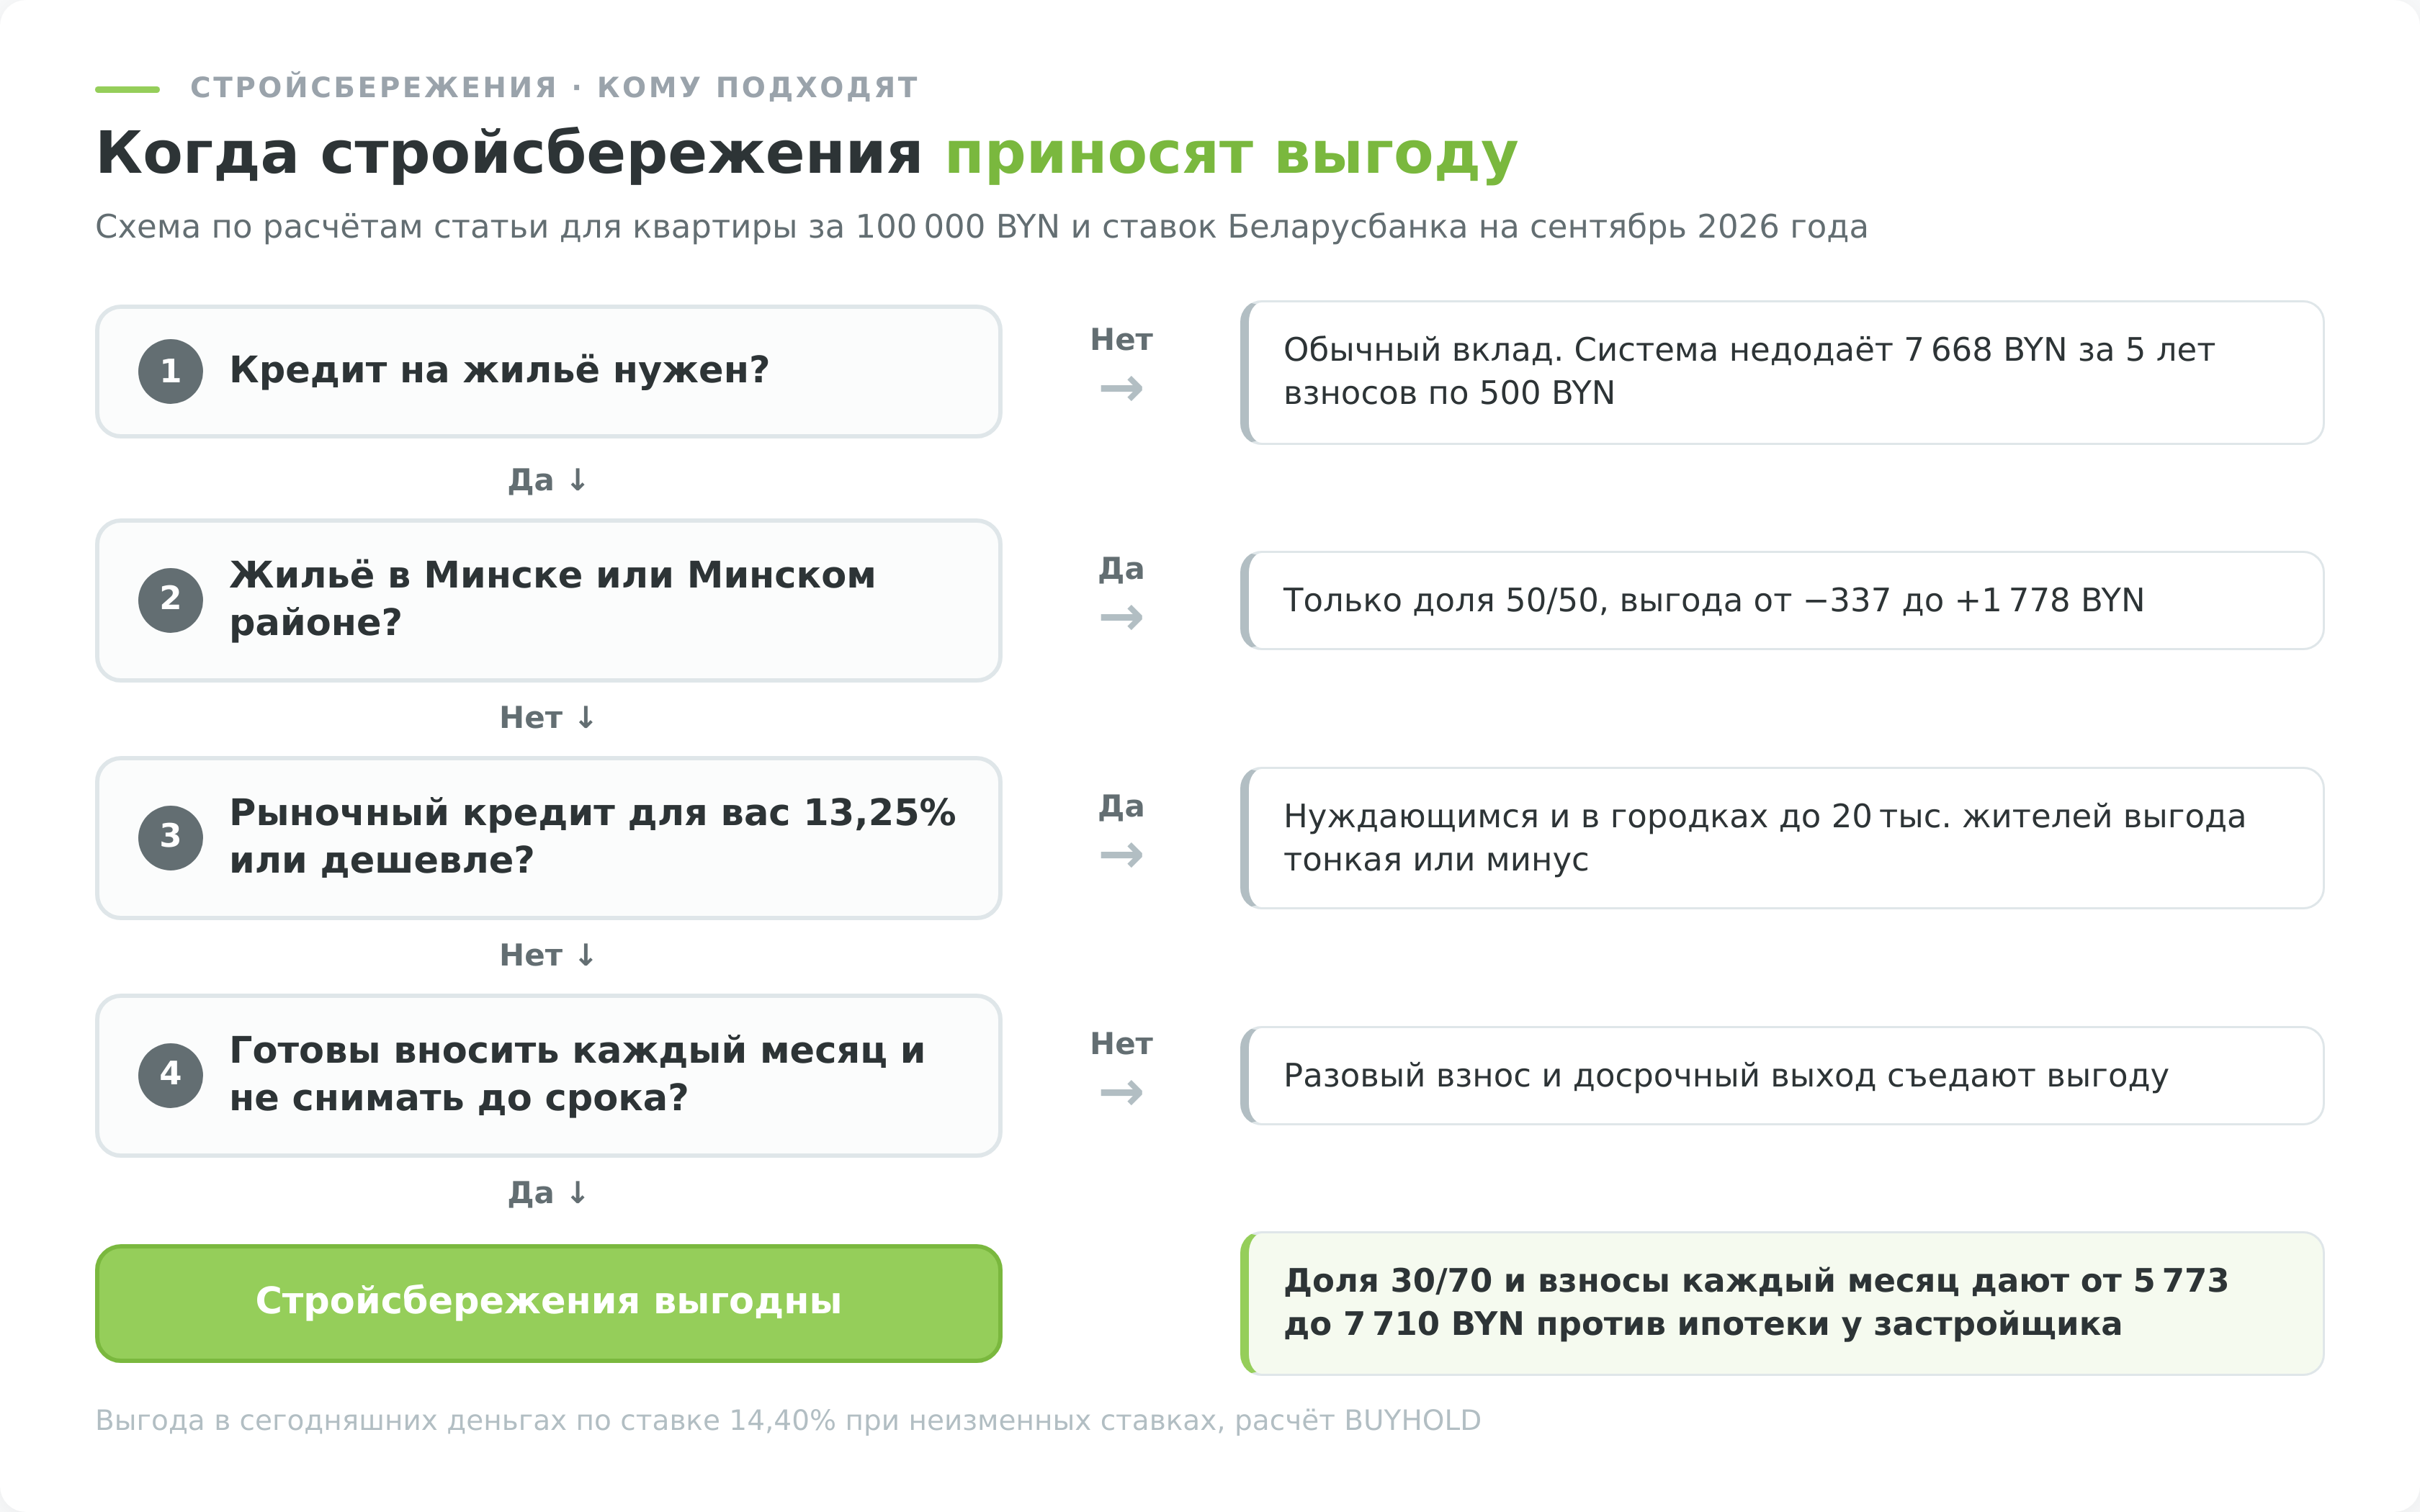
| Жильё не в Минске, доля 30/70, взносы каждый месяц | от 5 773 до 7 710 BYN против ипотеки у застройщика | стройсбережения выгодны |
| Минск, доля 50/50 | от минус 337 до плюс 1 778 BYN против ипотеки у застройщика | выгода около нуля |
| Первый взнос уже собран и вносится разом | в 4 сочетаниях из 9 минус против ипотеки у застройщика | выгода заметно меньше помесячной |
| Учёт нуждающихся, рыночный кредит от 13,25 до 14,00% | 2 помесячных сочетания из 9 в минусе против 13,25% | выгода тонкая |
| Населённый пункт до 20 тыс. жителей, рыночный кредит 12,75% | 4 помесячных сочетания из 9 в минусе | чаще не выгодны |
| Кредит не нужен | минус 7 668 BYN за 5 лет взносов по 500 BYN | обычный вклад |
| Деньги могут понадобиться раньше срока | от 473 до 8 341 BYN потерь против обычного вклада | не подходят |
Как оформить стройсбережения пошагово
- Посчитайте свой сценарий. Сравните накопления по системе с обычным вкладом в калькуляторе вклада и сопоставьте ставку кредита по стройсбережениям с рыночной ставкой, которую банк дал бы вам.
- Выберите план и долю. Для жилья вне Минска расчёт в пользу доли 30/70 и помесячных взносов, в Минске доступна только доля 50/50.
- Заключите договор в подразделении Беларусбанка, которое работает с ГосСЖСС, и внесите первый взнос. Договор «Свой дом» Белинвестбанк заключает в любом подразделении, кроме подразделений Минской области.
- Вносите деньги по графику до конца срока накопления и не снимайте их до окончания договорного срока хранения.
- В течение 6 месяцев после окончания срока хранения обратитесь в службу ипотечного кредитования с паспортом и справкой о доходах за 3 последних месяца. Выписку по договору и согласия на запросы оформят в банке, после решения кредитного комитета подпишите кредитный договор и оформите обеспечение.