Индикаторный анализ считает по формуле то, что трейдер и так видит на графике. Любой индикатор собран из 5 чисел свечи (открытие, максимум, минимум, закрытие и объём), поэтому новых сведений о рынке он не добавляет. Я проверил это на 20 акциях Мосбиржи за 2016-2026 годы. RSI, стохастик, CCI и Williams %R двигаются почти синхронно, и подтверждение перепроданности RSI остальными индикаторами срезало 28% сигналов, не улучшив результат.
Предупреждение о рисках. Статья учебная и не является индивидуальной инвестиционной рекомендацией. Все расчёты в ней сделаны на прошлых котировках, и прошлая доля удачных сигналов не гарантирует будущей. Торговля акциями, фьючерсами и CFD, особенно с кредитным плечом, может привести к потере большей части вложенных денег. Прежде чем торговать по индикаторам, проверьте правило на истории и на демо-счёте, а при сомнениях обратитесь к лицензированному финансовому консультанту.
Что такое индикаторный анализ
Индикаторный анализ — раздел технического анализа, в котором решение о сделке опирается на числа, рассчитанные по ценам и объёмам. Индикатор берёт последние N свечей, пропускает их через формулу и выдаёт одно значение на каждый бар. Из этих значений складывается линия под графиком или поверх него, и уже по ней трейдер решает, покупать, продавать или ждать.
Запросы «индикаторный метод» и «анализ индикаторов» в поиске означают то же самое. В экономике индикаторным методом называют оценку по набору показателей вроде инфляции или PMI, но в трейдинге речь о технических индикаторах, рассчитанных из котировок. Макроэкономические индикаторы на сайте разобраны отдельно и в эту статью не входят.
Внутри индикаторов есть своё деление, которое путает новичков. Одни рисуются прямо на ценовом графике (скользящие средние, полосы Боллинджера, Parabolic SAR), в документации StockCharts их называют наложениями, overlays. Другие живут в отдельной панели со своей шкалой (RSI, MACD, стохастик), это собственно индикаторы, а те из них, что колеблются в ограниченном коридоре, называют осцилляторами.
Как читать индикатор на графике
Сигналы почти всех индикаторов сводятся к пяти типам, и, если вы их различаете, незнакомый индикатор читается без инструкции.
- Пересечение уровня. RSI выходит за 30 или 70, CCI за ±100, стохастик за 20 или 80.
- Пересечение двух линий. MACD и сигнальная линия, быстрая и медленная скользящие средние, линии DI у ADX.
- Положение цены относительно наложения. Закрытие выше 200-дневной средней, внутри или вне облака Ишимоку, у границы полос Боллинджера.
- Наклон и направление. Средняя повернула вверх, гистограмма MACD растёт, ADX поднимается.
- Расхождение с ценой. Цена обновила минимум, а осциллятор нет, это дивергенция.
Порядок чтения в индикаторном анализе обычно такой. Сначала смотрят на наложения и отвечают, есть ли тренд и в какую сторону. Потом переходят к нижней панели и ищут момент входа в сторону этого тренда. Последним смотрят на ATR, чтобы понять, где стоп не выбьет обычным дневным колебанием.
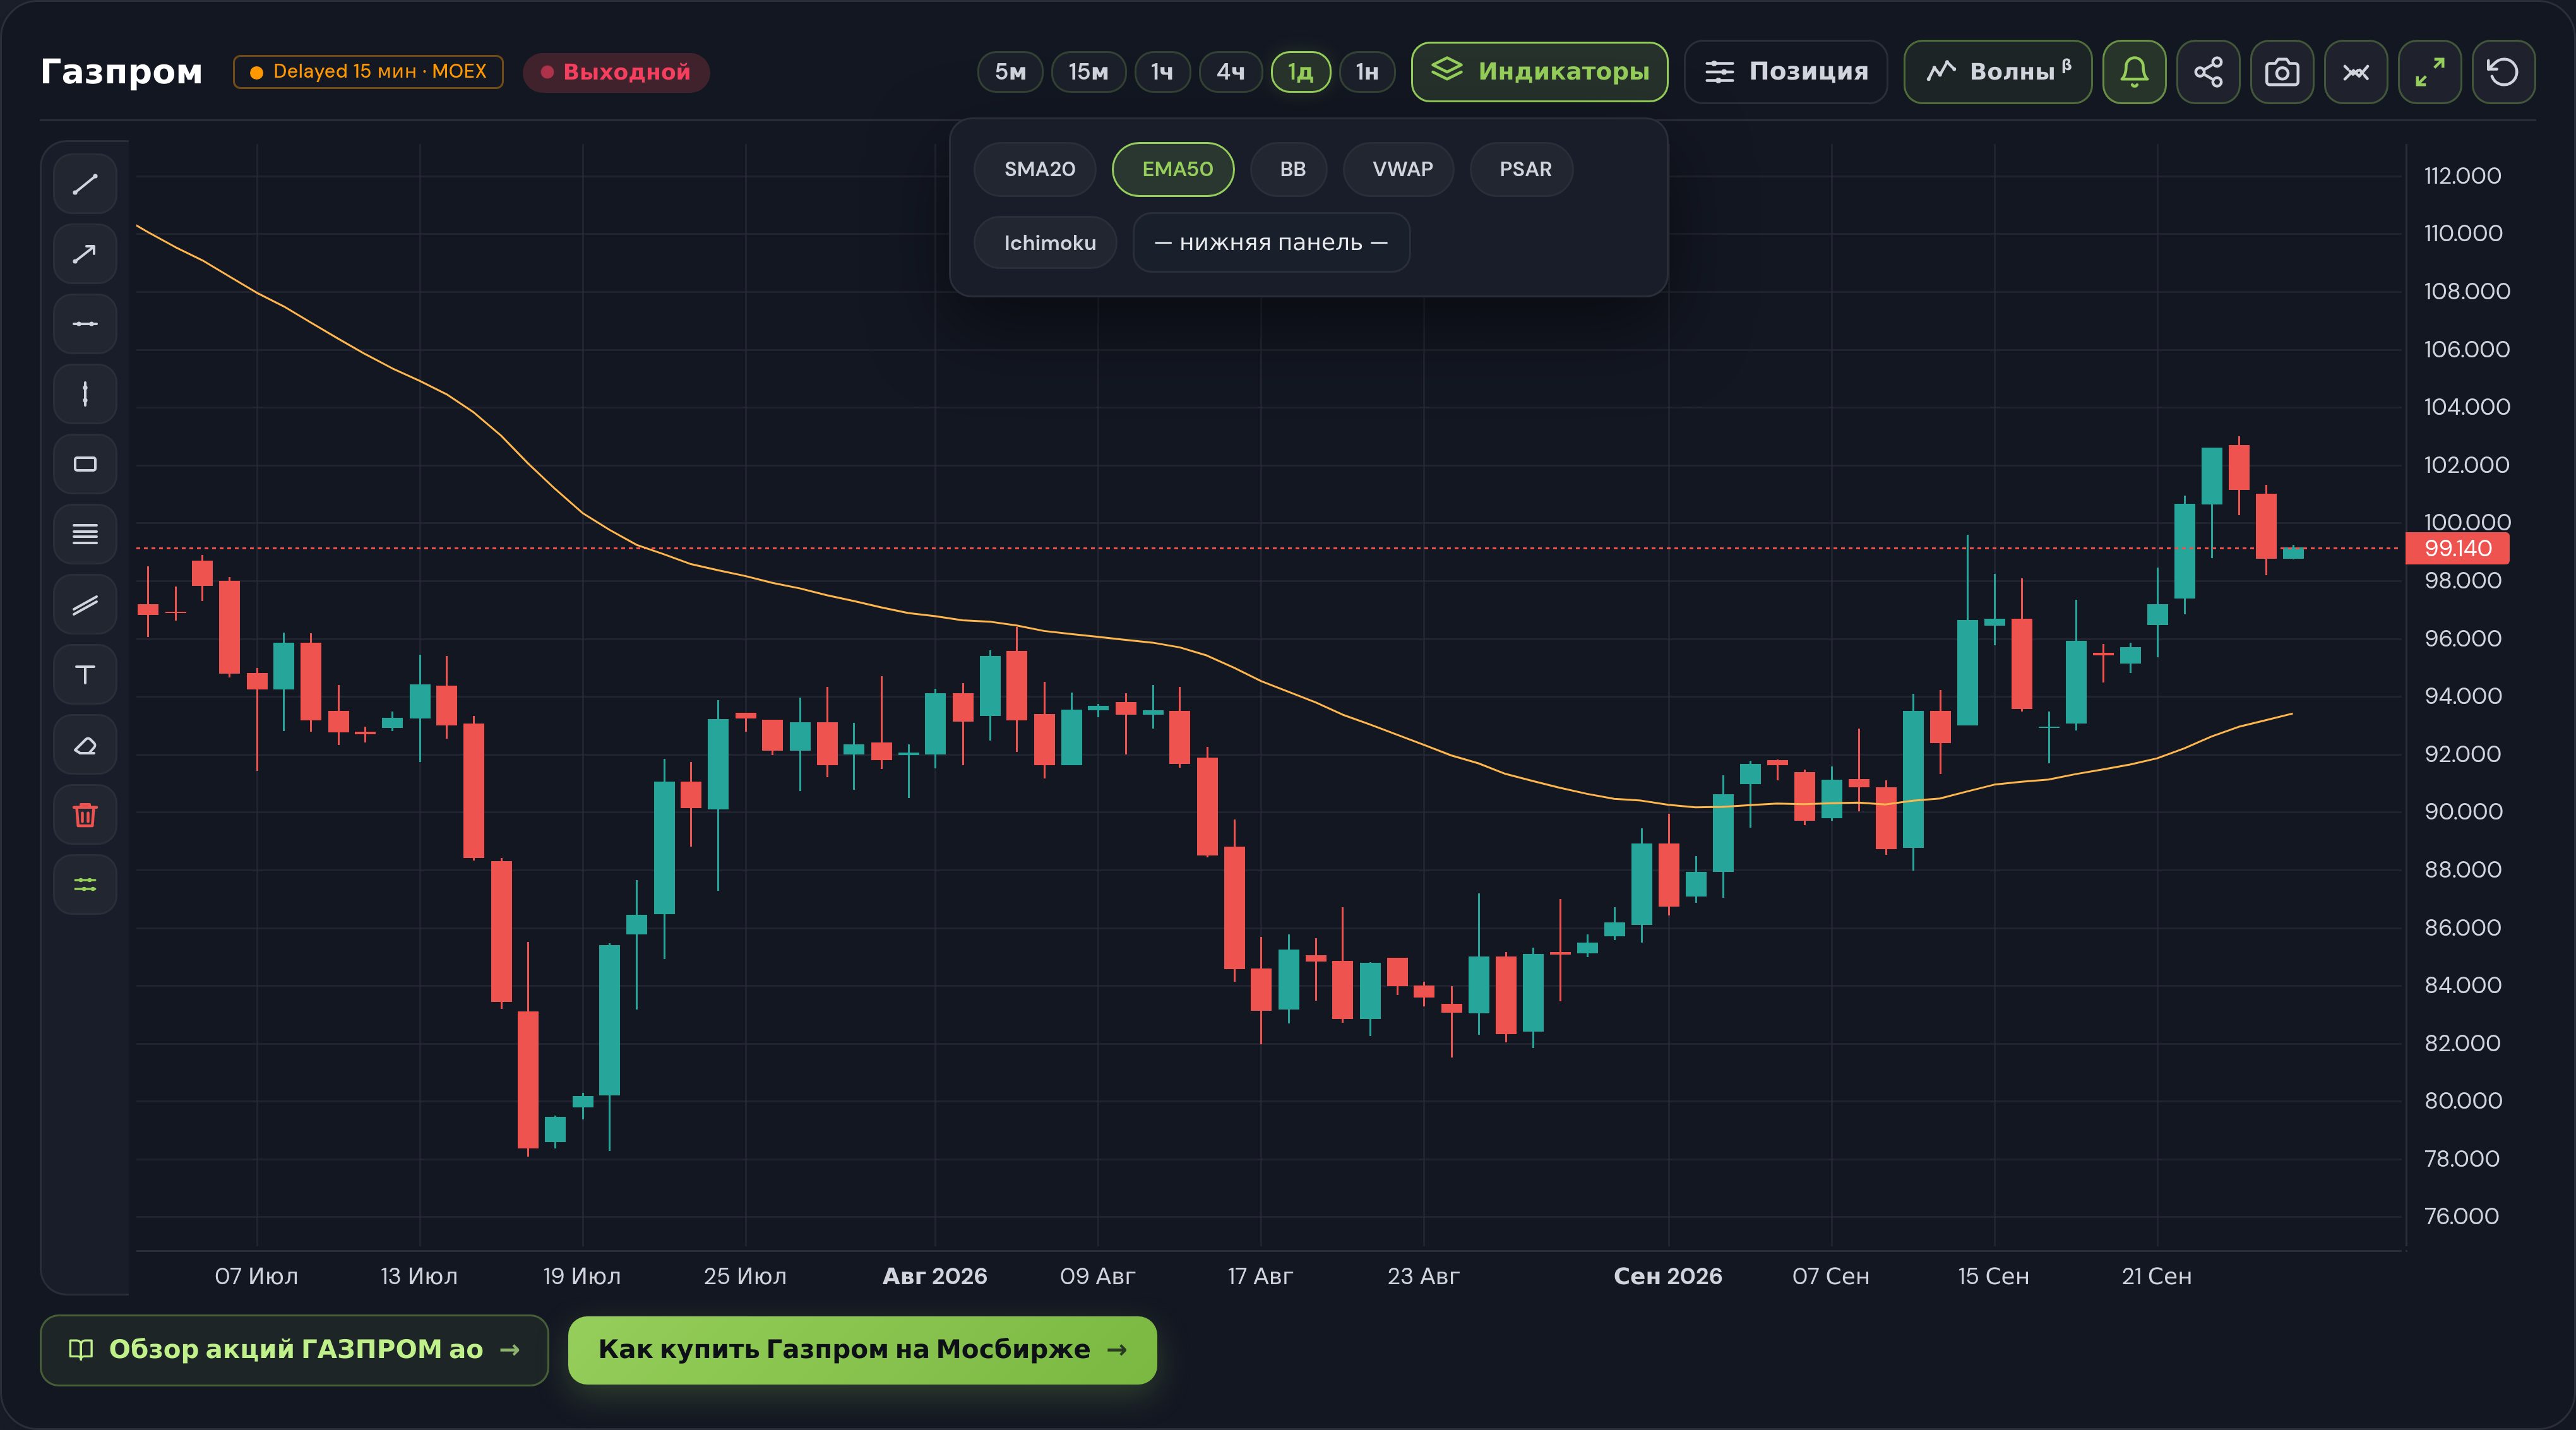
Попробовать эту последовательность на акциях Мосбиржи можно на нашем живом графике. Там есть шесть наложений (SMA20, EMA50, полосы Боллинджера, VWAP, Parabolic SAR и Ишимоку) и восемь индикаторов нижней панели, от RSI и MACD до ATR, CCI и OBV, то есть по представителю каждой группы. Рамку удобно брать со старшего таймфрейма. Если вы торгуете по дневным свечам, направление задаёт недельный график, а момент входа ищут на дневном.
- Откройте живой график и введите в поиске тикер, например SBER или GAZP.
- Выберите дневной таймфрейм, на нём сделаны все проверки в этой статье.
- В меню «Индикаторы» включите одно наложение, например EMA50.
- В нижней панели выберите один осциллятор, например RSI, и ATR отдельно при расчёте стопа.
- Пролистайте историю назад и отметьте, где сигнал сработал, а где нет, до того как смотреть на текущий бар.
Виды индикаторов технического анализа
В индикаторном анализе индикаторы делят по тому, какой вопрос о рынке они задают. Вопросов всего четыре (куда идёт цена, насколько быстро, насколько широко колеблется и сколько денег за этим стоит), и групп соответственно четыре плюс «прочие». Названия групп в терминалах разные, в MetaTrader, например, отдельно выделены индикаторы Билла Уильямса, но по смыслу они ложатся в ту же схему.
| Группа | Какой вопрос задаёт | Примеры | Где работает по учебнику | Главная слабость |
|---|---|---|---|---|
| Трендовые | Куда идёт цена и есть ли тренд | SMA, EMA, MACD, ADX, Parabolic SAR, Ишимоку, Аллигатор | В направленном движении | Запаздывание, пила во флэте |
| Осцилляторы (импульс) | Насколько быстро и далеко ушла цена | RSI, стохастик, CCI, Williams %R, Momentum, ROC | В боковике | Застревают в зоне в сильном тренде |
| Волатильность | Насколько широко колеблется цена | ATR, полосы Боллинджера, каналы Дончиана и Кельтнера | Для стопов и размера позиции | Не говорят о направлении |
| Объёмы | Подтверждают ли движение деньги | OBV, MFI, VWAP, Better Volume | На биржевых активах с реальным объёмом | На форексе объём тиковый |
| Прочие и пользовательские | Разметка структуры, сессии, сигналы-стрелки | Фракталы, ZigZag, Heiken Ashi, индикаторы сессий | Как вспомогательная разметка | Часть перерисовывает прошлое |
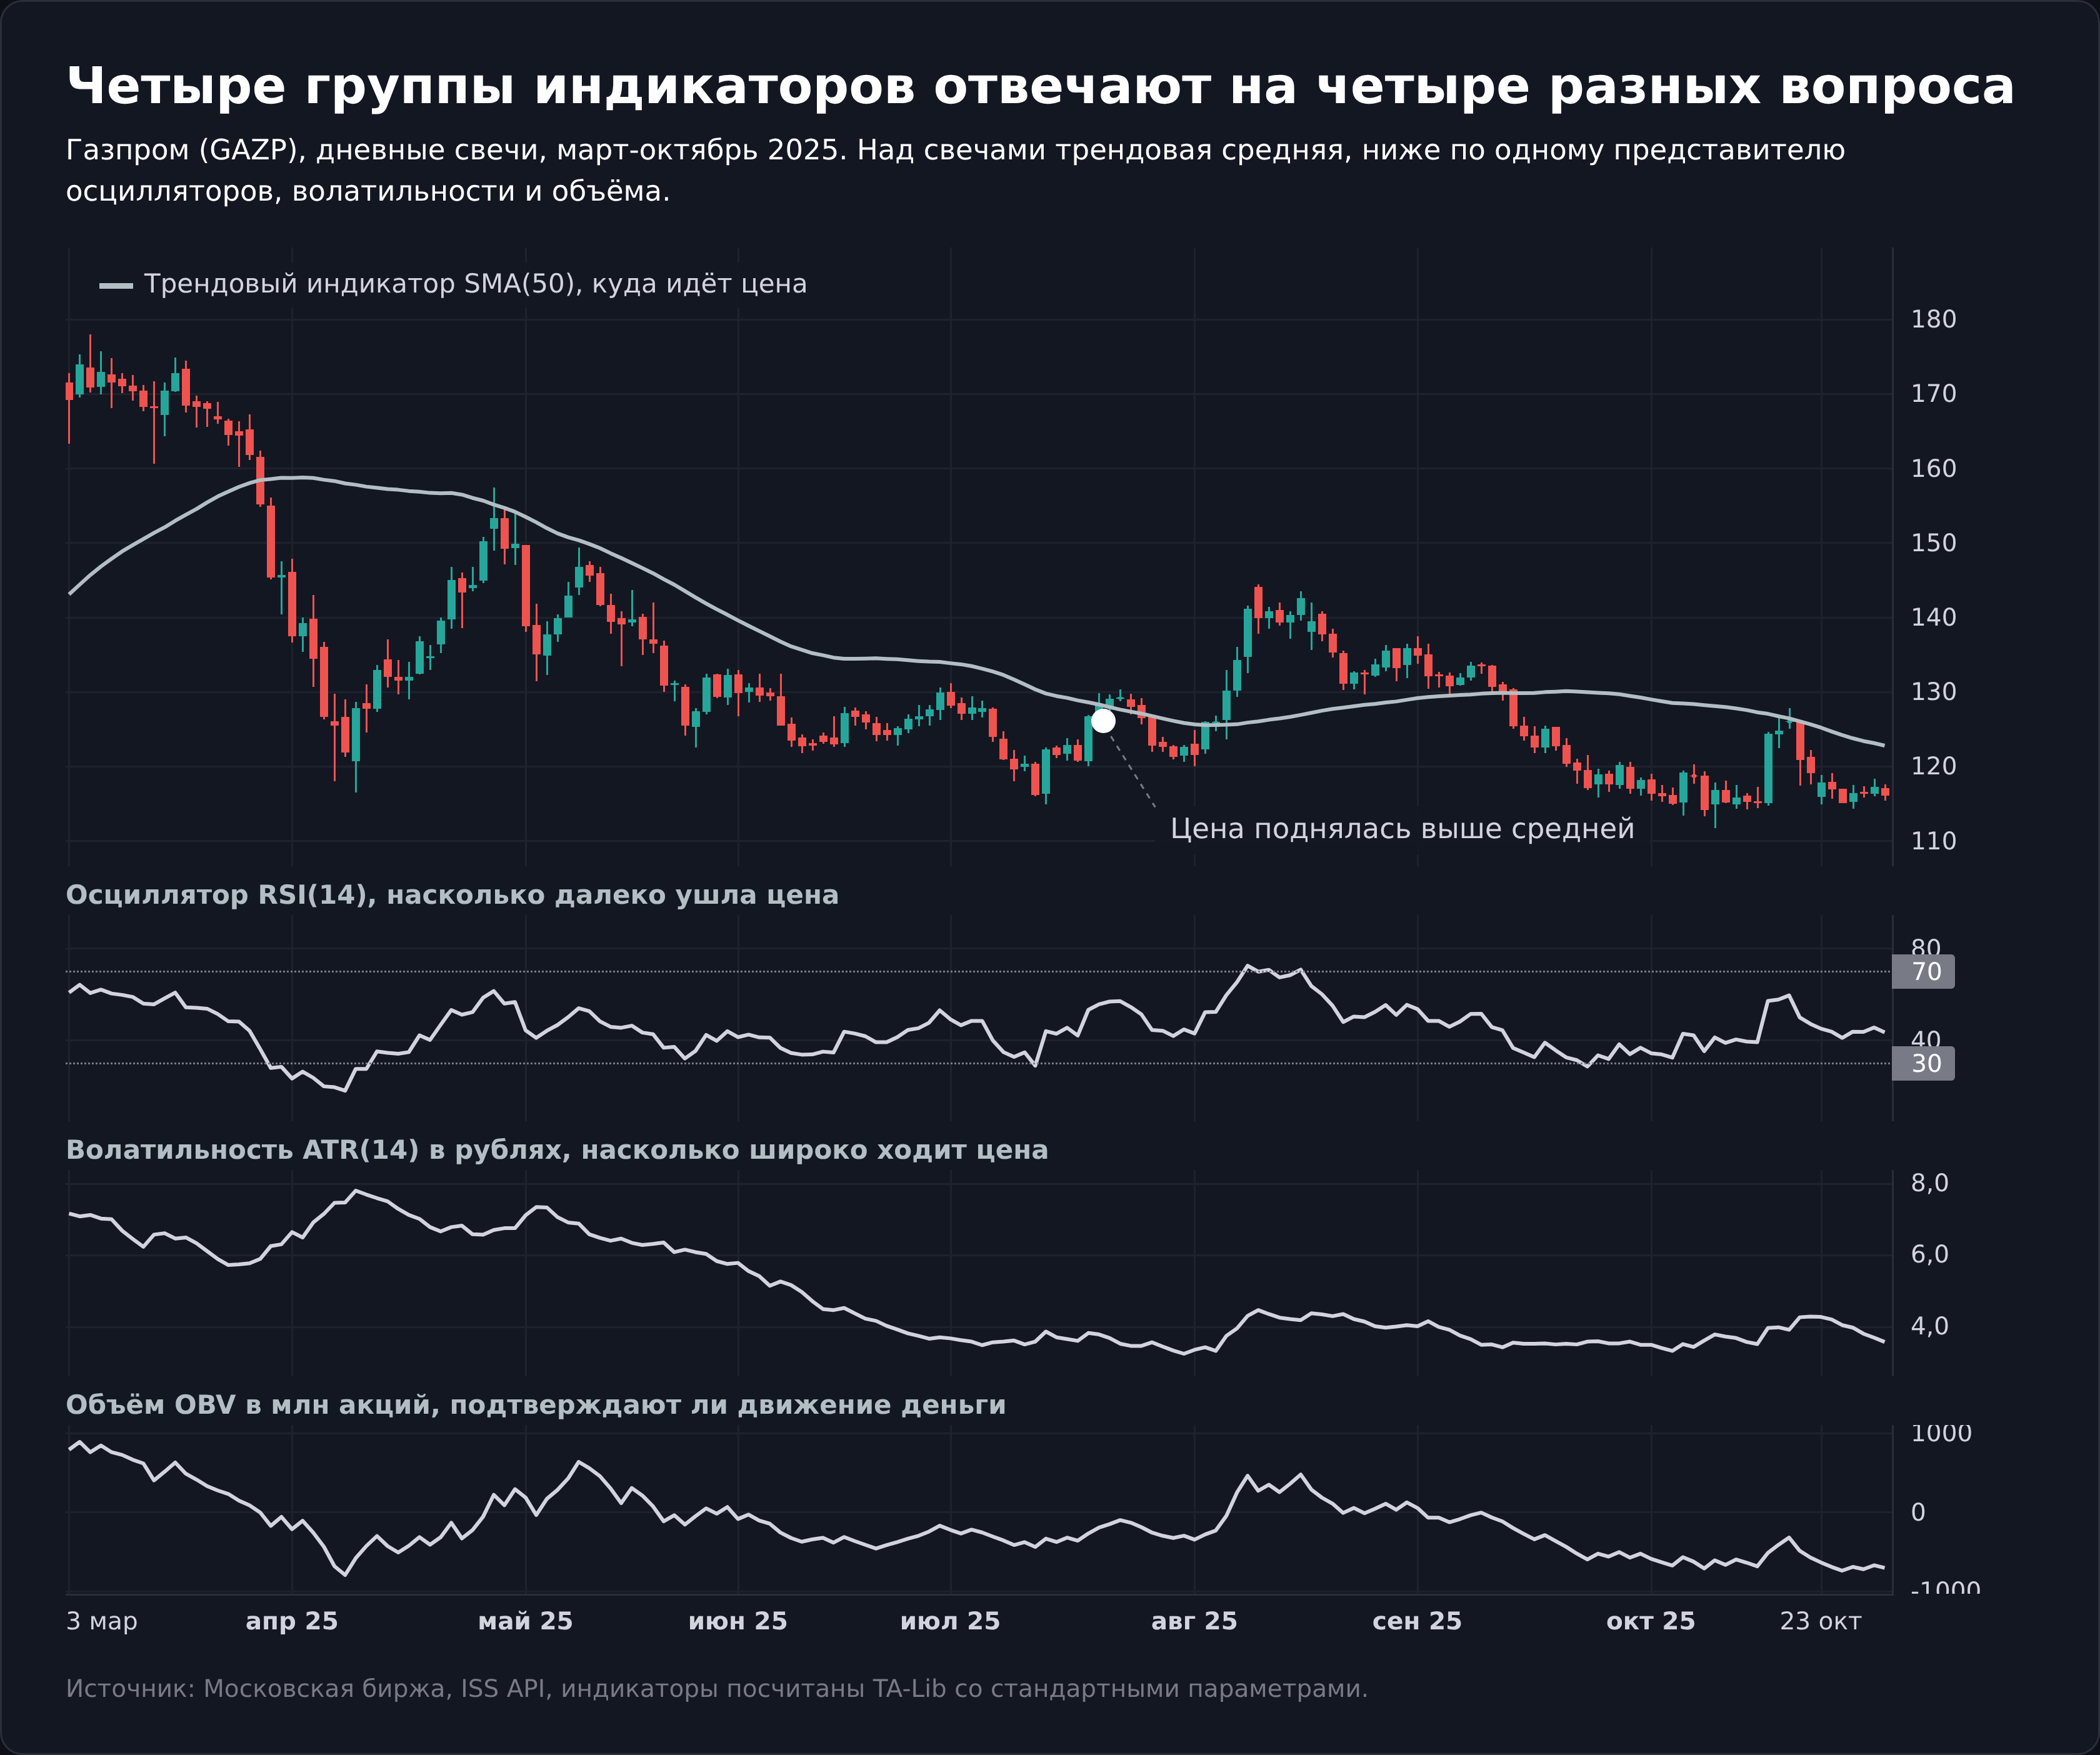
Колонка «где работает по учебнику» дана так, как её формулирует классика. Джон Мёрфи в книге «Технический анализ финансовых рынков» пишет, что осцилляторы полезнее всего, когда рынок торгуется в диапазоне, идёт в сторону или не имеет ясного тренда. На Мосбирже я это правило проверил отдельно, результат в разделе про флэт и тренд.
Трендовые индикаторы
Трендовые индикаторы усредняют цену и показывают направление без мелкого шума. Базовый кирпич у всех один, это скользящая средняя. MACD считает разницу двух экспоненциальных средних, Аллигатор строит три сглаженные средние со сдвигом вперёд, Ишимоку использует середины диапазонов за 9, 26 и 52 периода, Parabolic SAR подтягивает точку остановки за ценой с ускорением. ADX стоит особняком, он измеряет силу движения и не показывает его направление.
Платой за гладкость служит запаздывание. Простая средняя за N баров отстаёт от цены примерно на (N − 1) / 2 бара, у SMA(20) это 9,5 бара, у SMA(200) почти 100. Во флэте трендовые индикаторы дают серию ложных пересечений, которую трейдеры называют пилой.
На практике трендовые индикаторы чаще работают фильтром, а не сигналом. Покупки рассматривают только выше 200-дневной средней или выше облака Ишимоку, продажи только ниже, а момент входа выбирают другим инструментом. Обзор популярных вариантов с настройками собран в материале о трендовых индикаторах.
Осцилляторы
Осциллятор показывает, где сейчас цена относительно своего недавнего прошлого, в процентах или в нормированных единицах. RSI сравнивает средний рост со средним падением за 14 баров, стохастик меряет положение закрытия внутри диапазона максимум-минимум, CCI считает отклонение от средней в единицах среднего отклонения, Williams %R устроен как перевёрнутый стохастик. У большинства есть зоны «перекупленности» и «перепроданности», и именно на них строится самый популярный сигнал.
Опасность осцилляторов в сильном тренде. Рост без откатов держит RSI выше 70 неделями, и продажа по «перекупленности» становится продажей растущей бумаги. Отдельный класс сигналов дают расхождения цены и осциллятора, дивергенции и конвергенции. Как часто они отрабатывают при честном расчёте, видно по строке MACD в сводной таблице.
Сила осциллятора в раннем замечании замедления. Если цена обновила максимум, а RSI нет, импульс слабеет, хотя тренд ещё не сменился. Входить по одному такому расхождению рискованно, оно может держаться неделями.
Индикаторы волатильности
Эта группа отвечает на вопрос «насколько», а не «куда». ATR усредняет истинный диапазон бара с учётом гэпов, полосы Боллинджера откладывают два стандартных отклонения от 20-дневной средней, канал Дончиана берёт максимум и минимум за N дней. Сигнала на покупку в чистом виде у них нет. Зато без них трудно поставить стоп, который не выбьет обычный дневной шум, и посчитать размер позиции так, чтобы риск на сделку был одинаковым у спокойной и нервной бумаги.
Дневной ATR в процентах цены у разных бумаг Мосбиржи заметно различается, поэтому стоп «3% от цены» для одной слишком тесный, а для другой слишком широкий. Стоп в единицах ATR выравнивает этот риск. Сама волатильность и способы её мерить описаны отдельно.
Индикаторы объёма
Объёмные индикаторы добавляют к цене пятое число свечи, количество проторгованных бумаг. OBV накапливает объём со знаком дня, MFI взвешивает рост и падение объёмом, VWAP даёт среднюю цену, взвешенную по объёму внутри дня. На Мосбирже объём настоящий, биржевой.
На форексе у каждого дилера свой тиковый объём, число изменений котировки, и сравнивать его между площадками бессмысленно. Подборка вариантов для терминала есть в статье про индикаторы объёма, отдельно разобран Better Volume.
Самое проверяемое применение объёма в индикаторном анализе связано с пробоями. В проверке уровней на Мосбирже пробой на объёме от 1,5 медианы за 20 сессий в 70,6% случаев продолжился на 1,5 ATR за уровень, прежде чем цена закрылась обратно, а при обычном объёме в 52,2%. Так же вёл себя и пробой случайной цены, то есть работал объём, а не сам уровень.
Индикаторы Билла Уильямса и пользовательские разработки
В MetaTrader индикаторы Уильямса вынесены в отдельную папку (Аллигатор, фракталы, Awesome Oscillator, Gator, MFI Уильямса), хотя по устройству это обычные трендовые средние и осцилляторы. Пользовательские индикаторы пишут на MQL, Pine Script или Lua для QUIK, их десятки тысяч, и проверенных среди них единицы. Практичные вспомогательные вещи вроде индикаторов торговых сессий полезны как разметка графика и сигналов не дают.
Главный риск этой группы в перерисовке. Фрактал Уильямса подтверждается только через два бара после экстремума, линия ZigZag перестраивает последний отрезок, пока цена не пройдёт заданный процент в обратную сторону. На истории такие индикаторы выглядят безупречно, потому что показывают точки, которые в реальном времени ещё не были известны.
Как устроены формулы индикаторного анализа
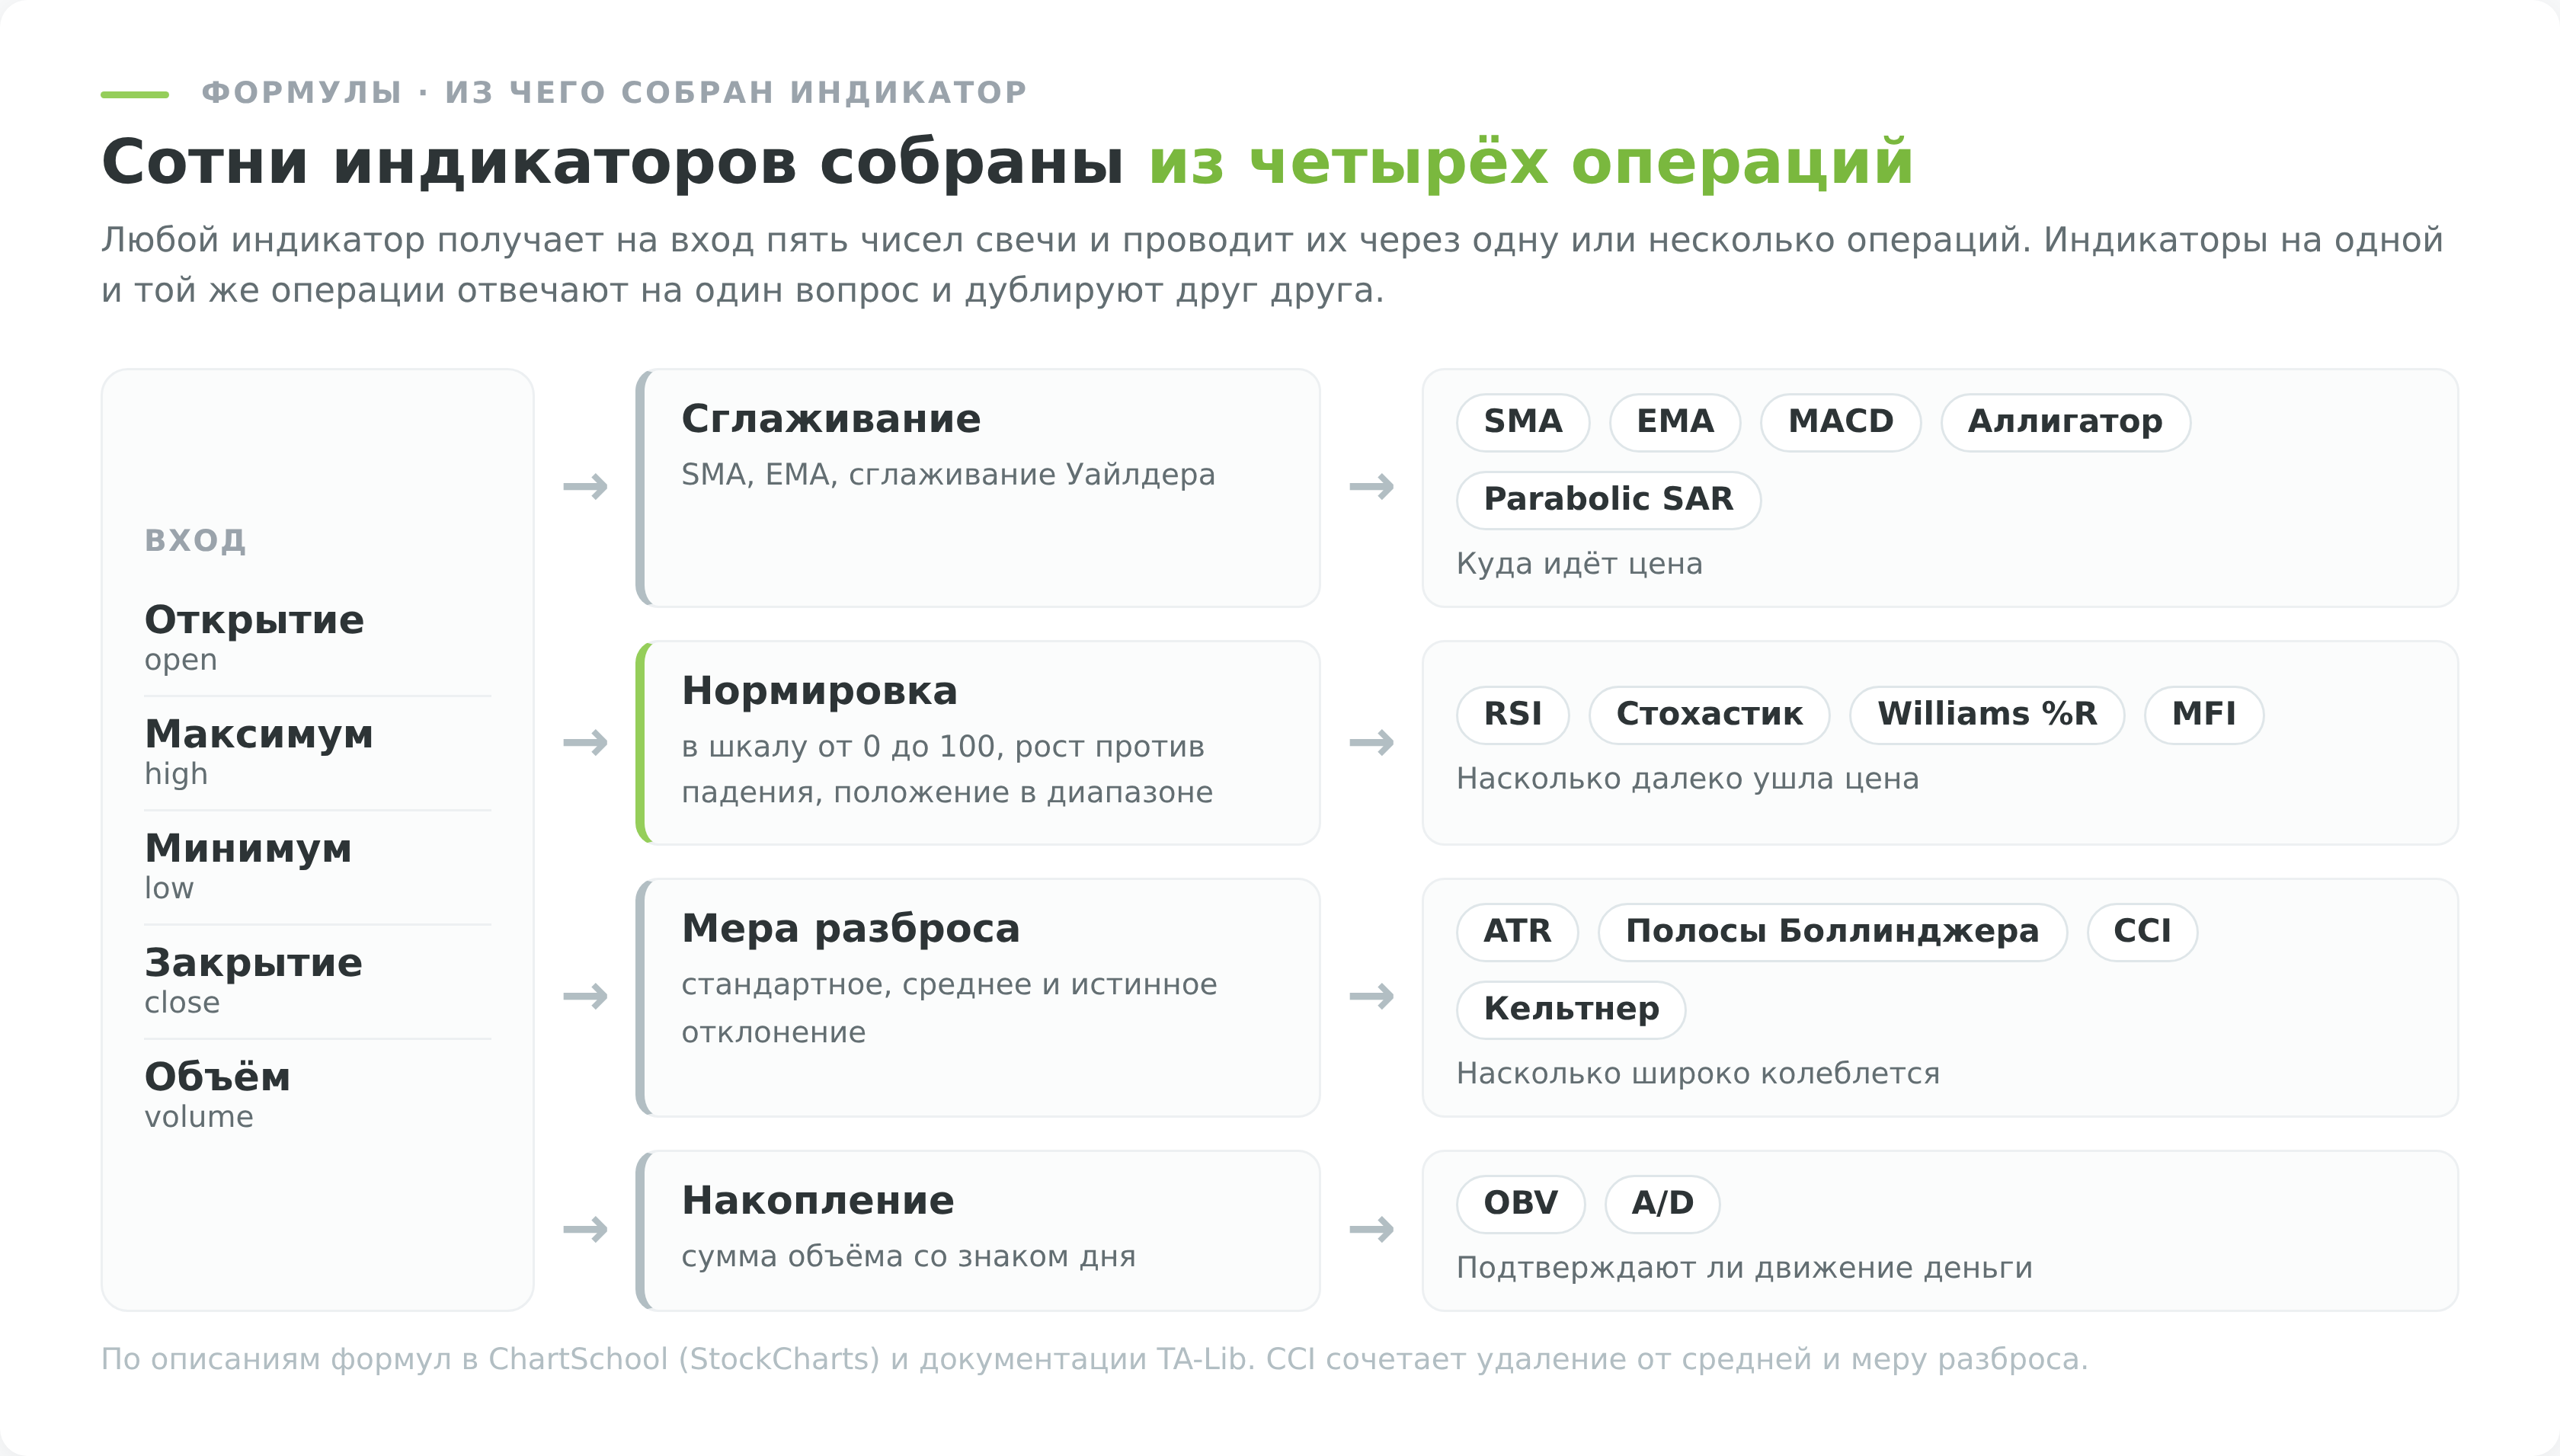
Десятки индикаторов собираются из четырёх операций над ценой. Библиотека TA-Lib, на которой построены расчёты во многих программах и в этой статье, содержит больше 200 функций (официальный сайт TA-Lib), и почти все они перекомбинируют эти четыре операции. Если их знать, любой новый индикатор разбирается за минуту, и сразу видно, с кем из старых он будет дублировать сигналы.
- Сглаживание. Простая средняя SMA делит сумму N закрытий на N. Экспоненциальная EMA придаёт свежим барам больший вес, коэффициент равен 2 / (N + 1). Сглаживание Уайлдера использует коэффициент 1 / N и потому медленнее EMA того же периода. На сглаживании стоят MA, MACD, Аллигатор, ATR и внутренности RSI.
- Нормировка в коридор. Движение переводится в шкалу от 0 до 100. RSI делит средний рост на сумму среднего роста и среднего падения, стохастик ставит закрытие внутрь диапазона максимум-минимум за 14 баров, Williams %R делает то же с обратным знаком.
- Мера разброса. Стандартное отклонение даёт полосы Боллинджера, средний истинный диапазон даёт ATR, среднее абсолютное отклонение стоит в знаменателе CCI вместе с константой 0,015.
- Накопление. OBV и A/D прибавляют объём дня со знаком, и значение индикатора зависит от всей истории с первого бара.
Поэтому в одной панели RSI, стохастик и CCI рисуют почти одинаковые кривые. Все трое отвечают на вопрос «высоко ли закрытие относительно последних двух-трёх недель» и расходятся только в деталях сглаживания.
Основные индикаторы. Что показывает каждый и что вышло на Мосбирже
Почти все индикаторы, которые стоят в любом терминале по умолчанию, придуманы до персональных компьютеров, с 1950-х по 1990-е годы. Считали их вручную или на программируемых калькуляторах, и это объясняет многие «странные» параметры. Период 14 у Уайлдера и константа 0,015 у Ламберта подбирались под товарные рынки своего времени, а не под акции Мосбиржи 2026 года.
В 2026 году на сайте переписаны 17 именных статей об индикаторах, и в каждой учебное утверждение проверено на дневных котировках российских акций и индекса Мосбиржи через ISS API биржи. Таблица ниже собирает для каждого индикатора автора, смысл и главный результат проверки. Период и набор бумаг в статьях разный (чаще всего Сбербанк, Газпром, Лукойл, Роснефть и IMOEX за 2019-2026 годы), методика и оговорки описаны внутри каждой статьи.
| Индикатор, автор и год | Что показывает и главный сигнал | Что вышло на Мосбирже |
|---|---|---|
| RSI Уайлдер, 1978 |
Соотношение среднего роста и среднего падения за 14 баров по шкале 0-100. Сигнал на выходе за 30 и 70 | После захода выше 70 цена через 5 дней была выше в 60,2% случаев против базовых 52,1%, это продолжение, а не разворот |
| Стохастик Лейн, конец 1950-х |
Где стоит закрытие внутри диапазона 14 баров. Зоны 20 и 80, пересечение линий %K и %D | Стохастик 14, 3, 3 провёл в зонах 41,9% времени, у RSI 11,5-14,8% |
| CCI Ламберт, 1980 |
Удаление цены от 20-дневной средней в единицах среднего отклонения. Выход за ±100 | 57,8-59,5% по трём бумагам |
| Полосы Боллинджера Боллинджер, начало 1980-х |
Средняя за 20 дней и два стандартных отклонения вокруг неё. Касание полос, сужение перед движением | 87,1% дней, учебная покупка у нижней полосы уменьшала капитал |
| MACD Аппель, 1979 |
Разница EMA за 12 и 26 дней и её сигнальная линия. Пересечения и дивергенции с ценой | При ошибке заглядывания вперёд отработка доходила до 100%, при честном расчёте 25,0-77,8% в зависимости от бумаги |
| Скользящие средние общий инструмент без одного автора |
Средняя цена за N дней. Наклон, положение цены, пересечение средних, золотой крест 50/200 | На IMOEX за 2013-2026 годы рост через 3 месяца в 42,9% случаев против 62,0% у случайного дня |
| ADX Уайлдер, 1978 |
Сила тренда без направления и линии DI. Тренд при ADX выше 25, пересечение DI | Фильтр убрал 75,3% пересечений DI, успешных 48,4% против базы 49,9% |
| ATR Уайлдер, 1978 |
Средний истинный диапазон бара с учётом гэпов. Расстояние до стопа и размер позиции | Фиксированный стоп 3% выбивал верные сделки в 5,8-41,8% случаев по режимам волатильности, стоп 2 ATR в 2,8-10,0% |
| Ишимоку Хосода, 1969 |
Облако из середин диапазонов за 9, 26 и 52 бара. Выше облака рынок покупателей | Выше облака 12,6% годовых, ниже минус 4,7%, режим облака работает |
| Parabolic SAR Уайлдер, 1978 |
Точки остановки, подтягивающиеся за ценой с ускорением. Переворот позиции при касании | У Газпрома ×1,89, но без шортов 2022 года, когда ЦБ запрещал короткие продажи, только ×1,10 |
| Аллигатор Уильямс, 1995 |
Три сглаженные средние со сдвигом вперёд. Расхождение линий означает начало тренда | Спит 17-21% дней, сигнал пробуждения отработал в 47,9% случаев |
| OBV Гранвилл, 1963 |
Объём, накопленный со знаком дня. Расхождение OBV и цены | Связь с доходностью следующей недели от −0,04 до 0,06, с уже прошедшей 0,66-0,77 |
| Фракталы Уильямс, 1995 |
Экстремум из пяти баров, подтверждается через два бара. Вход на пробое фрактала | Расчёт от экстремума +1,33% на сделку, честный от бара подтверждения −0,17% |
| ZigZag стандартный инструмент терминалов |
Соединяет экстремумы, отличающиеся на заданный процент. Разметка волн и разворотов | Газпром по ценам экстремумов ×2 452 559, по ценам подтверждения ×1,19 |
| Heiken Ashi Валку, 2004 |
Свечи, пересчитанные из средних цен. Смена цвета как смена тренда | Смена цвета на зелёный отработала в 52,7% случаев при базе 52,9%, минимум сглаженной свечи ниже реального в 24,2% баров |
| Aroon Чанде, 1995 |
Сколько баров прошло с максимума и минимума за 25. Aroon Up выше 70 означает сильный тренд | Такое состояние держится четверть времени и преимущества не даёт, работает только пересечение линий (58,4% через 10 дней) |
| Канал Дончиана Ричард Дончиан |
Максимум и минимум за N дней. Пробой канала, система «Черепах» | 1,58-5,23% годовых при каноническом размере позиции «Черепах», 0,28-2,76% при осторожном, против ключевой ставки 14% на 4 сентября 2026 года |
Источники по датам и авторам собраны в описаниях ChartSchool (ATR и книга Уайлдера, OBV и книга Гранвилла, CCI и журнал Commodities) и в именных статьях о каждом индикаторе, ссылки на них стоят в первой колонке.
Из 17 проверок чистое подтверждение учебника дали две, режим облака Ишимоку и стоп по ATR. В остальных случаях индикатор либо ведёт себя иначе, чем принято писать (RSI и Aroon), либо сигнал оказывается не лучше случайного входа (ADX, Аллигатор, Heiken Ashi, золотой крест), либо красивый результат держится на ошибке расчёта (фракталы, ZigZag, дивергенции MACD). Индикаторы от этого не бесполезны. Полезны они в другой роли, чем та, которую им приписывают.
Опережающие и запаздывающие индикаторы. Сколько хода отдаёт сигнал
Опережающих индикаторов в индикаторном анализе в буквальном смысле не бывает, все они считаются по уже закрытым барам. Учебники делят индикаторы на опережающие (leading) и запаздывающие (lagging). ChartSchool относит к первым осцилляторы импульса, которые «призваны опережать движение цены», а ко вторым трендовые средние, которые «следуют за ценой». Название вводит в заблуждение.
Опережать цену нельзя, все значения посчитаны по уже закрытым барам. Осциллятор лишь раньше реагирует на замедление, потому что меряет скорость, а не уровень, и за эту раннюю реакцию платит большим числом ложных сигналов.
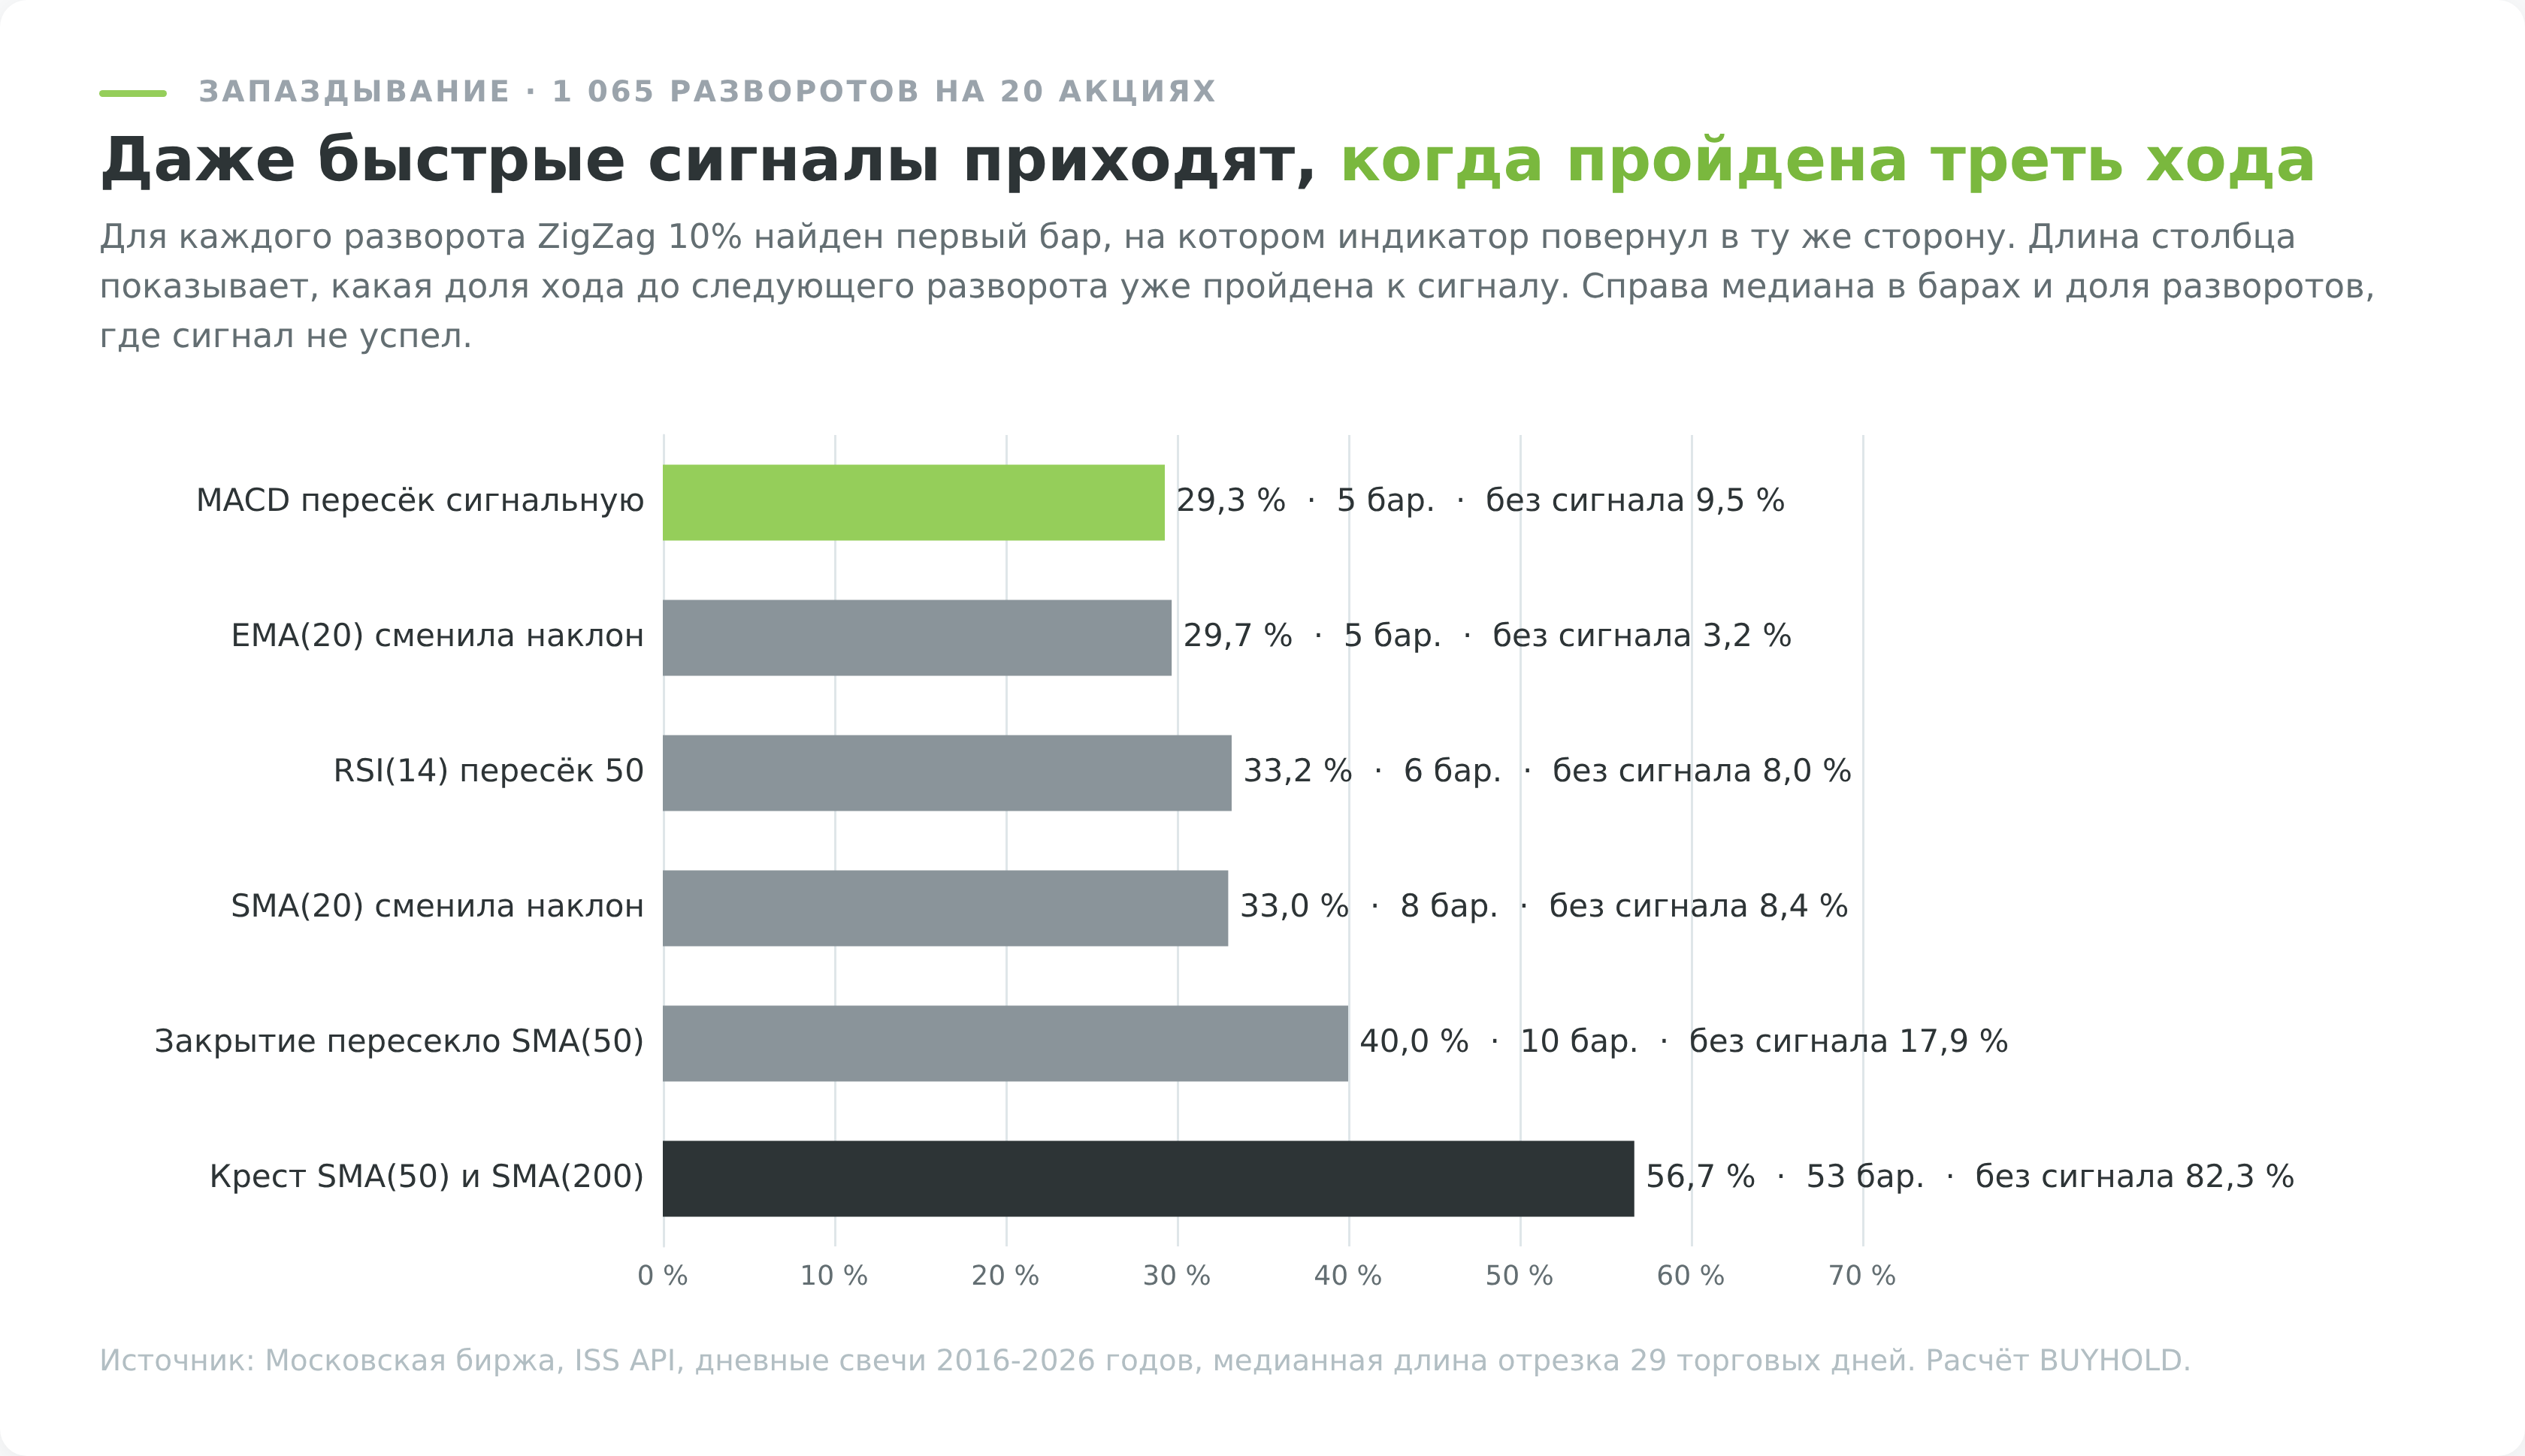
Для трейдера запаздывание важнее мерить не в барах, а в том, сколько движения уже прошло к сигналу. На 1 065 разворотах 20 акций Мосбиржи (отрезки ZigZag от 10%, медианная длина 29 торговых дней) самые быстрые сигналы пришли через 5 баров после настоящего дна или вершины и отдали около трети хода. Как размечались развороты, описано в разделе «Как я проверял».
| Сигнал разворота | Баров от экстремума, медиана | Пройдено хода к сигналу, медиана | Разворотов без сигнала |
|---|---|---|---|
| MACD пересёк сигнальную линию | 5 | 29,3% | 9,5% |
| EMA(20) сменила наклон | 5 | 29,7% | 3,2% |
| RSI(14) пересёк 50 | 6 | 33,2% | 8,0% |
| SMA(20) сменила наклон | 8 | 33,0% | 8,4% |
| Закрытие пересекло SMA(50) | 10 | 40,0% | 17,9% |
| Золотой или мёртвый крест 50/200 | 53 | 56,7% | 82,3% |
Самые быстрые сигналы приходят через 5 баров и отдают около трети движения. Если отрезок от дна до вершины прошёл 20%, по сигналу MACD вы в медиане входите, когда цена уже выросла примерно на 6%, а оставшиеся около 70% достаются только тому, кто досидит до следующего разворота и тоже выйдет с опозданием.
Пересечение 50-дневной и 200-дневной средних на отрезках такой длины просто не успевает, в 82,3% случаев следующий разворот наступал раньше креста.
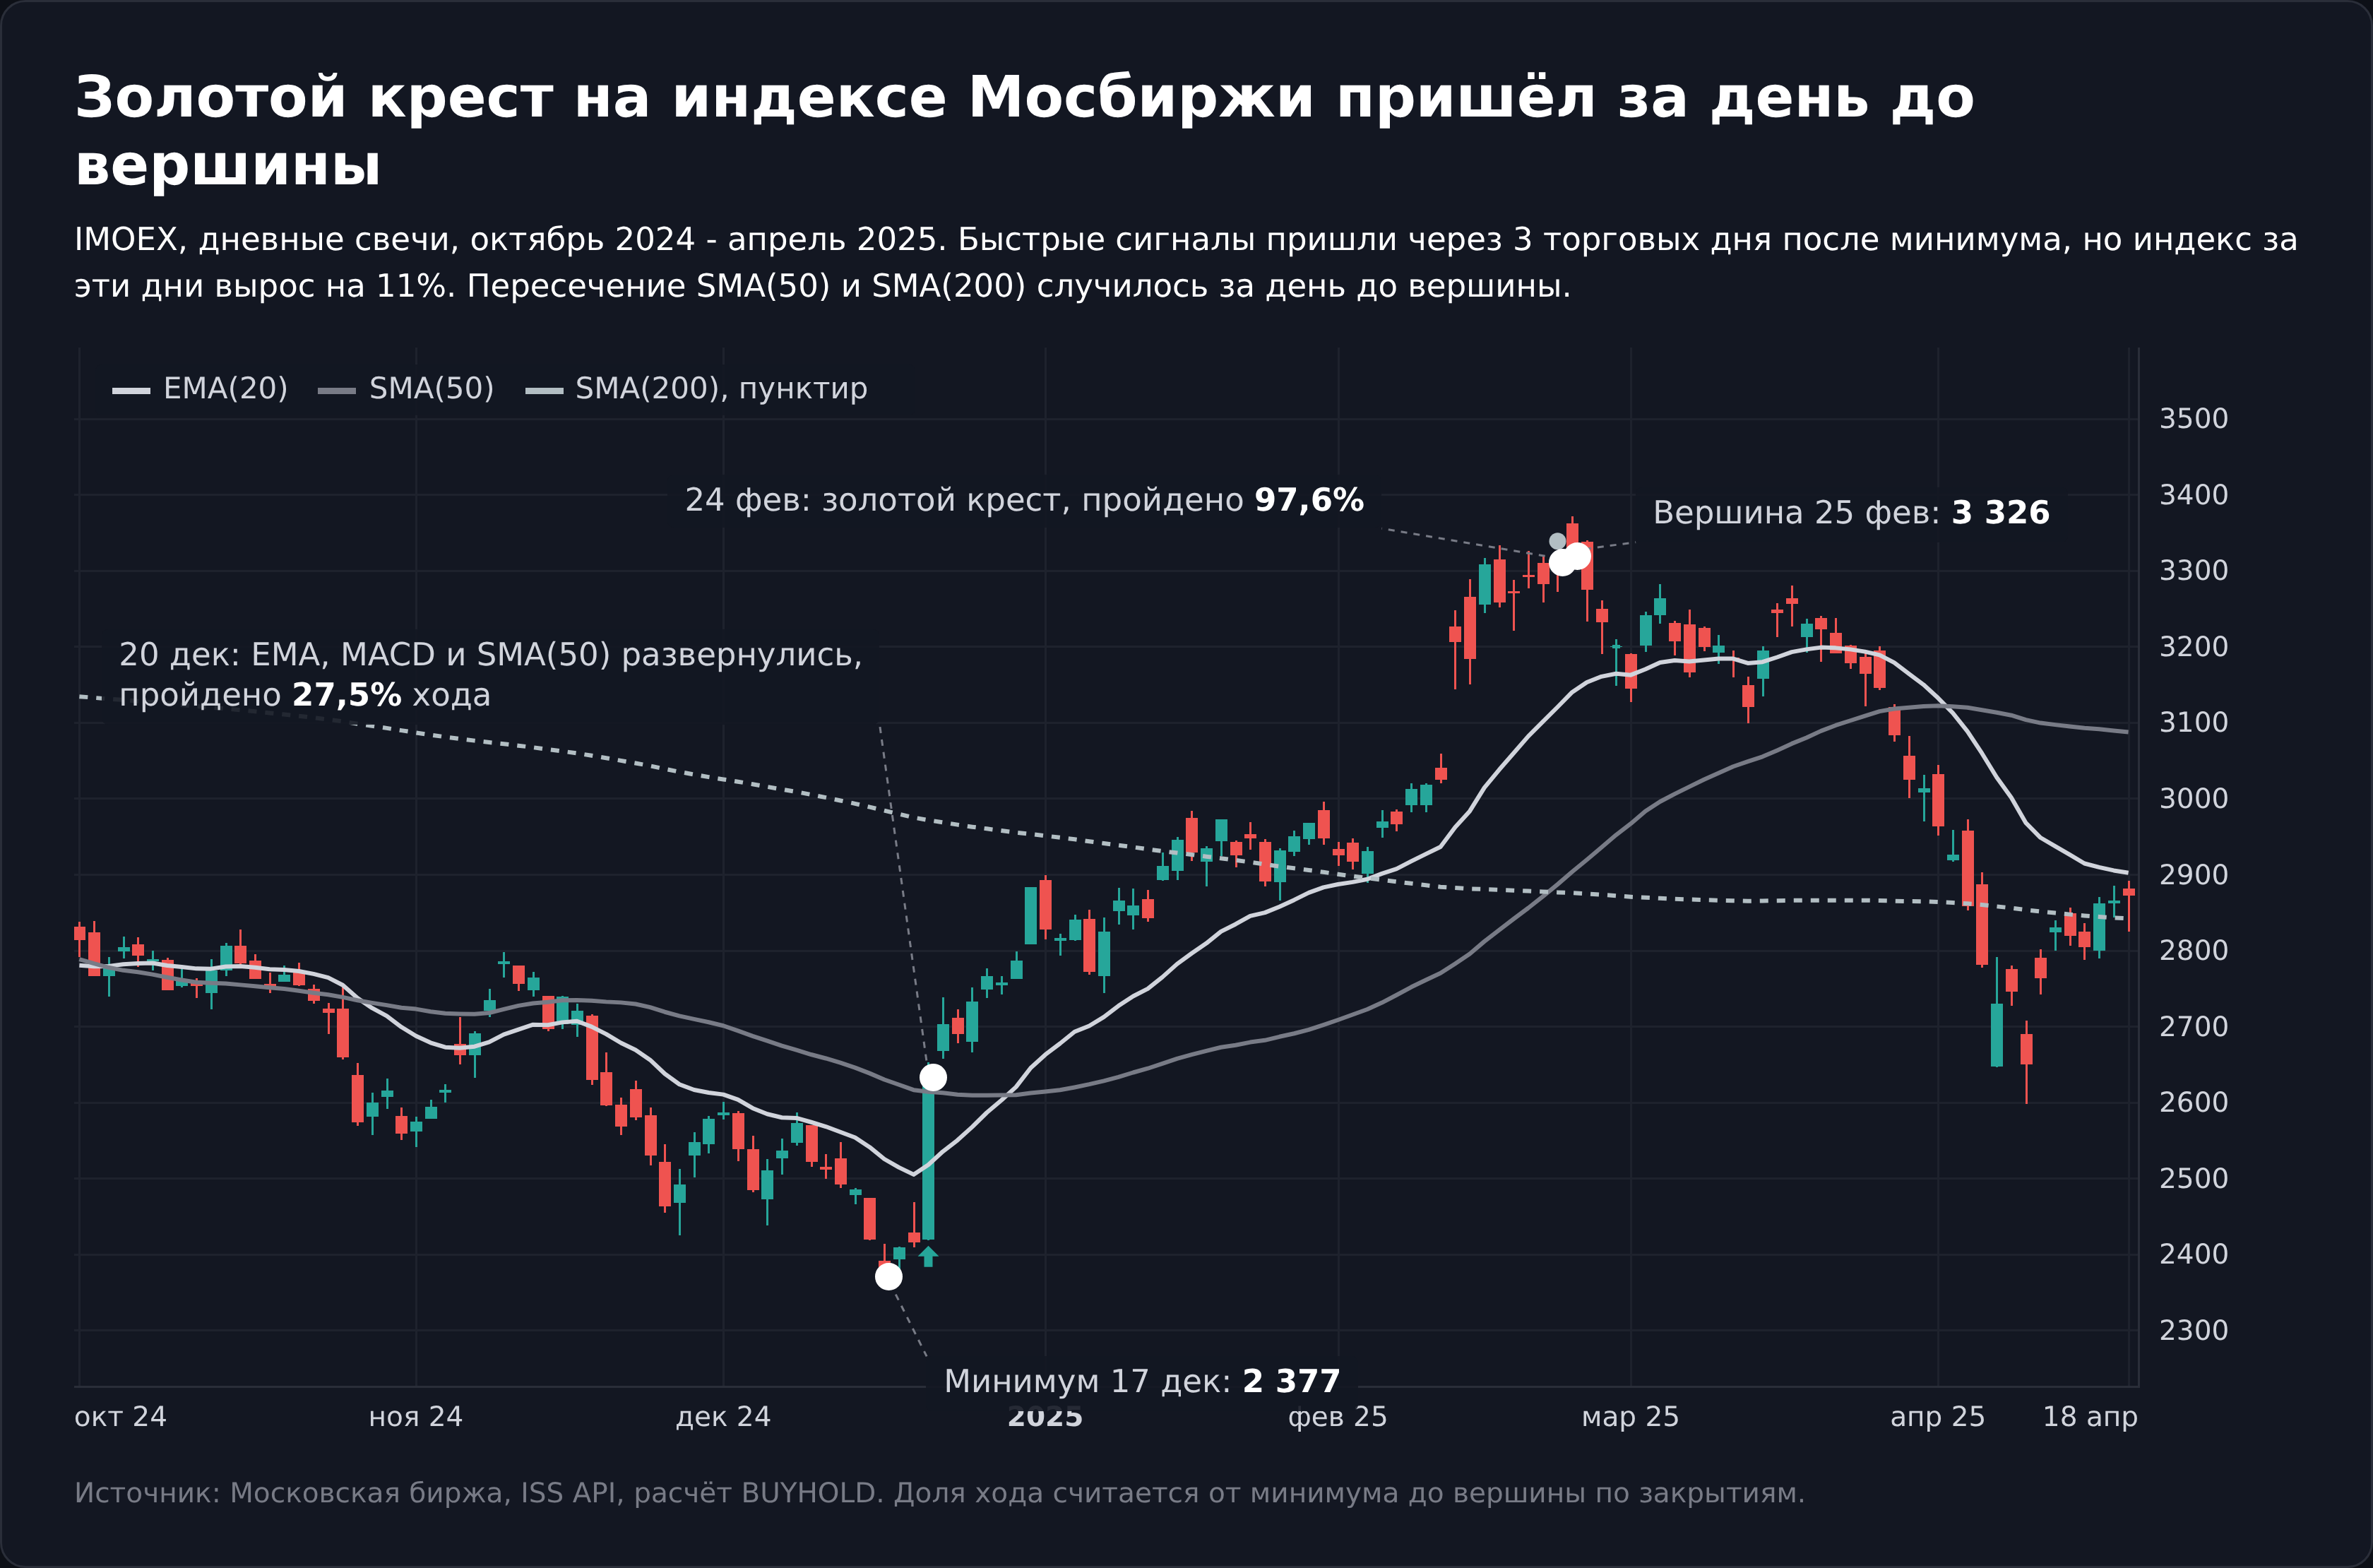
По барам запаздывание кажется коротким. После минимума индекса Мосбиржи 17 декабря 2024 года EMA(20), MACD и пересечение SMA(50) сработали через 3 торговых дня, но за эти дни индекс прибавил 11%, и сигнал пришёл на 27,5% хода. Золотой крест появился 24 февраля 2025 года, за один торговый день до вершины.
Как собрать набор индикаторов без дублей
Каждый индикатор в наборе должен отвечать на свой вопрос, и из одной группы достаточно одного представителя. Это следует из трёх проверок ниже. Осцилляторы почти полностью повторяют друг друга, подтверждение одного другим ничего не даёт, а учебное распределение «осцилляторы для флэта, трендовые для тренда» на Мосбирже не подтвердилось.
Почему осцилляторы дублируют друг друга
Семь популярных осцилляторов связаны между собой на 0,68-0,98 по ранговой корреляции, где 1 означает полное совпадение порядка значений, а 0 отсутствие связи. ADX, ATR и ширина полос Боллинджера с ними почти не связаны. Замер сделан на 20 акциях Мосбиржи с января 2016 по сентябрь 2026 года, в таблице медиана по бумагам.
| Пара индикаторов | Медианная корреляция | Разброс по 20 бумагам |
|---|---|---|
| CCI(20) и %b Боллинджера | 0,98 | 0,98-0,99 |
| MACD в процентах цены и отклонение от SMA(50) | 0,96 | 0,95-0,98 |
| Стохастик и Williams %R | 0,92 | 0,91-0,93 |
| RSI(14) и %b Боллинджера | 0,91 | 0,90-0,93 |
| RSI(14) и CCI(20) | 0,90 | 0,88-0,91 |
| RSI(14) и стохастик | 0,84 | 0,80-0,86 |
| RSI(14) и MFI(14) | 0,78 | 0,74-0,82 |
| RSI(14) и OBV за 20 дней | 0,75 | 0,69-0,79 |
| RSI(14) и ADX(14) | 0,10 | от −0,10 до 0,23 |
| RSI(14) и ATR в процентах цены | −0,27 | от −0,37 до 0,06 |
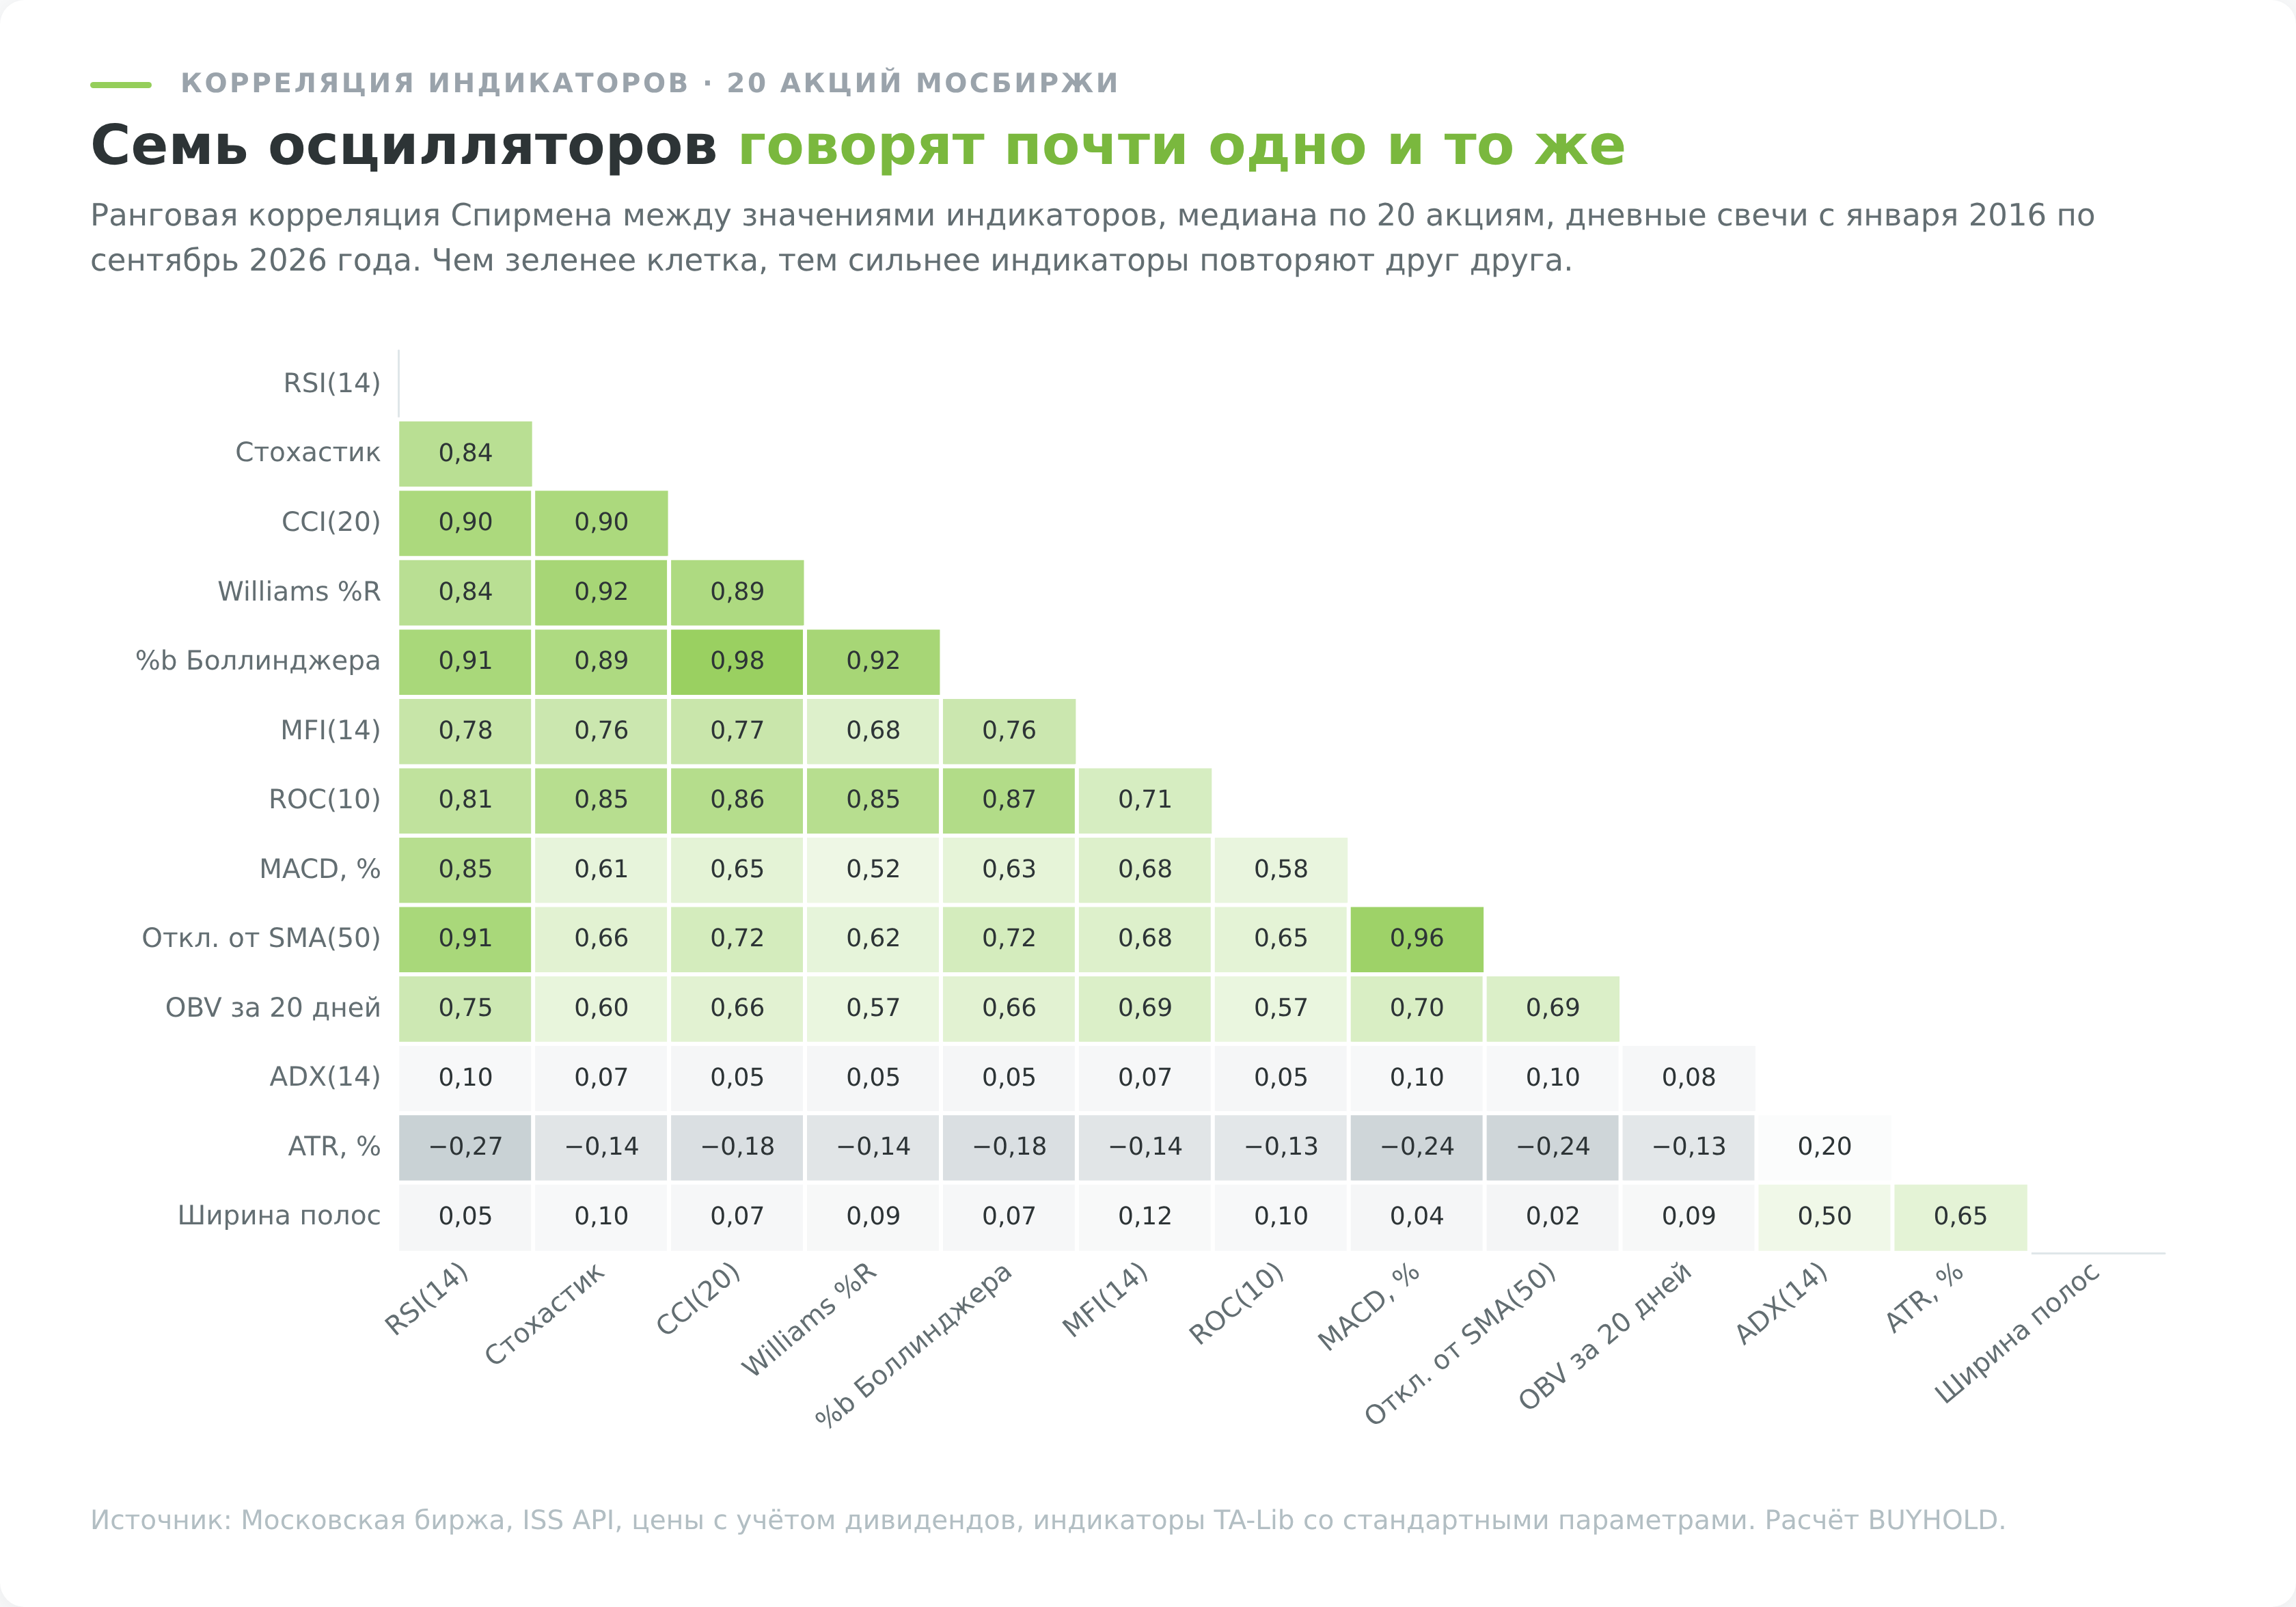
Почти все пары осцилляторов лежат выше 0,75. MACD сидит чуть в стороне, потому что сравнивает две средние на горизонте месяца, но с расстоянием цены до 50-дневной средней он совпадает на 0,96. ADX, ATR и ширина полос дают другую информацию о рынке, про силу и размах движения, а не про его направление.
Совпадение видно и по зонам. Из 2 338 дней, когда RSI был ниже 30, стохастик одновременно стоял ниже 20 в 84,9% случаев, CCI ниже −100 в 90,5%, Williams %R ниже −80 в 85,5%. Три осциллятора в зоне перепроданности почти всегда означают, что туда ушёл один.
Тройное подтверждение перепроданности на 20 акциях
Подтверждение RSI стохастиком, CCI и Williams %R сократило число сделок на 28% и не изменило результат. Совет «не покупайте по одному RSI, дождитесь, пока стохастик и CCI тоже покажут перепроданность» я проверил на тех же 20 бумагах.
Сигнал записывался в день, когда RSI(14) опускался ниже 30, вход по открытию следующего дня, выход по закрытию через 10 торговых дней. Для сравнения взята база, то есть все дни выборки с тем же правилом входа и выхода (о ловушке голой доли прибыльных сделок в статье про винрейт). В последней колонке 95% интервал, внутри которого средняя лежала бы при повторении выборки.
| Правило входа | Сигналов | Цена выше через 10 дней | Медиана за 10 дней | Средняя, 95% интервал |
|---|---|---|---|---|
| Любой день (база) | 53 086 | 52,0% | +0,26% | +0,43% (от +0,26 до +0,60) |
| RSI ушёл ниже 30 | 695 | 51,5% | +0,34% | +0,15% (от −1,06 до +1,42) |
| + стохастик ниже 20 | 541 | 50,5% | +0,13% | −0,25% (от −1,53 до +0,84) |
| + CCI ниже −100 | 507 | 50,9% | +0,25% | −0,36% (от −1,57 до +0,67) |
| + Williams %R ниже −80 | 500 | 50,8% | +0,21% | −0,34% (от −1,52 до +0,74) |
| RSI ниже 30 и цена выше SMA(200) | 101 | 56,4% | +0,68% | +0,02% (от −1,93 до +1,69) |
| RSI ниже 30 и ADX ниже 20 | 73 | 43,8% | −1,29% | −1,42% (от −3,80 до +0,67) |
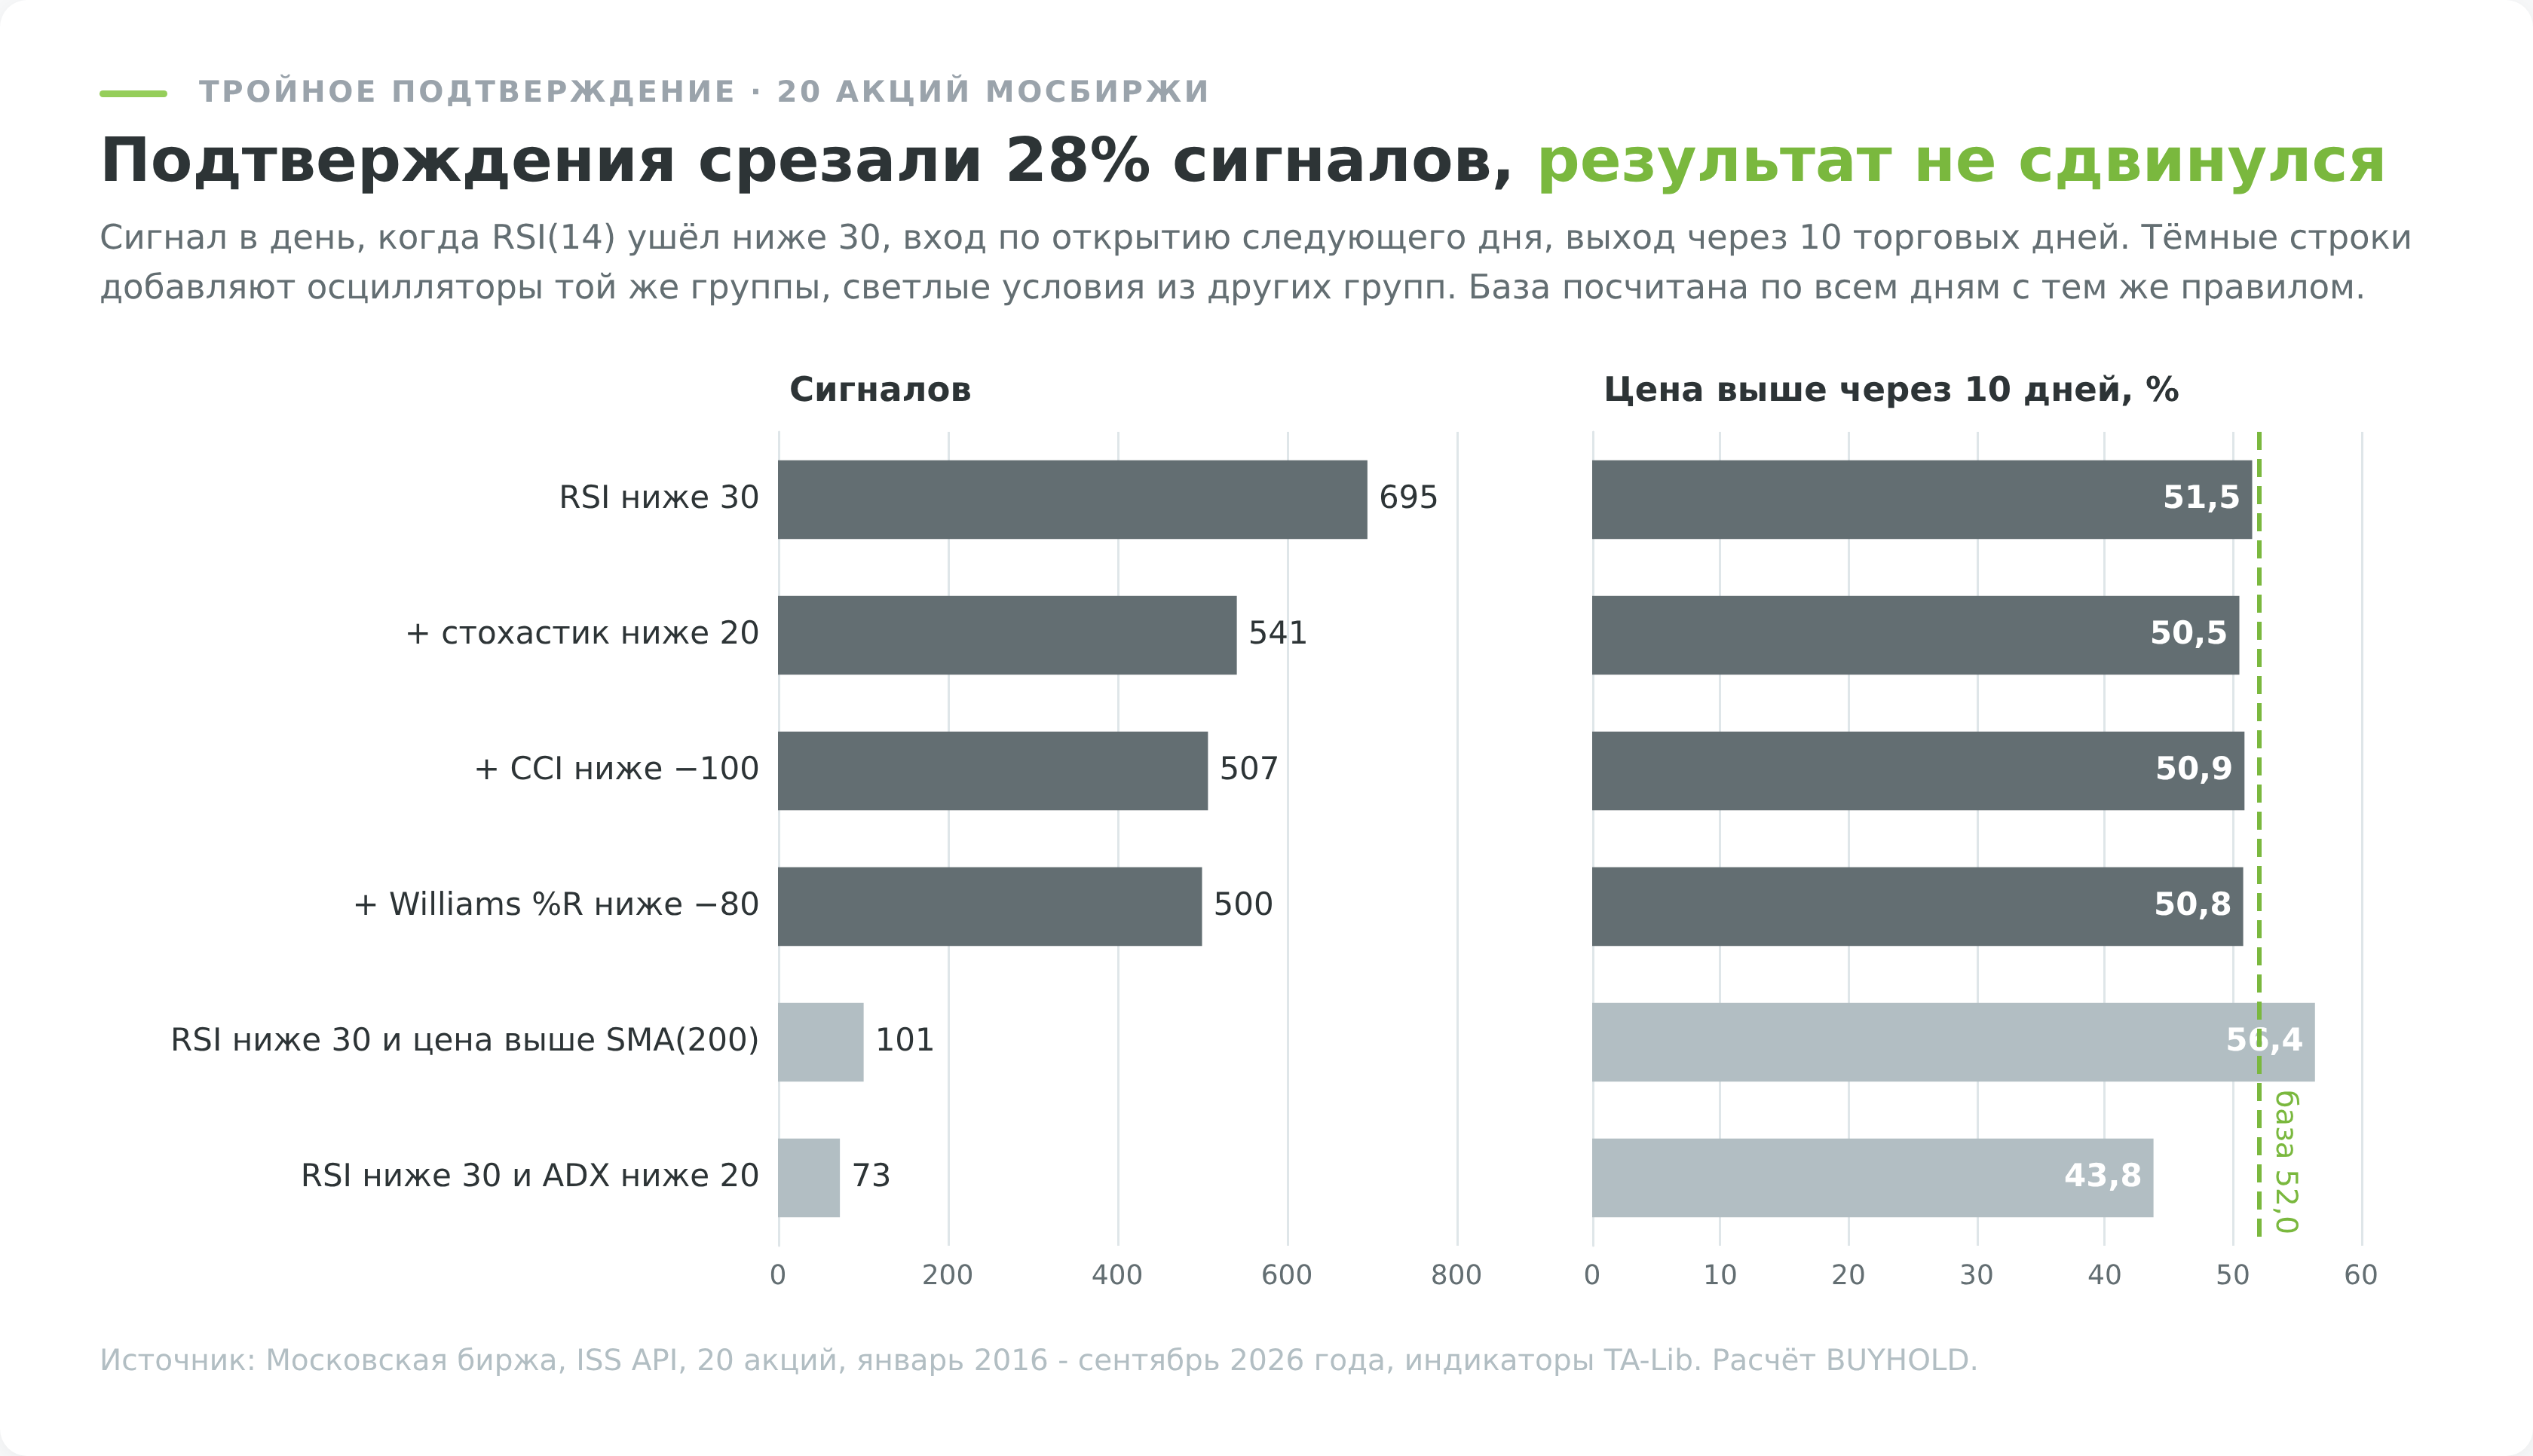
Сам сигнал RSI не отличается от случайного дня, 51,5% против 52,0%. Три «подтверждения» подряд сократили число сделок с 695 до 500, то есть на 28%, и не сдвинули результат ни в одну сторону, все интервалы накрывают базу. Большую часть отсева, 154 сигнала из 195, дал уже стохастик, а CCI и Williams %R добавили к нему 41 на двоих. Это и есть цена корреляции 0,84-0,92. Если вы ждёте подтверждения от второго осциллятора, вы почти всегда его получите, и фильтром такое подтверждение не служит.
Совсем иначе ведут себя условия из других групп. Фильтр по SMA(200) из трендовой группы оставил 101 сигнал из 695, а ADX оставил 73. Число сделок меняется в разы, и распределение тоже меняется, хотя на такой выборке интервалы всё ещё широкие.
Покупка перепроданности выше 200-дневной средней дала 56,4% роста против 52,0% у базы, а при низком ADX результат оказался хуже, 43,8%. Второе противоречит учебному «осцилляторы работают во флэте», и отдельная проверка ниже показывает, почему.
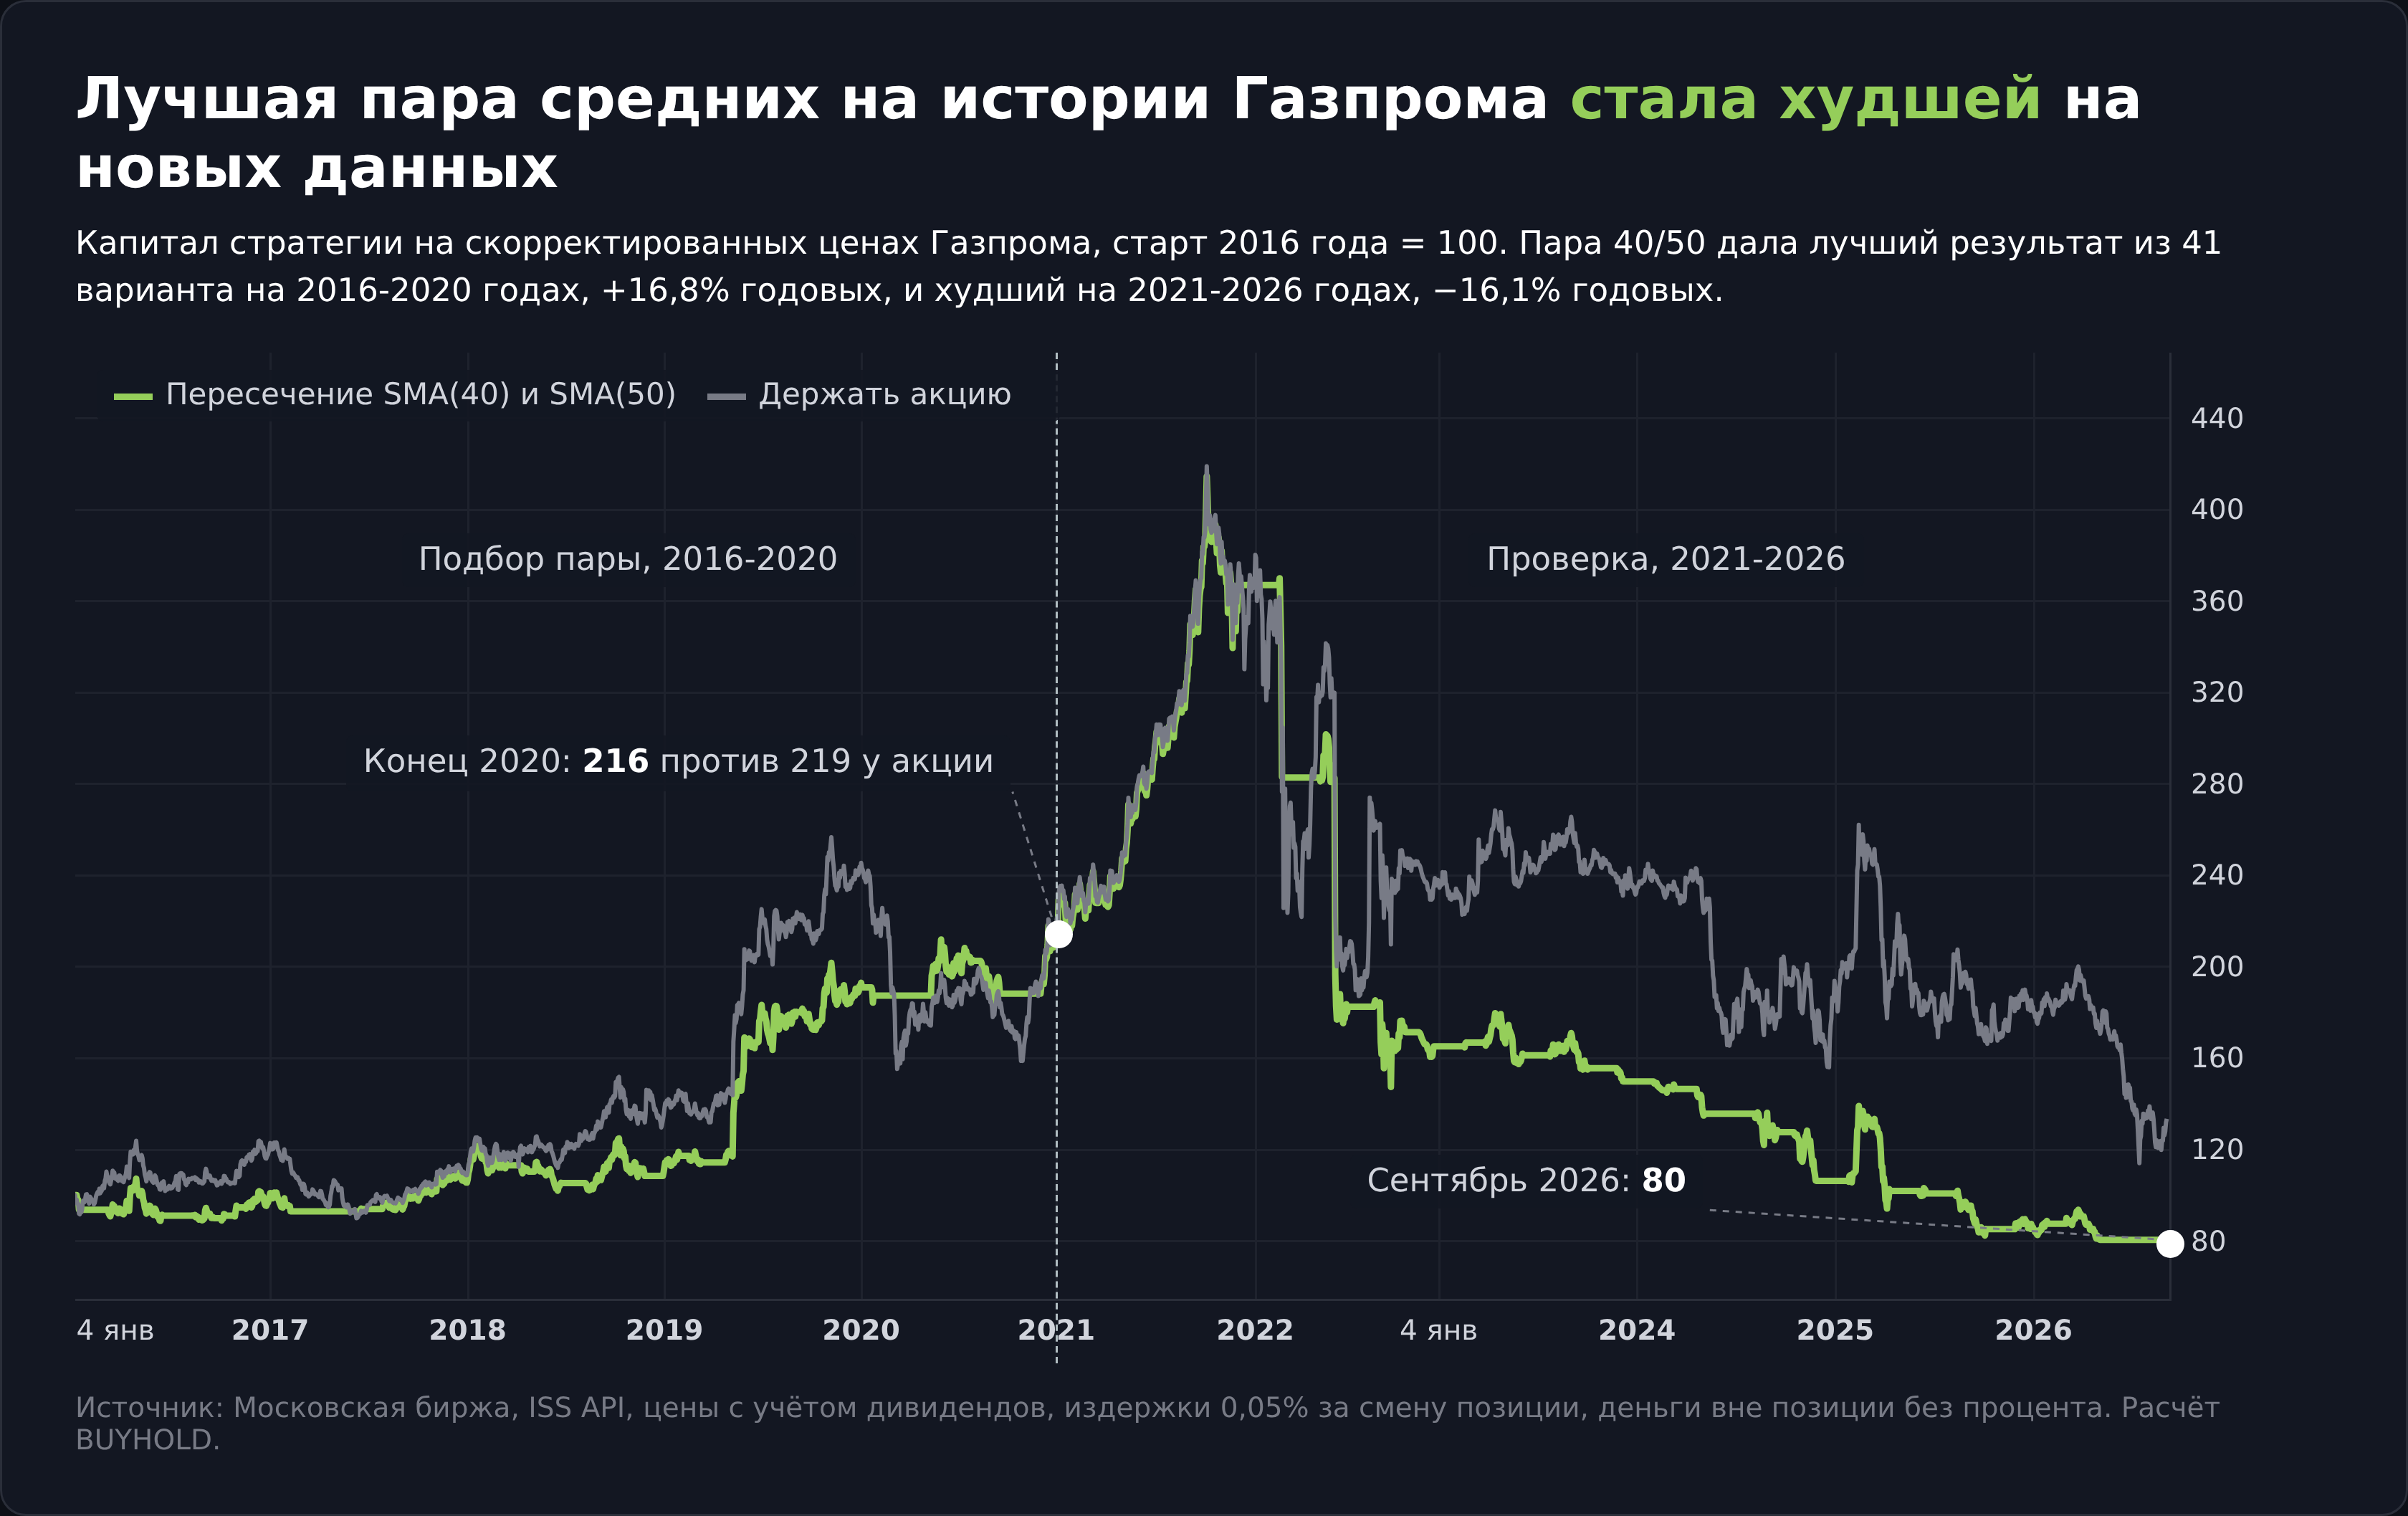
Два кадра ниже показывают оба исхода одного сигнала на одной бумаге. Газпром выбран потому, что с 2022 года не платит дивидендов, и цены на графике совпадают с биржевыми.
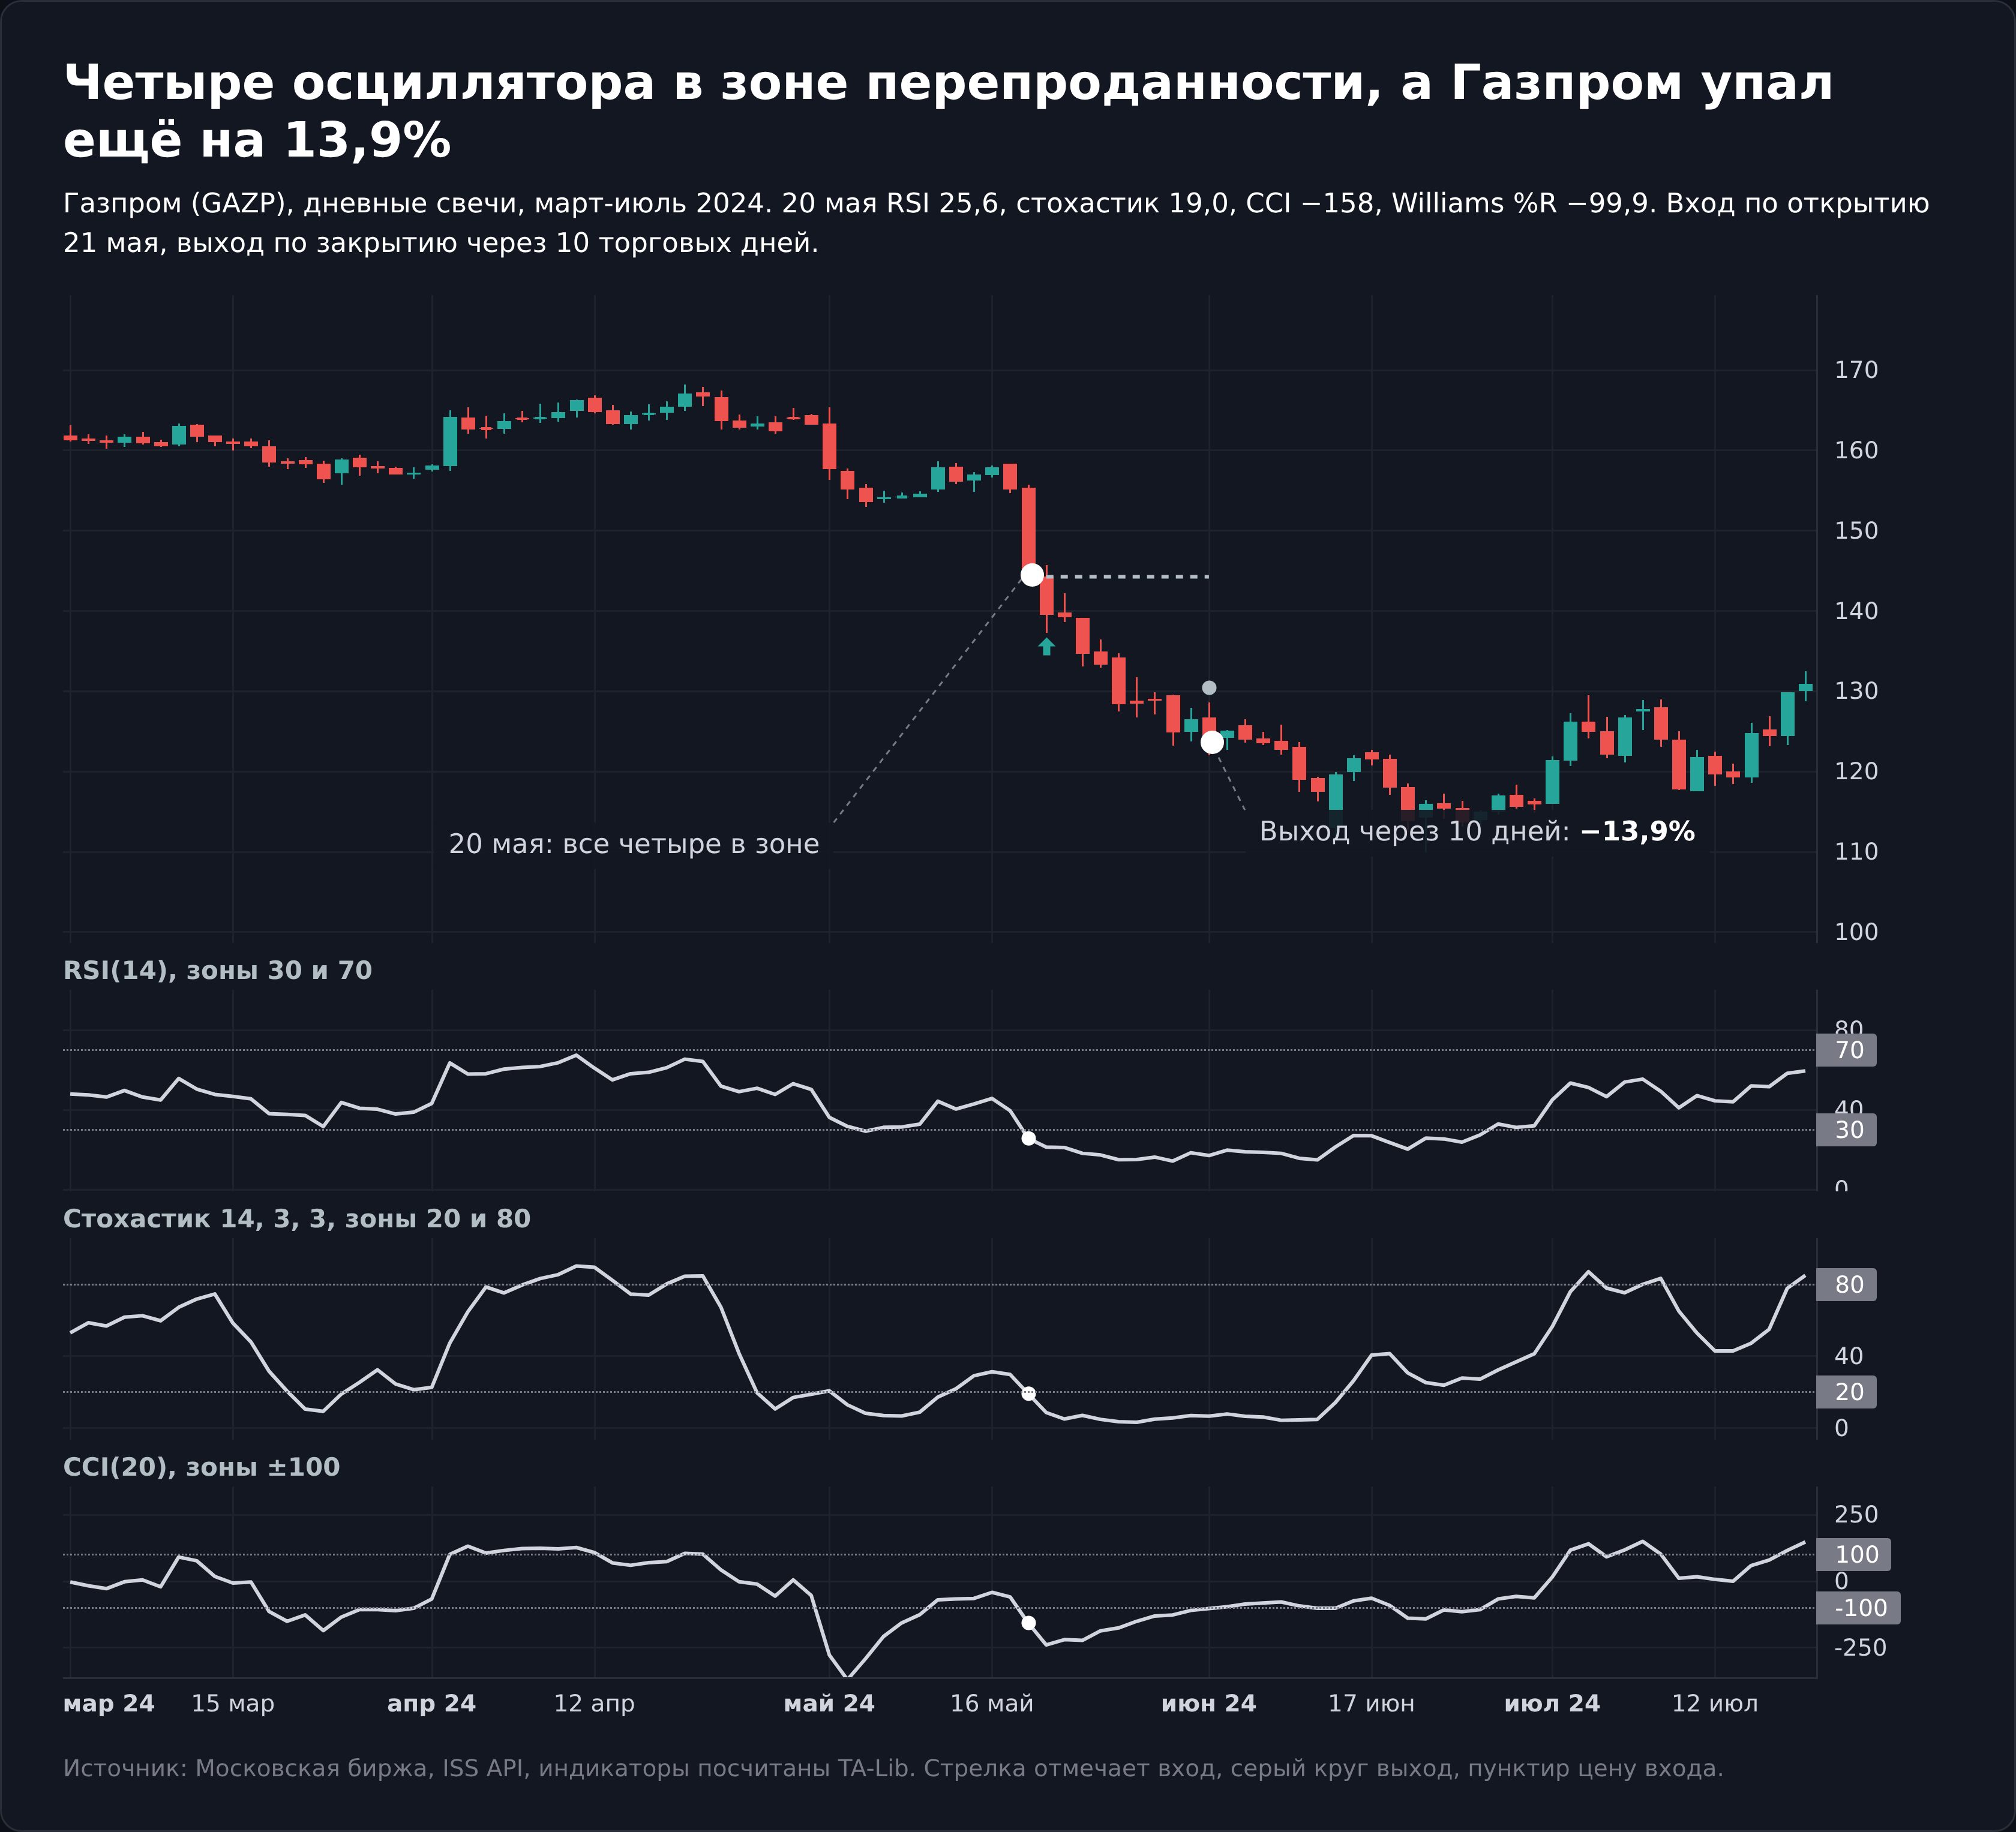
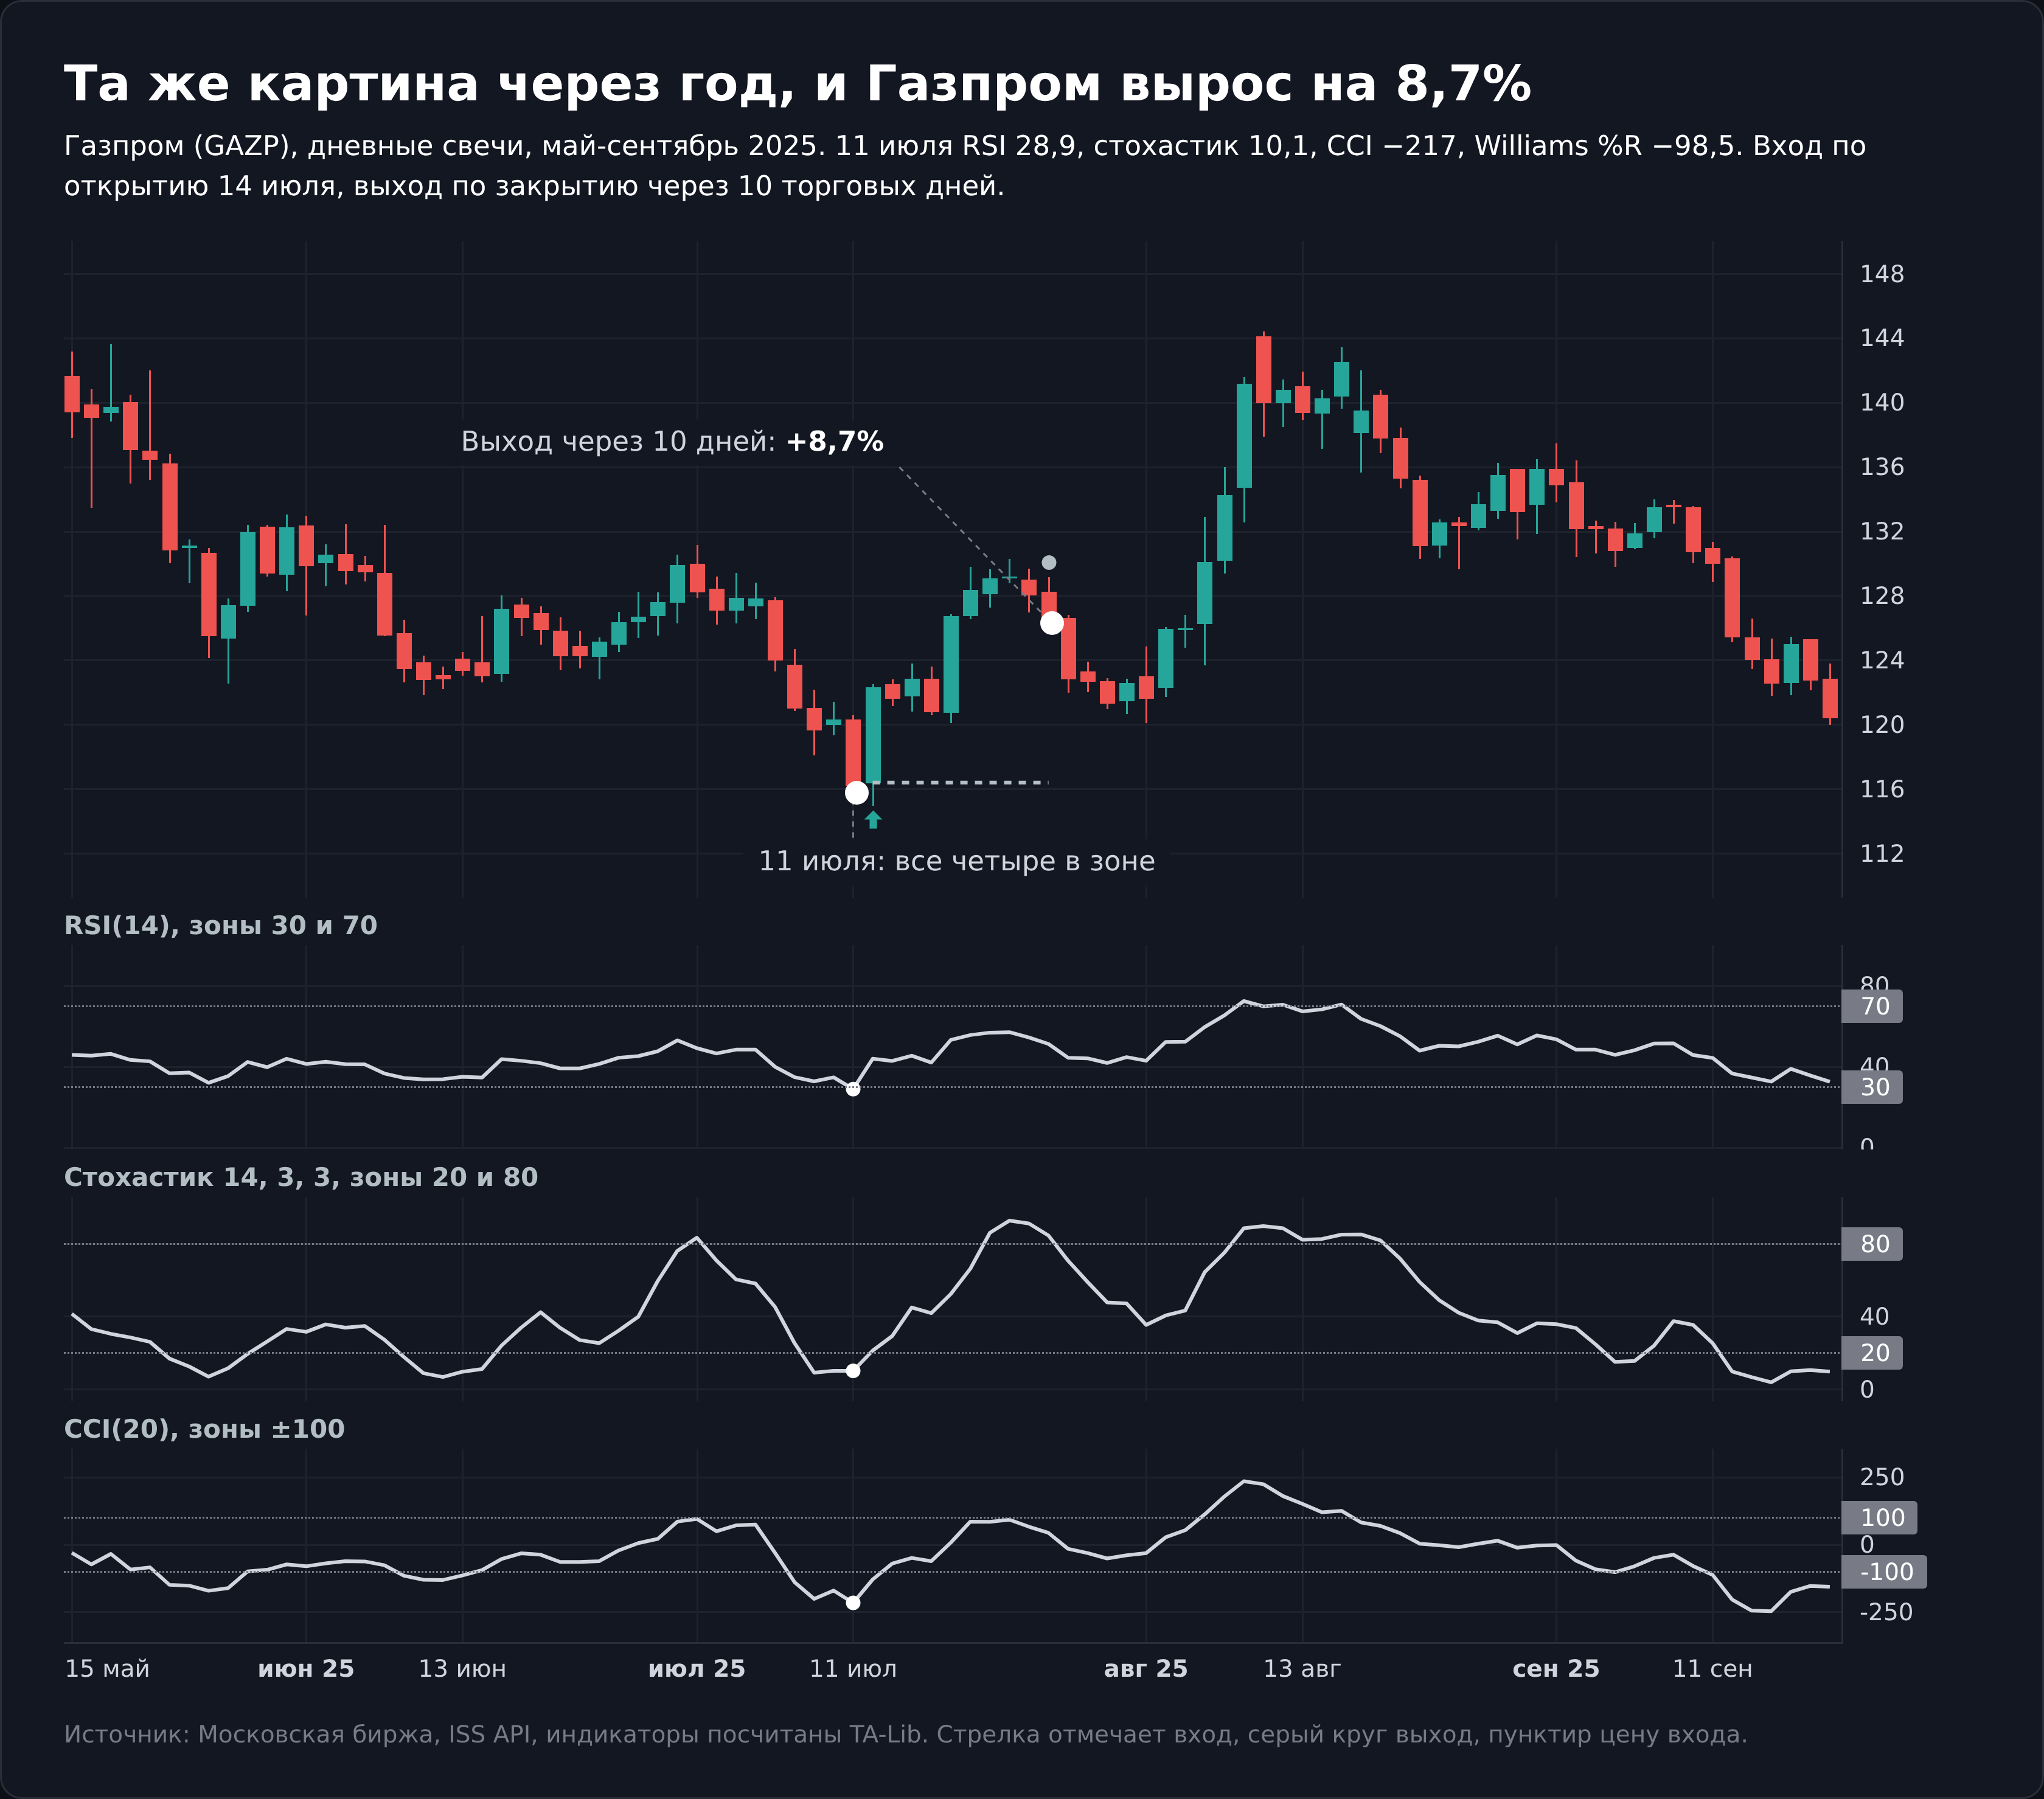
Оба сигнала выглядели одинаково убедительно, четыре осциллятора в зоне перепроданности одновременно. В мае 2024 года за ними последовало падение ещё на 13,9% за 10 дней, в июле 2025 года рост на 8,7%. По 12 ликвидным бумагам с 2023 года таких «четырёхкратных» сигналов набралось 151, и цена через 10 дней была выше входа в 47,0% случаев.
Осцилляторы во флэте, трендовые в тренде
Правило «осцилляторы эффективнее на рынках без тренда» на Мосбирже не подтвердилось, а пересечение скользящих средних, наоборот, лучше всего сработало после флэта. Именно этот ответ ждут в учебных тестах на вопрос «эффективность осцилляторов выше на рынках…», и Мёрфи формулирует его так же.
Для проверки дни разделены по ADX(14) на момент сигнала. Ниже 20 считается флэтом, выше 25 трендом, промежуток 20-25 серой зоной. Флэт занимал 32,4% дней выборки, тренд 47,8%.
Результат каждого сигнала сравнивался с базой того же режима, а не с общей. Иначе вывод «во флэте сигнал хуже» мог бы означать просто, что во флэте хуже все дни подряд.
| Сигнал и режим | Сигналов | Цена выше через 10 дней | База того же режима | Разница |
|---|---|---|---|---|
| RSI вышел вверх из зоны 30, флэт | 35 | 42,9% | 52,1% | −9,2 п.п. |
| RSI вышел вверх из зоны 30, тренд | 588 | 49,8% | 51,9% | −2,1 п.п. |
| RSI вышел вниз из зоны 70, флэт (продажа) | 46 | 52,2% (цена выросла) | 52,1% | 0,1 п.п. против продажи |
| RSI вышел вниз из зоны 70, тренд (продажа) | 957 | 55,9% (цена выросла) | 51,9% | 4,0 п.п. против продажи |
| SMA(20) пересекла SMA(50) вверх, флэт | 271 | 59,4% | 52,1% | +7,3 п.п. |
| SMA(20) пересекла SMA(50) вверх, тренд | 129 | 43,4% | 51,9% | −8,5 п.п. |
Покупка по RSI не дала преимущества ни в одном режиме. Продажа по «перекупленности» в тренде работала против трейдера, цена после неё росла в 55,9% случаев. А пересечение средних, которое учебник отправляет в тренд, лучше всего сработало как раз после флэта, 59,4% против базовых 52,1%, средний рост за 10 дней +1,10% против +0,47%. Когда ADX уже выше 25, пересечение приходит к позднему, выдохшемуся движению, и результат хуже базы.
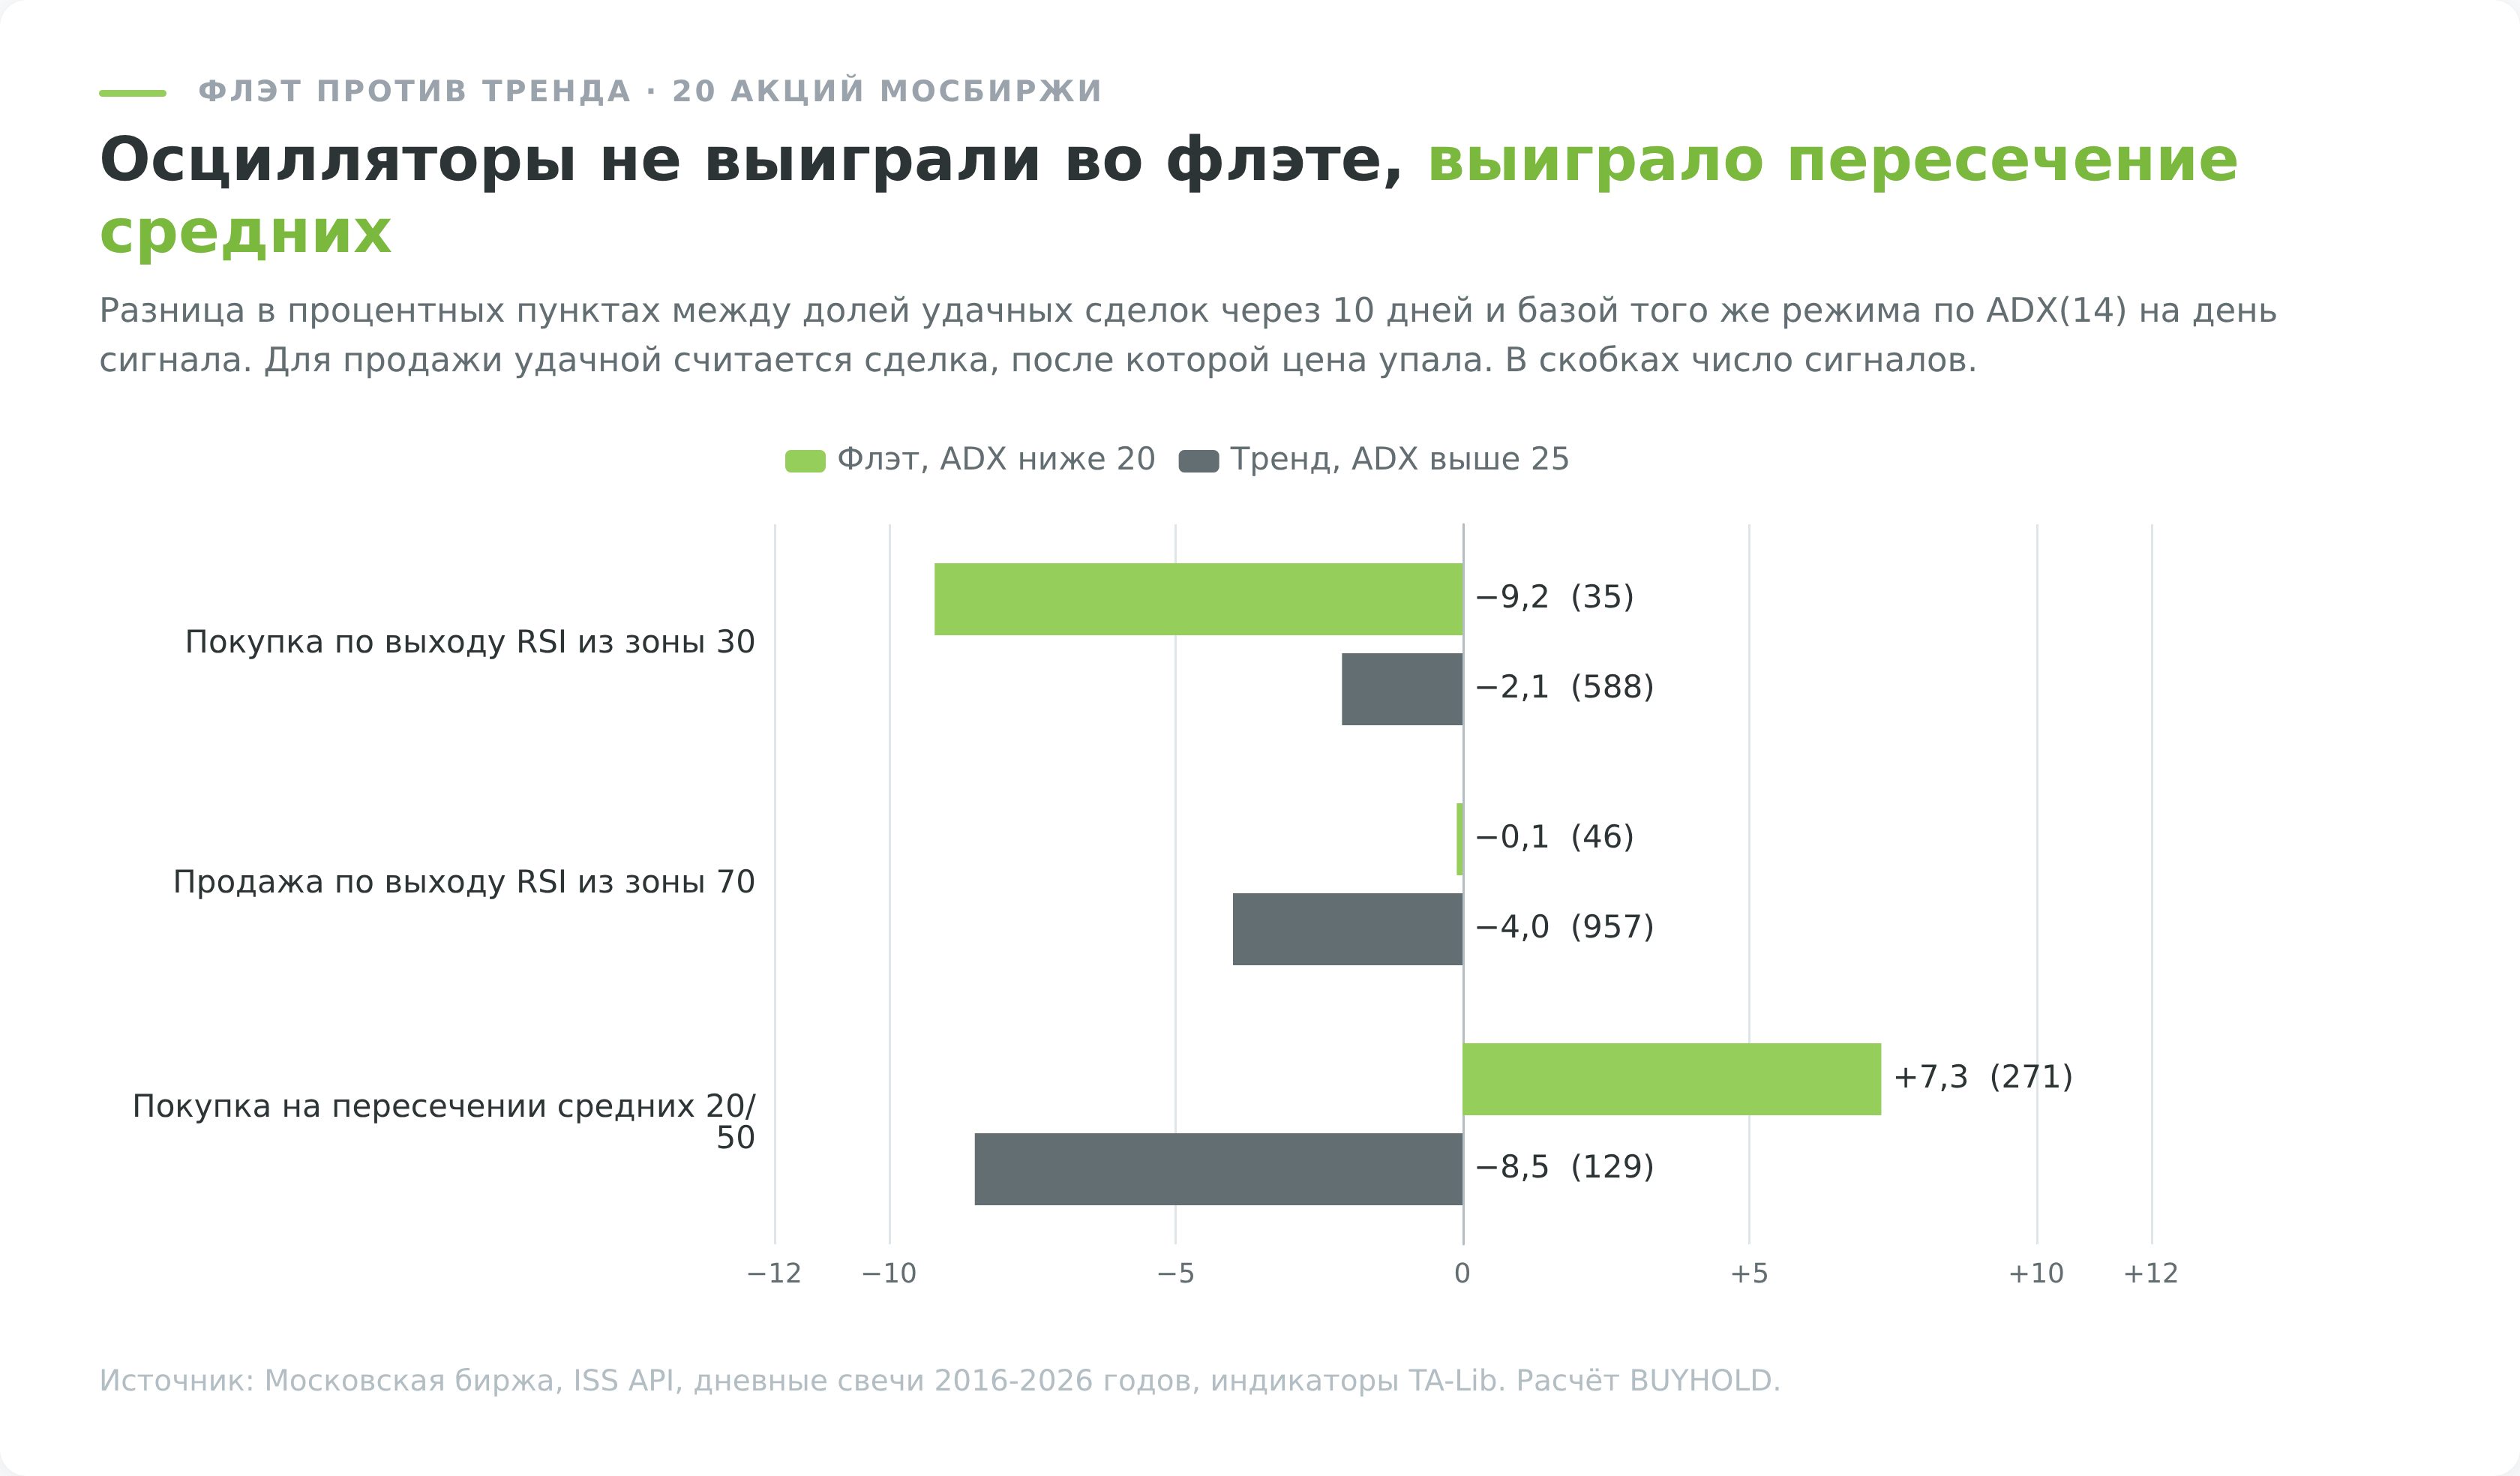
Из 695 выходов RSI из зоны перепроданности 588, то есть 84,6%, пришлись на дни с ADX выше 25. Чтобы RSI опустился ниже 30, цене нужно резко упасть, а резкое падение само поднимает ADX. Осциллятор уходит в зону как раз тогда, когда рынок перестаёт быть флэтом. Во флэте же, наоборот, рождаются новые тренды, и пересечение средних ловит их начало.
Рабочая схема набора
Рабочая схема раздаёт роли по группам. Три осциллятора дают один голос, записанный трижды, а связка «трендовый фильтр плюс осциллятор плюс ATR» даёт три разных ответа.
| Задача в сделке | Группа | Один индикатор на выбор | Ограничение |
|---|---|---|---|
| Решить, в какую сторону вообще торговать | Трендовые | SMA(200), облако Ишимоку, наклон EMA(50) | Поздно замечает смену тренда |
| Выбрать момент входа внутри тренда | Осцилляторы | RSI(14) или стохастик, не оба | В сильном тренде застревает в зоне |
| Поставить стоп и посчитать объём позиции | Волатильность | ATR(14), стоп 2-3 ATR | Не говорит о направлении |
| Проверить, подтверждают ли движение деньги | Объёмы | OBV или объём относительно средней | Не опережает цену |
| Понять, есть ли вообще направленное движение | Сила тренда | ADX(14) | Режим меняется за 2-4 недели |
Как это выглядит на реальной сделке, показывают два кадра ниже. Правило набора простое. Цена закрытия выше SMA(200), RSI(14) уходит ниже 30, вход по открытию следующего дня, стоп на 2 ATR ниже входа, выход через 10 торговых дней. На 20 акциях за 2016-2026 годы оно дало 101 сигнал, цена через 10 дней была выше входа в 56,4% случаев при базе 52,0%, но интервал средней от −1,8% до +1,8% пока не отличает результат от случайного.
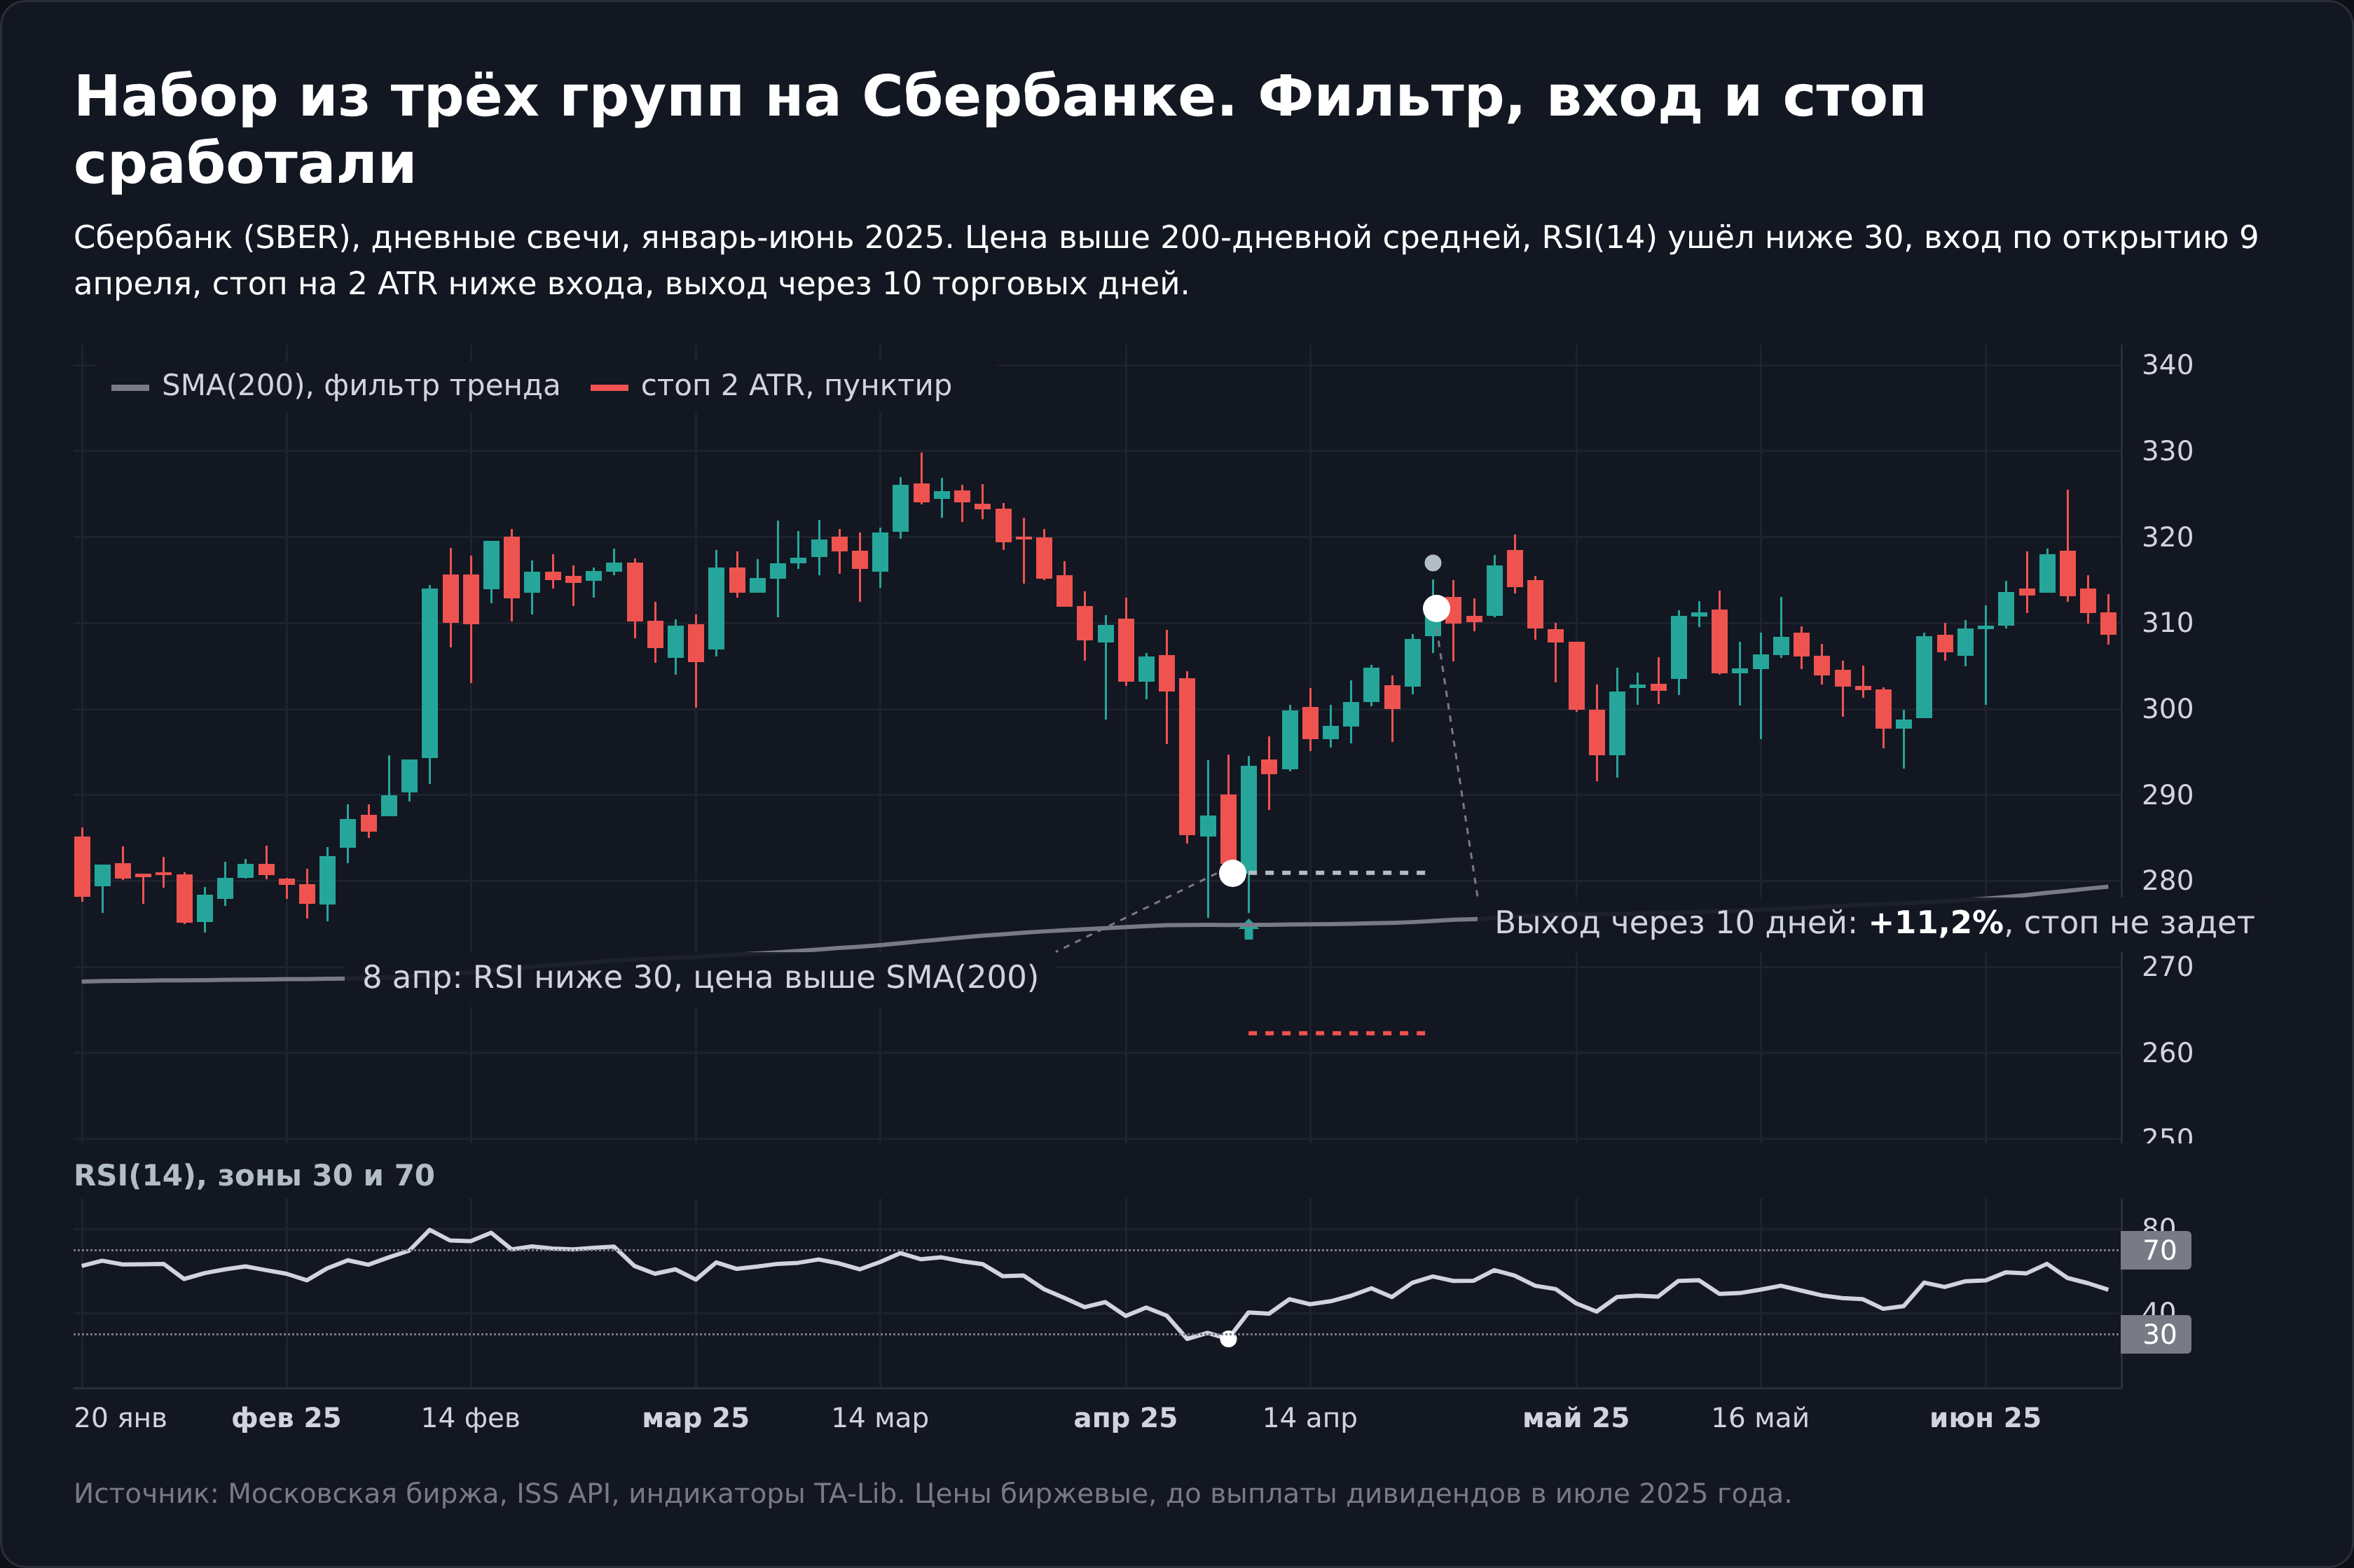
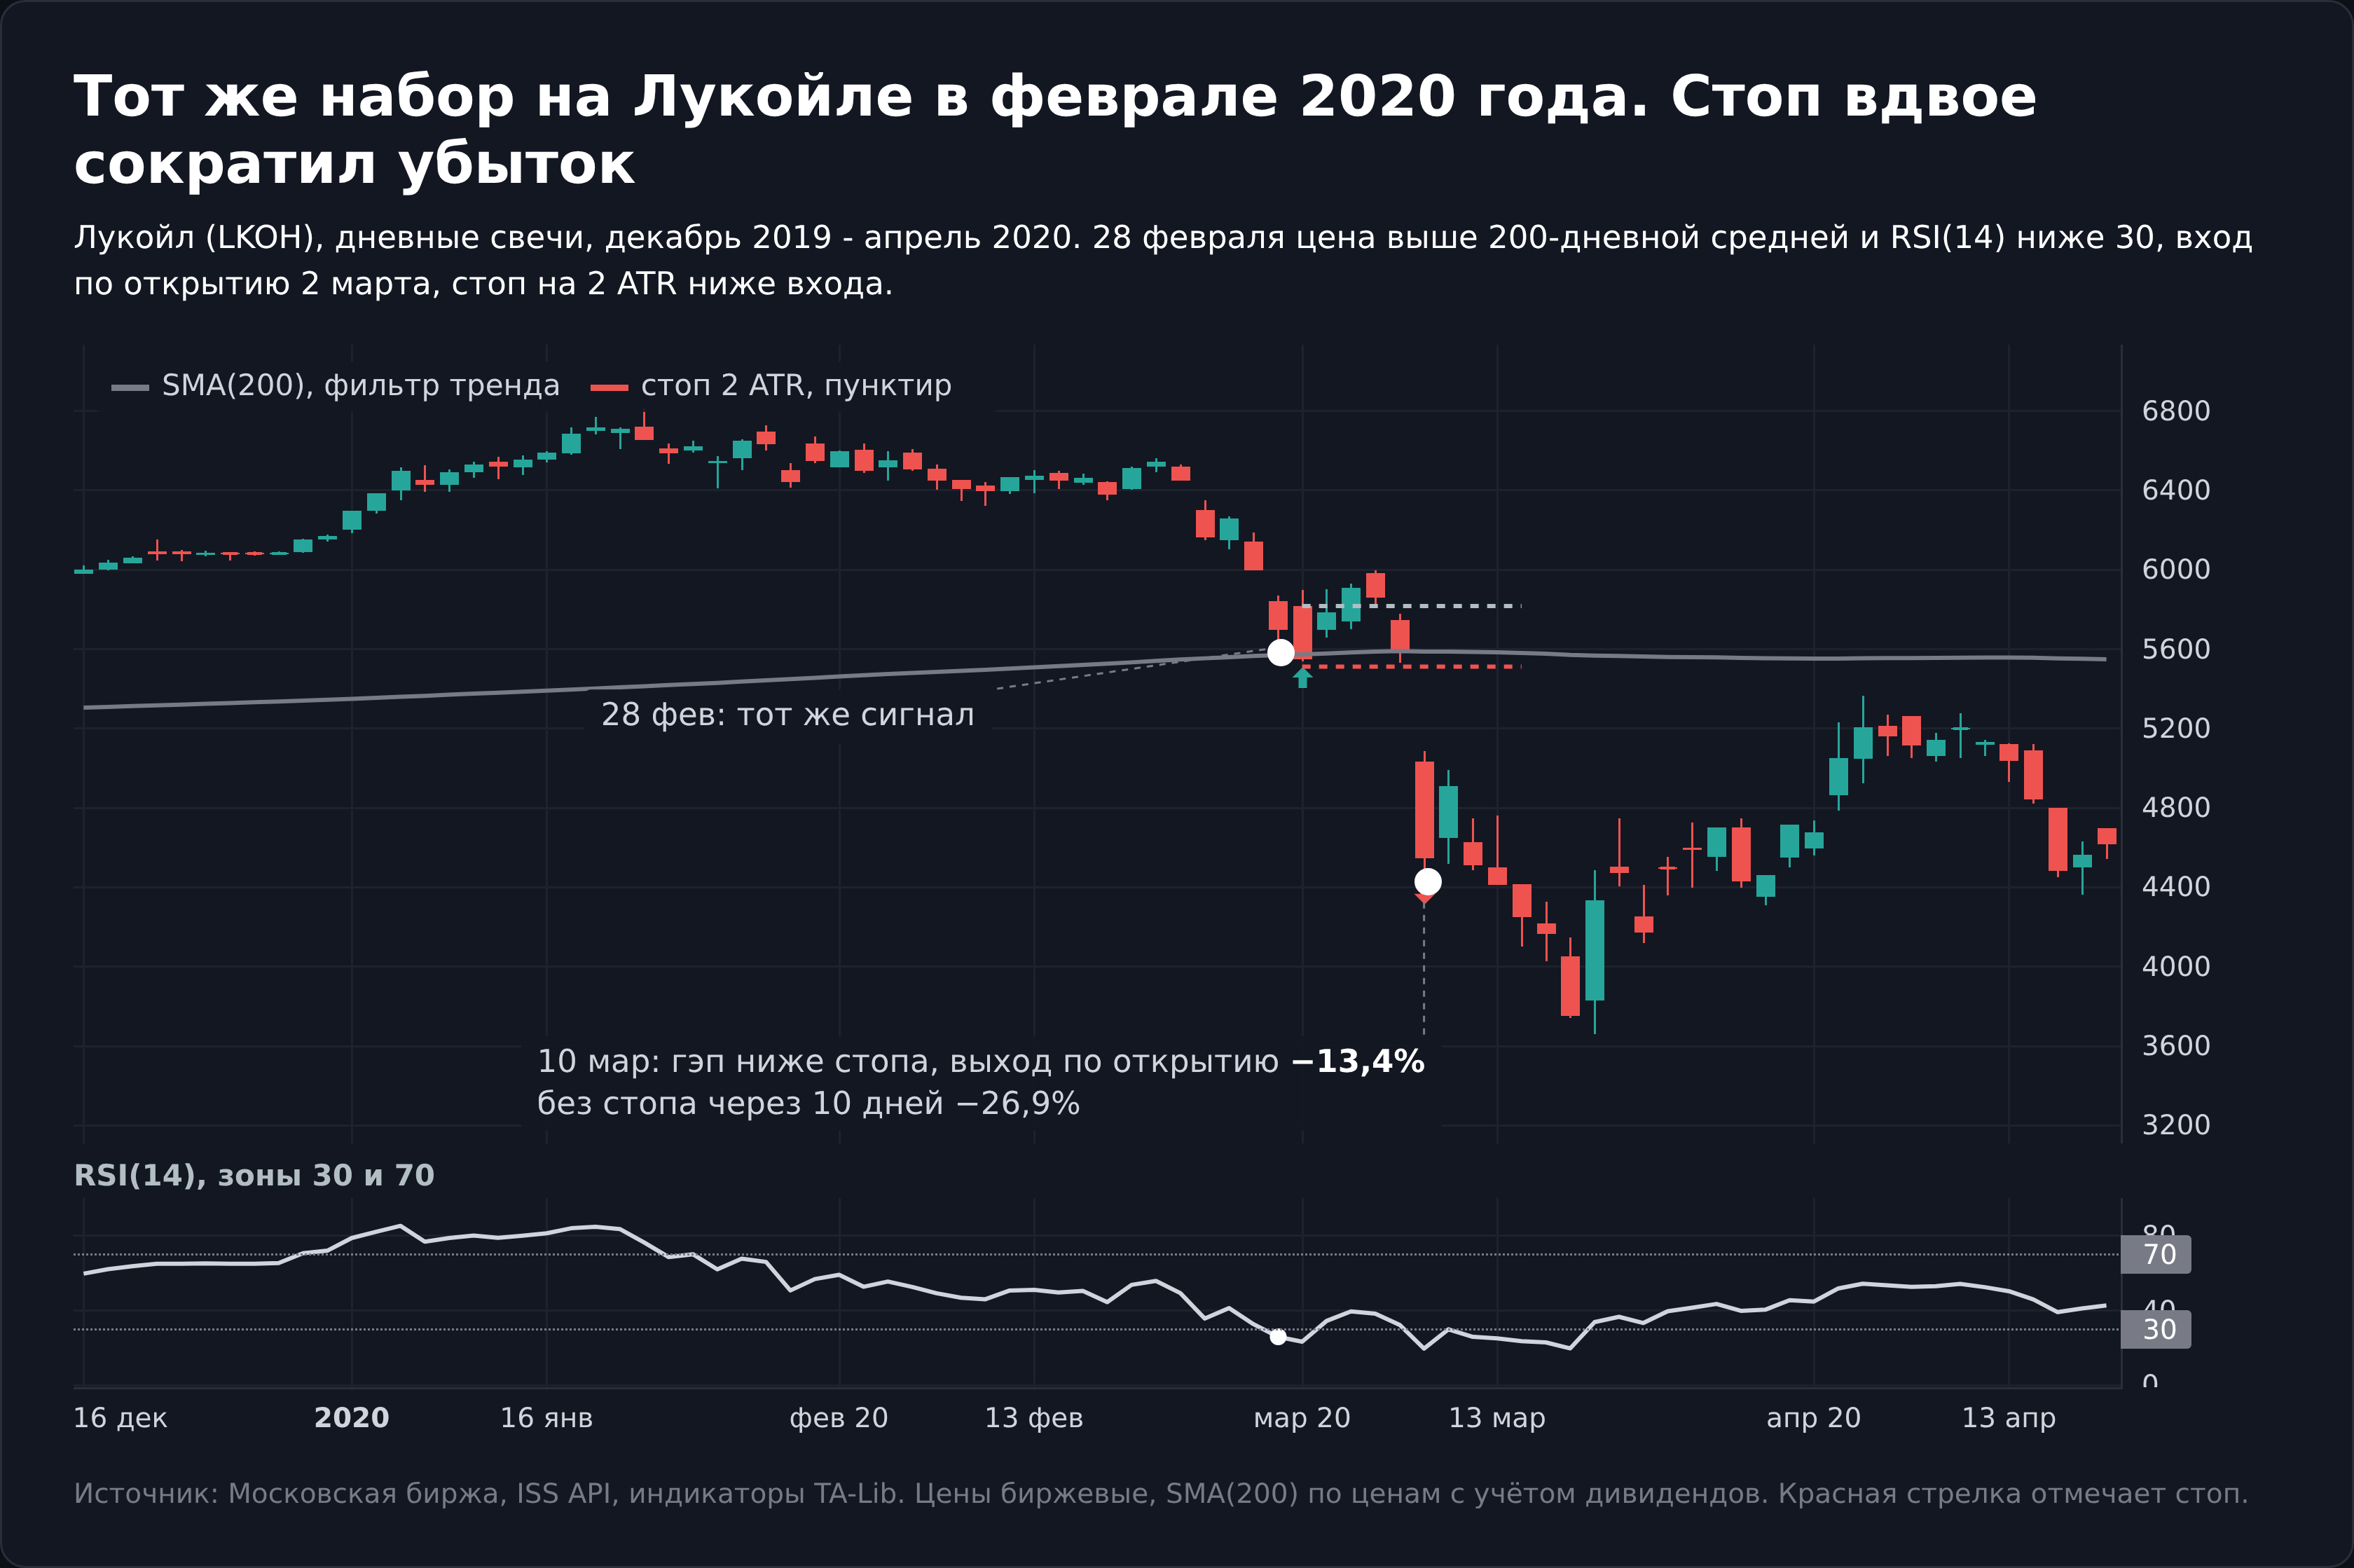
Стоп по ATR сработал в 37,6% этих сделок. Средний результат он не изменил (+0,02% за сделку и со стопом, и без), зато худшая сделка сократилась с −31,7% до −15,5%. Стоп отрезает хвост, а не делает правило прибыльным. Работает это и в обратную сторону. В марте 2020 года стоп выбил Норникель с −12,7%, а удержание 10 дней дало бы +6,1%.
Перед тем как торговать собранный набор, его стоит пройти по короткому чек-листу.
- Запишите правило входа, выхода и стопа словами так, чтобы по нему можно было торговать без вас.
- Проверьте, что в наборе нет двух индикаторов из одной группы. Если есть, уберите тот, что даёт меньше сигналов.
- Посчитайте результат на истории и сравните не с 50%, а с базой, то есть со всеми днями того же периода.
- Отложите последние год-два данных и проверьте на них только одну заранее выбранную настройку, а лучше повторите подбор на скользящем окне.
- Проверьте соседние настройки. Если результат держится только на одной паре чисел, это подгонка.
- Добавьте издержки и гэпы, исполняя сигнал по открытию следующего бара, а не по закрытию сигнального.
- Первые сделки ведите в журнале и сравнивайте с тем, что показала история.
Такой набор не обещает прибыли, зато его результат можно проверить. Похожий порядок действий для полного разбора бумаги описан в пошаговом чек-листе технического анализа, а связка трендового фильтра с коротким осциллятором проверена на акциях Мосбиржи в статье о свинг-трейдинге.
Подгонка параметров. Почему лучший бэктест не повторяется
Настройка, подобранная как лучшая на истории, на новых данных ведёт себя как случайная. Я проверил это на системе пересечения двух скользящих средних на тех же 20 акциях. Сетка из 41 пары (быстрая средняя от 5 до 50 дней, медленная от 20 до 200), позиция открыта, пока быстрая выше медленной, иначе деньги вне рынка без процента. Издержки 0,05% за каждую смену позиции. Лучшая пара выбиралась по доходности на 2016-2020 годах и проверялась на данных с января 2021 по сентябрь 2026 года, которые при выборе не использовались.
| Показатель, медиана по 20 акциям | 2016-2020 (подбор) | 2021-2026 (проверка) |
|---|---|---|
| Лучшая пара по истории, годовых | +20,4% | +6,3% |
| Медианная пара сетки, годовых | — | +1,9% |
| Удержание акции, годовых | +19,4% | −3,8% |
| Место лучшей пары среди 41 на проверке | 1-е | 56-й перцентиль |
| Связь рейтинга пар в двух периодах (Спирмен) | 0,07 | |
Лучшая пара на новых данных оказалась обычной, 56-й перцентиль означает середину списка, как у пары, выбранной наугад. Ранговая связь 0,07 говорит, что порядок пар в первом периоде почти ничего не сообщает о порядке во втором. Доходность лучшей пары упала с 20,4% до 6,3% годовых. На 2021-2026 годы она всё же обогнала удержание (−3,8% годовых), но заслуга в периоде, а не в подборе.
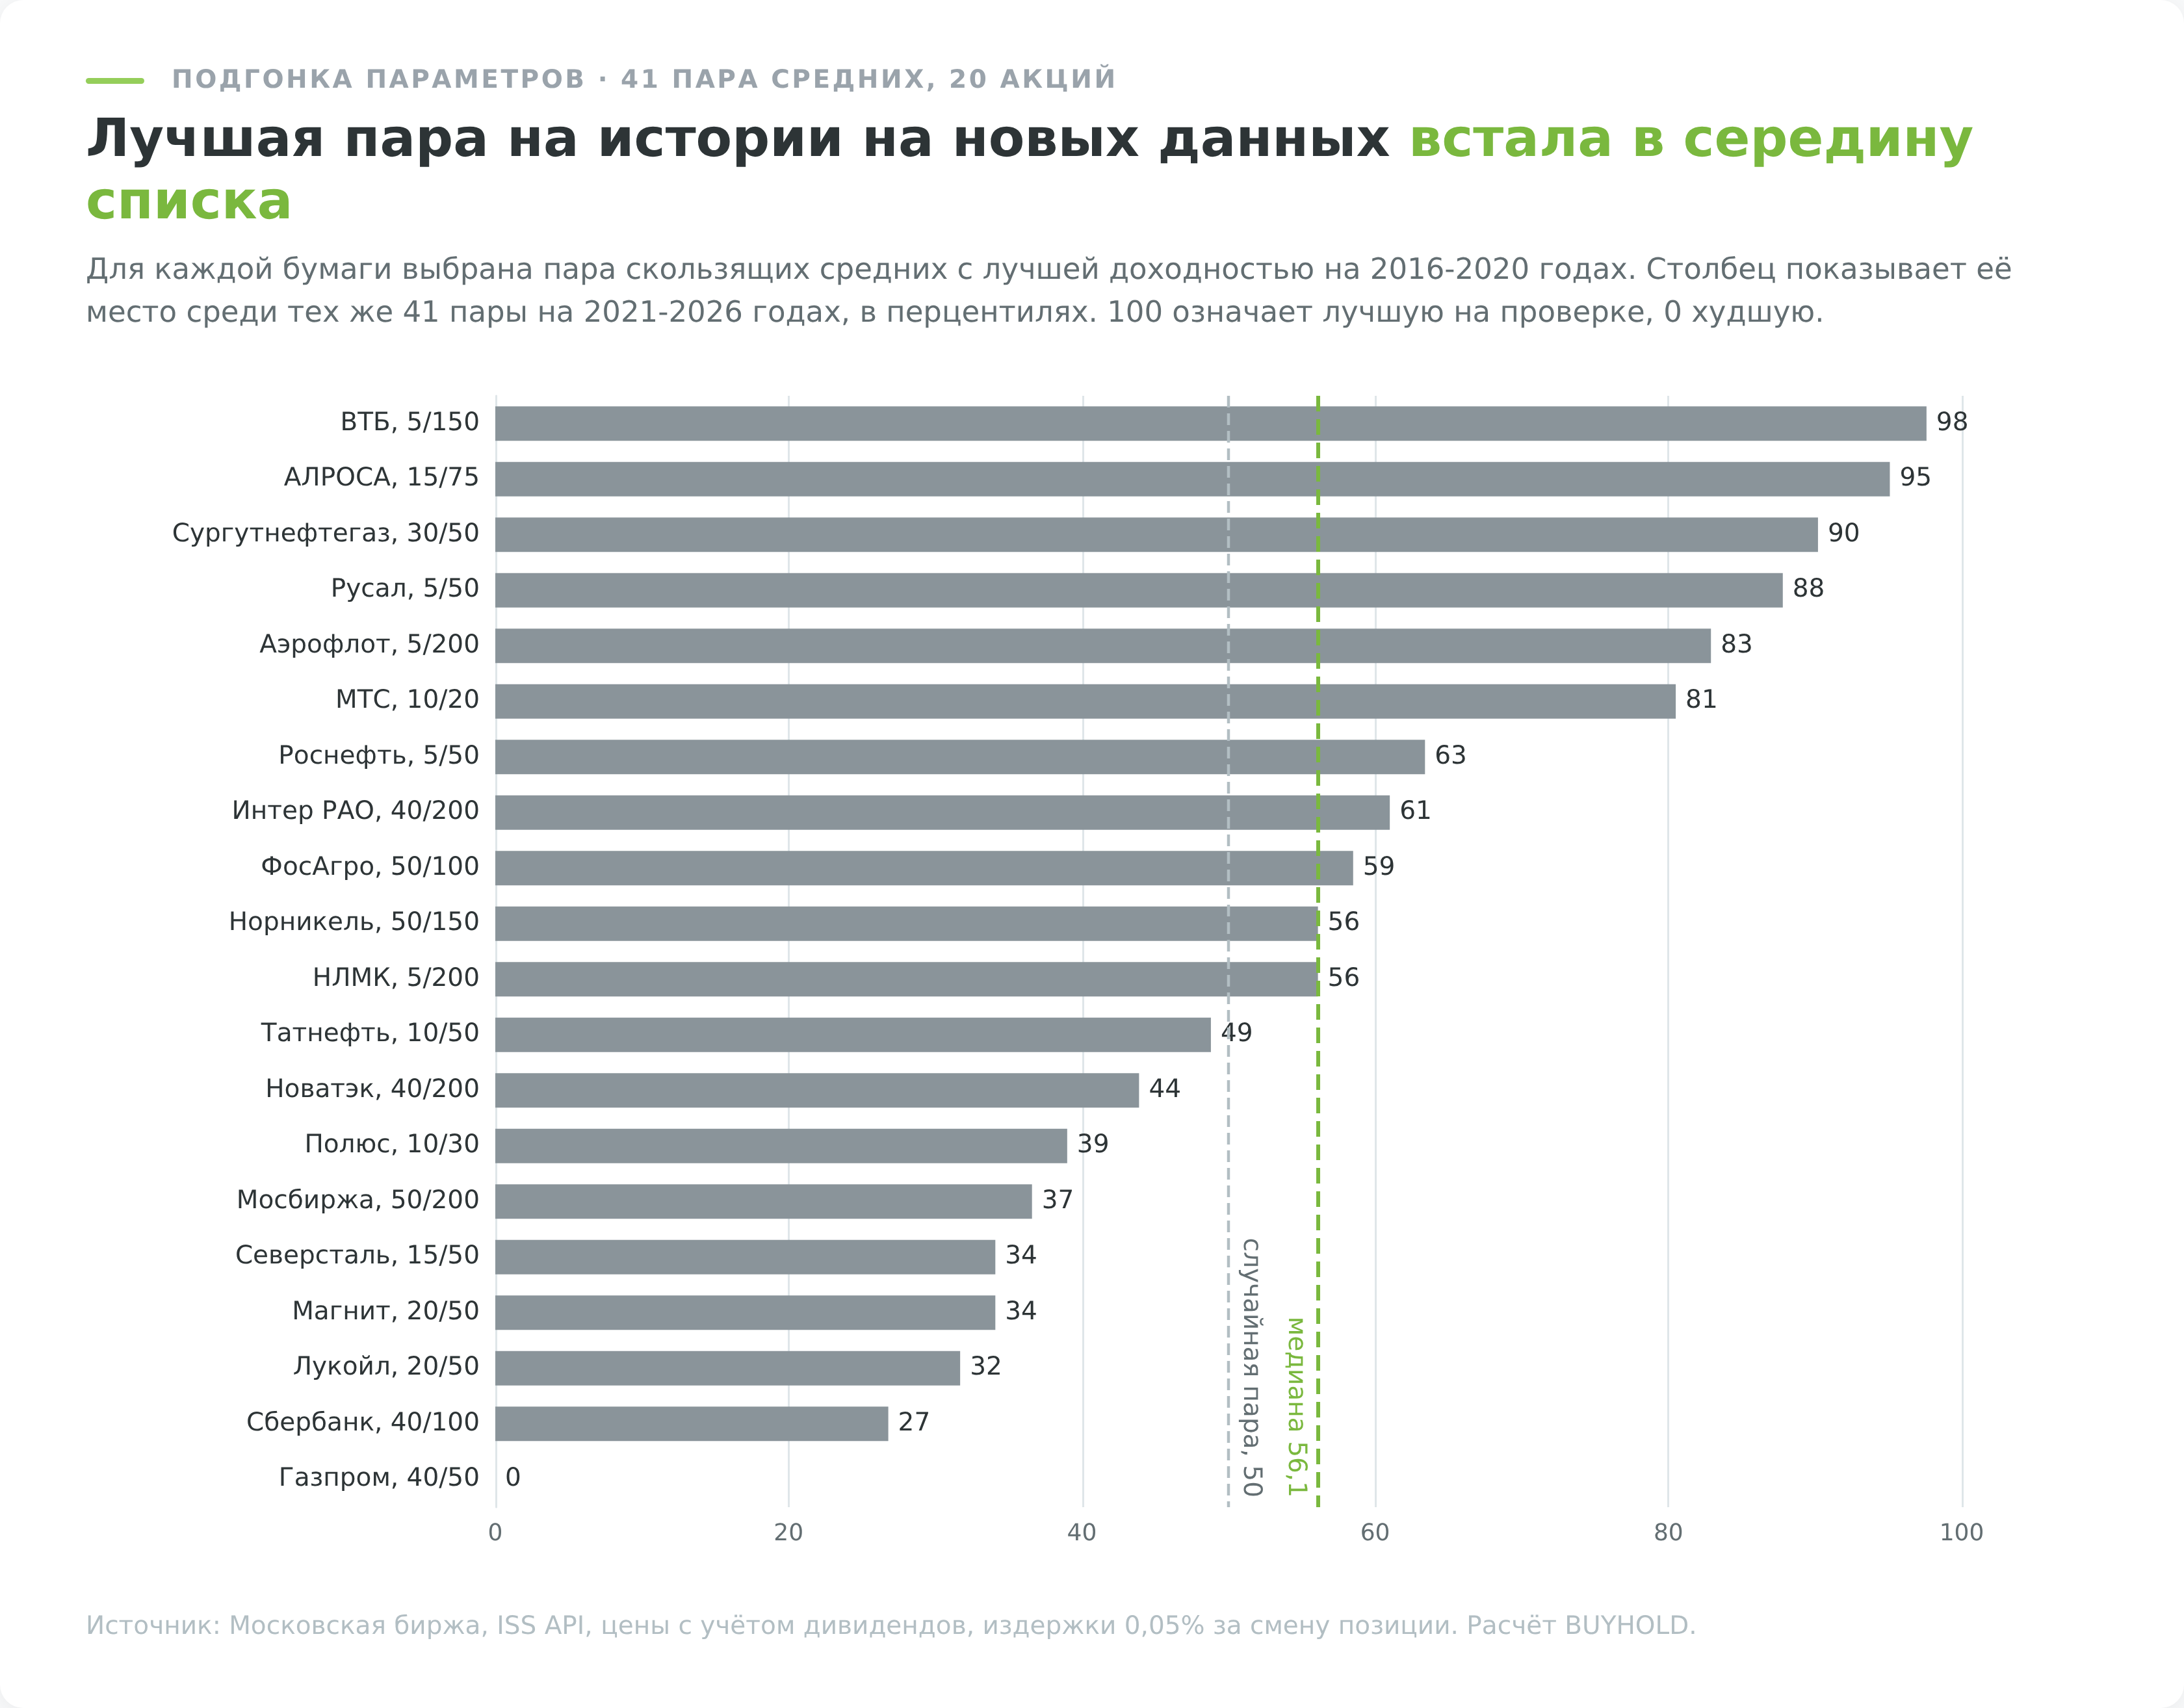
Позиция вне рынка на падениях этого периода помогала большинству пар, 72% пар сетки обогнали удержание, а медианная пара дала +1,9% годовых.
Даже зная историю наперёд и выбирая лучшую из 41 пары, система обогнала простое удержание акции на 2016-2020 годах только у 8 бумаг из 20. На растущем рынке деньги вне позиции проигрывают бумаге, которая просто лежит на счёте.
Это не особенность российского рынка. Салливан, Тиммерман и Уайт проверили 7 846 технических правил на 100 годах индекса Доу-Джонса и показали, что лучшее правило 1897-1986 годов на следующем десятилетии 1987-1996 не повторило результат и даже не было статистически значимым.
Обзор Парка и Ирвина нашёл 95 современных работ о прибыльности технического анализа, из них 56 с положительным результатом, 20 с отрицательным и 19 со смешанным, но большинство, по словам авторов, страдает от подгонки правил к данным и от недоучёта издержек.
Защиту от этого эффекта называют проверкой на скользящем окне (walk-forward). Настройку подбирают на одном отрезке, проверяют на следующем, затем окно сдвигают и повторяют. Если выбранная настройка на проверочных отрезках раз за разом оказывается в середине списка, как здесь, преимущества у неё нет.
Где проводить индикаторный анализ
Для индикаторного анализа акций Мосбиржи основной терминал российских брокеров QUIK. По данным разработчика, в нём реализовано свыше 30 индикаторов технического анализа, а собственные можно писать на Lua. В мобильных приложениях брокеров индикаторов обычно меньше, чем в терминале, и настроек у них меньше.
| Платформа | Где используется | Встроенные индикаторы | Свои индикаторы |
|---|---|---|---|
| QUIK | Большинство брокеров Мосбиржи | свыше 30 по данным ARQA | Lua |
| TradingView | Анализ графиков, торговля через подключённых брокеров | большой встроенный набор плюс библиотека сообщества | Pine Script |
| MetaTrader 5 | Форекс-дилеры, часть брокеров | 38 по справке MetaQuotes | MQL5 |
| MetaTrader 4 | Форекс-дилеры и CFD | число в справке не названо | MQL4 |
| Приложения брокеров | Смартфон, быстрый взгляд | базовый набор | нет |
Число 38 для MetaTrader 5 указано в справке терминала. Сама платформа работает у форекс-дилеров, и её сильные и слабые стороны разобраны в обзоре MetaTrader 4. Для отбора конкретных индикаторов под TradingView есть подборка лучших индикаторов TradingView, но число индикаторов на экране качество анализа не повышает, как показал замер корреляций.
Кроме живого графика, проверить правило без денег удобнее в симуляторе трейдинга, а реальные входы по сигналам стоит записывать в журнал сделок. Без записи через месяц помнятся только удачные сделки.
Чего индикаторный анализ не делает и где на нём ошибаются
Индикаторный анализ не знает ничего, чего нет в цене и объёме. Отчётность, решение по дивидендам, санкции и ключевая ставка приходят в индикатор только тогда, когда уже сдвинули цену. Падение Газпрома на 30,5% за один день 30 июня 2022 года, после того как годовое собрание не утвердило дивиденды за 2021 год, ни один индикатор не мог предупредить. После него все они просто пересчитались.
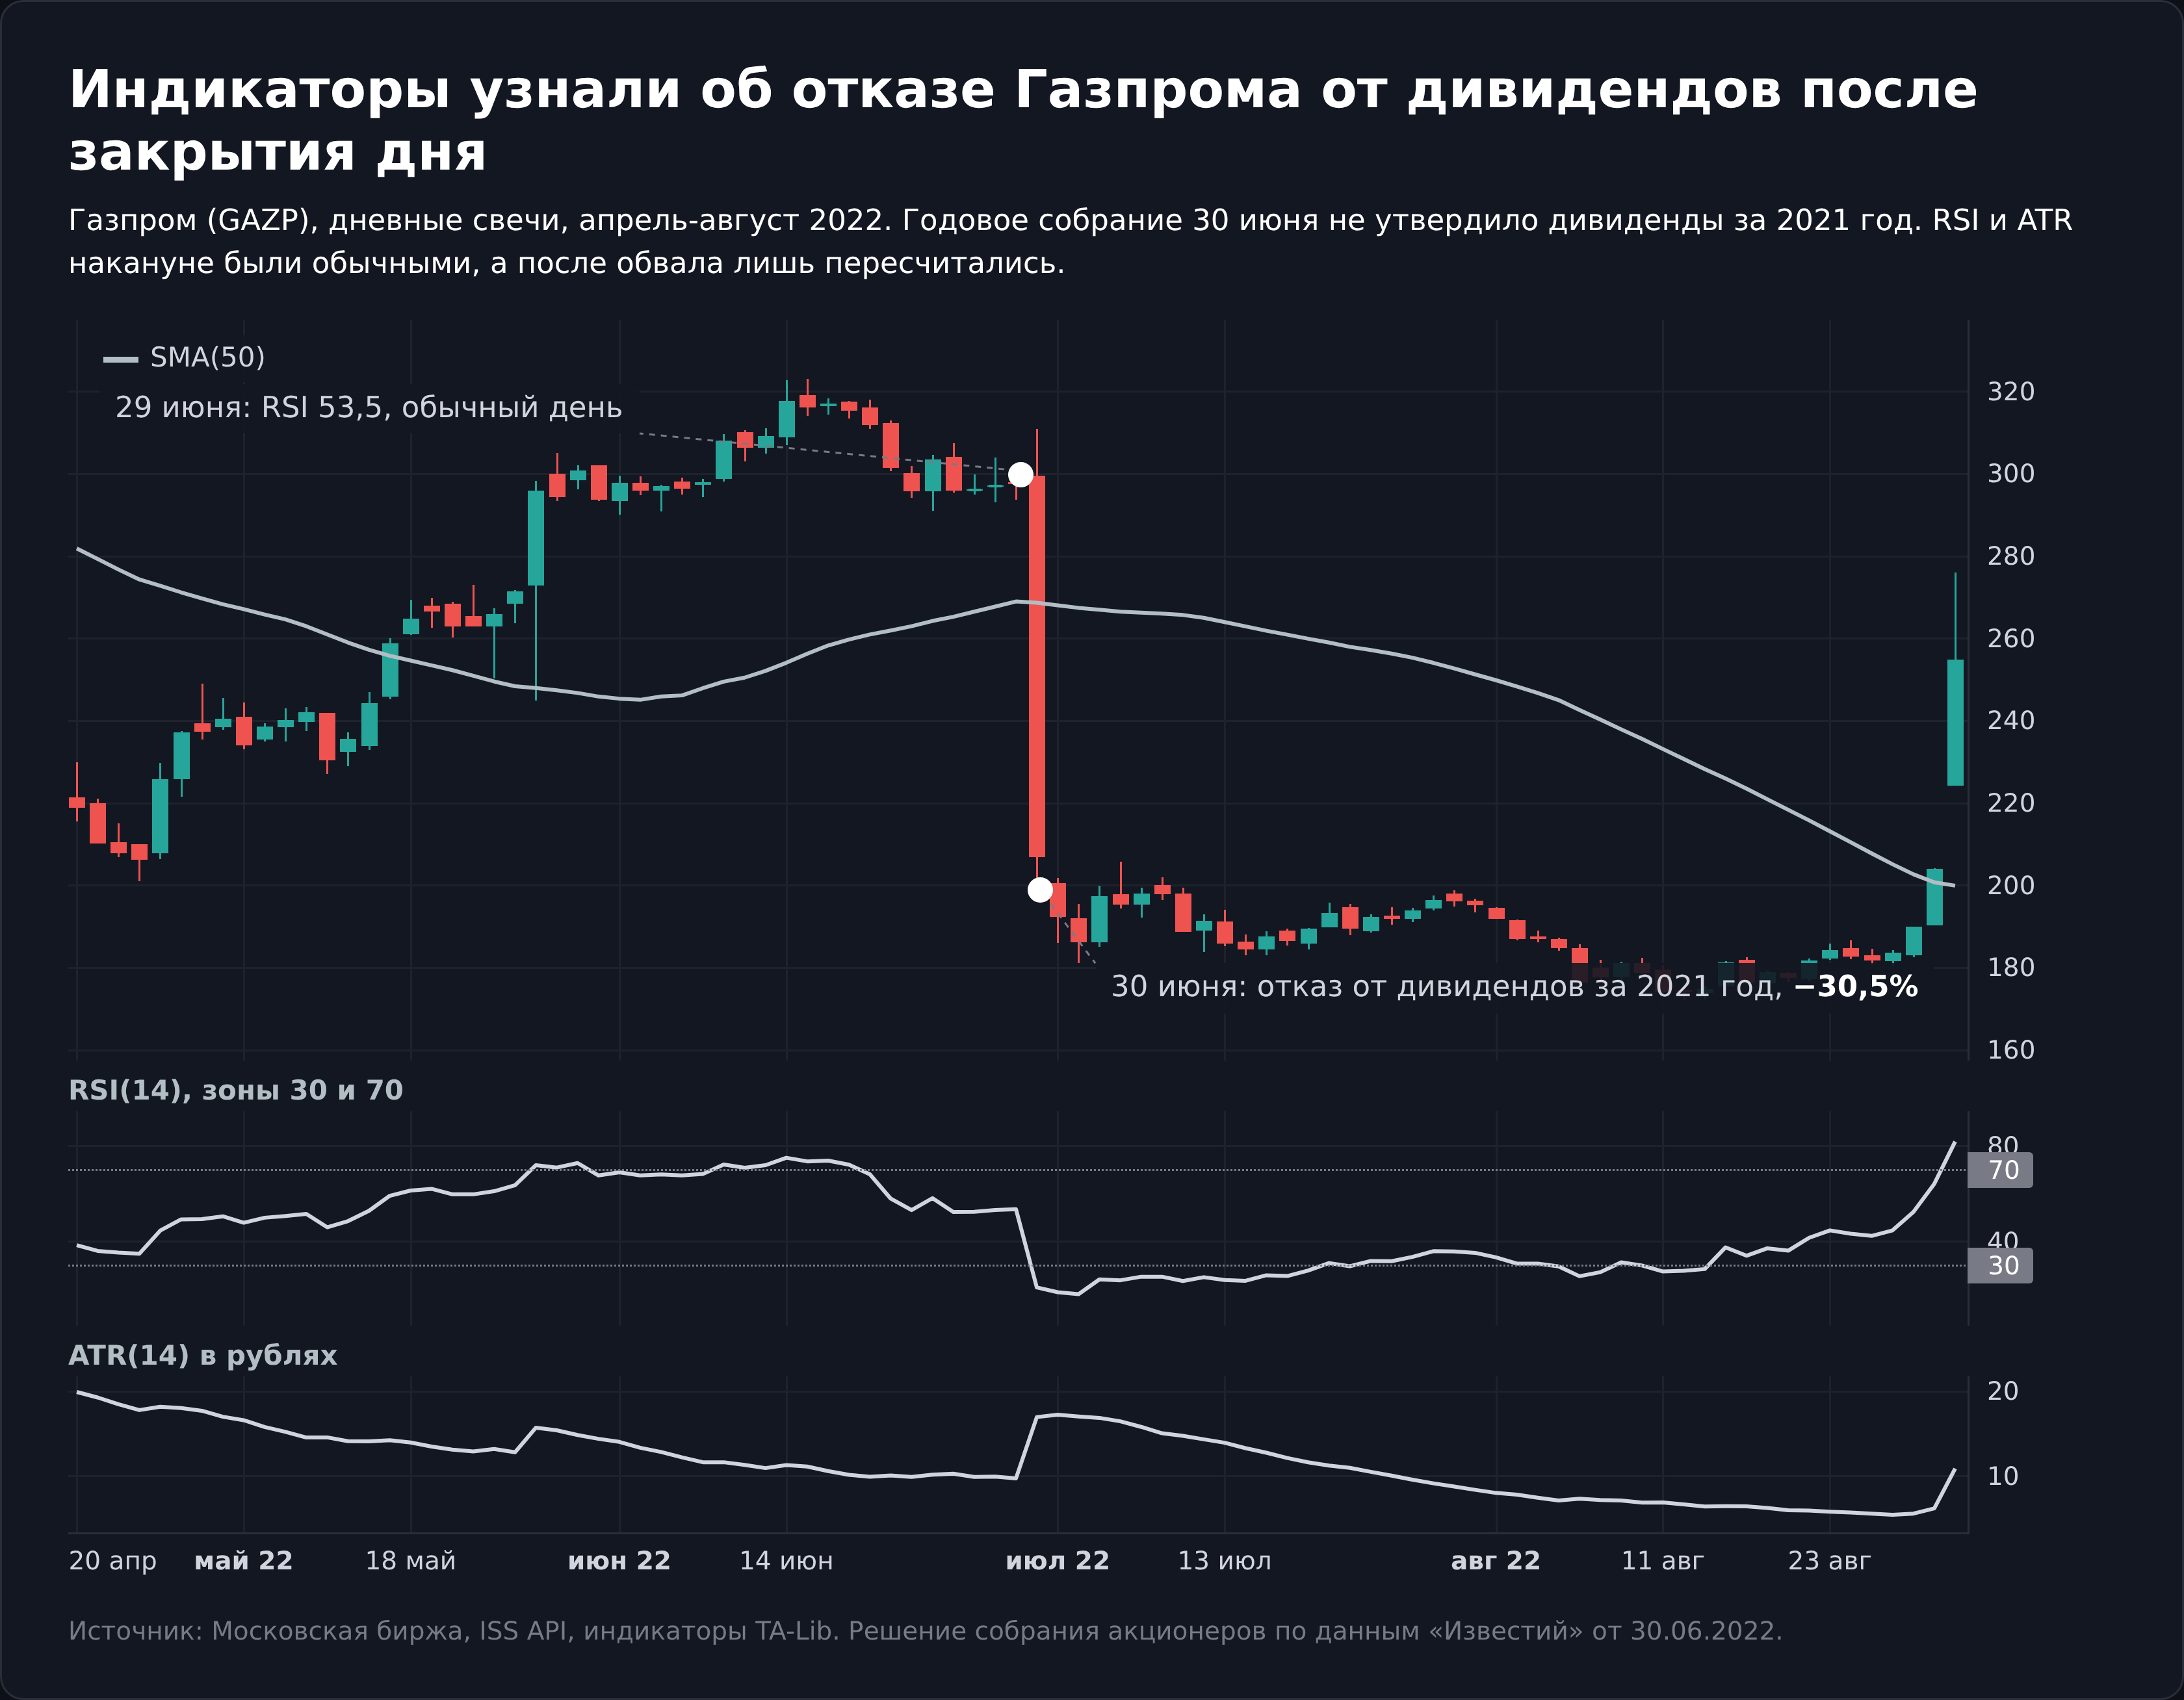
Индикаторный анализ не предсказывает, индикатор описывает прошлые 14-50 баров. OBV в сводной таблице хорошо связан с уже прошедшей неделей и почти не связан со следующей, и так же ведут себя осцилляторы.
Индикатор не учитывает исполнение. Сигнал по закрытию дня исполняется на следующем открытии, и гэп между ними бывает больше всей ожидаемой прибыли сделки. Короткую продажу по сигналу медвежьего индикатора в феврале 2022 года исполнить было нельзя, торги акциями стояли почти месяц, а короткие продажи ЦБ ограничил. Проверка Parabolic SAR показала, как это превращает красивую систему в обычную.
Индикатор не учитывает таймфрейм и издержки. Все проверки в статье сделаны на дневных свечах. На 5-минутных и часовых графиках сигналов больше, а движение до следующего сигнала короче, поэтому комиссия брокера и спред съедают заметно большую долю результата. К этому добавляется НДФЛ с итоговой прибыли за год.
Индикатор не отличает бумагу от бумаги. Параметры по умолчанию одинаковы для Сбербанка, Полюса и BTC, хотя дневной размах у них различается в разы. Этот вопрос решает ATR, но только если вы сами встроите его в правило.
Похожую картину дала проверка горизонтальных уровней. В статье об уровнях поддержки и сопротивления уровни по экстремумам держали цену не лучше подставных цен, выбранных случайно. Метод технического анализа без сравнения с контролем почти всегда выглядит лучше, чем работает.
Кроме этого, на индикаторах регулярно ошибаются в четырёх местах.
- Винрейт без базы. 55% прибыльных сигналов на рынке, где случайный день растёт в 54% случаев, означает отсутствие преимущества.
- Проверка на перерисовывающем индикаторе. ZigZag и фракталы на истории показывают точки, которых в реальном времени ещё не было, и результат завышается в разы.
- Сигнал по закрытию, исполнение по закрытию. В жизни вход происходит на следующем открытии, и гэп съедает часть результата.
- Параметры терминала без проверки. Часть настроек по умолчанию, как период 14 у Уайлдера, подбиралась под товарные рынки 1970-х годов. Их стоит проверять на своей бумаге, а не подгонять.
Как я проверял индикаторы на Мосбирже
Все замеры индикаторного анализа в этой статье сделаны на одних данных, и их можно повторить.
- Бумаги. 20 ликвидных акций Мосбиржи (Сбербанк, Газпром, Лукойл, Роснефть, Норникель, Новатэк, Татнефть, Магнит, Северсталь, НЛМК, МТС, Полюс, Мосбиржа, ФосАгро, АЛРОСА, Аэрофлот, Интер РАО, Русал, Сургутнефтегаз, ВТБ) и индекс IMOEX.
- Данные. Дневные свечи из ISS API биржи с января 2015 по 4 сентября 2026 года, расчёты с января 2016-го, всего 53 286 наблюдений «бумага-день». Цены скорректированы на дивиденды и дробления.
- Индикаторы. Библиотека TA-Lib со стандартными параметрами, без собственных формул.
- Сигналы и база. Сигнал известен по закрытию дня, вход по открытию следующего, выход по закрытию через 10 торговых дней. База считается по всем дням с тем же правилом.
- Интервалы. В плохие дни сигнал дают сразу много бумаг, поэтому интервалы считались перебором целых торговых дней (бутстреп по датам), а не отдельных сделок.
- Развороты. Отрезки ZigZag с порогом 10% по закрытиям, для каждого настоящего экстремума искался первый бар с сигналом того же направления.
- Подгонка. 41 пара скользящих средних, подбор на 2016-2020 годах, проверка на 2021-2026 годах.
Бумаги отобраны по сегодняшней ликвидности, и компании, выпавшие из числа крупных за десять лет, в неё не попали. Это «ошибка выжившего», которая обычно завышает результат удержания и трендовых систем. Корреляция мерилась по значениям индикаторов, а не по моментам сигналов, и сигналы разных осцилляторов совпадают чуть реже, чем их линии. Проверены только дневные свечи и только комиссия 0,05% за сделку, без налога и процента на свободные деньги.
Плюсы и минусы индикаторного анализа
Заключение
Индикаторный анализ полезен как способ записать правило и проверить его, а не как источник прогнозов. На акциях Мосбиржи учебные сигналы осцилляторов не отличались от случайного дня, подтверждение одного осциллятора другим ничего не добавило, а лучшая настройка на истории на следующих годах стала средней. Своё подтвердили инструменты другой роли. Стоп по ATR отрезает худшие сделки, трендовый фильтр вроде облака Ишимоку или 200-дневной средней отделяет режимы, пересечение средних лучше работает на выходе из флэта.
Если вы собираете свою систему индикаторного анализа, берите по одному индикатору на каждый вопрос (направление, момент, размах), сравнивайте результат с базой и оставляйте последние годы данных для проверки. Если вы только начинаете, индикаторам в бесплатном курсе технического анализа отведено место после структуры рынка и уровней, и этот порядок себя оправдывает.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.