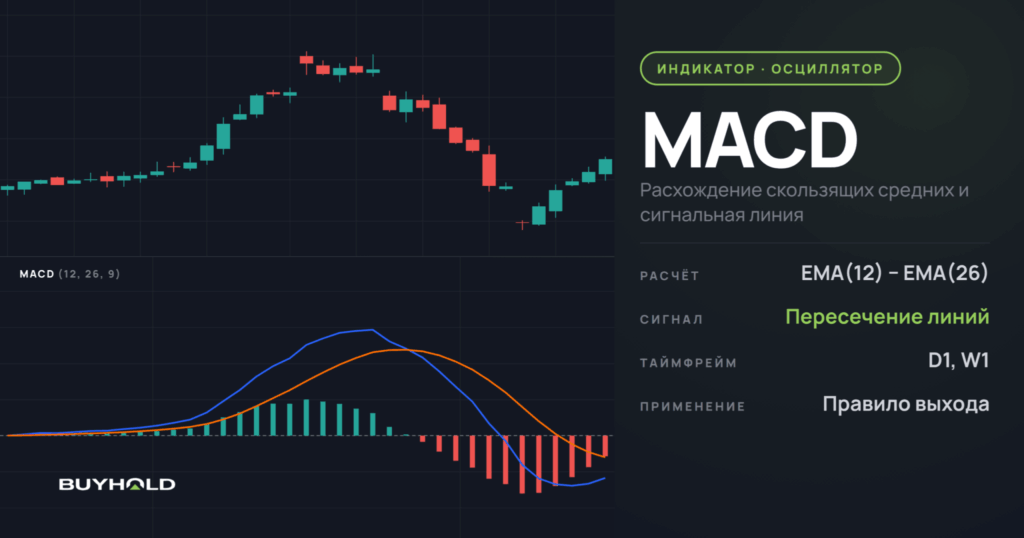
Индикатор MACD показывает, насколько быстрая скользящая средняя цены оторвалась от медленной, и подаёт сигнал, когда этот разрыв меняет направление. Он есть в QUIK, TradingView и приложениях брокеров, а учебники обещают по нему точные входы. Проверка на 5 бумагах Мосбиржи за 2019–2026 годы с дивидендами и входом по следующему открытию дала результат скромнее. После бычьего пересечения цена через 2 недели росла в 56,8% случаев против 54,0% в любой день.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор MACD и кто его придумал
MACD расшифровывается как Moving Average Convergence/Divergence, схождение и расхождение скользящих средних. Индикатор вычитает из быстрой средней цены медленную и следит, растёт эта разница или сжимается.
У Аппеля были две линии. Гистограмму добавил Томас Аспрей, чтобы видеть сближение линий раньше самого пересечения. Его статья «MACD Momentum» вышла в журнале Technical Analysis of Stocks & Commodities в августе 1988 года.
Стандартные параметры 12, 26 и 9 часто объясняют шестидневной торговой неделей, при которой 12 дней давали две недели, а 26 месяц. Я проверил это объяснение, и оно не сходится с датами. Нью-Йоркская биржа отменила субботние торги 29 сентября 1952 года, за четверть века до MACD. Сегодня эти числа держатся на том, что стоят по умолчанию во всех терминалах.
По устройству MACD трендовый, потому что построен на скользящих средних. Колеблется он вокруг нуля, как осциллятор. Поэтому он хорошо описывает уже идущее движение и плохо угадывает его конец.
Из чего состоит MACD и как его читать
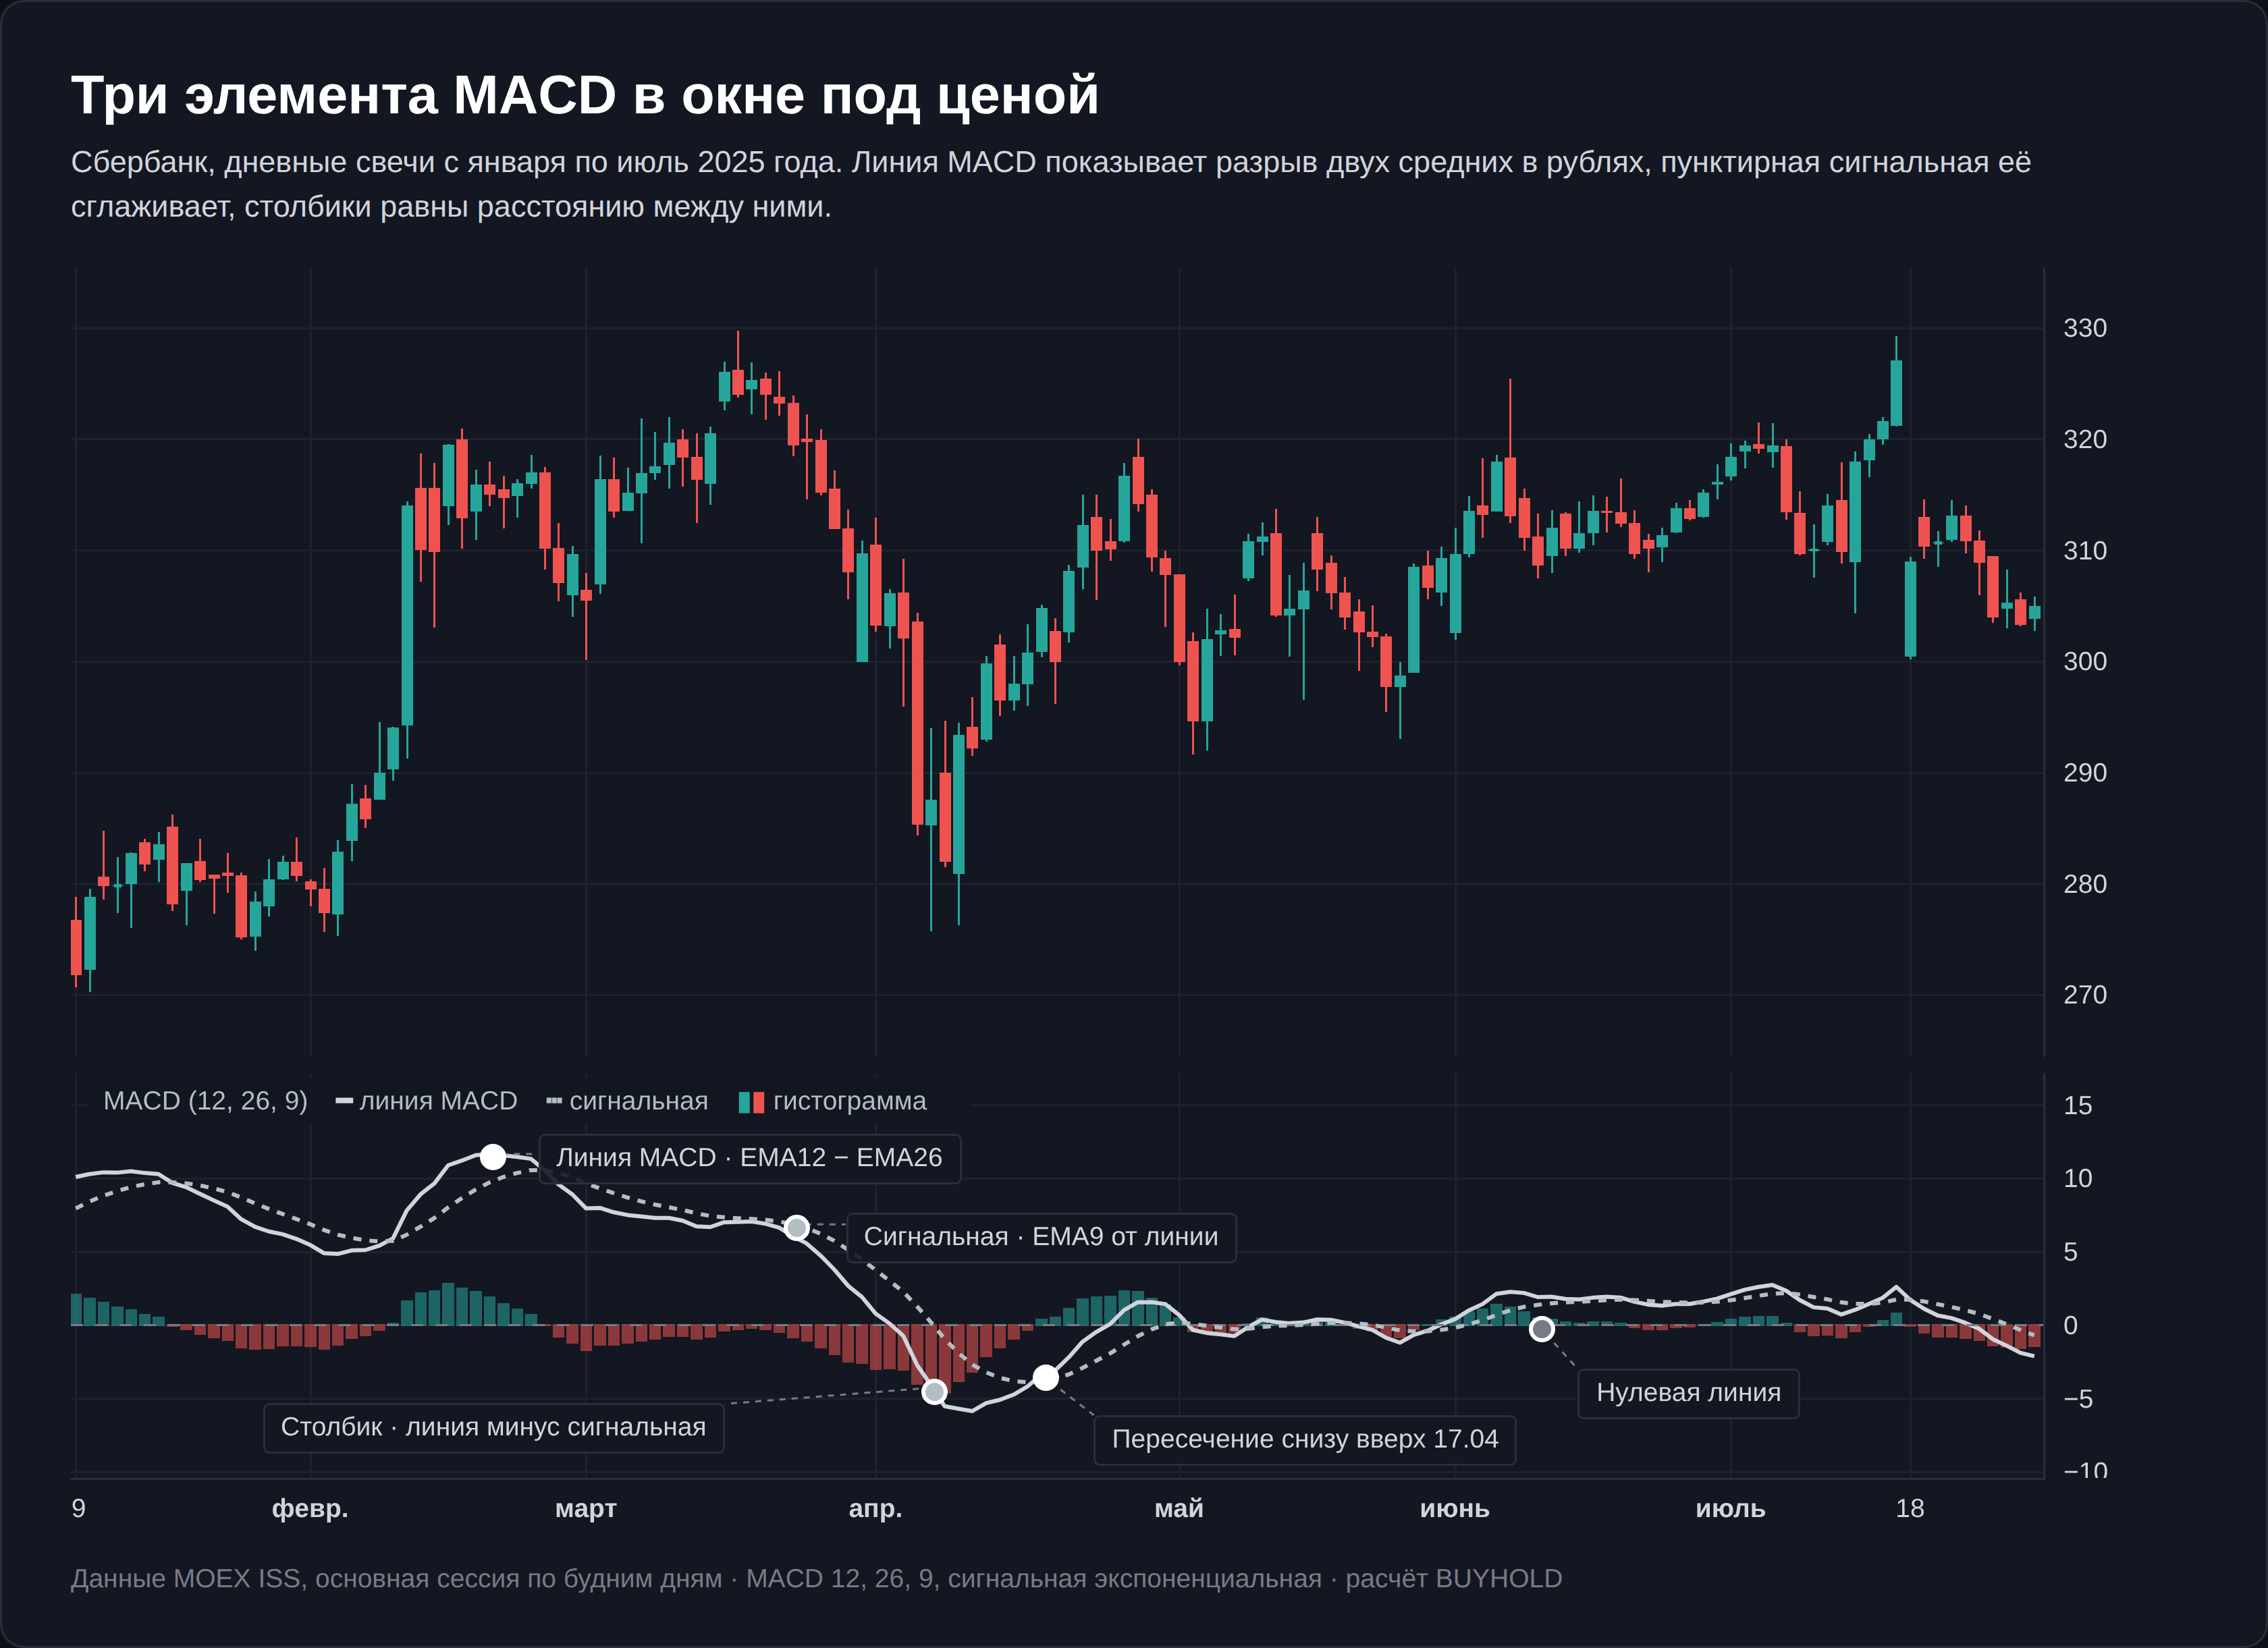
Индикатор рисуется в отдельном окне под ценой. В окне три элемента и нулевая линия.
- Линия MACD. Разница между 12-дневной и 26-дневной экспоненциальными средними цены закрытия.
- Сигнальная линия. Та же линия MACD, сглаженная 9-дневной средней. Она повторяет форму основной с запаздыванием.
- Гистограмма. Столбики, равные расстоянию между линией MACD и сигнальной. Выше нуля, когда основная линия над сигнальной.
- Нулевая линия. Уровень, на котором быстрая и медленная средние цены равны.
Положение линии относительно нуля говорит о среднесрочном наклоне. Выше нуля короткая средняя стоит над длинной, то есть цена последних двух недель выше цены последнего месяца. Ниже нуля наоборот.
Пересечение линий и смена знака гистограммы происходят в один и тот же день. Новичку легко принять это за два подтверждающих друг друга сигнала, а это одно событие, нарисованное двумя способами.
Что означают цифры на шкале MACD
Значение индикатора выражено в тех же единицах, что и цена. Если средние Сбербанка разошлись на 10 рублей, MACD покажет −10 или +10 в зависимости от того, какая средняя выше. У Лукойла при цене около 6 000 ₽ те же 10 единиц почти ничего не значат, у бумаги за 100 рублей это огромный разрыв.
Поэтому значения нельзя сравнивать между бумагами и между годами одной бумаги, если цена сильно изменилась. Сравнимы только знак линии, её форма и пересечения. Если нужна сопоставимая величина, в QUIK у индикатора есть расчёт «в процентах», где разница средних делится на длинную среднюю. В TradingView ту же задачу решает отдельный индикатор Price Oscillator.
Как считается индикатор MACD
Формула занимает три строки:
- MACD = EMA(Close, 12) − EMA(Close, 26)
- Signal = EMA(MACD, 9)
- Histogram = MACD − Signal
EMA означает экспоненциальную скользящую среднюю. Каждый день она сдвигается к новой цене на долю 2/(n+1), для 12-дневной это 15,4%, для 26-дневной 7,4%, для 9-дневной сигнальной 20%. Простая средняя реагирует на старую цену дважды, в день её появления и в день выхода из окна расчёта. Экспоненциальная второго рывка не даёт.
Ниже расчёт на реальных ценах. 29 июля 2026 года Сбербанк закрылся по 275,70 ₽, и по вчерашним значениям средних за один шаг получается новое значение каждой линии. Гистограмма накануне была −0,45, в этот день стала +0,31. Это и было бычье пересечение.
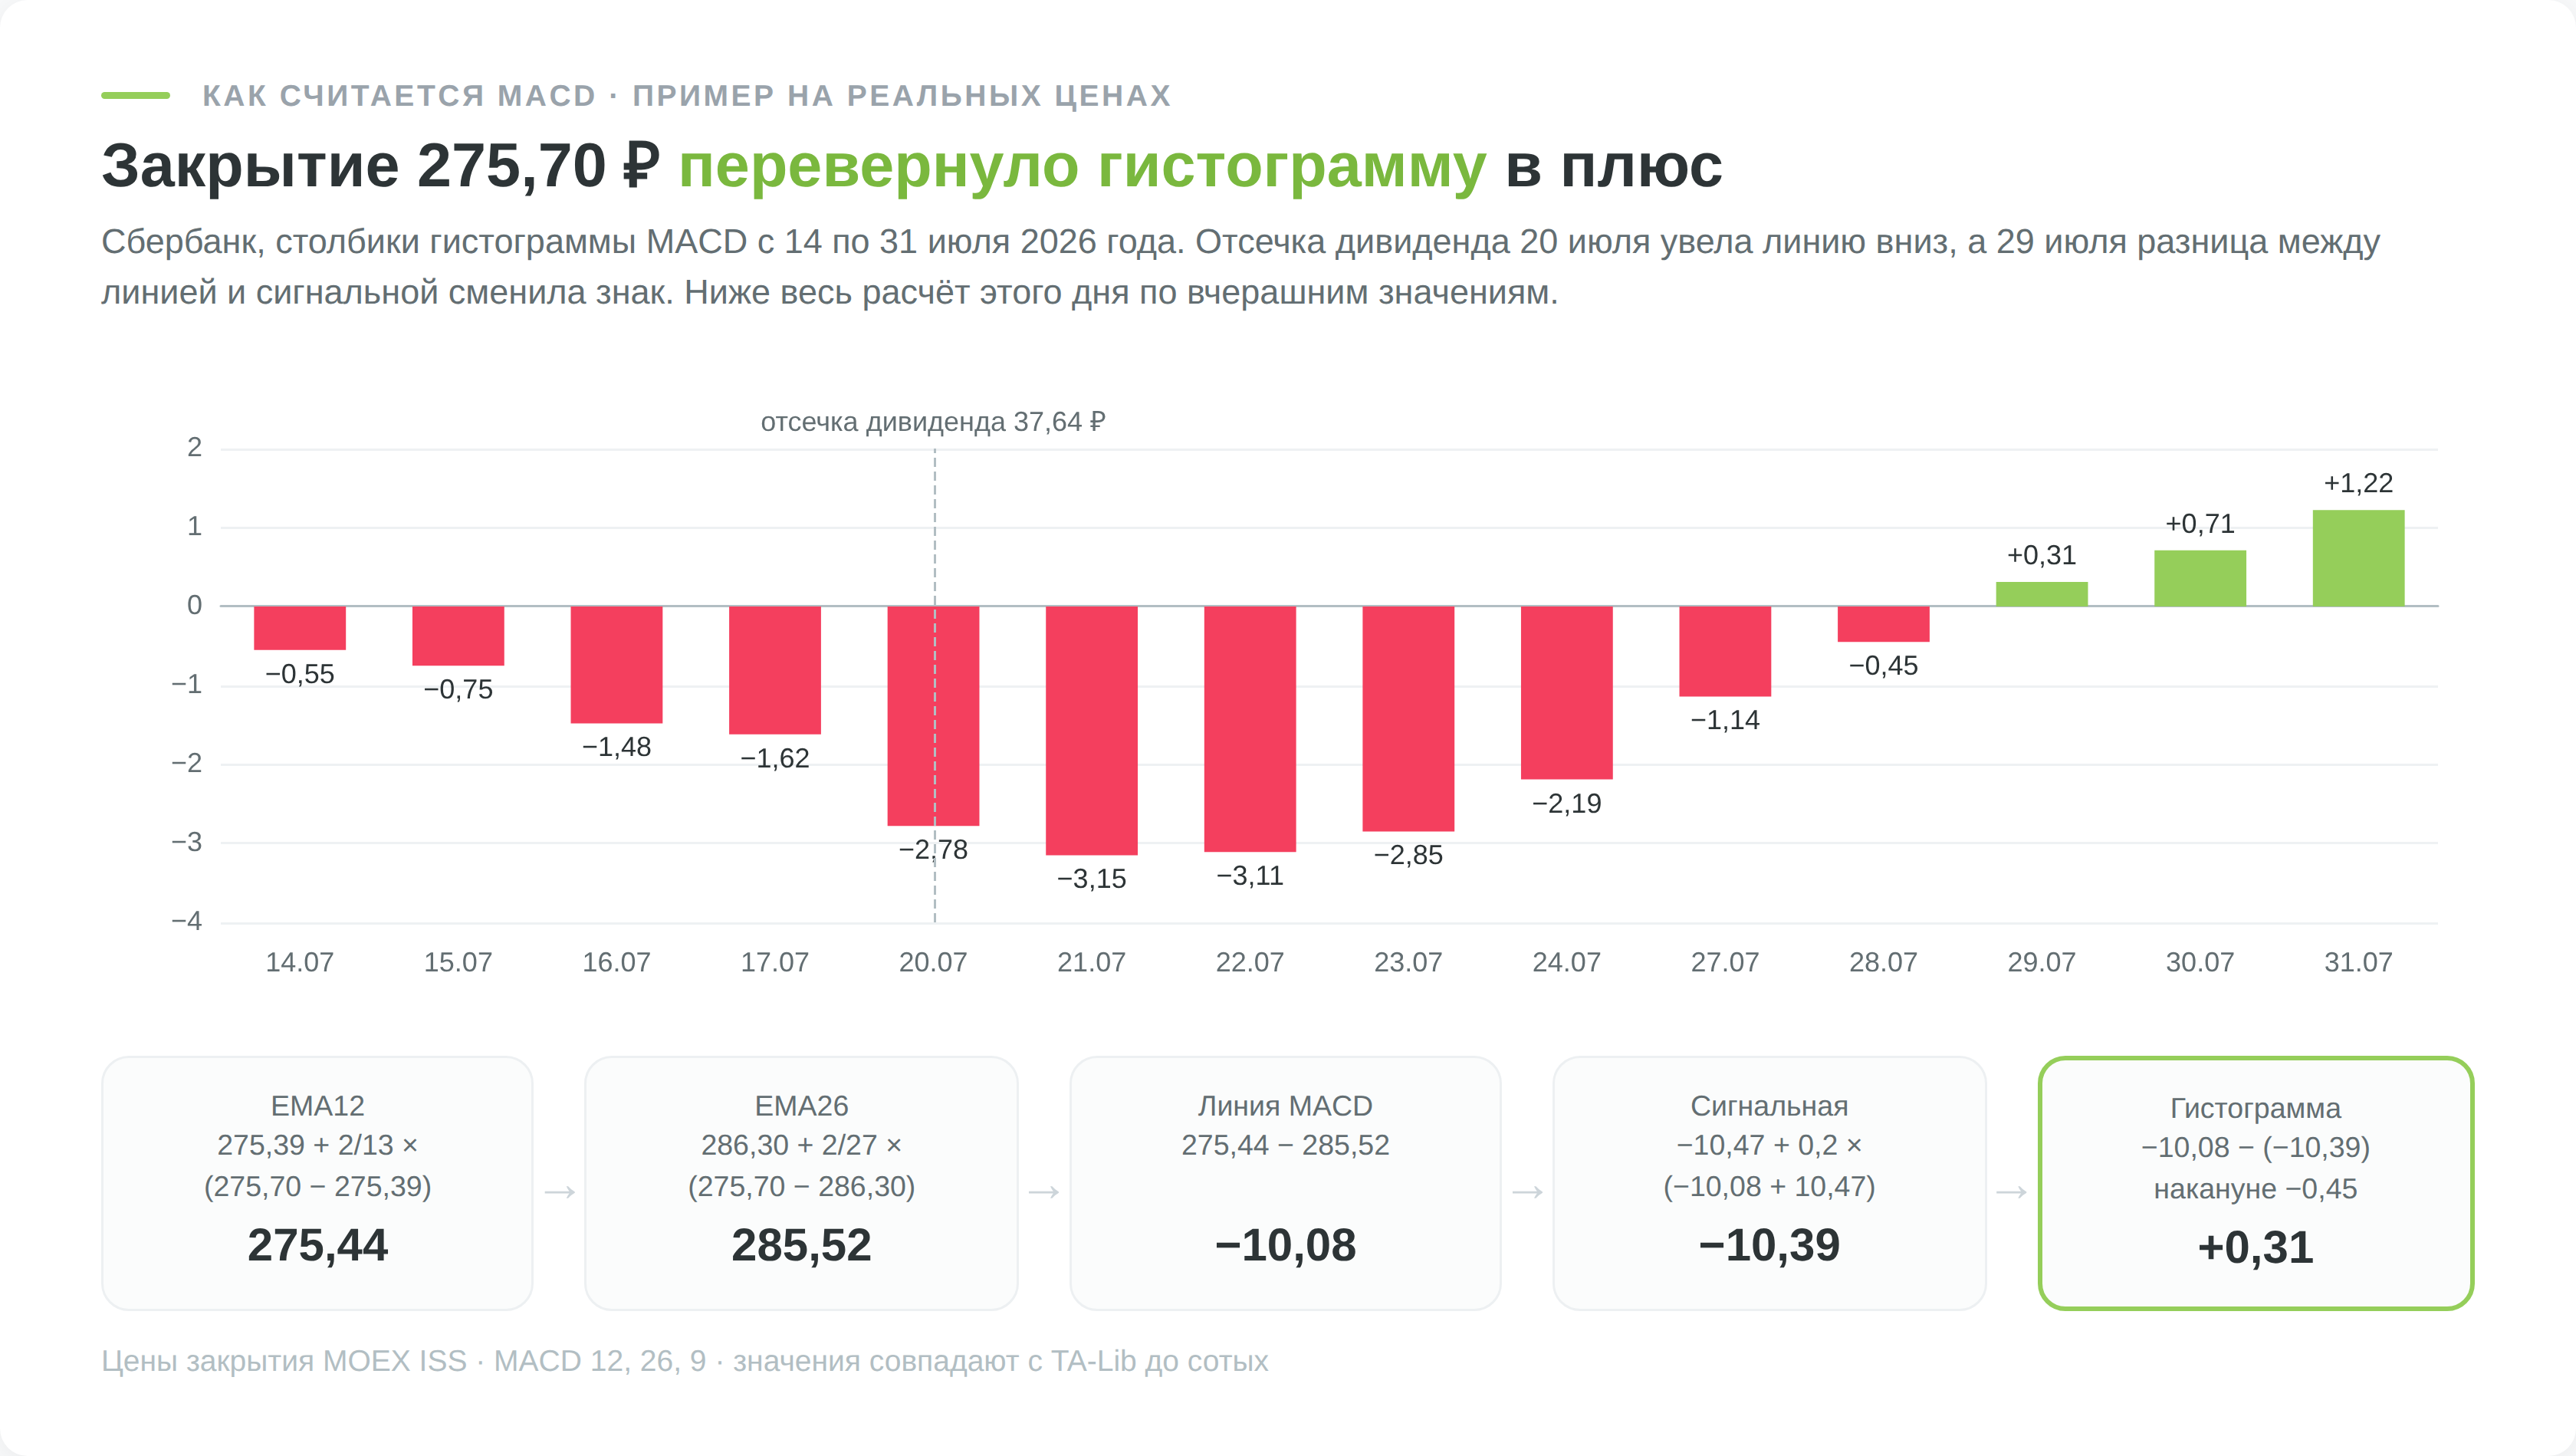
Из примера видно, откуда берётся запаздывание. За один день EMA26 сдвинулась к цене всего на 7,4% разрыва. Чтобы длинная средняя догнала цену после разворота, нужны недели, и пересечение приходит, когда движение уже идёт.
Видно и влияние дивидендов. 20 июля прошла отсечка на 37,64 ₽, цена открылась почти на 29 рублей ниже предыдущего закрытия, и линия MACD ушла вниз без всякой распродажи. Индикатор считает по цене, а не по доходности акционера, и такой гэп для него неотличим от распродажи.
Почему в QUIK, MetaTrader и TradingView сигналы расходятся
Расхождение сидит в сигнальной линии. В справке MetaTrader 4 она записана как SIGNAL = SMA(MACD, 9), то есть простая средняя. В классическом описании, в библиотеке TA-Lib и в описании StockCharts ChartSchool она экспоненциальная. В TradingView тип средней выбирается отдельно для линии и для сигнальной.
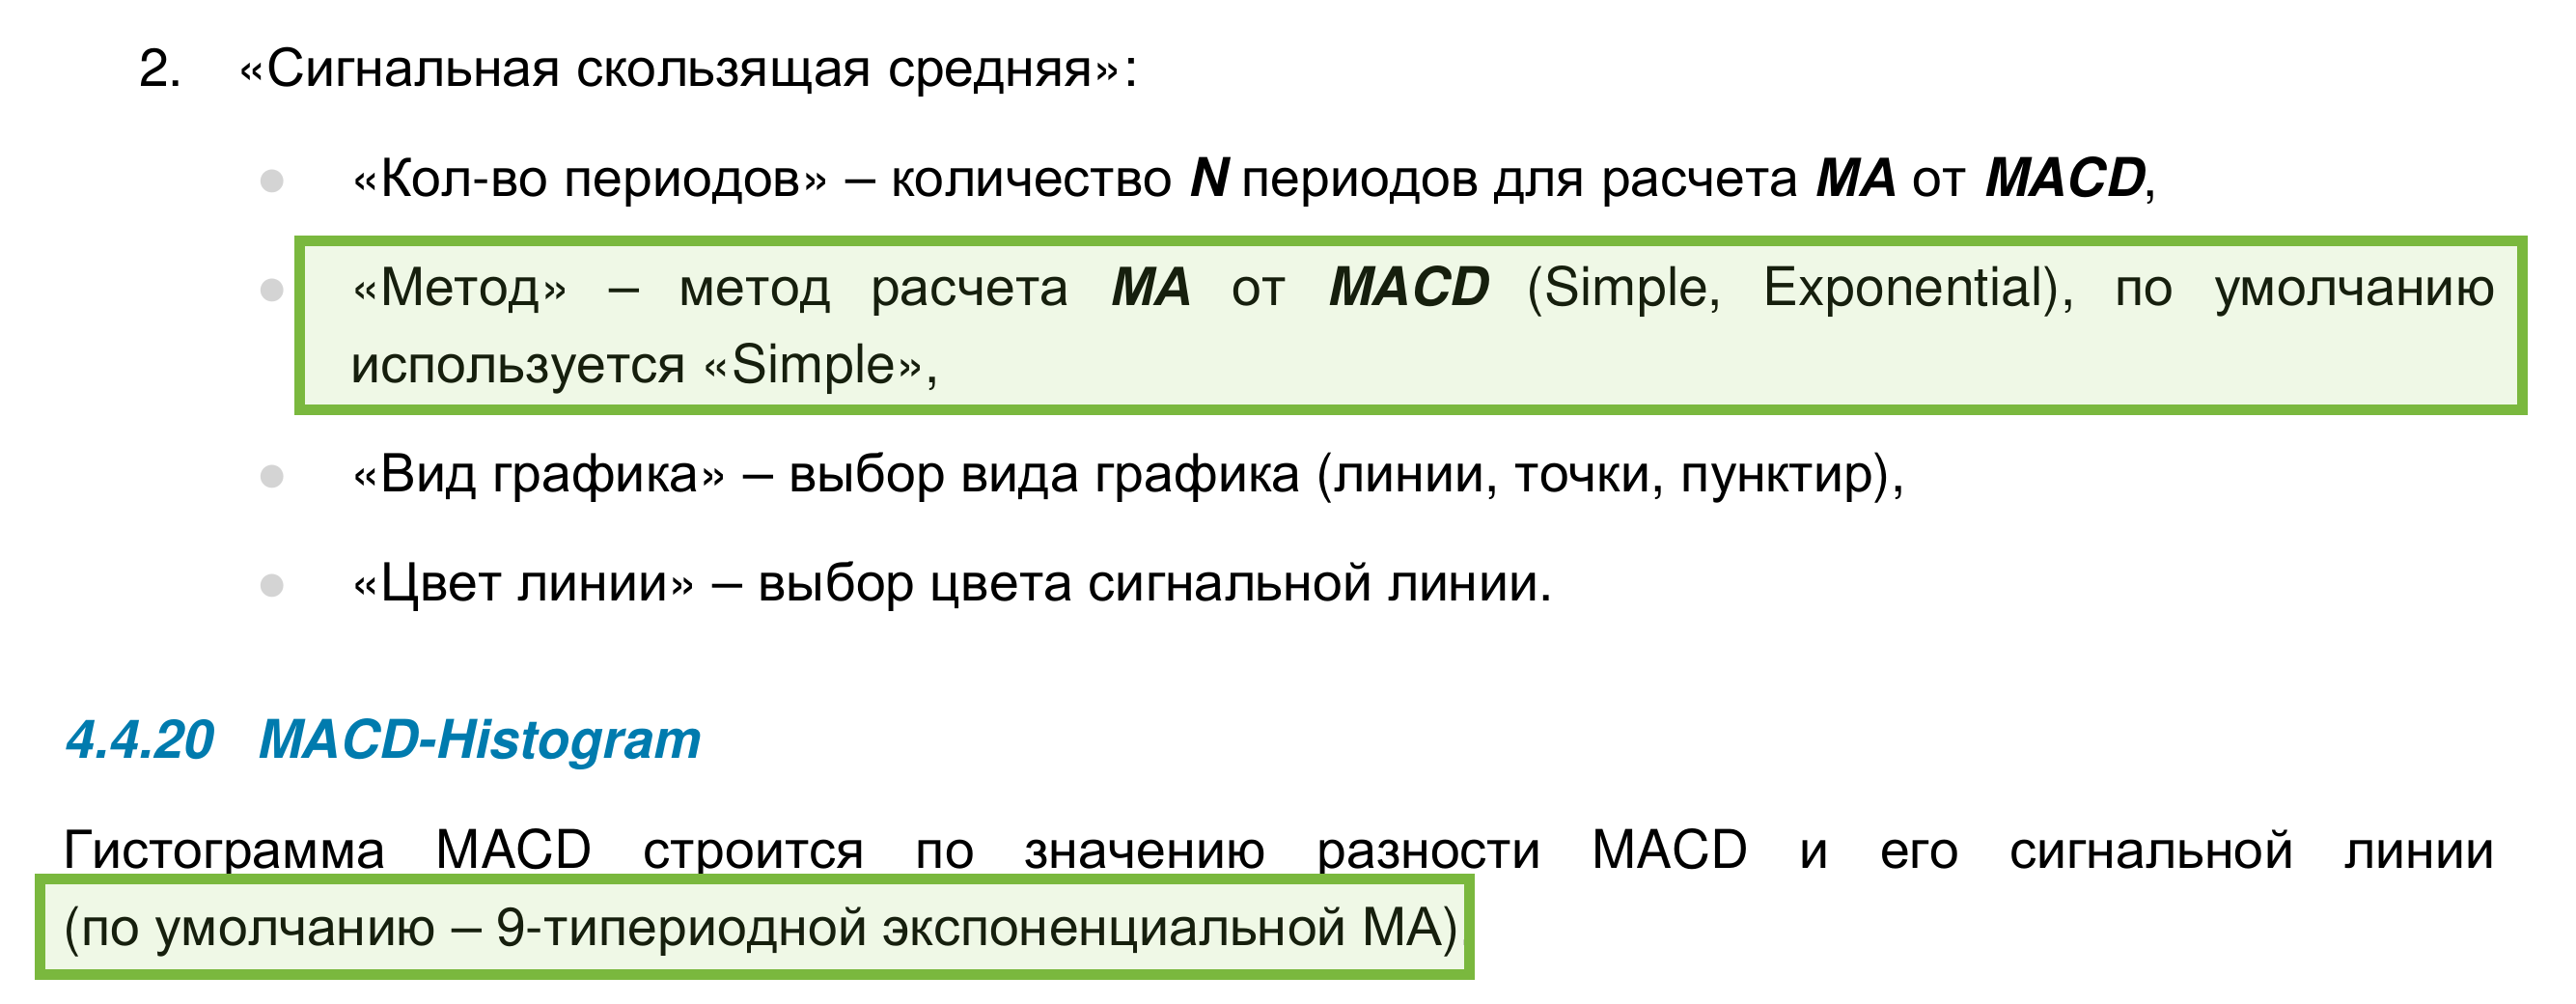
С QUIK я ожидал классики и ошибся. В руководстве пользователя QUIK у индикатора MACD сигнальная по умолчанию простая, «Simple», как в MetaTrader. У отдельного индикатора MACD-Histogram в том же руководстве по умолчанию экспоненциальная. Если вывести оба с настройками по умолчанию, столбики будут менять знак не в те дни, когда пересекаются линии.
Чем MACD отличается от пары скользящих средних
Переход линии MACD через ноль происходит ровно в тот день, когда 12-дневная EMA пересекает 26-дневную на графике цены. Для этого сигнала отдельное окно ничего не добавляет.
Новое появляется в двух местах. Первое это сигнальная линия, у пары средних её нет, и она даёт более частый и ранний сигнал. Второе это масштаб. Разрыв средних в 3 ₽ при цене 300 ₽ на графике цены не разглядеть, а в отдельном окне видно и сам разрыв, и его динамику. Про сами средние и выбор между простой и экспоненциальной подробно написано в статье о скользящем среднем в трейдинге.
Сигналы индикатора MACD
Индикатор даёт сигналы четырёх видов, это пересечение сигнальной линии, переход через ноль, разворот гистограммы и дивергенция. Все они считаются по закрытию свечи. Пересечение, которое видно внутри дня, к закрытию часто исчезает.
Пересечение сигнальной линии
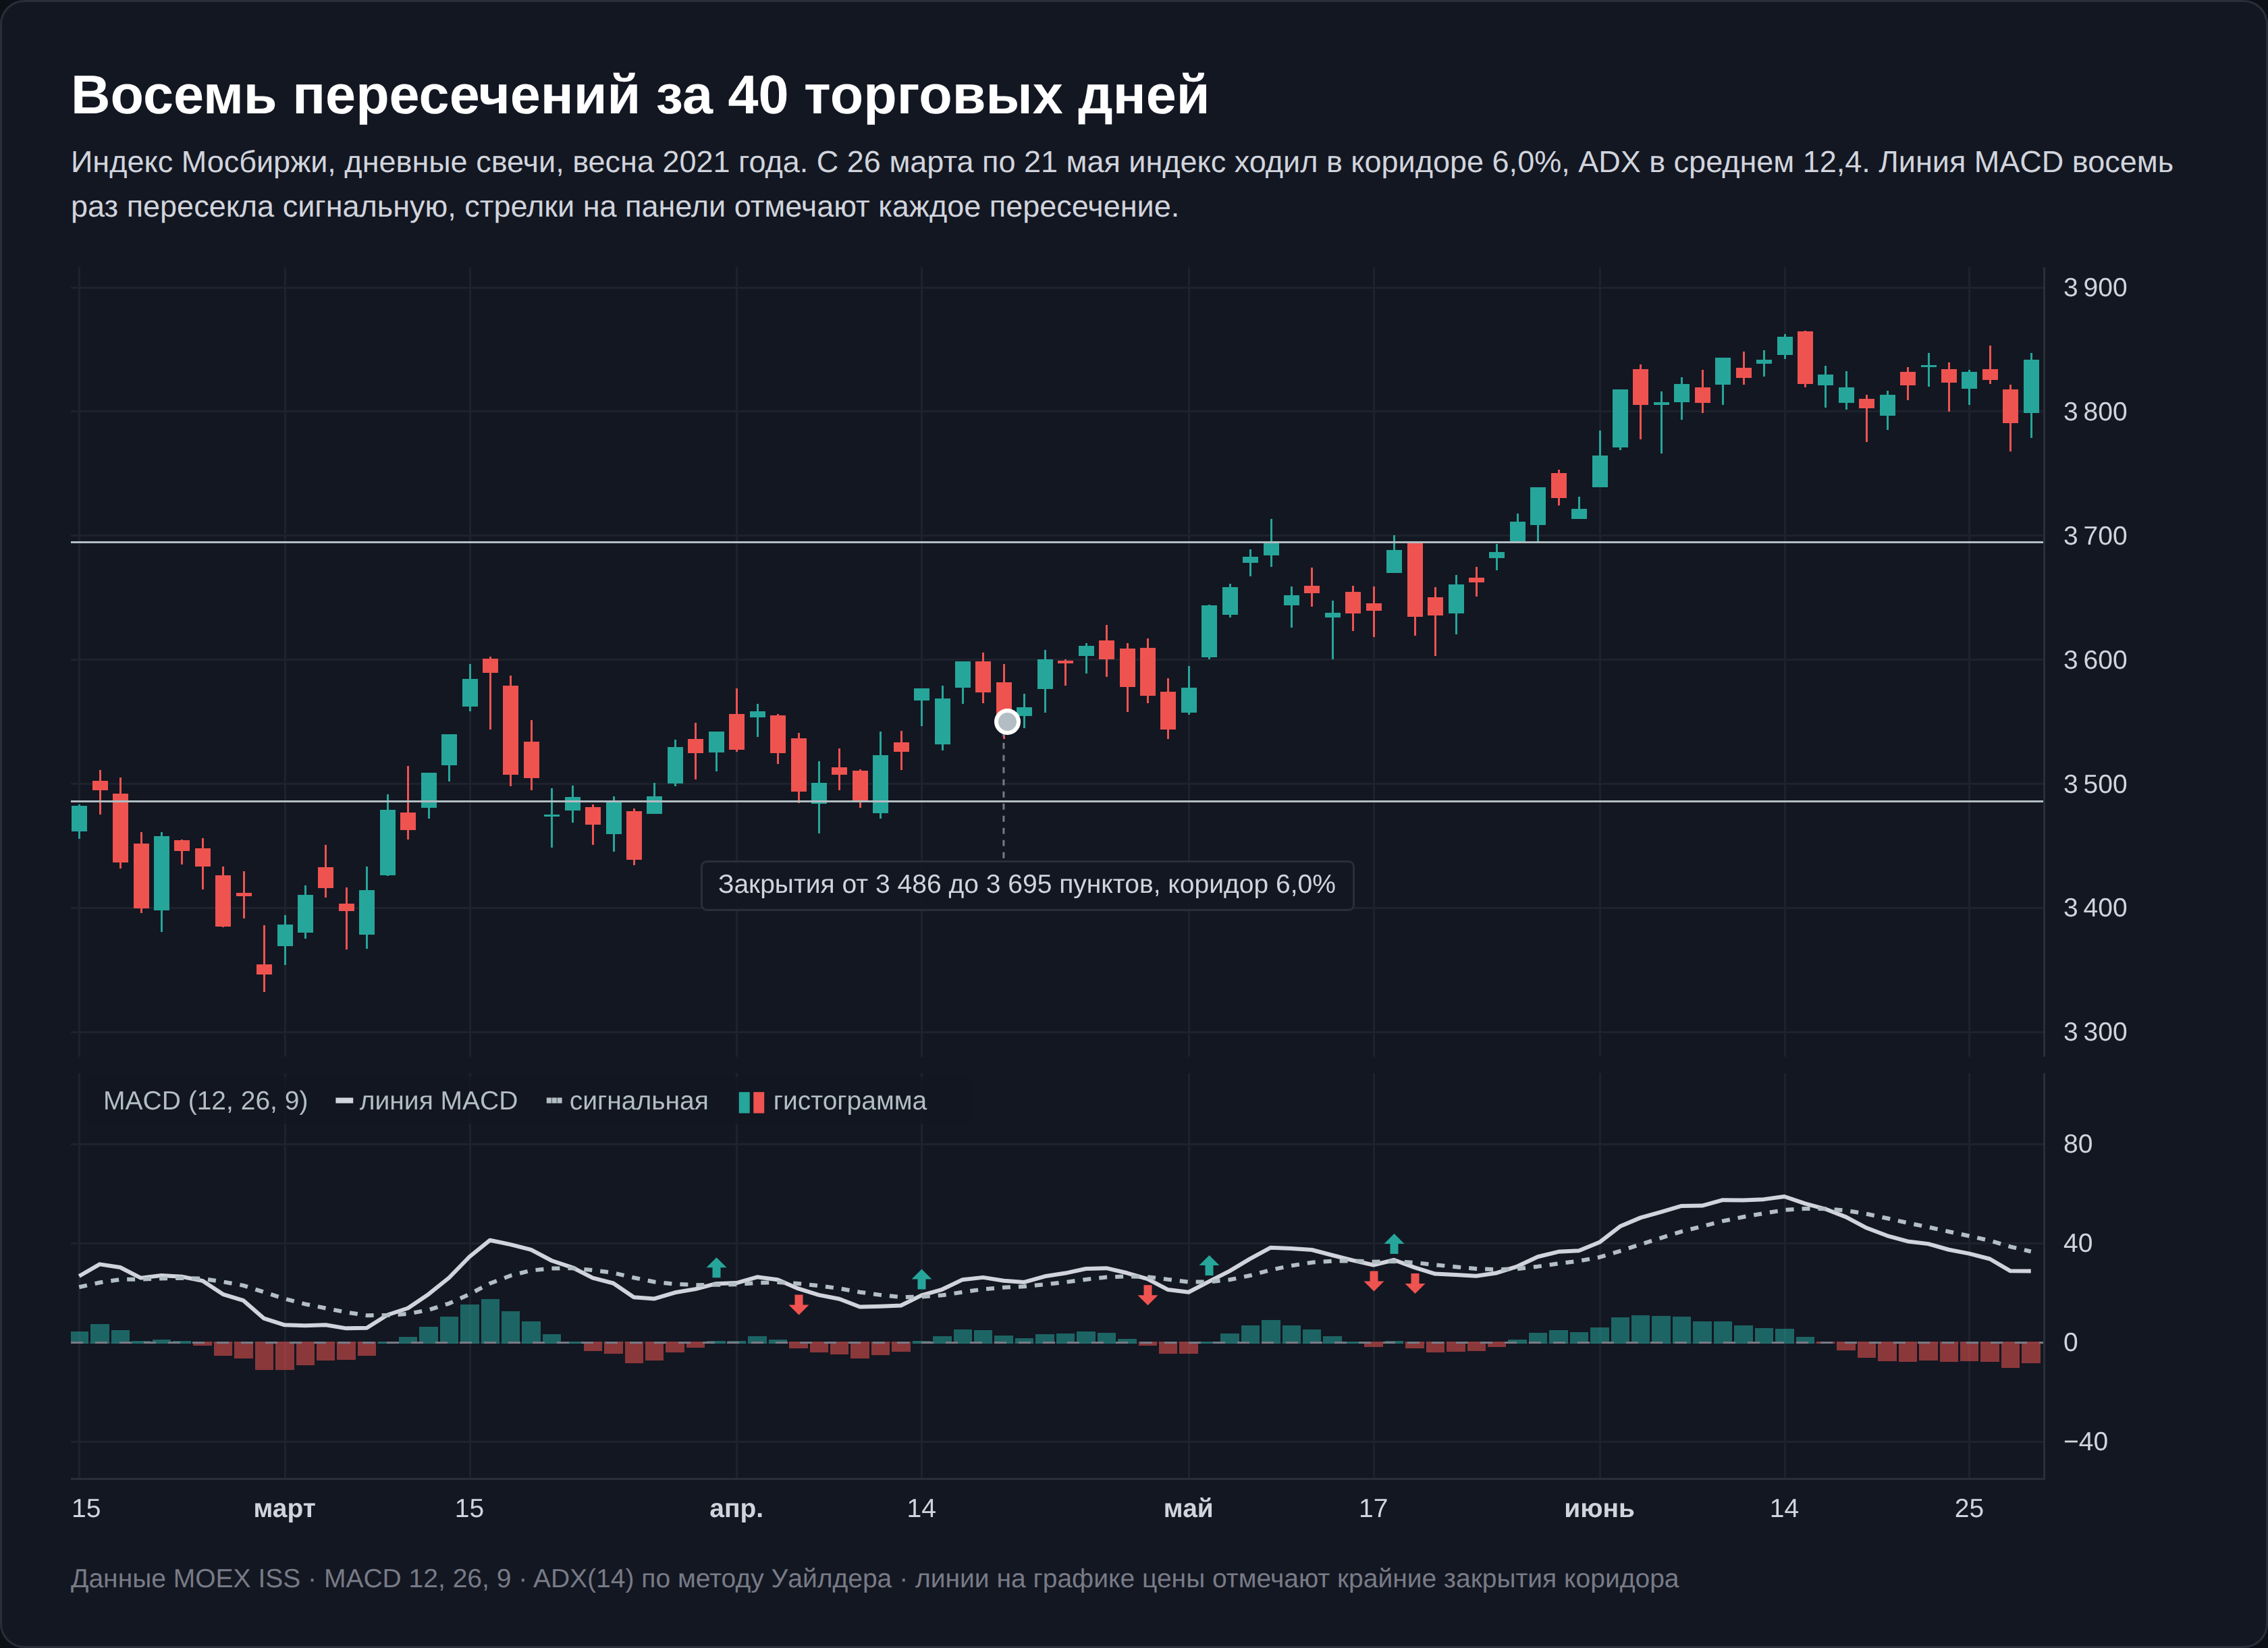
Основная линия пересекает сигнальную снизу вверх, это бычье пересечение и сигнал на покупку. Сверху вниз медвежье, сигнал на продажу или выход. На дневных свечах бумаги Мосбиржи такой сигнал случается 8–10 раз в год в каждую сторону.
Это самый частый сигнал и самый шумный. Он срабатывает на каждом откате внутри тренда. На истории он выглядит убедительно, потому что глаз находит удачные пересечения в начале больших движений и пропускает десятки неудачных между ними.
Переход через ноль
Линия MACD уходит выше или ниже нуля, то есть быстрая средняя пересекает медленную. Сигналов примерно вдвое меньше, чем пересечений сигнальной, от 22 до 37 в каждую сторону за семь с половиной лет на бумагу. Приходят они позже, зато мелкие колебания отсекаются, потому что цене нужно реально уйти от месячной средней.
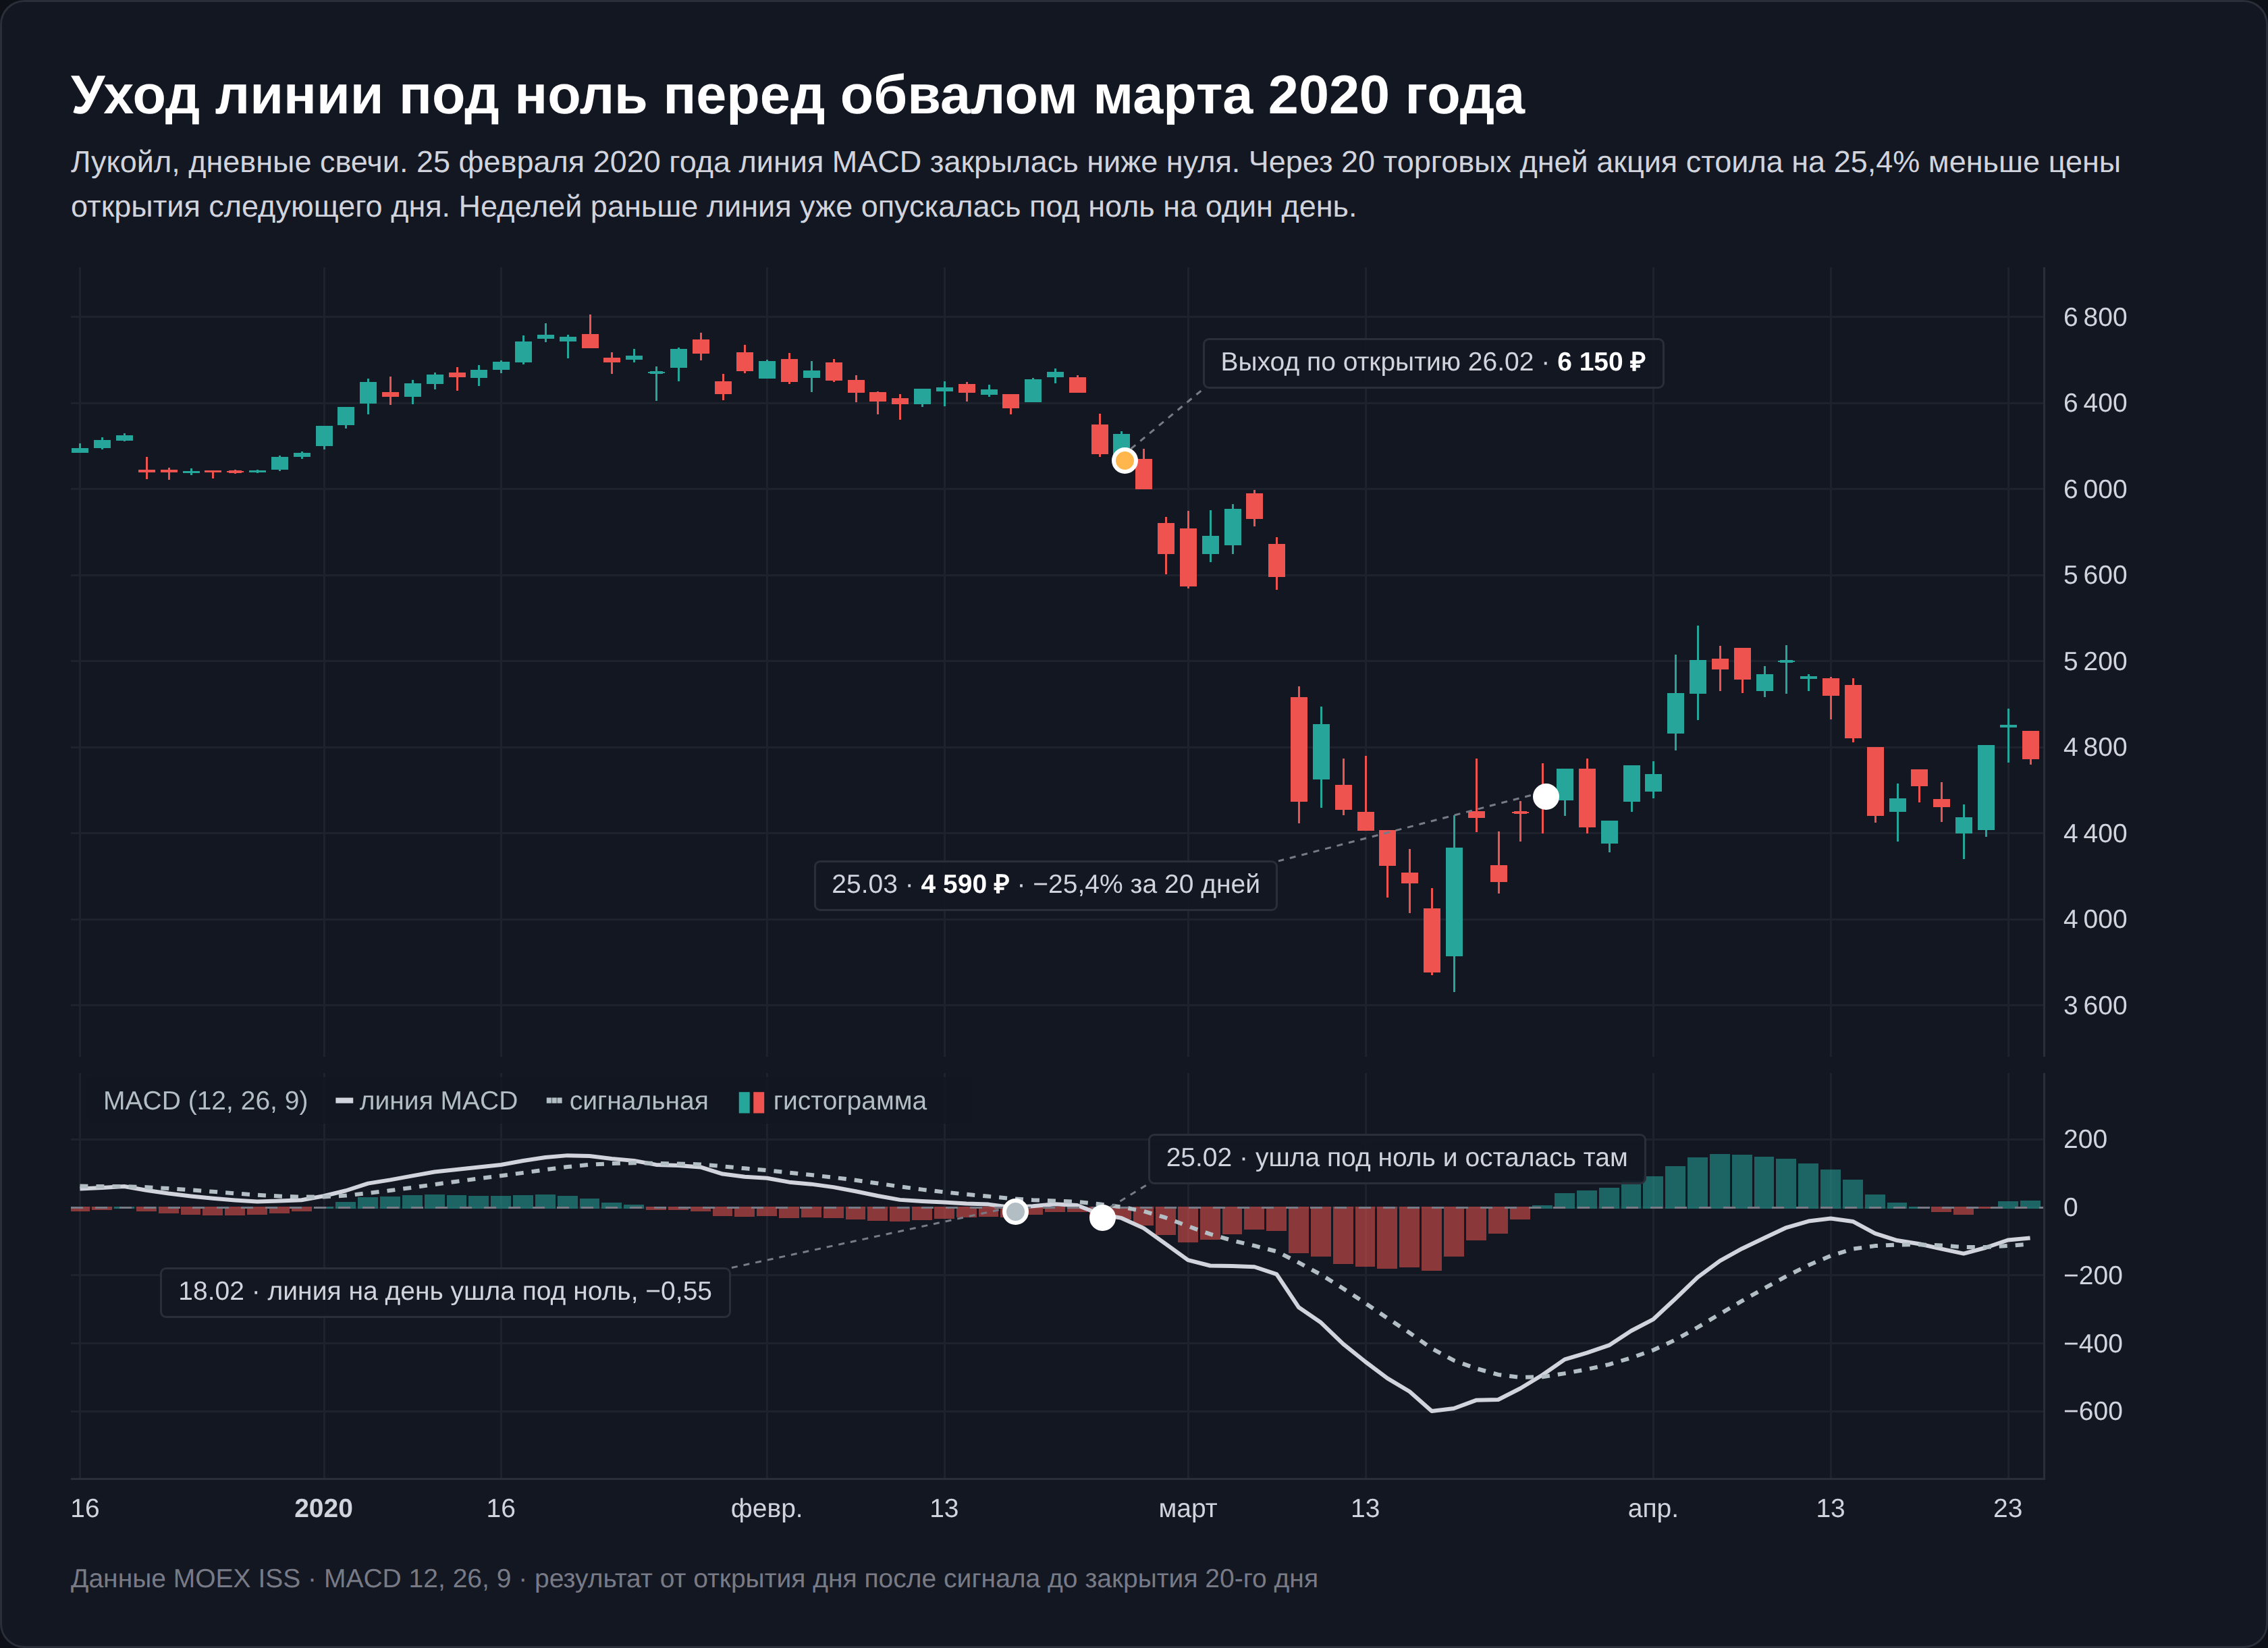
Этот пример удачный, и выбран он для наглядности. В октябре 2020 года на Роснефти уход под ноль закончился ростом акции на 25,9% за 20 дней. По всем бумагам результат этого сигнала показан в разделе с проверкой.
Гистограмма как раннее предупреждение
Ради этого Аспрей и добавил столбики. Когда они укорачиваются, сохраняя знак, линии сближаются, и если ничего не изменится, пересекутся. Предупреждение приходит на несколько свечей раньше самого сигнала.
Я посчитал, как часто оно сбывается. На пяти бумагах Мосбиржи за 2019–2026 годы было 339 случаев, когда отрицательные столбики укорачивались три дня подряд. Бычье пересечение в следующие 5 свечей случилось в 169 из них, почти ровно в половине. Как повод заранее закрыть позицию сигнал годится, как повод открыть новую нет.
Дивергенция и скрытая дивергенция
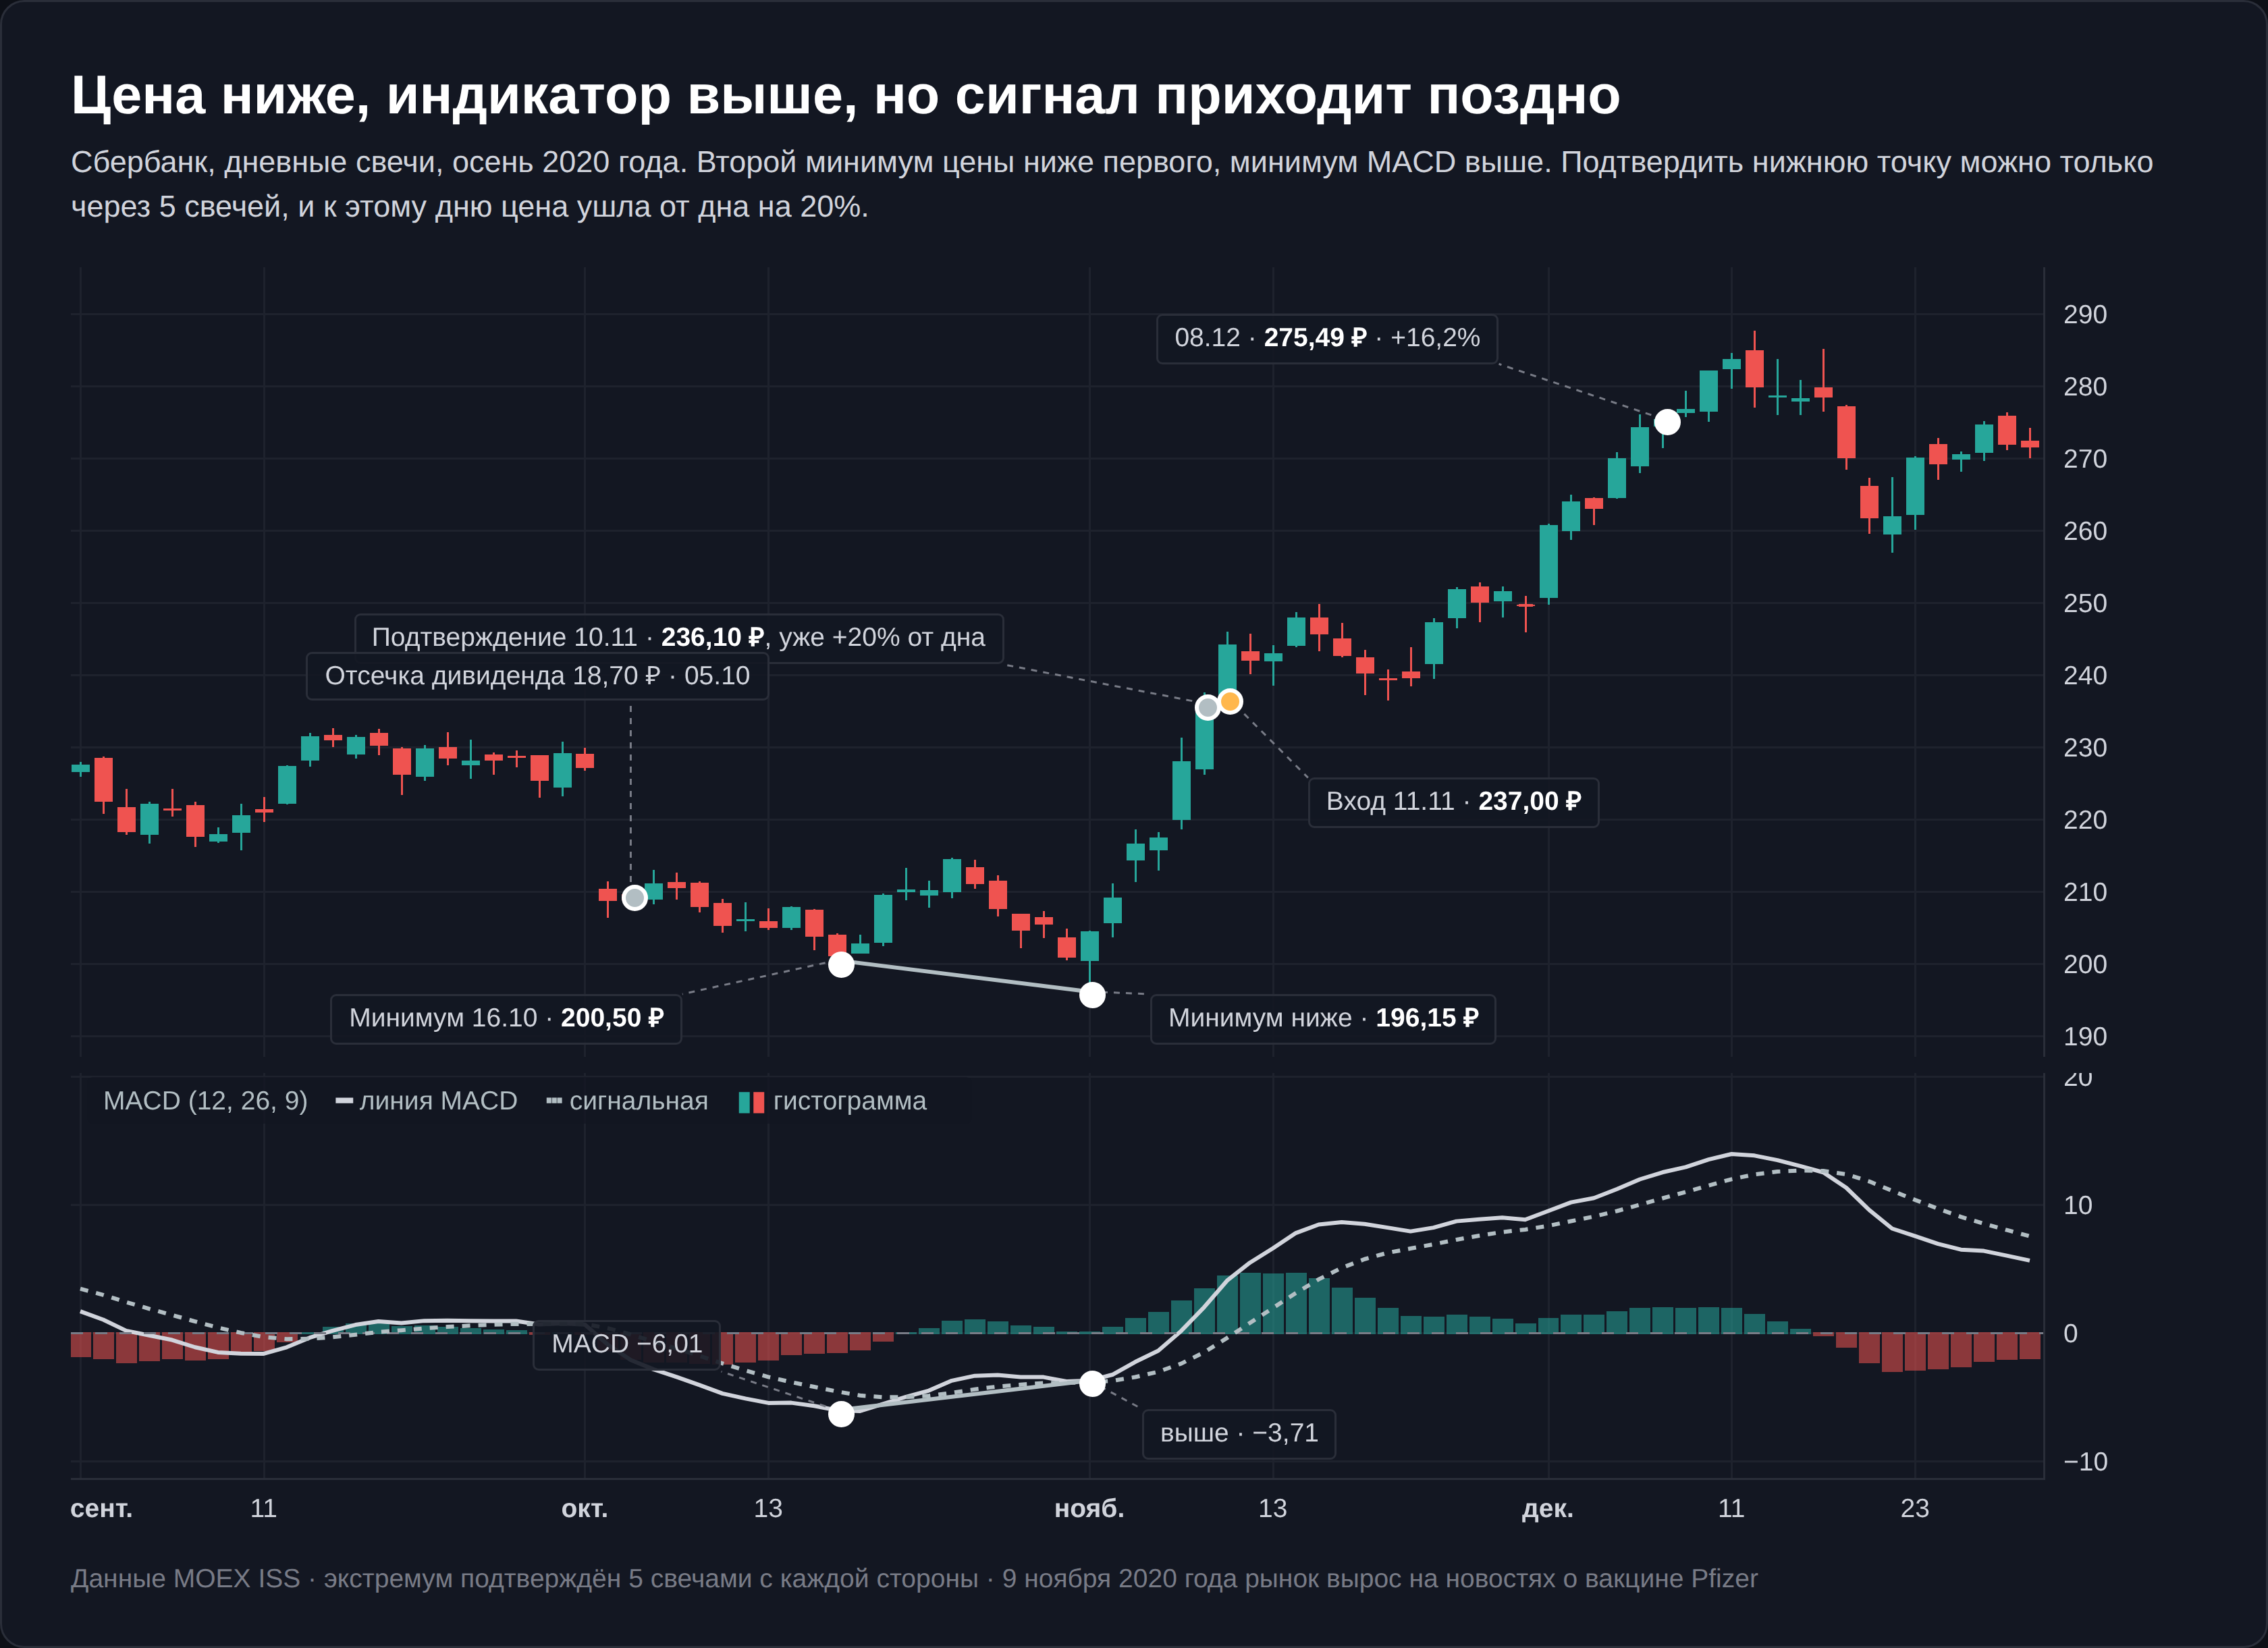
Дивергенция означает, что цена и индикатор идут в разные стороны. При бычьей цена ставит минимум ниже предыдущего, а минимум MACD выше. При медвежьей цена обновляет максимум, а индикатор нет. Скрытая дивергенция устроена наоборот и считается сигналом продолжения тренда. Цена делает минимум выше предыдущего, а MACD ниже.
У дивергенции есть свойство, которое на готовой картинке не видно. Минимум становится минимумом только тогда, когда справа от него появилось несколько свечей выше. До этого дивергенции нет, есть гипотеза. На примере ниже подтверждение пришло, когда цена уже ушла от дна на 20%.
Второй недостаток проявляется в затяжном тренде. Рост может сопровождаться серией медвежьих дивергенций, и каждая выглядит как сигнал разворота, пока тренд не кончится по своим причинам.
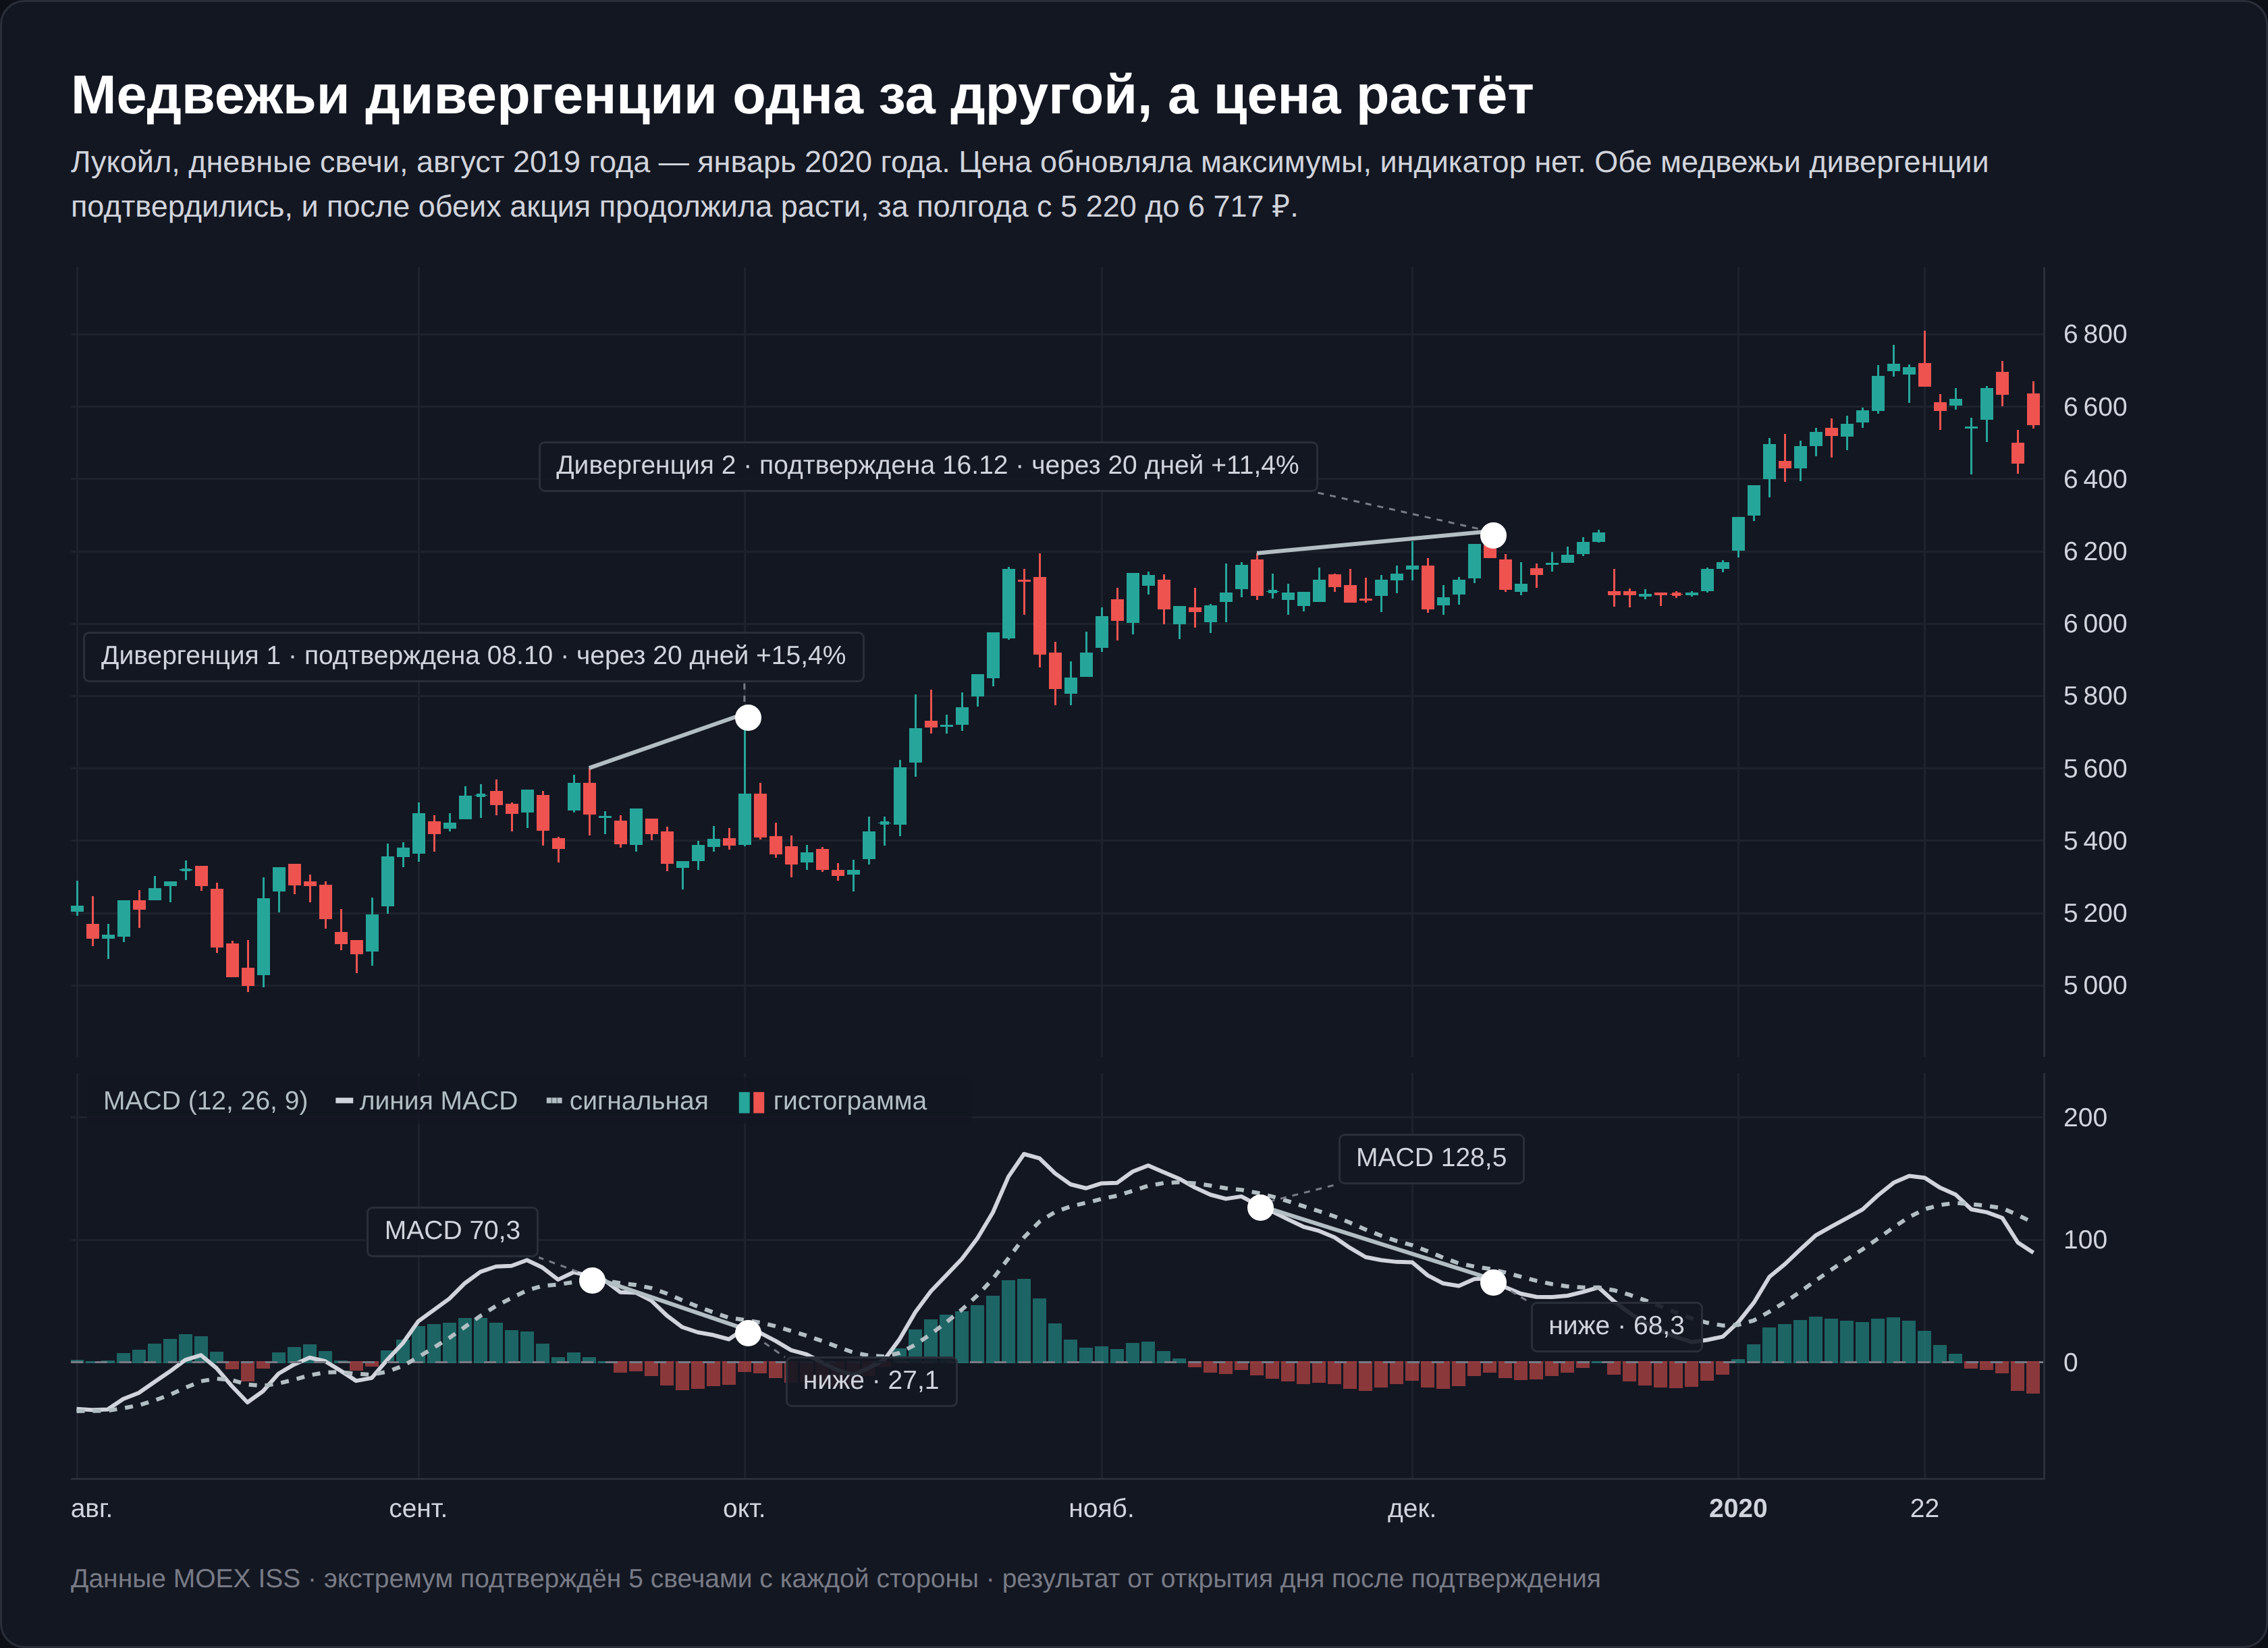
Дивергенции бывают у любого осциллятора, общий разбор с примерами на RSI и объёмах есть в материале о дивергенции и конвергенции в трейдинге. Как дивергенции MACD отработали на Мосбирже, показано ниже в разделе с проверкой.
Настройки индикатора MACD
Во всех терминалах по умолчанию стоят 12, 26 и 9 по цене закрытия. Что меняет каждый параметр:
| Параметр | Стандарт | Если уменьшить | Если увеличить |
|---|---|---|---|
| Быстрый период | 12 | Линия дёргается за каждым движением цены, сигналов больше, ложных тоже | Линия сглаживается, сигналы редеют и приходят позже |
| Медленный период | 26 | Индикатор смотрит на более короткий горизонт | Растёт инерция, линия дольше держит знак после разворота цены |
| Сигнальный период | 9 | Сигнальная прижимается к линии, пересечений больше | Пересечения редеют, каждое требует более заметного движения |
| Цена расчёта | Закрытие | Медианная или типичная цена почти не меняют форму линии, но сигналы перестают совпадать с чужими расчётами | |
Асимметричную настройку Аппеля я проверил на тех же данных. Покупка по пересечению 8-17-9 и продажа по 12-25-9 дали за 2019–2026 годы с комиссией 0,05% меньше, чем стандарт, на всех шести инструментах. На Сбербанке +145,8% против +234,7%, на индексе Мосбиржи −7,7% против +11,7%. Быстрая настройка на покупку добавила сигналов, но не качества.
Настройки MACD для часового и 5-минутного графика
Отдельных «правильных» параметров для младших таймфреймов у индикатора нет, формула та же. Меняется то, что она описывает. На дневках 26 свечей это месяц с небольшим, на часовом графике около двух торговых дней, на 5-минутном пара часов.
Я прогнал стандартный MACD на часовых свечах за 2023–2026 годы:
| Инструмент | Бычьих пересечений в месяц | Цена выше через 10 часов | В любой час | Типичное движение за 10 часов |
|---|---|---|---|---|
| Сбербанк | 12,6 | 53,0% | 50,9% | 0,50% |
| Газпром | 12,9 | 48,2% | 46,1% | 0,63% |
| Лукойл | 12,6 | 51,3% | 49,0% | 0,67% |
| Индекс Мосбиржи | 7,2 | 56,8% | 51,3% | 0,75% |
Сигналов в 15–17 раз больше, чем на дневках, а преимущество около 2 п.п. По всем четырём инструментам вместе разница с любым часом 2,7 п.п. на 2 000 сигналах, и она не проходит проверку на случайность. Типичное движение за 10 часов 0,5–0,75%, а круг при тарифе 0,05% стоит 0,1%, то есть комиссия забирает от седьмой до пятой части движения ещё до спреда.
5-минутный график я не проверял. Сигналов там будет ещё больше, движения меньше, а доля комиссии выше. Если вы торгуете внутри дня, логично брать сигнал младшего графика только в направлении дневного, на дневках такой фильтр по недельному графику помог больше всего, хотя и не прошёл проверку на случайность.
Подбор параметров под конкретную бумагу
Я перебрал 45 комбинаций быстрого, медленного и сигнального периодов на Сбербанке. Лучшей по доле отработавших сигналов оказалась связка 20, 35, 12. Она обогнала случайный вход на 17,2 п.п., стандарт на той же бумаге дал 5,1 п.п. и занял в переборе только 24-е место.
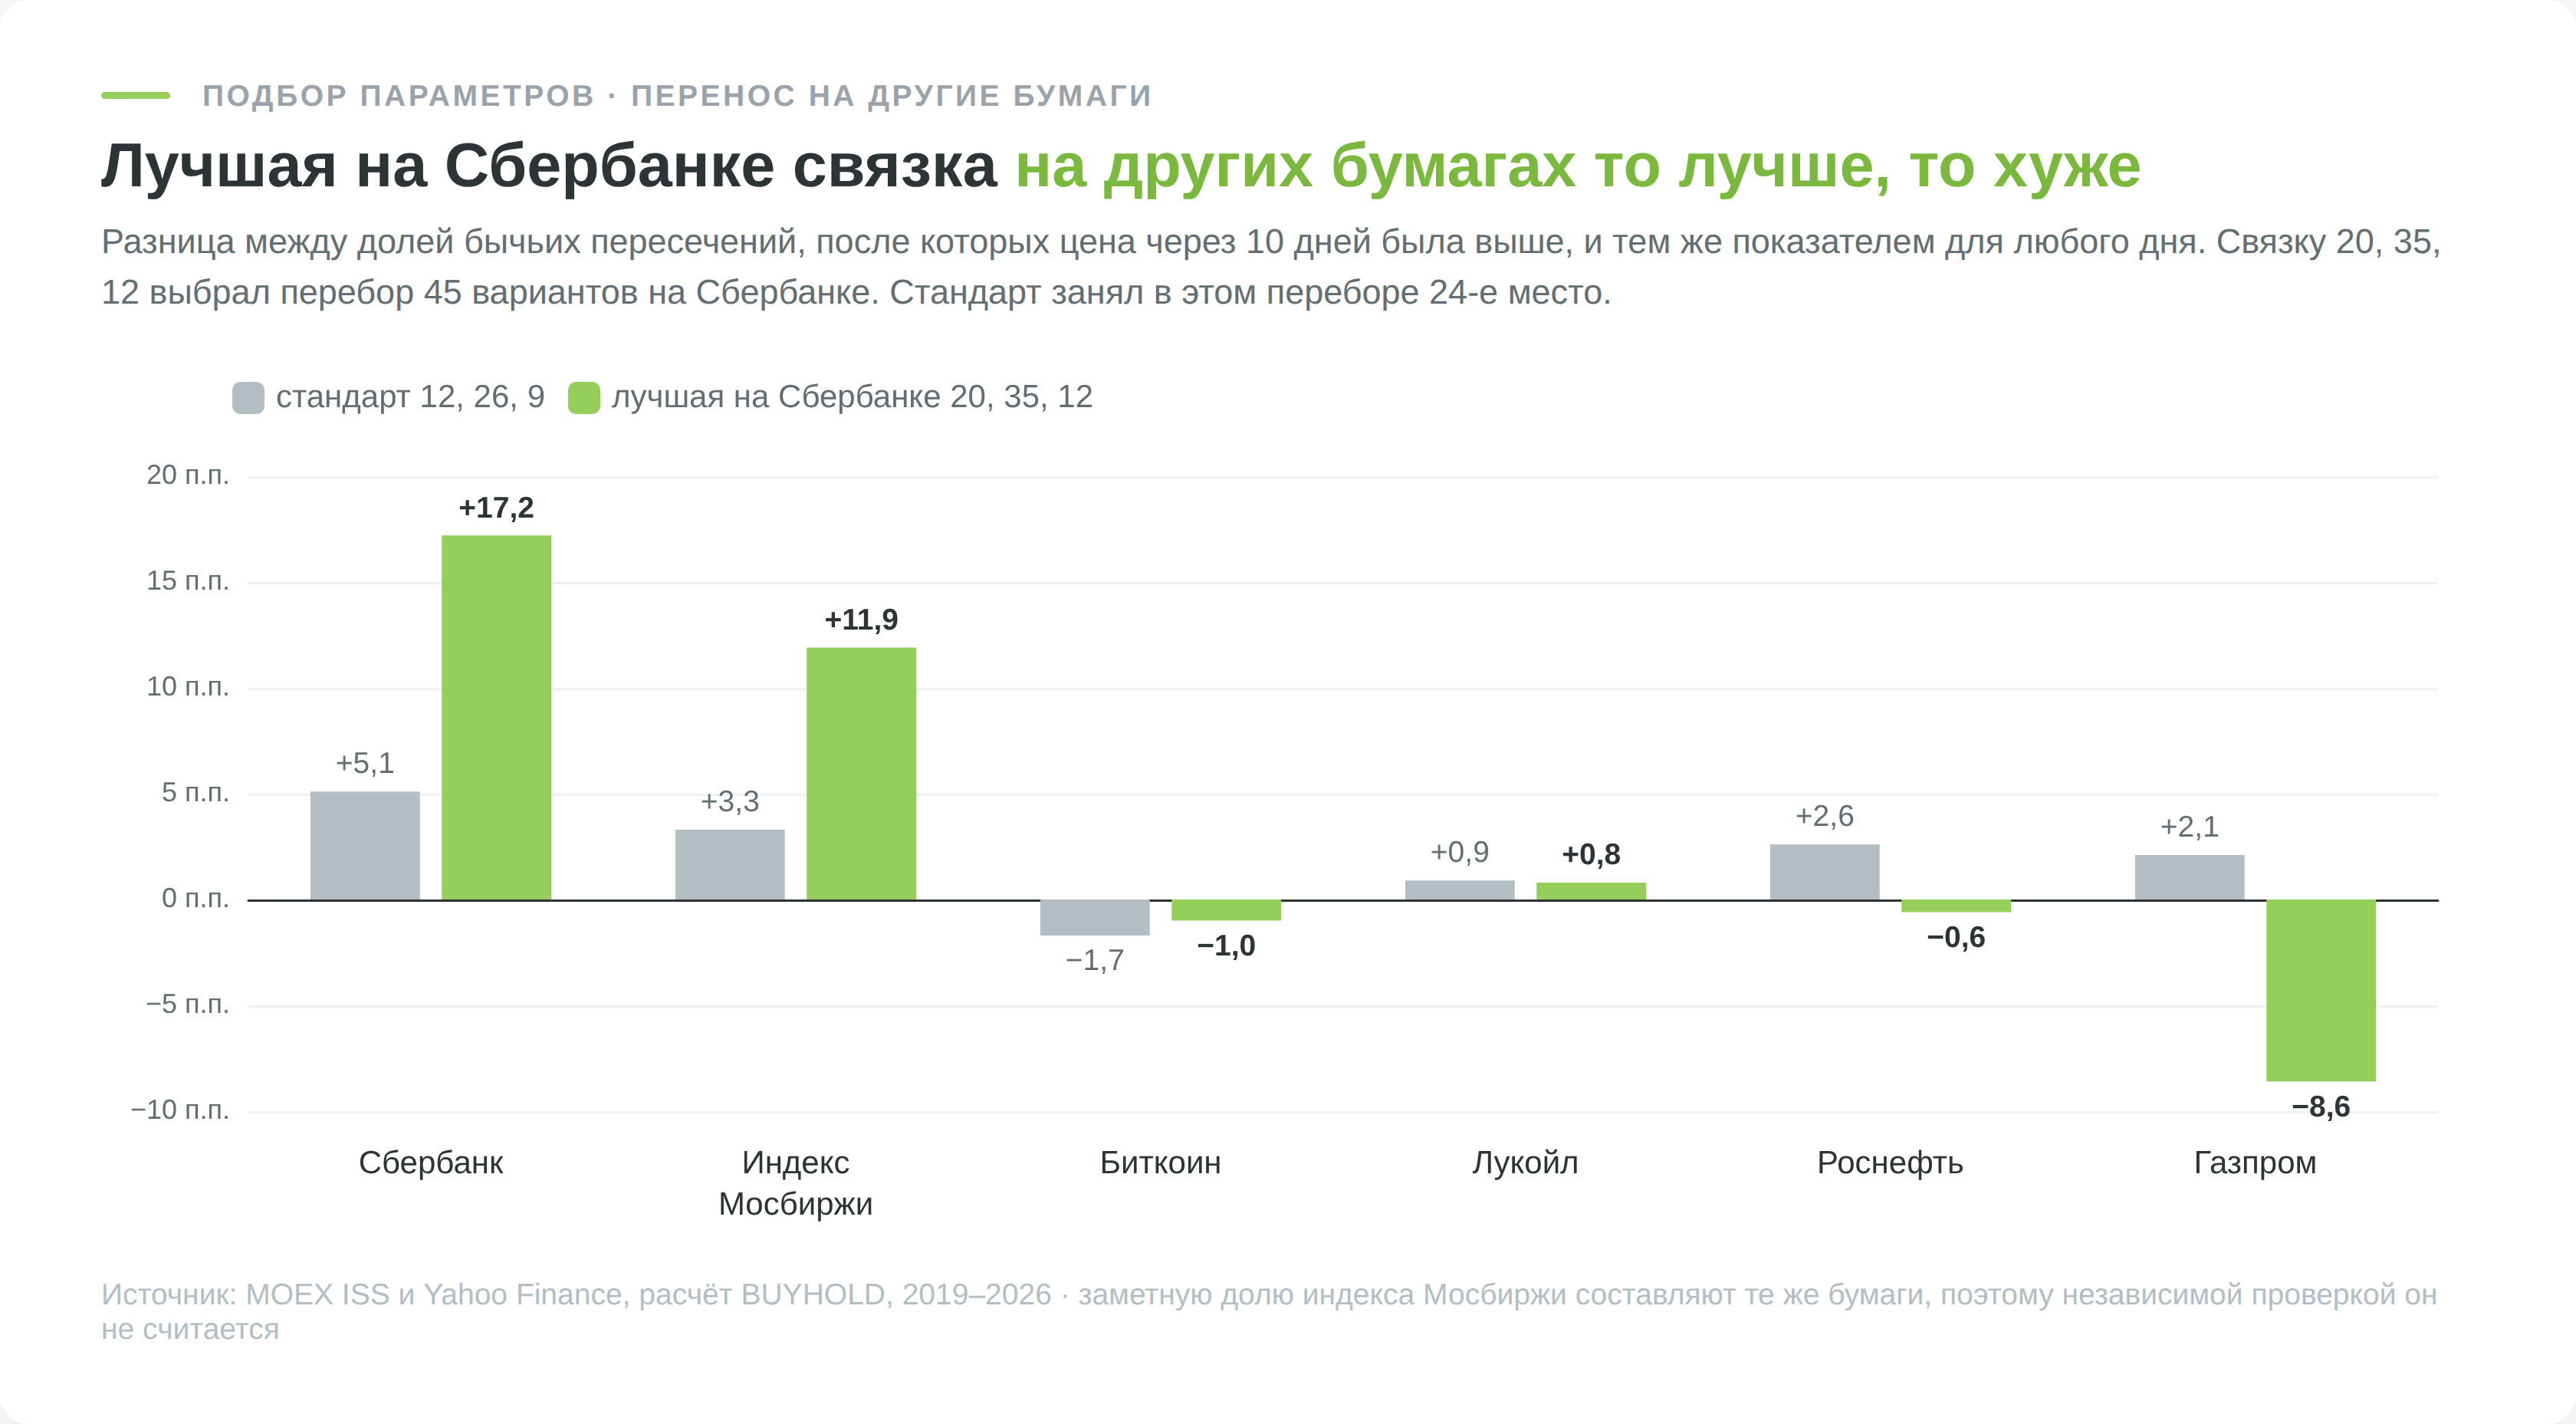
На других бумагах подобранная связка оказалась лучше стандарта на индексе и биткоине, хуже на Газпроме и Роснефти и вровень на Лукойле. Индекс Мосбиржи на заметную долю состоит из того же Сбербанка, поэтому его результат трудно считать независимой проверкой. Менять 12, 26 и 9 стоит при смене таймфрейма или задачи, а не потому, что перебор показал процент красивее.
Как добавить MACD на примере Tradigview
В TradingView всё делается через кнопку «Индикаторы» над графиком:
- В поиске наберите MACD, индикатор так и называется.
- В настройках проверьте длины 12, 26 и 9, источник close и тип средней EMA для линии и для сигнальной.
- Оповещение ставится через меню «Создать оповещение» с условием пересечения линии MACD и сигнальной. Число активных оповещений зависит от тарифа.
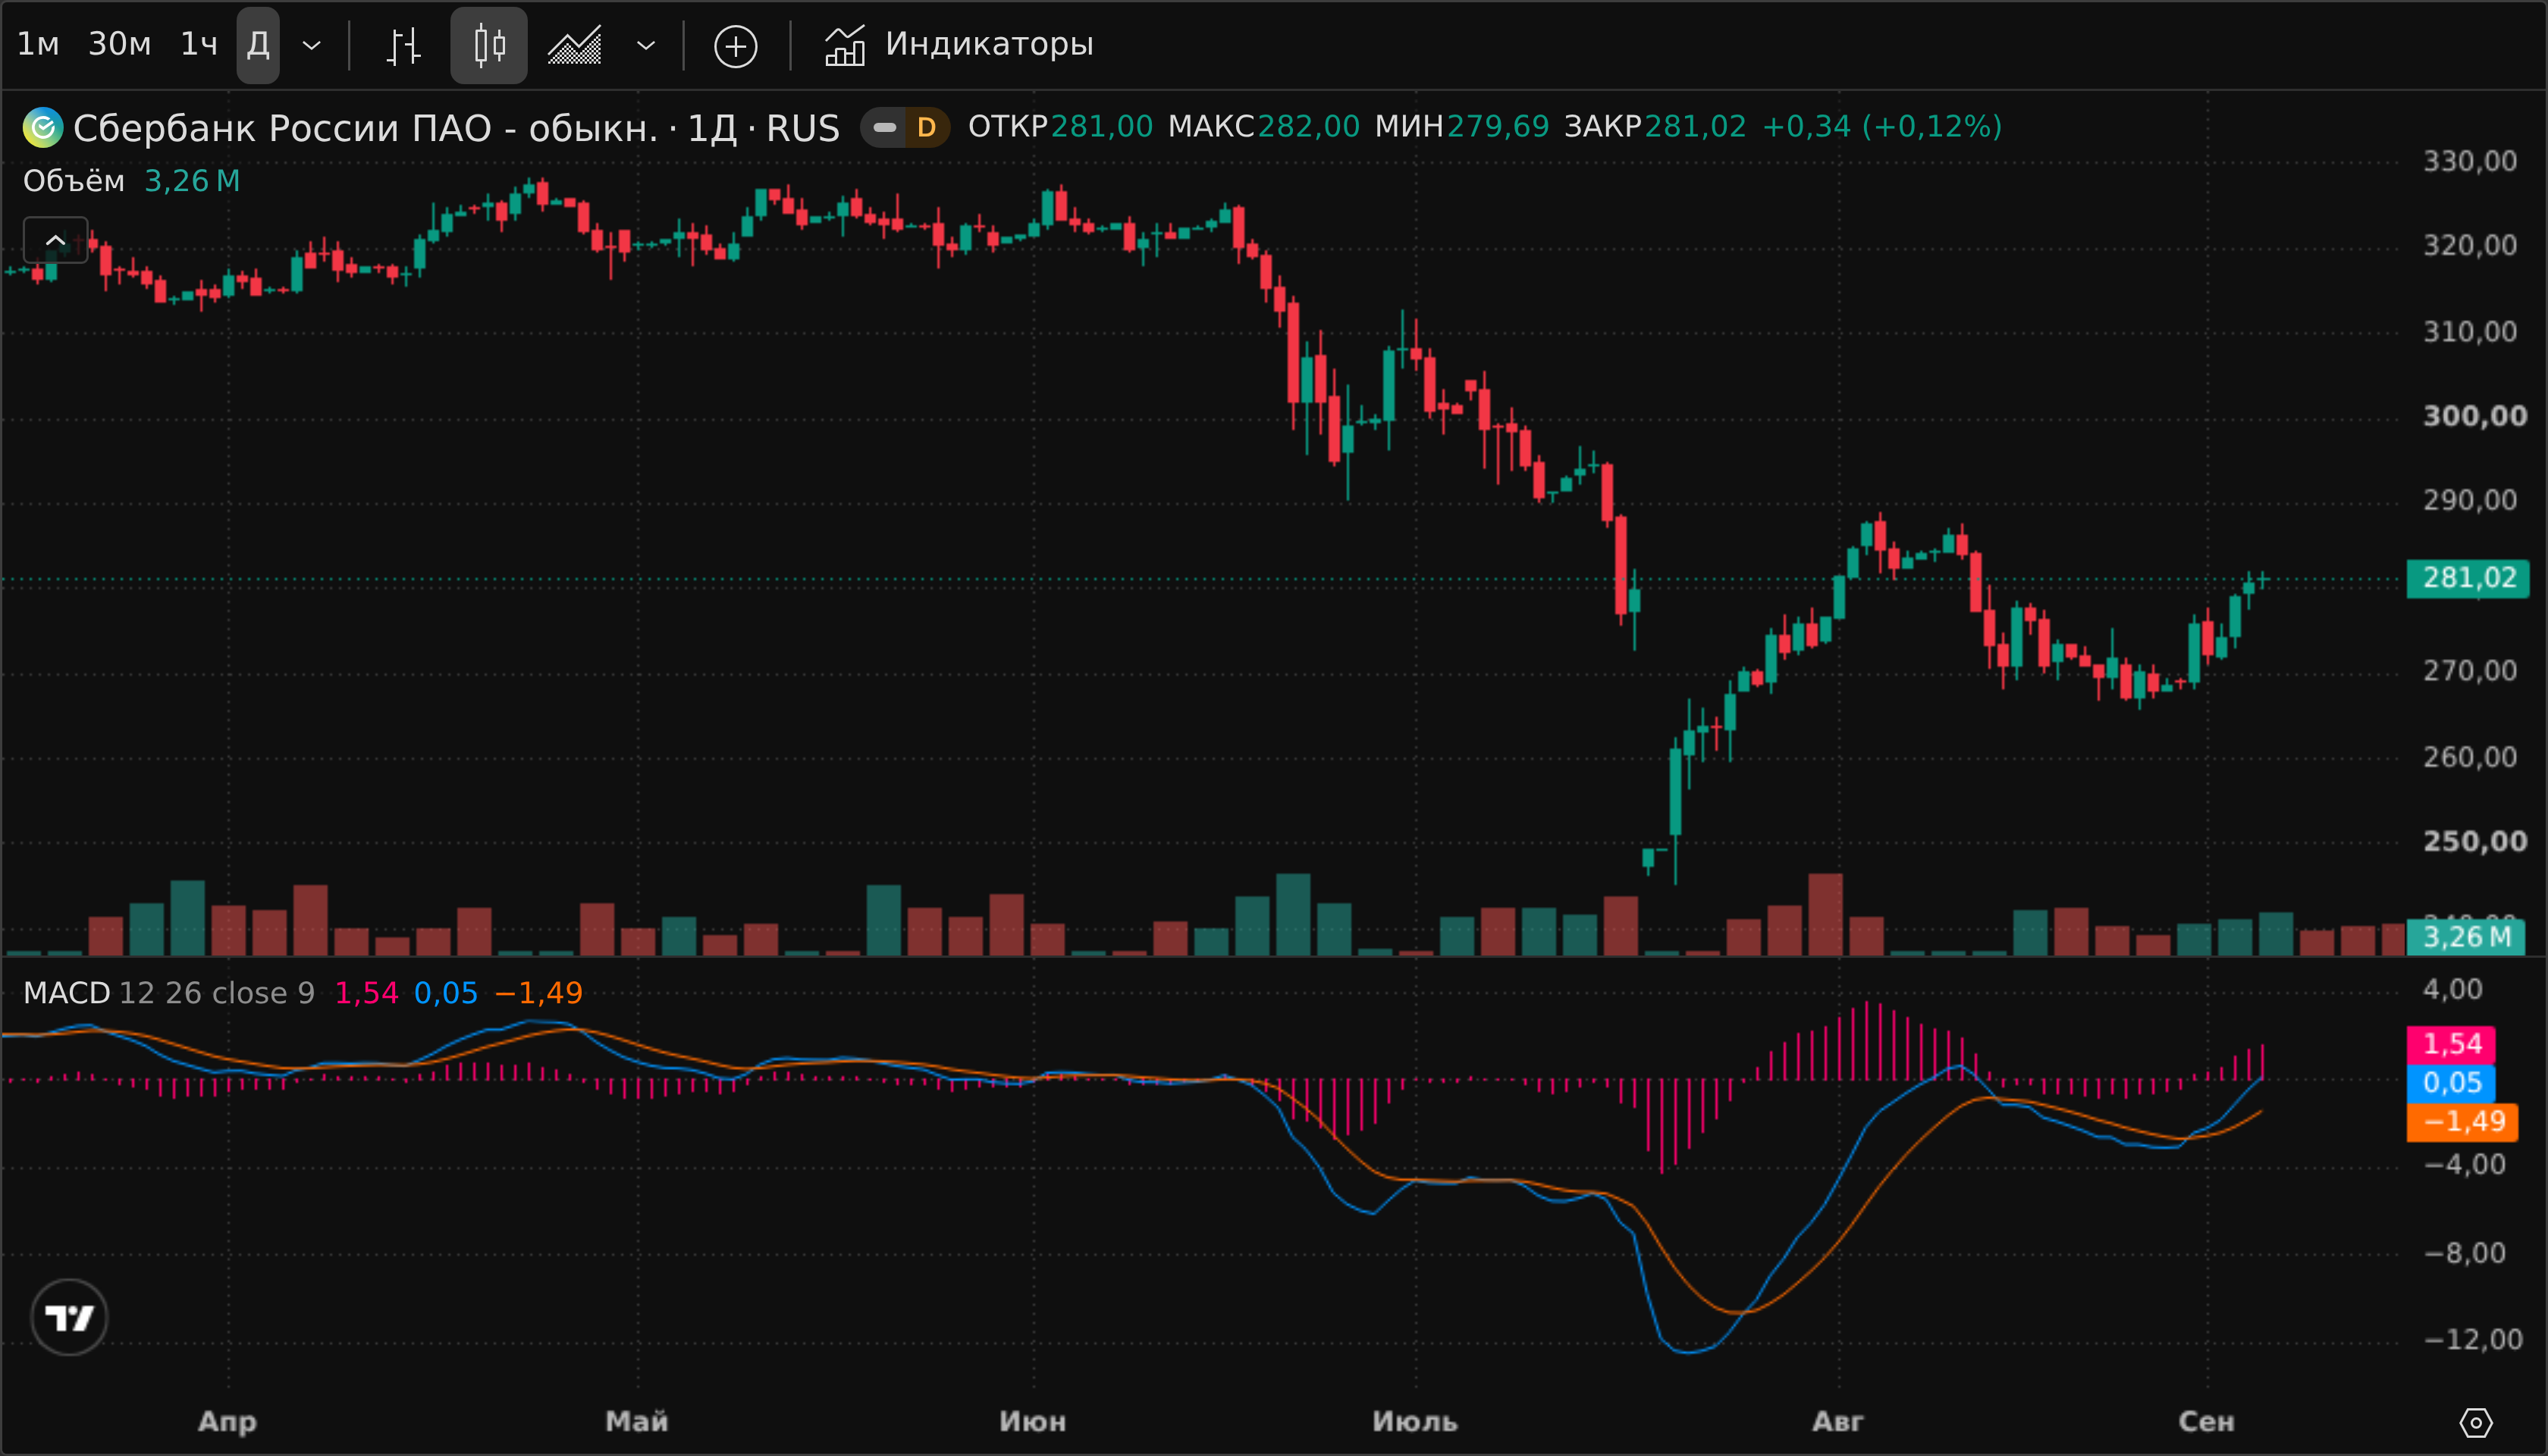
В мобильных приложениях брокеров MACD обычно есть в списке индикаторов графика. Поле «период сигнала» в их настройках означает 9-дневную сигнальную, а тип её средней стоит искать в описании индикатора. На сайте индикатор выводится в нижнюю панель нашего живого графика, сигнальная там экспоненциальная.
Работает ли индикатор MACD: проверка на данных Мосбиржи
Проверка сделана на дневных свечах Сбербанка, Газпрома, Лукойла, Роснефти и индекса Мосбиржи из API Мосбиржи ISS с 3 января 2019 по 25 сентября 2026 года, это 1 941 торговый день. Биткоин из Yahoo Finance взят для контраста. Сессии выходного дня, которые биржа проводит с 1 марта 2025 года, исключены. Индекс по ним не считается, а на тонком обороте они дают лишние пересечения.
Сигнал фиксируется по закрытию дня, вход по открытию следующего. Результат считается с дивидендами, для индекса по индексу полной доходности MCFTR. Каждый процент сравнивается с базой, то есть с тем, как часто цена росла за тот же срок от любого дня периода. Если сигнал даёт столько же, он не даёт ничего.
| Инструмент | Бычьих пересечений | Цена выше через 10 дней | В любой день | Разница |
|---|---|---|---|---|
| Сбербанк | 67 | 61,2% | 56,1% | +5,1 п.п. |
| Индекс Мосбиржи | 68 | 61,8% | 58,5% | +3,3 п.п. |
| Роснефть | 72 | 54,2% | 51,6% | +2,6 п.п. |
| Газпром | 73 | 52,1% | 49,9% | +2,1 п.п. |
| Лукойл | 74 | 55,4% | 54,5% | +0,9 п.п. |
| Биткоин | 100 | 53,0% | 54,7% | −1,7 п.п. |
| Пять бумаг Мосбиржи вместе | 354 | 56,8% | 54,0% | +2,7 п.п. |
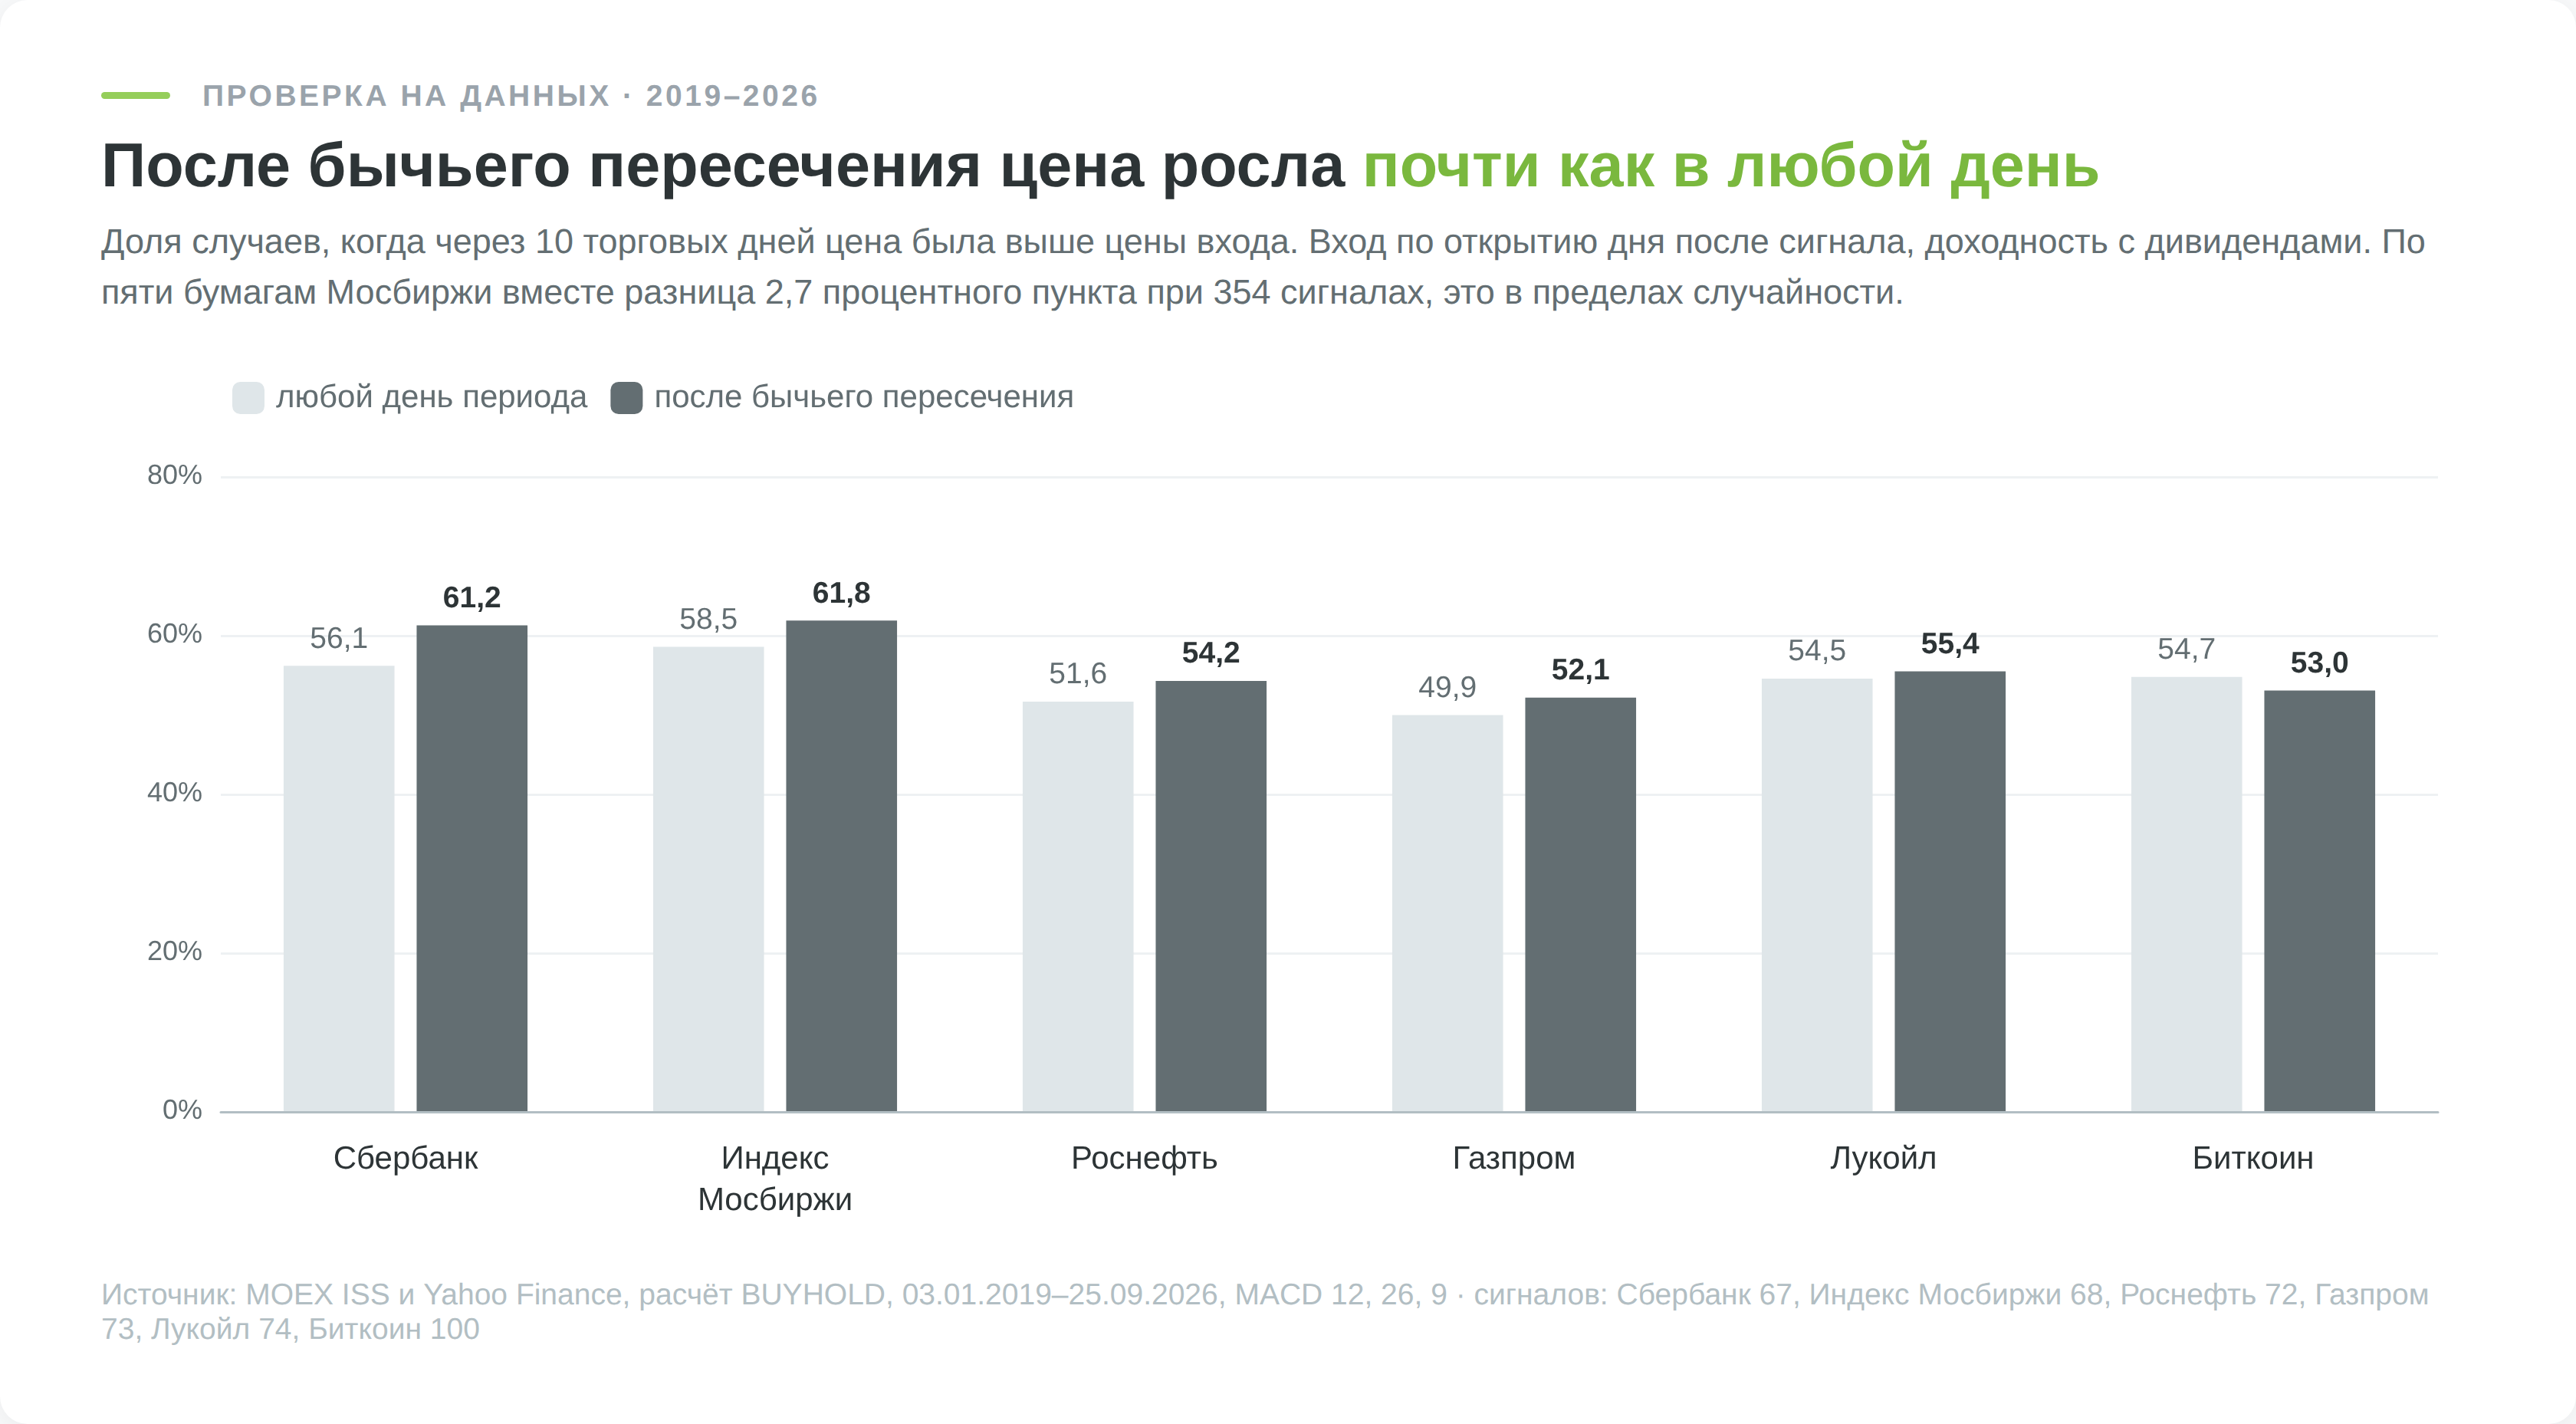
Плюс на пяти бумагах из шести выглядит как преимущество, но его нужно проверить на случайность. Сигналы по разным бумагам часто приходят в одну неделю, потому что рынок движется вместе, и считать их независимыми нельзя. С поправкой на это разница в 2,7 п.п. отстоит от нуля на 0,8 стандартной ошибки. Чтобы результат считался находкой, а не шумом, отрыв должен превышать две стандартные ошибки, а с поправкой на число проверок в этой статье почти три.
Остальные сигналы на тех же пяти бумагах:
| Сигнал | Сигналов | Цена пошла в ожидаемую сторону за 10 дней | В любой день | Разница |
|---|---|---|---|---|
| Бычье пересечение сигнальной | 354 | 56,8% | 54,0% | +2,7 п.п. |
| Медвежье пересечение сигнальной | 350 | 42,9% | 45,9% | −3,0 п.п. |
| Переход линии выше нуля | 149 | 59,1% | 53,6% | +5,4 п.п. |
| Переход линии ниже нуля | 144 | 53,5% | 46,3% | +7,2 п.п. |
Медвежье пересечение предсказывало падение хуже случайного дня. Рынок акций с дивидендами растёт чаще, чем падает, а сигнал на продажу приходит после того, как снижение уже прошло, и часто ловит конец коррекции.
Переход через ноль выглядит лучше пересечения сигнальной, +5,4 и +7,2 п.п., но и он не проходит проверку на случайность, отрыв от нуля 1,2 и 1,5 стандартной ошибки. На горизонте 20 дней бычье пересечение дало +7,6 п.п. при 2,2 стандартной ошибки, это ближе всего к значимости и всё равно ниже порога.
Запаздывание в барах
От ближайшего минимума цены до бычьего пересечения прошло в медиане 4–6 торговых дней, у трёх четвертей сигналов не больше 6–9 дней. Минимум здесь считается по истории, как свеча ниже пяти соседних с каждой стороны. На дневном графике это неделя, за которую цена успевает пройти заметную часть движения. Никакая настройка лаг не убирает, короткие периоды только меняют его на шум.
Дивергенции и ошибка заглядывания вперёд
В прошлой редакции статьи первый расчёт дивергенций дал 100% отработки на пятидневном горизонте на всех шести инструментах. Ошибка была в определении минимума. Алгоритм считал сигналом день самого экстремума, хотя знал, что следующие пять свечей будут выше, а в реальном времени этих свечей ещё нет. Пересчёт от дня подтверждения на новых данных:
| Дивергенция | Случаев | От дня подтверждения | От дня экстремума, со знанием будущего | В любой день |
|---|---|---|---|---|
| Бычья | 40 | 60,0% | 75,0% | 53,8% |
| Медвежья | 58 | 34,5% | 60,3% | 45,0% |
| Скрытая бычья | 29 | 37,9% | 75,9% | 53,7% |
| Скрытая медвежья | 23 | 52,2% | 56,5% | 46,0% |
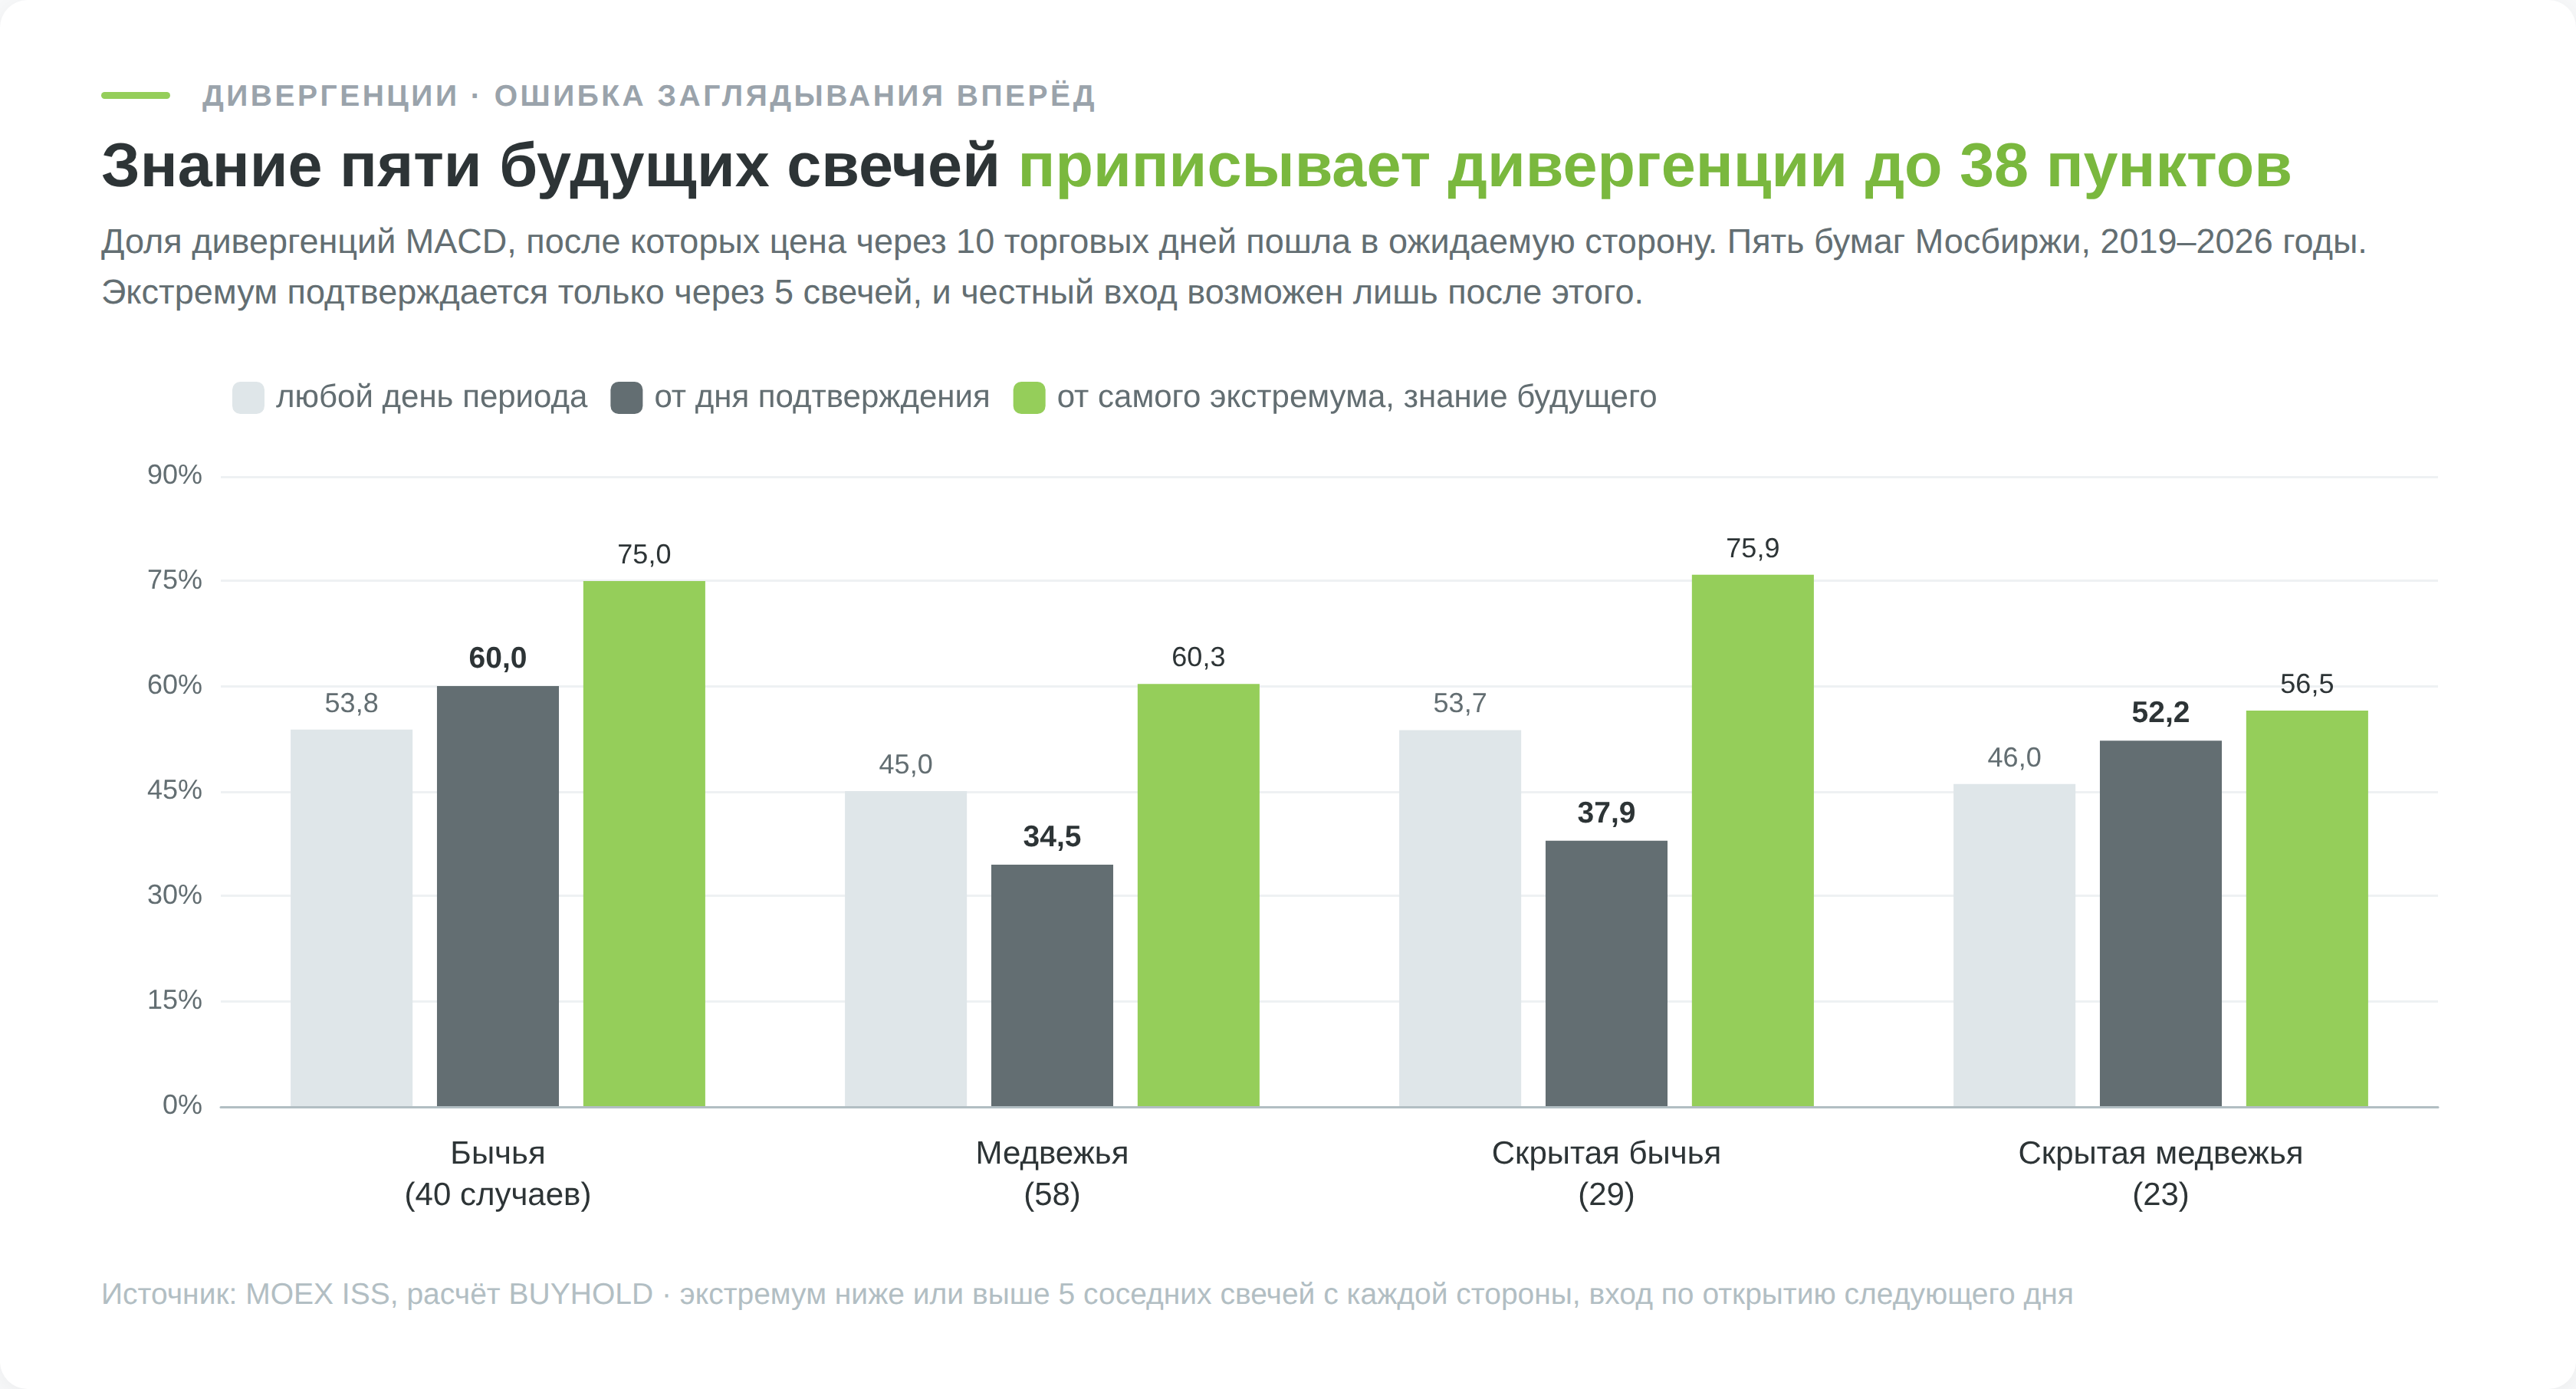
Честно посчитанная медвежья и скрытая бычья дивергенции отработали хуже случайного дня. Бычья дала +6,2 п.п. на 40 случаях, а это слишком мало для вывода. На каждую бумагу за семь лет приходится от 4 до 15 дивергенций одного типа. Системы на таком числе сделок не построить.
Как менялся результат по годам
| Период | Бычьих пересечений | Цена выше через 10 дней | В любой день | Разница |
|---|---|---|---|---|
| 2019–2021 | 141 | 68,1% | 53,9% | +14,2 п.п. |
| 2022 | 33 | 45,5% | 54,0% | −8,6 п.п. |
| 2023–2026 | 180 | 50,0% | 54,2% | −4,2 п.п. |
В спокойном росте 2019–2021 годов бычье пересечение заметно опережало случайный вход, разница 2,7 стандартной ошибки. После 2022 года преимущество исчезло, в 2023–2026 годах сигнал отставал от любого дня. Почему, по этим данным не определить. Любые цифры из статей про индикаторы, включая эти, описывают конкретный период и не переносятся вперёд автоматически.
Дивидендные отсечки дают ложные сигналы на продажу
Я наложил на сигналы даты дивидендных отсечек четырёх акций. Из 39 отсечек с 2019 года в 28 случаях в день отсечки или в следующие три торговых дня пришёл медвежий сигнал, пересечение сигнальной или уход под ноль. Для любого дня такое окно из четырёх дней содержит медвежий сигнал в 19,4% случаев, для дня отсечки в 72%. Медианный гэп отсечки составил −5,2%.
Индикатор строится на ценах, а цена в день отсечки падает на размер дивиденда, хотя акционер ничего не потерял. Подробнее о механике в статье про дивидендный гэп. Для MACD из этого следует простое правило. Сигнал на продажу в первые дни после отсечки нужно сверять с размером выплаты.
Флэт и тренд
Расхожее правило гласит, что в боковике MACD даёт ложные сигналы, а в тренде работает. Силу тренда в день сигнала я мерил индикатором ADX и разделил 350 сделок на пяти бумагах по его значению.
| ADX в день сигнала | Сделок | Прибыльных | Медианная сделка | Средняя сделка |
|---|---|---|---|---|
| Ниже 20, тренда нет | 138 | 48,6% | −0,22% | +1,55% |
| От 20 до 25 | 56 | 50,0% | +0,02% | +3,16% |
| Выше 25, тренд подтверждён | 156 | 42,3% | −1,56% | +0,04% |
Сделки при сильном тренде оказались хуже, а не лучше. При ADX выше 25 бычье пересечение часто приходит внутри сильного нисходящего движения и ловит отскок, как в сделке апреля 2022 года из сценариев ниже. Правило «во флэте MACD не работает» на этих данных не подтверждается.
Как повторить проверку самостоятельно
Порядок работы:
- Выгрузите дневные свечи из ISS запросом вида iss.moex.com/iss/engines/stock/markets/shares/boards/TQBR/securities/SBER/candles.json с датами и interval=24 и сохраните файл до расчёта.
- Посчитайте индикатор библиотекой, в Python это TA-Lib или pandas с ewm(span=n, adjust=False).
- Входите по открытию следующего дня и сравнивайте результат с долей роста за тот же срок от любого дня.
- Учтите дивиденды и комиссию и проверьте, не использует ли условие сигнала свечи, которых в момент решения ещё нет.
Типовые ошибки таких проверок разобраны в материале про бэктестинг стратегий на истории.
Как пользоваться индикатором MACD: три сценария
Сценарий 1. Вход по пересечению в сторону недельного тренда
Правила сценария:
- Условие. Линия MACD пересекает сигнальную снизу вверх на закрытии дневной свечи.
- Фильтр. На недельном графике по последней закрытой неделе линия MACD выше своей сигнальной.
- Вход. По открытию следующего дня.
- Стоп. За последним заметным минимумом на дневном графике, индикатор уровня не подсказывает.
- Выход. Обратное пересечение на дневном графике или срабатывание стопа.
Недельный фильтр оказался лучшим из проверенных мной вариантов. На пяти бумагах Мосбиржи 150 бычьих пересечений прошли его, и через 10 дней цена была выше в 62,0% случаев против 54,1% в любой день, +7,9 п.п. Остальные 204 сигнала дали 52,9% при базе 54,0%. Но и +7,9 п.п. отстоят от нуля на 1,8 стандартной ошибки, то есть это лучший кандидат, а не доказанное правило.
У фильтра есть цена, и её видно на двух сделках по Сбербанку. Обе пришлись на момент, когда недельный MACD был ниже своей сигнальной, и фильтр отсеял бы обе.
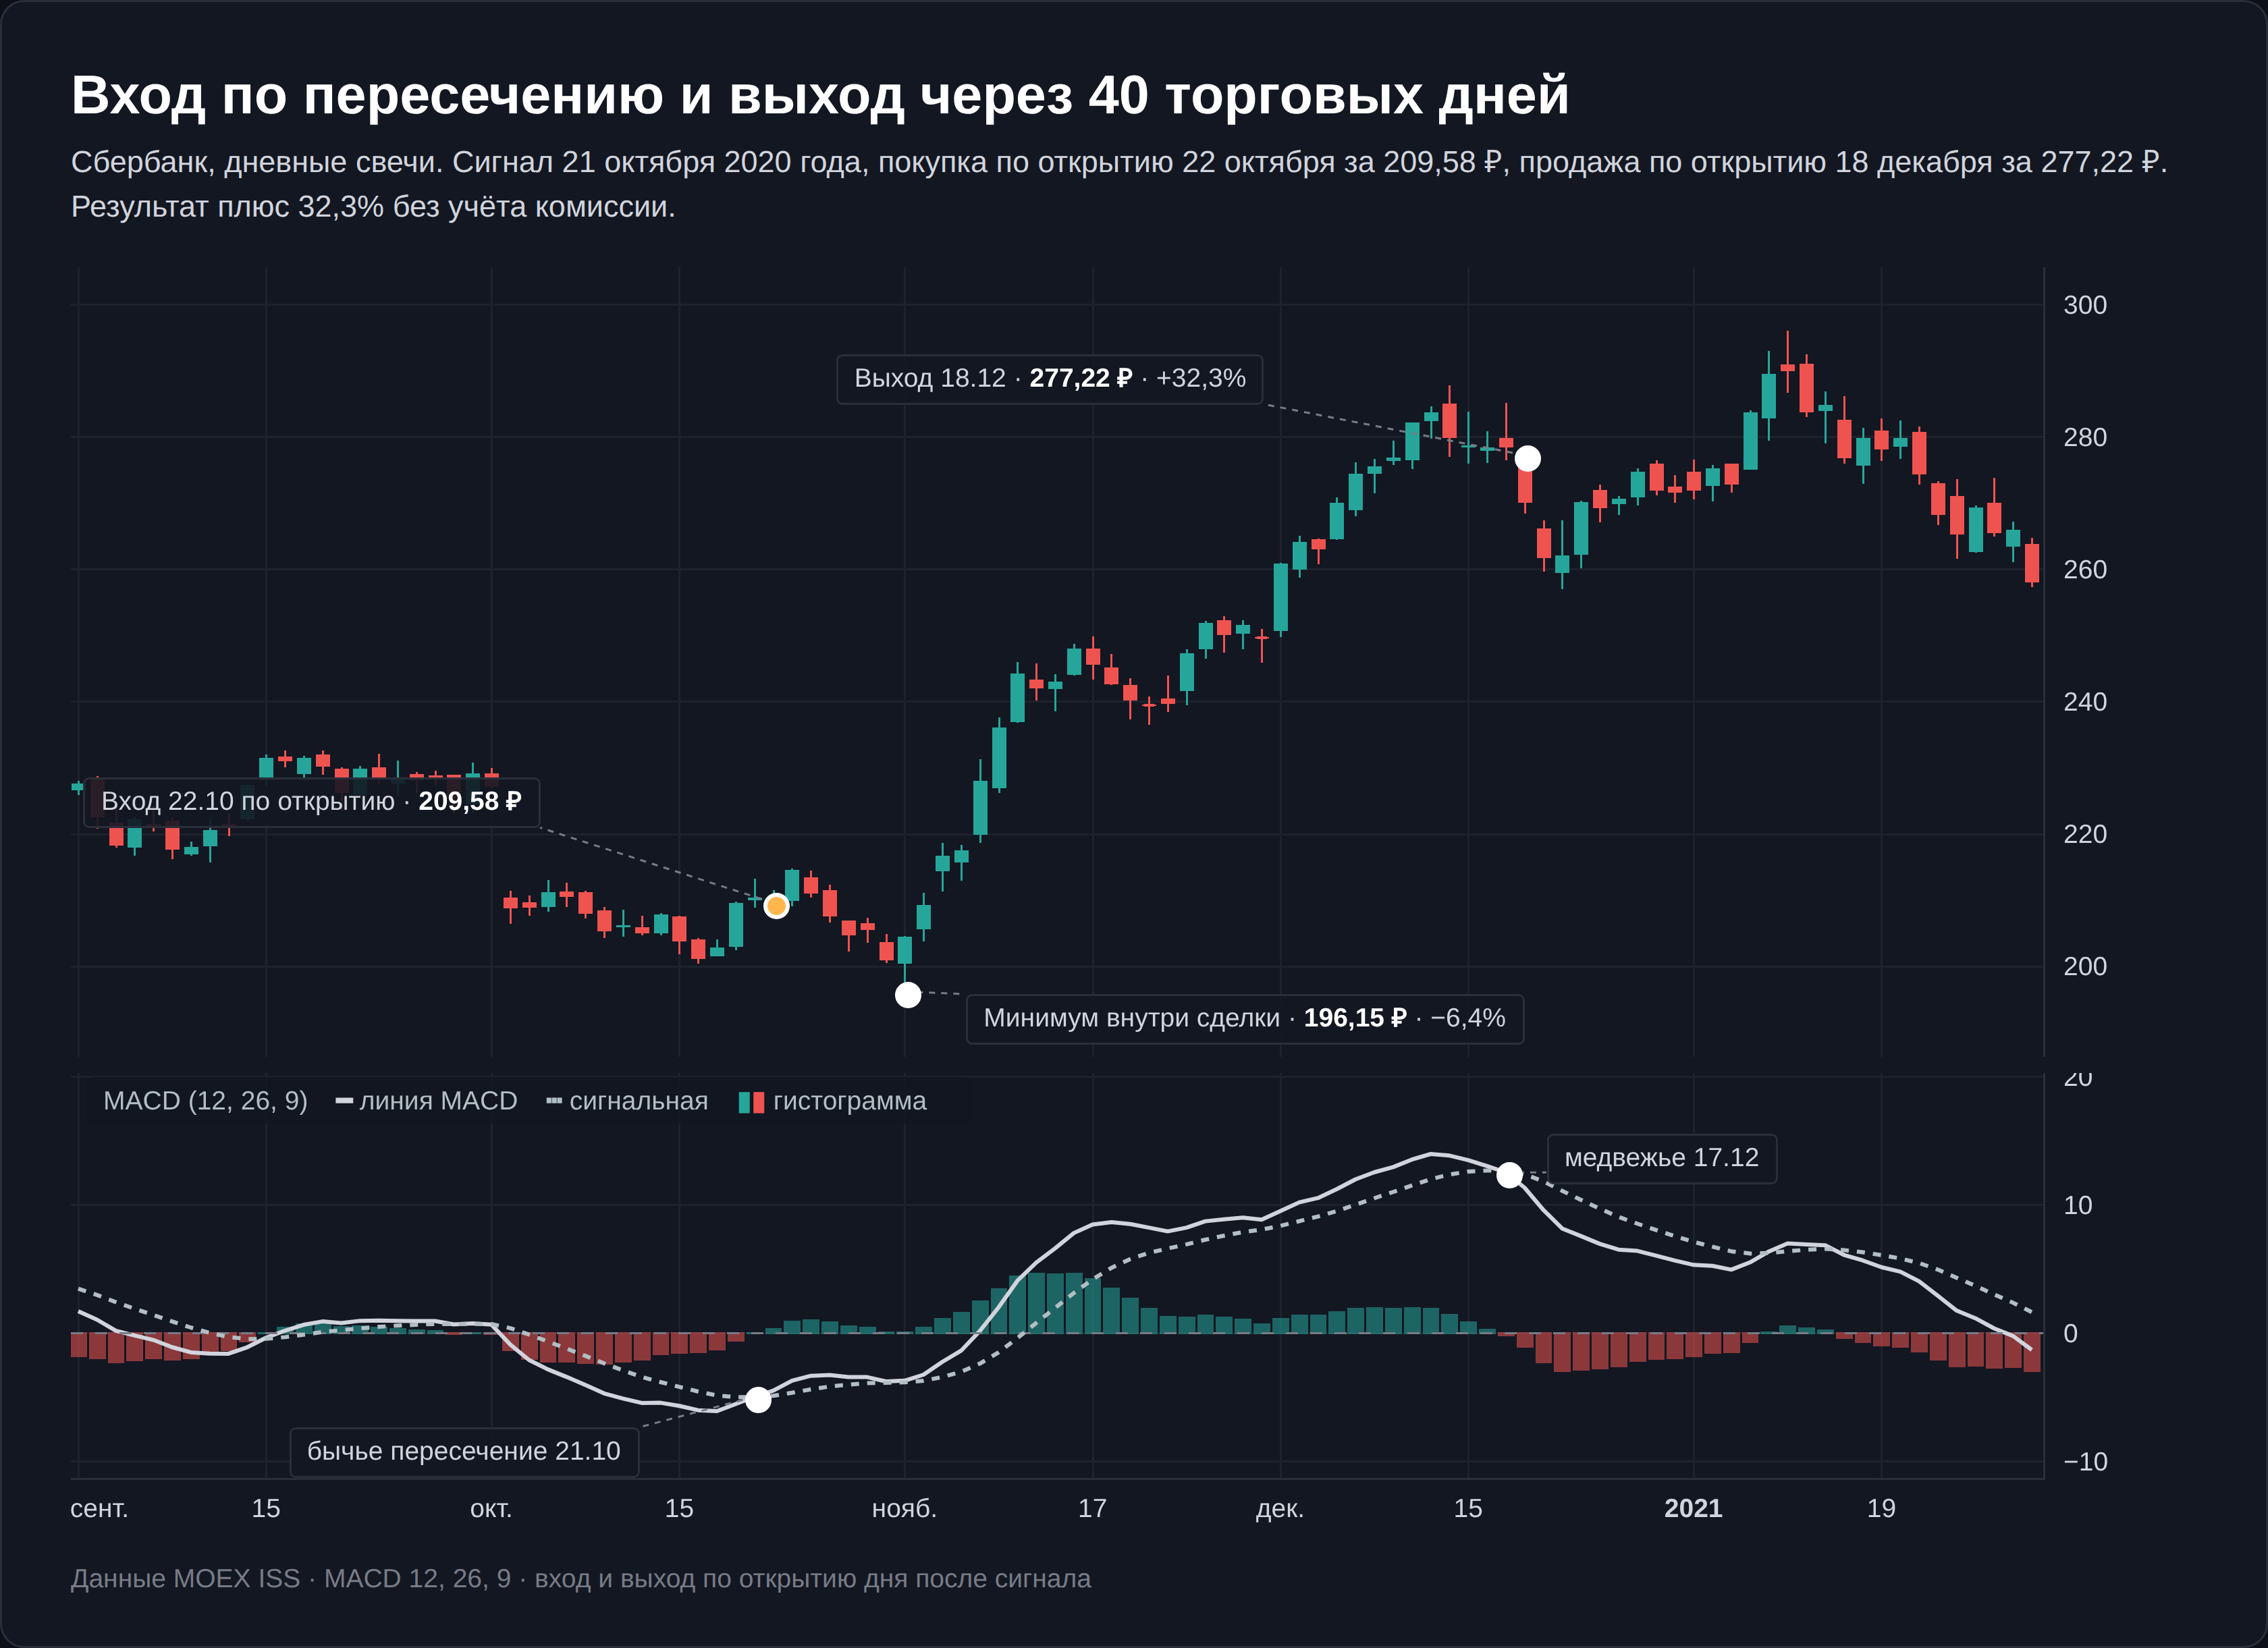
Удачная сделка. Сигнал 21 октября 2020 года, покупка 22 октября по 209,58 ₽. ADX в день сигнала показывал 32,7. До 2 ноября цена успела опуститься до 196,15 ₽, на 6,4% ниже входа. Продажа 18 декабря по 277,22 ₽, результат +32,3% за 40 торговых дней.
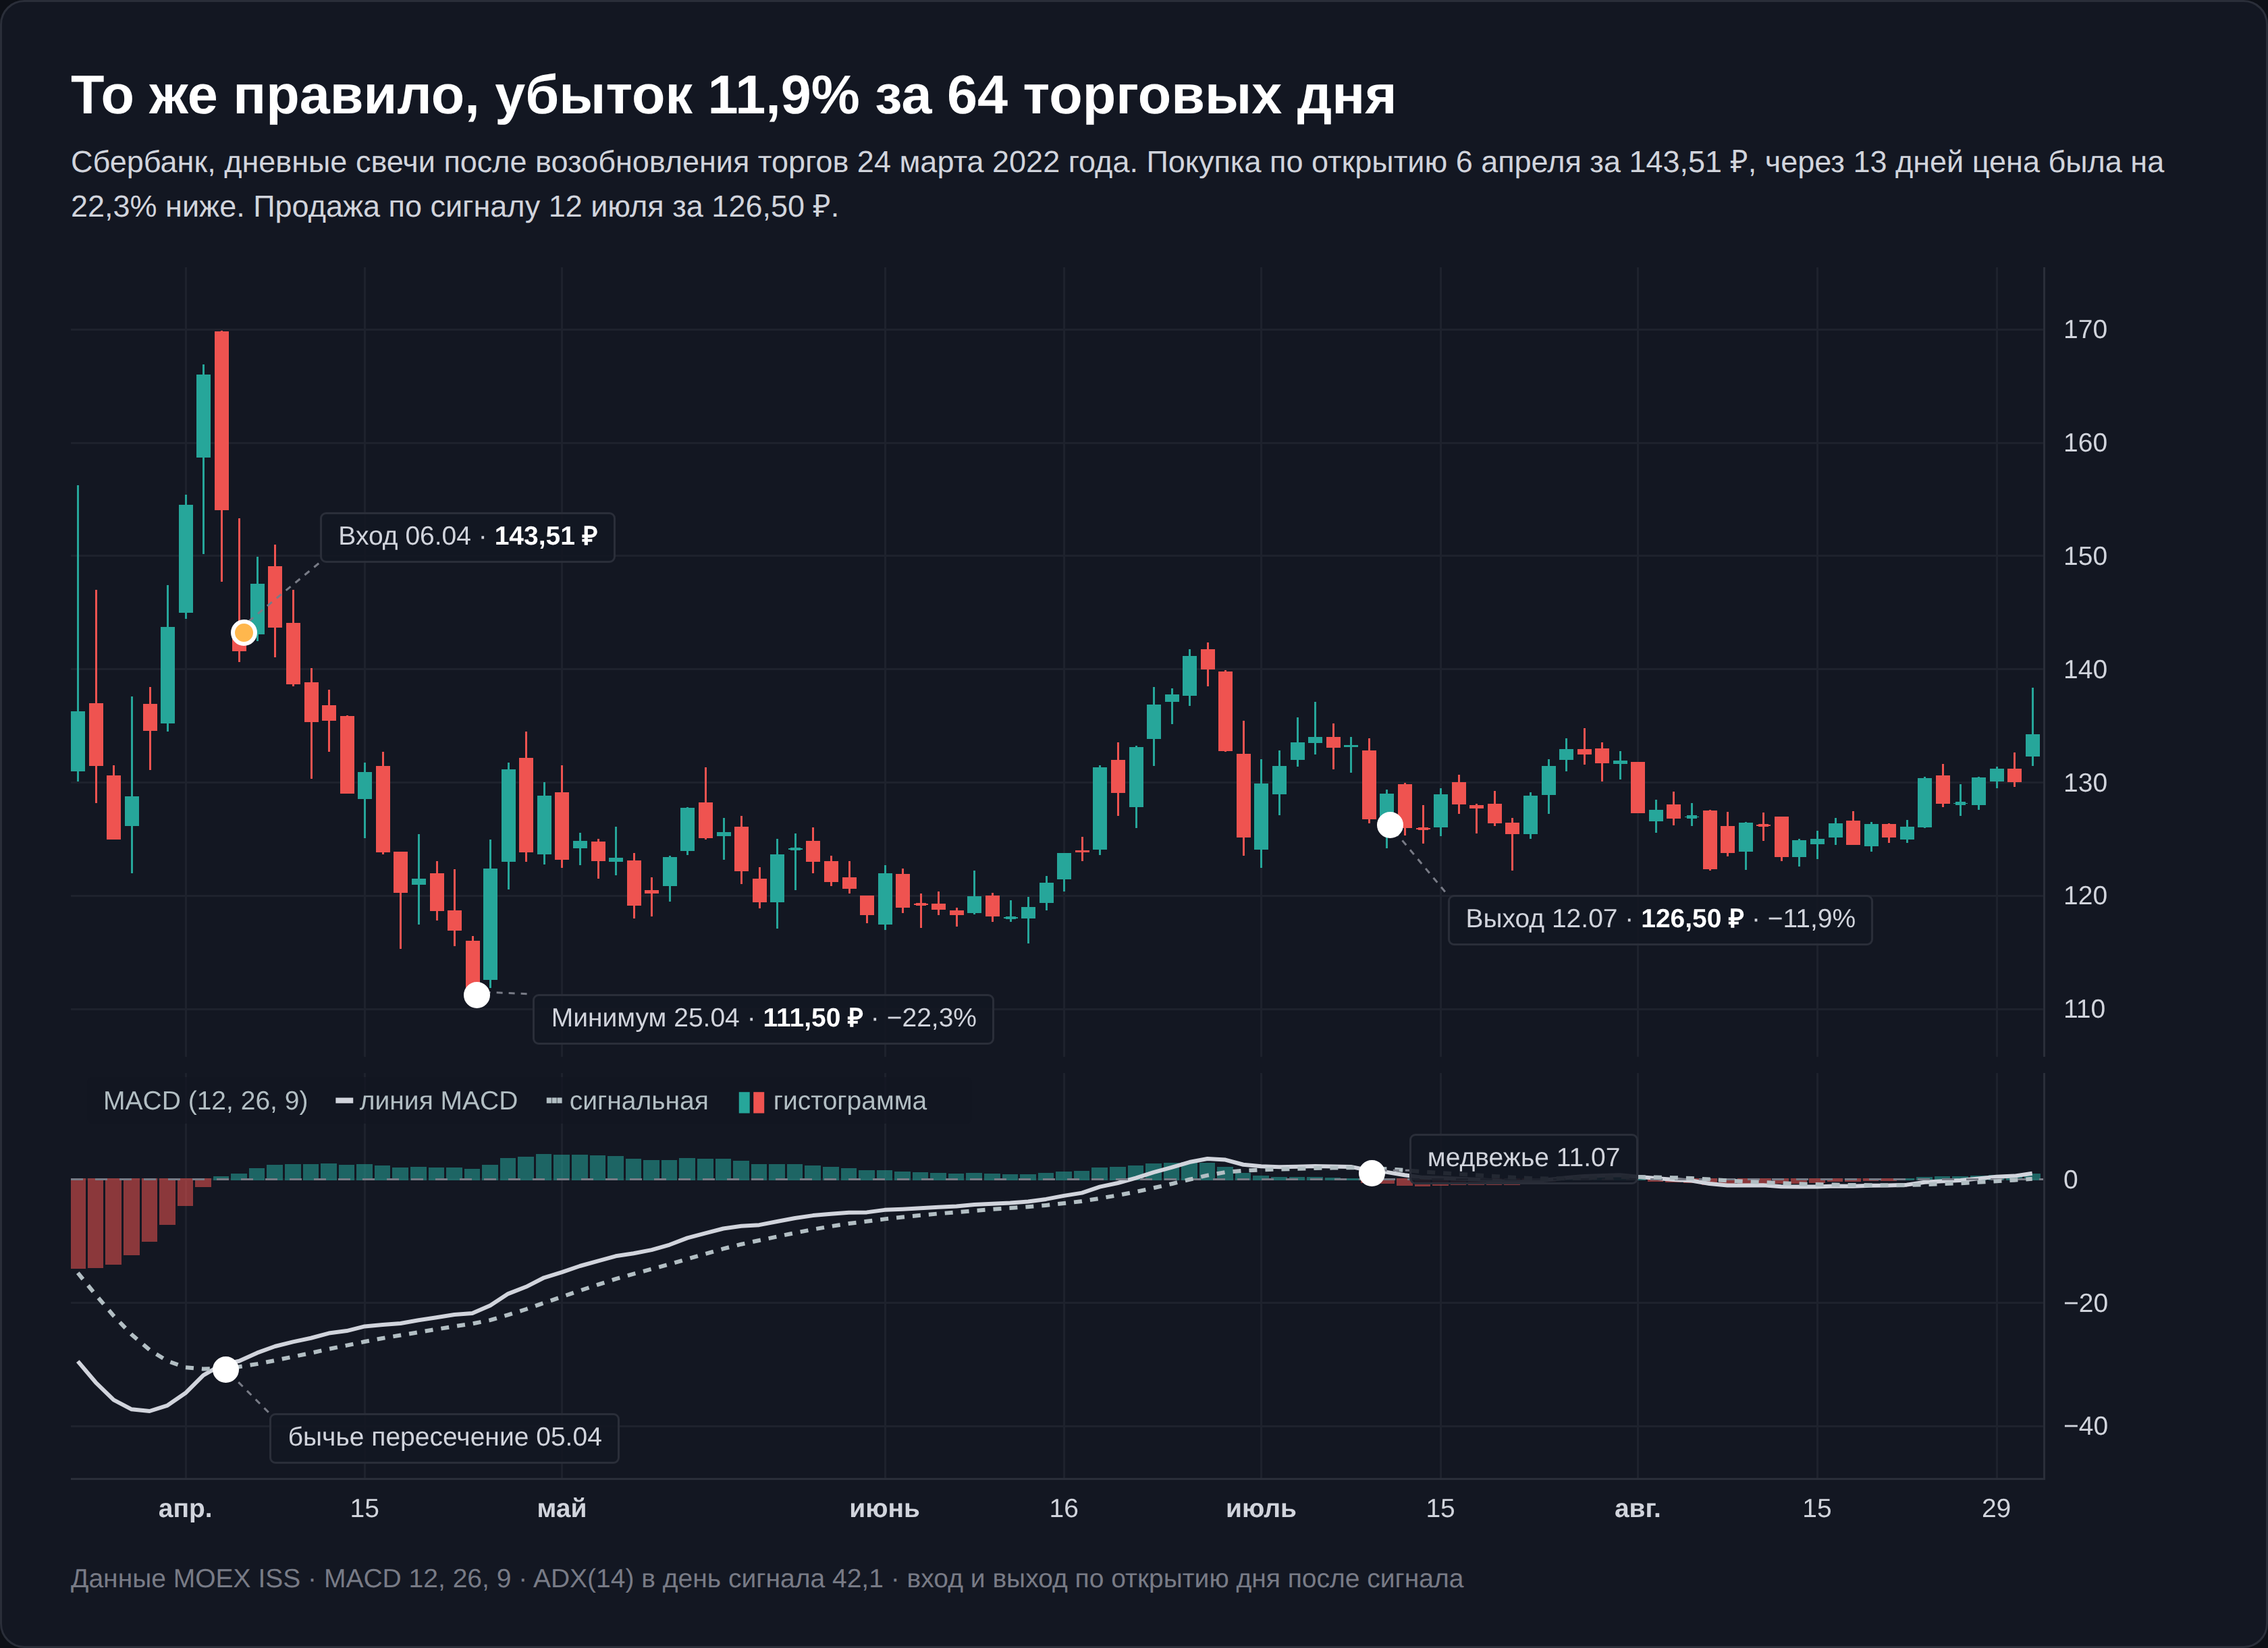
Неудачная сделка. Сигнал 5 апреля 2022 года, покупка 6 апреля по 143,51 ₽ при ADX 42,1. Тренд был сильным, только направлен вниз, и индикатор принял отскок за разворот. 25 апреля цена была 111,50 ₽, на 22,3% ниже входа. Продажа 12 июля по 126,50 ₽, результат −11,9% за 64 торговых дня.
Без фильтра по этому правилу на Сбербанке за 2019–2026 годы было 66 сделок. Прибыльных 56,1%, медианная принесла +0,34%, средняя +2,25%. На пяти бумагах вместе 350 сделок, прибыльных 46,0%, медиана −0,26%, среднее +1,14%. Большинство сделок заканчиваются около нуля, итог делают несколько крупных движений вроде осени 2020 года.
Сценарий 2. Выход по медвежьему пересечению для инвестора
Здесь индикатор не ищет входы, а выводит деньги из бумаги, пока падение продолжается. Стратегия «купить после бычьего пересечения, продать после медвежьего» держит бумагу примерно половину времени, и результат зависит от того, что происходит с деньгами вне рынка. Ниже оба варианта, без дохода на свободные деньги и с фондом денежного рынка по ставке RUSFAR минус 0,4% годовых на расходы фонда. Комиссия 0,05% за сделку, дивиденды учтены, налог нет.
| Инструмент | Удержание | Стратегия | Стратегия и фонд денежного рынка | Просадка стратегии | Просадка при удержании |
|---|---|---|---|---|---|
| Сбербанк | +186,8% | +234,7% | +399,4% | −47,7% | −73,8% |
| Газпром | +0,9% | +96,6% | +186,0% | −34,8% | −73,6% |
| Лукойл | +159,4% | +65,2% | +140,3% | −36,3% | −49,9% |
| Роснефть | +46,4% | +76,4% | +159,3% | −43,9% | −58,3% |
| Индекс Мосбиржи полной доходности | +73,2% | +11,7% | +64,2% | −43,8% | −53,5% |
| Биткоин | +2 090,3% | +1 359,4% | нет данных | −49,4% | −76,6% |
Просадка уменьшилась на всех шести инструментах, на 10–39 п.п. По доходности картина пёстрая. На Сбербанке, Газпроме и Роснефти стратегия обогнала удержание, потому что стояла вне рынка в периоды падений. За дни без позиции цена Газпрома снизилась на 70%, Сбербанка на 43%, Роснефти на 27%. На Лукойле и на индексе проиграла.
На Лукойле стратегия пропустила 7 дивидендных отсечек из 14, а цена росла как раз в те месяцы, когда позиции не было. На индексе по цене стратегия даже выиграла, +9,7% против −4,3%, и проиграла на дивидендах, которые индекс полной доходности начисляет в дни отсечек.
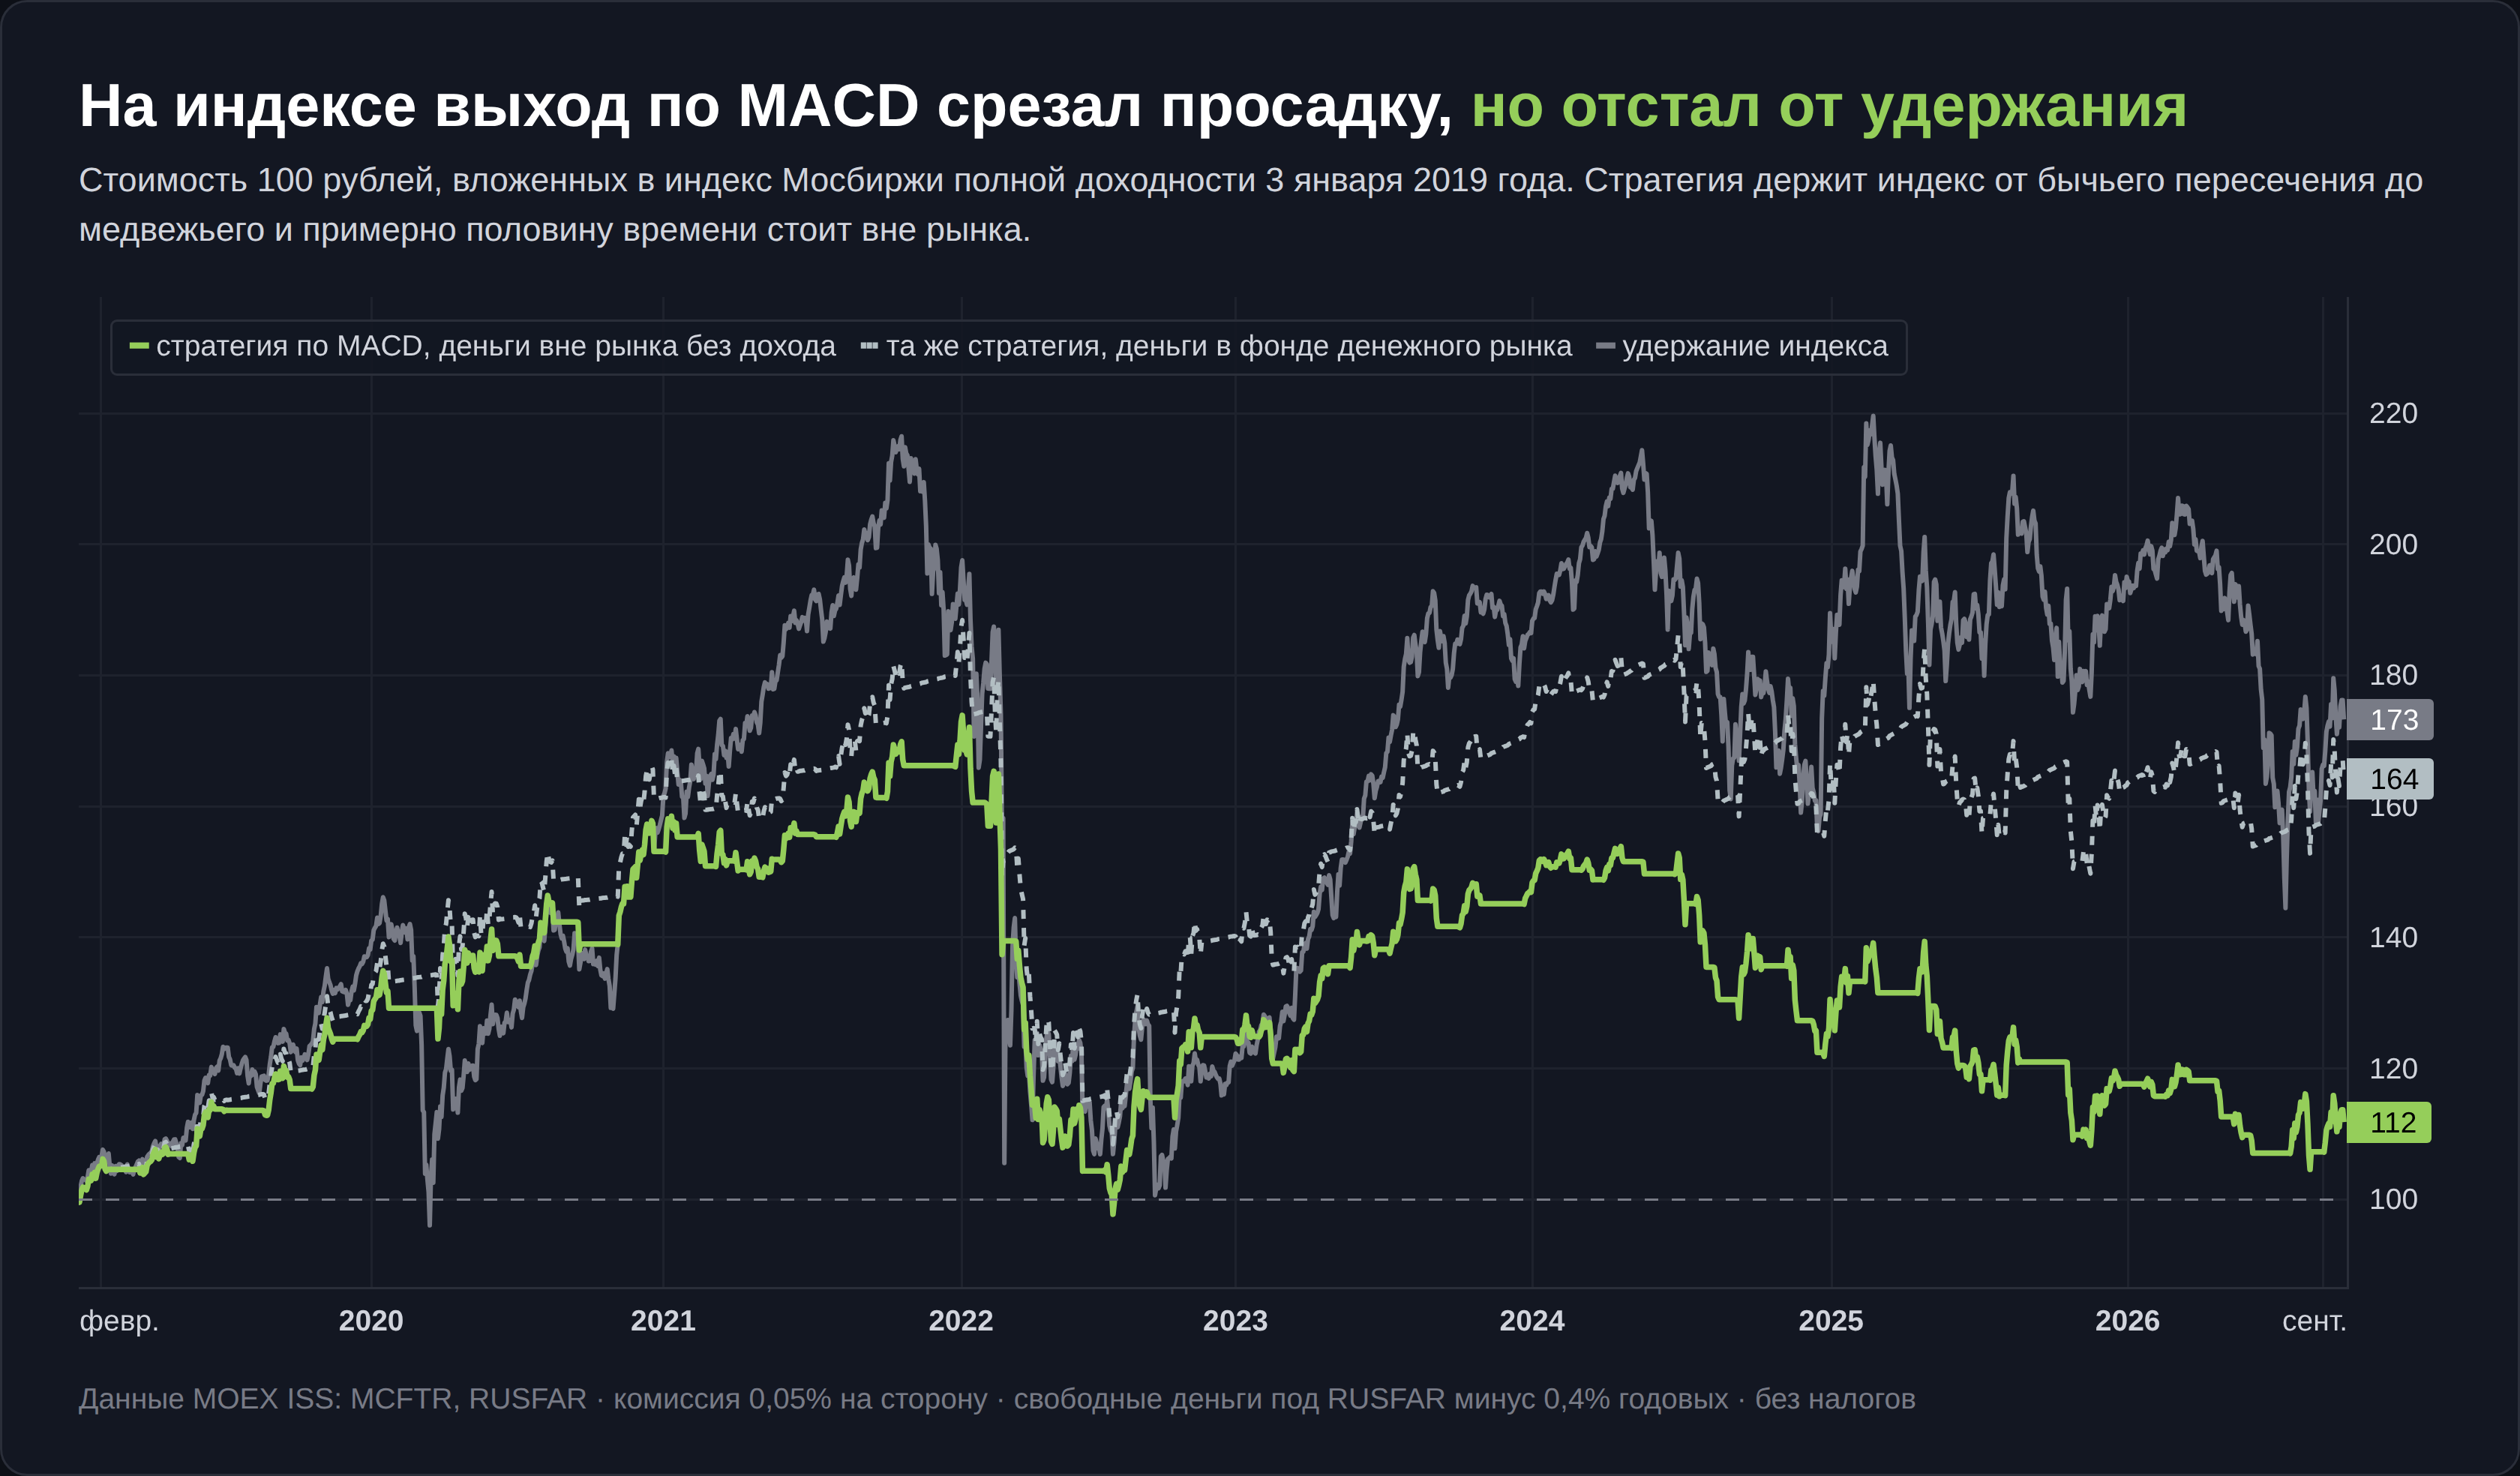
Биткоин показывает цену такой защиты в сильном тренде. Стратегия сократила просадку с 76,6% до 49,4%, но закончила с +1 359,4% против +2 090,3% у удержания. Каждый выход по медвежьему пересечению в растущем рынке означает, что часть роста проходит мимо, и повторный вход случается уже выше.
В прошлой редакции статьи я считал результат по ценам без дивидендов и со входом по закрытию сигнального дня. Тогда стратегия на индексе выглядела победителем, +30,7% против −6,8% у удержания. С дивидендами и входом по следующему открытию победа исчезла. Проценты на деньги вне рынка заметно поднимают итог стратегии, но это заслуга ставки денежного рынка, а не индикатора.
Во что обходится комиссия
За 2019–2026 годы стратегия сделала от 66 до 74 кругов на бумагу, каждый платит комиссию дважды. При тарифе 0,3% за сделку итог индекса уходит с +19,5% до −20,3%, Сбербанка с +257,7% до +139,9%.
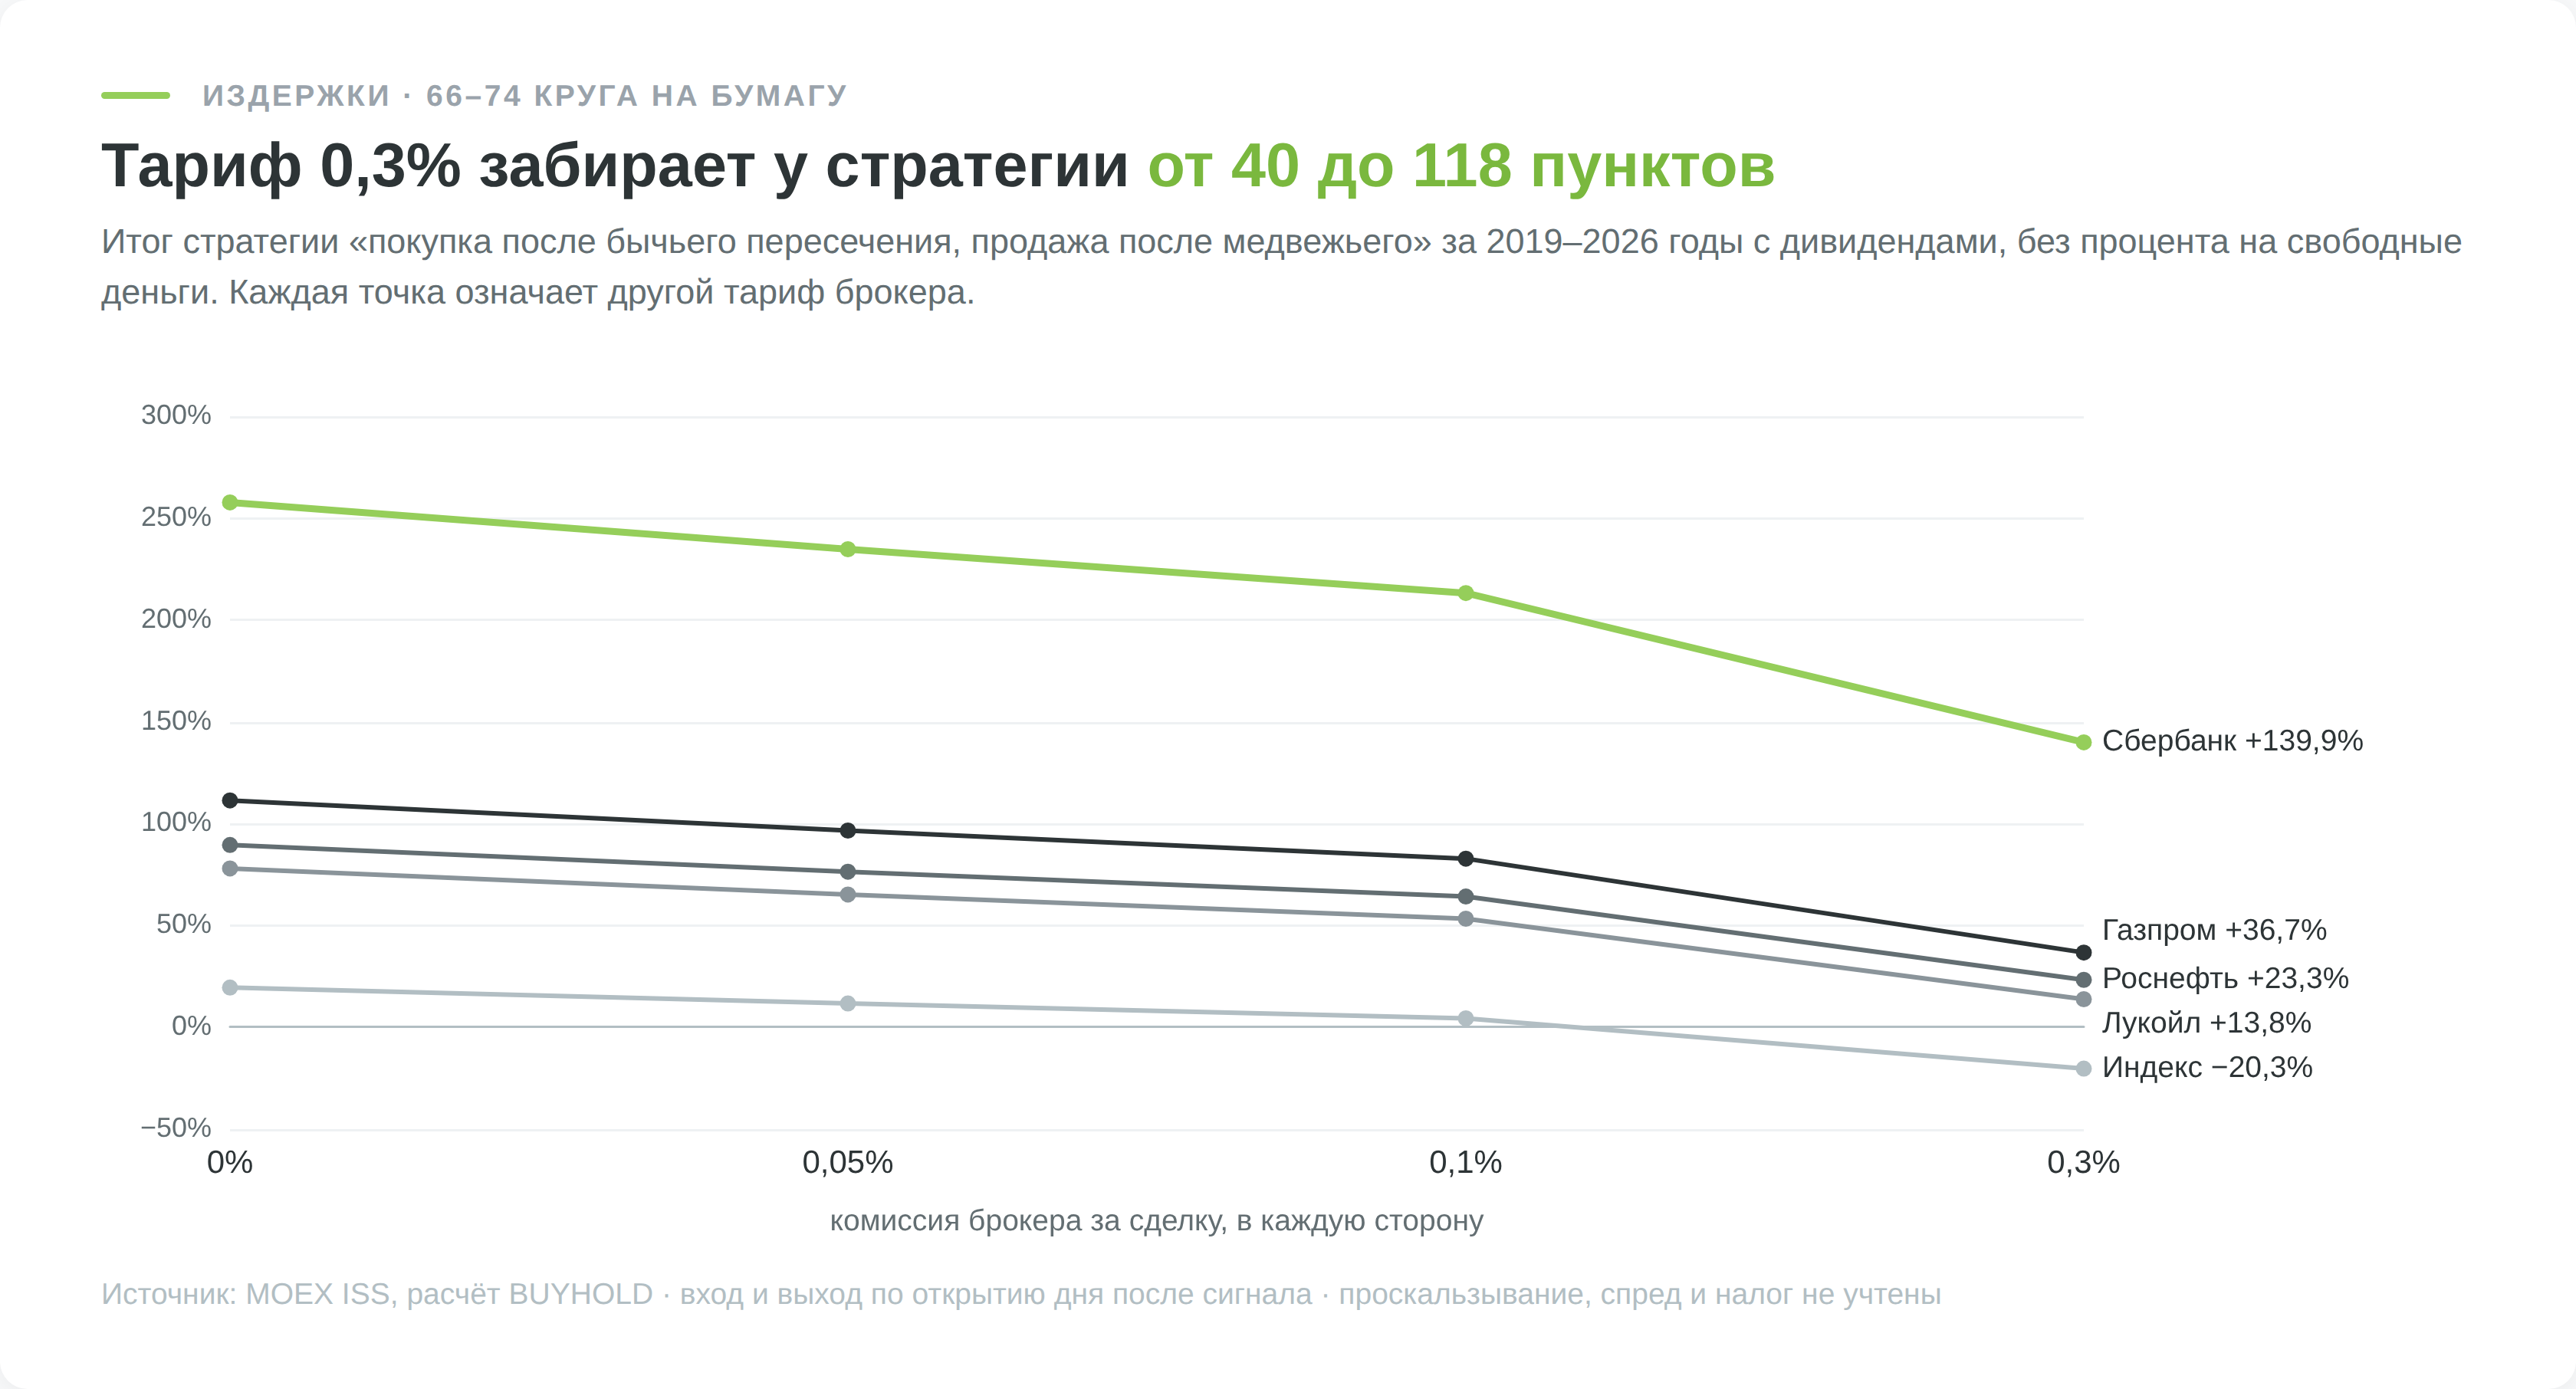
Прежде чем торговать по пересечениям, умножьте свой тариф на 20 сделок в год. Сверить сделки с планом и увидеть, сколько съели издержки, удобно в журнале сделок.
Сценарий 3. Нулевая линия как фильтр режима
Частый совет звучит так. Пока линия MACD выше нуля, покупайте откаты, пока ниже, не покупайте. Я проверил, отличается ли будущее в этих двух режимах. На пяти бумагах из 5 269 дней с линией выше нуля цена через 10 торговых дней была выше в 54,7% случаев, из 4 387 дней с линией ниже нуля в 53,4%. Медианное движение 0,44% и 0,48% соответственно. Разницы нет.
Положение линии описывает, что уже произошло. Выше нуля цена последних двух недель выше цены последнего месяца. Для отчёта о состоянии бумаги это полезно, для прогноза нет. Широкий разрыв между линиями говорит, что до обратного сигнала далеко, а серия пересечений через каждые несколько дней означает боковик, где индикатор реагирует на шум.
С чем сочетать MACD
Слабость MACD в отсутствии контекста. Добавка к нему должна давать именно контекст, а не второе мнение о том же.
Бессмысленное сочетание выглядит так. MACD, индикатор RSI и стохастик считаются по одной цене закрытия и соглашаются друг с другом почти всегда. Три согласных сигнала создают уверенность, но не добавляют информации.
Полезны сочетания другого рода. Старший таймфрейм задаёт направление, на недельном графике у MACD 3–4 сигнала в год, и как фильтр он дал лучший результат из проверенных вариантов. Уровни на графике цены дают стоп и цель, которых индикатор не подсказывает. Размер позиции задаётся заранее, исходя из расстояния до стопа.
ADX как фильтр силы тренда на наших данных не помог, сделки при сильном тренде были хуже. Если вы хотите его использовать, проверьте фильтр на своей бумаге, а не переносите с чужого графика. Обкатать правило без денег можно в торговом симуляторе на исторических свечах.
Кому подходит индикатор MACD
Ответ зависит от горизонта и от того, сколько сделок вы готовы оплачивать.
- Долгосрочный инвестор. Дневные пересечения ему не нужны, их около 18 в год на бумагу. Недельный график даёт 3–4 сигнала в год и показывает смену среднесрочной фазы. Это повод пересмотреть долю бумаги в портфеле, а не продать её целиком, иначе дивиденды достаются тем, кто остался.
- Активный трейдер с дневным горизонтом. Основная среда индикатора. Два требования следуют из цифр выше. Комиссию нужно считать до начала, при 0,3% за сделку стратегия теряла 40–118 пунктов за семь лет. Входы стоит брать в сторону недельного графика, без этого фильтра сигналы не отличались от случайного дня.
- Начинающий. MACD удобен как учебный инструмент, потому что наглядно связывает цену и её средние. Как единственное основание для сделки он не годится никому, и проверить это дешевле на истории в симуляторе, чем на своём счёте.
- Трейдер внутри дня. На часовом графике сигналов в 15–17 раз больше, преимущество те же 2 п.п., а комиссия забирает заметную долю каждого движения. Дневные проценты из этой статьи на младшие таймфреймы не переносятся.
Частые ошибки при работе с индикатором MACD
- Сравнение значений между бумагами. Индикатор измеряется в рублях цены, и 12 единиц у Лукойла и у Газпрома описывают разные состояния.
- Решение внутри свечи. Пересечение на несформированной свече к закрытию исчезает регулярно, а все проверки делаются по закрытию.
- Разные сигнальные линии. В QUIK и MetaTrader по умолчанию простая средняя, в TradingView и учебниках экспоненциальная, и сигналы расходятся на день.
- Процент без базы. 61,2% отработавших сигналов на Сбербанке превращаются в 5 пунктов преимущества, когда видно, что в любой день цена росла в 56,1% случаев.
- Дивергенция по свежему экстремуму. Пока справа от минимума нет пяти свечей, дивергенции нет, а бэктест от дня экстремума завышает результат на 4–38 пунктов.
- Сигнал на продажу сразу после отсечки. В 72% случаев в день дивидендной отсечки или в следующие три дня индикатор давал медвежий сигнал из-за гэпа, а не из-за продавцов.
Плюсы и минусы индикатора MACD
Заключение
MACD прожил почти полвека не потому, что предсказывает развороты. На пяти бумагах Мосбиржи за 2019–2026 годы после бычьего пересечения цена росла почти так же часто, как в любой день, и после 2022 года преимущество исчезло совсем. Зато он механически выводит деньги из бумаги, пока падение продолжается, и на всех проверенных инструментах уменьшал просадку.
Использовать его стоит как правило выхода. Для входов лучший из проверенных вариантов, дневное пересечение в сторону недельного графика, дал +7,9 п.п. к случайному дню, но и это не доказанное правило. Стоп и цель берутся с графика цены. Прежде чем торговать по сигналам, пересчитайте их на своей бумаге с дивидендами и своей комиссией. Больше об индикаторах разных типов есть в обзоре индикаторного анализа и в бесплатном курсе технического анализа с нуля.
Если вы хотите применять те же правила к акциям американских компаний, доступ к NYSE и NASDAQ с порогом от 100 $ даёт Just2Trade. Счёт ведёт офшорная Lime LTD, страхования нет, а налог с дохода вы рассчитываете и платите сами.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.