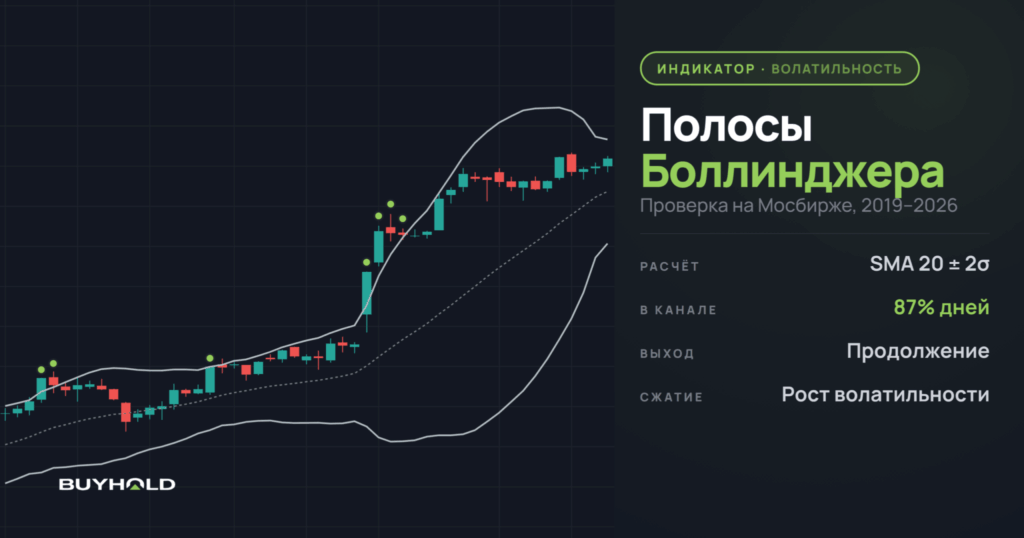
Полосы Боллинджера показывают, насколько цена высока или низка относительно собственной недавней волатильности, и больше ничего. Я проверил индикатор на дневных свечах Сбербанка, Газпрома, Лукойла и индекса Мосбиржи за 2019–2026 годы. Внутри канала закрылось 87% дней, а не 95%, как пишут в учебниках. Покупка у нижней полосы проиграла деньгам под ставку денежного рынка на всех 4 инструментах, а покупка над верхней полосой обогнала удержание акций. Сжатие канала предсказывает рост волатильности в 67–84% случаев, но не её направление.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое полосы Боллинджера и откуда они взялись
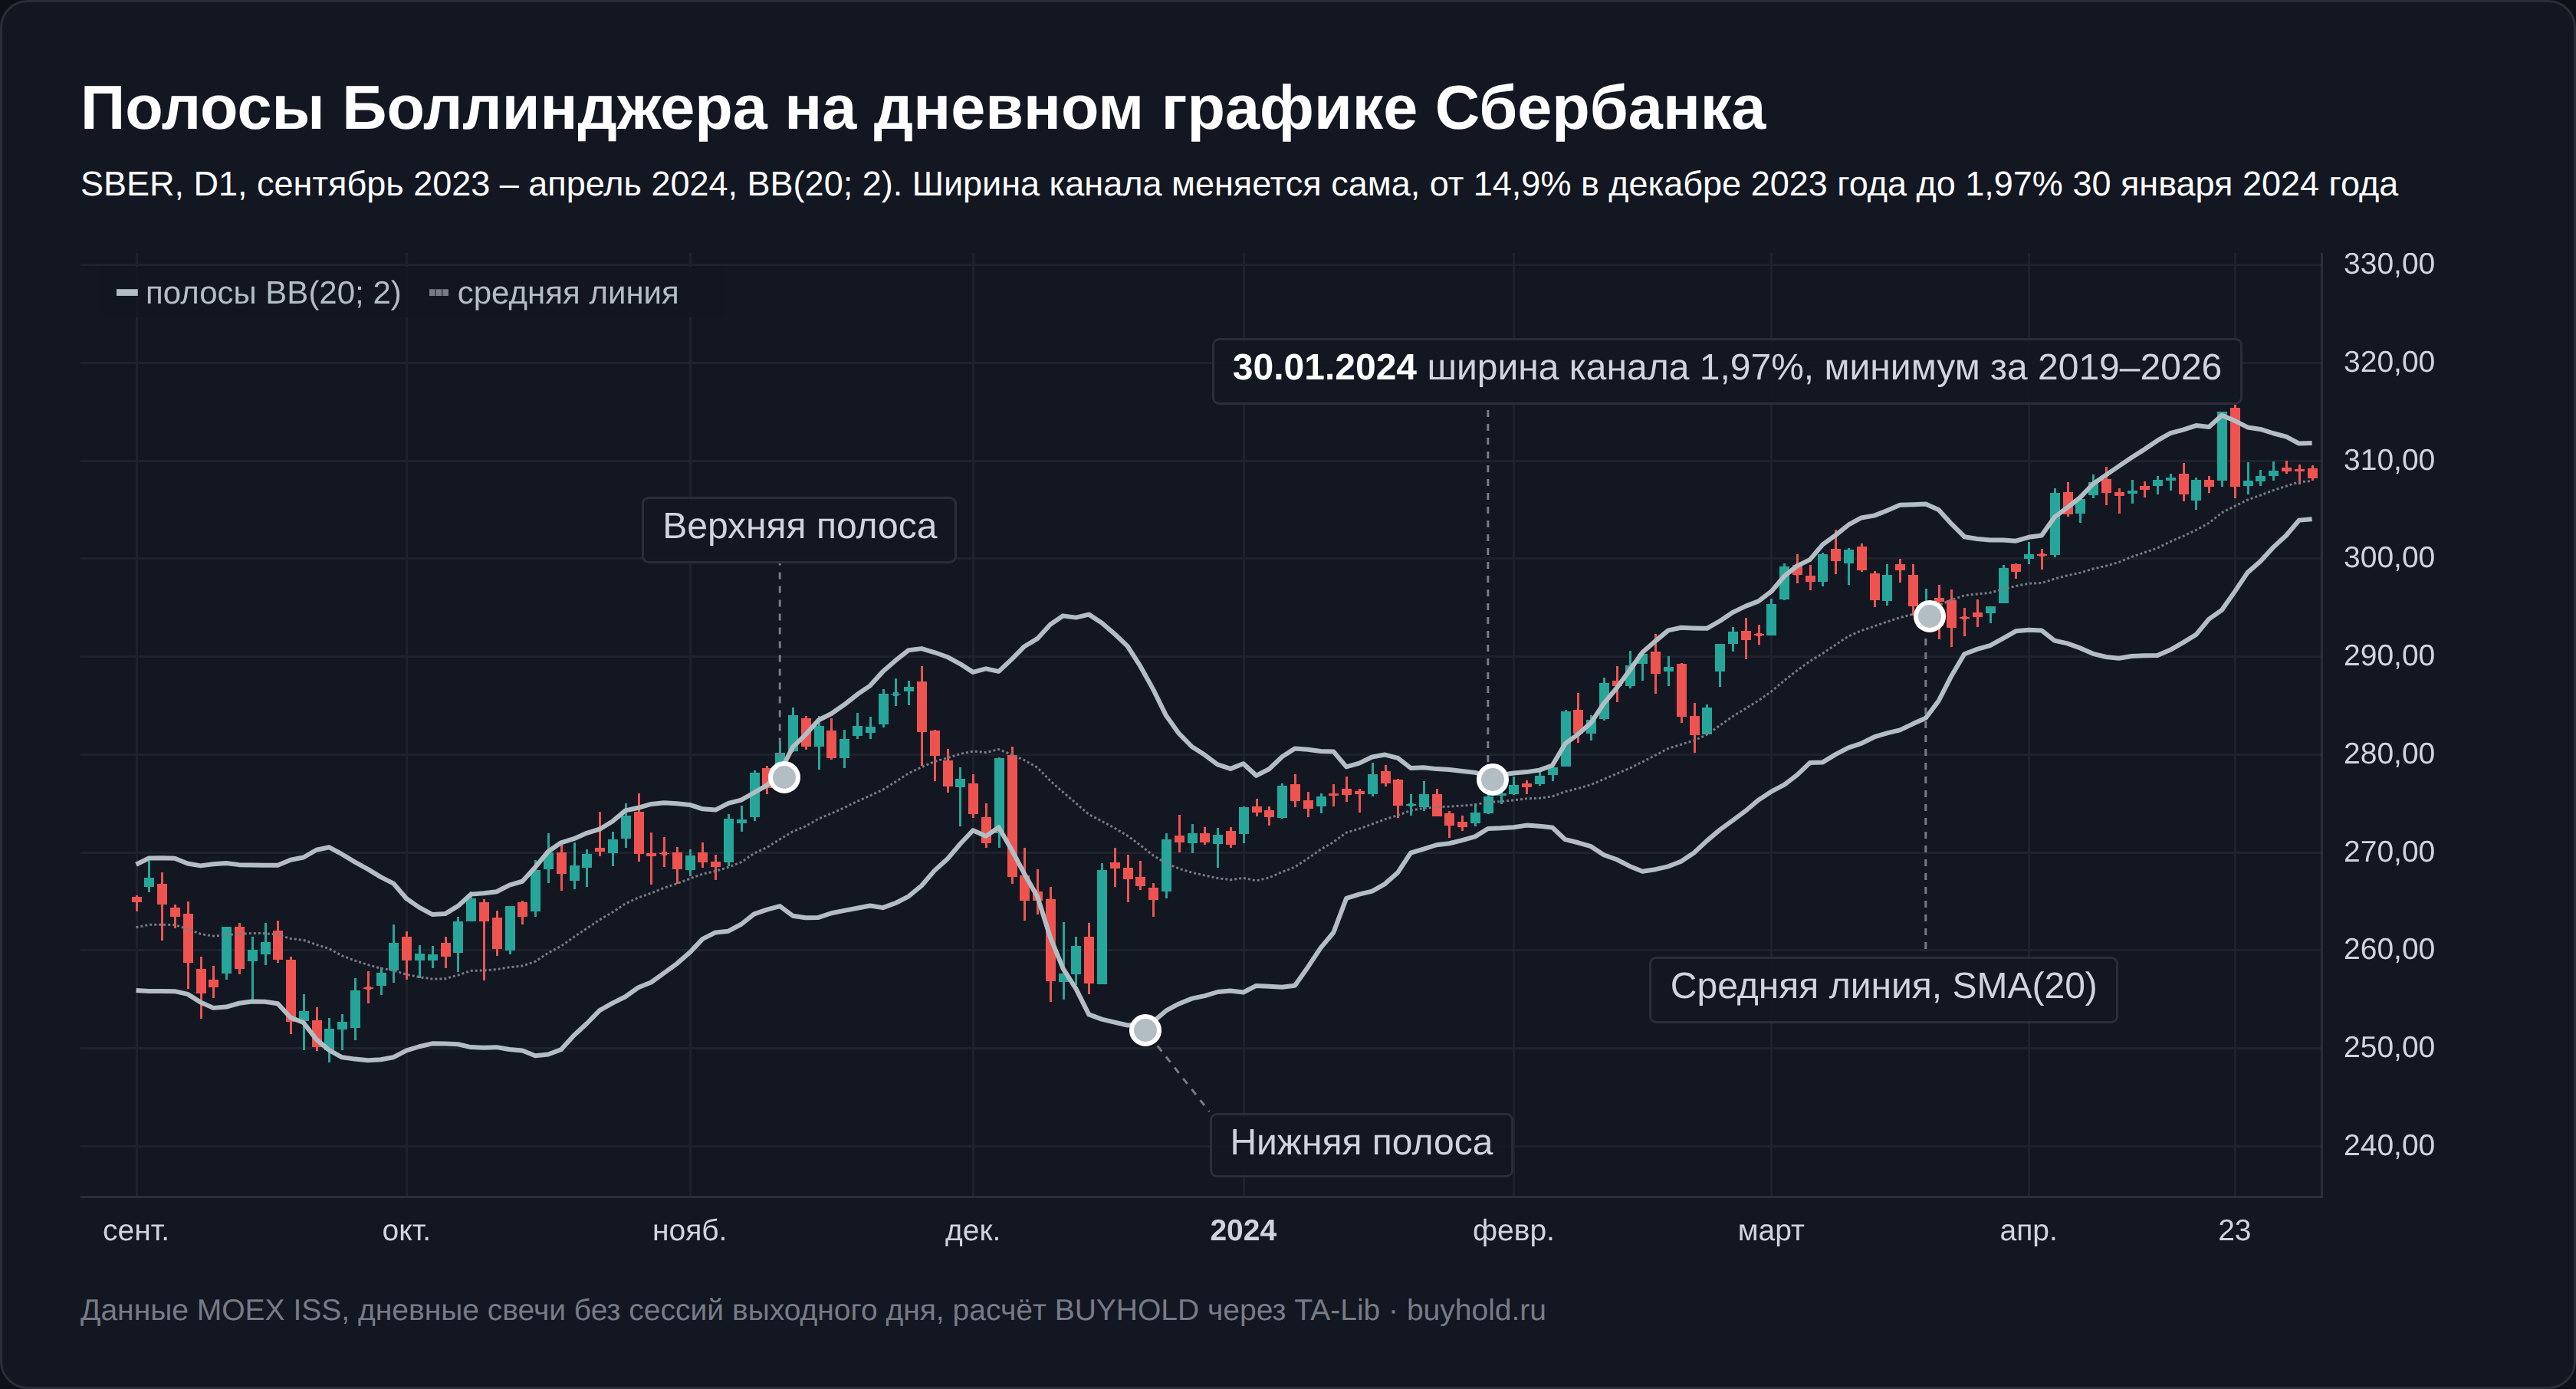
Полосы Боллинджера (Bollinger Bands, BB) представляют собой три линии на ценовом графике. Средняя линия является простой скользящей средней за 20 периодов. Верхняя и нижняя отстоят от неё на два стандартных отклонения цены закрытия, посчитанных за то же окно. Когда рынок штормит, отклонение растёт и канал раздувается. Когда затихает, полосы сходятся к средней.
Индикатор придумал американский аналитик Джон Боллинджер в начале 1980-х, а с 1984 по 1990 год он работал главным аналитиком рынка на телеканале Financial News Network. Каналы вокруг средней рисовали и до него. У конвертов ширину задавал фиксированный процент от средней, и её выбирал человек. Каналы Честера Кельтнера 1960 года брали ширину из среднего дневного диапазона, который меняется медленно.
Канал Дончиана, о котором у нас есть отдельный разбор, строится вообще без средней, по экстремумам за период. На спокойном рынке такие каналы выходили слишком широкими, а на паническом цена вылетала за них на недели. Боллинджер отдал ширину самому рынку через стандартное отклонение.
Полное описание метода вышло в 2001 году в книге Bollinger on Bollinger Bands (McGraw-Hill). На сайте автора в открытом доступе висят 22 правила работы с индикатором, и почти каждое расхожее заблуждение о полосах прямо противоречит одному из них. В статье правила названы по их номерам на сайте автора.
Боллинджер строил инструмент как систему координат, а не как генератор сигналов. Правило 1 даёт относительное определение высокой и низкой цены. У верхней границы цена высокая, у нижней низкая, и только по меркам недавнего поведения самой бумаги. Слов «дорого» и «дёшево», «пора продавать» и «пора покупать» в этом определении нет.
Разница кажется словесной, пока не посмотришь на деньги. В бэктесте ниже два прочтения одного и того же закрытия за полосой разошлись по результату в несколько раз.
Как пользоваться полосами Боллинджера
- Читайте положение цены относительно канала как меру «высоко или низко» по меркам последних 20 дней, а не как сигнал к сделке (как читать график)
- Закрытие за полосой считайте признаком продолжения движения. Покупка над верхней полосой с выходом ниже средней линии на акциях Мосбиржи работала лучше покупки у нижней (правила этого сценария)
- Узкий канал принимайте как повод подготовиться к движению, направление он не показывает (сжатие полос)
- Перед входом сверяйтесь с датами отсечек и отчётов, выход под нижнюю полосу в такой день ложный (дивидендные гэпы)
Как считаются полосы Боллинджера, формула и пример
Индикатор строится по цене закрытия, и три его линии считаются так:
- средняя линия равна простой скользящей средней закрытий за N периодов, по умолчанию N составляет 20
- верхняя полоса равна средней плюс K стандартных отклонений закрытий за те же N периодов, по умолчанию K равен 2
- нижняя полоса равна средней минус K стандартных отклонений
Отклонение в терминалах считается делением суммы квадратов на 20, а не на 19. Так делают TradingView, QUIK, MetaTrader и библиотека TA-Lib, и если вы считаете полосы сами в таблице, берите тот же вариант, иначе цифры разойдутся с графиком на десятые доли процента.
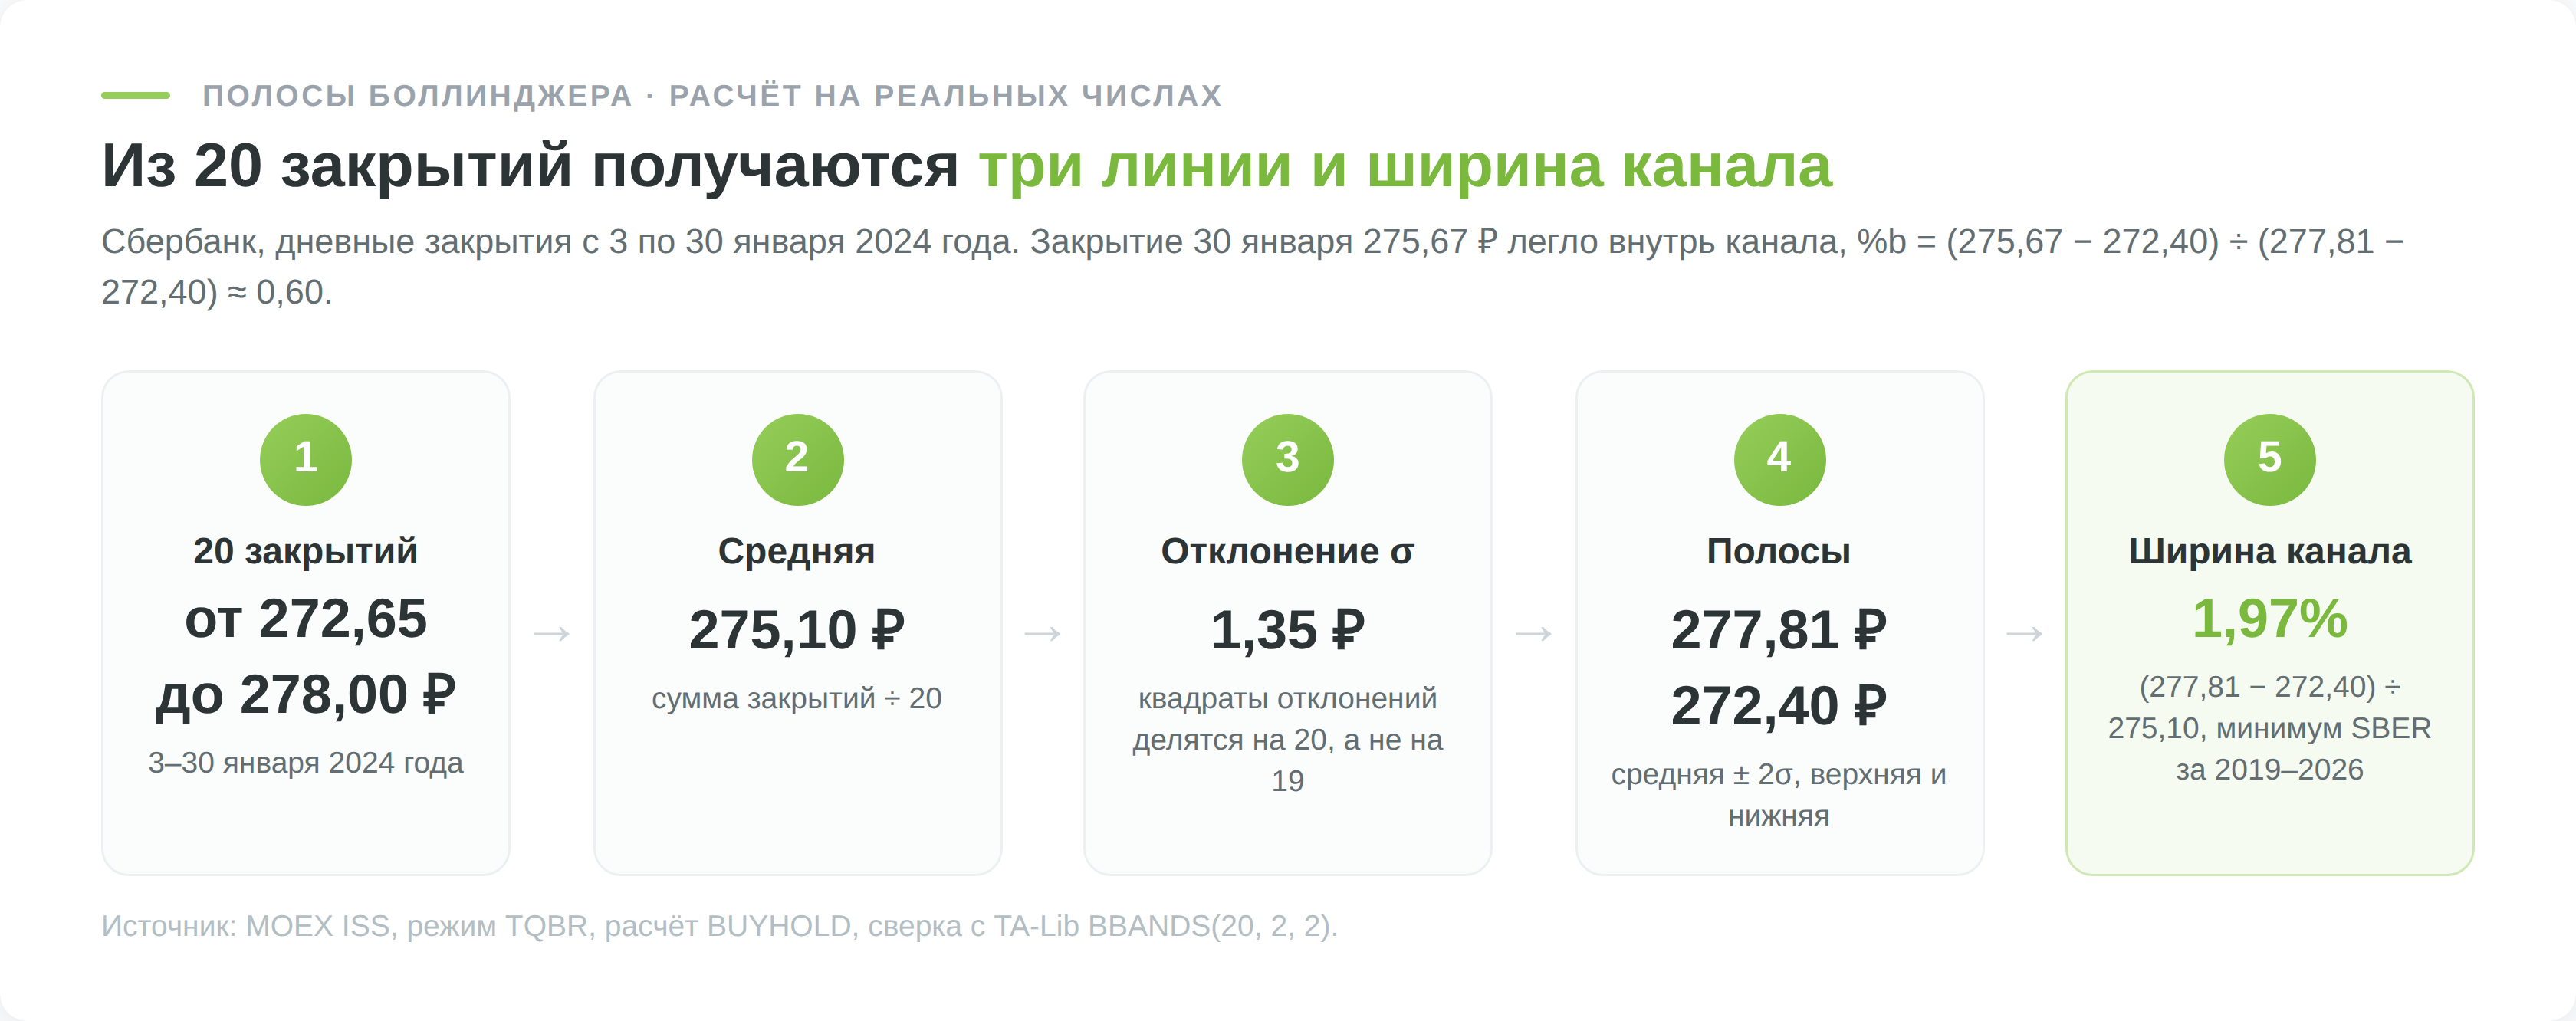
С 3 по 30 января 2024 года акции Сбербанка закрывались в диапазоне от 272,65 до 278,00 ₽. Среднее этих 20 закрытий составило 275,10 ₽, стандартное отклонение 1,35 ₽. Верхняя полоса на 30 января вышла 277,81 ₽, нижняя 272,40 ₽, и закрытие дня 275,67 ₽ легло внутрь канала. Ширина канала 5,41 ₽, то есть 1,97% от средней, оказалась самой маленькой у Сбербанка за 2019–2026 годы.
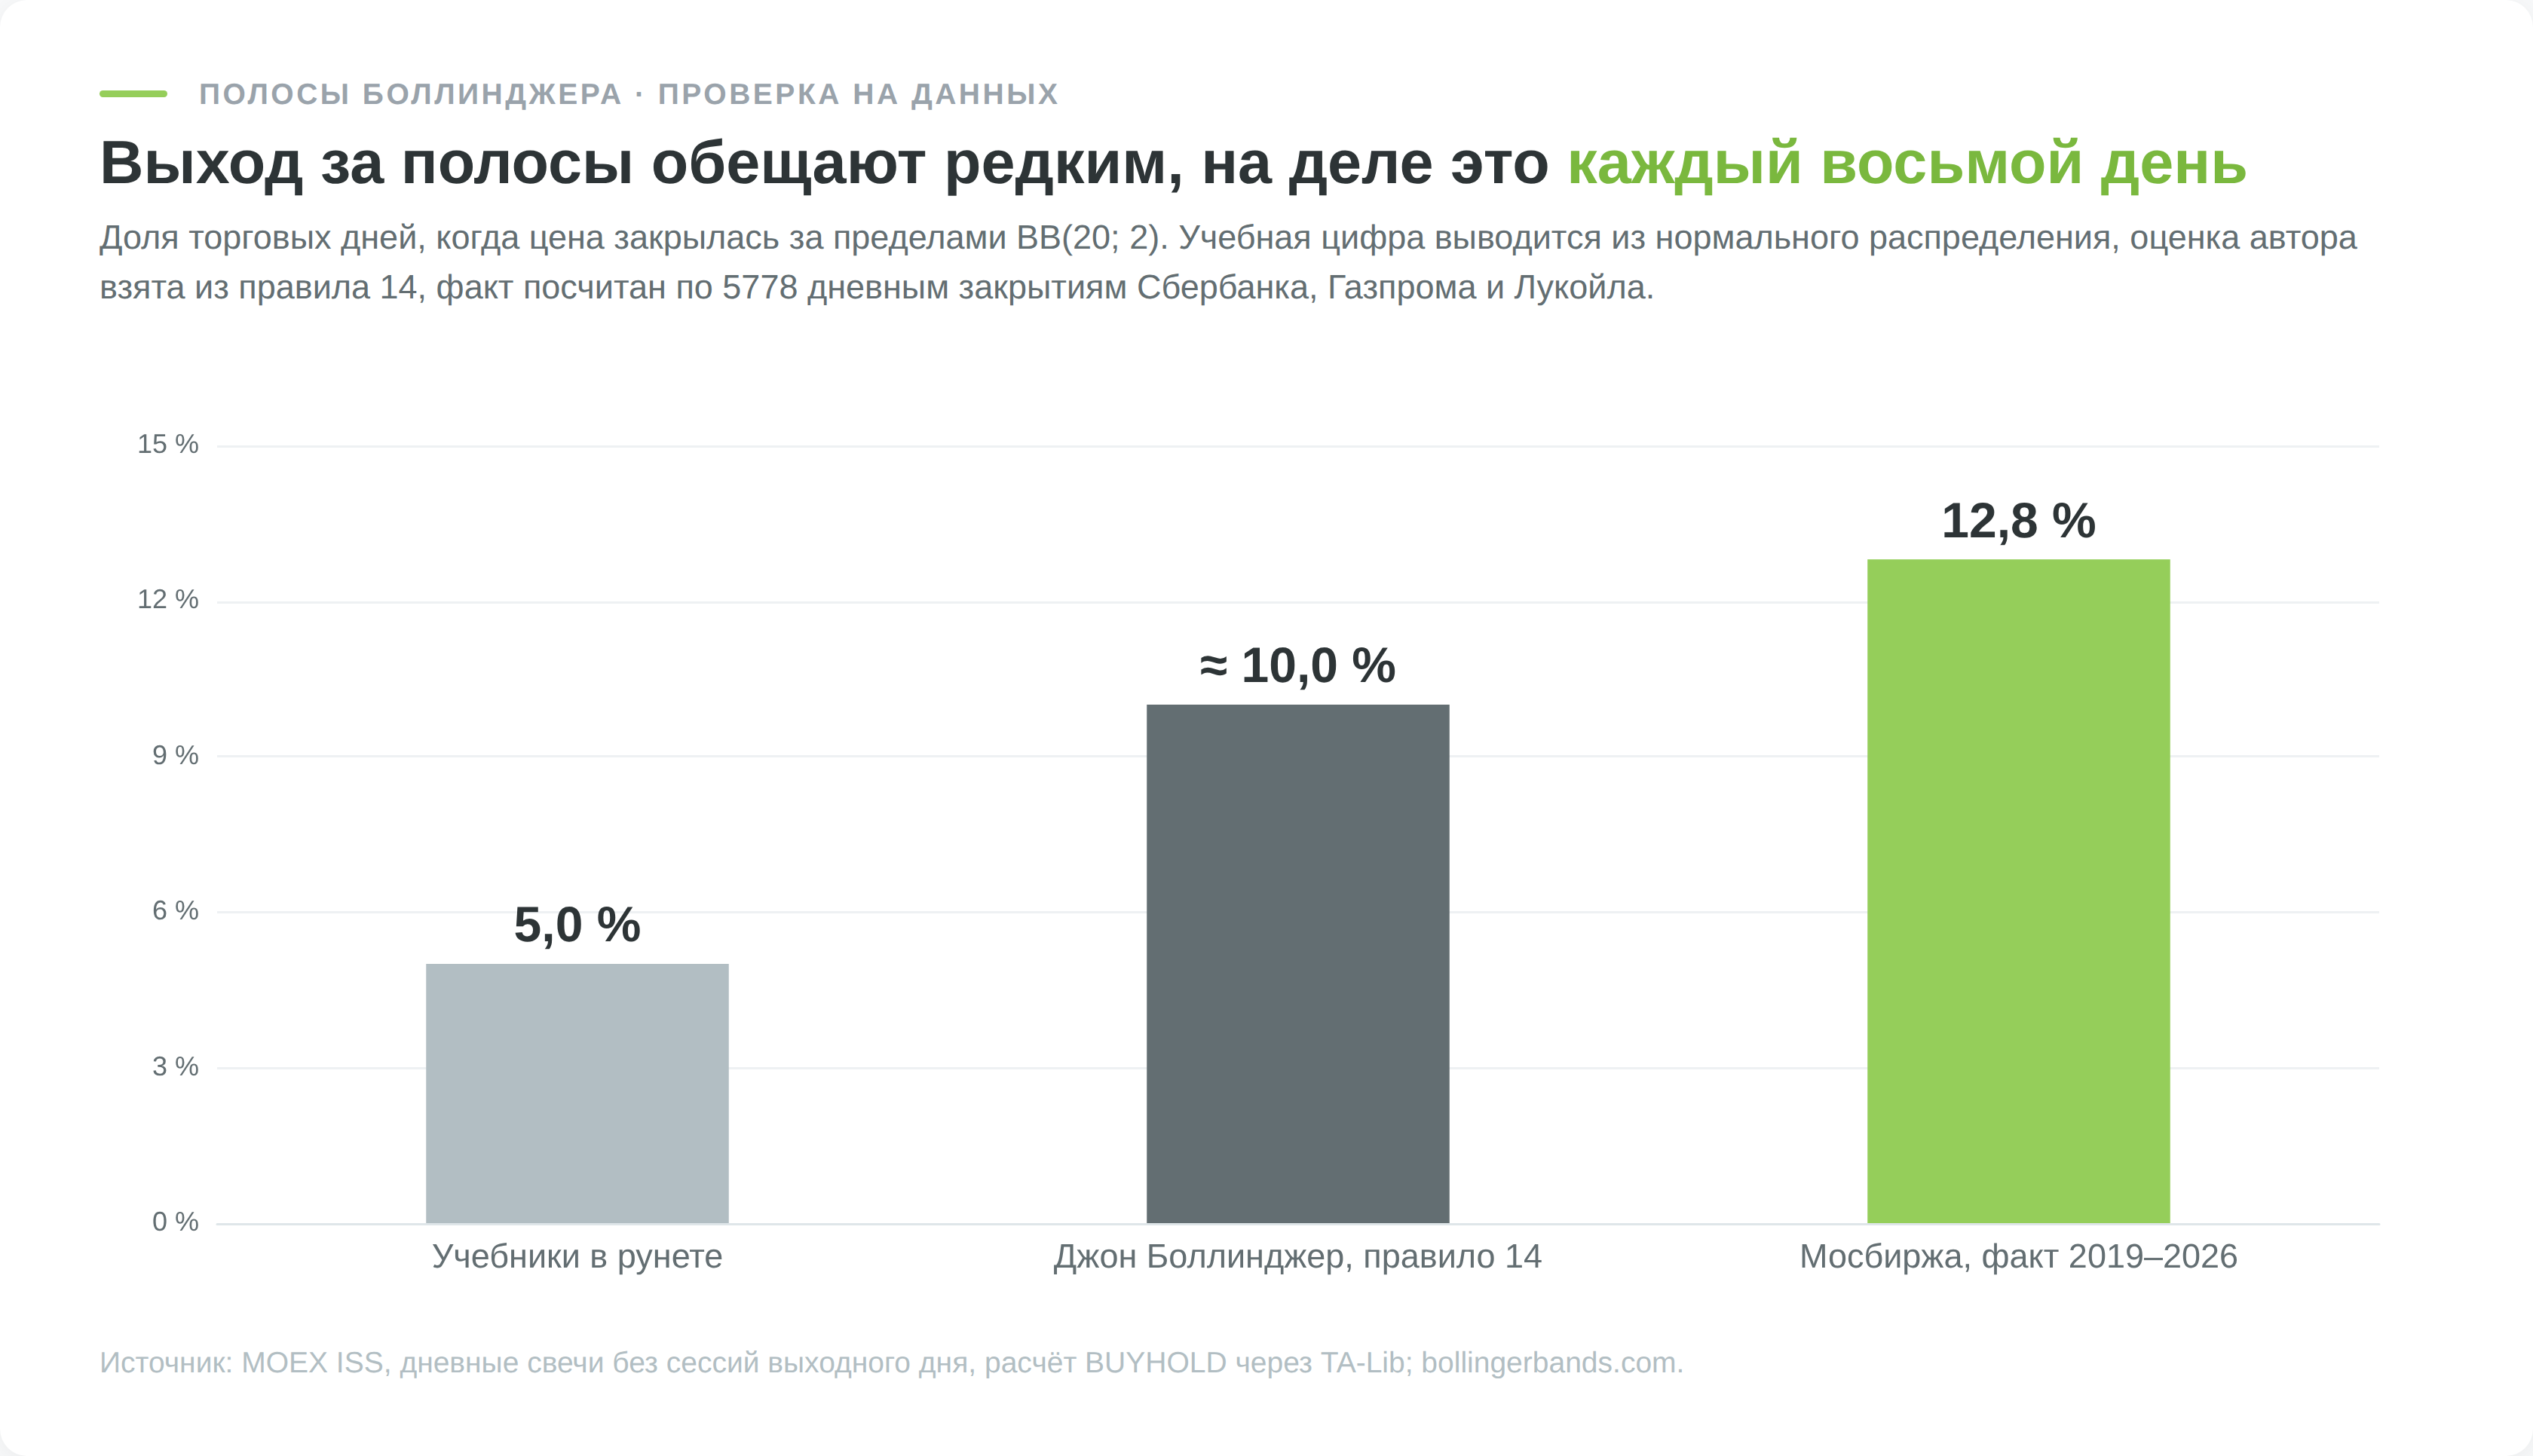
Двойку в формуле часто объясняют нормальным распределением, при котором в пределах двух стандартных отклонений лежит 95% значений. Правило 14 запрещает именно этот вывод. Цены не распределены нормально, у них тяжёлые хвосты и волатильность идёт кластерами, а 20 наблюдений для статистики слишком мало. В том же правиле автор пишет, что на практике внутри полос с параметрами по умолчанию обычно оказывается около 90% данных. Методическое описание StockCharts называет 88–89%.
Как читать индикатор на графике
Средняя линия показывает, куда рынок сместился за последний месяц, и служит естественной целью отката внутри канала. Правило 10 требует от неё именно этого, описывать промежуточный тренд, а не давать удобные пересечения.
Ширина канала показывает текущую волатильность. Направления у неё нет. Расширение значит, что разброс закрытий вырос, схождение значит затишье, и прогноз из ширины не выводится.
Положение цены относительно границ показывает, насколько сегодняшнее закрытие необычно по меркам последних 20 дней. Здесь и работает правило 1 про относительное определение высокого и низкого.
После резкого роста нижняя полоса уходит вниз, хотя падения не было, потому что отклонение считается симметрично. После обвала так же поднимается верхняя. Канал реагирует на величину движения, а не на его знак, и это сбивает с толку тех, кто ждёт, что граница «подстроится» под тренд. Второй эффект связан с окном расчёта. Когда крупная свеча месячной давности выходит из окна, ширина меняется скачком, хотя сегодня на рынке ничего не произошло. Экспоненциальный вариант полос из правила 13 придуман ровно против этого.
%b, положение цены одним числом
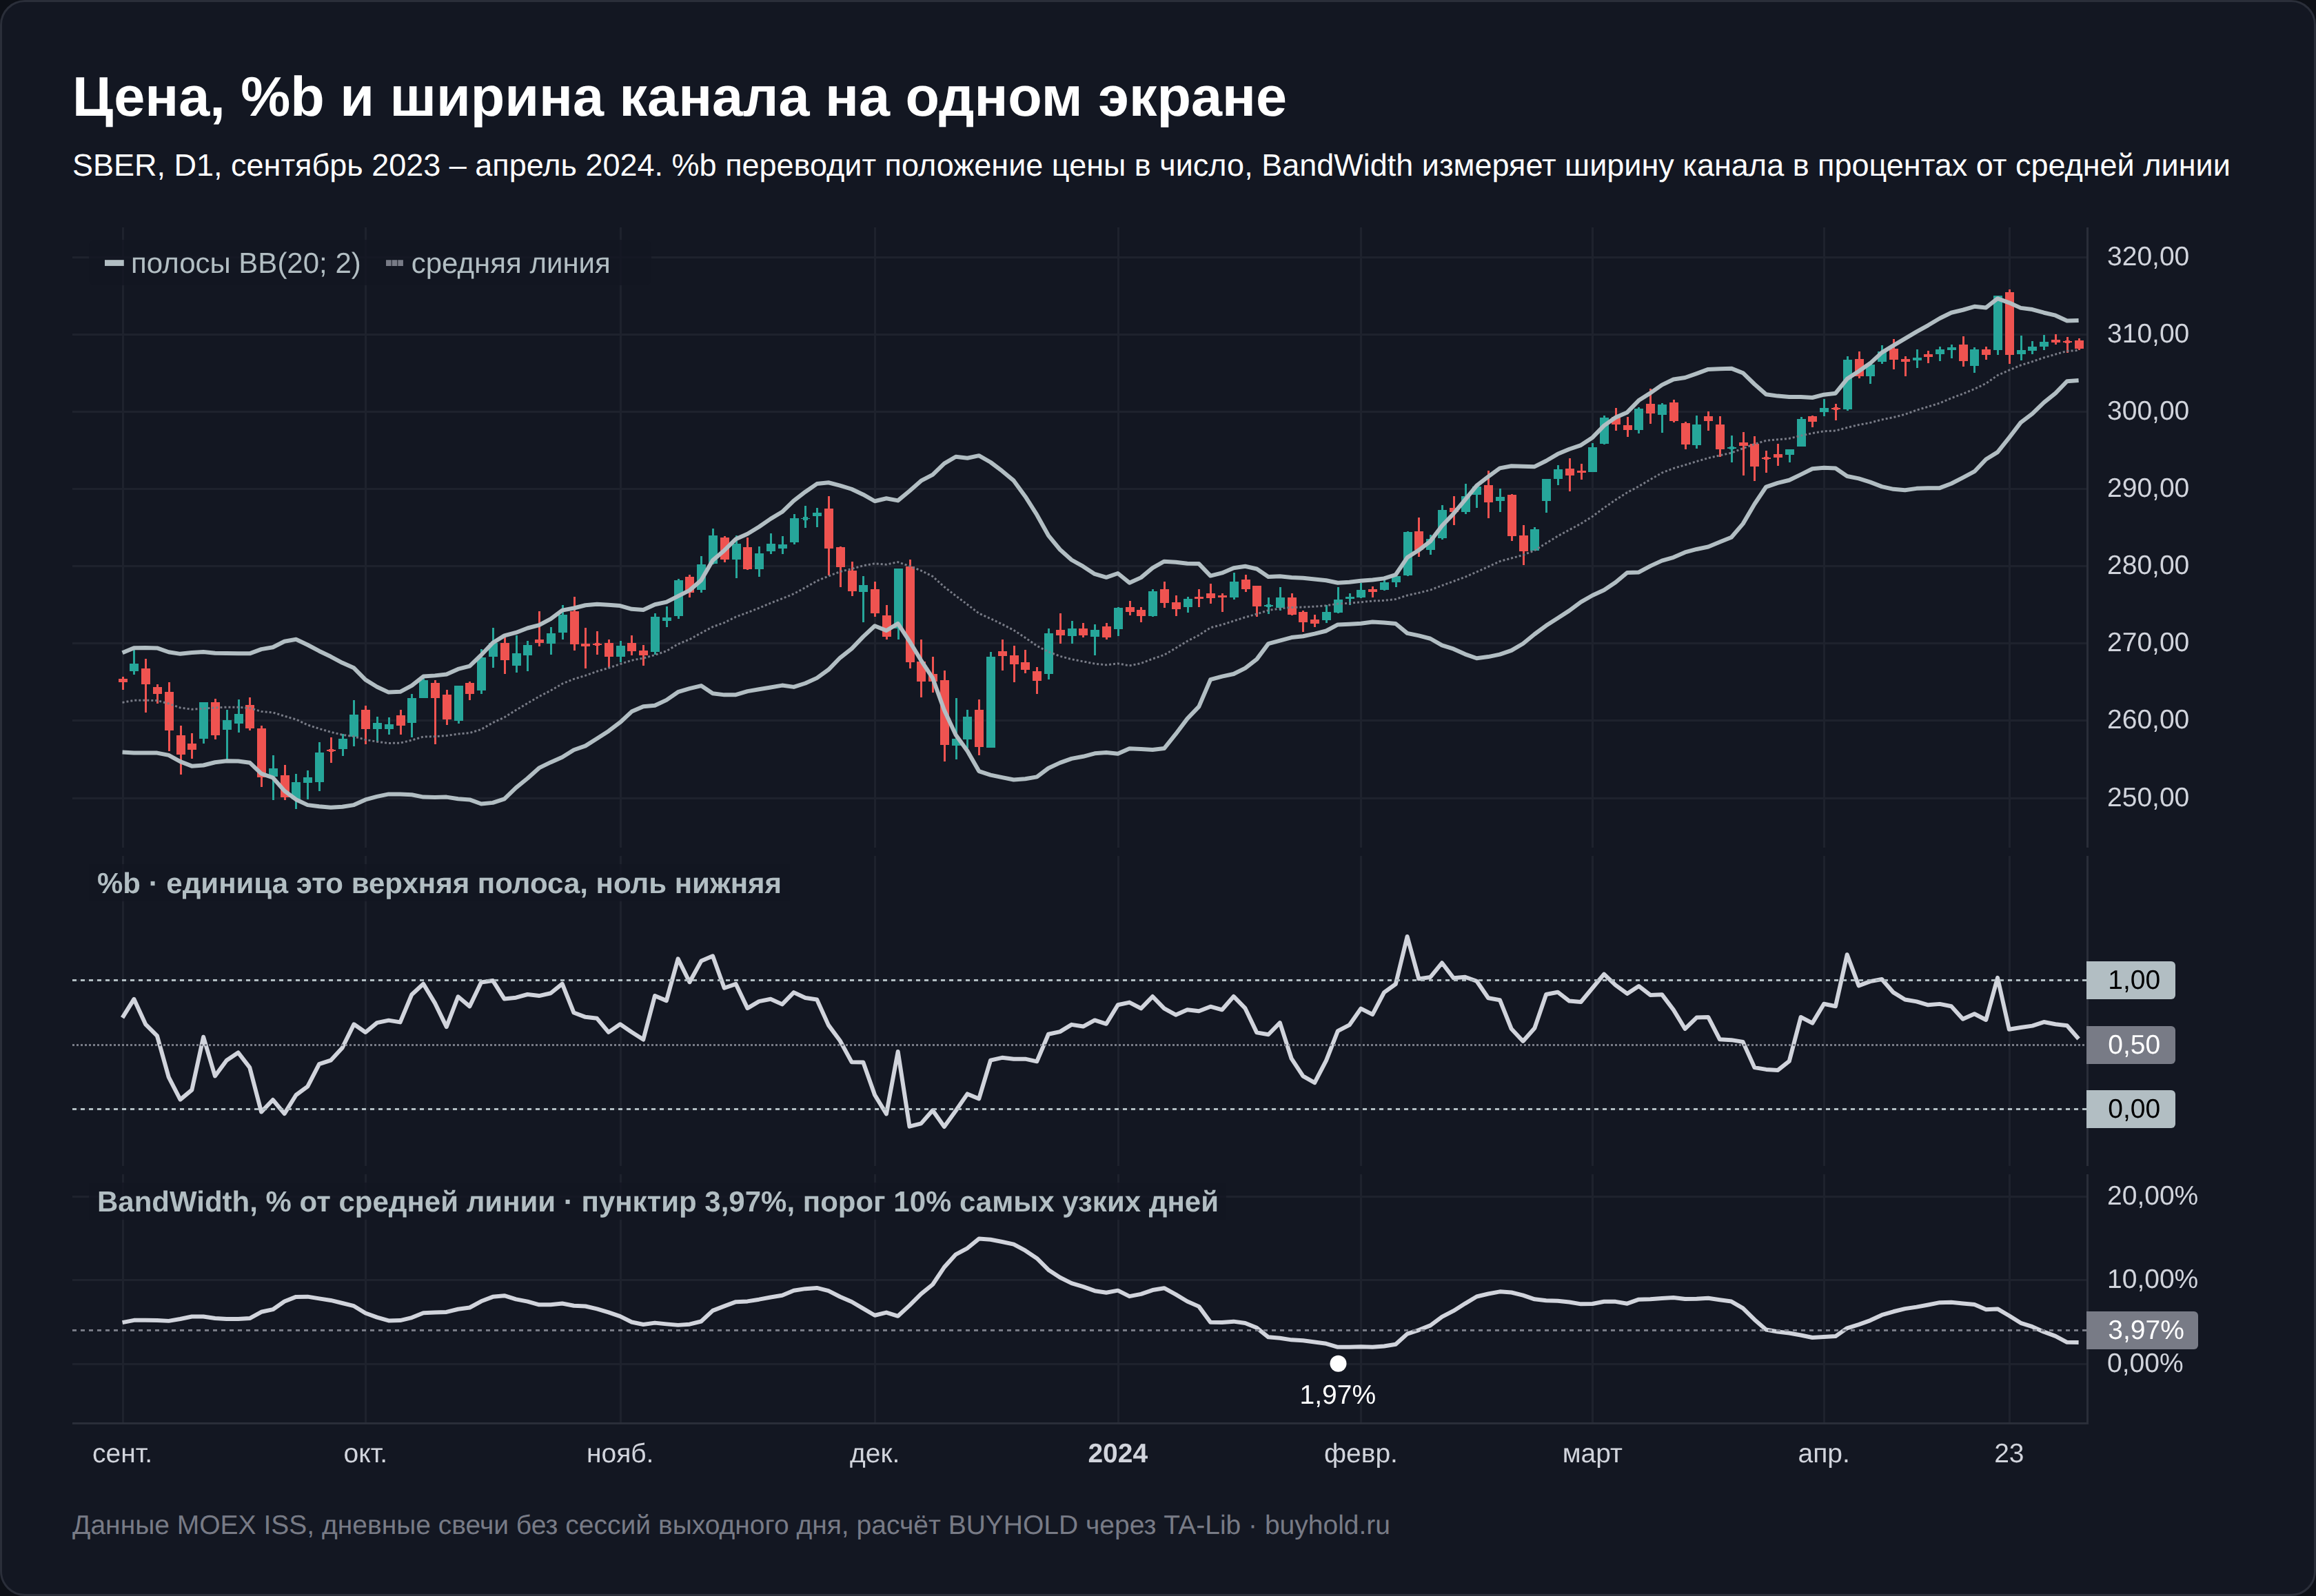
Показатель %b считается как (цена − нижняя полоса) / (верхняя полоса − нижняя полоса). Единица соответствует верхней полосе, ноль нижней, 0,5 средней линии. Значение выше единицы означает закрытие над каналом, ниже нуля закрытие под ним. По правилу 15 формула построена по образцу стохастика, только вместо максимума и минимума за период в ней стоят границы канала.
21 февраля 2022 года Сбербанк закрылся на 201,00 ₽ при нижней полосе 223,38 ₽ и верхней 292,01 ₽. %b равен (201,00 − 223,38) / (292,01 − 223,38) ≈ −0,33, цена ушла под канал на треть его ширины.
Число сравнимо между бумагами и периодами, а расстояние в рублях нет. По нему арифметически фиксируется расхождение, когда цена обновляет минимум, а %b нет. И на нём удобно писать правила для автоматической проверки. Правило 16 называет эти три применения главными.
BandWidth, ширина канала одним числом
BandWidth равен разнице верхней и нижней полос, делённой на среднюю линию, в процентах. Нормировка убирает зависимость от цены бумаги, и канал акции за 6000 ₽ сравнивается с каналом акции за 120 ₽ напрямую.
У Сбербанка 10% самых спокойных дней пришлись на BandWidth ниже 3,97%, у Газпрома ниже 4,89%, у Лукойла ниже 4,97%, у индекса Мосбиржи ниже 3,62%. Самый узкий канал периода у Сбербанка составил 1,97% (30 января 2024 года), у индекса 1,63% (29 июня 2021 года). Общий порог сжатия для всех бумаг поэтому не работает, сжатие определяется относительно собственной истории бумаги. Правило 19 называет поиск сжатия самым популярным применением BandWidth.
Как добавить и настроить полосы Боллинджера
В TradingView индикатор лежит среди встроенных и находится поиском по названию, рядом в выдаче стоят стратегии и скрипты сообщества с чужой логикой, и для повторения расчётов из статьи нужна встроенная версия. В QUIK это стандартный индикатор Bollinger Bands, он добавляется в окно графика из списка индикаторов. В приложениях российских брокеров полосы обычно есть в наборе индикаторов графика и настраиваются двумя полями, периодом и множителем.
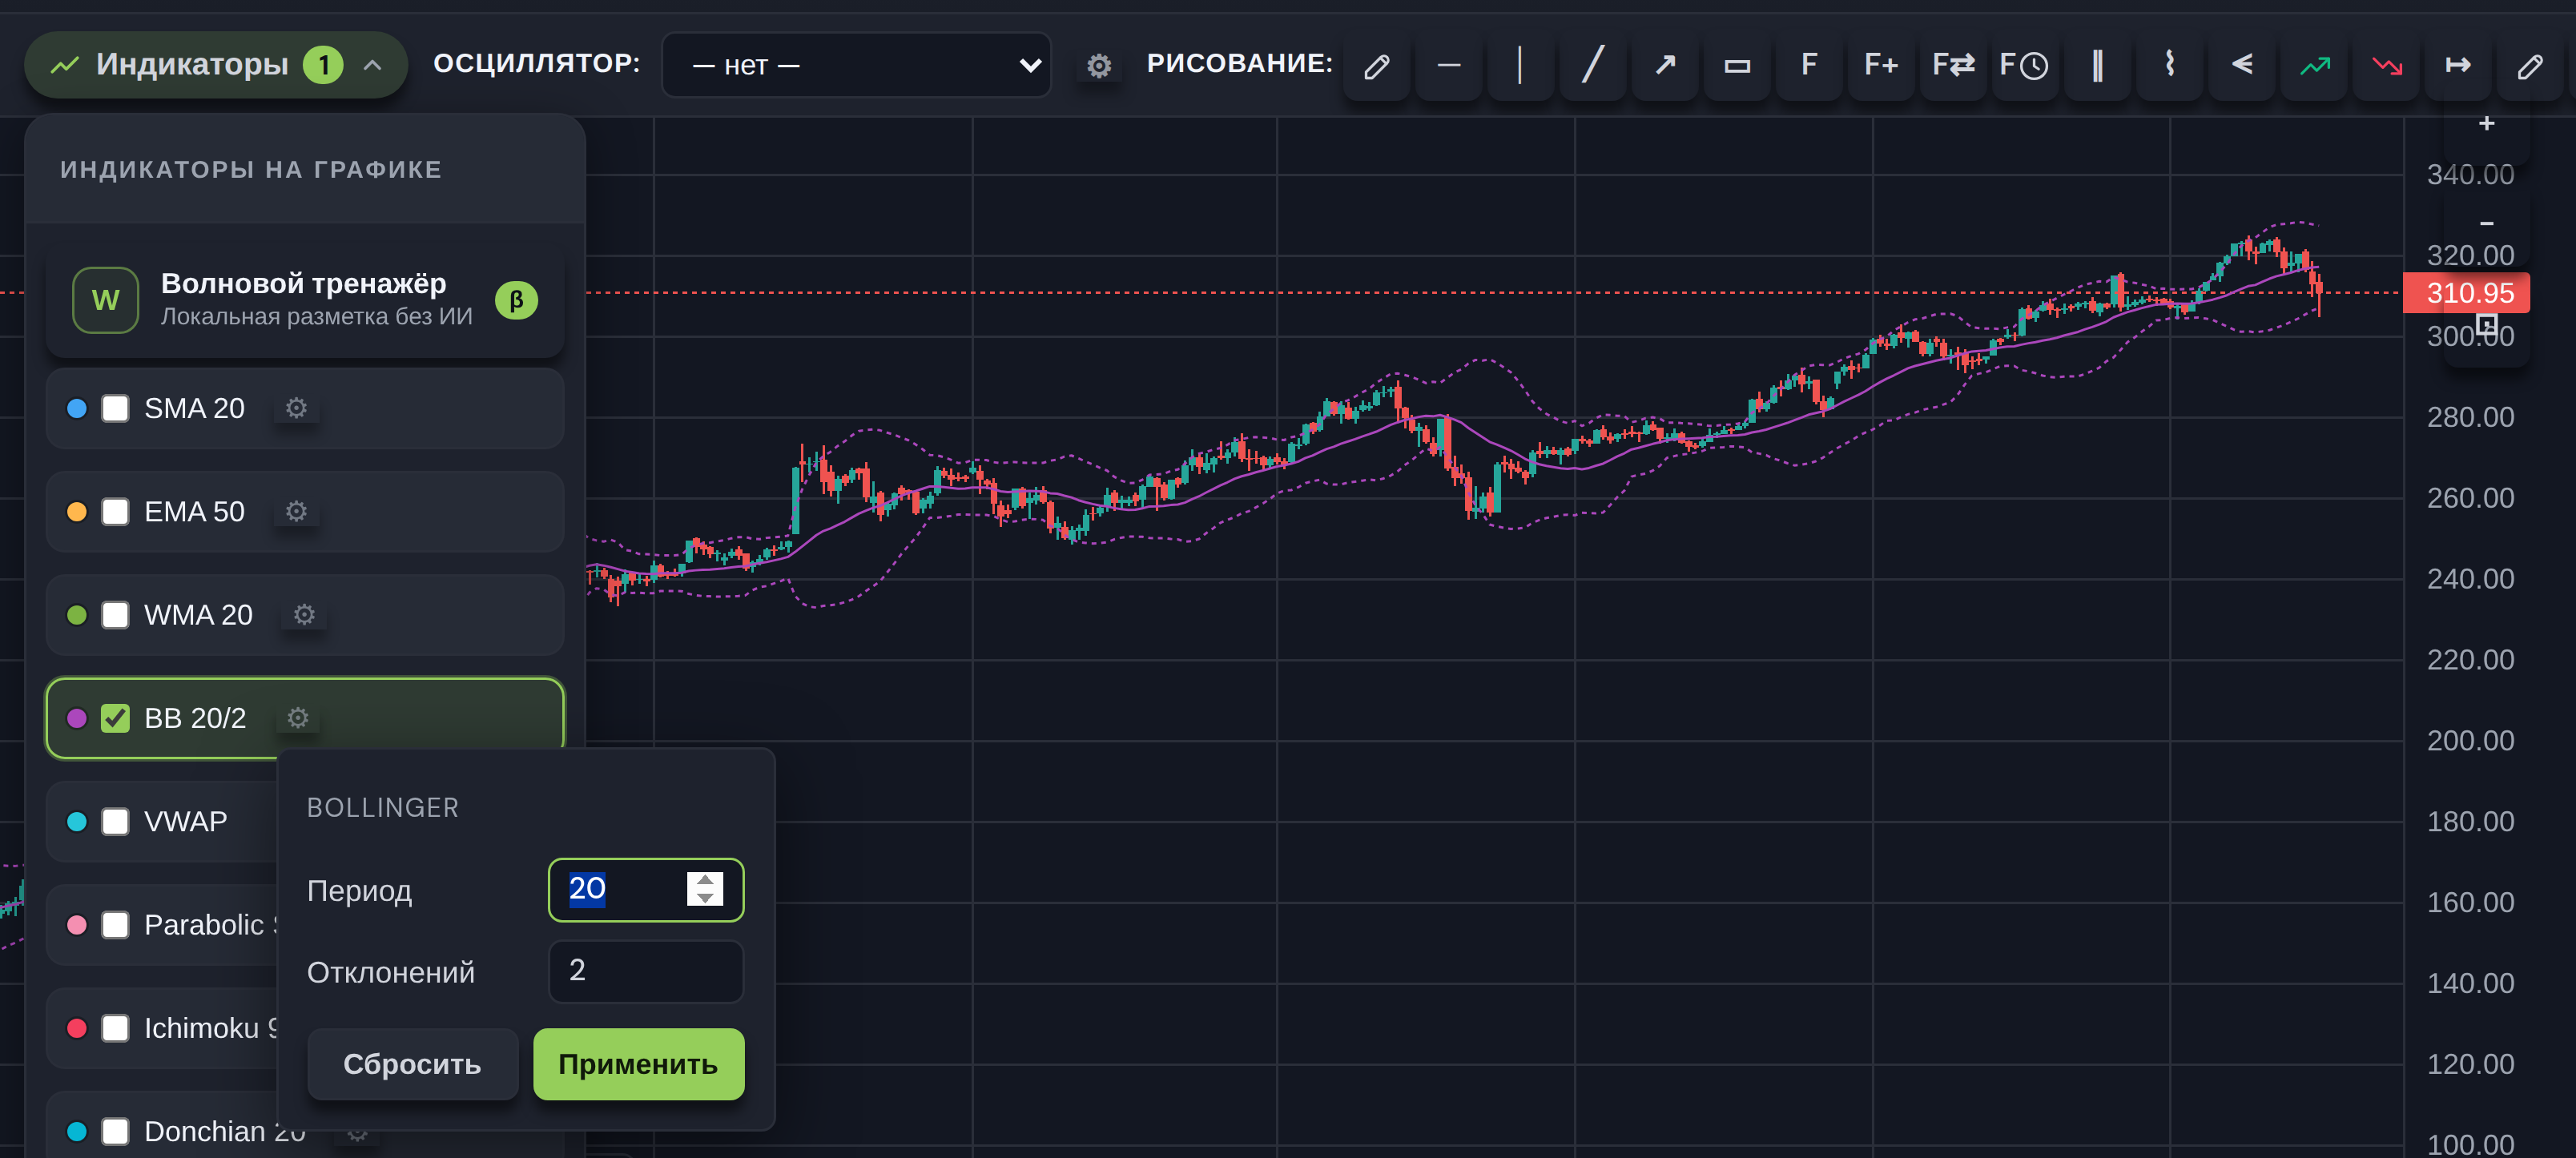
Правило 9 называет 20 периодов и 2 отклонения значениями по умолчанию, и только. Правило 11 объясняет, как менять их согласованно. Удлиняя среднюю, множитель увеличивают, с 2 при 20 периодах до 2,1 при 50. Укорачивая, уменьшают, до 1,9 при 10 периодах. Так доля цены внутри канала остаётся прежней.
Я проверил, держится ли эта калибровка на российских бумагах.
| Инструмент | BB(10; 1,9) | BB(20; 2,0) | BB(50; 2,1) |
|---|---|---|---|
| SBER | 87,4% | 86,6% | 86,7% |
| GAZP | 88,0% | 87,0% | 89,1% |
| LKOH | 88,4% | 87,9% | 88,2% |
| IMOEX | 87,8% | 86,3% | 87,9% |
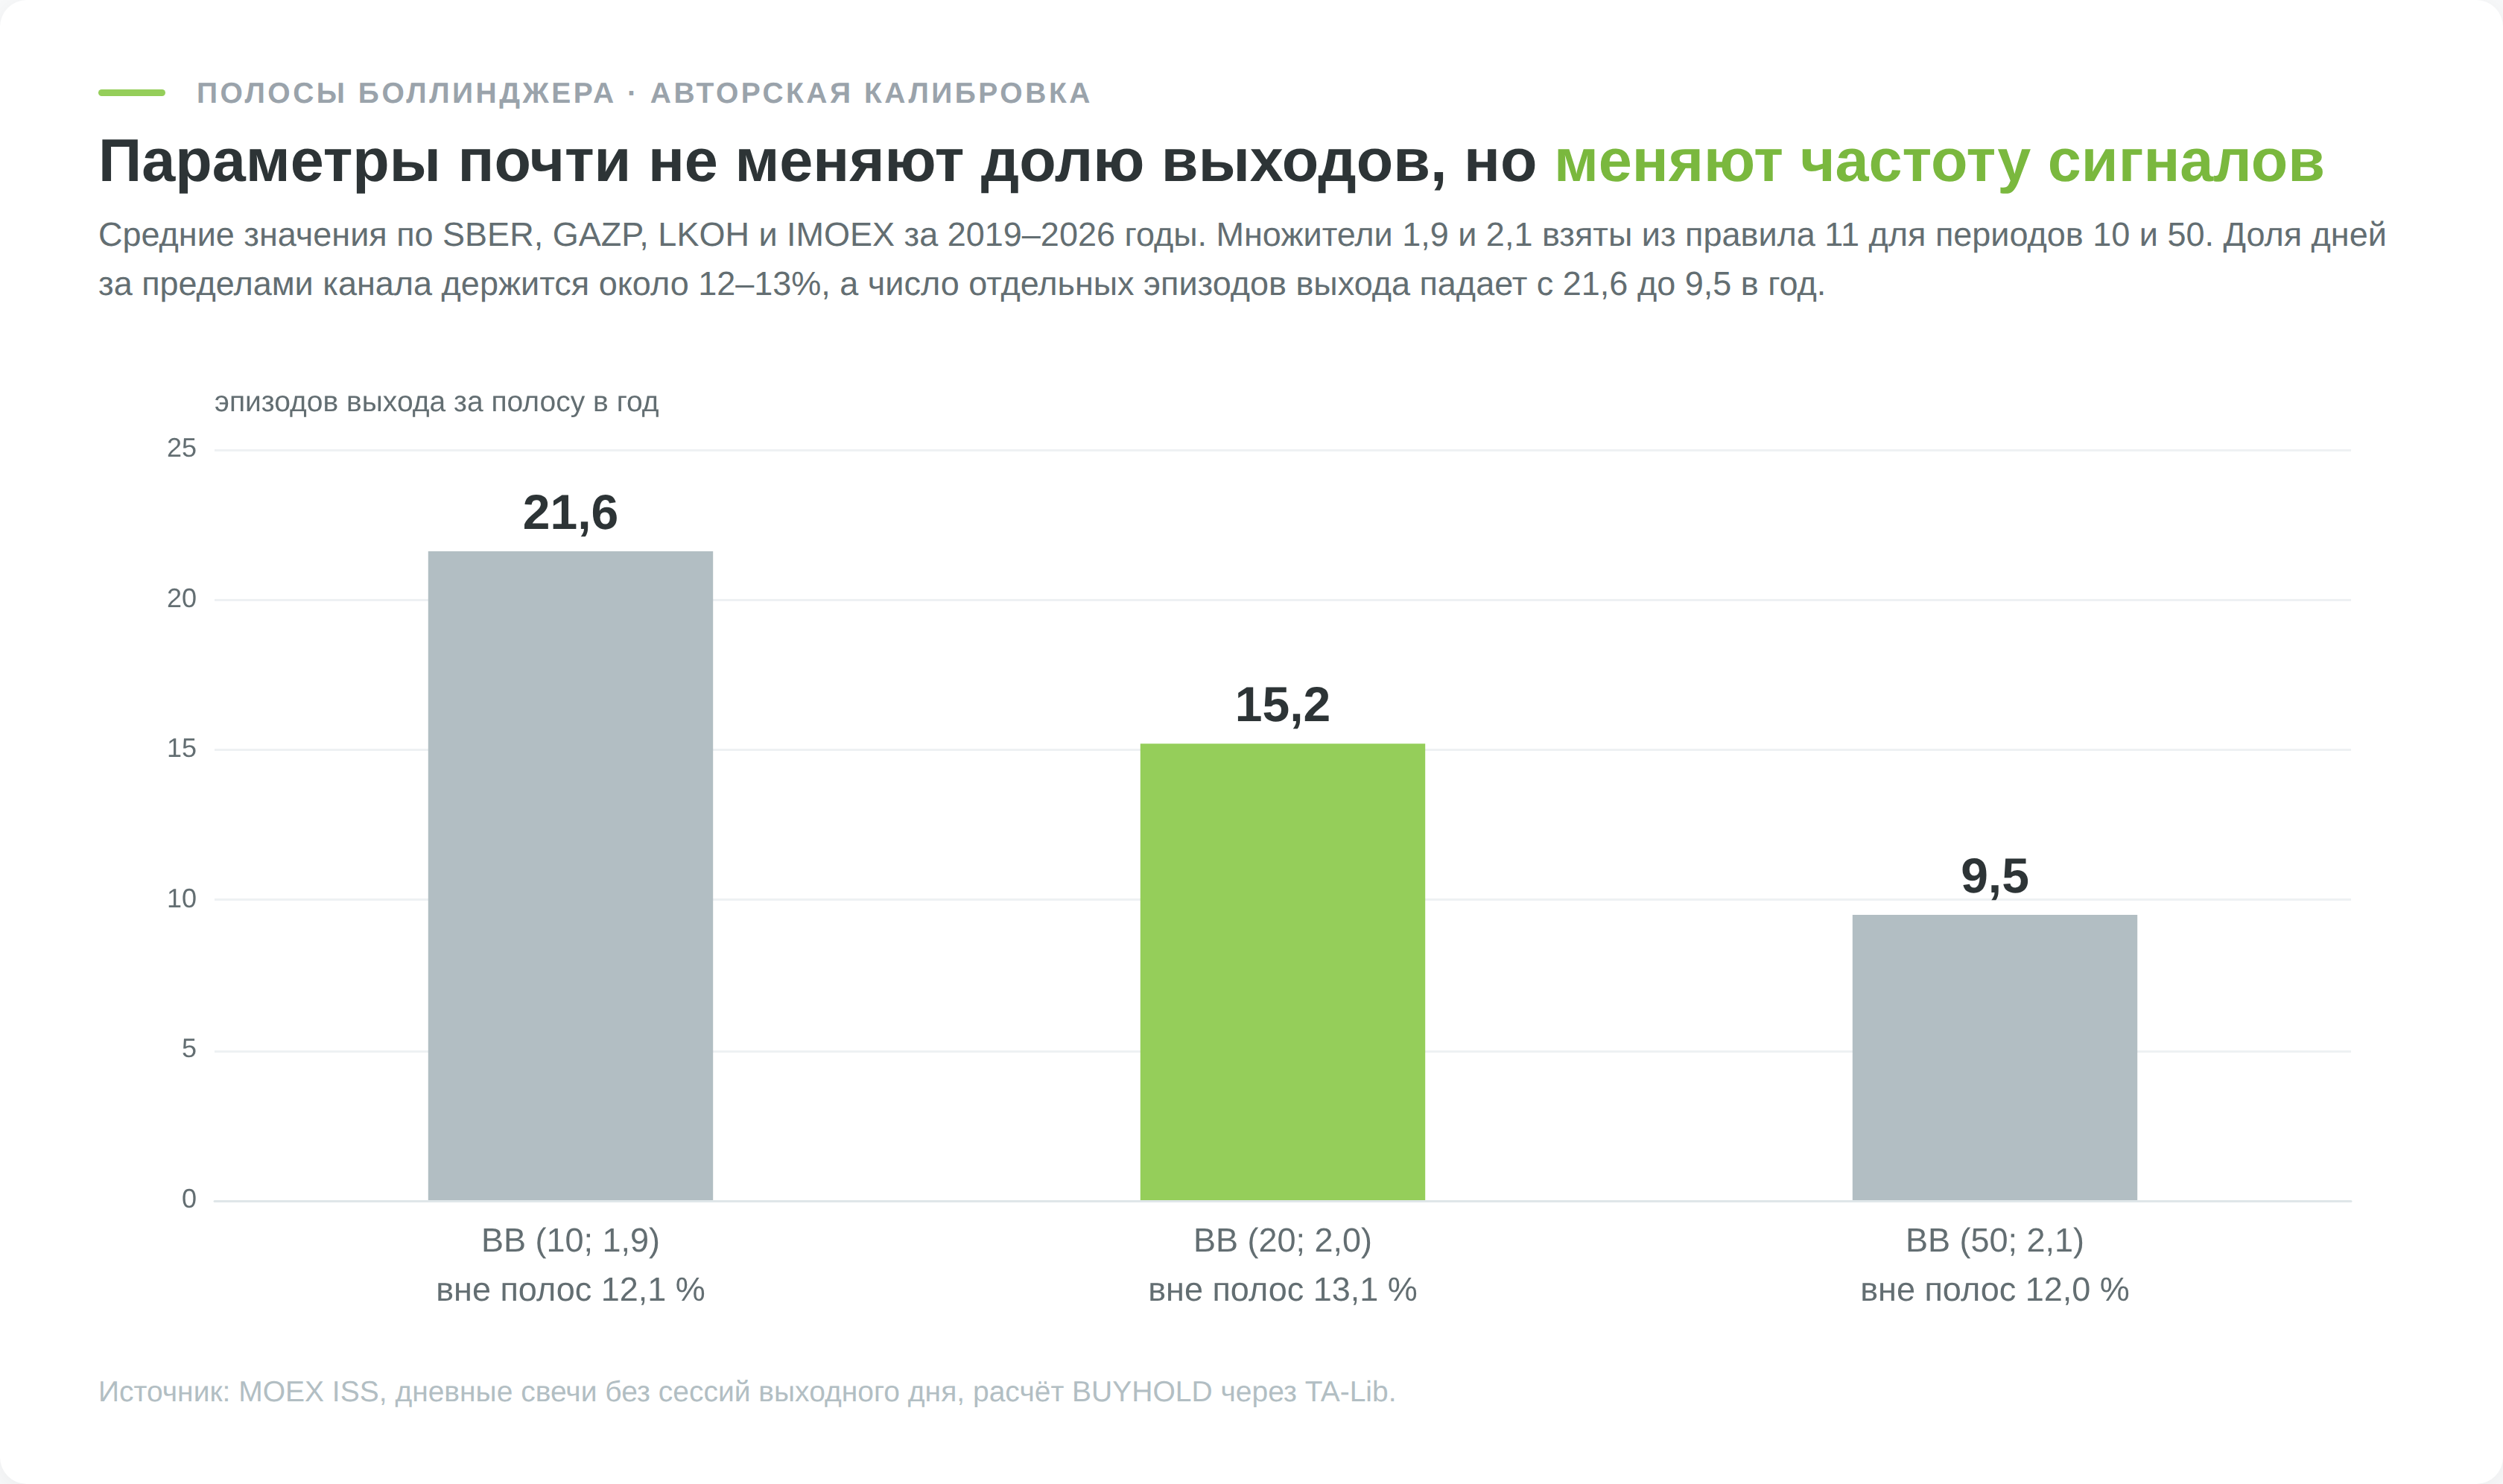
При всех трёх связках внутри канала закрывается от 86,3 до 89,1% дней, и калибровка, опубликованная в 2001 году, работает на Сбербанке и Газпроме так же, как на американских акциях. Меняется частота сигналов. Короткое окно даёт в среднем 21,6 эпизода выхода за полосу в год на бумагу, стандартное 15,2, длинное 9,5.
Классические полосы строятся по закрытию и простой средней, это правило 12. Экспоненциальный вариант снимает скачки ширины, когда крупная свеча выпадает из окна. На дневных графиках российских акций разница косметическая, и менять тип средней стоит, только если вы понимаете, какую проблему этим решаете.
Что показывают данные Мосбиржи
Я выгрузил дневные свечи с MOEX ISS API по Сбербанку, Газпрому, Лукойлу и индексу Мосбиржи и посчитал полосы со стандартными настройками. Период с 3 января 2019 года по 4 сентября 2026 года. Как именно считались цифры, описано в конце статьи.
| Инструмент | Торговых дней | Внутри полос | Выше верхней | Ниже нижней |
|---|---|---|---|---|
| Сбербанк (SBER) | 1926 | 86,6% | 8,5% | 5,0% |
| Газпром (GAZP) | 1926 | 87,0% | 6,3% | 6,7% |
| Лукойл (LKOH) | 1926 | 87,9% | 6,4% | 5,7% |
| Индекс Мосбиржи (IMOEX) | 1927 | 86,3% | 7,4% | 6,3% |
| Три акции вместе | 5778 | 87,2% | 7,1% | 5,8% |
Разброс между бумагами меньше 2 процентных пунктов, и результат устойчив. Российский рынок держится внутри полос Боллинджера примерно в 87 случаях из 100. Это ближе к оценке автора, чем к учебной цифре, и заметно ниже её.
Разница между 87 и 95% становится заметной в событиях. При 95% за полосами оказывалось бы около 13 закрытий в год, при 87% их около 33. Закрытия собираются в серии, и отдельных эпизодов выхода набирается около 15 в год на бумагу, примерно поровну вверх и вниз. Событие, которое кажется редким и значимым, случается раз в три-четыре недели.
Чего полосы Боллинджера не делают
Не дают сигналов сами по себе
Правило 6 говорит, что касания полос остаются касаниями. Касание верхней полосы само по себе не сигнал к продаже, касание нижней не сигнал к покупке. Правило 22 добавляет, что полосы не дают непрерывных советов, а помогают найти ситуации, где шансы могут оказаться на вашей стороне.
Запаздывают на половину окна
Каждое новое закрытие входит в 20-дневную среднюю с весом 1/20, и средняя линия отстаёт от цены примерно на 10 баров. Ширина канала отстаёт так же. После резкого падения полосы расширяются, когда движение уже состоялось.
Меняют смысл вместе с режимом рынка
В боковике цена ходит между границами, и возврат к средней выглядит рабочим. В тренде та же цена идёт вдоль полосы, и вход против движения превращается в серию убытков. Режим при этом виден только задним числом. С каналом, границы которого заданы вручную, ловушка ещё острее, она подробно разобрана в материале про ценовой канал.
Не отличают дивиденды и новости от перепроданности
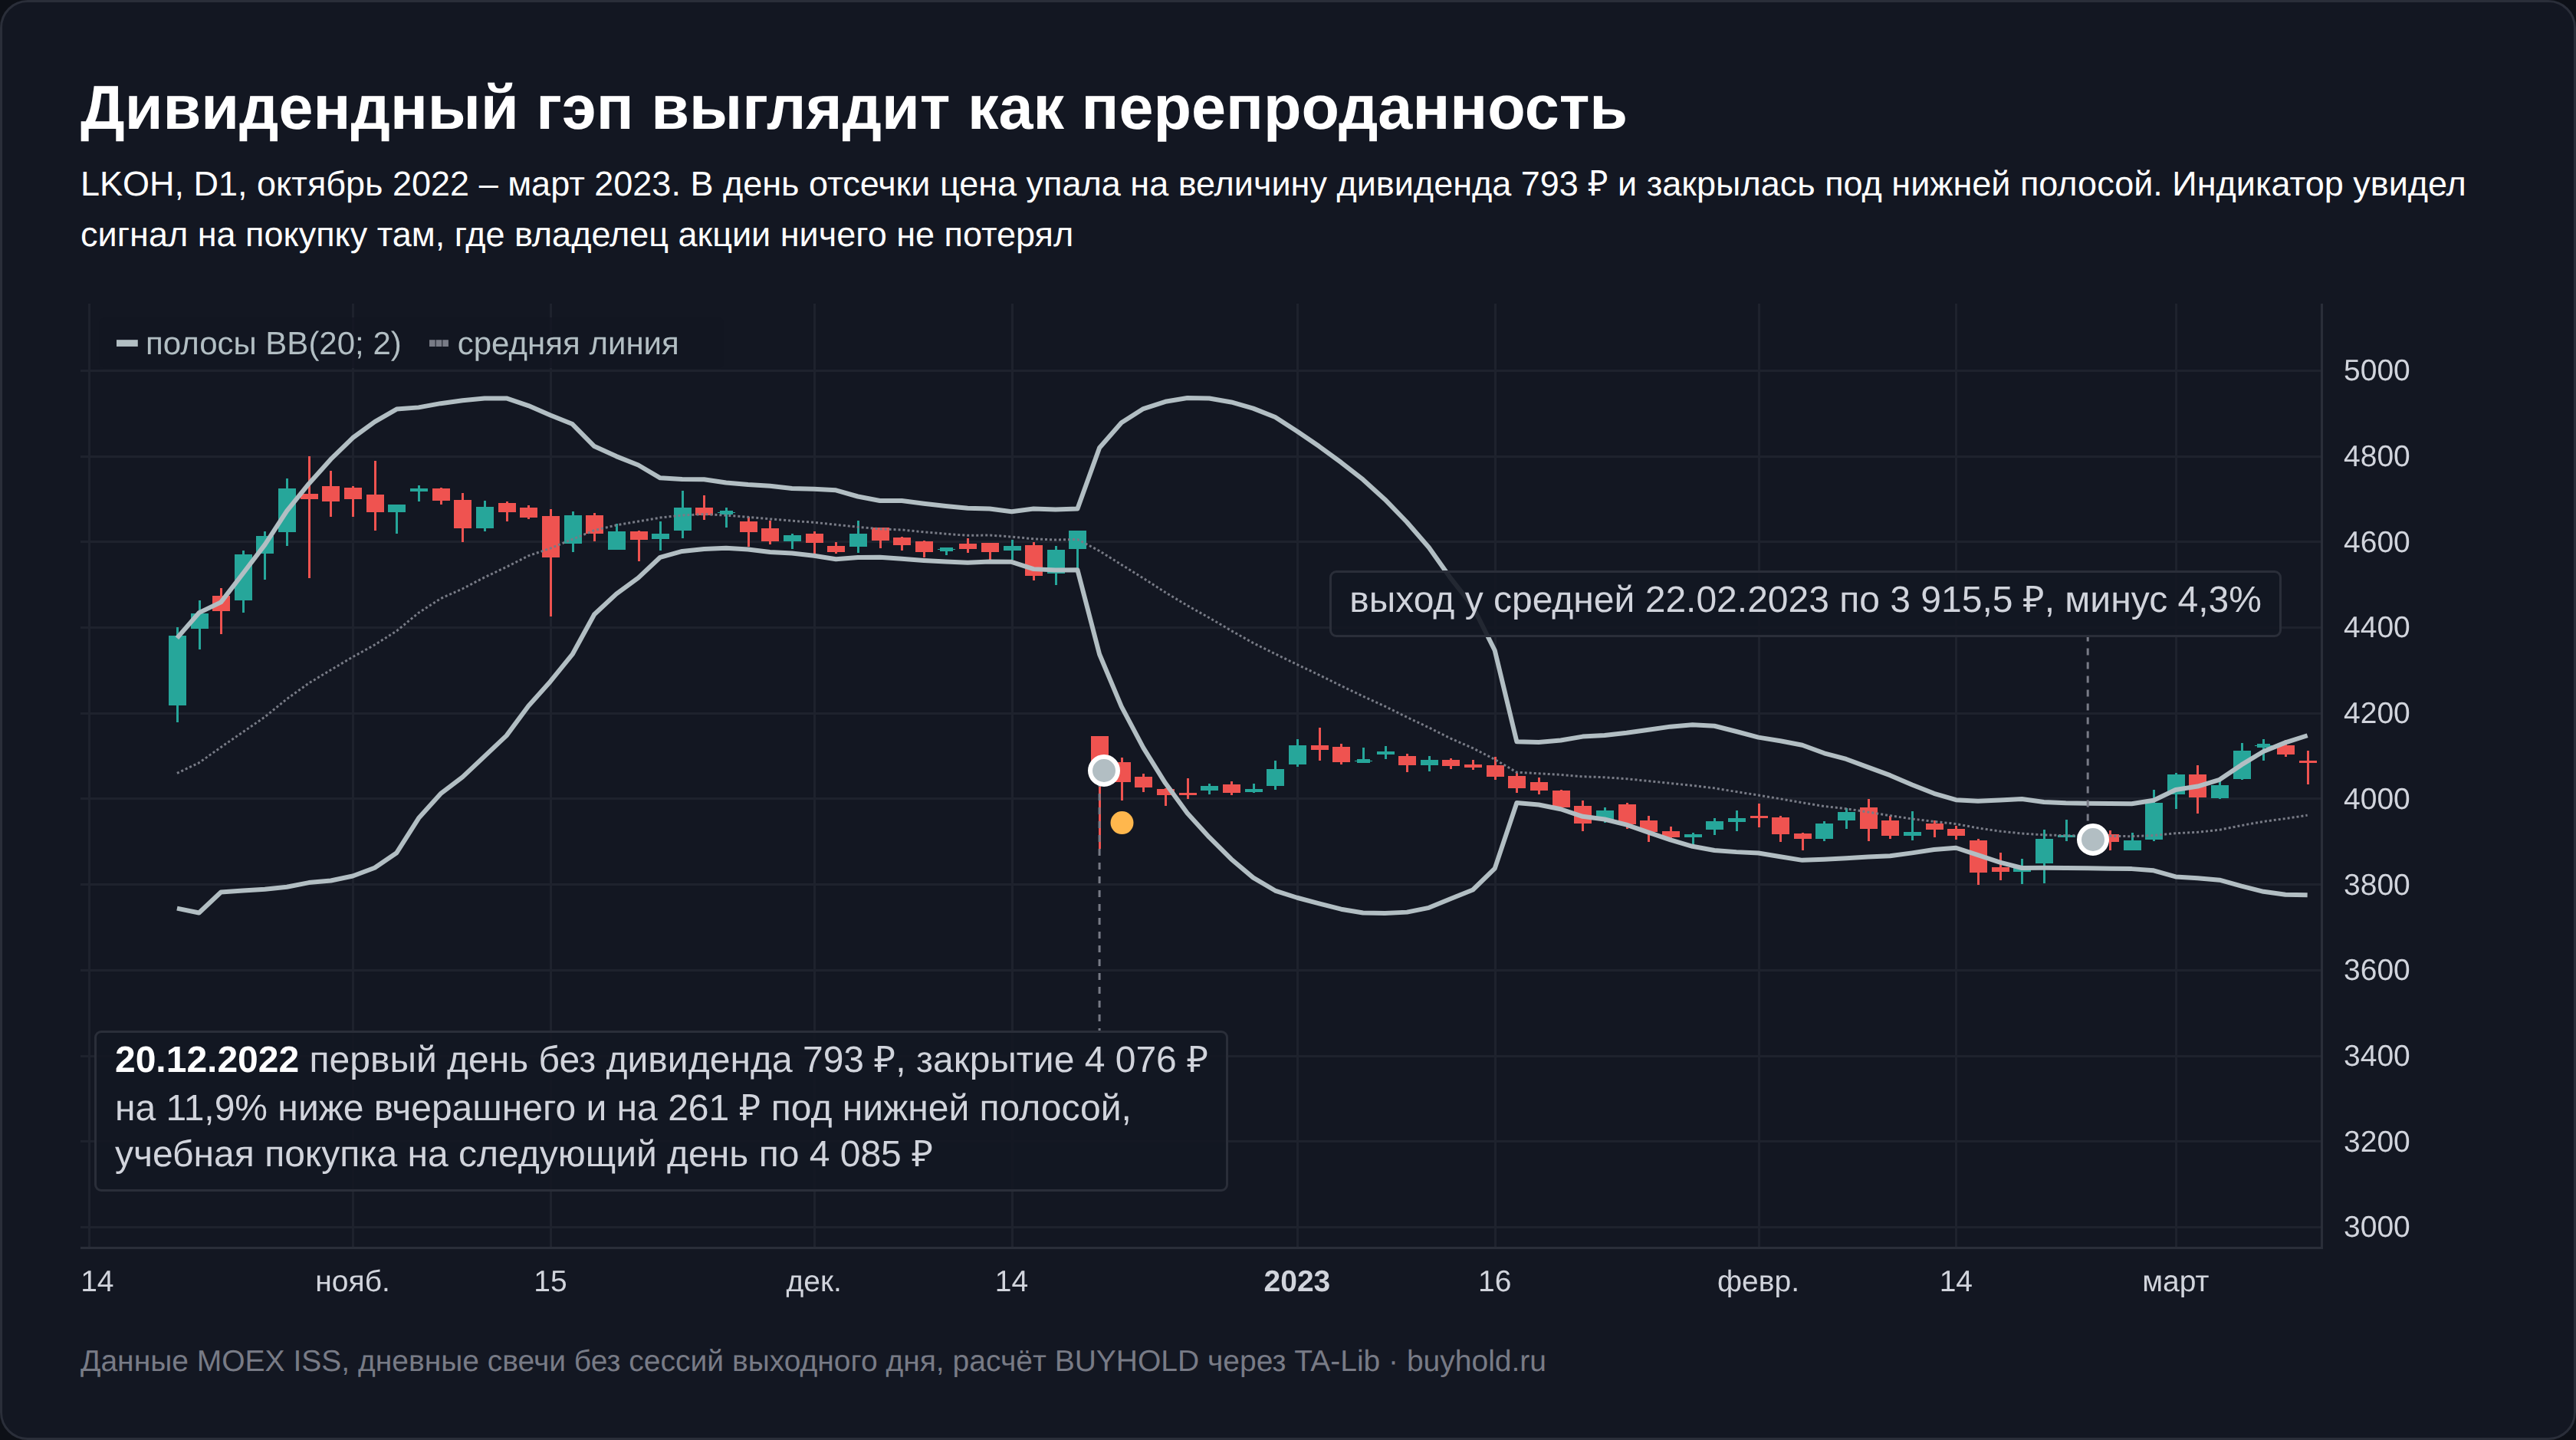
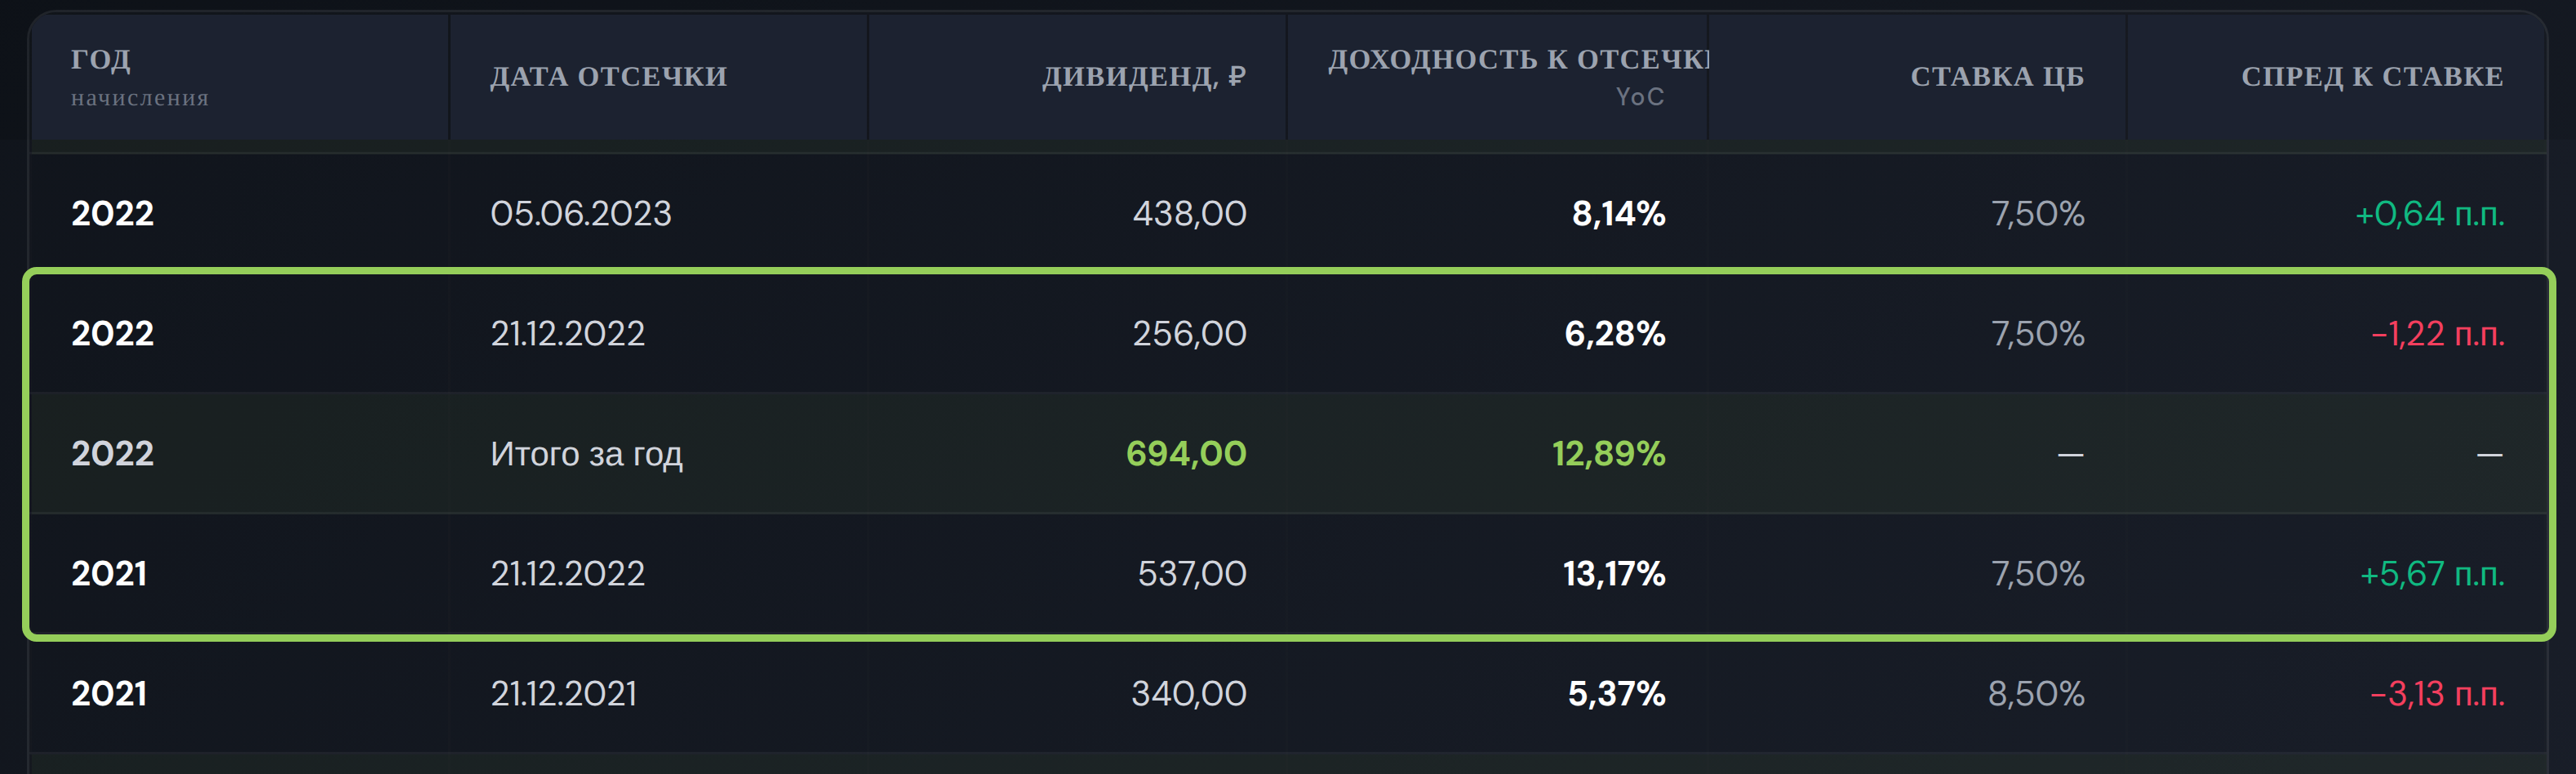
Полосы считаются по ценам закрытия и не знают, что бумага подешевела на величину выплаты. В день отсечки закрытие нередко оказывается под нижней полосой, и учебный сигнал перепроданности появляется там, где владелец акции ничего не потерял. У Лукойла 6 из 28 сигналов на покупку в учебной стратегии за 2019–2026 годы пришлись именно на такие дни.
20 декабря 2022 года Лукойл торговался уже без 793 ₽ дивидендов (537 ₽ из нераспределённой прибыли прошлых лет и 256 ₽ за 9 месяцев 2022 года). Бумага закрылась на 11,9% ниже предыдущего дня и на 261 ₽ под нижней полосой.
Плохо переносят подгонку параметров
Доля цены внутри канала почти не зависит от настроек, это видно по таблице выше. Кривая сделок, наоборот, подбирается под историю легко, и если вы перебираете период и множитель, красивый вариант найдётся почти всегда. Параметры, вылизанные под прошлое, на новых данных обычно рассыпаются, и это общая болезнь индикаторного подхода, а не особенность полос.
Осмыслены не на любом рынке и таймфрейме
Правила 20 и 21 разрешают применять полосы к любым финансовым рядам и к барам любой длины, от пятиминутных до недельных. На недельных свечах за тот же период внутри канала закрылось от 84,9% недель у Сбербанка до 87,7% у Лукойла, почти столько же, сколько на дневных.
Геометрия от масштаба баров не зависит. Меняется экономика. На часовом и более мелких графиках сигналов в разы больше, а типичное движение меньше при той же комиссии. При тарифе 0,05% за сторону десяток сделок в день съедает результат раньше, чем проявится преимущество.
На бумагах третьего эшелона полосы формально считаются, но цена закрытия там задаётся единичными заявками, и стандартное отклонение отражает разреженность стакана, а не волатильность бизнеса.
Торговые сценарии и что с ними стало на реальных данных
Первые два сценария я прогнал через бэктест на тех же дневных данных. Каждый сравнивается с тем, что доступно любому инвестору без индикатора, то есть держать бумагу с реинвестированием дивидендов или держать деньги в инструментах денежного рынка.
- Вход и выход на открытии следующего дня после сигнала, комиссия 0,05% за каждую сторону
- Без плеча, стоп-лоссов и коротких продаж, одна позиция за раз
- Держателю зачисляются дивиденды за вычетом 13% налога
- Деньги между сделками получают ставку денежного рынка, как в фонде денежного рынка у брокера
- Результат в таблицах этого раздела посчитан до налога с прибыли по сделкам, налог разобран отдельно
Планка для обеих стратегий получилась высокой.
| Без индикатора | SBER | GAZP | LKOH | IMOEX |
|---|---|---|---|---|
| Удержание с дивидендами, годовых | 13,2% | −2,2% | 10,0% | 6,2% |
| Максимальная просадка удержания | −73,8% | −75,3% | −50,3% | −53,7% |
| Деньги под ставку РЕПО, годовых | 12,1% | 12,1% | 12,1% | 12,1% |
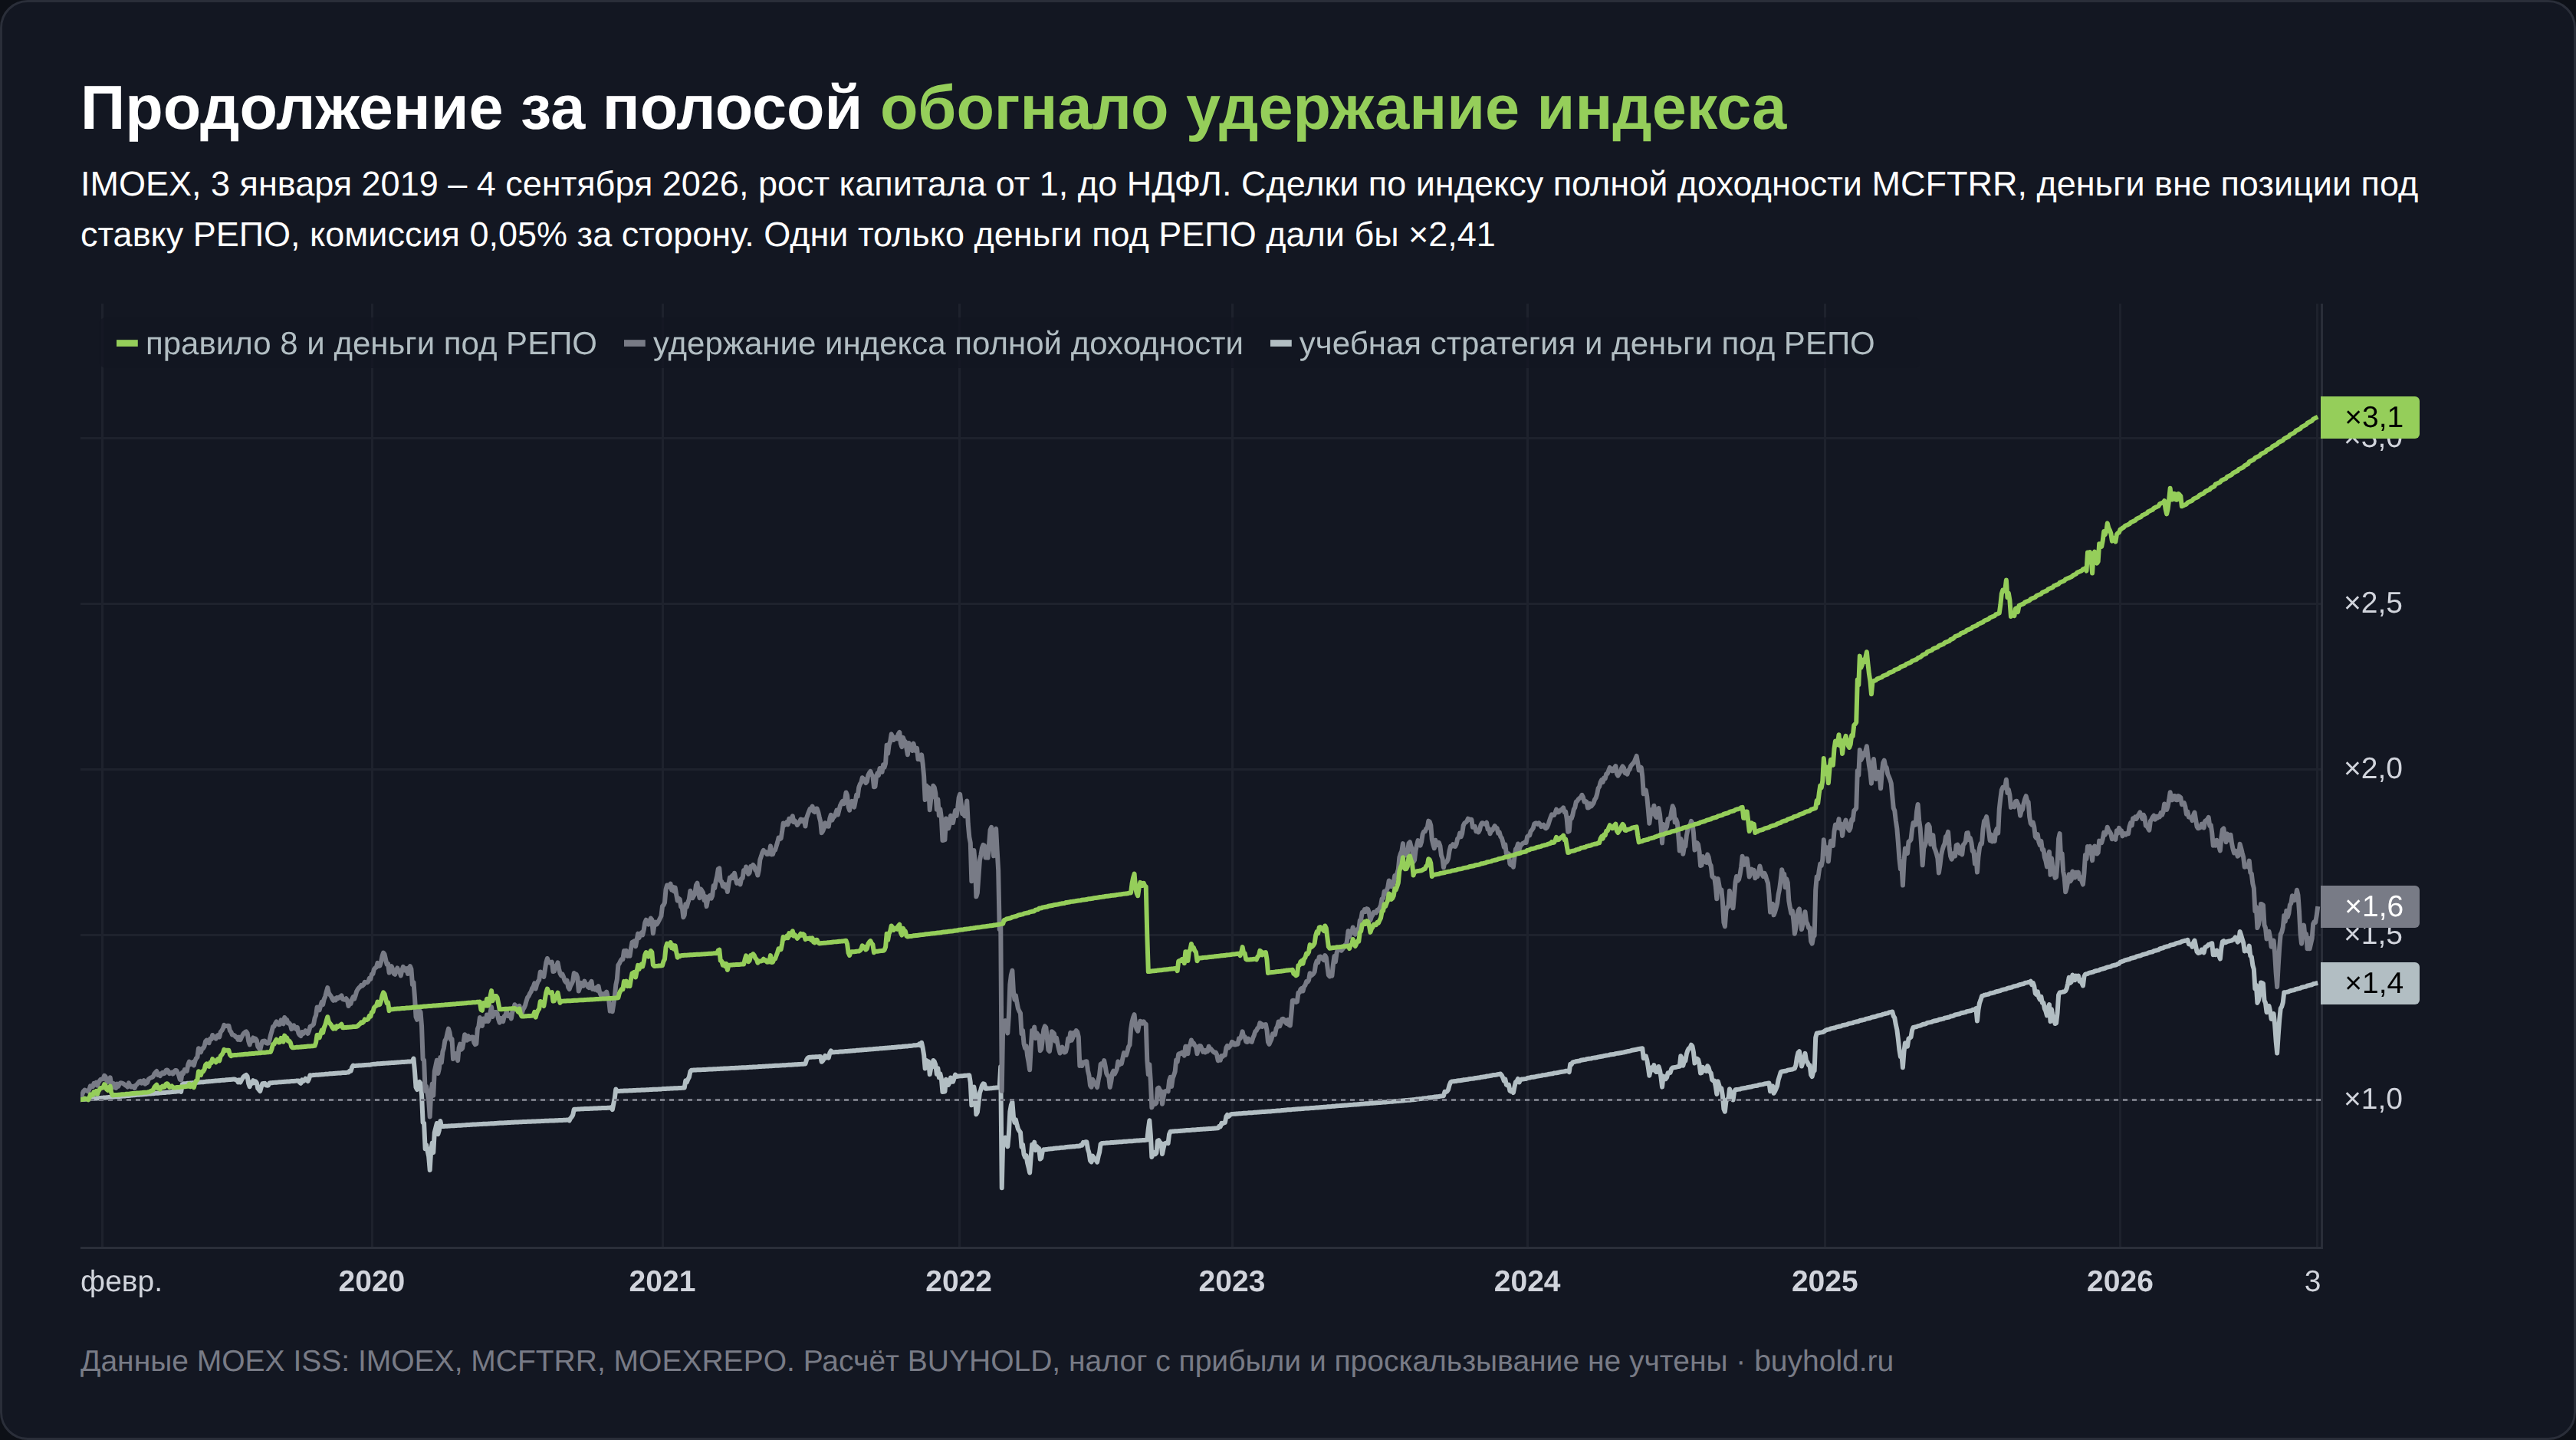
За 7,7 года с высокой ключевой ставкой 1 рубль, пролежавший всё время под ставку РЕПО, превратился в 2,41 рубля без единой просадки. Стратегии по полосам большую часть времени стоят вне рынка, и сравнивать их нужно именно с этим результатом, а не с нулём.
Сценарий 1. Возврат к средней, он же учебный
Покупка при закрытии ниже нижней полосы, продажа при возврате к средней линии. Эту стратегию описывают почти все статьи про полосы Боллинджера, и держится она на ожидании, что после выхода за полосу цена развернётся.
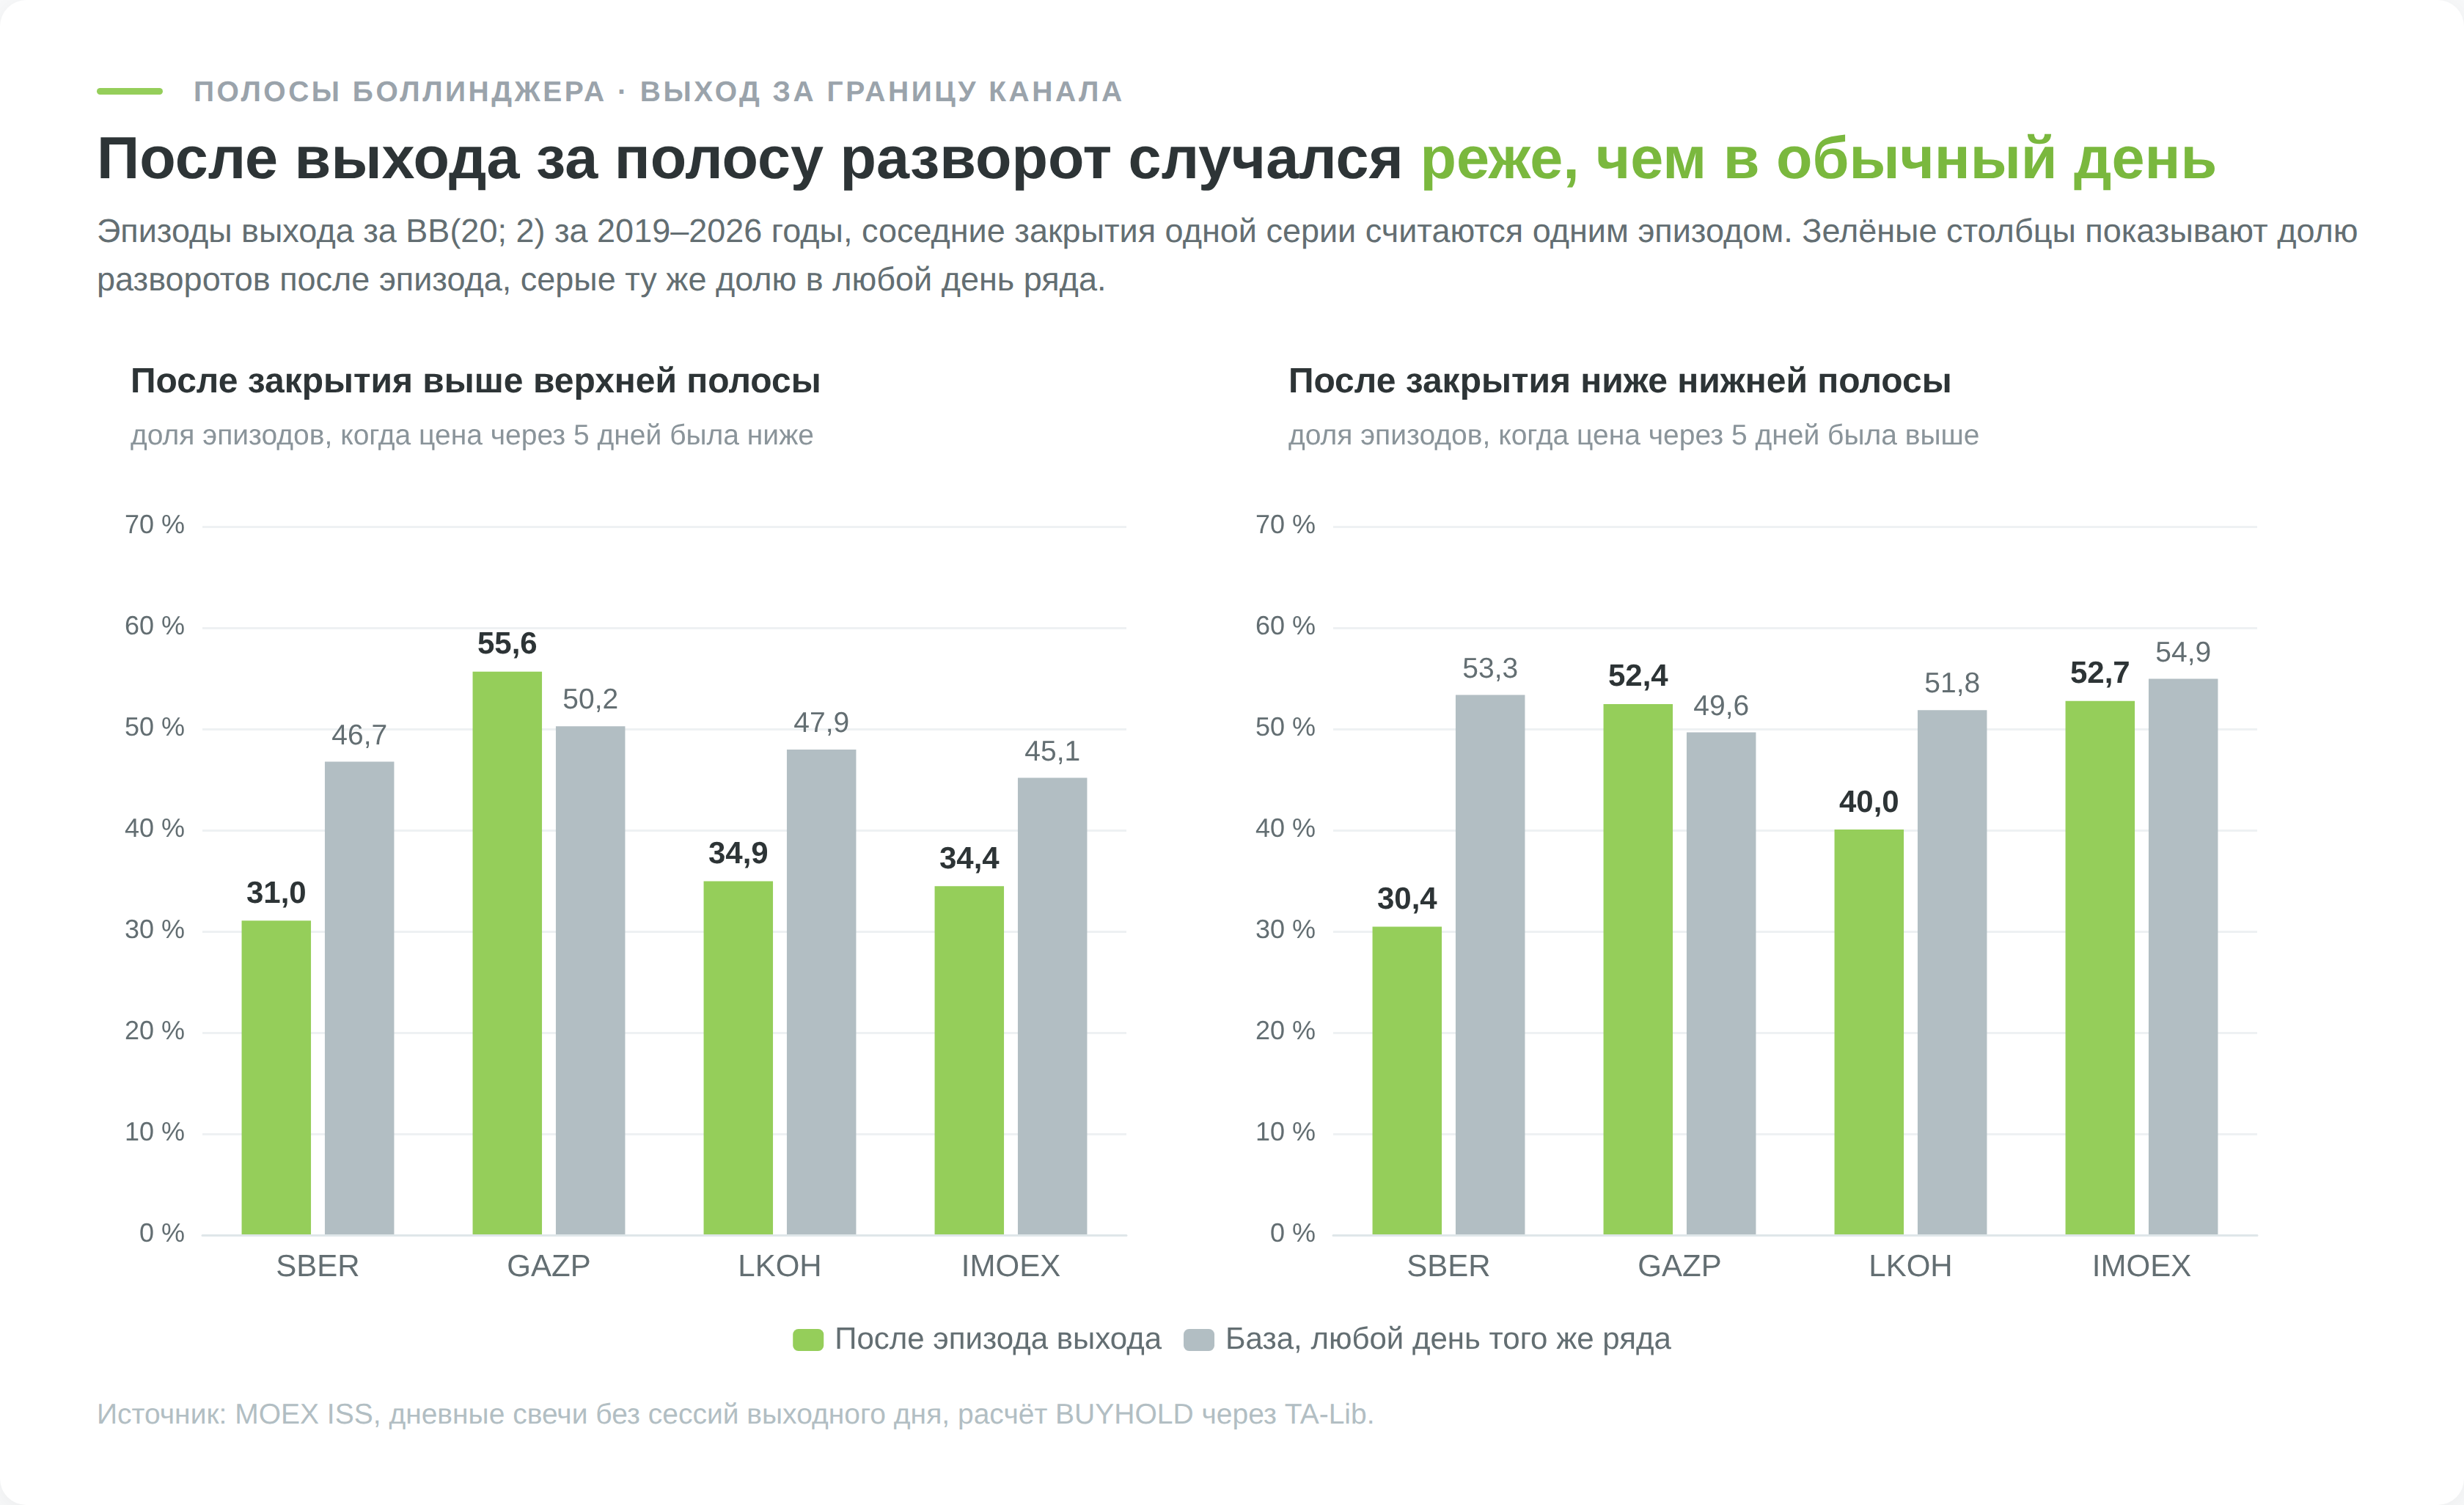
Это ожидание я проверил отдельно. Для каждого эпизода выхода за полосу посчитана доля разворотов через 5 торговых дней, а соседние закрытия одной серии считались одним эпизодом, чтобы одно движение не попадало в выборку несколько раз. Результат сравнивается с базой, то есть с долей таких же движений в любой день того же ряда.
| Инструмент | Выходов вверх | Разворот вниз за 5 дней | База | Выходов вниз | Разворот вверх за 5 дней | База |
|---|---|---|---|---|---|---|
| SBER | 71 | 31,0% | 46,7% | 46 | 30,4% | 53,3% |
| GAZP | 54 | 55,6% | 50,2% | 63 | 52,4% | 49,6% |
| LKOH | 63 | 34,9% | 47,9% | 50 | 40,0% | 51,8% |
| IMOEX | 61 | 34,4% | 45,1% | 55 | 52,7% | 54,9% |
У Сбербанка, Лукойла и индекса разворот после выхода за полосу случался реже, чем в обычный день. После закрытия Сбербанка под нижней полосой цена через 5 дней была выше лишь в 30,4% эпизодов при базе 53,3%. Газпром стоит особняком, у него развороты чуть чаще базы, но в пределах случайного разброса. По одной бумаге такие различия могут оказаться случайностью, поэтому я повторил подсчёт на 18 ликвидных акциях Мосбиржи.
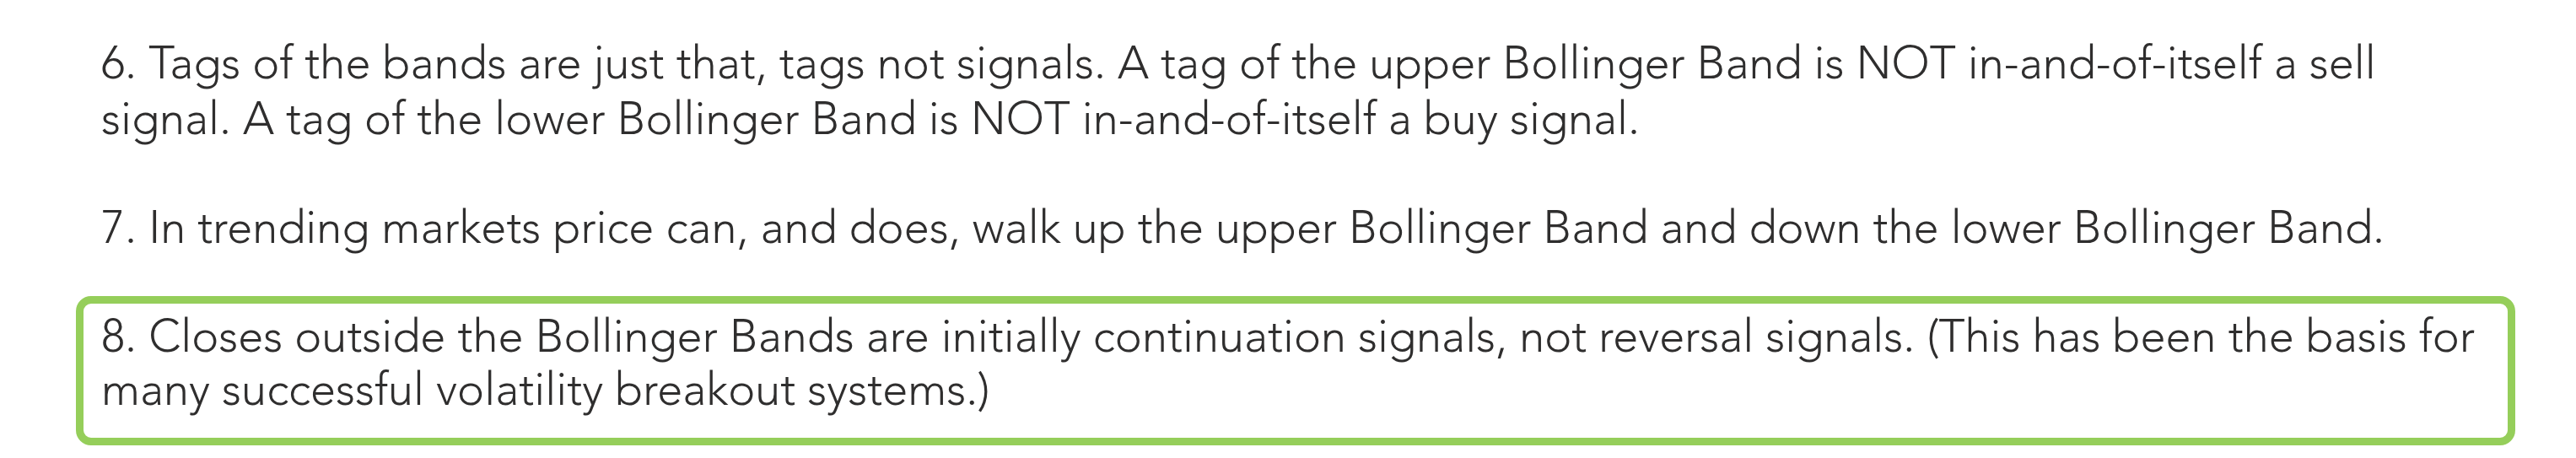
После закрытия выше верхней полосы разворот вниз через 5 дней случился в 43,7% из 1061 эпизода при базе 49,6%, и реже базы он был у 15 бумаг из 18. После выхода вниз различие слабее, 46,5% против 49,9%, и реже базы разворот был у 9 бумаг из 18. Правило 8 Боллинджера описывает ровно это, закрытия за пределами полос изначально являются сигналами продолжения, а не разворота.
| Сценарий 1 | Сделок | Прибыльных | Годовых с дивидендами и РЕПО | Макс. просадка | Время в рынке |
|---|---|---|---|---|---|
| SBER | 23 | 43,5% | −0,4% | −57,0% | 22% |
| GAZP | 35 | 65,7% | 6,0% | −29,8% | 27% |
| LKOH | 28 | 50,0% | 2,7% | −48,3% | 27% |
| IMOEX | 30 | 60,0% | 4,0% | −37,4% | 25% |
Учебная стратегия уступила деньгам под ставку РЕПО на всех четырёх инструментах, от 6,1 до 12,5 процентного пункта в год, и при этом переживала просадки до 57%. Если свободные деньги ничего не зарабатывают, итог ещё хуже, капитал за 7,7 года становится от ×0,51 у Сбербанка до ×0,86 у Газпрома. На 18 ликвидных акциях Мосбиржи после налога учебная стратегия не обогнала денежный рынок ни разу.
Газпром объясняет, почему в эту стратегию так долго верят. 65,7% сделок закрылись в плюс, медиана сделки составила плюс 1,2%, а стратегия всё равно проиграла деньгам на счёте. Много мелких выигрышей и несколько катастрофических потерь дают именно такой профиль, и трейдер, который смотрит на процент прибыльных сделок, до последнего уверен, что система работает. У Сбербанка три худшие сделки, в феврале 2022 года, феврале 2020 года и ноябре 2021 года, унесли 35,5%, 21,2% и 12,8%. Без них итог сделок ×0,51 превратился бы в ×1,15.
Стоп-лосс эту стратегию не лечит. Логика входа говорит «цена аномально низкая», и любое падение ниже только усиливает исходный сигнал. Стоп здесь противоречит самой посылке, и это конструктивный дефект, а не недоработка теста.
Частая доработка добавляет фильтр RSI(14) ниже 30. Он вдвое сокращает число сделок и уменьшает потери, итог с деньгами на РЕПО становится от ×1,41 у Сбербанка до ×2,21 у индекса. Денежный рынок с его ×2,41 фильтр не догоняет ни на одном из четырёх инструментов.
Сценарий 2. Продолжение за полосой, он же правило 8
Здесь покупают при закрытии выше верхней полосы и выходят при закрытии ниже средней линии. Читатель, воспитанный на статьях про перекупленность, назовёт это покупкой на хаях. Правило 7 описывает, на чём она держится. В тренде цена может идти вдоль верхней полосы вверх или вдоль нижней вниз, закрываясь за ней день за днём (walking the bands).
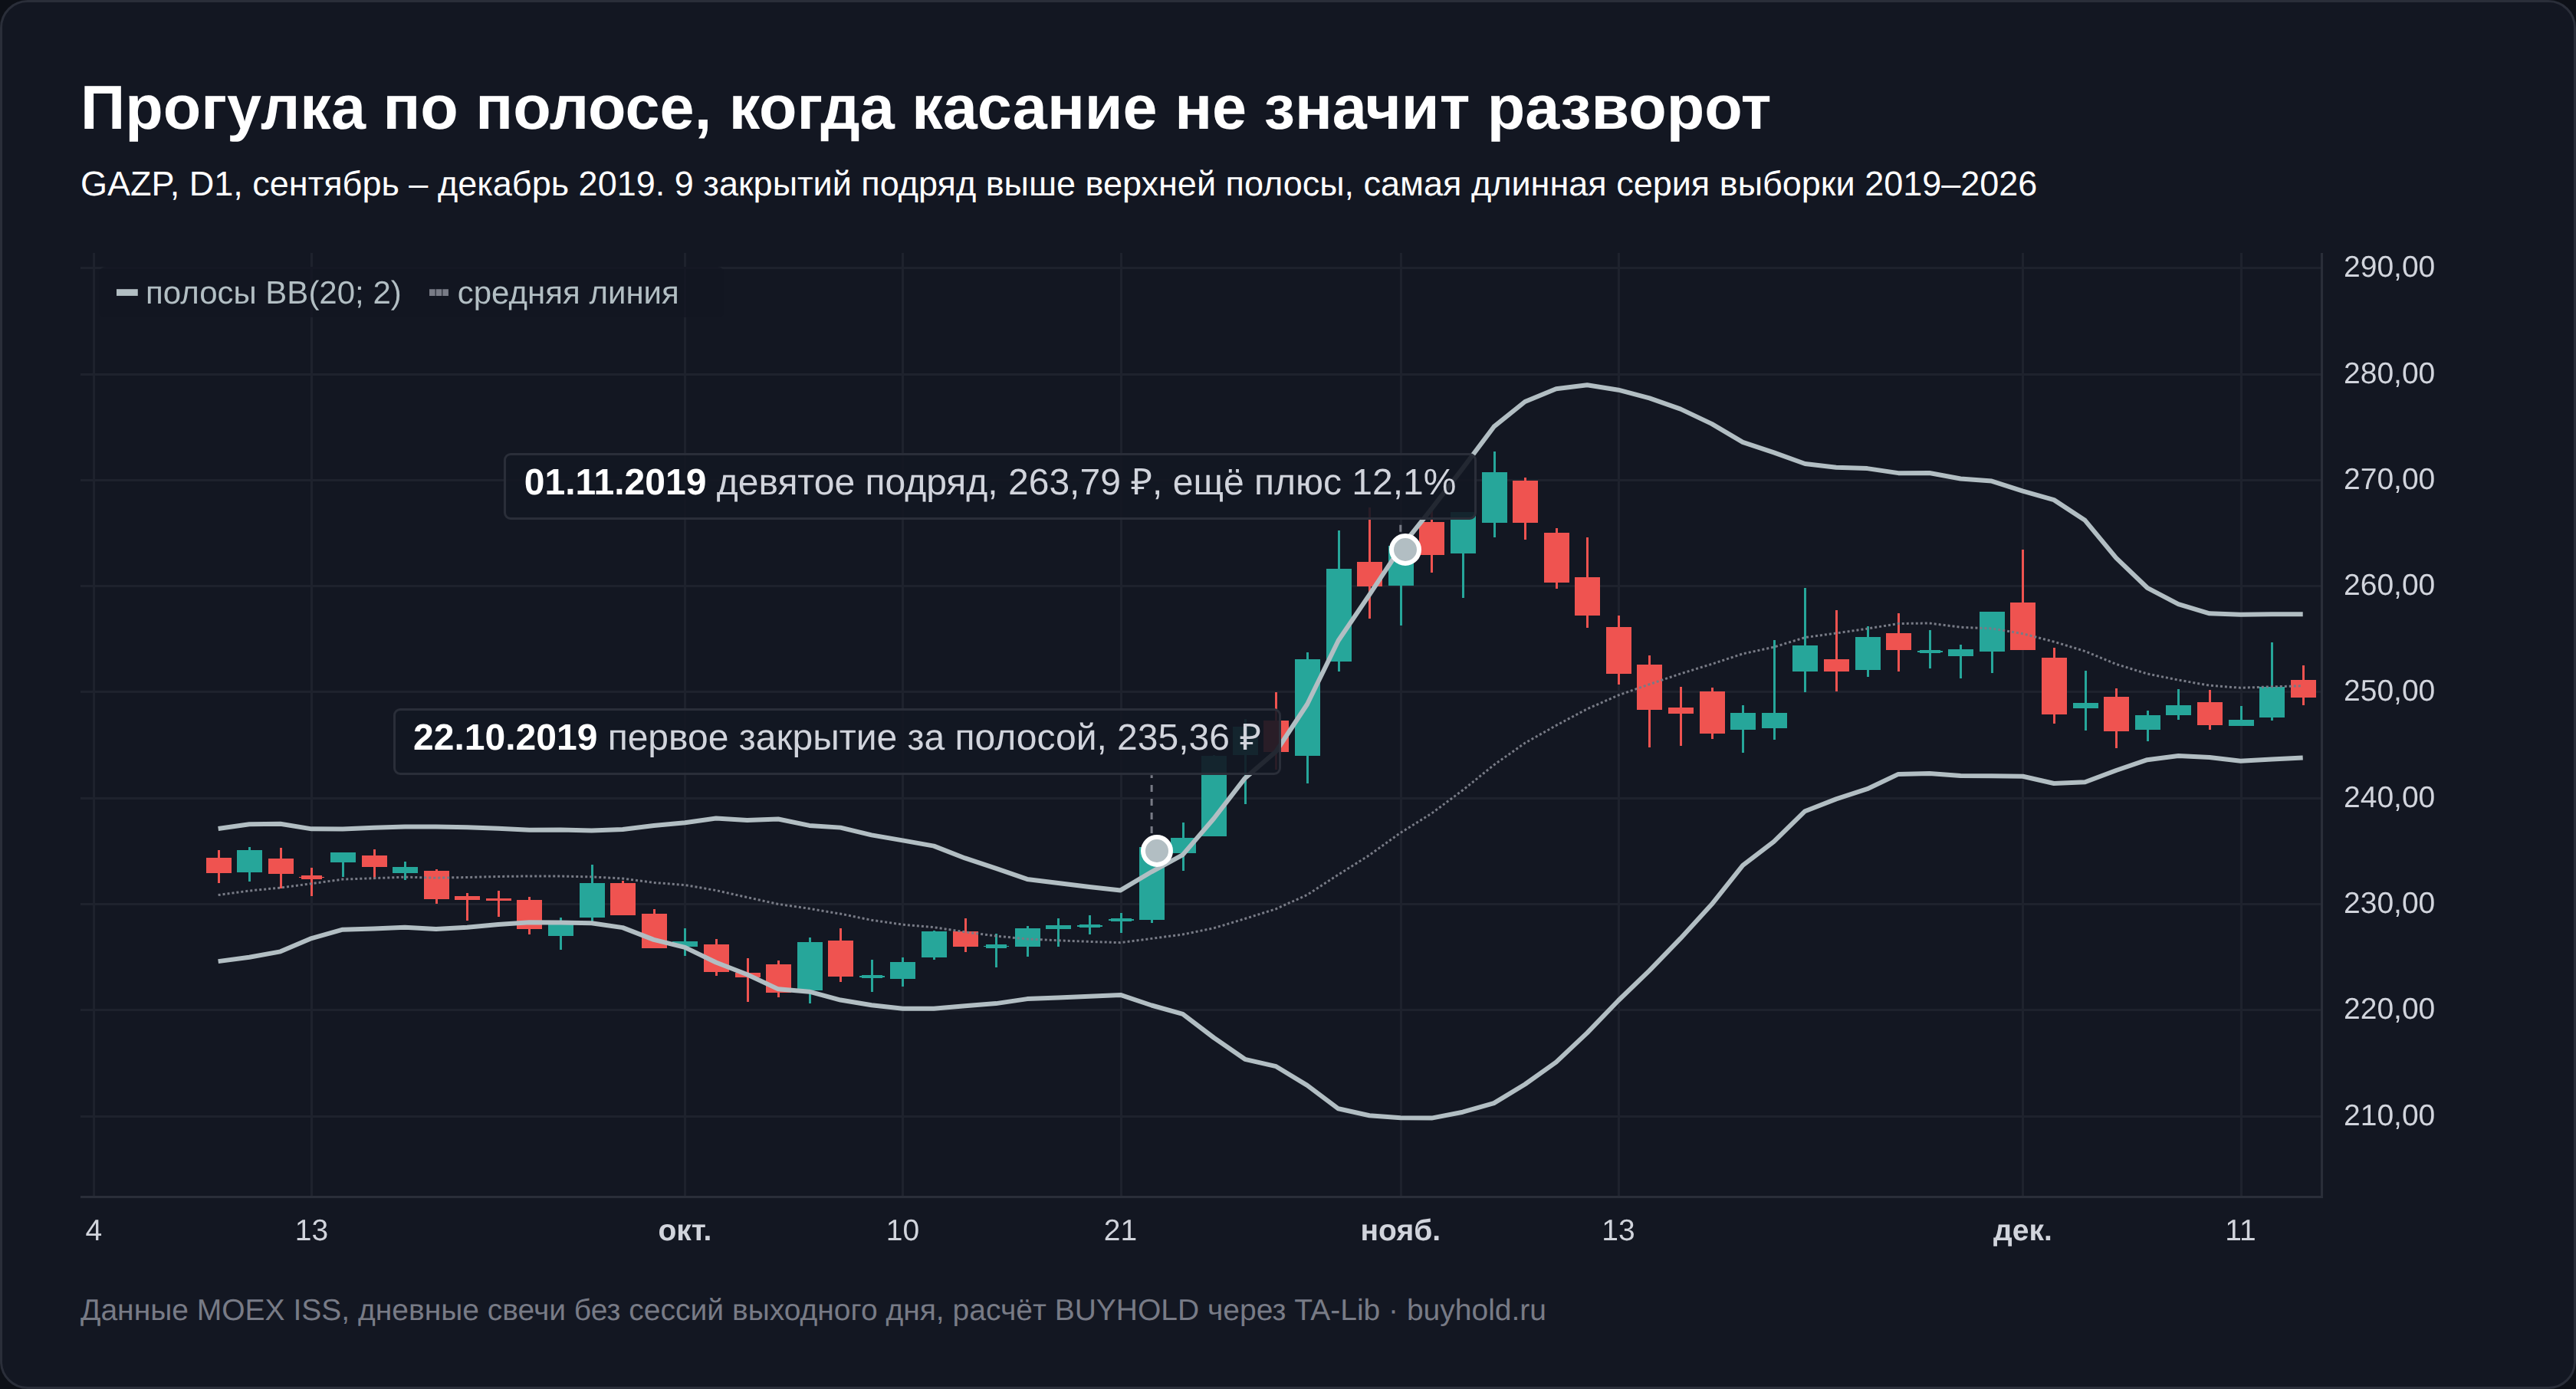
У Сбербанка за период 71 эпизод выхода вверх, и 52,1% из них длились больше одного дня, у индекса таких 57,4%. Самая длинная серия была у Газпрома, 9 закрытий подряд над верхней полосой с 22 октября по 1 ноября 2019 года, и за эти дни цена прибавила ещё 12,1%. Продав на первом касании, вы примерно в половине случаев оказываетесь против движения, которое только начинается.
| Сценарий 2 | Сделок | Прибыльных | Годовых с дивидендами и РЕПО | Макс. просадка | Время в рынке |
|---|---|---|---|---|---|
| SBER | 36 | 58,3% | 20,4% | −23,5% | 34% |
| GAZP | 31 | 41,9% | 19,8% | −24,9% | 30% |
| LKOH | 34 | 47,1% | 13,4% | −23,3% | 29% |
| IMOEX | 33 | 57,6% | 15,7% | −18,3% | 33% |
Продолжение обогнало и удержание, и денежный рынок на всех четырёх инструментах, при максимальной просадке от 18 до 25% против 50–75% у держателя акций.
Большую часть результата при этом дают не сами сделки. Стратегия находится в рынке около трети времени, остальные две трети деньги лежат под ставку РЕПО. Без этого процента те же сделки дают от 4,2% годовых у Лукойла до 11,5% у Сбербанка, и денежный рынок в одиночку не обгоняют нигде. Вклад сигналов правила 8 поверх РЕПО составил от 1,3 процентного пункта в год у Лукойла до 8,3 у Сбербанка.
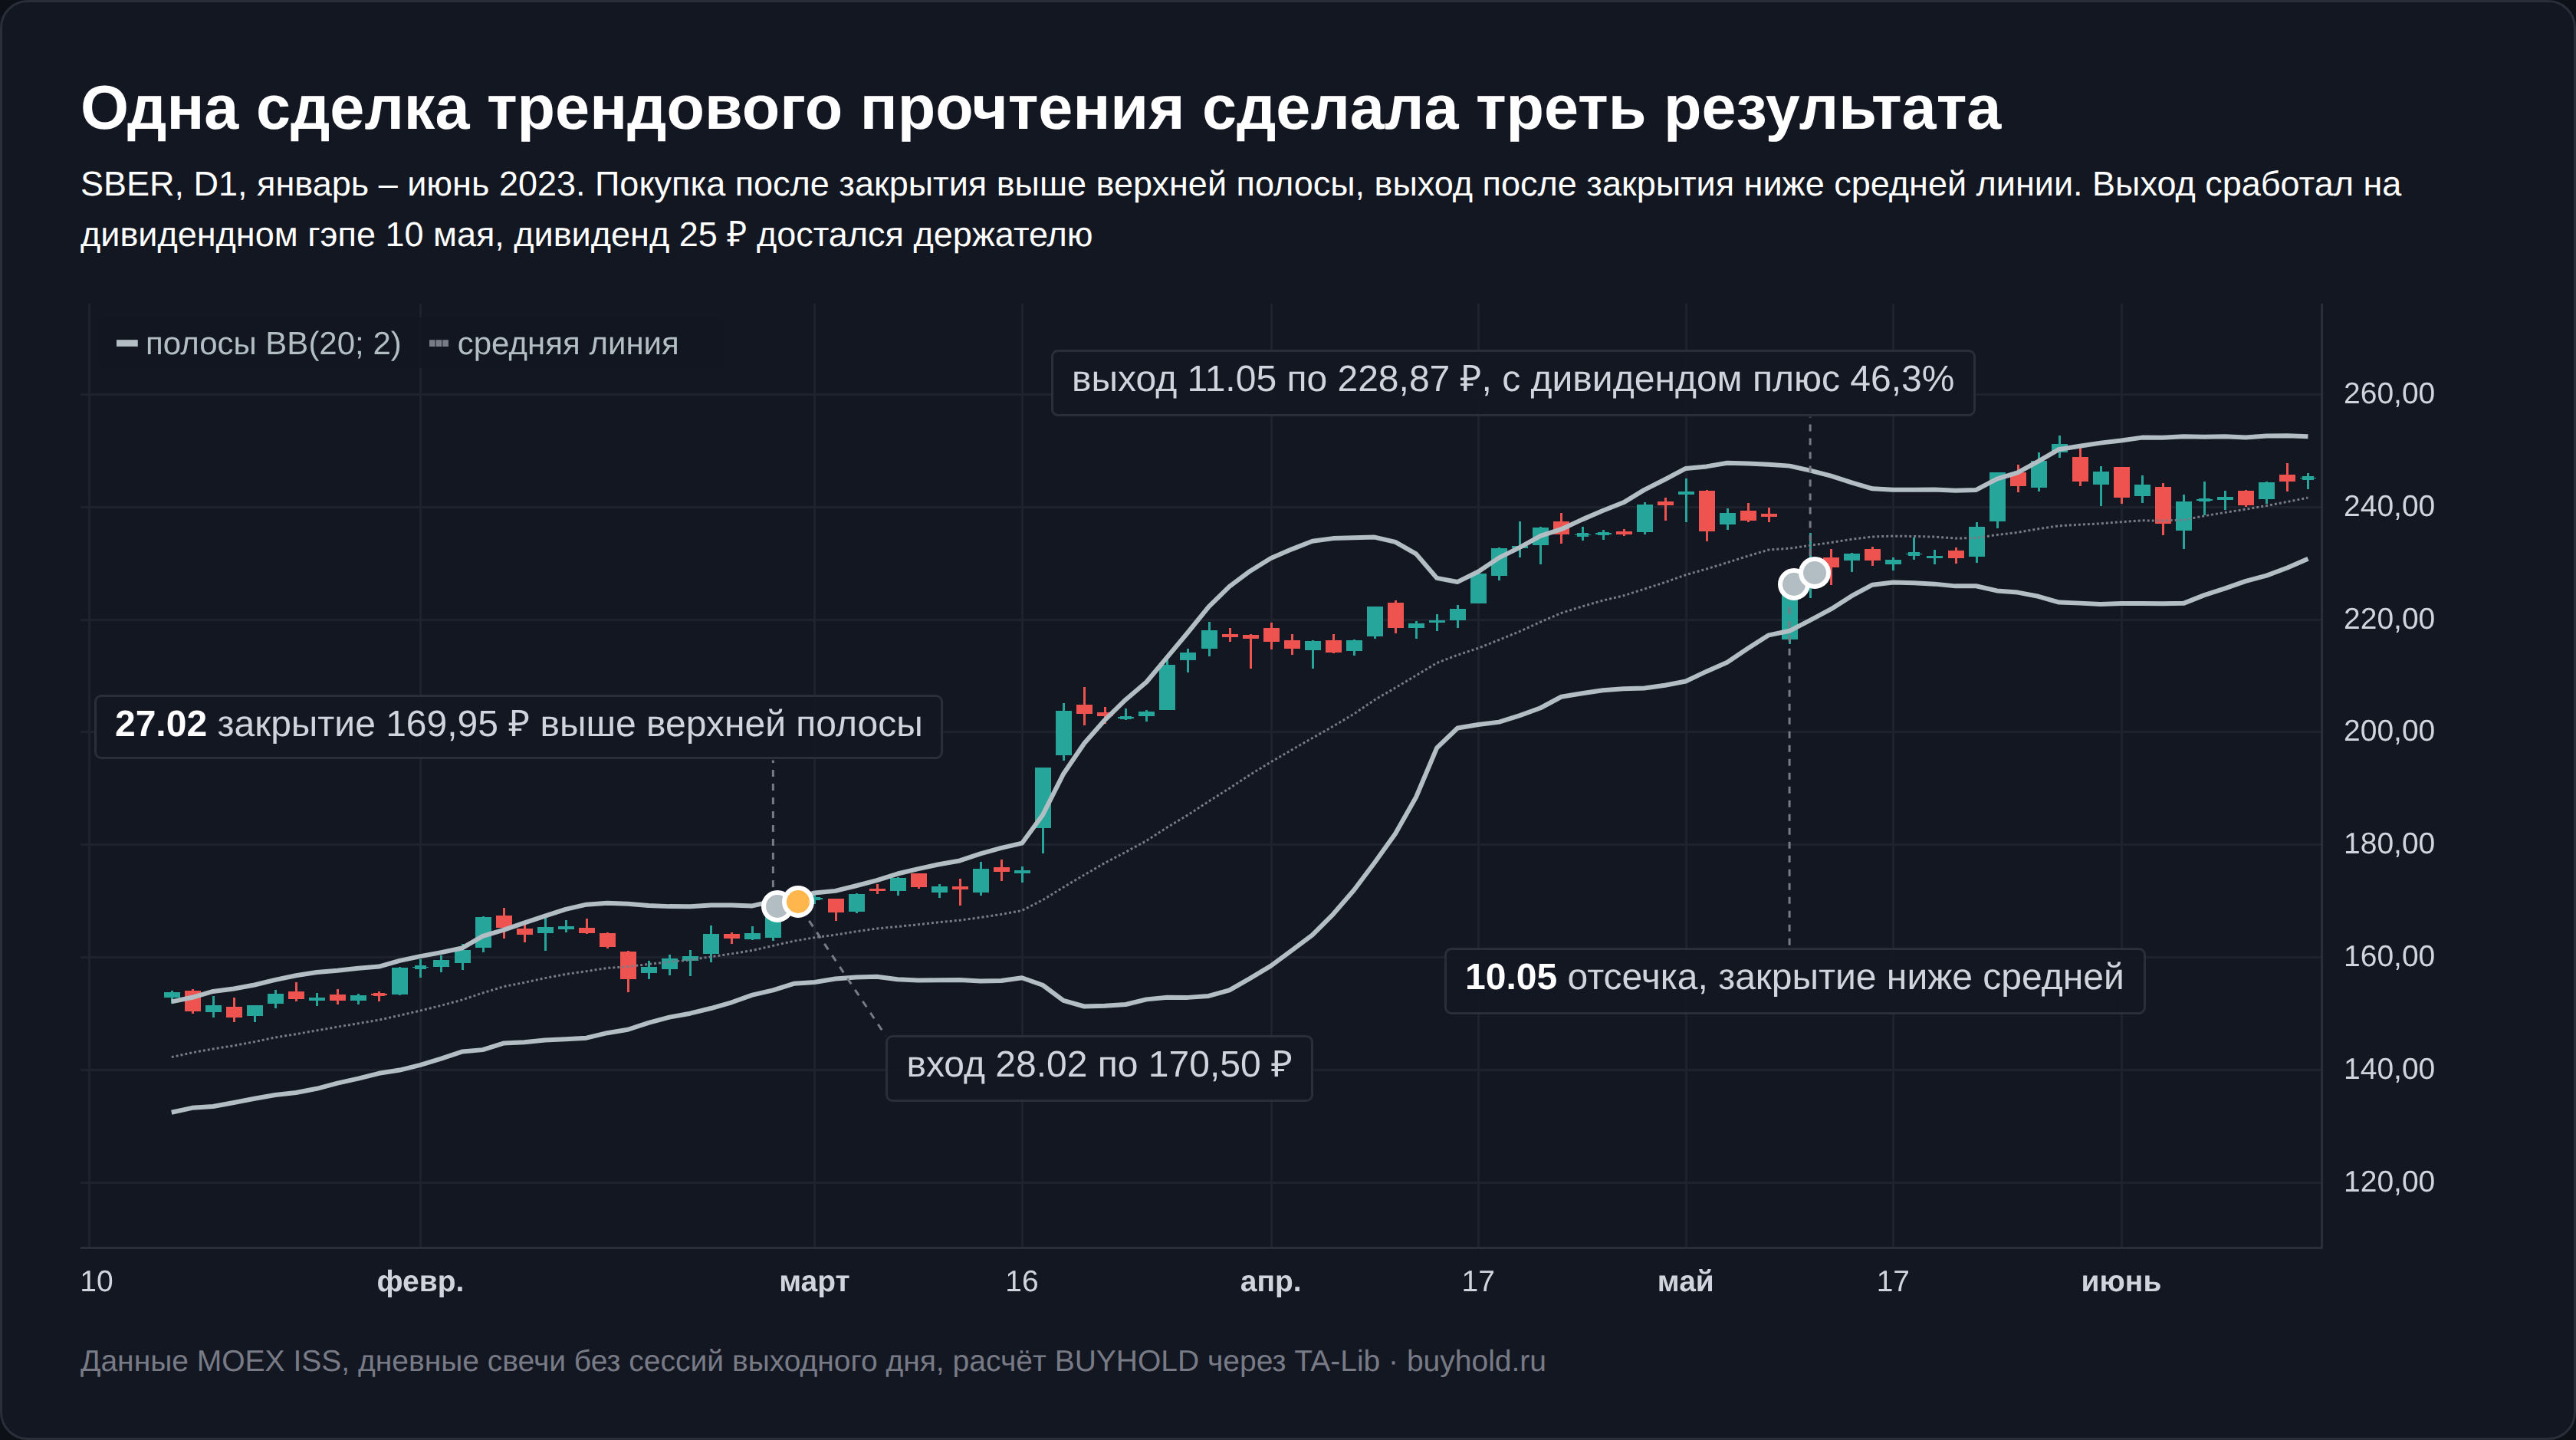
Профиль у стратегии трендовый. У Газпрома прибыльных сделок 41,9% при медиане сделки минус 1,7%, а итог положительный за счёт нескольких крупных движений. Уберите из истории Сбербанка три лучшие сделки, и итог сделок без РЕПО упадёт с ×2,31 до ×1,15. Самая крупная из них, с 28 февраля по 11 мая 2023 года, дала 46,3% вместе с дивидендом.
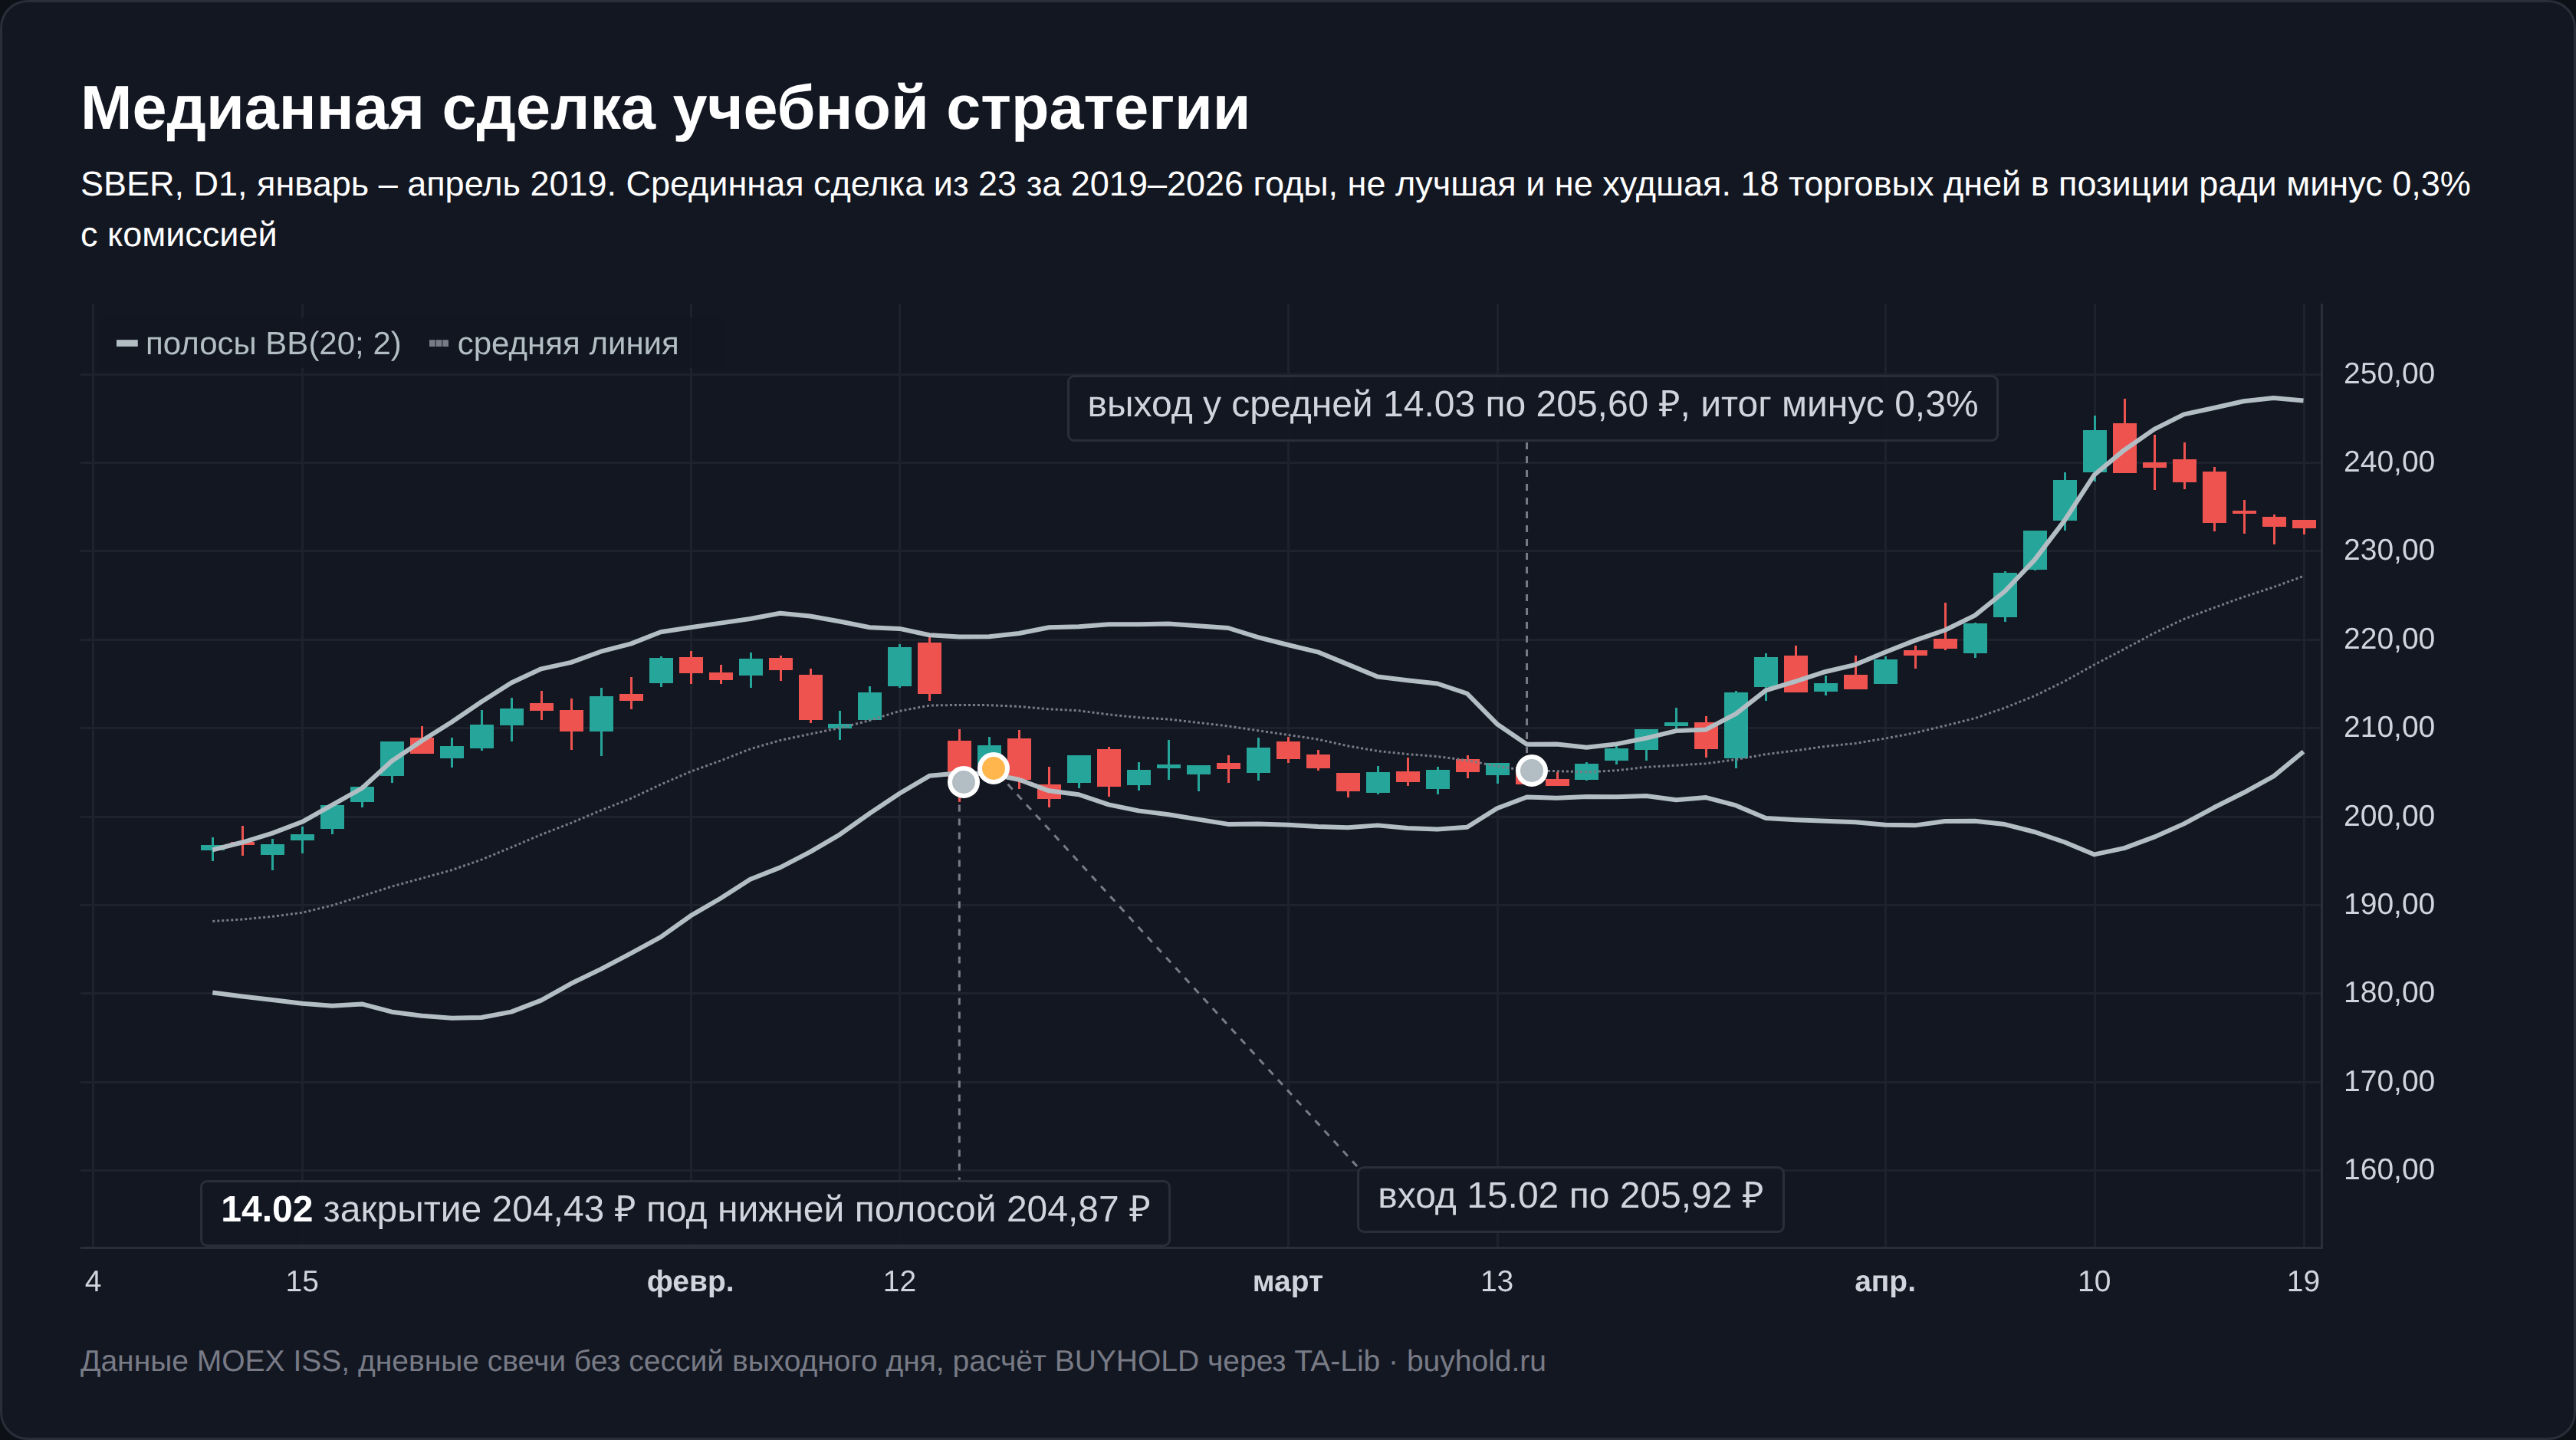
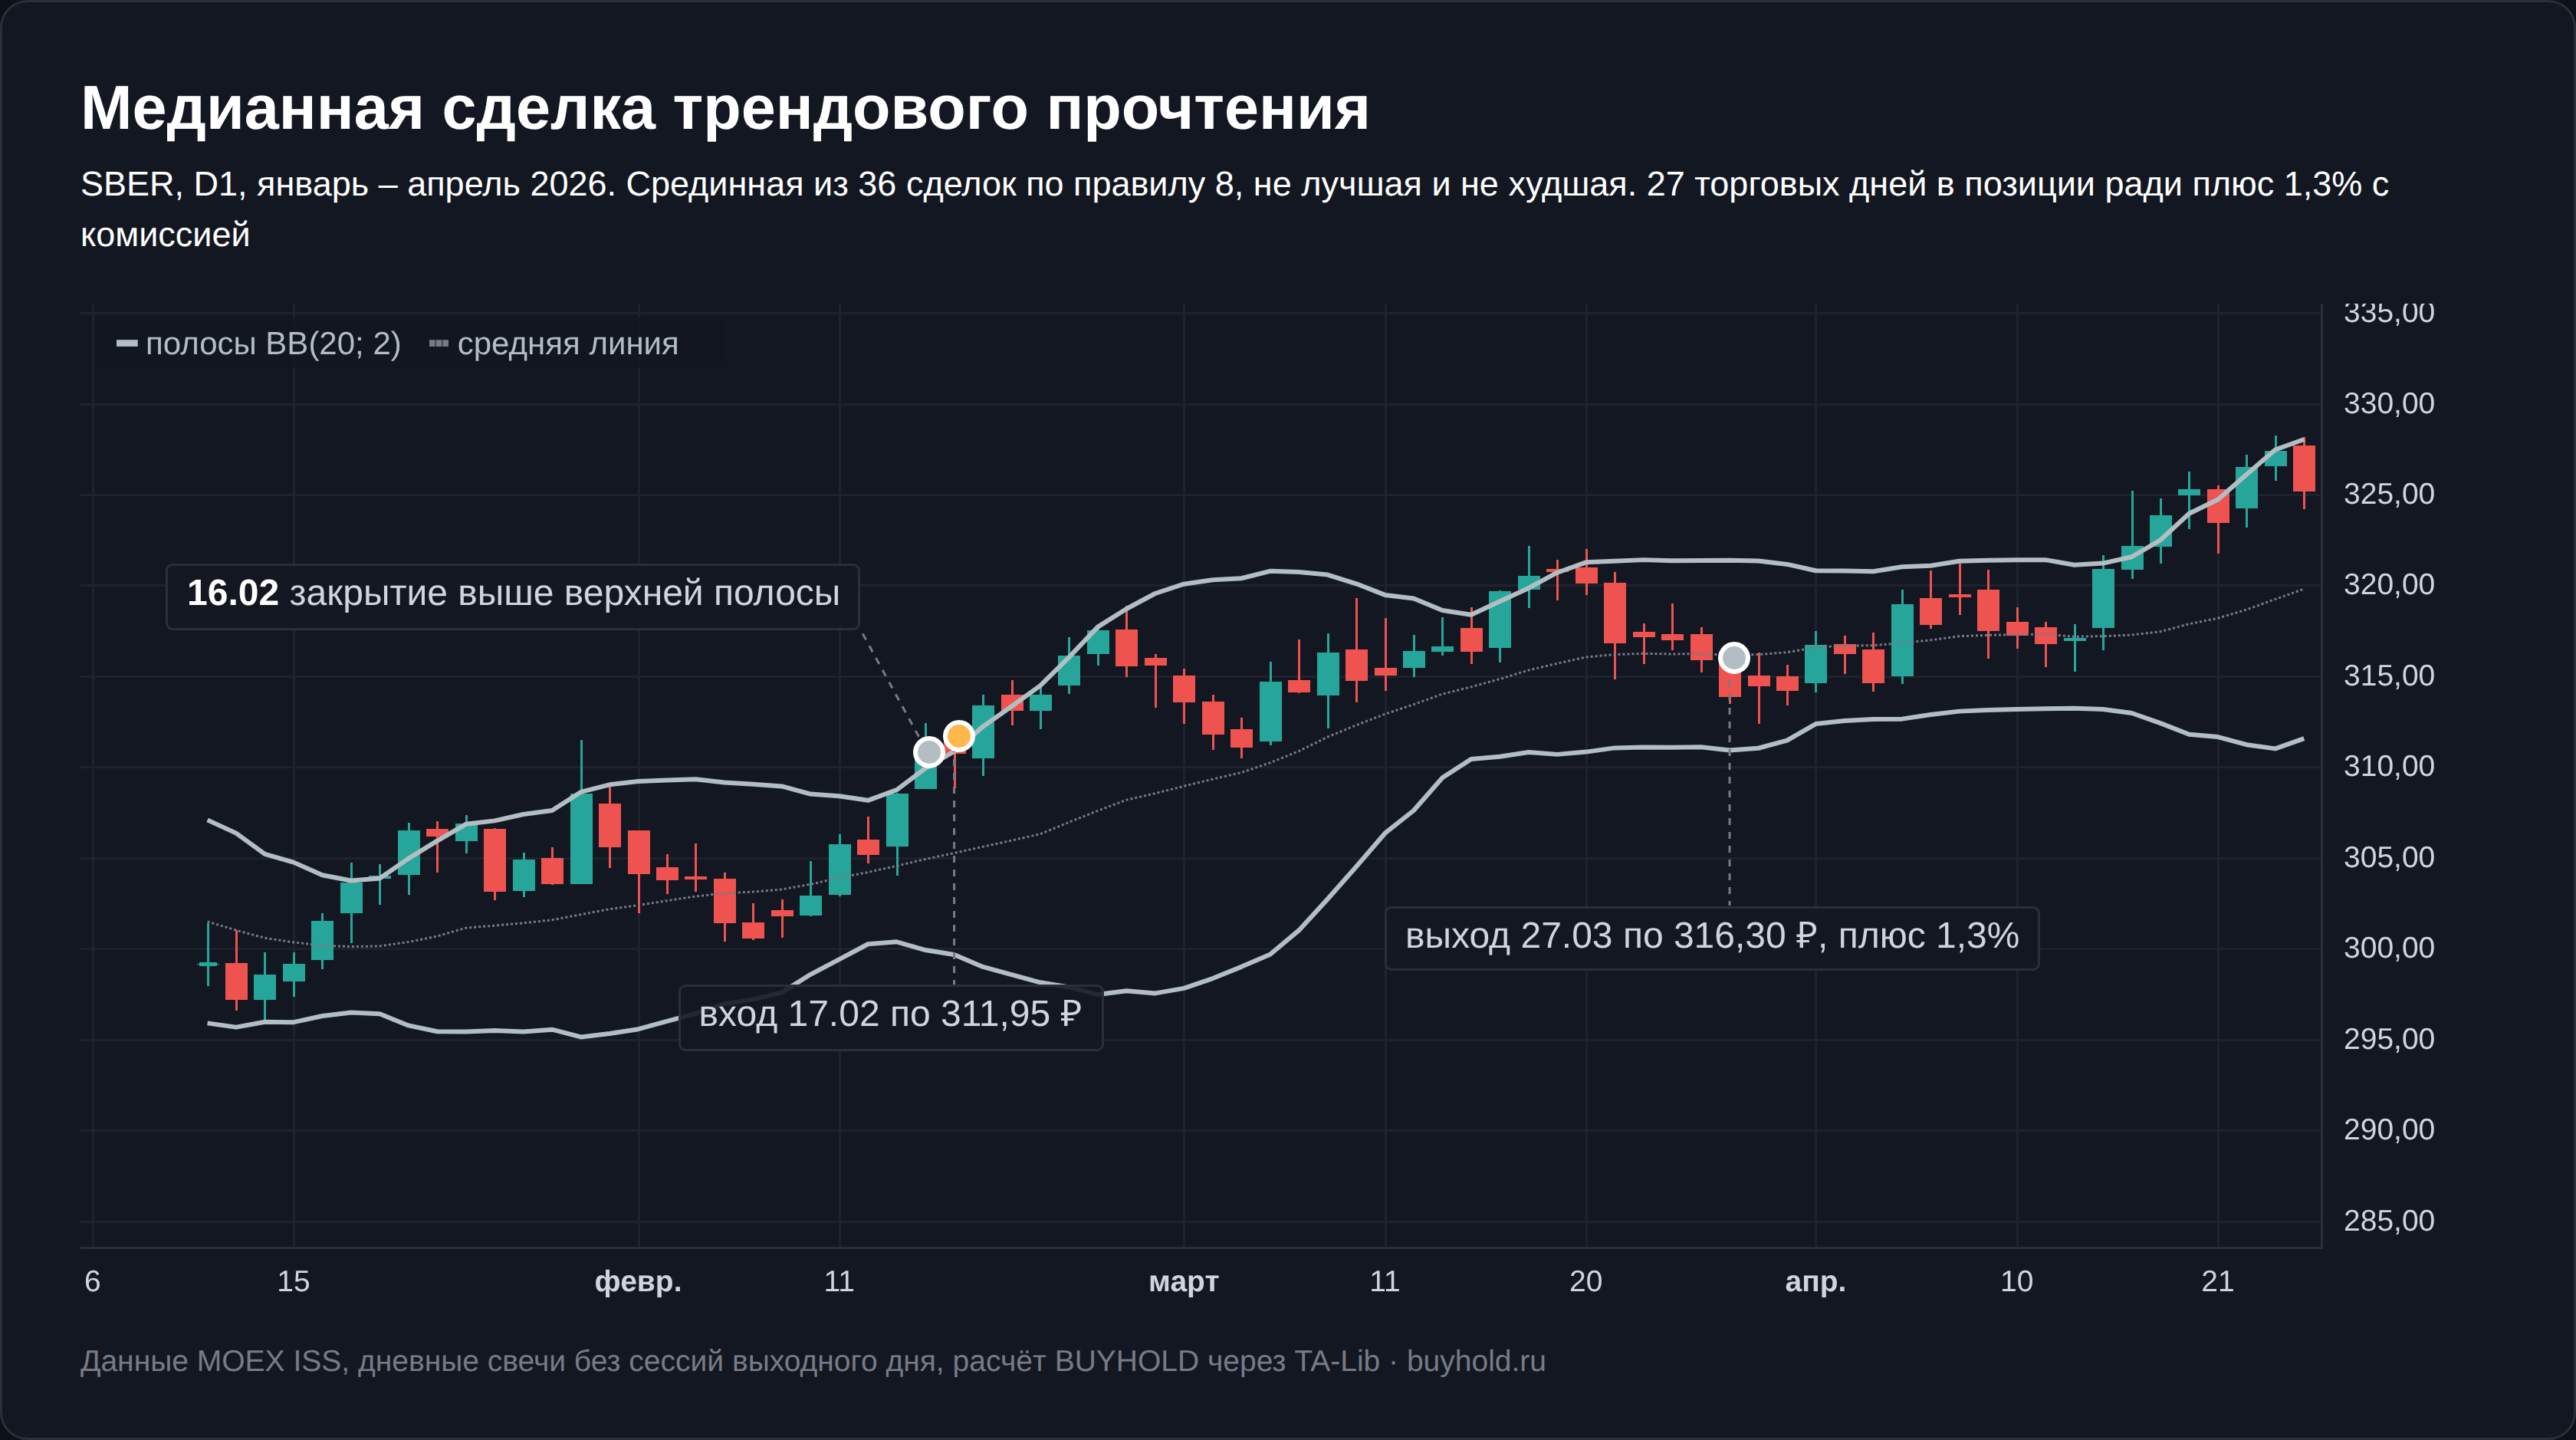
Медианная сделка выглядит скромнее. У того же Сбербанка срединная из 36 сделок продлилась 27 торговых дней и принесла 1,3%.
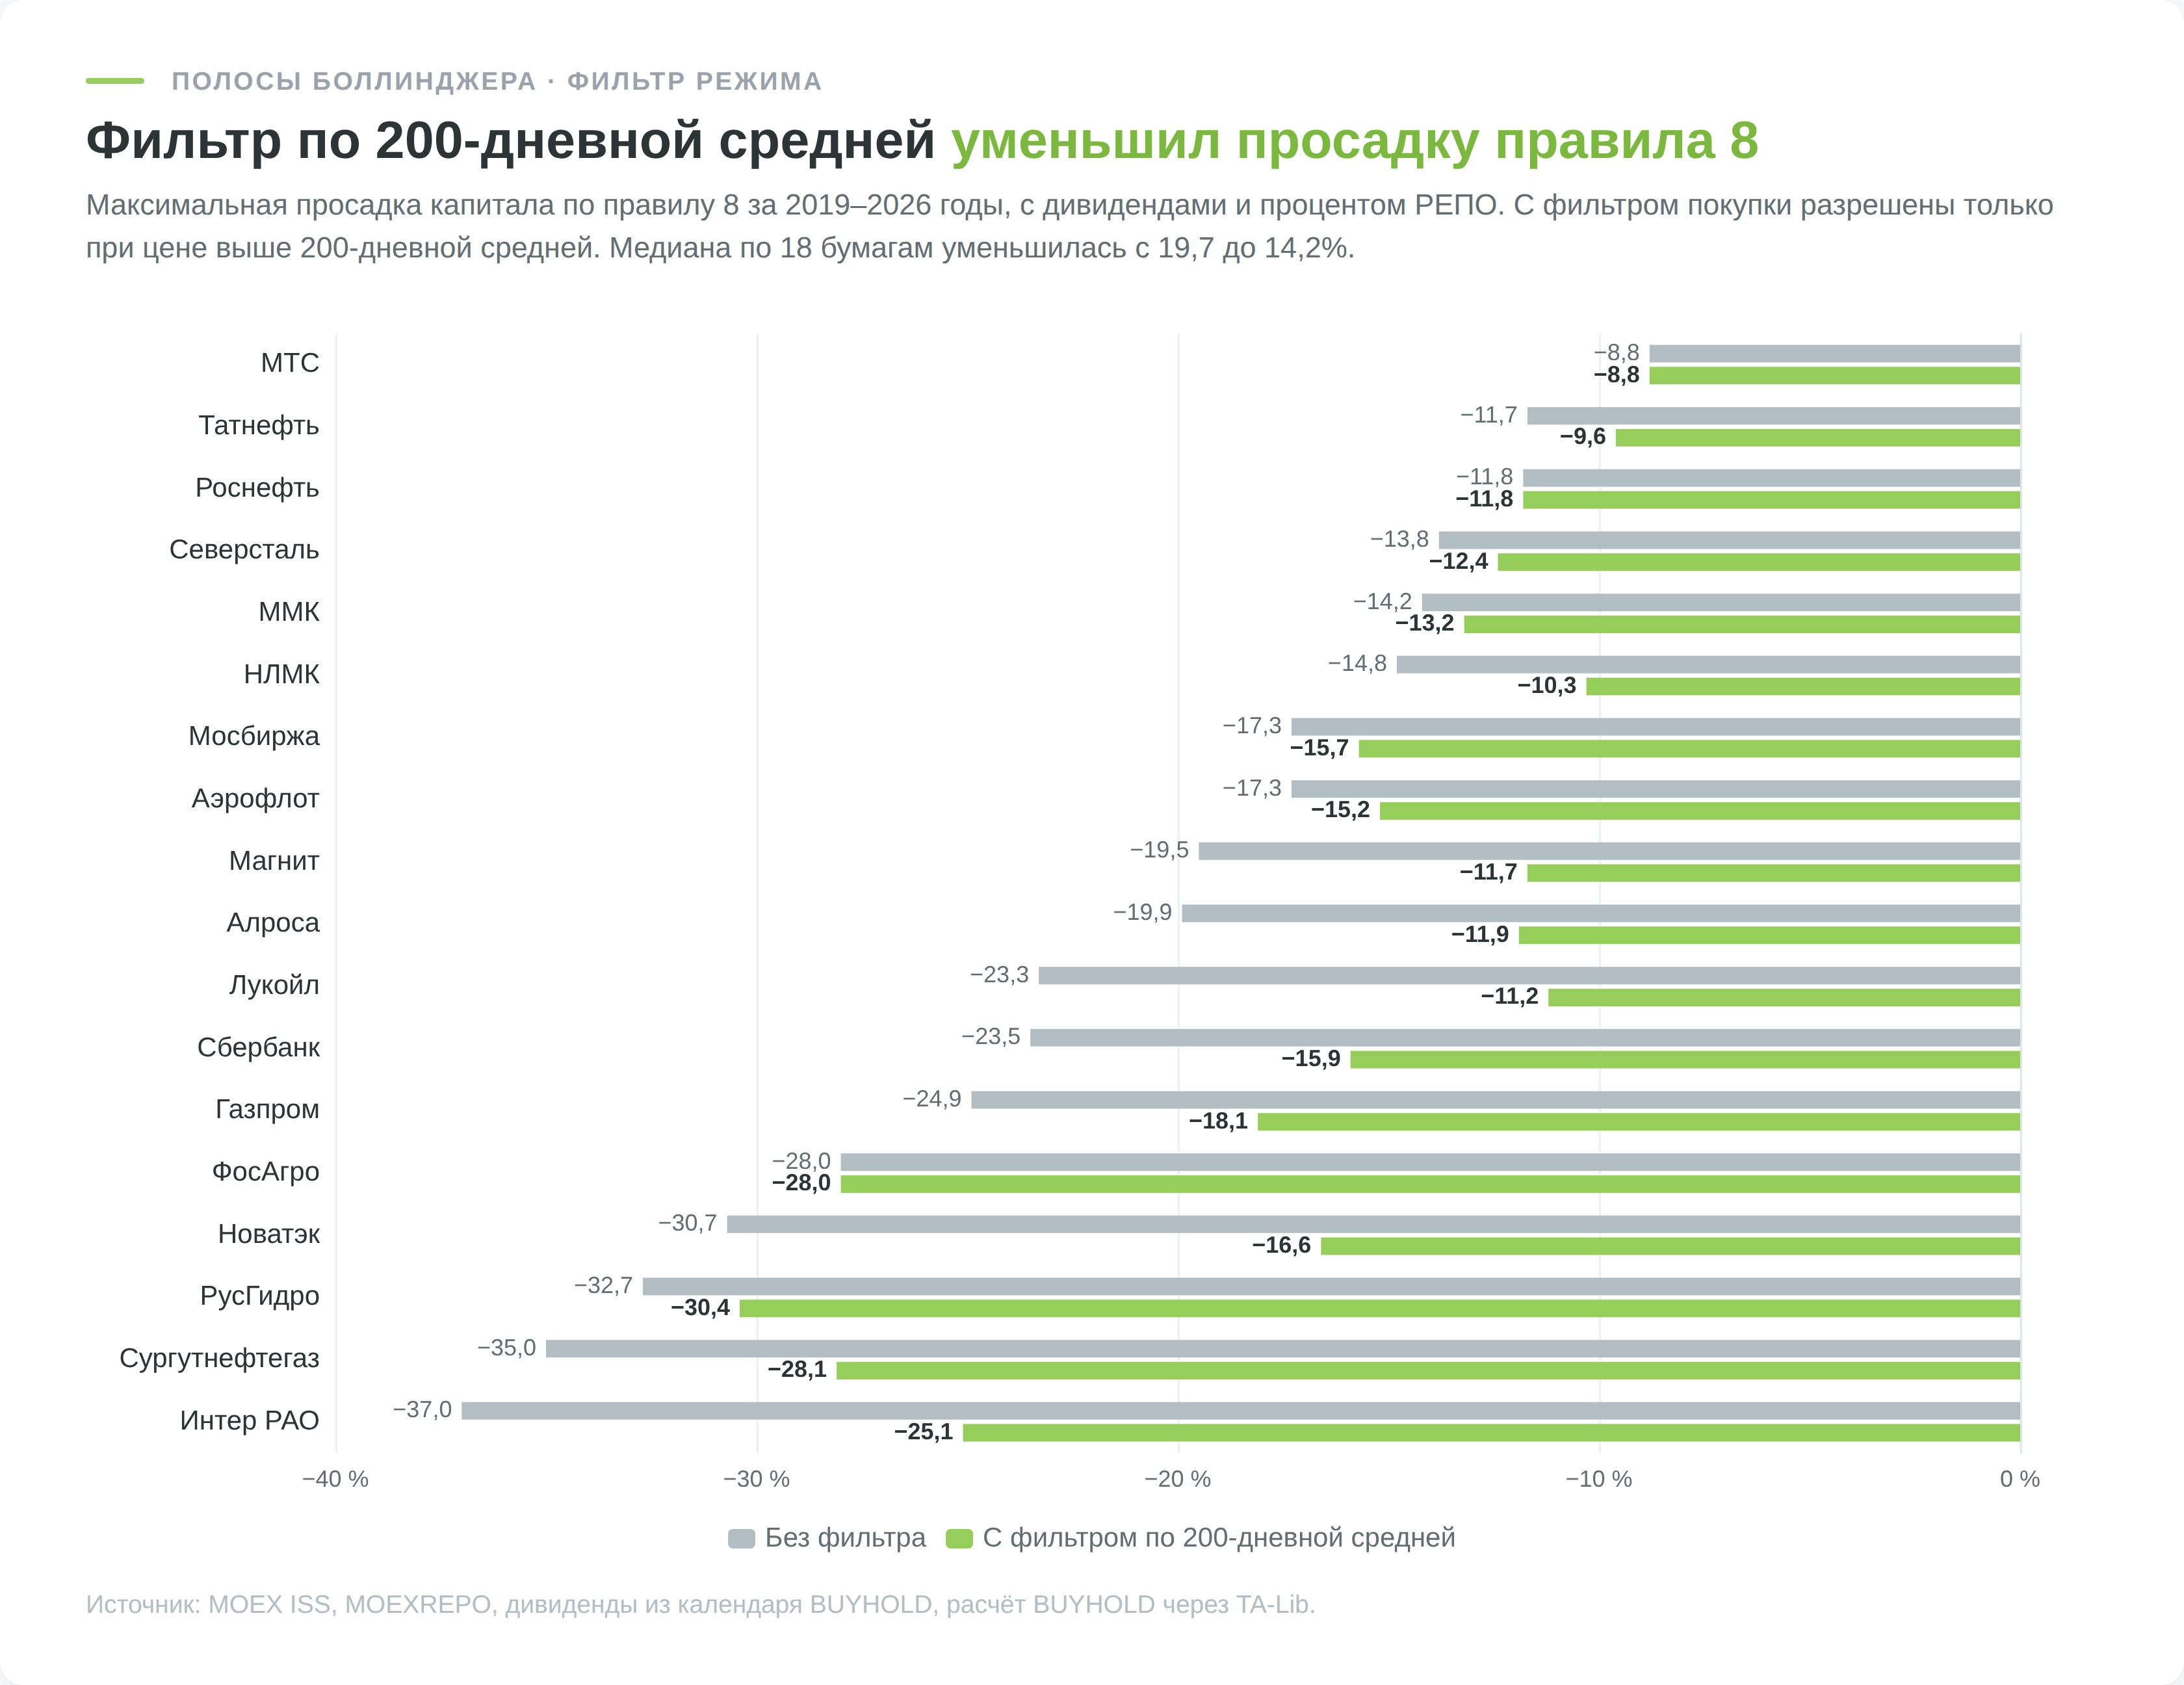
Фильтр по 200-дневной скользящей средней, при котором покупки разрешены только выше неё, доходность почти не меняет, а просадку снижает. У индекса максимальная просадка уменьшилась с 18,3 до 5,6%, у Лукойла с 23,3 до 11,2%, а медиана по 18 акциям с 19,7 до 14,2%.
Правила сценария в том виде, в каком они проверялись:
- Дождаться закрытия выше верхней полосы BB(20; 2), по желанию только при цене выше 200-дневной средней
- Купить на открытии следующего дня
- Держать, пока закрытие не окажется ниже средней линии, и выйти на следующем открытии
- Между сделками держать деньги в инструменте денежного рынка
- Размер позиции и защитный стоп задать отдельно, например в единицах ATR, потому что сам тест шёл без стопов
Выборка составляет 28–38 сделок на бумагу, проскальзывание сверх комиссии не учтено. Период 2019–2026 годов включает обвалы 2020 и 2022 годов и годы с ключевой ставкой до 21%, которые сделали денежный рынок необычно щедрым. Я проверял логику прочтения, а не готовую торговую систему, и на другом отрезке, особенно при низкой ставке, соотношение может оказаться иным.
Сценарий 3. Сжатие и пробой
Сжатие лежит в основе первого метода из книги Боллинджера, пробоя волатильности (Method I, описание на авторизованном сайте автора). Нужно дождаться, пока BandWidth опустится к многомесячному минимуму, и входить в сторону первого закрытия за полосой.
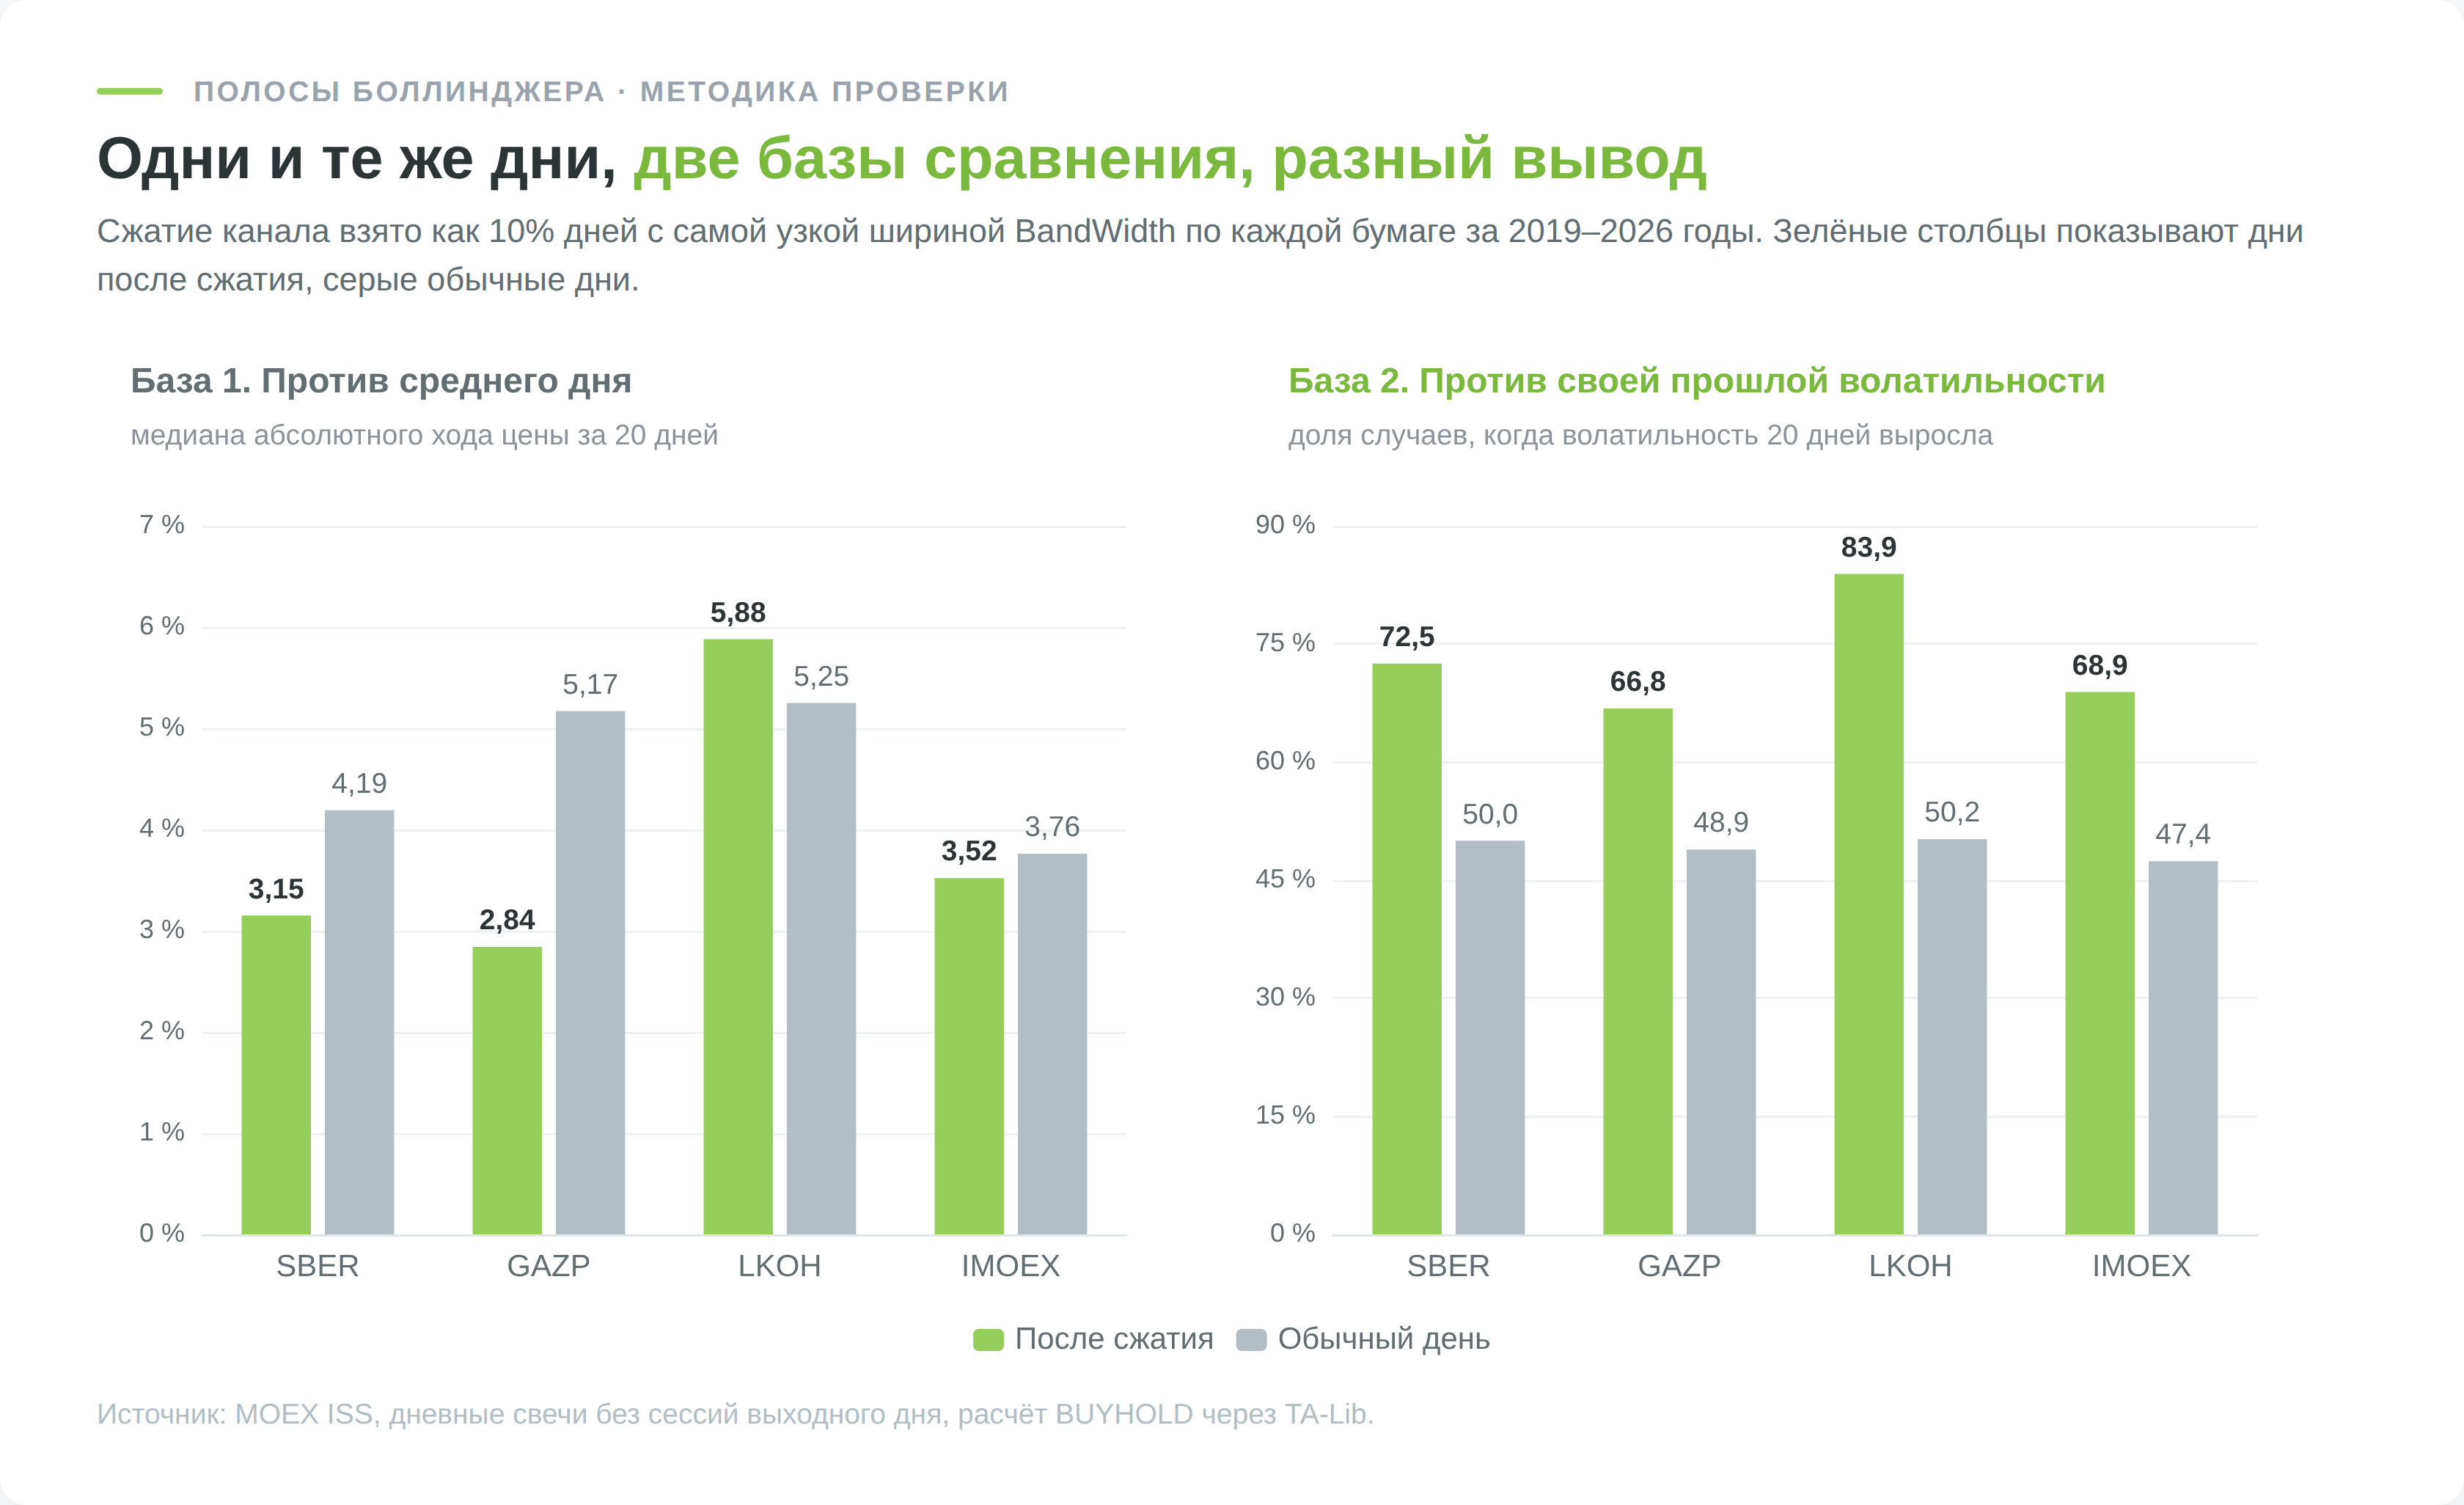
Я взял по каждой бумаге 10% дней с самым узким каналом и сравнил следующие 20 дней с двумя базами. Первая отвечает на вопрос, больше ли ход цены, чем в средний день. Вторая отвечает, выросла ли волатильность относительно той, что была перед сжатием.
| Инструмент | Ход за 20 дней после сжатия | Ход в обычный день | Волатильность выросла после сжатия | Выросла в обычный день |
|---|---|---|---|---|
| SBER | 3,15% | 4,19% | 72,5% | 50,0% |
| GAZP | 2,84% | 5,17% | 66,8% | 48,9% |
| LKOH | 5,88% | 5,25% | 83,9% | 50,2% |
| IMOEX | 3,52% | 3,76% | 68,9% | 47,4% |
Сжатие действительно предсказывает рост волатильности. После узкого канала она увеличивалась в 67–84% случаев против примерно половины в обычный день. Но растёт она от очень низкой базы, и абсолютный ход цены у трёх инструментов из четырёх остался меньше обычного, исключением стал Лукойл. Сжатие говорит, что рынок проснётся, но не обещает, что проснувшись он пройдёт больше обычного. Если вы после схождения полос ждёте выноса на 10%, ошибка не в логике индикатора, а в масштабе ожиданий.
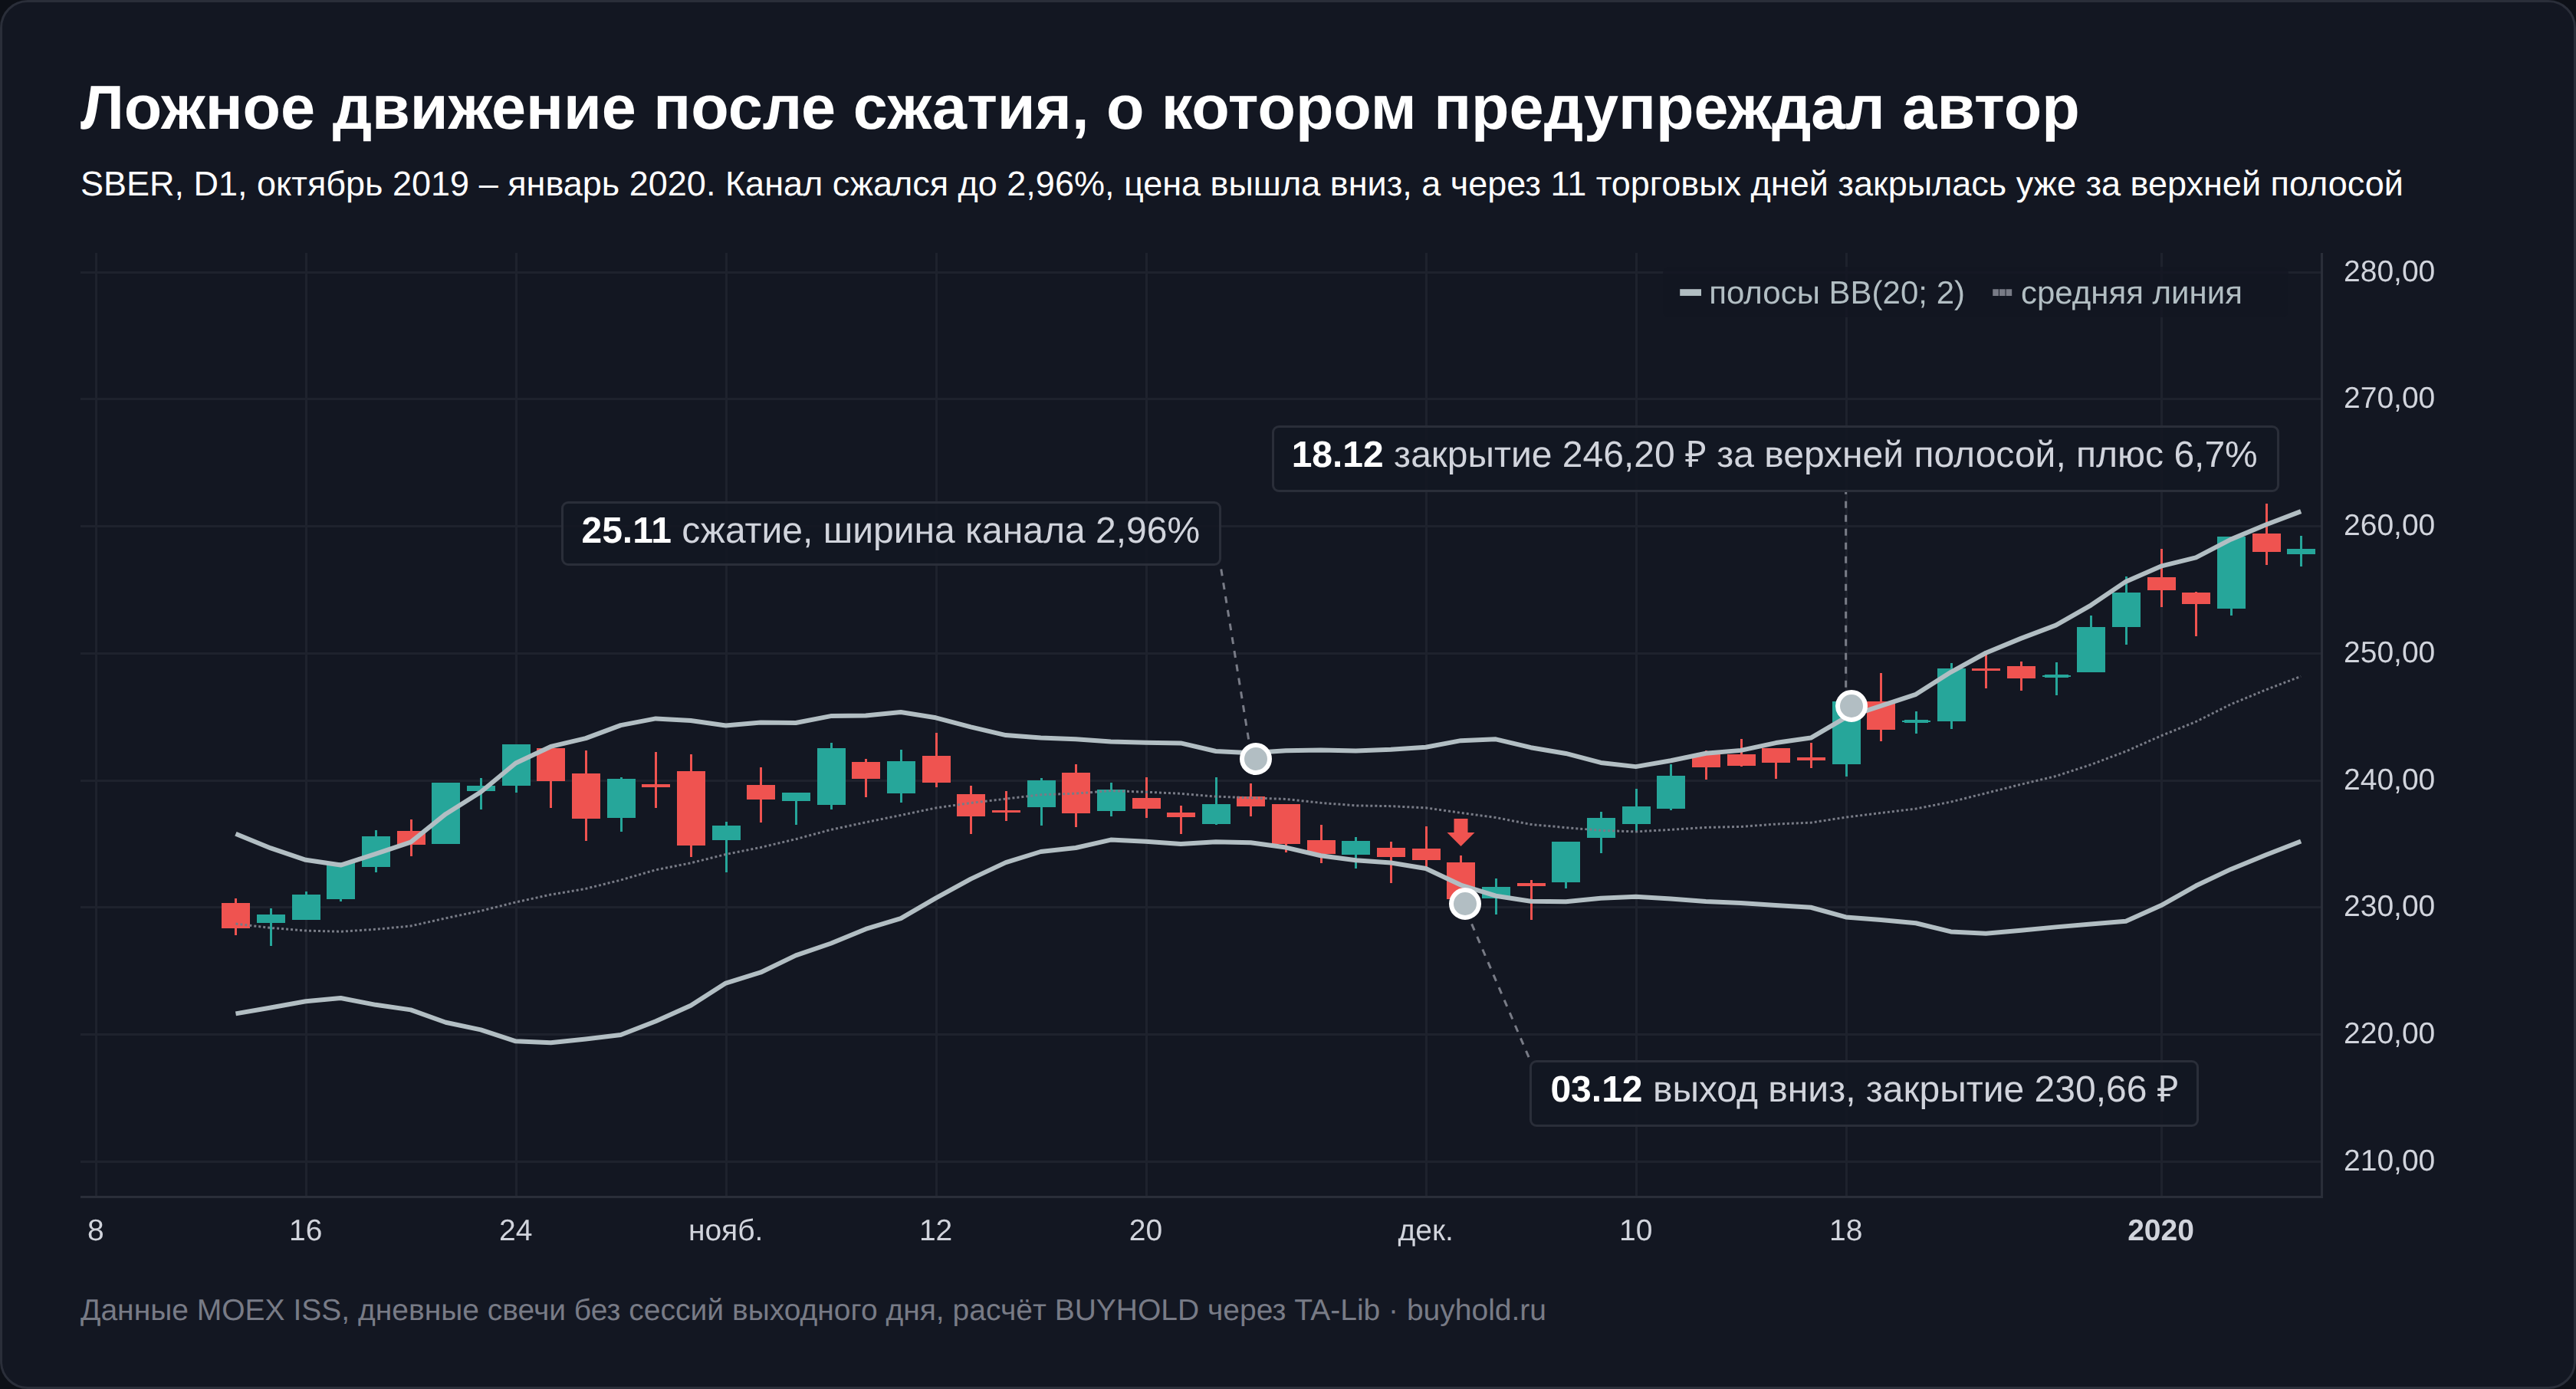
Направления сжатие не показывает. Боллинджер называл это head fake, ложным движением. Первый выход за полосу после сжатия в течение 15 дней сменялся выходом за противоположную полосу у Сбербанка и Лукойла в 11,1% случаев, у Газпрома в 26,3%, у индекса в 38,1%.
Самые узкие каналы периода тоже ушли в разные стороны. Сбербанк через 20 дней после 30 января 2024 года стоял на 5,8% выше, Газпром после 30 ноября 2022 года на 3,5% ниже, индекс после 29 июня 2021 года на 1,5% ниже.
Популярная версия сжатия от Джона Картера, TTM Squeeze, считает сжатием момент, когда полосы Боллинджера целиком помещаются внутри канала Кельтнера шириной 1,5 ATR. На тех же данных такое сжатие занимало от 6,5% дней у индекса до 14,7% у Сбербанка а из дней с узким BandWidth под него попадало от 35 до 69%. После выхода из него волатильность росла у Сбербанка в 81% случаев, у остальных инструментов в 55–58% при базе около 50%. Точнее простого порога по BandWidth оно не оказалось.
Сжатие полезно как подготовка. Узкий канал сообщает, что стоит заранее решить, что делать при выходе в каждую сторону.
Сценарий 4. Фигуры W и M на границах канала
Правило 5 отводит полосам роль уточняющего инструмента при распознавании фигур, вершин M и днищ W. Второе дно фигуры W формируется внутри канала, хотя по цене может быть ниже первого, и %b фиксирует это числом. Первое дно даёт значение около нуля или ниже, второе заметно выше нуля. Для вершины M логика зеркальная. В книге этот приём входит в третий метод, развороты, где касания полос сверяются с индикаторами объёма.
Я прогнал по четырём инструментам поиск двойных днищ по критериям Томаса Булковски. Минимумы в пределах 3% друг от друга, не ближе 20 баров, между ними нет более низкого минимума, высота фигуры не меньше 10% и пробой линии шеи закрытием. За 7,7 года нашлось 12 таких фигур, и через 20 дней после входа на пробое в плюсе было 5 из них, медиана результата составила минус 1,4%. Условию Боллинджера, при котором первое дно лежит на нижней полосе или под ней, а второе заметно выше неё (%b не меньше 0,15), не отвечала ни одна.
На дневных графиках российских голубых фишек W-дно по Боллинджеру за 7,7 года не встретилось ни разу, и проверить его на этих данных нельзя. Сигнал в этом сценарии даёт сама фигура, а полосы её лишь фильтруют. Как торговать пробой линии, разобрано в статье про линию тренда.
Три разобранных сигнала
Средние по выборке скрывают, как это выглядит для человека с конкретной позицией. Все три сделки взяты из того же бэктеста сценария 1 без отбора по красоте. Первые две входят в число худших у своих бумаг, третья показывает, чем обходится правило выхода.
Сбербанк, февраль 2022 года
21 февраля 2022 года Сбербанк закрылся на 201,00 ₽ при нижней полосе 223,38 ₽, %b составил −0,33. Учебный сигнал в чистом виде. Покупка прошла 22 февраля на открытии по 198,72 ₽. 24 февраля бумага открылась на 187,54 ₽ и внутри дня доходила до 89,59 ₽, на 54,9% ниже цены входа. С 28 февраля торги акциями на Мосбирже не проводились и возобновились 24 марта.
Правило выхода сработало только 17 мая, когда закрытие вернулось к средней линии, и позиция закрылась 18 мая по 128,20 ₽. Итог сделки минус 35,5%. 100 000 ₽, вложенные по сигналу, превратились в 64 500 ₽, а в худший момент стоили 45 100 ₽.
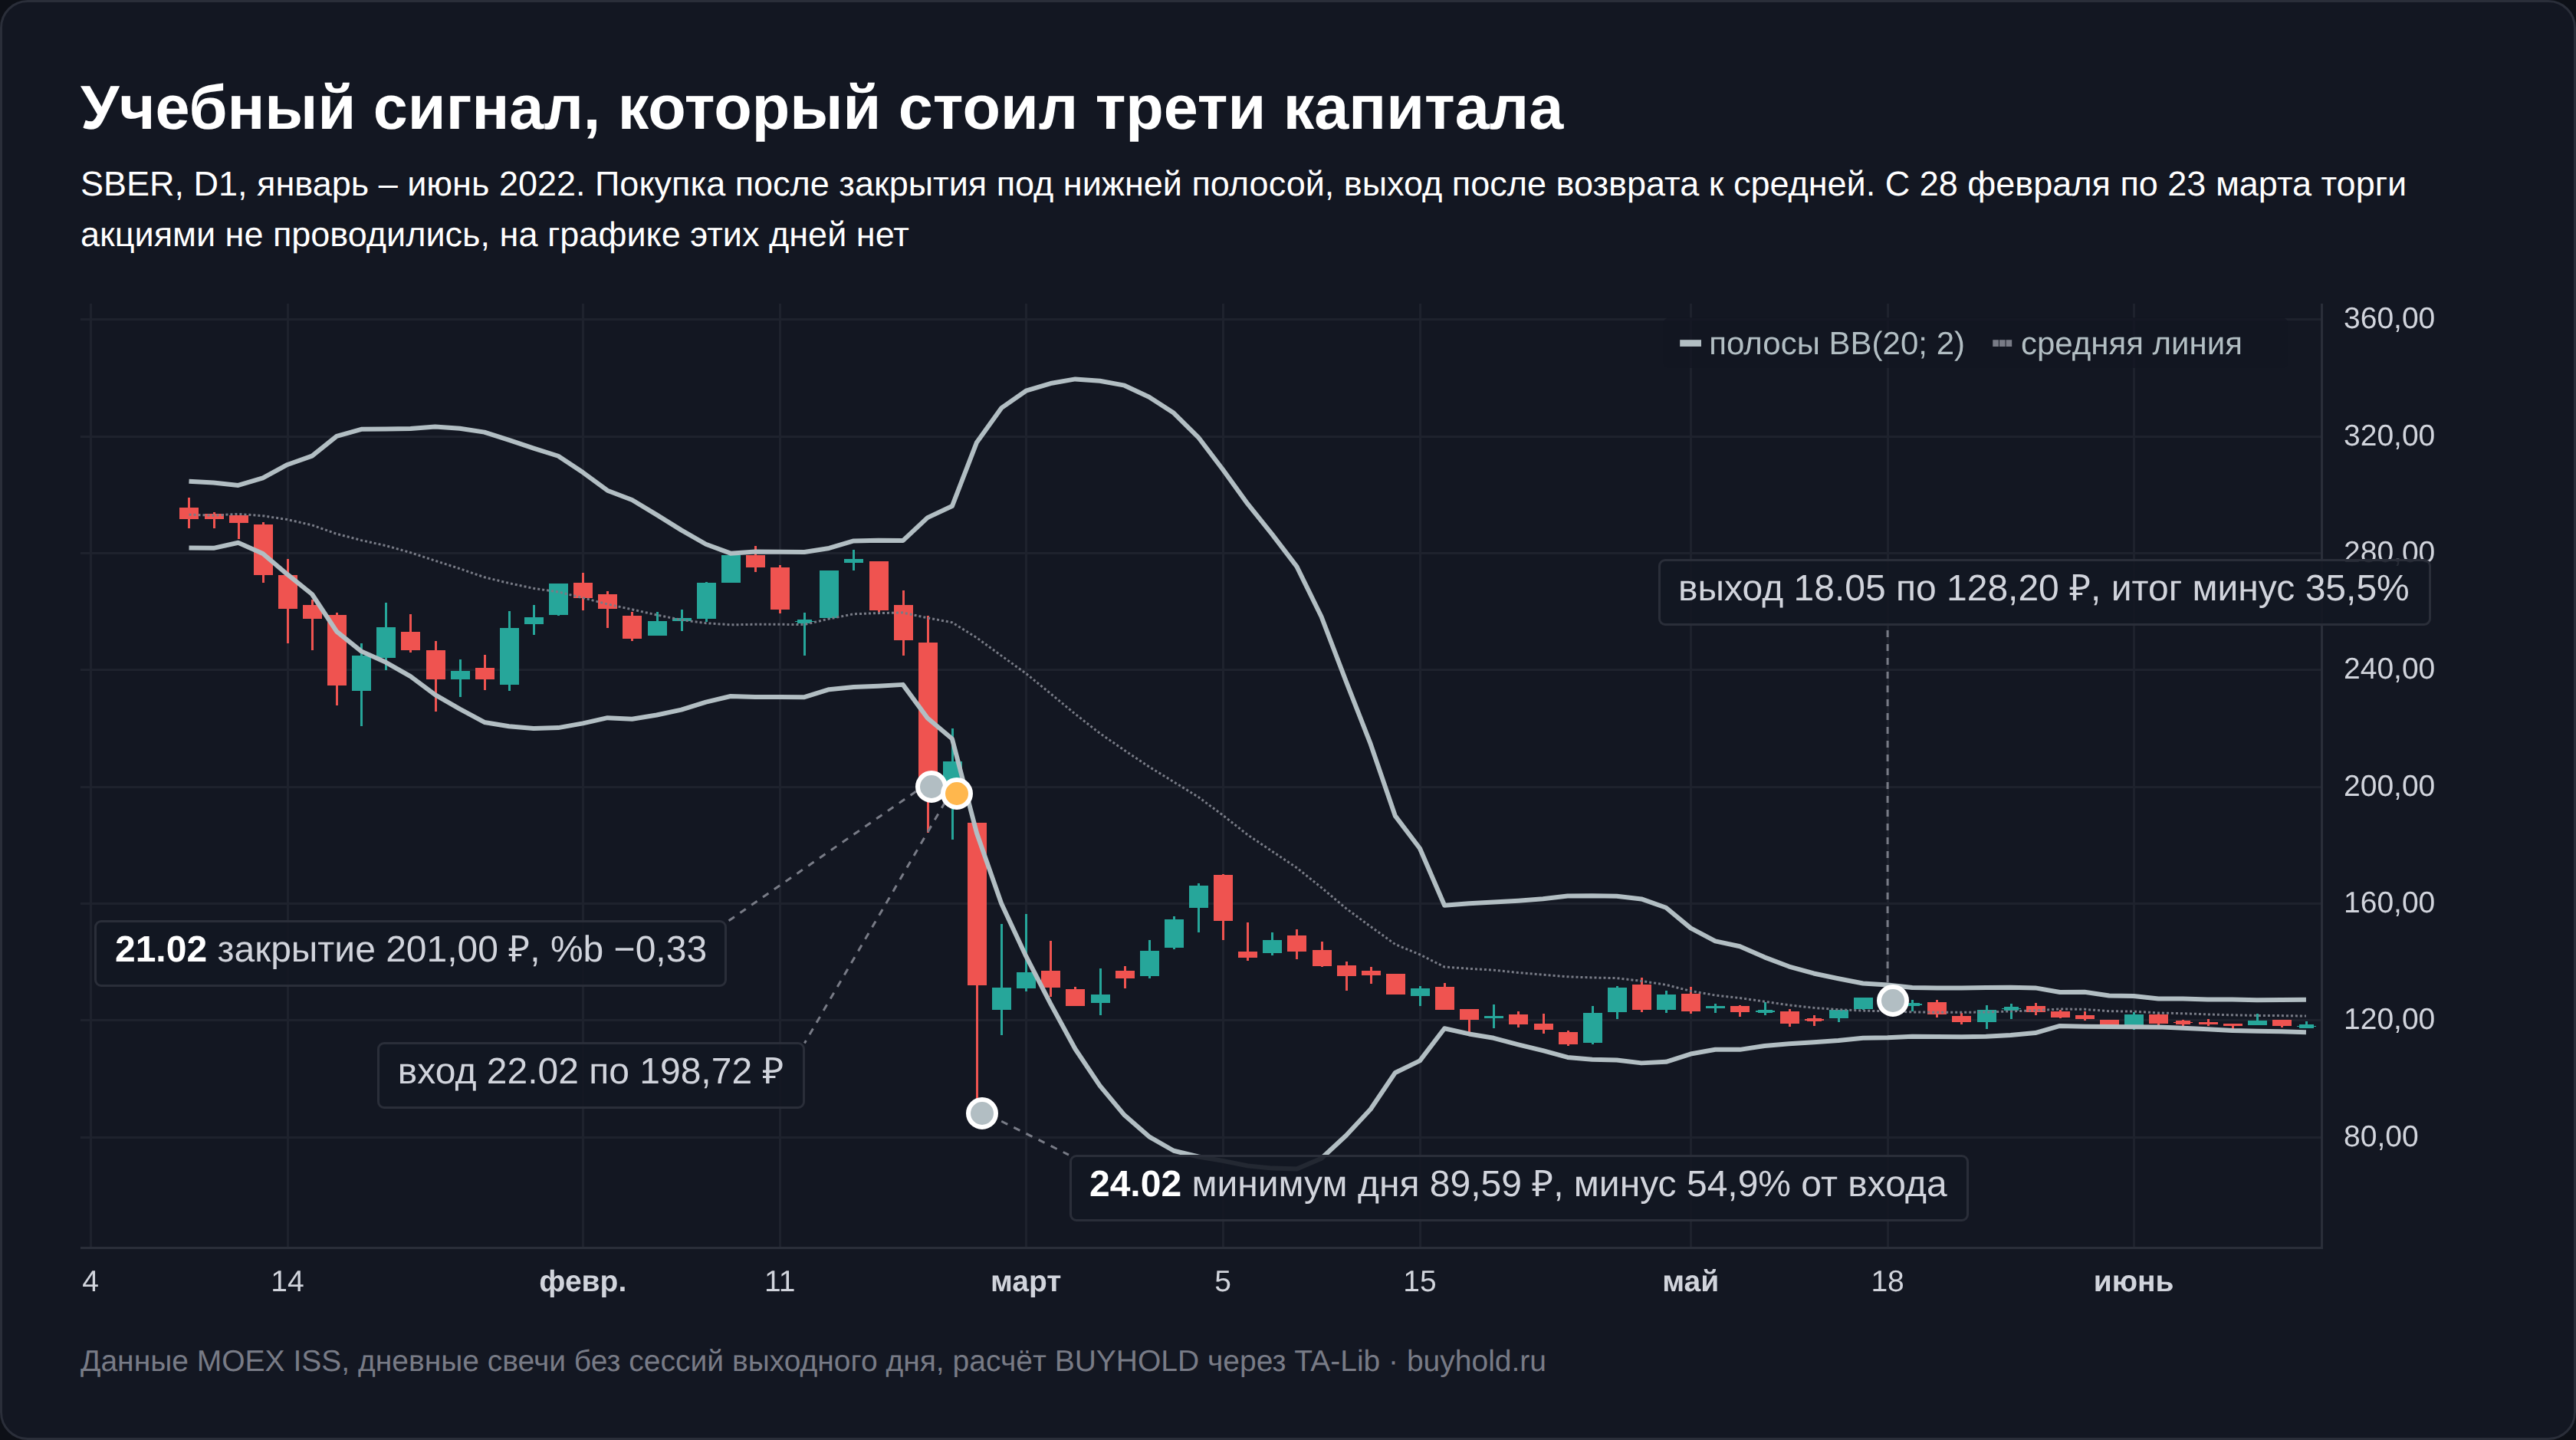
Случай экстремальный, 24 февраля 2022 года произошло событие, которого не предсказывает ни один индикатор. Но стратегия возврата к средней теряет капитал именно в такие дни. Одна эта сделка отняла у неё треть капитала, без неё итог по Сбербанку был бы ×0,79 вместо ×0,51.
Газпром, май 2024 года
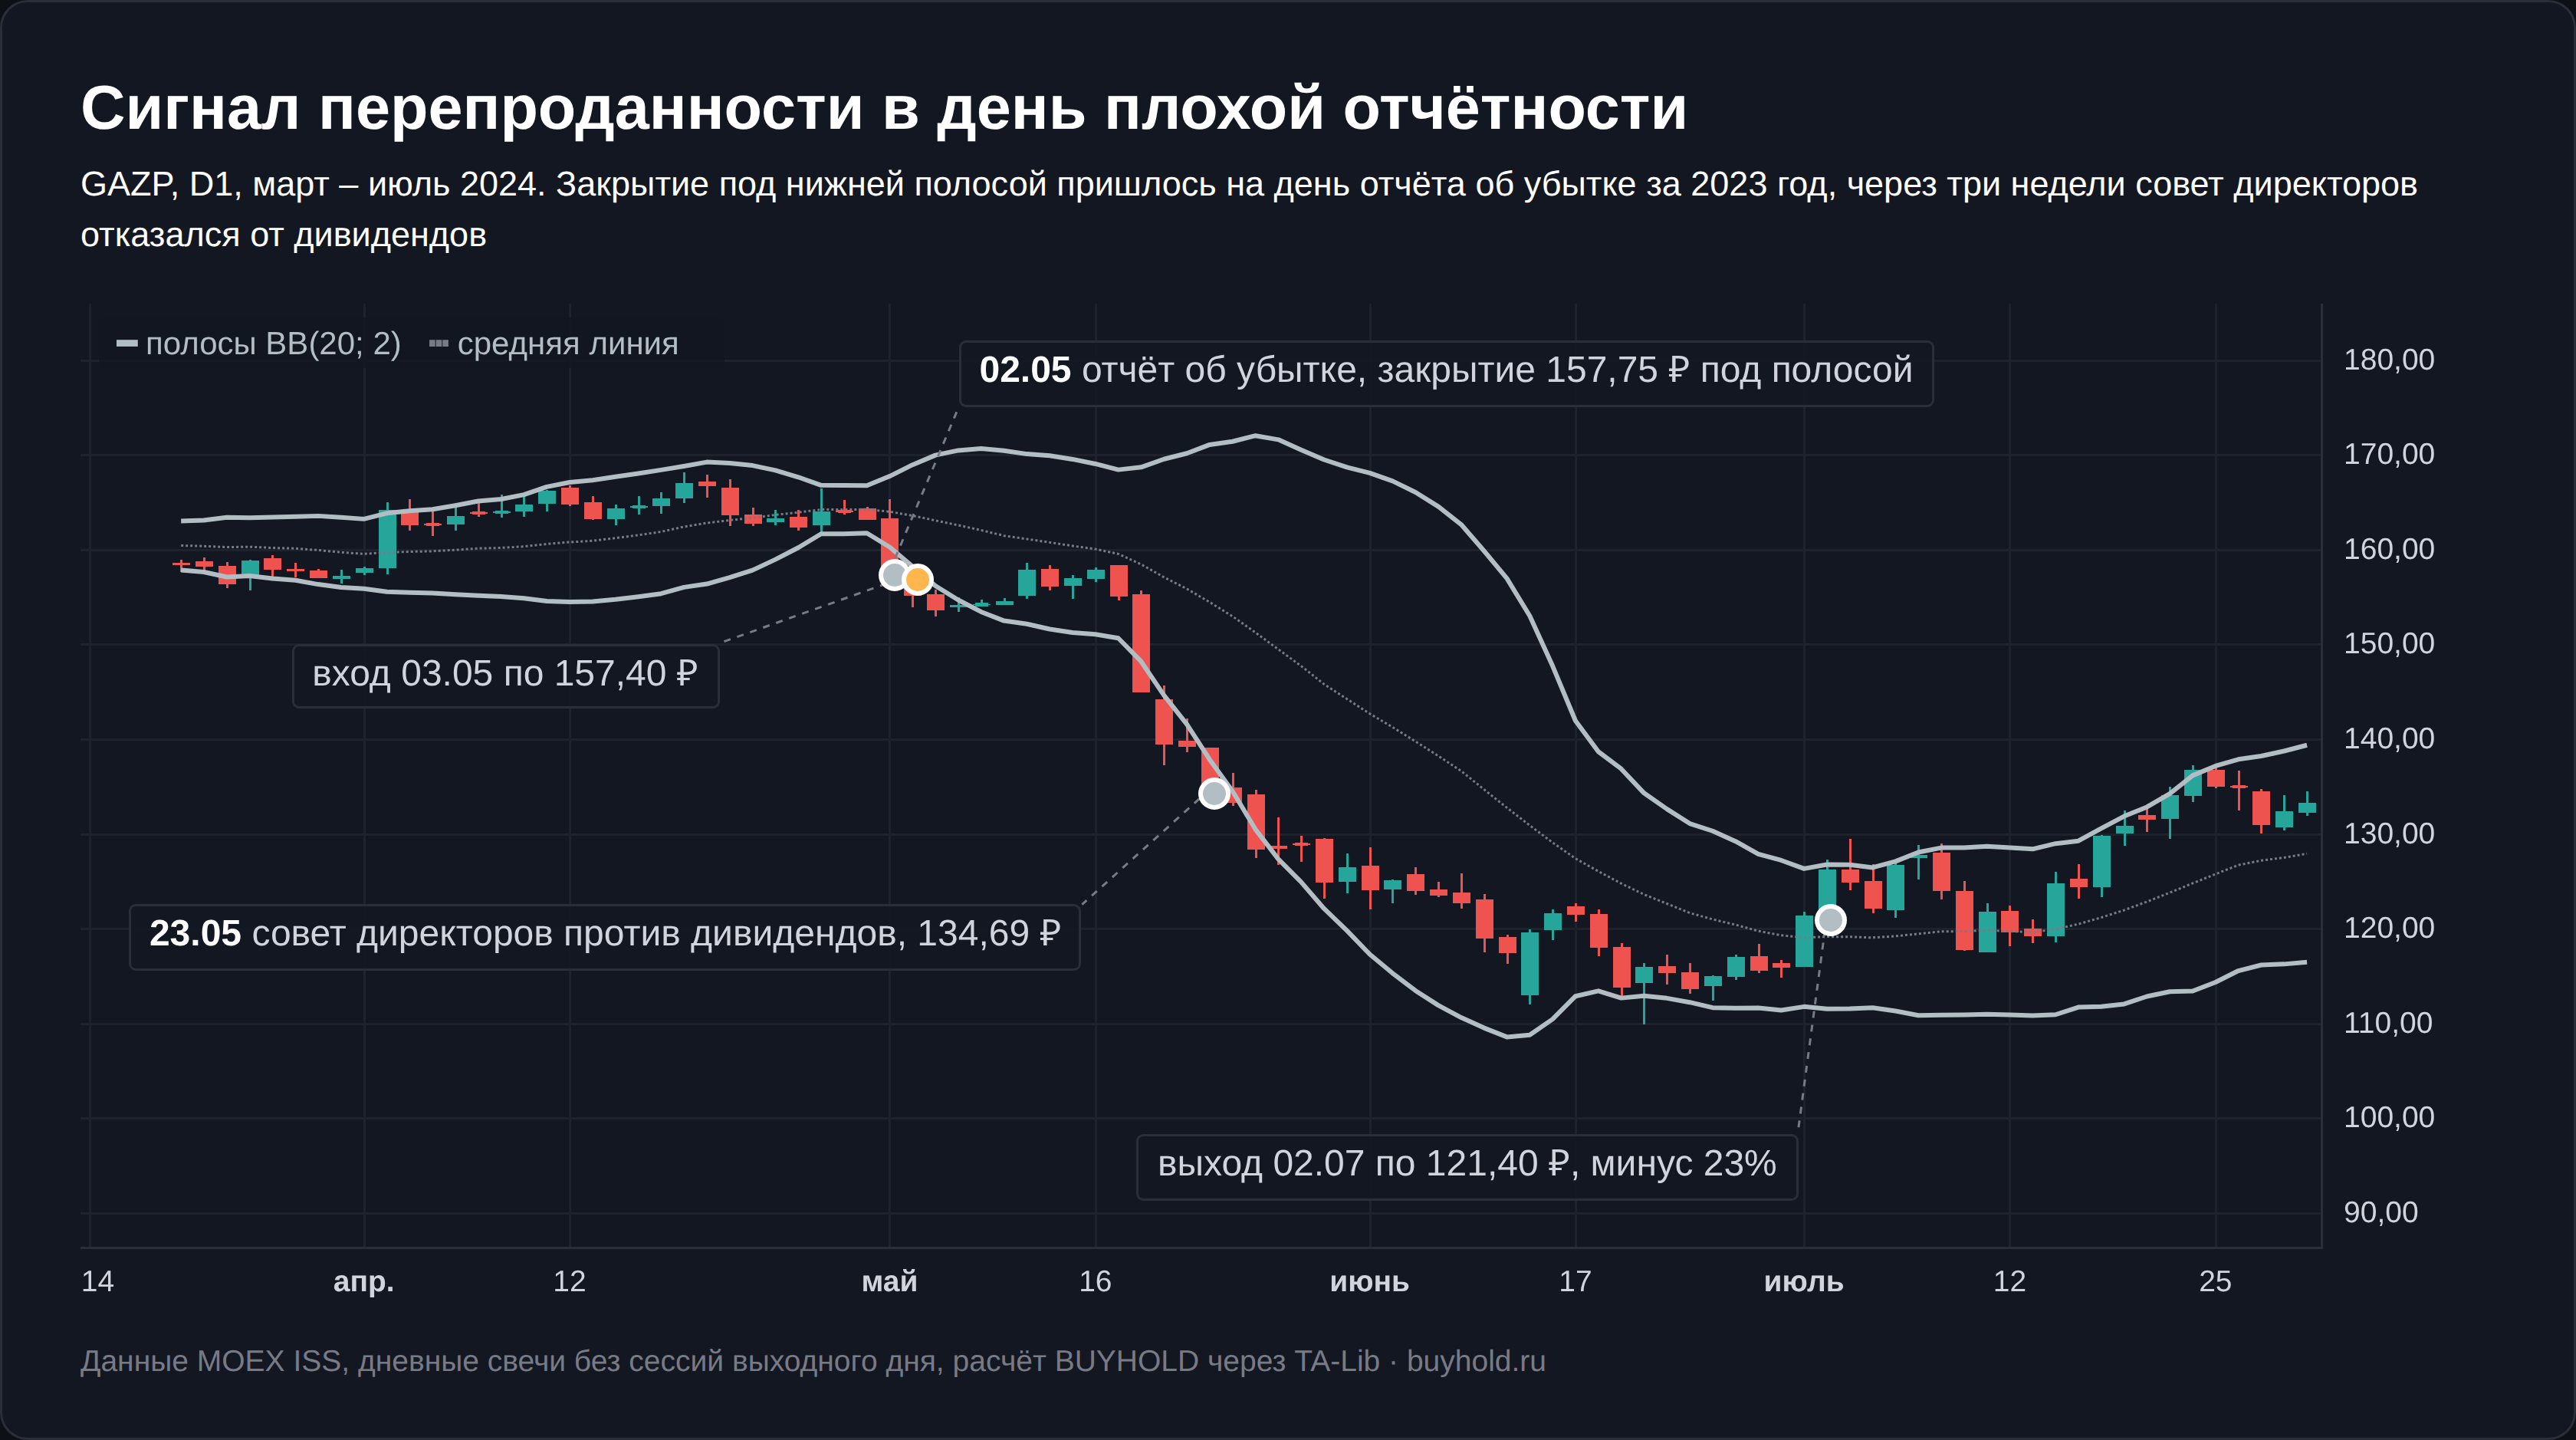
Газпром, август 2022 года
5 августа 2022 года Газпром закрылся на 176,58 ₽ под нижней полосой 180,26 ₽, покупка прошла 8 августа по 180,00 ₽. 23 августа закрытие вернулось к средней линии, и 24 августа сделка закрылась по 184,70 ₽ с плюсом 2,5%.
Через неделю, 30 августа, совет директоров рекомендовал промежуточные дивиденды 51,03 ₽, и 31 августа бумага закрылась на 254,90 ₽. Через 20 торговых дней после сигнала цена была на 43,2% выше, но по правилам стратегии этот рост ей не достался.
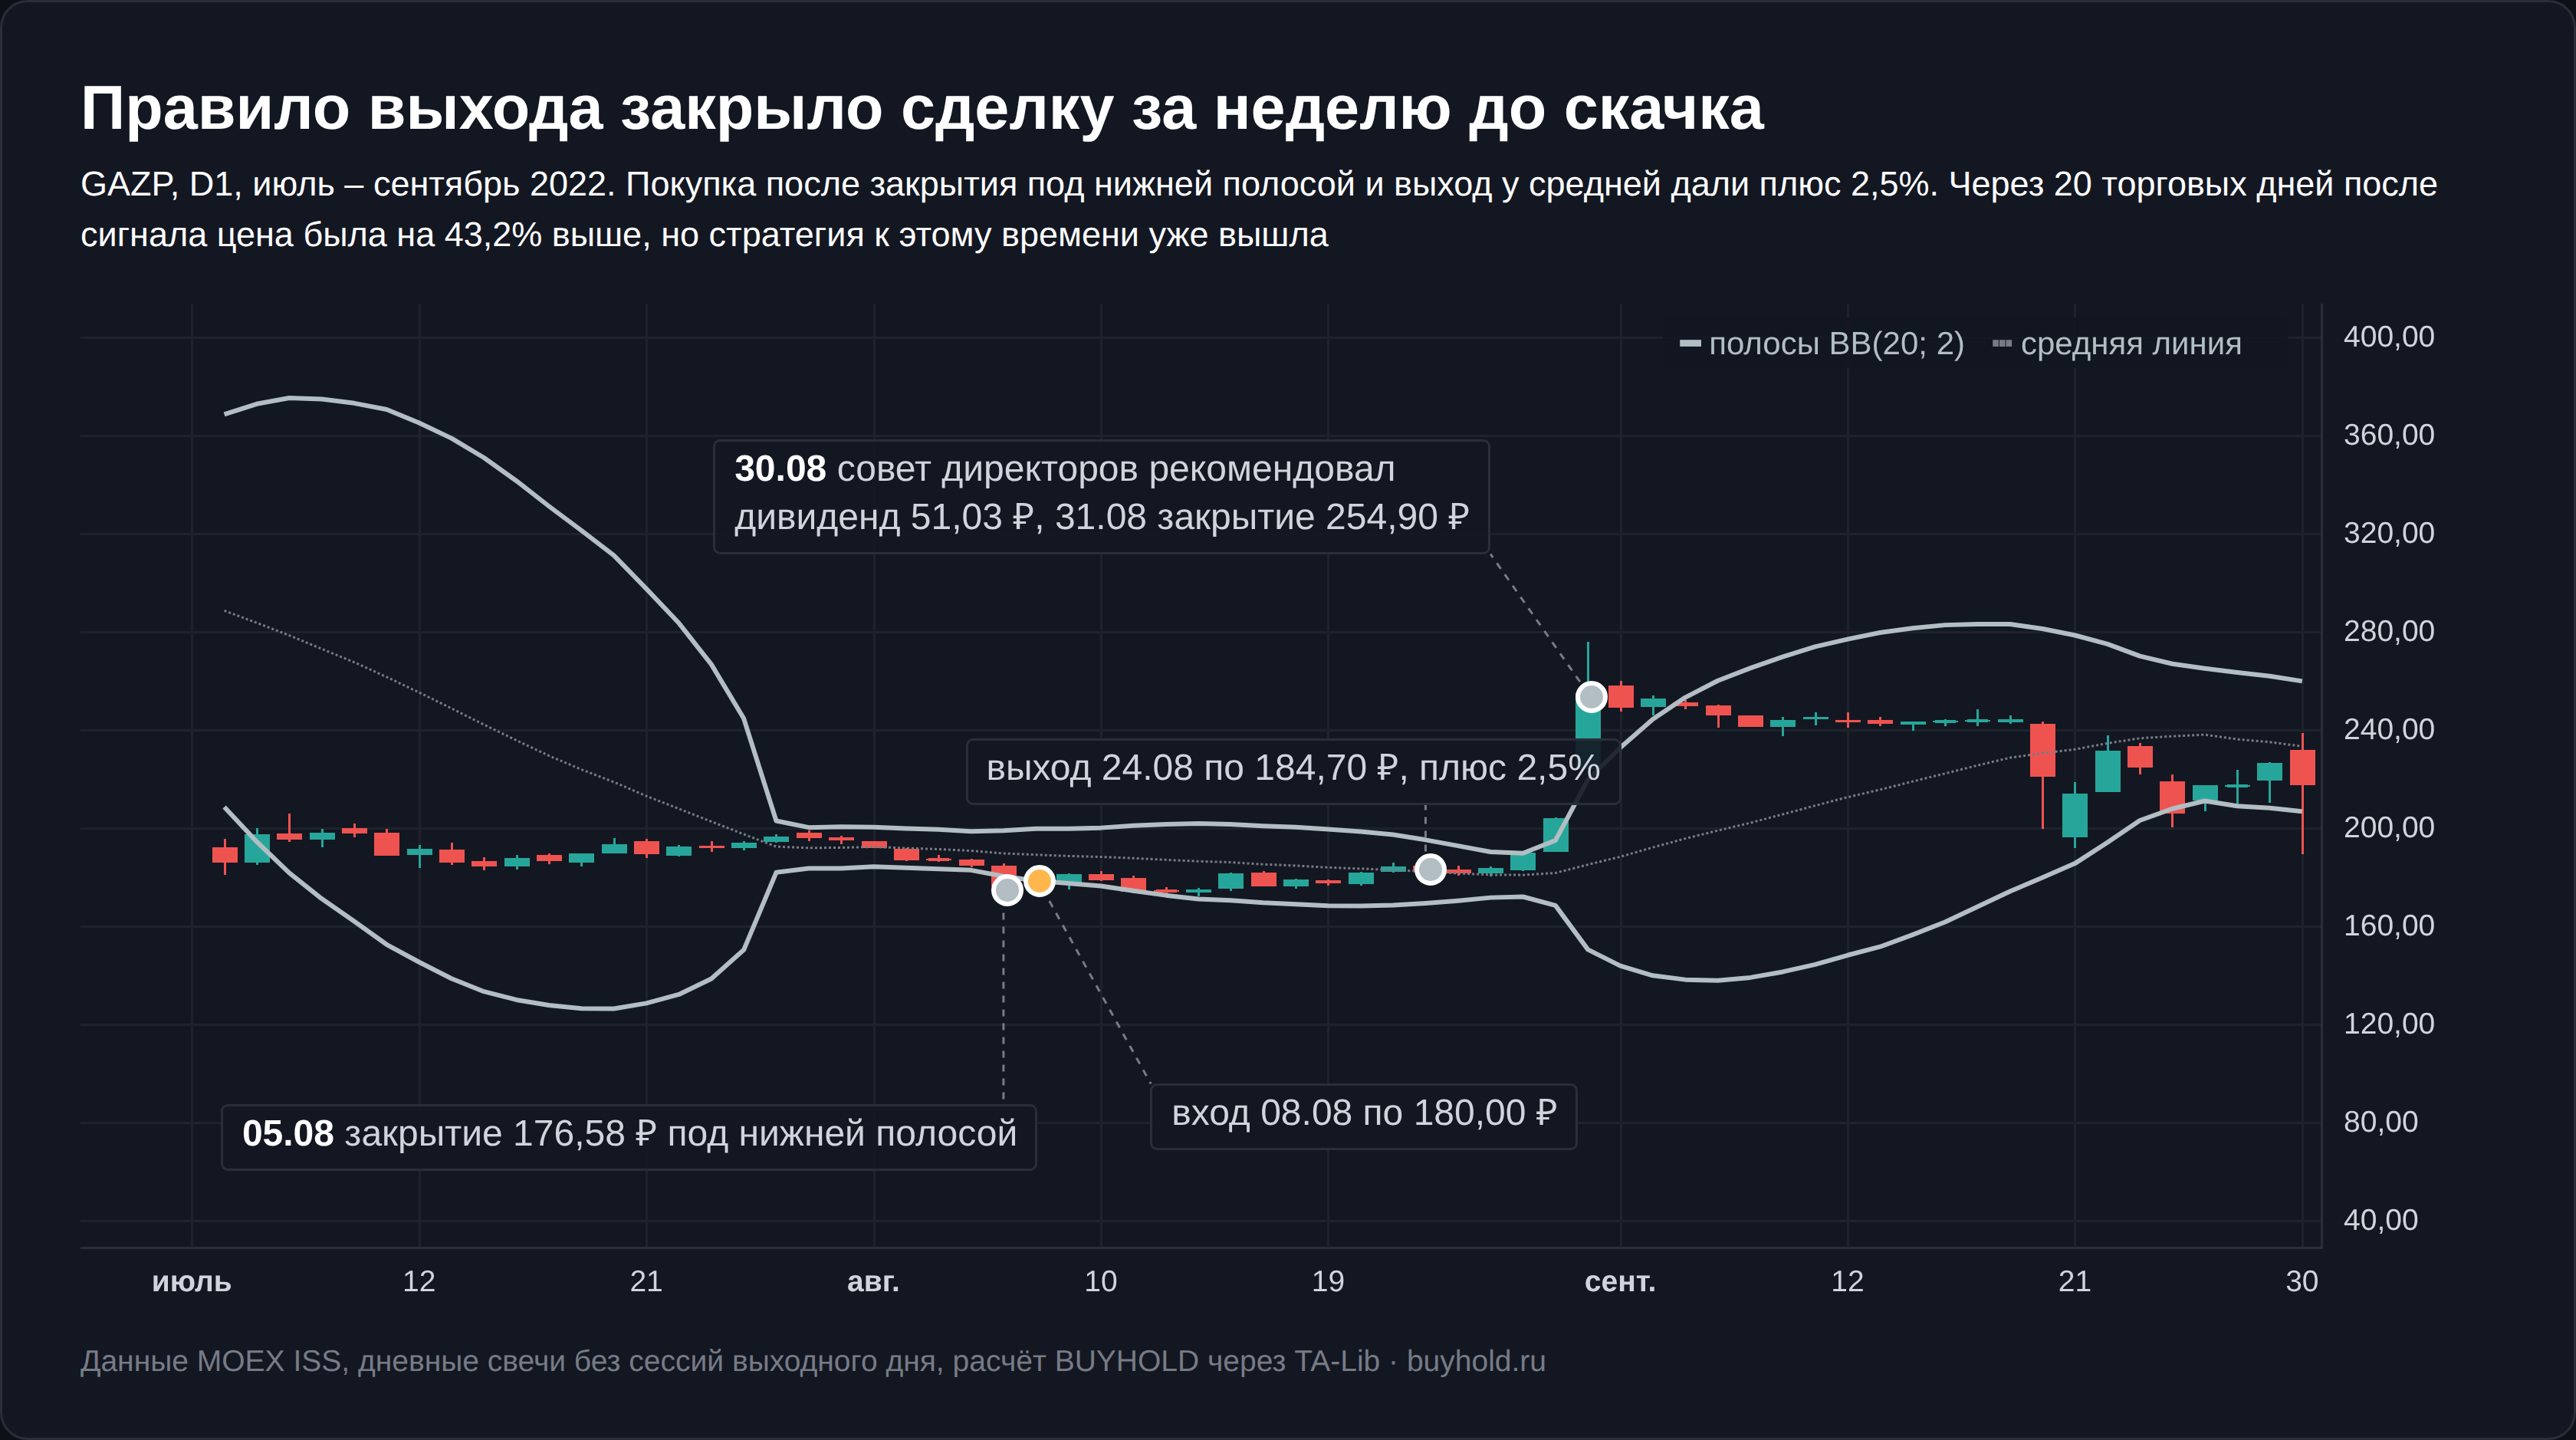
Выход у средней линии режет длинные движения так же исправно, как держит позицию в затяжном падении. Проверять дивидендную повестку и календарь отчётности перед входом полезнее, чем подбирать множитель отклонения.
С чем сочетать полосы Боллинджера и что при этом ломается
Правило 4 требует, чтобы индикаторы в связке не были напрямую связаны друг с другом. Типичный набор новичка из полос, RSI, стохастика и MACD нарушает его целиком. Все четыре считаются по одному ряду закрытий, и их согласие показывает одно и то же наблюдение 4 раза. Уверенность растёт, информации не прибавляется. Это подтвердил и фильтр RSI в сценарии 1, он вдвое сократил число сделок, но не сделал стратегию выгоднее денежного рынка.
Новое измерение добавляют ряды, которые не выводятся из цены закрытия, и фильтры другого масштаба:
- Объём. Пробой границы на объёме выше среднего и пробой на пустом рынке являются разными событиями, и индикаторы на цене их не различают
- ATR. Средний истинный диапазон меряет волатильность через размах бара с учётом гэпов, и стоп-лосс удобнее выражать в его единицах, чем в процентах от входа. Механика описана в статье про индикатор ATR
- Длинная средняя. Фильтр по 200-дневной средней снизил просадку сценария 2 на всех четырёх инструментах, а поведение самой средней разобрано в статье про скользящее среднее
- %b против цены. Цена обновляет минимум, а %b нет. Это сравнение цены с самой собой через нормировку на волатильность, а не второй индикатор поверх первого, общая механика таких расхождений разобрана в материале про дивергенцию
- Индикаторы денежного потока. Во втором методе книги, следовании за трендом, Боллинджер подтверждает сильное закрытие у верхней полосы индексом денежного потока MFI, который учитывает объём
Частые ошибки
- Читать касание полосы как приказ к сделке. На данных Мосбиржи это прочтение проиграло даже деньгам под ставку РЕПО
- Считать выход за полосу редким событием. Он случается около 15 раз в год на бумагу, и реакция на каждый превращает индикатор в генератор сделок
- Продавать на первом касании в тренде. Половина эпизодов выхода длится дольше дня
- Не сверять сигнал с календарём. Выход под нижнюю полосу в день отсечки или отчёта отражает выплату или новость, а не перепроданность
- Сравнивать стратегию с удержанием по цене. Без дивидендов и процента на свободные деньги любая система с выходами в кэш выглядит лучше, чем есть на самом деле
- Смотреть только на процент прибыльных сделок. У Газпрома в сценарии 1 он был 65,7% при результате ниже денежного рынка
- Подбирать параметры под историю. Доля цены в канале от настроек почти не меняется, а красивая кривая сделок подбирается легко
Отработать сценарии из статьи без денег можно в нашем торговом симуляторе на исторических данных, полосы там включаются на графике и настраиваются шестерёнкой. Причину каждого входа стоит записывать в журнал сделок, тогда через месяц видно, какие входы соответствовали правилам, а какие нет. Как полосы Боллинджера выглядят на текущем рынке, показывает живой график.
Плюсы и минусы индикатора
Как считались цифры в статье
- Дневные свечи MOEX ISS, режим TQBR, с 3 января 2019 года по 4 сентября 2026 года с прогревом индикатора с июня 2018 года. Сессии выходного дня, которые идут с марта 2025 года, исключены, иначе 117 лишних свечей сдвигают 20-дневные окна
- Индикатор посчитан функцией BBANDS(20, 2, 2) библиотеки TA-Lib, расхождение с расчётом в pandas не превысило 3,2·10⁻⁹ рубля
- Дивиденды зачисляются держателю за вычетом 13%, дата без дивиденда определена по режиму расчётов T+2 до 31 июля 2023 года и T+1 после. Индекс Мосбиржи в бэктесте заменён индексом полной доходности MCFTRR
- Деньги вне позиции получают ставку индикатора MOEXREPO, комиссия фонда денежного рынка не вычтена
- Налог 13% берётся с годовой прибыли стратегии, убыток переносится на следующие годы. Удержание и фонд денежного рынка по льготе долгосрочного владения от налога на рост освобождены
- Эпизодом выхода считается серия закрытий подряд за полосой, базой служит доля движений в ту же сторону в любой день ряда. На четырёх основных инструментах с поправкой на 16 сравнений строго значимой осталась одна строка, Сбербанк после выхода вниз
Заключение
Полосы Боллинджера остаются одним из немногих индикаторов, автор которых сам подробно объяснил, как ими пользоваться, и массовая практика расходится с этим объяснением почти по всем пунктам. Учебник обещает 95% цены внутри канала и разворот от границы.
Автор пишет про 90% и продолжение движения. Данные Мосбиржи за 7,7 года дают 87% и подтверждают автора. Покупка у нижней полосы проиграла деньгам под ставку РЕПО на всех четырёх инструментах, а покупка над верхней с выходом у средней линии обогнала удержание почти на всех 18 проверенных акциях, но денежный рынок после налога только на половине из них.
Индикатор отвечает на один вопрос, высоко или низко стоит цена относительно своей недавней волатильности. Разворот, перекупленность и сила сигнала дописаны к нему позже и данными не подтверждаются. Если вы используете полосы для входа, сверяйтесь с календарём отсечек и отчётности и сравнивайте свою систему с денежным рынком, а не с нулём.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.