Разворотные модели в трейдинге обещают поймать смену тренда рано и с коротким стопом. Я проверил 20 вариантов таких моделей (фигуры, свечи и дивергенции) на 182 676 дневных барах форекса, акций Мосбиржи, акций США и криптовалют, а форекс отдельно ещё и на 16 617 четырёхчасовых барах EUR/USD. Против обычного дня в той же ситуации, с тем же стопом, ни одна модель не прошла порог статистической значимости. Фигура не добавила ничего к простому слому структуры, а расхождение RSI ничего к паре максимумов без расхождения.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое разворотные модели и чем разворот отличается от отката
Разворотная модель, или разворотный паттерн, — повторяющаяся конфигурация цены, после которой ждут смены направления тренда. Сначала идёт тренд, который есть что разворачивать. Потом форма, которую можно описать правилом (две равные вершины, свеча с длинной тенью, расхождение цены и осциллятора). Последним идёт подтверждение, обычно закрытие за уровнем, после которого трейдер входит в сделку.
Разворот и откат различаются масштабом, а не формой. Откат прерывает тренд и заканчивается новым экстремумом в прежнюю сторону, разворот ломает последовательность максимумов и минимумов. В момент появления модели одно от другого не отличить, поэтому любая разворотная модель остаётся ставкой на то, что начавшееся движение окажется разворотом, а не очередной коррекцией.
Признаки, по которым смену тренда пытаются распознать раньше, собраны в статье о том, как определить разворот тренда.
- Графические фигуры (двойная и тройная вершина, голова и плечи, бриллиант) строятся на нескольких колебаниях и живут недели.
- Свечные модели (молот, пин-бар, поглощение, звёзды) укладываются в одну-три свечи.
- Индикаторные сигналы, прежде всего дивергенция RSI и MACD, сравнивают новый экстремум цены с силой движения.
Карточка собрана на одной выборке, методика расчёта описана в разделе про проверку.
| Вопрос | Ответ по данным 2010–2026 |
|---|---|
| Что показывает модель | Место, где тренд может смениться, и место для стопа |
| Как часто встречается | Одно- и двухсвечные модели 6–28 раз на 1000 баров, звёзды 2–3, двойная вершина 1,5, голова и плечи 0,7 |
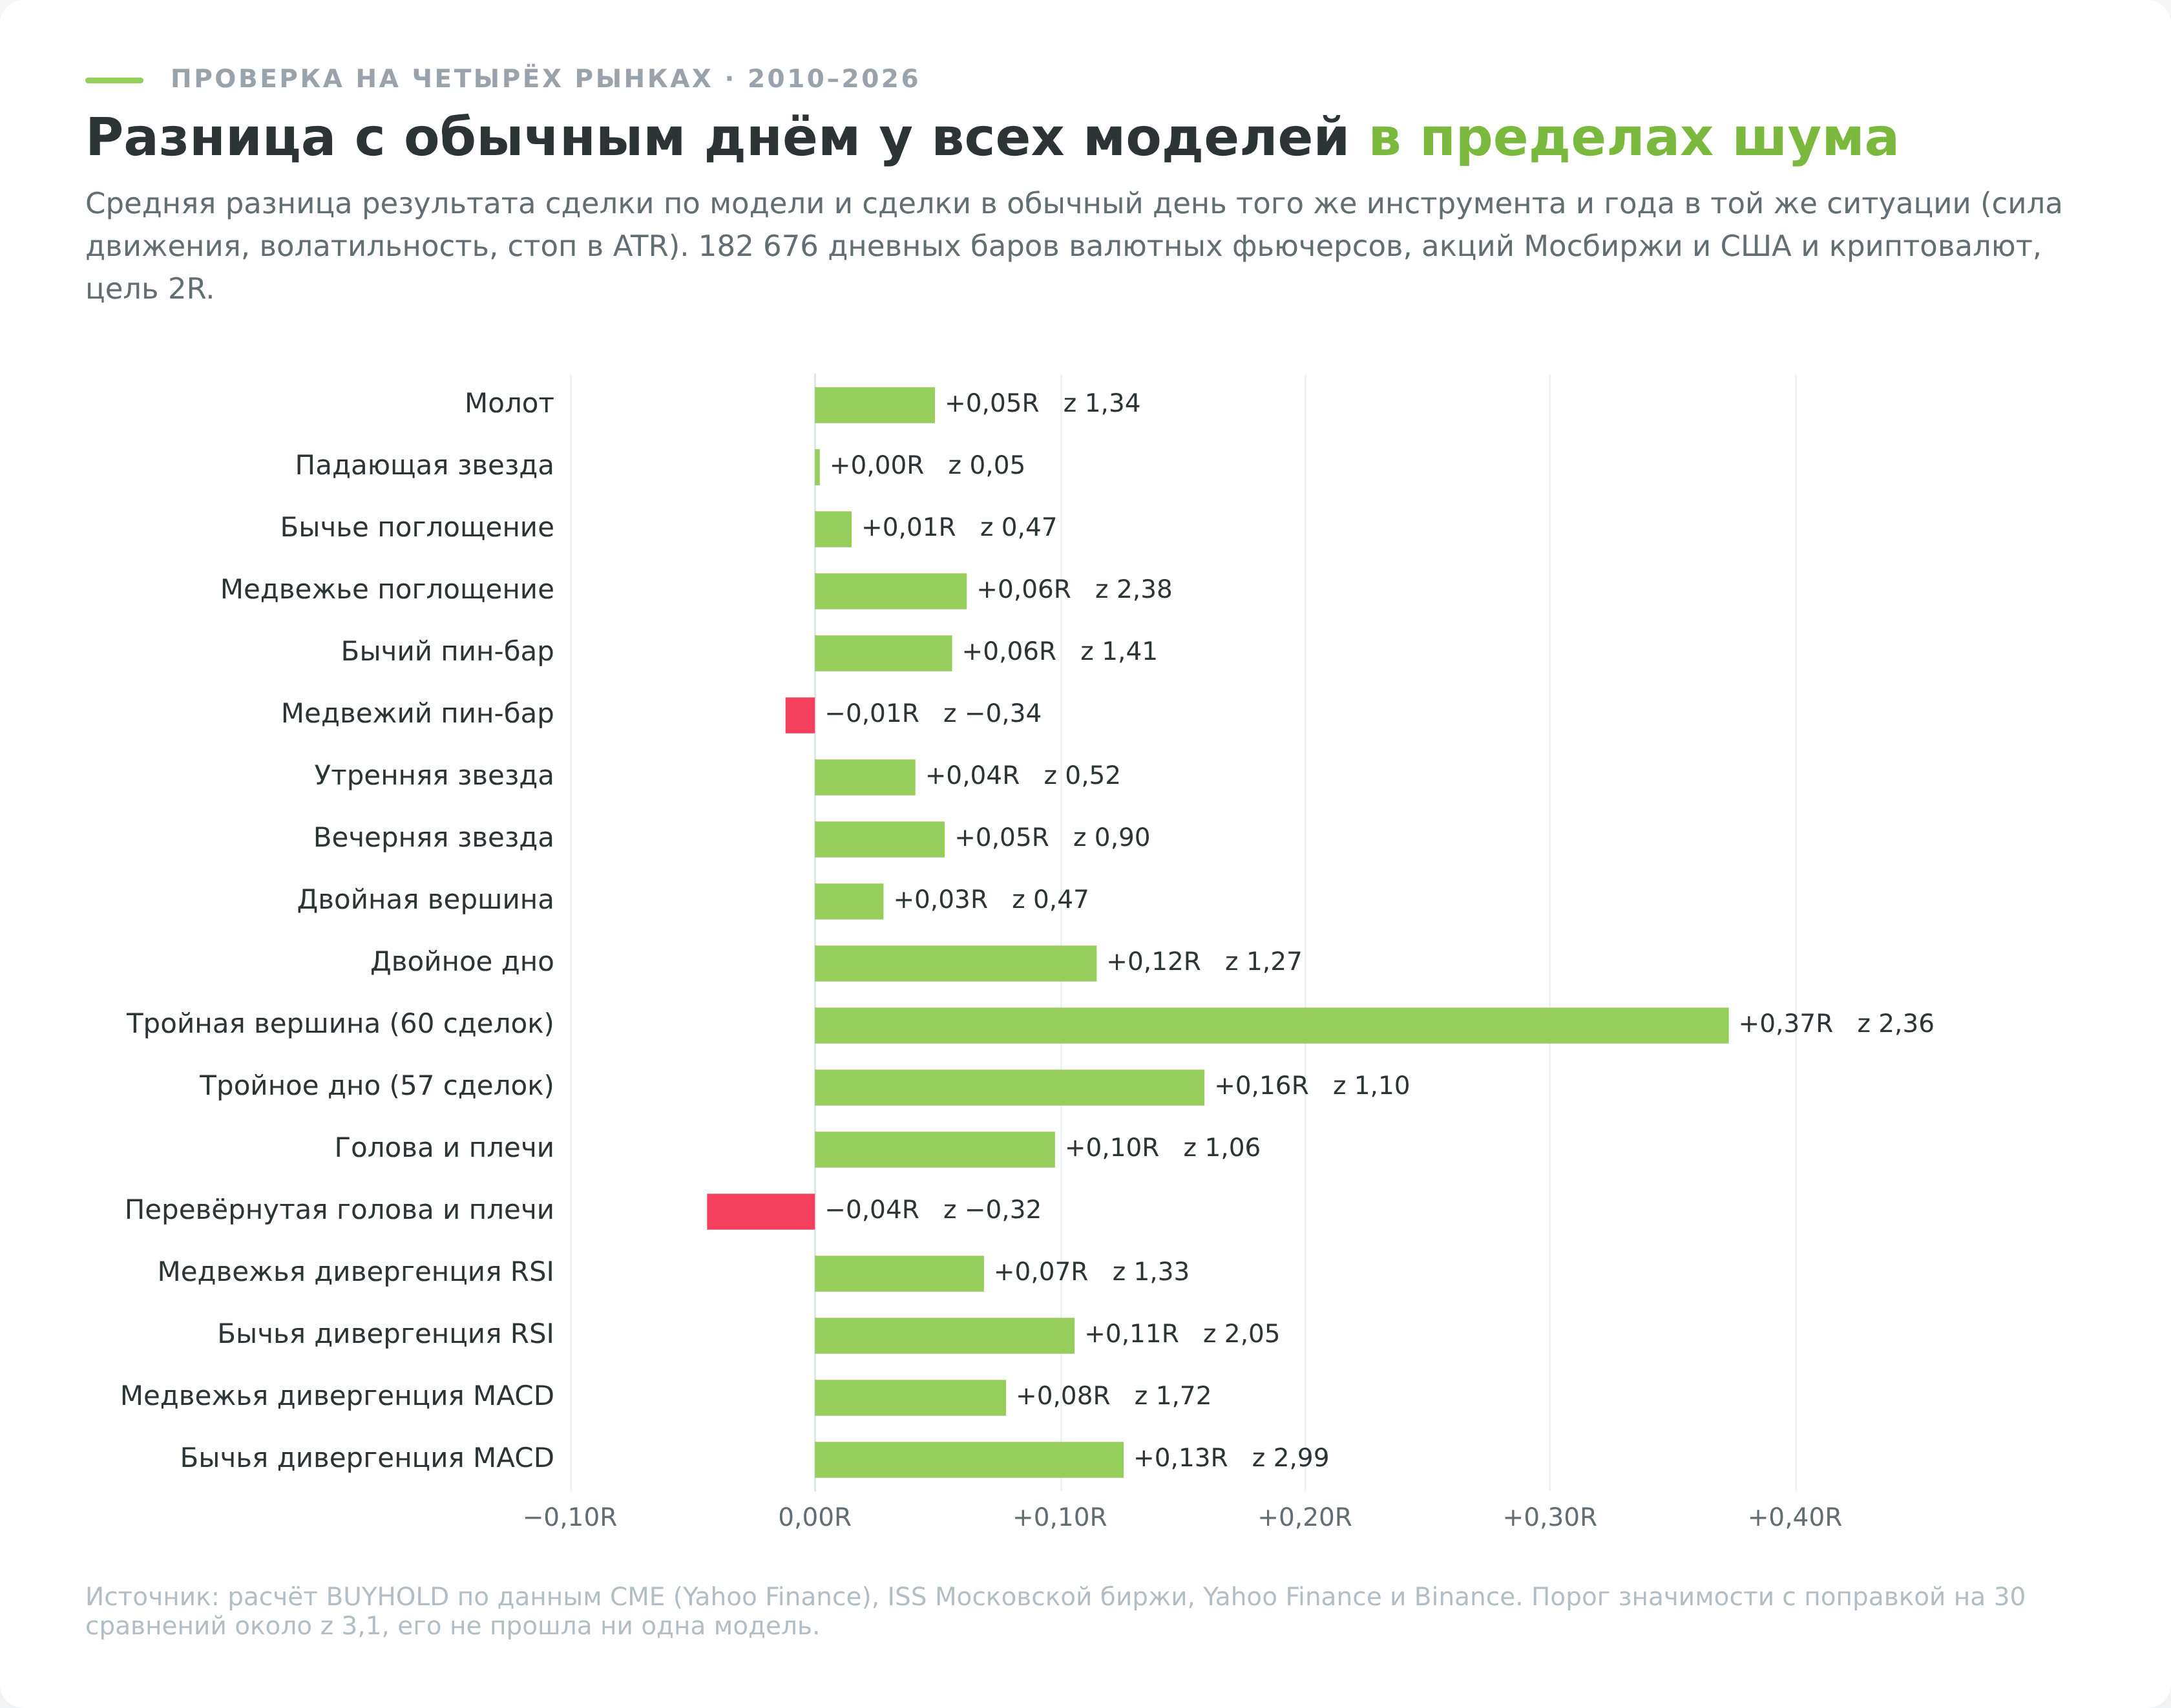
| Разница с обычным днём в той же ситуации | Свечи от −0,01R до +0,06R, фигуры от −0,04R до +0,16R (тройная вершина +0,37R на 60 сделках), дивергенции от +0,07R до +0,13R. Порог значимости не прошла ни одна |
| Что добавляет форма | Ничего заметного. Слом структуры без фигуры и пара максимумов без дивергенции дают столько же |
| Как часто выбивает стоп | У свечных моделей в 60–69% сделок до цели 2R, у фигур в 25–51% |
| Что делать | Считать модель местом для стопа, а не прогнозом, и проверять схему на своих данных до входа деньгами |
Какие бывают разворотные модели и паттерны. Сводная таблица
В таблице собраны модели, которые разбирала прежняя версия этой статьи, с правилом входа и стопа из классических учебников и частотой, которую дал сканер. Название модели в таблице ведёт на её отдельный разбор. У тройной вершины и дна своего разбора пока нет.
| Модель | Семья | Вход | Стоп | Частота на 1000 дневных баров |
|---|---|---|---|---|
| Двойная вершина и дно | Фигура | Закрытие за линией шеи | За экстремумом фигуры | 1,52 и 1,07 |
| Тройная вершина и дно | Фигура | Закрытие за линией шеи | За экстремумом фигуры | 0,33 и 0,31 |
| Голова и плечи, перевёрнутая | Фигура | Закрытие за линией шеи | За правым плечом или за головой | 0,73 и 0,47 |
| Бриллиант | Фигура | Выход из ромба | За фигурой | не проверялась |
| V-образный разворот | Фигура | Нет формального правила | Нет формального правила | не проверялся |
| Молот и падающая звезда | Свеча | Закрытие свечи | За тенью | 12,0 и 6,3 |
| Пин-бар | Свеча | Закрытие свечи | За носом | 13,5 и 11,3 |
| Поглощение | Две свечи | Закрытие второй свечи | За экстремумом пары | 21,3 и 27,6 |
| Пинцет | Две свечи | Закрытие второй свечи | За общим экстремумом | 14,5 и 17,9 |
| Утренняя и вечерняя звезда | Три свечи | Закрытие третьей свечи | За экстремумом тройки | 2,4 и 2,8 |
| Дивергенция RSI | Индикатор | Подтверждение второго экстремума | За вторым экстремумом | 4,1 и 7,1 |
| Дивергенция MACD | Индикатор | Подтверждение второго экстремума | За вторым экстремумом | 8,3 и 11,4 |
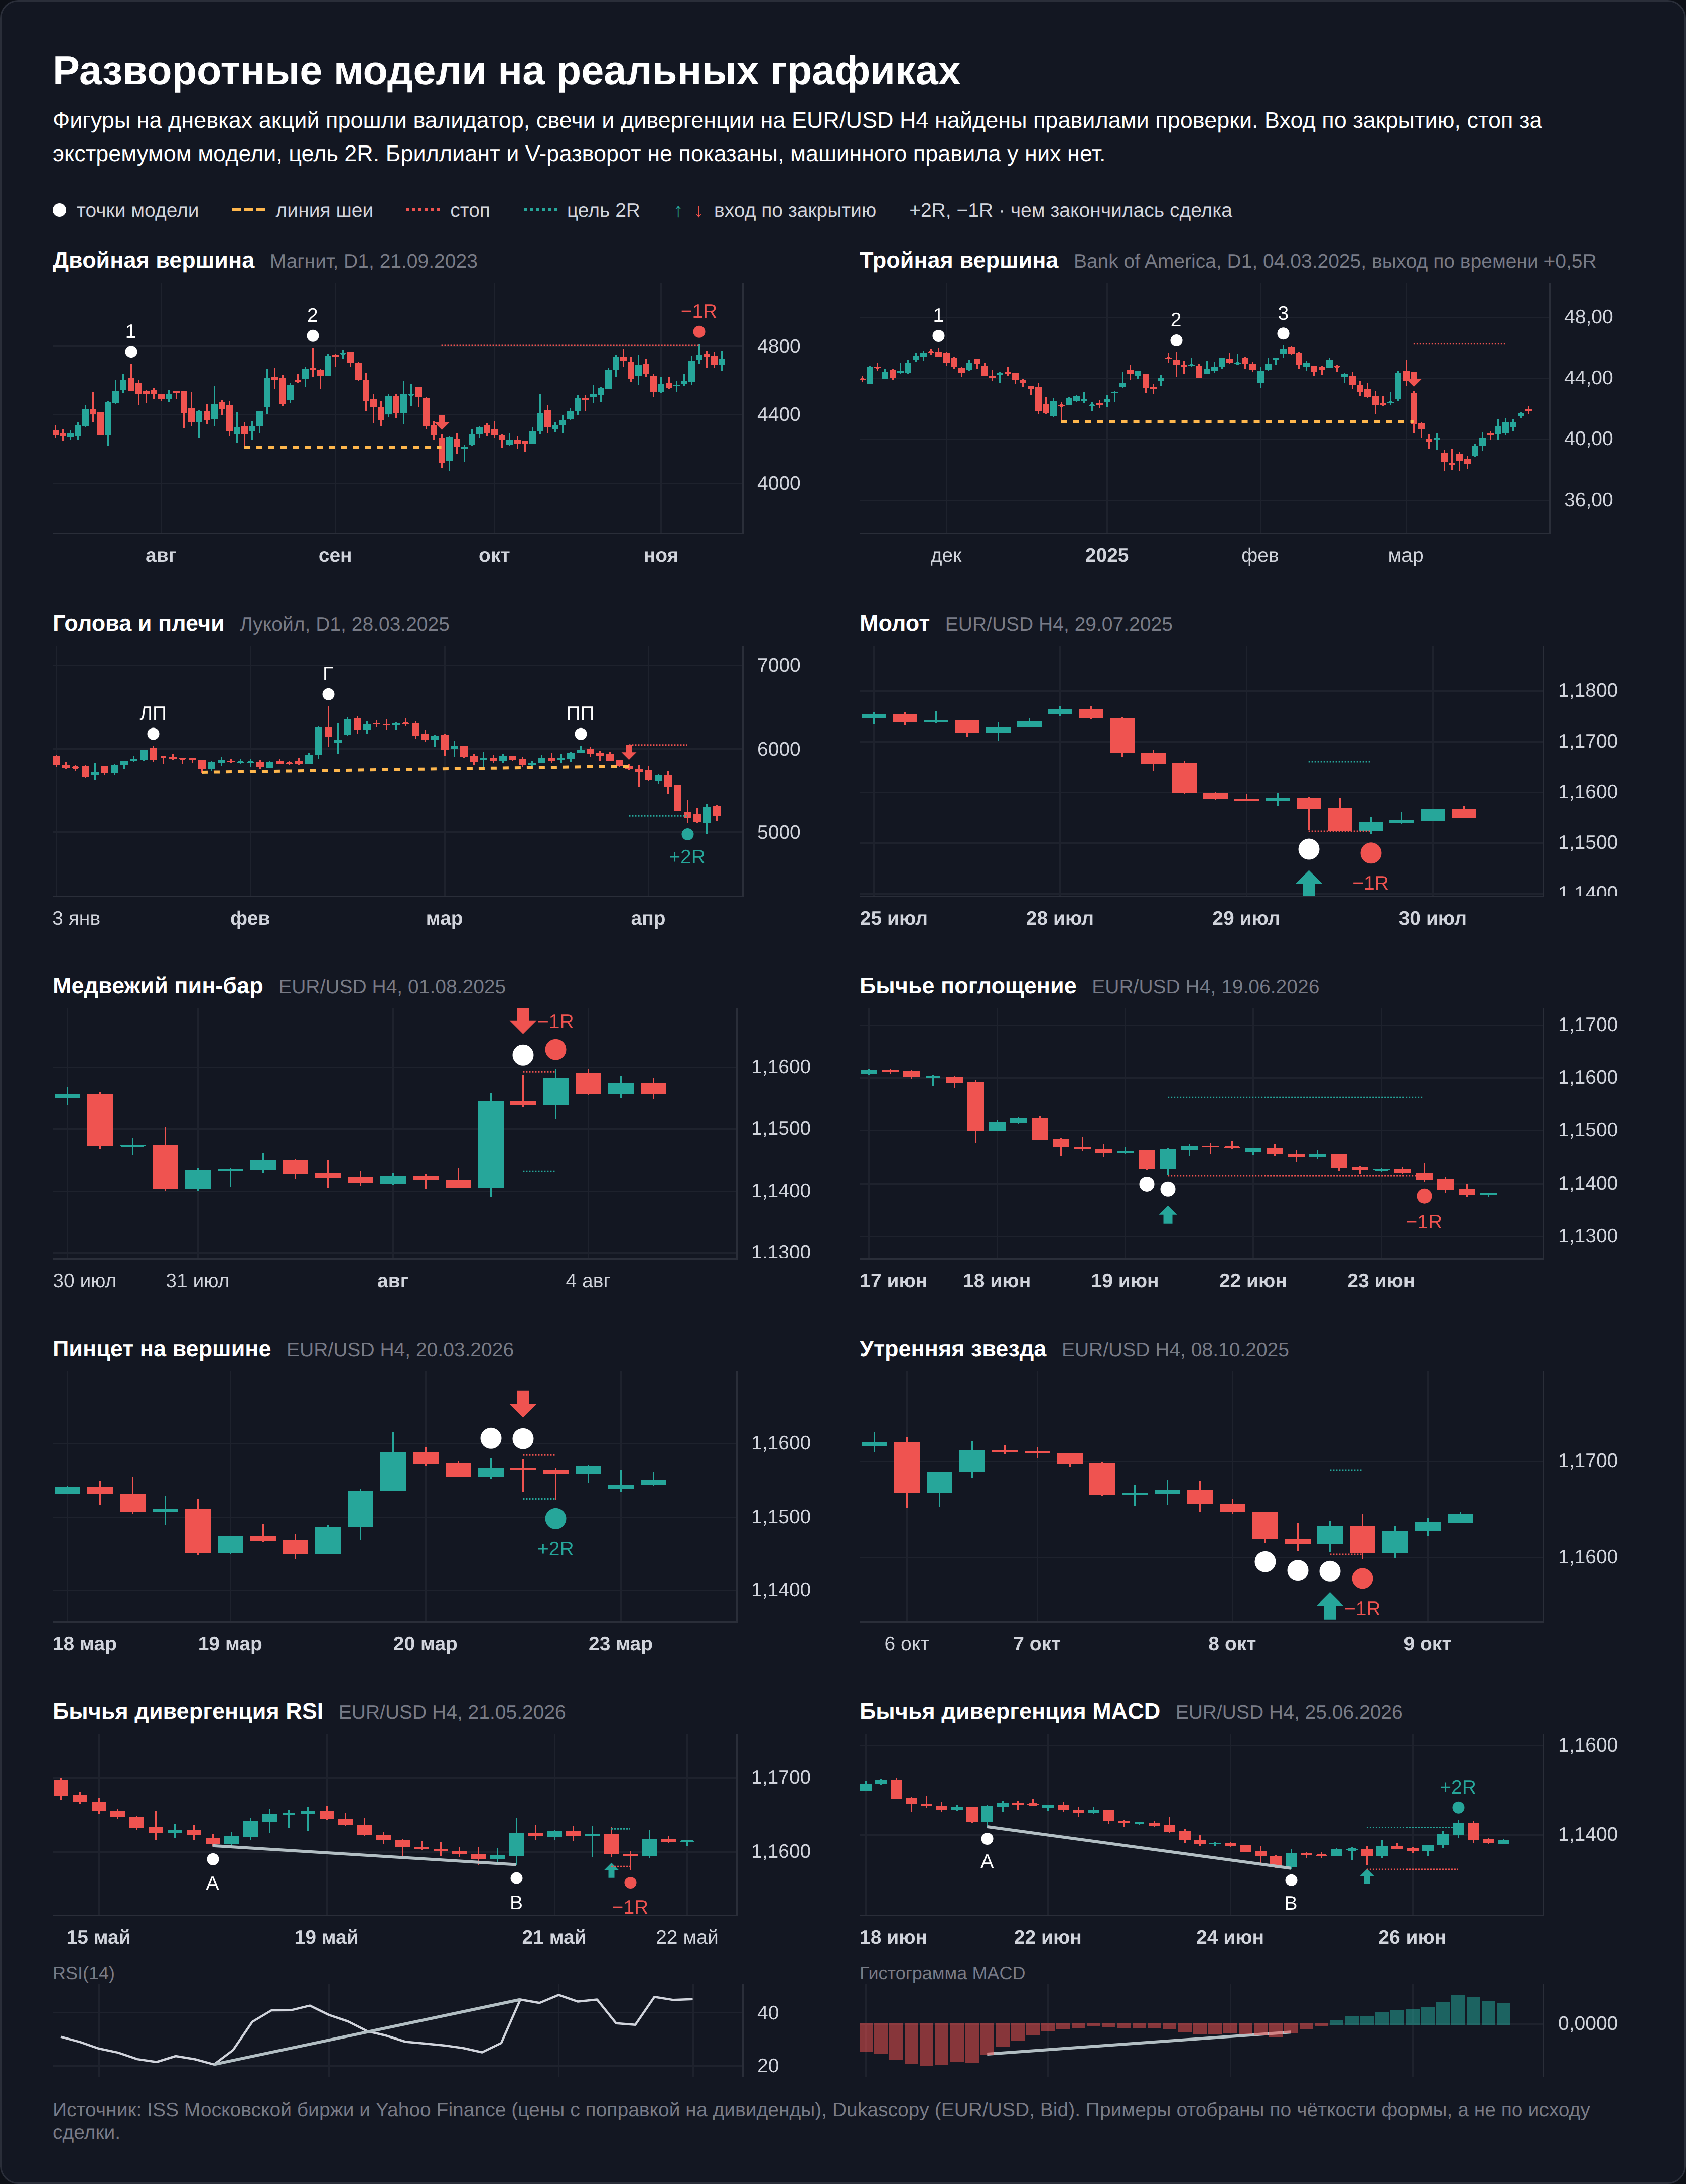
Если в названии строки две модели, первое число относится к первой из них. В остальных строках первое число относится к бычьей версии, второе к медвежьей. Сканер работал на четырёх рынках сразу, 182 676 дневных баров. На одном инструменте двойная вершина по такому счёту появляется примерно раз в два с половиной года, а голова и плечи раз в пять лет. Свечные модели встречаются каждые одну-две недели.
Графические разворотные фигуры
Фигуры рисуются по экстремумам, и первым встаёт вопрос, какой экстремум считать значимым. Учебники отвечают на глаз, программа отвечает правилом, и от правила зависит, сколько фигур вы найдёте.
Мой сканер считает экстремумом бар, который выше пяти соседних с каждой стороны, и узнаёт о нём только через пять баров, когда экстремум подтвердился. Фигура засчитывается, если стоит на максимуме или минимуме последних 60 баров и её высота не меньше двух средних дневных диапазонов (ATR).
Островной разворот, где участок цены отрезан гэпами с обеих сторон, в эту проверку не вошёл. Его отдельно искали на акциях Мосбиржи за 11 лет, итог собран в статье про островной разворот.
Двойная и тройная вершина, двойное и тройное дно
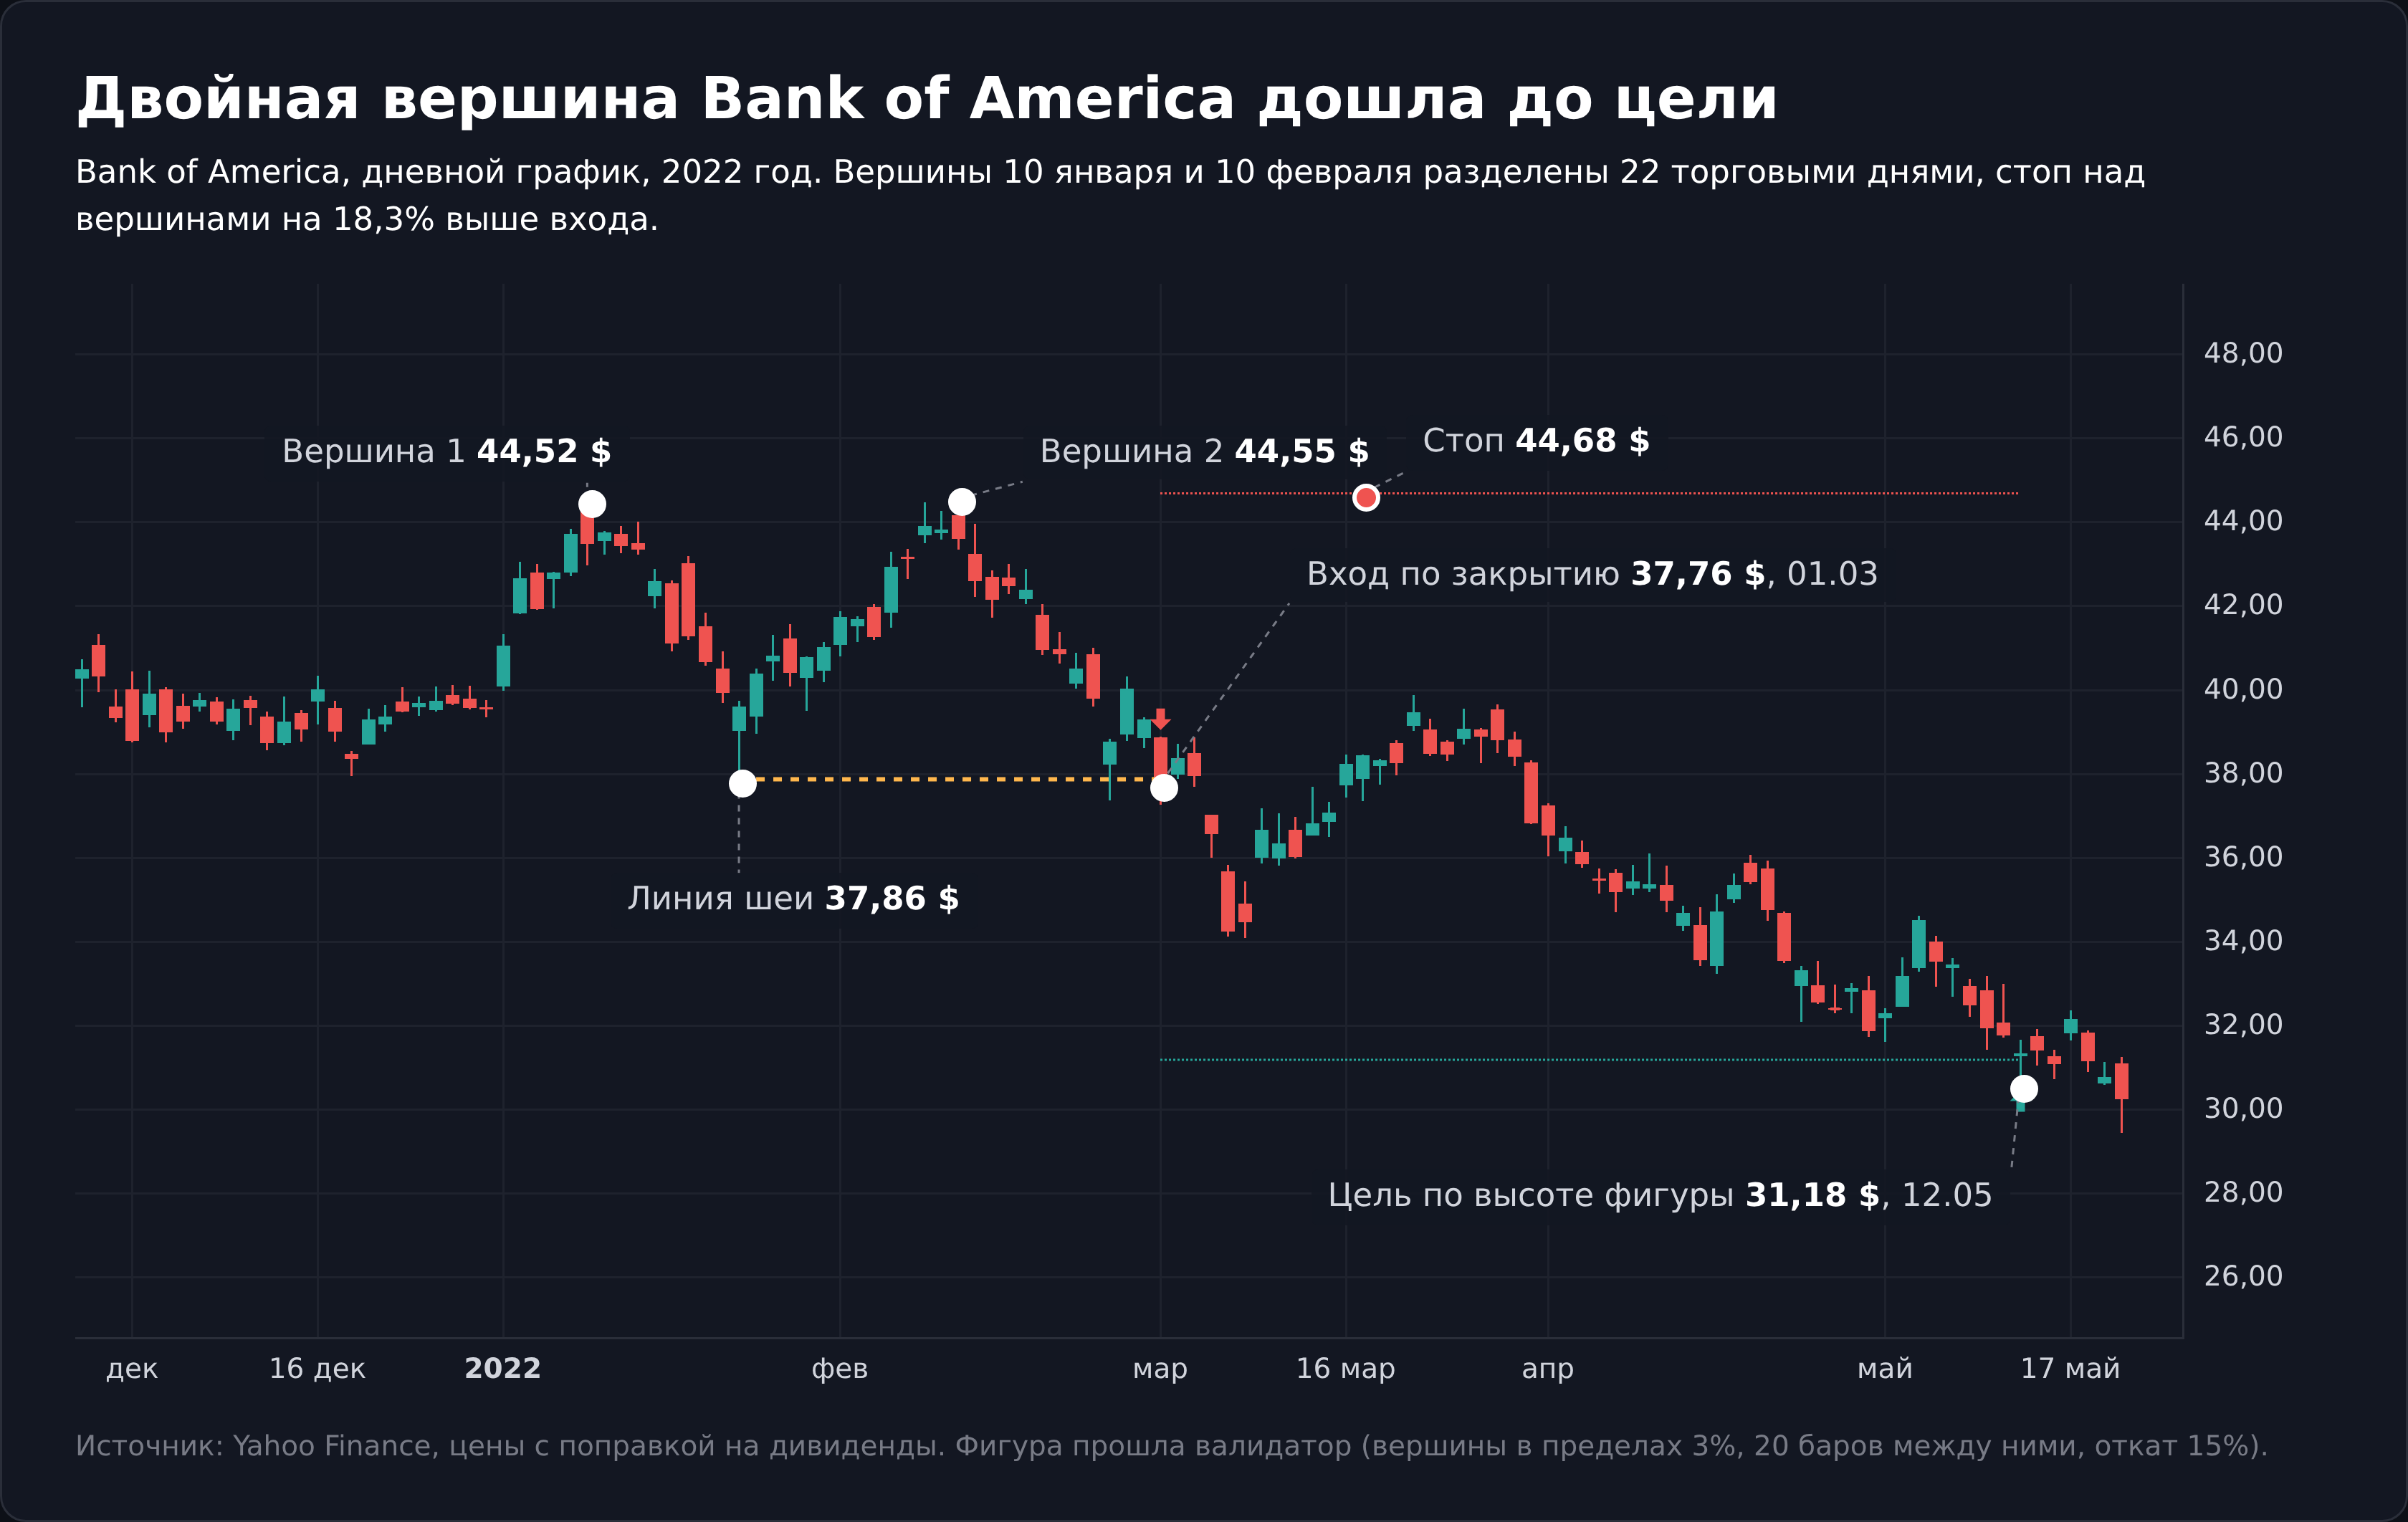
Двойная вершина получается, когда цена дважды упирается в одну зону, а между касаниями откатывается. Линия шеи проходит по минимуму отката. Фигура считается состоявшейся после закрытия ниже этой линии, стоп ставят над вершинами, цель по правилу измеренного движения откладывают вниз от шеи на высоту фигуры. Тройная вершина строится так же, только касаний три. Двойное и тройное дно зеркальны.
Проверяя двойные вершины, я увидел, что их число зависит от настроек сильнее, чем от рынка. При допуске равенства вершин в 0,5 ATR сканер нашёл 181 штуку, при 0,75 ATR 278, при 1 ATR уже 336. Требование высоты в 3 ATR вместо 2 срезало число до 136. Почти половина фигур, которые трейдер видит на графике, существуют только при его допуске, и у спора «это двойная вершина или нет» правильного ответа нет.
Строгие пороги не спасают. Из 313 фигур на акциях США правила из учебников (вершины в пределах 3% друг от друга, между ними не меньше 20 баров, откат не мельче 10%) прошли 66. Их разница с обычным днём +0,10R, у остальных фигур та же величина. Цель по высоте фигуры строгие фигуры брали даже реже, в 35% случаев против 56%, потому что при глубоком откате цель лежит дальше.
Голова и плечи
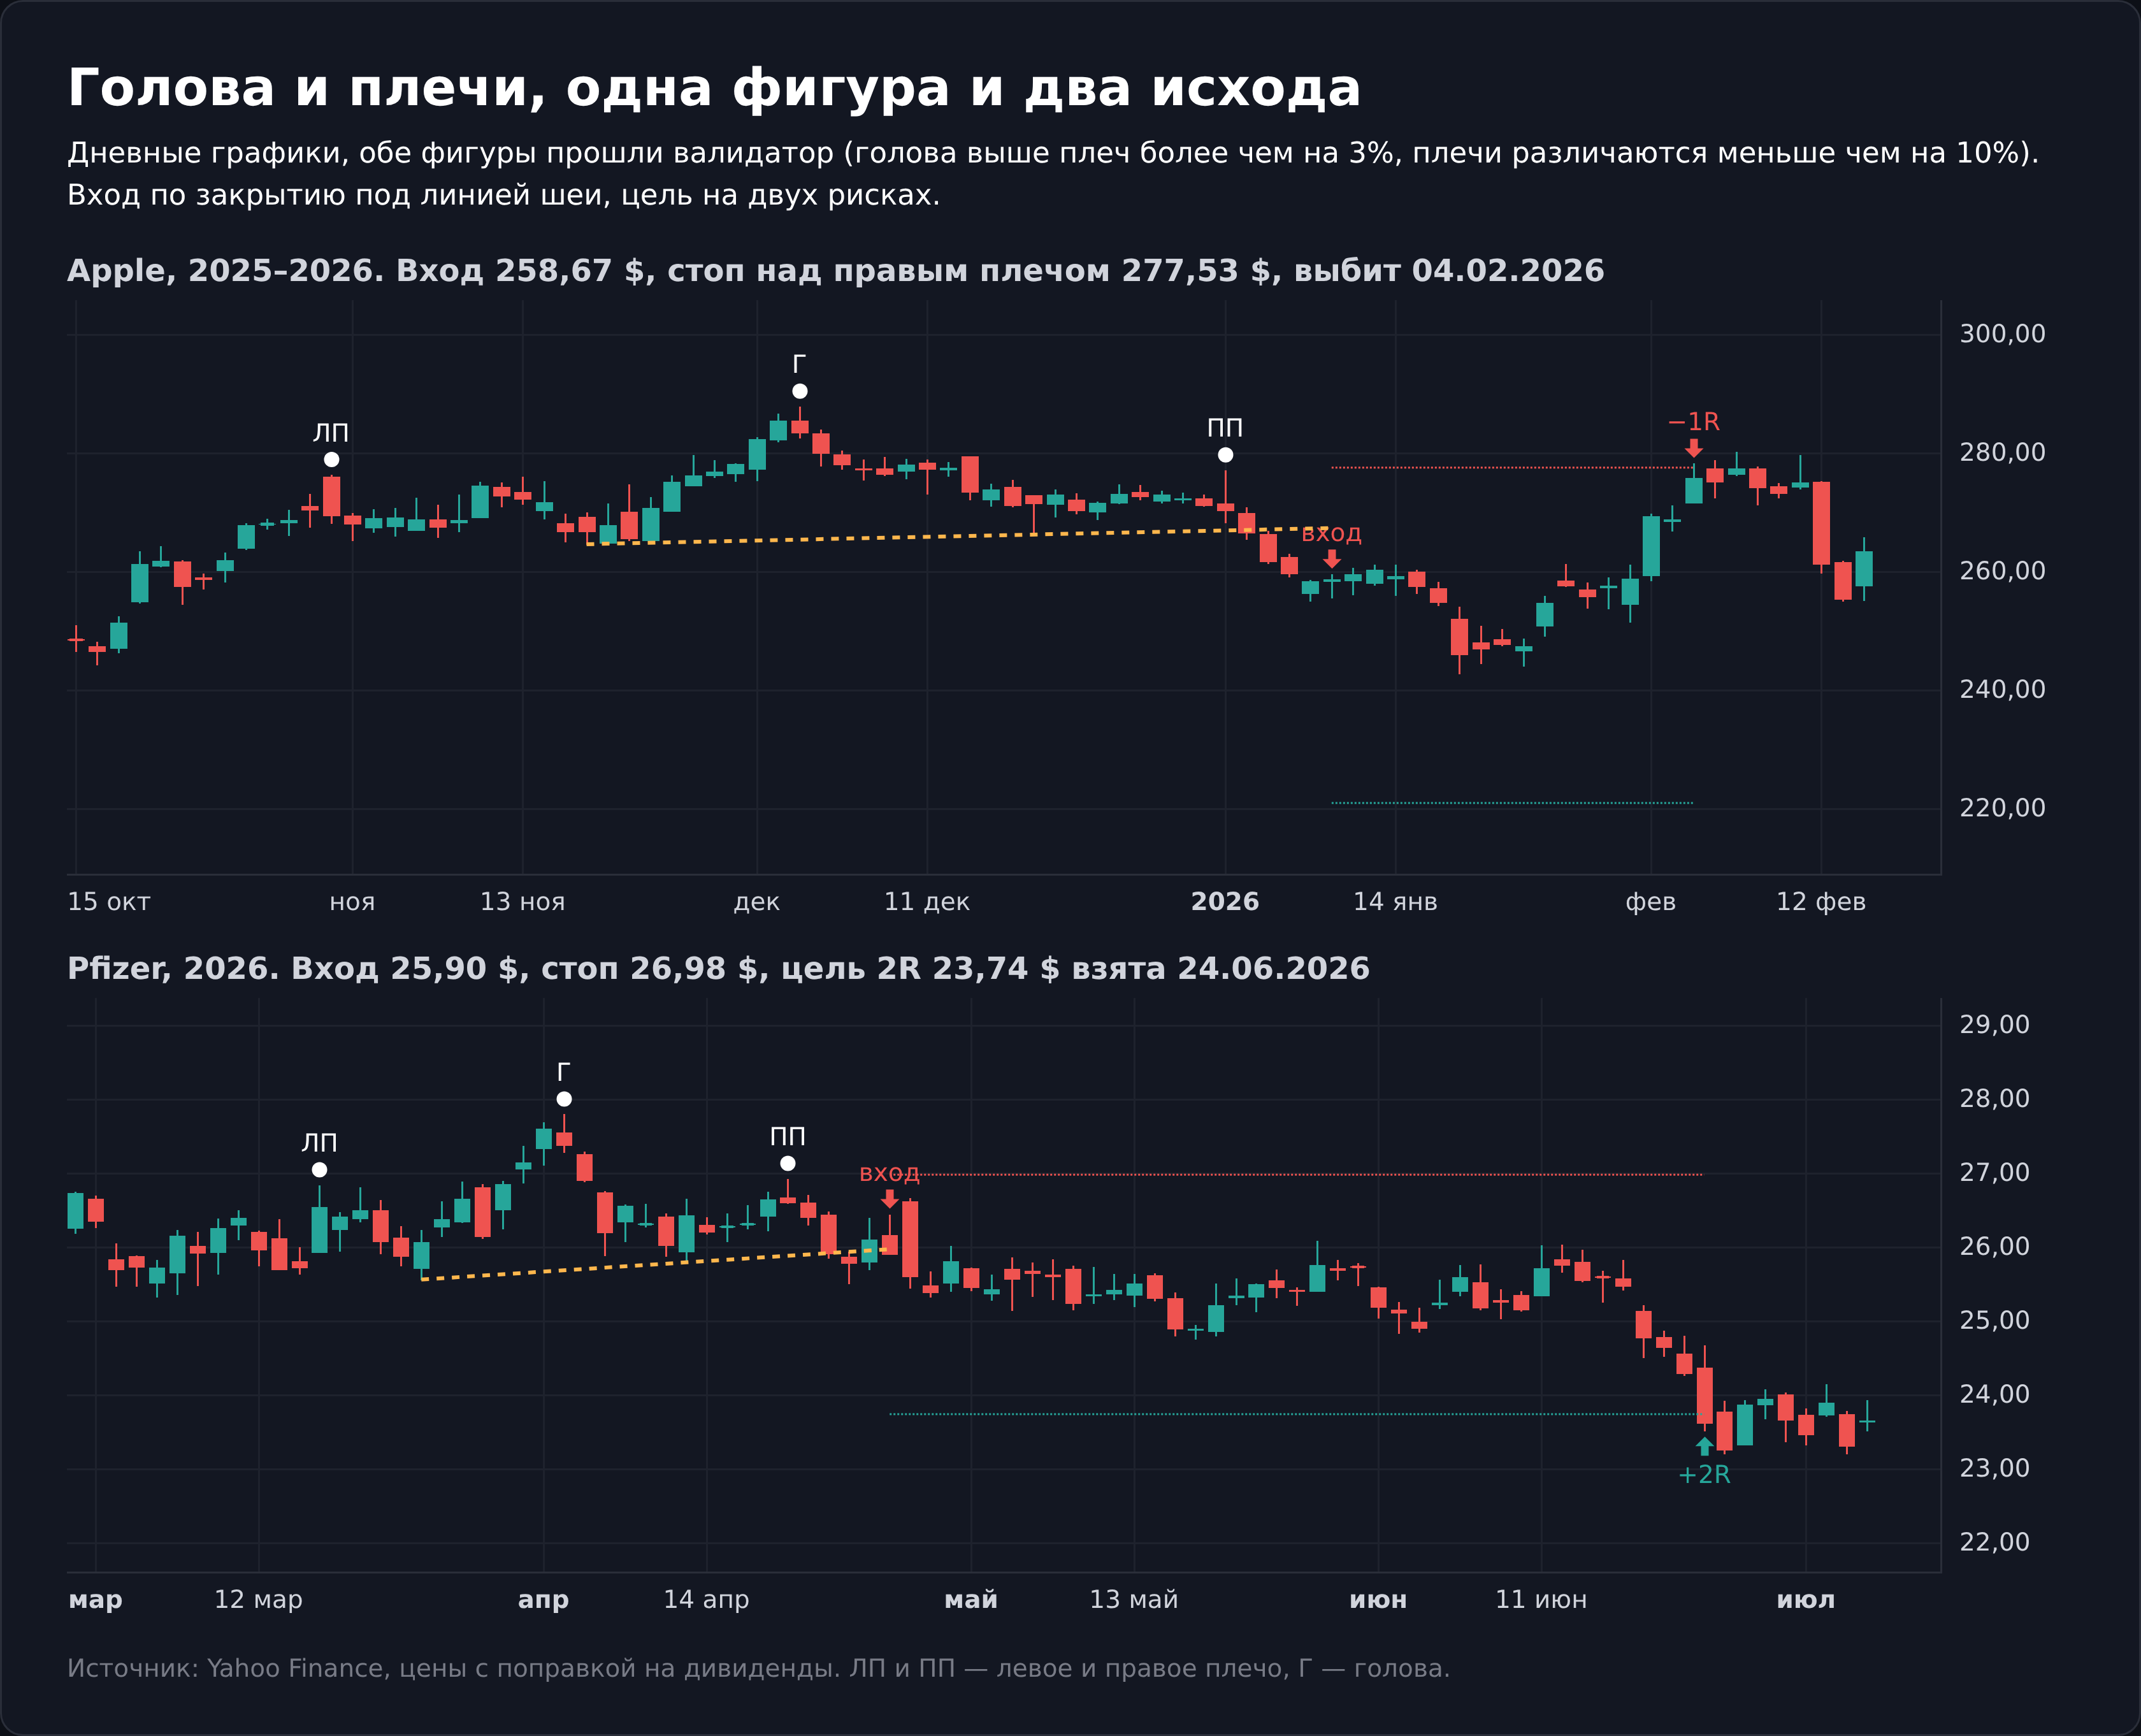
Голова и плечи состоит из трёх вершин, средняя выше крайних, а минимумы между ними образуют линию шеи. Вход по закрытию под шеей, стоп за правым плечом или за головой, цель на высоту головы над шеей. Перевёрнутая фигура стоит на дне и работает зеркально.
На фьючерсах семи валют с 2010 по 2026 год мой сканер нашёл по 25 голов и плеч и перевёрнутых фигур. Средний результат −0,25R и −0,24R, у обычных дней в той же ситуации −0,15R и −0,18R, то есть фигуры сыграли даже чуть хуже, в пределах шума. На всех четырёх рынках вместе у головы и плеч разница с обычным днём +0,10R при z 1,06, у перевёрнутой −0,04R. Цель измеренного движения раньше стопа взяли 36,4% и 39,8% фигур.
Бриллиант и V-образный разворот
Бриллиант, он же алмаз, начинается расширяющимся треугольником и заканчивается сужающимся, вместе они похожи на ромб. Булковски относит его к редким фигурам. У вершины с пробоем вниз цель достигается в 63% случаев (всего у него 733 сделки с пробоями в обе стороны), у дна с пробоем вверх в 73% (477 сделок). Я бриллиант не проверял. Его границы проводятся по линиям, которые трейдер выбирает сам, и однозначного машинного правила у фигуры нет.
V-образный разворот и вовсе не имеет правила входа. Резкое падение сменяется таким же резким ростом, и распознать V можно только после того, как правая половина уже нарисована. В прежней редакции статьи говорилось, что лучшая статистика у «равномерных» V. Проверить это нельзя, пока не задано, что такое равномерность и в какой момент входить. Вариант с входом на откате разобран в отдельной статье про V-образную модель.
Свечные разворотные модели
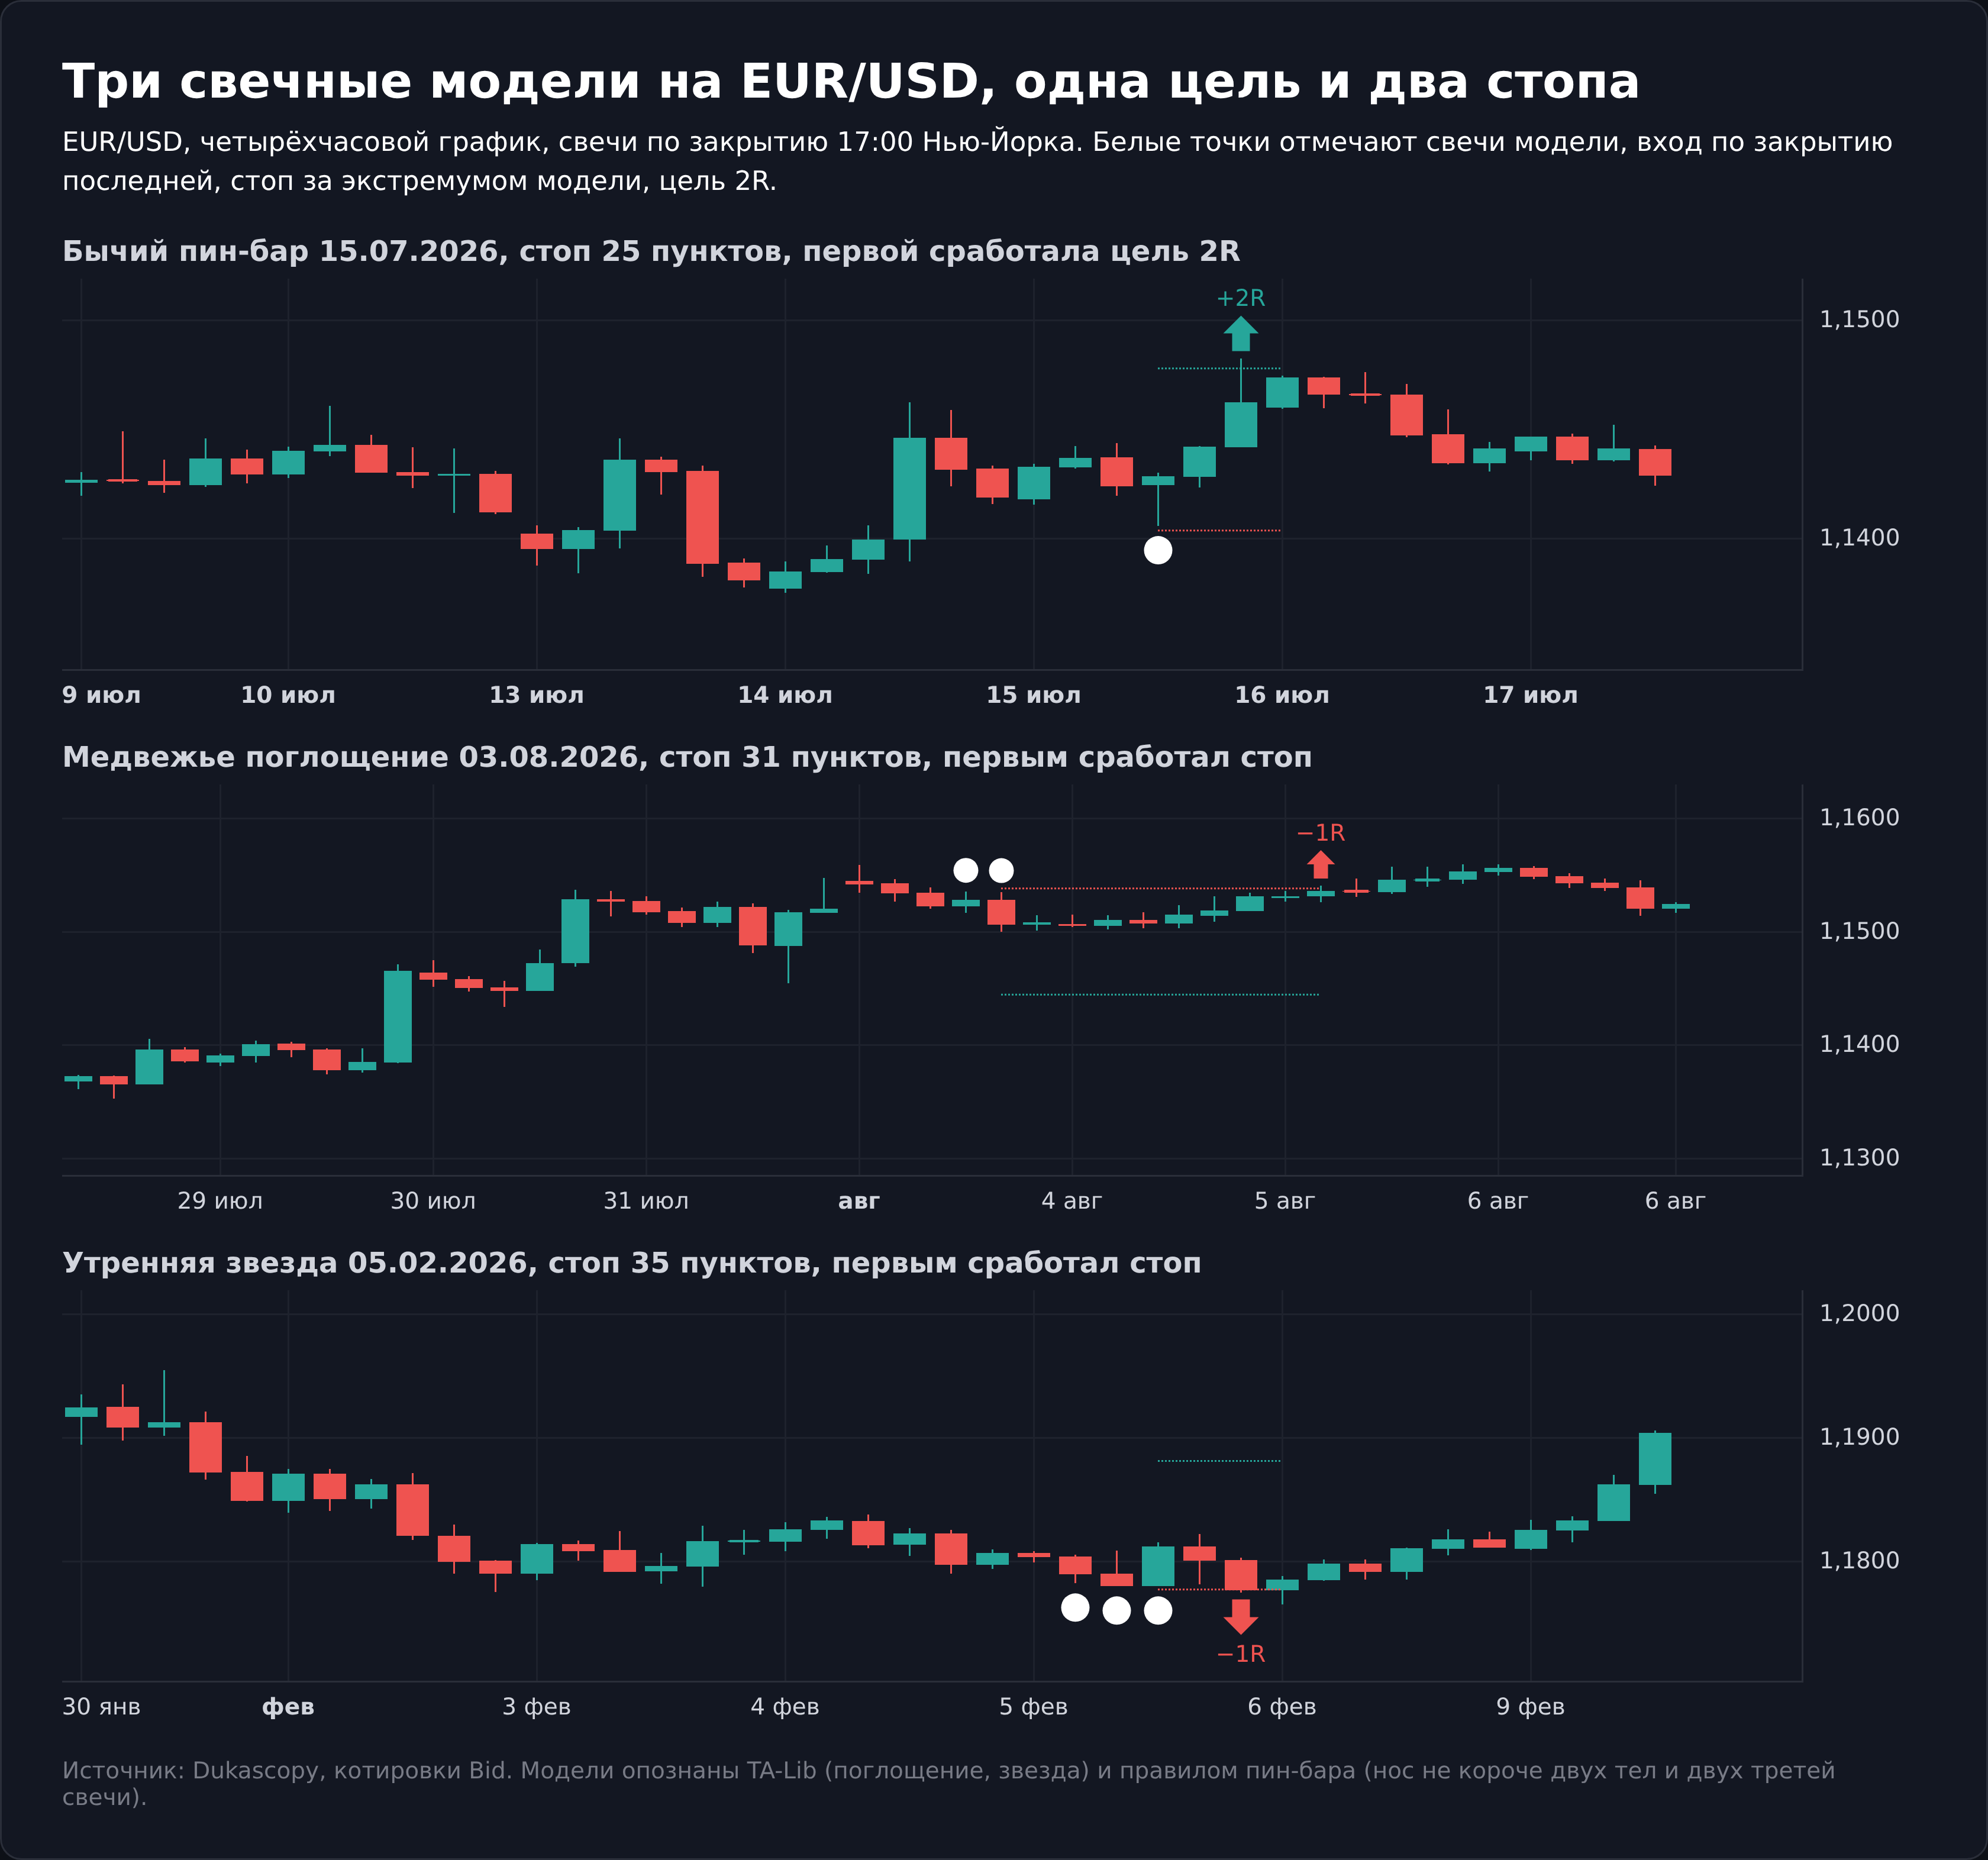
Свечные модели проще всего проверить, потому что их критерии давно переведены в код. Молот, падающую звезду, поглощение и звёзды я брал из библиотеки TA-Lib, для пин-бара и пинцета использовал своё правило. У пин-бара нос не короче двух тел и двух третей свечи, противоположная тень не длиннее тела. У пинцета экстремумы двух свечей совпадают с точностью до 0,05 ATR, первая закрывается по тренду, вторая против. Бычью модель засчитывал только после пяти баров снижения, медвежью только после роста.
Разница с обычным днём в той же ситуации лежит в диапазоне от −0,01R у медвежьего пин-бара до +0,06R у медвежьего поглощения. Поглощение ближе всех к порогу, z 2,38, но до поправки на множественность (3,1) ему далеко, и до 2019 года его разница была всего +0,03R. Цель 2R раньше стопа сработала в 29,9–35,7% сделок, стоп первым в 60–69%. Для схемы «1R риска на 2R цели» безубыточность начинается с 33,3%, и свечи крутятся вокруг неё.
Стоп у свечных моделей короткий, в среднем 0,6–1,4 ATR. На дневках акций это 1,1–3,8% цены, на четырёхчасовом EUR/USD 15–31 пункт. Короткий стоп делает свечи привлекательными, но он же делает их чувствительными к издержкам. На Мосбирже свечные модели вместе дали +0,06R к обычному дню при z 3,2, а издержки в 0,2% цены за круг при медианном стопе 2,2% забирают около 0,09R, и после них разница уходит в минус.
Каждая из этих моделей подробно разобрана на акциях Мосбиржи, с разрезами по фазе, объёму и годам, разборы открываются из сводной таблицы. Там числа посчитаны другим движком, со своей базой и горизонтом 10 дней, поэтому один в один с этой статьёй они не совпадают. Вывод при этом тот же.
В проверку не вошли харами, перевёрнутый молот, повешенный, брошенный младенец и просвет в облаках, у каждой из них тоже есть отдельный разбор. Как читать свечи и чем свечная модель отличается от одиночной свечи, собрано в материале про японские свечи.
Дивергенция на RSI и MACD
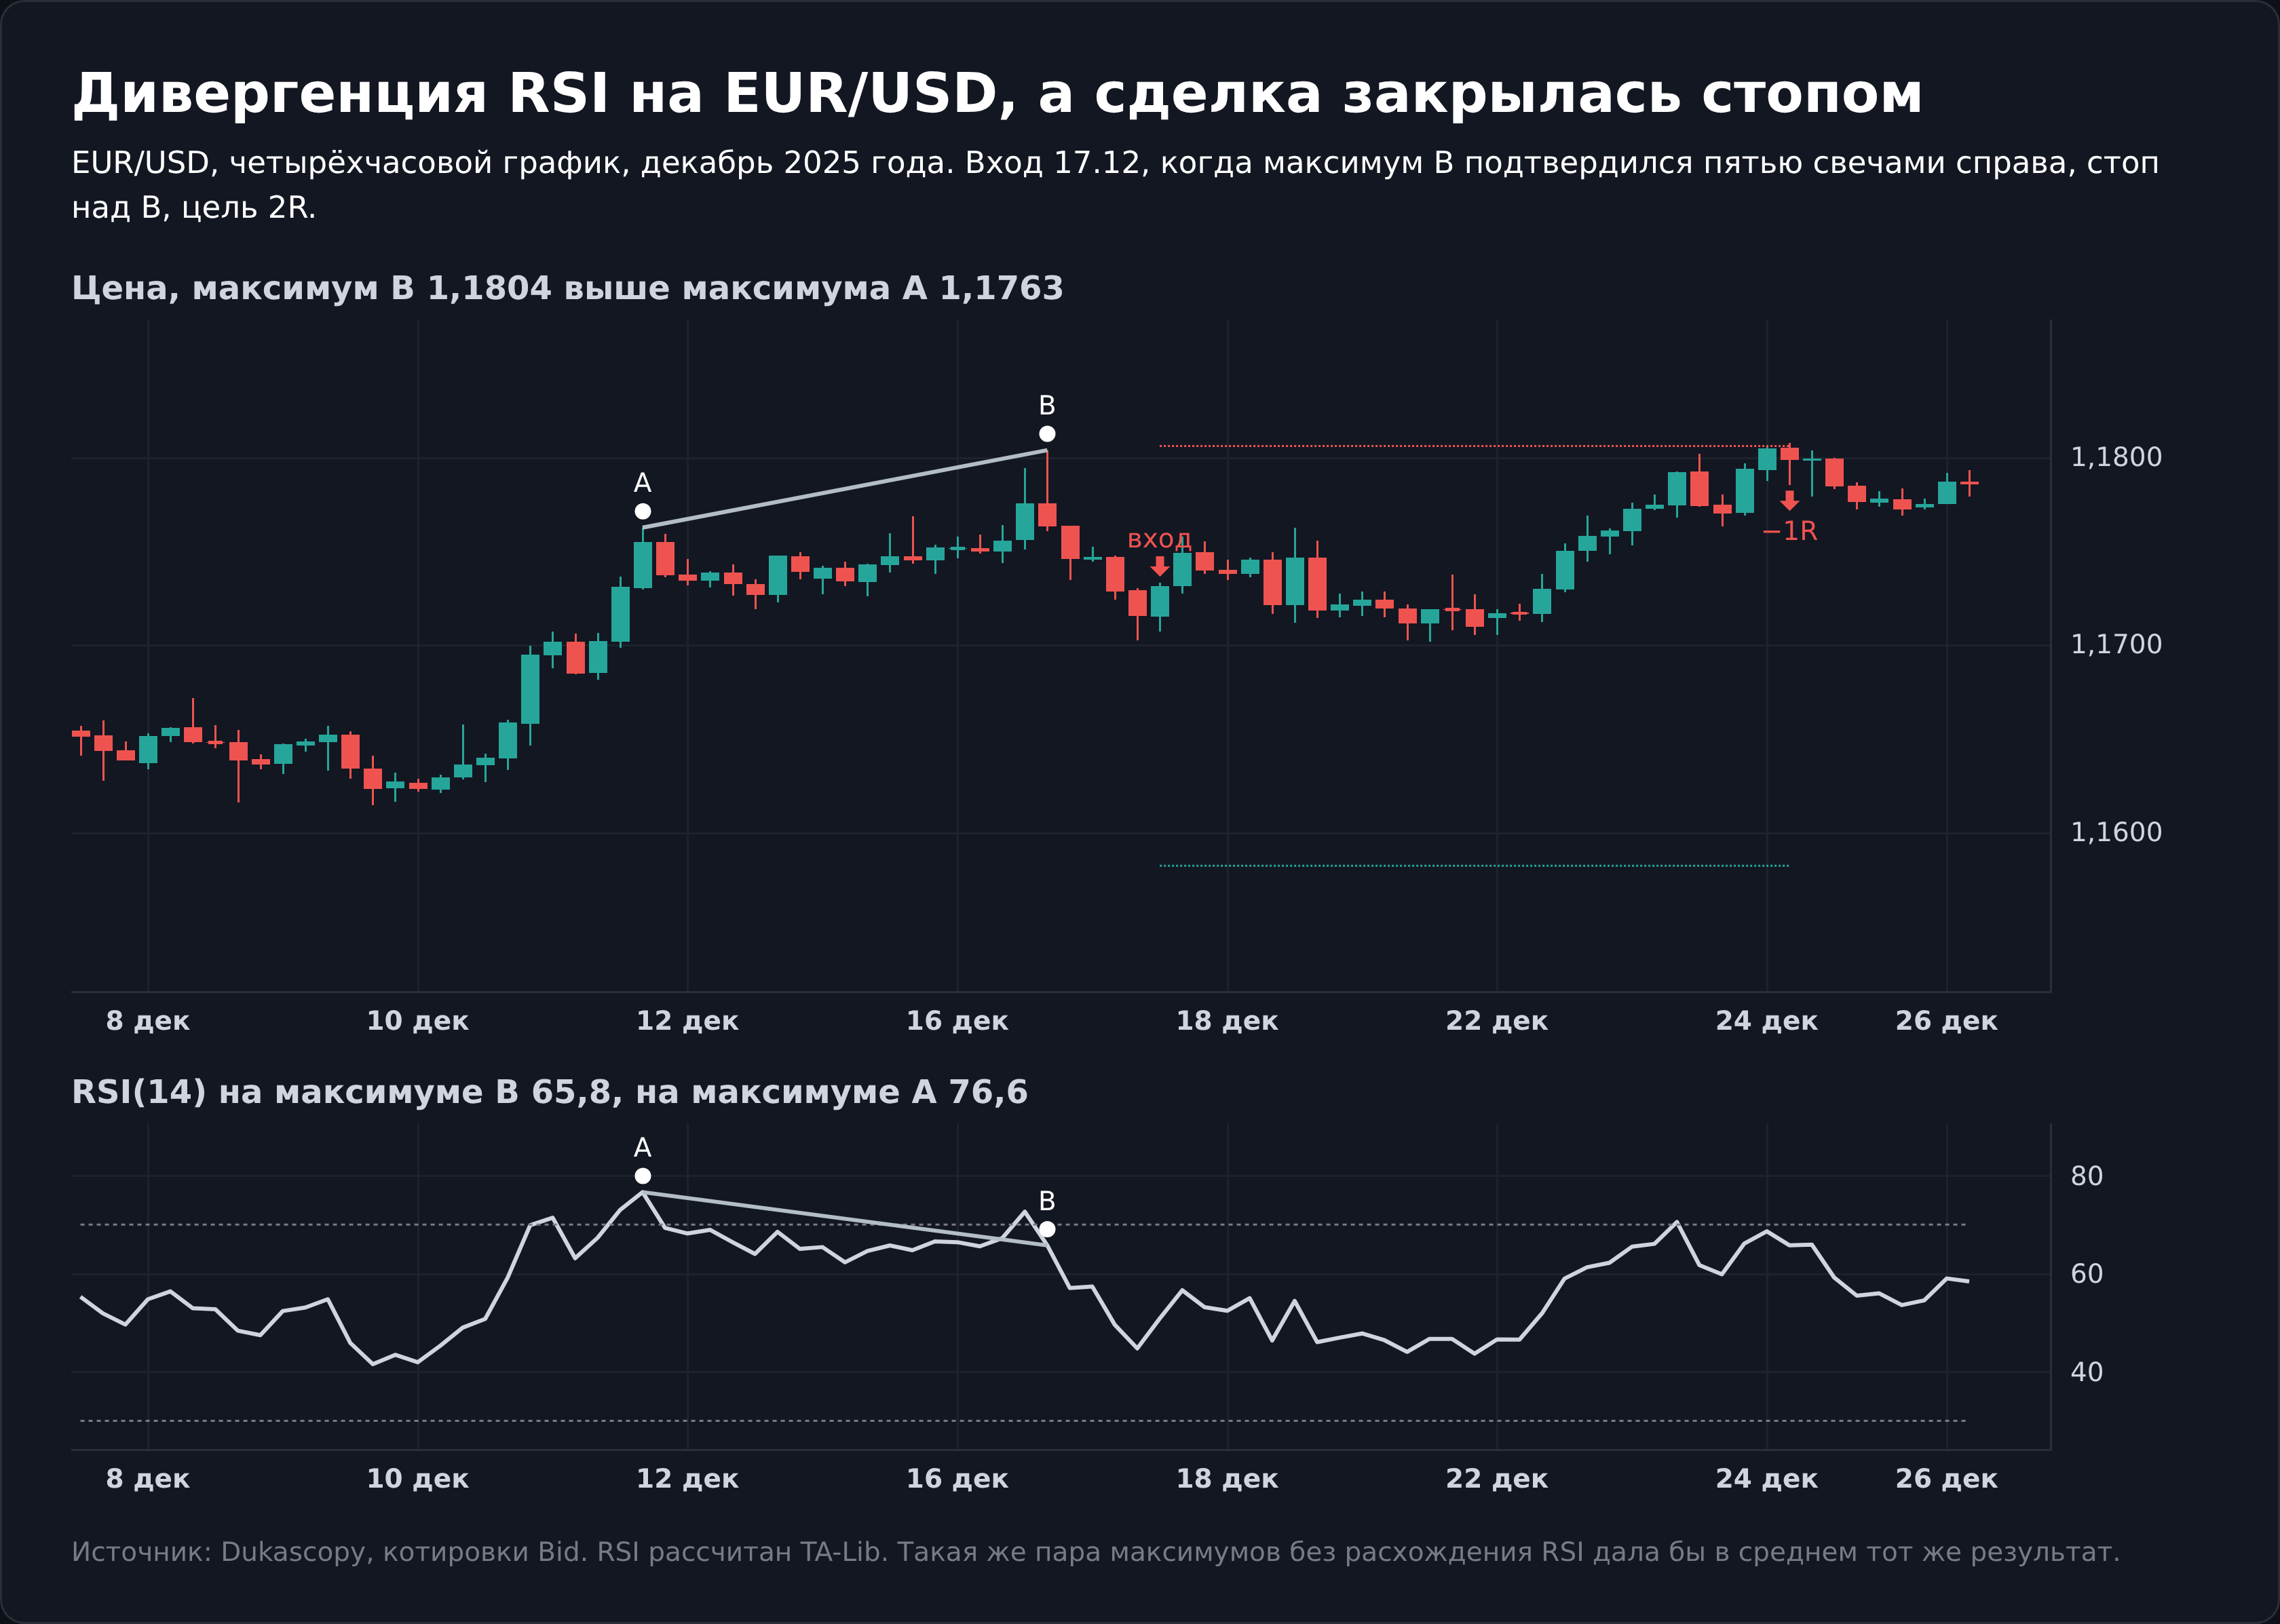
Медвежья дивергенция возникает, когда цена обновляет максимум, а осциллятор на втором максимуме ниже, чем на первом. Её читают как ослабление тренда. Бычья дивергенция зеркальна. В прежней редакции статьи в качестве входа предлагалось уменьшение столбиков гистограммы MACD, но такое правило срабатывает на каждом откате и дивергенцией не является.
Я взял строгую версию. Два соседних подтверждённых максимума на расстоянии от 5 до 60 баров, второй выше первого по цене, RSI(14) на первом не ниже 60 и на втором ниже, чем на первом. Для MACD то же с гистограммой (12, 26, 9) выше нуля на первом максимуме. Вход в день, когда второй максимум подтвердился, стоп за ним.
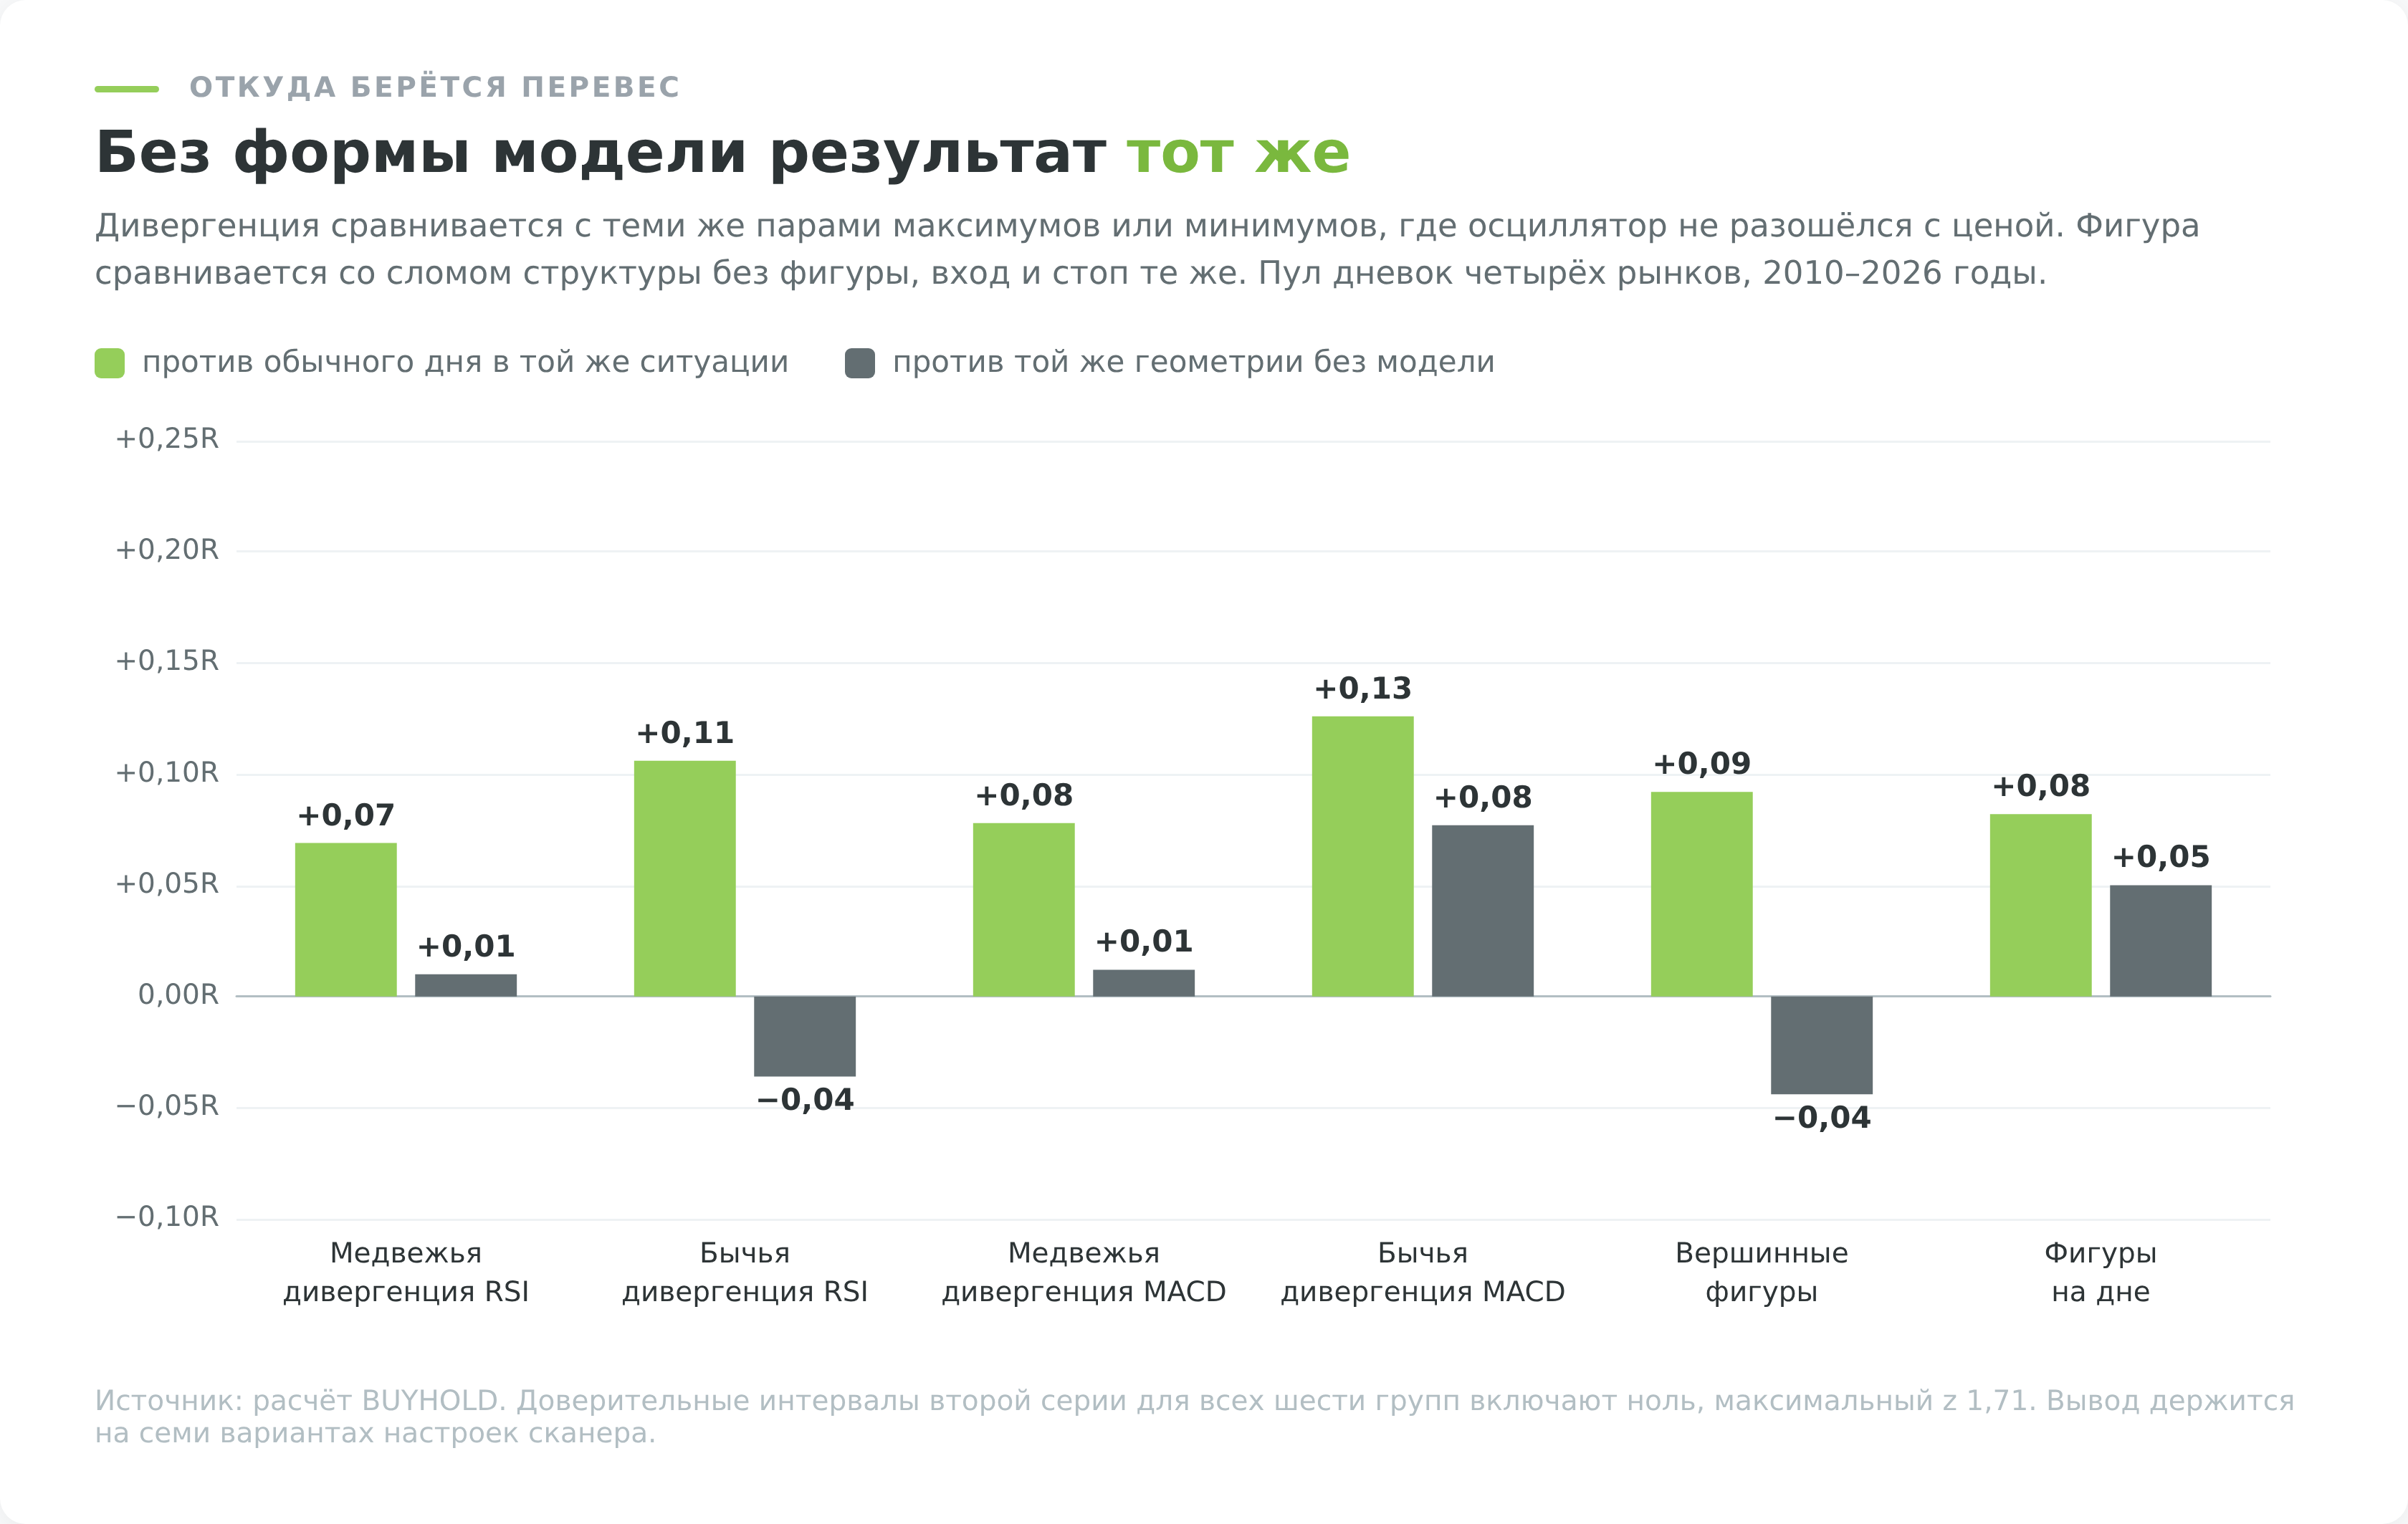
Против обычного дня в той же ситуации дивергенция выглядит лучше свечей. На четырёх рынках разница от +0,07R до +0,13R, z от 1,3 до 3,0, на каждом из пяти рядов со знаком плюс и в обоих подпериодах, до 2019 года и после. Другие индикаторы, которыми пытаются поймать разворот, разобраны в статье про индикаторы разворота тренда.
Что показала проверка разворотных моделей на четырёх рынках
В выборку вошли фьючерсы CME на семь валют против доллара (евро, фунт, иена, австралийский, канадский и новозеландский доллар, франк), дневки с 2010 года, 29 432 бара. Двадцать ликвидных акций Мосбиржи с 2016 года, цены скорректированы на дивиденды и дробления, 51 607 баров. Двадцать крупных акций США с 2010 года, 83 481 бар. Семь криптовалют Binance с 2017 года, 21 504 бара. Отдельно EUR/USD на четырёхчасовых барах Dukascopy с 2016 по 2026 год, свечи закрываются по 17:00 Нью-Йорка, всего 16 617 баров.
Каждый сигнал превращается в сделку. Вход по закрытию сигнального бара, стоп по правилу модели, цель 2R, выход по времени через 40 баров. Если бар задел и стоп, и цель, засчитывается стоп. Для каждой сделки берутся до 40 случайных дней того же инструмента и того же года в той же ситуации. У них то же направление сделки, тот же знак и та же сила движения за 20 баров (по третям ряда), та же треть по волатильности (ATR к цене) и стоп той же ширины в ATR.
Разница между сделкой по модели и такими днями и есть перевес модели. Ошибка считается с кластеризацией по кварталам, потому что сделки держатся до 40 баров и перекрываются, а валюты и акции одного рынка ходят вместе.
Результат по моделям
Сравнивать модели по голому результату в R нельзя. Длинные сделки на растущих акциях плюсуют сами по себе, короткие минусуют, и бычьи модели выглядят лучше медвежьих без всякой заслуги. Поэтому в таблице рядом стоит база.
| Модель | Сделок | Результат, R | База, R | Разница, R | z |
|---|---|---|---|---|---|
| Молот | 2 197 | +0,048 | −0,001 | +0,049 | 1,34 |
| Падающая звезда | 1 151 | −0,126 | −0,128 | +0,002 | 0,05 |
| Бычье поглощение | 3 883 | +0,107 | +0,092 | +0,015 | 0,47 |
| Медвежье поглощение | 5 033 | −0,021 | −0,083 | +0,062 | 2,38 |
| Бычий пин-бар | 2 465 | +0,083 | +0,027 | +0,056 | 1,41 |
| Медвежий пин-бар | 2 066 | −0,113 | −0,101 | −0,012 | −0,34 |
| Утренняя звезда | 432 | +0,096 | +0,055 | +0,041 | 0,52 |
| Вечерняя звезда | 502 | −0,098 | −0,151 | +0,053 | 0,90 |
| Двойная вершина | 278 | −0,185 | −0,213 | +0,028 | 0,47 |
| Двойное дно | 196 | +0,207 | +0,092 | +0,115 | 1,27 |
| Тройная вершина | 60 | +0,136 | −0,237 | +0,373 | 2,36 |
| Тройное дно | 57 | +0,388 | +0,229 | +0,159 | 1,10 |
| Голова и плечи | 133 | −0,050 | −0,148 | +0,098 | 1,06 |
| Перевёрнутая голова и плечи | 85 | −0,046 | −0,001 | −0,044 | −0,32 |
| Медвежья дивергенция RSI | 1 299 | −0,095 | −0,164 | +0,069 | 1,33 |
| Бычья дивергенция RSI | 757 | +0,109 | +0,003 | +0,106 | 2,05 |
| Медвежья дивергенция MACD | 2 075 | −0,095 | −0,173 | +0,078 | 1,72 |
| Бычья дивергенция MACD | 1 516 | +0,194 | +0,069 | +0,126 | 2,99 |
Пинцет в таблицу не вошёл, у него разница +0,03R и +0,02R. Всего сравнений около тридцати, и при такой множественности случайное z 2 встречается сплошь и рядом. Порог значимости с поправкой Бонферрони около 3,1. Его не прошла ни одна модель, ближе всех бычья дивергенция MACD с z 2,99. Тройная вершина дала самую большую разницу, +0,37R, но на 60 сделках за 16 лет это одна-две удачные серии.
Когда я сначала сравнивал модели с днями, у которых совпадало только направление движения за 20 баров, фигуры и дивергенции выглядели заметно сильнее. У двойного дна было +0,21R, у головы и плеч +0,19R, у слома структуры вниз +0,15R при z 3,7. После того как база стала совпадать ещё и по силе движения и по волатильности, у фигур и слома структуры разница уменьшилась примерно вдвое. Часть «перевеса» разворотных моделей давала сама растянутость движения перед ними, а не модель.
Фигура против простого слома структуры
У фигур и дивергенций есть общее, чего нет у свечей. Вход у них происходит после подтверждённого экстремума на растянутом движении, а стоп стоит за этим экстремумом. Отсюда вопрос, добавляет ли что-то сама форма, и на него отвечает отдельный контроль.
Для фигур взяты все вершины на 60-барном максимуме высотой от 2 ATR, после которых цена закрылась ниже предыдущего минимума, то есть сломала структуру. Вход, стоп и цель как у двойной вершины, только равенства вершин и плеч не требуется. 471 вершинная фигура сравнивалась с 755 сломами вниз, где фигуры не было. Разница −0,044R, доверительный интервал от −0,175 до +0,093. У днищ +0,050R в интервале от −0,118 до +0,219. Форма ничего не добавила.
Когда я сравнил дивергенцию с теми же парами максимумов, где RSI не разошёлся с ценой, разница пропала. У медвежьей дивергенции RSI она +0,010R при z 0,17, у бычьей −0,036R, у медвежьей MACD +0,012R, у бычьей MACD +0,077R при z 1,71. Расхождение осциллятора с ценой к результату почти ничего не прибавляет.
Вывод не держится на одной настройке. Я прогнал семь вариантов (экстремум из 3, 5 и 8 баров, допуск равенства вершин 0,5, 0,75 и 1 ATR, минимальная высота 1,5, 2 и 3 ATR). Ни в одном варианте фигура не отличилась от слома структуры и дивергенция от пары максимумов без неё больше чем на z 2, максимум 1,88.
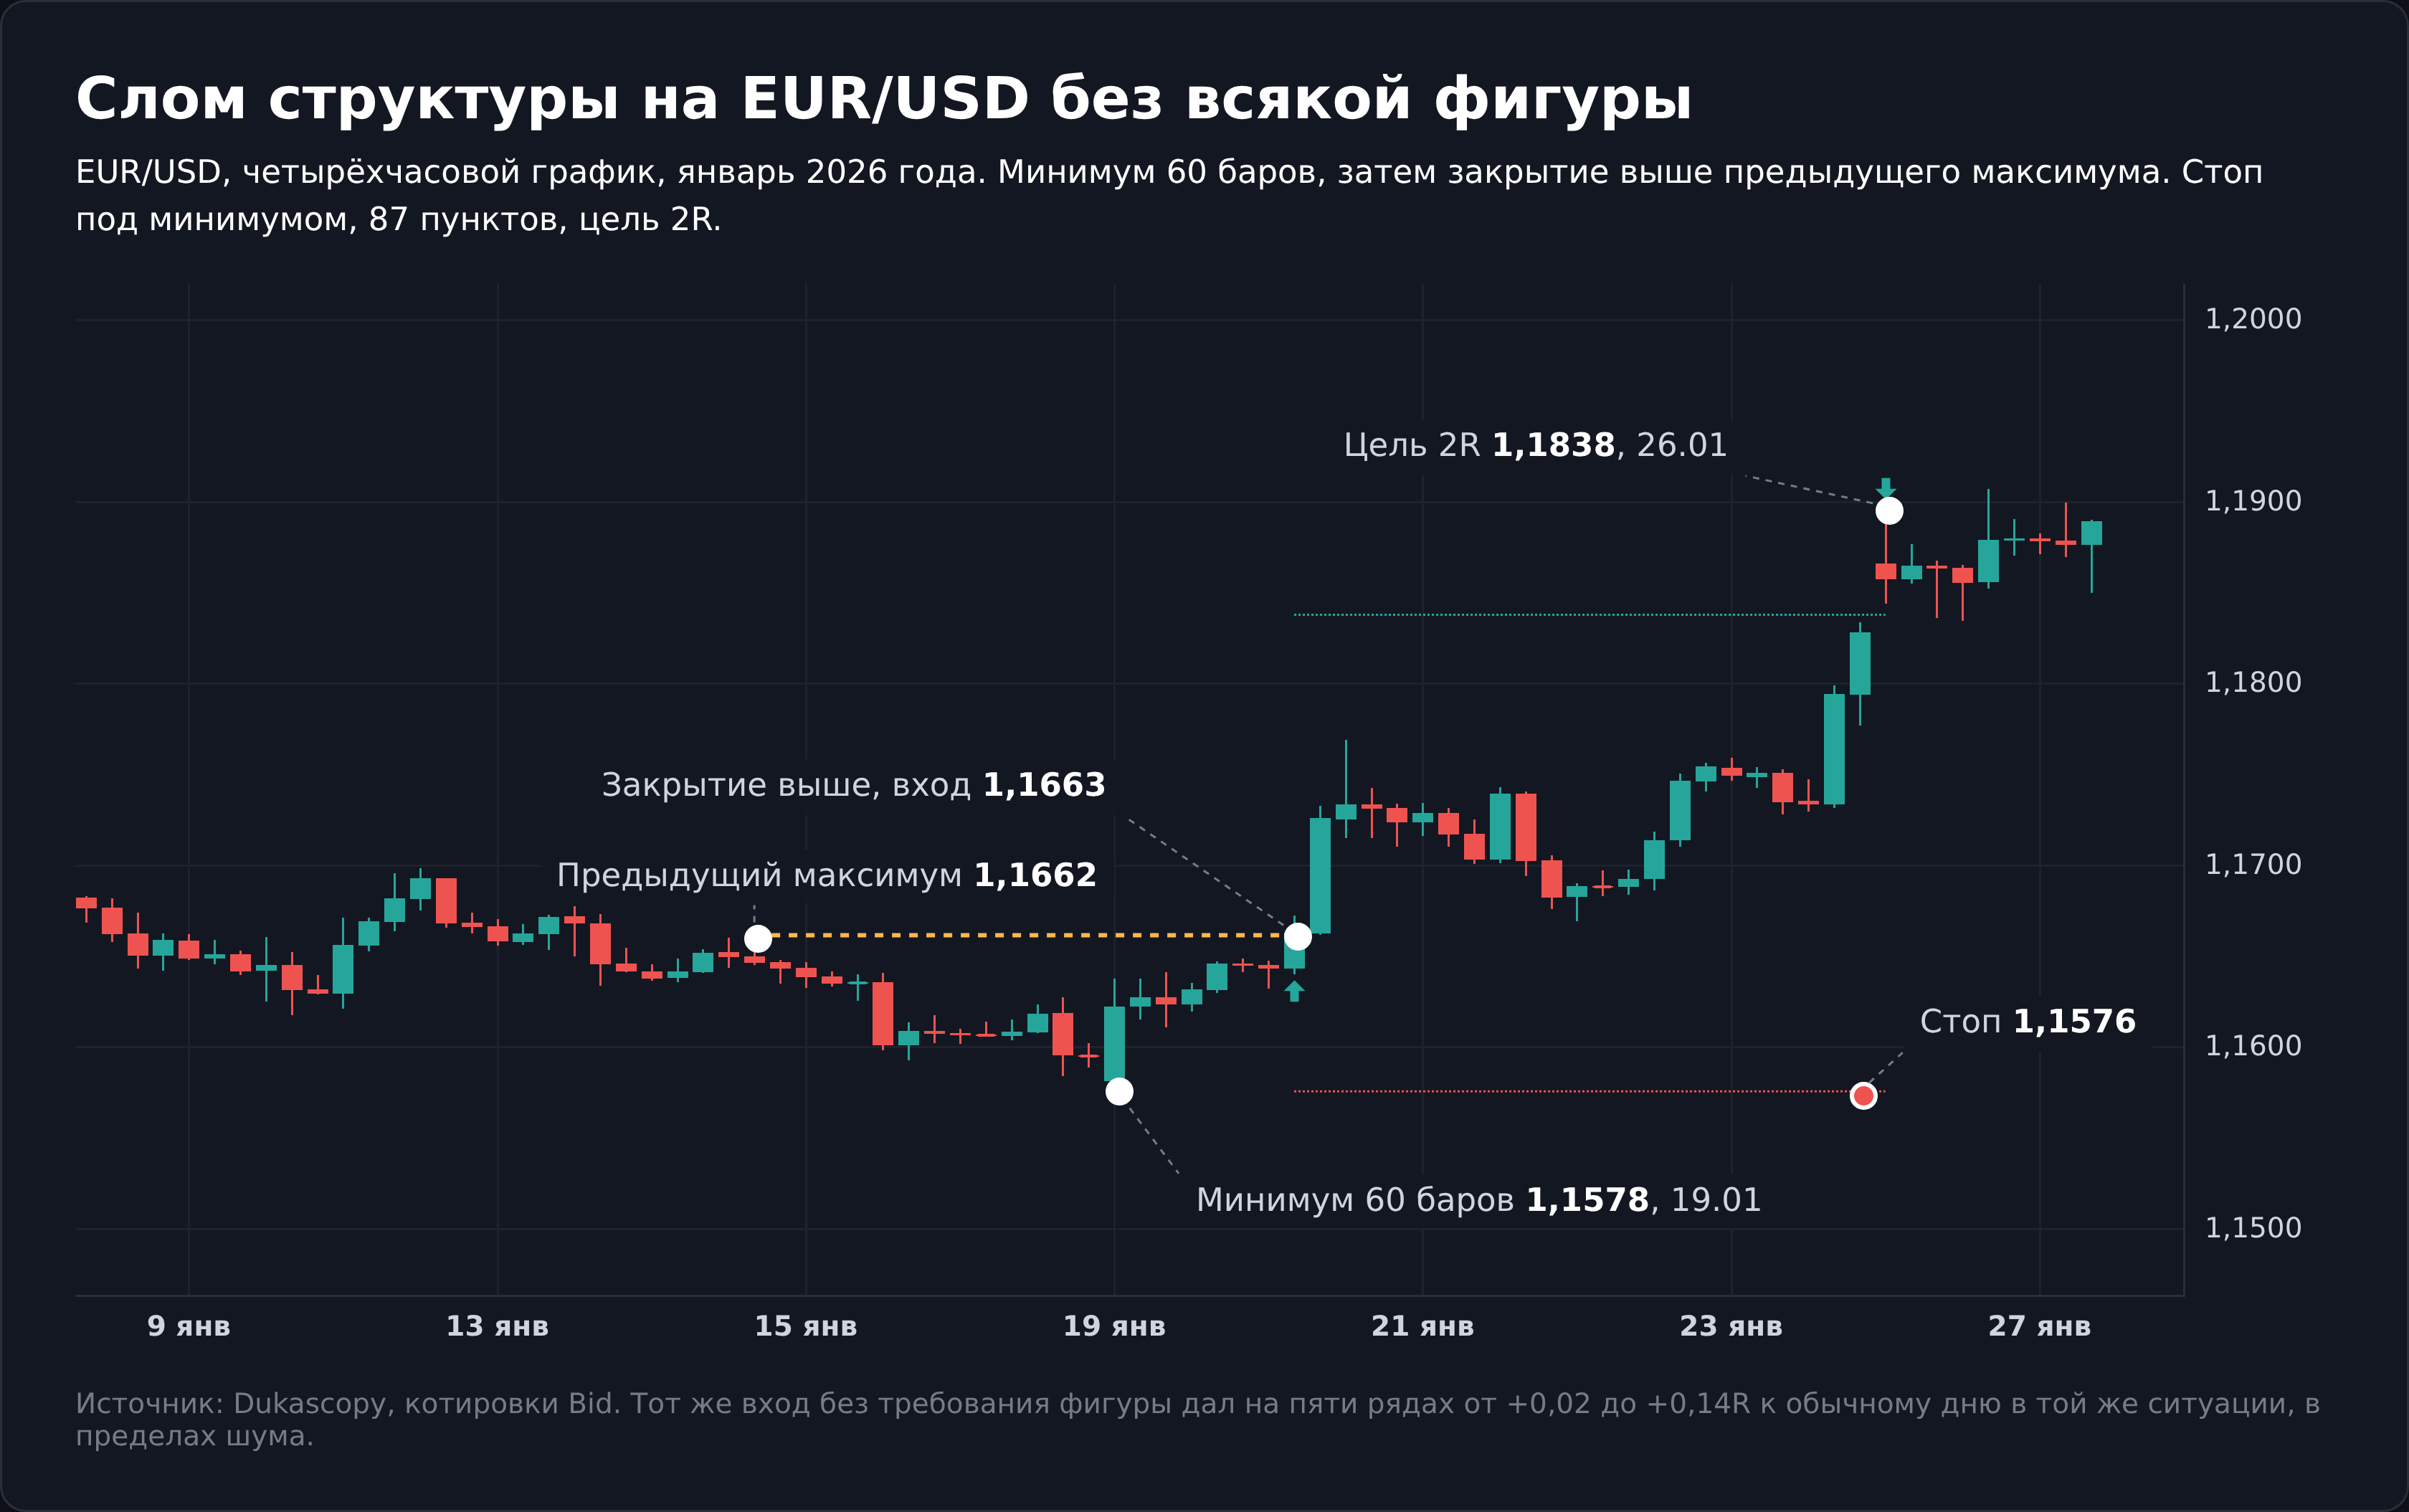
Сам слом структуры против обычного дня в той же ситуации дал вниз +0,094R при z 2,20, вверх +0,063R при z 1,54, и на каждом из пяти рядов разница со знаком плюс, от +0,02 до +0,14R. В абсолютных цифрах это около нуля. Короткая сделка после слома в среднем принесла −0,084R, длинная +0,125R, и обе до издержек.
Цели Булковски и что с ними стало на данных
Томас Булковски публикует для каждой фигуры процент, с которым достигается цель измеренного движения. Для головы и плеч это 51% на 2 800 с лишним сделках, для перевёрнутой фигуры 71% на 3 197. Сверяя эти цифры с определениями в его глоссарии, я нашёл, что движение измеряется до крайнего минимума, после которого цена отскочила на 20%, либо до закрытия за противоположной границей фигуры. Стопа внутри фигуры и ограничения по времени нет.
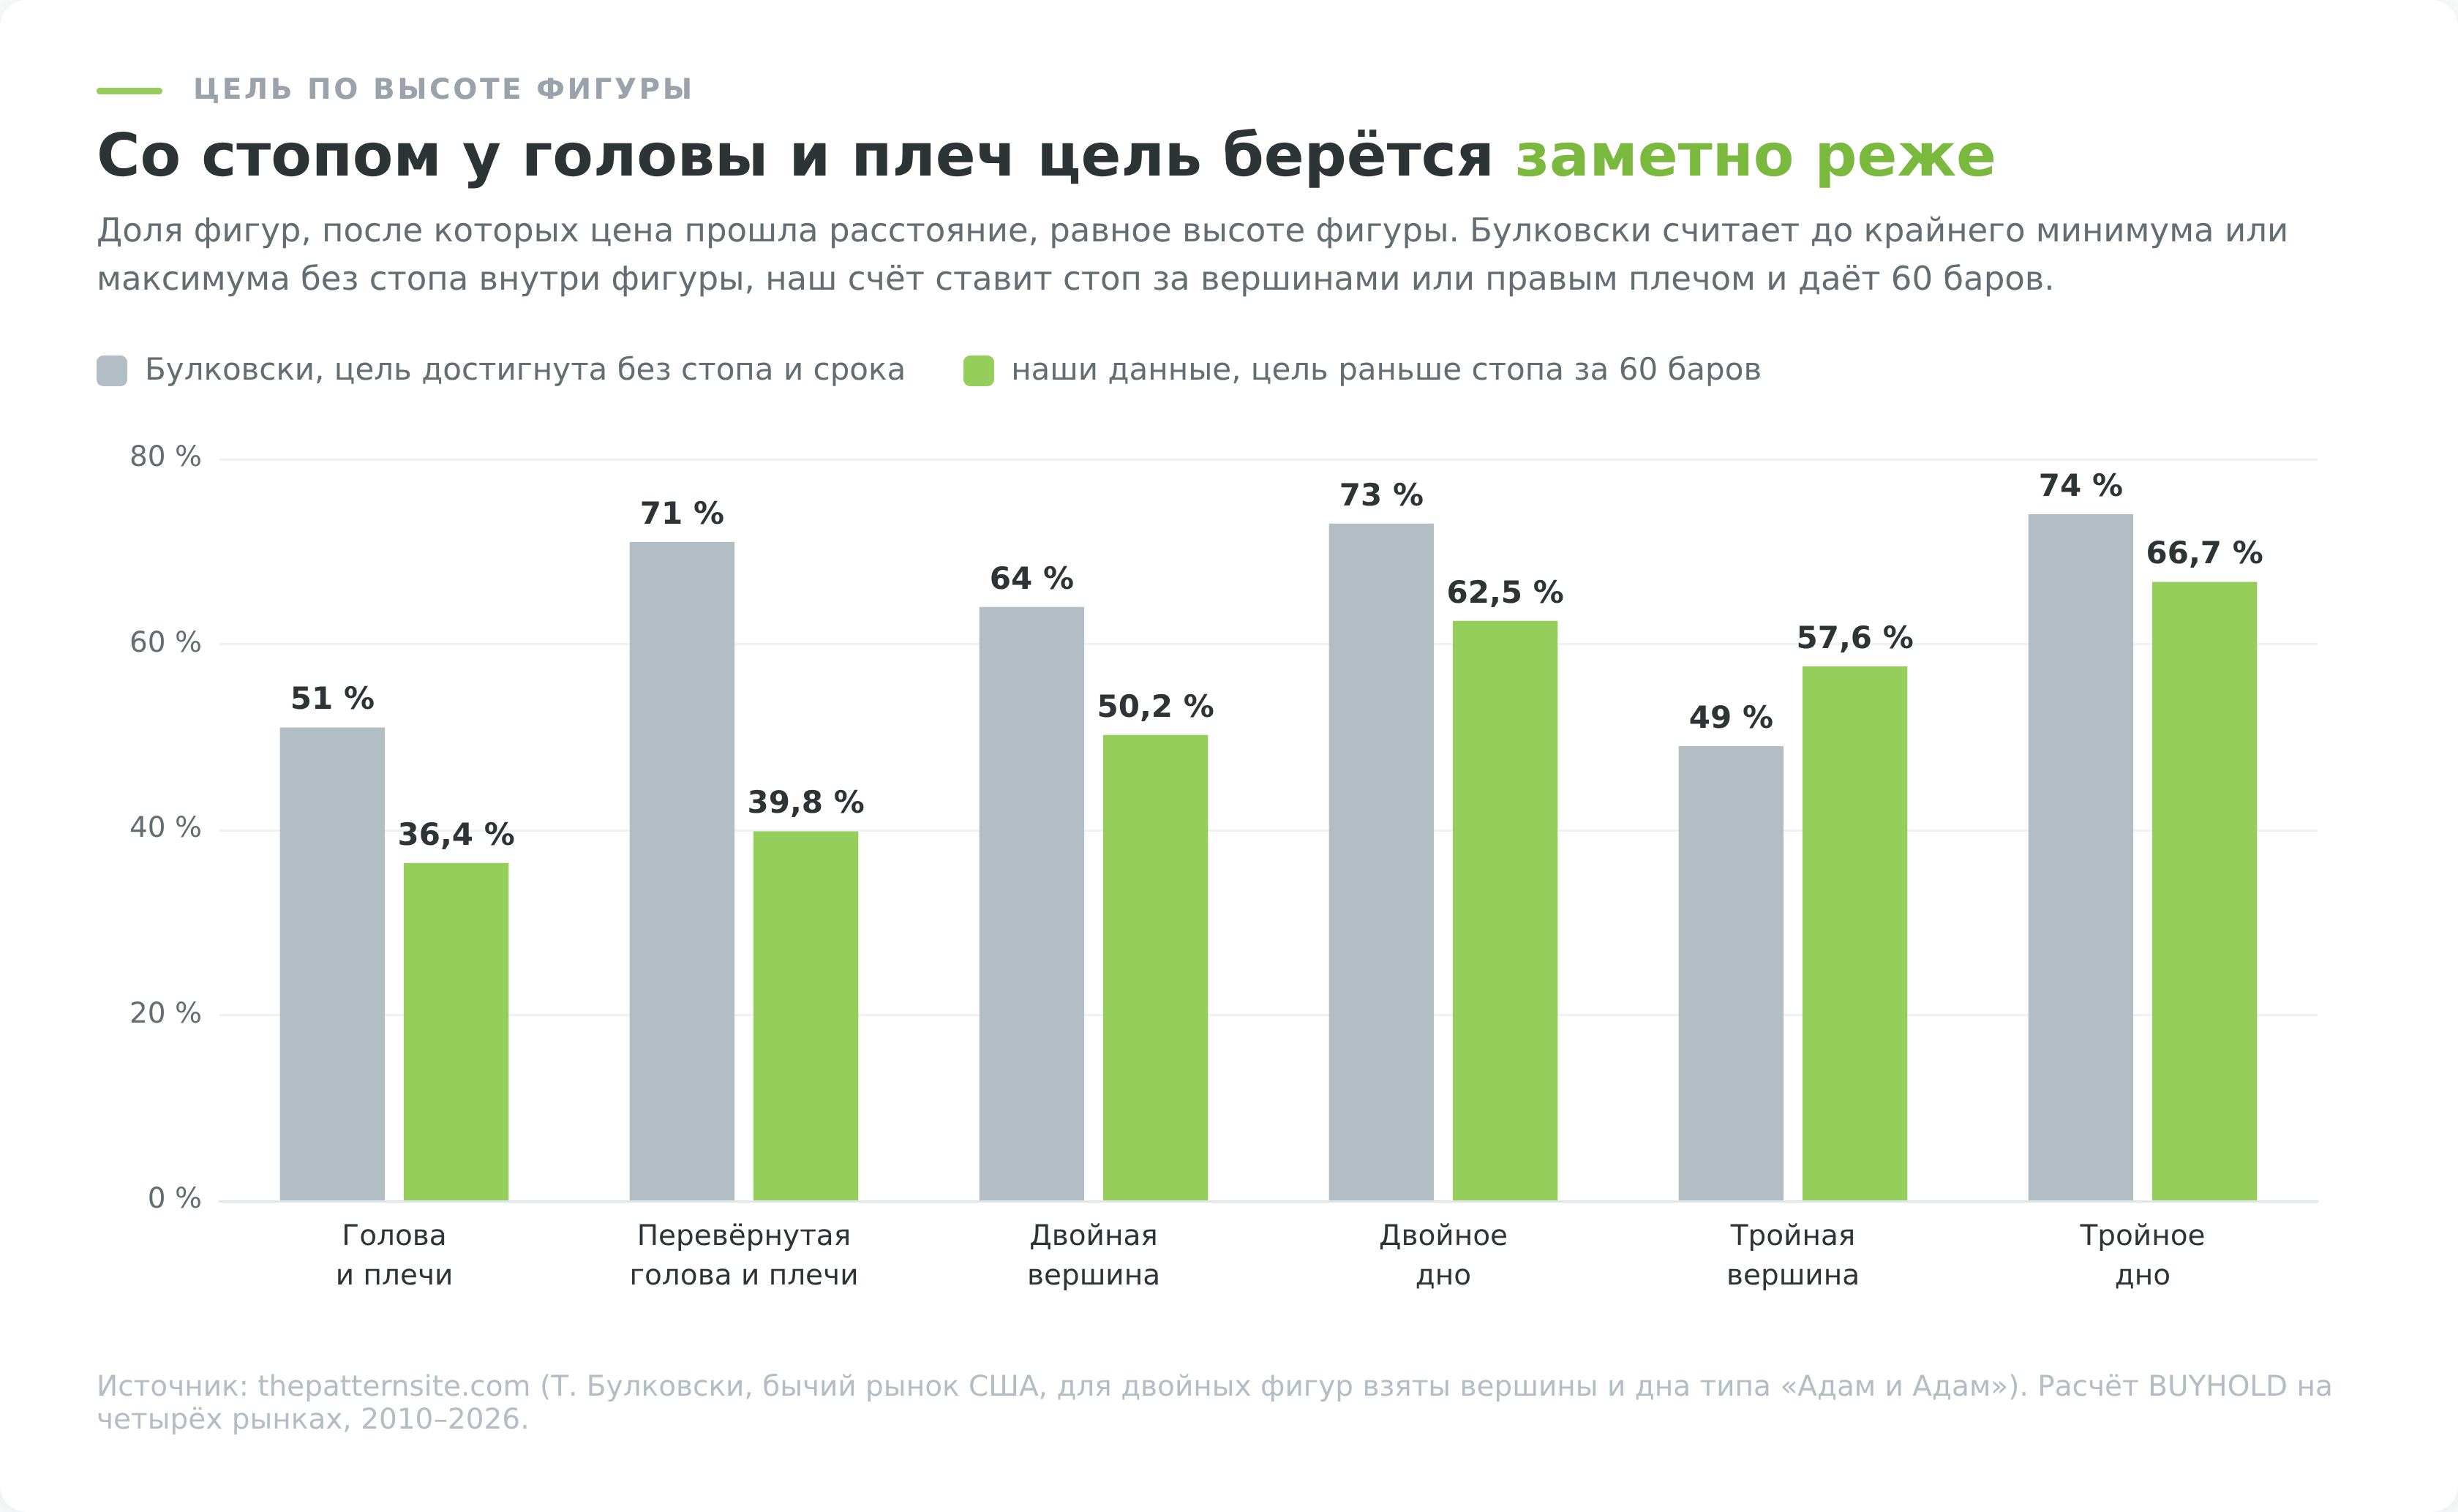
| Фигура | Булковски, цель достигнута | Наши данные, цель раньше стопа |
|---|---|---|
| Голова и плечи | 51% | 36,4% |
| Перевёрнутая голова и плечи | 71% | 39,8% |
| Двойная вершина | 43–64% | 50,2% |
| Двойное дно | 65–73% | 62,5% |
| Тройная вершина | 49% | 57,6% |
| Тройное дно | 74% | 66,7% |
В нашем счёте у сделки есть стоп за правым плечом или за вершинами и 60 баров на достижение цели. Сильнее всего это бьёт по голове и плечам. Стоп за правым плечом ближе к входу, и цель по высоте головы оказывается в 1,3R, поэтому стоп срабатывает раньше, и разрыв с Булковски 15 и 31 процентный пункт.
У двойных и тройных фигур стоп над вершинами, цель ближе, около 0,6–0,7R, и доля достижения близка к его цифрам, у тройной вершины даже выше. Булковски считал американские акции на бычьем рынке, а у нас четыре рынка, включая валюты, где долгосрочного роста нет.
Разворотные модели на форексе и других рынках
Вывод, полученный на одном рынке, остаётся утверждением об этом рынке, поэтому расчёт повторён на пяти рядах. В таблице разница с обычным днём по семьям моделей, в скобках z.
| Рынок | Свечные | Фигуры | Дивергенции | Слом структуры |
|---|---|---|---|---|
| Валютные фьючерсы, дневки | +0,020 (0,8) | +0,065 (0,8) | +0,062 (1,3) | +0,077 (1,5) |
| EUR/USD, четыре часа | −0,031 (−1,1) | +0,160 (1,4) | +0,110 (1,5) | +0,141 (1,9) |
| Акции Мосбиржи | +0,060 (3,2) | +0,036 (0,5) | +0,136 (3,5) | +0,080 (1,7) |
| Акции США | +0,023 (1,1) | +0,145 (2,3) | +0,071 (1,9) | +0,092 (2,7) |
| Криптовалюты | +0,019 (0,7) | −0,003 (0,0) | +0,134 (1,6) | +0,019 (0,2) |
Свечи почти везде у нуля, фигуры, дивергенции и слом структуры чаще выше нуля, но большая часть значений в пределах шума. На форексе выборки меньше, поэтому z ниже, а знак и порядок величины совпадают с акциями. Фигур на валютах мало, за 16 лет на семи фьючерсах сканер нашёл 147 штук, примерно по 1,3 в год на валюту. Числа Мосбиржи здесь не совпадают с каталогом свечных моделей сайта, там другой горизонт и другая база.
Как торговать разворотные модели
Три способа входа и что каждый дал
Первый способ, вход по закрытию сигнальной свечи. Так торгуют молот, пин-бар и поглощение. На наших данных он даёт результат обычного дня в той же ситуации, разница от −0,01R до +0,06R. Стоп при этом короткий, и сделка дешёвая по риску, но преимущества у неё нет.
Второй способ, вход по закрытию за линией шеи или за предыдущим минимумом. Так входят в двойную вершину, голову и плечи и в любой слом структуры. Разница с обычным днём от −0,04R до +0,12R у фигур и слома структуры (тройная вершина с её 60 сделками не в счёт), всё в пределах шума. Этот вход дорогой, стоп от 3 до 5 ATR, на дневках акций от 7 до 13% цены.
Третий способ, отказ от входа. Если после модели цена сразу ушла далеко от стопа и риск на сделку превышает ваш лимит, пропуск сделки почти ничего не стоит. Разница, которую вы упускаете, лежит в пределах статистического шума.
Вход раньше подтверждения (отложенный ордер у первой вершины в расчёте на двойную) я не проверял как отдельную схему. Он превращает разворотную модель в торговлю от уровня, а у уровней на Мосбирже отскок случается не чаще, чем у подставных цен, это показала отдельная проверка уровней поддержки и сопротивления.
Где ставить стоп и как часто его выбивает
Классическое место стопа у всех моделей одно, за экстремумом модели, а ширина отличается в разы. У свечных моделей медианный стоп 0,6–1,4 ATR, у дивергенций около 2 ATR, у фигур от 3 до 4,4 ATR. На EUR/USD H4 это 15–31 пункт у свечей, около 50 пунктов у дивергенций и 110–150 пунктов у фигур и сломов структуры.
Короткий стоп выбивается чаще. У свечных моделей он срабатывает раньше цели 2R в 60–69% сделок, у фигур в 25–51%, но у фигур от 31 до 57% сделок заканчивается по времени, не дойдя ни до стопа, ни до цели. У головы и плеч можно поставить стоп за головой вместо правого плеча. Он шире, и на тех же сделках результат стал хуже, −0,19R вместо −0,05R, а у перевёрнутой фигуры почти не изменился. Больше о выборе места и ширины стопа в руководстве по стоп-лоссу.
Цель 2R и спорные бары
Бар не говорит, что случилось раньше, если он задел и стоп, и цель. Такие бары в основном счёте засчитаны как стоп. На дневках их доля у свечных моделей от 0,1 до 1,4%, у фигур ноль, и оптимистичный счёт (засчитать цель) меняет результат на 0,01–0,04R. На EUR/USD H4 стоп в 15 пунктов часто помещается внутрь одного бара. У молота спорных баров 4,9%, и если засчитать их как цель, результат вырастет на 0,15R, поэтому для коротких стопов на H4 честный ответ даёт только минутный график.
У фигур есть и вторая цель, измеренное движение. При стопе над вершинами она оказывается ближе 2R, в медиане 0,6–0,7R у двойных и тройных фигур и 1,3R у головы и плеч, и достигается в 36,4–66,7% сделок. Цель 2R у фигур берётся в 8–25% сделок, у свечей в 30–36%. Связь между долей прибыльных сделок и соотношением прибыли к риску разобрана в статье про соотношение риска и прибыли.
Спред и своп на форексе в пересчёте на R
На форексе к результату добавляются две издержки. Спред платится один раз за сделку, своп начисляется за каждую ночь удержания. Я пересчитал обе в R для EUR/USD H4 по условиям счёта «Техно Стандарт» у ТехноИнвеста на 26 сентября 2026 года, где на странице условий спред EUR/USD 0,00008, своп по короткой позиции +7,029% годовых, по длинной −10,779%. В неделе 30 четырёхчасовых баров и 7 начислений свопа (пятничное идёт втройне), поэтому число ночей я считал как 7/30 от числа баров в сделке.
| Модель на EUR/USD H4 | Медианный стоп, пунктов | Спред, R | Своп лонга, R | Своп шорта, R |
|---|---|---|---|---|
| Молот, падающая звезда | 15 | 0,057–0,059 | −0,121 | +0,081 |
| Пин-бар | 21 | 0,043–0,044 | −0,135 | +0,098 |
| Поглощение | 28–31 | 0,030–0,034 | −0,159 | +0,108 |
| Дивергенция RSI и MACD | 48–53 | 0,019–0,021 | −0,188…−0,197 | +0,132…+0,134 |
| Двойная вершина и дно | 112–121 | 0,006–0,007 | −0,213 | +0,146 |
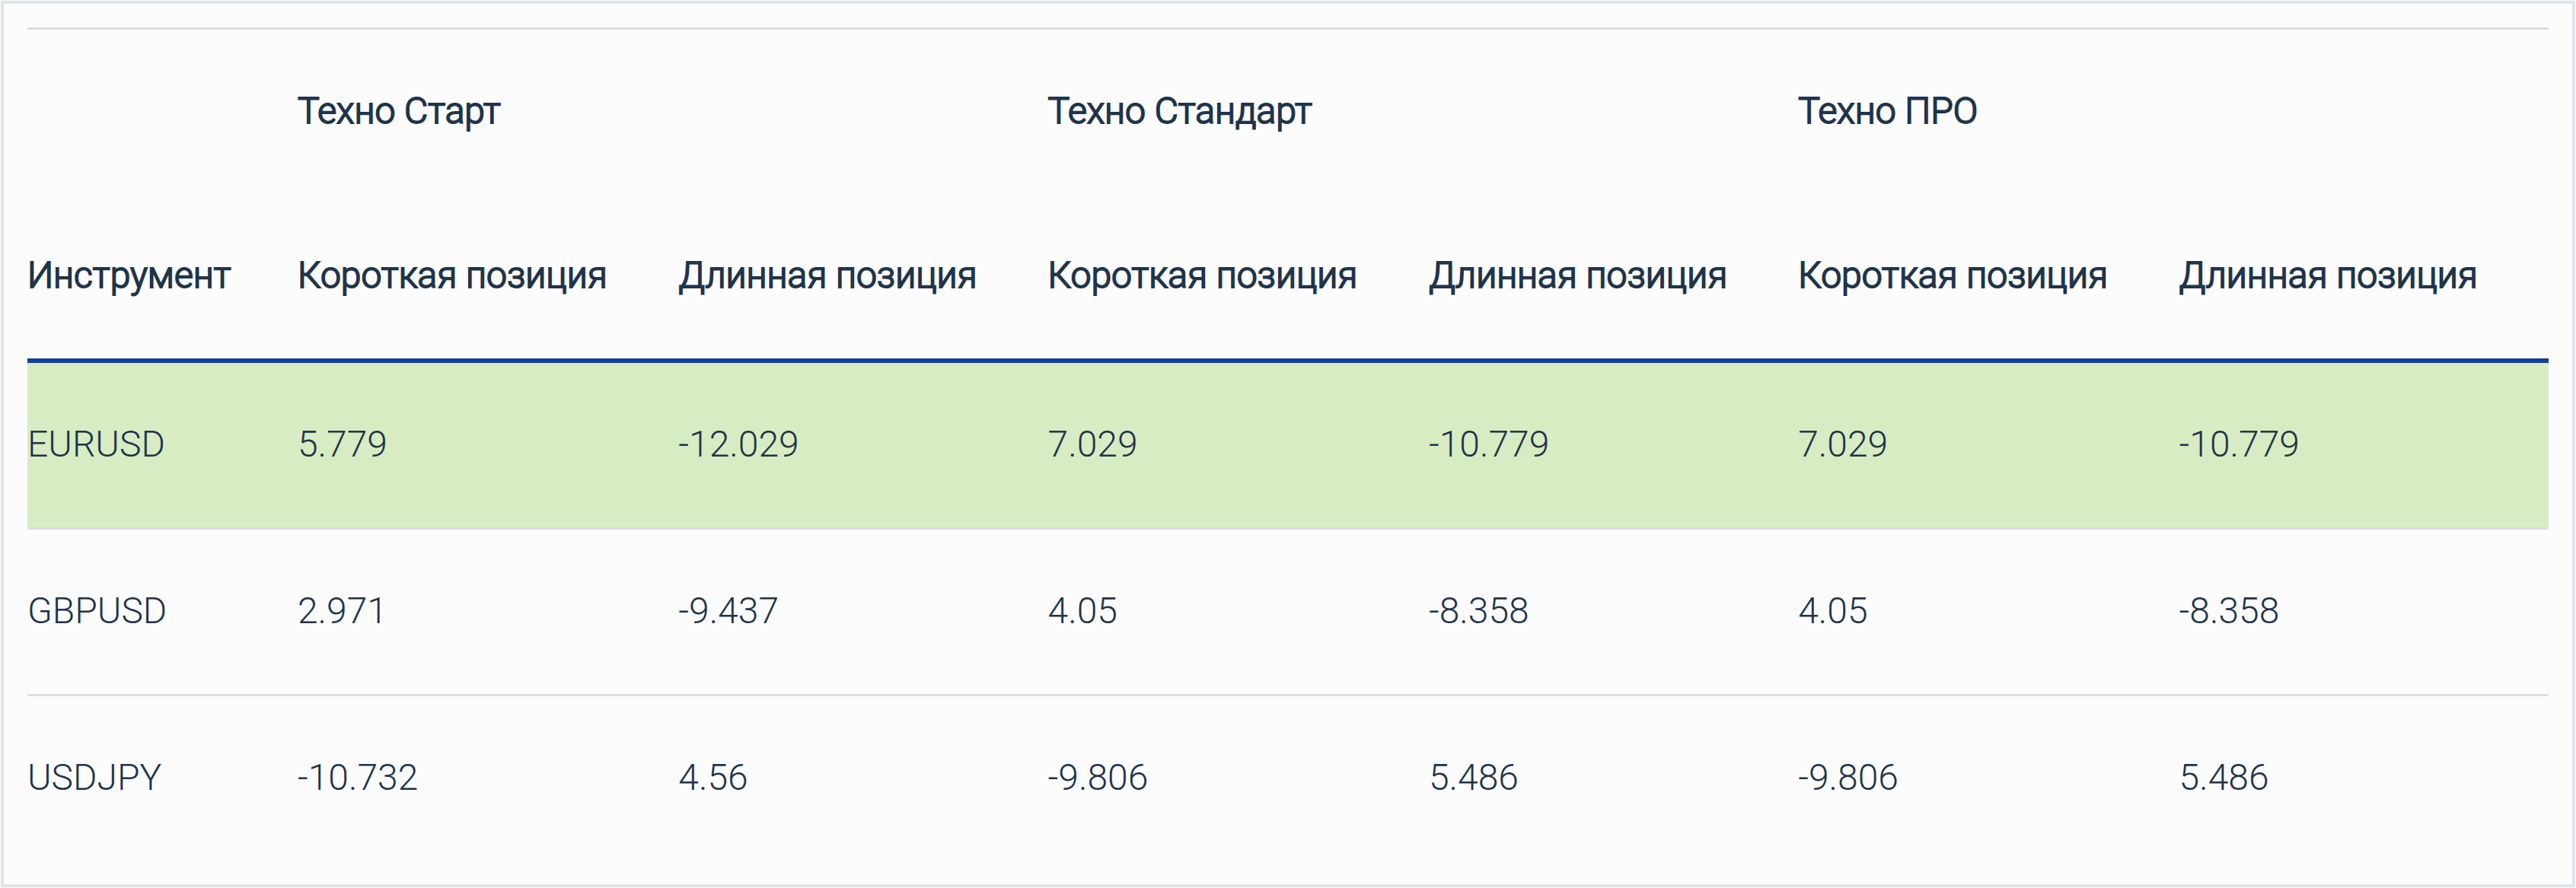
Спред бьёт по коротким стопам, своп по долгим сделкам. У свечных моделей спред 0,03–0,06R, у фигур меньше 0,01R. Своп у лонга EUR/USD на этом счёте съедает 0,12–0,22R, то есть от 2 до 35 раз больше спреда, а у шорта, наоборот, доплачивает от 0,08 до 0,15R. Абсолютный результат разворотных моделей до издержек и так около нуля, и своп длинной позиции делает его заметно отрицательным. Как устроен своп и почему он разный для длинной и короткой позиции, объяснено в статье про своп, а расчёт спреда в материале про спред на форексе.
Размер позиции под разные модели
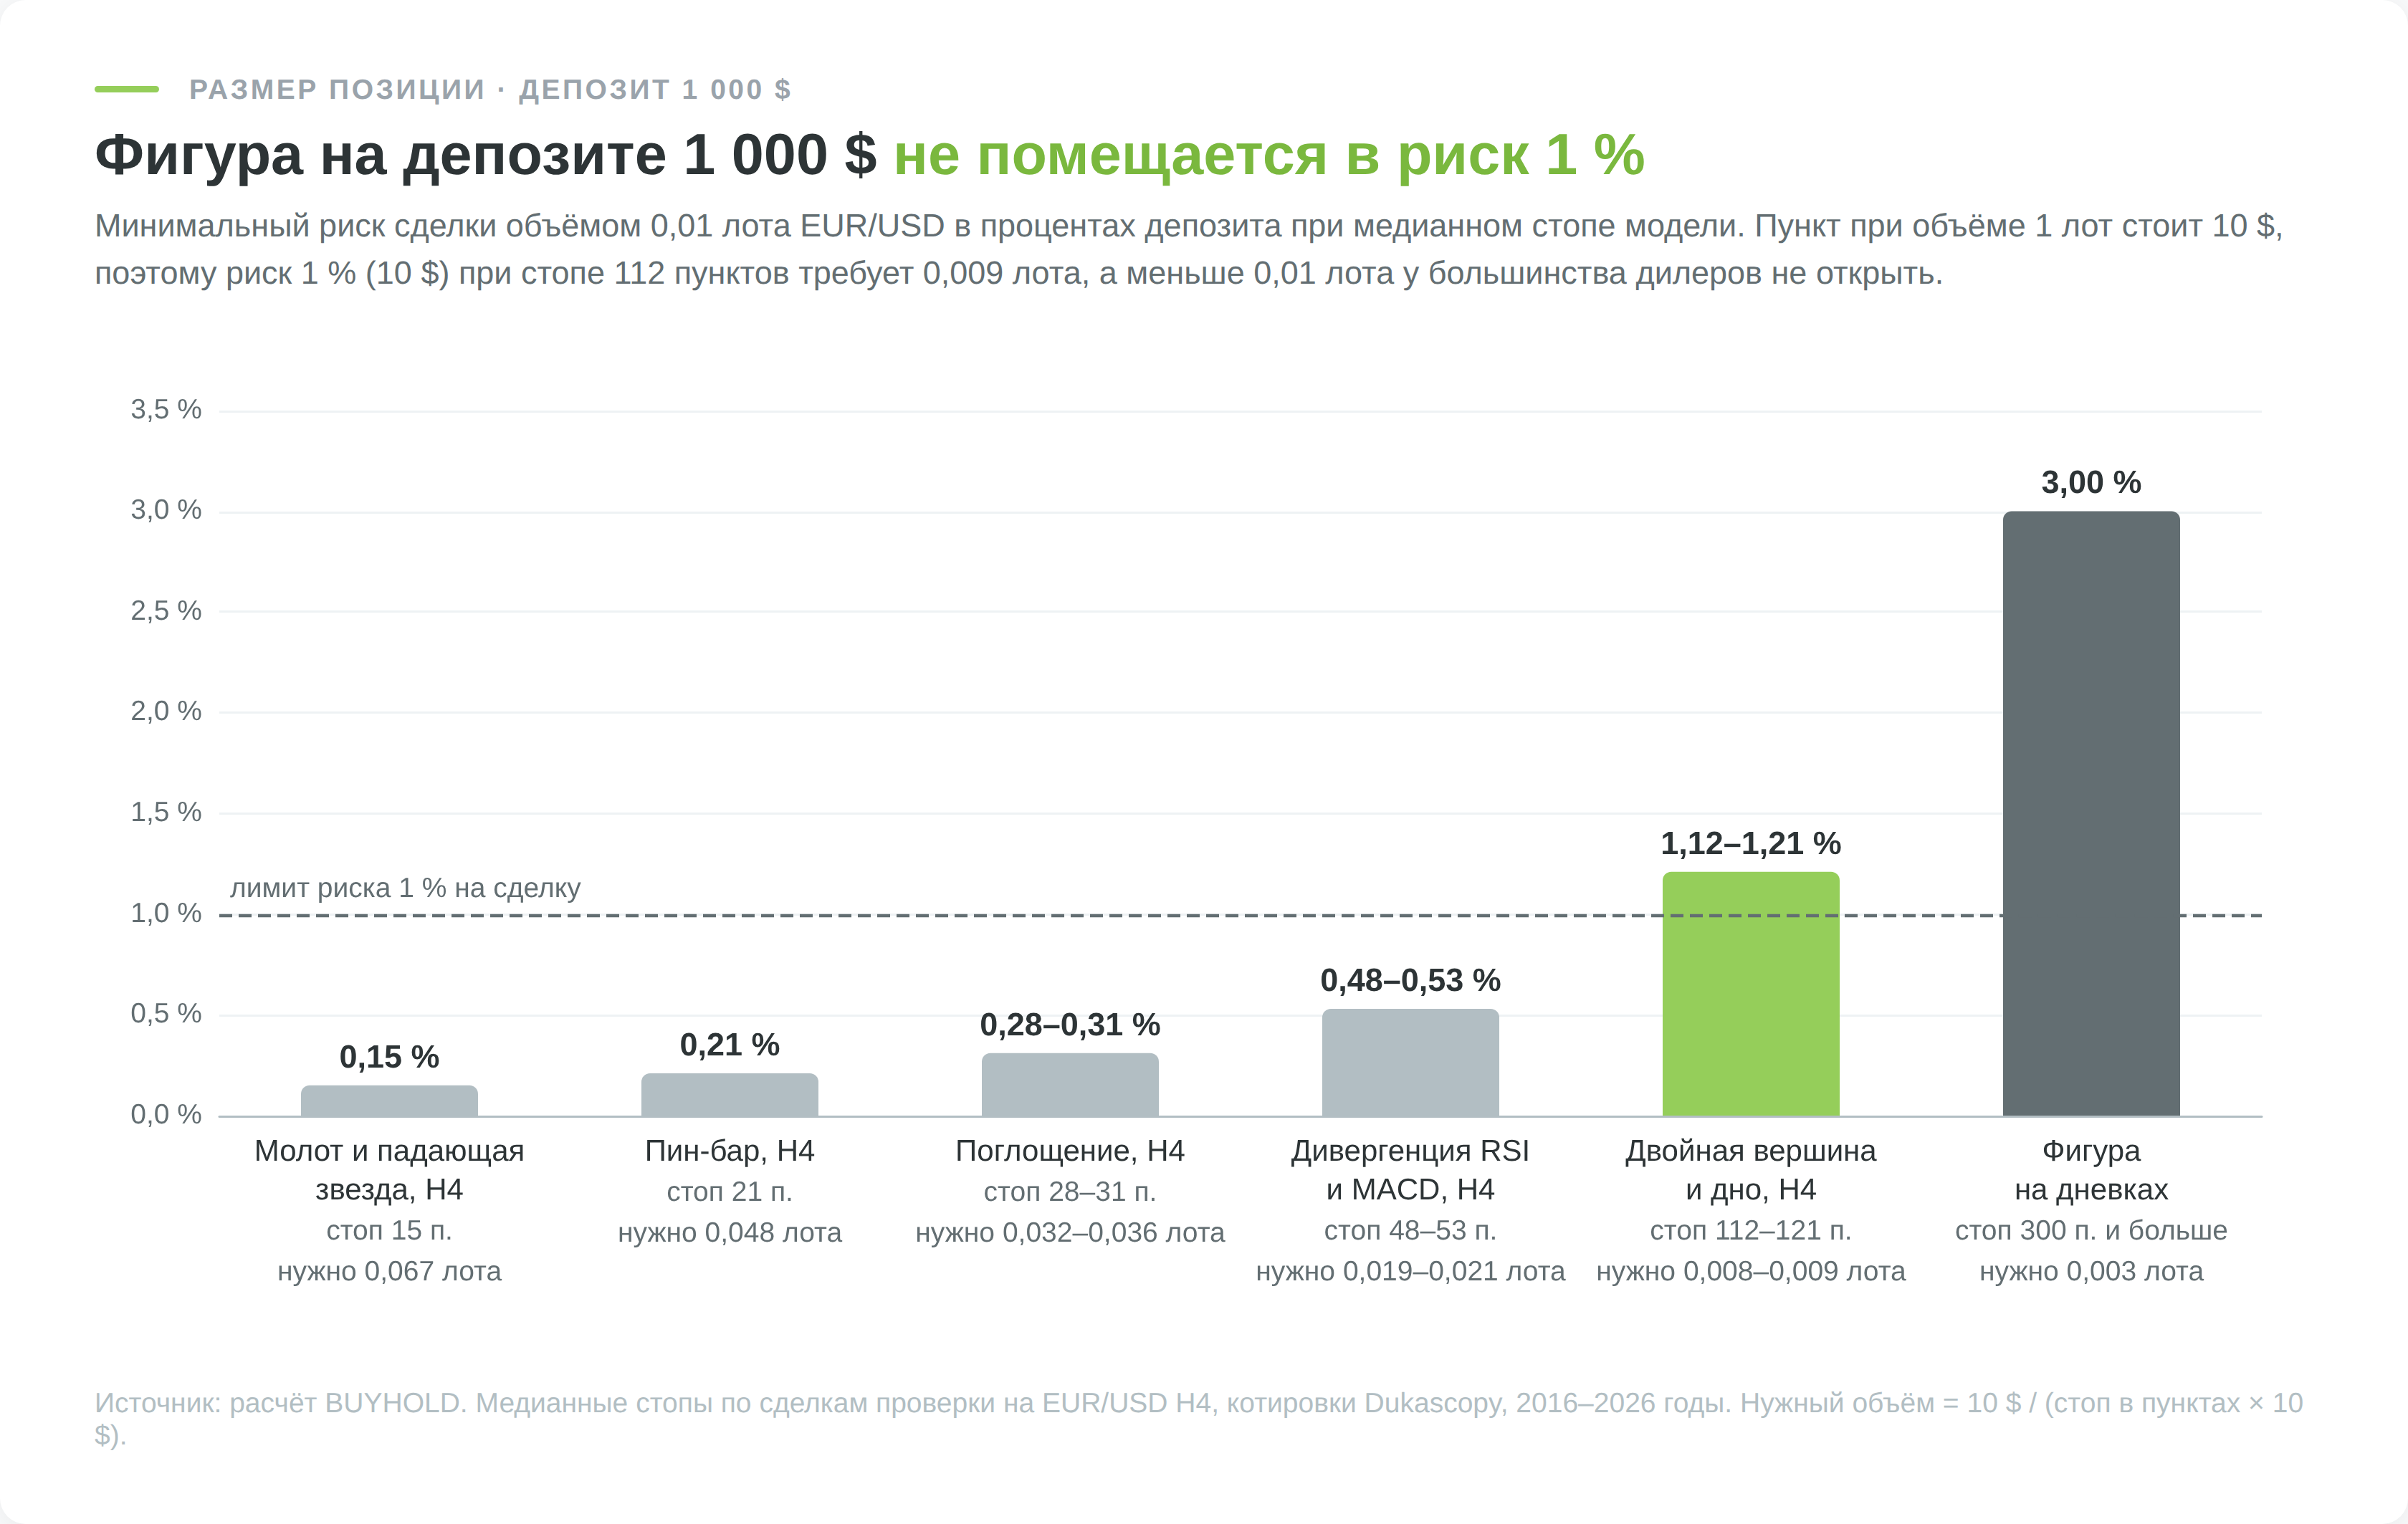
Одинаковый риск в деньгах требует разного объёма, и на маленьком счёте это ломает план. Допустим, депозит 1 000 $ и риск 1% на сделку, то есть 10 $. Один пункт EUR/USD при объёме 1 лот стоит 10 $.
- Пин-бар на H4 со стопом 21 пункт. Объём 10 / (21 × 10) = 0,048 лота, округляется до 0,04 или 0,05.
- Двойная вершина на H4 со стопом 112 пунктов. Объём 10 / (112 × 10) = 0,009 лота. Минимальный объём у большинства дилеров 0,01 лота, и с ним риск составит 11,2 $, то есть 1,12% вместо 1%.
На депозите 1 000 $ фигуру на H4 нельзя открыть с риском ниже 1,1%, а фигуру на дневках со стопом 300 пунктов и больше с риском ниже 3%. Если ваш лимит 1%, такие сделки придётся пропускать или переходить на меньший таймфрейм, где стоп короче, а спред в R больше.
Чек-лист перед сделкой по разворотной модели
- Модель стоит после тренда. Для фигуры это максимум или минимум хотя бы за 60 баров, для свечи хотя бы пять баров движения в противоположную сторону.
- Подтверждение получено закрытием бара, а не касанием.
- Стоп стоит за экстремумом модели, и его ширина в деньгах укладывается в ваш риск на сделку при допустимом объёме.
- Спред и своп пересчитаны в R. Если их сумма больше 0,1R, это уже больше разницы любой из проверенных моделей с обычным днём.
- Цель задана заранее, 2R или измеренное движение, и есть выход по времени.
- Сделка записана в журнал с моделью, стопом и исходом, чтобы через сотню сделок было что сравнивать.
Не входить стоит, когда модель стоит в середине диапазона, когда стоп шире вашего лимита, перед выходом важной статистики на коротком таймфрейме и когда модель нашлась только после того, как вы подвинули допуск.
Как проверить разворотную модель самому
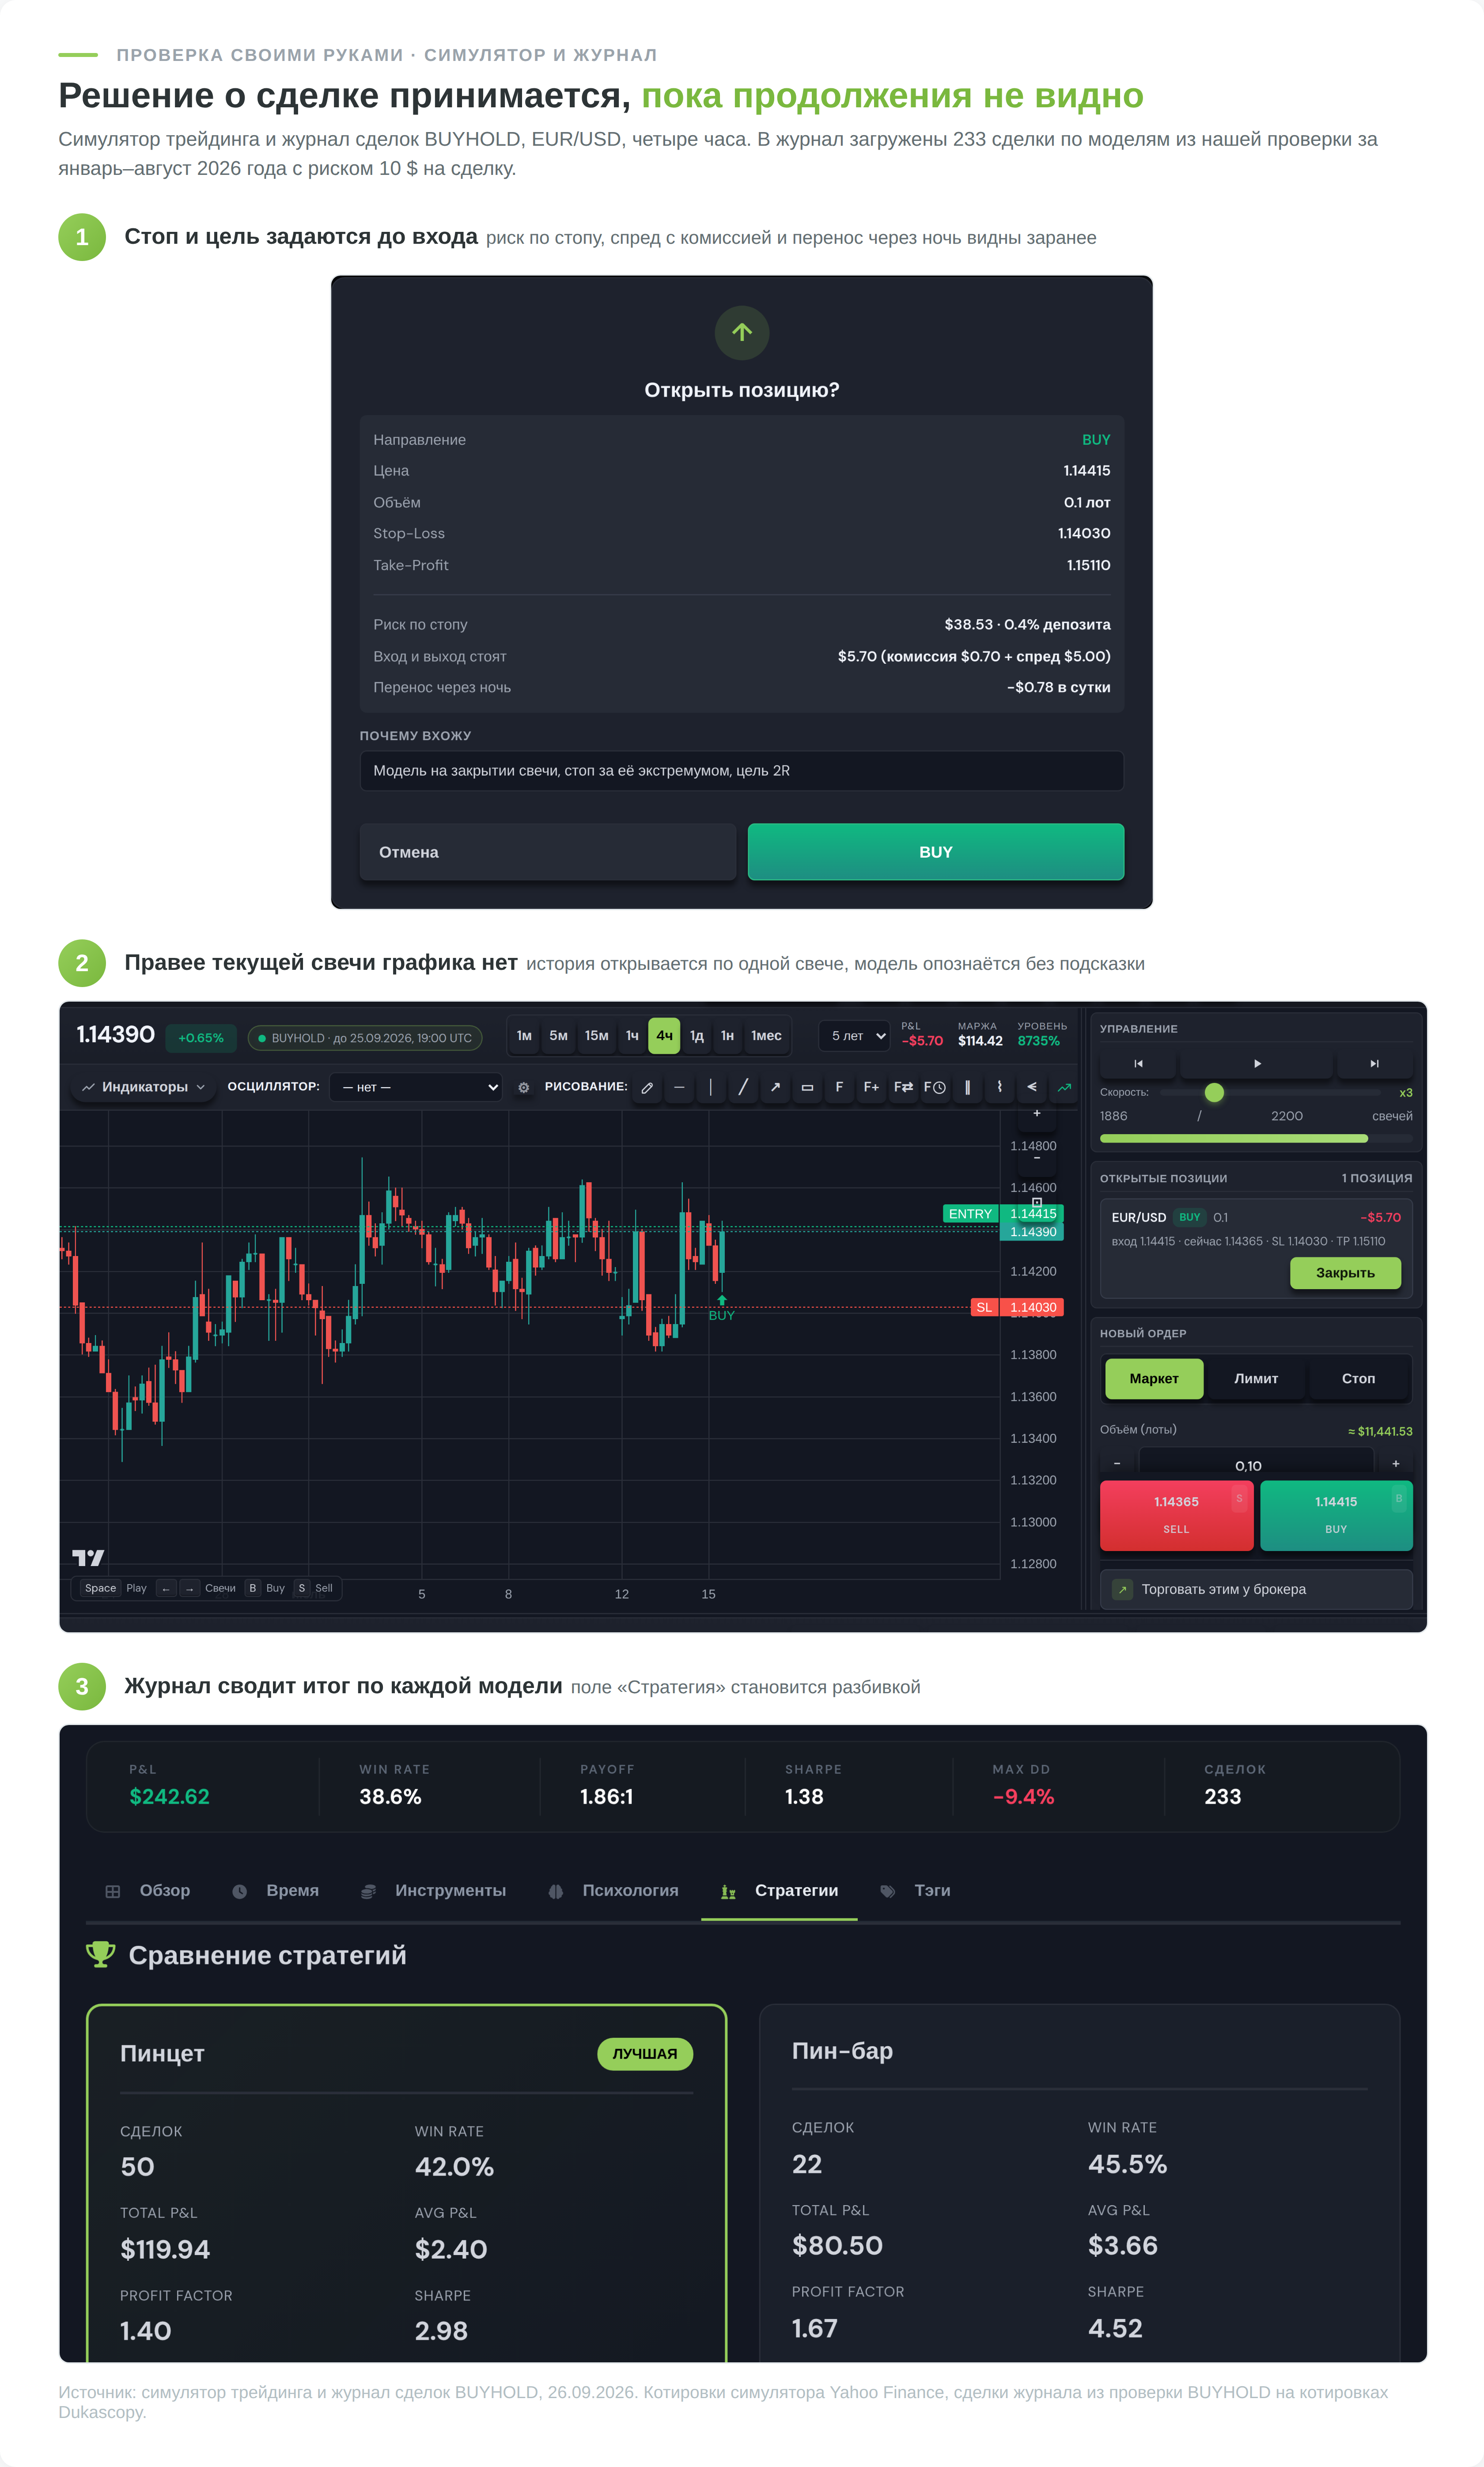
Проверить модель на своих данных можно без программирования. В симуляторе трейдинга история прокручивается бар за баром, и правую часть графика не видно до того момента, когда вы принимаете решение. Так вы не опознаете фигуру задним числом. Сделки из симулятора и реального счёта удобно вести в журнале сделок и через сотню записей сравнить результат по каждой модели.
Если вы считаете в коде, чаще всего ошибаются в четырёх местах.
- Экстремум используется до того, как подтвердился. Вершина из пяти баров справа известна только через пять баров, а не в день максимума.
- Модель сравнивают с нулём или со случайным днём в другой ситуации. База должна совпадать по направлению и силе движения перед сигналом, по волатильности и по ширине стопа, иначе растянутость движения выдаёт себя за перевес модели.
- На акциях Мосбиржи в окно сделки попадает дивидендная отсечка, и медвежьи модели получают прибыль из дивидендного гэпа.
- Проверено 30 моделей, и лучшую объявляют рабочей по z 2. Порог при таком числе сравнений ближе к 3.
Что говорит Булковски и академическая литература
Самую большую базу по графическим фигурам собрал Томас Булковски. В его рейтинге голова и плечи занимает 9 место из 36, перевёрнутая 13 из 39, и у него же указан порог, ниже которого фигура не окупает торговлю. Для головы и плеч доля фигур, после которых цена не прошла и 5%, составляет 19%, для перевёрнутой 11%. Числа Булковски описывают поведение цены после фигуры, а не результат сделки со стопом и сроком.
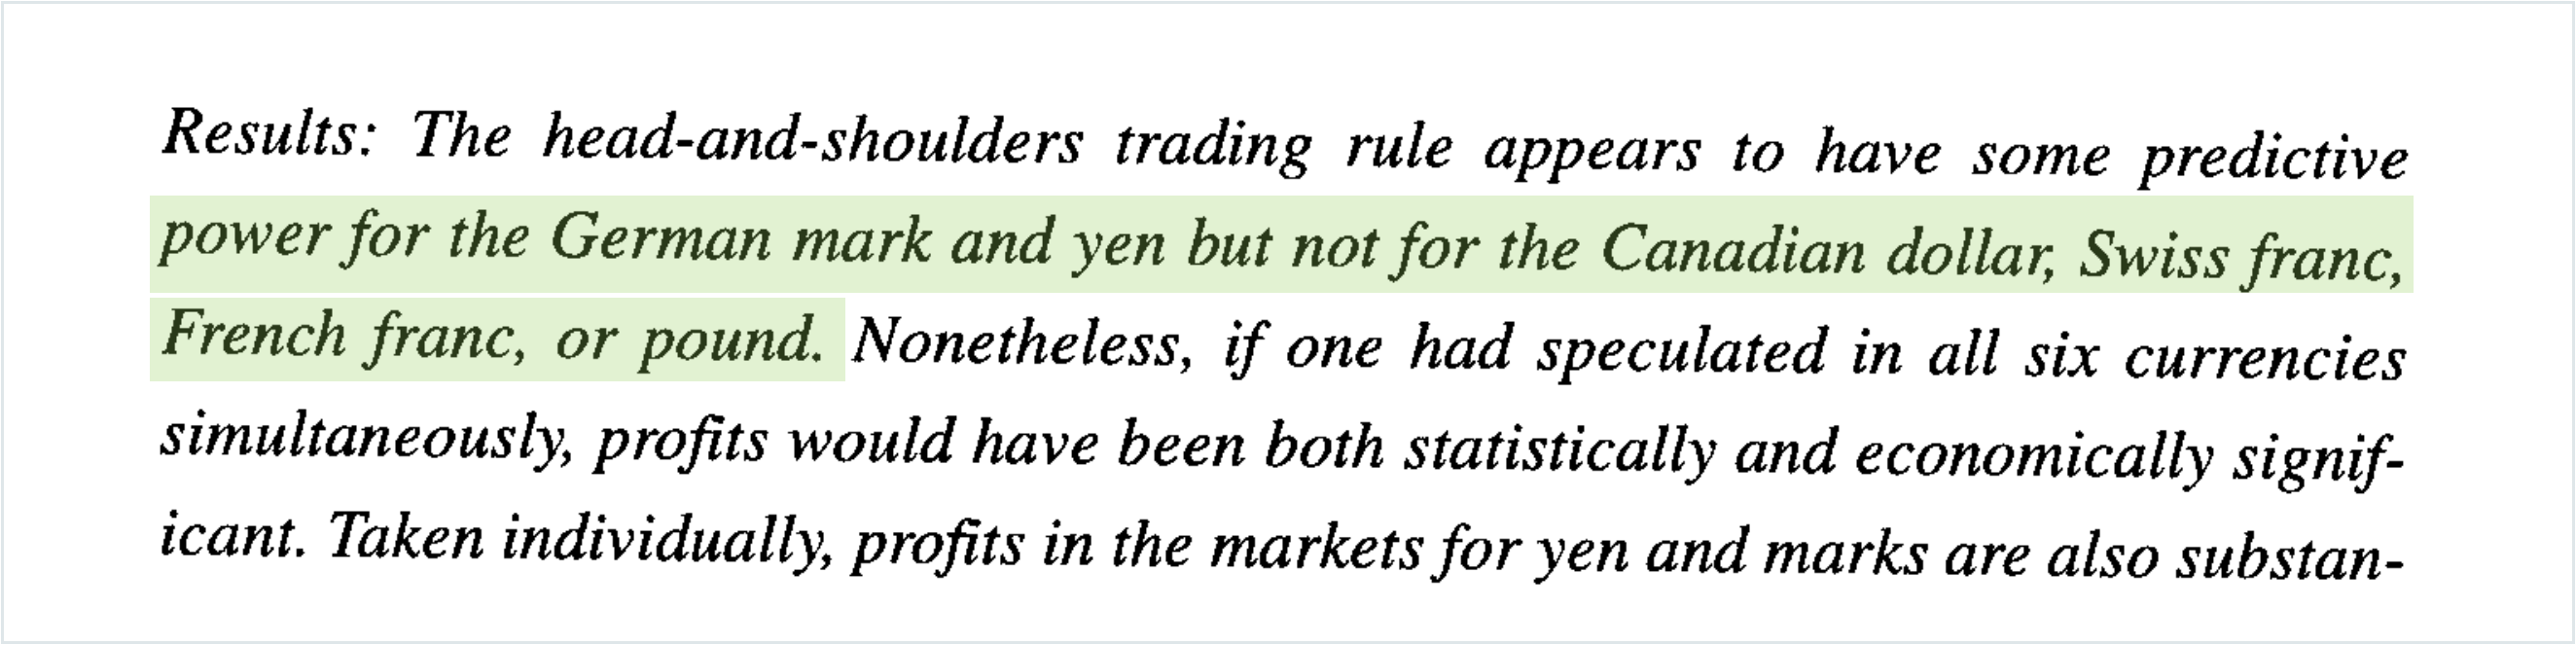
Академическая проверка началась с валют. Ослер и Чанг в 1995 году показали, что голова и плечи на дневных курсах шести валют работала на марке и иене и не работала на остальных. Эндрю Ло, Гарри Мамайский и Цзян Ван в работе «Foundations of Technical Analysis» распознавали фигуры ядерной регрессией на акциях США с 1962 по 1996 год и пришли к выводу, что несколько фигур несут дополнительную информацию о будущей доходности. В обеих работах эффект зависит от рынка и от конкретной фигуры.
Наш результат с этой литературой не спорит, но период другой. На 2010–2026 годах разница разворотных моделей с обычным днём в той же ситуации не превысила шум ни у одной модели. Фигуры и дивергенции повторяют то, что даёт простой слом структуры после растянутого движения, и ничего не добавляют к нему.
Какие разворотные модели подходят под ваш стиль торговли
| Стиль | Что использовать | Чего ждать |
|---|---|---|
| Внутридневная торговля на форексе, H1–H4 | Свечные модели как место для короткого стопа | Результат обычного дня минус спред 0,03–0,06R |
| Свинг на дневках, форекс и акции | Слом структуры после вершины на 60-барном максимуме, фигура не обязательна | От +0,06 до +0,09R к обычному дню, в пределах шума, стоп 3–5 ATR и мало сделок |
| Долгосрочный инвестор | Разворотные модели не нужны | Сигналов раз в несколько лет на бумагу, пользы для решения о покупке нет |
С любой разворотной моделью порядок работы один. Сначала определяете, где стоит модель и где будет стоп. Затем пересчитываете риск, спред и своп в R. Входите по закрытию за структурой, а не по форме свечи. Держите цель и выход по времени заранее. Каждую сделку записываете, чтобы через сотню сделок сравнить свою модель с обычным входом в той же ситуации, а не с нулём.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.