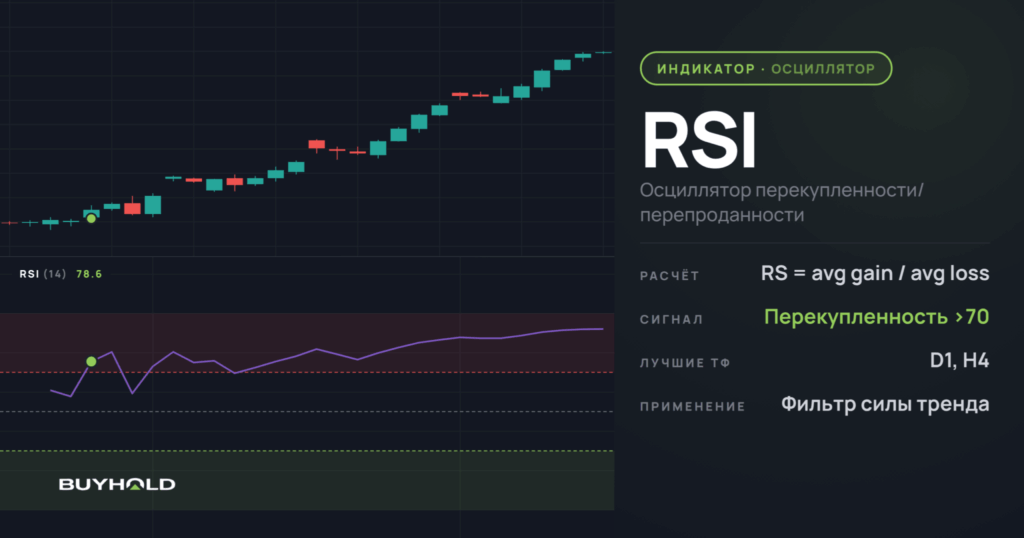
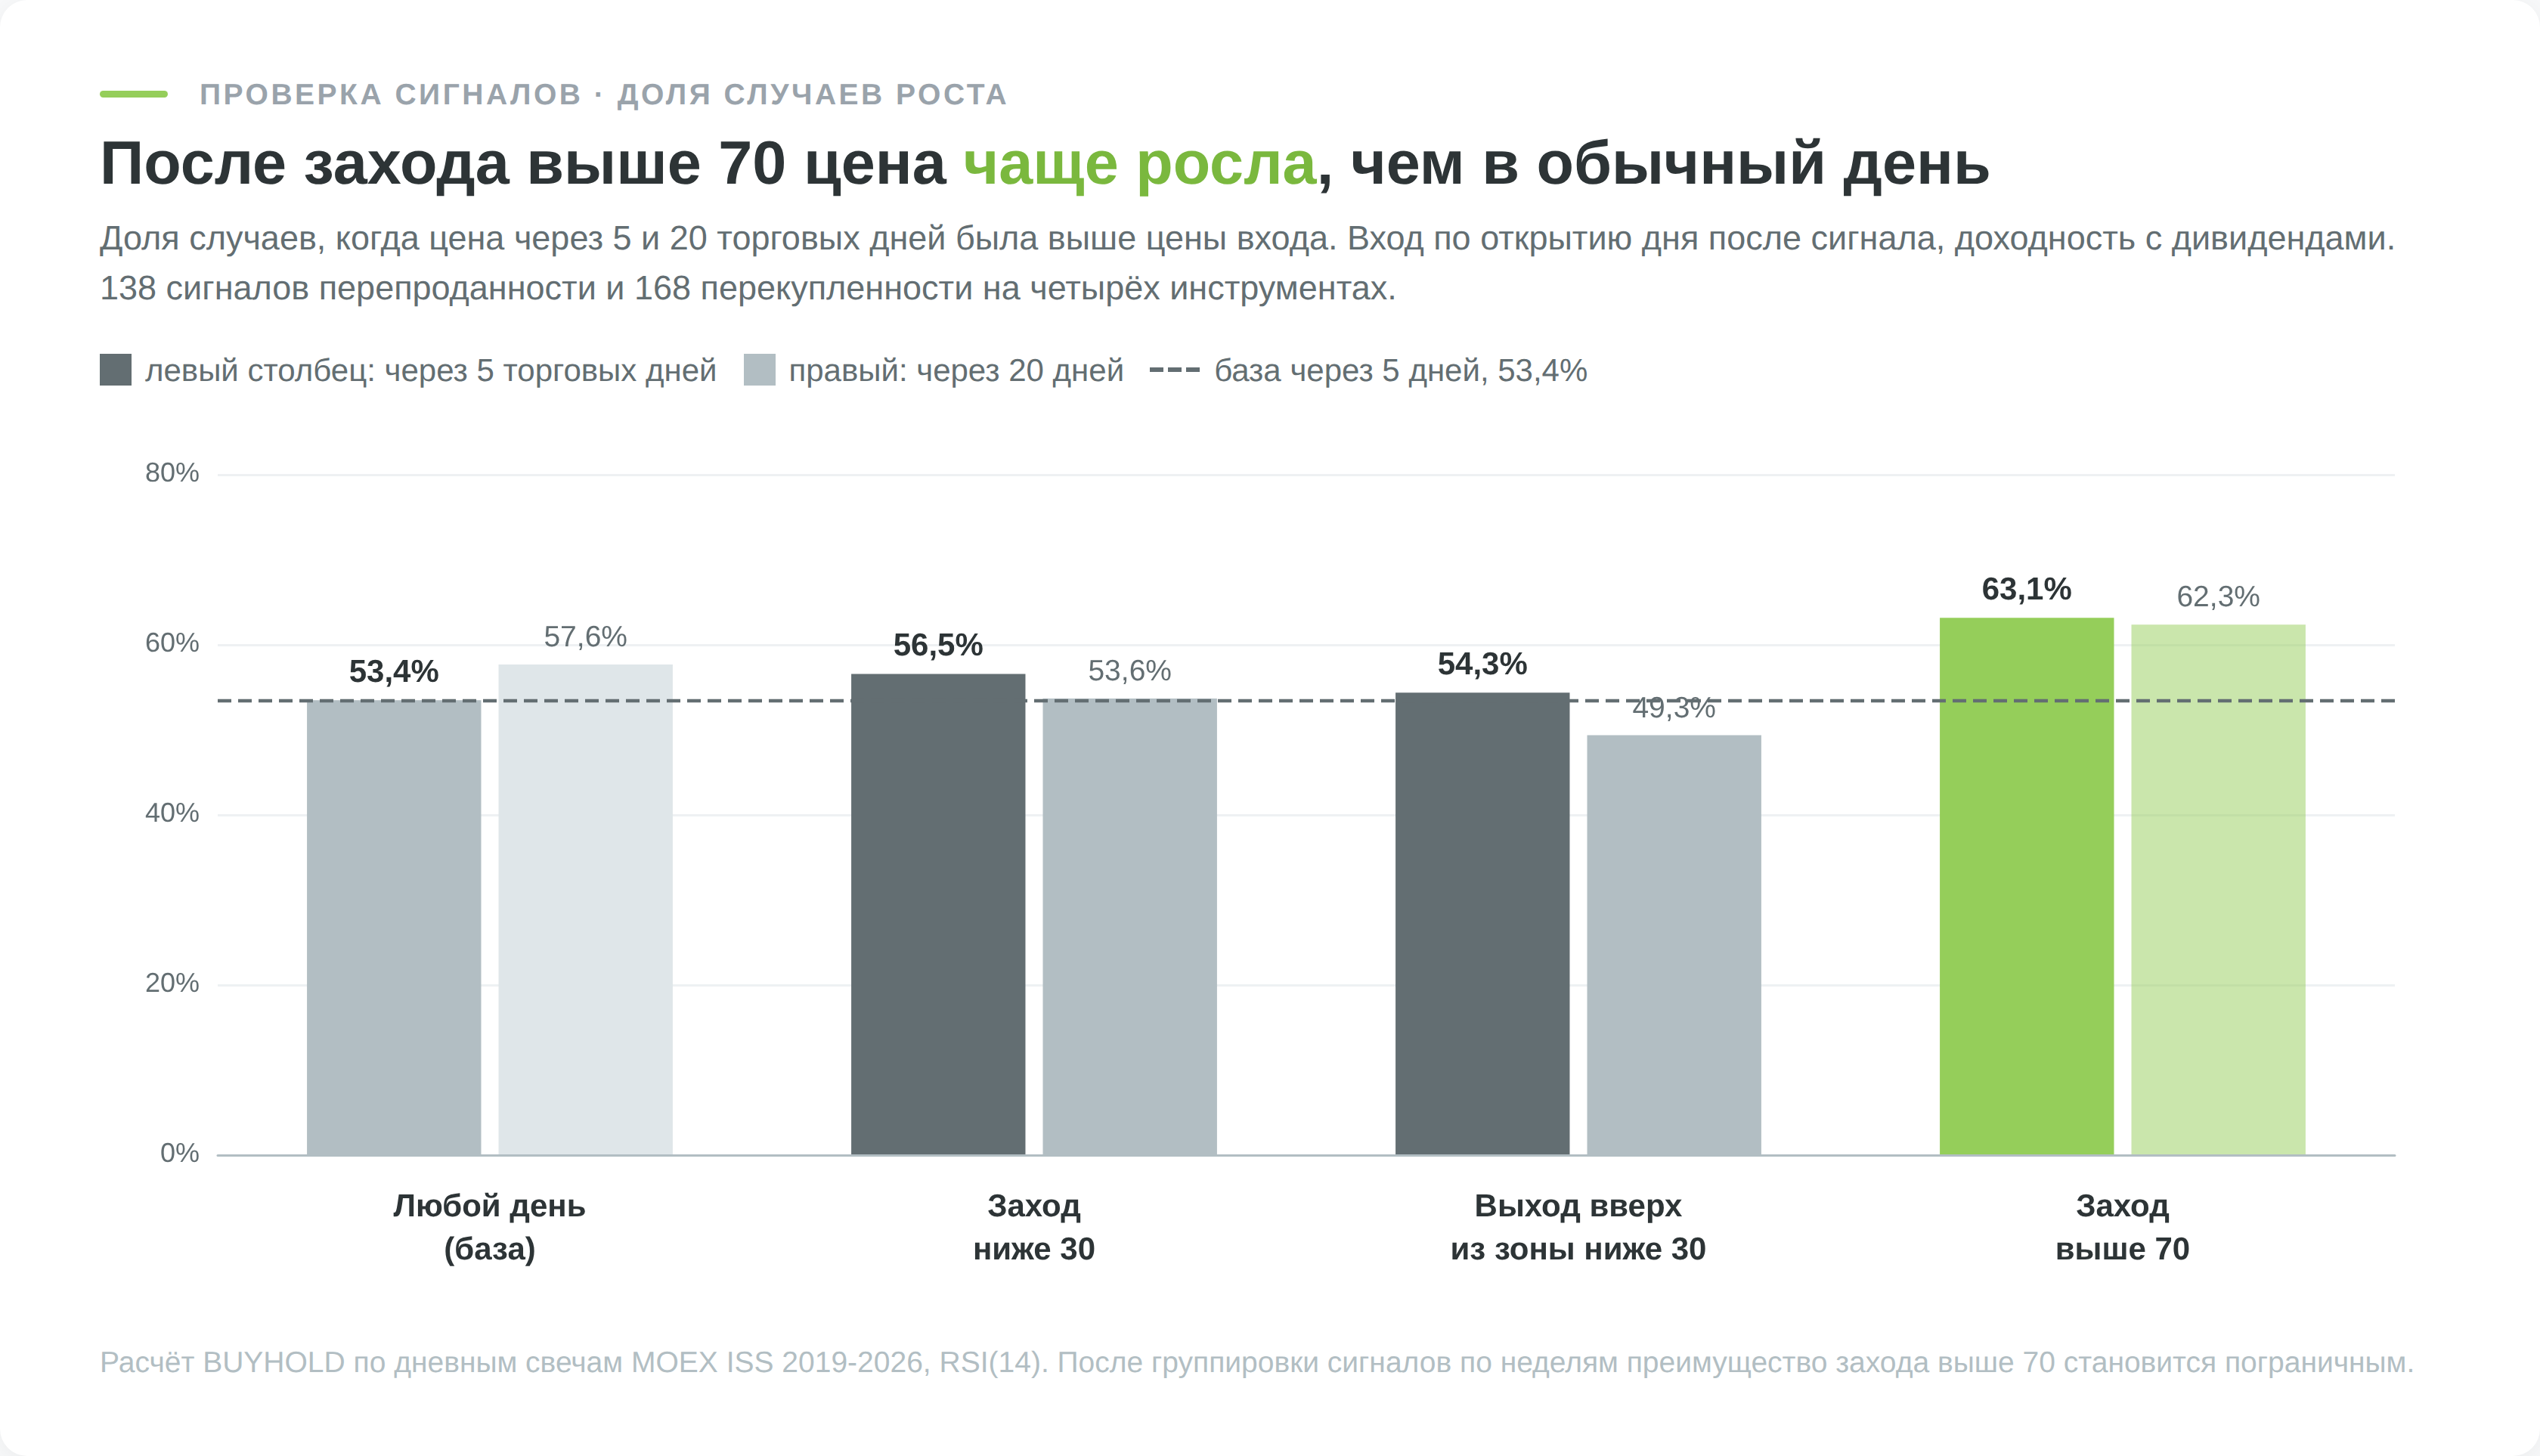
Индикатор RSI показывает, насколько рост цены за последние 14 свечей перевешивал её падение, и переводит это в шкалу от 0 до 100. Значение выше 70 со времён Уайлдера называют перекупленностью и часто читают как сигнал к продаже. Я проверил это на дневных свечах Мосбиржи за 2019-2026 годы. После захода линии выше 70 цена через неделю оказывалась выше в 63,1% из 168 случаев при обычных 53,4%, так что продажа на перекупленности проигрывала.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое индикатор RSI и что он показывает
RSI (Relative Strength Index, индекс относительной силы) представляет собой осциллятор, который сравнивает средний рост цены со средним падением за выбранное число свечей и переводит результат в шкалу от 0 до 100. При значении 50 рост и падение уравновешены. Чем ближе линия к 100, тем сильнее рост перевешивал падение, чем ближе к нулю, тем сильнее перевешивало падение.
Название сбивает с толку. Relative strength в классическом смысле означает сравнение бумаги с рынком, когда цену акции делят на индекс. Индикатор Уайлдера сравнивает бумагу саму с собой, её собственный рост с её собственным падением. Второго актива в расчёте нет.
Работу индикатора удобно представить как спидометр, который показывает не скорость, а то, сколько последних минут машина разгонялась и сколько тормозила. Высокое значение говорит, что разгон длился долго. Когда водитель нажмёт на тормоз, прибор не знает.
Как считается индикатор RSI
Расчёт идёт в два шага. Для каждой из последних 14 свечей берётся изменение цены закрытия к предыдущему закрытию. Все приросты складываются и делятся на 14, получается средний рост. Все снижения берутся по модулю, складываются и делятся на 14, получается среднее падение. Их отношение называют RS. Затем RS переводится в шкалу по формуле RSI = 100 − 100 / (1 + RS). При RS = 1 выходит ровно 50, а если падений не было, значение прижимается к 100, но не достигает его.
Возьмём закрытия Сбербанка с 6 по 26 сентября 2022 года. За 14 торговых дней акция росла в 6 днях, в сумме на 11,06 ₽, и падала в 8 днях, в сумме на 41,23 ₽. Больше половины падения дали два дня, 20 сентября минус 12,94 ₽ и 26 сентября минус 12,33 ₽. Средний рост 11,06 / 14 = 0,79 ₽, среднее падение 41,23 / 14 = 2,945 ₽, RS = 0,79 / 2,945 = 0,268. RSI = 100 − 100 / 1,268 = 21,15.
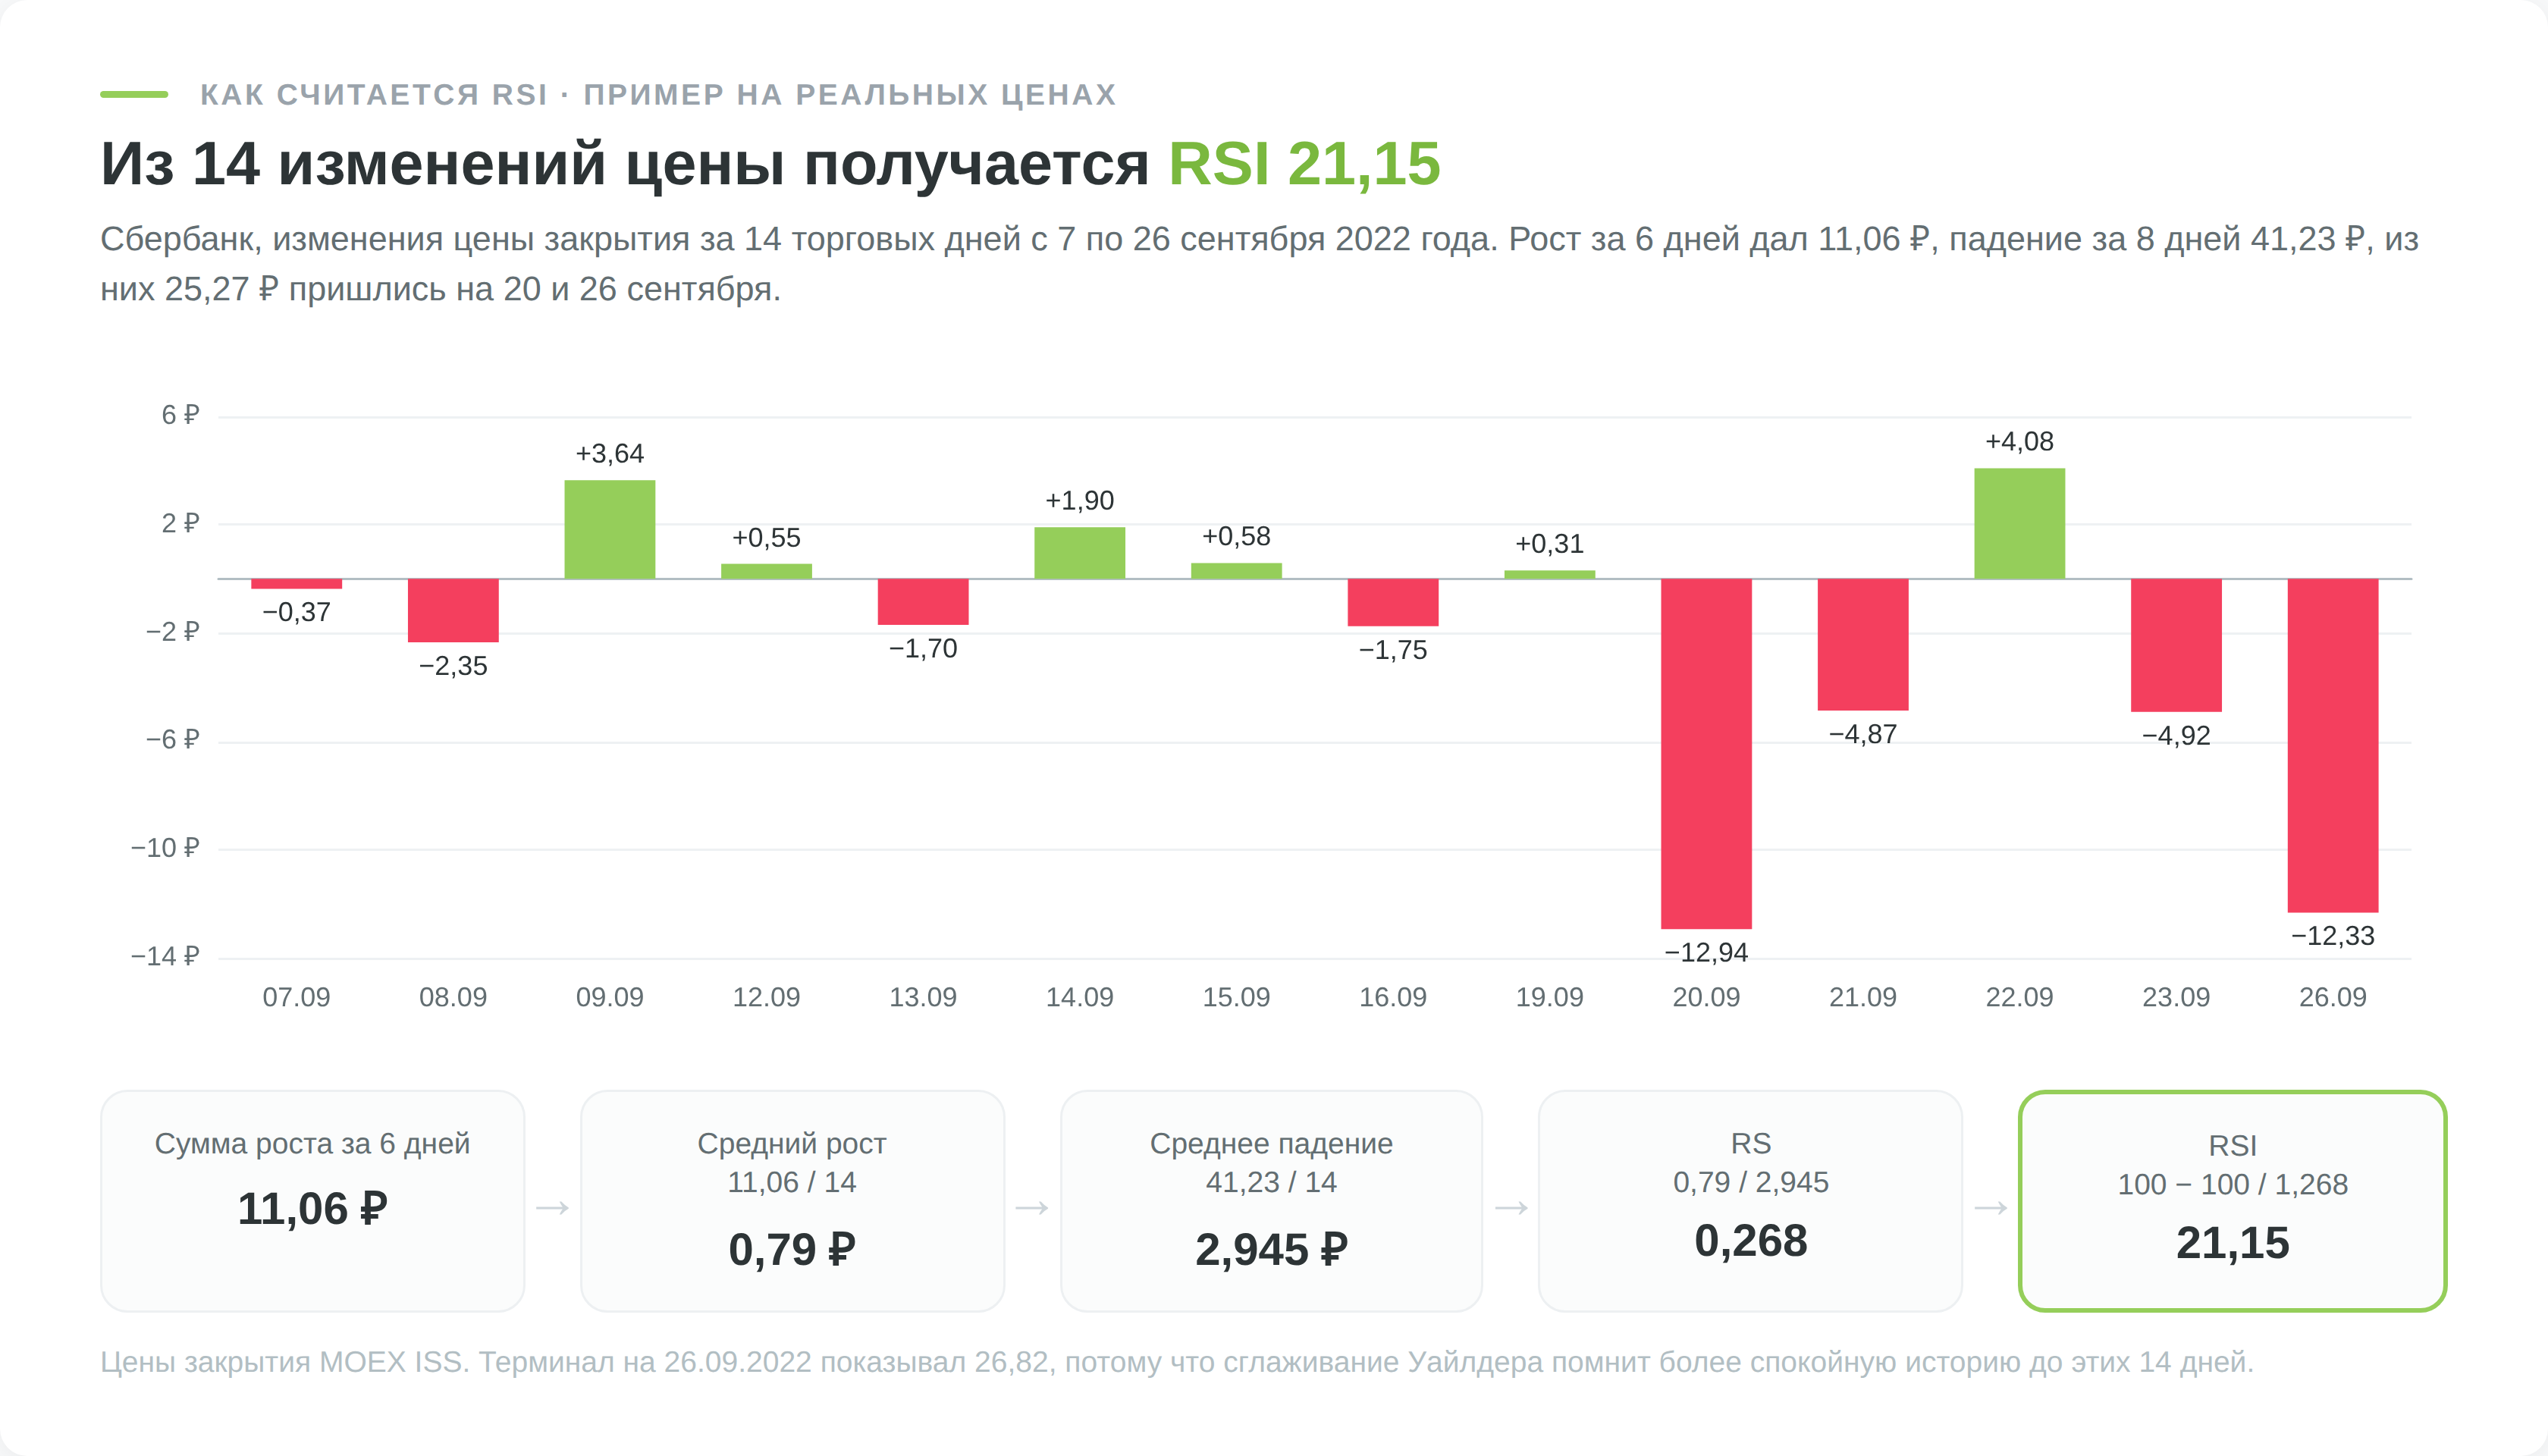
Терминал на тот же день показал бы не 21,15, а 26,82. Разница возникает из-за сглаживания. Простое среднее Уайлдер берёт один раз, для самого первого значения ряда. Каждое следующее среднее считается рекуррентно, предыдущее среднее умножается на 13, к нему прибавляется текущее изменение, и сумма делится на 14.
Такое сглаживание называют RMA или SMMA, оно равно экспоненциальному среднему с коэффициентом 1/14. В сглаженных средних 26 сентября ещё сидела спокойная первая половина месяца, поэтому средний рост был 1,00 ₽, а среднее падение 2,74 ₽.
На следующий день видно, как работает рекуррентная формула. 27 сентября акция прибавила 5,86 ₽. Новый средний рост (1,00 × 13 + 5,86) / 14 = 1,35 ₽, новое среднее падение (2,74 × 13 + 0) / 14 = 2,54 ₽, RSI поднялся до 34,7. Одного сильного дня хватило, чтобы вернуть линию выше 30, и по классическому правилу это был сигнал на покупку. Его исход разобран в кейсах 2022 года.
В справке TradingView по умолчанию стоят длина 14, цена закрытия и сглаживание RMA. В руководстве QUIK формула записана как RSI = 100 / (1 + D / U), где U и D скользящие средние роста и падения, а метод усреднения не назван.
Как читать индикатор RSI на графике
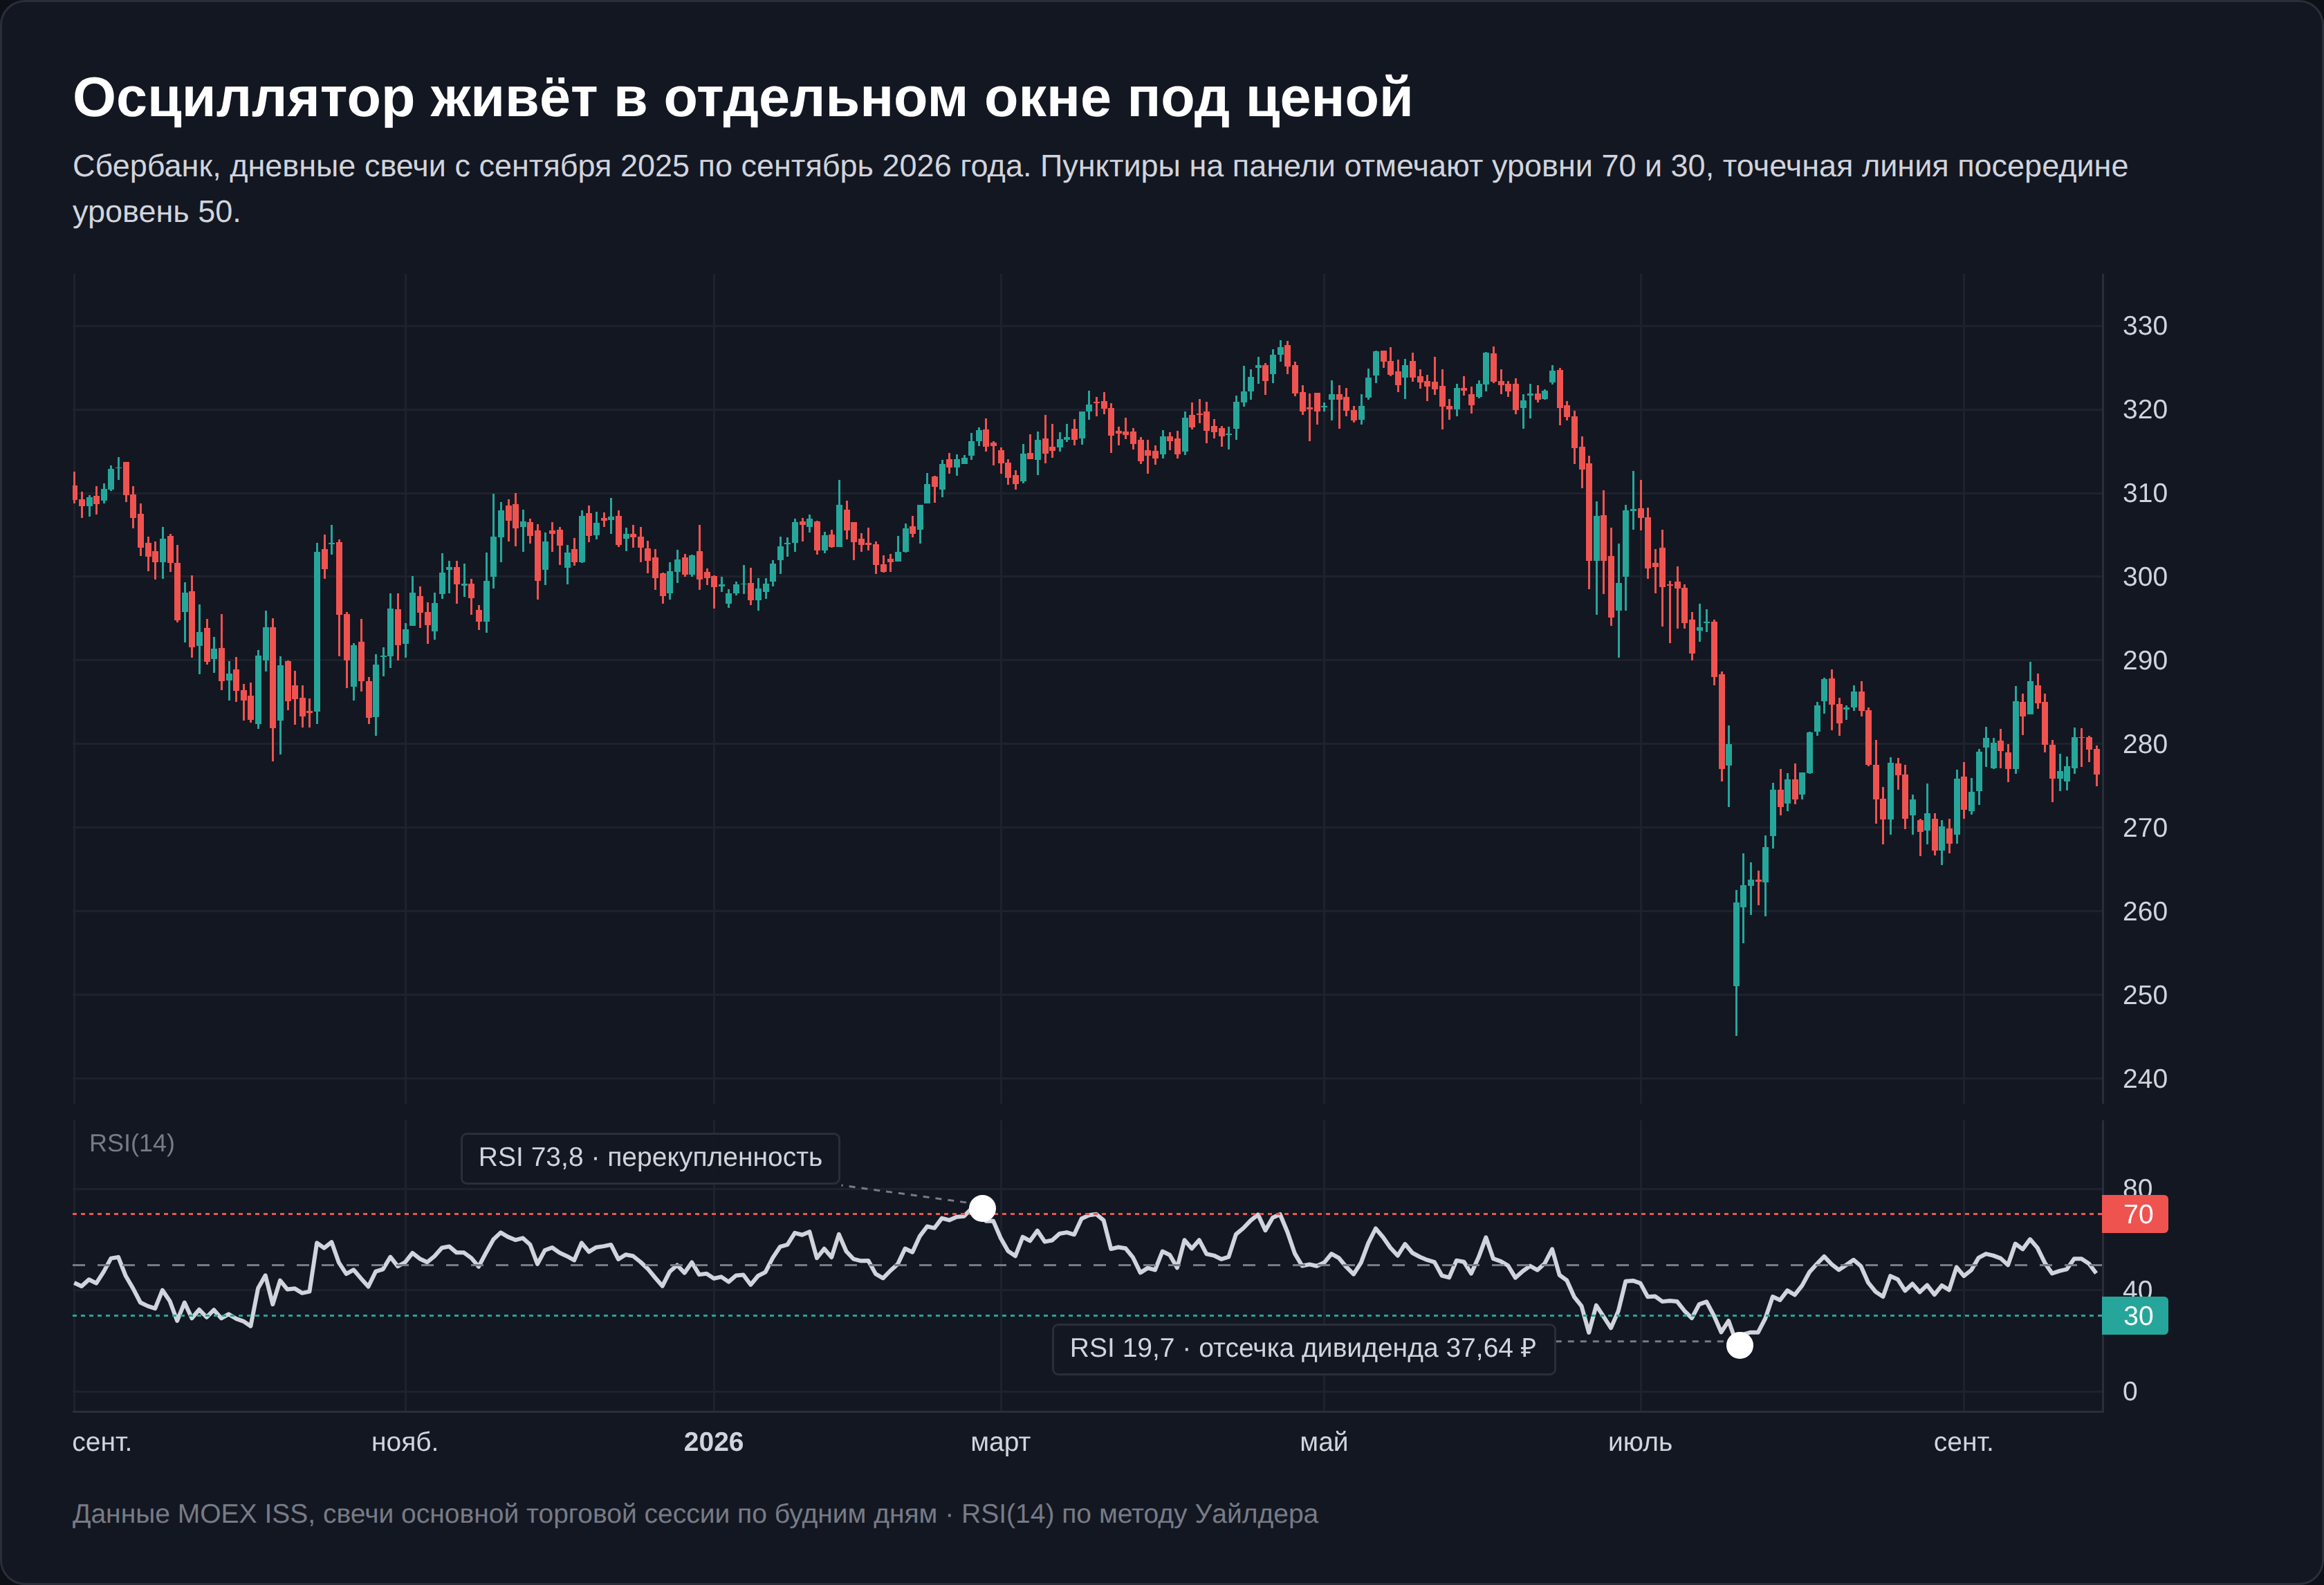
Индикатор рисуется в отдельном окне под ценой, потому что у него своя шкала. Выше 70 лежит зона перекупленности, ниже 30 зона перепроданности, между ними рабочий диапазон. Уровень 50 служит осью. Пока линия выше середины, средний рост превышает среднее падение.
Положение линии ничего не говорит о величине движения. RSI 80 означает только, что рост последних 14 свечей доминировал над падением. Акция может подняться на 3% ровными шажками без единого красного дня и получить значение выше 80, а может прыгнуть на 15% после недели снижения и остаться в середине шкалы. Индикатор измеряет однородность движения, а не его размах.
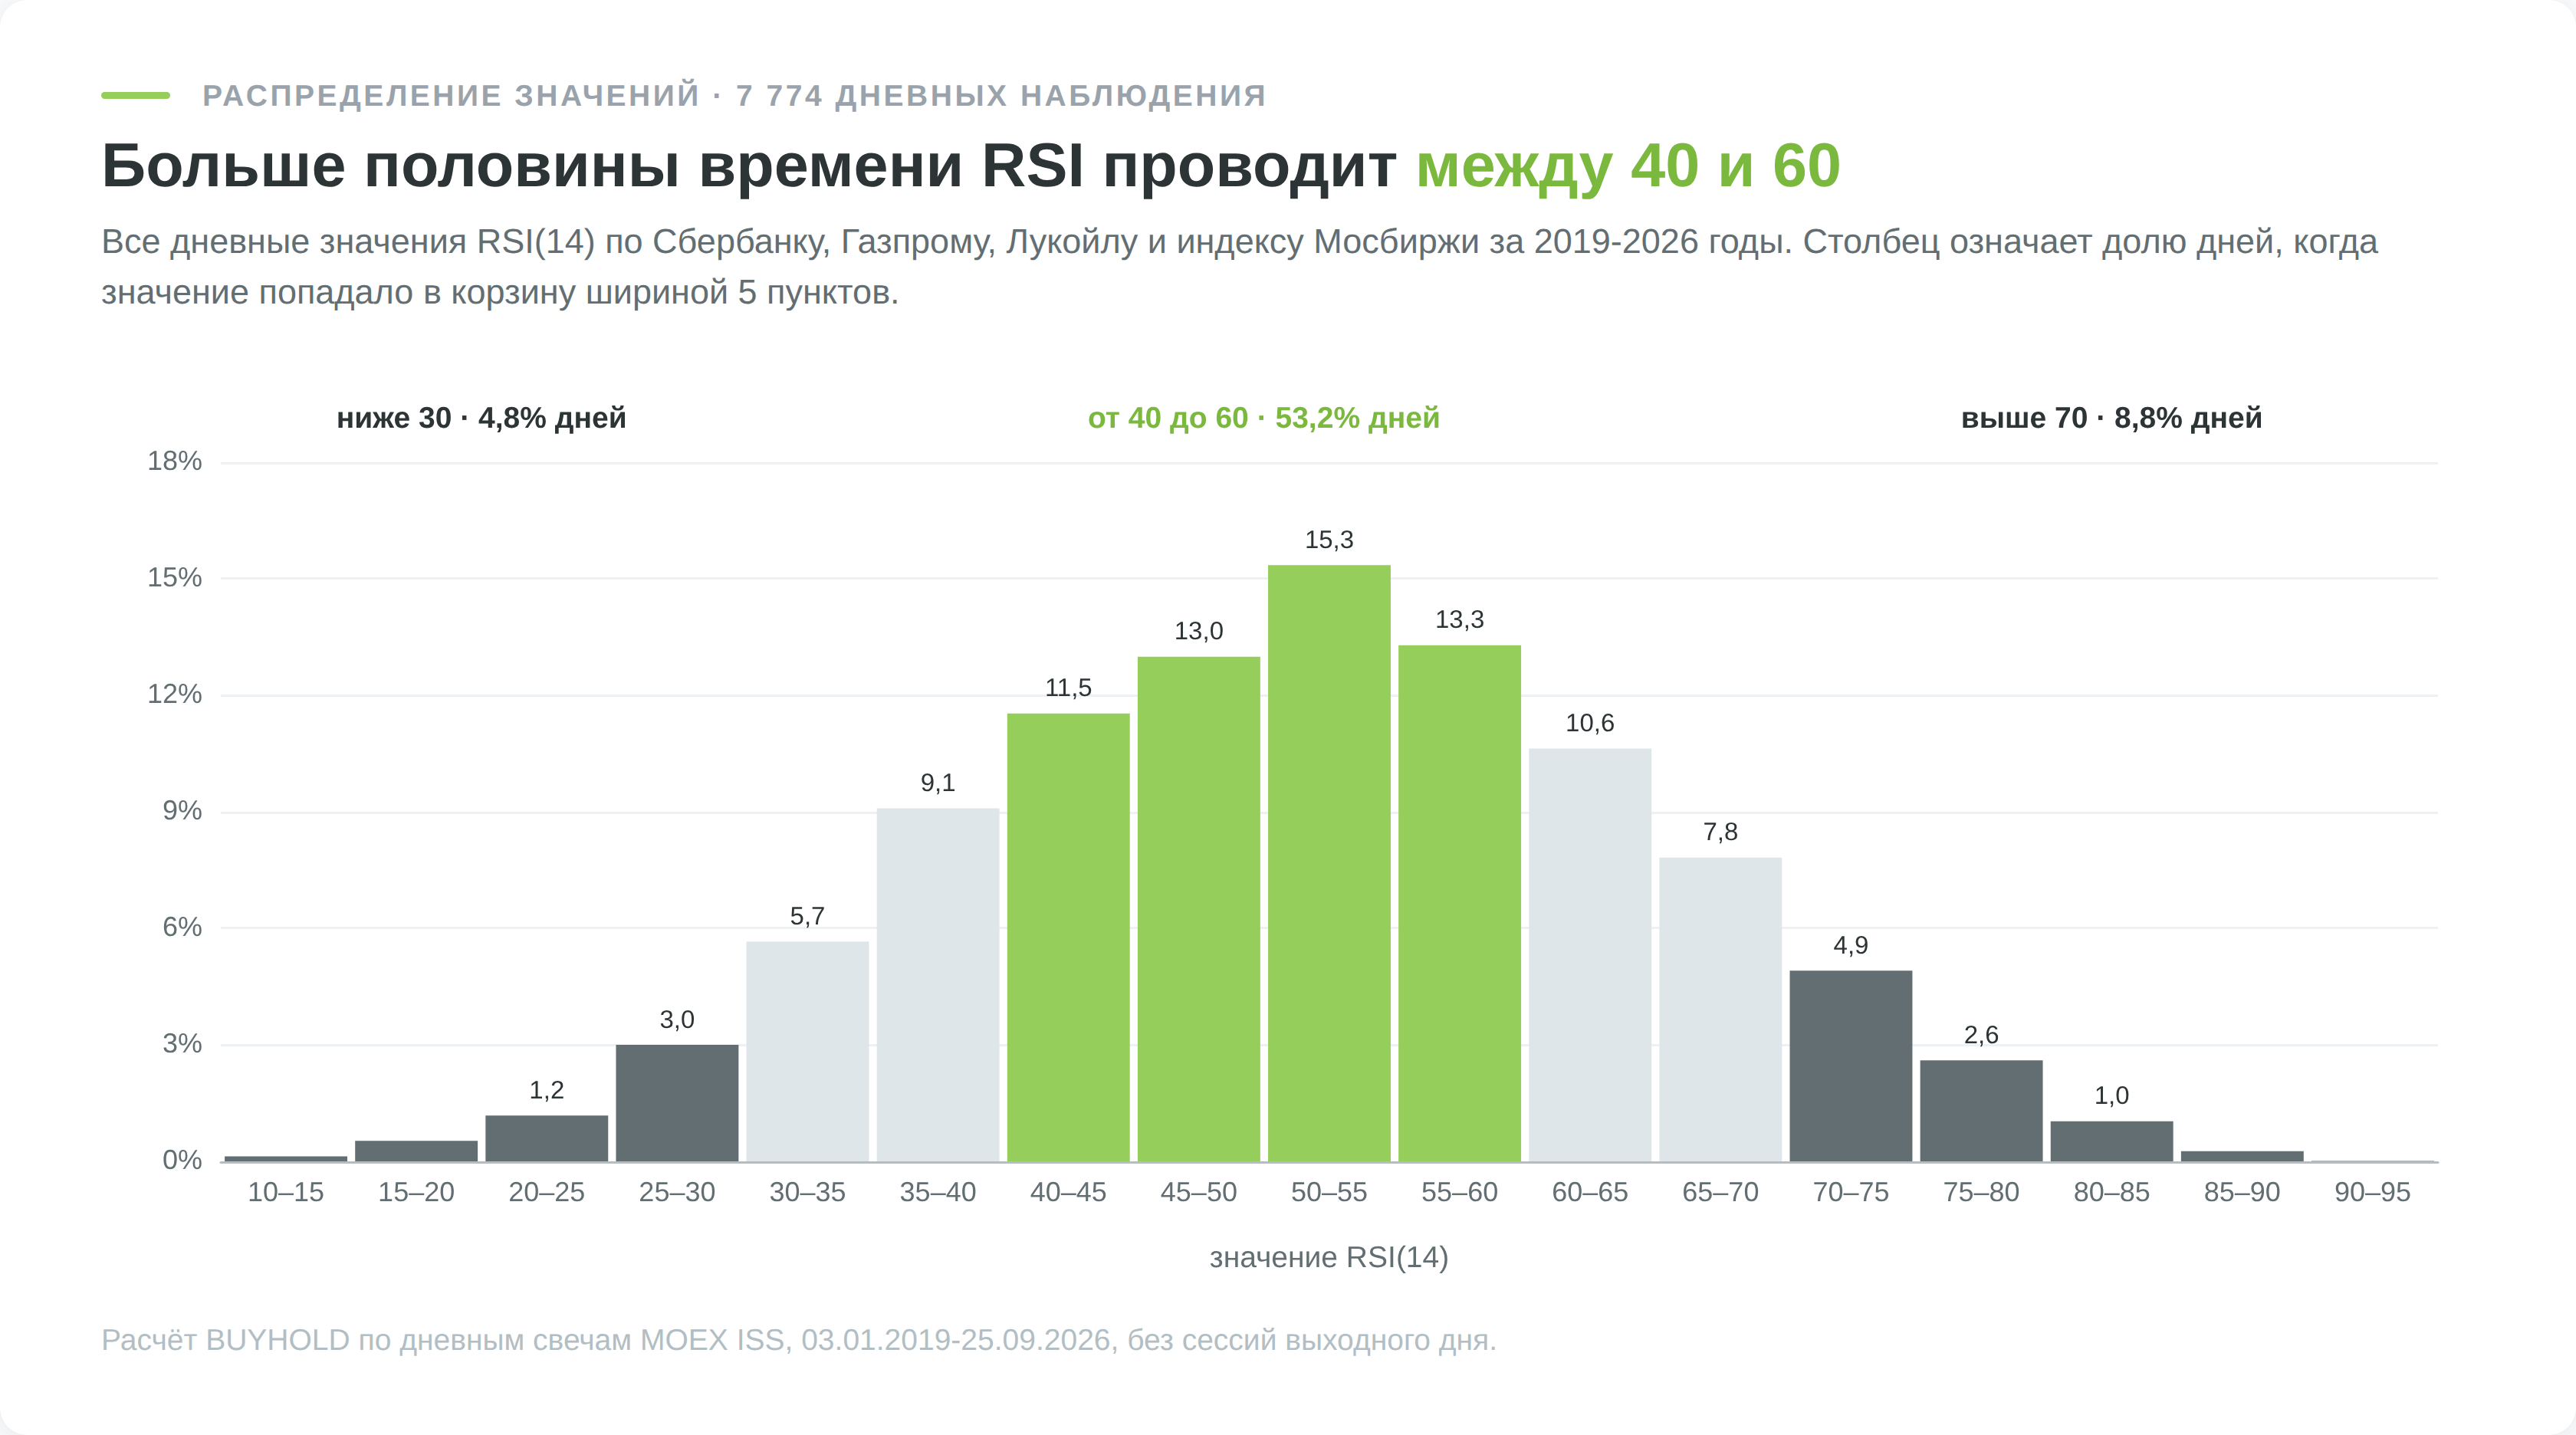
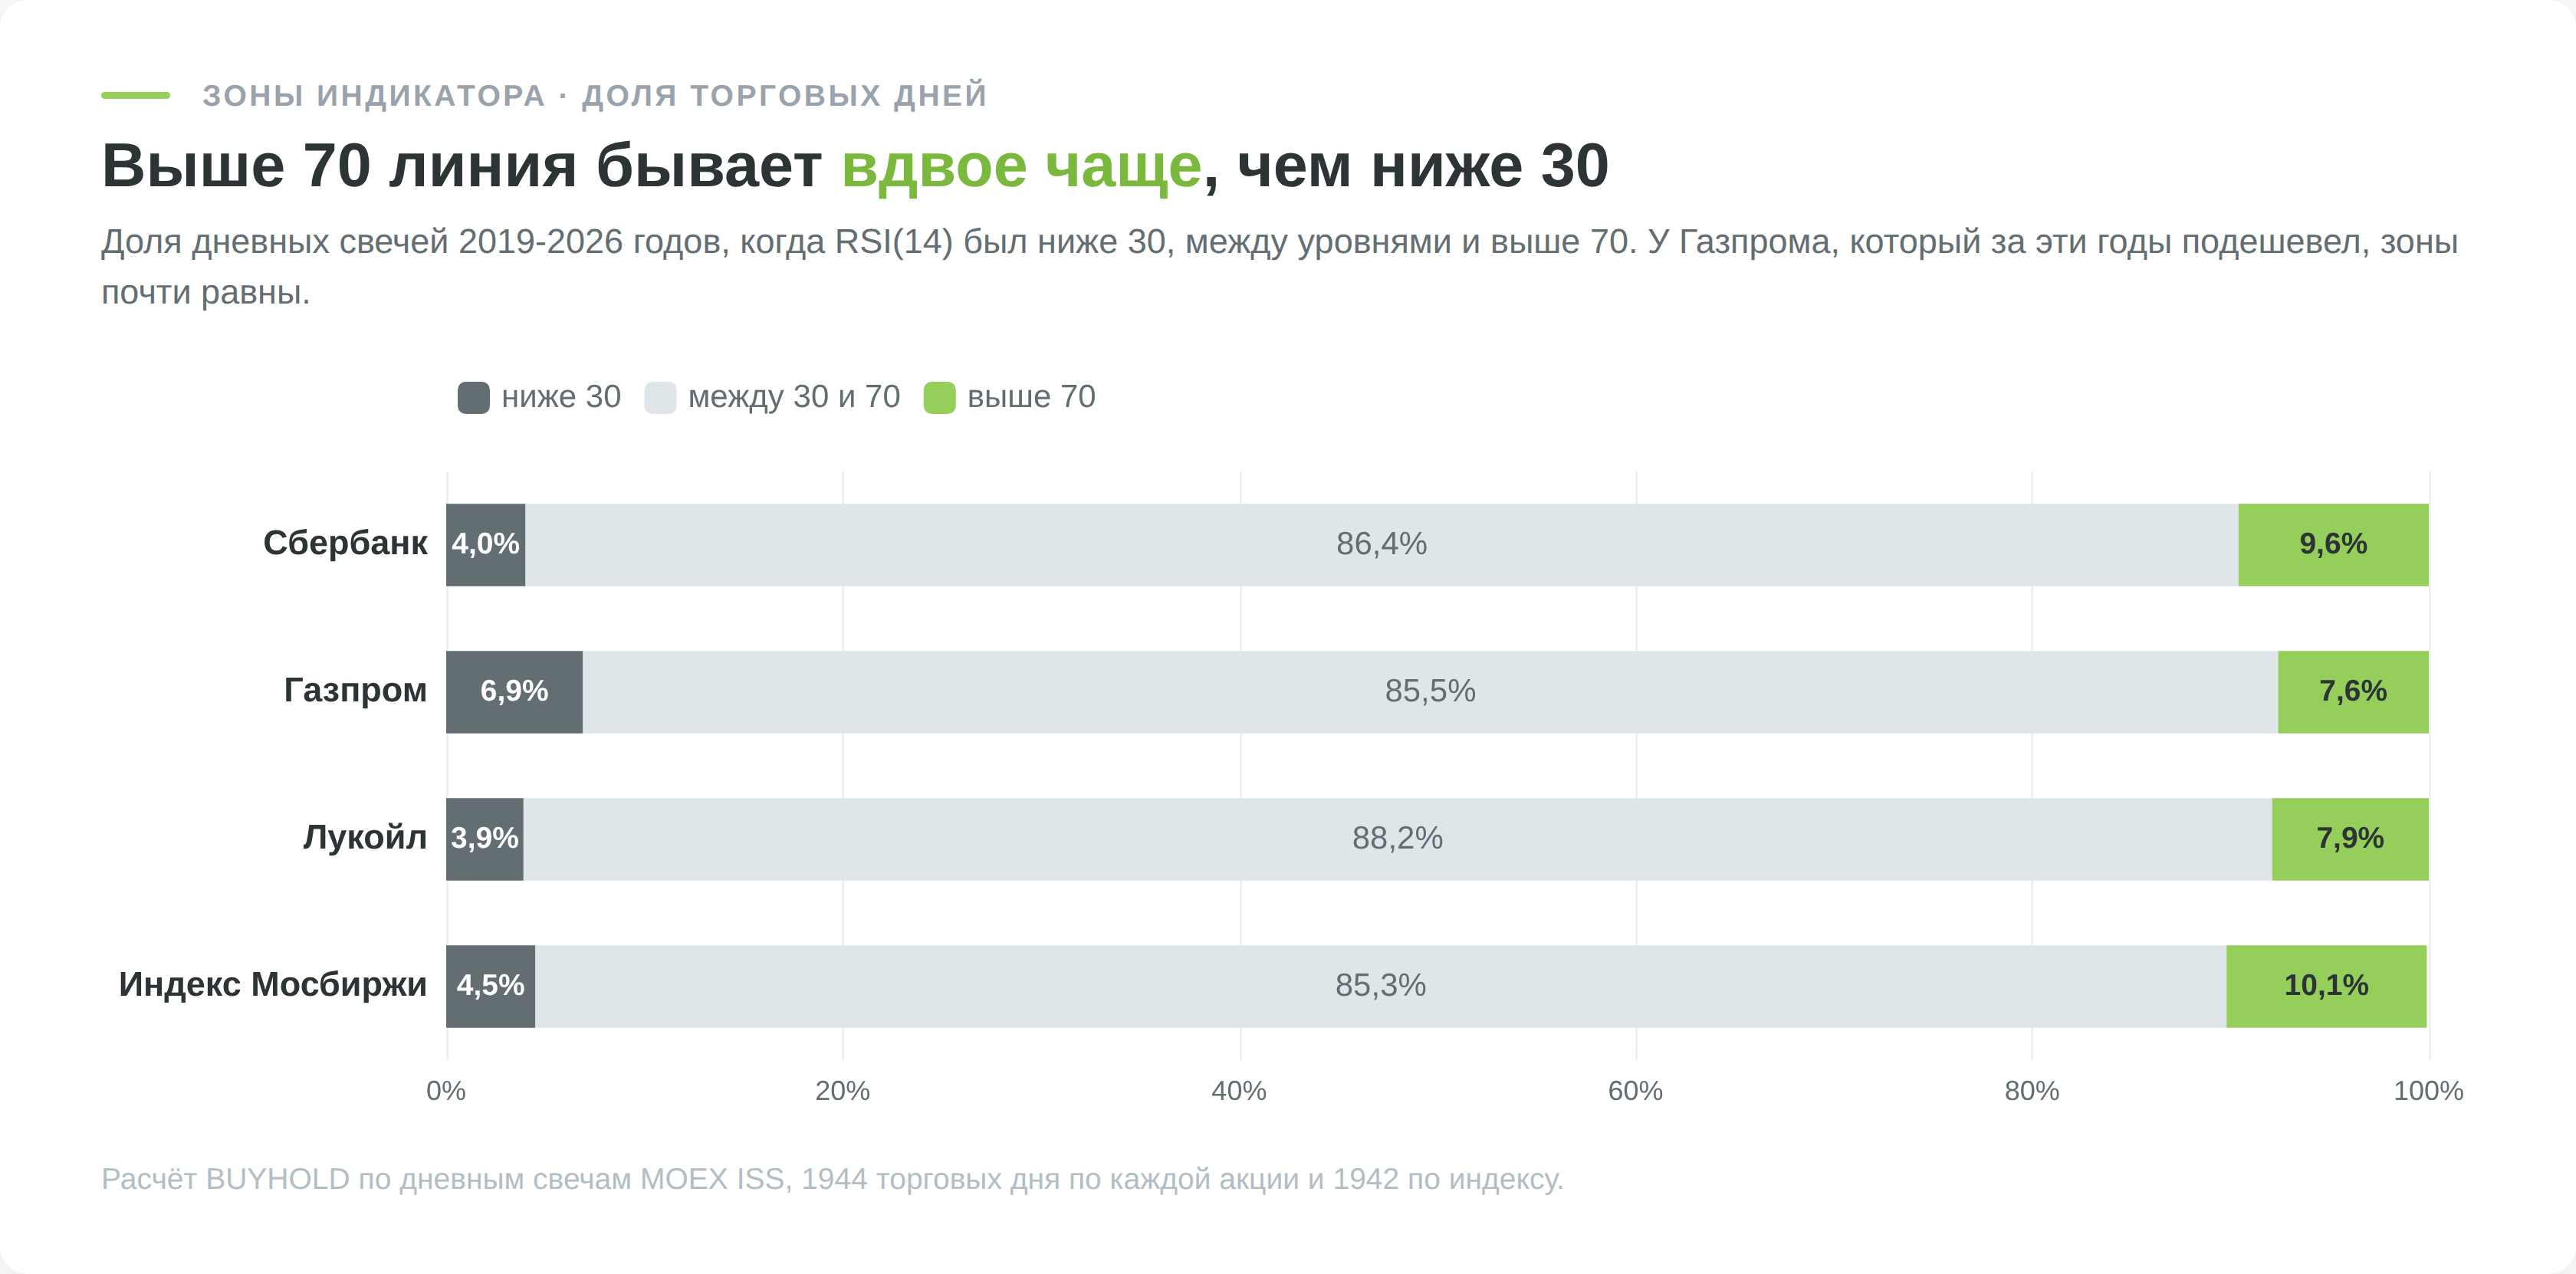
Большую часть времени линия проводит в середине. Из 7774 дневных значений по Сбербанку, Газпрому, Лукойлу и индексу Мосбиржи за 2019-2026 годы 53,2% пришлись на коридор от 40 до 60, 4,8% лежали ниже 30 и 8,8% выше 70.
Настройки индикатора RSI
Период
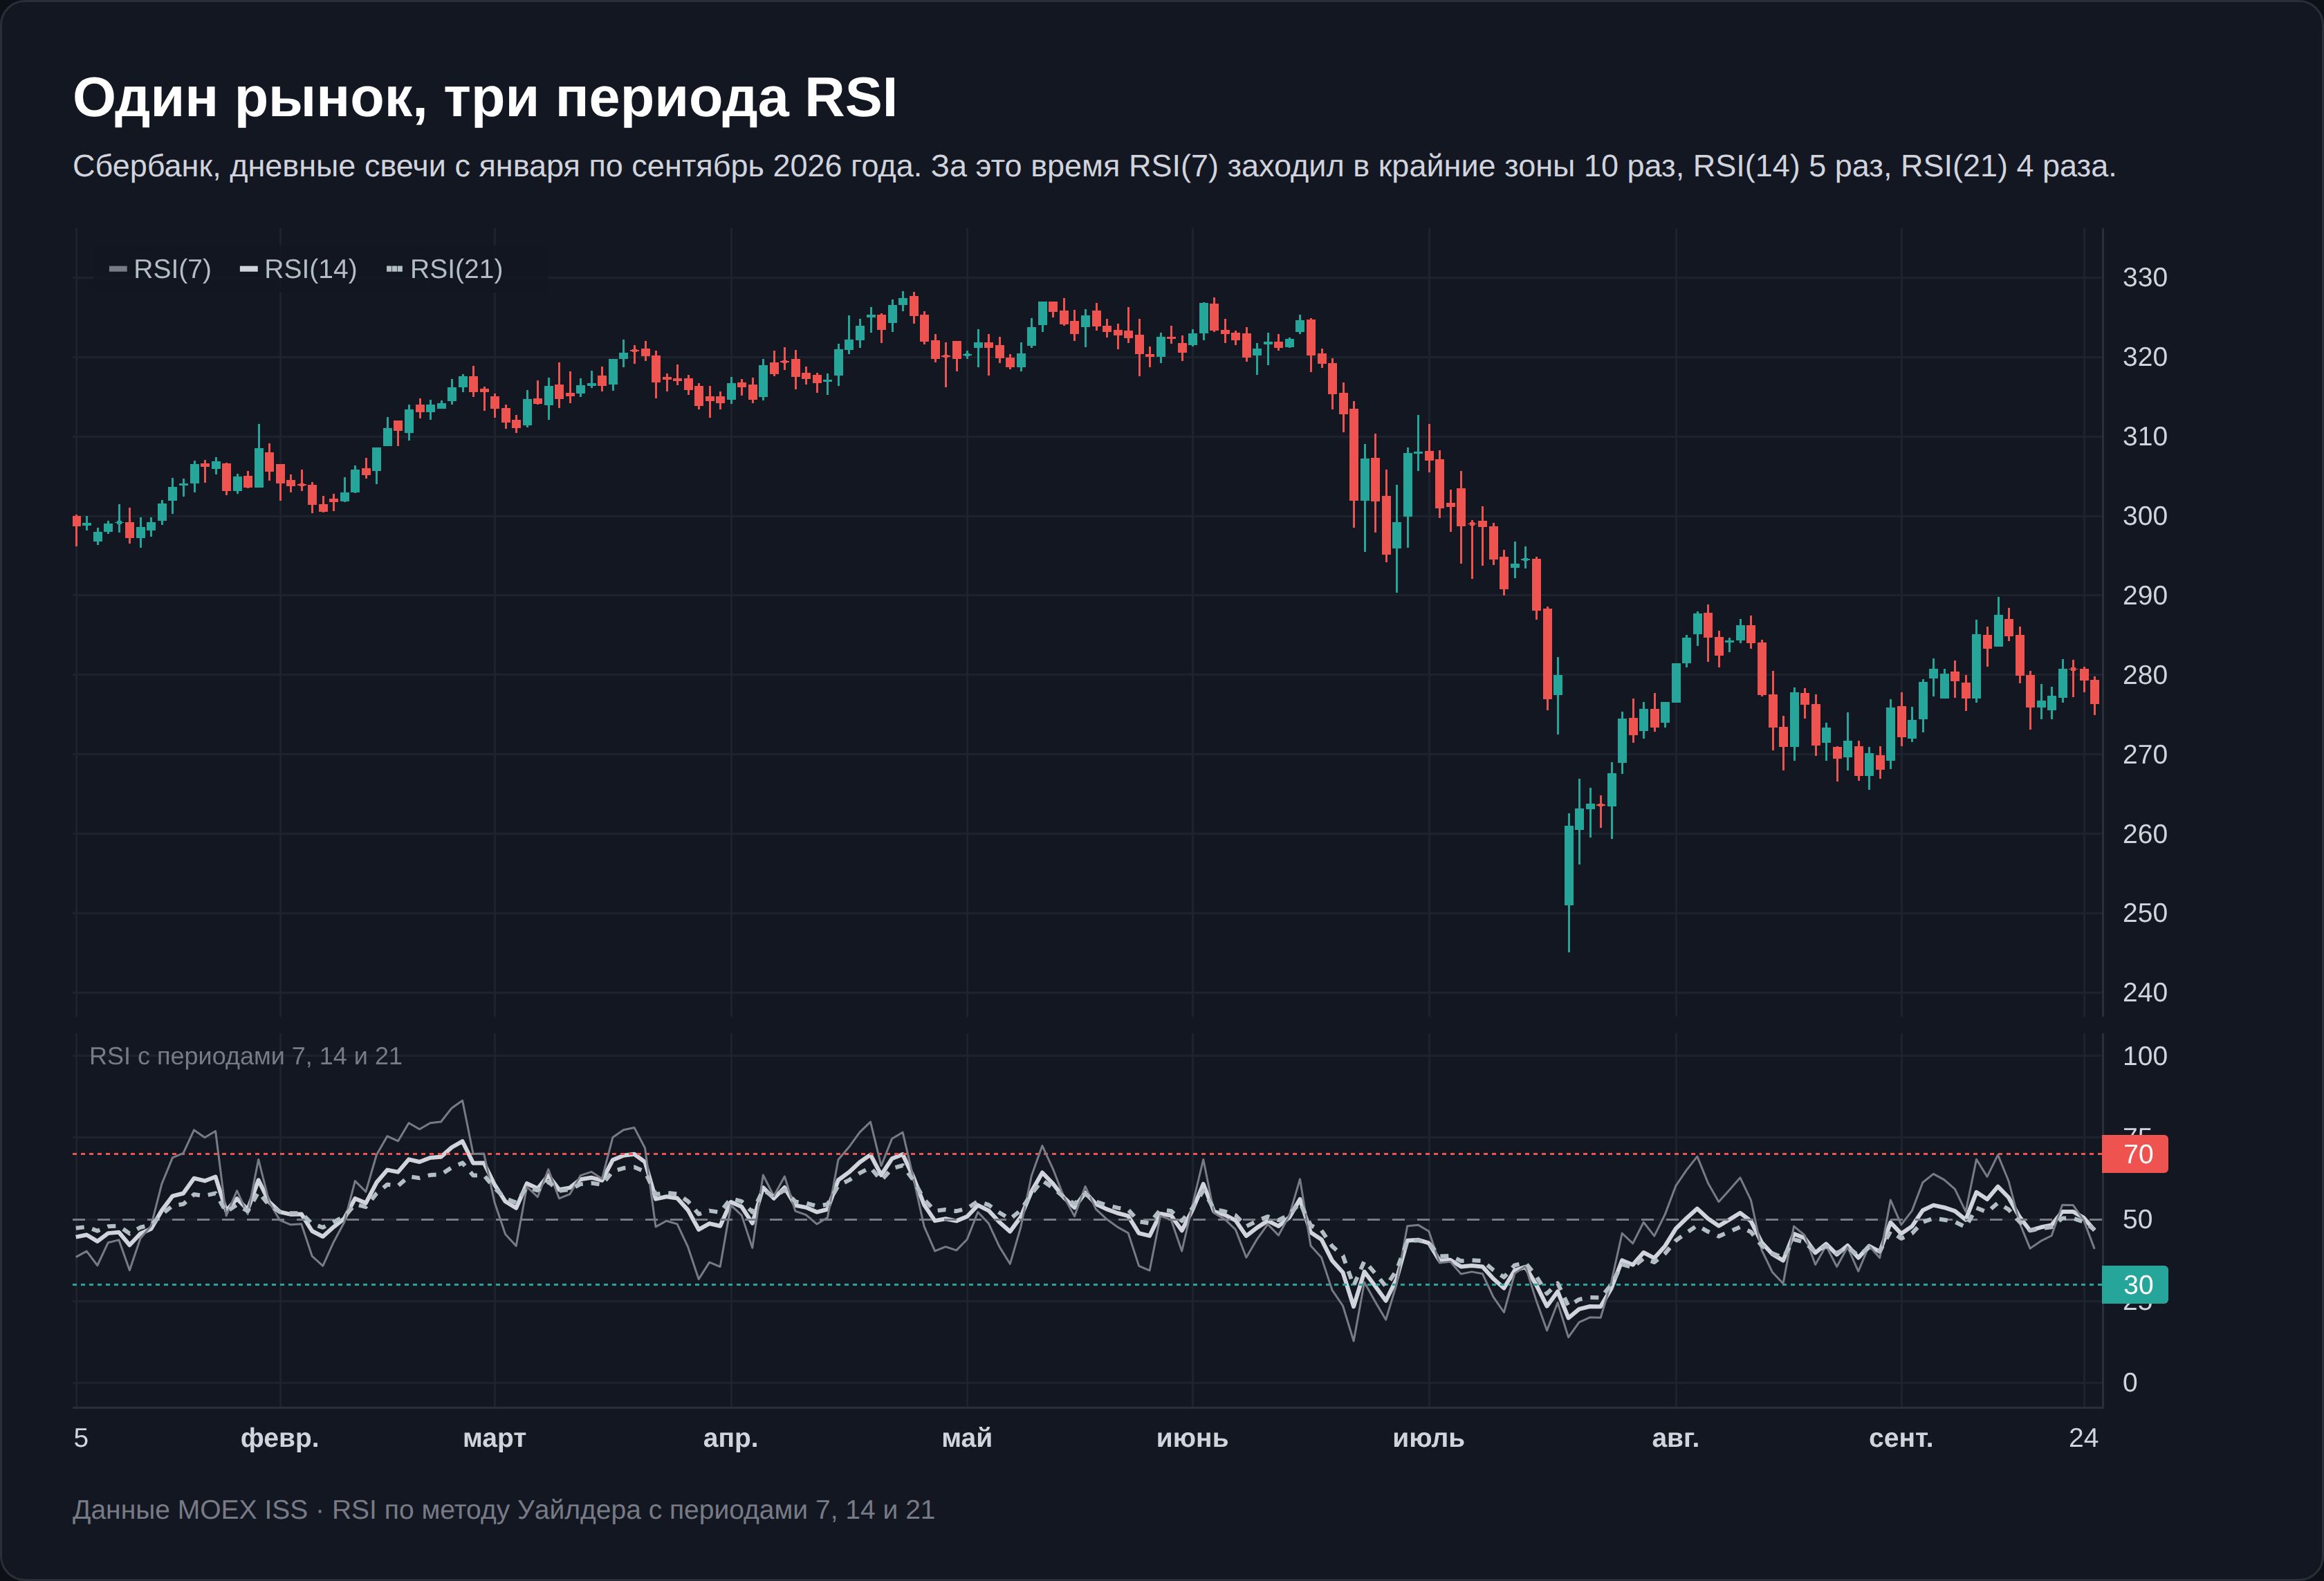
Период индикатора RSI задаёт, сколько свечей попадает в расчёт. Короткий период делает линию дёрганой и чаще заводит её в крайние зоны, длинный сглаживает. Я посчитал входы в зоны на дневных свечах для трёх популярных периодов.
| Инструмент | RSI(7), ниже 30 / выше 70 | RSI(14), ниже 30 / выше 70 | RSI(21), ниже 30 / выше 70 |
|---|---|---|---|
| Сбербанк (SBER) | 68 / 92 | 34 / 48 | 13 / 21 |
| Газпром (GAZP) | 75 / 77 | 34 / 30 | 14 / 14 |
| Лукойл (LKOH) | 85 / 85 | 37 / 40 | 10 / 18 |
| Индекс Мосбиржи (IMOEX) | 71 / 95 | 33 / 50 | 16 / 21 |
| Сигналов в год на инструмент | 21,0 | 9,9 | 4,1 |
Расчёт BUYHOLD по дневным свечам MOEX ISS за 03.01.2019-25.09.2026, RSI по методу Уайлдера. Сигналом считается пересечение уровня, а не каждый день внутри зоны.
Переход с периода 14 на 7 увеличивает число сигналов в 2,1 раза, переход на 21 сокращает его в 2,4 раза. Точнее от этого индикатор не становится, меняется только частота. Если вы торгуете внутри недели и готовы отсеивать шум другими фильтрами, берите короткий период. Если вы инвестор и ищете одну-две точки докупки в год, подойдёт RSI(21), столько заходов ниже 30 он в среднем и даёт.
Уровни
Уровни 70 и 30 для индикатора RSI задал Уайлдер. В справке TradingView упомянут и более узкий вариант 80 и 20, который отсекает слабые заходы. Если вы сузите уровни, на дневных данных Мосбиржи сигнал станет редкостью. У Сбербанка значение ниже 20 встретилось 4 раза за 1944 торговых дня, минимум 14,4 пришёлся на 12 марта 2020 года.
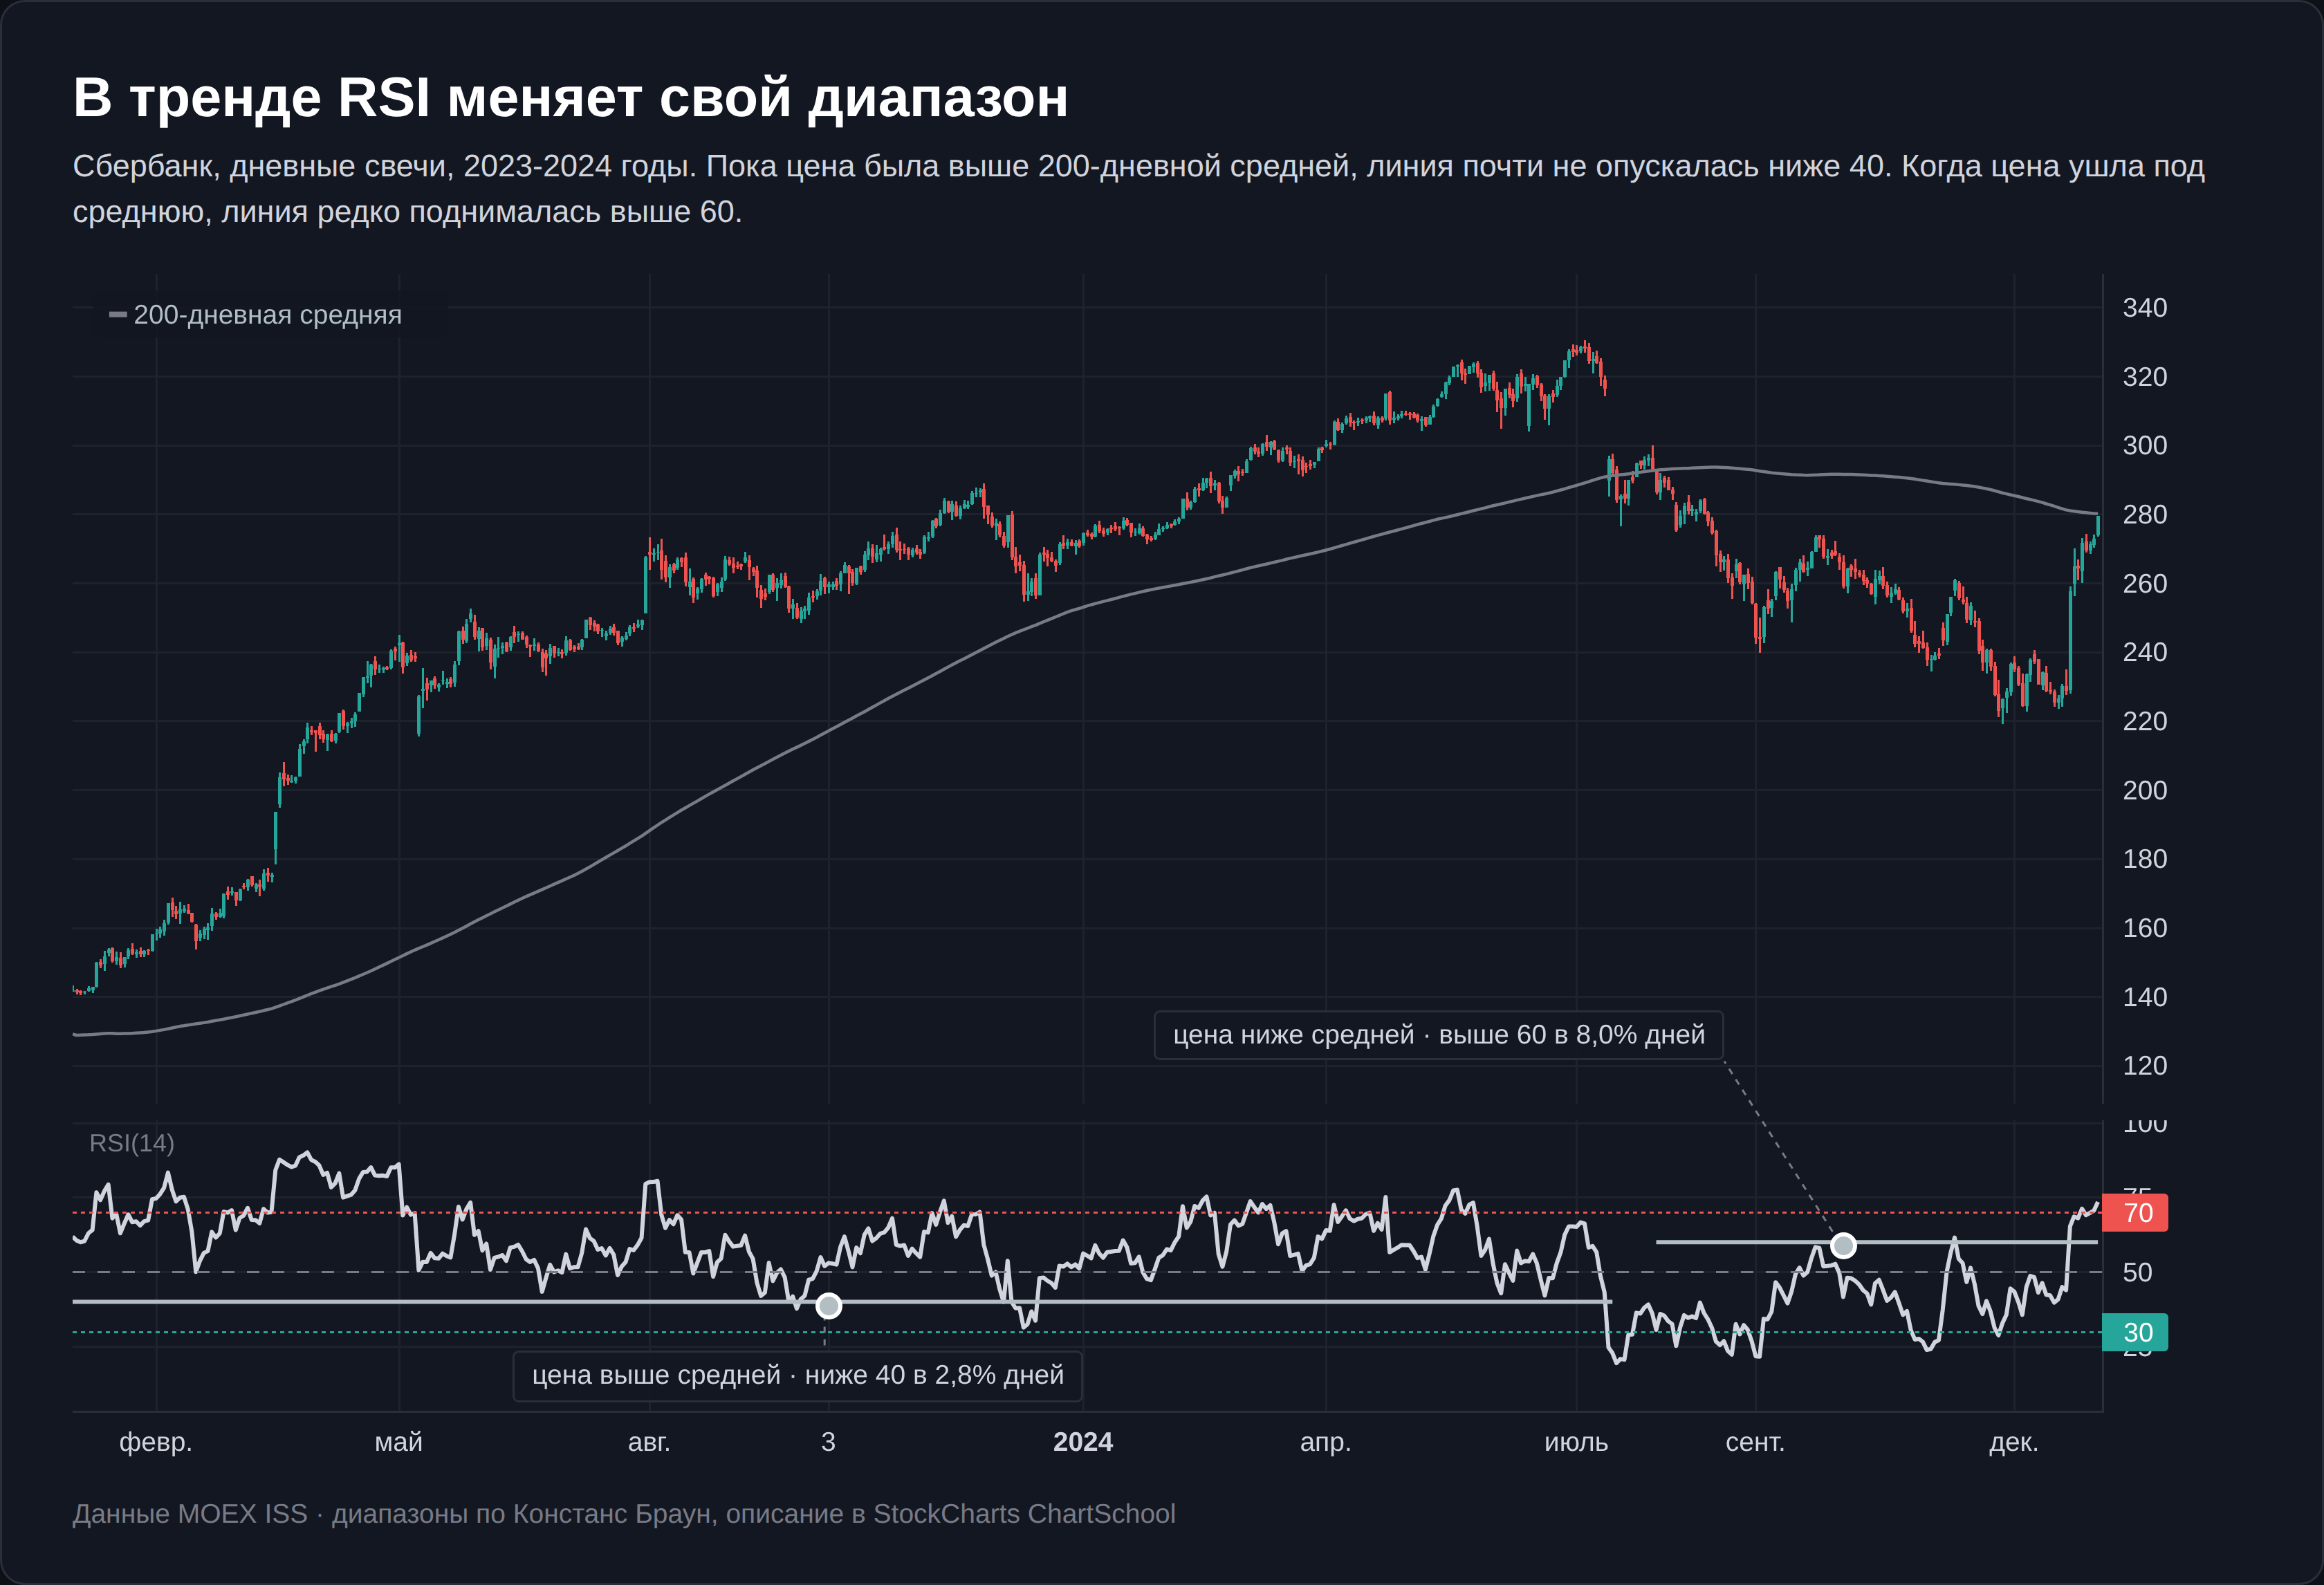
Констанс Браун предложила сдвигать диапазон вместе с трендом. По её наблюдению, в восходящем тренде RSI ходит между 40 и 90 и отталкивается от зоны 40-50, в нисходящем ходит между 10 и 60 (изложение в StockCharts ChartSchool, по ссылке выше). На данных Мосбиржи описание подтвердилось, а торговое правило из него нет, цифры приведены в разделе о применении.
Цена расчёта и таймфрейм
По умолчанию индикатор считается по цене закрытия, и менять её вам незачем. Уайлдер строил расчёт на закрытиях, а варианты вроде Median или Typical дают картинку, несравнимую с чужими графиками и статистикой.
Таймфрейм влияет на результат сильнее периода. Одна и та же настройка на часовых и на недельных свечах описывает разные по природе процессы, на младших интервалах доля шума выше. Цифры статьи относятся к дневному графику, часовые, 4-часовые и недельные свечи проверены отдельно.
Где смотреть индикатор RSI и как его включить
Акции Мосбиржи торгуют в QUIK, приложениях брокеров и смотрят в TradingView. MetaTrader остаётся терминалом форекс-дилеров, и скриншоты RSI на валютных парах к российским акциям мало что добавляют.
QUIK
По руководству пользователя QUIK индикатор добавляется так:
- Щёлкните правой кнопкой по окну графика и выберите пункт «Добавить график (индикатор)…» или нажмите кнопку добавления графика на панели «График».
- В списке «Тип графика» выберите Relative Strength Index.
- В поле «Окно» выберите «Новое окно», чтобы индикатор встал отдельной панелью под ценой, и нажмите «Да».
- В настройках задайте «Кол-во периодов» (14 у Уайлдера) и «Поле цены» Close.
- Контрольные уровни 30 и 70 QUIK рисует горизонтальными линиями, их можно изменить в тех же настройках.
TradingView
В TradingView индикатор добавляется через кнопку «Индикаторы» над графиком, в поиске достаточно набрать RSI. Длина 14 и цена закрытия стоят по умолчанию. На бесплатном тарифе Basic на один график можно добавить 2 индикатора, поэтому связку «RSI плюс ещё один осциллятор плюс объём» бесплатно уже не собрать.
Что показывает индикатор RSI на данных Мосбиржи
Сигнал определяется по закрытию дня, вход берётся по открытию следующего дня, результат по закрытию через 5 или 20 торговых дней. Купить по закрытию того самого дня, на котором сигнал только появился, в реальности нельзя, и такая подмена завышает результат. Доходность считается вместе с дивидендами, которые получил бы держатель бумаги, для индекса по индексу полной доходности MCFTR. Сам RSI считается по обычным ценам, как в терминале.
Результат сигнала сравнивается с базовой частотой, то есть с тем, что дал бы вход в любой день той же выборки. На дневных свечах Мосбиржи цена через 5 дней оказывалась выше цены входа в 53,4% случаев, через 20 дней в 57,6%. Сигнал, после которого цена растёт в 55% случаев, бесполезен, если рынок и так растёт в 55% случаев.
Четыре инструмента связаны между собой. Сбербанк, Газпром и Лукойл входят в индекс Мосбиржи, и сигналы часто приходят в одни и те же недели. В марте 2023 года выше 70 почти одновременно ушли Сбербанк (16 марта), индекс (20 марта) и Лукойл (27 марта), и это одна рыночная ситуация, а не три независимых наблюдения. Поэтому каждое преимущество я проверял дважды, по всем сигналам и по неделям, где неделя считается одним наблюдением. Если после такой группировки разница с базой укладывается в разброс случайного входа, она не считается доказанной.
Сколько времени индикатор проводит в крайних зонах
| Инструмент | Дней ниже 30 | Дней выше 70 | В середине | Минимум / максимум |
|---|---|---|---|---|
| Сбербанк | 78 (4,0%) | 187 (9,6%) | 86,4% | 14,4 / 90,1 |
| Газпром | 134 (6,9%) | 147 (7,6%) | 85,5% | 13,9 / 87,1 |
| Лукойл | 76 (3,9%) | 154 (7,9%) | 88,2% | 17,6 / 87,9 |
| Индекс Мосбиржи | 88 (4,5%) | 197 (10,1%) | 85,3% | 12,5 / 87,0 |
Расчёт BUYHOLD по данным MOEX ISS, дневные свечи, RSI(14), 2019-2026.
Крайние зоны занимают от 11,8 до 14,6% торговых дней. Остальное время индикатор не говорит ни о перекупленности, ни о перепроданности.
Чего индикатор RSI не делает
Не предсказывает разворот. Индикатор построен на прошлых ценах. Линия ниже 30 означает только, что последние 14 свечей бумага в основном падала.
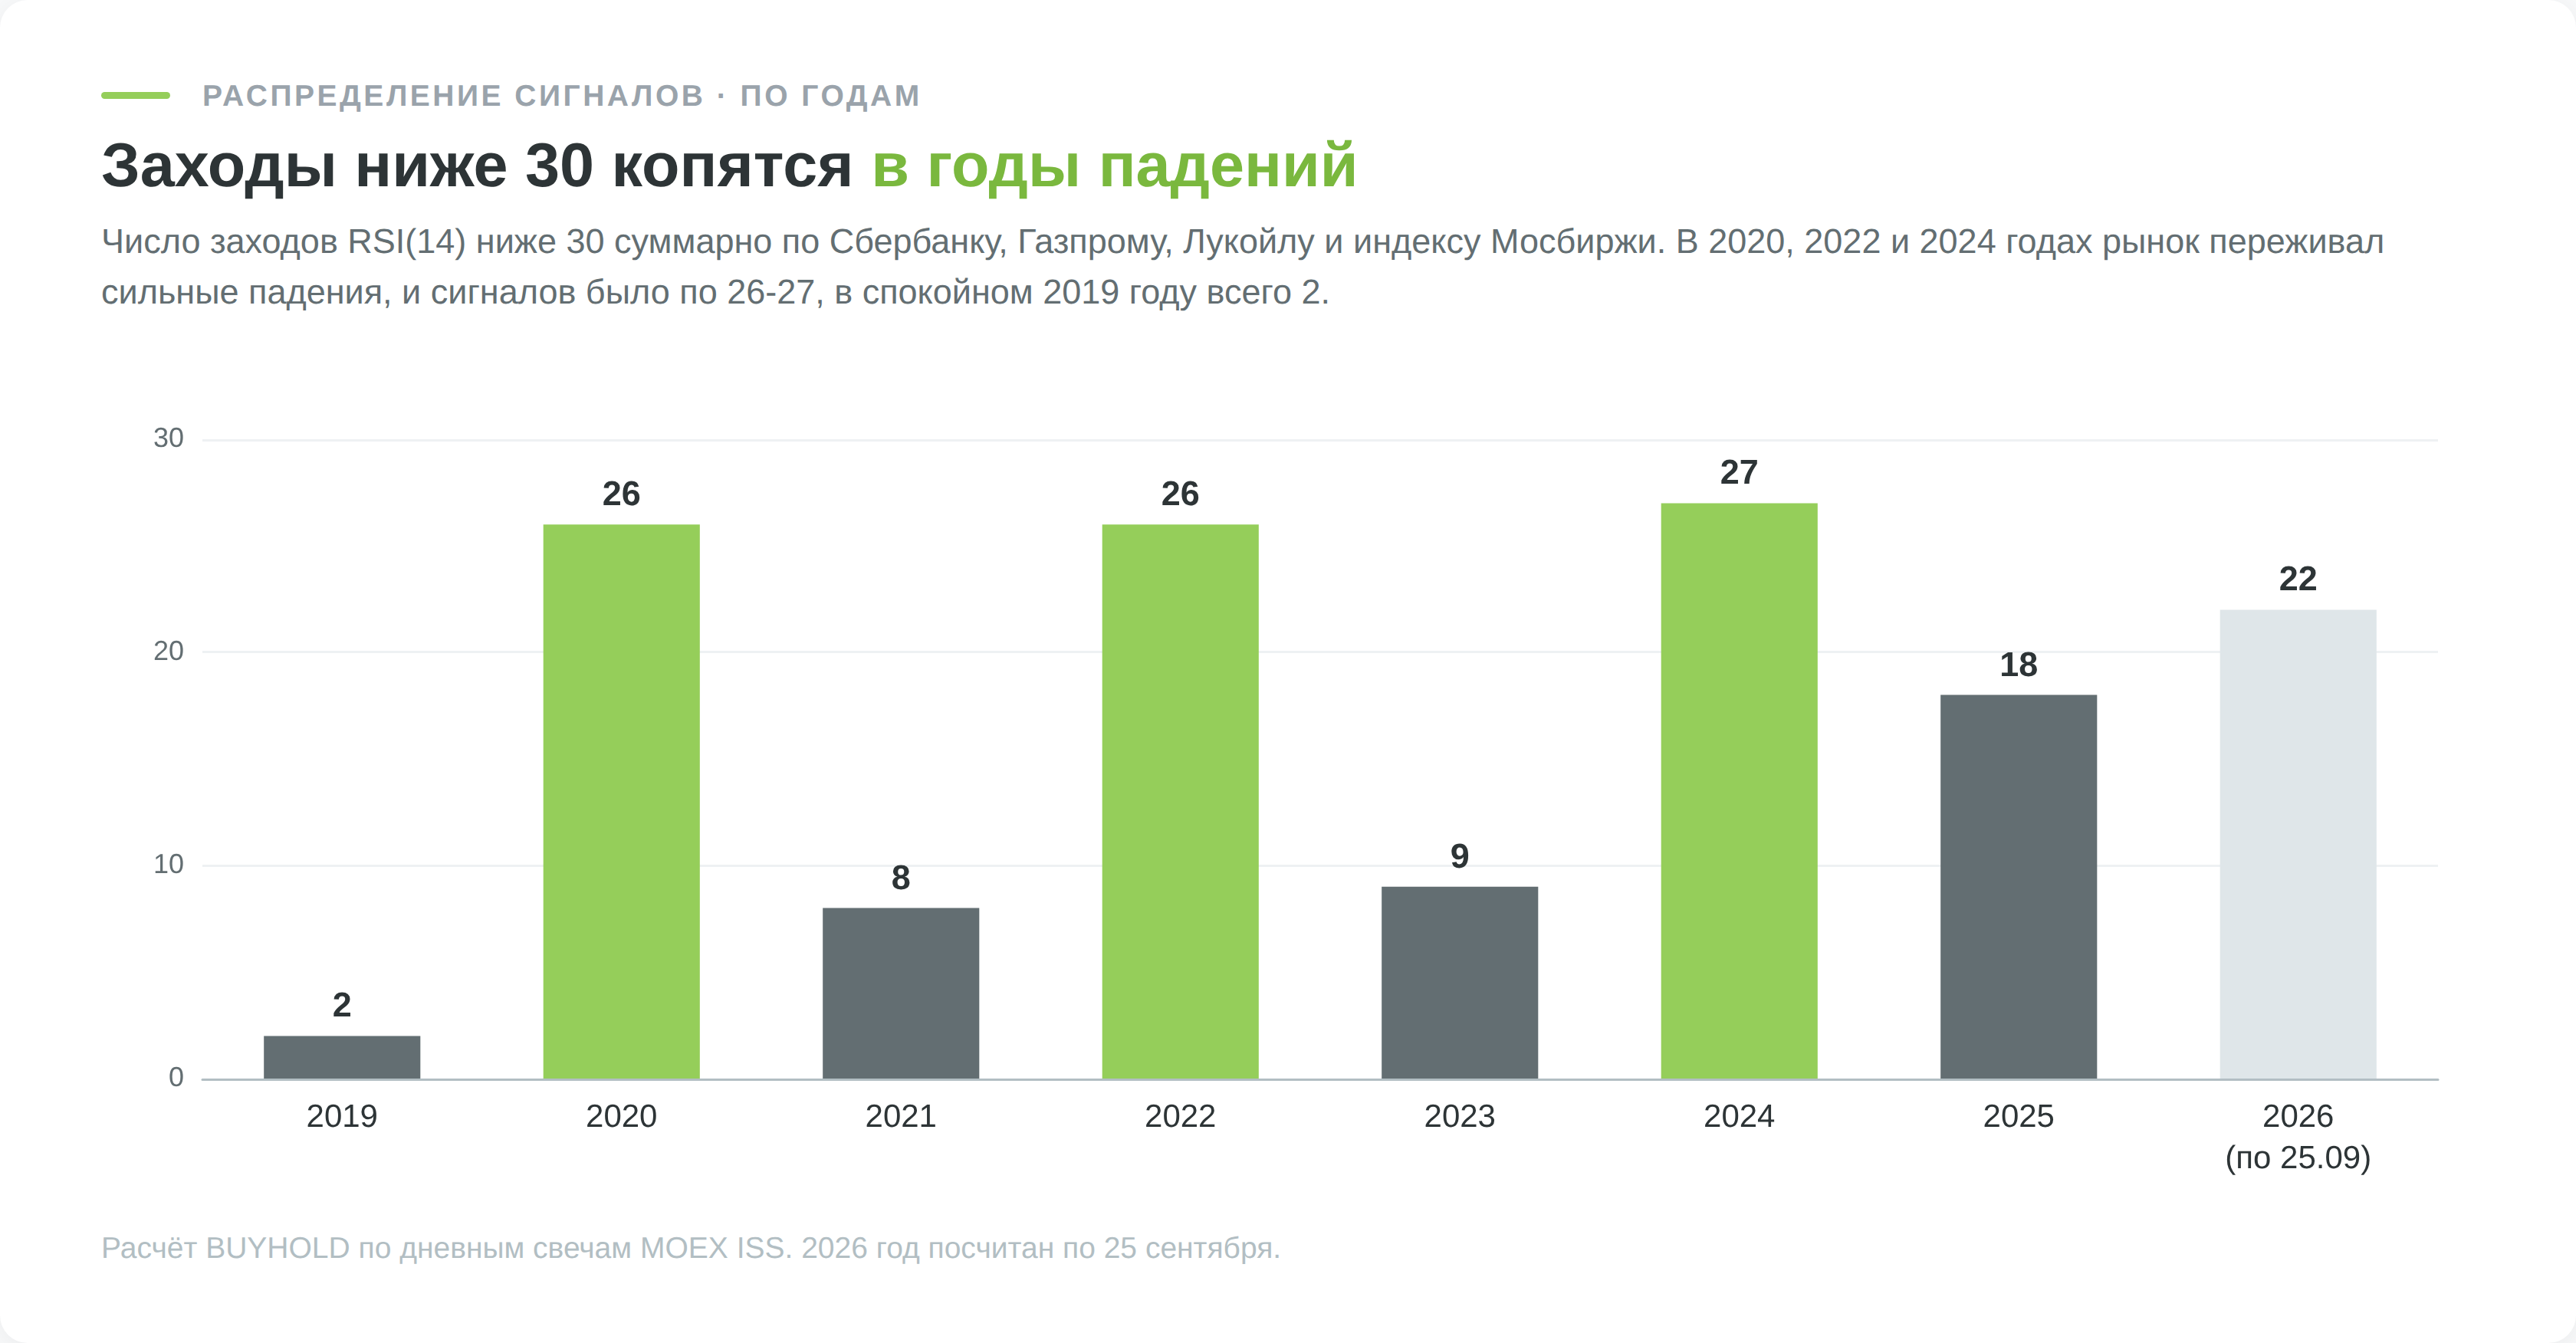
Не даёт сигналов равномерно. Я разбил все заходы под уровень 30 по годам, и распределение оказалось очень неровным.
| Год | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|---|
| Заходов ниже 30 | 2 | 26 | 8 | 26 | 9 | 27 | 18 | 22 |
Расчёт BUYHOLD, четыре инструмента MOEX, RSI(14). 2026 год посчитан по 25 сентября.
В спокойном 2019 году сигнал появился дважды на четыре инструмента, в 2020 и 2022 годах по 26 раз, в 2024 году 27 раз. Индикатор молчит, пока рынок растёт, и выдаёт пачки сигналов, когда всё падает. В такие периоды падение часто продолжается после сигнала, как в феврале 2022 года.
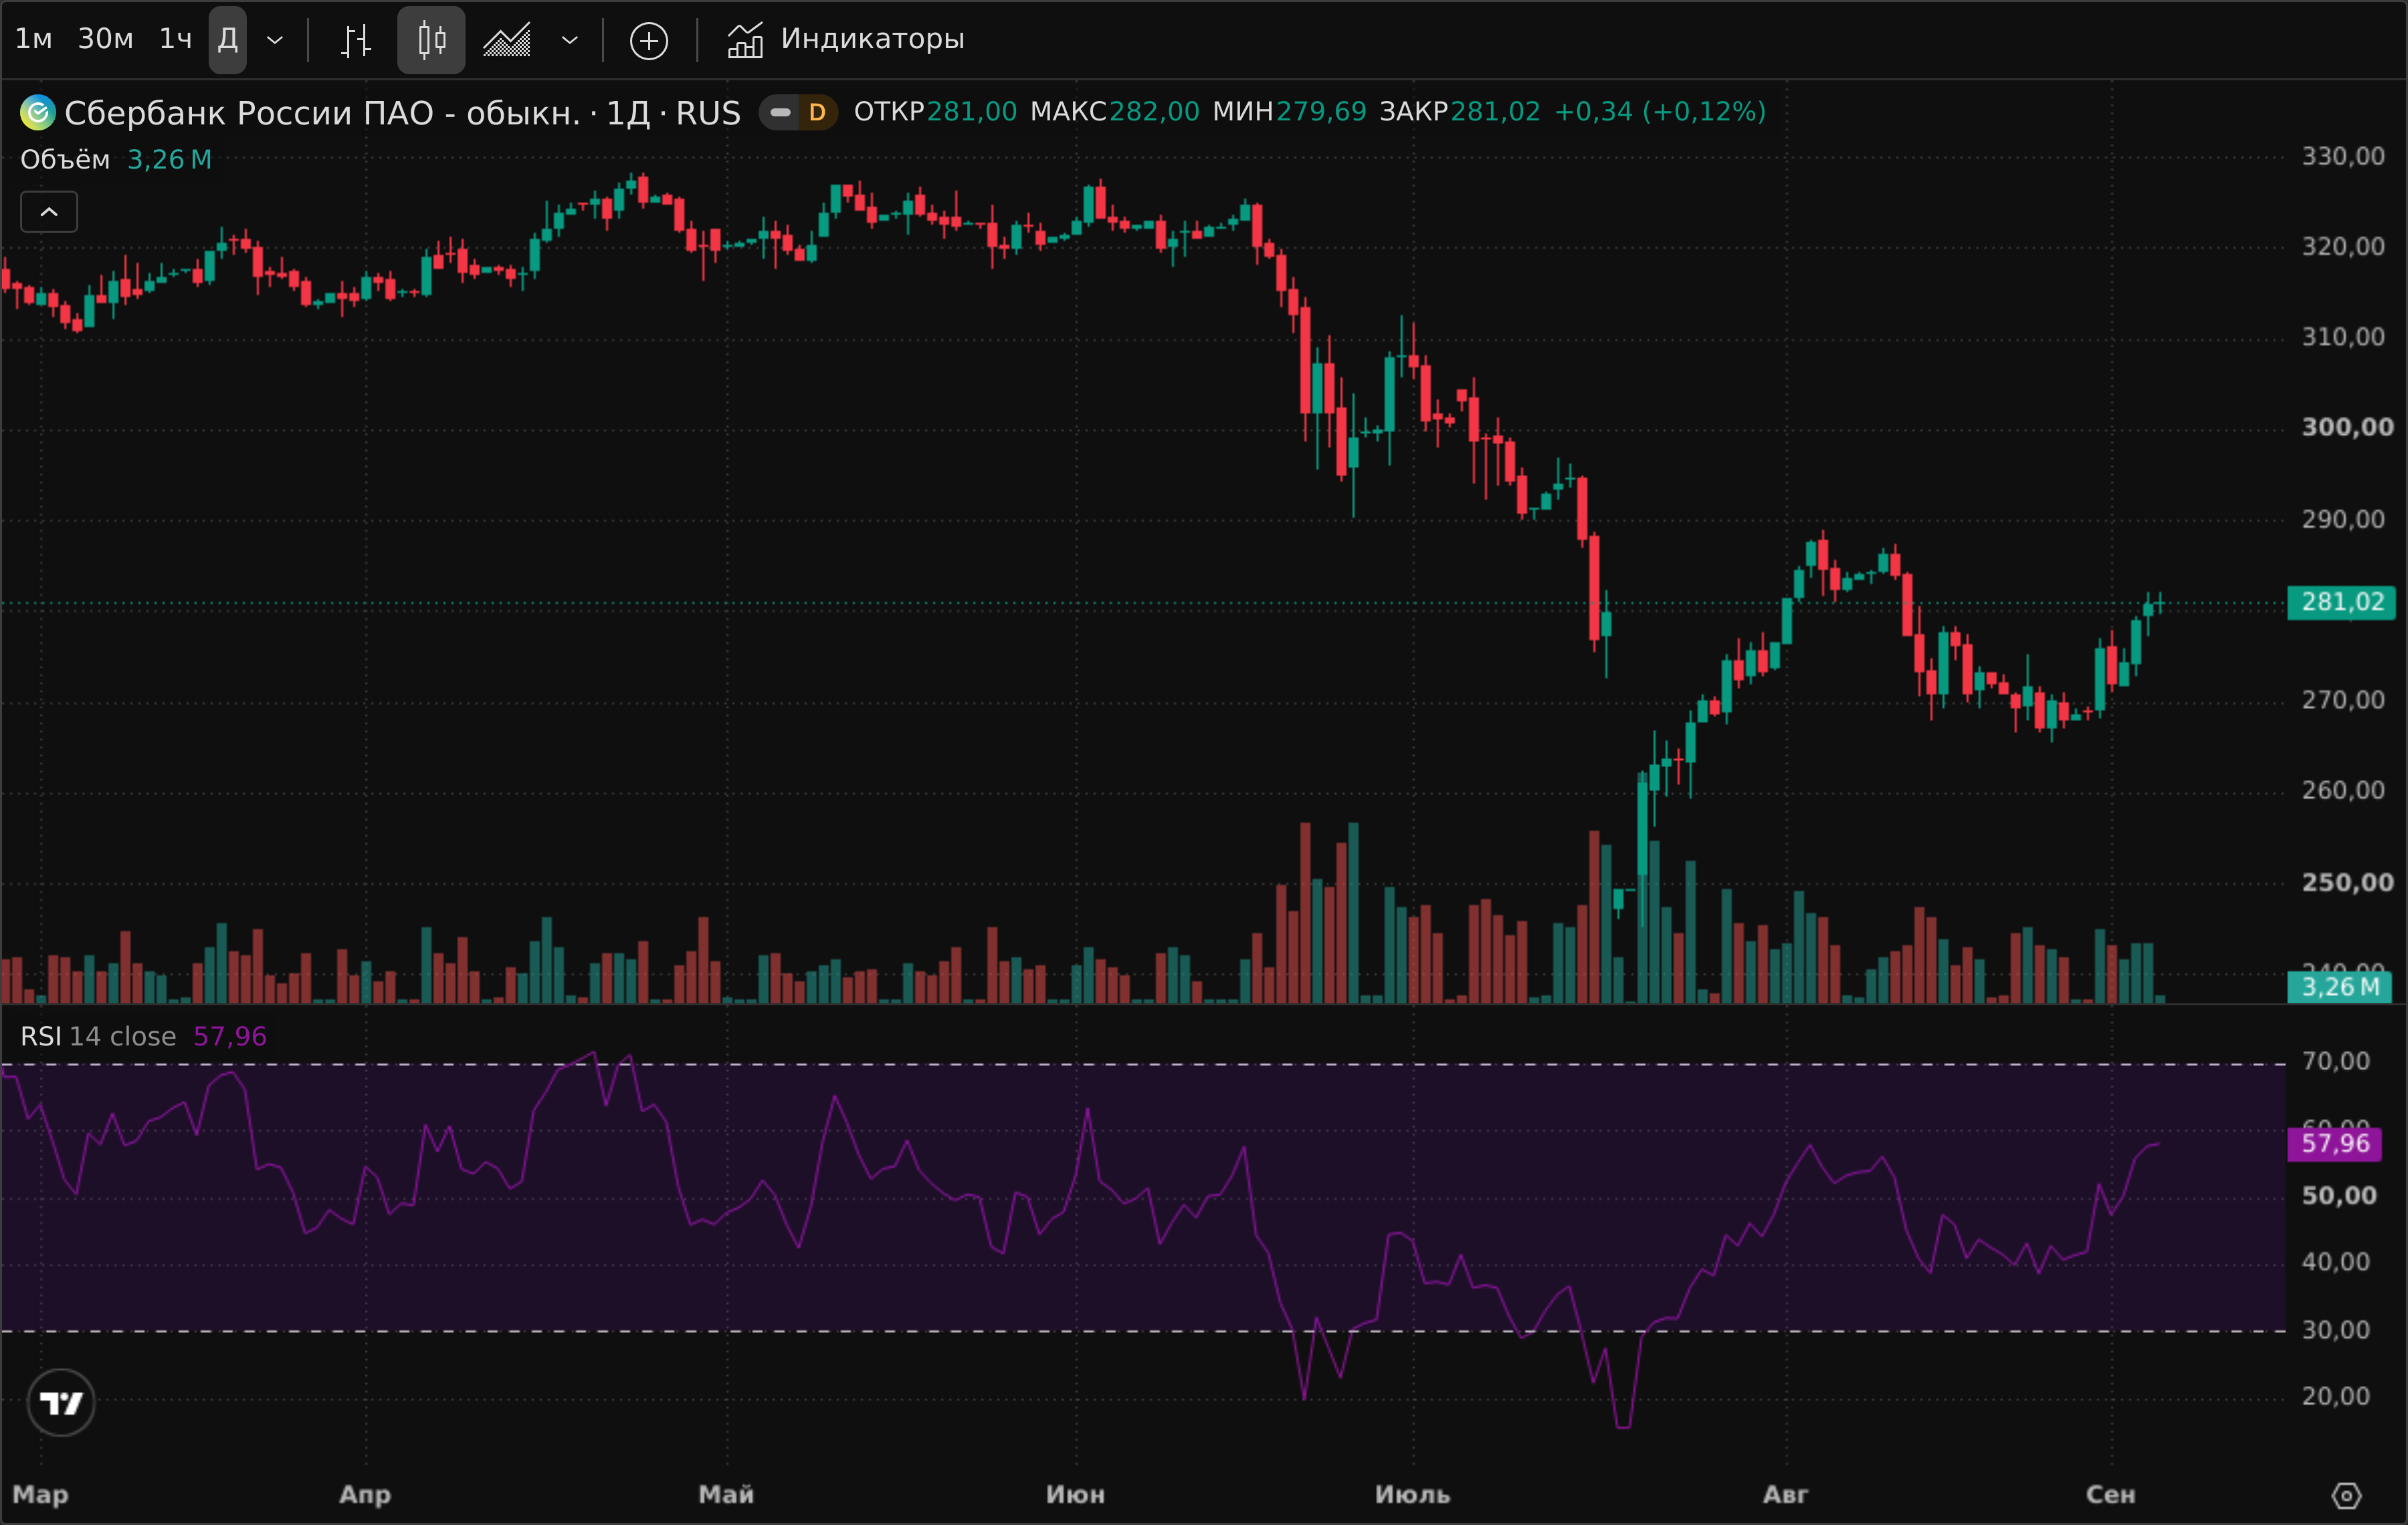
Не отличает дивиденд от распродажи. В день отсечки цена падает на размер выплаты, и индикатор отрабатывает это как обычное падение. Из 138 заходов ниже 30 четыре пришлись ровно на дни отсечки, у Сбербанка 11 июля 2024 года, у Газпрома 10 октября 2022 года и у Лукойла 20 декабря 2022 и 17 декабря 2024 года. Слабости в бумаге в эти дни не было. Годовой минимум RSI Сбербанка на первом графике статьи, 19,7 20 июля 2026 года, тоже пришёлся на отсечку, в тот день акция перестала давать право на дивиденд 37,64 ₽.
Не защищает от подгонки. Перебрать период от 5 до 30 и выбрать лучший на истории легко и бессмысленно. Одно и то же правило «покупать при заходе ниже 30» на Лукойле добавило к базовой частоте почти 15 процентных пунктов, а на индексе Мосбиржи отняло 12. Параметр, отобранный по прошлому, описывает прошлое.
Не перерисовывается. В отличие от ZigZag и части стрелочных индикаторов, RSI считается по закрытым свечам и задним числом не меняется. Пока текущая свеча не закрылась, линия ещё гуляет, поэтому решения принимают по закрытию.
Как пользоваться индикатором RSI и что показала проверка
Каждый из шести способов ниже проверен на тех же дневных данных Мосбиржи, итог по каждому сведён в таблицу.
| Способ | Правило | Результат на MOEX, 2019-2026 |
|---|---|---|
| Выход из зоны перепроданности | линия вернулась выше 30, покупка | рост через 5 дней в 54,3% случаев при базе 53,4%, преимущества нет |
| Продажа на перекупленности | линия ушла выше 70, продажа | цена росла в 63,1% случаев, продажа проигрывала |
| Уровень 50 и диапазоны Браун | выше 50 только покупки, в тренде покупка отката к 40 | после отката к 40 рост хуже базы того же тренда |
| Дивергенция | цена обновила экстремум, индикатор нет | бычья без преимущества, медвежья хуже случайной |
| Отказ от размаха | линия пробила свой прошлый экстремум, не вернувшись в зону | бычий хуже базы, медвежий неустойчив |
| Трендовая линия по RSI | пробой линии на индикаторе | после пробоя вниз цена падала реже базы |
Покупка при выходе из зоны перепроданности
Классическое правило предлагает покупать не в момент захода под 30, а когда линия вернётся выше, потому что падение может продолжиться. Я посчитал оба варианта вместе с продажей на перекупленности и сравнил с базой.
| Событие | Сигналов | Разных недель | Рост через 5 дней | Медиана 5 дней | Рост через 20 дней |
|---|---|---|---|---|---|
| Любой день (база) | 7754 | 400 | 53,4% | +0,24% | 57,6% |
| Заход RSI ниже 30 | 138 | 74 | 56,5% | +0,83% | 53,6% |
| Выход RSI вверх из зоны ниже 30 | 138 | 75 | 54,3% | +0,43% | 49,3% |
| Заход RSI выше 70 | 168 | 103 | 63,1% | +0,49% | 62,3% |
| Выход RSI вниз из зоны выше 70 | 168 | 104 | 56,5% | +0,50% | 56,9% |
Расчёт BUYHOLD, четыре инструмента MOEX, дневные свечи 2019-2026, RSI(14). Вход по открытию дня после сигнала, доходность с дивидендами. «Рост» означает долю случаев, когда цена оказалась выше цены входа.
Каноническая покупка после возврата выше 30 дала 54,3% роста за неделю против базовых 53,4%, то есть почти столько же, сколько вход в случайный день. Через месяц результат хуже базы, 49,3% против 57,6%. Покупка прямо в момент захода под 30 выглядит чуть лучше в первую неделю, 56,5% с медианой +0,83%, но разница укладывается в случайный разброс и к концу месяца тоже исчезает.
Разброс между инструментами показывает, насколько шатко среднее.
| Инструмент | Рост через 5 дней после захода ниже 30 | База по инструменту | Разница |
|---|---|---|---|
| Лукойл | 67,6% | 52,8% | +14,8 п.п. |
| Сбербанк | 58,8% | 54,3% | +4,5 п.п. |
| Газпром | 52,9% | 49,3% | +3,6 п.п. |
| Индекс Мосбиржи | 45,5% | 57,4% | −11,9 п.п. |
Расчёт BUYHOLD по данным MOEX ISS. Сигналов по инструментам от 33 до 37.
Одно правило, один период, а результат от плюс 15 до минус 12 пунктов, и сигналов везде от 33 до 37. Когда в чужой статье вы видите «RSI отрабатывает в 70% случаев» без названия бумаги и числа сигналов, скорее всего, выбран инструмент, на котором цифра получилась красивой.
Продажа при перекупленности
После захода RSI выше 70 цена через неделю оказывалась выше в 63,1% случаев, через месяц в 62,3%, при базовых 53,4% и 57,6%. Если бы вы механически продавали или шортили каждый заход выше 70, то проигрывали бы рынку примерно в шести случаях из десяти.
Отсюда легко сделать обратный вывод, что перекупленность означает продолжение роста и её можно покупать. Когда я сгруппировал 168 сигналов по неделям, их оказалось 103, и недельная доля роста снизилась до 61,4%.
Преимущество на горизонте недели осталось, но стало пограничным, а при группировке по месяцам ушло в пределы случайного разброса. На горизонте месяца после группировки отличия от базы нет вовсе, 56,5% против 57,6%. Надёжно можно утверждать одно. Продавать только потому, что линия выше 70, на российских акциях было проигрышно, а считать заход выше 70 сигналом на покупку данные не позволяют.
Причина в природе тренда. Растущая бумага не может держать осциллятор внизу, поэтому высокие значения появляются там, где движение сильное. Эндрю Кардвелл по той же причине считал медвежьи дивергенции явлением бычьего рынка, а бычьи явлением медвежьего (StockCharts ChartSchool).
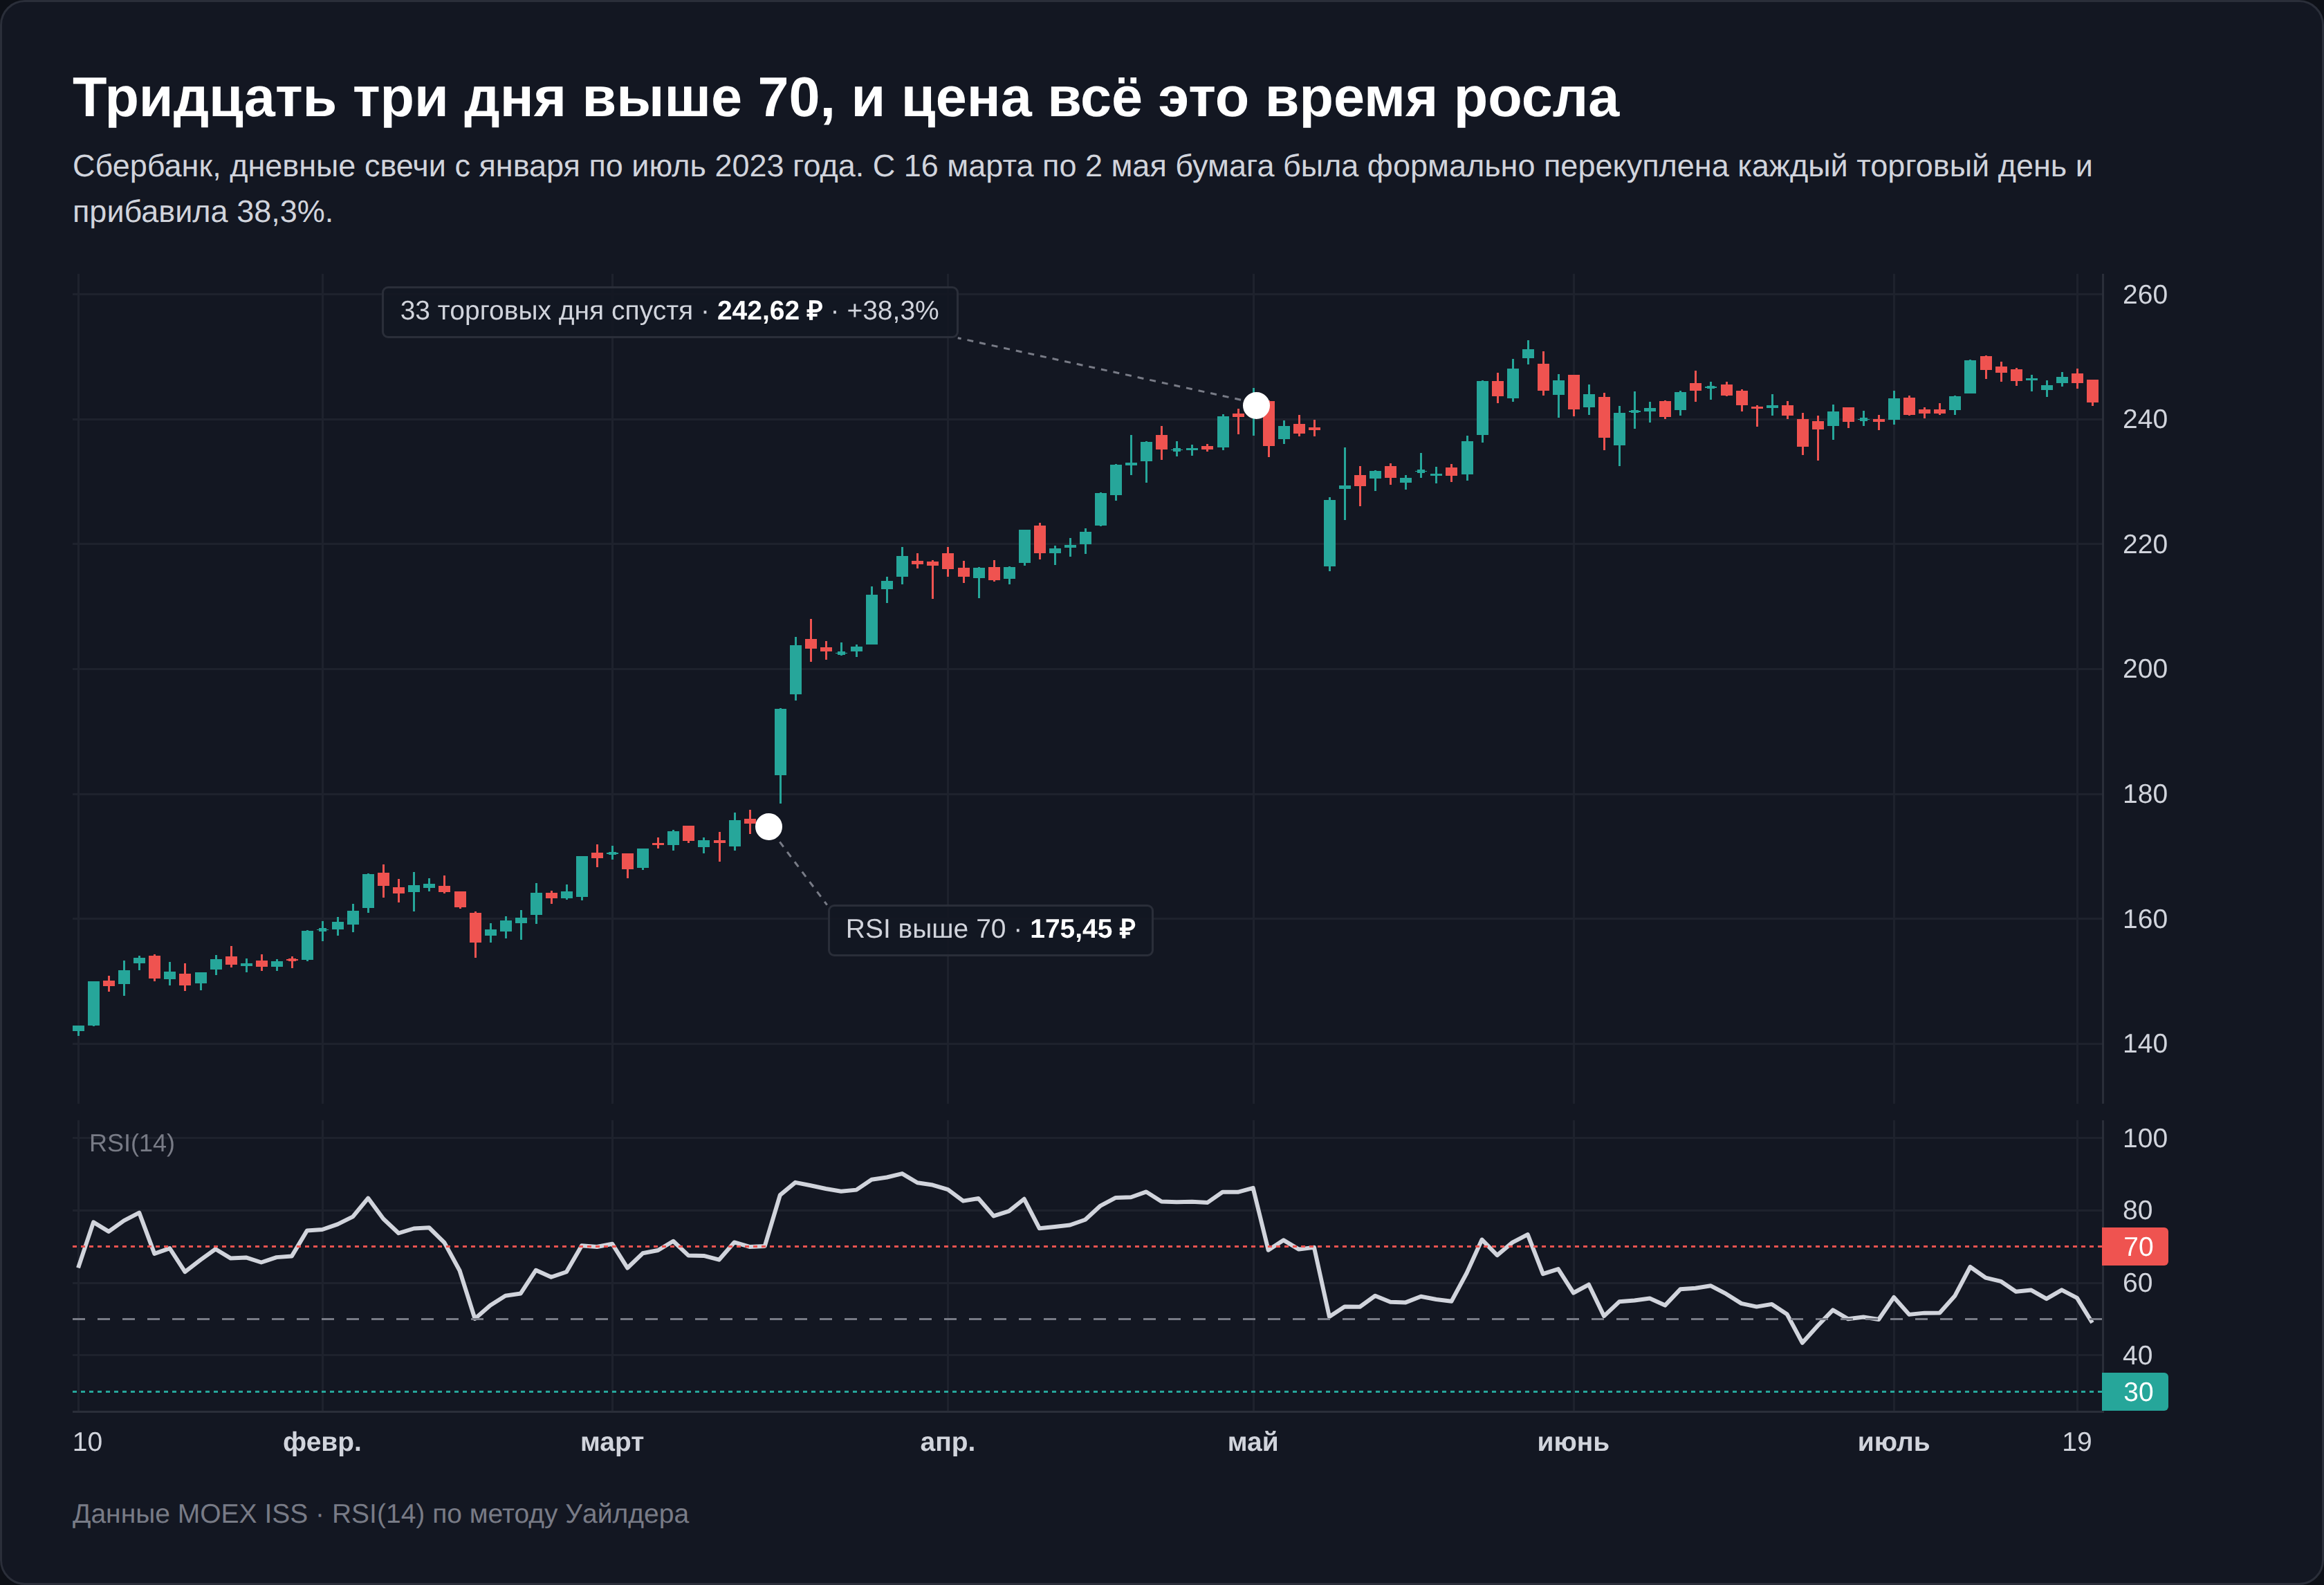
Нагляднее всего это видно по сериям, когда линия много дней подряд не выходит из зоны выше 70.
| Инструмент | Период серии | Дней подряд выше 70 | Изменение цены за серию |
|---|---|---|---|
| Сбербанк | 16.03.2023-02.05.2023 | 33 | +38,3% |
| Индекс Мосбиржи | 20.03.2023-28.04.2023 | 30 | +9,9% |
| Газпром | 14.05.2019-20.06.2019 | 27 | +22,6% |
| Лукойл | 27.03.2023-17.04.2023 | 16 | +7,4% |
Расчёт BUYHOLD по данным MOEX ISS, RSI(14), дневные свечи.
33 торговых дня подряд Сбербанк был формально перекуплен и за это время прибавил 38,3%. Трейдер, продавший акцию в первый день серии, полтора месяца смотрел, как рынок уходит без него. И это не единичный случай. Из 48 заходов Сбербанка выше 70 тринадцать длились 5 дней и дольше, четыре 10 дней и дольше.
Уровень 50 и сдвиг диапазонов по Браун
Пересечение середины шкалы трактуют как смену фазы. Линия выше 50 означает, что средний рост превышает среднее падение. На дневных данных Мосбиржи после пересечения 50 снизу вверх цена через 20 дней росла в 60,2% случаев из 384 при базе 57,6%, после пересечения сверху вниз в 55,3%. Разница в 2-3 пункта при таком числе сигналов в пределах случайного разброса. Уровень 50 полезен как описание фазы, а не как точка входа.
Торговое правило из этого не вышло. Покупка отката к 40 в восходящем тренде дала 52,9% роста через 5 дней при базе того же тренда 55,2% и 54,1% через 20 дней при базе 62,1%. Сигналов было 85. Диапазон помогает понять, какой рынок перед вами, но точку входа не даёт.
Дивергенция
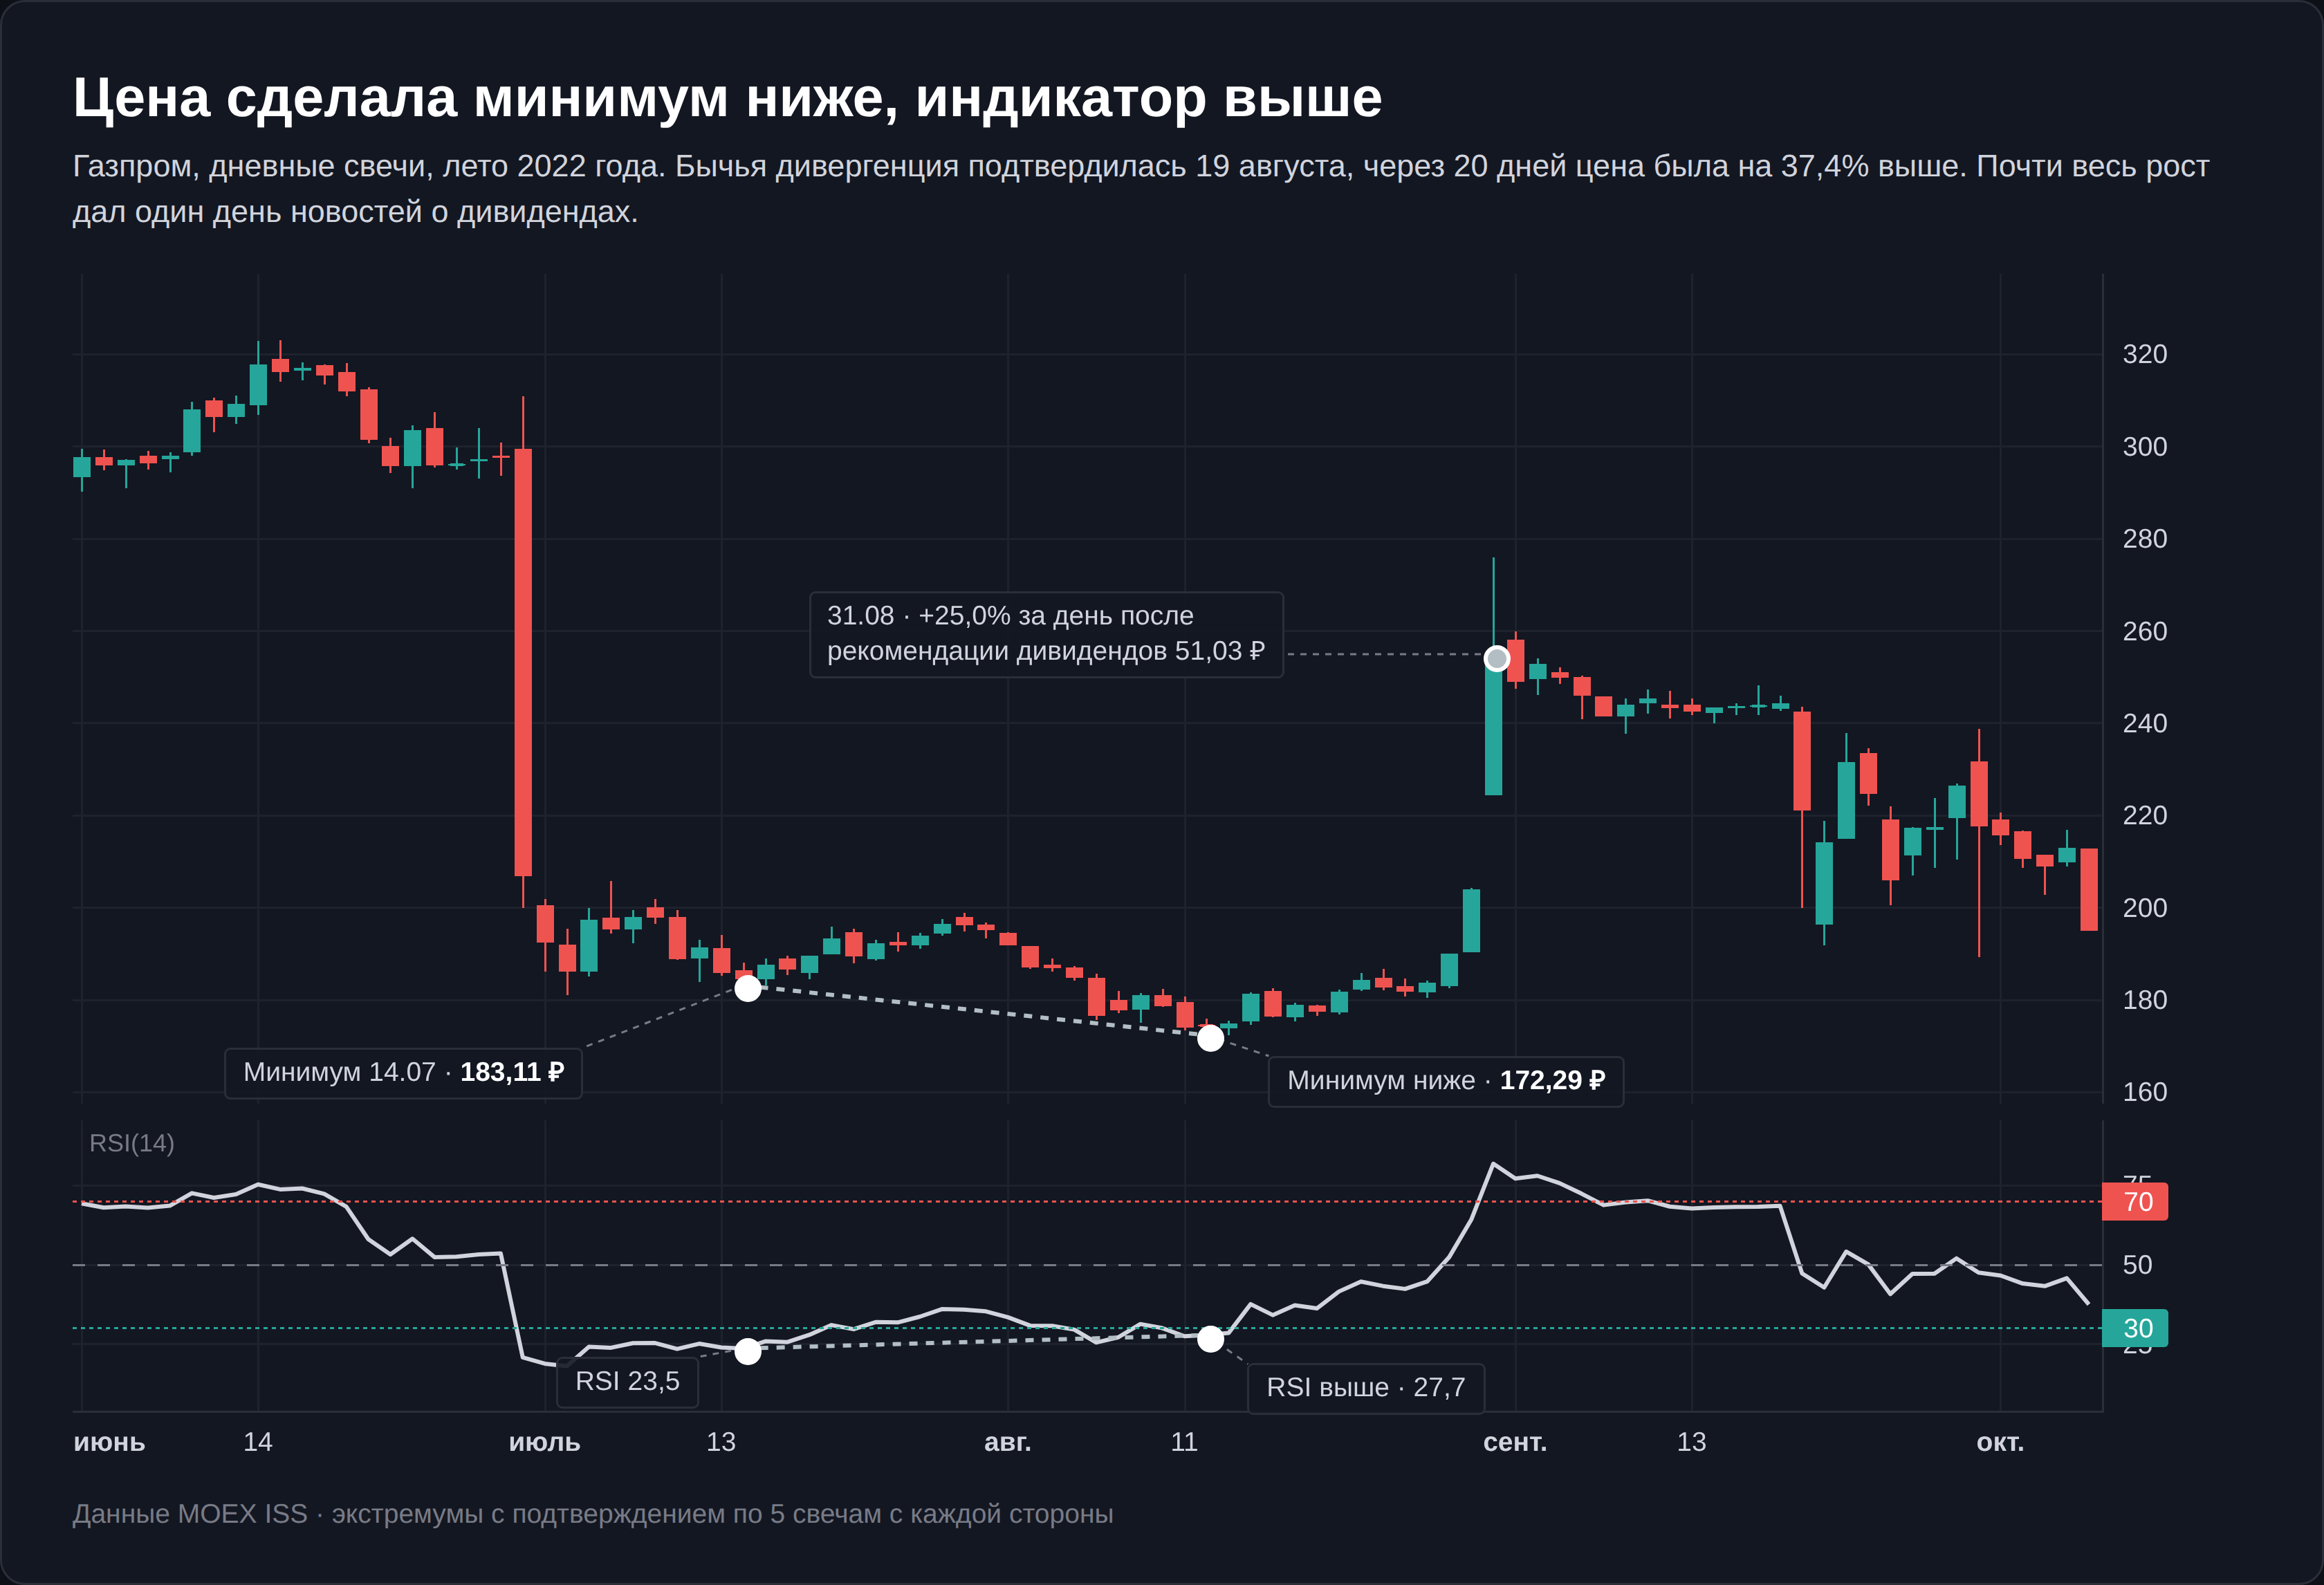
Дивергенция возникает, когда цена обновляет экстремум, а индикатор нет. Для проверки её пришлось формализовать. Экстремумы цены искались как локальные минимумы и максимумы с подтверждением по пяти свечам с каждой стороны, расстояние между ними от 8 до 60 торговых дней. Для бычьей дивергенции первое значение RSI должно быть ниже 40, для медвежьей выше 60.
На этом шаге легко получить красивую цифру, которая окажется неправдой. Если считать результат от дня самого экстремума, медвежья дивергенция на этих данных угадывает падение за неделю в 69,6% случаев, бычья рост в 67,7%. Но экстремум подтверждается только через пять свечей после него, раньше трейдер не знает, что вершина сформировалась. Когда точкой отсчёта стал день подтверждения, остались 47,8% и 58,1%. Разница целиком состоит из знания будущего, и её стоит искать в любой статистике по дивергенциям.
| Сигнал | Случаев | Отработка за 5 дней | За 10 дней | За 20 дней | База 5 / 10 / 20 дней |
|---|---|---|---|---|---|
| Бычья дивергенция (рост) | 31 | 58,1% | 41,9% | 54,8% | 53,4% / 54,7% / 57,6% |
| Медвежья дивергенция (падение) | 46 | 47,8% | 32,6% | 32,6% | 46,4% / 45,2% / 42,4% |
Расчёт BUYHOLD по данным MOEX ISS, RSI(14), четыре инструмента, 2019-2026. Отработка считается от дня подтверждения второго экстремума.
Бычья дивергенция преимущества не дала. На неделе она чуть выше базы, на 10 днях заметно ниже, через месяц 54,8% против 57,6%, и 31 случай за семь с половиной лет слишком мало для любого вывода. Медвежья дивергенция сработала хуже случайной. Через 10 и 20 дней цена падала лишь в 32,6% случаев при базовых 45,2% и 42,4%, то есть после сигнала рост случался чаще обычного. Это совпадает с логикой Кардвелла.
Скрытую бычью дивергенцию, когда цена рисует минимум выше прежнего, а RSI ниже прежнего, Кардвелл называл положительным разворотом и считал признаком продолжения тренда. На тех же данных она дала 61,5% роста и через 5, и через 20 дней на 39 случаях при базе 53,4% и 57,6%. Направление совпадает с теорией, но разница укладывается в случайный разброс.
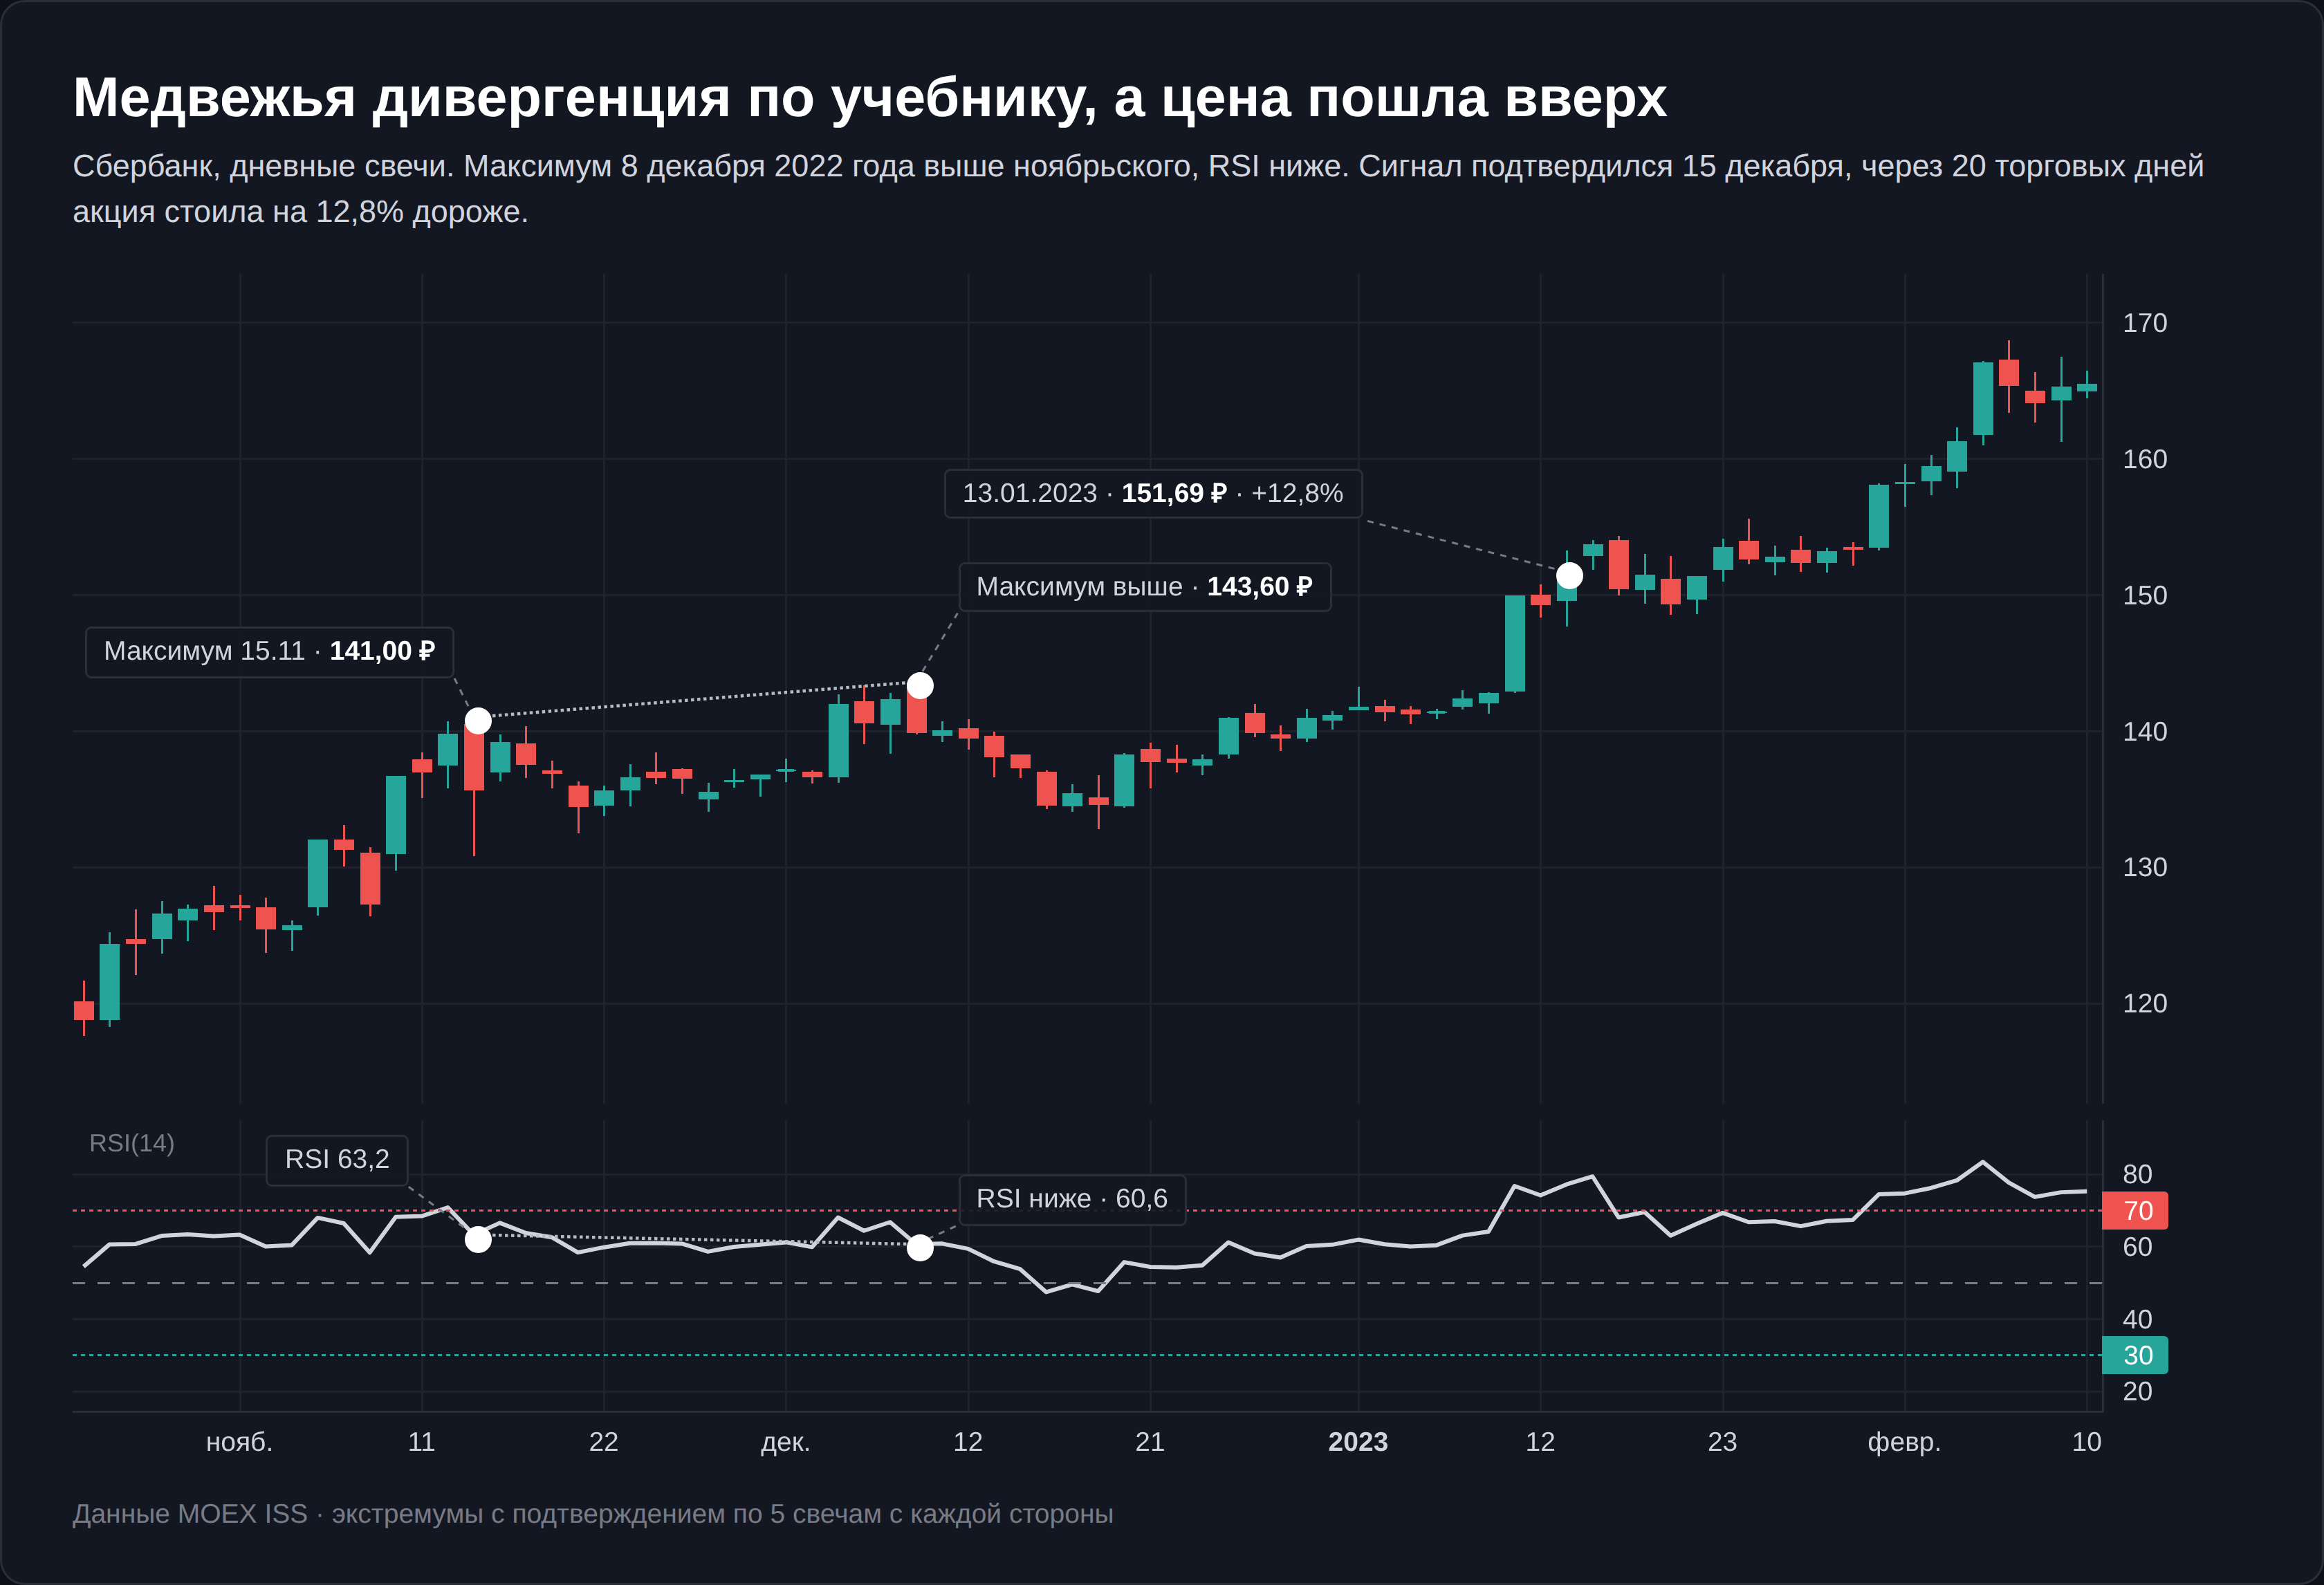
Провальный случай выглядит как учебник. В декабре 2022 года Сбербанк обновил ноябрьский максимум, 143,60 ₽ против 141,00 ₽, а RSI остался ниже, 60,6 против 63,2. Медвежья дивергенция подтвердилась 15 декабря, а через 20 торговых дней акция стоила на 12,8% дороже.
Построение и типы расхождений подробно разобраны в отдельном материале о дивергенции RSI.
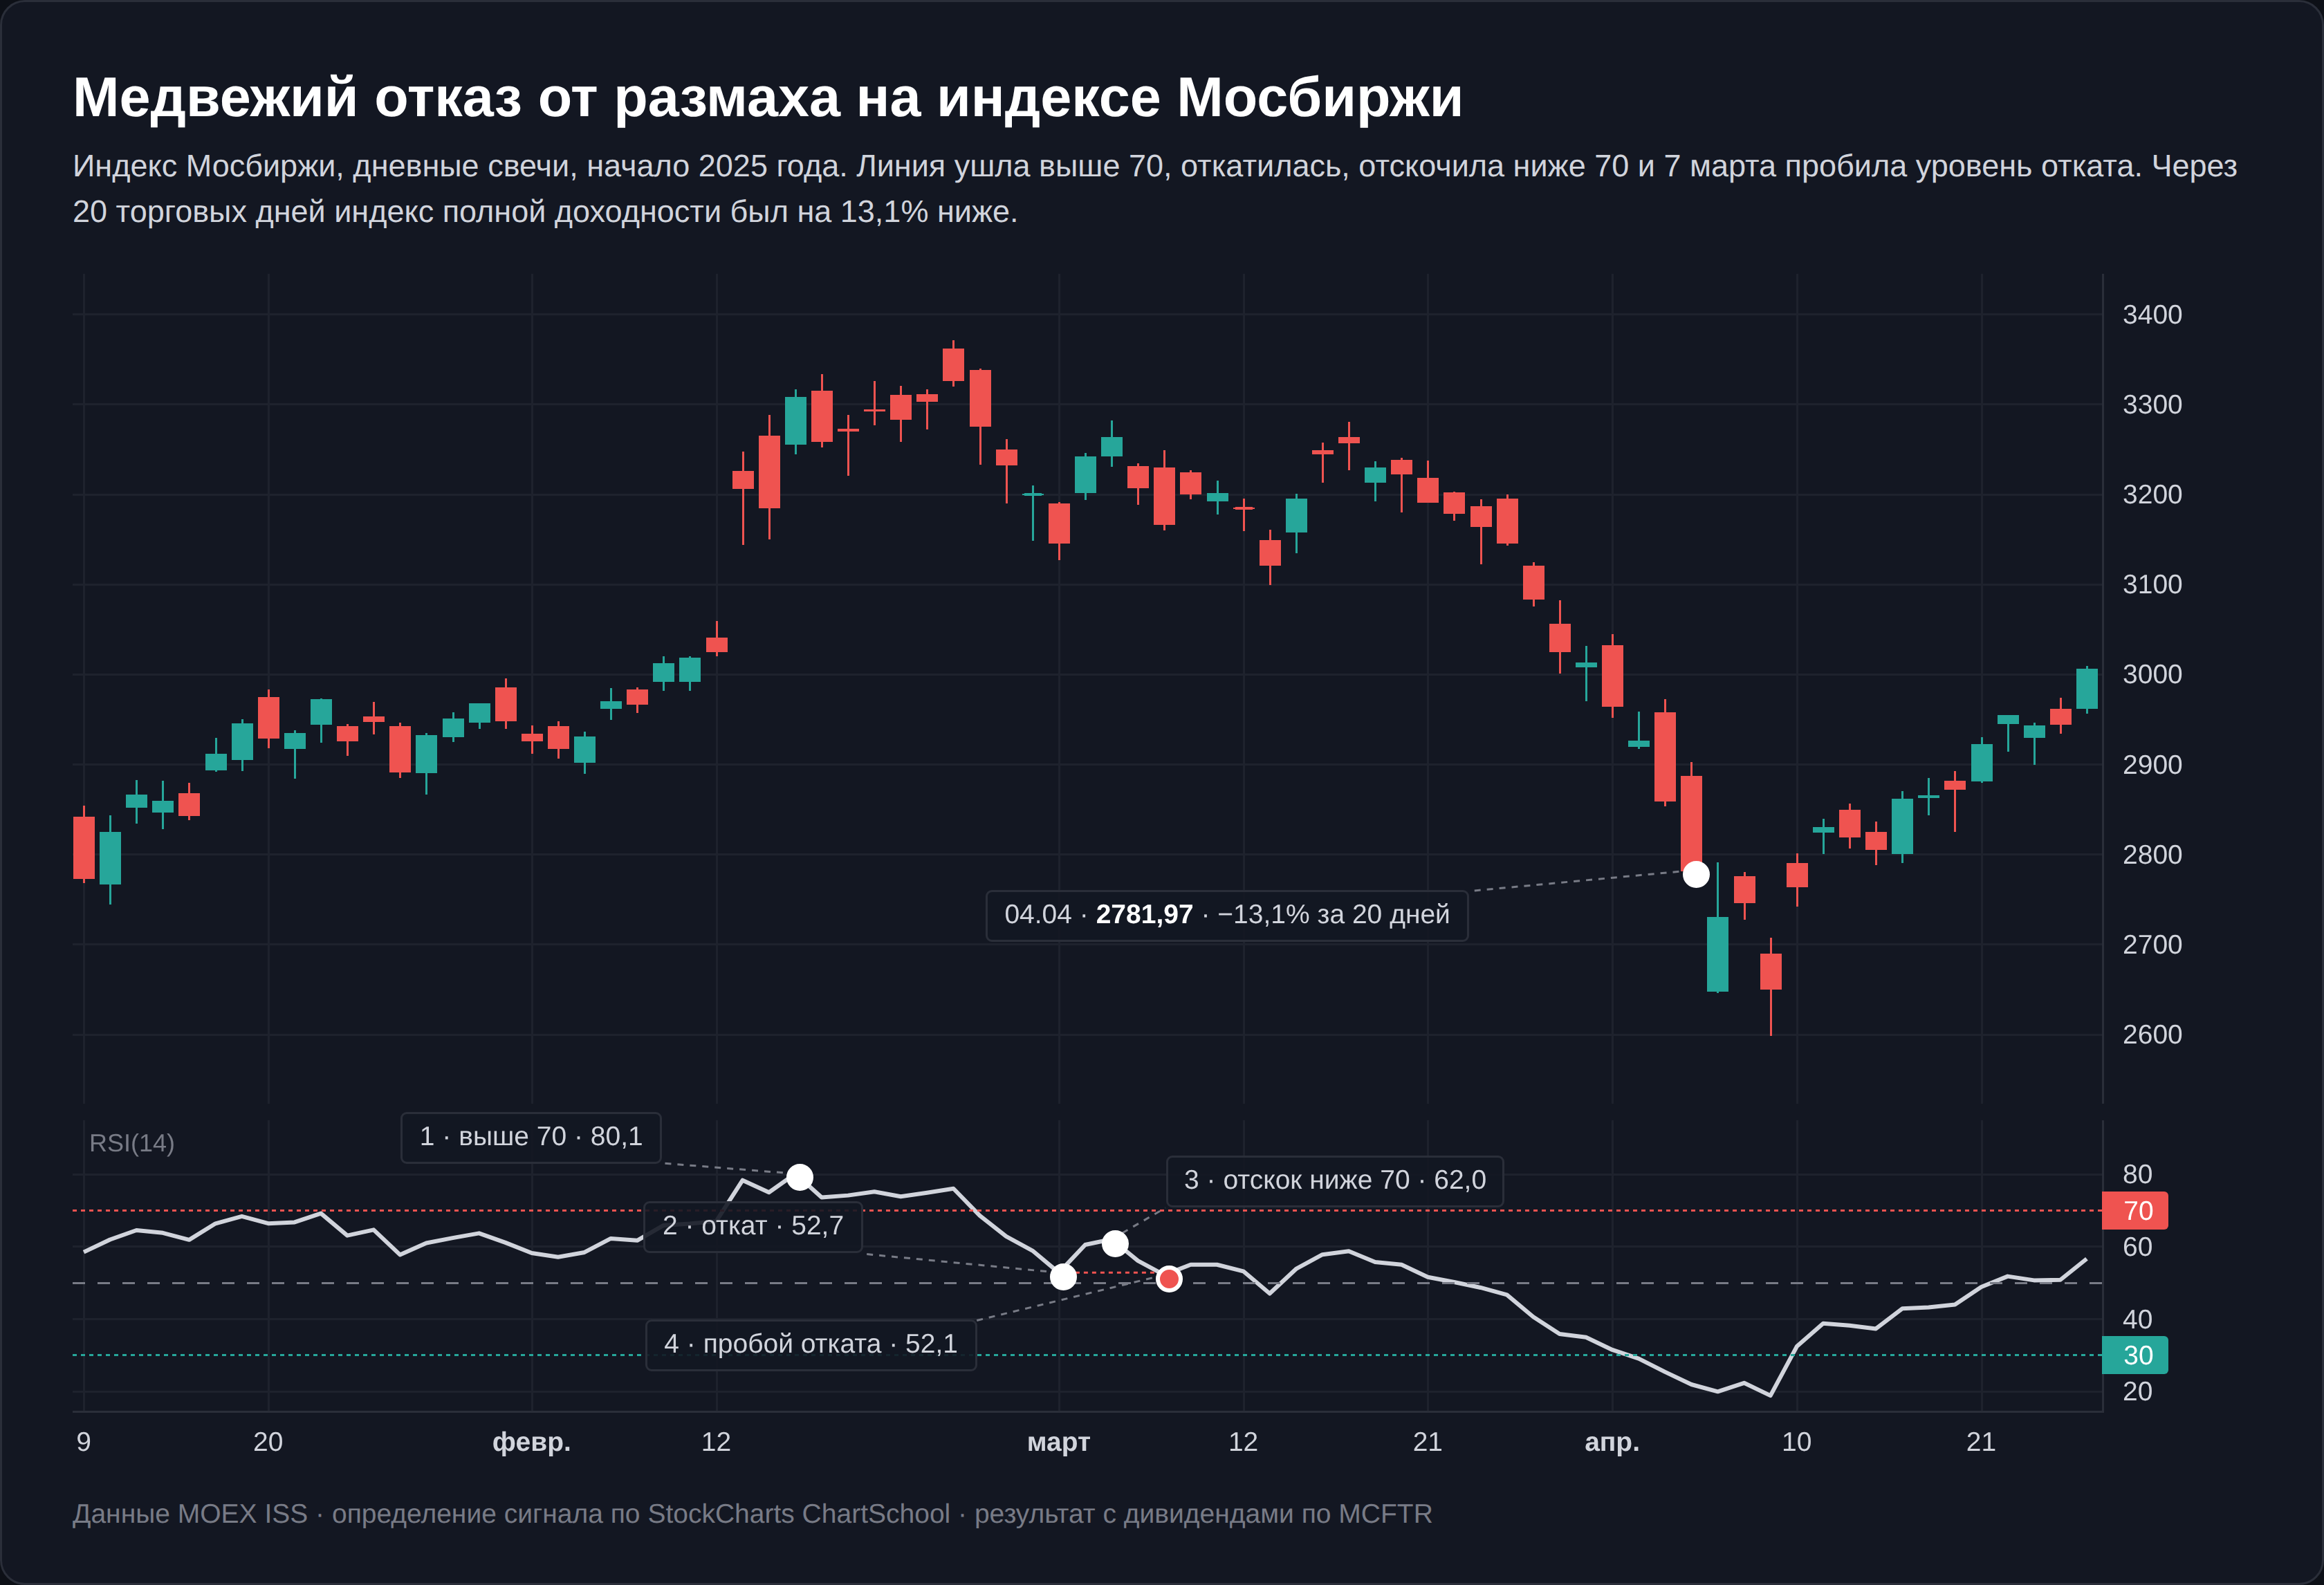
Отказ от размаха по Уайлдеру
Этот сигнал строится по самой линии индикатора, без взгляда на цену. Бычий отказ от размаха по описанию в StockCharts ChartSchool складывается так:
- RSI опускается ниже 30.
- Линия отскакивает выше 30.
- Следует откат, но линия удерживается выше 30.
- RSI пробивает вверх свой прежний максимум, и это сигнал на покупку.
Медвежий вариант зеркальный. Линия уходит выше 70, откатывается, отскакивает, но не возвращается выше 70 и затем пробивает вниз свой прежний минимум.
Я формализовал оба варианта и нашёл на четырёх инструментах 72 бычьих и 94 медвежьих случая, примерно 2-3 в год на бумагу. Бычий отказ от размаха дал 47,2% роста и через 5, и через 20 дней при базе 53,4% и 57,6%, то есть оказался хуже случайного входа. Медвежий через неделю угадывал падение реже базы (40,4% против 46,4%), а через месяц чаще, 52,1% против 42,4%, и эта разница сохранилась после группировки по неделям.
Это единственный результат проверки, который выдержал группировку. Но в статье проверено около двадцати правил, и одно такое совпадение ожидаемо даже при полностью случайных сигналах, а на горизонте недели тот же сигнал работал в обратную сторону. Медвежий отказ от размаха разумно использовать как повод присмотреться к открытой длинной позиции, но строить на нём систему данные не позволяют.
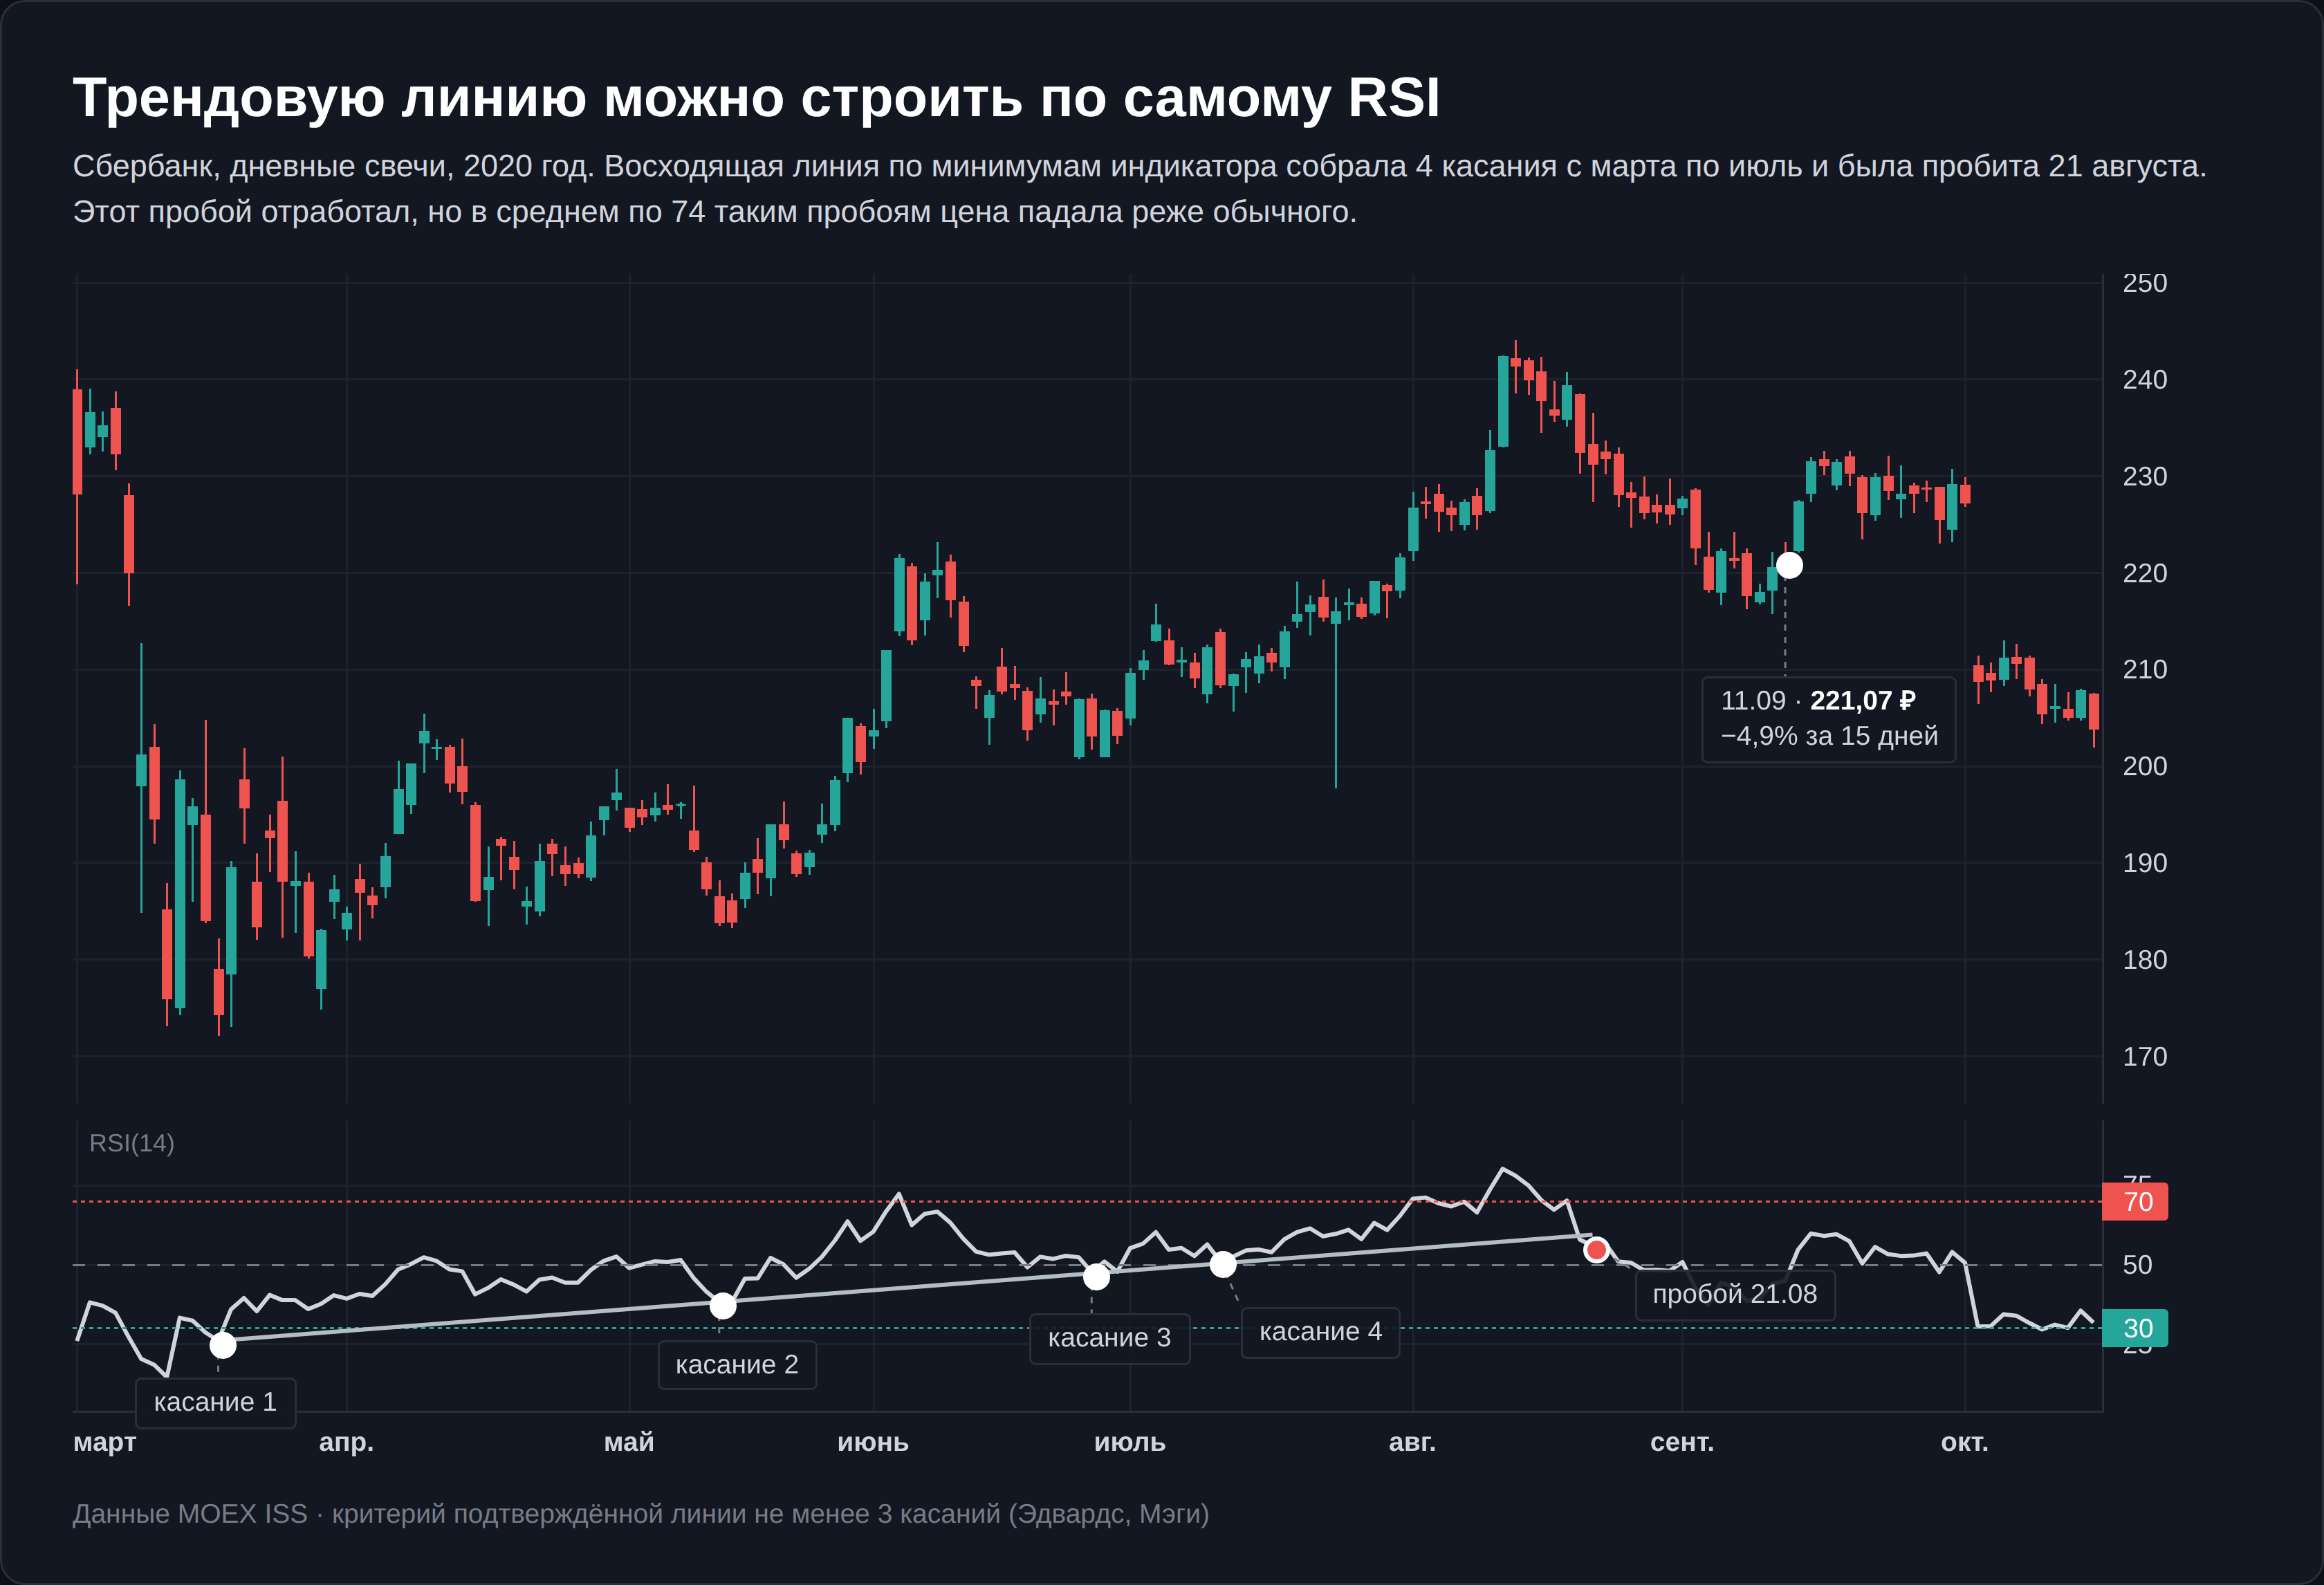
Трендовые линии по самому RSI
Линия RSI ломаная и образует собственные вершины и впадины, через которые проводят трендовые линии. Считается, что пробой линии на индикаторе опережает пробой на цене. Подтверждённой линией Эдвардс и Мэги считают линию минимум с тремя касаниями.
Я нашёл на линии RSI все такие конструкции с тремя касаниями и больше, без пробоя до сигнала, получилось 74 пробоя восходящих линий вниз и 84 пробоя нисходящих вверх. После пробоя вниз цена за 15 торговых дней падала в 41,9% случаев при базе 43,9%, то есть предупреждение не срабатывало. После пробоя вверх цена росла в 65,5% случаев против 56,1%, но после группировки по неделям разница укладывается в случайный разброс.
У уровней на осцилляторе нет той природы, что у уровней на цене, за ними не стоят реальные заявки. Это свойство сглаженного ряда, а не память рынка. Если линия на индикаторе пробита, посмотрите внимательнее на цену, но входить только по этому пробою данные не советуют.
Тот же индикатор на часовых и недельных свечах
На часовых свечах сигналов индикатора RSI много. За январь 2023-сентябрь 2026 года на четырёх инструментах набралось 55 490 часовых свечей, и на каждую бумагу в среднем приходилось около пяти заходов выше 70 и пяти-шести заходов ниже 30 в месяц. На 4-часовых свечах, собранных из часовых, заходов выше 70 было около двух в месяц на бумагу.
| Таймфрейм и событие | Сигналов | Рост цены | База |
|---|---|---|---|
| Час, заход выше 70 | 932 | 51,1% | 49,4% |
| Час, заход ниже 30 | 985 | 48,9% | 49,4% |
| Час, выход вверх из зоны ниже 30 | 986 | 47,4% | 49,4% |
| 4 часа, заход выше 70 | 307 | 56,7% | 50,4% |
| 4 часа, заход ниже 30 | 260 | 47,3% | 50,4% |
| 4 часа, выход вверх из зоны ниже 30 | 263 | 50,2% | 50,4% |
Расчёт BUYHOLD по часовым свечам MOEX ISS за 03.01.2023-25.09.2026, SBER, GAZP, LKOH, IMOEX. Результат через 20 часовых или 10 четырёхчасовых свечей, окна с днём дивидендной отсечки исключены.
На часовом графике ни один сигнал не отличался от случайного входа. На 4-часовом повторилась дневная картина. После захода выше 70 цена чаще росла, а покупка на перепроданности ничего не добавляла. Сигналов на часовом графике в 10 с лишним раз больше, чем на дневном, но каждый из них несёт не больше информации, чем бросок монеты.
Недельный график дал противоположную проблему. Я пересобрал дневные свечи в недельные и посчитал RSI(14) заново.
| Инструмент | Недель ниже 30 | Сигналов | Рост через 4 недели | База | Рост через 13 недель | База |
|---|---|---|---|---|---|---|
| Сбербанк | 25 | 7 | 71,4% | 62,2% | 50,0% | 70,9% |
| Газпром | 18 | 8 | 62,5% | 48,6% | 57,1% | 46,9% |
| Лукойл | 12 | 6 | 66,7% | 56,4% | 66,7% | 62,1% |
| Индекс Мосбиржи | 26 | 8 | 25,0% | 60,5% | 50,0% | 62,9% |
Расчёт BUYHOLD по недельным свечам, собранным из дневных данных MOEX ISS за 2019-2026, RSI(14), доходность с дивидендами.
На недельном графике зона перепроданности становится редким событием, от 12 до 26 недель из 401. Сигналов при этом 6-8 на инструмент, и на такой выборке разница между 62,5% и 48,6% может оказаться чистой случайностью. Если вы ждёте недельного сигнала, будьте готовы ждать его год и больше, как регулярный источник сделок он не годится.
Механическая стратегия по RSI против простого удержания
Из классических сигналов индикатора RSI можно собрать систему в том виде, в каком её описывают учебники. Вход в покупку по открытию дня после выхода линии вверх из зоны ниже 30. Выход по открытию дня после захода выше 70. Комиссия заложена 0,05% от суммы на каждую сторону, стопа в базовом варианте нет. Пока система вне рынка, деньги лежат под процент по ставке RUSFAR за вычетом 0,4% годовых, как в фонде денежного рынка. Налоги не учитывались.
| Инструмент | Сделок | Прибыльных | Стратегия, только цена | Стратегия с дивидендами и процентом на деньги | Удержание, только цена | Удержание с дивидендами |
|---|---|---|---|---|---|---|
| Сбербанк | 7 | 57,1% | −40,9% | +16,2% | +48,2% | +187,7% |
| Газпром | 9 | 77,8% | +73,6% | +145,4% | −35,9% | +2,2% |
| Лукойл | 8 | 62,5% | −34,4% | +29,6% | +7,8% | +160,5% |
| Индекс Мосбиржи | 8 | 75,0% | −33,7% | +41,4% | −4,1% | +73,1% |
Расчёт BUYHOLD по данным MOEX ISS, 03.01.2019-25.09.2026. Позиция, открытая на конец периода, оценена по последнему закрытию. Для индекса удержание с дивидендами считается по MCFTR.
По ценам из терминала стратегия выглядит провальной почти везде, но это нечестное сравнение. Держатель акции получает дивиденды, а у системы свободные деньги лежат под процент. С учётом того и другого стратегия проиграла удержанию на трёх инструментах из четырёх. На Сбербанке разрыв огромный, плюс 16,2% против плюс 187,7%, хотя больше половины сделок закрылись в плюсе.
Результат убивает одна сделка. Система купила Сбербанк 24 ноября 2021 года и продала только 5 сентября 2022 года с убытком 56,2%. Позиция без стопа сидит в рынке, пока индикатор не доберётся до 70, а в обвале он туда не добирается месяцами.
Единственный выигрыш пришёлся на Газпром, плюс 145,4% против плюс 2,2% у удержания. Система сидит в бумаге только между сигналами, а остальное время деньги приносят процент, и на акции, которая за семь лет почти не выросла, это преимущество.
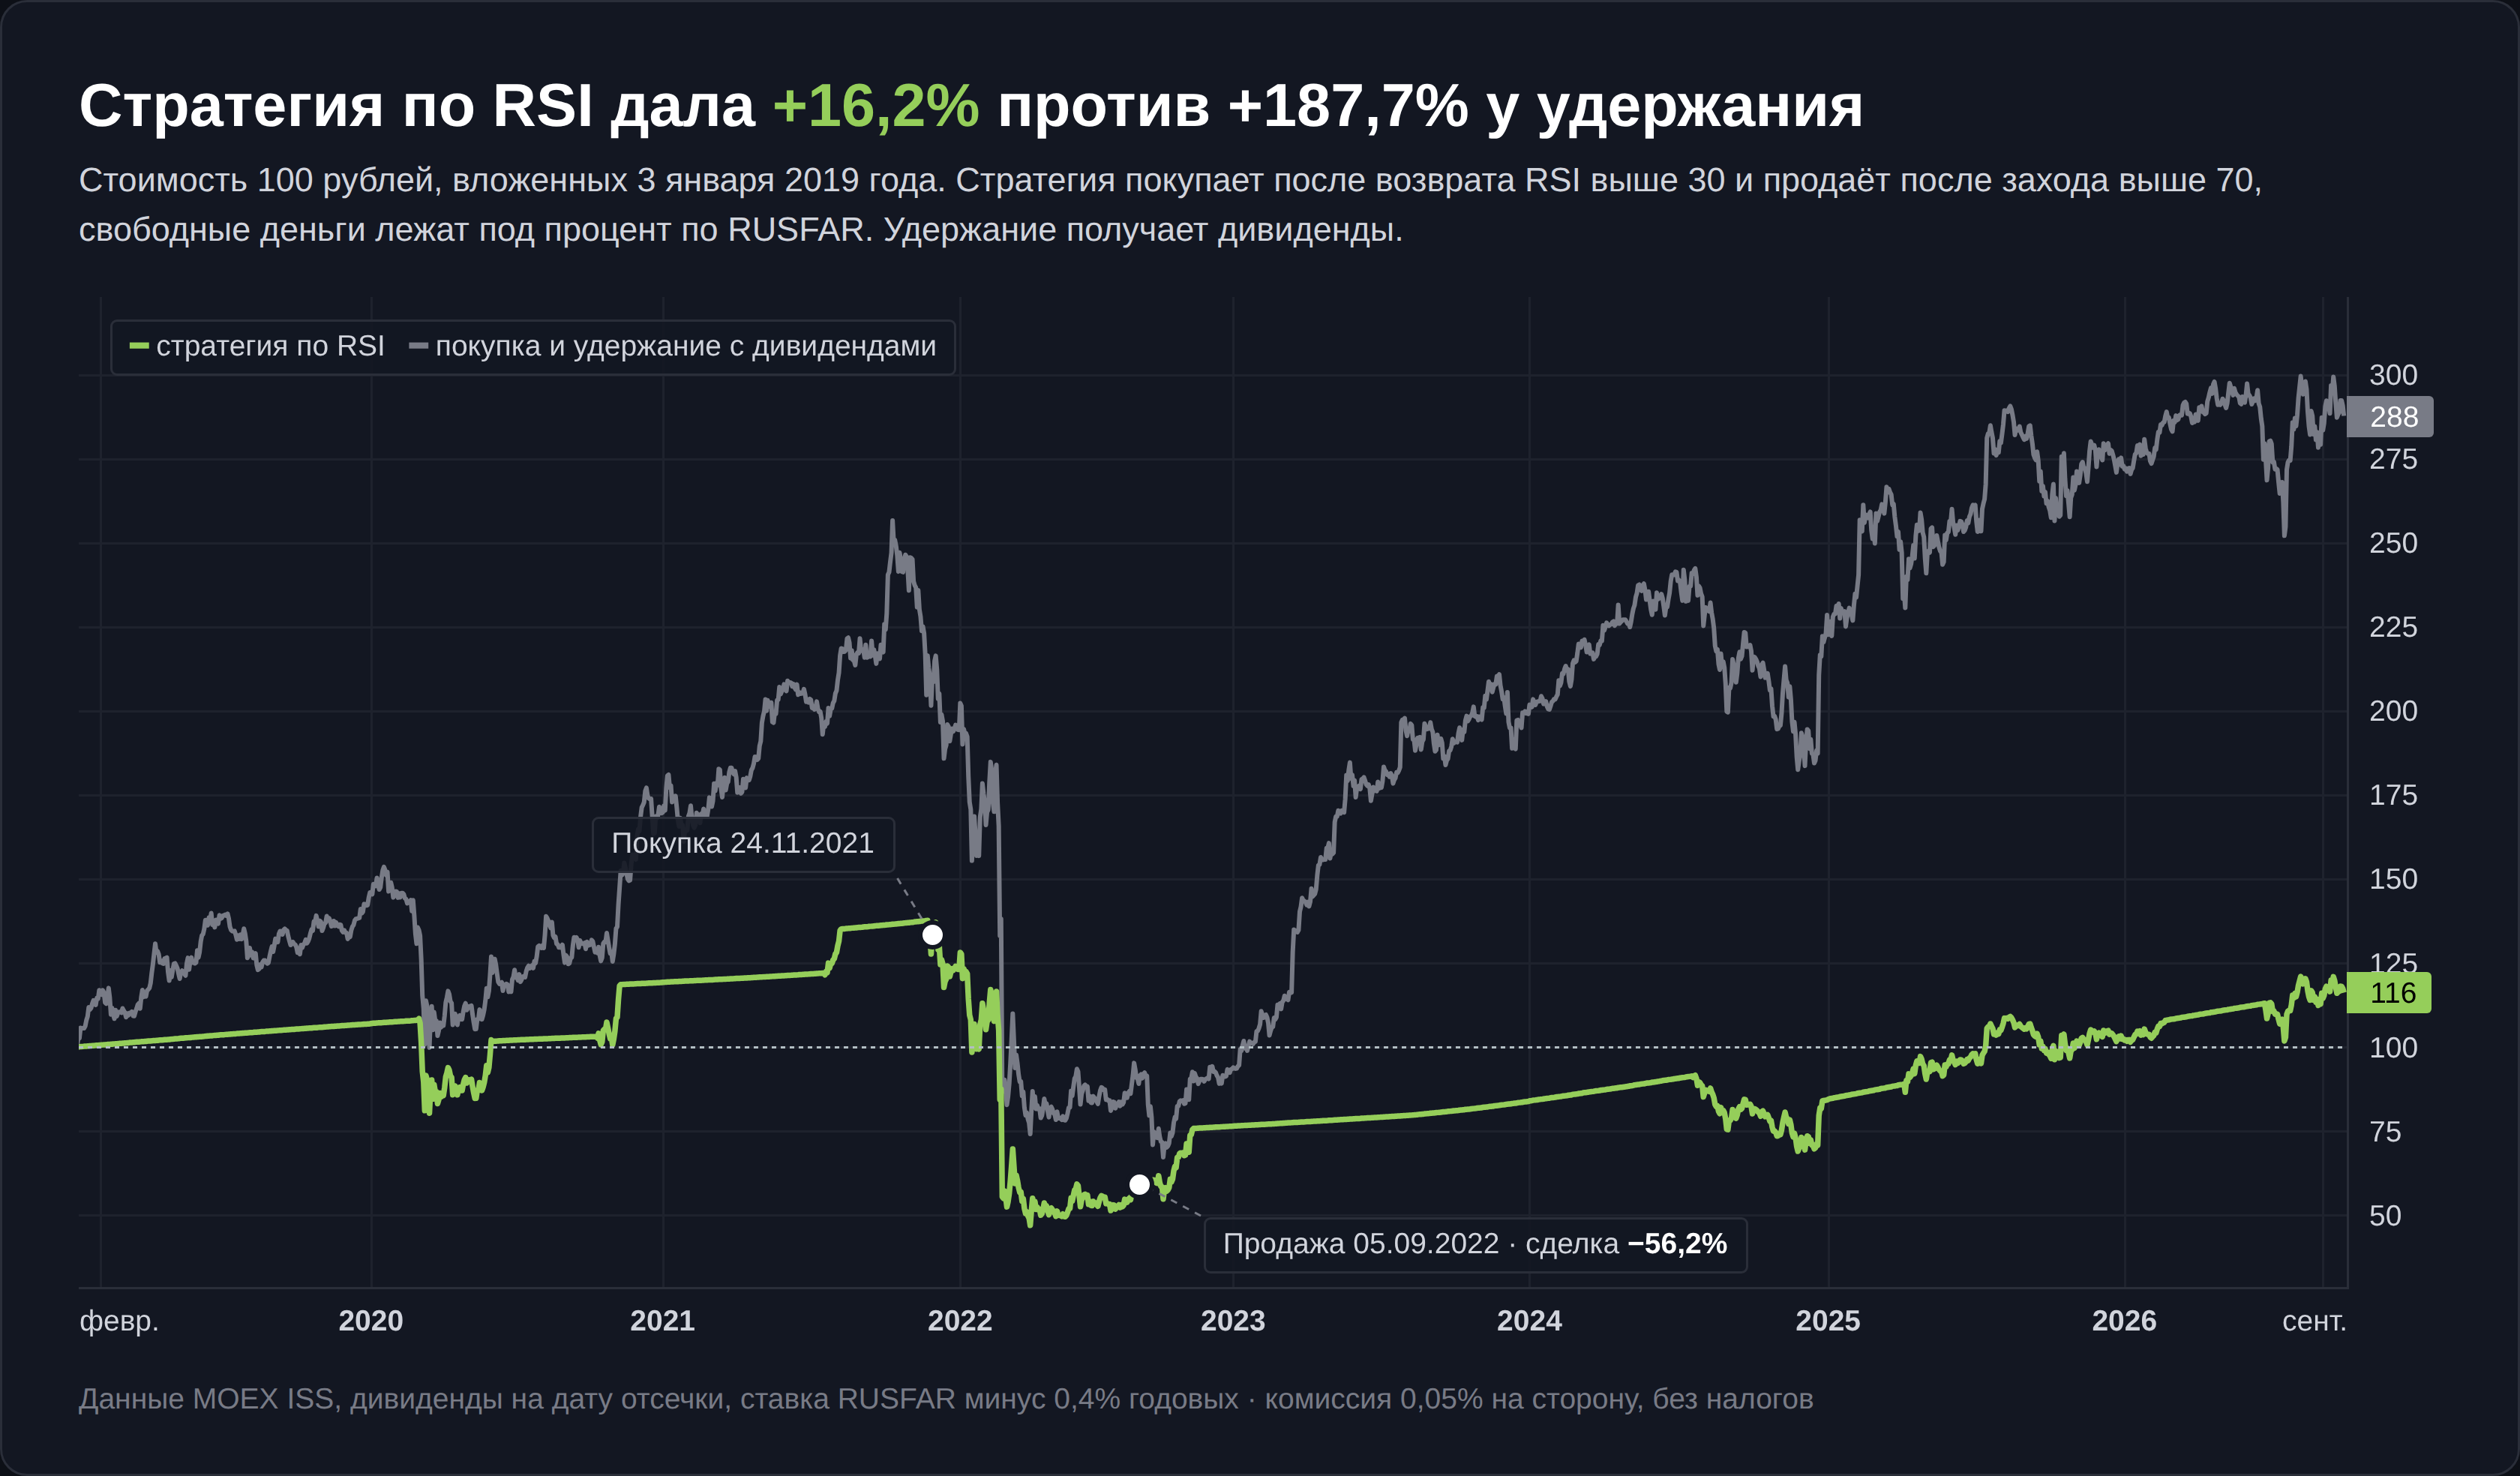
Стоп-лосс меняет картину меньше, чем кажется.
| Инструмент | Без стопа | Стоп 8% | Стоп 15% | Удержание |
|---|---|---|---|---|
| Сбербанк | +16,2% | −13,1% | +0,3% | +187,7% |
| Газпром | +145,4% | +182,3% | +100,4% | +2,2% |
| Лукойл | +29,6% | +46,0% | +39,2% | +160,5% |
| Индекс Мосбиржи | +41,4% | −1,2% | −6,1% | +73,1% |
Расчёт BUYHOLD. Все варианты с дивидендами и процентом на свободные деньги. Стоп ставится от цены входа и проверяется со следующего дня после покупки.
Стоп в 8% на Сбербанке утроил число сделок, с 7 до 21, и уронил долю прибыльных до 28,6%, потому что выбивает позицию на обычных откатах. Худшая сделка со стопом всё равно стоила 34,0%. Система купила акцию по открытию 24 февраля 2022 года, а 25 февраля торги открылись на 123,75 ₽, ниже любого стопа. Обогнать удержание стоп не помог ни на одной бумаге, где стратегия ему проигрывала.
Индикатор в чистом виде не дал устойчивого преимущества на российских акциях за 2019-2026 годы. Проверить эти правила на своих настройках без денег можно в нашем симуляторе трейдинга, где есть бэктест стратегии разворота по RSI.
Два сигнала Сбербанка в 2022 году
Один индикатор, одна бумага, один год и два противоположных исхода.
Февраль. 21 февраля 2022 года RSI Сбербанка опустился до 29,8 при закрытии 201,00 ₽, за два торговых дня акция потеряла 22,9%. На следующий день линия вернулась до 33,2 при закрытии 208,53 ₽, и по классическому правилу это был сигнал на покупку. 23 февраля биржа не работала, поэтому купить можно было только по открытию 24 февраля, по 187,54 ₽, на 10,1% ниже закрытия сигнального дня. В тот же день цена опускалась до 89,59 ₽ и закрылась на 132,18 ₽, минус 29,5% от цены входа за одну сессию.
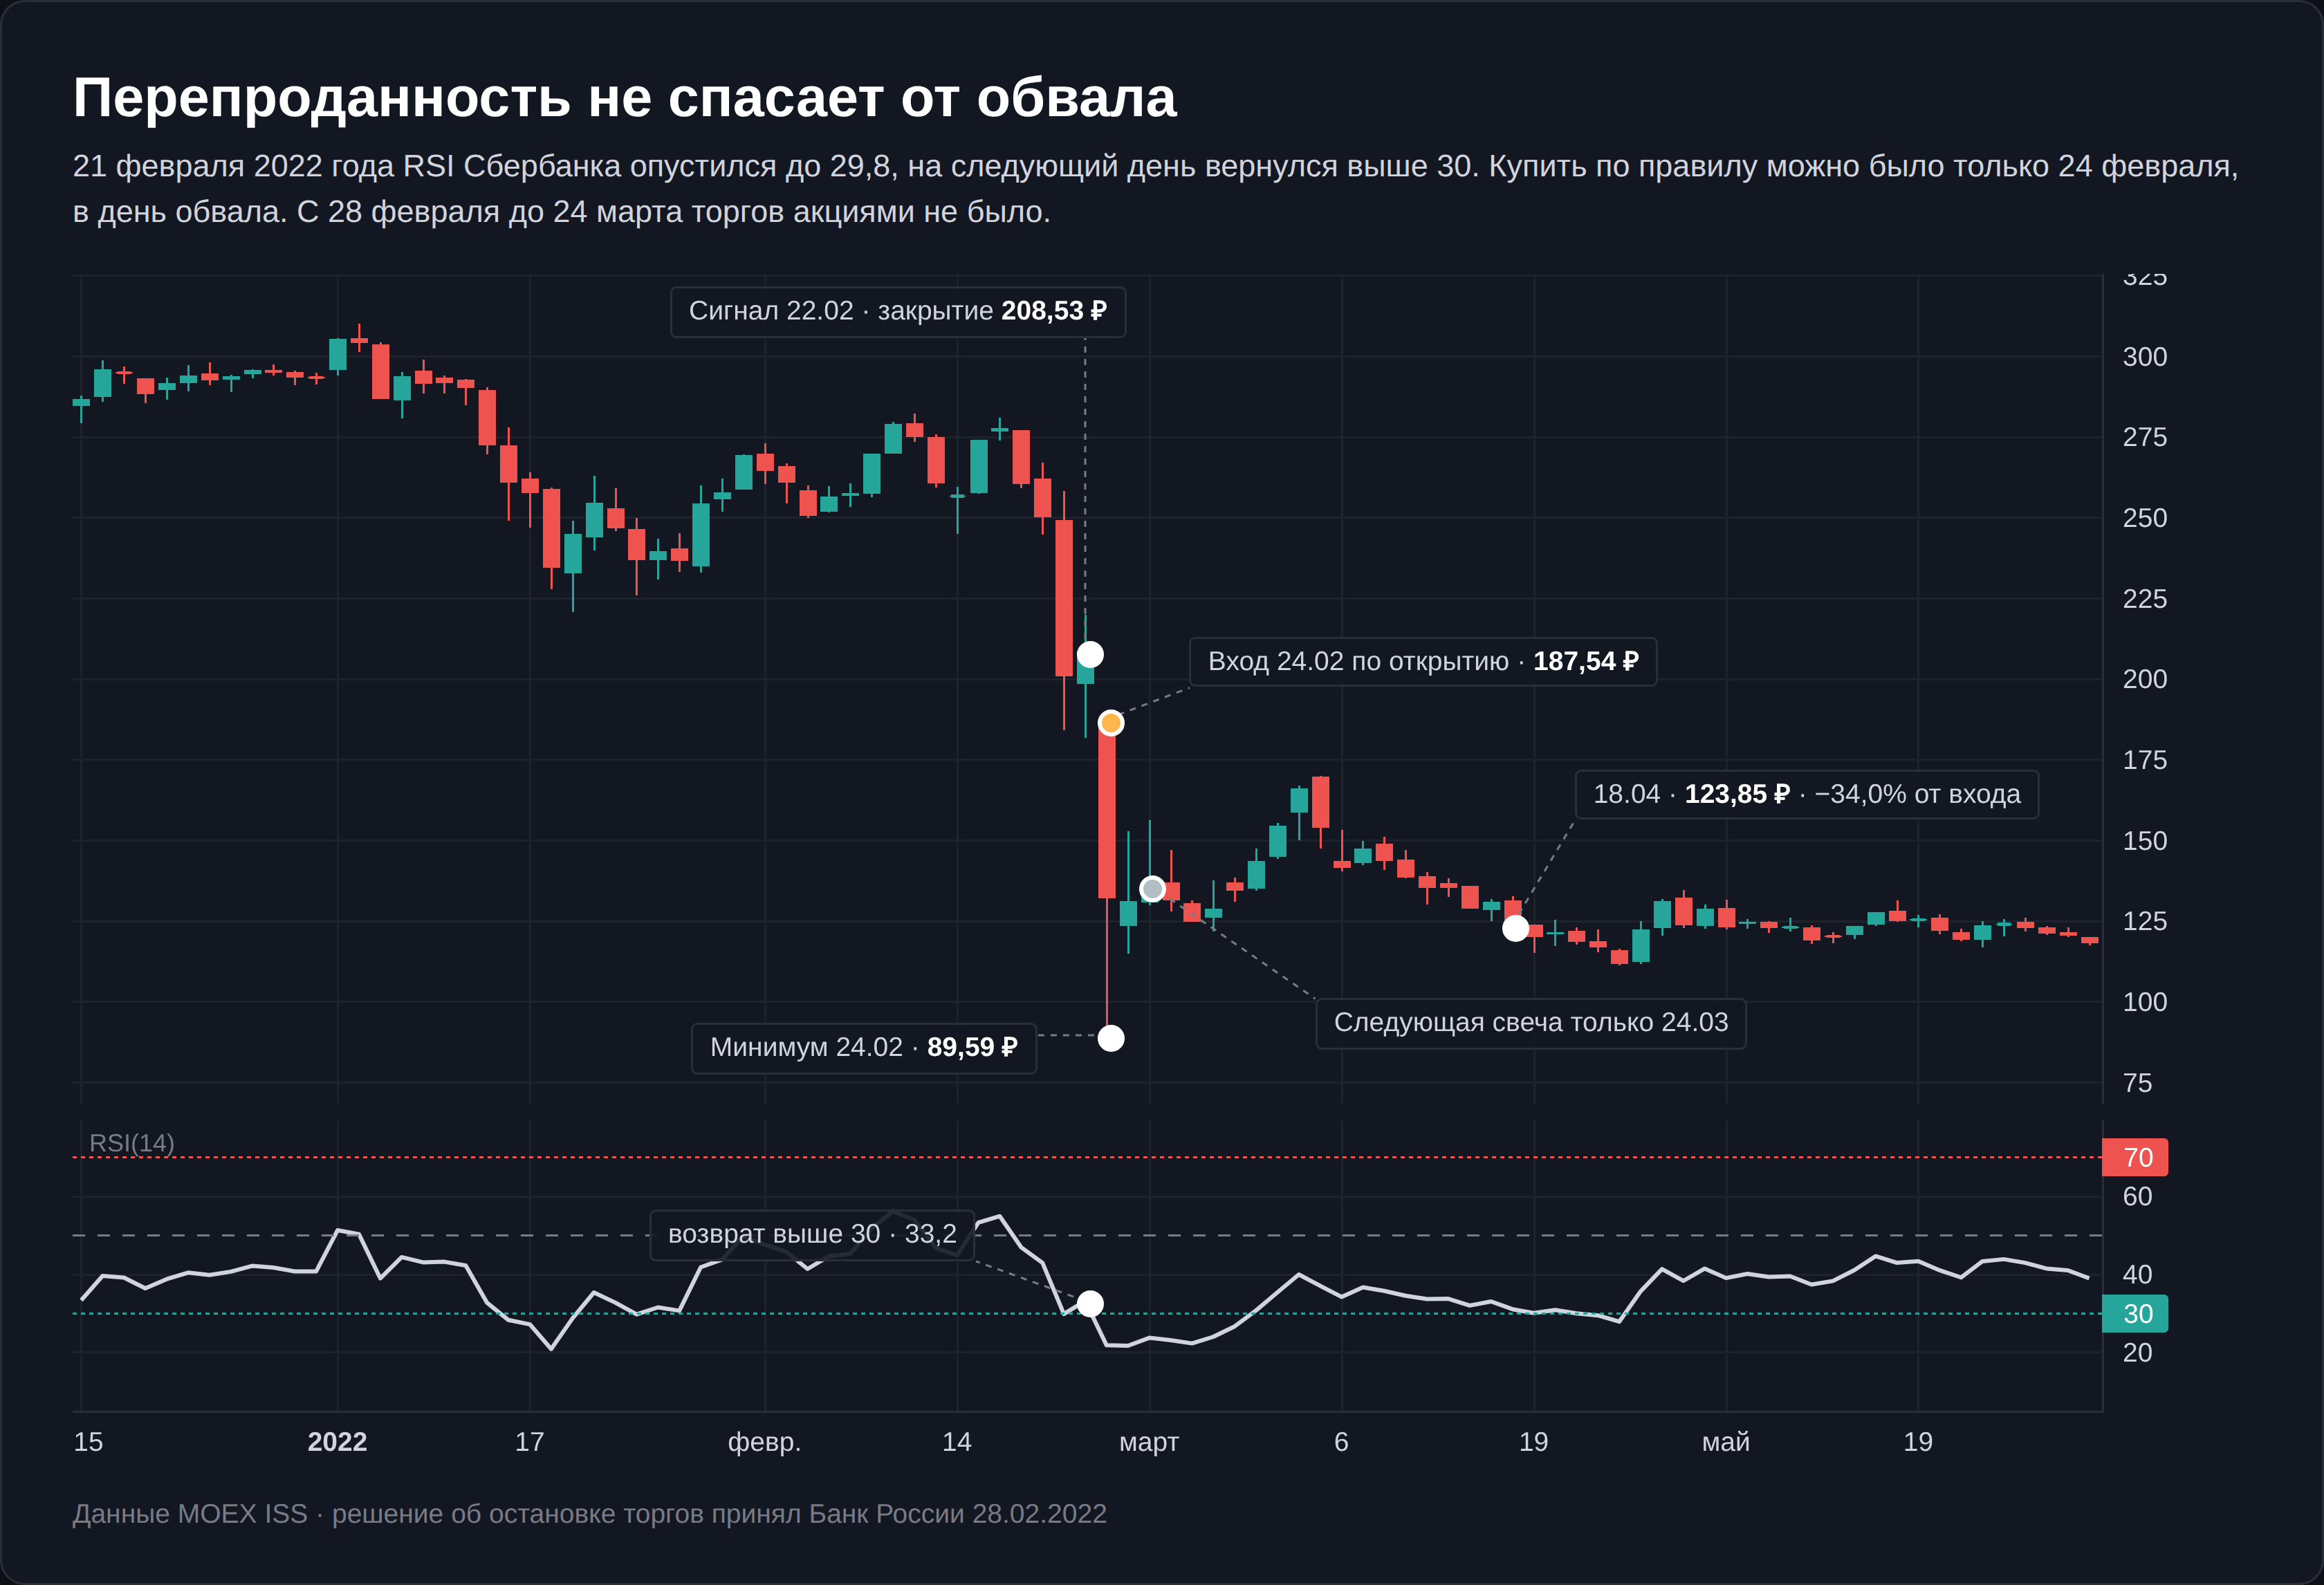
Затем случилось то, чего не показывает ни один бэктест. Банк России принял решение не открывать фондовую секцию Мосбиржи 28 февраля 2022 года, и торги акциями не проводились почти месяц. Следующая дневная свеча Сбербанка в выгрузке MOEX ISS датирована 24 марта. К 18 апреля, через 20 торговых дней после сигнала, убыток составлял 34,0% при цене 123,85 ₽.
Сентябрь и октябрь. Тот самый сигнал из примера расчёта. 26 сентября RSI опустился до 26,8 при цене 107,06 ₽, 27 сентября вернулся выше 30, и покупка по открытию 28 сентября стоила 112,00 ₽. Сначала цена пошла вниз. 7 октября линия снова ушла под 30, а 10 октября минимум дня составил 96,50 ₽, на 13,8% ниже цены входа. Стоп в 8% на уровне 103,04 ₽ закрыл бы позицию 7 октября, почти на дне. Без стопа через 20 торговых дней после сигнала, 25 октября, акция стоила 124,36 ₽, плюс 11,0%. Второй сигнал, возврат выше 30 10 октября и покупка 11 октября по 106,50 ₽, дал за те же 20 дней плюс 23,3%.
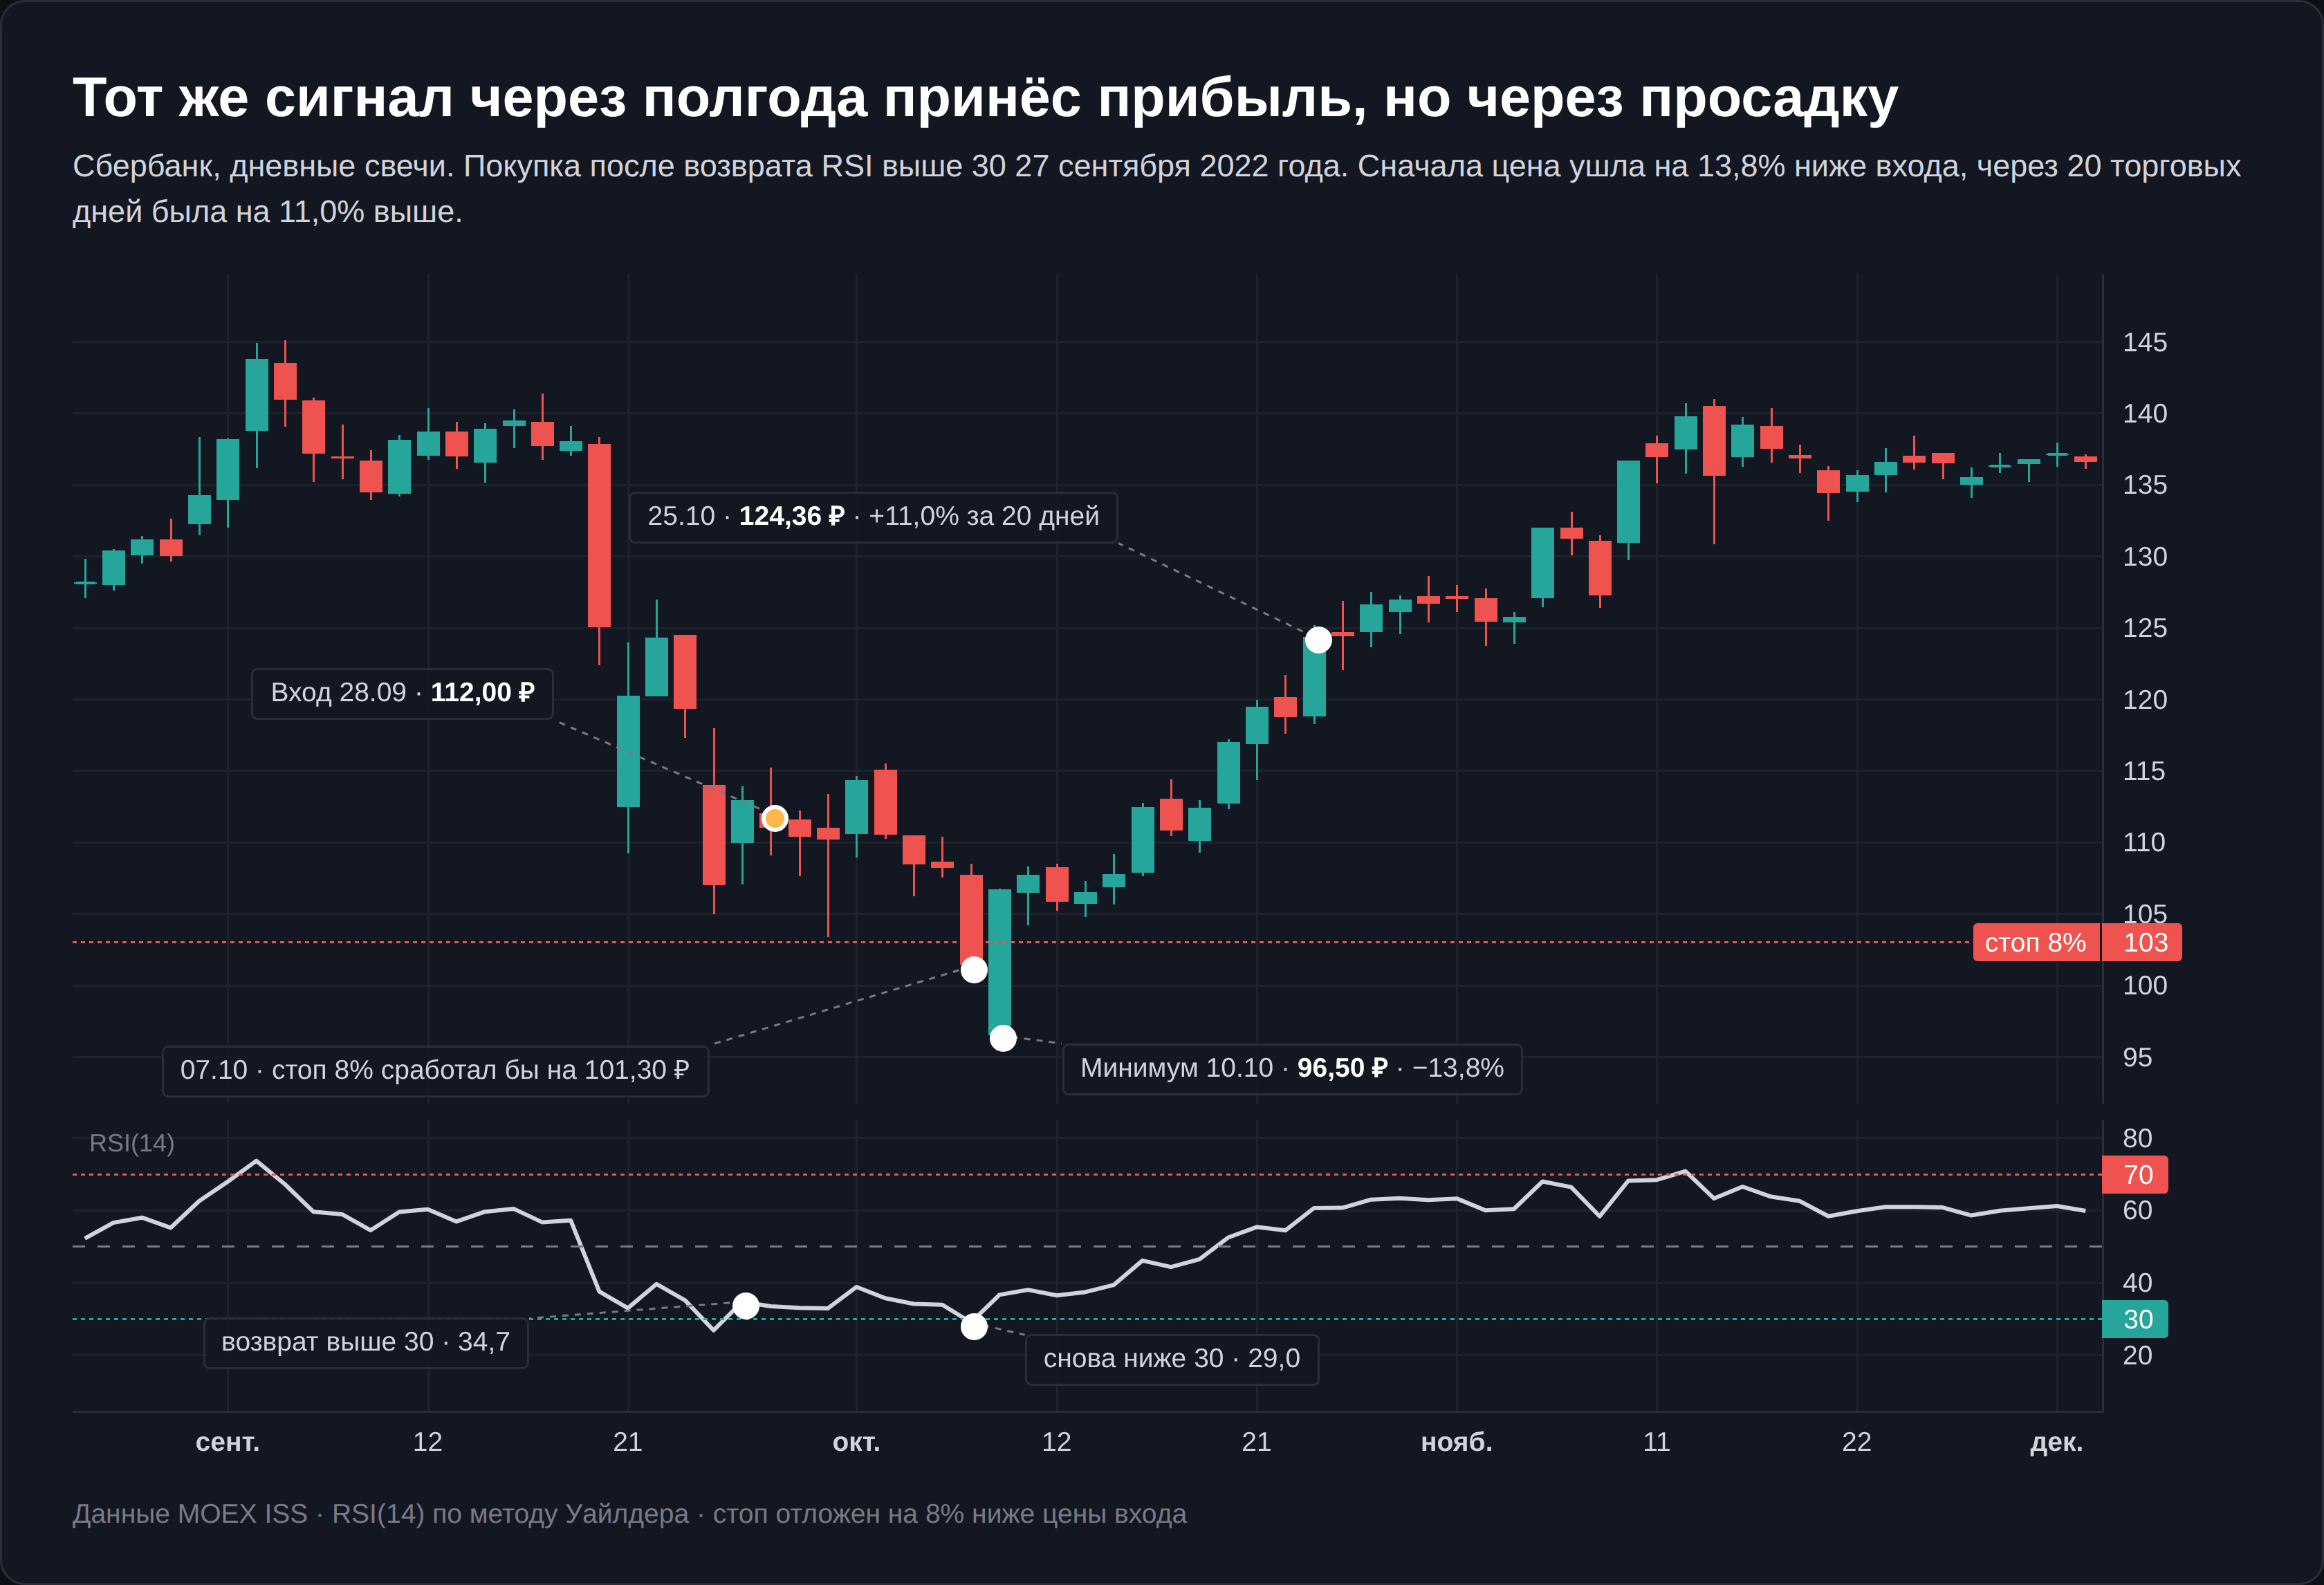
В обоих случаях индикатор показал одно и то же, падение затянулось. В феврале это было начало внешнего шока, в сентябре завершение затяжного снижения, и по линии осциллятора одно от другого не отличить, потому что в формуле нет причины падения. Сентябрьский случай добавляет второй урок. Даже сработавший сигнал сначала отнял 13,8%, и близкий стоп закрыл бы сделку на минимуме. Размер стопа стоит считать от волатильности бумаги, этому посвящён материал об индикаторе ATR.
Как инвестору использовать RSI для докупок
Инвестору индикатор RSI нужен для другой задачи. Он не входит и не выходит, он покупает регулярно и хочет платить поменьше. Я сравнил два способа набирать позицию с января 2019 по сентябрь 2026 года, 93 месяца. Календарный способ означает покупку по открытию первого торгового дня каждого месяца.
Способ по сигналу означает покупку только в месяцы, когда RSI на дневном графике опускался ниже 30, по открытию дня после первого такого закрытия.
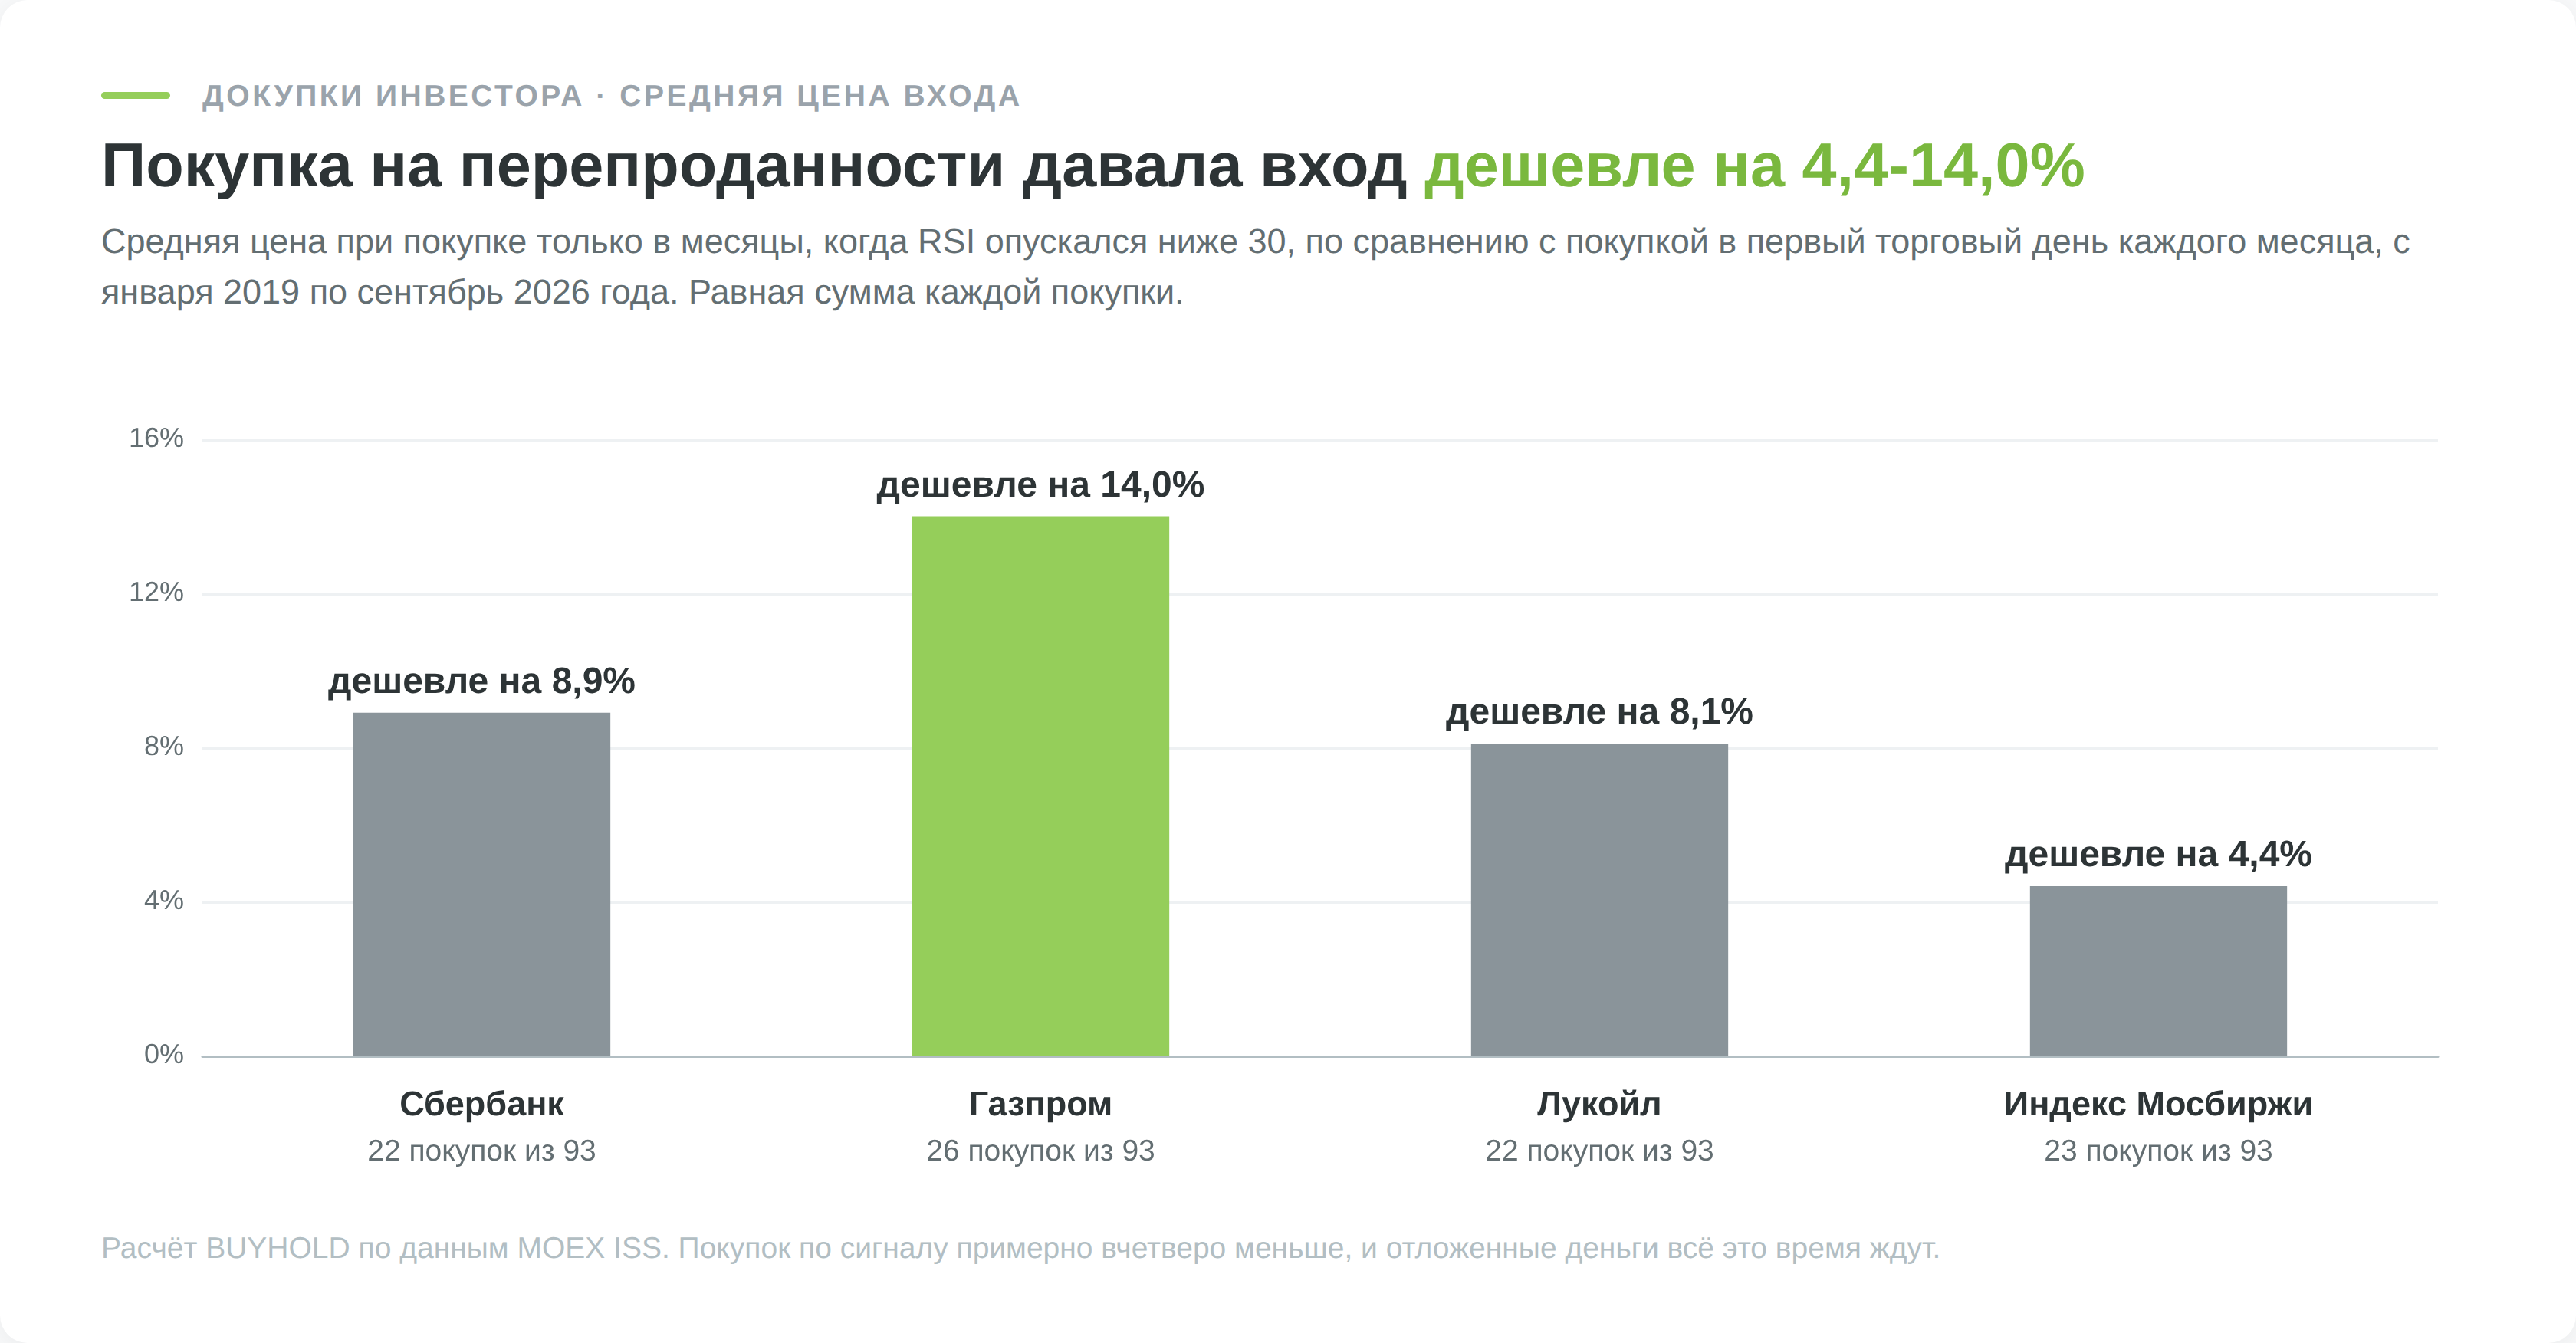
| Инструмент | Месяцев с сигналом | Средняя цена, календарь | Средняя цена, по сигналу | Дешевле на |
|---|---|---|---|---|
| Сбербанк | 22 из 93 | 231,94 ₽ | 211,34 ₽ | 8,9% |
| Газпром | 26 из 93 | 169,29 ₽ | 145,67 ₽ | 14,0% |
| Лукойл | 22 из 93 | 5575,94 ₽ | 5123,50 ₽ | 8,1% |
| Индекс Мосбиржи | 23 из 93 | 2807,00 | 2684,00 | 4,4% |
Расчёт BUYHOLD по данным MOEX ISS. Средняя цена посчитана при равной сумме каждой покупки, как при усреднении.
На всех четырёх инструментах покупка на перепроданности дала цену входа ниже календарной, на 4,4-14,0%. Направление одинаковое на выросшем Сбербанке и на подешевевшем Газпроме, поэтому результат не объясняется тем, куда шла бумага.
Но цифры говорят о качестве точки входа, а не об итоговом капитале. Покупок по сигналу примерно вчетверо меньше, и деньги, отложенные на месяцы без сигнала, всё это время ждут. На растущем рынке ожидание стоит упущенного роста. В 2019 году сигналов не было вовсе.
Отсюда умеренная, но применимая схема. Если вы и так покупаете бумагу регулярно, держите часть суммы в резерве и вводите её, когда осциллятор уходит в нижнюю зону. Это не добавляет риска, потому что покупка всё равно была запланирована. Правило «покупаю только по сигналу» опасно, потому что сигналы копятся в кризисные годы. Свои покупки и их цены удобнее вести в журнале сделок, там видна фактическая средняя цена позиции.
С чем сочетать индикатор RSI
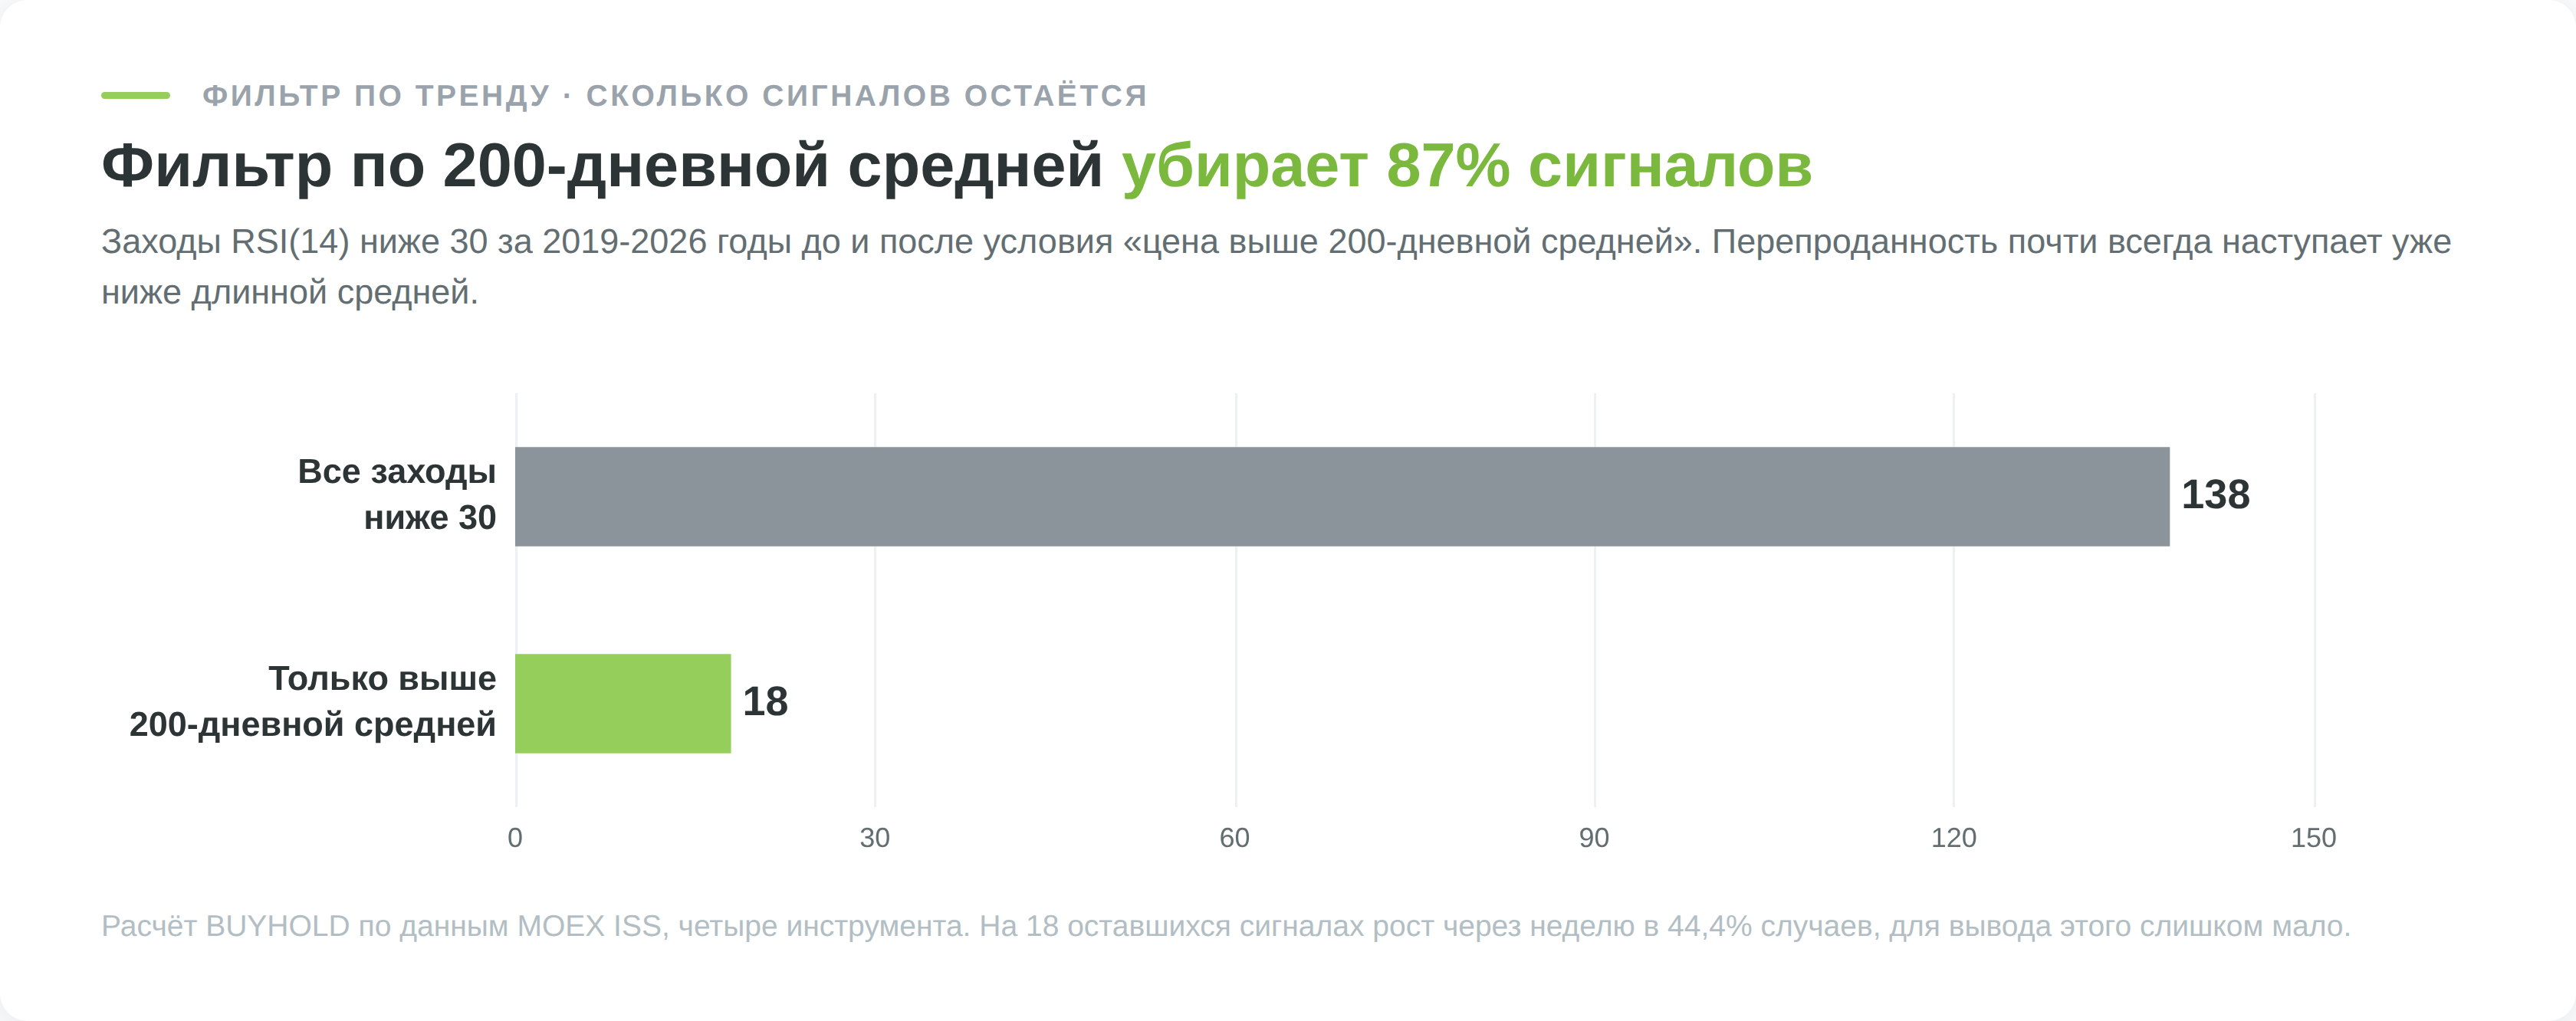
- Фильтр направления. Двухсотдневная средняя делит рынок на две фазы, и напрашивается правило брать покупки только выше неё. Из 138 заходов ниже 30 условию «цена выше SMA(200)» удовлетворяли только 18, фильтр убрал 87% сигналов. На оставшихся цена через неделю росла в 44,4% случаев, но 18 наблюдений это анекдот, а не выборка. Перепроданность на российском рынке почти всегда наступает уже ниже длинной средней, потому что туда цену приводит затяжное падение. Совмещать трендовый фильтр с контртрендовым сигналом значит требовать от рынка редкого сочетания.
- Объём. Заход в зону перепроданности на растущем объёме и на затухающем означает разные вещи. В первом случае продавцы активны, во втором распродажа выдыхается.
- Другой осциллятор. Стохастик и MACD считаются по тем же ценам закрытия и во многом повторяют RSI. Три осциллятора на одном графике не дают тройного подтверждения, они показывают одно и то же тремя способами. Осмысленная пара состоит из осциллятора и инструмента другой природы, например объёма или волатильности.
- Старший таймфрейм. Значение на неделе задаёт рамку, значение на дне даёт вход. Противоречие между ними служит поводом пропустить сделку.
- Новости и календарь эмитента. Дни дивидендных отсечек, отчётности и решений совета директоров сдвигают цену сильнее, чем любой осциллятор. Перед сигналом стоит проверить, не стоит ли за ним такое событие.
Общая логика набора индикаторов описана в материале про индикаторный анализ, а если вы только осваиваете технический анализ, удобнее идти по бесплатному пошаговому курсу, где индикаторы стоят на своём месте после структуры рынка и уровней.
Частые ошибки при работе с индикатором RSI
- Шорт по факту перекупленности. После захода выше 70 цена на акциях Мосбиржи чаще продолжала расти, чем в обычный день.
- Вход без стопа. Позиция по сигналу перепроданности может ждать выхода месяцами, у Сбербанка такая сделка стоила 56,2%.
- Решение внутри незакрытой свечи. Пока свеча не закрылась, значение меняется вместе с ценой, и сигнал может исчезнуть к вечеру.
- Подбор периода по истории. Параметр, выигравший на одной бумаге, проигрывает на другой в тот же период.
- Перенос настроек между таймфреймами. На часовом графике те же сигналы не отличались от случайного входа.
- Оценка сигнала без базовой частоты. Отработка в 55% выглядит убедительно до момента, когда выясняется, что рынок и так растёт в 53% случаев.
- Сигнал в день дивидендной отсечки. Индикатор принимает выплату за падение и уводит линию вниз, хотя слабости в бумаге нет.
Плюсы и минусы индикатора RSI
Что в итоге
Индикатор RSI полезен как измеритель и слаб как торговая система. Он честно показывает, насколько однородным было движение последних 14 свечей, не перерисовывается и сравним между инструментами. Как готовое правило входа он на российских акциях за 2019-2026 годы преимущества не дал, а самый известный сигнал на продажу работал против продающего.
Высокое значение используйте как подтверждение силы тренда, а не как команду продавать. Низкое значение предупреждает, что падение затянулось, и требует второго подтверждения, в первую очередь проверки новостей и дат отсечки. Стоп ставьте всегда, но считайте его от волатильности бумаги. Бывают дни, когда закрыть позицию невозможно физически, как в феврале 2022 года.
Любые цифры, включая эти, проверяйте на своей бумаге и своём горизонте. Расчёты статьи воспроизводимы, инструменты, период и правила входа указаны, а чужой результат на чужом активе на ваш не переносится.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.