Японские свечи записывают за период четыре цены, а не только цвет, и по их форме трейдеры больше века пытаются угадать разворот. Я проверил 12 классических моделей на 48 914 дневных барах 20 крупнейших американских акций за 2017-2026 годы, и ни одна не дала значимого перевеса над обычным днём в той же фазе рынка. Свеча полезна другим. Она показывает, как прошли торги, и задаёт цену, за которой торговая идея отменяется.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что показывает японская свеча
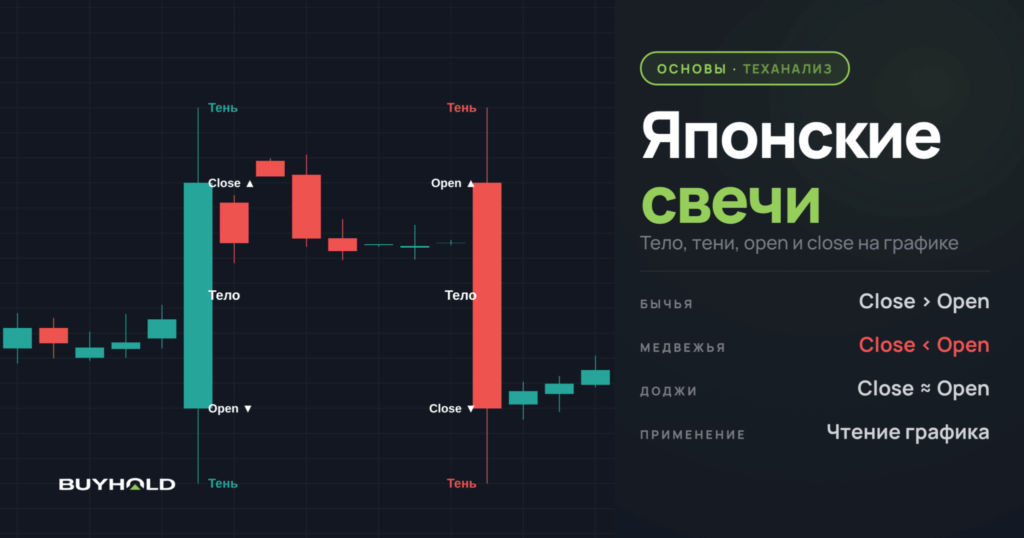
Свеча описывает период четырьмя числами. Цена открытия, максимум, минимум и цена закрытия. Прямоугольник между открытием и закрытием называют телом, тонкие линии сверху и снизу тенями или фитилями.
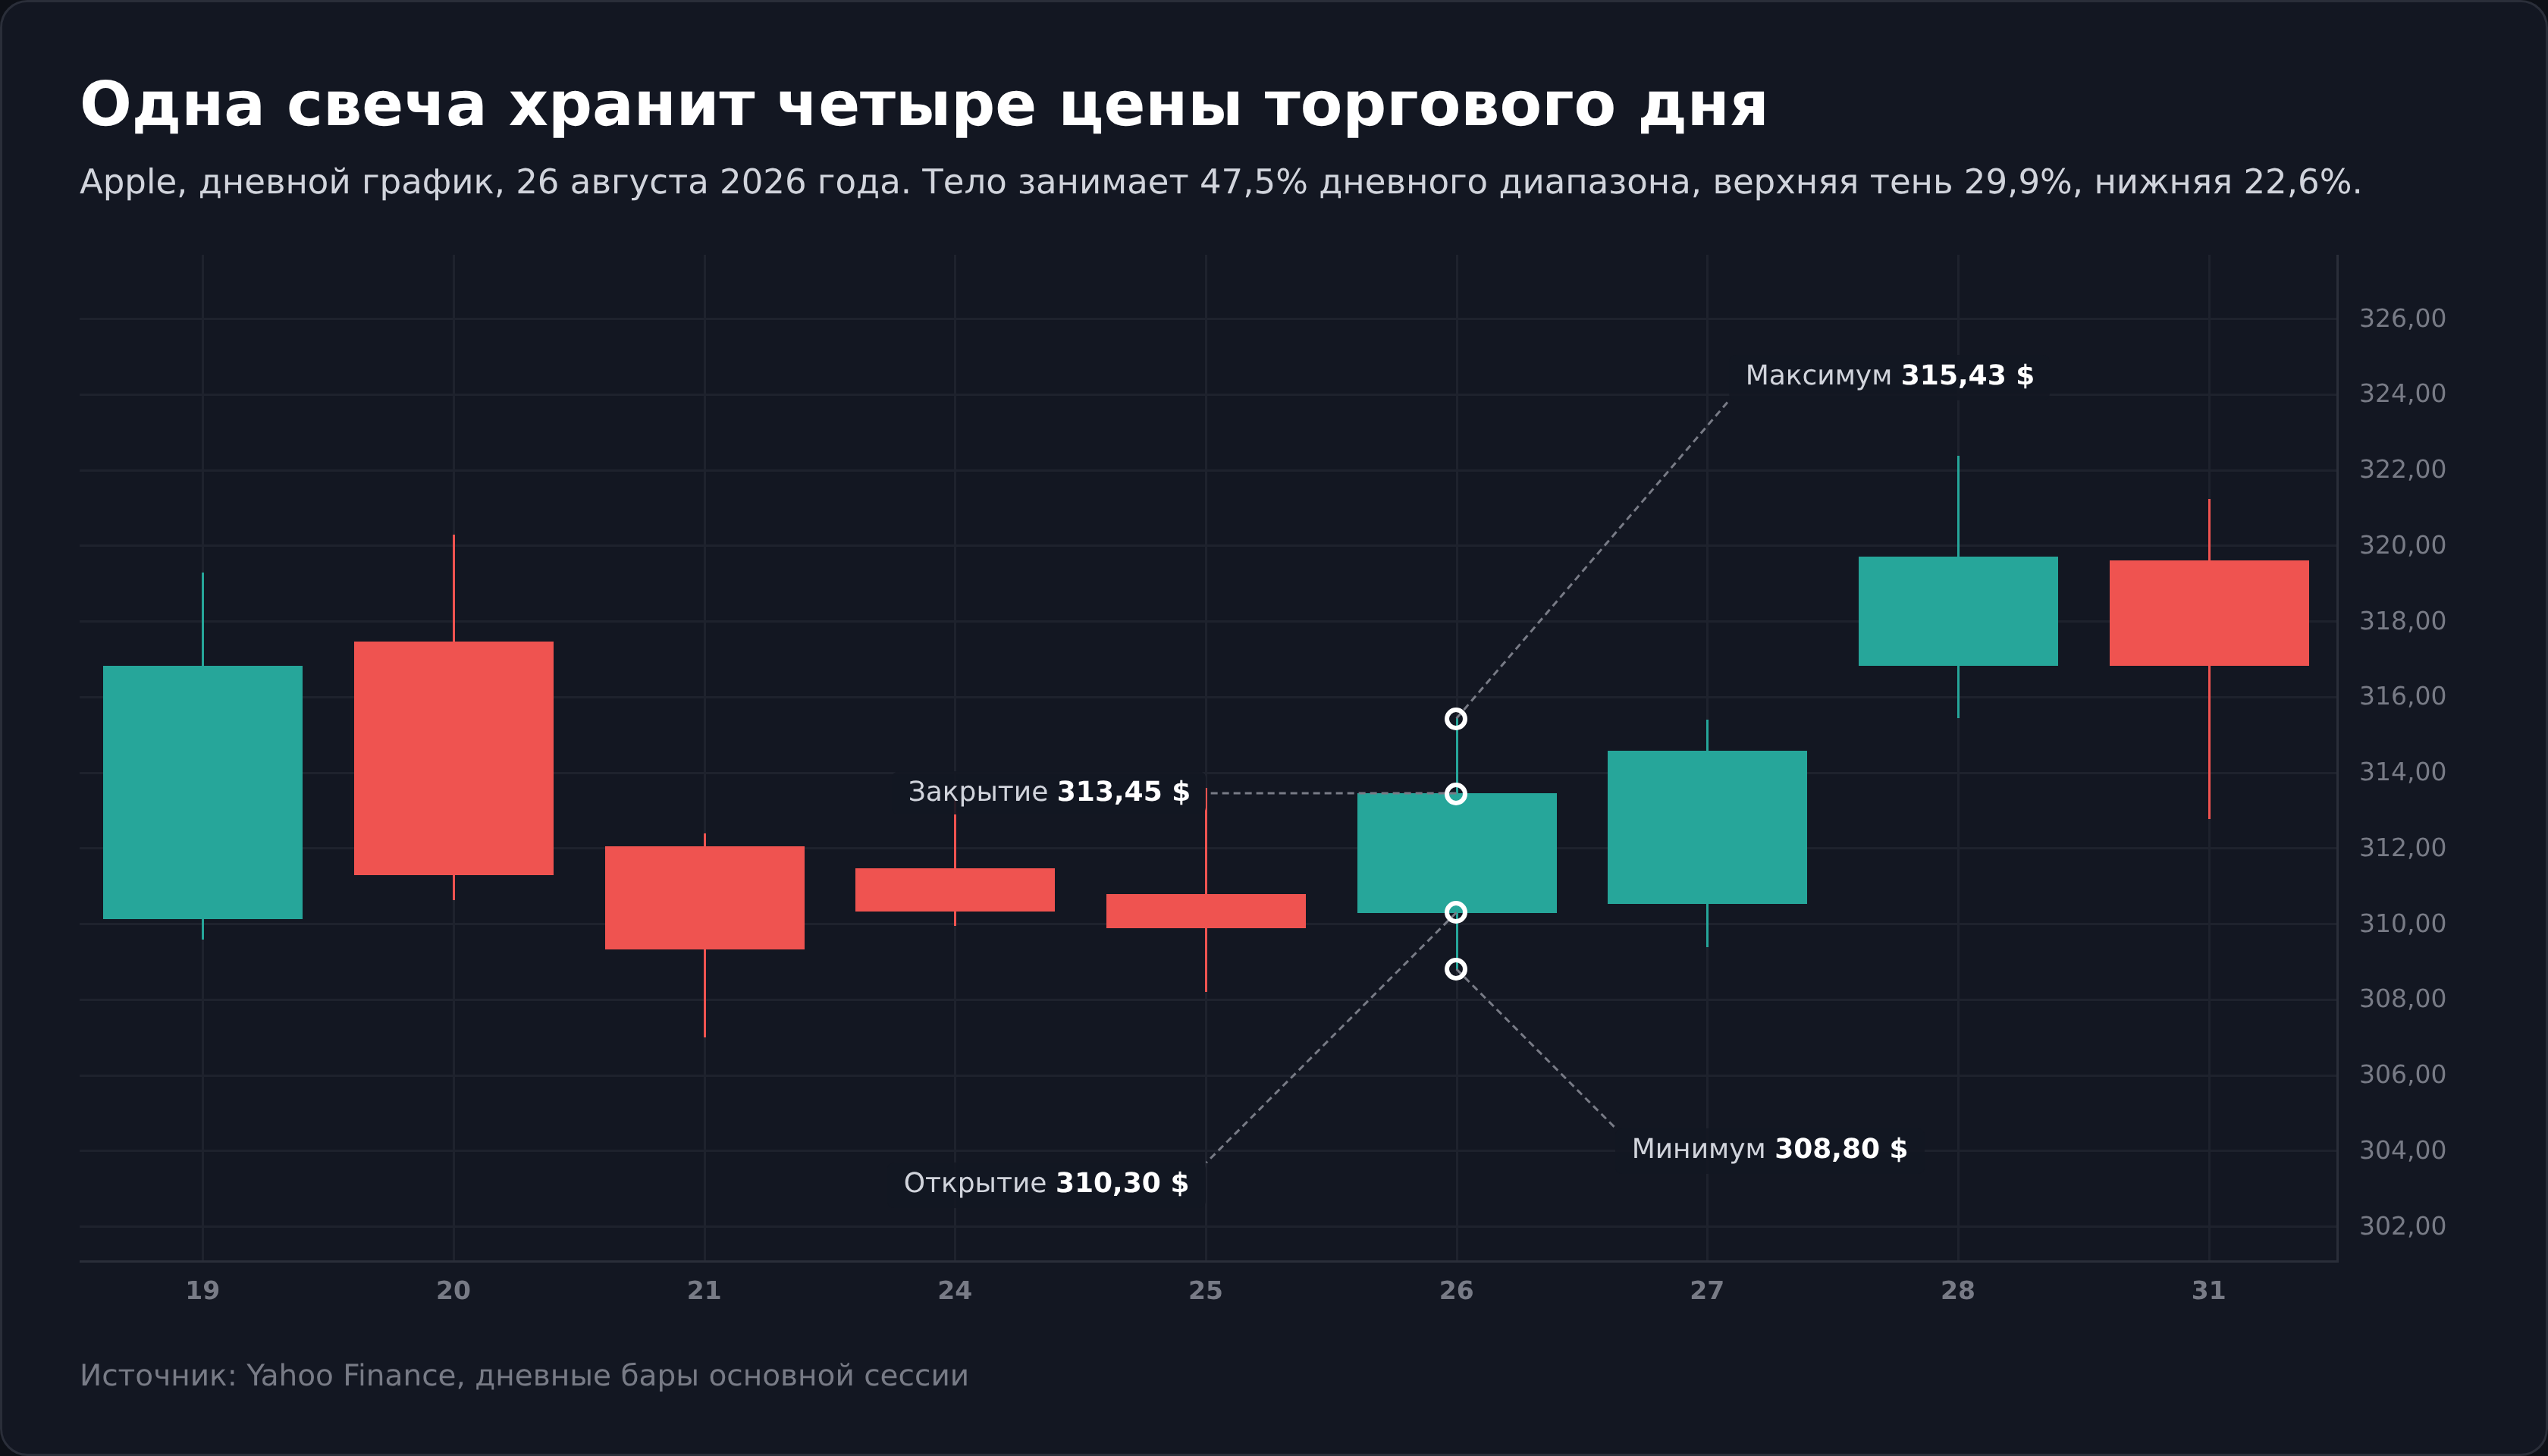
Возьмём дневную свечу Apple за 26 августа 2026 года. Торги открылись по 310,30 $, в течение дня цена доходила до 315,43 и опускалась до 308,80, а закрытие прошло на отметке 313,45 $. Тело такой свечи занимает 47,5% дневного диапазона, верхняя тень 29,9%, нижняя 22,6%.
За этими долями стоит сюжет. Покупатели увели цену вверх примерно на 1% от открытия, но оба края диапазона рынок отыграл обратно, и ни одна сторона не добилась закрытия на своём экстремуме. Дневной размах составил 2,14% от цены открытия, для Apple это обычный день, с сентября 2025 года диапазон бывал шире в 39% торговых дней.
Цвет тела вторичен и полностью условен. Он отвечает на единственный вопрос, закрылся период выше открытия или ниже. В классических японских свечах растущее тело оставляли белым, падающее закрашивали чёрным, в современных терминалах прижились зелёный и красный, а в MetaTrader по умолчанию до сих пор живёт пара белое и чёрное. Одна и та же свеча в трёх терминалах будет трёх разных цветов, при этом четыре её цены не изменятся.
В TradingView есть ещё полые свечи, где цвет и заливка отвечают на разные вопросы. Заливка показывает, закрылся ли день выше собственного открытия, а цвет, закрылся ли он выше вчерашнего закрытия. День, который открылся гэпом вниз и потом весь день рос, там рисуется пустой красной свечой.
Читать нужно геометрию, а не раскраску. Длина тела показывает, насколько далеко сторона-победитель увела цену от точки старта. Длина тени показывает, куда цена сходила и откуда её вернули.
Масштаб выбирается произвольно. Одна свеча вмещает минуту, час, день, неделю или месяц. Внутри дневной свечи американской акции лежит 7 часовых (основная сессия длится 6,5 часа), а внутри часовой 12 пятиминутных. Увидев непонятную дневную свечу с двумя длинными тенями, можно спуститься на часовой масштаб и посмотреть, в каком порядке рынок рисовал этот размах.
Почему у одной и той же свечи разные цены в разных источниках
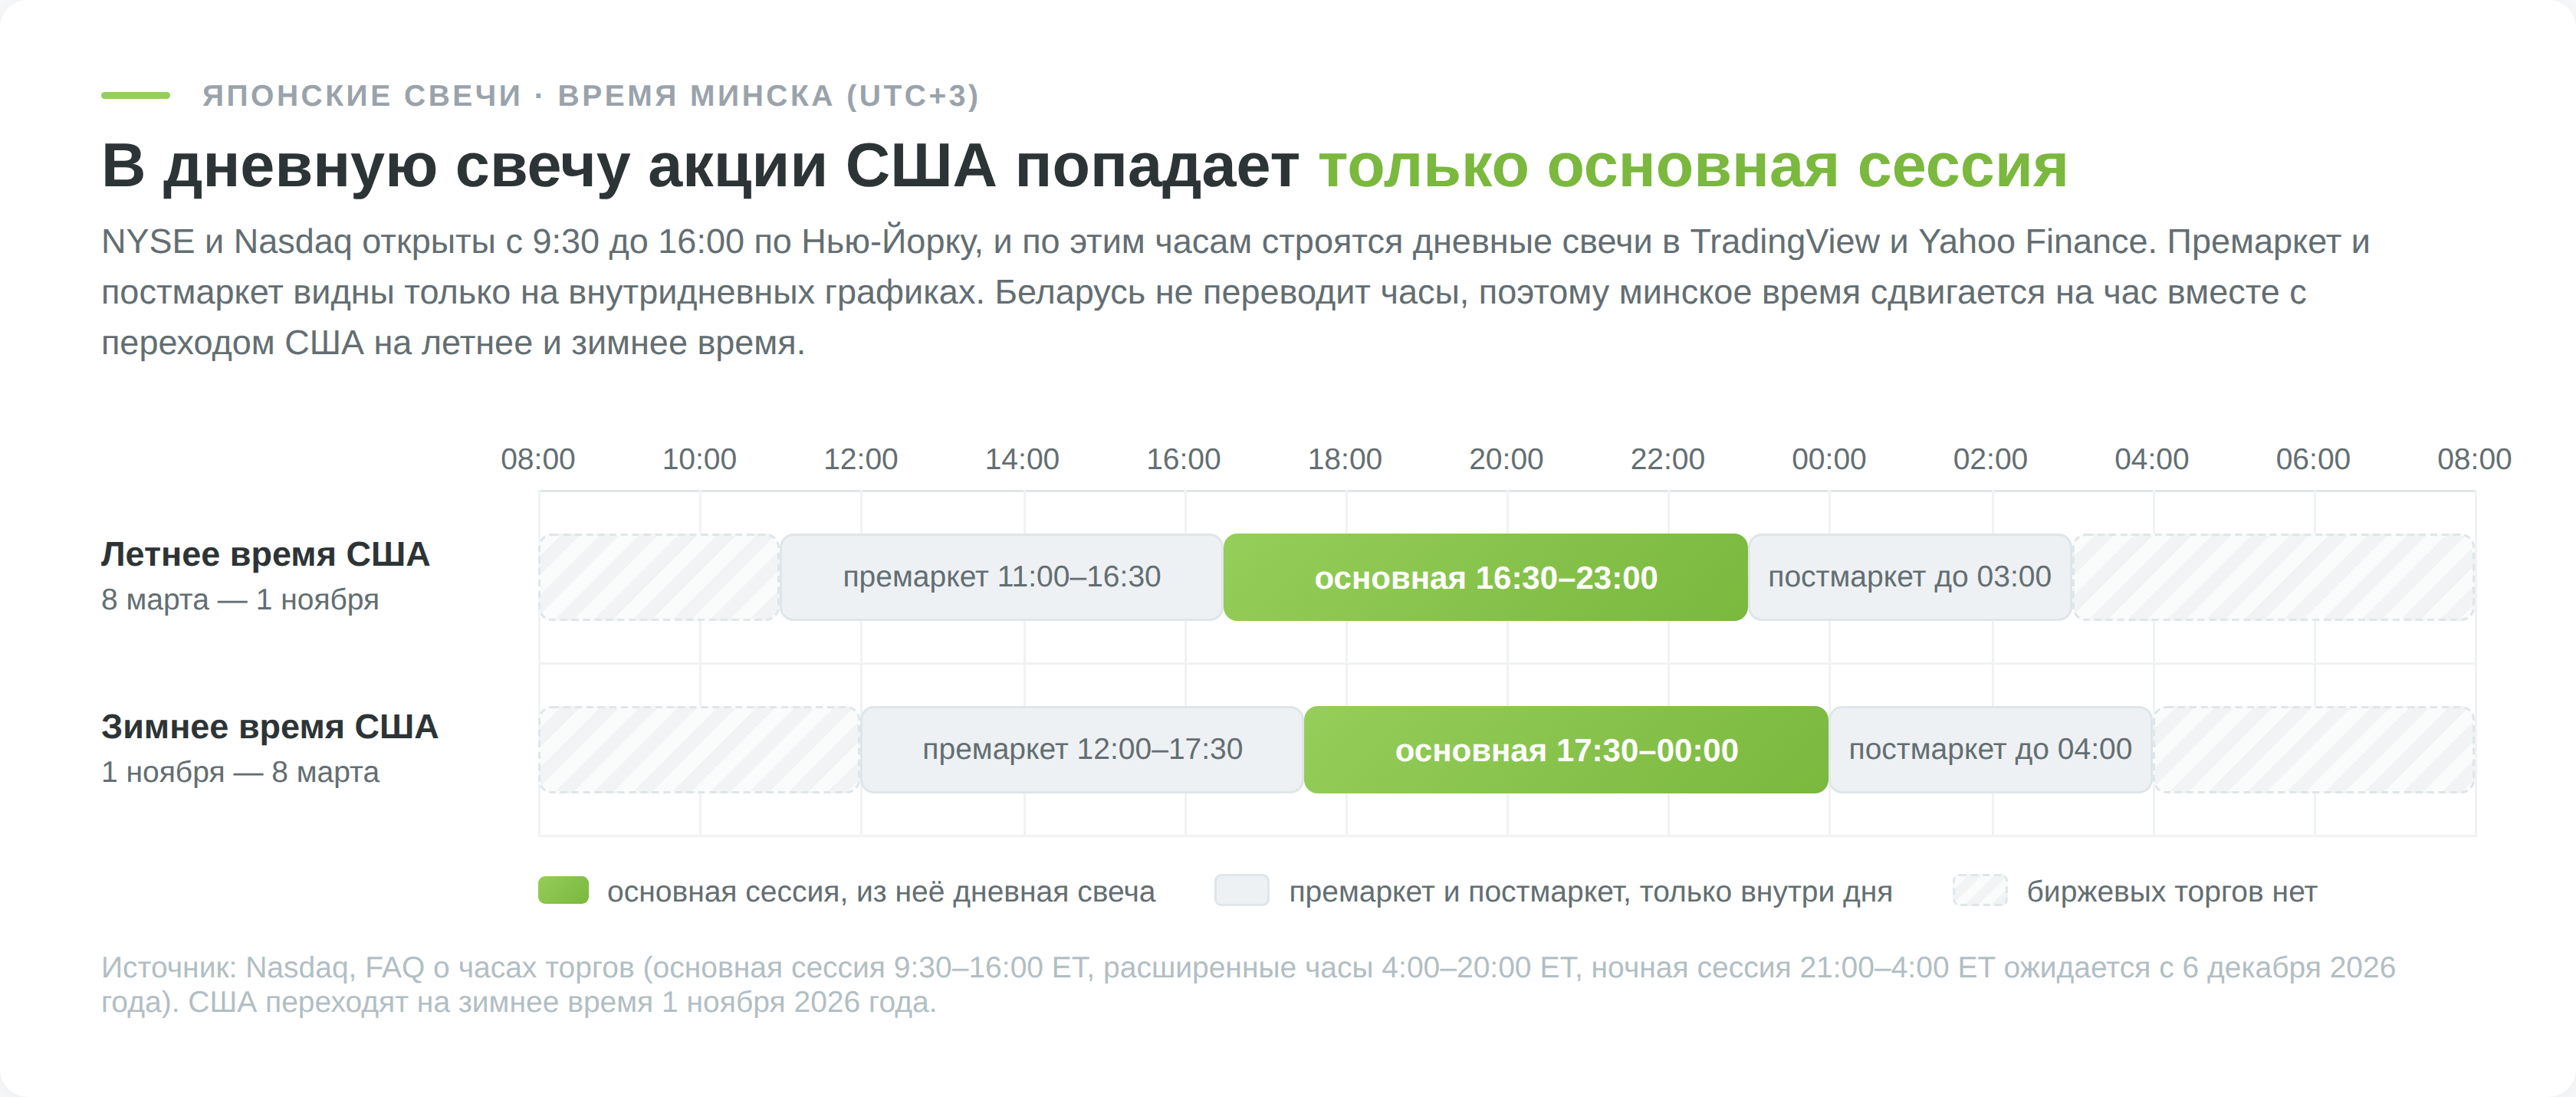
Дневная свеча американской акции почти во всех источниках построена только по основной сессии. На NYSE и Nasdaq она идёт с 9:30 до 16:00 по Нью-Йорку, то есть с 16:30 до 23:00 по Минску, пока в США действует летнее время, и с 17:30 до 00:00 зимой. Открывают и закрывают её аукционы, и именно их цены биржа публикует как официальные (FAQ Nasdaq о часах торгов).
Торги при этом идут дольше. Премаркет на Nasdaq начинается в 4:00 по Нью-Йорку, постмаркет продолжается до 20:00, это 11:00 и 03:00 по Минску летом. В TradingView эти часы включаются только на внутридневных графиках, дневная свеча всегда следует основной сессии. С 6 декабря 2026 года Nasdaq собирается добавить ночную сессию с 21:00 до 4:00 и довести торговый день до 23 часов.
Я посчитал по часовым свечам тех же 20 бумаг, как часто премаркет и постмаркет уводят цену за края дневной свечи. В выборку вошли 14 439 дней-бумаг с 27 октября 2023 по 25 сентября 2026 года. Внебиржевые часы оценивались по ценам закрытия часовых баров, потому что в их максимумах и минимумах попадаются одиночные ошибочные сделки.
В обычный день премаркет выходит за диапазон основной сессии в 39,5% случаев, постмаркет в 11,1%, и выход небольшой, по медиане 0,14-0,24%. В дни отчётов картина другая. Утром после публикации результатов премаркет выходит за края дневной свечи в 61,7% случаев, а вечером того дня, когда компания отчиталась после закрытия, постмаркет выходит за них в 90,2% случаев, по медиане на 5,2%.
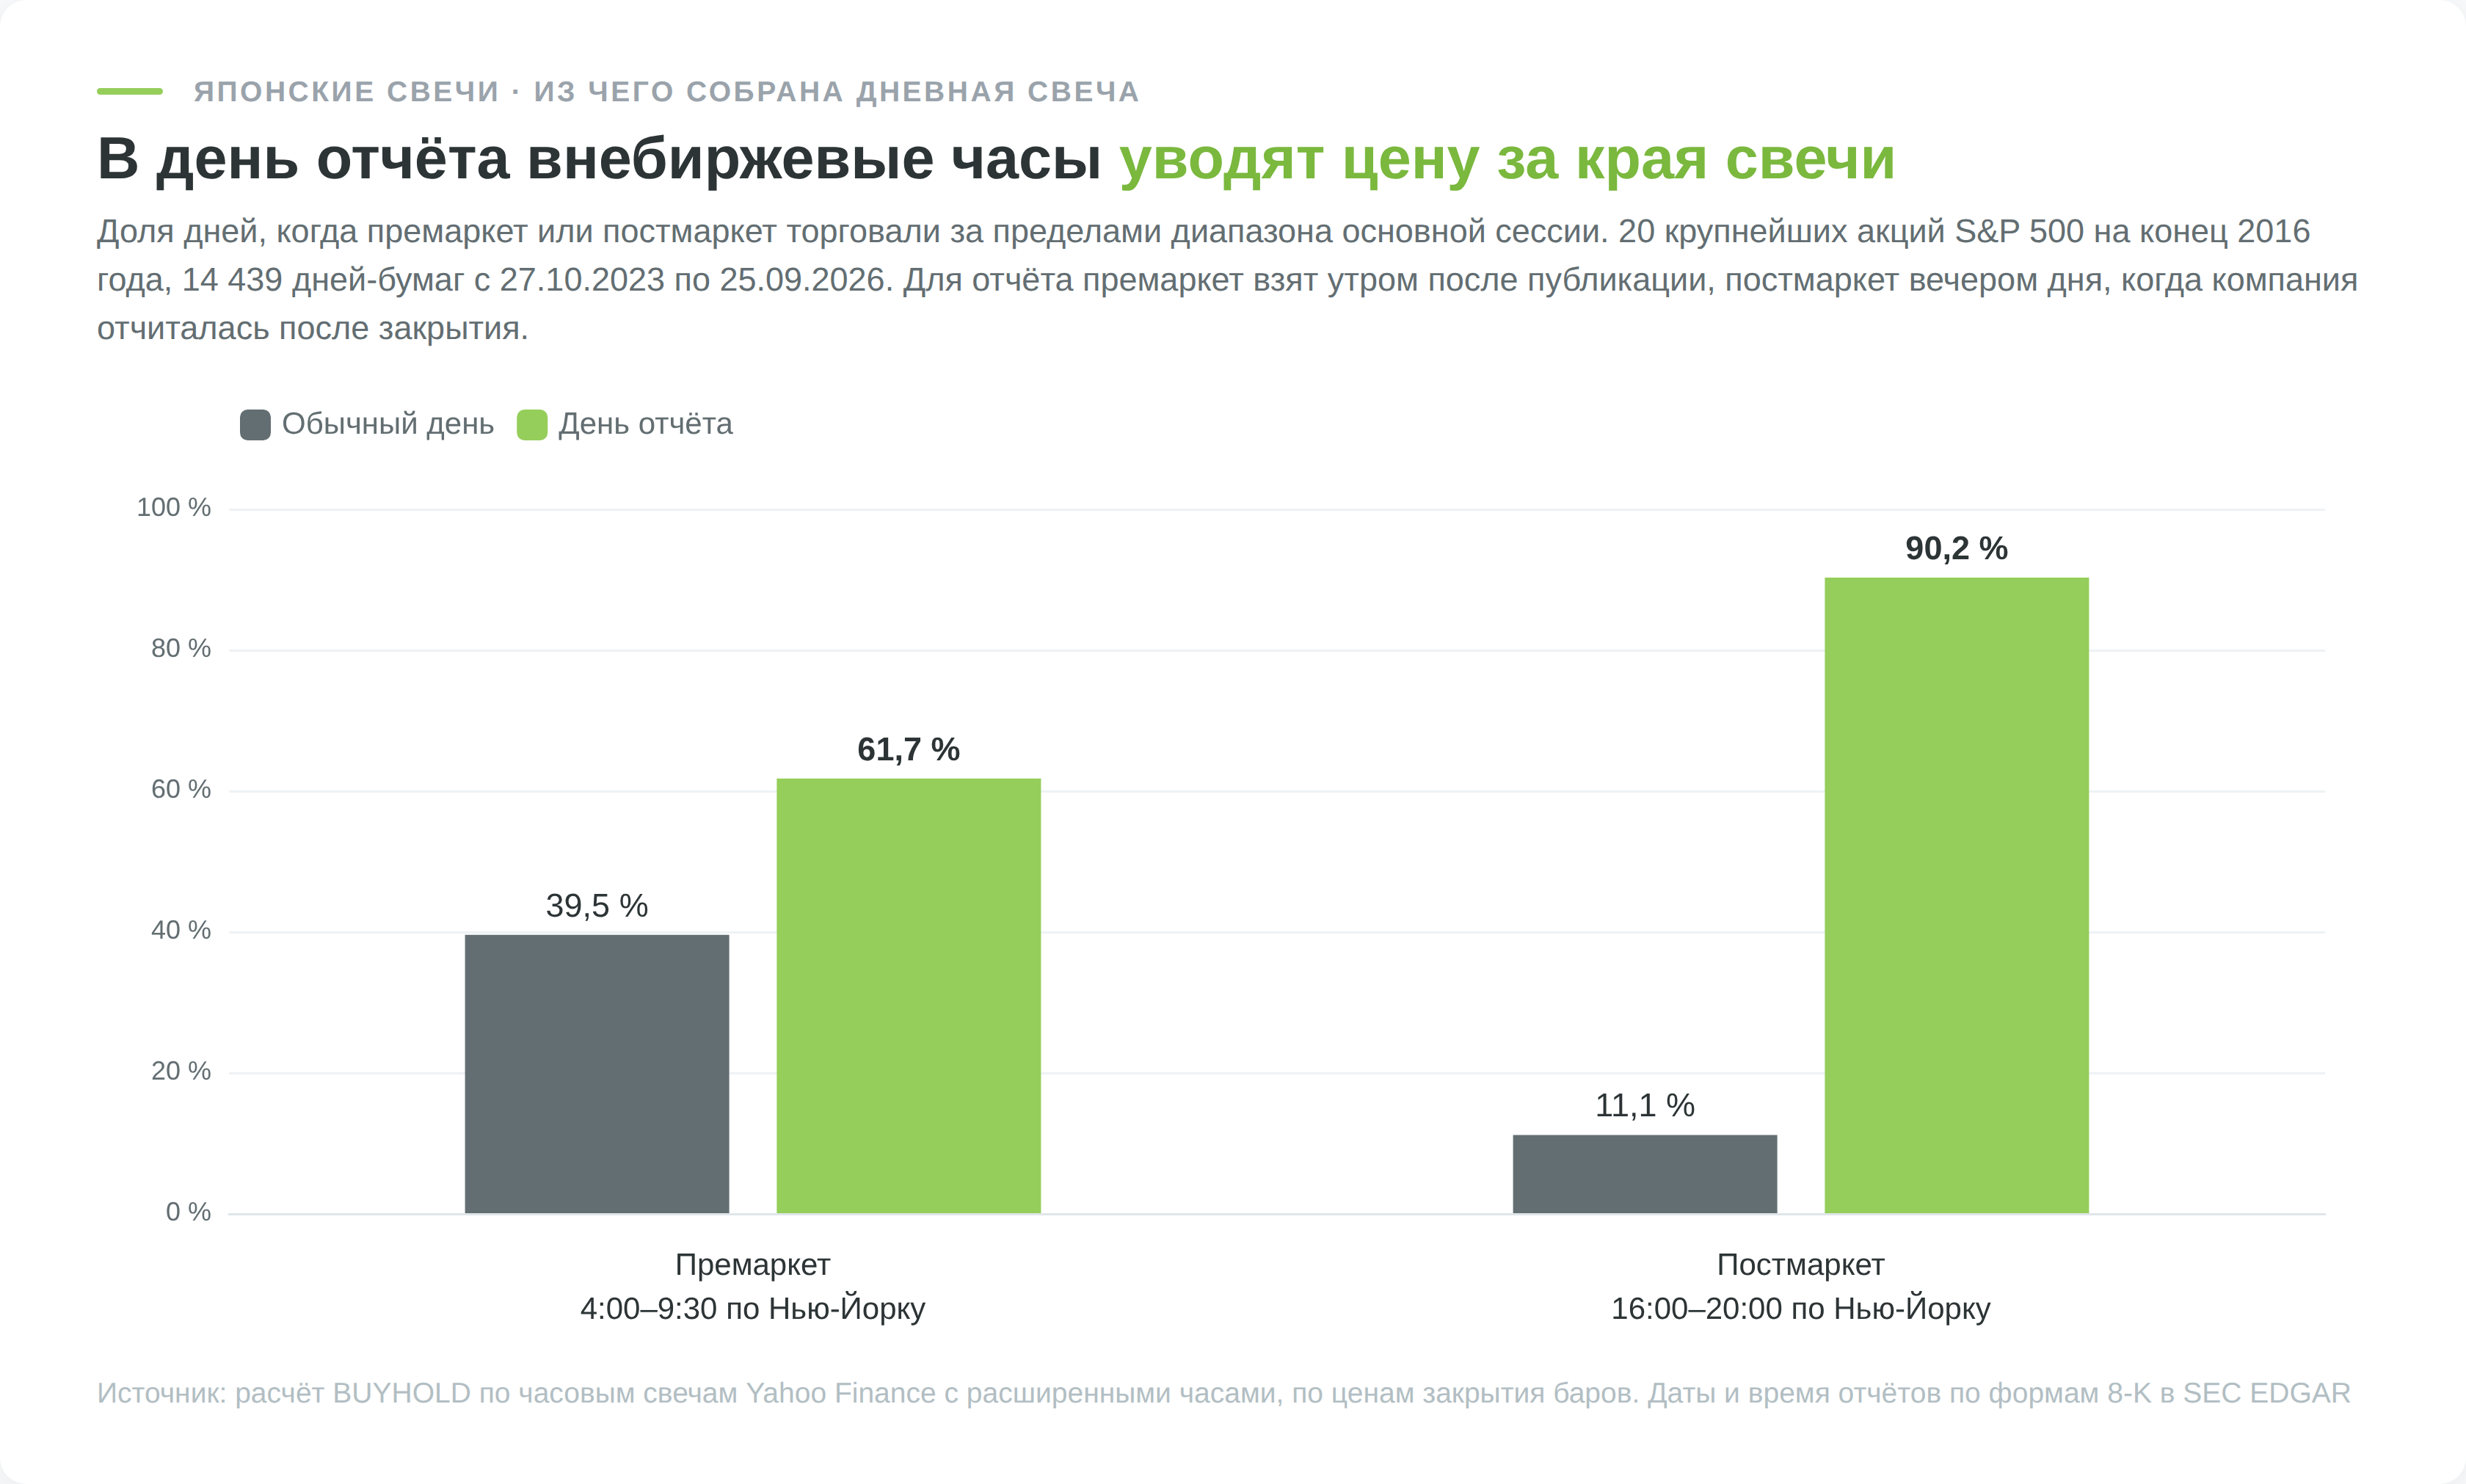
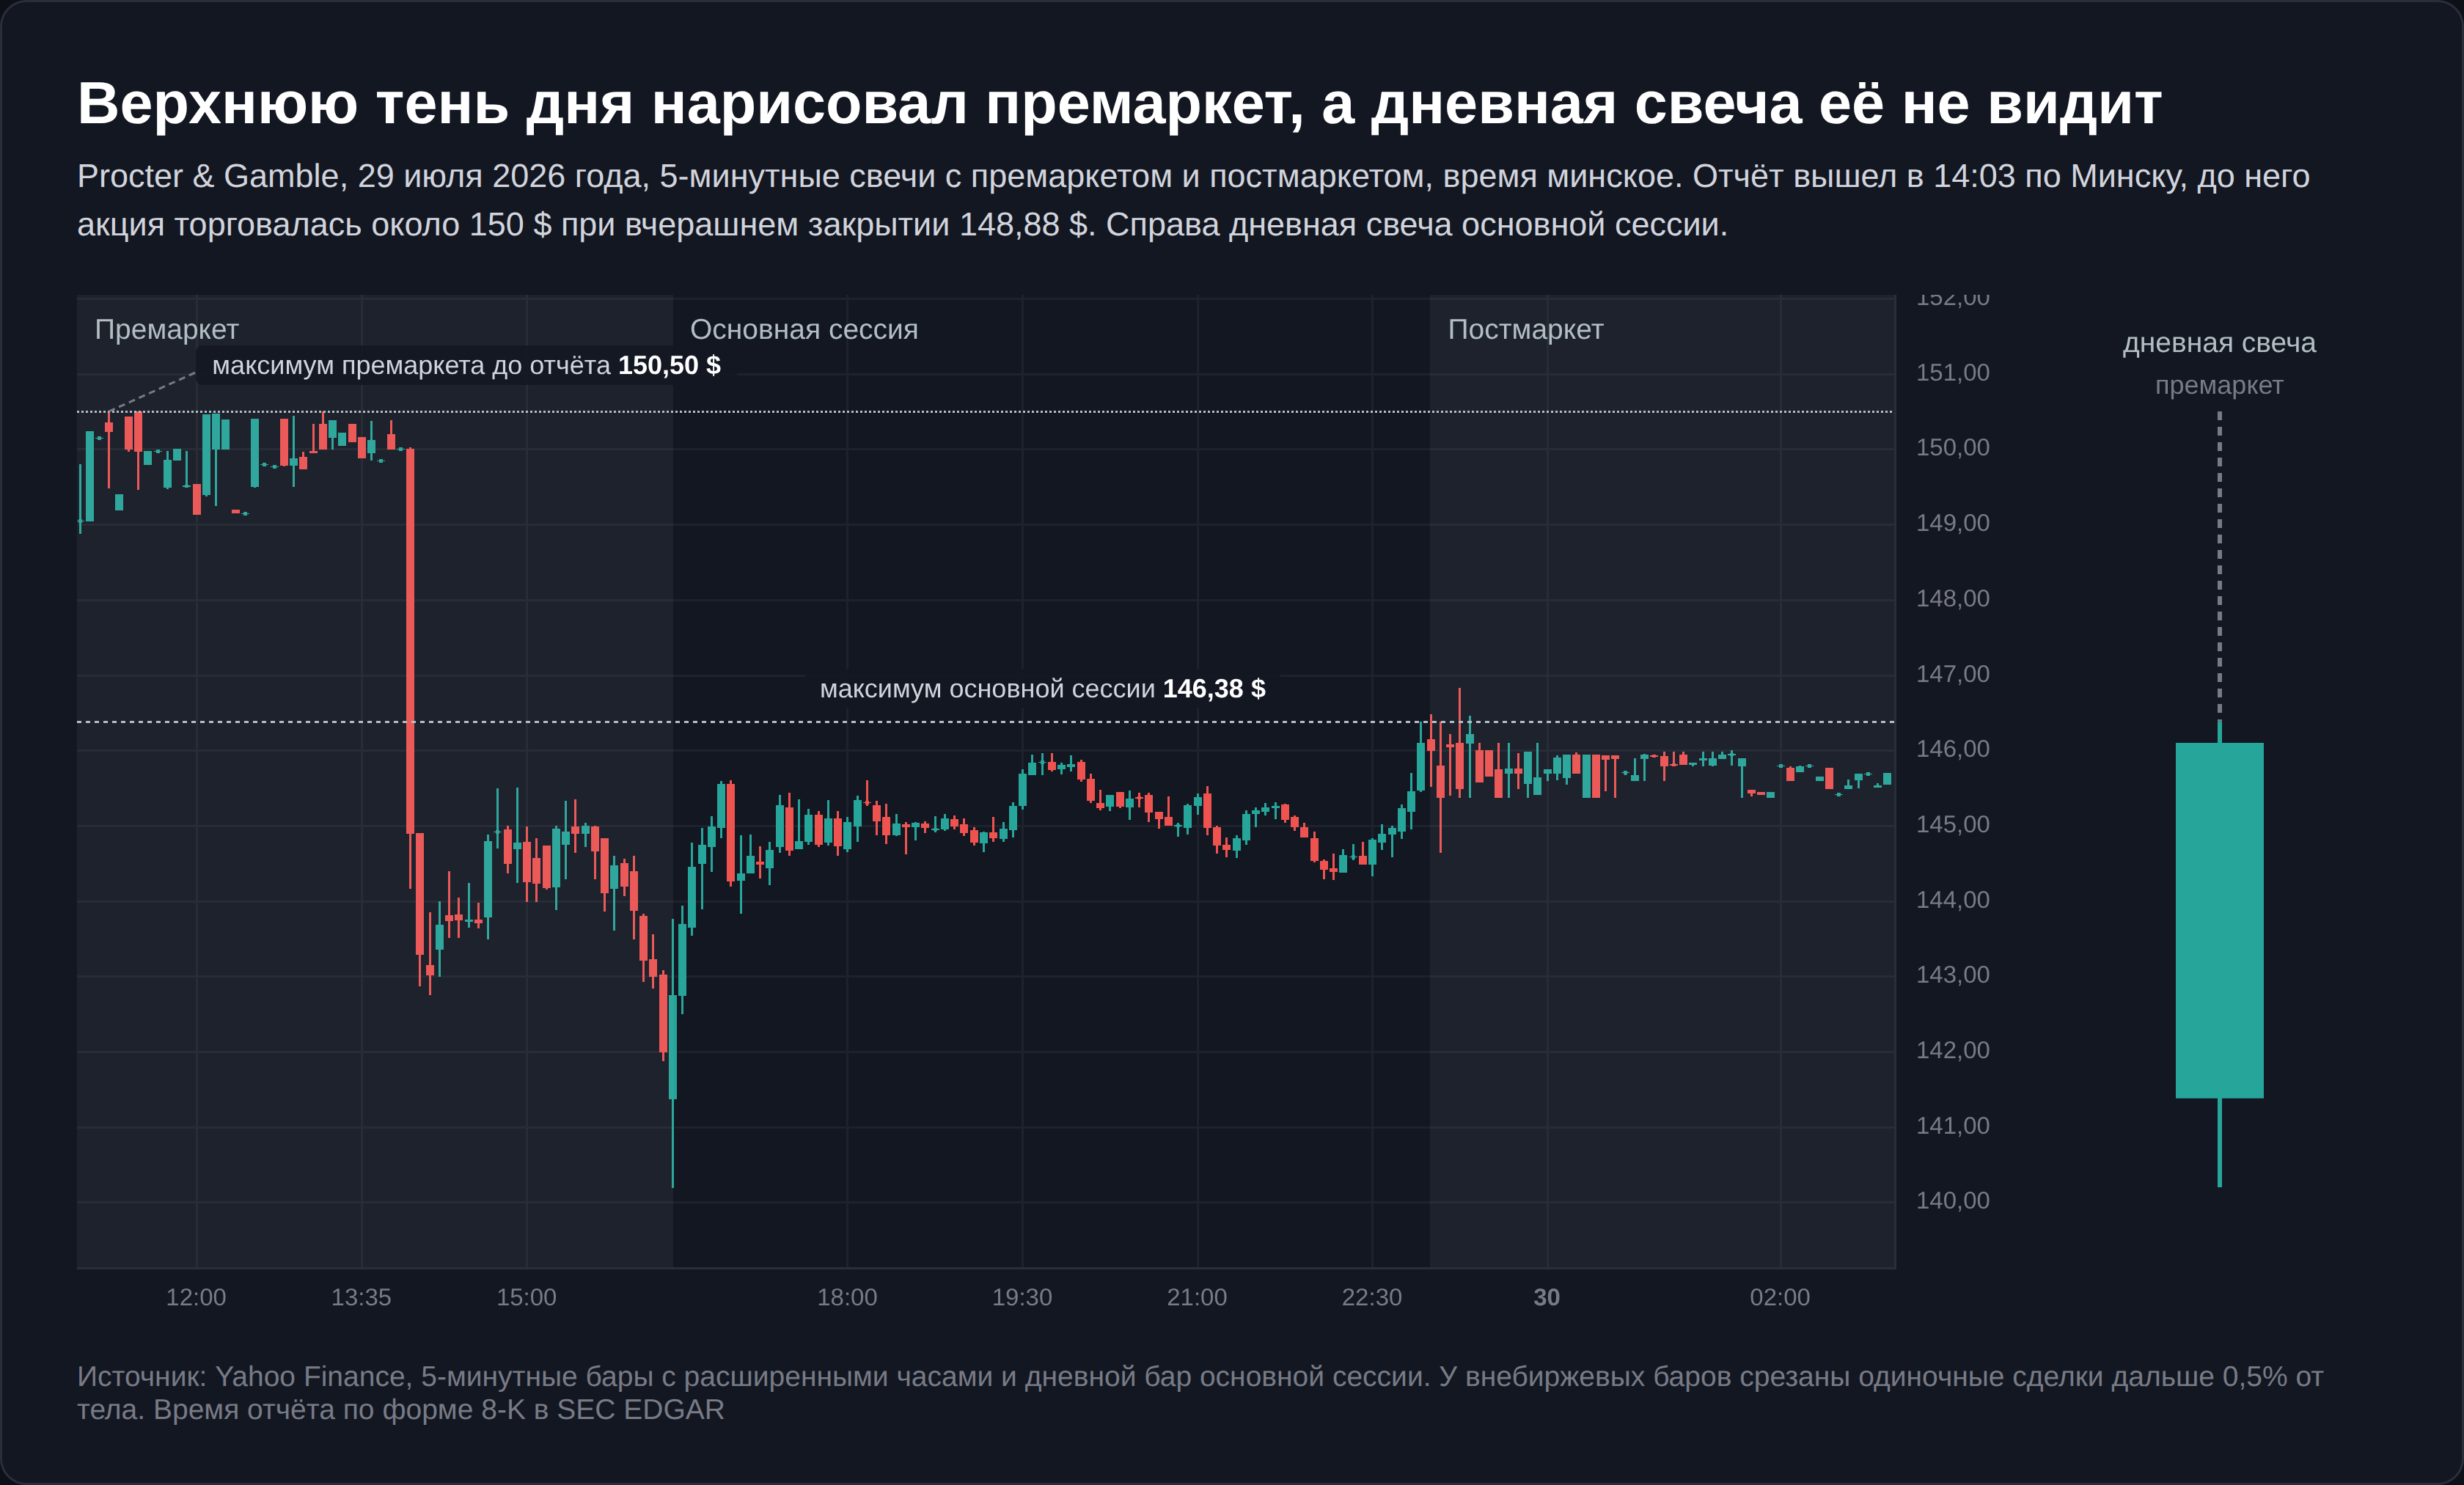
Поэтому самой резкой части реакции на отчёт на дневном графике нет вовсе. Её место занимает разрыв между вчерашним закрытием и сегодняшним открытием.
Закрытие тоже бывает двух видов. Официальную цену закрытия определяет аукцион в 16:00 по Нью-Йорку, а последняя сделка дня проходит в постмаркете, до 20:00. 30 июля 2026 года Amazon закрыл основную сессию по 235,50 $, после закрытия опубликовал отчёт, и к концу постмаркета акция торговалась около 257,95 $, на 9,5% выше.
Я сравнил официальное закрытие с последней ценой постмаркета у 20 бумаг на тех же 14 439 днях. До цента они совпали в 6,0% дней, медианное расхождение составило 0,11%, больше чем на 1% они разошлись в 2,6% дней. Но в 82 вечера, когда компания публиковала отчёт после закрытия, медиана расхождения выросла до 4,40%, а больше процента набралось в 87,8% случаев. Свеча отчётного дня на дневном графике заканчивается раньше, чем рынок узнаёт новость.
Как читать тело и тени японской свечи
Тело отвечает на вопрос, кто выиграл период, тени показывают цену попытки. Длинное тело почти без теней означает, что одна сторона вела цену от открытия до закрытия и её не оспаривали. Такую свечу называют марубозу, и подробный разбор есть в отдельном материале про паттерн марубозу.
Крошечное тело при заметных тенях означает обратное. Цена ушла в обе стороны и вернулась почти туда, откуда начинала. Это доджи, свеча равновесия, и её значение целиком зависит от того, где она появилась. Отдельная статья про свечу доджи разбирает её разновидности.
Длинная тень с одной стороны при маленьком теле читается как отказ. Рынок сходил в направлении тени и не удержался там. Вокруг этой формы построена половина разворотных моделей и вся идея пин бара.
Слова «длинный» и «маленький» ничего не значат без мерки. Мерка задаётся недавней волатильностью самой бумаги, а не соседней свечой и не ощущением на глаз. Тело в 2 $ у акции за 450 $ и тело в 2 $ у бумаги за 30 $ означают совершенно разные вещи. Рабочий способ измерять это индикатор ATR, он показывает средний дневной диапазон за последние периоды. Свеча, чей диапазон вдвое выше ATR, действительно событие. Свеча размером в половину ATR описывает вялый день, какой бы правильной ни казалась её форма.
Объём по американским акциям настоящий, биржевой, в отличие от валютного рынка, где терминал показывает лишь число тиков своего брокера. Но дневной объём сам по себе направления не подсказывает. На той же выборке 20 акций день с двойным объёмом дал 54,2% роста через 10 дней при базе 56,9%. Как читать объём в связке с ценой и внутри бара, разобрано в материалах про торговлю по объёмам, VSA-анализ и кластерный анализ.
Как читать несколько японских свечей подряд
Решение редко принимают по одной свече. Чаще смотрят на последние 5-10 баров и читают их по трём признакам:
- Где закрылся каждый бар относительно диапазона предыдущего. Закрытия выше прошлых максимумов означают, что покупатели удерживают каждый новый уровень, закрытия внутри прошлого диапазона говорят, что движение застряло.
- Как меняются тела. Растущие тела при одном направлении показывают, что сторона-победитель ускоряется. Сжимающиеся тела показывают, что каждый следующий день даёт меньше предыдущего.
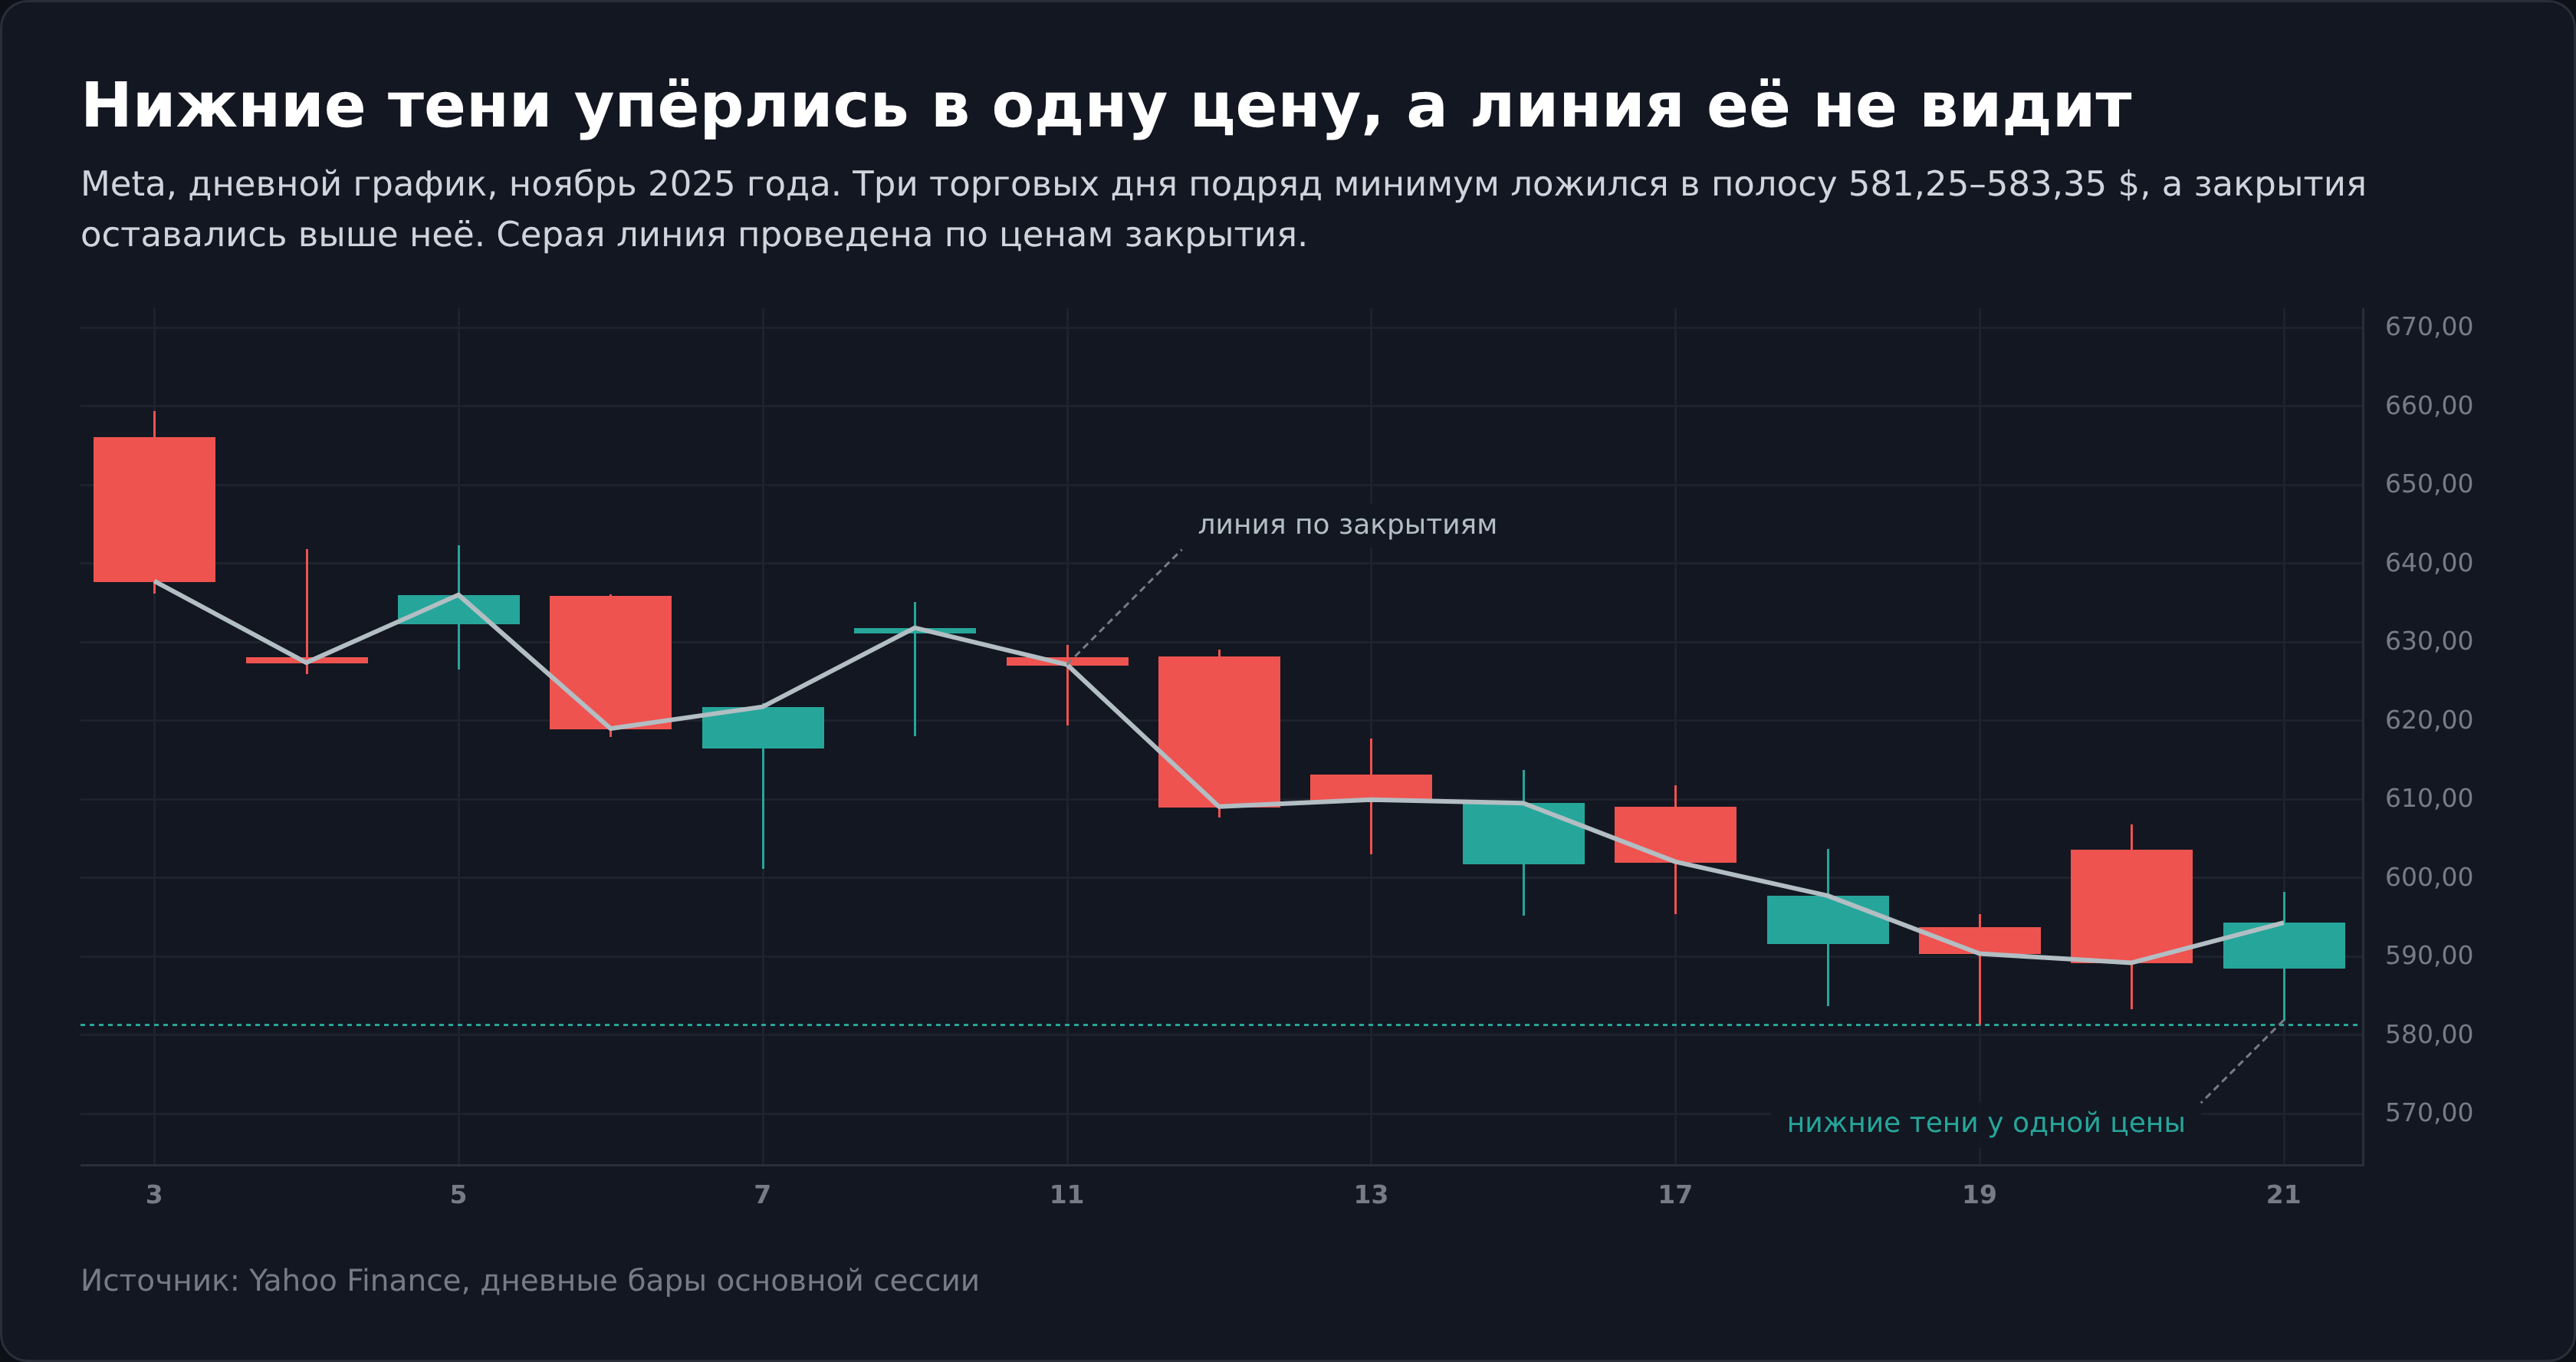
- Где собираются тени. Несколько нижних теней, упирающихся в одну цену, отмечают уровень, от которого цену уже выкупали.
Линейный график эту информацию теряет. На тех же 20 акциях в 89,5% дней максимум или минимум оказывался за пределами обоих соседних закрытий, а закрытие попадало в среднюю треть дневного диапазона лишь в 29,9% дней. Линия по закрытиям не видит уровней, до которых рынок реально доходил, и не отличает день, закрытый у максимума, от дня, где цена вернулась с полпути.
Такое чтение описывает, что происходило, и само по себе ничего не обещает про следующий день.
Одна форма, два противоположных сигнала
У свечных моделей форма не определяет смысл. Смысл задаёт движение, внутри которого форма появилась.
Свеча с маленьким телом наверху и длинной нижней тенью после снижения называется молотом и считается бычьим сигналом. Точно такая же свеча после роста называется повешенным и считается медвежьим сигналом. Форма одна, названия и выводы разные.
Зеркальная пара устроена так же. Маленькое тело внизу и длинная верхняя тень после снижения дают перевёрнутый молот, бычий сигнал. Та же свеча после роста называется падающей звездой, и сигнал у неё медвежий.
Запомнить проще через названия, а не через картинки. Молот и перевёрнутый молот живут на дне, повешенный и падающая звезда на вершине.
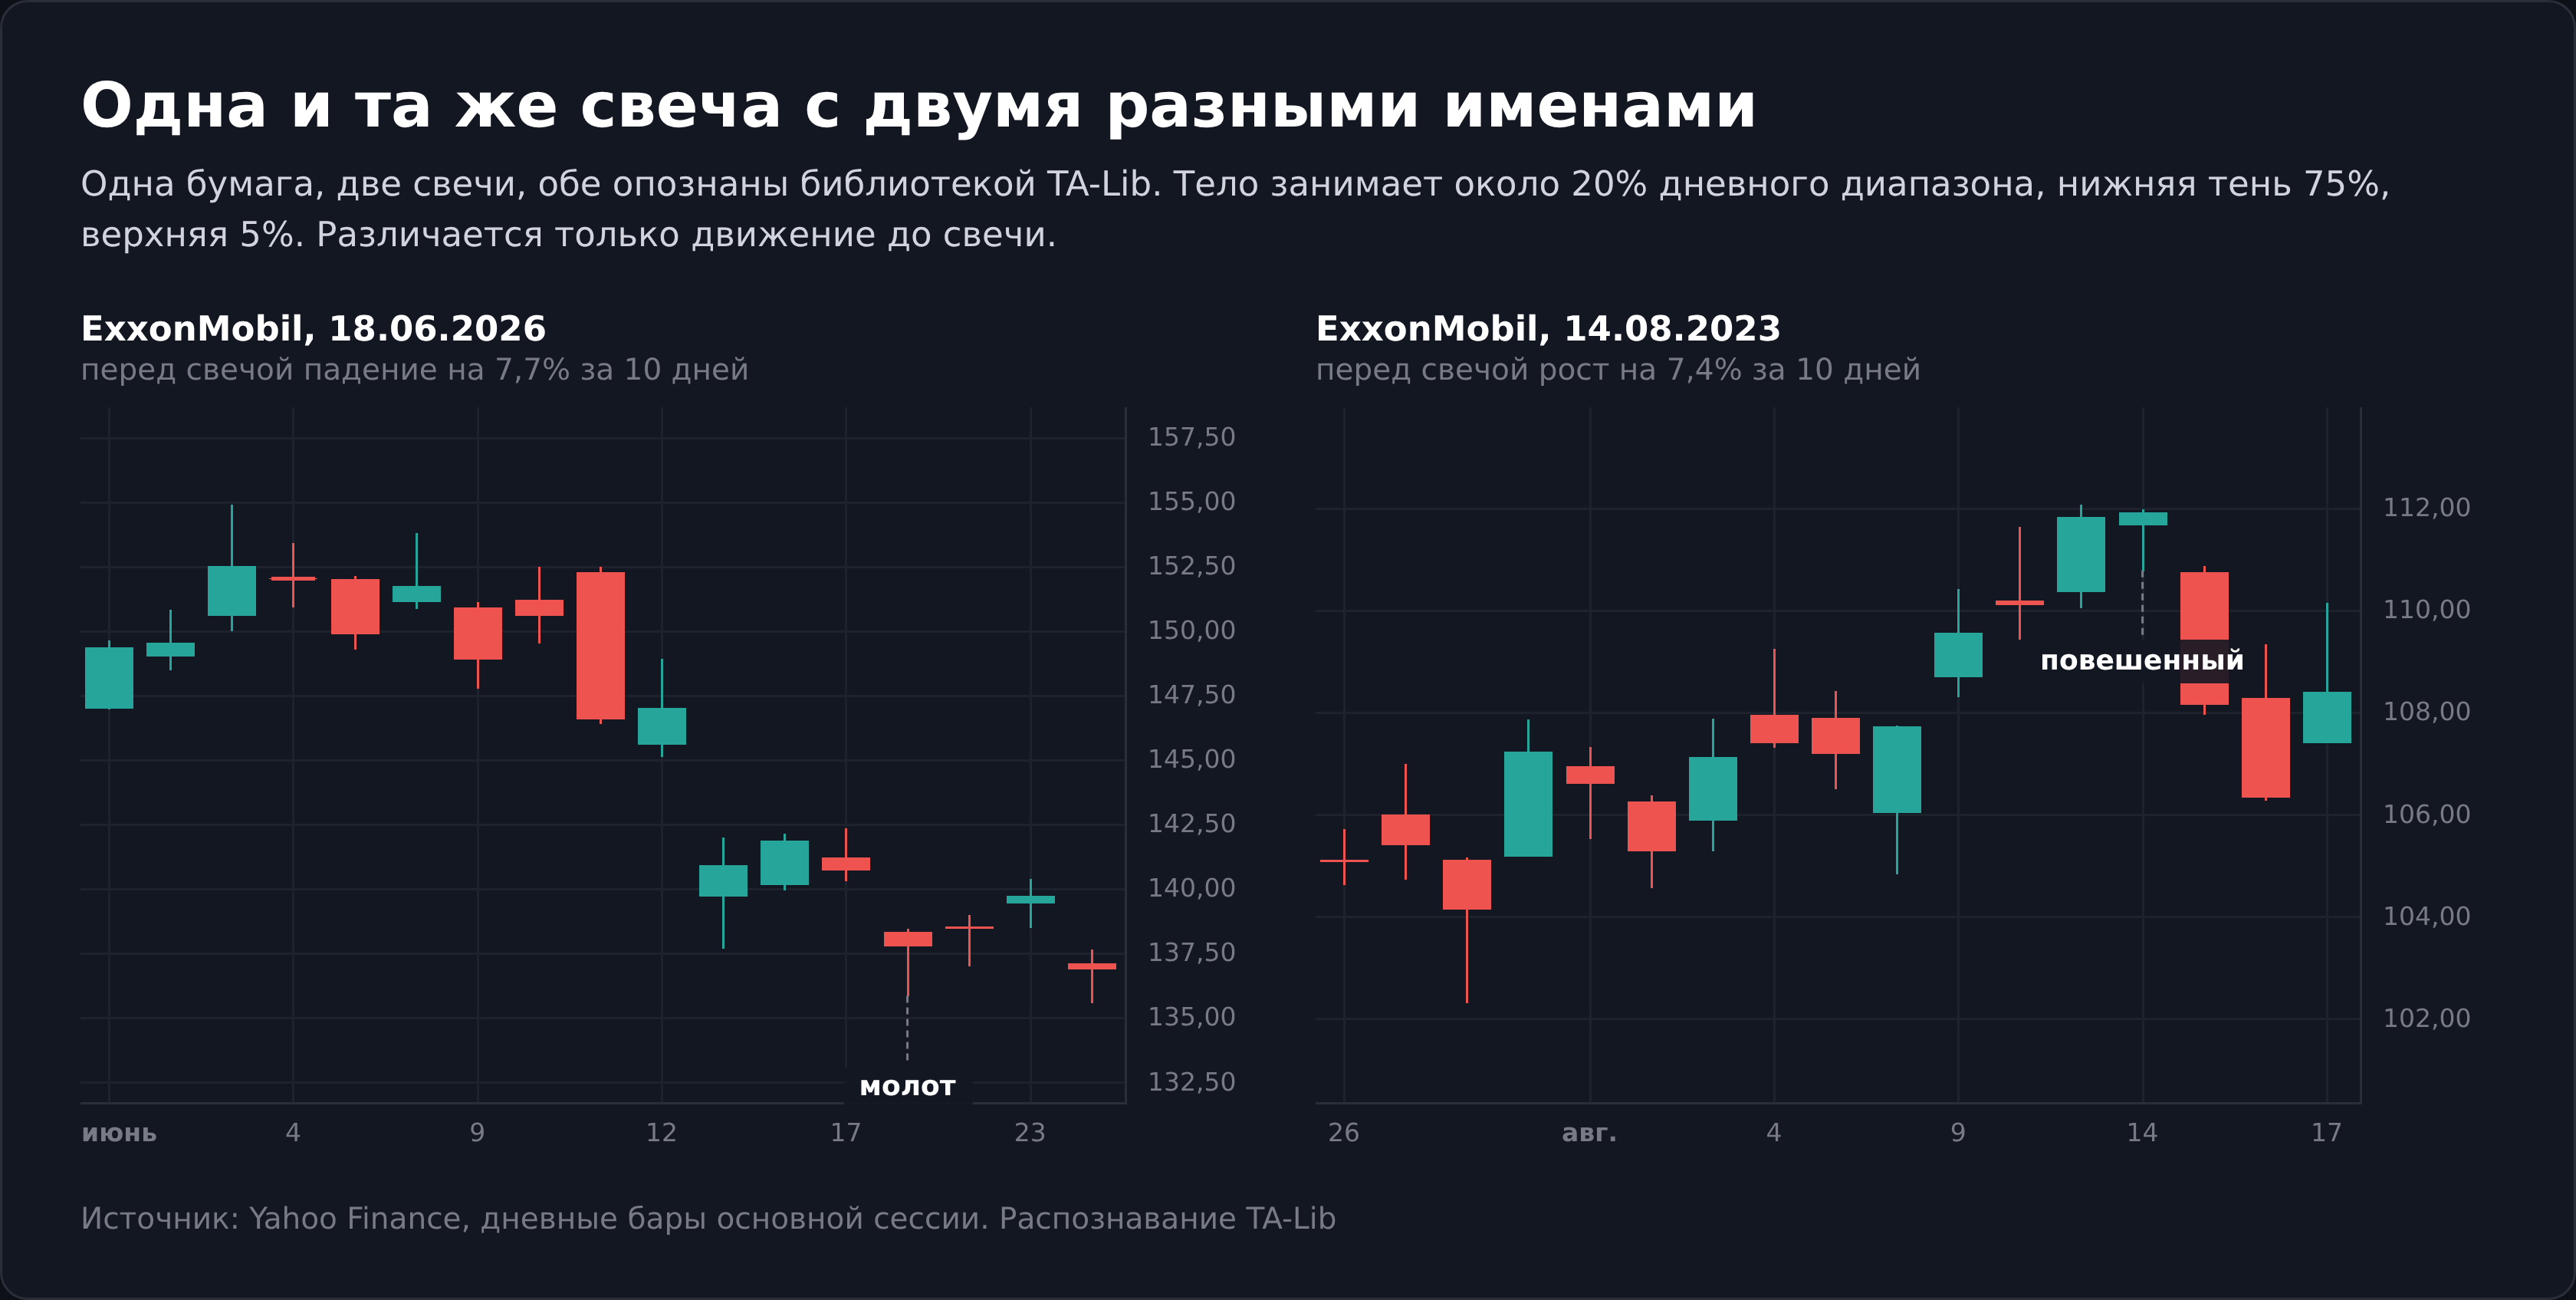
По одной свече модель не определить. Сначала нужно ответить, в какой фазе находится рынок, а фазу разные люди определяют по-разному. В расчётах ниже она задана механически, снижением или ростом закрытия за пять дней до модели, и это лишь один из многих возможных способов.
Откуда взялись японские свечи
Историю метода обычно излагают одинаково. Японский торговец рисом Хомма Мунэхиса в середине восемнадцатого века придумал свечные графики, разбогател на бирже Додзима и оставил после себя систему, которой почти 300 лет. Красивая версия, но в ней перепутано почти всё.
На Западе японские свечи появились совсем недавно по историческим меркам. Их принесла книга Нисона «Japanese Candlestick Charting Techniques», вышедшая в 1991 году, и именно с неё начался массовый интерес к методу.
Возраст метода часто приводят как аргумент в его пользу. 300 лет проверки звучат солиднее, чем 35. Настоящая биография свечей скромнее, и проверять их всё равно приходится на своих данных.
Карта свечных моделей
Моделей японских свечей в литературе описано больше сотни, но рабочее ядро укладывается в полтора десятка. Все они строятся из уже разобранных элементов, соотношения тела и теней плюс положения внутри тренда. В таблице указано, где модель ищут и где у нас лежит её подробный разбор:
| Модель | Свечей | Куда указывает | Где появляется |
|---|---|---|---|
| Молот | 1 | вверх | после снижения |
| Повешенный | 1 | вниз | после роста, форма как у молота |
| Перевёрнутый молот | 1 | вверх | после снижения |
| Падающая звезда | 1 | вниз | после роста, форма как у перевёрнутого молота |
| Доджи | 1 | равновесие | смысл зависит от места появления |
| Марубозу | 1 | по тренду | внутри сильного движения |
| Пин бар | 1 | против тени | у значимого уровня |
| Поглощение | 2 | разворот | на краю движения, тело перекрывает предыдущее |
| Харами | 2 | затухание | после протяжённого движения |
| Утренняя звезда | 3 | вверх | на дне |
| Вечерняя звезда | 3 | вниз | на вершине |
| Три белых солдата | 3 | вверх | после снижения или базы |
| Три чёрные вороны | 3 | вниз | после роста |
| Островной разворот | группа | разворот | на экстремуме, отделён разрывами с двух сторон |
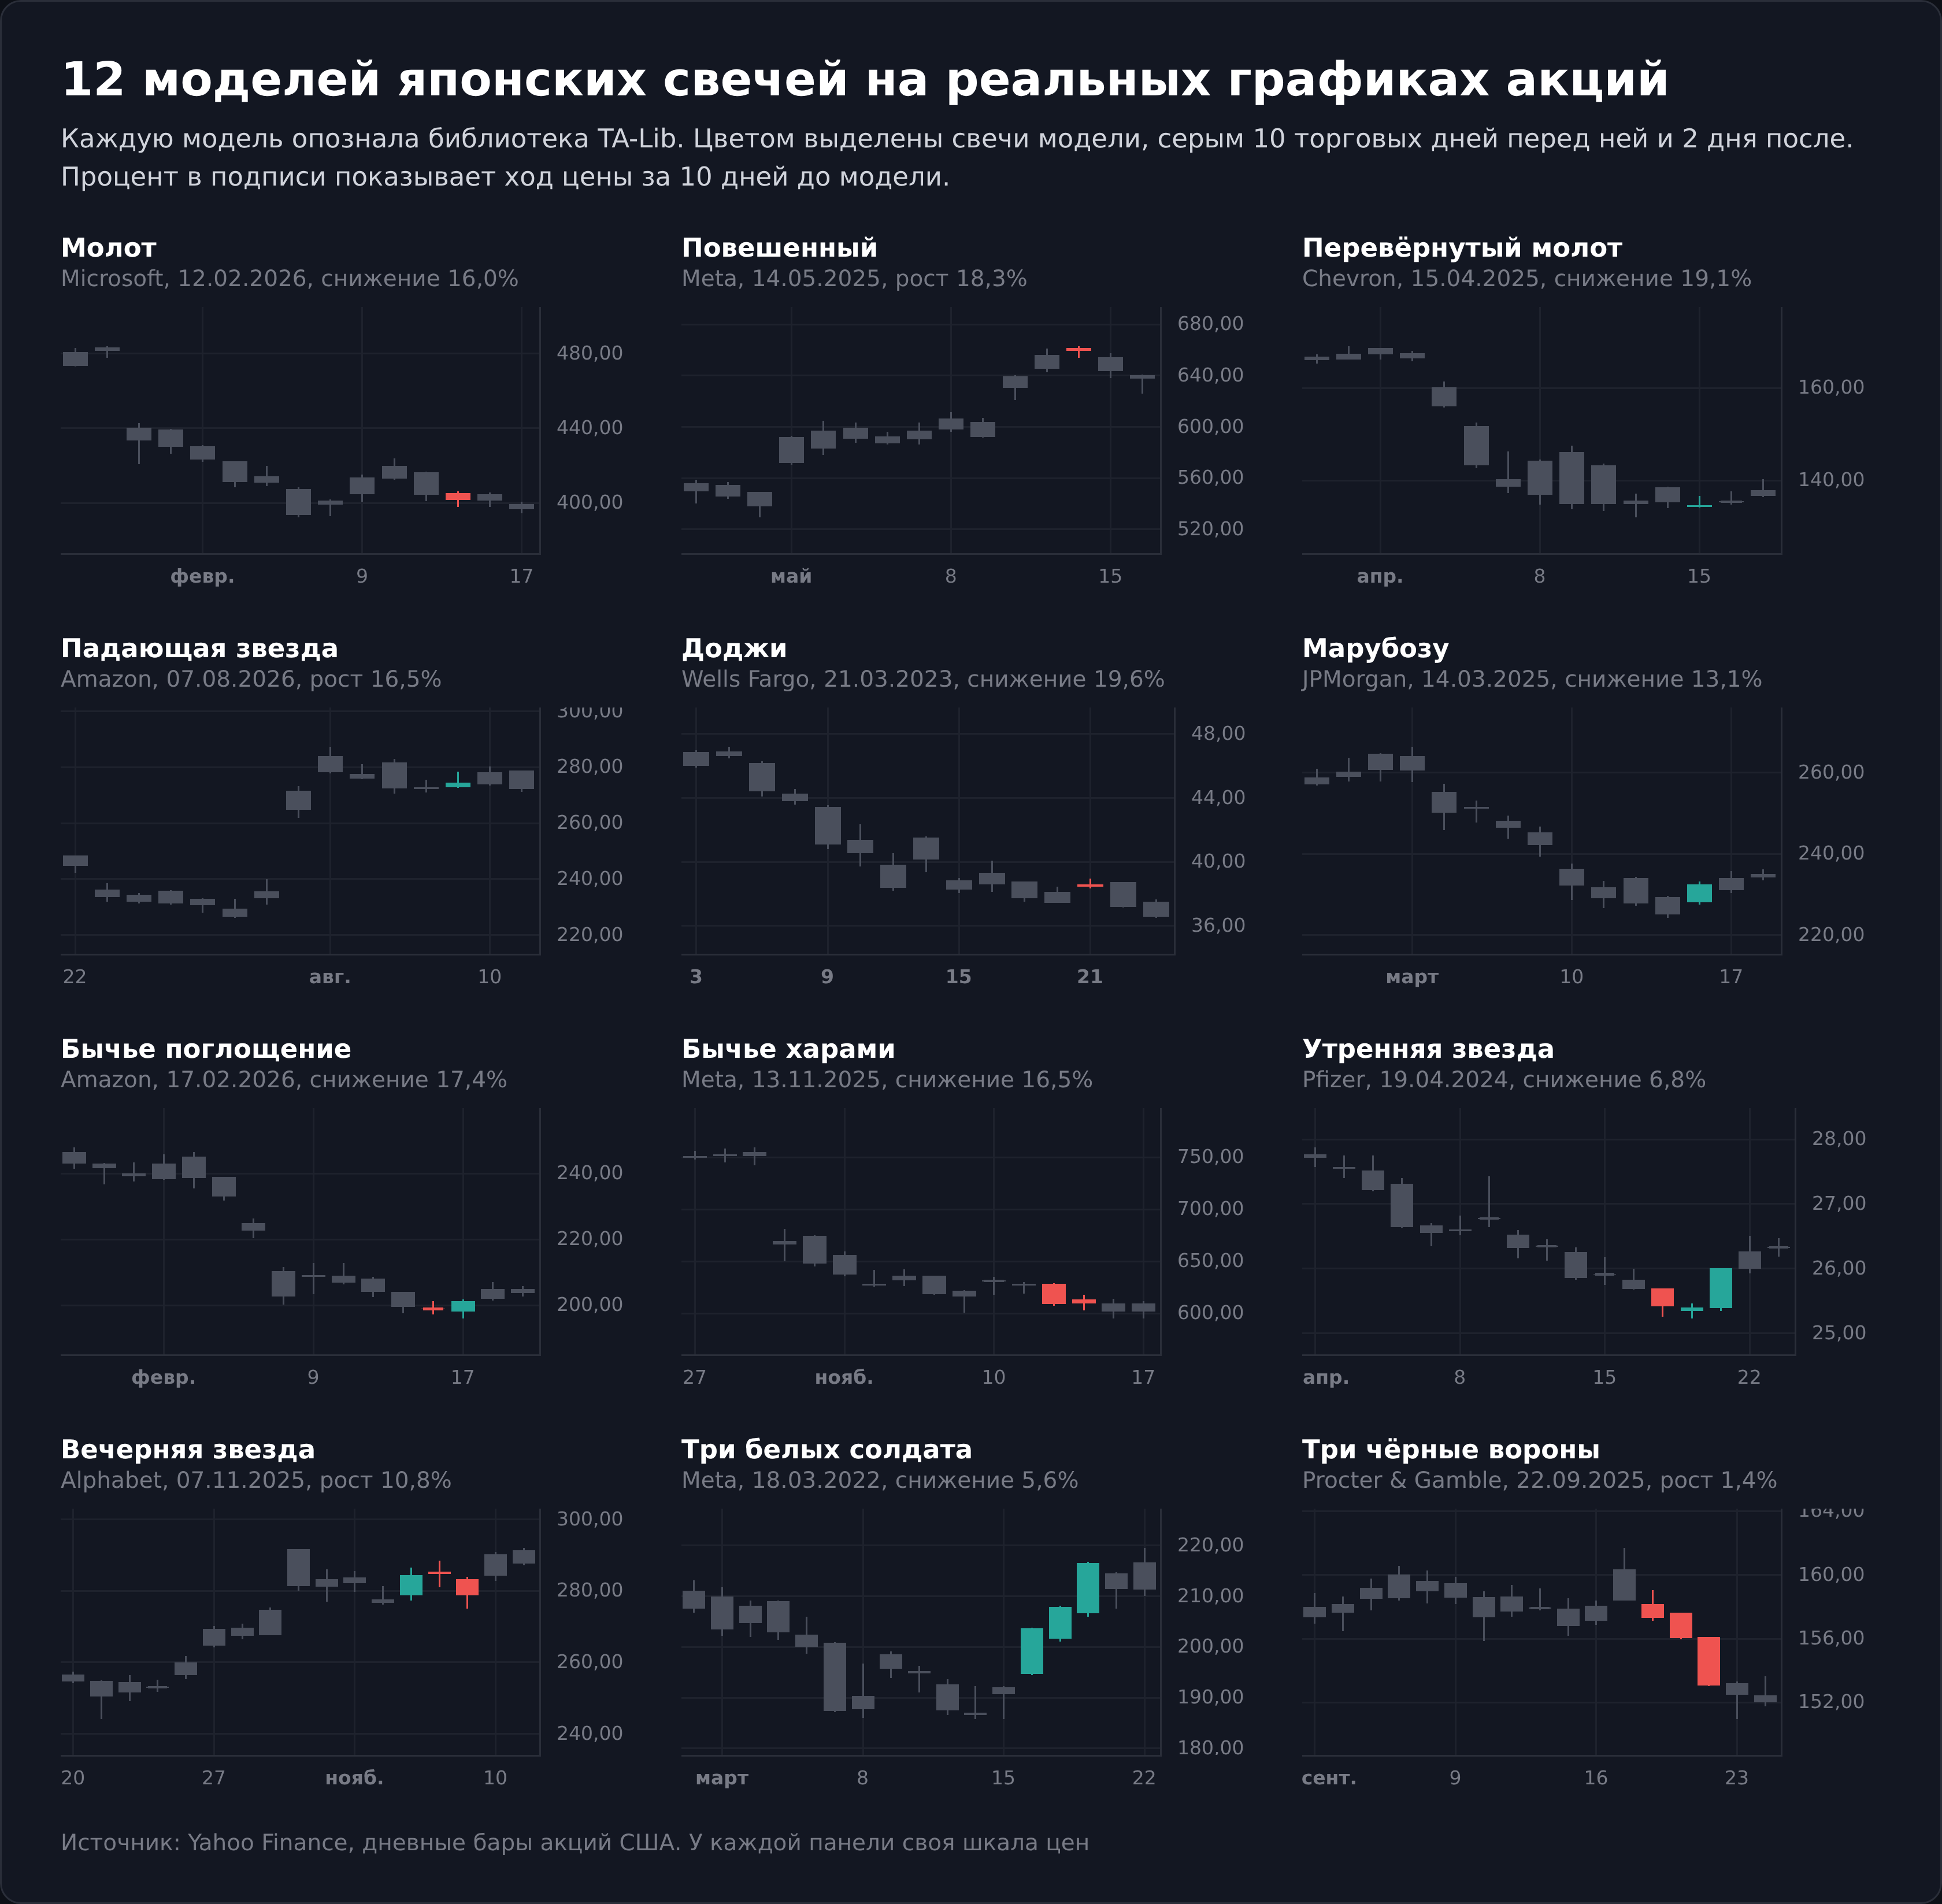
Трёх белых солдат в рунете регулярно относят к продолжению тренда. По статистике Томаса Булковски это бычья разворотная модель, она отрабатывает разворотом в 82% случаев и по этой доле стоит на третьем месте среди 103 типов свечей. По общей результативности, которая учитывает ещё и величину хода после сигнала, модель только 32-я. Продолжение тренда обслуживают другие конструкции, вроде метода трёх и разрывов Тасуки, которые строятся на окнах между свечами.
Пин бар в таблице стоит условно, японская классификация такой модели не знает. Так западные трейдеры называют свечу с длинной тенью у уровня, и по форме она совпадает с молотом или падающей звездой, только без требований к фазе рынка.
Таймфрейм, на котором японские свечи имеют смысл
Классические описания моделей японских свечей построены на дневных графиках. Свеча имеет смысл тогда, когда её границы совпадают с естественными точками решения участников. Дневная свеча закрывается там, где закрывается торговый день, и её закрытие видят все. Пятиминутная заканчивается в произвольный момент, никак не связанный с поведением рынка.
На минутных и пятиминутных барах молоты и поглощения встречаются десятками за сессию, а комиссия и спред на каждую сделку остаются прежними. Мой расчёт ниже сделан на дневных данных, и даже там устойчивого перевеса не нашлось.
Укрупнение периода не делает график спокойнее, оно делает решения реже. Если собрать из тех же дневных баров недельные и месячные, доля свечей, меняющих цвет, почти не сдвигается. На 1000 дневных баров приходится 504 смены цвета, на 1000 недельных 503, на 1000 месячных 497. Меняется число свечей в году, а вместе с ним число поводов принять решение. Разумный режим для американских акций это дневной график для решения и часовой для уточнения точки входа.
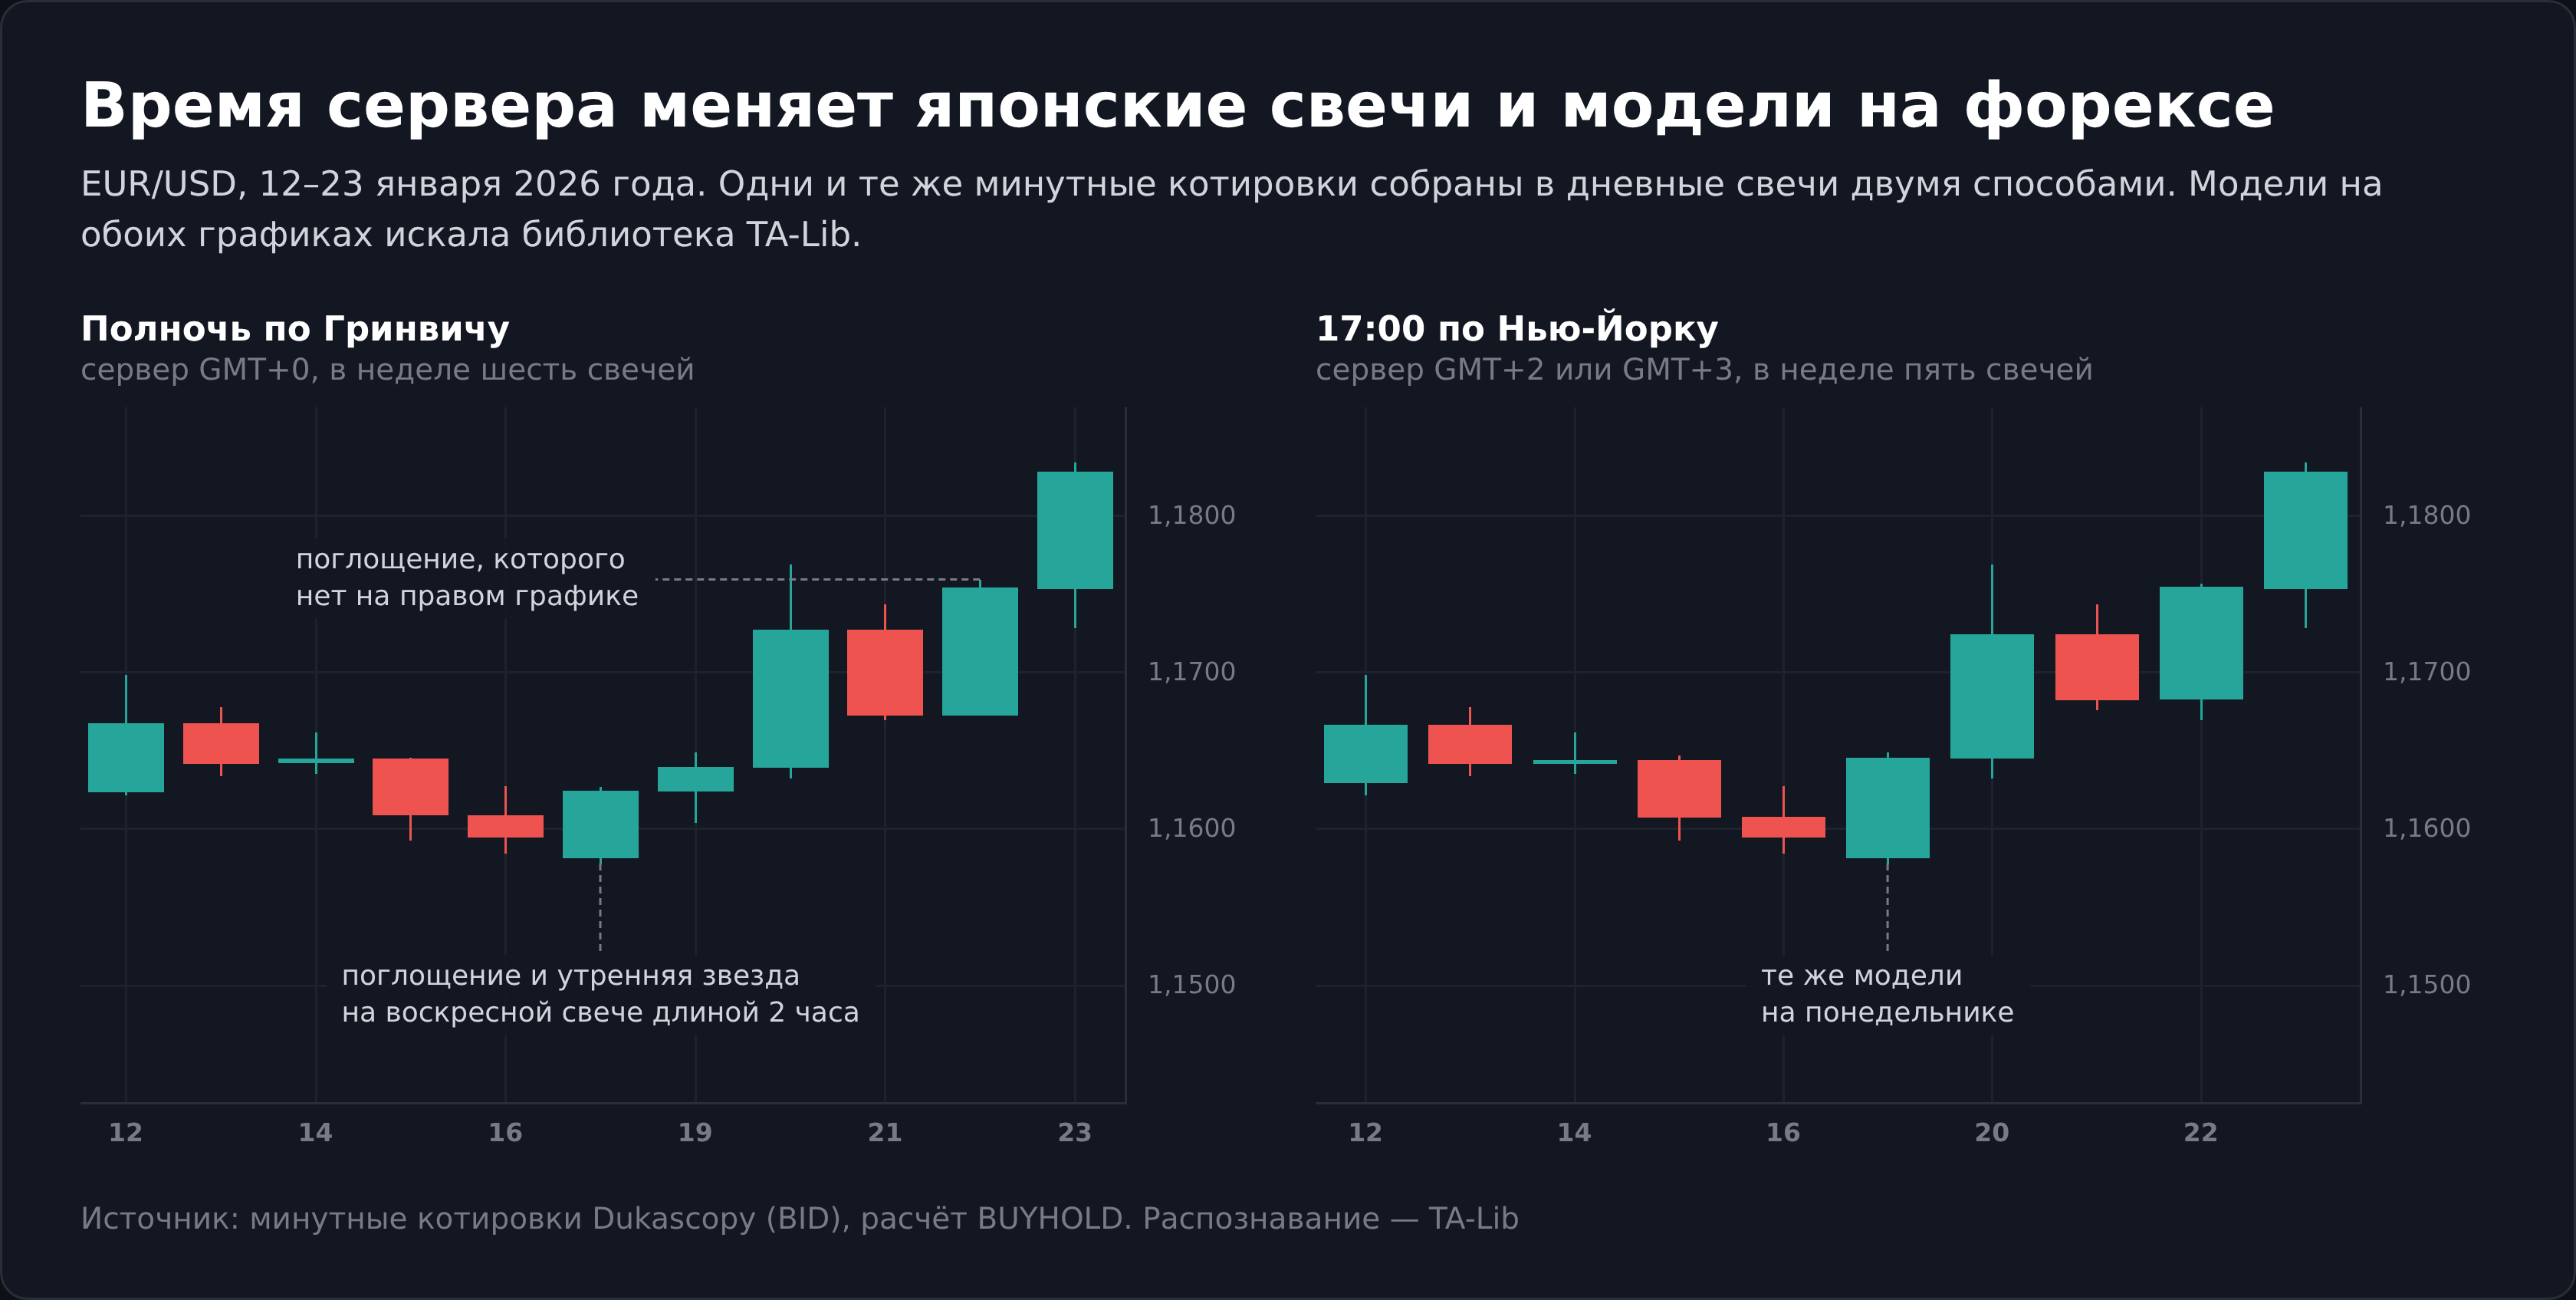
На валютном рынке границы дневной свечи задаёт не биржа, а часовой пояс сервера брокера. Большинство ставит GMT+2 или GMT+3, чтобы полночь приходилась на закрытие Нью-Йорка, и тогда в неделе пять дневных свечей. У брокера с другим смещением появляется шестая, воскресная свеча длиной в пару часов, и модель, которую видит один трейдер, у другого просто отсутствует.
Я собрал минутные котировки EUR/USD с октября 2025 по март 2026 года в дневные свечи обоими способами. При полуночи по Гринвичу за полгода набралось 26 воскресных свечей длиной 2-3 часа. Из 130 будних дней TA-Lib нашла хотя бы одну модель хотя бы на одном графике в 55, и в 39 из них наборы моделей на двух графиках не совпали.
Разрывы между свечами
Разрыв, или гэп, возникает, когда торги открываются не там, где закрылись. На акциях это обычное дело, потому что между сессиями проходит ночь, а вместе с ней новости и квартальные отчёты.
По нашей выборке американских акций медиана модуля разрыва составляет 0,37% от вчерашнего закрытия, а разрыв больше половины процента случается в 39,2% дней, примерно в двух торговых днях из пяти. Ровно на вчерашнем закрытии открывается лишь 2,3% дней.
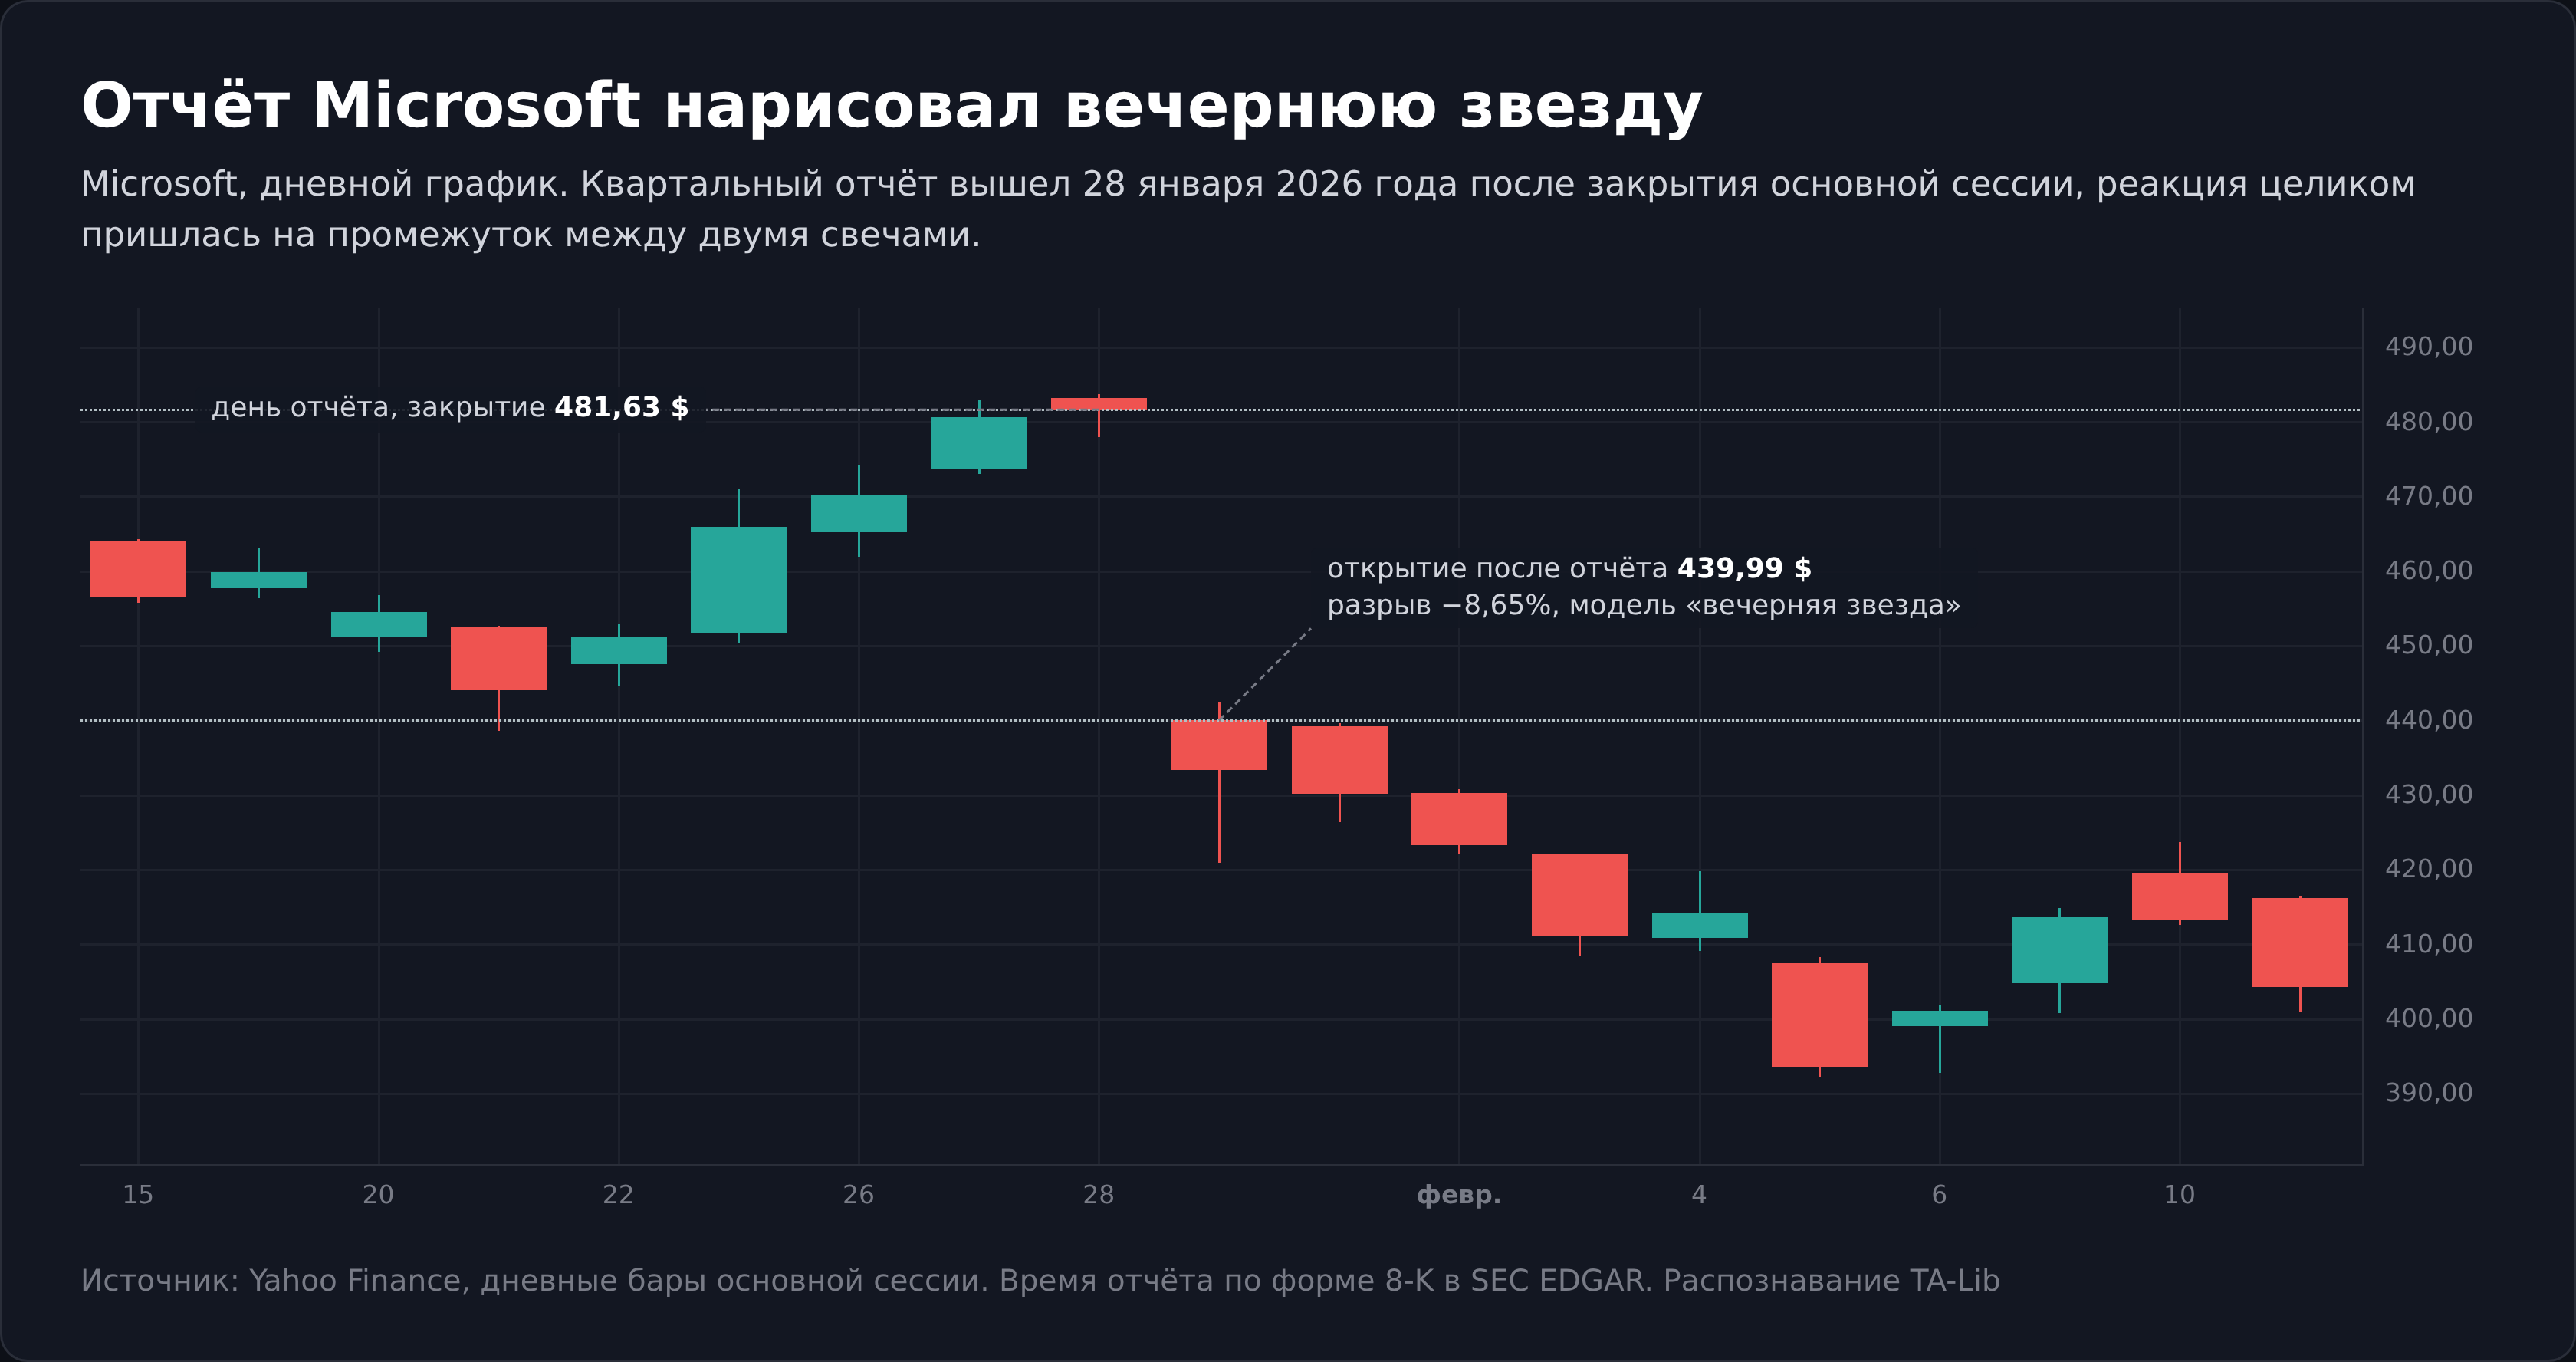
Самый крупный и предсказуемый по дате разрыв на американском рынке даёт квартальный отчёт. Компании публикуют результаты до открытия или после закрытия основной сессии, и реакция целиком ложится в промежуток между двумя свечами. Из 385 разрывов от 5% в нашей выборке 140, или 36,4%, пришлись на первый день торгов после отчёта, хотя такие дни составляют лишь 1,7% всех дней.
Microsoft отчитался 28 января 2026 года после закрытия. Основную сессию акция закончила на 481,63 $, а 29 января открылась по 439,99 $, на 8,65% ниже. Вместе с двумя предыдущими днями этот разрыв образовал вечернюю звезду, и TA-Lib её опознала.
Дивидендная отсечка у американских акций тоже даёт разрыв вниз, но небольшой. По 637 отсечкам выборки медианный дивиденд составил 0,67% цены, а открытие в день отсечки по медиане опустилось на 0,89 дивиденда. Такой разрыв тонет в обычном ночном шуме. Подробный разбор этой механики собран в материале про дивидендный гэп.
Отчётный разрыв рисует безупречные по форме модели, которые описывают новость, а не баланс спроса. Медвежье поглощение или вечернюю звезду вокруг отчёта сначала сверяют с датой публикации результатов. Компании объявляют её заранее в разделе для инвесторов на своём сайте, а даты отсечек собраны в нашем календаре дивидендов.
На валютном рынке разрывы бывают почти только на открытии понедельника, потому что торги там идут круглые сутки.
Работают ли модели японских свечей на самом деле
Учебники по свечам обычно строятся на примерах. Автор показывает удачный молот, рядом ставит стрелку, и читатель делает вывод, что метод работает. Но удачные примеры находятся для любой формы, в том числе для случайной.
Как я проверял модели на акциях США
Обе работы опираются на данные прошлых десятилетий, поэтому я посчитал сам на свежих. Взяты дневные бары 20 крупнейших по капитализации компаний индекса S&P 500 на конец 2016 года с января 2017 по 25 сентября 2026 года, всего 48 914 баров. Список зафиксирован на начало периода, поэтому компании, которые выросли позже, в него не попали, и победители задним числом не подобраны. Выброшены бары с объёмом ниже 20% от медианы за прошлые 20 дней.
Модели ищет не мой глаз и не мои пороги, а библиотека TA-Lib, где критерии каждой из 61 модели заданы кодом. Окна, внутри которых у бумаги была экс-дивидендная дата, исключены целиком, иначе выплата засчиталась бы медвежьим моделям как отработка.
Котировки взяты из Yahoo Finance с поправкой на сплиты, общие принципы наших расчётов описаны в методологии оценки. Белорусские акции для такой проверки не годятся. За 2025 год на БВФБ заключили 10 069 сделок с акциями на 48,62 млн руб, около 40 сделок в день на всех эмитентов, и дневная свеча там складывается из единиц сделок.
Модель соревнуется с честным соперником. Бычьи паттерны сравниваются не со средним днём вообще, а с днями, когда рынок так же снижался 5 дней, но паттерна не было. Медвежьи сравниваются с днями после такого же роста. Фаза отсчитывается от свечи перед моделью, чтобы у трёхсвечных моделей сама модель не съедала предысторию. Горизонт 10 торговых дней.
Что показала проверка
| Модель | Случаев | Ушло в сторону сигнала | База без паттерна | z |
|---|---|---|---|---|
| Доджи после снижения | 2581 | 57,7% | 57,2% | +0,46 |
| Харами бычье | 1140 | 57,0% | 57,3% | −0,22 |
| Поглощение медвежье | 994 | 44,0% | 43,3% | +0,39 |
| Поглощение бычье | 677 | 54,9% | 57,4% | −1,27 |
| Харами медвежье | 1042 | 45,8% | 43,3% | +1,61 |
| Молот | 514 | 56,8% | 57,3% | −0,22 |
| Повешенный | 573 | 42,1% | 43,4% | −0,63 |
| Падающая звезда | 470 | 43,0% | 43,4% | −0,16 |
| Марубозу бычий | 212 | 57,5% | 57,3% | +0,08 |
| Перевёрнутый молот | 347 | 58,8% | 57,2% | +0,58 |
| Вечерняя звезда | 193 | 51,8% | 43,3% | +2,37 |
| Утренняя звезда | 151 | 53,6% | 57,4% | −0,92 |
Колонка z показывает, во сколько раз разница между сигналом и базой превышает случайный разброс. Разницу принято считать неслучайной примерно с двух по модулю. Когда проверок много, порог растёт. Вместе с фильтрами и разрывом, о которых ниже, я сделал для этого материала 44 сравнения, и поправка Бонферрони поднимает порог для них до 3,25.
Вторая поправка касается дат. 20 бумаг часто дают сигнал в один и тот же день, и такие сигналы нельзя считать независимыми. Я пересчитал z так, чтобы сигналы одного дня шли одной группой. У моделей почти ничего не поменялось, у молота было −0,22, стало −0,19, у вечерней звезды было 2,37, стало 2,14.
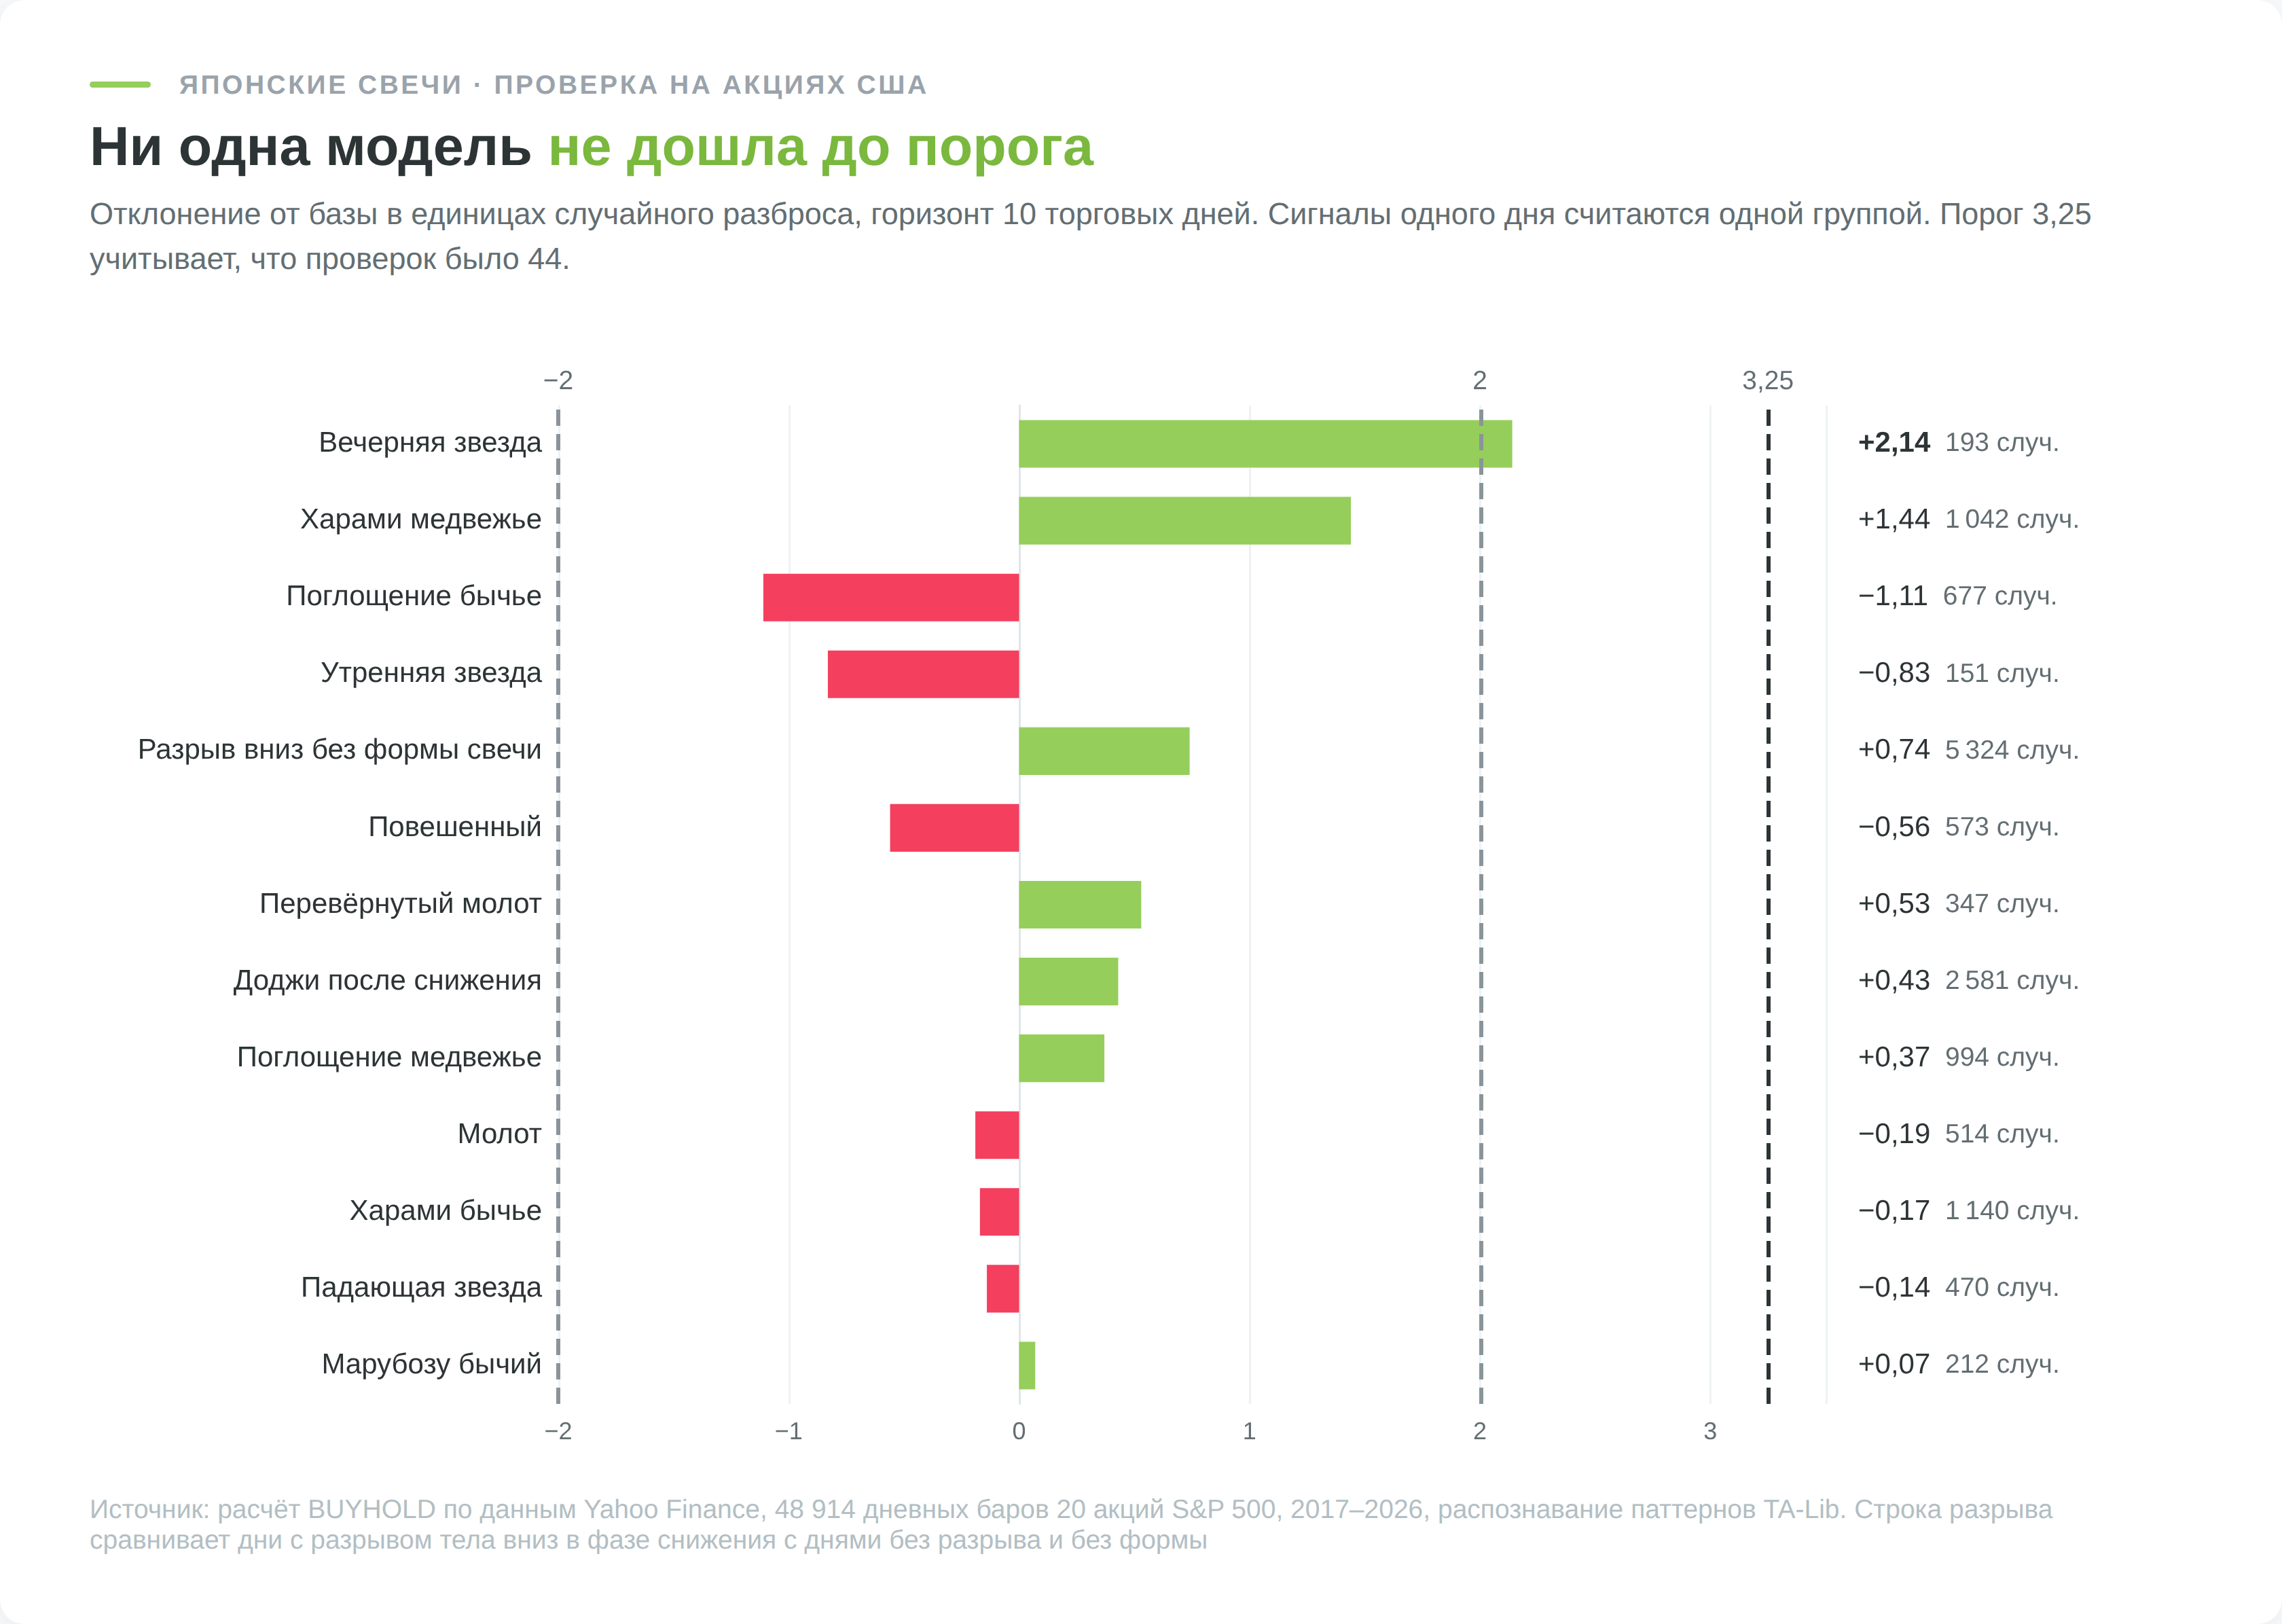
До порога не дошла ни одна модель. Двойку перешагнула только вечерняя звезда. Молот, самая известная бычья свеча, дал 56,8% против 57,3% в базе, то есть ничего. Бычье поглощение формально ушло дальше всех в минус, но знак означает движение против её же сигнала. После бычьей по учебнику модели цена росла реже, чем после такого же снижения без неё.
Посмотрите и на саму базу. После пяти дней снижения американские акции через 10 дней стояли выше в 57,3% случаев, потому что рынок эти годы рос, и любая бычья модель выглядит рабочей больше чем в половине случаев без всякой заслуги. Устойчивость я проверил делением выборки пополам. Медвежье харами на 2017-2021 годах показало −1,05, а на 2022-2026 выросло до 2,98. Медвежье поглощение прошло обратный путь, с 1,97 до −1,45. Формы, которые в одном периоде выглядят рабочими, в следующем меняют знак, и это признак случайности, а не закономерности.
Почему вечерняя звезда стоит выше соседей
Вечерняя звезда дала 51,8% снижений против 43,3% у дней после такого же роста, z 2,37. У неё одной z выше 1,5 на обеих половинах выборки, 1,54 на 2017-2021 и 1,84 на 2022-2026 годах. Я разложил модель на части. Крупная чёрная свеча после роста, закрывшаяся ниже середины предыдущей белой, но без звезды между ними, дала 43,9% снижений против 43,2% у остальных дней фазы роста, то есть ничего. Отличие несёт только вся конструкция целиком.
Находкой это всё равно не стало. Модель встретилась 193 раза на 167 датах, с поправкой на совпадающие даты z опускается до 2,14, ниже порога 3,25. При 44 проверках около двух результатов выше двойки по модулю выпадают случайно и без всякого эффекта.
Перевёрнутому молоту TA-Lib ставит условие, чтобы его тело лежало ниже тела предыдущего дня. Сам такой разрыв без формы свечи дал 57,8% роста против 57,0% у дней без разрыва (z 1,04, с поправкой на даты 0,74), и молоту занять у него нечего.
Границы вывода
Проверялся механический вход по закрытию сигнальной свечи и выход через 10 торговых дней, без стопов и целей. Комиссии не учитывались. В выборку попали 20 компаний, крупнейших на конец 2016 года. Акции крупных компаний ведут себя спокойнее небольших, и на бумагах поменьше цифры могут отличаться. На сравнение сигнала с базой это почти не влияет, потому что оба считаются на одних и тех же бумагах. Трейдер обычно выходит по уровню или по стопу, а не по календарю, и результаты со стопом разобраны в следующем разделе.
Цифры не говорят, что свечи бесполезны. Они говорят, что свеча сама по себе не торговый сигнал по направлению, и всё полезное начинается там, где к форме добавляется контекст и управление риском.
Как встроить свечу в сделку
Свеча не предсказывает направление, но задаёт границу. Она показывает цену, за которой идея перестаёт быть верной. Молот с длинной нижней тенью означает, что покупатели вернули цену с определённого уровня, и уровень этот известен до цента, это минимум свечи. Уйдёт цена ниже него, и версия про возврат покупателей опровергнута.
Расстояние от входа до такого стопа называют риском сделки, или R. Результат считают в этих единицах. Сделка, принёсшая два риска, это +2R, сработавший стоп это −1R.
Два молота с разными исходами
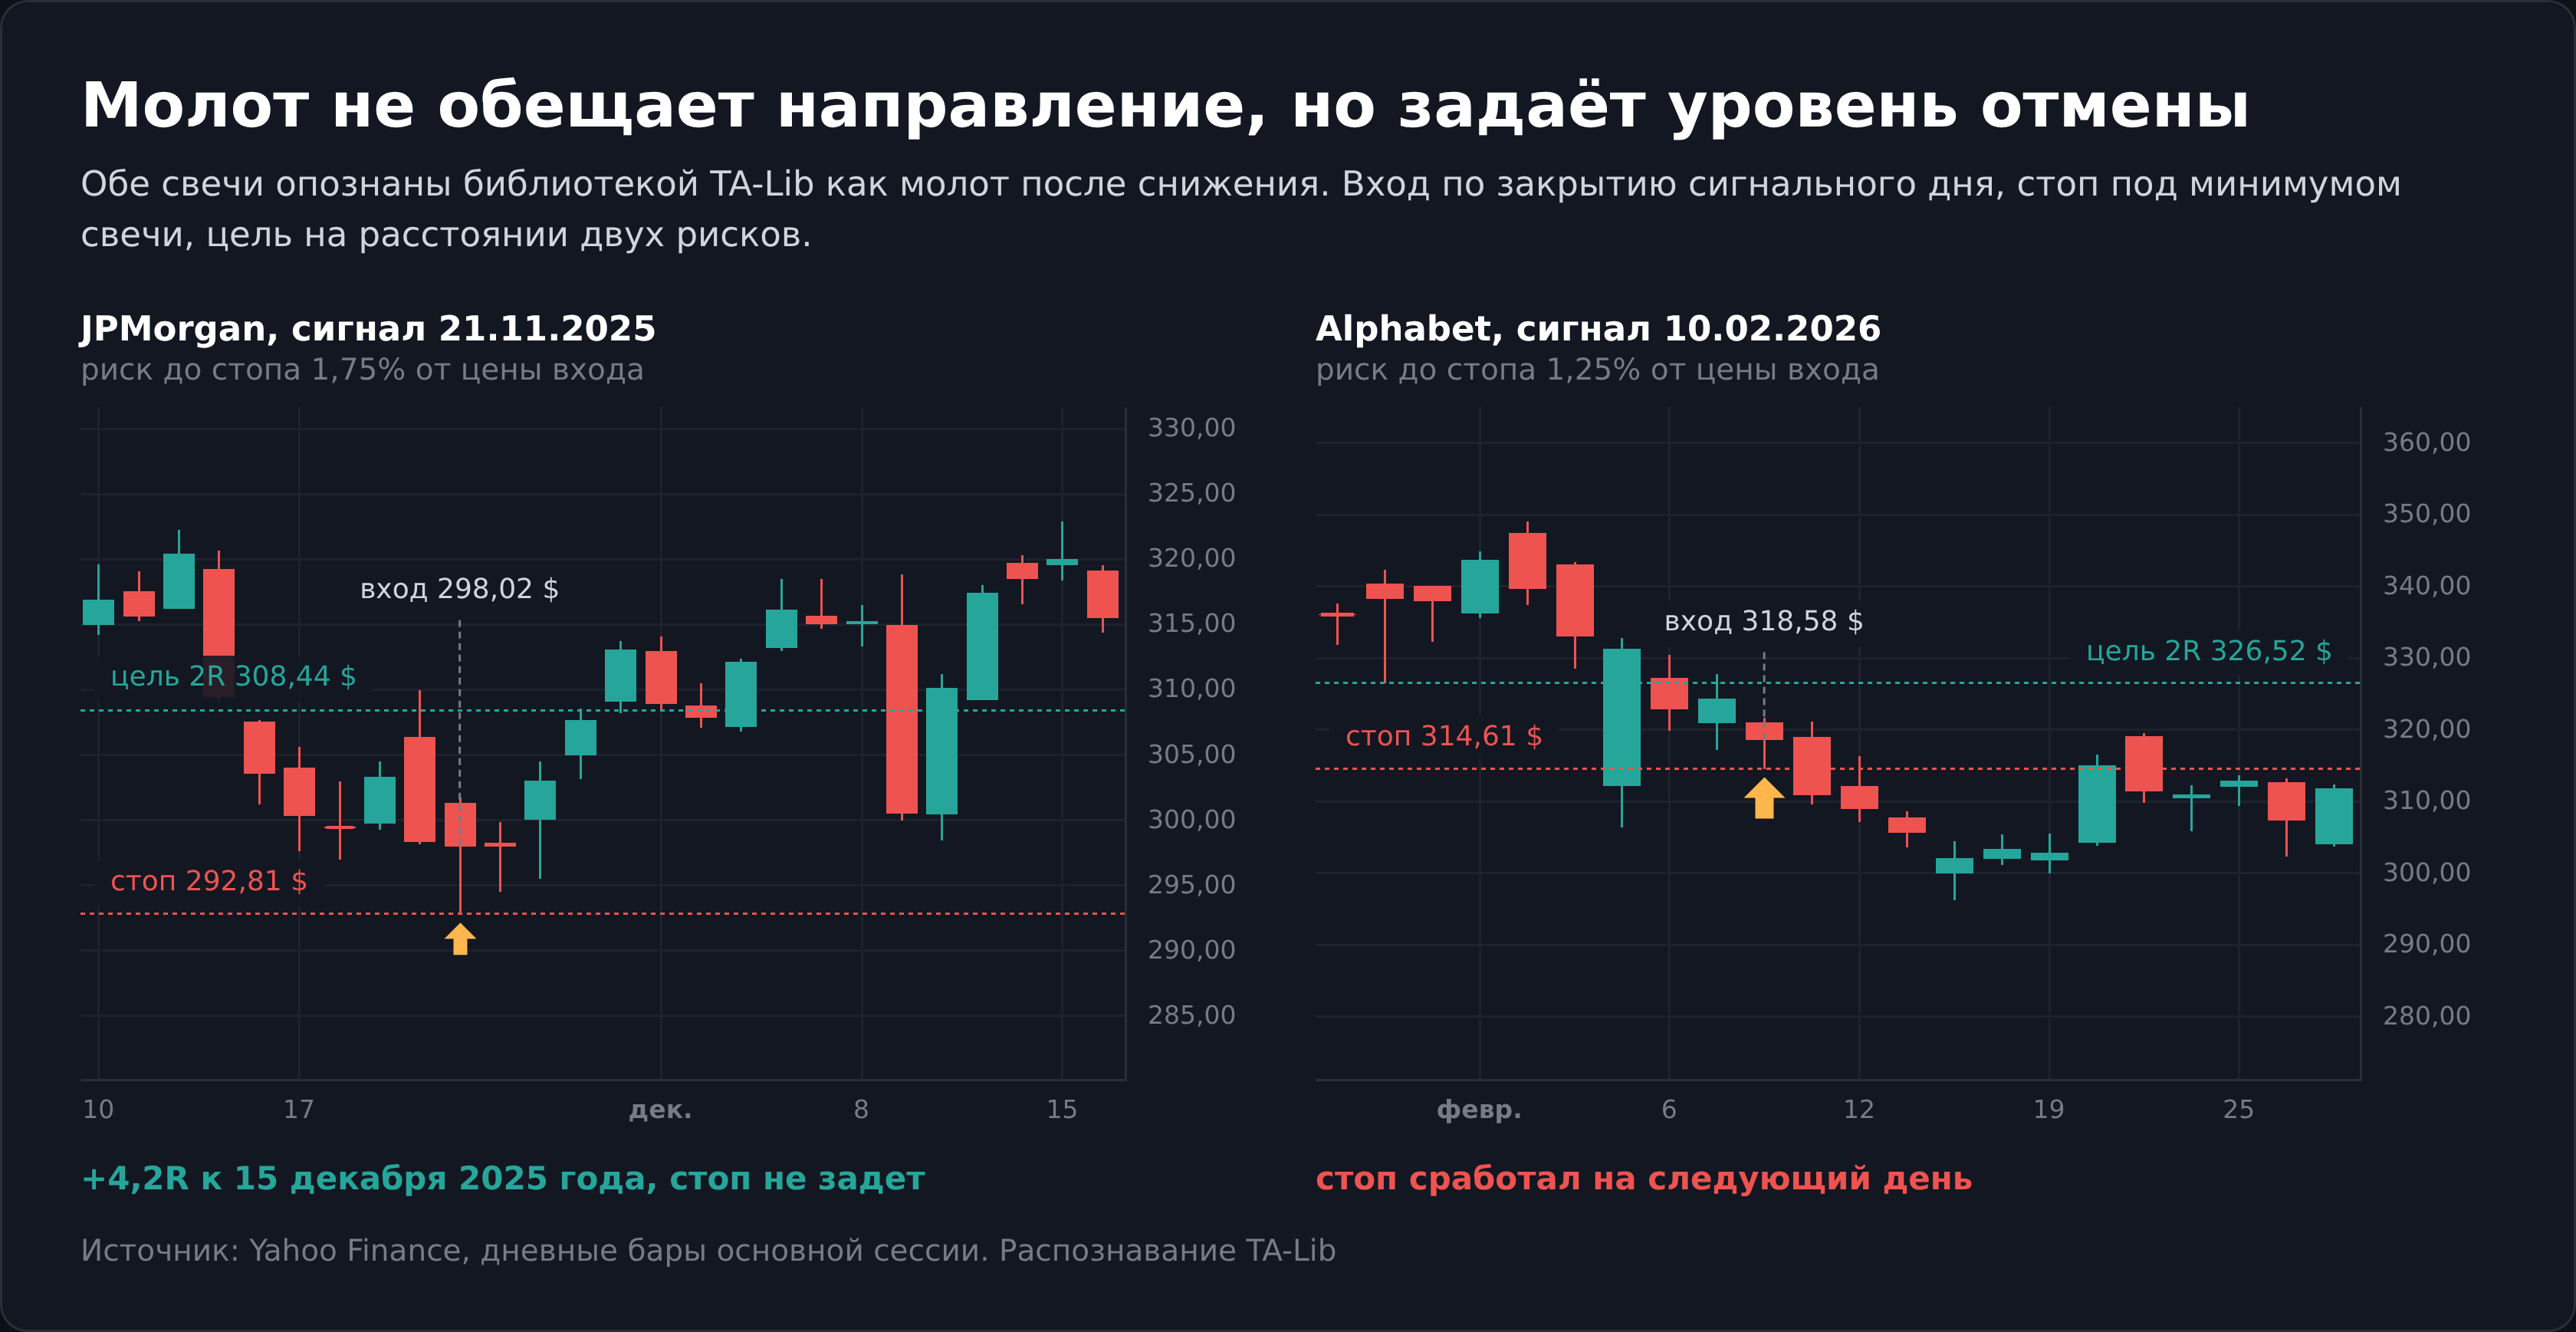
JPMorgan, 21 ноября 2025 года. Дневная свеча открылась по 301,29 $, сходила вниз до 292,81, вернулась и закрылась на 298,02 $. Тело наверху, длинная нижняя тень, перед этим снижение, и TA-Lib опознаёт здесь молот. Вход по закрытию дня даёт 298,02 $, стоп под минимумом свечи на 292,81, риск 5,21 $ на акцию или 1,75% от цены входа. Стоп не задевался, цель 2R на 308,44 $ цена взяла на третий день, а 15 декабря бумага закрылась на 320,02 $, это +4,2R.
Alphabet, 10 февраля 2026 года. Та же библиотека опознаёт тот же молот, открытие 320,97 $, минимум 314,61, закрытие 318,58, перед этим снижение. Тот же вход по закрытию, тот же стоп под минимумом, риск 3,97 $ на акцию или 1,25%. На следующий день цена ушла под минимум свечи, и стоп сработал. К 17 февраля бумага опустилась до 296,25 $, и позиция без стопа потеряла бы около 5,6R вместо одного.
Что показывают все 514 молотов выборки
Два кейса ничего не доказывают, поэтому то же правило я прогнал на всех 514 молотах выборки и довёл каждую сделку до одного из четырёх исходов. Цель в 2R взята первой в 37,7% сделок, стоп сработал первым в 59,1%, а 1,8% позиций дожили до конца 10 дней без стопа и цели и закрылись по рынку. Оставшиеся 1,4% пришлись на дни, когда один бар задел и стоп, и цель, и по дневным данным не сказать, что случилось раньше.
Если такие дни считать проигрышем, средняя сделка по молоту принесла +0,15R, если выигрышем, +0,19R. Комиссия 0,05% за сторону при медианном риске 1,10% цены забирает в среднем около 0,1R, и от результата остаётся +0,05R. Я сравнил это с обычными днями той же фазы, где стоп стоит за минимумом дня и по ширине такой же. Разница вышла +0,05R при z 0,76, то есть как точка входа молот не лучше случайного дня. Плюс в обоих случаях дал рост рынка, а не свеча.
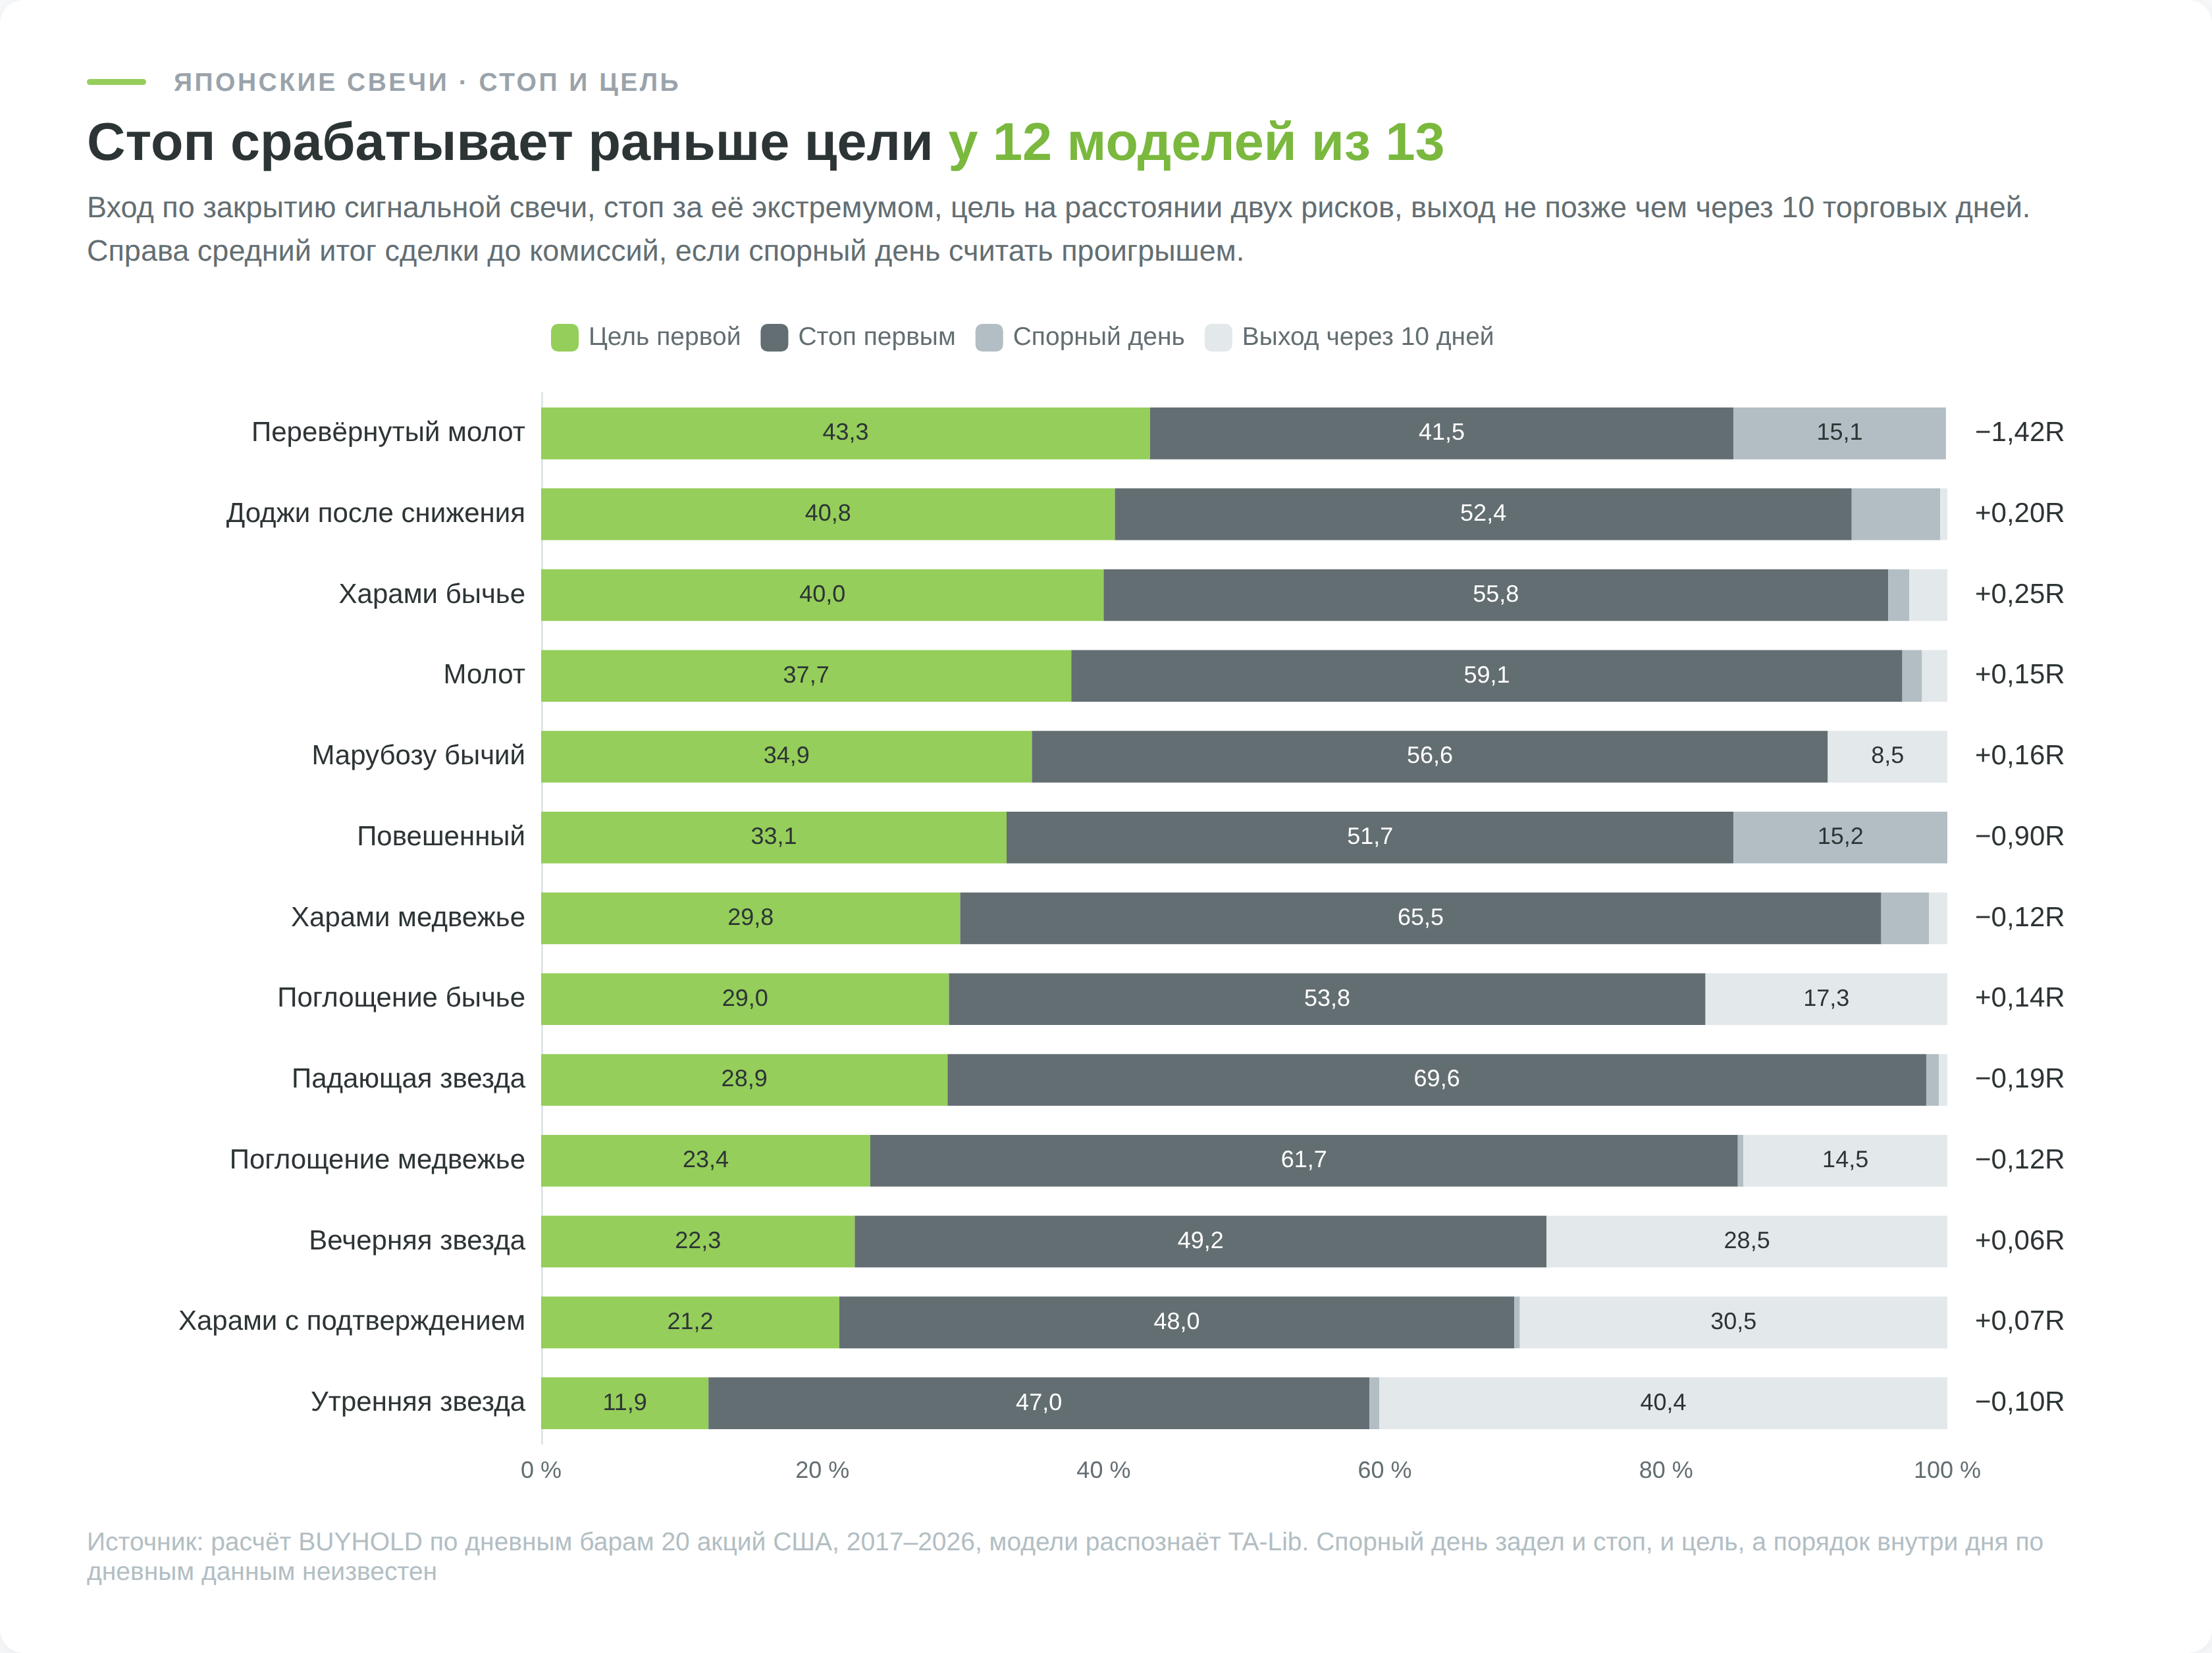
У других моделей картина та же. Цель первой берётся в 12-43% сделок, а средняя сделка до комиссий у одиннадцати моделей лежит между −0,19R и +0,25R. При равной ширине стопа бычье харами опередило обычный день сильнее других моделей, на 0,12R, но с учётом совпадающих дат z вышел 1,78, ниже порога. Утренняя звезда отстала от обычного дня на 0,25R (z −2,39 с поправкой на даты), и это тоже в пределах случайного.
Подтверждение третьей свечой меняет не точность, а набор исходов. У бычьего харами оно снижает долю сделок, где стоп сработал первым, с 55,8% до 48,0%, но цель берётся реже, в 21,2% сделок против 40,0%, а 30,5% позиций доживают до конца срока, так и не дойдя ни до стопа, ни до цели.
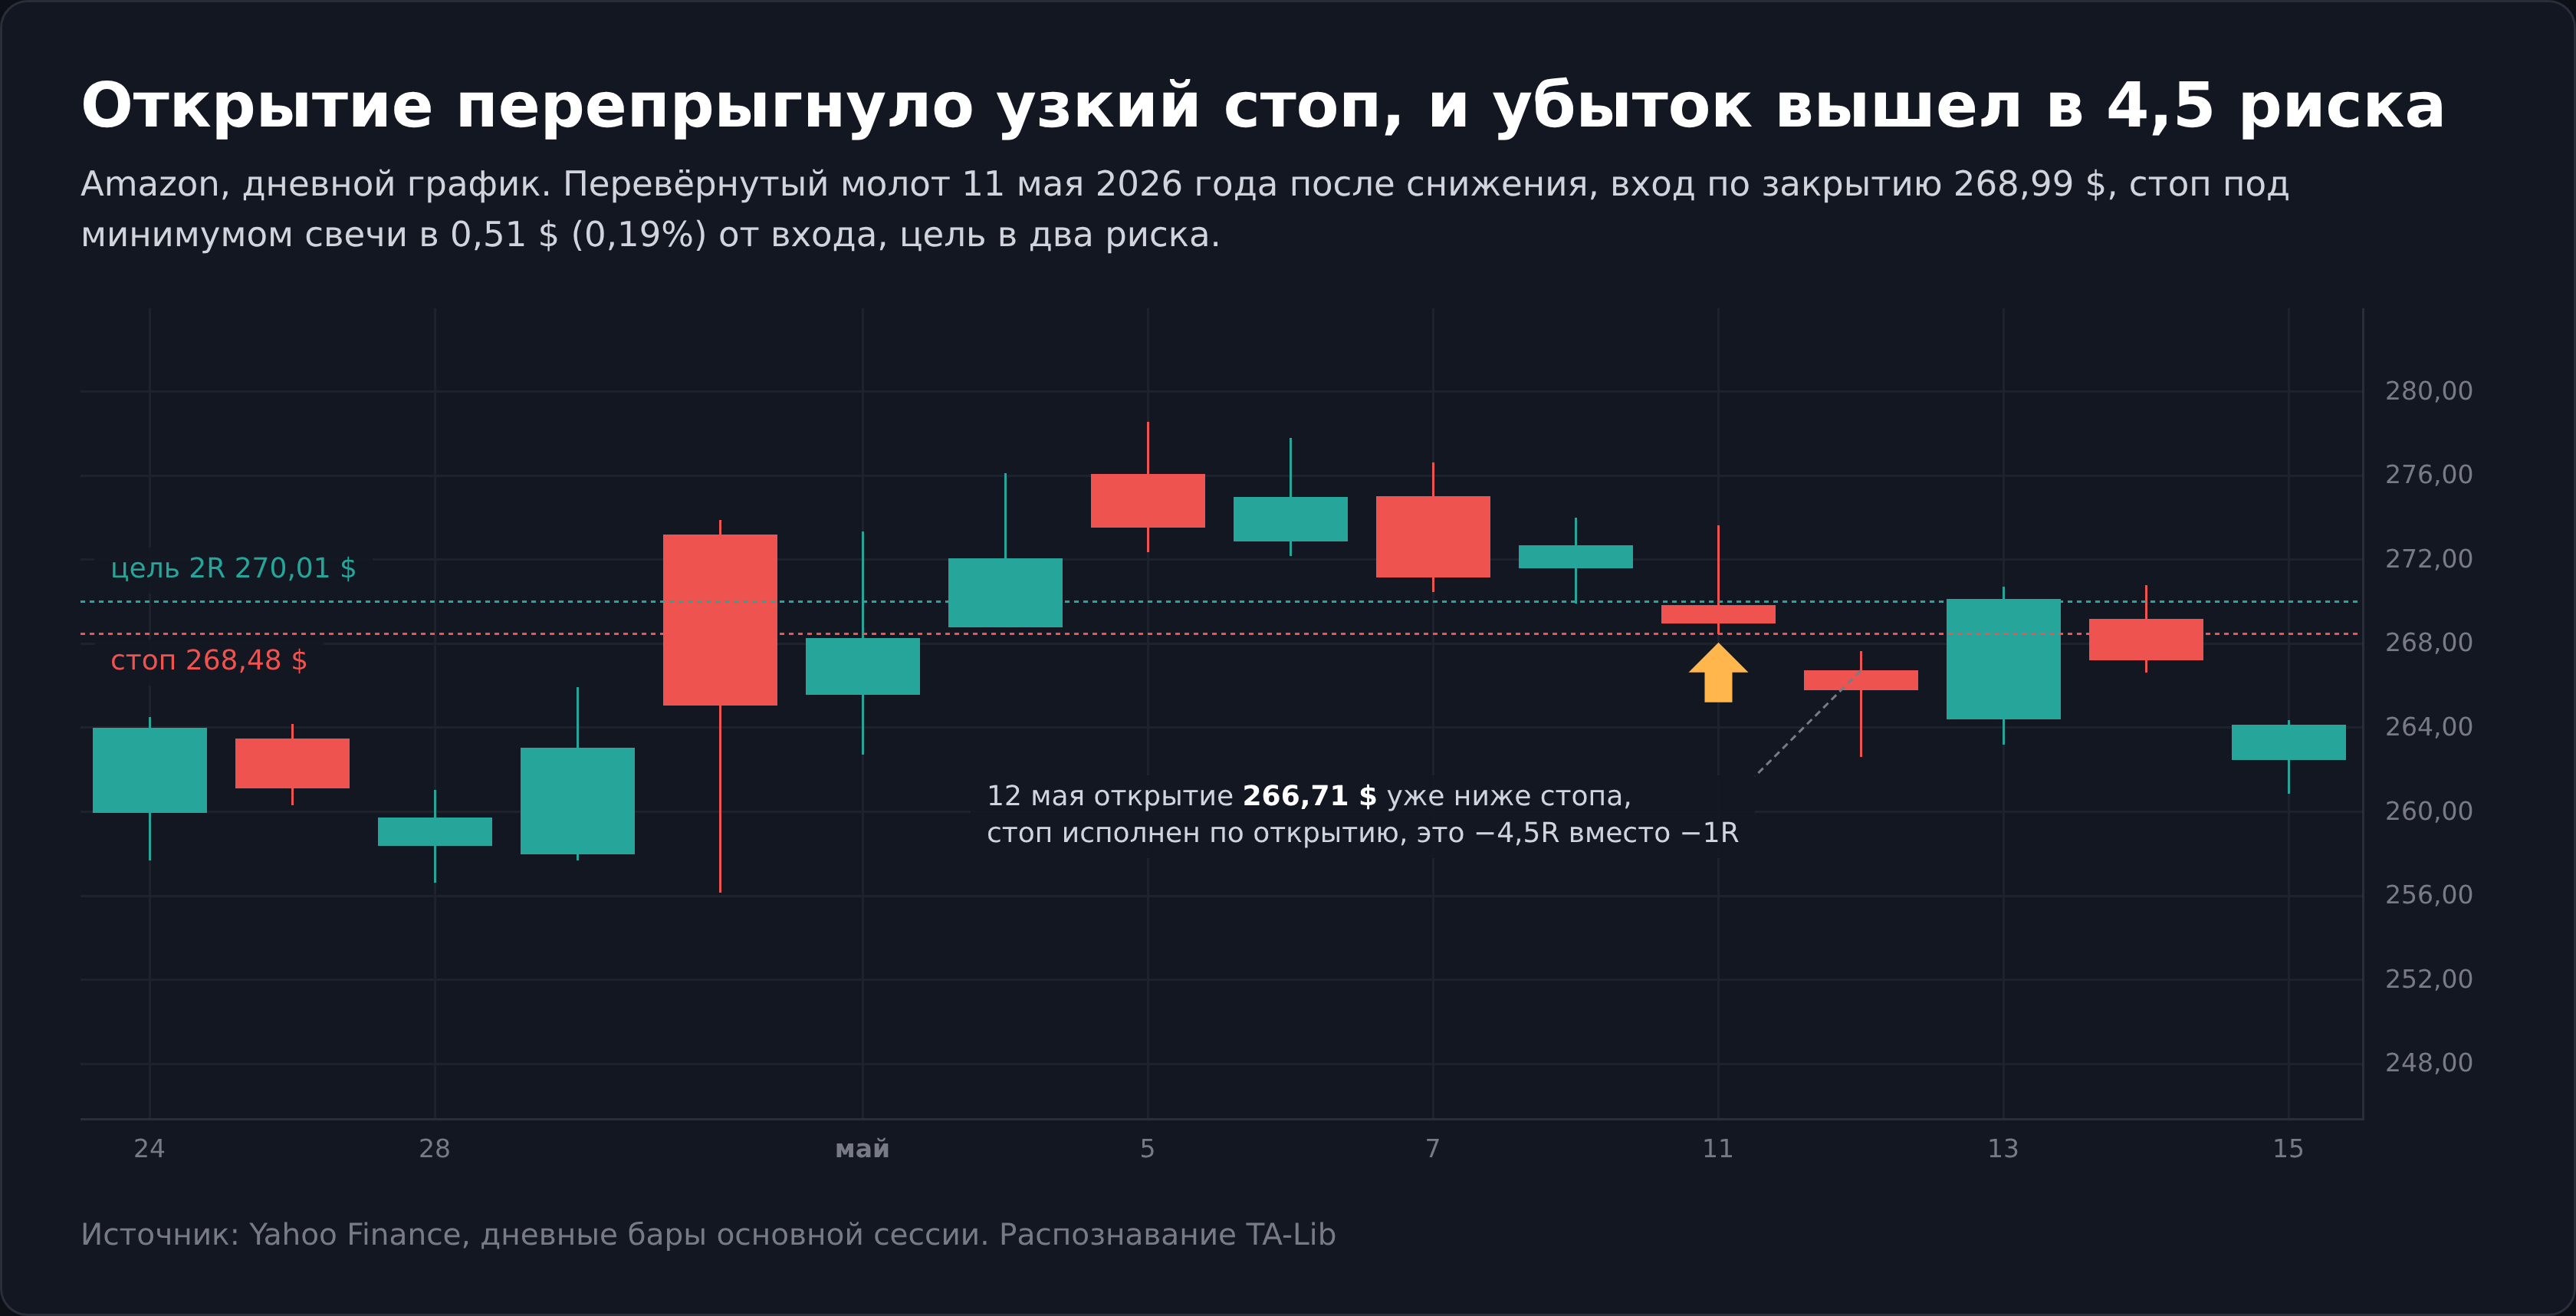
Близкий стоп дневной бар вообще не различает, а на американских акциях его ещё и перепрыгивает открытие. У перевёрнутого молота медианное расстояние до стопа всего 0,14% цены, у повешенного 0,13%, и день, задевший и стоп, и цель, пришёлся на 15,1% и 15,2% их сделок. Ещё чаще следующий день открывался уже за стопом, в 109 из 337 сделок по перевёрнутому молоту и в 209 из 559 по повешенному. Стоп тогда исполняется по цене открытия, и убыток выходит в несколько рисков. Средняя сделка по перевёрнутому молоту до комиссий лежит между −1,42R и −0,96R, в зависимости от того, как считать спорные дни.
Размер позиции от риска
Такой расчёт встроен в наш живой график. Вы вводите счёт, риск в процентах, вход и стоп, а панель показывает потерю при стопе, размер позиции в штуках и цель в 2R, после чего сделку можно сразу записать в журнал.
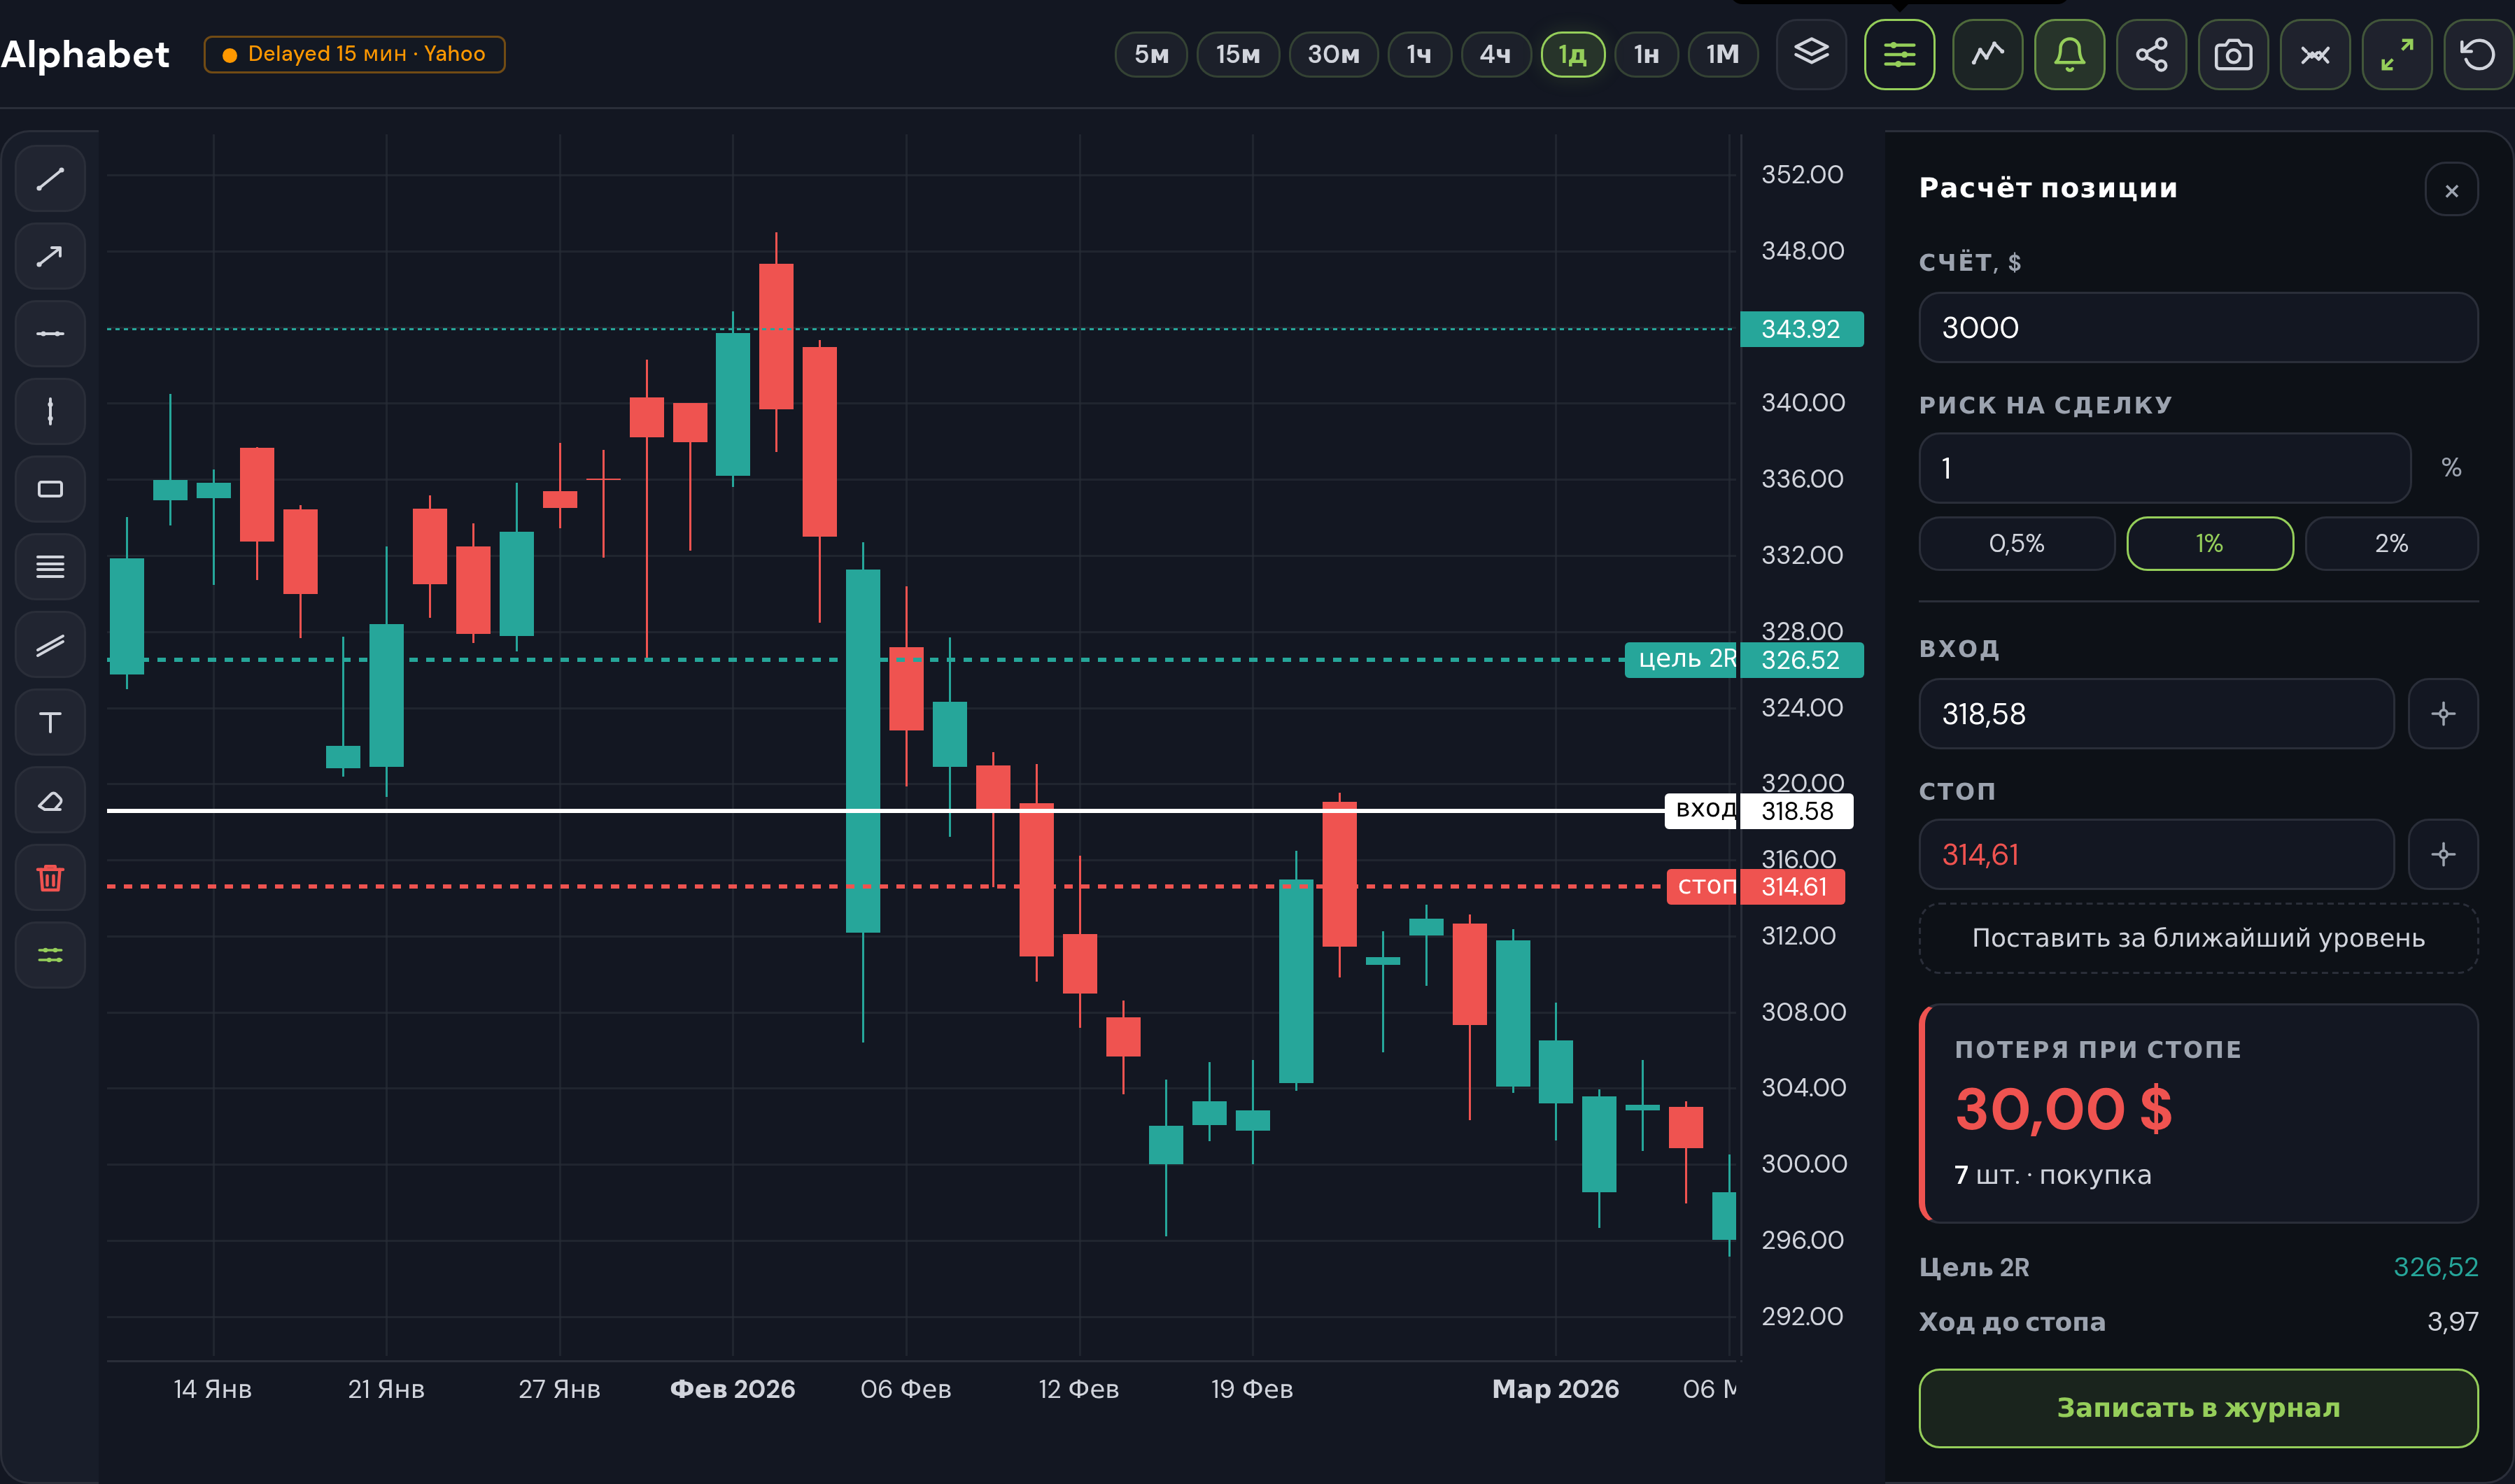
Акции NYSE и Nasdaq белорусу доступны через Just2Trade. На счёте MT5 Global комиссия по американским акциям составляет 0,006 $ за акцию при минимуме 1,5 $ за поручение, так что вход и выход из позиции в 7 акций Alphabet обойдутся в 3 $, десятую часть риска этой сделки. При позиции в 3 000 $ минимальная комиссия как раз равна тем 0,05% за сторону, которые заложены в расчёт выше.
Если зарубежный счёт открыть не получается, запасной маршрут внутри периметра НБРБ даёт ТехноИнвест (реестр НБРБ № 31, терминал xStation5, пополнение через ЕРИП). Там торгуются CFD, права на саму бумагу и дивиденда акционера нет, за перенос позиции через ночь списывается своп, а наличие нужного тикера проверяется в терминале до пополнения. Доход по операциям через компанию из реестра НБРБ освобождён от подоходного налога (п. 63 ст. 208 НК).
Что проверить перед входом
Перед входом по свече стоит ответить на три вопроса:
- Где встанет стоп? Цену за минимумом свечи, которая совпадает с проверенной поддержкой, видят все участники, а стоп посреди пустого графика защищает только от случайности.
- Стоп дальше обычного дневного шума? У моделей со стопом меньше 0,1 ATR каждый седьмой день задевал и стоп, и цель сразу, а каждый третий открывался уже за стопом. У моделей со стопом от половины ATR и шире спорных дней было от 0 до 3,4%.
- Нет ли рядом квартального отчёта, экс-дивидендной даты или заседания ФРС? Такие даты рисуют формы, к балансу спроса отношения не имеющие.
Два популярных фильтра я проверил отдельно, и перевеса по направлению не дал ни один. Свеча крупнее ATR у молота отскакивала даже реже обычного дня, 48,6% против 57,5% (z −1,53), у бычьего поглощения z вышел −1,51. Минимум свечи на 20-дневном минимуме, простейшая версия «свечи у поддержки», дал молоту 55,4% против 58,3% у обычных дней на таком же минимуме, z −0,76. Падение глубже 5% перед молотом снизило долю роста до 49,4%, тогда как обычные дни после такого же падения росли в 56,9% случаев.
Проверять всё это лучше не на живом счёте. Прогнать десяток свечных входов на исторических данных можно в нашем симуляторе трейдинга, а результаты удобно фиксировать в журнале сделок. Через 30 записей вы будете знать свою личную статистику по свечным входам, и она окажется полезнее любой чужой.
Ошибки, из-за которых свечной анализ не работает
- Паттерн находят задним числом. На истории глаз безошибочно выхватывает молот перед ростом и не замечает 40 таких же молотов, после которых ничего не случилось. Лекарство одно, формальные критерии, записанные до того, как вы открыли график, и проверка на всей выборке, а не на выбранных местах.
- Сравнивают свечи из разных источников. Бар по основной сессии и бар с премаркетом и постмаркетом у одного и того же дня расходятся тенями, а в день отчёта и закрытием. Спор о форме начинается со сверки источника.
- Торгуют на минутах. На М5 паттерны возникают ежечасно, а комиссия и спред на каждую сделку остаются прежними.
- Входят без стопа. Свеча ценна тем, что даёт уровень отмены. Вход без стопа выбрасывает единственное её преимущество и оставляет только гадание о направлении, а цена ошибки видна на кейсе Alphabet выше.
- Берут чужие критерии, не читая определений. У одного автора тень молота должна превышать тело вдвое, у другого втрое, третий добавляет условие по закрытию в верхней трети. TA-Lib считает молотом и свечу с тенью в 1,3 тела. Это разные фильтры с разной статистикой, и переносить выводы одного на условия другого нельзя.
Heikin Ashi и другие переделки японских свечей
Попыток улучшить японские свечи было много, но в терминалах закрепилась одна. Heikin Ashi пересчитывает каждую свечу по средним значениям, и график становится заметно спокойнее. Каги, ренко и график трёх линий тоже пришли из Японии, но время они выбрасывают и рисуют новый элемент только после хода цены на заданную величину, поэтому свечных моделей на них не ищут.
Считается он в четыре действия. Закрытие берётся как среднее четырёх цен периода, то есть сумма открытия, максимума, минимума и закрытия делится на четыре. Открытие равно среднему между открытием и закрытием предыдущей сглаженной свечи. Максимум выбирается наибольшим из реального максимума, сглаженного открытия и сглаженного закрытия. Минимум подбирается зеркально.
На тех же 20 акциях обычные свечи сменили цвет 24 643 раза, сглаженные 12 962, почти вдвое реже. Сглаживание обычно обвиняют в запаздывании, но сигнал в среднем приходил почти одновременно. От минимума движения до первой зелёной свечи прошло 4,74 бара у Heikin Ashi и 4,85 у обычных свечей, а цена к этому моменту ушла от минимума на 3,41% и 3,31%.
Реже торгуя, сглаженный график меньше платит комиссий, но заработка на смене цвета не даёт. Сделка «купить на зелёной, продать на красной» по Heikin Ashi длилась в среднем 4,1 дня и приносила +0,15% до комиссий, а простое владение теми же бумагами давало за 4,1 дня +0,25%. После комиссии 0,1% за сторону сделка уходит в −0,05%. У обычных свечей сделка приносила +0,05% за 2 дня при росте рынка на 0,12% за тот же срок.
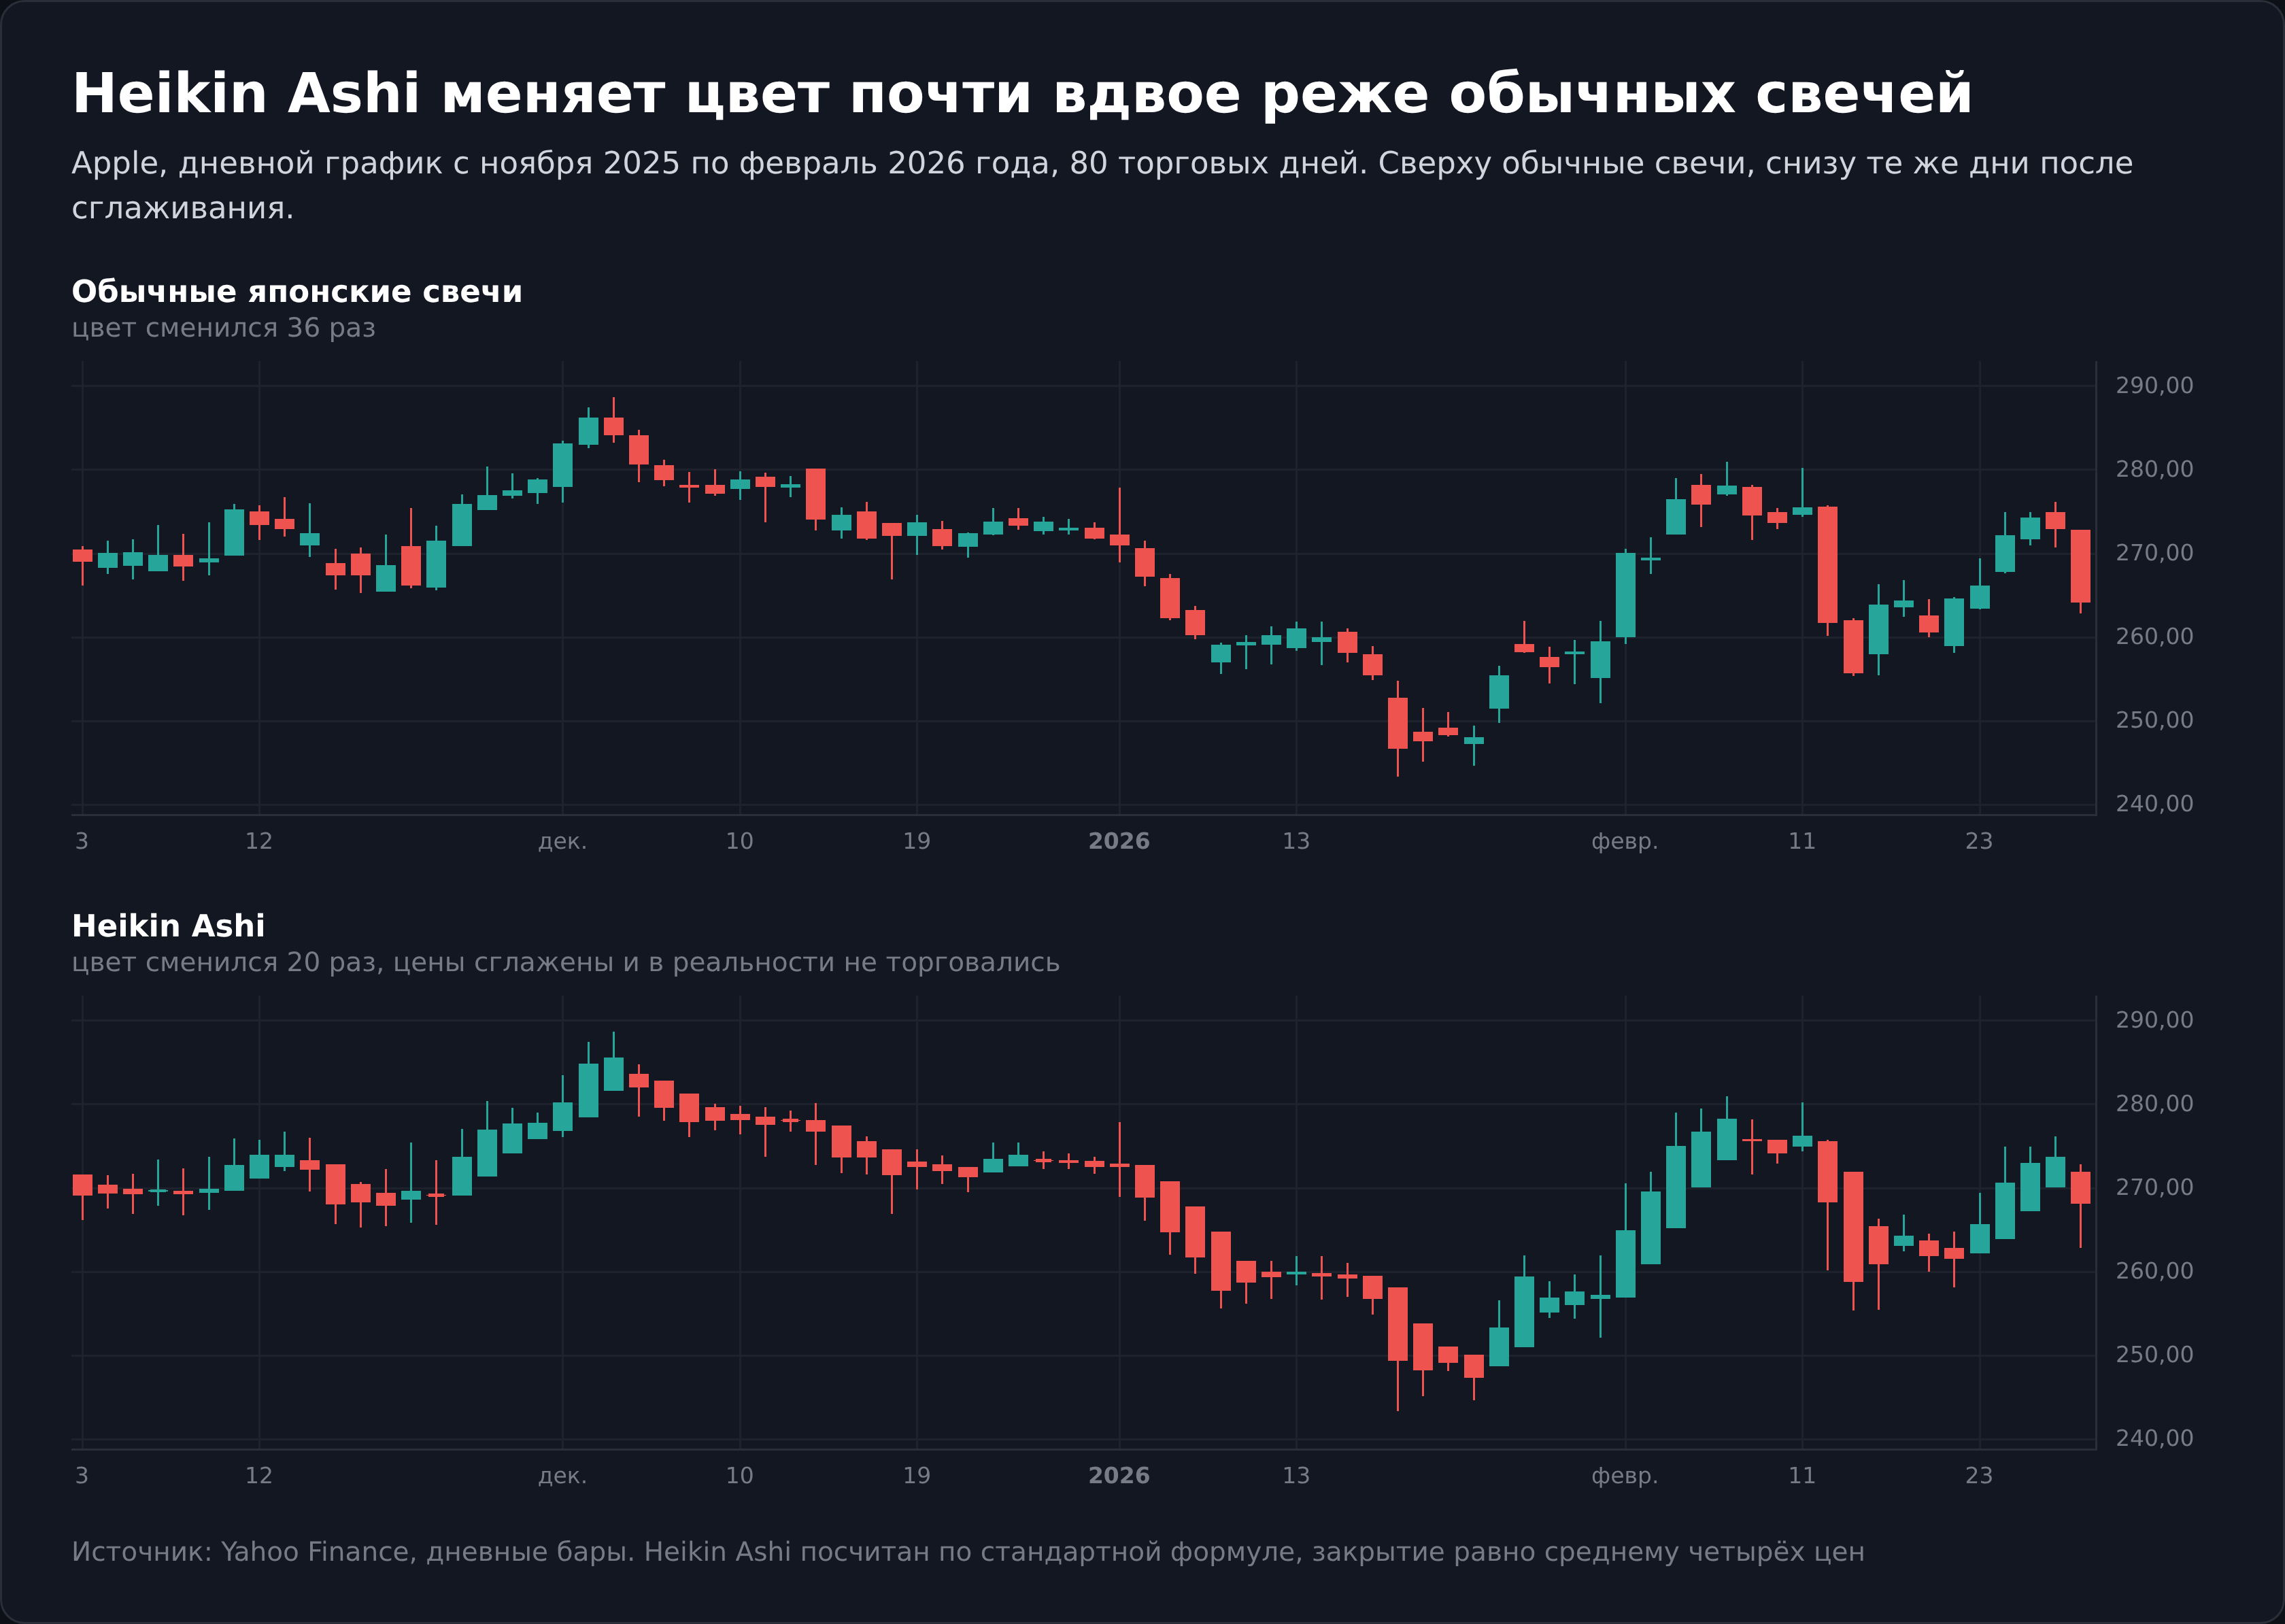
Цены на таком графике не существуют в реальности. Сглаженное открытие никогда не было ценой сделки, купить по нему нельзя. Поэтому стопы и цели считаются по обычному графику. На графике Apple выше сглаженная свеча 23 февраля 2026 года сменила цвет на зелёный. Стоп под её тенью лёг бы в 3,96 $ от реального закрытия 266,18 $, а под настоящим минимумом дня в 2,80 $, и позиция, посчитанная по сглаженной тени, вышла бы в 1,4 раза меньше нужной.
Heikin Ashi годится для оценки направления, обычные японские свечи для входа, выхода и стопа. Классические модели на сглаженном графике искать бессмысленно, они там не формируются в исходном виде.
Преимущества и недостатки свечного анализа
Кому это нужно и с чего начинать
График японских свечей полезен любому, кто вообще смотрит на цену, включая долгосрочного инвестора. Даже если вы покупаете бумагу на годы, умение прочитать дневную свечу помогает не покупать в день, когда рынок уже сходил вверх и вернулся обратно.
Трейдеру свечи нужны как инструмент разметки риска, а не как система прогноза. Ждать от формы предсказания направления не стоит, наш замер это показал. Ждать от неё понятного места для стопа вполне можно, и это уже немало.
Начните с одной свечи. Откройте в том же живом графике дневной таймфрейм знакомой бумаги и разберите десяток баров, спускаясь на часовой масштаб там, где тени непонятны. Затем добавьте контекст, уровни и средний диапазон. Потом проверьте пару моделей на истории в симуляторе, ведя записи. Порядок действий при разборе конкретной бумаги описан в пошаговом чек-листе.
Свеча описывает прошлое с абсолютной точностью и ничего не обещает про будущее. Она переводит хаос сделок в форму, о которой можно рассуждать, а дальше работают ваши правила входа, риск на сделку и терпение.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.