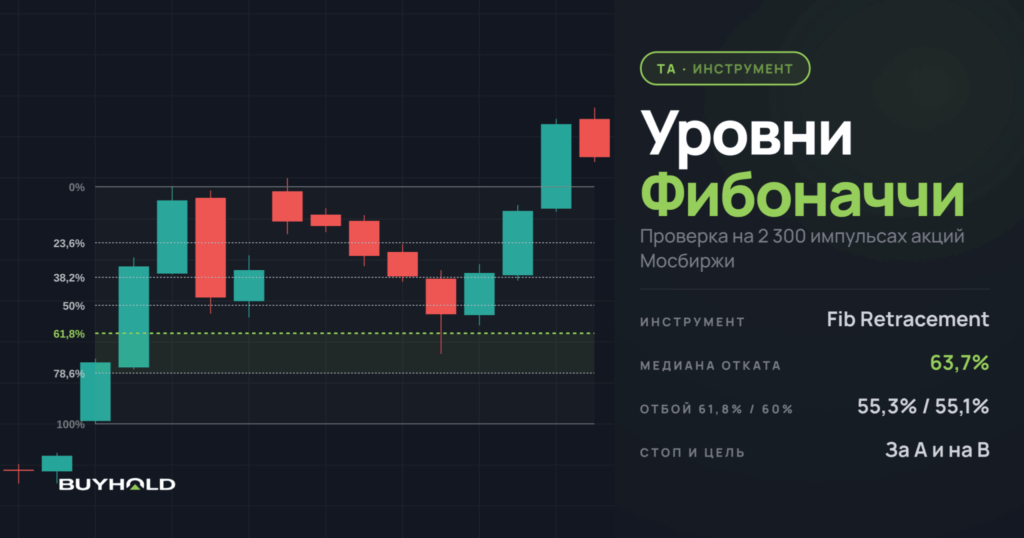
Уровни Фибоначчи делят откат цены после сильного движения на доли 23,6%, 38,2%, 50%, 61,8% и 78,6%, и трейдеры ждут у них разворота. Я проверил это на 2 300 импульсах 20 акций Мосбиржи за 2017–2026 годы. Откаты не собираются у чисел Фибоначчи, а сделка от уровня 61,8% дошла до цели в 32,2% случаев, от соседних 60% и 65% в 34,6% и 28,4%. Глубину отката задаёт размер импульса, а сетка полезна как линейка для стопа и цели.
Предупреждение о рисках. Статья учебная и не является индивидуальной инвестиционной рекомендацией. Все расчёты сделаны на прошлых данных, и прошлые результаты сделок не гарантируют будущих. Торговля с плечом и короткие продажи могут привести к потере большей части депозита.
- Найдите завершённое движение цены и его крайние точки, начало A и конец B.
- Растяните инструмент «Коррекция по Фибоначчи» от A к B. Терминал сам нарисует уровни 23,6%, 38,2%, 50%, 61,8% и 78,6%.
- Поставьте заявку на откате у выбранного уровня, чаще у 50% или 61,8%.
- Стоп разместите за точкой A, цель на уровне B или за ним.
- Объём считайте от расстояния до стопа, чтобы убыток был известен заранее.
Что такое уровни Фибоначчи
Коррекция по Фибоначчи (Fibonacci retracement) представляет собой набор горизонтальных линий между двумя экстремумами графика. Трейдер отмечает начало движения A и его конец B, а терминал делит расстояние между ними на доли и рисует линию на каждой. Если цена выросла со 100 до 200 ₽, то уровень 38,2% стоит на 161,80 ₽, 50% на 150 ₽, а 61,8% на 138,20 ₽. Считается просто, от вершины B вниз откладывается нужная доля всего хода.
В восходящем движении уровни работают как возможные поддержки для отката вниз, в нисходящем как сопротивления для отскока вверх. Логика у приёма понятная. Рынок редко идёт по прямой, после импульса часть участников фиксирует прибыль, и цена отдаёт кусок пройденного пути. Сетка отвечает на вопрос «какой кусок», а трейдер решает, где ставить лимитную заявку, где стоп и где цель.
У инструмента нет формулы в привычном смысле индикатора. Он не считает среднее, не сглаживает ряд и не запаздывает на N баров, всё решает выбор двух точек. Поэтому две сетки на одном графике у двух трейдеров почти никогда не совпадают, и к этой субъективности статья вернётся в разделе о построении.
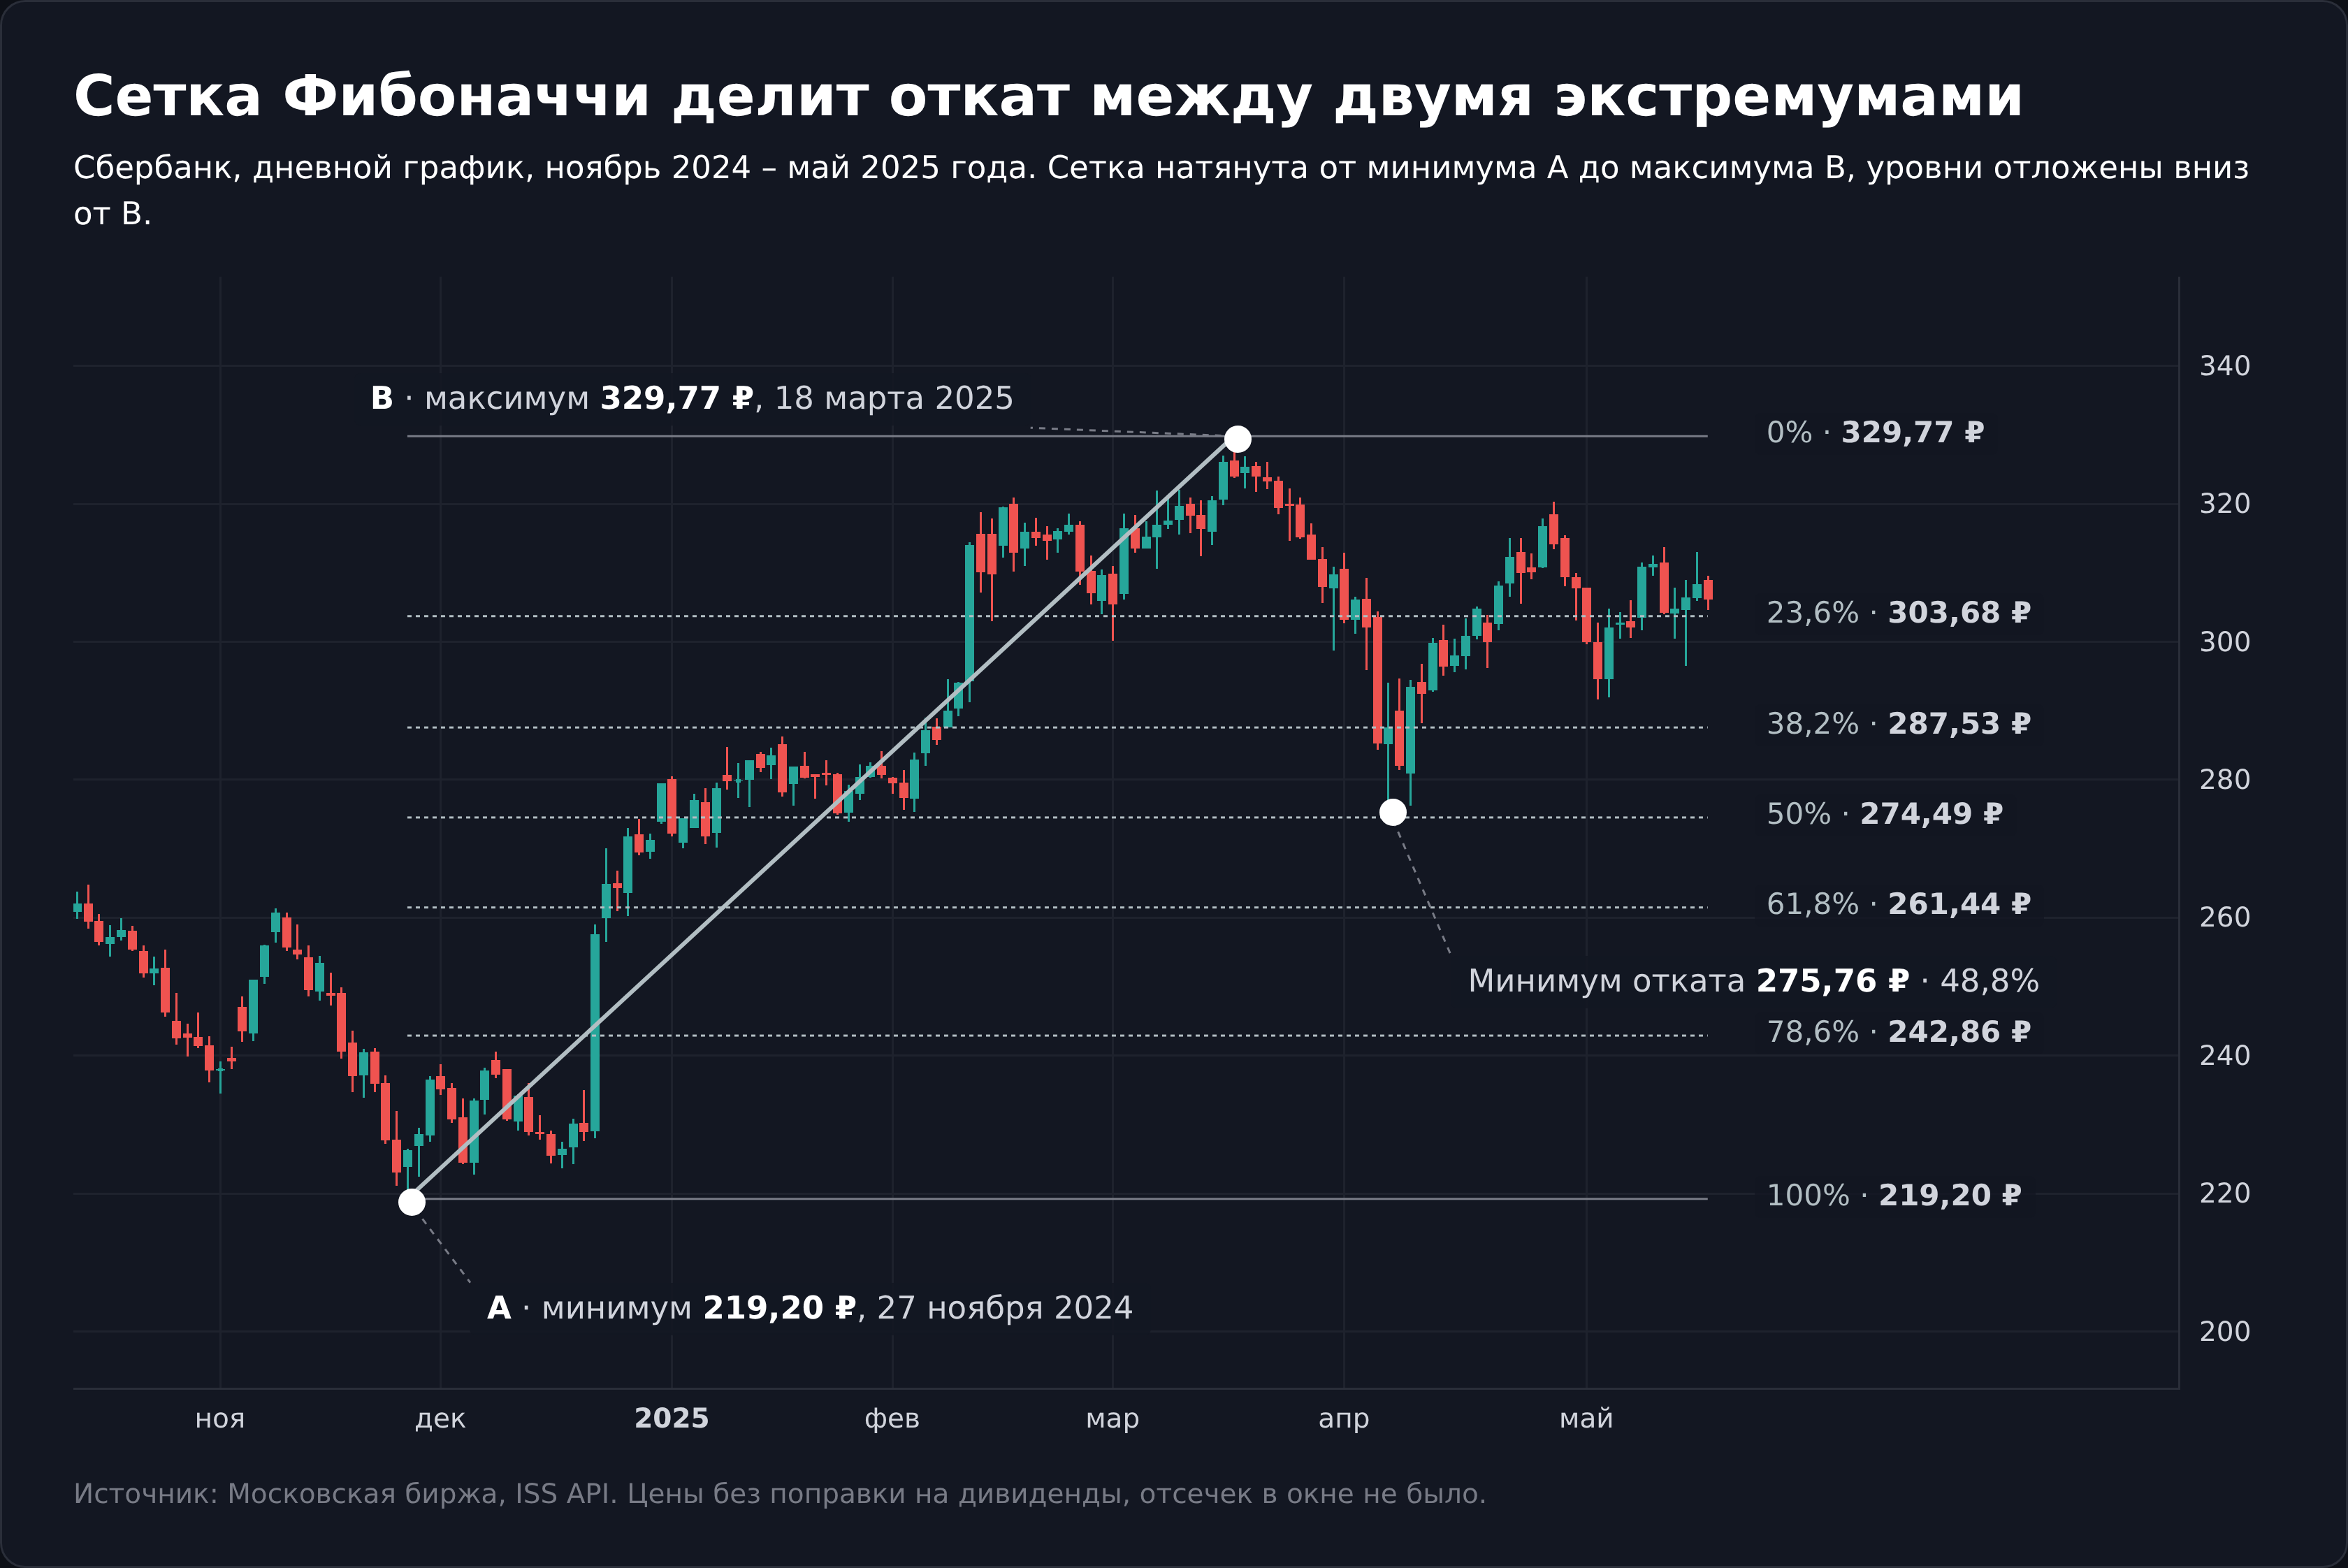
На графике Сбербанка сетка натянута от минимума 27 ноября 2024 года (219,20 ₽) до максимума 18 марта 2025 года (329,77 ₽). В апреле 2025 года цена откатилась до 275,76 ₽, то есть на 48,8% импульса, и развернулась в паре рублей от уровня 50%. Такие картинки и сделали инструмент популярным. Насколько они типичны, показывает проверка ниже.
Из каких чисел получаются 23,6%, 38,2% и 61,8%
Ряд Фибоначчи строится сложением двух предыдущих чисел: 1, 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144 и дальше. Чем дальше по ряду, тем ближе отношение соседних чисел к 0,618. Например, 89 ÷ 144 = 0,618, а 144 ÷ 89 = 1,618. Это число называют золотым сечением.
Остальные уровни получаются из того же отношения. Число через одно даёт 0,382 (55 ÷ 144), через два 0,236 (34 ÷ 144). Проще говоря, 0,382 равно 0,618 в квадрате, а 0,236 равно 0,618 в кубе. Уровень 78,6% берут как квадратный корень из 0,618, а 50% к ряду Фибоначчи вообще не относится и пришёл из теории Доу.
| Уровень | Как получается | Что им обычно описывают | В наборе MetaTrader 5 по умолчанию |
|---|---|---|---|
| 23,6% | 0,618 в кубе, 34 ÷ 144 | мелкая пауза в сильном тренде | да |
| 38,2% | 0,618 в квадрате, 55 ÷ 144 | неглубокий откат, тренд сильный | да |
| 50% | половина хода, не из ряда | середина движения, теория Доу | да |
| 61,8% | 89 ÷ 144, золотое сечение | глубокий откат, «последний рубеж» тренда | да |
| 78,6% | корень из 0,618 | очень глубокий откат, гармонические фигуры | нет |
| 100% | полный ход | возврат к началу импульса | да |
Набор по умолчанию взят из справки MetaTrader 5, где к нему добавлены ещё расширения 161,8%, 261,8% и 423,6%. В справке TradingView ключевыми названы 23,6%, 38,2%, 61,8% и 100%, а остальные доли, в том числе 78,6%, включаются в настройках инструмента.
Уровни вроде 14,6%, 76,4%, 85,4% и 88,6% встречаются в старых статьях и гармонических моделях. У 76,4% простое происхождение, это 1 минус 0,236, а у 88,6% я не нашёл первоисточника, на который ссылались бы авторы, использующие этот уровень.
Как числа из задачи о кроликах попали в трейдинг
Стандартом эти правила сделала книга Альфреда Фроста и Роберта Пректера Elliott Wave Principle 1978 года. В волновой теории принято, что откат второй волны обычно не глубже 61,8% первой, а четвёртая волна чаще отдаёт меньше 38,2% третьей. Отсюда и деление уровней на неглубокие и глубокие. Кто работает с волнами, берёт сетку как проверку разметки, и об этом подробнее в разборе волновой теории Эллиотта.
В 2008 году Кэролин Бороден выпустила книгу Fibonacci Trading, где в качестве сигнала предложила схождение уровней из разных импульсов в одной ценовой зоне. К этой идее тоже есть вопросы, и они разобраны в разделе про стратегии.
Как построить уровни Фибоначчи на графике
В растущем рынке сетку тянут от минимума A к максимуму B, в падающем от максимума к минимуму. Терминал сам разложит уровни в нужную сторону, а 0% окажется на последней точке движения. Трудно другое, решить, какой из десятка минимумов и максимумов на экране считать A и B.
- Выберите таймфрейм, на котором принимаете решения. Для позиции на недели это дневной график, для сделки внутри дня часовой.
- Найдите последний завершённый импульс, то есть движение, после которого цена уже начала откатываться. Сетку на ещё растущем графике строить рано, вершины B пока нет.
- Поставьте первую точку на экстремум начала движения, вторую на экстремум конца. Для роста это минимум, потом максимум.
- Проверьте, что между A и B нет более глубокого минимума. Если есть, импульс начинается от него.
- Добавьте в настройках 78,6%, если терминал его не показывает, и включите продление линий вправо.
Какие точки брать за начало и конец импульса
Единого правила нет, и это главная слабость инструмента. Один трейдер натянет сетку на движение за месяц, другой на движение за полгода, и уровни разойдутся на десятки рублей.
Берите движение, которое хорошо видно на таймфрейме, где вы принимаете решения, и после которого цена уже отошла от вершины хотя бы на 2–3 средних дневных размаха. Средний дневной размах меряют индикатором ATR (статья про индикатор ATR). Чтобы в проверке не выбирать точки глазом, я брал импульсы индикатором ZigZag с разворотом на 3 ATR. Как он устроен и почему перерисовывает последнюю вершину, описано в разборе индикатора ZigZag.
Как строить уровни Фибоначчи в падающем тренде
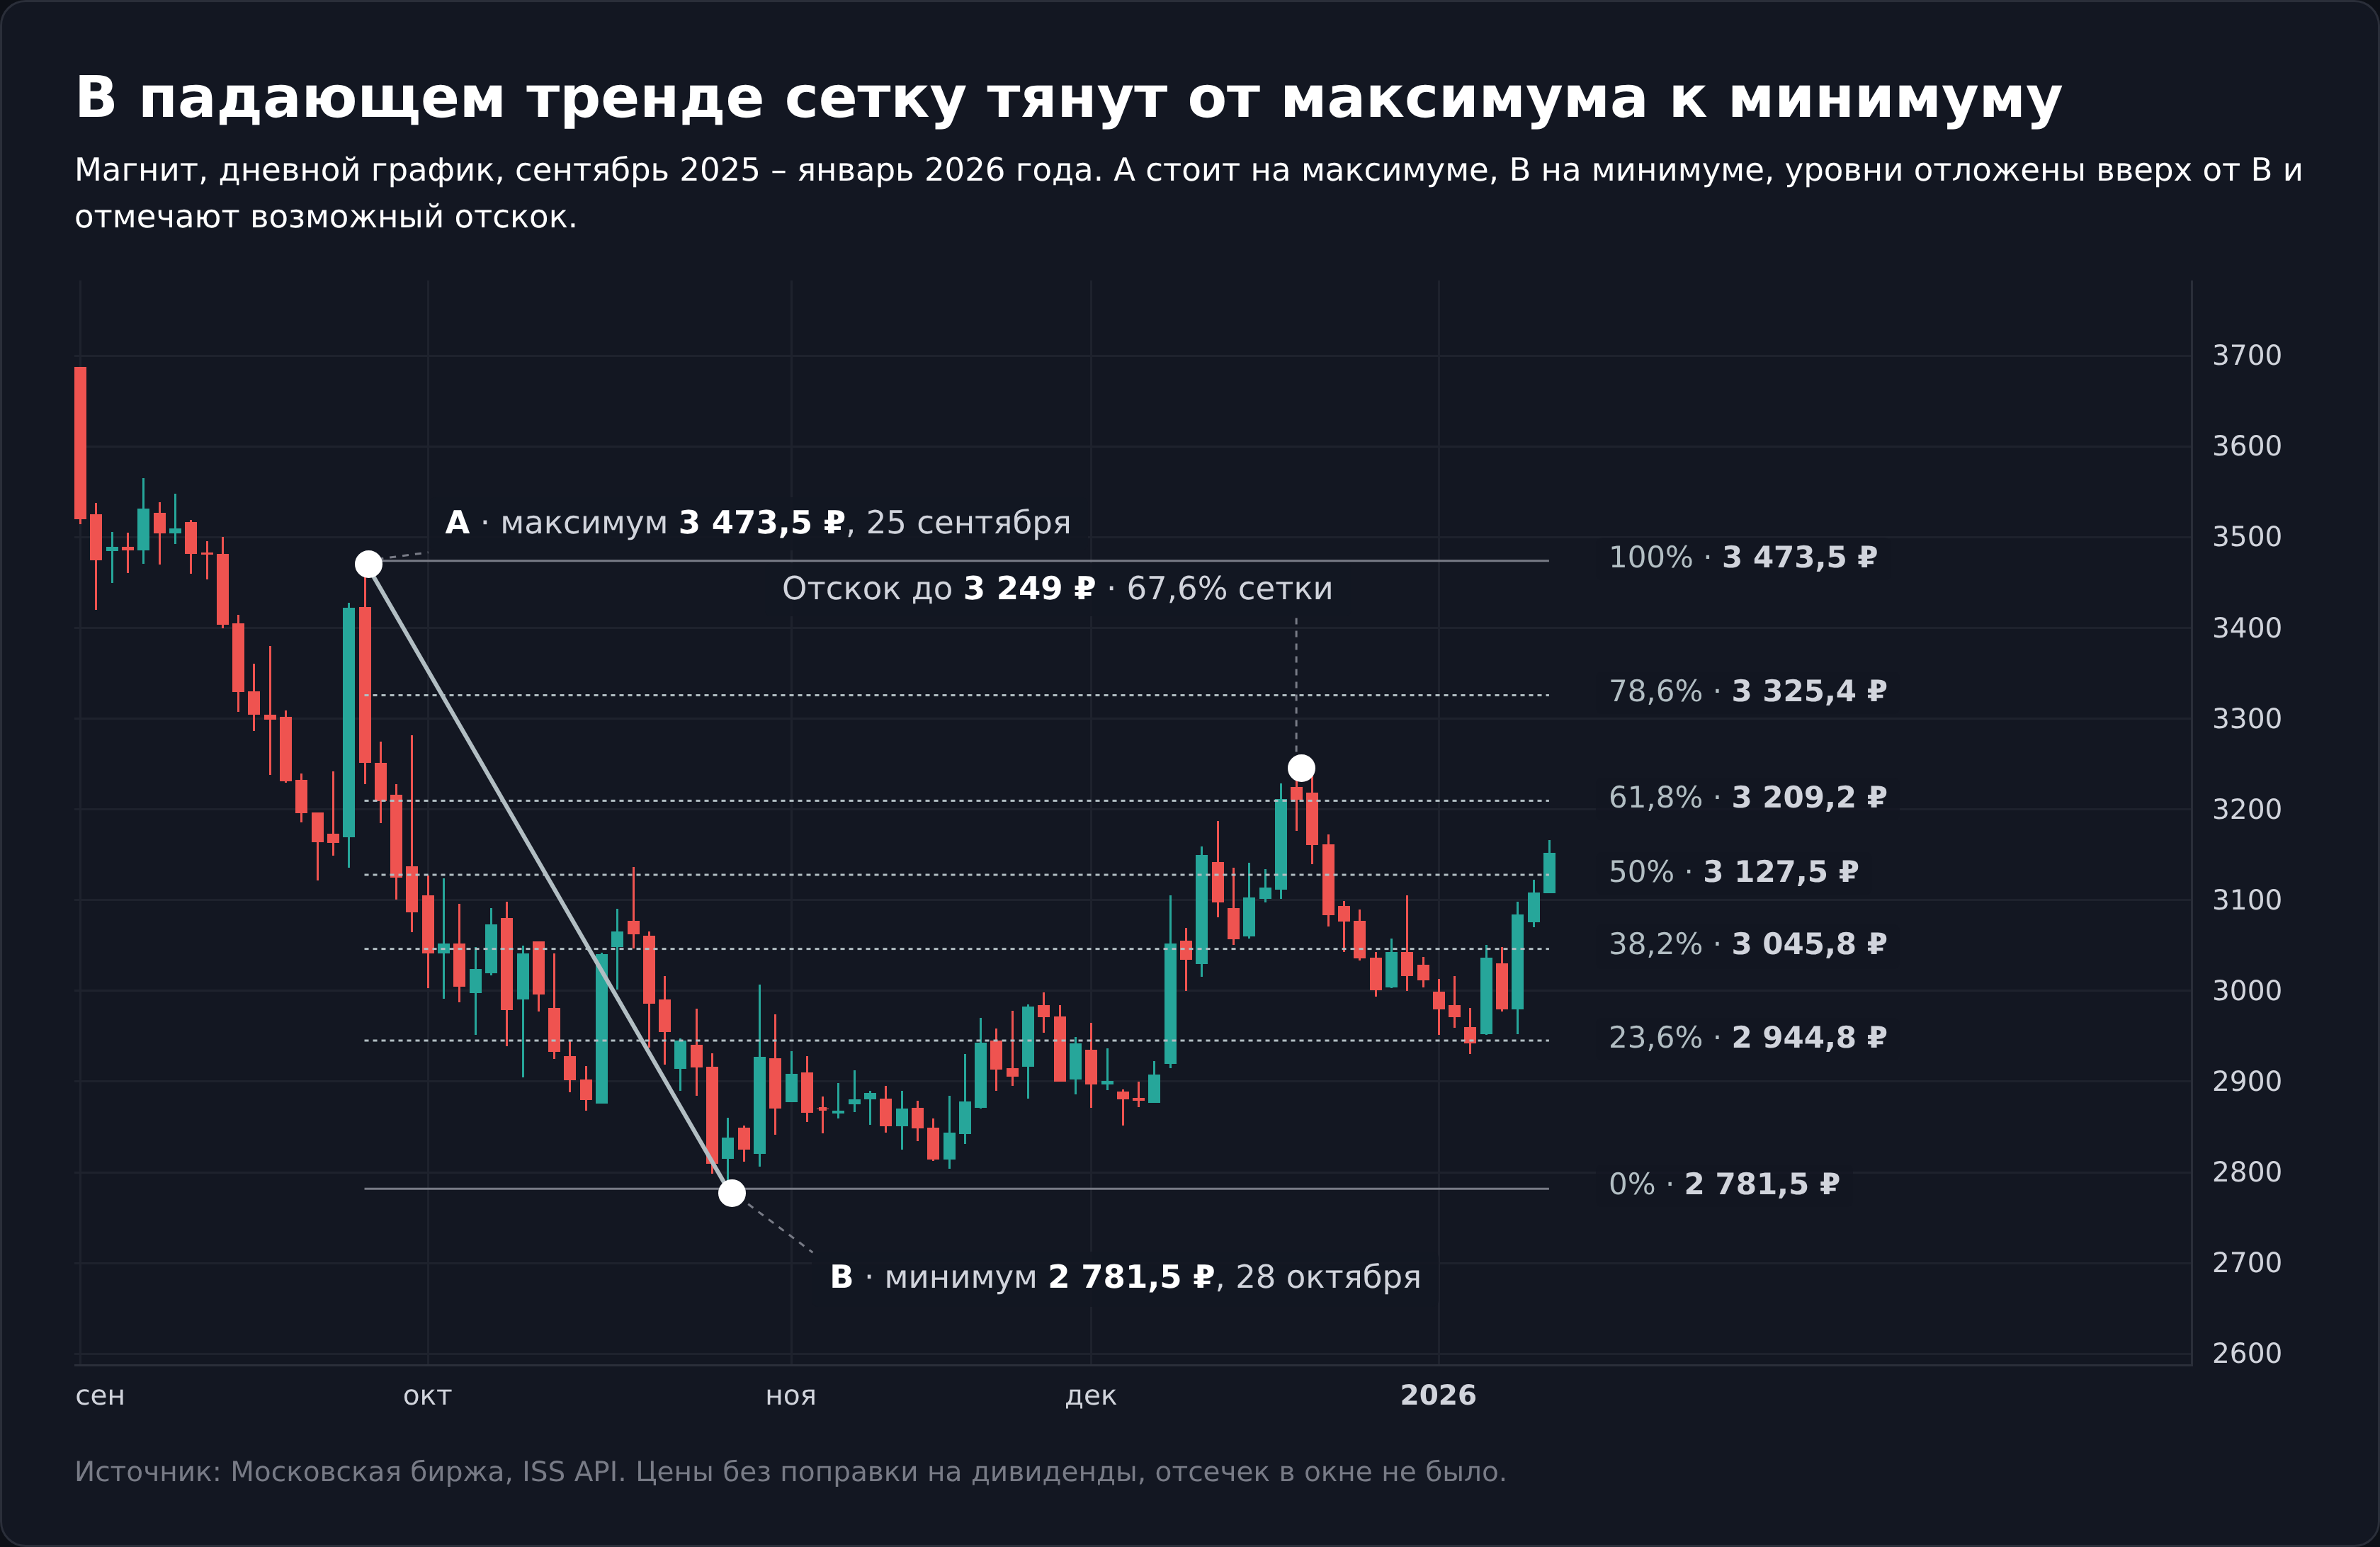
В падающем рынке точки меняются местами. A ставят на максимум, с которого началось падение, B на минимум, а уровни откладываются от B вверх и отмечают, докуда может дойти отскок. Если вы ждёте продолжения падения, эти уровни служат местом для продажи, а для покупателя они цель отскока.
На графике Магнита сетка натянута от максимума 25 сентября 2025 года (3 473,5 ₽) до минимума 28 октября (2 781,5 ₽). В середине декабря отскок дошёл до 3 249 ₽, то есть до 67,6% падения, и остановился между уровнями 61,8% и 78,6%.
По теням или по закрытиям
Классическая сетка строится по теням, от минимума свечи до максимума. Часть трейдеров берёт цены закрытия, потому что тень показывает мгновенную цену, а закрытие тот уровень, который рынок удержал до конца дня. На 2 338 импульсах Мосбиржи уровень 61,8%, построенный двумя способами, расходился в медиане на 0,24 ATR, или 0,63% цены, а в четверти случаев больше чем на 0,5 ATR.
Полпроцента цены на акции за 300 ₽ дают полтора рубля. Для лимитной заявки это разница между исполнением и промахом, поэтому заранее решите, как строите сетку, и не меняйте способ от сделки к сделке.
Линейная или логарифмическая шкала
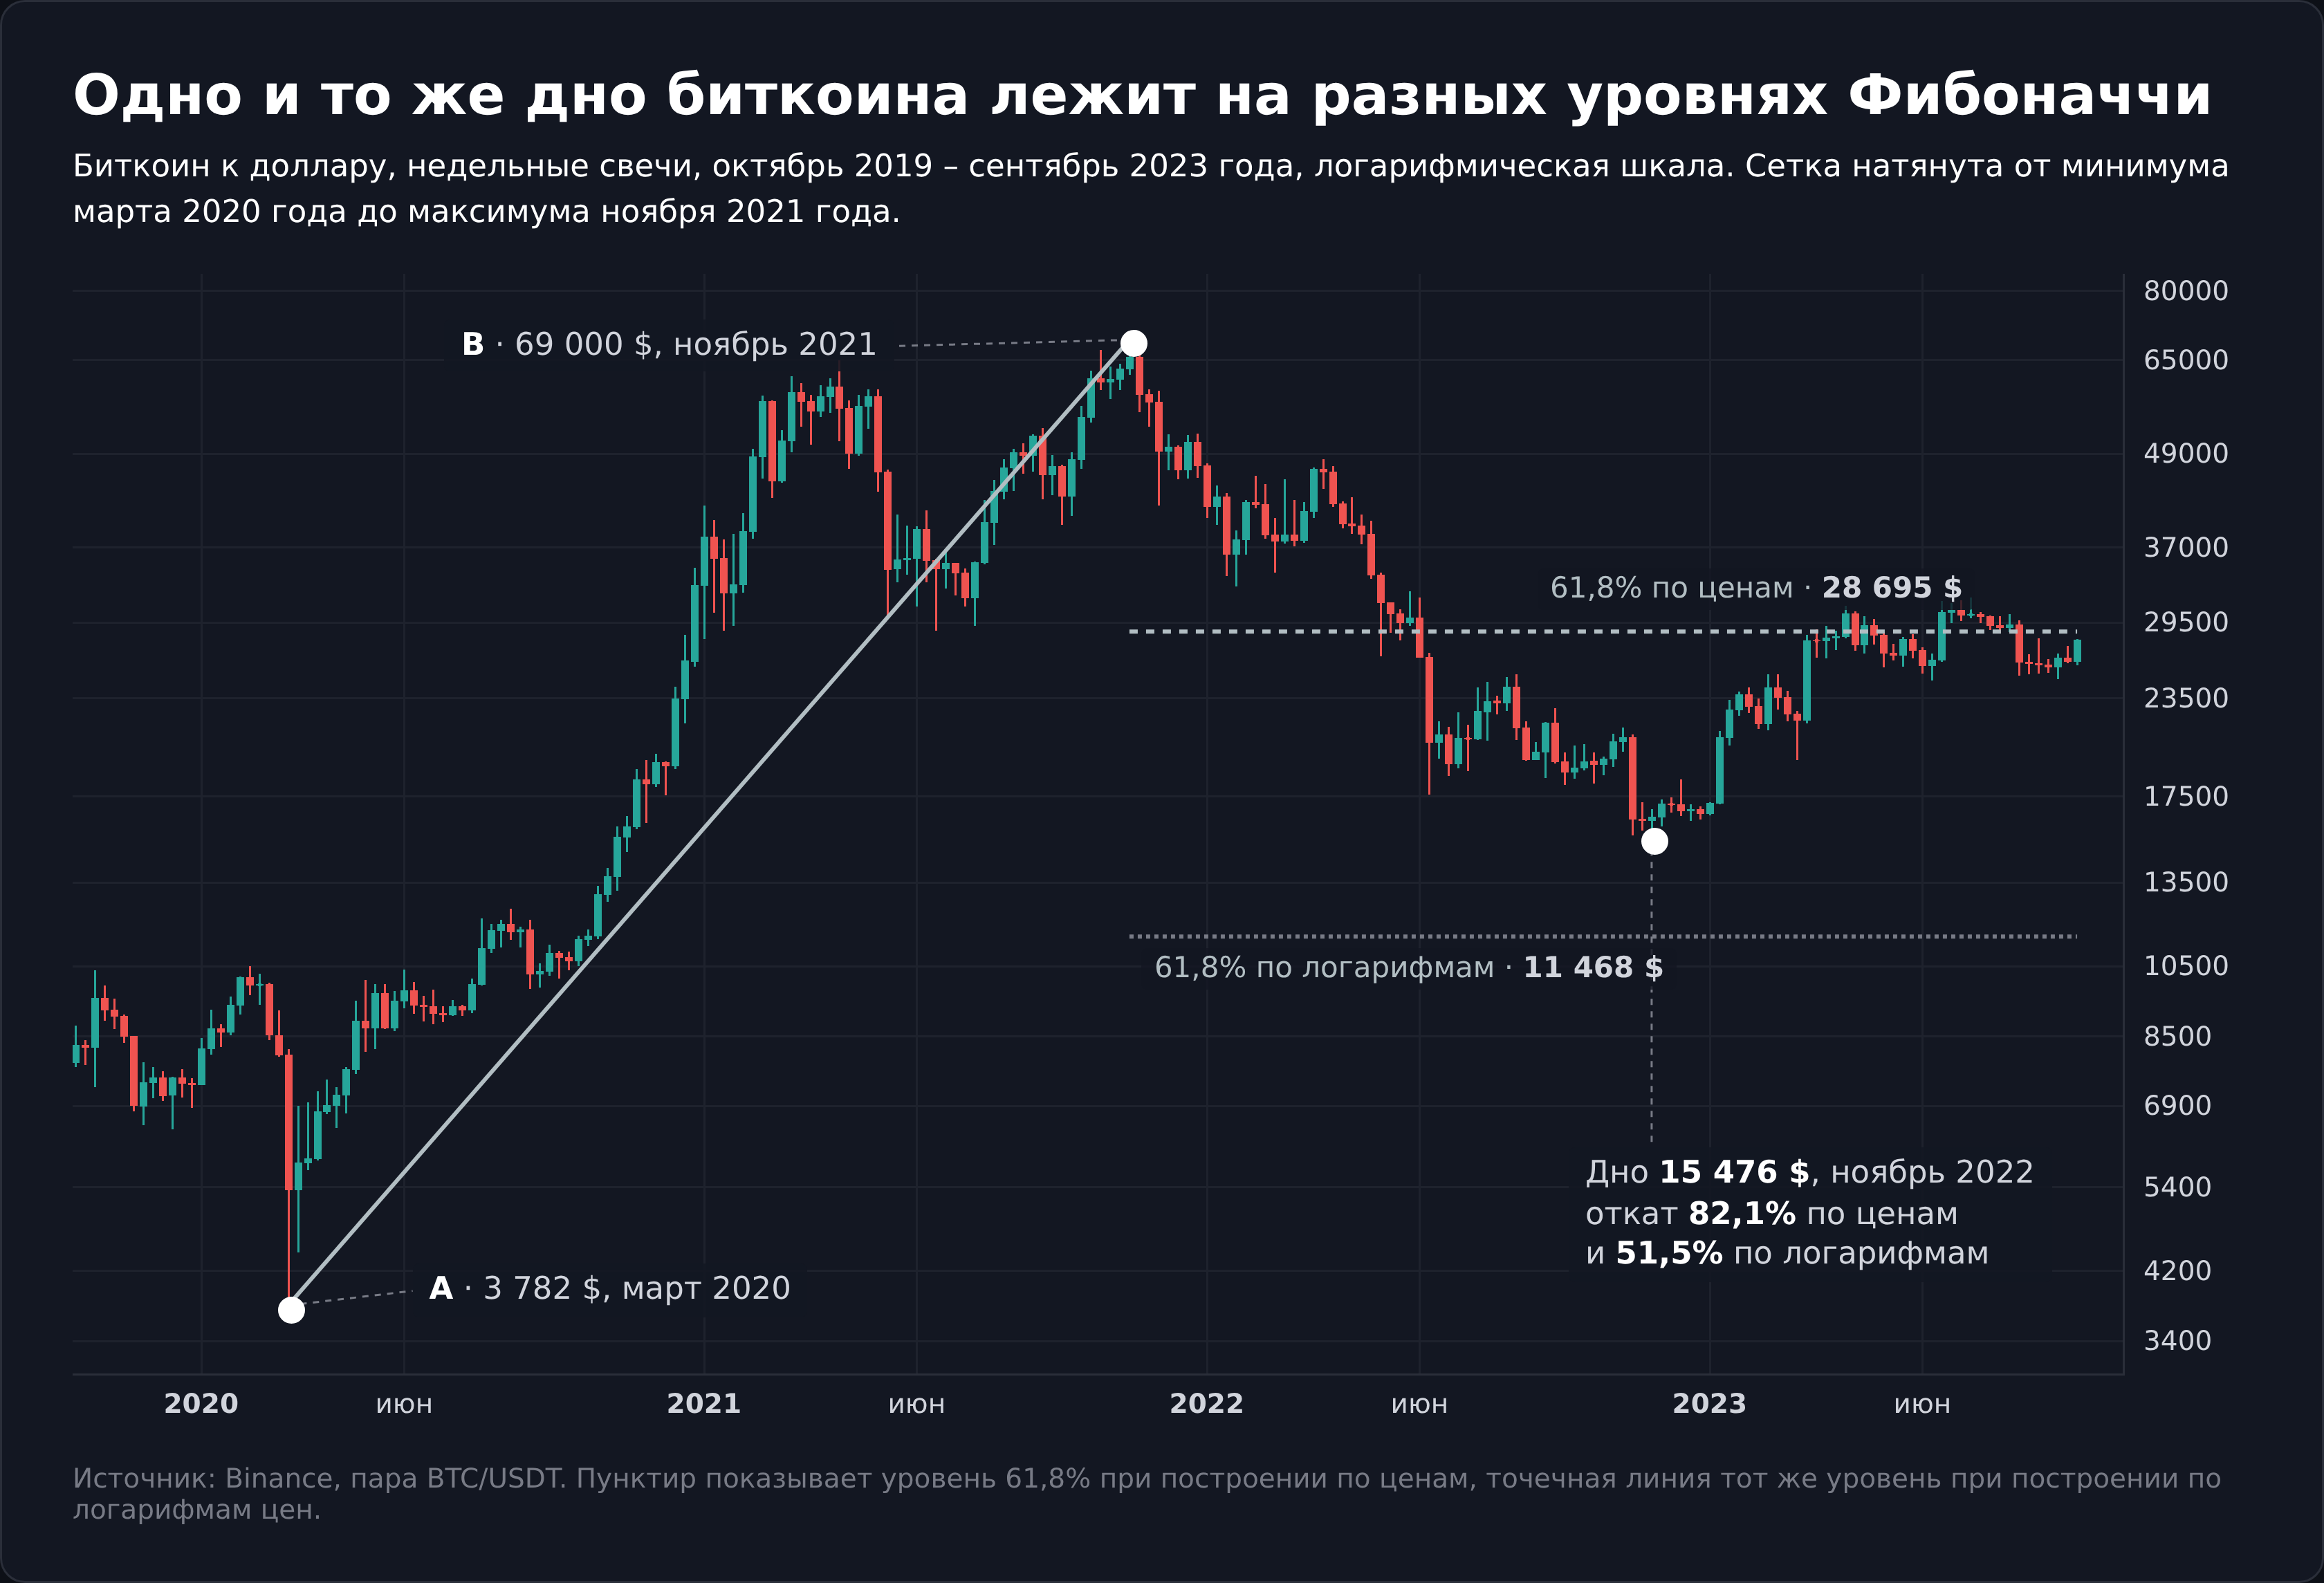
На движении в десятки процентов способ построения меняет всё. Линейная сетка делит расстояние в рублях или долларах, логарифмическая делит его в процентах. В TradingView для этого есть галочка «Уровни Фибо, основанные на лог. шкале» во вкладке «Стиль», и она доступна, только когда на графике включена логарифмическая шкала.
Когда я считал сетку для биткоина от минимума марта 2020 года (3 782 $) до максимума ноября 2021 года (69 000 $), уровень 61,8% вышел на 28 695 $ в линейной сетке и на 11 468 $ в логарифмической. Дно ноября 2022 года на 15 476 $ по ценам равно откату на 82,1%, по логарифмам на 51,5%. Один и тот же минимум можно подать как «глубокий пробой 78,6%» и как «отбой от 50%», в зависимости от галочки.
Для акций внутри года разница невелика. На импульсе Сбербанка 219,20 → 329,77 ₽ линейный уровень 61,8% стоит на 261,44 ₽, логарифмический примерно на 256 ₽. Чем больше движение в процентах, тем сильнее расходятся сетки, и на росте в разы выбор шкалы нужно делать до построения, а не после.
Где найти инструмент в терминале
В TradingView инструмент называется «Коррекция по Фибоначчи» и лежит в группе инструментов Ганна и Фибоначчи на левой панели. В MetaTrader 5 он находится в меню «Вставка» среди объектов Фибоначчи. В QUIK в разделе графических инструментов есть «Уровни Фибоначчи», а рядом «Дуги», «Веер» и «Временные зоны Фибоначчи».
После того как вы нарисовали уровни Фибоначчи, загляните в настройки объекта. В TradingView там можно включить и выключить отдельные доли, добавить свою (например, 78,6%), продлить линии вправо, развернуть сетку и включить построение по логарифмической шкале. В MetaTrader 5 список уровней задаётся во вкладке «Уровни» свойств объекта. Настройки сохраняются как шаблон, и дальше каждая новая сетка рисуется с вашим набором долей.
На уровни Фибоначчи в TradingView можно поставить оповещение. Правой кнопкой по сетке выбирается «Добавить оповещение для Коррекции Фибоначчи», и сигнал придёт, когда цена пересечёт уровень или войдёт в диапазон между двумя уровнями, например между 0,382 и 0,618. Так не нужно сидеть у графика в ожидании отката.
Потренироваться строить уровни Фибоначчи на истории без риска можно в торговом симуляторе BUYHOLD. В нём есть коррекция, расширение, веер и временные зоны Фибоначчи, а будущие свечи скрыты, поэтому сетку приходится строить так же, как в реальной торговле, не зная продолжения.
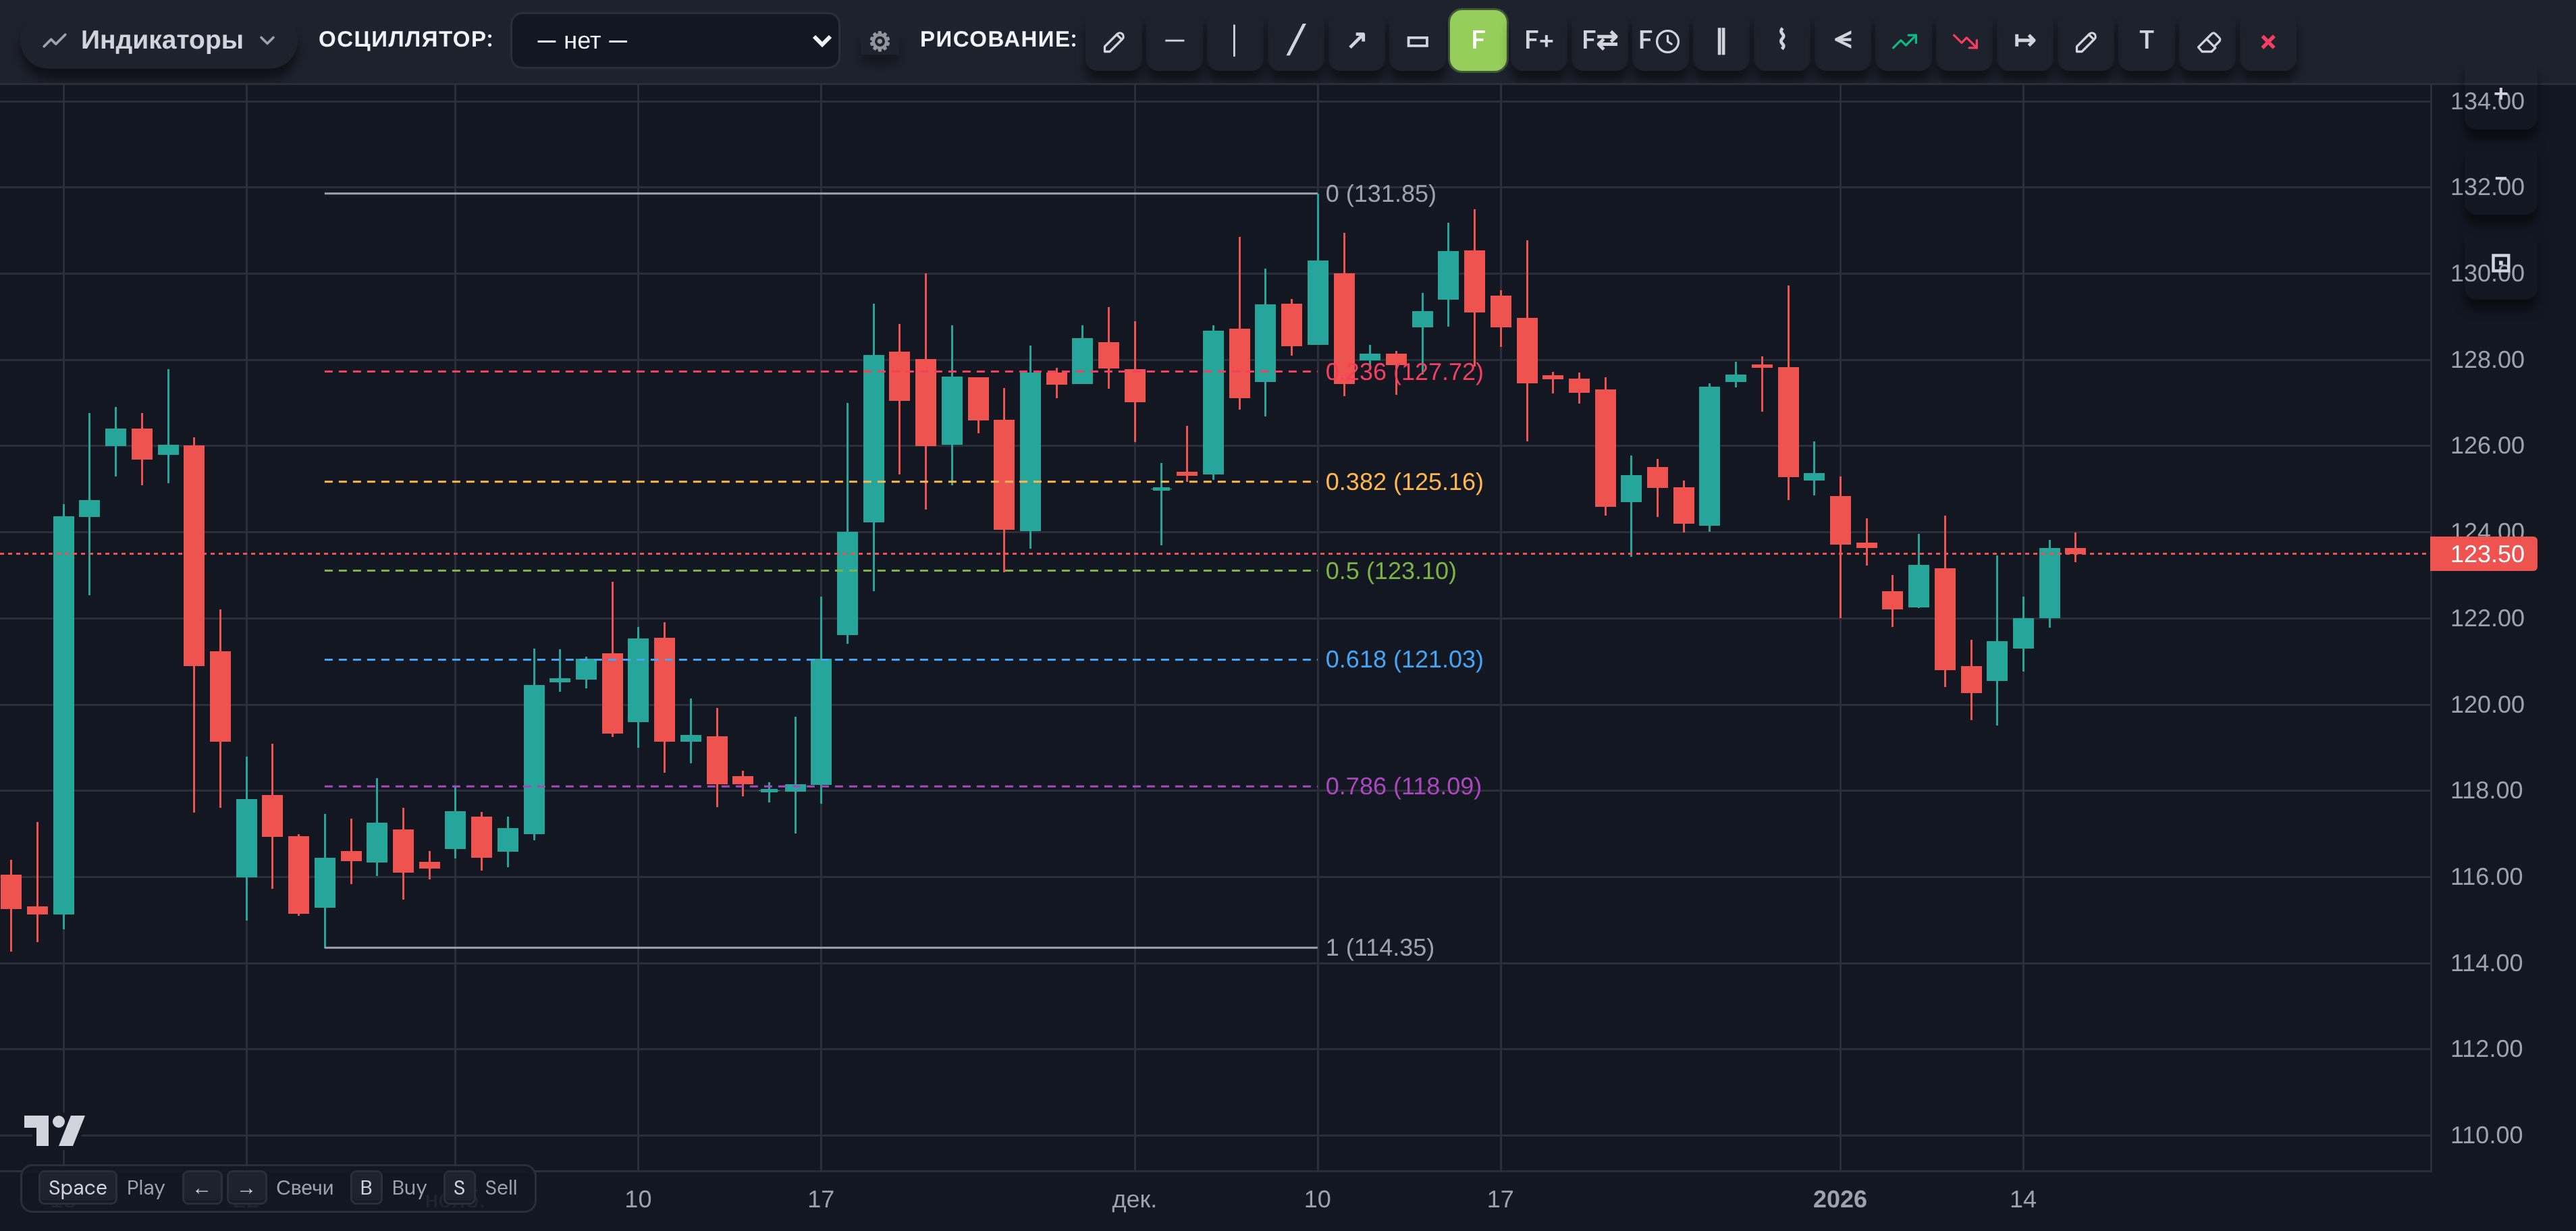
Как читать уровни Фибоначчи
Учебная трактовка связывает глубину отката с силой тренда. Откат до 23,6–38,2% считают признаком сильного движения, 50–61,8% нормальной коррекцией, а уход за 78,6% сигналом, что импульс, скорее всего, закончился.
| Уровень | Как его принято читать | Что показала проверка на Мосбирже |
|---|---|---|
| 23,6% | короткая пауза в сильном тренде | на дневках откат мельче 23,6% встретился в 1,9% случаев |
| 38,2% | неглубокий откат, тренд сильный | обычная глубина после крупного движения, медиана 36% |
| 50% | середина движения | отскок в 48,6% касаний, реже соседних долей |
| 61,8% | глубокий откат, последний рубеж тренда | отскок в 55,3% касаний, как у 60% |
| 78,6% | очень глубокий откат | после мелкого движения цена обычно уходит дальше, за начало |
Глубину отката на Мосбирже лучше предсказывал размер движения, чем номер уровня. После крупного импульса откат обычно мелкий, после мелкого почти полный. Цифры приведены в разделе о проверке ниже.
Как торговать по уровням Фибоначчи
Главное применение сетки в торговле по тренду состоит в покупке отката в росте и продаже отскока в падении. Уровень задаёт место входа, а стоп и цель берутся из той же сетки. Такой вход дешевле покупки на максимуме, и стоп у него ближе.
Покупка отката по тренду и её арифметика
- Тренд: цена сделала импульс вверх, и вершина B подтверждена откатом.
- Вход: лимитная заявка на выбранном уровне, чаще 50% или 61,8%.
- Стоп: за началом импульса A. Вариант поближе ставят за 78,6%, но тогда стоп чаще выбивает случайным проколом.
- Цель: вершина B, агрессивный вариант на уровнях 127,2% или 161,8% той же сетки.
- Объём: от расстояния до стопа, чтобы убыток на стопе был заранее известен.
При входе на 61,8%, стопе за A и цели на B прибыль больше риска в 1,62 раза, и это выглядит выгодно.
Но если цена ведёт себя как случайное блуждание, то есть движется без памяти о прошлых ценах, вероятность дойти до B раньше, чем до A, равна расстоянию от A до входа, делённому на длину импульса, то есть 38,2%. При таком проценте удачных сделок ожидаемый результат ровно ноль.
Чем глубже вход, тем лучше соотношение и тем реже цель, и одно полностью съедает другое. Как считать этот баланс для любой сделки, описано в статье про соотношение риска и прибыли.
Сколько покупать при стопе за началом импульса
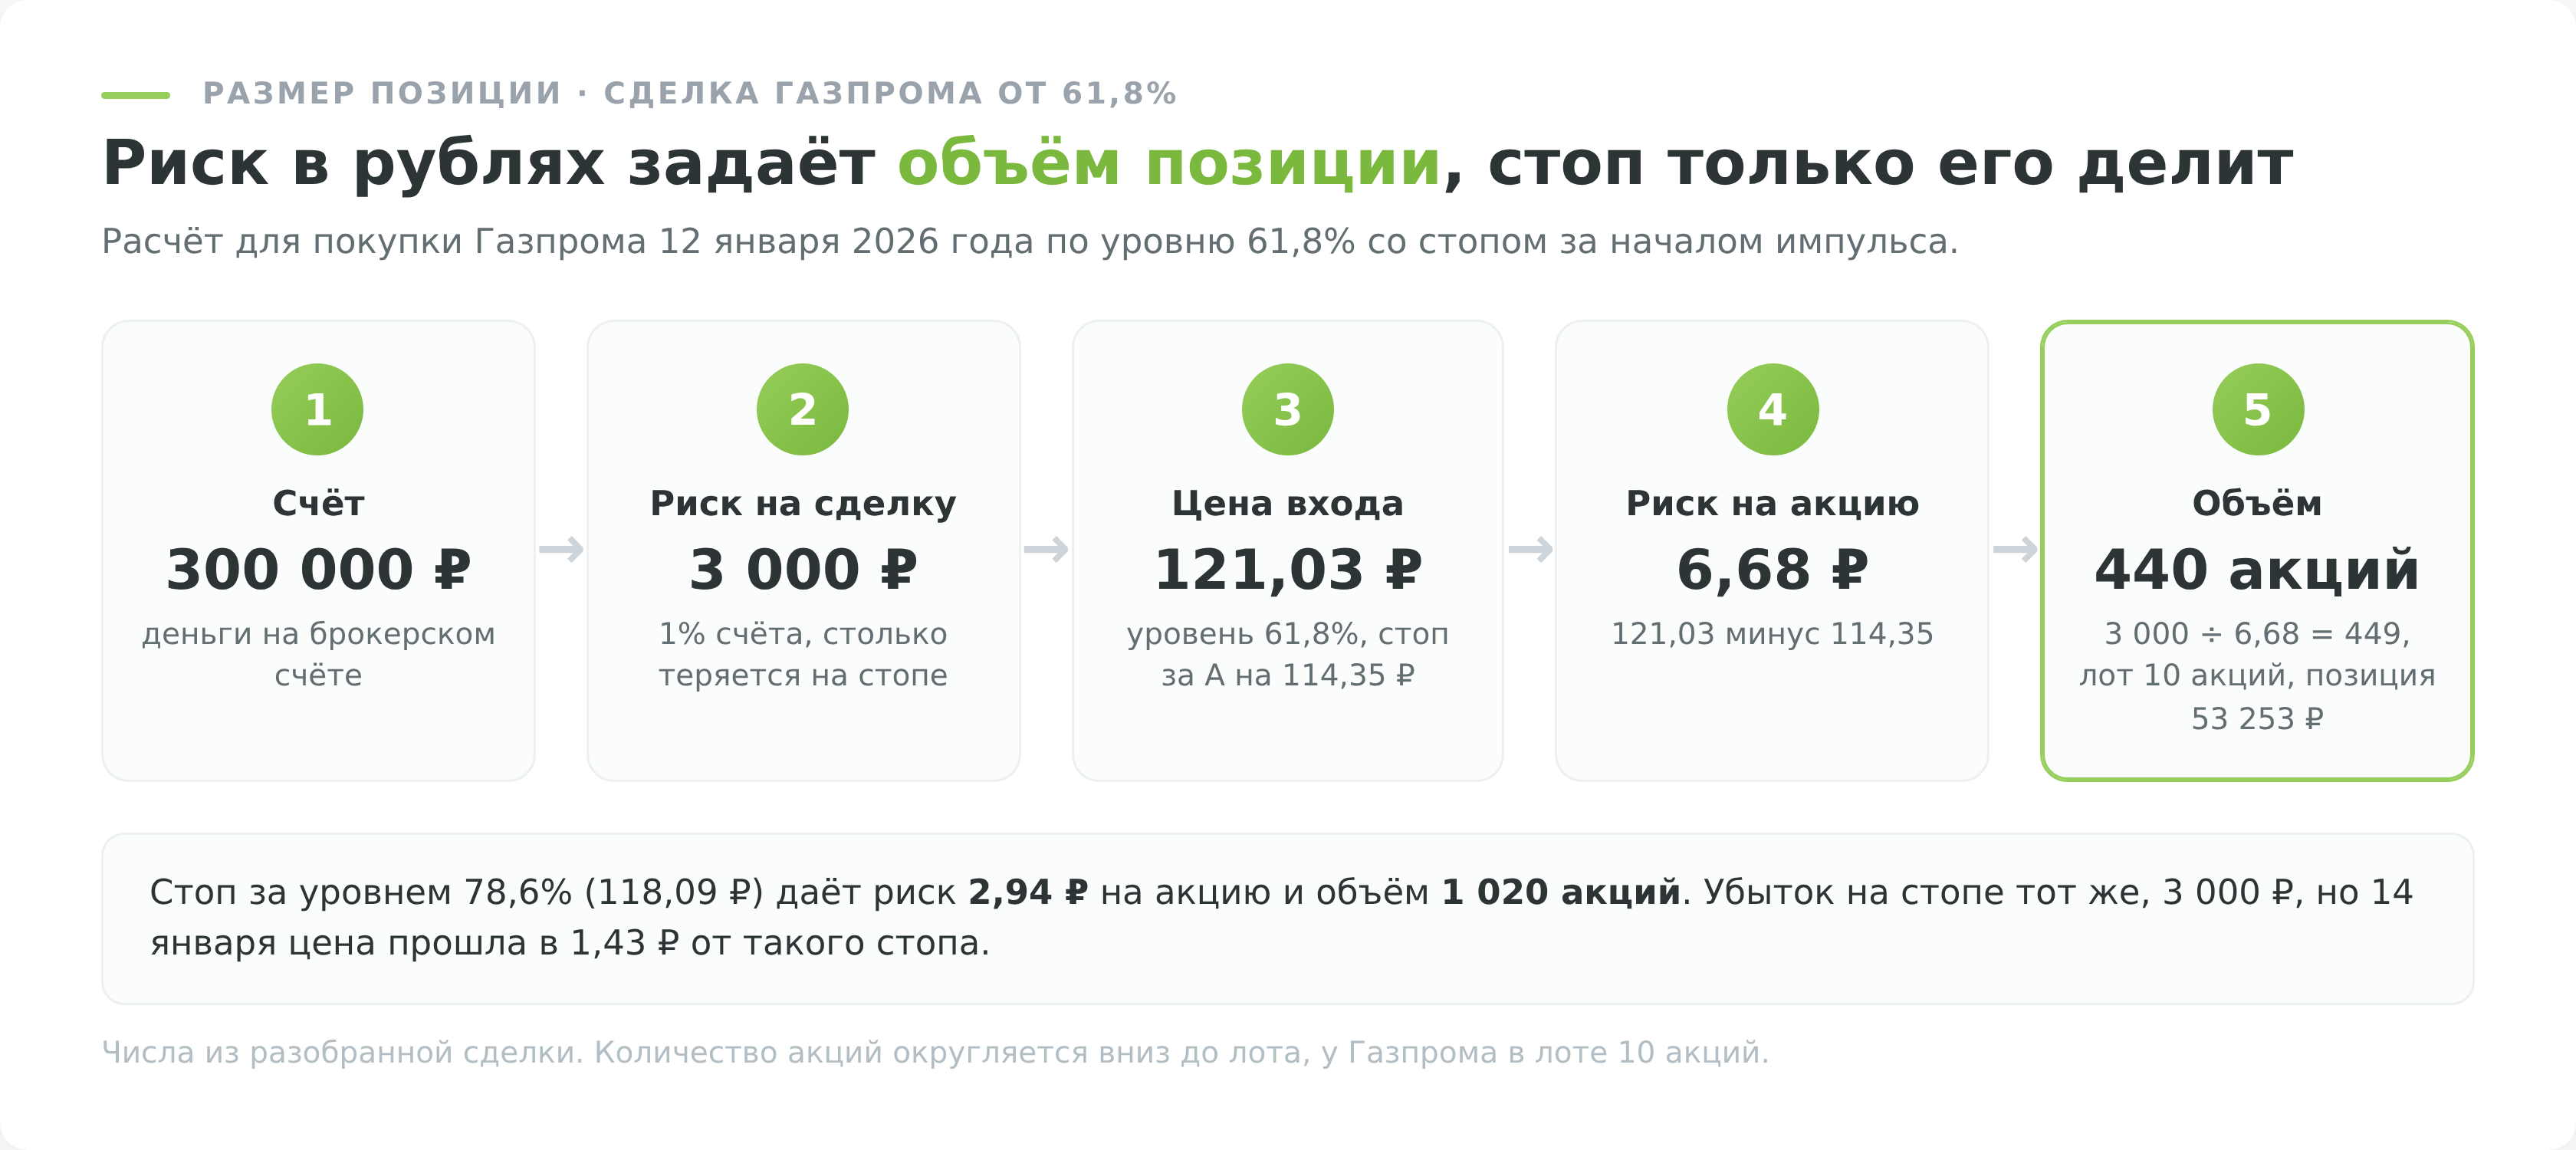
Стоп за началом импульса далеко от входа, поэтому объём позиции считают от него, а не от суммы на счёте. Возьмём удачную сделку Газпрома. Счёт 300 000 ₽, риск на сделку 1% счёта, то есть 3 000 ₽. Вход на 121,03 ₽, стоп на 114,35 ₽, риск на одну акцию 6,68 ₽. Делим 3 000 на 6,68 и получаем 449 акций, а с учётом лота Газпрома в 10 акций покупаем 440 штук на 53 253 ₽.
Если бы стоп стоял за 78,6% (118,09 ₽), риск на акцию сократился бы до 2,94 ₽, а объём вырос бы до 1 020 акций. Но 14 января цена опустилась до 119,52 ₽, всего в 1,43 ₽ от такого стопа, и при чуть более глубоком проколе позиция закрылась бы с убытком. Ближний стоп даёт больший объём и чаще выбивает, дальний даёт меньший объём и выдерживает шум. Какой вариант выбрать, решает ваша статистика, а не сетка.
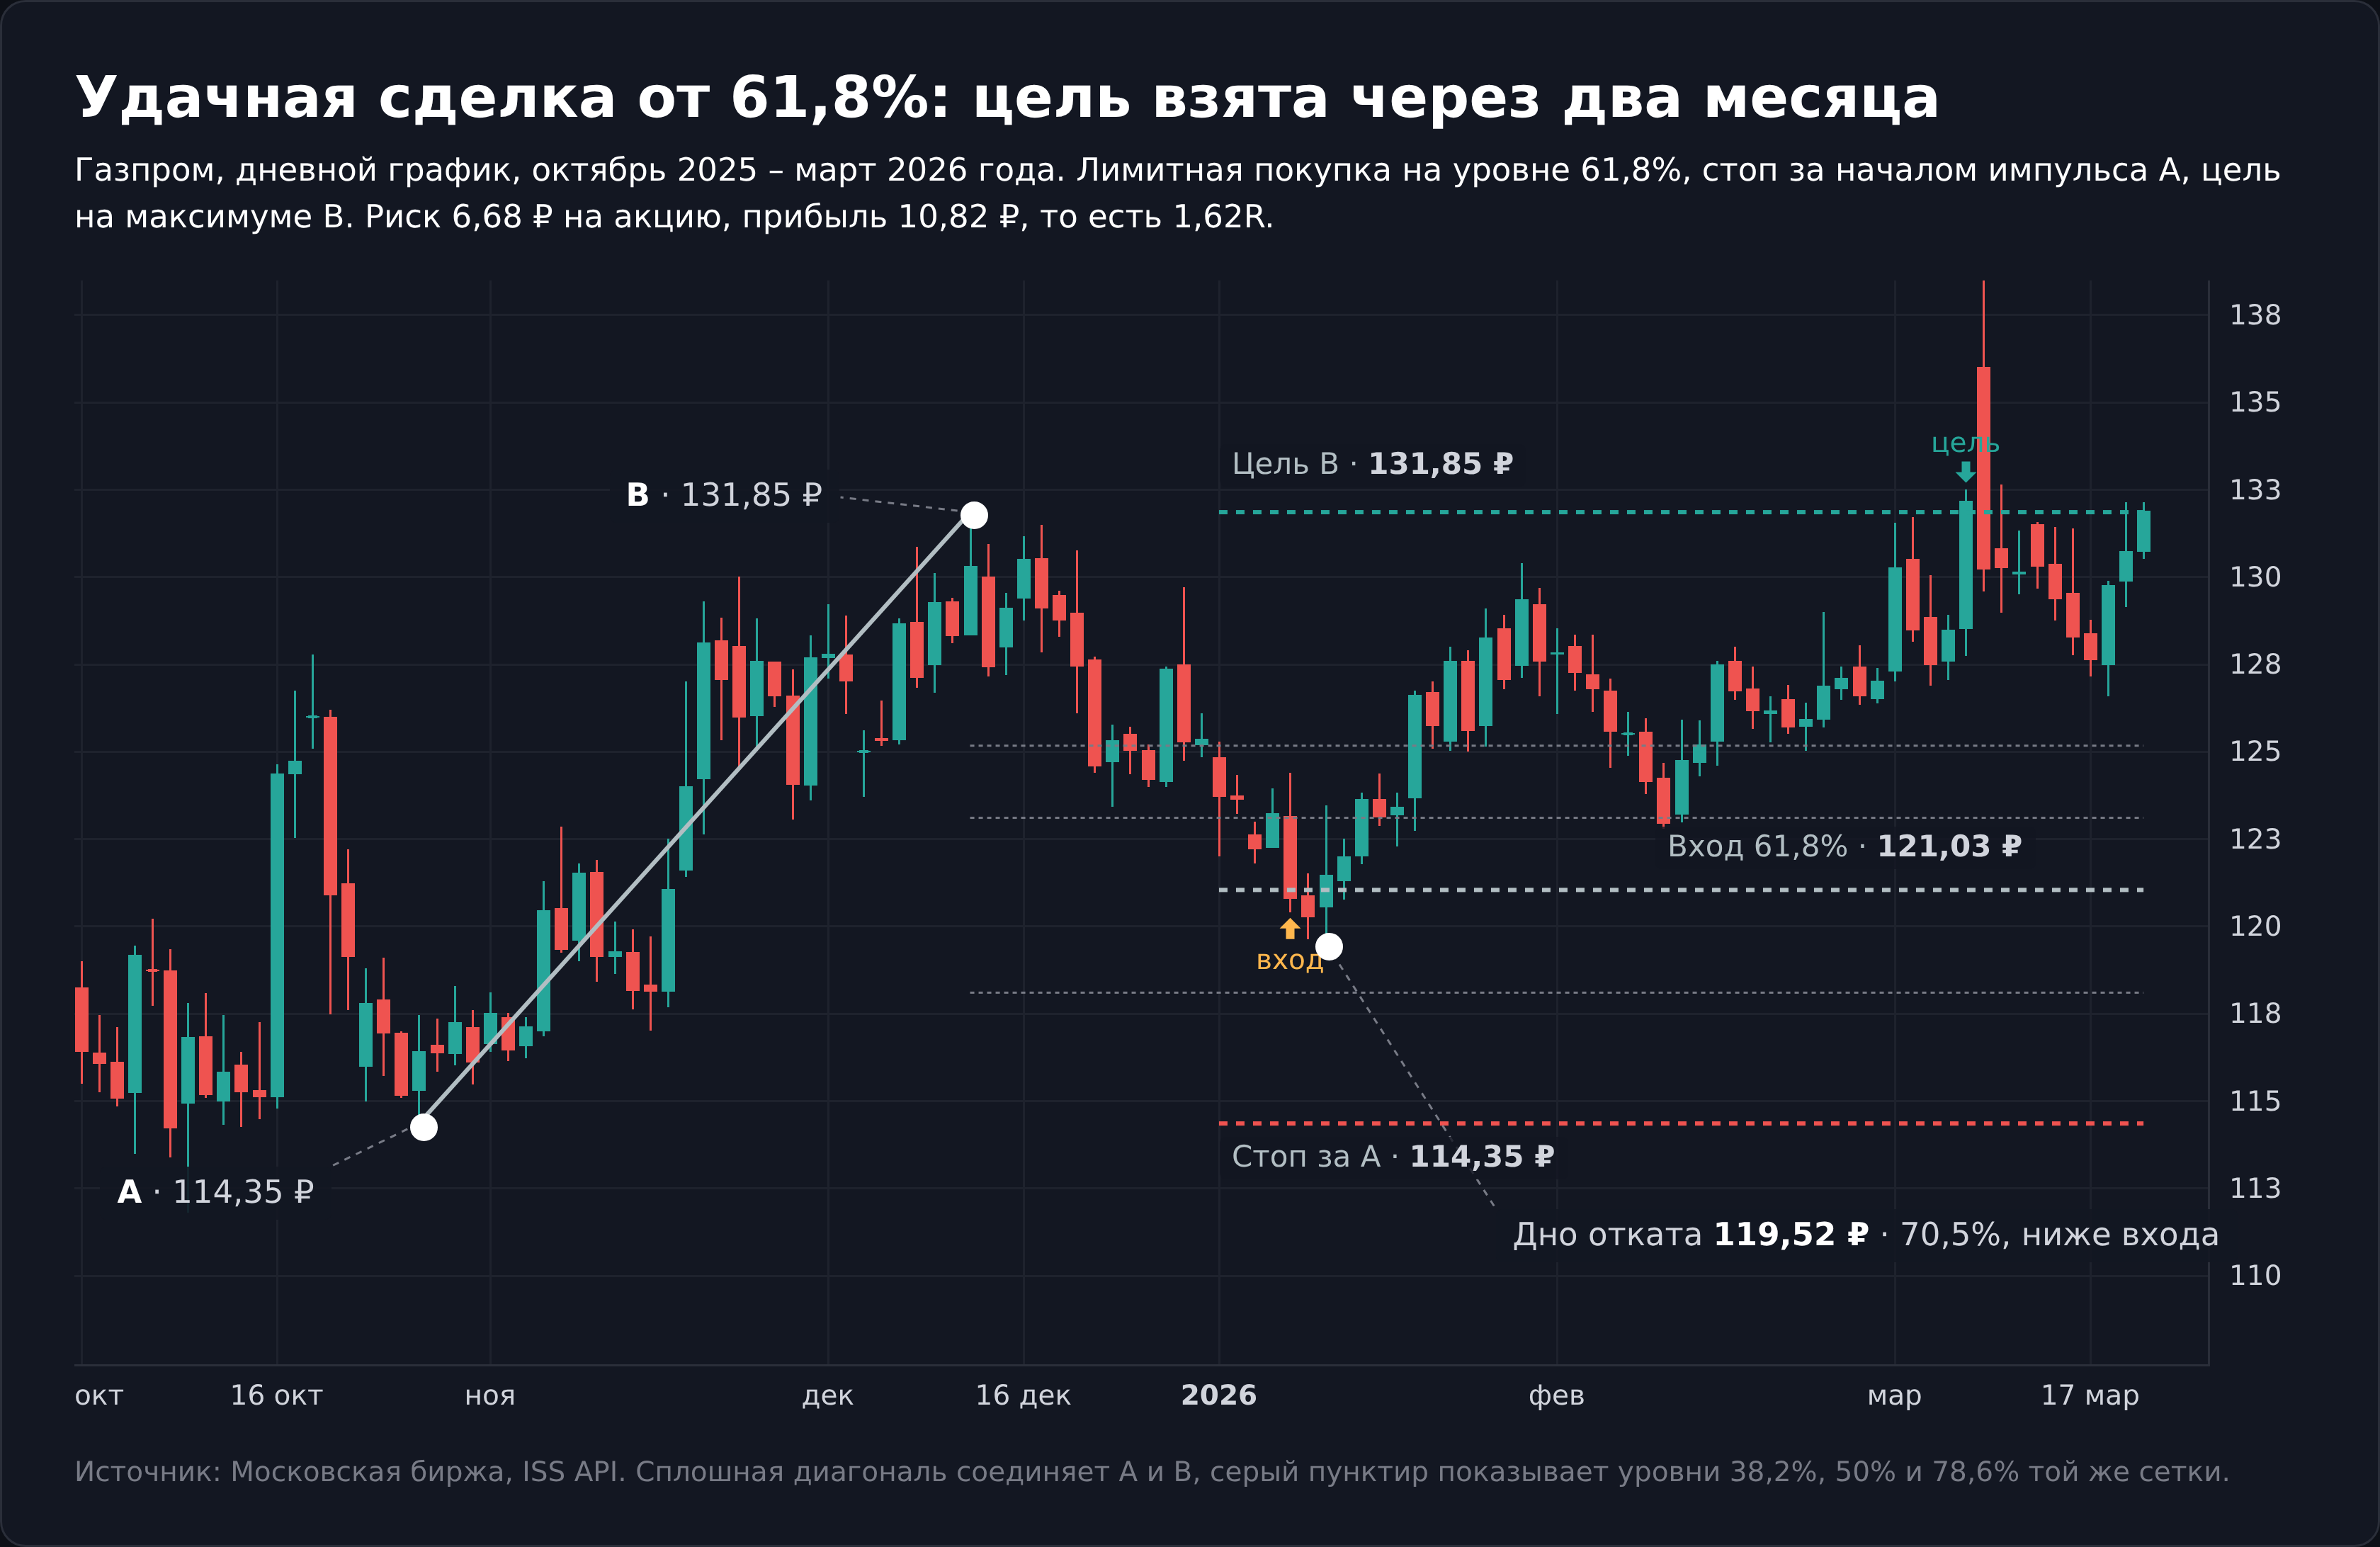
Удачная сделка на Газпроме в январе–марте 2026 года
Импульс шёл от минимума 28 октября 2025 года (114,35 ₽) до максимума 11 декабря (131,85 ₽) и занял 5,9 ATR. Вершина подтвердилась 5 января 2026 года, уровень 61,8% пришёлся на 121,03 ₽. 12 января цена опустилась до 120,42 ₽, и лимитная заявка исполнилась.
Два дня после входа цена шла против позиции, дно отката 14 января на 119,52 ₽ соответствует 70,5% импульса. То есть разворот случился не на уровне, а между 61,8% и 78,6%, и трейдер со стопом прямо за 61,8% вылетел бы. Со стопом за A на 114,35 ₽ сделка выдержала, и 6 марта цена прошла 131,85 ₽. Риск 6,68 ₽ на акцию, прибыль 10,82 ₽, итог +1,62R через 38 торговых дней (R означает риск сделки, прибыль вышла в 1,62 раза больше него).
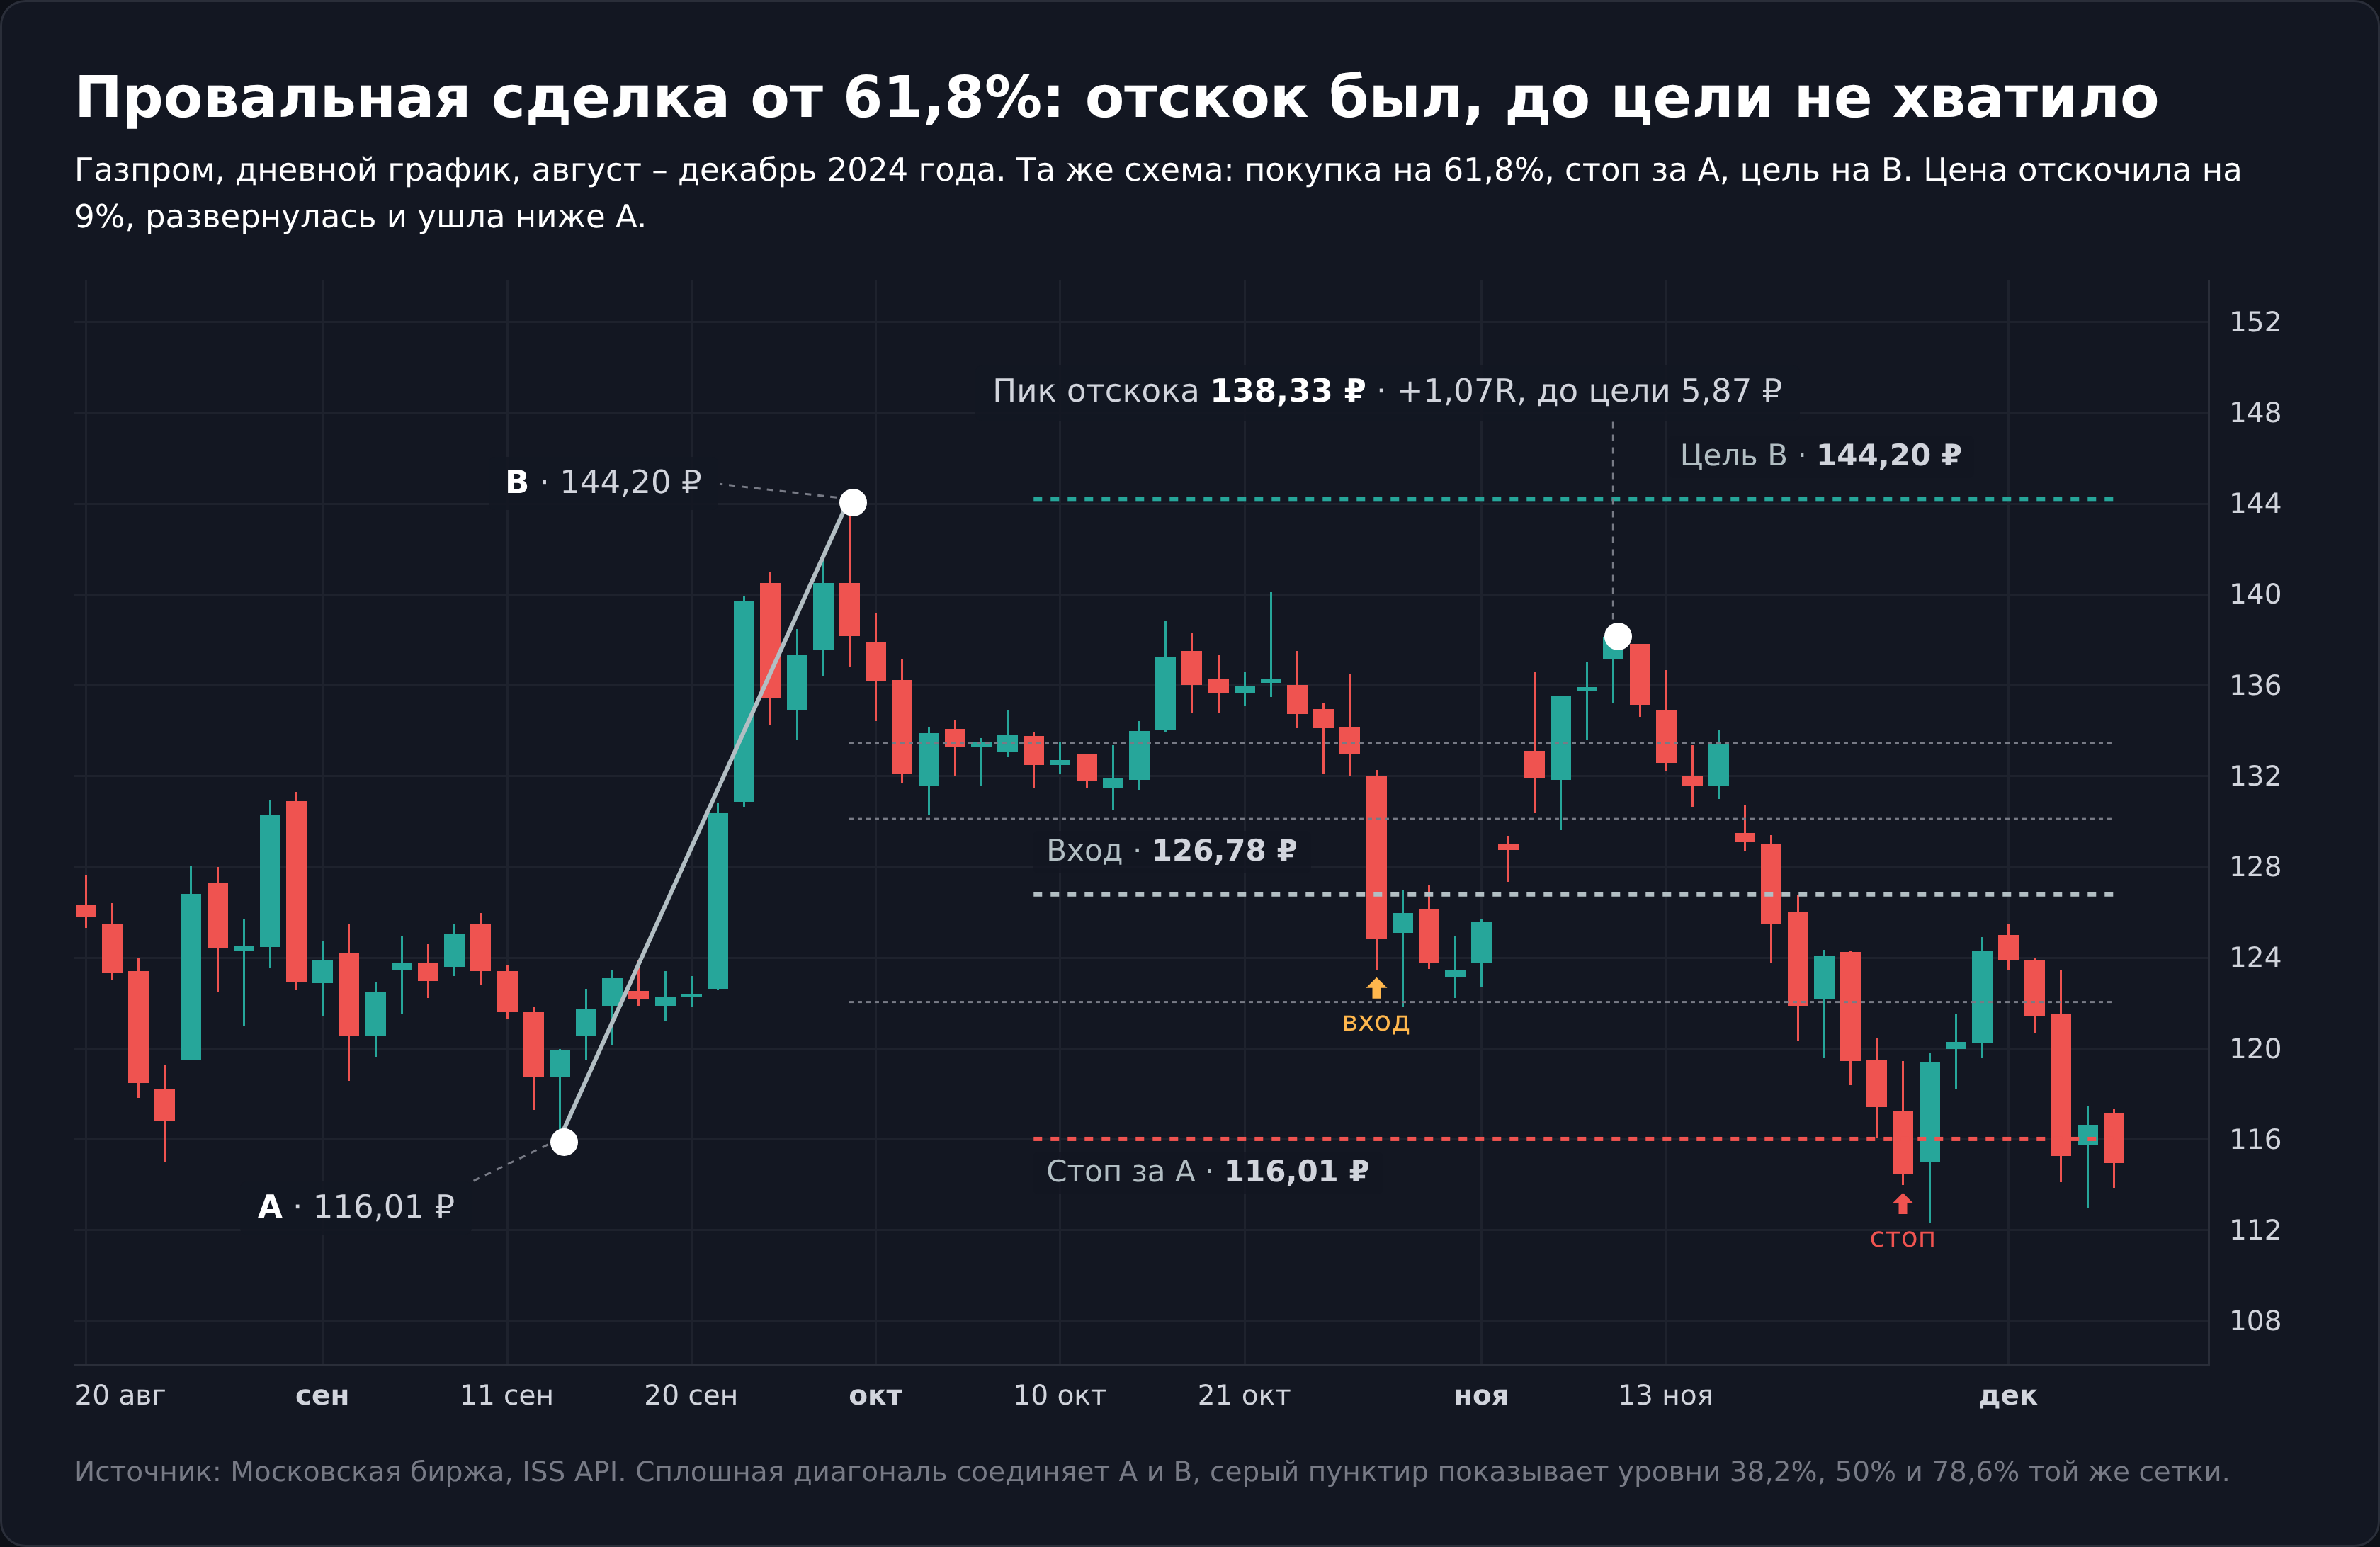
Провальная сделка на Газпроме осенью 2024 года
Импульс с 13 по 30 сентября 2024 года поднял акцию со 116,01 до 144,20 ₽, это 6,9 ATR. Уровень 61,8% стоял на 126,78 ₽, и 28 октября цена прошла его за один день, опустившись до 123,50 ₽. Заявка исполнилась по уровню. До 11 ноября цена отскочила до 138,33 ₽, то есть позиция была в плюсе на 1,07R, а до цели не хватило 5,87 ₽. После этого акция развернулась и 26 ноября ушла до 114,01 ₽, ниже точки A. Итог −1R.
Это типичный провал для такой схемы. Уровень «сработал», отскок на 9% был, но цель на B требовала полного восстановления, а его не случилось. Частичная фиксация прибыли на половине пути или перенос стопа в безубыток после 1R спасли бы сделку, но те же правила срезали бы прибыль в удачном случае выше, где цена после входа провалилась ниже уровня.
Продажа отскока к уровням Фибоначчи в падающем рынке
Зеркальная схема продаёт отскок вверх после импульса вниз. Уровни Фибоначчи здесь откладываются от минимума B вверх, вход ставится лимитной заявкой на продажу у 50% или 61,8%, стоп за максимумом A, цель на минимуме B. Для этого нужен шорт, то есть продажа бумаги, взятой у брокера взаймы. Неквалифицированному инвестору шорт доступен после тестирования, а за перенос позиции брокер берёт плату за заём бумаг.
Аэрофлот в ноябре и декабре 2024 года упал с 63,86 до 46,50 ₽. Уровень 61,8% отскока стоял на 57,23 ₽, а 30 декабря акция открылась сразу на 59,04 ₽, выше уровня, и заявка на продажу исполнилась по этой цене. Отскок не остановился. 30 января цена прошла точку A, стоп сработал с убытком 1R, а через три недели акция стоила 78,45 ₽.
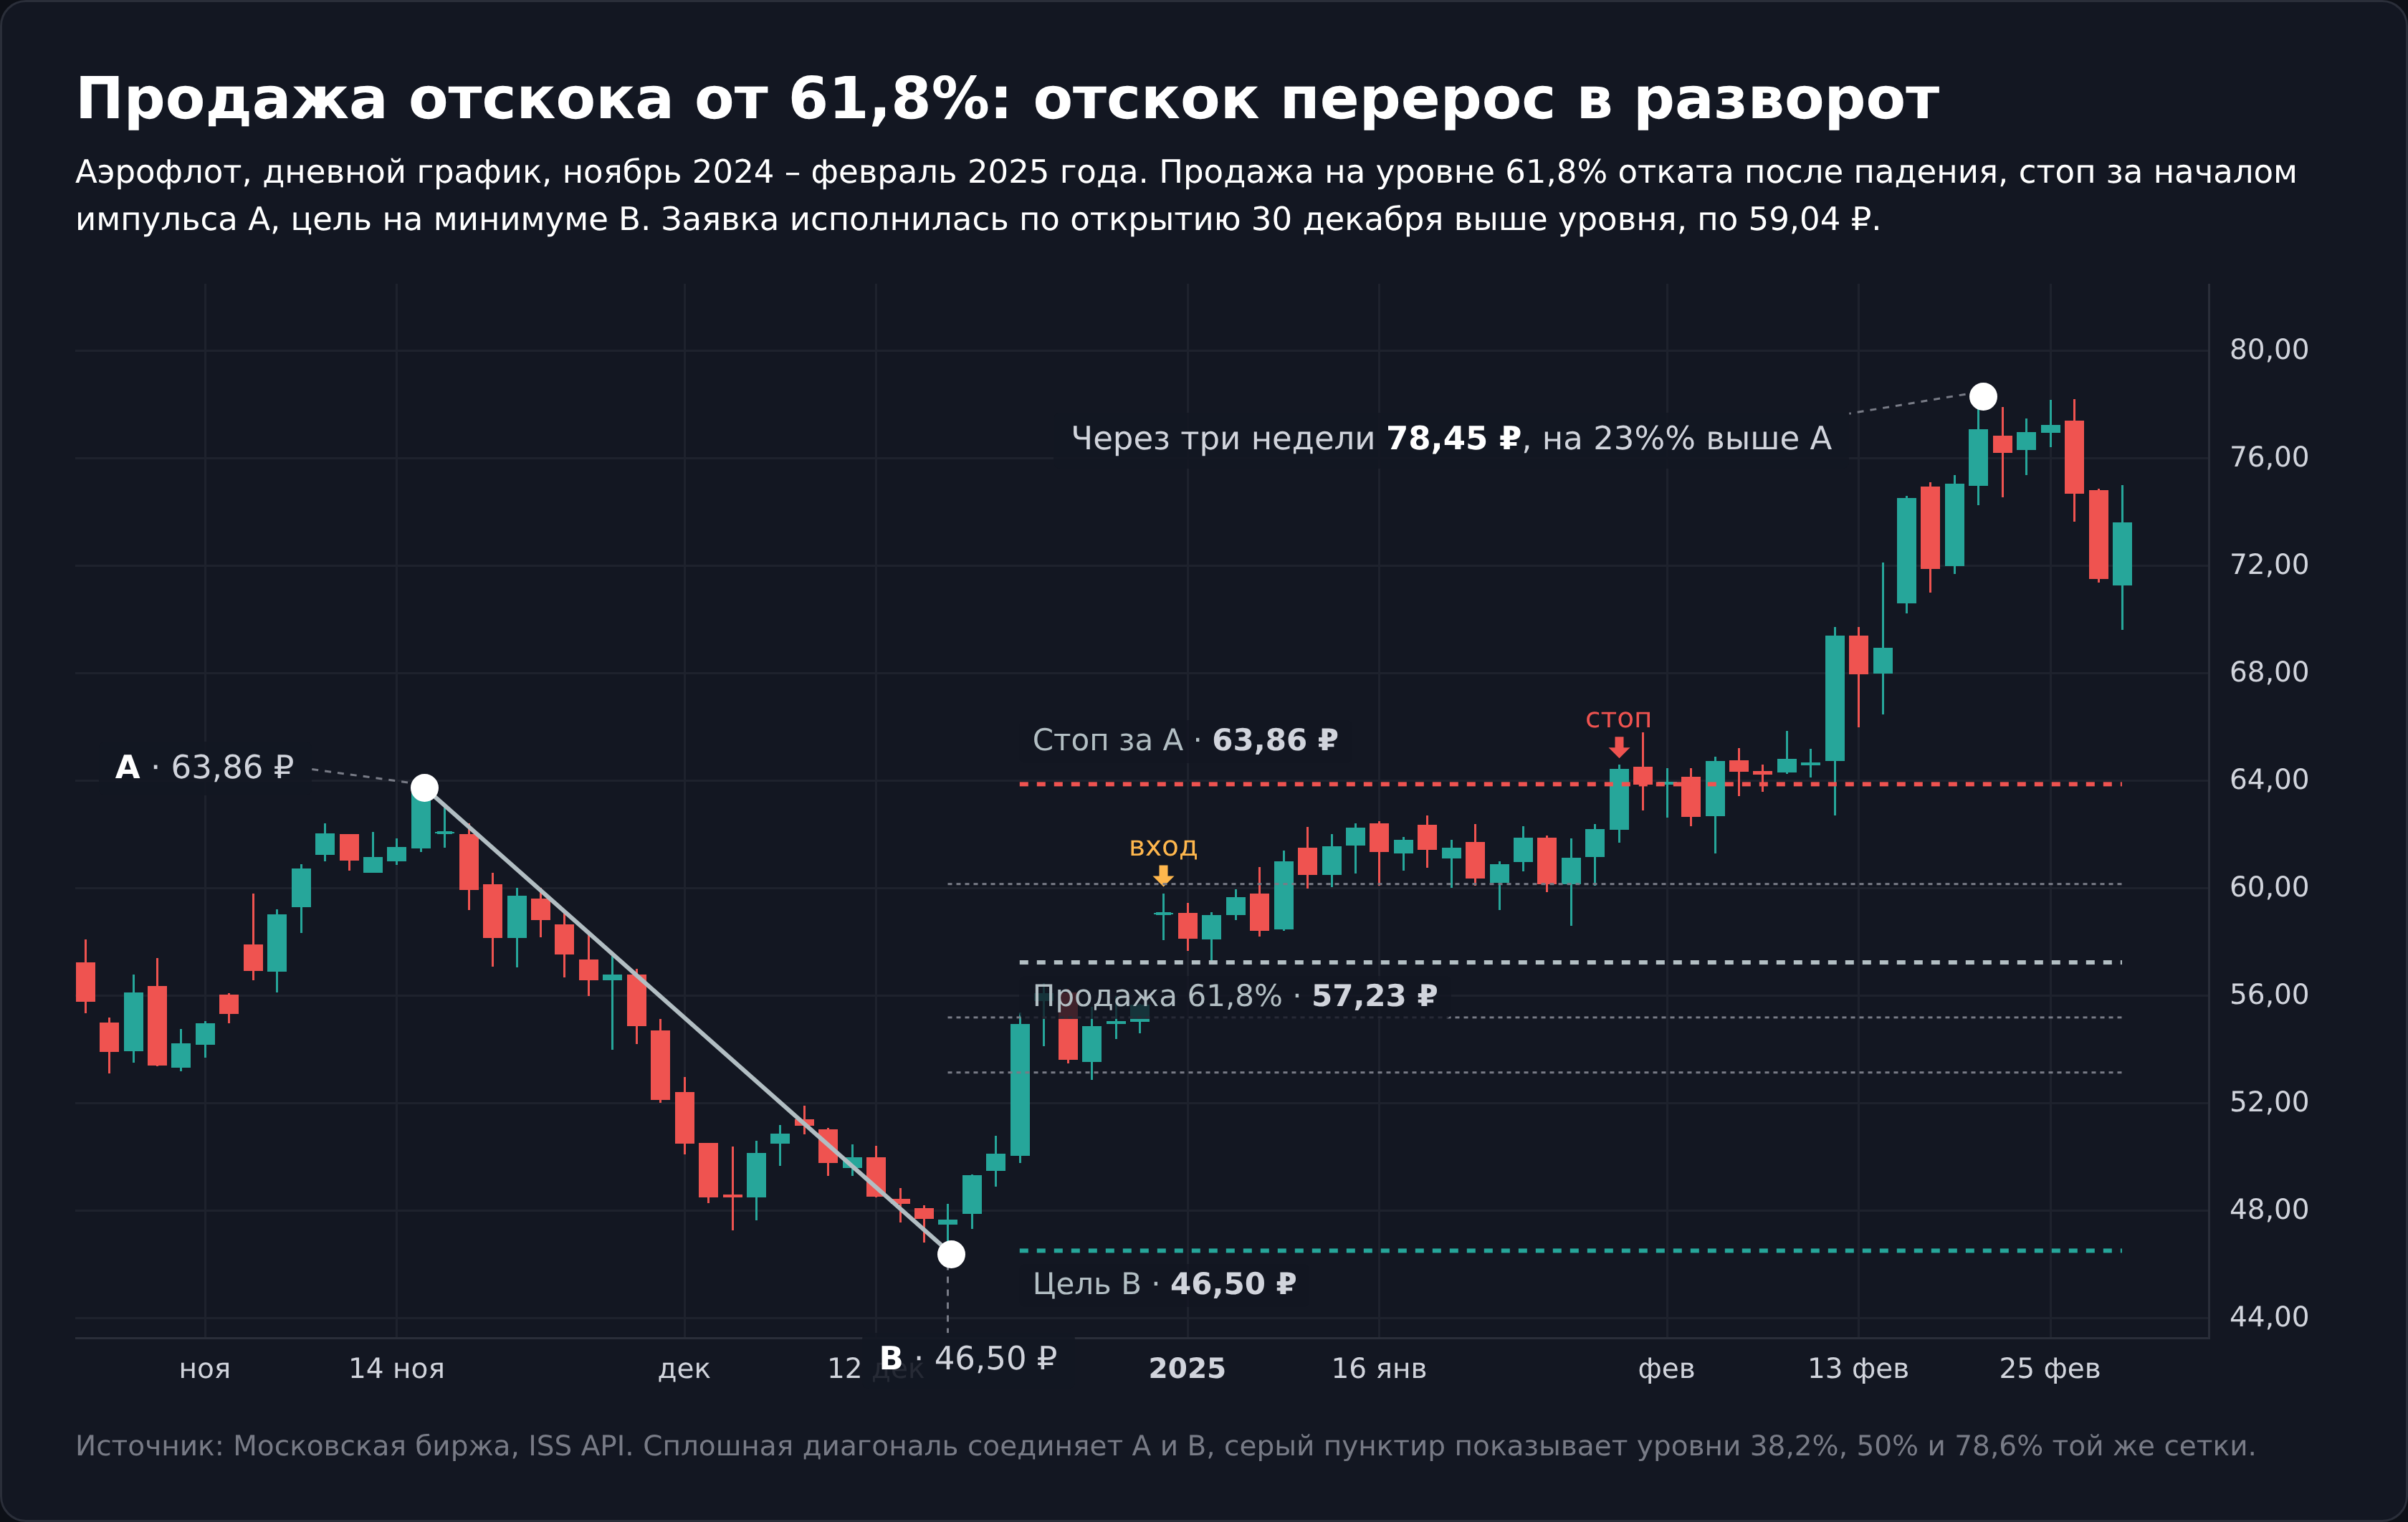
В проверке ниже продажи отскоков отставали от случайной модели сильнее всего остального. Если вы всё же продаёте отскоки, берите меньший объём, чем в покупках, и проверьте правило на своей истории.
Цель за вершиной импульса на уровнях 127,2% и 161,8%
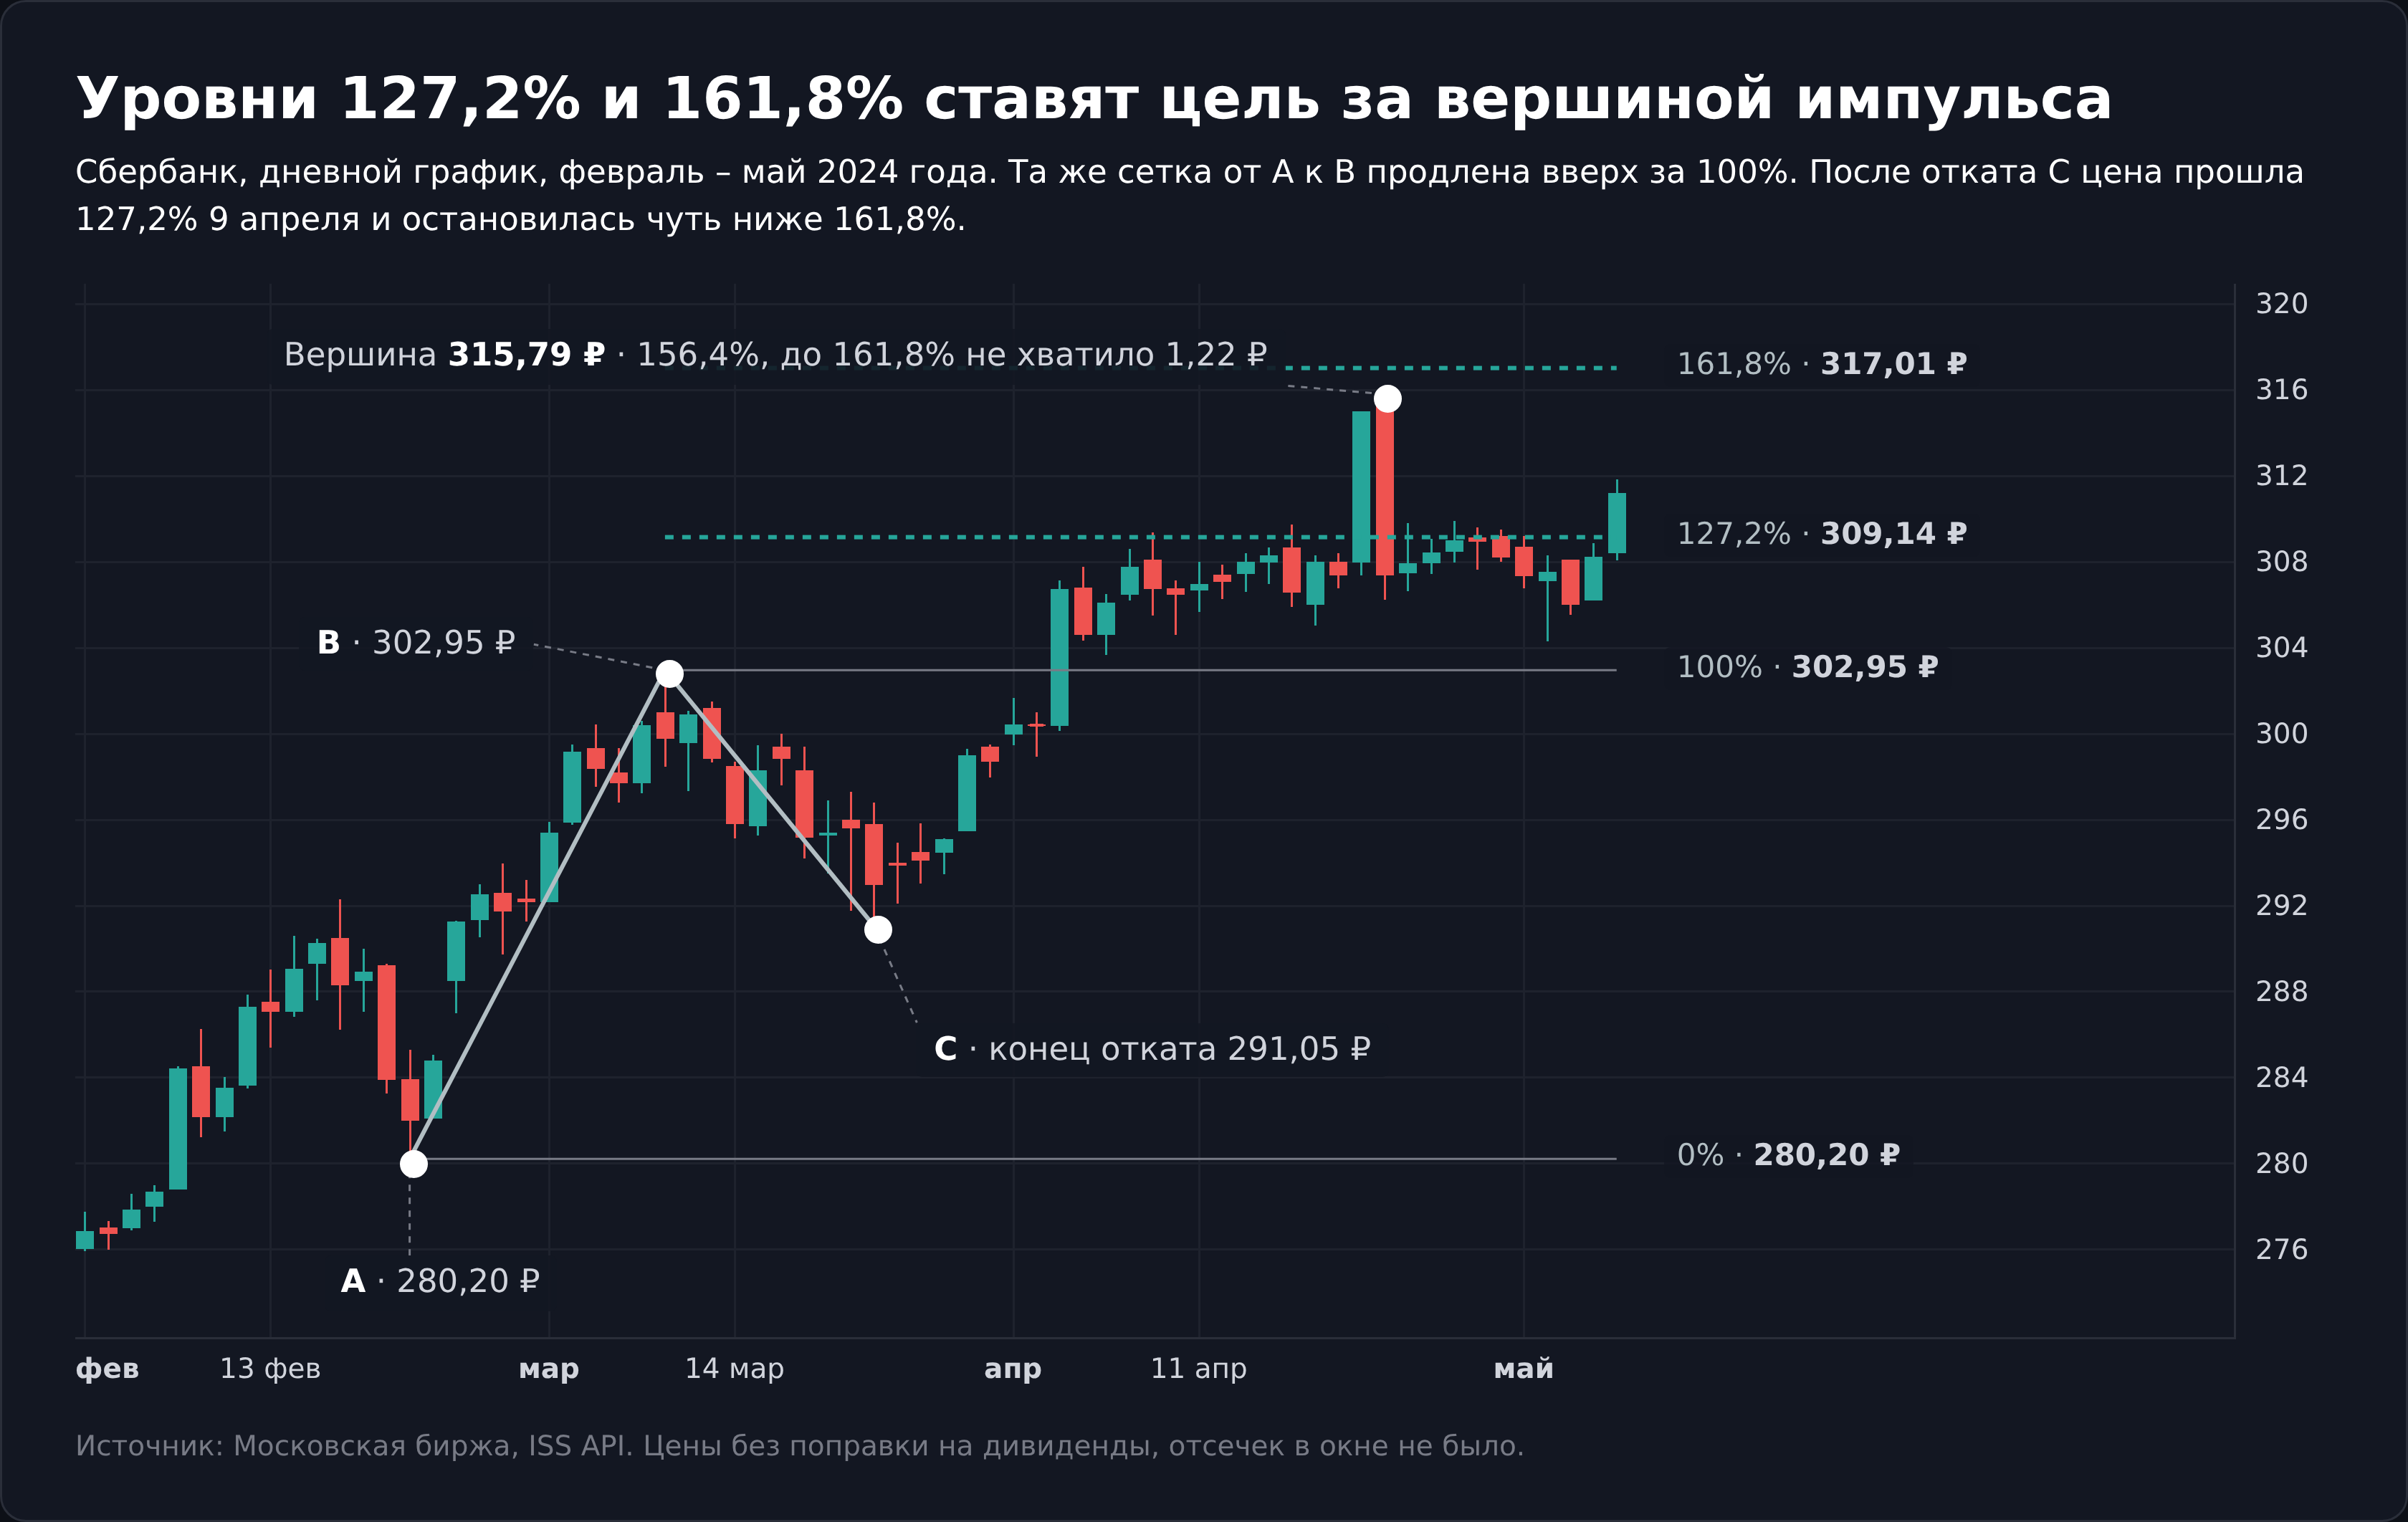
Если цена после отката обновила вершину B, ту же сетку продлевают дальше. Уровень 127,2% лежит на 27,2% длины импульса за B, а 161,8% на 61,8%. Их берут как цель, когда хочется взять больше, чем повторный выход к B.
На акциях Мосбиржи после 1 197 завершённых откатов цена вернулась к вершине B раньше, чем ушла под конец отката C, в 67,6% случаев. До 127,2% она дошла в 50,1% случаев, до 161,8% в 38,2%. У перемешанных свечей вышло 67,9%, 48,0% и 35,4%, почти то же. Следующая вершина не собиралась у этих уровней, в окне ±2 пункта вокруг 127,2% и 161,8% оказалось 35 и 15 вершин при ожидаемых по соседним окнам 30,8 и 14,5.
В апреле 2024 года Сбербанк после отката к 291,05 ₽ прошёл уровень 127,2% (309,14 ₽) 9 апреля и остановился на 315,79 ₽, в 1,22 ₽ ниже 161,8%. С целью на 127,2% сделка закрылась бы с прибылью, с целью на 161,8% прибыль так и осталась бы на бумаге.
Схождение уровней и подтверждение свечой
Чтобы не входить на каждом касании, к уровням Фибоначчи добавляют фильтры. Бороден предлагает ждать схождения, когда уровни от двух-трёх разных импульсов ложатся в одну зону шириной в несколько десятых процента.
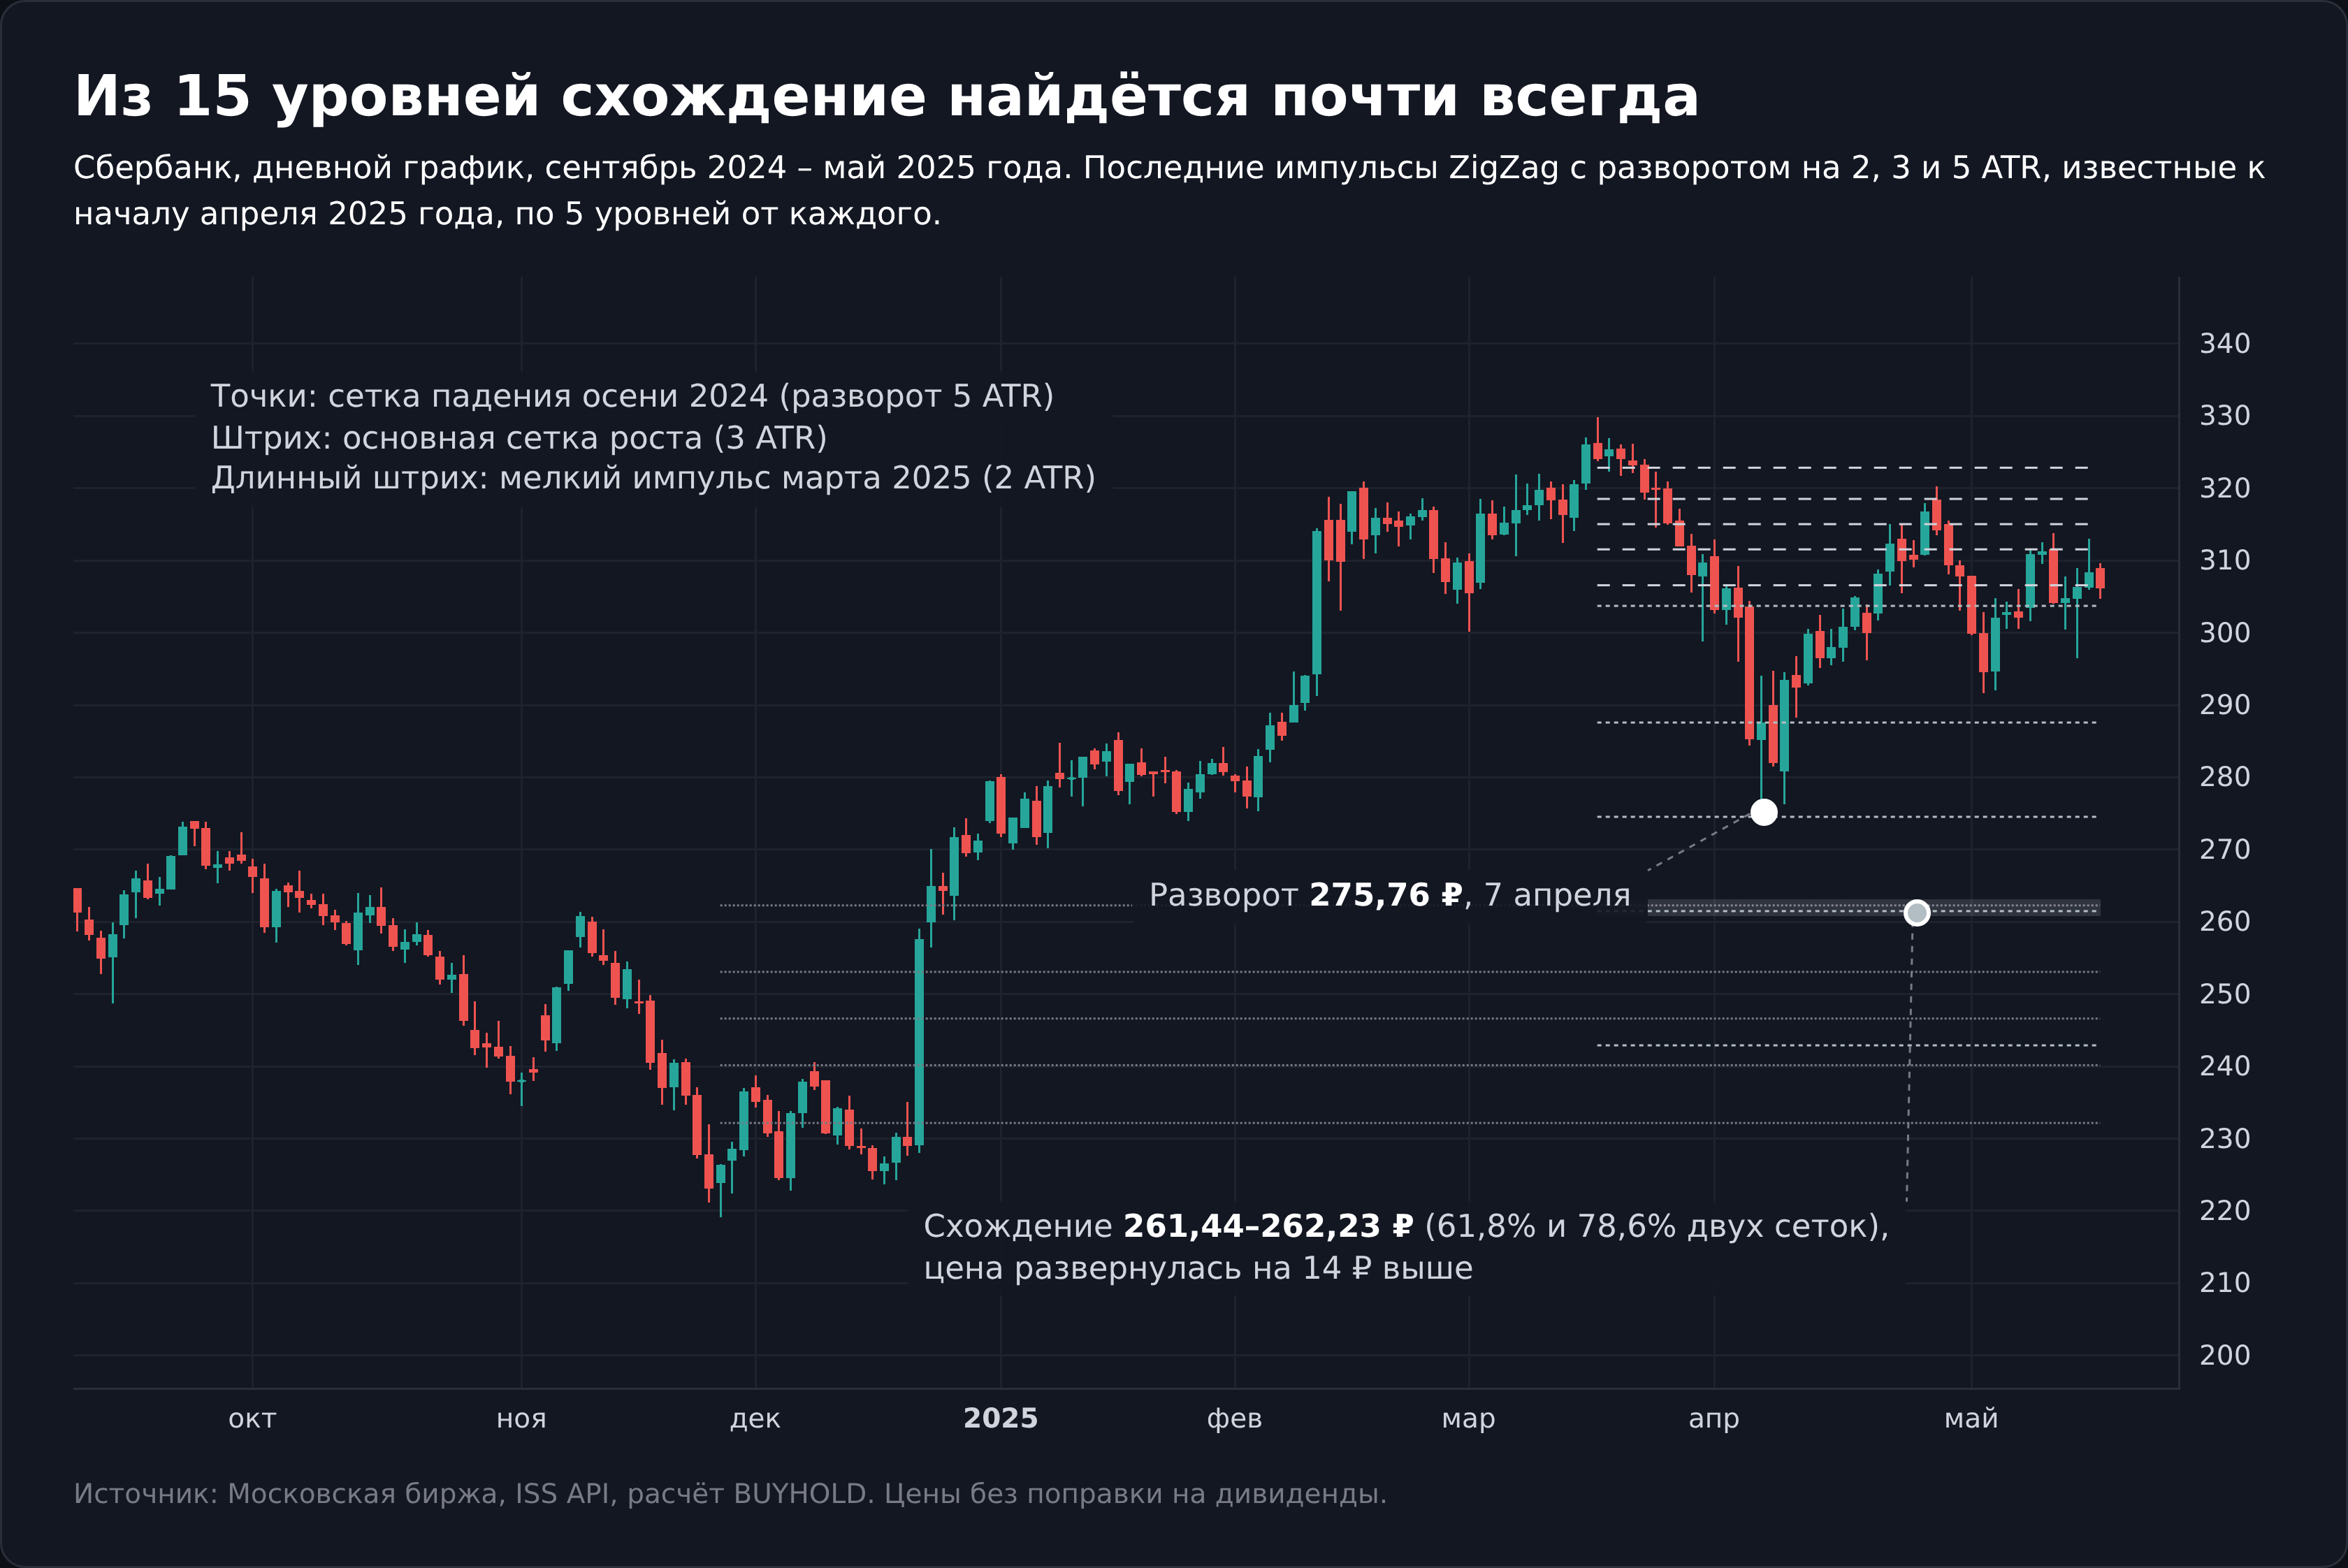
Три масштаба ZigZag (разворот на 2, 3 и 5 ATR) дают на одном дне три разные сетки, вместе 15 уровней. На 20 акциях Мосбиржи за 2017–2026 годы дневная свеча задевала хотя бы один из них в 75,5% из 48 301 торгового дня. Я заменил доли Фибоначчи на произвольные 28%, 43%, 55%, 67% и 83% с той же густотой, и эти подставные «уровни» цена задевала в 76,9% дней.
В начале апреля 2025 года у Сбербанка уровень 61,8% основной сетки роста и 78,6% старой сетки падения сошлись в зоне 261,44–262,23 ₽. Цена развернулась 7 апреля на 275,76 ₽, в 14 ₽ выше, у уровня 50% основной сетки. Схождение, найденное после разворота, выглядит убедительно, а до разворота оно указывало не туда.
Второй фильтр состоит в подтверждении разворотной свечой, молотом или поглощением, у уровня. Собственная проверка свечных моделей на тех же 20 акциях Мосбиржи перевеса не показала ни у одной модели, подробности в статье про японские свечи. Фильтр, который не работает отдельно, в паре с сеткой тоже не даёт преимущества, он просто сокращает число сделок.
Стоп при этом не ставят вплотную к уровню. В проверке уровней поддержки на тех же бумагах цена перед удачным отскоком прокалывала уровень глубже 0,1 ATR в 53,1% случаев, это разобрано в статье про уровни поддержки и сопротивления. Удачная сделка Газпрома выше показывает то же, после входа на 61,8% цена прошла ещё почти 9% длины импульса.
Работают ли уровни Фибоначчи на акциях Мосбиржи
Правило «цена разворачивается у 61,8%» проверяемо, и уровни Фибоначчи удобно проверять счётом. Если числа Фибоначчи особенные, откаты должны чаще заканчиваться у них, чем у соседних долей, а отскок от 61,8% должен быть сильнее, чем от 60% или 65%. Проверка сравнивает именно это, а не «сколько раз цена коснулась уровня». Касаний будет много при любой сетке, это видно по цифре 75,5% выше.
- Импульс это движение цены от одного разворота до другого, от A до B.
- ATR показывает средний дневной размах цены за 14 дней. Импульс в 10 ATR примерно равен десяти обычным дням движения в одну сторону.
- Перемешанные свечи получаются, если взять дневные свечи акции и расставить их в случайном порядке. Волатильность та же, а памяти о прошлых ценах нет, поэтому уровни на таком графике работать не могут.
- Случайное блуждание это цена без памяти. Для неё можно заранее посчитать, как часто сделка дойдёт до цели, и сравнить с фактом.
- R это риск одной сделки. Результат −0,15R значит, что в среднем сделка теряла 15% суммы, поставленной под риск.
Как я проверял
- Данные: дневные свечи 20 ликвидных акций Мосбиржи из ISS API, импульсы с вершиной с 2017 по 04.09.2026, цены скорректированы на дивиденды и дробления.
- Импульс: две соседние вершины ZigZag с разворотом 3 ATR, для проверки устойчивости ещё 2 и 5 ATR. Вершина B считается известной только в день, когда цена отошла от неё на 3 ATR, и все замеры начинаются с этого дня.
- Уровни: каждая доля от 20% до 90% с шагом в 1 процентный пункт, всего 71 уровень на импульс. Уровень проверяется, только если к моменту подтверждения вершины цена до него ещё не дошла.
- Отбой: после касания цена сначала проходит 1 ATR в сторону тренда, а не 1 ATR против него, окно 20 дней.
- Контроль: тот же расчёт на пяти копиях каждой акции с перемешанными свечами.
- Другие рынки: индекс Мосбиржи с 2014 года, S&P 500 с 1986 года, биткоин с 2018 года.
Всего вышло 2 300 импульсов по акциям Мосбиржи и 60 421 проверка уровня. Сырьё и скрипты сохранены, расчёт воспроизводится.
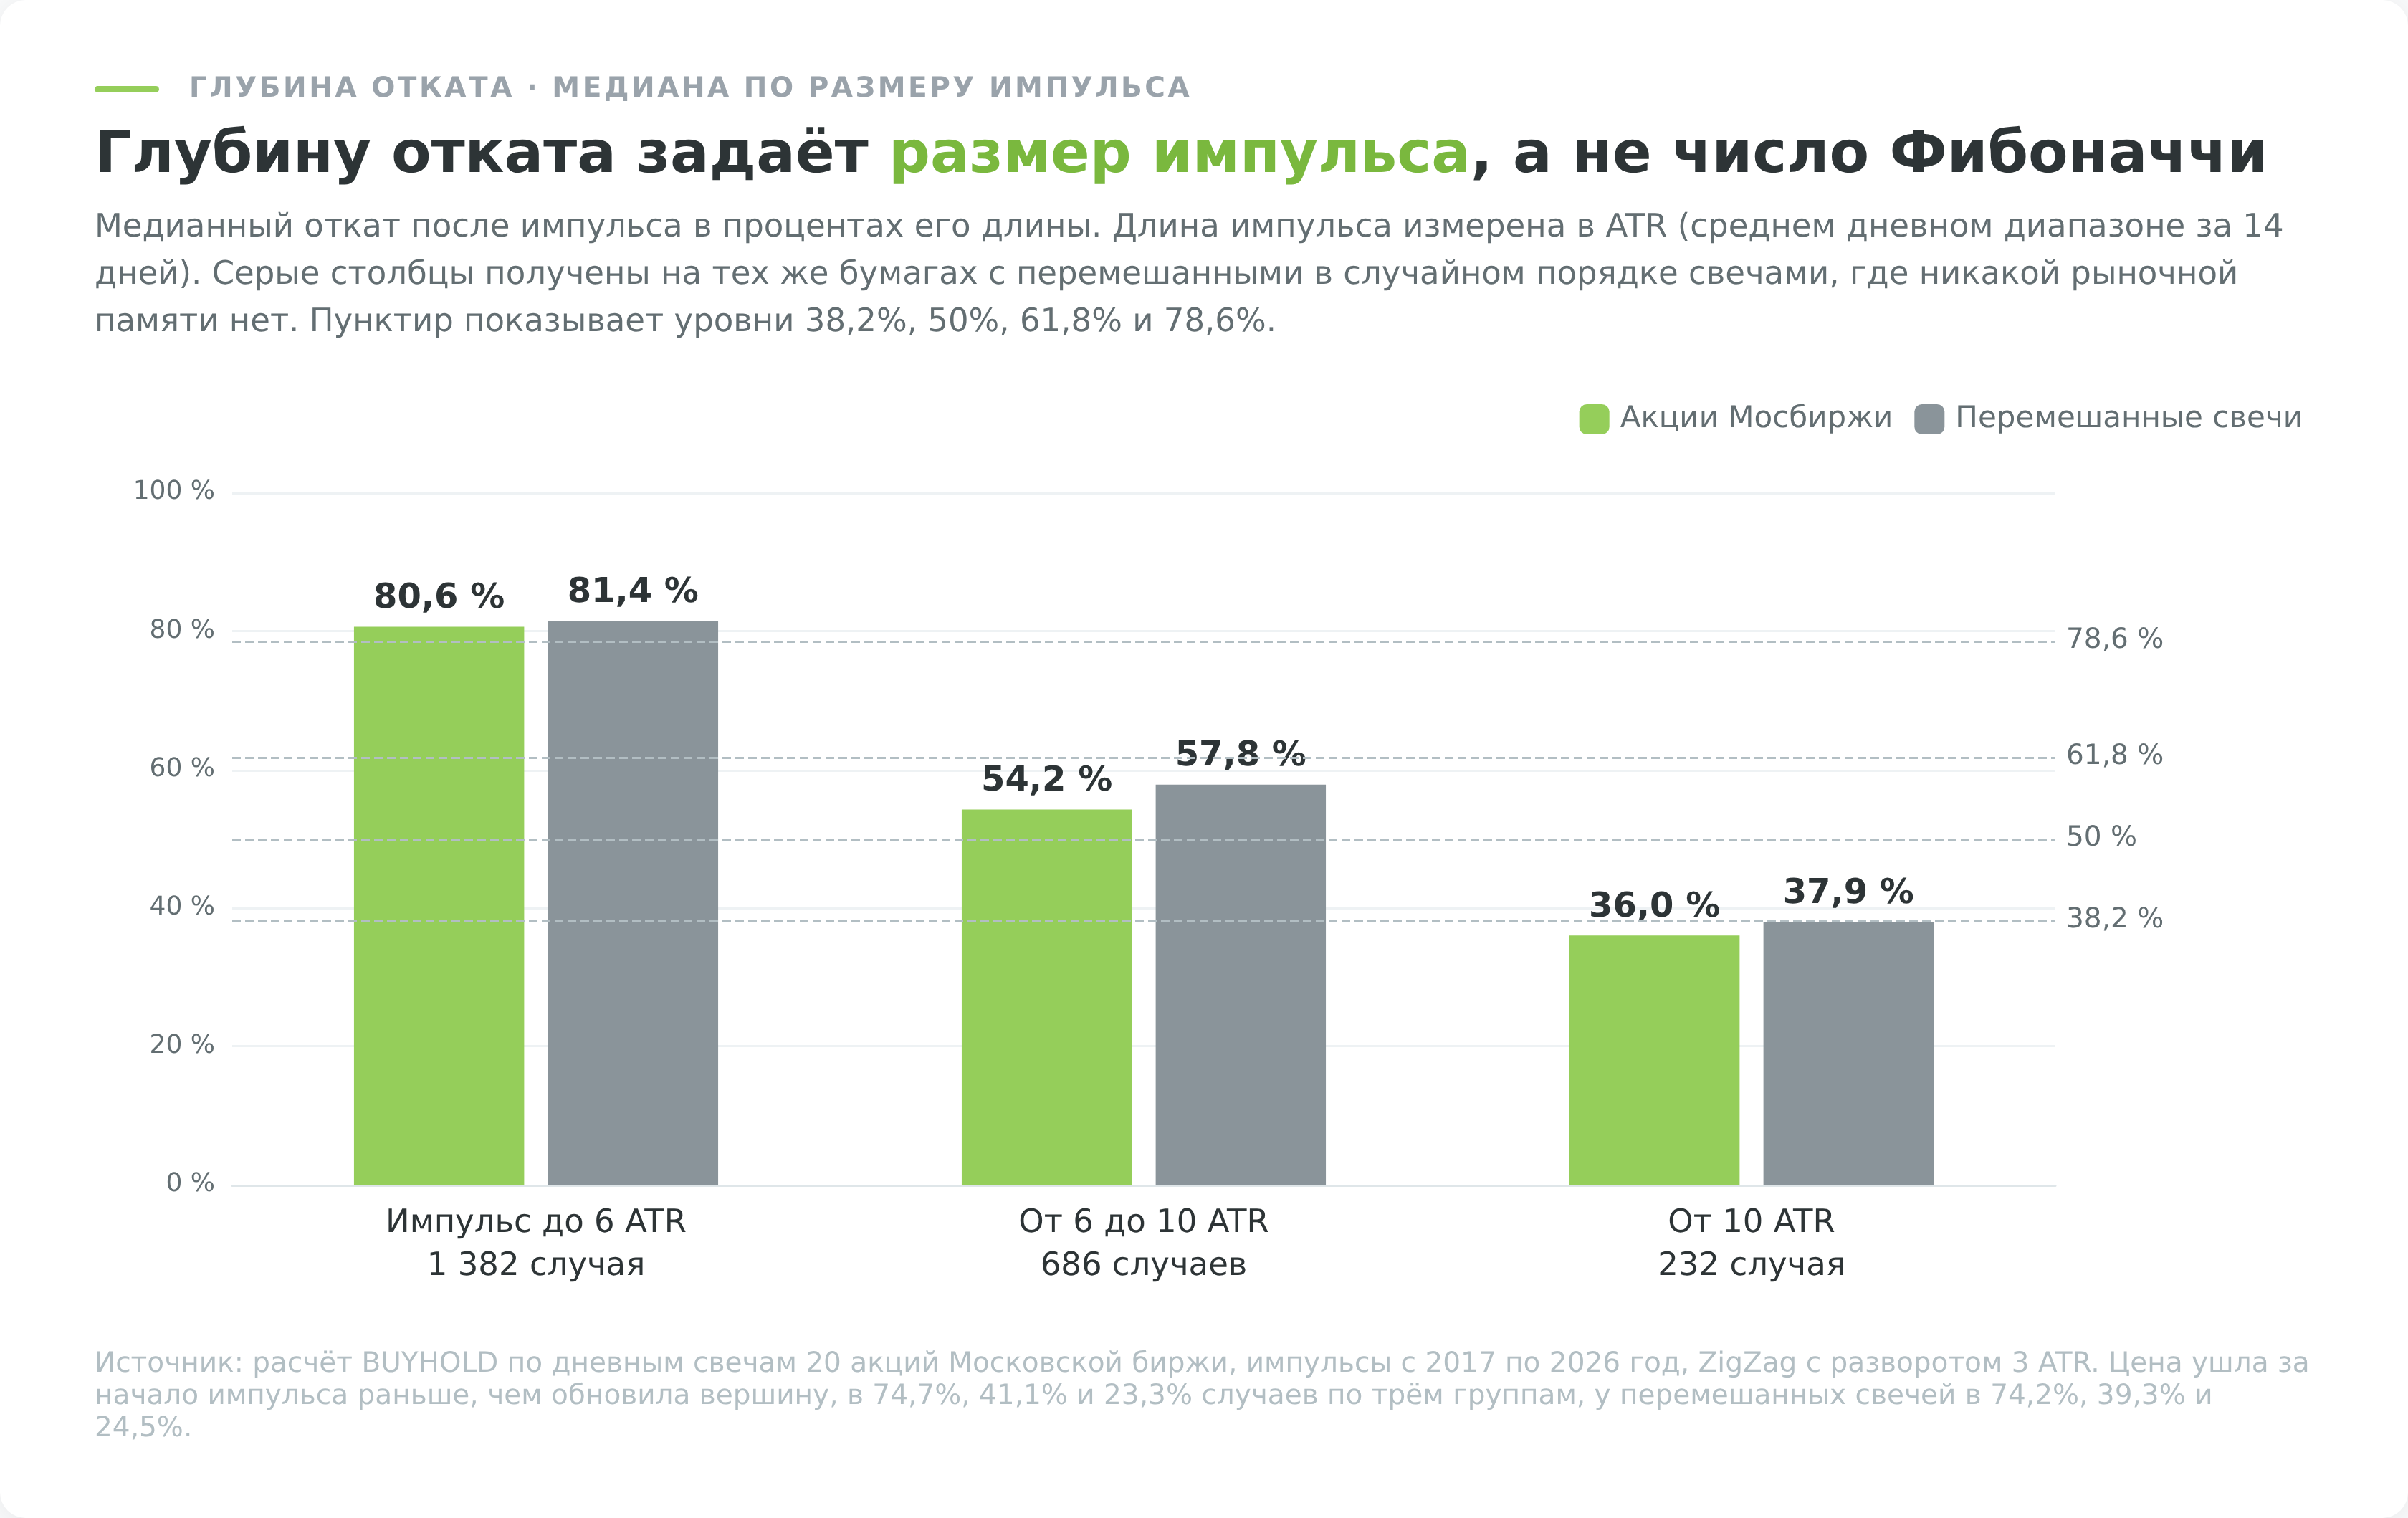
Глубину отката задаёт размер импульса
Чем крупнее движение, тем мельче откат, и точно так же ведут себя перемешанные свечи.
| Размер импульса | Импульсов | Медиана отката | Цена ушла за начало импульса | То же на перемешанных свечах |
|---|---|---|---|---|
| до 6 ATR | 1 382 | 80,6% | 74,7% | 74,2% |
| 6–10 ATR | 686 | 54,2% | 41,1% | 39,3% |
| от 10 ATR | 232 | 36,0% | 23,3% | 24,5% |
| Все импульсы | 2 300 | 63,7% | 59,5% | 59,7% |
Медиана посчитана по откатам, после которых цена обновила вершину, а предпоследняя колонка показывает долю импульсов, где цена раньше ушла за точку A.
Мелкий импульс чаще всего откатывается почти полностью, крупный отдаёт около трети. Закономерность задаёт геометрия случайного блуждания, а не психология толпы у 38,2%. После импульса в 10 ATR и больше откат к 38,2% обычен, а после импульса в 4–5 ATR ждать отбоя от 38,2% бессмысленно, в трёх случаях из четырёх цена вернётся к началу движения.
Откаты не собираются у 38,2% и 61,8%
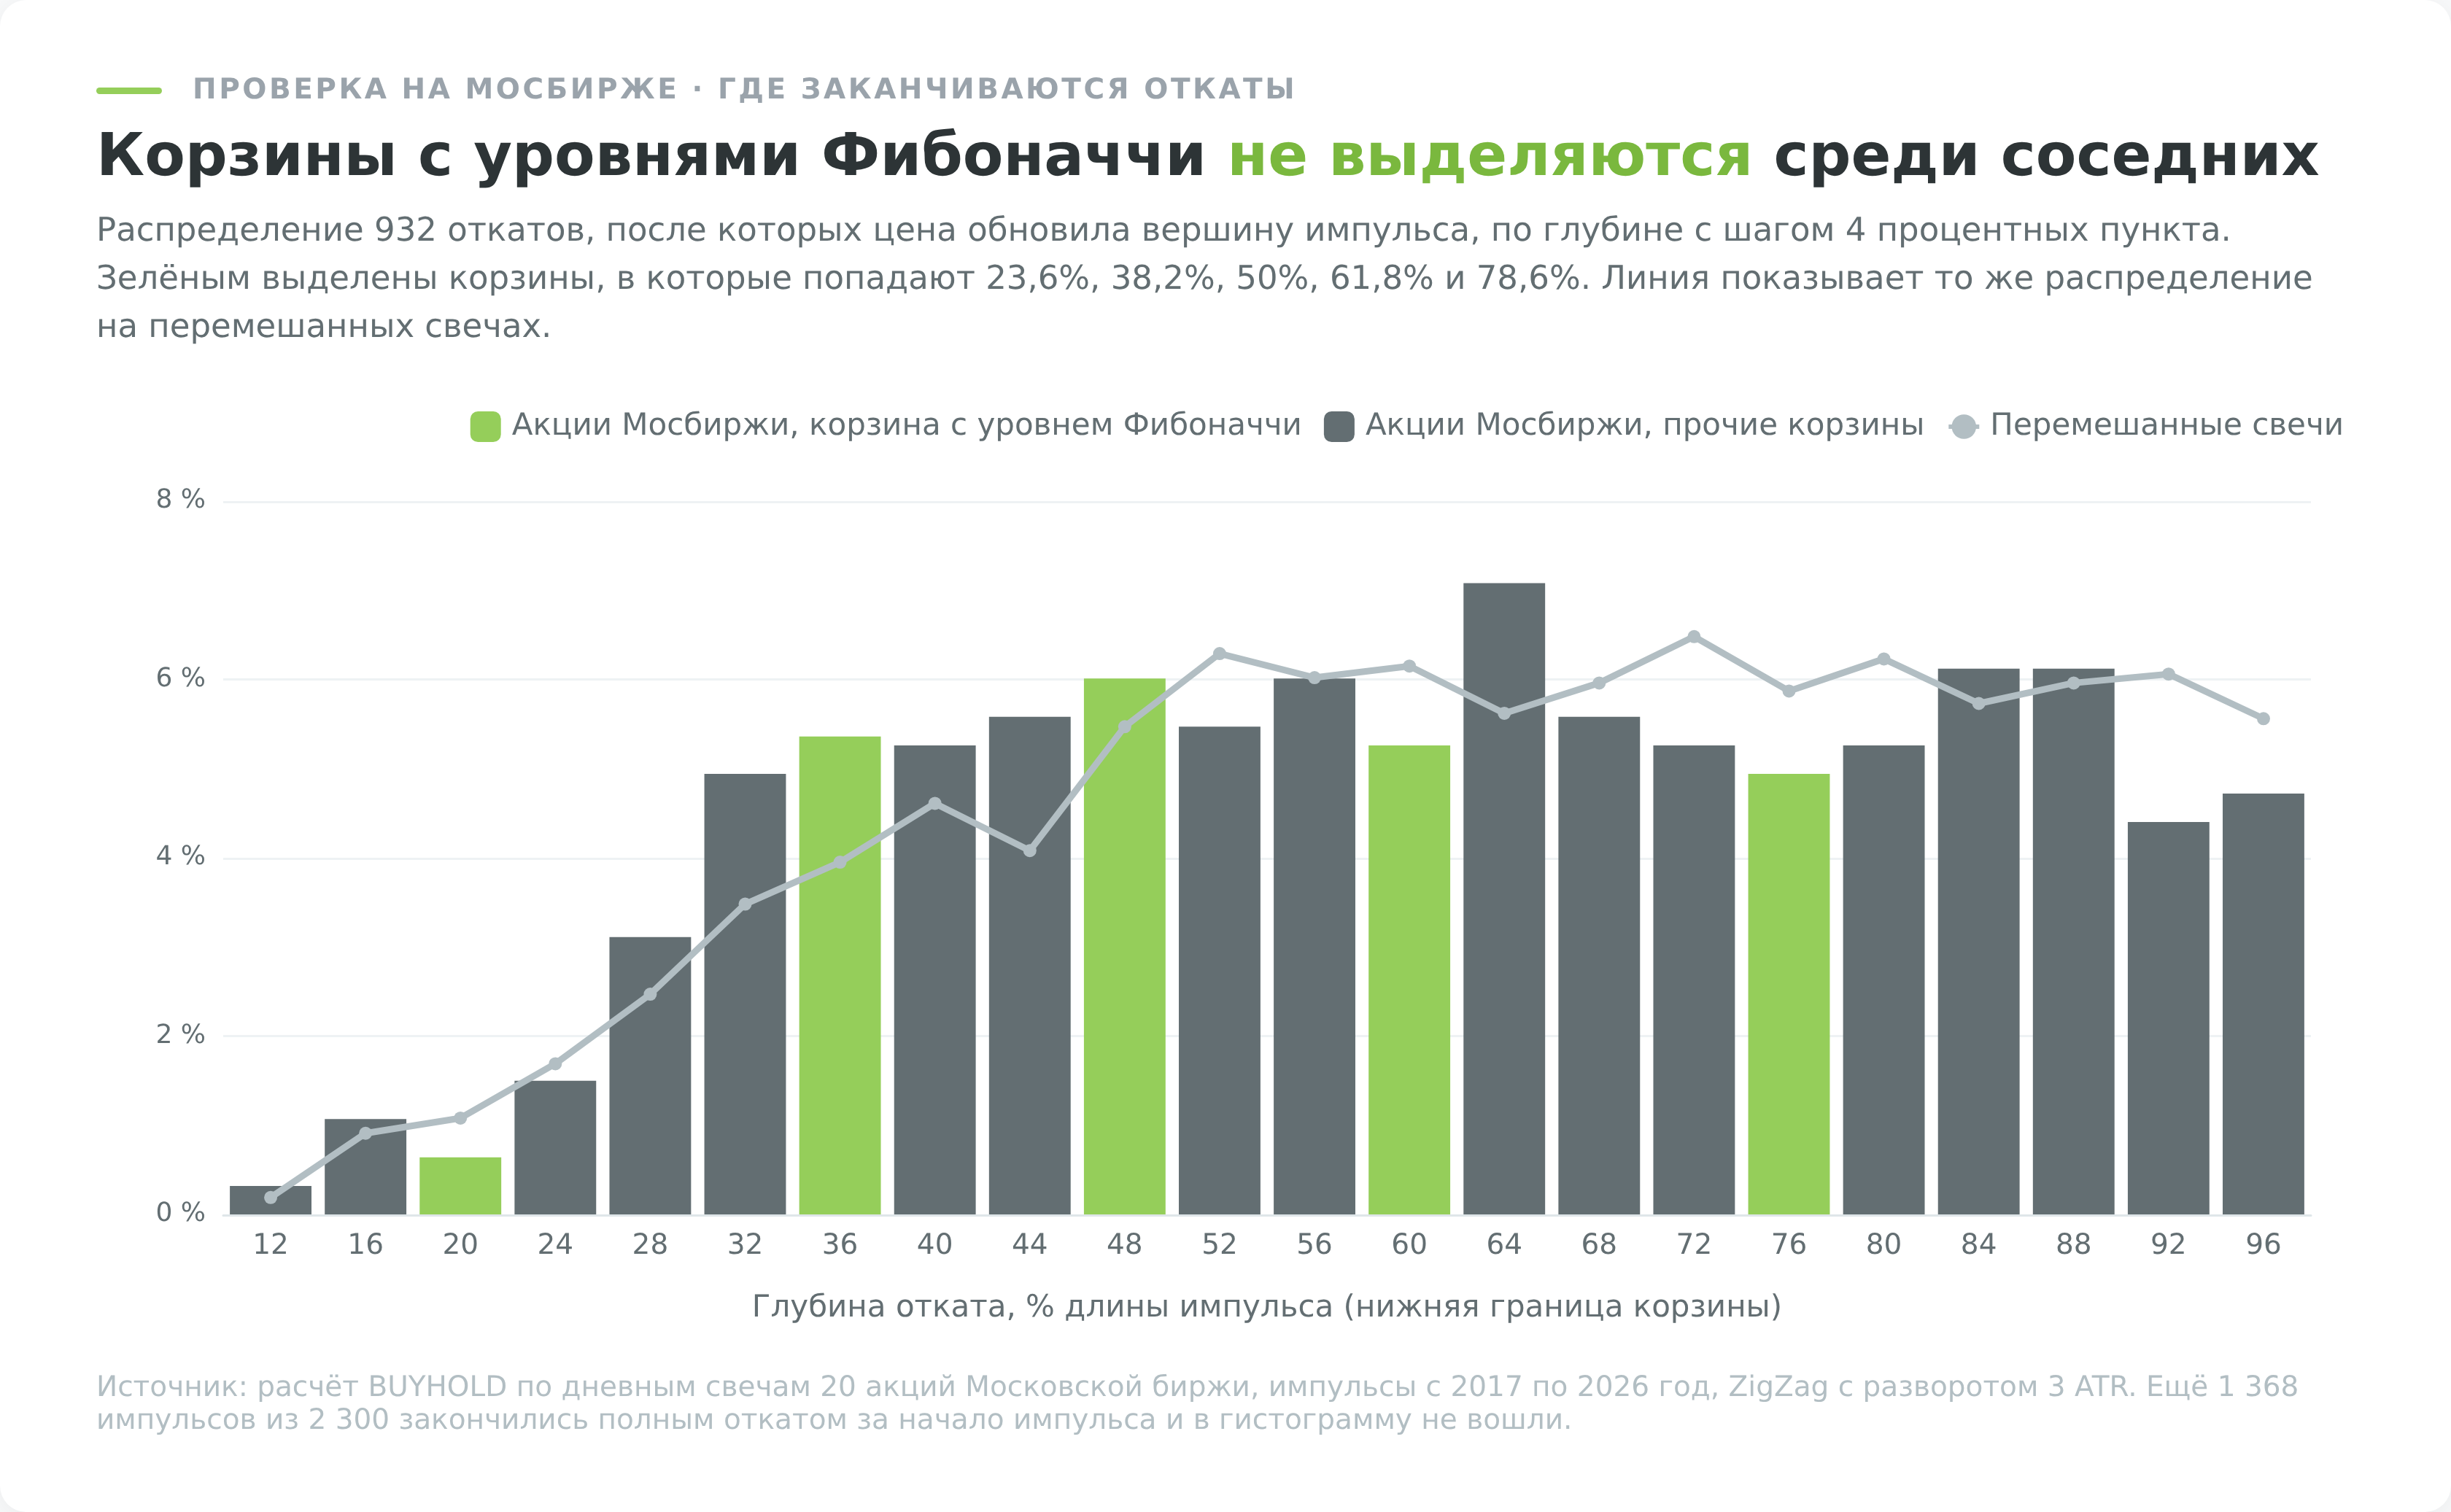
Из 2 300 импульсов 932 закончились откатом и новой вершиной, остальные 1 368 полным возвратом за точку A. В окно ±1 процентный пункт вокруг 61,8% попал 21 откат. Соседние окна той же ширины (58%, 60%, 64% и 66%) собрали в среднем по 29,2. У 61,8% откатов оказалось даже меньше, чем рядом. У 38,2% вышло 29 против 23,2 у соседей, у 50% 21 против 24, у 78,6% 23 против 27.
Если разложить все завершённые откаты по зонам между уровнями и поделить на ширину зоны, начиная с 38,2% на каждый процентный пункт глубины приходится около 1,4% откатов. Зона 61,8–78,6% собирает больше откатов, чем соседние, только потому, что она шире.
Такие колебания укладываются в шум. На четырёх рынках и трёх масштабах ZigZag сумма по окну 61,8% получилась 80 против ожидаемых 76,7, 35 против 37,8 и 14 против 15,3.
Отбой от 61,8% такой же, как от 60% и 65%
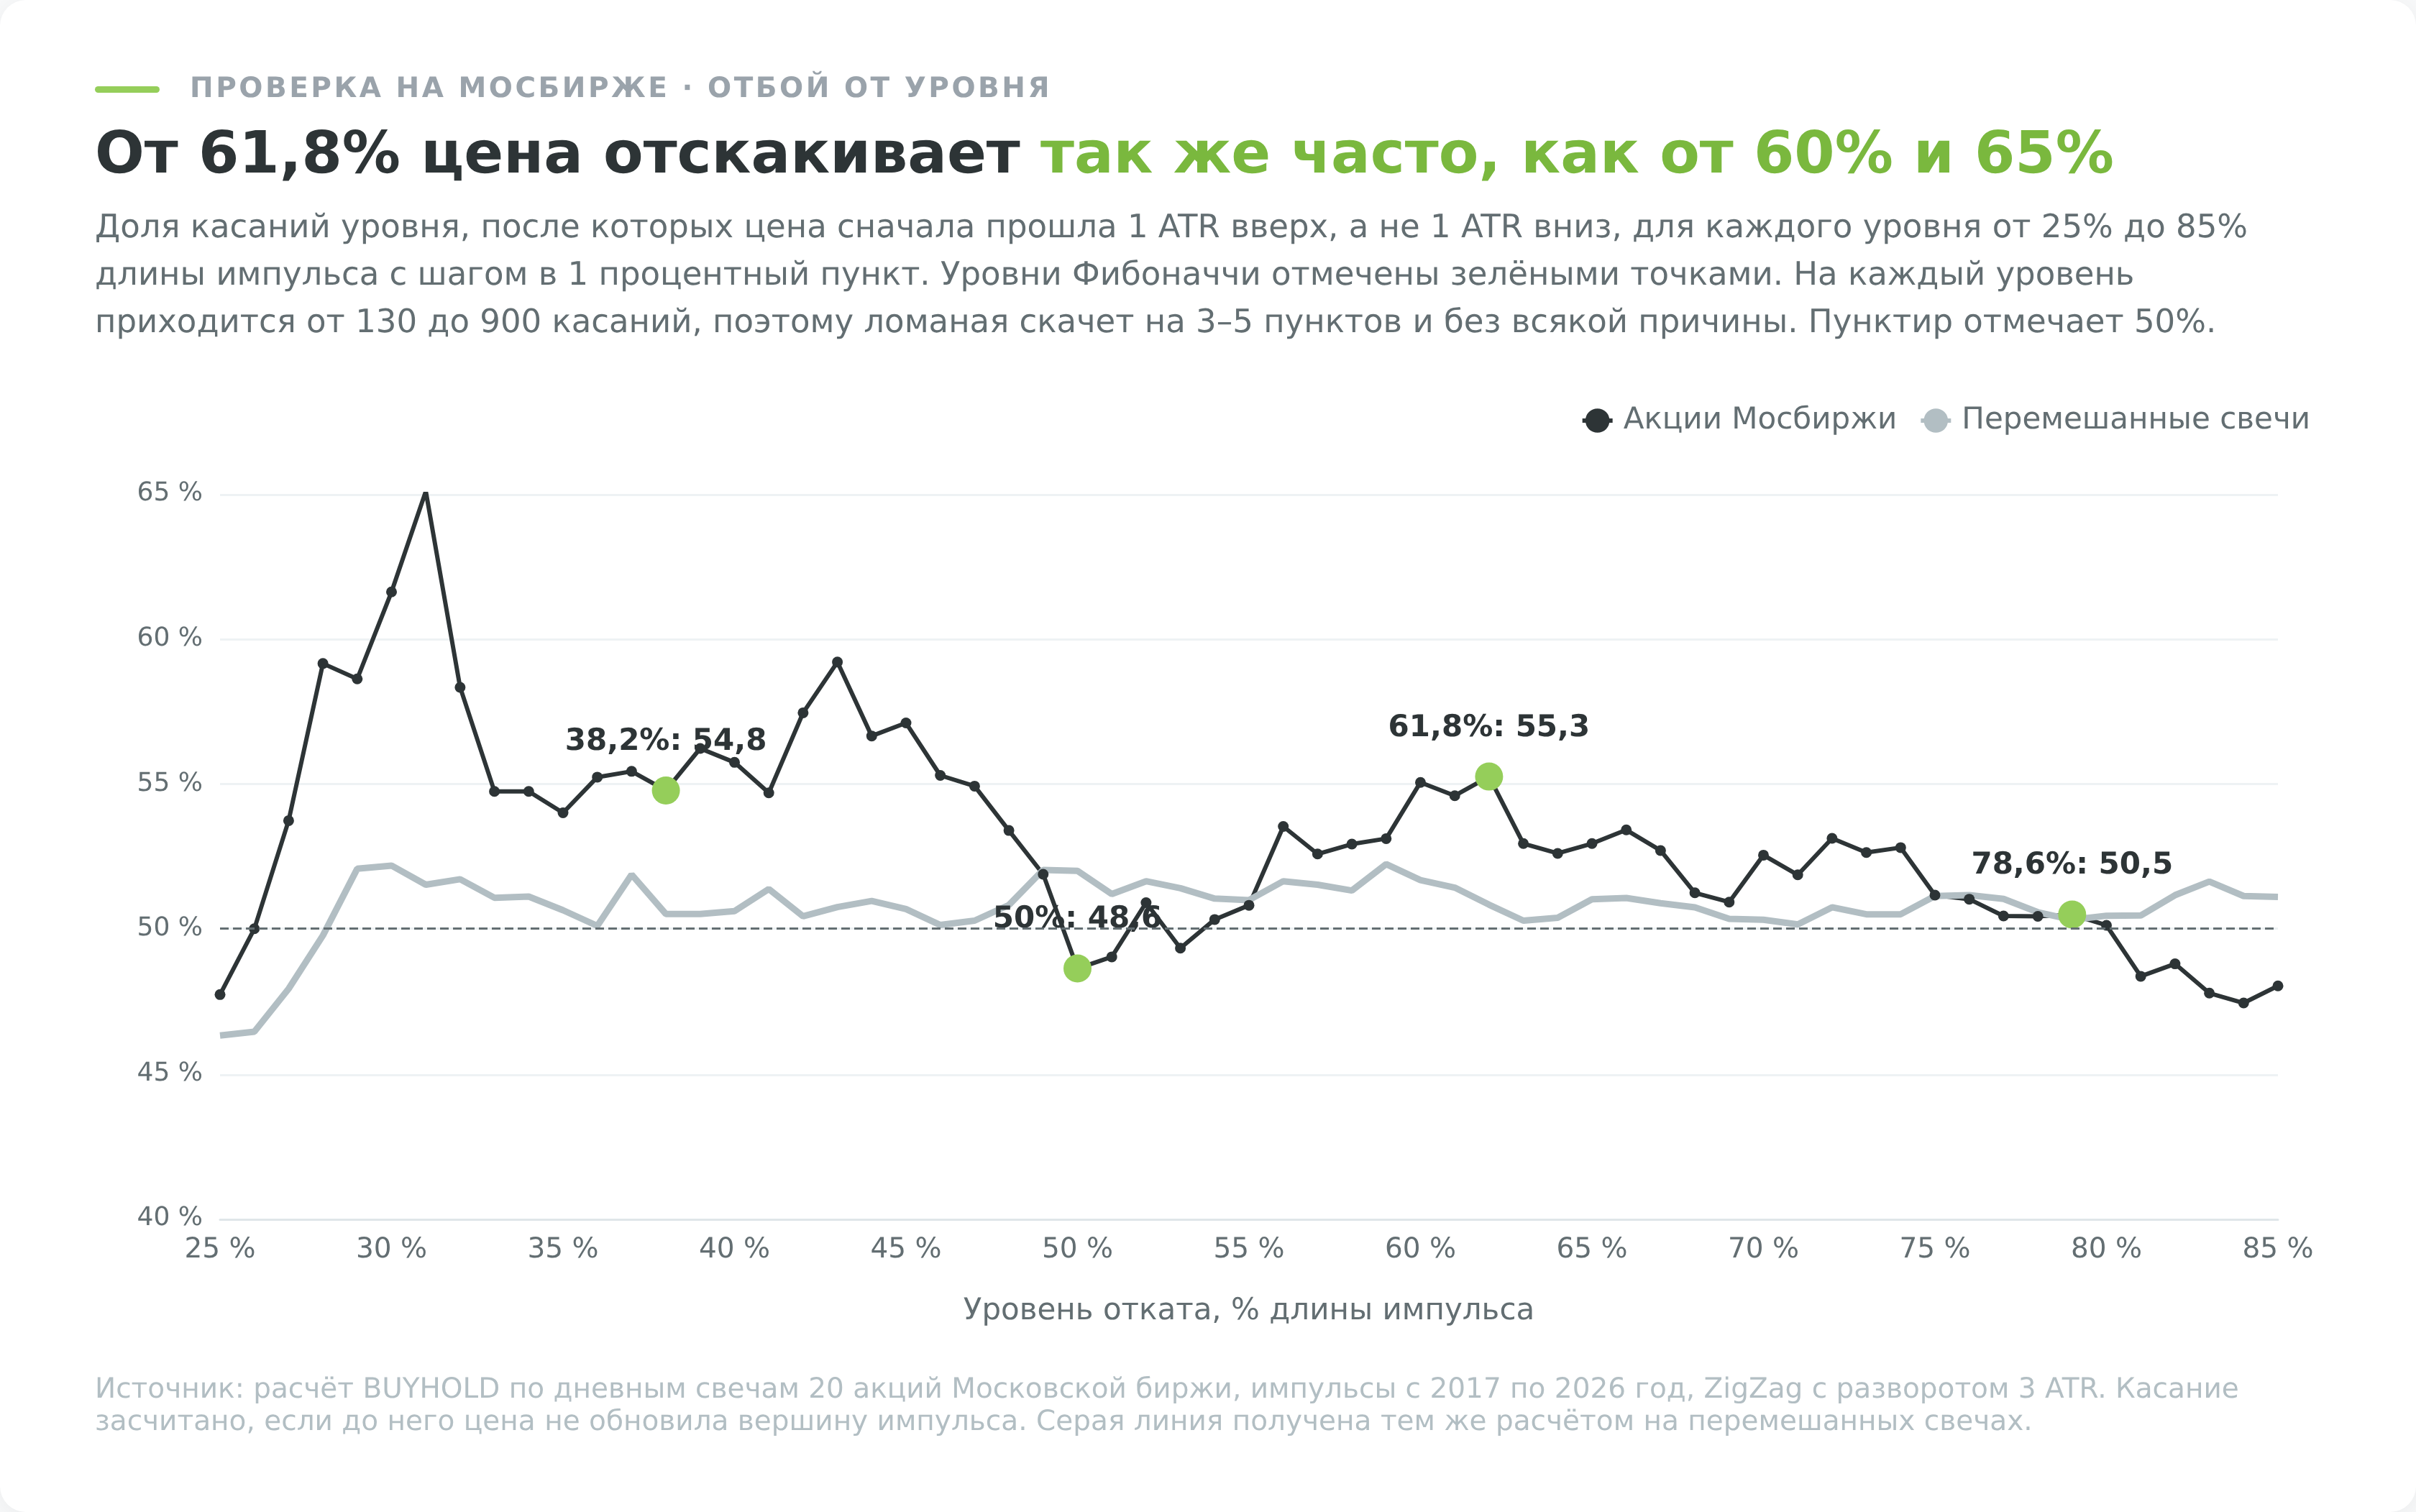
Коснувшись уровня 61,8%, цена сначала ушла на 1 ATR в сторону тренда в 55,3% из 590 случаев. У уровня 60% таких случаев 55,1%, у 65% 52,9%, у 50% всего 48,6%. Ломаная по всем 61 уровням от 25% до 85% прыгает на 3–5 пунктов без всякой связи с числами Фибоначчи.
Для каждого импульса я ещё сравнил исход на уровне 61,8% со средним исходом на соседних долях того же импульса (от 3 до 8 пунктов в обе стороны). На акциях Мосбиржи при ZigZag 3 ATR разница вышла +3,9 пункта. При ZigZag 2 ATR она +0,3, при 5 ATR −0,9, на S&P 500 от +0,9 до +1,9, на биткоине от −0,7 до +4,0, на индексе Мосбиржи от −2,7 до +16,8 при всего 16–86 касаниях. Из 12 таких сравнений только одно перевалило через два стандартных отклонения и не повторилось на других настройках.
Популярный в криптотрейдинге «золотой карман» 61,8–65% тоже не выделился. Касания уровней от 62% до 65% давали отскок в 53,4% случаев, полоса 56–59% в 53,0%, полоса 66–69% в 52,0%.
Что показала сделка от уровня
На тех же 2 300 импульсах лимитная покупка на 61,8% со стопом за A и целью на B дошла до цели в 32,2% из 531 сделки. Случайное блуждание при той же геометрии дало бы 37,8%. Средний результат составил −0,15R (R здесь равен риску одной сделки) ещё до комиссий. У соседних долей картина та же, у 60% 34,6% против 39,7%, у 65% 28,4% против 34,7%.
Если свести все уровни Фибоначчи вместе, отставание от случайного блуждания вышло 4,11 процентного пункта на 1 849 сделках, у всех остальных долей от 30% до 85% 4,05 пункта на 15 923 сделках. На перемешанных свечах факт и ожидание совпали с точностью до пункта. Значит, код считает правильно, а отставание дают сами акции.
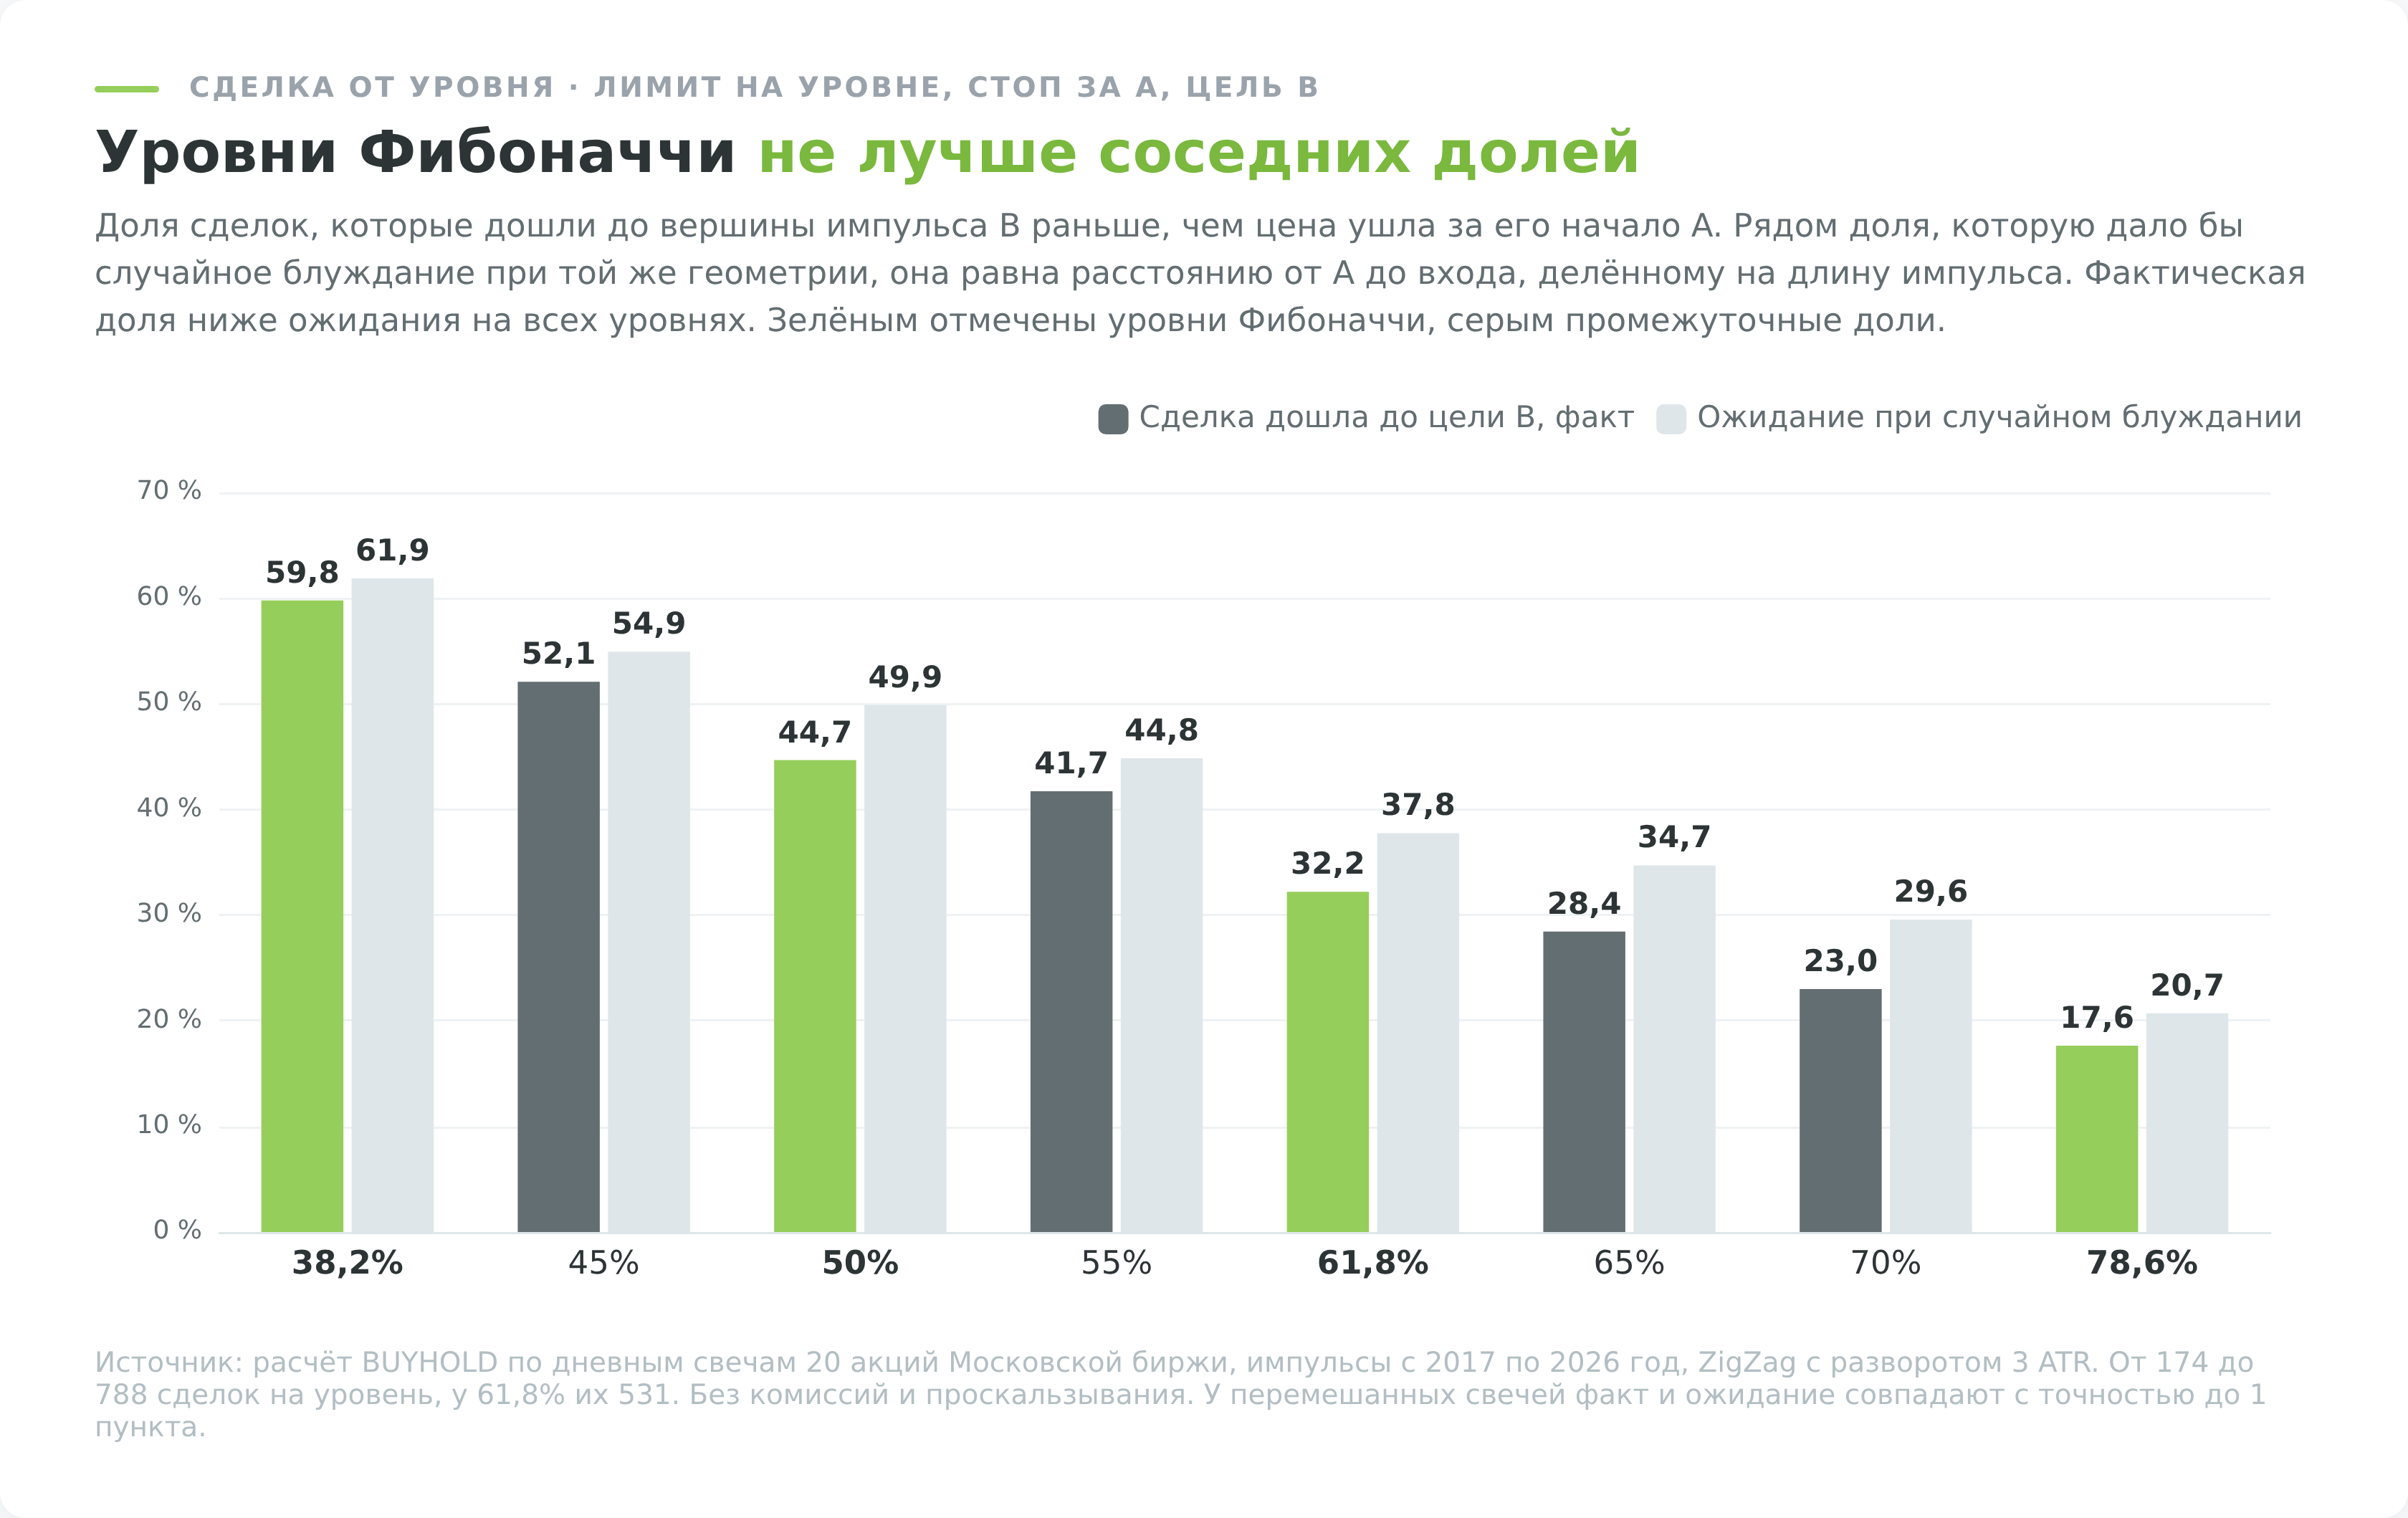
Отставание почти целиком сидит в коротких сделках. Покупка отката в росте дала +0,9 пункта к случайному блужданию, а продажа отскока в падении −9,4 пункта. На Мосбирже 2017–2026 годов отскок в падающем рынке чаще перерастал в разворот, чем подсказывает случайная модель, и продавать от 61,8% в нисходящем тренде было дорогим занятием. На S&P 500 за 40 лет покупка отката от уровней Фибоначчи дала +15,1 пункта, но у прочих долей почти столько же, +12,9, то есть это работа рыночного роста.
Что нашли другие исследования
Из академических проверок стоит назвать ещё две. По аннотации статьи Продромоса Цинасланидиса с соавторами, они автоматически строили зоны вокруг уровней на трёх фондовых рынках. Ширина зоны была связана с вероятностью отскока, но поведение цены у зон Фибоначчи и у произвольных зон статистически не различалось.
| Рынок, период | Импульсов | Медиана отката | Откатов у 61,8%, факт / ожидание | Сделка, фибо / прочие доли |
|---|---|---|---|---|
| 20 акций Мосбиржи, 2017–2026 | 2 300 | 63,7% | 21 / 29,2 | −4,1 / −4,1 п.п. |
| Индекс Мосбиржи, 2014–2026 | 177 | 58,8% | 3 / 2,0 | −2,9 / −4,1 п.п. |
| S&P 500, 1986–2026 | 576 | 65,5% | 10 / 4,8 | +3,9 / +1,7 п.п. |
| Биткоин, 2018–2026 | 148 | 61,4% | 1 / 1,8 | +1,3 / +2,8 п.п. |
Последняя колонка показывает, насколько чаще сделка доходила до цели, чем при случайном блуждании (подробно в следующем разделе). У S&P 500 окно 61,8% собрало 10 откатов при ожидаемых 4,8, и это единственный рынок с таким перевесом. Но это 10 случаев из 235 завершённых откатов, а на акциях Мосбиржи, где откатов вчетверо больше, картина обратная.
Почему кажется, что уровни Фибоначчи работают
Первая причина в разметке задним числом. Учебники и обзоры показывают сетку на графике, где разворот уже случился, а точки A и B выбраны так, чтобы уровень совпал с минимумом. На живом графике выбор точек делается до разворота, и совпадений становится заметно меньше.
Вторая причина в идее самоисполняющегося пророчества. Если тысячи трейдеров ставят заявки на 61,8%, цена должна там спотыкаться. Для круглых цен такой эффект задокументирован. Кэрол Ослер из ФРБ Нью-Йорка нашла, что заявки клиентов банка на валютном рынке сильно кучкуются на круглых ценах.
Но круглую цену видят все одинаково, а уровень 61,8% у каждого свой, потому что каждый тянет сетку от своих точек. Заявки размазываются по графику, и общего «пола» не возникает. Именно это и показывает проверка, откаты у 61,8% заканчиваются не чаще, чем у соседних долей.
Расширения, временные зоны и другие инструменты Фибоначчи
Коррекция по уровням Фибоначчи остаётся главным инструментом семейства, но терминалы предлагают ещё пять построений на тех же коэффициентах. Все они отвечают на другие вопросы.
| Инструмент | Что строит | По каким точкам | Для чего берут |
|---|---|---|---|
| Коррекция (retracement) | горизонтальные уровни внутри импульса | 2 точки, A и B | вход на откате, стоп |
| Расширение (extension) | уровни за пределами импульса | 3 точки, A, B и конец отката C | цель прибыли |
| Временные зоны | вертикальные линии через 1, 2, 3, 5, 8, 13… баров | 1 точка | ожидаемое время разворота |
| Канал | параллельные наклонные линии | 3 точки | границы движения в наклонном тренде |
| Веер | лучи из начала импульса | 2 точки | наклонная поддержка |
| Дуги | дуги вокруг конца импульса | 2 точки | сочетание цены и времени |
Расширение откладывает от конца отката C доли 61,8%, 100%, 127,2% и 161,8% длины импульса AB и служит для цели. Построение по трём точкам и выбор между 127,2% и 161,8% разобраны в статье про расширение Фибоначчи.
Временные зоны переносят ряд с цены на время. От важного экстремума откладываются вертикальные линии через 1, 2, 3, 5, 8, 13 и 21 бар, и у них ждут разворота. С ростом номера промежутки становятся длинными, и в поздние зоны попадает всё что угодно. Как их строить и почему к ним стоит относиться как к ориентиру, описано в материале о временных зонах Фибоначчи.
Канал Фибоначчи строит за границами базового канала дополнительные параллельные линии, смещённые на 61,8% и 161,8% его ширины, и помогает, когда тренд идёт под углом и горизонтальные уровни быстро устаревают. Подробности в разборе канала Фибоначчи. Веер и дуги встречаются реже, в QUIK и MetaTrader они есть, а проверок, которые показали бы их пользу, я не нашёл.
Ограничения уровней Фибоначчи и частые ошибки
Чего уровни Фибоначчи не делают
- Не называют уровень заранее. Уровни Фибоначчи отвечают на вопрос «где может закончиться откат» пятью вариантами сразу, от 23,6% до 78,6%. Какой из них сработает, они не говорят, а медианный откат по акциям Мосбиржи пришёлся на 63,7%, между уровнями.
- Не показывают время. Удачная сделка Газпрома шла к цели 38 торговых дней, неудачная сначала месяц росла, а потом за две недели упала ниже A. Уровни Фибоначчи эти сценарии не различают.
- Не учитывают дивиденды. На Мосбирже это отдельная ловушка. В день отсечки цена акции падает примерно на размер дивиденда, и на графике без поправки этот гэп выглядит как обычное движение.
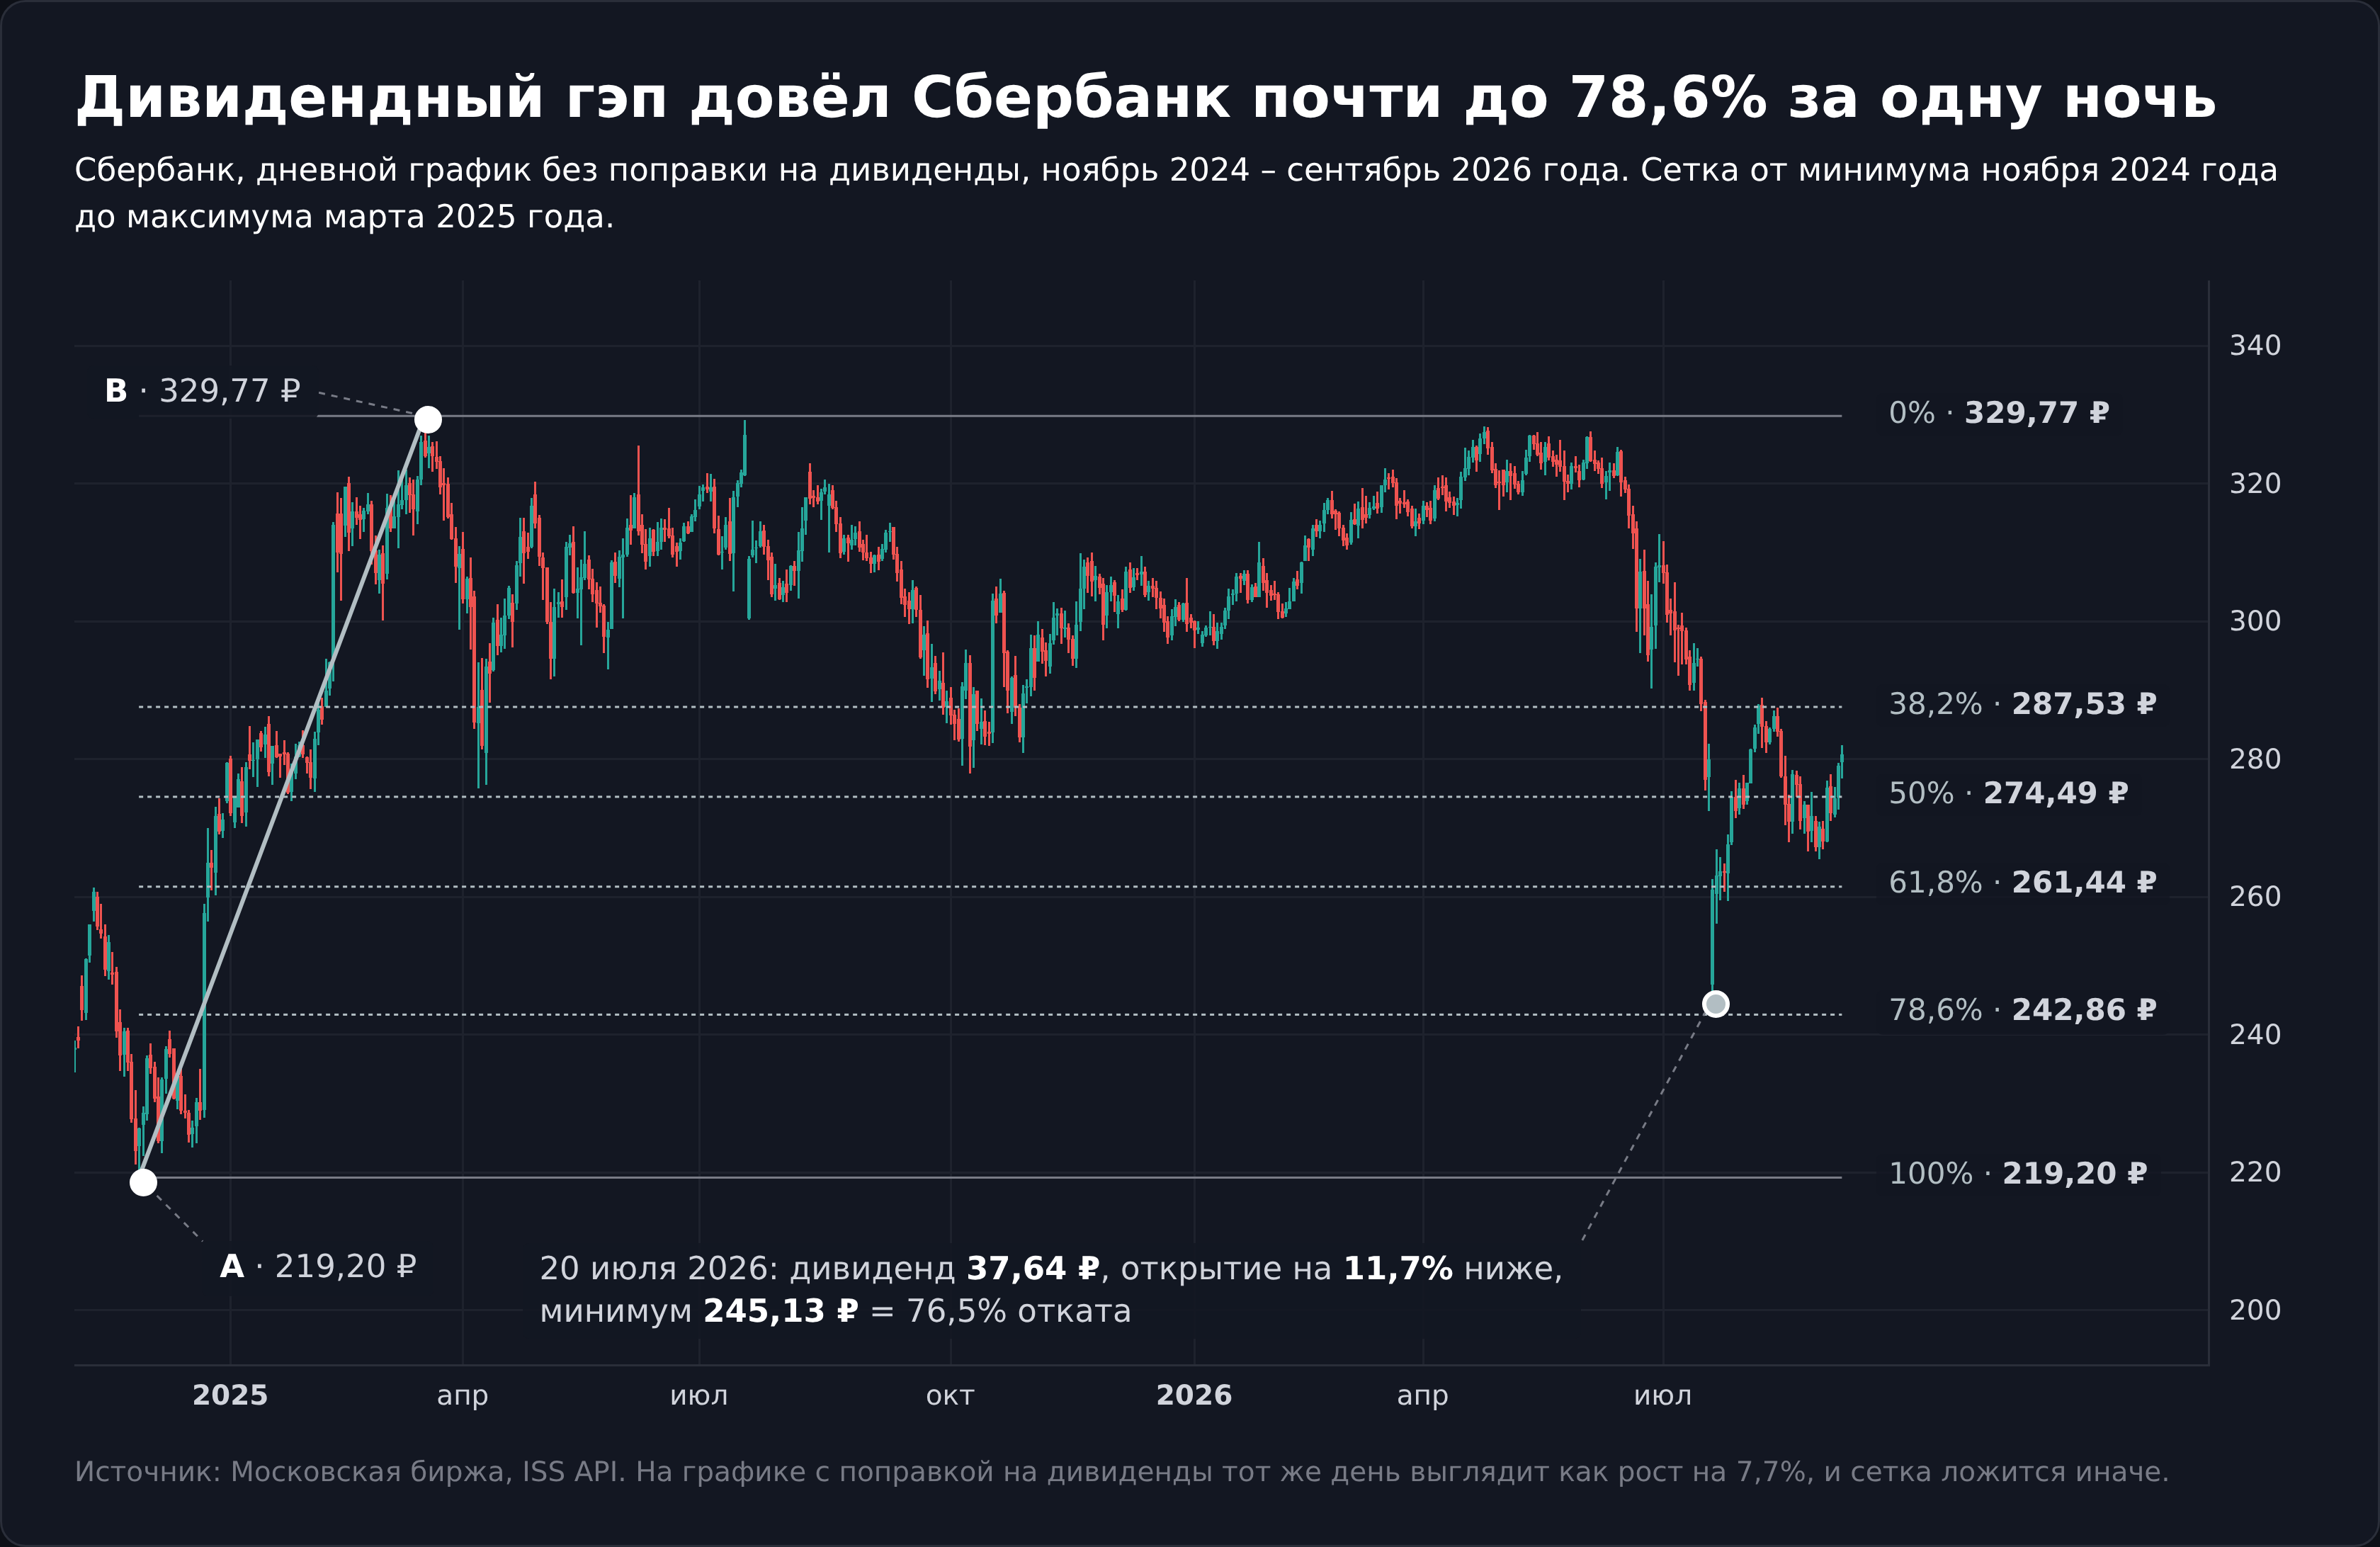
Если между A и B или внутри отката есть дивидендная отсечка, сетку строят на графике с поправкой на дивиденды, а в TradingView проверяют, включена ли корректировка. Даты ближайших выплат удобно смотреть в календаре дивидендов.
Частые ошибки
| Ошибка | Чем грозит | Что делать вместо |
|---|---|---|
| Тянуть сетку после разворота, подбирая точки под уже случившийся отскок | иллюзия, что уровни «всегда работают» | фиксировать A и B до касания, записывать сетку в журнал |
| Держать на графике сетки нескольких масштабов | почти любой разворот совпадёт с каким-то уровнем | одна сетка на таймфрейм принятия решений |
| Ставить стоп вплотную к уровню | выбивание проколом перед отскоком | стоп за 78,6% или за A, объём от расстояния до стопа |
| Ждать отбоя от 38,2% после мелкого импульса | после мелкого движения цена чаще уходит за начало, чем разворачивается | оценивать размер импульса в ATR |
| Строить сетку на росте в разы в линейной шкале | уровни 61,8% расходятся в 2,5 раза, как у биткоина | логарифмическая шкала для движений больше 50–100% |
| Не замечать дивидендную отсечку в окне | ложный пробой или ложный «отбой» | график с поправкой на дивиденды |
| Продавать отскок к 61,8% в падающем рынке без плана | отскок в падающем рынке часто перерастает в разворот | меньший объём или отказ от сделки против сильного падения |
Первая ошибка самая частая. Разметка задним числом всегда выглядит убедительно, поэтому до сделки сохраните скриншот с сеткой и заявками. В журнале сделок к каждой записи можно приложить причину входа, и через 30–50 сделок станет видно, сколько раз уровень действительно помог.
Как проверить уровни Фибоначчи на своей истории
Мои цифры описывают механическое правило. У вас может быть свой способ выбирать импульсы и свой фильтр входа, и проверить его можно за вечер. Уровни Фибоначчи при этом нужно строить до того, как вы увидели продолжение графика.
- Откройте в симуляторе дневной график акции и перемотайте историю на год-два назад.
- На каждом завершённом импульсе постройте сетку по одному и тому же правилу, например по теням и на дневном графике.
- Запишите заранее вход, стоп и цель, до следующей свечи.
- Проиграйте историю вперёд и отметьте исход. Не меньше 50 сделок, иначе доля удачных будет скакать на десятки процентов.
- Сравните долю сделок, дошедших до цели, с 1 минус доля уровня. Для 61,8% это 38,2%.
Для контроля повторите то же на долях 55% и 70%. Если результат по ним не хуже, преимущество дают не числа Фибоначчи, а ваш выбор импульсов или фильтр входа. Этим тоже можно торговать, только держаться нужно за фильтр, а не за уровень.
Где потренироваться и чем торговать
Текущий рынок без регистрации в терминале удобно смотреть в живом графике, а тренироваться на истории в симуляторе по шагам из раздела выше.
Если хочется применять сетку к американским акциям и ETF, их можно купить через Just2Trade. Это зарубежный брокер группы Lime с минимальным депозитом 100 $, отчитываться о доходе в ФНС придётся самому, а с 13 сентября 2022 года компания значится в предупредительном списке ЦБ, как и, например, Interactive Brokers.
Для спекуляций с плечом на индексы, сырьё и акции подходит ТехноИнвест из реестра форекс-компаний Национального банка Беларуси (№ 31), где счёт «Техно Pro» открывается в рублях. Это CFD, а не владение активом, лицензии ЦБ РФ у компании нет, а вход и выход в CFD на акцию объёмом 1 000 $ из-за минимальной комиссии 8 единиц за сделку обойдутся в 16 $, или 1,6%.
Плюсы и минусы уровней Фибоначчи
Итог
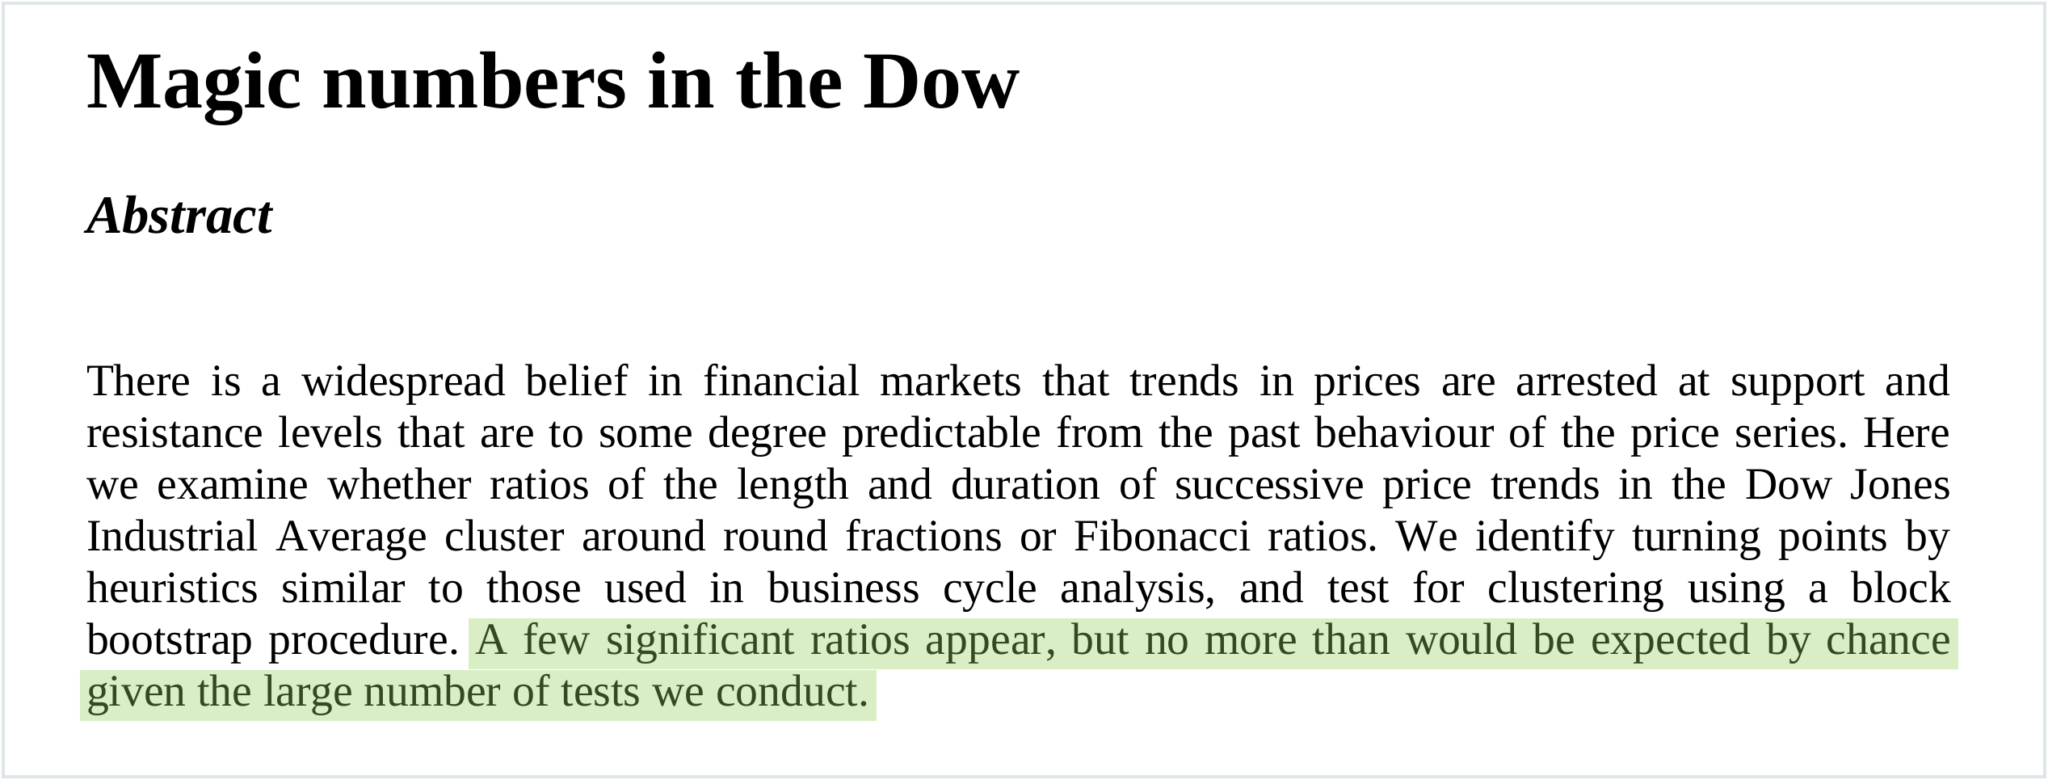
Уровни Фибоначчи удобны как линейка. Они быстро размечают откат, дают стоп за началом импульса и цель на его вершине, и в этом смысле 61,8% ничем не хуже 60%. Особой силы у чисел Фибоначчи на акциях Мосбиржи не нашлось, так же как у Dow Jones в работе 2006 года. Глубину отката лучше предсказывает размер импульса в ATR. Торговать от уровня имеет смысл, только если на своей истории вы получили долю удачных входов выше, чем даёт случайная модель.
Проверьте себя
4 вопроса по этому уроку, к каждому ответу есть пояснение.