Цены на сырье, валюту и акции могут за несколько недель съесть годовую прибыль компании или заметную часть инвестиционного портфеля. Хеджирование фьючерсами – один из самых доступных способов заранее ограничить такой риск: на срочном рынке открывается позиция, которая зарабатывает ровно тогда, когда основной бизнес или портфель теряет. Но схема проста только на словах, собрать правильный хедж – все же не самая тривиальная задача.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Основы хеджирования фьючерсами
В контексте бизнеса хеджирование можно назвать инструментом управления рисками. Грамотный хедж позволяет контролировать риски и обеспечить в средне- и долгосрочной перспективе стабильность финансовых потоков.
Технически хедж выглядит примерно так же, как и хеджирование в случае рядового инвестора. На срочном рынке открываются позиции с деривативами, коррелирующими с базовым активом. Бизнес сознательно принимает на себя риски, связанные с фьючерсами/опционами, за счет этого снижая либо полностью устраняя более значимый риск, связанный уже с базовым активом.
Хедж позволяет защитить операционную маржу от нежелательных изменений стоимости сырья, готовой продукции, колебаний курсов валют. Фиксация закупочной/продажной цены превращает риск изменения цены из неопределенности в управляемый параметр.
Логика этого защитного механизма сводится к тому, что возможные потери компенсируются прибылью по позициям, открытым на срочном рынке. Правда, есть и оборотная сторона – если негативный сценарий не реализуется, то хеджирующие позиции окажутся убыточными и уничтожат всю либо часть возможной сверхнормативной прибыли.
Конкретные стратегии и набор инструментов зависят от специфики бизнеса:
- Производители сырьевых/промышленных товаров. Используют короткие фьючерсы (short futures) для страховки от падения в будущем стоимости их продукции. Продаются фьючерсы для хеджирования на соответствующий актив, при падении рынка эти позиции принесут прибыль и перекроют убыток, возникающий из-за продажи продукции по более низкой цене.
- Экспортеры. В процессе их деятельности происходит конвертация валют, нужна защита от валютного и товарного рисков. Фиксируется курс конвертации будущей валютной выручки, это защищает экспортера от укрепления нацвалюты.
- Импортеры. Принцип похож на экспортеров, но здесь уже нужна защита от ослабления национальной валюты и роста стоимости сырья.
- Портфельные управляющие. Работают с деривативами на биржевые индексы. Это позволяет обойтись без продажи акций, находящихся в портфеле, при этом риск остается контролируемым.
Если сравнить хедж со спекулятивными операциями, то общее в обоих случаях только то, что заключаются сделки на рынке. Но цели совершенно разные. Спекулянт сознательно принимает риск изменения цены в надежде на то, что котировки двинутся в нужном для него направлении. Хеджер готов платить потенциальной прибылью за возможность контролировать риск. Хеджер не ставит цель заработать на изменении цены базового актива.
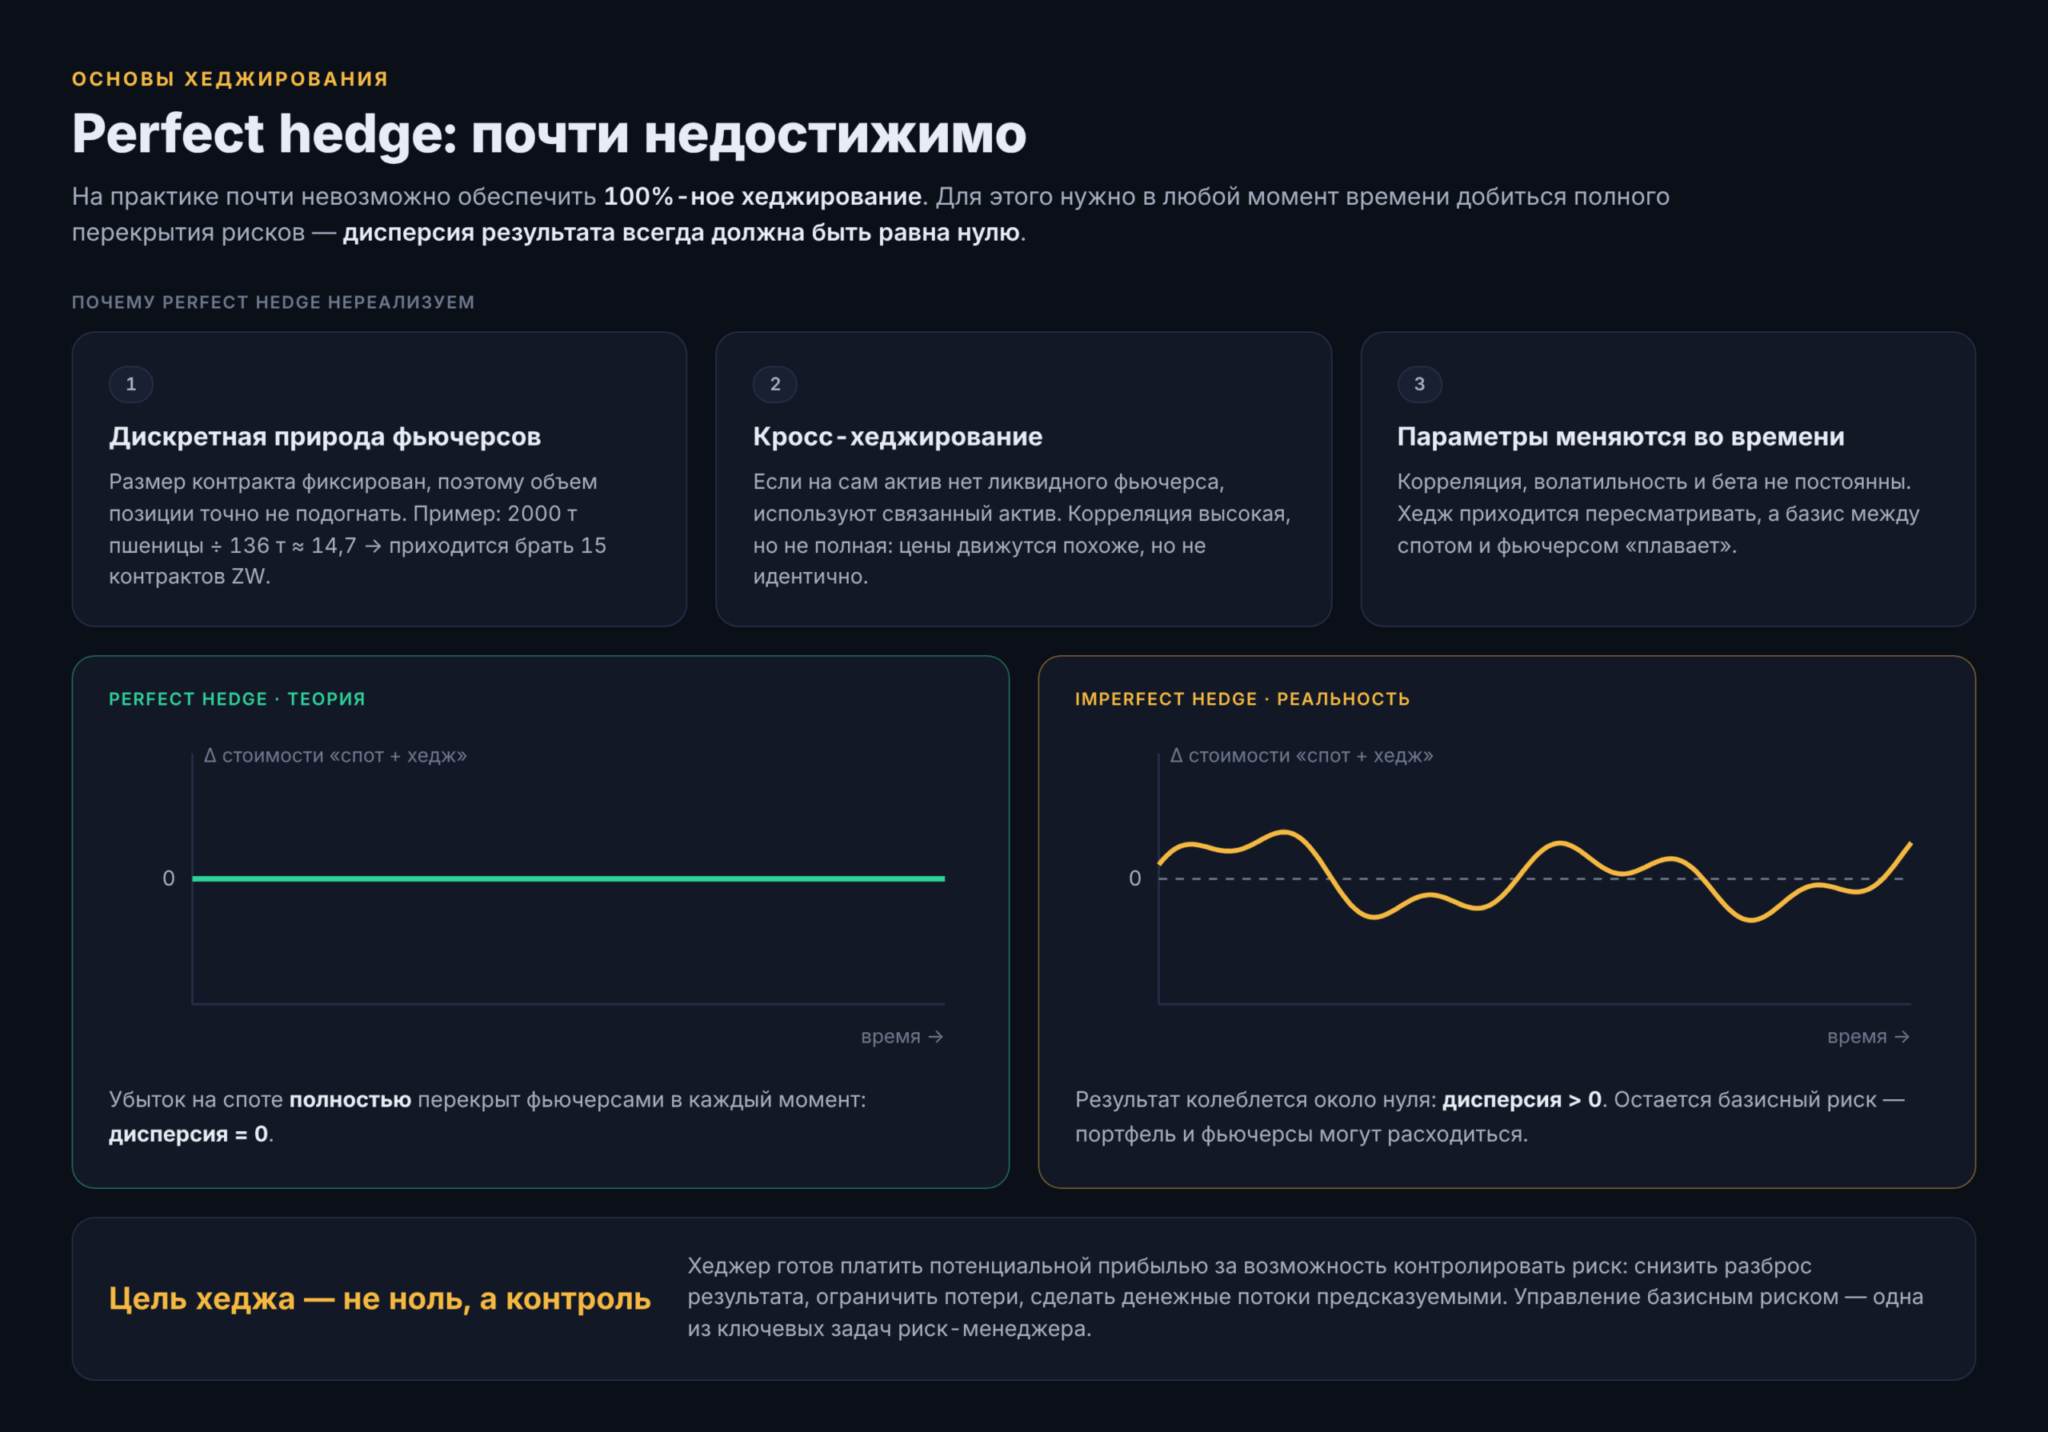
Из-за этого бизнес сталкивается с так называемым imperfect hedge. Это хеджирование, при котором есть базисный риск – вероятность того, что портфель и фьючерсные позиции начнут расходиться. Управление этим фактором – одна из ключевых задач риск-менеджера.
Виды хеджирования
Классификацию можно выполнить по нескольким критериям. Ключевое – масштаб и полнота охвата риска, с учетом этого фактора выделяют:
- Микрохеджирование. Точечная защита от риска, связанного с конкретным активом/отделом/закупками. Пример – хедж для защиты от нежелательного изменения курса валюты, средства понадобятся в будущем для закупки промышленного оборудования. Это точечный хедж, он затрагивает конкретное событие, но не влияет на бизнес в целом.
- Макрохеджирование. Контроль рисков бизнеса в целом, без привязки к конкретной закупке или направлению деятельности. Учитываются денежные потоки, особенности работы разных подразделений. Если один отдел постоянно стабильно генерирует долларовую выручку, а другой закупает за валюту оборудование, то сначала учитывается перекрытие этих потоков, а хеджироваться будет разница между ними.
Также можно привести классификацию по:
- Направлению хеджа. Держатели актива страхуются от снижения его стоимости за счет продажи фьючерсов. Если в будущем нужно покупать товар/оборудование/сырье, то используется уже длинный хедж – приобретаются соответствующие фьючерсы.
- По соответствию базового актива. При прямом хедже используются деривативы на тот же актив. Перекрестное – используется связанный с основным актив, например, защита от риска, связанного с авиатопливом через фьючерсы на газойль, дизель. Перекрестное применяется в сценариях, когда нет деривативов на основной актив либо ликвидность по ним недостаточна.
- По способу управления рисками – статический и динамический хедж. При статическом защитные позиции не корректируются, при динамическом покупаются/продаются дополнительные контракты. Это позволяет избежать разбалансировки и удерживать хедж примерно на одном уровне.
- По типу актива хедж может быть валютным и товарным или комбинированным. Первый подразумевает страховку от нежелательного изменения курса, второй – защиту от изменения цены сырья/товара.
Здесь нет ограничений. Выбор конкретных инструментов зависит от специфики бизнеса.
Прямое хеджирование
При этом подходе используются деривативы на тот же актив. Это самый простой сценарий – вам нужно учесть объем фьючерса, соотнести его с капиталом, который нужно застраховать и купить/продать соответствующее количество контрактов.
Коэффициент хеджирования (Hedge Ratio, HR) равен 1,0, то есть изменение стоимости физического актива на N% приводит к такому же изменению стоимости фьючерсной позиции.
Хедж урожая на пшеницу
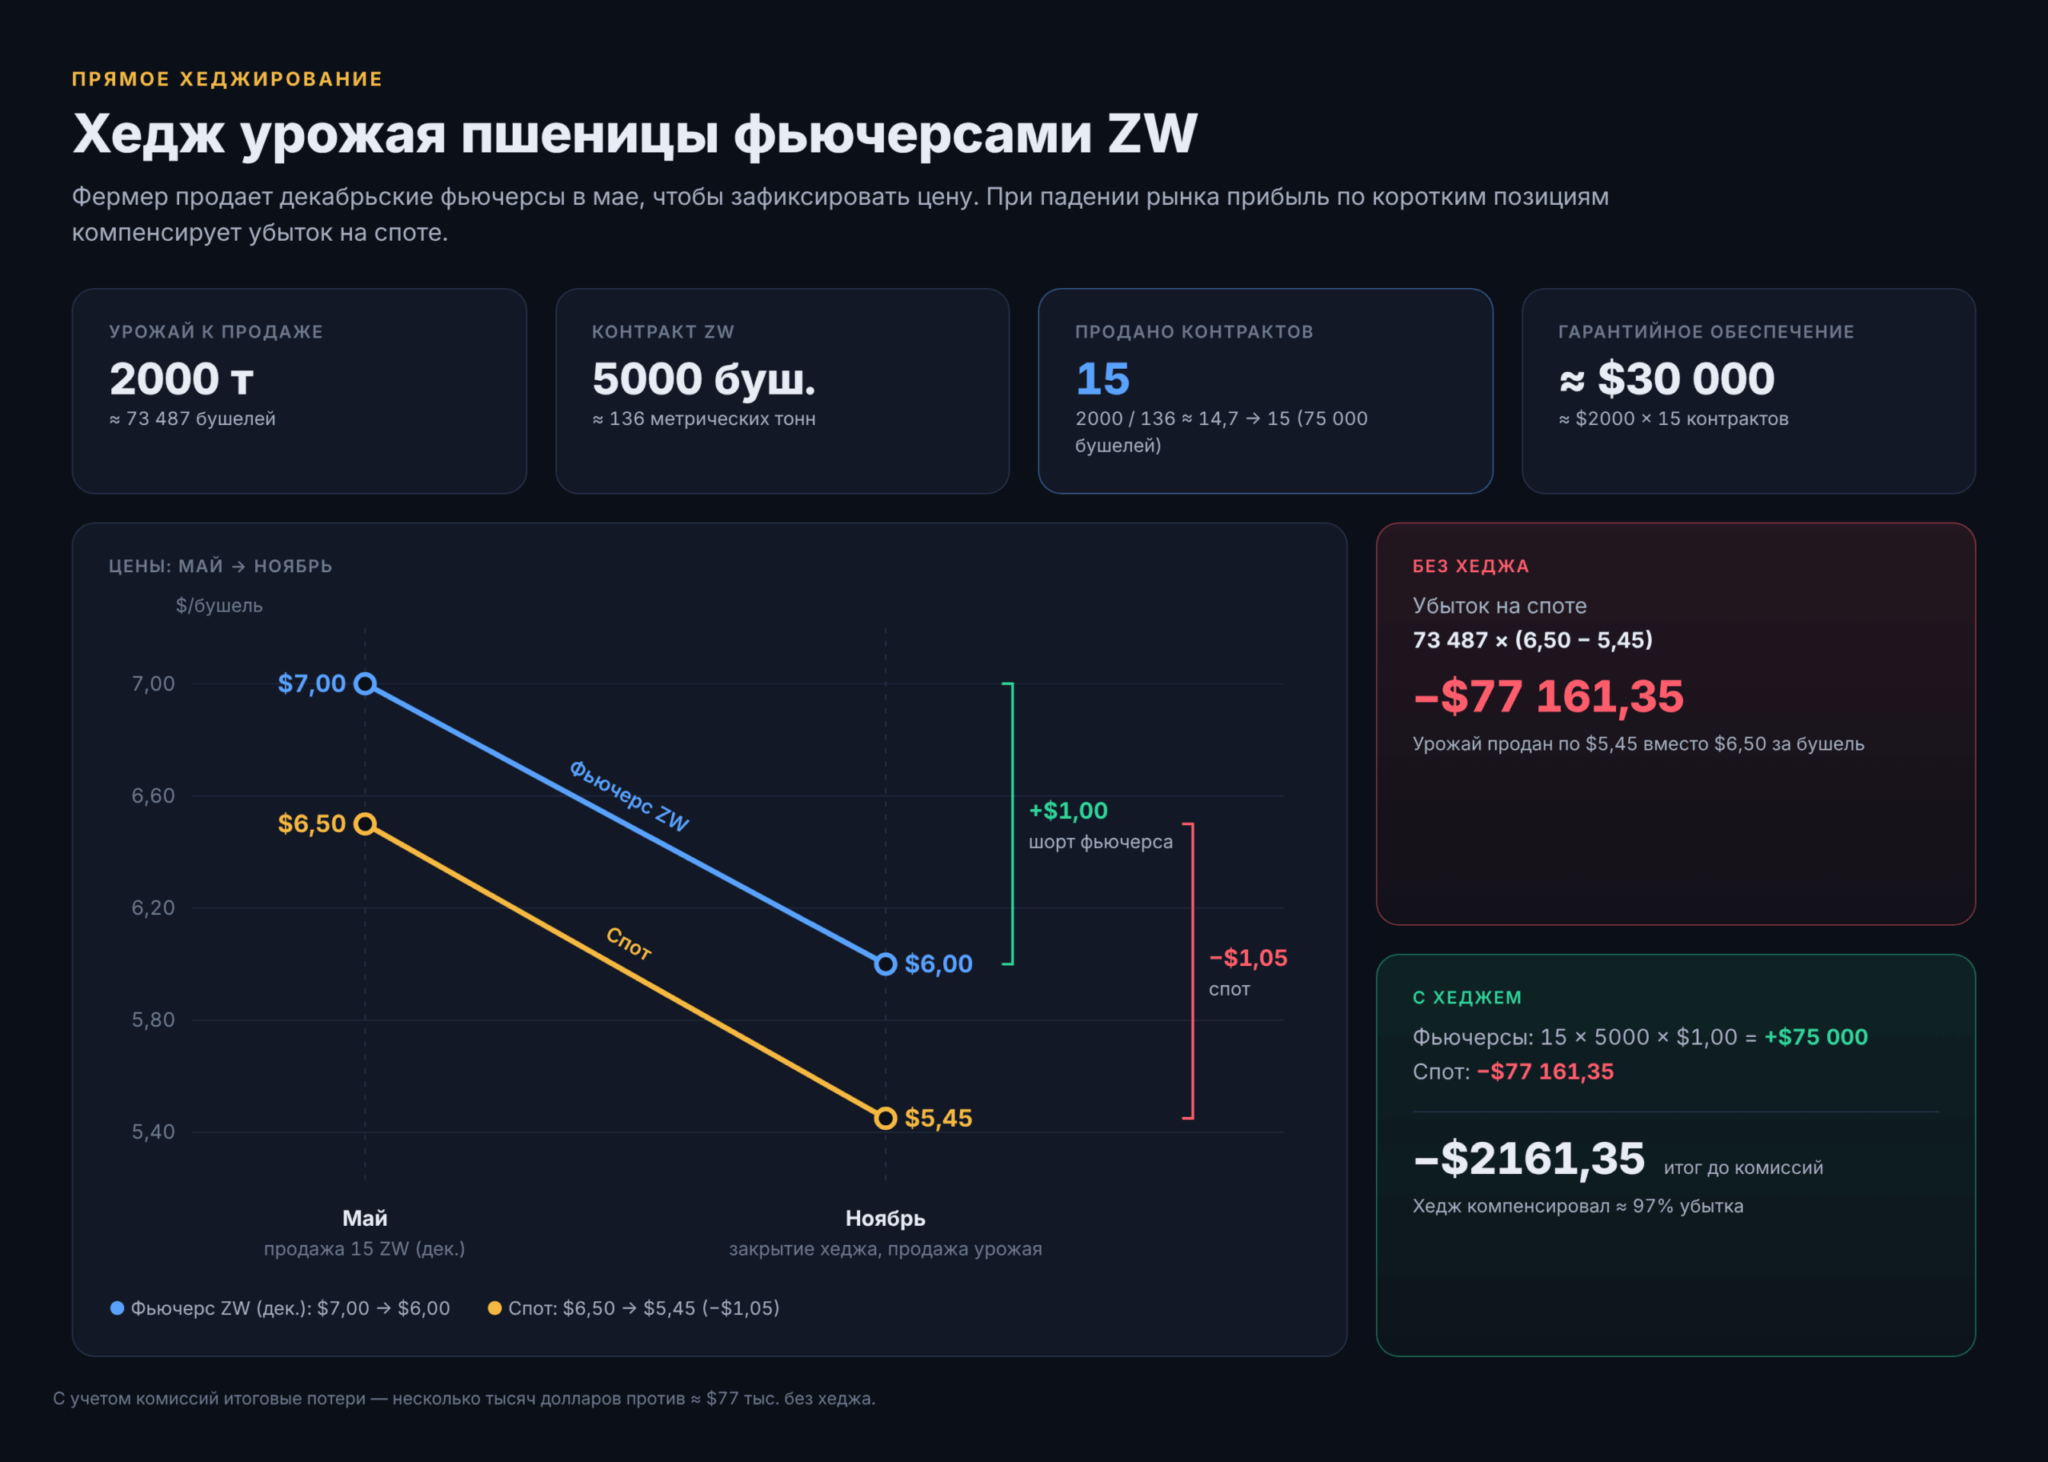
Представьте, что фермер планирует продать 2000 тонн пшеницы после сбора урожая. Он хочет подстраховаться на случай сильного падения цен на зерно и с помощью фьючерсов фиксирует цену на удобном для себя уровне. Для этого он продает 2000/136 ≈ 15 контрактов ZW (один контракт – 5000 бушелей или 136 метрических тонн).
Гарантийное обеспечение составляет около $2000 на контракт, так что на время хеджа придется «заморозить» около $30 000. Идея в том, что короткие позиции по фьючерсам компенсируют возможные потери из-за падения стоимости пшеницы на споте.
Пример:
- В середине мая фермер продает фьючерсы. Неизвестно каким будет урожай, поэтому цены относительно высоки, используются декабрьские контракты (ZW).
- На споте бушель пшеницы в мае стоил порядка $6,5.
- За счет падения котировок хеджирующие позиции обеспечили +$1 на каждый бушель пшеницы. С учетом объема результат 15 × 5000 × $1 = $75 000.
- К моменту продажи цена зерна упала до $5,45. Это дало убыток в размере 73 487 бушелей (2000 т) × (6,50 – 5,45) = $77 161,35.
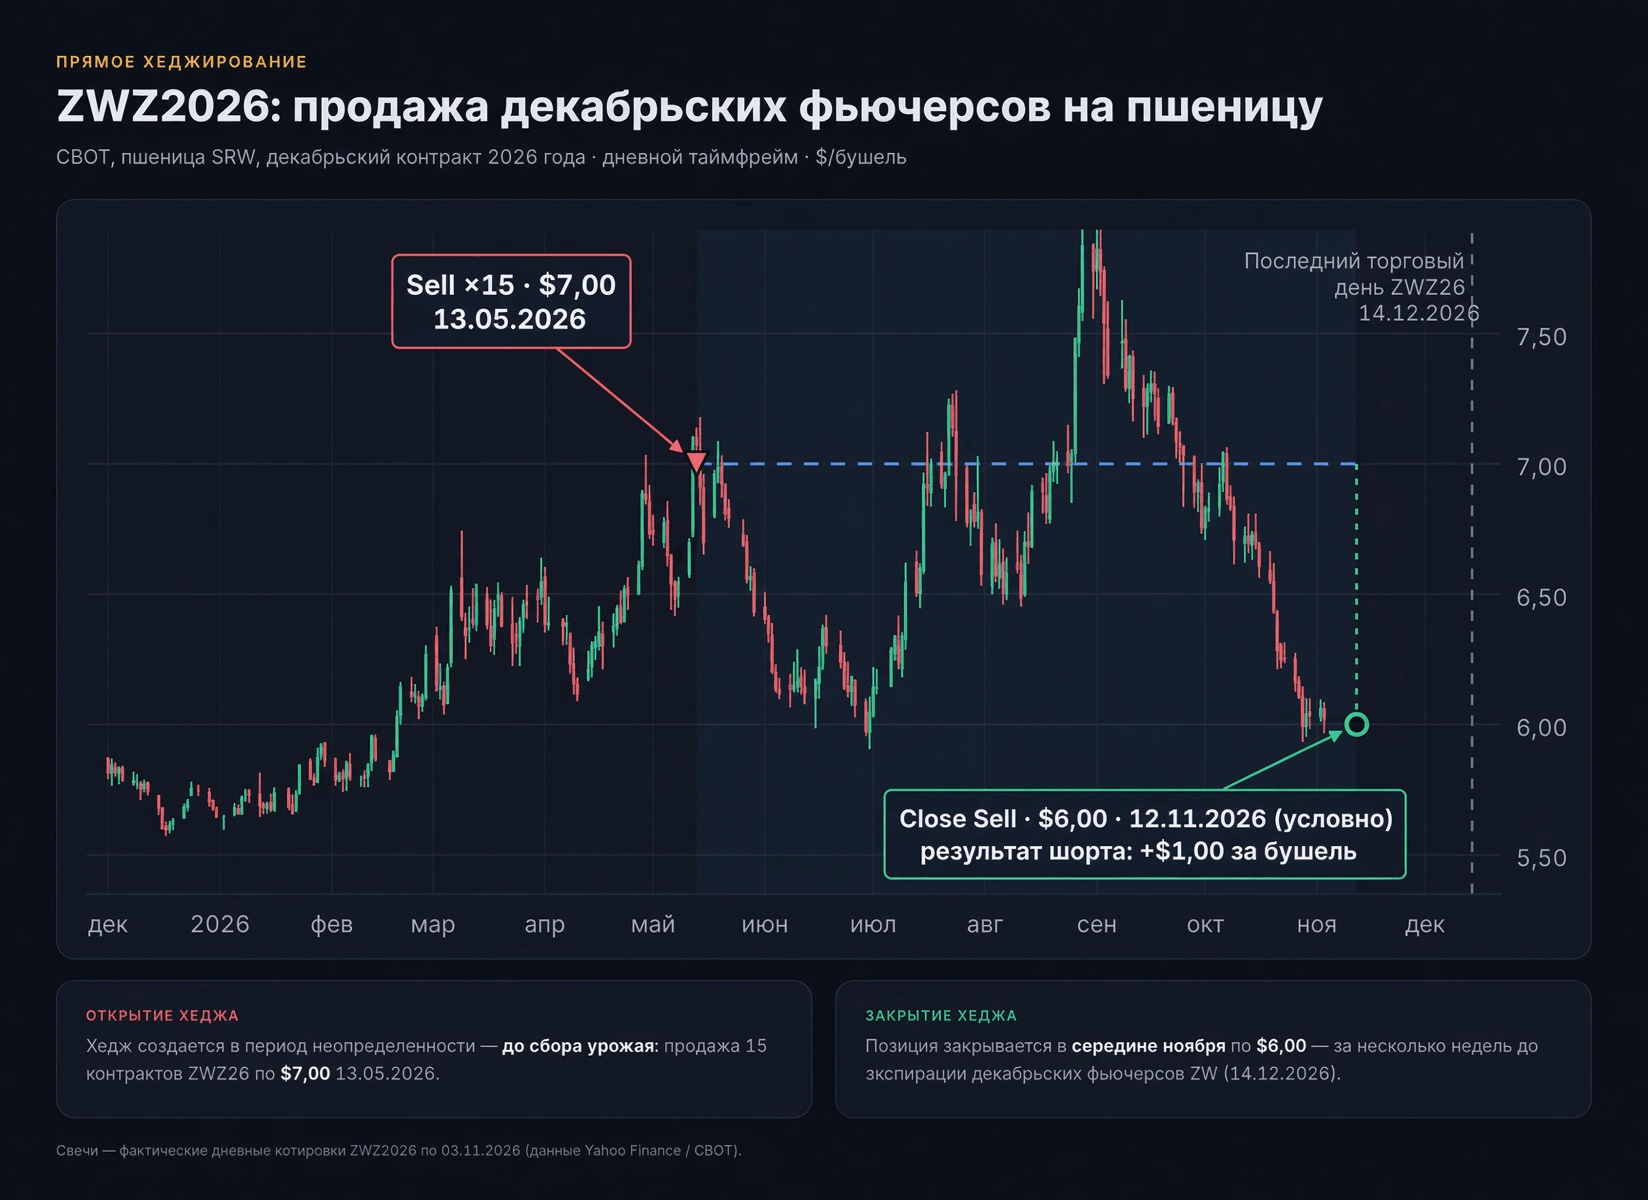
Хедж практически на 100% компенсировал потери из-за снижения котировок зерна. С учетом комиссий потери составят несколько тысяч долларов, но без хеджирования фермер потерял бы около $80 000.
В этом сценарии хедж оправдан – расходы на него на порядок меньше возможных потерь.
Хедж валютного риска
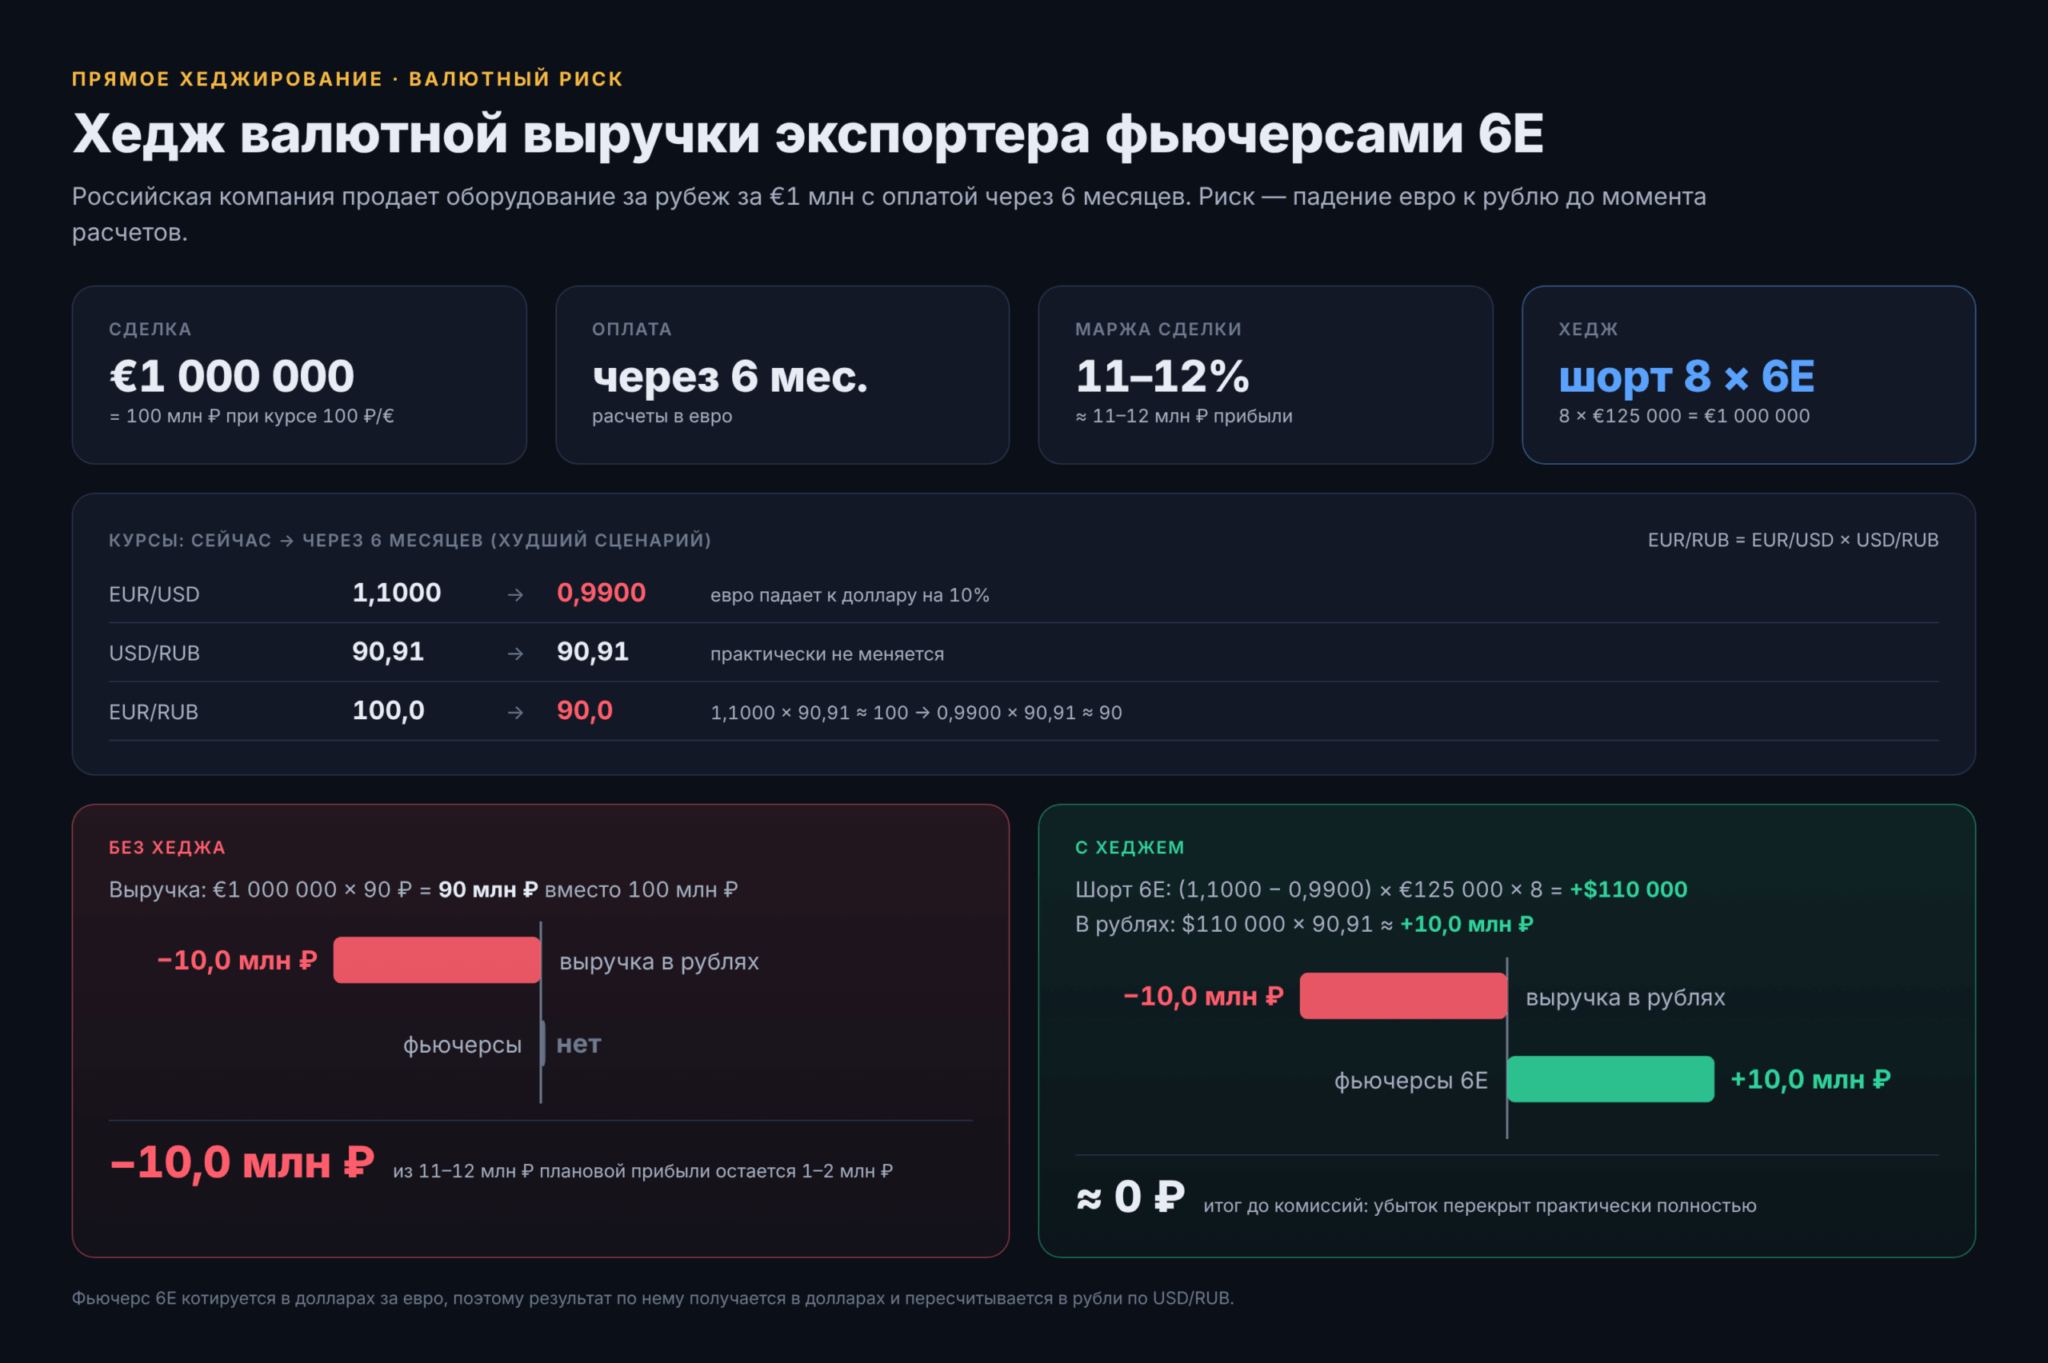
Представьте, что российская компания продает некое оборудование за рубеж, расчеты в евро. Оплата запланирована через 6 месяцев, на момент подписания контракта 1 евро оценивается в 100 рублей, сделка оценивается в 1 млн евро (100 млн рублей), маржа на уровне 11–12%.
Если к моменту расчетов евро упадет до 90 рублей, то компания потеряет 10 млн рублей. Почти вся прибыль потеряна из-за нежелательных курсовых колебаний.
Для страховки можно продать фьючерс с тикером 6E (объем контракта €125 000). В нашем примере достаточно продать 8 контрактов, 8 × €125 000 = €1 000 000. В этом примере нужно учитывать то, что EUR/RUB = EUR/USD × USD/RUB.
На момент хеджа EURUSD – 1,1000, USDRUB – 90,91, при таком сценарии евро стоит 100 рублей. Если реализуется худший сценарий и евро падает:
- Евро падает на 10% по отношению к доллару, EURUSD – 0,9900.
- USDRUB практически не меняется.
- EURRUB = 0,9900 × 90,91 = 90.
Проданные фьючерсы дают прибыль (1,1000 – 0,9900) × €125 000 × 8 = $110 000. Фьючерс 6E котируется в долларах за евро, поэтому результат по нему получается в долларах. По курсу USD/RUB 90,91 это 110 000 × 90,91 ≈ 10,0 млн рублей, то есть компенсирован практически весь убыток.
Портфельный управляющий
Управляющий работает с портфелем стоимостью $10 млн, состав примерно соответствует S&P 500. На рынке начинается паника, все в красной зоне – вместо продажи акций можно шортить фьючерсы на S&P 500.
На момент сбора хеджа котировка индекса – 7650, номинал одного контракта 7650 × 50 = $382 500. Для покрытия стоимости портфеля нужно продать 10 000 000/382500 ≈ 26 фьючерсов с тикером ES.
Реализуется сценарий с падением рынка:
- S&P 500 падает на 12% или на 918 пунктов.
- Портфель дешевеет на $1,2 млн.
- Короткие позиции по ES приносят 26 × 50 × 918 = $1 193 400. Потери компенсированы почти полностью.
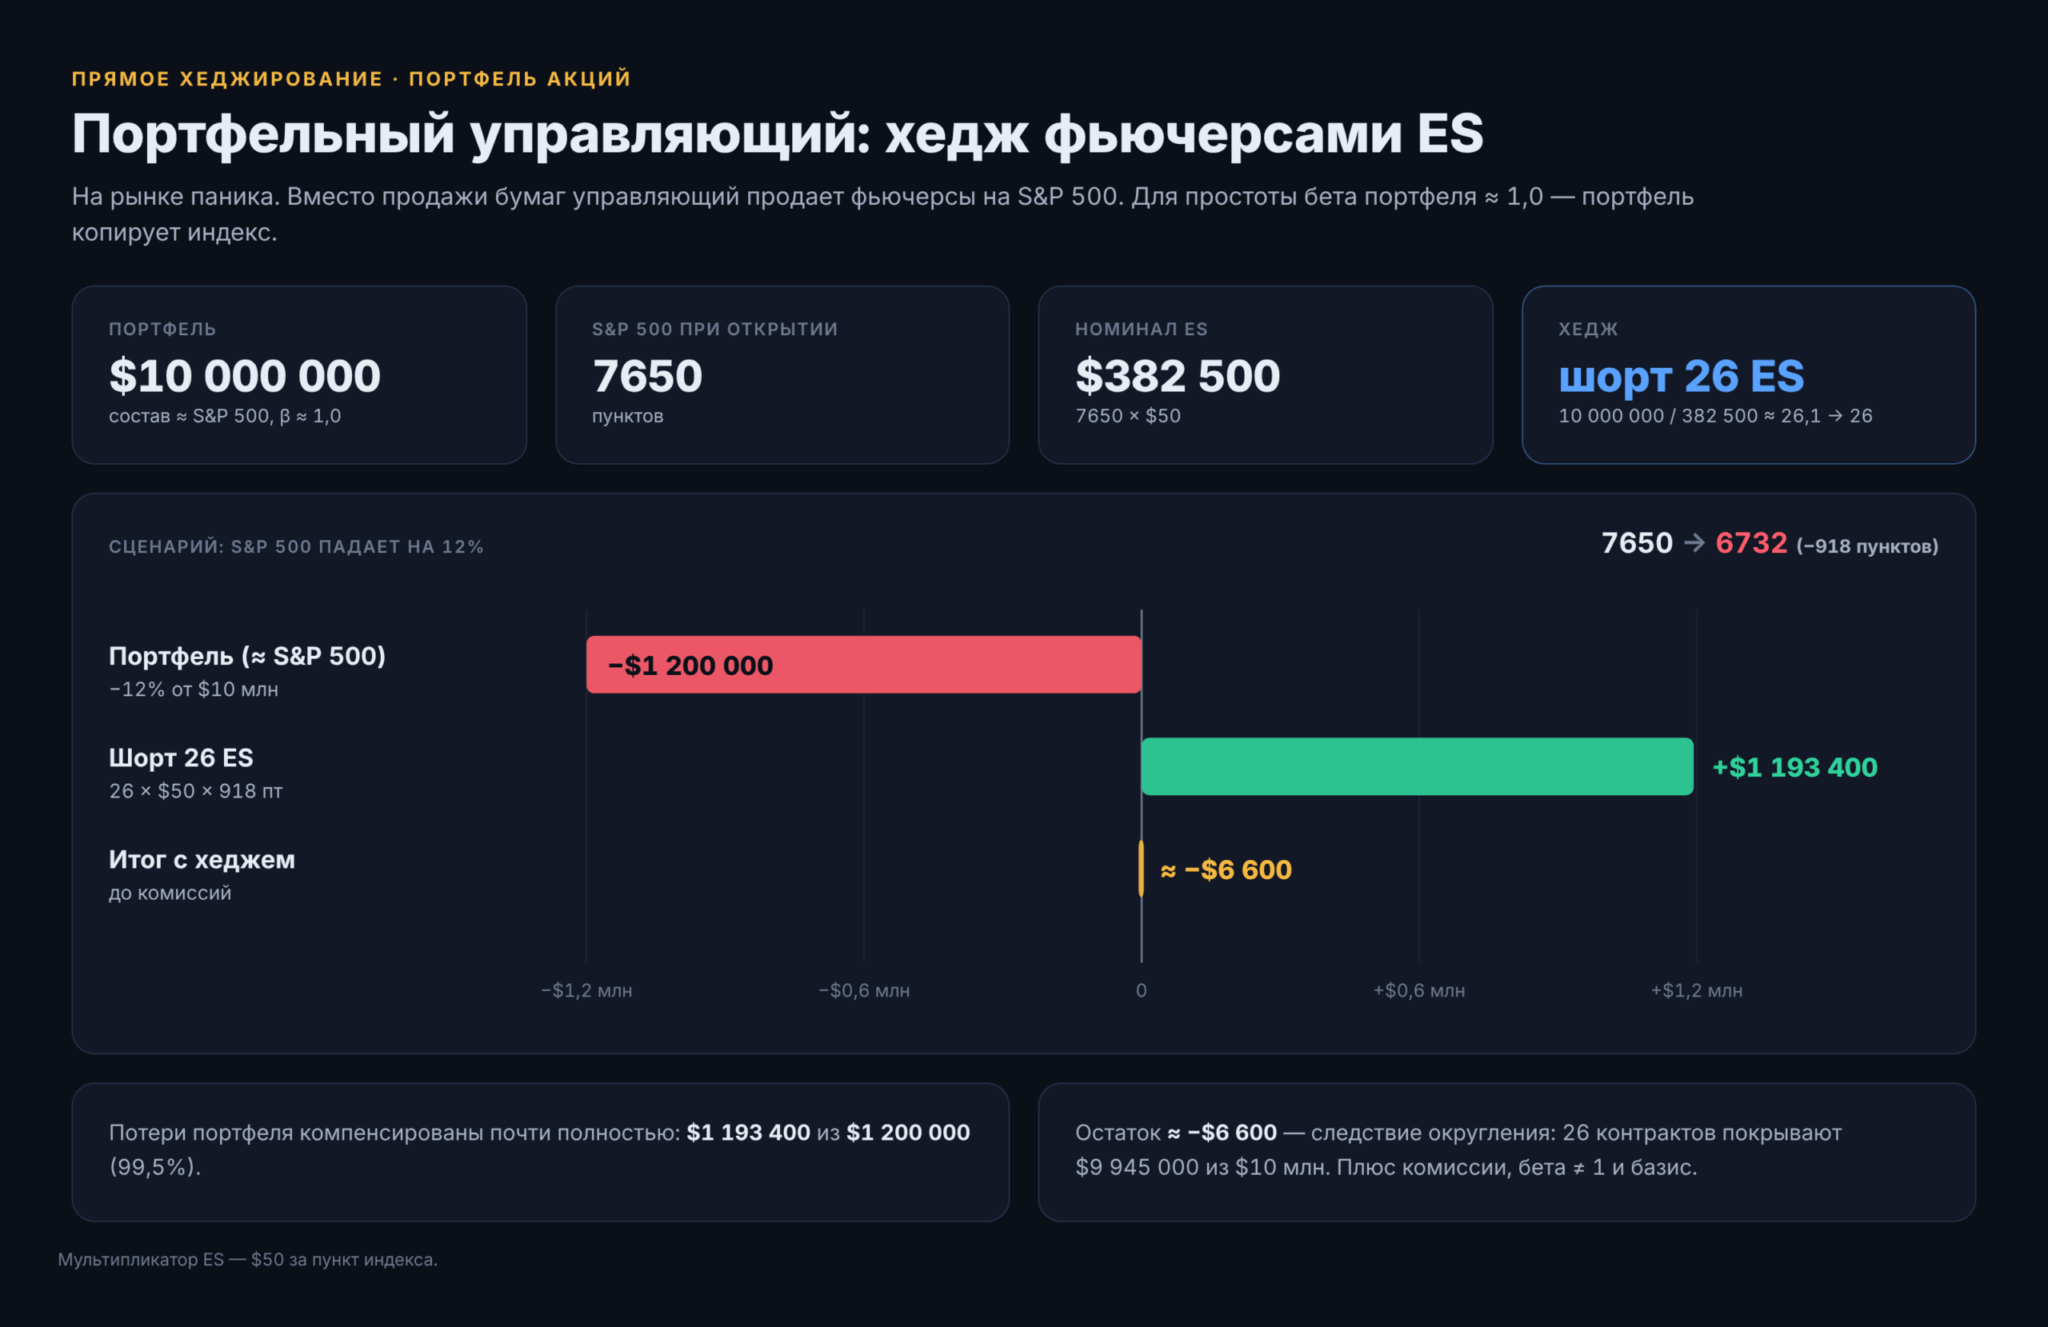
В реальности из-за Беты, комиссий, неточности при сборе хеджа результат мог быть несколько другим. Но принципиально схема не меняется: хедж защищает портфель, компенсируя просадку его стоимости.
Перекрестное хеджирование
Ниже – условный пример кросс-хеджа, авиационный керосин хеджируется фьючерсом NYMEX на дизельное топливо NY Harbor ULSD (тикер HO). Взяты недельные цены за 105 недель (01.11.2024–30.10.2026). Числа близки к реальным данным EIA и NYMEX, но это не фактические котировки.
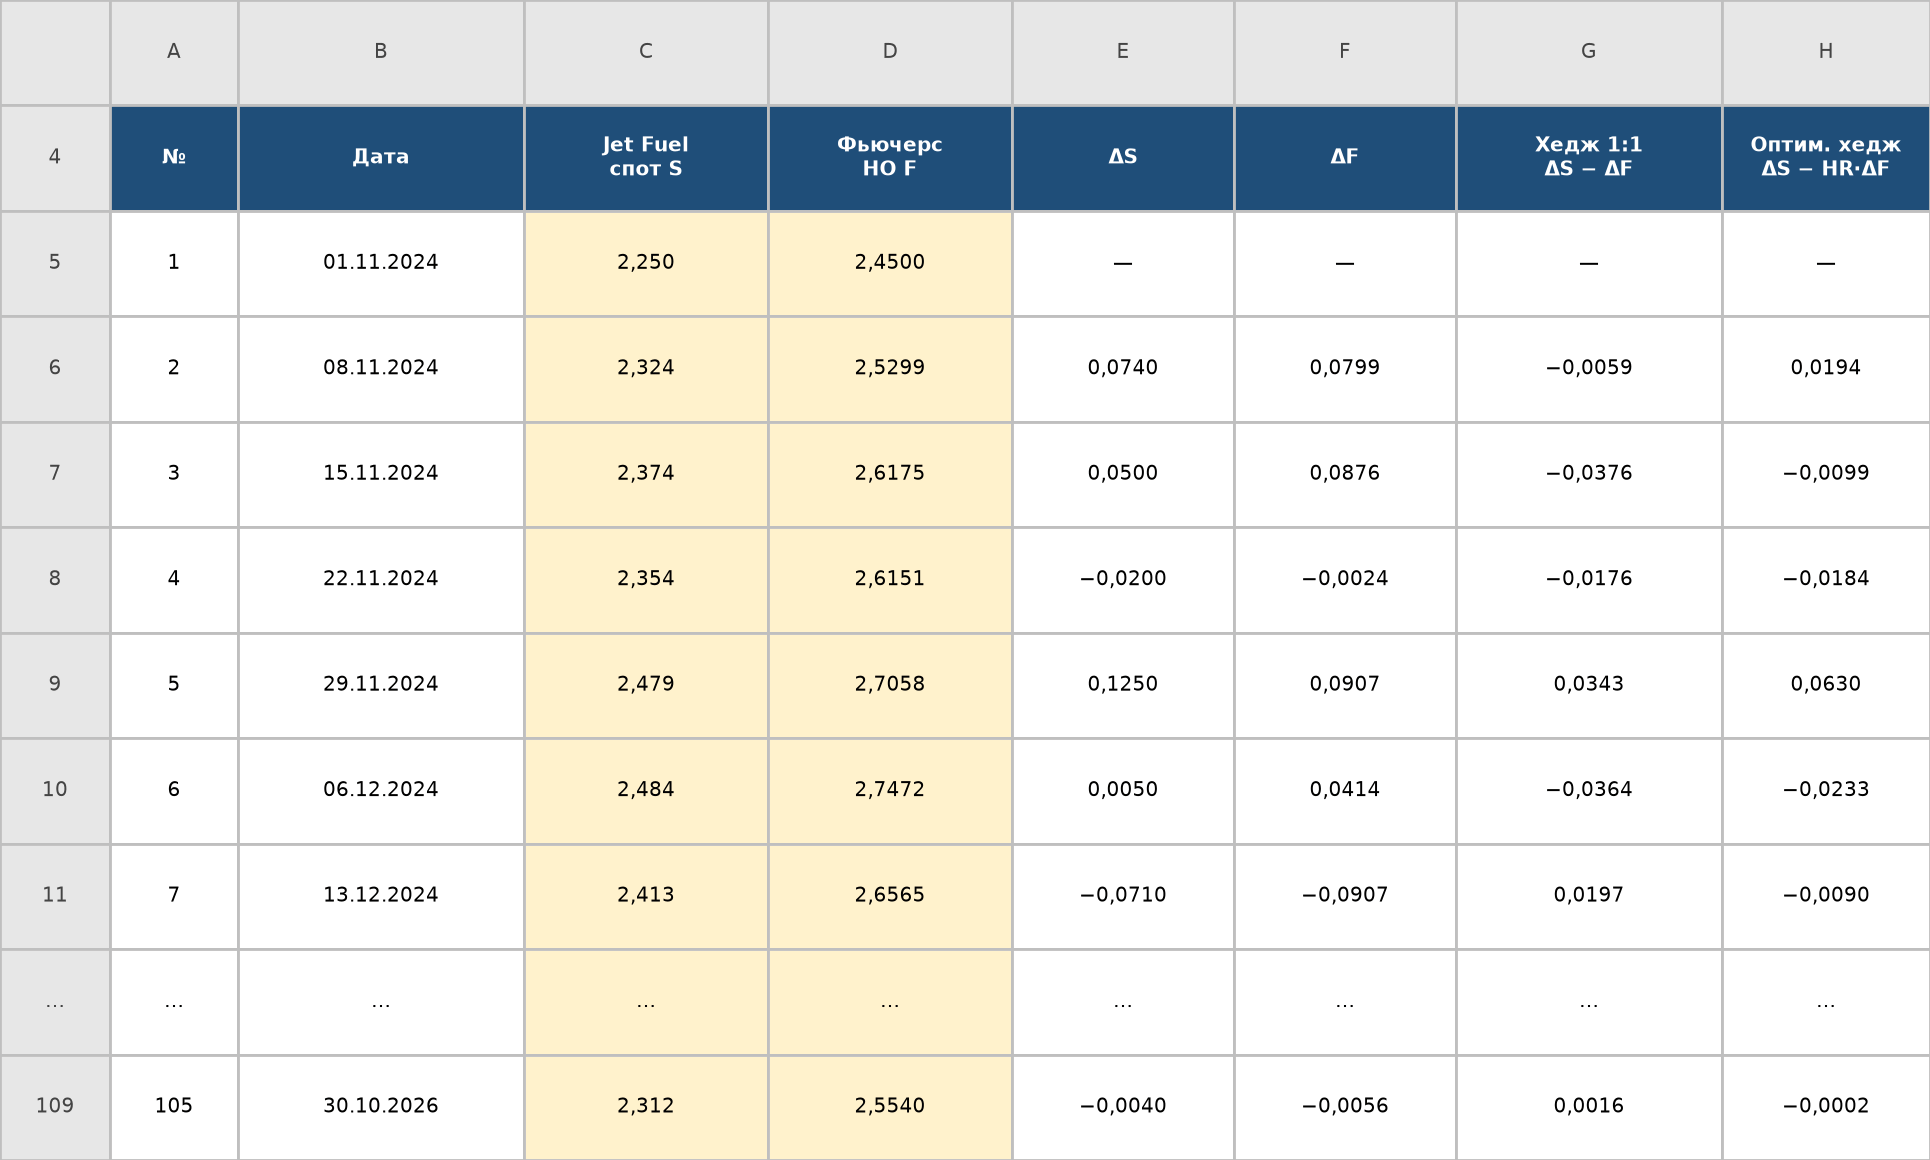
По исходным данным рассчитываем недельные изменения цен ΔS и ΔF. Из следующего значения вычитаем предыдущее и получаем 104 значения.
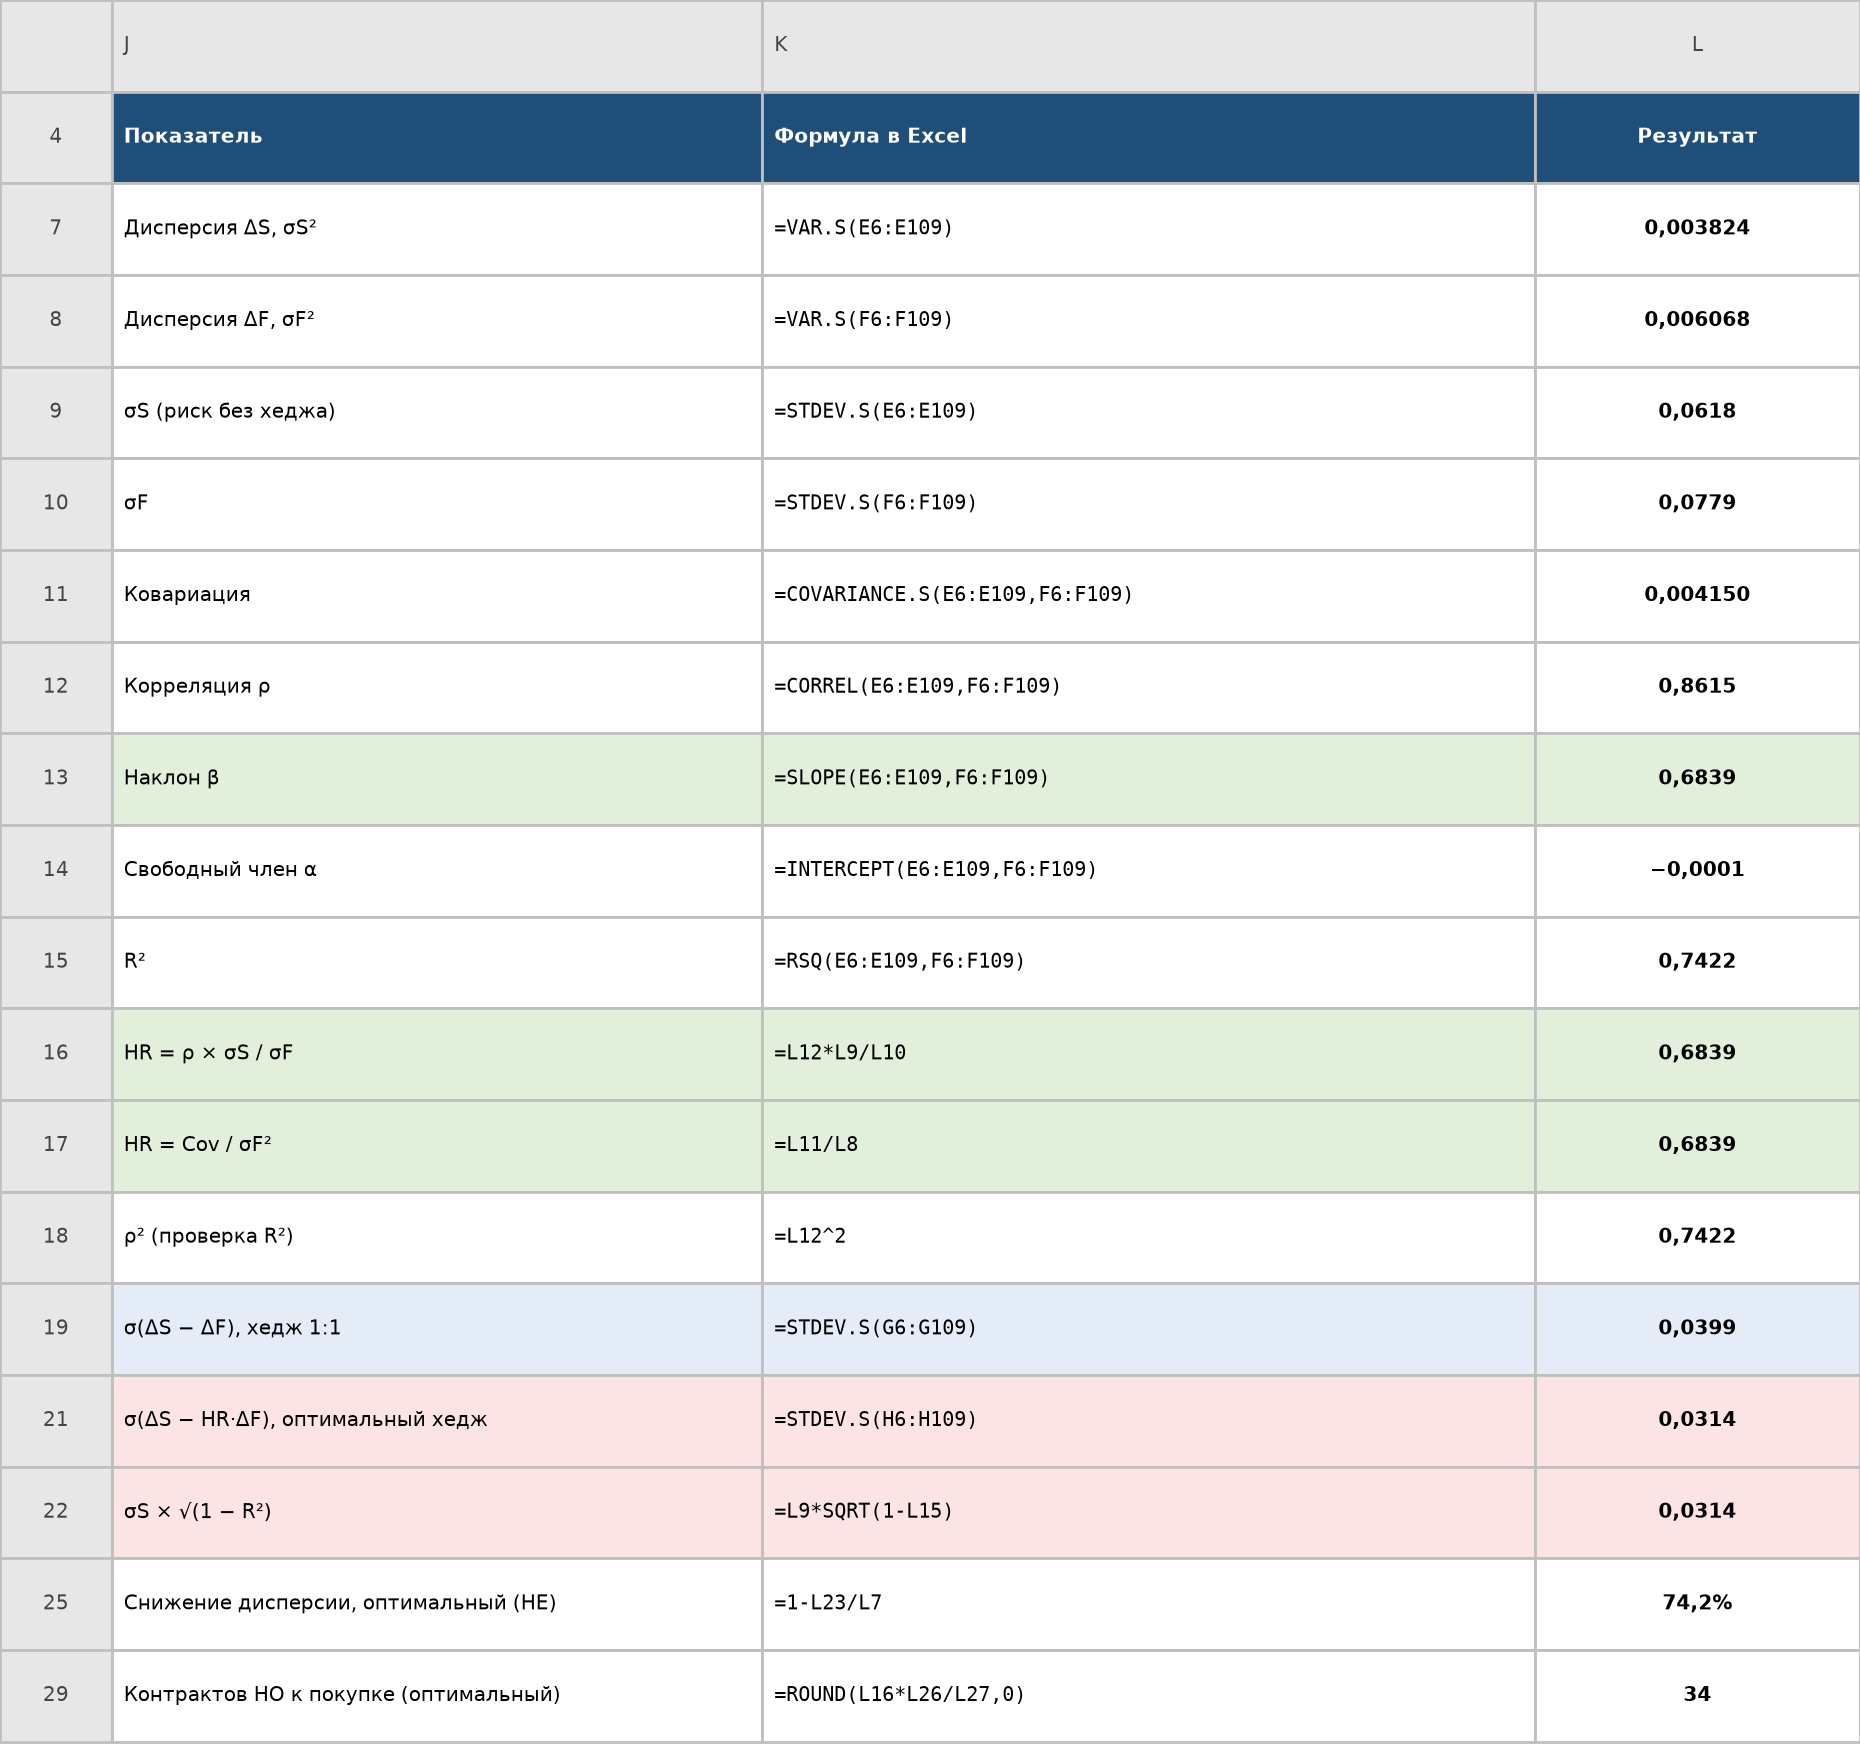
Далее рассчитываются:
- Средний недельный сдвиг цены.
- Отклонение – разница между каждым недельным изменением и средним недельным сдвигом.
- Дисперсия – средний квадрат отклонения. Функция Excel VAR.S (ДИСП.В) делит сумму квадратов не на число недель n, а на n – 1 – это стандартная поправка для выборки, на HR она не влияет.
- Стандартное отклонение – корень из дисперсии. Например, для керосина σS = 0,0618, это значит, что типичное недельное изменение цены керосина – около ±6 центов от среднего: примерно в двух неделях из трех цена не выходит за этот предел.
- Ковариация – среднее произведение отклонений двух рядов. В нашем случае ковариация положительна, это значит, что в недели, когда HO растет сильнее обычного, керосин тоже, как правило, растет сильнее обычного.
- Корреляция – насколько синхронно «ходят» оба актива.
Затем нужно подобрать прямую, которая лучше всего описывает связь изменений:
ΔS = α + β × ΔF
Для этого понадобится:
- Свободный член регрессии α. Этот показатель характеризует, на сколько в среднем меняется цена керосина за неделю, в которую фьючерс HO не изменился (керосин здесь – спот, а не фьючерс). Используется функция =INTERCEPT(E6:E109,F6:F109). Первым аргументом указывают ряд, который хеджируют (керосин), вторым – ряд, которым хеджируют (HO). У нас α = −0,0001 $/галлон, около сотой доли цента, то есть практически ноль. На размер хеджа α не влияет.
- R² – функция RSQ (КВПИРСОН). Это доля дисперсии ΔS, которую объясняют изменения фьючерса. У нас R² = 0,7422, изменения HO объясняют около 74% недельных колебаний цены керосина.
- Наклон β – функция SLOPE (НАКЛОН): =SLOPE(E6:E109,F6:F109), в русском Excel – =НАКЛОН(E6:E109;F6:F109). В примере β = 0,6839, при сдвиге HO на $1/галлон керосин в среднем сдвигается на $0,68 в ту же сторону. Это и есть оптимальный Hedge Ratio.
Можно перепроверить HR по формуле
HR = ρ × σS / σF = 0,8615 × 0,06184 / 0,07790 ≈ 0,684
Также HR можно пересчитать через ковариацию
HR = Cov / σF2 = 0,004150 / 0,006068 ≈ 0,684
Теперь оценим эффективность хеджа в этом примере.
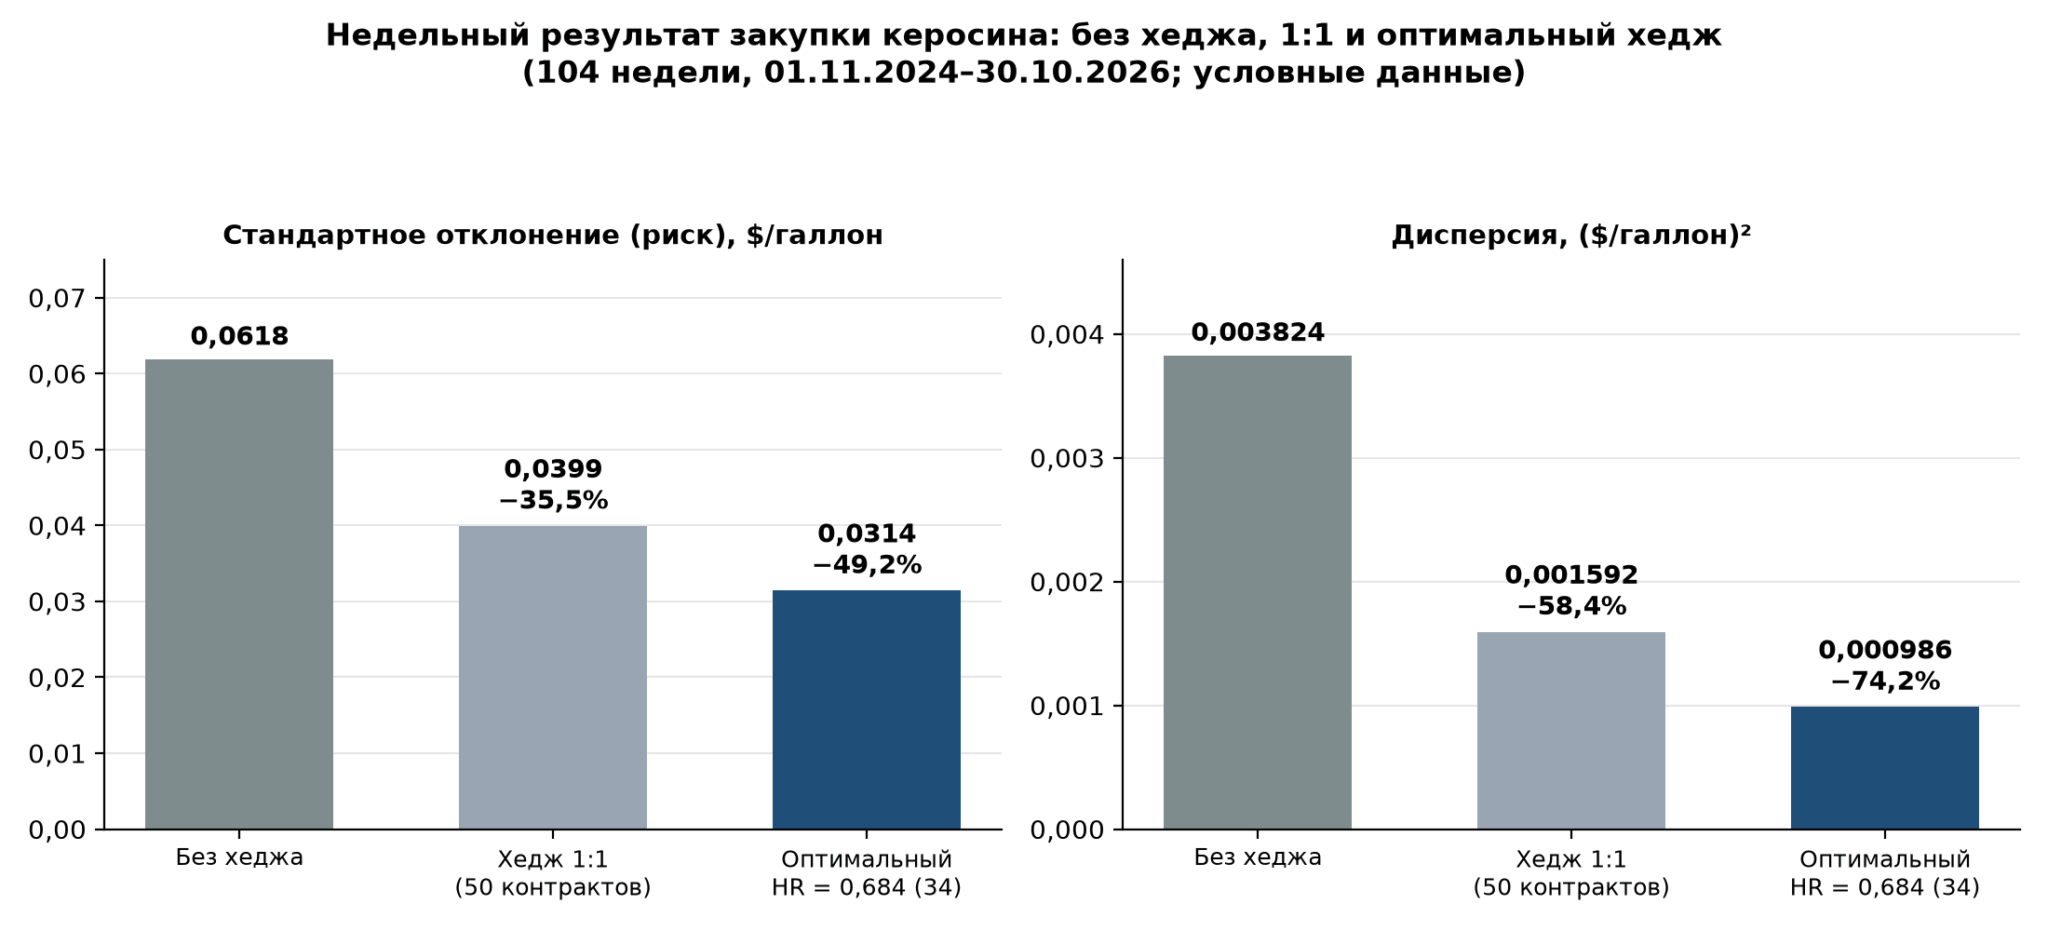
σост = σS × √(1 − R2) = 0,06184 × √(1 − 0,7422) ≈ 0,0314 $/галлон
Типичный недельный разброс упал с 6,2 до 3,1 цента, то есть на 49,2%, а не на 74% (при хедже 1:1 – до 4,0 цента, на 35,5%). Если закупка составляет 2,1 млн галлонов, типичное недельное колебание ее стоимости без хеджа равно примерно $130 тыс., с оптимальным хеджем – около $66 тыс., с хеджем 1:1 – около $84 тыс.
Один контракт HO – это 42 000 галлонов. Для закупки 2,1 млн галлонов хедж 1:1 потребовал бы 2 100 000 / 42 000 = 50 контрактов, оптимальный – 0,684 × 50 ≈ 34 контракта.
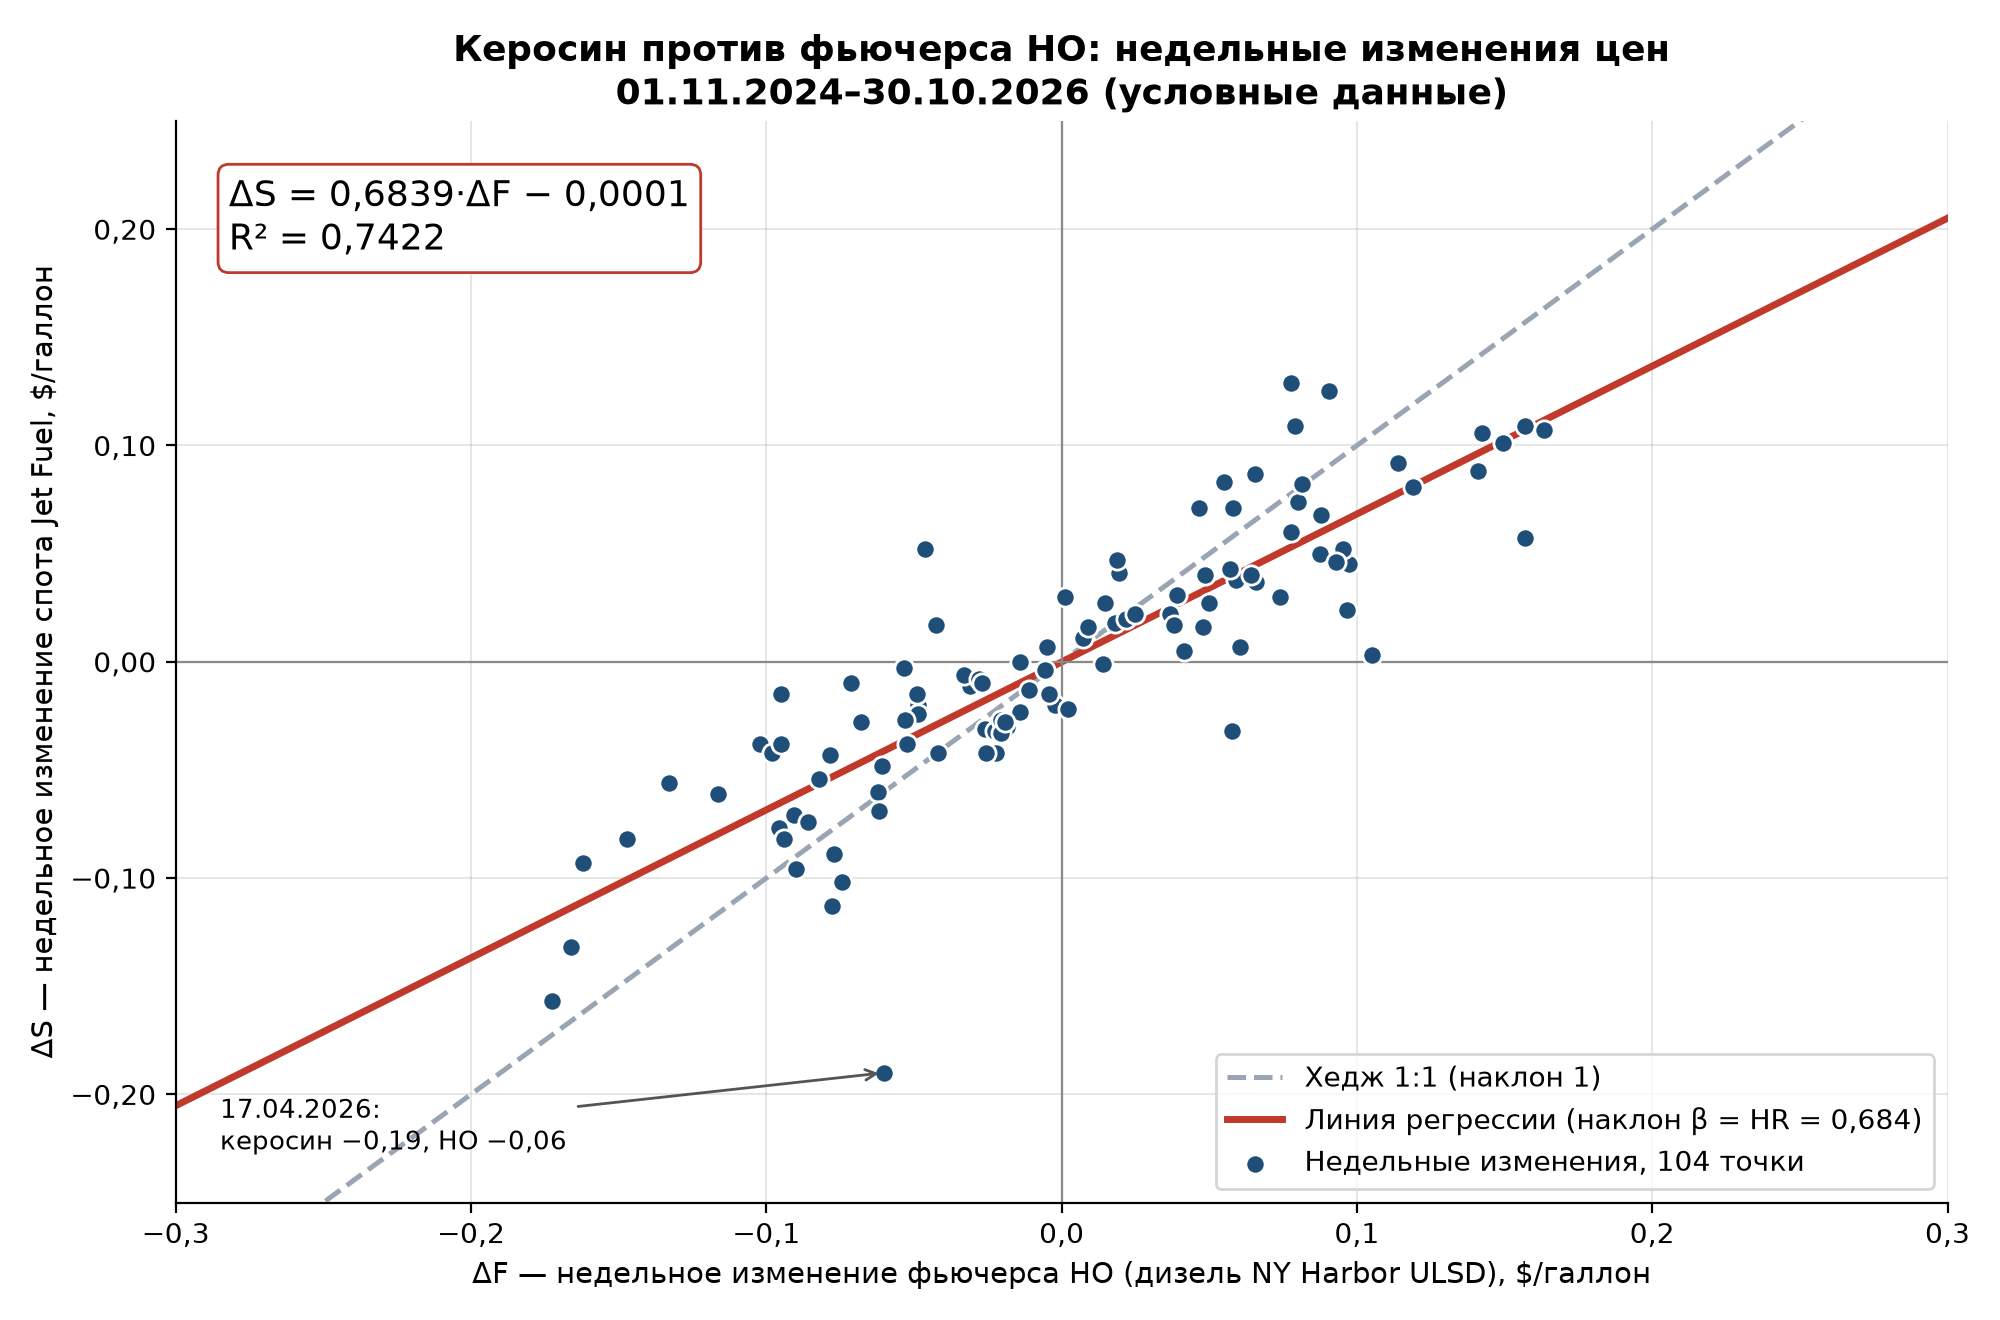
На графике выше красная линия регрессии с наклоном 0,684 идет заметно более полого по сравнению с пунктирной линией 1:1: в среднем керосин проходит лишь около двух третей движения HO. Разброс точек вокруг красной линии – это базисный риск, который фьючерс не убирает. Самый заметный выброс приходится на неделю 17.04.2026: керосин подешевел на 19 центов, а HO – только на 6. С Brent разброс был бы еще шире.
Базисный риск при кросс-хеджировании
Оставшиеся 26% дисперсии – это базисный риск перекрестного хеджа. Он живет в спреде между двумя товарами: у керосина и дизельного топлива разные потребители, сезонность, логистика и запасы. Обычно спред колеблется в относительно узком коридоре, но в кризис может резко разойтись. Именно так случилось с авиатопливом весной 2026 года – разбор этого случая в разделе с реальными кейсами.
Оценка эффективности хеджа
Чаще всего эффективность хеджа оценивают:
- Заранее (prospective подход). R² регрессии показывает, какую долю дисперсии убрали бы на исторических данных хеджирующие фьючерсы (hedging futures). На практике часто ориентируются на R² не ниже 0,8. При 0,5–0,6 хедж скорее частичный – стоит поискать более близкий инструмент.
- По факту (retrospective метод). Сравнивается дисперсия результата с хеджем и без него:
HE = 1 − Var(результат с хеджем) / Var(результат без хеджа)
Еще один распространенный способ – метод dollar offset: изменение стоимости хеджа делят на изменение стоимости хеджируемой позиции. В американском стандарте учета US GAAP (ASC 815) хедж обычно считают высокоэффективным, если это соотношение укладывается в коридор 80–125%.
Для примера с пшеницей: $75 000/$77 161,35 ≈ 97,2% – хедж высокоэффективен.
Расчет коэффициента хеджирования
Самый простой вариант – застраховать ровно тот объем, который есть на споте (1 к 1). Он оправдан, когда хеджируется тот же товар той же спецификации, с поставкой примерно в том же месте и в те же сроки, что и у фьючерса. В противном случае получим недо- либо перехедж.
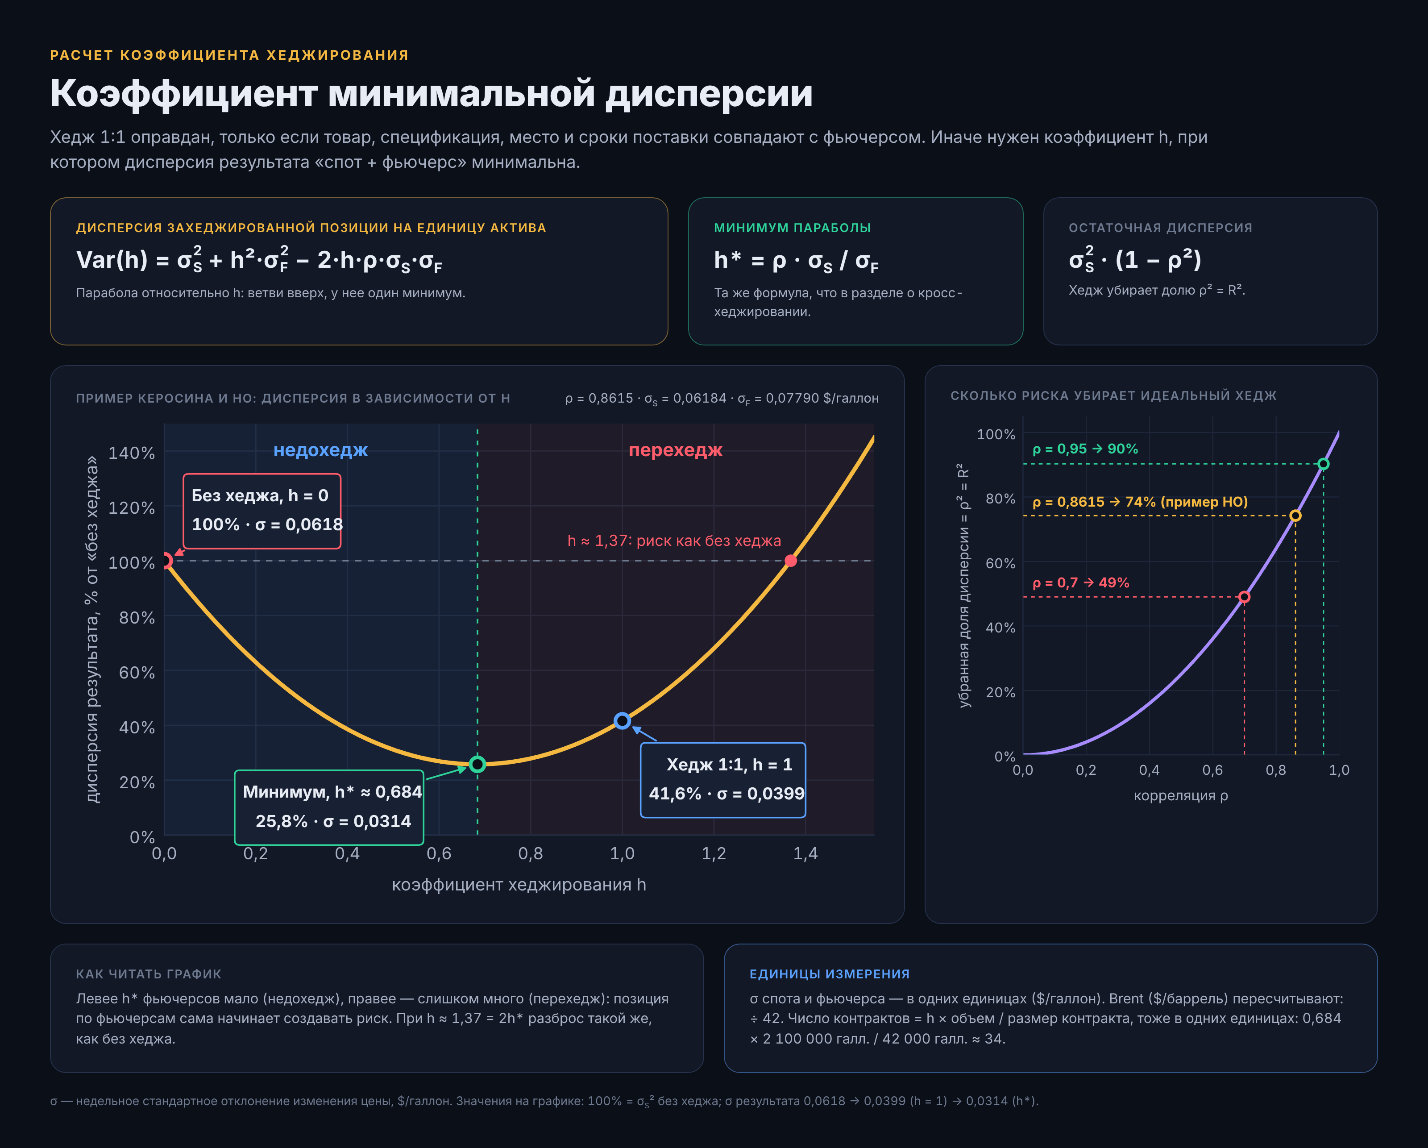
Minimum variance hedge ratio (коэффициент минимальной дисперсии) – это коэффициент h, при котором дисперсия результата «спот + фьючерс» минимальна. Дисперсия захеджированной позиции в расчете на единицу актива:
Var(h) = σS2 + h2 × σF2 − 2 × h × ρ × σS × σF
Это парабола относительно h, ее минимум находится в точке h* = ρ × σS/σF – формула из предыдущего раздела. Остаточная дисперсия при этом равна σS² × (1 – ρ²), то есть хедж убирает долю дисперсии, равную ρ² = R². Это значит, что при корреляции 0,7 даже идеально рассчитанный хедж убирает лишь 49% дисперсии, при 0,95 – уже около 90%.
Использование исторических данных
При подборе исторических данных руководствуйтесь следующими правилами:
- Частота данных должна соответствовать горизонту пересмотра хеджа, при еженедельном контроле берут недельные изменения. Дневные данные добавляют шум, в том числе из-за разного времени закрытия рынков.
- Окно расчета – обычно 1–3 года. Слишком короткий интервал чувствителен к случайным выбросам, слишком большой захватывает устаревшую структуру рынка.
- Для фьючерсов используют ближайший контракт, но убирают скачки в даты перехода на контракт с дальней экспирацией. Иначе разрыв цен между контрактами попадет в ΔF как ложное движение.
- Коэффициент проверяют на устойчивость: считают его на скользящем окне (например, 52 недели) и смотрят, насколько сильно он меняется.
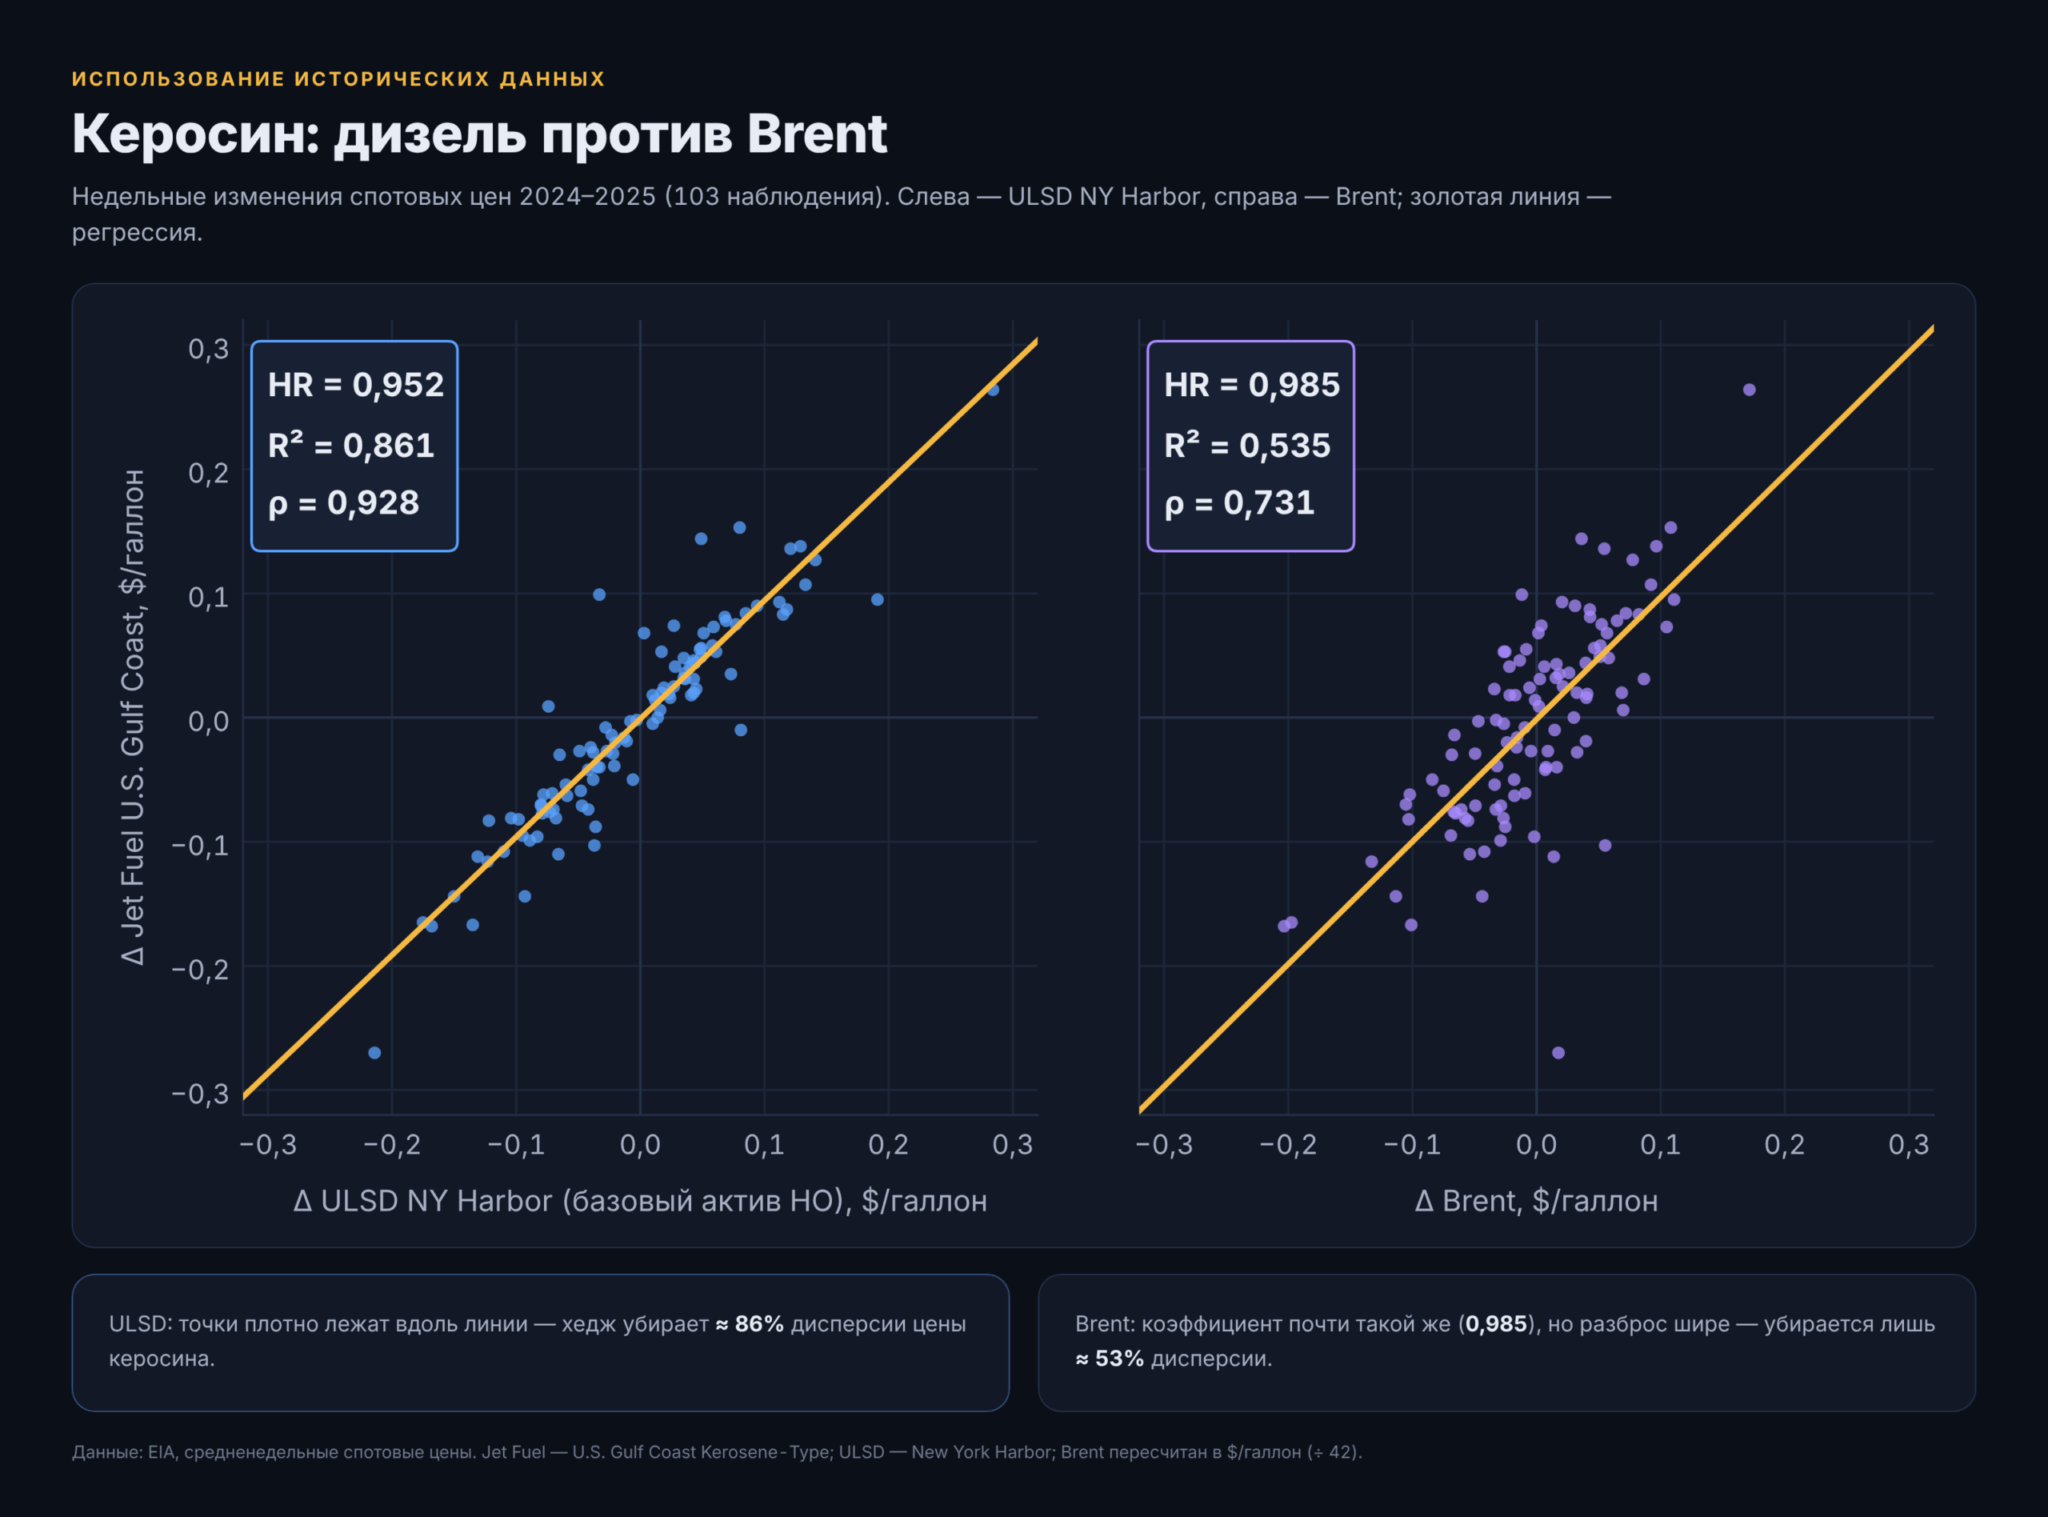
Возьмем недельные спотовые цены EIA (средние за неделю) за 2024–2025 годы: керосин на побережье Мексиканского залива (U.S. Gulf Coast Kerosene-Type Jet Fuel) и два кандидата для хеджа – дизельное топливо ULSD в Нью-Йоркской гавани (базовый актив фьючерса HO) и нефть Brent, пересчитанная в доллары за галлон.
| Показатель | ULSD NY Harbor (HO) | Brent |
|---|---|---|
| Недельных изменений | 103 | 103 |
| Корреляция ρ | 0,928 | 0,731 |
| σ керосина, $/галлон | 0,0831 | 0,0831 |
| σ инструмента, $/галлон | 0,0810 | 0,0617 |
| Hedge ratio (MVHR) | 0,952 | 0,985 |
| R² | 0,861 | 0,535 |
Коэффициенты почти одинаковые, а качество хеджа разное: ULSD убирает около 86% дисперсии цены керосина, Brent – только около 53%. Высокий HR сам по себе не означает хороший хедж, смотреть нужно на R². Заодно видно, что реальная связь керосина с дизелем заметно теснее, чем в таблице выше.
Перевод в контракты для закупки 2,1 млн галлонов: HO – 0,952 × 2 100 000/42000 ≈ 47,6, то есть 48 контрактов. Brent (контракт ICE – 1000 баррелей, или 42 000 галлонов) – 0,9854 × 2 100 000/42000 ≈ 49,3, то есть 49 контрактов.
Бета-хеджирование портфеля акций
Для портфеля акций важна бета – чувствительность доходности портфеля к доходности индекса. Количество контрактов:
N = β × V / (F × M)
в этой формуле:
- V – стоимость портфеля.
- F – цена фьючерса в пунктах.
- M – мультипликатор контракта ($50 для ES, $5 для Micro E-mini S&P 500 с тикером MES).
- β – бета портфеля. Ее оценивают по процентным изменениям (доходностям), и она показывает, на сколько процентов меняется портфель при изменении индекса на 1%.
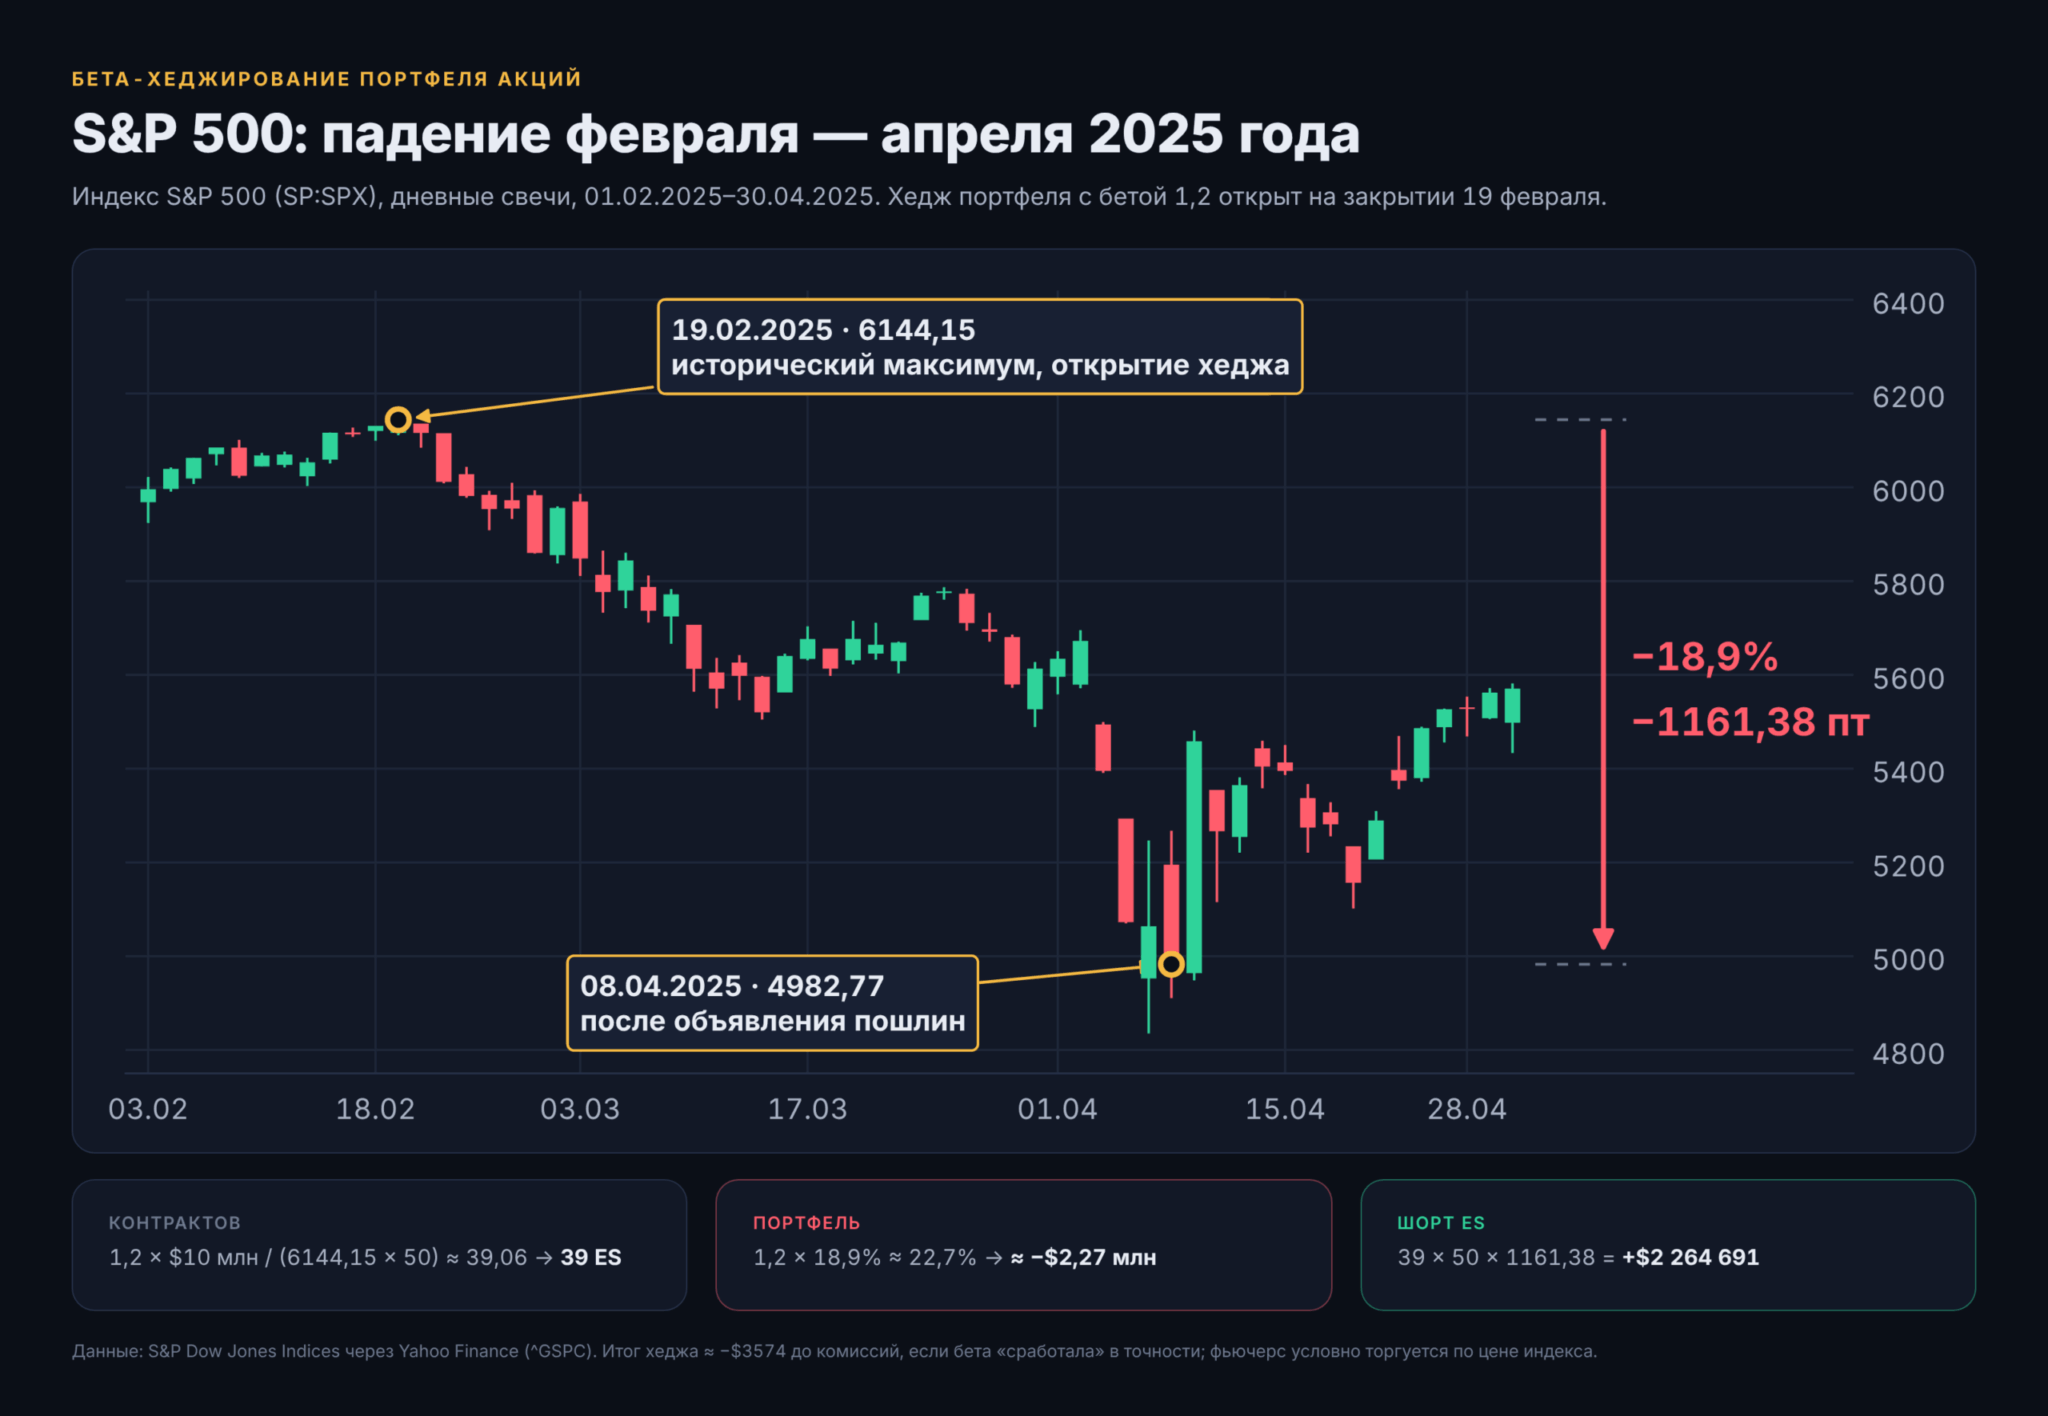
Пример. Портфель стоимостью $10 млн, бета – 1,2 (портфель с перевесом технологических компаний, отсюда и такой коэффициент). Хедж открыт 19 февраля 2025 года, когда S&P 500 закрылся на историческом максимуме 6144,15. В качестве упрощения полагаем, что фьючерс торгуется по цене индекса.
- Количество контрактов: 1,2 × 10 000 000/(6144,15 × 50) ≈ 39,06, то есть 39 ES.
- 8 апреля 2025 года, после объявления США новых импортных пошлин, индекс закрылся на 4982,77 – на 18,9% (1161,38 пункта) ниже максимума.
- Ожидаемое падение портфеля: 1,2 × 18,9% ≈ 22,7%, или около $2,27 млн.
- Доход по фьючерсам: 39 × 50 × 1161,38 = $2 264 691.
- В итоге получили –$3574 до комиссий, если бета «сработала» в точности.
В реальности фьючерс ES торгуется не по цене индекса (разница – это базис, о нем ниже), а фактическая бета на коротком отрезке может отличаться от исторической. Поэтому итог будет отличаться от расчетного, но порядок защиты сохранится.
Расчет беты портфеля, частичный и beta-neutral хедж с комбинацией ES и MES подробно разобраны в отдельной статье о хеджировании портфеля акций фьючерсами.
Фьючерсы ES и MES торгуются на CME. Для доступа к ним можно уточнить условия счета и список контрактов CME в Just2Trade, а до пополнения запросить у поддержки требования к гарантийному обеспечению и комиссии по нужным контрактам.
Бета-хедж не обязательно обнуляет риск. Можно просто снизить чувствительность портфеля до нужного уровня:
N = (βцел − β) × V / (F × M)
Чтобы опустить бету с 1,2 до 0,5, нужно (0,5 – 1,2) × 10 000 000/(6144,15 × 50) ≈ –22,8 контракта. Знак «минус» означает продажу – нужно продать 23 контракта ES, это опустит бету портфеля даже чуть ниже целевого уровня.
Базис и базисный риск
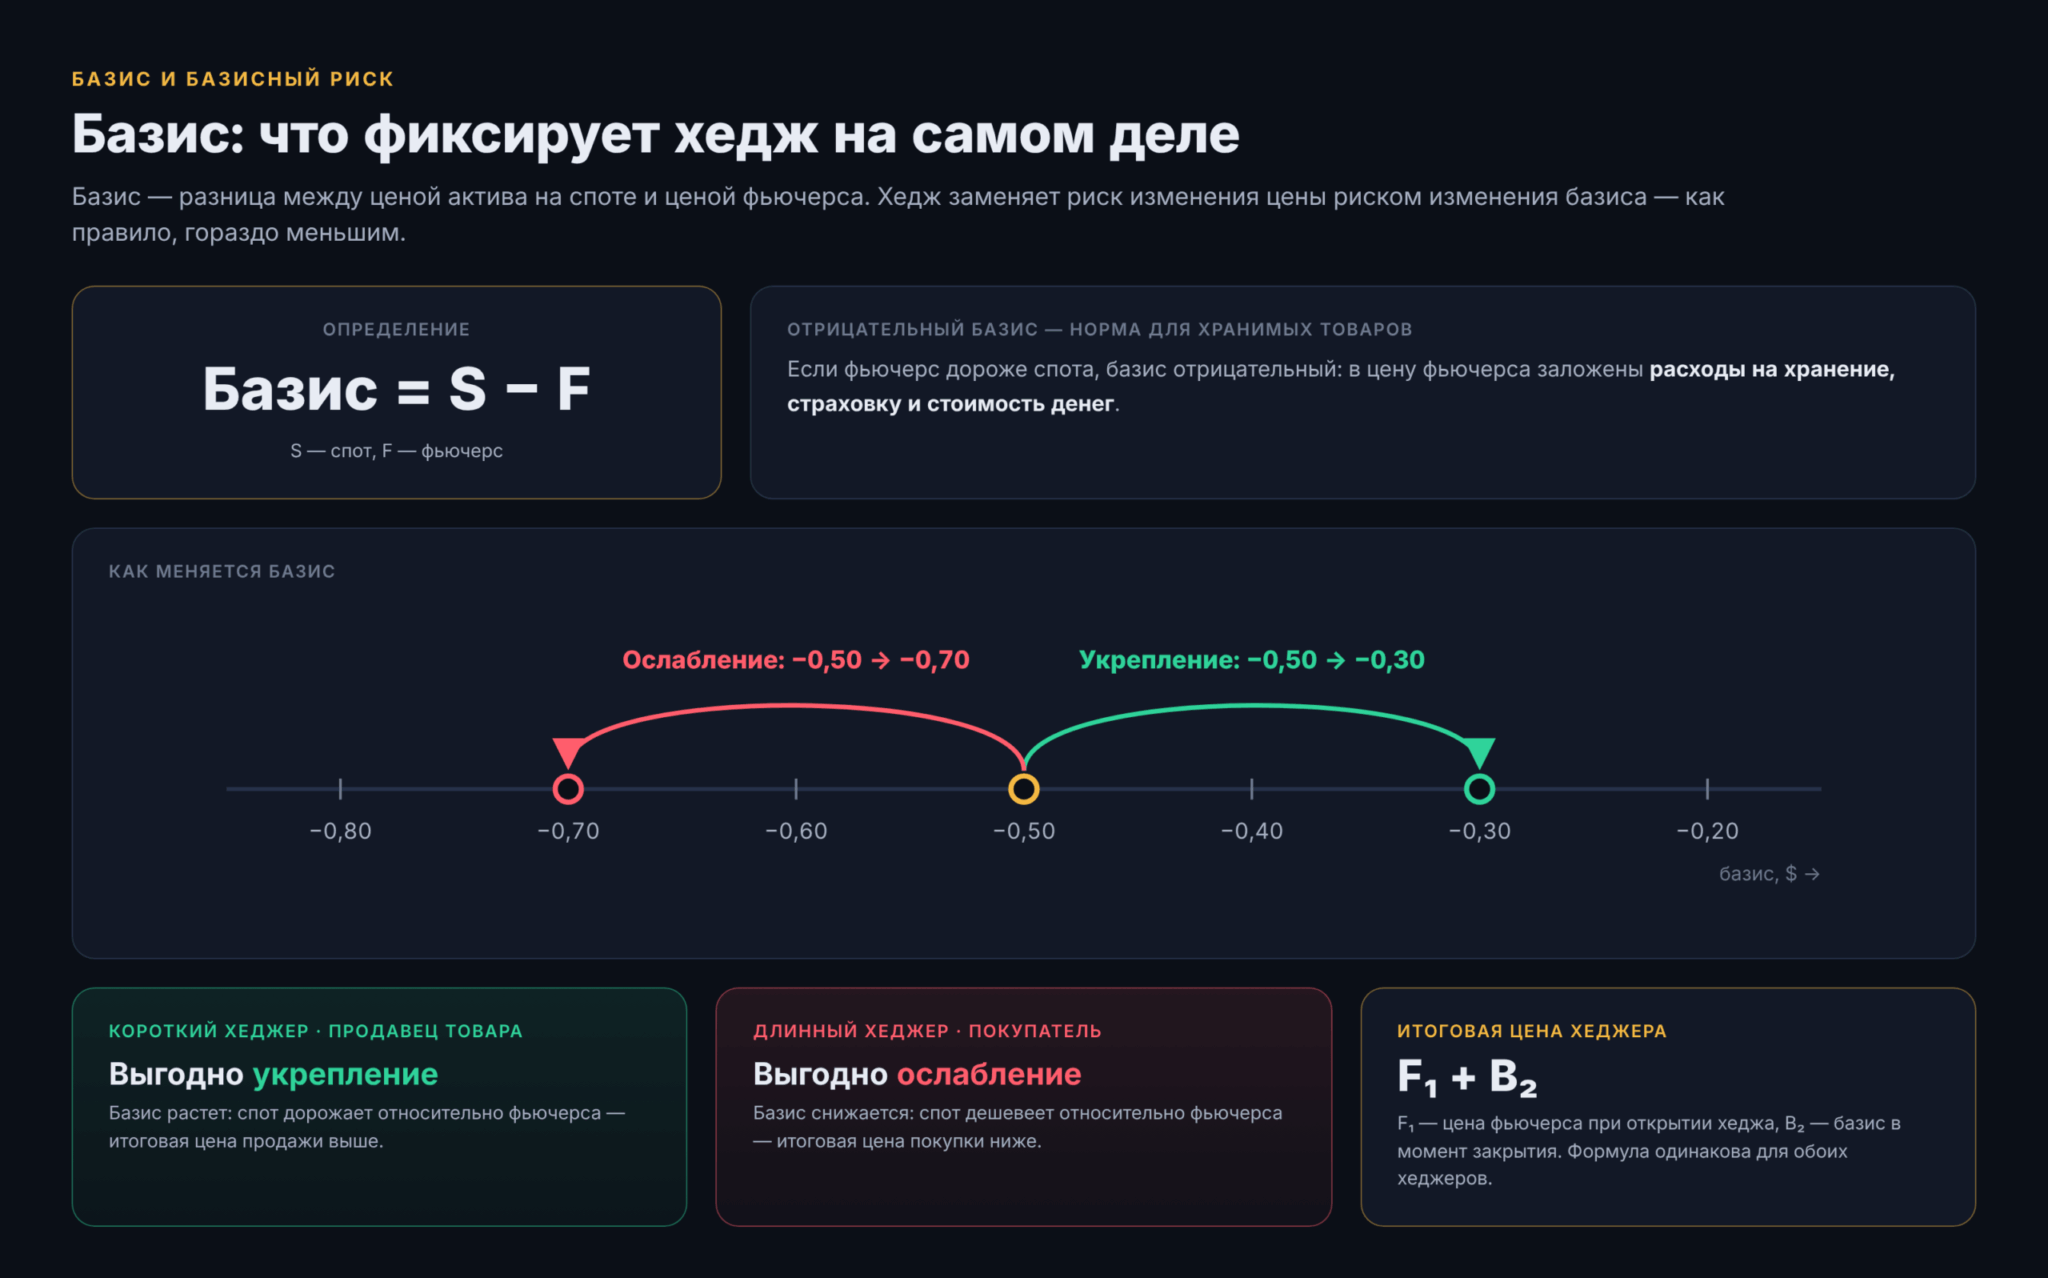
Базис – разница между ценой актива на споте и ценой фьючерса
Базис = S − F
Если фьючерс дороже спота, базис отрицательный. Для товаров, которые нужно хранить, это нормальная ситуация: в цену фьючерса заложены расходы на хранение, страховку и стоимость денег.
В зависимости от поведения спота и фьючерсов может происходить:
- Укрепление базиса (strengthening) – базис растет: становится менее отрицательным или более положительным. Спот дорожает относительно фьючерса.
- Ослабление базиса (weakening) – базис снижается: спот дешевеет относительно фьючерса.
Укрепление выгодно короткому хеджеру (продавцу товара), ослабление – длинному (покупателю). Это следует из формулы итоговой цены, она одинакова для обоих типов хеджеров:
Итоговая цена = F1 + B2
здесь F₁ – цена фьючерса при открытии хеджа, B₂ – базис в момент закрытия.
Получается, что хедж фиксирует не цену, а цену фьючерса плюс заранее неизвестный базис. Риск изменения цены заменяется риском изменения базиса – как правило, гораздо меньшим.
Влияние базиса на результат хеджа
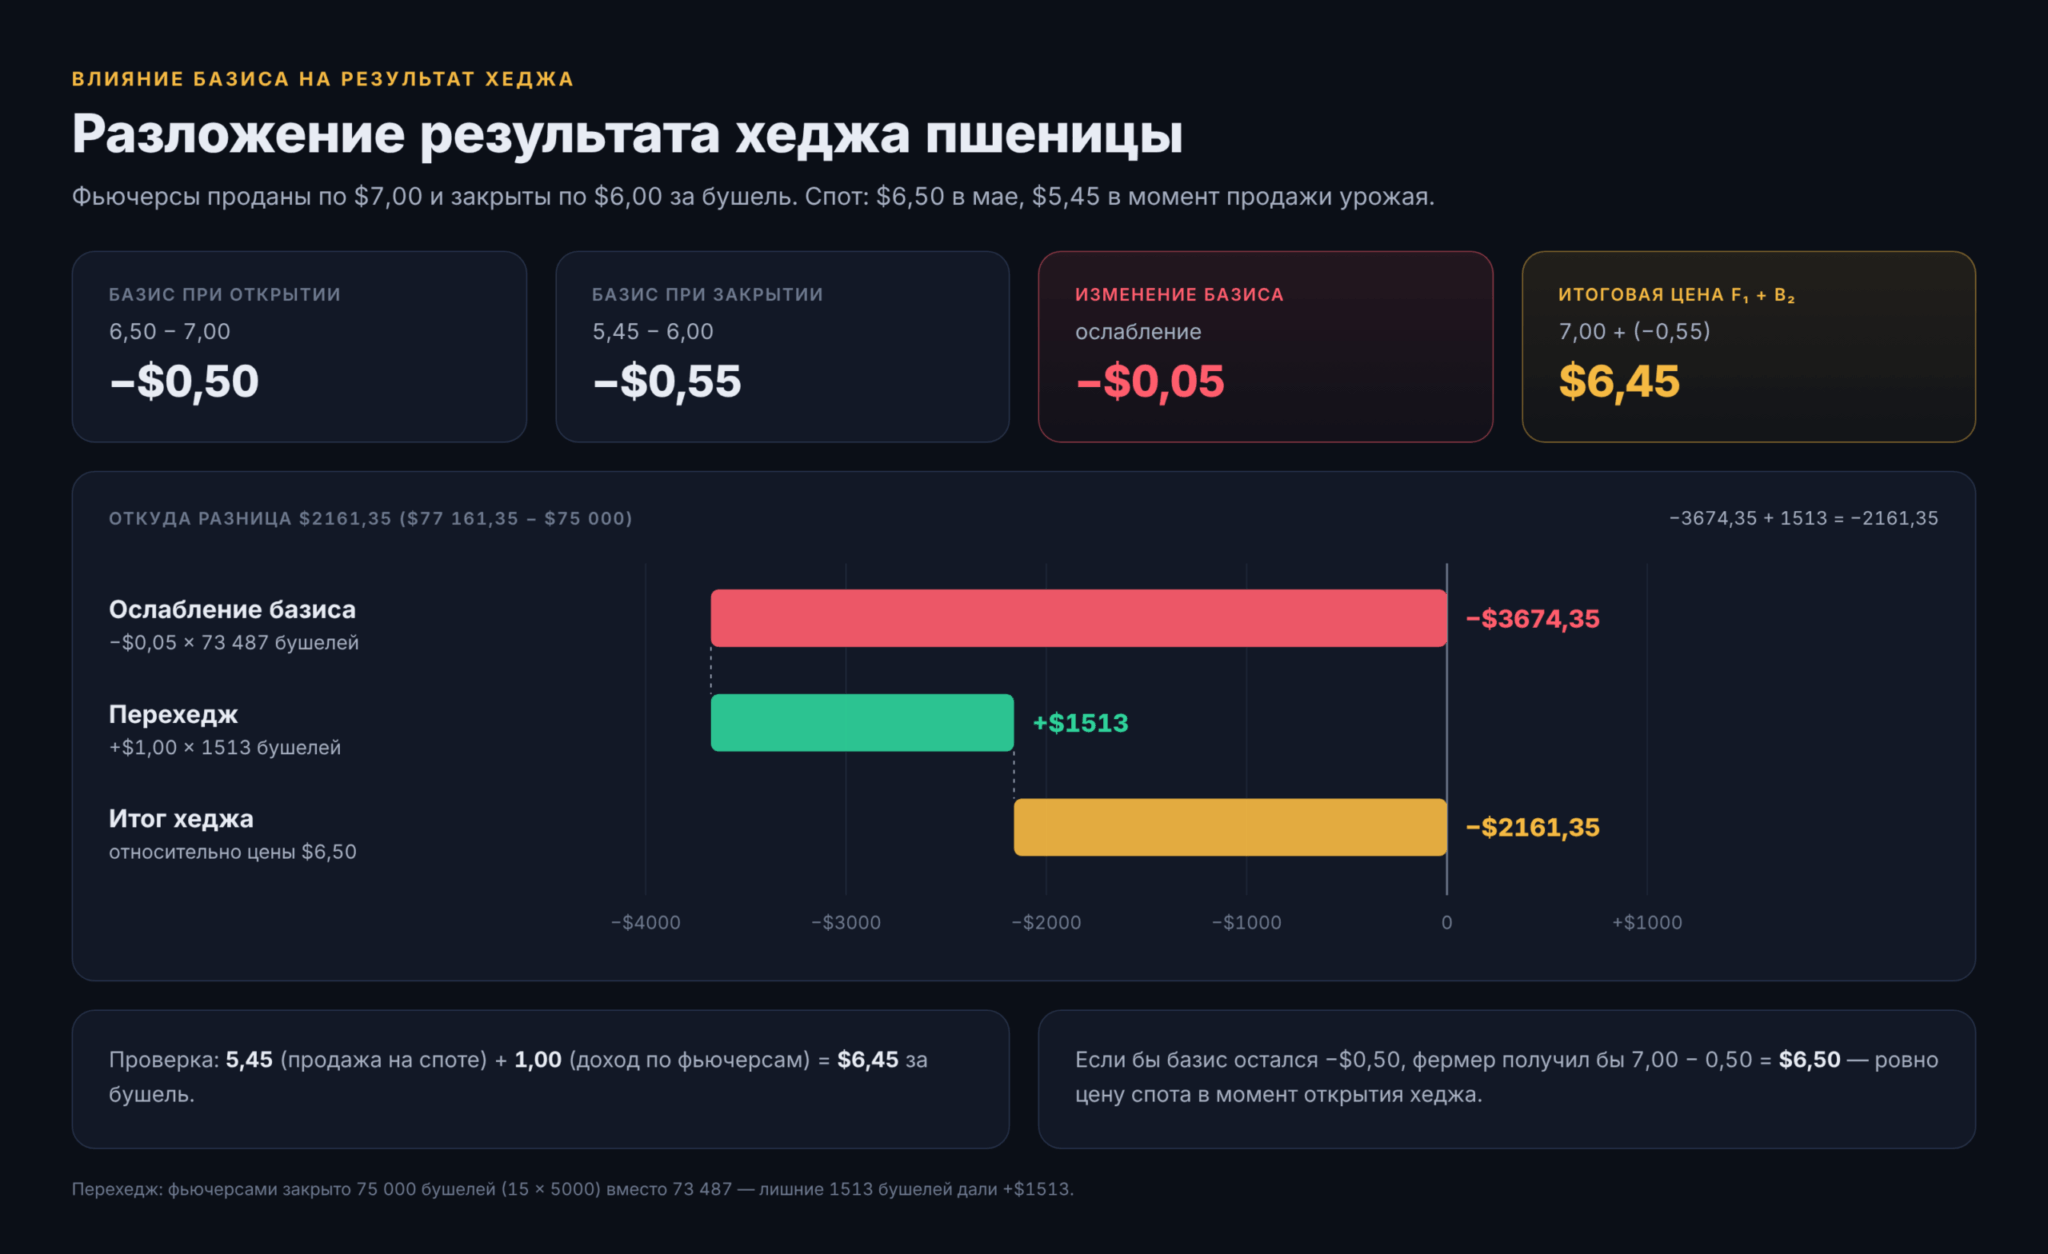
Вернемся к примеру с пшеницей (раздел «Прямое хеджирование»). Фьючерсы проданы по $7,00, а закрыты по $6,00 за бушель. Спот в мае – $6,50, в момент продажи урожая – $5,45.
- Базис при открытии хеджа: 6,50 – 7,00 = –$0,50.
- Базис при закрытии: 5,45 – 6,00 = –$0,55. Базис ослаб на $0,05.
- Итоговая цена: 7,00 + (–0,55) = $6,45 за бушель. Проверка: 5,45 (продажа на споте) + 1,00 (доход по фьючерсам) = $6,45.
Именно из-за этого возникла разница в $2161,35 ($77 161,35 – $75 000):
- Ослабление базиса: –$0,05 × 73 487 бушелей = –$3674,35;
- Небольшой перехедж: фьючерсами закрыто 75 000 бушелей вместо 73 487, лишние 1513 бушелей дали +$1 × 1513 = +$1513;
- Итого: –3674,35 + 1513 = –$2161,35.
Если бы базис не изменился и остался на уровне –$0,50, фермер получил бы 7,00 – 0,50 = $6,50 за бушель – ровно ту цену, которая была на споте в момент открытия хеджа.
Откуда берется базисный риск
Его появление обуславливает несколько факторов:
- Место поставки. Товар продается не там, где поставляется по фьючерсу: местный элеватор вместо Чикаго, региональный газовый хаб вместо Henry Hub.
- Качество. Класс пшеницы, марка нефти, керосин вместо дизельного топлива.
- Время. Дата сделки на споте не совпадает с экспирацией фьючерса, а в базис входят расходы на хранение и финансирование до экспирации.
- Локальный спрос и предложение. Логистика, погода, ограничения инфраструктуры.
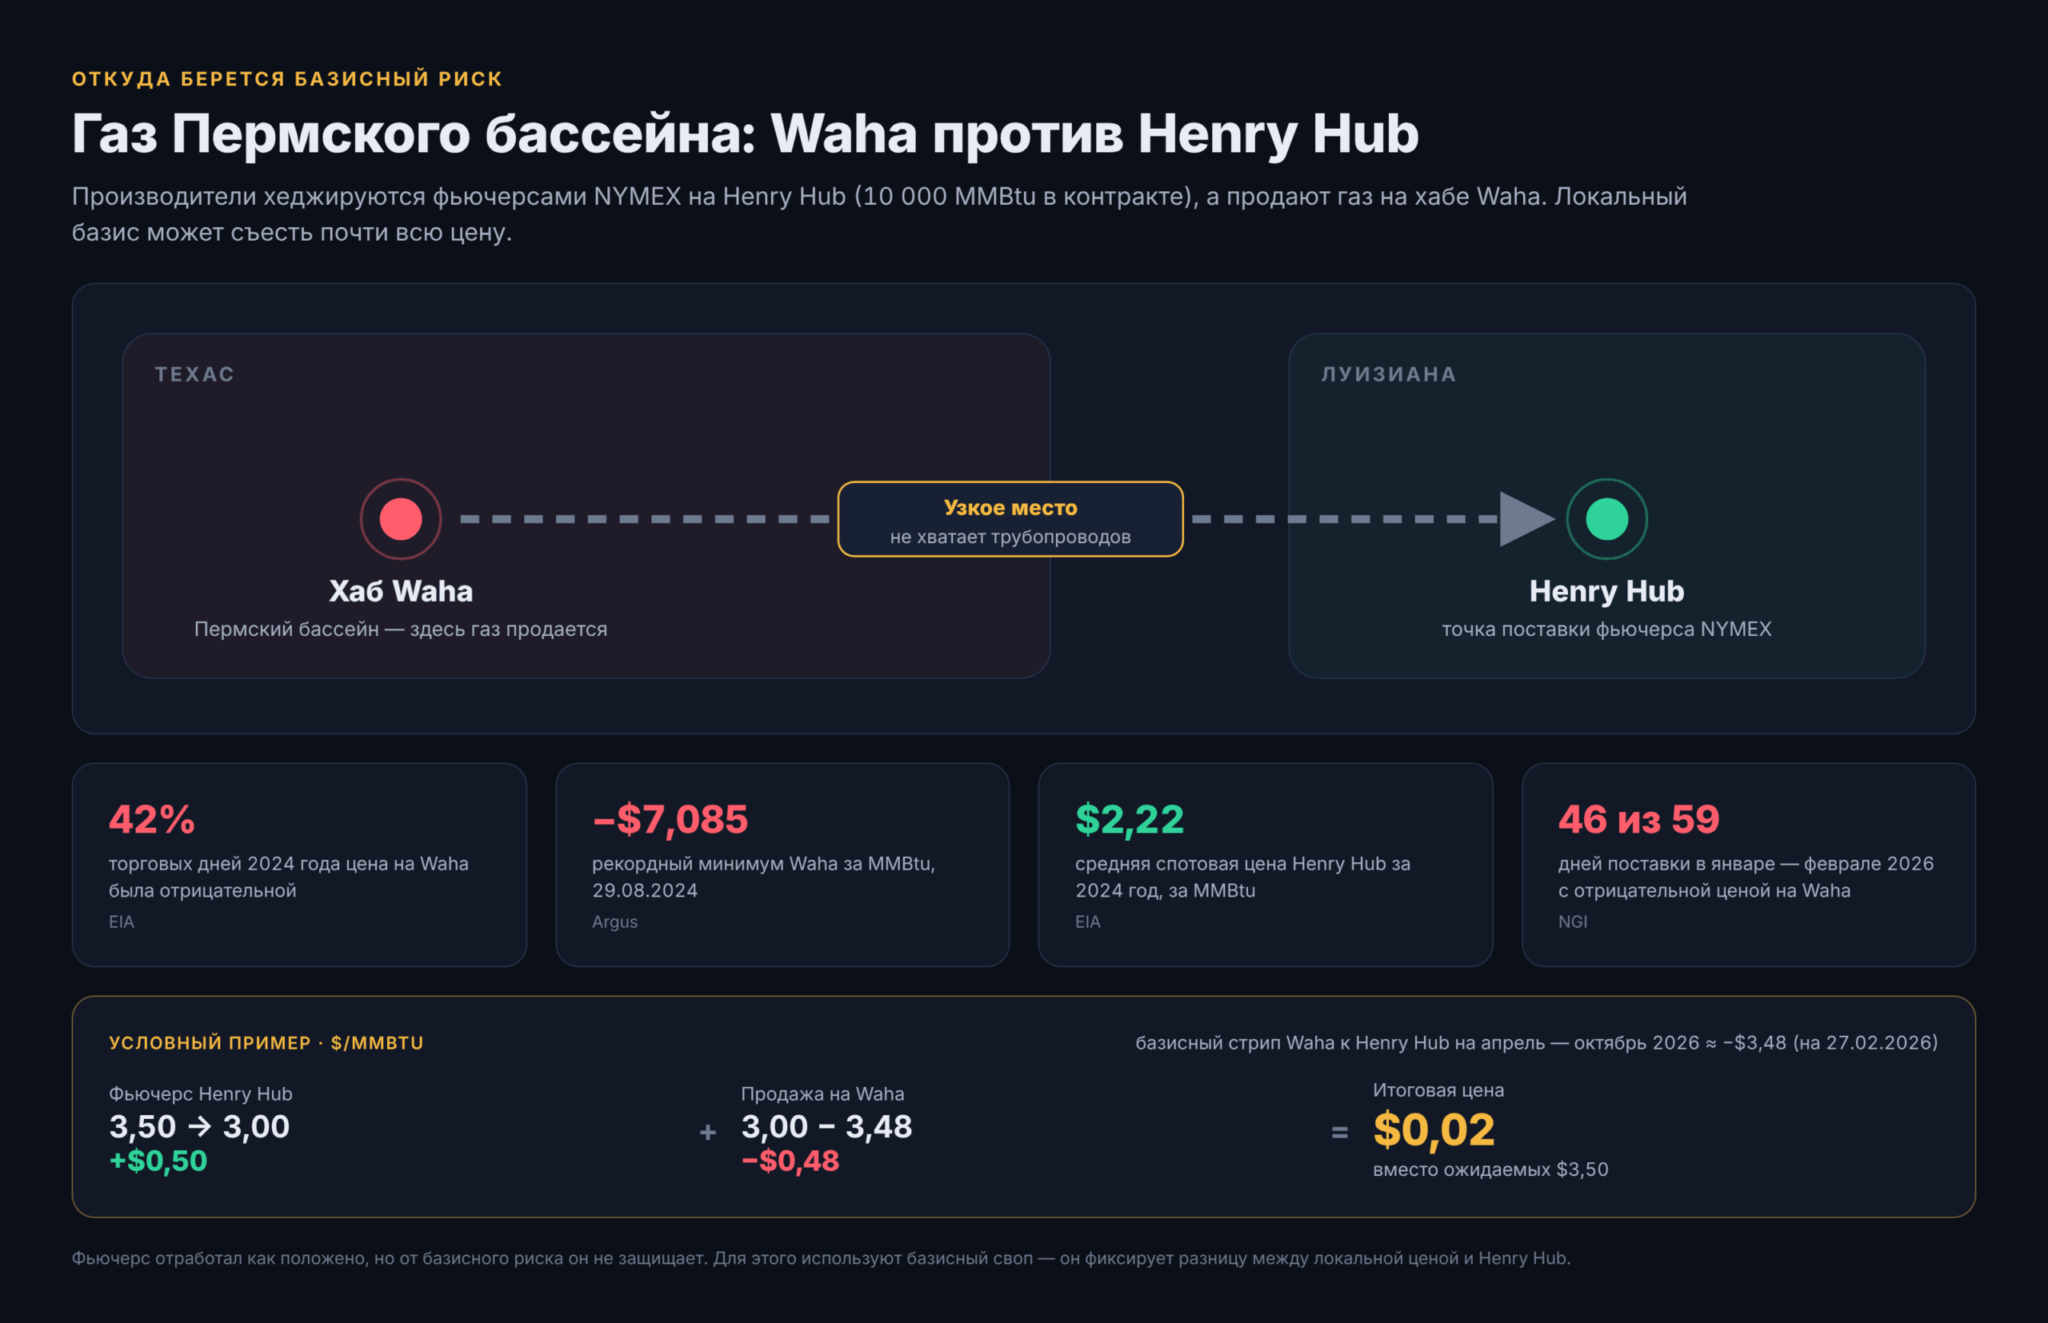
Наглядный пример локального базиса – газ Пермского бассейна в Техасе. Производители там часто хеджируются фьючерсами NYMEX на Henry Hub (10 000 MMBtu в контракте), а продают газ на хабе Waha.
В 2024 году мощностей трубопроводов для вывоза газа не хватало, и, по данным EIA, цена на Waha была отрицательной в 42% торговых дней. 29 августа 2024 года она опустилась до рекордных –$7,085/MMBtu (Argus). При этом средняя спотовая цена Henry Hub за 2024 год составила $2,22/MMBtu (EIA). В начале 2026 года ситуация повторилась: по данным NGI, за январь – февраль цены на Waha были отрицательными в 46 из 59 дней поставки, а базисный стрип Waha к Henry Hub на апрель – октябрь 2026 года на 27 февраля торговался около –$3,48/MMBtu.
Предположим, производитель продал фьючерсы Henry Hub по $3,50, к поставке цена Henry Hub опустилась до $3,00. Фьючерсы принесли $0,50/MMBtu. Но при базисе –$3,48 газ на Waha продается по 3,00 – 3,48 = –$0,48, и итоговая цена составит 0,50 + (–0,48) = $0,02/MMBtu вместо $3,50, на которые производитель рассчитывал без учета базиса.
Фьючерс отработал как положено, но от базисного риска он не защищает. Для этого используют отдельный инструмент – базисный своп, фиксирующий разницу между локальной ценой и Henry Hub.
По мере приближения экспирации цена фьючерса сходится со спотовой ценой в месте поставки. Поэтому в момент экспирации базис стремится к нулю. У расчетных фьючерсов сходимость заложена в правила, например, ES в день экспирации рассчитывается по специальной цене открытия индекса S&P 500.
Практический вывод: чем ближе к экспирации закрывается хедж, тем меньше неопределенность базиса. Но сходимость гарантирована только для места и качества, указанных в спецификации контракта. Базис на местном элеваторе или на Waha к нулю не стремится – он сходится к своей «нормальной» величине, которая отражает логистику и качество.
Прогнозирование базиса
Базис предсказать проще, чем цену – у него есть устойчивые закономерности:
- Историческая статистика как минимум за несколько лет. У зерна, как правило, выражена сезонность: в период уборки предложение максимальное, и базис обычно слабее, чем весной.
- Бюджетная цена = цена фьючерса + средний исторический базис для нужного месяца, а разброс базиса за прошлые годы дает диапазон результата.
- Фиксация базиса через контракты с покупателем по формуле «фьючерс + оговоренный базис» или через базисные свопы.
Пример. Фермер видит, что за последние 5 лет в ноябре базис на его элеваторе к декабрьскому фьючерсу колебался от –$0,45 до –$0,65, в среднем –$0,55. Продав фьючерс по $7,00, он может закладывать в бюджет 7,00 – 0,55 = $6,45 за бушель с диапазоном $6,35–6,55. То есть базис поддается прогнозированию на основе статистики прошлых лет.
Стратегии хеджирования во времени
Если экспозиция растянута во времени – закупки каждый месяц в течение года, продажи продукции по графику, – встает вопрос, какими контрактами и в каком порядке ее закрывать. Основные стратегии хеджирования во времени – strip, stack, rolling hedge и их комбинация.
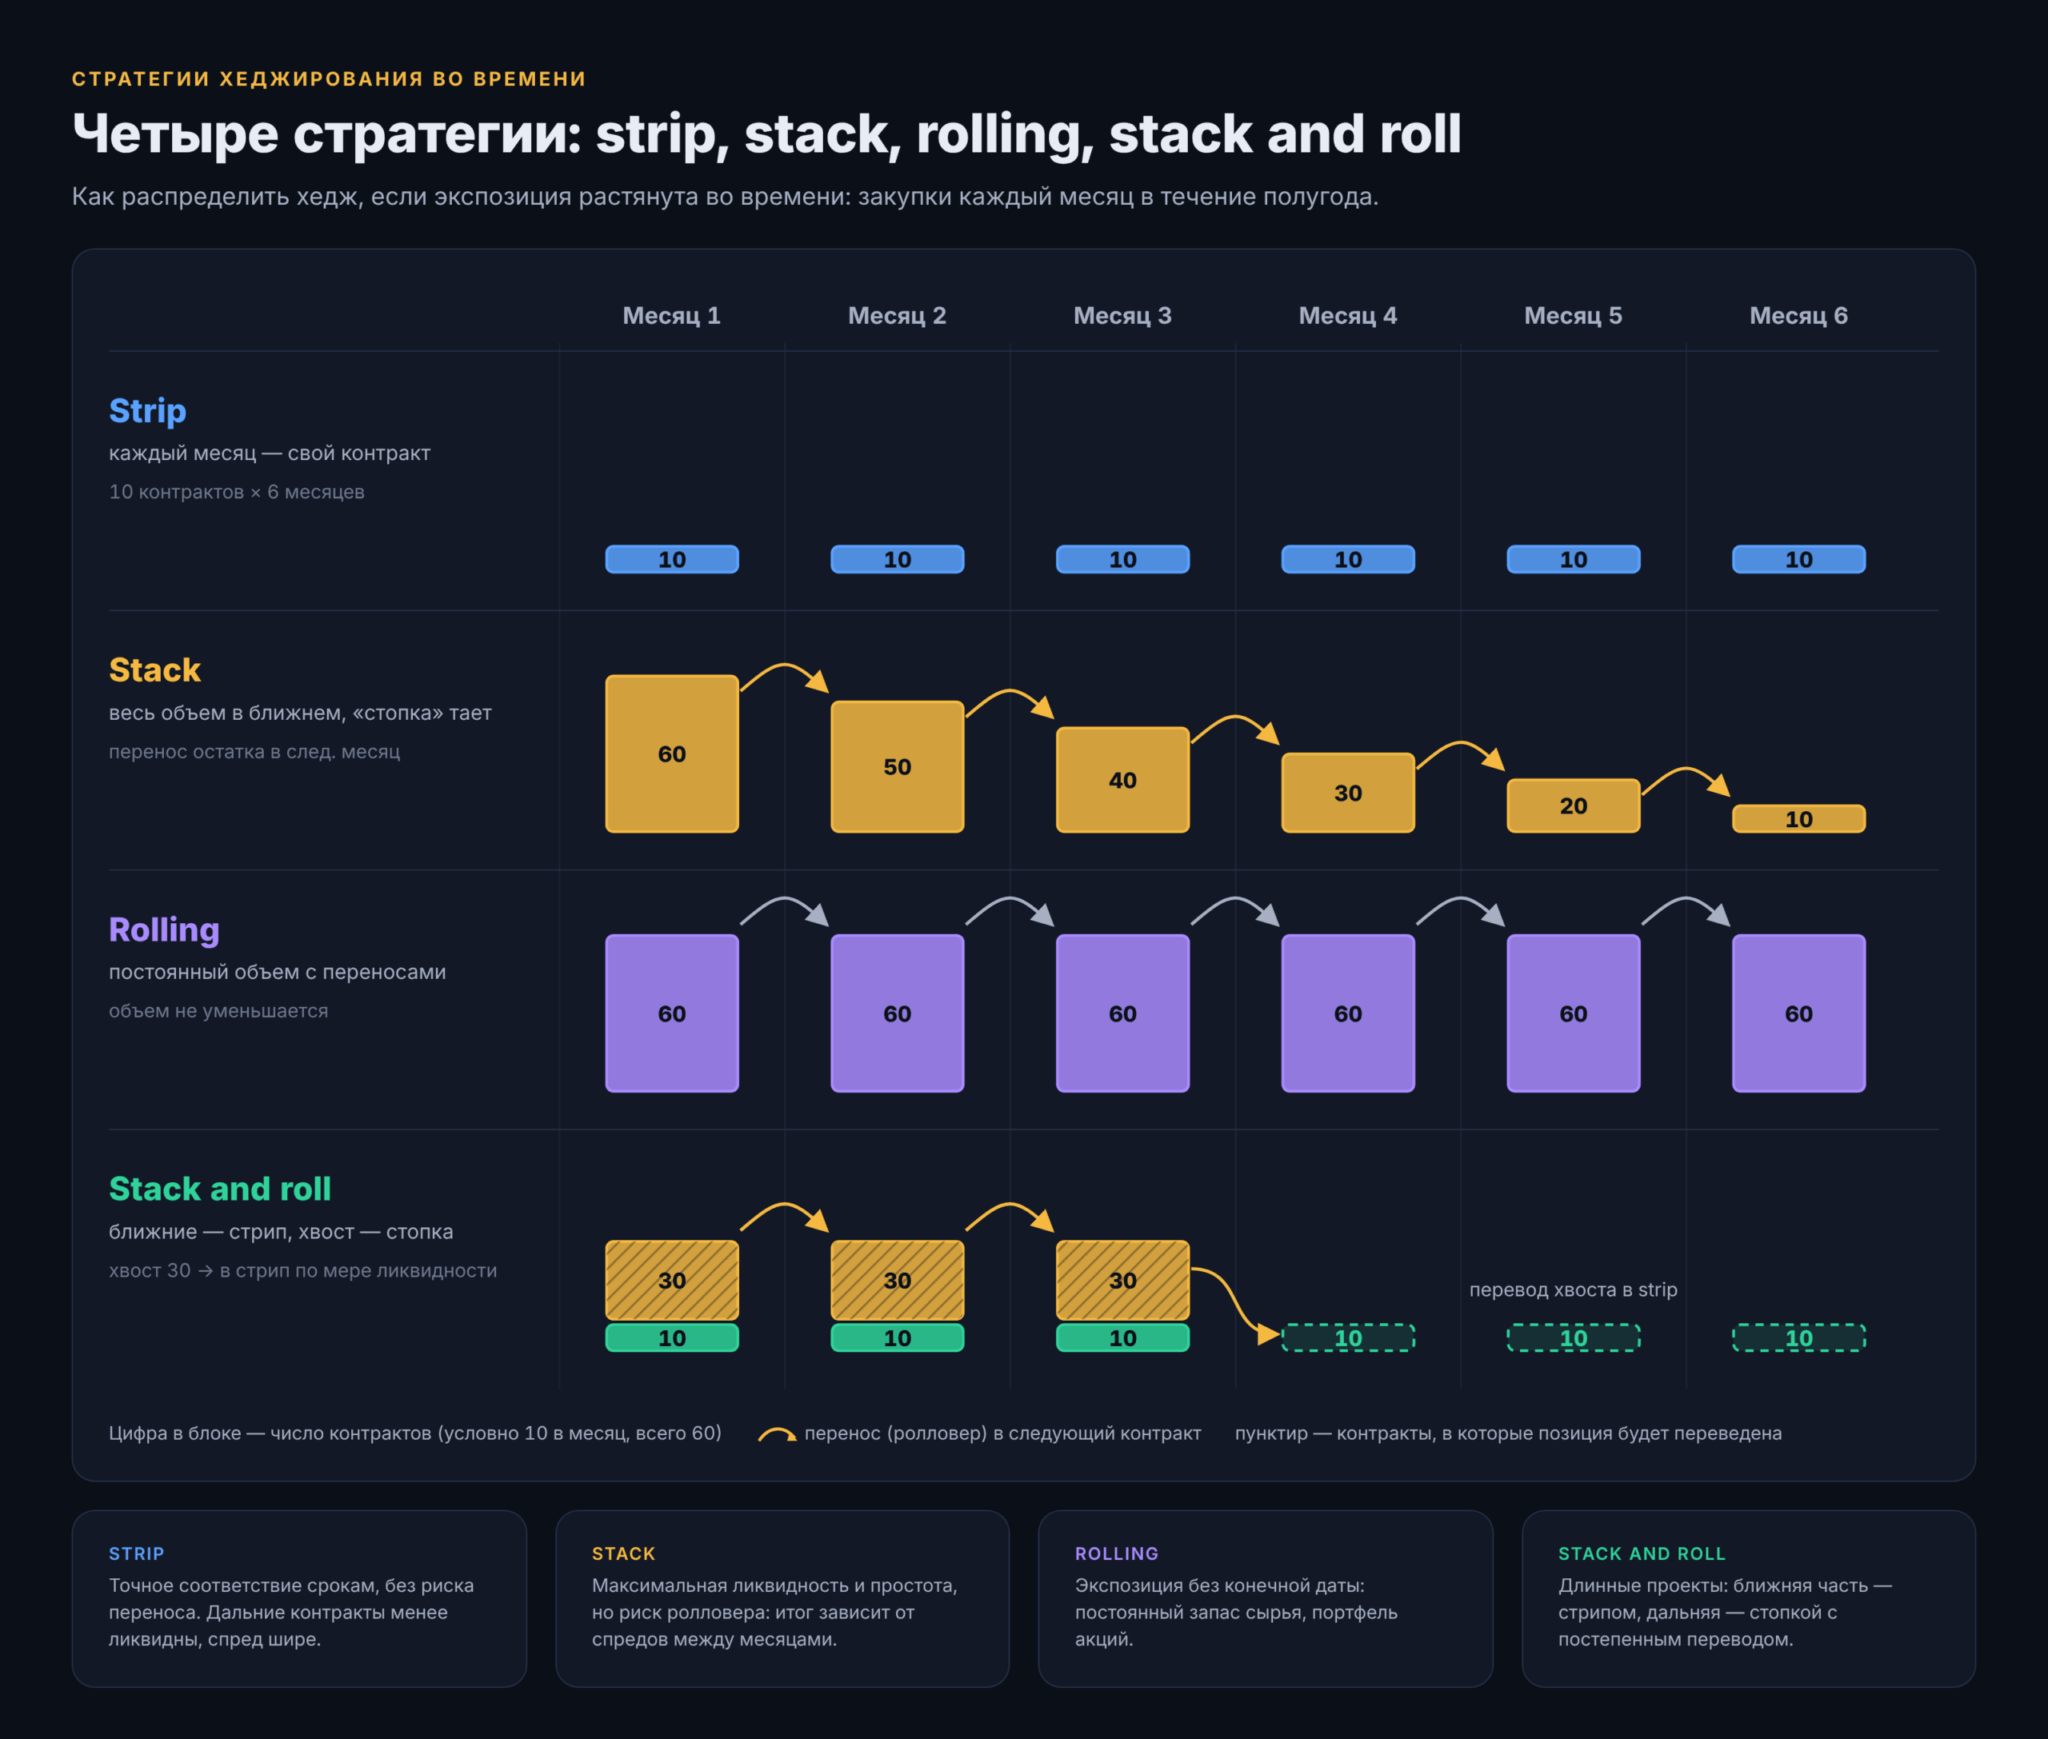
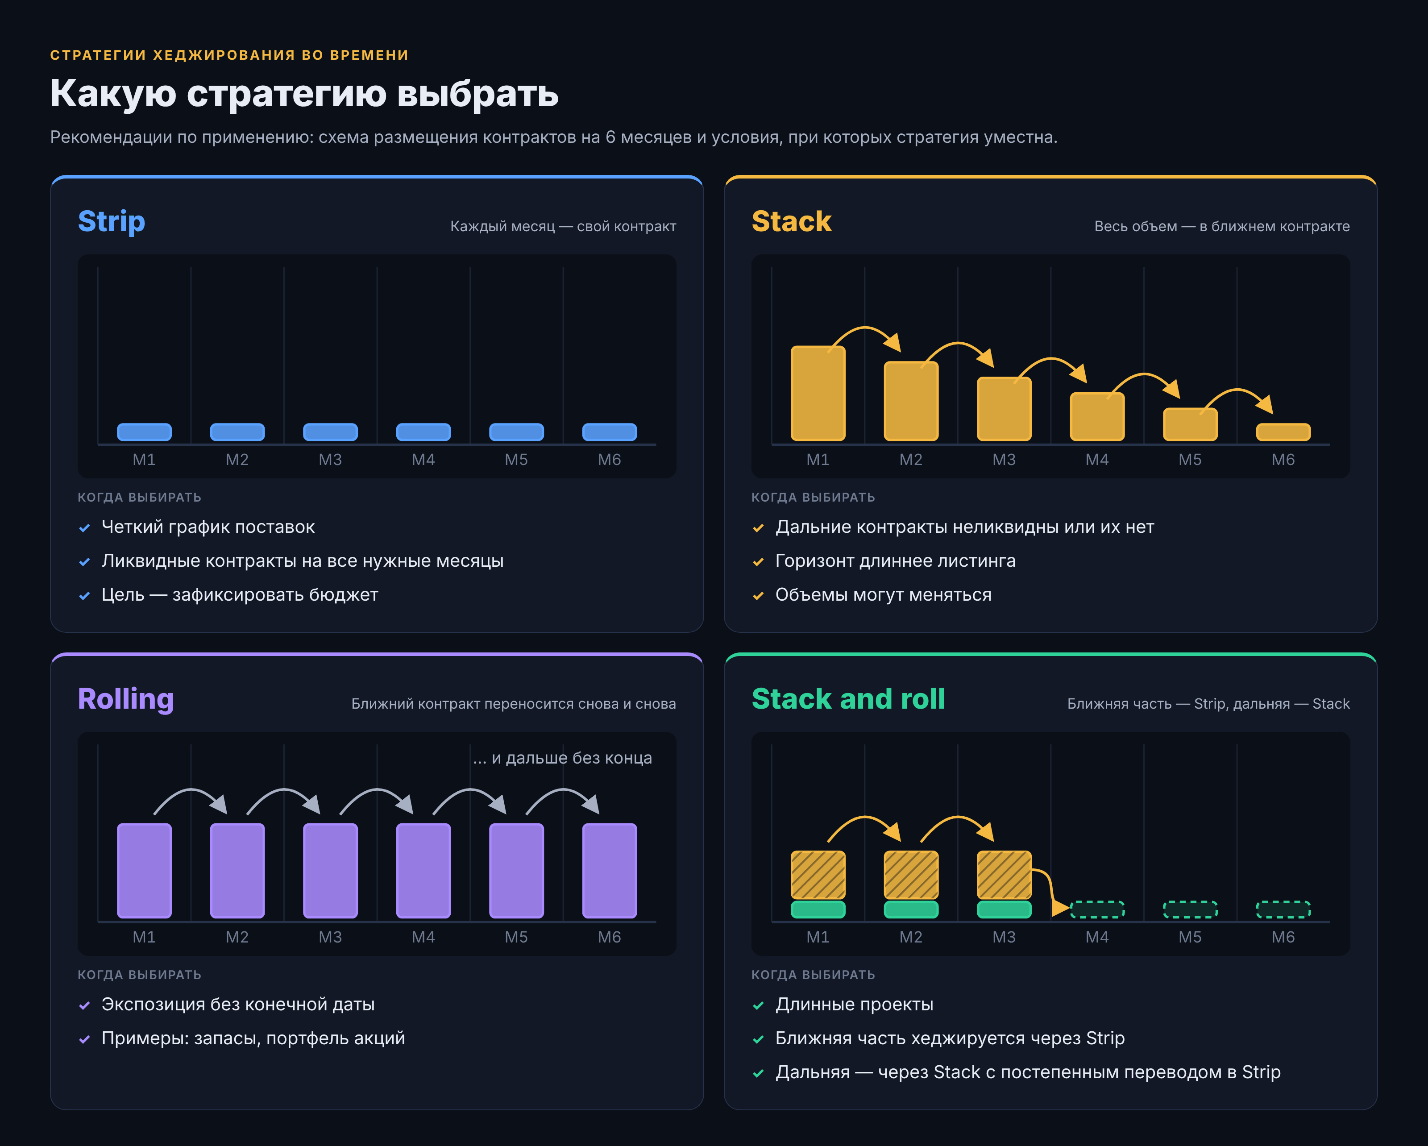
Strip hedge. Каждый период хеджируется своим контрактом. Компания закупает топливо ежемесячно на полгода вперед – сразу покупаются фьючерсы на каждый из шести месяцев в нужном количестве. Цена фиксируется по всей кривой фьючерсов, переносить позиции не нужно.
Получаем точное соответствие срокам, нет риска при переносе позиций. Неудобно то, что дальние контракты менее ликвидны, спред между ценой покупки и продажи шире.
Stack hedge. Весь объем «складывается» (stack, отсюда и название) в ближайший, самый ликвидный контракт. Когда он подходит к экспирации, позиция за вычетом уже прошедшего периода переносится в следующий месяц. По мере исполнения графика «стопка» уменьшается.
Ключевые преимущества – максимальная ликвидность, узкие спреды, простота. Правда, возникает риск ролловера. Хеджер фиксирует цену ближнего контракта, а не всей кривой, и итог зависит от спредов между месяцами в момент каждого переноса.
Rolling hedge. Позицию поддерживают, последовательно перенося ее из истекающего контракта в следующий. Подход используют, когда горизонт риска длиннее срока ликвидных фьючерсов или когда экспозиция бессрочная: постоянный запас сырья на складе, портфель акций. В отличие от stack объем позиции при этом не обязательно уменьшается.
Stack and roll. Сначала объем концентрируется в ближних ликвидных контрактах, затем, по мере появления ликвидности в нужных месяцах, позиция переводится в strip. Другой вариант – ближайшие месяцы хеджируются стрипом, а дальний хвост экспозиции – стеком с роллированием.
- Strip: покупается по 10 контрактов каждого месяца, средняя цена – $71,00 за баррель.
- Stack: покупаются 60 ближних контрактов по $70,00. Каждый месяц оставшаяся позиция переносится: ближний контракт продается, следующий покупается, и хеджер платит спред между ними. Для баррелей k-го месяца итоговая цена равна $70,00 плюс сумма спредов, уплаченных при k – 1 переносах.
| Спред при переносах | Средняя цена stack | Stack против strip (60 000 баррелей) |
|---|---|---|
| Не изменился, $0,40 | $71,00 | 0 |
| Контанго усилилось, $0,80 | $72,00 | дороже на $60 000 |
| Кривая ушла в бэквордацию, –$0,30 | $69,25 | дешевле на $105 000 |
Stack, по сути, – ставка на форму кривой. Если ликвидность на дальних сроках достаточная, а задача – именно зафиксировать цену, strip надежнее.
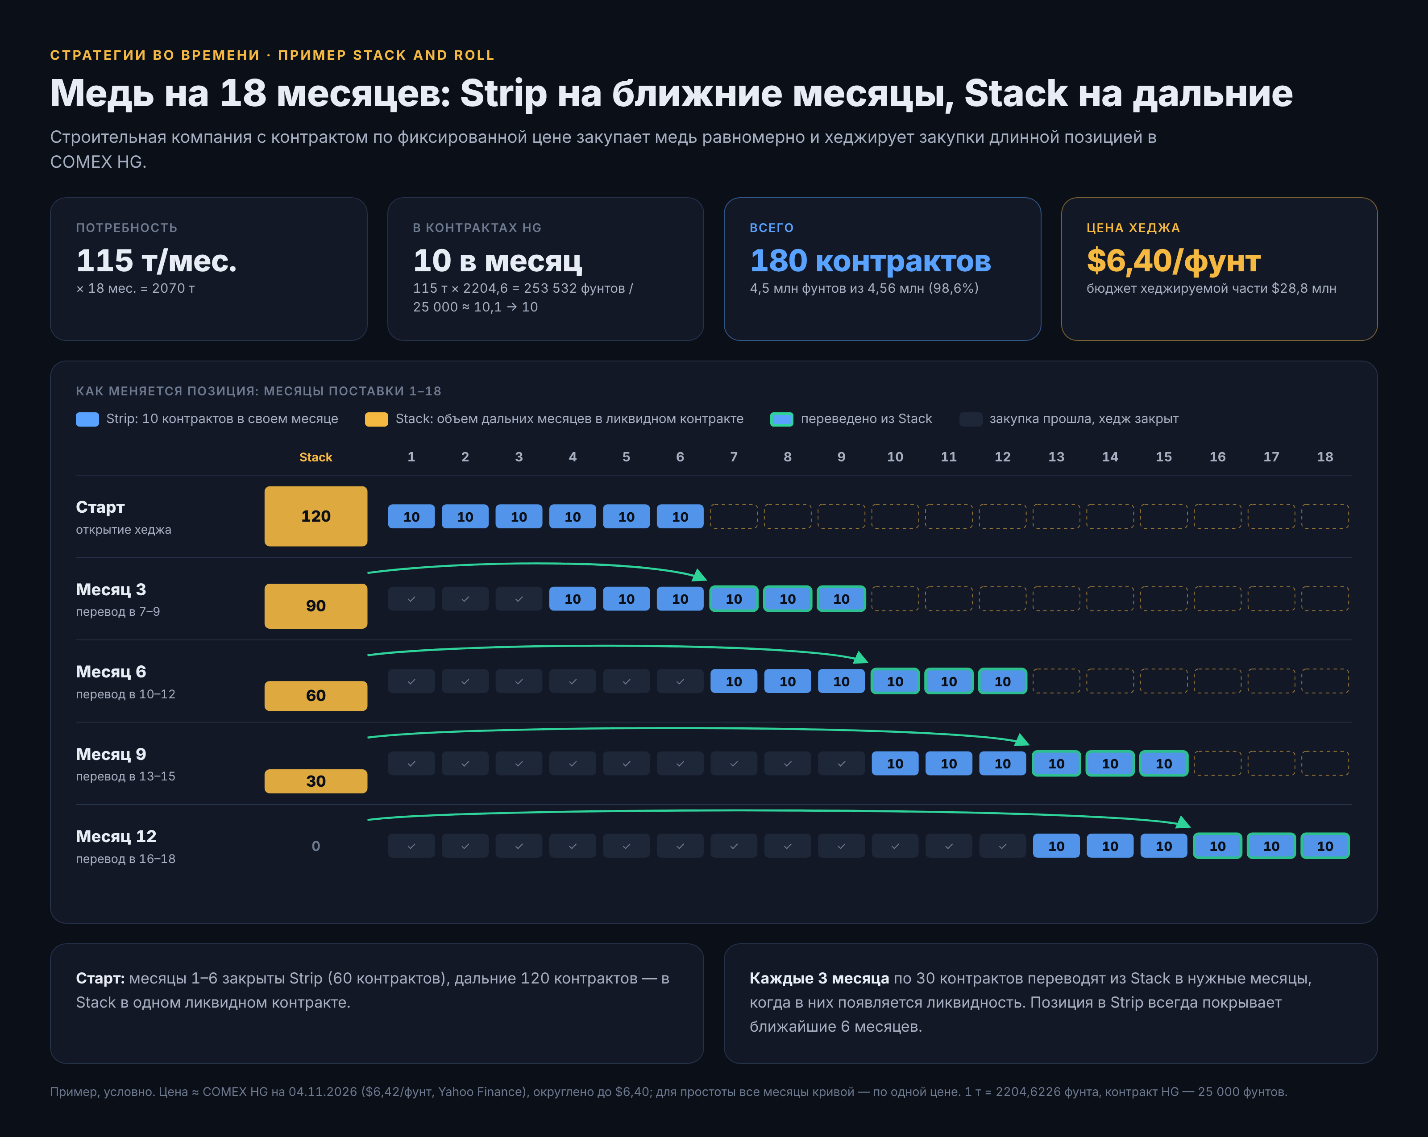
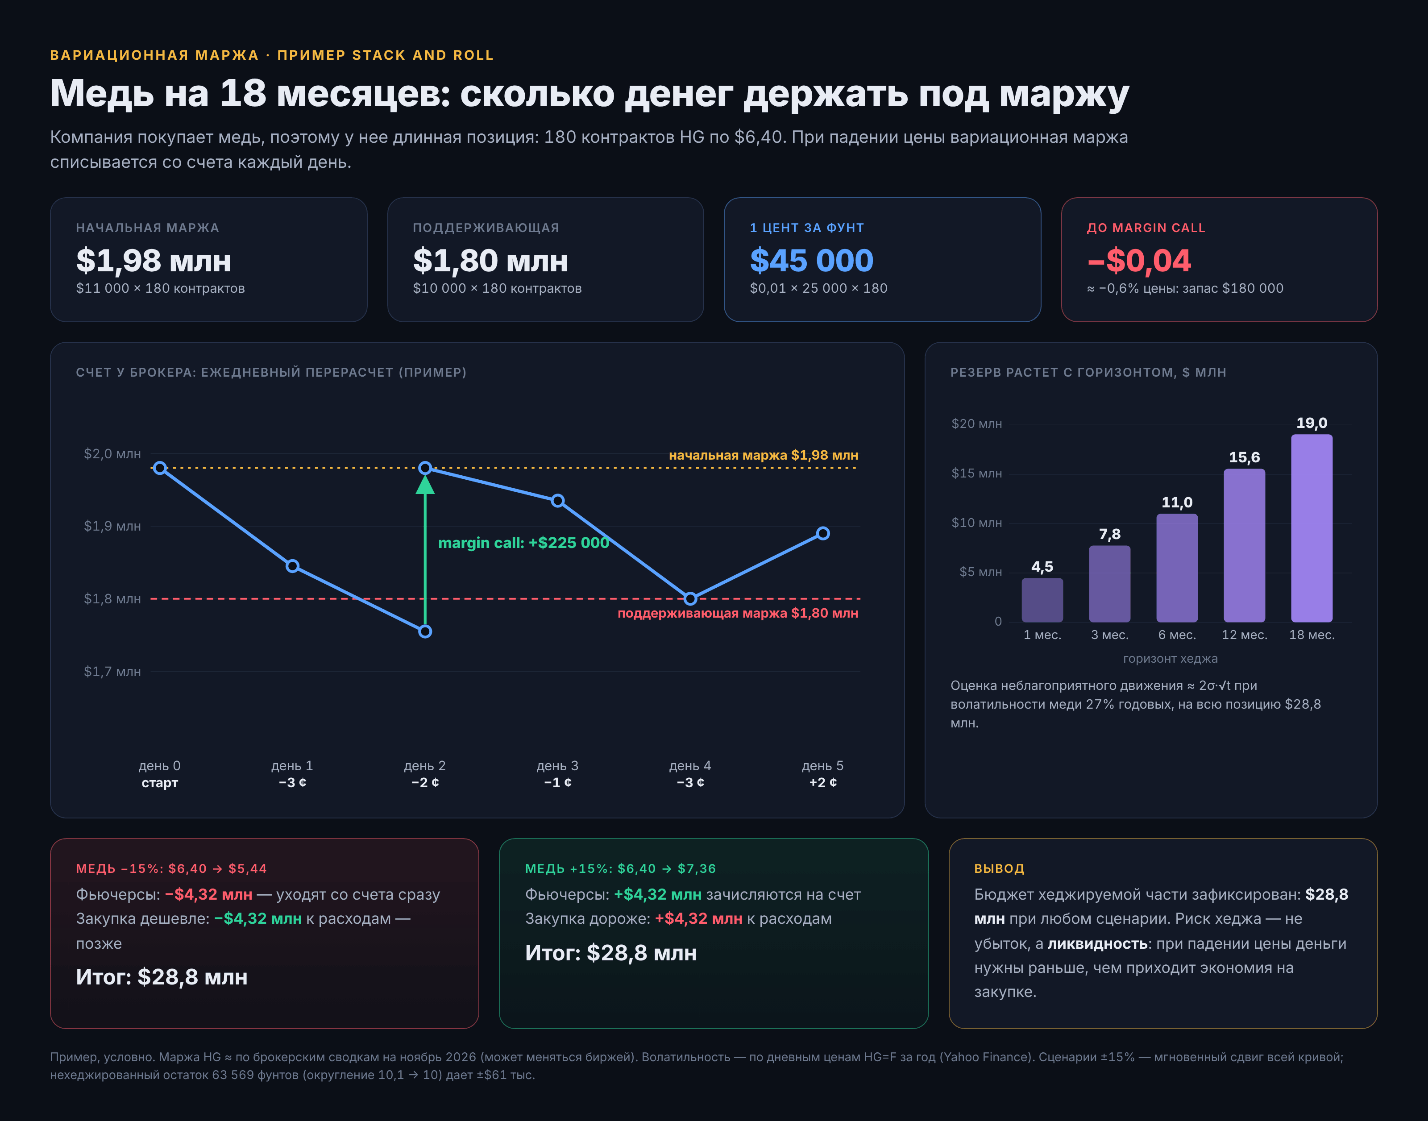
Можно рассмотреть и более «длинный» пример. Строительная компания подписала контракт на 18 месяцев с фиксированной ценой, медь закупается равномерно. Первые 6–9 месяцев можно закрыть strip-хеджем в ликвидных месяцах COMEX HG, дальние объемы – стопкой в ликвидном контракте с переводом в нужные месяцы по мере роста их ликвидности.
Параллельно резервируются деньги под вариационную маржу. Вариационная маржа – ежедневный перерасчет прибыли или убытка по открытым фьючерсам: убыток списывается со счета, прибыль зачисляется. Если средства на счете опускаются ниже уровня поддерживающей маржи, брокер требует пополнения (margin call). Чем длиннее хедж, тем больше времени для неблагоприятных движений цены и тем больший резерв нужен.
Динамическое хеджирование
Статический хедж работает, пока не меняются объем экспозиции, связь между активами и сами инструменты. Динамическое хеджирование (dynamic hedging) – это регулярный пересмотр позиции, чтобы фактический коэффициент хеджирования оставался близким к целевому.
Есть смысл корректировать Hedge Ratio, если:
- Изменилась экспозиция. Возникли корректировки по прогнозу закупок, сформирован новый заказ, изменились поставки.
- Изменились статистические параметры – корреляция и волатильность ушли от тех, на которых строился хедж.
- Изменилась бета портфеля.
- Подошел срок переноса позиции в следующий контракт.
- Изменилась дельта опционной позиции.
Как корректировать Hedge Ratio
Есть два подхода. Календарный – позицию пересматривают раз в неделю, месяц или квартал. Пороговый – корректируют, когда фактический коэффициент выходит за допустимый коридор, например ±10% от целевого. Пороговый подход экономит на комиссиях: пока отклонение в пределах коридора, сделок нет. На практике их совмещают – проверка идет по графику, а сделка совершается только при выходе за коридор.
Дельта-хеджирование для опционных портфелей
За право купить или продать базовый актив (БА) покупатель опциона платит продавцу премию. Дельта показывает, на сколько изменится цена опциона при изменении цены БА на единицу. У колла дельта находится в диапазоне от 0 до 1, у пута – от –1 до 0. Дельта-хеджирование – поддержание такой позиции в базовом активе или фьючерсе, чтобы суммарная дельта портфеля была близка к нулю.
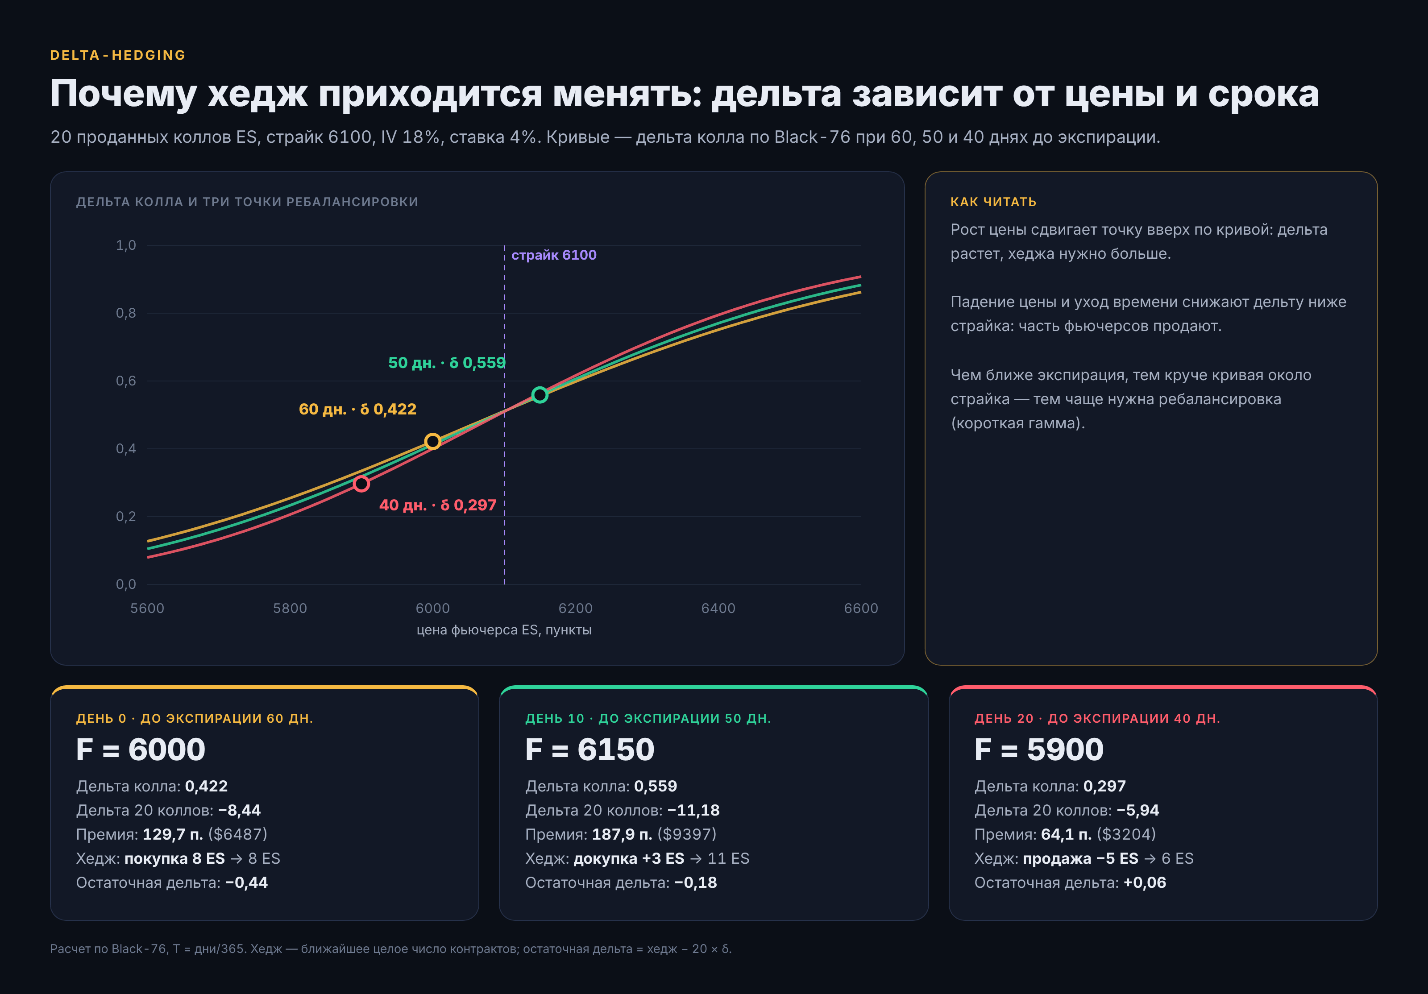
Это не константа, при росте БА дельта колла растет, при падении – снижается, скорость этого изменения называется гаммой. Дельта-хедж приходится регулярно пересматривать – это классический пример динамического хеджирования.
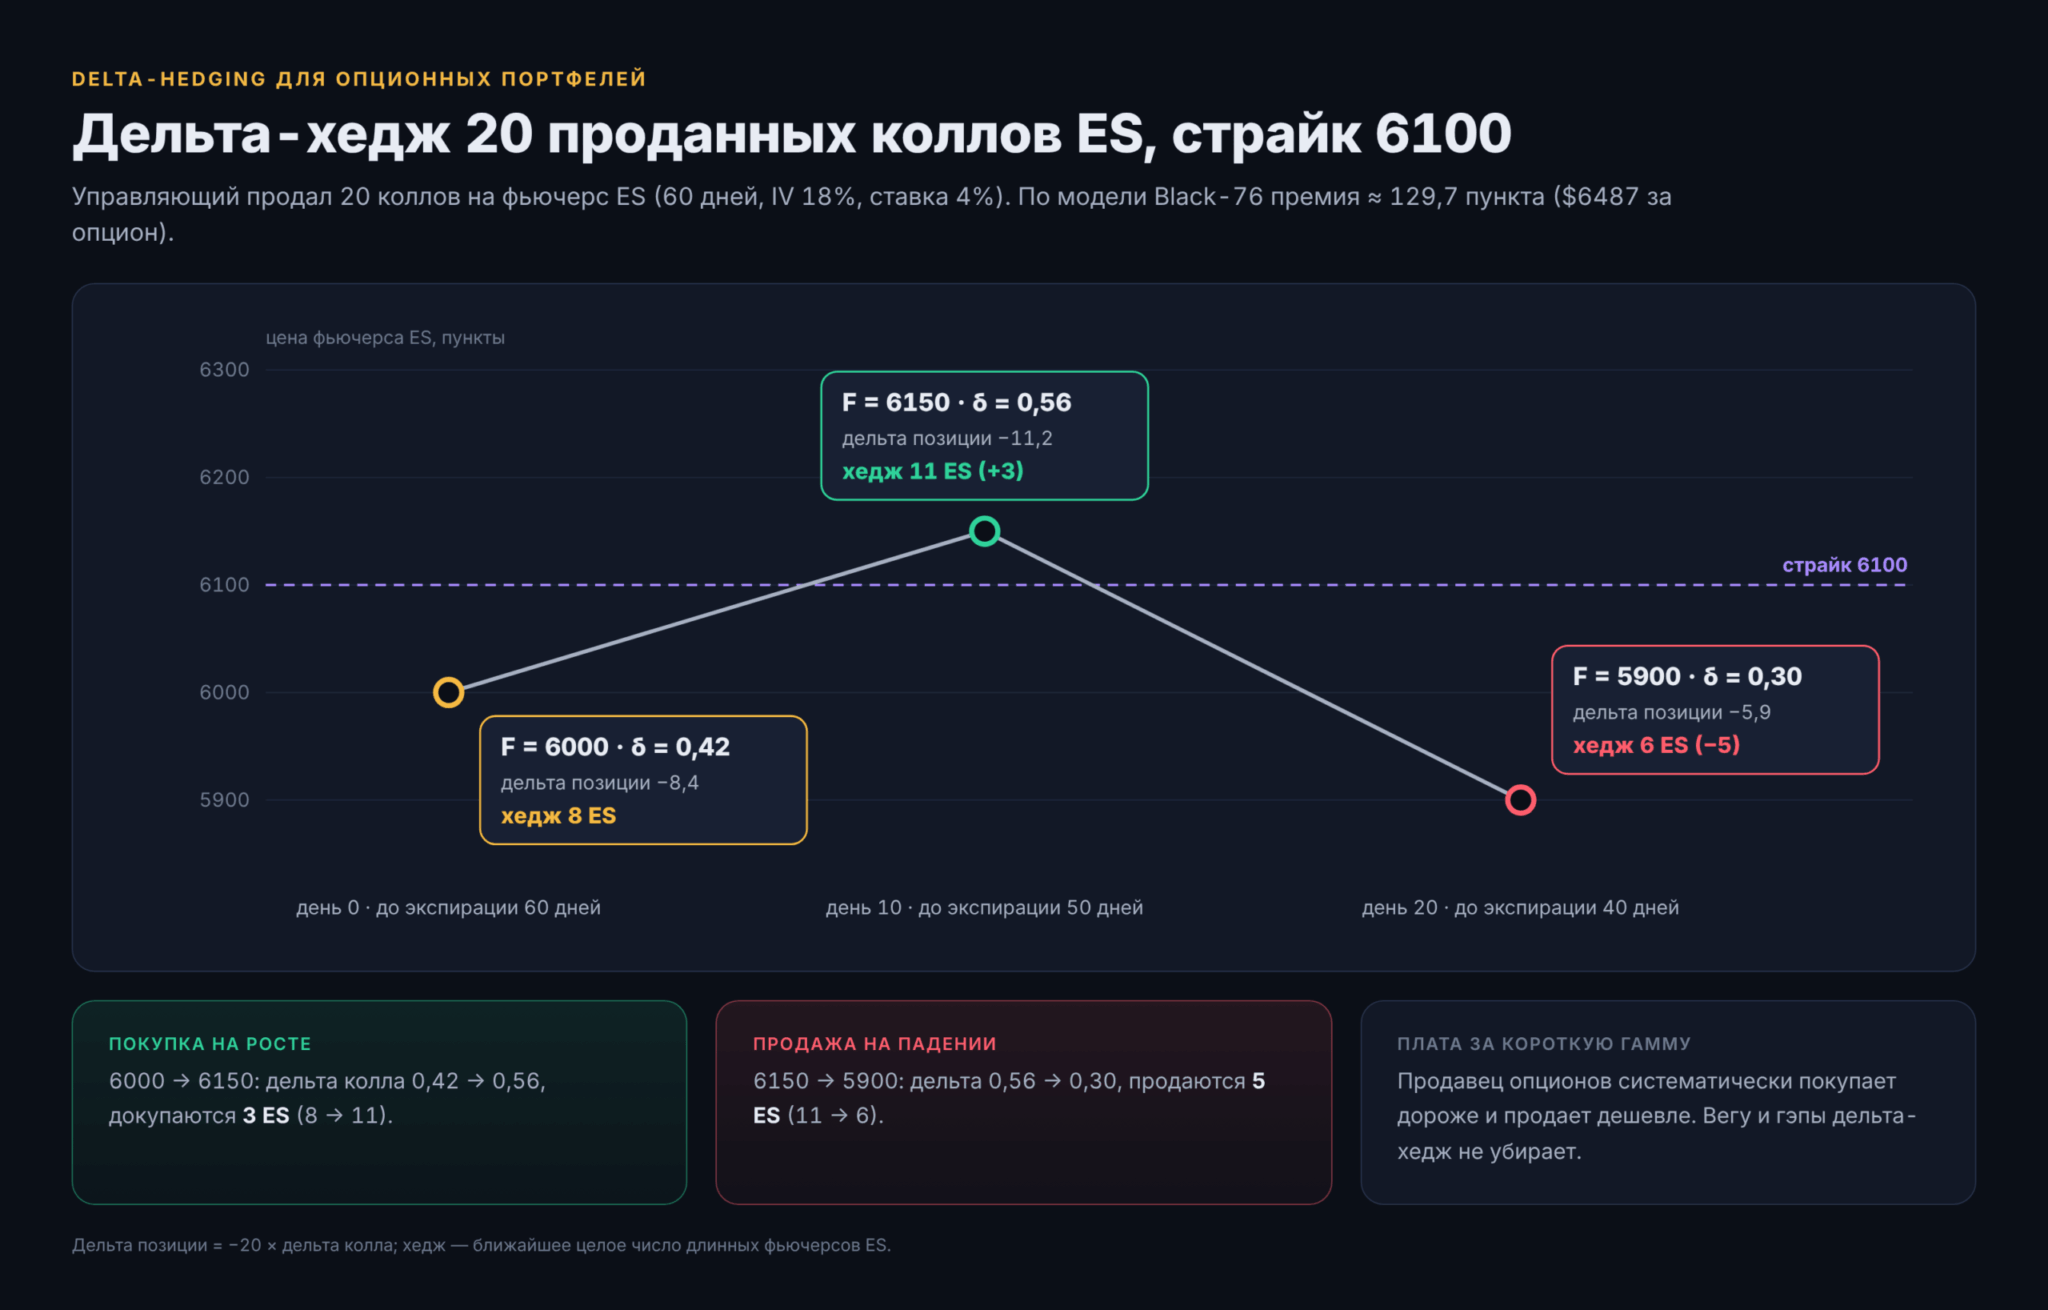
Пример. Управляющий продал 20 опционов колл на фьючерс ES со страйком 6100 и сроком 60 дней. Фьючерс стоит 6000, подразумеваемая волатильность – 18%, ставка – 4%. По модели Black-76 премия составляет около 129,7 пункта ($6487 за опцион), дельта – 0,42. Дельта короткой позиции из 20 коллов: –20 × 0,42 ≈ –8,4, то есть при росте рынка позиция теряет примерно как 8,4 коротких контракта ES.
- Хедж: покупка 8 фьючерсов ES.
- Через 10 дней фьючерс вырос до 6150. Дельта колла (50 дней до экспирации) – 0,56, дельта позиции – –11,2. Докупаются 3 контракта, в хедже 11 ES.
- Еще через 10 дней фьючерс опустился до 5900. Дельта (40 дней) – 0,30, дельта позиции – –5,9. Продаются 5 контрактов, в хедже остается 6 ES.
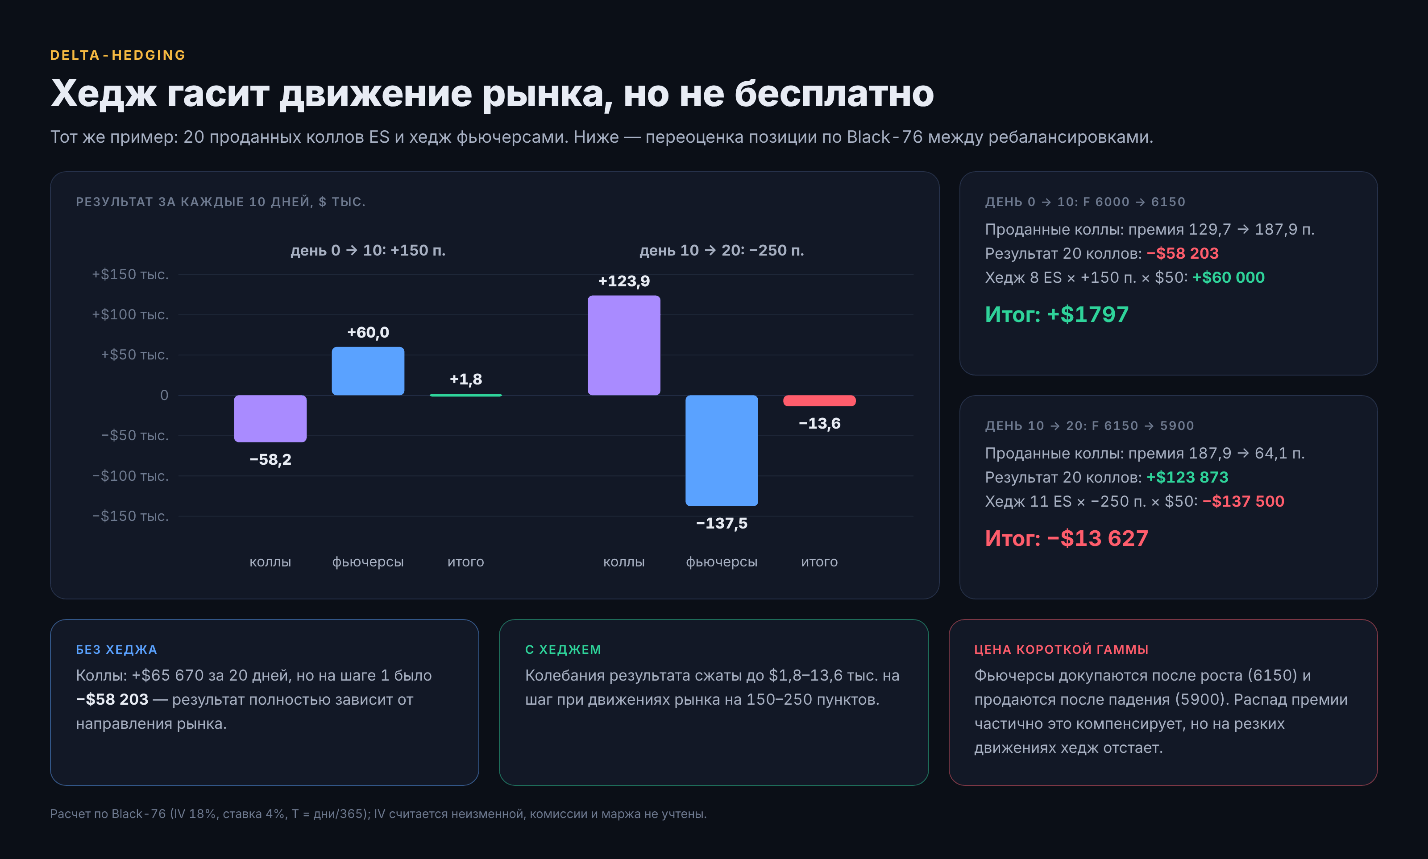
Здесь продавец опционов докупает фьючерсы на росте и продает на падении, то есть систематически покупает дороже и продает дешевле. Это плата за короткую гамму. В среднем ее покрывает полученная премия, если реальная волатильность не превышает заложенную в цену опциона. Дельта-хедж убирает направленный риск, но не защищает от изменения волатильности (вега) и от резких гэпов.
Корректировка хеджа не бесплатна, хеджер столкнется с:
- Комиссиями биржи и брокера.
- Спредом, проскальзываниями.
- Некоторым отвлечением ликвидности и вариационной маржей.
- Потерей времени на расчеты, контроль.
Спрогнозировать издержки сложно, особенно если происходит форс-мажор. Например, по данным S&P Global, в марте 2026 года спред между покупкой и продажей по свопам на авиакеросин в Европе расширился примерно до $30 за тонну против примерно 50 центов до начала войны на Ближнем Востоке.
Автоматизация процесса
При большом числе позиций динамическое хеджирование вручную становится узким местом. Типовая схема автоматизации:
- Сбор исходных данных – это котировки спота и фьючерсов, объемы экспозиции из учетной системы (ERP).
- Расчетный модуль – скрипт на Python, Excel с макросами или модуль казначейской системы (TMS/ETRM). Модуль пересчитывает HR, бету, дельту и отклонение от цели.
- Жестко задаются коридоры ребалансировки, лимиты на позицию и маржу, уведомления при выходе за них.
- Заявки исполняются через API брокера или алгоритмы исполнения, например TWAP (равномерное исполнение по времени). Крупные сделки – с подтверждением ответственного сотрудника.
- Ведется журнал всех изменений хеджа. Он нужен и для риск-менеджмента, и для простого учета.
Практическое построение хеджа: пошагово
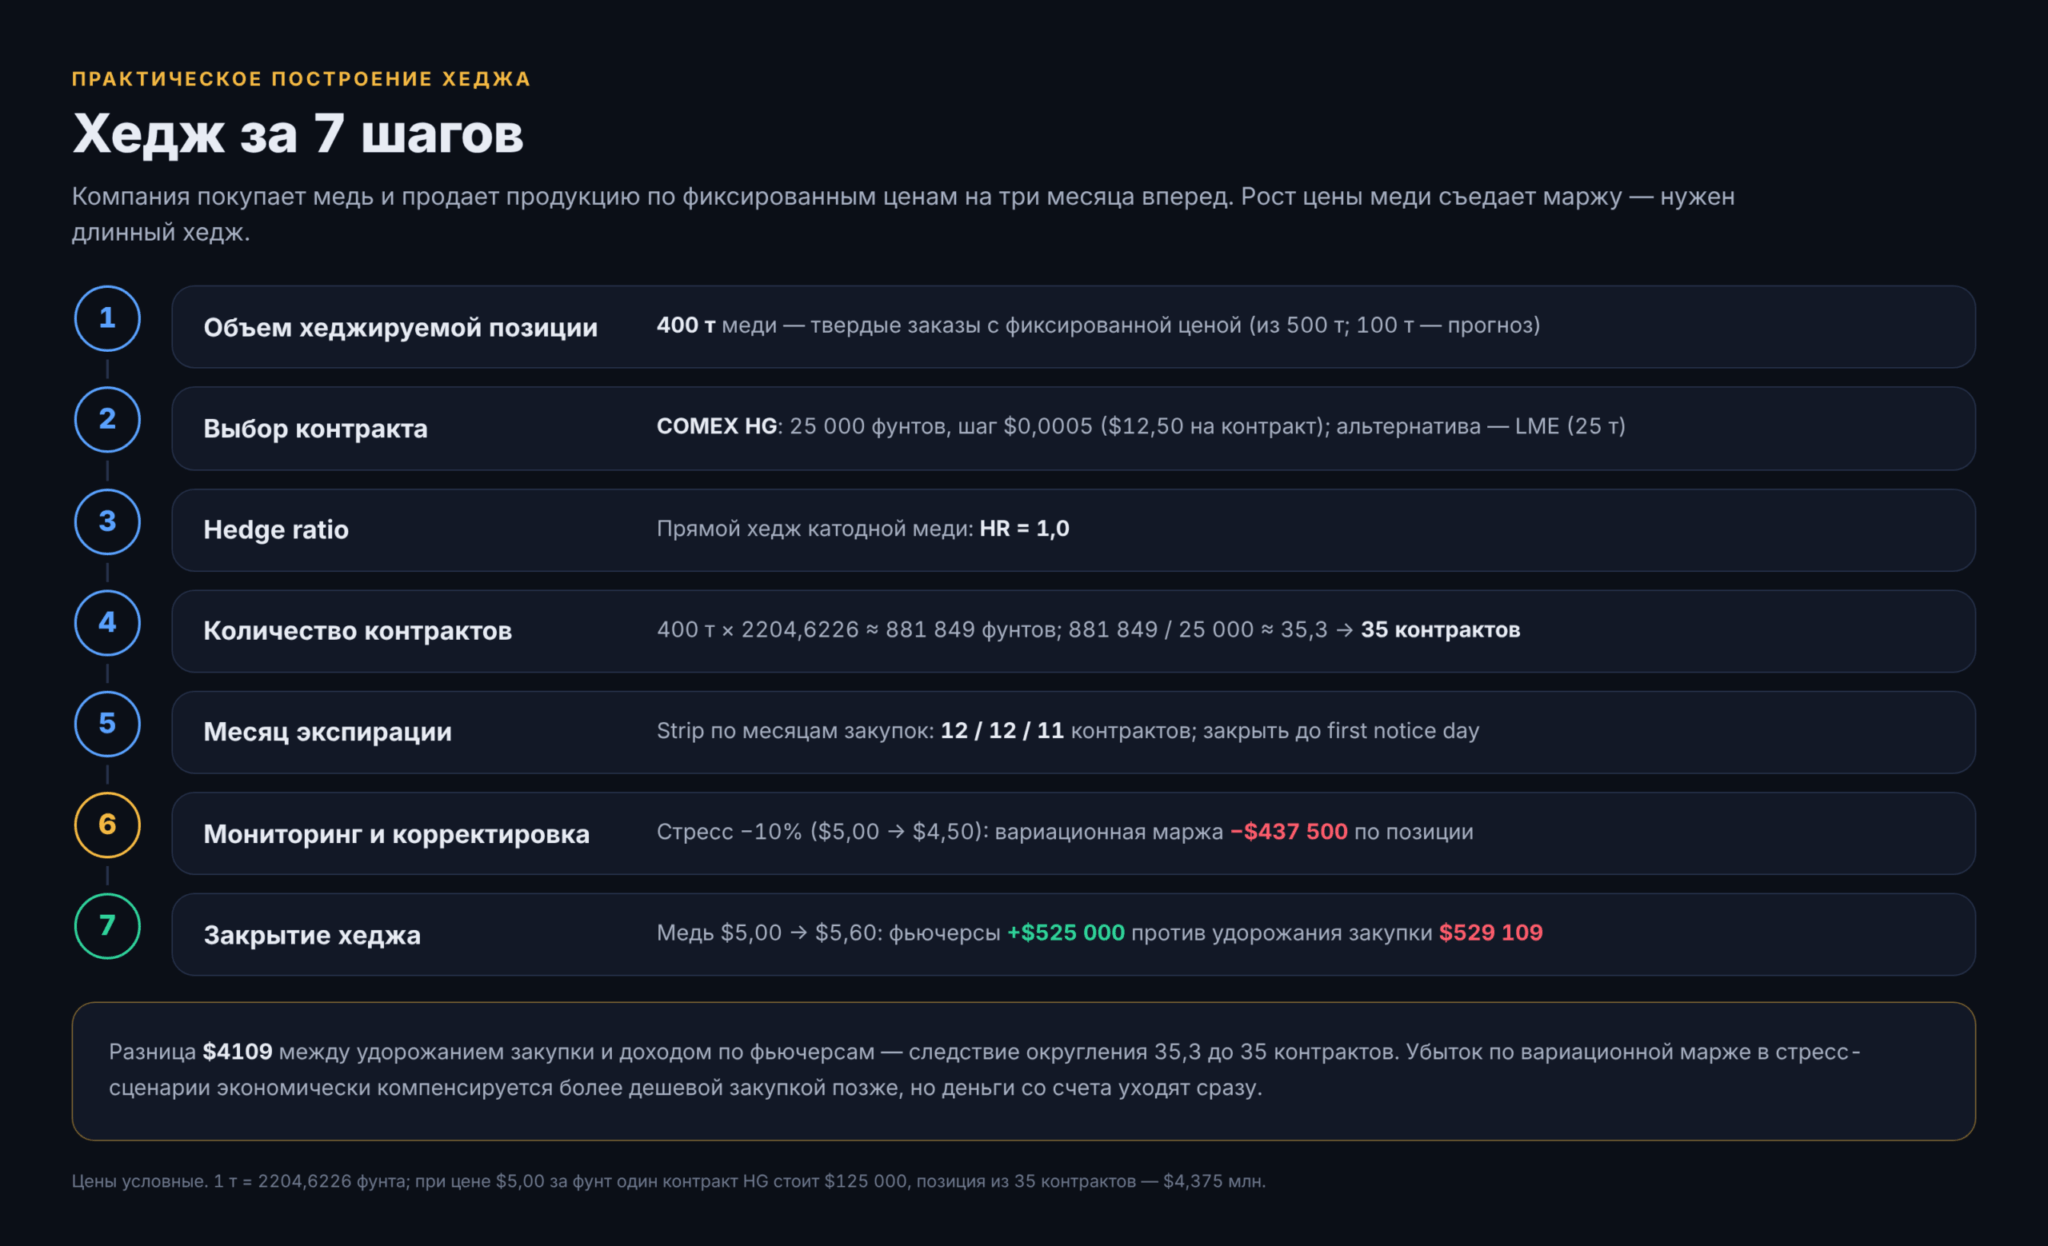
Ниже – ориентировочный алгоритм, ключевые этапы перечислены для примера с хеджем меди со стороны производителя медного кабеля. Предположим, компания покупает медь и продает продукцию по фиксированным ценам на три месяца вперед. Рост цены меди съедает маржу, значит, нужен длинный хедж
- Шаг 1. Определение объема хеджируемой позиции. В ближайшие три месяца нужно 500 т меди, из них 400 т уже покрыты твердыми заказами с фиксированной ценой продажи. Именно эти 400 т – открытый риск. Оставшиеся 100 т – прогноз, их можно захеджировать частично или позже. Встречные позиции уменьшают экспозицию, если на складе уже есть медь, купленная по известной цене, она вычитается из объема.
- Шаг 2. Выбор фьючерсного контракта. Учитываем 3 критерия – близость базового актива к реальной экспозиции, ликвидность и доступность. Для меди это COMEX HG (25 000 фунтов, шаг $0,0005 за фунт, то есть $12,50 на контракт) или контракты LME (25 т).
- Шаг 3. Расчет hedge ratio. Хеджируется катодная медь, а цена у поставщика – биржевая котировка плюс премия. Это прямой хедж, HR = 1,0. Если бы хеджировалась, например, латунь, понадобился бы кросс-хедж и расчет MVHR по историческим данным.
- Шаг 4. Расчет количества контрактов. 400 т × 2204,6226 фунта ≈ 881 849 фунтов. 881 849/25000 ≈ 35,3, то есть 35 контрактов HG. При равномерных закупках – 12, 12 и 11 контрактов на каждый из трех месяцев.
- Шаг 5. Выбор месяца экспирации. Контракт должен истекать после даты закупки, чтобы хедж не пришлось закрывать раньше, чем появится физическая сделка. При ежемесячных закупках подойдет strip по месяцам, если нужные месяцы неликвидны – ближайший ликвидный контракт с роллированием.
- Шаг 6. Мониторинг и корректировка – отслеживается вариационная маржа, запас ликвидности, близость даты экспирации, базис. Также проводится стресс-тест ликвидности.
- Шаг 7. Закрытие хеджа (lifting the hedge). Фьючерсы закрывают в момент физической закупки меди, тогда доход или убыток по ним компенсирует изменение цены у поставщика.
Перед построением хеджа есть смысл пробежаться по чек-листу, все пункты должны быть выполнены:
- Экспозиция рассчитана, встречные потоки учтены.
- Сформулирована цель.
- Правильно выбран инструмент.
- Рассчитаны HR и R².
- Число контрактов подобрано верно.
- Учтены месяцы экспирации.
- Под вариационную маржу зарезервирована ликвидность, учтены стресс-сценарии.
- Определены коридоры ребалансировки.
- Есть стратегия выхода из хеджа.
Реальные кейсы
Ниже несколько примеров, показывающих, что хедж – не волшебная палочка, а сложный и тонкий инструмент. Он работает, но только если хеджер понимает, что и когда делает.
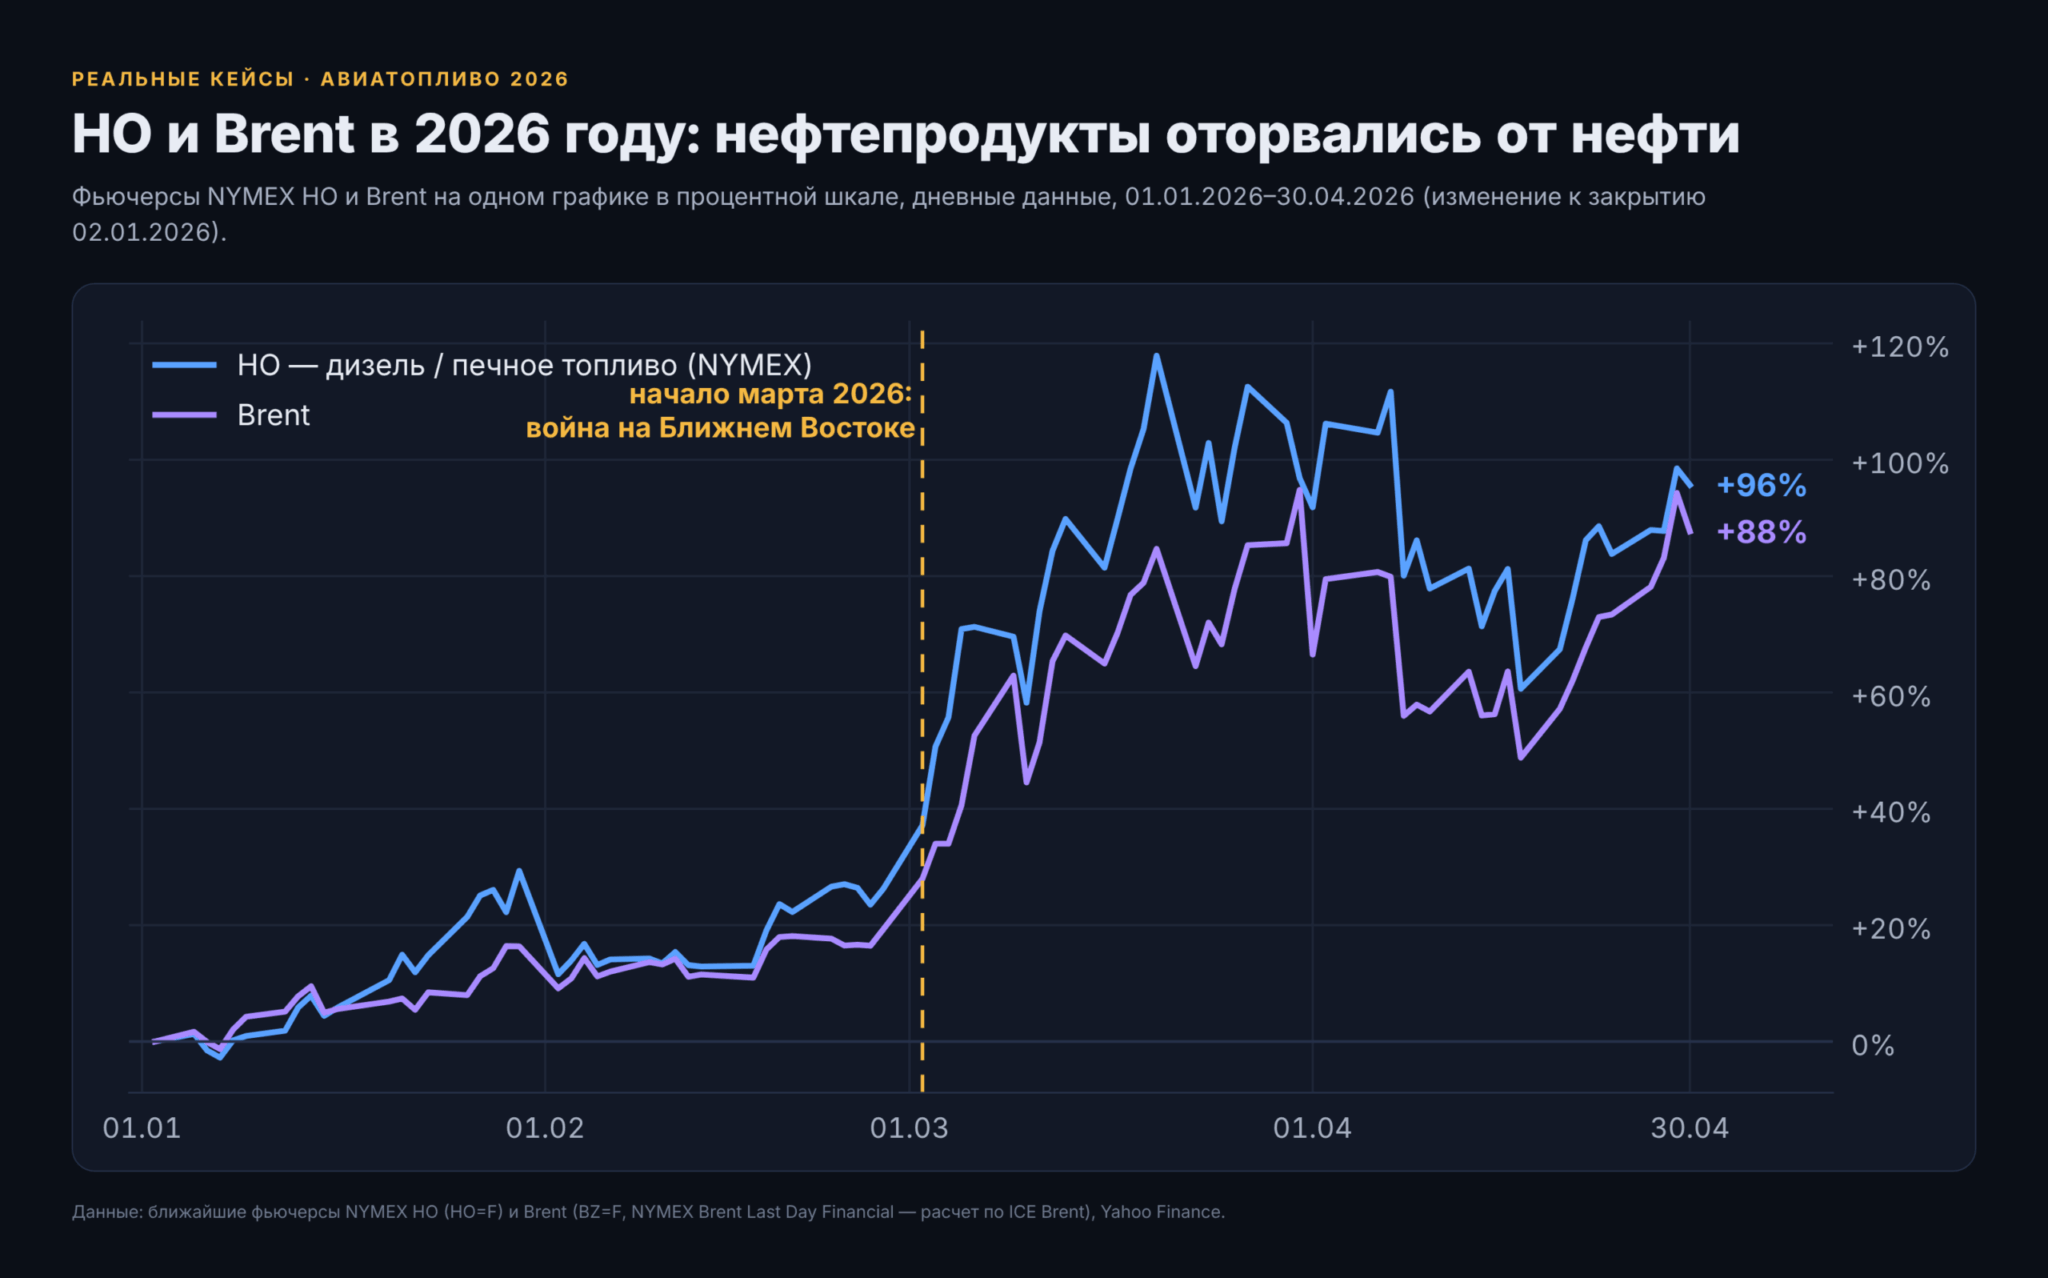
Авиатопливо в 2026 году – кросс-хедж не сработал
В марте 2026 года на фоне войны на Ближнем Востоке и перебоев с судоходством через Ормузский пролив нефтепродукты подорожали намного сильнее нефти. По данным Reuters, на 12 марта авиатопливо подорожало примерно вдвое с начала конфликта, а нефть – примерно на треть. В Азии разница между ценой керосина и нефти до конфликта составляла около $21 за баррель, 4 марта доходила до $144 и 11 марта держалась около $65.
Крупные авиакомпании США и Китая, по данным Reuters, хеджевых контрактов не имели. Wizz Air была захеджирована на 83% потребности до конца марта 2026 года, но на год до марта 2027 года – лишь на 55%.
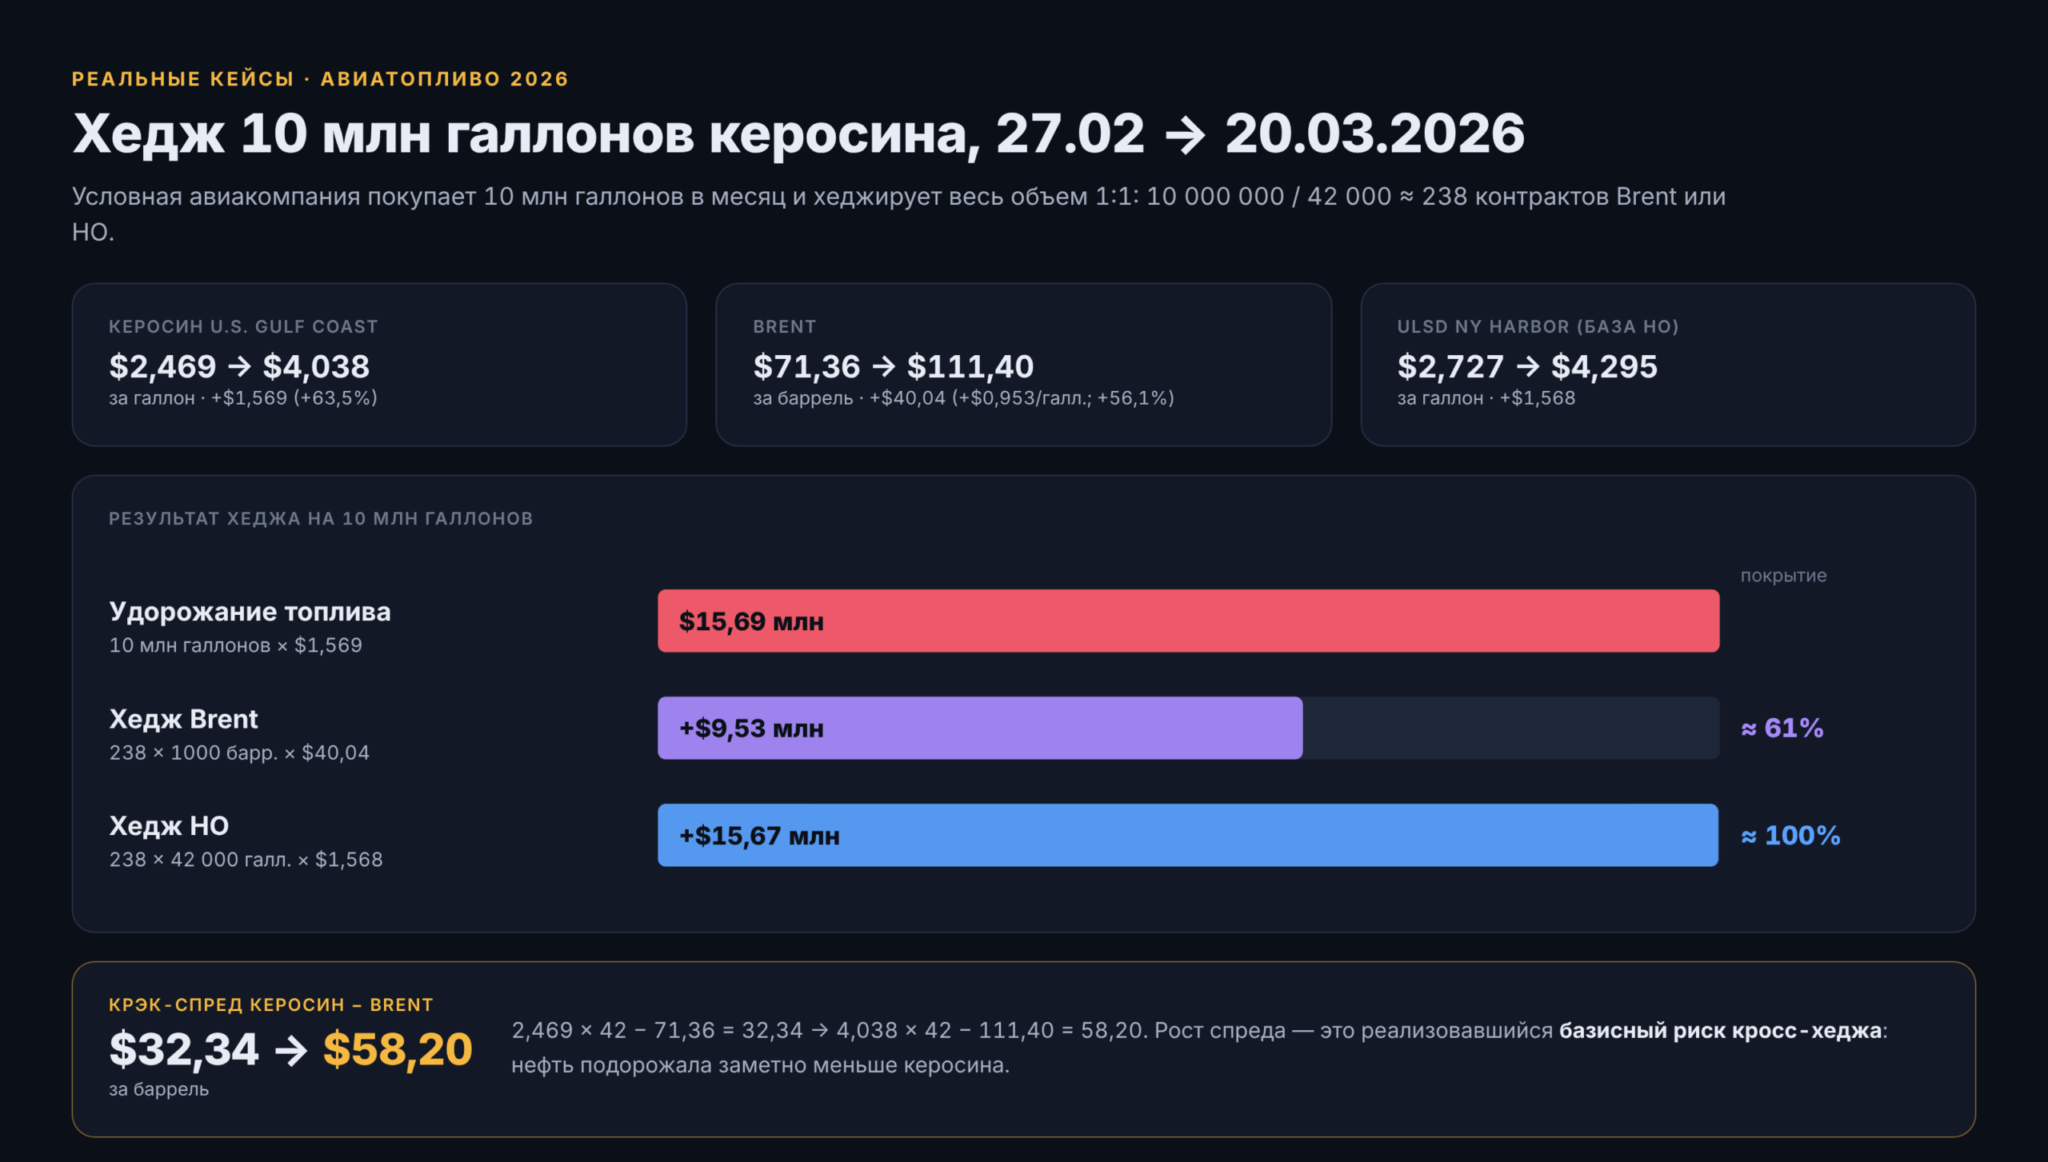
Недельные средние спотовые цены EIA, неделя до 27 февраля → неделя до 20 марта 2026 года:
- Керосин U.S. Gulf Coast: $2,469 → $4,038 за галлон (+$1,569, +63,5%).
- Brent: $71,36 → $111,40 за баррель (+$40,04, или +$0,953 за галлон; +56,1%).
- ULSD NY Harbor (базовый актив HO): $2,727 → $4,295 за галлон (+$1,568).
С учетом этих цен рассмотрим пример с условной авиакомпанией. Она покупает 10 млн галлонов в месяц и хеджирует весь объем 1:1: 10 000 000/42000 ≈ 238 контрактов (объем контракта у Brent и HO одинаковый – 1000 баррелей, или 42 000 галлонов).
- Удорожание топлива: 10 000 000 × $1,569 = $15,69 млн.
- Хедж Brent: 238 × 1000 × $40,04 ≈ $9,53 млн – покрыто около 61%.
- Хедж HO (оценка по спотовому ULSD): 238 × 42 000 × $1,568 ≈ $15,67 млн – покрыто почти 100%.
Крэк-спред керосина к Brent вырос с $32,34 до $58,20 за баррель (2,469 × 42 – 71,36 и 4,038 × 42 – 111,40). Это и есть базисный риск кросс-хеджа, который реализовался.
Расчет выполнен по средненедельным спотовым ценам, а не по фьючерсам. И он относится к американскому рынку, где керосин и дизель подорожали почти одинаково. В Европе керосин оторвался и от дизеля: по данным S&P Global, 16 марта 2026 года премия керосина CIF NWE к фьючерсу ICE на газойль достигла рекордных $538,25 за тонну. Там даже хедж дизельным инструментом сработал бы заметно хуже.
Southwest Airlines – отказ от хеджирования перед скачком цен
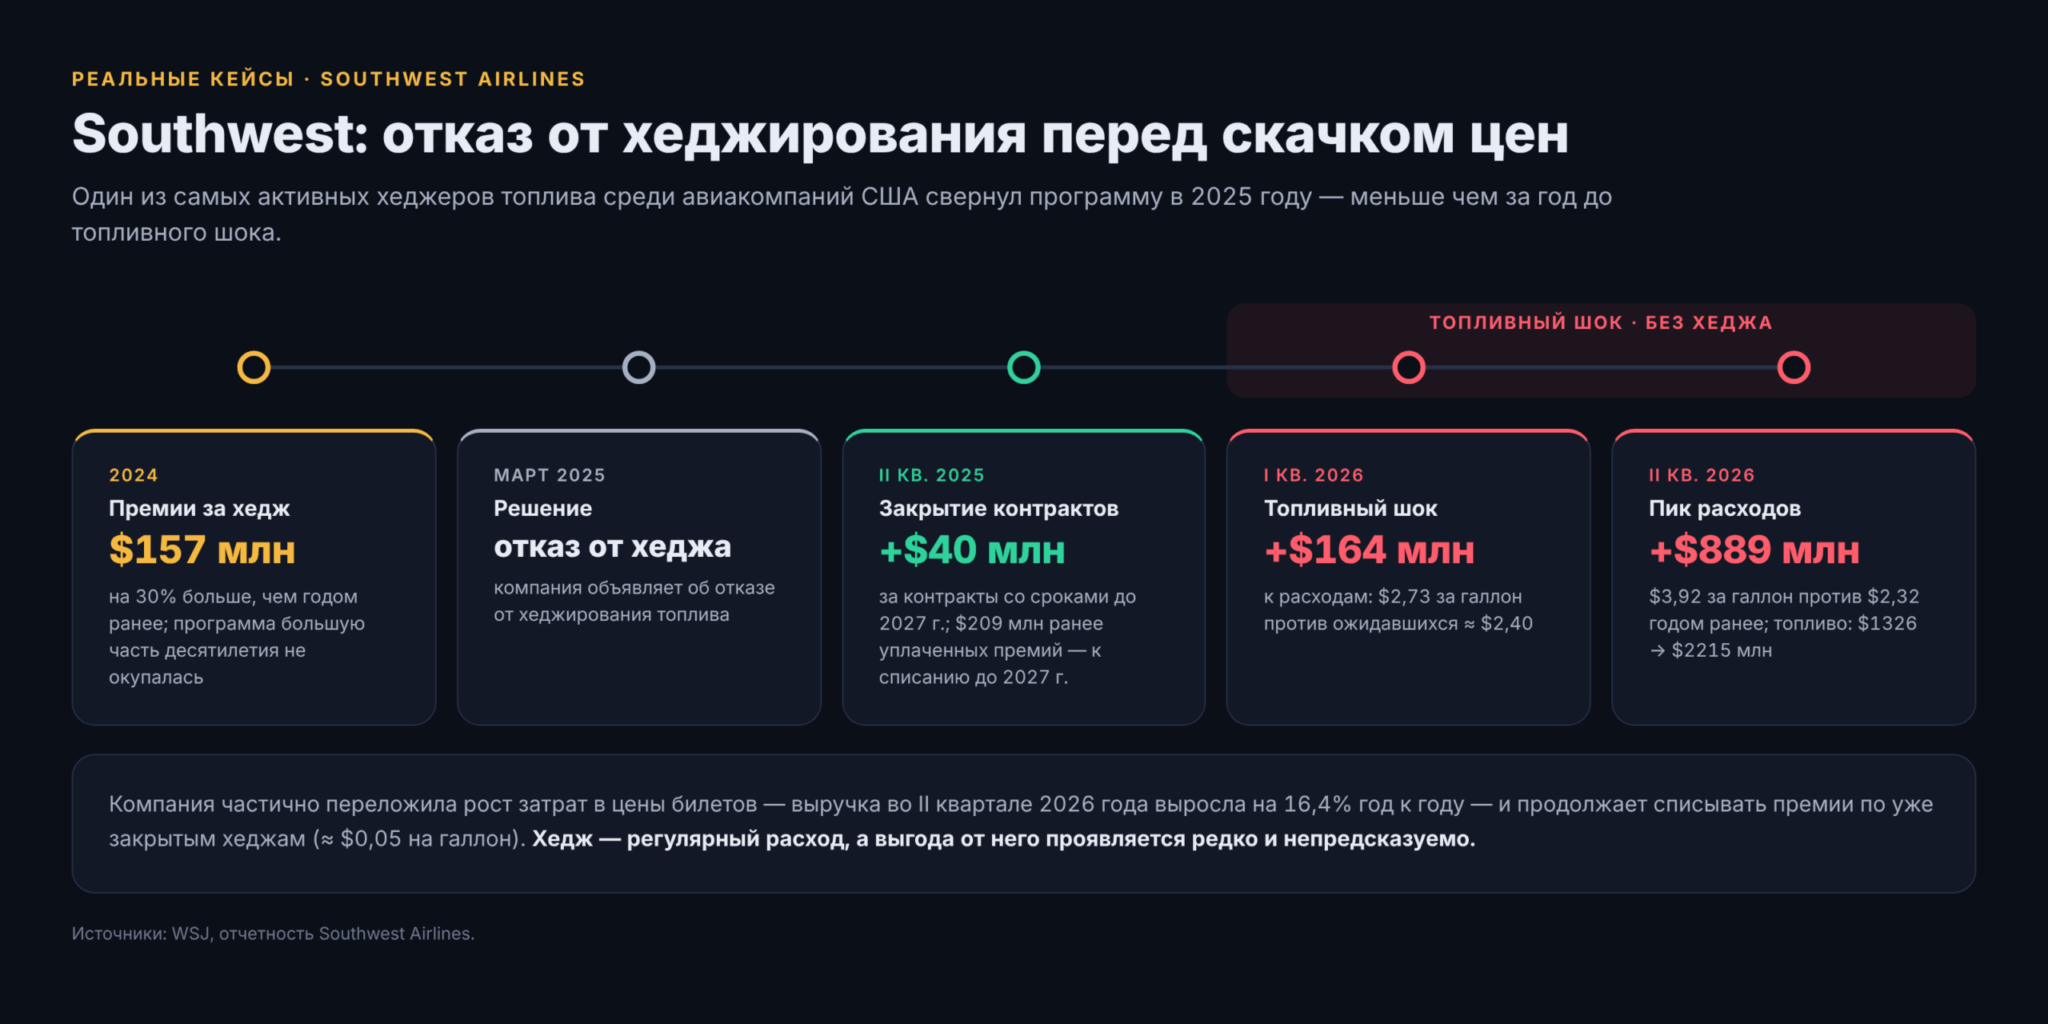
Southwest долгие годы считалась одним из самых активных хеджеров топлива среди авиакомпаний США. Но в 2025 году компания от страховки отказалась, посчитав, что расходы на хедж рисков фьючерсами лишь съедают прибыль.
В I квартале 2026 года топливо обошлось Southwest в $2,73 за галлон против ожидавшихся около $2,40 – это +$164 млн расходов. Во II квартале – $3,92 за галлон против $2,32 годом ранее, расходы на топливо выросли на $889 млн (с $1326 млн до $2215 млн). При этом компания продолжает списывать премии по уже закрытым хеджам – около $0,05 на галлон.
Southwest частично переложила рост затрат в цены билетов: выручка во II квартале 2026 года выросла на 16,4% год к году. Но кейс хорошо показывает компромисс, о котором шла речь ранее: хедж – это регулярные расходы, а выгода от него проявляется редко и непредсказуемо.
Какао в 2024 году: хедж, который требует денег
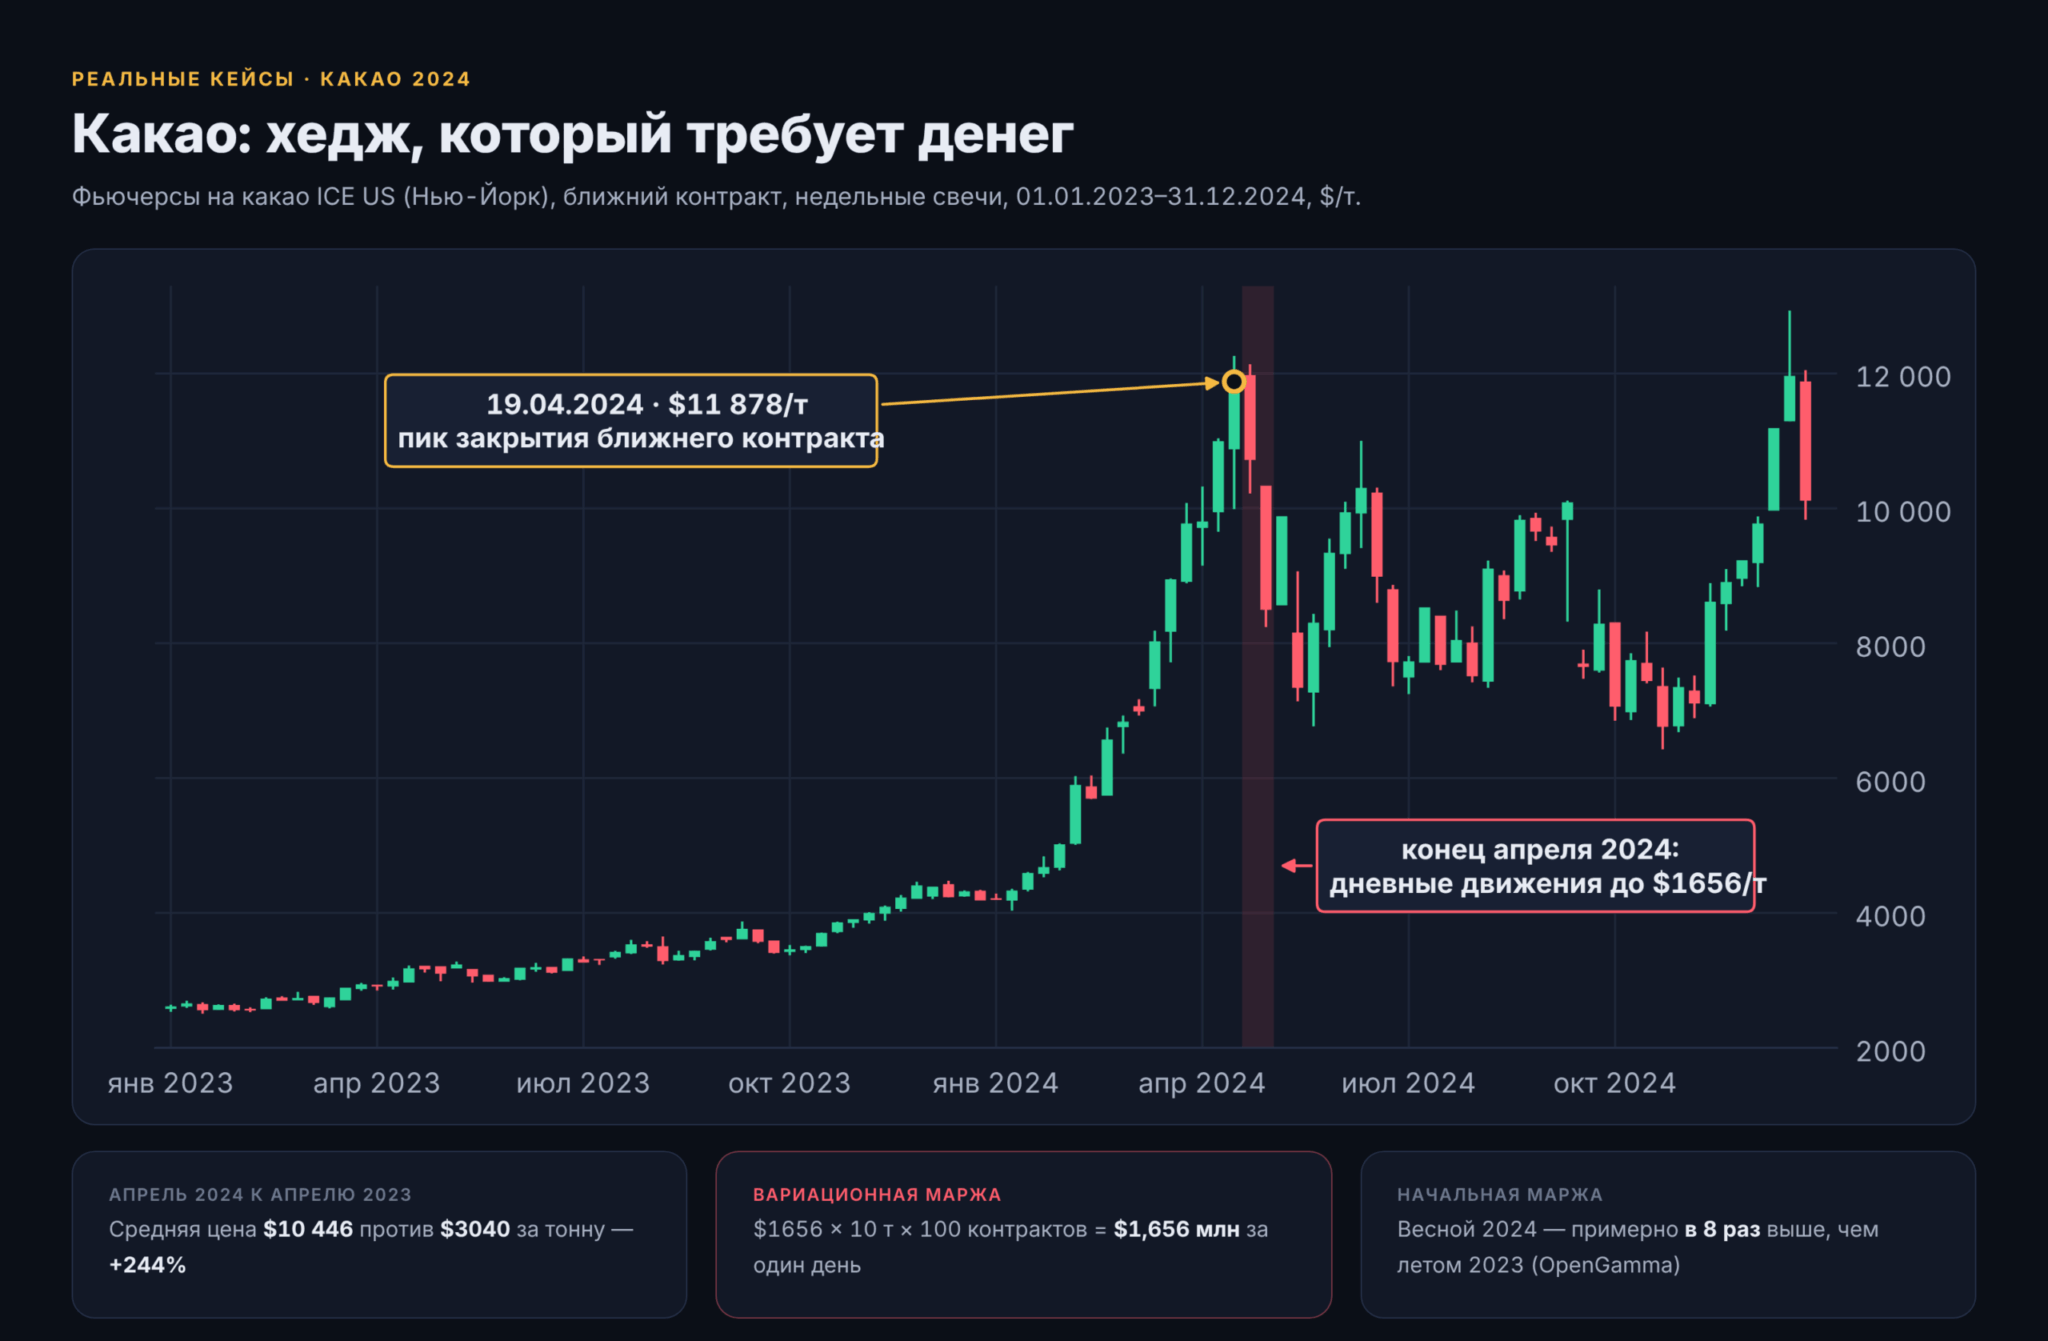
В 2024 году какао подорожало до исторических максимумов из-за неурожая в Западной Африке. По данным ICCO, ближний майский контракт 19 апреля 2024 года достиг в Нью-Йорке $11 878 за тонну. Средняя цена в апреле составила $10 446 за тонну против $3040 годом ранее (+244%).
Для хеджеров это обернулось огромными денежными потоками по вариационной марже. ICCO сообщает, что в конце апреля цена за один день изменилась на $1656 за тонну, и при позиции в 100 контрактов (контракт ICE – 10 т) это означало движение средств в $1,656 млн за один день (1656 × 10 × 100). Параллельно росли требования к гарантийному обеспечению.
Также возникли потери из-за переноса поставок: Гана перенесла поставку около 350 тыс. т бобов на следующий сезон. Короткие хеджи, открытые под эти поставки, пришлось закрывать на растущем рынке. Reuters 15 июля 2024 года сообщал, что из-за этого трейдинговые компании могут потерять не менее $1 млрд.
Хедж фьючерсами защищает экономический результат, но требует ликвидности здесь и сейчас. Объем хеджа нельзя жестко привязывать к поставке, в которой нет уверенности.
Что дает бизнесу хеджирование фьючерсами
Хеджирование фьючерсами не делает бизнес или портфель прибыльнее – оно делает результат предсказуемее. Хеджер сознательно отказывается от части возможной выгоды, чтобы неблагоприятное движение цены не стало для него катастрофой. Можно провести параллель, например, со страхованием здоровья – человек оплачивает страховой полис, чтобы застраховаться на случай болезни. Суть хеджирования в том же, но используются другие инструменты, вы страхуете «здоровье» своего капитала/портфеля.