Кэрри-трейд пытается заработать на удержании валюты с более высокой ставкой против валюты с более низкой. На розничном форексе результат складывается из начисления за перенос позиции, изменения курса и торговых издержек. Курс способен за месяц отнять больше, чем перенос приносит за год. По дневным курсам ФРС за 2016–2026 годы стандартное отклонение месячного изменения USD/JPY составило 2,6%, а в августе 2024 года пара за 26 дней упала на 11%. Поэтому кэрри-сделку считают от допустимого убытка, а не от величины свопа.
Предупреждение о рисках: Форекс и беспоставочные операции с плечом могут привести к потере внесённых средств. Своп, курс, спред и требования к марже меняются. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Перед сделкой проверьте статус компании в реестре НБРБ, доступность инструмента и действующие ограничения на переводы. Прошлые результаты не гарантируют будущий доход.
Что такое кэрри-трейд и где возникает доход
Валютная пара состоит из двух валют. Покупая пару, трейдер покупает первую, базовую валюту, и продаёт вторую, котируемую. Продавая пару, он делает обратное. В идее кэрри более доходную валюту удерживают против валюты финансирования с меньшей ставкой. Иногда это означает покупку пары, иногда продажу. Само название пары ещё не говорит, какое направление принесёт положительное начисление.
Крупный участник может занять одну валюту, обменять её и вложить в актив другой страны. Розничный клиент обычно не открывает для этого отдельный кредит и депозит. Он держит валютную позицию у форекс-дилера, а за её перенос на следующий торговый день получает начисление или платит его. У разных компаний этот денежный поток называют свопом, ролловером или форвардными пунктами.
Разница ставок помогает найти кандидата для проверки, но не равна сумме на счёте. У форекс-компании есть собственная спецификация, а условия для покупки и продажи различаются. Ставка ФРС после решения 16 сентября 2026 года составляла 3,75–4%, ориентир Банка Японии с 24 сентября был около 1,25%. Из этой разницы нельзя вывести своп по USD/JPY у белорусской компании.
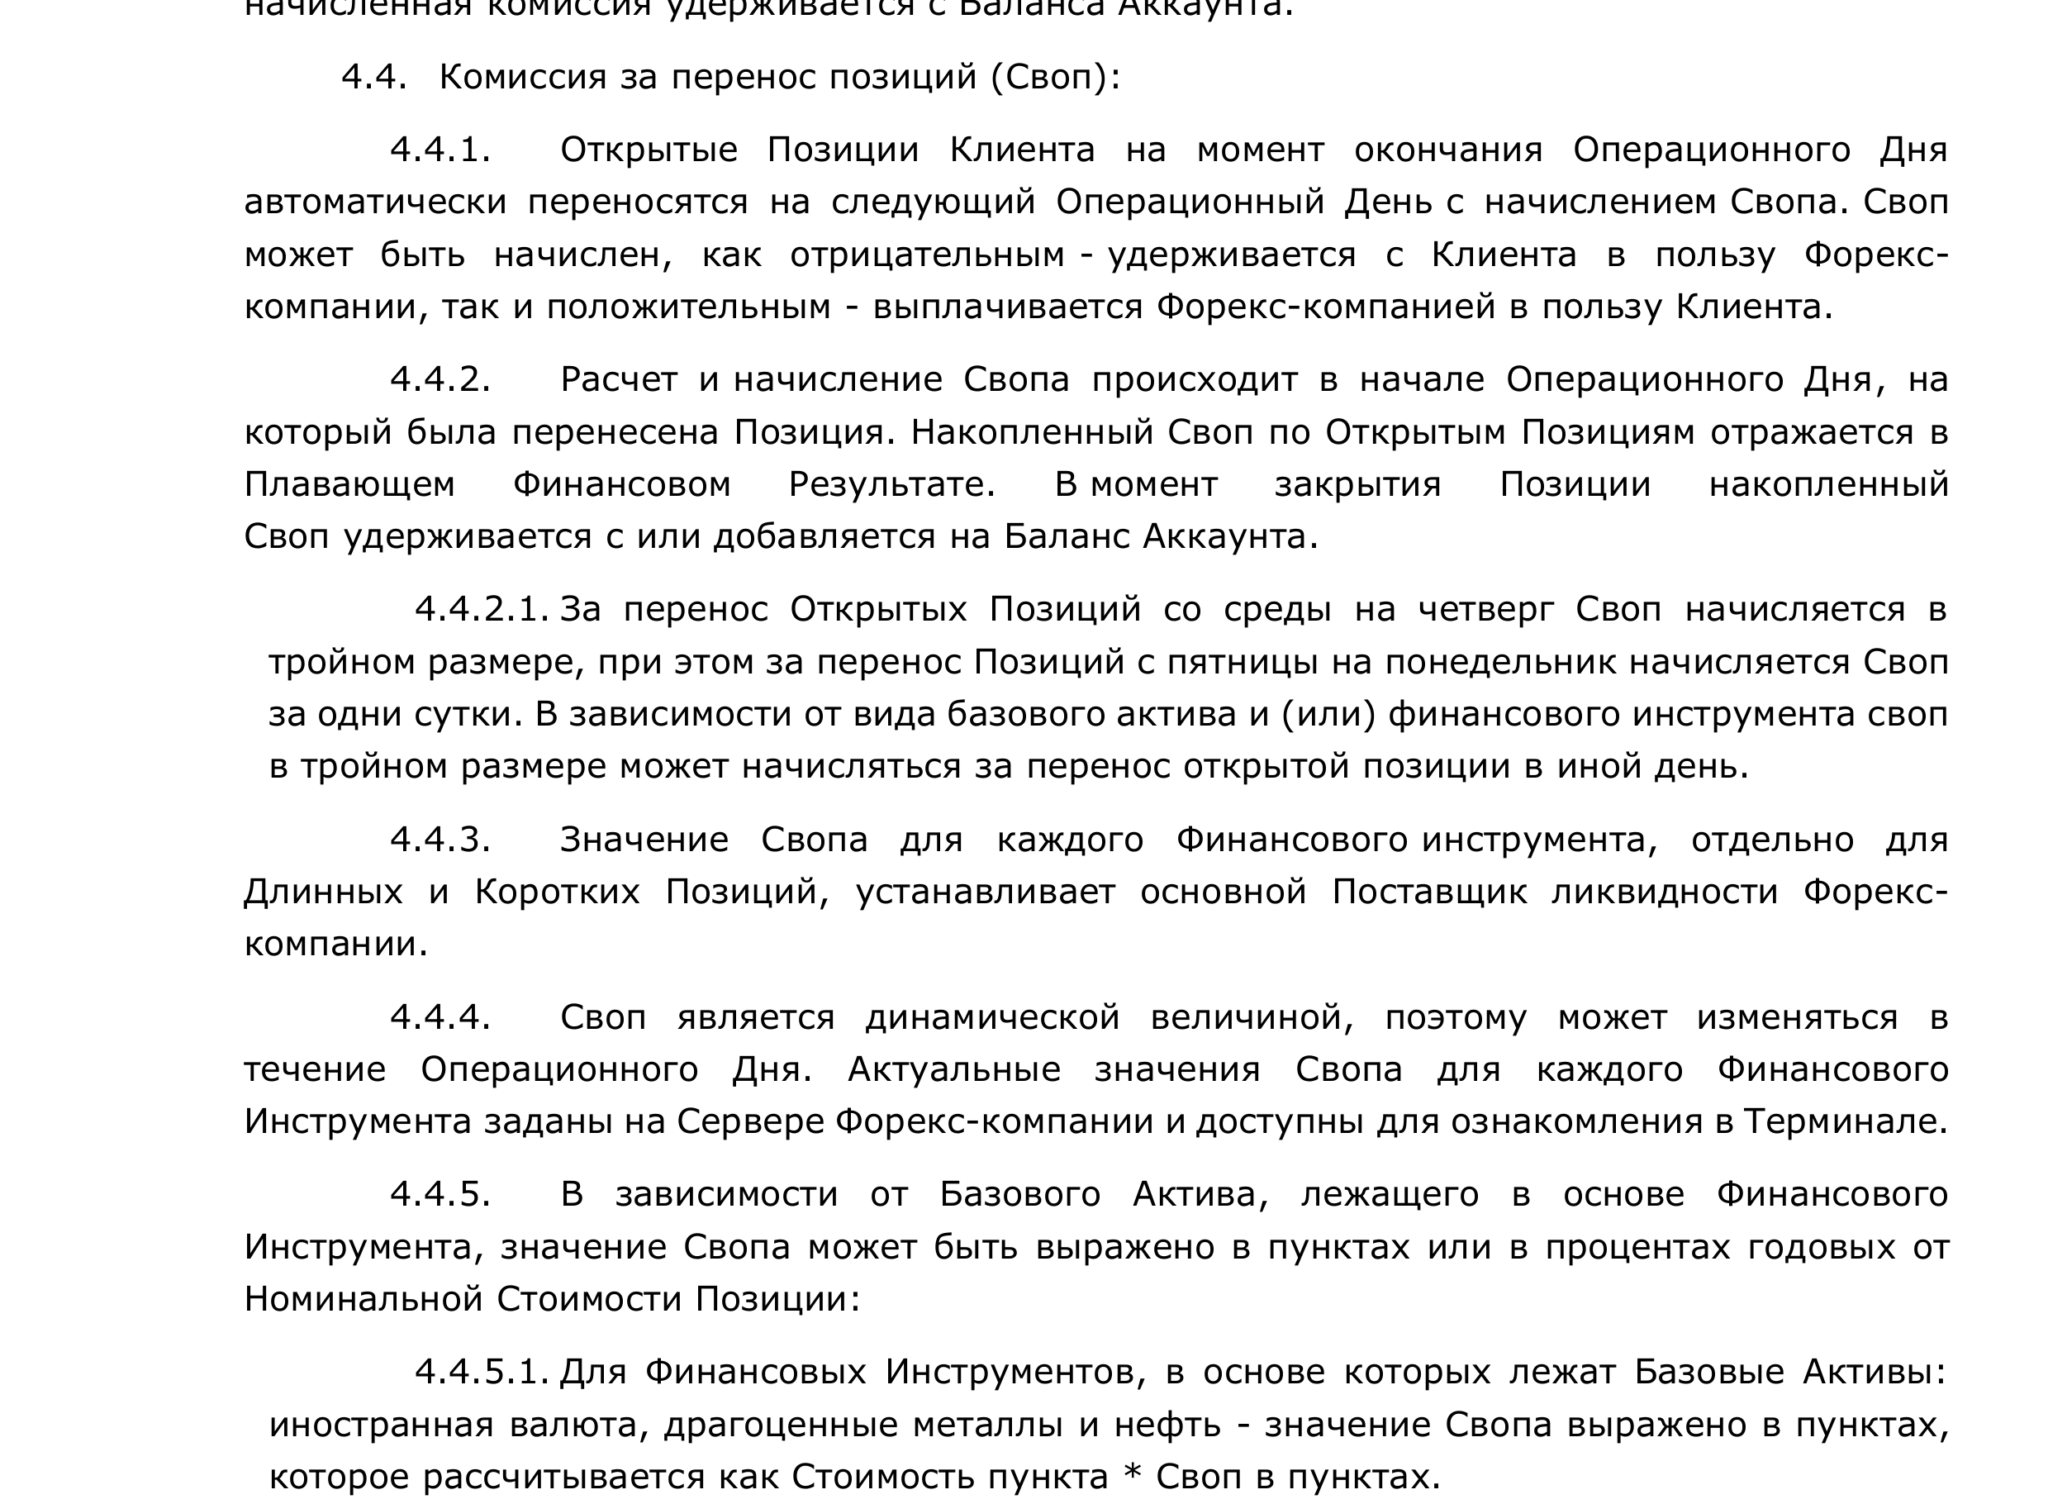
ФТМ Брокерс прямо указывает в клиентском соглашении, что своп может быть положительным или отрицательным, а актуальные значения показаны в терминале. Перед сделкой нужно смотреть обе стороны именно выбранной пары и тип счёта.
Кэрри-трейд остаётся открытой валютной позицией. У неё два результата, которые складываются только при закрытии. Это изменение цены и накопленный перенос. Рост высокодоходной валюты может прибавить прибыль, а её падение способно уничтожить весь своп. В этом смысле стратегия не похожа на банковский вклад с заранее известной суммой процентов.
Это также не безрисковый арбитраж. Пока позиция открыта, будущий курс неизвестен, а начисление за перенос может измениться. Если заранее закрывать валютный риск форвардом, разница ставок обычно отражается в его цене. Поэтому обещание одновременно зафиксировать валютный результат и сохранить весь доход от разницы ставок требует особенно тщательной проверки.
Сколько можно заработать и где начинается убыток
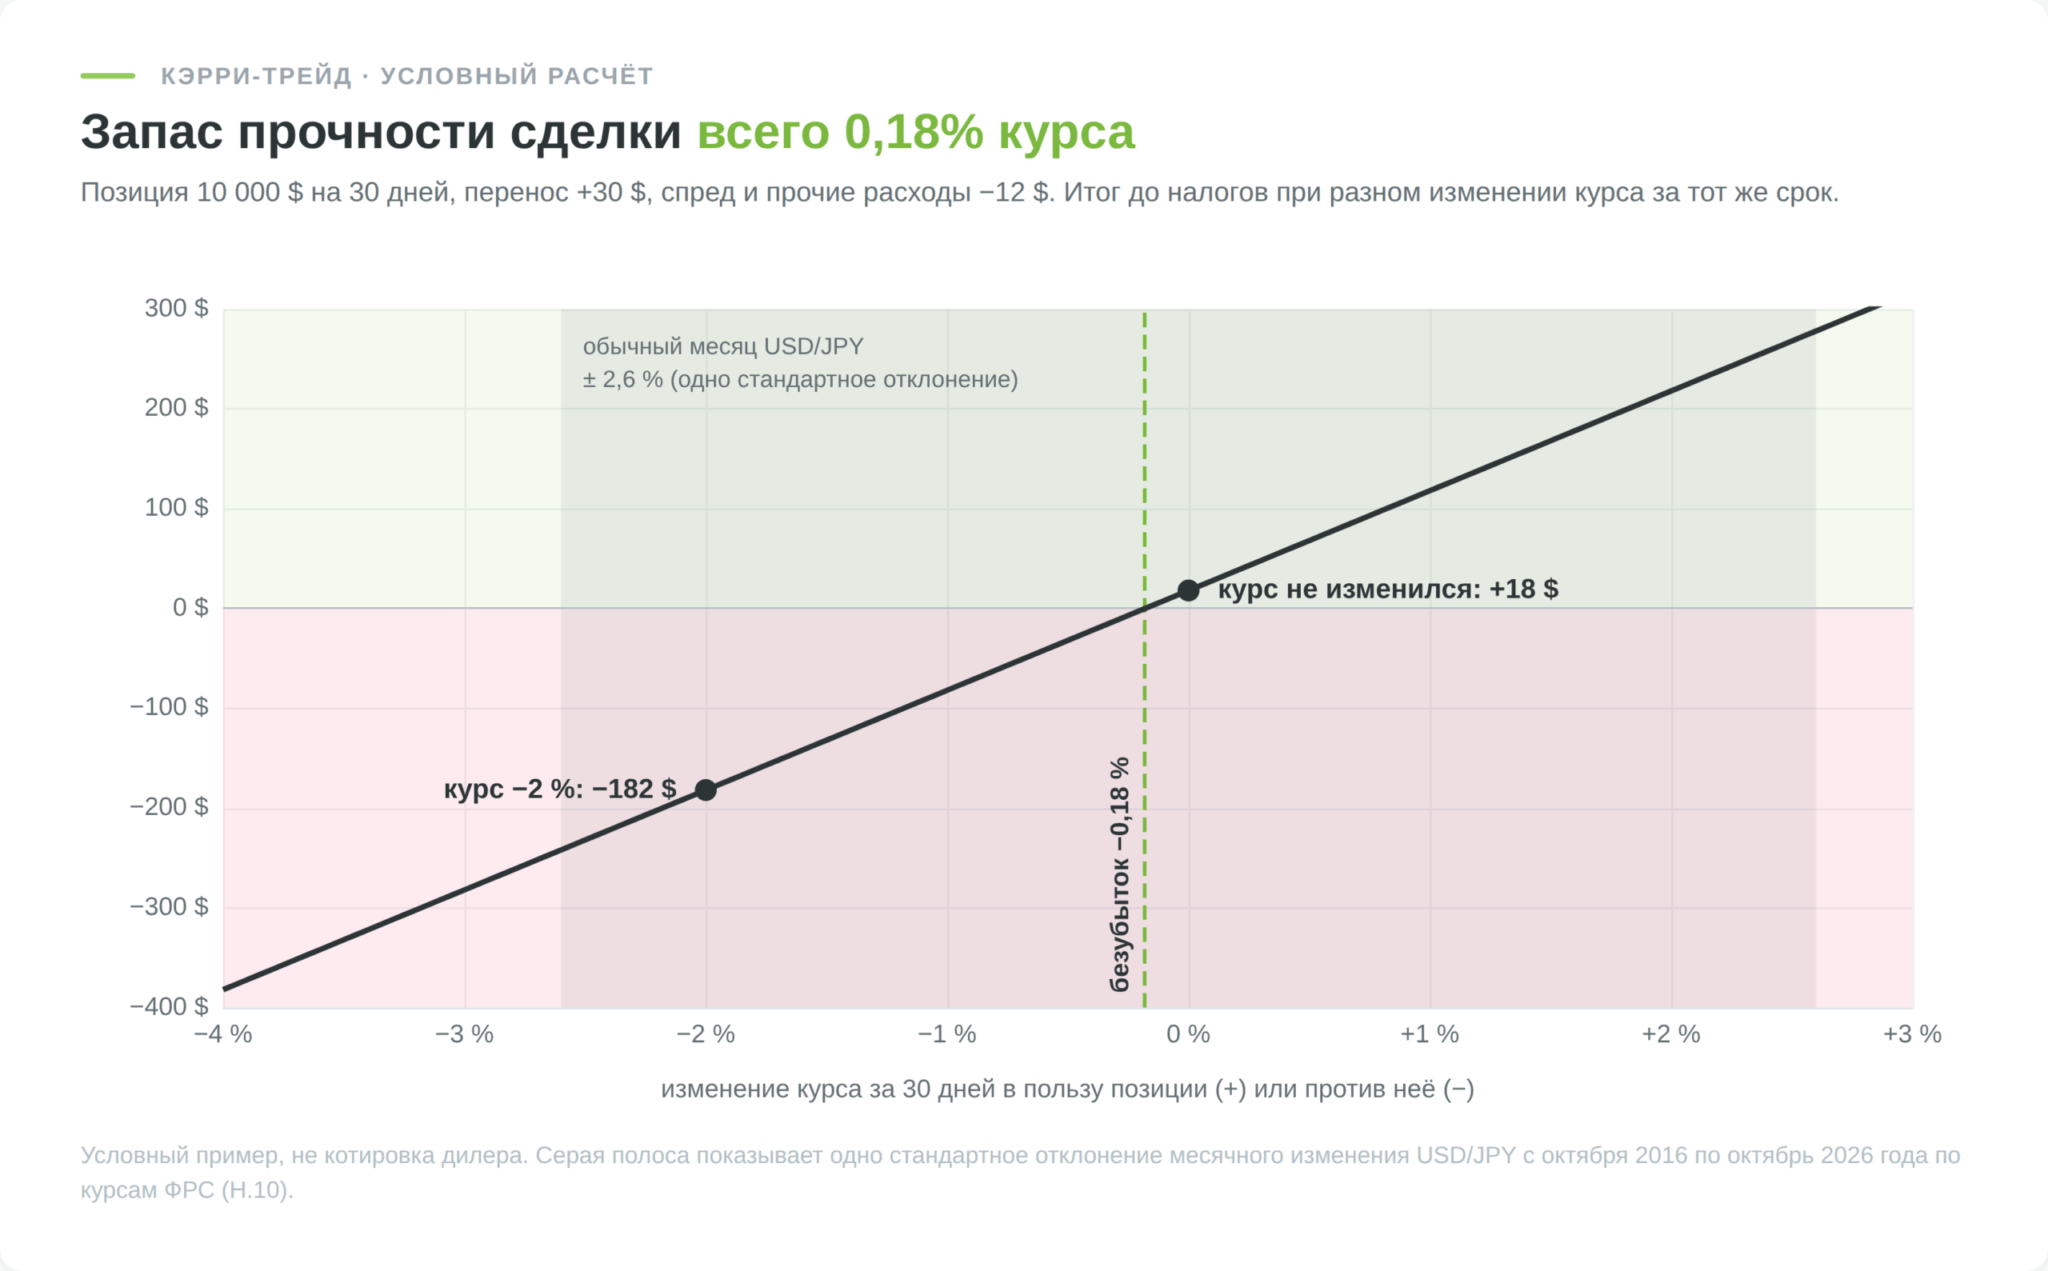
Для арифметики возьмём позицию объёмом 10 000 долларов в пересчёте на валюту счёта. Предположим, что за 30 дней дилер суммарно начислит 30 долларов, а спред и прочие торговые расходы при входе и выходе составят 12 долларов. При неизменном курсе итог до налогов равен 18 долларам. Эти значения условны. Фактические начисления, стоимость выхода и обменный курс нужно брать из действующей спецификации.
Здесь и далее под объёмом позиции понимается её стоимость, а не внесённое обеспечение. Для пары, у которой валюта котировки отличается от валюты счёта, денежный результат ещё переводят по применимому курсу. Поэтому расчёт по «пунктам в день» нельзя закончить, не зная размера контракта и способа конвертации у дилера.
Если за тот же срок валютная позиция подешевеет примерно на 2% от исходной стоимости, ценовой убыток составит около 200 долларов. После прибавления свопа и вычета расходов получится убыток 182 доллара. Безубыточность в этом примере исчезает уже при движении против позиции примерно на 0,18%. Точная граница меняется вместе со свопом, сроком, спредом и стоимостью закрытия.
| Составляющая за 30 дней | Курс без изменения | Курс против позиции на 2% |
|---|---|---|
| Изменение курса | 0 $ | −200 $ |
| Начисленный перенос | +30 $ | +30 $ |
| Спред и прочие расходы | −12 $ | −12 $ |
| Итог до налогов | +18 $ | −182 $ |
Я проверил, насколько редким бывает такое движение. По дневным курсам ФРС с октября 2016 по октябрь 2026 года USD/JPY за 21 торговый день, то есть примерно за месяц, снижался на 2% и больше в 15,4% случаев. Это почти каждый седьмой месяц.
Порог безубыточности в 0,18% за тот же срок пробивался в 39,3% случаев. Стандартное отклонение месячного изменения пары составило 2,6%, и минус 182 доллара в примере укладывается в обычный, а не в кризисный месяц.
Кредитное плечо не увеличивает доходность самой валютной пары. Оно позволяет открыть больший объём на меньшую сумму обеспечения и тем самым увеличивает результат в процентах от денег на счёте. Если для условной позиции на 10 000 долларов внесено 2000 долларов обеспечения, убыток 182 доллара составит 9,1% этого обеспечения.
При резком движении, расширении спреда или нехватке маржи позицию могут закрыть раньше запланированного срока. Стоп-приказ ограничивает намерение трейдера, но при ценовом разрыве не гарантирует исполнения по выбранной цене.
Как перевести своп дилера в BYN и проценты годовых
Сначала уточните единицу свопа в терминале. Если он указан в пунктах, нужны размер контракта, стоимость пункта и валюта счёта. Если сумма уже показана в долларах, её можно перевести в BYN для оценки расходов. По официальному курсу НБРБ на 5 октября 2026 года один доллар стоил 3,0073 BYN.
Условный пример помогает проверить арифметику. При позиции стоимостью 10 000 долларов и начислении 1 доллар за ночь перенос составит 3,0073 BYN за ночь и около 1 097,66 BYN за 365 дней. Это 3,65% от стоимости позиции 10 000 долларов, а не от внесённой маржи. Здесь не учтены изменение курса, спред, комиссии и возможная смена свопа.
У ТехноИнвеста и ФТМ Брокерс реальные значения по USD/JPY нужно смотреть в терминале непосредственно перед сделкой. Публичную разницу ставок ФРС и Банка Японии подставлять вместо клиентского свопа нельзя. Если терминал показывает списание в обоих направлениях, для этой пары положительного переноса у выбранной компании нет.
Белорусский рубль и кэрри-трейд у форекс-компании
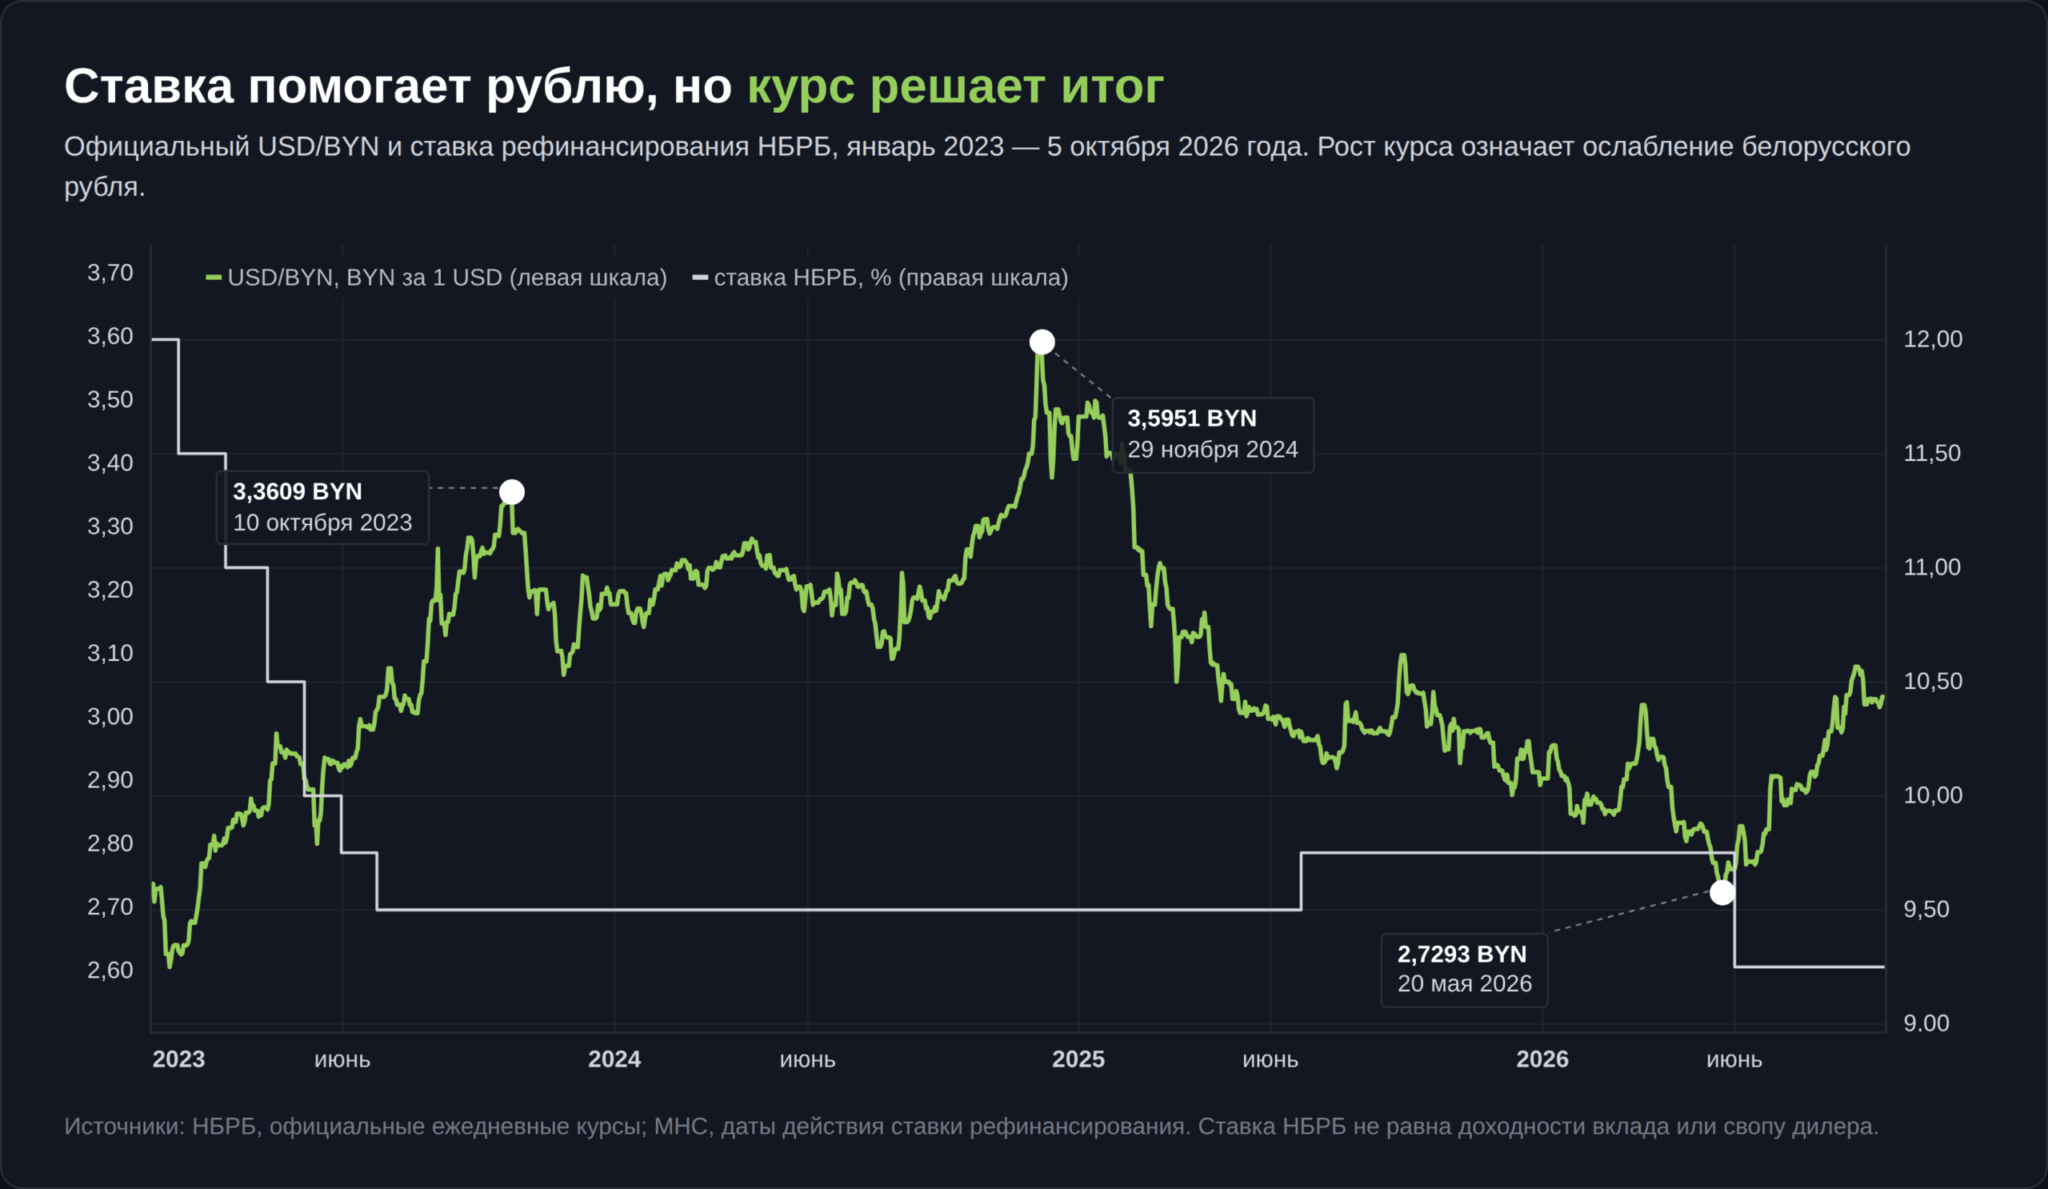
Белорусская ставка сама по себе не создаёт розничную сделку USD/BYN с положительным свопом. Ставка рефинансирования НБРБ на 5 октября 2026 года составляла 9,25%, а диапазон ставки ФРС был 3,75–4%. Но на публичной странице инструментов ТехноИнвеста валютной пары USD/BYN нет. Нельзя умножать эту разницу на сумму позиции и обещать доход у дилера.
У компании из реестра НБРБ можно проверить доступные валютные пары и фактический перенос в терминале. ТехноИнвест зарегистрирован в реестре под номером 31 и предлагает беспоставочные операции через xStation5. Наличие нужного инструмента и своп проверяйте до пополнения. ФТМ Брокерс указан в реестре под номером 4 и работает с MT4. У обеих компаний права на базовую валюту клиенту не переходят.
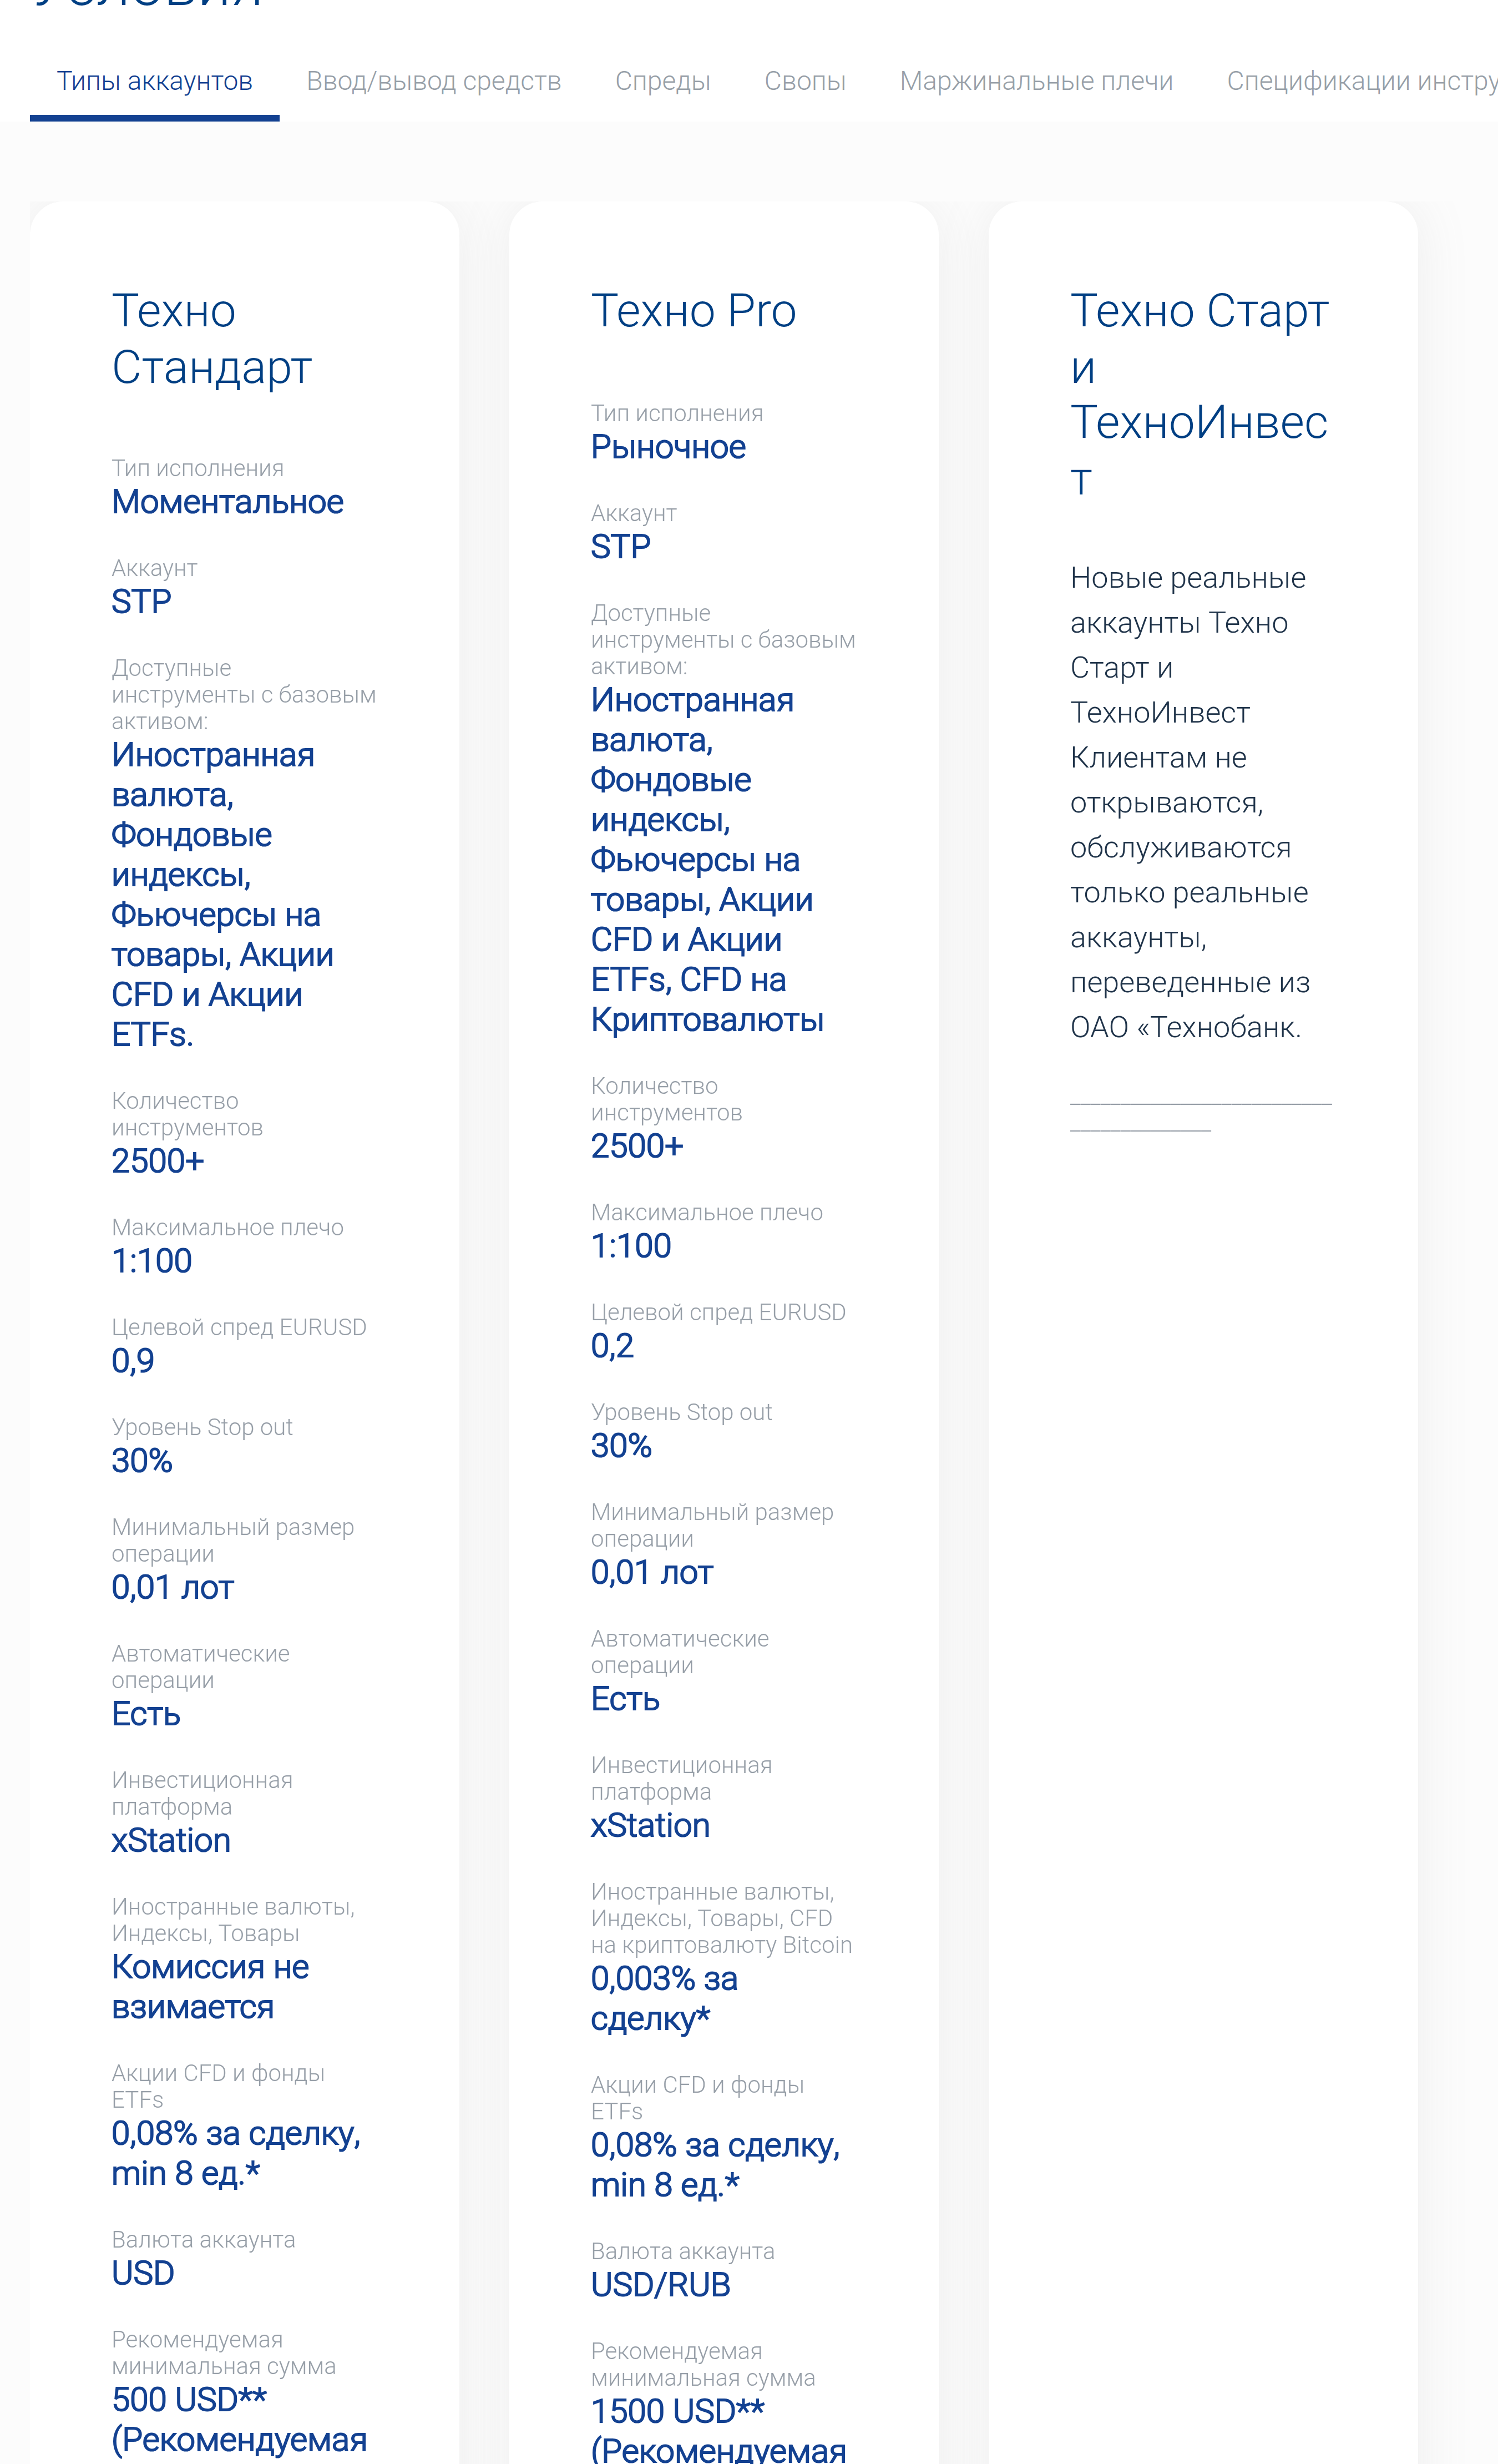
Для резидента Беларуси местный маршрут снимает часть проблем зарубежного перевода. ТехноИнвест указывает пополнение через ЕРИП в BYN с конвертацией в валюту счёта. Тип счёта «Техно Про» предусматривает вход от 50 долларов и плечо до 1:100. Беспоставочная позиция с таким плечом остаётся рискованной, а доход по ней зависит от котировки и свопа.
| Способ | Где возникает доход | Условия и расходы | Главный риск |
|---|---|---|---|
| Валютная позиция у компании из реестра НБРБ | Изменение курса и своп, если по выбранной паре он положителен | Спред, возможная комиссия, конвертация, меняющийся своп и маржа | Курсовой убыток и принудительное закрытие позиции |
| Счёт или вклад в BYN | Процент по договору с банком, а не своп | Ставку, срок и досрочное снятие проверяют в конкретном договоре | Ослабление BYN к валюте будущих расходов |
| Покупка валюты без плеча | Только изменение курса валюты | Обменный курс и разница покупки и продажи | Укрепление BYN; процентный доход сам по себе не возникает |
Вклад в BYN нельзя назвать тем же кэрри-трейдом через дилера. У него иное право требования, нет ежедневного свопа и принудительного закрытия из-за маржи. Сравнивать способы можно по итоговой доходности в валюте будущих расходов, а не по одной объявленной ставке. Положительная ставка не гарантирует положительный результат в долларах.
По официальному курсу НБРБ с 14 января по 10 октября 2023 года доллар подорожал с 2,6260 до 3,3609 BYN, на 28,0%. С 20 июня по 29 ноября 2024 года курс вырос с 3,1599 до 3,5951 BYN, на 13,8%. Даже высокая ставка в BYN могла быть перекрыта таким движением за несколько месяцев. Это исторический курс, а не доход конкретной сделки.
С 1 января по 31 декабря 2025 года доллар снизился с 3,4735 до 2,9027 BYN, на 16,4%. Держатель BYN против доллара в таком году выигрывал и от укрепления белорусского рубля, и от договорного процента, если он был. Но с 22 мая по 5 октября 2026 года доллар вновь подорожал с 2,7315 до 3,0073 BYN, на 10,1%. Рассчитывать положительный итог только из ставки рефинансирования нельзя.
Официальный курс можно сверить на странице курсов валют, а даты решений по ставке видны в экономическом календаре.
Как проверить своп до открытия позиции
В спецификации найдите конкретную пару и оба направления. Long означает покупку базовой валюты, short означает продажу. Проверьте знак, единицы измерения, размер контракта и валюту счёта. Число в пунктах нельзя механически назвать процентами годовых или суммой денег. Для денежного результата его нужно перевести по правилам компании с учётом объёма позиции.
Сохраните дату проверки и пересмотрите условия перед входом, а затем при удержании позиции. Сегодняшнее положительное начисление не зафиксировано на месяцы вперёд. Сравнивать двух поставщиков полезно только по одинаковой паре, направлению, объёму и валюте счёта. Большая цифра в таблице без этих условий ничего не говорит о выгоде.
Тройное начисление не является подарком за одну ночь. Оно учитывает перенос через нерабочие дни. Если сделка закрыта до переноса, соответствующего начисления не будет. Если счёт продаётся как «без свопа», проверьте альтернативную плату за удержание и условия договора. Название счёта не обещает бесплатного финансирования.
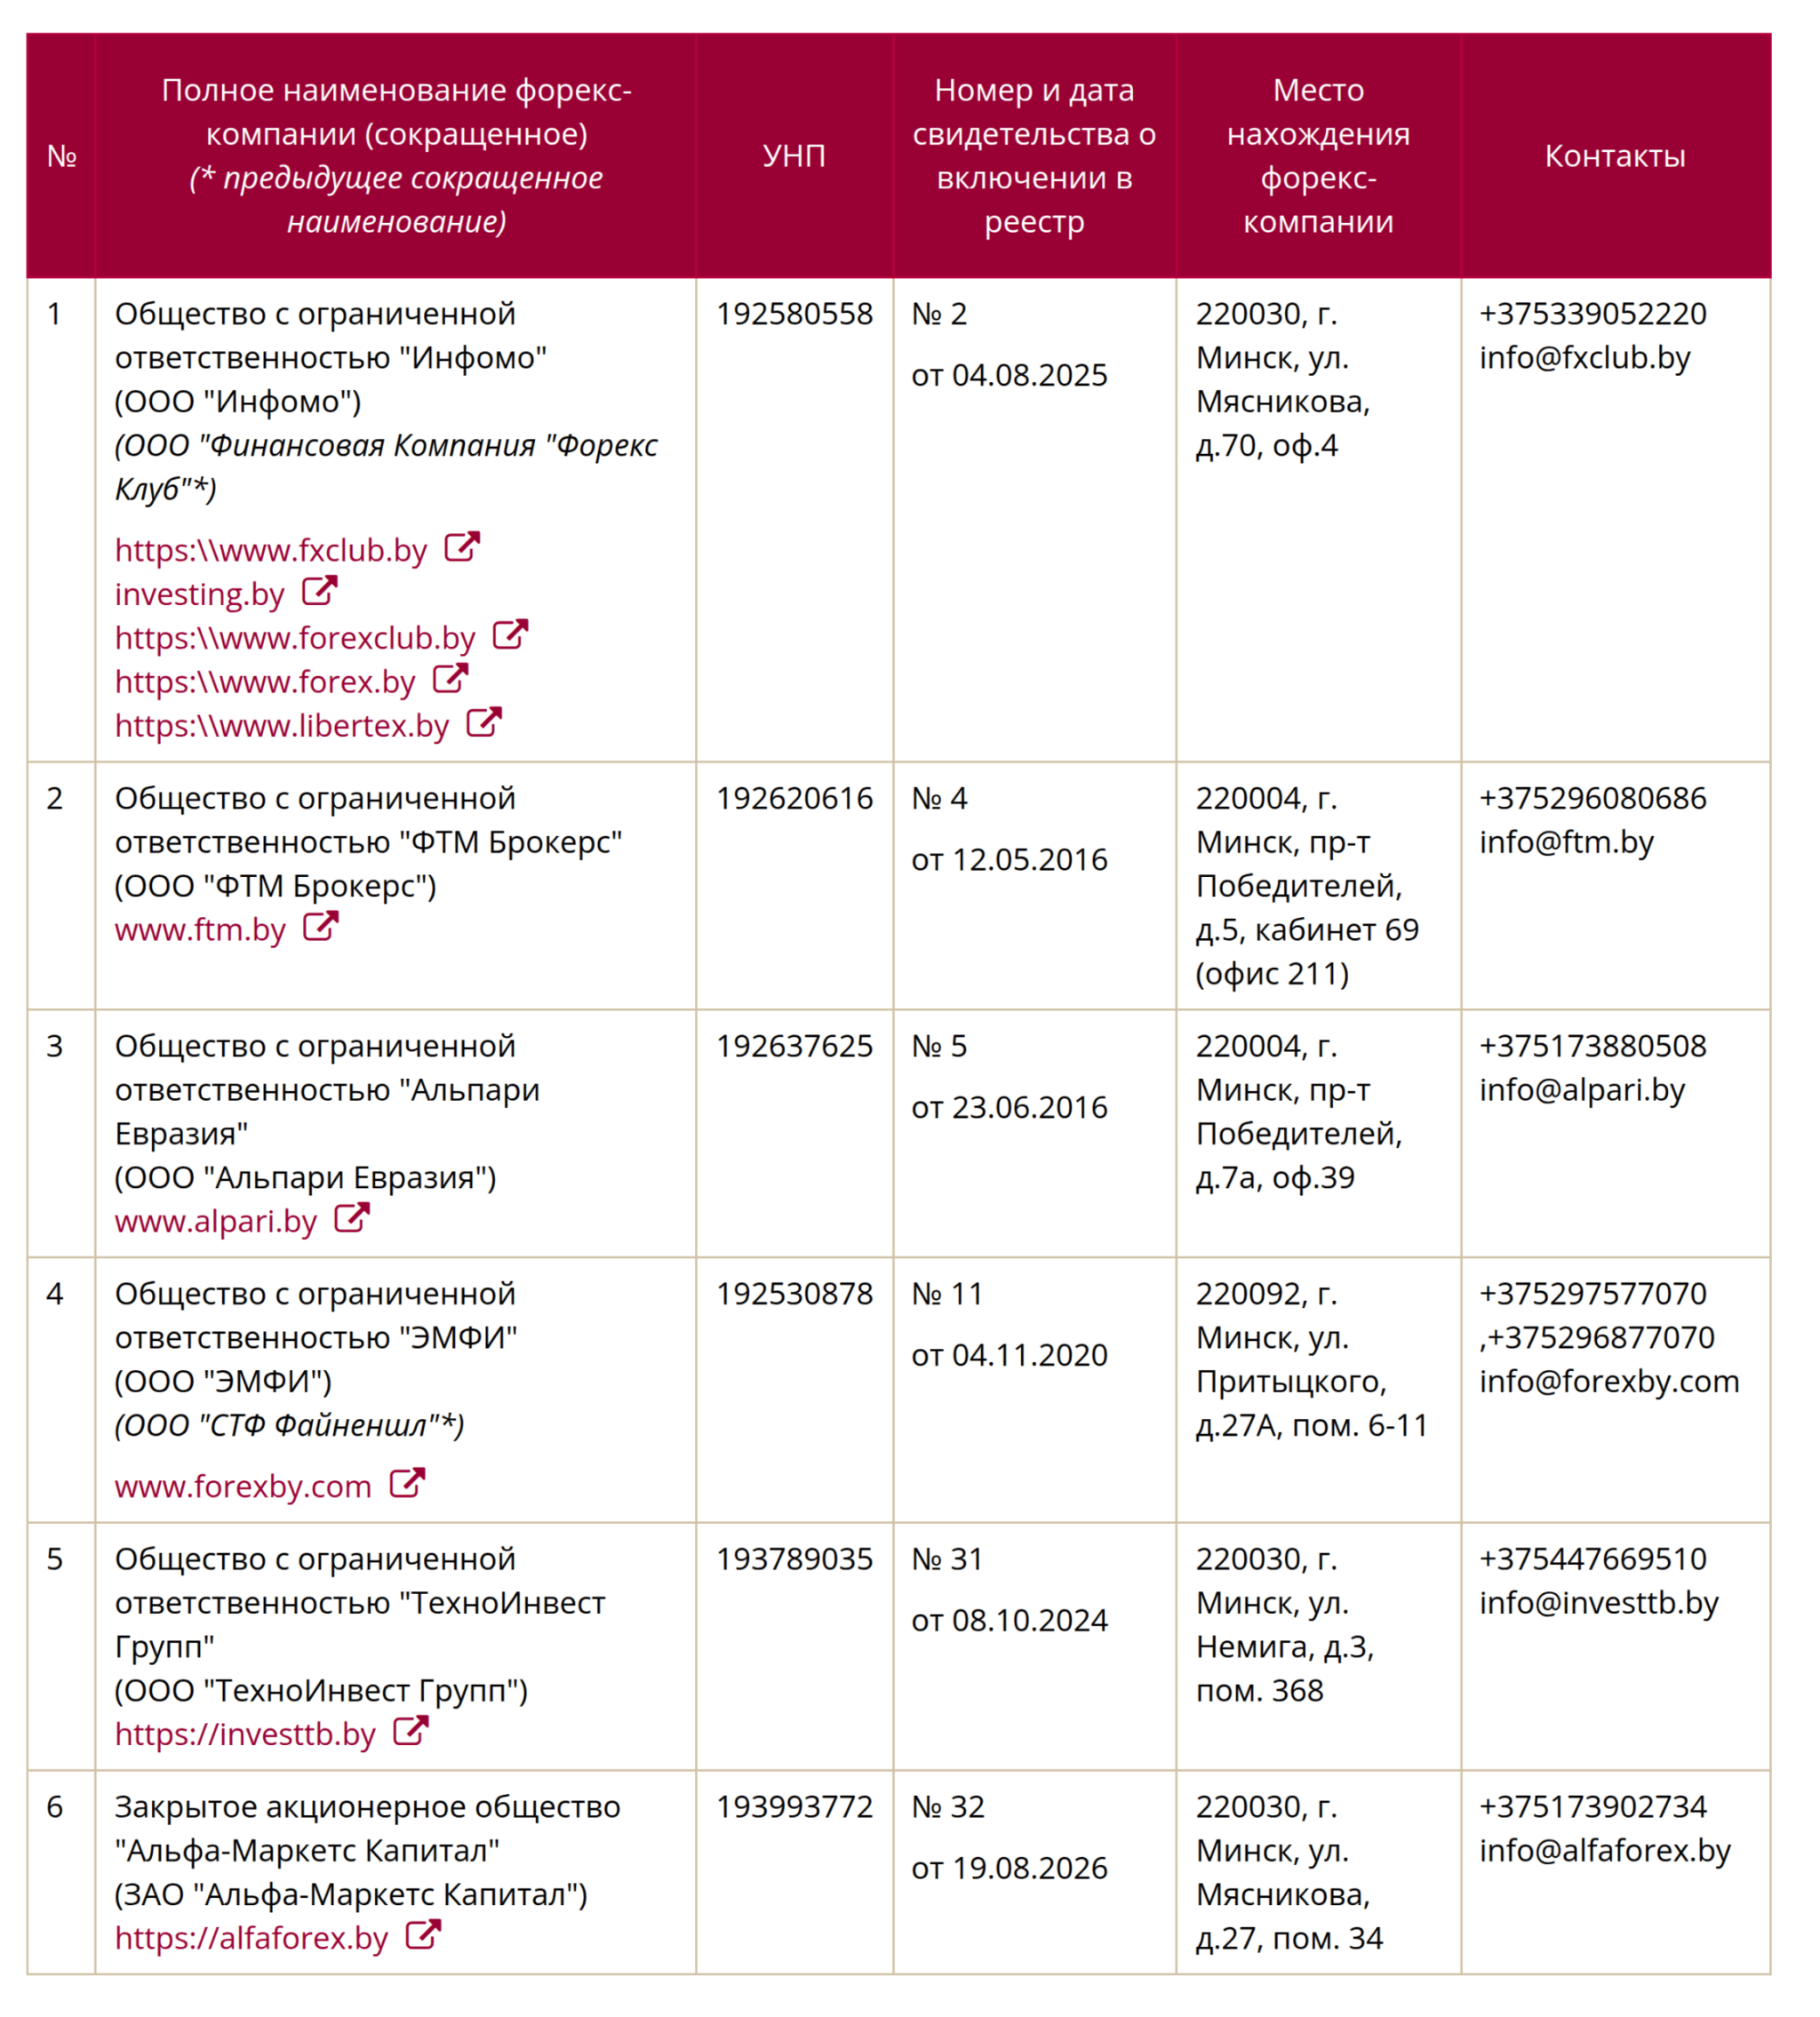
Для резидента Беларуси важно сверить полное юридическое название компании с реестром НБРБ. На 5 октября 2026 года в реестре было шесть компаний, включая ФТМ Брокерс под номером 4 и ТехноИнвест Групп под номером 31. Совпадение торговой марки ещё не подтверждает, с каким юридическим лицом заключён договор. Запись в реестре также не доказывает, что конкретный инструмент доступен сегодня.
Когда положительный перенос не спасает сделку
Курс движется быстрее начислений
Своп обычно накапливается постепенно. Валютный курс способен резко измениться после новости, пересмотра ожиданий по ставкам или ухода инвесторов от риска. По оценке Банка международных расчётов, в начале августа 2024 года сворачивание позиций с финансированием в иенах сопровождалось быстрым укреплением иены и ослаблением ряда высокодоходных валют. Низкая ставка по валюте финансирования не делает позицию спокойной.
Высокая ставка страны может отражать высокую инфляцию, уязвимость валюты или другие риски. Сравнивать только два решения центральных банков недостаточно. Смотрите, что рынок уже ожидал, насколько легко выйти из пары и какое движение курса съест начисление за ваш горизонт. Прошлая низкая волатильность не задаёт предельный убыток следующего месяца.
Ожидания важнее реакции на заголовок «ставку повысили». Если повышение было ожидаемым, курс мог учесть его заранее. Если рынок рассчитывал на более жёсткое решение, фактическое повышение может сопровождаться ослаблением валюты. Утверждать, что цикл повышения автоматически создаёт точку входа, нельзя без проверки цены, ожиданий и условий конкретной пары.
Условия и маржа меняются во время сделки
Поставщик может изменить форвардные пункты, спред или требования к обеспечению в рамках договора. Падение стоимости позиции одновременно уменьшает свободную маржу, и при её нехватке наступает маржин-колл. Если несколько сделок финансируются одной и той же валютой, они способны терять вместе при её укреплении. Разные названия пар поэтому не всегда означают диверсификацию риска.
Полностью убрать курсовой риск обычным форвардным хеджем и сохранить ту же разницу ставок, как правило, нельзя. Процентная разница отражается в форвардном курсе. Это следует из механики покрытого процентного паритета, описанной Банком международных расчётов. Бесплатной страховки всего кэрри-дохода нет, а защитные инструменты и сделки требуют отдельной оценки стоимости.
Как выбрать пару и составить план сделки
Подбор пары для кэрри-трейда начните с доступных у выбранного дилера валютных пар. Сначала определите, какую валюту предполагается удерживать и что ожидается от курса, затем посмотрите фактический long или short своп. Отсекайте направления, где перенос отрицателен, если ваша цель именно кэрри. Положительный перенос сам по себе остаётся лишь кандидатом для дальнейшей проверки.
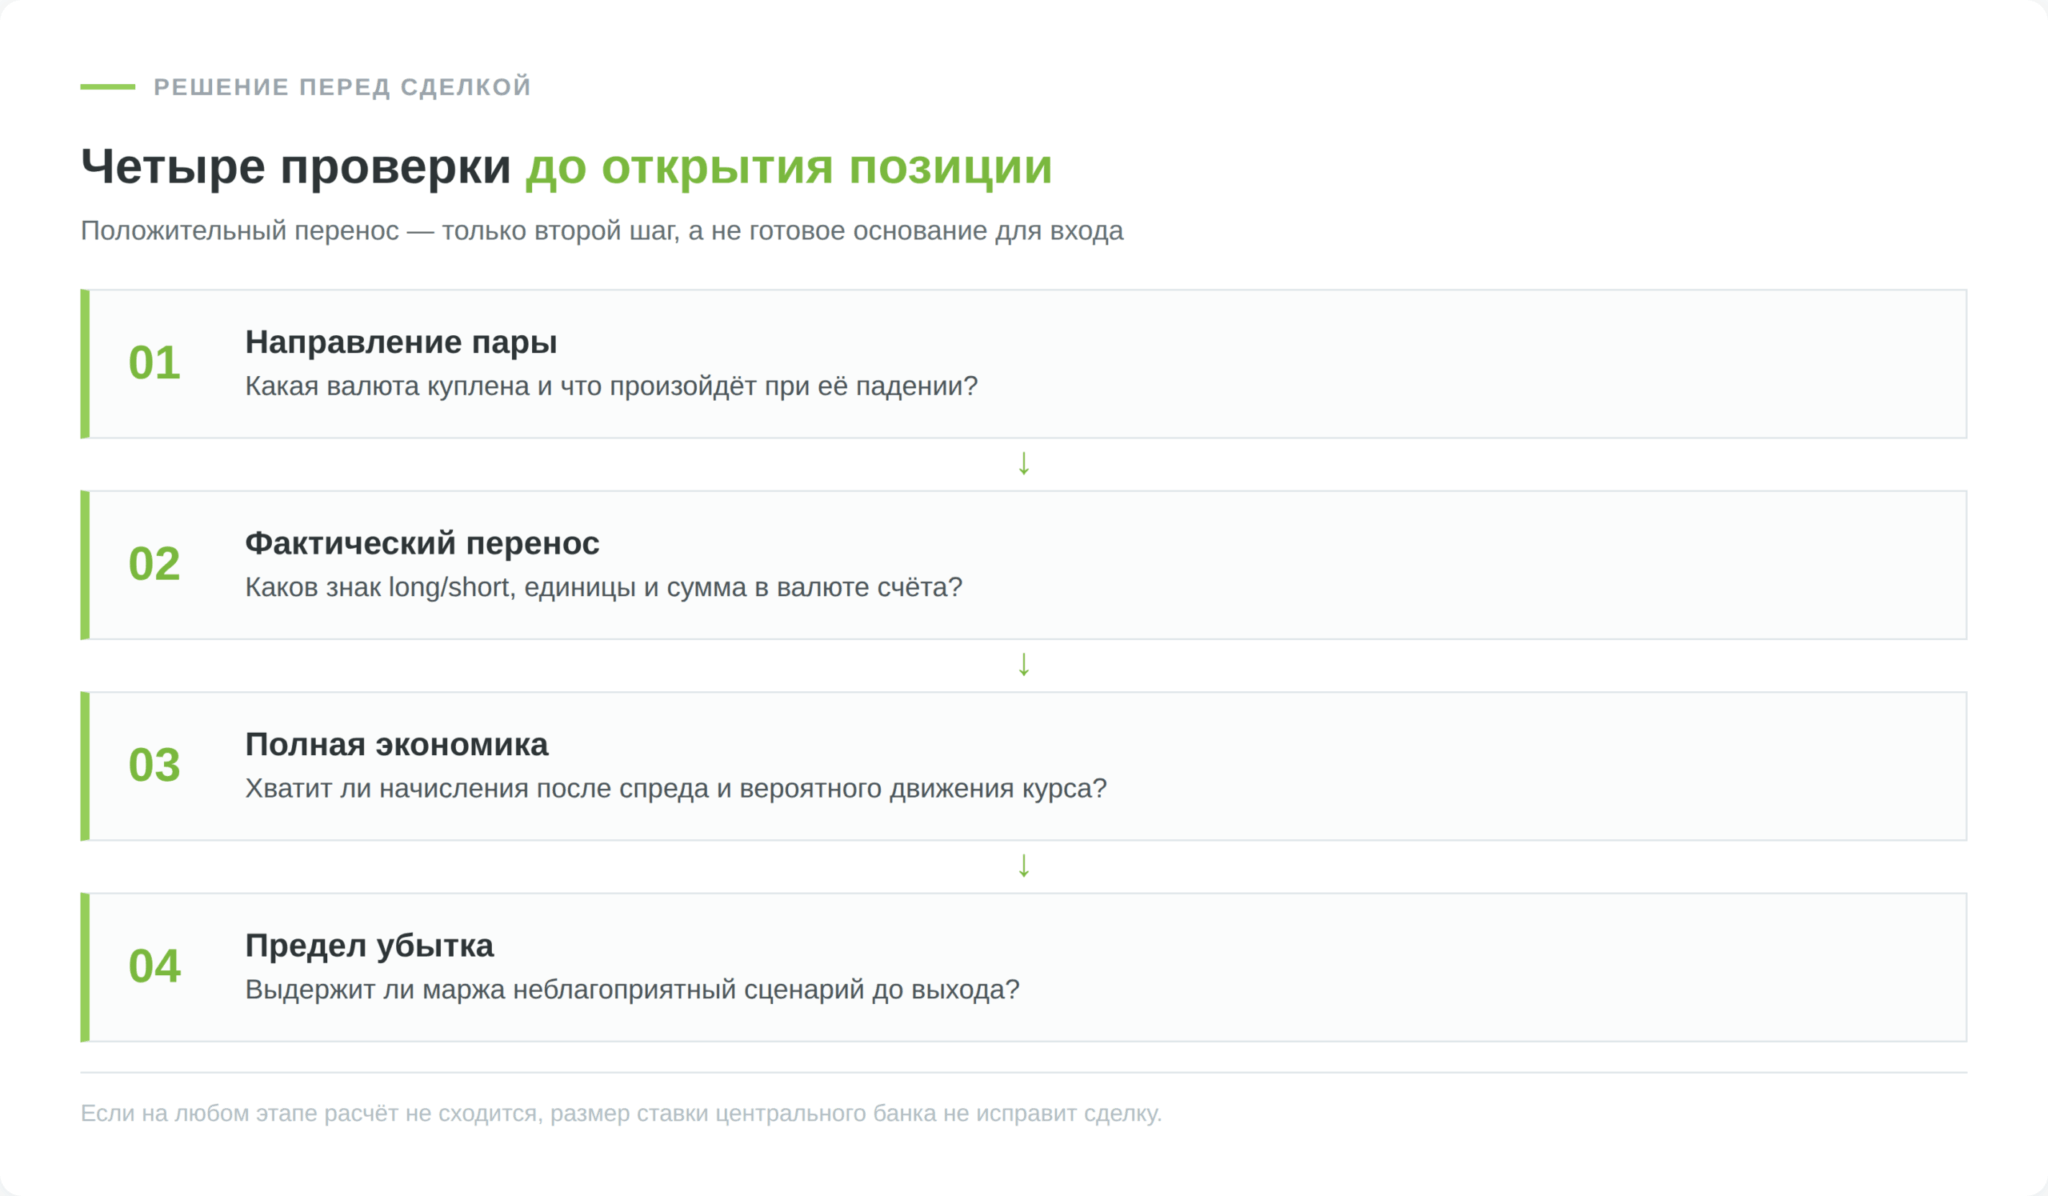
Для оставшихся пар сопоставьте начисление за планируемый срок с полной стоимостью входа и выхода. Посмотрите на прошлые дневные и недельные колебания курса, но не считайте их надёжным пределом риска. Слабая ликвидность и широкий спред могут сделать высокую ставку бесполезной. Сравнение лучше записать в одной валюте счёта и для одинакового объёма позиции.
Размер позиции рассчитывайте от допустимого убытка по счёту, а не от максимально доступного плеча. Допустим, вы готовы потерять 100 долларов за месяц, а обычное месячное движение USD/JPY составляет 2,6%. Тогда позиция не должна превышать примерно 100 / 0,026 ≈ 3 850 долларов. Позиция на 10 000 долларов в таком месяце потеряла бы около 260 долларов, в 2,6 раза больше выбранного предела. Где поставить защитный приказ, разобрано в руководстве по стоп-лоссу.
До открытия определите три условия выхода. Первое задаёт предел движения цены, после которого убыток становится для вас неприемлемым. Второе задаёт размер начисления и расходов, при котором удержание ещё имеет смысл. Третье определяет, какое решение центрального банка, скачок волатильности или изменение маржи заставит пересмотреть позицию.
Если на ожидаемом горизонте курсовое движение, которое перекроет чистый перенос, выглядит обычным для этой пары, аргумент «своп положительный» слишком слаб. Отказ от сделки является полноценным итогом проверки. Такой фильтр полезнее поиска валюты с самой высокой ключевой ставкой.
Если для сделки вы рассматриваете зарубежную компанию, сначала сравните её с компанией из реестра НБРБ. У зарубежного сервиса отдельно проверьте юридическое лицо, действующий онбординг резидентов Беларуси, ввод и вывод средств. Налоговое освобождение для операций через белорусскую форекс-компанию на такой счёт автоматически не переносится.
Что показало сворачивание кэрри-трейда в августе 2024 года
Банк международных расчётов описал начало августа 2024 года как эпизод сворачивания валютных кэрри-позиций. 31 июля Банк Японии поднял ориентир по ставке овернайт до около 0,25% с прежних 0–0,1%. В тот же день ФРС оставила диапазон 5,25–5,5%, а 2 августа рынок получил слабые данные о занятости в США. По оценке Банка международных расчётов, объём кэрри-позиций в иене перед событием составлял ориентировочно 40 трлн иен, около 250 млрд долларов, и эта оценка скорее занижена.
По дневным курсам ФРС пара USD/JPY 10 июля 2024 года стояла на 161,73 иены за доллар, а 5 августа опустилась до 143,95. Это падение на 11% за 26 дней. Индекс Nikkei 225 5 августа закрылся на 31 458,42 пункта против 35 909,70 в предыдущую торговую сессию, минус 12,4% за день. Разница ставок ФРС и Банка Японии тогда составляла около 5,3 п.п. в год, и курсовое движение за 26 дней съело примерно два года таких начислений.
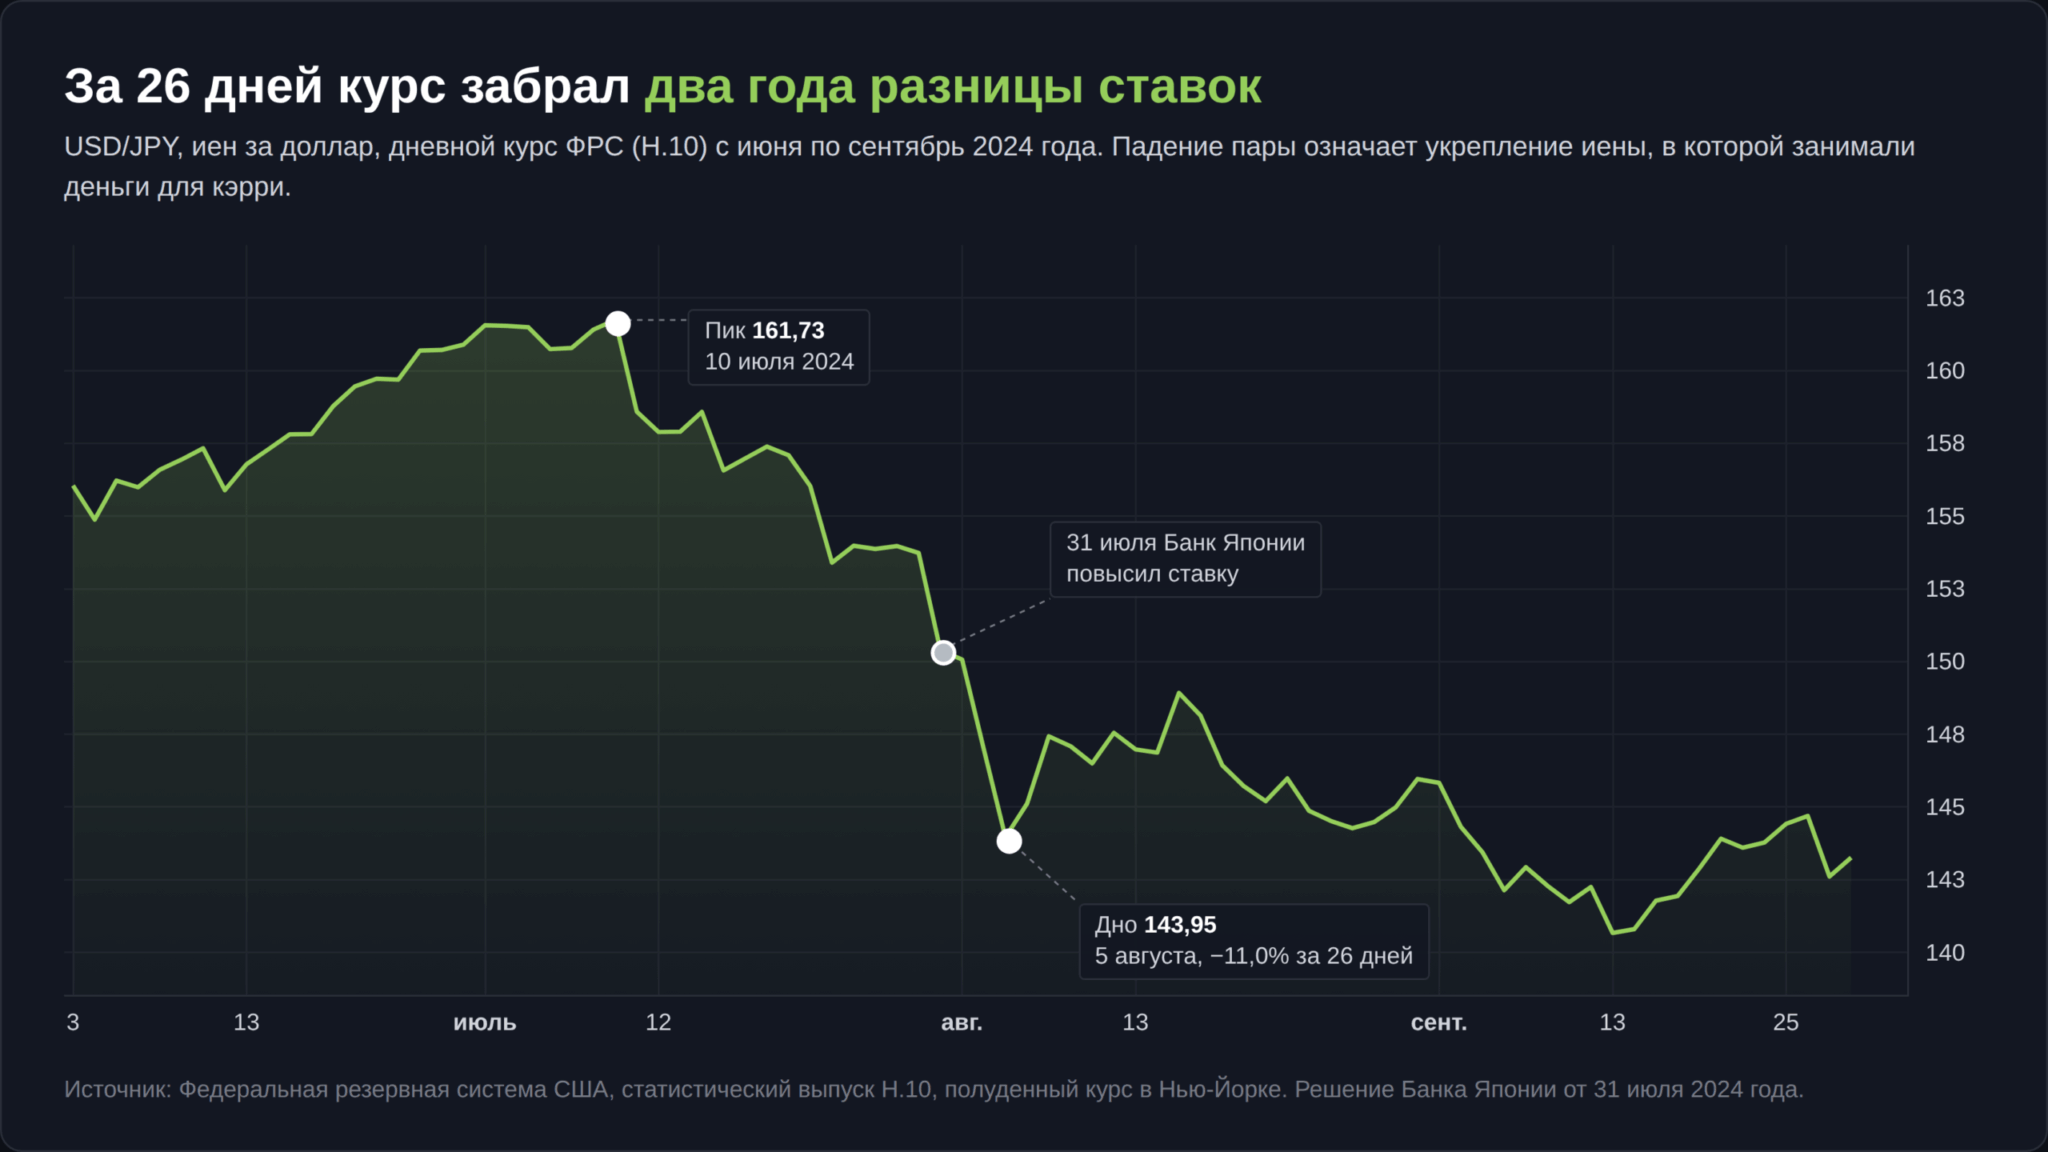
Это изменение котировки, а не результат конкретного клиента. Для расчёта его прибыли или убытка понадобились бы даты входа и выхода, объём, реальные свопы и издержки его дилера. В том же обзоре Банк международных расчётов отмечает, что рынки стабилизировались очень быстро и за несколько дней отыграли потери. Трейдер, вынужденный закрыться из-за маржи в худший день, мог не дождаться этого восстановления.
Сворачивания 1998 и 2008 годов
Один эпизод не доказывает правило, поэтому я посчитал ещё два известных сворачивания позиций кэрри-трейда по тем же курсам ФРС. Для каждого падение пары от пика до дна разделено на годовую разницу ставок. Получается, сколько лет начислений понадобилось бы, чтобы покрыть курсовое движение без плеча и без наценки дилера.
| Эпизод | Пара | Падение от пика до дна | Срок | Разница ставок в год | Лет начислений |
|---|---|---|---|---|---|
| Август–октябрь 1998 | USD/JPY | −22,2% (147,14 → 114,46) | 69 дней | около 5 п.п. (ФРС 5,5%, Банк Японии 0,25–0,5%) | 4,4 |
| Июль–октябрь 2008 | AUD/JPY | −45,6% (104,06 → 56,65) | 98 дней | 6,75 п.п. (Резервный банк Австралии 7,25%, Банк Японии 0,5%) | 6,8 |
| Июль–август 2024 | USD/JPY | −11,0% (161,73 → 143,95) | 26 дней | около 5,3 п.п. (ФРС 5,25–5,5%, Банк Японии 0–0,1%) | 2,1 |
В 1998 году самая резкая часть пришлась на 7 и 8 октября, когда по курсам ФРС пара упала со 131,15 до 118,85 иены. Банк Англии назвал это укрепление иены крупнейшим двухдневным движением с начала её свободного плавания в 1973 году и связал его ускорение со сворачиванием иенового кэрри.
В те же недели при участии ФРС была проведена рекапитализация крупного хедж-фонда LTCM. Курс AUD/JPY за 2008 год рассчитан как произведение курсов ФРС для австралийского доллара и иены.
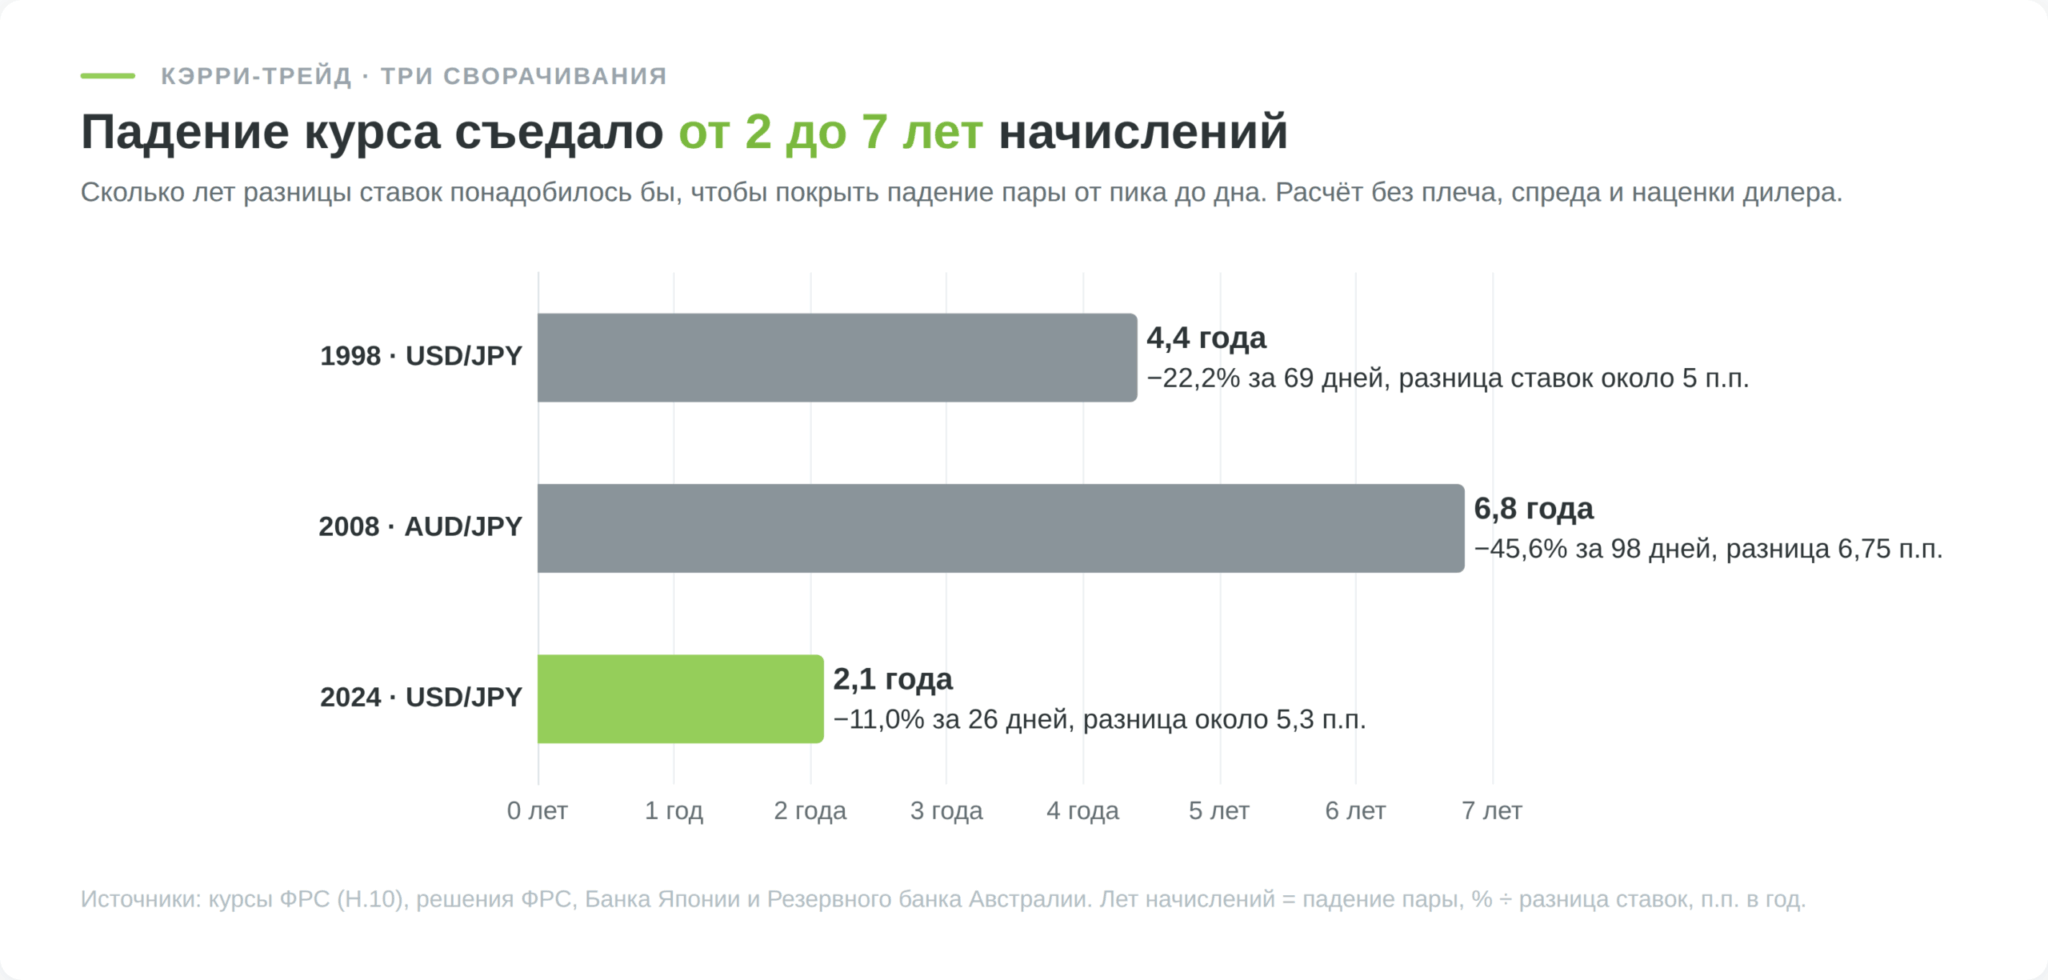
Во всех трёх случаях стратегия до обвала выглядела спокойной, а потери пришли за недели. Высокая ставка не предупреждает об обвале заранее, и прошлые годы начислений не создают запаса, если позиция открыта с плечом.
Налоги и правила для клиента белорусской форекс-компании
Доход физлица по операциям с компанией из реестра форекс-компаний НБРБ освобождён от подоходного налога по пункту 63 статьи 208 Налогового кодекса Беларуси. По такому доходу не требуется декларация только из-за этой операции. Это правило относится к соответствующим беспоставочным операциям, а не к любому счёту за рубежом. Различия разобраны в материале о налогах на форексе.
Правила работы белорусских форекс-компаний основаны, в частности, на Указе Президента № 231 от 4 июня 2015 года и актах НБРБ. Плечо до 1:100 в условиях ТехноИнвеста не делает сделку безопасной. При таком плече движение курса против позиции на 1% равно первоначальному обеспечению до учёта расходов, а принудительное закрытие возможно раньше из-за требований к марже.
Плюсы и минусы кэрри-трейда на форексе
Подходит ли кэрри-трейд начинающему
Понять идею разницы ставок несложно. Провести сделку сложнее. Нужно переводить своп в деньги, оценивать курсовой убыток и свободную маржу, читать условия дилера и заранее знать причину выхода. Если вы пока не можете объяснить, почему выбранное направление пары получает начисление и сколько потеряет счёт при движении курса на несколько процентов, открывать позицию рано.
Кэрри-трейд может быть частью заранее рассчитанного плана, когда чистый перенос действительно значим, условия доступны для проверки, а размер позиции выдерживает неблагоприятный сценарий. Он не даёт стабильной «процентной выплаты» без риска. Если вас интересует ставка в BYN, сравните реальные условия вклада с переносом по доступной валютной паре. Это разные способы с разными правами и рисками. Окончательный результат появляется только после закрытия валютной позиции и учёта всех расходов.