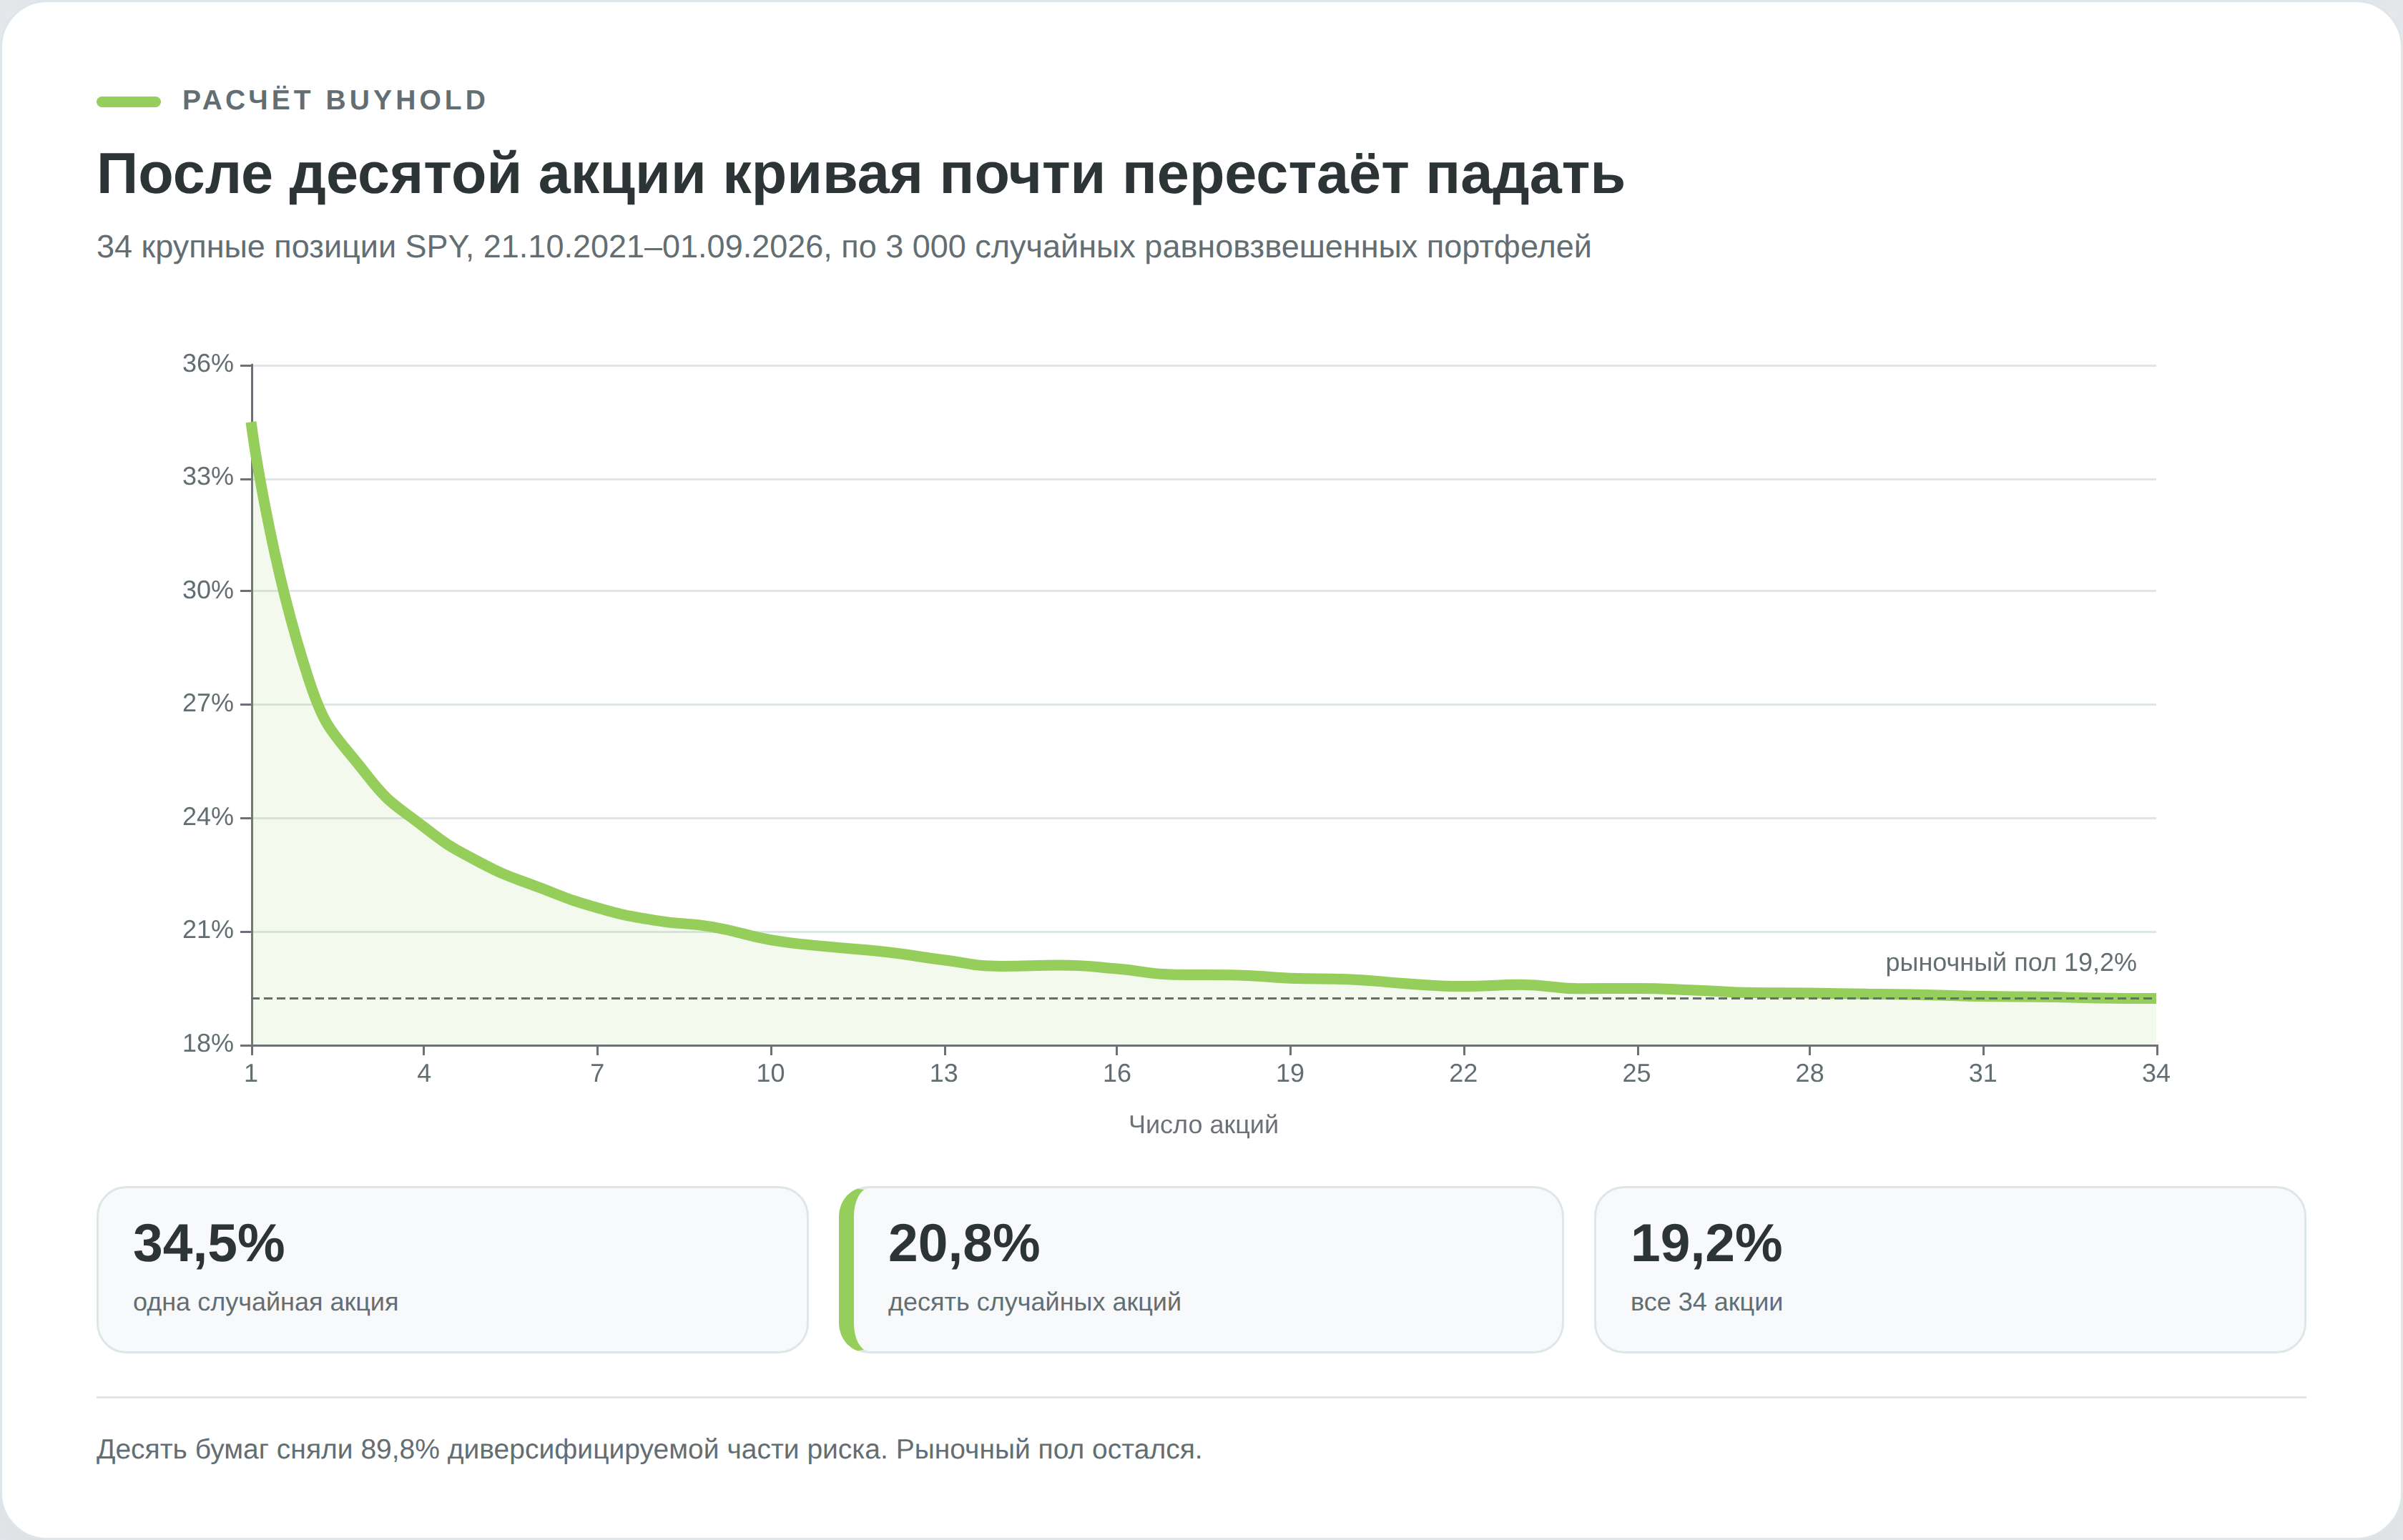
Одна случайная акция из выборки крупных компаний S&P 500 колеблется в среднем на 34,5% в год. Десять случайных акций в одном портфеле дают 20,8%. Я пересчитал это на дневных котировках 34 бумаг за период с 21 октября 2021 года по 1 сентября 2026 года. Диверсификация снизила общий риск примерно на 40%, хотя в учебниках рядом с числом «десять акций» часто стоит обещание убрать около 90% риска.
Оба числа относятся к разным частям риска. Диверсификация рисков убирает колебания отдельных компаний и не отменяет движение рынка целиком. Размер этих частей зависит от выбранного рынка и периода расчёта.
Предупреждение о рисках: Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Акции, облигации, ETF, опционы и CFD могут принести убыток, включая полную потерю вложенного капитала. Перед открытием счёта проверьте договор, комиссии, статус сервиса для резидента Беларуси и действующие санкционные ограничения.
Что такое диверсификация рисков и что она делает на самом деле
Диверсификация рисков означает распределение капитала между активами, которые дешевеют и дорожают не в одни и те же дни. Метафора про яйца и корзины запоминается легко и объясняет мало. Она подсказывает, что корзин надо взять побольше, и молчит о главном. Если все корзины едут в одном грузовике, их количество не спасёт.
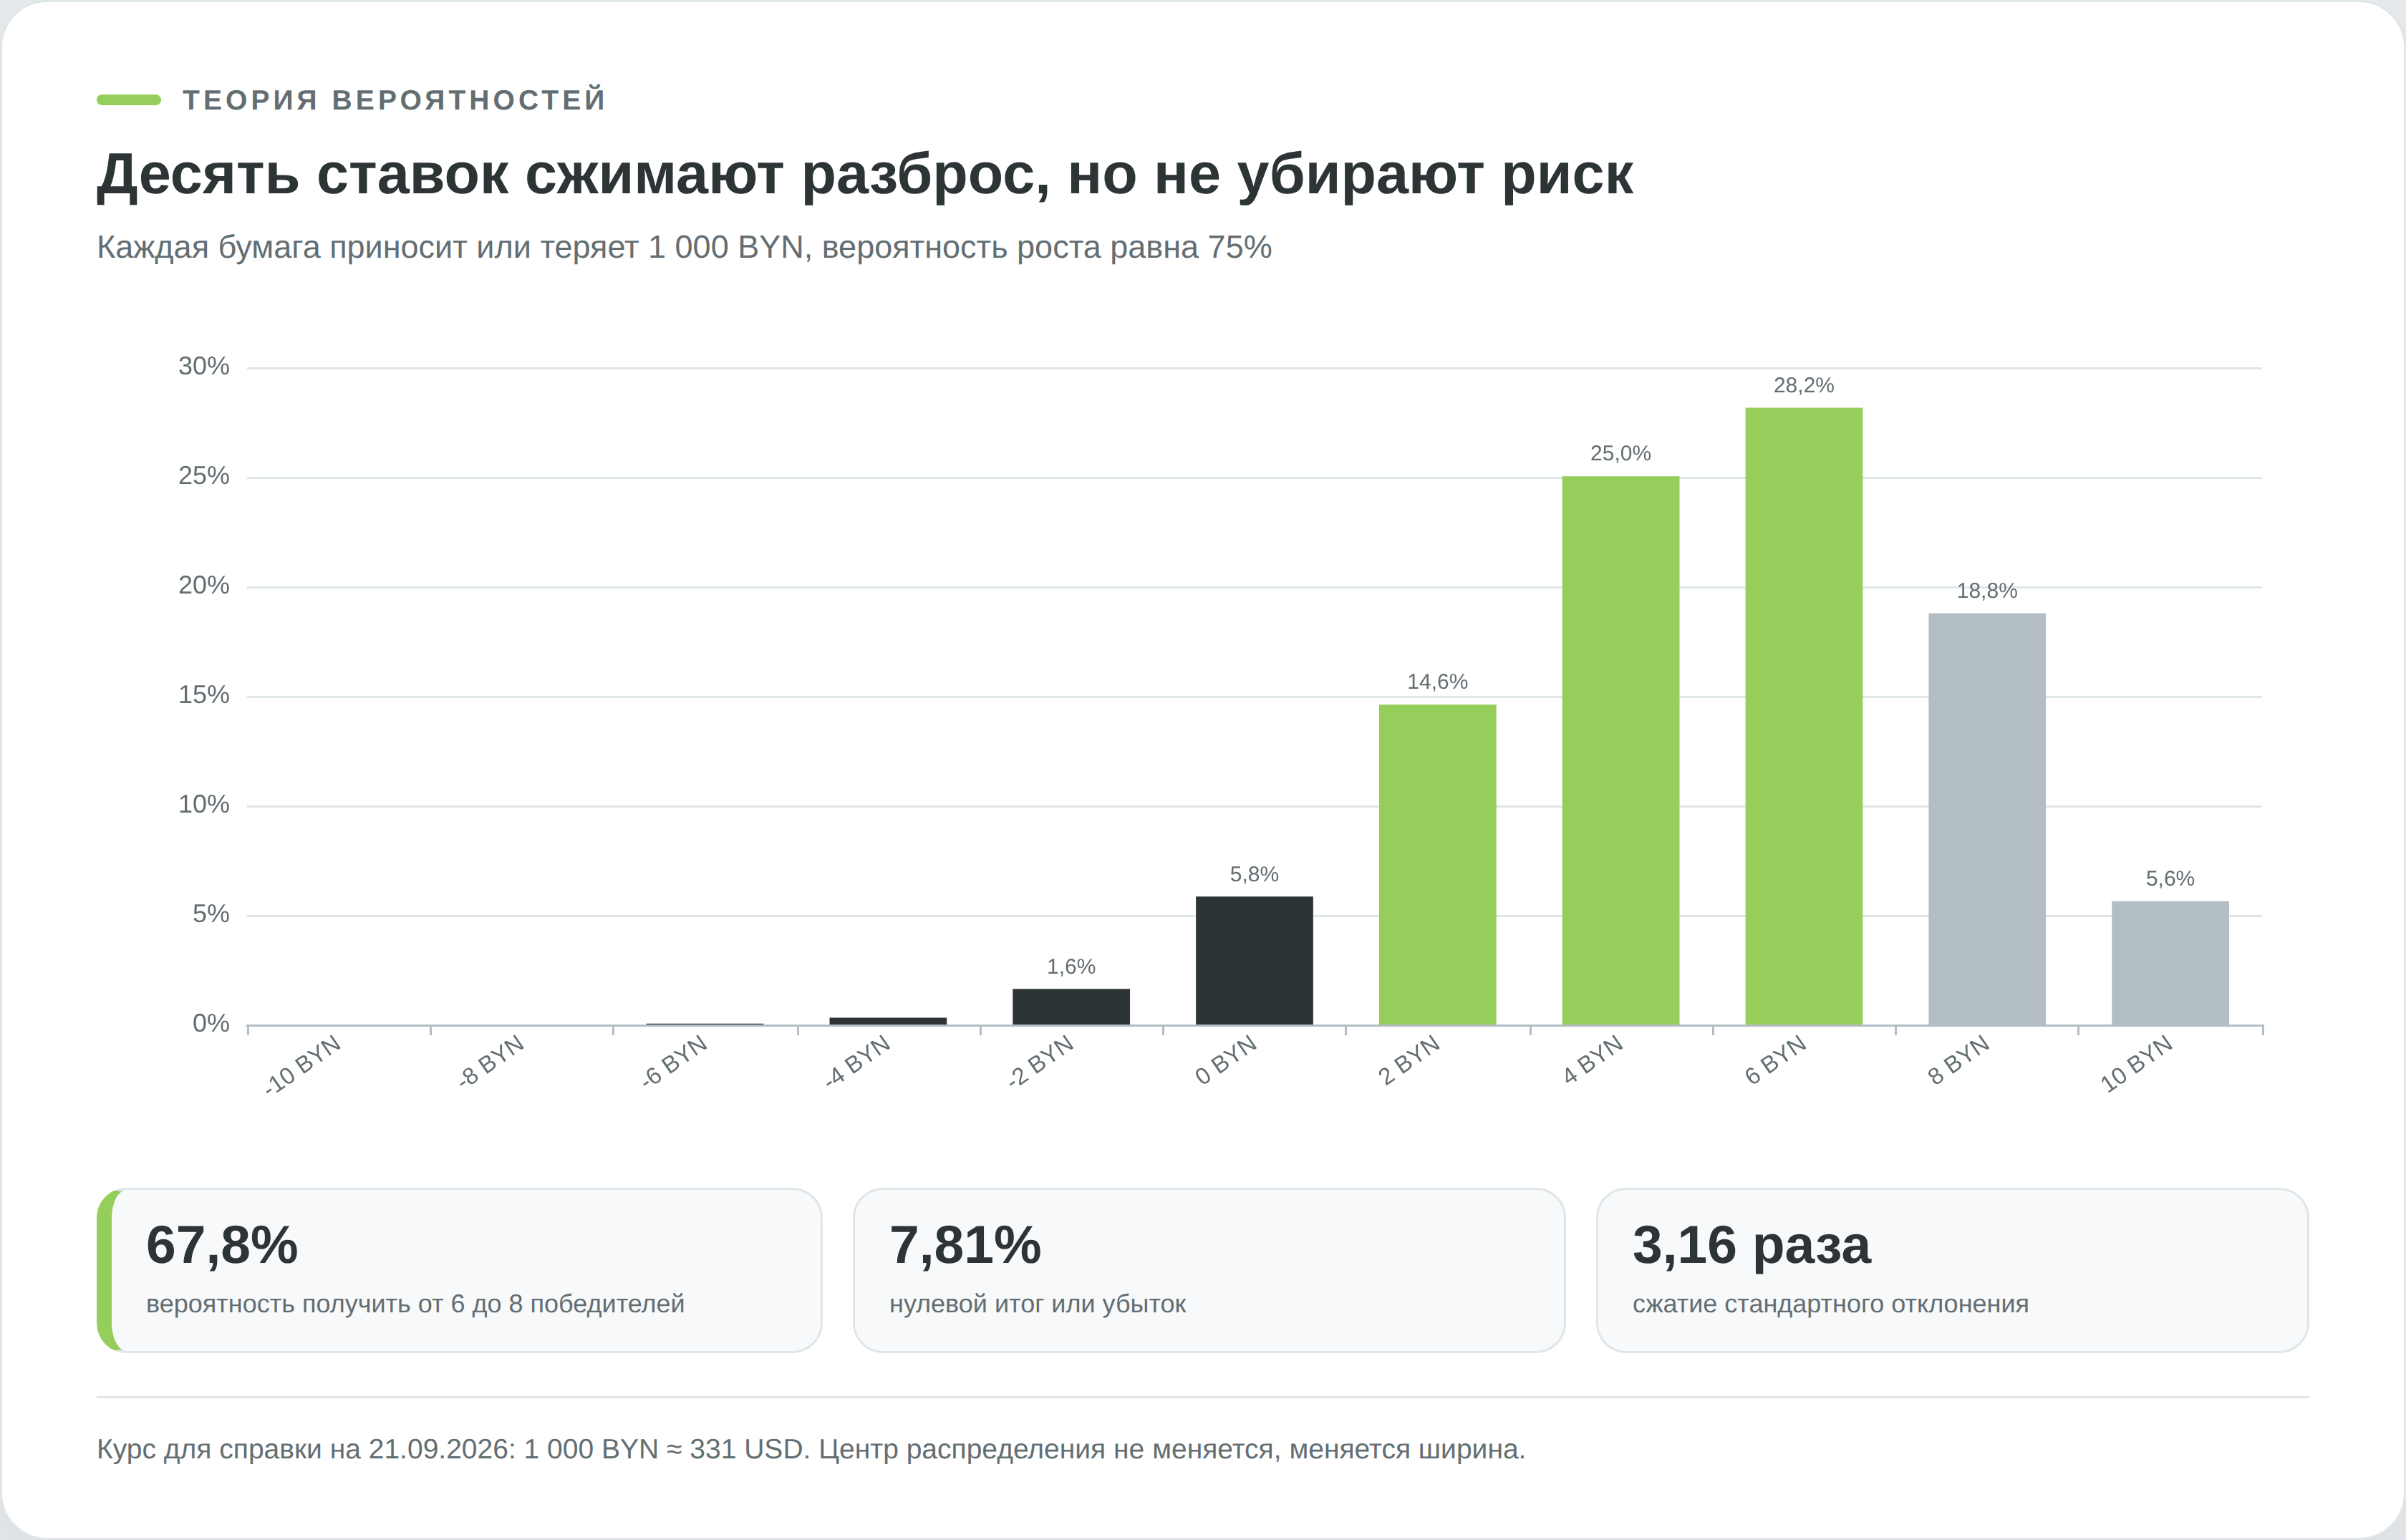
Из такого примера часто делают вывод, что от шести до восьми бумаг уйдут в плюс, инвестор заработает от 2 000 до 6 000 BYN и почти не рискует. Первая часть верна наполовину, вторая неверна полностью.
Если исходы независимы, вероятность получить от шести до восьми выросших бумаг равна 67,8%. Примерно каждый третий раз результат окажется за пределами обещанного диапазона. Вероятность закончить в убытке составляет 1,97%, ещё 5,84% приходятся ровно на пять выросших бумаг и нулевой итог. В сумме 7,81% исходов не приносят инвестору ничего или приносят потери.
Матожидание прибыли от разбивки капитала не выросло. И одна ставка, и десять дают одни и те же 0,50 BYN ожидаемой прибыли на каждый 1 BYN риска. Изменился разброс вокруг этого ожидания. У одной бумаги стандартное отклонение составляет 0,87 BYN на 1 BYN риска, у десяти независимых бумаг оно падает до 0,27 BYN. Сжатие равно 3,16 раза, то есть корню из числа бумаг.
Диверсификация не делает инвестора богаче. Она делает результат предсказуемее.
Почему «риски сведены к нулю» не работает даже в теории
Расчёт выше держится на допущении, которого на рынке нет. Он предполагает, что бумаги ведут себя независимо друг от друга, как десять подбрасываний монеты. Акции так себя не ведут.
На выбранном пятилетнем окне средняя парная корреляция между 34 крупными компонентами SPY составила 0,26. Общие ставки, инфляция, ожидания по экономике и аппетит к риску двигают компании одновременно. Эту часть нельзя убрать, покупая ещё акции того же рынка.
Обещание убрать 90% относится только к диверсифицируемой части. В этой выборке она составляет 44,3% начального риска одиночной бумаги. Десять позиций снимают 89,8% этой части, но не 89,8% всей волатильности.
Расчёт охватывает период с 21 октября 2021 года по 1 сентября 2026 года. Взяты 34 крупнейшие текущие позиции SPY, для которых была доступна почти полная история. Для каждого размера портфеля от одной до 33 бумаг собрано по 3 000 случайных равновзвешенных наборов. Для всех 34 бумаг существует один полный набор. Волатильность рассчитана по дневным скорректированным ценам Yahoo Finance с приведением к 252 торговым дням.
Систематический и несистематический риск
Риск акции распадается на две части, и ведут они себя по-разному. Первая привязана к самой компании. Забастовка на заводе, проигранный суд, авария, уход сильного менеджера, неудачная сделка. Вторая приходит извне и достаётся всем сразу. Ставки центральных банков, курс доллара к белорусскому рублю, санкции, спад мировой экономики и отток капитала из рискованных активов.
Первую часть называют несистематической, и она диверсифицируется. Вторую называют систематической или рыночной, и она не исчезает. Одиннадцатая акция разбавляет корпоративные неприятности первых десяти, но приносит с собой тот же рынок.
Пол в 19,2% из прошлого раздела показывает систематическую часть риска этой выборки на выбранном периоде. Это не постоянная рынка и не прогноз. На другом окне, в другой валюте и с другим набором компаний число изменится.
Разделение придумал не рынок, а математика. В 1952 году Гарри Марковиц опубликовал в The Journal of Finance статью Portfolio Selection объёмом в 15 страниц. Риск портфеля определяется не рискованностью отдельных бумаг, а тем, как они движутся друг относительно друга. Две волатильные акции, которые падают в разные месяцы, дают вместе более спокойный результат, чем одна умеренная.
Считать надо ковариацию, а не среднее из рисков. Ковариация показывает, ходят ли две бумаги вместе или вразнобой. От неё зависит, сложатся колебания или частично погасят друг друга.
За эту работу Марковиц получил премию 1990 года, и здесь стоит поправить распространённую неточность. Премия называется Премией Шведского государственного банка по экономическим наукам памяти Альфреда Нобеля, учредил её в 1968 году сам банк, а не завещание Нобеля, и Марковиц получил не всю премию, а треть. Две другие трети достались Мертону Миллеру и Уильяму Шарпу, формулировка комитета звучала как «за пионерскую работу в теории финансовой экономики».
Чего Марковиц не утверждал, так это что портфель на длинном горизонте выгоднее активной торговли. В статье 1952 года нет ни горизонта, ни сравнения с трейдингом. Там есть только соотношение ожидаемой доходности и дисперсии за один период. Приписывать ему тезис про «купил и держи» некорректно, хотя это делают часто.
Сколько бумаг нужно и почему число решает не всё
Цифра поехала вверх. Томас Тоул в 1982 году назвал диапазон от 25 до 40 бумаг. Мейр Статман в 1987 году добавил в модель безрисковый актив и получил не меньше 30 бумаг для инвестора, покупающего с плечом, и не меньше 40 для того, кто держит часть капитала в безрисковом активе. К 2004 году тот же Статман в The Diversification Puzzle довёл оптимум до трёх с лишним сотен имён и тут же заметил парадокс. Средний частный инвестор держит 3-4 акции.
Процедура Эванса и Арчера на свежем наборе крупных американских компаний дала результат в последней строке таблицы.
| Кто считал | Год | Рынок и метод | Сколько бумаг |
|---|---|---|---|
| Эванс и Арчер | 1968 | S&P 500, случайные портфели разного размера | около 10 |
| Тоул | 1982 | рынок акций США | 25–40 |
| Статман | 1987 | США, модель с безрисковым активом | от 30 до 40 |
| Статман | 2004 | США, оптимизация по среднему и дисперсии | более 300 |
| Расчёт BUYHOLD | 2026 | 34 крупные позиции SPY, 2021–2026, 3 000 повторов | 10 бумаг снимают 89,8% диверсифицируемой части, 15 бумаг снимают 94,2% |
Разброс от 10 до 300 выглядит как спор, но спорят авторы не о рынке, а о критерии. Эванс и Арчер спрашивали, когда кривая перестаёт заметно падать. Статман спрашивал, когда выгода от следующей бумаги перестаёт окупать издержки на её покупку. При первом критерии хватает десяти имён, при втором не хватает и сотни.
Для частного инвестора первый критерий остаётся практичным. Диапазон 10–15 бумаг расчёт подтверждает, если позиции сопоставимы по размеру и не повторяют один сектор. Десять бумаг снимают 89,8% диверсифицируемой части, пятнадцать снимают 94,2%. Рыночный риск при этом остаётся.
Концентрация важнее количества
Число позиций говорит о диверсификации меньше, чем распределение денег между ними. Портфель из двадцати бумаг, где половина капитала лежит в одной, диверсифицирован хуже портфеля из восьми равных долей.
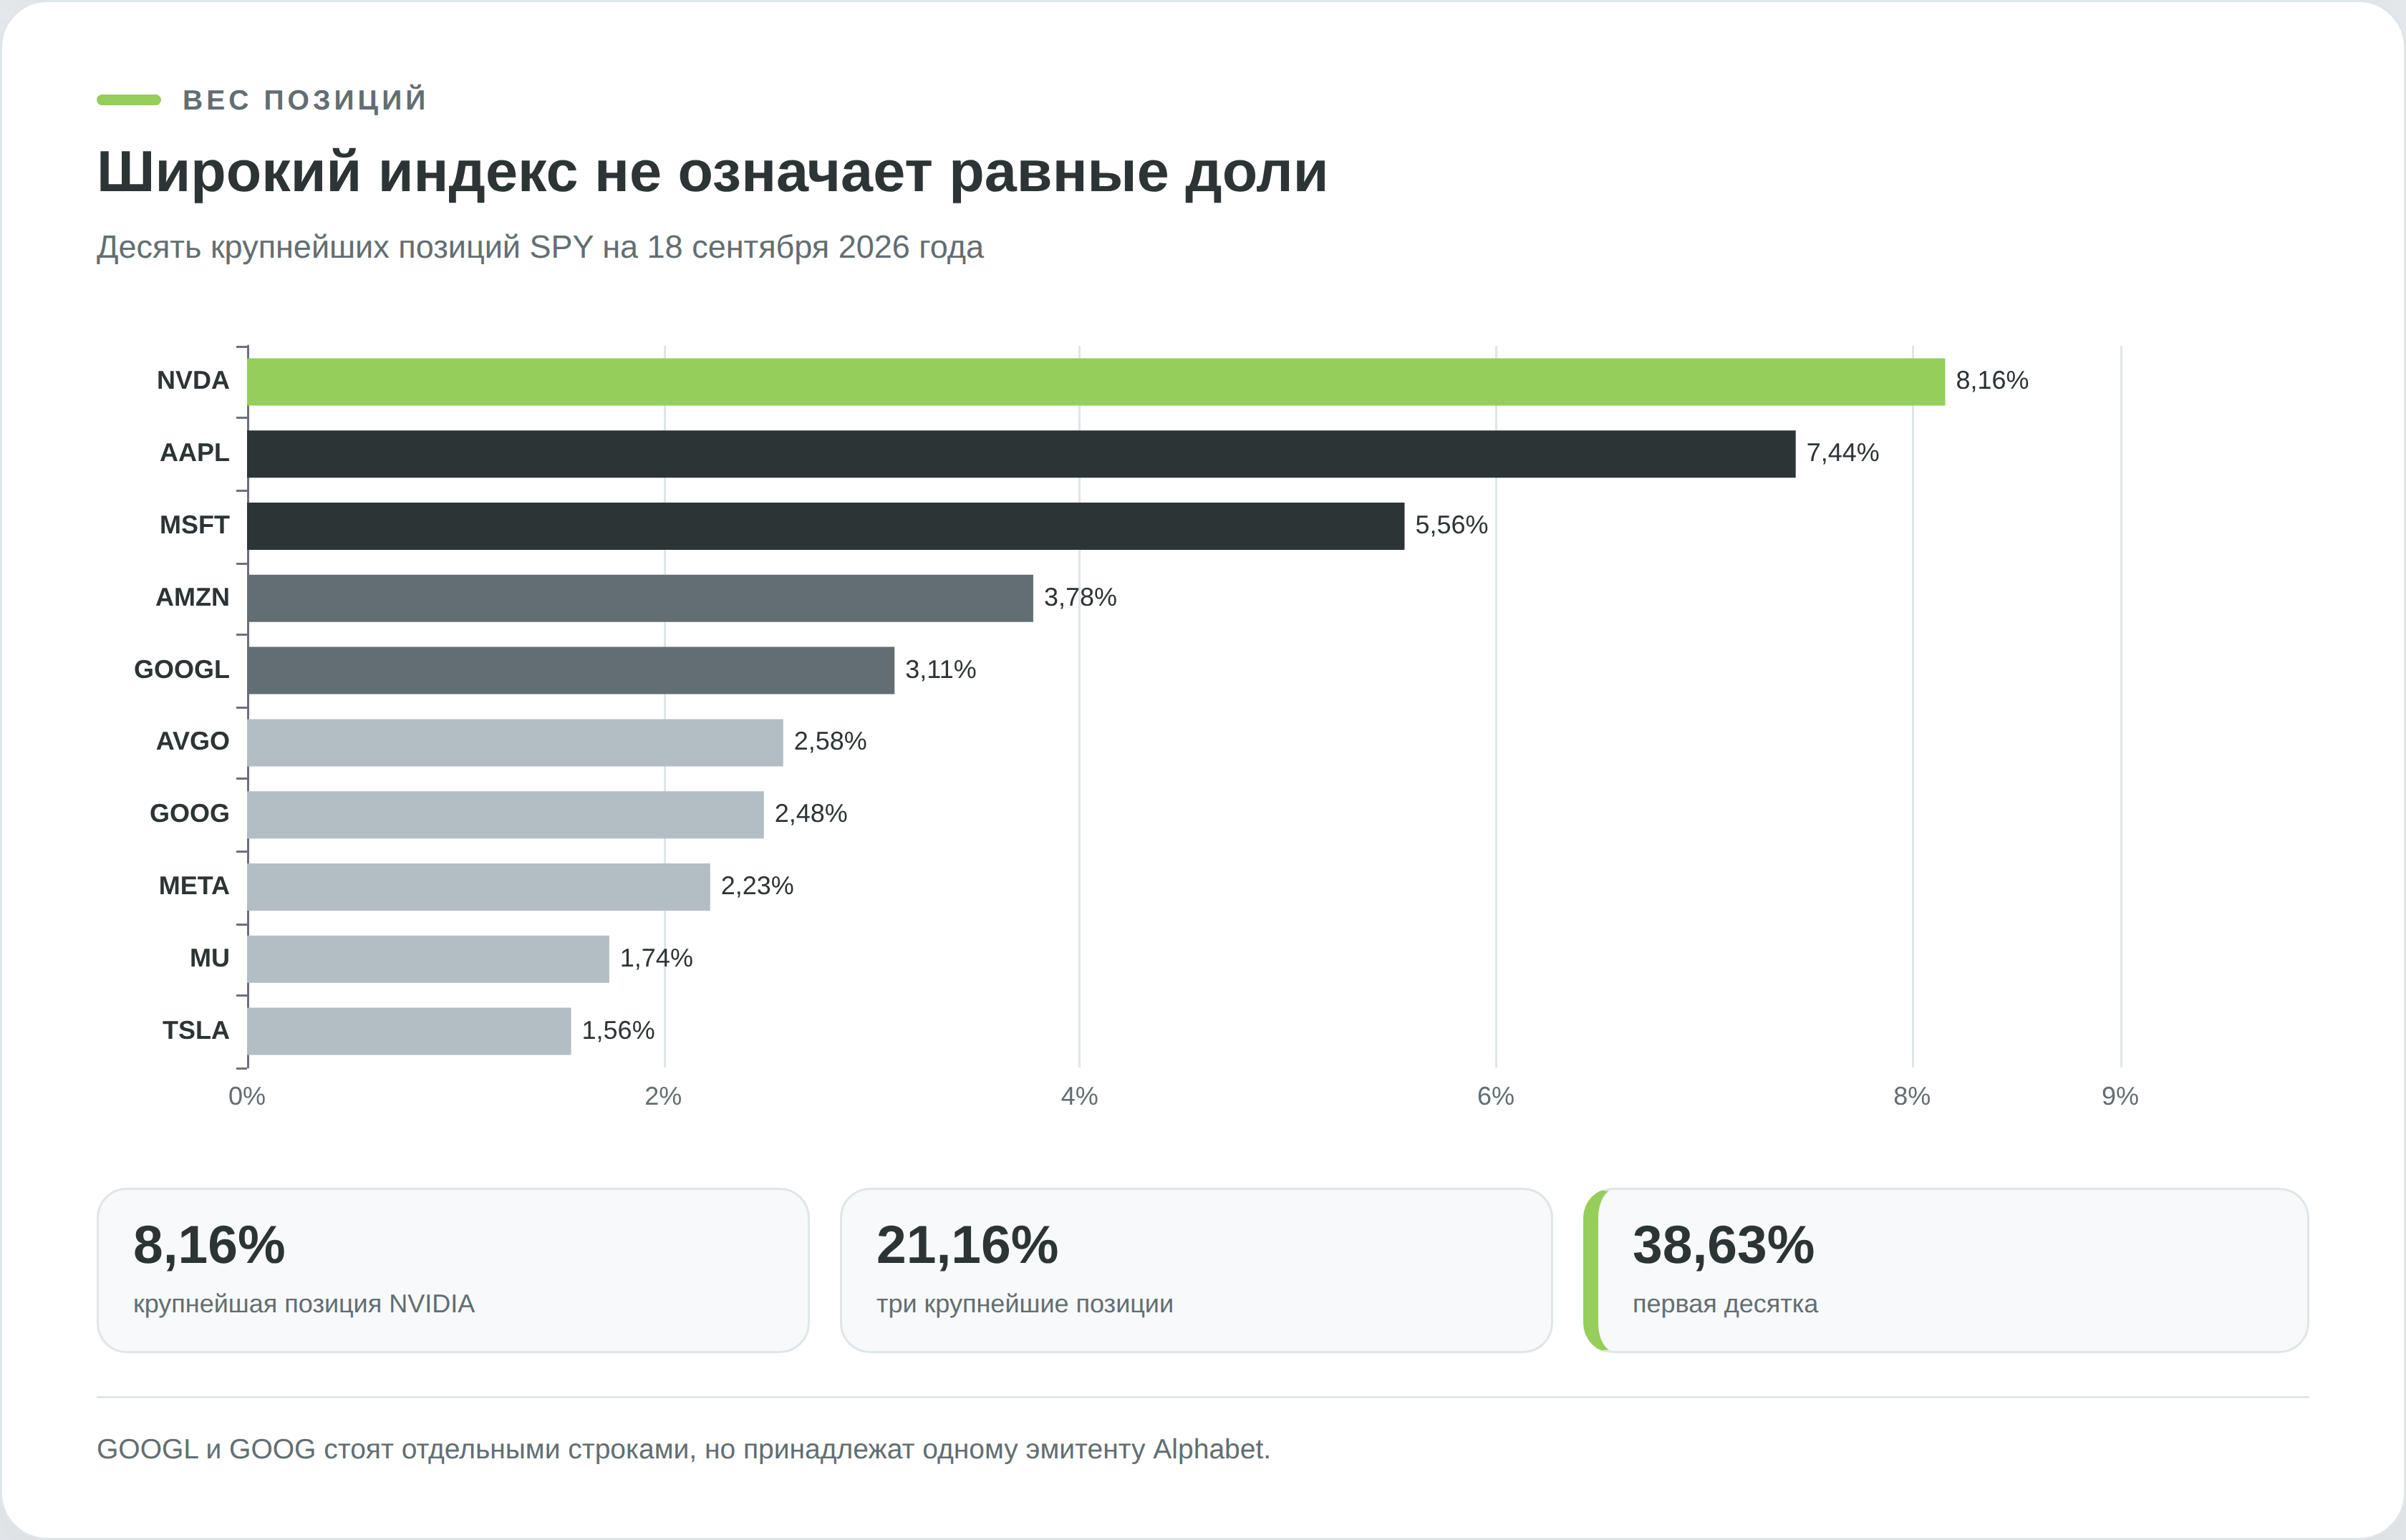
Широкий американский индекс тоже не равновесен. В SPY на 18 сентября 2026 года NVIDIA занимала 8,16%, три крупнейшие позиции давали 21,16%, пять давали 28,05%, а первая десятка занимала 38,63%. Цифры рассчитаны по ежедневной выгрузке состава фонда State Street. Состав и веса меняются вместе с ценами и ребалансировками.
Две строки Alphabet считаются двумя бумагами, хотя принадлежат одному эмитенту. Если сложить GOOGL и GOOG, доля одной компании вырастает до 5,59%. Портфель проверяют и по строкам, и по эмитентам.
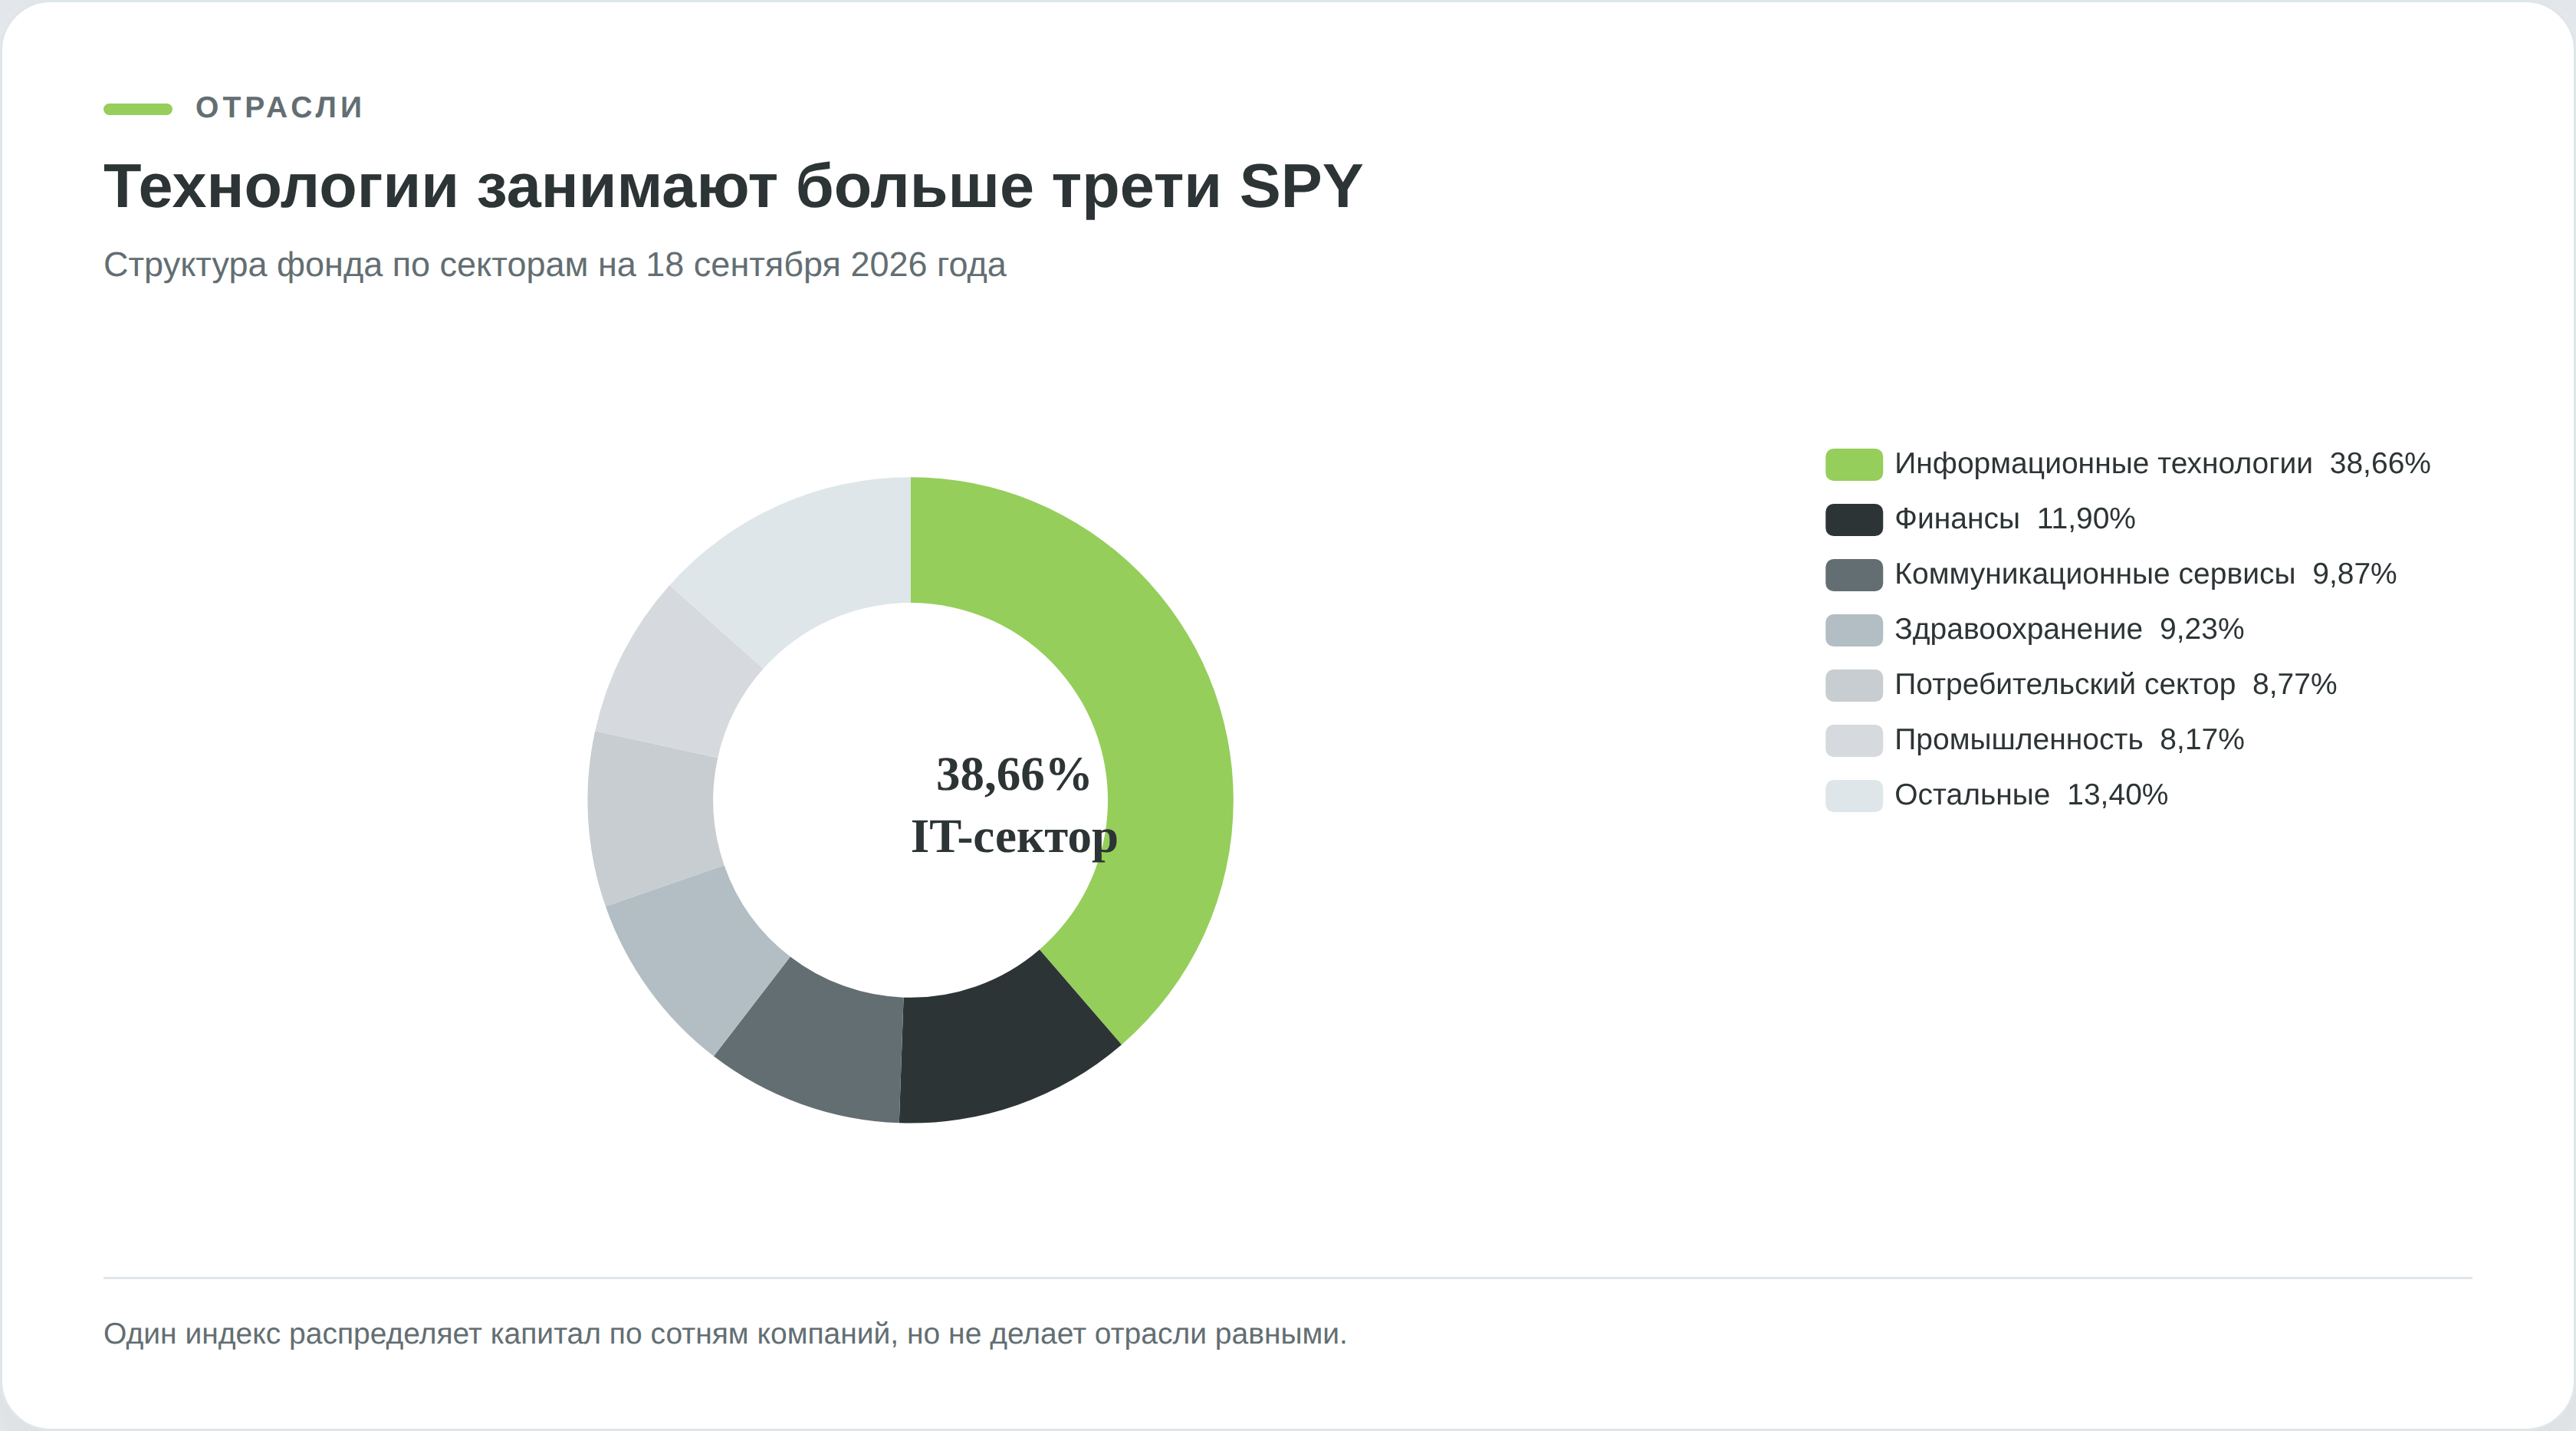
Отраслевой перекос виден ещё быстрее. Информационные технологии занимали 38,66% фонда, финансы 11,90%, коммуникационные сервисы 9,87%. Остальные восемь секторов делили менее 40%.
Белорусский рынок тоньше американского. На БВФБ можно покупать местные акции и облигации через лицензированного брокера со счётом депо, но широкий ликвидный индекс для частного портфеля не заменяет S&P 500. Покупка нескольких местных банковских и промышленных бумаг не создаёт автоматически равномерную страновую и отраслевую экспозицию.
Порядок покупки на местном рынке отличается от привычной кнопки в зарубежном приложении. Частный инвестор заключает договор с профессиональным участником рынка ценных бумаг, открывает счёт депо, переводит деньги брокеру и подаёт поручение. Перед сделкой нужно увидеть не только цену последней сделки, но и встречную заявку. При редких торгах разница между ценой покупки и продажи может оказаться важнее брокерской комиссии.
Государственная облигация в BYN уменьшает валютное расхождение с повседневными расходами, но добавляет процентный риск и риск ликвидности. Корпоративная облигация добавляет ещё и риск конкретного эмитента. Пять выпусков одной группы компаний не равны пяти независимым заёмщикам. Их складывают по конечному должнику так же, как акции классов A и C складывают по одной компании.
Диверсификация по классам активов
Пятнадцать акций вместо одной остаются акциями. Пол в 19,2% не исчезает, потому что весь набор живёт одним рынком. Ниже можно опуститься только с активами, которые движутся по другим причинам.
| Класс актива | Годовая волатильность | Корреляция с акциями | Что нужно знать |
|---|---|---|---|
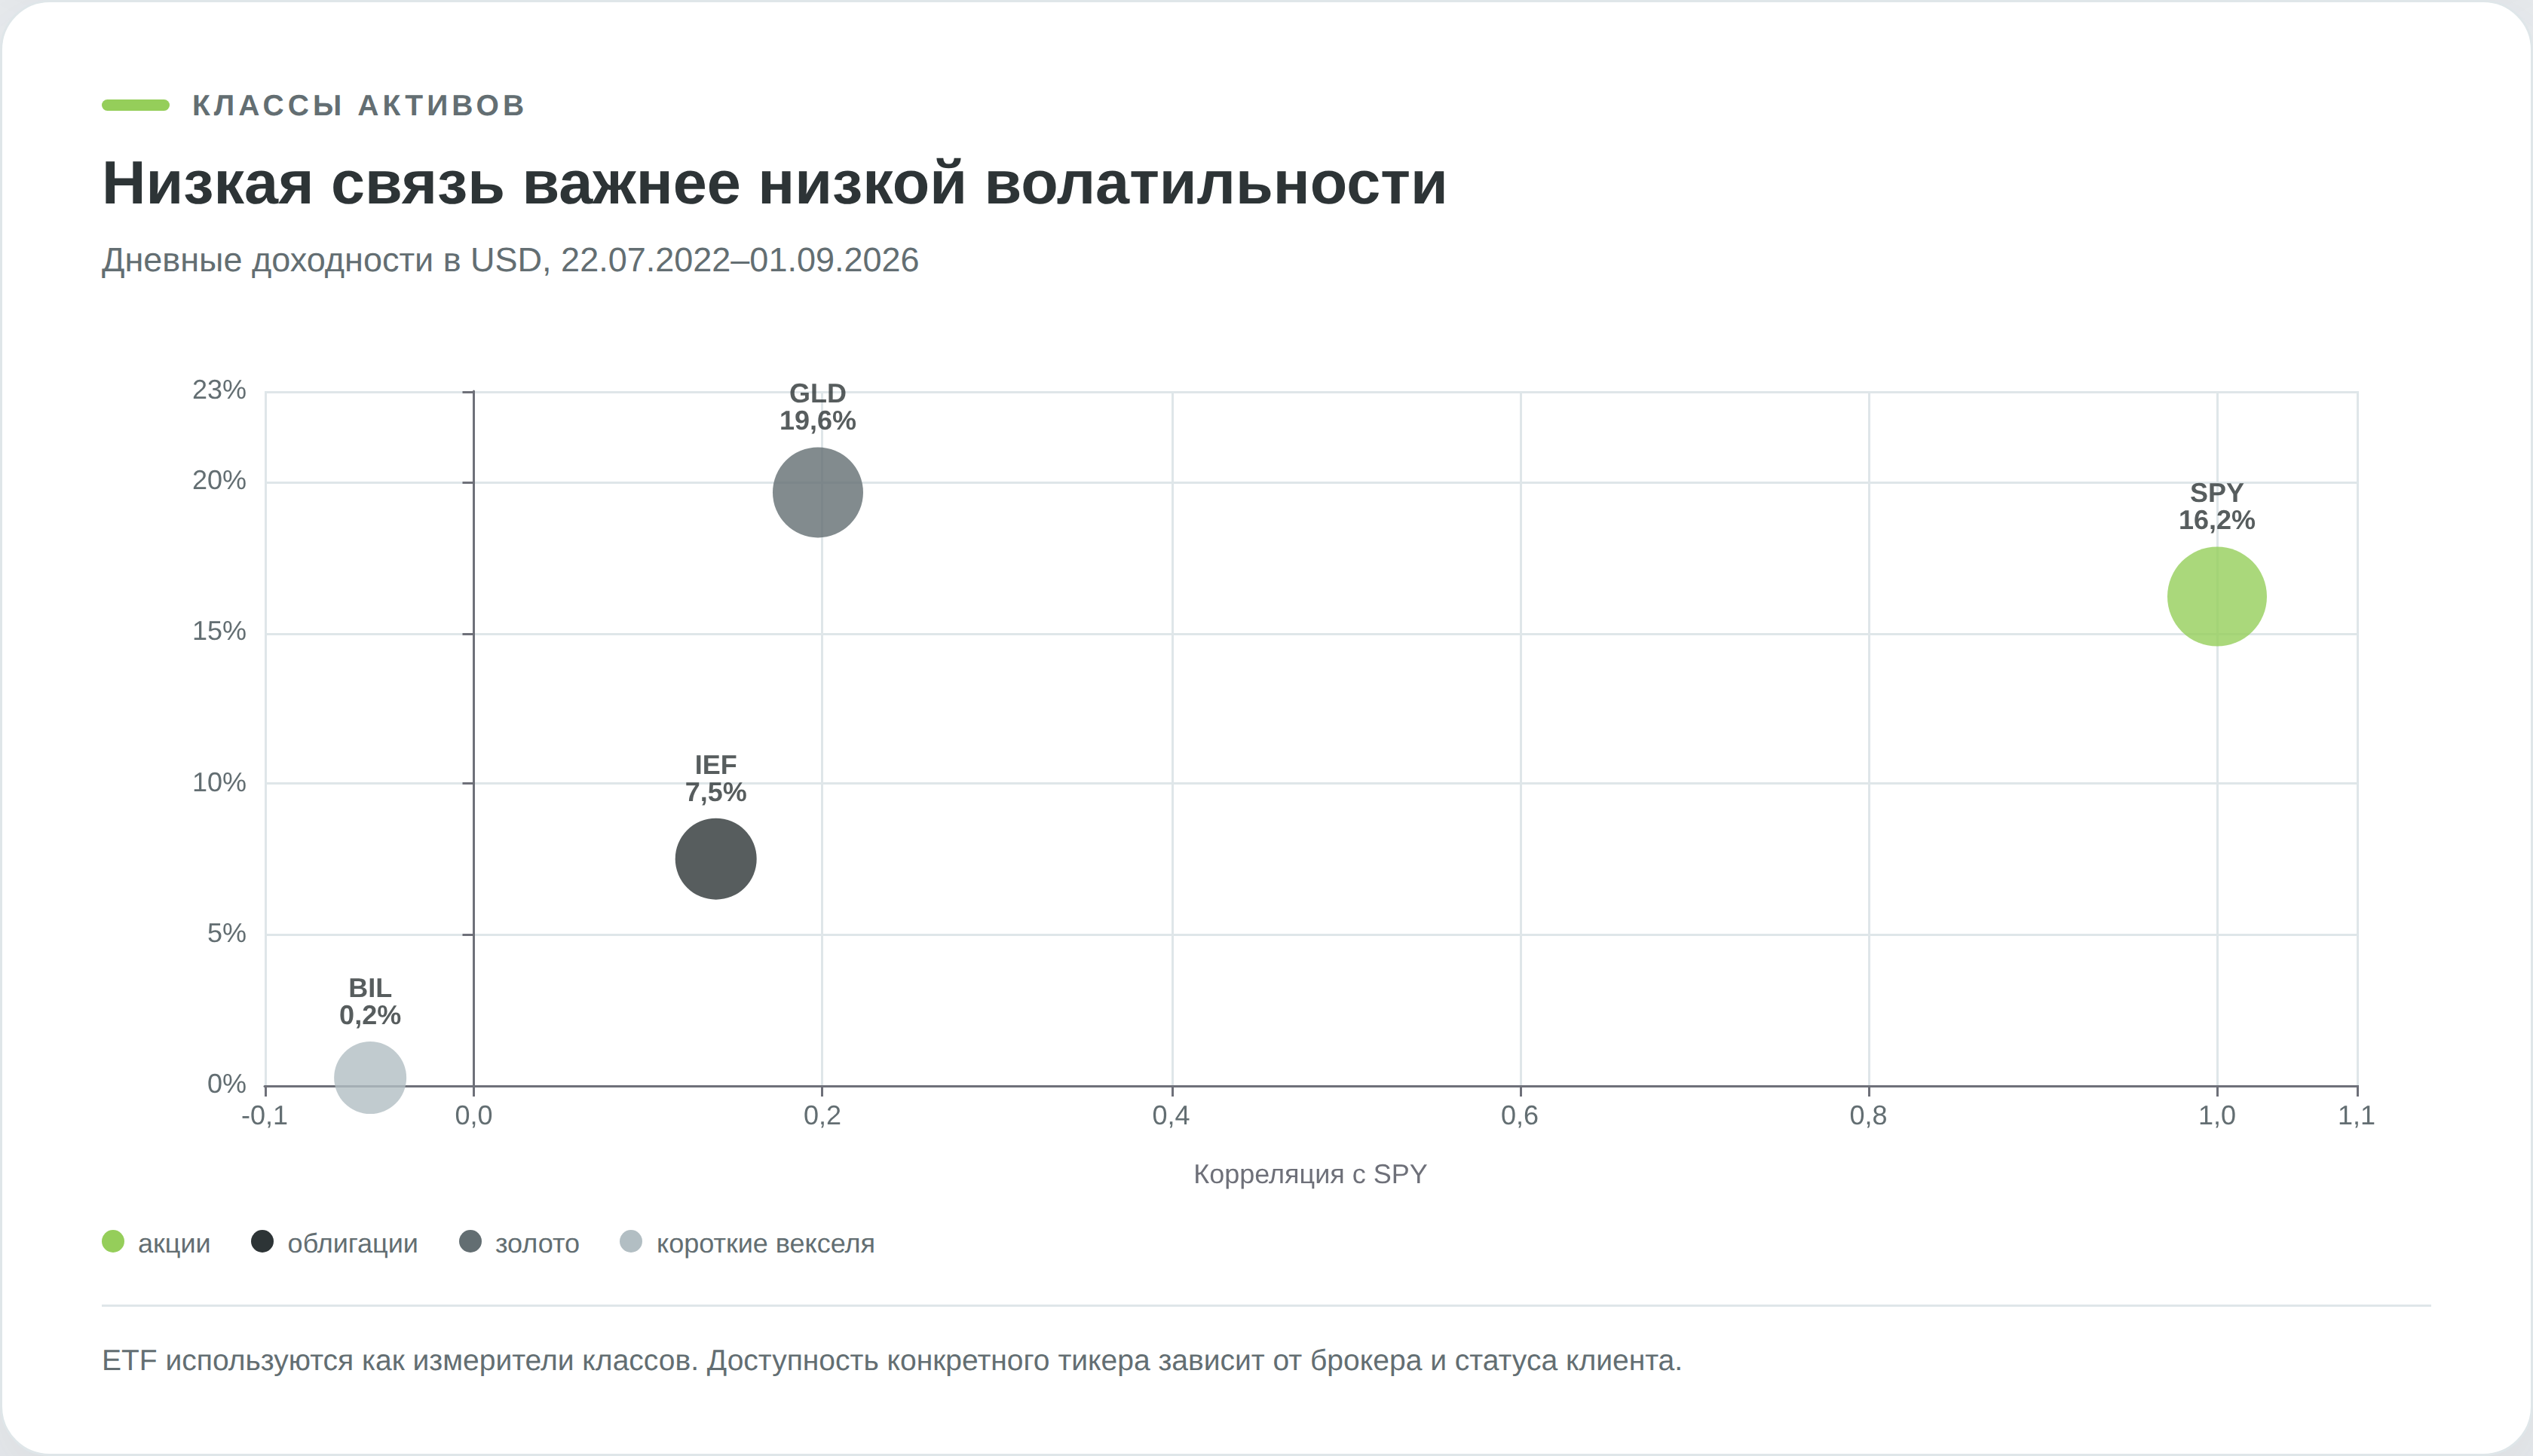
| Акции США, SPY | 16,2% | 1,00 | Дают участие в росте компаний и принимают полный риск рынка акций |
| Казначейские облигации США, IEF | 7,5% | 0,14 | Снижают амплитуду, но чувствительны к ставкам и инфляции |
| Золото, GLD | 19,6% | 0,20 | Само по себе волатильно, но связано с акциями слабее, чем акции между собой |
| Короткие казначейские векселя, BIL | 0,25% | −0,06 | Сохраняют долларовую ликвидность, но не защищают расходы в BYN от курса |
Две строки требуют оговорок.
- Золото не является спокойным активом. Его волатильность 19,6% оказалась выше 16,2% у SPY. Оно помогает из-за корреляции 0,20, а не из-за плавной цены.
- Облигации не гарантируют рост при падении акций. Корреляция 0,14 мала, но не отрицательна. Быстрый подъём ставок способен ударить и по акциям, и по длинным облигациям.
В Беларуси локальная часть портфеля обычно строится из вкладов, государственных и корпоративных облигаций, а не из биржевого фонда денежного рынка. Вклад ликвиден только в пределах условий договора. Облигация несёт кредитный риск эмитента и может редко торговаться на вторичном рынке. Цену выхода нужно проверять до покупки.
Недвижимость в таблицу не вошла. Квартира под сдачу требует крупной суммы, несёт риск простоя и продаётся месяцами. Она может расширить набор источников дохода, но не заменяет ликвидный резерв.
Пропорции зависят от горизонта и терпимости к просадке. Пошаговая сборка разобрана в статье о том, как собрать первый инвестиционный портфель. Перед чтением можно пройти тест риск-профиля.
Валютная диверсификация, когда расходы в белорусских рублях
Валютный риск возникает из-за несовпадения валюты активов с валютой будущих трат. Человеку, который живёт в Беларуси и тратит BYN, покупка доллара не убирает риск полностью. Она заменяет риск белорусского рубля риском курса USD/BYN.
Валютная часть уменьшает зависимость всего капитала от одной экономики и одной денежной политики. Она полезна, когда будущие расходы тоже номинированы в валюте или активы приносят доход из разных стран.
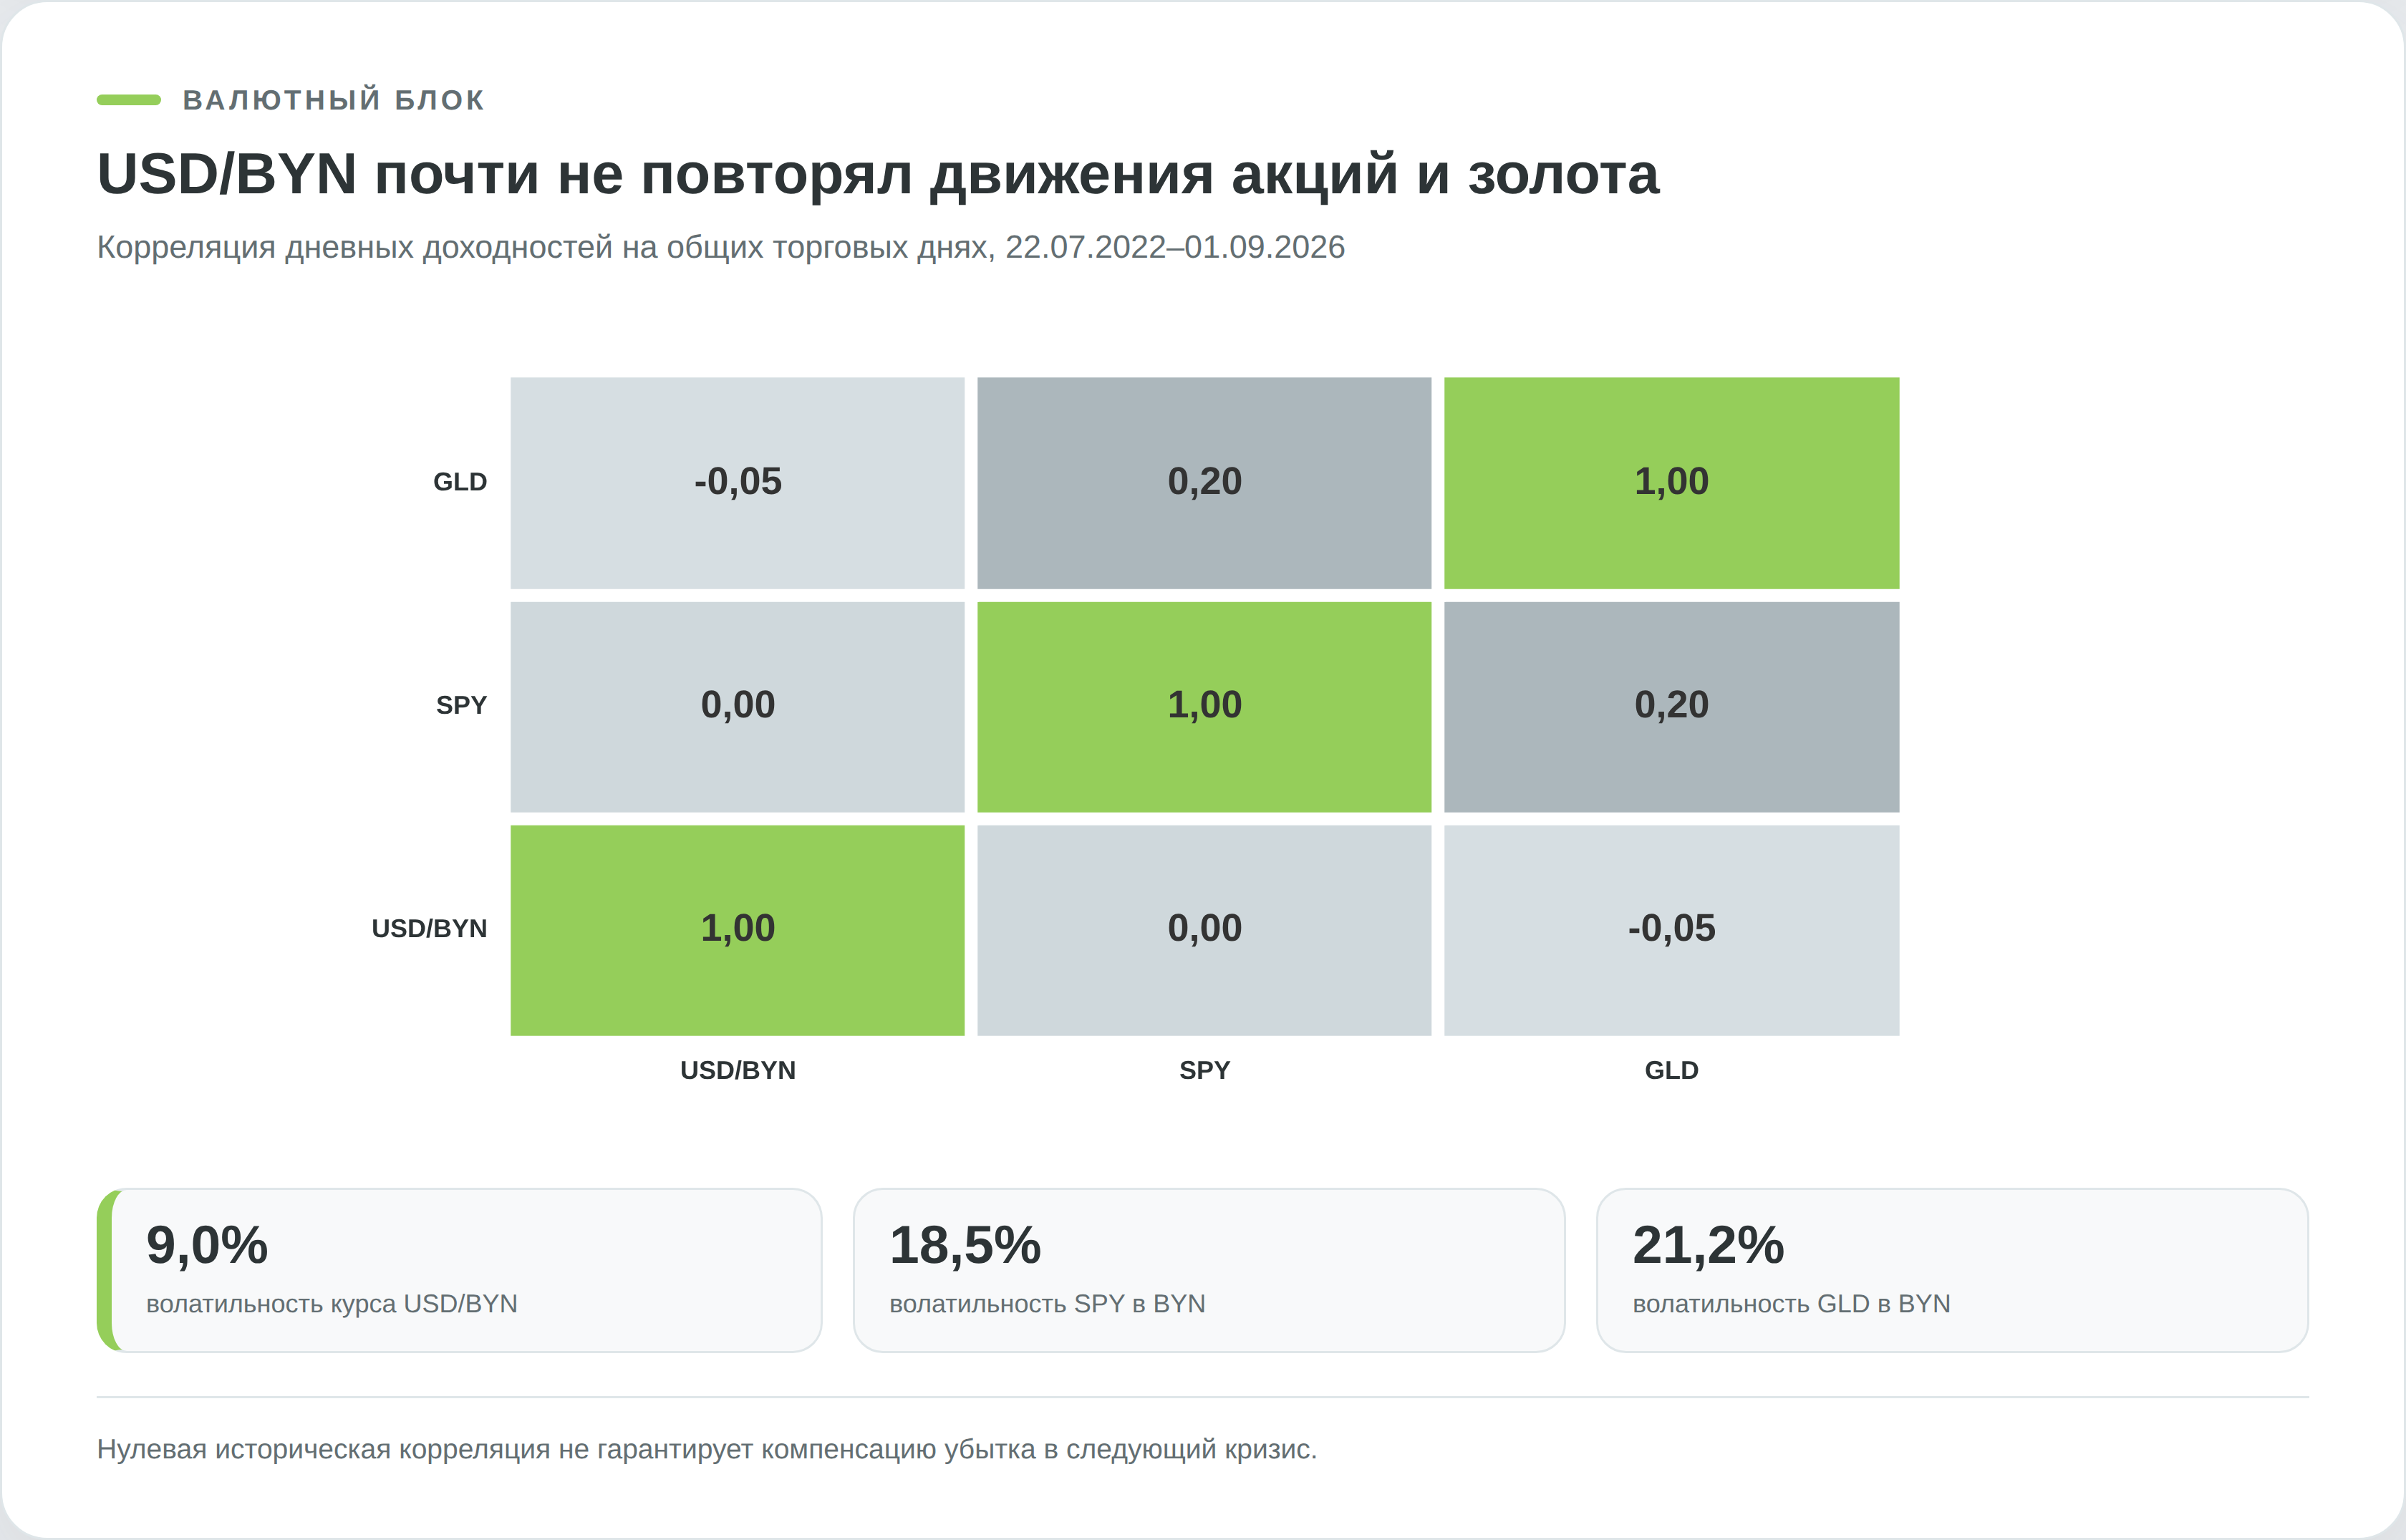
Расчёт по официальному курсу НБРБ и рыночным котировкам за период с 22 июля 2022 года по 1 сентября 2026 года показывает разницу между валютой и валютным активом.
| Экспозиция | Годовая волатильность | Связь с SPY в USD | Что нужно знать |
|---|---|---|---|
| Курс USD/BYN | 9,0% | ≈ 0,00 | Доллар сам по себе не приносит рыночной доходности, результат создаёт переоценка к BYN |
| SPY в пересчёте на BYN | 18,5% | 1,00 | Совмещает риск акций и курс USD/BYN |
| GLD в пересчёте на BYN | 21,2% | 0,20 | Совмещает цену золота в USD и курс доллара к BYN |
| Вклад или облигация в BYN | зависит от инструмента | нет единого ряда | Закрывает расходы в BYN, но сохраняет инфляционный и кредитный риск |
Дневная корреляция изменения USD/BYN с SPY составила около нуля, с золотом в долларах она была −0,05. Валюта в этом окне действительно добавляла независимый источник движения. Из этого не следует, что курс всегда компенсирует падение акций. На коротком периоде оба риска могут сработать в одну сторону.
Официальный курс на дату актуализации статьи равен 3,0234 BYN за 1 USD, 3,4716 BYN за 1 EUR и 4,5191 BYN за 10 CNY. Эти значения нужны для единообразного пересчёта примеров, а не для прогноза.
Если заменить весь резерв долларами, портфель станет зависеть от курса именно в тот момент, когда подрядчику понадобится оплата в BYN. Если оставить долларовую цель в белорусских рублях, возникает обратная проблема. Стоимость обучения в BYN может вырасти вместе с USD. Разные валюты нужны не ради количества строк, а под разные обязательства.
Инфраструктурная диверсификация и урок 2022 года
Акции пяти стран в одном приложении выглядят как пять независимых направлений. На уровне хранения они могут проходить через одного брокера, один депозитарий и один банковский маршрут. Сбой в общей точке перекрывает доступ ко всему набору.
Инфраструктурный риск относится не к эмитенту и не к рынку. Он возникает в цепочке учёта и платежей. Инвестору важно знать, кто ведёт счёт, где хранятся права на бумаги, какое юрлицо заключило договор и каким банком получится пополнить счёт или вывести деньги.
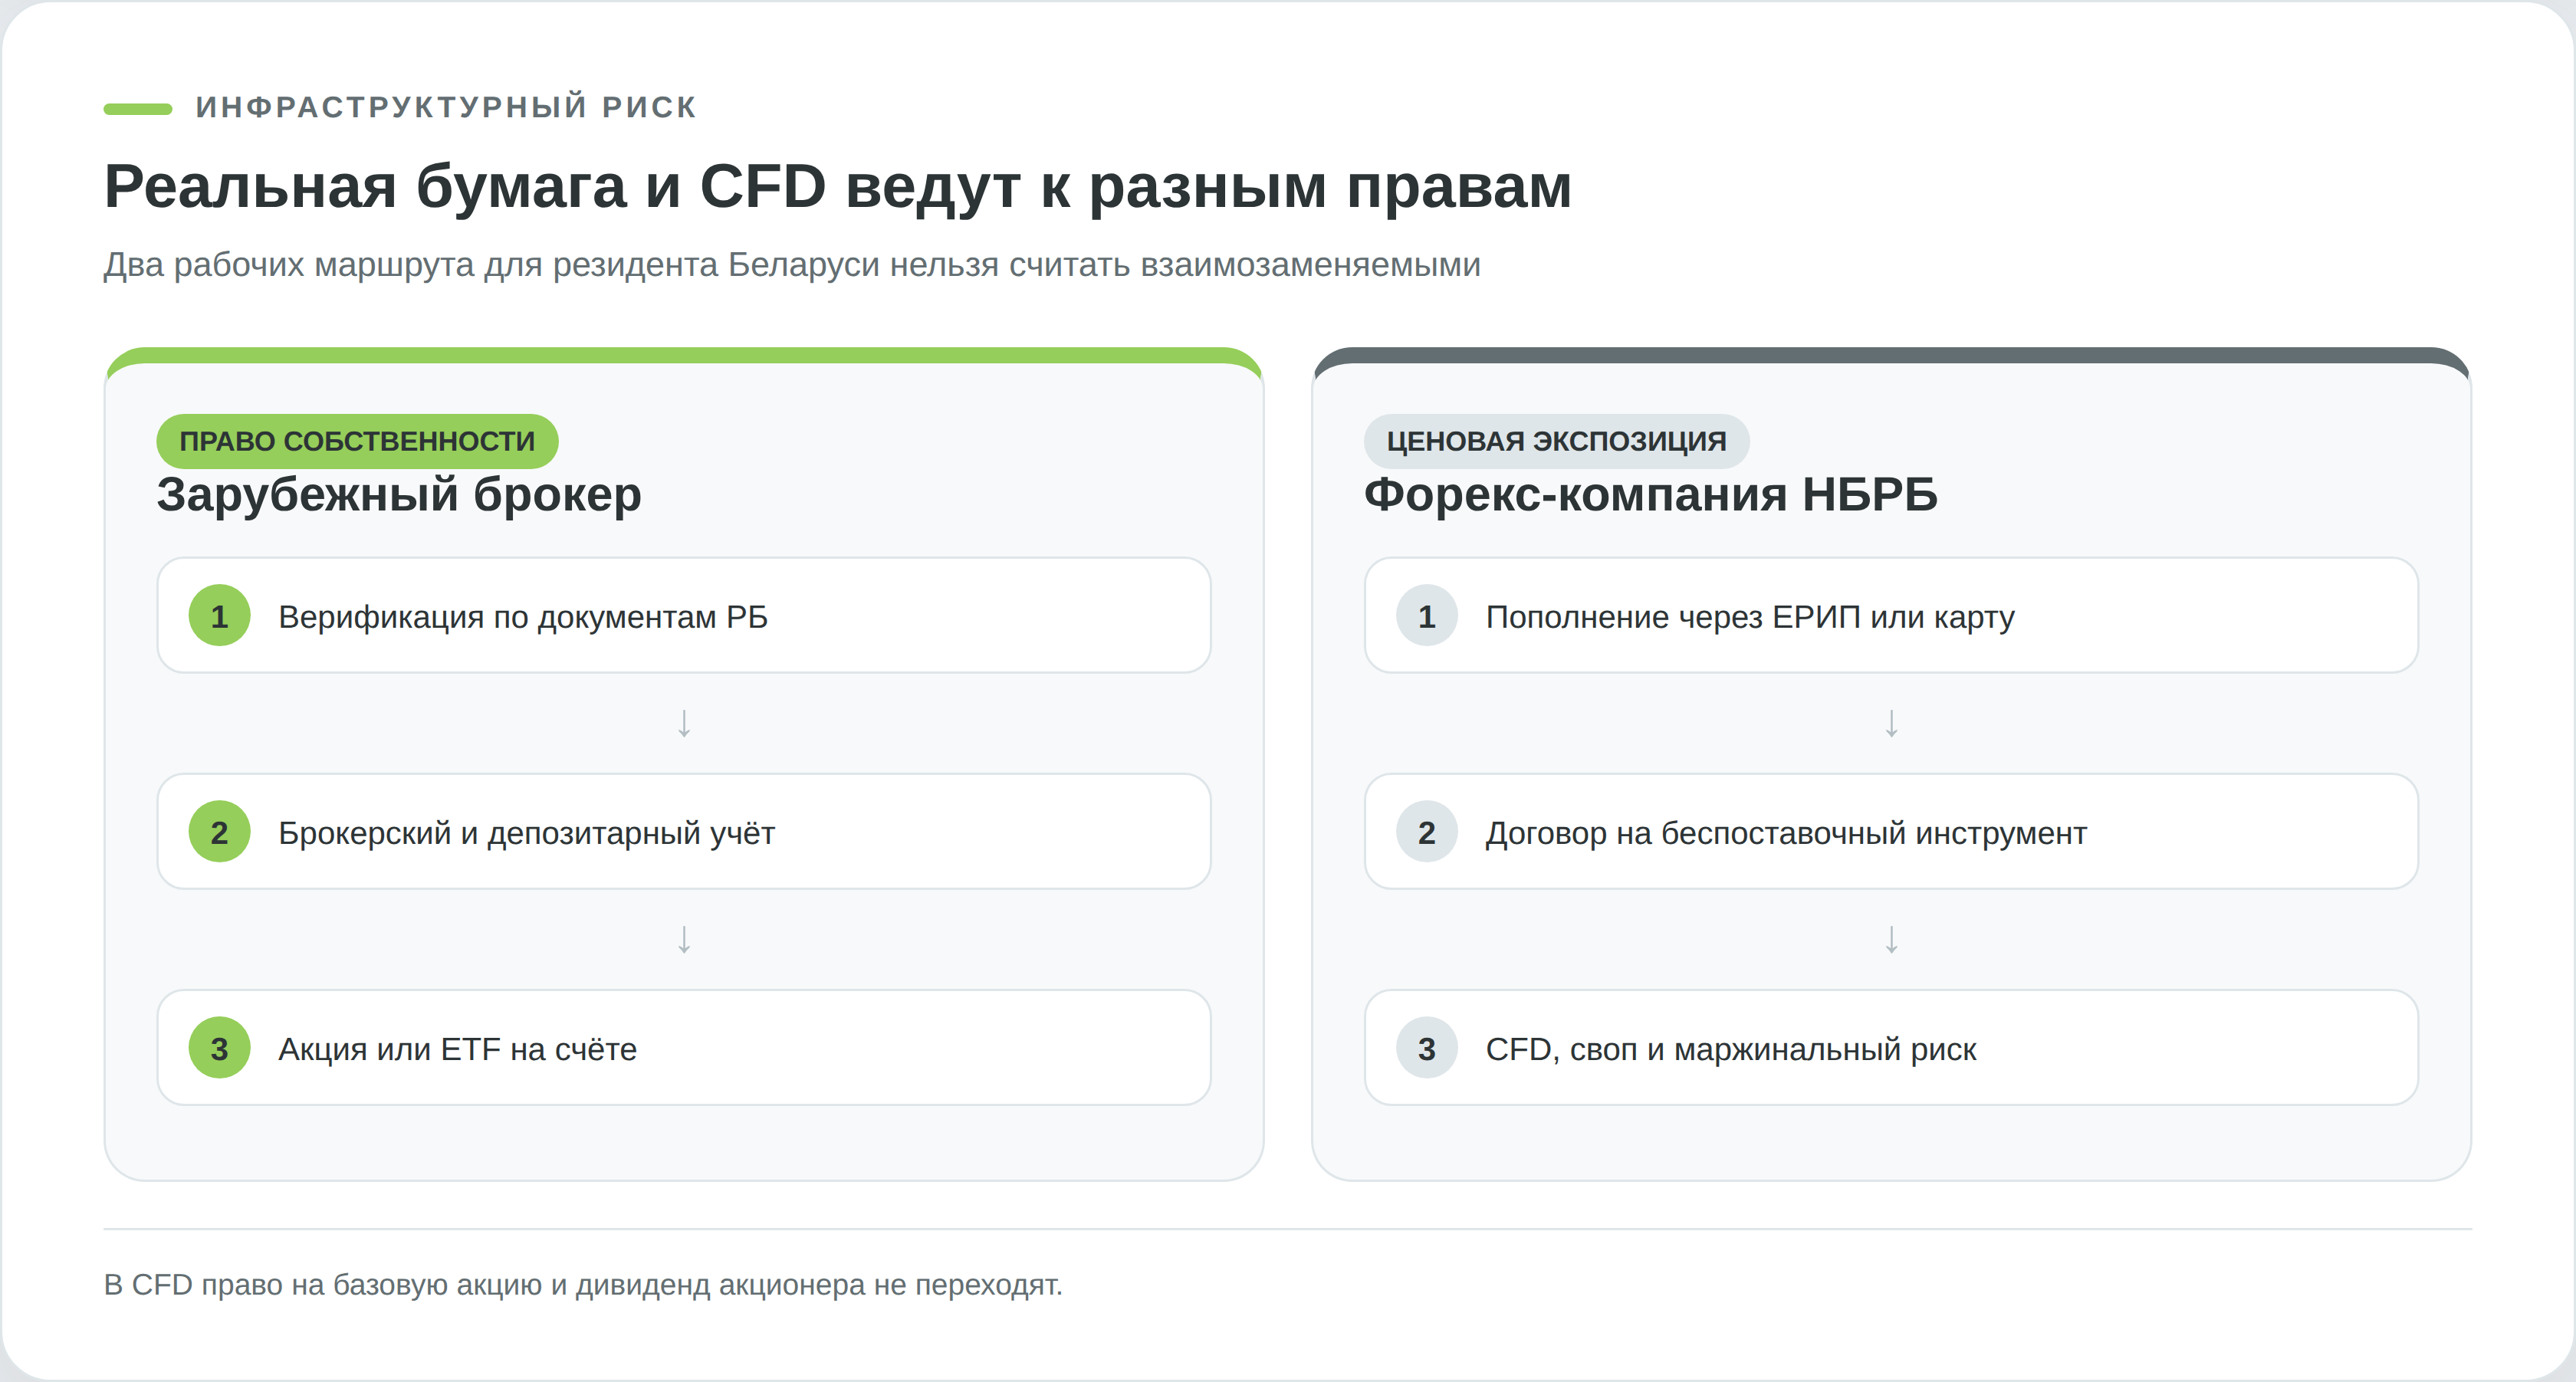
На белорусском рынке путь к реальной ценной бумаге начинается с брокера, который имеет лицензию Министерства финансов, и счёта депо. Такой порядок описывает БВФБ. Вклад в банке устроен иначе. Государство гарантирует физлицу возмещение 100% суммы вклада в банке, принятом на учёт Агентством. На брокерские счета, стоимость акций, облигаций и CFD эта гарантия не распространяется.
Для прямой покупки иностранных акций и ETF можно использовать зарубежного брокера. Just2Trade работает под юрлицом J2T Services Ltd с лицензией CySEC 281/15 и даёт доступ к биржам США. Минимальный депозит для MT5 Global указан от 100 USD, что по курсу на 21 сентября 2026 года равно 302,34 BYN. Комиссия на NYSE и NASDAQ составляет 0,006 USD за акцию, минимум 1,50 USD за сделку.
Регистрация резидентов Беларуси и проверка по белорусским документам работают, но платёжный маршрут остаётся переменным. Перевод из отдельного банка может не пройти из-за санкционного или корреспондентского фильтра. До крупного пополнения стоит открыть счёт, завершить верификацию, запросить актуальные реквизиты и проверить небольшой ввод и вывод.
Проверка небольшим платежом не доказывает, что крупный перевод пройдёт тем же путём, но обнаруживает базовые проблемы до того, как деньги понадобятся срочно. Сохраните договор, реквизиты получателя, подтверждение источника средств и отчёт о зачислении. Перед каждым следующим переводом реквизиты сверяют заново в кабинете или поддержке, а не копируют из старой платёжки.
Второй зарубежный брокер снижает риск недоступности приложения только при другой цепочке хранения и расчётов. Если оба счёта обслуживает одно юрлицо или один внешний кастодиан, разделение получается косметическим. В договоре и отчёте ищут название компании, место учёта бумаг и порядок действий при ограничении операций.
CFD является беспоставочным инструментом. Право на акцию не переходит, дивиденда акционера нет, перенос позиции оплачивается свопом. Такой счёт не подходит для дивидендного buy and hold. Наличие нужного инструмента у ТехноИнвеста проверяют в xStation до пополнения, поскольку публичного полного списка тикеров нет. Доход от операций через форекс-компанию из реестра НБРБ освобождён от подоходного налога по пункту 63 статьи 208 НК, но налоговая льгота не превращает CFD в ценную бумагу.
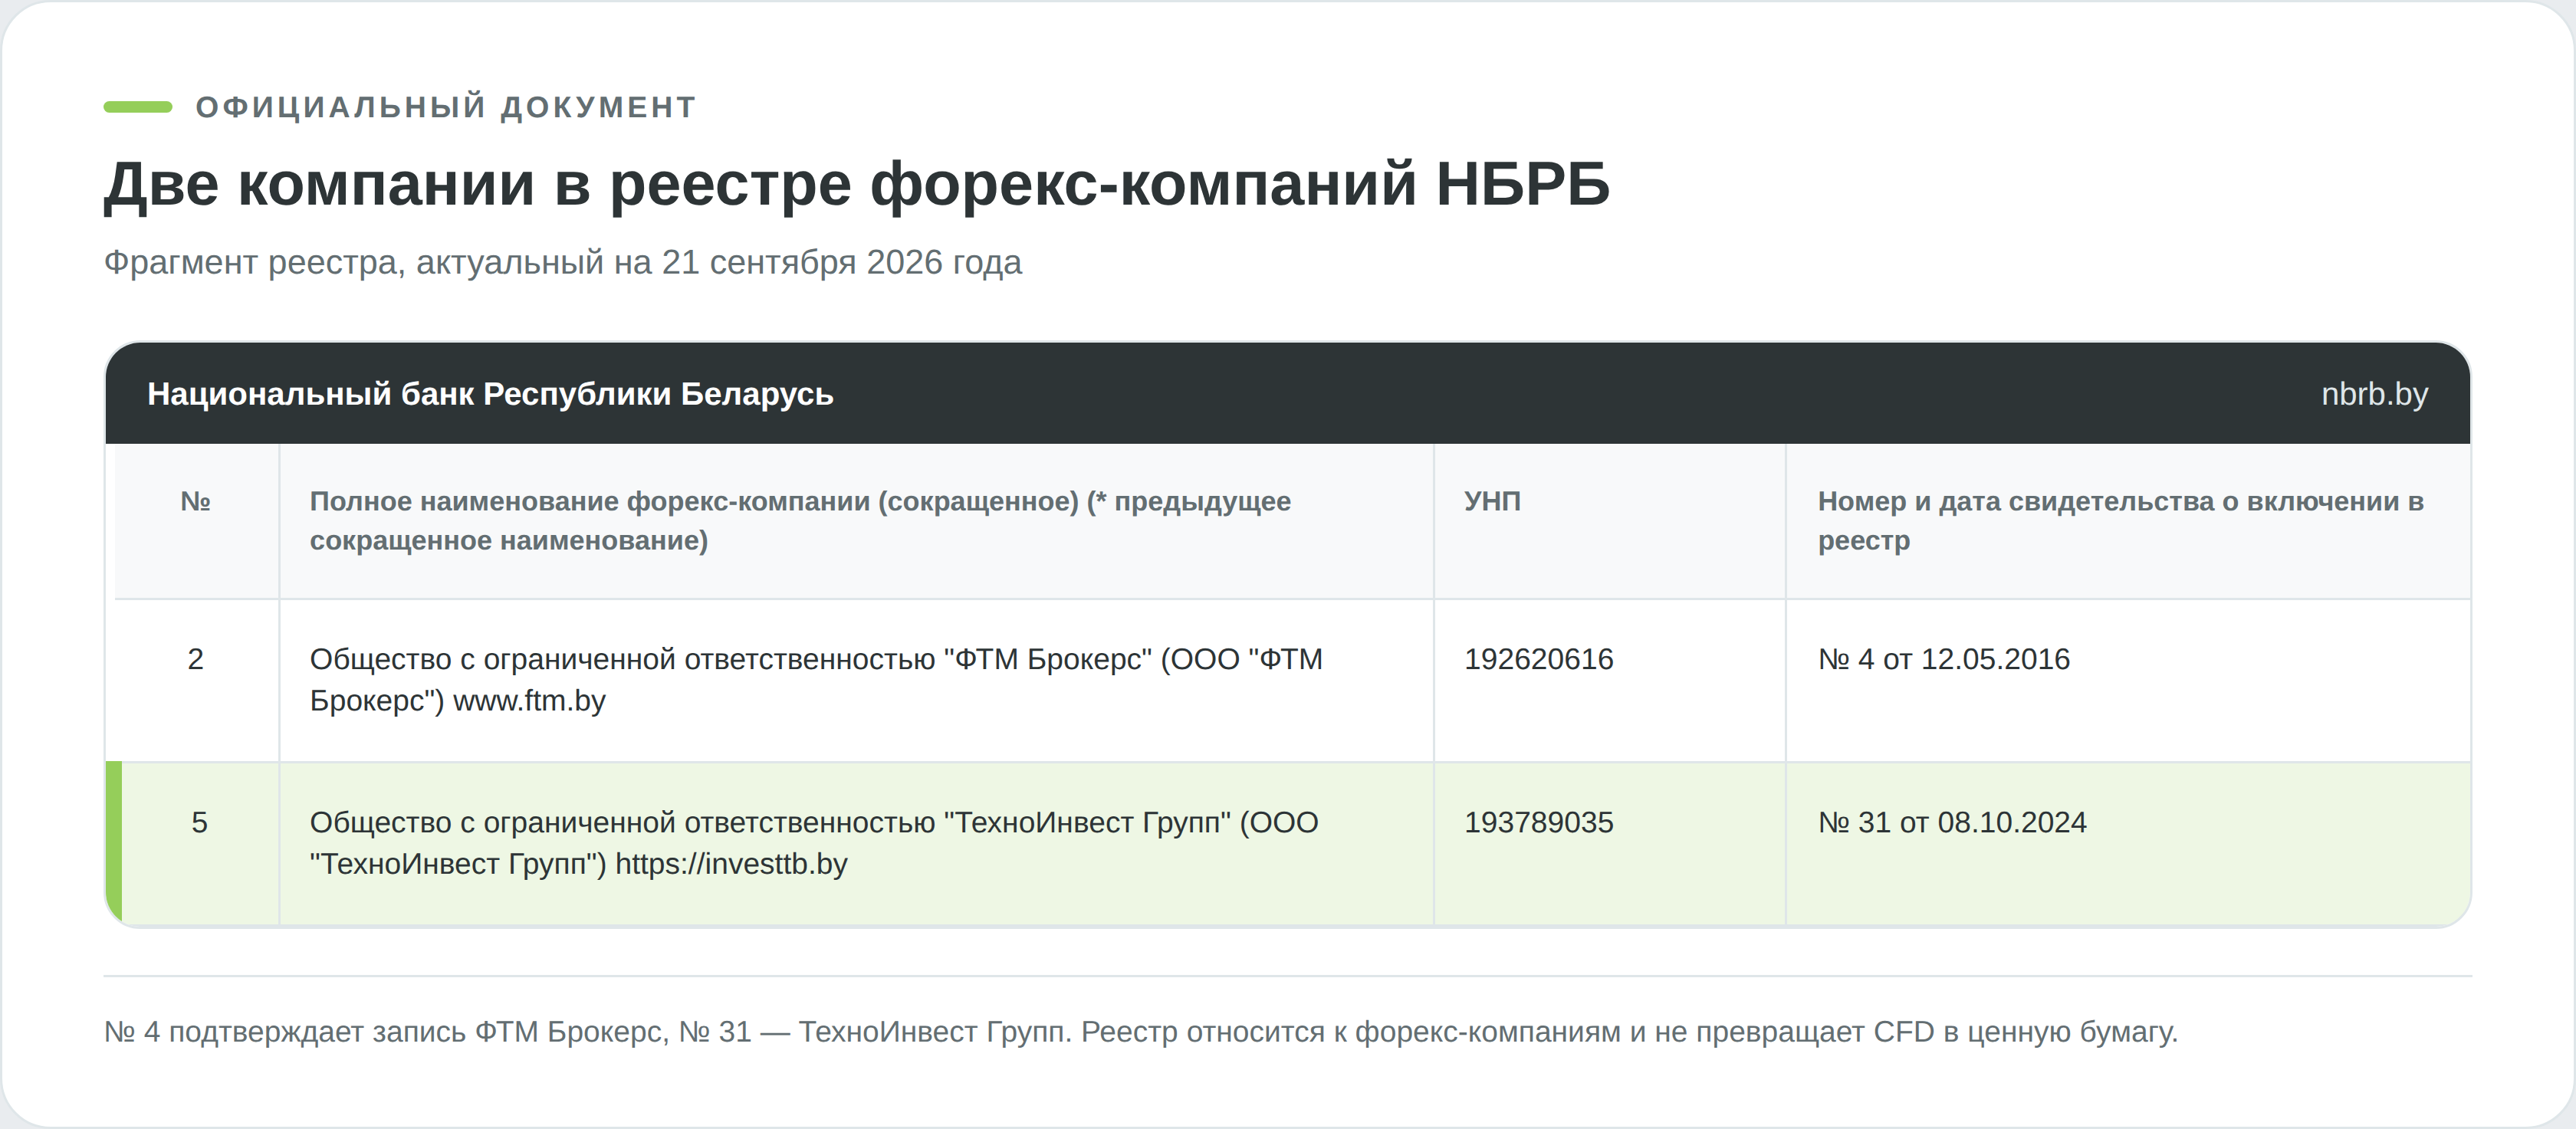
В том же реестре НБРБ находится ФТМ Брокерс под № 4. Компания предлагает CFD через MT4. Как и у ТехноИнвеста, это маршрут к движению цены, а не к собственности на иностранную бумагу.
Два зарубежных счёта не дают защиты, если оба используют один банк-корреспондент или одного хранителя. Два CFD-счёта не дают прав на базовый актив. Инфраструктуру считают по юридическим лицам, депозитариям и платёжным каналам, а не по числу приложений.
Когда диверсификация перестаёт работать
Защита слабеет в периоды общего шока. Корпоративные новости отходят на второй план, а ставка, ликвидность и страх одновременно двигают весь рынок.
В выборке было 44 дня, когда равновзвешенный портфель из 34 бумаг терял больше 2%. В такие дни в минус уходили в среднем 90,2% компаний. Число отраслей не мешало им падать вместе.
Для устойчивого сравнения я использовал среднюю парную корреляцию на скользящем окне 60 торговых дней. За весь период она составила 0,25. В дни падения портфеля сильнее 2% среднее значение окна поднималось до 0,35. Когда накопленная просадка портфеля была глубже 15%, корреляция составляла 0,49 против 0,22 вне таких участков.
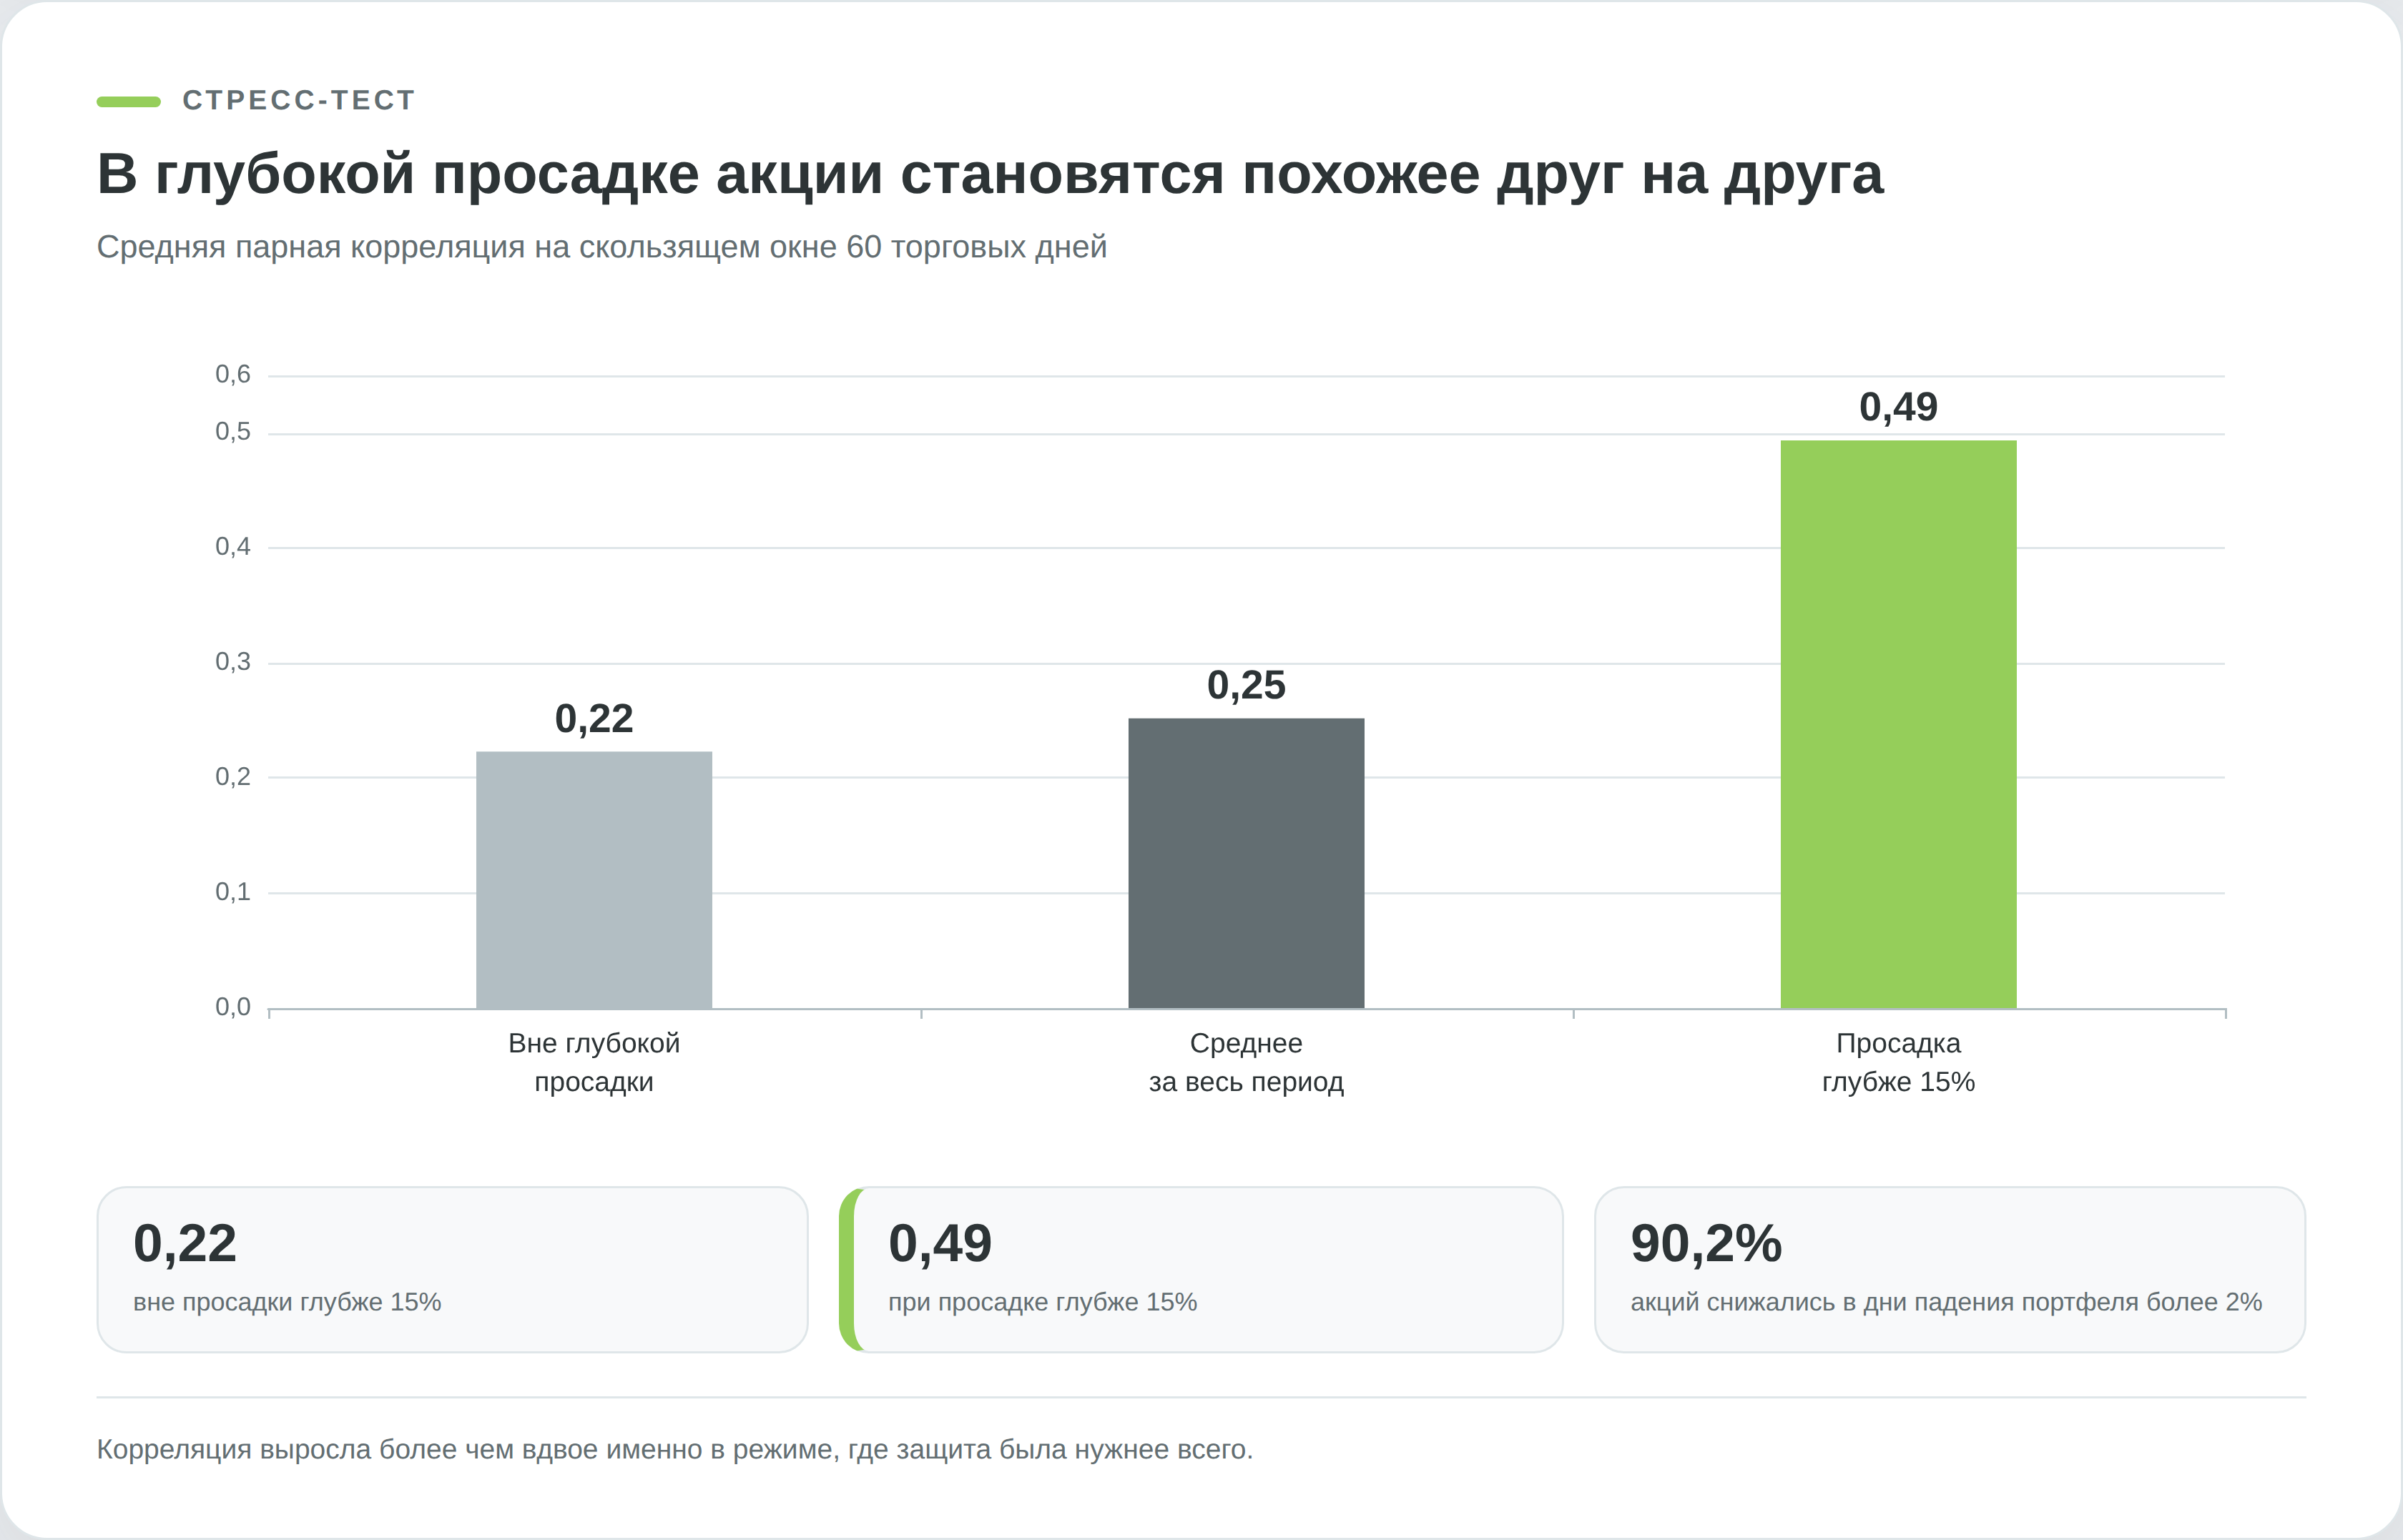
В обычное время цену акции двигают отчёт, дивиденд, авария и смена менеджмента. В кризис общий фактор перевешивает частности. Формула коэффициента и ограничения метода разобраны в материале про корреляцию в трейдинге и инвестициях.
Диверсификация всё равно уменьшила ущерб. Максимальная просадка равновзвешенного портфеля из 34 бумаг составила 25,5%. Медианная максимальная просадка отдельной акции достигла 40,0%, худшая дошла до 77,6% у Palantir.
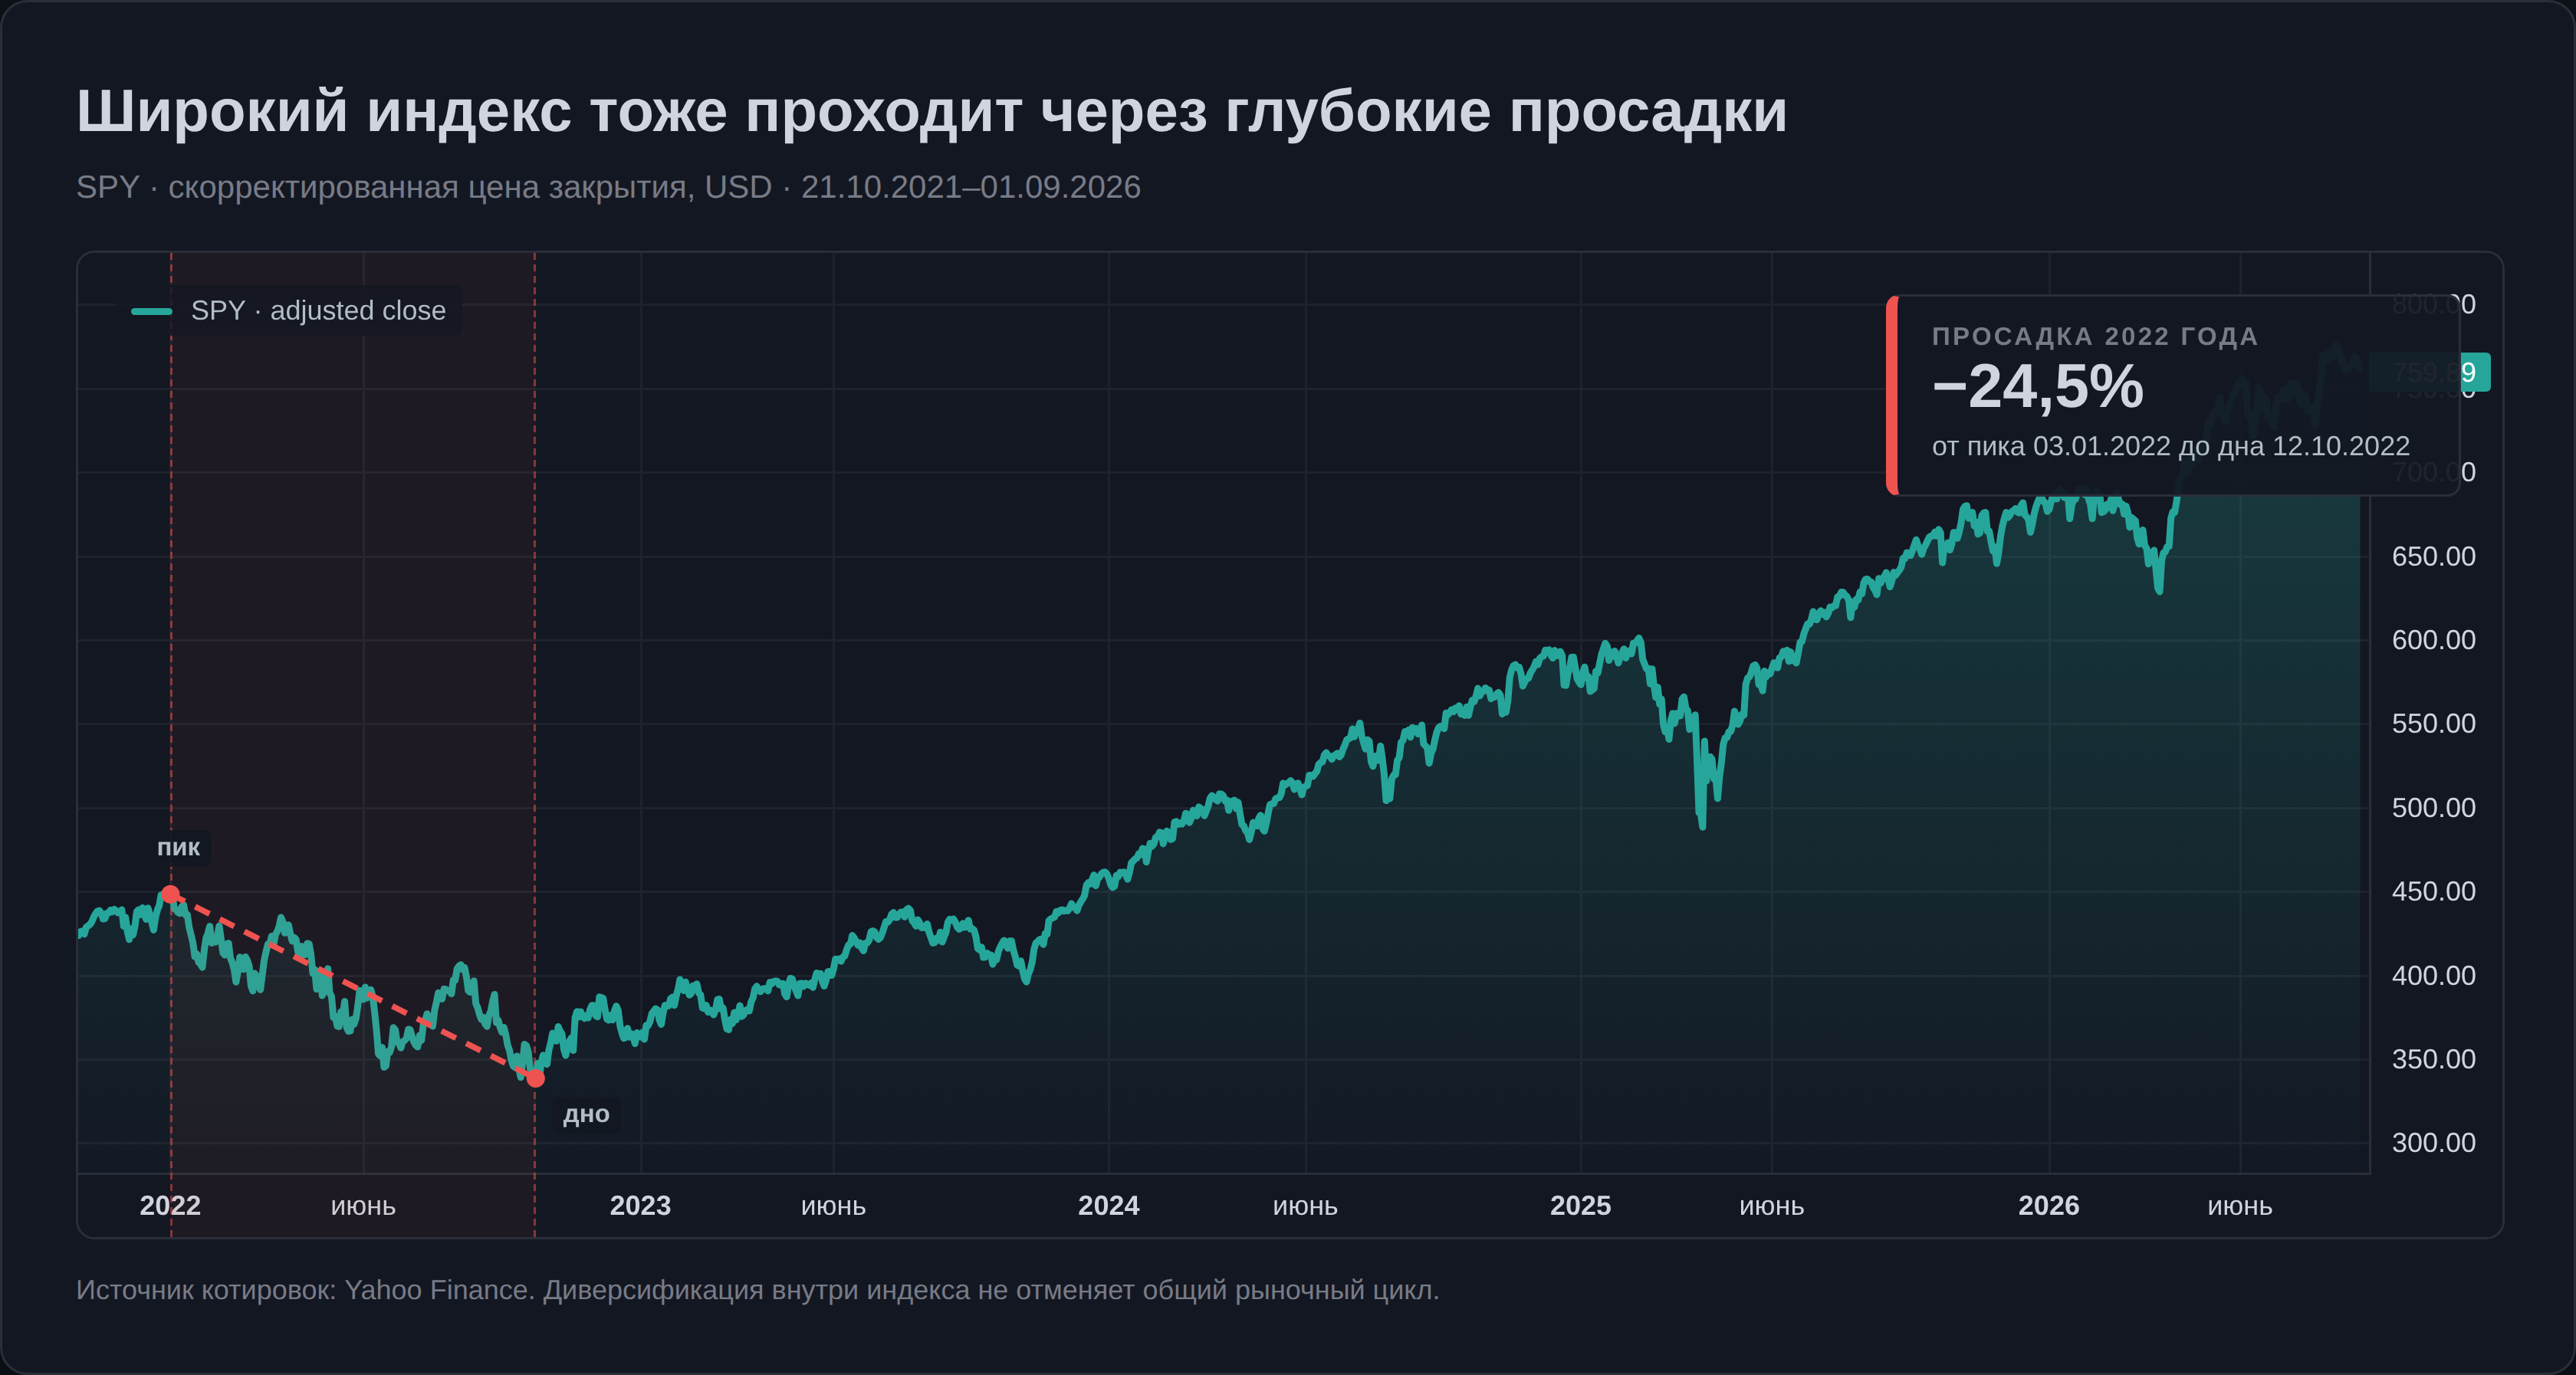
Разница между 25,5% и 40,0% велика, но это не защита от любого убытка. Если падение на четверть заставит закрыть позиции, проблему решает не двадцатая акция. Нужна меньшая доля акций и больший запас ликвидных инструментов.
Готовность к просадке считают по плохому сценарию. Посмотреть, какие рынки движутся вместе сейчас, можно на тепловой карте рынка.
Наивная и мнимая диверсификация
Правильно собранный портфель похож на стену, где каждый камень обточен под своё место. Набранный наугад похож на кучу тех же камней у стройплощадки. Материал одинаковый, толку разное количество.
Наивная диверсификация означает покупку разных бумаг без ответа на вопрос, какой риск каждая из них снимает. Мнимая создаёт видимость распределения там, где его нет.
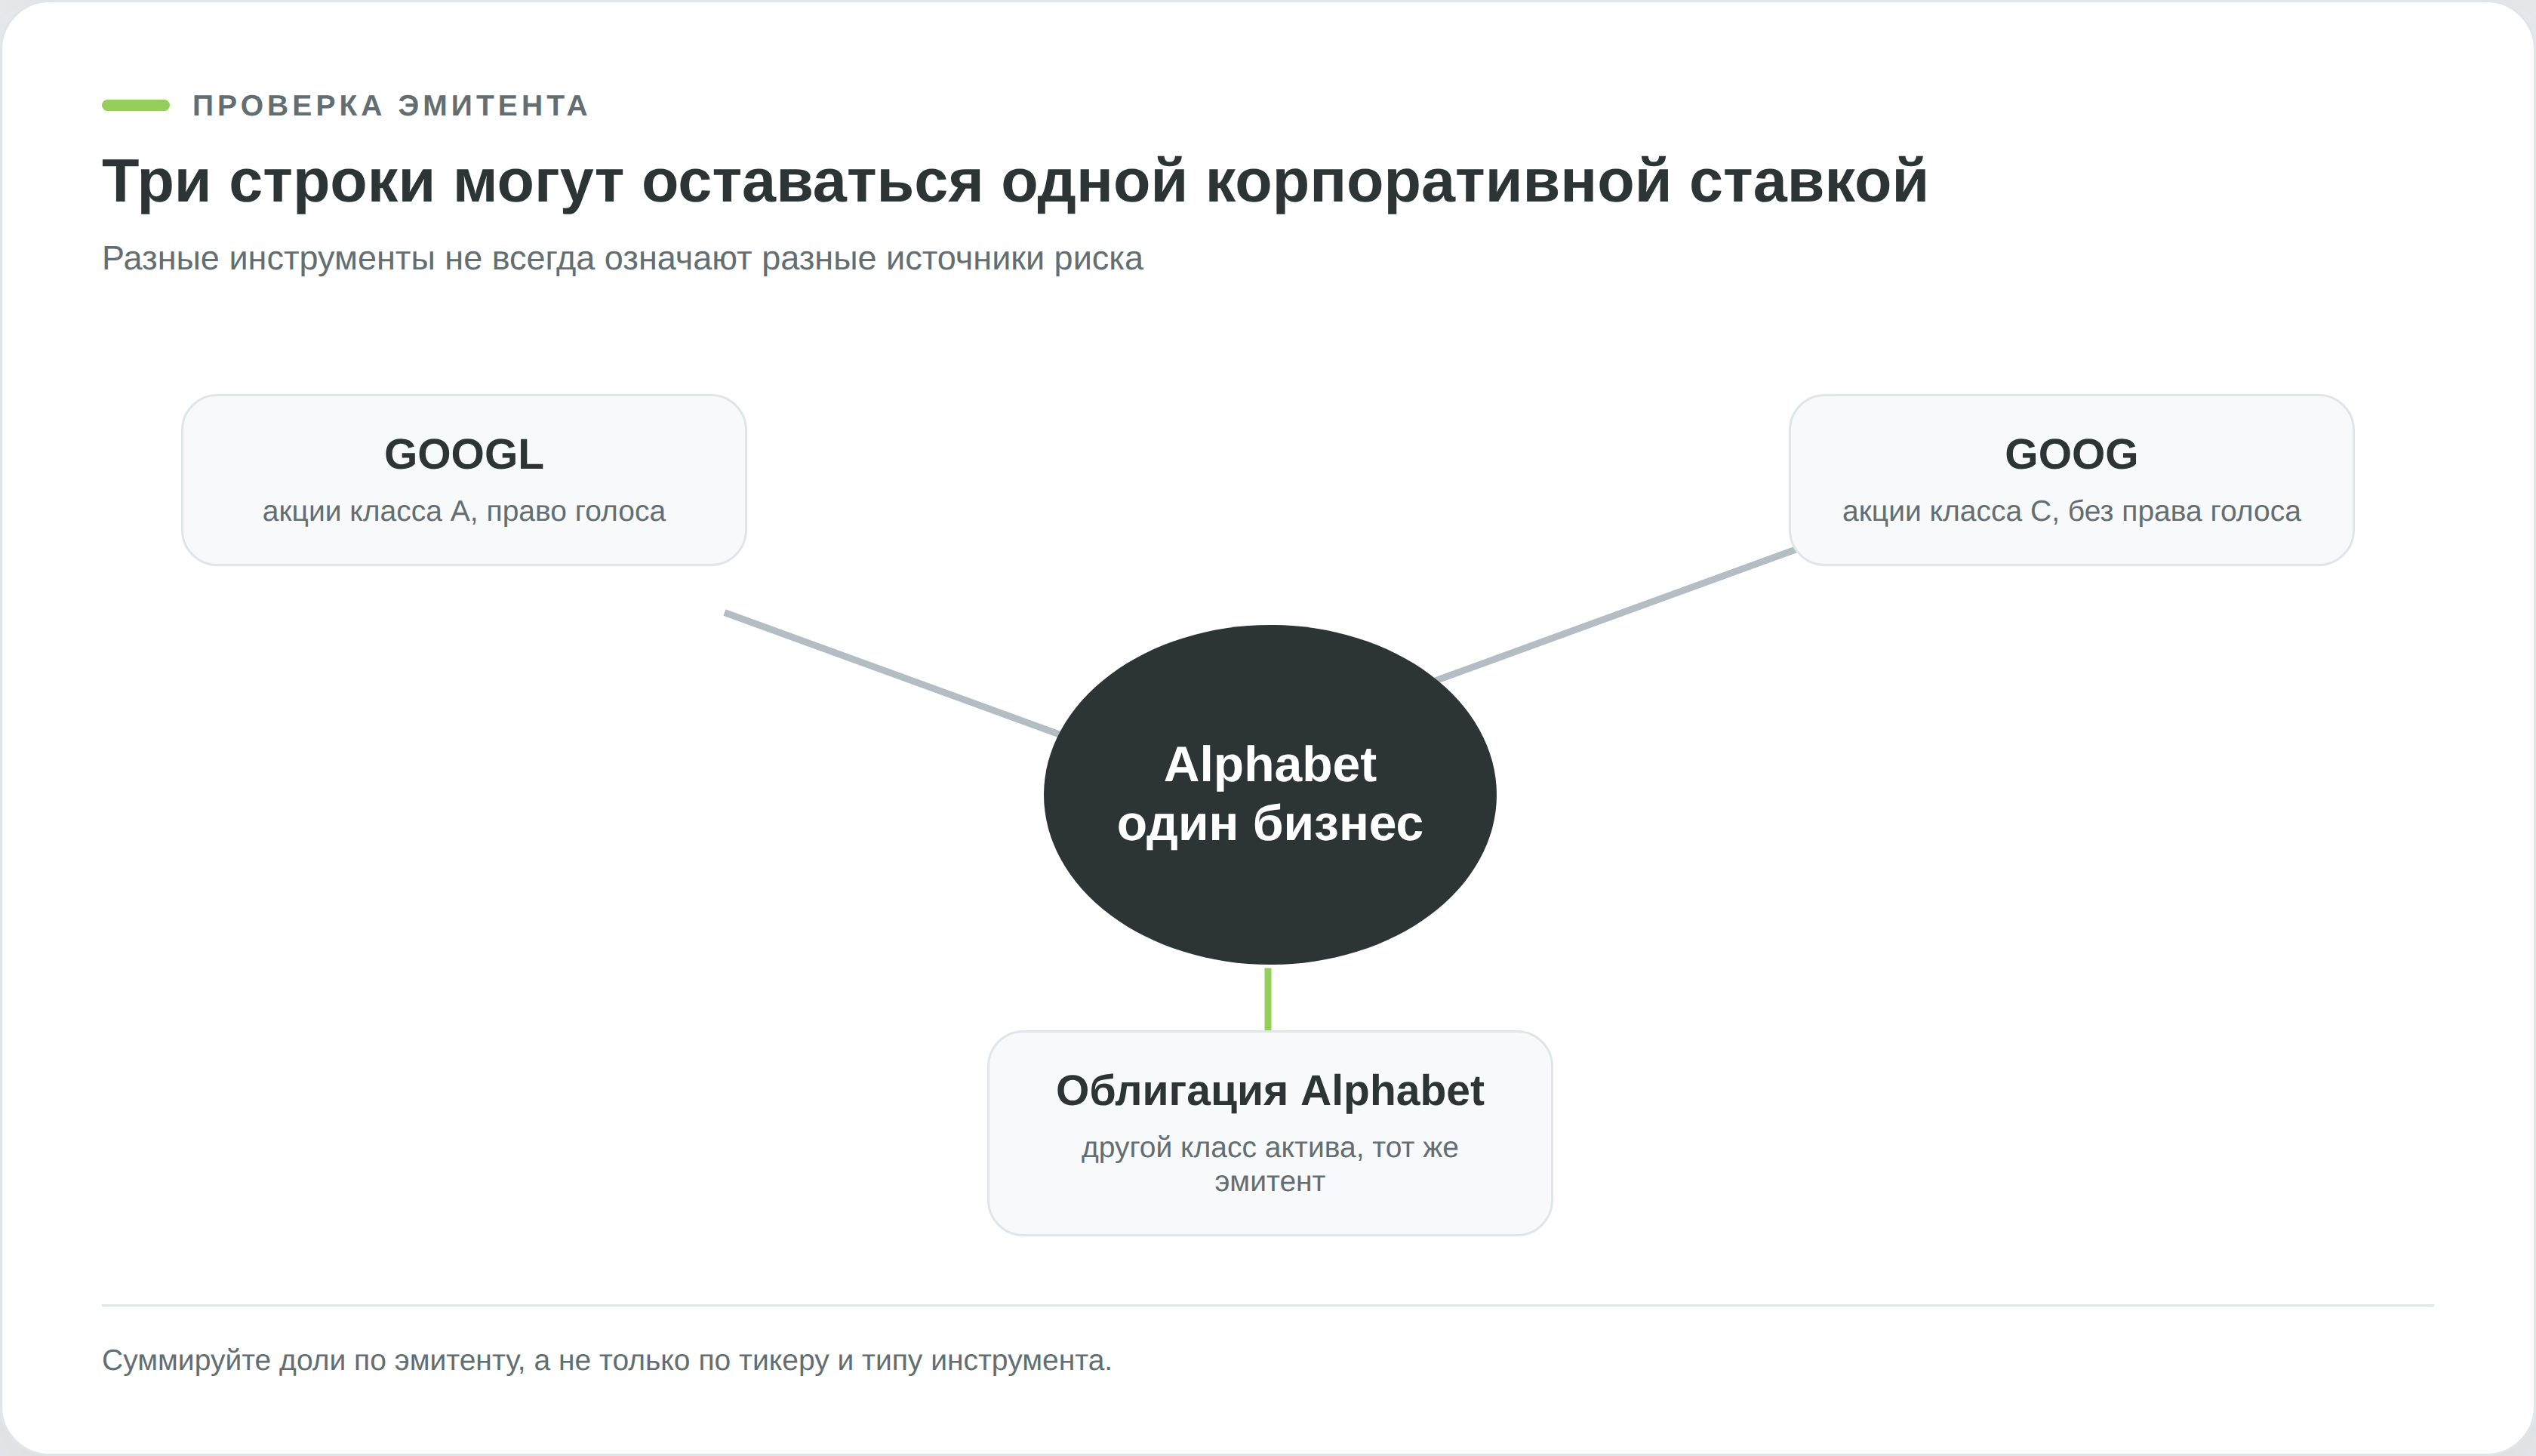
Вторая версия встречается у владельцев фондов. Три ETF на S&P 500 от разных управляющих компаний не становятся тремя рынками. Их состав почти совпадает, а комиссии списываются у каждого фонда.
Третья версия относится к холдингам. Активы в связи, ритейле, финансах и промышленности размывают отраслевой риск, но долг холдинга, качество управления и конфликт акционеров действуют на всю конструкцию сразу.
Проверьте четыре вещи.
- Нет ли двух классов акций одного эмитента, которые считаются разными ставками.
- Не дублируют ли фонды друг друга по составу.
- Не сидит ли внутри холдинга бизнес, который уже куплен отдельно.
- Понятно ли, какой риск снимает каждая позиция.
Диверсификация, хеджирование и страхование это разные вещи
Три слова используют как синонимы, хотя механика и цена различаются.
Диверсификация распределяет капитал между активами и стоит комиссий за сделки.
Хеджирование открывает встречную позицию, например продажу фьючерса против портфеля акций, и уменьшает вместе с убытком будущую прибыль.
Страхование покупает пут-опцион, оставляет рост и ограничивает падение, но требует премии, которая платится всегда.
Совет купить пут-опцион как способ диверсификации смешивает разные задачи. Опцион страхует конкретную позицию или портфель. Премия уходит независимо от исхода, регулярная защита снижает долгосрочную доходность, а после даты истечения её надо покупать заново. Доступ к опционам и требования брокера нужно проверять до пополнения счёта.
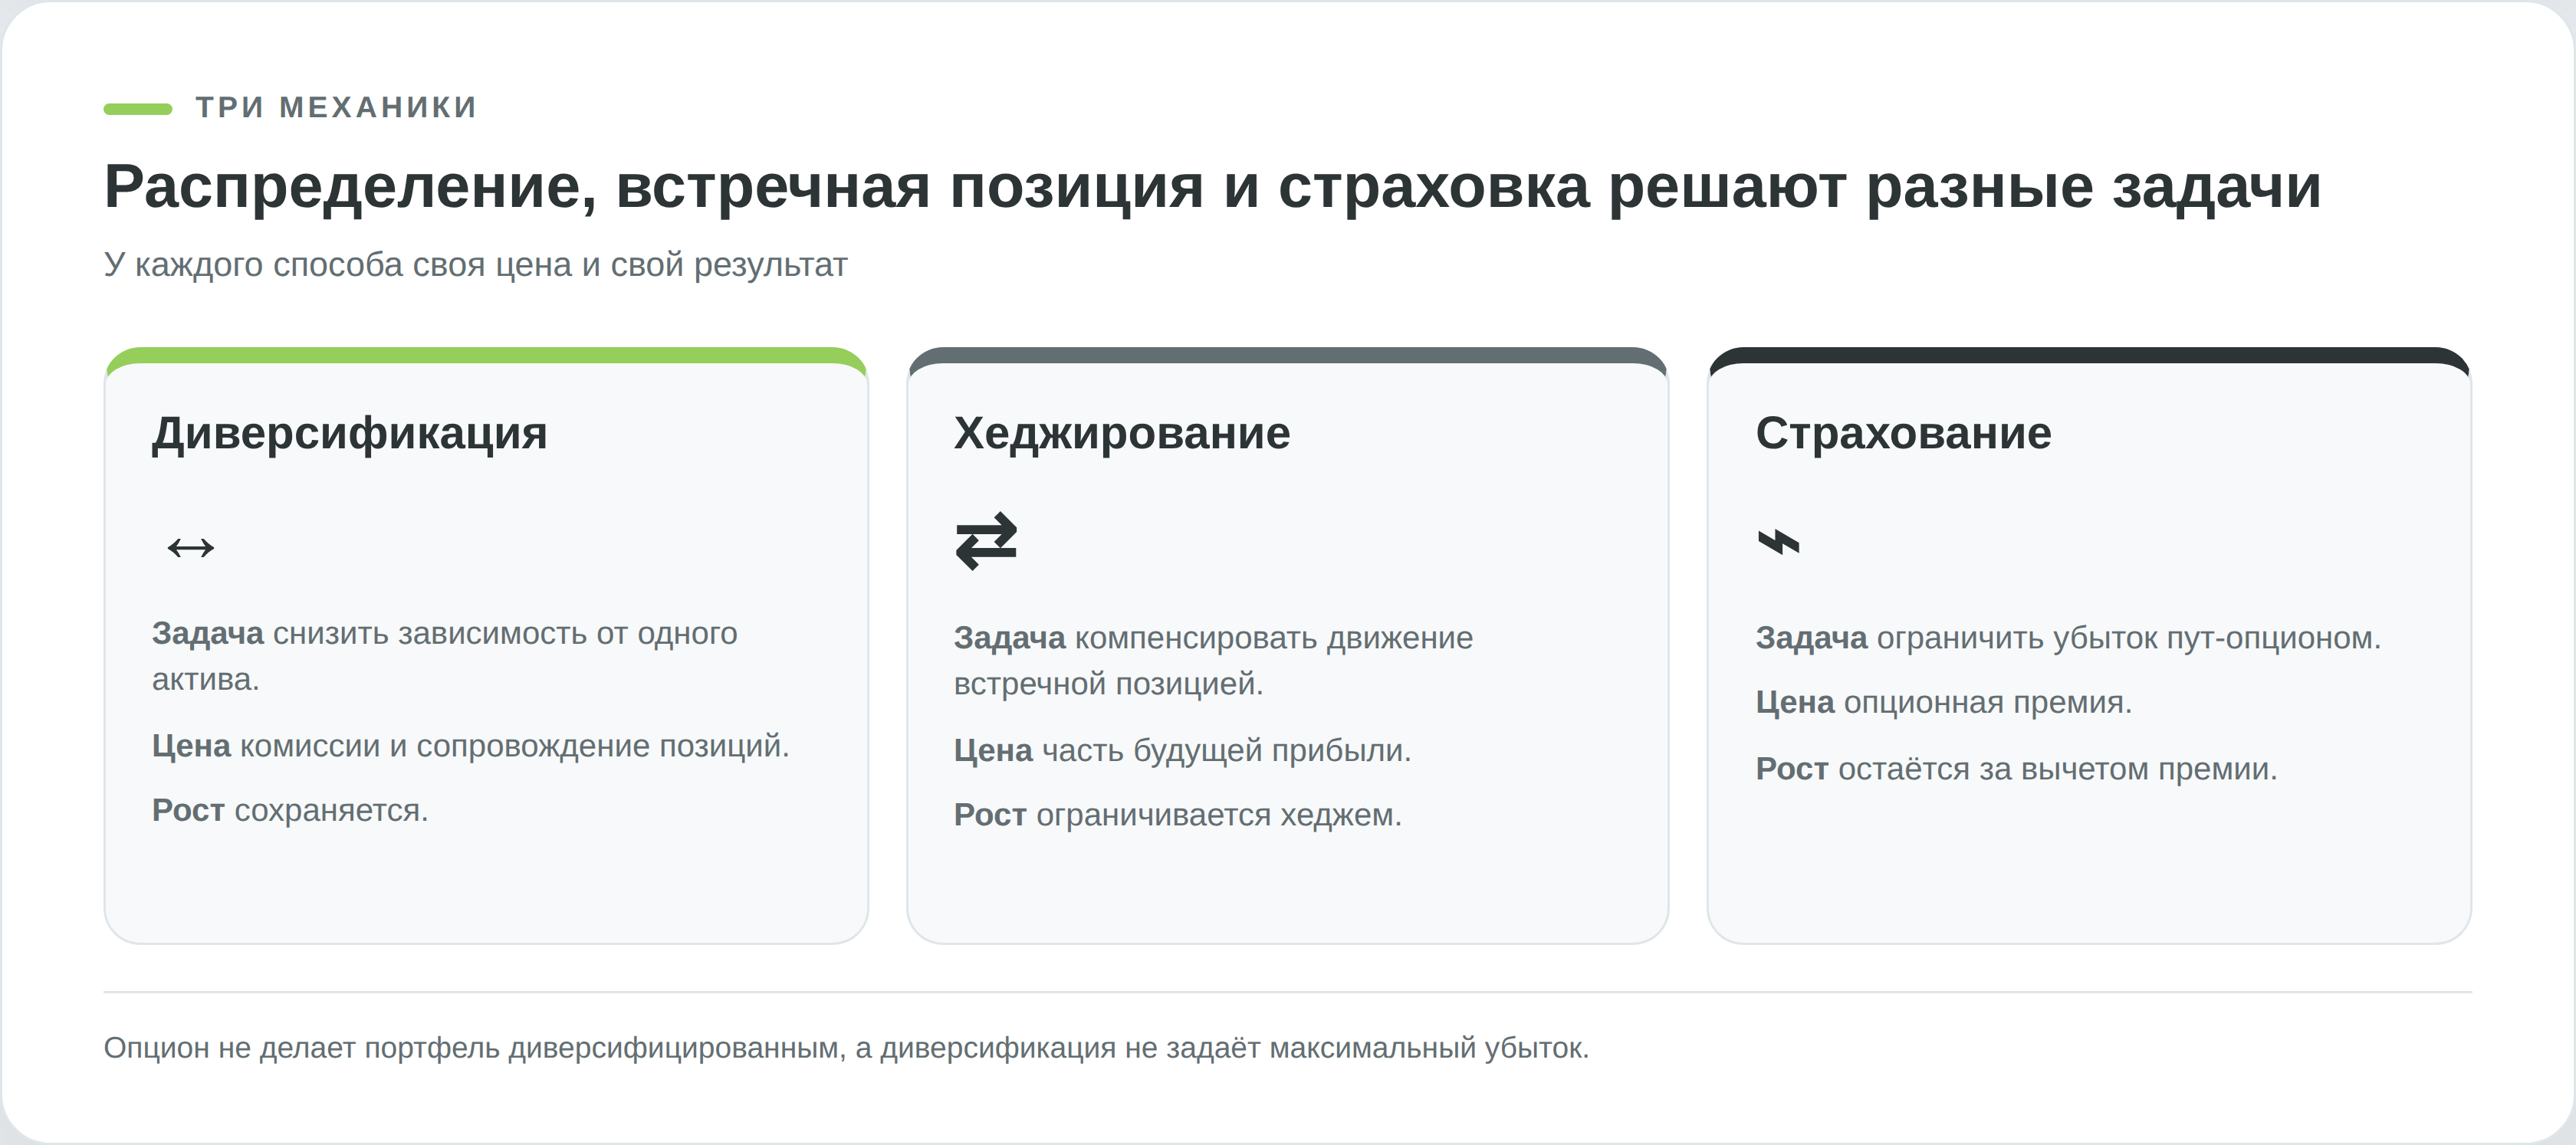
Для долгосрочного портфеля порядок обычно такой. Сначала распределяются классы активов, затем выбирается доля акций под допустимую просадку. Хедж и опцион появляются только при отдельной измеримой задаче.
Цена диверсификации
За снижение разброса платят в трёх местах.
- Большее число позиций увеличивает количество сделок. На тарифе Just2Trade для NYSE и NASDAQ минимальная комиссия равна 1,50 USD. Покупка на 100 USD стоит минимум 1,5% только на входе. По курсу НБРБ это позиция примерно на 302,34 BYN и комиссия 4,54 BYN.
- Портфель из 30 компаний требует чтения тридцати отчётов. Без этого инвестор владеет тем, о чём почти ничего не знает. Математический оптимум может лежать за сотней бумаг, но живой человек физически сопровождает меньше.
- Продажа ради ребалансировки может создать доход, который надо показать в белорусской налоговой декларации.
Белорусского аналога российского ИИС с отложенным налогом внутри счёта нет. Налоговый резидент Беларуси указывает доход от продажи акций иностранных организаций в декларации. Документально подтверждённые расходы на приобретение, реализацию и хранение ценных бумаг уменьшают базу. У иностранного брокера вычета 20% нет, база считается по договору в целом, как разница между выплатами брокера и переданными ему деньгами.
Декларация подаётся не позднее 31 марта следующего года, налог уплачивается не позднее 1 июня по извещению. Для таких иностранных доходов применяется базовая ставка 13%. Удержанный за рубежом налог можно зачесть при наличии подтверждающих документов, действующее международное соглашение для этого не требуется.
Для декларации полезно хранить годовой отчёт брокера, подтверждения ввода и вывода, документы по комиссиям и справку об удержанном за рубежом налоге. Валютные суммы пересчитываются по правилам МНС, поэтому число из приложения брокера нельзя автоматически считать готовой налоговой базой. Ребалансировка в декабре оставляет меньше времени на сбор документов до 31 марта.
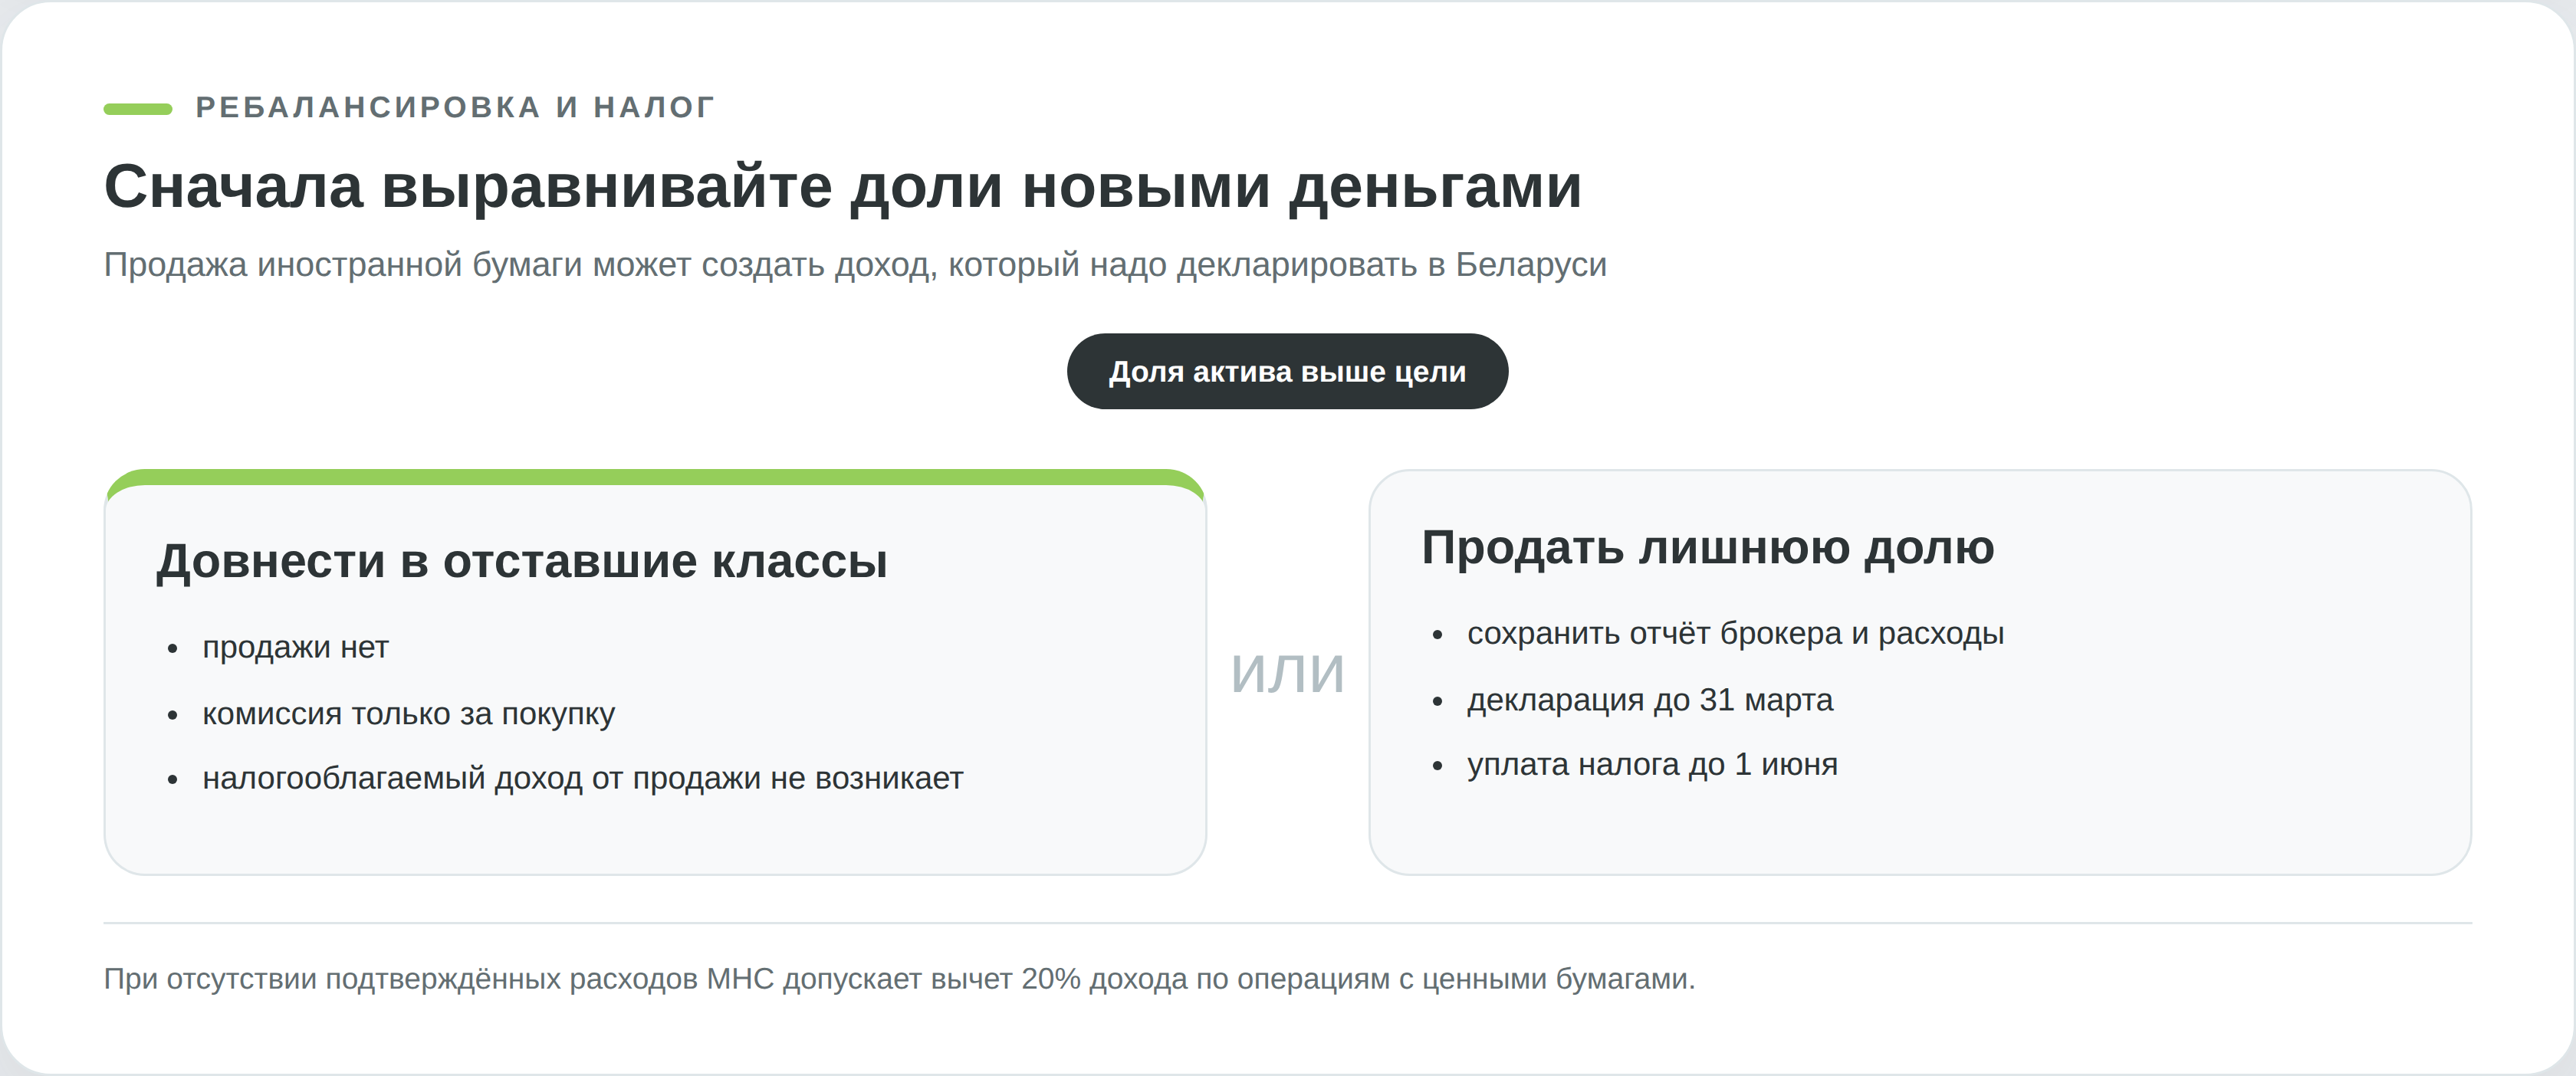
Уменьшить лишние сделки помогают два приёма.
- Ребалансировать довнесением. Новые деньги направляются в отставший класс. Продажи нет, расходы на комиссию ниже, налогооблагаемая операция не возникает.
- Задать коридор отклонения. Позиция возвращается к целевой доле только после выхода за заранее выбранную границу, а не в каждый календарный месяц.
Белорусские правила для акций, дивидендов и иностранных счетов разобраны в материале про налоги на инвестиции. Механика возврата пропорций остаётся универсальной и описана в статье про ребалансировку портфеля.
Как проверить свою диверсификацию за десять минут
Выгрузите из приложения брокера позиции с текущей стоимостью и пройдите по шести пунктам. Ответы лучше сохранить, чтобы сравнить их после следующей ребалансировки.
- Доля крупнейшей позиции. Больше 20% на одну бумагу означает, что результат определяет прежде всего она. Порог является практическим ориентиром, а не нормой закона.
- Доля трёх крупнейших. Ориентир 40%. Выше него набор ведёт себя как концентрированная ставка, сколько бы строк ни показывало приложение.
- Доля одной отрасли. Ориентир одна треть. В SPY информационные технологии занимали 38,66% на 18 сентября 2026 года, поэтому перекос может приехать вместе с широким индексом.
- Число классов активов и валют. Только акции оставляют рыночный пол риска. Облигации, ликвидный резерв и золото движутся иначе. Валютную часть сравнивают с будущими валютными расходами.
- Повторы. Два класса акций одного эмитента, несколько фондов на один индекс, холдинг поверх уже купленных дочерних бизнесов.
- Инфраструктура. Через какие юрлица, депозитарии и банки проходят активы. Счёт у второй компании помогает только при действительно другой цепочке.
Первые пять пунктов считаются в таблице за несколько минут. Вести доли удобно в учёте инвестиций, а подобрать компании из недостающих отраслей можно через скринер акций.
Диверсификация рисков не гарантирует сохранность капитала и не увеличивает ожидаемую доходность. Она делает результат менее случайным. Инвестор, который понимает эту границу, не ждёт от двадцатой бумаги того, чего не дала десятая, и заранее подбирает долю акций под допустимую просадку.