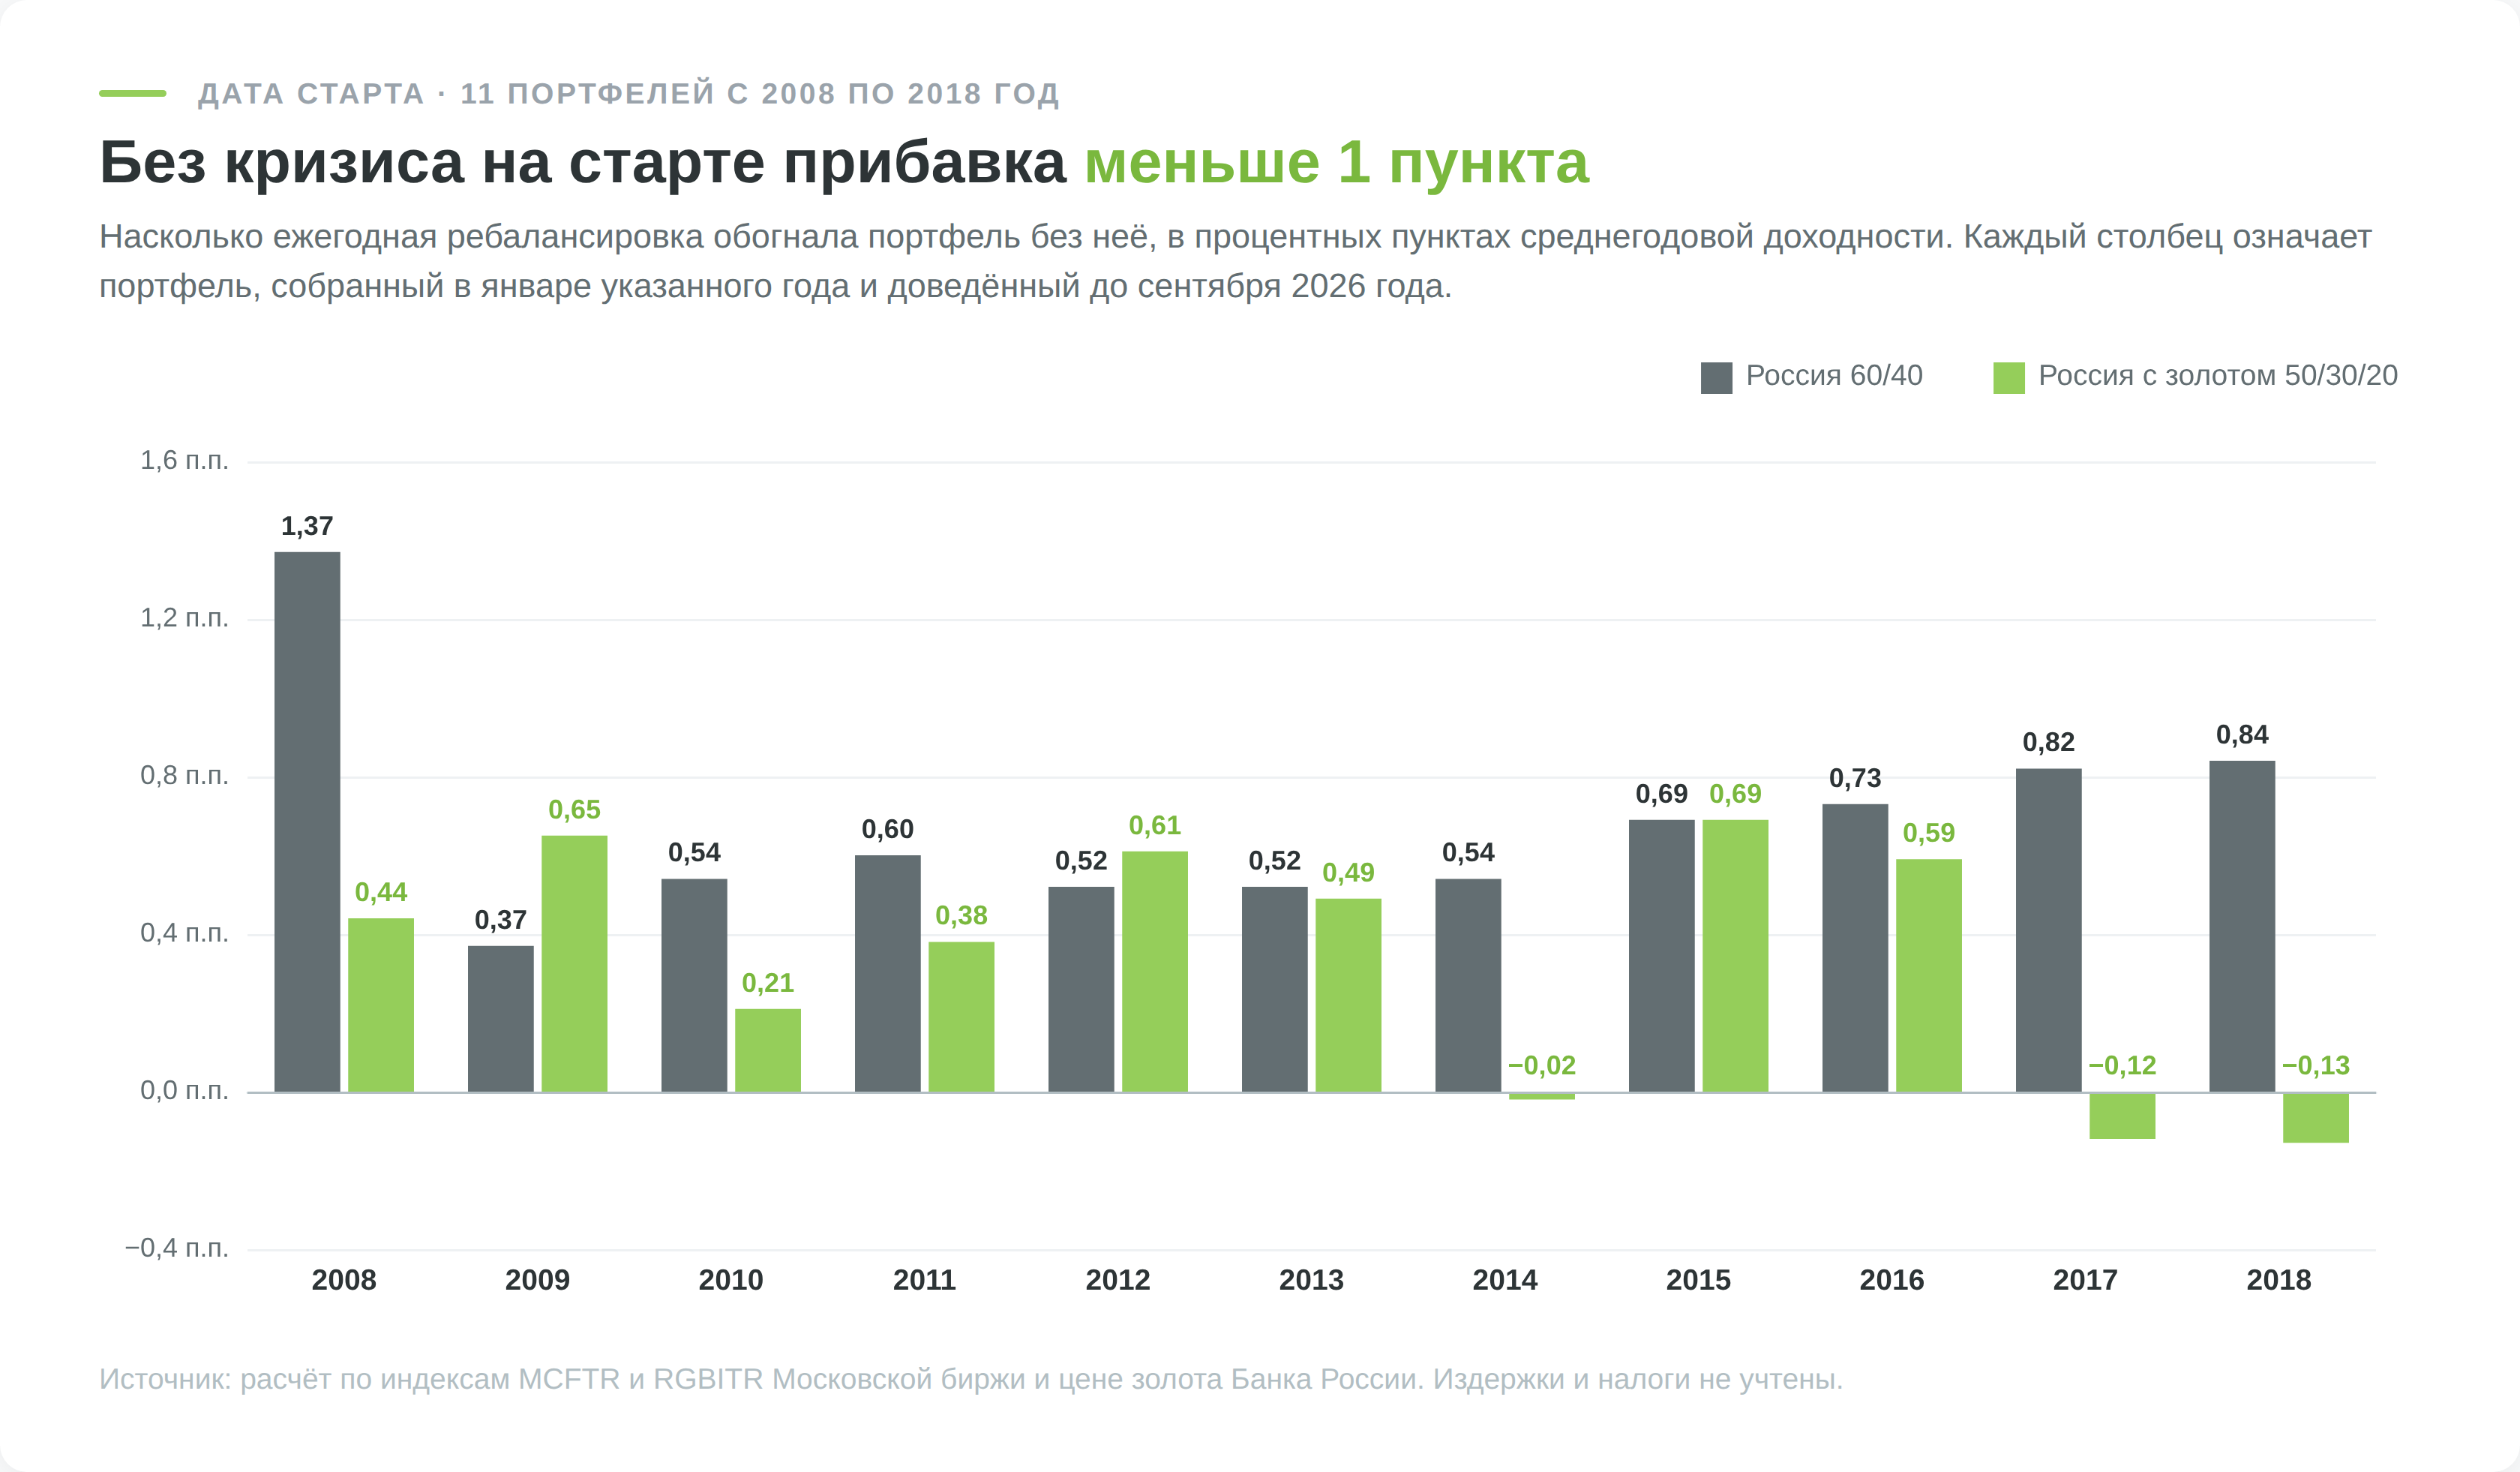
Портфель из акций и облигаций в пропорции 60 на 40 через несколько лет перестаёт быть 60 на 40, даже если его никто не трогал. Ребалансировка портфеля возвращает доли к плану. На индексах Московской биржи с января 2008 по сентябрь 2026 года такой портфель без неё превратил 1 млн ₽ в 3,65 млн, а с ежегодной ребалансировкой вырос до 4,60 млн после комиссий. Старт перед кризисом 2008 года оказался самым удачным, при стартах с 2009 по 2018 год прибавка без учёта издержек составляла 0,4–0,8 процентного пункта в год.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Приведённые расчёты выполнены на исторических данных за 2008–2026 годы по индексам Московской биржи и котировкам Yahoo Finance, показывают поведение моделей в прошлом и не гарантируют будущей доходности. Операции с ценными бумагами, контрактами на разницу и криптовалютами связаны с риском частичной или полной потери капитала. Налоговые последствия в Беларуси зависят от типа счёта и посредника, а доступность зарубежных брокеров и платёжных маршрутов стоит проверять с учётом санкционных ограничений.
Что такое ребалансировка портфеля и почему доли уезжают
Ребалансировка возвращает доли активов к тем значениям, которые вы задали при сборе инвестиционного портфеля. Продаётся часть подорожавшего, докупается отставшее. Прогноза в этой процедуре нет, она механическая.
Чтобы вернуть план, нужно продать акций на 8 100 BYN и направить деньги в золото, 7 300, и в облигации, 800. При комиссии 0,3% с каждой сделки это стоит 48,6 BYN. Одними новыми деньгами выровнять доли тоже можно, но денег понадобится больше. Раз акции не продаются, остальные классы должны дорасти до них, и взнос составит 13 500 BYN, в 1,67 раза больше суммы сделки.
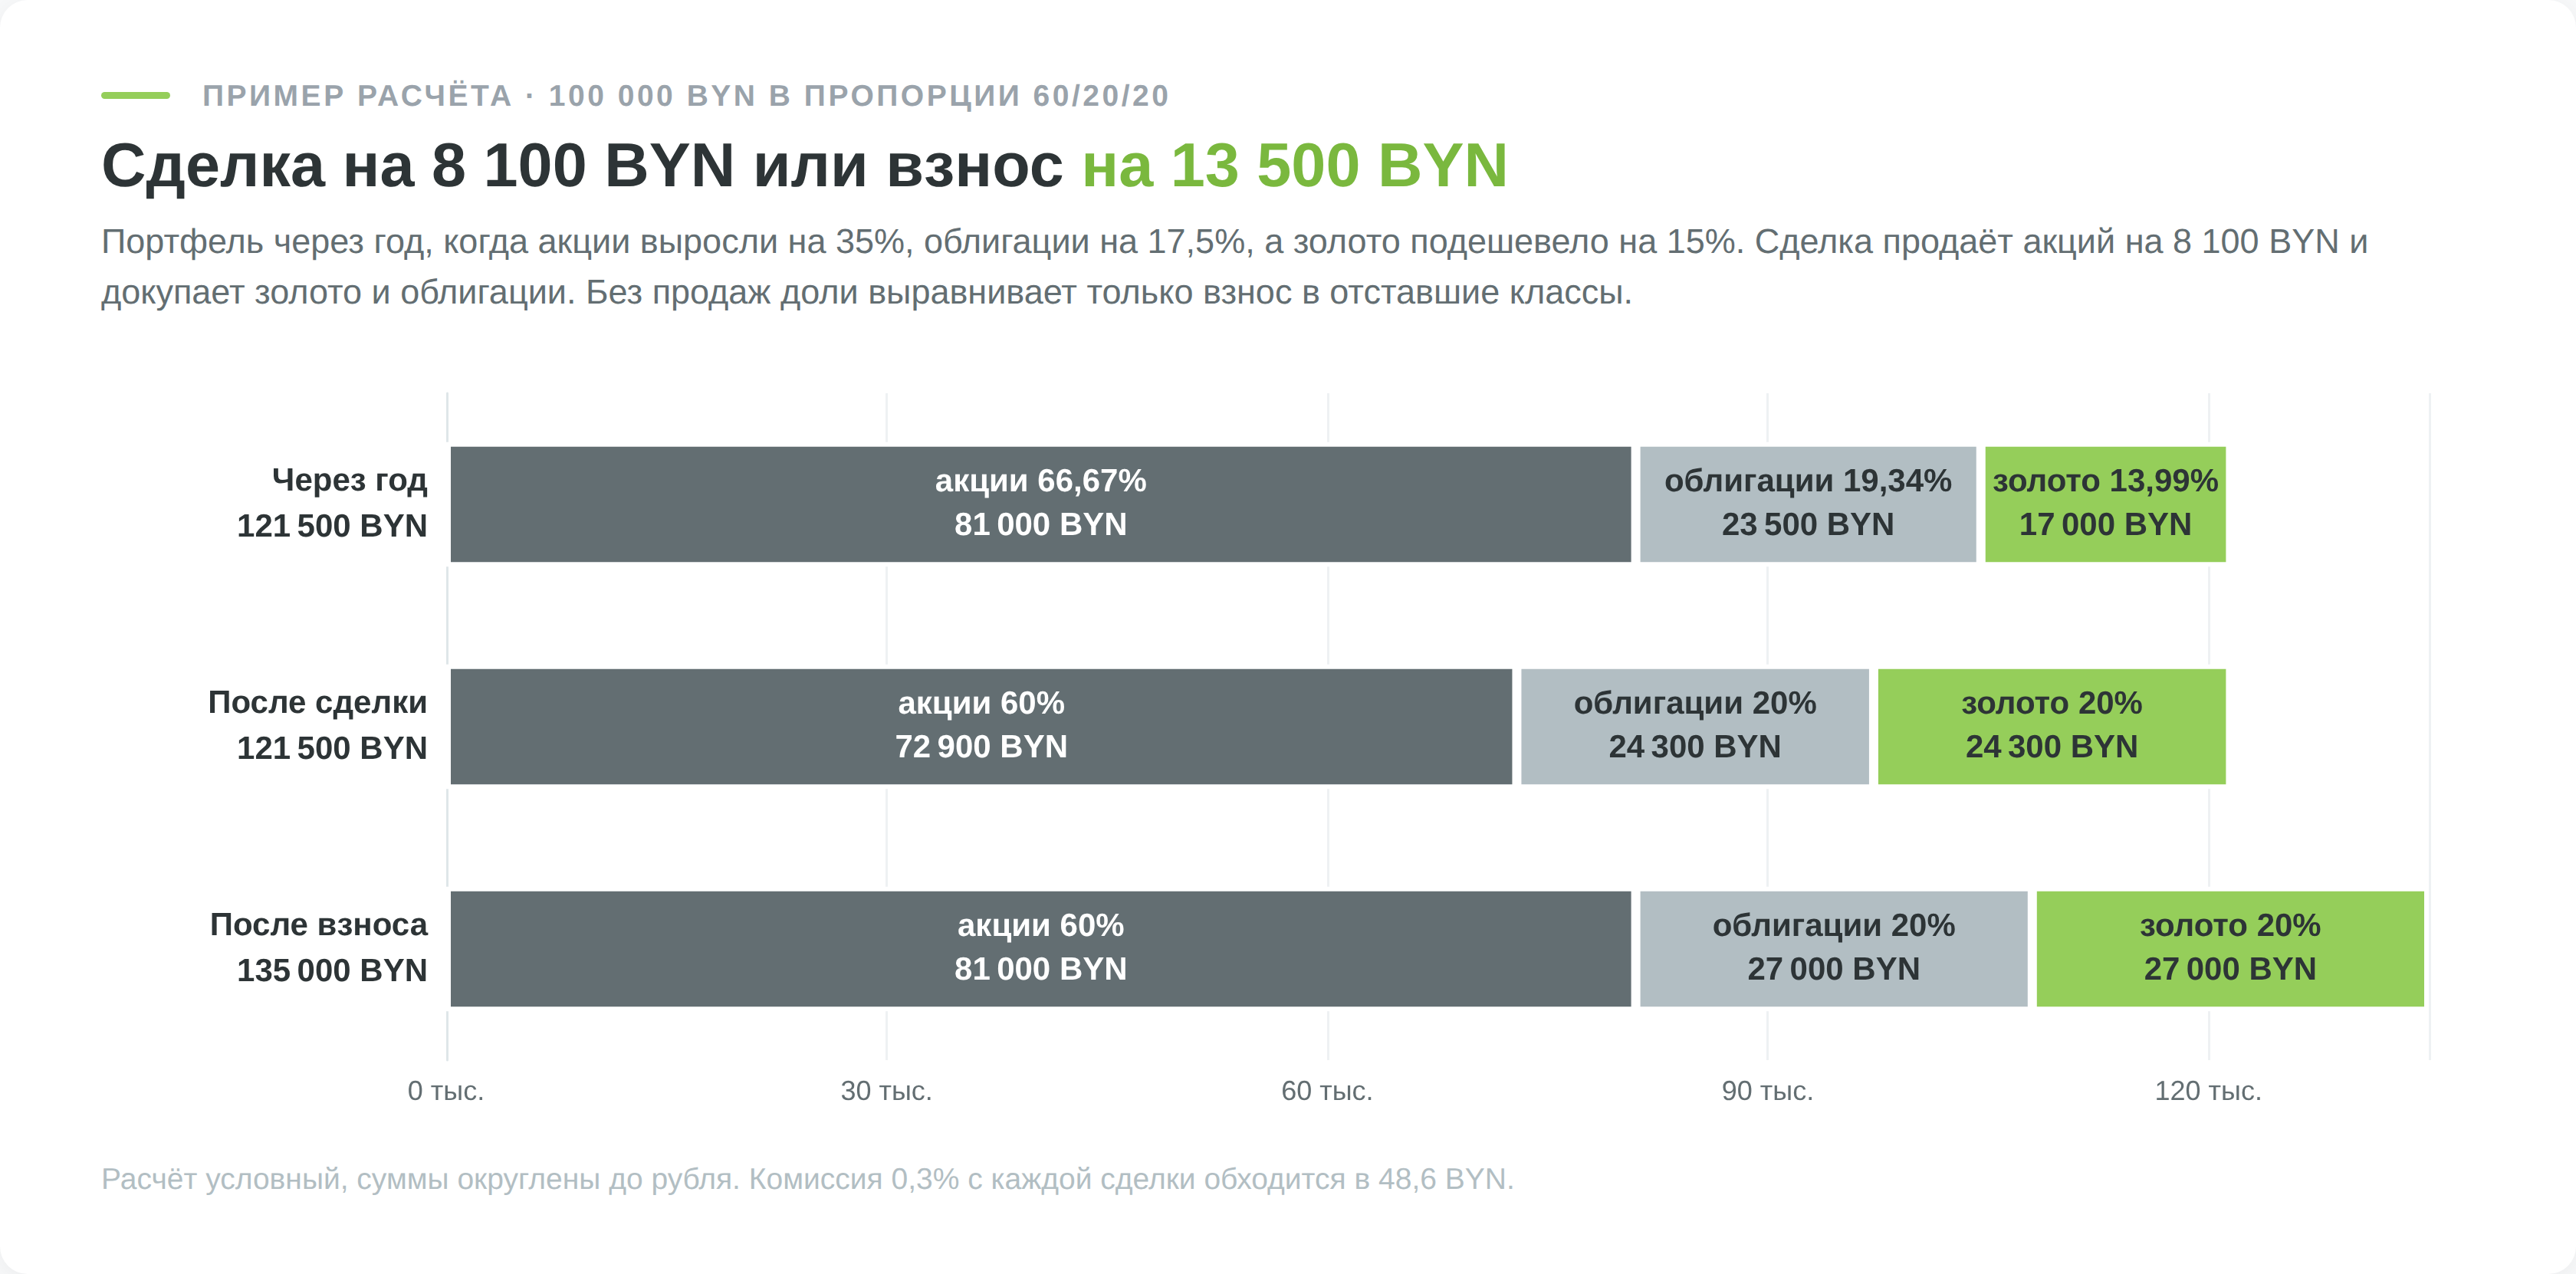
Само по себе это ещё не убыток. Вы считали риск под одну структуру, а живёте уже с другой, и никто об этом не предупредил.
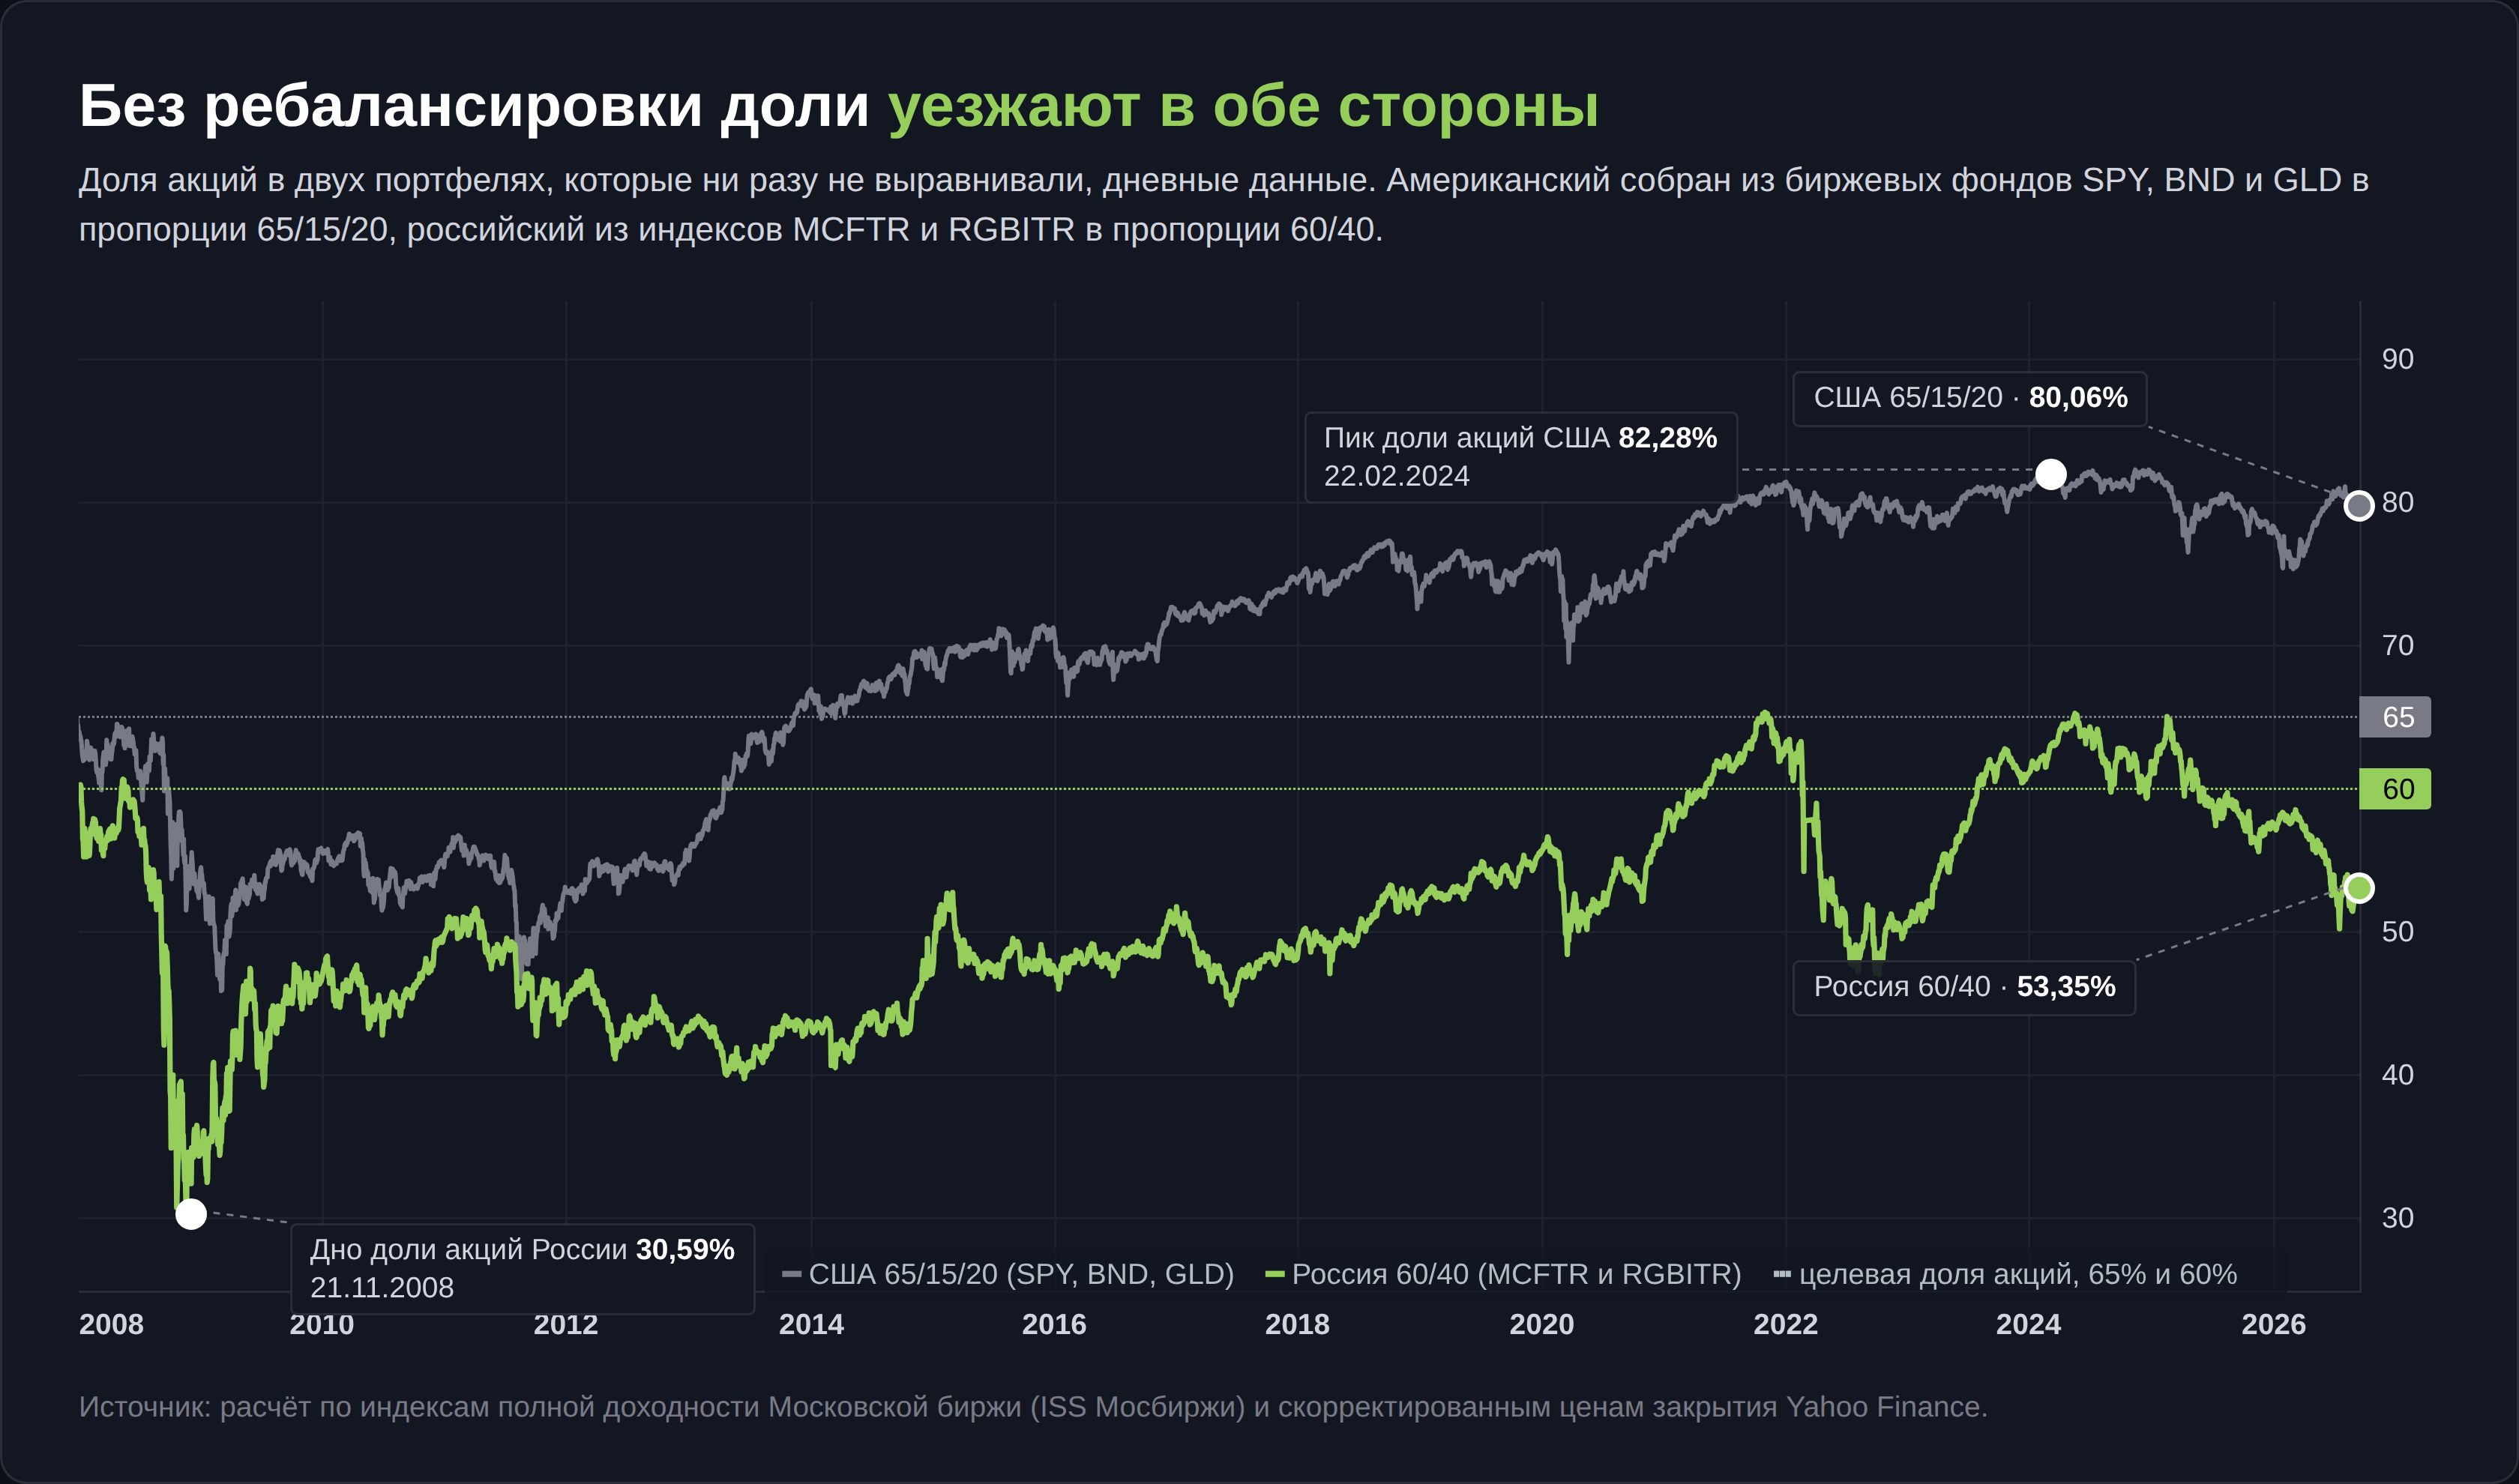
Чем дольше портфель не трогают, тем сильнее расхождение. В портфеле из трёх американских биржевых фондов, где на акции широкого индекса приходилось 65%, на облигации 15% и на золото 20%, доля акций с начала 2008 года по сентябрь 2026 доехала до 80,06%, а в пике поднималась до 82,28%. Подушка из облигаций и золота, которую инвестор сознательно оставил себе в 2008 году, к 2026 году ужалась с 35% до 20%. Он этого не выбирал.
Российский портфель 60 на 40 из индекса Мосбиржи полной доходности и индекса государственных облигаций показал обратную картину, и куда более резкую. К 21 ноября 2008 года доля акций в нём рухнула с 60% до 30,59%, потому что рынок падал быстрее облигаций. Отклонение больше 5 процентных пунктов появилось уже через полгода после старта. Ниже плана доля держалась почти 13 лет, с июня 2008 по май 2021 года.
Как задать сами целевые доли, разобрано в материале о том, как собрать первый инвестиционный портфель, а подобрать пропорцию под свою терпимость к риску помогает тест риск-профиля.
Что ребалансировка даёт и чего не даёт
Премия положительна, когда компоненты сильно колеблются относительно друг друга и ни один не уходит в устойчивый многолетний отрыв. Если один актив стабильно обыгрывает остальные, каждая ребалансировка режет позицию в лидере и перекладывает деньги в отстающих.
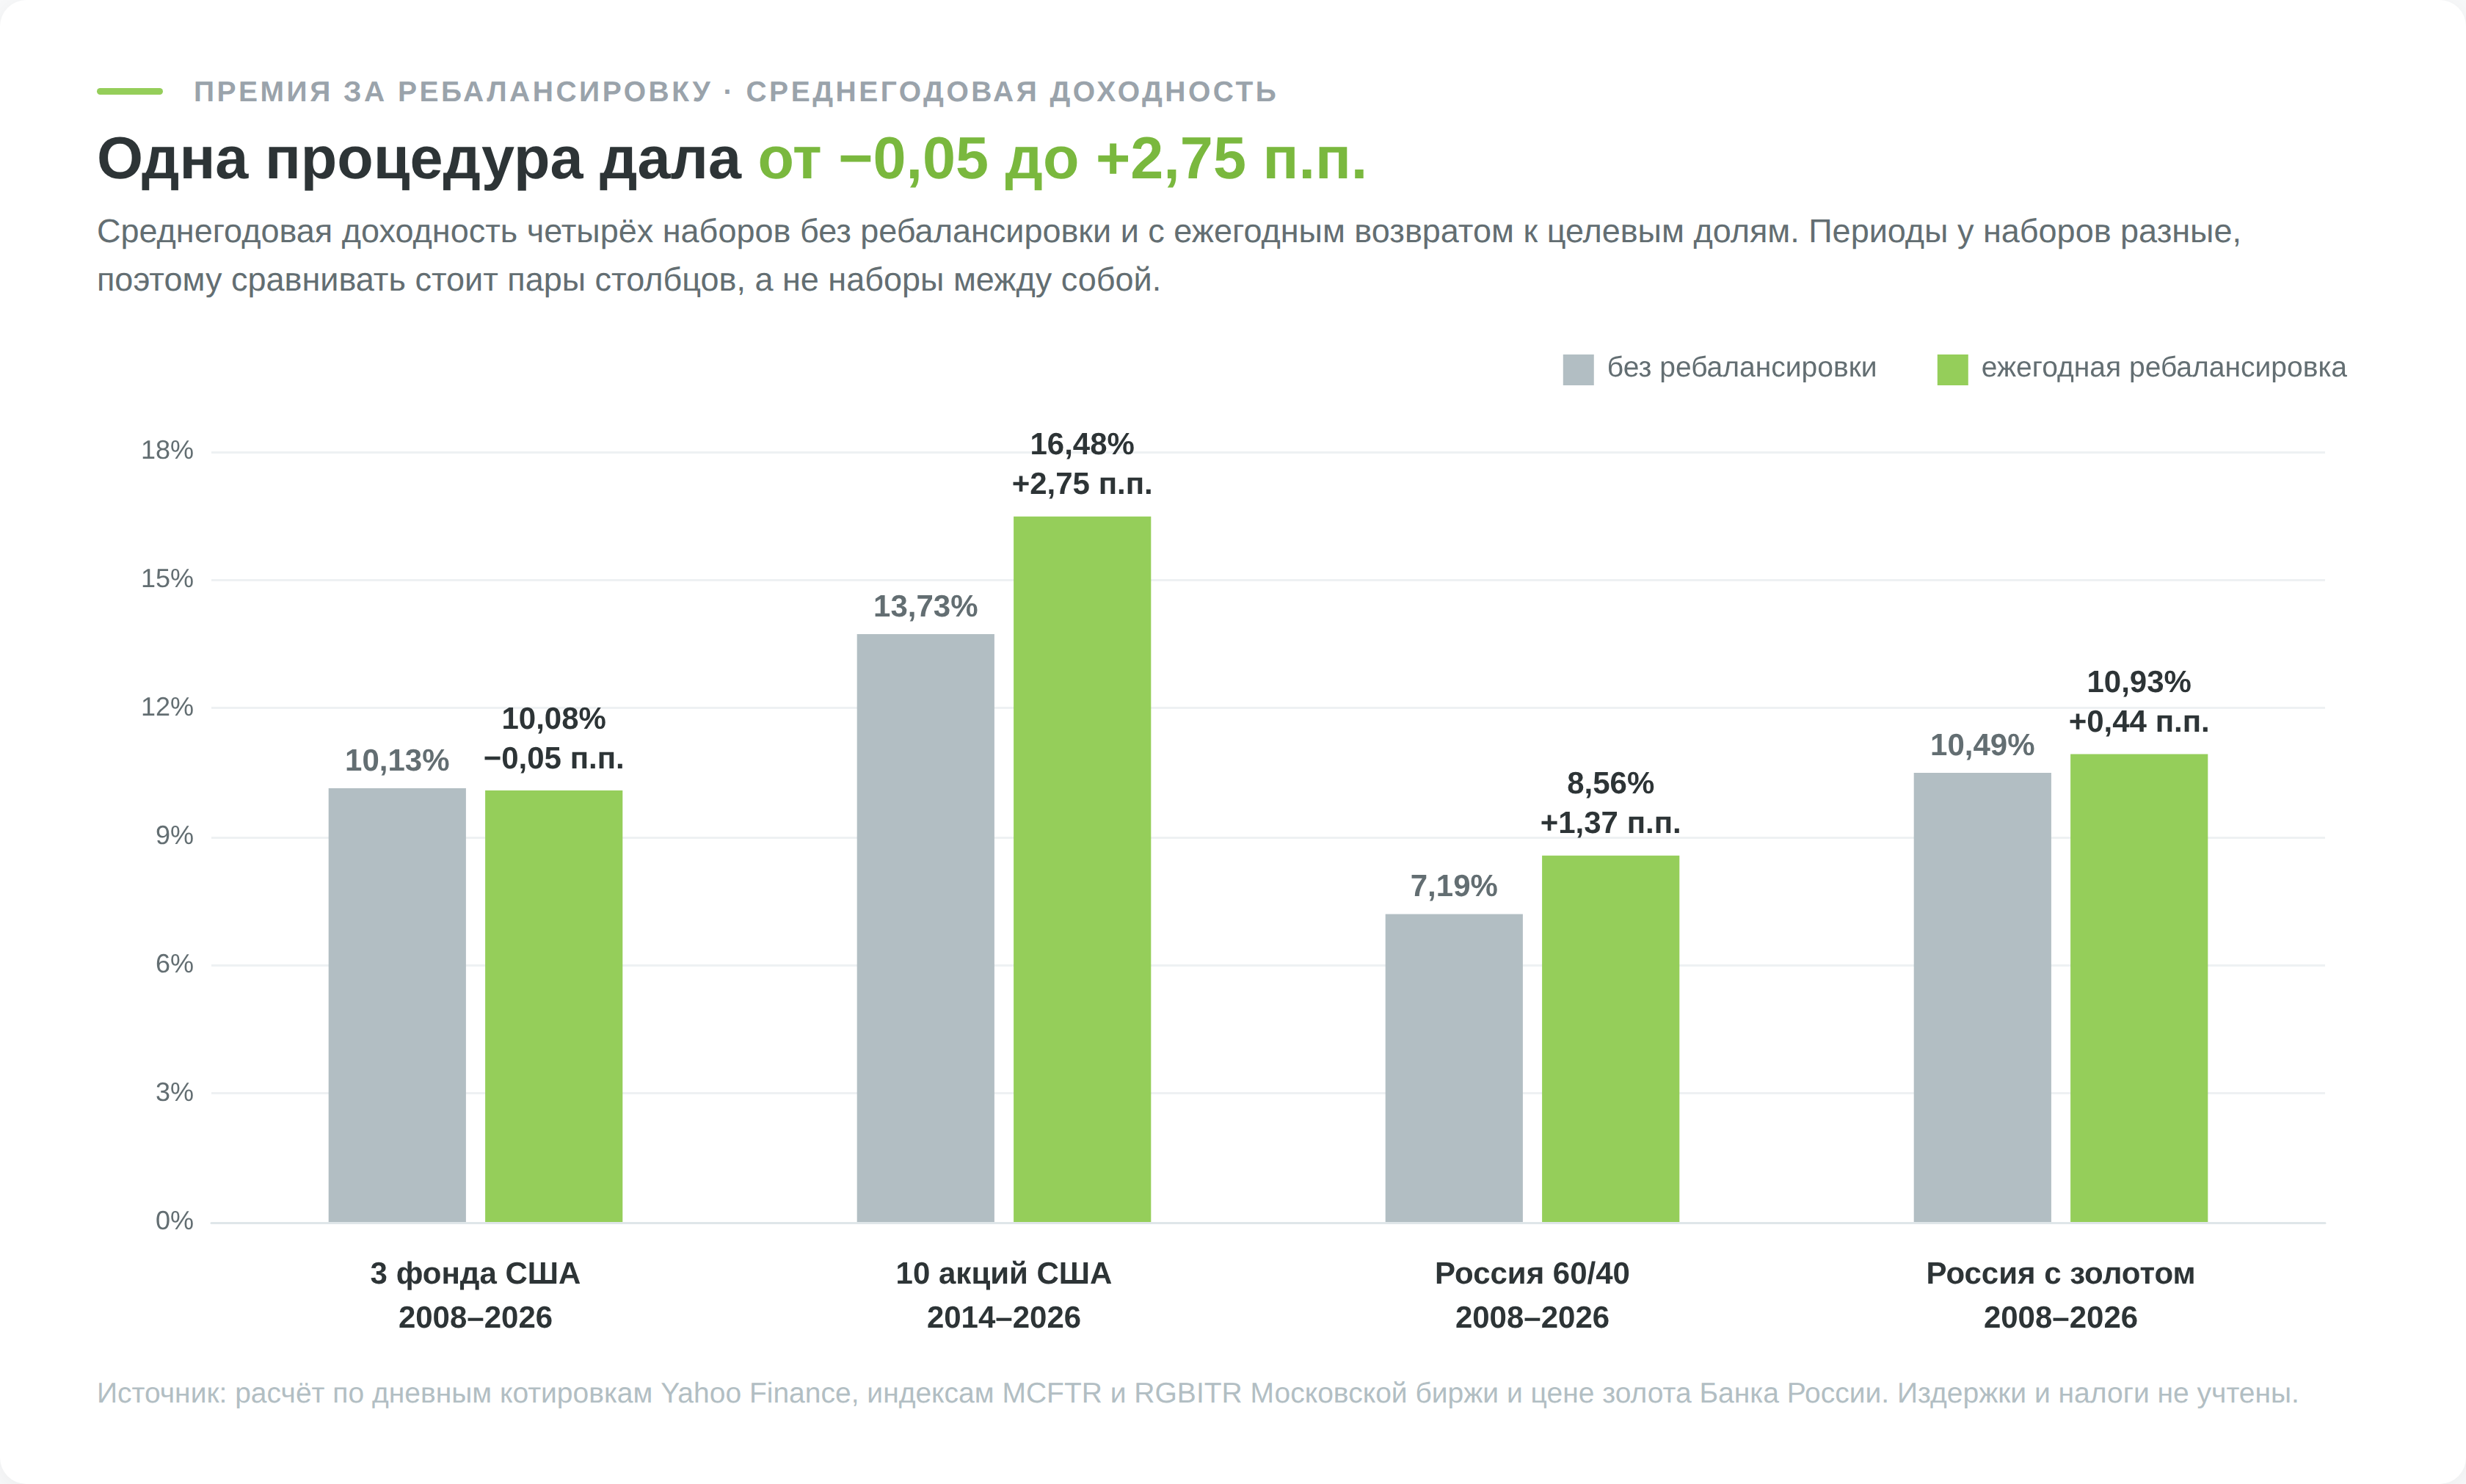
Когда я прогнал одну и ту же ежегодную ребалансировку на четырёх наборах активов, результат разошёлся от небольшого минуса до почти 3 процентных пунктов годовых. Три американских биржевых фонда в пропорции 65/15/20 за 2008–2026 годы без ребалансировки выросли с 10 000 $ до 60 577 $, в среднем на 10,13% в год, а с ежегодной ребалансировкой до 60 084 $ и 10,08%. Американские акции почти весь период лидировали, и 11 из 18 ежегодных ребалансировок продавали именно их.
Портфель из 10 отдельных американских акций равными долями за 2014–2026 годы повёл себя иначе. Набор учебный, в нём есть и лидеры, и аутсайдеры, это Boeing, Johnson & Johnson, Nucor, Costco, Coca-Cola, Barrick, American States Water, Pfizer, Intel и ExxonMobil. Без ребалансировки он превратил 10 000 $ в 49 730 $ при 13,73% годовых, с ежегодной ребалансировкой в 66 994 $ при 16,48%. Прибавка составила 2,75 процентного пункта в год.
Российский портфель 60 на 40 за 2008–2026 годы получил 1,37 пункта, с 7,19% до 8,56% годовых. Российский портфель с золотом, 50% акций, 30% облигаций и 20% золота по цене Банка России, только 0,44 пункта, с 10,49% до 10,93%. Золото часто советуют как разбавитель для российских акций, но прибавку от ребалансировки оно не увеличило. За эти годы оно само стало устойчивым лидером, 16,6% годовых против 6,5% у индекса акций, и ребалансировка раз за разом его подрезала.
Контроль риска при этом работает в обе стороны. У американского набора годовая волатильность, то есть разброс результатов, с ежегодной ребалансировкой снизилась с 13,86% до 13,09%, а коэффициент Шарпа, доходность на единицу риска, вырос с 0,73 до 0,77.
У российского портфеля 60 на 40 волатильность, наоборот, выросла с 16,23% до 17,67%. Портфель без ребалансировки сам сполз в облигации и стал спокойнее, а ребалансировка держала ту долю акций, которую выбрали на старте. Если вам нужен портфель спокойнее, это решается долей облигаций в плане, а не частотой ребалансировки.
Максимальную просадку ребалансировка не уменьшила. У американского набора она составила 33,75% без ребалансировки и 34,78% с ежегодной. У российского 60 на 40 ежегодная ребалансировка оставила просадку на прежних 47,73%, а ежеквартальная и ежемесячная углубили её до 53,14% и 54,16%. Глубокие просадки приходят из системных обвалов, когда дешевеет всё сразу, и правило в такой момент требует докупать то, что падает быстрее. Сократилась просадка только у 10 отдельных акций, с 30,41% до 28,61%, поэтому обещать защиту от глубокого падения ребалансировка не может.
Индексы учитывают дивиденды и купоны без налога, поэтому доходность слегка завышена по сравнению с реальным счётом, одинаково для всех сценариев. Волатильность считается как годовое стандартное отклонение дневных доходностей. Коэффициент Шарпа приведён при нулевой безрисковой ставке, поэтому сравнивать его можно только внутри одного набора. Ни один результат не является прогнозом.
Российские портфели посчитаны в российских рублях, курс белорусского рубля в них не участвует. Американские посчитаны с полными дивидендами, а резиденту Беларуси дивиденды фондов США приходят за вычетом 30% налога у источника, поэтому на реальном счёте их доходность будет ниже при любом способе ребалансировки.
Календарь, коридор и гибрид
Календарная ребалансировка привязана к дате. Вы выбираете периодичность, раз в год, раз в полгода или раз в квартал, и в назначенный день приводите доли к целевым, насколько бы они ни уехали. За портфелем не нужно следить, но дата может прийтись на момент, когда доли почти в норме, и сделки окажутся лишними.
Коридорная привязана к отклонению. Вы задаёте допуск, и сделка происходит, только когда доля актива вышла за его границы. Популярную формулировку допуска дал Ларри Свэдроу в книге «Think, Act, and Invest Like Warren Buffett», её называют правилом 5/25. Для классов активов с целевой долей от 20% порогом служит отклонение в 5 процентных пунктов, для более мелких позиций отклонение на 25% от их собственной доли. Портфель 60 на 40 по этому правилу трогают, когда акции доходят до 65% или опускаются до 55%.
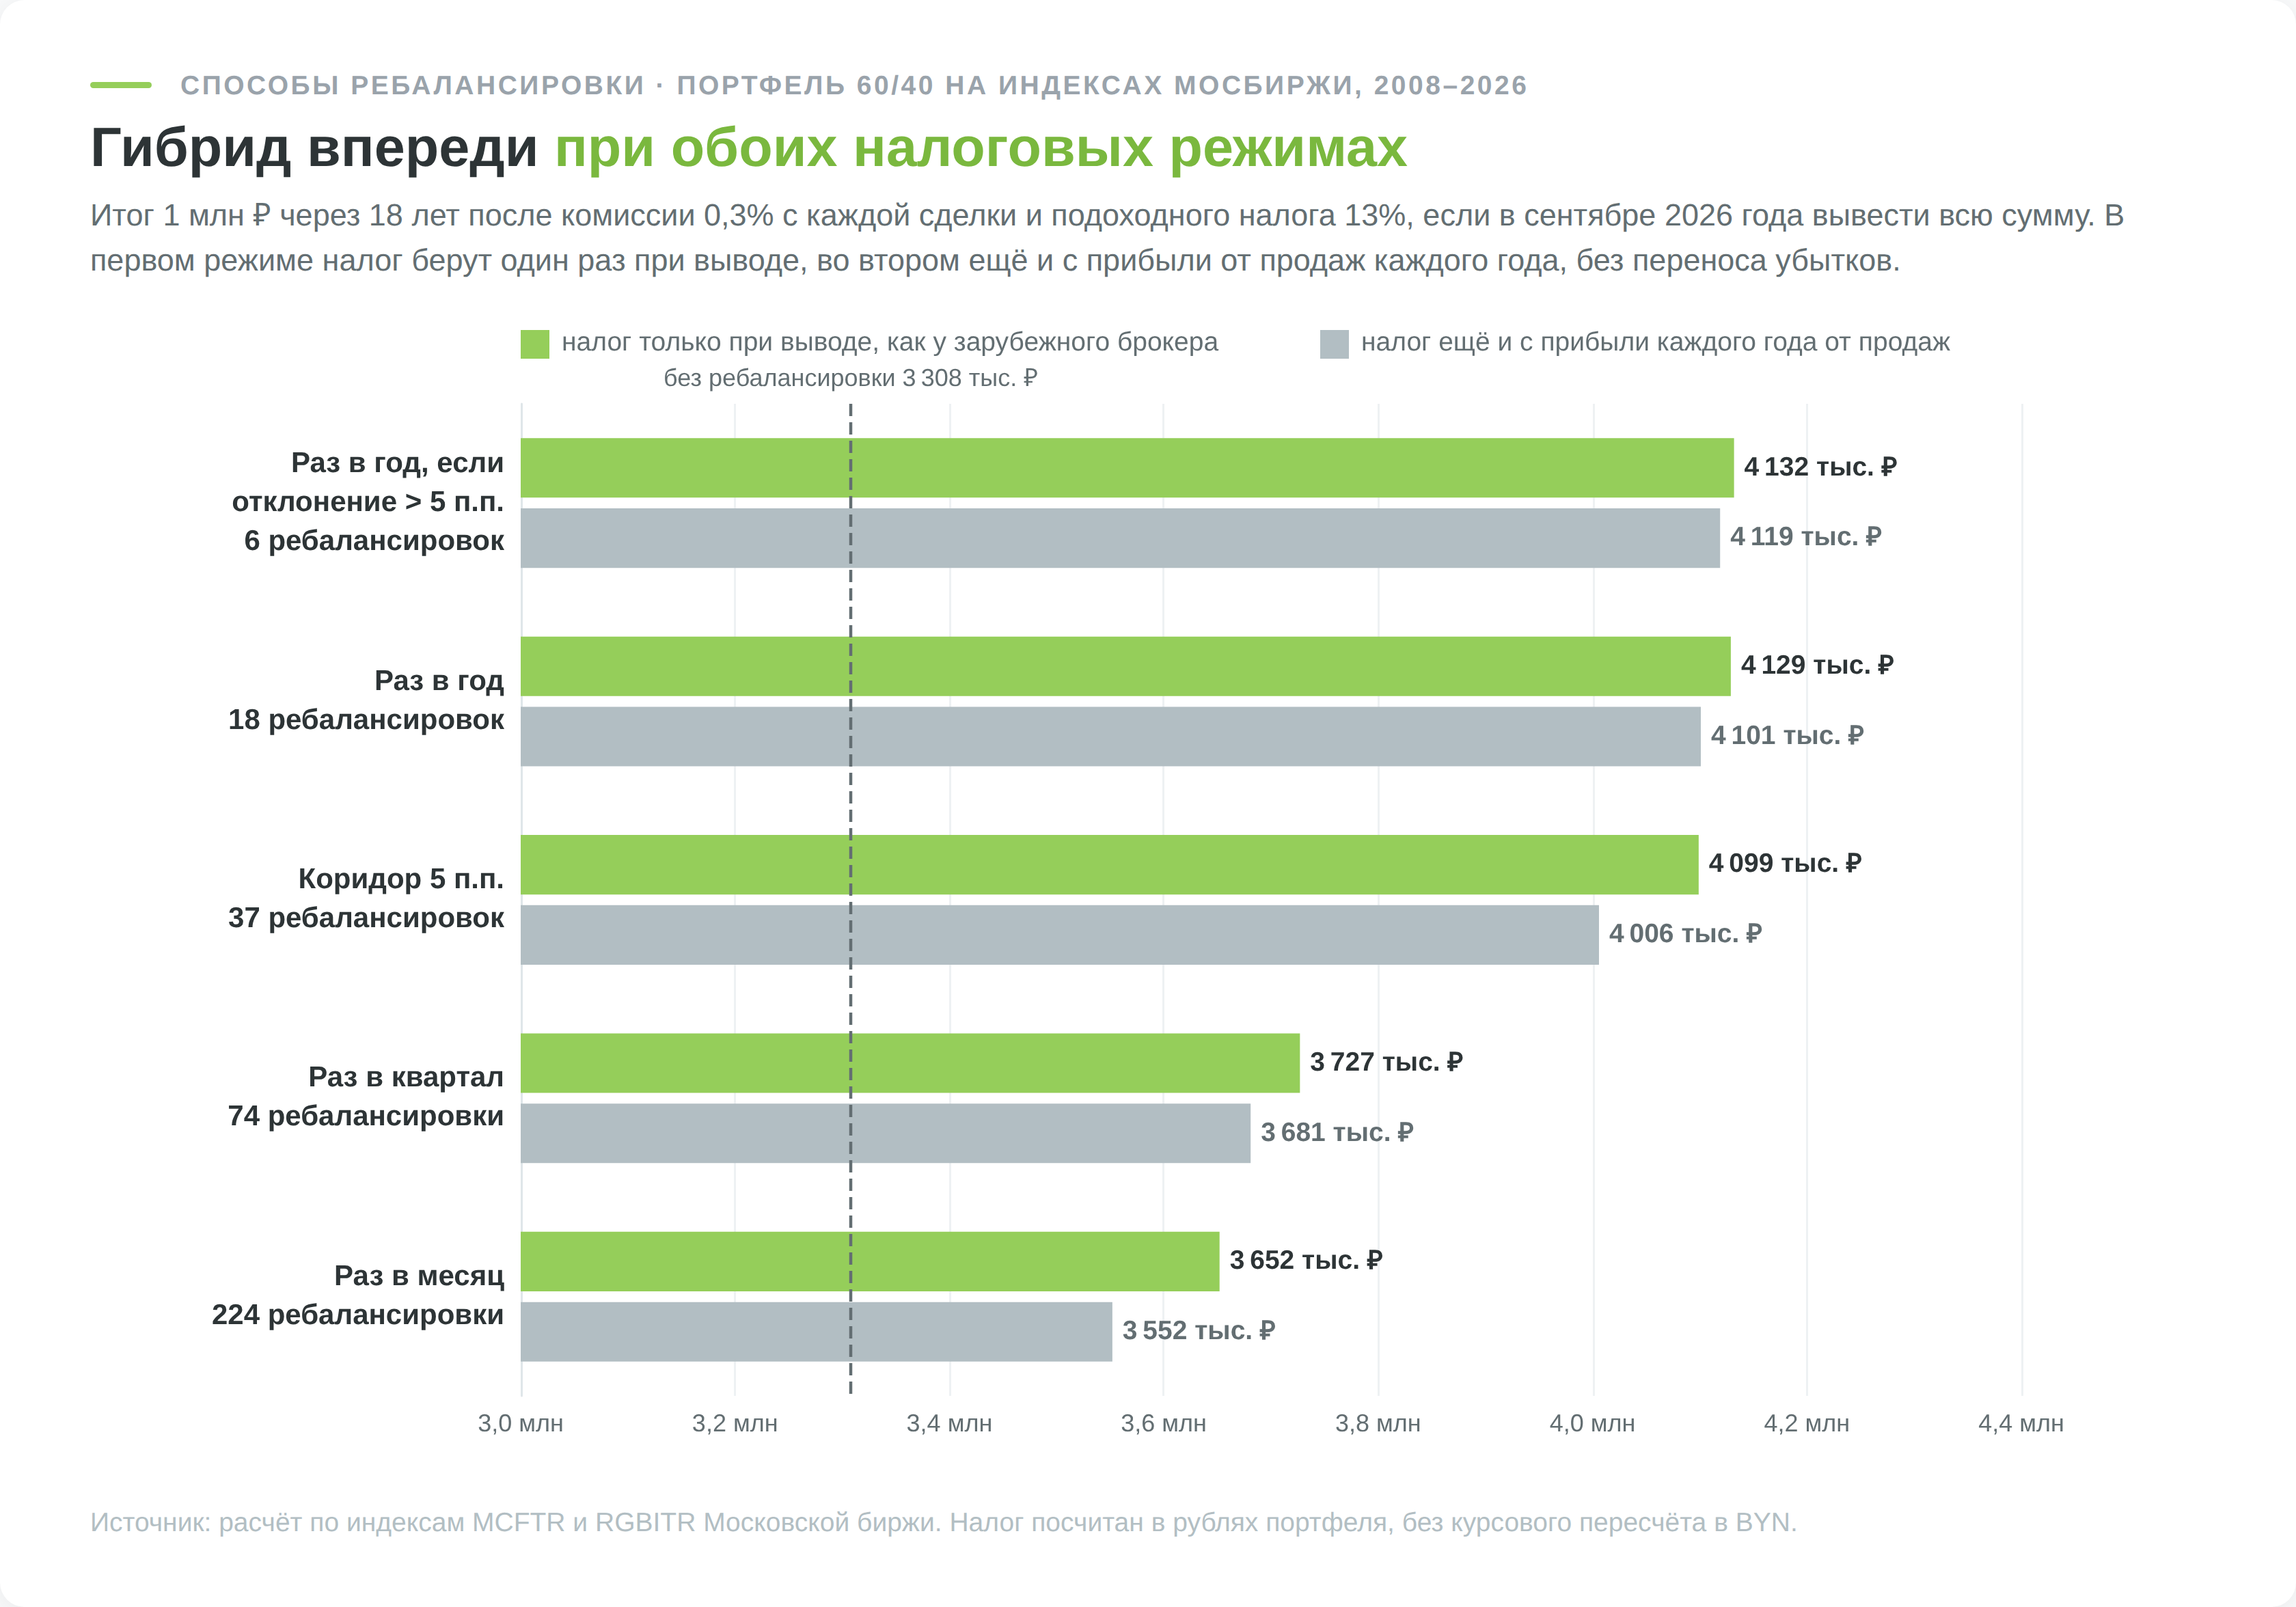
Гибрид соединяет оба подхода. Раз в год вы смотрите на доли и делаете сделку, только если отклонение превысило допуск, а в остальные годы портфель не трогаете вовсе. В российском расчёте 60 на 40 с 2008 года гибрид с порогом 5 пунктов провёл 6 ребалансировок за 18 лет против 18 у ежегодного календаря и 37 у коридора, а по итогу после издержек оказался лучшим, хотя и с небольшим отрывом, на 3 711 ₽ впереди ежегодного календаря.
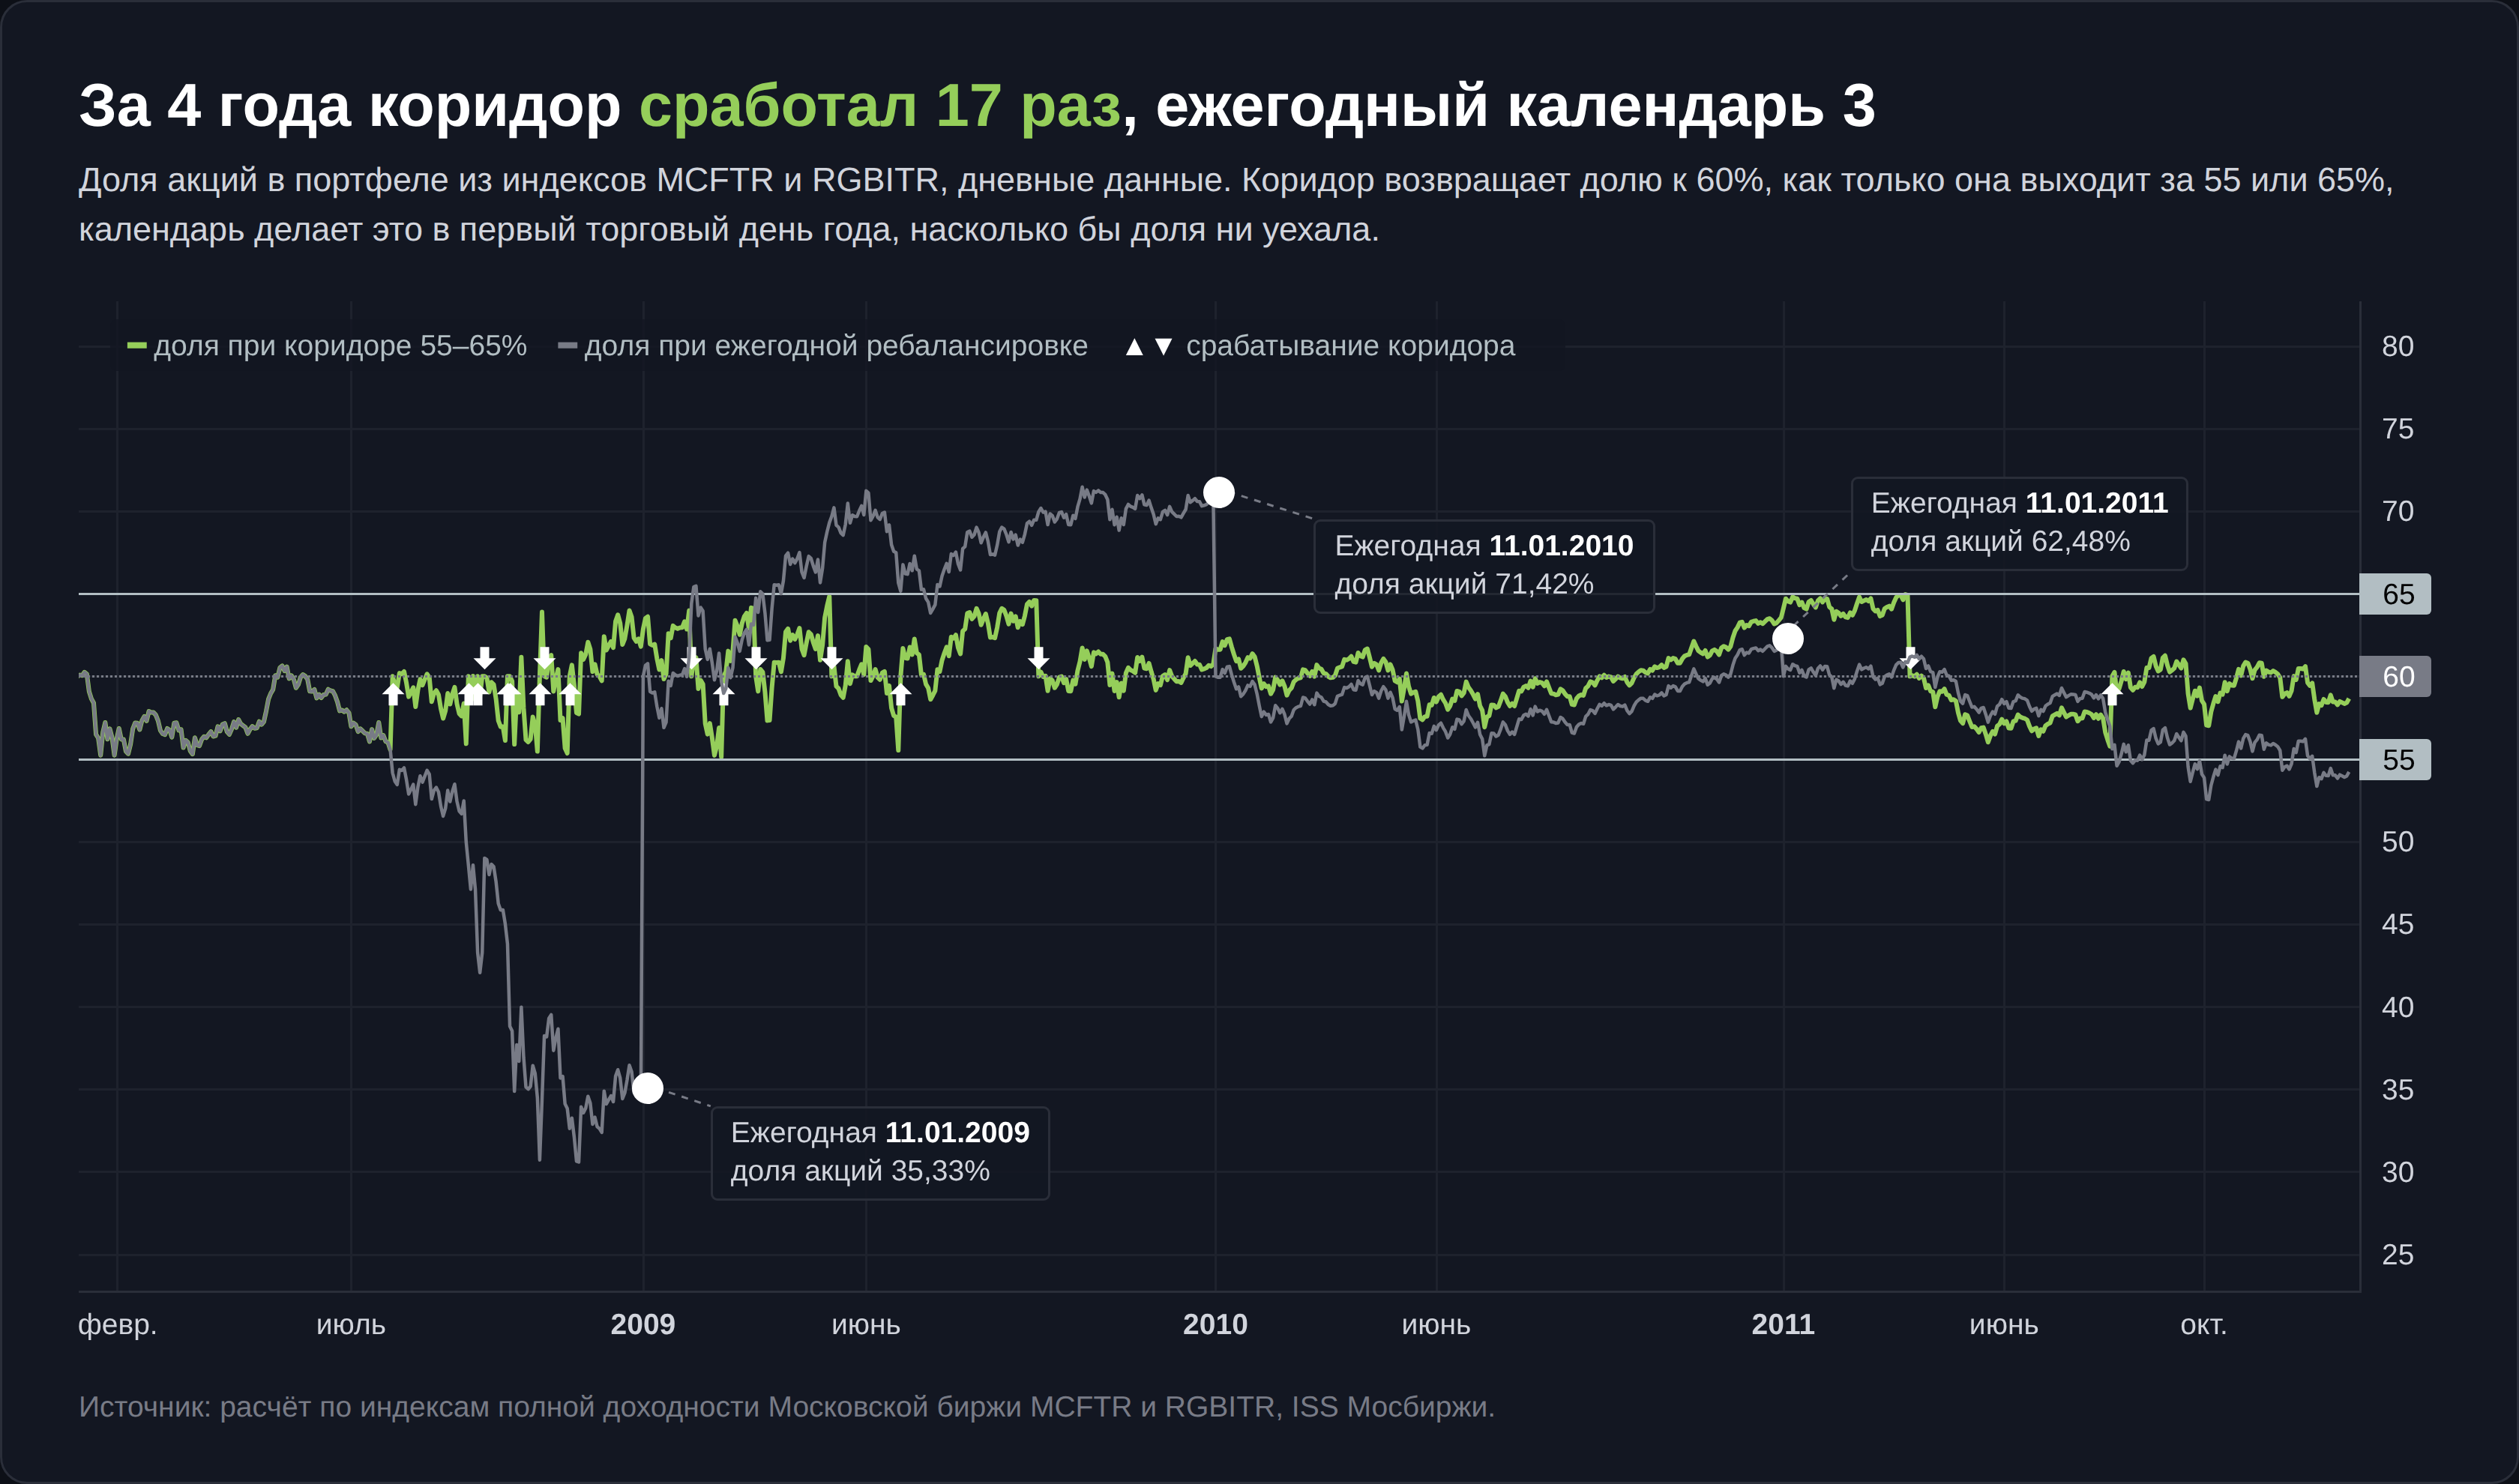
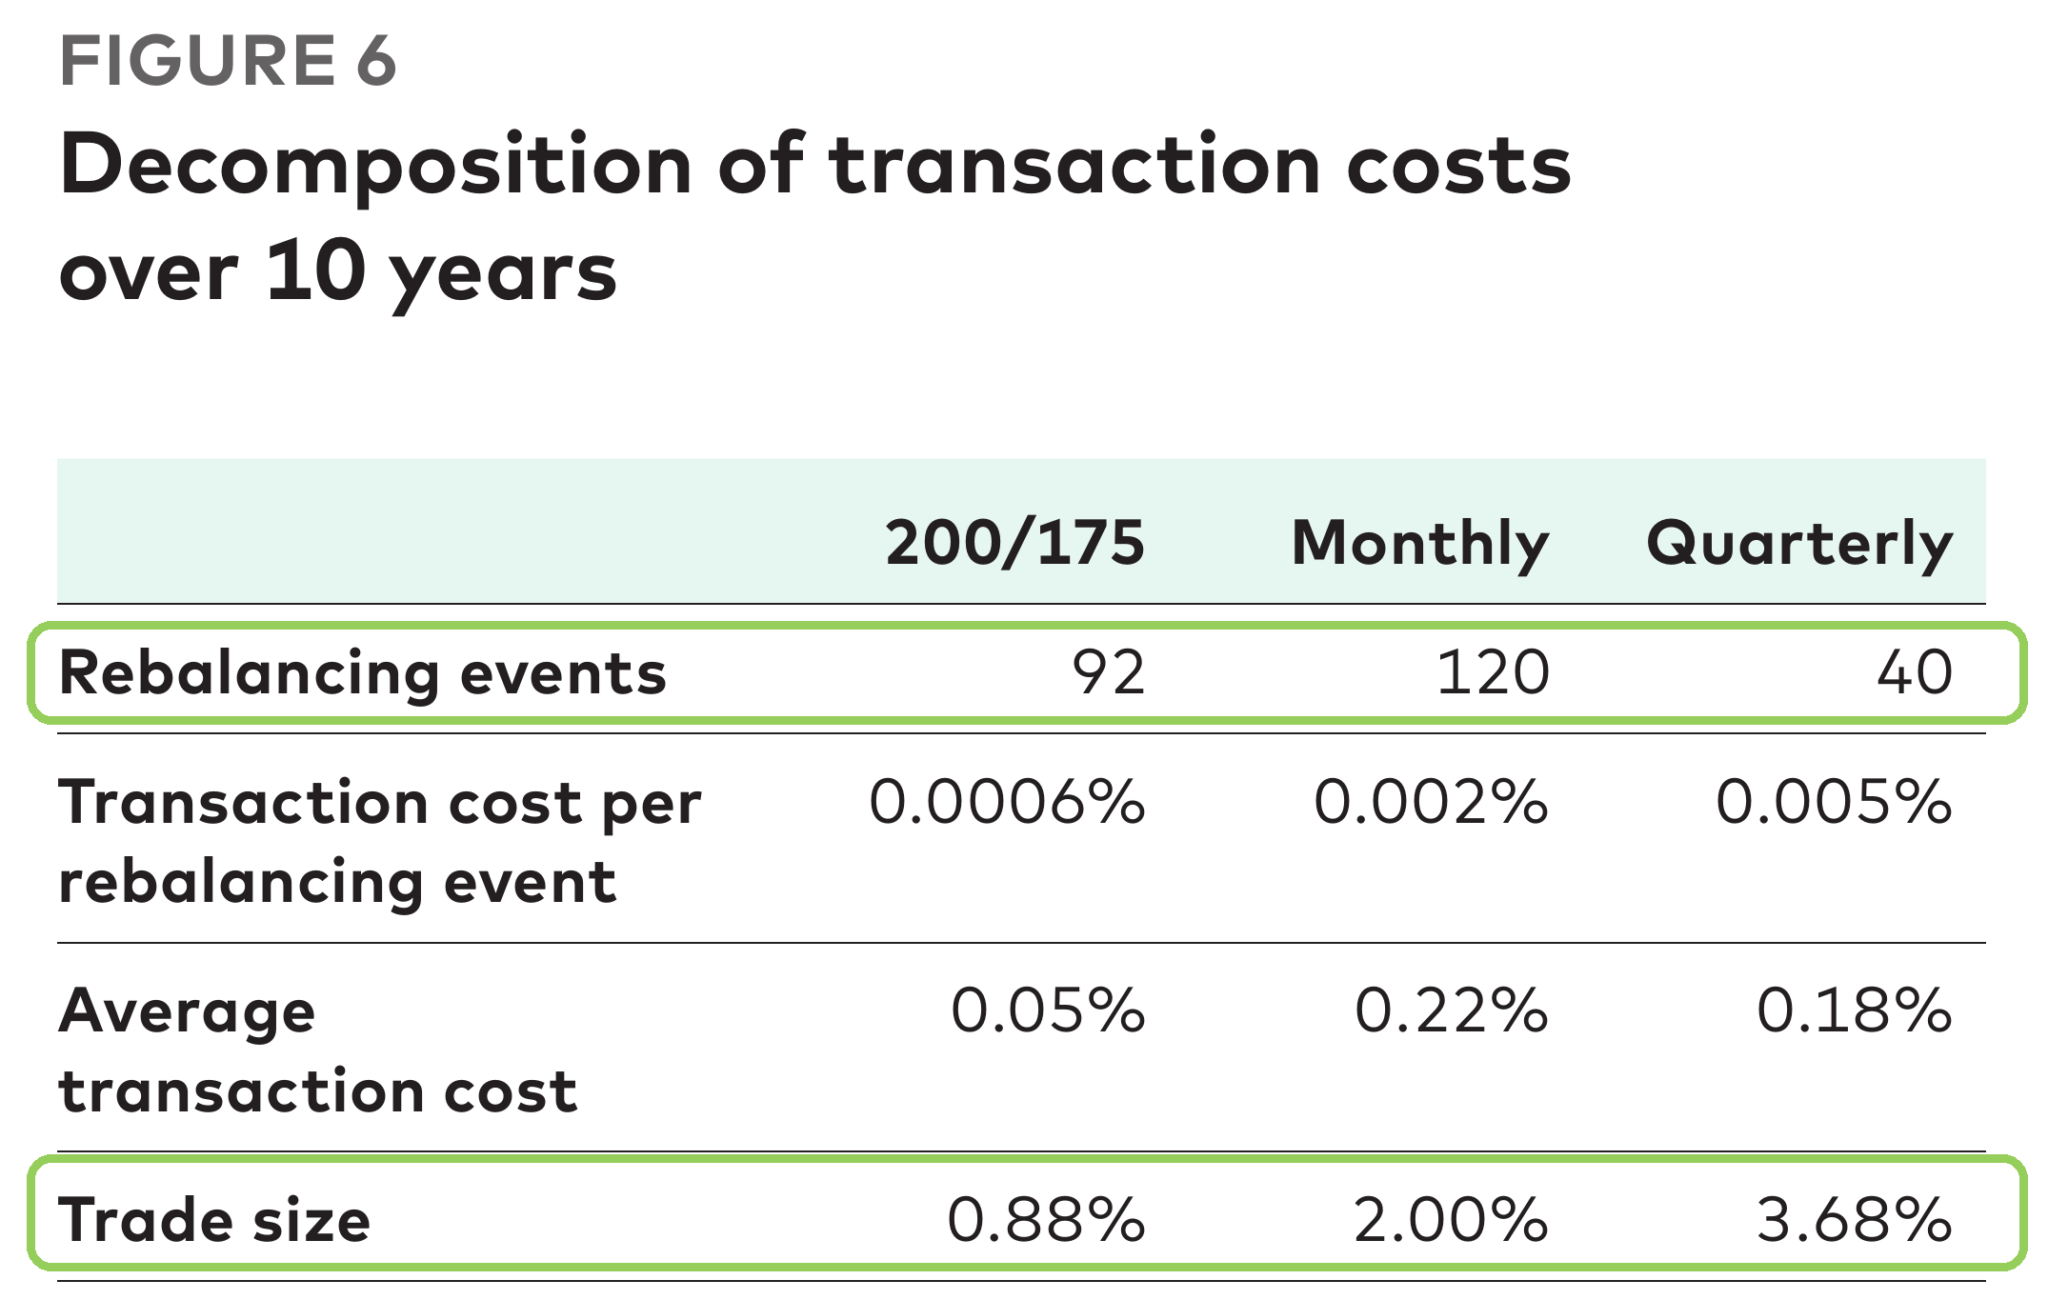
У Vanguard доли проверяются ежедневно, а при выходе за 2 процентных пункта портфель возвращают не к цели, а к отметке 1,75 пункта от неё (Vanguard, The rebalancing edge, 2024). Сделки получаются мелкими. Такой возврат к границе я проверил на российских данных, и он не помог. Коридор в 5 пунктов с возвратом к отметке 4 пункта сработал 54 раза вместо 37 и дал итог на 300 000 ₽ ниже, потому что на волатильном рынке недотянутая доля быстро выходит за порог снова.
Возрастной глайд-путь к этим способам не относится. Он плавно смещает саму цель в сторону облигаций по мере приближения к моменту, когда деньги понадобятся, как это делают фонды целевой даты Vanguard Target Retirement. В Беларуси фондов целевой даты нет, поэтому траекторию вы ведёте сами. Облигационную часть удобно наращивать облигациями Минфина и банков, доход по которым освобождён от подоходного налога. Если такие облигации покупаются на деньги, выведенные от зарубежного брокера, налог возникнет на выводе, а не на самой перекладке.
Итог способов на одних и тех же данных посчитан при двух налоговых режимах. В первом налог берут один раз, когда деньги выводятся со счёта, так устроен договор с зарубежным брокером. Второй моделирует продажу акций через белорусского брокера, где налог удерживают с прибыли от продаж, здесь это 13% с прибыли каждого года без переноса убытков на следующие годы. В обоих режимах вся сумма выводится в сентябре 2026 года, и налог с оставшейся прибыли платится при выводе. Портфель 60 на 40 из индексов Мосбиржи с 2008 по 2026 год, старт 1 млн ₽, комиссия 0,3% с каждой сделки:
| Способ | Ребалансировок | Налог при выводе, ₽ | Налог с каждого года, ₽ |
| Без ребалансировки | 0 | 3 307 798 | 3 307 798 |
| Раз в год, если отклонение больше 5 п.п. | 6 | 4 131 871 | 4 119 238 |
| Раз в год | 18 | 4 128 643 | 4 101 307 |
| Коридор 5 п.п. | 37 | 4 098 611 | 4 005 558 |
| Раз в квартал | 74 | 3 726 590 | 3 681 411 |
| Раз в месяц | 224 | 3 652 111 | 3 552 268 |
Цифры зависят от того, в какой фазе цикла собран портфель, и не гарантированы. Устойчиво здесь направление, в котором частота влияет на итог, и оно одинаково при обоих налоговых режимах.
Как часто делать ребалансировку портфеля
На российских данных частая ребалансировка проигрывает редкой ещё до всяких издержек. Без комиссий и налогов ежемесячная ребалансировка портфеля 60 на 40 дала за 18 лет 4,11 млн ₽ против 4,63 млн у ежегодной. При всех 11 датах старта ежегодная обошла ежеквартальную и ежемесячную. У американских фондов разница была в пределах шума, и ежемесячная даже слегка обошла ежегодную, 60 620 $ против 60 084 $.
Частая ребалансировка рано срезает позицию в активе, который ещё продолжает движение, а в кризис раз за разом докупает то, что падает. В 2008 году это углубило просадку с 47,73% до 54,16%.
Комиссии почти ничего не решают. У ежегодной ребалансировки брокерская комиссия 0,3% с каждой сделки за 18 лет составила 13 147 ₽ при конечном капитале 4,6 млн, у ежемесячной с её 224 сделками 31 971 ₽.
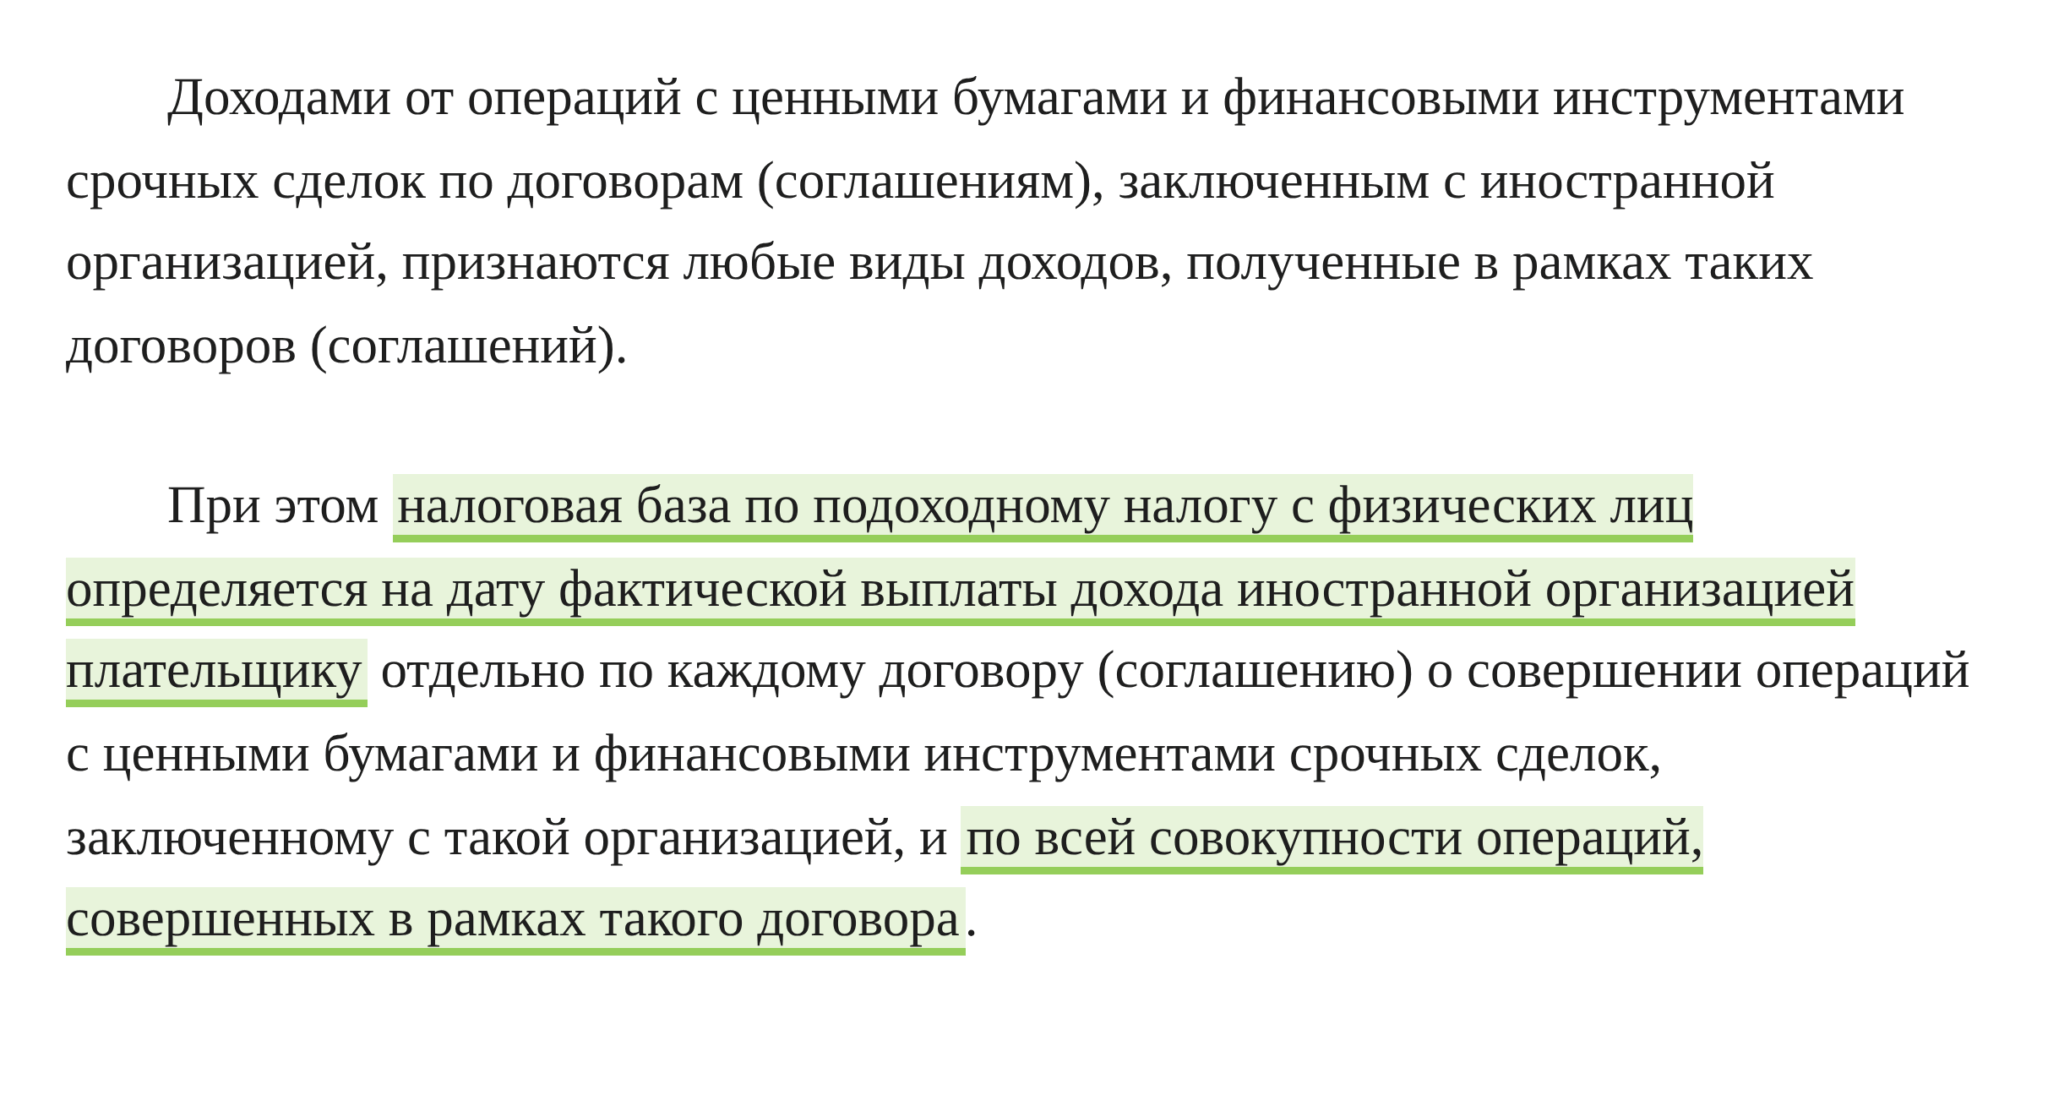
Налог решает больше, но только там, где его берут по ходу, с прибыли от продаж. В модели белорусского брокера ежегодная ребалансировка отдала бы за 18 лет 138 374 ₽ налога ещё до вывода денег, ежемесячная 275 219 ₽. У зарубежного брокера сделки внутри счёта налога не создают вовсе. По п. 8 ст. 202 Налогового кодекса база считается на дату, когда брокер выплачивает деньги, и по всей совокупности операций договора. Налог платится один раз при выводе и зависит только от итоговой суммы, поэтому разрыв между способами там тот же, что до налога, только на 13% меньше.
Исход спора коридора с календарём зависит от волатильности сильнее, чем от налога. При старте в 2008 году коридор проиграл ежегодному календарю при любом налоговом режиме, потому что в кризис срабатывал раз за разом. При остальных 10 стартах, где такого обвала в начале не было, он обгонял календарь в 9 случаях при налоге на выводе и во всех 10 при налоге с прибыли каждого года. После комиссий гибрид не проиграл ежегодному календарю ни в одном из 11 стартов ни при каком налоговом режиме и провёл в 2–4 раза меньше ребалансировок.
Средняя сделка у порога составила 0,88% портфеля против 3,68% у квартального календаря, а издержки фонда растут вместе с размером сделки и волатильностью рынка. На российских данных коридор тоже обогнал квартальный и ежемесячный календари. С ежегодным Vanguard его не сравнивал.
Большинству частных инвесторов подойдёт гибрид. Раз в год вы смотрите на доли и торгуете, только если отклонение превысило 5 процентных пунктов. Если вы и так следите за счётом, подойдёт и коридор. На данных Мосбиржи ежеквартальный и более частый календарь проигрывал обоим вариантам при любом налоговом режиме.
Отслеживать, насколько доли уехали от плана, удобно в инструменте учёт инвестиций, где задаются целевые веса, а сервис сам считает, что и на какую сумму докупить или продать.
Налоги при ребалансировке портфеля в Беларуси
Продажа подорожавшего актива внутри ребалансировки считается обычной операцией с ценными бумагами. Будет ли с неё налог сразу, зависит от того, где открыт счёт. Доход по таким операциям облагается подоходным налогом по ставке 13%, а повышенные ставки 25% и 30%, которые действуют с 2026 года, к нему не применяются.
Зарубежный брокер, налог при выводе
По договору с иностранной организацией доходом считается любая выплата брокера, а расходом деньги и бумаги, которые вы ему передали (п. 8 ст. 202 НК). База определяется на дату фактической выплаты и по всей совокупности операций договора. Продажи и покупки внутри счёта базы не образуют, пока деньги остаются у брокера, так что долларовую часть портфеля можно ребалансировать без оглядки на налог.
Белорусский брокер и облигации
У белорусского брокера порядок другой. Он выступает налоговым агентом и удерживает 13% с прибыли от продажи акций, а база считается как доход минус документально подтверждённые расходы на покупку (п. 5 ст. 202 НК). Расходы в белорусских рублях пересчитываются через доллар, так что девальвация не превращается в налогооблагаемую прибыль, а вместо документов можно взять вычет 20% дохода. Для такой части портфеля действует второй столбец таблицы выше, и ребалансировать её продажами стоит реже.
С облигациями проще. Доход по государственным облигациям, облигациям Национального банка, местных займов и банков освобождён от подоходного налога без условий (п. 33 ст. 208 НК). По корпоративным облигациям доход обычного держателя тоже освобождён, ограничение по ставке касается только лиц, связанных с эмитентом, а у выпусков с 2026 года есть два условия, срок обращения больше года и запрет досрочного погашения в первый год. Продажа облигаций при ребалансировке поэтому обычно налога не создаёт.
Что держать у зарубежного брокера, а что у белорусского
Раз у двух типов счёта разные налоговые правила, классы активов стоит раскладывать между ними осознанно. У зарубежного брокера логично держать ту часть портфеля, где сделки случаются регулярно, фонды на широкий рынок акций и на золото. У белорусского брокера удобно держать облигации, доход по которым освобождён от налога, их можно докупать и продавать, не думая о подоходном.
Если портфель размазан по обоим счетам, ребалансировку выгоднее проводить там, где она дешевле. Допустим, уехала доля акций, и эти акции лежат у зарубежного брокера. Продажа внутри счёта налога не создаёт, пока деньги не выведены. Та же операция с белорусскими акциями у местного брокера запускает налог с прибыли. А перекладка денег от зарубежного брокера в белорусские облигации требует вывода, и налог возникнет на нём.
Убытки в зачёт прибыли
Убытки при ребалансировке тоже работают на вас. У зарубежного брокера прибыльные и убыточные продажи внутри договора и так сворачиваются в общий результат, а неиспользованные расходы переносятся на следующие годы до полного использования (п. 8 ст. 202 НК). Убыток у одного зарубежного брокера прибыль у другого не уменьшает, потому что база считается по каждому договору отдельно.
Зарубежный брокер налоговым агентом в Беларуси не является, поэтому доход вы декларируете сами до 31 марта года, следующего за выводом денег, а налог платите до 1 июня. Ставки, сроки и примеры собраны в статье про налоги на инвестиционный доход в Беларуси.
Как вернуть доли к плану без продаж
Ребалансировка новыми деньгами не создаёт налоговой базы вовсе. Вместо продажи подорожавшего актива вы направляете новые деньги в тот, что отстал. Пополнения счёта, дивиденды и купоны обычно распределяют пропорционально или вкладывают туда, где сейчас интереснее. Если направлять их в недовешенный класс, портфель подтягивается к плану сам, без продаж, без налога и почти без комиссии.
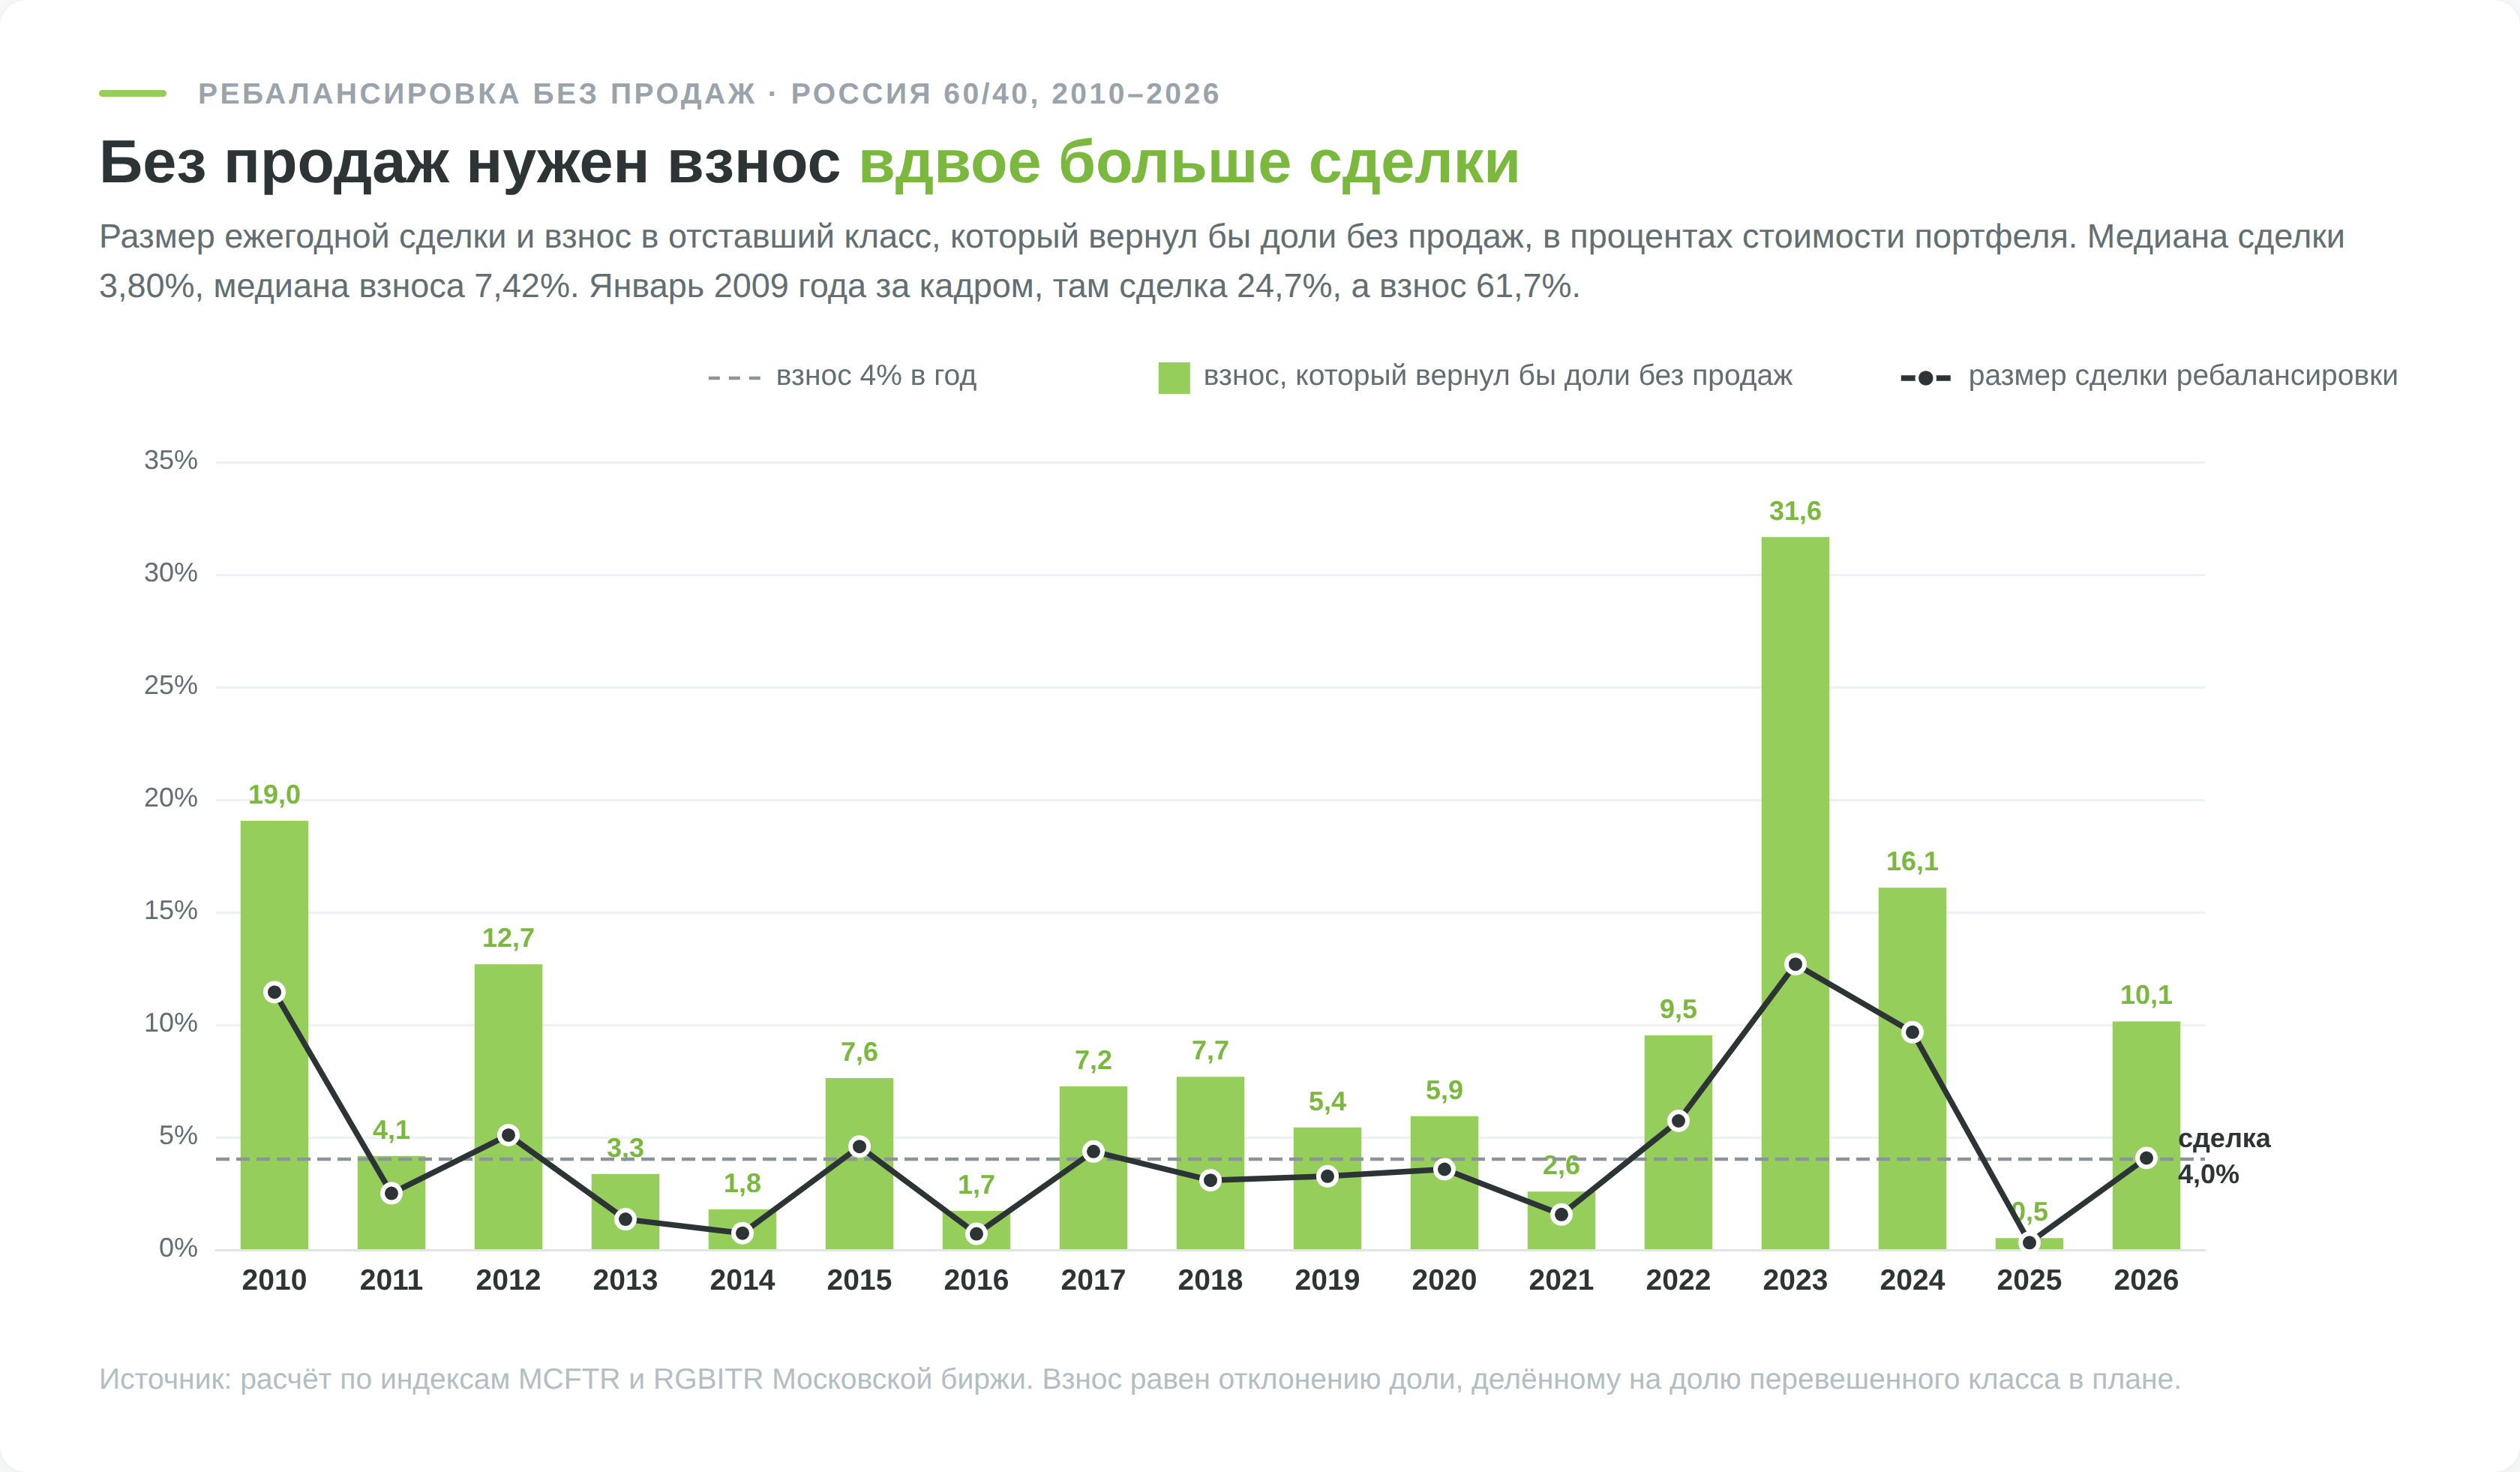
Денег на это нужно больше, чем подсказывает размер сделки. В российском портфеле 60 на 40 медианная ежегодная сделка для возврата к плану составила 3,80% стоимости портфеля. Без продаж новые деньги должны не только закрыть недостачу отставшего класса, но и разбавить перевешенный. Когда недовешены акции с целевой долей 60%, взнос нужен в 2,5 раза больше сделки, когда облигации, в 1,67 раза. По годам медиана нужного взноса вышла 7,42% портфеля. Взносов в 4% хватило бы только в 5 годах из 18, взносов в 8% в 11 годах.
Кризисный год взносами не закрыть. После 2008 года для возврата к плану понадобилась сделка на 24,67% портфеля, а без продаж взнос в 61,67% его стоимости.
Даты дивидендов и купонов по бумагам из портфеля удобно держать перед глазами в календаре дивидендов и купонов, чтобы заранее понимать, какая сумма придёт и куда её направить.
Из чего собрать портфель из Беларуси
Американские расчёты выше опирались на биржевые фонды SPY, BND и GLD, потому что по ним есть длинная и чистая история. Белорусскому инвестору они доступны напрямую через зарубежного брокера, а рынок акций внутри страны почти не развит. По данным Минфина, биржевой оборот акций в Беларуси за весь 2025 год составил 54,8 млн BYN. Эквивалент по классам активов собирается так:
| Класс актива | Чем закрыть из Беларуси | Что учесть при ребалансировке |
| Акции США и развитых рынков | зарубежный брокер, фонды на широкий индекс | сделки внутри счёта не облагаются до вывода, с дивидендов США удерживают 30% |
| Облигации | облигации Минфина, банков и компаний на БВФБ | доход по белорусским облигациям освобождён от налога |
| Золото | мерные слитки в банках, фонды на золото у зарубежного брокера | спред у слитка от 3%, докупать удобнее взносами |
| Денежный буфер | вклады в банках, фонды денежного рынка | место, где ждут деньги под будущую докупку |
| Акции России | доверительное управление Айгениса с выходом на Мосбиржу | плата 1% в год от активов, в Беларуси налог только при выводе сверх заведённого |
Белорусскую часть портфеля собирают через брокера с лицензией Министерства финансов, и выбор стоит сверять по реестру профессиональных участников рынка ценных бумаг, а не по рекламным обещаниям. Минимальная комиссия за сделку у местных брокеров различается в десятки раз, от 2 BYN в приложении Айгениса до 55 BYN по акциям у «АСБ Брокер».
Сравнение условий крупных площадок собрано в рейтинге брокеров акций. Про устройство биржевых фондов подробно рассказано в материале о том, что такое ETF, а про долговую часть в разборе инвестиций в облигации.
Где взять долларовую часть портфеля
Для долларовой части, акций США или биржевых фондов на широкий американский индекс, нужен зарубежный брокер. Резидентов Беларуси принимает, например, Just2Trade с доступом к акциям и ETF на NYSE и NASDAQ. Порог входа начинается со 100 $, комиссия по американским акциям 0,006 $ за бумагу, но не меньше 1,5 $ за сделку.
Юрлицо, которое ведёт клиентов из Беларуси, офшорное, страховой защиты уровня европейского регулятора у счёта нет, а сама конструкция несёт инфраструктурный риск, который в 2022 году уже реализовался у многих держателей иностранных бумаг. Для доли, которую вы готовы потерять при худшем сценарии, это рабочий вариант, для основного капитала решение сомнительное.
Переводы к зарубежным брокерам из Беларусбанка, Белинвестбанка, Белагропромбанка и ряда других банков нередко отклоняются, поэтому маршрут пополнения стоит проверить до открытия счёта. Налог с этой части возникает только при выводе, и декларацию подаёте вы сами. Ребалансировать долларовую часть удобно взносами и продажами внутри счёта по схеме гибрида.
Доход по операциям через компанию из реестра освобождён от подоходного налога. Бумагу при этом вы не покупаете, дивиденда акционера не получаете, а за перенос позиции каждый день списывается своп, поэтому для портфеля на годы с ребалансировкой раз в год этот маршрут не подходит. Наличие нужного инструмента проверяется в терминале xStation до пополнения.
Когда ребалансировка не нужна
Правило по календарю или по коридору не отличает временную просадку от медленной смерти бизнеса. Оно просто докупает то, что подешевело. Если актив падает по фундаментальным причинам, механическая докупка превращается в усреднение вниз без всякой гарантии разворота.
Несколько отчётных периодов подряд со снижением выручки, маржи и денежного потока говорят о структурной проблеме. Движение цены без изменения показателей эмитента, синхронное с просадкой всего сектора, скорее говорит о рыночном шуме. В первом случае разумнее сначала пересмотреть саму целевую долю актива, а не докупать его по графику.
В глубокий обвал рынка правило требует заходить в падение с увеличенной долей, причём в момент, когда исполнять его психологически тяжелее всего. Ежегодная ребалансировка просадку 2008 года не углубила, частая углубила.
На маленьком портфеле минимальная комиссия брокера способна съесть смысл операции. Сделка на 3% от портфеля в 5 000 BYN составляет 150 BYN. У Just2Trade минимум 1,5 $, около 4,5 BYN по курсу НБРБ на 21 сентября 2026 года, это 3% суммы сделки. У «АСБ Брокер» минимум по акциям 55 BYN, больше трети сделки. Проще дождаться пополнения и подтянуть доли новыми деньгами. А если до планового изменения самой структуры портфеля осталось немного, возвращать доли к уходящему плану нет смысла.
Ребалансировка, когда портфель уже кормит
На этапе изъятия пропадает бесплатный способ выравнивания. Пополнений больше нет, и докупать отставший актив на новые деньги не получится. Остаются продажи, но у них появляется второе назначение, те же сделки кормят владельца. Снимать деньги стоит с того актива, который перевесил план, и тогда часть ребалансировки выполняется самими тратами, без отдельных операций.
Порог из симуляций не переносится в Беларусь механически. Расчёт построен на американских доходностях и не знает белорусских налогов. У зарубежного брокера налога на этапе изъятий нет, пока суммарно выведено меньше, чем заведено за все годы, потому что неиспользованные расходы по договору переносятся вперёд до полного использования (п. 8 ст. 202 НК). Жёсткий возврат к долям стоит оставлять для крупных перекосов, а не для каждого отклонения в 2 процентных пункта.
Ребалансировка криптовалютного портфеля
Правила для криптопортфеля те же. Задаются целевые доли монет, задаётся допуск, при выходе за него состав приводится к плану.
Волатильность у криптоактивов кратно выше, чем у акций, поэтому коридор в 5 процентных пунктов будет срабатывать постоянно, а календарь раз в год пропустит движения в разы. Допуск здесь задают шире.
Некоторые биржи умеют держать заданные доли сами, продавая подорожавшую монету и докупая просевшую при выходе за порог. Такой продукт есть, например, у OKX. Для резидента Беларуси этот путь ограничивает закон, а не биржа. Операции с токенами на иностранной площадке разрешены физлицу только в узких случаях, например когда он в момент сделки находится за границей, а легальный маршрут внутри страны идёт через площадки резидентов Парка высоких технологий, такие как Bynex. Если площадка автоматической ребалансировки не предлагает, доли сводят вручную сделками обмена.
Доход от продажи монеты через резидента Парка высоких технологий подоходным налогом не облагается (ст. 202-1 НК), поэтому частота здесь стоит только комиссий и спреда площадки. Что делает криптоактивы настолько подвижными, разобрано в материале про риски и волатильность криптовалют.
Если монеты лежат на холодном кошельке, автоматизации не будет вовсе, и доли придётся сводить руками.
Плюсы и минусы ребалансировки портфеля
Регламент ребалансировки на одну страницу
Чтобы ребалансировка не превращалась в импровизацию раз в год, её условия стоит записать заранее, пока рынок спокоен и решения даются легко. Хватит ответов на шесть вопросов:
- Какие целевые доли у каждого класса активов и почему именно такие.
- Что запускает сделку, дата, выход доли за допуск или ежегодная проверка с порогом, и какой именно допуск.
- Какая дата выбрана и на каком счёте проводится продажа, если счетов несколько.
- Что делается в первую очередь, направление новых взносов и купонов или продажа.
- При каком условии актив исключается из портфеля насовсем, а не просто уменьшается в доле.
- Что не делается ни при каких обстоятельствах, например полный выход в деньги на просадке.
Последний пункт работает именно тогда, когда рассуждать спокойно уже не получается.
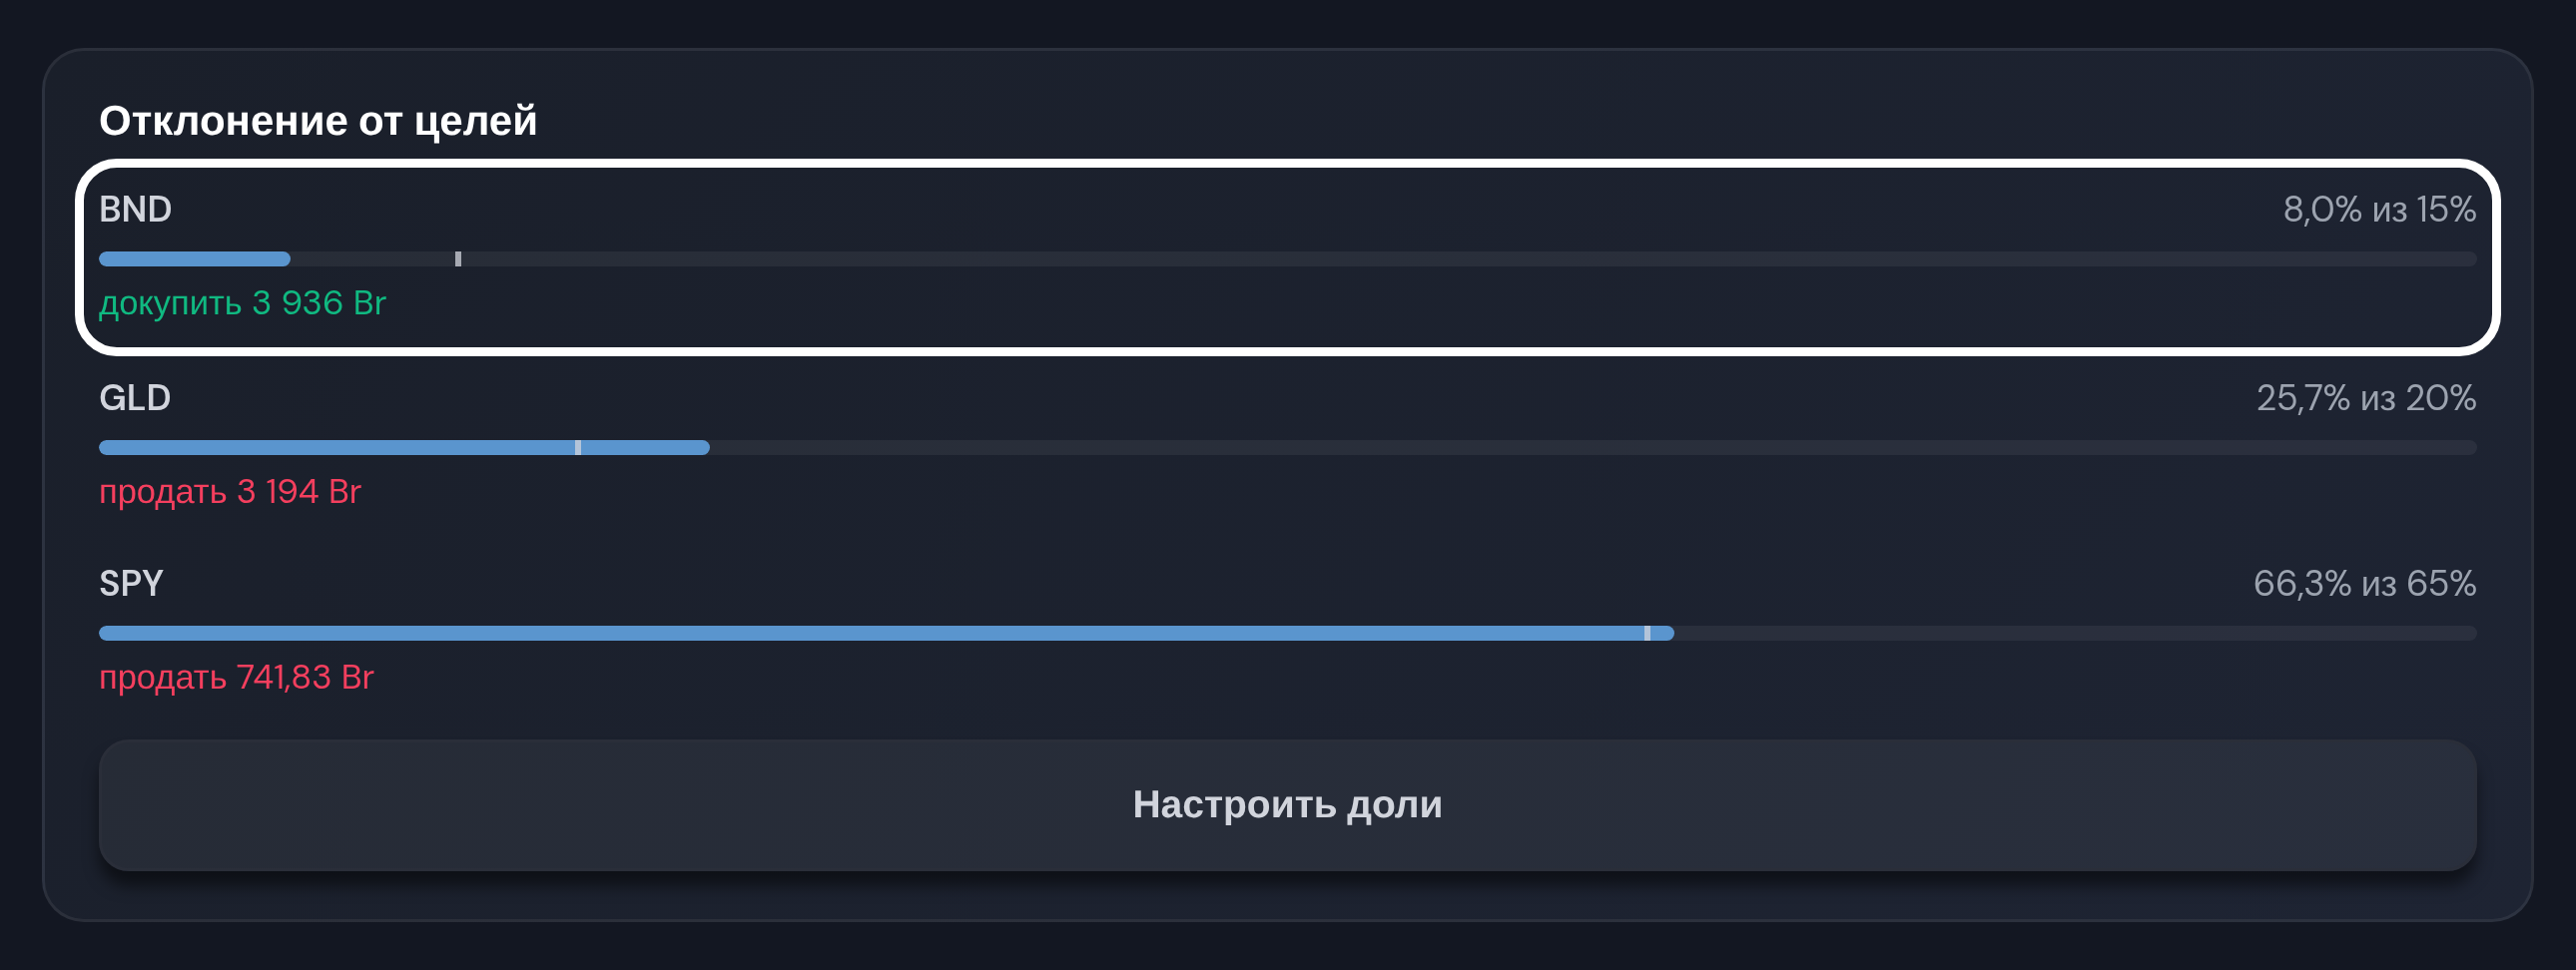
Нужно и место, где видно фактические доли. Считать их вручную по брокерскому отчёту неудобно, особенно если счетов несколько. В учёте инвестиций задаются целевые веса, а сервис показывает отклонение каждой позиции и сумму, на которую её нужно докупить или продать. Подобрать сами пропорции под горизонт и терпимость к риску помогает тест риск-профиля.
Что в итоге
Ребалансировка не способ повысить доходность, хотя иногда она её повышает. Она не даёт портфелю тихо превратиться во что-то другое, пока вы заняты своими делами.
Если нужна одна схема на все случаи, это ежегодная проверка долей со сделкой только при отклонении больше 5 процентных пунктов. Отставший класс сначала подтягивают взносами и купонами, а продают, только когда их не хватило, и денег без продаж нужно примерно вдвое больше суммы сделки. У зарубежного брокера сделки ребалансировки налога не создают, он появляется только при выводе денег сверх заведённого, а там, где налог удерживают с каждой прибыльной продажи, частота стоит дороже. На данных Мосбиржи ребалансировка раз в квартал и чаще проигрывала при любом налоговом режиме.
Обещания, что ребалансировка защитит от глубокой просадки, расчёты не подтверждают.