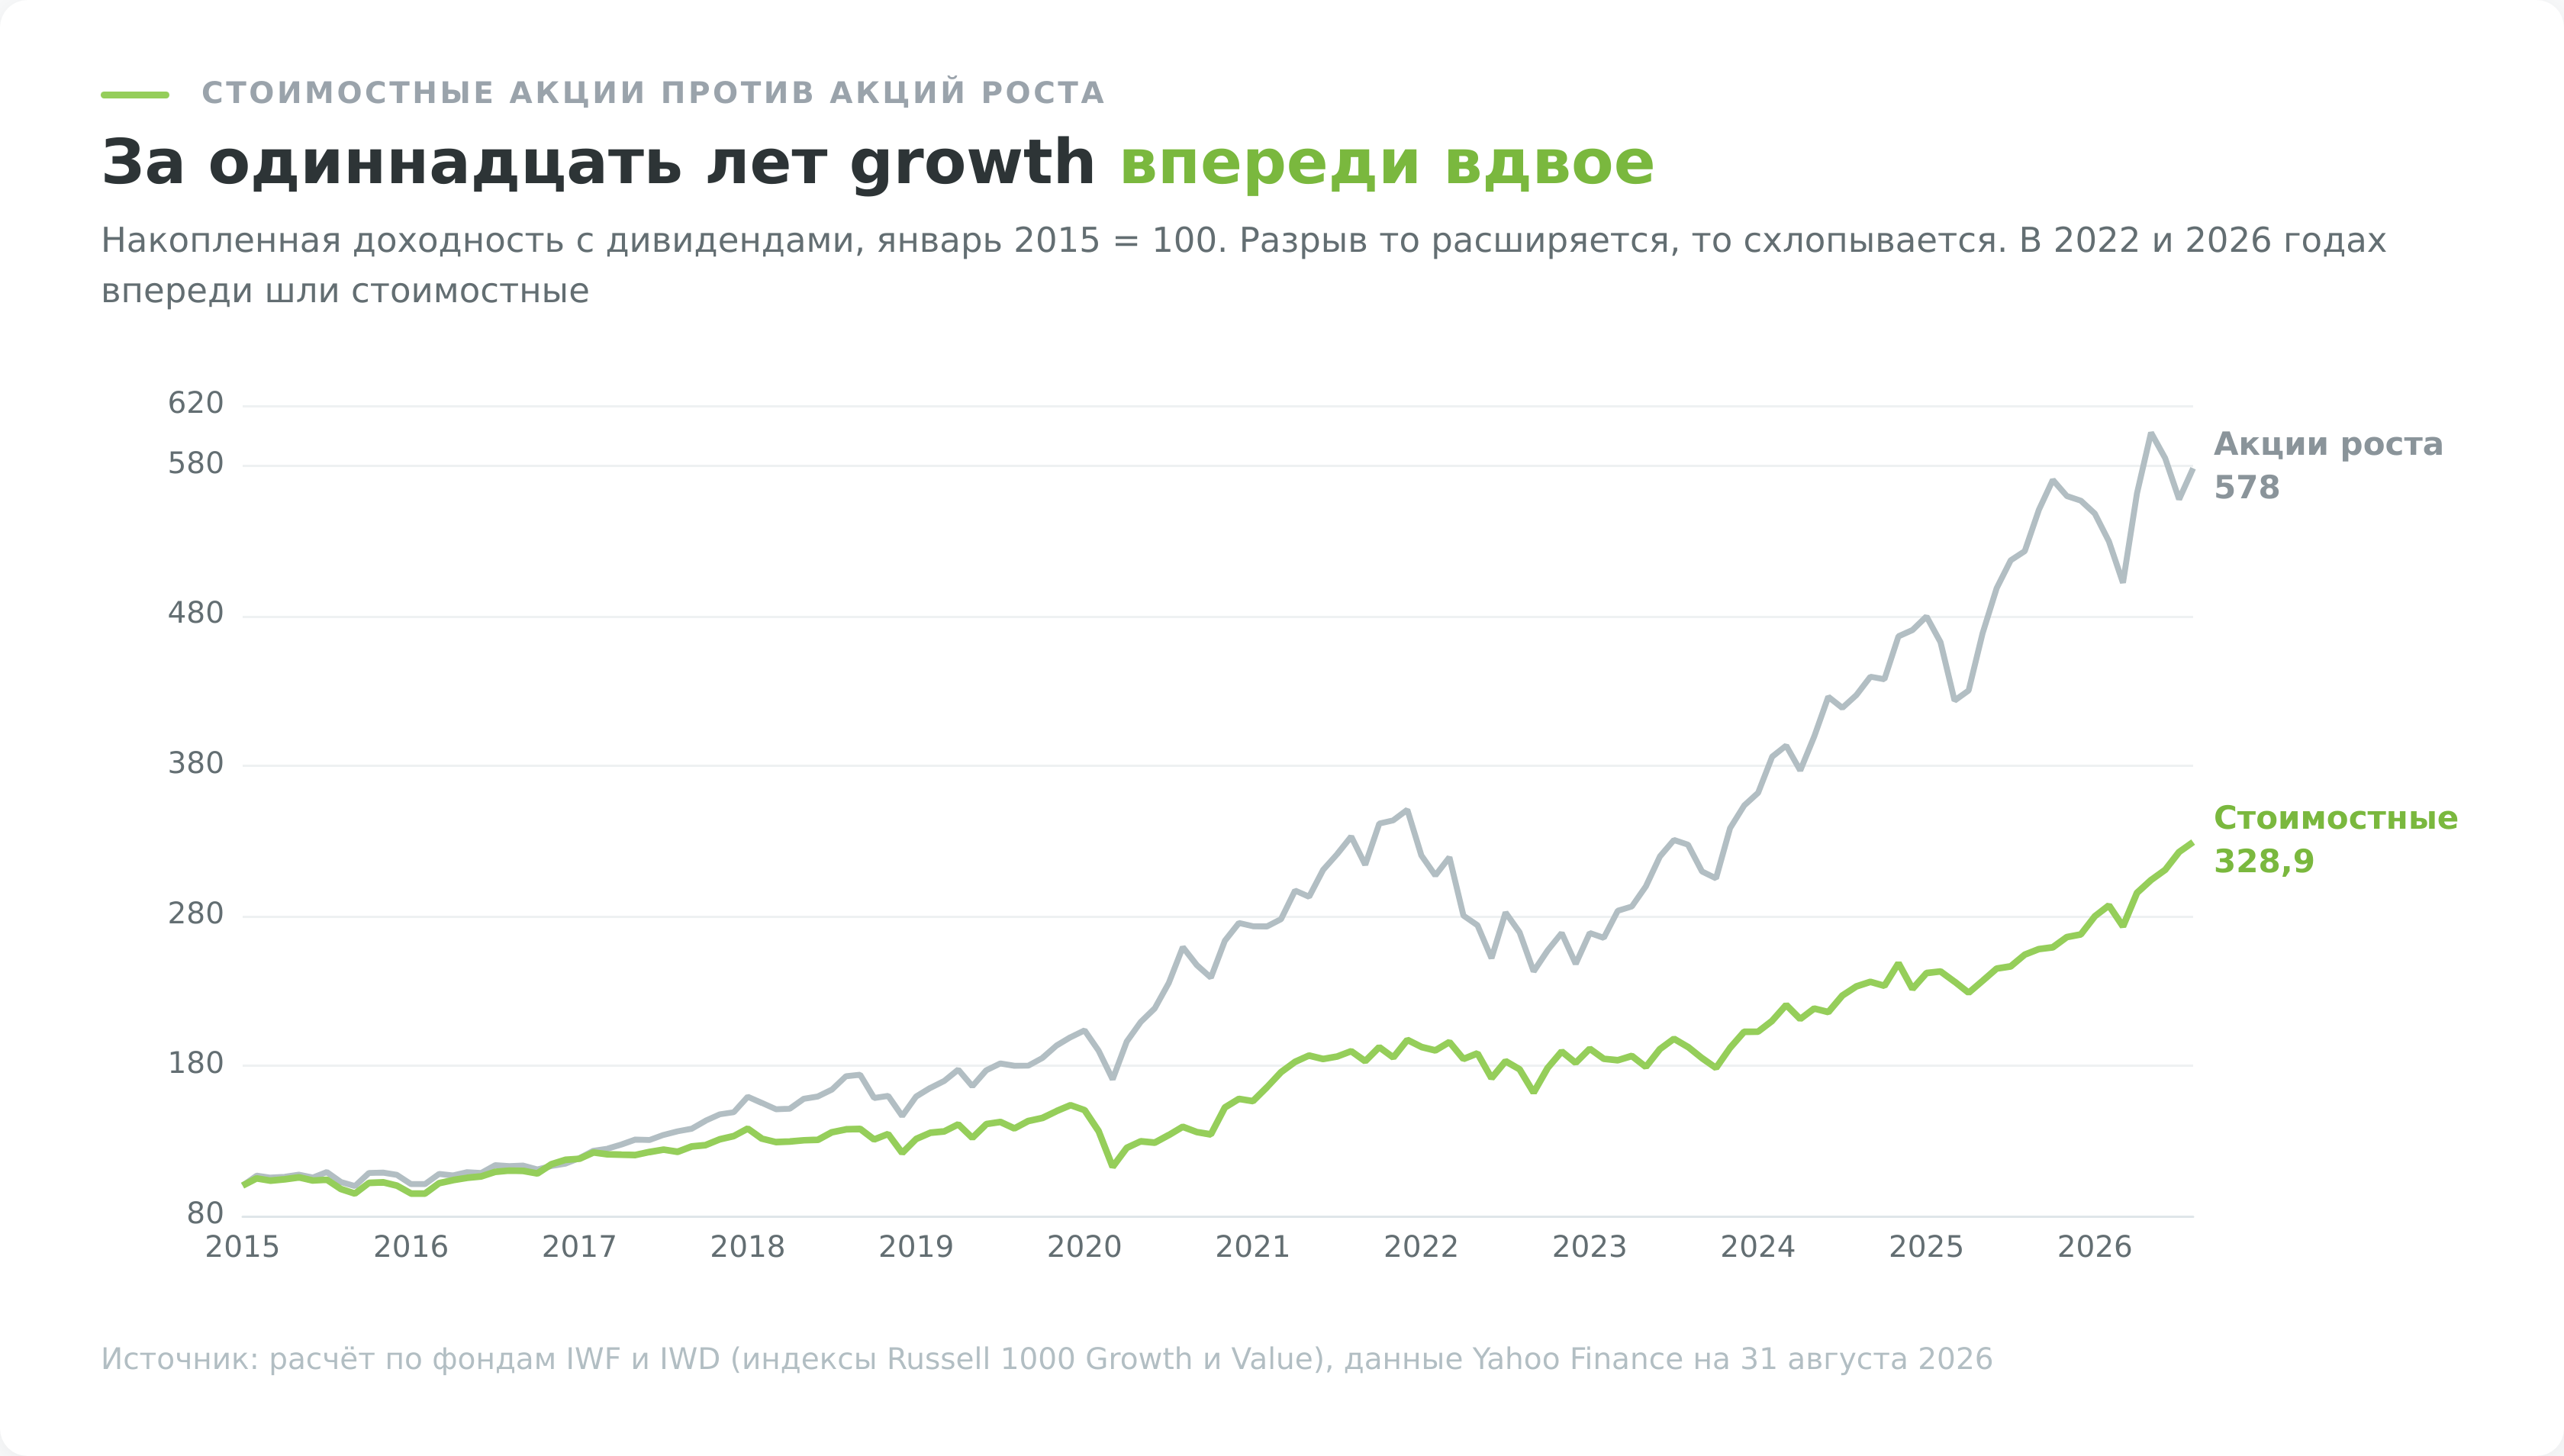
Стоимостное инвестирование за последние 10 календарных лет обыграло акции роста всего дважды. С января 2015 года индекс Russell 1000 Growth прибавил 478% против 229% у Russell 1000 Value с учётом дивидендов. Метод, который сделал состояние Уоррену Баффетту, большую часть десятилетия проигрывал простой покупке технологических гигантов.
Хоронить его при этом рано. Считая не с 2015 года, а с конца 2021, картина переворачивается. Стоимостные бумаги идут вровень с растущими, а в 2026 году опережают их на 19 процентных пунктов.
Дальше разберём, откуда взялся метод и что именно предлагал Грэм, как отбирают бумаги и считают запас прочности, почему дешёвая акция часто дешева заслуженно.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Описанные в статье зарубежные брокеры работают через юрисдикции вне Беларуси. Читатель сам отвечает за соблюдение валютного законодательства (Закон РБ № 226-З), налоговую отчётность по Налоговому кодексу РБ и санкционные ограничения. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое стоимостное инвестирование
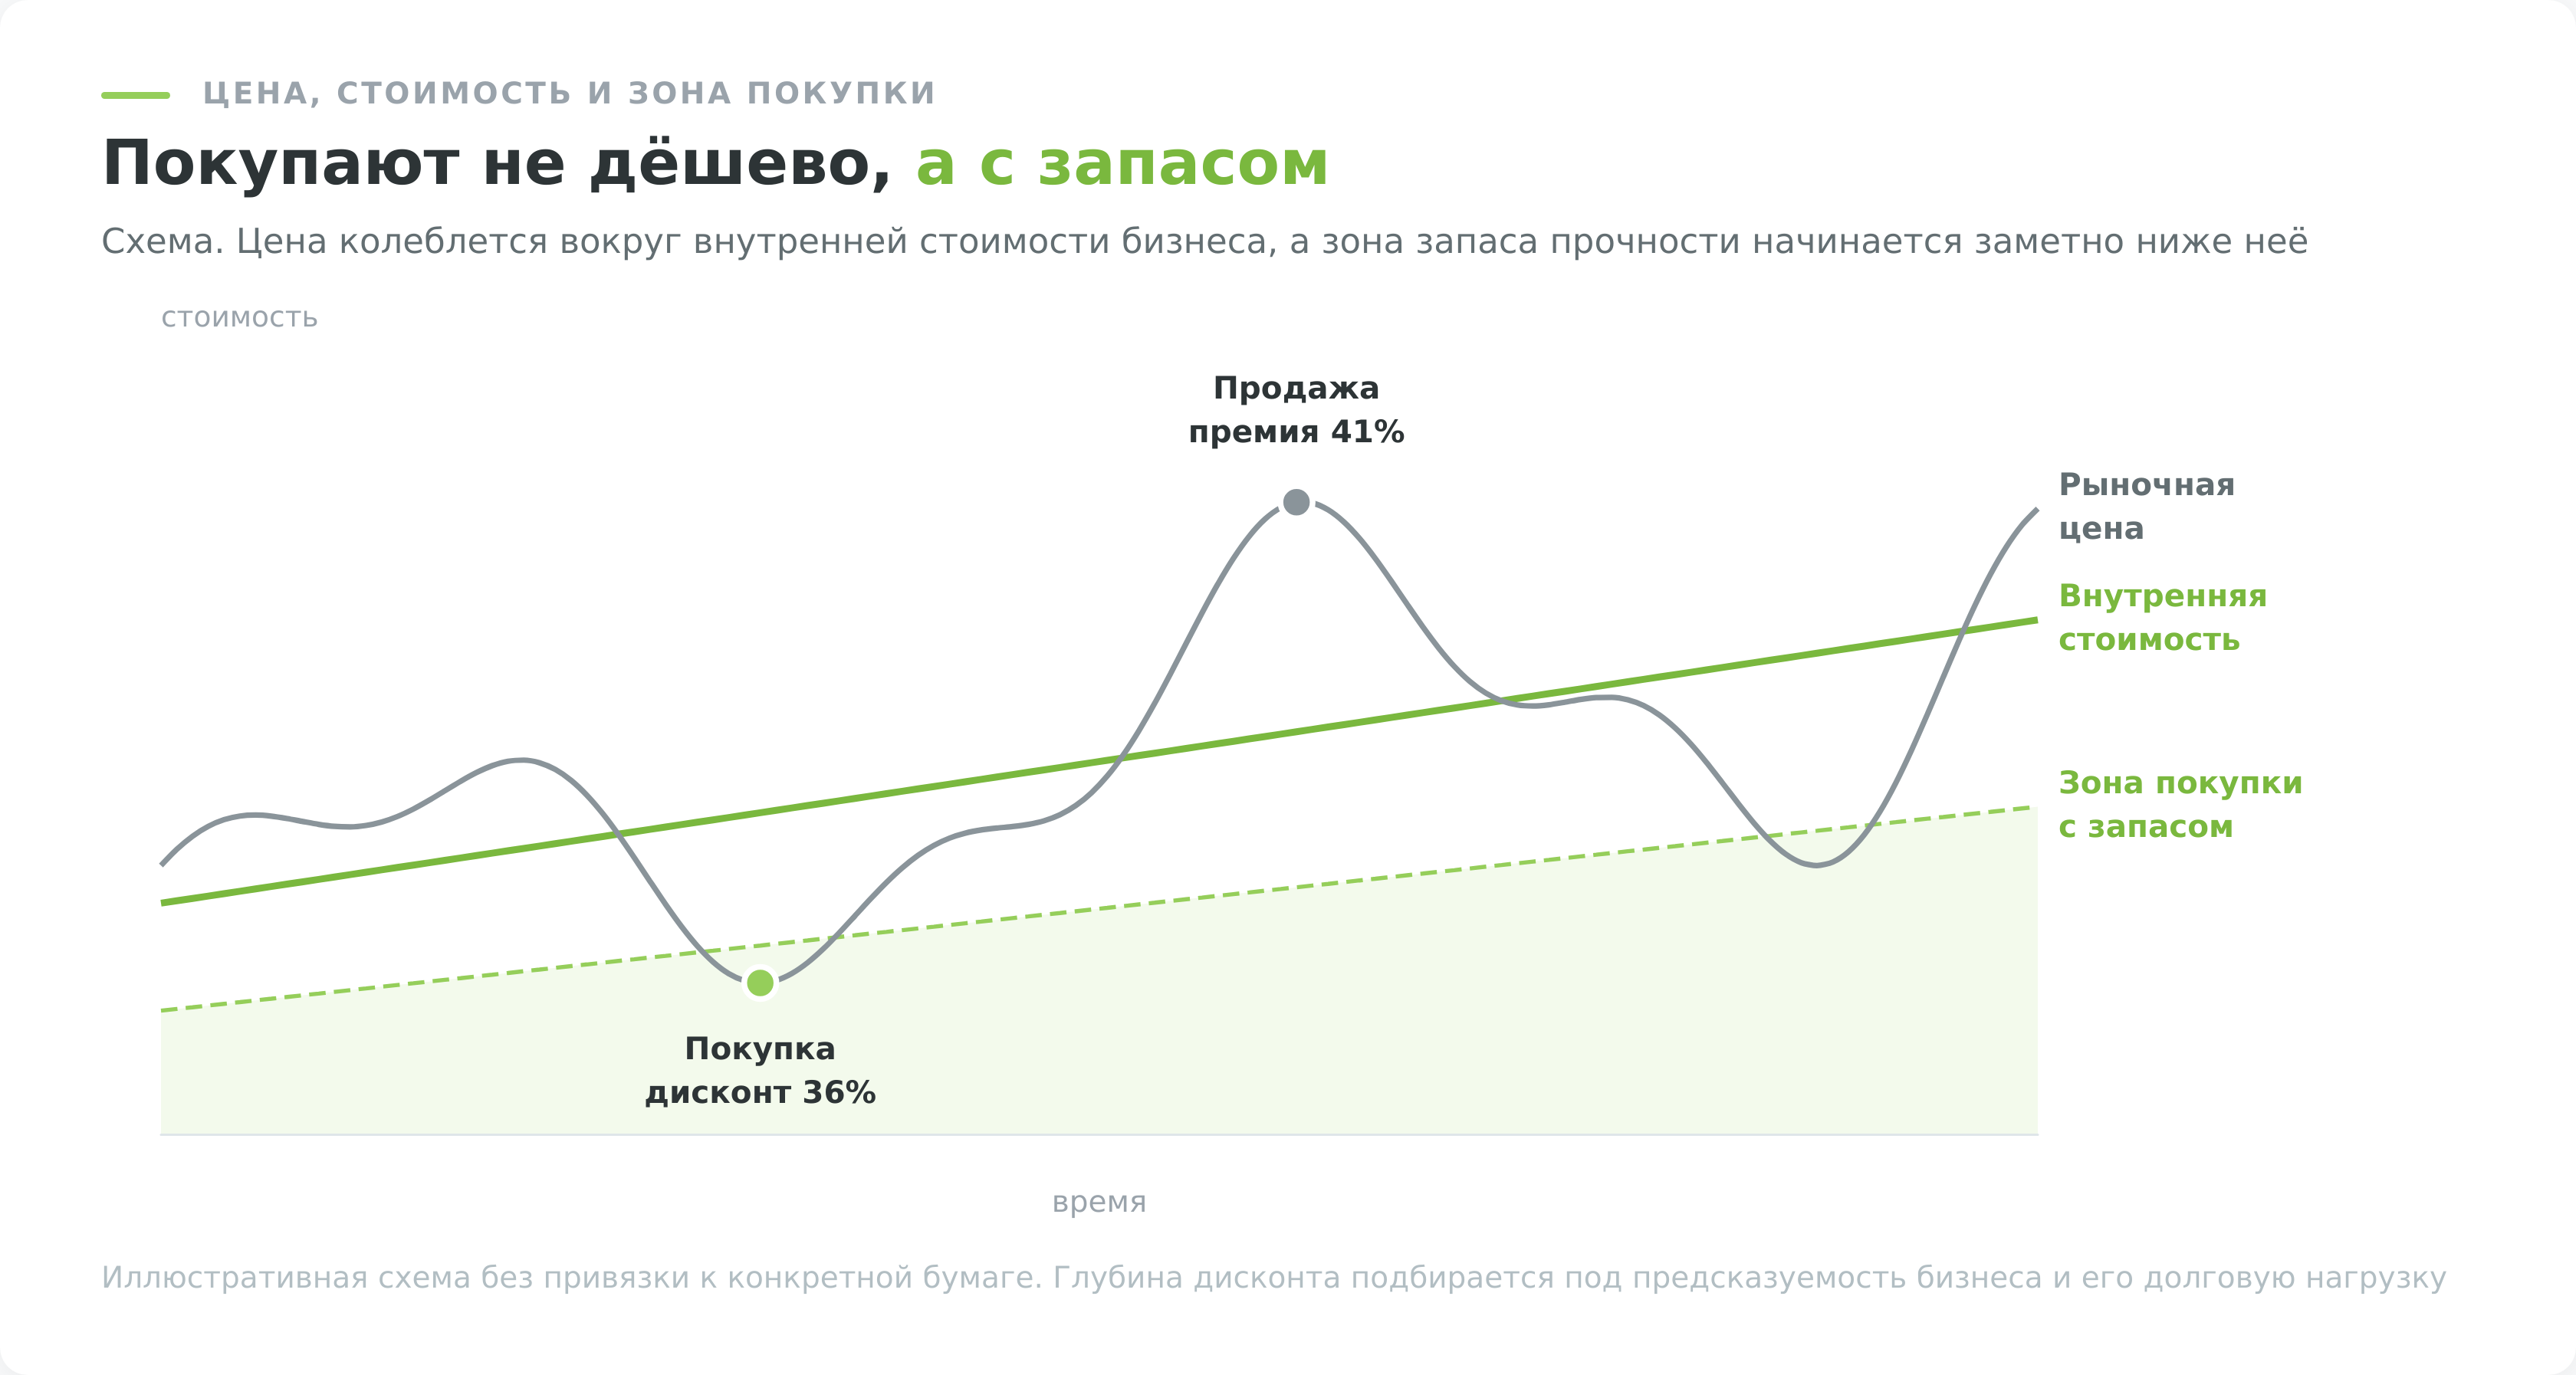
Стоимостное инвестирование строится на допущении, что у компании есть стоимость, не совпадающая с ценой её акций на бирже. Стоимость определяется бизнесом, его активами, прибылью и способностью генерировать деньги. Цена определяется тем, сколько за акцию сегодня готовы платить люди. Эти две величины совпадают редко.
Метафора красивая, но за ней стоит механика. Рынок ошибается не случайно, а закономерно, и способов ошибиться немного. Инвесторы продлевают последние результаты в будущее, поэтому компания после трёх слабых кварталов оценивается так, будто слабые кварталы теперь навсегда. Свежая новость весит в оценке больше, чем 10 лет отчётности. Падающая цена сама становится аргументом против компании, потому что никто не хочет ловить падающий нож.
Стоимостный инвестор зарабатывает именно на этих искажениях. Он покупает тогда, когда пессимизм в цене выглядит чрезмерным по сравнению с тем, что показывает отчётность.
Почему он вообще должен передумать, вопрос, на который у метода нет железного ответа. Обычно называют два механизма:
- Первый работает через прибыль. Компания, которая продолжает зарабатывать, рано или поздно накапливает капитал, платит дивиденды или выкупает акции, и цена подтягивается к экономике бизнеса.
- Второй работает через покупателя. Дешёвую компанию с живым бизнесом замечает конкурент, фонд прямых инвестиций или мажоритарий, и премия за поглощение закрывает разрыв.
Ни один из механизмов не имеет срока. В этом главная слабость подхода, и о ней ещё пойдёт речь дальше.
От стратегии роста стоимостной подход отличается предметом ставки. Покупая акции роста, инвестор платит высокую цену за будущее, которого пока нет, и выигрывает, если компания это будущее построит. Покупая стоимостные бумаги, он платит низкую цену за настоящее, которое уже есть, и выигрывает, если рынок перестанет игнорировать это настоящее.
От дивидендной стратегии отличие тоньше. Дивидендный инвестор ищет стабильный денежный поток и готов переплатить за его надёжность. Стоимостный ищет разрыв между ценой и стоимостью, а платит компания дивиденды или нет, вопрос второй. Наборы бумаг у них часто пересекаются, но логика отбора разная.
Есть и третий лагерь, промежуточный. Он допускает покупку растущей компании, если цена соразмерна темпу роста прибыли, и мерит соразмерность отношением PEG. Формально это уже не стоимостное инвестирование, но родство очевидно. В обоих случаях инвестор отказывается платить любую цену.
Бенджамин Грэм и его метод
Две книги Грэма стали основанием всего подхода. «Анализ ценных бумаг» вышел в 1934 году в соавторстве с Дэвидом Доддом и адресовался профессионалам. «Разумный инвестор» появился в 1949-м и писался для обычного человека. Именно его Баффетт назвал лучшей книгой об инвестициях из когда-либо написанных.
Обе вышли после того, как Грэм пережил крах 1929 года и последовавшую депрессию. Это важно для понимания метода. Он придуман не в расчёте на удачу, а как защита от разорения.
7 фильтров защитного инвестора
В четырнадцатой главе «Разумного инвестора» Грэм дал набор из семи требований к акции. Логика набора важнее отдельных цифр. Пять фильтров проверяют, что бизнес жив и устойчив, и только два последних смотрят на цену.
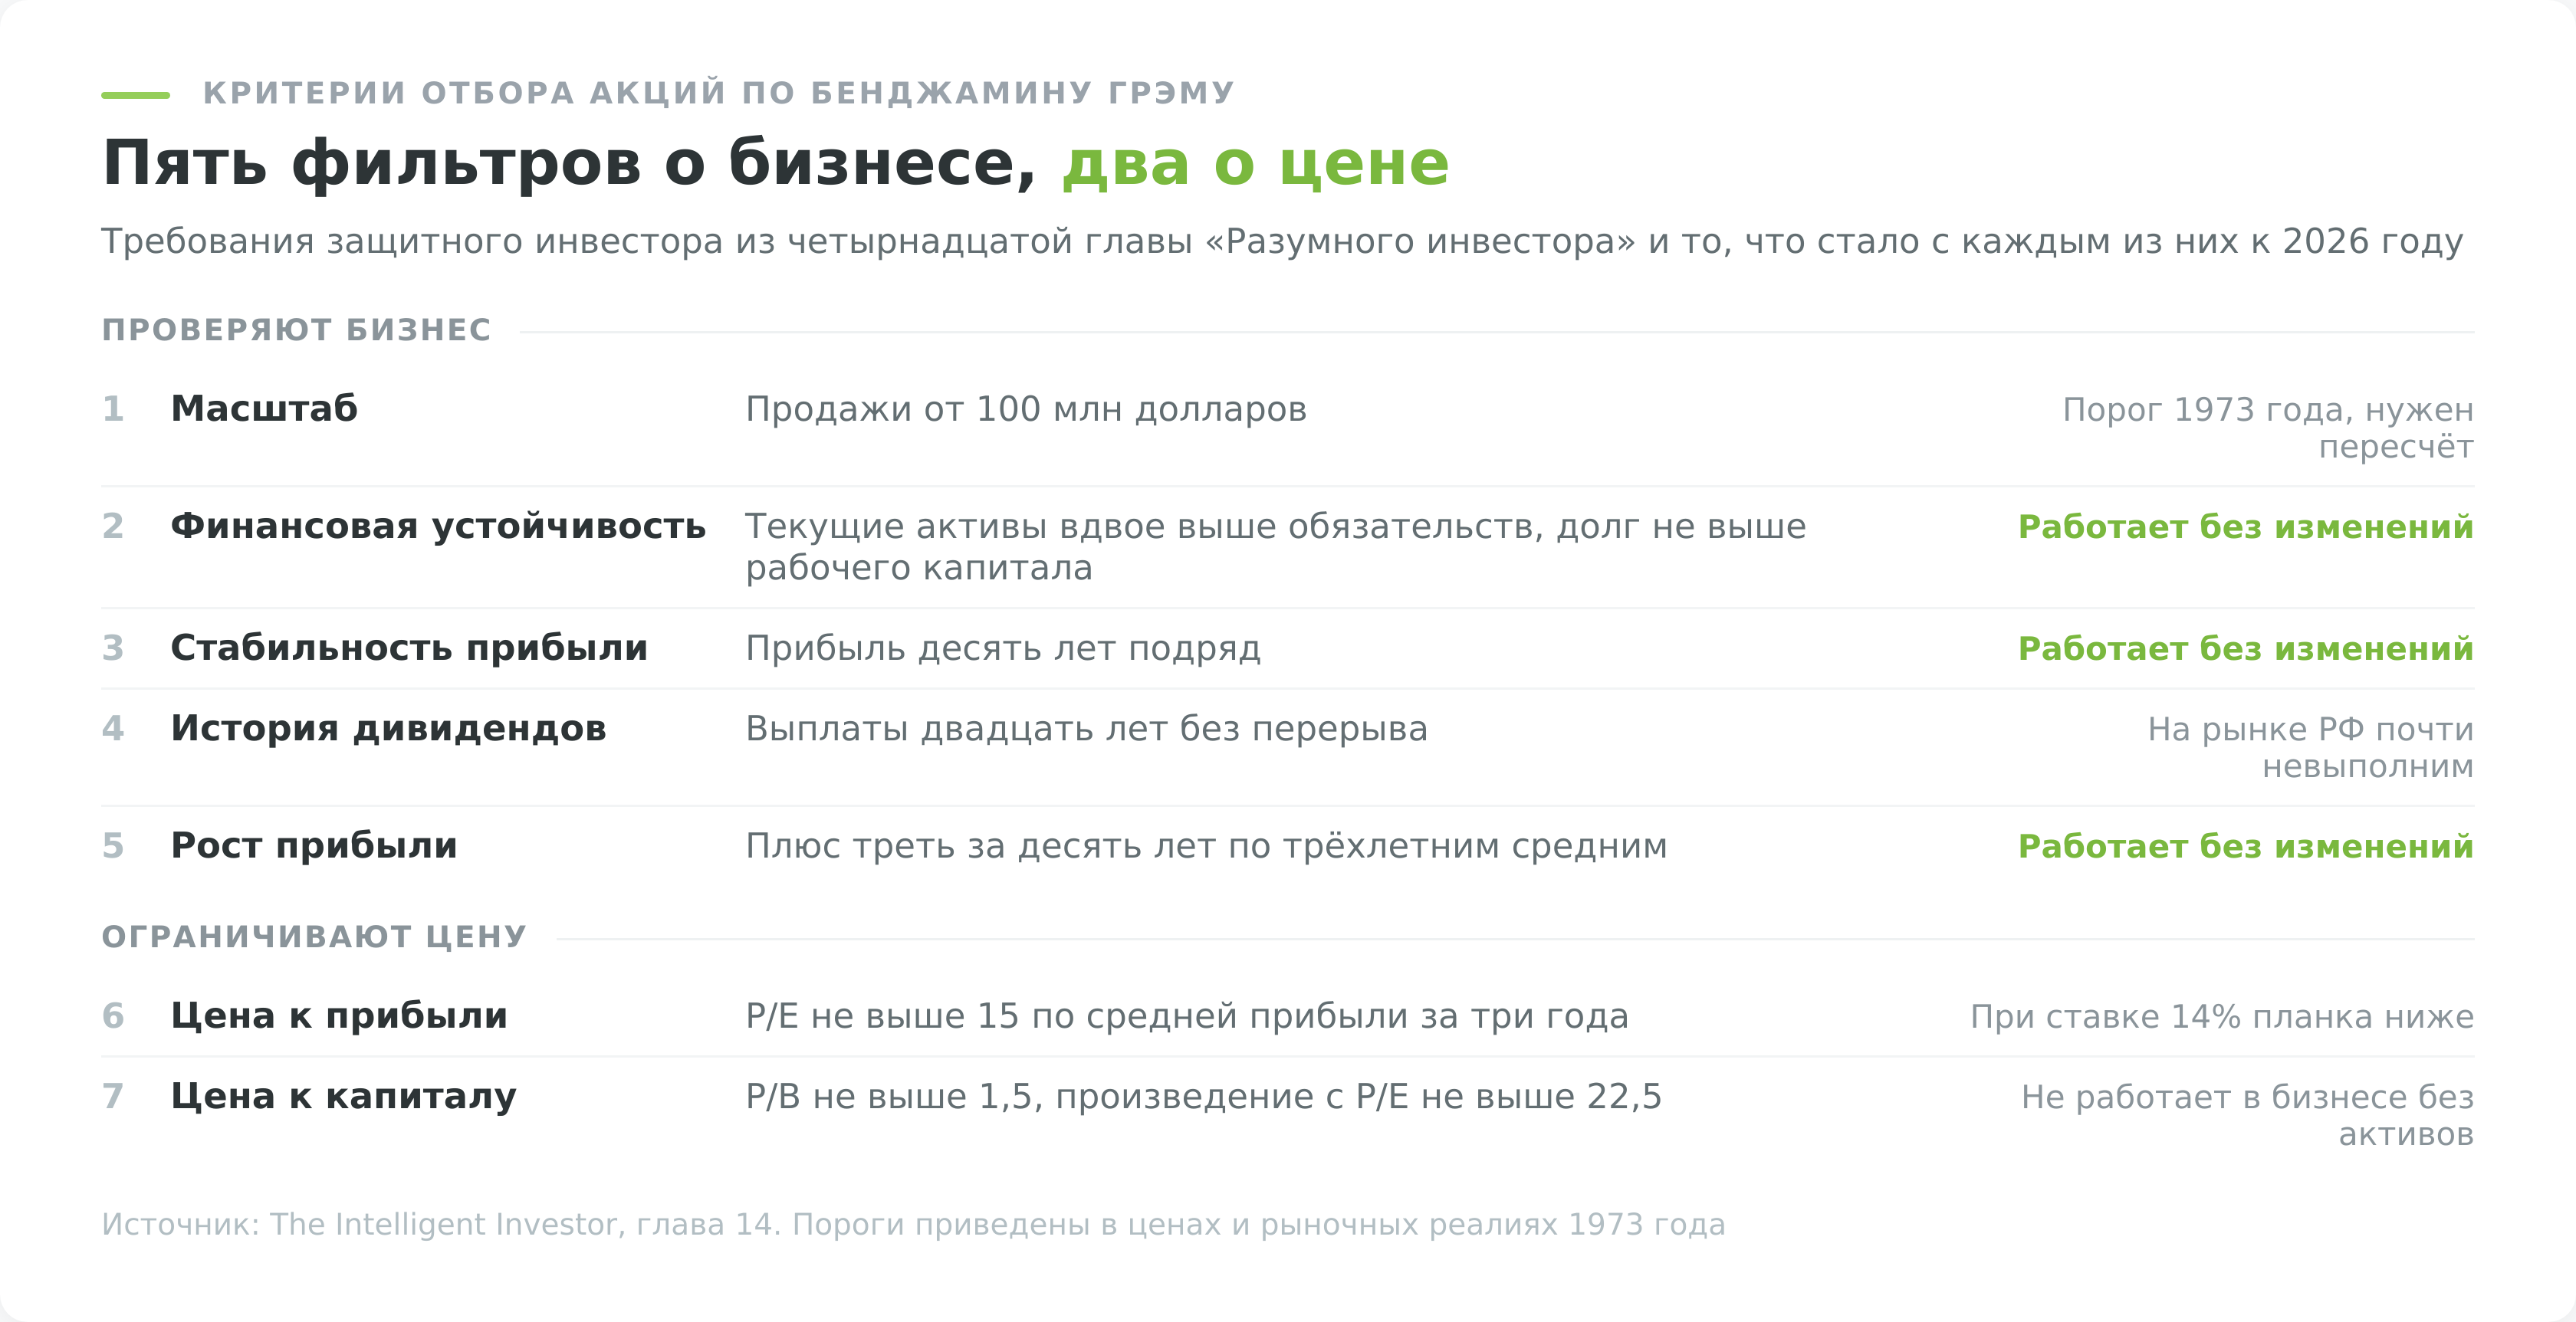
- Первый фильтр отсекает мелочь. Годовые продажи промышленной компании должны быть не меньше 100 миллионов долларов в ценах 1973 года, для коммунальных предприятий порог был отдельным и считался по активам. Смысл в том, что маленькая компания слишком легко исчезает.
- Второй фильтр проверяет финансовую устойчивость, и в популярных пересказах метода его теряют чаще всего. Текущие активы должны вдвое перекрывать текущие обязательства, а долгосрочный долг не должен превышать рабочий капитал. Грэм поставил этот барьер вторым по счёту не случайно. Дешёвая компания с большим долгом не даёт запаса прочности, она даёт бесплатный опцион кредиторам за счёт акционера.
- Третий и четвёртый фильтры проверяют историю. Компания должна быть прибыльной десять лет подряд и платить дивиденды двадцать лет без перерывов. Пятый требует роста прибыли на акцию минимум на треть за десятилетие, причём считать полагалось по трёхлетним средним на концах периода, а не по отдельным годам, так отсекается случайный удачный год.
- Оставшиеся два фильтра касаются цены. P/E не выше пятнадцати по средней прибыли за три года, цена не выше полутора балансовых стоимостей, а произведение двух коэффициентов не больше 22,5 (The Intelligent Investor, глава 14). Числовые пороги, «число Грэма» и расчёт на реальных компаниях разобраны отдельно в материале про коэффициент P/B, здесь повторять их незачем.
Сигаретные окурки и метод чистых оборотных активов
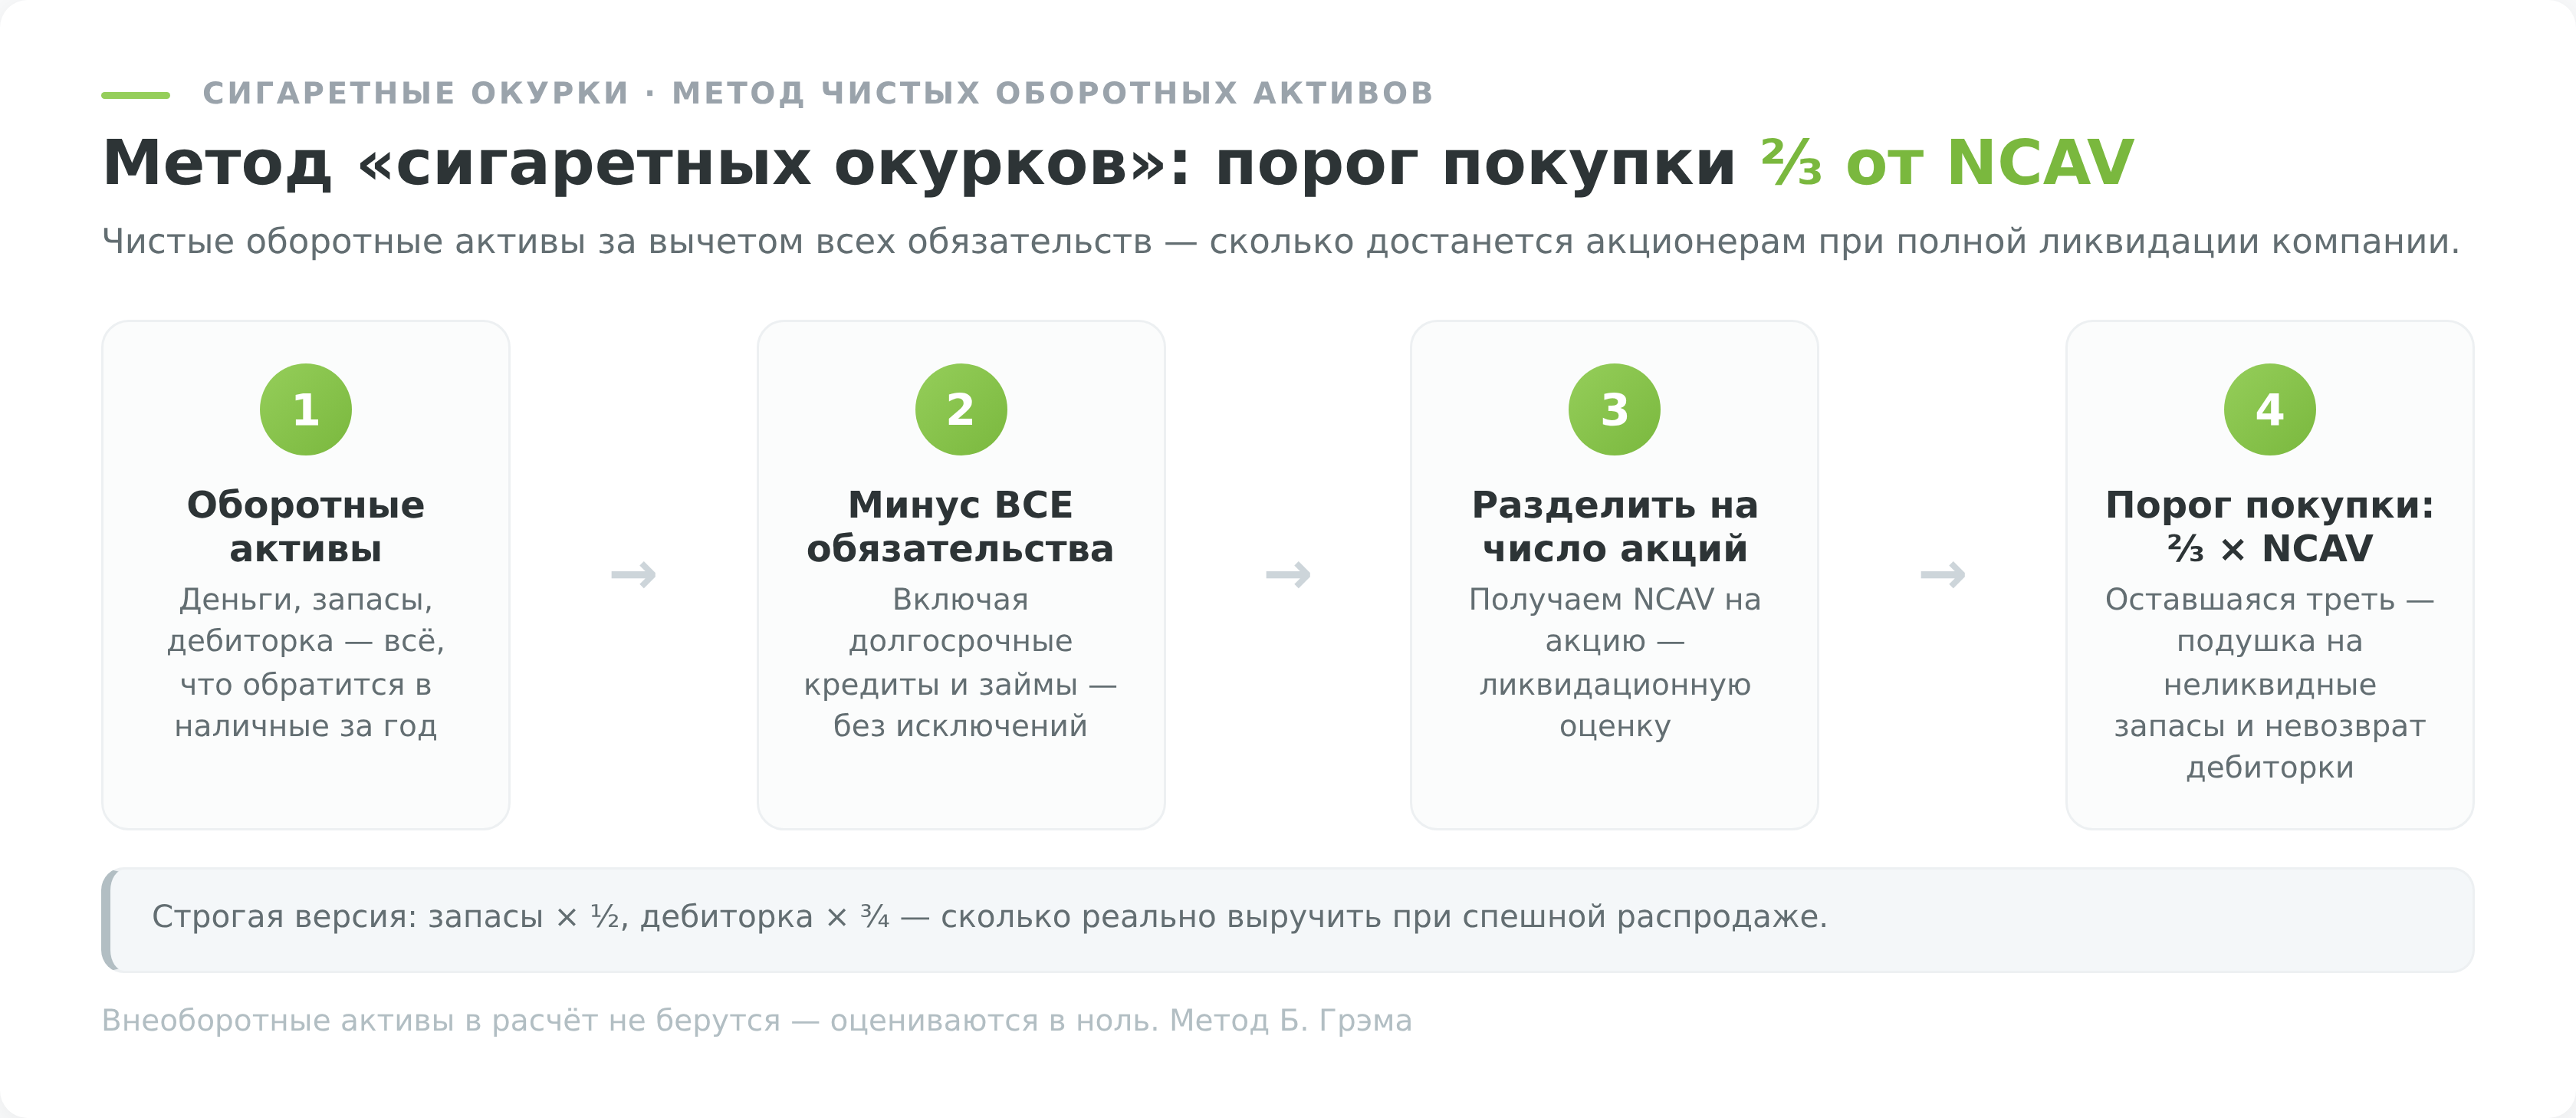
Параллельно с фильтрами защитного инвестора Грэм пользовался более жёстким приёмом, который позже назвали «сигаретными окурками». Логика была такой. Бизнес может не иметь будущего, но если компания стоит дешевле собственных ликвидных активов, покупатель получает эти активы с доплатой, а бизнес достаётся ему бесплатно.
Считается это через чистые оборотные активы. Из оборотных активов вычитаются ВСЕ обязательства компании, включая долгосрочные, а результат делится на число акций. Внеоборотные активы в расчёт не берутся вовсе, то есть здания, оборудование и лицензии оцениваются в ноль. Оценка предельно консервативная, и в этом её смысл.
Покупал Грэм не по этой цене, а заметно ниже. Порог составлял две трети от чистых оборотных активов на акцию, и оставшаяся треть работала подушкой на случай, если запасы окажутся неликвидными, а дебиторка не вернётся.
Есть и более строгая версия расчёта, где запасы учитываются с коэффициентом одна вторая, а дебиторская задолженность с коэффициентом три четверти. Она честнее отражает то, сколько реально удастся выручить при спешной распродаже.
Формула внутренней стоимости
Помимо фильтров Грэм оставил формулу для оценки самой стоимости. В исходном виде 1962 года она выглядит так.
V = EPS × (8,5 + 2g)
Здесь EPS означает прибыль на акцию, 8,5 представляет собой коэффициент цена/прибыль для компании без роста, а g равняется ожидаемому годовому темпу роста в процентах на ближайшие семь-десять лет.
В 1974 году Грэм добавил поправку на процентные ставки, посчитав их главным фактором, влияющим на стоимость акций.
V = EPS × (8,5 + 2g) × 4,4 / Y
Число 4,4 фиксирует среднюю доходность корпоративных облигаций высшего рейтинга AAA в 1962 году, а Y подставляется текущей доходностью тех же облигаций.
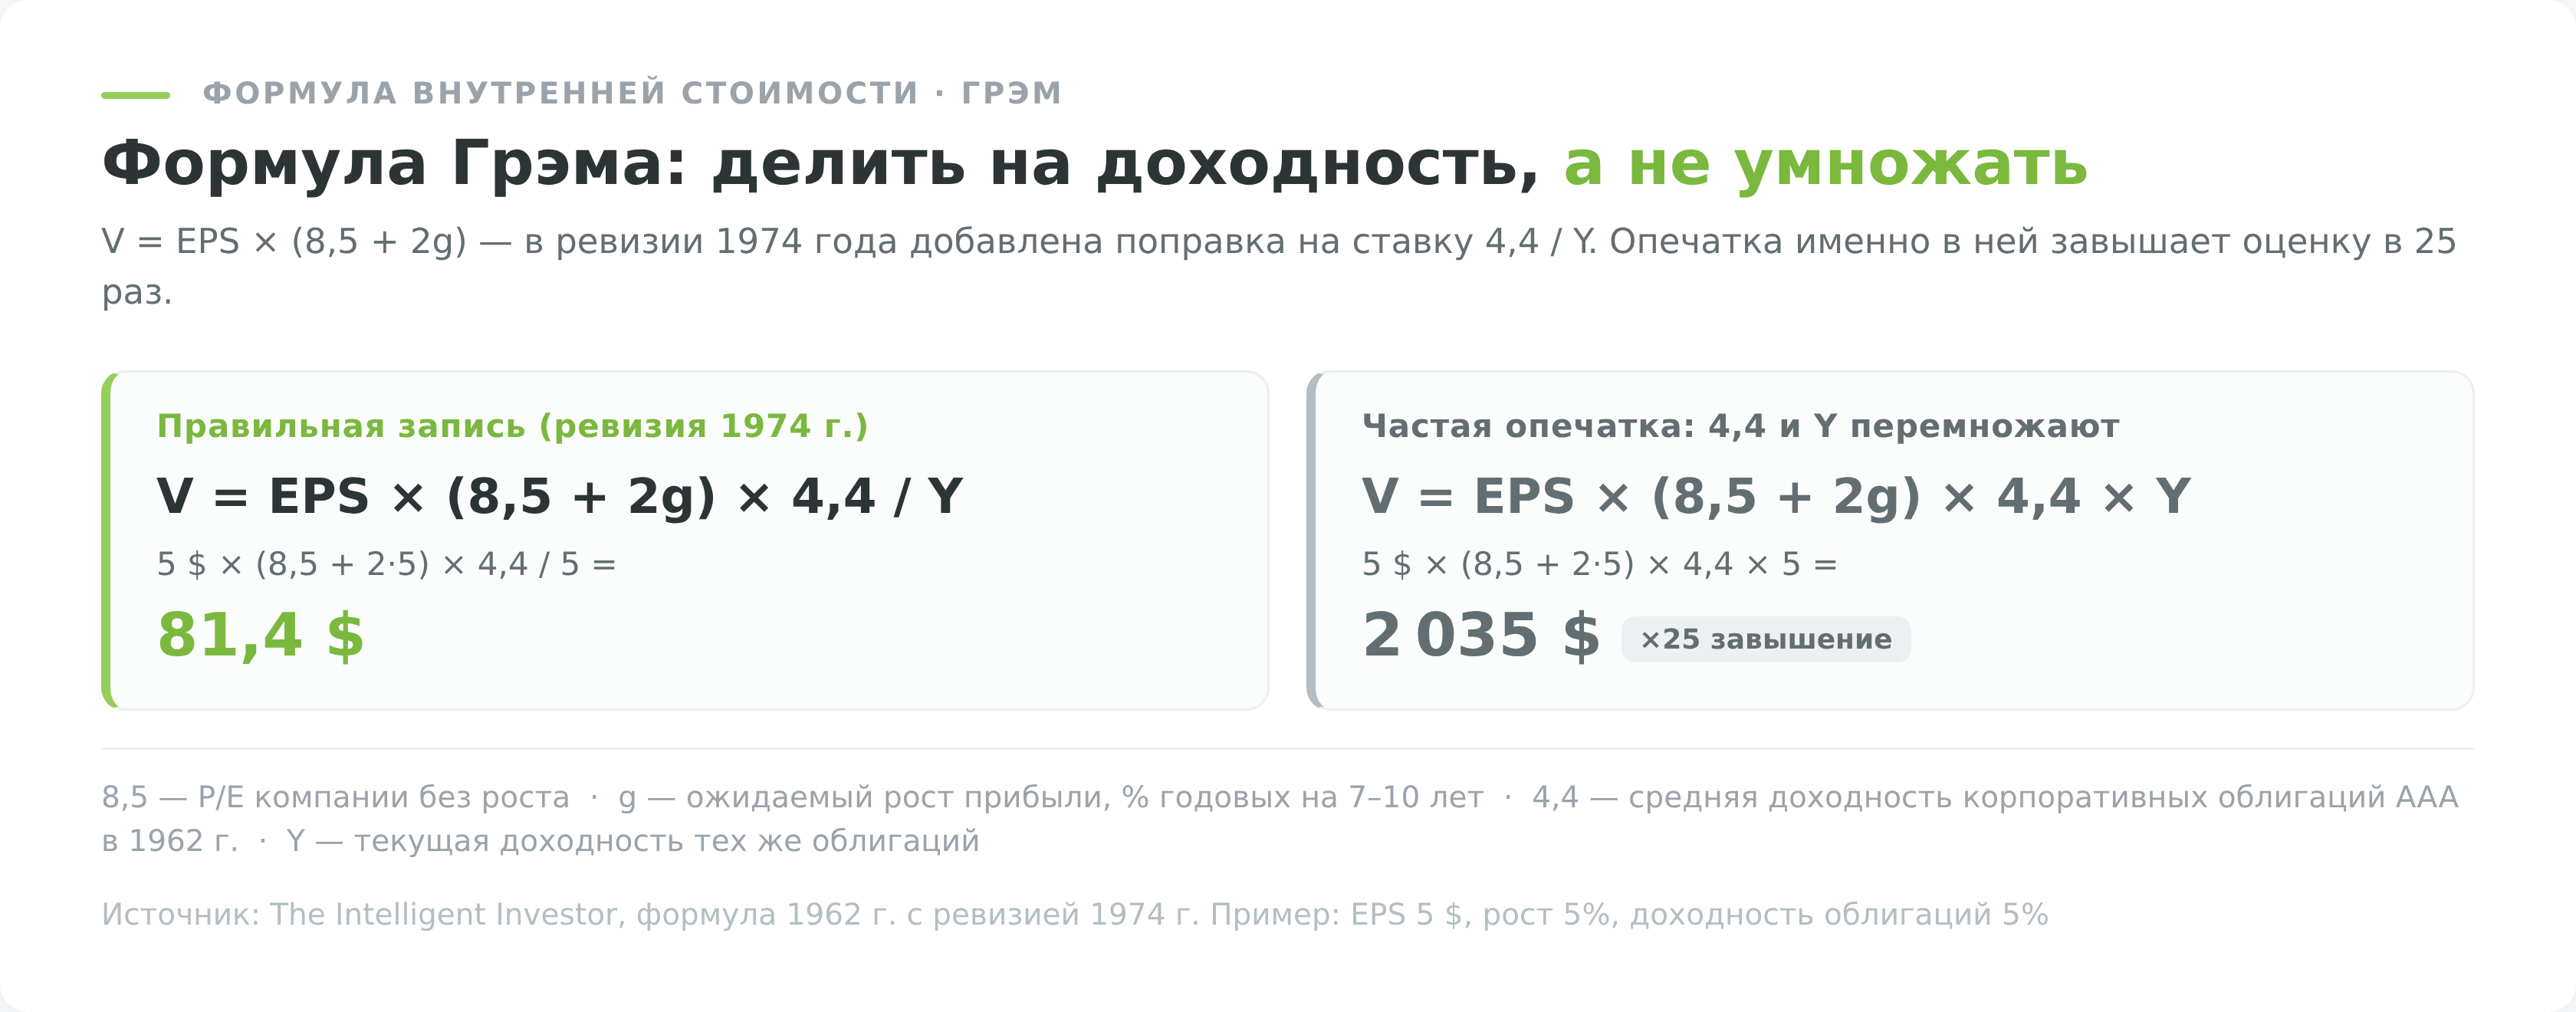
Пользоваться формулой сегодня в лоб не стоит и в правильной записи. Она предполагает, что темп роста известен на десять лет вперёд, а это допущение куда смелее всего остального в методе Грэма. Как инструмент прикидки «сколько компания стоила бы при таком росте» она работает, как основание для покупки нет.
Как отбирают акции по стоимостному подходу
Современное стоимостное инвестирование начинает отбор там же, где заканчивается набор Грэма, с двух вопросов о цене и одного о качестве бизнеса.
Цену к прибыли меряет коэффициент P/E, цену к капиталу коэффициент P/B. Первый бесполезен при убытке и искажается разовыми списаниями, второй теряет смысл в бизнесе, где главный актив нематериальный. Поэтому их смотрят вместе и обязательно в сравнении с отраслью, а не с абстрактной единицей.
Качество бизнеса проверяют рентабельностью капитала и долговой нагрузкой. Компания с высоким ROE и умеренным долгом при низком P/E представляет собой кандидата. Та же компания с низким ROE и долгом выше рабочего капитала это, скорее всего, ловушка, о которой пойдёт речь дальше.
Что должно произойти, чтобы рынок передумал
Дешевизна сама себя не лечит, и это тот шаг отбора, который пропускают чаще остальных. Мало установить, что компания стоит дешевле, чем должна. Нужно назвать событие, после которого разрыв закроется.
Событий такого рода немного, и их можно перечислить на пальцах:
- Возврат к дивидендным выплатам или их повышение.
- Запуск обратного выкупа акций.
- Завершение тяжёлого инвестиционного цикла, после которого свободный денежный поток перестаёт уходить в стройку.
- Смена менеджмента или контролирующего акционера.
- Продажа убыточного подразделения.
- Снятие регуляторного или санкционного ограничения.
- Разделение холдинга, при котором сильный бизнес перестаёт тянуть за собой слабый.
Если ни одно из таких событий назвать не удаётся, покупка превращается в ставку на то, что рынок передумает сам по себе. Иногда так и происходит, но срок этого ожидания не ограничен ничем, а деньги всё это время работают под ноль.
Обратная проверка тоже полезна. Если событие названо, у него появляется срок и признаки, по которым видно, наступает оно или нет. Отчёт вышел, дивиденд не объявлен, инвестиционная программа продлена ещё на год. Тезис не подтвердился, и это уже основание для решения, а не повод ждать дальше.
Прогнать первичный фильтр по бумагам России и США можно в нашем скринере акций, он отбирает по P/E, P/B, рентабельности капитала и дивидендной доходности.
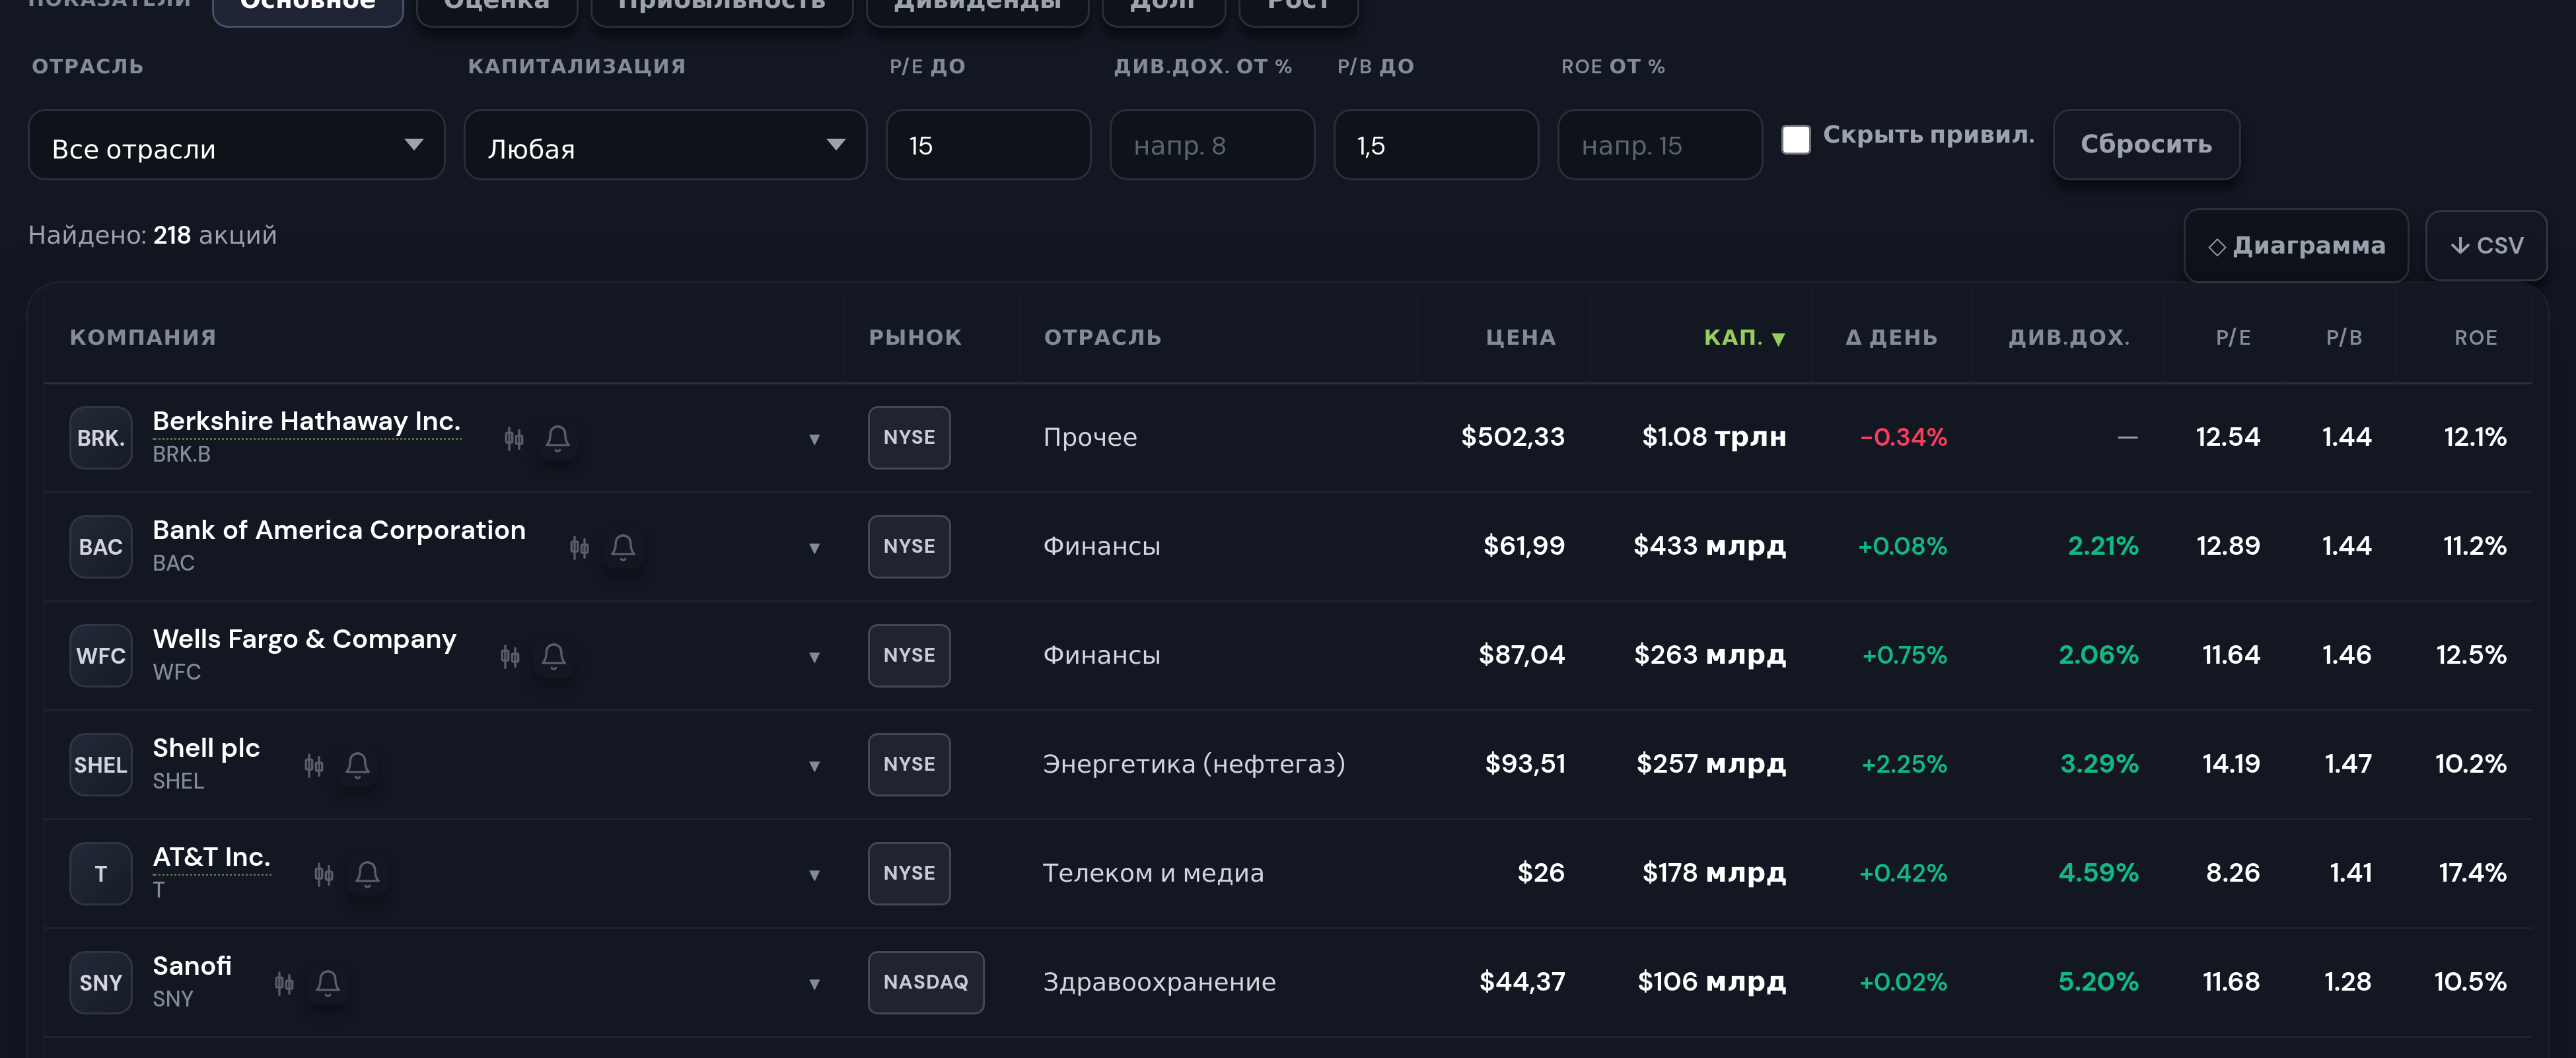
Классические пороги Грэма проходят 218 бумаг из 1768 в базе скринера, то есть примерно каждая восьмая. Дальше начинается работа руками, потому что ни один фильтр не отвечает на вопрос, почему компания дёшева и что должно случиться, чтобы это изменилось.
Запас прочности
Запас прочности Грэм считал центральным понятием всего инвестирования и посвятил ему последнюю, двадцатую главу «Разумного инвестора». Определял он его конкретнее, чем принято думать.
В ходу популярная трактовка, по которой запас прочности представляет собой скидку процентов в 30-50 к справедливой цене. У Грэма написано другое. Он сравнивал доходность прибыли компании с доходностью облигаций и называл запасом прочности разницу между ними. Доходность прибыли считается как величина, обратная коэффициенту цена/прибыль.
Функцию запаса Грэм формулировал так, что она снимает необходимость в точном прогнозе будущего. Мысль стоит того, чтобы её развернуть, потому что именно она объясняет, зачем инвестору вообще нужна вторая цифра после справедливой цены.
Любая оценка компании держится на допущениях. В модели дисконтированных потоков их минимум три, темп роста, ставка дисконтирования и терминальная стоимость. Ошибка в любом из них множится на десять лет вперёд. Ошибиться на два процентных пункта в темпе роста нетрудно, а результат оценки от этого меняется на десятки процентов.
Инвестор, купивший точно по расчётной справедливой цене, не имеет права ошибиться ни в одном допущении. Инвестор, купивший вдвое дешевле расчётной цены, может ошибиться в половине и всё равно не потерять деньги. Запас прочности не улучшает прогноз, он делает точность прогноза необязательной.
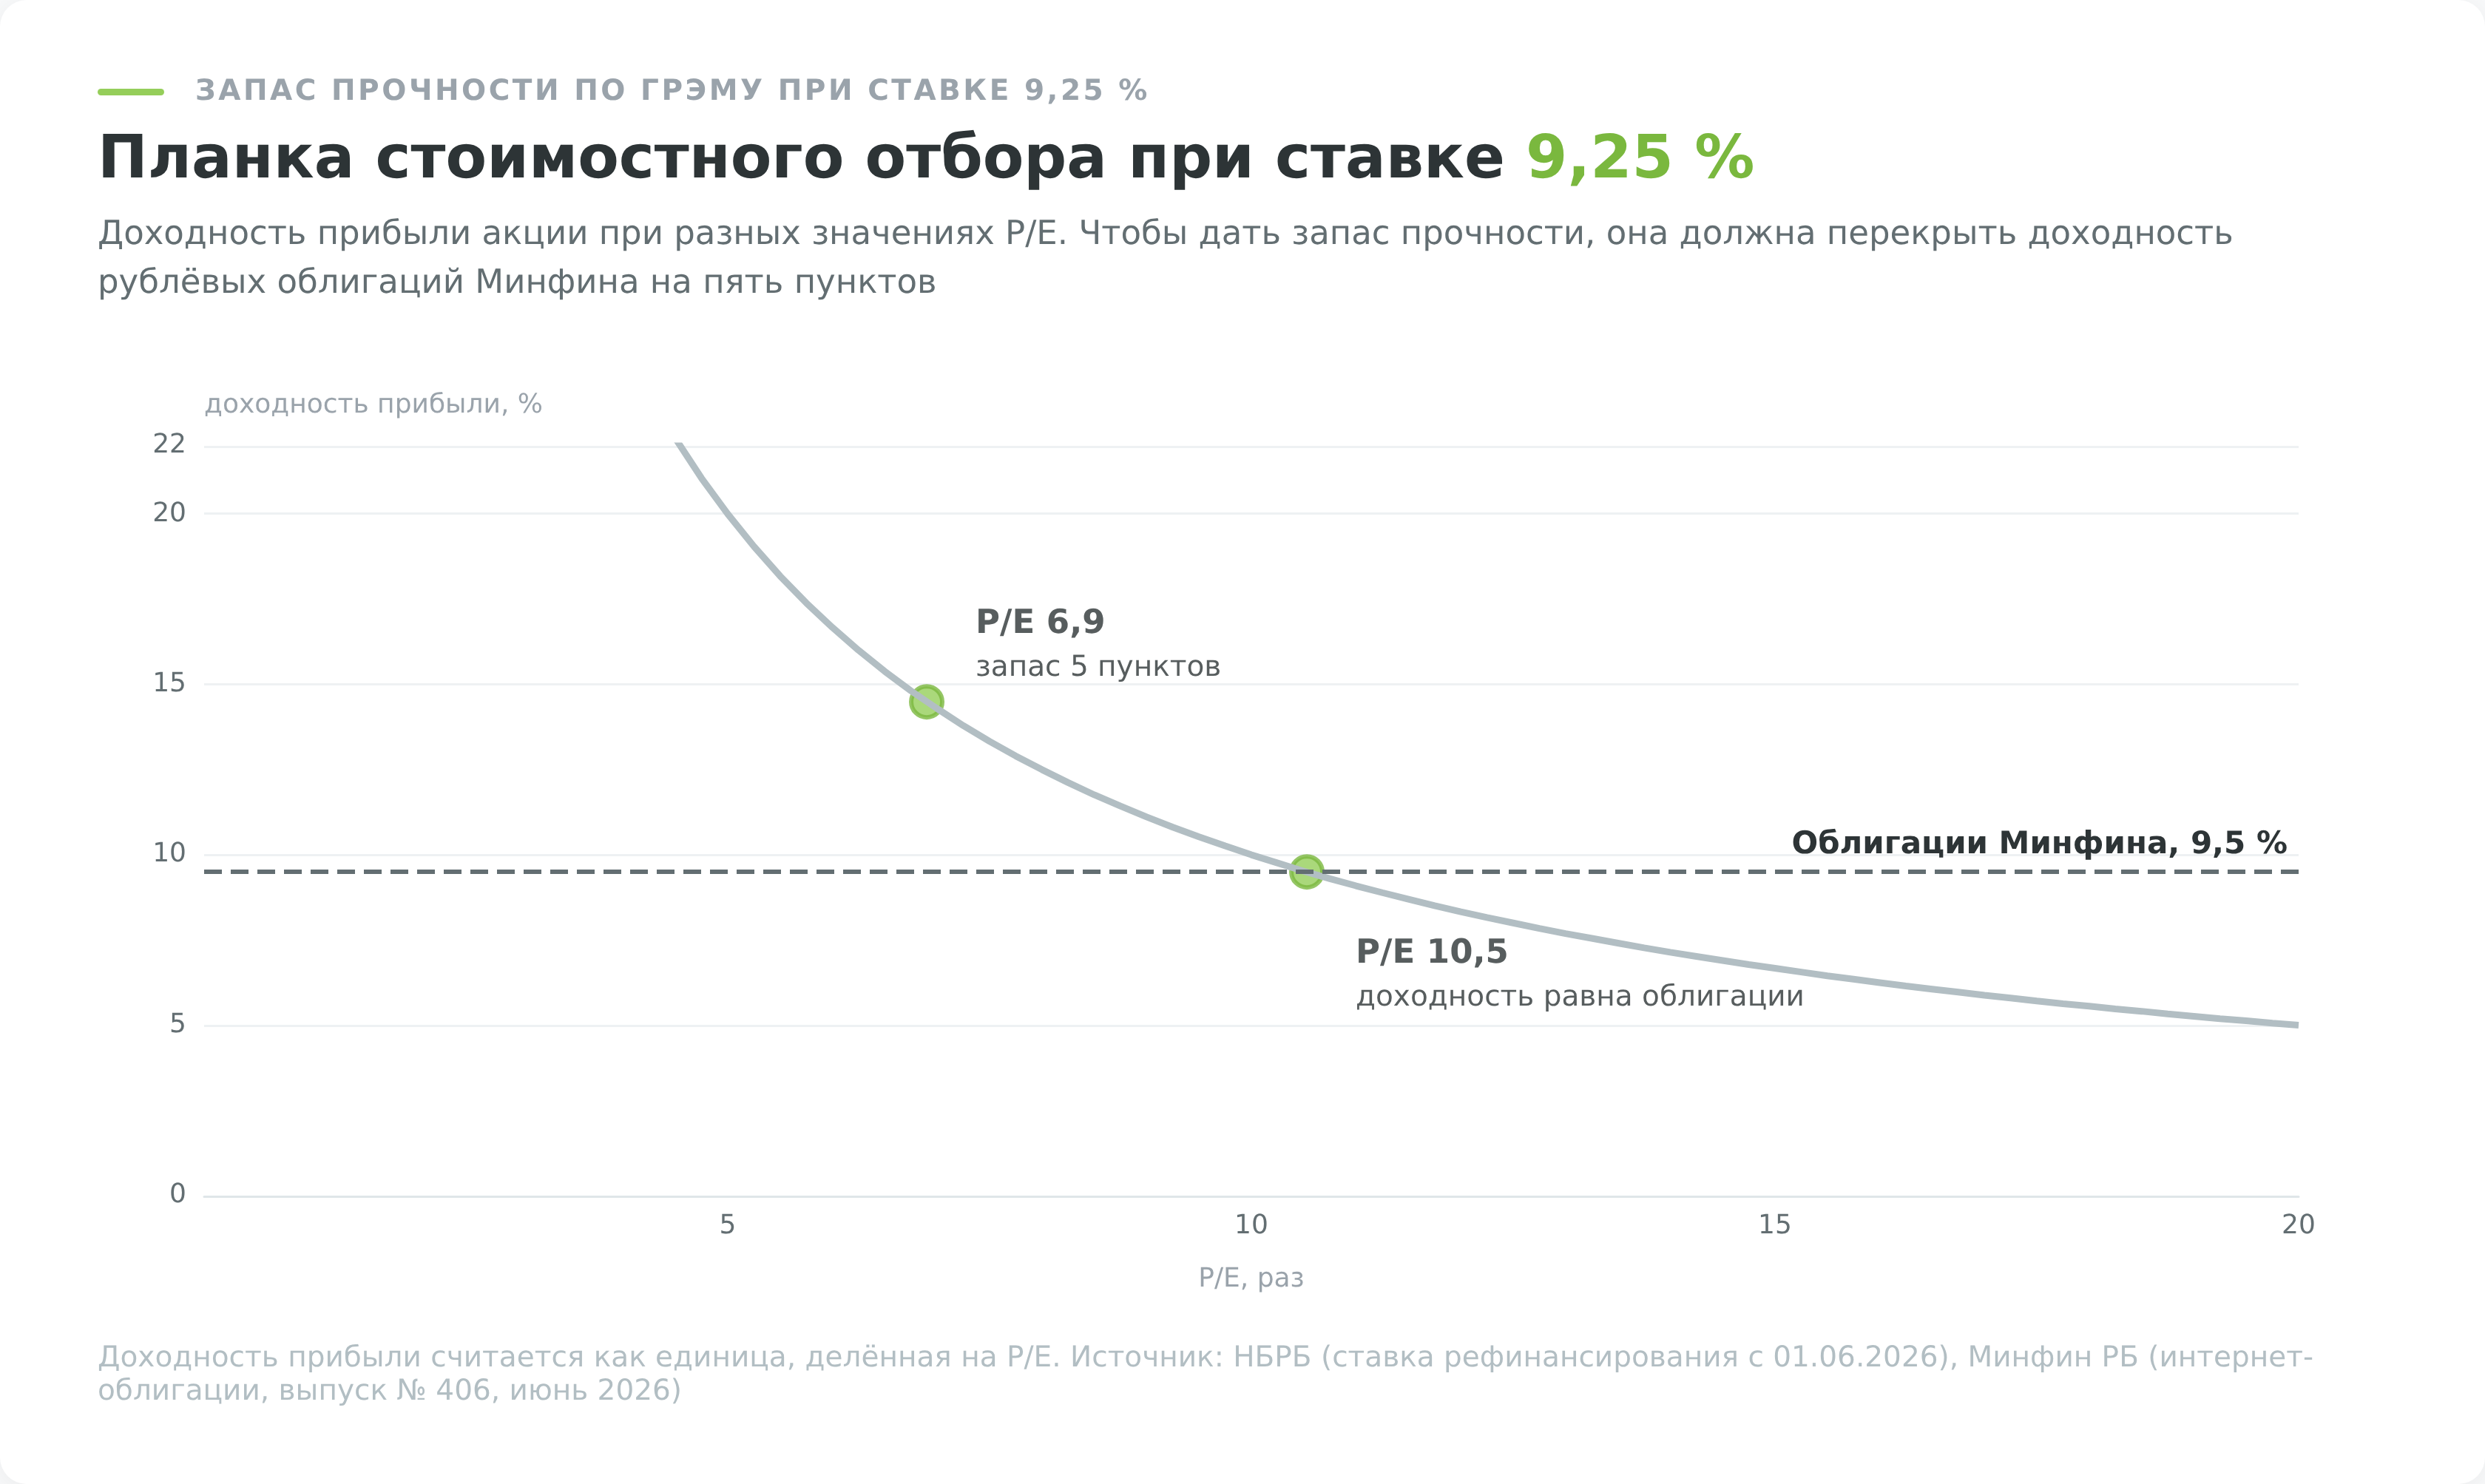
Дальше арифметика простая. Чтобы доходность прибыли просто сравнялась с безрисковой облигацией, акции нужен P/E не выше 10,5. Чтобы получился запас в те же 5 процентных пунктов, что в примере Грэма, доходность прибыли должна дойти до 14,5% годовых, а это P/E не выше 6,9.
Планка ощутимая. И это честный ответ на вопрос, почему акции проигрывают вкладу и облигациям не по настроению рынка, а по арифметике.
Правда, сравнение в лоб здесь хромает, и хромает в пользу акций. Купон облигации зафиксирован на весь срок, а прибыль компании номинальная и вместе с инфляцией растёт. Грэм писал свой пример при доходности облигаций 4% и совсем другой инфляции. Поэтому разницу в процентных пунктах разумнее считать ориентиром, а не приговором, и смотреть заодно на то, способна ли компания переносить рост издержек в цены.
Величину запаса под конкретную бумагу подбирают по предсказуемости бизнеса. Компании с понятным денежным потоком, длинными контрактами и низким долгом хватает меньшего дисконта, потому что ошибиться в её прогнозе труднее.
И последнее. Запас прочности защищает от ошибки в оценке, но не защищает от ошибки в самом бизнесе. Если компания дешева потому, что её рынок исчезает, никакой дисконт не поможет, стоимость будет падать быстрее, чем цена.
Ловушка стоимости
Дешёвая акция бывает дешёвой заслуженно. Ситуацию, когда низкие мультипликаторы отражают не ошибку рынка, а верную оценку разрушающегося бизнеса, называют ловушкой стоимости. Отличить её от настоящей недооценки труднее всего, и на этом проваливается большинство механических стратегий отбора.
Разберём на конкретной компании.
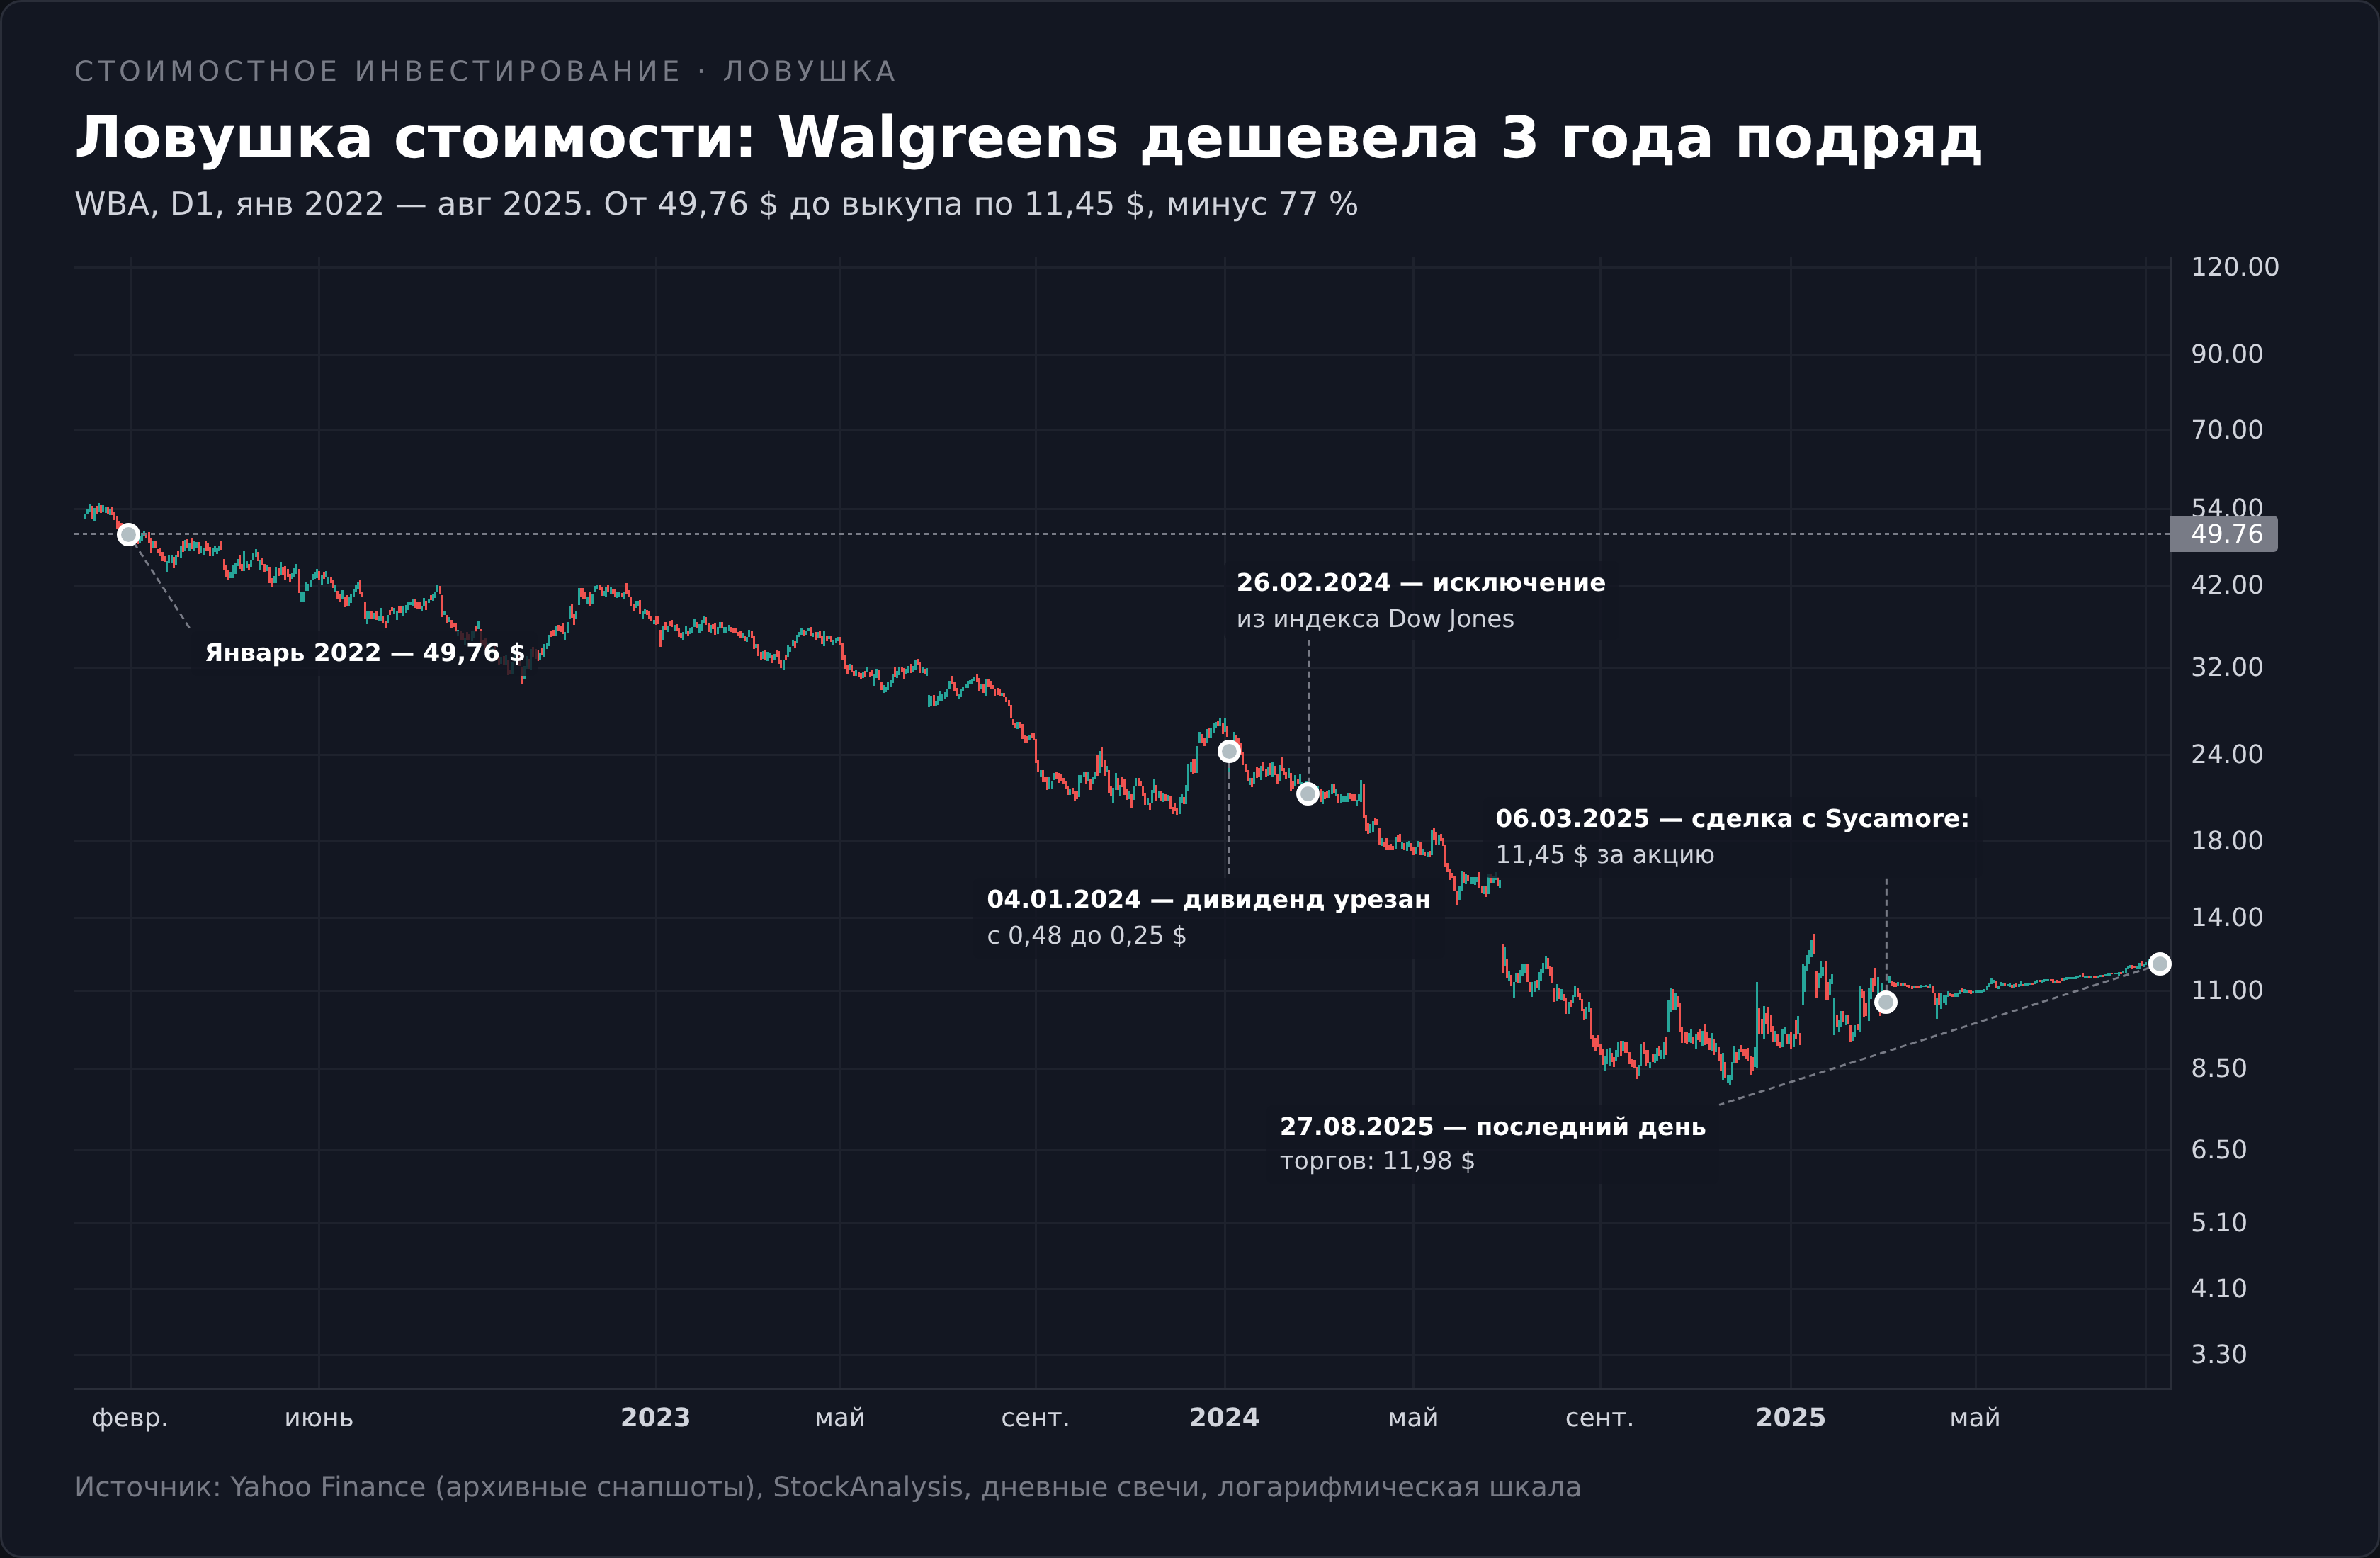
В начале января 2022 года акция Walgreens Boots Alliance стоила 49,76 $. Сеть аптек со 121 годом истории, член индекса Dow Jones, 47 лет подряд повышавшая дивиденды. По любому поверхностному фильтру бумага выглядела дёшево, а дивидендная доходность к 2023 году дошла до 5,2%. Дальше она дешевела три с лишним года подряд, а в августе 2025 года компанию выкупил фонд прямых инвестиций Sycamore Partners по 11,45 $ за акцию и увёл с биржи. От начала 2022 года это минус 77%.
Что показывала отчётность. По итогам 2024 финансового года, закончившегося 31 августа, чистый убыток компании составил 8,6 млрд $ и вырос за год почти втрое (финансовые результаты Walgreens за 2024 финансовый год, релиз от 15 октября 2024 года). Почти 6 млрд $ из убытка дало обесценение сети клиник VillageMD, а маржа самих аптек продолжала падать.
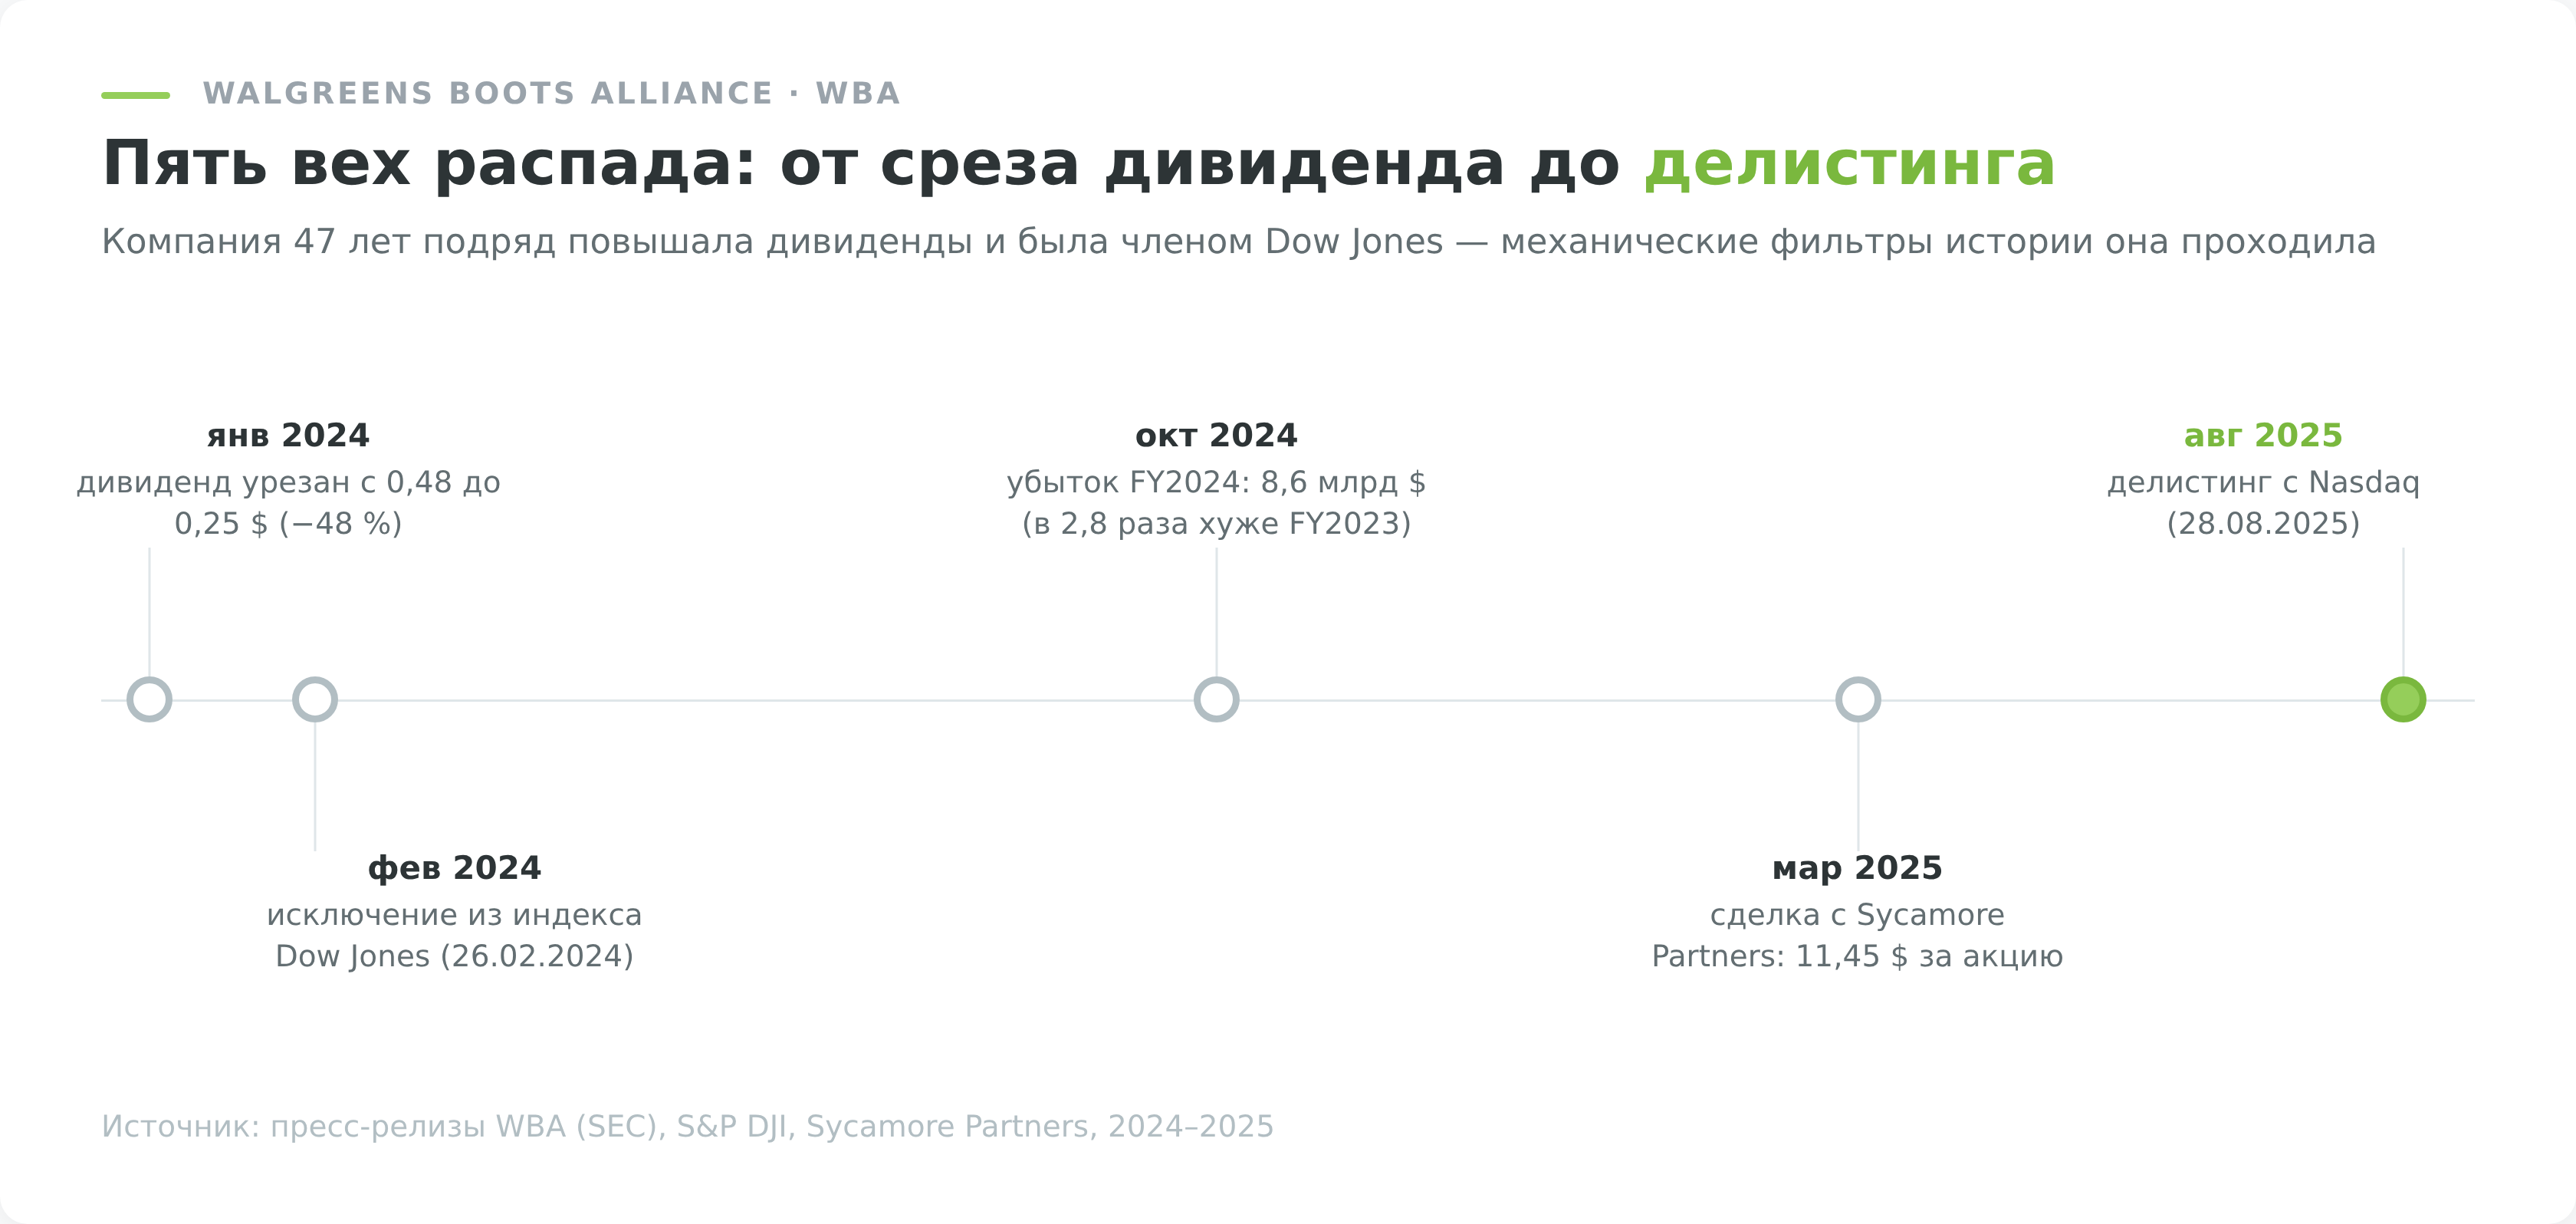
Дальше самое важное. Долг компании на конец 2024 финансового года составлял около 9,5 млрд $, а сверх него за пределами строки долга лежали ещё примерно 30 млрд $ арендных обязательств. В том же году S&P понизила рейтинг Walgreens ниже инвестиционного уровня, до BB. А в январе 2024 года совет директоров срезал квартальный дивиденд с 48 до 25 центов, почти вдвое, после десятилетий непрерывного роста выплат. Месяцем позже акцию исключили из индекса Dow Jones.
Дивидендная доходность при этом на пике пессимизма доходила до 8,5% годовых. Именно по ней бумага и ловила покупателей.
Эта точка объясняет, почему механический скринер здесь бессилен. Коэффициент P/E при убытке не считается вовсе, и компания просто выпадает из фильтров вместо того, чтобы попасть в них с красным флагом. Те, кто покупал её парой лет раньше ради высокой дивидендной доходности, после среза выплат остались и без доходности, и с бумагой в несколько раз дешевле.
И вот тут возвращается вторая половина набора Грэма, которую теряют в пересказах чаще остальных. Исторические фильтры Walgreens проходила на ура, прибыльность и дивиденды тянулись десятилетиями. Ломала её финансовая устойчивость, та самая вторая проверка из семи. Долг на фоне падающей маржи и аренда за пределами баланса ломают компанию раньше, чем мультипликатор успевает стать привлекательным. Грэм поставил устойчивость раньше цены не случайно, цена ошибки здесь выше, чем при переплате за хорошую компанию.
Ловушка выглядит иначе. Выручка снижается несколько лет подряд, рентабельность сжимается, проценты съедают всё большую долю операционной прибыли, а отрасль переживает не спад, а структурный сдвиг. Дешевизна здесь не аномалия, а прогноз.
Полезно ещё смотреть на рентабельность капитала. Компания, которая годами зарабатывает на собственный капитал меньше, чем стоит долг, уничтожает стоимость независимо от того, насколько дёшево торгуются её акции. Купить такой бизнес с дисконтом означает купить более медленное уничтожение стоимости, а не будущую прибыль.
Почему один удачный портфель ничего не доказывает
Walgreens показывает механизм ловушки, но один разобранный случай не говорит ничего о том, как часто она встречается. Ровно та же осторожность нужна и с обратной стороны, когда вам показывают выигравший портфель.
В прежней версии этой статьи разбирался модельный стоимостной портфель, собранный в конце 2017 года из восьми американских микрокапов. Портфель показал хороший результат, и вывод напрашивался сам собой. Вывод был неверным, и разобрать почему полезнее, чем показать ещё один успешный пример.
Состав был классическим по Грэму, те самые «сигаретные окурки». Бизнес на излёте, но активов и денег на балансе больше, чем стоит вся компания. Поставщик телеком-оборудования, металлотрейдер, продавец видеоигр, землевладелец, патентный холдинг.
Формально итог выглядит отлично. 10 тысяч долларов, вложенные первого ноября 2017 года, к концу апреля 2022 года превратились в 24 574 доллара, что даёт 22,1% годовых.
Теперь то, что стояло в той же таблице, но в статье не упоминалось.
Максимальная просадка портфеля составила 48,4%. Стандартное отклонение доходности 117,1%. Инвестору, который держал эти бумаги, в какой-то момент нужно было пережить потерю почти половины капитала.
Дальше разложение по годам. За 2017 год портфель потерял 5,8%, за 2018 ещё 9,8%, за 2019 прибавил 1,8%. К концу третьего года на счёте лежало 8 645 долларов вместо десяти тысяч. Два с лишним года стратегия просто не работала.
Весь результат сделал 2021 год, принёсший 114,6%. И сделала его одна бумага.
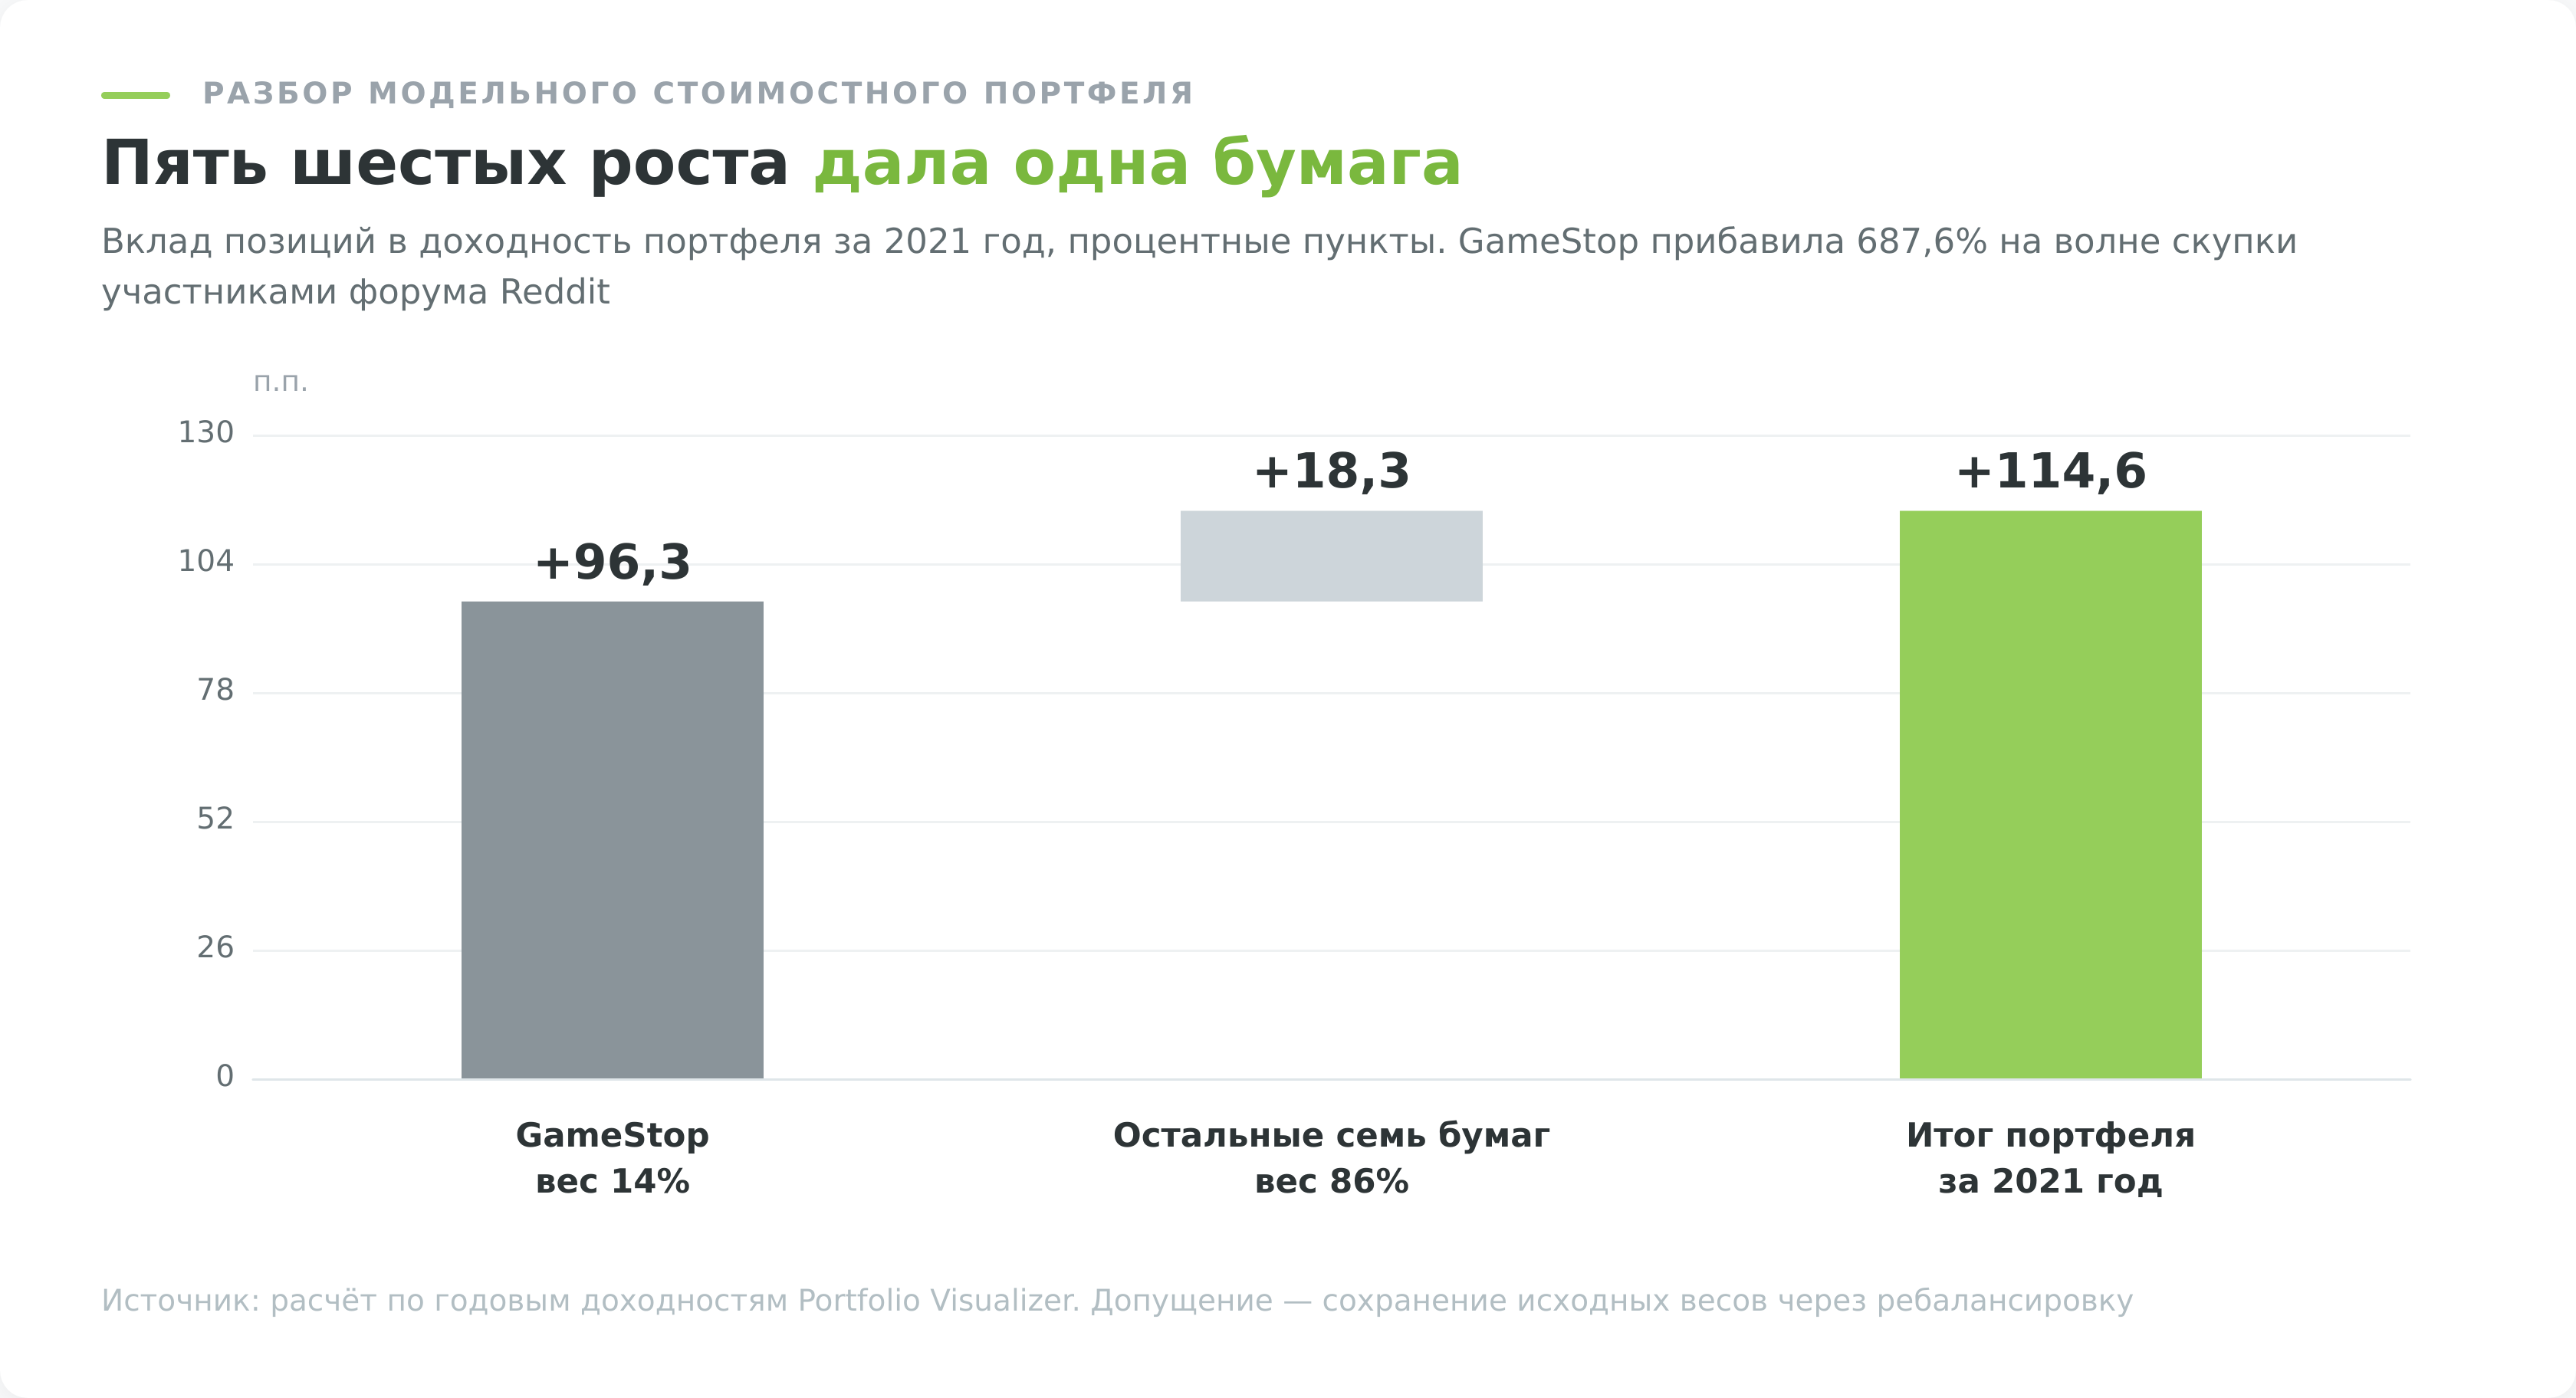
Что из этого следует. Портфель не подтвердил метод Грэма, он поймал аномалию, которую метод Грэма предсказать не мог. Уберите одну позицию из восьми, и результат превращается из выдающегося в посредственный при просадке под 50 процентов.
Сколько бумаг держать
Отсюда прямой практический вывод про число позиций, и у самого Грэма ответ на этот вопрос был.
Восемь бумаг для такого подхода это не диверсификация, а концентрированная ставка. Распределение исходов у неё широкое в обе стороны, и в разобранном примере повезло. При других восьми бумагах того же качества результат мог оказаться зеркальным, и статья с таким кейсом просто не была бы написана.
Для качественных компаний, которые покупаются не по ликвидационной оценке, а по разумной цене за хороший бизнес, логика другая. Там глубина анализа заменяет широту охвата, и портфель из десяти-пятнадцати имён, которые инвестор реально понимает, работает лучше, чем сорок бумаг, о половине которых он знает только мультипликаторы.
Когда продавать
Про покупку в стоимостном инвестировании написано в разы больше, чем про выход, хотя половина результата решается именно здесь. Купить с дисконтом мало, нужно понимать, при каком условии позиция закрывается.
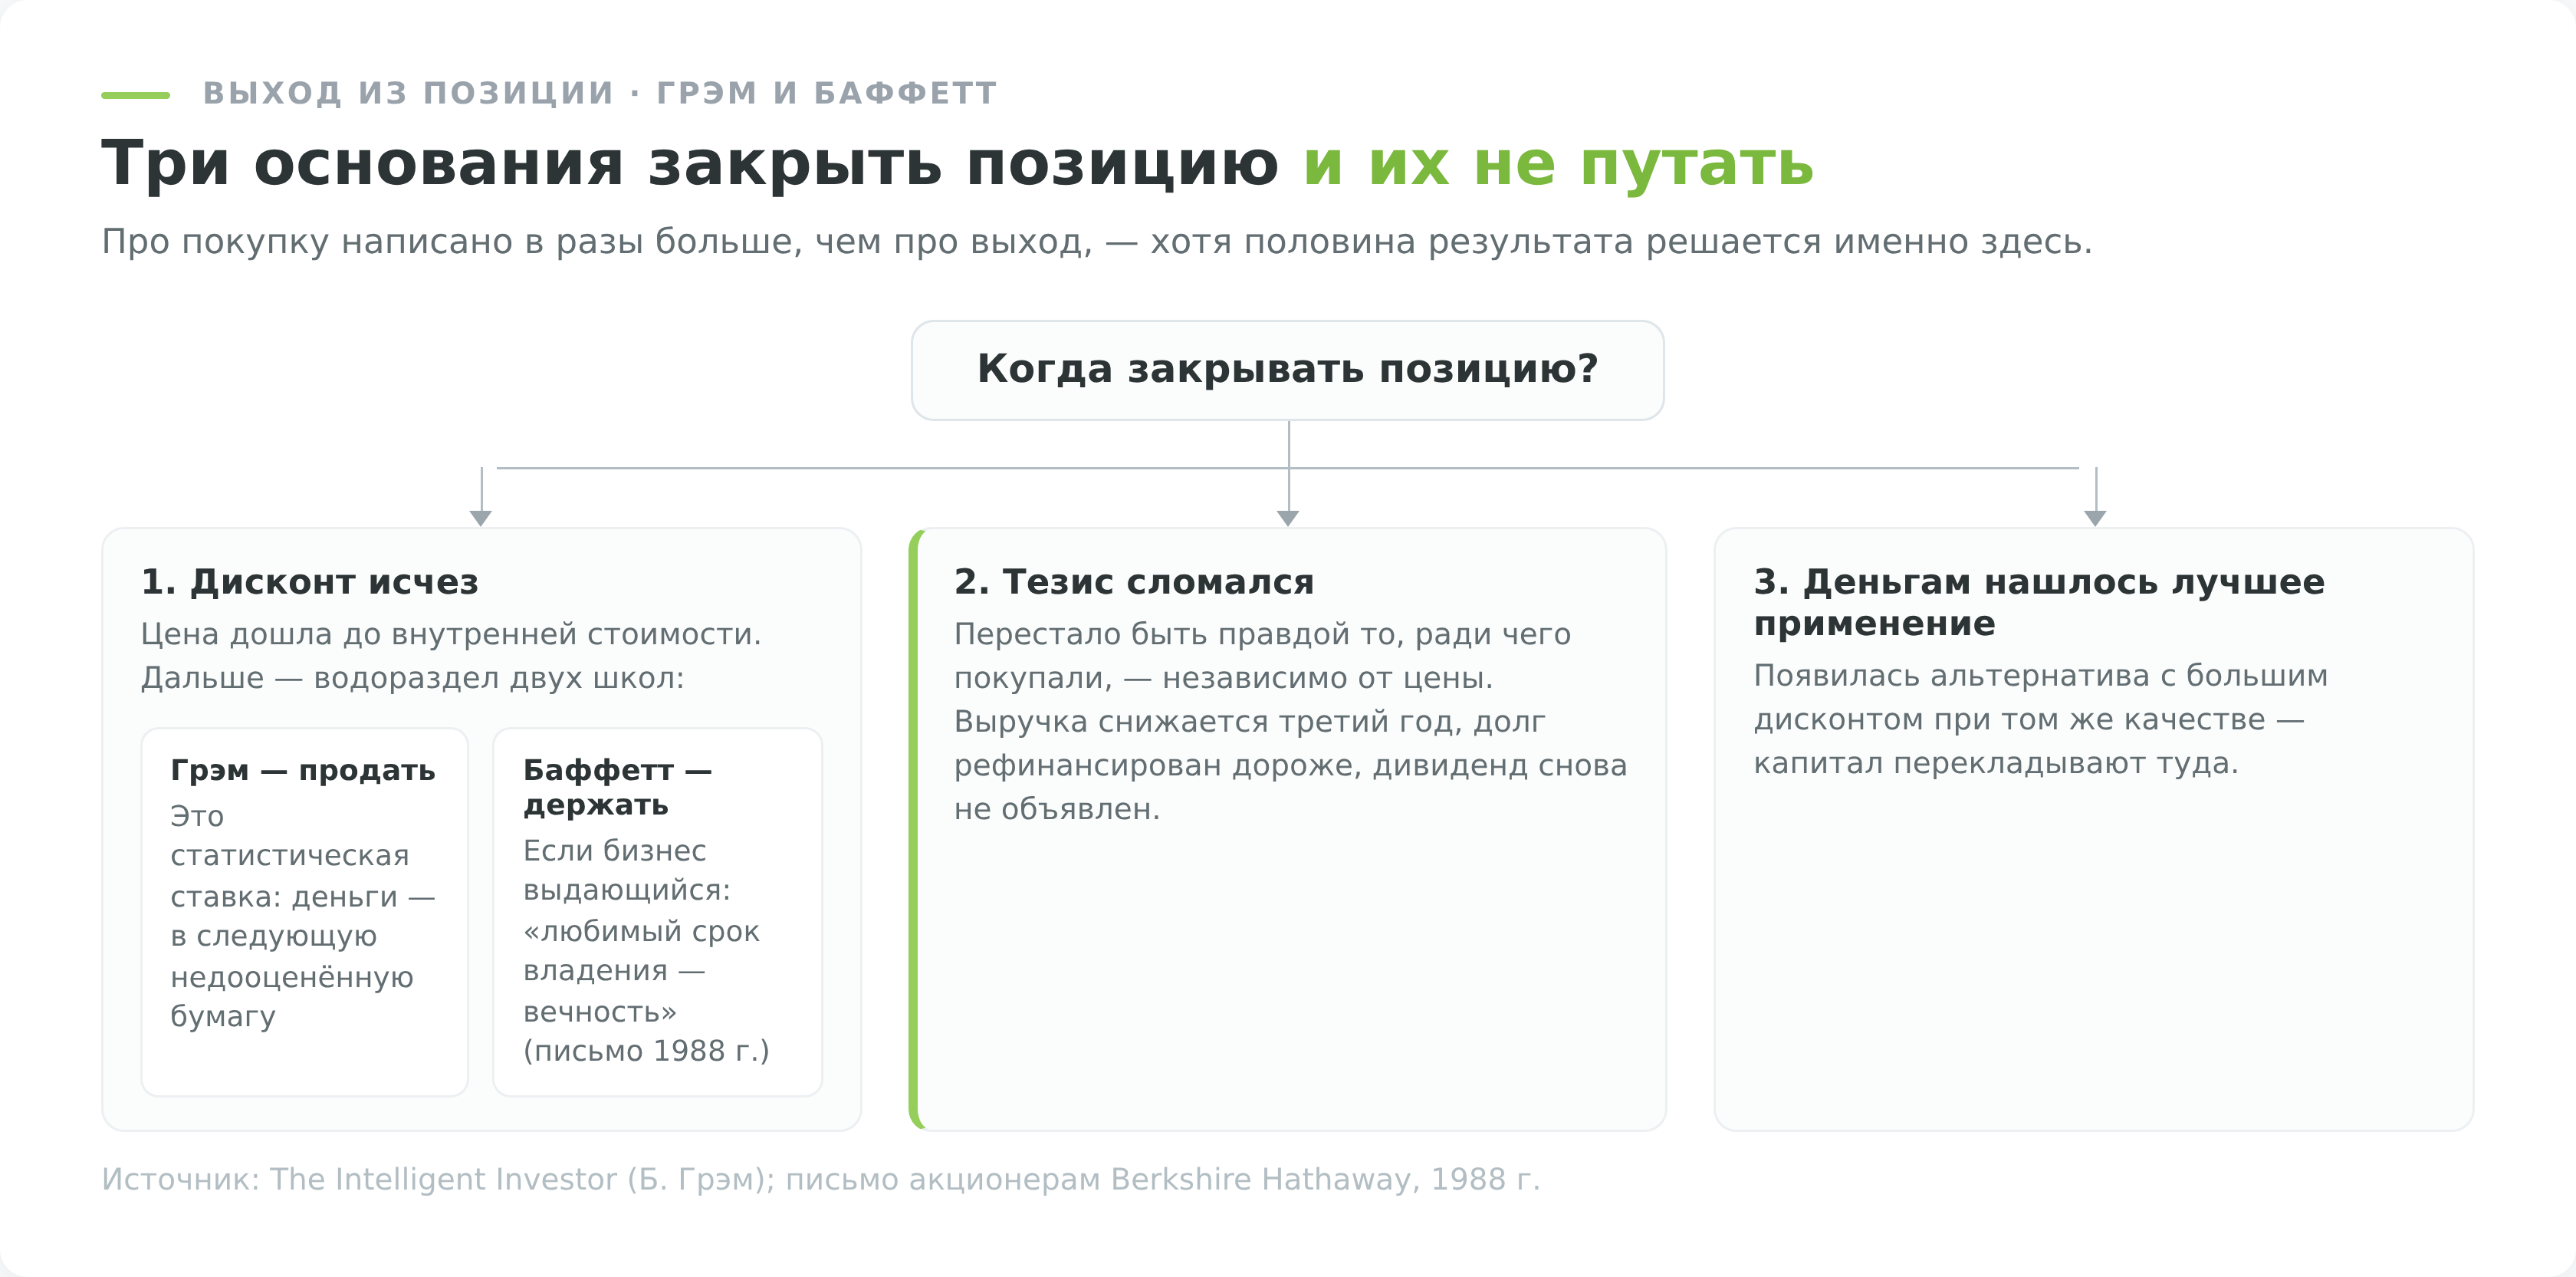
Оснований для продажи ровно три, и путать их между собой дорого.
Дисконт исчез
Базовый случай. Цена дошла до расчётной внутренней стоимости, разрыв, ради которого покупали, закрылся. Дальше бумага удерживается уже не по логике стоимостного инвестирования, а по какой-то другой, и это стоит признать вслух.
Здесь проходит водораздел между двумя школами. Грэм относился к акции как к статистической ставке. Дисконт отработал, позиция закрывается, деньги идут в следующую недооценённую бумагу, качество бизнеса роли не играет.
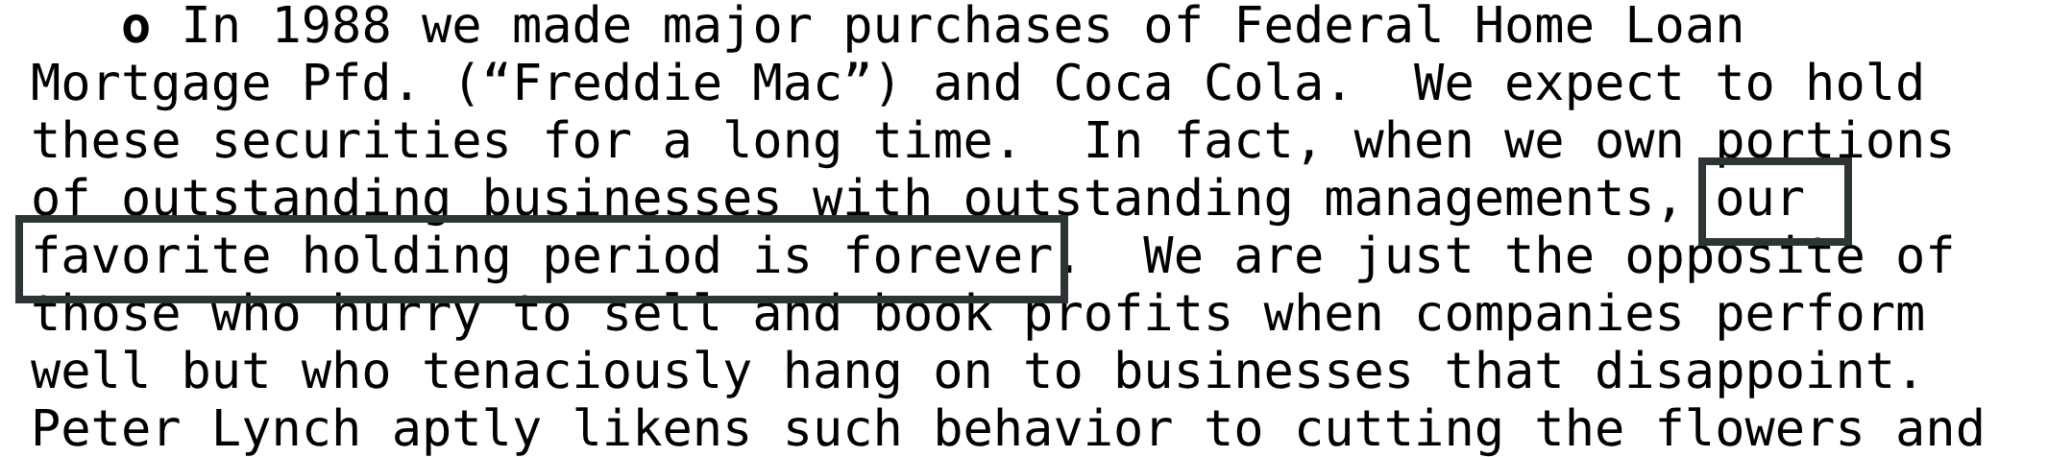
Противоречия между позициями меньше, чем кажется. Ответ зависит от того, что вы купили. Дешёвый посредственный бизнес продают, когда он перестал быть дешёвым, потому что больше он ничего не даёт. Хороший бизнес по разумной цене можно держать, пока работает то, что делает его хорошим.
Тезис сломался
Второе основание важнее первого и срабатывает чаще. Продавать нужно тогда, когда перестало быть правдой то, ради чего покупали, независимо от того, где сейчас цена.
Выручка, которая должна была восстановиться, снижается третий год. Долг, который планировали погасить, рефинансирован под более высокую ставку. Дивиденд, ради которого держали бумагу, снова не объявлен. Менеджмент, на смену которого рассчитывали, остался. Отраслевой спад, который считали циклическим, оказался структурным.
Именно здесь чаще всего теряют деньги, и мешает не отсутствие информации, а нежелание признать ошибку. Позицию в минусе держат, потому что «продавать сейчас поздно», хотя цена не имеет отношения к вопросу. Вопрос звучит иначе. Купили бы вы эту бумагу сегодня, зная то, что знаете теперь. Если нет, вы её уже не держите, а просто ещё не продали.
Прописанный при покупке катализатор эту проверку сильно упрощает. У него есть срок и наблюдаемые признаки, поэтому «тезис не сработал» превращается из ощущения в факт.
Деньгам нашлось лучшее применение
Третье основание. Позиция всё ещё недооценена, но появилась другая с большим дисконтом и меньшим риском, а свободных денег нет. Тогда продажа это не выход из идеи, а перераспределение капитала.
Тут стоит быть честным с собой, потому что этим основанием удобно маскировать обычную нетерпеливость. Разница проверяется просто. Новая идея должна быть заметно лучше старой, а не просто свежее и интереснее.
Стоимостные акции против акций роста
10-е годы стоимостное инвестирование провело в роли отстающего. Акции роста уходили в отрыв год за годом, и к 2020 году в профессиональной среде всерьёз обсуждали, не сломался ли метод окончательно.
- Первое сводилось к тому, что балансовая стоимость перестала отражать реальные активы компаний, потому что ценность сместилась в нематериальное, в бренды, патенты и программный код.
- Второе указывало на монопольную власть горстки технологических гигантов, которую рынок оценивает справедливо дорого.
- Третье винило приток денег в индексные фонды, механически раздувающий цену крупнейших компаний.
- Четвёртое утверждало, что о стратегии знает слишком много людей и премия попросту вытоптана.
Ни одно из объяснений проверку не прошло. Аснесс показал, что стоимостные бумаги остаются привлекательными даже после исключения технологического сектора, мегакапов и самых дорогих акций рынка.
Прошло 6 лет, и спор можно рассудить по фактам.
| Год | Акции роста | Стоимостные акции | Разрыв, п.п. |
|---|---|---|---|
| 2018 | −1,7% | −8,5% | 6,8 |
| 2019 | +35,9% | +26,1% | 9,7 |
| 2020 | +38,3% | +2,7% | 35,5 |
| 2021 | +27,4% | +25,0% | 2,5 |
| 2022 | −29,3% | −7,8% | −21,6 |
| 2023 | +42,6% | +11,3% | 31,2 |
| 2024 | +33,1% | +14,2% | 19,0 |
| 2025 | +18,3% | +15,7% | 2,7 |
| 2026, восемь месяцев | +3,9% | +23,0% | −19,1 |
| Итого с конца 2021 | +65,0% | +66,8% | −1,8 |
Расчёт по фондам IWF и IWD (индексы Russell 1000 Growth и Value), полная доходность с учётом дивидендов, данные Yahoo Finance на 31 августа 2026 года. Значения живые, сверяйте на текущую дату.
Накопленным итогом с конца 2021 года счёт равный. Растущие акции прибавили 65,0%, стоимостные 66,8%.
Но вот честная вторая половина картины, без которой первая вводит в заблуждение. За десять полных календарных лет с 2016 по 2025 год стоимостные акции обошли растущие всего дважды. А с января 2015 года акции роста дали 478% против 229%, вдвое больше на длинной дистанции.
Стоимостной подход не даёт преимущества, которое проявится за год или три. Он требует горизонта, на котором цикл успевает развернуться, и терпения к тому, что несколько лет подряд ваш портфель будет выглядеть хуже индекса.
Стоимостное инвестирование в Беларуси
Собрать стоимостный портфель из локальных акций в Беларуси не выйдет физически. На БВФБ за весь 2025 год с акциями заключили 10 069 сделок на 48,6 млн BYN по итогам биржевого рынка ценных бумаг за 2025 год, на развитом рынке столько проходит за первые минуты сессии. Эмитентов десятки, сделки по многим бумагам случаются раз в неделю, а основной оборот биржи, 10,8 млрд бел. руб. за год, проходит по облигациям.
Поэтому рабочее поле здесь это зарубежные биржи, и всё описанное выше применяется к ним без поправок. Локальная специфика начинается в трёх местах. Как завести деньги к иностранному брокеру, сколько отдать налоговой и что делать, если зарубежный маршрут в конкретный месяц не сработал.
Как это выглядело на практике
Разбор Walgreens выше показывает, чем заканчивается ловушка. Полезно посмотреть и обратный случай, когда дешевизна оказалась временной.
В начале ноября 2022 года акция Meta Platforms стоила 88,91 $ по закрытию 3 ноября, а P/E по итогам того года опустился к 10, дешевле, чем когда-либо после IPO. Причины пессимизма были предметными, а не выдуманными. Выручка снизилась впервые за историю компании, подразделение метавселенной Reality Labs потеряло за год 13,7 млрд $, а в ноябре Meta объявила о сокращении 11 000 сотрудников.
При этом основной бизнес продолжал работать. Рекламная выручка за 2022 год составила 116,6 млрд $, компания оставалась прибыльной, а убыток сидел в одном подразделении, которое можно было урезать. Дешевизна выросла из шока, внешнего по отношению к экономике бизнеса, и у неё просматривались катализаторы, сокращение расходов и возврат рекламных бюджетов.
Первый катализатор сработал уже 1 февраля 2023 года, когда Цукерберг объявил «год эффективности». Одиннадцатого сентября 2026 года бумага стоит 648,03 $, то есть выросла в 7,3 раза от ноябрьского дна, а на пике 2026 года доходила до 796,25 $.
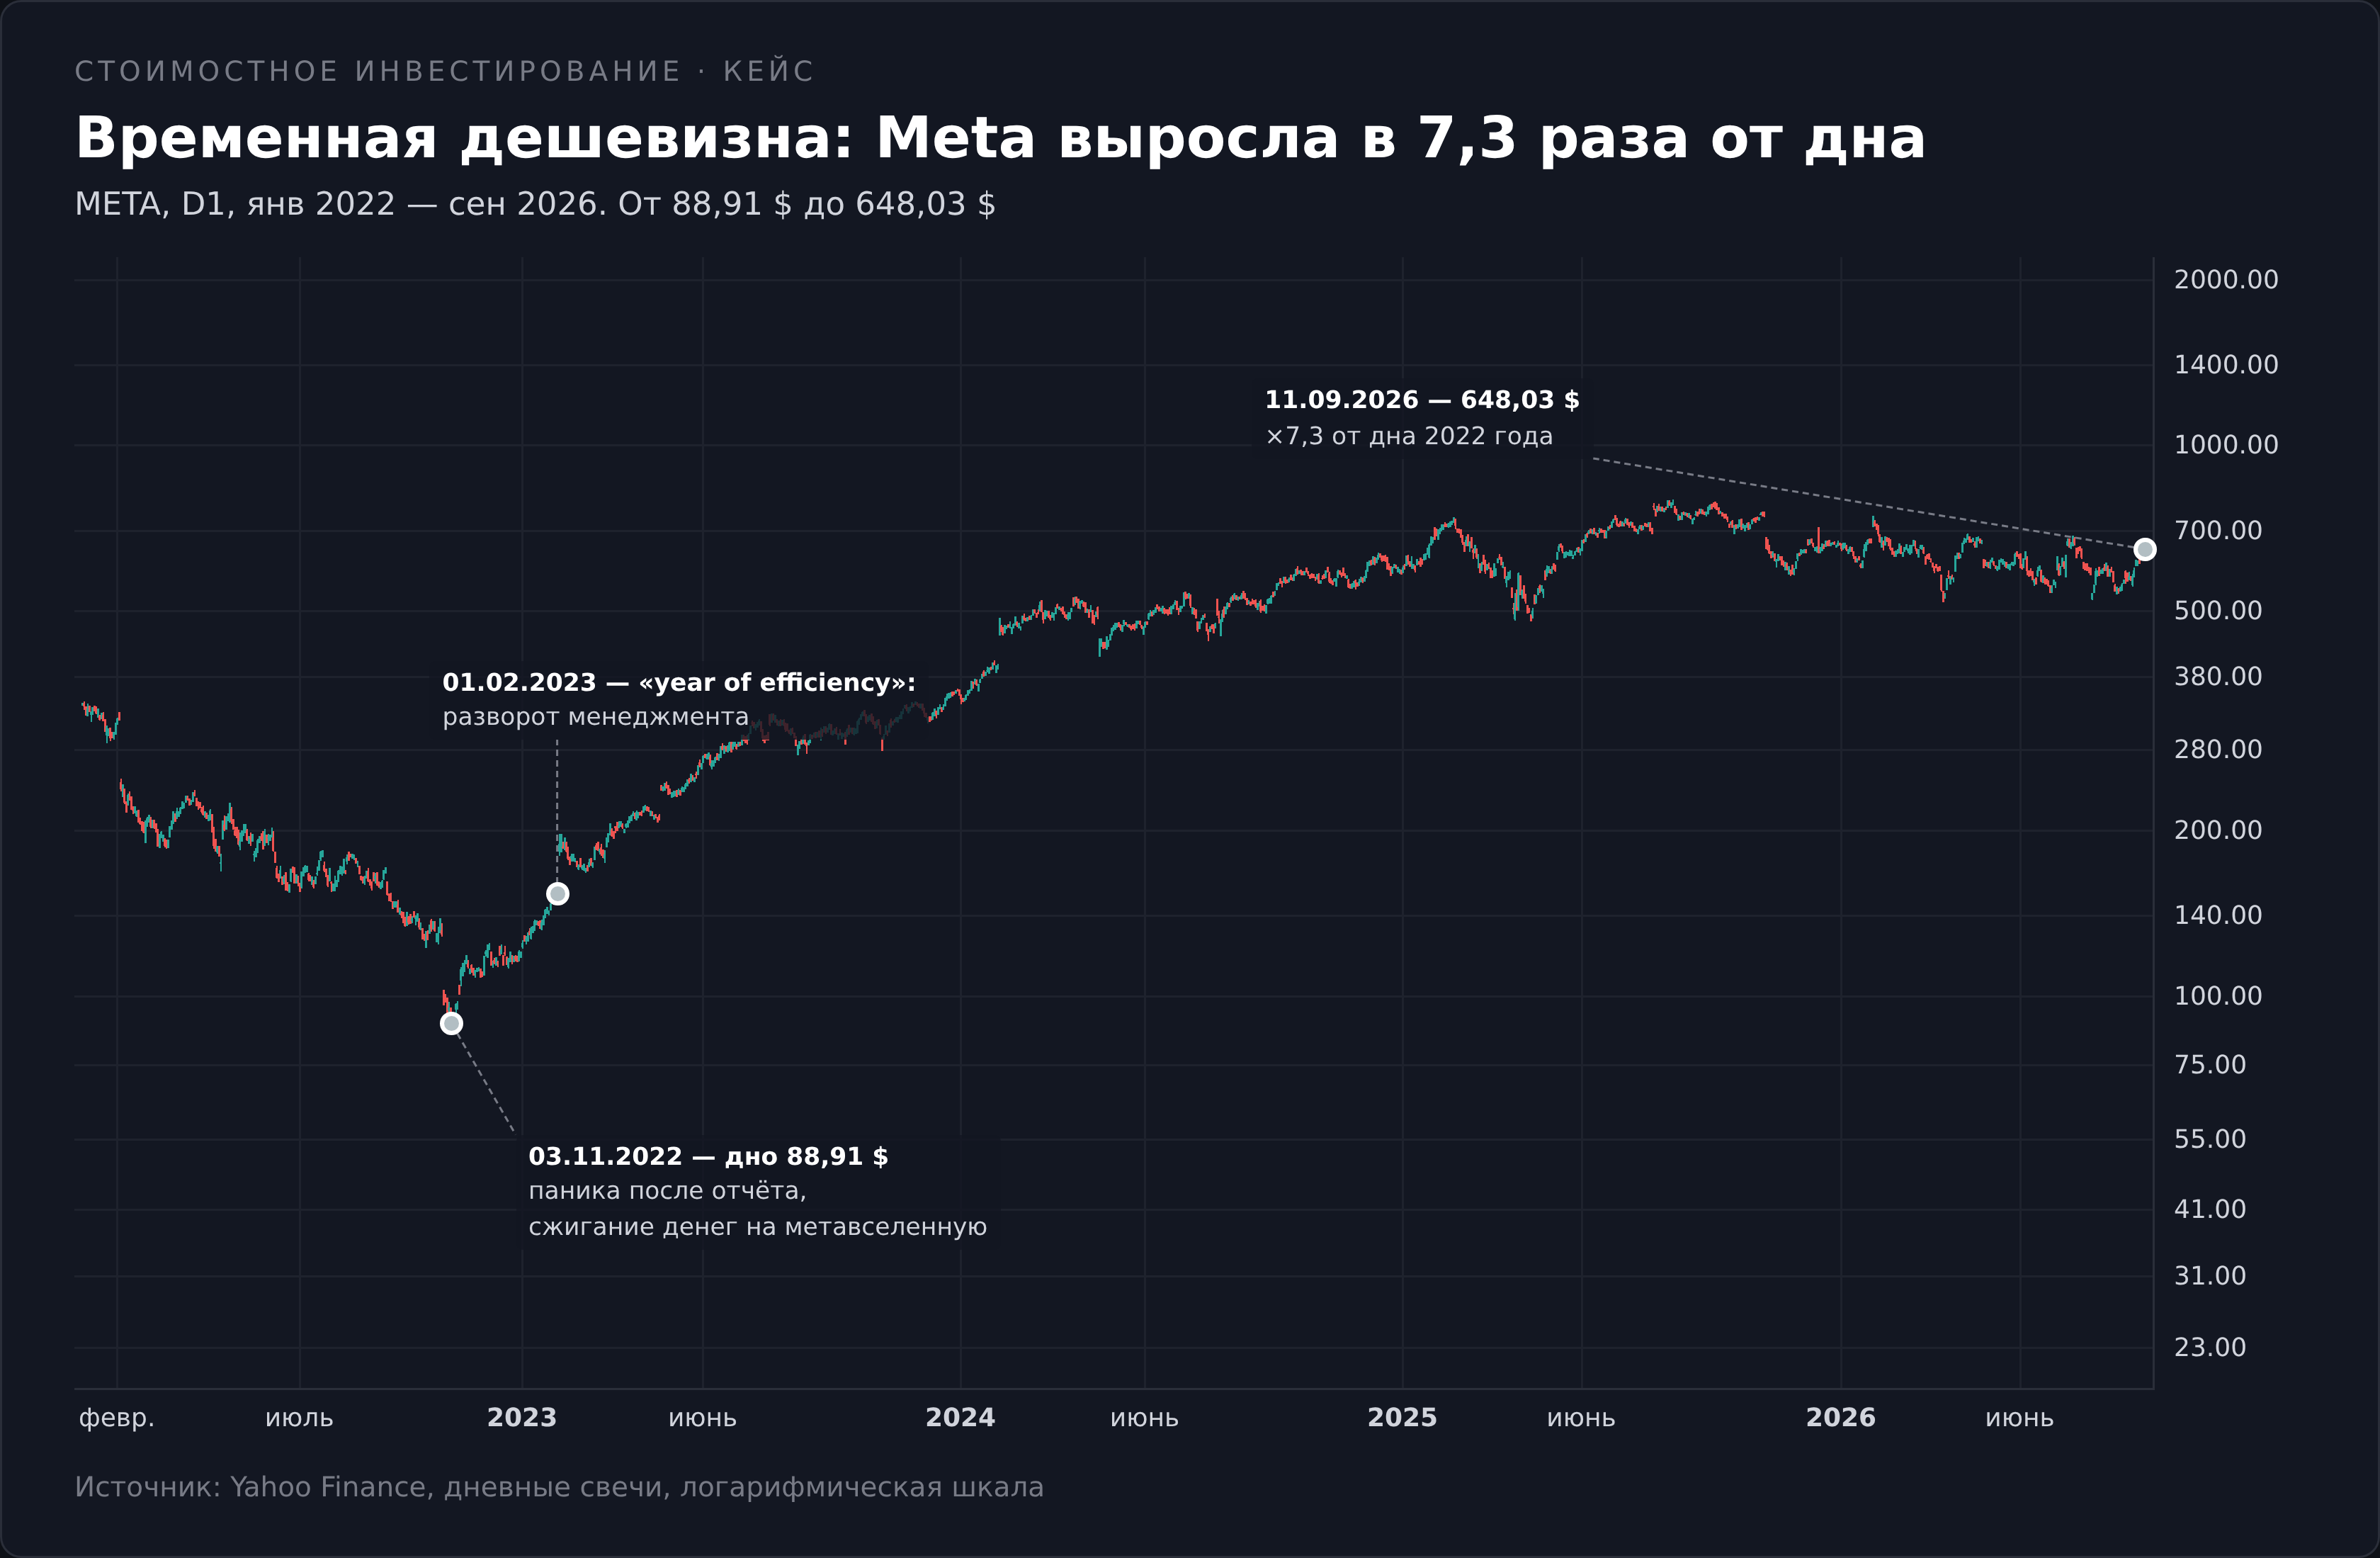
Сравните структуру двух историй. У Walgreens долг рос на фоне падающей маржи, а дивиденд пришлось резать, это разрушение бизнеса. У Meta бизнес работал, а пострадала оценка, это паника. Внешне обе бумаги выглядели дёшево, разница видна только в отчётности.
Ставка, налоги и доступ к рынкам
Второе следствие связано со ставкой. При ставке рефинансирования 9,25% и купоне трёхлетних интернет-облигаций Минфина около 9,5% годовых планка, которую акция должна перепрыгнуть, это тот самый расчёт из раздела про запас прочности. Пока деньги стоят так, стоимостный портфель конкурирует не с депозитом даже, а с гособлигацией, которая платит 9,5% и не требует анализа отчётности.
А вот налоговый режим в Беларуси методу ни помогает, ни мешает. Льготы за долгосрочное владение здесь нет, действовавшая норма по бумагам белорусских эмитентов отменена с 1 января 2025 года, а на иностранные акции она не распространялась и раньше. Аналога российского индивидуального инвестиционного счёта с вычетом на взнос в Налоговом кодексе не существует вовсе.
Единственная действующая льгота рядом с темой это освобождение доходов от паёв белорусских инвестиционных фондов, оно работает до 1 января 2030 года (п. 67 ст. 208 НК РБ). Только фондов, которые публично ведут отбор акций по стоимостному принципу, на локальном рынке нет. Подробности по декларации и ставкам с примерами расчёта разобраны в материале про налоги на инвестиционный доход в Беларуси.
Доступ к иностранным бумагам идёт через зарубежного брокера. Рабочий маршрут для резидента Беларуси без ВНЖ ЕС это Just2Trade с доступом к NYSE и NASDAQ и входом от 100 $. Оговорки серьёзные. Брокер иностранный и налоговым агентом в Беларуси не является, декларацию и уплату инвестор ведёт сам. А пополнение делается переводом из несанкционного банка, из крупнейших банков страны переводы за рубеж сейчас не проходят.
CFD не покупка акции, права на бумагу не переходят, дивиденда акционера нет, за перенос позиции списывается своп. Для дивидендного buy and hold маршрут не подходит, а наличие конкретного тикера проверяется в терминале до пополнения.
Есть и путь без выбора отдельных акций. Стоимостной фактор упакован в биржевые фонды, где отбор ведётся по формальным правилам провайдера. Что такое ETF и как они устроены, разобрано отдельно. Комиссия фонда съедает часть результата, зато исчезает риск, что вы лично попадёте в одну ловушку стоимости из восьми позиций. Покупаются такие фонды через того же зарубежного брокера.
Кому подходит стоимостное инвестирование
Метод требует трёх вещей одновременно, и нехватка любой из них делает его бесполезным.
- Горизонт от пяти лет. Цикл, в котором стоимостные бумаги обгоняют растущие, разворачивается медленно, а разобранный выше портфель первые три года просто стоял на месте.
- Готовность читать отчётность. Не «посмотреть P/E в приложении брокера», а открыть консолидированный отчёт и найти в нём динамику выручки, покрытие процентов и структуру долга. Оба разобранных примера, Walgreens и Meta, различаются именно там, а на уровне мультипликаторов выглядели похоже.
- Устойчивость к отставанию. Психологически тяжело не падение портфеля, а то, что он растёт медленнее, чем у всех вокруг. Три года из разобранного примера, когда счёт стоял на месте, а рынок рос, отсеивают больше людей, чем любая просадка.
Разумный формат для начала это выделить под стоимостную часть долю портфеля, а не весь портфель. Так ошибка в одной бумаге не определяет итог, а опыт разбора отчётности накапливается на реальных деньгах.
Заключение
Стоимостное инвестирование не умерло и не выиграло спор. За 11 лет акции роста дали вдвое больше, за последние четыре с половиной года счёт равный, а в 2026 году впереди идут стоимостные бумаги. Стоимостное инвестирование остаётся рабочим инструментом с понятной механикой и понятными ограничениями.
Главное, что стоит забрать из статьи, укладывается в четыре пункта. Стоимость и цена не одно и то же, и разрыв между ними иногда можно посчитать. Покупать нужно с запасом, потому что расчёт почти наверняка окажется неточным. Дешевизна сама по себе не аргумент, пока вы не назвали событие, которое её устранит. И выход из позиции продумывается на входе, а не тогда, когда цена уже сходила куда-то не туда.
Начать проще всего не с покупки, а с разбора. Возьмите две-три знакомые компании, посчитайте по ним доходность прибыли и сравните с доходностью гособлигаций. Если ни одна не проходит планку, это уже полезный результат, он честнее, чем купить что-нибудь просто потому, что оно подешевело.