На NYSE и Nasdaq торгуются акции более чем 5,5 тысяч компаний, а в индекс S&P 500 входят 500 бумаг. Показателей, которыми эти компании принято измерять, тоже несколько десятков. Человек, который впервые решает, как выбрать акции для инвестирования, получает готовый список коэффициентов и остаётся с ним один на один.
Список задачу не решает. Выбор акций решает порядок действий. Сначала цель и срок, потом отсев по доступности и ликвидности, потом отчётность компании, и только после этого мультипликаторы. Ниже разобран весь путь, от постановки цели до чеклиста перед покупкой, с 22 показателями по группам и живым разбором одной компании на её последней отчётности.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Возможность получения прибыли неразрывно связана с риском получения убытков. Операции через иностранного брокера требуют регистрации валютного договора на портале Национального банка и самостоятельной декларации доходов.
Выбор акций начинается с цели, а не с мультипликаторов
Один и тот же P/E означает разное для двух людей. Тому, кто хочет получать выплаты каждый год, важна дивидендная политика и способность компании её выдержать. Тому, кто копит на горизонте 10 лет, дивиденды скорее мешают, потому что компания отдаёт деньги вместо того, чтобы вложить их в рост. Пока цель не названа, любой набор коэффициентов повисает в воздухе.
Целей у частного инвестора обычно три:
- Денежный поток сейчас
- Прирост капитала к далёкой дате
- Сохранение уже накопленного.
Они требуют разных компаний и разных наборов показателей, и это первая развилка в выборе акций.
Срок в белорусском законодательстве налоговых отметок не имеет. Льготы долгосрочного владения акциями в Налоговом кодексе нет, а налог у иностранного брокера возникает только при выводе денег сверх заведённых, поэтому горизонт здесь задаёт цель, а не льгота.
Сумма определяет, сколько бумаг вообще поместится в портфель. На американских биржах лот равен одной акции, а цены разбросаны от нескольких долларов до нескольких тысяч. Бумага NVIDIA стоит около $218, JPMorgan около $355, а одна акция Berkshire Hathaway класса A обходится в сотни тысяч долларов. Портфель из десяти крупных компаний физически собирается от двух-трёх тысяч долларов, но доли получатся кривыми, и одна дорогая бумага перевесит остальные.
Зачем эта развилка, если можно просто купить то, что растёт? Затем, что «растёт» видно только назад, а решение принимается вперёд, и без цели нечем проверить, ошибка перед вами или нормальное поведение актива. Инвестор, который покупал ради дивидендов, при падении котировки на 20% смотрит на выплату и держит. Тот, кто покупал ради роста, при том же падении не знает, что делать, потому что критерия у него не было.
Ниже сведено, чем отличается выбор акций под каждую задачу. Внутри строки набор показателей ещё будет уточняться под отрасль, но рамка задаётся здесь.
| Задача | Горизонт | Смотрим в первую очередь | Чего избегаем |
|---|---|---|---|
| Денежный поток сейчас | от 3 лет | дивдоходность, Payout, стабильность выплат | payout выше 100%, разовые щедрые выплаты из долга |
| Прирост капитала | 5–10 лет | рост выручки, ROE, ROIC, реинвестирование прибыли | компании без роста и без дивидендов |
| Сохранение накопленного | от 3 лет | чистый долг к EBITDA, покрытие процентов, ликвидность | микрокапы, узкий free-float |
Строки не изолированы. Дивидендная бумага с растущей прибылью попадает сразу в две первые, и это нормально. Плохо, когда инвестор берёт компанию из третьей строки, ожидая от неё поведения второй.
Что доступно инвестору из Беларуси
Второй фильтр в выборе акций отсекает то, что нельзя купить, каким бы привлекательным оно ни выглядело. Порядок здесь обратный привычному. Выбирать акции для инвестирования начинают с проверки доступа, и только потом смотрят на качество бизнеса, иначе легко потратить вечер на разбор компании, которая для вас закрыта.
Домашний рынок выглядит широким только по реестру. Эмитентов акций в стране больше трёх с половиной тысяч, но биржевой оборот акций за весь 2025 год составил 54,8 млн BYN против 4,3 млрд по облигациям, так считает Департамент по ценным бумагам Минфина в своём годовом отчёте. Это около 40 сделок в день на всех участников рынка, и рыночной цены, из которой считаются мультипликаторы, у большинства бумаг просто нет.
Отчётность по МСФО банки и крупные ОАО публикуют по закону, но без котировки числитель мультипликатора не собирается. Выбирать по 22 показателям на БВФБ почти не из чего, поэтому дальше статья ведёт разговор о рынке, где выбор реально есть.
Полным полем для выбора остаются американские биржи. Статуса квалифицированного инвестора белорусское законодательство от частного инвестора здесь не требует, и ограничений по сумме первой покупки нет. Отчётность американских компаний бесплатна и лежит в системе EDGAR у SEC, дивиденды приходят в долларах, а ликвидность крупнейших бумаг избыточна для любого частного объёма.
Американский рынок шире любого локального, компании известны, отчётность стандартизирована, а экспозицию на другие страны добирают через биржевые фонды, о них дальше в разделе про альтернативы.
Это беспоставочные контракты, права на акцию не переходят, дивиденда акционера нет, а за перенос позиции ежедневно списывается своп, поэтому для дивидендной стратегии «купи и держи» маршрут не подходит. Наличие конкретного тикера проверяется в терминале xStation до пополнения.
Где брать данные и чему в них верить
Все 22 показателя для выбора акций считаются из двух отчётов, баланса и отчёта о прибылях и убытках, плюс отчёта о движении денежных средств для денежного потока. Брать их нужно у самой компании или у регулятора, а не у сайта, который их перепечатал.
Первичных мест три:
- Раздел для инвесторов на сайте эмитента, где лежат отчётность и презентации. Квартальный релиз выходит раньше формы для SEC и читается легче, но цифры в нём компания подаёт в выгодной ей редакции, и ниже разобрано, чем это опасно.
- Система EDGAR у Комиссии по ценным бумагам и биржам sec.gov/edgar, куда компания обязана подавать годовую форму 10-K, квартальные 10-Q и существенные факты по форме 8-K. Это юридически значимая версия отчётности, и расходиться с презентацией она не должна.
- Страница бумаги на сайте биржи с параметрами выпуска и историей торгов. У NYSE и Nasdaq она устроена одинаково, по тикеру находится за секунду.
Как устроены сами отчёты, разобрано в материале о чтении финансовой отчётности.
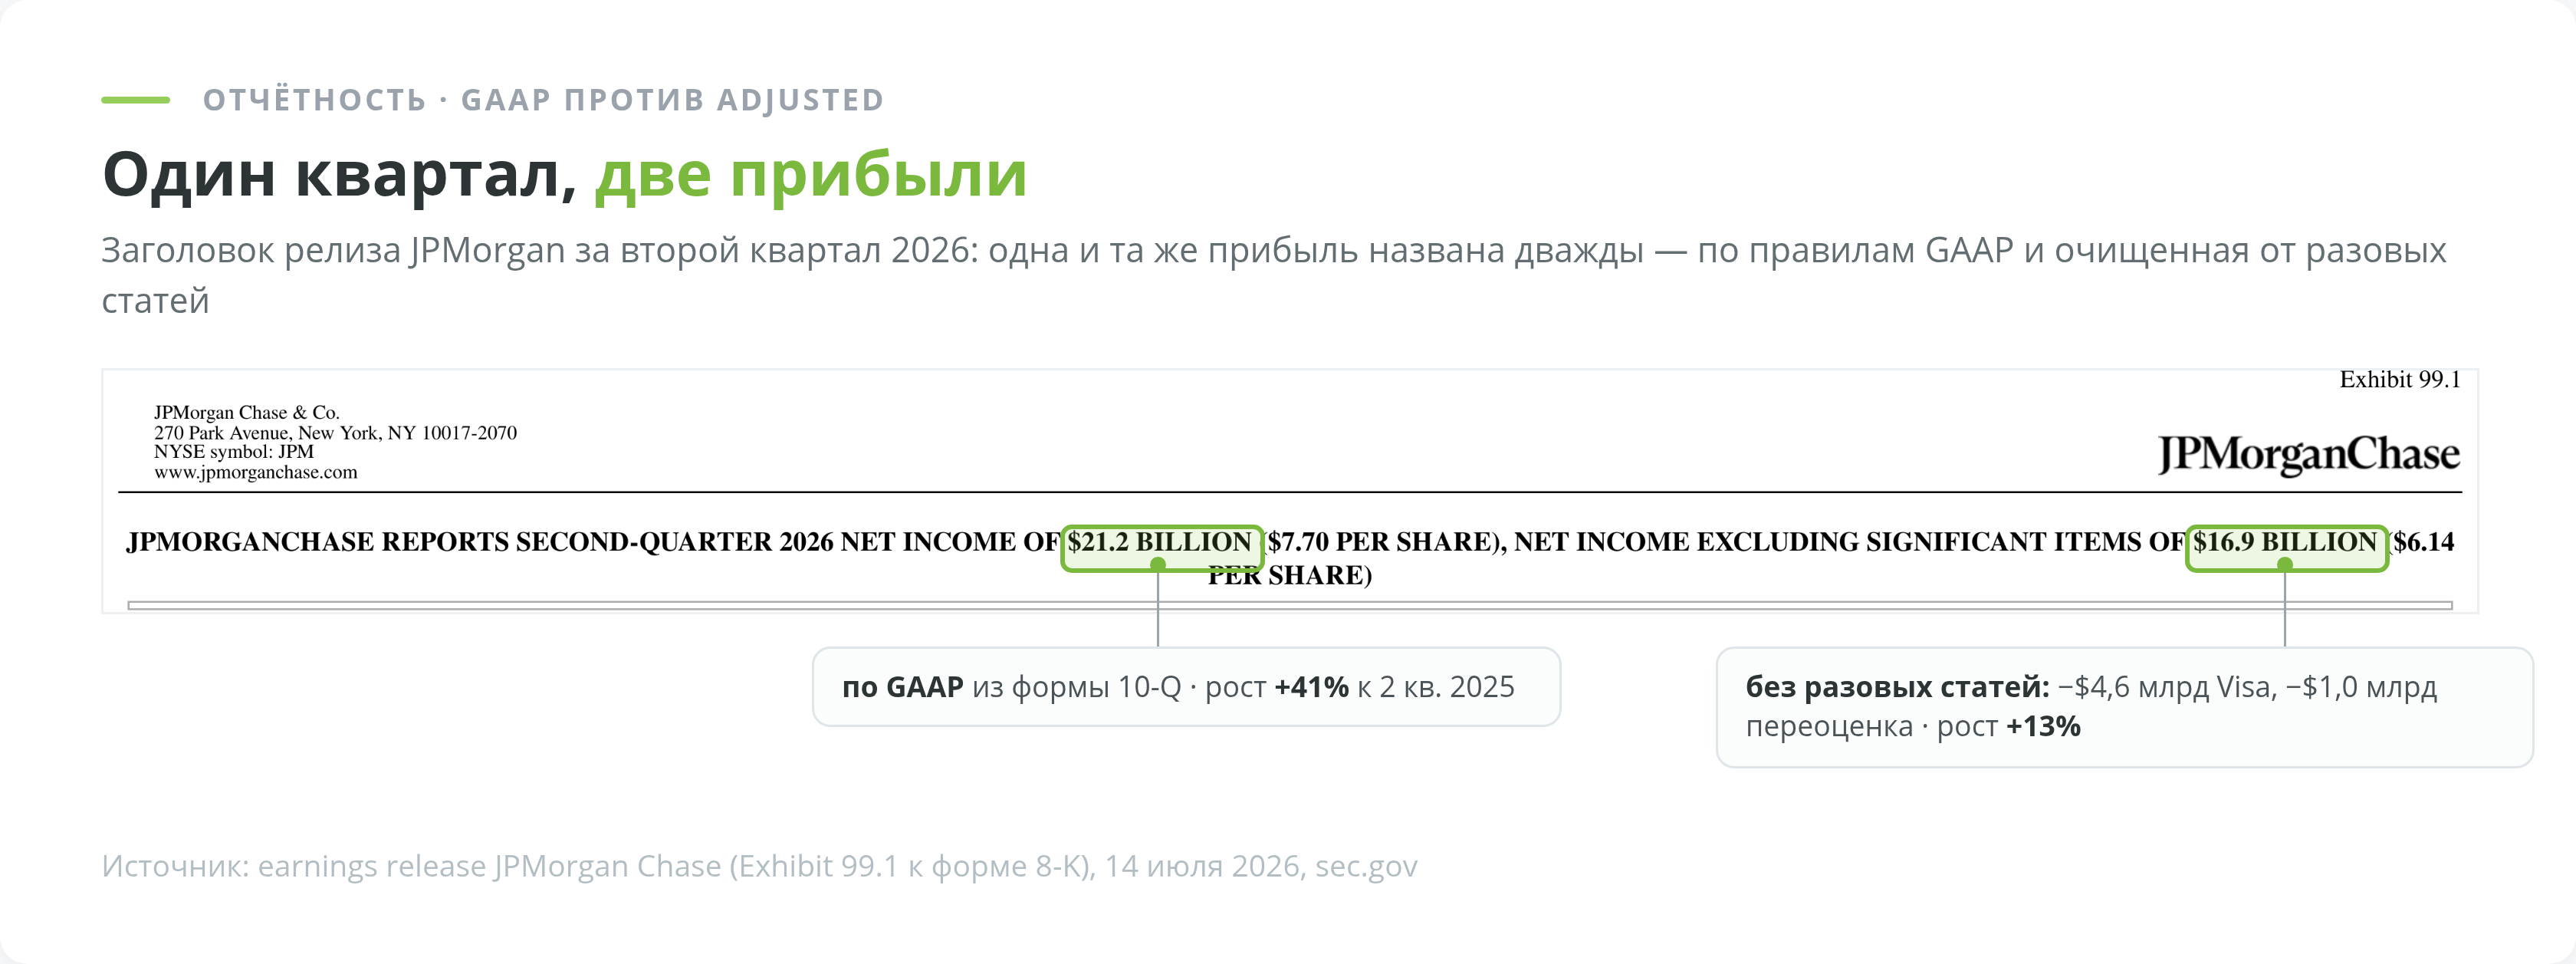
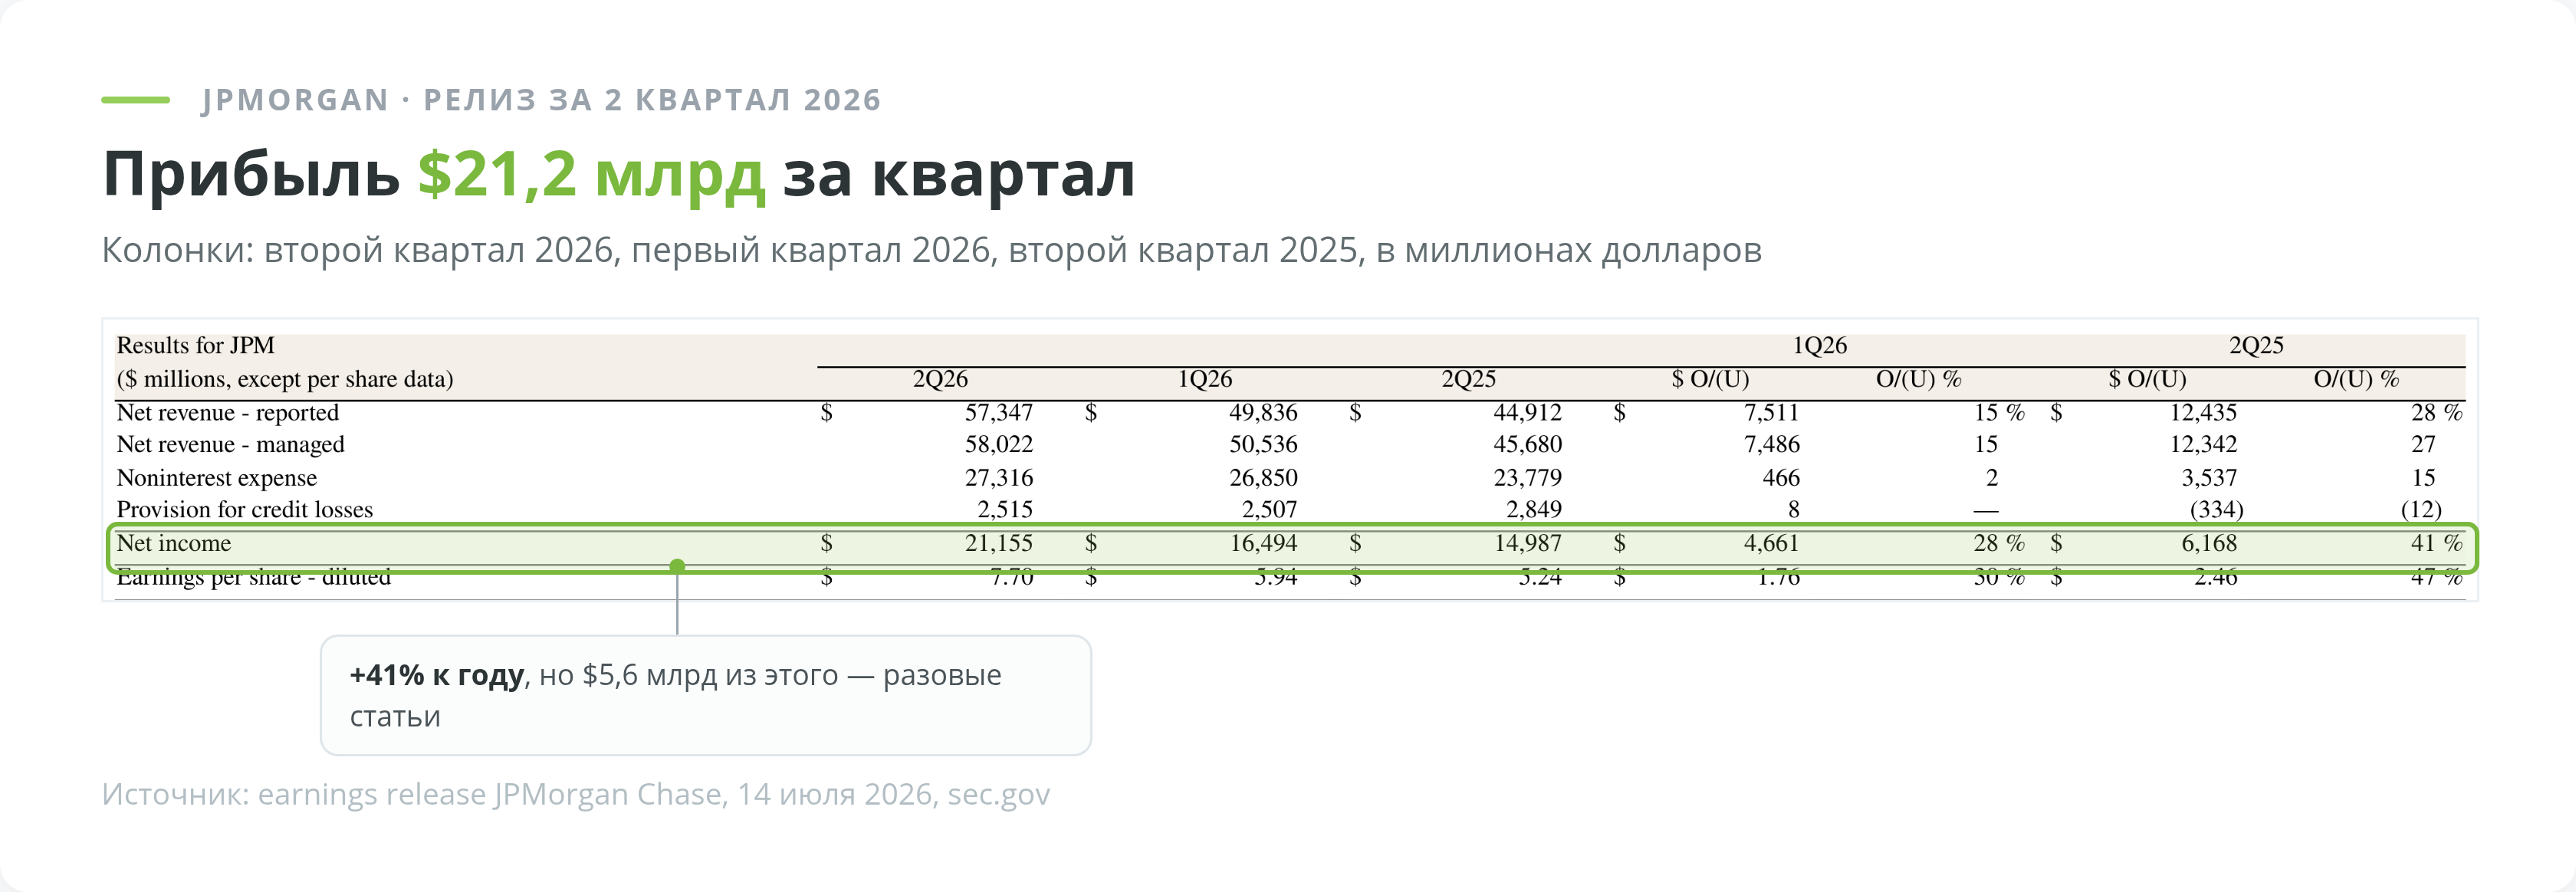
Здесь прячется ошибка, которая портит расчёт полностью. Одна и та же квартальная прибыль у американской компании существует в двух версиях, по GAAP из формы 10-Q и «adjusted» из пресс-релиза, очищенная от разовых статей. У JPMorgan во втором квартале 2026 года прибыль по GAAP составила $21,2 млрд, а без разовых статей $16,9 млрд, потому что в результат вошли $4,6 млрд от обмена акций Visa и $1,0 млрд переоценки других вложений (релиз за второй квартал на сайте SEC).
Рост квартала к прошлому году по первой цифре составляет 41%, по второй 13%, и для мультипликатора это две разные компании. Считать нужно по GAAP-строке формы, а разовые статьи вычищать самостоятельно, потому что определение «разовости» у компании своё. Какая из версий попала в знаменатель P/E на агрегаторе, сходу не понять.
Вторая ловушка мельче, но встречается чаще. Цифра из презентации для инвесторов не всегда совпадает со строкой отчёта. Ритейлеры показывают чистую розничную выручку, маркетплейсы любят называть оборот площадки, и ни то ни другое не равно выручке в отчёте о прибылях и убытках. Считать нужно по строке отчёта.
Чужие агрегаторы дивидендных данных для сверки годятся, но у них есть свойство, о котором мало кто предупреждает. Часть таких витрин показывает прошлогоднюю картину, потому что источник, из которого они тянут историю выплат, обновляется нерегулярно.
Официального дивидендного календаря у американских бирж нет, дату и размер выплаты объявляет сама компания пресс-релизом и формой 8-K. Агрегаторам свежую цифру взять неоткуда, кроме этого объявления. Любую цифру дивиденда стоит подтверждать решением совета директоров на сайте компании.
22 показателя, по которым выбирают акции
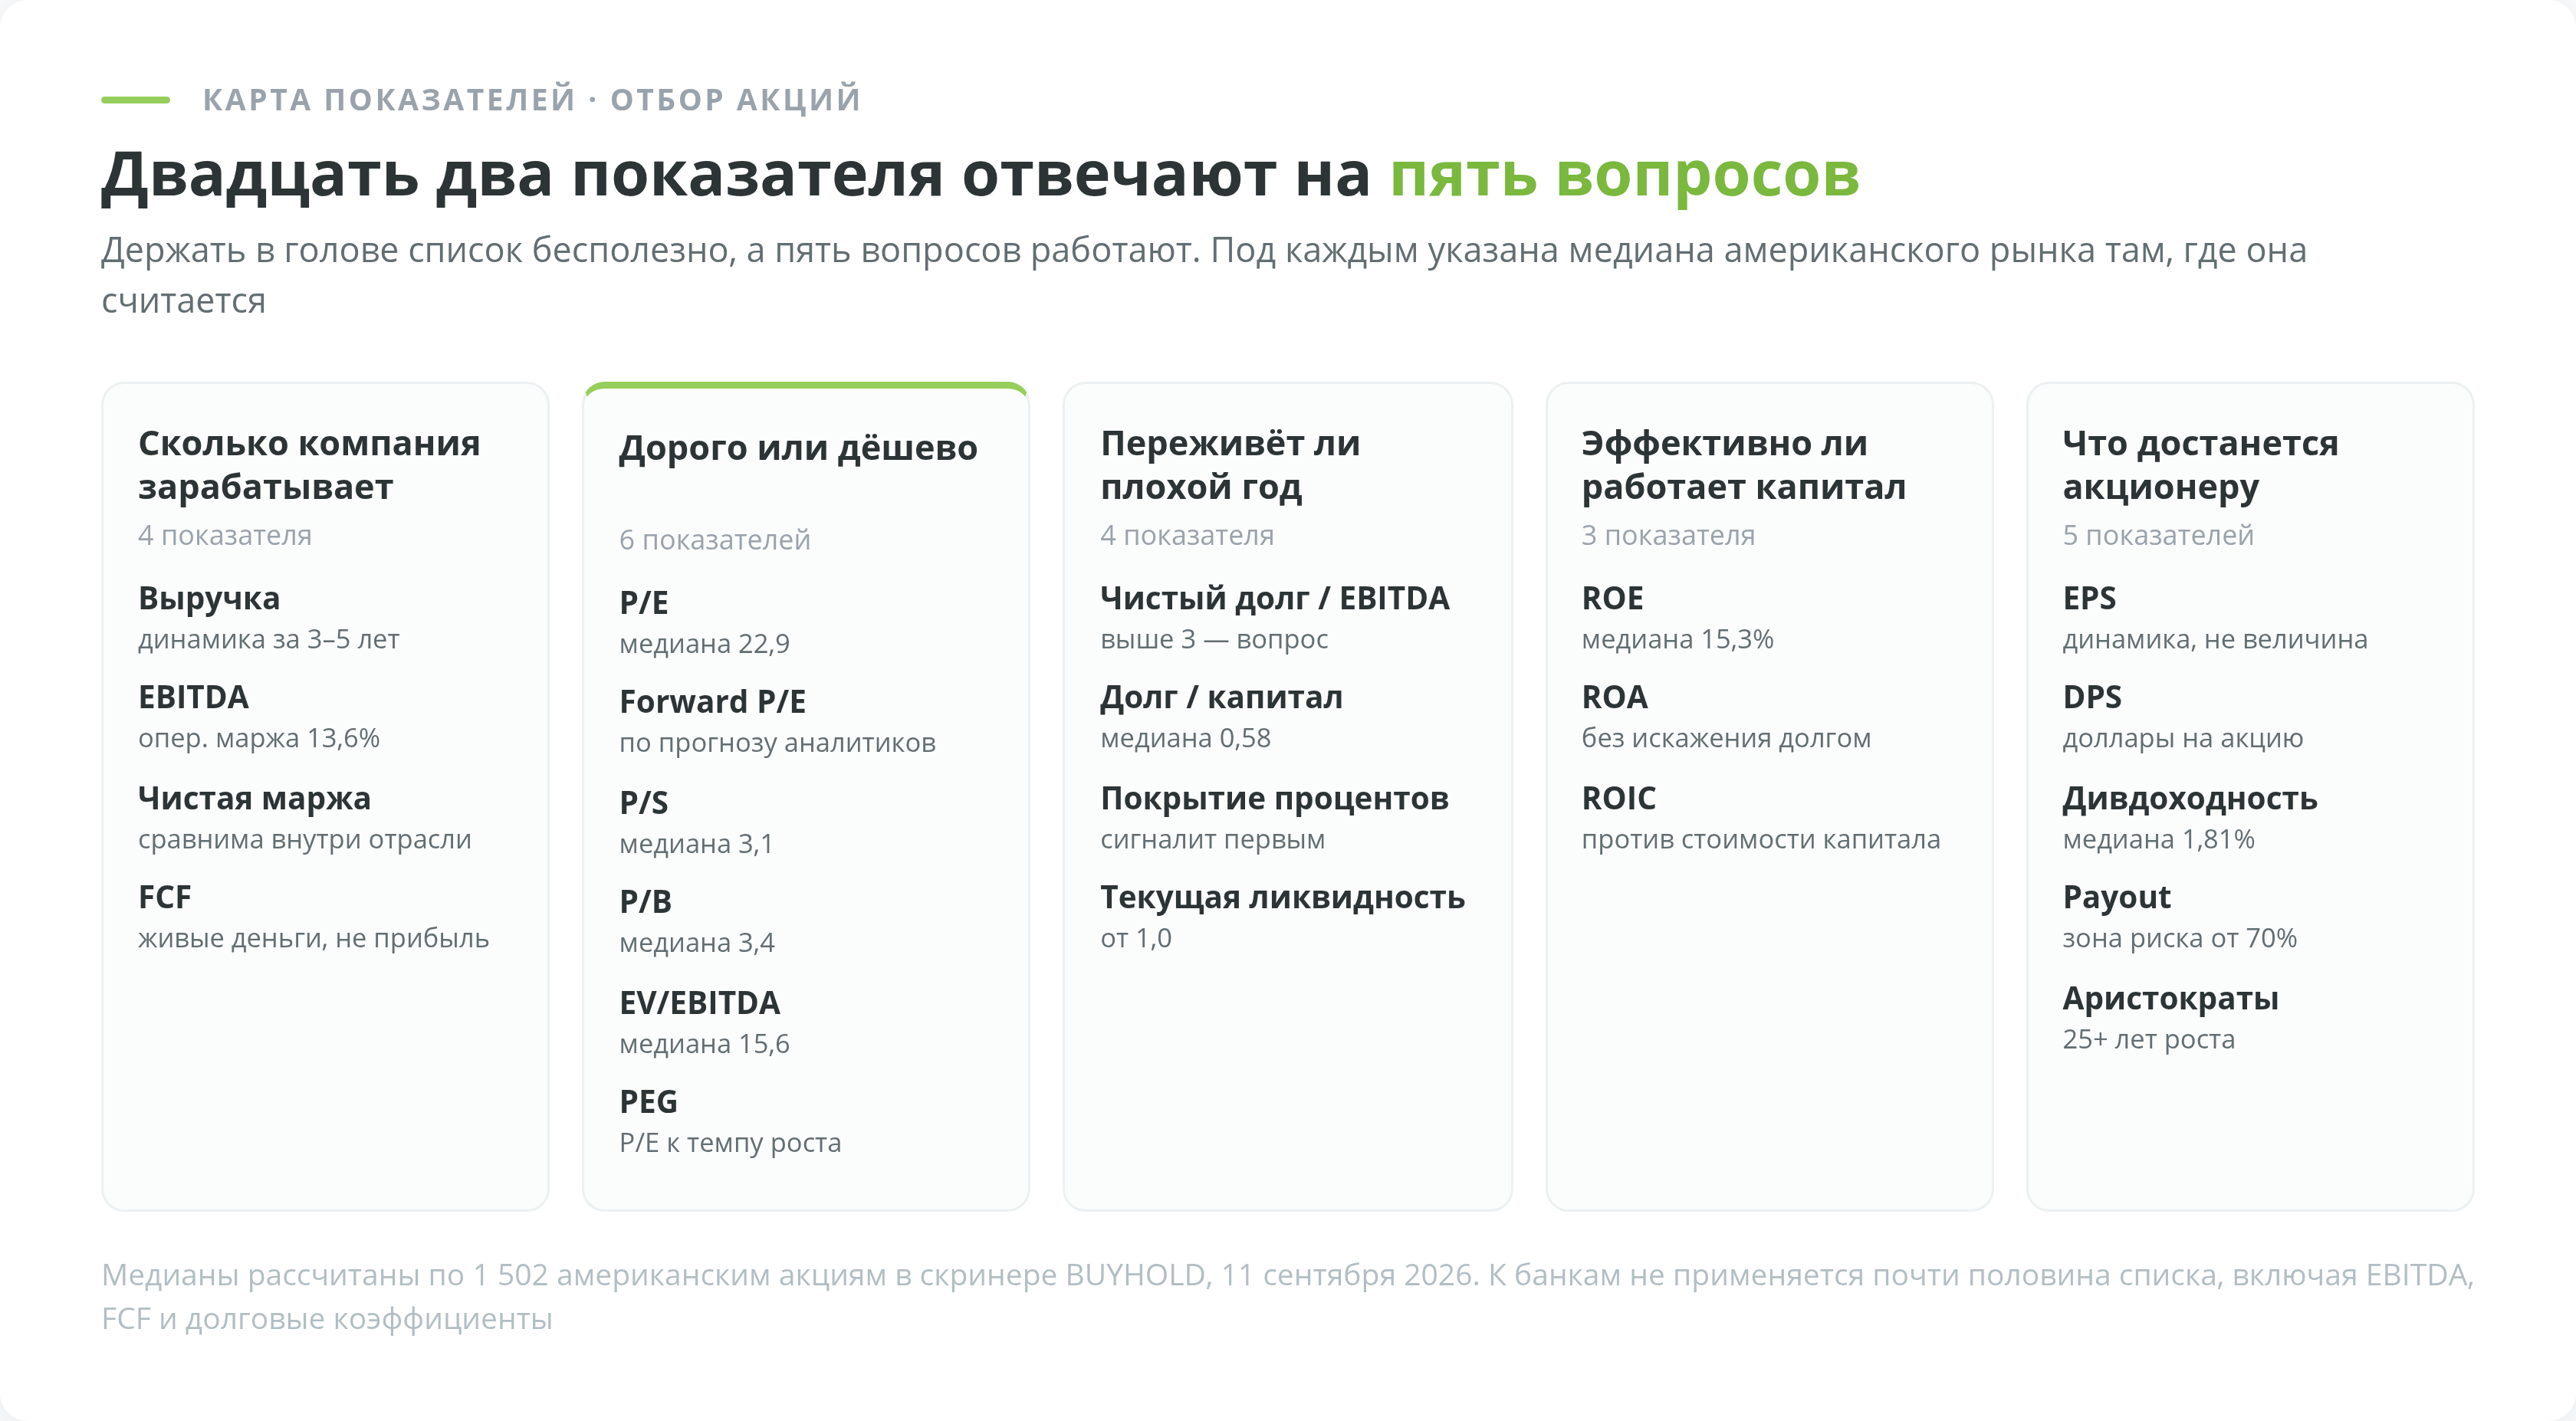
Показатели, по которым выбирают акции для инвестирования, удобно держать в голове не списком, а пятью группами. Первая отвечает на вопрос, сколько компания зарабатывает. Вторая говорит, дорого ли за это просят. Третья показывает, переживёт ли бизнес плохой год. Четвёртая измеряет, насколько эффективно работает вложенный капитал. Пятая нужна тем, кто пришёл за выплатами.
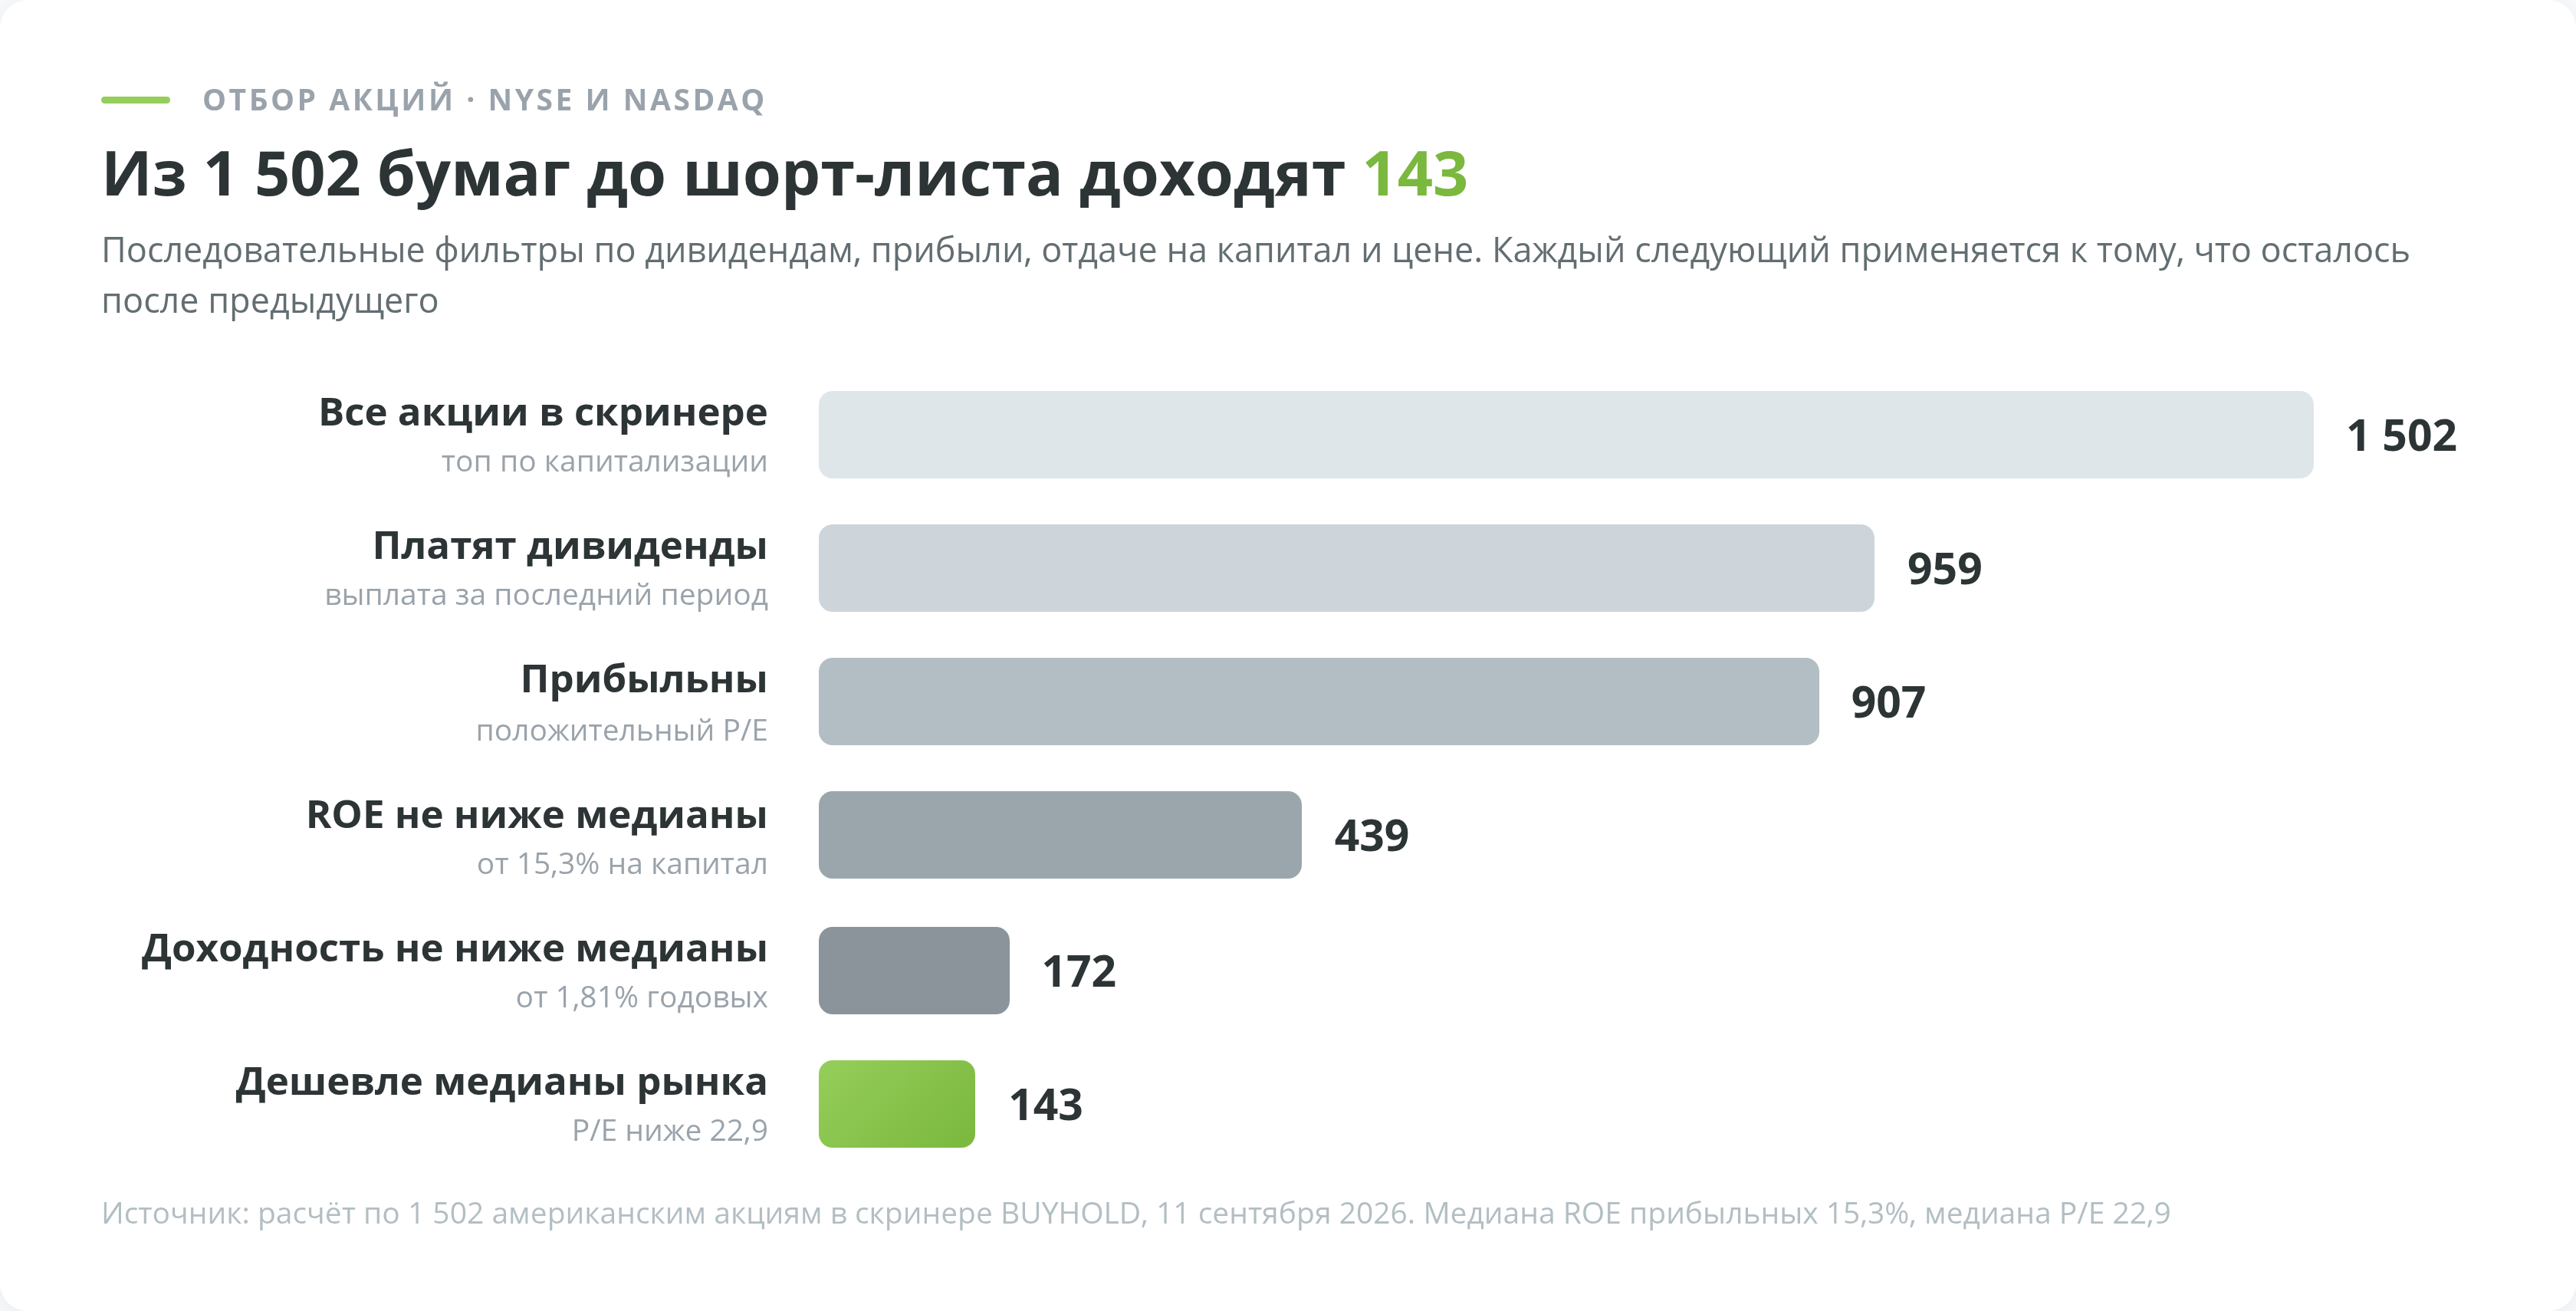
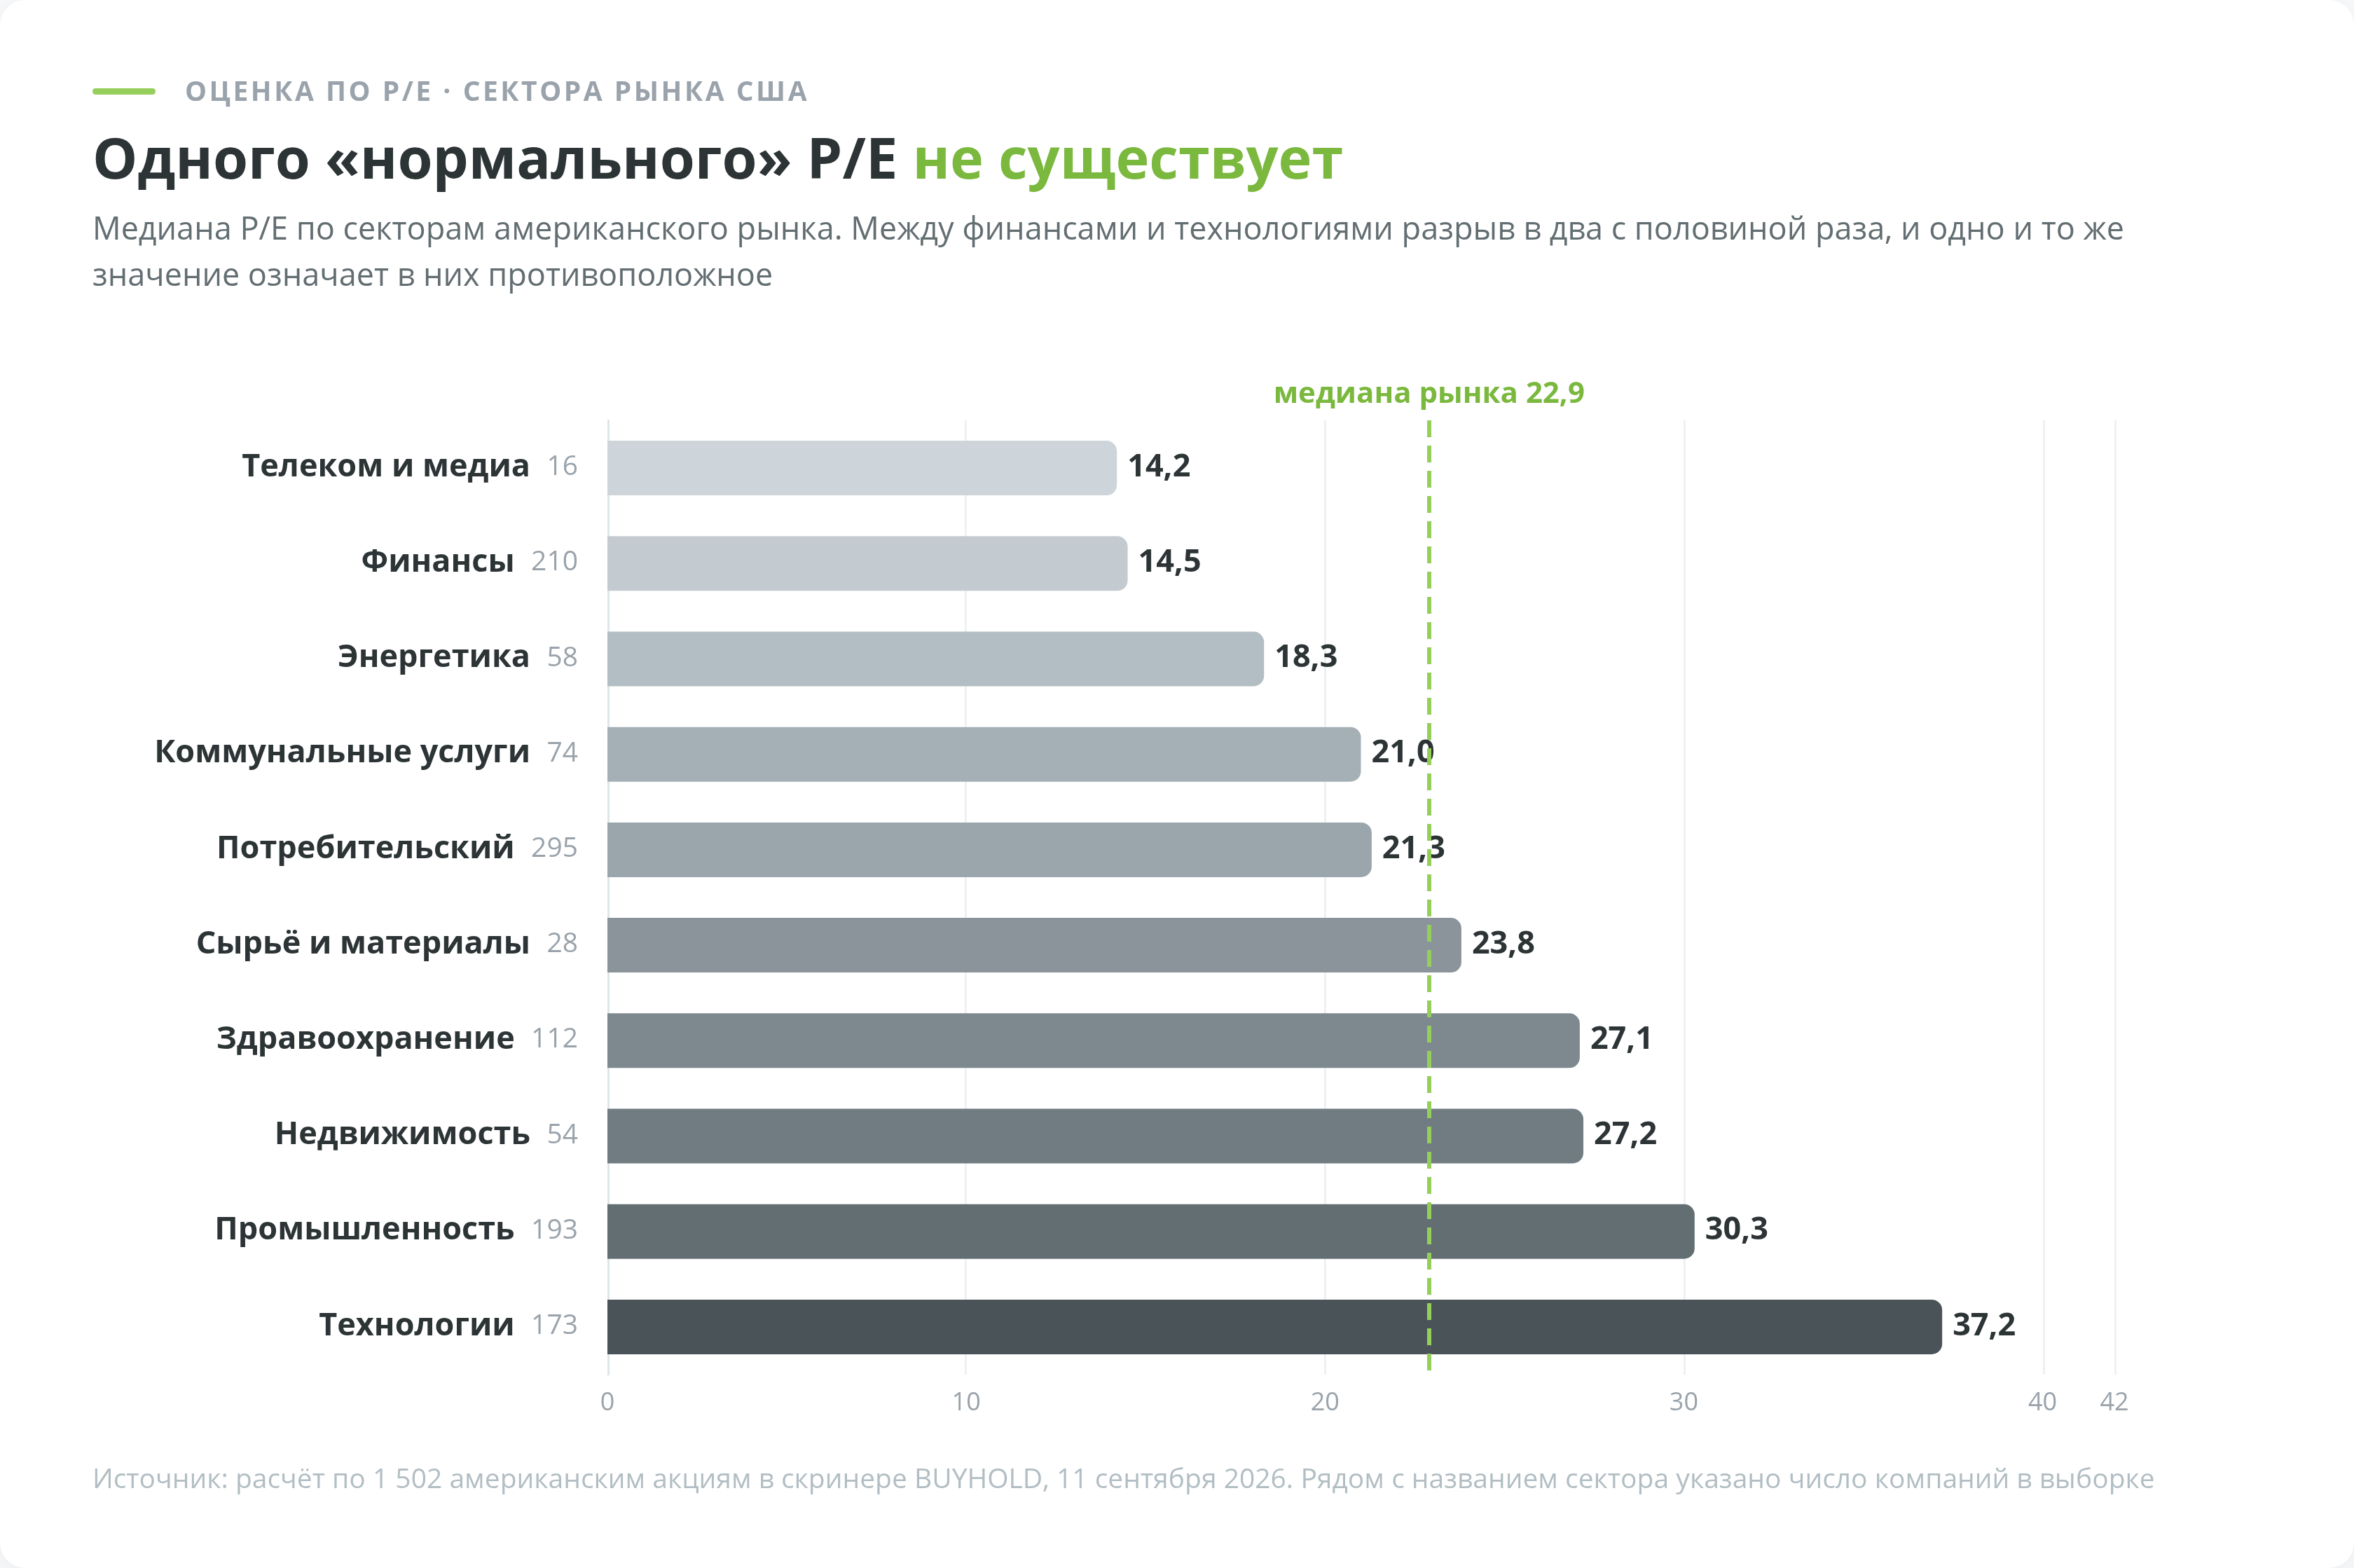
Ни у одного из них нет универсальной хорошей величины. Сравнивать нужно с медианой сектора и с историей самой компании, и разброс тут огромный. По расчёту на 1502 американских акциях медиана P/E в финансовом секторе составляет 14,5, а в технологическом 37,2. Одно и то же значение 25 означает дороговизну для банка и дешевизну для технологической компании.
Сколько компания зарабатывает
- Выручка и её динамика идут первыми, потому что всё остальное считается от них. Смотреть нужно не одну цифру, а ряд за 3-5 лет, и отдельно проверять, не вошло ли в период крупное поглощение. Результаты купленной компании входят в консолидированную отчётность только с даты сделки, и сравнение год к году без этой поправки ломается.
- EBITDA показывает прибыль до вычета процентов, налогов и амортизации. Величина полезна для сравнения компаний из разных стран и с разной структурой долга, но это не прибыль акционера, из неё ещё предстоит заплатить банкам и государству. Медиана операционной маржи на американском рынке составляет 13,6%.
- Чистая маржа отвечает, сколько центов чистой прибыли остаётся с доллара выручки. Сравнивать её можно только внутри отрасли, потому что у ритейлера 3% это норма, а у добывающей компании тот же результат означает беду. Разбор всех трёх уровней маржи, валовой, операционной и чистой, вынесен в отдельный материал.
- Свободный денежный поток честнее прибыли, потому что прибыль можно нарисовать бухгалтерскими методами, а деньги на счету либо есть, либо нет. Именно из FCF платятся дивиденды. Если компания годами показывает прибыль при отрицательном денежном потоке, деньги уходят в капитальные затраты или в оборотный капитал, и это нужно объяснить прежде, чем покупать.
Дорого или дёшево
- P/E делит капитализацию на годовую прибыль и отвечает, за сколько годовых прибылей рынок оценивает бизнес. Медиана американского рынка составляет 22,9. Низкий P/E сам по себе ничего не доказывает, потому что он бывает низким и у дешёвой хорошей компании, и у той, чья прибыль вот-вот упадёт.
- Форвардный P/E берёт в знаменатель не прошлую прибыль, а прогнозную. Он полезнее для растущих компаний и опаснее для всех, потому что прогноз делают аналитики, и он регулярно не сбывается.
- P/S сравнивает капитализацию с выручкой и работает там, где прибыли ещё нет или она скачет. Медиана рынка около 3,1. У банков показатель не применяется, у компаний с низкой маржой вводит в заблуждение, потому что большая выручка не превращается в прибыль.
- P/B соотносит цену с балансовой стоимостью собственного капитала. Медиана рынка 3,4, то есть половина американских компаний с положительным капиталом торгуется дороже трёх своих балансовых стоимостей. Показатель осмыслен для банков и промышленности с тяжёлыми активами и почти бесполезен для IT, где главная ценность в людях и разработках, а не на балансе.
- EV/EBITDA учитывает долг компании, поэтому сравнивает бизнесы честнее, чем P/E. В числителе стоит Enterprise Value, то есть капитализация плюс чистый долг, а не капитализация минус собственные средства, как иногда пишут. Медиана американского рынка составляет 15,6.
- PEG делит P/E на ожидаемый темп роста прибыли и нужен, чтобы не отбрасывать растущие компании только за высокий P/E. Значение около единицы традиционно считают справедливым, но вся конструкция держится на прогнозе роста, а он самая ненадёжная часть расчёта.
Долг и запас прочности
- Чистый долг к EBITDA отвечает, за сколько лет компания погасила бы долг всей своей операционной прибылью. Значение выше 3 требует объяснения, а при ставке ФРС 3,50–3,75% обслуживание такого долга съедает прибыль заметно быстрее, чем в годы нулевых ставок.
- Долг к собственному капиталу показывает, чьими деньгами работает бизнес. Медиана американской выборки составляет 0,58, то есть на доллар собственных денег типичная компания привлекает около 58 центов заёмных. Высокое значение не порок само по себе, вопрос в том, во что вложены заёмные средства и покрывает ли отдача стоимость денег.
- Покрытие процентов делит операционную прибыль на процентные расходы и отвечает на прямой вопрос, хватает ли заработанного на обслуживание долга. Этот показатель первым сигналит о проблемах в цикле высокой ставки, раньше, чем долг к EBITDA.
- Коэффициент текущей ликвидности сравнивает оборотные активы с краткосрочными обязательствами. Значение около единицы и выше означает, что компания способна расплатиться по ближайшим счетам, не распродавая станки. У банков показатель не считается, там ту же роль выполняет норматив достаточности капитала CET1.
Эффективность капитала
- ROE отвечает, сколько прибыли приносит доллар собственного капитала. Медиана по прибыльным компаниям американской выборки составляет 15,3%. Показатель нужно читать в паре с долгом, потому что ROE легко раздувается займами, и высокая цифра у закредитованной компании означает не мастерство, а риск.
- ROA считает отдачу на все активы, включая заёмные, и потому не подвержен этому искажению. Разрыв между ROE и ROA как раз и показывает, насколько сильно бизнес оперся на долг. У банка этот разрыв самый широкий на рынке, потому что активы огромны относительно капитала. У JPMorgan при рентабельности капитала около 18% отдача на активы держится на 1,36%, и это не слабость, а устройство отрасли.
- ROIC измеряет отдачу на весь инвестированный капитал и сравнивается со стоимостью этого капитала. Смысл простой. Если компания зарабатывает на вложенный доллар меньше, чем платит за него кредиторам и акционерам, она уничтожает стоимость, даже показывая прибыль в отчёте. При доходности десятилетних казначейских облигаций около 5% планка, которую нужно перепрыгнуть, поднялась для всех.
Дивиденды
- EPS это прибыль, приходящаяся на одну акцию. Важна не сама величина, а её динамика, и отдельно стоит проверять, не выросла ли она из-за обратного выкупа акций, а не из-за роста бизнеса.
- DPS показывает доллары выплаты на акцию, а дивидендная доходность переводит их в проценты от цены. Медиана среди американских бумаг, которые вообще платят, составляет 1,81%. Высокая доходность бывает следствием не щедрости, а падения котировки, и это разные истории.
- Коэффициент выплат отвечает, какую долю прибыли компания отдаёт акционерам. Устойчивой считается выплата, которая помещается в прибыль и в денежный поток одновременно. Значение выше 70% прибыли уже требует объяснения, а когда payout уходит за 100%, компания платит из долга или из накопленного, и долго так продолжаться не может.
- Дивидендные аристократы заменяют индексы стабильности выплат там, где история длинная. В этот список S&P Dow Jones Indices включает компании из S&P 500, повышающие дивиденд 25 и более лет подряд, сейчас их 69. Для доходного инвестора это готовый первый фильтр устойчивости выплат, бесплатный и обновляемый ежегодно.
Почему один мультипликатор ничего не доказывает
Самый быстрый способ собрать плохой портфель выглядит очень разумно. Открыть скринер, отсортировать по дивидендной доходности, взять первые десять строк. Проверим, что окажется наверху.
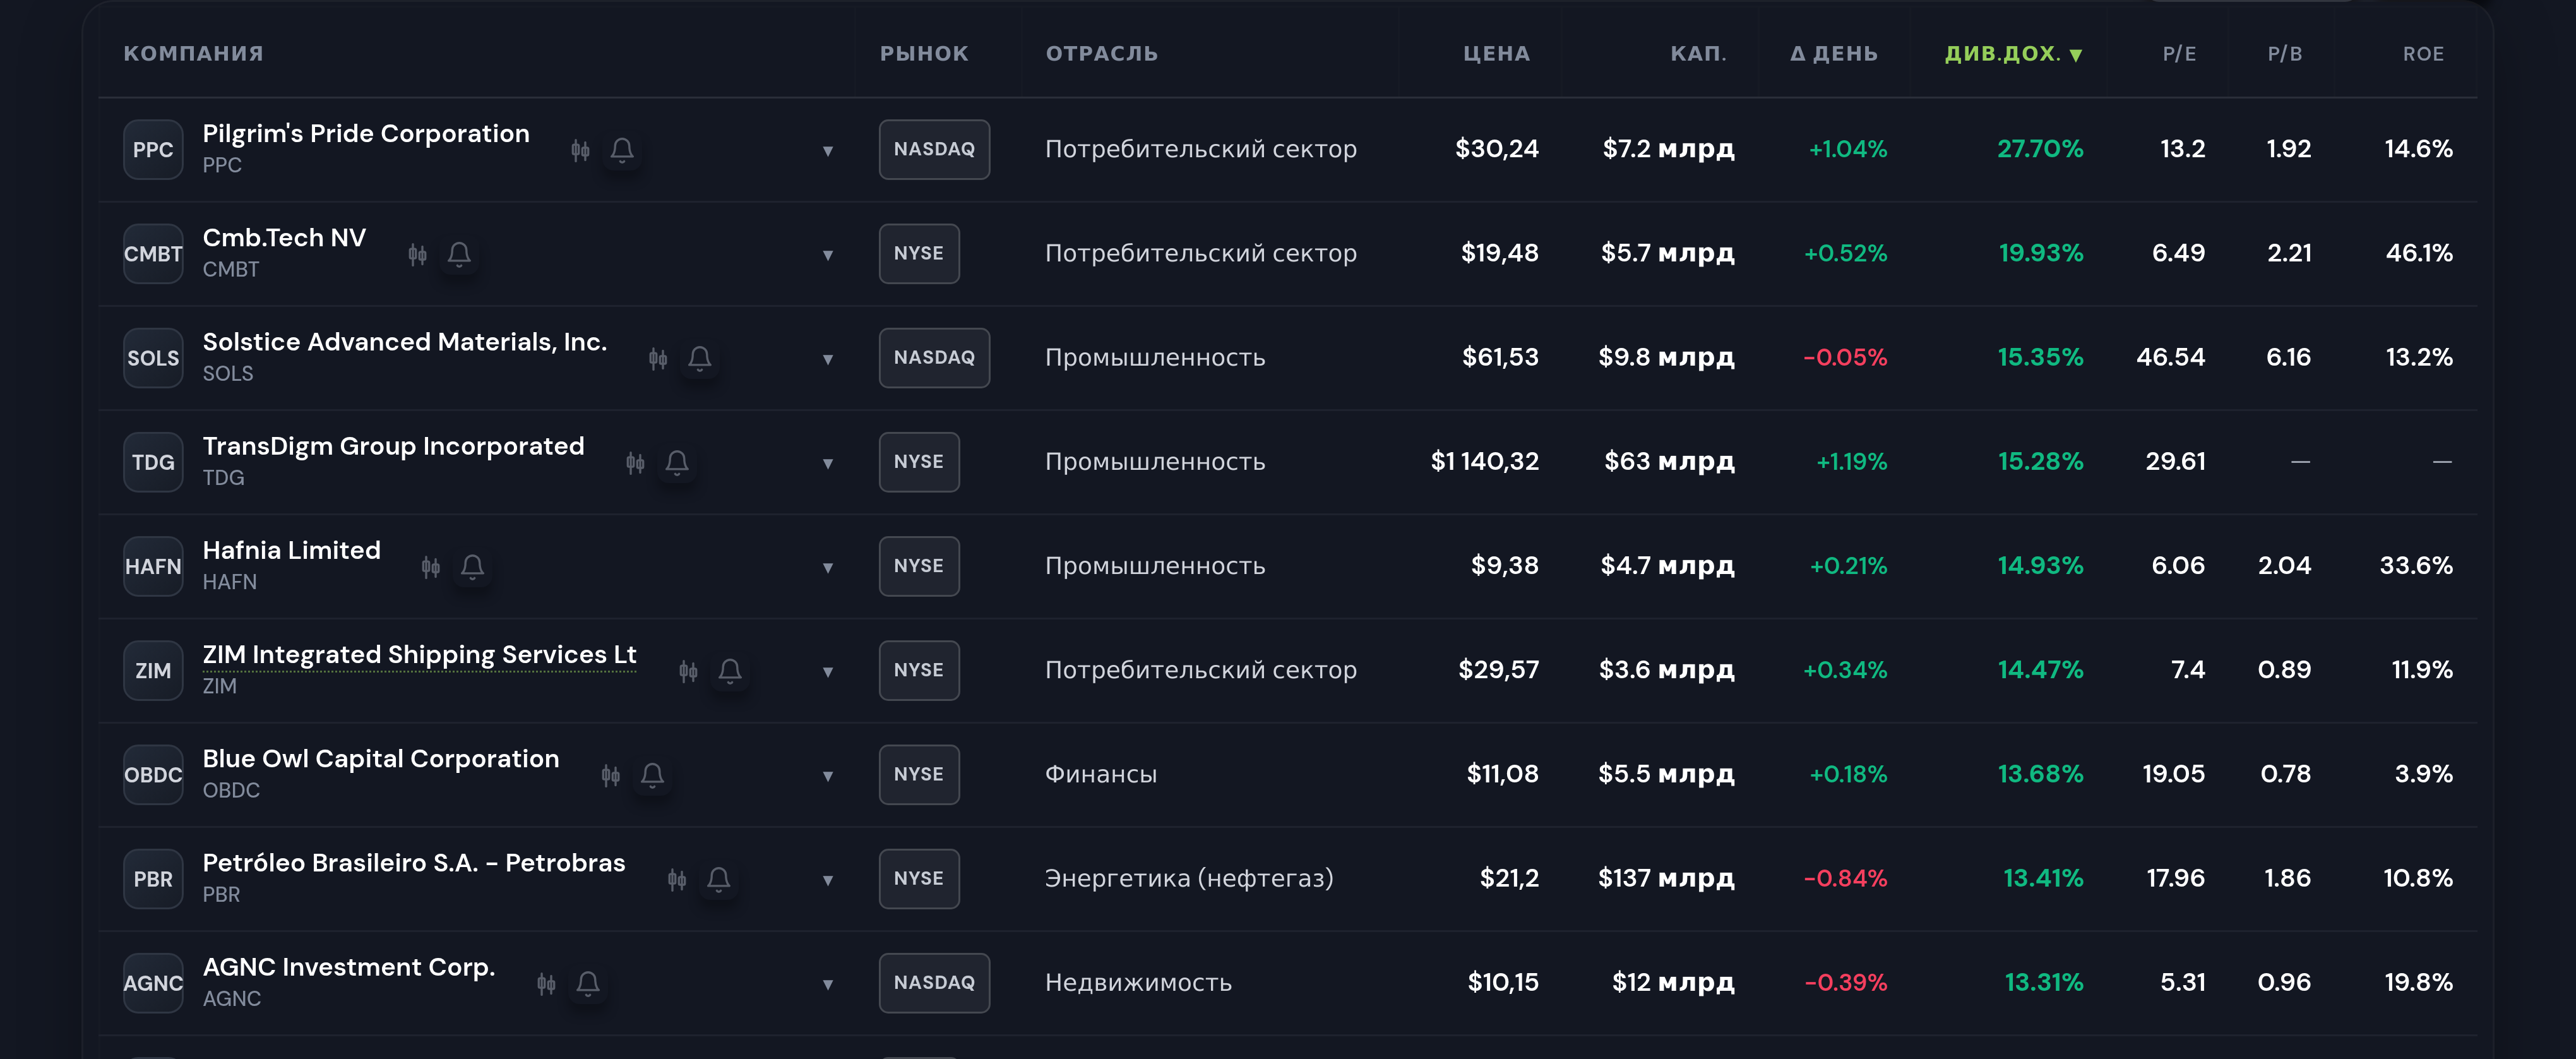
В нашей выборке из 1502 американских акций доходность выше 5% показывают 83 бумаги, и это уже много для рынка, где медиана среди платящих компаний равна 1,81%.
Дальше начинается интересное. В самой верхушке списка стоят бумаги с доходностью за 15% годовых, и почти за каждой стоит разовая специальная выплата, а не регулярный дивиденд. Заплатить один раз можно из накопленного или из долга, но повторить такую выплату на следующий год обычно не выходит.
Сортировка по одной колонке не отличает щедрую компанию от разовой выплаты и от компании, чья котировка обвалилась. Доходность считается делением дивиденда на цену, и она растёт с обеих сторон. Знаменатель падает так же охотно, как растёт числитель.
С P/E ловушка симметричная и известна как ловушка стоимости. Компания выглядит дешёвой, потому что рынок уже знает про будущее падение прибыли, а вы смотрите на прошлую. Знаменатель мультипликатора смотрит назад, а цена в числителе смотрит вперёд, и в этом разрыве живёт большинство ошибок при выборе акций.
Дальше идут искажения внутри самих чисел. Прибыль легко раздувается разовыми статьями, продажей актива или переоценкой, и тогда P/E за один год выглядит прекрасно, а на следующий возвращается к норме. EPS растёт, когда компания выкупает собственные акции, потому что прибыль делится на меньшее число бумаг, при этом сам бизнес не заработал ни центом больше. ROE раздувается долгом, и высокая отдача на капитал у закредитованной компании означает не мастерство менеджмента, а плечо.
Разбор JPMorgan от отчёта к решению
Теория выбора акций собирается в порядок действий только на живом примере. Возьмём крупнейший банк США, отчётность которого лежит в открытом доступе, и пройдём весь путь от строк отчёта до вывода. Все цифры ниже взяты из квартального релиза и формы 10-Q за второй квартал 2026 года, подборка форм JPMorgan на EDGAR даёт их бесплатно.
Банк не считается по общему набору. EV/EBITDA, чистый долг к EBITDA, свободный денежный поток, P/S и покрытие процентов к банку неприменимы, потому что заёмные деньги для него сырьё, а не нагрузка. Не работает почти половина списка. Отпадают EBITDA и всё, что считается от неё, свободный денежный поток, P/S, оба долговых коэффициента, покрытие процентов и текущая ликвидность.
Остаются оценочные мультипликаторы, отдача на капитал и весь дивидендный блок, а к ним добавляются отраслевые показатели, расходы на кредитные риски и достаточность капитала. Набор выбирается под отрасль, и это правило, а не исключение для банков.
Шаг 1, сколько компания зарабатывает
За первое полугодие 2026 года чистая прибыль группы составила $37,6 млрд против $29,6 млрд годом ранее, рост 27% (квартальный релиз, публикация 14 июля 2026 года). Проверка на разовые статьи здесь не формальность. Внутри второго квартала сидят $5,6 млрд от обмена акций Visa и переоценки вложений, и очищенный рост квартала составляет 13% вместо опубликованных 41%. Рост есть и в основном бизнесе, чистые процентные доходы прибавили 10% до $25,6 млрд за квартал, комиссии инвестбанка выросли на 30%.
Шаг 2, эффективность
Рентабельность капитала за второй квартал составила 24% против 18% годом ранее, за весь 2025 год вышло 17%. Медиана ROE по прибыльным компаниям американской выборки равна 15,3%, то есть банк работает заметно эффективнее типичной компании рынка и при этом улучшает результат, а не удерживает его.
Шаг 3, запас прочности
Расходы на кредитные риски за квартал снизились до $2,5 млрд с $2,8 млрд годом ранее, а чистые списания остались на уровне $2,4 млрд. Достаточность базового капитала CET1 держится на 14,1% при запасе к регуляторному требованию. Резервы под плохие кредиты требуются меньшие, чем год назад, а капитала хватает и на дивиденд, и на выкуп акций.
Шаг 4, цена
Здесь считаем сами, потому что готовые цифры в разных источниках расходятся из-за разной базы прибыли.
| Величина | Значение | Откуда |
|---|---|---|
| Цена акции | $355,00 | закрытие NYSE, 11.09.2026 |
| Акций в обращении | 2,66 млрд | форма 10-Q |
| Капитализация | $943,7 млрд | расчёт |
| Прибыль за 12 месяцев | $65,1 млрд | 57,0 − 29,6 + 37,6 |
| P/E | 14,5 | 943,7 / 65,1 |
| Капитал акционеров на 30.06.2026 | $375 млрд | квартальный релиз |
| P/B | 2,67 | 355,00 / 133,01 |
| Прибыль за 12 месяцев на все акции | $24,5 | расчёт, не путать с EPS |
| Балансовая стоимость на акцию | $133,01 | квартальный релиз |
Сравниваем с рынком. Медиана P/E финансового сектора равна 14,5, всего рынка 22,9. Медиана P/B по рынку 3,4. Банк оценён ровно по своему сектору и дешевле рынка в целом, а за доллар его балансового капитала рынок платит $2,67. Дальше начинается самая опасная часть разбора, где умеренная скидка легко принимается за сигнал к покупке.
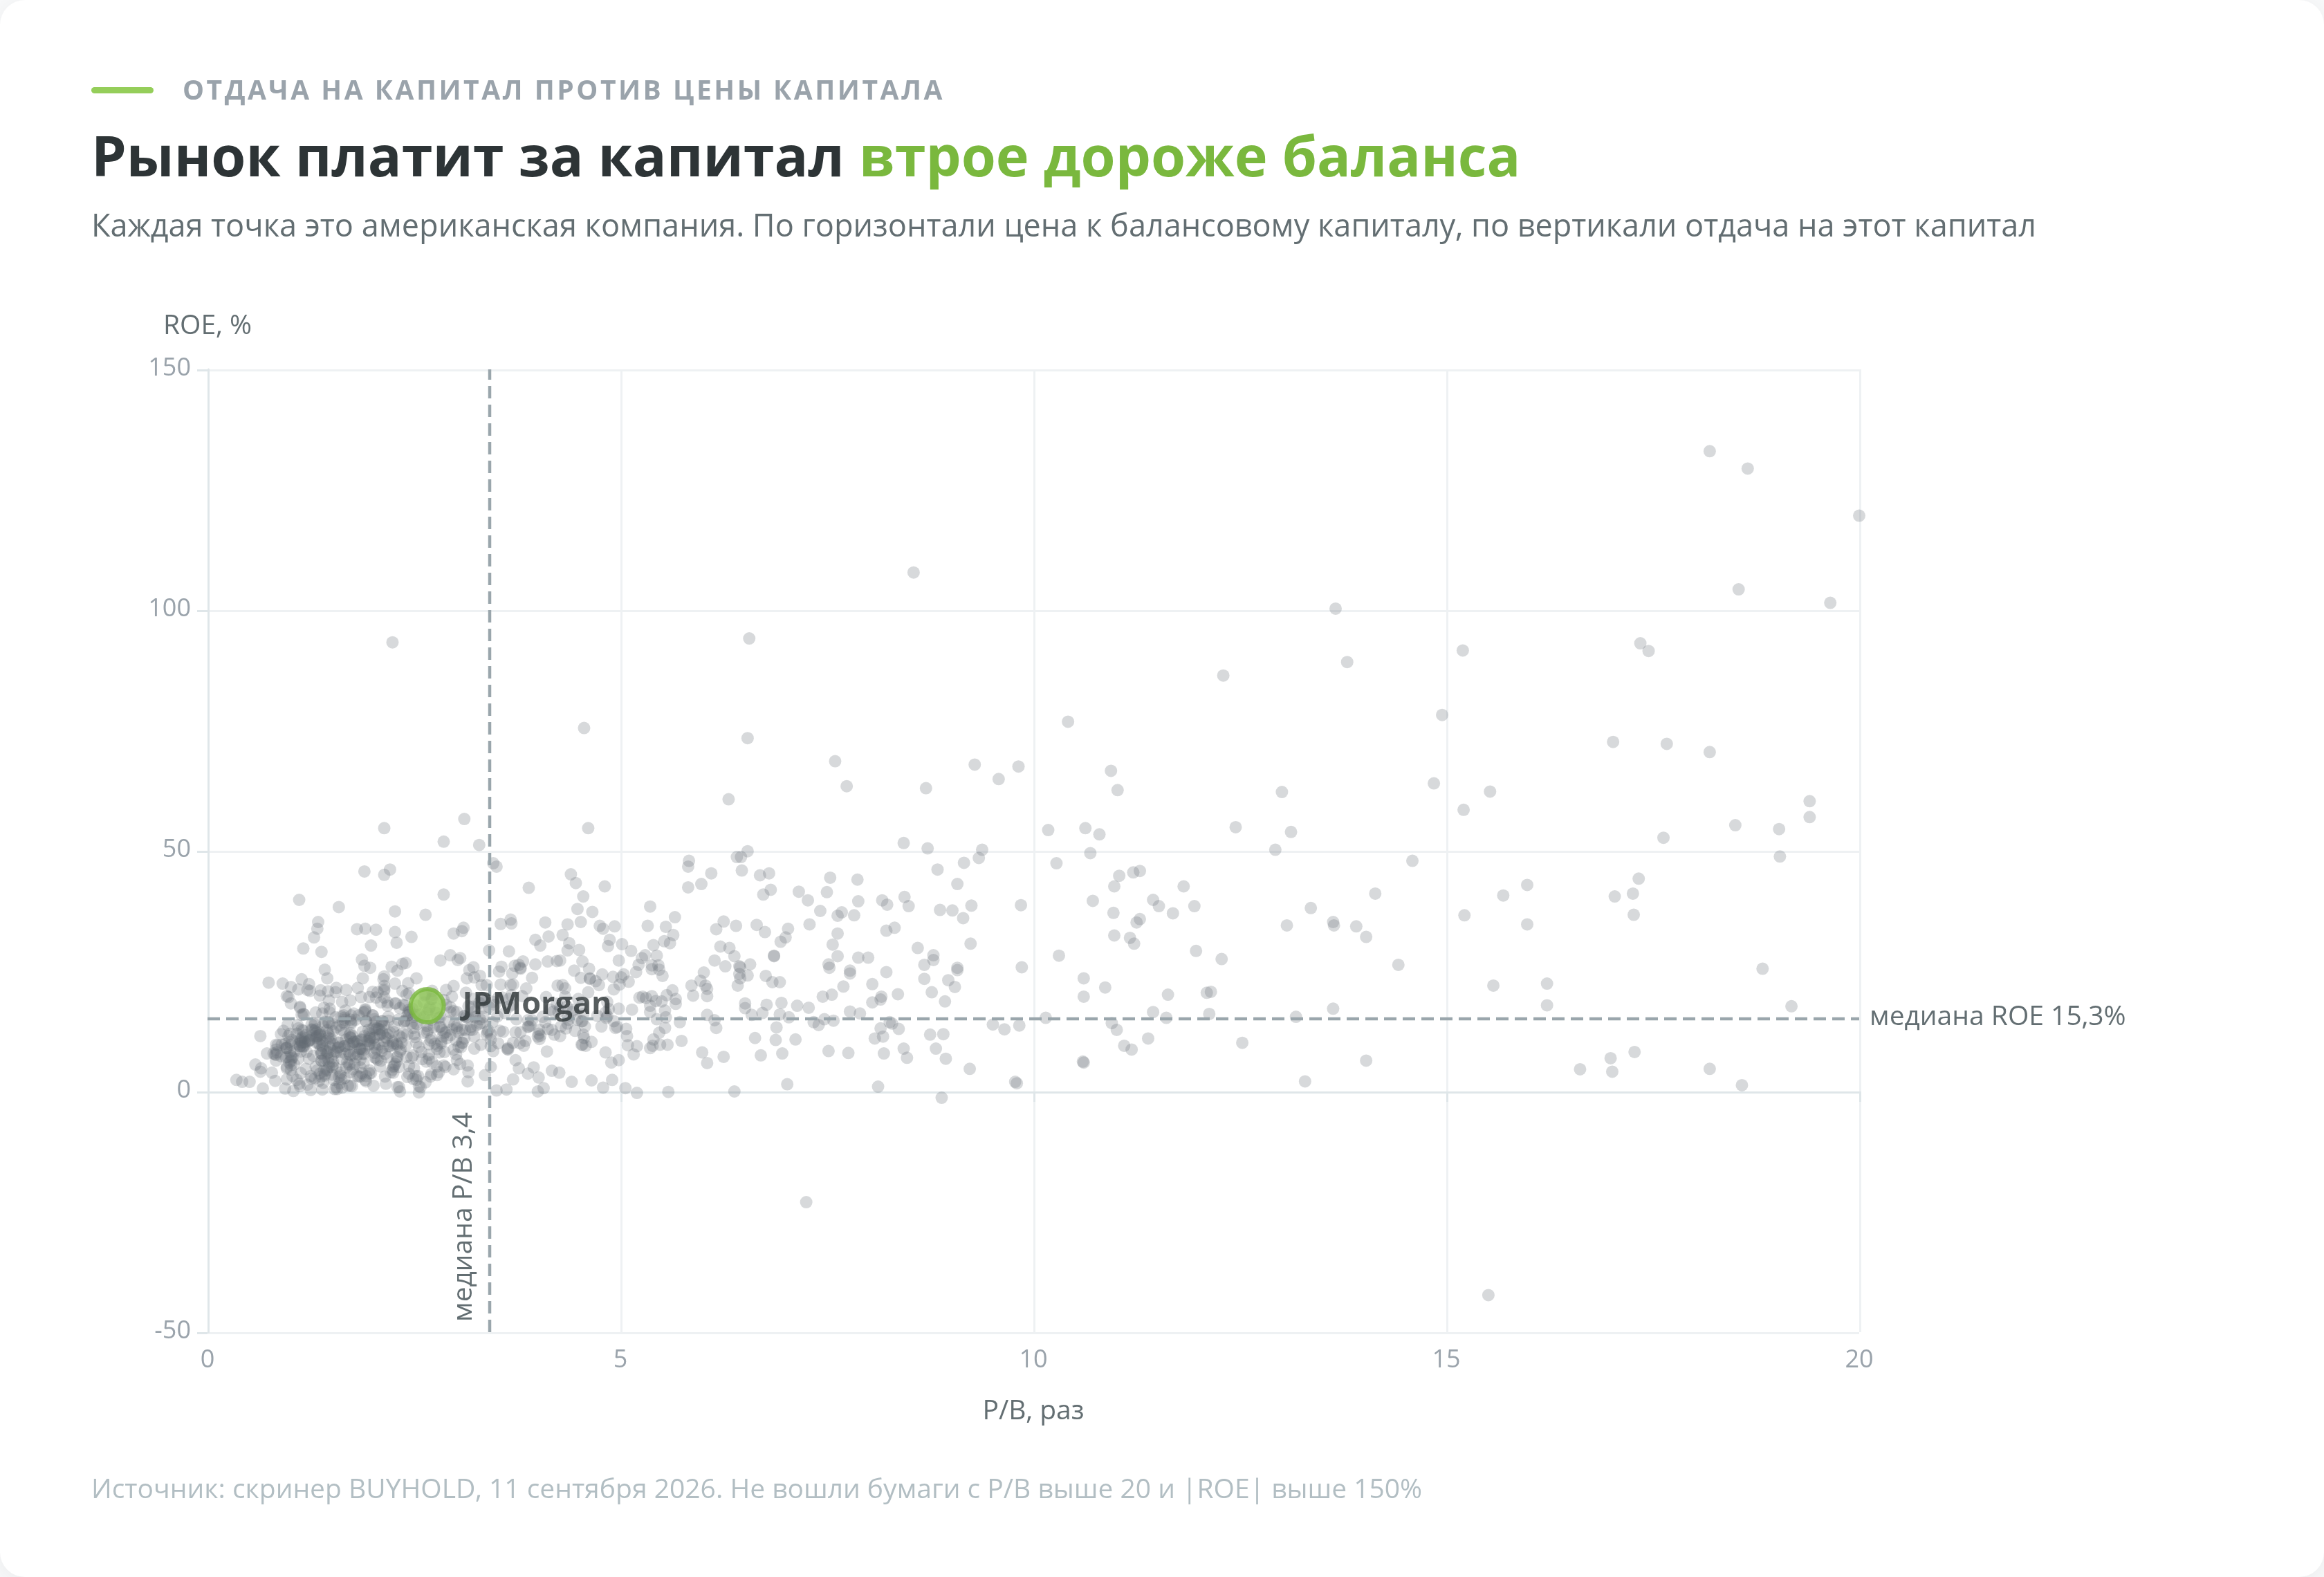
Вот здесь появляется вопрос, ради которого всё и считалось. Бизнес, который годами зарабатывает 17–18% на капитал, рынок оценивает в 2,67 капитала, то есть заранее верит в продолжение. Внутреннего противоречия тут нет, пока рентабельность держится выше стоимости капитала, премия оправдана. Но и подарка в цене нет, скидка к рынку объясняется тем, что банковский сектор целиком оценивается ниже, и переоценки одной бумаги из такой скидки не следует.
Шаг 5, дивиденды
За 2025 год выплачено $5,55 на акцию, это 27,7% прибыли на акцию за тот же год. С третьего квартала 2026 года квартальный дивиденд повышен до $1,65, что даёт $6,60 в годовом выражении (решение совета директоров, 24 июня 2026 года). К цене $355 доходность по выплаченным за год $6,00 составляет 1,69%, по новой ставке 1,86%, при медиане платящих компаний выборки 1,81%.
Payout внутри устойчивого диапазона, выплата помещается в прибыль, из долга ничего не берётся. Сверх дивиденда банк выкупил за квартал собственных акций на $6,2 млрд, и суммарная отдача акционерам за 12 месяцев достигла 73% прибыли. Дивиденд растёт 15 лет подряд, последнее повышение добавило к ставке 10%.
Разбор выглядит слишком гладко, и последний шаг нужен именно поэтому.
Шаг 6, сравнение с безрисковой альтернативой
Сравним доходность с безрисковой альтернативой. Пятилетние казначейские облигации США дают 4,78% годовых, десятилетние 4,96% (кривая доходности Казначейства, 11.09.2026). Дивидендная доходность 1,69% оказывается почти втрое ниже, чем у государственных облигаций, при несопоставимом риске.
Один разбор не доказывает работоспособность метода. Скидка банка к рынку по P/B не уникальна, финансовый сектор целиком торгуется ниже медианы, и держится это состояние годами. Компания может оставаться оценённой по сектору сколь угодно долго, и «дёшево против рынка» не означает «скоро вырастет».
Разобранные цифры показывают, как устроен порядок действий, а не какую бумагу покупать. Решение принимает читатель, исходя из своей цели, срока и готовности к просадке. Все живые значения приведены на 11 сентября 2026 года, сверяйте их на текущую дату.
Как процентная ставка меняет выбор акций
Мультипликаторы считаются одинаково при любой ставке, а вот выводы для выбора акций меняются. Ставка задаёт цену денег, и от неё отсчитывается всё остальное.
Механизмов три:
- Первый простой. Пока казначейская облигация платит около 5% годовых, акция обязана предложить больше, иначе за неё нет смысла брать на себя риск бизнеса. Разница между дивидендной доходностью бумаги и доходностью Treasuries и есть плата, которую рынок даёт за этот риск, и её стоит считать явно, а не на глаз.
- Второй механизм работает через оценку будущего. В модели дисконтированных потоков будущая прибыль приводится к сегодняшнему дню делением на ставку, и чем она выше, тем дешевле стоят далёкие деньги. Компания роста, у которой прибыль ожидается через пять-семь лет, при высокой ставке теряет в оценке сильнее, чем зрелая компания с прибылью сегодня. Это объясняет, почему в цикле дорогих денег рынок разворачивается к дивидендным историям и уходит от растущих.
- Третий механизм бьёт по самим компаниям. Долг переоценивается по новой ставке, и бизнес с чистым долгом выше трёх EBITDA отдаёт кредиторам растущую долю операционной прибыли. Показатель покрытия процентов начинает падать раньше, чем это станет заметно по выручке. Зеркально выигрывают компании с накопленной денежной позицией, они получают процентный доход от размещения свободных средств.
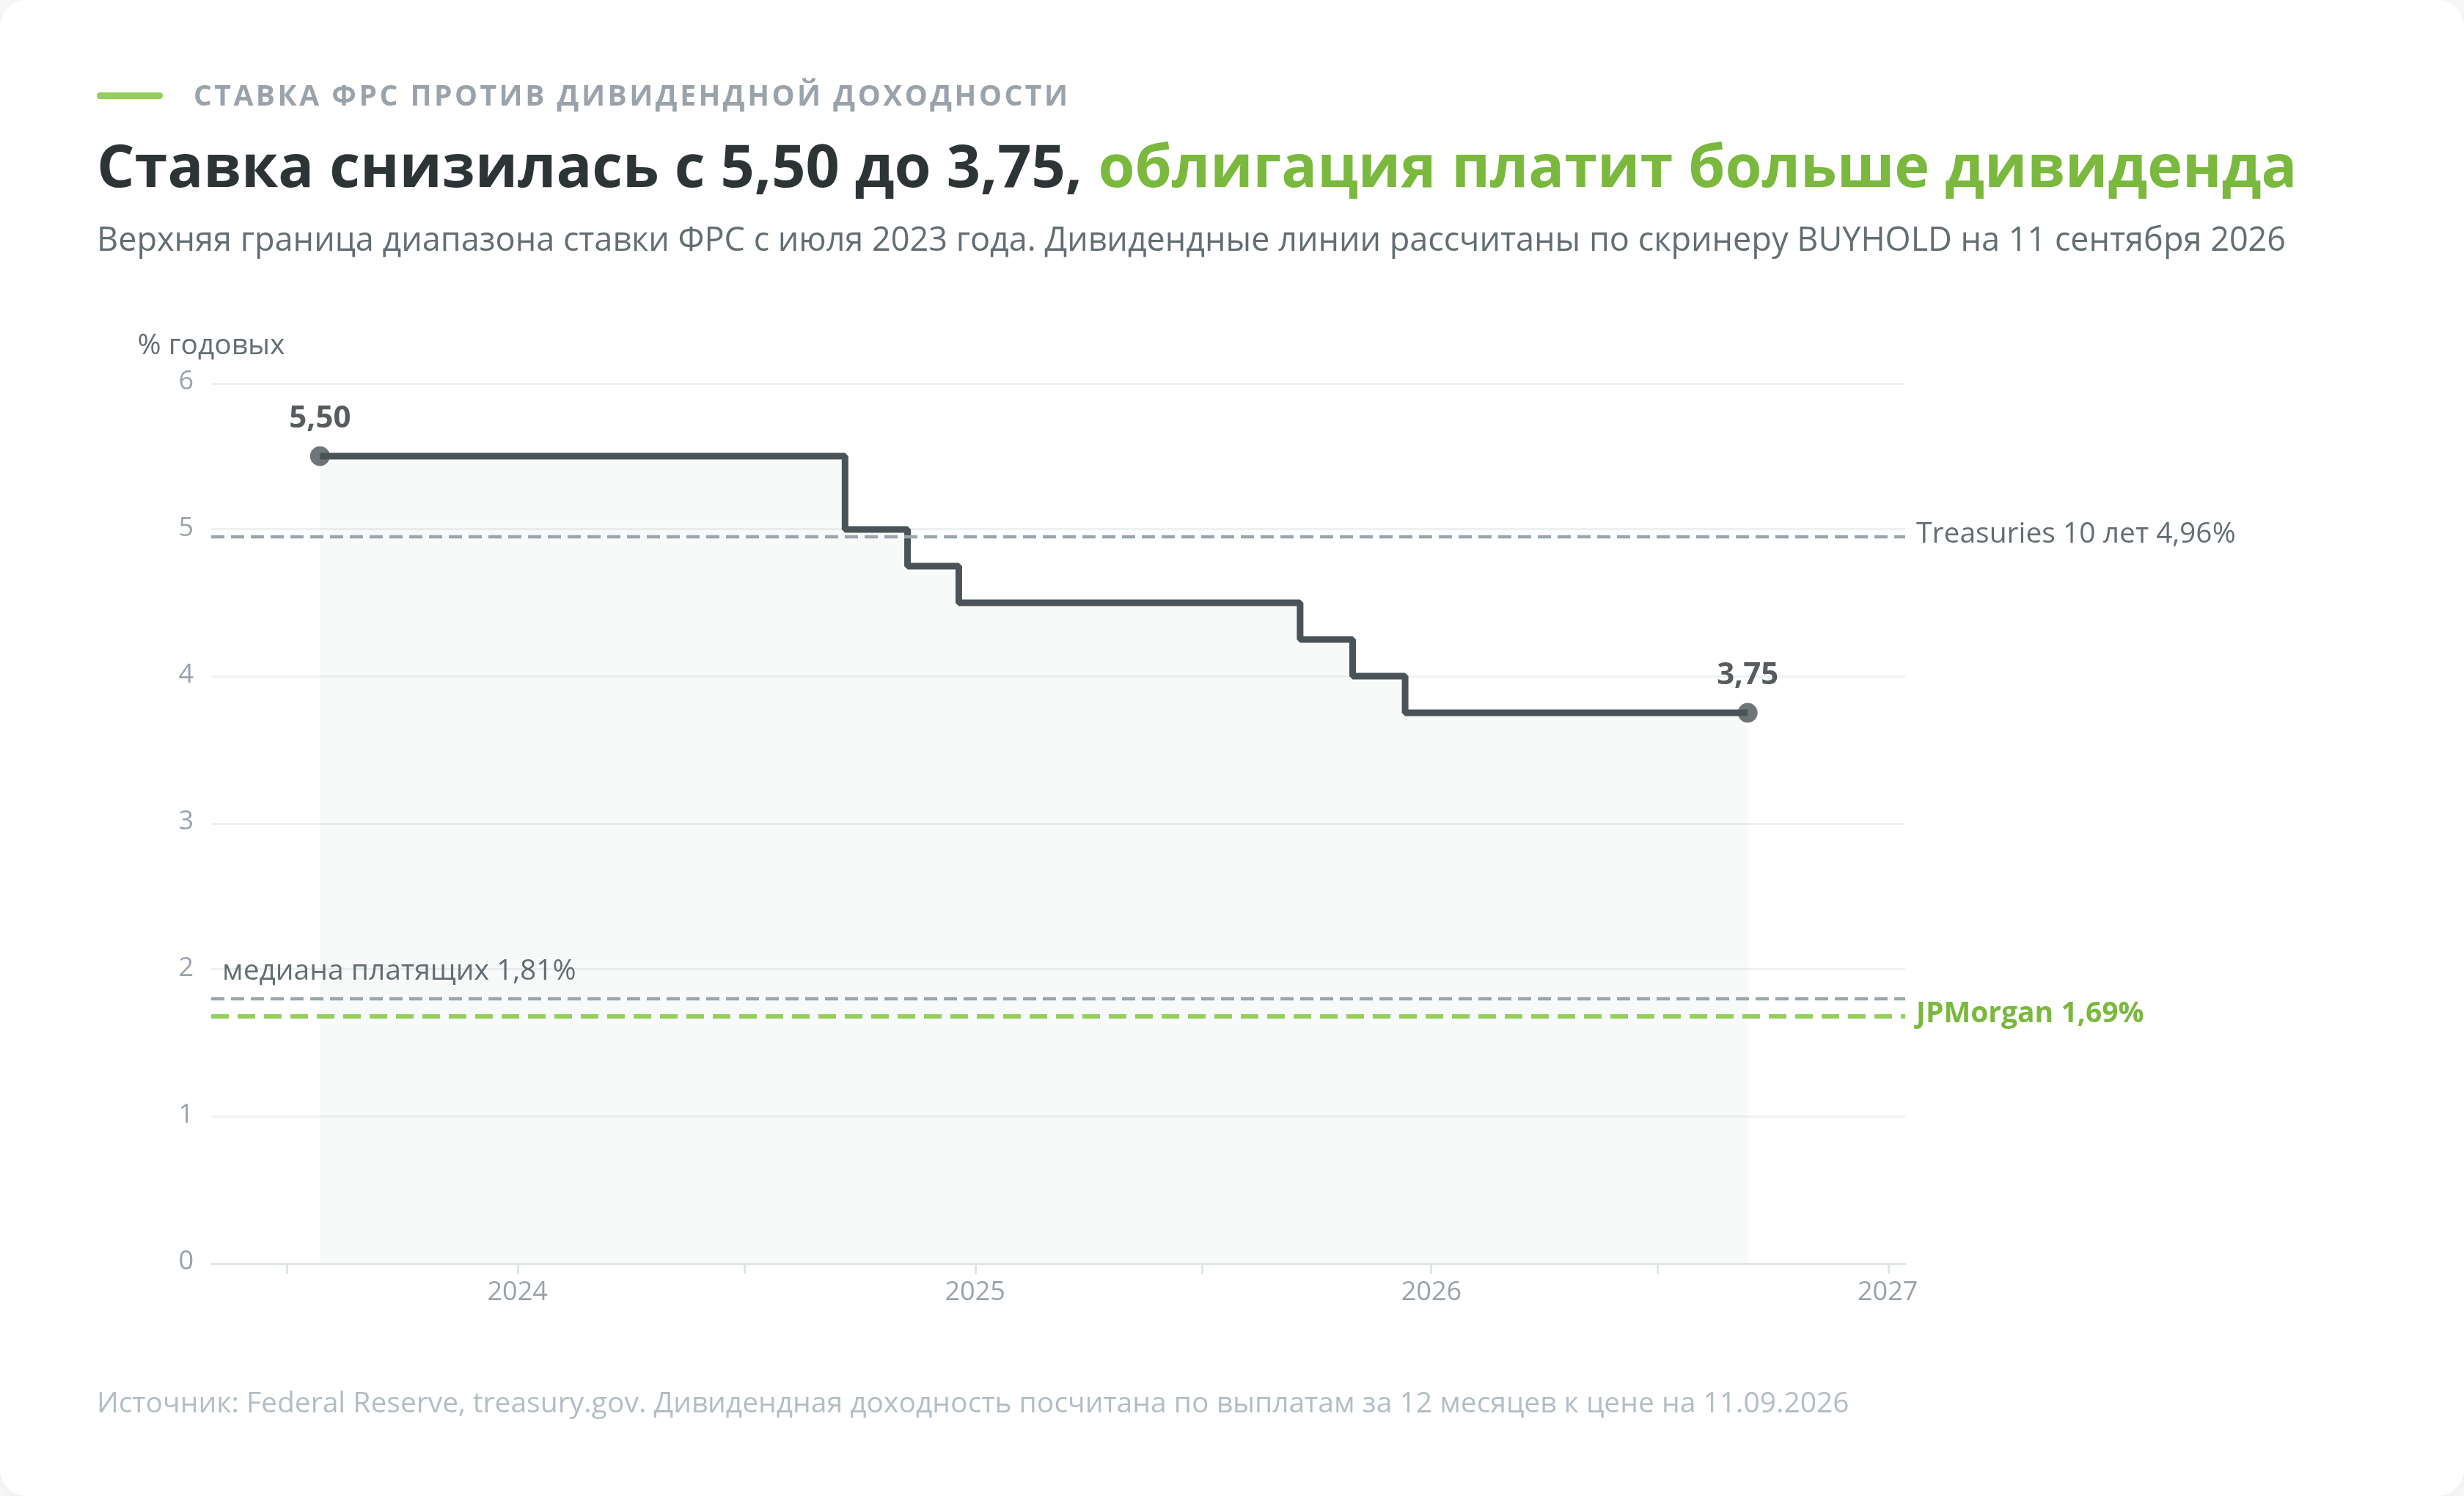
Важно, что ставка не стоит на месте. С пика 5,25–5,50%, державшегося с июля 2023 года, ФРС начала снижение в сентябре 2024 года и к декабрю 2025-го довела диапазон до 3,50–3,75%, где он остаётся и после заседания 29 июля 2026 года. Направление цикла для выбора акций важнее самого уровня ставки. В фазе снижения дивидендная бумага получает двойной эффект, выплата остаётся, а сама бумага переоценивается вверх вслед за падением доходности облигаций.
У инвестора из Беларуси есть и вторая безрисковая шкала. Годовой вклад в белорусских рублях приносит около 13% годовых и не облагается подоходным налогом, а ставка рефинансирования Нацбанка держится на 9,25%. Сравнивать с ней долларовую акцию напрямую нельзя, это разные валюты с разной инфляцией, но рублёвая альтернатива задаёт цену отказа от валютной идеи.
Когда акция не подходит, даже если цифры хорошие
При выборе акций отчётность бывает прекрасной у бумаги, которую всё равно не стоит покупать. Причины лежат вне мультипликаторов, и при выборе акций их проверяют отдельным проходом.
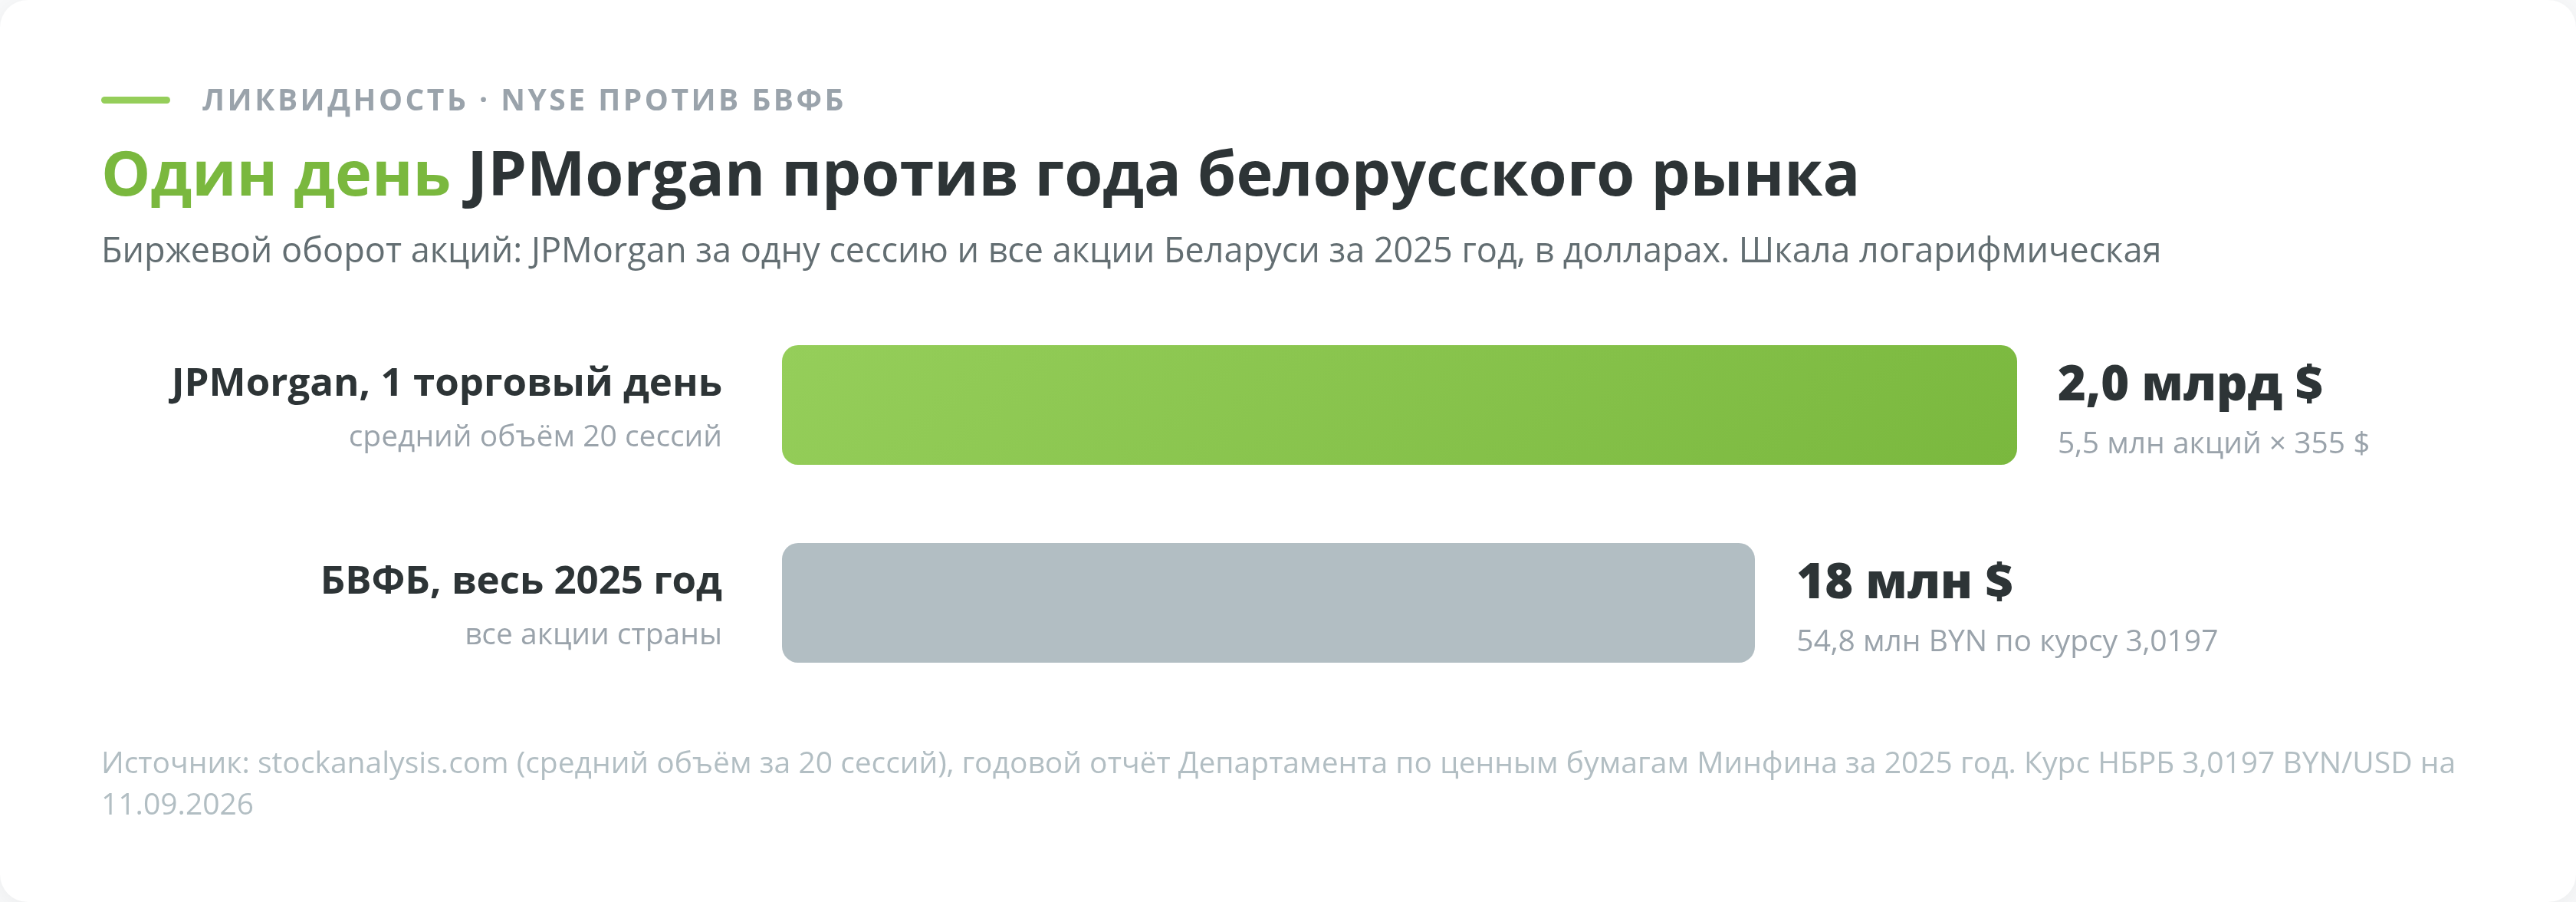
Ликвидность идёт первой. Разрыв на американском рынке огромный и мало кем осознаётся. У JPMorgan за день меняют руки около 5,5 млн акций, это почти $2 млрд оборота, а у бумаг микрокапов дневной оборот измеряется десятками тысяч долларов. Для масштаба сравнения весь биржевой оборот акций Беларуси за 2025 год составил 54,8 млн бел. руб., это около $18 млн за год, а не за день.
Дальше идёт узкий free-float. Когда в свободном обращении находится малая доля акций, котировкой двигает небольшой объём денег, а миноритарий не влияет ни на что. Решение об отмене дивидендов или о дополнительной эмиссии принимается без него и способно обнулить весь расчёт, сделанный по отчётности.
Корпоративное управление проверяется по истории поступков, а не по заявлениям. Отменяла ли компания уже объявленные выплаты, проводила ли допэмиссию по цене ниже рынка, раскрывает ли отчётность полностью или прячет расходы в adjusted-версии. Американский рынок последних лет дал материал по каждому пункту.
Отдельно стоит санкционный и инфраструктурный риск. Он не виден в мультипликаторах вообще. Ограничения способны отрезать от рынков сбыта саму компанию, а отношение зарубежных брокеров к клиентам из Беларуси меняется быстрее, чем отчётность. Interactive Brokers резидентов страны уже не обслуживает, а европейское подразделение Freedom Finance закрыло их счета ещё в 2024 году. Запасной брокер и периодическая выгрузка выписки здесь не паранойя, а часть конструкции.
И последнее, зависимость от одного фактора. Экспортёр с одним рынком сбыта, компания с одним крупным клиентом, бизнес, чья прибыль целиком определяется курсом или ценой одного товара. Показатели у такой компании могут быть образцовыми ровно до дня, когда меняется этот единственный фактор.
Налоги и льготы меняют выбор акций
Доходность считают до налога, а получают после. Разница достаточная, чтобы поменять порядок кандидатов в портфеле.
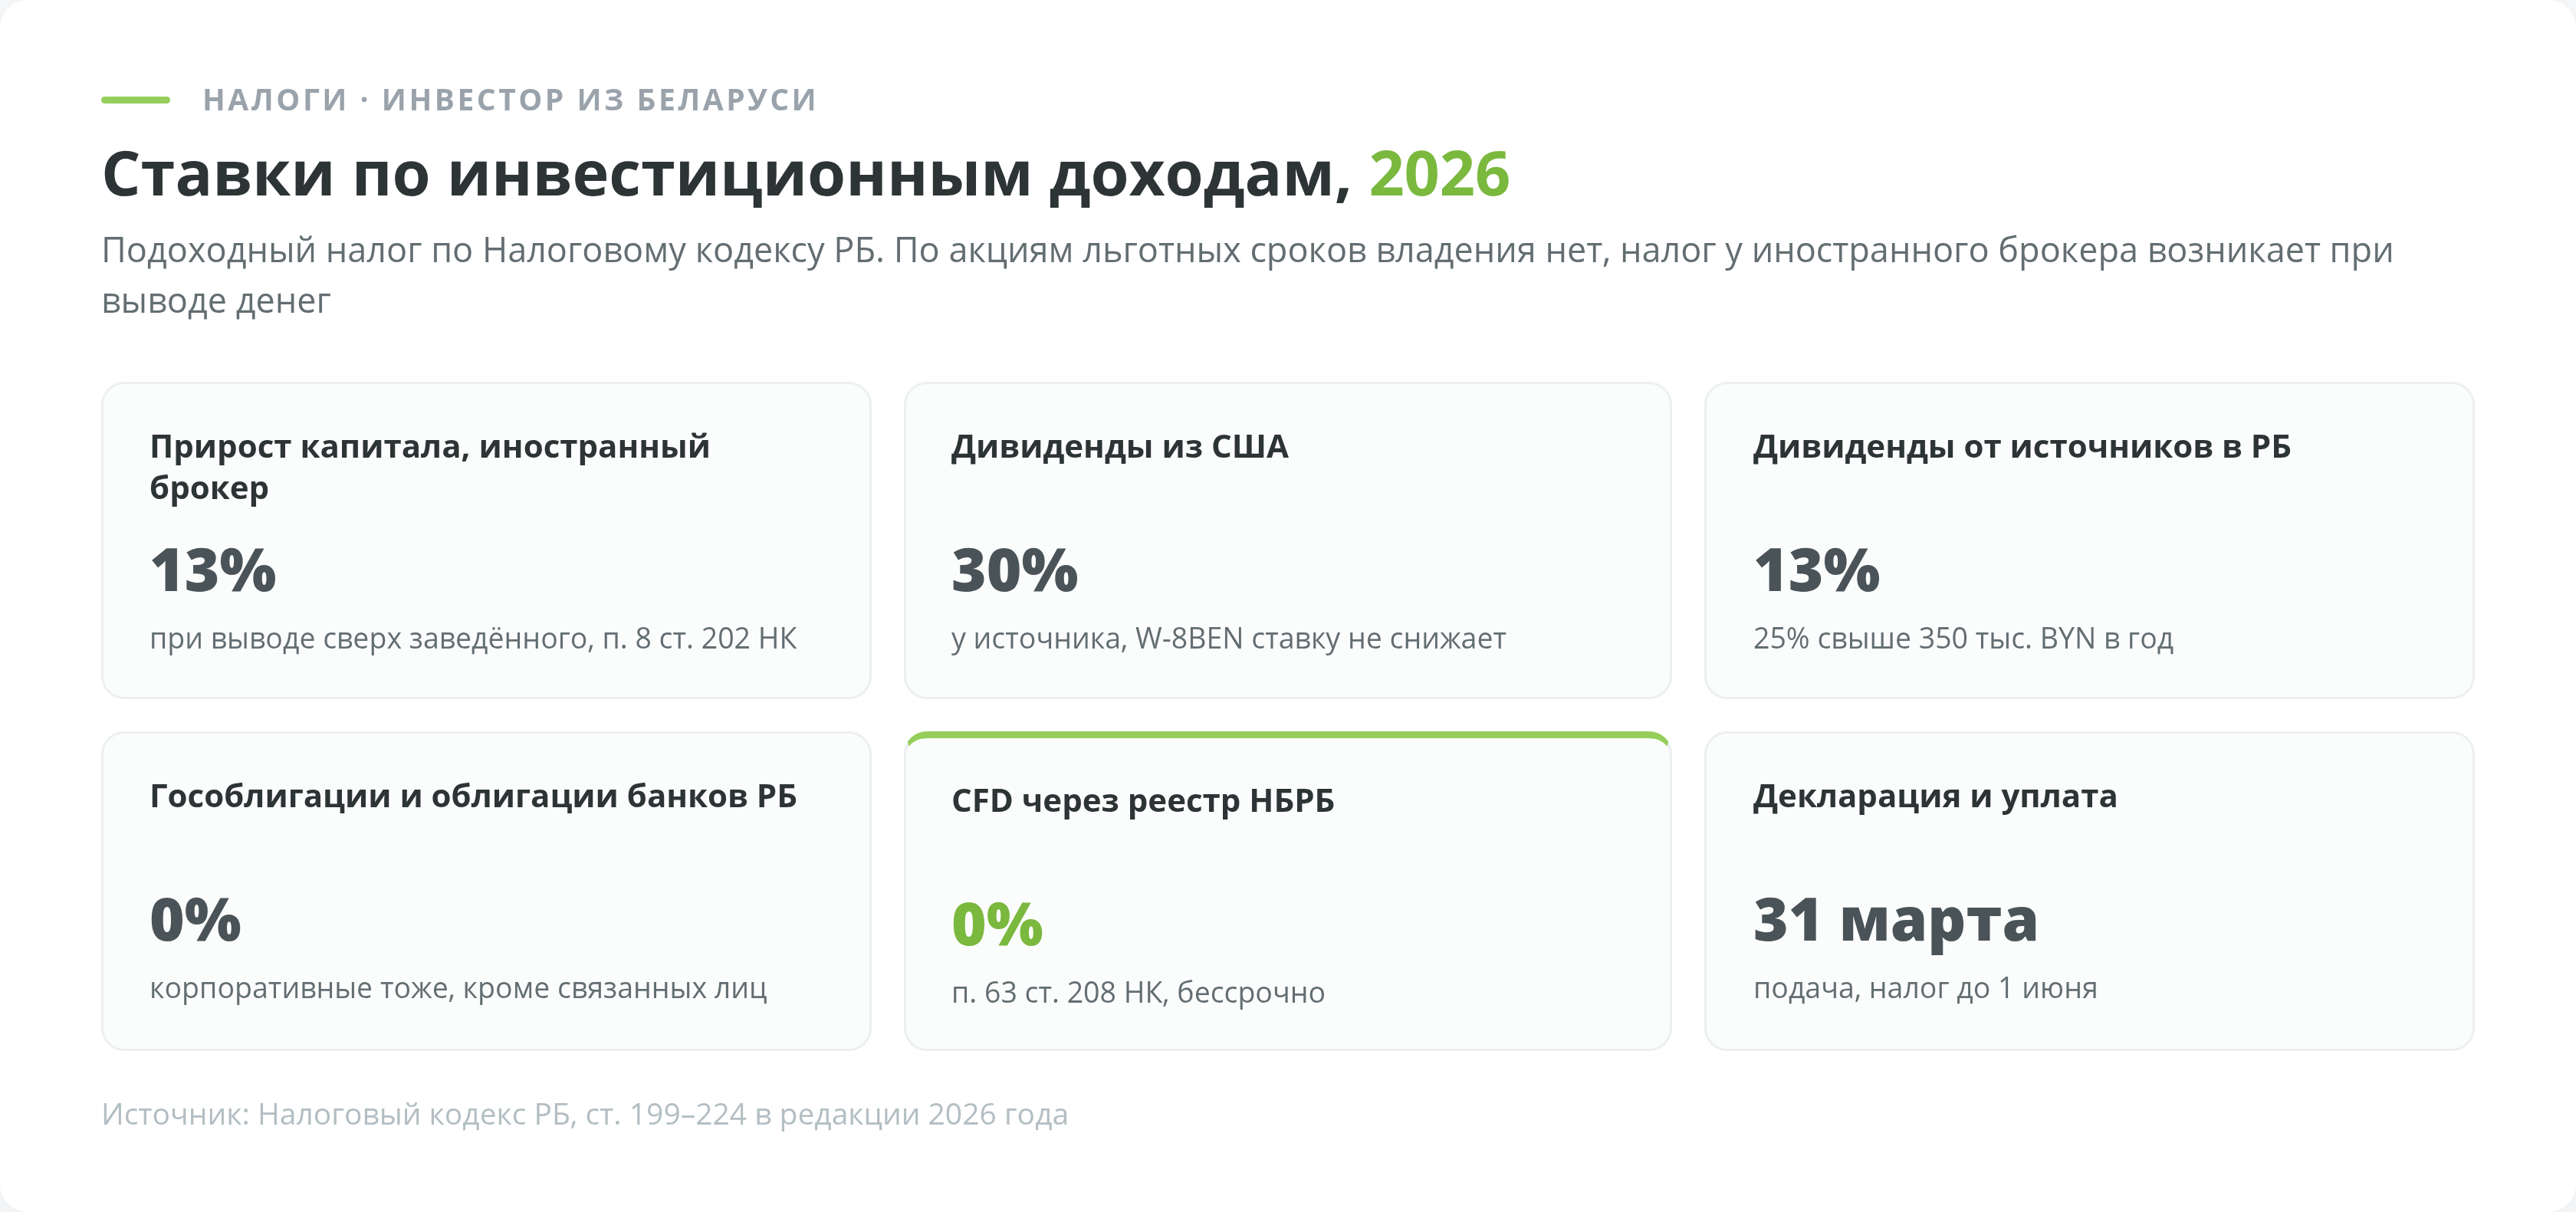
Доход от продажи ценных бумаг облагается подоходным налогом по плоской ставке 13%, и прогрессивная шкала 25–30%, введённая с 2026 года для доходов от источников в Беларуси, к продаже бумаг не применяется. База это доход минус документально подтверждённые расходы на покупку и комиссии, либо, если документов нет, вычет 20% от дохода. У иностранного брокера налог считается по договору целиком и возникает только при выводе денег сверх заведённых, внутренние сделки налога не создают (п. 8 ст. 202 НК). Декларация подаётся до 31 марта, а налог платится до 1 июня следующего года.
Дивиденды образуют свою базу. От белорусских источников они облагаются ставкой 13% в пределах 350 тысяч BYN в год и 25% с превышения. С американской выплаты у источника удержат 30%, и форма W-8BEN эту ставку не снижает, потому что действующая конвенция пониженной ставки не содержит. Удержанное можно зачесть по справке брокера (ст. 224 НК), и если подтверждающие документы поданы в течение года, доплаты в Беларуси не возникает. Эффективная нагрузка по американскому дивиденду равна 30%, и это главный налоговый факт для доходной стратегии.
Льготы, ради которых стоит держать бумаги дольше, в белорусском кодексе устроены иначе. Освобождения для акций нет вообще, похожая норма для белорусских бумаг перестала действовать с 2025 года. Зато нулевую ставку имеют доходы по государственным облигациям, облигациям Нацбанка и банков, а по корпоративным облигациям доход освобождён и у обычного инвестора. Порог «ставка рефинансирования плюс пять процентных пунктов» касается только лиц, связанных с эмитентом, а у выпусков 2026 года льгота действует при сроке обращения больше года и без досрочного погашения в первый год. Подробно механика разобрана в статье о налогах на инвестиционный доход.
Альтернативы самостоятельному выбору акций
Самостоятельный выбор акций стоит времени. Прочитать отчётность, посчитать мультипликаторы, сравнить с сектором и повторять это раз в квартал по каждой бумаге портфеля. Если такого ресурса нет, честнее признать это заранее, чем купить десять бумаг по чужому списку и не следить за ними.
- Первый путь ведёт в биржевые фонды на американские акции, они покупаются у того же брокера как обычная бумага и не требуют никакого специального статуса. Один пай индексного ETF даёт готовую корзину компаний, и вопрос выбора отдельных акций снимается целиком. Взамен появляется комиссия фонда, которая у крупнейших ETF на S&P 500 составляет 0,03% годовых у VOO и 0,07% у ирландского CSPX.
Смотреть нужно на суммарные расходы фонда и на его регистрацию. Ирландские фонды UCITS платят с американских дивидендов 15% на уровне фонда вместо 30% и выводят инвестора из-под налога на наследство США, который для нерезидентов начинается с $60 тысяч. Аккумулирующий класс дивидендов не платит вовсе, что откладывает и белорусский налог. Механика разобрана в материалах об индексном инвестировании и об устройстве ETF. - Второй путь это повторение сделок за управляющим. Копитрейдинг избавляет от анализа, но переносит риск с рынка на конкретного человека, чью историю результатов вы видите за короткий период и без гарантии, что она продолжится.
Такой сервис есть и у Just2Trade под названием J2T Copy, и у ТехноИнвеста, где автоследование работает внутри реестра Нацбанка, а доход освобождён от подоходного налога. Минус называю прямо. Это CFD-контракты без перехода прав на актив и с ежедневным свопом за перенос позиции, поэтому формат годится для сделок на дни и недели, а не для долгого портфеля. - Третий путь самый недооценённый. Начать с индексного фонда и параллельно разбирать по одной компании в месяц, докупая отдельные бумаги по мере того, как разбор становится уверенным. Портфель работает с первого дня, а навык растёт без цены ошибки новичка, который выбрал десять бумаг сразу.
Чеклист перед покупкой акции
Порядок выбора акций для инвестирования из всей статьи сворачивается в десять проверок. Если хотя бы одна остаётся без ответа, покупка откладывается до того, как ответ найдётся.
- Цель бумаги в портфеле названа. Выплаты, рост или устойчивость.
- Налоговый режим посчитан заранее, 13% при выводе прибыли и 30% с американского дивиденда.
- Бумага торгуется на бирже, к которой у вас открыт доступ.
- Отчётность взята из формы 10-K или 10-Q по GAAP, а не из adjusted-цифр пресс-релиза.
- Выручка и прибыль просмотрены за три-пять лет, а не за один год.
- Мультипликатор оценки сравнён с медианой сектора, а не с абстрактной нормой.
- Долговая нагрузка проверена, и покрытие процентов посчитано при текущей ставке.
- Дивиденд, если он основа тезиса, помещается в прибыль и в денежный поток.
- Дивидендная доходность сопоставлена с доходностью казначейских облигаций близкого срока.
- Дневной оборот бумаги позволяет вам выйти вашим объёмом.
| Профиль | Обязательные показатели | Дополнительно | Красный флаг |
|---|---|---|---|
| Дивидендный доход | дивдоходность, Payout, FCF, чистый долг к EBITDA | история повышений выплат за 10–25 лет | payout выше 100%, выплата из долга |
| Рост капитала | выручка, EPS, ROE, ROIC | PEG, форвардный P/E | рост выручки без роста прибыли |
| Устойчивость | чистый долг к EBITDA, покрытие процентов, текущая ликвидность | P/B, размер компании | оборот ниже $1 млн в день |
| Банки и финансы | ROE, P/B, P/E, достаточность капитала CET1 | расходы на кредитные риски, процентные доходы | рост кредитов при росте просрочки |