

Капитализация Газпрома на 30 декабря 2020 года составляла 5,04 трлн ₽. Стоимость всего бизнеса в тот же день доходила до 8,91 трлн. Разницу в 3,87 трлн создал долг, который переходит к покупателю вместе с компанией. На этот разрыв и отвечает мультипликатор EV. Капитализация говорит, во сколько рынок оценивает долю акционеров. Enterprise Value говорит, во сколько он оценивает предприятие целиком, вместе с кредитами и за вычетом денег на счетах.
Дальше разобрано, из чего складывается показатель, какие строки отчётности в него входят и какие туда не попадают, как посчитать EV руками по реальному балансу и почему у одной из компаний Мосбиржи он получается отрицательным.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что показывает мультипликатор EV и чем он отличается от капитализации
Enterprise Value переводится как стоимость предприятия. Показатель отвечает на вопрос, во сколько рынок оценивает бизнес целиком, независимо от того, за чей счёт этот бизнес построен.
Капитализация отвечает на вопрос более узкий. Она показывает, сколько стоит доля акционеров, и считается умножением цены одной акции на число выпущенных бумаг.
У капитализации есть свойство, которое мешает ей работать мерой стоимости бизнеса. Она движется вместе с котировкой, а долг не движется никуда. У Газпрома на конец 2020 года кредиты и займы составляли 4,91 трлн руб. (консолидированная отчётность по МСФО, прим. 21 и 22). Упади акция в тот день вдвое, капитализация ушла бы к 2,5 трлн, а обязательства перед кредиторами остались бы прежними. Стоимость бизнеса от этого не уполовинилась бы.
Разрыв работает и в обратную сторону. У Интер РАО денег на счетах и депозитах больше, чем всех кредитов вместе взятых, поэтому бизнес целиком оценивается дешевле, чем его акции. Компания раскрывает чистый долг со знаком минус, 348,3 млрд руб. по итогам 2025 года, и отношение чистого долга к EBITDA у неё тоже отрицательное, минус 1,9 (годовой отчёт эмитента).
| Признак | Рыночная капитализация | Enterprise Value |
|---|---|---|
| Отвечает на вопрос | сколько стоит доля акционеров | сколько стоит бизнес целиком |
| Как считается | цена акции × число акций | капитализация + долг − деньги |
| Учитывает кредиты | нет | да, прибавляет |
| Учитывает деньги на счетах | нет | да, вычитает |
| Бывает отрицательным | нет | да |
| Где применяется | масштаб компании, вес в индексах | база для EV/EBITDA, ориентир при поглощении |
Показатель этот не кабинетный. Интер РАО выносит EV в глоссарий собственного годового отчёта и определяет его там как рыночную капитализацию плюс чистый долг. Тем же языком разговаривают покупатели бизнеса и кредиторы, когда считают цену входа и долговую нагрузку.
«Справедливой» стоимостью EV называют по инерции, и это сбивает с толку. Справедливую цену считают иначе, через дисконтирование будущих денежных потоков. EV описывает не то, сколько компания должна стоить, а то, во сколько её оценивает рынок сегодня с поправкой на структуру финансирования. Расчёт справедливой цены разобран в отдельном материале про модель DCF.
Почему долг прибавляют, а деньги вычитают
Вся логика показателя выводится из позиции покупателя, который забирает компанию под контроль.
Он платит акционерам за их долю, и это капитализация. Вместе с акциями к нему переходит обязанность обслуживать кредиты. Её тоже приходится закладывать в цену входа, потому что проценты и тело долга гасятся из того же бизнеса, который он купил. Поэтому долг прибавляют.
Одновременно покупатель получает доступ к деньгам на счетах компании. Их можно направить на погашение того же долга или забрать дивидендами. Заплатив за Газпром 5,04 трлн ₽ в конце 2020 года, новый владелец открыл бы кассу и нашёл там 1,03 трлн (прим. 8 той же отчётности). Фактические расходы на операционный бизнес вышли бы на эту сумму меньше. Поэтому деньги вычитают.
Отсюда базовая формула. EV равен капитализации плюс долг минус деньги.
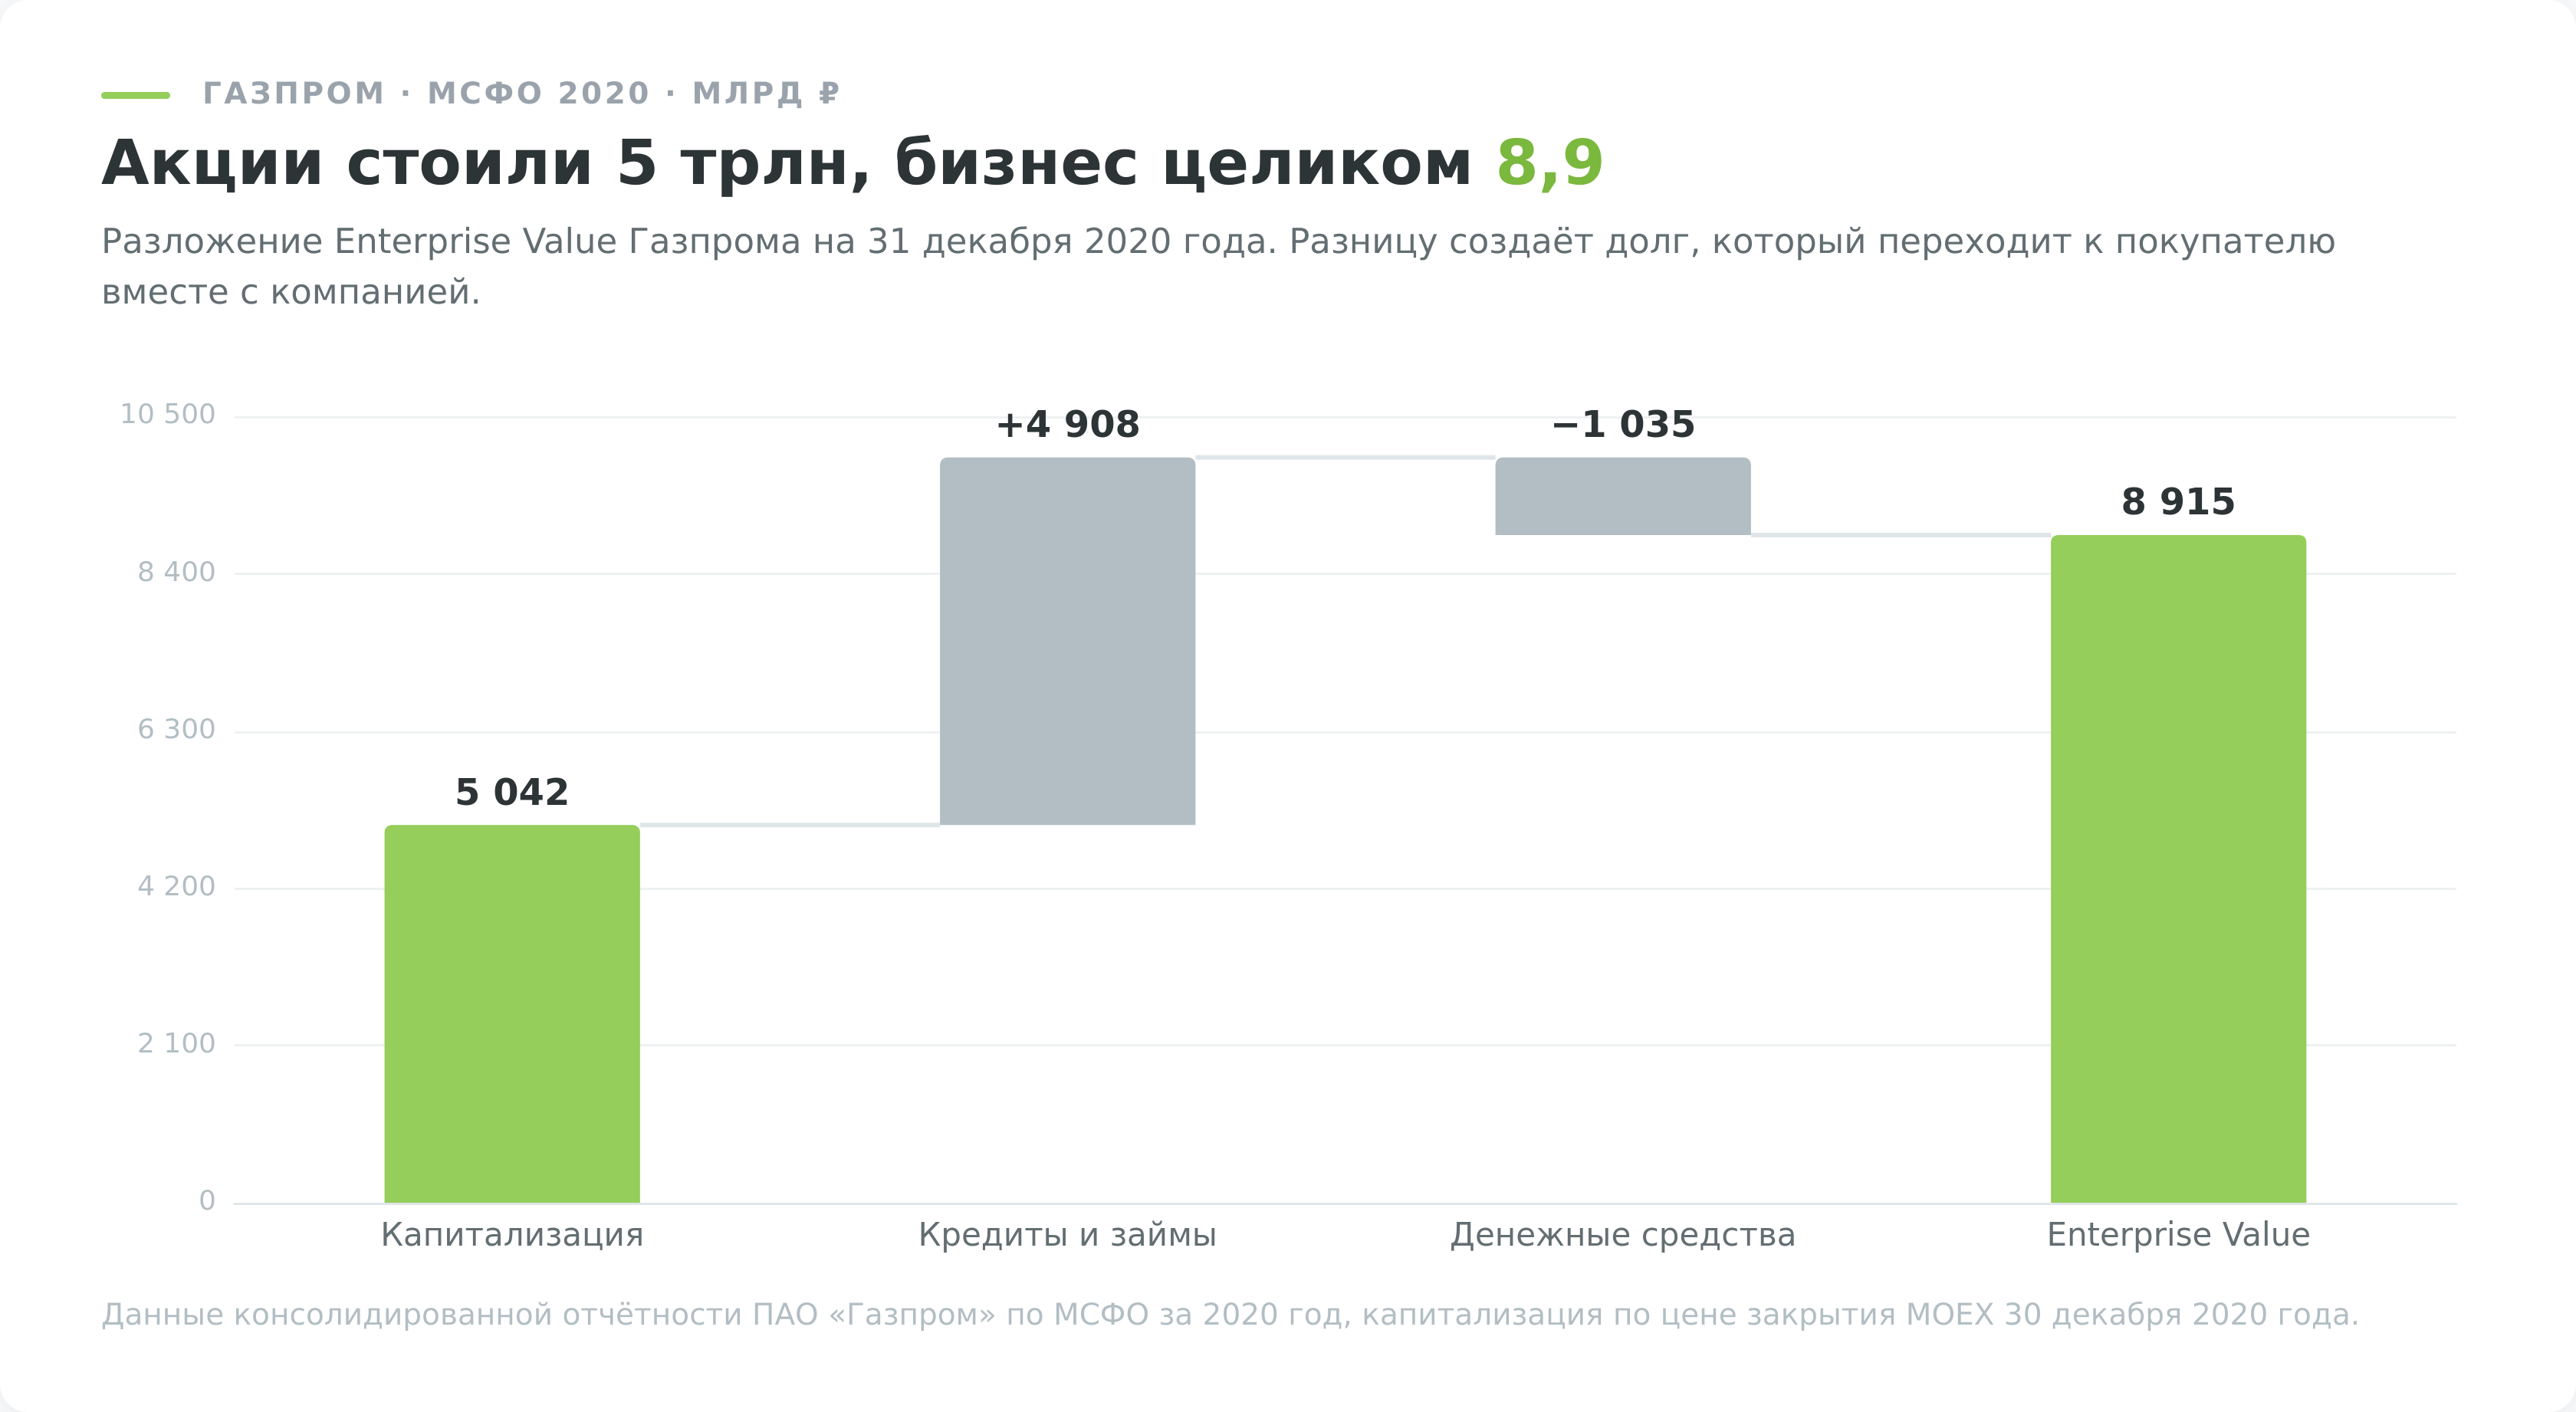
Вычитают именно деньги, а не любые активы, и причина простая. Кассу и депозиты новый владелец забирает, не трогая работу компании. Скважины, станки и склады так забрать нельзя, они и есть тот бизнес, за который он платит.
Не всякий рубль на счёте при этом свободен. Часть остатков обслуживает текущие расчёты, часть лежит в залоге или на счетах с ограничением к использованию. Учётная политика Газпрома прямо оговаривает, что средства с ограничением к использованию в строку денежных средств и эквивалентов не попадают. То есть 1,03 трлн из примера выше уже очищены от таких остатков, но так поступает не каждый эмитент.
EV описывает не цену сделки, а её нижнюю границу. За контроль над компанией сверху платят премию, а часть кредитов приходится гасить досрочно, если в договорах прописано условие о смене собственника. Реальный чек при поглощении почти всегда выше расчётного EV.
Полная формула EV и что в неё входит
Базовой формулы хватает для учебного примера и не хватает для холдинга. Полный вид показателя складывается из пяти элементов.
EV = капитализация + весь долг + неконтролирующая доля + привилегированные акции − деньги и эквиваленты
Первые четыре слагаемых собирают то, что покупатель обязан оплатить сверх обыкновенных акций. Последнее вычитает то, что возвращается к нему обратно.
Что считается долгом
Долгом считают процентные обязательства, за пользование которыми компания платит. Облигации, банковские кредиты, векселя, текущая часть долгосрочных займов и с 2019 года обязательства по аренде, которые стандарт IFRS 16 вывел на баланс.
Кредиторская задолженность перед поставщиками, долги по налогам и отложенные налоговые обязательства в долг не попадают. Они возникают из обычного оборота и процентов не требуют.
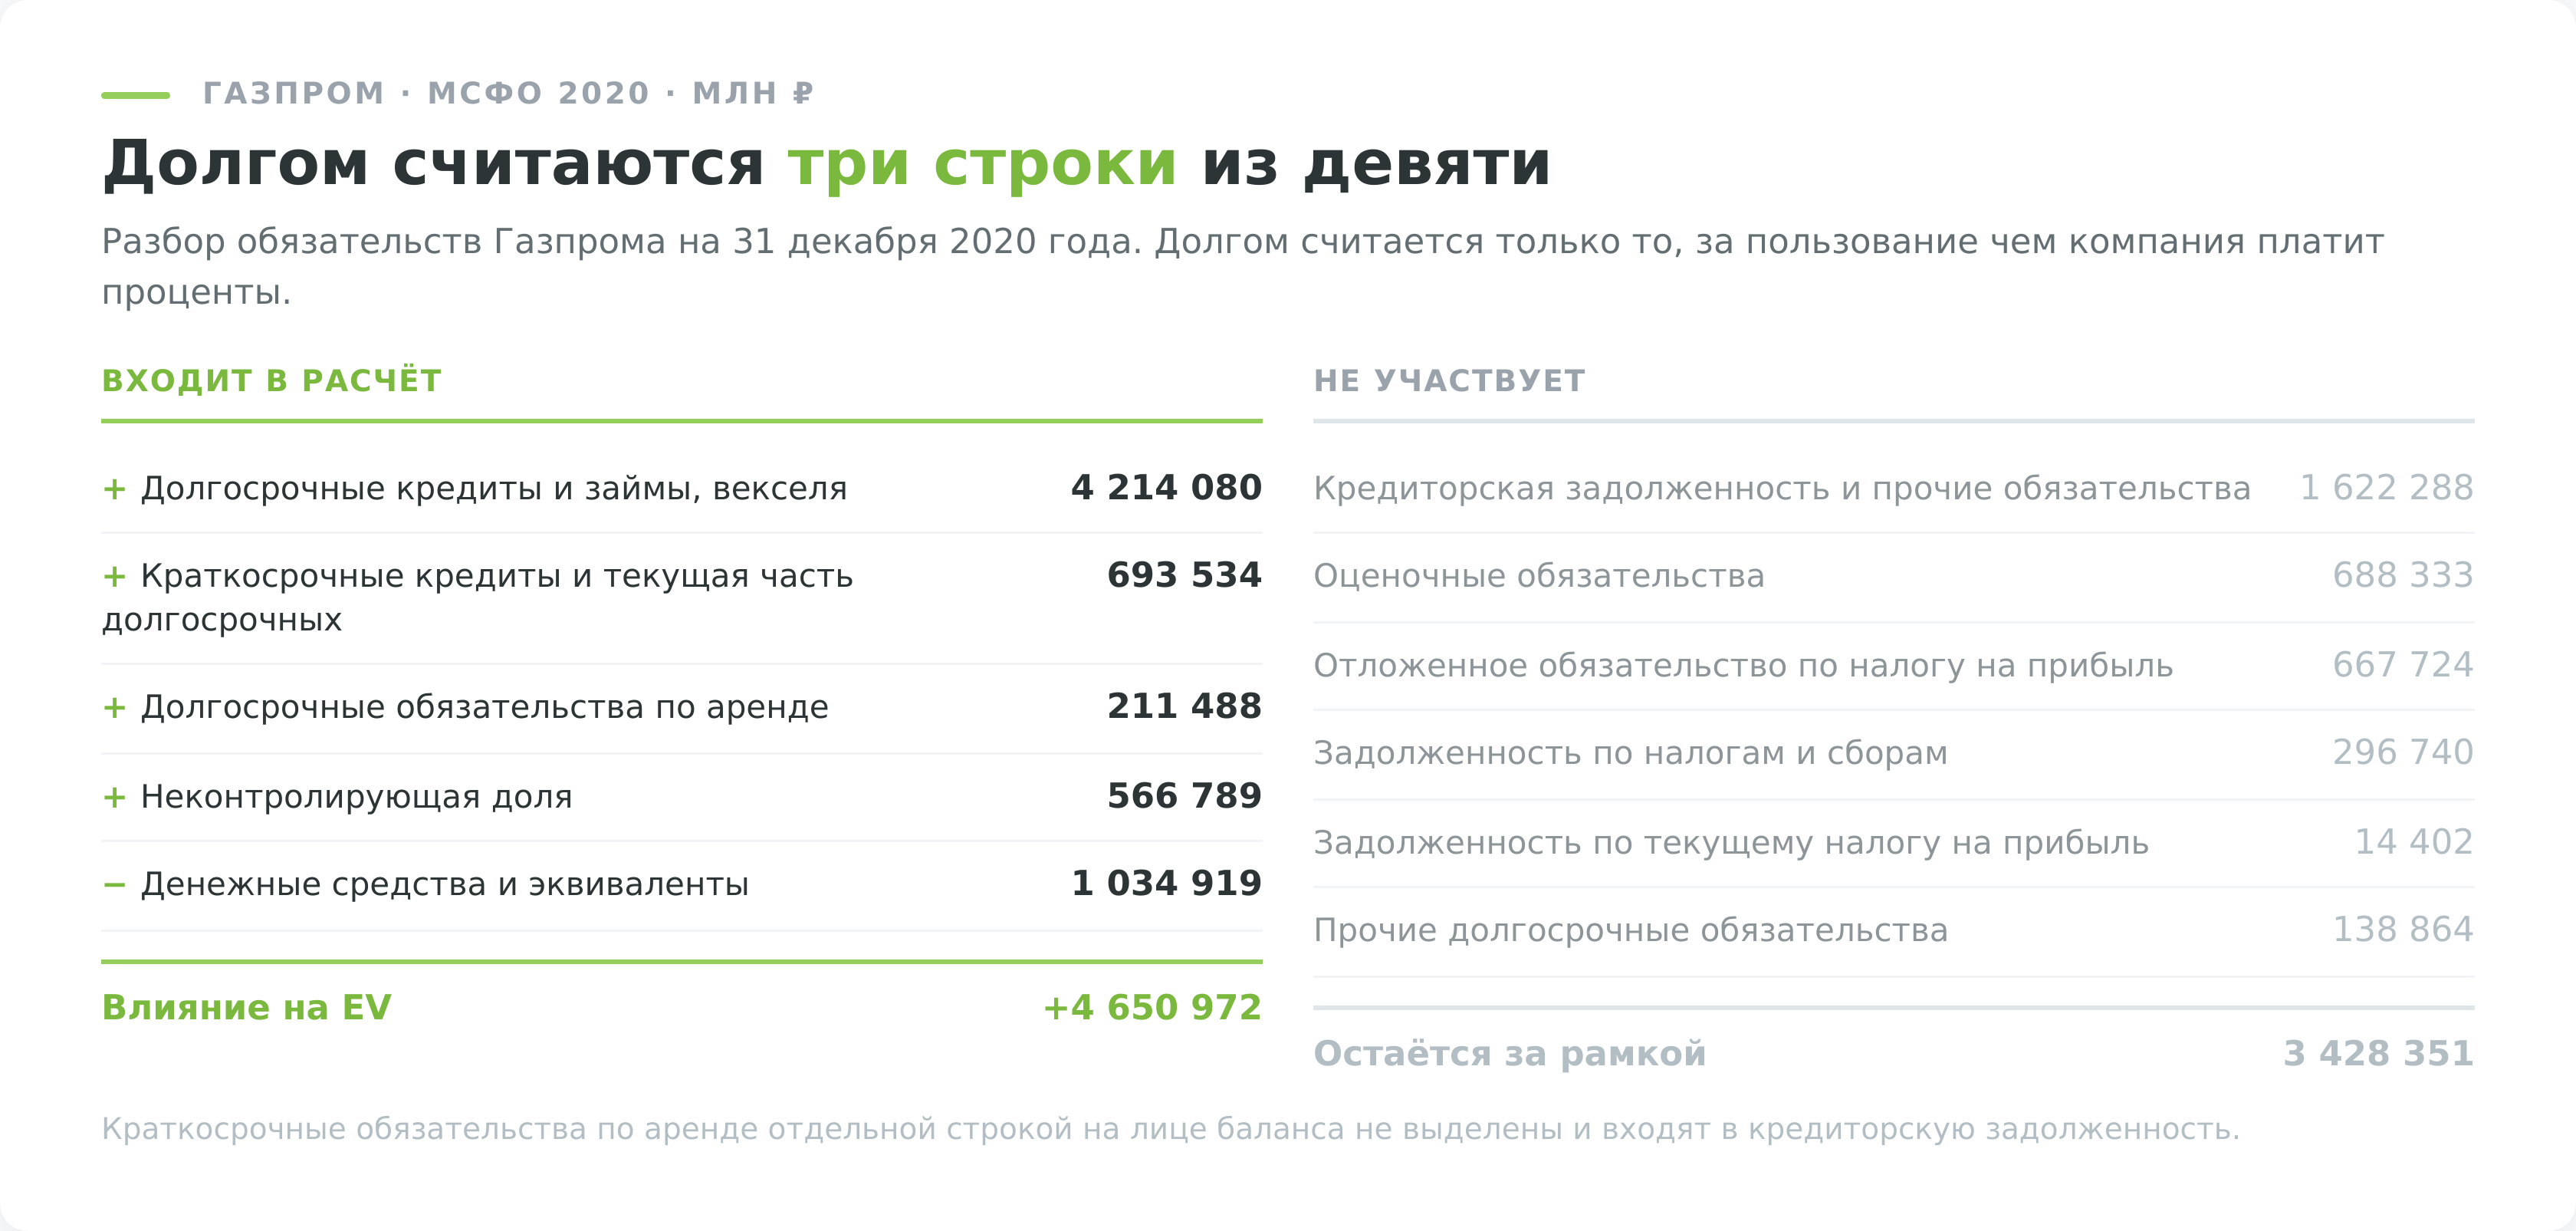
Разрыв между двумя подходами хорошо виден на Газпроме.
| Строка баланса на 31 декабря 2020 года | Сумма, млн ₽ | Идёт в долг для EV |
|---|---|---|
| Долгосрочные кредиты и займы, векселя к уплате | 4 214 080 | да |
| Краткосрочные кредиты, векселя и текущая часть долгосрочных | 693 534 | да |
| Долгосрочные обязательства по аренде | 211 488 | да, с 2019 года |
| Кредиторская задолженность и прочие обязательства | 1 622 288 | нет |
| Оценочные обязательства | 688 333 | нет |
| Отложенное обязательство по налогу на прибыль | 667 724 | нет |
| Задолженность по налогам и сборам | 296 740 | нет |
| Итого обязательства | 8 547 453 | из них долг 5 119 102 |
Из 8,55 трлн ₽ всех обязательств долгом для EV считаются 5,12 трлн, почти 60%. Возьми инвестор итоговую строку баланса вместо трёх нужных, и стоимость компании завысилась бы на 3,4 трлн.
Краткосрочная аренда отдельной строкой на лице баланса у Газпрома не выделена, она сидит внутри кредиторской задолженности и прочих обязательств. Проверяется сложением, четыре строки краткосрочных обязательств дают ровно итог 2 626 964 млн. Практика распространённая, и при ручном расчёте короткую аренду обычно теряют.
Сама величина долга ещё ничего не говорит о его тяжести, для этого берут отношение долга к EBITDA.
У долга есть и валютное измерение, которого у капитализации нет. Долгосрочные займы Газпрома на конец 2020 года делились на рублёвые 949 050 млн, долларовые 1 038 517, евровые 1 988 239 и прочие 238 274 (прим. 41 «Валютный риск»). Валютными оказались 77,5%. Девальвация рубля переоценивает эту часть вверх и поднимает EV, не трогая ни одной акции.
Что считается деньгами
Деньгами считают строку «денежные средства и их эквиваленты». Стандарт IAS 7 относит к эквивалентам краткосрочные высоколиквидные вложения с исходным сроком погашения до трёх месяцев, которые обращаются в известную сумму без заметного риска изменения стоимости. Акции под это определение не подходят, короткие депозиты и казначейские бумаги подходят.
Старые русскоязычные тексты нередко утверждают обратное, будто ценные бумаги в эквиваленты не входят вовсе. Для долговых инструментов это неверно.
Строгий подход вычитает только строку денежных средств. Расширенный добавляет к ней депозиты и ликвидные финансовые вложения, потому что экономически это те же деньги. Интер РАО в своём годовом отчёте считает чистый долг расширенно, с учётом депозитов сроком от трёх до двенадцати месяцев и векселей. Оба варианта допустимы, лишь бы ко всем компаниям в сравнении применялся один и тот же.
В примечаниях видно и то, где эти деньги лежат. Из 1,03 трлн Газпрома 62 469 млн находились в банках с неинвестиционным рейтингом и ещё 14 205 млн в банках без рейтинга вовсе. Формально это деньги, фактически часть из них до владельца может и не дойти.
Неконтролирующая доля и привилегированные акции
Неконтролирующая доля появляется в формуле, когда компания владеет дочерними обществами не полностью, а консолидирует их в отчётность целиком. Баланс показывает все активы и долги дочки, хотя часть её принадлежит другим акционерам. Капитализация материнской компании эту часть не покрывает, поэтому её прибавляют.
У Газпрома неконтролирующая доля на конец 2020 года составляла 566 789 млн ₽ (прим. 36). Больше всего дают Газпром нефть 288 447 млн, Мосэнерго 111 436, сербская NIS 106 338, ТГК-1 79 625 и ОГК-2 36 205.
Привилегированные акции прибавляют по той же причине. Они дают право на часть прибыли и активов, но в капитализацию, посчитанную по обыкновенным бумагам, не входят. У Сургутнефтегаза префов выпущено 7 701 998 235 штук против 35 725 994 705 обыкновенных, то есть 17,7% всех бумаг компании (данные Московской биржи). Инвестор, взявший только обыкновенные акции, недосчитается почти пятой части.
Считаем EV Газпрома по отчётности
Расчёт занимает четыре действия и требует двух документов, годовой отчётности по МСФО и котировки на дату отчёта.
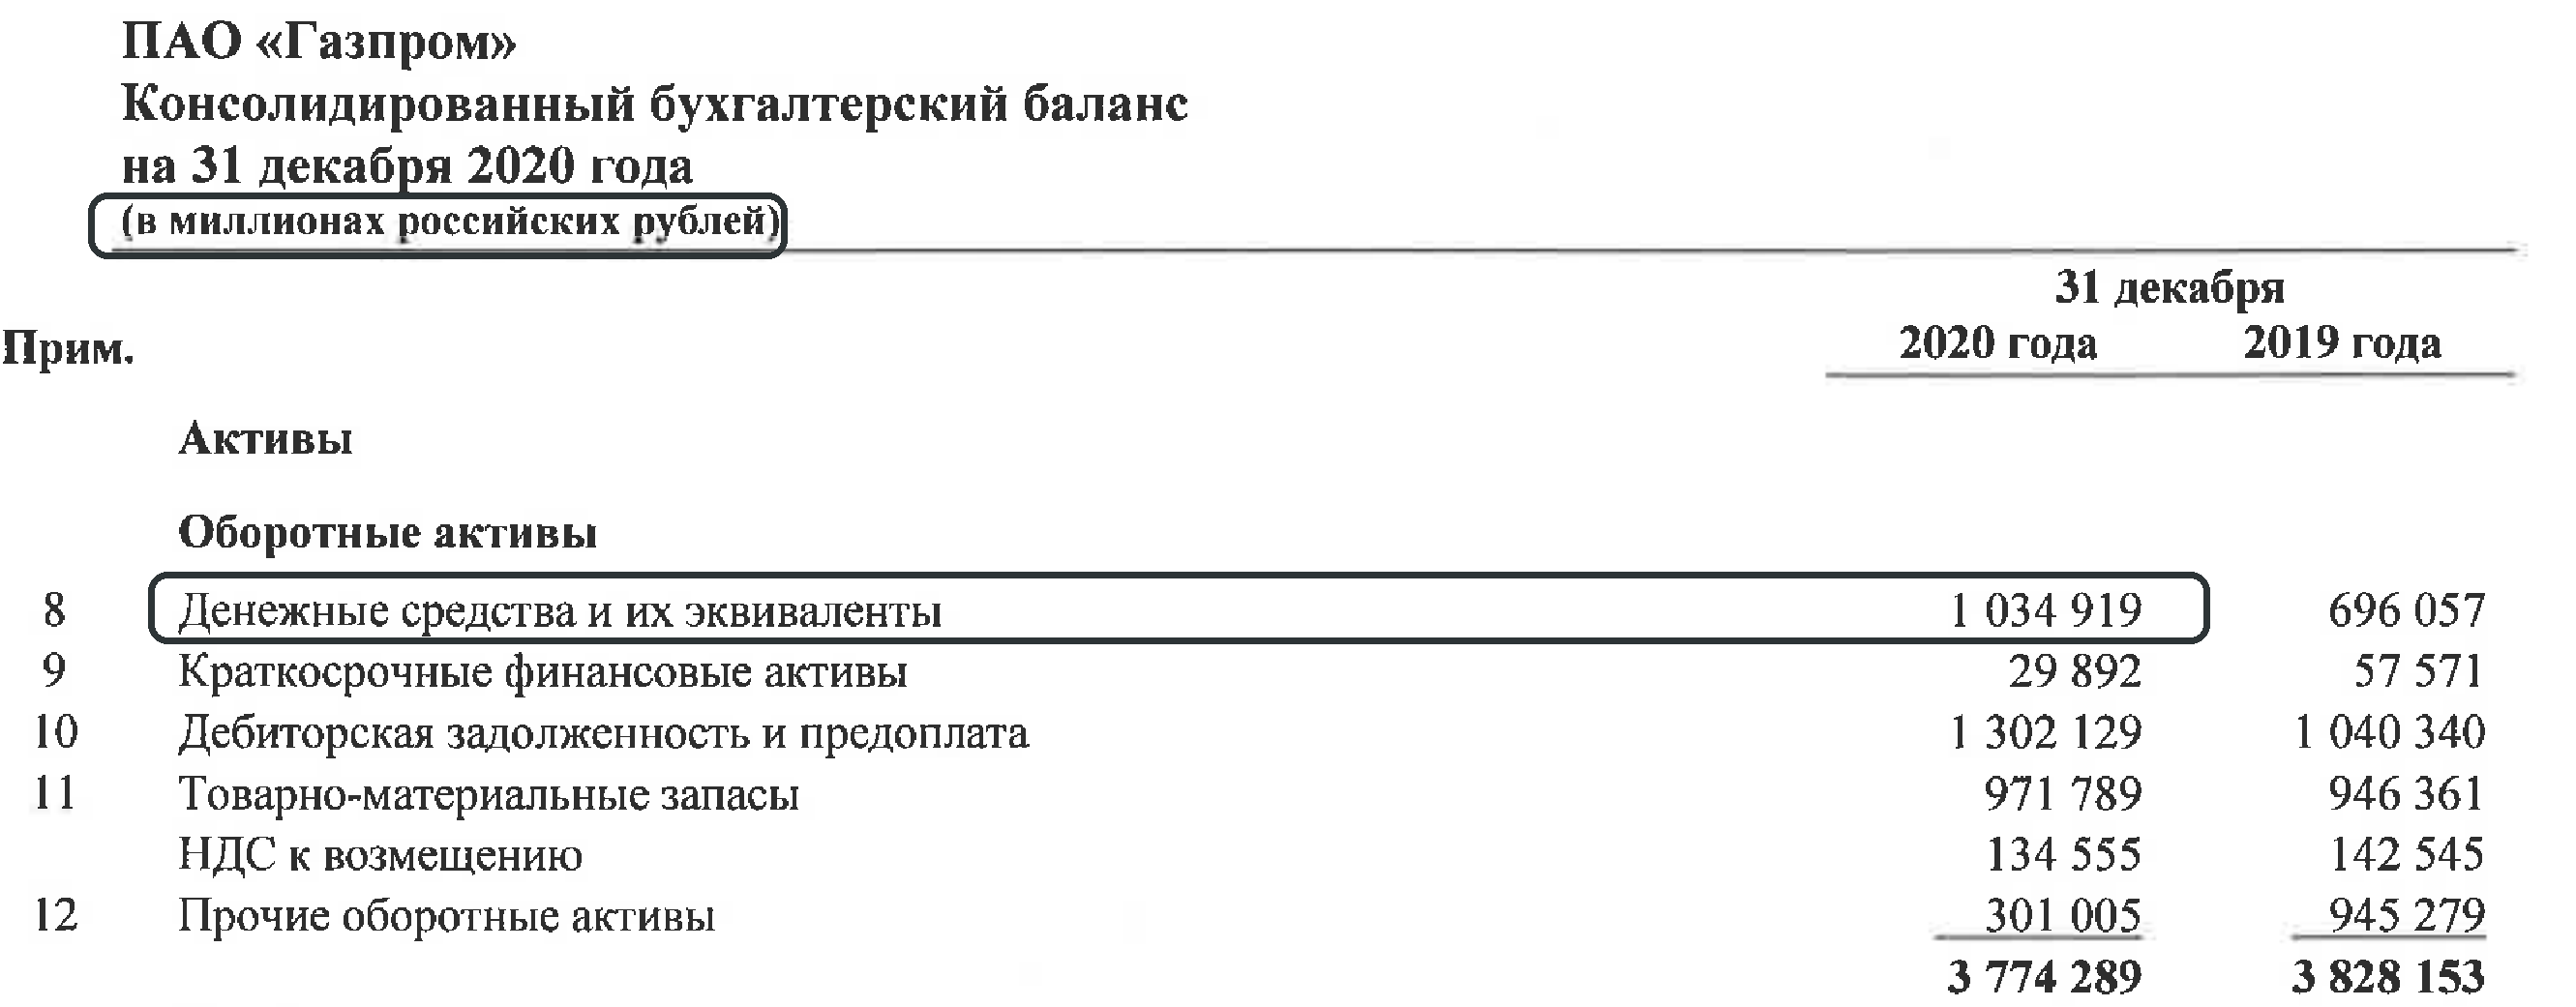
Ломается он обычно на шапке баланса. Там написано «в миллионах российских рублей», и все числа ниже даны в миллионах. Строка денежных средств 1 034 919 означает 1,03 триллиона, а не миллиард. Ошибка ровно в тысячу раз кочует по пересказам в интернете и переворачивает результат.
- Капитализация. У Газпрома 23 673 512 900 обыкновенных акций, привилегированных нет. Цена закрытия на 30 декабря 2020 года составила 212,98 ₽ (Московская биржа). Произведение даёт 5 041 985 млн ₽.
- Долг. Краткосрочные кредиты, векселя и текущая часть долгосрочных займов 693 534 млн плюс долгосрочные кредиты и займы 4 214 080 млн. Итого 4 907 614 млн.
- Деньги. Строка денежных средств и их эквивалентов, 1 034 919 млн.
- Результат. 5 041 985 + 4 907 614 − 1 034 919 = 8 914 680 млн ₽, то есть 8,91 трлн.
Чистый долг при таком раскладе равен 3 872 695 млн ₽, около 3,87 трлн. На эту сумму стоимость бизнеса превышает стоимость его акций.
Обе цифры долга лежат в разных концах баланса. Краткосрочные кредиты стоят в разделе краткосрочных обязательств под примечанием 21, долгосрочные в разделе долгосрочных под примечанием 22. Денежные средства ищутся выше, среди оборотных активов, примечание 8. Годовые отчёты по МСФО у большинства эмитентов устроены одинаково, поэтому порядок действий переносится на любую компанию.
Даты у двух источников расходятся на сутки. Баланс составлен на 31 декабря, а последняя торговая сессия 2020 года на Московской бирже прошла 30 декабря. Для годового расчёта это неважно, а вот в квартальных капитализацию берут на дату отчёта, иначе числитель и знаменатель живут в разных моментах.
Есть и точная сверка, которая закрывает вопрос окончательно. Газпром сам публикует отношение чистого долга к приведённому показателю EBITDA, и за 2020 год оно составило 2,64 при EBITDA 1 466 541 млн ₽. Разделив полученный чистый долг 3 872 695 млн на эту EBITDA, получаем ровно 2,64. Сходится только правильная величина. Если бы чистый долг действительно равнялся 3,87 миллиарда, как иногда пишут, коэффициент вышел бы 0,0026, и отчётность эмитента этого не подтверждает.
Разрыв с капитализацией получился крупным. EV оказался выше неё на 76,8%, и для газовой компании с масштабной стройкой и валютными займами это не аномалия. Инвестор, смотревший только на капитализацию, видел 57% реальной цены бизнеса.
Величина разрыва зависит от отрасли и фазы инвестиционного цикла. У Интер РАО он отрицательный, у Газпрома в тот год дошёл до трёх четвертей капитализации, а у компании без долгов и без заметных остатков на счетах оба показателя почти совпадают.
Числа берутся из консолидированной отчётности по МСФО. РСБУ головного юрлица холдинга показывает те же строки совсем иначе и для мультипликаторов не годится.
Отрицательный EV на примере Интер РАО
На конец 2025 года стоимость Интер РАО как бизнеса была отрицательной. Капитализация компании составляла 323,1 млрд ₽, чистый долг минус 348,3 млрд, и в сумме получается около минус 25 млрд.
Возможно это потому, что кредитов у компании почти нет. Займы и кредиты на 31 декабря 2025 года составили 5 559 млн ₽ при EBITDA 181 544 млн, то есть три процента годовой EBITDA (годовой отчёт эмитента). Отношение чистого долга к EBITDA компания приводит со знаком минус, −1,9. Деньги, короткие депозиты и векселя перекрывают все процентные обязательства с многократным запасом.
Показатель чистого долга Интер РАО считает расширенно, включая депозиты сроком от трёх до двенадцати месяцев и обязательства по аренде. Тот самый выбор между строгим и расширенным подходом, о котором шла речь выше, компания сделала в пользу второго и раскрыла это сноской.
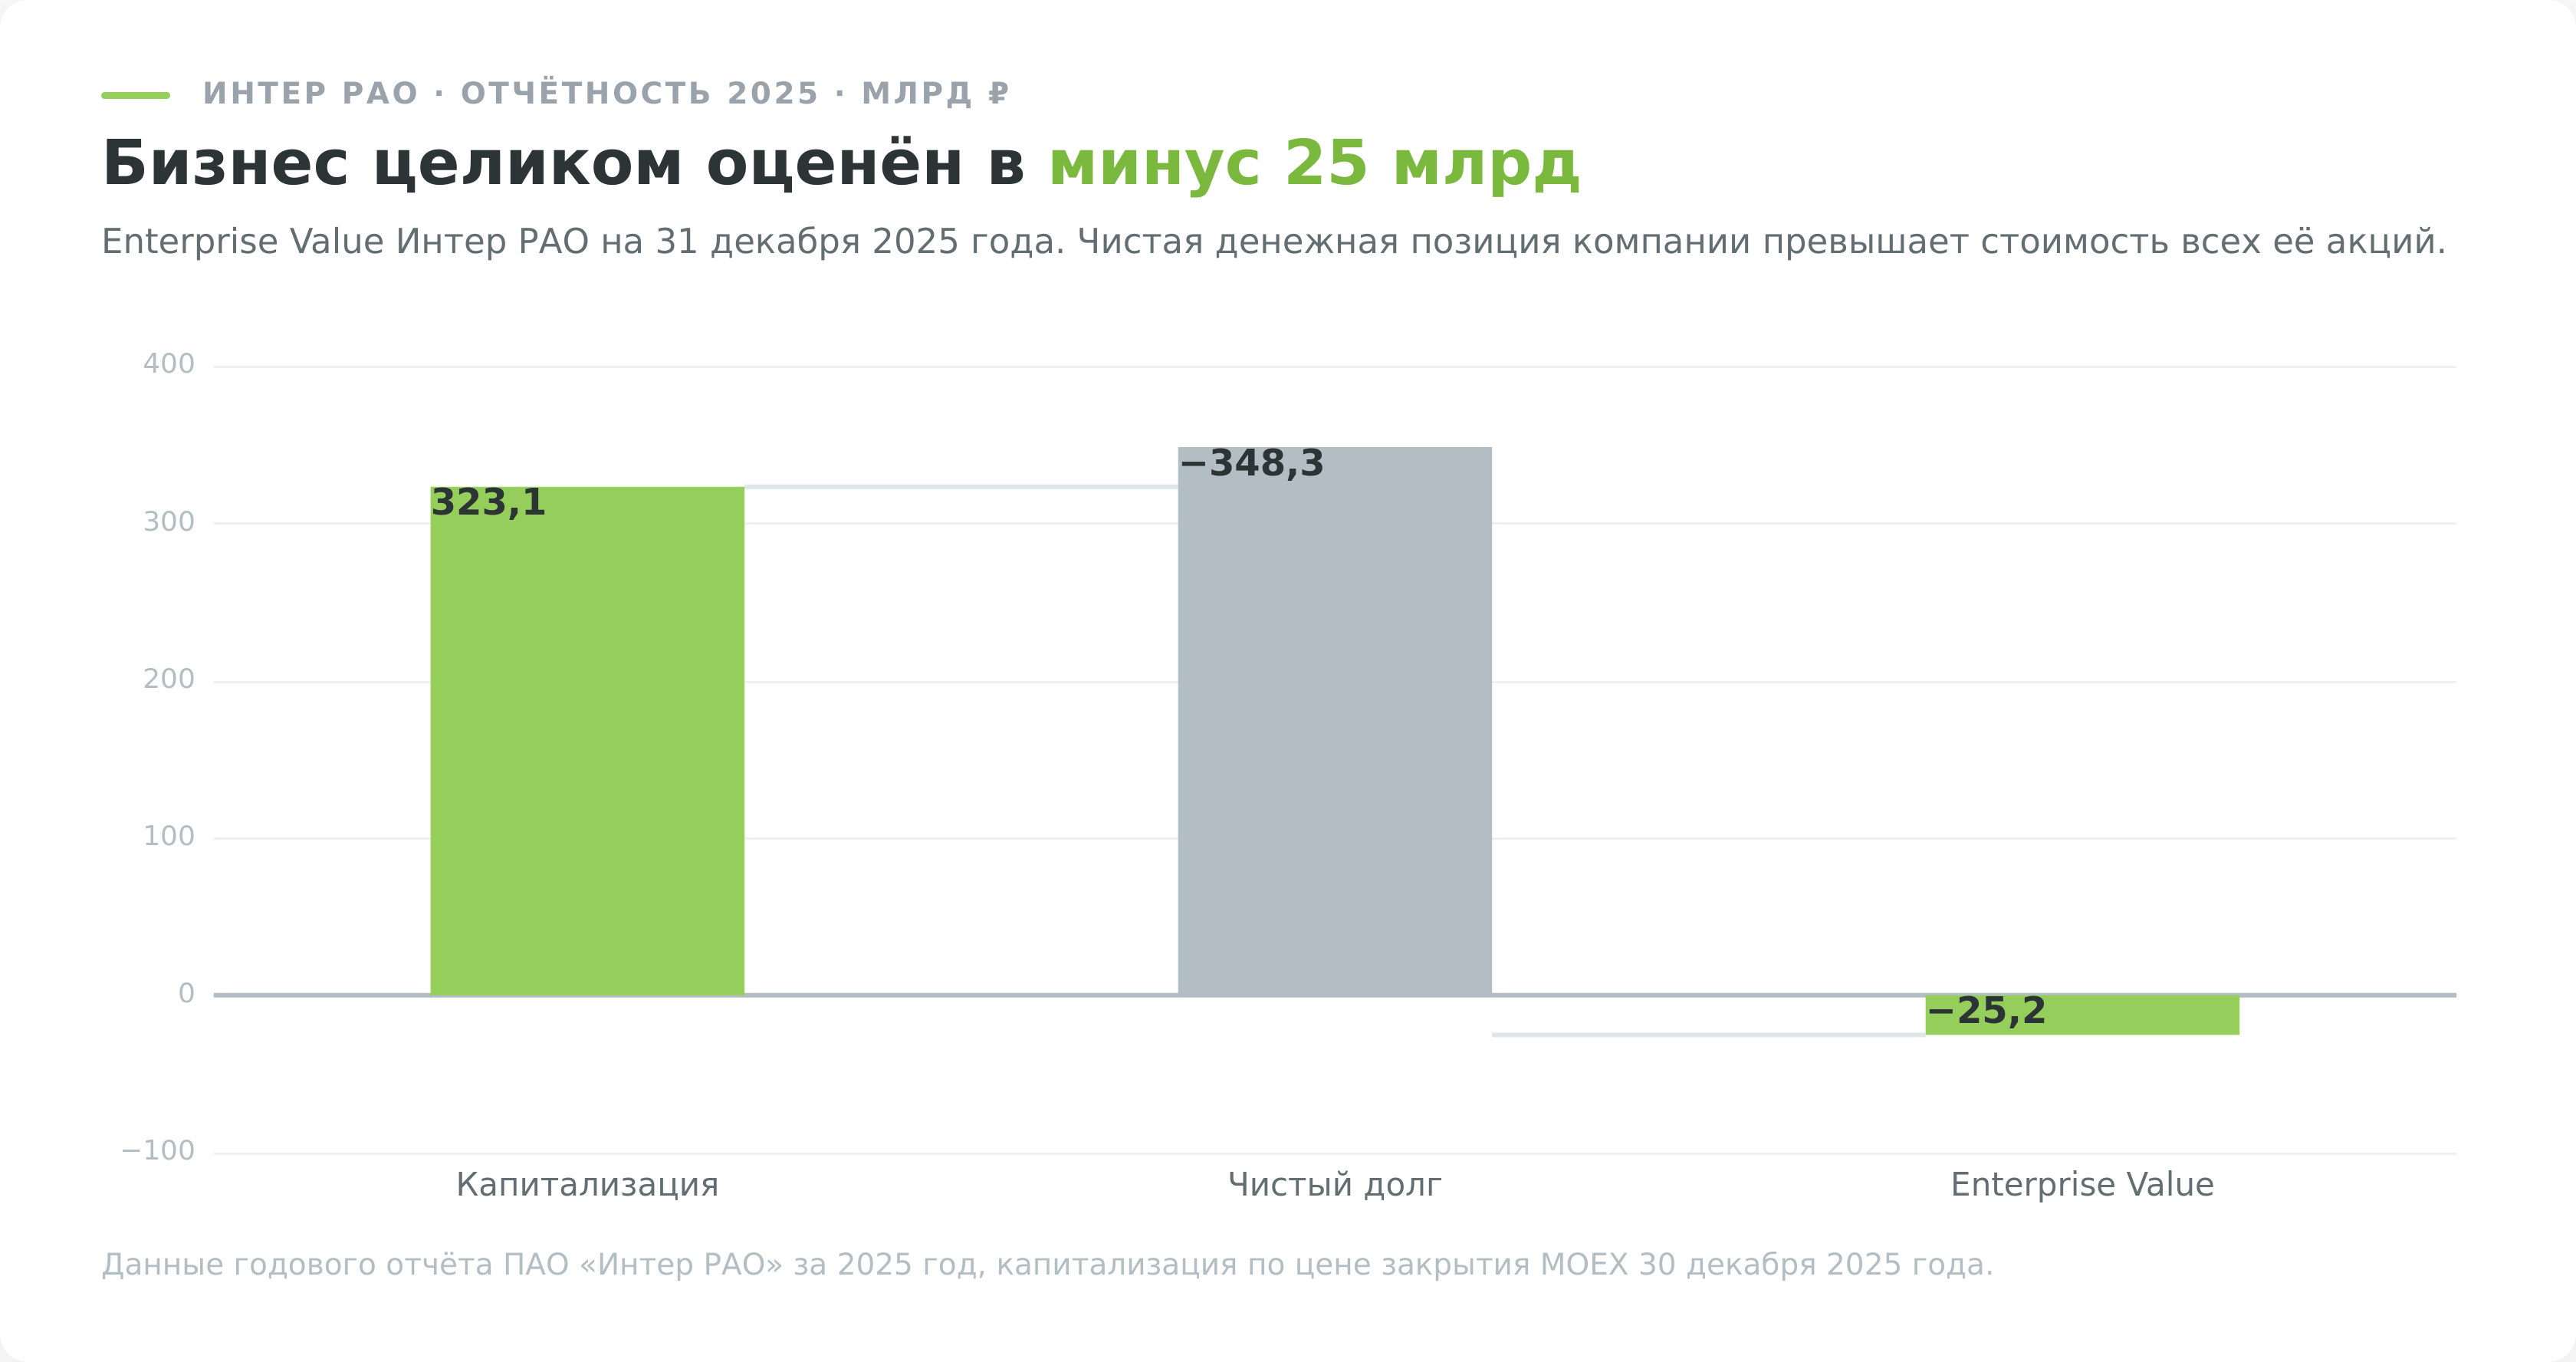
Отрицательный EV возникает при одном условии. Денег и эквивалентов у компании больше, чем капитализация вместе со всем долгом. Формально выходит, что покупатель, скупивший все акции по рыночной цене, вернул бы себе больше, чем потратил, просто открыв кассу.
Звучит как бесплатный обед. Работает иначе.
Деньги принадлежат компании, а не её акционеру. Добраться до них можно либо через контроль, либо дождавшись, когда совет директоров решит раздать их дивидендами. У Интер РАО выполнение инвестиционной программы входит в ключевые показатели эффективности менеджмента, а бизнес-план Группы на 2026–2030 годы утверждён советом директоров 19 декабря 2025 года. У этих денег есть назначение.
Мешает и структура капитала. Из 104 400 000 000 акций 30 859 369 958 штук, или 29,56% уставного капитала, принадлежат АО «Интер РАО Капитал», которое входит в саму Группу. Капитализация, посчитанная по всем выпущенным бумагам, включает пакет, которым компания владеет сама. Исключишь его, и числитель падает до 227,6 млрд ₽, а EV уходит к минус 120,7 млрд. Какую из двух цифр брать, зависит от вопроса, на который считается ответ.
Наконец, отрицательный EV это неустойчивое состояние, а не свойство бизнеса. Разрыв в 25 млрд ₽ мал на фоне капитализации в 323 млрд. Достаточно акции подрасти на 7,8%, до 3,34 ₽, и показатель возвращается в плюс. Он описывает моментальное соотношение цены и баланса, которое меняется каждый торговый день.
Какие мультипликаторы считают на базе EV
Сам по себе EV не говорит, дорого это или дёшево. Число 8,91 трлн ₽ у Газпрома не с чем сравнивать, пока его не разделить на результат бизнеса. В знаменателе и рождаются рабочие мультипликаторы.
| Мультипликатор | Знаменатель | Что измеряет | Где применяют |
|---|---|---|---|
| EV/EBITDA | прибыль до процентов, налогов и амортизации | операционный результат независимо от структуры капитала | универсальный, особенно капиталоёмкие отрасли |
| EV/EBIT | прибыль до процентов и налогов | то же, но с учётом износа активов | сравнение компаний с разным возрастом фондов |
| EV/Sales | выручка | масштаб продаж | убыточные и быстрорастущие компании |
| EV/FCF | свободный денежный поток | деньги, остающиеся после инвестиций | зрелые бизнесы с крупным капексом |
| EV/запасы, EV/добыча | баррели, тонны, кубометры | ресурсную базу | нефтегаз, металлурги, горная добыча |
| EV/подписчик | число абонентов | клиентскую базу | телеком, стриминг, подписочные сервисы |
Зачем нужен EV/EBITDA вместо привычного P/E, видно на паре компаний с одинаковым бизнесом и разной долговой нагрузкой.
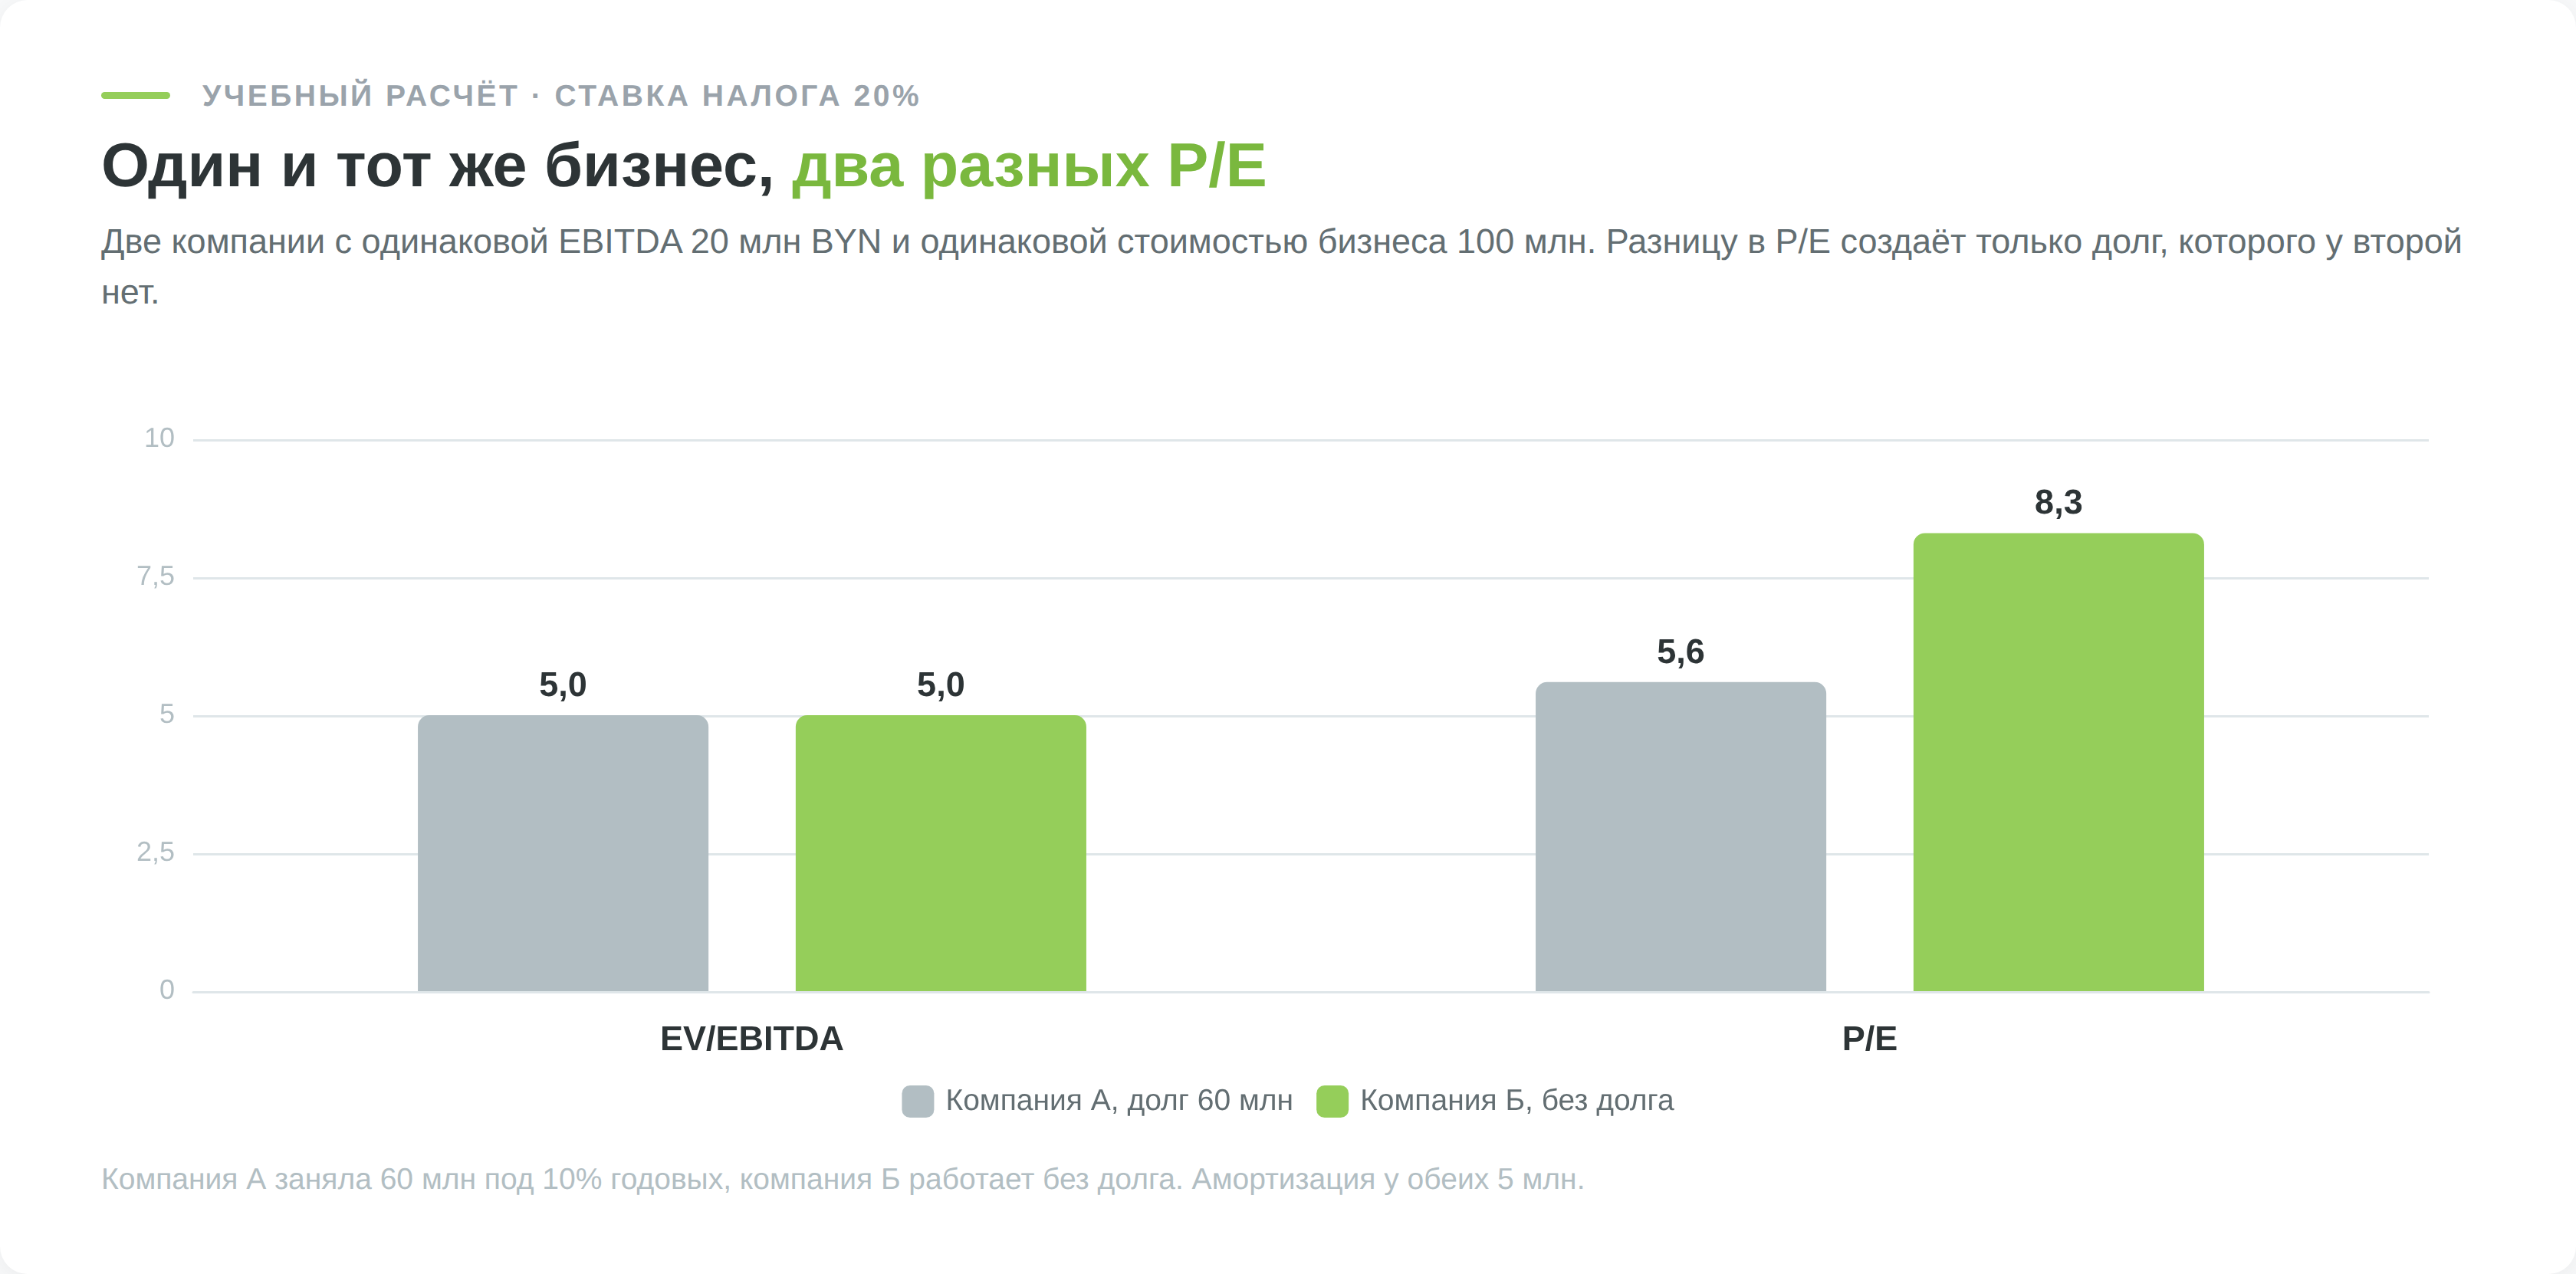
Обе зарабатывают 20 млн BYN EBITDA, обе амортизируют по 5 млн, обе стоят как бизнес 100 млн. Первая набрала 60 млн кредитов под 10% годовых и стоит на бирже 40 млн. Вторая обошлась без долга и стоит 100 млн. У первой проценты съедают 6 млн, прибыль до налога остаётся 9 млн, после налога на прибыль по ставке 20% (п. 1 ст. 184 НК) остаётся 7,2 млн, и P/E выходит 5,6. У второй прибыль до налога 15 млн, после налога 12 млн, P/E равен 8,3.
По P/E первая компания выглядит дешевле ровно на треть. По EV/EBITDA обе одинаковы, по 5. Ближе к истине второе, потому что за бизнес целиком в обоих случаях платят одну и ту же сотню.
Разбор самого мультипликатора с нормами по отраслям вынесен в отдельный материал про EV/EBITDA.
EV/Sales берут там, где прибыли ещё нет. Молодая компания годами работает в минус, любой знаменатель с прибылью обращается в ноль или уходит в отрицательную зону, а выручка остаётся положительной. По логике это тот же коэффициент P/S, но с поправкой на долг.
Отраслевые варианты строятся тем же способом. В знаменатель ставят натуральный показатель, который и создаёт стоимость бизнеса. Нефтегаз считает EV на баррель доказанных запасов и на баррель суточной добычи, металлурги на тонну мощности, телеком и стриминг на одного абонента, энергосети на километр линий. Сравнивать такие мультипликаторы можно только внутри своей отрасли, зато они не зависят ни от учётной политики, ни от налогового режима.
Где EV не работает
У показателя есть области, где он даёт бессмысленный результат, и знать их важнее, чем помнить формулу.
- Банки и страховые компании выпадают первыми. У обычного бизнеса долг это способ профинансировать станки и склады. У банка привлечённые средства это сырьё, из которого он делает выручку, а деньги на счетах не свободный остаток, а рабочий капитал. Отделить финансовый долг от операционных обязательств в банковском балансе нельзя, вычитать кассу нельзя тем более.
EBITDA у банка тоже не считается осмысленно, потому что проценты для него не расход по финансированию, а сама суть операций. Финансовый сектор оценивают через отношение цены к капиталу и рентабельность этого капитала, разбор есть в материале про коэффициент P/B. - Второй случай проще. Если EBITDA отрицательная, мультипликатор на её основе превращается в отрицательное число, которое невозможно прочитать. Убыточная компания с EV/EBITDA минус 12 не дешевле убыточной с минус 3, оба значения не несут информации. В таких ситуациях переходят на EV/Sales или отказываются от сравнительной оценки вовсе.
- Третий случай встречается у холдингов. Доли в совместных предприятиях и ассоциированных компаниях учитываются методом долевого участия, поэтому их выручка и EBITDA в консолидированный отчёт группы не попадают, а стоимость самих долей сидит в активах. Числитель растёт, знаменатель нет, мультипликатор завышается. Аккуратные эмитенты корректировку раскрывают сами. Интер РАО, например, считает чистый долг с учётом своей доли в обязательствах по аренде и в кредитах совместных предприятий.
- Четвёртая ловушка чисто техническая. Капитализация живёт в реальном времени, баланс замирает на отчётную дату. Подставив свежую котировку к отчёту двухлетней давности, вы получите химеру, особенно если за это время компания разместила облигации, выплатила крупные дивиденды или закрыла сделку по поглощению. Числитель и знаменатель берутся на одну дату, а если так не выходит, расхождение оговаривается.
- И последнее. Опционные программы и конвертируемые облигации размывают капитал. Число акций, по которому считается капитализация, к моменту исполнения окажется больше, а вместе с ним вырастет и EV. Для компаний с крупной мотивационной программой берут разводнённое число бумаг, оно раскрывается в отчётности рядом с прибылью на акцию.
| Случай | Почему EV ломается | Чем оценивать вместо него |
|---|---|---|
| Банки и страховщики | привлечённые средства это сырьё, а не финансирование | P/B и рентабельность капитала |
| Отрицательная EBITDA | знаменатель уходит в минус, значение нечитаемо | EV/Sales |
| Холдинги с долями в СП | числитель растёт, знаменатель нет | поправка на стоимость доли |
| Разрыв дат | цена сегодняшняя, баланс на отчётную дату | приведение обеих величин к одной дате |
| Опционы и конвертируемые бумаги | число акций вырастет позже | разводнённое число акций |
Общее ограничение накрывает все перечисленные. EV и производные от него сравнивают компании одной отрасли и близкой бизнес-модели. Капиталоёмкая добыча с постоянной стройкой и сервисная компания без основных средств живут в разных диапазонах значений, и разница между ними говорит об отрасли, а не о дешевизне.
Где брать данные для расчёта EV
Считать надо по консолидированной отчётности МСФО. Национальная отчётность головного юрлица, в России это РСБУ, описывает только материнскую компанию, а не группу, и для холдинга это разные вселенные.
Проверяется на том же Газпроме. Отчётность ПАО «Газпром» по РСБУ за 2020 год лежит в открытом реестре бухотчётности ФНС и показывает совсем другие числа.
| Показатель на 31 декабря 2020 года, млрд ₽ | По МСФО (группа) | По РСБУ (ПАО) | Отклонение |
|---|---|---|---|
| Денежные средства | 1 034,9 | 648,4 | −37% |
| Заёмные средства всего | 4 907,6 | 3 635,5 | −26% |
| Итого активы | 23 352,2 | 15 715,5 | −33% |
| EV при той же капитализации | 8 914,7 | 8 029,1 | −10% |
Итоговый EV разошёлся на 11%, а вот компоненты разъехались куда сильнее. Денег в РСБУ на 37% меньше, заёмных средств на 26% меньше, активов на треть. У Газпрома большая часть долга сидит на материнской компании, поэтому итог сошёлся относительно близко. У холдинга, где операции разнесены по дочкам, расхождение будет больше, и предсказать его заранее нельзя.
Нагляднее всех это показывает Сургутнефтегаз, компания с крупной денежной подушкой. МСФО он не публикует. Сайт эмитента на запросы не отвечает. В государственном реестре бухотчётности ФНС ПАО «Сургутнефтегаз» отсутствует, поиск по названию выдаёт только одноимённую профсоюзную организацию с балансом на несколько сот миллионов рублей. Принять её баланс за баланс нефтяной компании значит ошибиться на три порядка, а довериться совпадению названия тут проще простого.
Отобрать кандидатов для такого разбора удобно скринером акций. Он покрывает более 1700 бумаг России и США и фильтрует по капитализации, P/E, P/B, ROE и дивидендной доходности. Готового поля EV в нём нет, его придётся считать руками по отчётности, зато капитализация, первое слагаемое формулы, там уже посчитана.
Зарубежные витрины вроде Morningstar и GuruFocus в 2026 году открываются не со всех адресов, при проверке с сервера обе вернули отказ в доступе. По американским компаниям надёжнее идти сразу к первоисточнику, в систему раскрытия SEC, где лежат оригиналы форм 10-K и 10-Q.
Ориентиры EV/EBITDA по отраслям
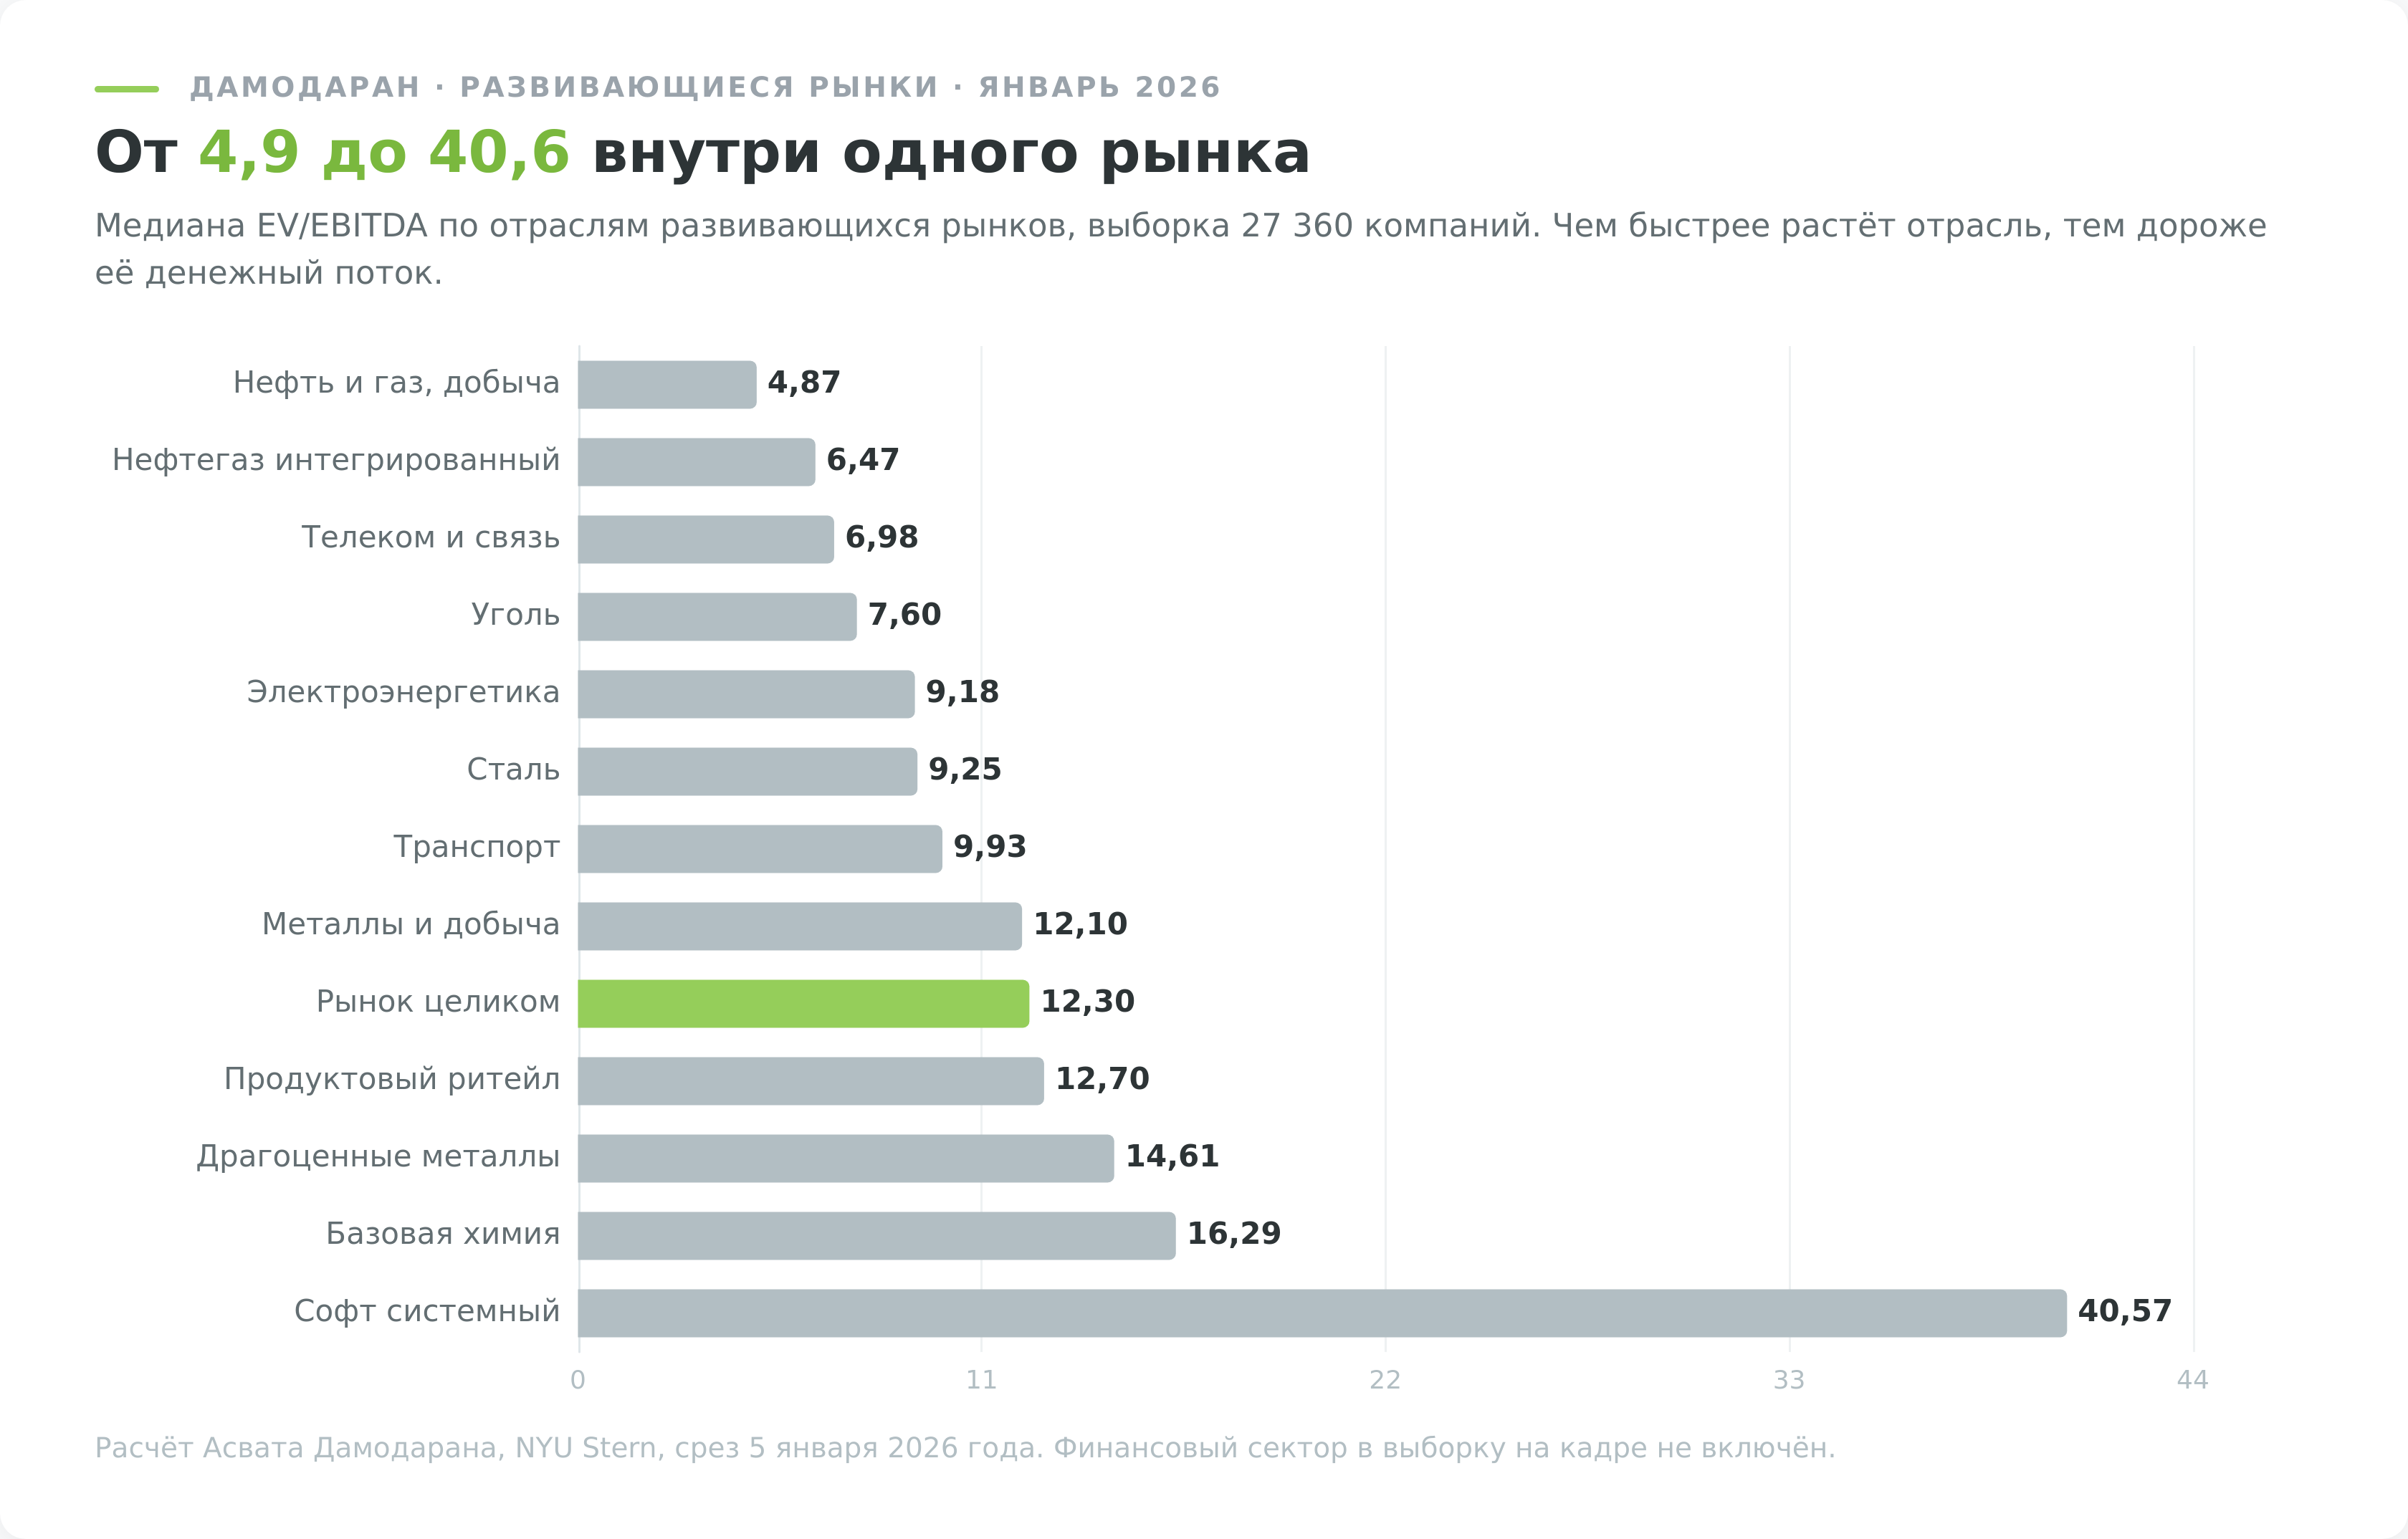
Понять, много это или мало, помогает отраслевая статистика. Асват Дамодаран, профессор Школы бизнеса Стерна при Нью-Йоркском университете, ежегодно считает мультипликаторы по отраслям и выкладывает таблицы бесплатно. Ниже выборка по развивающимся рынкам, обновление от 5 января 2026 года, 27 360 компаний в 95 отраслях.
| Отрасль | Компаний | EV/EBITDA | EV/EBIT |
|---|---|---|---|
| Нефть и газ, добыча и разведка | 105 | 4,87 | 7,60 |
| Нефть и газ, вертикально интегрированные | 15 | 6,47 | 8,52 |
| Телеком и услуги связи | 142 | 6,98 | 14,98 |
| Уголь и смежная энергетика | 96 | 7,60 | 11,11 |
| Электроэнергетика | 328 | 9,18 | 15,16 |
| Сталь | 555 | 9,25 | 18,09 |
| Транспорт | 330 | 9,93 | 15,49 |
| Металлы и добыча | 358 | 12,10 | 16,17 |
| Продуктовый ритейл | 97 | 12,70 | 20,67 |
| Драгоценные металлы | 64 | 14,61 | 19,50 |
| Базовая химия | 741 | 16,29 | 44,88 |
| Софт системный и прикладной | 548 | 40,57 | нет данных |
| Рынок целиком | 27 360 | 12,30 | 18,46 |
Разброс между крайними отраслями вышел восьмикратным. Нефтедобыча оценивается в 4,87 годовых EBITDA, системный софт в 40,57. Сравнивать по этому показателю газовую компанию с разработчиком приложений бессмысленно, разница говорит о темпах роста и капиталоёмкости, а не о том, что одна бумага дешевле другой.
Строка банков в той же таблице стоит отдельного взгляда. Дамодаран честно считает EV/EBITDA и для них, и получается 69,37 по 455 компаниям. Число не означает, что банки в четырнадцать раз дороже нефтяников. Оно означает, что показатель к банковской модели неприменим, о чём шла речь выше.
Приложим её к своему же расчёту. EV Газпрома за 2020 год составил 8 914 680 млн ₽ при приведённой EBITDA 1 466 541 млн, то есть EV/EBITDA вышел 6,08. Отрасль вертикально интегрированных нефтегазовых компаний на развивающихся рынках оценивается в 6,47. Газпром торговался на 6% ниже своей отраслевой медианы, то есть примерно на уровне сектора, без заметной премии и без заметного дисконта.
Выборка охватывает развивающиеся рынки целиком, российские бумаги в ней почти не представлены, белорусских нет вовсе, поэтому нормативом для акции с Мосбиржи или БВФБ таблица служить не может. Полезны в ней относительные пропорции между отраслями и порядок величины, а не абсолютное значение. И обновляется набор раз в год в январе, так что в течение года цифры устаревают вместе с рынком.
Плюсы и минусы мультипликатора EV
Что запомнить про мультипликатор EV
Показатель отвечает на один вопрос и отвечает на него хорошо. Во сколько рынок оценивает бизнес целиком, а не долю его акционеров. Разница между двумя величинами и есть чистый долг, у Газпрома в 2020 году она составила 3,87 трлн ₽, около трёх четвертей капитализации.
Работает EV только в связке. Отдельно он не говорит ни о дешевизне, ни о качестве бизнеса, для этого его делят на EBITDA, выручку или натуральный показатель отрасли. Зато в такой связке он честнее P/E, потому что не путает компанию с долгом и компанию без него.
Расчёт занимает четверть часа. Три строки баланса, число выпущенных акций и котировка на ту же дату. Ловушка сидит в шапке отчёта, где указаны единицы измерения, и ошибка там уводит результат в тысячу раз.
Белорусскому инвестору к общей механике добавляется своя. Считать надо по консолидированной МСФО, а не по национальной отчётности головного юрлица. По части эмитентов отчётности нет совсем, и тогда правильный ответ это отсутствие расчёта, а не цифра из чужого обзора.


