По отчётности ExxonMobil за 2025 год мультипликатор EV/EBITDA можно посчитать аккуратно и всё равно получить разные результаты. Корректный маршрут даёт EBITDA 67,864 млрд долларов и EV/EBITDA 8,10. Если вместо процентного расхода из отчёта взять все уплаченные проценты, EBITDA вырастет до 69,013 млрд долларов, а мультипликатор снизится до 7,97. Оба расчёта опираются на один документ. Расходятся они в том, что именно считать процентами и какие обязательства включить в стоимость бизнеса.
Ниже разобрано, из чего складываются числитель и знаменатель, приведён полный расчёт по отчётности с проверкой спорных строк и объяснено, откуда берётся расхождение. Дальше идут нормы по отраслям, пять ситуаций, в которых мультипликатор врёт даже при аккуратном счёте, и способы получить готовое значение, не считая руками.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Операции с ценными бумагами и CFD связаны с риском потери капитала. Перед переводом денег резиденту Беларуси нужно самостоятельно проверить доступность сервиса, банковский маршрут и действующие санкционные ограничения.
Что показывает EV/EBITDA
Мультипликатор делит полную стоимость бизнеса на прибыль до вычета процентов, налогов и амортизации. Он показывает, во сколько годовых EBITDA рынок оценивает компанию целиком, вместе с её долгами и деньгами на счетах.
Логика тут покупательская. Тот, кто забирает бизнес полностью, платит акционерам за акции, но заодно наследует кредиты компании, которые придётся обслуживать или гасить. В обратную сторону работают деньги на счетах, они фактическую цену сделки снижают.
Сам по себе Enterprise Value живёт и без EBITDA, ему посвящён отдельный разбор. Здесь он интересен только тем, как его состав меняет итоговое значение мультипликатора.
Почему в числителе не капитализация
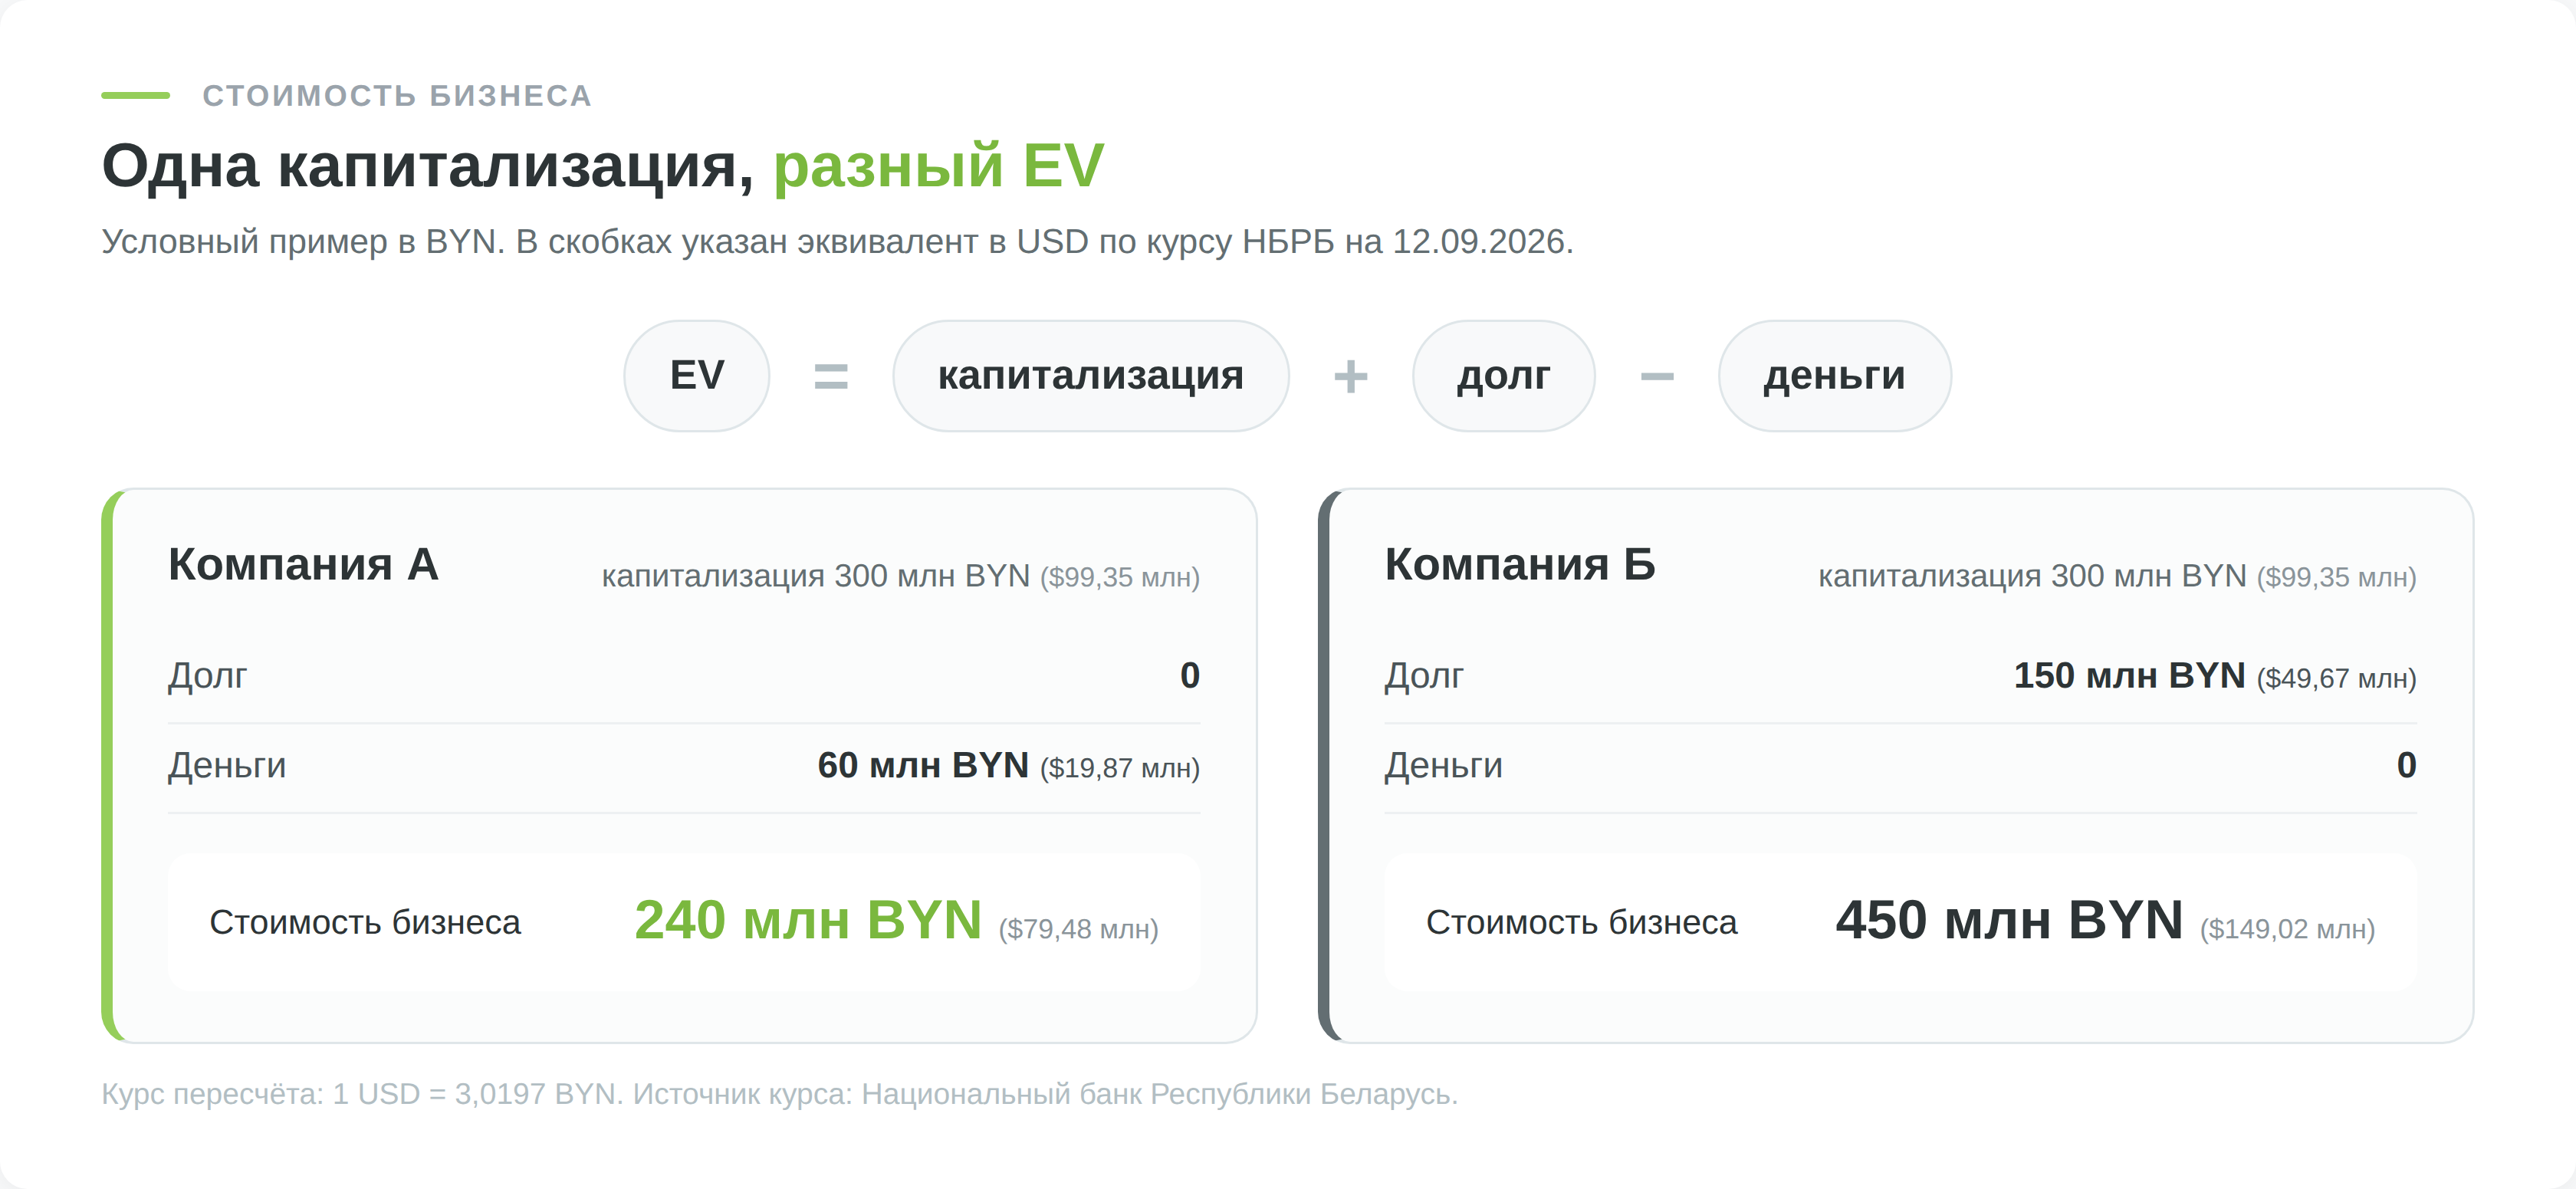
Две компании стоят на бирже одинаково, по 300 млн BYN, или примерно по 99 млн долларов. У первой долгов нет и лежит 60 млн BYN на счетах. У второй 150 млн BYN кредитов и пустой счёт.
По капитализации они близнецы. По стоимости бизнеса первая обойдётся покупателю в 240 млн BYN, вторая в 450 млн, то есть почти вдвое дороже.
Мультипликатор, построенный на капитализации, этой разницы не видит вовсе. Поэтому там, где заёмное финансирование считается рабочей нормой, а это телеком, электроэнергетика, добыча и инфраструктура, сравнение по P/E регулярно вводит в заблуждение, а EV/EBITDA держится.
Почему в знаменателе не чистая прибыль
Чистая прибыль проходит через три фильтра, к операционному качеству бизнеса отношения не имеющих. Налоговый режим страны, структура финансирования и учётная политика по амортизации. EBITDA снимает все три слоя и оставляет то, что компания заработала на основной работе.
По чистой прибыли виден результат для владельцев капитала. По EBITDA виден результат бизнеса до трёх крупных групп расходов.
Врать не начала ни одна из двух картин. Они отвечают на разные вопросы, и EV/EBITDA задаёт второй.
Почему EV/EBITDA не измеряет срок окупаемости
Значение 8,10 часто читают как «бизнес окупится за 8,1 года». Так считать нельзя, потому что EBITDA это не те деньги, которые покупатель кладёт в карман.
Окупаемость, посчитанная по EBITDA, эту часть игнорирует целиком.
Смысл мультипликатора не в сроке, а в сравнении. Число 8,10 само по себе не говорит ни о чём. Работать оно начинает рядом с такими же числами конкурентов по отрасли и с историей самой компании за несколько лет.
Из чего состоит числитель EV/EBITDA
Стоимость бизнеса складывается из капитализации всех выпущенных акций, процентного долга, обязательств по аренде и неконтролирующих долей, из суммы которых вычитаются деньги на счетах. Формула короткая, а вся сложность сидит в том, какие именно строки отчётности в неё попадают.
Типичная ошибка в расчёте EV/EBITDA выглядит так. Вместо долга в формулу подставляют весь раздел обязательств из баланса, потому что он подведён итогом и его удобно взять целиком. Результат завышается, и мультипликатор показывает дорогую компанию там, где она дешевле.
Что считается долгом, а что нет
Долг в формуле EV это деньги, взятые под процент. Кредиты, облигации, займы и текущая часть долгосрочной задолженности. Остальные строки раздела обязательств к финансированию отношения не имеют.
Кредиторская задолженность возникает оттого, что поставщику платят через месяц, а не в день поставки. Она гасится обычной выручкой и уже учтена в оборотном капитале. Обязательства по налогам это расчёт с бюджетом за прошедший период. Отложенный налог вообще бухгалтерская конструкция, разница между налоговым и учётным признанием, и никакой кредитор её не предъявит.
Ниже разложены основные строки того же баланса и примечания об аренде:
| Строка, 31.12.2025 | Млн $ | В расчёт EV | Почему |
|---|---|---|---|
| Краткосрочные займы | 9 296 | да | заёмные деньги под процент |
| Долгосрочный долг | 34 241 | да | то же, срок больше года |
| Арендные обязательства вне долговых строк | 6 950 | да | договорное финансирование активов |
| Кредиторская задолженность и начисленные расходы | 60 911 | нет | оборотный капитал |
| Налог к уплате | 2 123 | нет | расчёт с бюджетом |
| Отложенные налоговые обязательства | 40 216 | нет | учётная разница |
| Денежные средства | 10 681 | вычитается | достаются покупателю |
| Финансирование для EV | 50 487 | против 182 354 всех обязательств |
Проверить себя можно одним вопросом. Если по строке начисляются проценты или она представляет обязательство по аренде, её место в долге. Если это операционный расчёт с поставщиком или бюджетом, места в долге нет.
Аренда после МСФО 16
С 2019 года аренда перестала быть просто строкой расходов и переехала на баланс. Арендатор признаёт актив в форме права пользования и обязательство по аренде, а вместо части арендного платежа в отчёте о прибылях появляются амортизация и процентные расходы (IFRS Foundation, IFRS 16).
Для мультипликатора это двигает обе части дроби разом. EBITDA растёт, потому что арендная плата ушла из неё вниз, к амортизации и процентам. Долг растёт, потому что обязательство по аренде встало в баланс.
В отчётности ExxonMobil, составленной по US GAAP, действует похожая балансовая логика. На конец 2025 года обязательства по операционной аренде составляли 6,834 млрд долларов, по финансовой 2,659 млрд. Большая часть финансовой аренды уже сидела в строках долга, а операционная была раскрыта в кредиторской задолженности и прочих долгосрочных обязательствах.
Отсюда два следствия. Обязательства по аренде входят в EV наравне с кредитами, иначе числитель занижен, но сначала нужно посмотреть, не включил ли их эмитент в строку долга сам. И ряды мультипликатора до 2019 года и после несопоставимы, так что график, где они молча сшиты в одну линию, показывает перелом там, где сменился стандарт учёта.
Сильнее всего это касается ритейла, авиаперевозок, телекома и складской логистики, где арендованных площадей и техники больше, чем собственных.
Привилегированные акции и неконтролирующие доли
Капитализация в формуле это все выпущенные торгуемые классы акций, а не только тот, котировку которого первым показал терминал. Если у эмитента есть несколько классов, рыночную стоимость каждого считают отдельно и складывают.
Неконтролирующие доли добавляют по другой причине. EBITDA в знаменателе консолидированная, она собрана по всей группе, включая дочерние компании, которыми материнская владеет не целиком. Если сверху дроби стоит только доля материнской компании, а снизу результат всей группы, верх и низ считают разные вещи. У ExxonMobil на конец 2025 года неконтролирующие доли составляли 7,240 млрд долларов, и эта сумма входит в наш расчёт.
Считаем EV/EBITDA по отчётности ExxonMobil
Все нужные цифры лежат в одном годовом отчёте и в истории торгов. Баланс отдаёт деньги и долг, примечание об аренде уточняет обязательства, отчёт о финансовых результатах отдаёт прибыль и амортизацию, а котировка вместе с числом акций даёт капитализацию.
Руками это считают один раз, чтобы понять механику. Дальше готовые значения по бумагам США и другим крупным рынкам отдаёт наш скринер акций. Но пока не посчитаешь сам, не поймёшь, почему сервисы иногда расходятся между собой.
Собираем стоимость бизнеса
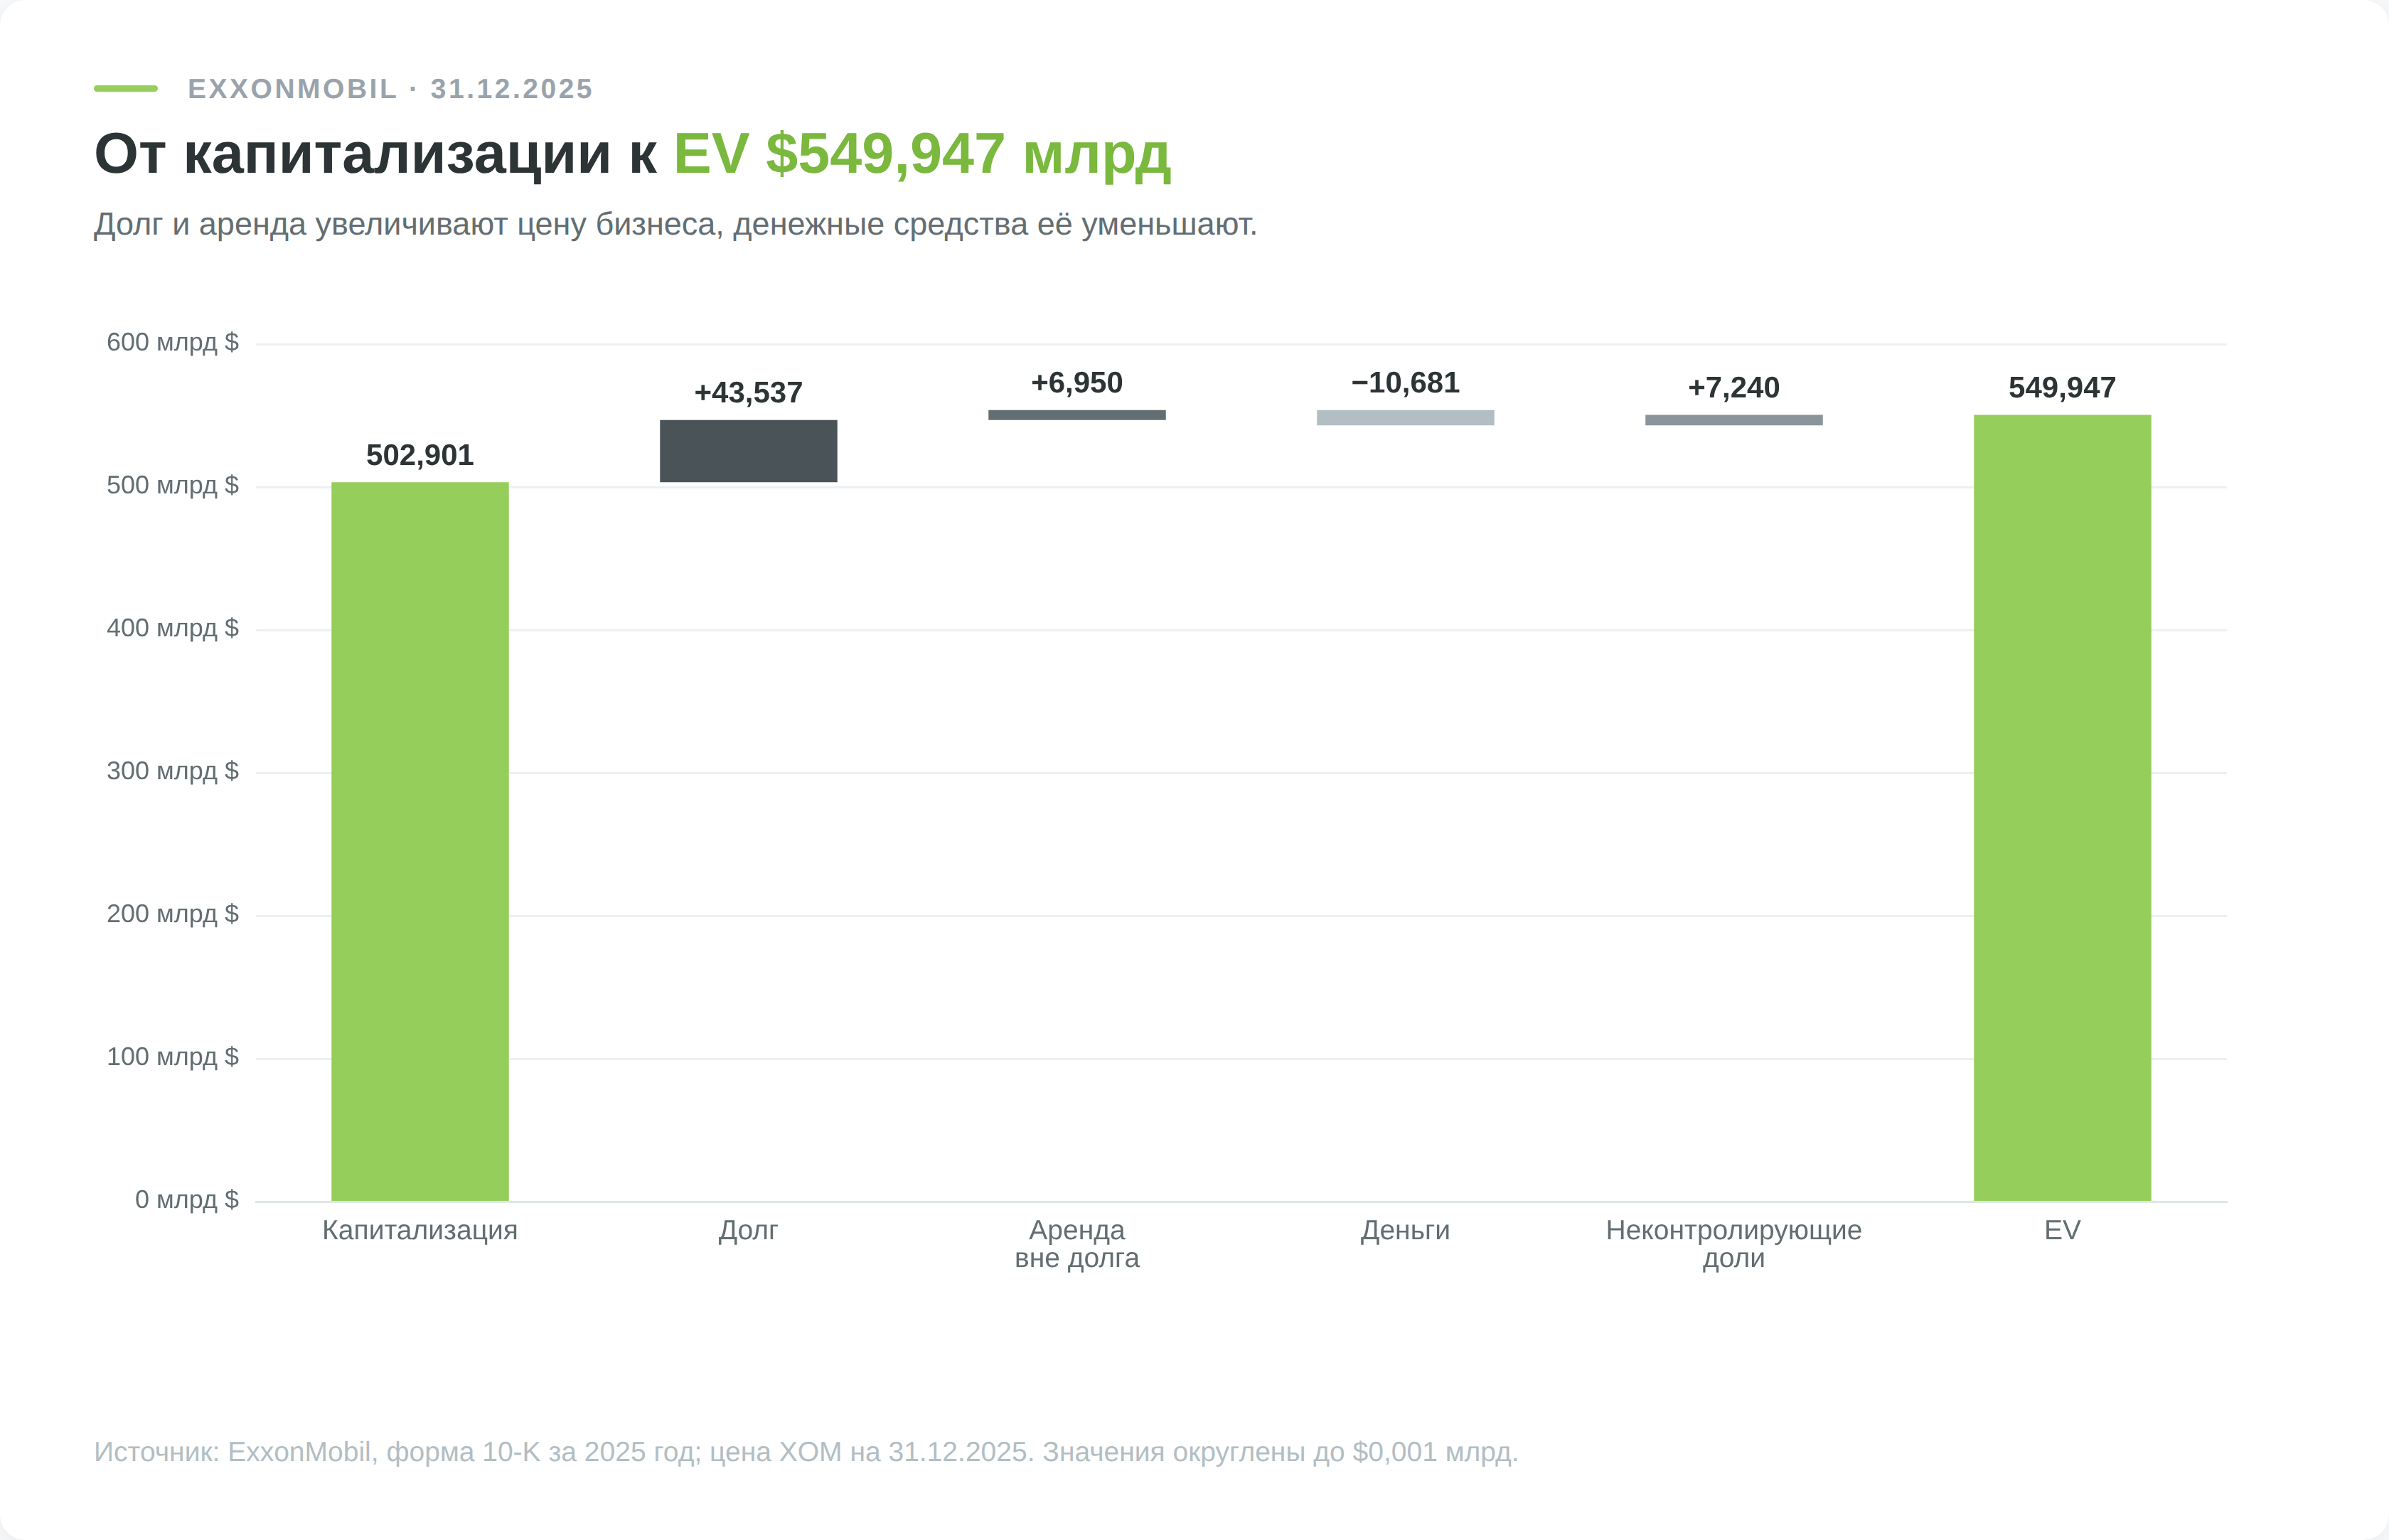
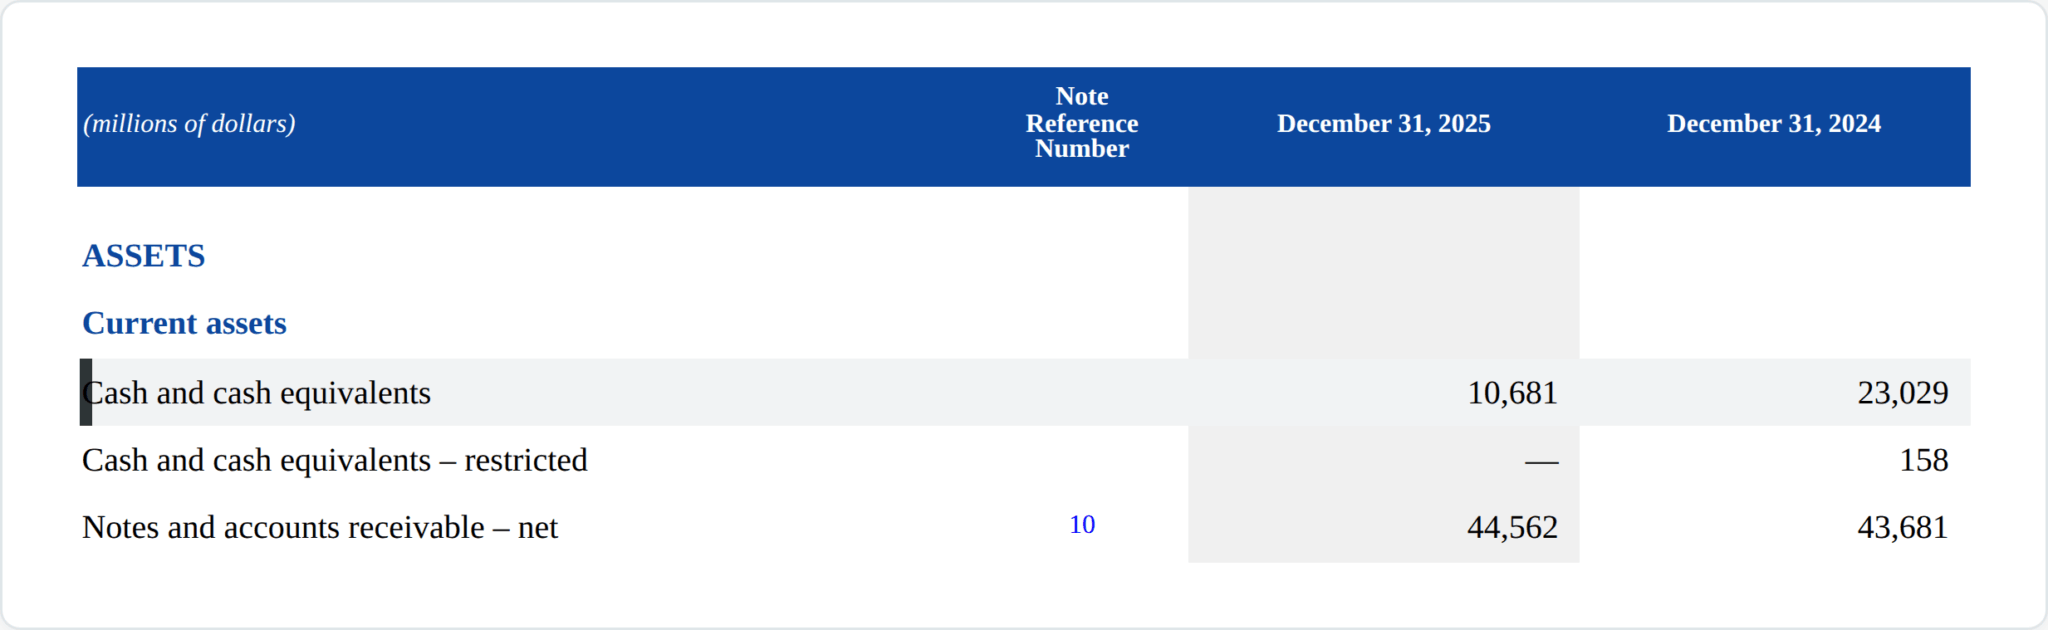
Денежные средства и их эквиваленты ExxonMobil на 31 декабря 2025 года составляли 10 681 млн долларов. Строка стоит в самом верху консолидированного баланса. Официальная отчётность лежит в базе SEC EDGAR и открывается без регистрации.
Процентный долг собирается из двух строк. Краткосрочные займы дают 9 296 млн долларов, долгосрочный долг добавляет 34 241 млн. Вместе выходит 43 537 млн. Затем проверяем примечание об аренде. Из 9 493 млн арендных обязательств 2 543 млн уже включены в долговые строки, а оставшиеся 6 950 млн нужно прибавить отдельно.
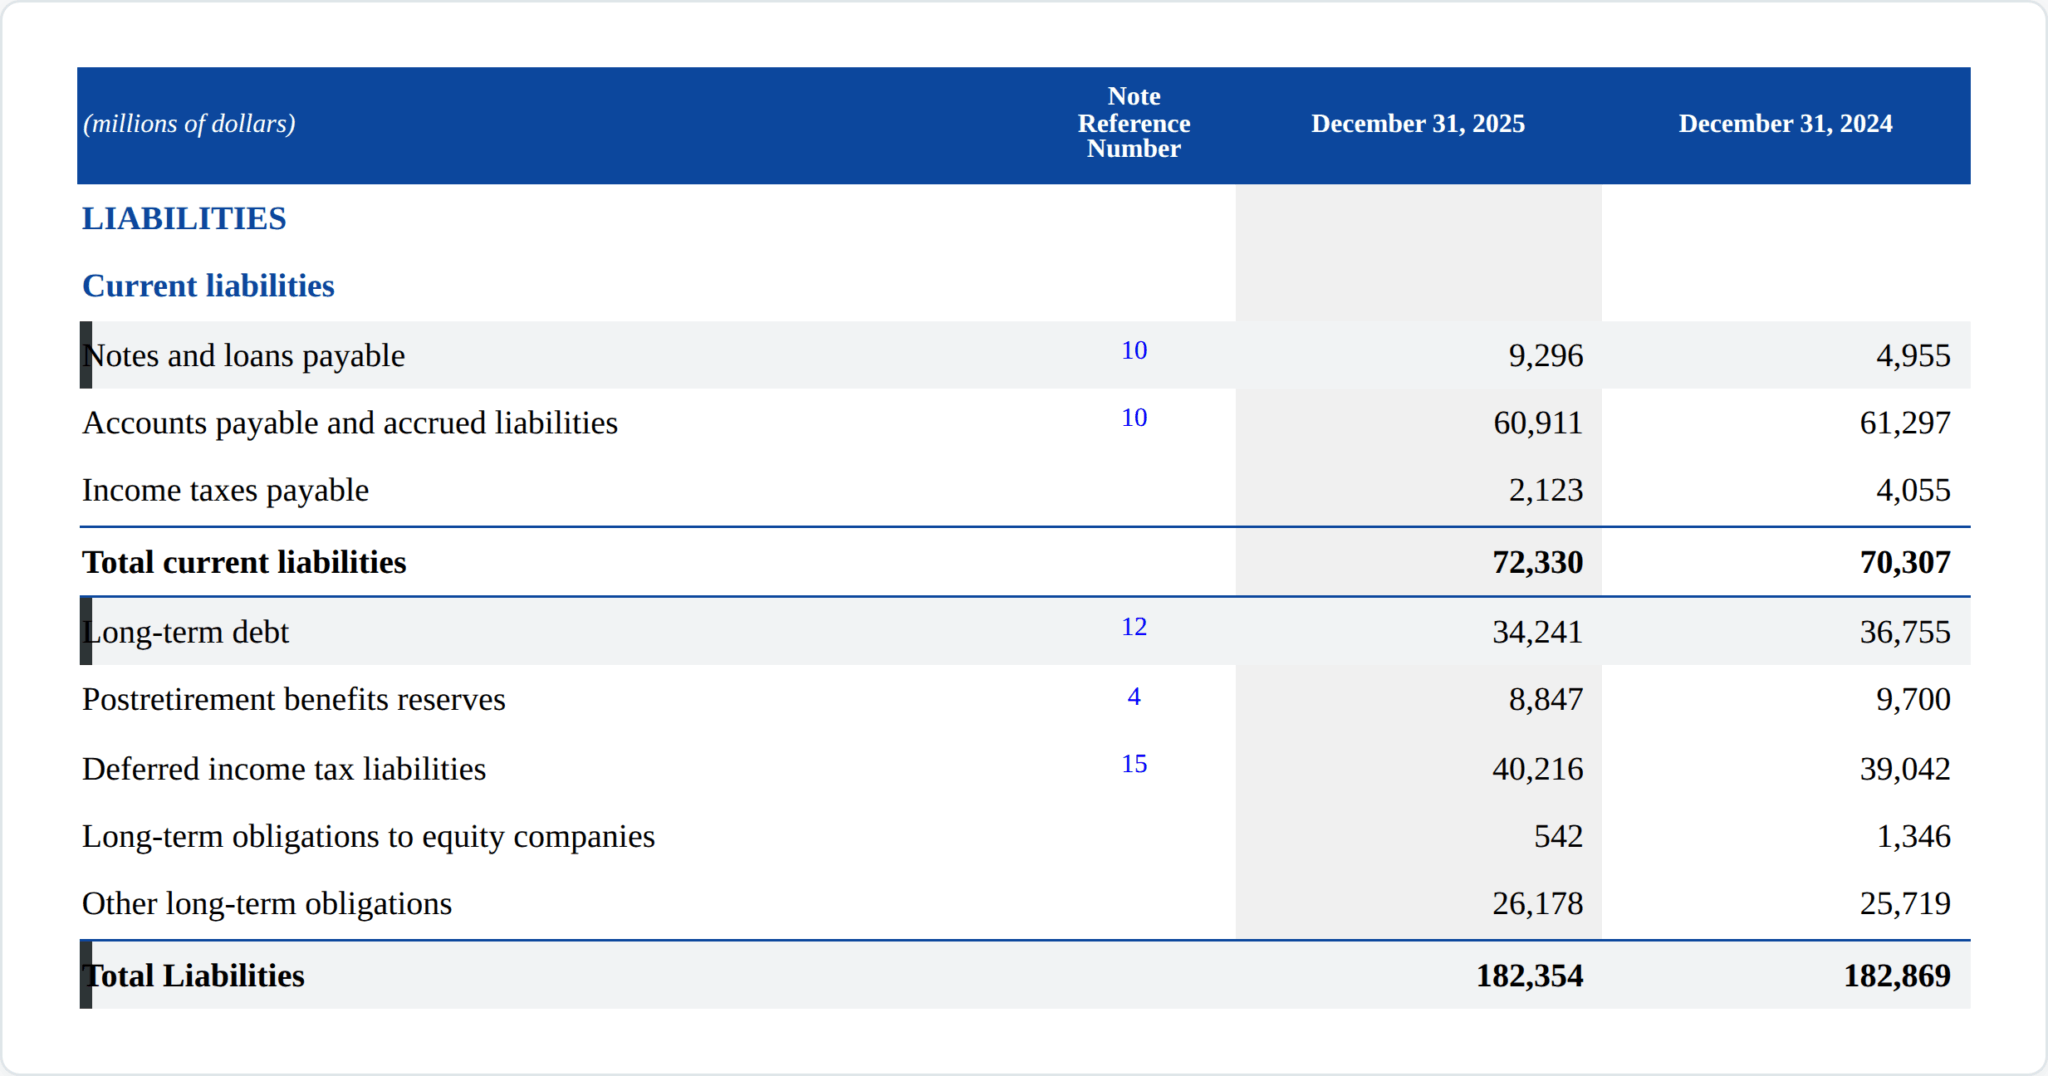
Строки «Итого текущие обязательства» и «Итого обязательства» находятся рядом и сами просятся в формулу. Их и берут по ошибке. Для EV нужны договорные источники финансирования, а не весь правый раздел баланса.
Капитализации в отчётности нет, она приходит с биржи. На конец 2025 года в обращении было 4 179 млн акций. Цена закрытия 31 декабря составляла 120,34 доллара. Капитализация выходит 502 900,9 млн долларов.
Складываем в тех же миллионах, в которых свёрстан отчёт. 502 900,9 плюс 43 537 плюс 6 950 минус 10 681 плюс 7 240 даёт 549 946,9 млн долларов. Стоимость бизнеса равна 549,947 млрд долларов.
Собираем EBITDA, и почему чисел получается два
Корректный путь идёт от прибыли до налогообложения, она составила 41 268 млн долларов. К ней прибавляют процентный расход 603 млн и износ с амортизацией 25 993 млн. Выходит 67 864 млн долларов.
Упрощённый путь подставляет вместо расхода все фактически уплаченные проценты, 1 752 млн долларов. Результат вырастает до 69 013 млн. Ошибка сидит в том, что 1 534 млн из этой суммы были капитализированы в стоимость строящихся активов и не проходили расходом периода.
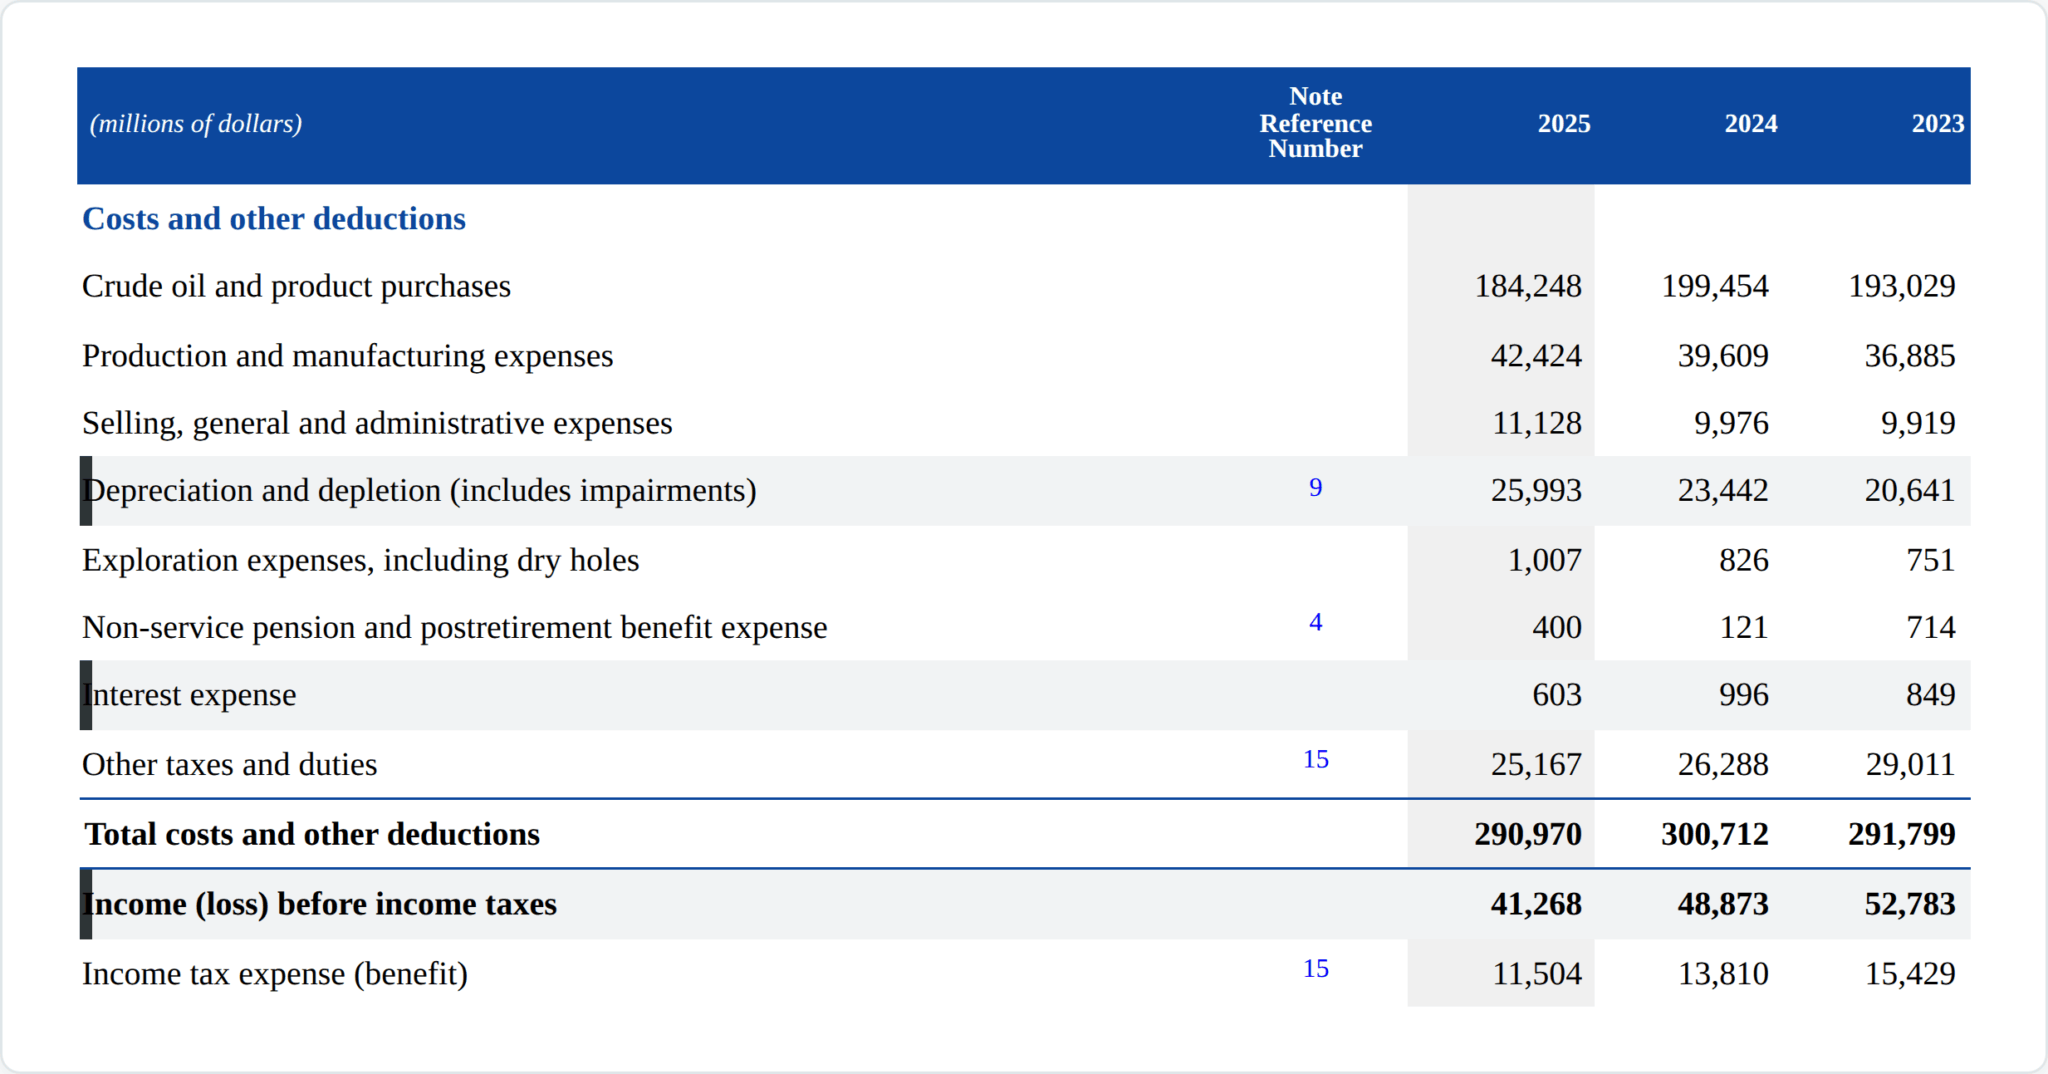
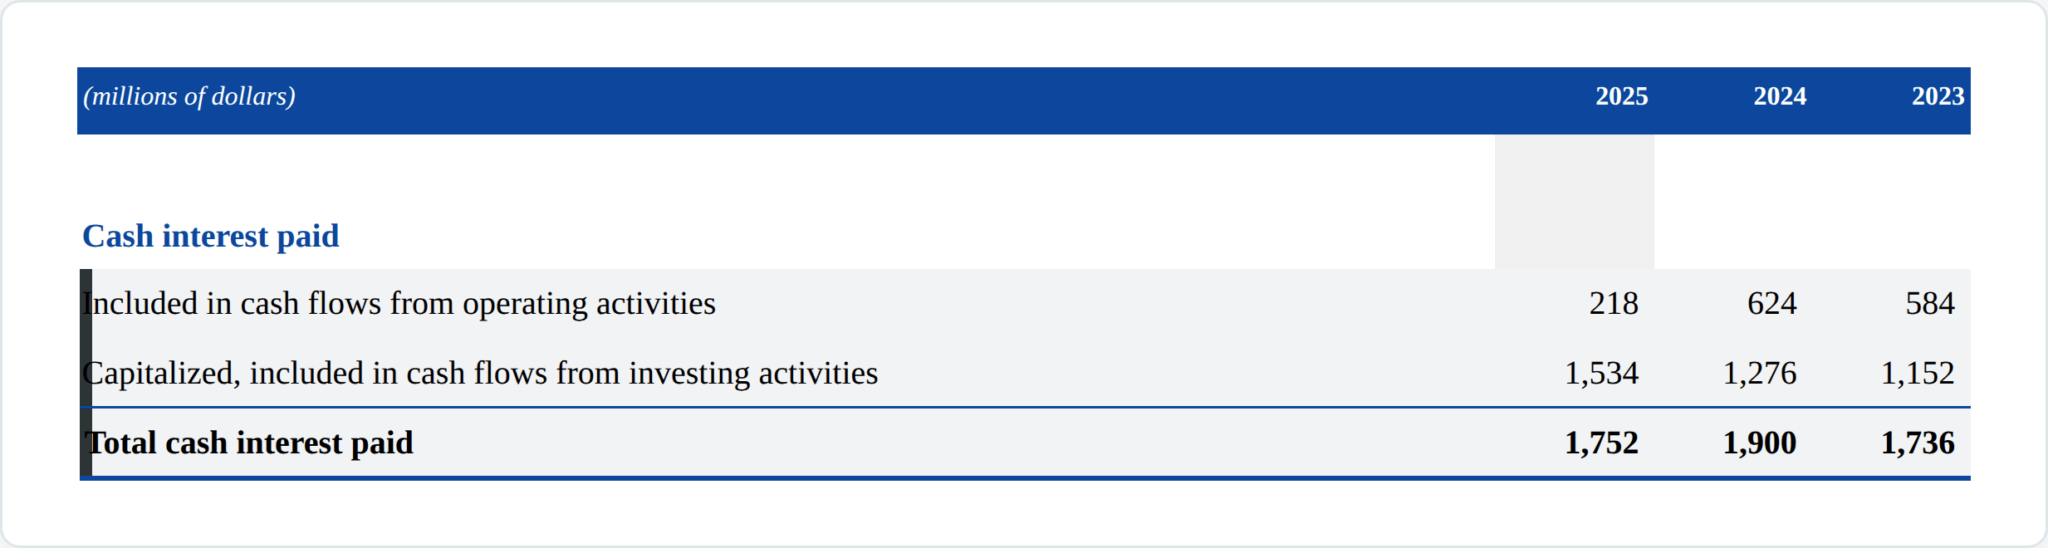
Разрыв составляет 1 149 млн долларов, или 1,7% корректного показателя. Даже такая разница сдвигает итоговый коэффициент, а причина хорошо видна в одном отчёте.
Обе цифры реальны, но только первая отвечает формуле EBITDA за период.
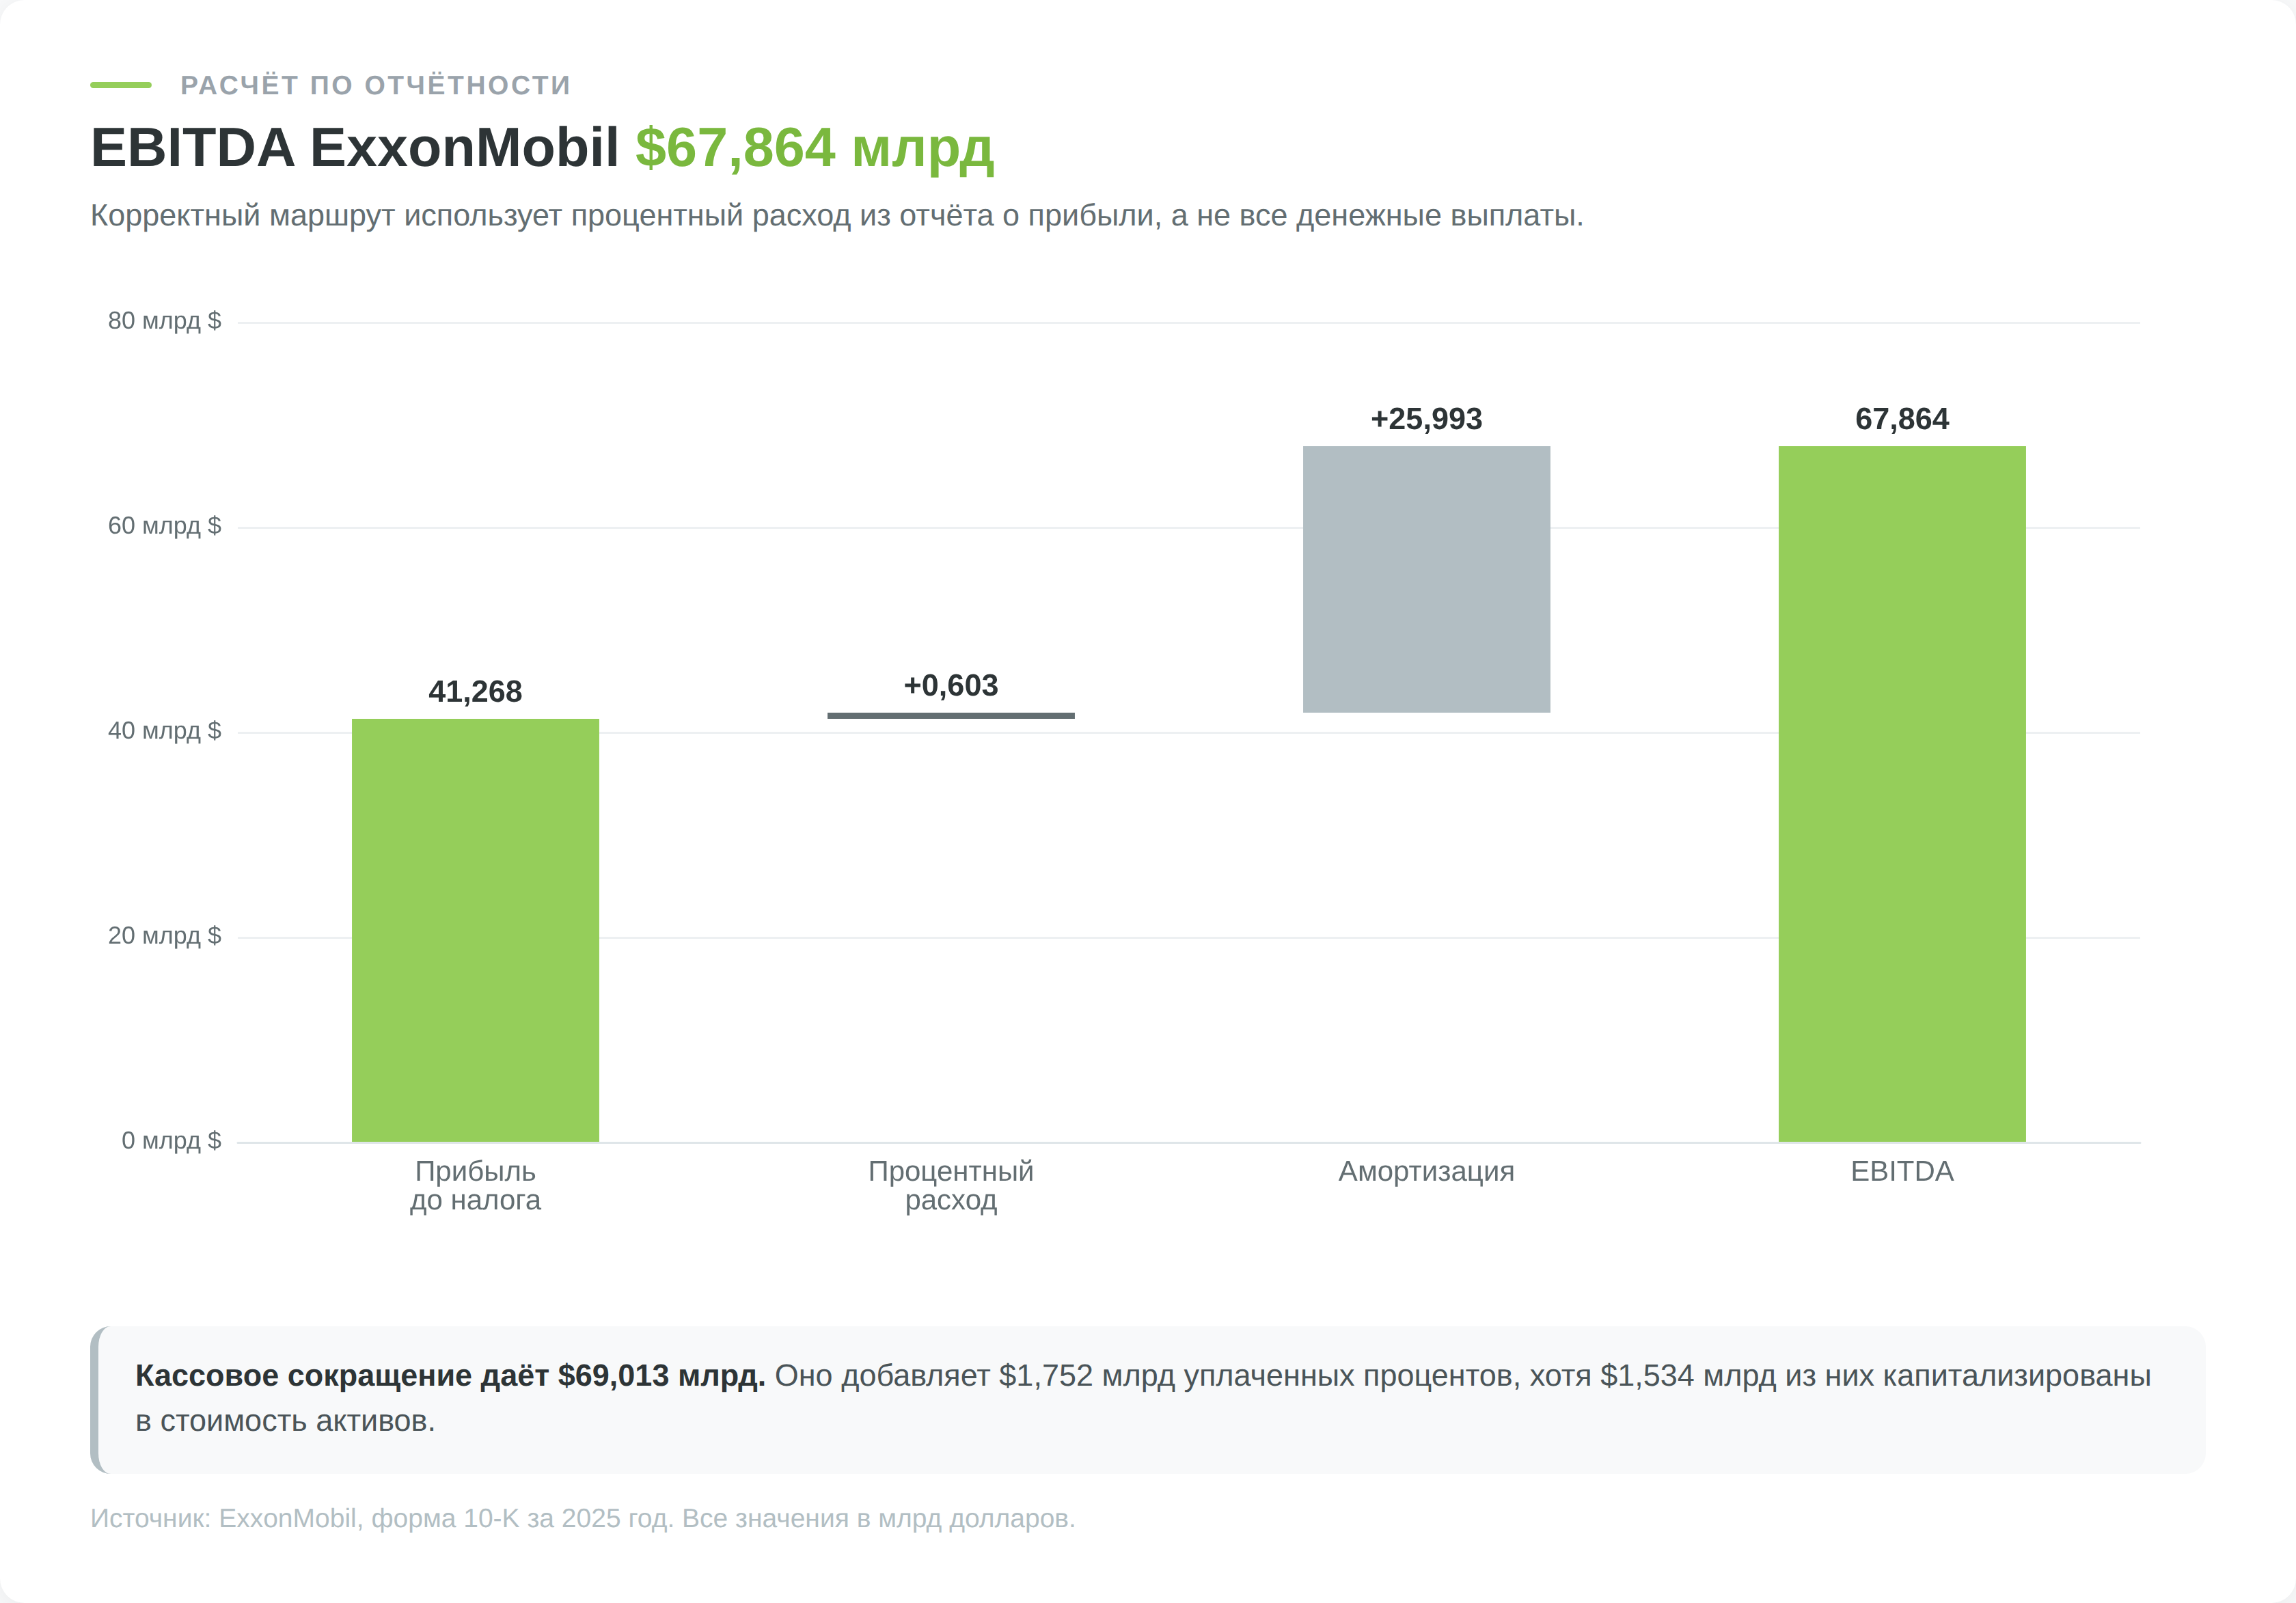
ExxonMobil не обязана публиковать именно эту аналитическую EBITDA. Ни US GAAP, ни МСФО не задают единый стандарт показателя. Поэтому расчёт нужно называть своим и показывать все строки, а не выдавать его за официальный KPI компании.
Что получилось
Стоимость бизнеса 549,947 млрд долларов делим на EBITDA 67,864 млрд и получаем 8,10.
По кассовому сокращению получилось бы 549,947 разделить на 69,013, то есть 7,97. Одна компания, один год и одна отчётность, но уже заметно другое значение. В более сложных группах расхождение бывает намного больше.
Число живёт вместе с котировкой. Знаменатель обновляется раз в квартал, числитель каждый торговый день, поэтому мультипликатор всегда привязан к дате. Значение 8,10 относится к 31 декабря 2025 года и ни к какому другому дню.
Отчётная EBITDA против скорректированной
Ни МСФО, ни US GAAP показатель EBITDA не описывают. Стандарта у него нет, поэтому каждая компания считает его по собственному определению и раскрывает методику в пояснениях. Отсюда и берётся ситуация, когда два аналитика по одной отчётности получают разные знаменатели.
Расчёт ExxonMobil выше сдержанный. В него вошли только прибыль до налога, процентный расход и амортизация. Разовые статьи дополнительно не вычитались.
Из показателя исключены выплаты акциями, отдельные юридические и регуляторные резервы, обесценения, затраты на приобретения и реструктуризацию. Компания предупреждает, что её non-GAAP определение может отличаться от методики других эмитентов.
Само число не подделка. Оно посчитано по раскрытой сверке и полезно для анализа динамики Uber. Проблема начинается, когда его без поправок ставят рядом с отчётной EBITDA конкурента.
Какое значение EV/EBITDA считается нормальным
Универсального норматива у EV/EBITDA нет, и утверждение «ниже 10 значит дёшево» держится только до первой проверки. В январе 2026 года разброс между отраслями на американском рынке шёл от 5,15 у нефтегазовой добычи до 57,52 у небанковских финансовых услуг. Автопроизводители стояли на 47,76, производители полупроводников на 34,75. Одно и то же число будет дорогим в одной отрасли и дешёвым в соседней.
Разброс между отраслями
Отраслевые значения ниже посчитаны Асватом Дамодараном и обновляются каждый январь. Датасет покрывает 5 994 публичные компании США, а сами отраслевые мультипликаторы считаются по тем из них, у кого EBITDA положительная, иначе среднее теряет смысл. Данные бесплатные и открытые, так что читатель может пересобрать таблицу сам:
| Отрасль | EV/EBITDA, январь 2026 |
|---|---|
| Полупроводники | 34,75 |
| Софт системный и прикладной | 24,48 |
| Фармацевтика | 15,25 |
| Электроэнергетика | 13,73 |
| Сталь | 11,59 |
| Мобильная связь | 8,97 |
| Продуктовый ритейл | 8,94 |
| Нефтегаз, интегрированные компании | 8,16 |
| Телеком-услуги | 6,54 |
| Нефтегаз, добыча и разведка | 5,15 |
| Банки | значение не приводится |
| Рынок целиком | 19,73 |
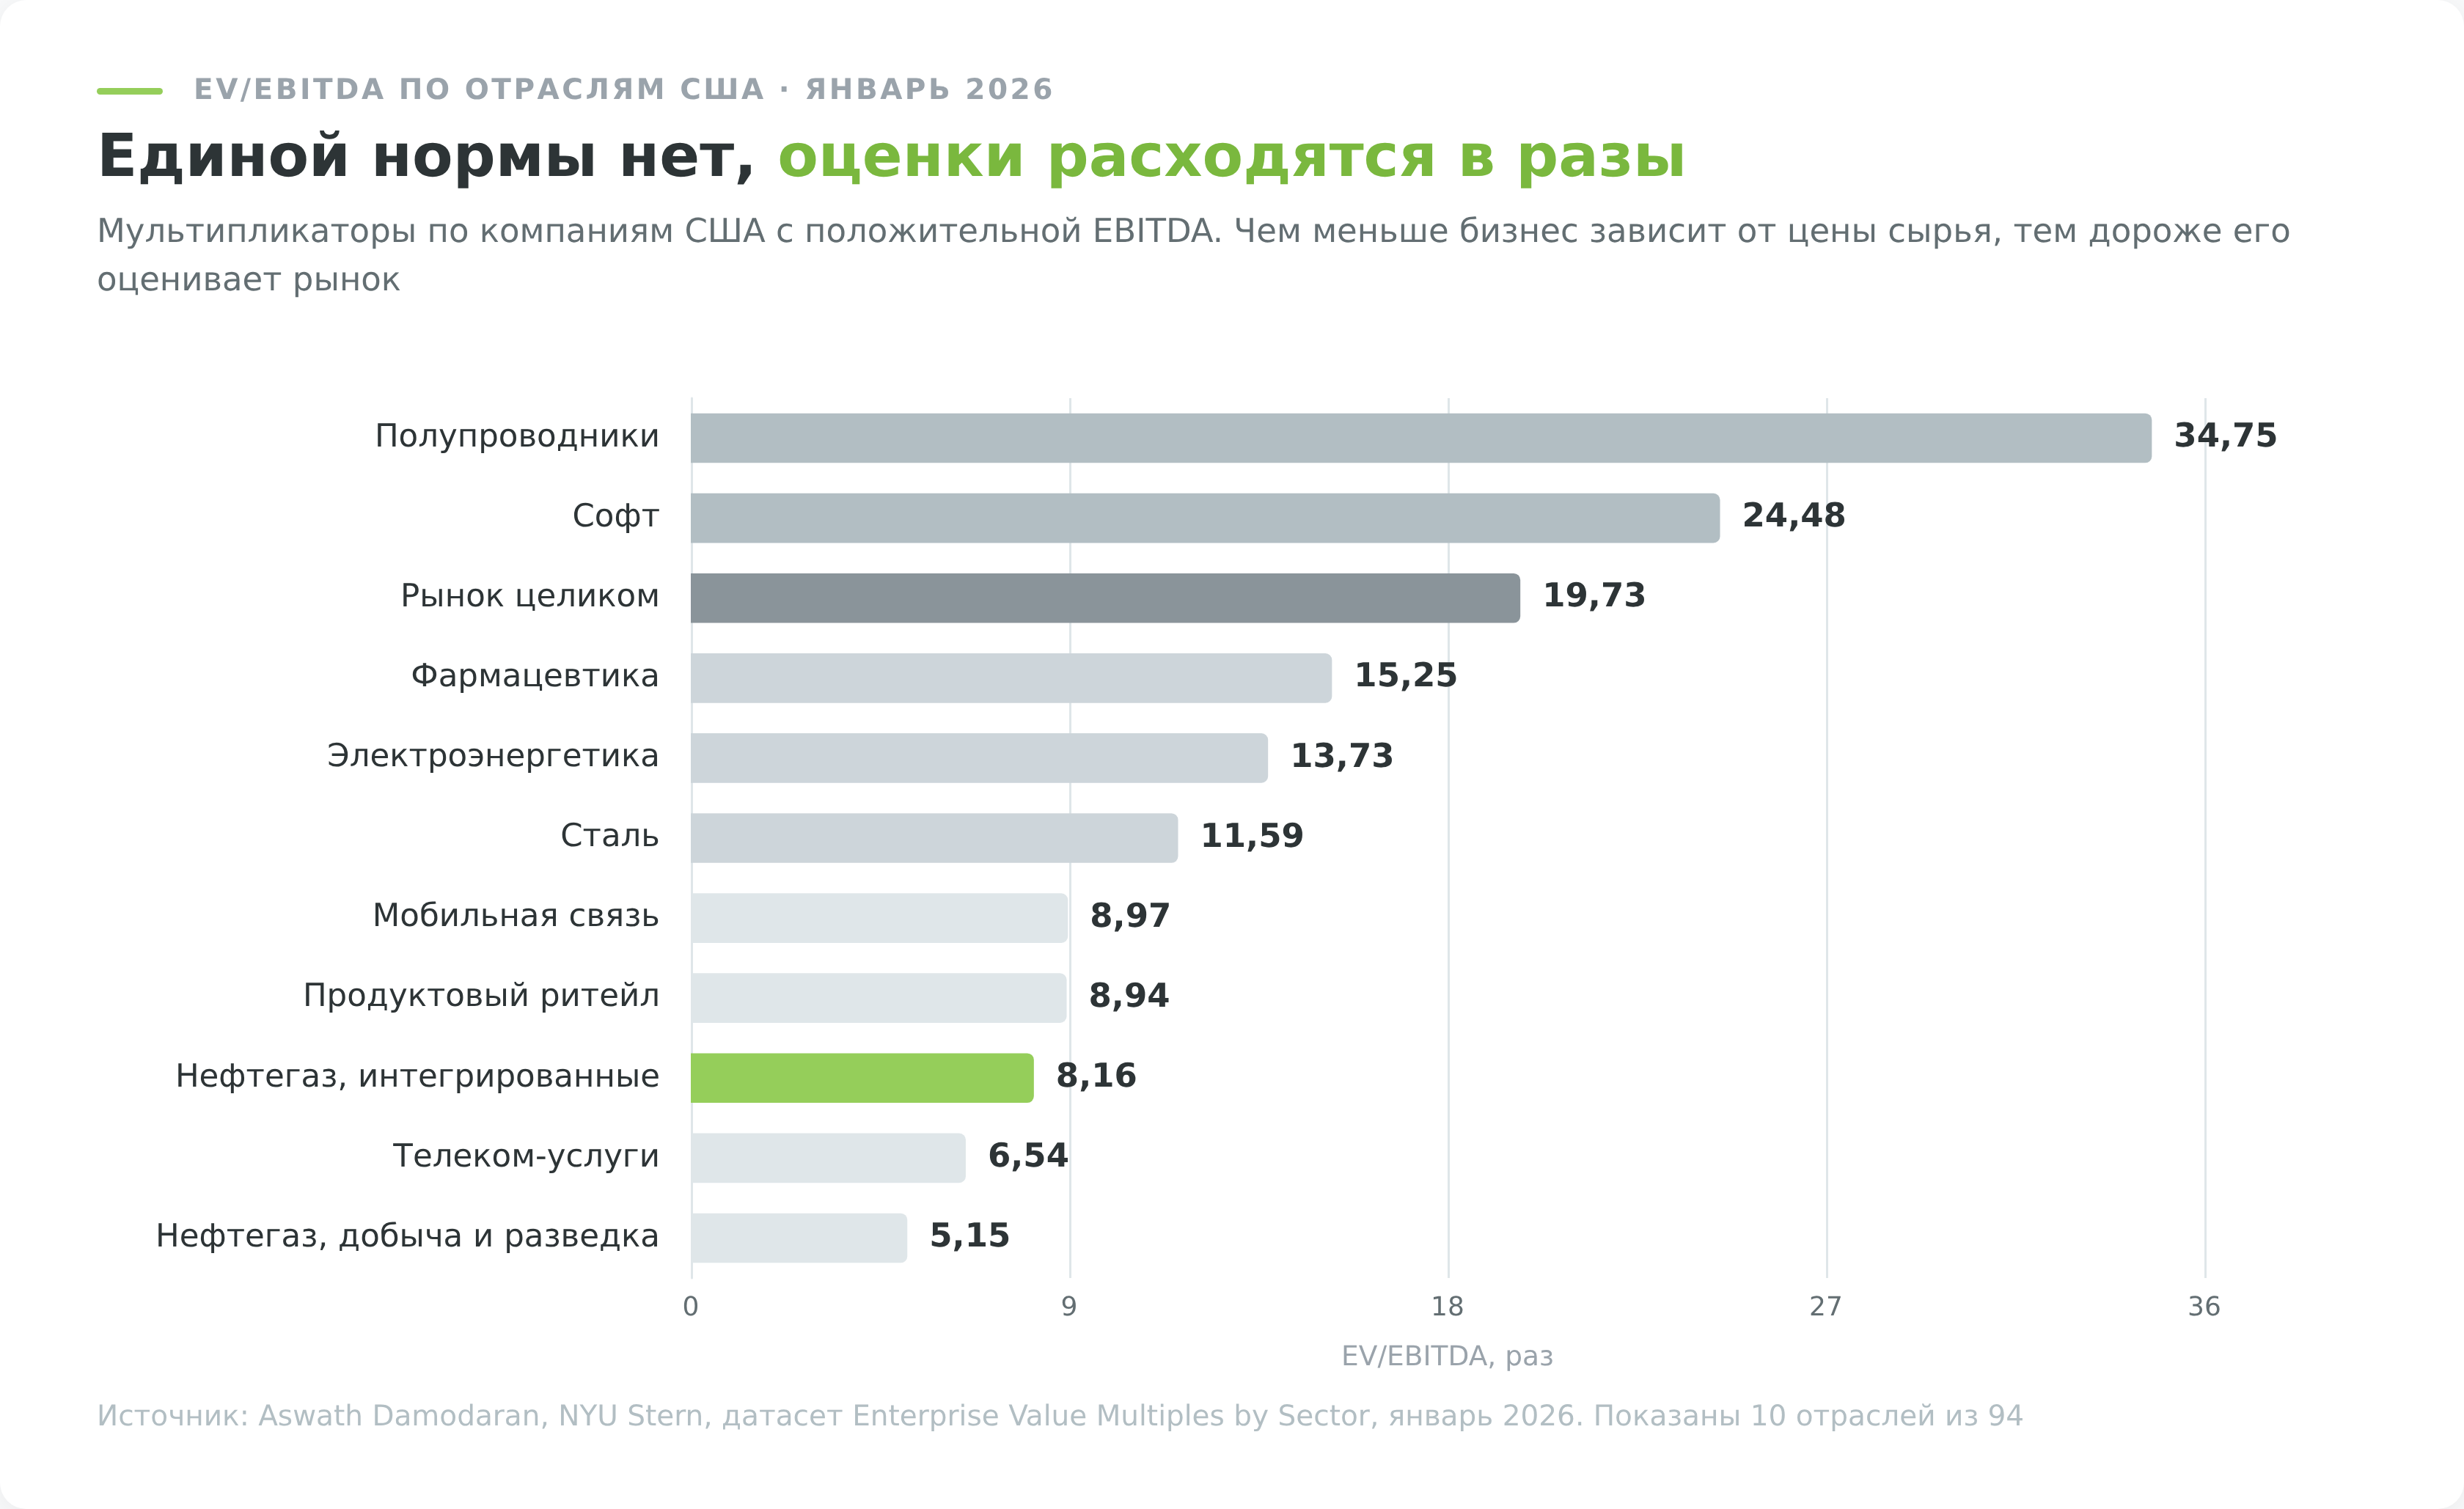
Логика разброса читается сразу. Дорого стоят отрасли, где EBITDA растёт быстро и почти не требует железа. Дёшево стоят те, где прибыль зависит от цены сырья и где значительную часть EBITDA приходится подпирать капитальными вложениями.
Почему нормы нельзя переносить с рынка на рынок
Таблица выше описывает компании, торгующиеся в США. Прикладывать её напрямую к белорусским выпускам нельзя, и дело не в качестве бизнеса.
Вторая причина техническая. Определения EBITDA в двух выборках разные, и сравнение упирается в шов между источниками. К нему добавляется МСФО 16, который у арендоёмких компаний двигает и числитель, и знаменатель.
Отдельная осторожность нужна с бесплатными таблицами мультипликаторов. Часть из них собрана парсингом, методика расчёта не раскрыта, и разные витрины по одной компании расходятся заметно. Прежде чем сравнивать два числа, стоит убедиться, что они посчитаны одинаково.
С чем сравнивать на самом деле
Рабочих баз сравнения для EV/EBITDA три.
- Прямые конкуренты на той же бирже, посчитанные по одной методике и на одну дату. Готовые значения по крупным международным бумагам можно взять в нашем скринере акций, а спорные случаи пересчитать руками по разобранному выше алгоритму.
- Собственная история компании за пять и больше лет. Если бумага десять лет торговалась в коридоре от 4 до 6, а сейчас стоит 3, это говорит больше, чем любая отраслевая средняя.
- Мультипликаторы сделок слияний и поглощений в той же отрасли. Они показывают, сколько за такой бизнес платят целиком, а не за долю на бирже. База тут самая труднодоступная из трёх, полные реестры сделок платные, но по крупным сделкам условия раскрывают сами покупатели в релизах.
Полученные нами 8,10 по ExxonMobil за 2025 год сами по себе не значат ничего. Смысл появляется, когда рядом встают числа международных нефтегазовых конкурентов, посчитанные тем же способом и на ту же дату.
Когда EV/EBITDA обманывает
Аккуратный расчёт не спасает от неверного вывода. Ниже пять ситуаций, в которых мультипликатор посчитан правильно, а показывает не то.
Он не видит капитальных затрат
Претензия по делу. Амортизация в отчёте это бухгалтерское отражение износа, а капитальные затраты живые деньги, которые уходят со счёта. Прибавляя амортизацию обратно, EBITDA делает вид, что оборудование не изнашивается и вкладываться в него не нужно.
У ExxonMobil в 2025 году при EBITDA 67,864 млрд долларов денежные капитальные затраты составили 28,997 млрд. Около 43 центов из каждого заработанного доллара вернулись в проекты и оборудование.
Две компании с одинаковой EBITDA по мультипликатору выглядят близнецами, даже если первая тратит на поддержание активов пятую часть, а вторая почти половину. Свободных денег у них разное количество, а EV/EBITDA это не покажет. Лечится сравнением заодно по EV/EBIT, где амортизация обратно не прибавляется, и проверкой свободного денежного потока.
Ловушка цикла
У сырьевых компаний EBITDA ходит вместе с ценой на товар, а котировка реагирует иначе. Мультипликатор от этого начинает жить своей жизнью.
Показать проще на уже посчитанных числах. Оставим стоимость бизнеса ExxonMobil на уровне конца 2025 года, 549,947 млрд долларов. Если разделить её на EBITDA 2025 года, выйдет 8,10. Если на EBITDA 2022 года, которая по той же формуле составляла 102,591 млрд, выйдет 5,36.
Числитель намеренно один и тот же. Мультипликатор отличается в 1,51 раза только потому, что сменился год в знаменателе. Это учебная проверка чувствительности, а не историческое значение EV/EBITDA на конец 2022 года.
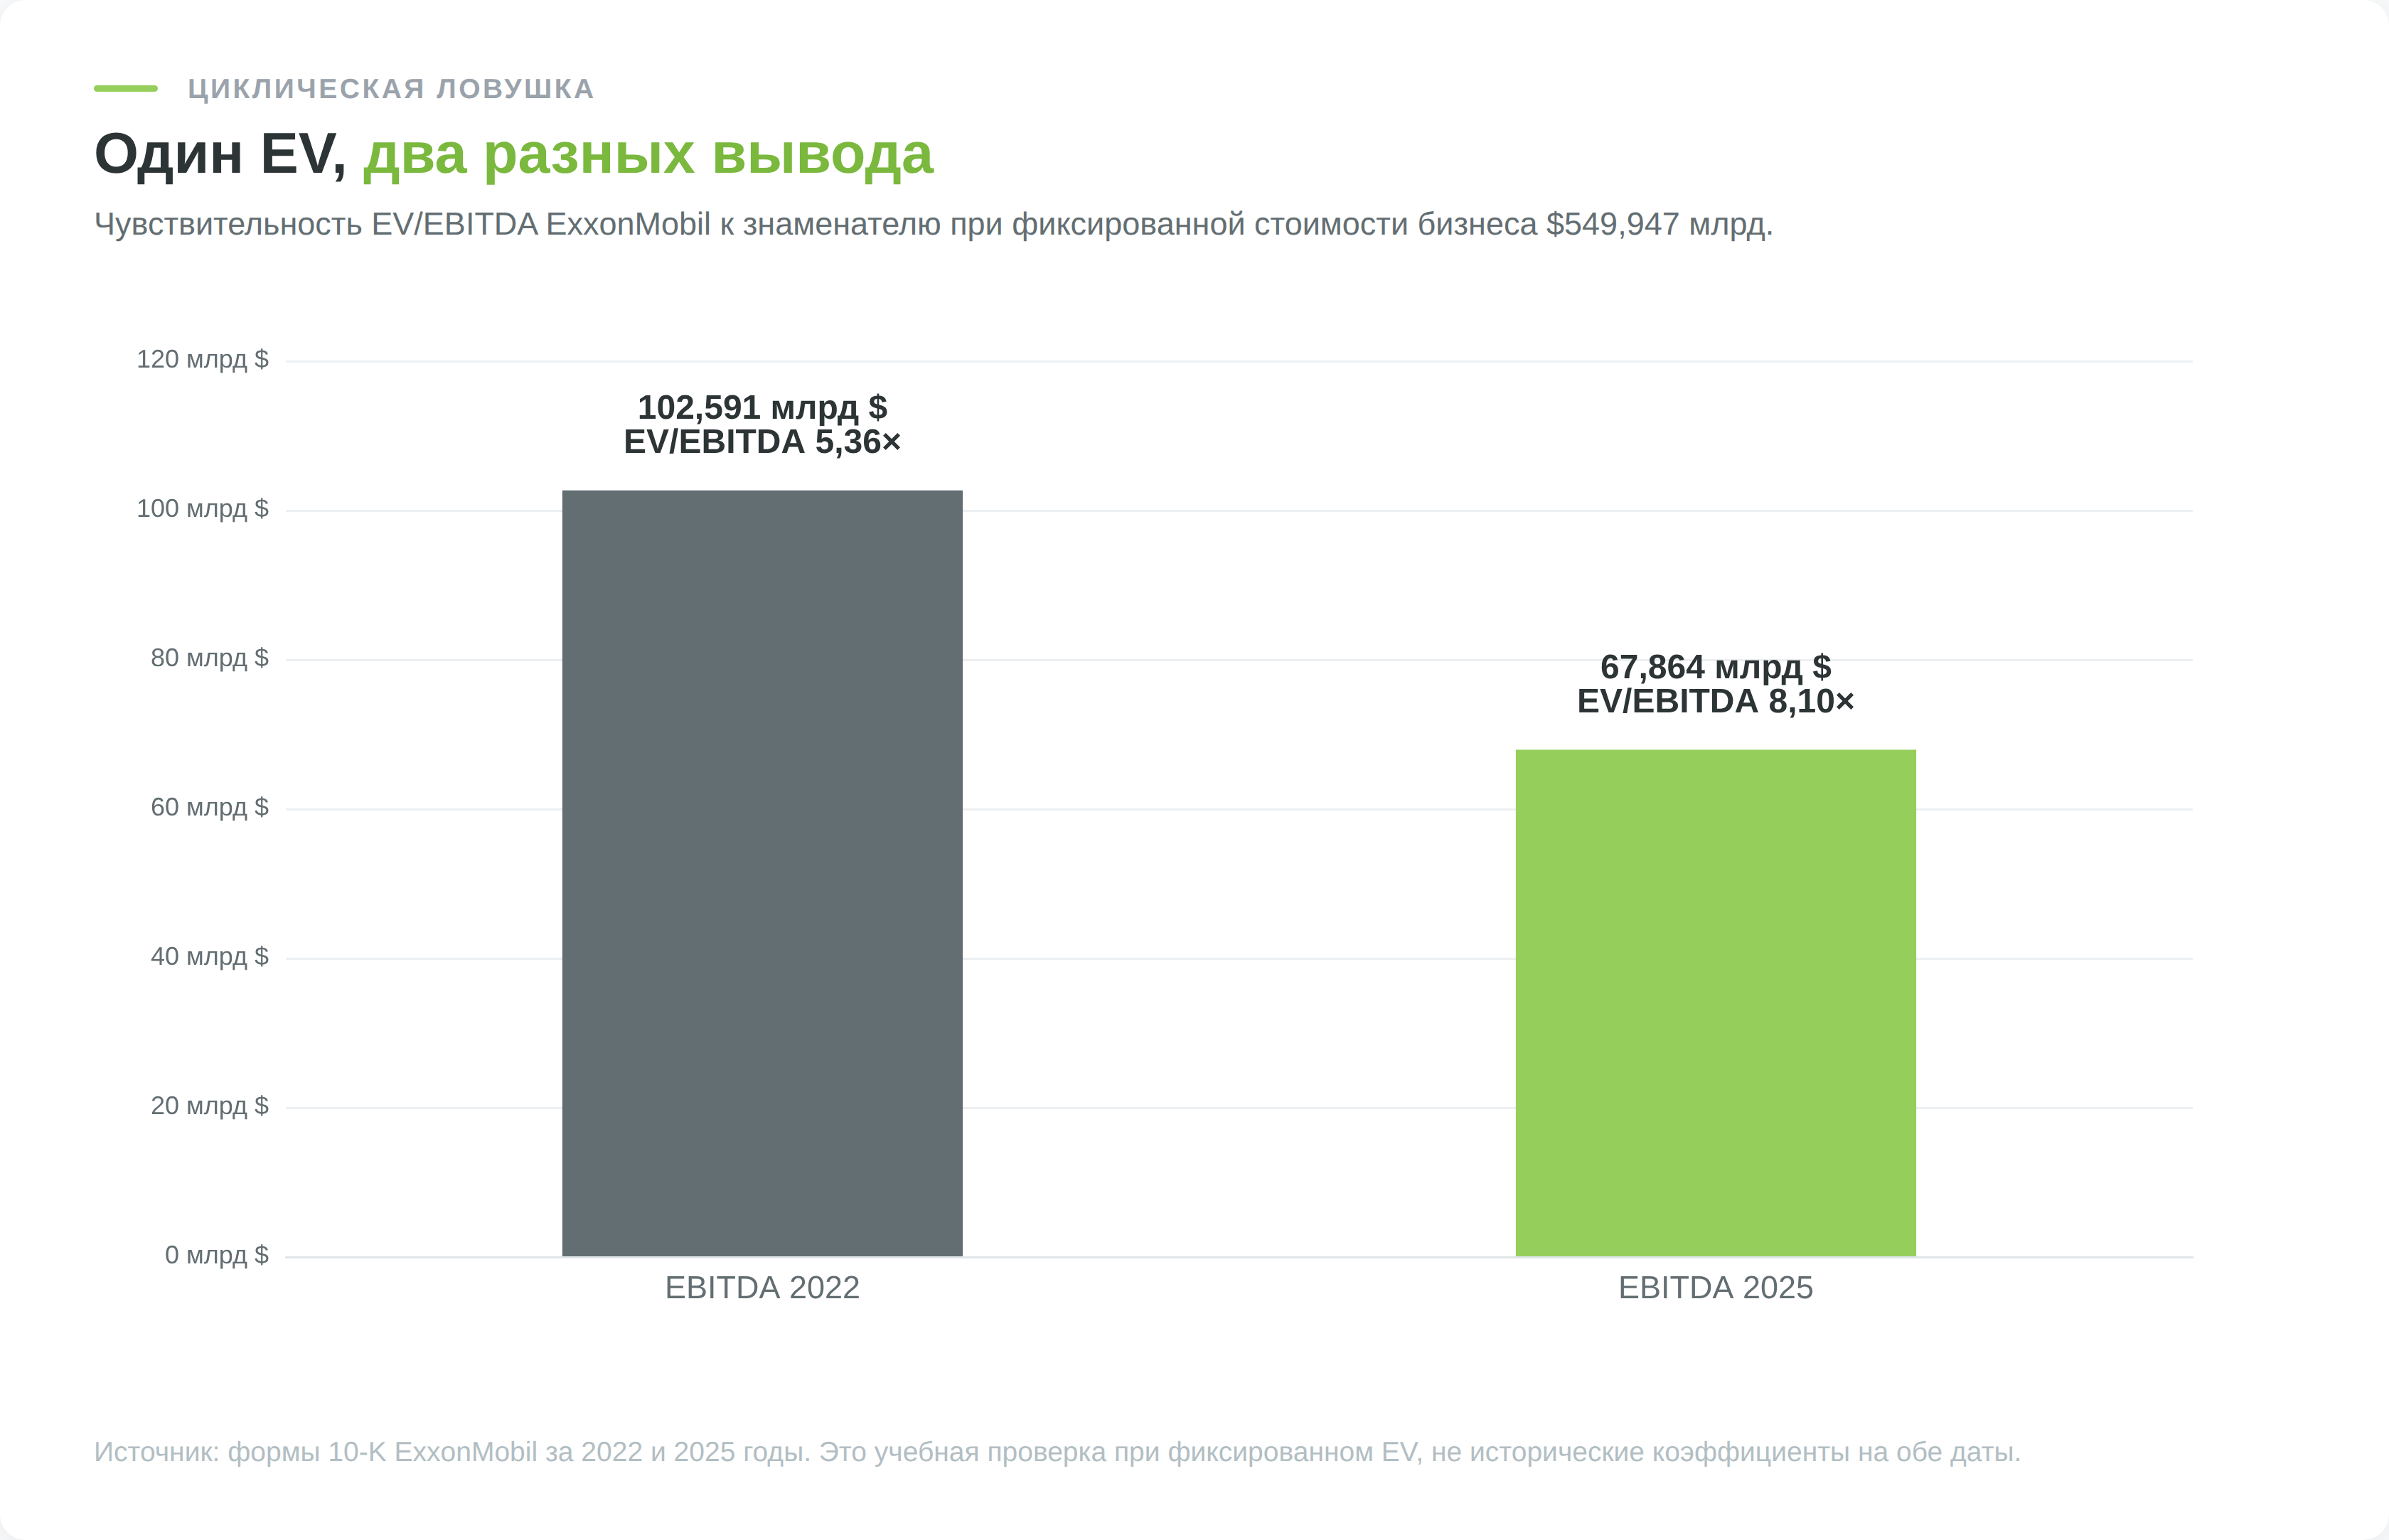
Против этого работает нормализованная EBITDA, средняя за пять и больше лет, покрывающая хотя бы один полный цикл. Для нефтегаза, металлургии, химии и судоходства это обязательная поправка, а не тонкость.
Метрика не работает для банков
Тут показателен сам факт отсутствия данных. В датасете Дамодарана у отраслей Bank (Money Center) и Banks (Regional) в колонке EV/EBITDA стоит NA, тогда как у страховщиков значения есть. Скринеры и аналитические базы обычно ведут себя так же. Поле EV/EBITDA у банков пустое при заполненных P/E и P/B.
Причина в устройстве бизнеса. Депозиты клиентов для банка не долговое бремя, а сырьё, из которого делается прибыль, и записывать их в стоимость предприятия бессмысленно. Процентные расходы для него операционная статья, примерно как закупка металла для машиностроителя, поэтому убирать их из прибыли нельзя. Амортизация у банка мизерная и ничего про износ бизнеса не говорит.
Оценивают банки по P/B в связке с рентабельностью капитала и по P/E. У страховщиков часть той же логики сохраняется, резервы под убытки и инвестиционный портфель работают внутри бизнеса, а не финансируют его.
Отрицательный чистый долг
Когда денег на счетах больше, чем компания должна, чистый долг уходит в минус и вычитается из капитализации. Стоимость бизнеса становится меньше рыночной цены акций.
Допустим, компания стоит на бирже 300 млн BYN, долгов у неё 30 млн, а на счетах лежит 390 млн. Стоимость бизнеса выходит отрицательной, минус 60 млн BYN. Формально рынок оценивает операционную часть дешевле нуля, и мультипликатор в таком виде интерпретации не поддаётся.
Отрицательное значение Долг/EBITDA в скринере показывает компании, у которых денег больше, чем долга. До отрицательной стоимости бизнеса отсюда далеко, для этого подушка должна перекрыть всю капитализацию. Дальше вопрос перестаёт быть про мультипликатор и становится про то, вернутся ли эти деньги акционерам дивидендами или пролежат на депозите ещё десять лет.
Отрицательная EBITDA
При убытке на операционном уровне дробь теряет смысл вместе со знаком. Отрицательный мультипликатор нельзя ни сравнить с отраслевым, ни расположить по шкале «дорого или дёшево».
Показательно, что Дамодаран считает отраслевые средние в двух вариантах, по всем компаниям и отдельно по тем, у кого EBITDA положительна. Для сравнения берут второй. Иначе несколько убыточных участников утащили бы среднее по отрасли куда угодно.
Для убыточных компаний берут EV/Sales, где в знаменателе выручка, либо переходят на прогнозную EBITDA будущих периодов, если есть основания в неё верить.
EV/EBITDA против P/E, EV/EBIT и EV/Sales
На 31 декабря 2025 года ExxonMobil стоила на бирже 502,901 млрд долларов при чистой прибыли акционерам 28,844 млрд. P/E выходил 17,44. По EV/EBITDA та же компания в тот же день оценивалась в 8,10.
Показатели описывают разные уровни одной компании. Поэтому аналитики держат их рядом, а не выбирают между ними.
| Мультипликатор | Что делят | На что делят | Где сильнее | Слепое пятно |
|---|---|---|---|---|
| P/E | капитализацию | чистую прибыль | компании одной юрисдикции со схожей структурой долга | долг, налоги, разовые списания |
| EV/EBITDA | стоимость бизнеса | EBITDA | разная долговая нагрузка, разные страны, капиталоёмкие отрасли | капитальные затраты |
| EV/EBIT | стоимость бизнеса | операционную прибыль | отрасли, где износ активов реален и велик | различия в учётной политике амортизации |
| EV/Sales | стоимость бизнеса | выручку | убыточные и быстрорастущие компании | рентабельность не видна вовсе |
Разбор каждого показателя отдельно есть в материалах про коэффициент P/E и P/S.
Trailing и forward
Мультипликатор считают либо по последнему закрытому периоду, либо по прогнозу. Разница между этими двумя версиями у цикличных компаний доходит до кратной.
Trailing берёт факт из отчёта, его можно проверить построчно, и именно так посчитан весь пример выше. Forward берёт прогнозную EBITDA на следующий год, и рынок торгует в основном по нему, потому что цена смотрит вперёд.
Слабость forward в том, что проверить его нельзя. Он зависит от того, чей прогноз взят, а прогнозы по одной компании расходятся между аналитиками заметно. Тонкости прогнозных мультипликаторов разобраны в материале про форвардный P/E, механика там та же.
Единственное жёсткое требование при сравнении. Все компании в подборке должны быть посчитаны в одной версии. Trailing одной против forward другой не сравнивают никогда, разрыв уедет в вывод целиком.
Что делать, когда эмитент не раскрывает отчётность
Белорусскому инвестору чаще мешает не прямой запрет на раскрытие, а тонкий рынок. Отчётность может быть опубликована, но регулярной котировки и сопоставимых конкурентов всё равно нет.
Для расчёта EV/EBITDA это означает, что нужно проверить не только наличие отчёта, но и пригодность всех входных данных. Работать с этим можно четырьмя способами.
- Взять последний доступный полный год и явно проставить дату рядом с числом. Мультипликатор на старой отчётности не бесполезен, он просто описывает другой момент.
- Не смешивать отдельную и консолидированную отчётность. Отчёт головного общества отражает только одну компанию, а не всю группу. Капитализация и EBITDA должны описывать один и тот же периметр.
- Проверить котировку на БВФБ. Если последняя сделка прошла давно и объём был символическим, формальная цена не превращается в надёжную капитализацию. В этом случае разумнее дать диапазон или отказаться от точного EV.
- Отказаться от мультипликатора. Когда знаменателя или рыночной цены нет и подпереть их нечем, честный вывод состоит в том, что выпуск сравнительной оценке не поддаётся. Натянутое число хуже отсутствующего.
Проверять раскрытие удобно в ЕПФР, каталоге ценных бумаг БВФБ и разделе для инвесторов на официальном сайте эмитента. Для американских компаний ту же роль выполняет SEC EDGAR. Там же лежат пояснения, где компания даёт своё определение EBITDA.
Где взять готовое значение EV/EBITDA
Считать вручную по каждой бумаге незачем. На одну компанию уходит минут двадцать, на подборку из двадцати уже рабочий день, а результат будет близок к тому, что отдаёт любой приличный сервис.
Ближе всего лежит наш скринер акций. EV/EBITDA есть и колонкой, и фильтром «до» в наборе «Оценка» рядом с P/E, P/B и P/S. В наборе «Долг» он соседствует с Долг/EBITDA и операционной маржой. Регистрация не нужна. Отбор удобно начинать с широкого диапазона, а спорные случаи пересчитывать руками по разобранному выше алгоритму.
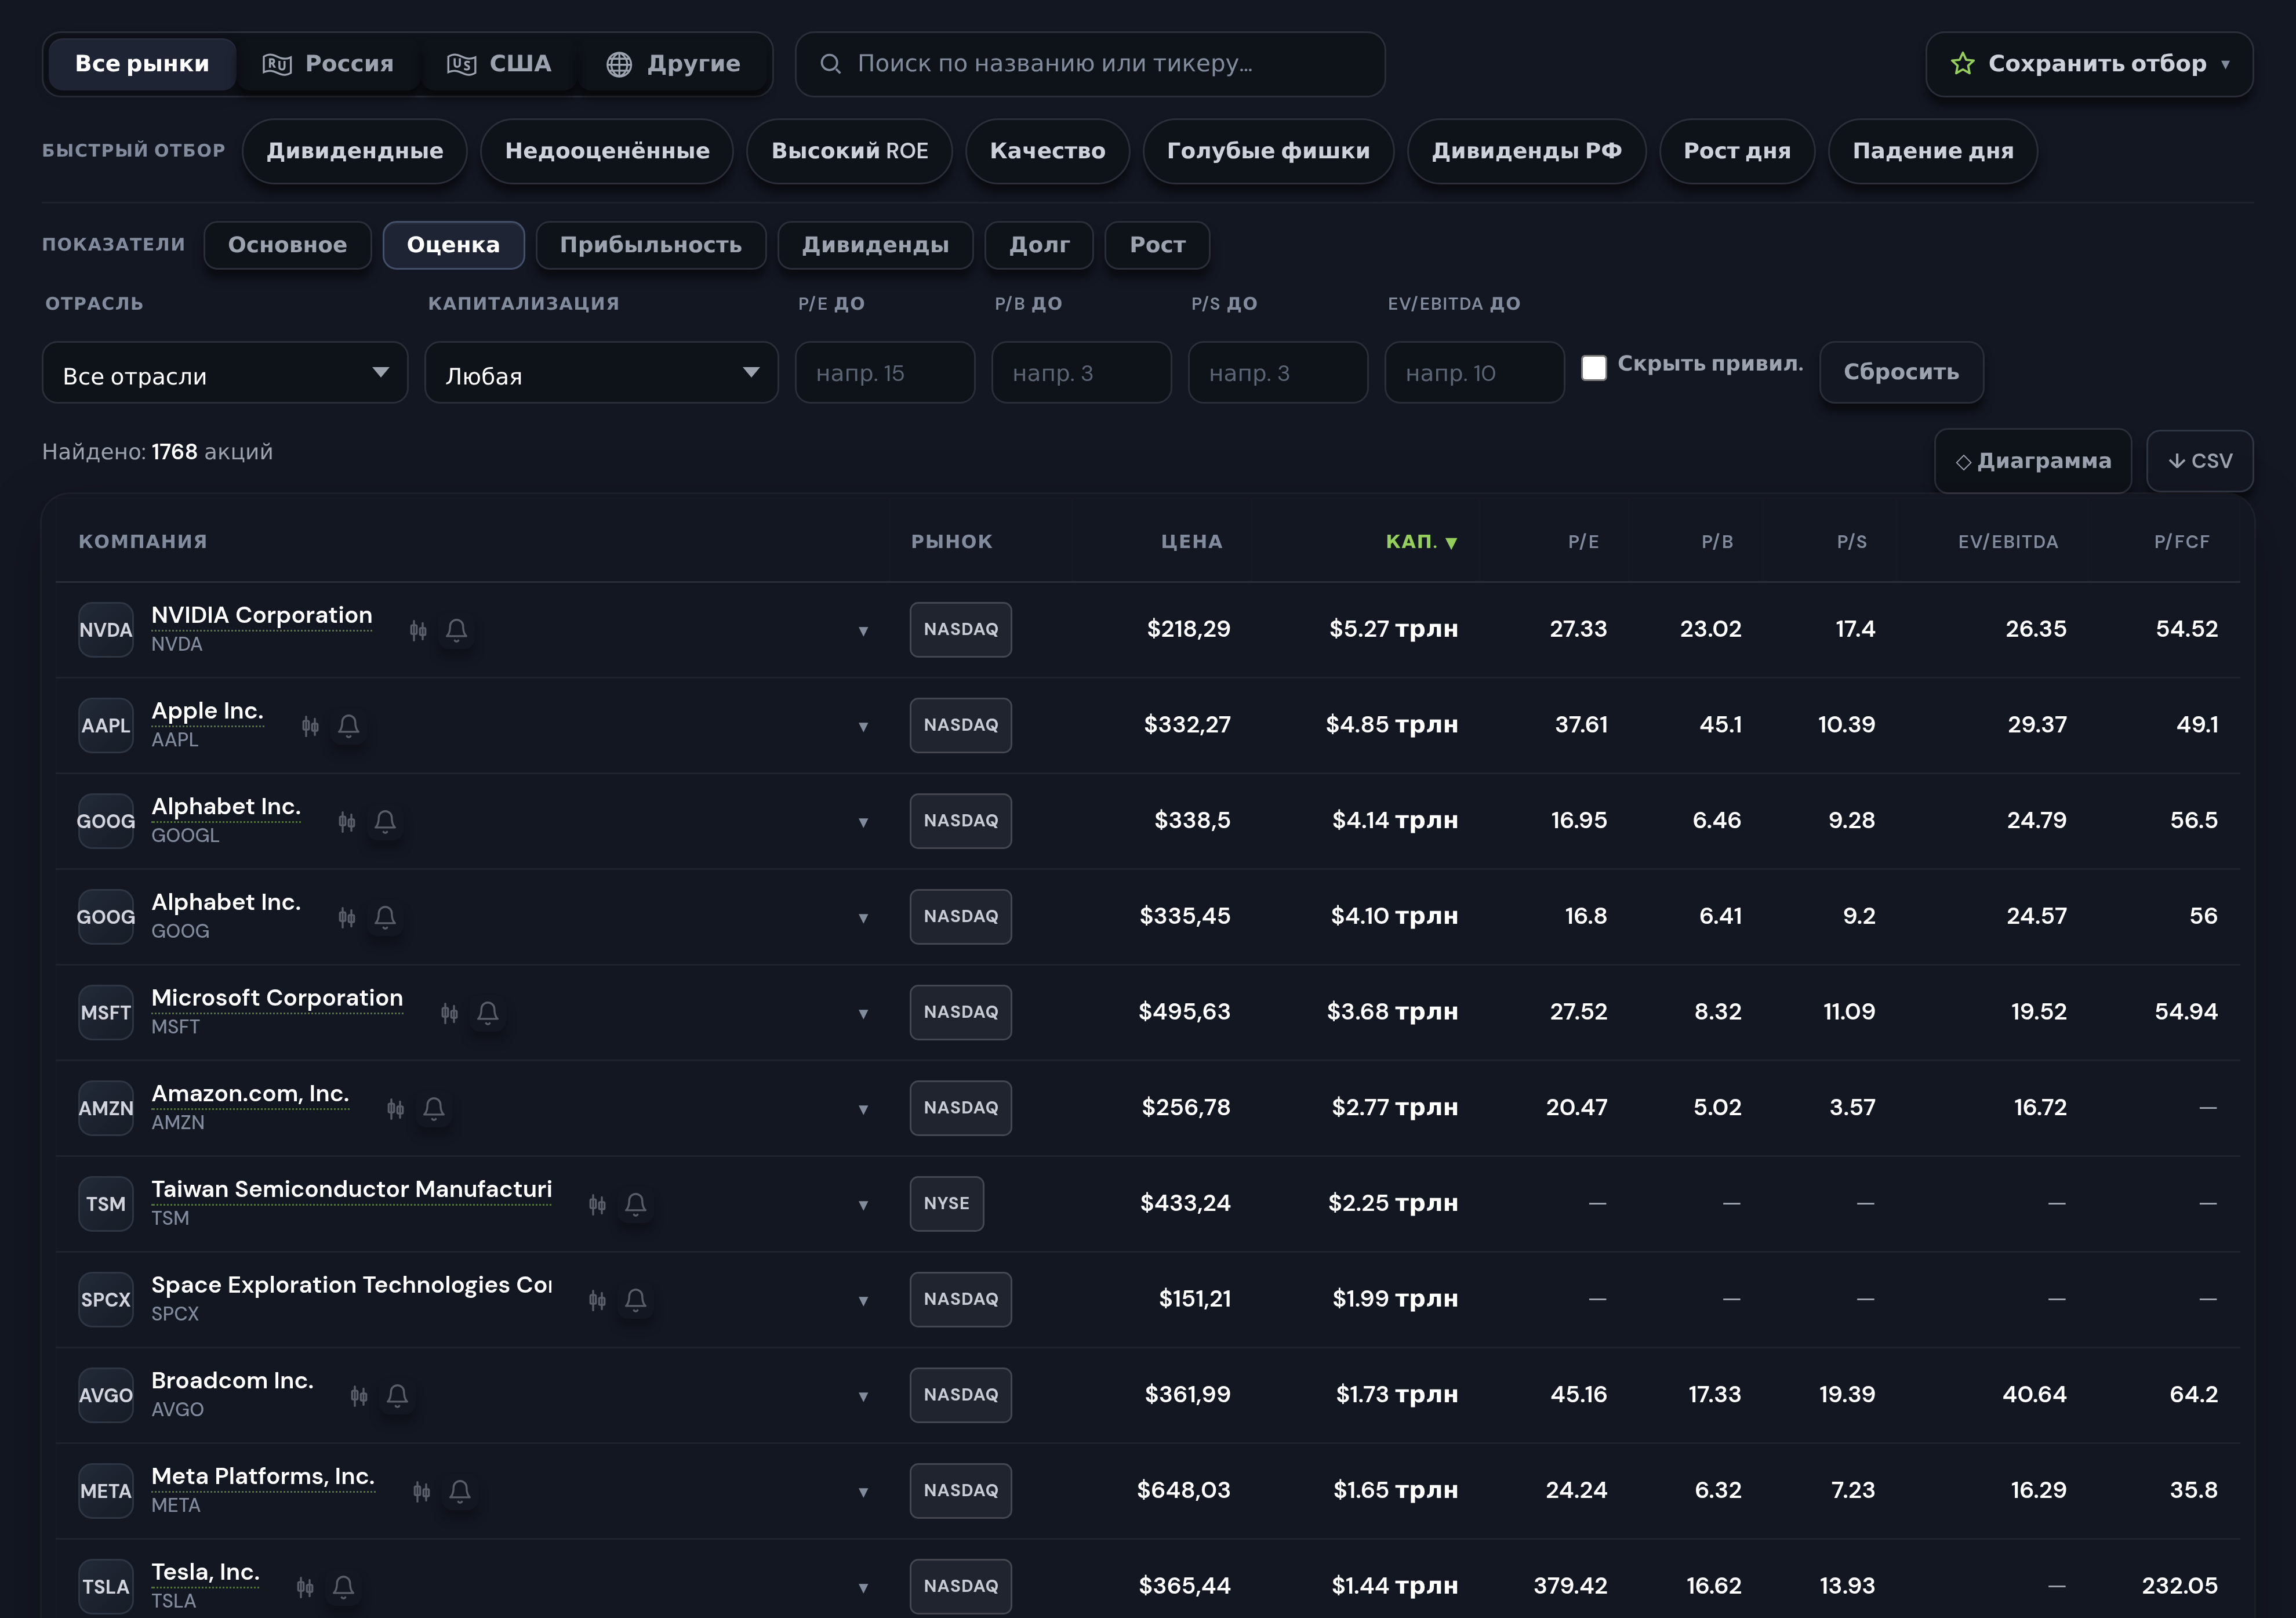
Отраслевые средние берут у первоисточника. Датасет Дамодарана обновляется каждый январь, лежит открыто и покрывает почти сотню отраслей США. Для понимания, какой уровень нормален для сектора, этого достаточно.
Значение самой компании всегда можно свести из её отчётности. Это дольше, зато точно известно, что попало в долг, какая EBITDA взята и на какую дату посчитана капитализация. В спорных случаях, когда два сервиса расходятся, других вариантов нет.
Расхождения между сервисами по одной бумаге нормальны и объясняются тремя вещами. Разной датой котировки в числителе, разным определением EBITDA и разным подходом к аренде. Прежде чем считать одно из значений ошибочным, стоит посмотреть, как сервис описывает свою методику.
Плюсы и минусы EV/EBITDA
Как пользоваться мультипликатором на практике
Рабочая последовательность укладывается в пять шагов.
- Отобрать конкурентов по отрасли и бирже, минимум пять компаний.
- Посчитать всем одну версию мультипликатора на одну дату, trailing или forward, но не вперемешку.
- Проверить, не сидит ли компания в крайней точке цикла, и при необходимости взять нормализованную EBITDA за пять лет.
- Сверить вывод по EV/EBIT и свободному денежному потоку, чтобы увидеть капитальные затраты.
- Посмотреть, что показывают P/E и P/B, и разобраться с причиной, если картины расходятся.
Ни один мультипликатор в одиночку решения не принимает. EV/EBITDA отвечает на узкий вопрос о том, во сколько годовых операционных прибылей рынок оценивает бизнес вместе с долгом. Вопросы про качество этой прибыли, долговую устойчивость и способность платить дивиденды закрывают другие показатели.
Когда отбор закончен и появились кандидаты на покупку, встаёт вопрос доступа к бумагам. Для реального владения иностранными акциями и ETF резидент Беларуси может проверить маршрут через Just2Trade. Брокер даёт доступ к американским площадкам. До пополнения нужно заново проверить онбординг, банковский перевод и санкционный статус выбранной бумаги.
И последнее. Все расчёты выше показывают, как устроен инструмент, а не какую бумагу покупать. Мультипликатор описывает прошлое компании и текущую цену, но ничего не обещает про будущее, и решение остаётся за вами.