Правило 72 помогает за несколько секунд прикинуть, за сколько лет удвоятся деньги при сложном проценте. Разделите 72 на годовую доходность в процентах. Под 8% капитал удвоится примерно за 9 лет, под 12% за 6 лет. При ставках от 6,3 до 10,4% правило ошибается меньше чем на месяц, а для вкладов под 14–16% точнее брать вместо 72 число 74–75. Налог, комиссия и инфляция могут сдвинуть удвоение гораздо сильнее, чем эта погрешность.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты предполагают заданную доходность, которая в будущем может измениться. Вложения связаны с риском потерь. Налогообложение вкладов в Беларуси зависит от валюты, фактического срока размещения и условий договора. Перед использованием иностранного сервиса проверяйте санкционные ограничения, доступность счёта и переводов.
Что такое правило 72 и как им считать
Правило 72 оценивает срок удвоения вложений при сложном проценте, когда доход каждый год прибавляется к капиталу и дальше сам приносит доход. Число лет до удвоения примерно равно 72, делённому на годовую доходность в процентах.
Срок удвоения в годах ≈ 72 / годовая доходность в процентах
В формулу подставляют само число процентов, а не долю. При 9% годовых выходит 72 / 9 = 8 лет, при 4% получается 18 лет. Если ставка и налог одинаковы, сумма на срок не влияет. 10 000 BYN и 100 000 BYN под одну ставку удваиваются одинаково быстро, потому что сложный процент растит доли капитала. Для ориентира, 10 000 BYN равны примерно 3 395 USD по курсу НБРБ на 28 октября 2026 года. Это сравнение начальных сумм, а не обещание будущего курса.
Правило годится для любой величины, которая растёт с постоянным темпом. Им прикидывают, когда удвоится вклад с капитализацией, за сколько лет цены вырастут в 2 раза при заданной инфляции, как быстро растёт долг или выручка компании. Общая формула с пополнениями и частой капитализацией разобрана в статье о сложном проценте в инвестициях.
Какая доходность нужна, чтобы удвоить деньги к сроку
Правило работает и в обратную сторону. Если деньги должны удвоиться за 6 лет, разделите 72 на 6 и получите нужную доходность, 12% годовых. Для удвоения за 10 лет правило даёт 7,2% годовых, за 3 года 24%. На коротком сроке нужная ставка высокая, и погрешность уже заметна, точный расчёт для 3 лет даёт 26%.
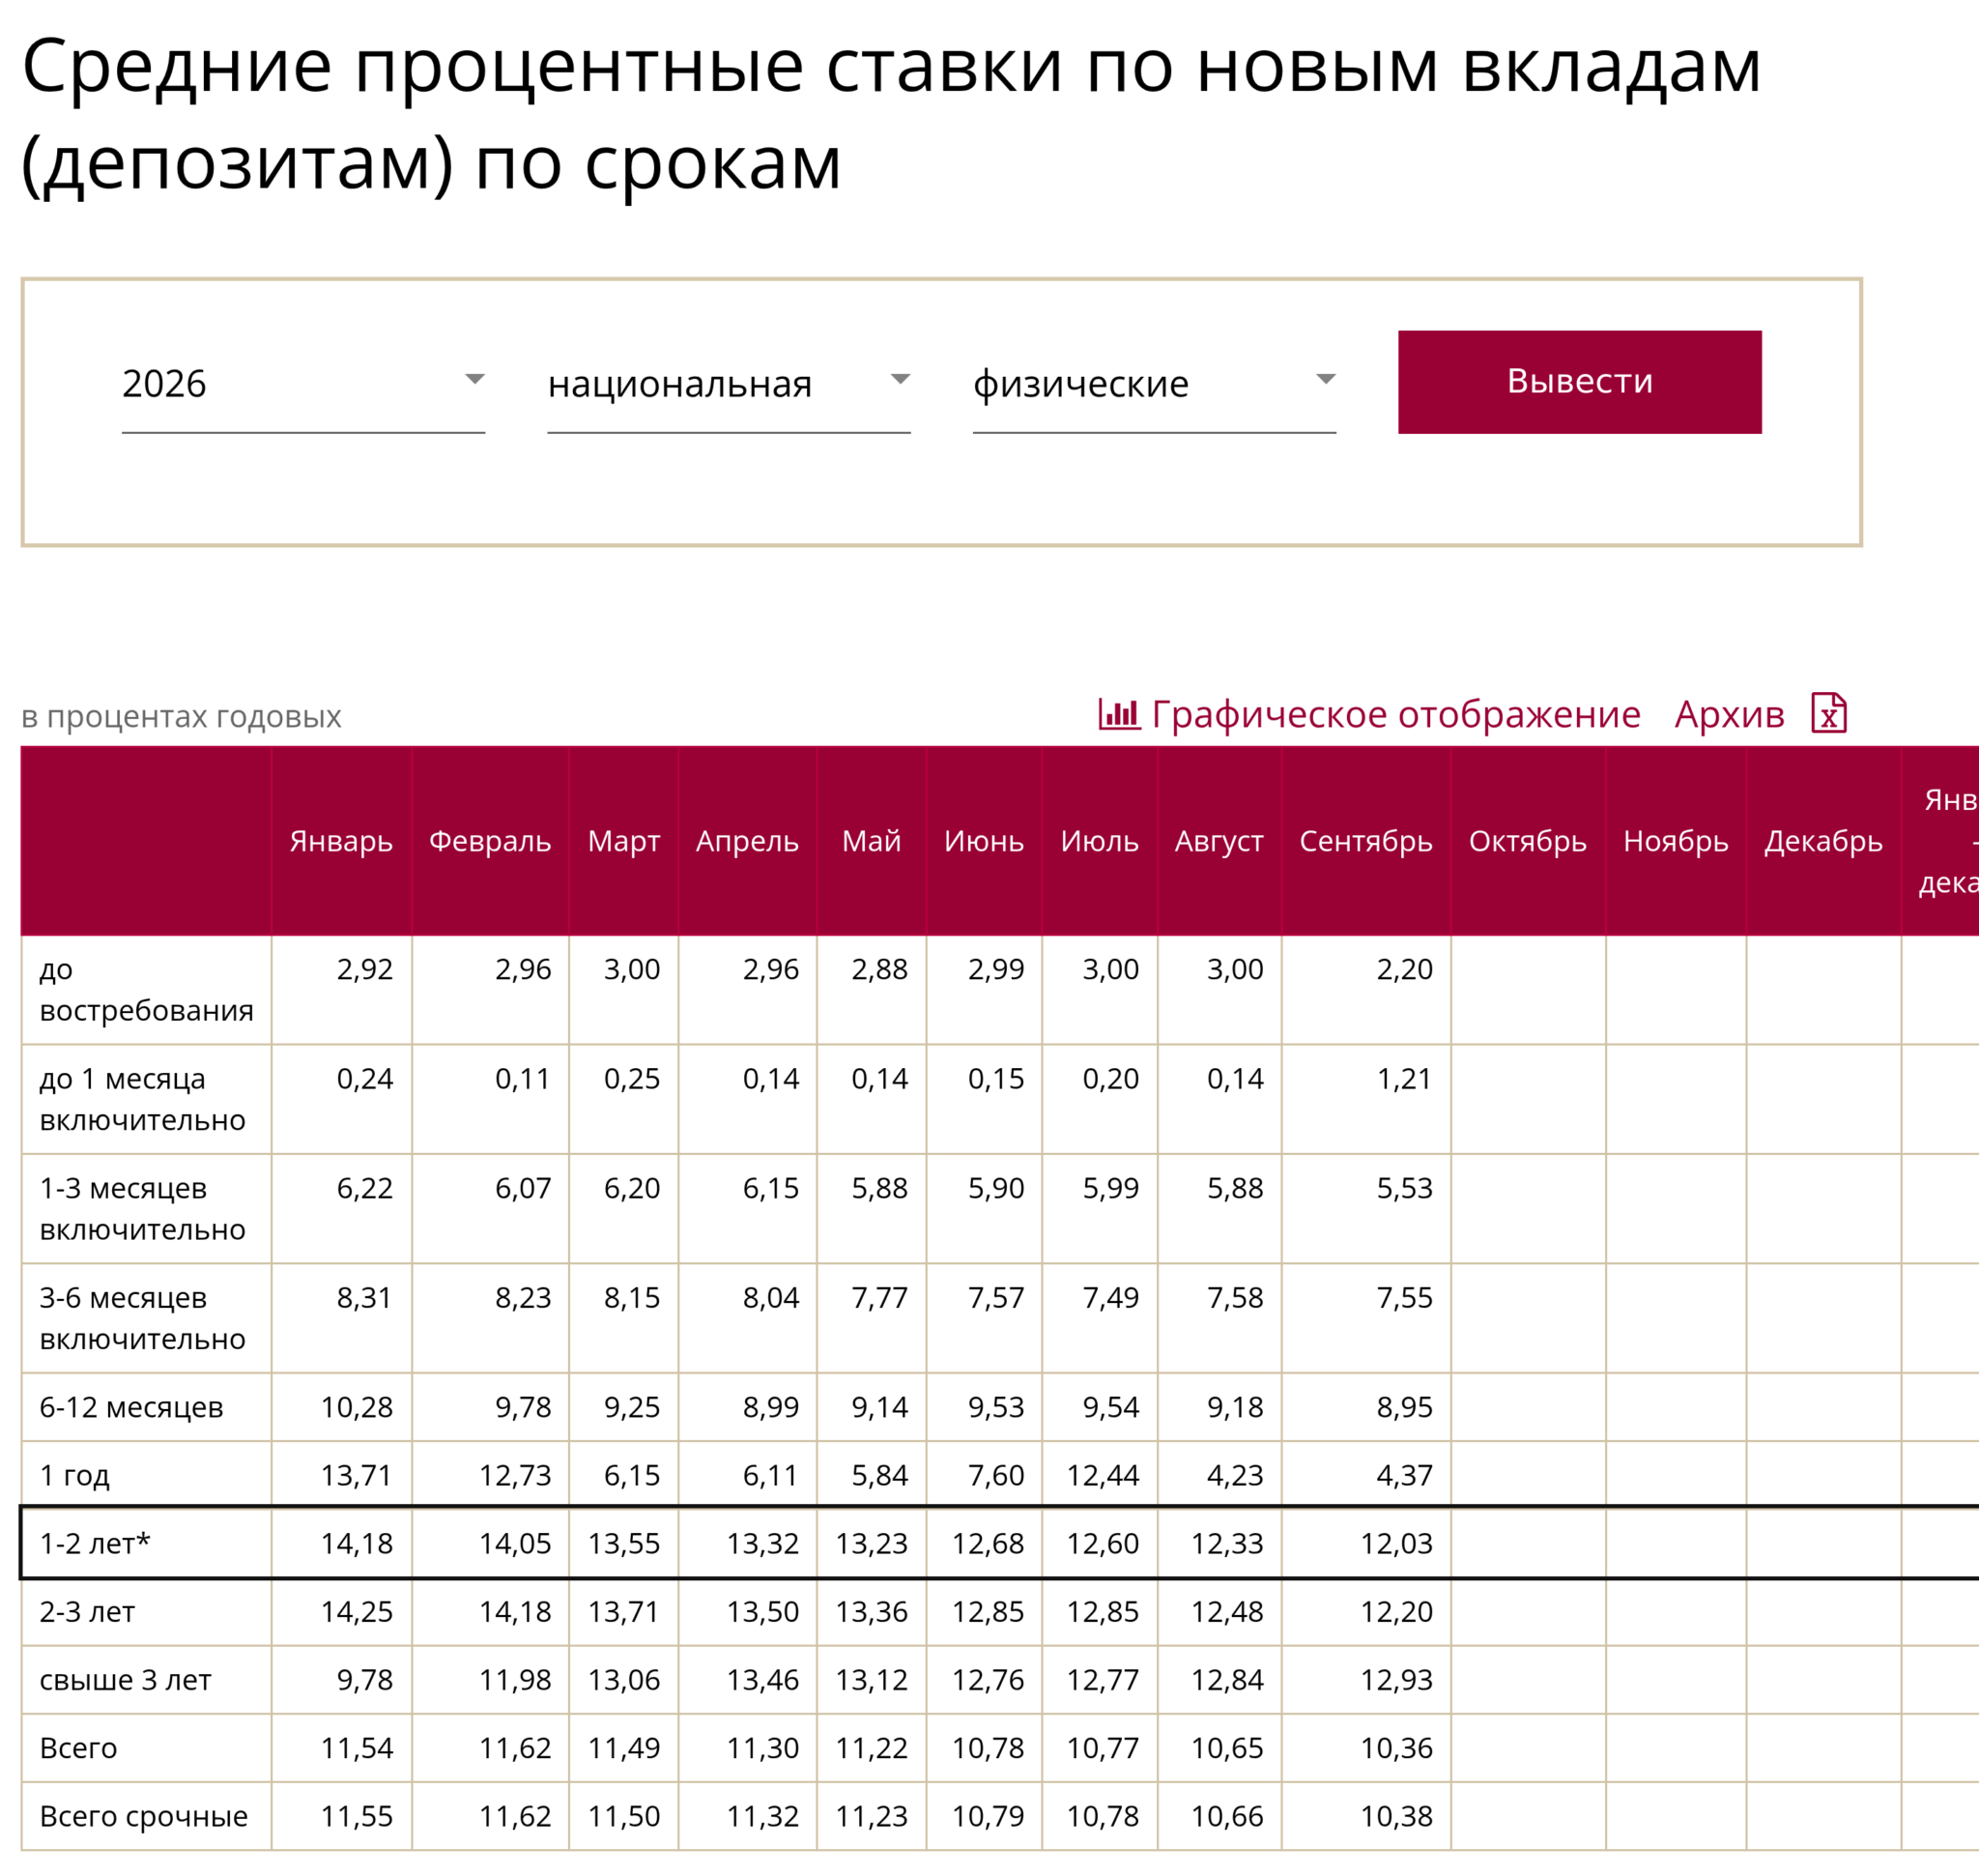
Обратный расчёт быстро отсеивает нереальные обещания. Удвоить сумму за 2 года можно только при доходности около 41% в год. Правило даёт здесь 36%, но на высоких ставках оно занижает ответ, и точный расчёт показывает 41,4%. Для сравнения, средняя ставка новых рублёвых вкладов физических лиц в группе сроков «1–2 лет» (без двух лет) в сентябре 2026 года составляла 12,03% годовых по данным НБРБ. Обещание удвоить деньги за 2 года без риска требует особенно тщательной проверки.
Сколько раз удвоятся деньги за весь срок
Если разделить ваш горизонт в годах на срок удвоения, получится число удвоений. Каждое удвоение умножает капитал на 2, поэтому три удвоения дают рост в 8 раз, четыре в 16, пять в 32. При 8% годовых за 36 лет помещается четыре удвоения по 9 лет, и 10 000 BYN превращаются примерно в 160 000 BYN. Точный расчёт даёт 159 682 BYN, так что прикидка в уме почти совпала с ним.
Тот же счёт показывает цену каждого года ожидания. Если вы начнёте на 9 лет раньше при той же ставке, капитал к тому же сроку будет в 2 раза больше. Чтобы получить такой же итог без лишних лет, пришлось бы с самого начала вложить в 2 раза больше денег.
Откуда взялось число 72
Правило 72 в книге Луки Пачоли
Одно из самых ранних известных описаний правила есть в «Сумме арифметики, геометрии, отношений и пропорциональности» итальянского математика Луки Пачоли. Книгу напечатал в Венеции в 1494 году Паганино де Паганини, и кроме арифметики и алгебры в ней описан венецианский способ двойной бухгалтерской записи.
Я нашёл это место в переиздании 1523 года, которое оцифровала библиотека Высшей технической школы Цюриха (ETH). Правило стоит на листе 181, среди задач о деньгах, отданных в рост. Пачоли пишет, что для срока, за который сумма под заданный процент удвоится вместе с прибылью, нужно держать в уме правило 72 и делить его на процент. В его примерах при 6% годовых 72 делится на 6, и деньги удваиваются за 12 лет, а при 8% за 9 лет.
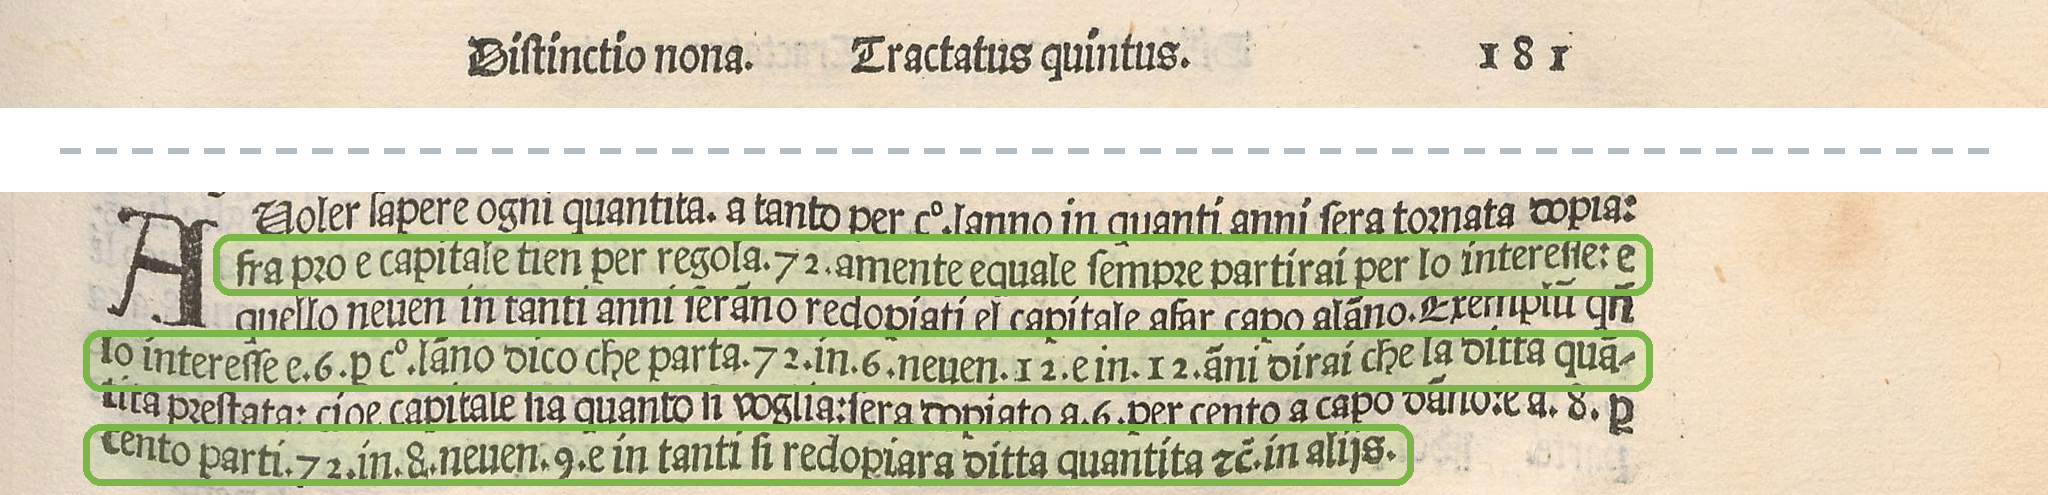
Вывода правила в книге нет, Пачоли подаёт его как готовый приём. Логарифмов, которыми правило доказывают сейчас, в 1494 году ещё не было, их описание Джон Непер опубликовал в 1614 году. Скорее всего, купцы пользовались числом 72 и до выхода книги.
Точная формула и почему берут 72, а не 69
Точный срок удвоения при годовой ставке r, выраженной в долях, равен ln 2 / ln(1 + r). Натуральный логарифм двух составляет 0,693. При небольших ставках ln(1 + r) почти совпадает с самой ставкой, поэтому срок близок к 0,693 / r, то есть к 69,3, делённым на ставку в процентах.
С ростом ставки ln(1 + r) всё сильнее отстаёт от r, и делимое приходится увеличивать. Если разложить логарифм в ряд, получается простая поправка. Вместо 72 на ставку делят 69,3 + 0,35 × R, где R означает ставку в процентах. При 2% это 70, при 8% около 72, при 14% около 74, при 20% около 76.
Число 72 даёт точный срок при ставке около 7,85% годовых и ошибается меньше чем на месяц примерно от 6,3 до 10,4%. К тому же 72 делится без остатка на 2, 3, 4, 6, 8, 9 и 12, поэтому его легко разделить в уме почти на любую круглую ставку. Из небольших чисел 70 делится только на 2, 5, 7 и 10, а 69 вообще лишь на 3 и 23.
Насколько точно правило 72
Я посчитал срок по точной формуле и по правилу для ставок от 1 до 50% годовых при капитализации раз в год. Оно совпадает с точным расчётом при ставке около 7,85%. Ниже этой ставки оно завышает срок, выше занижает.
| Ставка, % годовых | Точный срок, лет | По правилу 72, лет | Ошибка, месяцев | Число вместо 72 |
|---|---|---|---|---|
| 1 | 69,66 | 72 | +28 | 70 |
| 2 | 35,00 | 36 | +12 | 70 |
| 4 | 17,67 | 18 | +3,9 | 71 |
| 6 | 11,90 | 12 | +1,3 | 71 |
| 8 | 9,01 | 9 | −0,1 | 72 |
| 10 | 7,27 | 7,2 | −0,9 | 73 |
| 12 | 6,12 | 6 | −1,4 | 73 |
| 14 | 5,29 | 5,14 | −1,8 | 74 |
| 16 | 4,67 | 4,5 | −2,0 | 75 |
| 20 | 3,80 | 3,6 | −2,4 | 76 |
| 30 | 2,64 | 2,4 | −2,9 | 79 |
| 50 | 1,71 | 1,44 | −3,2 | 85 |
Плюс в столбце ошибки означает, что правило обещает удвоение позже, чем оно случится, минус означает, что раньше. Последний столбец показывает округлённое до целого число, которое при этой ставке точнее делить на ставку вместо 72.
В месяцах ошибка невелика, но в долях срока она растёт со ставкой. При 1% правило ошибается на 28 месяцев из 836, это около 3%, а при 50% на 3,2 месяца из 20,5, почти 16%. При ставках 14–20% годовых правило обещает удвоение на 1,8–2,4 месяца раньше, чем оно наступит. Для прикидки этого достаточно. Если же вы сравниваете два вклада с близкими ставками или считаете цель на 20 лет вперёд, берите вместо 72 число 74–76 либо посчитайте срок точно.
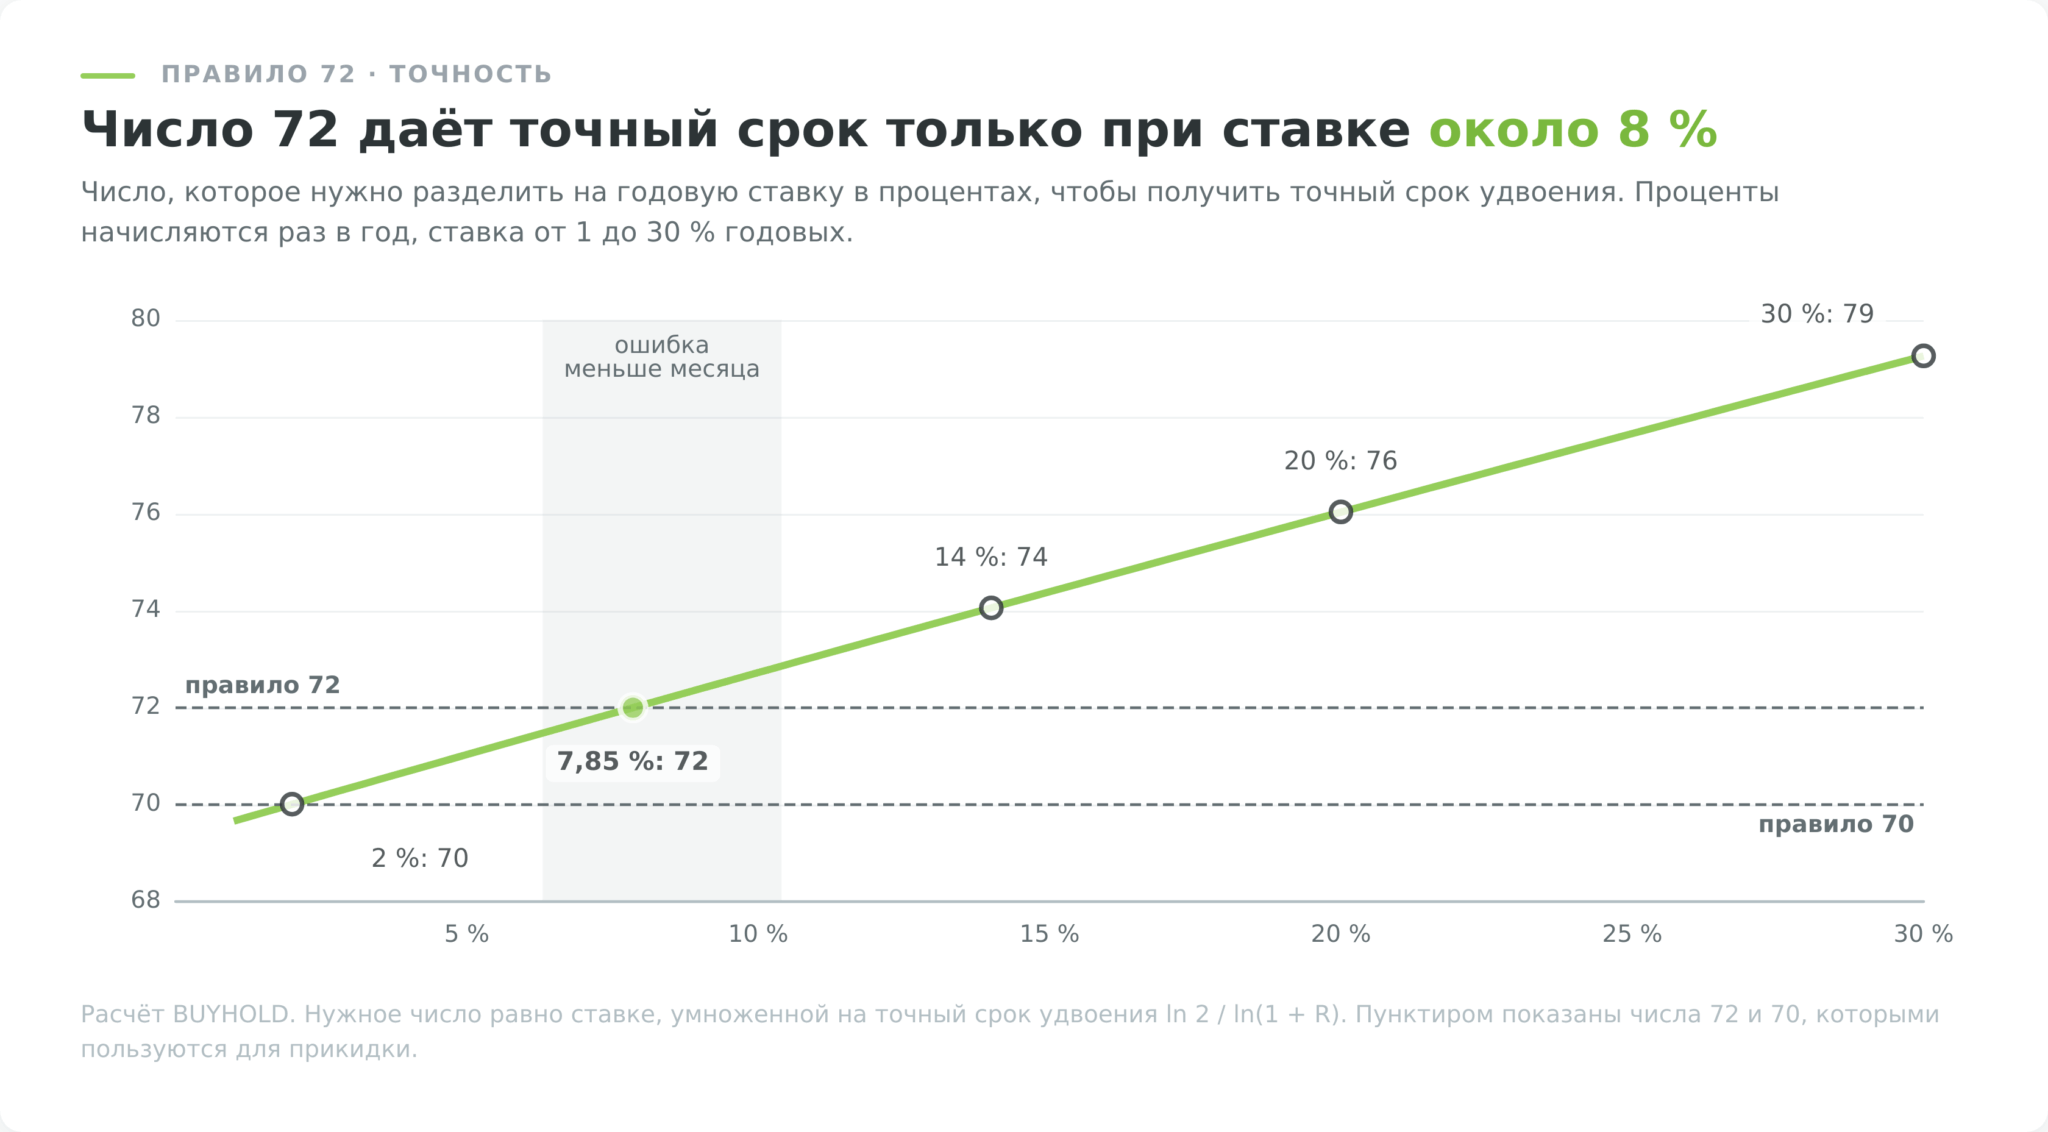
Поправка правила 72 для высоких ставок
В уме удобнее почти та же поправка в другом виде. К 72 прибавляют единицу на каждые 3 процентных пункта ставки выше 8% и вычитают единицу на каждые 3 пункта ниже, а потом делят полученное число на ставку. При 14% получается 74, при 20% выходит 76, при 26% будет 78, а при 2% остаётся 70. Дробную часть не отбрасывайте, при 10% это 72,7, при 12% 73,3. Тогда на ставках от 1 до 30% счёт расходится с точной формулой не больше чем на 3 дня. Если округлять число до целого, ошибка вырастает, при ставке 1% до 4 месяцев.
Правило 70 и ежемесячная капитализация
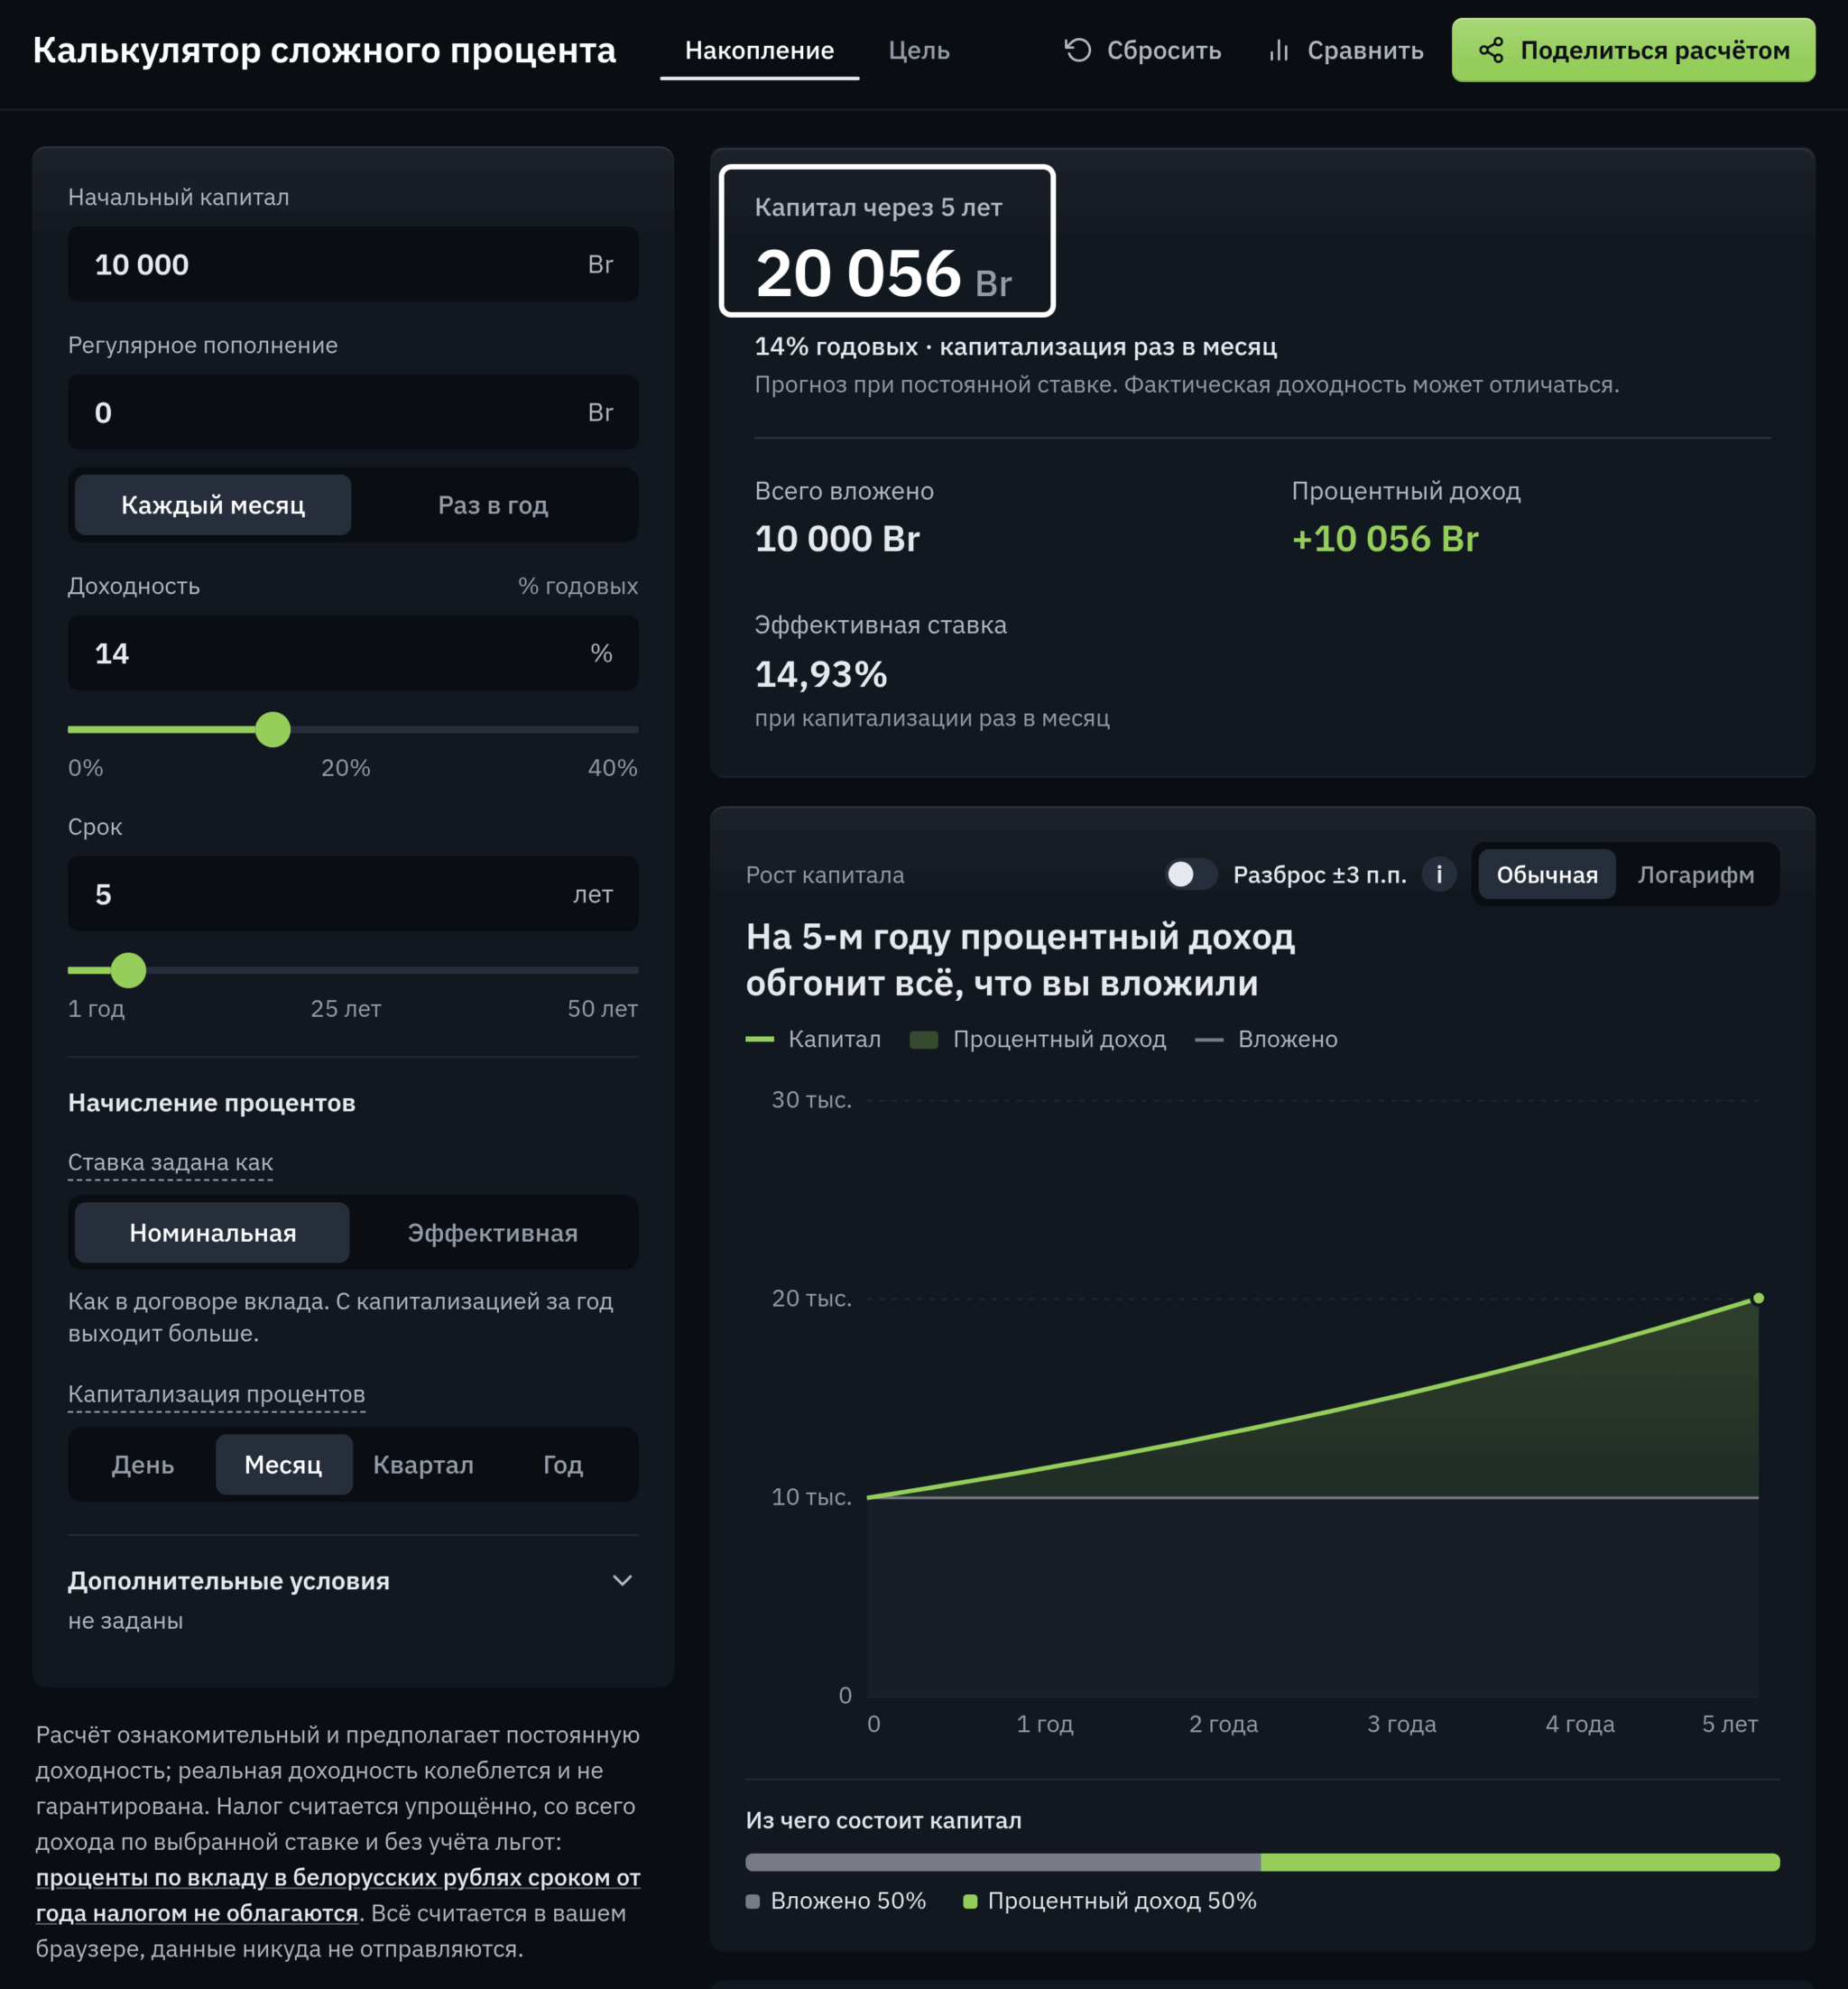
Если проценты прибавляются к вкладу каждый месяц, деньги растут быстрее, чем при капитализации раз в год с той же ставкой в договоре. Вклад под 14% годовых с ежемесячной капитализацией приносит за год 14,93%. Эту величину называют эффективной ставкой.
Для такого вклада проще разделить 70 на ставку из договора. 70 / 14 даёт 5 лет, точный срок 4,98 года, а правило 72 по той же ставке дало бы 5,14 года. На ставках от 8 до 25% годовых ошибка правила 70 при ежемесячной капитализации меньше месяца.
Считать можно и по эффективной ставке, но тогда нужна поправка для высоких ставок. 72 / 14,93 даёт 4,82 года и занижает срок на 2 месяца, а 74,3 / 14,93 даёт 4,98 года, как и точный расчёт. Если же делить на ставку из договора, то чем чаще начисляются проценты, тем ближе нужное число к 69,3. При непрерывном начислении, которым пользуются в учебниках и моделях оценки, правило 69,3 почти точно при любой ставке, точное число равно 69,31.
Правила 114 и 144 для утроения и роста в 4 раза
Та же логика даёт правило 114 для утроения капитала и правило 144 для роста в 4 раза. При 8% годовых деньги утроятся примерно за 14,25 года (114 / 8), точный срок 14,27 года, и вырастут в 4 раза за 18 лет, это два удвоения по 9 лет. На высоких ставках оба правила занижают срок так же, как правило 72. При 20% правило 114 обещает утроение за 5,7 года, а на деле нужно 6,03.
Правило 72 и инфляция
Для инфляции правило 72 показывает, за сколько лет цены вырастут в 2 раза, а покупательная способность наличных упадёт наполовину. При условной инфляции 4% в год на это уходит около 18 лет, точнее 17,7. При 8% хватит 9 лет. Как устроена инфляция и что ей противопоставить, рассказано в статье о том, что такое инфляция.
Я проверил правило на официальной статистике Белстата. С декабря 2016 по декабрь 2025 года потребительские цены в Беларуси выросли в 1,83 раза. Среднегодовая инфляция составила 6,96%, и правило 72 при таком темпе даёт удвоение за 10,3 года. За прошедшие 9 лет цены ещё не удвоились. Чтобы получить прогноз на следующие годы, пришлось бы предположить, что тот же средний темп сохранится. По отдельным годам он менялся от 4,59% в 2017 году до 12,83% в 2022-м.
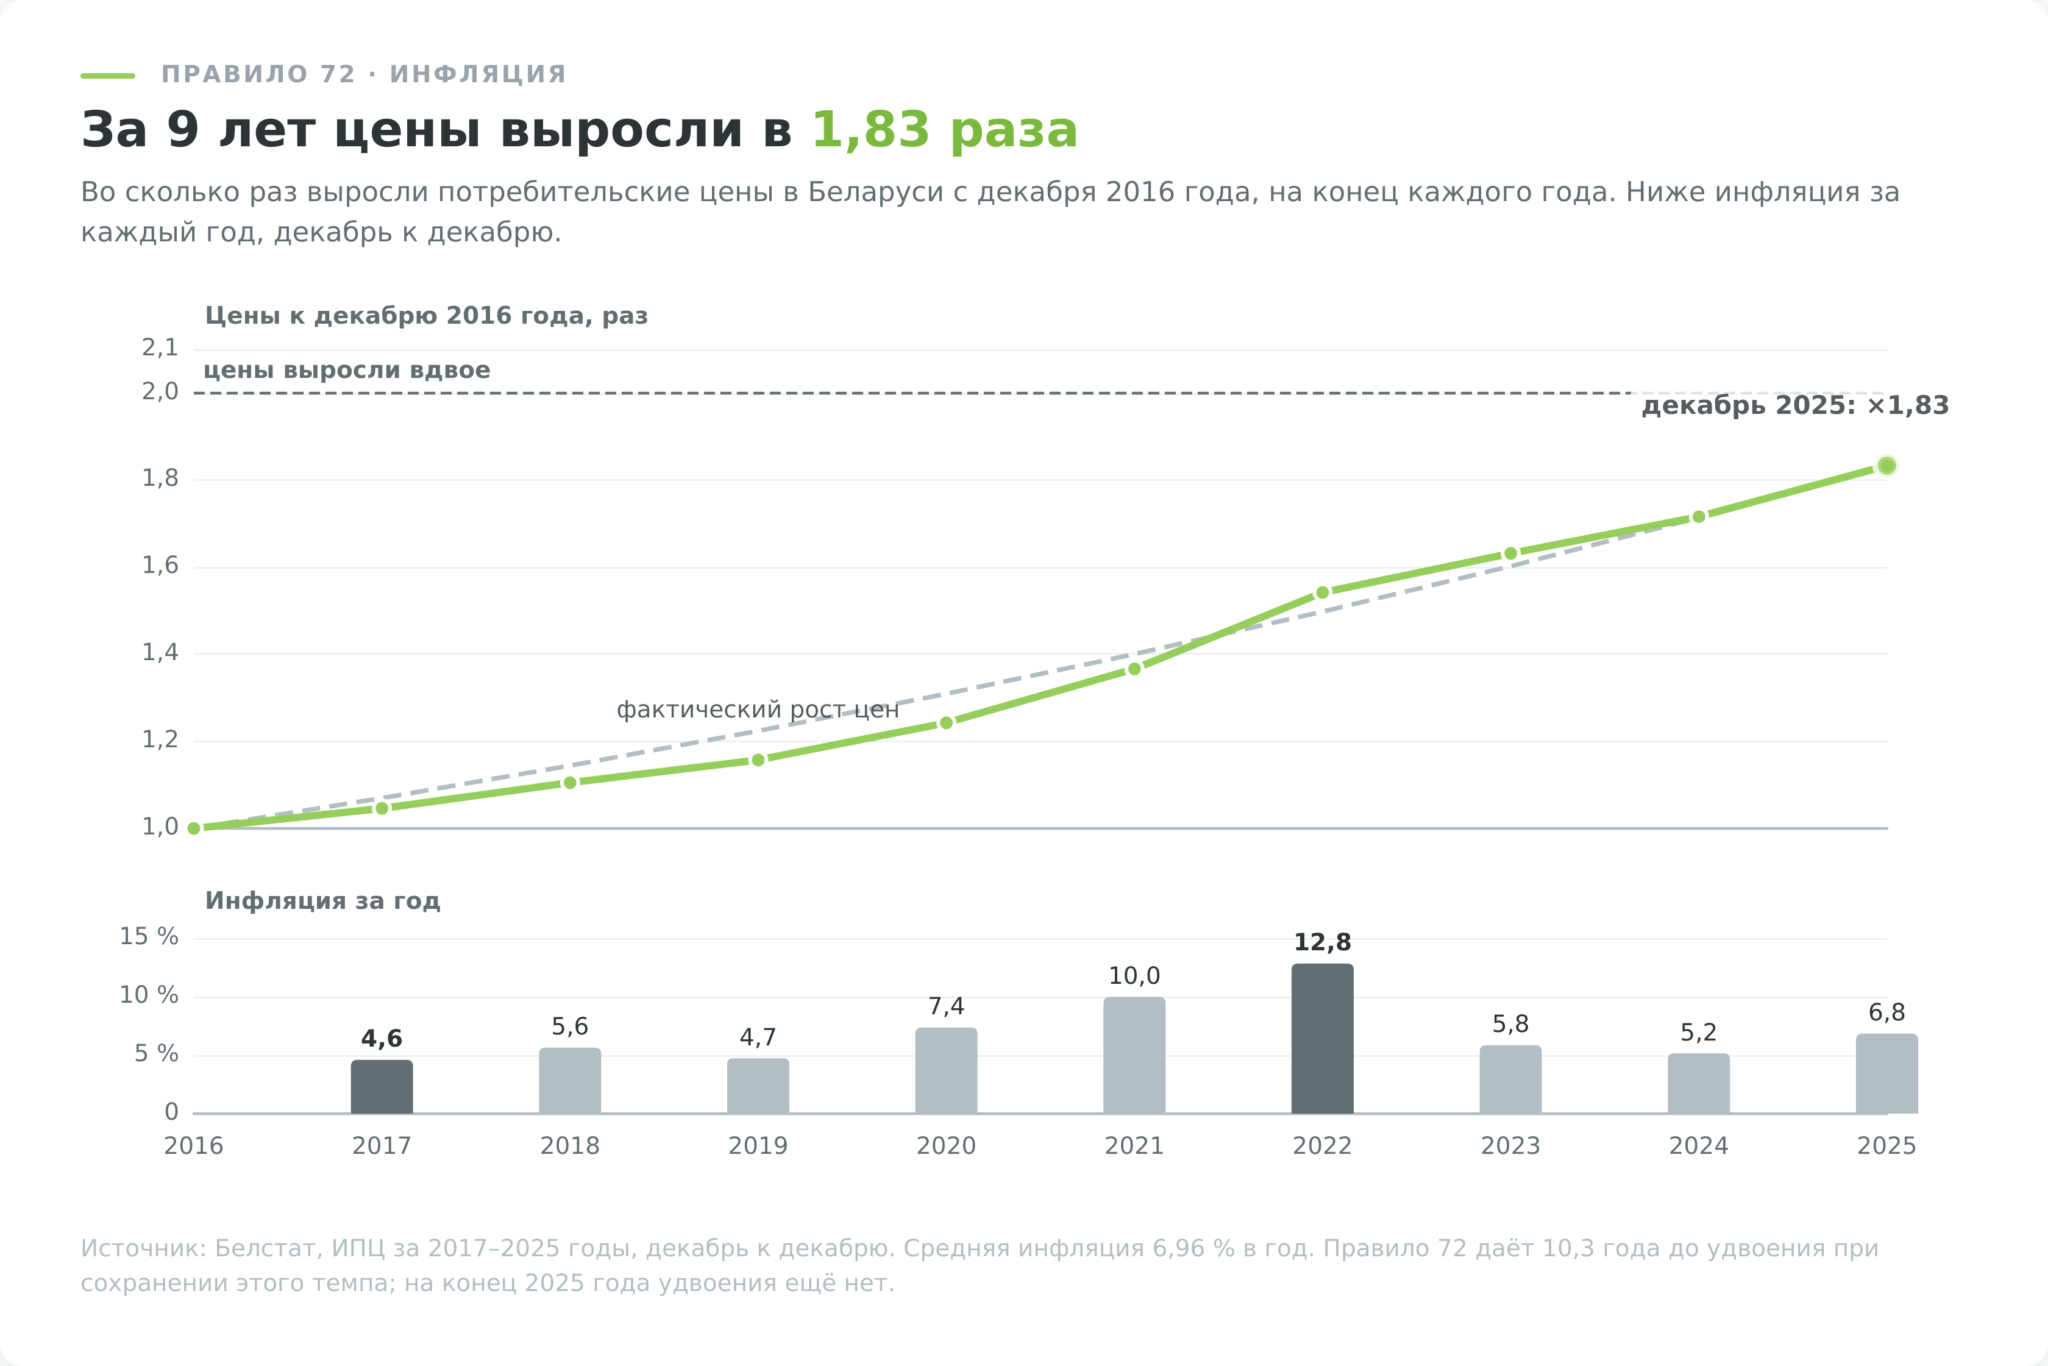
Годовая инфляция в сентябре 2026 года составляла 4,6% по обзору НБРБ. Если бы такой темп сохранялся дальше, наличные потеряли бы половину покупательной способности примерно за 15,7 года по правилу 72. Последний месячный показатель не обещает такую инфляцию на весь этот срок.
Реальная доходность и срок удвоения
Сбережениям важна не инфляция сама по себе, а разница между доходностью и ростом цен, которую называют реальной доходностью. Правило применимо и к ней. Если ваш вклад приносит 14% в год, а цены растут на 6%, покупательная способность денег увеличивается на 7,55% в год, это 1,14 / 1,06 − 1. В белорусских рублях такой вклад удвоится за 5,3 года, а в том, что на эти деньги можно купить, только за 9,5 года.
Если просто вычесть инфляцию из ставки и разделить 72 на разность, получится 9 лет вместо 9,5. При ставках и инфляции около 10% и выше такая прикидка заметно приукрашивает результат, и реальную доходность лучше считать делением. Сколько вклад принесёт после налога и инфляции, показывает калькулятор вклада.
Как налог и комиссии отодвигают удвоение
Правило работает с той доходностью, которая остаётся у вас на руках. Налог и комиссии уменьшают доходность, поэтому удвоение нужно считать по доходности после них. Насколько она снизится, зависит от того, с какой суммы и когда их удерживают.
Налог на проценты по вкладам
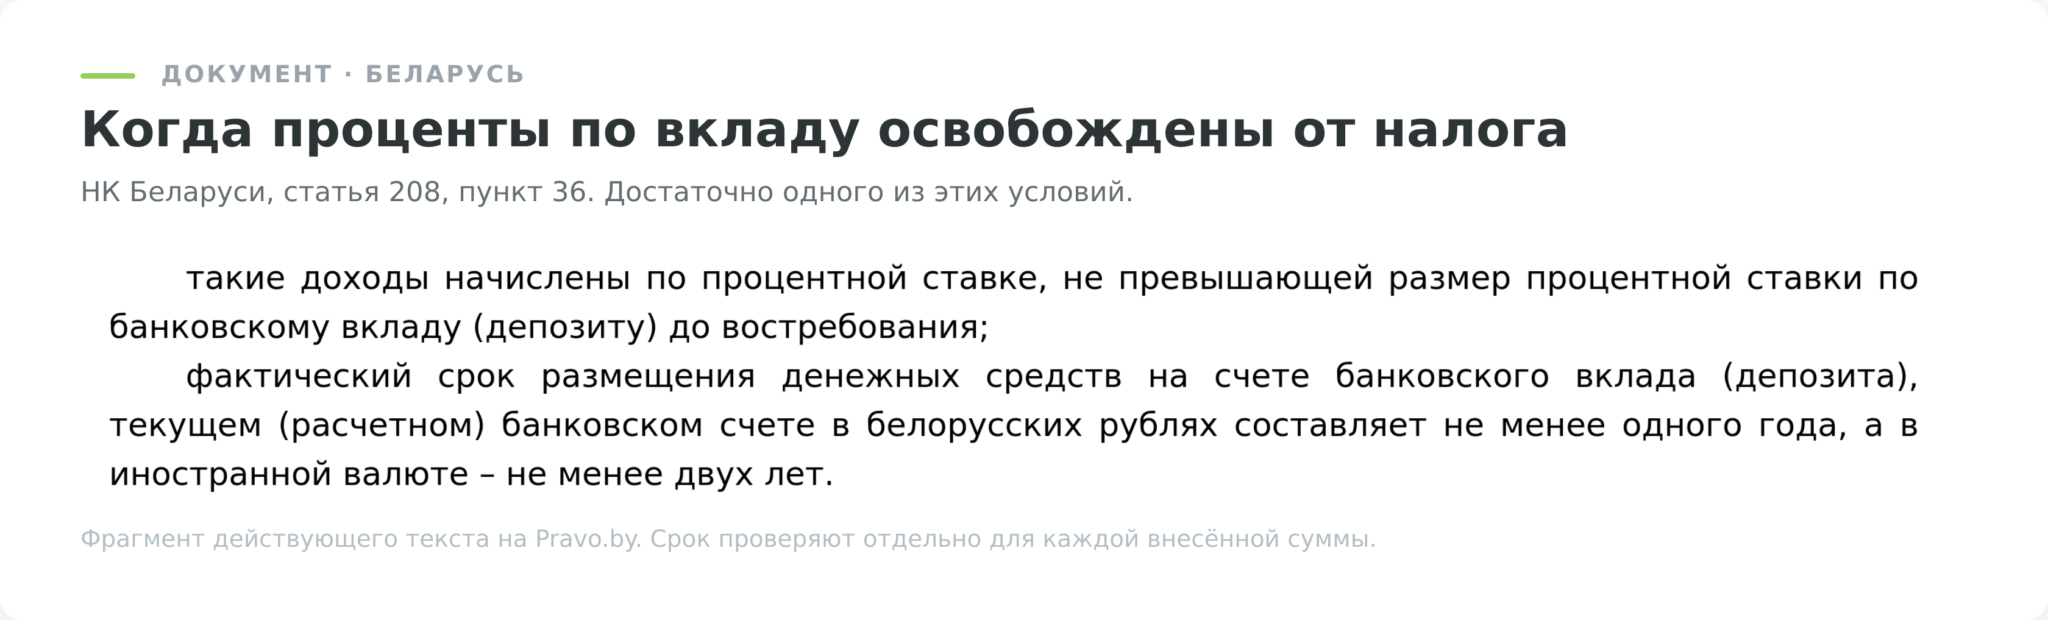
В Беларуси льгота зависит от валюты и фактического срока размещения денег. По пункту 36 статьи 208 Налогового кодекса проценты по вкладу в банке Беларуси освобождаются от подоходного налога, если деньги находились на счёте не меньше года в BYN или не меньше двух лет в иностранной валюте. Отдельное основание для освобождения действует, когда ставка не превышает ставку по вкладу до востребования.
Если ни одно условие не выполнено, банк удерживает 13% с начисленных процентов. Сама внесённая сумма налогом не облагается. Налог удерживает банк как налоговый агент, при выплате облагаемого дохода.
Фактический срок считают отдельно для первоначального взноса и каждого пополнения. Если годовой вклад в BYN пополнить за месяц до закрытия, эти новые деньги не пролежат год. Условие льготы для процентов на них нужно проверять отдельно. Капитализация процентов по деньгам, которые отвечают условиям льготы, сама по себе отсчёт срока не начинает заново.
В таблице показан условный шестимесячный вклад в BYN под 12% годовых без капитализации внутри срока. Для простоты полгода принято равным половине года, ставка выше ставки до востребования. Банк удерживает 13% с процентов, и за полгода остаётся 5,22% от вложенной суммы. Если каждые полгода снова вкладывать весь итог под те же условия, годовая доходность после налога составит 10,71%, поскольку 1,0522 × 1,0522 − 1 = 0,1071.
| Сумма вклада, BYN | Проценты за полгода, BYN | Налог 13%, BYN | Проценты после налога, BYN | Удвоение по правилу 72 при повторении условий |
|---|---|---|---|---|
| 5 000 | 300 | 39 | 261 | 6,7 года |
| 10 000 | 600 | 78 | 522 | 6,7 года |
| 20 000 | 1 200 | 156 | 1 044 | 6,7 года |
| 50 000 | 3 000 | 390 | 2 610 | 6,7 года |
Сумма налога растёт вместе с вкладом, но доля чистого дохода остаётся той же. Поэтому сроки удвоения в четырёх строках совпадают. Это не обещание банка сохранить ставку на 6,7 года. Для годового вклада под те же условные 12%, который выдержан до конца и освобождён от налога, правило даёт 6 лет, точная формула 6,12 года. Выбирать нужно по чистому доходу, сроку и возможности забрать деньги, а не только по ставке на витрине.
Комиссия управляющего или фонда
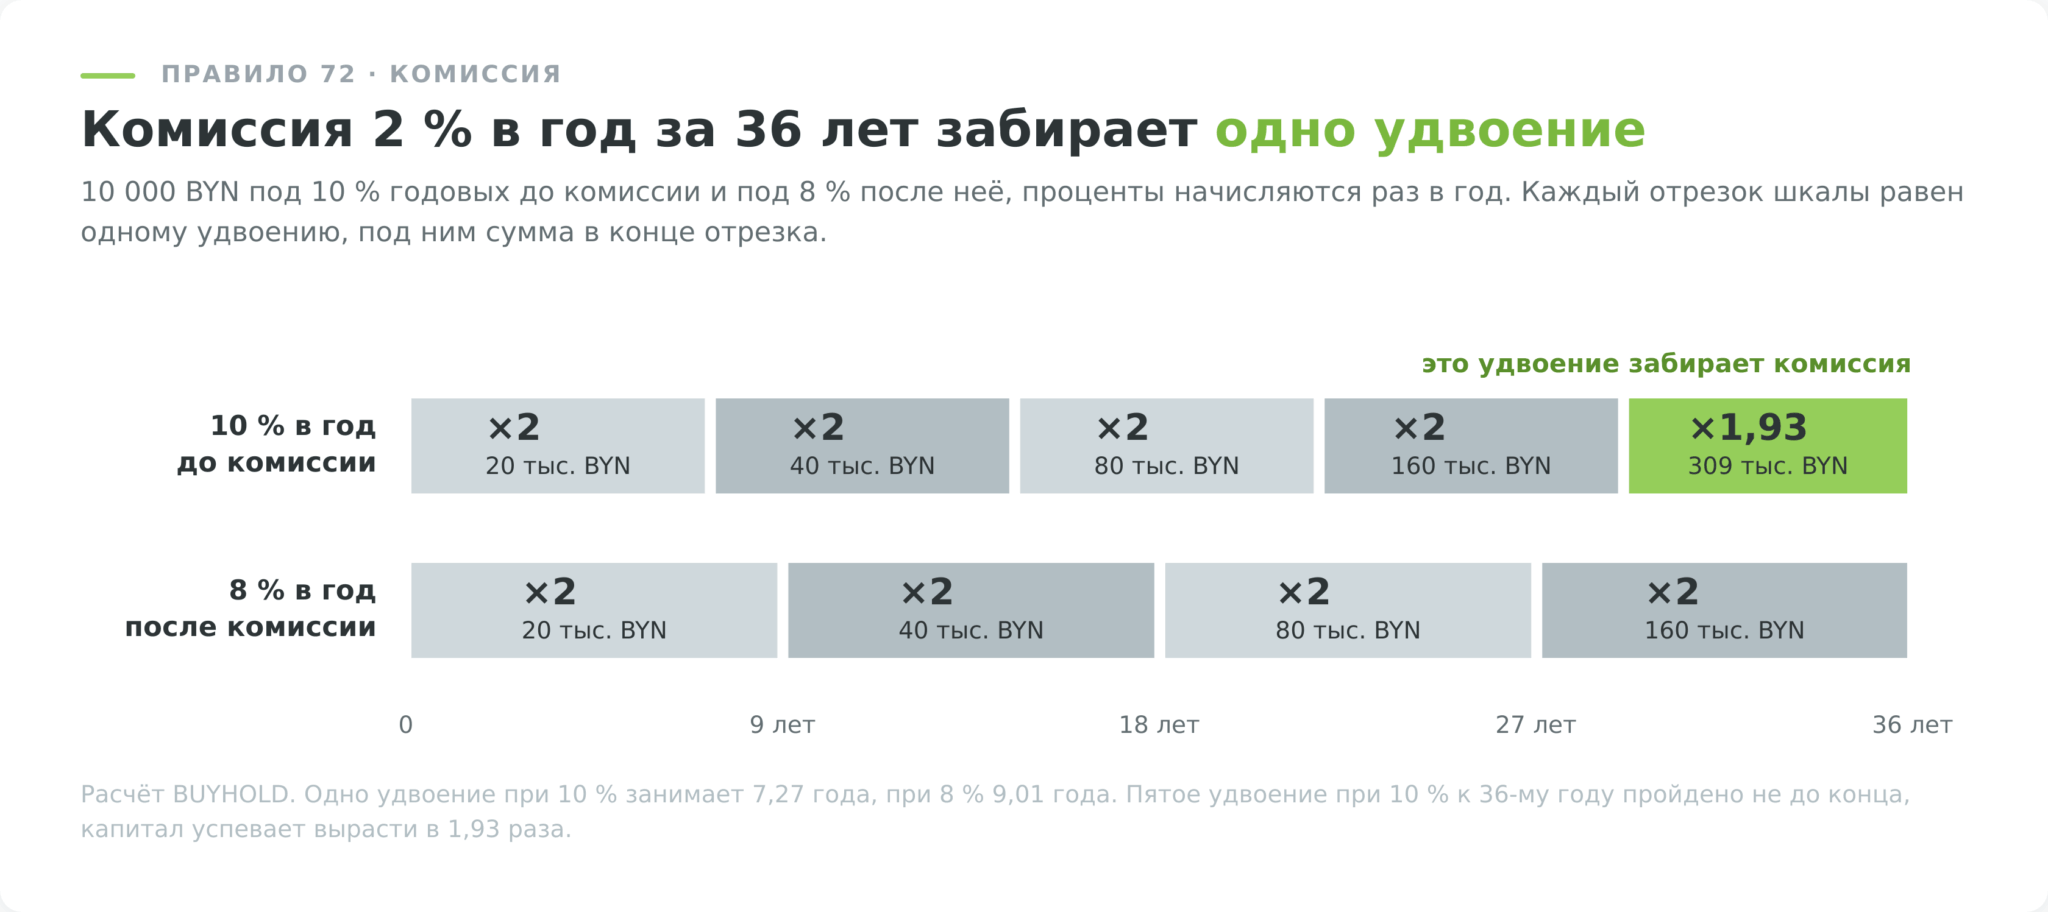
Комиссия, которую берут процентом от капитала каждый год, снижает доходность примерно на свой размер. Точная разница зависит от того, когда и с какой суммы её списывают. Допустим, фонд зарабатывает 10% в год до комиссии, а после комиссии 2% у вас остаётся 8%. До вычета комиссии деньги удваивались бы за 7,2 года, после вычета удваиваются за 9 лет.
На одном удвоении разница в 1,8 года выглядит терпимой, но за длинный срок она складывается. За 36 лет 10 000 BYN при 10% годовых вырастут до 309 127 BYN, а при 8% до 159 682 BYN. Из-за комиссии и дохода, который списанные деньги уже не принесут, итоговый капитал окажется на 48% меньше. Без формул это видно по числу удвоений. По правилу 72 при 10% за 36 лет помещается пять удвоений, при 8% четыре, поэтому комиссия забирает одно удвоение и итог выходит почти вдвое меньше.
Если капитал вообще не растёт и только платит комиссию, правило работает и на убыль, но вместо 72 лучше брать 70. Комиссия 2% в год без дохода съедает половину суммы за 34,3 года, правило 70 даёт 35 лет, а правило 72 дало бы 36.
Проверяйте, что уже вычтено из показанной доходности фонда. Если расходы на управление учтены в стоимости пая или акции фонда, второй раз вычитать их нельзя. Отдельно могут взиматься комиссия брокера за сделку, плата за хранение, валютная конвертация и налог. В учебном примере выше чистая доходность 8% задана заранее. Если комиссия 2% списывается в конце года со всего капитала после роста на 10%, останется 7,8%, поскольку 1,10 × 0,98 − 1 = 0,078. Тогда точный срок удвоения будет 9,23 года.
Правило 72 на фондовом рынке
Для акций правило применяют к средней доходности за прошлые годы. Сравнивать её нужно с индексом полной доходности, который учитывает и рост цен, и дивиденды, вкладываемые обратно. Обычный ценовой индекс дивиденды не учитывает. Для вложений в иностранной валюте сначала выберите, что вы хотите удвоить, сумму в USD, сумму в BYN или покупательную способность. Один и тот же портфель даст разные ответы. Как устроены биржа и её индексы, рассказано в статье о фондовом рынке простым языком.
Доходность российского индекса нельзя механически перенести на портфель белорусских бумаг. У него будут другие эмитенты, дивиденды и возможности продать бумаги по нужной цене. Если вы покупаете несколько местных акций, считайте доходность именно этих вложений с фактическими выплатами и расходами. Купон облигации тоже нельзя подставлять вместо доходности всего портфеля, особенно если бумага куплена дороже номинала.
Для иллюстрации длинной истории подходит международный ряд Асвата Дамодарана из Нью-Йоркского университета. По его данным за 1928–2025 годы средняя геометрическая доходность американских акций с дивидендами составила около 10,02% в USD. По правилу 72 это одно удвоение примерно за 7,2 года, по точной формуле за 7,26 года. В расчёт не входят индивидуальные комиссии и налоги владельца счёта. Статистика индекса сама по себе не означает, что из Беларуси можно купить любой фонд на него или беспрепятственно перевести деньги брокеру.
За одинаковым средним темпом могут стоять разные сроки ожидания. Представьте два условных пути. В первом портфель сначала теряет 40%, а затем растёт на 20% ежегодно. От исходных 10 000 USD останется 6 000 USD, и до уровня 20 000 USD понадобится семь полных лет последующего роста. Во втором сначала идут те же семь лет роста на 20%, а падение на 40% происходит в конце. Итог за восемь лет одинаков, но двойной уровень во втором случае впервые достигнут уже на четвёртый год. Правило 72 не знает порядка доходностей.
Даже достигнутое удвоение может исчезнуть при следующем падении. Портфель, который вырос со 100 до 200, а затем потерял 30%, стоит уже 140. Поэтому «хотя бы раз удвоился» и «стоит вдвое дороже в день, когда нужны деньги» означают разные результаты. Для цели с фиксированной датой риск просадки важнее разницы между приближёнными 7,2 и точными 7,26 года.
С инфляцией срок удвоения становится длиннее. Если условный портфель растёт на 10% в год в BYN, а цены на 7%, реальная доходность составляет только 2,80% в год, поскольку 1,10 / 1,07 − 1 = 0,0280. По правилу 72 номинальное удвоение заняло бы 7,2 года, реальное около 25,7 года. Точная формула для покупательной способности даёт 25,1 года. Это модель с постоянными темпами, а не прогноз для белорусского рынка.
Почему в правило нельзя подставлять простую среднюю доходность
Правилу 72 нужна средняя геометрическая доходность, то есть та, с которой капитал реально рос из года в год. Простое среднее годовых доходностей всегда больше, если доходности колеблются. Год с ростом на 50% и год с падением на 50% дают в среднем 0%, а капитал за эти 2 года теряет четверть, потому что 1,5 × 0,5 = 0,75.
На длинном ряду разница заметна. По расчётам профессора Нью-Йоркского университета Асвата Дамодарана, индекс S&P 500 с дивидендами с 1928 по 2025 год приносил в среднем около 11,9% в год по простой средней и 10,02% по геометрической. С простой средней правило даёт удвоение за 6,1 года, с геометрической за 7,2 года (точно 7,26). Если доходность фонда или стратегии указана как среднее за годы, срок удвоения по ней выйдет оптимистичнее реального.
Правило 72 для кредитов и долгов
В англоязычных объяснениях правила 72 часто считают, как растёт долг по кредитной карте. Под 24% годовых без платежей он по этой логике удваивается примерно за 3 года. Такой пример предполагает, что невыплаченные проценты прибавляются к долгу и сами приносят проценты. По одной ставке в белорусском кредитном договоре этот вывод сделать нельзя. Нужно прочитать порядок начисления процентов, график платежей и условия просрочки.
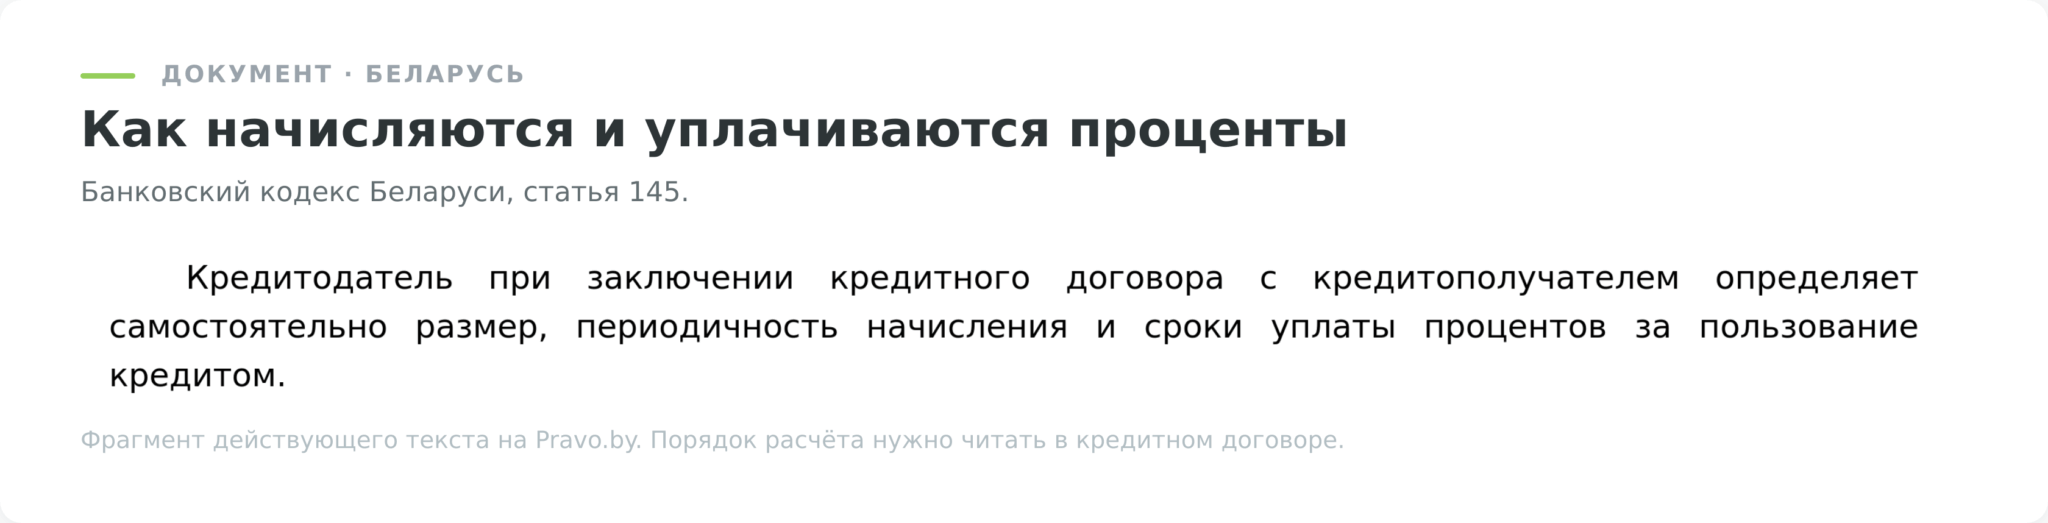
Статья 145 Банковского кодекса Беларуси связывает размер, периодичность начисления и сроки уплаты процентов с условиями кредитного договора. Уплата процентов полностью в день возврата кредита сама по себе не означает капитализацию. Если проценты считают только с непогашенного основного долга, при отсутствии платежей и неустойки он растёт по простому проценту.
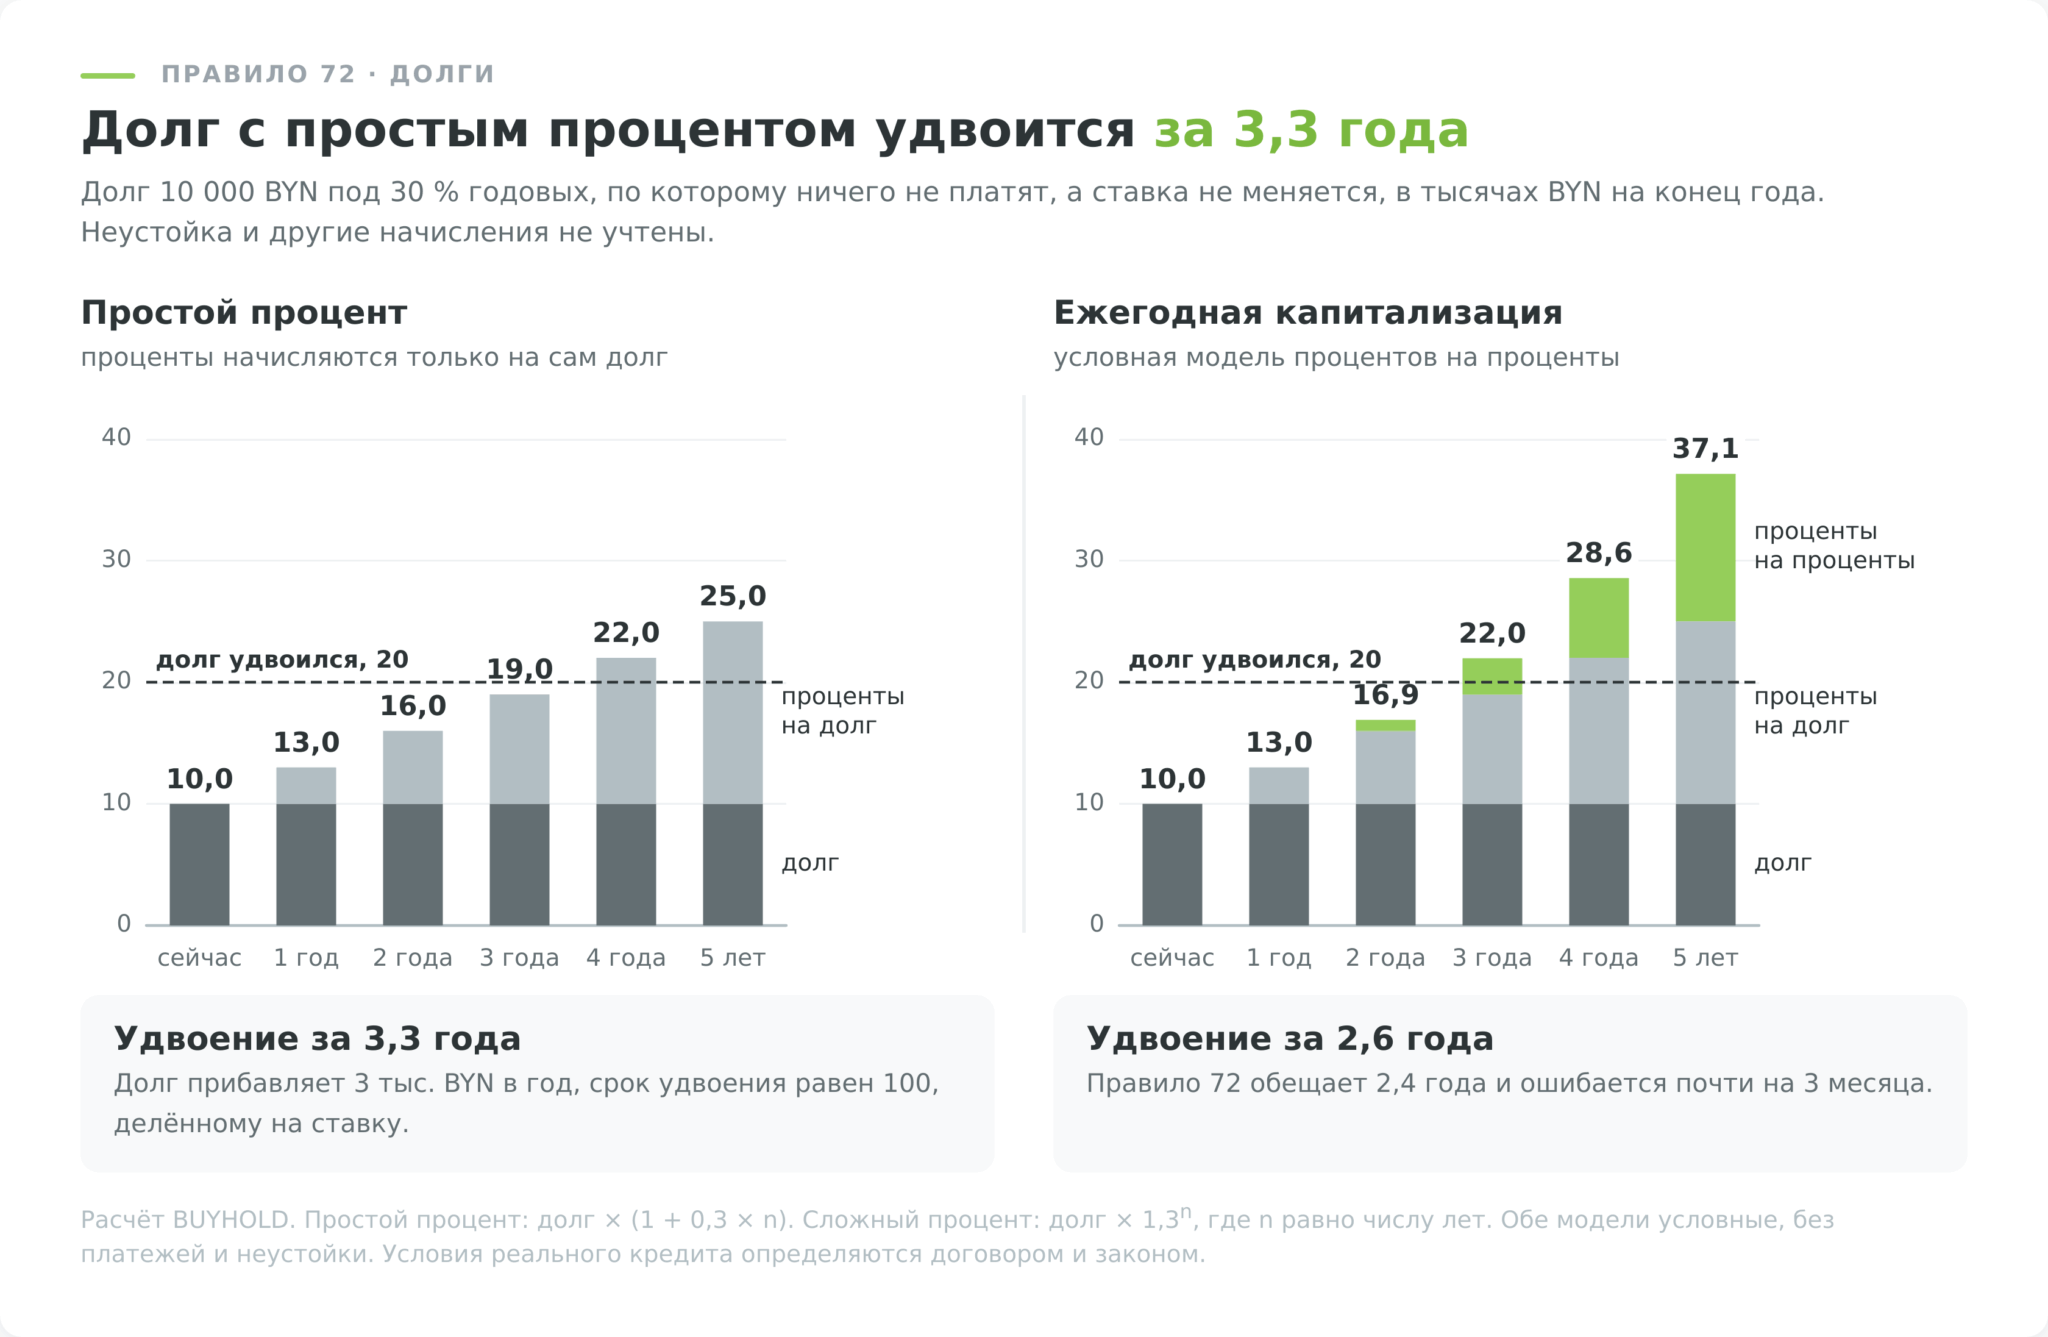
Условный долг 10 000 BYN под 30% годовых при таком начислении добавляет по 3 000 BYN процентов за год. Общая сумма достигнет 20 000 BYN за 100 / 30 = 3,33 года. В модели с ежегодной капитализацией точный срок равен 2,64 года, а правило 72 даёт 2,4 года. Разница возникает из порядка начисления. Эти модели не заменяют график реального кредита и не предполагают, что кредитор разрешит несколько лет ничего не платить.
При просрочке могут добавиться неустойка и другие предусмотренные законом платежи. Закон № 62-З «О потребительском кредите и потребительском микрозайме» ограничивает их отдельно от обычных процентов. По пункту 5 статьи 18 совокупная неустойка, проценты за пользование чужими денежными средствами и иные платежи за нарушение обязательств не могут превысить половины предоставленной суммы. Это не предел всего долга.
Для потребительского микрозайма статья 16 того же закона устанавливает отдельный предел процентов. При сроке договора до года включительно они не могут превышать сумму микрозайма, при сроке больше года его двойную сумму. Основной долг и допустимые платежи за просрочку считают отдельно. Поэтому фраза «микрозаем может вырасти максимум вдвое» для Беларуси неверна. Что гасить первым, долги или вложения, разобрано в статье о личном финансовом плане.
Как посчитать срок удвоения точно
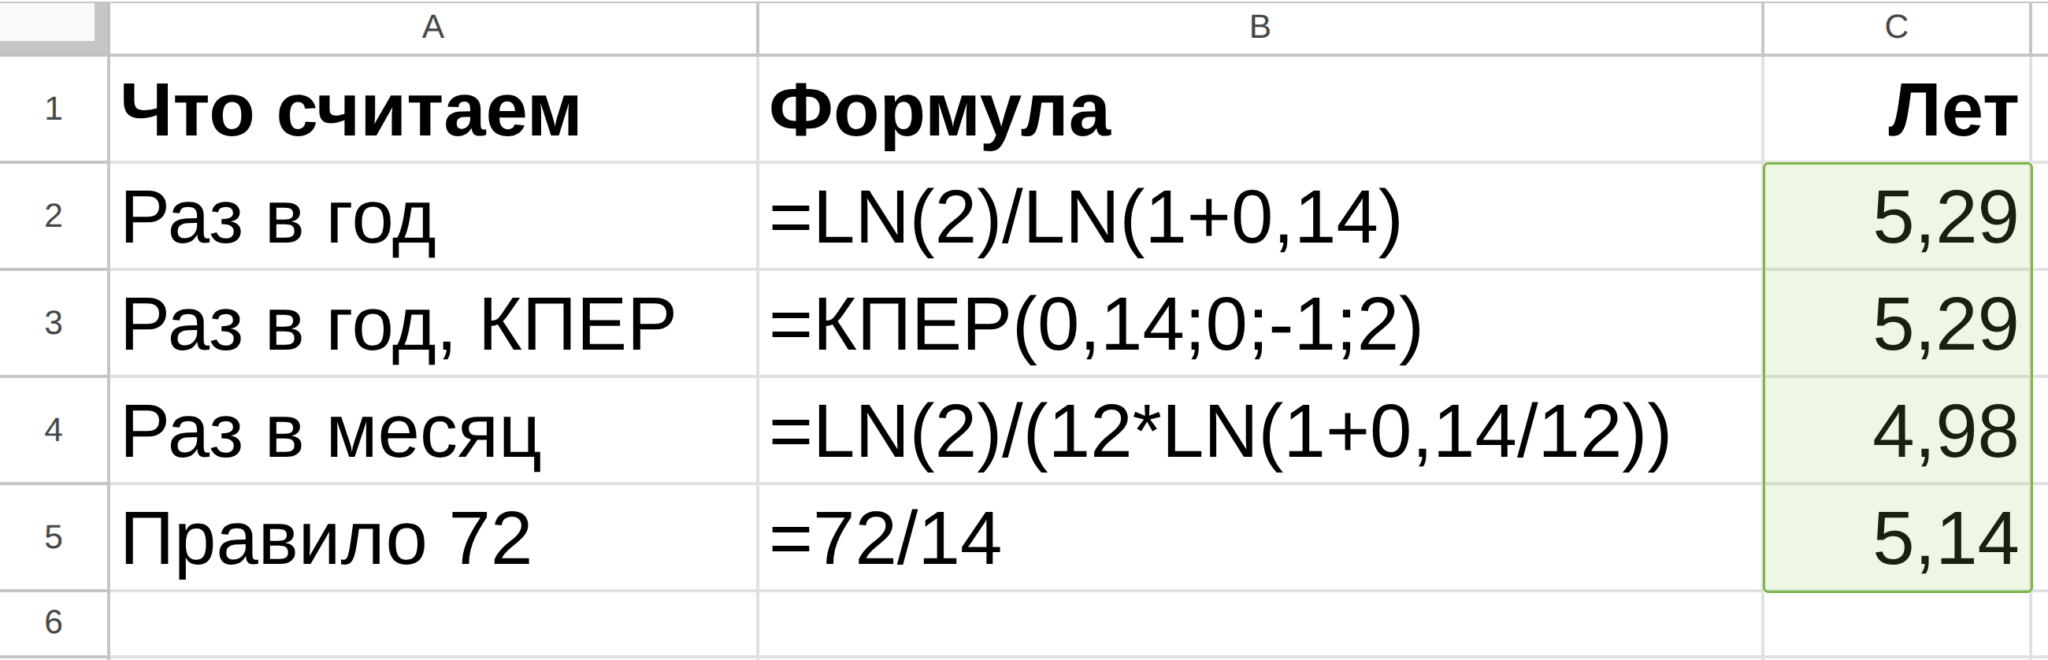
Когда нужна более точная оценка или ставка выше 20%, срок считают по формуле ln 2 / ln(1 + r). В Excel и Google Таблицах для ставки 14% годовых формула =LN(2)/LN(1+0,14) даёт 5,29 года. Тот же ответ даёт финансовая функция КПЕР в таблице с русским интерфейсом, =КПЕР(0,14;0;-1;2). Её аргументы по порядку означают ставку за период, регулярный взнос (здесь его нет), вложенную сумму со знаком минус и желаемую итоговую сумму. В английском интерфейсе Excel и Google Таблиц функция называется NPER.
Формула =LN(2)/(12*LN(1+0,14/12)) даёт 4,98 года для вклада под 14% с ежемесячной капитализацией. В ней ставка делится на 12, а срок в месяцах переводится в годы. Дату, когда банк выплатит двойную сумму, формула не покажет, она зависит от дат капитализации в договоре.
Если пополнения одинаковые и ставка не меняется, срок даст та же функция КПЕР. Во втором аргументе указывают взнос со знаком минус, а ставку берут за тот же период, что и взнос. Если суммы пополнений и снятий меняются, а налог и комиссия списываются в разное время, нужен помесячный расчёт. Его делает калькулятор сложного процента. Он учитывает пополнения, комиссию, налог раз в год или при выводе и показывает итог в сегодняшних деньгах с поправкой на инфляцию.
- При ставке от 6 до 10% и капитализации раз в год делите 72 на ставку.
- При ставке выше 10% прибавляйте к 72 единицу на каждые 3 пункта сверх 8%, не отбрасывая дробную часть.
- При ежемесячной капитализации делите 70 на ставку из договора.
- Для утроения берите 114, для роста в 4 раза 144.
- Для модели долга с простым процентом, без платежей и неустойки, делите 100 на ставку.
- Для реального срока подставляйте доходность после налога и комиссии, пересчитанную на инфляцию.
Где правило 72 не работает
Правило считает срок для одной постоянной ставки и денег, которые лежат без движения. Если ставка меняется, деньги приходят и уходят или доходность скачет, ответ правила становится грубым ориентиром.
Вклад под 16% на год не удвоится за 4,5 года, как обещает правило, если после окончания срока ставки упадут и продлить его получится только под 10%. Даже доходность облигации к погашению предполагает, что купоны будут вложены под ту же ставку, а этого никто не гарантирует.
Регулярные пополнения ускоряют рост капитала, но каждый взнос работает своё число лет и удваивается в своё время. Снятия действуют наоборот и при большом размере останавливают удвоение совсем. Для расчёта снятий нужно отдельно задать их размер, даты и темп роста расходов.
Считайте удвоение в той валюте, в которой вы будете тратить деньги. Вклад в BYN, удвоившийся за 5 лет, в долларах не вырастет вовсе, если белорусский рубль за это время подешевеет к доллару в 2 раза.