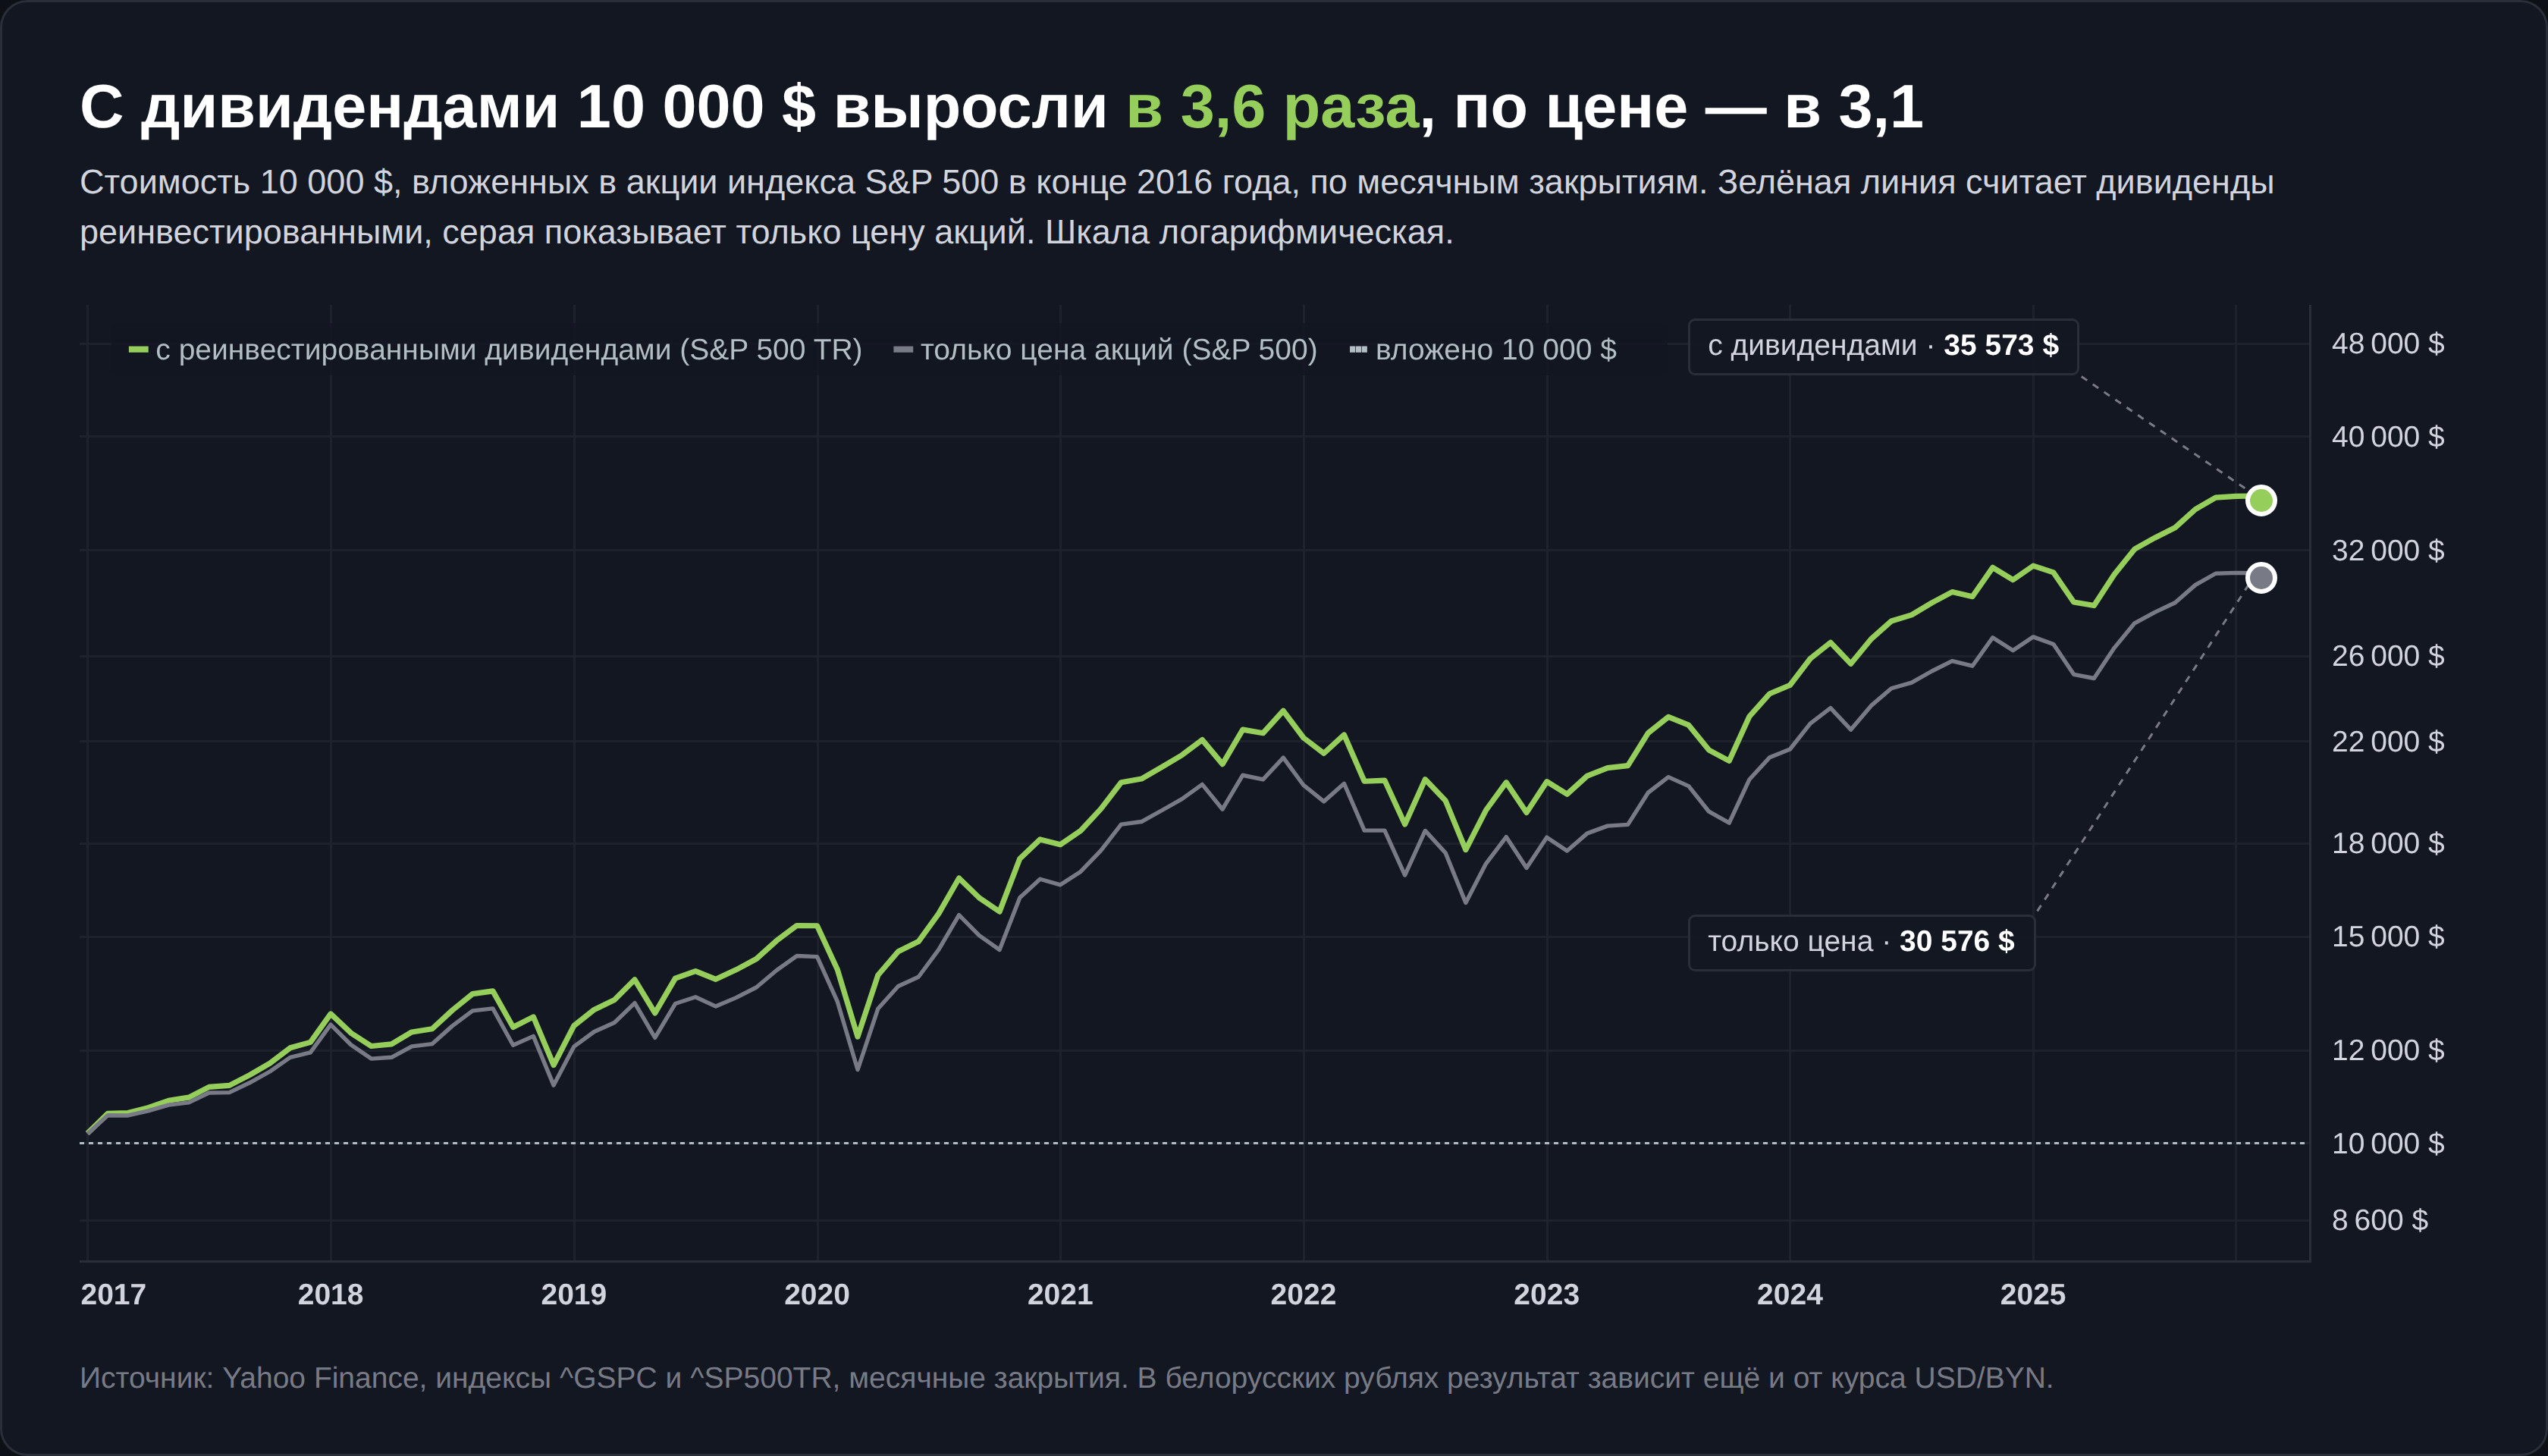
S&P 500 за 9 лет, с конца 2016 по конец 2025 года, вырос по цене на 205,8%, а с реинвестированными дивидендами на 255,7%. В долларах 10 000 превратились в 30 576 без дивидендов и в 35 573 с ними (расчёт по индексам S&P 500 и S&P 500 TR, Yahoo Finance). В белорусских рублях к рыночному результату добавился курс: доллар подорожал с 1,9585 до 2,8925 BYN. Разрыв в 1,92 процентного пункта годовых создаёт сложный процент, и дальше он разобран от формулы и Excel до налогов, кредитов и расчёта собственной доходности.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое сложный процент и почему он работает
Сложный процент появляется в тот момент, когда заработанное остаётся в деле, то есть когда доход реинвестируется, а не выводится. Простой процент считается всегда от первой вложенной суммы. Сложный считает от неё же вместе со всем, что успело накопиться сверху.
| Срок | Простой процент | Сложный процент | Разница |
|---|---|---|---|
| 1 год | 11 250 BYN | 11 250 BYN | 0 BYN |
| 5 лет | 16 250 BYN | 18 020 BYN | 1 770 BYN |
| 10 лет | 22 500 BYN | 32 473 BYN | 9 973 BYN |
| 20 лет | 35 000 BYN | 105 451 BYN | 70 451 BYN |
| 30 лет | 47 500 BYN | 342 433 BYN | 294 933 BYN |
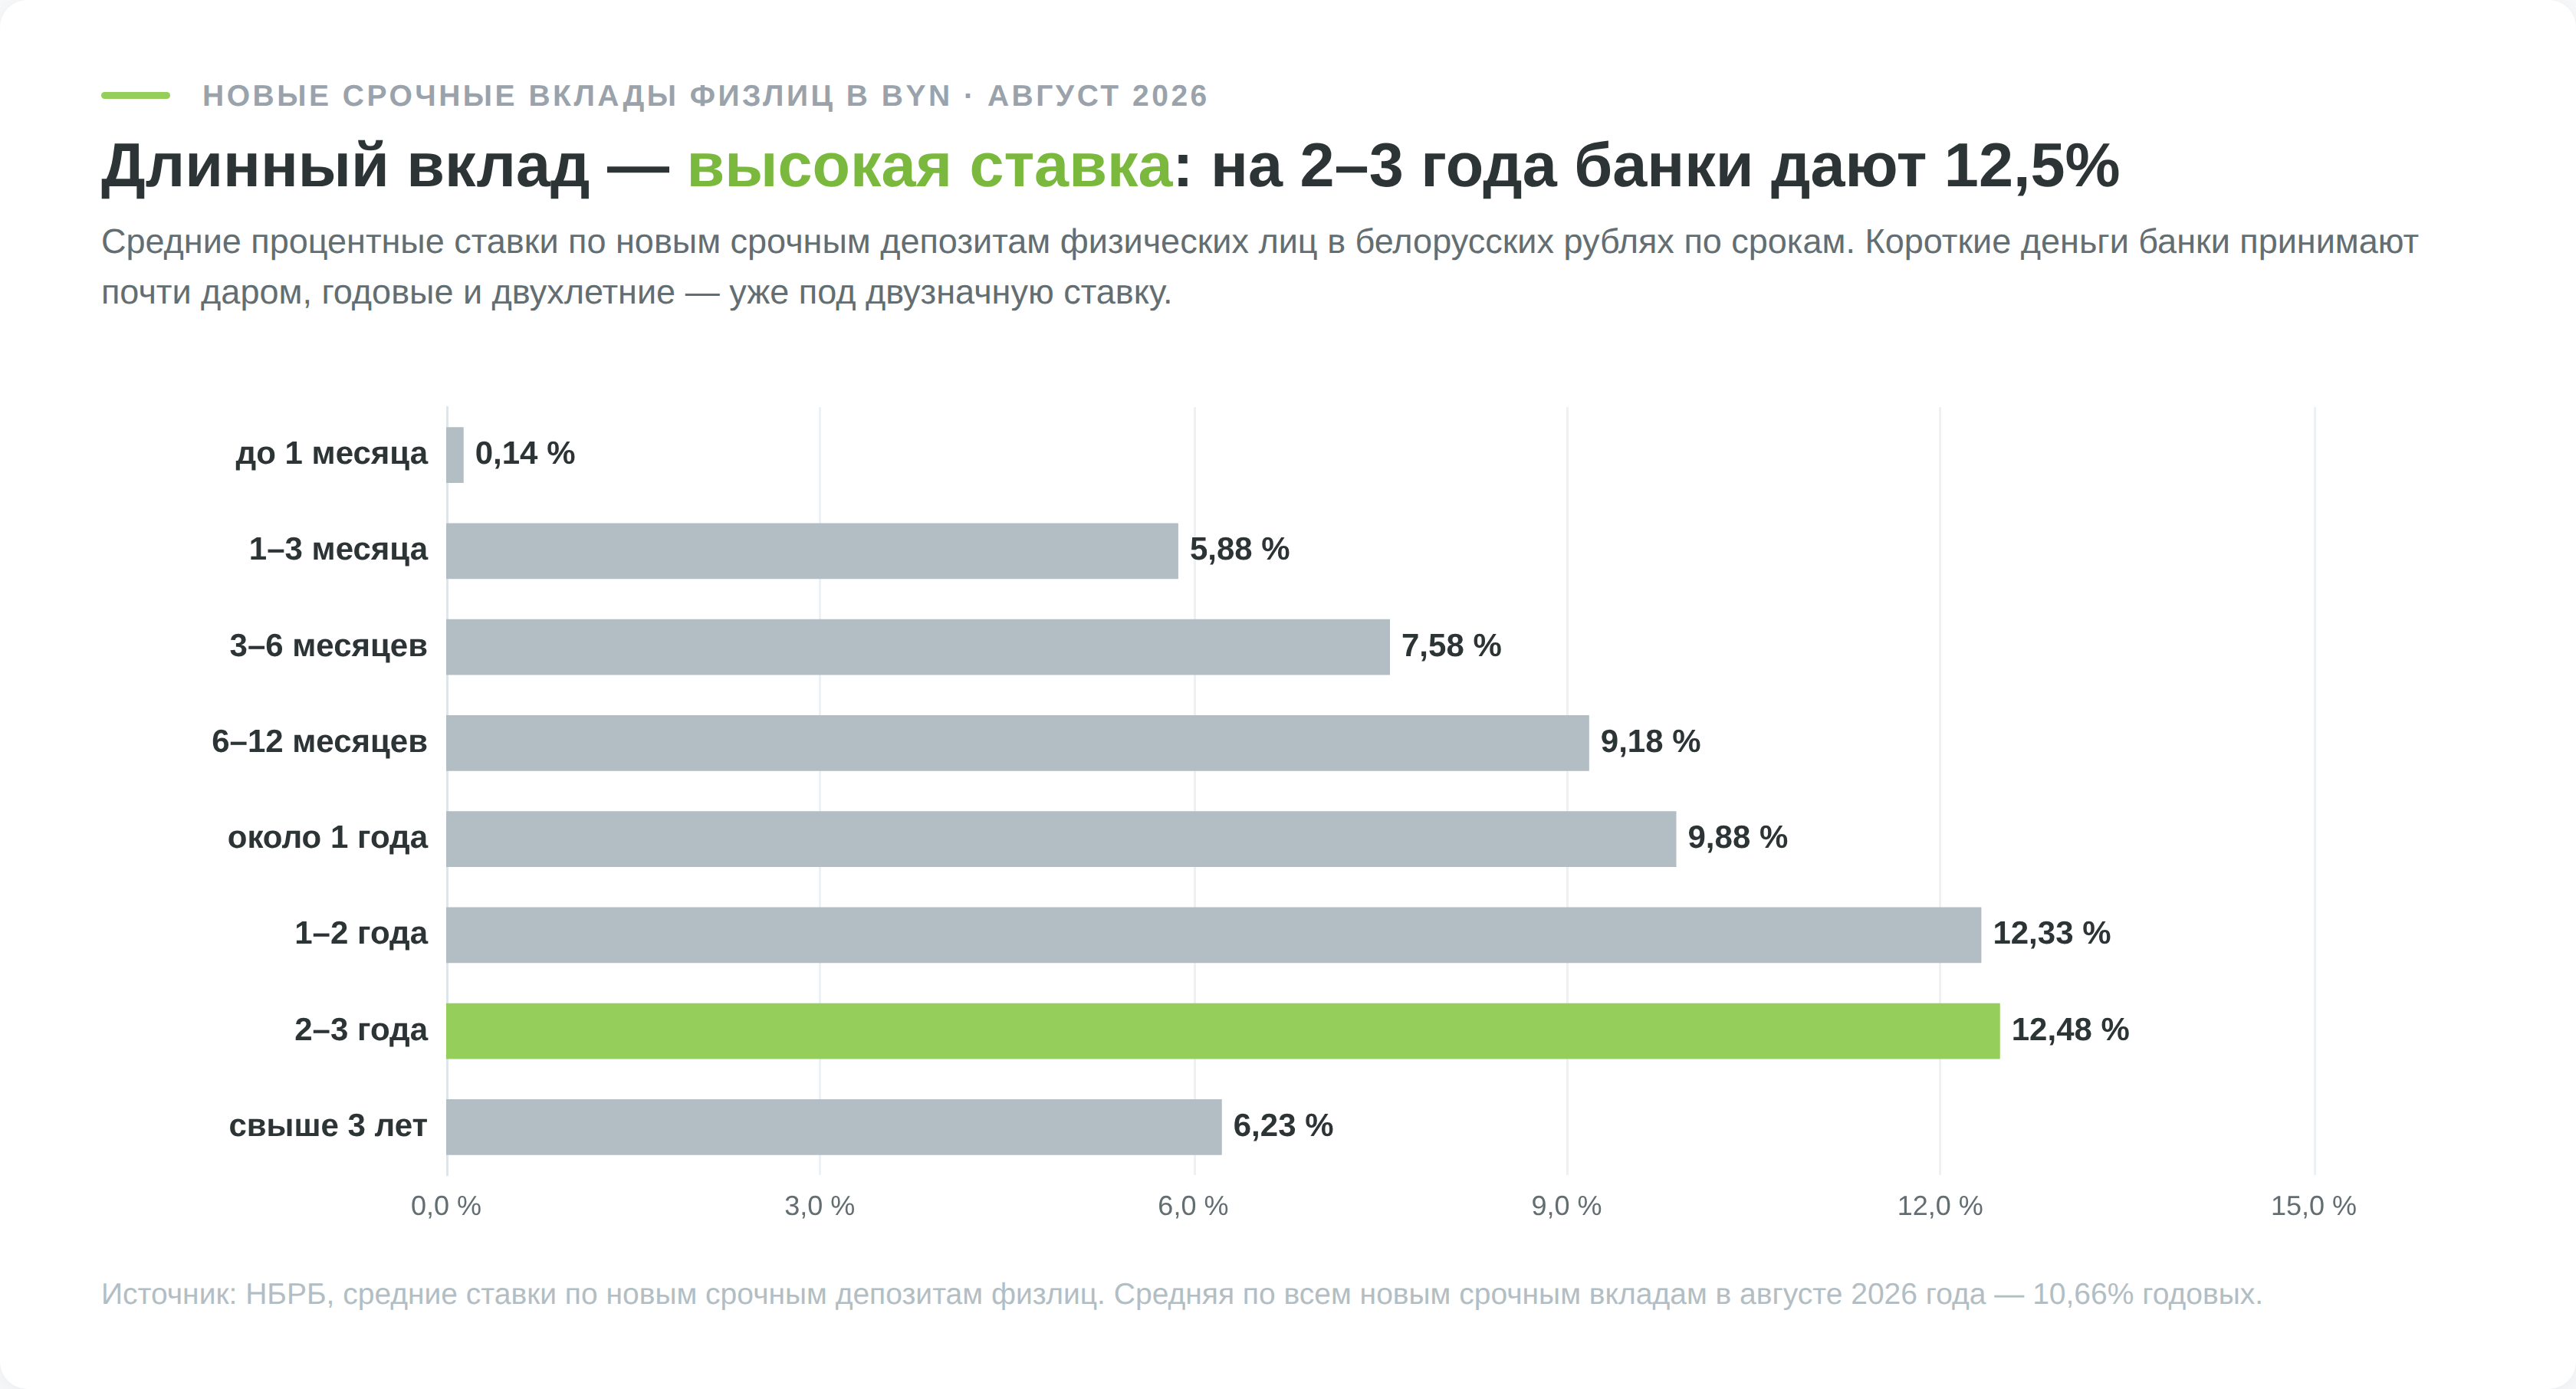
Держать 12,5% годовых 30 лет подряд не получится. Средняя ставка по новым срочным вкладам за восемь месяцев 2026 года снизилась с 11,55 до 10,66%, и вместе с ней будет таять доходность длинных депозитов. Таблица показывает механику, а не прогноз.
Первый год не различает варианты вовсе. На 5-м году разрыв составляет 1 770 BYN, на 10-м уже 9 973 BYN, а к 30-му сложный процент приносит в 7,2 раза больше простого.
Растёт не только капитал, но и сама прибавка. При простом начислении вкладчик каждый год получает одни и те же 1 250 BYN. При сложном 1-й год приносит те же 1 250 BYN, 10-й добавляет уже 3 608 BYN, а 30-й около 38 000 BYN.
Основная часть результата приходит в конце срока. 15 лет под 12,5% превращают 10 000 BYN в 58 518 BYN, следующие 15 лет добавляют ещё почти 284 000 BYN. Догнать это повышенным взносом в последние годы не выйдет.
Восьмое чудо света, которого Эйнштейн не говорил
Почти любая статья на эту тему открывается цитатой про восьмое чудо света, приписанной Эйнштейну. Я проверил атрибуцию по архиву Quote Investigator, и она не подтвердилась. Первое печатное появление фразы исследователи нашли в 1925 году, в рекламе кливлендской сберегательной кассы, и автора там не было. Потом её приписывали барону Ротшильду (1965) и Рокфеллеру (1981), а на Эйнштейна впервые сослались в ноябре 1988 года, через 33 года после смерти физика.
Фраза родилась как рекламный слоган банка. Механизм работает, но продают его обычно те, кому выгодно, чтобы вы принесли деньги и не забирали их.
Формула сложного процента с капитализацией и пополнениями
Базовая формула
FV = P × (1 + i)n
FV — итоговая сумма, P — стартовые вложения, i — ставка за один период, n — количество периодов.
Ставка и число периодов обязаны измеряться в одних единицах. Годовая ставка идёт с числом лет, месячная с числом месяцев. Смешение этих двух вещей завышает результат в разы, и именно так рождаются калькуляторы, обещающие миллионы из 1 000 BYN.
10 000 BYN под 12,5% годовых за 10 лет превращаются в 32 473 BYN при начислении раз в год.
Когда проценты начисляют чаще раза в год
Банк редко начисляет проценты однократно. Если капитализация происходит k раз в год, формула меняется.
FV = P × (1 + i / k)k × n
Здесь i остаётся годовой ставкой, k равняется числу начислений за год, n считается в годах. Эффективная ставка, то есть годовая доходность с учётом капитализации, считается как (1 + i / k)k − 1.
| Частота начисления | Итог за 5 лет | Эффективная ставка |
|---|---|---|
| раз в год | 18 020 BYN | 12,500% |
| ежеквартально | 18 505 BYN | 13,098% |
| ежемесячно | 18 622 BYN | 13,242% |
| ежедневно | 18 680 BYN | 13,312% |
Переход от годового начисления к ежемесячному прибавил за 5 лет 602 BYN, а дальнейшее учащение до ежедневного добавляет ещё 58 BYN. У учащения есть предел. Непрерывное начисление даёт эффективную ставку e0,125 − 1 = 13,315%, всего на 0,003 процентного пункта больше ежедневного.
Реклама ежедневной капитализации продаёт разницу меньше 0,1 процентного пункта по сравнению с ежемесячной. Разница в самой ставке между двумя банками почти всегда весит больше, чем частота её начисления, поэтому вклад выбирают по ставке. Остальные параметры разобраны в материале про банковский депозит.
Если счёт регулярно пополняется
Пополнения считаются как аннуитет, и к первой формуле добавляется второе слагаемое.
FV = P × (1 + i)n + PMT × ((1 + i)n − 1) / i
PMT — сумма регулярного взноса, остальные обозначения прежние. Формула предполагает, что взнос приходит в конце периода.
Если деньги заводятся в начале периода, второе слагаемое умножается на (1 + i), и на 10-летнем горизонте это добавляет около 148 BYN. Мелочь, но она объясняет расхождения между разными калькуляторами.
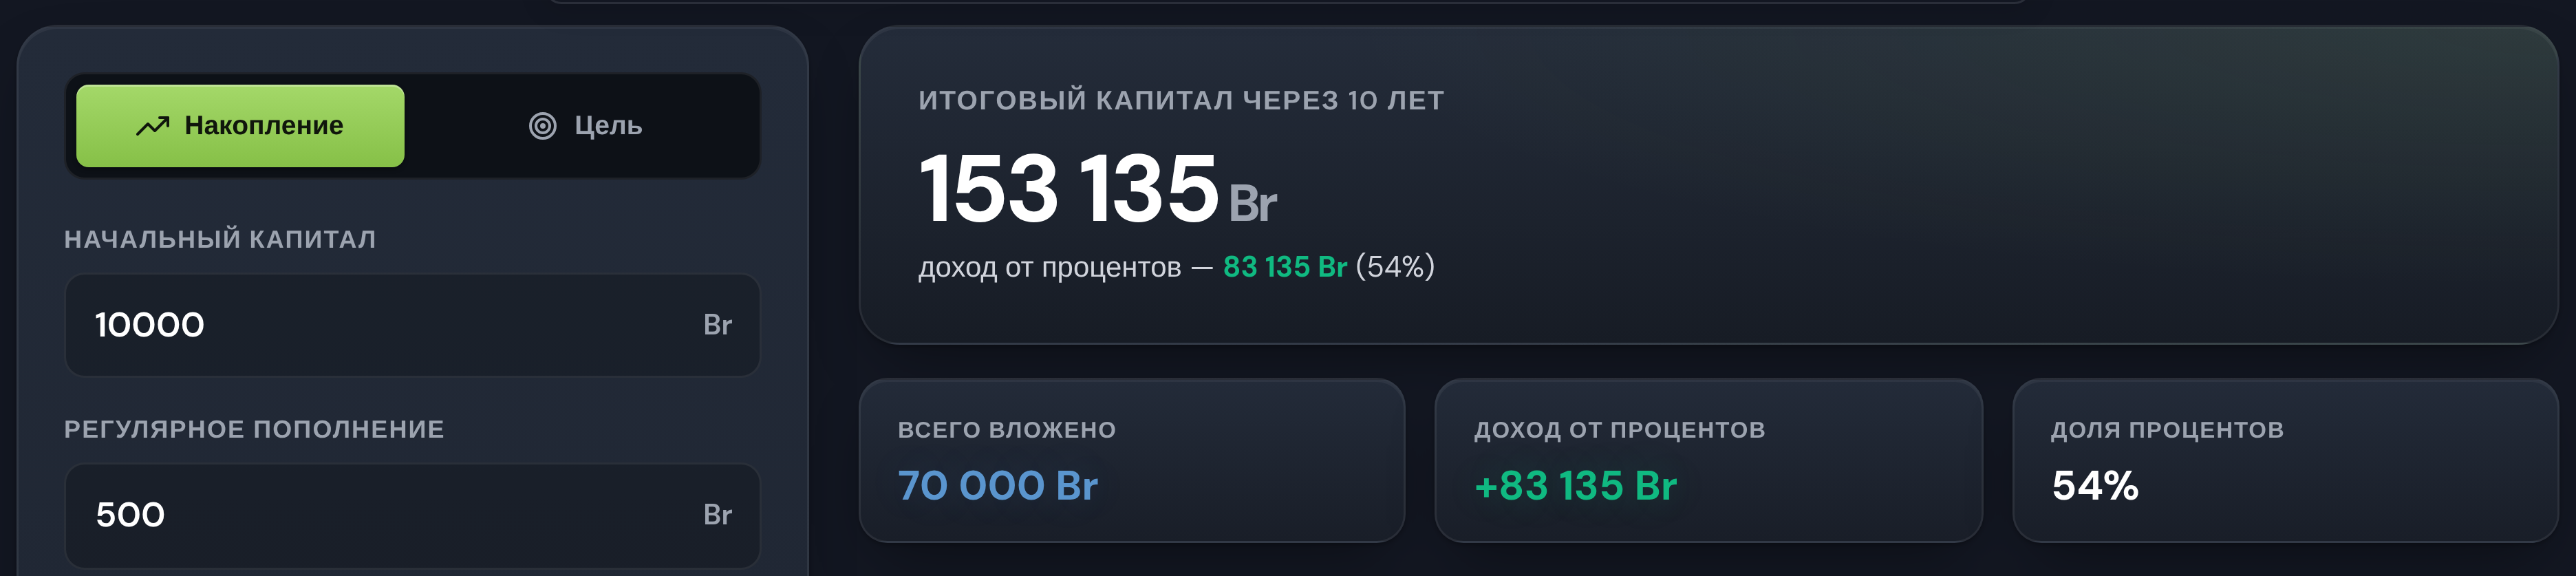
Стартовые 10 000 BYN, ежемесячный взнос 500 BYN, ставка 12,5% годовых с ежемесячным начислением, срок 10 лет. Итог составит 153 135 BYN. Из них 70 000 BYN внесены руками, а 83 135 BYN заработаны процентами. Больше половины результата сделали не вы.
Как посчитать это в Excel и Google Таблицах
Ручной ввод степеней не нужен, в обеих программах есть готовая функция. В русском Excel она называется БС, в англоязычном интерфейсе и в Google Таблицах FV.
=БС(ставка; кпер; плт; пс; тип)
Пример выше записывается как =БС(12,5%/12; 120; -500; -10000; 0) и возвращает те же 153 135 BYN.
Ставка вводится за период, а не за год, поэтому годовые 12,5% делятся на 12. Суммы, которые уходят от вас на счёт, ставятся со знаком минус, иначе результат придёт отрицательным. Последний аргумент задаёт момент взноса, ноль означает конец периода, единица начало.
Обратные задачи решают ещё две функции. КПЕР отвечает, за какой срок вы дойдёте до цели, и при тех же вводных 300 000 BYN набираются за 173 месяца, то есть за 14,4 года. СТАВКА отвечает, какая доходность для этого нужна. Чтобы прийти к тем же 300 000 BYN за 10 лет, формула =СТАВКА(120; -500; -10000; 300000)*12 требует 21,9% годовых, и такая цифра сразу показывает, что цель надо двигать по сроку, а не по ставке.
Если возиться с таблицами не хочется, посчитайте на нашем калькуляторе сложного процента, он считает и пополнения, и частоту капитализации. Для вклада с налогом и инфляцией есть отдельный калькулятор вклада.
Почему срок весит больше ставки и взносов
В базовом сценарии старт 10 000 BYN, ежемесячный взнос 500 BYN, 12,5% годовых и 15 лет, итог 326 557 BYN. В таблице меняется по одному параметру.
| Что меняем | Итог | Прирост к базе |
|---|---|---|
| ничего (база, 15 лет) | 326 557 BYN | — |
| срок с 15 до 20 лет | 649 507 BYN | +99,0% |
| взнос с 500 до 700 BYN | 431 349 BYN | +32,1% |
| ставка с 12,5 до 14,5% | 405 014 BYN | +24,0% |
| стартовая сумма вдвое | 391 136 BYN | +19,8% |
Лишние 5 лет удваивают результат. Прибавка в 2 процентных пункта доходности, ради которой люди меняют брокеров и лезут в рискованные инструменты, даёт вчетверо меньший эффект. Удвоение стартового капитала весит меньше, чем добавка 200 BYN к ежемесячному взносу.
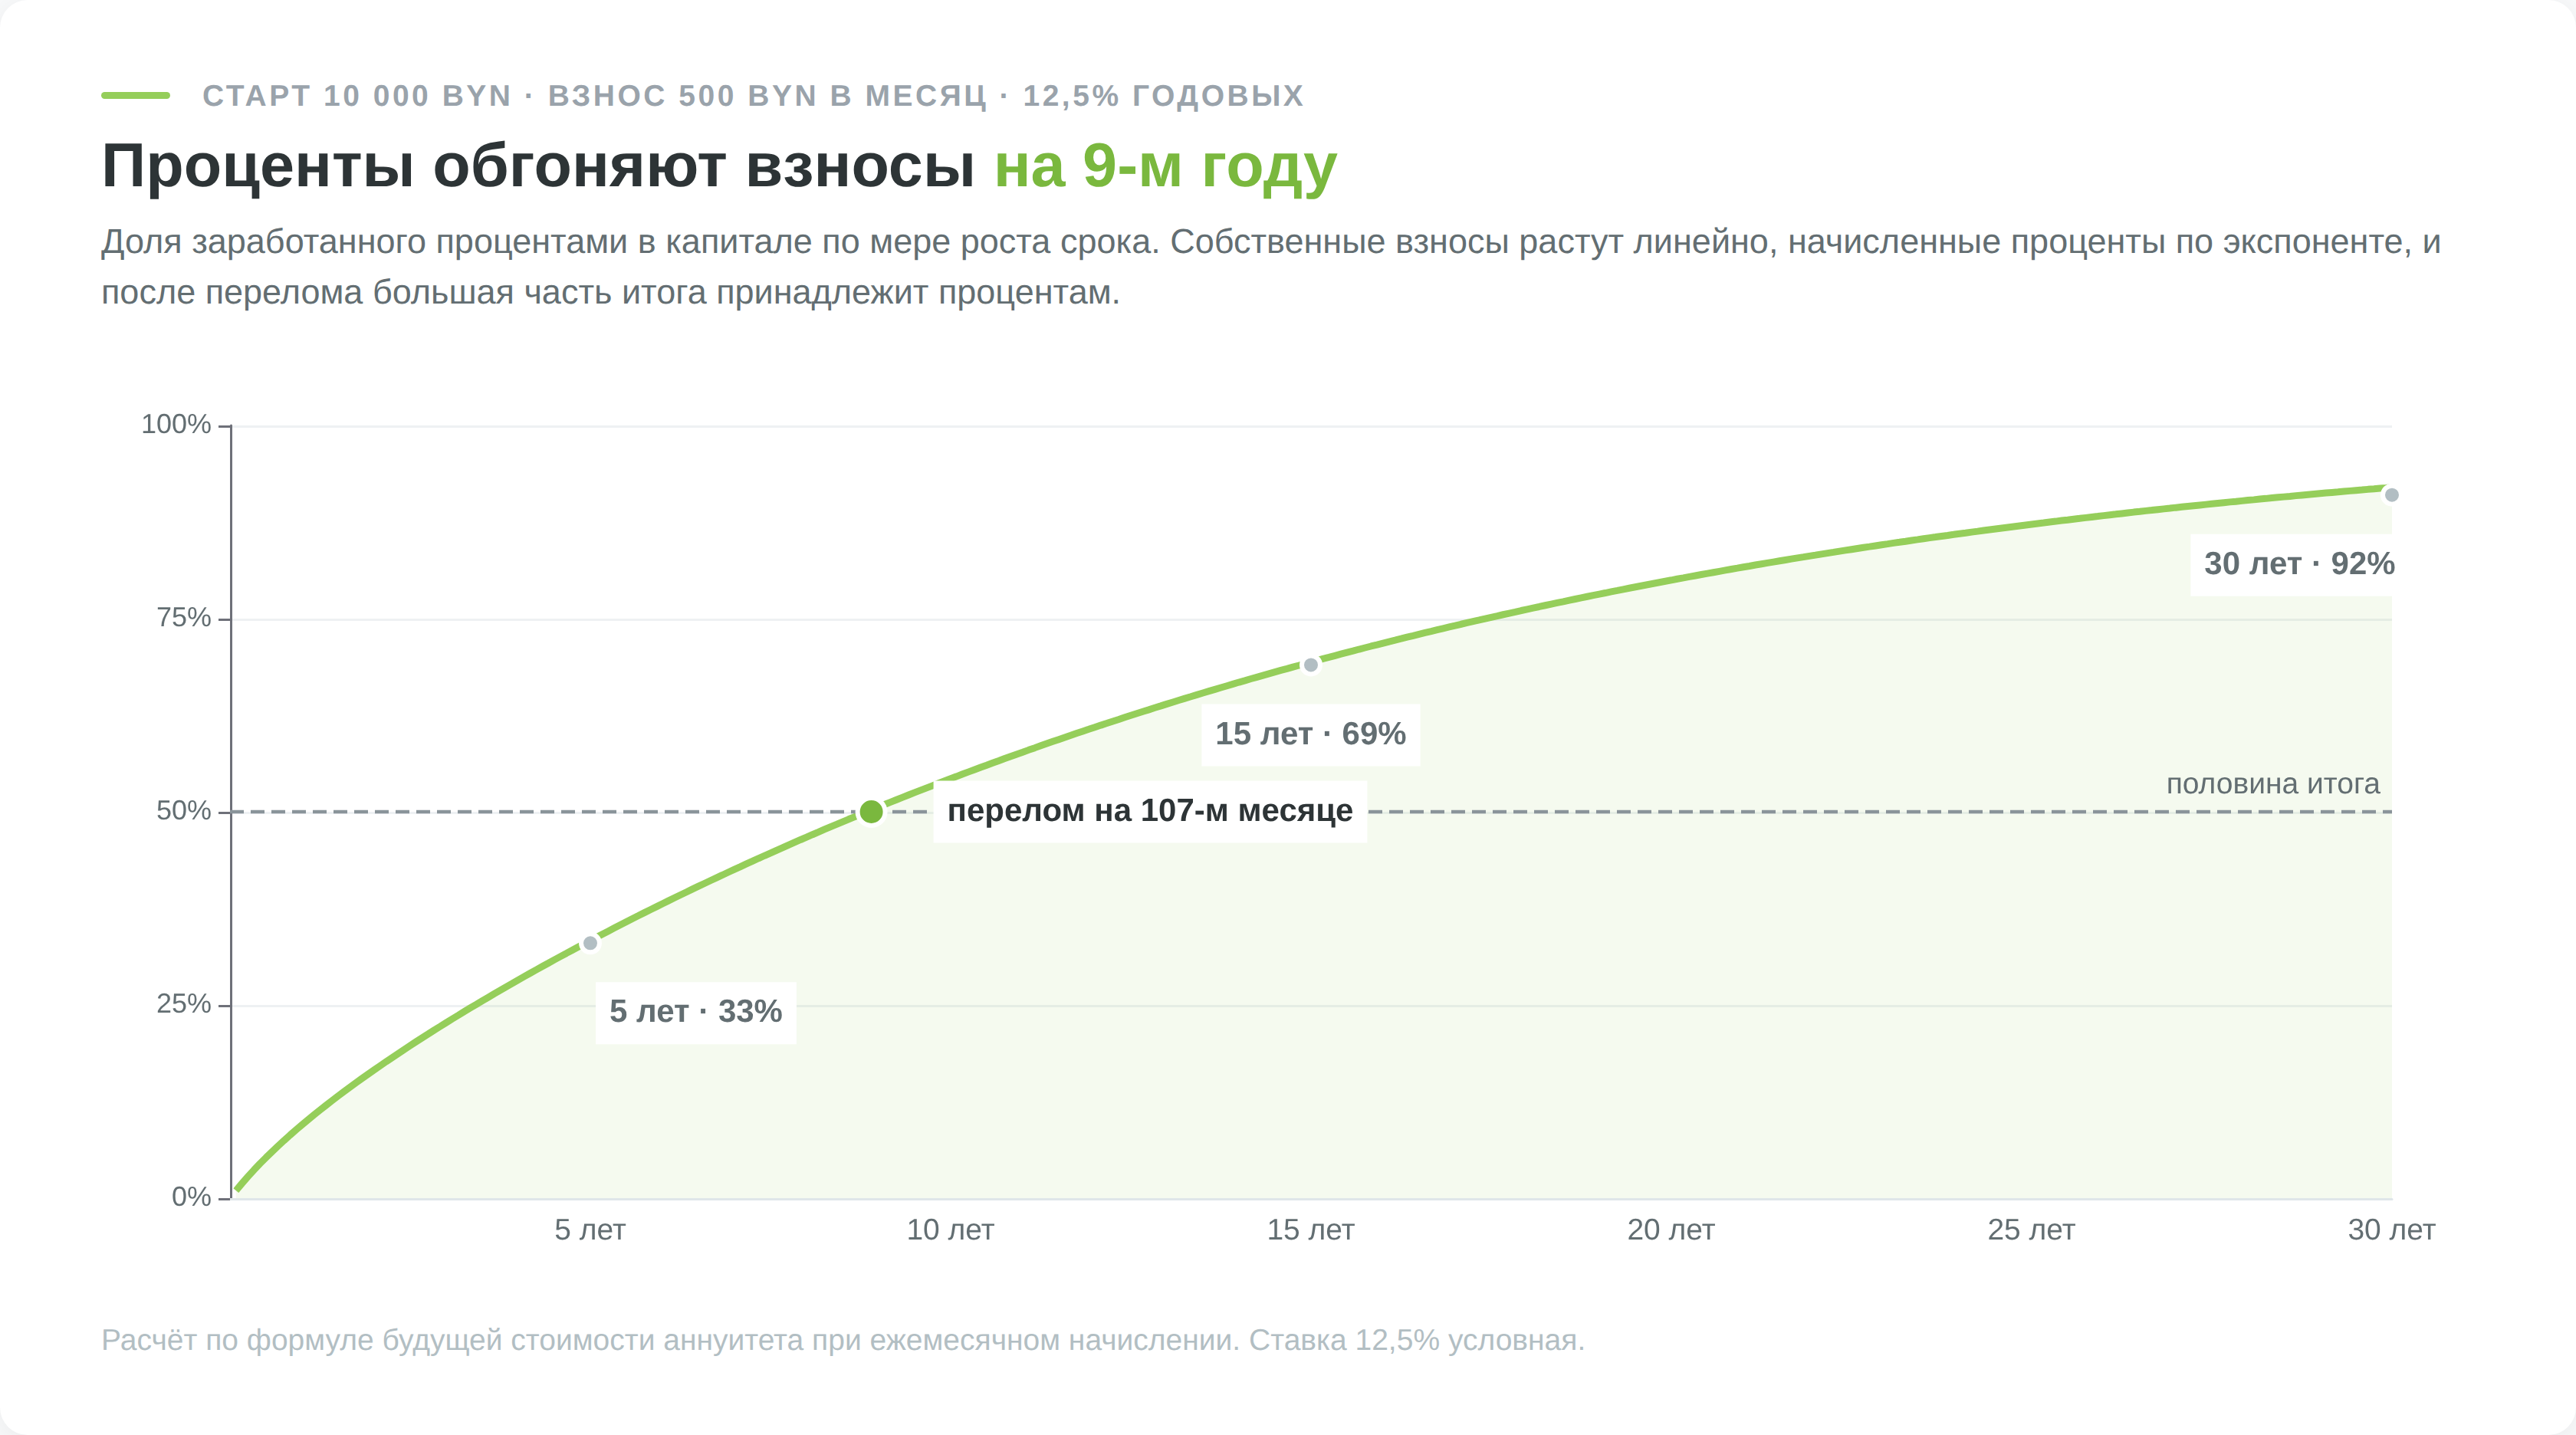
На коротком горизонте картина переворачивается. При тех же вводных, но 5-летнем сроке, ставка добавляет всего 7,1%, а удвоение стартовой суммы 31,0%. За 5 лет капитал состоит из ваших денег на две трети, процентами заработана треть. За 15 лет пропорция меняется на 31 против 69, за 30 доходит до 8 против 92.
| Срок | Внесено | Заработано процентами | Доля процентов в итоге |
|---|---|---|---|
| 3 года | 28 000 BYN | 8 226 BYN | 23% |
| 5 лет | 40 000 BYN | 20 009 BYN | 33% |
| 10 лет | 70 000 BYN | 83 135 BYN | 54% |
| 15 лет | 100 000 BYN | 226 557 BYN | 69% |
| 20 лет | 130 000 BYN | 519 507 BYN | 80% |
| 30 лет | 190 000 BYN | 2 180 847 BYN | 92% |
Если ваш горизонт до 5 лет, результат решает норма сбережений, а не доходность, процент просто не успеет сработать. Если горизонт от 15 лет, на первый план выходит дата начала.
Цену промедления удобно измерять в рублях. Взнос 500 BYN в месяц под 12,5% годовых, целевой возраст 55 лет. Тот, кто начал в 25, вносит 180 000 BYN и приходит к 1,95 млн BYN. Тот, кто начал в 30, вносит 150 000 BYN и приходит к 1,03 млн BYN. Разница во взносах составила 30 000 BYN, разница в результате 0,93 млн BYN. В номинале каждый рубль, не внесённый в первые 5 лет, стоил 31 рубль будущего капитала.
Только эти миллионы номинальные. При инфляции 6,96% годовых, средней за 2017–2025 годы, 1,95 млн BYN через 30 лет по покупательной способности равны 260 тысячам сегодняшних рублей, а недовнесённый рубль стоит уже не 31, а 4,1 рубля. Результат остаётся хорошим, но он в 7,5 раза скромнее, чем выглядит в номинале.
Регулярность взноса и длина дистанции решают больше, чем выбор инструмента, и это ровно то, что делает стратегия усреднения, когда вы покупаете по средней цене периода и не пытаетесь угадать момент.
Три тормоза сложного процента
Все расчёты выше не учитывали налог, комиссии и инфляцию. Эти три вычета работают по той же экспоненте, только в обратную сторону.
Налог
Со вклада в белорусских рублях подоходный налог не платится вовсе, если деньги пролежали не меньше года; валютный вклад освобождён при сроке от двух лет (п. 36 ст. 208 НК). Зачисление процентов на счёт срок не прерывает. Короче — и налог появляется: с процентов по вкладу на 11 месяцев удержат 13%.
| Вклад | Подоходный налог | Что останется от ставки 12,5% |
|---|---|---|
| BYN на 6 месяцев | 13% со всех процентов | 10,88% |
| BYN на 11 месяцев | 13% со всех процентов | 10,88% |
| BYN на год и дольше | нет | 12,50% |
| валюта на 2 года и дольше | нет | ставка вклада |
Правило сроковое, а не суммовое: налог не зависит ни от размера вклада, ни от начисленных процентов, только от срока вклада. Сами вклады при этом защищены полностью: государство через Агентство гарантированного возмещения возвращает 100% суммы вклада в каждом банке, без потолка (закон № 369-З от 08.07.2008).
На полгода разница между 12,5% и 10,88% выглядит мелочью, но вычет работает по той же экспоненте, что и сам процент, только в обратную сторону.
На брокерском счёте у зарубежного брокера механика другая, и она выгоднее для сложного процента. Подоходный налог по ставке 13% возникает только в момент продажи, и пока позиция не закрыта, государство кредитует вас своей же будущей долей, и она продолжает работать. Налоговым агентом зарубежный брокер не выступает: декларацию придётся подать самому до 31 марта года, следующего за продажей, а налог заплатить до 1 июня (ст. 214, 219 и 222 НК).
Дивиденды так не умеют. С дивидендов акций США у источника удерживают 30%: в действующем соглашении с США, унаследованном от конвенции СССР 1973 года, пониженной ставки для портфельных дивидендов нет. Удержанное зачитывается в счёт белорусских 13% и перекрывает их полностью, доплачивать в бюджет не нужно, но и вернуть излишек нельзя. До реинвестирования доходит уже усечённая сумма.
Цену этого удержания видно прямо в индексе. S&P 500 полной доходности за 2017–2025 годы дал 15,15% годовых в долларах. У прямого держателя акций США удержание 30% с дивидендов снижает это до 14,43%, минус 0,72 процентного пункта в год. Внутри аккумулирующего ирландского фонда удержание ниже, 15% по соглашению США–Ирландия, а комиссия фонда добавляет ещё 0,07% в год. Вместе с подоходным налогом при продаже на 20-летнем горизонте совокупные потери достигают 1,3 процентного пункта: из 168 009 $, которые дал бы индекс брутто, на счёт после всех вычетов приходит 134 361 $.
Комиссии
Комиссия фонда выглядит незначительной ровно до тех пор, пока её не возвести в степень. Фонд iShares Core S&P 500 UCITS ETF, через который длинные деньги в мировой индекс обычно и заводят, берёт 0,07% в год. Плата списывается из активов незаметно, каждый день, независимо от результата.
| Комиссия в год | Итог через 20 лет | Потеряно | Доля итога |
|---|---|---|---|
| 0% | 167 769 $ | — | — |
| 0,07% | 165 435 $ | 2 333 $ | 1,4% |
| 1,0% | 137 219 $ | 30 549 $ | 18,2% |
| 2,0% | 112 004 $ | 55 765 $ | 33,2% |
Расчёт сделан для 10 000 $ при доходности 15,14% годовых, то есть на исторической доходности индекса с дивидендами за 2017–2025 годы, а этот период был для американского рынка необычно сильным. 2% в год забирают почти треть конечного капитала, причём забирают независимо от того, заработал фонд что-нибудь или нет. Столько берут не индексные фонды, а активно управляемые, где комиссия оплачивает работу управляющего, и величину стоит смотреть в документах конкретного фонда.
Инфляция
Последний вычет не выставляет счёт, поэтому его проще всего не заметить. Средняя инфляция в Беларуси за 2017–2025 годы составила 6,96% в год, накопленным итогом 83,2% (Белстат). Реальная доходность считается не вычитанием, а делением, по формуле (1 + доходность) / (1 + инфляция) − 1.
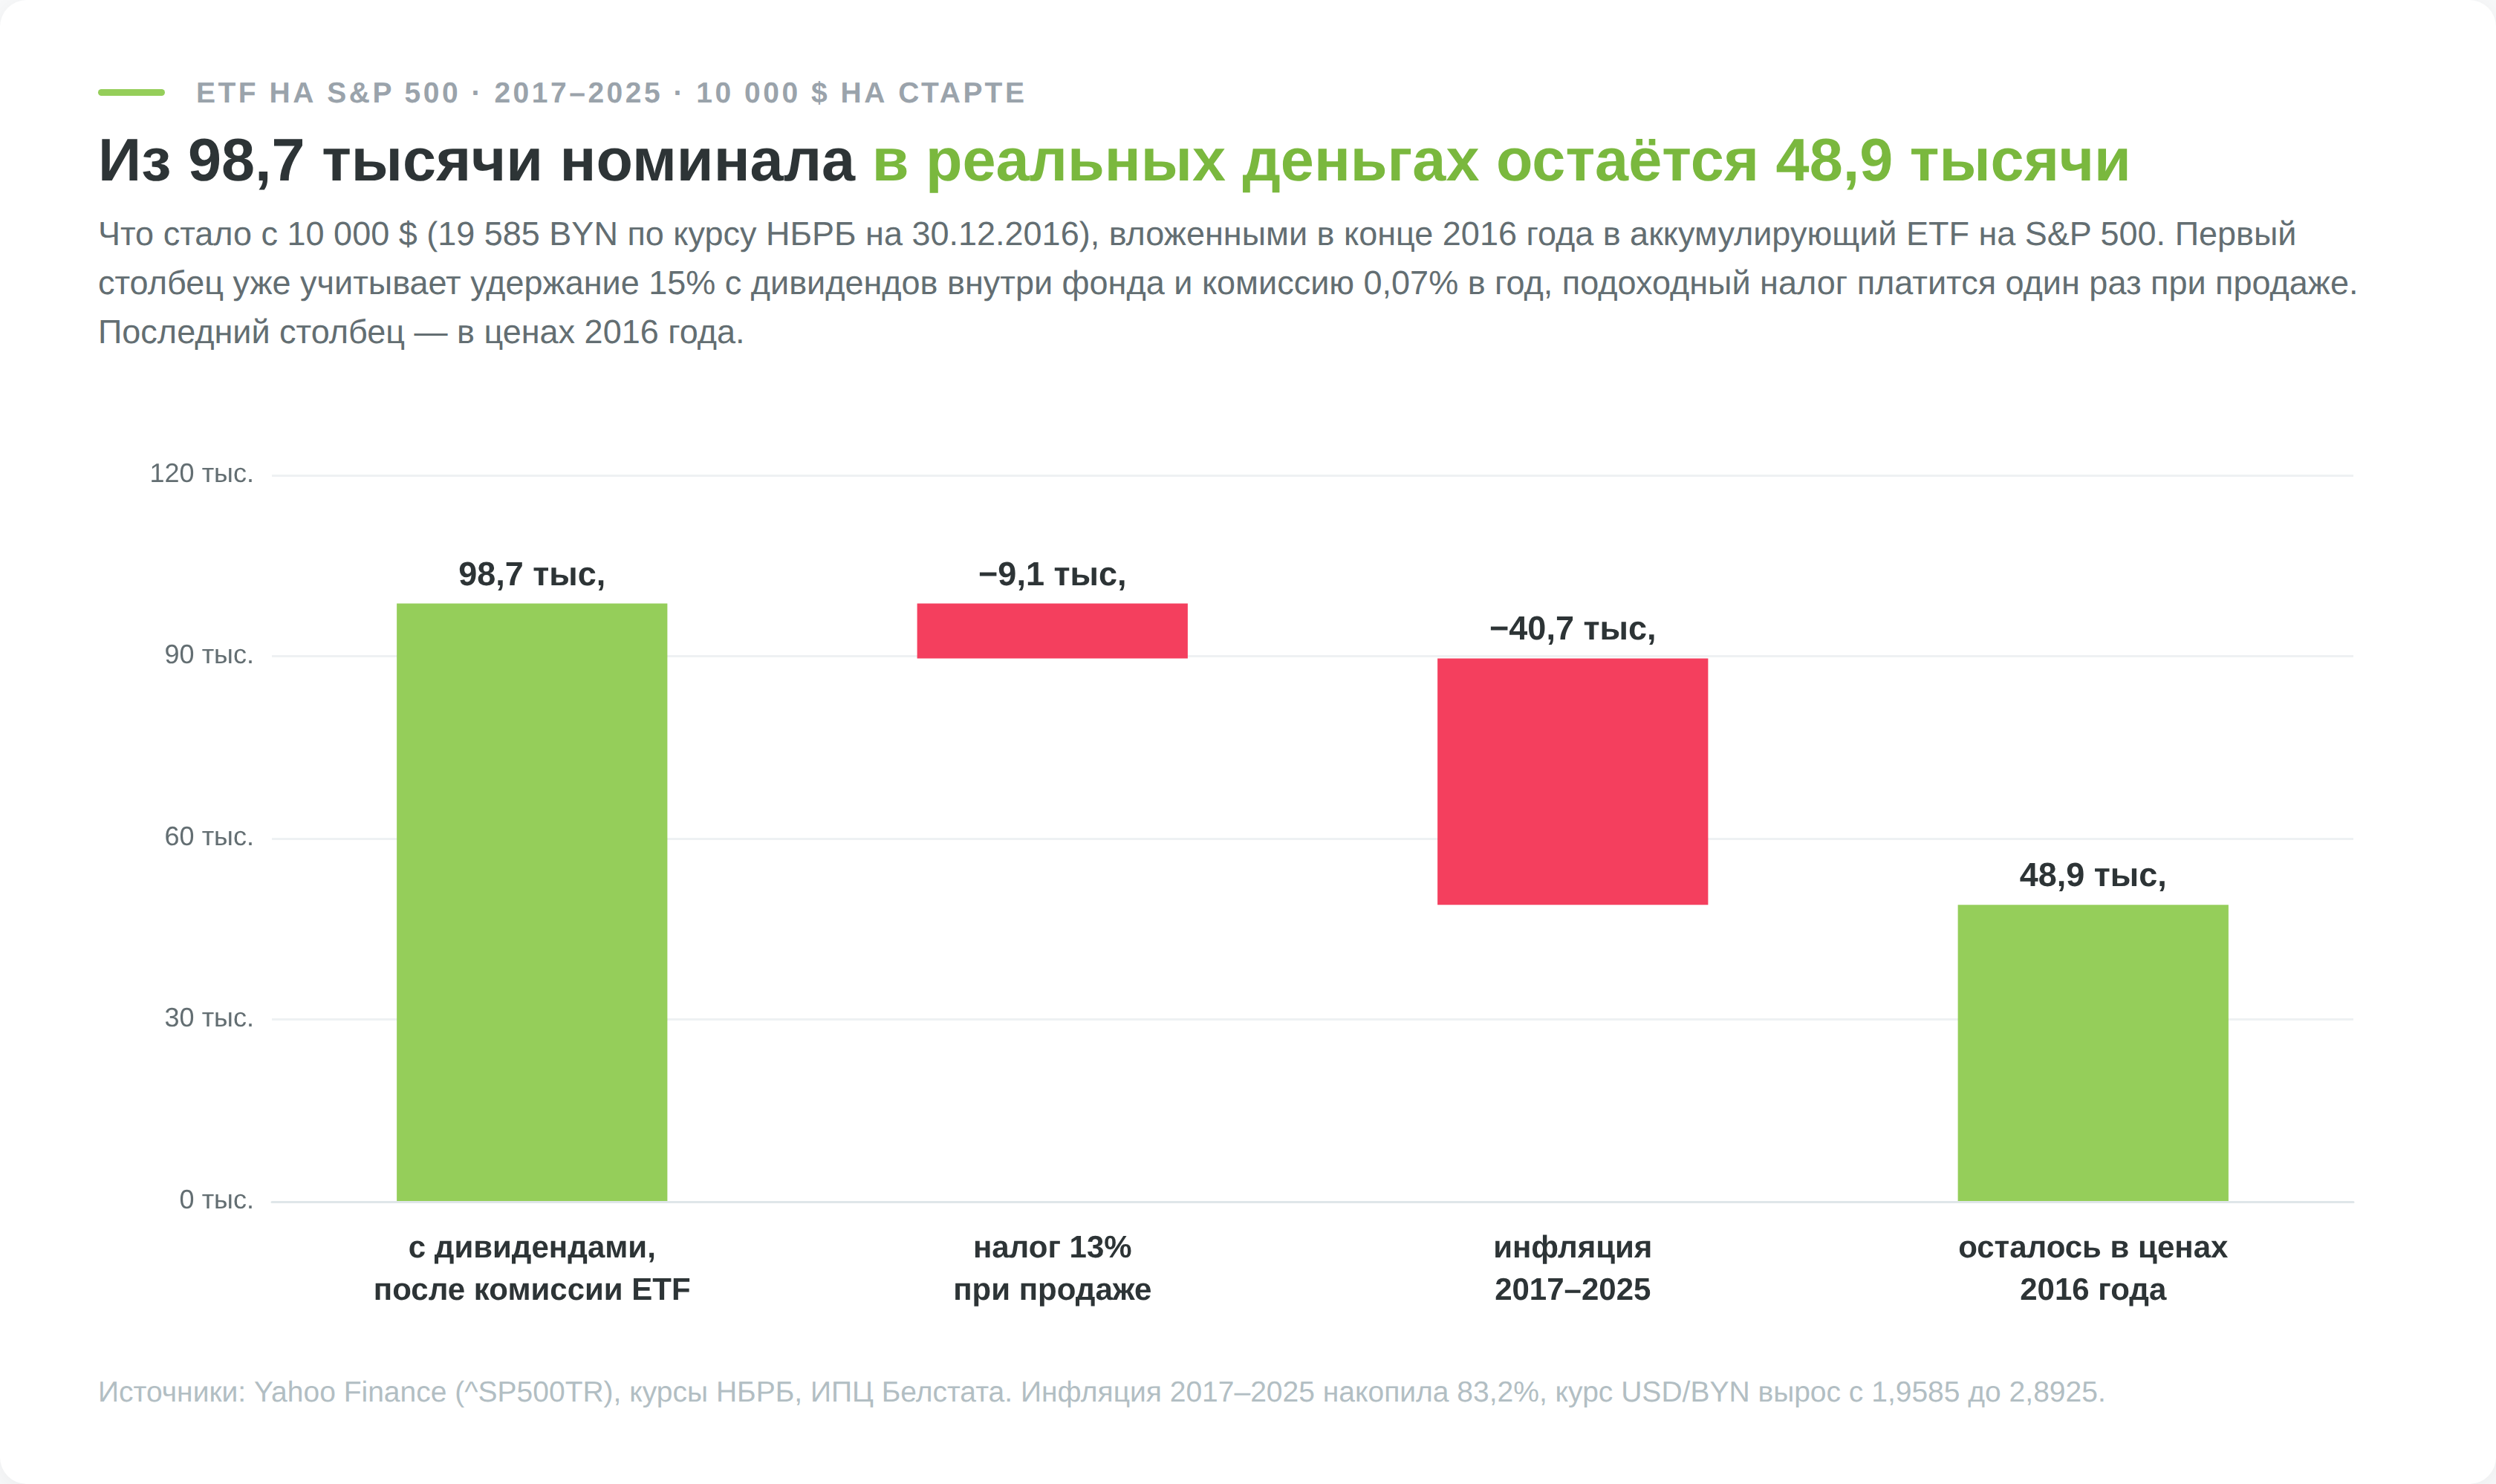
Цепочка всех трёх вычетов зависит от того, как вы держите акции. Если через аккумулирующий ETF на индекс с расходами 0,07% в год, 10 000 $, вложенные в конце 2016 года, к концу 2025-го превращались:
- по цене акций, без дивидендов, в 30 576 $, или 88 442 BYN по курсу НБРБ
- с дивидендами, которые фонд реинвестирует после внутреннего удержания 15%, в 34 122 $, или 98 699 BYN
- после подоходного налога 13% при продаже в 30 987 $, или 89 626 BYN
- по покупательной способности, в ценах 2016 года, в 48 916 BYN
При прямой покупке тех же акций комиссии фонда нет, зато с каждого дивиденда удерживается 30%. За девять лет набежало 2 583 $ дивидендов, из них 775 $ забрало удержание, и после налога при продаже на счёте остаётся 30 572 $, или 48 262 BYN в ценах 2016 года. Почти весь выигрыш от дивидендов удержание съело: результат вышел практически таким же, как у индекса вовсе без дивидендов.
Через ETF 19 585 BYN, потраченные на покупку в конце 2016 года, за 9 лет выросли в реальных деньгах в 2,5 раза, это 10,7% годовых сверх инфляции. На этот отрезок пришлись и рекордный рынок США, и ослабление рубля с 1,96 до 2,89 за доллар, поэтому считать его нормой нельзя. Но вклад каждого вычета он показывает честно: инфляция забрала из итога больше, чем налог и комиссия вместе.
Где процент капитализируется сам, а где его включать руками
Слово «сложный» описывает не инструмент, а то, что происходит с доходом после его получения. Одни инструменты делают эту работу за вас, другие требуют вашего участия, и разница между ними измеряется не только удобством.
| Инструмент | Кто реинвестирует | Что теряется по дороге | Порог входа |
|---|---|---|---|
| Вклад в BYN с капитализацией (от года) | банк, автоматически | налога нет, государство гарантирует 100% суммы | от 10–50 BYN |
| Валютный вклад (от 2 лет) | банк, автоматически | налога нет, ставка ниже рублёвой | от 50 $ |
| Гособлигации РБ | вы, вручную | купон без налога, но до следующей покупки деньги лежат без работы | от 1000 $ |
| Акции США напрямую | вы, вручную | 30% с дивиденда у источника плюс комиссия за сделку | цена одной акции |
| Аккумулирующий ETF через зарубежного брокера | фонд, внутри | 15% с дивидендов внутри фонда, комиссия фонда, 13% при продаже | цена одного пая |
| CFD через компанию из реестра НБРБ | вы, вручную | дивидендов нет, своп за перенос позиции; налог 0% | от 50 $ |
Аккумулирующий ETF реинвестирует дивиденды внутри
Когда дивиденды по акциям приходят внутрь аккумулирующего фонда, они не выплачиваются на счёт инвестора, а сразу покупают новые бумаги. Выплаты просто нет, и у налогов и комиссий нет шанса зацепиться за деньги по дороге.
Плата за это удобство состоит из комиссии. При расходах 0,07% и доходности 15,14% фонд забирает 1,4% конечного капитала за 20 лет, при 1% уже 18,2%. Так что выбор между прямыми акциями и фондом сводится к арифметике, а не к вкусу. Если комиссия фонда меньше налоговой утечки на дивидендах, фонд впереди. Состав портфеля вы при этом не контролируете, а при закрытии фонда позиция принудительно закрывается по цене, которую выберет не инвестор.
Зарубежные ETF и ловушка cash drag
Часто советуют взять ETF, потому что там дивиденды реинвестируются автоматически. К самому известному фонду на S&P 500 это не относится. SPY создан как unit investment trust, и такая структура запрещает ему вкладывать полученные дивиденды обратно в акции.
Фонд обязан держать их деньгами или их эквивалентами до квартальной выплаты, а разрыв между отсечкой и выплатой превышает 40 дней, потому что по проспекту выплата приходится на последний рабочий день месяца, следующего за отсечкой. Механизм известен как cash drag.
Автоматически внутри реинвестируют аккумулирующие фонды, в основном ирландские. Резиденту Беларуси они доступны через зарубежного брокера без всяких дополнительных статусов: института квалифицированных инвесторов для иностранных бумаг в стране нет. Например, у Just2Trade счёт открывается онлайн, минимальный депозит от 50–100 $.
Сложный процент на этом маршруте облагается тяжелее всего у прямого держателя акций: 30% у источника не спасает даже зачёт, потому что белорусская ставка ниже удержанного. Льгот по сроку владения, как ИИС или ЛДВ в России, в Беларуси нет, зато есть валютная защита налоговой базы: налог считается с реальной долларовой прибыли. Дивидендную часть удержания лечит ирландский фонд: внутри него с дивидендов США забирают 15%, а не 30%.
У облигаций купон ложится мёртвым остатком
Купон приходит деньгами, и его надо во что-то вложить. Возьмём государственную валютную облигацию с купоном 2,7% годовых при номинале 1000 $, такие выпуски Минфин размещал среди физлиц в 2026 году через Беларусбанк и Белагропромбанк. Купон, 27 $ в год, подоходным налогом не облагается: доход по государственным ценным бумагам РБ освобождён (п. 33 ст. 208 НК).
Чтобы купить на купоны одну новую такую же бумагу, нужно собрать выплаты с 37 штук, а одна бумага за два года обращения принесёт лишь 54 $. До этого момента деньги лежат мёртвым остатком и не работают.
На небольших суммах реинвестирование купонов и дивидендов вручную поэтому буксует, а фонд с автоматической капитализацией внутри выигрывает не за счёт доходности, а за счёт того, что у него не бывает неработающего остатка. Когда сумма вырастает до нескольких миллионов, картина снова меняется, там уже комиссия фонда весит больше, чем потери на остатках.
Под какую ставку уйдёт следующий купон
Доходность к погашению, которую биржа показывает у облигации, считается по формуле сложного процента, где все будущие платежи дисконтируются одной и той же ставкой. Такой расчёт молча предполагает, что каждый купон вы вложите под ту же доходность.
Облигация на 5 лет с купоном 12% годовых, который платится дважды в год, куплена по номиналу 1000 BYN, и её эффективная доходность равна 12,36%. Столько вы и получите, если все 10 купонов уйдут под 12%. Если ставки упадут и купоны придётся вкладывать под 6%, через 5 лет на счёте будет 1688 BYN вместо 1791, а фактическая доходность снизится до 11,0%.
С вкладом то же самое, только короче. Ставка зафиксирована на срок договора, а потом деньги уходят под ту ставку, которую банк предложит тогда. Средняя ставка по новым срочным вкладам за восемь месяцев 2026 года опустилась с 11,55 до 10,66%, и чем длиннее срок, на который зафиксирована ставка, тем меньшая часть денег переходит на новые условия.
Почему кривая сложного процента на рынке не бывает гладкой
Формула сложного процента предполагает, что каждый период приносит одинаковый плюс. Рынок так не ходит, и от этого ломается сама арифметика.
Год с плюсом 50%, следом год с минусом 50%. Среднее арифметическое равно нулю, и интуиция подсказывает, что инвестор остался при своих. На деле 10 000 BYN превратились в 7 500 BYN, а фактическая доходность составила минус 13,4% годовых. Эффект называется volatility drag, и он тем сильнее, чем размашистее колебания.
| Два года подряд | Среднее арифметическое | Фактическая доходность |
|---|---|---|
| +20% и −10% | +5,0% | +3,92% |
| +30% и −20% | +5,0% | +1,98% |
| +50% и −50% | 0,0% | −13,40% |
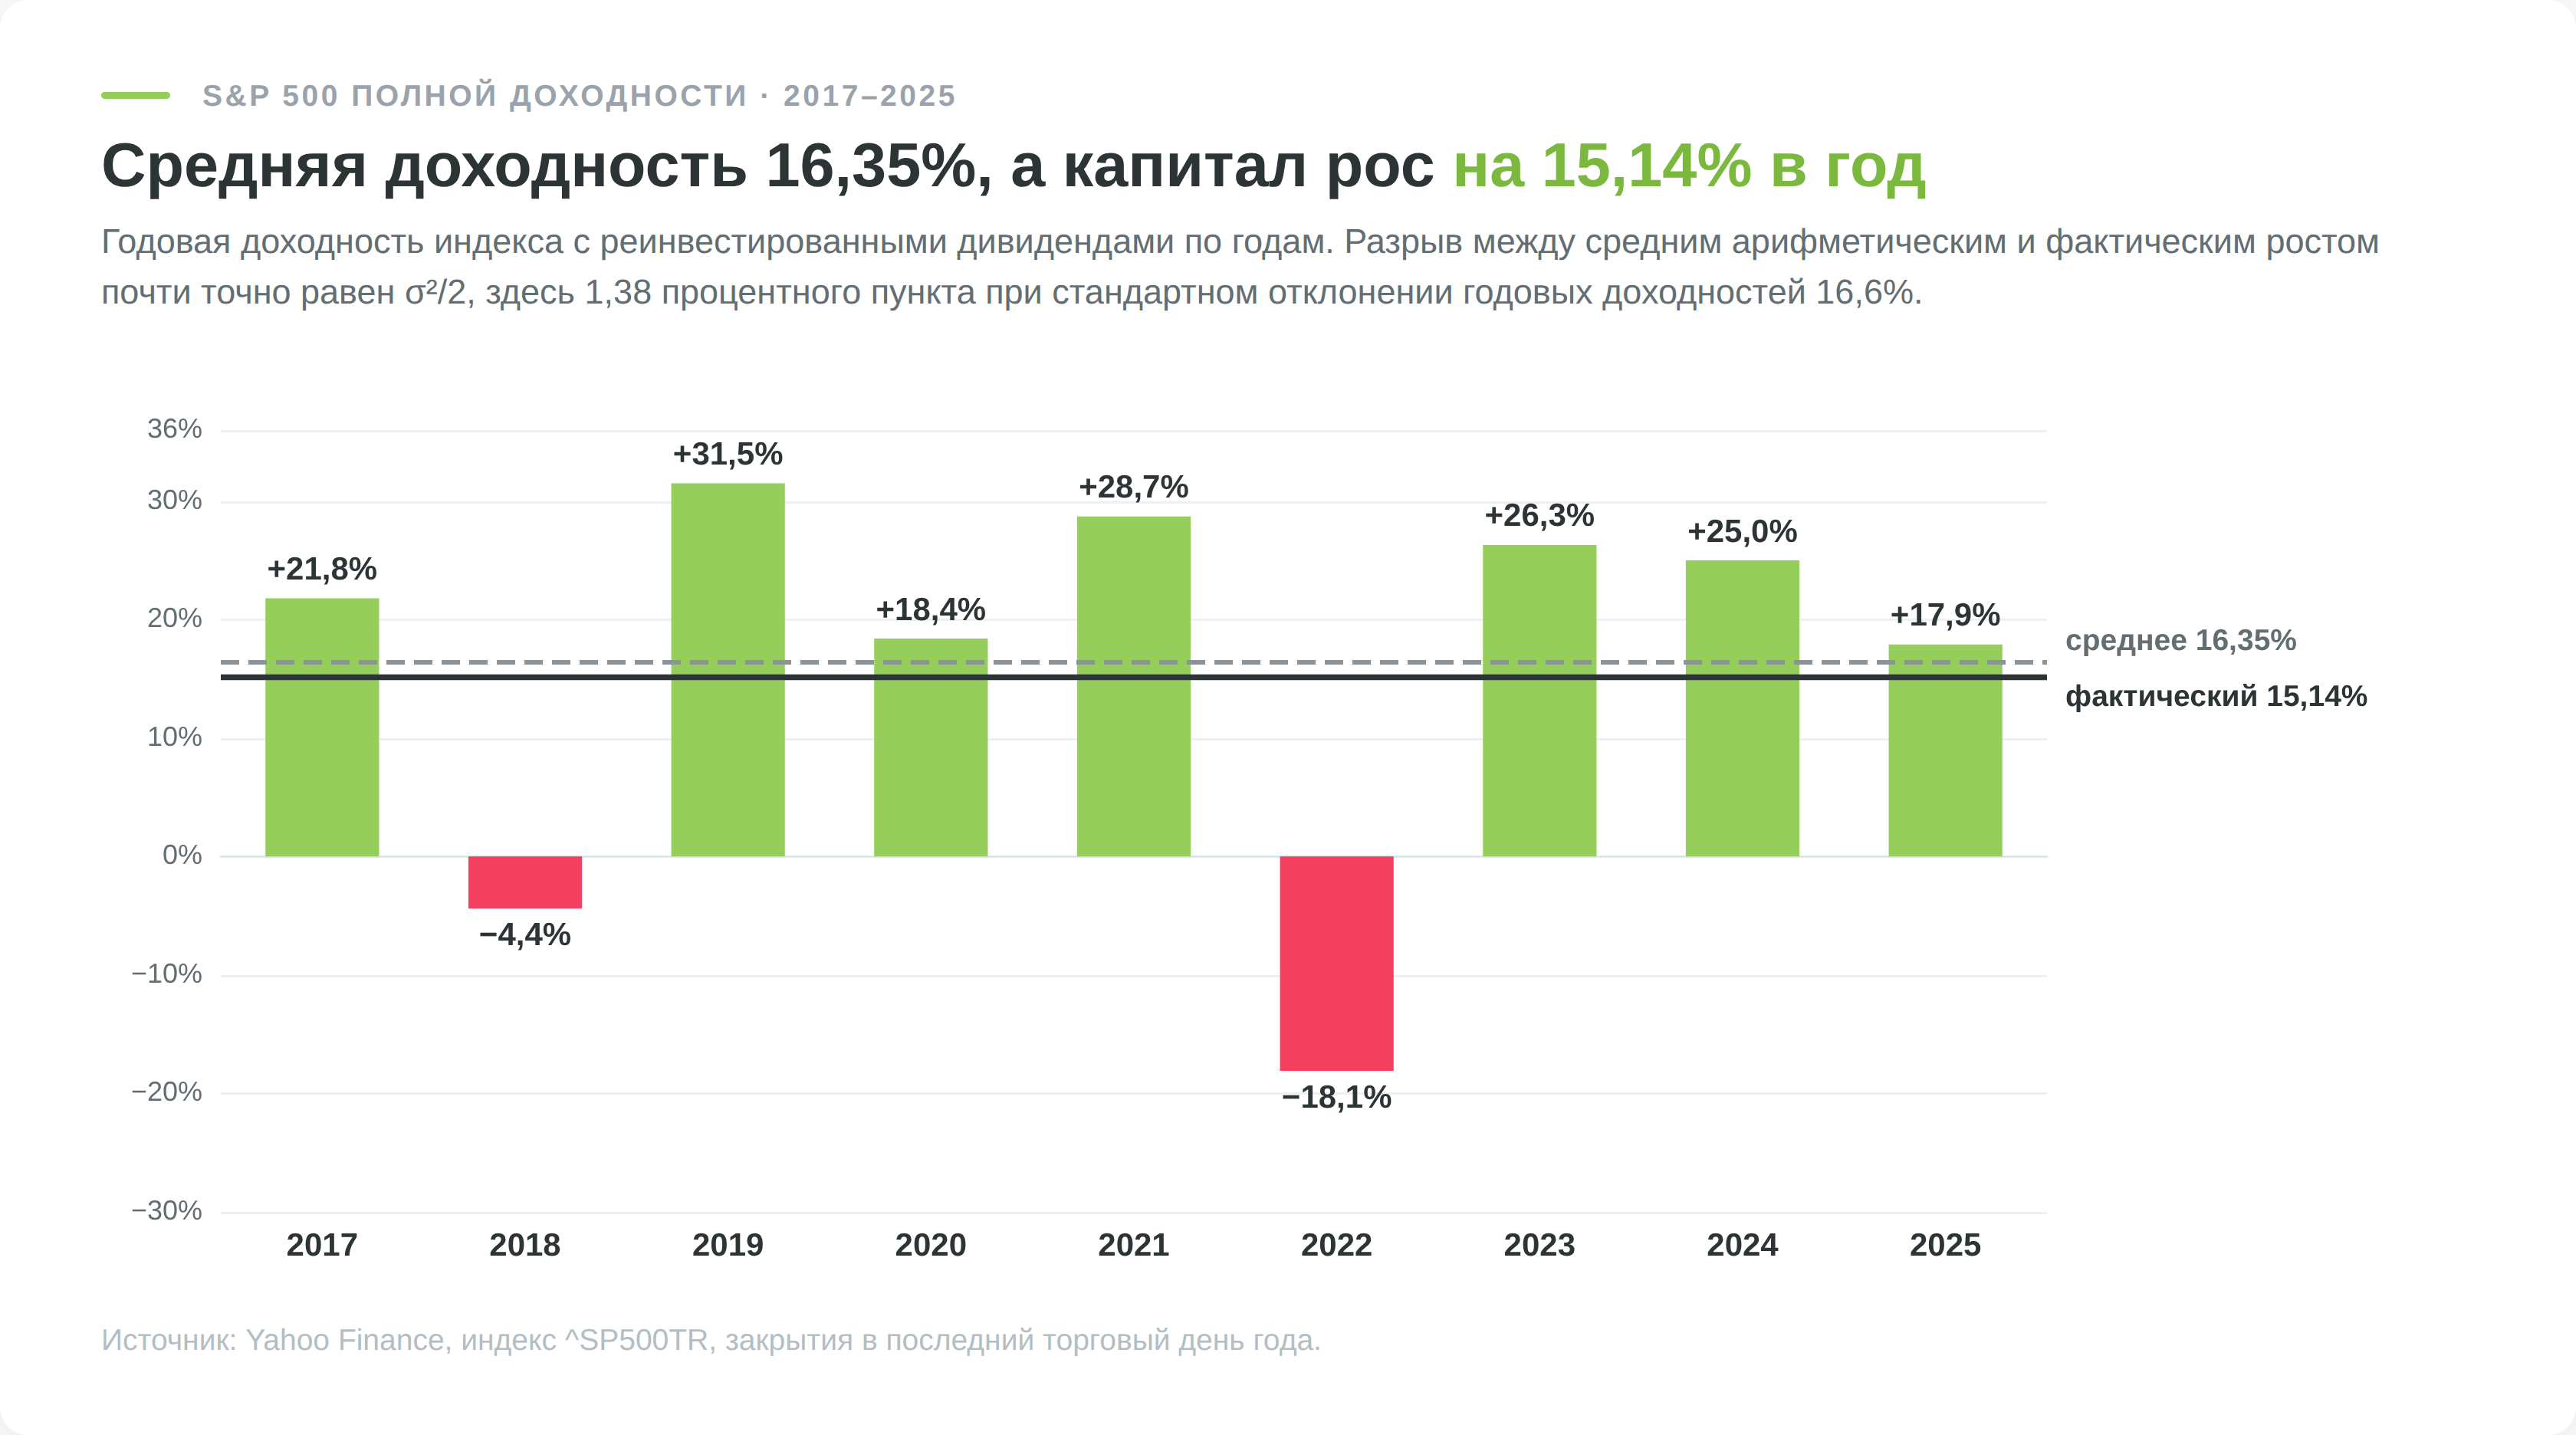
На реальном рынке этот разрыв измеряется процентными пунктами. Я посчитал годовые доходности S&P 500 полной доходности за 2017–2025 годы: они колебались от −18,1% в 2022 году до +31,5% в 2019-м. Среднее арифметическое этих 9 чисел равно 16,35%, а капитал на деле рос на 15,14% в год. Разрыв в 1,38 процентного пункта почти точно совпадает с приближённой формулой σ²/2, где σ означает стандартное отклонение годовых доходностей, здесь 16,6%. Чем выше волатильность, тем дальше рекламная средняя расходится с тем, что лежит на счёте.
Когда фонд или стратегия рекламирует среднюю доходность за 5 лет, спрашивайте, какое это среднее. Среднее арифметическое никогда не бывает меньше фактического, поэтому разница между ними всегда не в пользу инвестора.
Убыток стоит дороже, чем равная по размеру прибыль. Просадка на 30% требует роста на 43%, просто чтобы вернуться в исходную точку. Минус 50% требует плюс 100%, минус 70% требует плюс 233%.
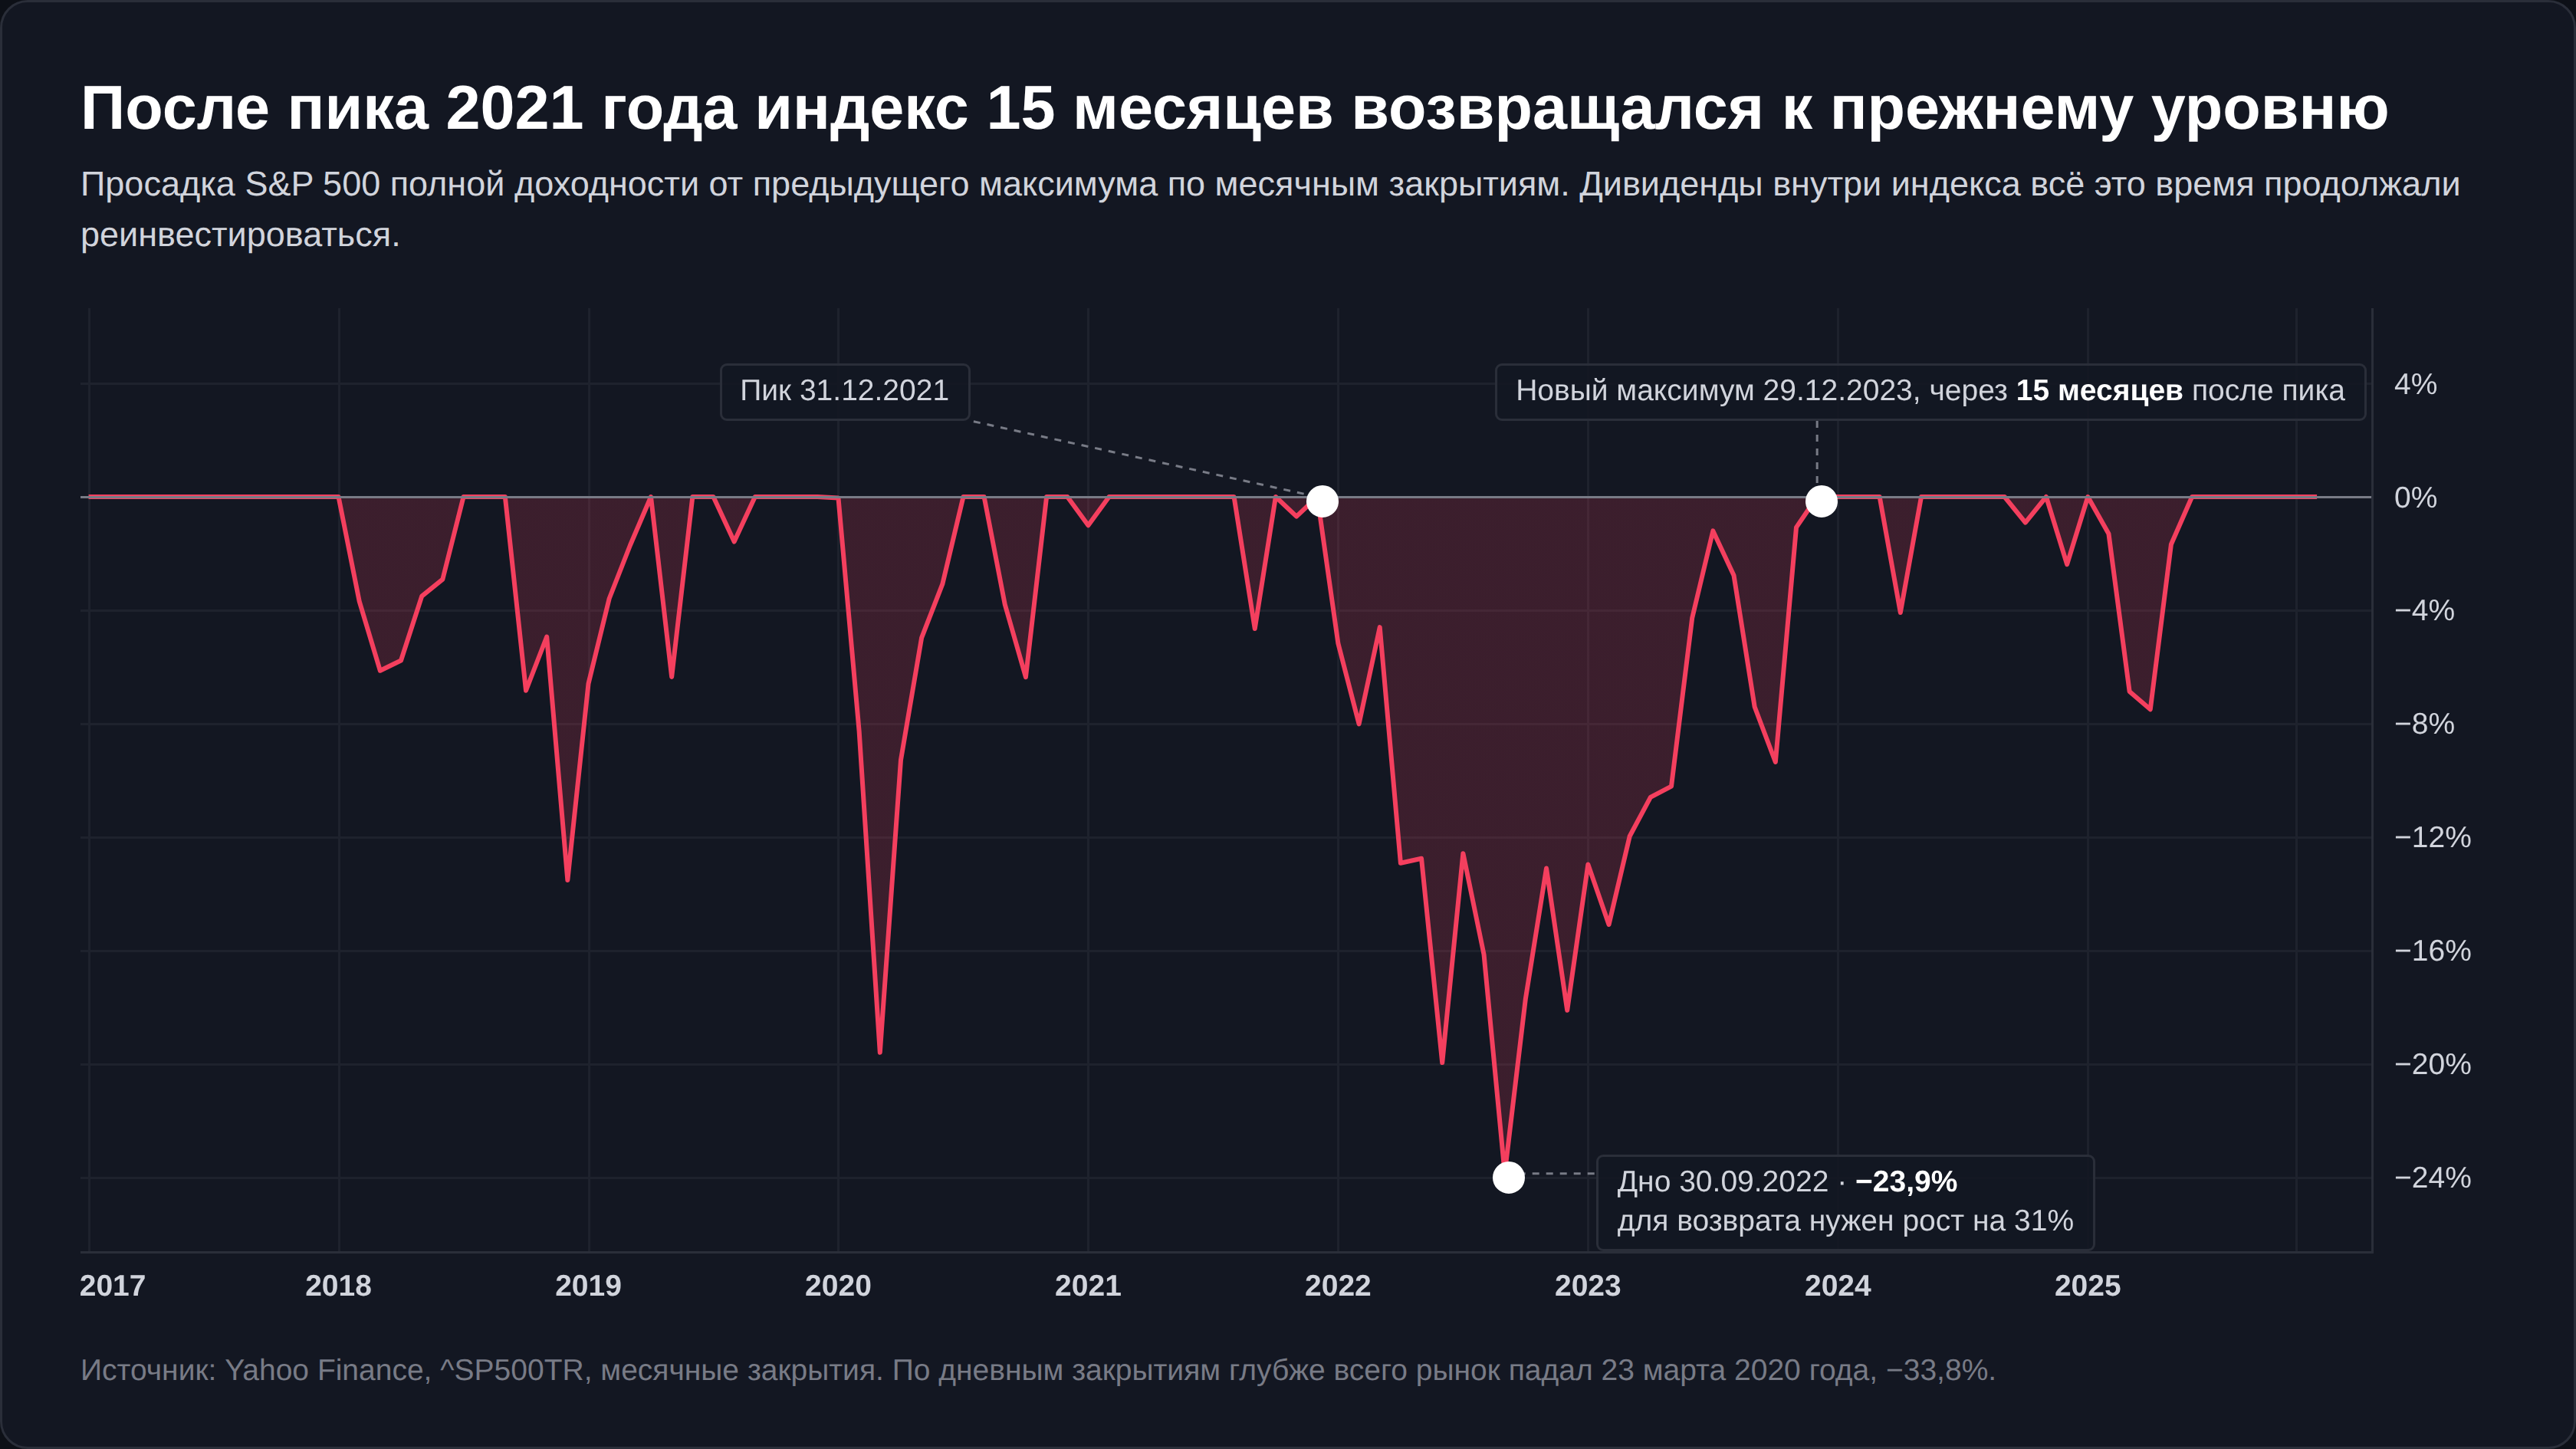
S&P 500 полной доходности с декабря 2021 по сентябрь 2022 года потерял 23,9% по месячным закрытиям, и для возврата требовалось вырасти на 31%. К прежнему пику он вернулся в декабре 2023-го, то есть капитал простоял без движения 15 месяцев, притом что внутри индекса всё это время реинвестировались дивиденды, которые компании продолжали платить.
В статьях о сложном проценте часто встречаются расчёты вида «8% в месяц превращают 1000 $ в 16 000 $ за 3 года». Проверить их можно, не разбираясь в трейдинге.
8% в месяц дают 152% годовых. Продлите ту же формулу на 10 лет, и 1000 $ превратятся в 10,25 млн $. Если бы такая доходность была устойчиво достижима, мировой список богатейших людей состоял бы из трейдеров, а не из основателей компаний.
Реальная торговля даёт разброс, а разброс убивает экспоненту. Месяц с минусом 30% требует потом 42,9% восстановления, то есть стирает результат 4,6 месяца по плюс 8%. Причём вероятность такого месяца растёт ровно тогда, когда растёт риск на сделку. Разумный ориентир противоположный, он описан в материале про правило 1-2% на сделку.
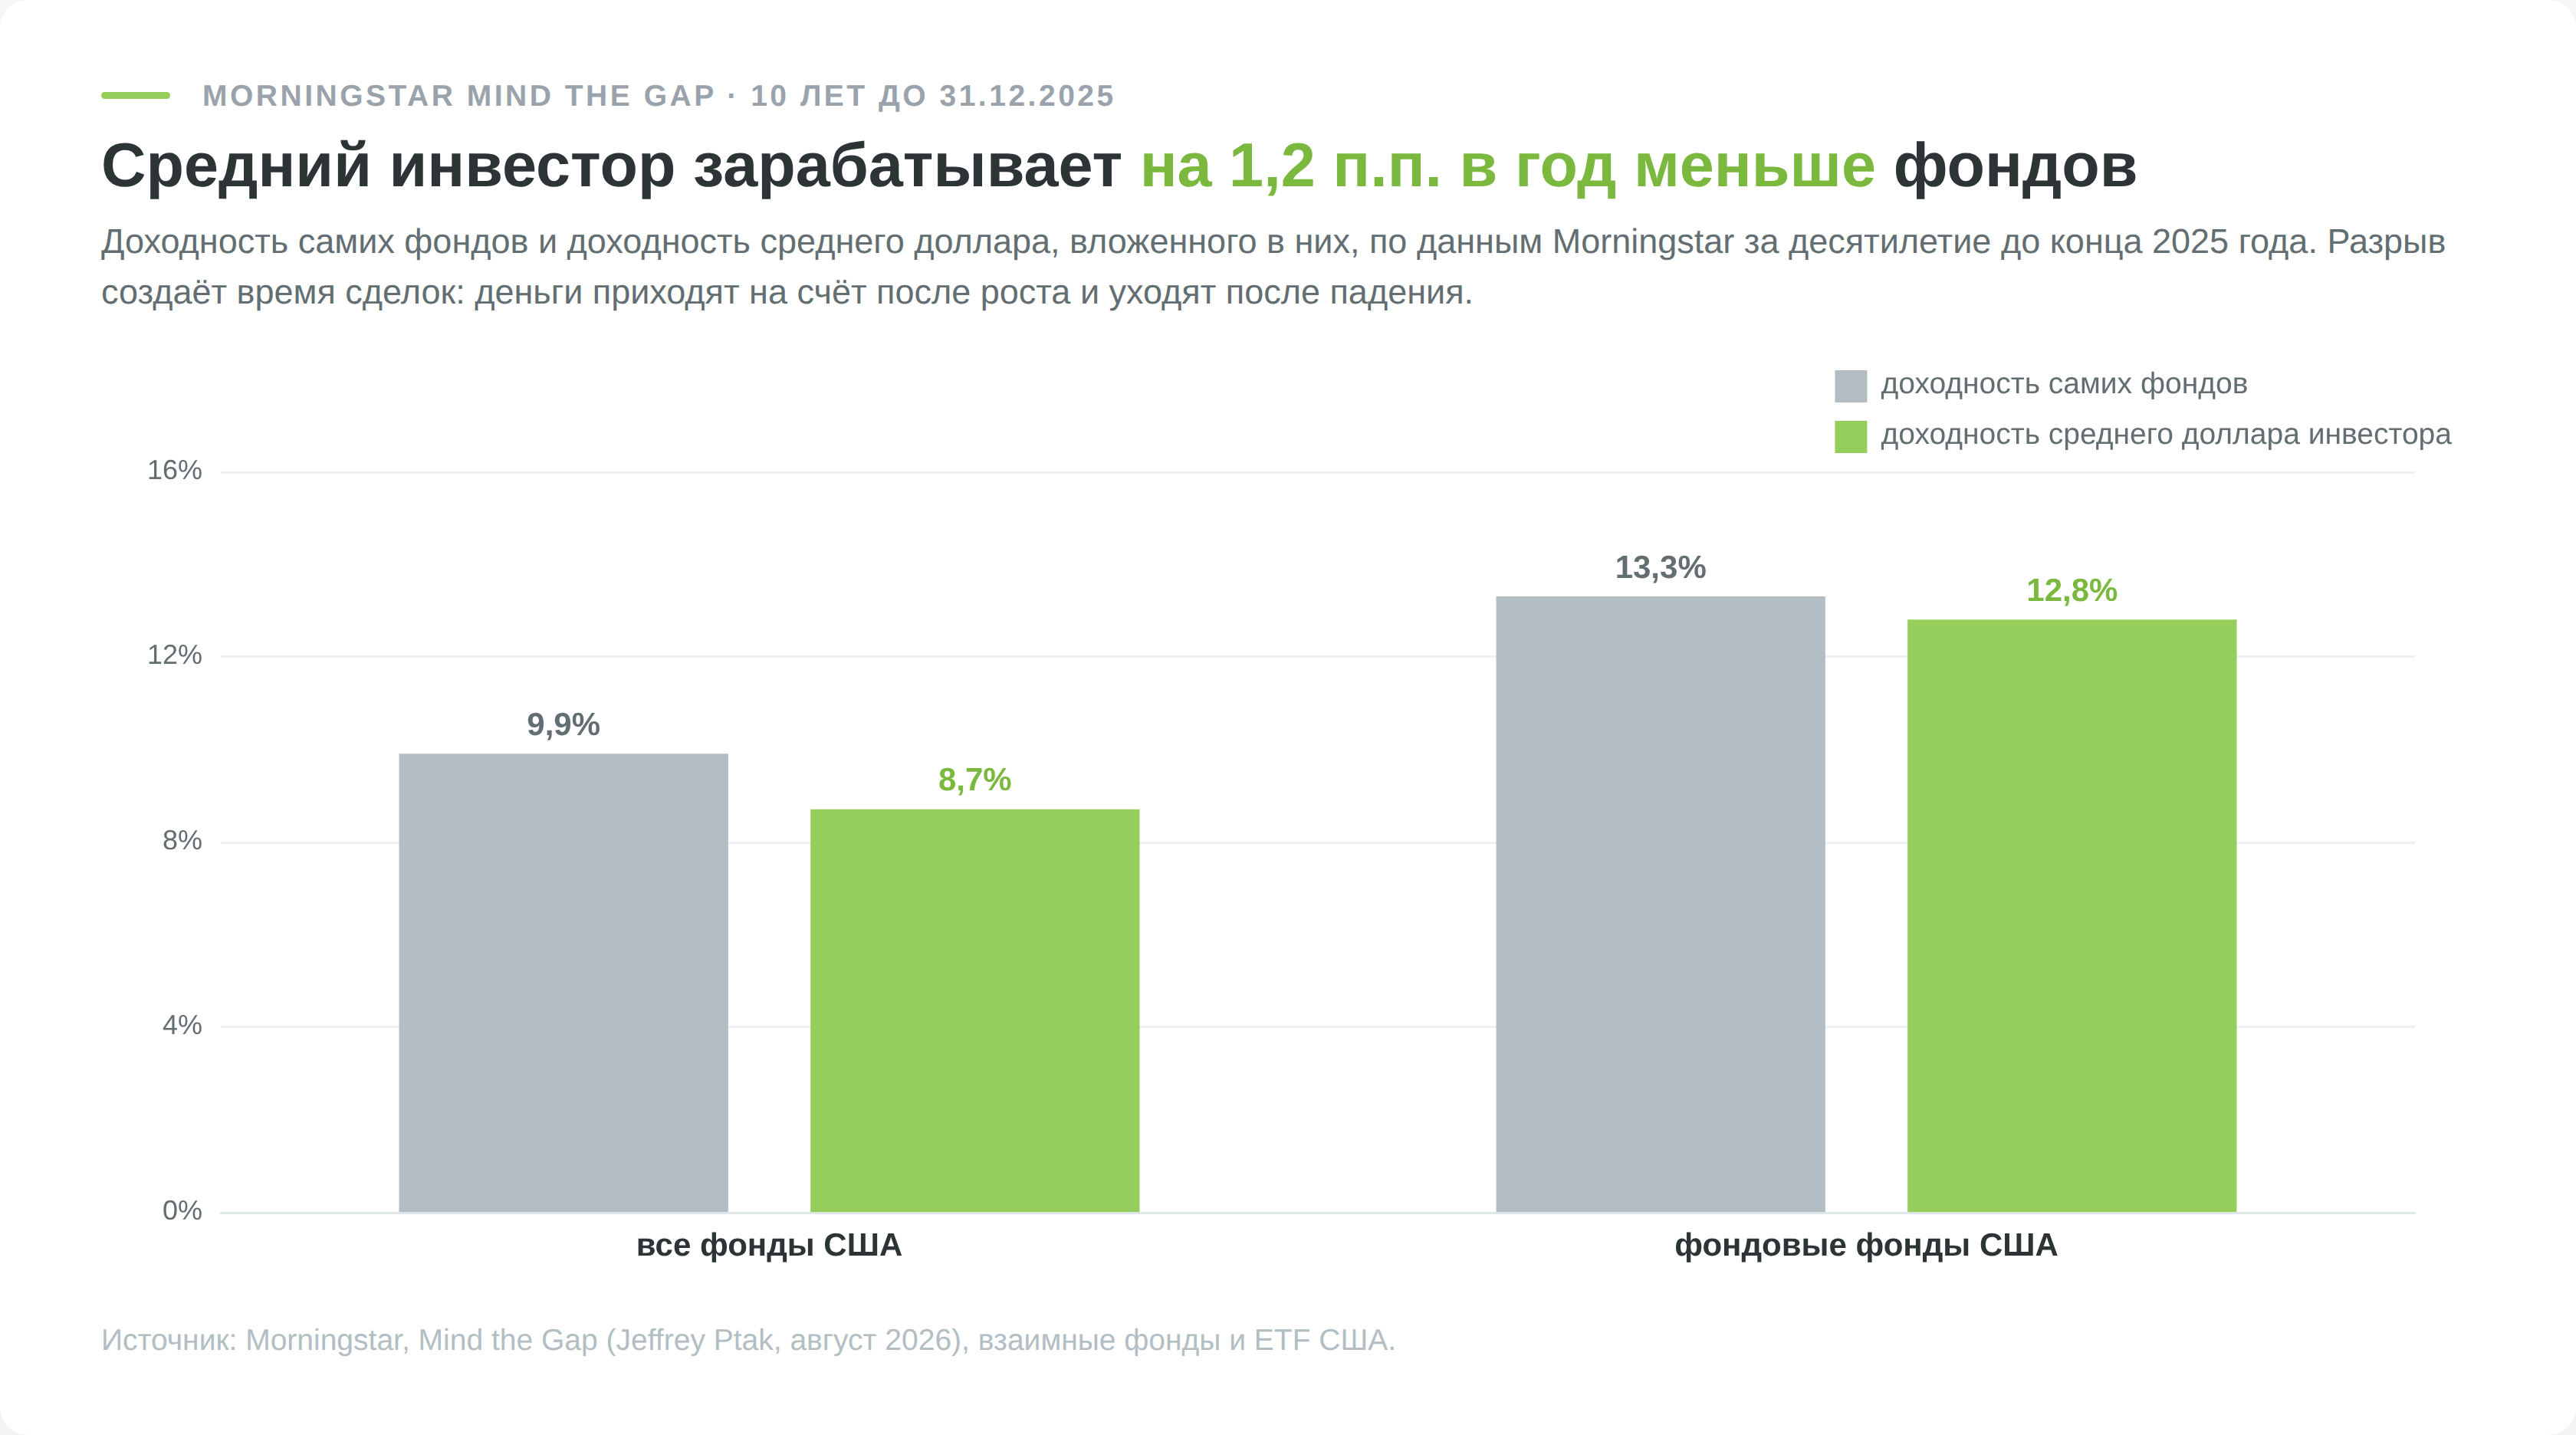
Даже один процентный пункт разницы в год на длинном горизонте превращается в большой капитал, а полтора процента доходности из десяти теряются именно так. Это разрыв не между хорошим и плохим инструментом, а между рынком и поведением на нём.
Сложный процент требует, чтобы деньги оставались в работе непрерывно, а живой инвестор продаёт на просадке, ждёт удачного момента и держит часть капитала в деньгах. Каждое из этих действий вычитается из показателя степени. Подробнее об этом в материале про психологию инвестора.
Как посчитать свой фактический сложный процент
Формулы выше считают рост по заданной ставке. Для собственного счёта нужна обратная задача, какая ставка на самом деле получилась, если деньги заходили частями и в разные даты. Её решает функция ЧИСТВНДОХ в Excel (XIRR в англоязычном интерфейсе и в Google Таблицах). Она подбирает одну годовую ставку сложного процента для всего потока взносов и итоговой стоимости счёта.
Взносы записываются со знаком минус, текущая стоимость счёта со знаком плюс, в соседнем столбце ставятся даты. Для 108 взносов и строки с итогом формула выглядит как =ЧИСТВНДОХ(B2:B110; A2:A110), где в B лежат суммы, а в A даты.
| Дата (столбец A) | Сумма (столбец B) |
|---|---|
| 31.01.2017 | −100 |
| 28.02.2017 | −100 |
| … | … |
| 31.12.2025 | −100 |
| 31.12.2025 | 22 164 |
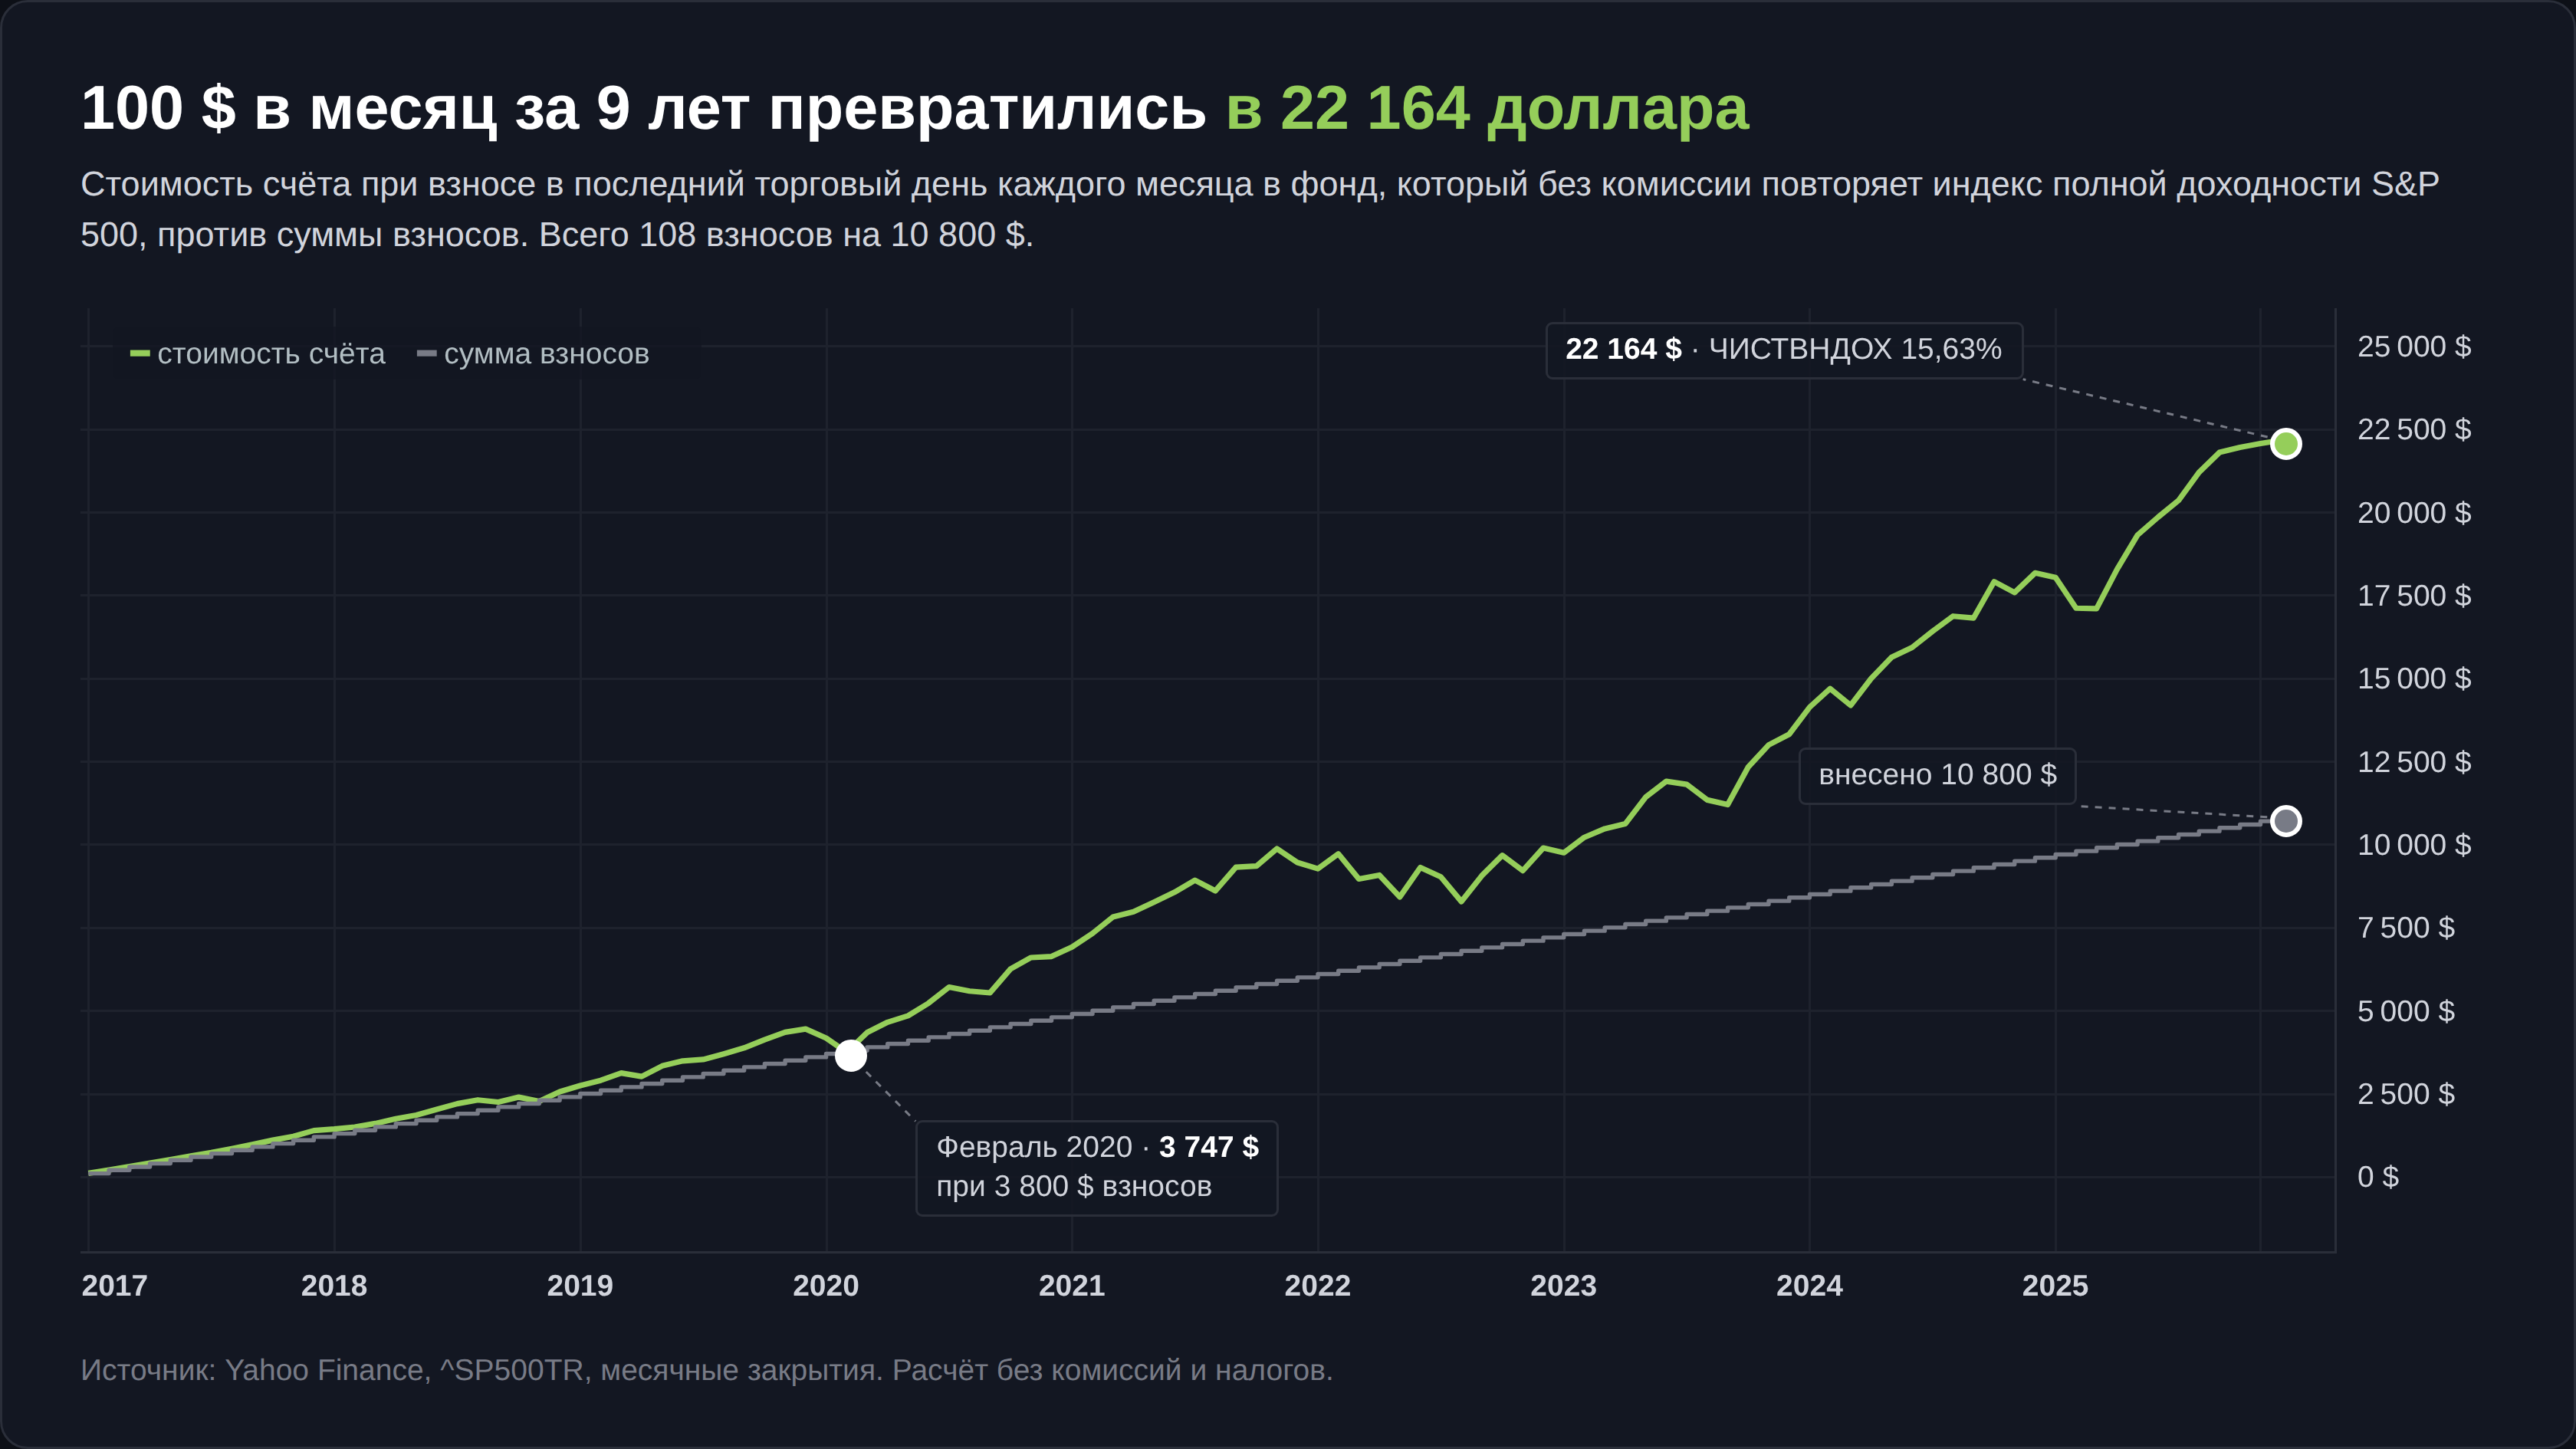
Я прогнал через эту функцию реальный сценарий. 100 $ в последний торговый день каждого месяца с января 2017 по декабрь 2025 года вкладывались в фонд, который без комиссии повторяет индекс полной доходности S&P 500, всего 108 взносов и 10 800 $. К концу 2025 года на счёте было бы 22 164 $, и ЧИСТВНДОХ даёт 15,63% годовых, хотя сам индекс рос на 15,14% в год.
Разницу создают даты. Доходность индекса описывает доллар, вложенный в самом начале, а ваша ставка взвешивает каждый доллар по времени и по тому, на какие годы он пришёлся. Просадки 2018-го (−4,4%) и 2022-го (−18,1%) пришлись на момент, когда на счёте было ещё не так много денег, а сильные 2023–2025 годы работали на большой базе, поэтому доходность инвестора оказалась даже выше доходности самого индекса. С комиссией фонда 0,07% в год итог снизился бы до 22 082 $ и 15,56% годовых.
Счёт при этом лишь 2 месяца из 108 стоял ниже внесённых денег, хуже всего в феврале 2020 года, когда против 3 800 $ взносов на нём было 3 747 $.
Разрыв между 9,9% у фондов и 8,7% у среднего инвестора в исследовании Morningstar устроен так же. Доходность фонда описывает деньги, которые пролежали в рынке весь период, а доходность живого инвестора зависит ещё и от того, когда деньги заходили и выходили. Поэтому ЧИСТВНДОХ по собственному счёту точнее любой рекламной доходности фонда показывает, как сложный процент работает именно у вас.
Считать вручную не обязательно. Наш инструмент «Учёт инвестиций» ведёт ленту операций и сам показывает доходность годовых по XIRR.
Когда сложный процент работает против вас
Та же математика стоит за кредитом, только знак у неё обратный. Проценты начисляются на остаток долга, поэтому в начале срока платёж уходит почти целиком на них.
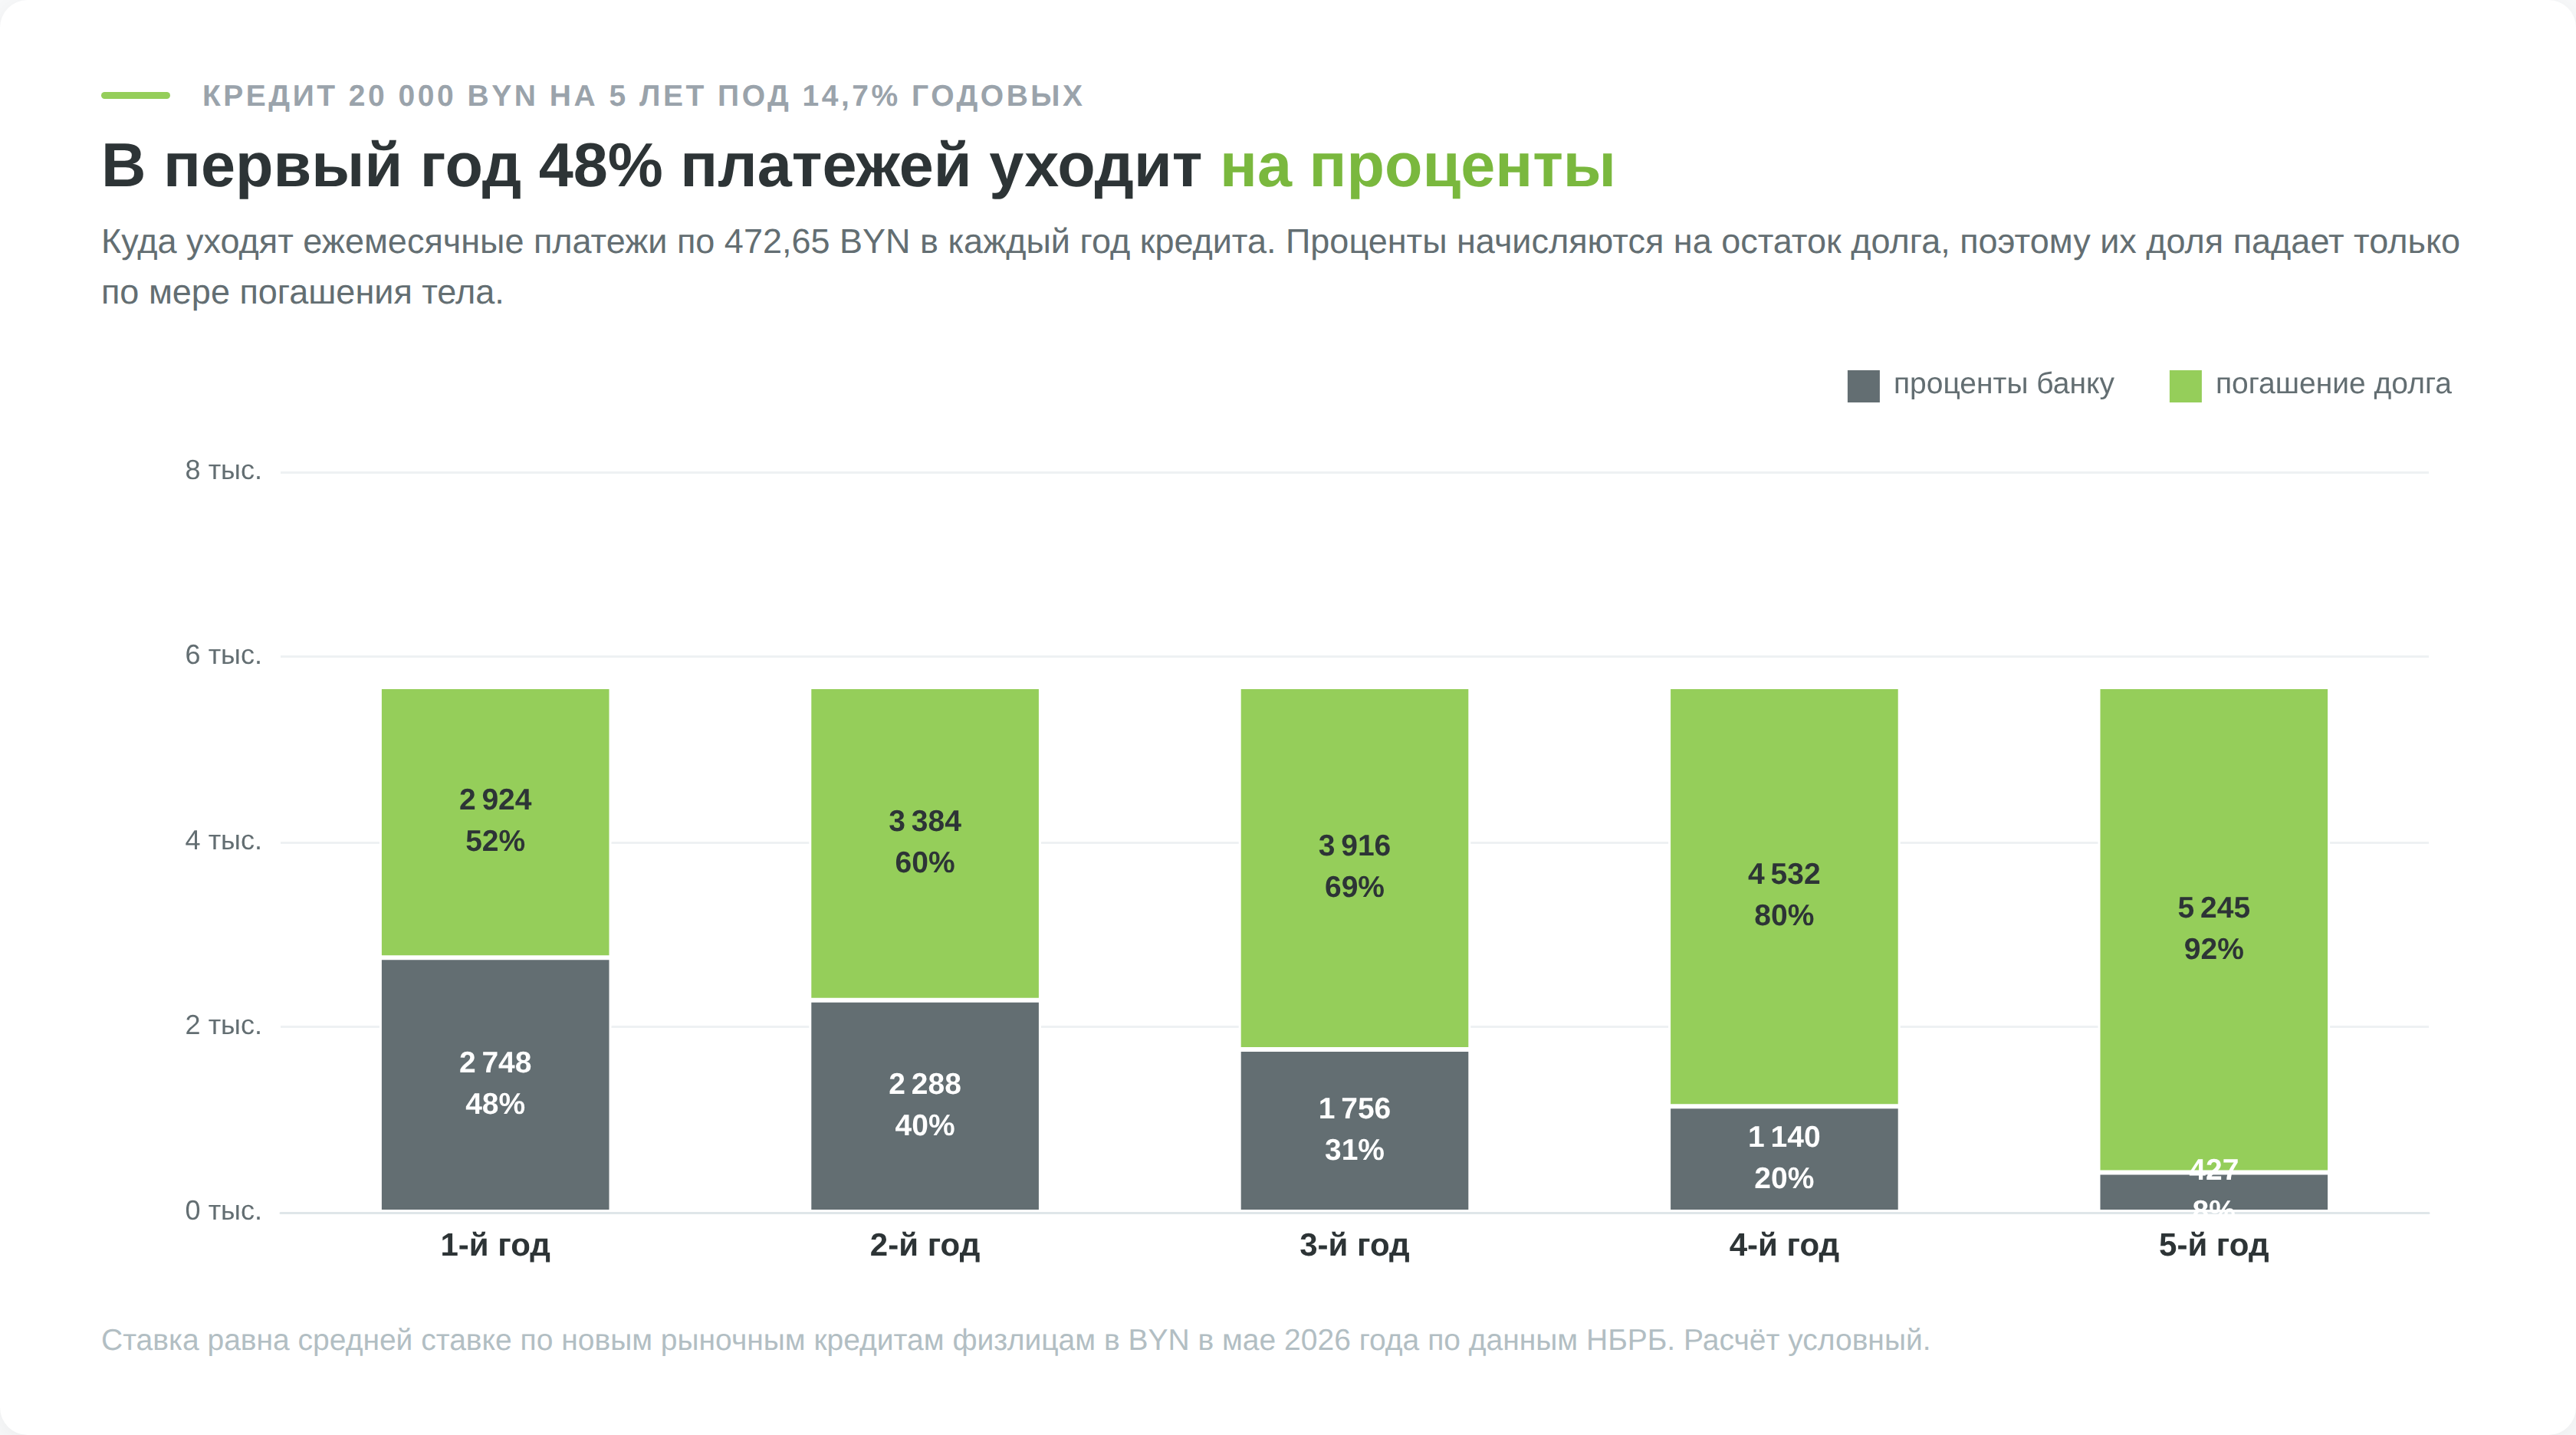
Прямого запрета начислять проценты на проценты, как в российском Гражданском кодексе, в белорусском законодательстве нет. На практике потребительский кредит работает как аннуитет: проценты начисляются на остаток тела долга, а не на накопленные проценты, и превратить долг в экспоненту банку не даёт сама конструкция платежа.
Просрочка тоже не превращает долг в экспоненту. Проценты продолжают начисляться на непогашённое тело, а неустойку Банковский кодекс ограничивает: она не может превышать полуторакратную сумму процентов за пользование кредитом за то же время просрочки (ст. 145).
Ломбарды показывают, от чего закон защищает. Ставка под залог золота в типичном ломбарде около 1% в день, или 365% годовых (данные самих ломбардов). Если бы долгу позволили капитализироваться, та же формула FV = P × (1 + i)n дала бы рост в 37,8 раза за год и удвоение каждые 70 дней.
Закон ограничивает переплату: по потребительскому микрозайму сроком до года проценты не могут превысить сумму займа, при большем сроке двукратную сумму (ст. 16 закона «О потребительском кредите и потребительском микрозайме»). При 1% в день потолок в 100% набирается за 100 дней, после этого начисление останавливается.
Решать, нужен ли кредит вообще, помогает разбор стоит ли брать кредит в банке.
Сколько стоит снимать прибыль
Деньги копят ради того, чтобы однажды их тратить, и цена изъятий хорошо видна на примере 10 000 BYN под 10% годовых на 30 лет с разной долей вывода годовой прибыли.
| Выводится | Капитал через 30 лет | Выплачено за 30 лет | Итого | Итого в ценах старта |
|---|---|---|---|---|
| 0% | 174 494 BYN | 0 BYN | 174 494 BYN | 23 181 BYN |
| 25% | 87 550 BYN | 25 850 BYN | 113 399 BYN | 19 181 BYN |
| 50% | 43 219 BYN | 33 219 BYN | 76 439 BYN | 16 605 BYN |
| 75% | 20 976 BYN | 32 927 BYN | 53 903 BYN | 14 917 BYN |
| 100% | 10 000 BYN | 30 000 BYN | 40 000 BYN | 13 788 BYN |
Если сравнивать только конечный капитал, разрыв между полным реинвестированием и полным изъятием выглядит 17-кратным. Но выведенные деньги никуда не делись, человек их получил и потратил. По сумме капитала и выплат разрыв составляет 4,4 раза, а с поправкой на инфляцию 1,7 раза. Разница остаётся заметной, но она в 10 раз меньше той, что видна при сравнении одних остатков.
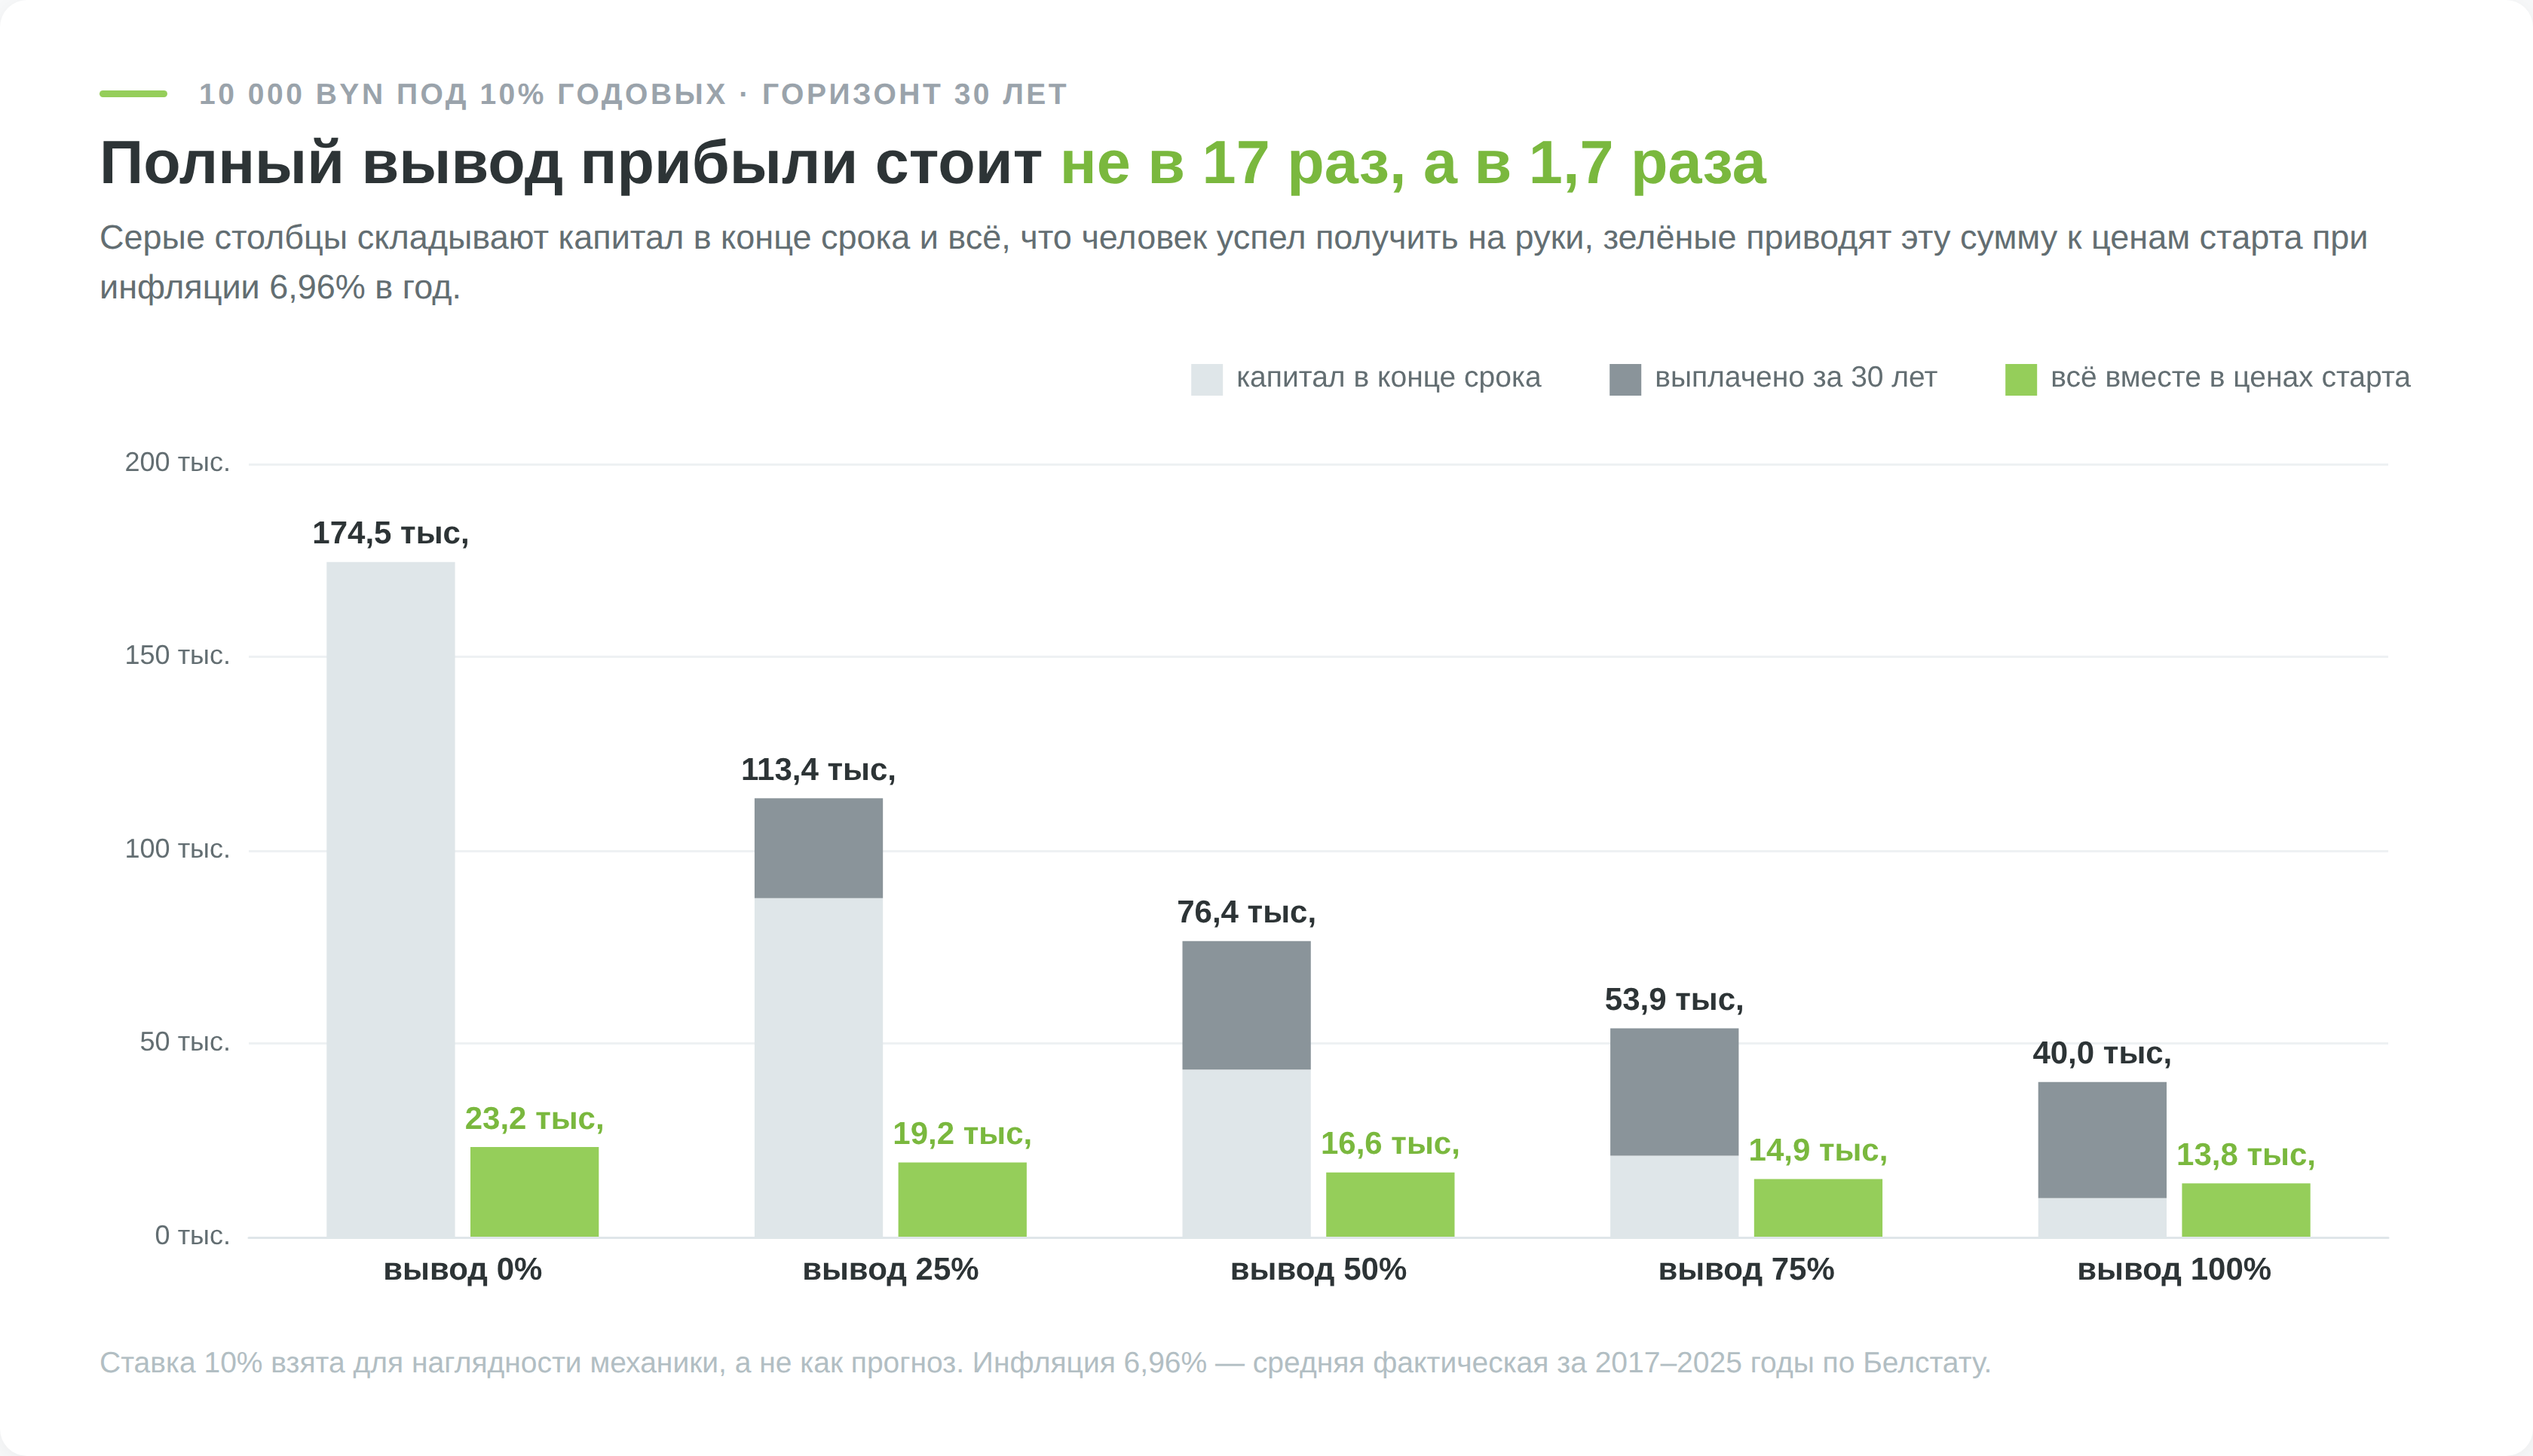
Рубль, изъятый в первый год, не участвует в 29 последующих начислениях, поэтому дорогими оказываются именно ранние изъятия. Рубль, снятый на 28-м году, стоит почти столько же, сколько оставленный. Если вывод прибыли нужен, выгоднее начинать его позже, чем растягивать ровным слоем на всю дистанцию.
Выплаты при выводе 75% оказались меньше, чем при выводе 50% (32 927 против 33 219 BYN). Изъятия подрезают базу, с которой считается следующая прибыль, и жадный график в итоге платит меньше даже в абсолютных деньгах.
10% годовых номинально на 30 лет вперёд остаются условностью для наглядности, а не обещанием. Реальная доходность после инфляции окажется существенно ниже, что видно по последней колонке таблицы, где 174,5 тысячи номинальных рублей через 30 лет равны 23,2 тысячи сегодняшних.
У изъятий есть риск, которого нет у накопления без движений, это порядок доходностей. Если прогнать 1 млн $ через те же 9 годовых доходностей S&P 500 за 2017–2025 годы без изъятий, итог будет одинаковым в любом порядке лет, 3 559 591 $. Если в начале каждого года снимать по 60 000 $, прямой порядок даёт 2 367 727 $, а обратный 2 421 609 $: у этих данных сильные годы стояли ближе к концу, и изъятиям, окажись годы в обратном порядке, было бы легче. Разница в 53 881 $ появилась только от того, на какие годы пришлись изъятия, и заранее порядок лет не знает никто.
Для взносов порядок важен с обратным знаком. Те же 60 000 $ в год с нулевого старта дают 1 191 864 $ в прямом порядке и 1 137 983 $ в обратном: сильные годы в начале пути помогают накопителю так же, как вредят изъятелю.
Момент, в который капитал способен кормить владельца, обычно считают через правило 4%. Его вывел Уильям Бенген в 1994 году на данных рынка США, где изъятие 4% от стартового капитала с ежегодной индексацией на инфляцию выдерживало любые 30-летние периоды начиная с 1926 года. Для других стран картина хуже. Уэйд Пфау проверил то же правило на 109 годах данных по 17 развитым странам, и 4% в год оказались безопасными только в 4 из них.
Обратный счёт по правилу 4% даёт 450 000 BYN капитала ради 1 500 BYN в месяц и 900 000 BYN ради 3 000 BYN в месяц. Раз за пределами США 4% выдерживали редко, эти суммы стоит считать нижней границей, а не целью. До этой отметки сложный процент работает на накопление, после неё превращается в источник дохода, и изъятия, начатые задолго до неё, съедают именно те годы, в которые механизм должен был набирать обороты.
Как запустить сложный процент на практике
Для старта не нужны ни особые знания, ни крупная сумма. Первые четыре шага делаются один раз, пятый повторяется ежегодно.
- Определите горизонт. До 3 лет сложный процент почти ничего не даст, и это аргумент в пользу вклада, а не рынка. От 5 лет имеет смысл говорить об акциях и фондах. От 15 лет механизм начинает делать основную работу за вас.
- Выберите инструмент под горизонт, а не под доходность. Короткие деньги идут на рублёвый вклад с капитализацией не меньше года, валютный от двух лет или гособлигации с погашением под срок цели. Длинные — в ETF на индекс, где дивиденды реинвестируются внутри фонда: иностранные акции и ETF резиденту Беларуси продаёт зарубежный брокер, например Just2Trade со счётом от 50–100 $.
- Настройте автопополнение. Регулярный платёж в день зарплаты весит больше, чем выбор фонда с комиссией на 0,2 процентного пункта ниже. Именно взносы делают результат на горизонте до 10 лет, и сколько даст ваш взнос, проверяется на калькуляторе.
- Подготовьте налоговый маршрут заранее, а не постфактум. Если обязательства перед зарубежным брокером превысят 2000 базовых величин (90 000 BYN в 2026 году), валютный договор регистрируется на портале НБРБ, за пропуск грозит штраф. При продаже бумаг декларация подаётся до 31 марта, налог платится до 1 июня.
- Пересчитывайте раз в год, не чаще. Ежедневная проверка портфеля не ускоряет рост, но повышает шанс продать на просадке. Раз в год полезно сверить свою доходность по ЧИСТВНДОХ с доходностью индекса. Как собрать портфель под свой профиль, разобрано в отдельном материале про первый инвестиционный портфель.
Доход по операциям с компанией из реестра освобождён от подоходного налога. Для долгого сложного процента маршрут не годится: CFD беспоставочный, права на акции и дивиденды не переходят, а за перенос позиции на каждый день списывается своп. Наличие нужного инструмента проверяется в терминале до пополнения счёта.