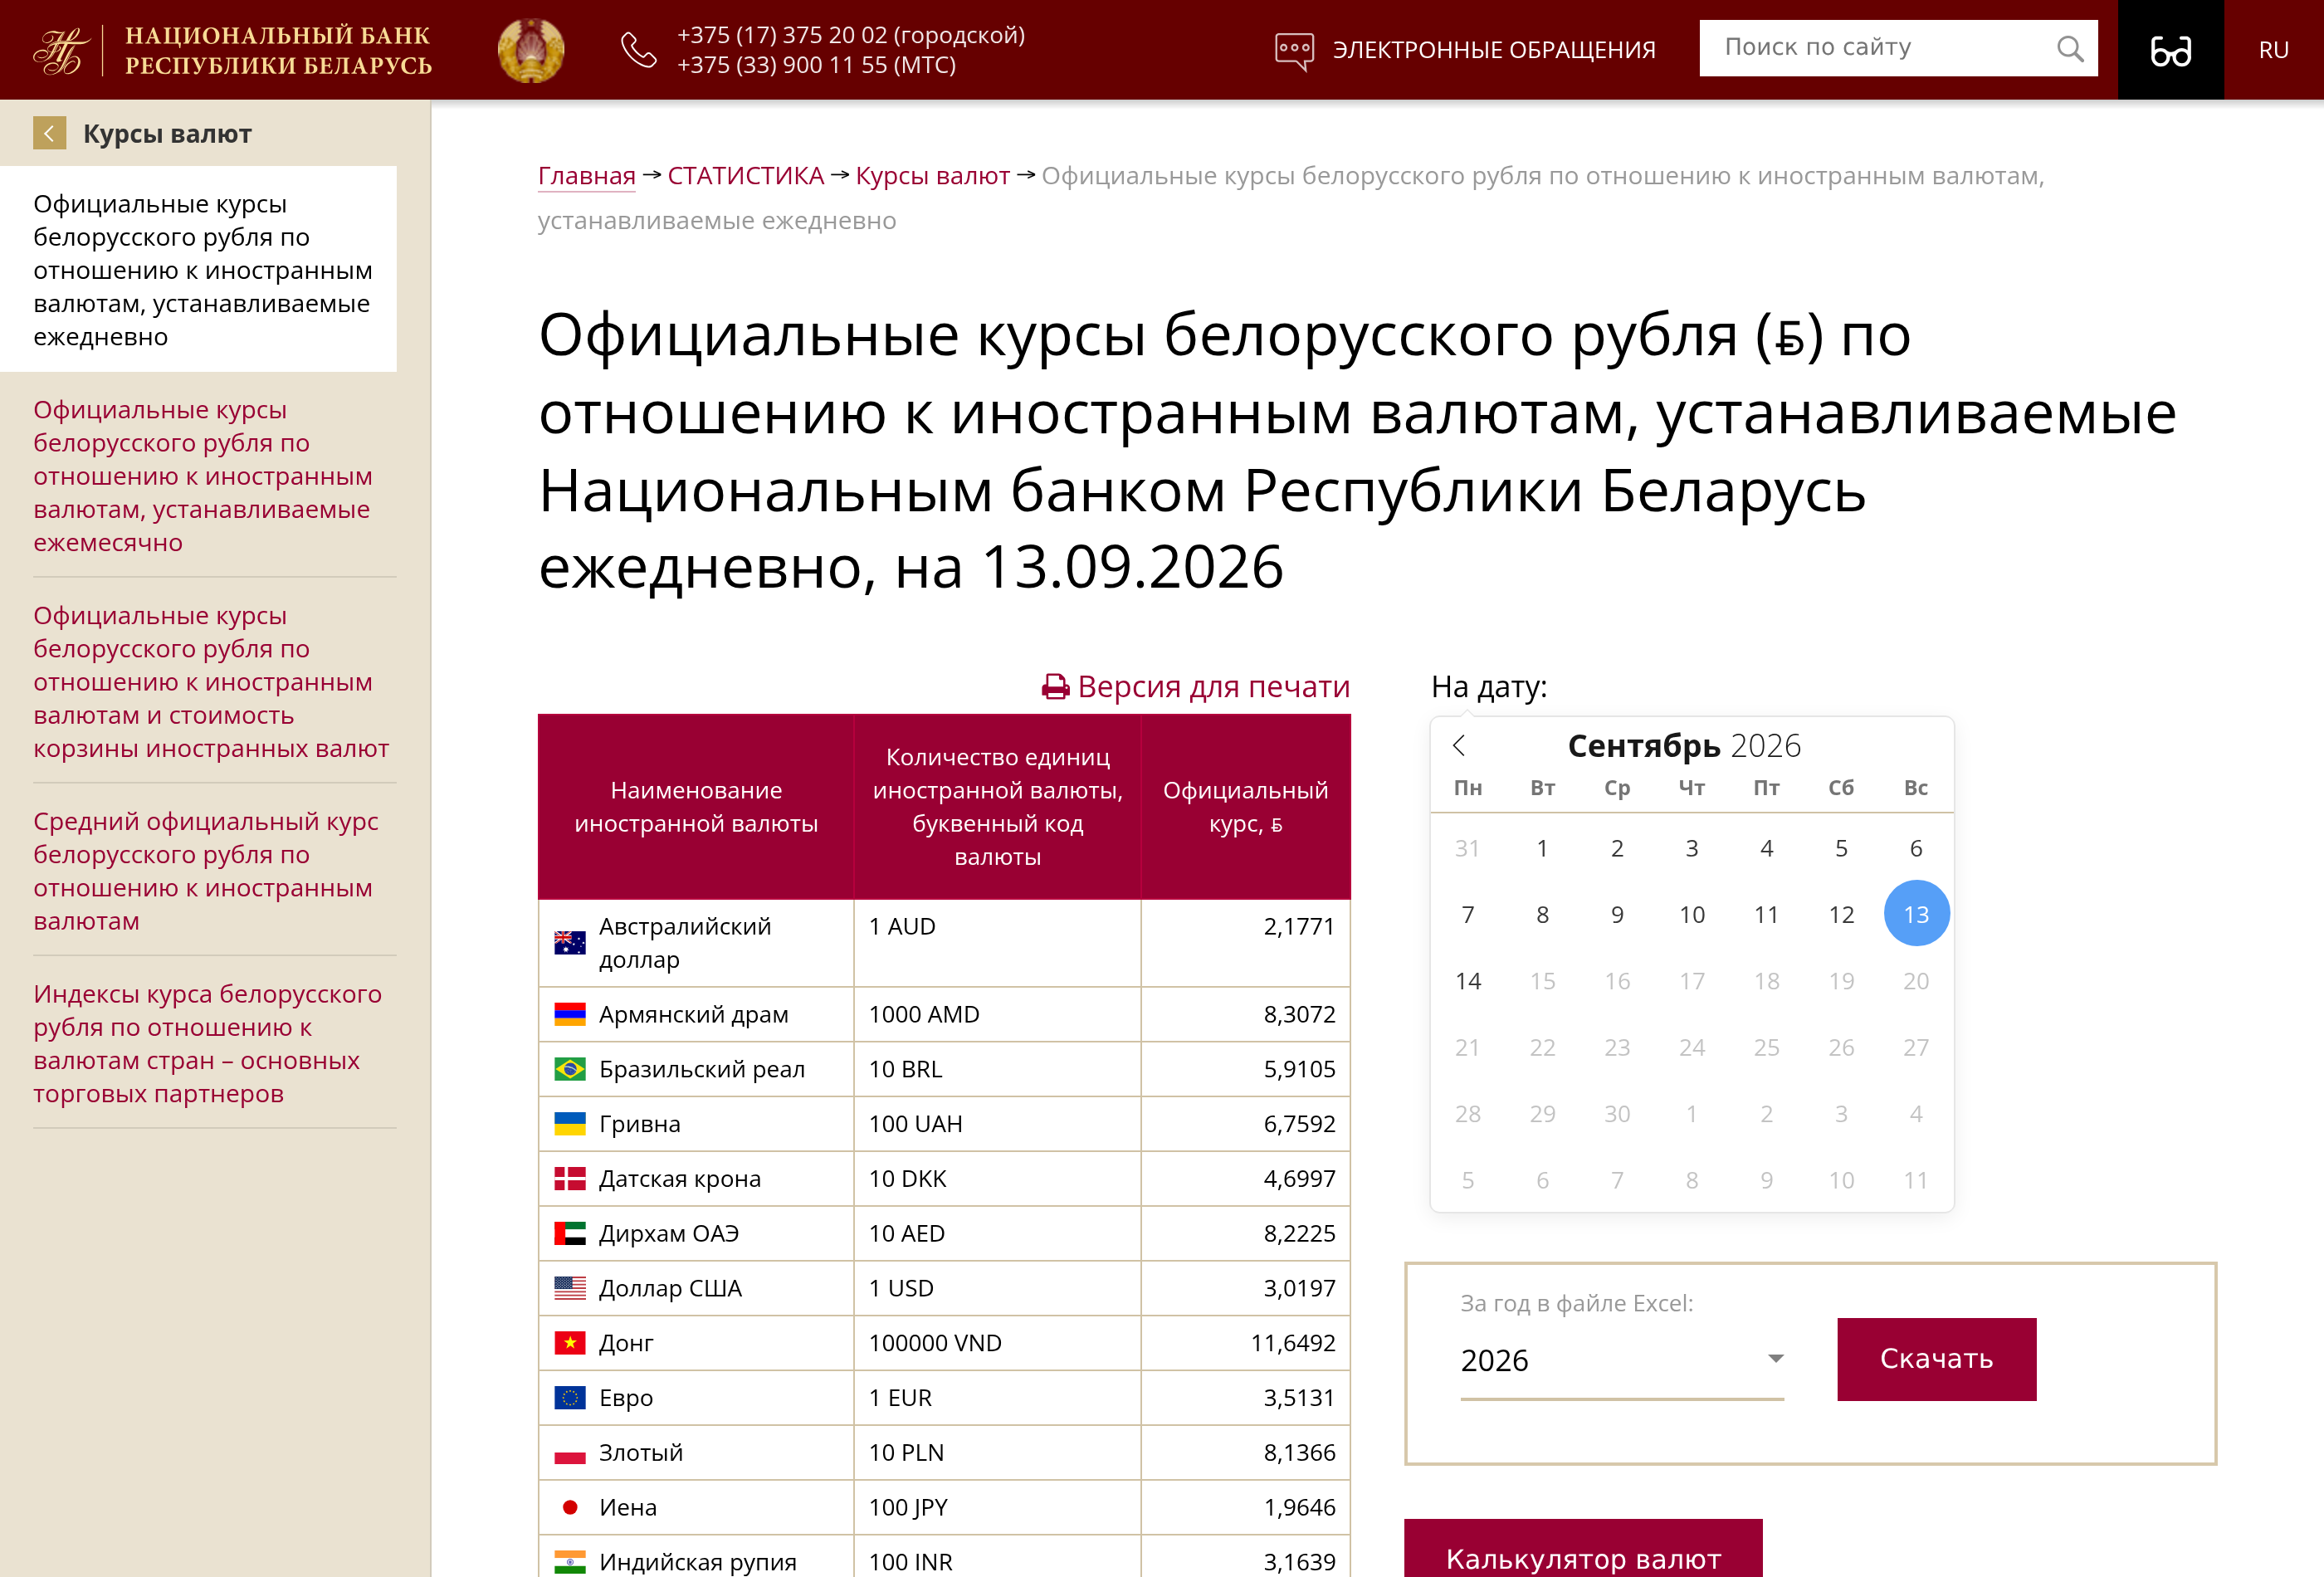
20 000 белорусских рублей — это около $6 623 по официальному курсу НБРБ 3,0197 BYN за доллар на 13 сентября 2026 года. Такой капитал уже позволяет распределить деньги между несколькими инструментами, а не делать одну ставку. Ни один из перечисленных ниже вариантов не гарантирует доход: сначала определите срок, резерв на непредвиденные расходы и допустимую просадку, а затем решайте, куда вложить 20 000 рублей.
1. Банковский депозит
Депозит в банке – первое, что приходит на ум большинству среднестатистических граждан. Ключевые особенности банковского депозита:
- Простота.
- Надёжность (вклады физлиц в Беларуси гарантируются государством на 100% без ограничения по сумме). Это вложения с минимально возможным риском.
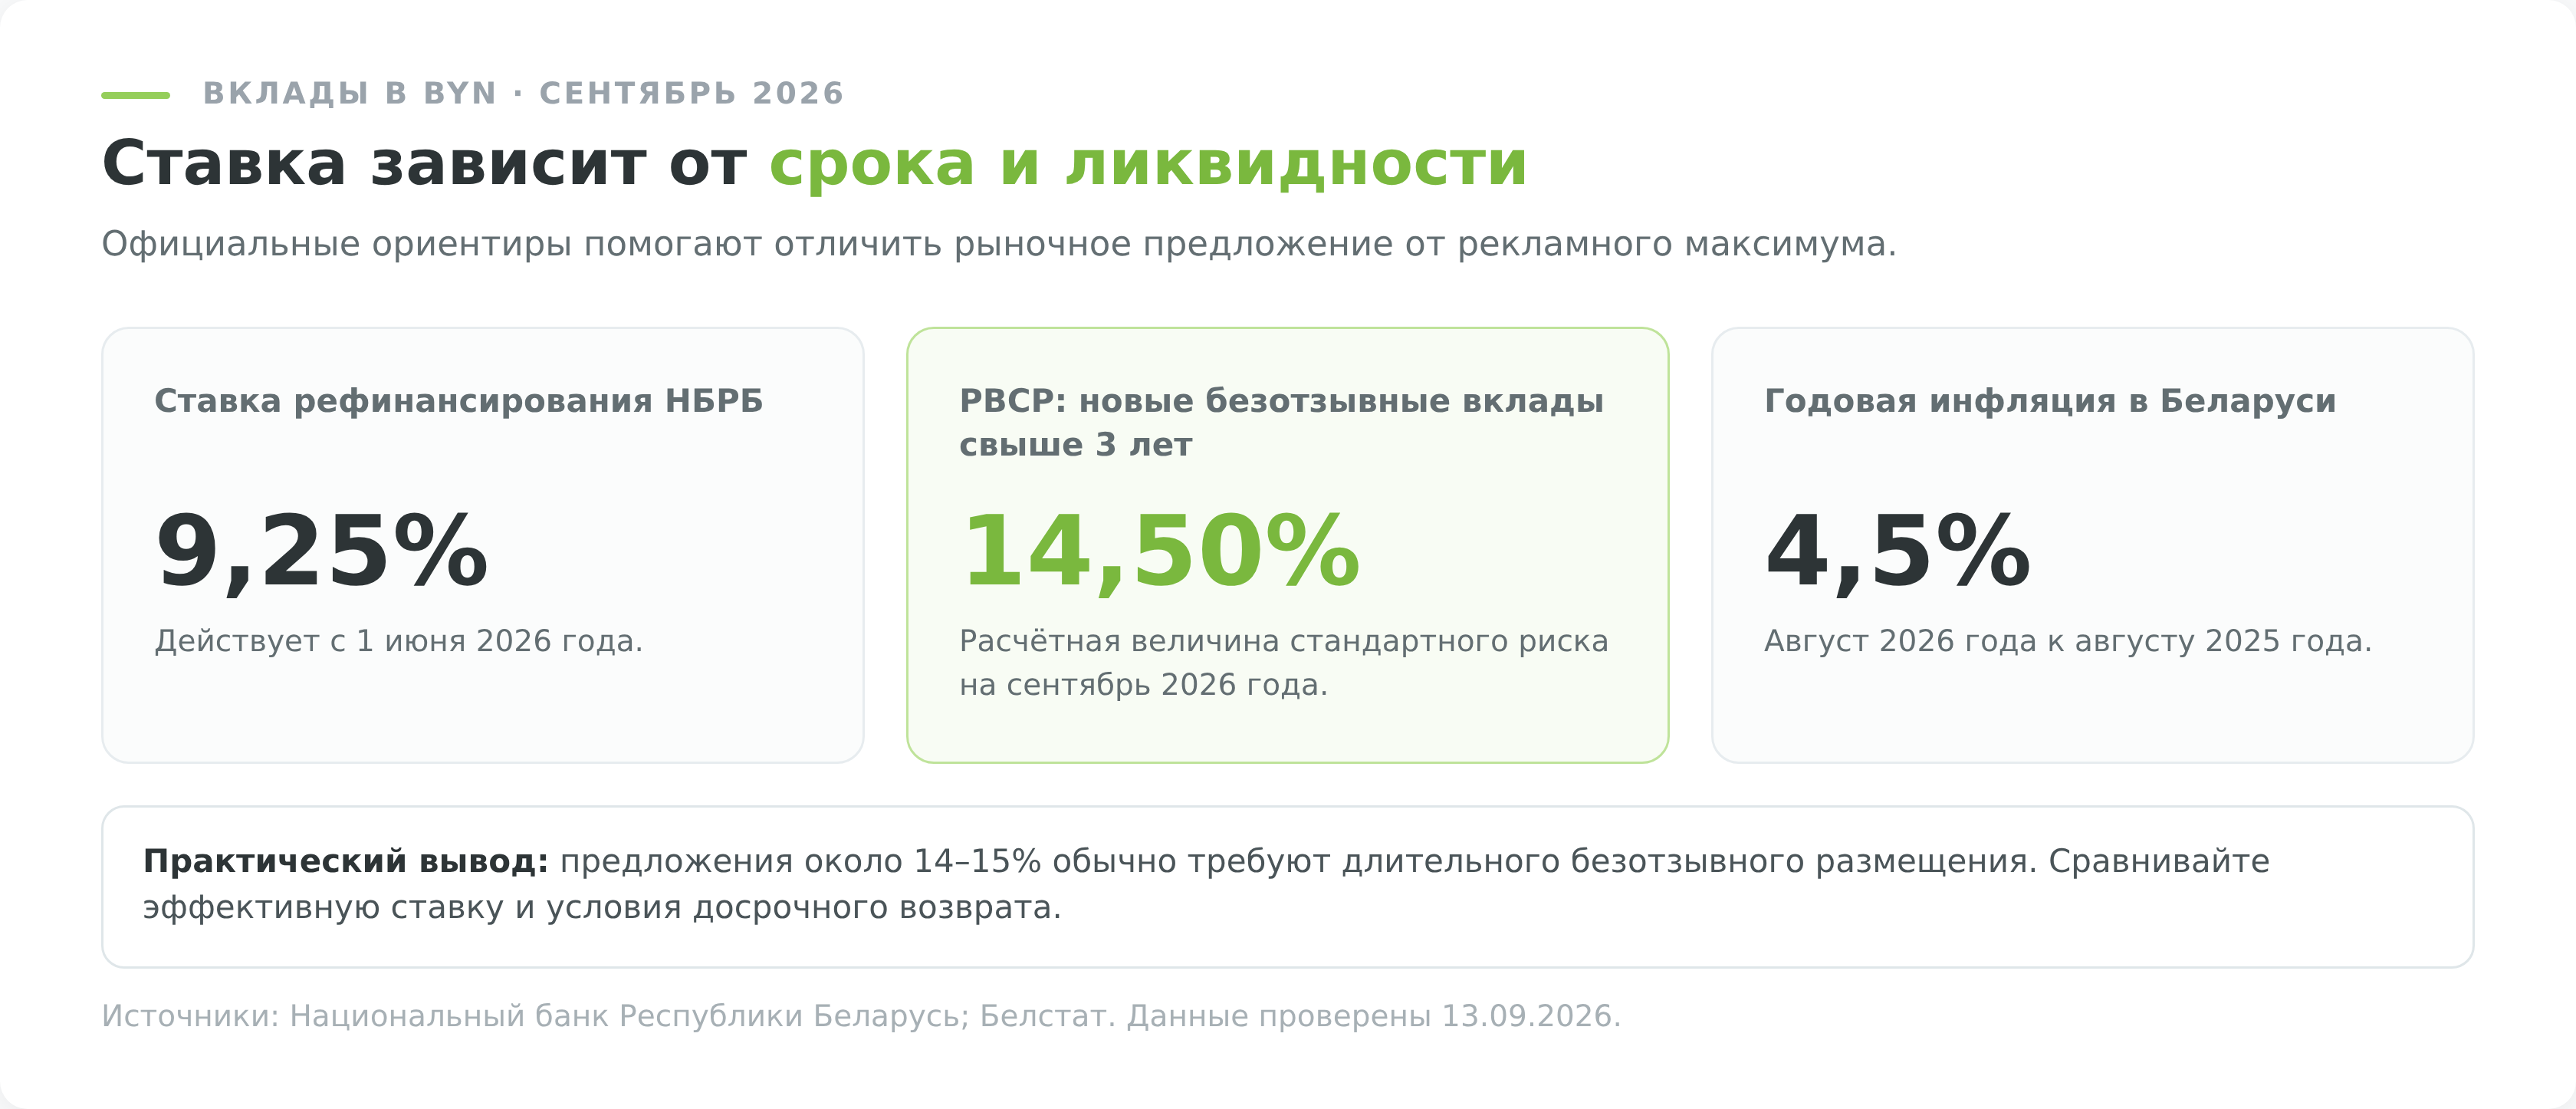
- Доходность выше текущей инфляции. При ставке рефинансирования НБРБ 9,25% максимальные предложения по длинным безотзывным вкладам в BYN на дату проверки находятся примерно у отметки 14–15% годовых.
- По данным Белстата, годовая инфляция в августе 2026 года составила 4,5%. Это не обещает такую же реальную доходность на весь срок: и инфляция, и условия новых вкладов могут измениться.
- Деньги оказываются «заморожены» на период вклада. При досрочном снятии вы потеряете часть или все начисленные проценты.
Максимум обычно требует безотзывного размещения на длительный срок; более ликвидный вклад платит меньше. При ставке 14,9% простое начисление на 20 000 BYN даст около 2 980 BYN за год до учёта конкретного графика капитализации. Налоговая льгота по процентам зависит не от рекламного названия продукта, а от фактического срока размещения: для BYN ориентир — не менее одного года, для иностранной валюты — не менее двух лет. Перед открытием сравните эффективную ставку, возможность пополнения и условия досрочного возврата.
2. Валюта и валютные вклады
Для белорусов покупка долларов и евро — не только обмен, но и способ снизить зависимость капитала от курса BYN. На 13 сентября 2026 года 20 000 BYN соответствуют примерно $6 623 по официальному курсу НБРБ. Возможны три базовых варианта:
- Валютный депозит. Ставки по новым долларовым и особенно по евровым вкладам заметно ниже рублёвых и зависят от банка и срока. Государственная гарантия распространяется и на валютные вклады, но доходность нужно сверять в день открытия.
- Купить и держать. Самый простой вариант – купить USD или EUR в обменнике, через интернет-банк или банковское приложение и хранить на текущем счёте. Процентов нет, зато полная ликвидность – деньги доступны в любой момент.
- Мультивалютная стратегия. Например, разделить капитал между вкладом в BYN и валютой в пропорции 60/40. Это не универсальная рекомендация, а способ совместить процентный доход с валютной диверсификацией.
Главные риски — укрепление BYN, низкая ставка по валютному вкладу и спред обмена. Валюта полезна как часть резерва для будущих расходов в этой валюте, но сама по себе не создаёт денежного потока.
3. Облигации Минфина и корпоративные облигации
Обязательство государства обычно несёт меньший кредитный риск, чем долг отдельной компании, но государственные облигации не являются банковским вкладом и не покрываются системой гарантирования вкладов. Продать бумагу до погашения можно только при наличии покупателя; цена сделки способна оказаться ниже цены приобретения. Накопленный купон учитывается в расчёте сделки, но сам по себе не устраняет рыночный риск.
Вложить 20 000 рублей можно и в государственные долгосрочные облигации Минфина, и в корпоративные бумаги. Для биржевой покупки нужен брокерский счёт; у конкретного посредника проверьте лицензию, тариф, депозитарные расходы и доступность выбранного выпуска.
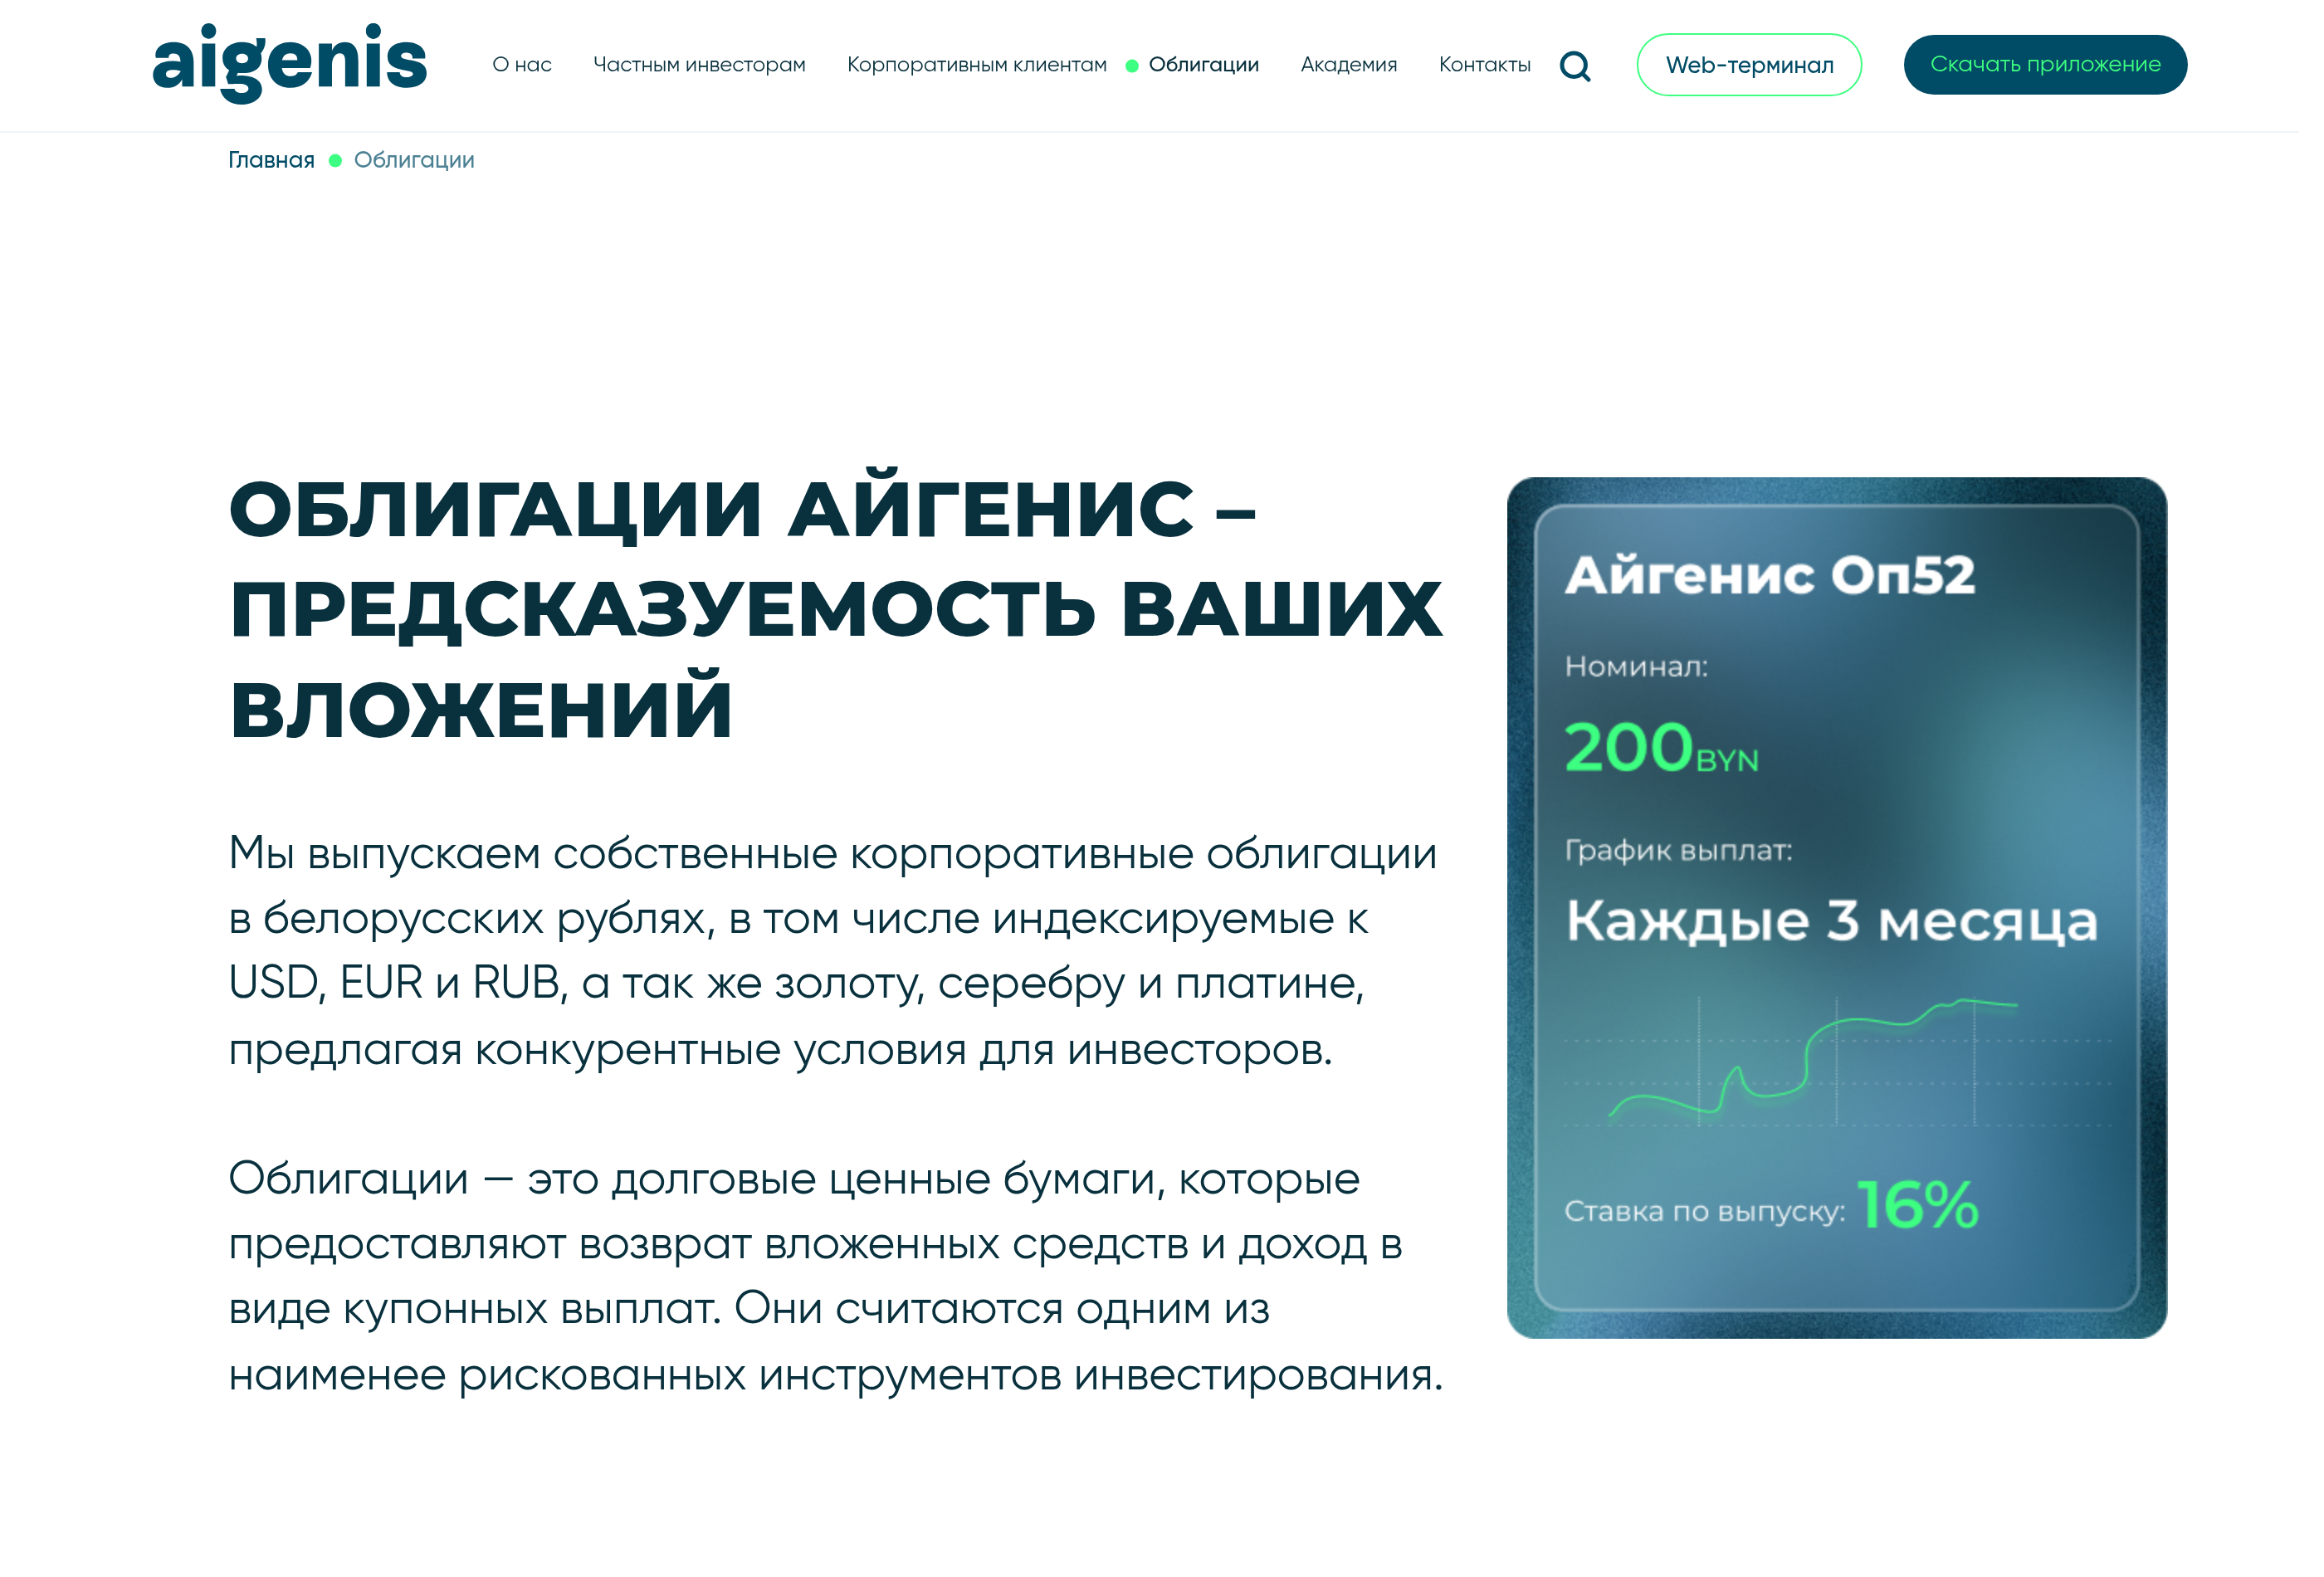
Доходности, номиналы и доступные валюты меняются от выпуска к выпуску, поэтому диапазон из старого обзора быстро становится ложным ориентиром. Сравнивайте доходность к погашению, а не только купон: учитываются цена покупки, накопленный купонный доход, срок, комиссии и возможная оферта.
20 000 BYN часто достаточно, чтобы собрать мини-портфель из нескольких выпусков, однако сначала проверьте минимальный лот и ликвидность. Для корпоративных бумаг изучите отчётность эмитента, обеспечение, очередь требований и историю выплат.
Налоговую льготу нельзя переносить на любую облигацию автоматически. Она зависит от вида бумаги, эмитента, даты и условий выпуска; МНС отдельно указывает на срок обращения более года и отсутствие досрочного погашения или выкупа в первый год для ряда льготируемых выпусков. Итоговый режим сверяйте в проспекте эмиссии и актуальной редакции Налогового кодекса.
На облигациях можно собрать портфель с выплатами каждый месяц, подобрав выпуски с разными датами купонов.
4. Фондовый рынок (акции компаний)
Для белорусов это направление имеет свою специфику: рынок акций на БВФБ невелик, сделки по отдельным бумагам могут проходить редко, а спред между заявками бывает широким. Поэтому последняя цена в таблице торгов не гарантирует, что по ней удастся быстро купить или продать нужный объём.
Ключевой недостаток этого направления – отсутствие гарантий заработка и низкая ликвидность. Продать акции быстро и по справедливой цене может быть затруднительно.
Для доступа к мировому фондовому рынку белорусы могут использовать двух зарубежных брокеров, принимающих резидентов РБ:
- Just2Trade — бренд кипрской J2T Services Ltd (бывшая Lime Trading (CY) Ltd), лицензия CySEC 281/15. Брокер принимает белорусские документы, но до пополнения счёта проверьте, какое юрлицо указано именно в вашем договоре, доступные рынки и маршрут банковского перевода.
- Freedom Finance Global — компания Международного финансового центра «Астана» с действующей лицензией AFSA AFSA-A-LA-2020-0019. Набор рынков и продуктов зависит от статуса клиента и применимого договора.
При работе через зарубежного брокера учитывайте банковские и санкционные ограничения: перевод может быть отклонён банком-корреспондентом, а налоговый агент в Беларуси обычно отсутствует. Декларационная обязанность и ставка зависят от вида дохода, источника и соглашения об избежании двойного налогообложения; не применяйте 13% ко всем операциям без разбора.
Прямого аналога российского ИИС с вычетом в Беларуси нет. Налоговый режим местных ценных бумаг также зависит от вида и условий выпуска, поэтому его нужно проверять отдельно.
5. Зарубежные ETF
ETF (Exchange Traded Funds) – биржевые инвестиционные фонды, каждый пай которых соответствует не одной акции, а целому портфелю. На белорусском рынке ETF отсутствуют, но доступны через зарубежных брокеров.
Для белорусов доступны зарубежные брокерские маршруты, в том числе Just2Trade и Freedom Finance Global. Доступность конкретного ETF определяется не только его ценой, но и юрлицом брокера, категорией клиента, биржей листинга и ограничениями провайдера фонда. Дробные паи поддерживаются не везде.
ETF позволяет одной сделкой получить долю в корзине активов. Провайдер поддерживает состав индекса внутри фонда, но инвестору всё равно нужно ребалансировать собственный портфель между разными фондами и денежным резервом.
Есть фонды с акцентом на акции, облигации, драгоценные металлы, отдельные сектора экономики. Детали о составе фонда можно найти на сайте провайдера.
Доходность зависит от фонда и периода. Даже широкий индекс акций переживает годы снижения, а секторный или тематический ETF обычно колеблется сильнее. Историческая средняя доходность не является ставкой по договору и не подходит для расчёта гарантированного результата.
6. Вложения в драгметаллы
Драгоценные металлы, в частности золото, отлично себя показывают в периоды нестабильности. Капитал в 20 000 рублей позволит использовать любой из перечисленных ниже способов инвестирования:
- Покупка физического золота — инвестиционных монет или слитков. В 2026 году Нацбанк вновь выпустил золотую «Славянку» массой 7,78 г и пробой 999,9. Цена меняется вместе с золотом и наценкой продавца, поэтому старый ценник нельзя использовать как ориентир. Сравнивайте цену покупки и обратного выкупа.
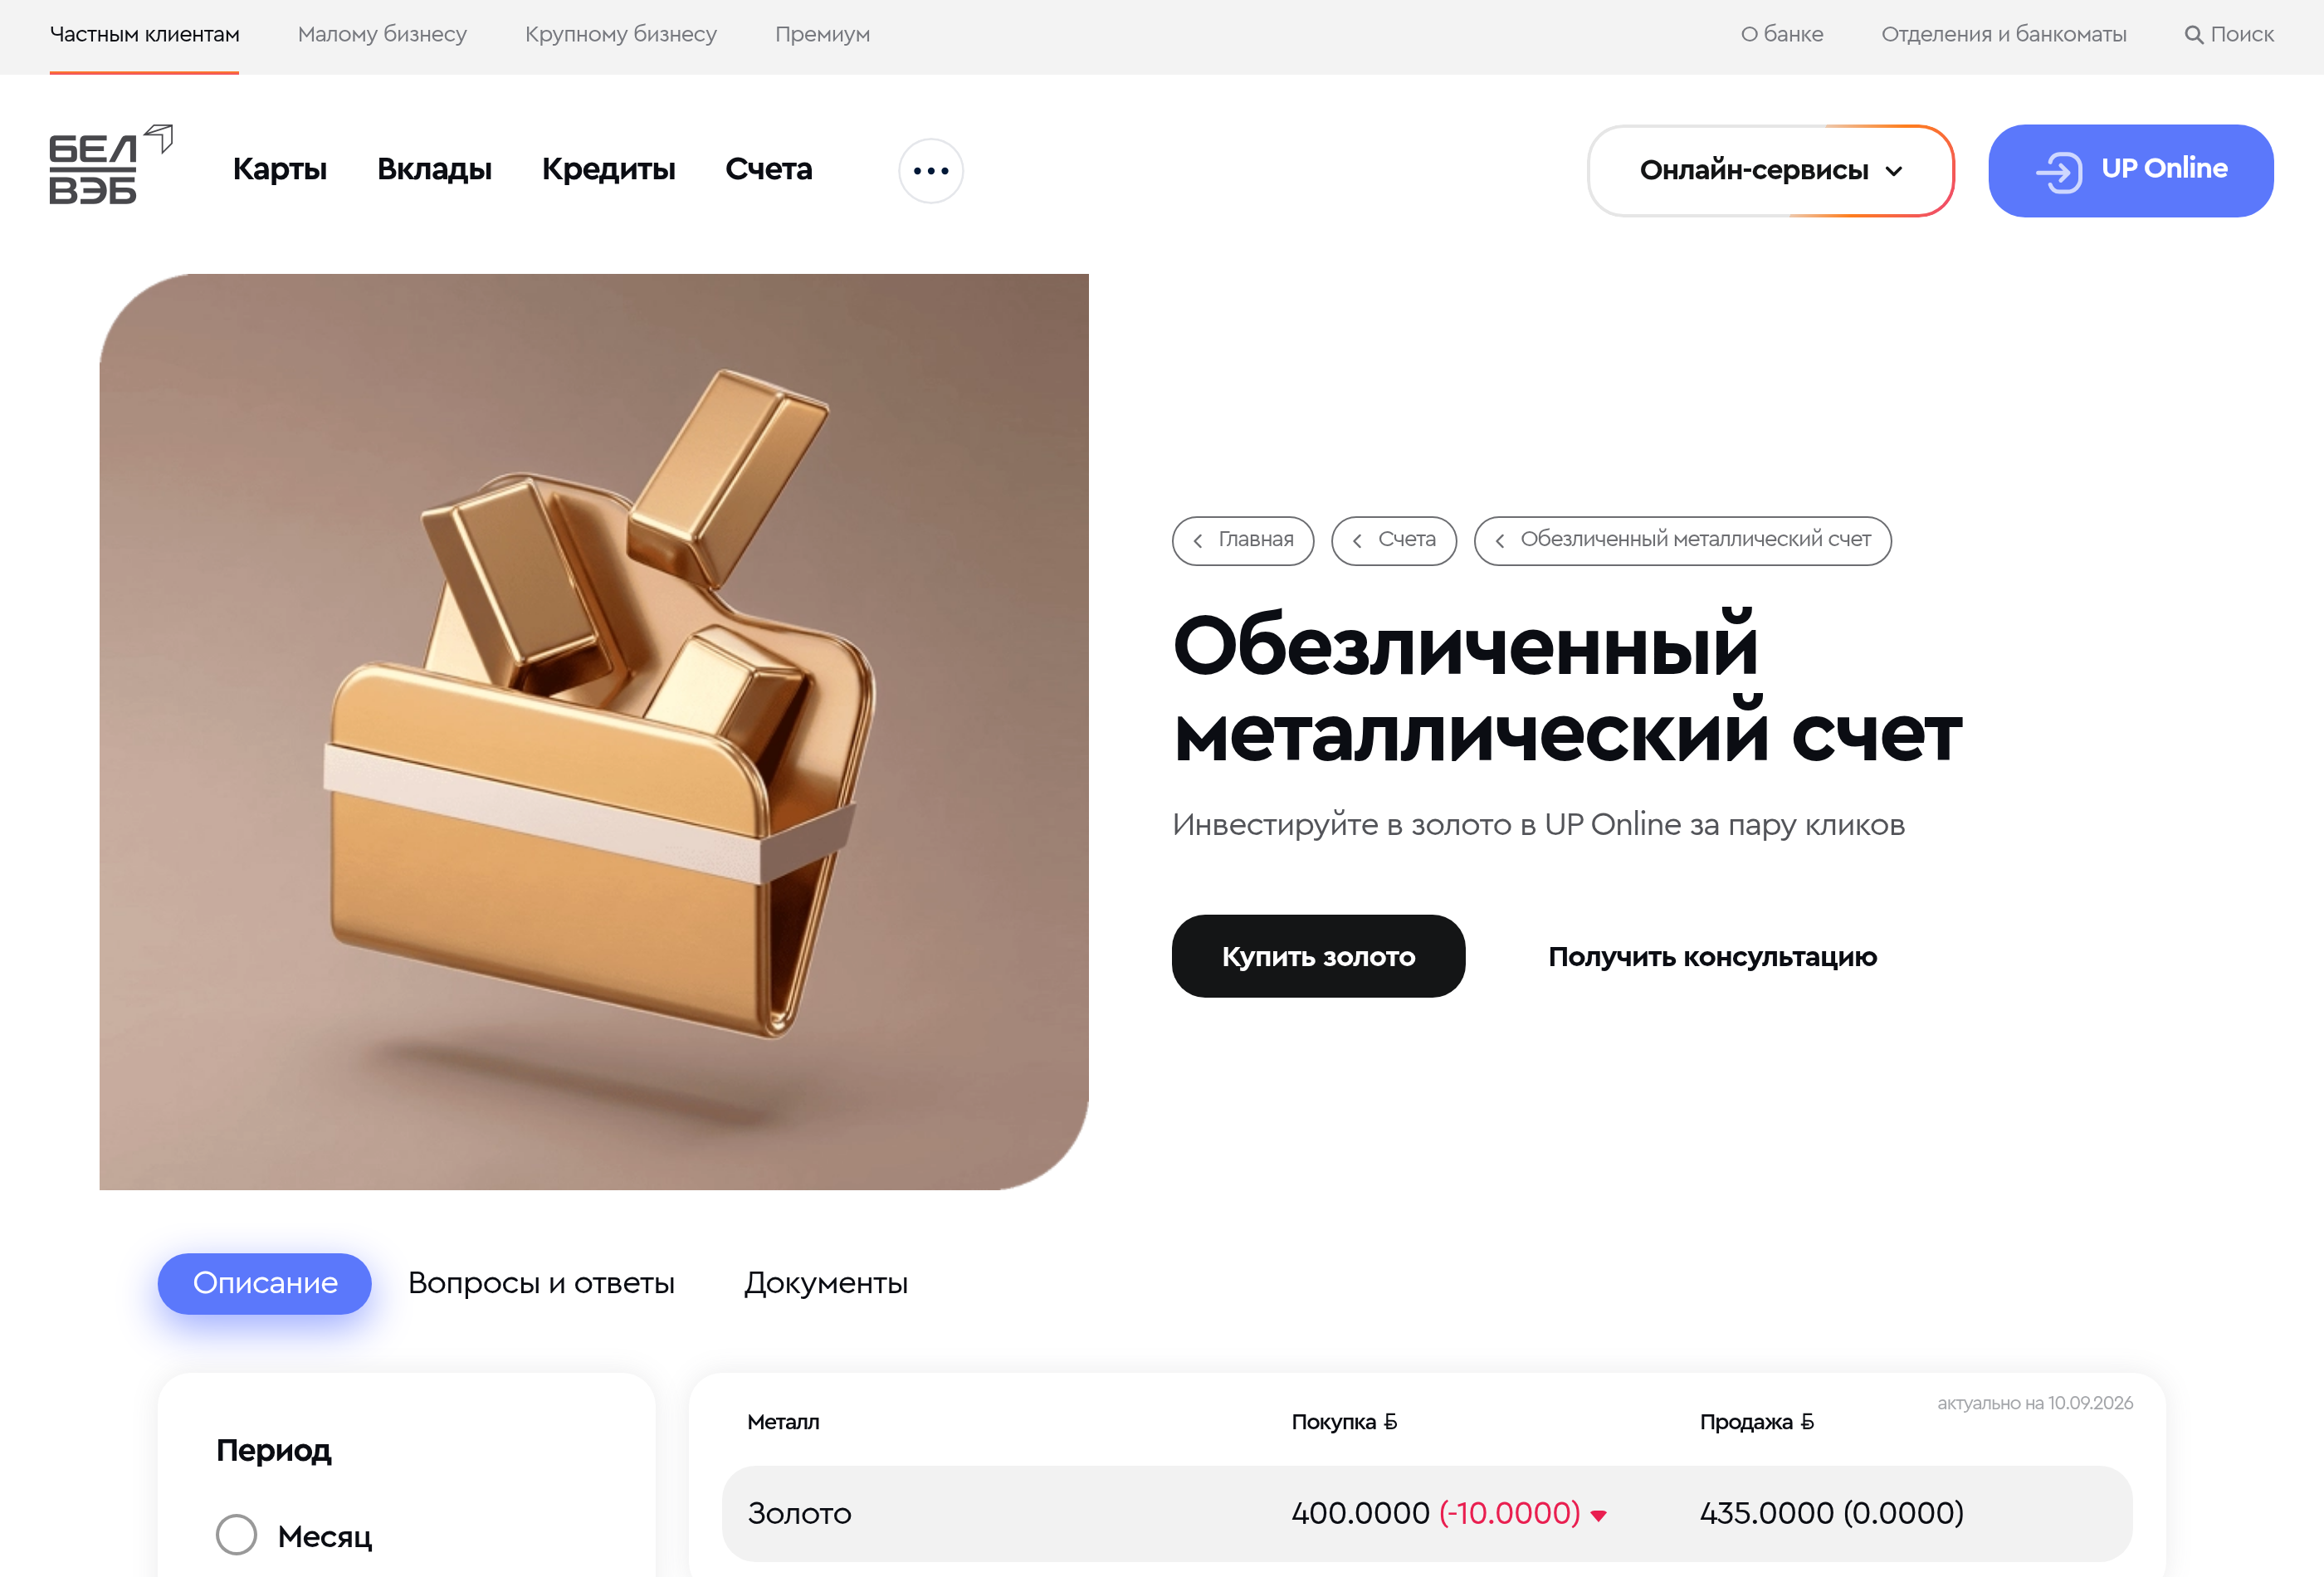
- ОМС (обезличенный металлический счёт) учитывает граммы металла без индивидуального слитка. Такие продукты есть, например, у МТБанка и Банка БелВЭБ; набор металлов и порядок сделки различаются. Проценты обычно не начисляются, результат формируется из изменения цены и банковского спреда. Государственная гарантия банковских вкладов на ОМС не распространяется.
- Выбор формы. У ОМС нет расходов на хранение конкретного слитка, но есть риск банка и спред; физическое золото требует безопасного хранения и проверки состояния упаковки. Универсальной разницы «на 10–15%» нет — сравнивайте актуальные котировки.
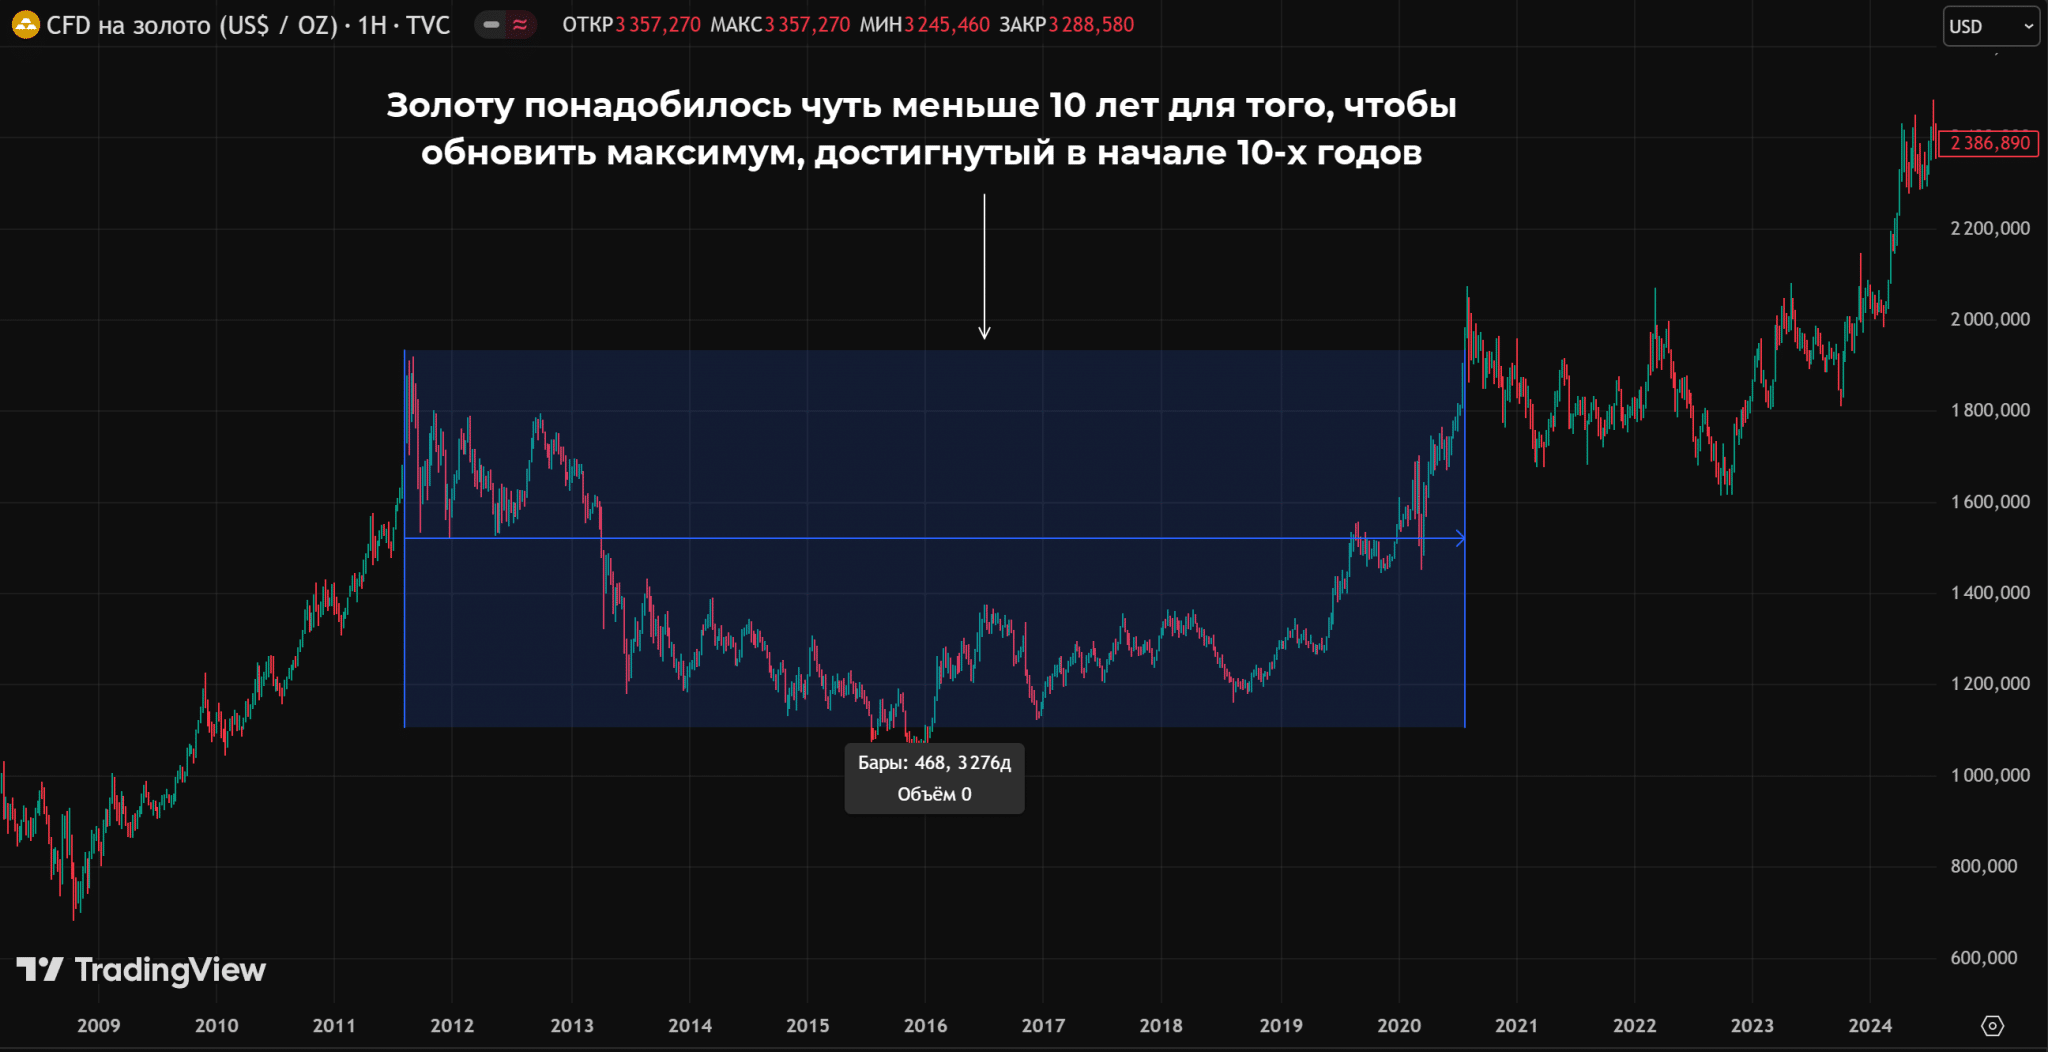
Обычно золото включают в инвестпортфели для балансировки рисков. В спокойные периоды оно растёт слабо, но в период кризиса может стать самым доходным компонентом портфеля.
20 000 рублей достаточно для ОМС или нескольких небольших физических позиций, но не вкладывайте всю сумму, не сравнив обратный выкуп и ликвидность.
7. Недвижимость (гаражи, участки, парковки)
20 000 BYN обычно недостаточно для самостоятельной покупки квартиры в Минске, но сумму можно рассматривать как бюджет на отдельные небольшие объекты или часть первоначального взноса. Цены в объявлениях меняются ежедневно, а итог сделки зависит от состояния и документов.
- Гараж или машино-место. Проверьте не только цену объявления, но и право собственности, назначение объекта, ежемесячные расходы, налоги и реальный спрос на аренду в конкретной локации.
- Земельный участок. Уточните назначение земли, подъезд, коммуникации, ограничения и возможность строительства. Само соседство с Минском не гарантирует рост цены.
- Парковочное место. Рассчитайте чистую доходность после простоев, эксплуатационных платежей и налога с аренды. В 2026 году фиксированный подоходный налог для гаража или машино-места в Минске зависит от типа объекта.
- Первый взнос по ипотеке. 20 000 BYN могут стать первоначальным взносом по жилищному кредиту. Для нуждающихся в улучшении жилищных условий действуют льготные программы с господдержкой.
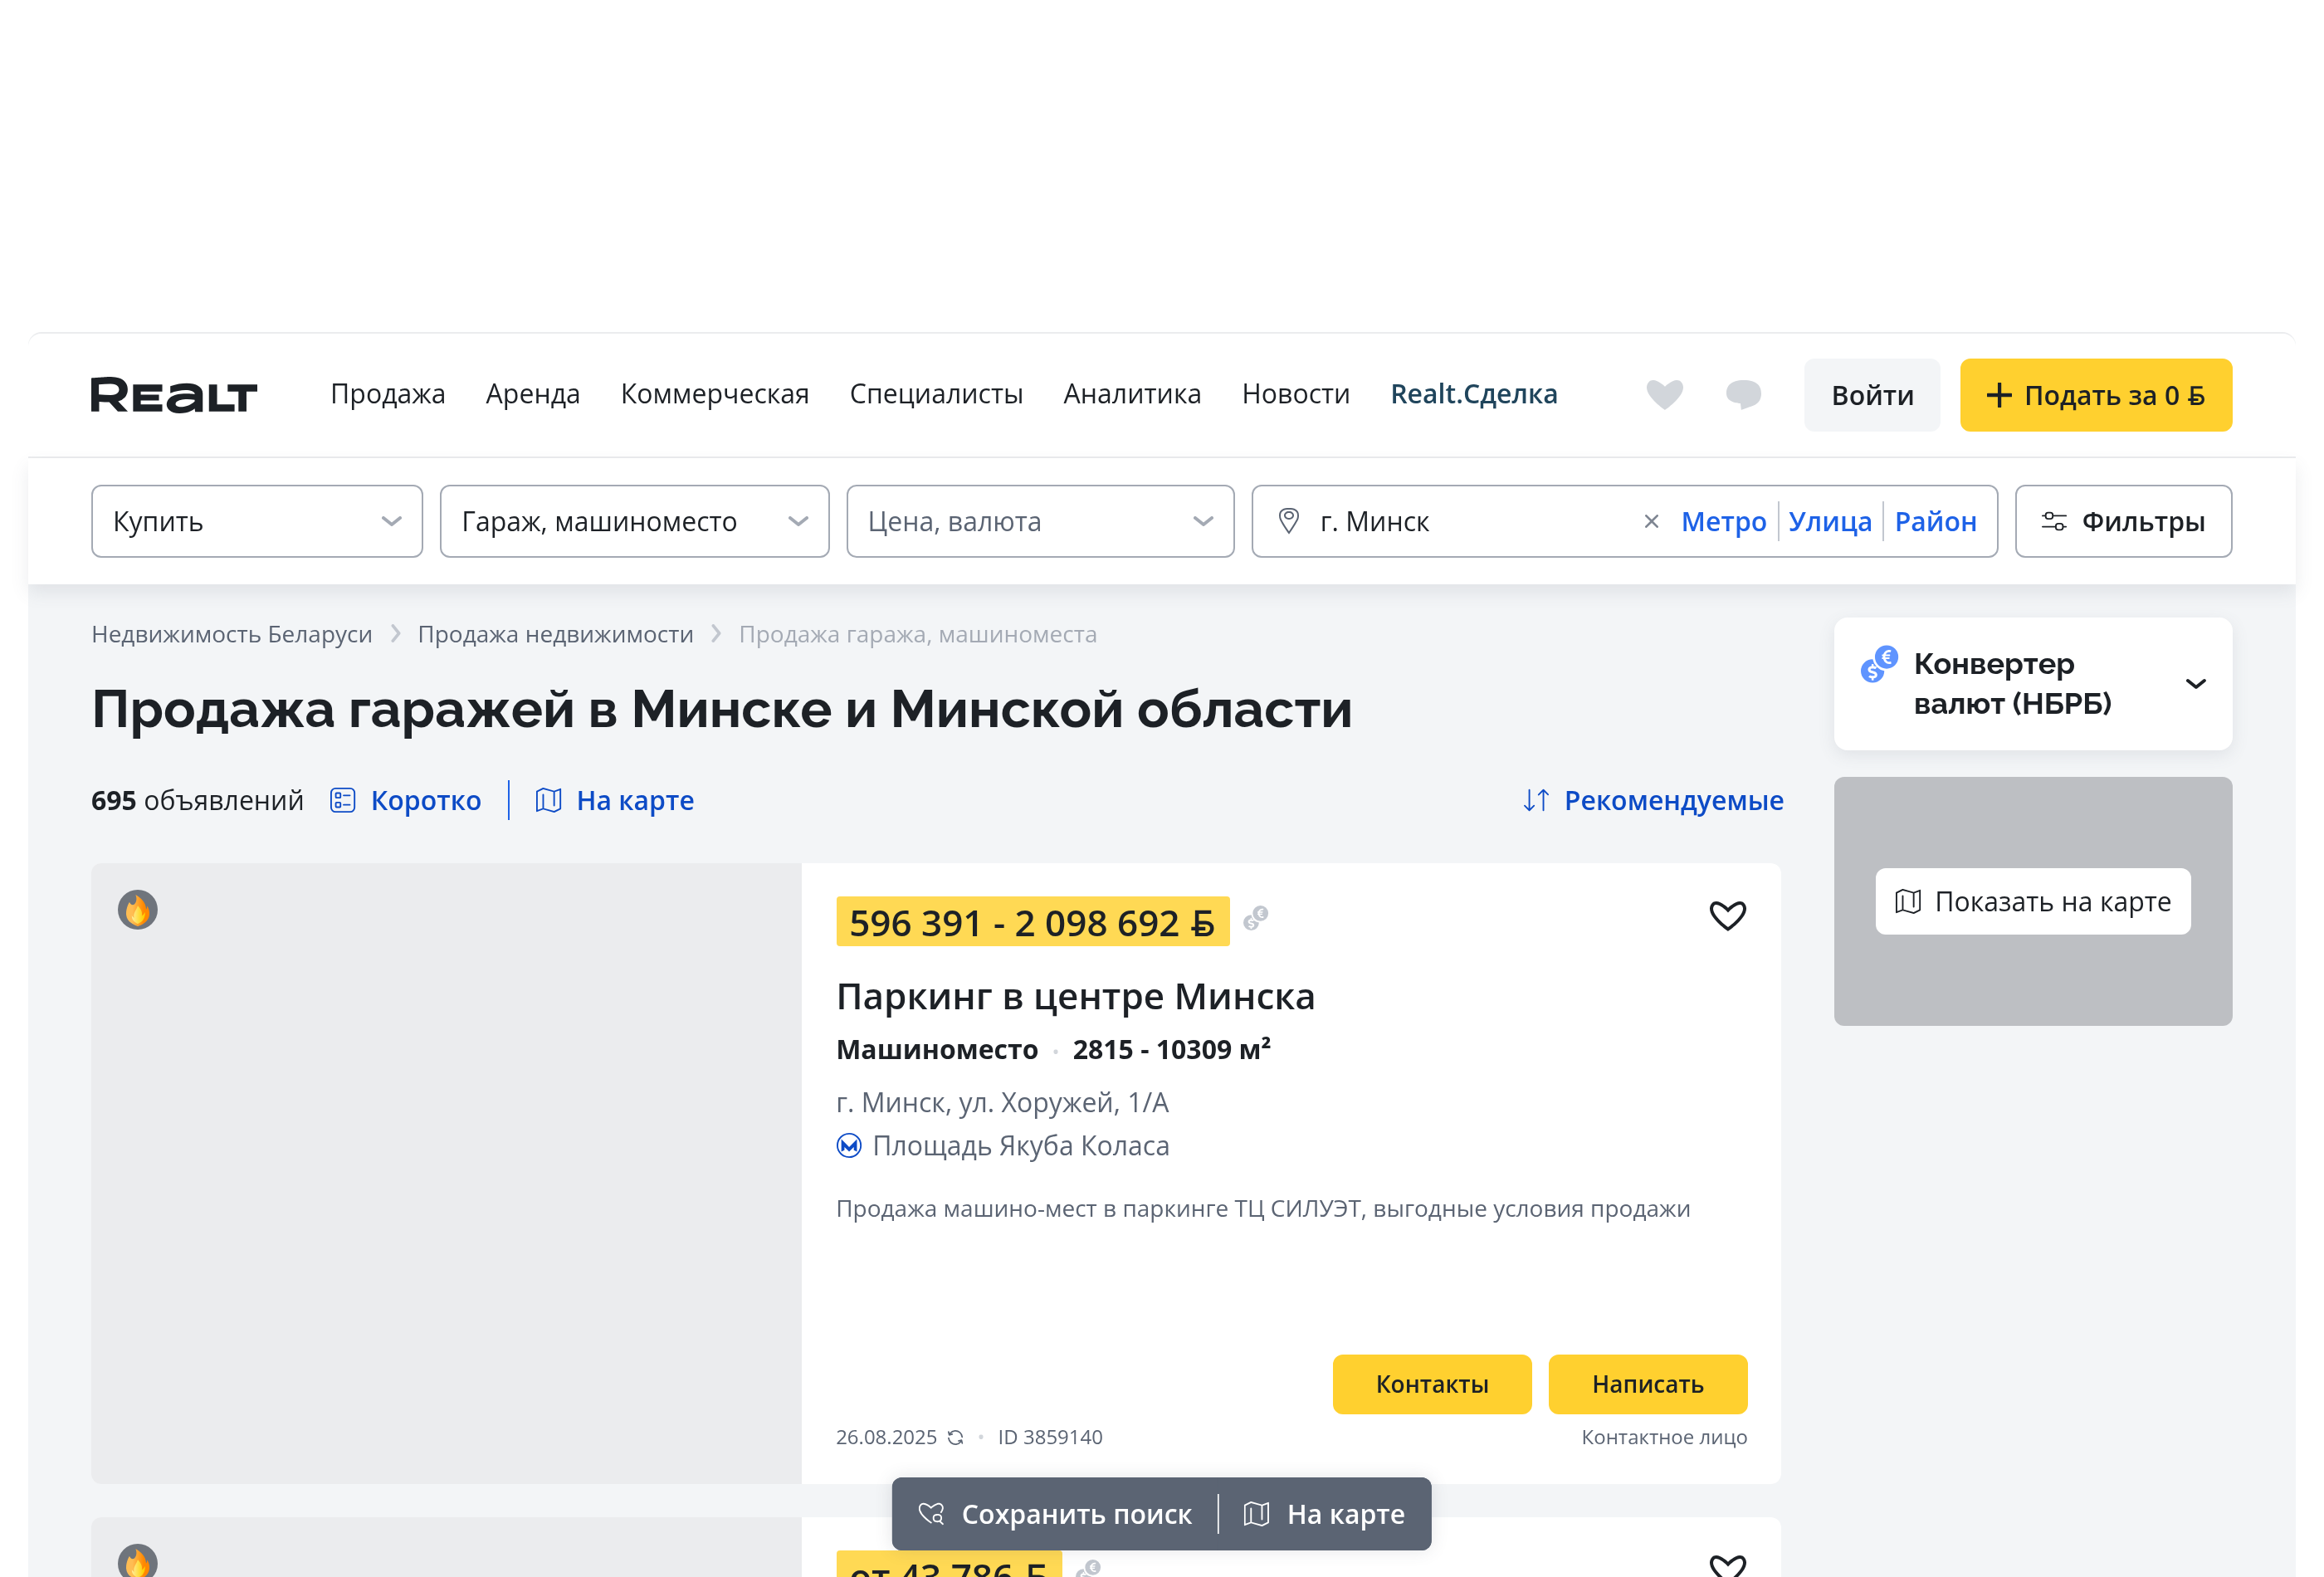
Налоговый плюс действует точнее, чем часто пишут: по разъяснению МНС, доход от продажи одного объекта каждого из перечисленных видов — например, одной квартиры, одного гаража и одного участка — освобождается, если за пять последних лет не было второй продажи объекта того же вида. Для коммерческой недвижимости правило иное. При аренде гаража или машино-места налог возникает отдельно, поэтому считать нужно чистый, а не рекламный доход.
8. Инвестиционные токены (аналог краудлендинга)
Классический краудлендинг в Беларуси развит слабо. Зато активно работают платформы цифровых токенов – по сути, тот же принцип: инвестор кредитует бизнес через платформу-посредника и получает предусмотренный выпуском доход.
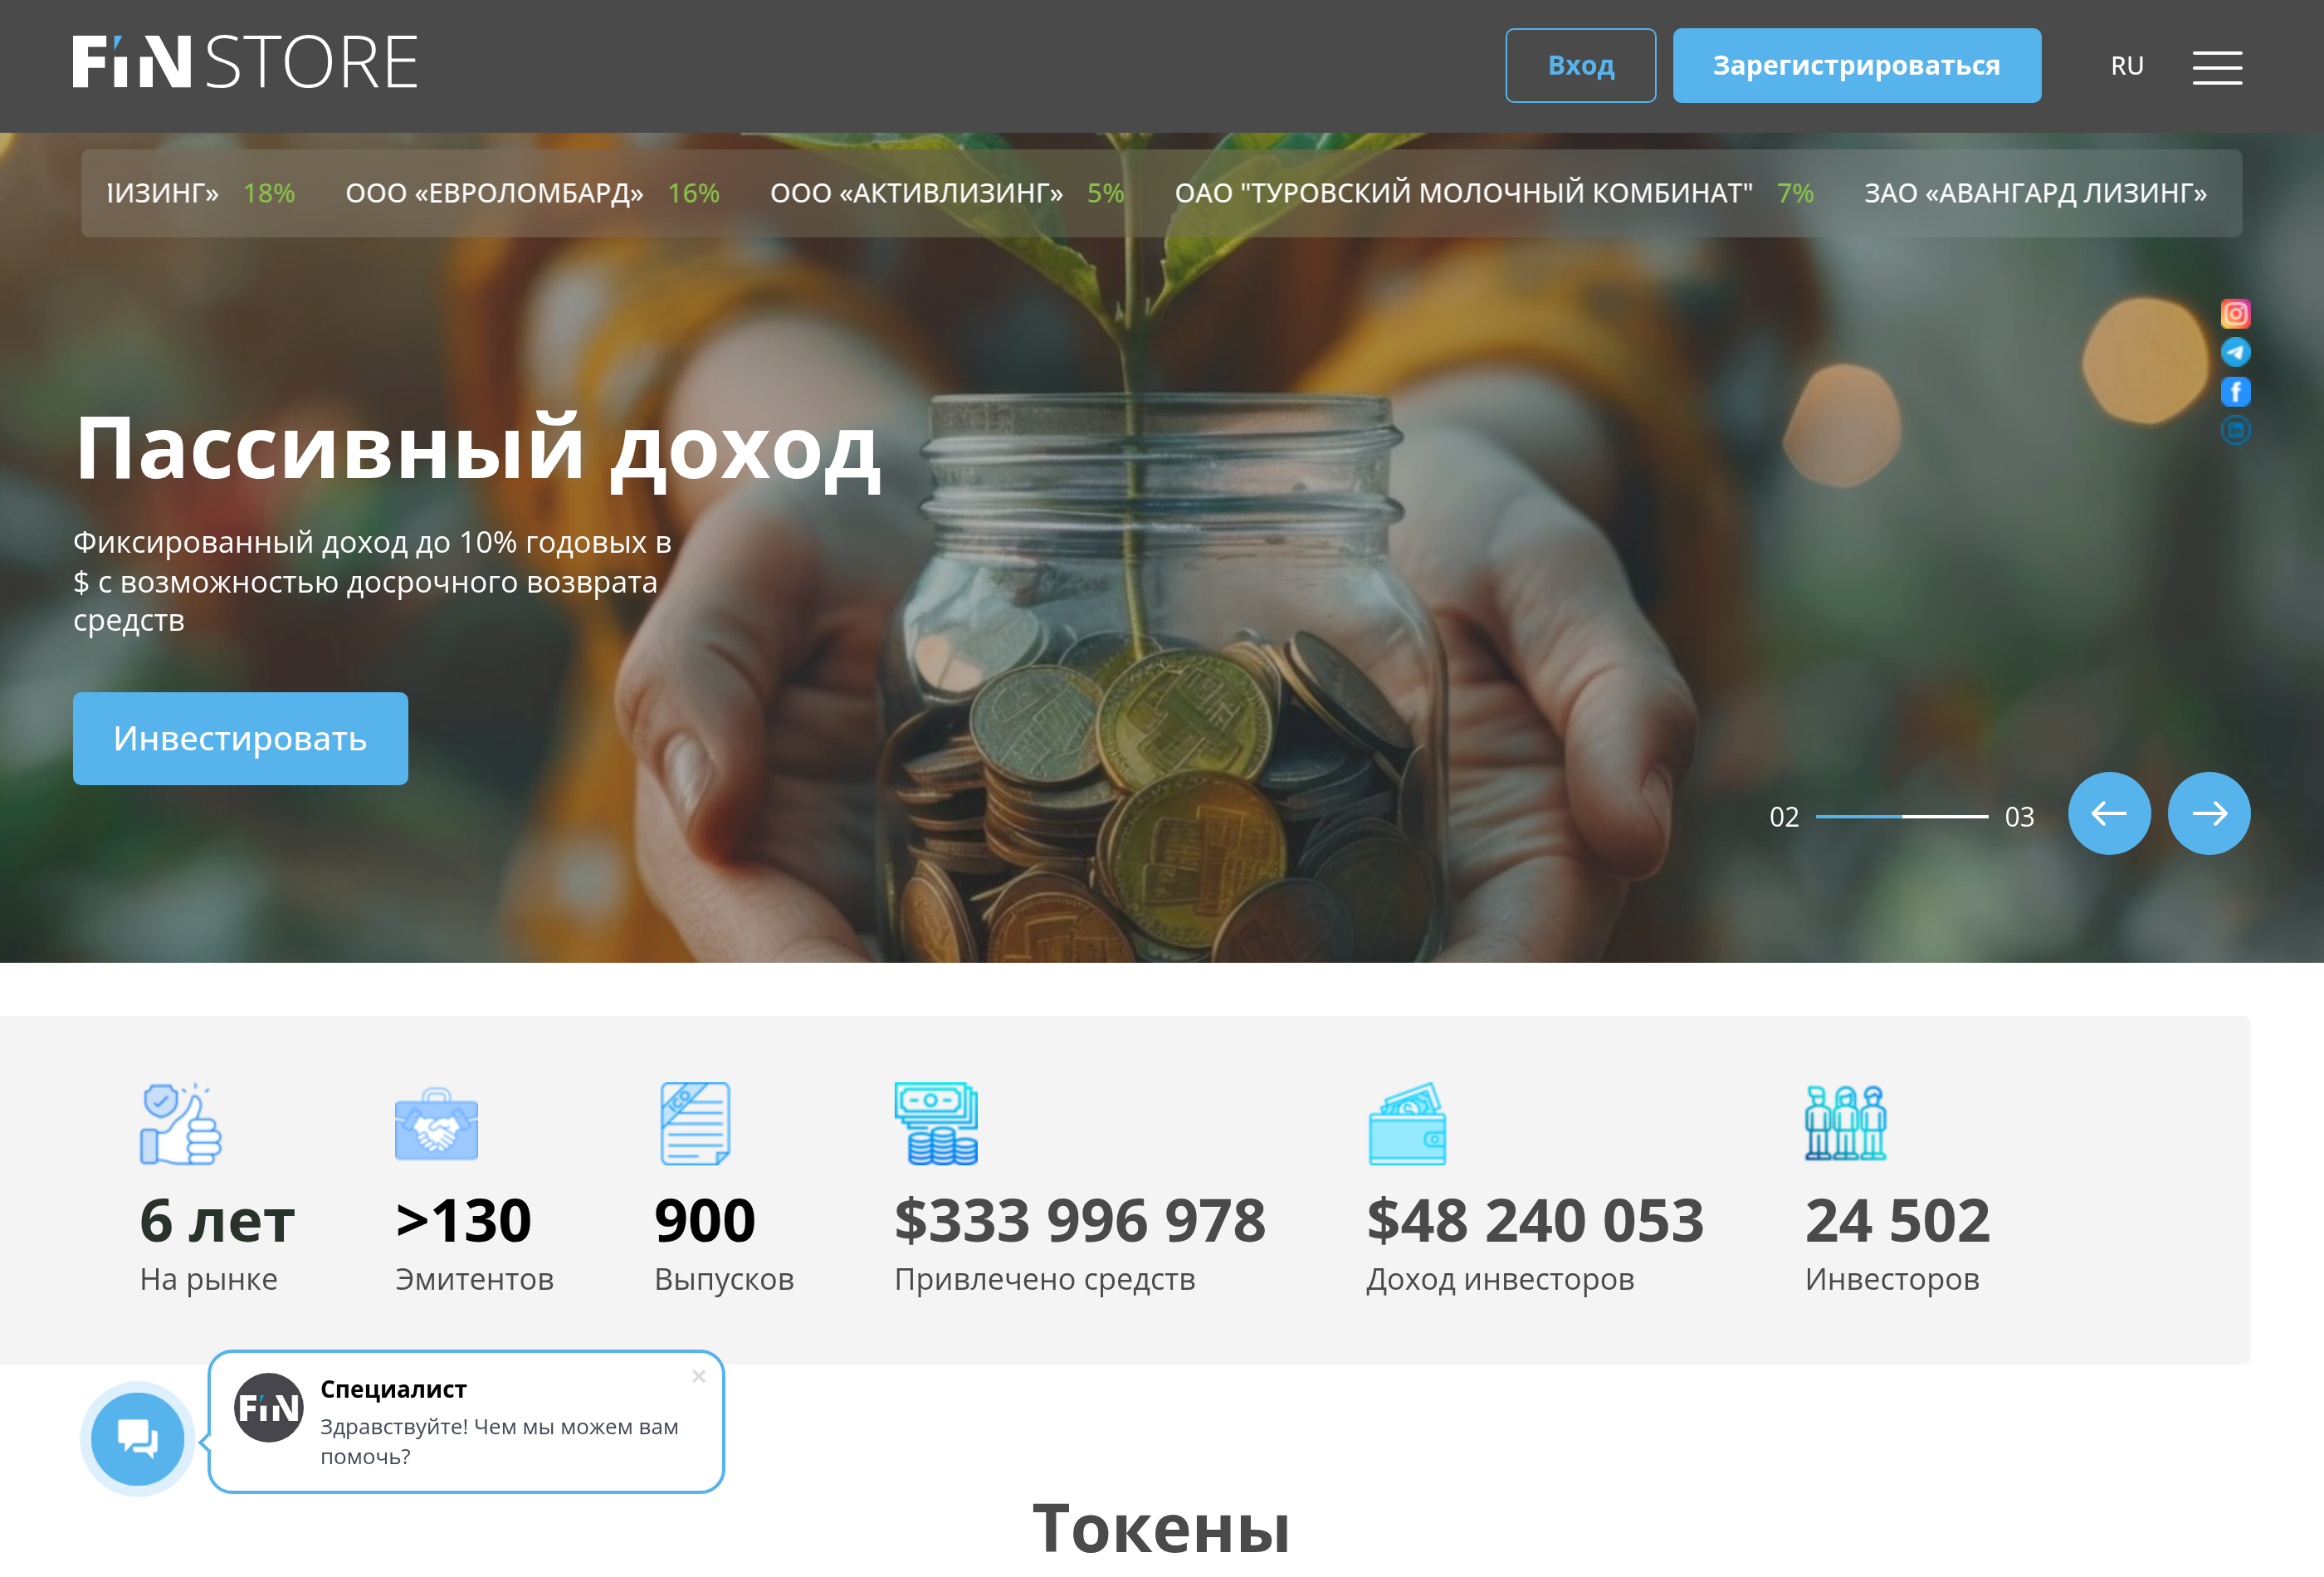
О масштабе рынка говорит статистика крупнейшей платформы Finstore.by:
- 24 502 инвестора.
- Более 130 эмитентов и 900 выпусков.
- Привлечено около $334,0 млн, инвесторам выплачено около $48,24 млн.
- Платформа работает шесть лет; цифры зафиксированы на публичной странице 13 сентября 2026 года.
На белорусском рынке также представлены FainEX и Bynex. Перед переводом денег проверяйте текущее юрлицо и статус резидента ПВТ в официальном реестре: одинаковое слово «токен» не означает одинаковые риски и условия.
Ставка и срок определяются документами каждого выпуска; витринный максимум не подходит для прогноза всего портфеля. МНС разъясняет, что доходы по операциям с токенами, созданными резидентами ПВТ или совершённым через них, не признаются объектом подоходного налога у физлица, но правовой режим конкретного выпуска всё равно нужно сверять с его документами.
Основной риск — просрочка или дефолт эмитента. В 2026 году в официальном блоге Finstore публиковались уведомления сразу по нескольким проблемным эмитентам; в отношении «ЗУБР Капитал» открыто производство по делу о банкротстве. Платформа и диверсификация не гарантируют возврат, государственная система страхования вкладов на токены не распространяется.
Не стремитесь механически набрать 50–100 позиций: большое количество слабых выпусков не заменяет анализ. Ограничьте долю одного эмитента, отрасли и связанных компаний, а часть денег оставьте ликвидной на случай задержек выплат.
9. Краудинвестинг
В отличие от токенов (долговой инструмент) краудинвестинг – это возможность стать миноритарным акционером какой-нибудь компании. Это популярный способ привлечения капитала для стартапов с потенциалом кратного роста.
В Беларуси нет массового внутреннего розничного аналога европейских платформ долевого краудинвестинга. Условия иностранной площадки, её KYC, список стран, банковский маршрут и налоговый режим нужно проверять непосредственно перед регистрацией: доступ для резидента РБ не следует из того, что сайт открывается. Долговой токен на Finstore или Bynex не делает владельца акционером компании и не даёт корпоративных прав.
По сравнению с токенами может быть выше риск, особенно если деньги вкладываются в молодую компанию.
10. Криптовалюта
О Биткоине и его впечатляющем росте слышали многие, в том числе люди, максимально далёкие от области криптовалют. Помимо Биткоина есть десятки других достойных монет, их можно использовать как инвестиционный объект.
Декрет №8 «О развитии цифровой экономики» действует с 2018 года. Указ №19 от 16 января 2026 года создал правовой режим криптобанков; основные положения вступили в силу 18 июля 2026 года. Само вступление нормы в силу не означает, что любой сервис с названием «криптобанк» уже включён в реестр НБРБ.
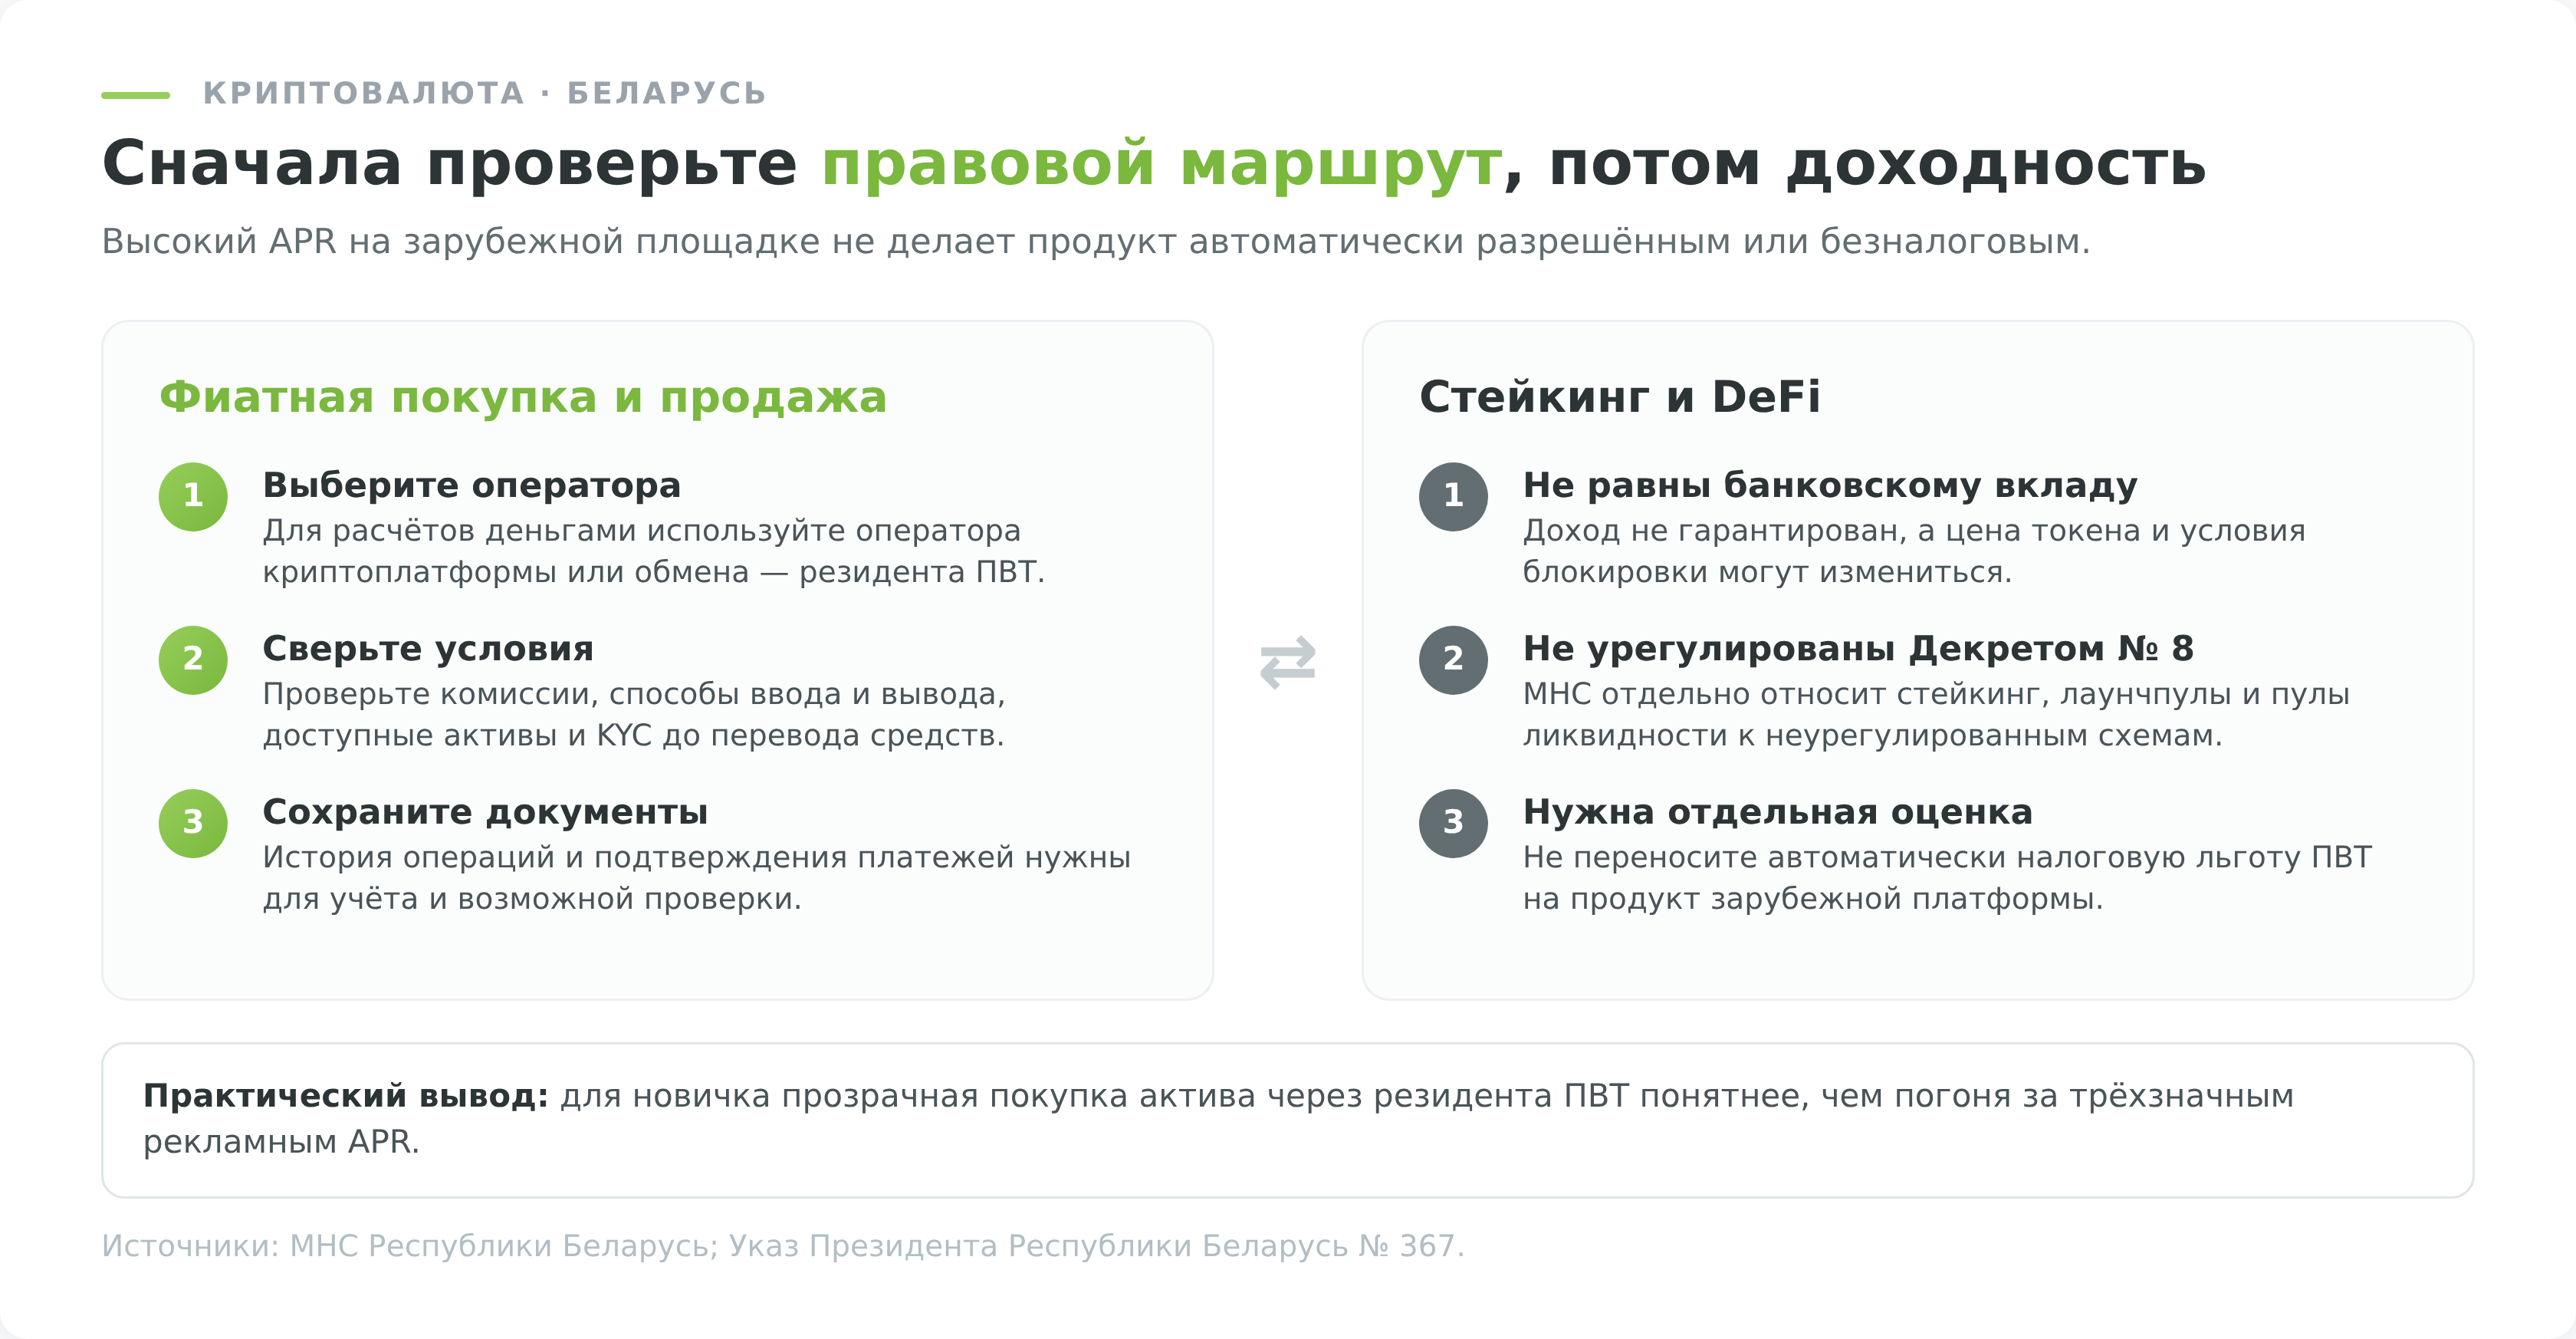
Новичку разумнее начать с прозрачной покупки актива через проверенного резидента ПВТ и заранее определить предел потерь:
- Покупка и хранение. Инвестор приобретает ограниченную долю BTC, ETH или другого понятного ему актива и заранее принимает возможность глубокой просадки. Доход не известен заранее; прошлый рост не задаёт будущую ставку.
- Стейкинг и DeFi — не банковский вклад. МНС отдельно разъясняет, что стейкинг, лаунчпул, валидация и размещение в пулах ликвидности не урегулированы Декретом №8. Поэтому рекламный APR зарубежной платформы нельзя подавать как бесспорно разрешённую и безналоговую доходность для физлица в Беларуси.
Даже фиксированное число токенов к выплате не фиксирует доход в BYN: курс монеты, ликвидность и доступ к выводу могут измениться.
Фарминг ликвидности и сходные схемы не добавлены в обзор как рекомендация: помимо технологического риска, их правовой режим для физлица в Беларуси требует отдельной оценки.
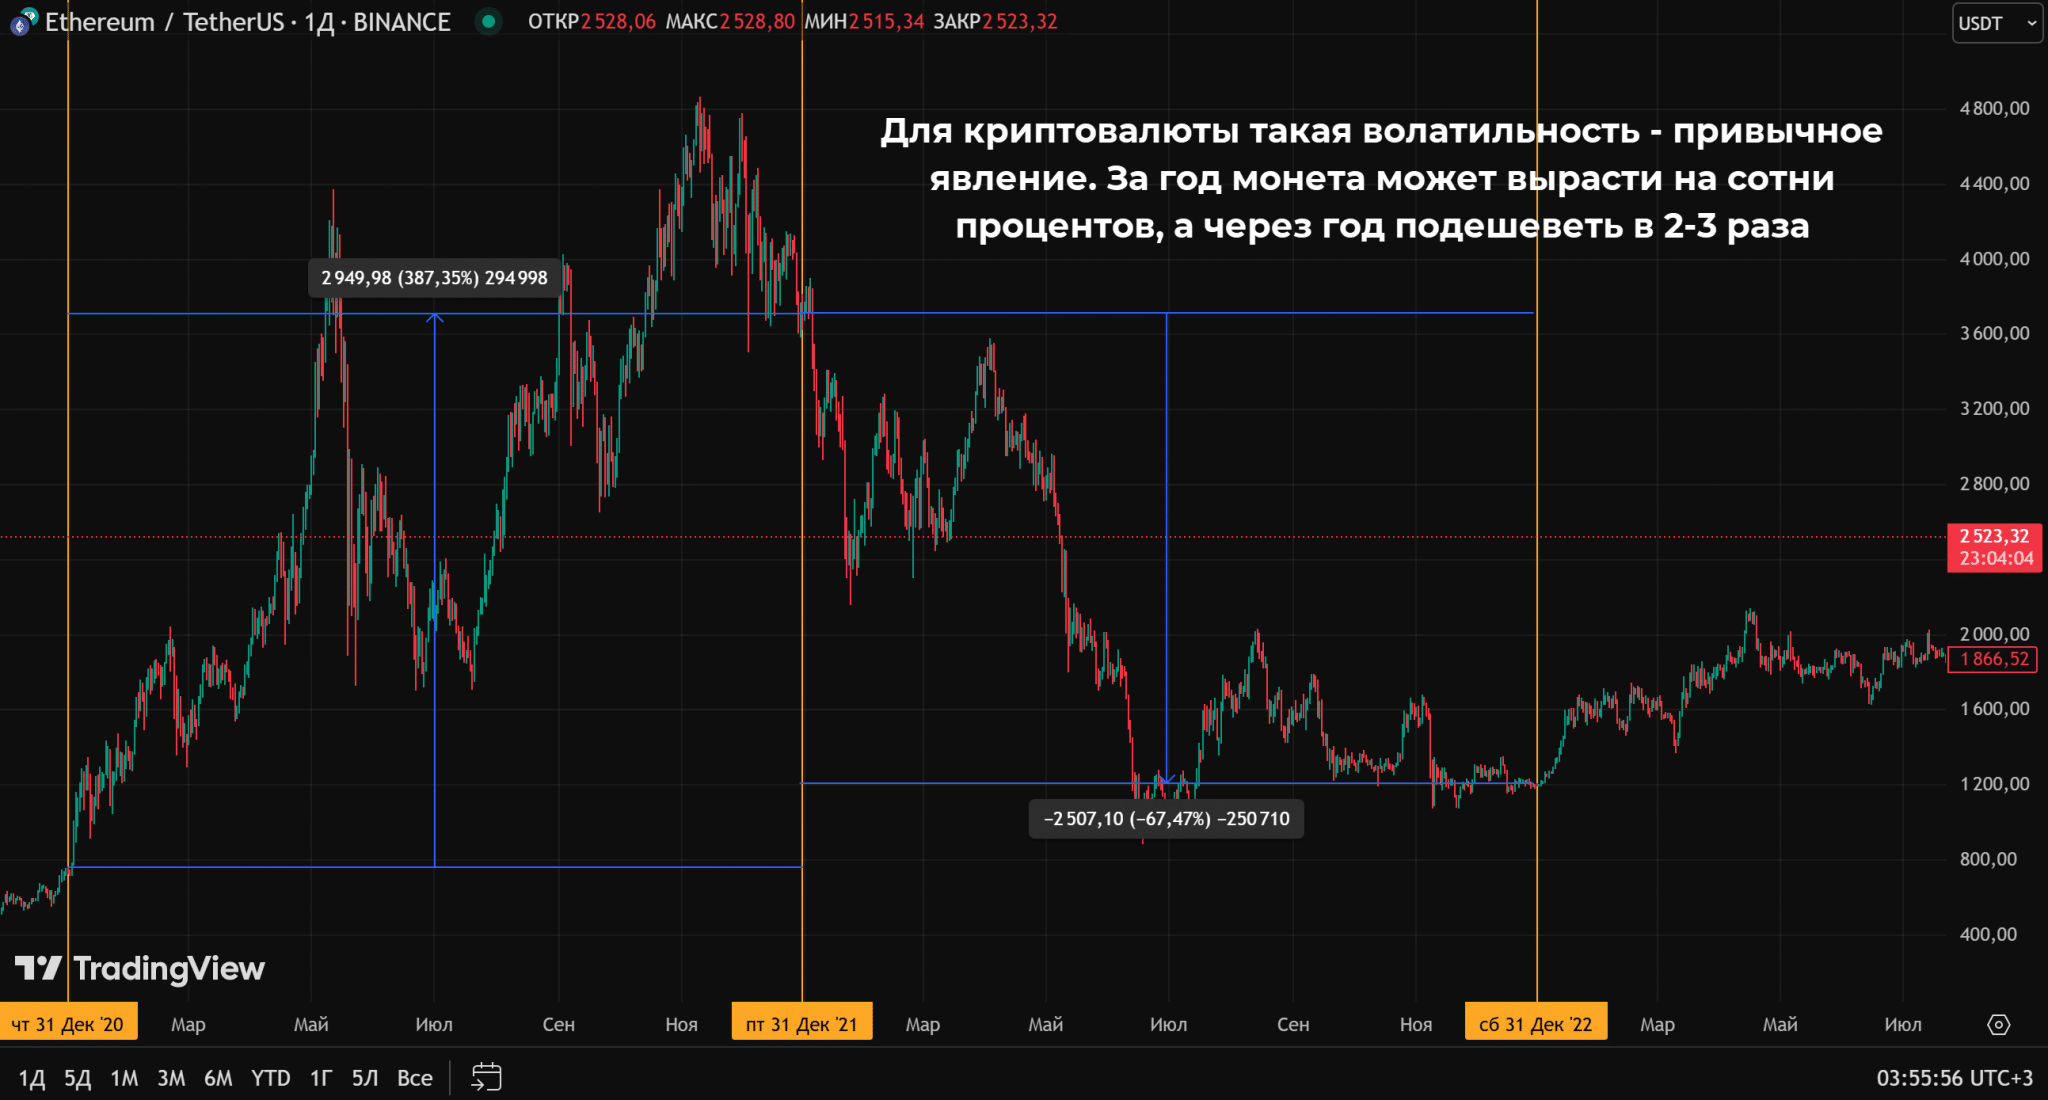
В случае с криптой невозможно давать гарантии прибыли. Потенциал чрезвычайно высок, но и риски велики.
11. P2P кредитование
Схема вложений сводится к предоставлению займа другому клиенту через оператора сервиса. ООО «Инновационные Финансовые Стратегии», чей сайт — Kapusta.by, включено в реестр НБРБ под №1 от 14.01.2022 и работает в режиме Указа №196. На дату проверки сайт доступен и принимает заявки.
Старые фиксированные лимиты, дневные ставки и комиссия удалены: текущие параметры формируются в заявке и правилах сервиса. Перед выдачей денег откройте актуальную редакцию правил, посмотрите полную стоимость, комиссию оператора, порядок досрочного погашения и взыскания. Оператор создаёт инфраструктуру, но не становится заёмщиком и не гарантирует возврат долга.
Высокая ставка компенсирует высокий кредитный и операционный риск. Проверяйте кредитный рейтинг, количество действующих займов, обеспечение и сценарий просрочки; не выдавайте одному человеку существенную часть 20 000 BYN.
У международных P2P-платформ правила стран и банковские маршруты меняются. Открывающийся сайт ещё не подтверждает, что резидент РБ пройдёт KYC и сможет пополнить или вывести средства, поэтому такую доступность нужно подтверждать непосредственно перед сделкой.
12. Накопительное страхование жизни (НСЖ)
Накопительное страхование жизни — сочетание долгосрочного накопления и страховой защиты, а не прямой аналог депозита. Условия выплаты, гарантированная норма, бонус, исключения и выкупная сумма закрепляются в конкретном договоре.
В Беларуси НСЖ предлагают две компании:
- Стравита предлагает договоры страхования жизни на срок от 3 до 18 лет; по завершении выплачивается накопленная сумма и предусмотренный условиями дополнительный инвестиционный доход.
- Приорлайф предлагает программы накопительного страхования и дополнительной пенсии. Фиксированную норму и периодичность взноса нужно брать из персонального расчёта и договора, а не из старого рекламного примера.
20 000 BYN можно направить на единовременный взнос или распределить по графику, если это допускает выбранная программа. Ключевые особенности:
- Гарантированная часть — если программа её предусматривает, норма доходности и порядок выплаты фиксируются в договоре, а дополнительный инвестиционный доход заранее не гарантирован.
- Налоговый вычет — по статье 210 НК взносы белорусской страховой организации по договорам добровольного страхования жизни и дополнительной пенсии на срок не менее 3 лет включаются в социальный налоговый вычет при наличии документов.
- Страховая защита — размер выплаты при инвалидности, смерти или другом страховом событии зависит от программы, страховой суммы, исключений и условий договора.
- Низкая ликвидность — при досрочном расторжении вы получите выкупную сумму, которая в первые годы может быть меньше внесённых взносов.
13. Майнинг криптовалют
Майнинг — это покупка оборудования, которое участвует в работе блокчейна и получает токены. Это не пассивный «станок с фиксированной выручкой»: результат зависит от цены монеты, сложности сети, тарифа, простоя и стоимости охлаждения.
- Правовой режим. Декрет №8 относит майнинг к разрешённым операциям физлица, но это не отменяет требований электроснабжения, пожарной безопасности и допустимой нагрузки в конкретном помещении.
- Электричество. В 2026 году действуют разные тарифы по оборудованию жилья, времени суток и использованию электроэнергии. Льготный тариф на отопление нельзя автоматически применять к круглосуточному ASIC. Считайте по тарифу именно вашего договора и фактическому потреблению.
- Налоги. С 2025 года МНС включает доход от майнинга в специальные правила статьи 2021 НК об операциях с токенами. Доход через резидента ПВТ и разрешённый доход от иностранного источника облагаются по-разному; прежнее утверждение о безусловных 0% для любого майнинга больше не подходит.
На 20 000 BYN можно рассматривать:
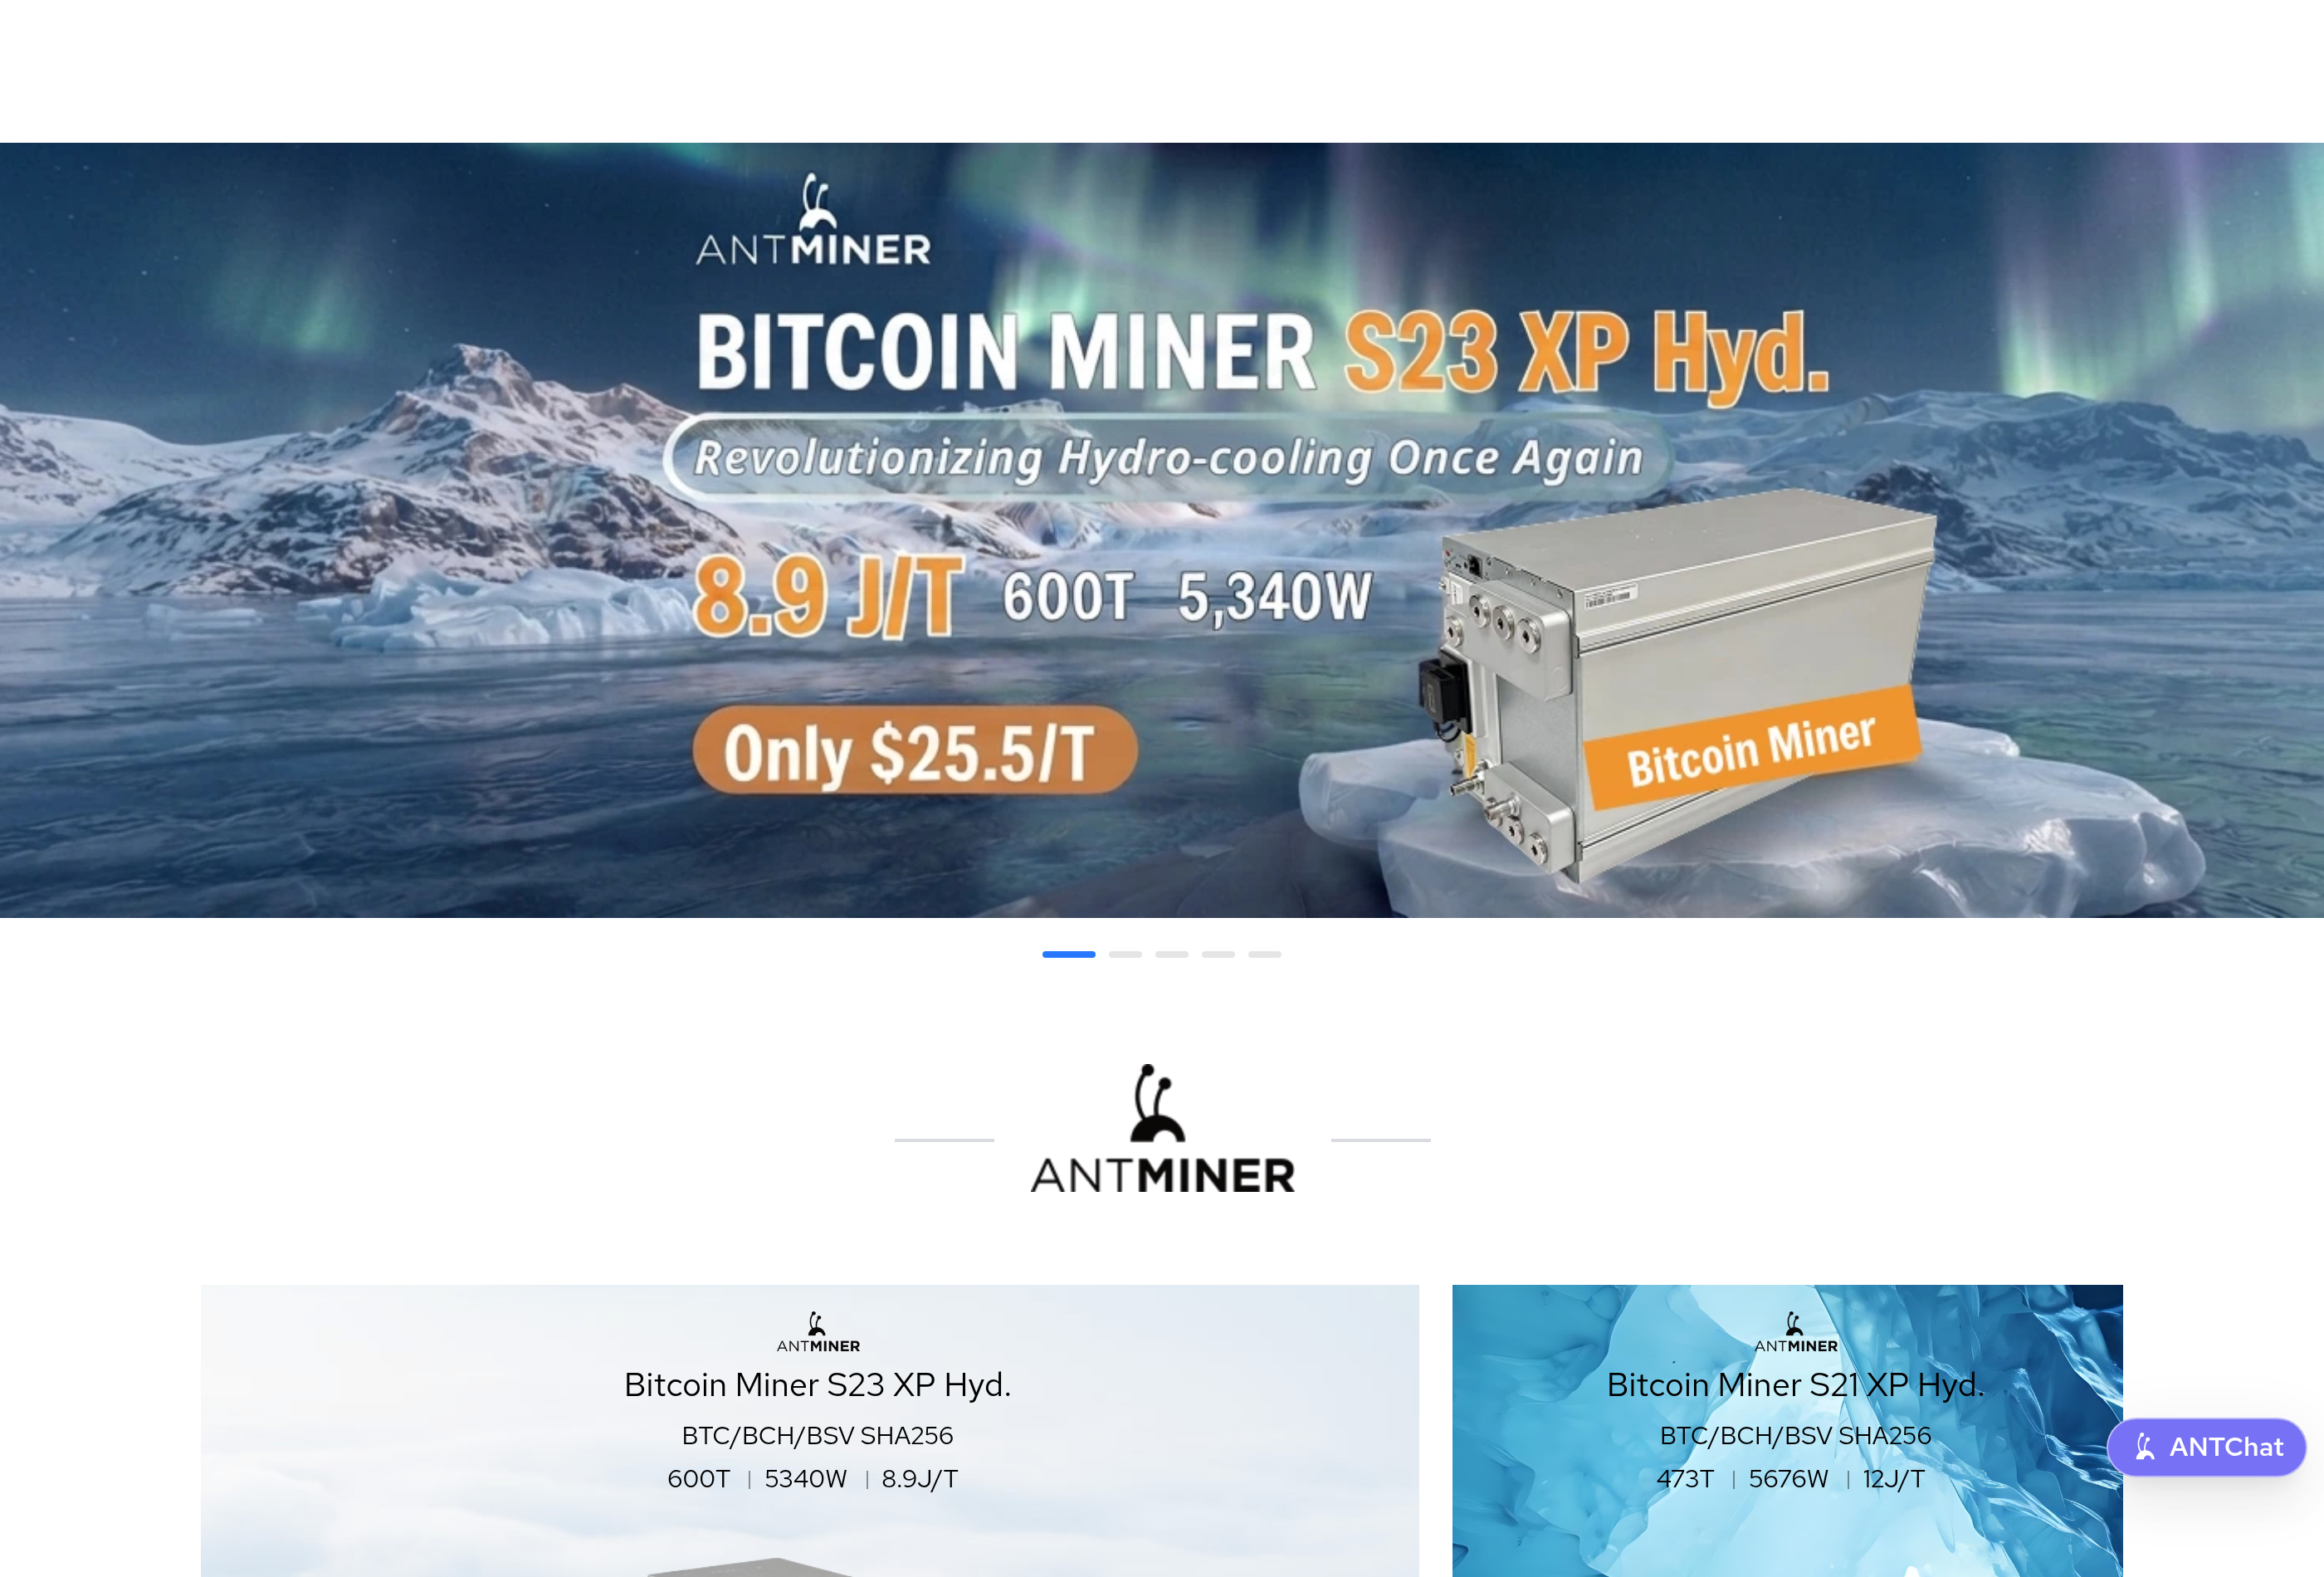
- Один ASIC-майнер актуального поколения для SHA-256. Цена и энергоэффективность конкретной партии меняются; на витрине Bitmain в сентябре 2026 года представлены разные версии S21, включая модели с воздушным и жидкостным охлаждением.
- GPU-ферму для майнинга поддерживаемых алгоритмами монет. Для BTC такой вариант не подходит, но видеокарты обычно проще перепрофилировать или перепродать, чем специализированный ASIC.
Основные риски: падение цены криптовалюты, рост сложности сети, простой, шум, нагрев и быстрое моральное устаревание оборудования. Жилое помещение без расчёта нагрузки, вентиляции и пожарной безопасности для круглосуточного ASIC не подходит.
14. Форекс (торговля валютными парами)
Форекс — торговля валютными парами и другими внебиржевыми инструментами, часто с кредитным плечом. В Беларуси обслуживать розничных клиентов вправе компании из реестра форекс-компаний НБРБ. На 13 сентября 2026 года в реестре шесть юридических лиц, а не «более 10».
Белорусские лицензированные форекс-компании, принимающие клиентов:
- FTM Brokers — ООО «ФТМ Брокерс», свидетельство НБРБ №4 от 12.05.2016. Актуальные спреды, плечо, пополнение и перечень инструментов проверяйте в договоре и терминале: маркетинговое «от 0» не является типичным спредом для всех сделок.
- Forex Club — бренд ООО «Инфомо», свидетельство №2 от 04.08.2025. В статье была пропущена новая дата свидетельства после смены юрлица; текущие домены перечислены в реестре НБРБ.
Международный брокер не заменяет белорусскую форекс-компанию из реестра: применимое право, защита клиента и порядок спора будут зарубежными. Если такой маршрут всё же рассматривается, проверяйте юрлицо в договоре и реестр его регулятора.
- Just2Trade — бренд J2T Services Ltd, лицензия CySEC 281/15. Для белорусского клиента до пополнения нужно подтвердить, что договор действительно заключён с этой кипрской компанией.
- Альпари Евразия — белорусское ООО из реестра НБРБ, свидетельство №5 от 23.06.2016. Оно заменяет в рекомендациях неподтверждённое утверждение об офшорной Alpari International и плече 1:1000.
Форекс-компании для белорусов


Возможность внести 20 000 BYN не означает, что эту сумму следует использовать как маржу. Для учебного счёта выделяют лишь деньги, полную потерю которых личный бюджет выдержит без долгов и сокращения обязательных расходов.
Включение в реестр НБРБ подтверждает право компании работать, но не гарантирует торговый результат и не превращает счёт в банковский вклад. Белорусский режим предусматривает обеспечительный капитал и гарантийный механизм, однако предел и основания компенсации нужно проверять в правилах Национального форекс-центра.
Какой вариант выбрать
Единственно правильного ответа нет. Для резерва на срок до года важнее ликвидность и сохранность, поэтому подходят счета и короткие вклады. Для цели на несколько лет можно сочетать депозит, государственные или качественные корпоративные облигации и небольшую долю мировых акций или ETF. Токены, криптовалюта, P2P, майнинг и форекс относятся к повышенному риску и не должны заменять резерв.
Криптовалюты традиционно относят к максимально рискованному варианту вложений, но нулевой налог через ПВТ-биржи делает их налогово привлекательными.
Заключение
Из 14 направлений не все одинаково подходят одному человеку. Для первого капитала основой обычно становятся резерв, вклад и понятные облигации; мировые акции или ETF добавляют долгосрочный рост, а золото — дополнительную диверсификацию. Токены, криптовалюта, P2P, майнинг и форекс допустимы только как ограниченная рисковая часть после проверки закона и условий.
Белорусский рынок меньше и менее ликвиден, а международный доступ зависит от банков и санкционных ограничений. Поэтому разумнее распределить 20 000 BYN не по максимальной заявленной доходности, а по срокам: ликвидный резерв, консервативная часть и небольшая доля роста. Перед сделкой повторно проверьте тариф, лицензию, налоговый режим и возможность выхода — именно эти параметры меняются быстрее всего.