

Если деньги понадобятся на жизнь в Беларуси, основную часть разумно держать в белорусских рублях на вкладе. Так не придётся зависеть от курса в день оплаты аренды, лечения или ремонта. С 2009 года наличные доллары обгоняли рублёвый вклад только в 28% годовых периодов, а после деноминации 2016 года в 22%. Иностранную валюту стоит покупать под будущие расходы. Для поездки или учёбы в еврозоне нужен евро, для платежей в долларах доллар, для покупок в Китае юань. Единственной «лучшей валюты» на все случаи нет.
Курсы валют меняются, а обмен и хранение связаны со спредами, комиссиями и банковскими рисками. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Вклад в рублях или доллары
Для денег, которые вы потратите в Беларуси, рублёвый вклад выигрывал чаще. Я пересчитал каждый месяц с января 2009 по сентябрь 2026 года по официальному курсу НБРБ и средней ставке Нацбанка по новым срочным вкладам, с потерей около 1,5% на разнице курсов покупки и продажи. Наличные доллары обогнали рублёвый вклад за 12 месяцев в 28% случаев, долларовый вклад в 33%. Если считать с июля 2016 года, доли падают до 22% и 29%.
| Вариант на 12 месяцев | Налог на проценты | Обгонял рублёвый вклад с 2009 года | С июля 2016 года |
|---|---|---|---|
| Вклад в долларах | 13%, если срок меньше 2 лет | 33% | 29% |
| Доллары наличными | процентов нет | 28% | 22% |
| Евро наличными | процентов нет | 27% | 26% |
| Вклад в белорусских рублях | нет, если срок от 1 года | база сравнения | база сравнения |
В таблице доля 12-месячных периодов, в которых вариант принёс больше рублёвого вклада по средней ставке Нацбанка. Налог учтён по сроку в 12 месяцев.
Рублёвые вклады платят в разы больше валютных. На 9 ноября 2026 года лучший рублёвый вклад на год давал 12,17% годовых, лучший долларовый 2,2%, вклад в евро не больше 0,1%. Ставки всех банков по срокам и валютам собраны в разделе о вкладах. Доллар выигрывает, только если за срок подорожает сильнее, чем принесёт рублёвый вклад, и ещё покроет потерю на обмене.
При ставках 9 ноября 2026 года банк через год должен покупать доллар примерно по 3,38 Br, на 14% дороже, чем в тот день (2,965 Br). Только тогда наличные доллары догонят лучший рублёвый вклад на год. Официальный курс прибавлял столько за 12 месяцев в 33% случаев с 2009 года и в 20% с июля 2016 года.Сверяя вклады 19 банков на 5 ноября 2026 года, я нашёл у семи одну и ту же лучшую ставку на год, 12,17%, и ни одной выше. Ровно столько составляет расчётная величина стандартного риска (РВСР), которую Нацбанк установил на ноябрь для безотзывных вкладов на срок от года до трёх лет. С марта 2019 года банк, который платит по новым вкладам больше РВСР, попадает под повышенные требования к капиталу и резервам, поэтому выше неё почти никто не идёт. За 2026 год эта величина опустилась с 14,82% в январе до 12,17% в ноябре. Её таблица на сайте Нацбанка показывает, куда сдвигается потолок рублёвых ставок.
Проценты не облагаются налогом, если рублёвый вклад пролежал не меньше года, а валютный не меньше двух лет. Срок считается по каждому взносу отдельно, со дня внесения до дня снятия. По более коротким вкладам банк удерживает 13% со всех процентов, а без налога при любом сроке остаются только проценты по ставке не выше ставки вклада до востребования (пункт 36 статьи 208 Налогового кодекса). Поэтому долларовый вклад на год теряет ещё 13% своих небольших процентов.
Мысль «доллар всегда спасает» держится на девальвациях 2011 и 2014–2015 годов. Тот, кто в январе 2011 года положил деньги на рублёвый вклад под среднюю ставку 15,5%, через год потерял 45% покупательной силы, потому что цены за 12 месяцев выросли на 110%. С января 2009 по июль 2016 года доллар подорожал в 7,6 раза при росте цен в 4,8 раза. С июля 2016 по сентябрь 2026 года доллар вырос в 1,53 раза, а цены в 1,95 раза.
Если через год или два вы платите в долларах, например за машину, учёбу или лечение за границей, риск курса несёт уже рублёвый вклад. Тогда сравнивать нужно с долларовым вкладом. Для своей суммы, срока и валюты трат это считает сравнение вкладов, валюты и золота, с налогами и разницей курсов. Часть денег в валюте полезна и тому, кто тратит рубли. От скачка цен после девальвации вклад не защищает, потому что ставка не успевает за курсом.
Доллары, отложенные на годы, не обязательно держать купюрами. Через зарубежного брокера их можно вложить в биржевой фонд на индекс акций США, у Just2Trade счёт открывается от 100 $. Цена фонда меняется вместе с рынком, гарантии вкладов у брокера нет, а подоходный налог 13% с роста в долларах вы декларируете сами при выводе денег. До первого перевода договор с брокером регистрируют на портале Нацбанка.
Шесть валют за год к белорусскому рублю
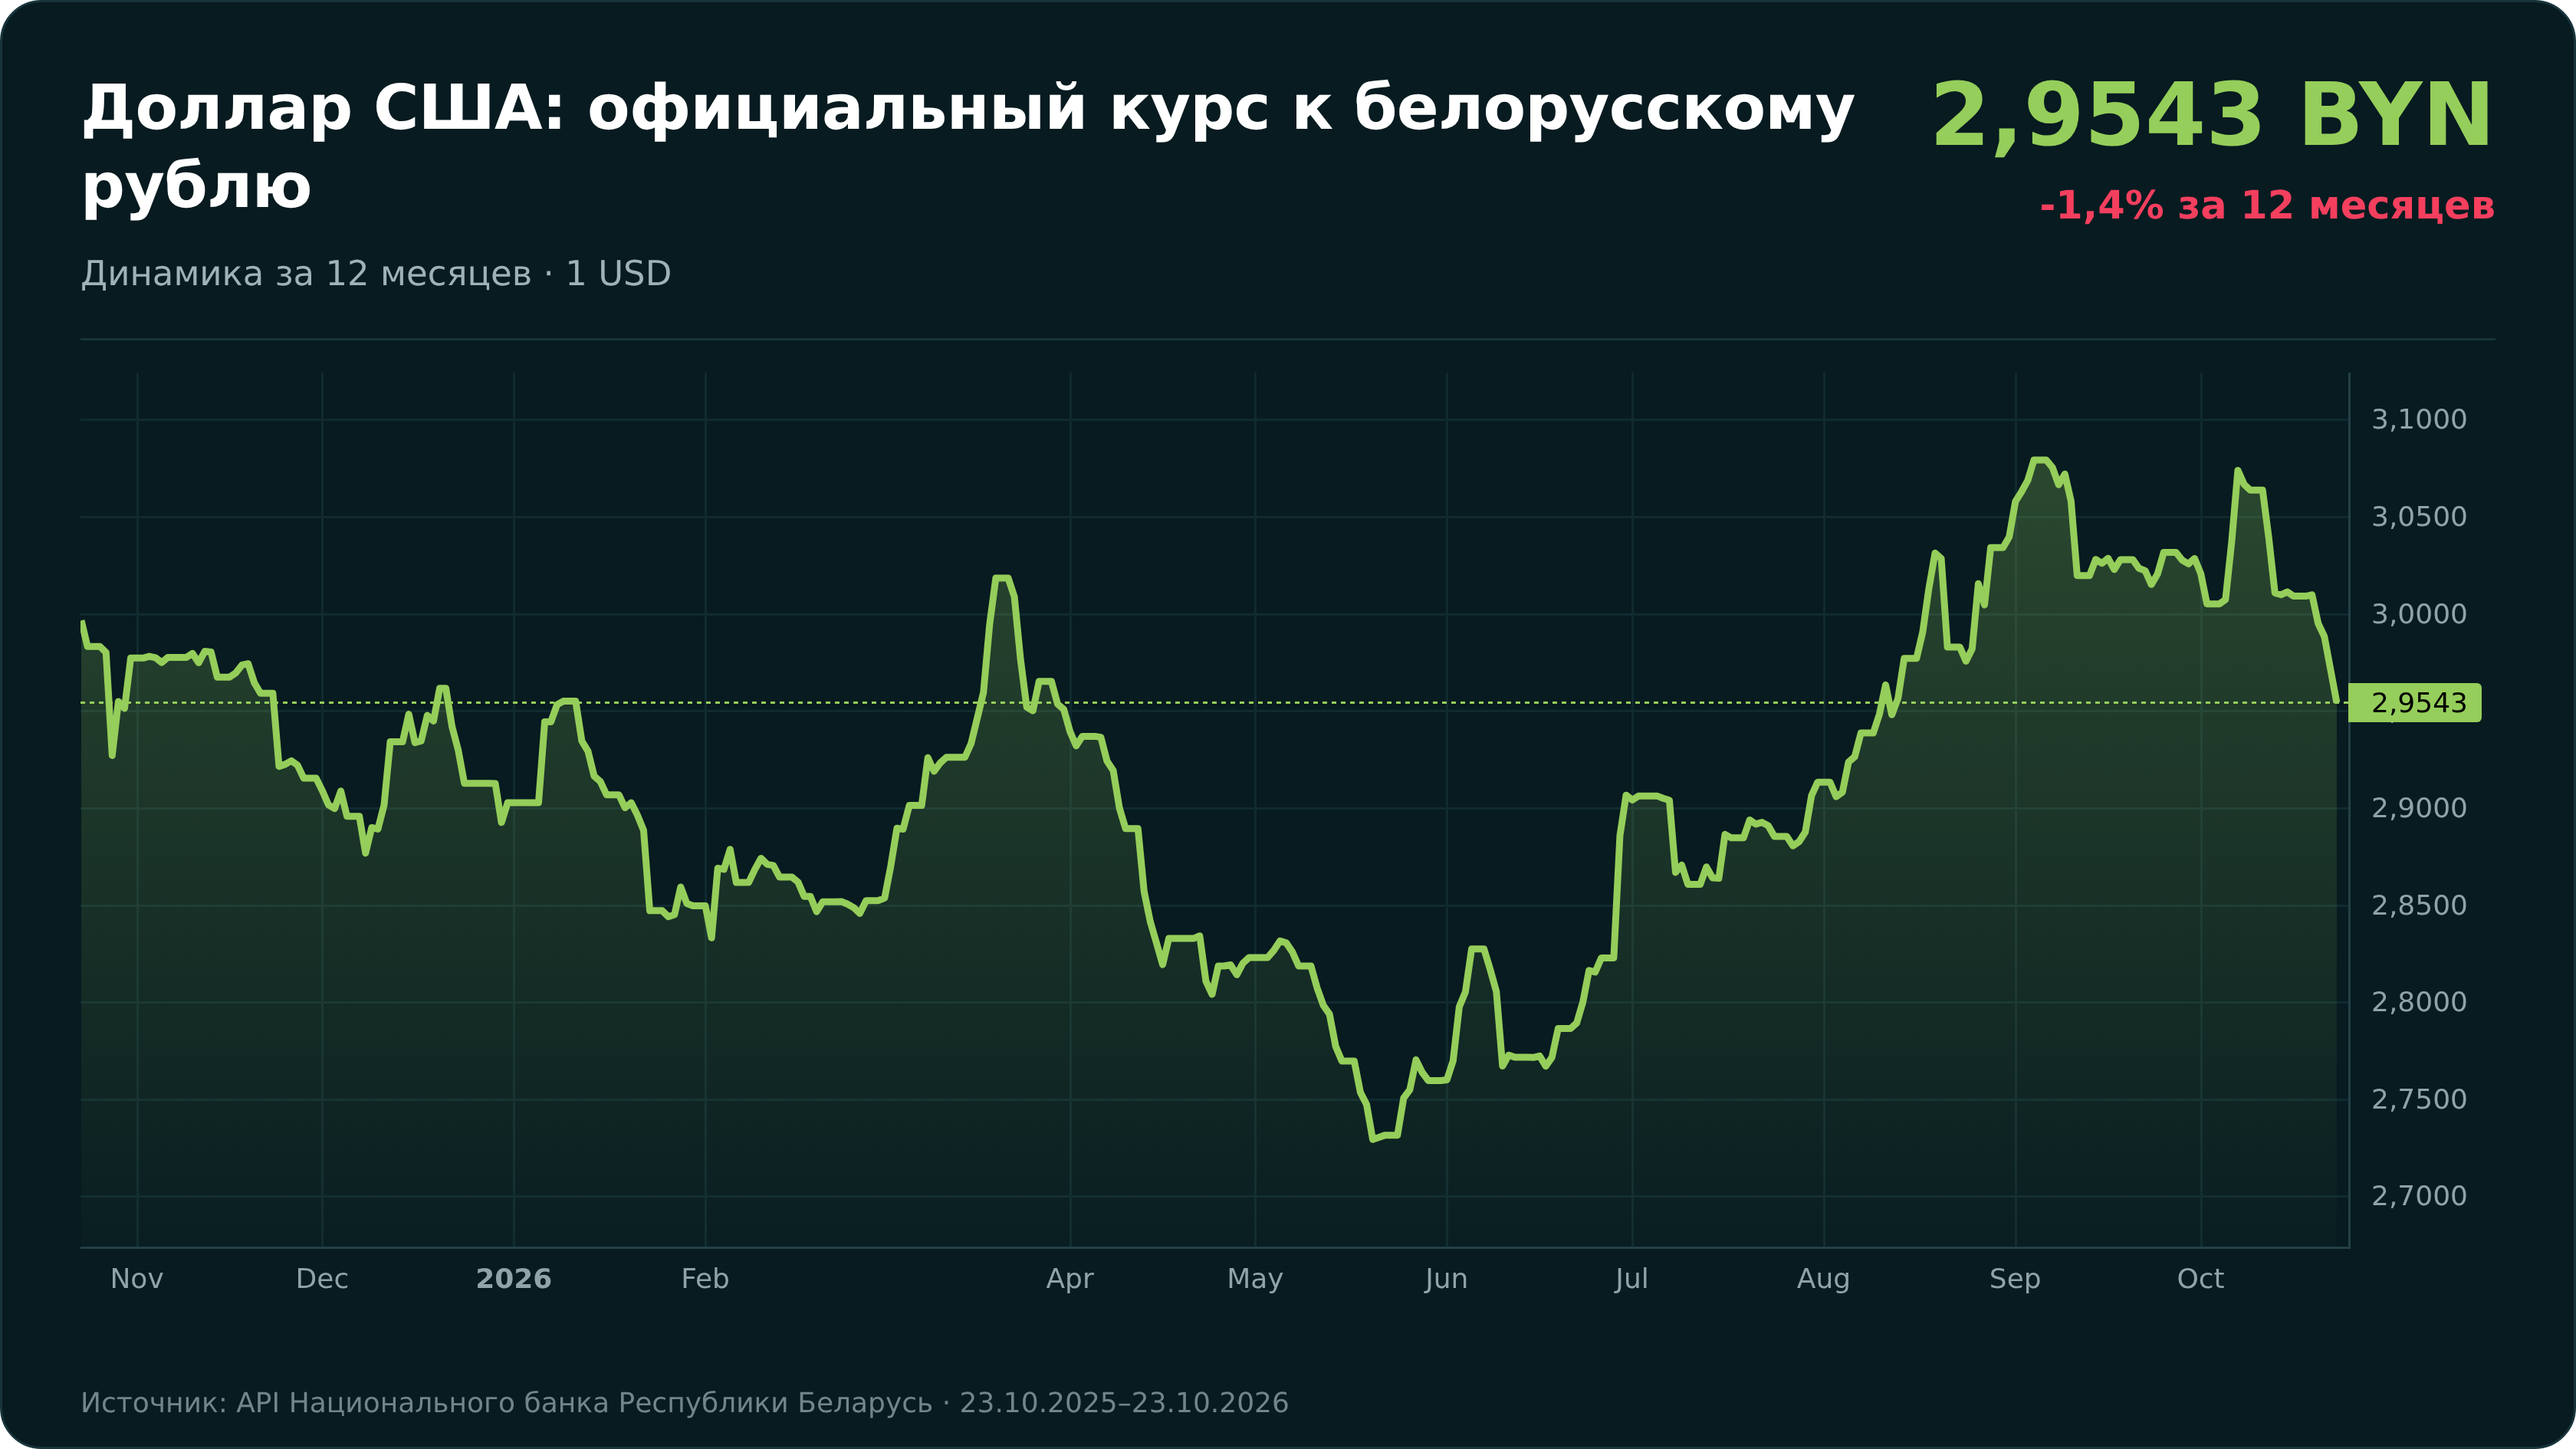
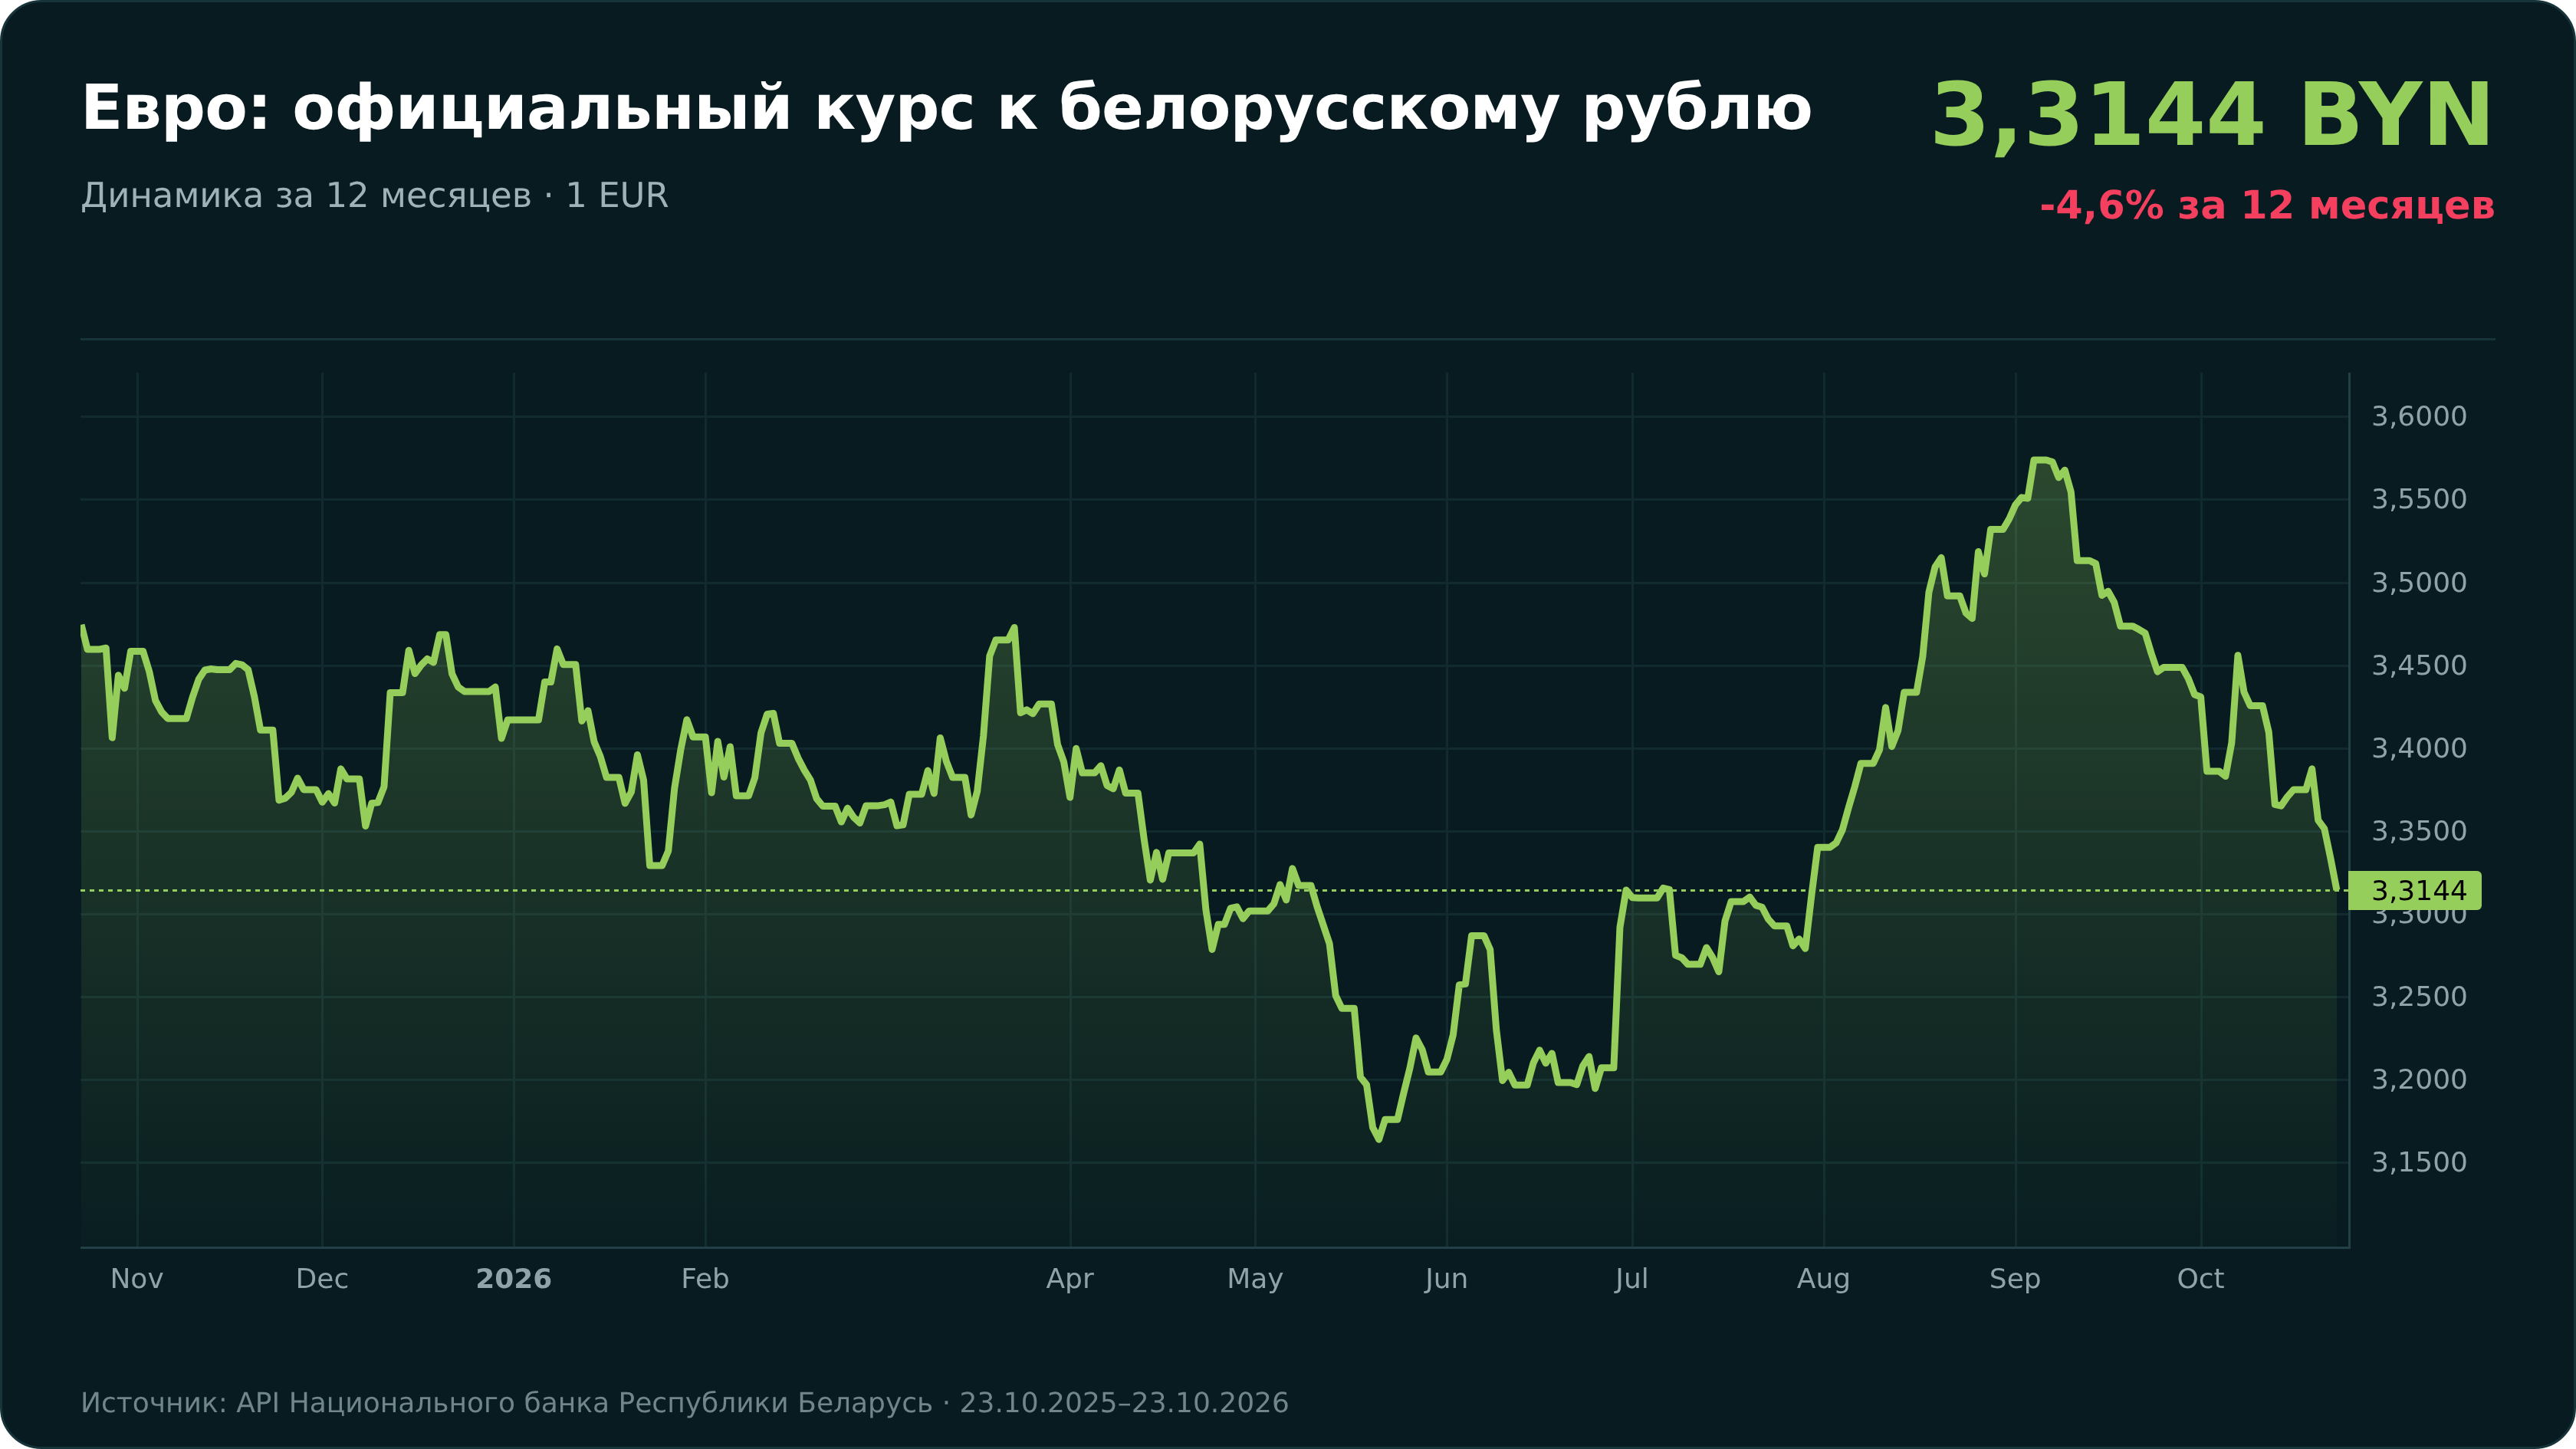
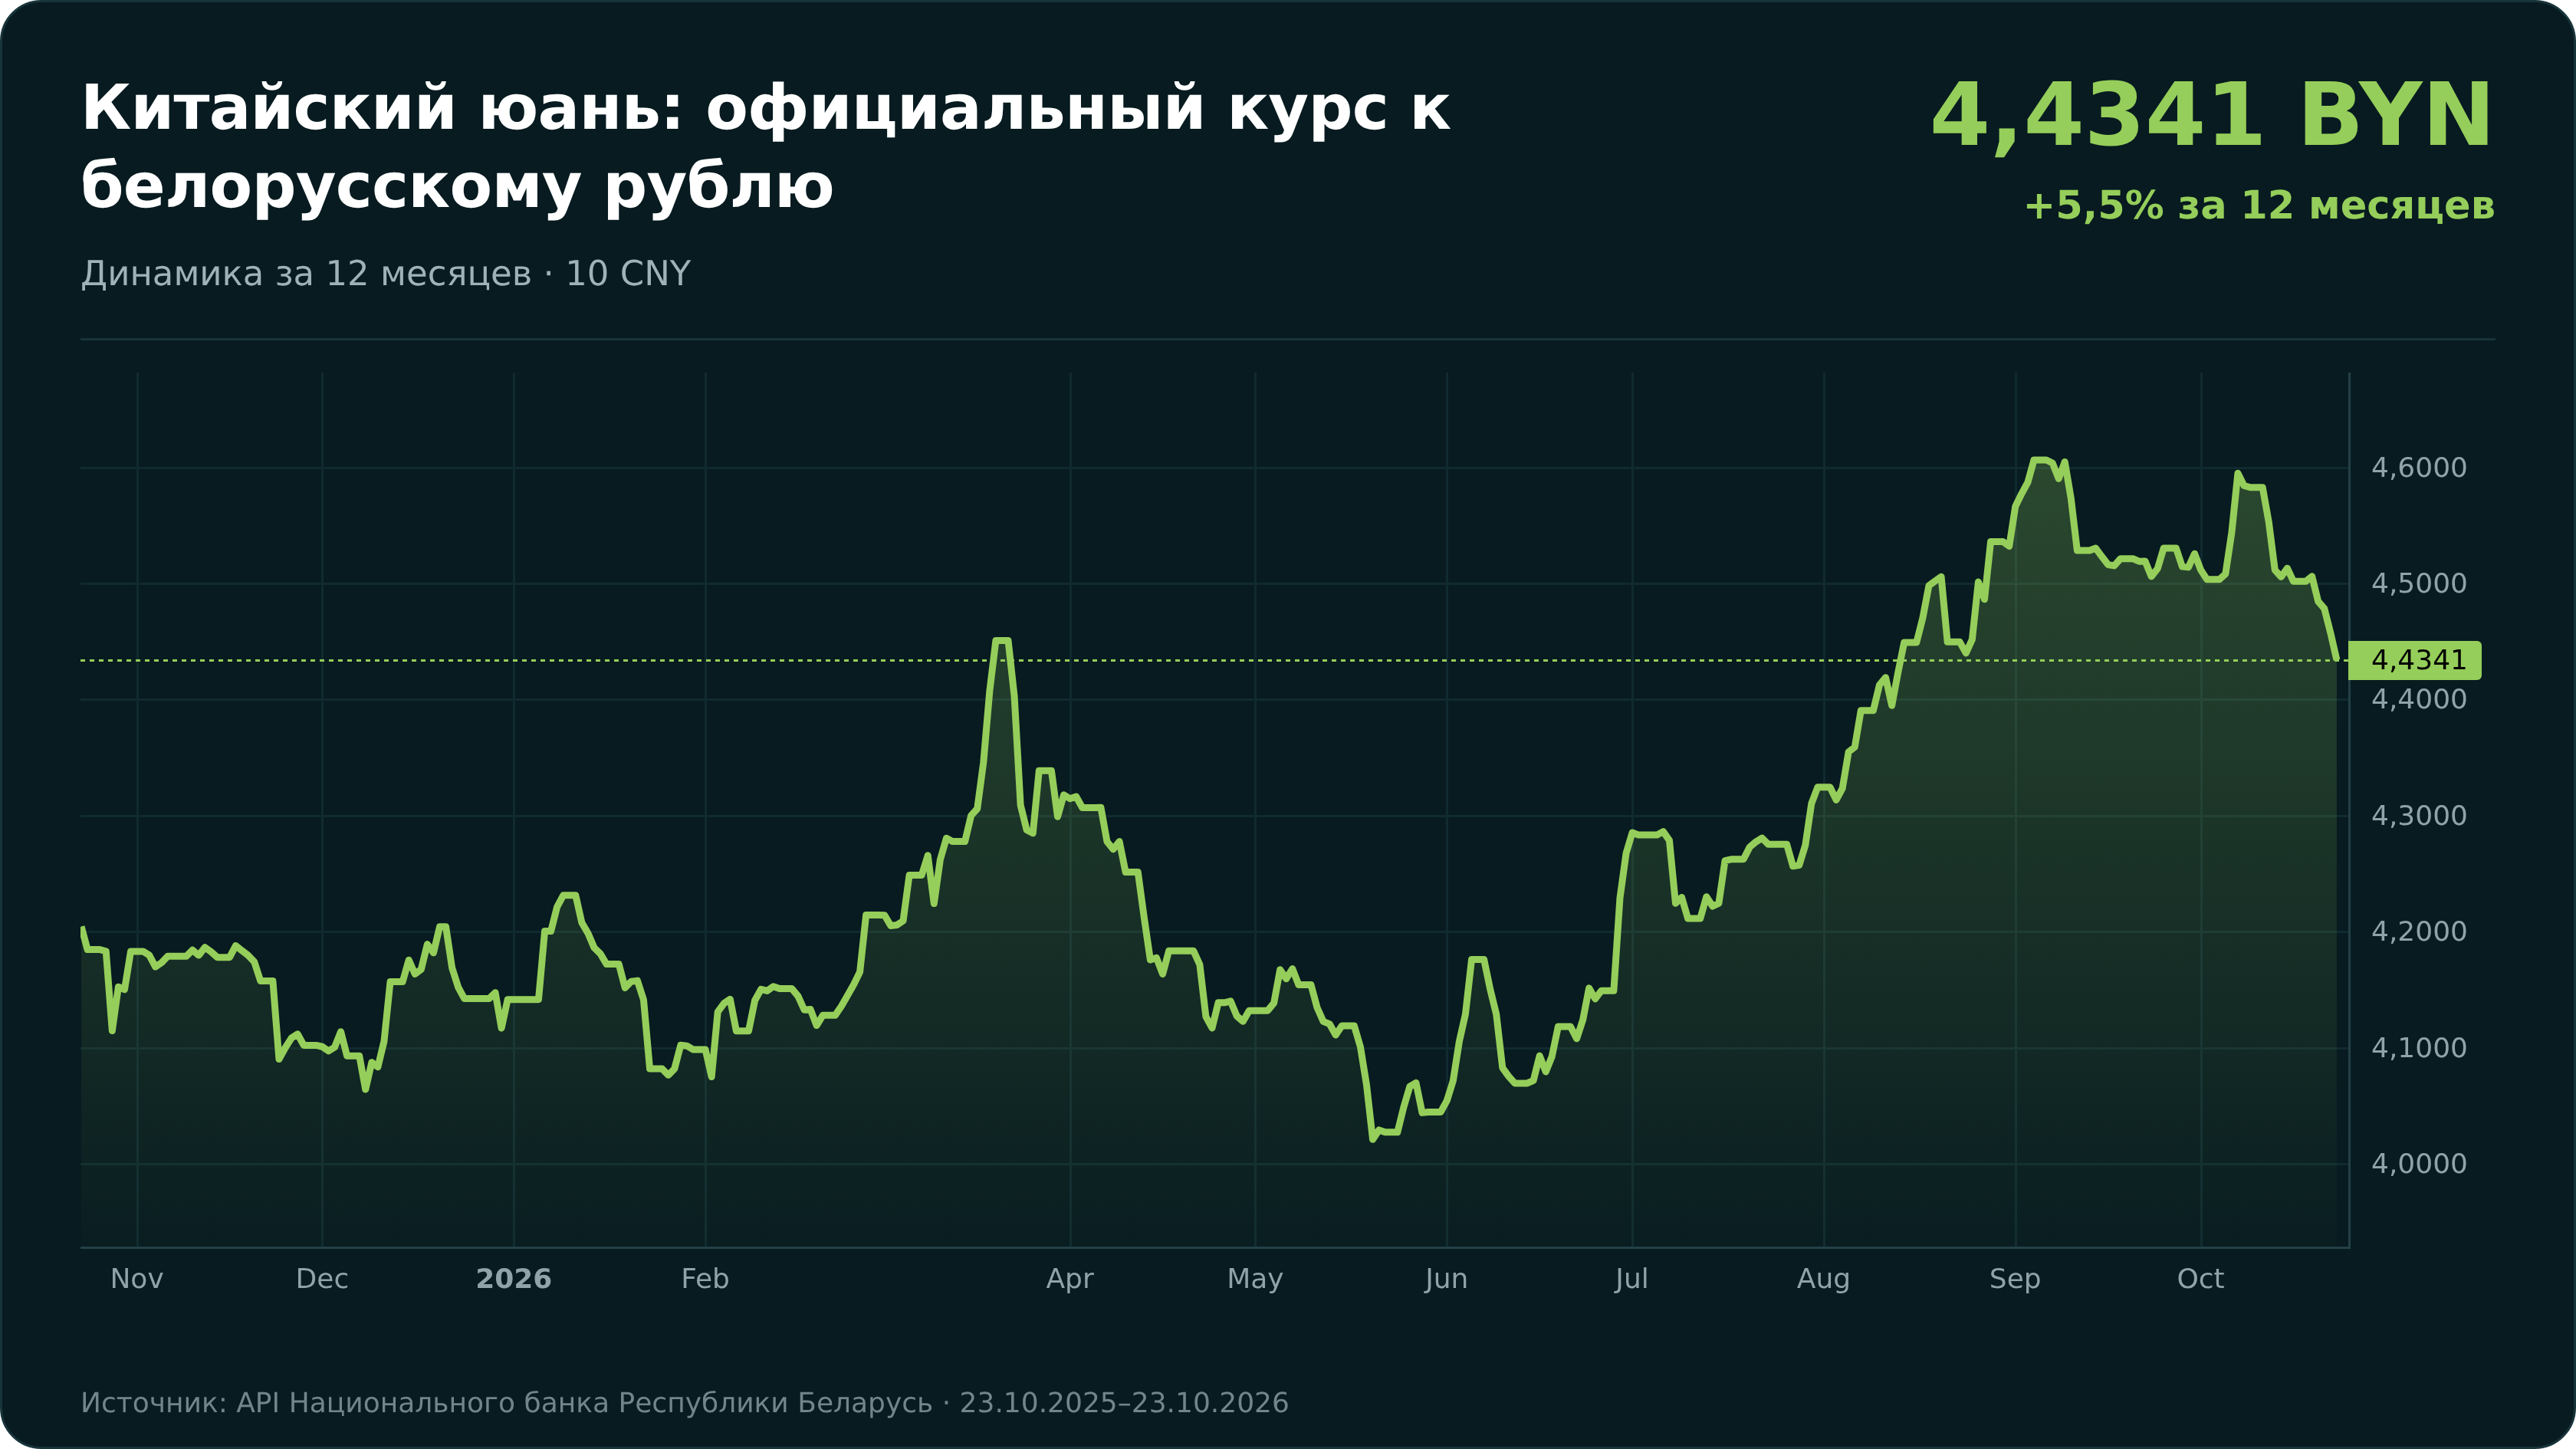
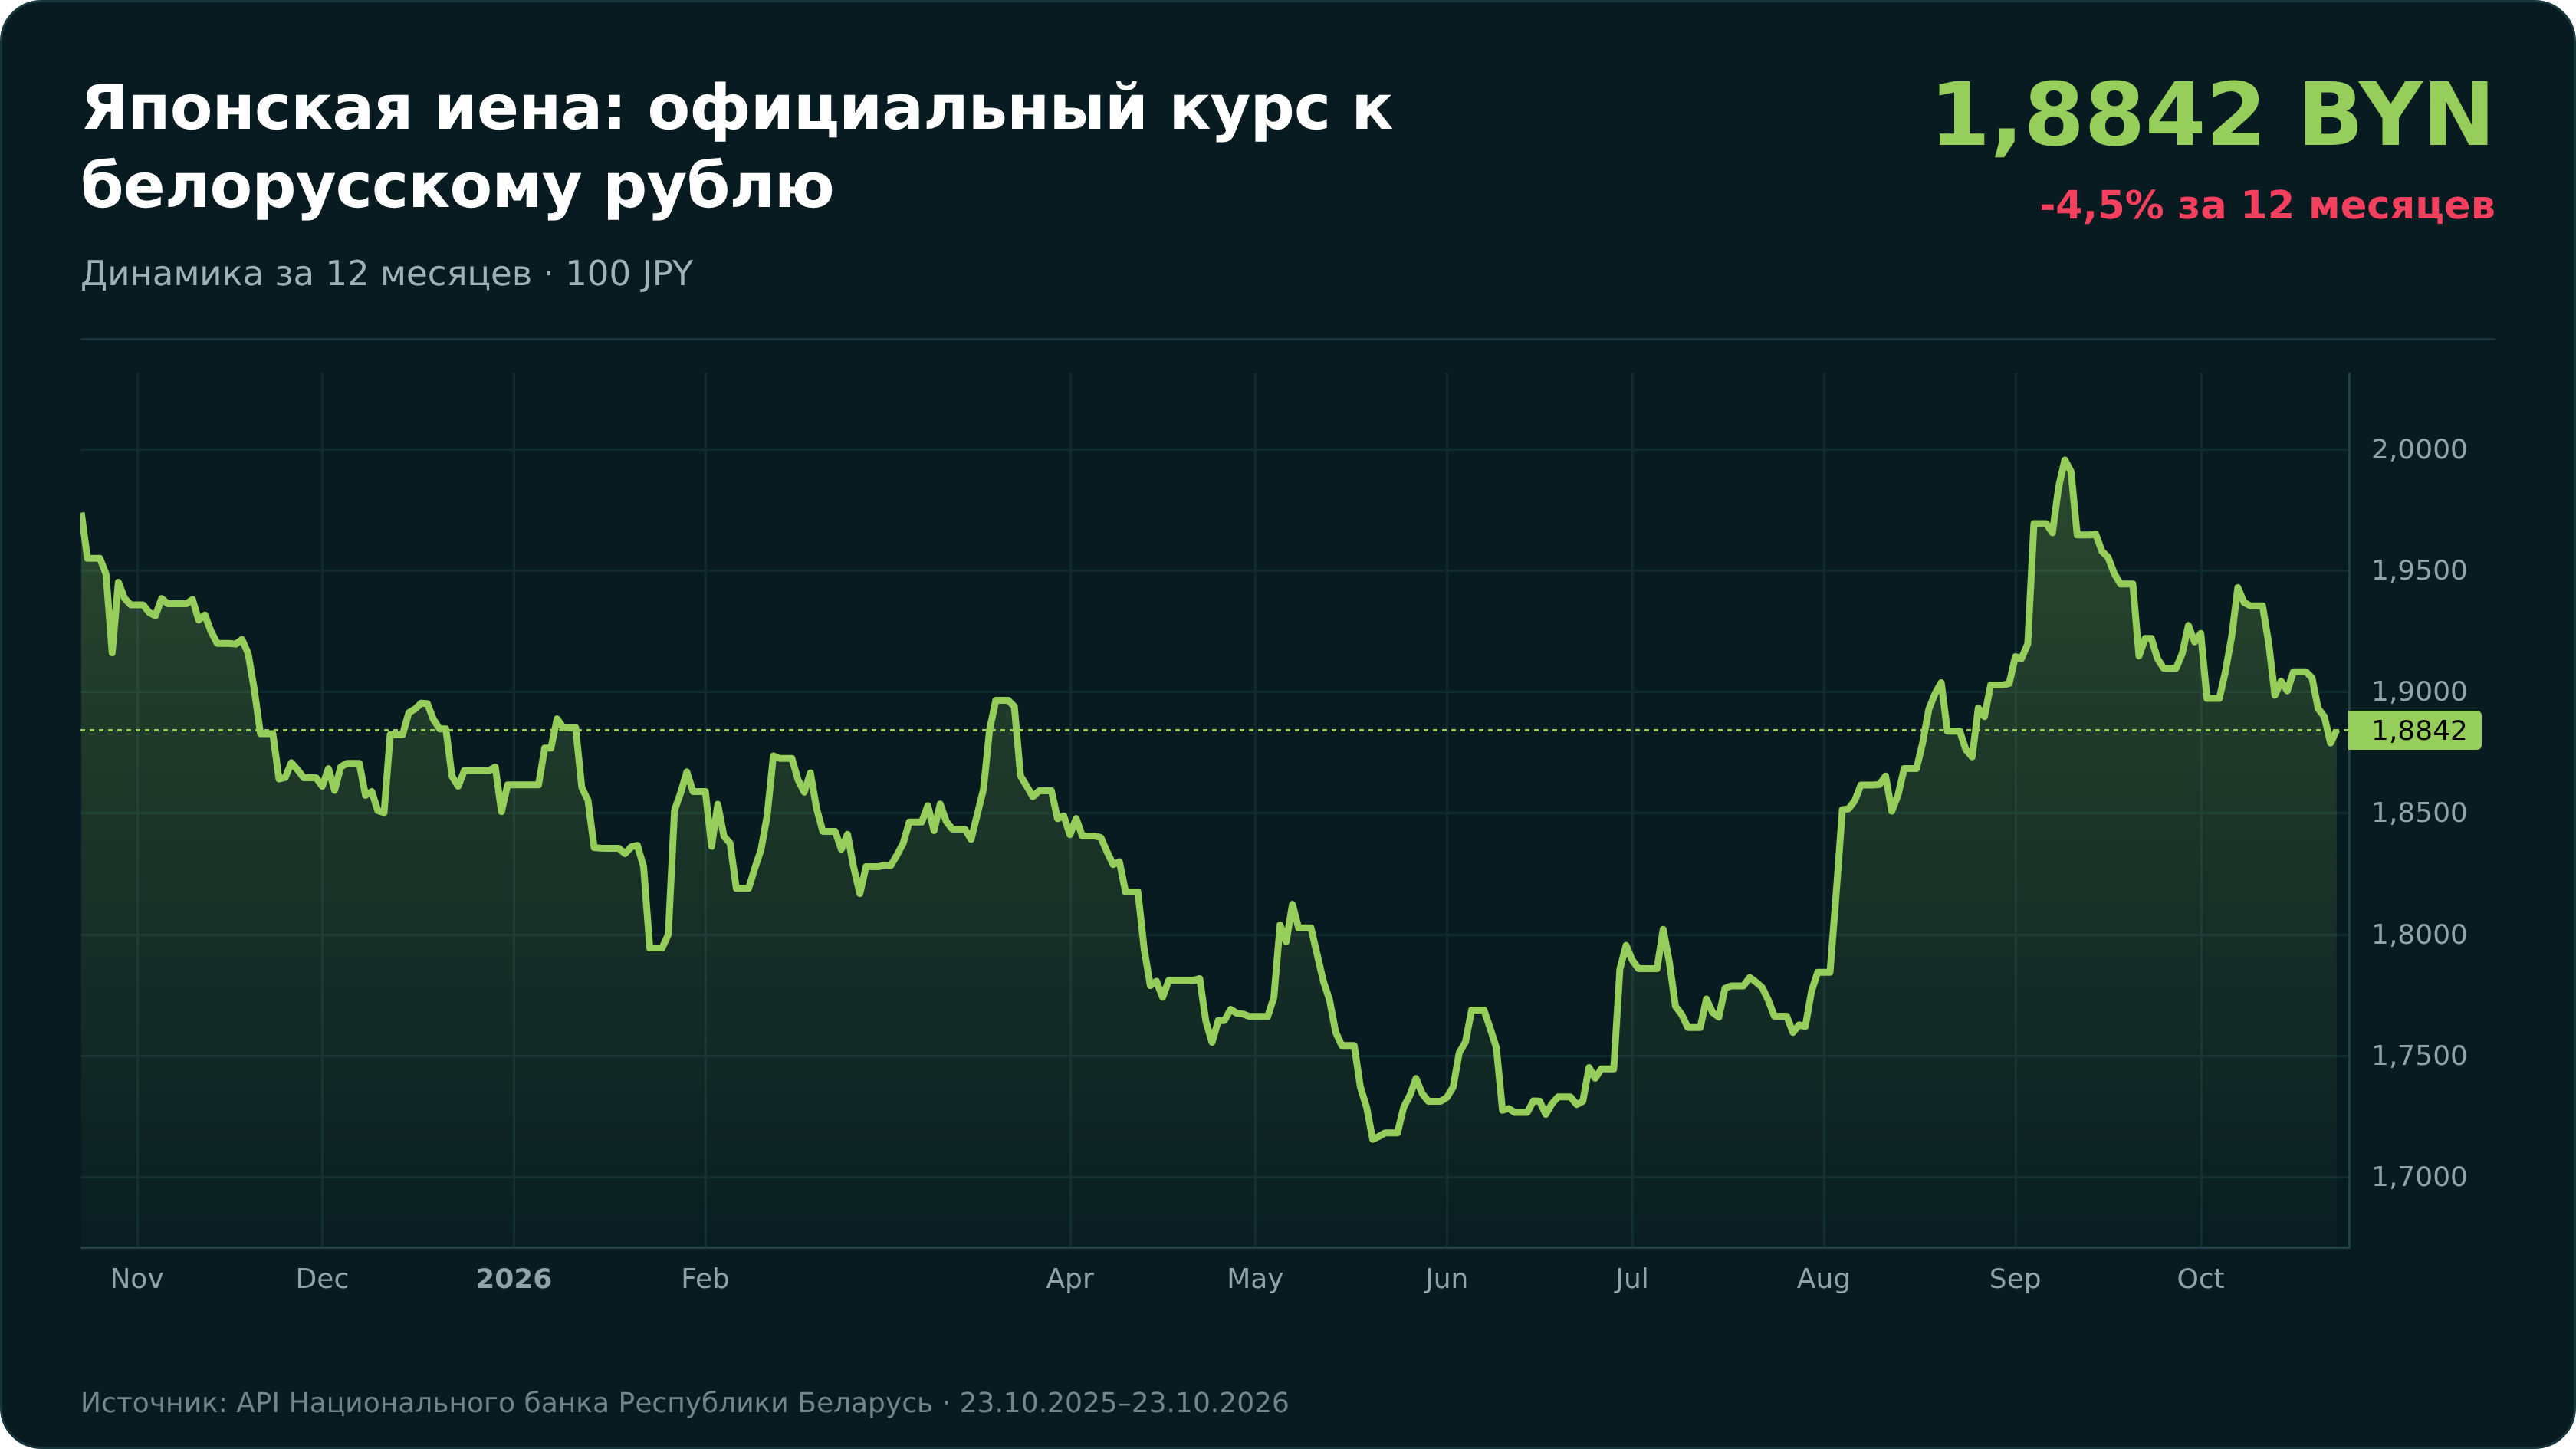
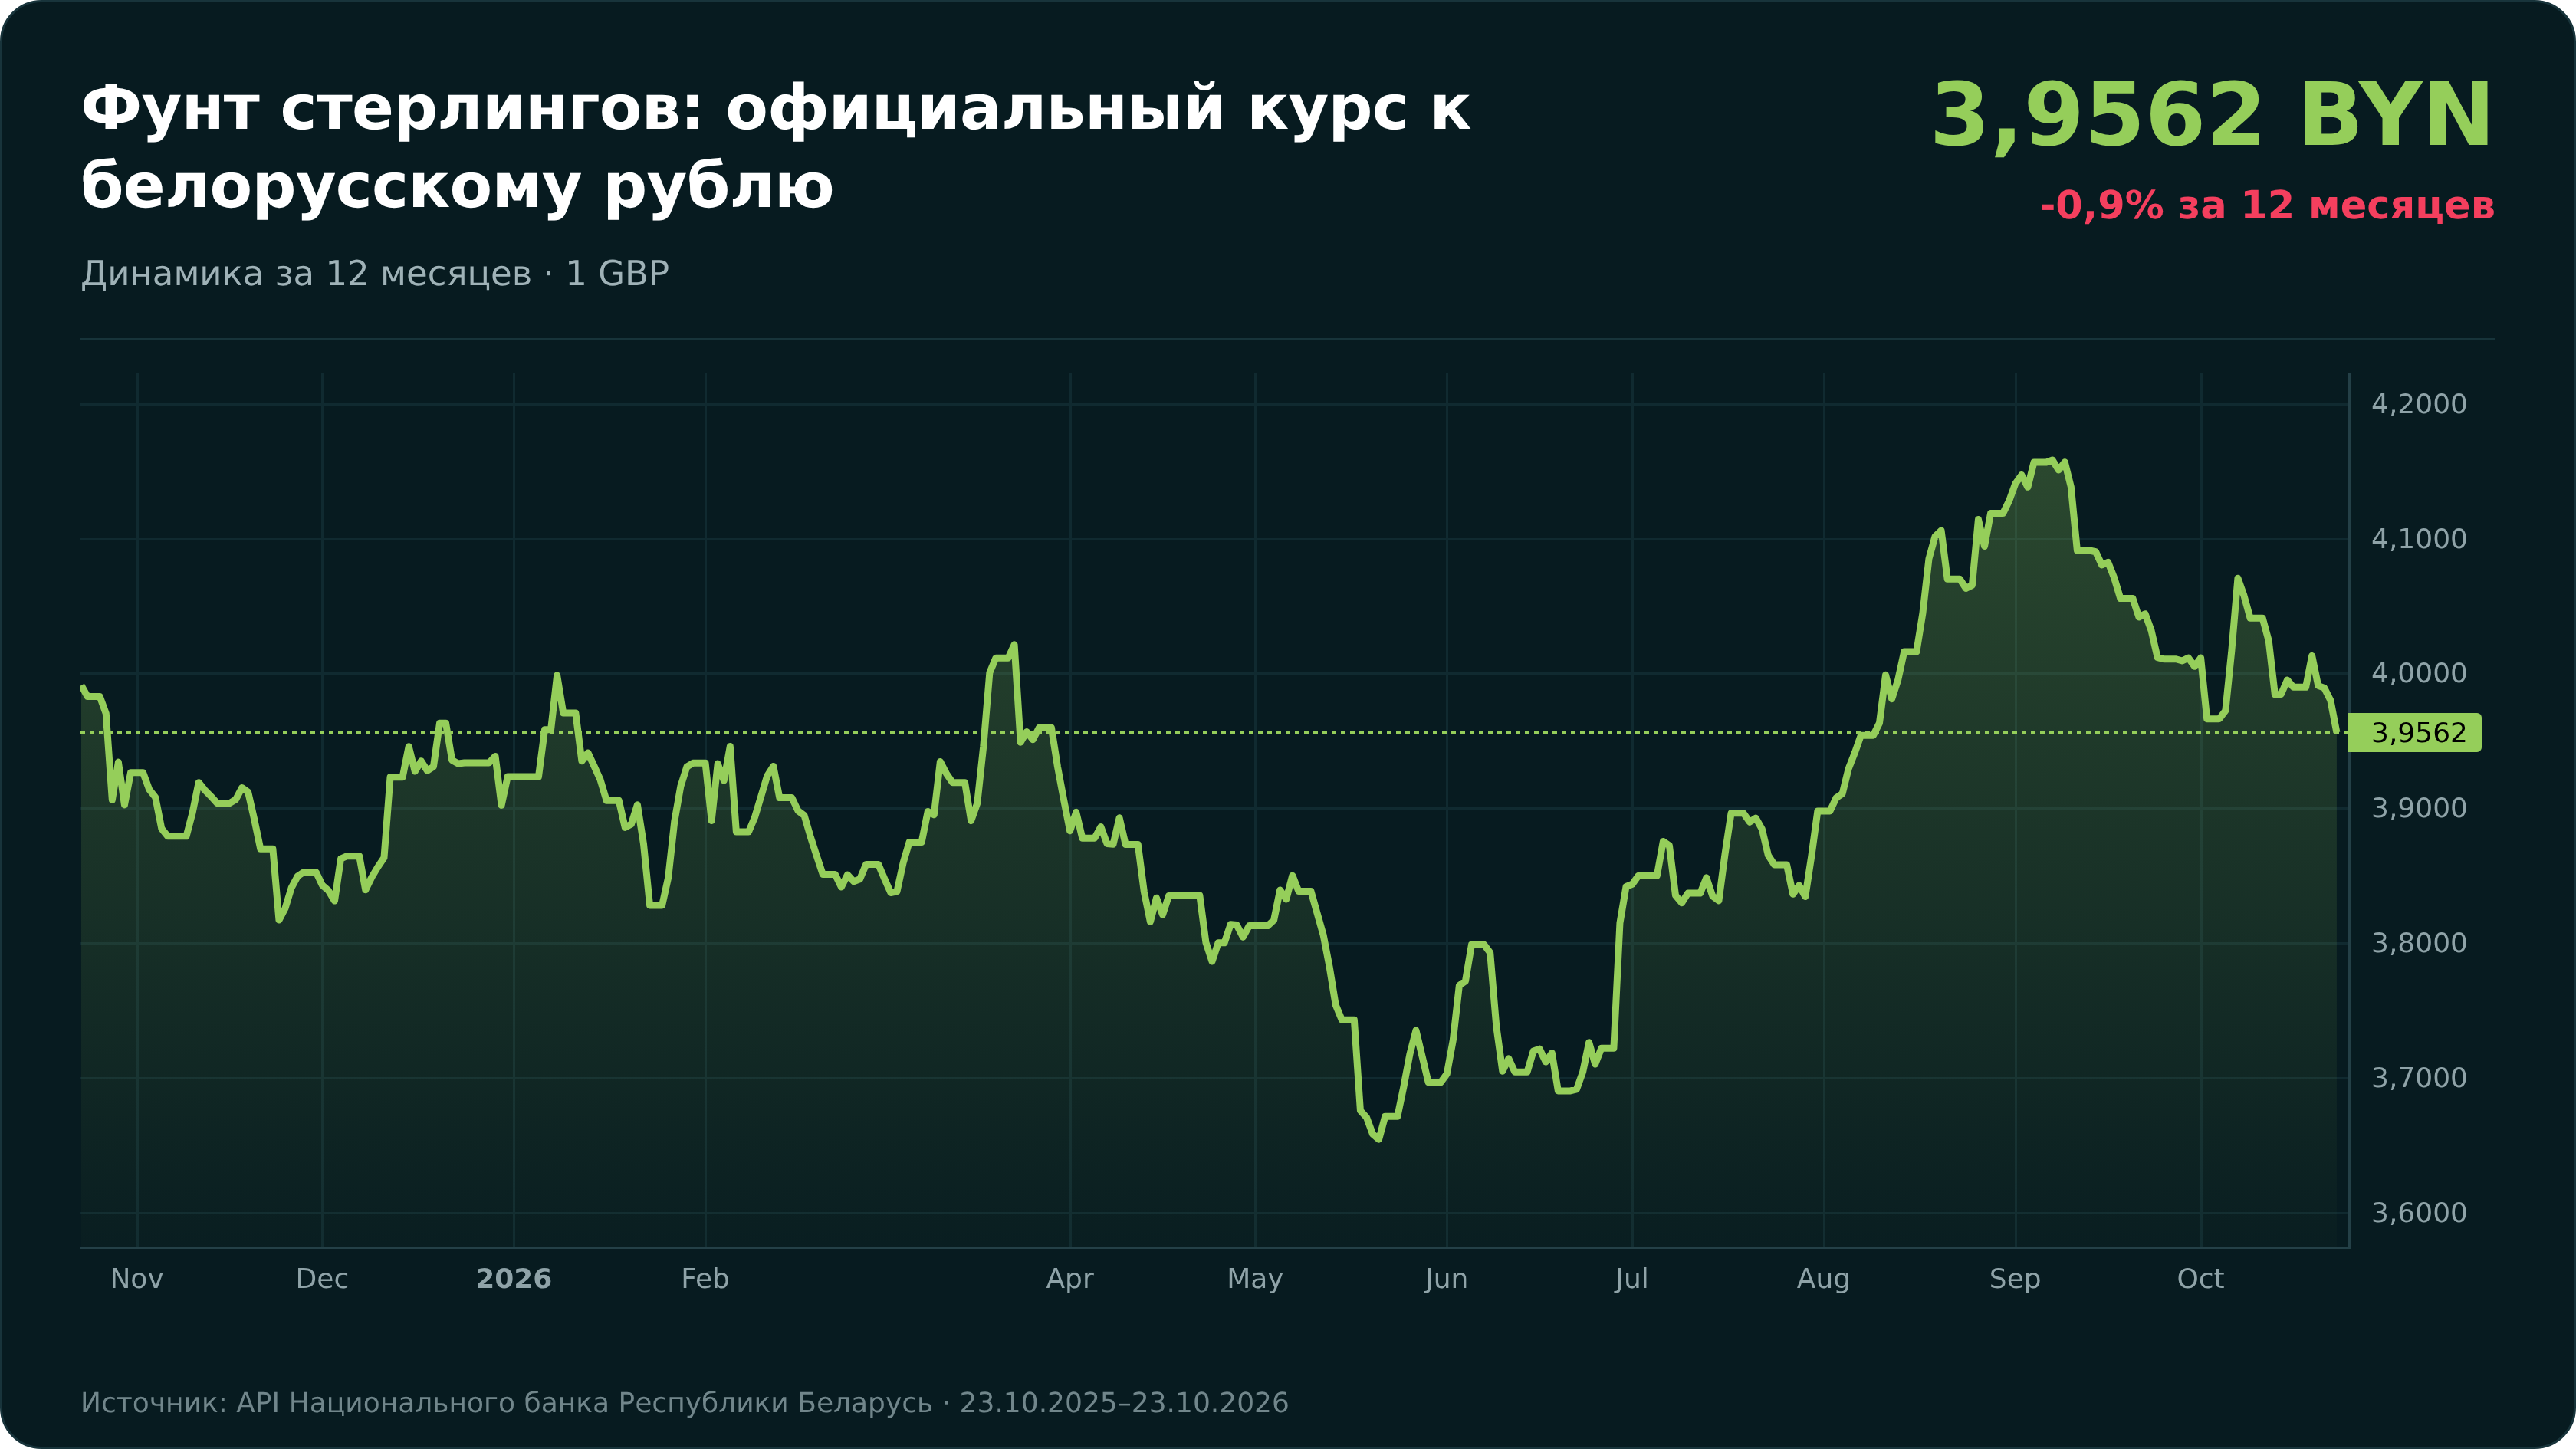
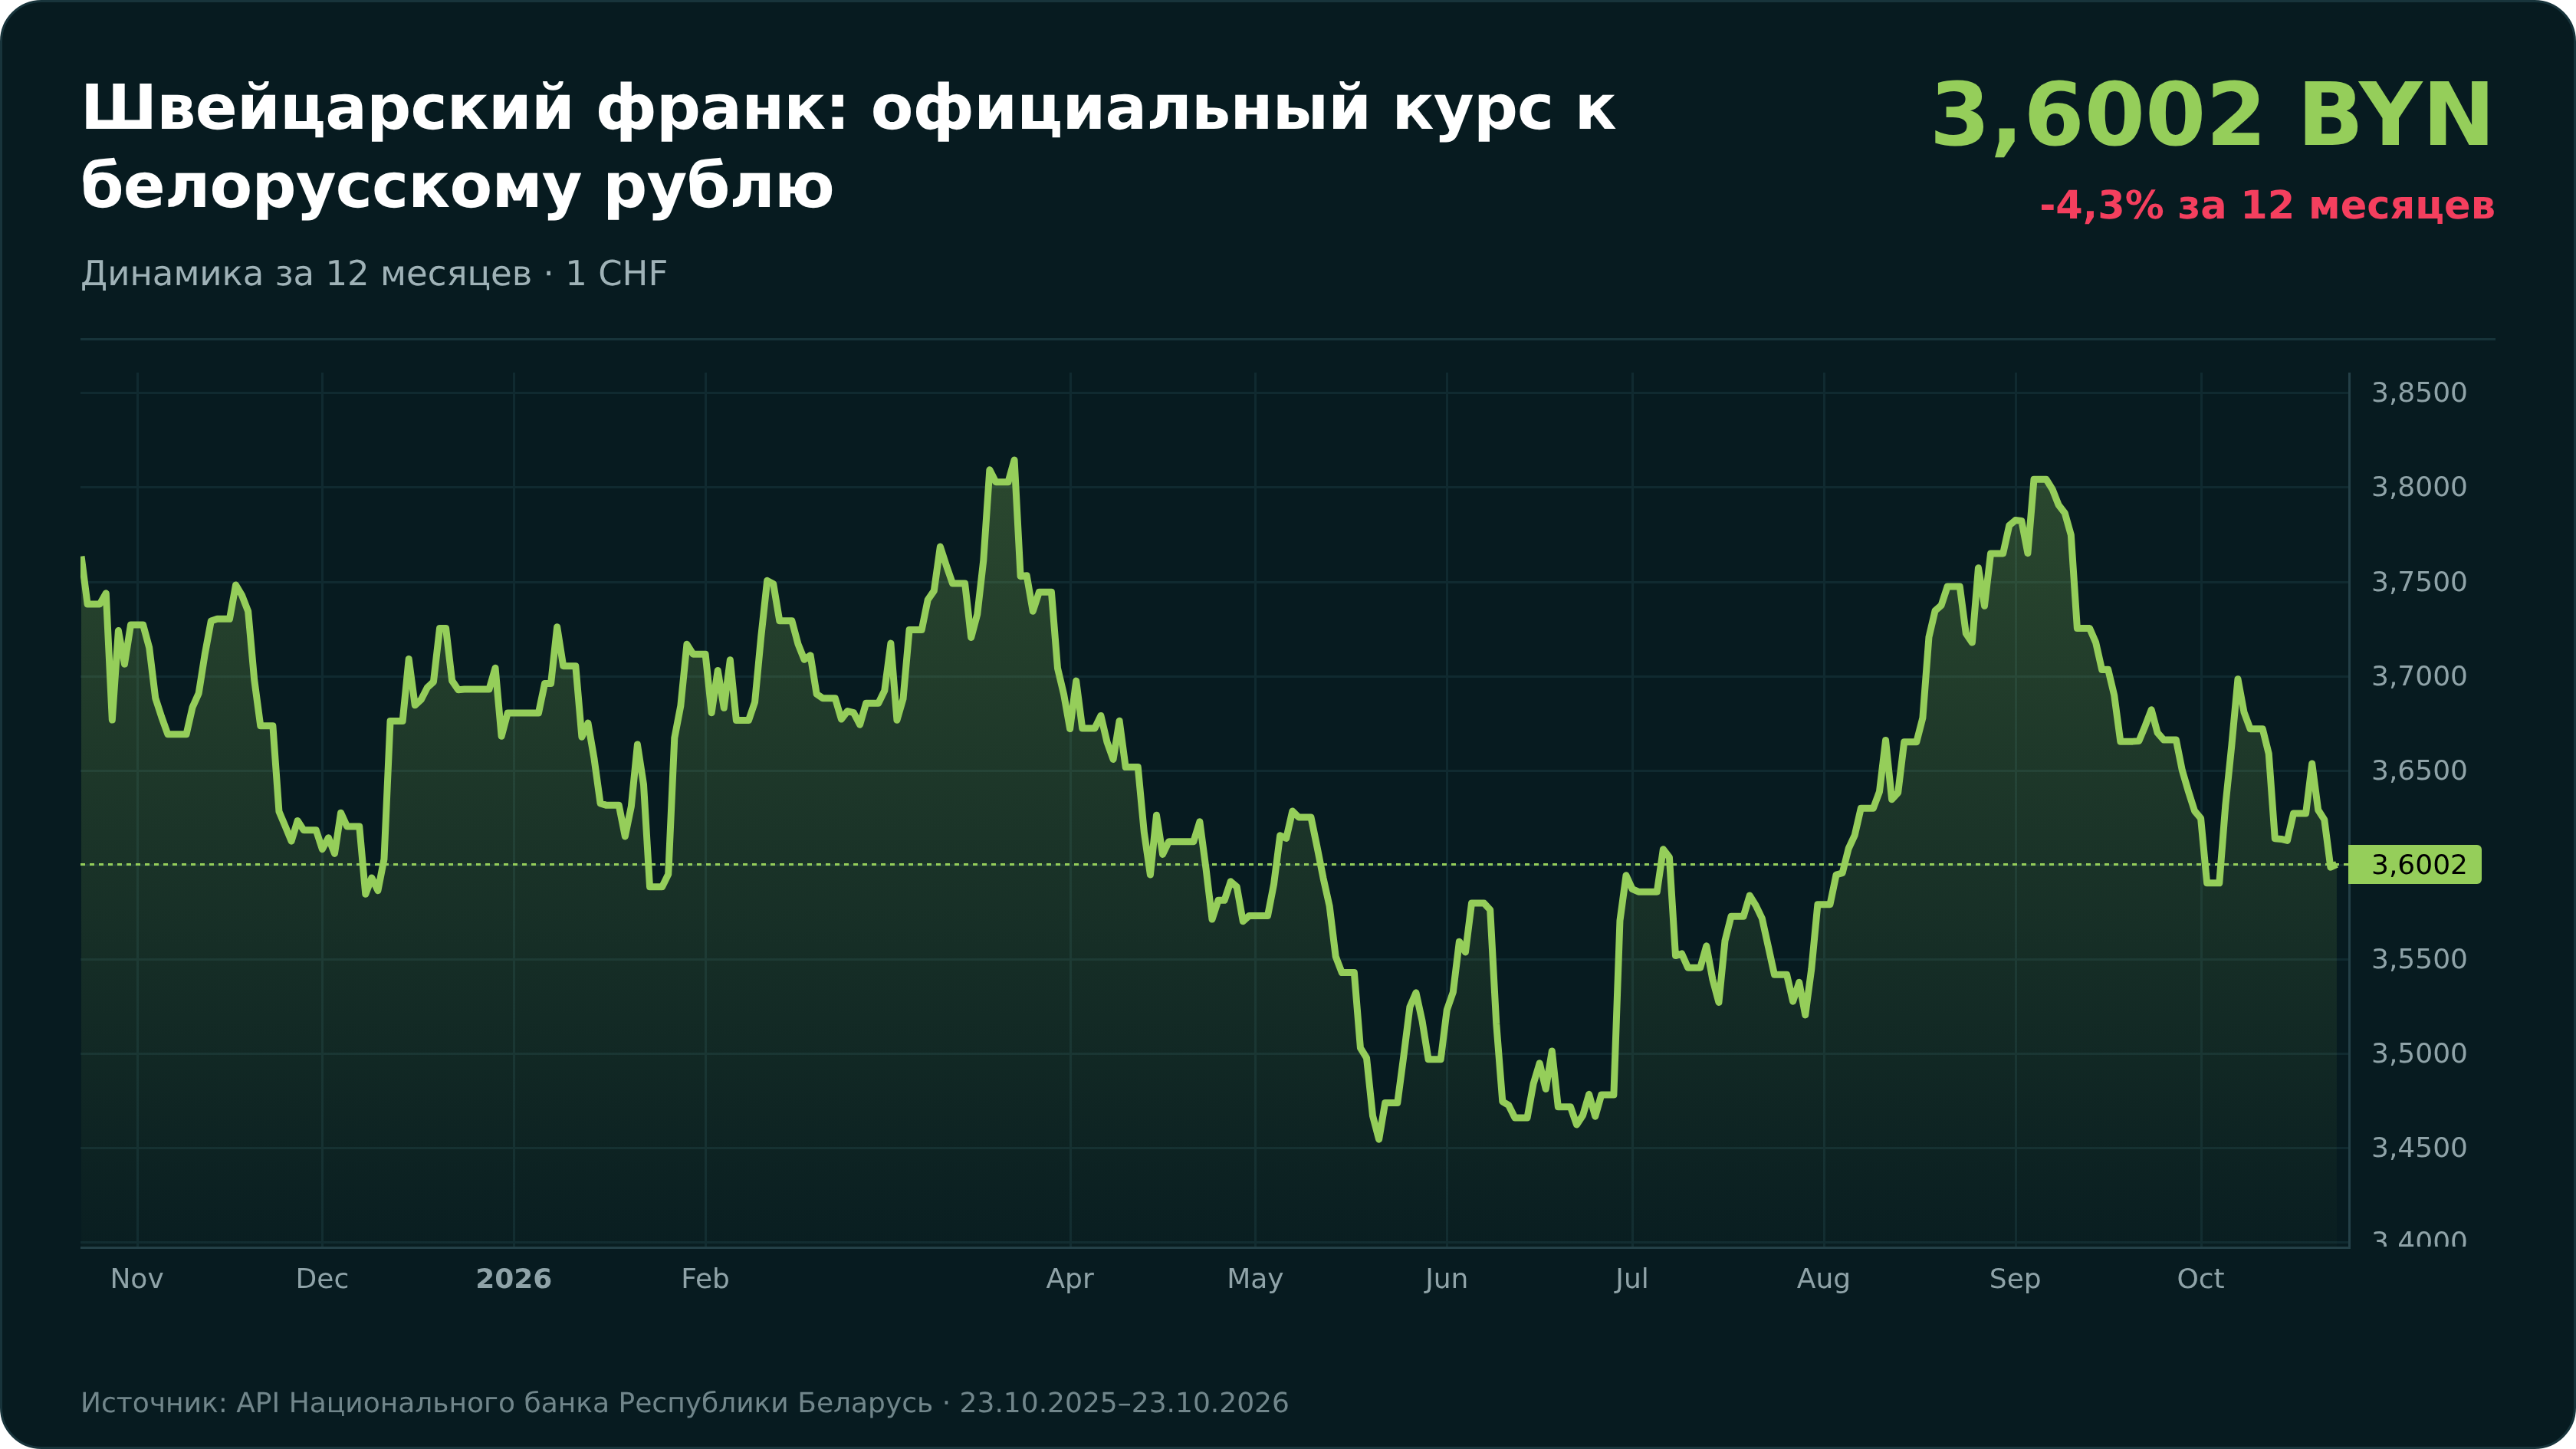
Официальные курсы НБРБ на 23 октября 2026 года составляют 2,9543 BYN за доллар, 3,3144 BYN за евро, 4,4341 BYN за 10 юаней, 1,8842 BYN за 100 иен, 3,9562 BYN за фунт и 3,6002 BYN за франк. За предыдущие 12 месяцев из этих валют к белорусскому рублю укрепился только юань, примерно на 5,5%. Доллар снизился на 1,4%, евро на 4,6%, иена на 4,5%, фунт на 0,9%, франк на 4,3%.
Эта статистика не предсказывает следующий год. Даже резервная валюта может дешеветь к BYN, а результат владельца зависит не только от выбранной купюры, но и от курса покупки, банковского спреда, срока хранения и валюты будущих расходов. Поэтому ниже я сравниваю не обещанную доходность, а назначение и риски каждой валюты.
Доллар
Доллар остаётся главной резервной валютой мира и широко используется в международных расчётах. Однако статус резервной валюты не означает, что её курс к белорусскому рублю обязан расти. На 23 октября 2025 года официальный курс составлял 2,9966 BYN, а через год уже 2,9543 BYN. Держатель наличных долларов получил снижение BYN-эквивалента примерно на 1,4% ещё до учёта разницы между курсами покупки и продажи.
На курс влияют процентные ставки, инфляция, состояние экономики США и спрос на защитные активы. 16 сентября 2026 года Федеральная резервная система повысила целевой диапазон ставки до 3,75–4,00%. Это важный разворот по сравнению с прежним утверждением о продолжающемся цикле снижения ставок. Само повышение не гарантирует укрепления доллара. Рынок оценивает будущую траекторию ставок заранее и одновременно учитывает инфляцию, экономический рост и бюджетные риски.
Государственный долг США по данным Минфина на 21 октября 2026 года достиг 40,4 трлн долларов. Из одной этой цифры нельзя вывести направление курса на следующий месяц или год.
Доллар прежде всего полезен, если ваши будущие расходы номинированы в долларах или вам нужен ликвидный валютный резерв. Покупать его только потому, что «доллар всегда растёт», рискованно. Разделите обмен на несколько дат, заранее сравните наличный и безналичный курс, а перед вкладом проверьте возможность досрочного снятия и валюту выплаты процентов. Доходность продукта и изменение курса дают два разных результата. Процент по вкладу не исключает убыток после пересчёта в BYN.
Евро
Евро подходит тем, чьи будущие расходы связаны с еврозоной, например с поездками, учёбой, лечением, арендой или покупками у европейских поставщиков. На 23 октября 2026 года официальный курс евро равен 3,3144 BYN. Годом ранее он составлял 3,4745 BYN, поэтому за 12 месяцев евро подешевел к белорусскому рублю примерно на 4,6%.
Европейский центральный банк 10 сентября 2026 года повысил ставку по депозитной facility до 2,50%, основных операций рефинансирования до 2,65%, а маржинального кредитования до 2,90%. В той же публикации ЕЦБ прогнозировал среднюю инфляцию 3,0% в 2026 году. Эти показатели описывают денежно-кредитные условия в еврозоне, но не дают надёжного прогноза пары EUR/BYN.
Поэтому выбирать евро лучше не по чужому прогнозу EUR/USD, а по собственному календарю расходов. Если крупный платёж ожидается через полгода, валюту можно покупать частями. Такой подход не обещает самый выгодный курс, зато уменьшает риск обменять всю сумму в неудачный день. Евро и доллар не обязаны занимать равные доли. Их соотношение должно повторять ваши будущие обязательства.
Юань
Юань стал заметнее в международной торговле, но его роль в мировых резервах остаётся ограниченной. По последним доступным данным IMF COFER за II квартал 2026 года доля китайского юаня выросла с 1,98% до 2,11%. Для сравнения, на доллар приходилось 56,70%, а на евро 20,60%. Поэтому юань нельзя считать полноценной заменой доллару и евро только на основании роста расчётов с Китаем.
На 23 октября 2026 года НБРБ установил курс 4,4341 BYN за 10 юаней. Годом ранее 10 юаней стоили 4,2045 BYN. Рост примерно на 5,5% сделал юань единственной из шести рассматриваемых валют, которая за этот период укрепилась к BYN. Но прошлый рост не гарантирует продолжения. Курс юаня зависит от экономики Китая, торговой политики, решений Народного банка Китая и управляемого валютного режима.
Для белоруса практический аргумент в пользу юаня возникает при расчётах с поставщиками, поездках или регулярных покупках в Китае. Покупка юаня «от санкций» сама по себе не устраняет риски. Нужно проверить, принимает ли конкретный банк нужный платёж, какова комиссия, можно ли снять наличные и насколько велик спред при обратной конвертации.
Юань может дополнять валютную часть сбережений, но долю следует определять по потребностям, а не по универсальному правилу «15–20% портфеля». При отсутствии расходов в CNY небольшая доступность обмена и более широкий спред могут оказаться важнее потенциального движения курса. Сравнивайте не только официальный курс, но и фактическую сумму BYN, которую банк отдаст при обратной продаже.
Иена
Японскую иену часто называют защитной валютой, но её динамика не является предсказуемой. Процентные ставки в Японии, разница ставок с США и Европой, импорт энергоносителей и действия крупных инвесторов способны вызывать сильные движения. Банк Японии в сентябре 2026 года повысил ориентир по необеспеченной ставке овернайт примерно до 1,25%. Это ещё один пример того, почему старое описание японской политики быстро устаревает.
Официальный курс НБРБ на 23 октября 2026 года составляет 1,8842 BYN за 100 иен. На 23 октября 2025 года он был 1,9738 BYN. За год иена подешевела к белорусскому рублю примерно на 4,5%. Даже валюта с репутацией «тихой гавани» не защитила BYN-стоимость сбережений на этом отрезке.
Иена уместна, если предстоят расходы в Японии или вы сознательно хотите небольшую долю азиатской валюты и понимаете её волатильность. Для обычного резерва в Беларуси она менее удобна, чем доллар или евро. Наличный рынок уже, банковские спреды могут быть больше, а обратный обмен менее выгодным. Перед покупкой проверьте не только наличие иены в кассе, но и курс, по которому банк готов принять её обратно.
Фунт стерлингов
Фунт стерлингов остаётся ликвидной мировой валютой, но в Беларуси это специализированный выбор. Он логичен, если планируются обучение, поездка, аренда или перевод в Великобритании. Покупать фунт только из-за относительно высокой ставки Банка Англии недостаточно. Процентная ставка и валютный курс могут двигаться в противоположных направлениях.
17 сентября 2026 года Банк Англии сохранил Bank Rate на уровне 3,75%. Решение было принято шестью голосами против трёх. Эта ставка относится к денежно-кредитной политике Великобритании и не равна доходности, доступной белорусскому клиенту. Сравнивать её напрямую со ставками по розничным вкладам разных стран некорректно. Продукты отличаются сроком, страховкой, налогами, доступностью и условиями досрочного расторжения.
На 23 октября 2026 года официальный курс НБРБ составил 3,9562 BYN за фунт против 3,9912 BYN годом ранее. Снижение за 12 месяцев составило примерно 0,9%. Оно заметно меньше снижения евро, иены и франка, но всё равно не подтверждает тезис о гарантированной защите капитала.
Швейцарский франк
Швейцарский франк имеет репутацию защитной валюты благодаря устойчивым институтам и спросу в периоды глобальной неопределённости. Но «защитный» не означает «всегда растущий». На 23 октября 2026 года НБРБ установил курс 3,6002 BYN за франк, тогда как годом ранее он был 3,7634 BYN. За 12 месяцев франк подешевел к белорусскому рублю примерно на 4,3%.
В сентябре 2026 года Национальный банк Швейцарии сохранил ключевую ставку на уровне 0%. Инфляция в августе составляла 0,8% год к году. Регулятор также подтвердил готовность вмешиваться на валютном рынке при необходимости. Поэтому утверждение, будто ШНБ навсегда исключил отрицательные ставки или больше не будет влиять на курс, было бы слишком широким. Политика меняется вместе с инфляцией и экономикой.
Для белоруса главный практический риск франка связан с ликвидностью. Даже если банк показывает официальный или справочный курс CHF, это не гарантирует наличие наличных, выгодный обмен или валютный вклад. Перед покупкой уточните курс продажи и обратной покупки, размер комиссии, доступность нужной суммы и возможность хранения без дополнительных расходов.
Франк может дополнять резерв, если вам действительно нужна эта валюта или вы готовы платить за диверсификацию. Считать его заменой золоту некорректно. Это разные активы с разными рисками. Франк остаётся обязательством центрального банка и меняется относительно BYN, а цена золота формируется на мировом товарном рынке. Универсальная доля 10–15% здесь тоже не нужна, поскольку решение зависит от цели и общей структуры сбережений.
Другие варианты
Экзотические валюты иногда выглядят дешёвыми по паритету покупательной способности. Однако паритет показывает, насколько различается цена сопоставимой корзины товаров в разных странах, а не куда обязательно пойдёт рыночный курс. «Недооценка» может сохраняться годами из-за разницы в производительности, доходах, процентных ставках, движении капитала и политических рисках.
Поэтому индекс Big Mac и похожие показатели нельзя использовать как обещание прибыли. Даже если валюта формально недооценена, ваш результат ухудшат редкая доступность, широкий спред и двойная конвертация через доллар или евро. Потенциальный рост на несколько процентов легко исчезнет, если валюту придётся покупать и продавать по невыгодным курсам.
Перед покупкой редкой валюты выясните, где вы сможете продать её обратно, каков полный спред, понадобится ли промежуточная валюта и есть ли реальный расход в этой стране. Если ответа нет, экзотическая купюра превращается не в диверсификацию, а в неликвидную ставку на курс.
Открывать зарубежный счёт только ради хранения валюты тоже не всегда практично. Налоговые резиденты Беларуси отражают в декларации облагаемые доходы из-за границы, включая проценты по счетам в иностранных банках. Для доходов 2026 года используется обновлённая форма. До открытия счёта проверьте налоговый режим, стоимость переводов, доступность документов и правила конкретного банка. Само хранение валюты и процентный доход имеют разные последствия.
Заключение
Ответ на вопрос, в какой валюте хранить деньги, начинается не с прогноза курса, а с назначения суммы. Резерв на повседневные расходы должен быть доступен без конвертации. Деньги на известный иностранный платёж разумно заранее переводить в валюту этого платежа. Лишь остаток, который не понадобится в ближайшее время, можно распределять между несколькими валютами.
Практический порядок может быть таким. Сначала отделите запас на три–шесть месяцев обязательных расходов и оставьте его преимущественно в BYN. Затем посчитайте известные расходы в евро, долларах, юанях или другой валюте и покупайте нужную сумму частями до даты платежа. После этого оцените остаток. Если он достаточно велик, его можно разделить между двумя–тремя ликвидными валютами, но без обязательных долей 40/20 или 25/15.
Диверсификация уменьшает зависимость от одного курса, но не гарантирует прибыль. Шесть рассмотренных валют дали за год к BYN результаты от минус 4,6% до плюс 5,5%. К этому добавляются банковские спреды и комиссии. Чем чаще вы меняете состав валют, тем выше издержки, поэтому пересматривать структуру достаточно при изменении целей или один–два раза в год, а не после каждой новости.
Если деньги размещаются на счёте или вкладе белорусского банка, проверьте участие банка в системе гарантированного возмещения и условия конкретного договора. Для обычных физических лиц система предусматривает стопроцентное возмещение средств на счетах и во вкладах банка при отзыве соответствующей лицензии. Средства индивидуального предпринимателя имеют отдельный предел. Гарантия защищает требование к банку, но не защищает от изменения курса иностранной валюты к BYN.
Наконец, сравнивайте не только официальный курс НБРБ, но и реальные курсы покупки и продажи. Официальный курс нужен для учёта и ориентира, а фактический результат определяет банковский обменный курс. Валюта, которая соответствует вашим расходам, сроку и доступности, полезнее той, которой обещают максимальный рост.


