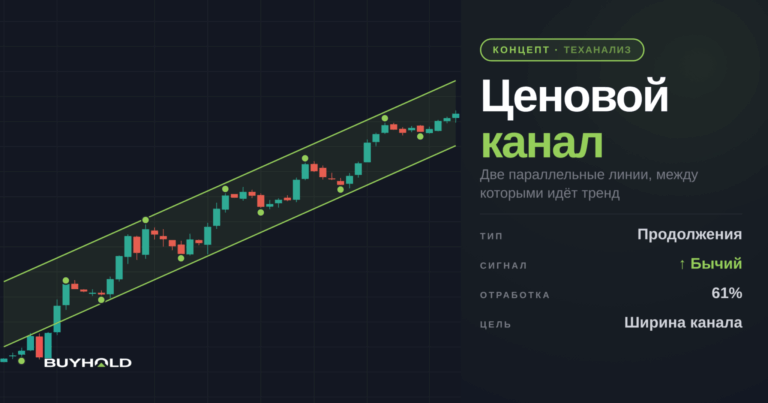
Выставить тейк профит нужно до входа в позицию, вместе со стоп-лоссом, и считать его от риска. Цель, поставленная слишком близко, обрезает прибыль сделки, а слишком далеко возвращает её рынку на откате. Рабочий минимум составляет 2R, а при 3R стратегия прибыльна уже при 30% выигрышных сделок. Цели проверяют по уровням поддержки и сопротивления и по ATR, а у сопротивления ставят у ближней границы зоны или в её середине.
Предупреждение о рисках: Торговля на финансовых рынках (Forex, CFD, фьючерсы) сопряжена с высоким уровнем риска и подходит не всем инвесторам. По статистике, 70-80% розничных трейдеров теряют средства. Информация в этой статье носит исключительно образовательный характер и не является инвестиционной рекомендацией или призывом к торговле. Прошлые результаты не гарантируют будущую доходность. Перед началом торговли оцените свой уровень подготовки и финансовые возможности.
Что такое тейк профит и как он работает
Тейк профит (take profit) это заявка на автоматическое закрытие позиции по цене лучше текущей, которая фиксирует прибыль без участия трейдера. Для длинной позиции такая заявка стоит выше цены входа, для короткой ниже. Когда котировка касается уровня, заявка исполняется, и результат сделки становится окончательным.
На спот-рынке акций тейк профит технически является обычной лимитной заявкой на продажу, выставленной выше рынка. В терминалах с условными заявками есть и отдельный тип «тэйк-профит», который активируется при касании стоп-цены и отправляет в биржу порождённый ордер. Разница между двумя вариантами важна на практике, и к ней мы вернёмся в разделе про брокеров.
Пара из цели и стоп-лосса задаёт профиль сделки до её открытия. Стоп ограничивает убыток, если сценарий не подтвердился, тейк фиксирует прибыль, если сценарий отработал. Оба уровня относятся к семейству типов ордеров, которыми трейдер управляет позицией, и оба выставляются одновременно со входом, а не «потом, когда станет ясно».
Долгосрочному инвестору тейк профит в трейдерском смысле обычно не нужен. Его аналогом служит целевая цена из фундаментальной оценки или правило ребалансировки портфеля, а решение о продаже принимается по тезису, а не по касанию уровня. Всё, что написано ниже, относится к активной торговле с горизонтом от нескольких минут до нескольких недель.
R-множители и математическое ожидание прибыли
Самый надёжный каркас для выставления цели дают R-множители. R это сумма риска в сделке, то есть расстояние от входа до стоп-лосса, умноженное на объём позиции. Все цели измеряются в R. Тейк профит на уровне 2R означает потенциальную прибыль вдвое больше возможного убытка, на уровне 3R втрое больше.
Математическое ожидание сделки с фиксированным стопом в 1R и целью в R единиц считается как E = p × R − (1 − p), где p это доля прибыльных сделок. При цели 3R и винрейте 30% получается E = 0,3 × 3 − 0,7 = +0,2R на сделку. Система зарабатывает, выигрывая только 3 сделки из 10. Точка безубытка равна 1/(1+R), то есть 33% для цели 2R и 25% для 3R. Выше этого порога стратегия прибыльна, ниже убыточна при любом красивом описании сетапа.
Стоп, цель и размер позиции считаются одним связным расчётом, а не тремя независимыми решениями. Порядок всегда такой:
- по структуре рынка находится место для стоп-лосса, под ближайшей поддержкой или за зоной ложного пробоя
- риск на сделку фиксируется в деньгах, обычно 0,5–1% капитала
- размер позиции получается делением риска в деньгах на риск на одну акцию или контракт
- цели выставляются кратно R и проверяются на достижимость по уровням и волатильности
- заявки на вход, стоп и фиксацию прибыли выставляются одновременно
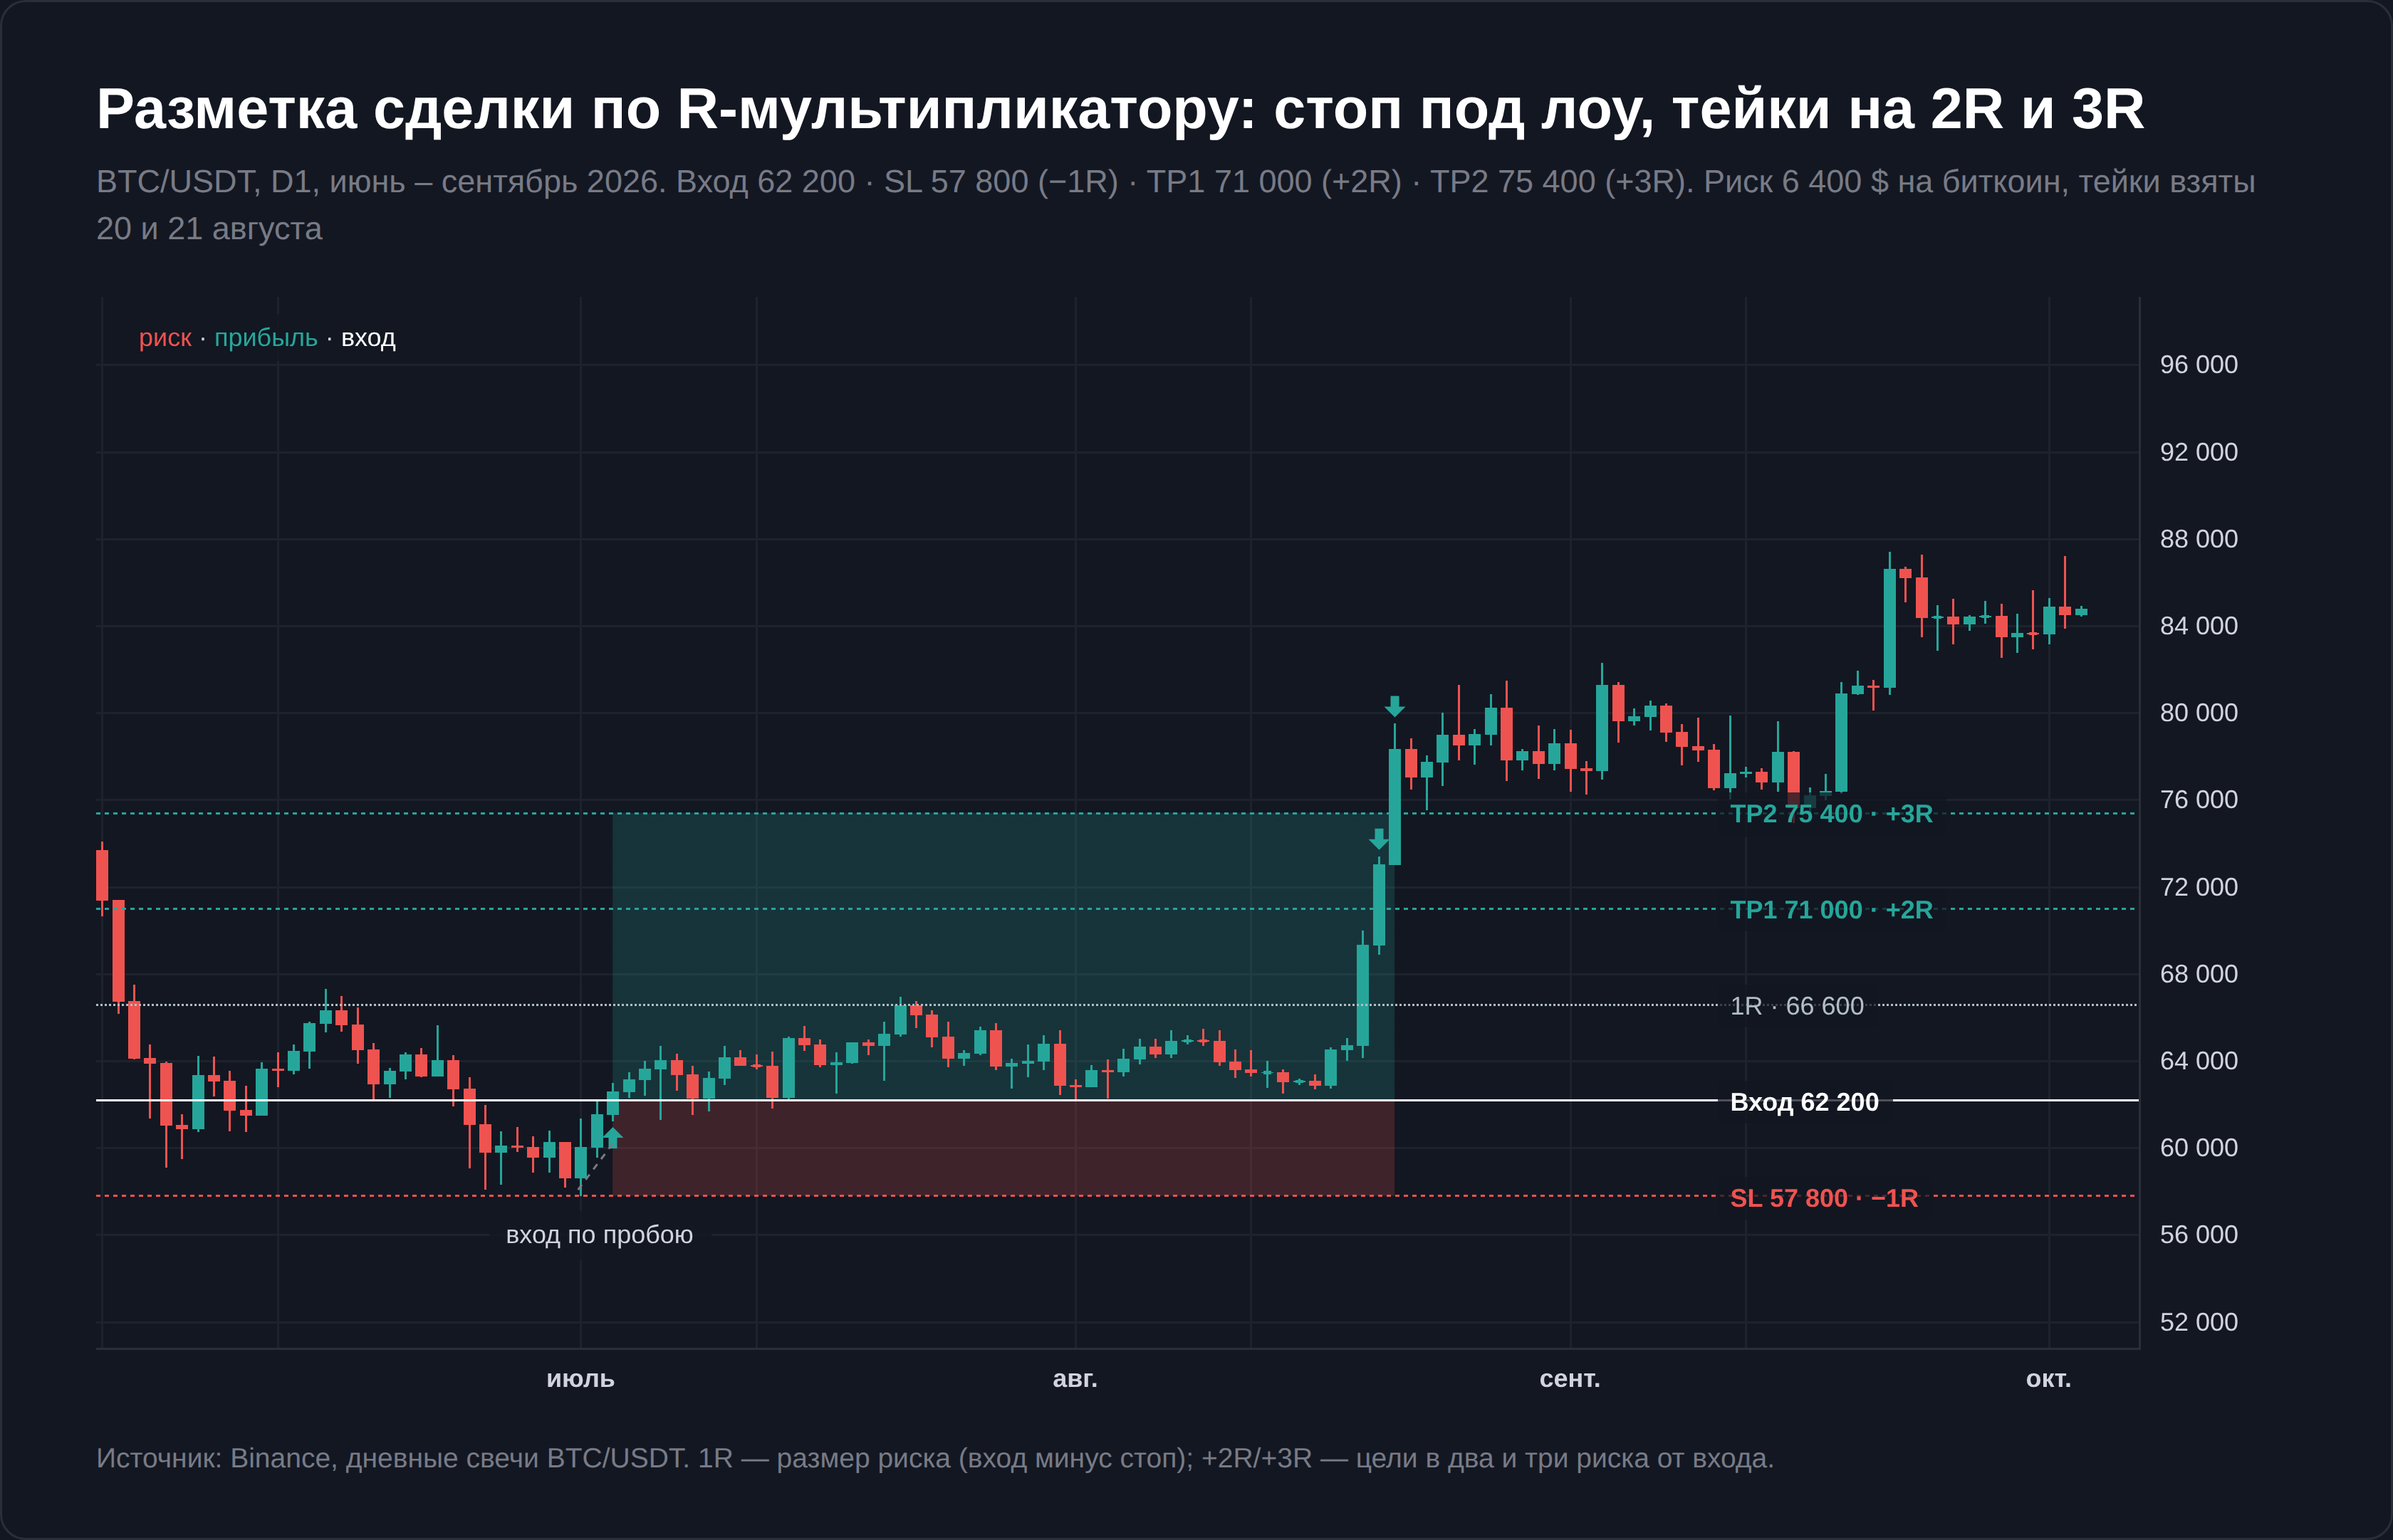
На 672 ₽ закрывается половина, 155 акций приносят 4 960 ₽, стоп остатка переносится в безубыток на 640 ₽. На 688 ₽ закрывается вторая половина, ещё 155 акций дают 7 440 ₽. Итог сделки 12 400 ₽ до комиссий и примерно 12 200 ₽ после брокерской комиссии около 0,05% с оборота.
При риске 5 000 ₽ это результат около 2,5R и почти 2,5% к капиталу с одной сделки. Вся механика расчёта размера позиции через риск подробно разобрана в руководстве по риск-менеджменту, а отдельный разбор того, как считать соотношение прибыли к убытку до входа, есть в статье про соотношение риска и прибыли (RR).
Тейк профит по волатильности через ATR
Волатильностный метод привязывает цель к тому, сколько инструмент реально проходит за бар. Мерой служит ATR, средний истинный диапазон, который Уэллс Уайлдер ввёл в 1978 году в книге «New Concepts in Technical Trading Systems», обычно с периодом 14. Если дневной ATR акции равен 8 ₽, то цель в 40 ₽ до конца дня недостижима статистически, а цель в 2 ₽ сработает на случайном шуме. Тейк профит, не учитывающий ATR, это цель из головы.
Рабочие ориентиры такие. Для внутридневной сделки цель ставится в пределах 1–1,5 ATR текущего таймфрейма. Для свинг-позиции на несколько дней берут 2–3 ATR дневного графика от точки входа. Подробнее о том, как индикатор ATR считается и как через него выставлять стоп и размер позиции, написано в отдельном материале, а общую картину того, что такое волатильность и почему она меняется по фазам рынка, даёт базовое руководство по теме.
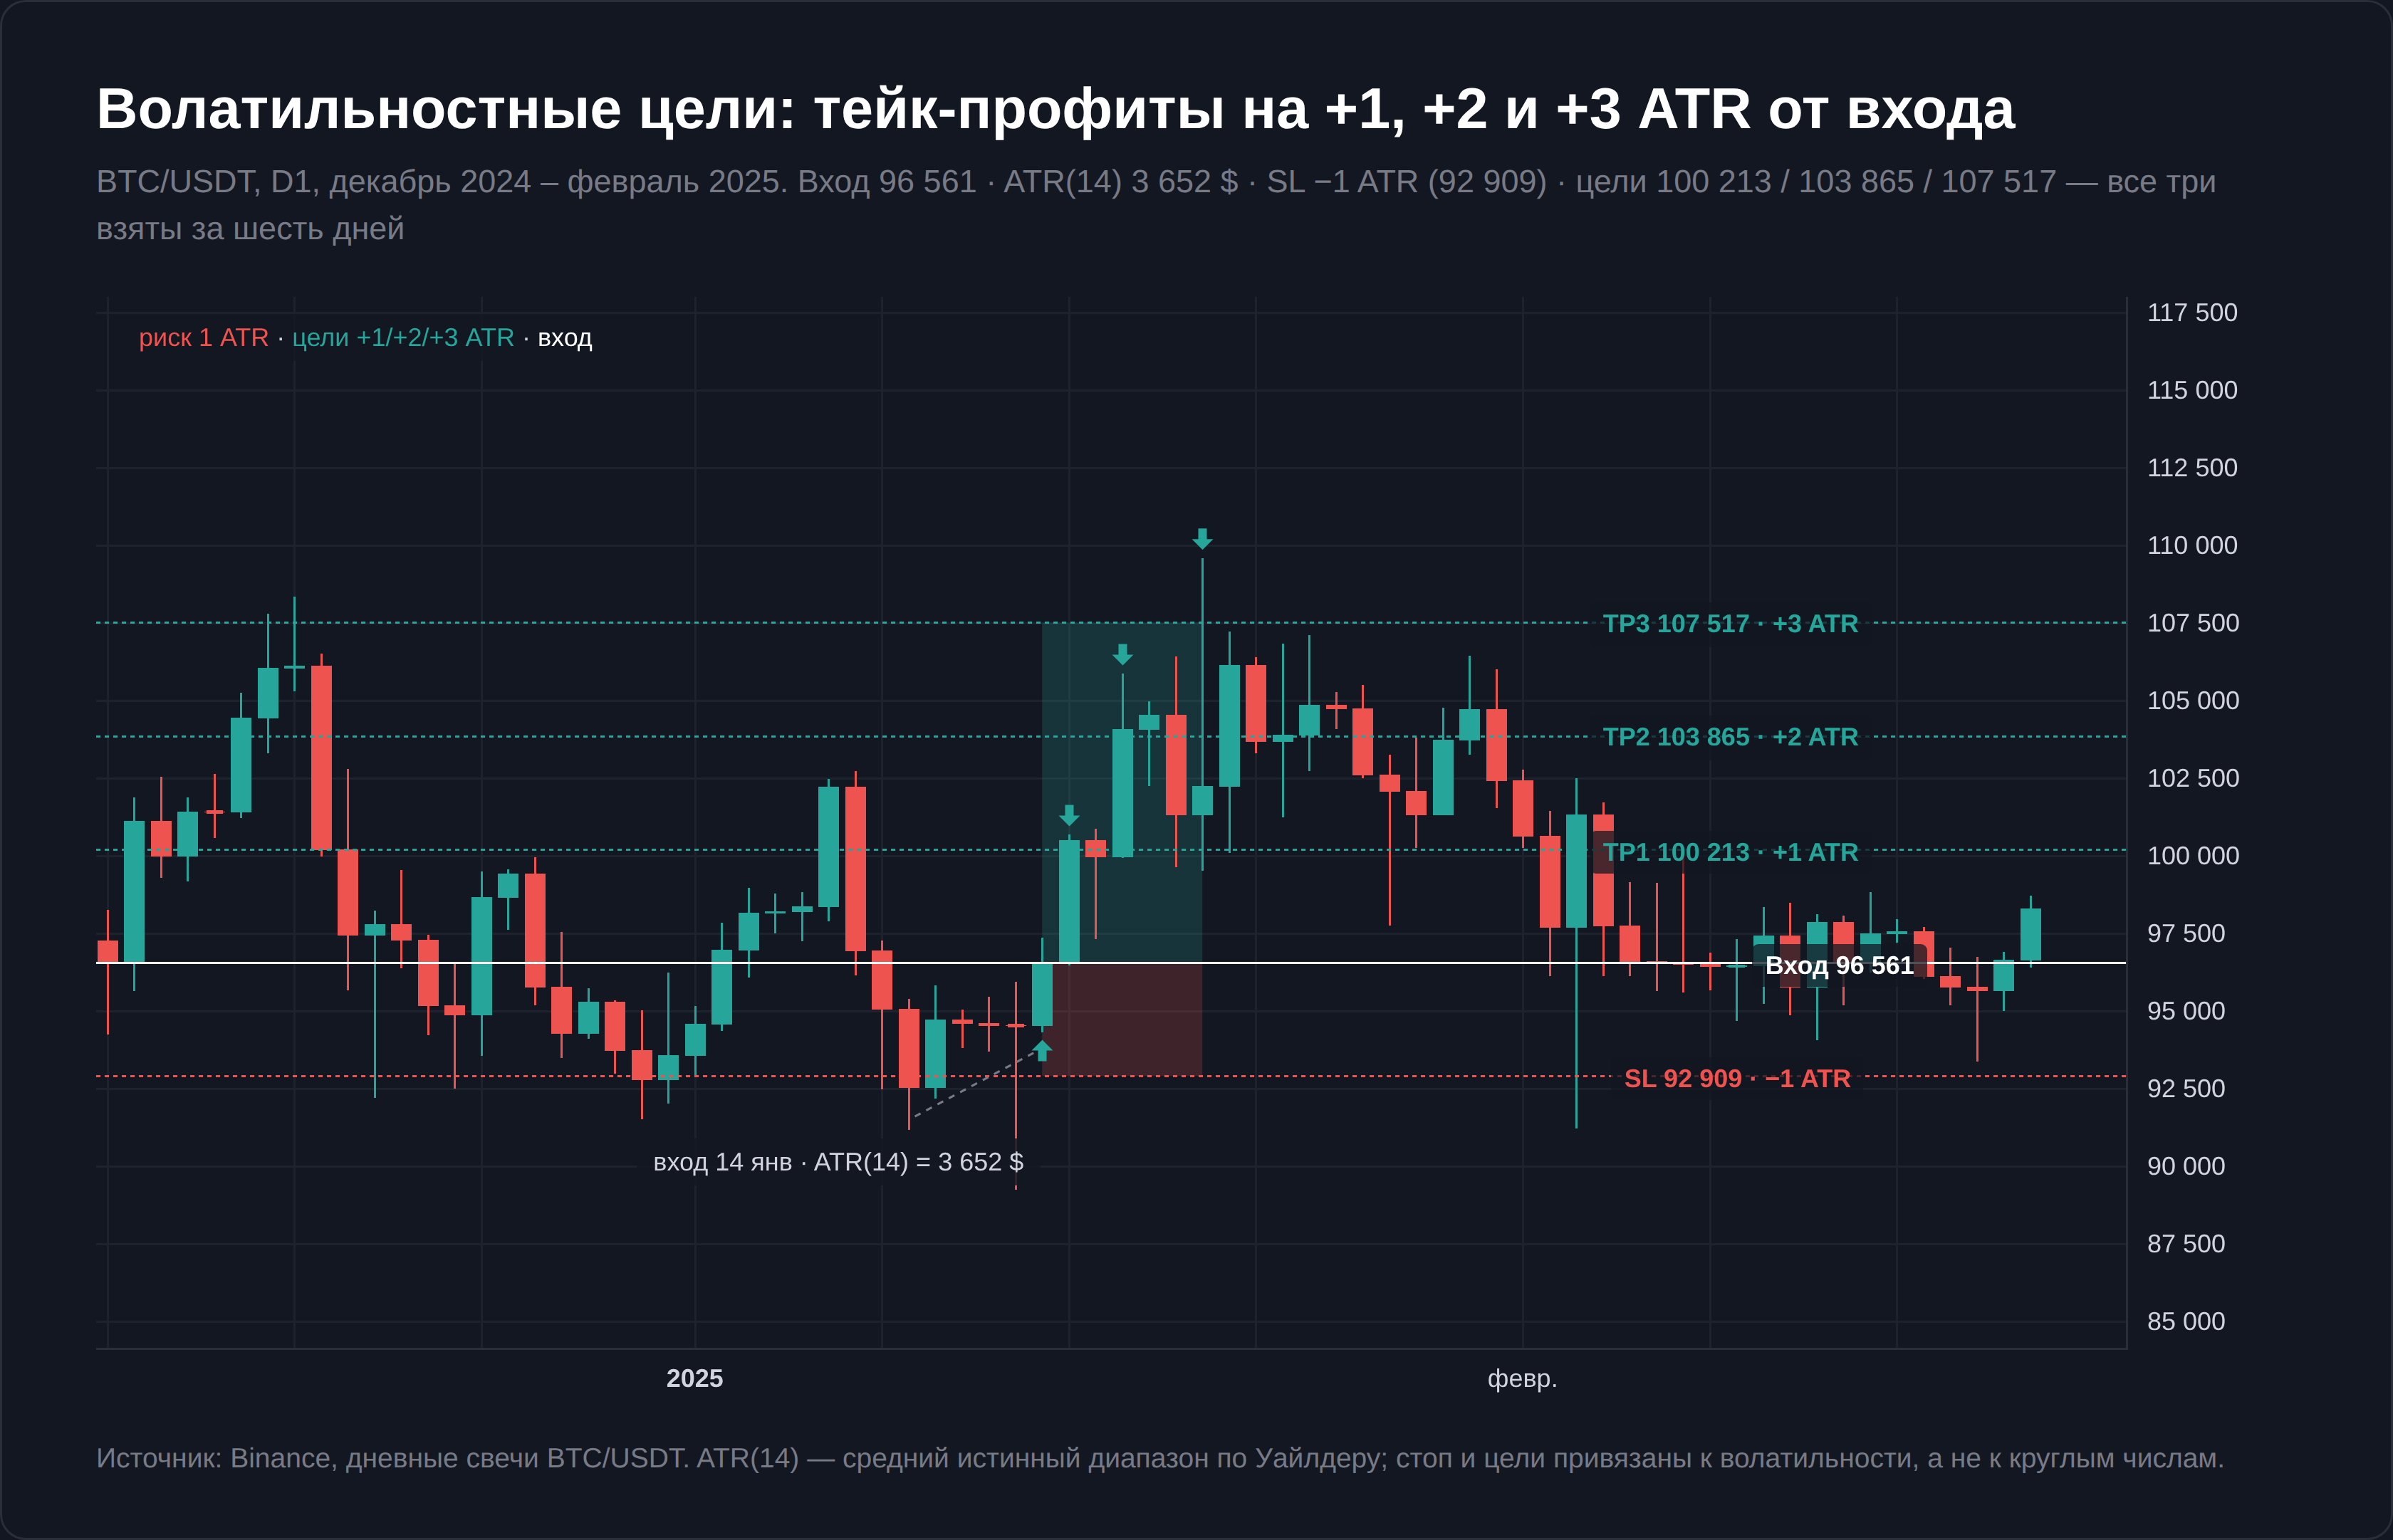
Пример на крипте. Биткоин в начале октября 2026 года торговался в районе 84 000 $ (значение живое, сверяйте на текущую дату), дневной ATR(14) составлял порядка 2 000 $, то есть около 2,4% от цены. Вход в лонг 84 000 $, стоп под локальным минимумом 82 000 $, это ровно 1 ATR риска. Умеренная цель на 2 ATR от входа даёт 88 000 $, агрессивная на 3 ATR даёт 90 000 $.
При объёме 0,1 BTC риск сделки 200 $, прибыль по умеренной цели 400 $, соотношение 1:2. У криптовалют ATR в процентах от цены заметно выше, чем у акций, поэтому и разброс сценариев шире, что отдельно разобрано в материале про риски и волатильность криптовалют.
ATR полезен и как фильтр противоречий. Если цель по R-множителю оказалась дальше 3 дневных ATR от входа, срок её достижения уже измеряется неделями, и сделку честнее переоформить как позиционную с другой тактикой сопровождения. Если цель по структуре рынка сидит ближе 0,5 ATR, её снесёт шумом до любого осмысленного движения.
Уровни поддержки и сопротивления как ориентир цели
Зоны поддержки и сопротивления это области, где в прошлом баланс спроса и предложения уже разворачивал цену. Подходя к такой зоне снизу, рост обычно замедляется, потому что там ждут продавцы, поэтому логичный тейк профит для лонга стоит не на самом сопротивлении, а перед ним.
Подробная методика построения таких областей разобрана в статье про уровни поддержки и сопротивления.
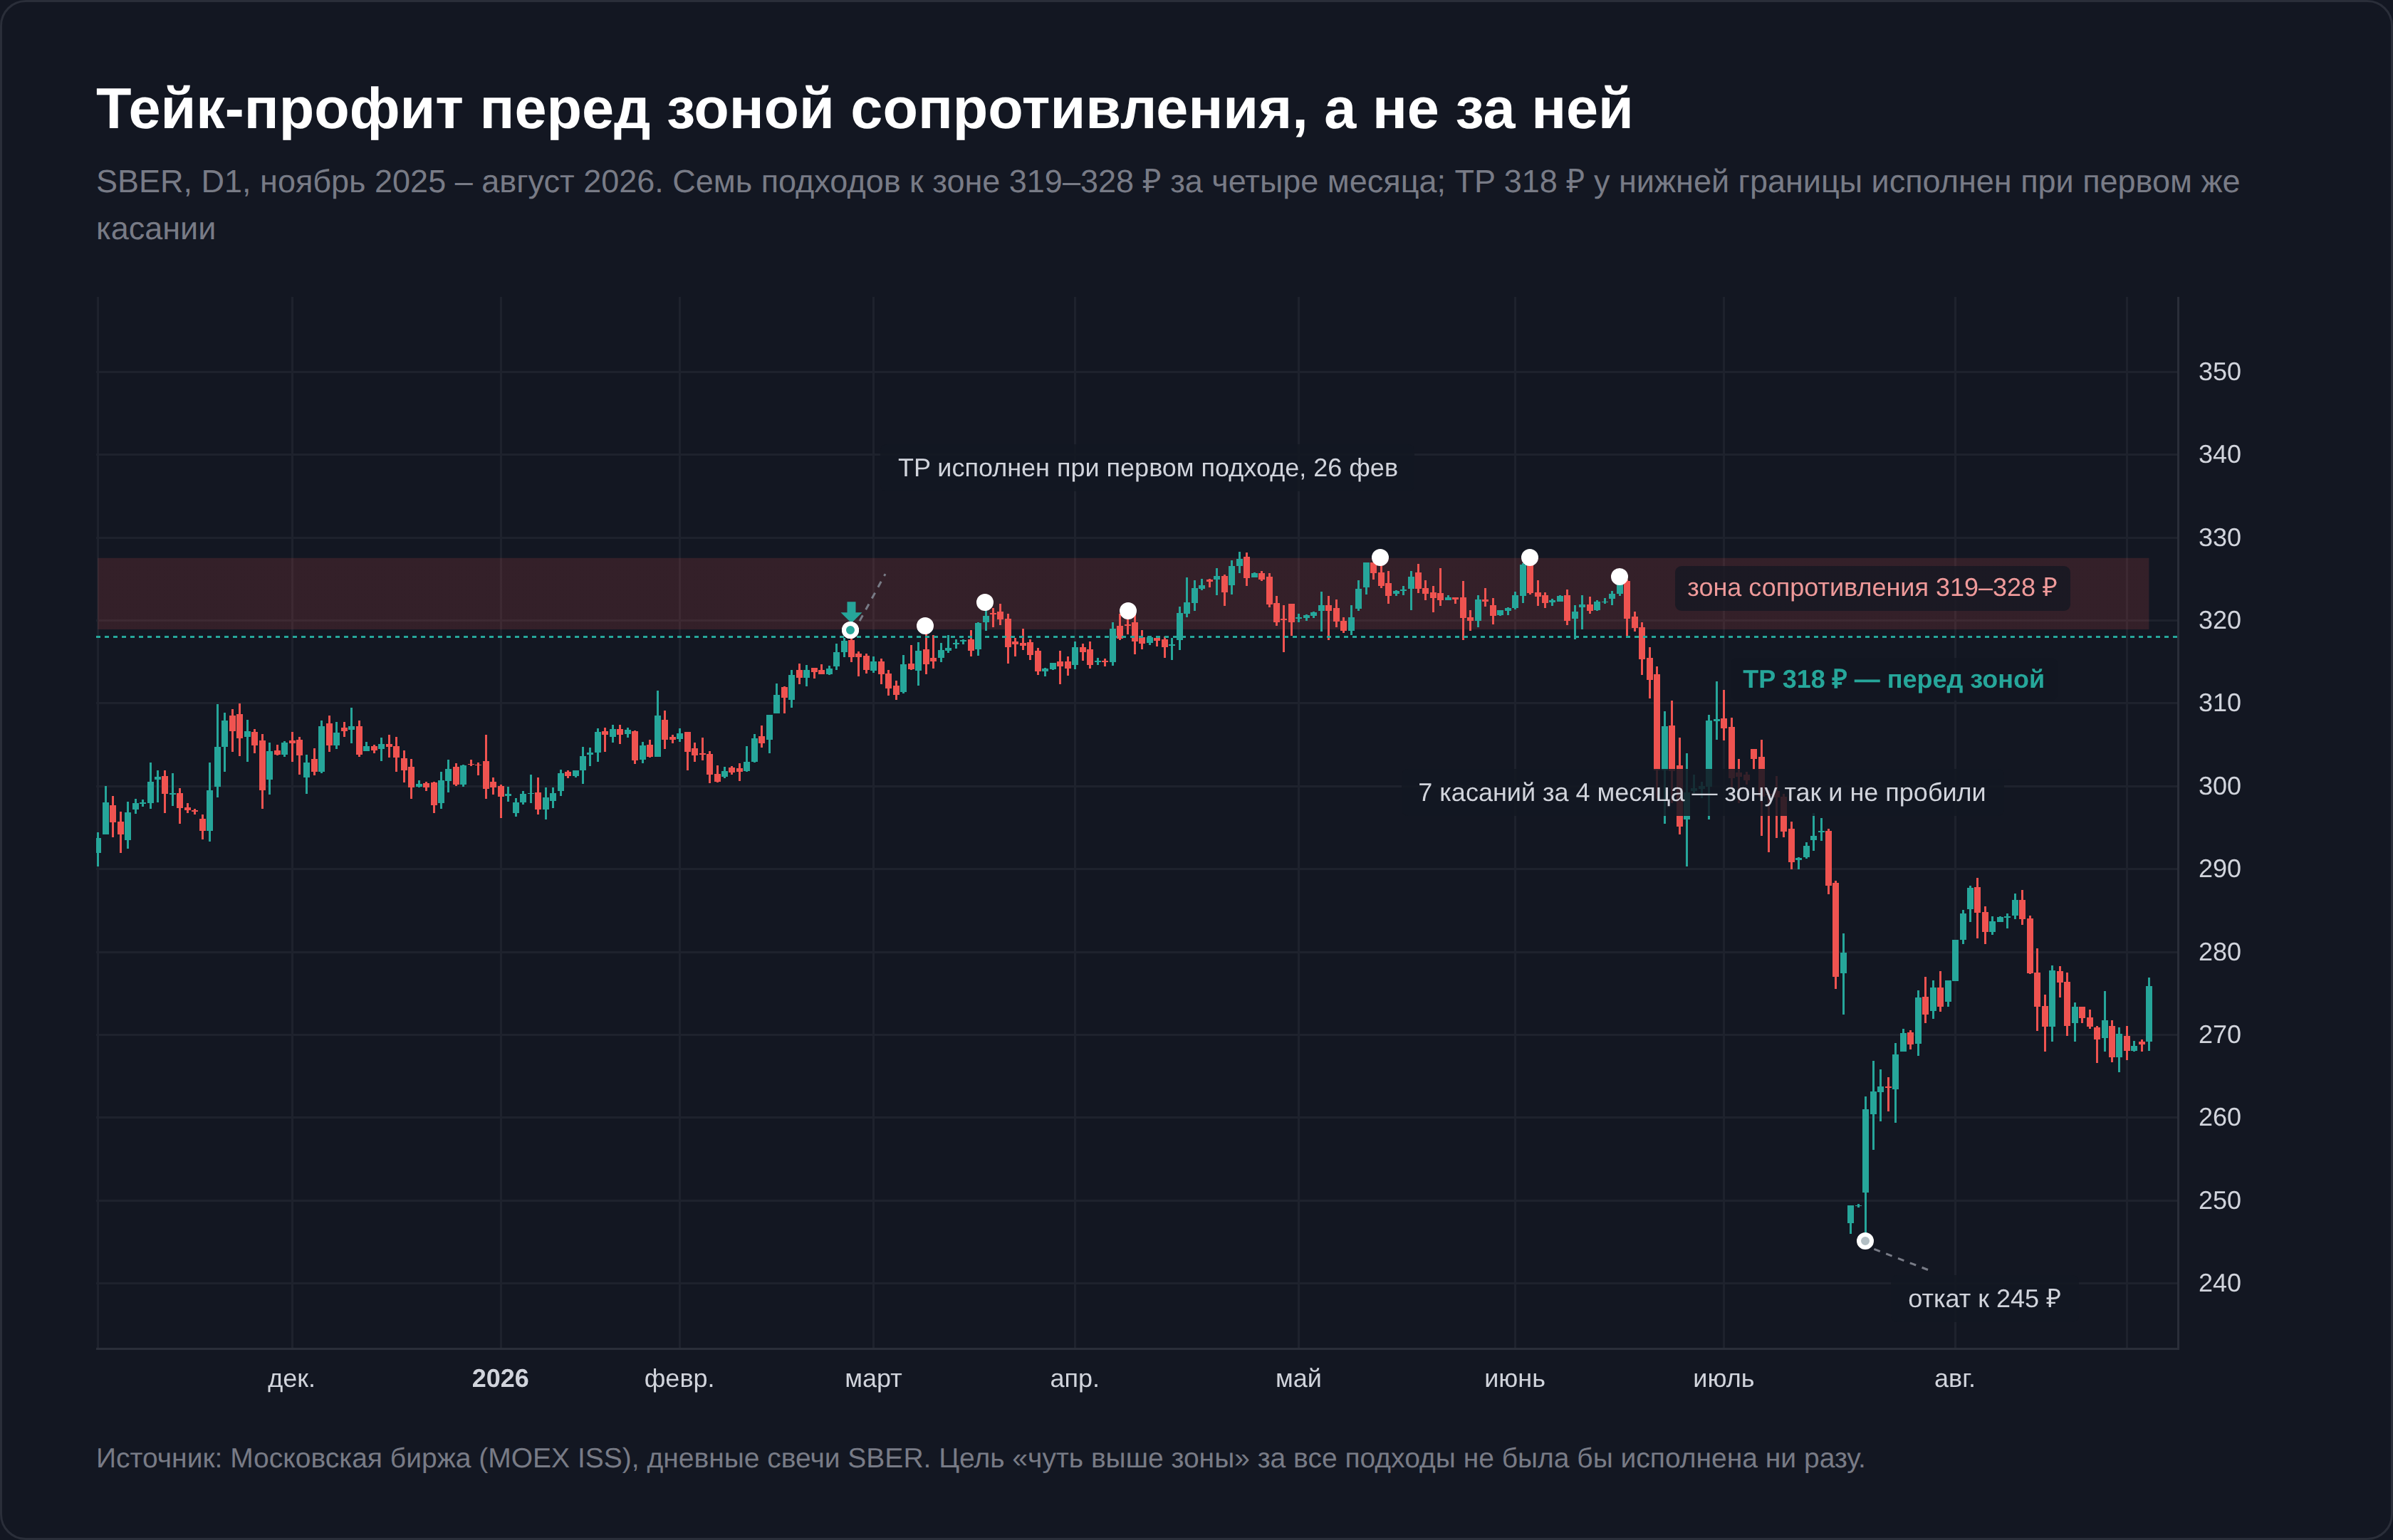
Зона строится по двум и более экстремумам и имеет ширину. Если сопротивление сформировано диапазоном от 660 до 665 ₽, то ориентира для цели два, ближняя граница или середина диапазона. Чем глубже в зону задвинута цель, тем ниже вероятность её срабатывания. Цена регулярно разворачивается, не добрав 2–3 ₽ до верхней границы, и сделка из прибыльной превращается в сидение через откат.
Зоны берутся с двух таймфреймов, рабочего и старшего. Если торговля идёт на H1, старшим выступает H4 или D1. Уровни старшего периода сильнее, потому что их видит больше участников, и цена может начать разворачиваться заметно раньше касания. Мелкие уровни младших таймфреймов, наоборот, регулярно прокалываются, и цель, опирающаяся только на них, срабатывает раньше времени.
Отдельно работают круглые ценовые значения. На ликвидных акциях и индексах у отметок вроде 100, 500 или 1000 ₽ концентрируются заявки, и движение там тормозит даже без выраженной исторической зоны. Это не магия чисел, а механика стакана. Людям удобно выставлять ордера на круглых ценах, и плотность заявок у таких отметок растёт.
Уровни Фибоначчи в роли целей сделки
Инструменты Фибоначчи дают заранее посчитанные ценовые отметки, у которых движение часто замедляется. Метод пришёл из теории уровней Фибоначчи и применяется в двух разных задачах, поиске цели для контртрендовой сделки через ретрейсмент и поиске цели по ходу тренда через расширение.
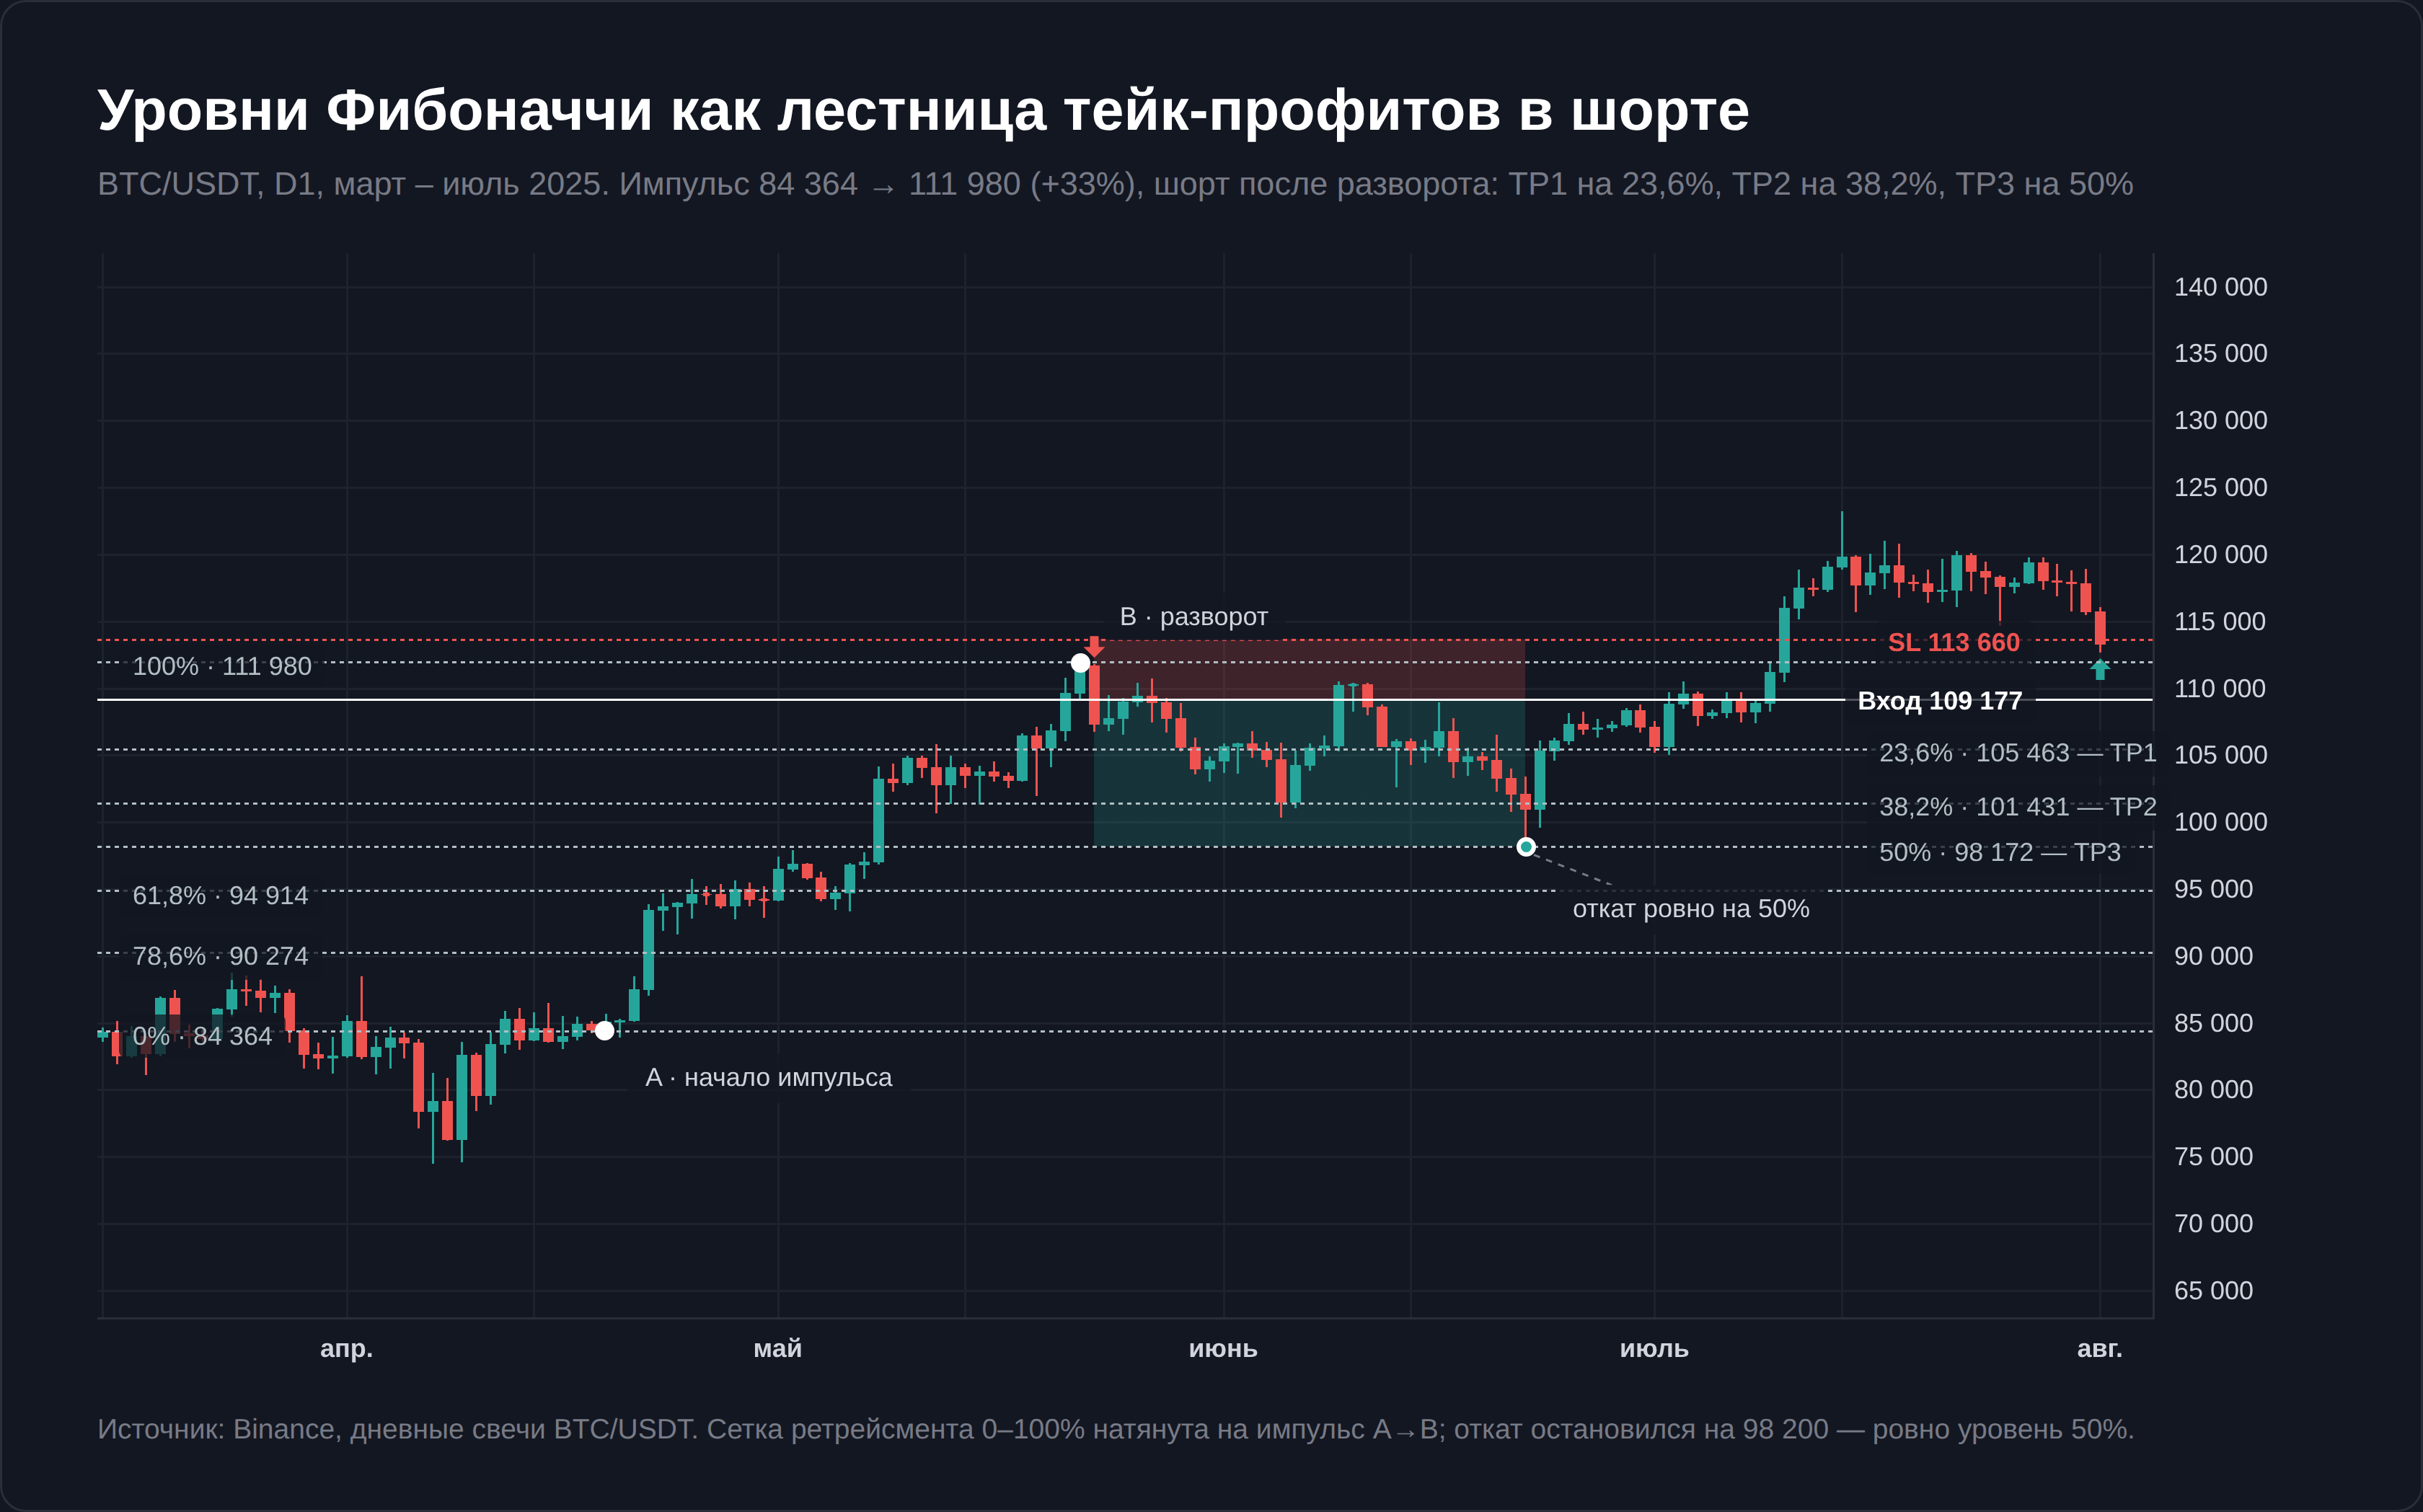
Ретрейсмент накладывается на завершённый импульс и показывает, где может закончиться коррекция. На сильном тренде откаты мелкие, рабочая зона лежит между 23,6% и 38,2%, глубже цена обычно не идёт. Признаком силы служит характер движения. Несколько сессий подряд в одну сторону, малое число противотрендовых свечей и рост объёмов говорят о том, что тренд далёк от истощения.
На слабом, затухающем тренде коррекции достигают 50% и 61,8%, и цель контртрендовой сделки разумно ставить именно туда, понимая, что вероятность дохода ниже. Глубокие уровни 61,8% и 78,6% чаще отрабатываются внутри боковых диапазонов, а не на направленном рынке.
Расширение Фибоначчи решает обратную задачу. Когда тренд сделал первую волну и откорректировался, инструмент по двум готовым волнам считает цели третьей. Здесь есть нюанс, который пропускают новички. Коррекция должна быть достаточно глубокой, минимум 38,2% первой волны. Мелкий откат оказывается частью более крупной волны, и построенные по нему цели ложные. Оценивать первую и вторую волны нужно и по цене, и по времени, за редким исключением вроде новостных импульсов.
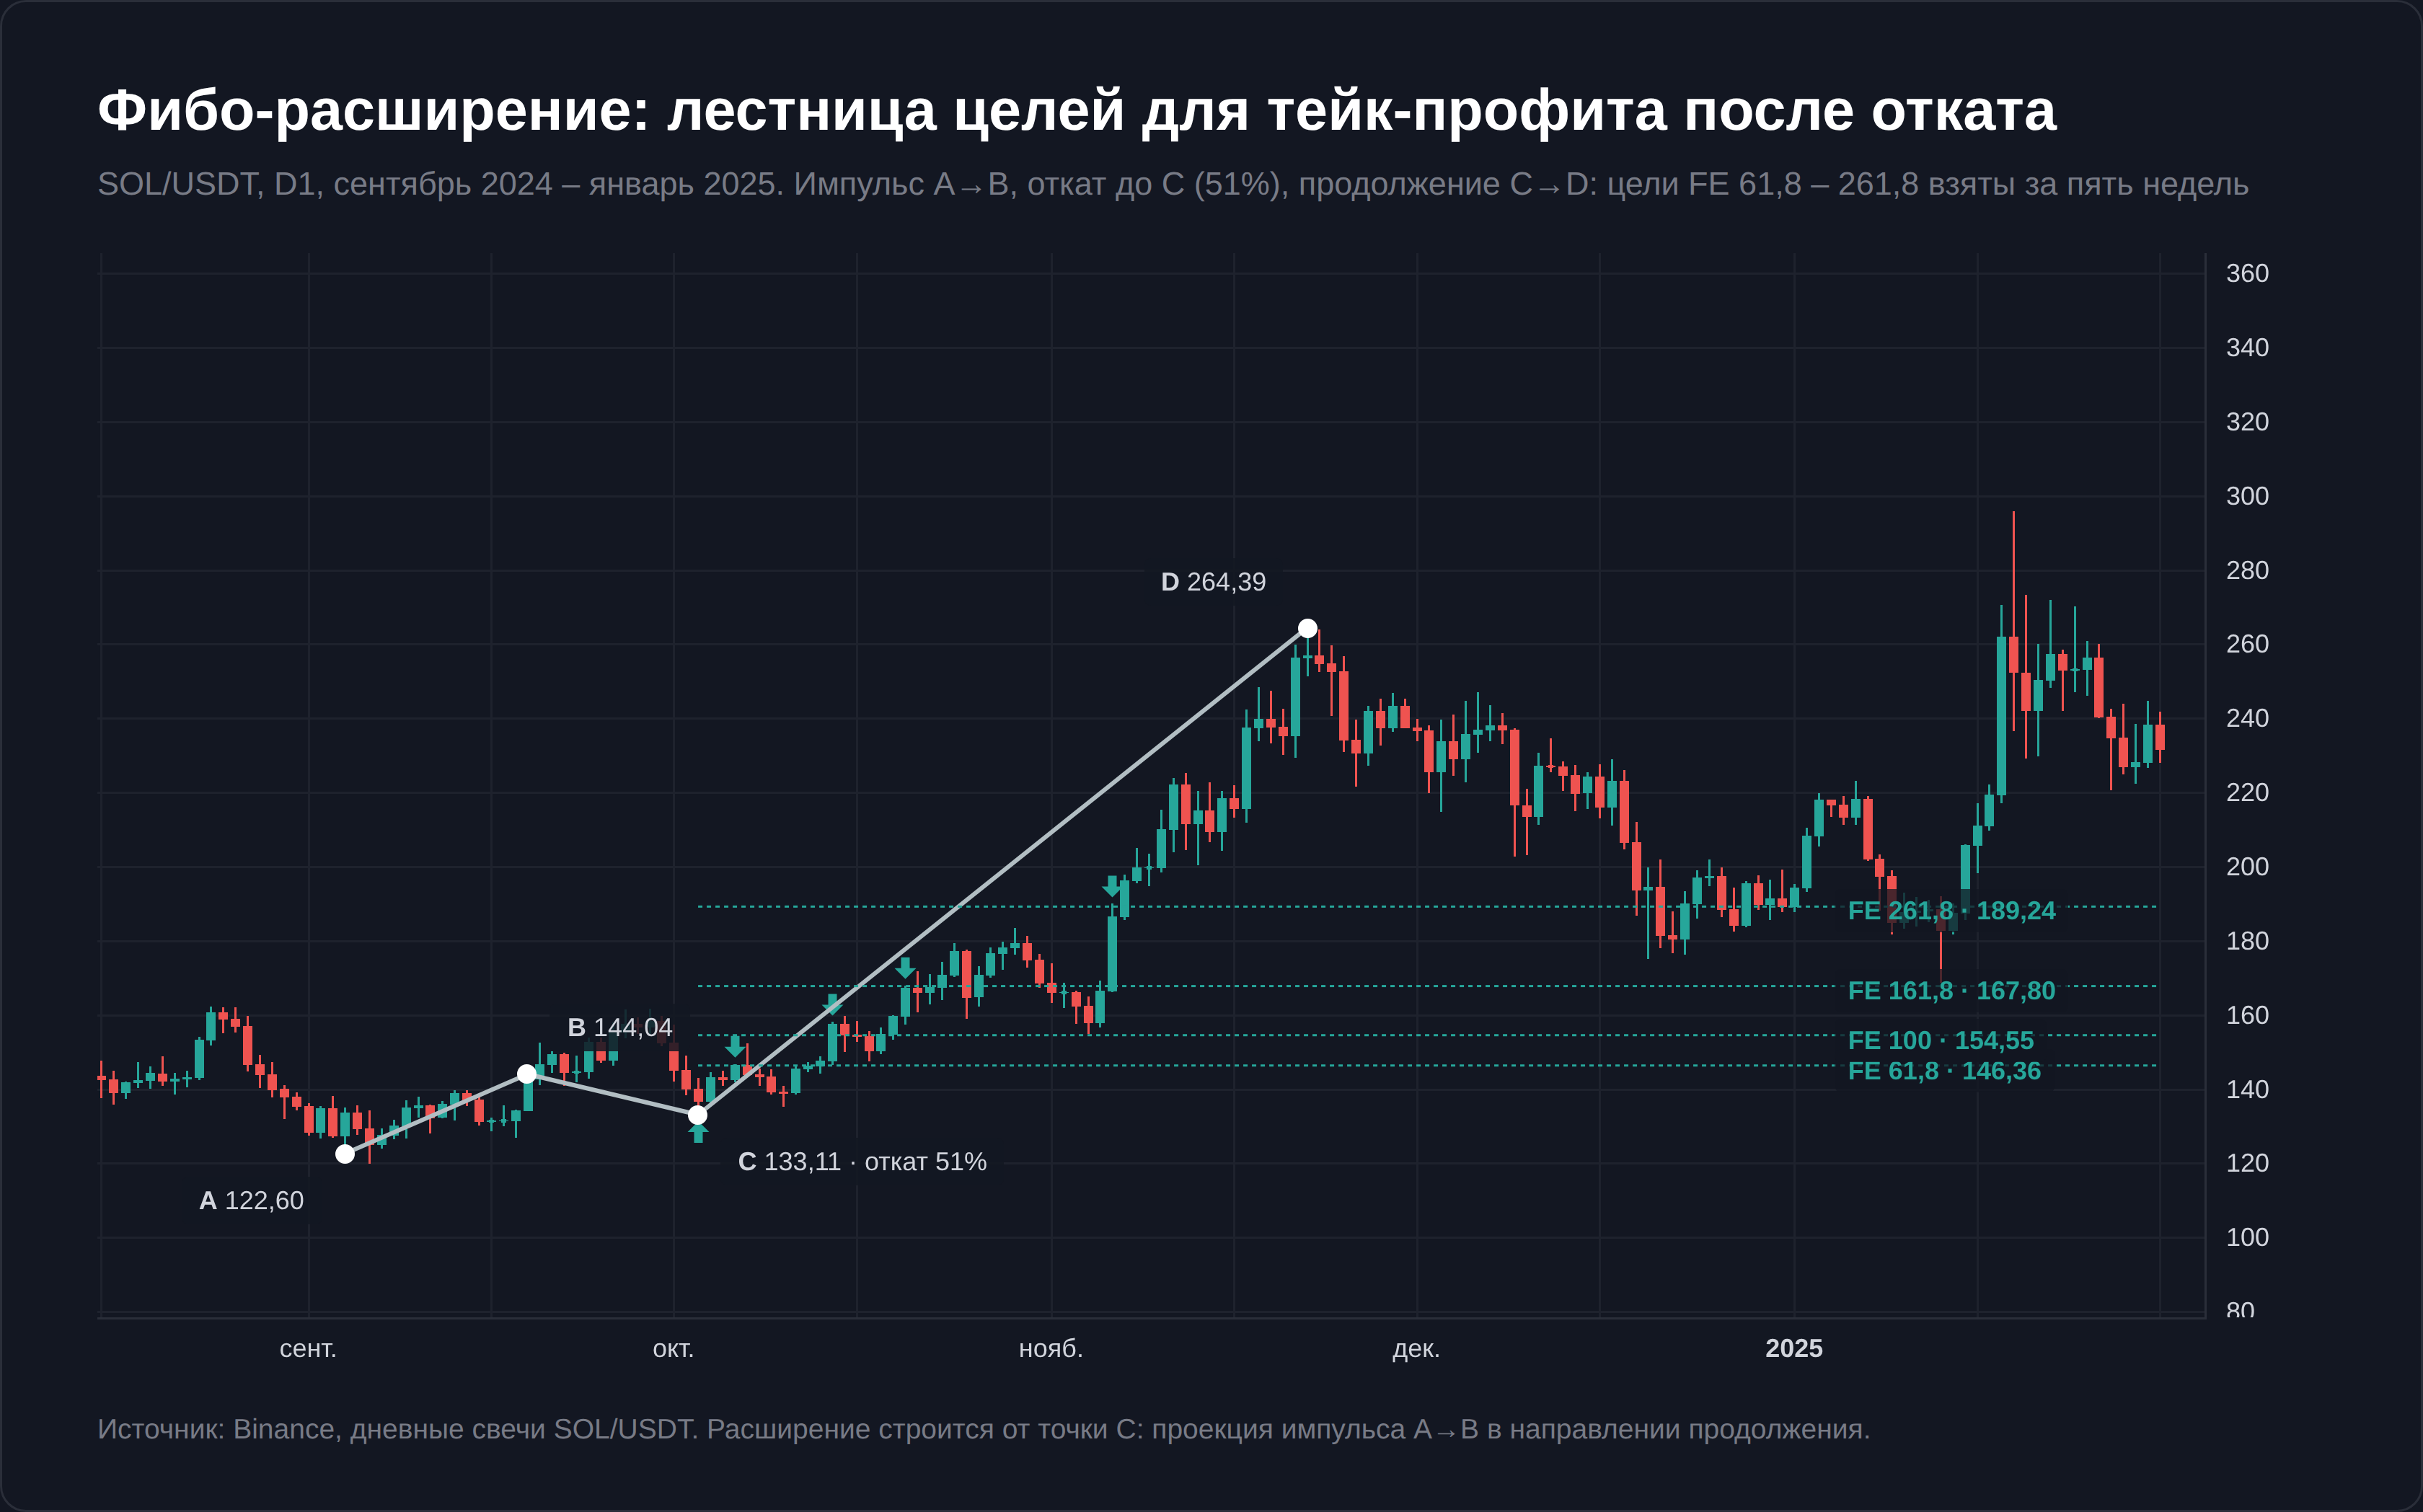
Рабочие цели расширения это FE 61,8, FE 100, FE 127, FE 161,8 и FE 261,8. Если третья волна похожа на коррекционную, берут ближние цели FE 61,8 и FE 100. Если развивается импульс, ориентируются на FE 127 и FE 161,8. Значение FE 261,8 достигается редко, рассчитывать на него как на базовый сценарий не стоит. Пошаговая методика построения есть в материале про расширение Фибоначчи. Поскольку целей получается несколько, позицию удобно делить на части и закрывать её лесенкой по мере достижения уровней.
Уровни работают не как закон природы, а как общепринятый каркас. Их видит толпа, у них стоят заявки, и они задают дисциплину расчёта. Поэтому фибо-цель всегда перепроверяется совпадением с зоной поддержки или сопротивления и с ATR, а не принимается на веру.
Трейлинг-стоп как альтернатива фиксированному тейк профиту
Фиксированная цель решает проблему выхода заранее, но у неё есть встроенный недостаток. Сделка отрезается там, где тренд, возможно, только разогнался. Трейлинг-стоп решает её иначе. Цель не назначается вообще, а защитный стоп подтягивается вслед за ценой по заданному правилу, и позиция живёт, пока жив тренд. Выход происходит не по цели, а по первому признаку слома движения.
Механик подтягивания три:
- По ATR стоп держится на расстоянии 2–3 дневных ATR под текущим максимумом, это так называемая люстра Элдера, и она не реагирует на обычный шум.
- По скользящей средней позиция закрывается при закрытии бара ниже EMA с периодом 20 или 50.
- По экстремумам стоп переносится под каждый новый локальный минимум в восходящем тренде. Технические настройки трейлинга в терминале с примерами разобраны в статье про трейлинг-стоп в MT4, логика переносится и на другие платформы.
Выбор между фиксированной целью и трейлингом определяется фазой рынка. В боковике трендовый трейлинг регулярно отдаёт прибыль обратно, там выигрывает фиксированная цель у противоположной границы диапазона. На направленном рынке тейк профит на 2R систематически недобирает движения в 5R и больше. Сравнение двух подходов по пунктам:
Компромиссный вариант, который чаще всего и используется на практике, это гибрид. Половина позиции закрывается фиксированной целью на 2R, вторая половина переводится на трейлинг. Сделка гарантированно выходит в плюс по итогу, а часть позиции остаётся в игре на случай большого тренда.
Частичная фиксация прибыли и лесенка целей
Лесенка это закрытие позиции частями на нескольких заранее выбранных уровнях вместо одной заявки на весь объём. Метод решает психологическую задачу. Полное закрытие на 3R даёт максимальный средний результат, но доля сделок, доходящих до 3R, невелика, и серия «почти дошло и вернулось» ломает дисциплину быстрее любого стопа. Лесенка сглаживает дисперсию результата ценой небольшого снижения среднего R.
Позиция делится минимум на две части. Первый тейк профит ставится на 1,5R или 2R и закрывает 50% объёма. После его срабатывания стоп остатка переносится на уровень входа или под последний локальный экстремум, и сделка становится беспроигрышной. Вторая часть идёт к следующей цели, на 3R, к зоне сопротивления старшего таймфрейма или под управление трейлинга. В примере с Татнефтью выше именно эта схема дала средневзвешенный результат около 2,5R вместо 3R при заметно более высокой доле сделок с плюсом.
Для фибо-расширения удобна лесенка из трёх частей. Треть закрывается на FE 100, треть на FE 161,8, последняя треть идёт за трейлингом на случай FE 261,8. Вход в таком случае изначально оформляется двумя-тремя ордерами с разными целями, чтобы не сидеть у терминала в момент касания уровней.
Ручной выход по сигналу вместо тейк профита
Не каждая позиция закрывается заявкой. Если рынок до достижения цели выдаёт чёткий разворотный сигнал на рабочем таймфрейме, позицию закрывают руками или сильно подтянутым стопом. Это не отмена плана, а его часть, поскольку план включает условие досрочного выхода.
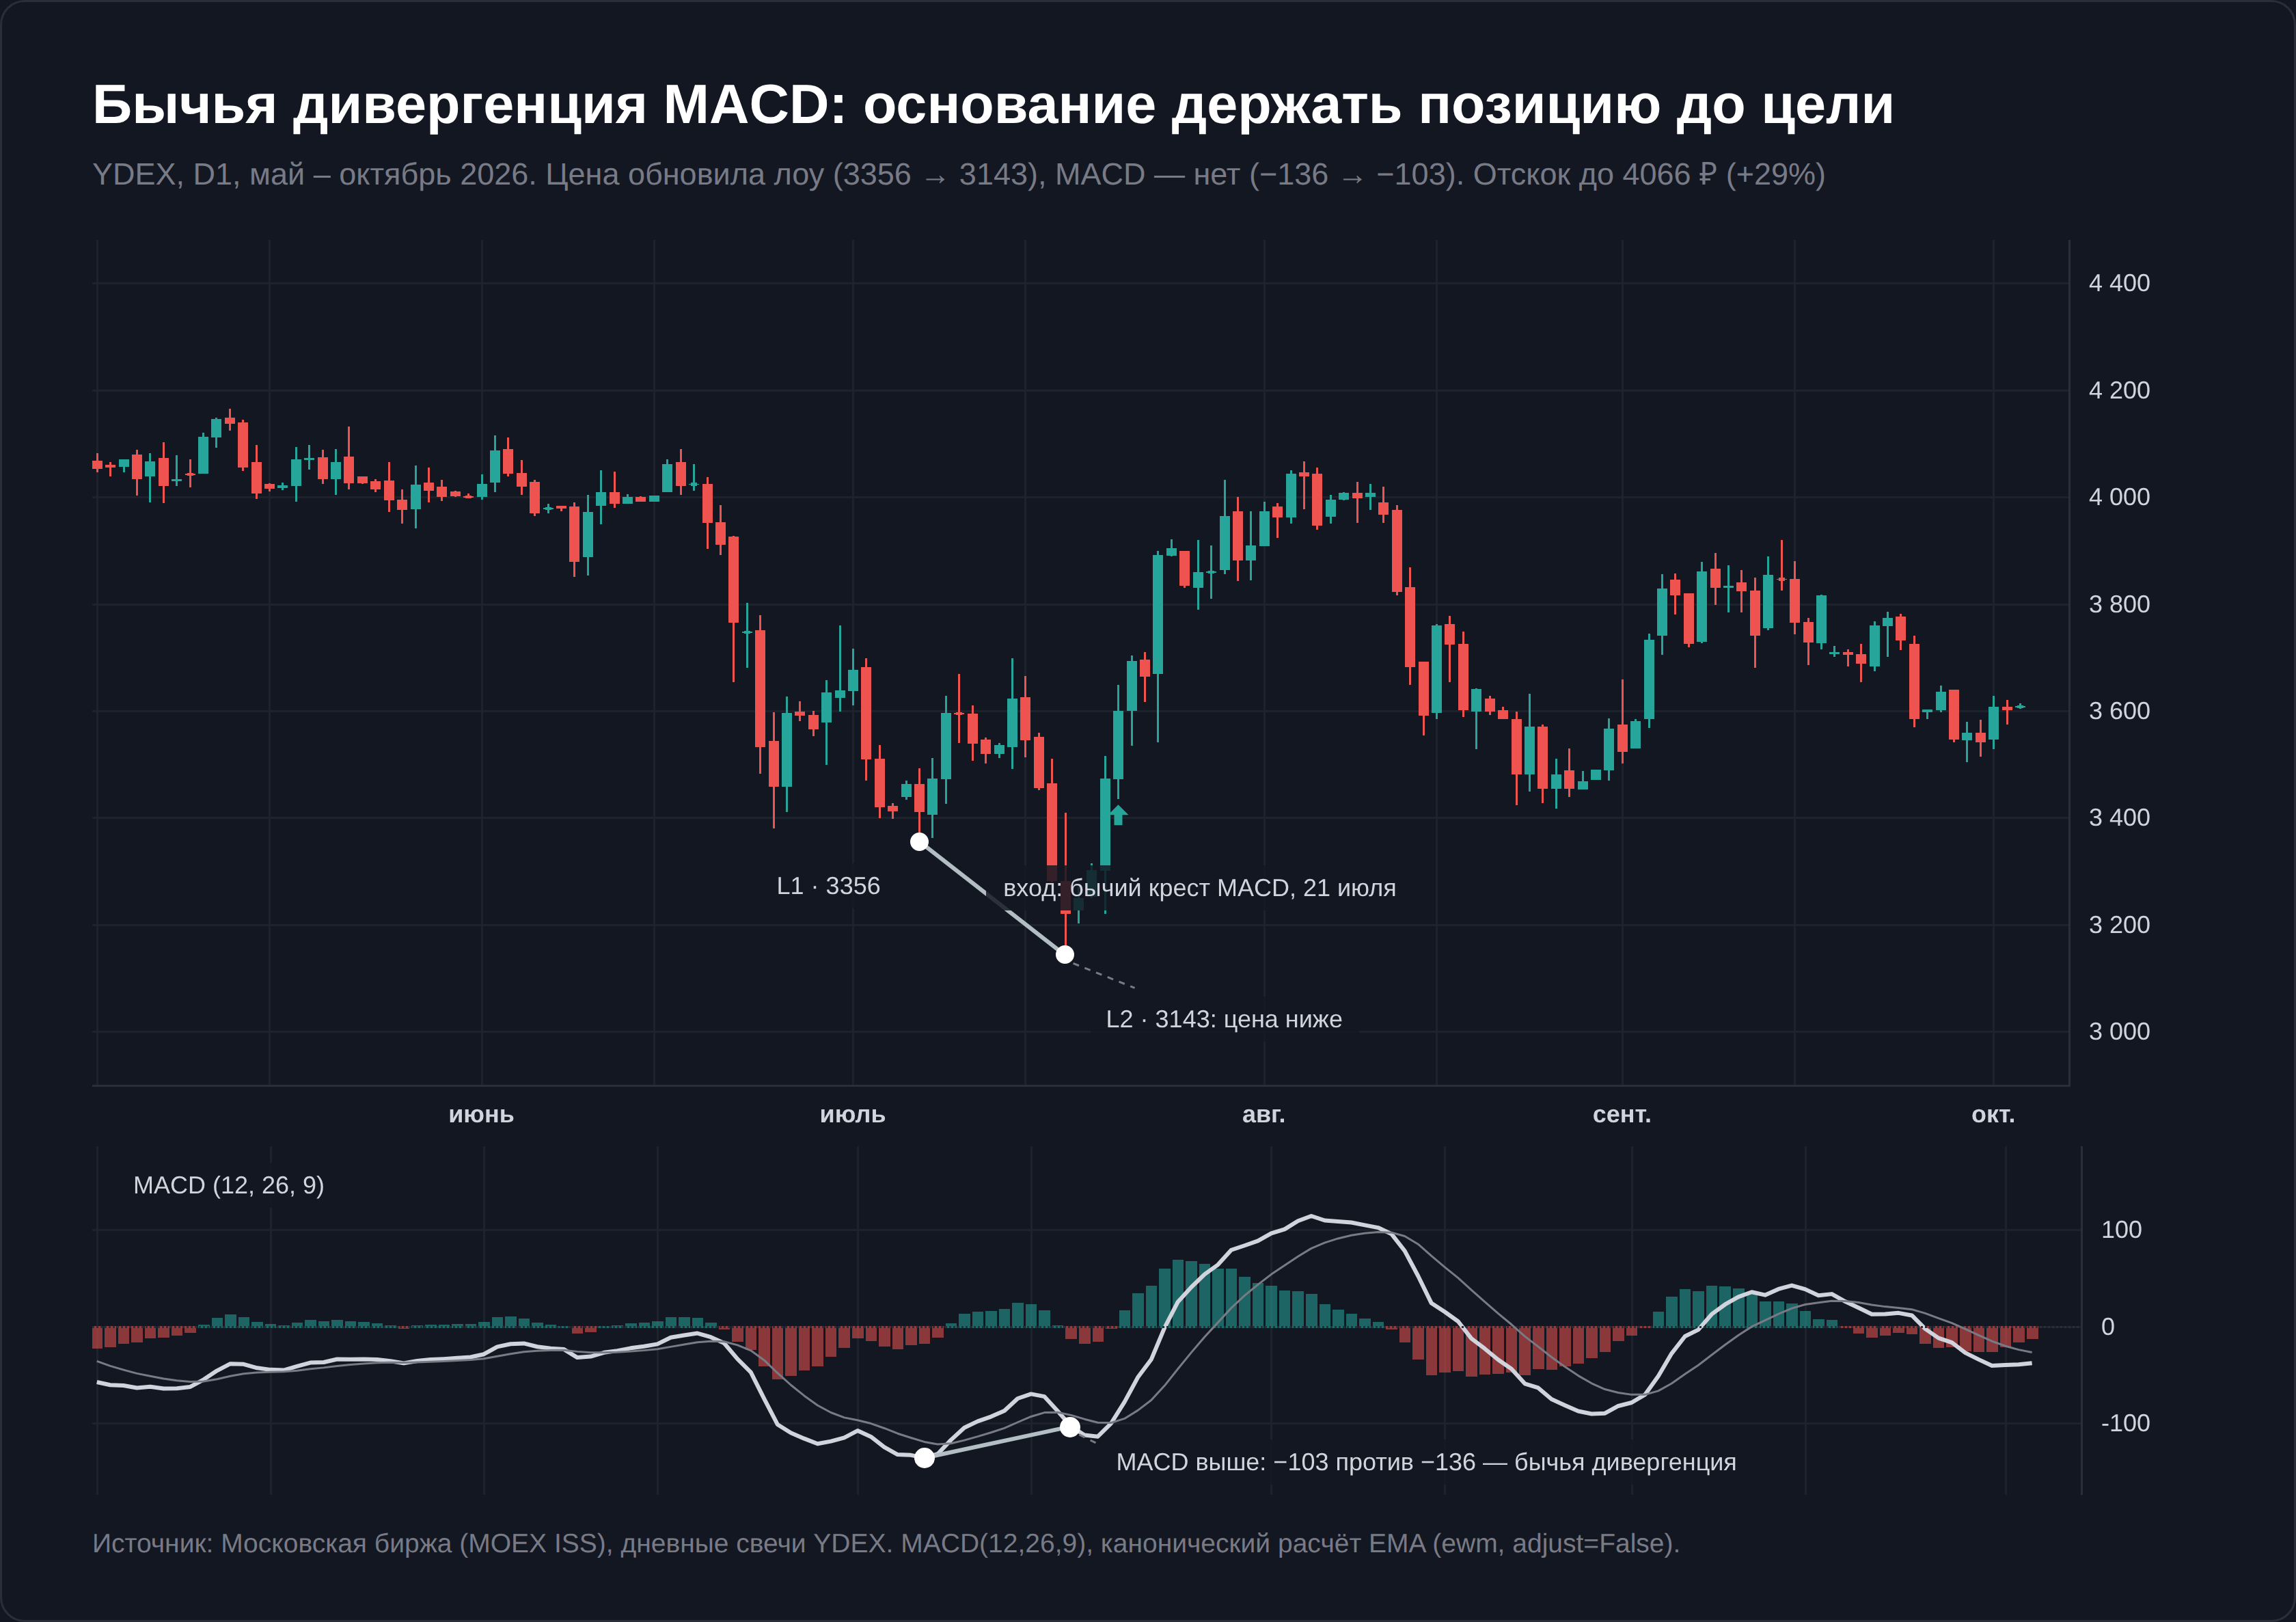
Рабочие сигналы досрочного выхода перечислены ниже:
- дивергенция цены и осциллятора на старшем таймфрейме, например новый максимум цены при более низком пике индикатора MACD
- завершённая разворотная фигура, вроде двойного дна или двойной вершины с пробитой линией шеи, где критерием подтверждения служит именно пробой, как в справочнике Булковски «Encyclopedia of Chart Patterns»
- разворотный свечной паттерн от зоны сопротивления, пин-бар или медвежье поглощение
- выход важной новости, меняющей исходный сценарий сделки
Отдельно про дивергенцию и конвергенцию есть подробный разбор с критериями подтверждения. Здесь важна иерархия таймфреймов. Дивергенция на D1 против позиции, открытой на H1, это веский повод закрыться. Дивергенция на M15 против тренда D1 это шум, по которому позицию выбьет задолго до цели. Сигнал досрочного выхода должен стоять на том же таймфрейме, что и сигнал входа, или старше.
Типичные ошибки при выставлении тейк профита
- Первая ошибка это цель впритык к сопротивлению. Заявка на верхней границе зоны требует от цены взять уровень до последнего пункта, а рынок регулярно разворачивается на 2–3 ₽ раньше. Лечится переносом цели к ближней границе зоны или в середину диапазона.
- Вторая ошибка это цель из головы в процентах от депозита. Формулировка «хочу 5% со сделки» не учитывает ни ATR инструмента, ни структуру рынка. Если дневной диапазон акции 1,5%, цель в 5% до конца недели это пожелание, а не план. Цель сначала проверяется на достижимость через волатильность и уровни, и только потом оценивается в деньгах.
- Третья ошибка это перенос цели дальше после входа. Пока позиция в плюсе, появляется соблазн «дать подрасти», и цель с 2R сдвигается на 3R, потом на 4R. Матожидание системы считалось под исходное соотношение, и каждый такой сдвиг превращает проверенную статистику в импровизацию. Переносить цель допустимо только по формальному правилу, например при перестройке фибо-расширения по новым волнам.
- Четвёртая ошибка это соотношение ниже 1:1,5. При цели 1R точка безубытка требует винрейта выше 50%, при 0,5R выше 67%. Стратегии с таким профилем существуют, но это осознанный выбор скальпинга с жёсткой статистикой, а не настройка по умолчанию для частного трейдера.
- Пятая ошибка это одинаковая тактика для разных фаз рынка. В боковике прибыль берётся у противоположной границы диапазона, в тренде работает трейлинг или дальние R-цели. Фиксация на 1,5R в сильном тренде систематически отрезает основную часть прибыли, трейлинг во флэте систематически возвращает её рынку.
- Шестая ошибка техническая. Условная заявка с ограниченным сроком действия снимается в конце сессии, серверная заявка брокера не срабатывает при разрыве связи, а забытый после частичного закрытия старый ордер на полный объём превращает остаток позиции в нежелательный шорт. После каждой частичной фиксации заявки перепроверяются на объём.
Сравнение методов выставления тейк профита
Восемь разобранных методов не конкурируют, а закрывают разные рыночные ситуации. Сводная таблица помогает выбрать подходящий под конкретную сделку:
| Метод | Когда применять | Таймфрейм | Плюсы | Минусы |
|---|---|---|---|---|
| R-множители 2R–3R | Любая сделка с чётким стопом, фильтр входов | Любой | Считается матожидание, снимает эмоции | Не учитывает структуру сам по себе |
| Цели по ATR | Интрадей и свинг на волатильных инструментах | M15–D1 | Цель всегда достижима статистически | Не видит уровней, цель плавает с волатильностью |
| Зоны поддержки и сопротивления | Боковик, отскоки, торговля от уровней | H1–D1 | Опора на реальный баланс спроса и предложения | Зона субъективна по ширине, цель не точная |
| Фибо-ретрейсмент | Контртрендовые сделки на коррекциях | H1–D1 | Готовые уровни, видимые большинству участников | Слабая статистическая доказательность |
| Фибо-расширение | Трендовые сделки по волновой структуре | H4–D1 | Несколько целей под лесенку | Чувствителен к разметке волн, ложные цели |
| Трейлинг-стоп | Направленный тренд без видимого потолка | H4–D1 | Берёт тренд целиком, нет потолка прибыли | Отдаёт 1–2 ATR от пика, проигрывает во флэте |
| Лесенка целей | Несколько уровней впереди, нестабильный винрейт | Любой | Сглаживает дисперсию, снимает давление | Средний R ниже максимального, больше заявок |
| Ручной выход по сигналу | Разворотный сигнал до достижения цели | ТФ входа и старше | Спасает прибыль при сломе сценария | Требует дисциплины, риск выйти по шуму |
Заключение
Рабочая цель собирается из трёх слоёв. Каркас задают R-множители и математическое ожидание. Тейк профит минимум на 2R делает систему прибыльной уже при винрейте выше 33%. Достижимость цели проверяется через ATR и структуру рынка, где уровни поддержки и сопротивления важнее любых индикаторов, а фибо-уровни служат вспомогательным каркасом, а не основанием для культа. Исполнение определяется типом заявки. Лимитная в стакане надёжнее условной, связанная заявка или OCO закрывает связку цели и стопа одним действием.
Универсального уровня не существует. Боковик отдаёт прибыль у границ диапазона, тренд через трейлинг и лесенку, а любой метод ломается переносом цели «на глаз» после входа. Проверить механику без риска для капитала можно на демо-счёте, а для реальной торговли акциями, фьючерсами и криптовалютой с полным набором типов заявок подойдёт тариф Just2Trade.