IPO позволяет компании впервые предложить акции публичным инвесторам и начать торги на бирже. Покупатель получает долю в компании, а не обещание роста цены. Деньги поступают самой компании только за новые акции. При продаже пакета прежним владельцем их получает этот владелец. От этого различия зависит, как оценивать размещение.
Предупреждение о рисках: Информация в этой статье предоставлена исключительно в образовательных целях и не является финансовой рекомендацией, инвестиционным советом или предложением купить/продать активы. Все описанные стратегии, методы или идеи могут привести к финансовым потерям, включая полную утрату капитала. Мы не гарантируем результатов и не несём ответственности за любые убытки. Перед применением проведите собственное исследование.
Что такое IPO и кому достаются деньги
IPO, или initial public offering, означает первое публичное предложение акций компании. До него состав владельцев ограничен, а сделка с долей требует отдельного поиска покупателя и оформления.
После допуска к торгам акции можно купить через брокера, если бумага доступна конкретному клиенту. Публичность также приносит эмитенту обязанности по раскрытию информации и корпоративному управлению. Листинг сам по себе не делает бизнес прибыльным.
У первой продажи есть два источника акций. Компания может выпустить новые бумаги. Это первичная часть предложения, или cash-in: деньги поступают в компанию. Покупатели платят эмитенту, число акций увеличивается, доли прежних собственников уменьшаются. Другой вариант состоит в продаже уже существующего пакета.
Тогда деньги получает продающий акционер. Число выпущенных акций и касса компании от такой сделки не меняются. В одном предложении бывают обе части. Слова «компания привлекла» корректны лишь для суммы, полученной за новые акции.
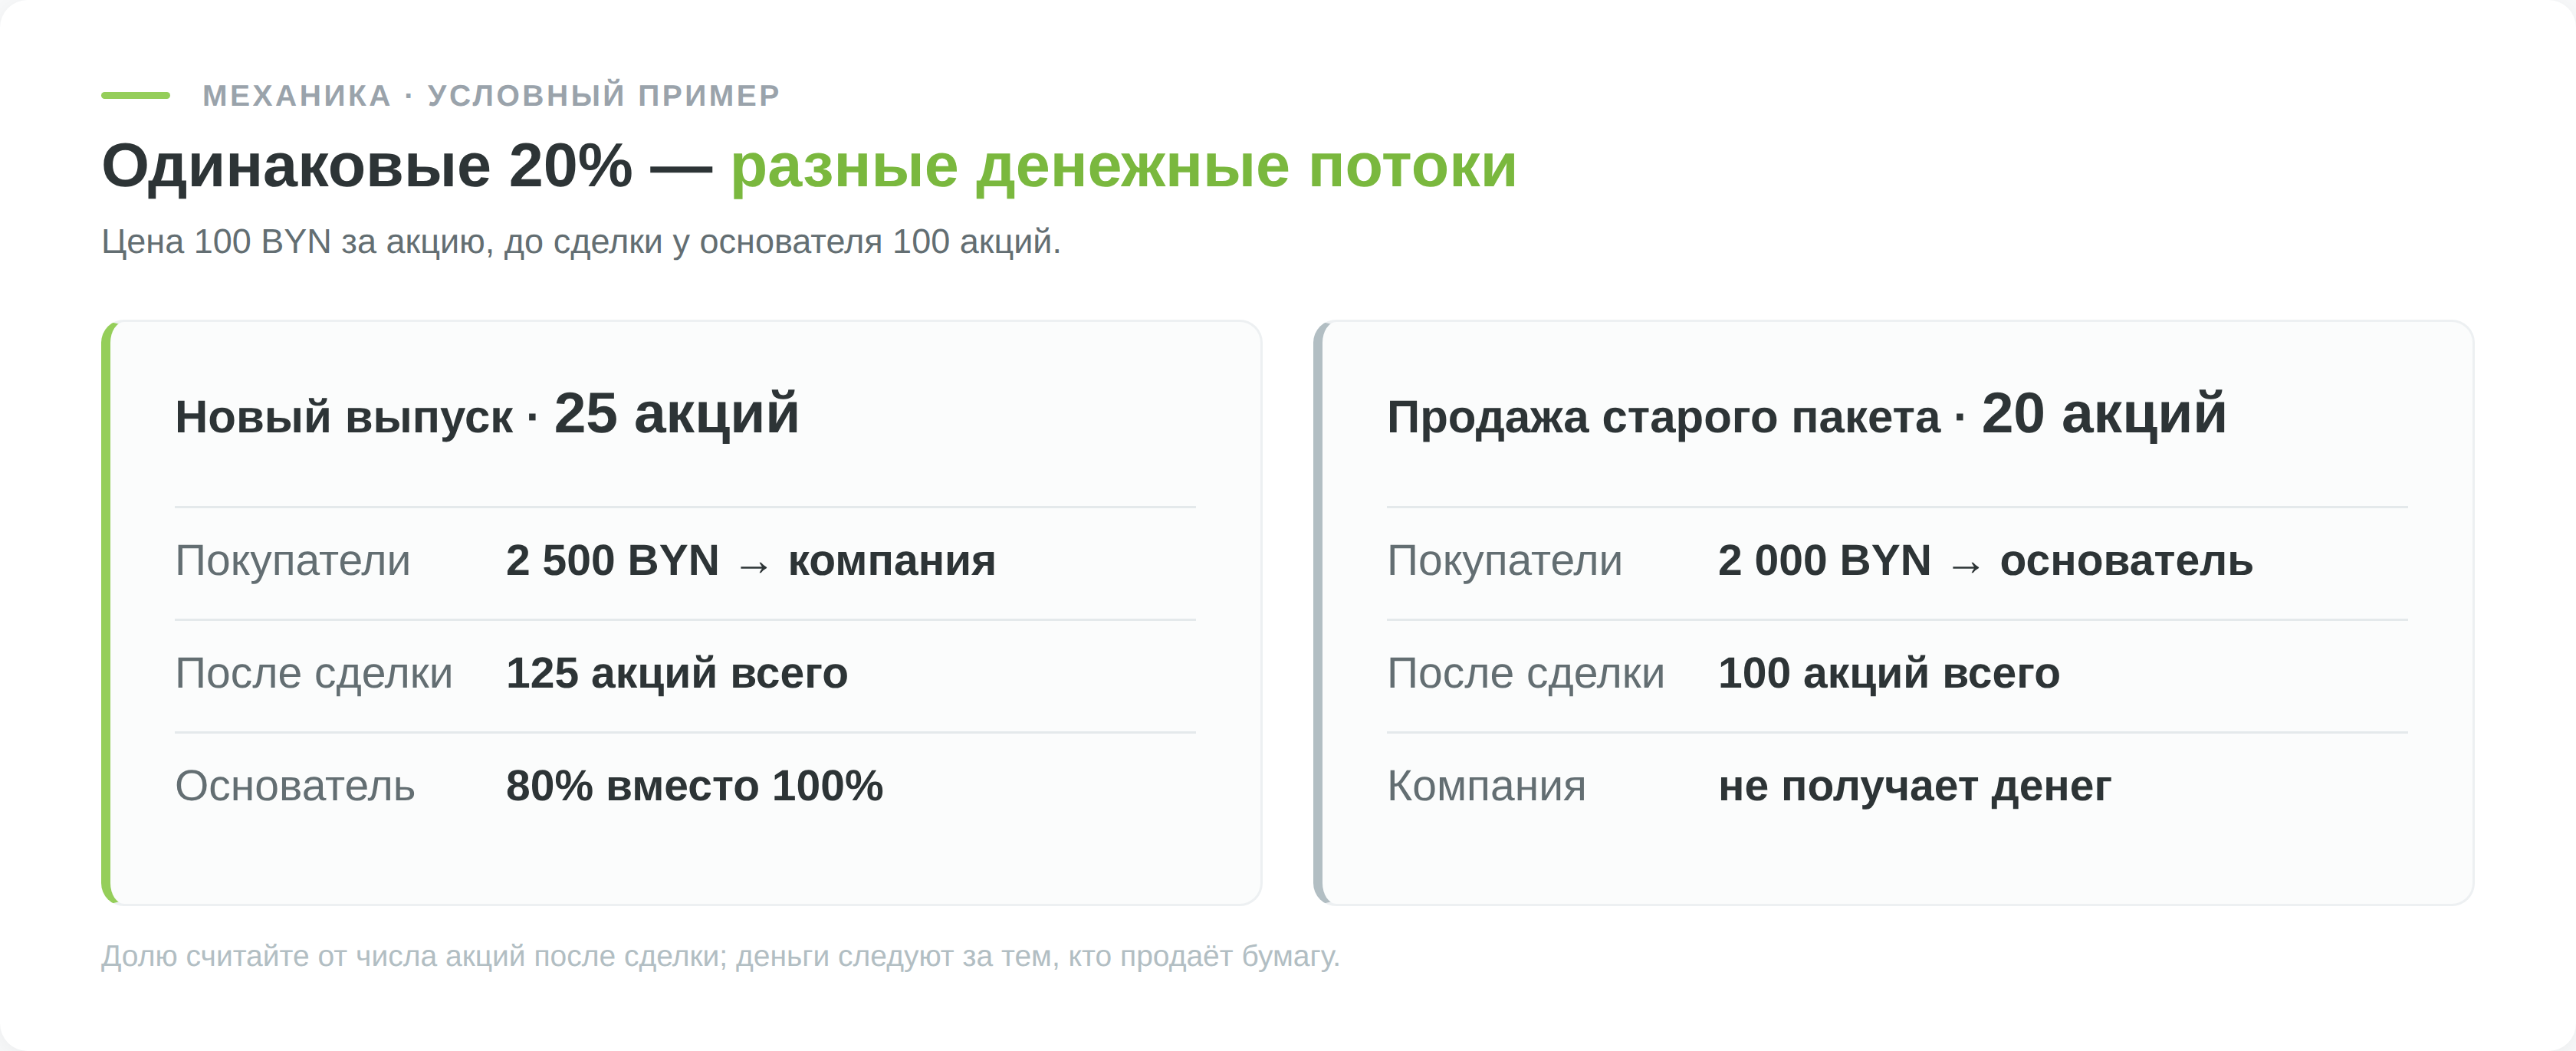
Для условного расчёта представим компанию со 100 акциями, которыми целиком владеет основатель. Если она дополнительно выпускает 25 акций по 100 BYN, покупатели перечисляют ей 2500 BYN. Всего акций становится 125, доля основателя составляет 80%, а новых владельцев вместе — 20%.
Если вместо выпуска основатель продаёт 20 из прежних 100 акций по той же цене, он получает 2000 BYN, сохраняет 80%, новые владельцы получают 20%, а компании не достаётся ничего. Одинаковая доля в свободном обращении скрывает разные денежные потоки.
Капитализация при размещении равна цене акции, умноженной на число всех акций после сделки. В примере с новым выпуском 125 акций по 100 BYN дают оценку 12 500 BYN. Компания получает лишь 2 500 BYN за 25 новых бумаг. Объём предложения и цена всего бизнеса не равны друг другу.
Зачем компания и прежние владельцы выходят на рынок
У эмитента может быть вполне конкретный план для новых денег: строительство, расширение кредитования, разработка продукта либо снижение долга. Выпуск акций не требует возврата суммы как кредит, но стоит собственникам части будущих результатов и контроля.
Поэтому называть его «бесплатными деньгами» ошибочно. Если вся сумма предложения досталась продавцам прежних акций, план инвестиций компании из неё профинансировать нельзя.
Как проходит размещение: от документов до первых торгов
Подготовка начинается с отчётности, структуры владения и корпоративных процедур. Для белорусского выпуска проверяют регистрацию и раскрытие в рамках местного законодательства, а для иностранного IPO — документы биржи и регулятора страны эмитента.
Наличие акции на БВФБ не означает, что она впервые предлагается публике. Часть бумаг обращается уже после прежнего выпуска. До заявки установите, какой рынок и юридическое лицо отвечают за сделку, и получите документ об условиях конкретного размещения.
Организаторы сделки, или андеррайтеры, помогают эмитенту выбрать ценовой диапазон и собрать заявки. Их вознаграждение зависит от проведения размещения, поэтому их презентация не заменяет независимую оценку акции. Профессиональные инвесторы могут обсуждать цену и объём заранее, но окончательное распределение зависит от условий предложения.
Единой квоты для фондов и частных инвесторов на всех рынках нет: распределение зависит от правил площадки и документов конкретного выпуска. Данные российского рынка нельзя переносить на БВФБ или международное предложение. Смотрите условия выбранной сделки.
Период сбора заявок называют формированием книги. Инвестор сообщает брокеру желаемую сумму или количество бумаг по опубликованным правилам. Окончательная цена может быть известна позже. Сильный спрос не равен гарантии доходности.
Если по итогам сбора заявок эмитент и организаторы устанавливают цену у верхней границы диапазона, часть ожидаемого роста уже заложена в неё. Слабый спрос не даёт автоматического дисконта. При недостаточном спросе параметры могут изменить, а размещение — отложить.
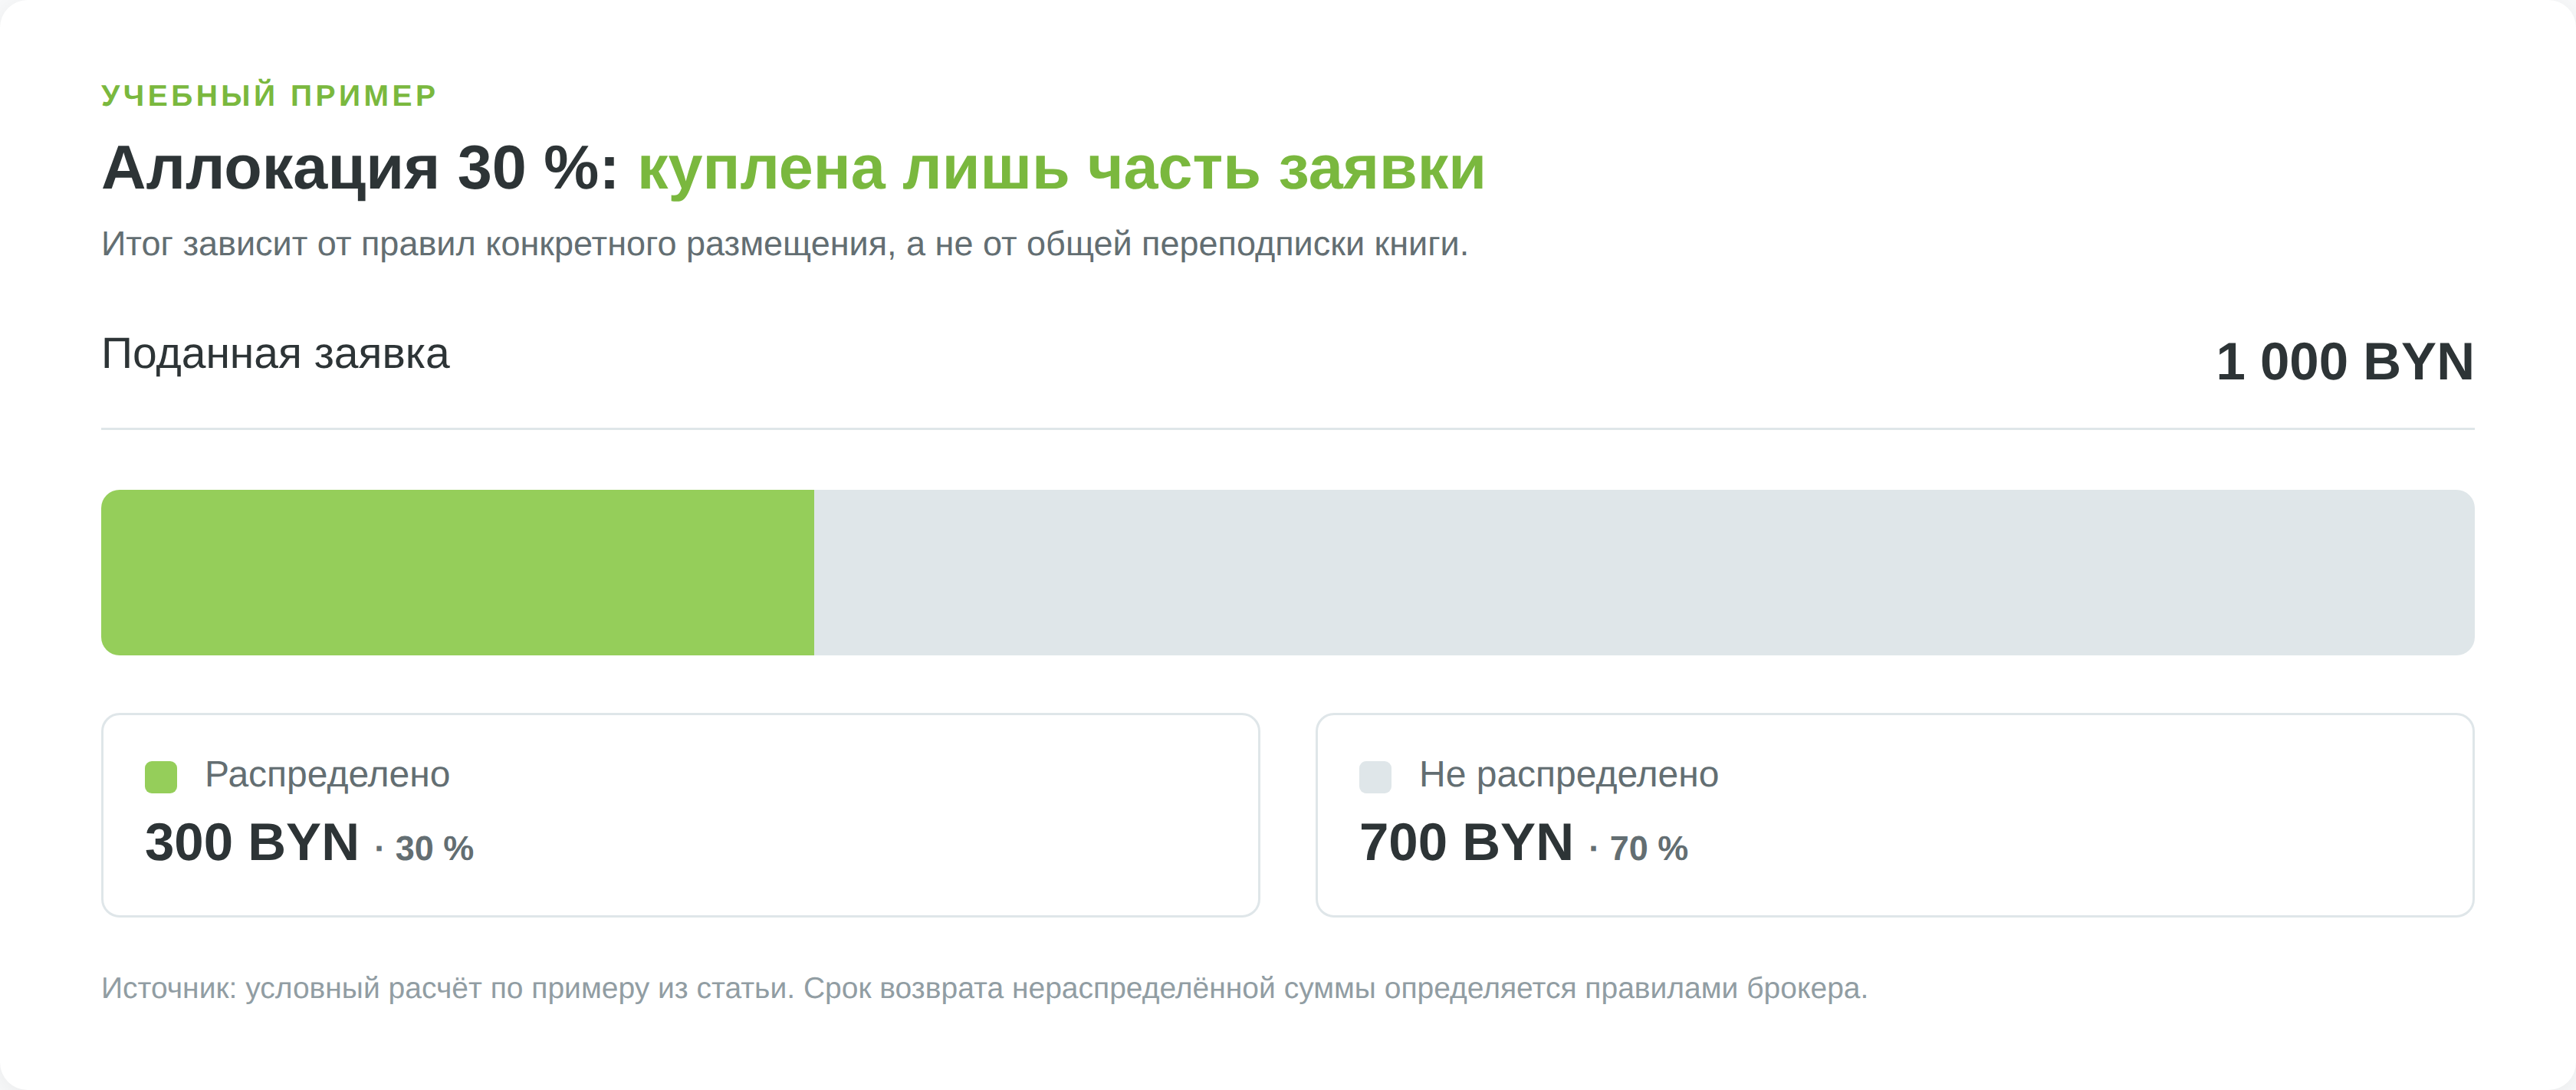
После закрытия книги инвесторы узнают, сколько акций им выделено. Условная заявка на 1 000 BYN при распределении на 300 BYN даёт аллокацию 30%, а оставшаяся заблокированная сумма должна освободиться по регламенту брокера.
Переподписка всей книги в 10 раз не означает, что каждый клиент получит ровно 10%. Организатор может учитывать категории заявок и иные раскрытые условия. На вторичном рынке цена сразу определяется встречными заявками, а не ценой из презентации.
Локап и стабилизация цены
Локап ограничивает продажу определённых пакетов акций в течение срока, предусмотренного договором. Обычно обсуждают обязательства основателей, менеджеров и ранних инвесторов. У обычного покупателя такого запрета может не быть. Срок и круг лиц ищите в документах конкретной сделки.
Некоторые брокеры разрешают продажу клиенту сразу, но берут отдельную комиссию за ранний выход. Это договорный расход, а не тот же запрет на продажу.
Стабилизация предусмотрена не в каждой сделке. Уполномоченный менеджер может выкупать акции на рынке в оговорённый срок. Дополнительный пакет он может получить от эмитента либо продающего акционера по условиям IPO. Эти меры не гарантируют нижнюю границу цены.
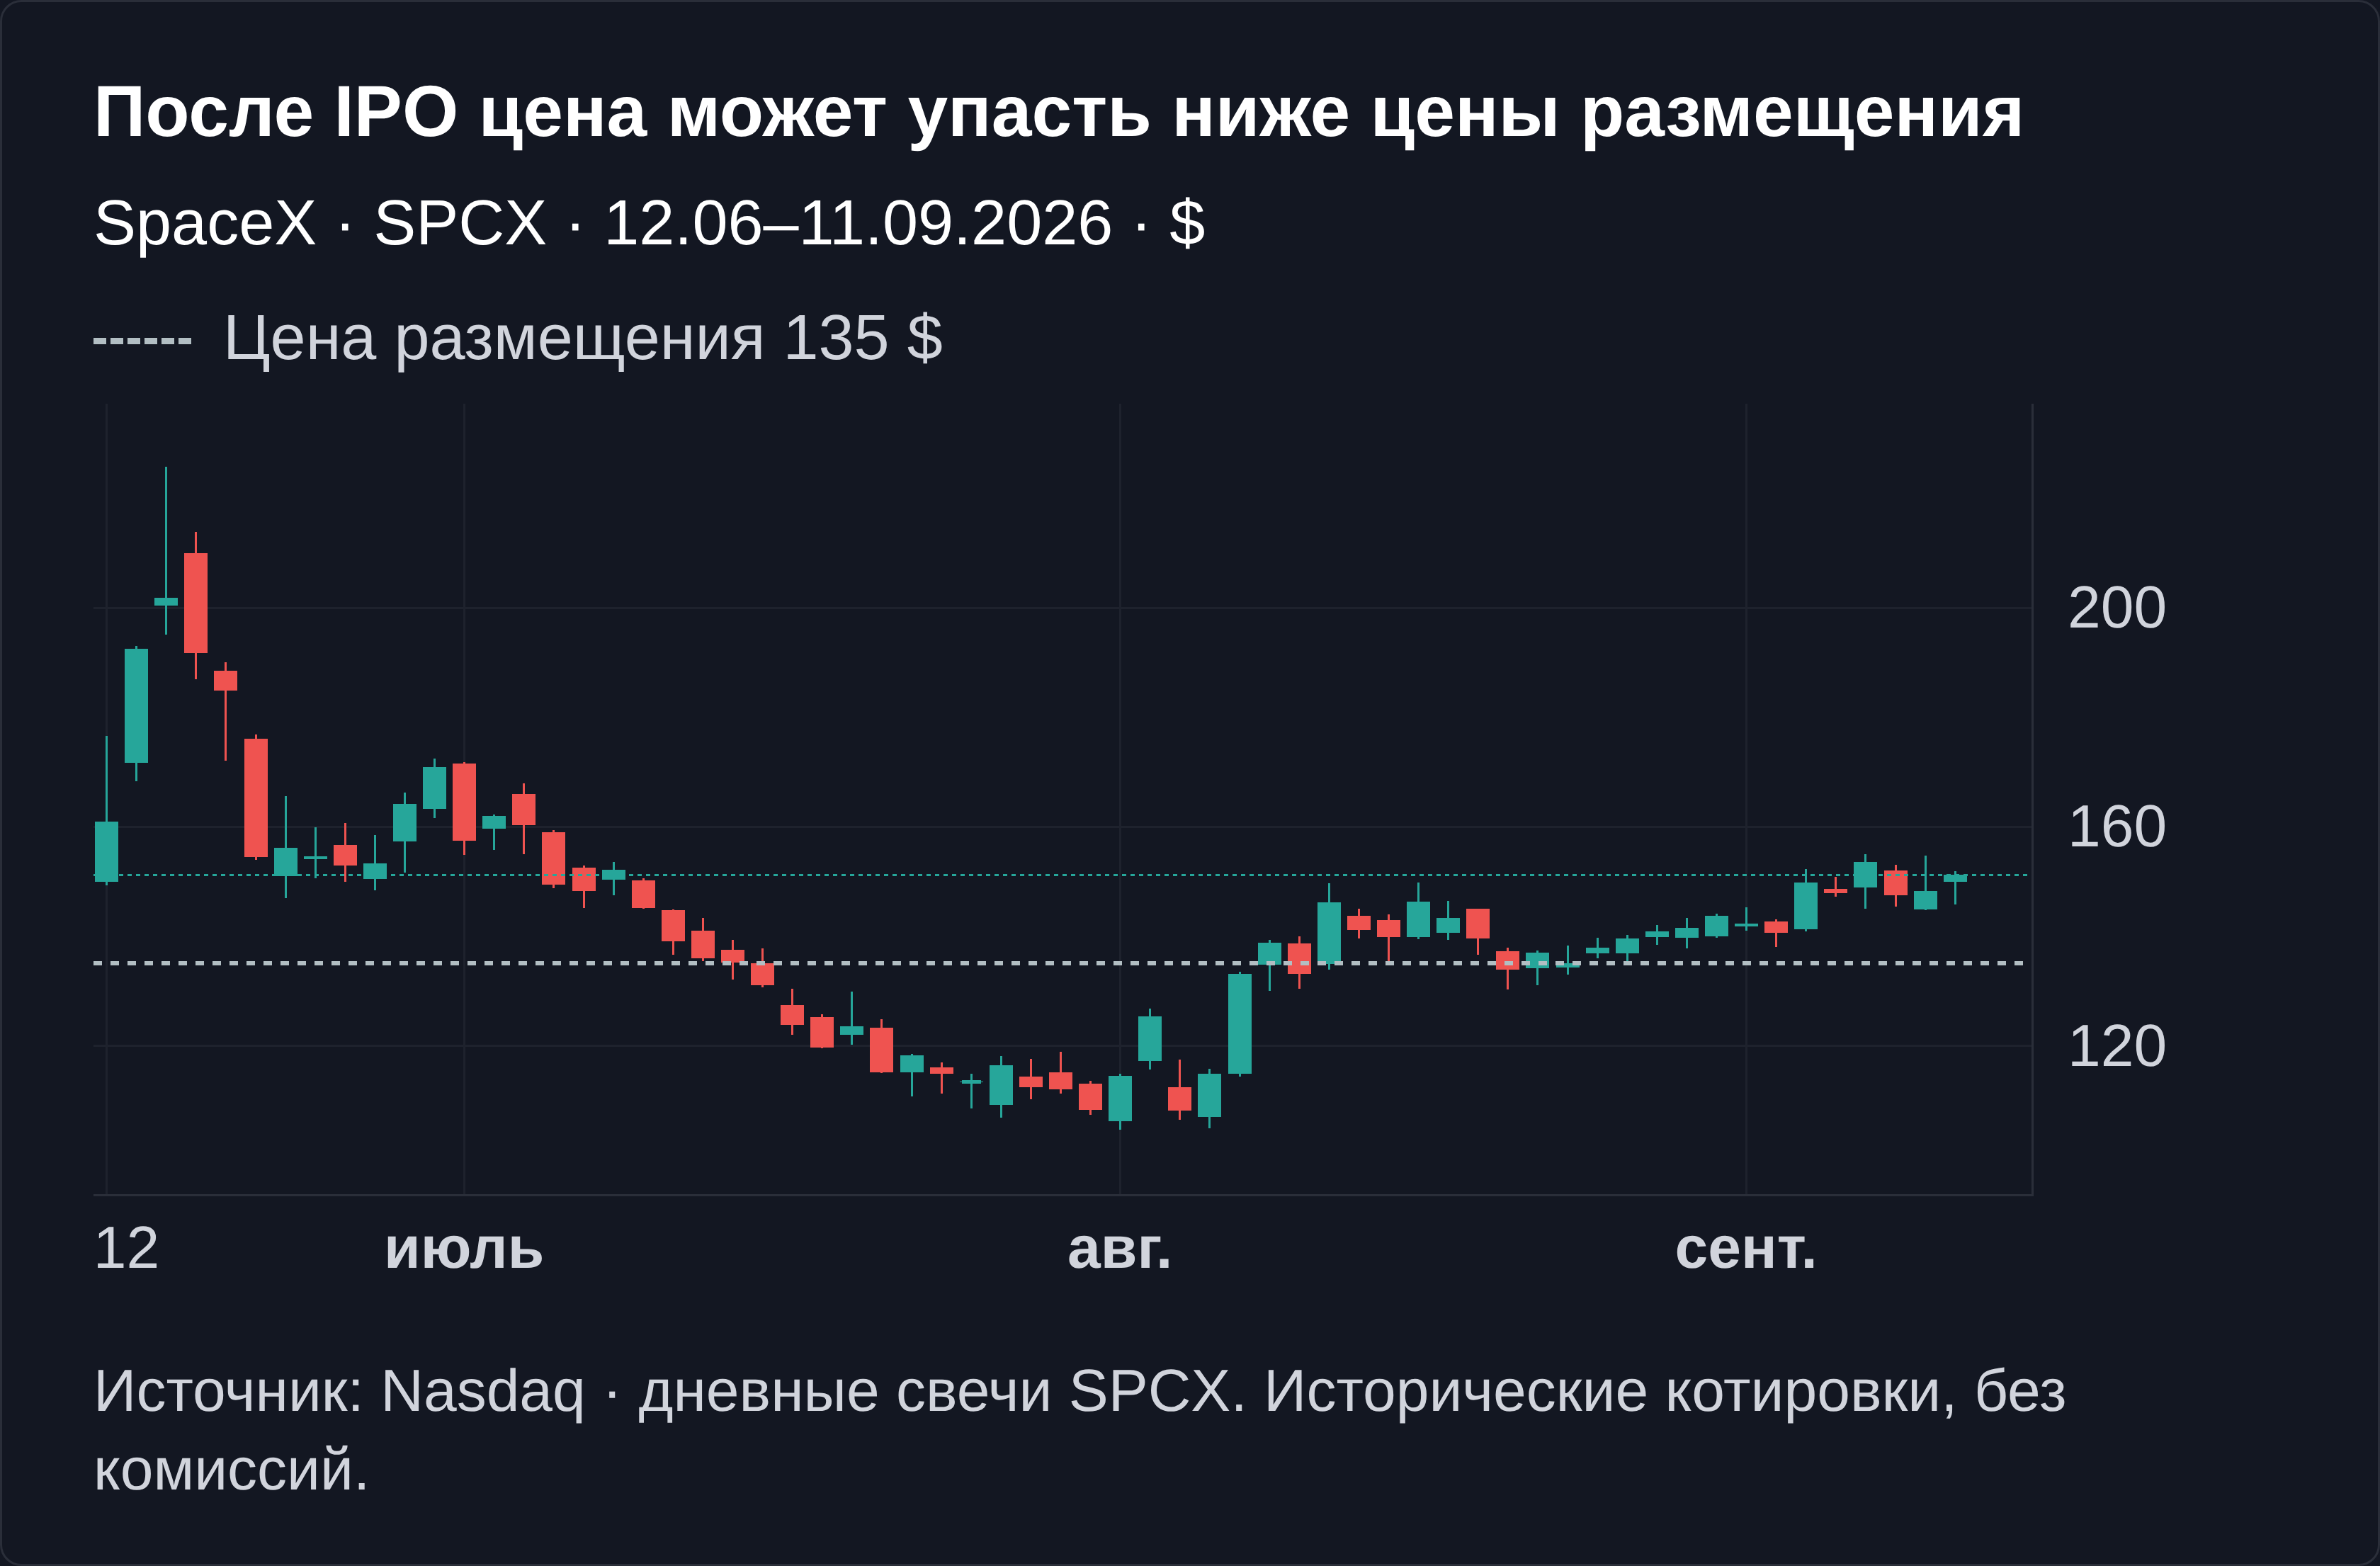
Даже при такой поддержке акция может упасть ниже цены предложения. Для решения о покупке важнее увидеть условия именно этой сделки, чем переносить на неё чужие сроки и проценты.
Реальный пример: первичное размещение SpaceX
При IPO SpaceX в июне 2026 года компания предложила 555 555 555 новых акций класса A по 135 долларов. Организаторы затем полностью использовали опцион ещё на 83 333 333 акции. Всего компания продала 638 888 888 новых бумаг.
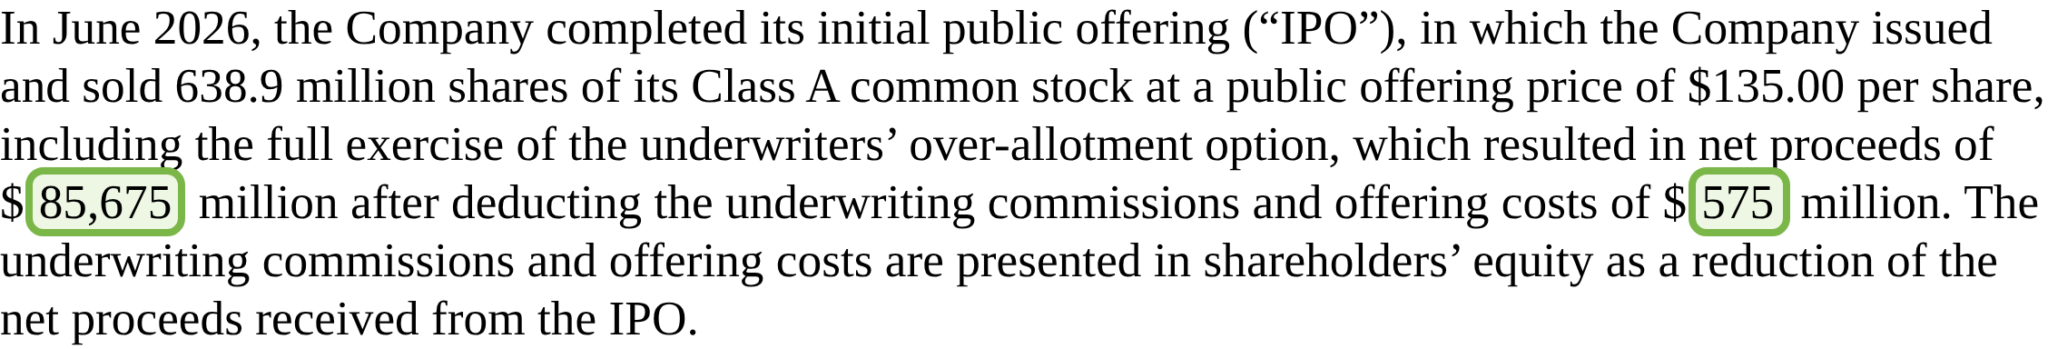
Умножение числа акций на цену даёт около 86,25 млрд долларов до расходов. В квартальном отчёте SpaceX для Комиссии по ценным бумагам и биржам США (SEC) указаны 85,675 млрд долларов чистых поступлений после 575 млн долларов комиссий андеррайтеров и иных расходов. Разница объясняется этими расходами.
Июньский пресс-релиз компании ошибочно назвал округлённые 85,7 млрд долларов валовыми поступлениями. Для оценки того, сколько реально получила компания, здесь нужен более поздний отчёт, а не заголовок релиза. Этот один выпуск не показывает, как распределяются деньги во всех IPO: если часть акций продают прежние владельцы, выручка от неё им и достаётся.
Чем IPO отличается от последующих размещений
IPO описывает первый публичный выход компании. SPO в практике разных рынков часто называют последующую продажу уже выпущенных акций публичной компании существующими держателями. Допэмиссия после первого выхода создаёт новые акции и может приводить к размытию долей.
FPO означает последующее публичное предложение. Название само по себе не говорит, выпущены ли новые бумаги. Проверять следует состав предложения в документах конкретной сделки, а не только название в рекламе.
| Ситуация | Компания уже торгуется | Новые акции | Получатель денег | Что проверить |
|---|---|---|---|---|
| IPO с первичной частью | Нет | Да | Эмитент | Цели привлечения и размер допэмиссии |
| IPO с вторичной частью | Нет | Нет для этой части | Продающий акционер | Кто продаёт пакет и сколько сохраняет |
| Последующая продажа пакета, SPO | Да | Обычно нет | Продавец | Изменение контроля и предложение рынку |
| Последующее предложение с допэмиссией | Да | Да | Эмитент | Размытие и назначение средств |
Прямой листинг описывает способ допуска акций к биржевой торговле без традиционной книги заявок IPO. В известных вторичных листингах продавались бумаги действующих акционеров. Однако утверждать, что прямой листинг никогда не выпускает новые акции и не привлекает капитал, нельзя. SEC в 2020 году разрешила на NYSE первичный прямой листинг с привлечением средств. Наличие ограничений на продажу тоже определяется документами конкретной компании и владельца.
Что покупать и сколько это стоит
Какие права даёт покупаемая акция
Акция представляет долю в капитале и набор прав, определённых её категорией и законом. Если вы покупаете акцию на IPO, проверьте её класс, право голоса, дивиденды и положение при ликвидации.
Но некоторые вопросы могут решаться без голоса конкретного миноритария, а наличие прибыли не создаёт автоматической выплаты. Проверяйте класс бумаги и устав. Расписка, депозитарный продукт и акция эмитента также могут давать разные способы реализации прав.
Проспект помогает понять, насколько заявленная доля в бизнесе совпадает с реальным влиянием. Посмотрите, есть ли у основателей акции другого класса с повышенным числом голосов, какие вопросы требуют особого большинства и кто назначает совет директоров.
Доля в прибыли и доля в голосовании могут не совпадать. Если вы покупаете миноритарный пакет при таком контроле менеджмента, качество управления и раскрытия информации особенно важно.
Изучите также условия будущего выпуска. Опционные программы сотрудников, конвертируемые бумаги и право на дополнительные акции у организаторов могут увеличить количество акций после размещения. Это не делает размещение плохим, но меняет знаменатель при расчёте доли и прибыли на акцию.
В презентации иногда показывают показатели на текущем числе бумаг, тогда как инвестору важен сценарий после реализации уже согласованных прав. Спросите, сколько акций будет в обращении в таком сценарии и кто получит дополнительные бумаги.
Как сравнить цену с бизнесом
Начните не с графика ожидаемого роста, а с вопроса, что именно предлагают купить. Найдите название юридического лица, класс акций, количество бумаг до и после сделки, долю нового выпуска и долю продажи прежних владельцев.
Реклама может говорить о «привлечении 10 млн BYN», хотя часть этих денег получит продающий акционер. Сравнение предложения с отчётностью эмитента имеет смысл только после этого разделения.
Цена одной акции сама по себе не говорит о дороговизне. Акция по 1 BYN при миллиарде выпущенных бумаг может оценивать бизнес выше, чем акция по 1 000 BYN при ста тысячах бумаг. Умножьте цену предложения на число акций после выпуска.
Получится капитализация — рыночная оценка всех акций. В упрощённом расчёте EV, или стоимость бизнеса с учётом долга, равна капитализации плюс процентный долг минус деньги. Для её расчёта прибавьте чистый долг. Деньги первичной части уже могут повлиять на чистый долг, поэтому не считайте один и тот же денежный приток дважды.
Для прибыльной компании сопоставьте капитализацию с прибылью, относящейся к акционерам, но сначала проверьте, нет ли разового дохода или продажи актива в отчётном году. Если устойчивой прибыли пока нет, P/S показывает отношение капитализации к годовой выручке. Сопоставляйте его с валовой и операционной маржой: одинаковая выручка может давать разную прибыль.
Две компании с одинаковой выручкой и разной себестоимостью не обязаны стоить одинаково. Банку лучше подбирать аналоги среди банков и смотреть капитал, качество кредитов и рентабельность собственного капитала. Для застройщика проверьте долг, эскроу, продажи по проектам и сроки признания выручки.
При оценке кандидата используйте разбор показателей акции и сопоставляйте первичную отчётность эмитентов за одинаковый период.
Числовой тест цены предложения
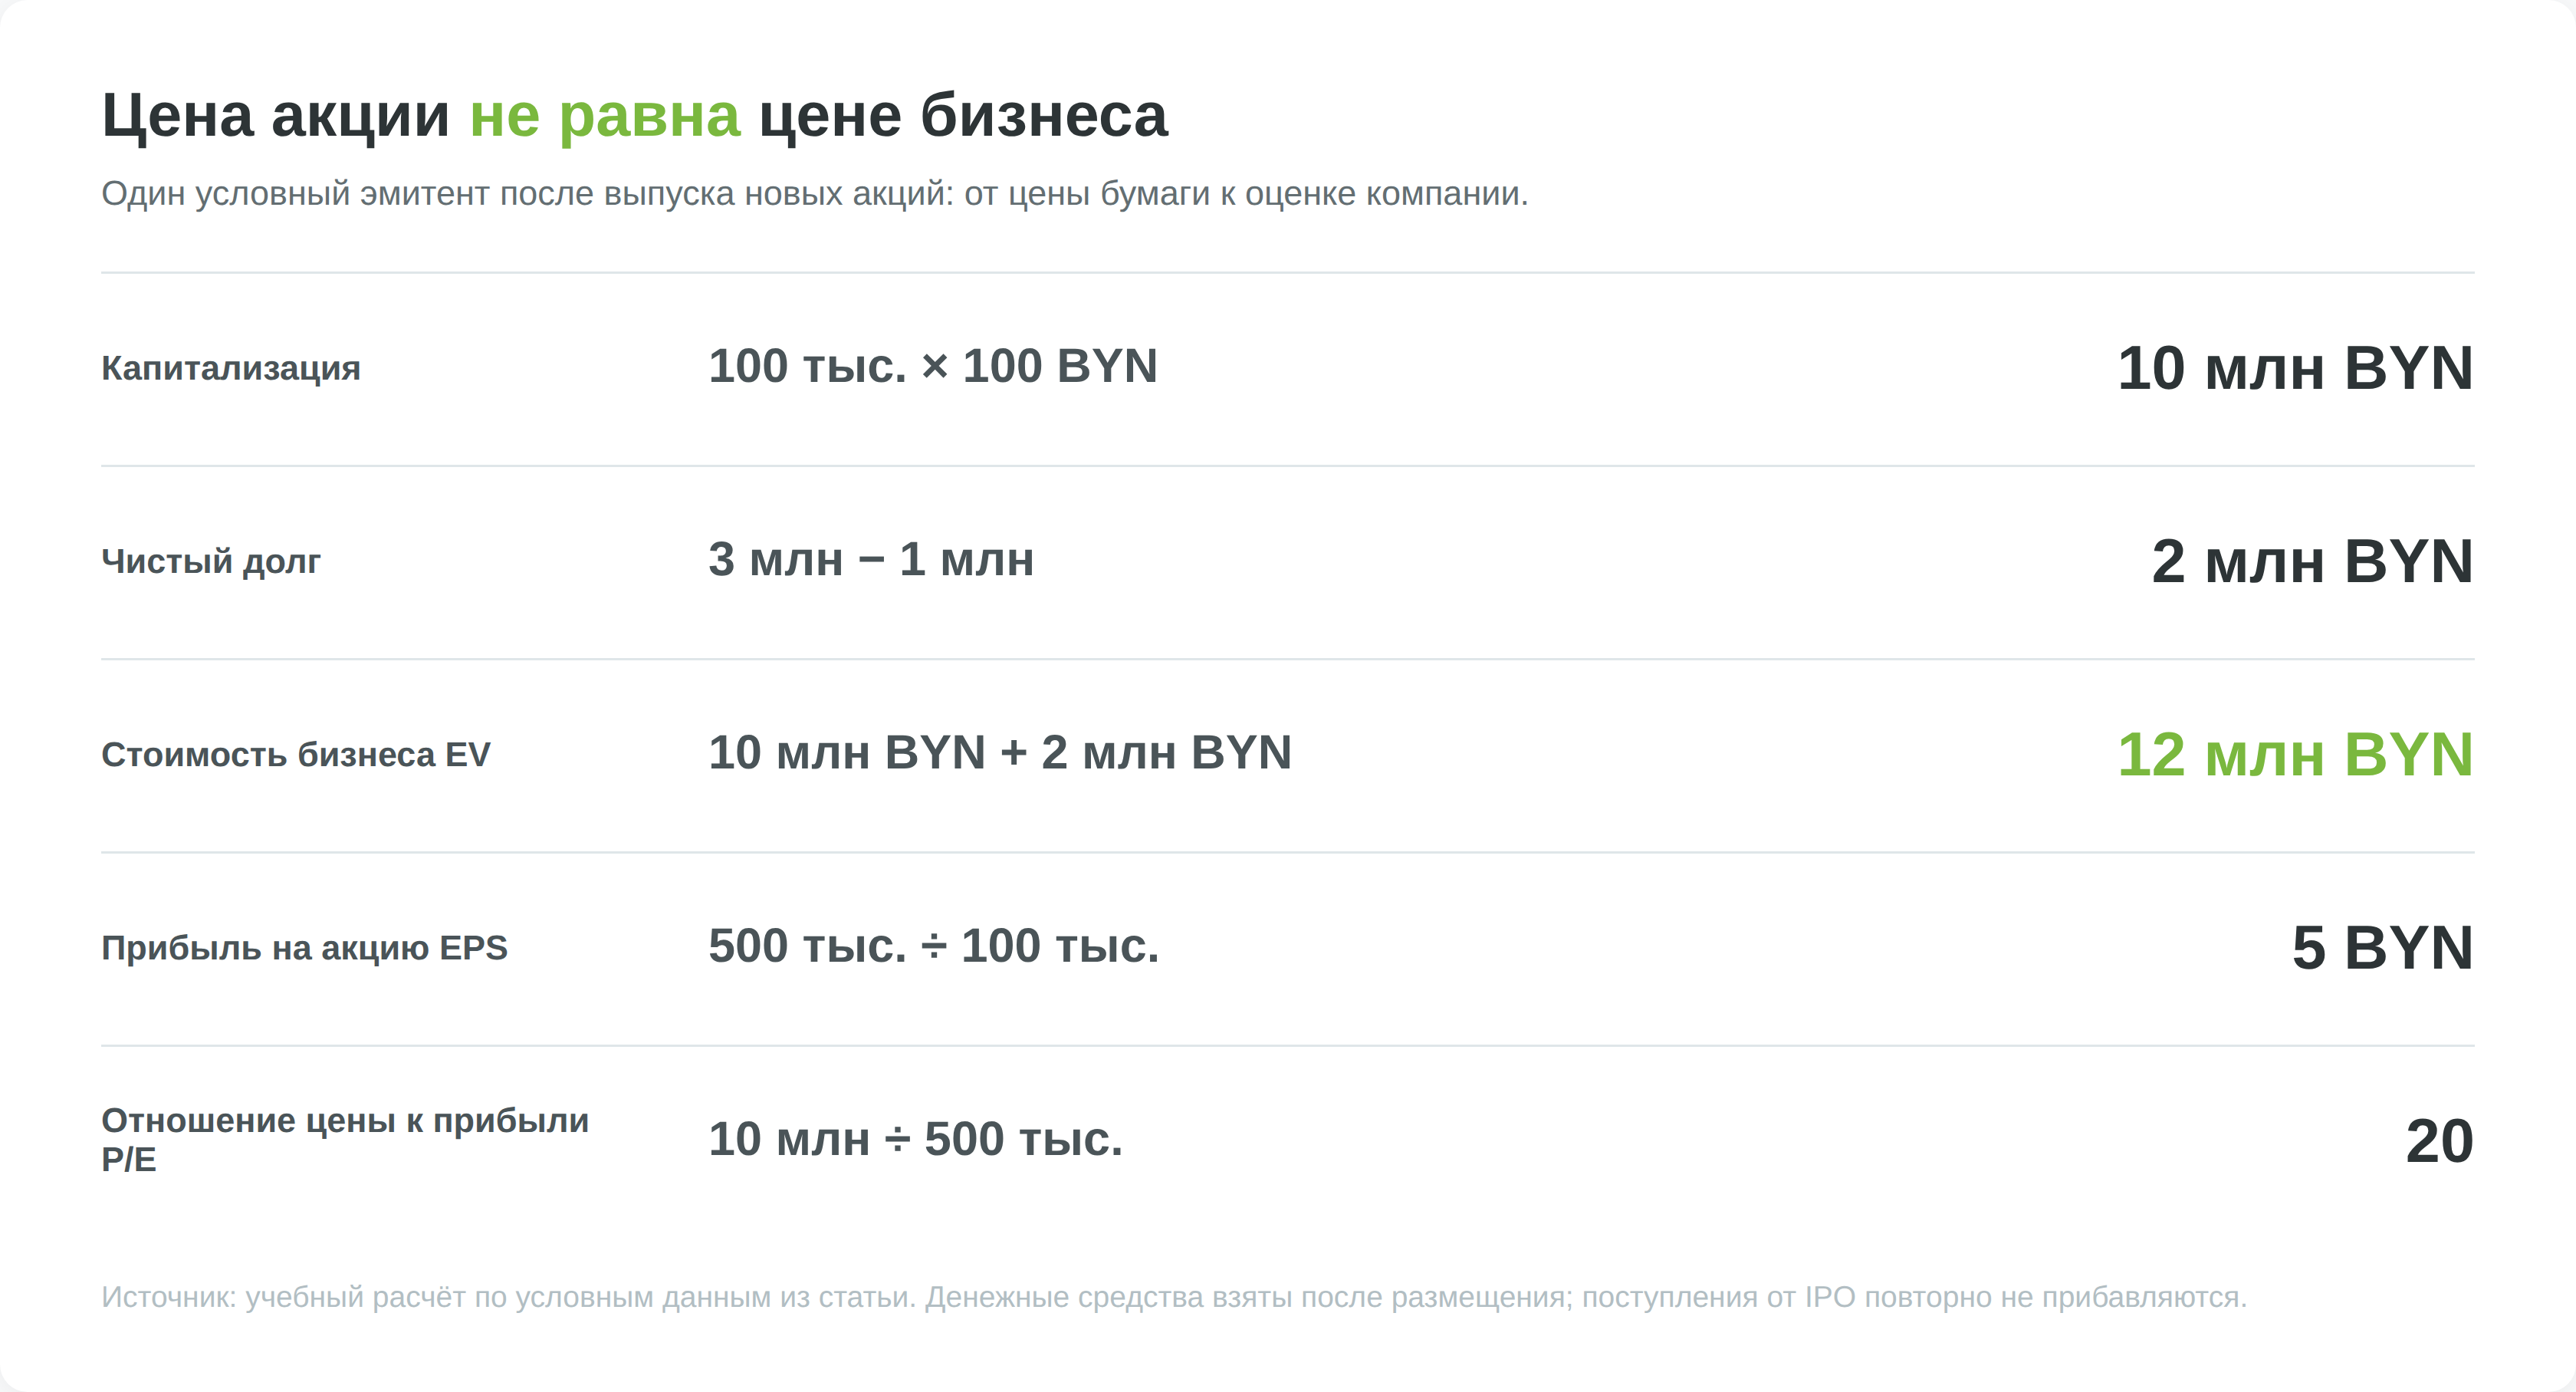
Представим эмитента с 100 тыс. акций после размещения и ценой предложения 100 BYN. Его капитализация равна 10 млн BYN. Если прибыль за последние двенадцать месяцев составила 500 тыс. BYN, P/E, отношение капитализации к годовой прибыли, равен 20. Другой бизнес с P/E 12 не обязательно лучше. Сравните долг, прибыльность, перспективы и качество отчётности. Но эмитент должен объяснить, почему его будущие результаты оправдывают более высокую цену. Слова «лидер отрасли» без чисел этого не делают.
Теперь допустим, что у первого эмитента есть 3 млн BYN процентного долга и 1 млн BYN денежных средств после размещения. Чистый долг равен 2 млн BYN, а ориентировочная стоимость бизнеса EV — 12 млн BYN. Для сравнения с операционной прибылью используйте сопоставимый период и EBITDA — прибыль до процентов, налогов и амортизации. Это ориентир операционного результата, а не свободные деньги для акционера. Если средства первичной части уже включены в остаток денежных средств, второй раз прибавлять их к стоимости бизнеса нельзя.
EPS — прибыль на акцию — после нового выпуска требует нового знаменателя. 500 тыс. BYN прибыли на 80 тыс. старых акций давали 6,25 BYN на бумагу. На 100 тыс. акций при неизменной прибыли это 5 BYN. Показатель может вырасти позже благодаря вложенным средствам, но сам выпуск не создаёт прибыль в момент аллокации. Поэтому красивый исторический EPS из презентации нельзя без поправки подставлять в расчёт будущего P/E.
Комиссии и проверка перед заявкой
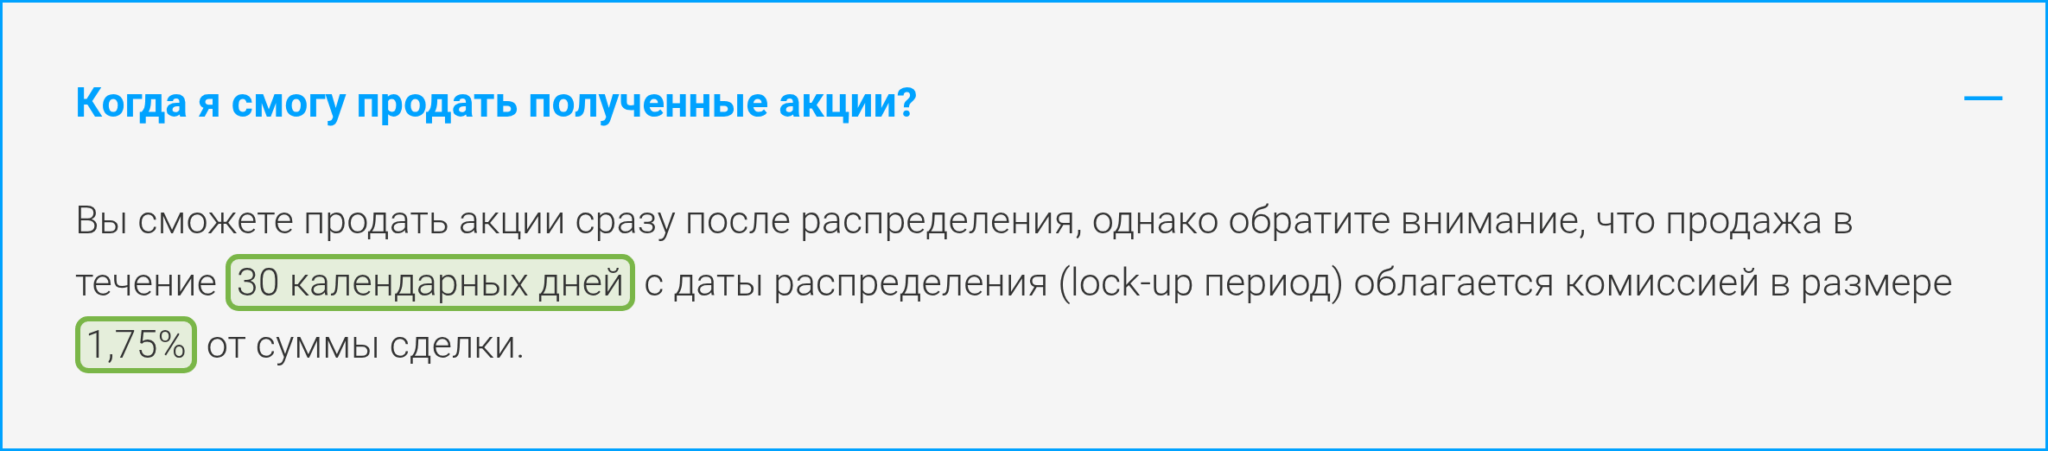
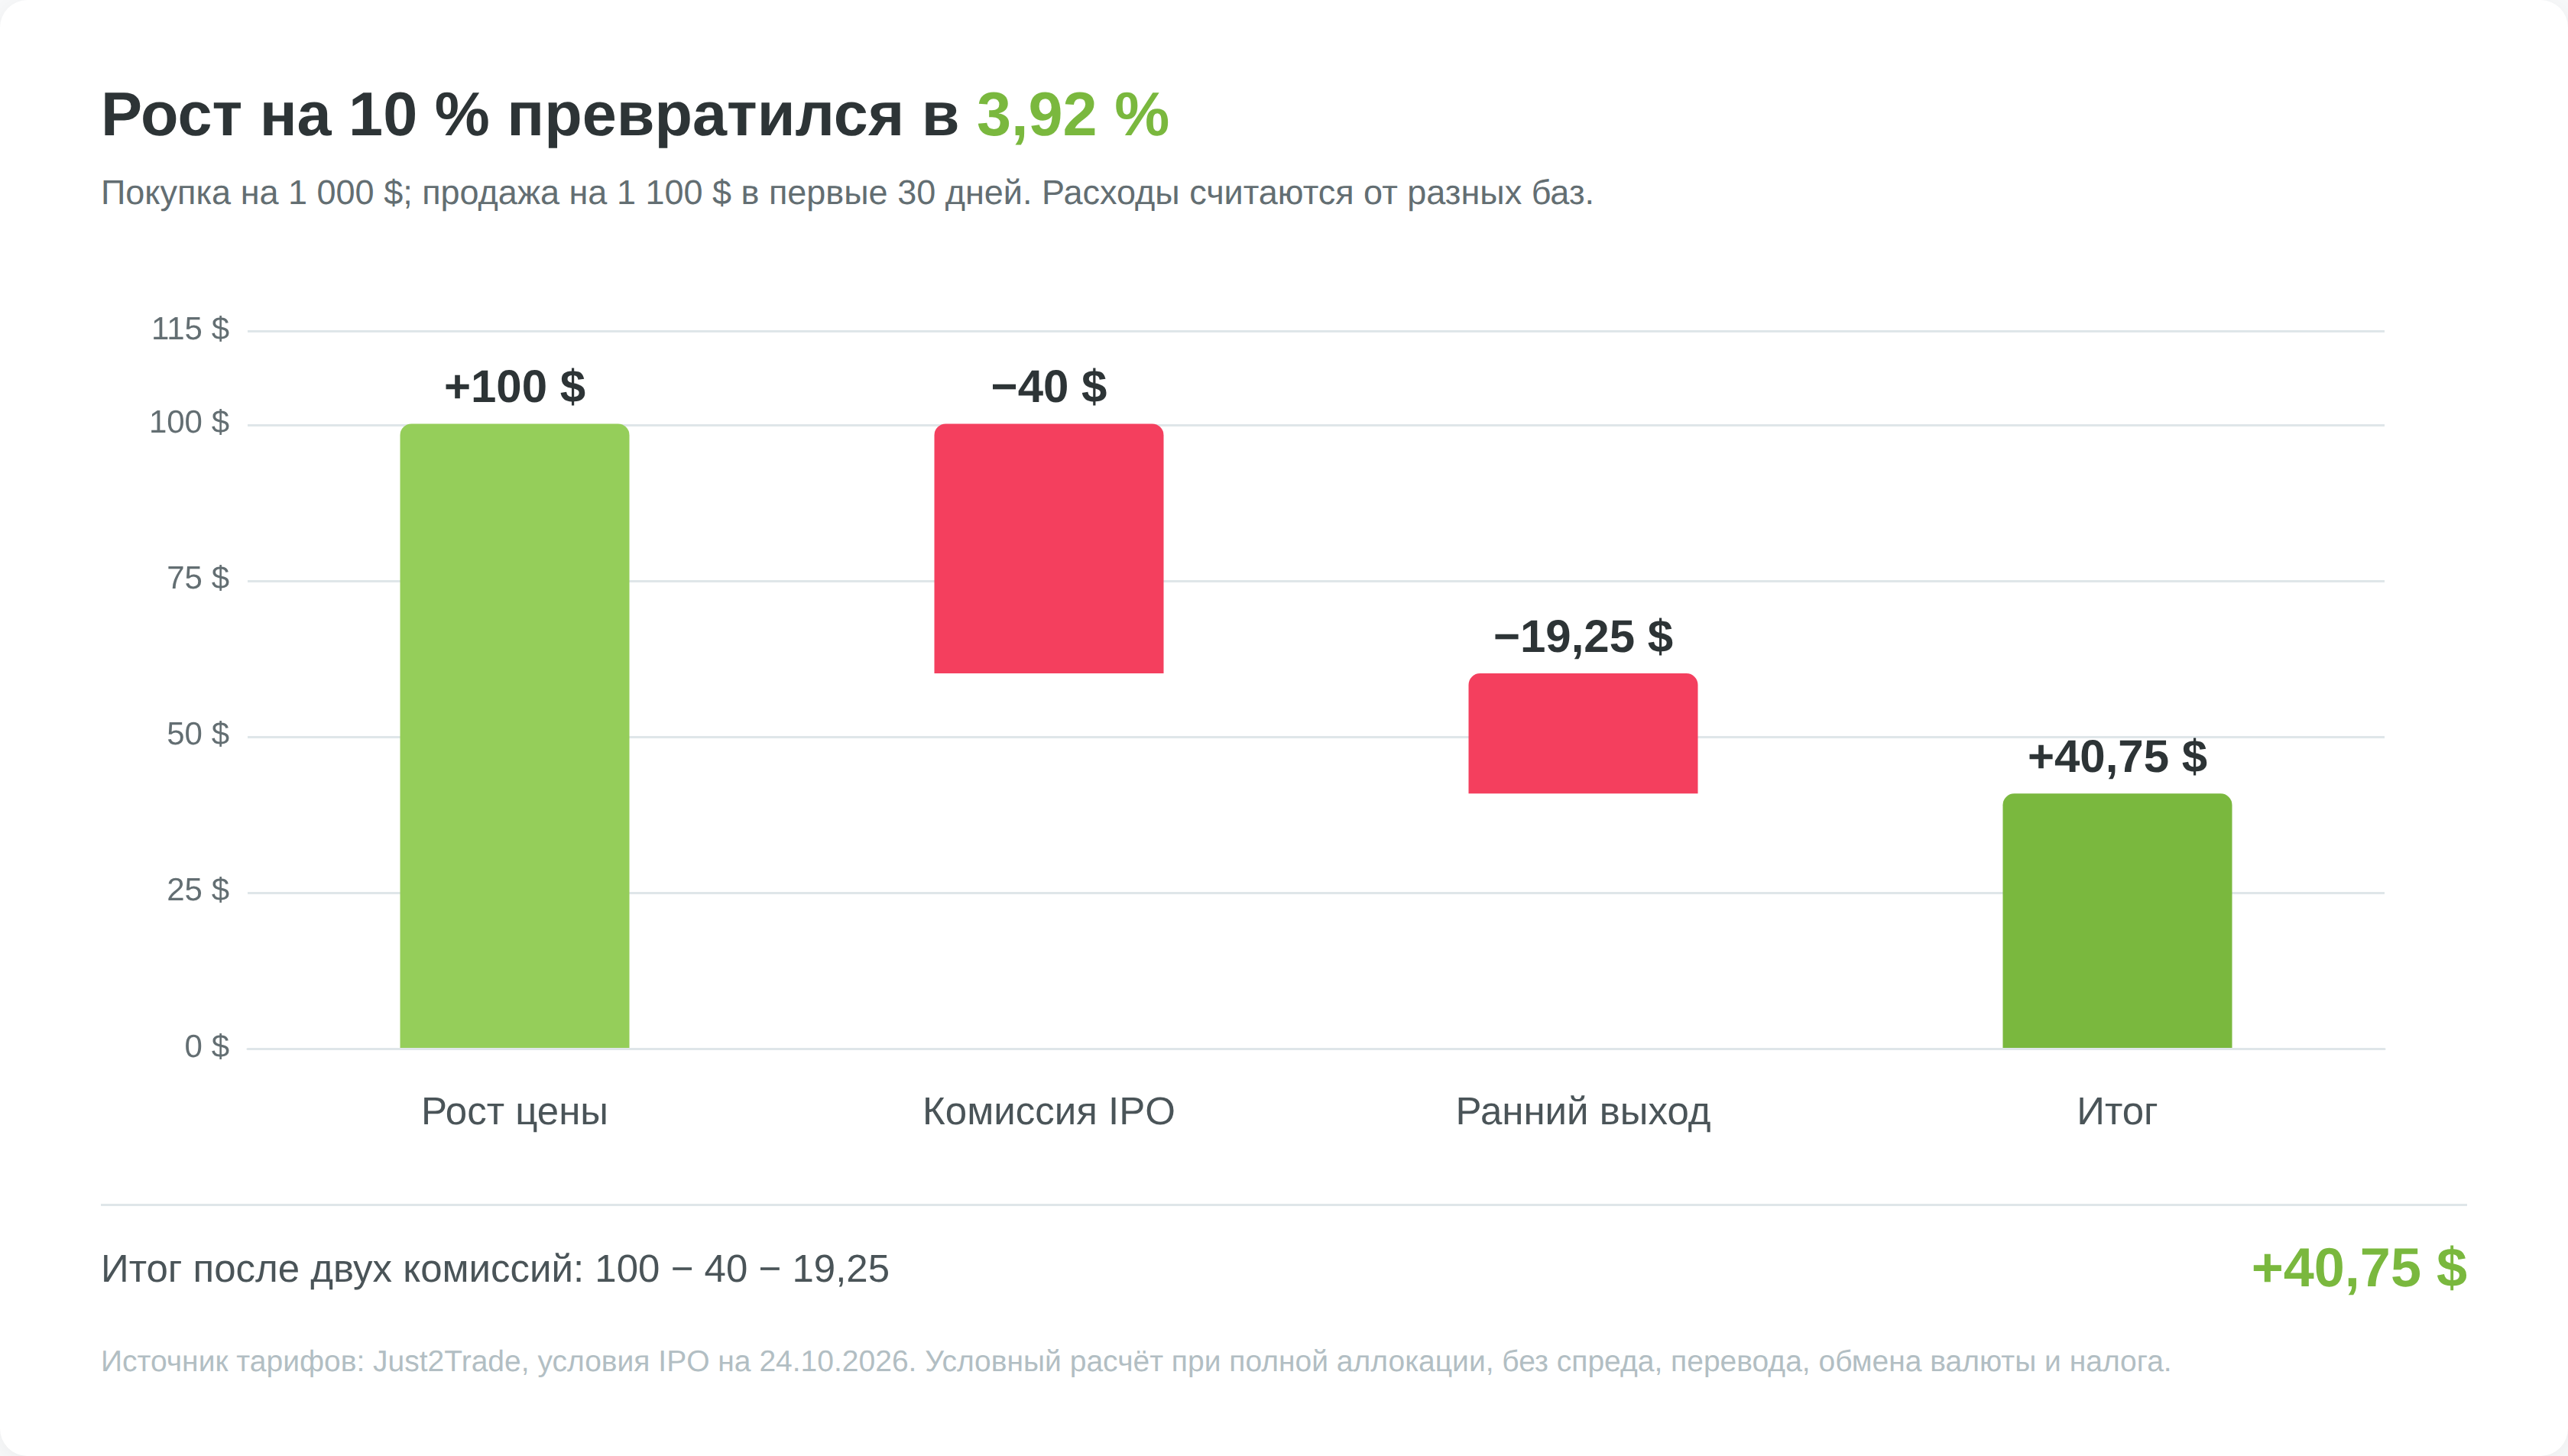
Отдельный пример зарубежного IPO: по официальному тарифу Just2Trade покупка акций на 1 000 долларов с комиссией IPO 4% обойдётся в 1 040 долларов. Для масштаба это около 3 072 BYN по официальному курсу Нацбанка 2,9543 BYN за доллар на 23 октября 2026 года. Реальная стоимость в BYN зависит от курса и банковской комиссии в день операции. При продаже в течение первых 30 календарных дней с даты распределения акций брокер дополнительно удержит 1,75% от суммы продажи. Чтобы вернуть 1 040 долларов, акцию нужно продать примерно за 1 058,52 доллара. Это рост на 5,85% без учёта спреда, перевода, обмена валюты и налога.
Сценарий роста на 10% тоже полезно досчитать. При покупке на 1 000 долларов, комиссии 40 долларов и продаже за 1 100 долларов в течение первых 30 календарных дней с даты распределения акций плата за выход составит 19,25 доллара. Денежный результат до прочих расходов и налога равен 1 100 − 19,25 − 1 040 = 40,75 доллара, или около 3,92% на потраченные 1 040 долларов. По тому же справочному курсу 40,75 доллара — около 120 BYN. Этот расчёт показывает денежный результат сделки, а не налоговую базу. Для договора с иностранным брокером действует специальный порядок статьи 202 Налогового кодекса Беларуси. Из заголовка «акция выросла на 10%» нельзя получить эти 3,92% без условий брокера.
Что искать в проспекте и отчётности
Проспект раскрывает условия предложения, права по акциям, бизнес и риски. Отчётность показывает, на чём основаны цена и обещания роста. Сверьте годовую отчётность как минимум за несколько периодов и промежуточный отчёт, если он опубликован. Растёт ли выручка за счёт объёма продаж или изменения цен?
Покрывает ли операционный поток инвестиции и обслуживание долга? Насколько компания зависит от одного покупателя, поставщика или льготы? Ответы различаются по отрасли, и универсальный порог «хорошего IPO» здесь не работает.
В проспекте обратите внимание на связанных лиц. Компания может сдавать недвижимость акционера в аренду, покупать у него услуги или выдавать займы структурам группы. Такие операции не обязательно плохи, но прибыль до размещения могла зависеть от условий, которые после сделки изменятся.
Отдельно посмотрите судебные споры, залоги, гарантии и ограничения на распределение прибыли. В презентации эти риски могут быть сведены к одной строке, в проспекте они обычно описаны подробнее.
В разделе «Использование средств» проверьте, какая часть предложения создаёт новые деньги для компании. Сопоставьте её с планом инвестиций. Фраза «на общекорпоративные цели» оставляет компании широкий выбор. Если деньги идут на погашение дорогого кредита, оцените экономию процентов и то, что кредит финансировал.
Если на покупку нового бизнеса, ищите условия сделки и ожидаемую интеграцию. В случае продажи акций прежним владельцем у эмитента плана использования этих средств быть не может. Он их не получает.
Когда лучше дождаться торгов
Если вы не готовы подавать заявку до объявления окончательной цены и аллокации, можно дождаться начала торгов. После старта торгов акция доступна по текущей рыночной цене, но появляется история сделок и глубина стакана.
Ожидание снимает часть неопределённости размещения и иногда даёт возможность купить дешевле цены предложения. Оно не защищает от дальнейшего падения. Новая информация о бизнесе или рынке может менять цену месяцами.
Цена открытия не равна цене, по которой каждый сможет купить или продать весь пакет. При малом объёме торгов крупная рыночная заявка проходит по нескольким уровням стакана.
Если вы решите покупать после листинга, проверьте спред, объём заявок и задайте предельную цену. Лимитная заявка защищает от более плохой цены исполнения, но не гарантирует сделку.
Как участвовать в IPO из Беларуси
Белорусский рынок и зарубежная заявка требуют разных договоров и проверок. На БВФБ покупка уже обращающейся акции, участие в первичном предложении акций и приобретение облигации являются разными сделками.
Местный рынок и зарубежный брокер
Сначала найдите официальный документ эмитента о размещении и проверьте, предусмотрен ли доступ физических лиц. Наличие кнопки «Купить» у банка или брокера после начала торгов не подтверждает доступ к первичной книге.
Для местных ценных бумаг проверяйте юридическое лицо посредника, его лицензию в Едином реестре лицензий, договор комиссии и депозитарный учёт. Спросите, какую именно бумагу он принимает к покупке, как определяется цена и где будут отражены права на неё. Подписка, биржевая сделка и внебиржевая покупка имеют разные условия расчётов. Подробнее обычный маршрут описан в инструкции по покупке акций в Беларуси. На местном рынке предложение IPO может быть редким. Не надо заменять его токеном или облигацией только потому, что у них тоже есть «первичное размещение».
Для зарубежного выпуска проверьте четыре условия:
- Брокер принимает резидента Беларуси.
- Конкретная книга заявок открыта этому клиенту.
- Банк проводит перевод в нужной валюте.
- Бумаги можно хранить и продавать, а деньги — вывести по действующим условиям.
Отдельно посмотрите юрисдикцию договора, депозитарную цепочку, тарифы, ограничения на перевод и способ разрешения спора. Общая реклама доступа к американским акциям не доказывает доступа к конкретному IPO.
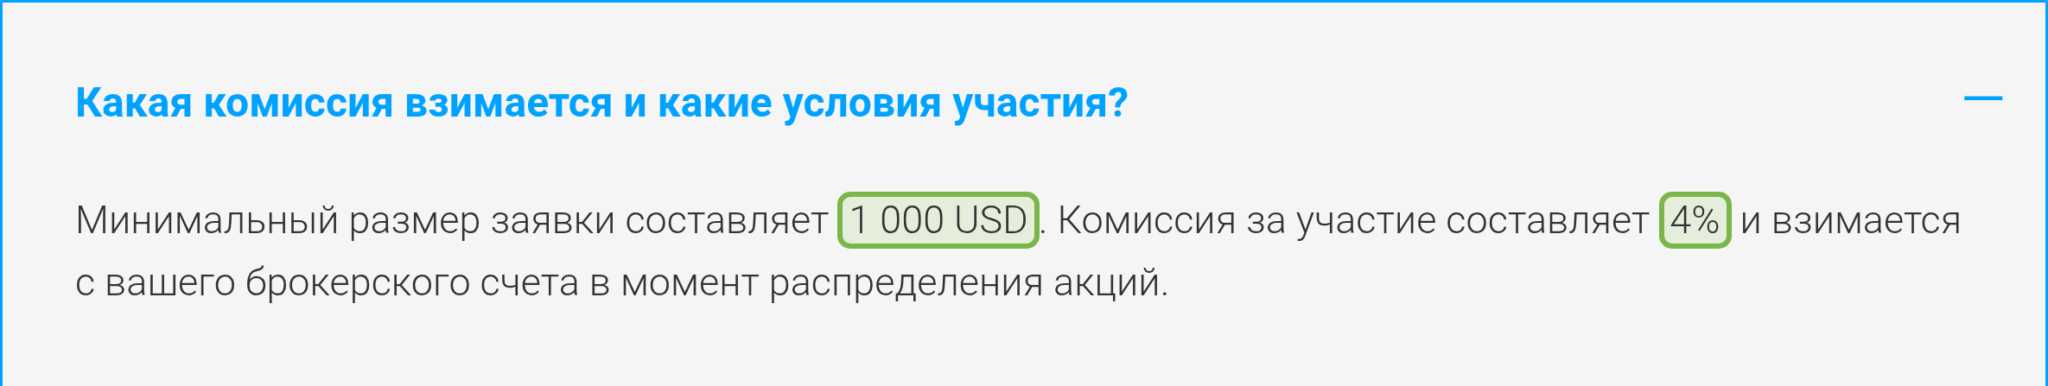
Just2Trade принимает граждан и резидентов Беларуси с проверкой белорусских документов. Доступ к каждой книге и её условия нужно проверять отдельно. Для участия через Just2Trade официальная страница IPO у брокера указывает минимум заявки от 1 000 долларов, комиссию 4% с распределённой суммы и дополнительную комиссию 1,75% при продаже в течение первых 30 календарных дней с даты распределения акций. Минимальное пополнение счёта, даже если оно ниже, не является минимальной заявкой на IPO. Уточняйте доступность выпуска и платежный маршрут перед переводом.
Валютный договор и перевод денег
Если физическое лицо — резидент Беларуси перечисляет средства нерезиденту для покупки ценных бумаг с использованием услуг брокера, включая IPO, проверьте п. 3 Инструкции Нацбанка № 37. Договор из этого перечня регистрируют на портале Национального банка, когда сумма обязательств не определена либо достигает 2000 базовых величин на дату заключения договора.
По общему правилу регистрация нужна до действий по исполнению, для исходящего платежа — до перевода. Сопоставьте стороны, предмет и исключения именно своего договора с Инструкцией. При сомнении запросите разъяснение банка или Нацбанка до отправки денег.
Банк вправе запросить договор, назначение платежа и подтверждение происхождения средств. Комиссия за перевод и конвертацию добавляется к расходам на покупку. Расчёт 5,85% выше их не включает.
Не отправляйте деньги на реквизиты, которые нашлись в чате или на копии лендинга. Сверьте получателя и назначение платежа в официальном кабинете брокера и с реквизитами договора.
Заявка, аллокация и документы
Выберите сумму по допустимому убытку, а не по ожидаемому проценту распределения. Если вы хотите купить акций лишь на 300 долларов, заявка на 3 000 долларов ради надежды получить 10% может завершиться нежелательной полной покупкой.
Уточните, блокируется ли вся сумма, можно ли отменить заявку, когда вернут нераспределённый остаток и какую цену установят после закрытия книги.
После распределения сохраните подтверждение заявки, брокерский отчёт, стоимость покупки, комиссии и подтверждения переводов. Проверьте, в каком депозитарии учитываются акции и нет ли условий ранней продажи. Когда бумага начнёт торговаться, результат считайте по цене продажи после всех расходов, а не по движению котировки на экране.
Где искать предложения
Для местного рынка начните с сообщений БВФБ и эмитента. Международные предложения проверяйте по проспекту, сообщениям эмитента, биржи и брокера. Наш календарь IPO помогает заметить событие, но дата и право участия подтверждаются в документах сделки. Отдельно проверяйте, открыта ли ещё книга заявок: завершённое IPO уже нельзя купить по цене размещения.
Если заявку не удовлетворили
Заявка может быть удовлетворена лишь частично. В таком случае портфельная доля будет меньше запланированной. Механическое докупание в первый день повышает среднюю цену и может нарушить исходный лимит риска.
Сравните рыночную цену с той оценкой бизнеса, ради которой подавали заявку. Если она стала значительно выше, прежний расчёт перестал быть достаточным основанием для покупки.
После выхода на биржу
Первый торговый день даёт цену, но ещё мало информации о качестве публичной компании. Следите за отчётностью после размещения, динамикой долга и использованием средств. Сравните прогнозы, которыми обосновывали цену IPO, с фактическими результатами. При существенном отклонении спросите, меняется ли фундаментальная стоимость бизнеса, а не только настроение рынка.
Риски IPO, о которых говорит цена размещения не всё
Цена и ликвидность после начала торгов
Главный риск состоит в переплате за будущий рост. Даже честная отчётность и сильная компания не гарантируют доход покупателю по любой цене. При высокой оценке достаточно замедления выручки, чтобы рынок снизил мультипликатор. Поэтому отделяйте вопрос «хороший ли это бизнес» от вопроса «хорошая ли это покупка по данной цене».
После начала торгов цена может резко двигаться на небольшом объёме. Рост первого дня иногда связан с ограниченным числом свободных акций, а не с новой прибылью бизнеса.
Когда заканчиваются ограничения на продажу у прежних владельцев или выходят последующие отчёты, предложение бумаг меняется. Дату и размер таких пакетов надо брать из документов конкретного размещения. Универсального срока для всех сделок нет.
Информация также распределена неравномерно. Организаторы и крупные участники могли изучать бизнес в ходе подготовки, а частный инвестор видит лишь раскрытые материалы. Проспект снижает разрыв, но не устраняет его.
Если из документов невозможно понять долговые обязательства, зависимость от связанных сторон или причины расхождения прибыли и денежных поступлений, это самостоятельный повод отказаться от подписки.
Расчёты, доступ к бумагам и размер позиции
Операционный риск касается заявки и расчётов. Брокер может закрыть приём раньше эмитента, средства могут блокироваться в другой валюте, а доступность конкретной бумаги после аллокации зависит от инфраструктуры. При зарубежной сделке добавляются санкционные, депозитарные, расчётные и валютные ограничения. Даже если бизнес развивается хорошо, инвестору важно иметь возможность распоряжаться бумагами и вывести деньги.
Риск концентрации особенно высок, когда инвестор покупает акции нового эмитента ради «события недели». Один новый эмитент не должен определять результат всего портфеля.
Размер позиции выбирают с учётом возможного падения цены и ликвидности после размещения. Универсальная норма «вложить 5–10%» здесь не подходит. Для разных доходов, долгов и горизонтов потери этой суммы имеют разное значение.
Результат выборки IPO зависит от рынка, периода наблюдения, валюты, дивидендов и отбора компаний. Поэтому статистика «60% убыточных» без этих условий и методики расчёта не помогает принять решение.
Для себя можно проверить более узкий вопрос: какой результат после комиссий и налогов получили бы покупатели сопоставимых размещений на нужной бирже за одинаковый срок.
Налоги и документы в Беларуси
Доход от операций с бумагами у иностранного брокера может потребовать декларации в Беларуси. Пункт 8 статьи 202 Налогового кодекса устанавливает для договора с иностранной организацией специальный порядок. Базу определяют по совокупности операций одного договора на дату фактической выплаты дохода организацией инвестору, а не автоматически после каждой продажи. Её уменьшают на документально подтверждённую стоимость бумаг, переданных брокеру, и деньги, переданные ему по договору. Неиспользованные расходы могут переноситься. Комиссию нельзя обещать как отдельный вычет сверх уже переданных брокеру денег.
Покупка акции за 1 000 долларов и её продажа за 1 100 долларов сами по себе не дают готовую налоговую базу в BYN. Нужны все операции по договору, дата фактической выплаты дохода, подтверждение переданных денег и бумаг и правила пересчёта валюты. Уплаченный за границей налог может учитываться при соблюдении условий и наличии документов. Для дивидендов, зачисленных иностранным брокером, порядок зависит от договора и способа выплаты. В спорном случае запросите разъяснение МНС. Нельзя автоматически применять 13% к разнице в долларах.
Сохраните выписки банка и брокера, отчёты о сделках, документы по удержанному иностранному налогу и сведения о дивидендах. Перед подачей декларации откройте актуальную инструкцию МНС для соответствующего налогового года: формы и сроки могут измениться. Разбор налога на инвестиционный доход в Беларуси поможет отделить местного налогового агента от иностранного брокера. Если брокер не выступает белорусским налоговым агентом, отсутствие удержания на счёте не означает отсутствие обязанности у инвестора.
Вывод
IPO впервые открывает публичную покупку акций компании. Решающий вопрос для инвестора состоит не в новизне тикера, а в том, сколько денег получит эмитент, по какой оценке продаётся бизнес, какие расходы несёт покупатель и какие права даёт акция. Проспект, отчётность, условия конкретной заявки и тариф брокера позволяют проверить эти вещи до списания денег.
Если вам не хватает данных для расчёта, пропустить размещение разумнее, чем заменить их прогнозом первого дня торгов. Акцию можно изучить после листинга, когда появятся рыночная цена и следующая отчётность. Участие в размещении имеет смысл тогда, когда понятны бизнес, цена, риски и собственный предел потерь.