Европейский рынок принято считать скучным приложением к американскому. Цифры это отчасти подтверждают. За десять лет по 17 августа 2026 года индекс Stoxx 600 прибавлял в среднем 6,8% годовых по цене, а S&P 500 рос на 13,5% годовых.
Но цена индекса это не вся доходность его держателя. Дивиденды у европейской корзины добавляли к результату ещё около трёх процентных пунктов в год, у американской меньше двух. Ещё европейский бенчмарк заметно спокойнее, волатильность за последние пять лет 14,1% против 17,0% у американского.
Ниже разобрано, из чего собран индекс, как он считается и пересматривается, сколько приносил и какими просадками за это платил, через какие фонды и контракты в него заходят и что из этого доступно инвестору из Беларуси.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что такое индекс Stoxx 600 и что он измеряет
Stoxx Europe 600 объединяет 600 компаний из семнадцати европейских стран. Список шире Евросоюза, в него входят Великобритания, Швейцария и Норвегия. Рассчитывает его ISS STOXX, индексное подразделение Deutsche Börse Group (официальная страница индекса SXXP).
Запущен индекс 15 июня 1998 года, а базовое значение в 100 пунктов привязано к 31 декабря 1991 года. Провайдер сменил владельцев дважды. В 2015 году Deutsche Börse выкупила долю швейцарской SIX, в 2019 году STOXX вошла в состав Qontigo, а с ноября 2023 года индексный бизнес работает под брендом ISS STOXX.
Корзина покрывает почти весь свободно обращающийся рынок Европы. На 31 августа 2023 года free-float капитализация шестисот компаний составляла 9,8 трлн евро против 10,6 трлн у более широкого индекса STOXX Europe Total Market, то есть около 92% (фактшит STOXX). Полная капитализация корзины равнялась тогда 12,5 трлн евро.
Отсюда первая ловушка для читателя обзоров. По русскоязычным материалам кочует цифра «капитализация Stoxx 600 превышает 14 трлн евро», хотя 14,1 трлн в том же фактшите стоит строкой ниже и относится к STOXX Europe Total Market, другому индексу. Свежее значение проверить не по чему, публичный фактшит провайдера с осени 2023 года не обновлялся.
Три версии одного индекса
Под названием Stoxx 600 в новостях почти всегда стоит ценовая версия. Она считает только курсы акций и не учитывает дивиденды, поэтому занижает то, что реально получает держатель фонда на этот индекс. Всего версий три.
| Версия | Тикер | ISIN | Что учитывает | Где встречается |
|---|---|---|---|---|
| Price | SXXP | EU0009658202 | только котировки акций | новости, графики, CFD, фьючерсы |
| Net Return | SXXR | EU0009658210 | дивиденды за вычетом налога у источника | бенчмарк для фондов |
| Gross Return | SXXGR | CH0102635015 | дивиденды полностью, без налога | сравнение исторической доходности |
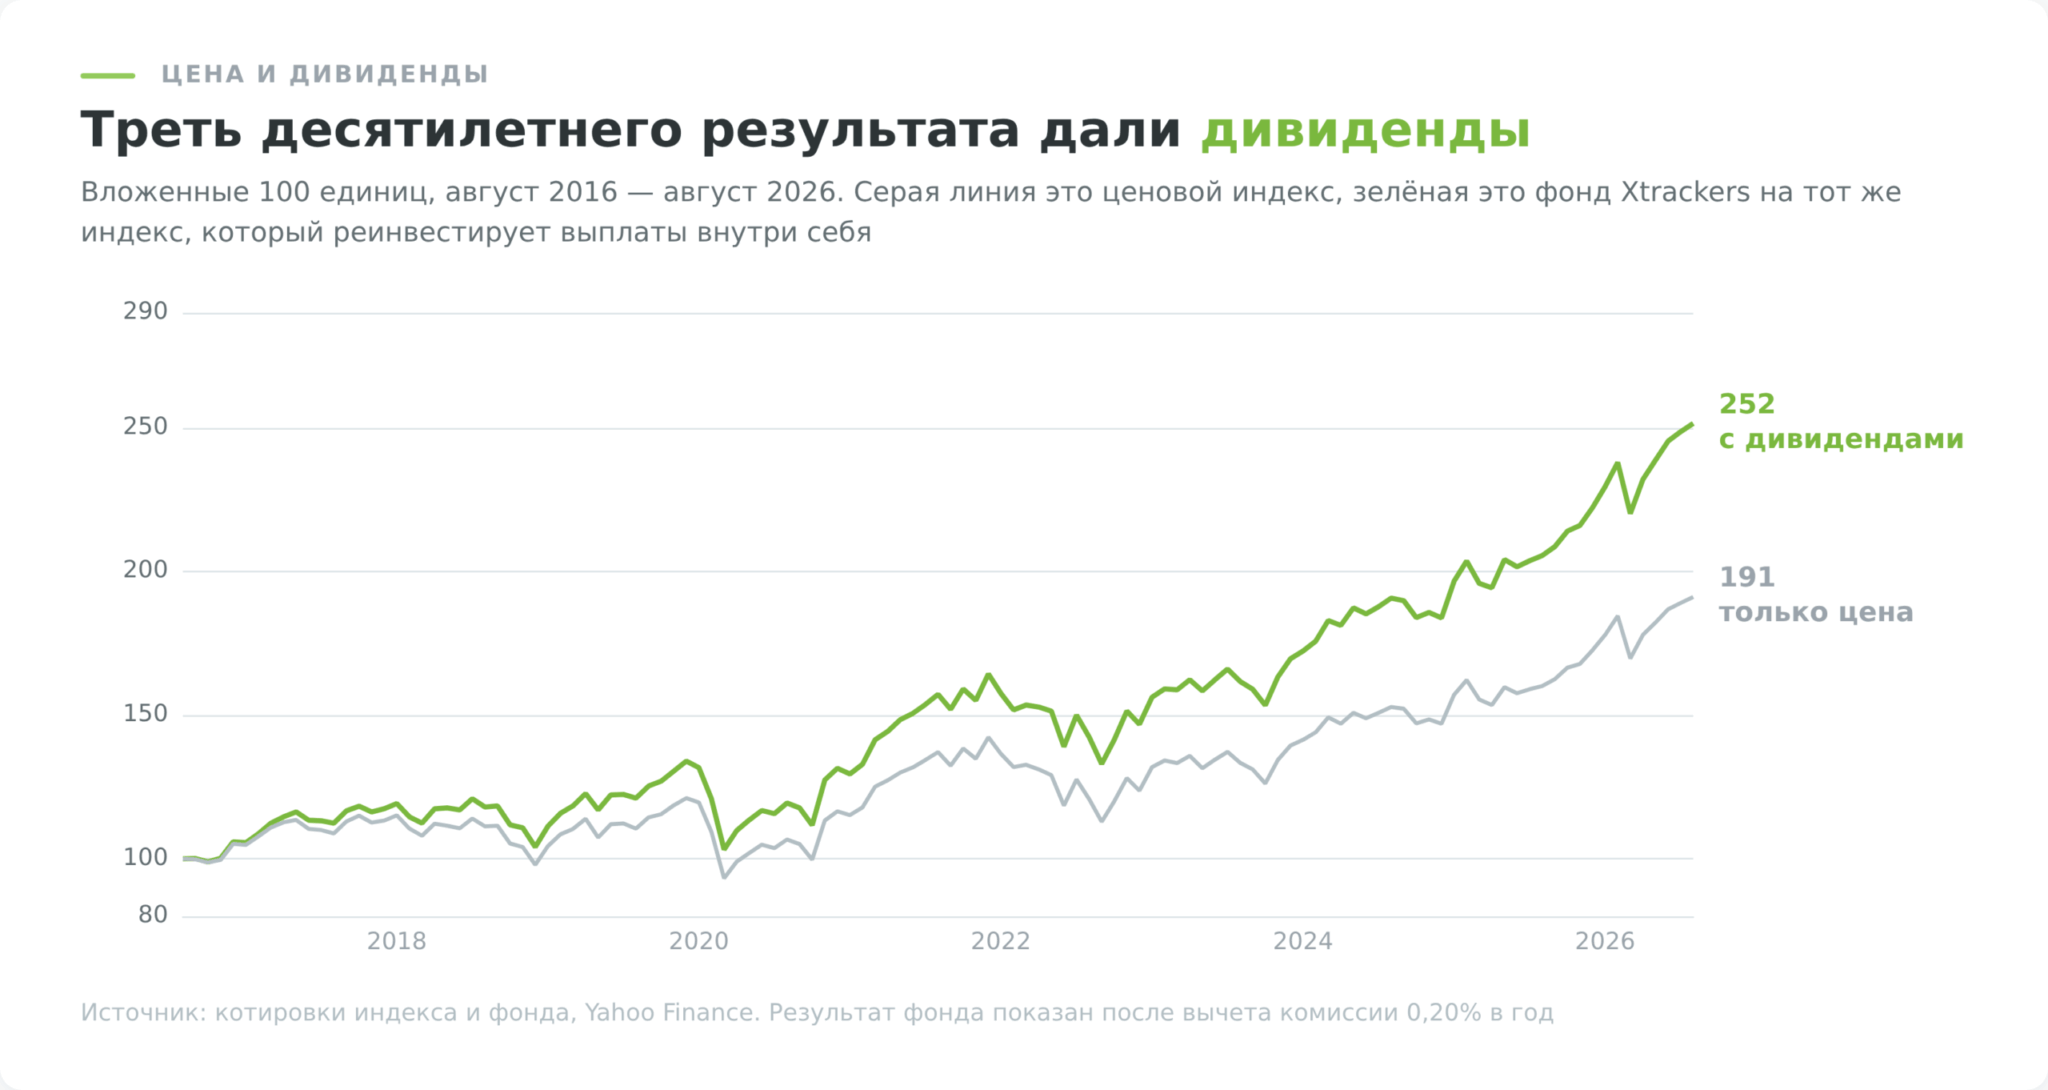
Разница между версиями не косметическая. За десять лет по 17 августа 2026 года ценовой индекс вырос в 1,9 раза, с 340,1 до 656,4 пункта. Фонд Xtrackers, который реинвестирует дивиденды внутри себя, за тот же срок вырос в 2,5 раза уже после вычета комиссии 0,20% годовых. Итоговый капитал отличается на треть, и вся эта треть приходится на дивиденды.
Stoxx 600 часто путают с EURO STOXX 50. Второй собирает 50 крупнейших компаний еврозоны, без британских и швейцарских бумаг, и служит базой для самых ликвидных европейских фьючерсов. Национальные срезы того же рынка разобраны отдельно, по индексу DAX и CAC 40.
Из чего состоит корзина Stoxx 600
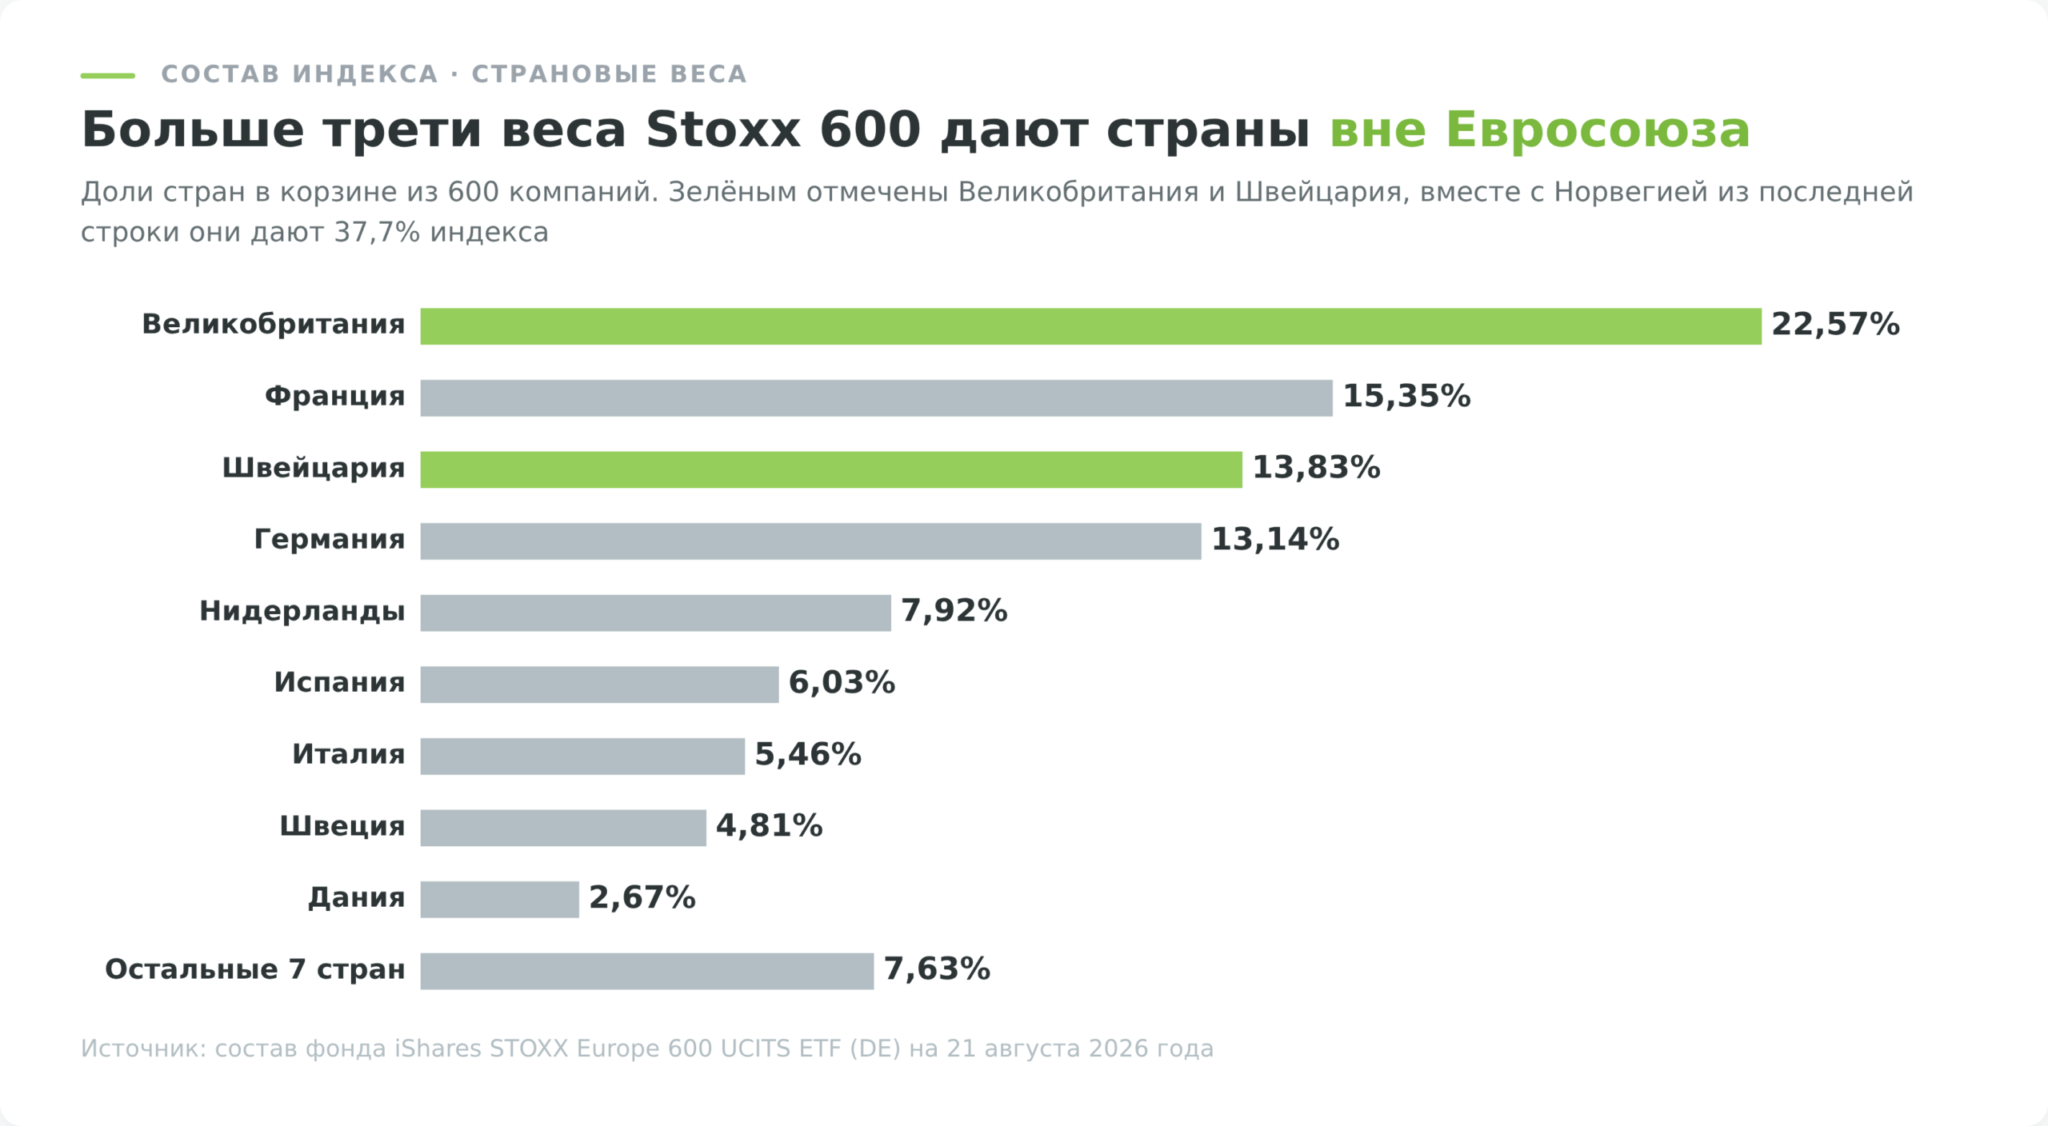
Больше трети индекса живёт вне Евросоюза. На Великобританию приходится 22,57% веса, на Швейцарию 13,83%, на Норвегию 1,31%, вместе 37,7% корзины. Слово «европейский» здесь означает географию, а не юрисдикцию ЕС, и это меняет профиль риска. Британский фунт и швейцарский франк живут своей жизнью, а решения Банка Англии и швейцарского регулятора влияют на индекс не меньше, чем шаги ЕЦБ.
Веса ниже посчитаны по составу фонда iShares STOXX Europe 600 UCITS ETF на 21 августа 2026 года. Фонд копирует индекс полной репликацией и держит все 600 бумаг, поэтому его раскладка совпадает с индексной с точностью до денежного остатка.
| Страна | Вес | Компаний | Кто тянет вес |
|---|---|---|---|
| Великобритания | 22,57% | 125 | HSBC, Shell, AstraZeneca, Unilever, BP |
| Франция | 15,35% | 71 | TotalEnergies, Schneider Electric, Sanofi, L’Oreal |
| Швейцария | 13,83% | 60 | Roche, Novartis, Nestle, UBS, ABB |
| Германия | 13,14% | 69 | Siemens, SAP, Allianz |
| Нидерланды | 7,92% | 33 | ASML |
| Испания | 6,03% | 29 | Banco Santander, BBVA |
| Италия | 5,46% | 39 | банки и энергетика |
| Швеция | 4,81% | 53 | промышленность средней капитализации |
| Дания | 2,67% | 23 | Novo Nordisk |
| Остальные 7 стран | 7,63% | 98 | Финляндия, Бельгия, Норвегия, Польша, Ирландия, Австрия, Португалия |
Заявленных стран семнадцать, фактически в корзине на 21 августа 2026 года представлены шестнадцать. Смысл в том, что страна попадает в индекс не по квоте, а через свои компании, и если ни одна из них не проходит по размеру и ликвидности, страна просто выпадает.
Число компаний и вес расходятся сильно. У Швеции 53 бумаги на 4,81% веса, у Нидерландов 33 бумаги на 7,92%, причём почти всё голландское представительство это одна ASML. Так работает взвешивание по капитализации, и это не дефект, а конструкция.
Отраслевая раскладка
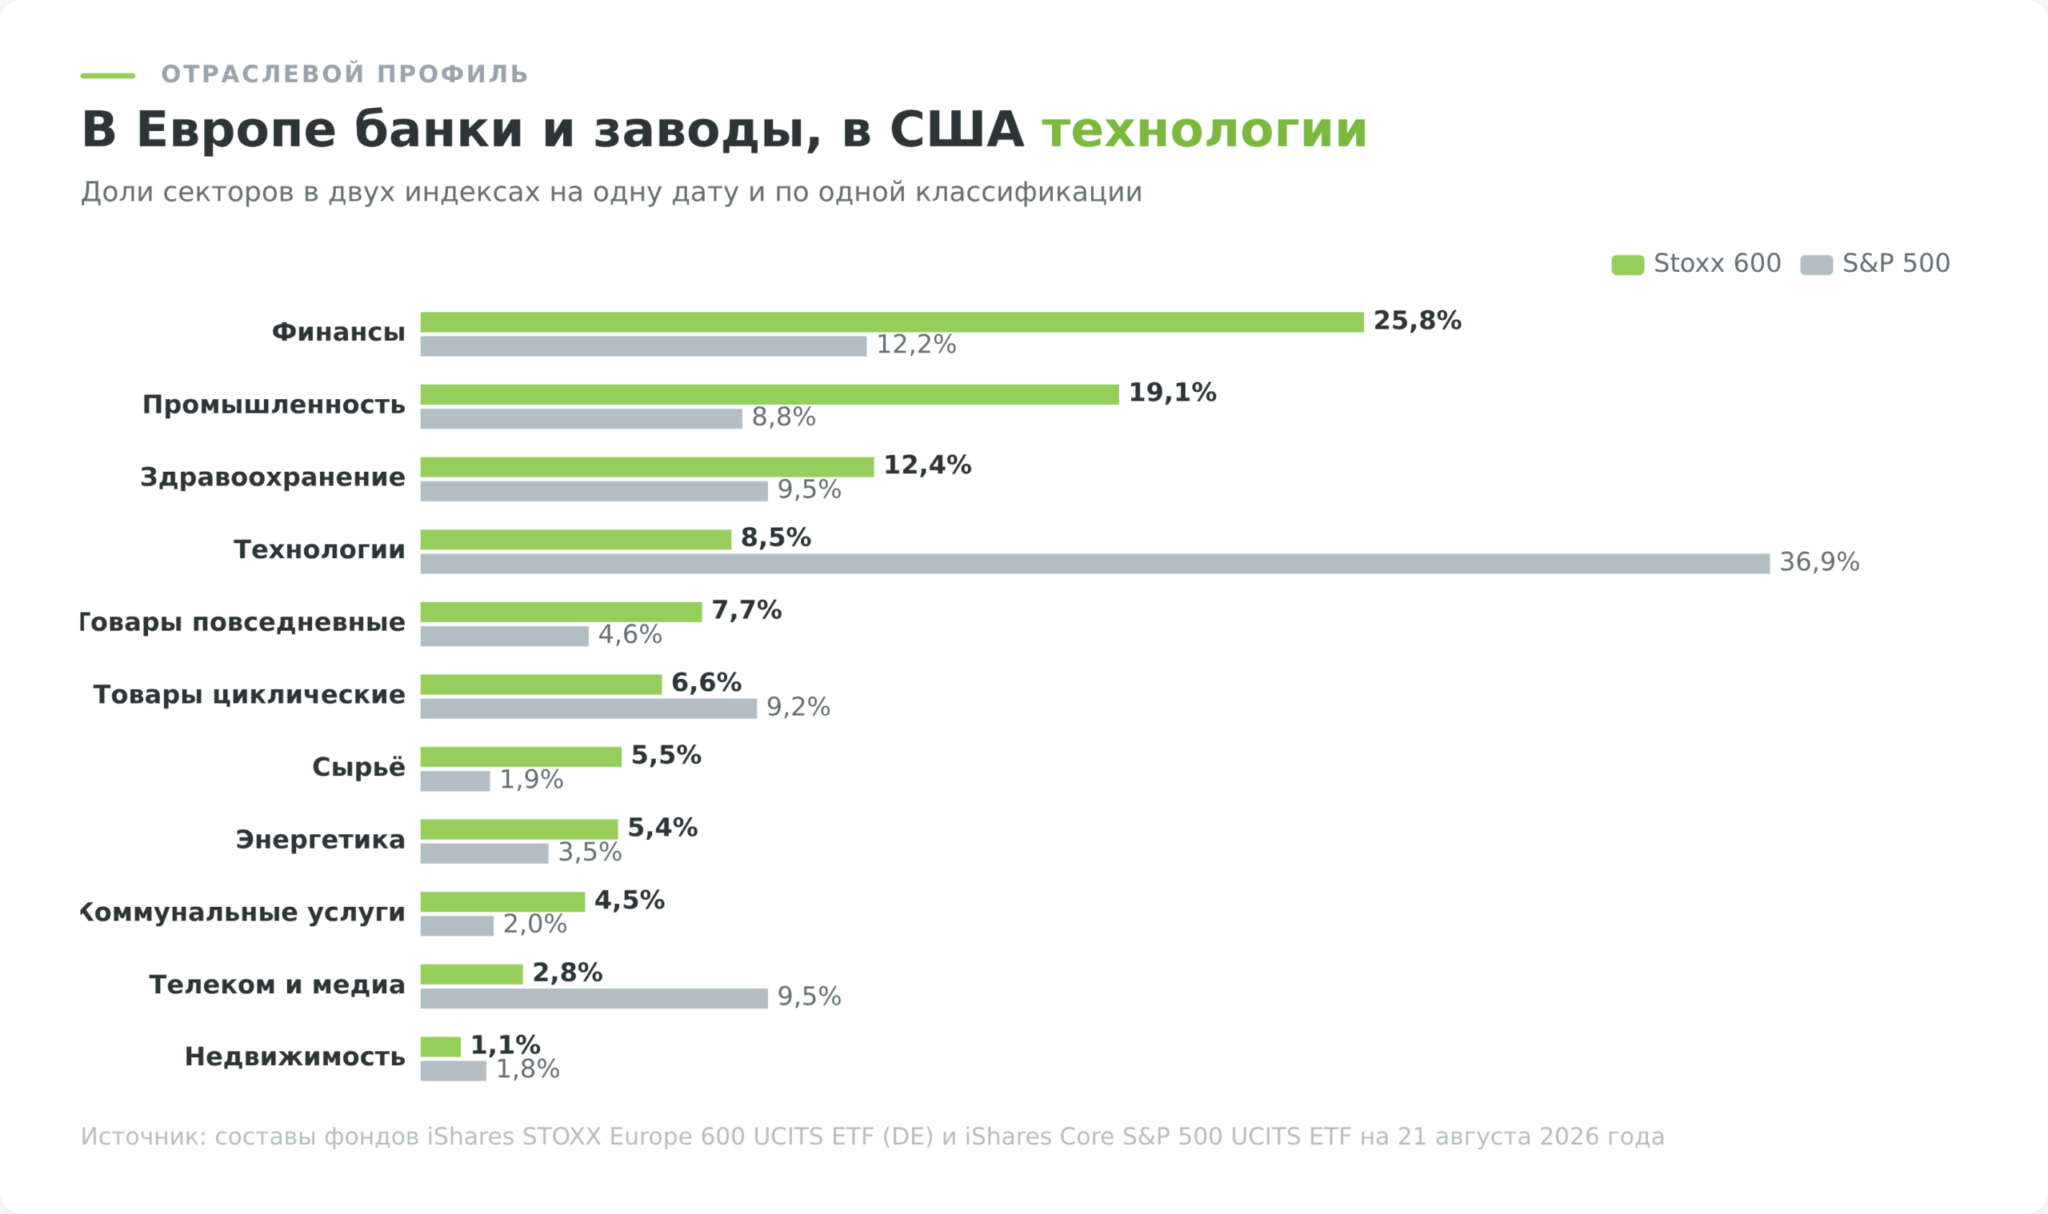
Отраслевой профиль европейской корзины отличается от американского сильнее, чем страновой. Четверть веса дают финансы, ещё пятую часть промышленность, а на технологический сектор приходится меньше девяти процентов.
| Сектор | Вес в Stoxx 600 | Вес в S&P 500 |
|---|---|---|
| Финансы | 25,8% | 12,2% |
| Промышленность | 19,1% | 8,8% |
| Здравоохранение | 12,4% | 9,5% |
| Информационные технологии | 8,5% | 36,9% |
| Товары повседневного спроса | 7,7% | 4,6% |
| Циклические потребительские товары | 6,6% | 9,2% |
| Сырьё и материалы | 5,5% | 1,9% |
| Энергетика | 5,4% | 3,5% |
| Коммунальные услуги | 4,5% | 2,0% |
| Телекоммуникации и медиа | 2,8% | 9,5% |
| Недвижимость | 1,1% | 1,8% |
Обе колонки посчитаны по составам двух фондов одного управляющего на одну дату, 21 августа 2026 года, поэтому классификация секторов у них общая и цифры сопоставимы. Сам провайдер индекса раскладывает корзину иначе, по двадцати суперсекторам классификатора ICB, где банки идут отдельной строкой от страхования и прочих финансов.
Практический вывод из таблицы простой. Покупая Европу, инвестор покупает банки, машиностроение и фармацевтику, а не искусственный интеллект. Это и объясняет отставание по доходности в годы технологического ралли, и объясняет, почему в 2022 году, когда падали технологии, европейский индекс потерял меньше американского.
Десятка крупнейших компаний
| № | Компания | Страна | Сектор | Вес |
|---|---|---|---|---|
| 1 | ASML Holding | Нидерланды | оборудование для чипов | 4,29% |
| 2 | HSBC Holdings | Великобритания | банк | 2,23% |
| 3 | Roche Holding | Швейцария | фармацевтика | 2,07% |
| 4 | Novartis | Швейцария | фармацевтика | 1,91% |
| 5 | Shell | Великобритания | нефть и газ | 1,64% |
| 6 | AstraZeneca | Великобритания | фармацевтика | 1,62% |
| 7 | Nestle | Швейцария | продукты питания | 1,61% |
| 8 | Siemens | Германия | промышленность | 1,51% |
| 9 | SAP | Германия | корпоративный софт | 1,40% |
| 10 | Banco Santander | Испания | банк | 1,35% |
Состав десятки меняется быстрее, чем успевают стареть обзоры.
Ещё в 2023 году первую строчку занимала Nestle, а Novo Nordisk весила 2,8% и входила в тройку. После обвала котировок датского производителя препаратов от диабета его доля упала, а на первое место вышла ASML. Из десятки за это время выпали LVMH и TotalEnergies, зато вошёл испанский Santander на волне роста европейских банков.
Десять крупнейших компаний весят вместе 19,63%. Для сравнения, в S&P 500 на первую десятку приходится 37,15%, а одна NVIDIA занимает 7,86%, то есть почти вдвое больше, чем вся европейская первая строчка. Диверсификация внутри Stoxx 600 действительно выше, и это главный аргумент в его пользу.
Хвост корзины при этом почти невесом. У последних компаний списка, вроде польского энергетика Tauron или финской химической Kemira, вес 0,01%. Средний вес одной бумаги составляет 0,167%, то есть ASML тяжелее среднего участника в 26 раз. Банкротство любой компании из нижней сотни индекс просто не заметит.
Как считается индекс Stoxx 600
Взвешивание идёт по капитализации свободного обращения. В расчёт берётся не вся капитализация компании, а только та часть акций, которая реально торгуется на бирже, без пакетов государства, семьи основателя и стратегических партнёров.
Формула относится к индексам Ласпейреса. В числителе сумма произведений по всем компонентам, где цена акции умножается на их количество, на поправку free-float, на весовой коэффициент и на валютный курс. В знаменателе стоит делитель.
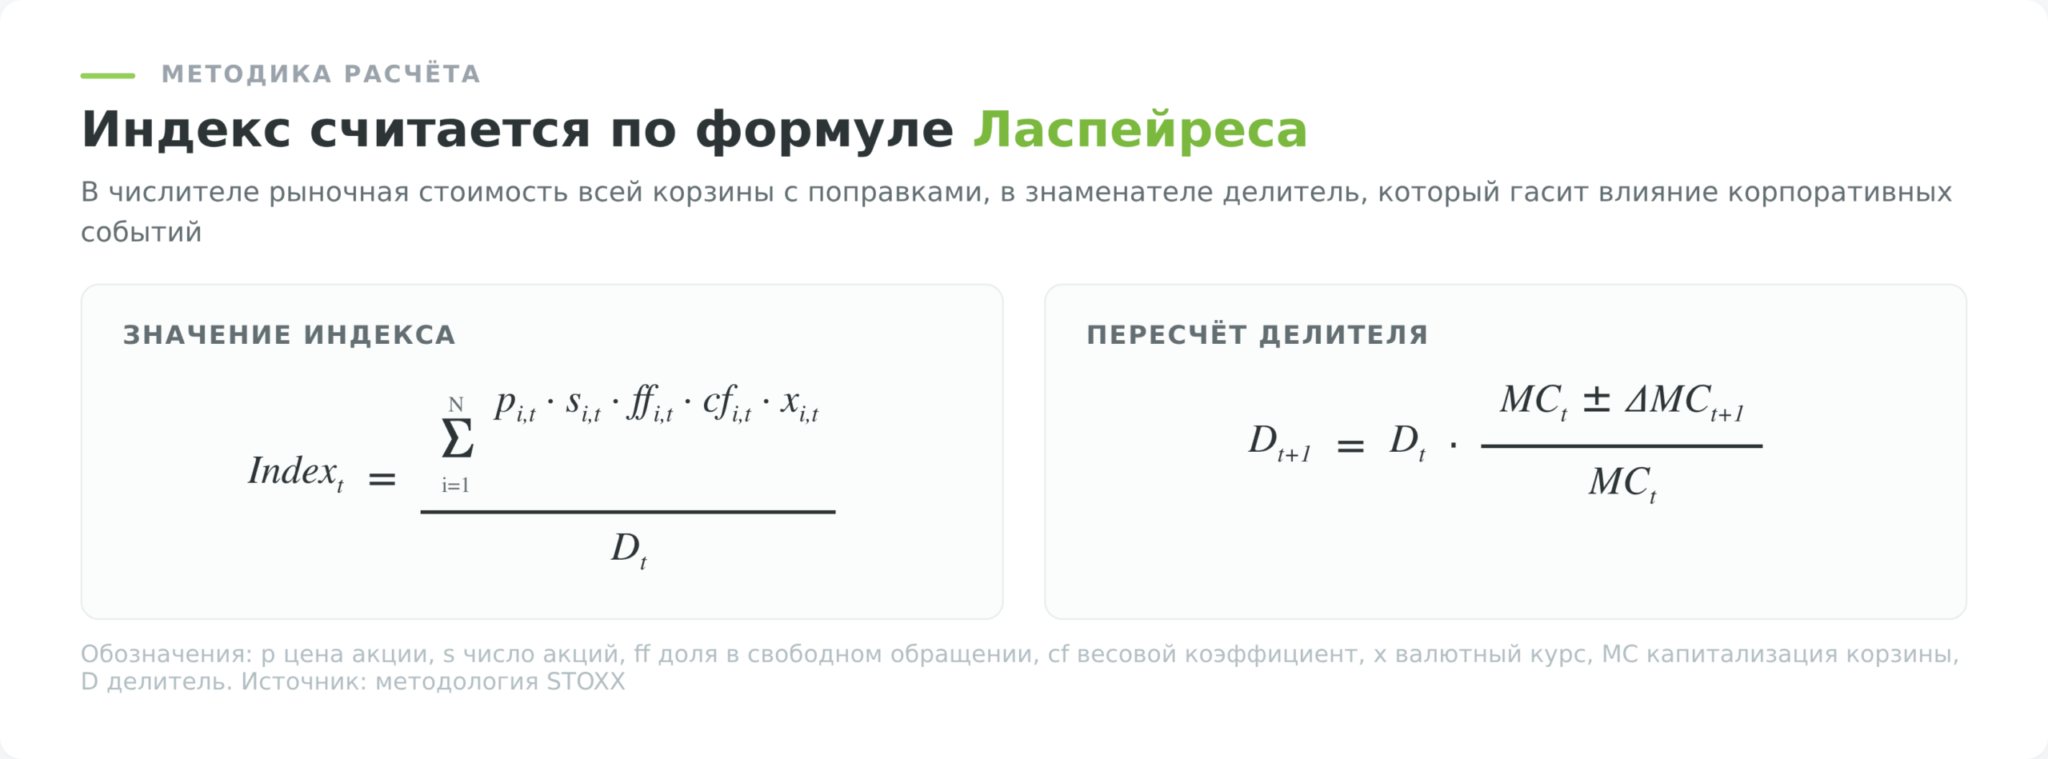
Валютная поправка нужна из-за того, что корзина мультивалютная. Индекс считается в евро, а внутри него британские бумаги торгуются в фунтах, швейцарские во франках, шведские в кронах, датские в кронах, польские в злотых, норвежские в норвежских кронах. Держатель фонда на Stoxx 600 несёт валютный риск сразу по шести валютам помимо евро, и это отдельная строка риска, о которой обзоры обычно молчат.
В методику заложено ограничение веса одной компании в 20%. Практического значения оно сейчас не имеет, потому что до потолка не дотягивает даже ASML со своими 4,29%.
Делитель нужен для того, чтобы корпоративные события не ломали непрерывность ряда. Когда компания проводит обратный выкуп, дополнительную эмиссию или сплит, её капитализация меняется скачком, хотя рынок при этом не вырос и не упал. Делитель пересчитывается на величину такого скачка, и значение индекса остаётся сопоставимым с вчерашним.
Котировки обновляются каждые 15 секунд в течение европейской торговой сессии. Для инвестора это значение имеет ровно одно практическое следствие. Цена фонда на индекс внутри дня движется вместе с этим потоком, а вот стоимость чистых активов самого фонда считается по итогам дня, и небольшое расхождение между ценой на бирже и расчётной стоимостью пая является нормой, а не сбоем.
Как пересматривается состав корзины
Пересмотр проходит ежеквартально, в марте, июне, сентябре и декабре. Провайдер применяет одну методику к трём региональным индексам, полученным дроблением глобального Stoxx Global 1800, поэтому правила для европейской, североамериканской и азиатской корзин совпадают.
Сначала отсеиваются компании по ликвидности. К отбору допускаются бумаги, у которых среднедневной оборот за последние три месяца превышал 1 млн евро. Это отсекает истории, где акция формально велика по капитализации, но её невозможно купить на заметную сумму без движения цены.
Дальше работает буферное правило, которое стоит понять любому, кто следит за ребалансировками. Компании ранжируются по free-float капитализации. Первые 550 попадают в корзину автоматически. Оставшиеся 50 мест заполняются из диапазона с 551-й по 750-ю позицию, причём преимущество у тех, кто уже сидит в индексе.
Смысл буфера в том, чтобы компания, которая колеблется вокруг границы, не влетала и не вылетала каждый квартал. Без буфера фонды-репликаторы вынуждены были бы совершать сделки четыре раза в год из-за колебаний одной бумаги, а их издержки в итоге оплачивает пайщик.
Сколько приносил Stoxx 600 и чем за это платил
Расчёты ниже сделаны по дневным котировкам ценового индекса SXXP и индекса S&P 500 c 26 апреля 2004 года по 17 августа 2026 года, источник котировок Yahoo Finance. Годовая доходность считалась по закрытию календарного года, просадки по дневным закрытиям от максимума до минимума.
| Год | Stoxx 600 | S&P 500 | Что определило год |
|---|---|---|---|
| 2016 | −1,7% | +9,5% | брексит, банковский кризис в Италии |
| 2017 | +7,7% | +19,4% | синхронный рост мировой экономики |
| 2018 | −13,6% | −6,2% | торговые войны, замедление Китая |
| 2019 | +23,8% | +28,9% | разворот центробанков к смягчению |
| 2020 | −3,8% | +16,3% | пандемия, Европе не помогли технологии |
| 2021 | +22,1% | +26,9% | восстановление после локдаунов |
| 2022 | −13,1% | −19,4% | энергокризис и рост ставок, Европа упала меньше |
| 2023 | +12,7% | +24,2% | ралли искусственного интеллекта в США |
| 2024 | +5,4% | +23,3% | стагнация промышленности Германии |
| 2025 | +17,4% | +16,4% | переоценка Европы, рост банков и обороны |
| 2026, по 17 августа | +10,7% | +13,1% | обновление исторического максимума |
Восемь лет из одиннадцати европейский индекс отставал от американского. Но проигрыш не постоянен. В 2022 году Европа потеряла 13,1% против 19,4% у США, а 2025 год закрыла лучше американского рынка впервые за долгое время.
На длинной дистанции картина такая. За пять лет ценовой Stoxx 600 давал 6,7% годовых, за десять 6,8%, за двадцать всего 3,5%. Последняя цифра выглядит убийственной, но она про точку входа. Двадцатилетнее окно стартует в августе 2006 года, почти на пике перед мировым финансовым кризисом, и десятилетие после него европейский рынок просто отыгрывал провал.
Теперь то, что почти никогда не пишут.
Ценовой индекс не учитывает дивиденды, а европейский рынок платит их щедро. Биржевой фонд Xtrackers на этот же индекс, который реинвестирует выплаты внутри себя, за десять лет по 17 августа 2026 года дал 9,76% годовых против 6,80% у ценового индекса. Дивиденды добавляли примерно 3,0 процентных пункта в год, и это уже после вычета комиссии фонда.
У американского рынка дивидендная добавка вдвое меньше. S&P 500 полной доходности за те же десять лет дал 15,40% годовых против 13,50% ценового, то есть плюс 1,9 пункта. Сравнивать европейский ценовой индекс с американским полной доходности некорректно, а именно так и выглядит большинство сравнений в сети.
Просадки, за которые платит инвестор
Средняя доходность ничего не говорит о том, что придётся пережить по дороге. Ниже все падения европейского индекса глубже 15% с 2004 года.
| Пик и дно | Глубина | Возврат к пику | Причина |
|---|---|---|---|
| 01.06.2007 (400,3) → 09.03.2009 (158,0) | −60,5% | 7,8 года, к марту 2015 | мировой финансовый кризис |
| 15.04.2015 (414,1) → 11.02.2016 (303,6) | −26,7% | 4,7 года, к декабрю 2019 | долговой кризис, нефть, Китай |
| 19.02.2020 (433,9) → 18.03.2020 (279,7) | −35,5% | 1,1 года | пандемия |
| 05.01.2022 (494,4) → 29.09.2022 (382,9) | −22,5% | 2,1 года | энергокризис и цикл повышения ставок |
| 03.03.2025 (563,1) → 09.04.2025 (469,9) | −16,6% | 0,6 года | торговые пошлины США |
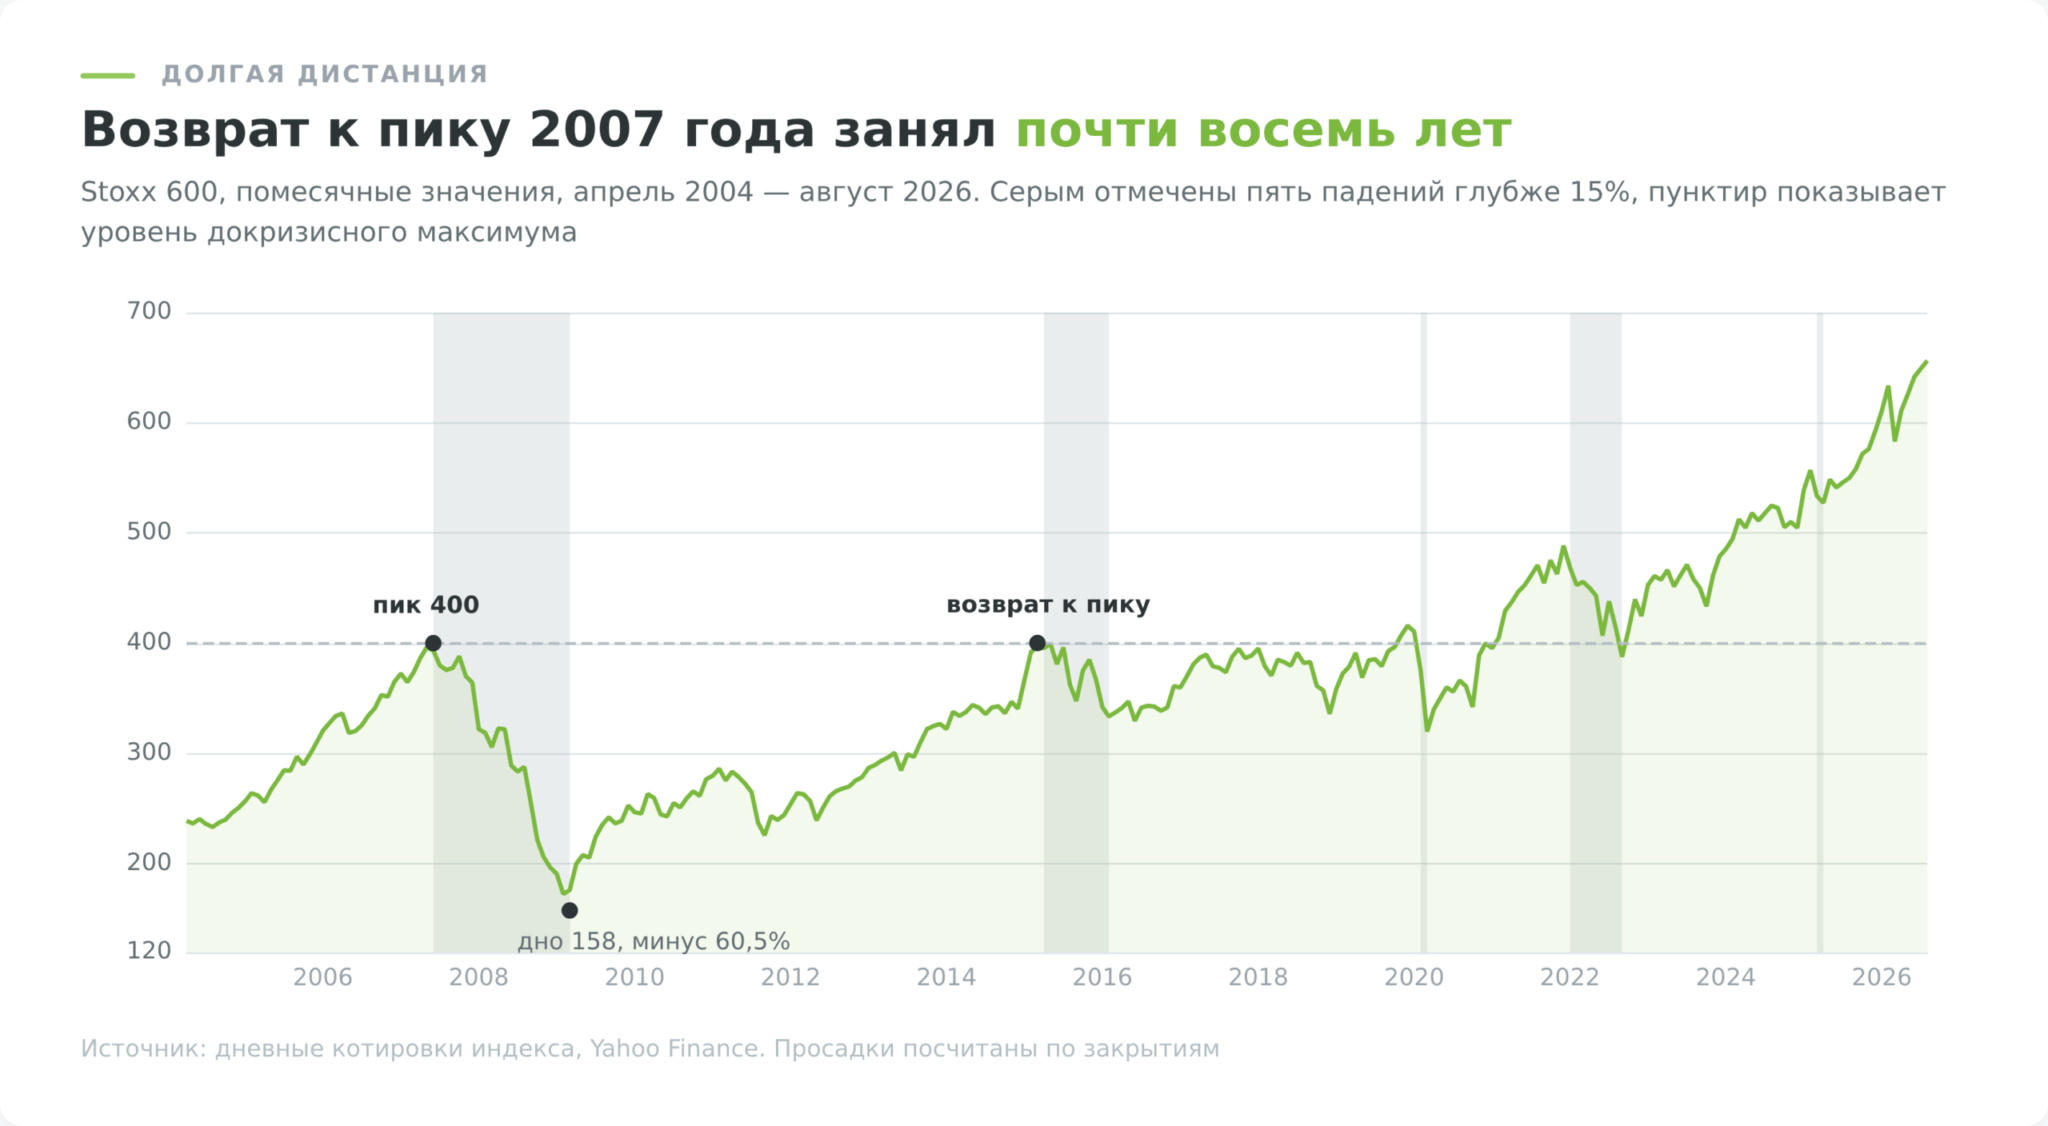
Здесь стоит поправить расхожее утверждение, которое гуляет и по чужим обзорам, и по прежней версии этого материала. Восстановление длиной почти в восемь лет европейский индекс пережил не после краха доткомов, а после кризиса 2007 года. Максимум июня 2007 года был перекрыт только в марте 2015 года.
Американский рынок ту же яму прошёл быстрее, за 5,5 года. Разрыв в скорости восстановления между двумя рынками составил больше двух лет, и вот это различие, а не разница в средней доходности, чаще всего определяет реальный результат инвестора, который вошёл неудачно.
Утешение в том, что новые просадки европейский рынок отрабатывает быстрее старых. Ковидный обвал в 35,5% был отыгран за тринадцать месяцев, тарифный провал весны 2025 года глубиной 16,6% за семь месяцев.
Stoxx 600 против S&P 500
Сравнение двух бенчмарков имеет смысл сводить в одну таблицу, потому что по отдельности каждый показатель вводит в заблуждение. Состав и веса взяты из фондов одного управляющего на 21 августа 2026 года, доходности и риск посчитаны по дневным котировкам обоих индексов.
| Показатель | Stoxx 600 | S&P 500 |
|---|---|---|
| Компаний в корзине | 600 из 16 стран | 504 выпуска, одна страна |
| Вес первой десятки | 19,63% | 37,15% |
| Крупнейшая бумага | ASML, 4,29% | NVIDIA, 7,86% |
| Доля технологий | 8,5% | 36,9% |
| Доля финансов | 25,8% | 12,2% |
| Цена, 10 лет | 6,8% годовых | 13,5% годовых |
| С дивидендами, 10 лет | около 9,8% годовых | 15,4% годовых |
| Вклад дивидендов | 3,0 п.п. в год | 1,9 п.п. в год |
| Волатильность за 5 лет | 14,1% | 17,0% |
| Просадка 2007–2009 | −60,5%, возврат 7,8 года | −56,8%, возврат 5,5 года |
| Валюта расчёта | евро плюс шесть валют внутри | доллар |
Месячная корреляция двух индексов за последние десять лет составила 0,82.
Это много. Ждать от европейской доли портфеля защиты в момент американского обвала не стоит, падать они будут вместе.
Как вложиться в индекс Stoxx 600 через ETF
Собрать корзину из 600 бумаг руками невозможно. Даже по одной акции каждого эмитента это шестьсот сделок с комиссией, а веса пришлось бы подгонять после каждой ребалансировки. Задачу решают биржевые фонды, где вся корзина упакована в одну бумагу.
Крупные фонды на этот индекс отбирались по одному критерию, размер активов под управлением. Данные по комиссиям и активам взяты с профилей фондов на justETF в августе 2026 года.
| Фонд | ISIN | Комиссия | Активы | Дивиденды |
|---|---|---|---|---|
| Amundi Core STOXX Europe 600 UCITS ETF Acc | LU0908500753 | 0,07% | 21,0 млрд € | реинвестирует внутри фонда |
| iShares STOXX Europe 600 UCITS ETF (DE) | DE0002635307 | 0,20% | 9,7 млрд € | выплачивает, доходность за 12 месяцев 2,42% |
| Xtrackers STOXX Europe 600 UCITS ETF 1C | LU0328475792 | 0,20% | 4,3 млрд € | реинвестирует внутри фонда |
Разброс комиссий в три раза при одинаковом индексе выглядит странно, пока не посмотреть на дату запуска. Фонд iShares работает с 2004 года и живёт за счёт инерции старых денег, Amundi забирает новые притоки ценой. На горизонте в двадцать лет разница в 0,13 процентного пункта в год съедает около 2,5% итогового капитала, так что для долгосрочной покупки экономия осмысленна.
Накопительный фонд или распределяющий, для белорусского инвестора это не вопрос вкуса. Распределяющий переводит дивиденды на брокерский счёт, и каждая такая выплата становится доходом, который нужно задекларировать самому, а зачёт удержанного за рубежом налога потребует документов от иностранного налогового органа. Накопительный реинвестирует выплаты внутри себя, дивиденда наружу нет, и вопрос зачёта просто не возникает.
Все три фонда используют полную репликацию, то есть держат все бумаги индекса физически, а не собирают его через свопы.
Обещание «ETF никогда не упадёт, когда индекс растёт» из старых обзоров неверно. Расхождение возникает всегда, его источники это комиссия фонда, налоги у источника на дивиденды внутри фонда, сроки учёта выплат и валюта класса. Расхождение мало, но оно есть, и накапливается годами.
Фьючерсы, опционы и CFD на индекс
Сам индекс купить нельзя, он индикатор. Помимо фондов есть три производных инструмента, и все они предназначены для спекуляции или хеджирования, а не для долгого удержания.
Основной биржевой контракт торгуется на Eurex под тикером FXXP. Стоимость пункта составляет 50 евро, минимальный шаг цены 0,1 пункта или 5 евро, расчёт денежный, экспирация в третью пятницу месяца, а цена исполнения определяется по среднему значению индекса с 11:50 до 12:00 по центральноевропейскому времени (спецификация контракта Eurex).
Отсюда следует цифра, которую полезно понимать до открытия терминала. При значении индекса около 650 пунктов номинал одного контракта составляет примерно 32 500 евро. Это не розничный инструмент, даже с учётом того, что гарантийное обеспечение составляет лишь часть номинала.
Опционы на Eurex выписываются на тот же фьючерс, а не на индекс напрямую. Как устроены фьючерсы и контракты на разницу разобрано в отдельных материалах.
Контракты на разницу предлагают форекс-компании. Порог входа там минимальный, дробное плечо позволяет работать с суммой в сотни долларов, но за удержание позиции ночью начисляется своп, а сама бумага в собственность не переходит. Для позиции на месяцы этот инструмент проигрывает фонду по издержкам, для сделки на несколько дней он удобнее.
Форекс-компании для белорусов


Доступность Stoxx 600 для инвестора из Беларуси
Это самый быстро стареющий раздел любого обзора европейских активов, поэтому здесь только то, что проверяется на дату публикации.
Локальной замены индексу нет. Белорусская валютно-фондовая биржа иностранные акции и фонды не котирует, поэтому купить корзину европейских компаний внутри страны негде. Остаются два рабочих маршрута, и они закрывают разные задачи.
| Маршрут | Что получает инвестор | Чем платит | Налог |
|---|---|---|---|
| Счёт у международного брокера | сами фонды на европейских биржах, бумага в собственности | валютное пополнение, самостоятельное декларирование | 13% с прироста при выводе |
| CFD у компании из реестра НБРБ | движение цены европейского индекса, счёт и пополнение в белорусских рублях | своп за перенос позиции, бумага в собственность не переходит | 0% по пункту 63 статьи 208 НК |
| Белорусская биржа | инструментов на европейские индексы нет | маршрут отсутствует | неприменимо |
Первый маршрут даёт то, ради чего индекс обычно и покупают, долю в шестистах компаниях с дивидендами и правом собственности на пай. Счёт открывается по белорусскому паспорту, статус квалифицированного инвестора для этого не нужен. Из площадок, которые принимают резидентов Беларуси, задачу «владеть европейскими акциями и ETF» закрывает Just2Trade с прямым выходом на биржи и порогом входа от 100 долларов.
Перед заведением крупной суммы имеет смысл уточнить у брокера актуальный список доступных площадок и фондов, а также условия ввода и вывода средств. Они меняются чаще, чем обновляются обзоры.
Второй маршрут решает другую задачу. Контракты на разницу у форекс-компании из реестра Национального банка дают экспозицию на европейские индексы без валютного перевода за границу, счёт открывается в белорусских рублях и пополняется через ЕРИП. Так работает, например, ТехноИнвест из реестра НБРБ. Плата за удобство состоит из свопа за перенос позиции и того, что бумага в собственность не переходит, а значит дивидендов по ней нет.
У реестровых компаний есть ещё одна деталь, о которой стоит знать заранее. Гарантийный фонд Национального форекс-центра выплачивает клиенту максимум 500 долларов, то есть защитой капитала этот механизм считать нельзя.
Про валютный контроль. Счёт у зарубежного брокера белорус открывает без разрешения Национального банка. Регистрация валютного договора на портале НБРБ требуется при обязательствах от 2000 базовых величин, а с учётом базовой величины 2026 года это 90 000 рублей.
Налоги белорусского инвестора на европейские бумаги
Ставка подоходного налога по доходам от продажи ценных бумаг составляет 13%. Прогрессивная шкала, введённая с 2026 года, к этому доходу не применяется, она работает по доходам от источников в Беларуси.
Механика для счёта у иностранного брокера устроена необычно. По пункту 8 статьи 202 НК база считается не по каждой сделке, а по договору целиком. Доходом признаются выплаты брокера инвестору, расходом деньги, которые инвестор брокеру передал.
Отсюда практический вывод. Налог возникает при выводе сверх заведённой суммы, а сделки внутри счёта налогооблагаемого события не создают. Неиспользованные расходы переносятся на последующие периоды без ограничения по сроку.
Валютный механизм в белорусском кодексе устроен мягко. Документально подтверждённые расходы в иностранной валюте пересчитываются в рубли по курсу на дату получения дохода, то есть тем же курсом, что и выручка. Ослабление белорусского рубля само по себе налога не создаёт.
Аналогов индивидуального инвестиционного счёта и льготы за долгое владение бумагами в Беларуси нет. Трёхлетнее удержание фонда ничего не даёт.
С дивидендами сложнее. Европейские эмитенты удерживают налог у источника в своей стране, а зачесть его по пункту 1 статьи 224 НК можно даже без действующего соглашения об избежании двойного налогообложения. Но для зачёта нужны документы, подтверждённые компетентным органом иностранного государства. Справка брокера позволяет провести зачёт по заявлению, однако если документы налогового органа не поданы в течение года, налог пересчитают и доначислят.
Именно поэтому накопительный фонд практичнее распределяющего. Дивиденд наружу не выплачивается, и собирать иностранные справки не приходится вовсе.
Декларацию инвестор подаёт сам, иностранный брокер налоговым агентом в Беларуси не является. Срок подачи до 31 марта следующего года, извещение от налоговой приходит до 30 апреля, заплатить нужно до 1 июня. Полная карта доступных маршрутов собрана в руководстве как инвестировать в Беларуси.
Что двигает Stoxx 600 и какие у него риски
Отраслевая структура индекса прямо задаёт список того, за чем следить. Четверть веса в финансах означает, что европейский бенчмарк реагирует на ставку иначе, чем американский. Высокая ставка расширяет процентную маржу банков и поддерживает их прибыль, а цикл смягчения эту маржу сжимает. Поэтому решения и риторика Европейского центрального банка двигают индекс сильнее, чем аналогичные новости из США двигают S&P 500.
Второй по значимости фактор внешний. Промышленность весит 19,1%, а европейское машиностроение, автопром и производители предметов роскоши продают заметную часть продукции за пределы континента. Замедление Китая или новые торговые барьеры бьют по прибыли этих компаний быстрее, чем по внутреннему спросу в Европе. Весной 2025 года объявление американских пошлин уронило индекс на 16,6% за пять недель.
Третий фактор это курс евро. Сильный евро ухудшает конкурентоспособность экспортёров и переоценивает их зарубежную выручку вниз, слабый работает наоборот. Для белорусского держателя добавляется ещё один слой, потому что результат в рублях зависит от пары белорусский рубль и евро не меньше, чем от самого индекса.
Дальше идут страновые истории. Бюджетный кризис во Франции, политическая нестабильность в Италии, энергетические цены в Германии влияют на индекс через конкретные веса, а не абстрактно. Франция, Германия, Швейцария и Великобритания вместе дают 64,9% корзины, и проблемы любой из этих четырёх стран невозможно диверсифицировать оставшимися двенадцатью.
Риски, которые стоит принять сознательно
Первый риск структурный. Европейский рынок стабильно отстаёт от американского в периоды технологических ралли, потому что технологий в нём в четыре раза меньше по весу. Ставка на Stoxx 600 это осознанный отказ от участия в самой быстрорастущей части мирового рынка ради более широкой диверсификации и дивидендов.
Второй риск валютный. Внутри корзины шесть валют помимо евро, и рублёвый инвестор получает их все разом. Отдельного хеджирования у большинства фондов на этот индекс нет.
Третий риск временной. Просадка 2007 года отыгрывалась 7,8 года. Инвестор, вошедший на пике перед кризисом, восемь лет смотрел на убыток по счёту, и это при том, что дивиденды всё это время капали. Горизонт меньше трёх лет для такой позиции неуместен.
Четвёртый риск инфраструктурный, и он не рыночный. Список площадок, которые принимают белорусский паспорт, меняется быстрее котировок, а условия ввода и вывода средств пересматриваются без предупреждения. Проверять их стоит до того, как на счёт заведена крупная сумма, а не после.
Текущее значение индекса и его график удобно смотреть в нашем Живом графике, там же лежат DAX, CAC 40 и EURO STOXX 50 для сравнения.
Плюсы и минусы вложений в Stoxx 600
Кому подходит индекс, а кому нет
Профили ниже описаны через горизонт, задачу и доступный маршрут. Это не рекомендация к покупке, а способ проверить, совпадает ли инструмент с задачей.
| Профиль | Подходит ли | Разумный маршрут |
|---|---|---|
| Горизонт от пяти лет, есть счёт у международного брокера, доля Европы в портфеле до 20% | да, это базовый сценарий | накопительный фонд с низкой комиссией, докупка частями |
| Нужен доступ без зарубежного счёта, пополнение в белорусских рублях | частично, собственности на бумагу не будет | контракты на разницу у компании из реестра НБРБ, с поправкой на своп |
| Горизонт до года, задача поймать движение | индекс для этого не предназначен | производные с жёстким ограничением риска, не фонд |
| Доходы и расходы целиком в белорусских рублях | можно, кодекс защищает от налога на девальвацию | валютный риск остаётся, считать его отдельно от налогового |
| Ищется замена S&P 500 с той же доходностью | нет | Европа исторически даёт меньше и обгоняет только на отдельных отрезках |
Конкретный результат зависит от точки входа и фазы цикла, в которой собирается позиция, и не гарантирован. Общая логика пассивного подхода разобрана в материале про индексное инвестирование.
Заключение
Stoxx 600 честно делает то, ради чего создан. Он показывает состояние европейского рынка целиком, а не витрину из десяти корпораций, и по устройству это более сбалансированный индикатор, чем американский аналог.
Плата за баланс известна. Меньше технологий означает меньше доходности в годы, когда растут именно технологии. Зато дивидендная добавка вдвое выше американской, волатильность ниже, а зависимость от единственной компании отсутствует.
Для инвестора из Беларуси главный вопрос лежит не в самом индексе, а в маршруте доступа. Через международного брокера доступен полноценный фонд с дивидендами и собственностью на пай, внутри страны только контракты на разницу без права на бумагу. Налоговая механика при этом мягче, чем кажется на первый взгляд, но декларацию инвестор заполняет сам.