Факел (fakel.by и факел.бел) — сервис онлайн-заимствования брестского ООО «БлицФинанс» из реестра Нацбанка. Деньги здесь даёт не компания, а другой человек, от 200 до 1500 бел. руб. на срок от 10 до 60 дней под 0,1–2,8% в сутки. Комиссию сервиса удерживают сразу, поэтому на карту приходит меньше, чем потом нужно вернуть. По договорам до 11 ноября 2026 года она составляет 8%, с 12 ноября 9%. Выдачу никто не гарантирует, а на форуме заёмщики жалуются, что заявки висят без ответа, поэтому заём может не найтись вовсе.
Материал носит информационный характер и не является рекомендацией брать или выдавать займы. Условия Факела меняются, перед вводом кода из СМС сверяйте их с действующими документами сервиса. Заём через сервис онлайн-заимствования несёт риск пени и суда для заёмщика и риск невозврата для займодавца, а оператор по правилам сервиса стороной договора займа не является и возврат не гарантирует.
Законен ли Факел и кто за ним стоит
Факел работает по свидетельству Национального банка № 7 от 22 мая 2026 года. Его получило ООО «БлицФинанс» (УНП 291956789, Брест, ул. Скрипникова, 3Г), которое раньше называлось ООО «Займпро». Работу операторов онлайн-заимствования регулируют Указ № 196 от 25 мая 2021 года и постановление Правления Нацбанка № 310 от 3 ноября 2025 года. Запись можно проверить самому в реестре операторов сервисов онлайн-заимствования на сайте Нацбанка.
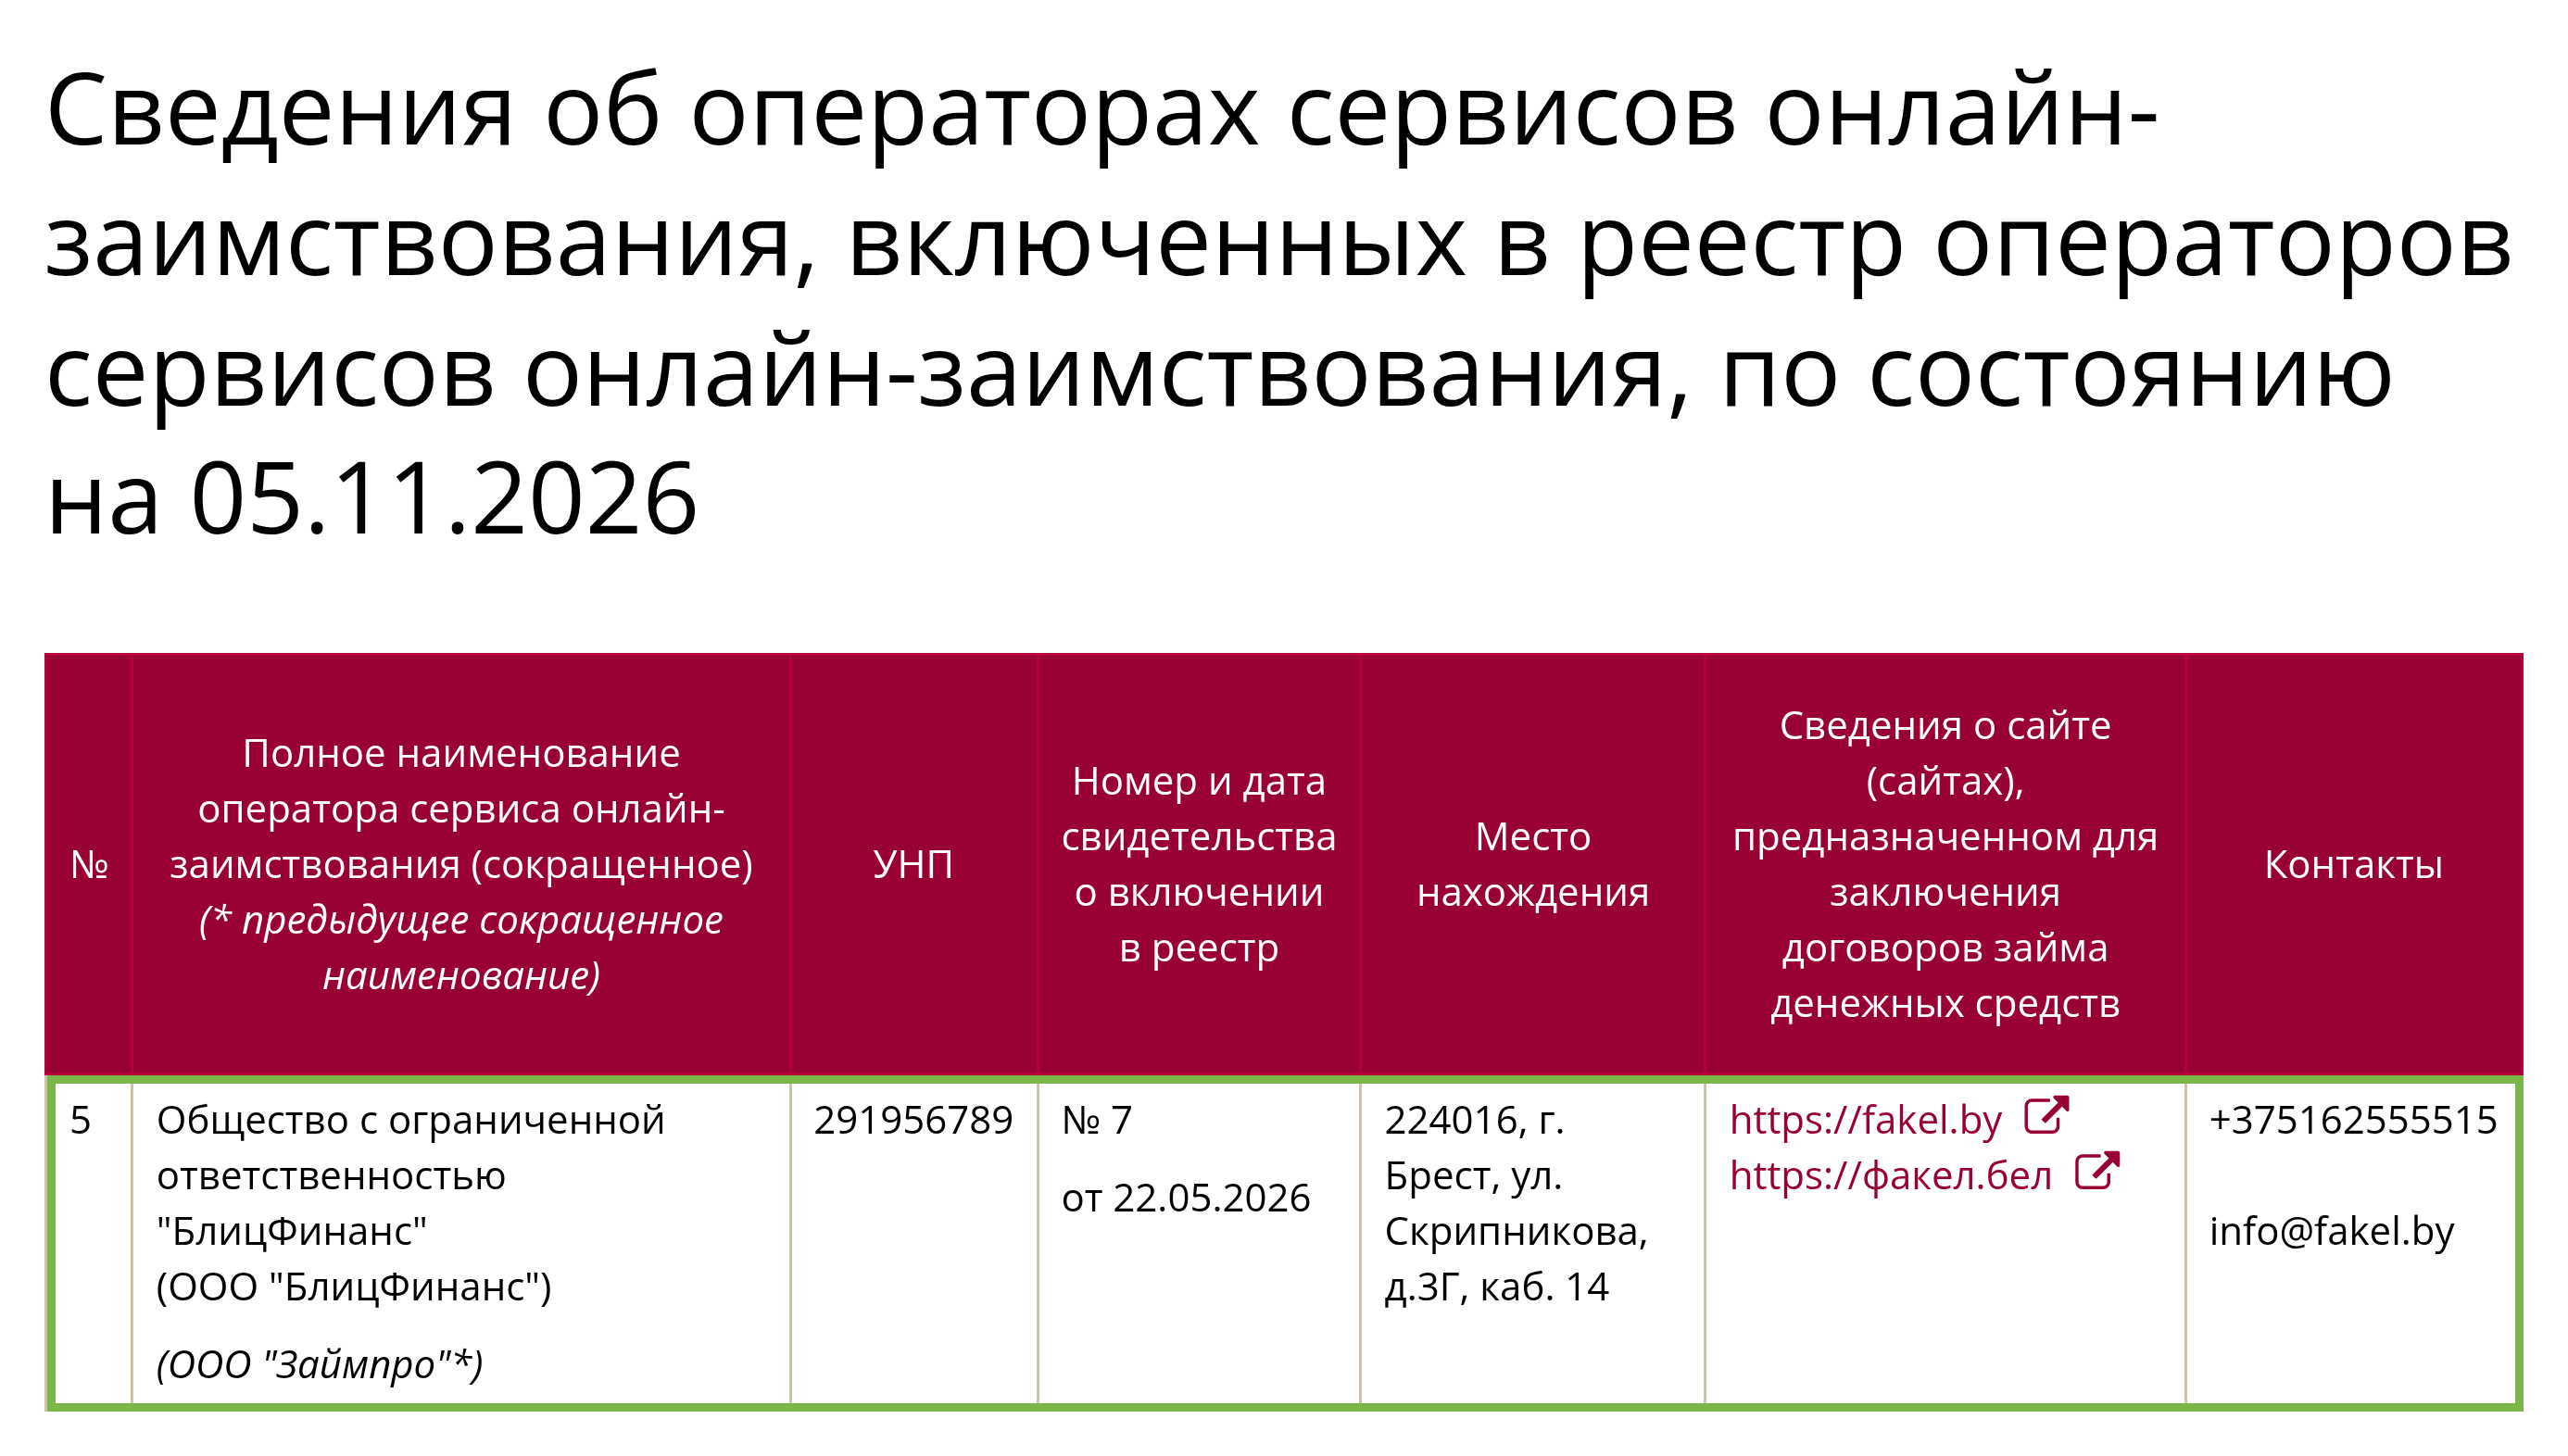
Запись в реестре даёт право работать, но ничего не гарантирует. Оператор не является стороной договора займа, не хранит деньги клиентов и не отвечает за возврат, так записано и в правилах сервиса (п. 1.3), и в самом договоре (п. 9.2). Факел не банк и не микрофинансовая организация (МФО). В реестре МФО Нацбанка по его УНП и обоим названиям записей нет, и оператору онлайн-заимствования такая запись не нужна, у него свой режим.
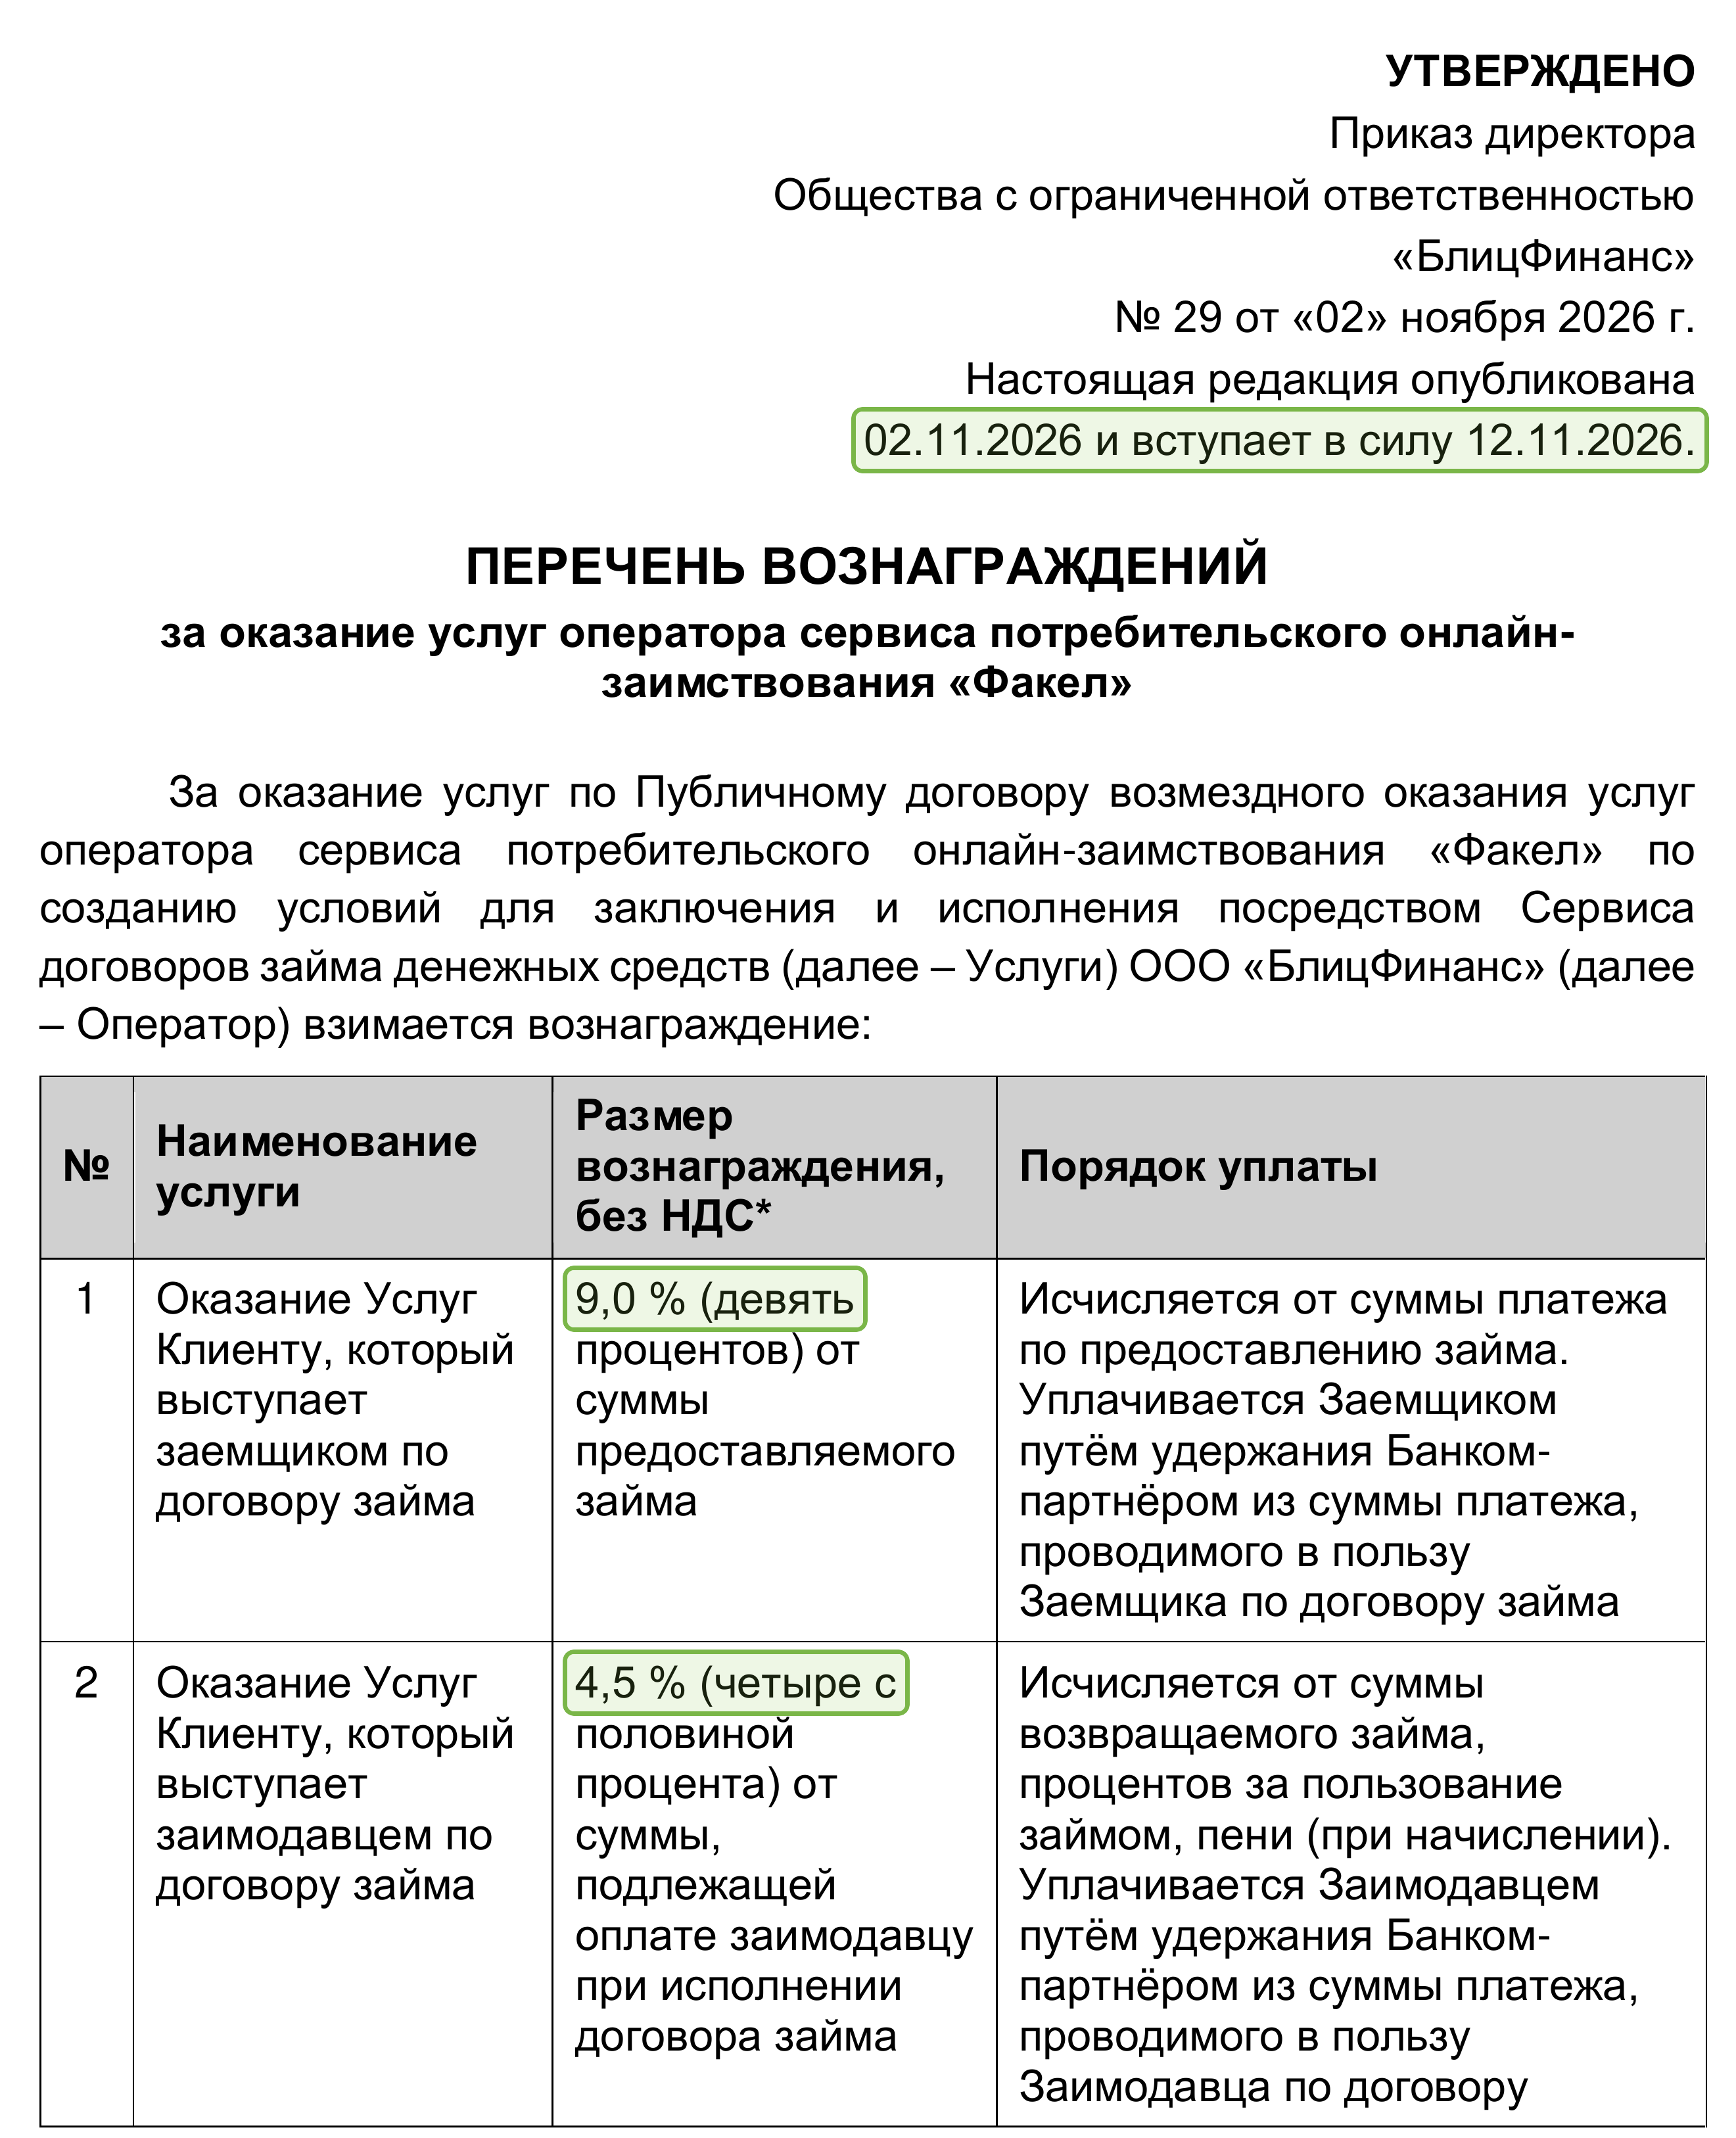
Сервис молодой. Первые правила Факел опубликовал 25 мая 2026 года, новые редакции документов вступили в силу 20 октября, а 12 ноября 2026 года вступят в силу новые перечень вознаграждений и договор об услугах оператора. С 1 октября 2026 года «БлицФинанс» стал резидентом Парка высоких технологий. Карточка компании есть в каталоге резидентов ПВТ, а дату сервис назвал сам в новости от 8 октября. Поэтому вознаграждение оператора теперь указано без НДС.
На странице получения денег Факел предлагает два варианта, заём от физлица и заём от компании «Займ в карман». Второй пока не работает, у него написано, что сервис готовится к запуску (проверено 5 ноября 2026 года). «Займ в карман» — отдельная МФО и другое юрлицо. В реестре МФО Нацбанка ООО «Займ в карман» записано под № 199 от 25 марта 2026 года, УНП 291925164, адрес тот же брестский, только кабинет соседний.
Условия займа на Факеле
Ограничения взяты из правил сервиса и формы договора в редакции с 20 октября 2026 года, комиссии из перечня вознаграждений двух редакций:
| Параметр | Условие | Где записано |
|---|---|---|
| Сумма по одному договору | от 200 до 1500 BYN | правила, п. 8.10 |
| Срок | от 10 до 60 календарных дней | там же |
| Ставка | от 0,1% до 2,8% в сутки, конкретную согласуют стороны | там же, договор п. 2.2 |
| Сколько займов одновременно | до 3 займов и до 4500 BYN основного долга | правила, п. 8.10 |
| Комиссия заёмщика | 8% суммы займа по договорам до 11.11.2026, 9% с 12.11.2026, удерживается при выдаче | перечень вознаграждений |
| Предел процентов | не больше половины суммы займа | договор п. 2.4 |
| Пеня | двойная дневная ставка на просроченные долг и проценты | договор п. 5.1–5.2 |
| Предел пени и штрафов | не больше половины суммы займа | договор п. 5.3 |
| Досрочный возврат | уведомление за 9 календарных дней, без штрафа | договор п. 3.4 |
Взять заём на Факеле может резидент Беларуси от 18 лет с регистрацией по месту жительства и полной дееспособностью (гл. 5 правил). Нужен паспорт, ID-карта или вид на жительство, которые действуют на дату регистрации ещё больше 3 месяцев. Нужна регистрация в межбанковской системе идентификации (МСИ) и карточка белорусского банка в BYN, с которой проходят переводы с карты на карту. Деньги ходят между картами заёмщика и займодавца через банк-партнёр, в договоре это ОАО «Паритетбанк».
В договоре рядом с дневной ставкой стоит годовая, её получают умножением на 365. Минимальные 0,1% в сутки дают 36,5% годовых, 1,5% дают 547,5%, максимальные 2,8% дают 1022%. Годовая цифра здесь скорее для сведения. Заём живёт от 10 до 60 дней, а проценты ограничены половиной суммы.
Сколько стоит займ на Факеле на примере 1000 Br
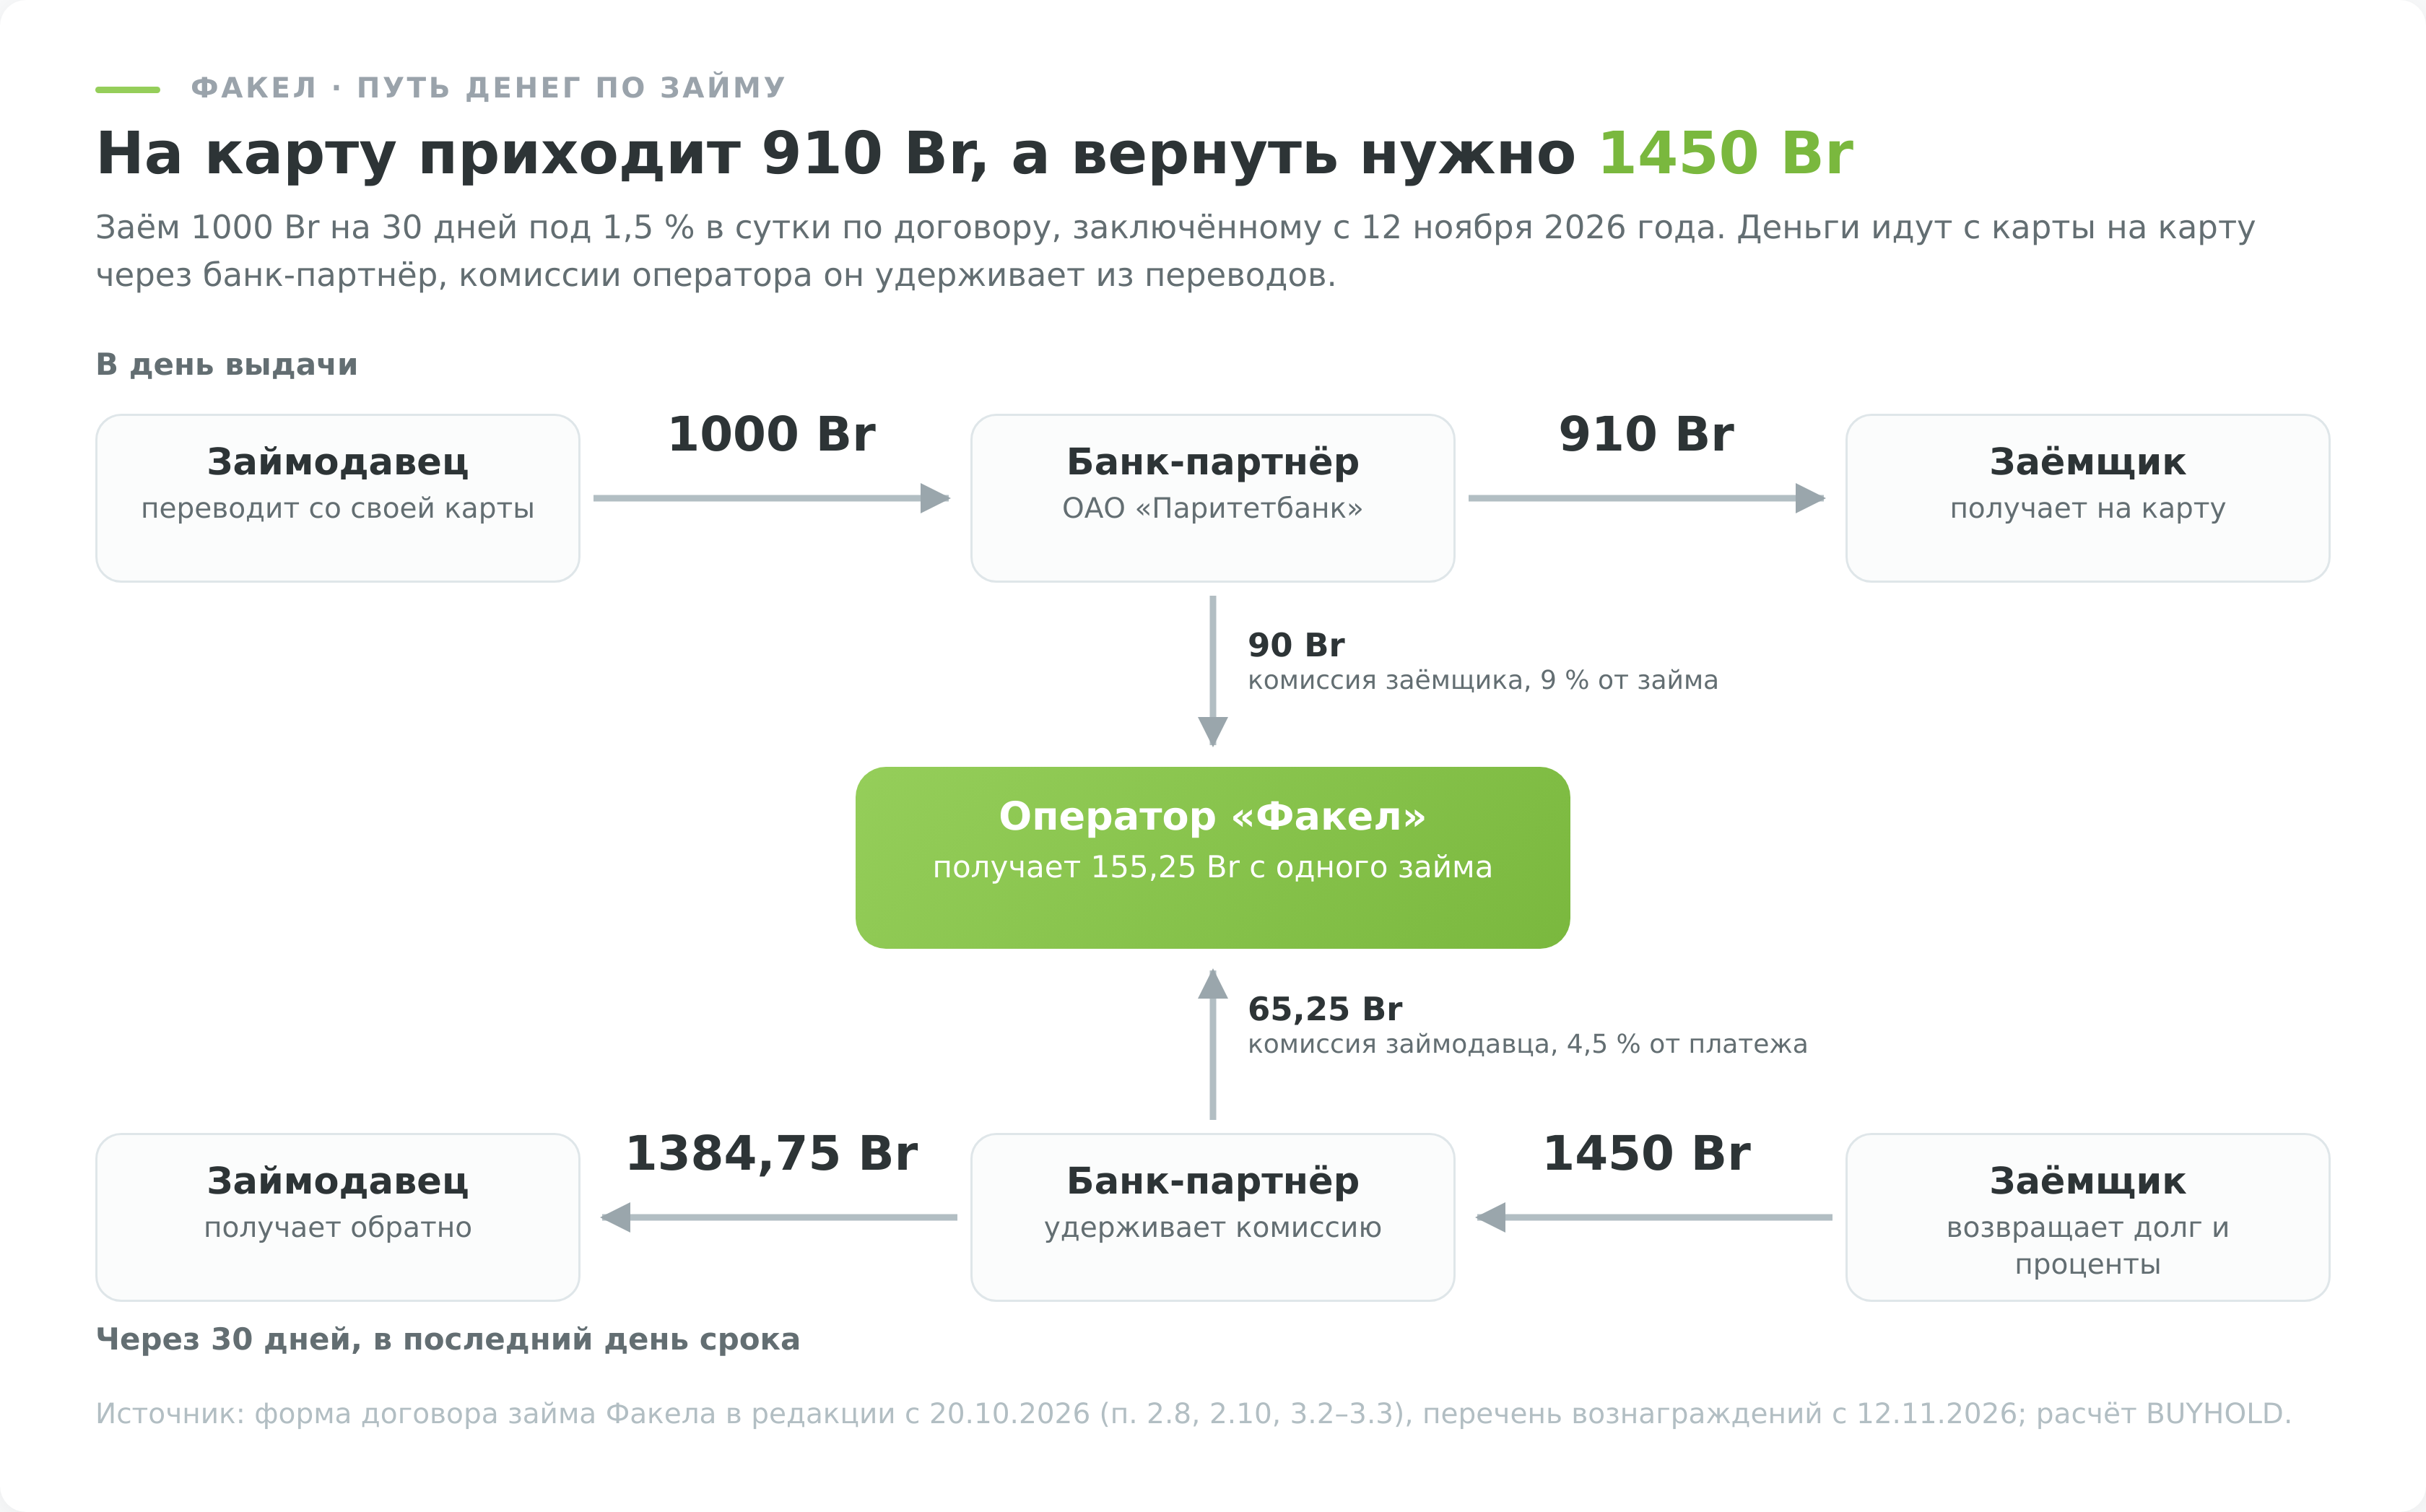
Возьмём заём 1000 Br на 30 дней под 1,5% в сутки, без просрочки и частичных платежей. Комиссию удерживает банк-партнёр при выдаче, и долг от этого не уменьшается (п. 2.10 договора). На карту приходит 920 или 910 Br, а проценты начисляются на всю тысячу, и вернуть нужно тоже её.
| Показатель, BYN | Договор до 11.11.2026, комиссия 8% | Договор с 12.11.2026, комиссия 9% |
|---|---|---|
| Сумма займа | 1000 | 1000 |
| Придёт на карту | 920 | 910 |
| Проценты за 30 дней (1000 × 1,5% × 30) | 450 | 450 |
| Вернуть в последний день | 1450 | 1450 |
| Переплата к полученным деньгам | 530 | 540 |
| Переплата за 30 дней в % от полученного | 57,6% | 59,3% |
Переплату честнее считать от денег, которые пришли на карту. 530 Br за месяц пользования 920 Br дают 57,6% за 30 дней, и это не годовая ставка.
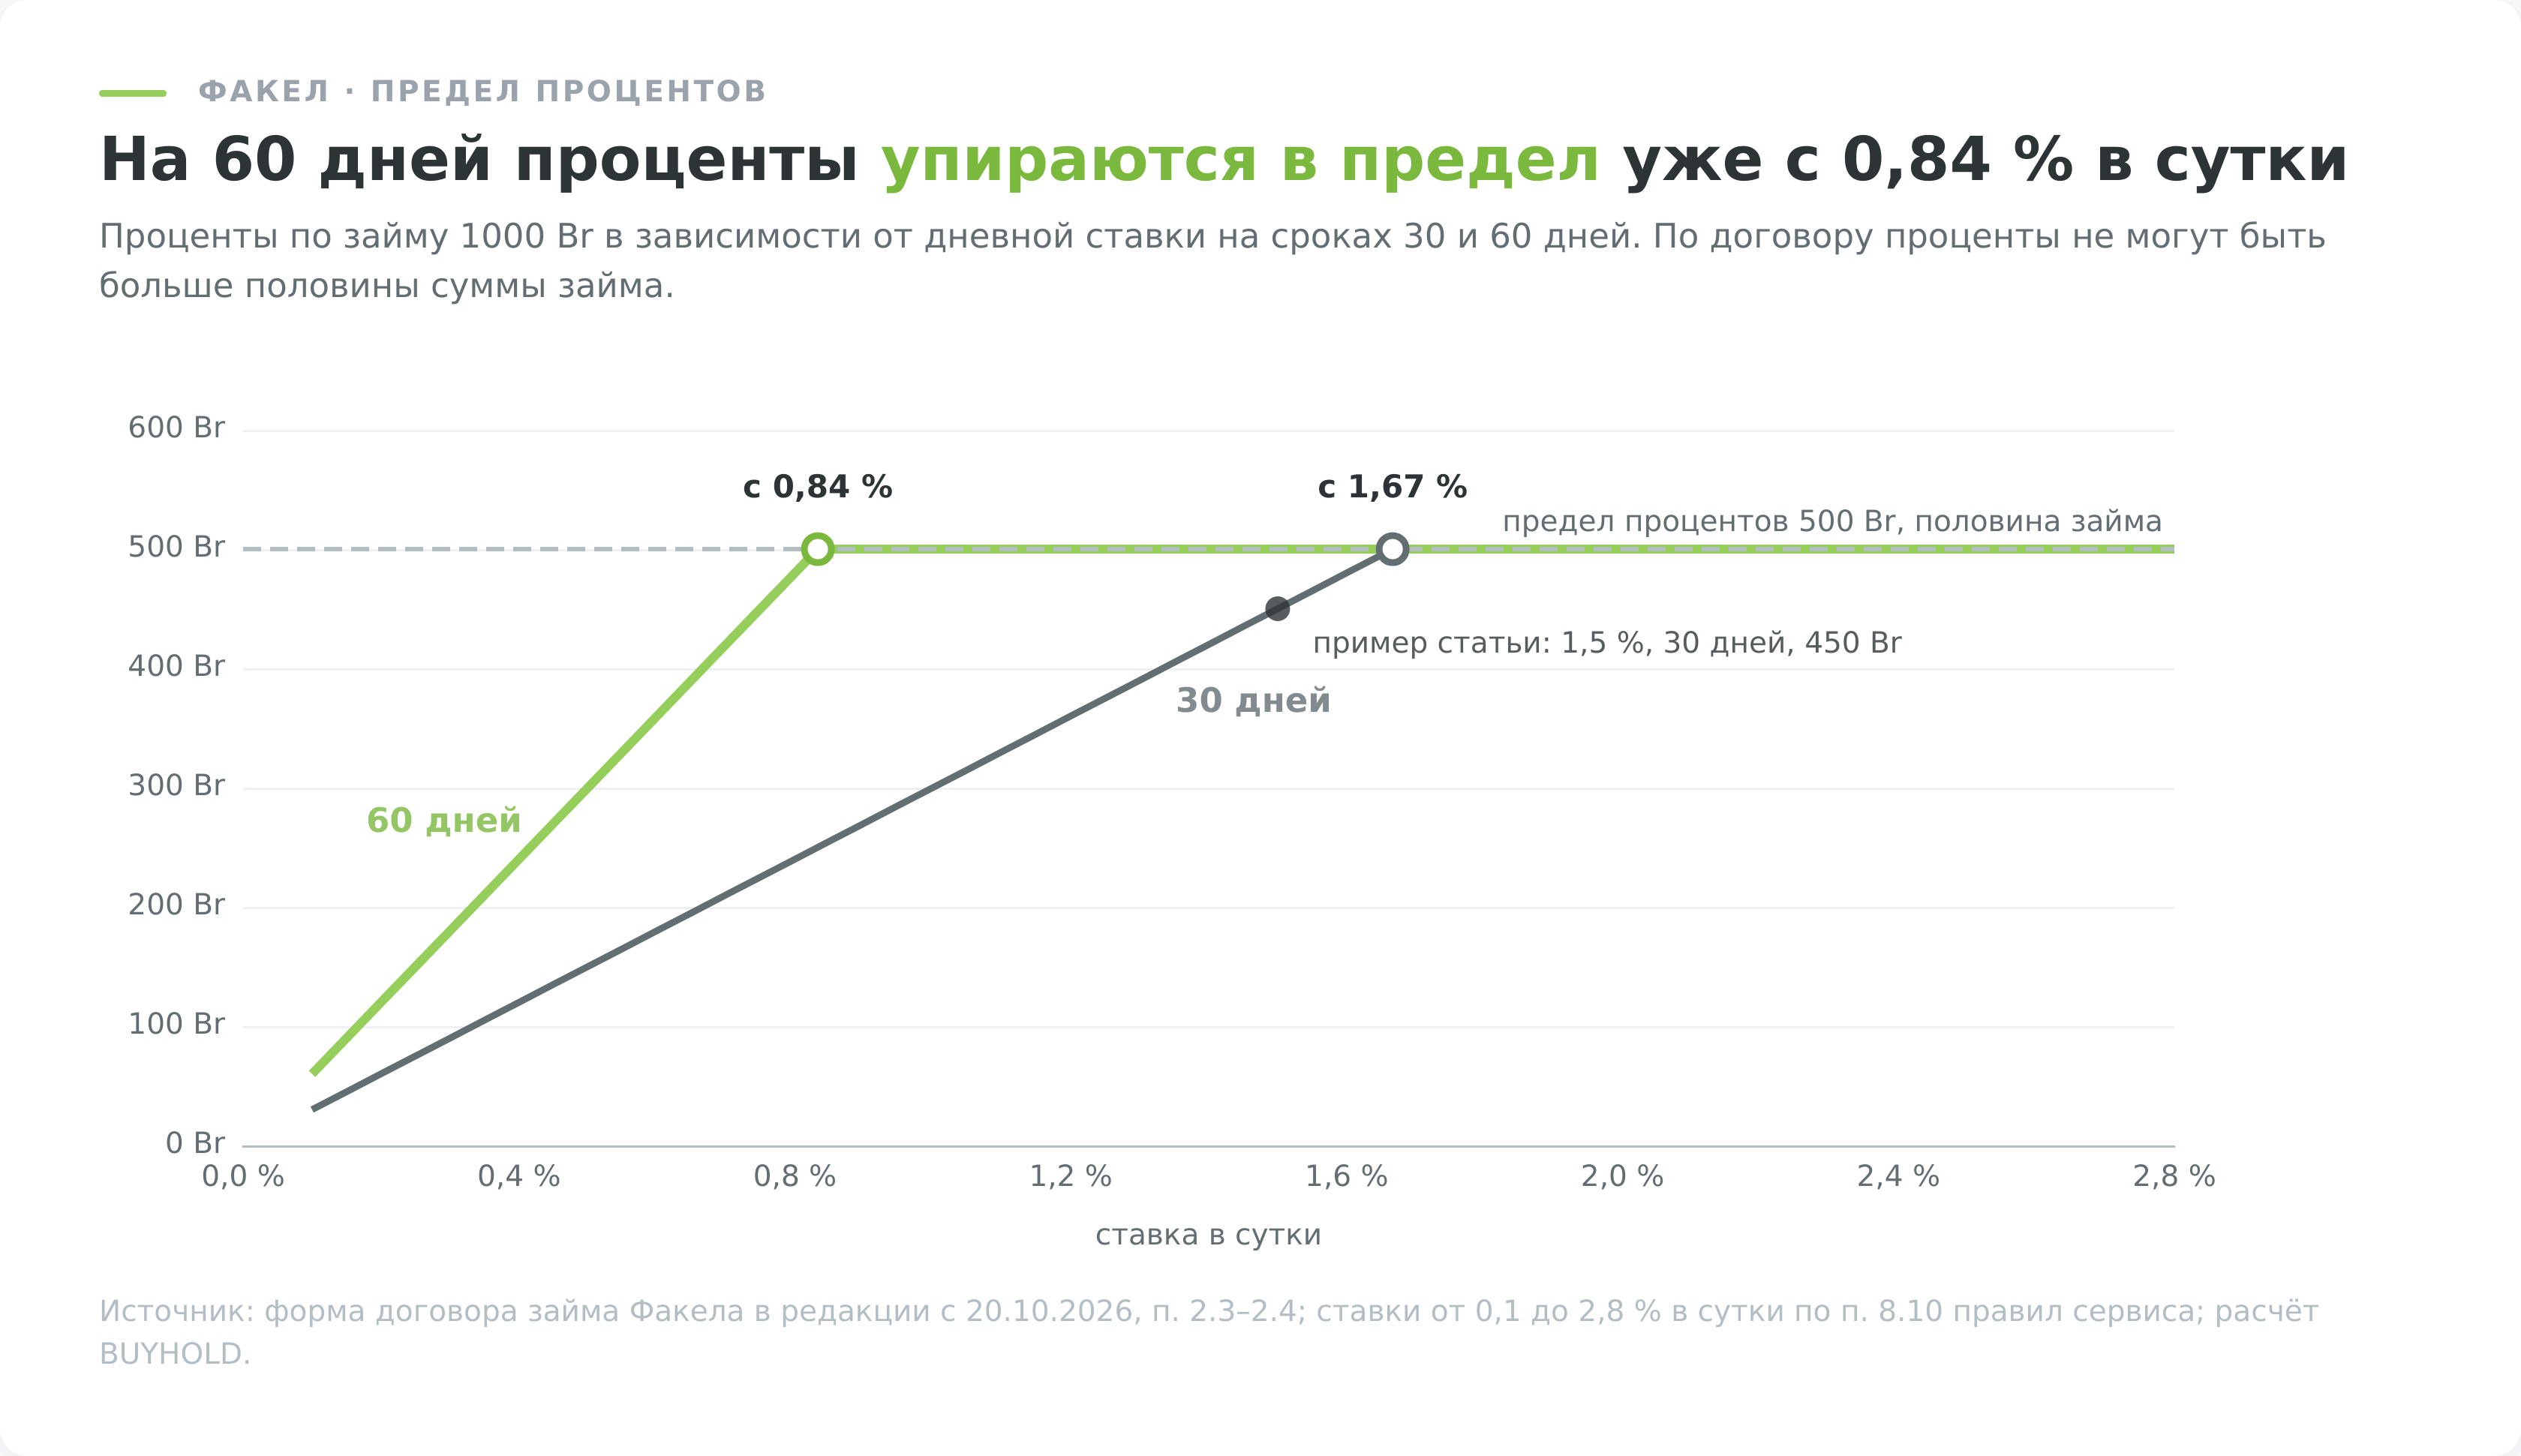
Предел процентов в половину займа меняет арифметику длинных займов. Когда я считал этот предел, оказалось, что на 60 дней дневная ставка почти перестаёт иметь значение. Заём под 0,9% и под 2,8% в сутки обходится одинаково, по 500 Br процентов на каждую тысячу, потому что на таком сроке потолок наступает уже с 0,84% в сутки. На 30 дней он наступает с 1,67% в сутки. При максимальной ставке вы вернёте 1500 Br и переплатите 580 Br при комиссии 8% или 590 Br при 9%.
Из минимальных 200 Br на карту придёт 184 Br по старой комиссии и 182 Br по новой.
Как взять займ на Факеле и при чём здесь скоринговый балл
- Зарегистрироваться на fakel.by через МСИ. Оператор рассматривает заявку на регистрацию до 3 рабочих дней (п. 6.4 правил).
- Заполнить анкету и дать согласия. Скоринговую оценку проводят в течение 3 рабочих дней, балл от 0 до 100 появляется в личном кабинете (п. 7.6).
- Привязать карточку белорусского банка в BYN.
- Принять предложение займодавца или разместить свою заявку. В предложении займодавец указывает минимальный балл заёмщика, и вы видите его до согласия. Свою заявку вы подписываете кодом из СМС сразу при создании, активных заявок может быть до 10, и каждая действует 15 суток, потом отменяется сама (п. 8.10 и 8.16 правил).
- Дождаться зачисления. Когда займодавец принимает вашу заявку или вы принимаете его предложение кодом из СМС, банк-партнёр сам переводит деньги за вычетом комиссии, второй раз ничего подтверждать не нужно. Договор считается заключённым в момент зачисления на ваш счёт, а если на карте займодавца не хватило денег, договора нет (п. 2.8 договора).
| Скоринговый балл | Как сервис оценивает способность вернуть долг |
|---|---|
| 81–100 | высокая |
| 61–80 | достаточно высокая |
| 48–60 | умеренная |
| 29–47 | пониженная |
| 0–28 | низкая |
Порога, ниже которого заём не дают, в правилах нет. Минимальный балл выбирает каждый займодавец в своём предложении, поэтому одобрение зависит от того, кто сейчас готов дать деньги и на каких условиях. Если балл кажется вам заниженным, подайте заявление о пересмотре через личный кабинет или на support@fakel.by, его рассматривают до 5 рабочих дней (п. 7.10). При «стоп-факторе» балл не рассчитывают вовсе, и пользоваться сервисом нельзя (п. 7.9).
В отзывах о Факеле пишут о другом. Заявки висят без ответа даже у людей с баллом 61–63, но сколько на площадке займодавцев и свободных денег, по форуму понять нельзя. Если займов у вас уже несколько на разных площадках, сначала посмотрите, в каком порядке их гасить, это показывает наш план погашения долгов.
Возврат, досрочное погашение и просрочка
Заём возвращают в последний день срока переводом с вашей карты на карту займодавца через сервис и банк-партнёр (п. 3.2–3.3 договора). Обязательство считается исполненным, когда деньги зачислены на счёт займодавца. До даты платежа проверьте, что привязанная карта действует, не заблокирована и лимиты позволяют перевести всю сумму. Если с ней проблема, заранее привяжите другую (п. 3.7).
Досрочный возврат за 9 дней
Вернуть деньги раньше можно полностью или частично, но сначала нужно уведомить займодавца через личный кабинет не меньше чем за 9 календарных дней (п. 3.4). В уведомлении указывают дату и вид возврата, при частичном ещё и сумму, а сумму полного возврата на эту дату рассчитывает сервис. Уведомление можно отозвать до указанной даты. Если в этот день денег не оказалось, досрочный возврат просто не состоялся, и договор идёт по графику. Проценты считают за фактические дни, штрафа за досрочный возврат нет.
До 20 октября 2026 года уведомлять было не нужно, и это било по займодавцам. Проценты начисляются со дня, следующего за выдачей, поэтому заём, возвращённый в день выдачи, не приносил ни копейки, а комиссия 5,5% всё равно удерживалась из возвращённой суммы. На форуме займодавец разобрал свой случай с займом 200 Br на 20 дней под 2,5% в сутки, который вернули в тот же день. Я сверил его расчёт со старыми правилами (п. 62), он сходится. Займодавец получил обратно 189 Br и потерял 11. Договоры, заключённые до 20 октября, исполняются по прежним условиям.
Что будет при просрочке
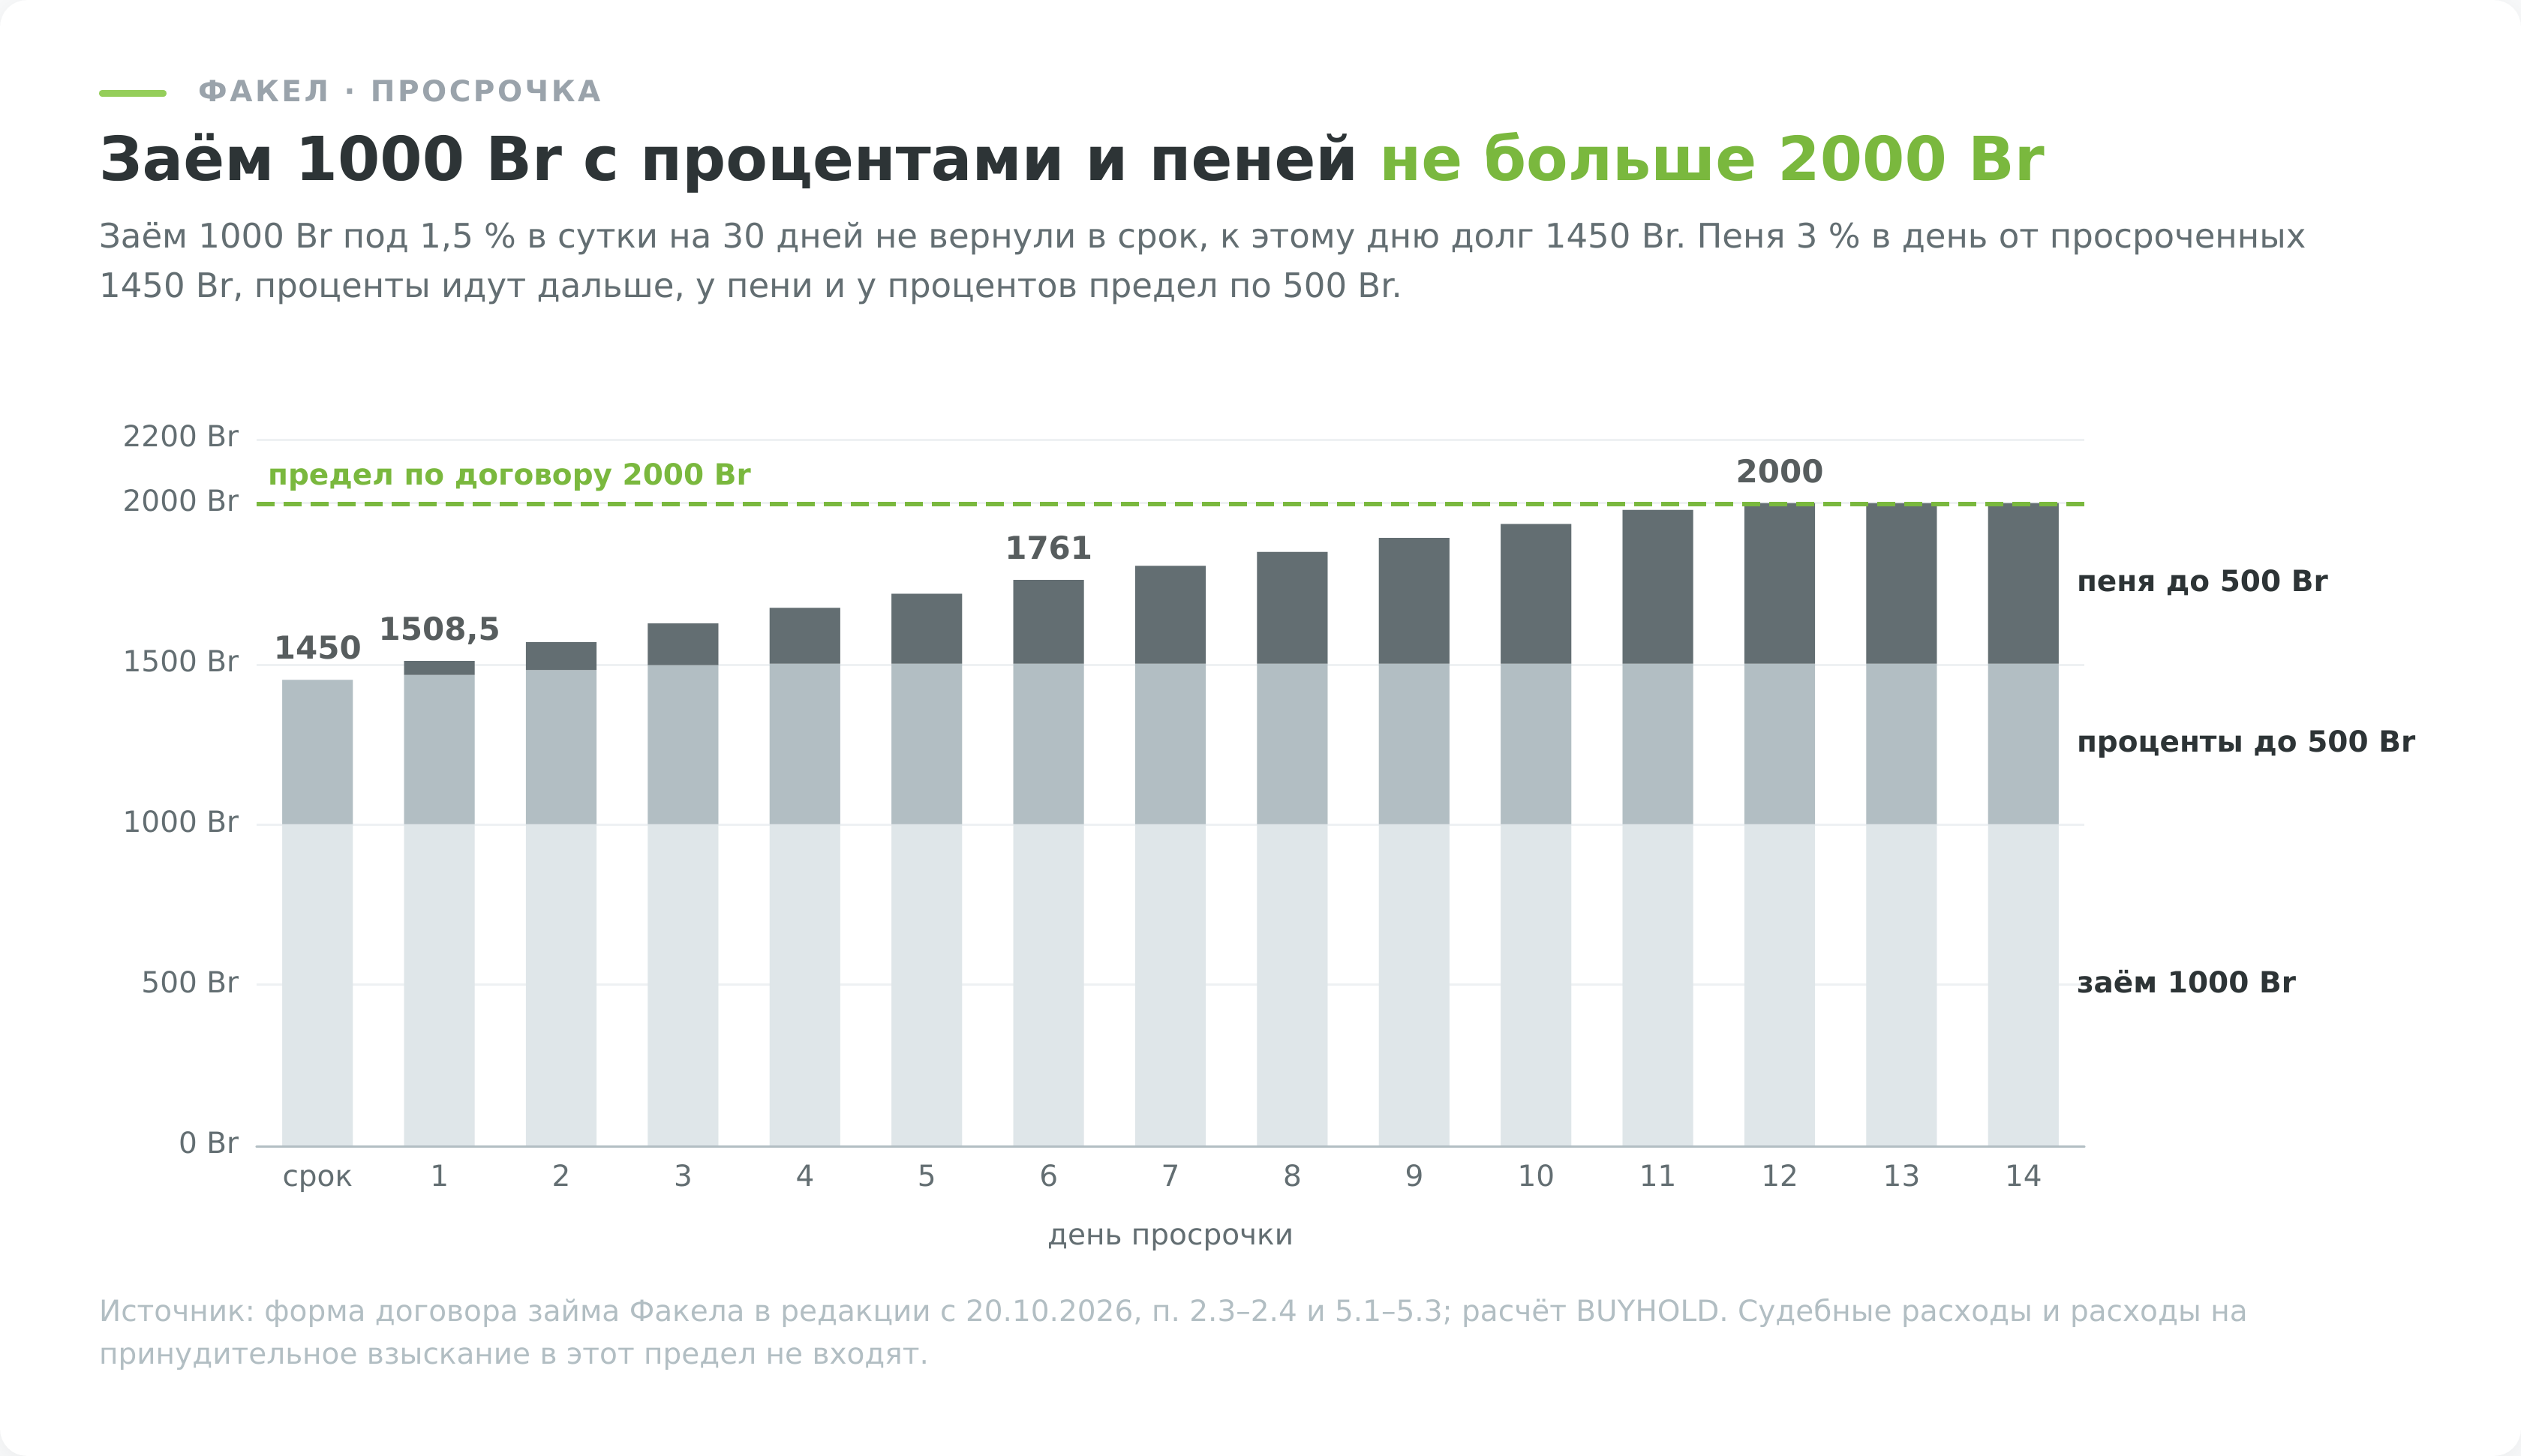
Со следующего дня после даты возврата начисляется пеня по двойной дневной ставке на просроченные долг и проценты (п. 5.1–5.2). В примере с 1,5% в сутки ставка пени 3% в день, и с просроченных 1450 Br это 43,5 Br за день. Пеню считают от суммы, просроченной на этот день, поэтому после частичного платежа она меньше (п. 5.2). Пеня и другие санкции вместе ограничены половиной займа, 500 Br (п. 5.3), и в примере этот предел наступает на 12-й день просрочки.
Проценты после даты возврата тоже продолжают начисляться, но их предел остаётся прежним, 500 Br. Поэтому заём 1000 Br вместе с процентами и санкциями даже при долгой просрочке не превысит 2000 Br. Судебные расходы и расходы на принудительное исполнение в этот предел не входят и могут добавиться сверху.
Пока долг просрочен, Факел ставит ваши заявки на паузу и не даёт создавать новые и принимать чужие предложения (п. 8.14 правил). Займодавцу после просрочки открываются ваши паспортные данные, адреса регистрации и проживания, телефон и почта (п. 6.2). Через сервис он может направить претензию, ответить на неё нужно в течение 10 календарных дней (п. 8.3–8.4). Если спор не решён, займодавец подаёт иск в суд по месту своего жительства (п. 8.5), а это может быть другой город.
Бывает, что платёж не проходит по вине займодавца, например его карта заблокирована или закрыта. Неудачная попытка сама по себе начисления не останавливает. Сообщите о ней через личный кабинет. Если оператор подтвердит причину на стороне займодавца, проценты и пеня за этот период не начисляются (п. 5.5).
Отзывы о Факеле от заёмщиков и займодавцев
Раздела отзывов на сайте Факела нет, и в привычных местах их почти нет. На 3 ноября 2026 года приложения Факела не было ни в App Store, ни в Google Play, а ссылки на Telegram-канал на сайте сервиса нет. На Яндекс Картах карточки оператора в Бресте тоже нет (проверено 5 ноября 2026 года). Независимые отзывы я нашёл только в одном месте, в общей ветке форума Onliner «Онлайн сервисы P2P кредитования». Я прочитал все 749 сообщений ветки с декабря 2023 года по 3 ноября 2026 года.
Факел в собственном тексте называют авторы 49 сообщений, написанных с 22 июля по 25 октября 2026 года. В таблице 32 из них, с жалобой, просьбой или оценкой. В остальных 17 спрашивают, работает ли сервис, переписываются между собой или рассказывают о выдаче как займодавцы. Сообщения на форуме анонимные и сами по себе не доказывают, что сделка была.
| Тема | Сообщений | Что говорят документы |
|---|---|---|
| Жалобы и вопросы, что на заявки не откликаются | 8 | Деньги дают люди, выдачу никто не гарантирует (п. 1.3 правил) |
| Просьбы выдать заём на Факеле, суммы от 300 до 3000 Br | 9 | Один договор не больше 1500 Br, весь долг до 4500 Br |
| При согласии на предложение сервис пишет, что у займодавца недостаточно средств | 3 | Перевод не прошёл, значит, договор не заключён (п. 2.8 договора) |
| Займодавец потерял деньги на возврате в день выдачи | 2 | Подтверждается старыми правилами, с 20.10.2026 закрыто уведомлением за 9 дней |
| Техподдержка не реагирует, по телефону уверяют, что всё работает | 2 | Обращения рассматривают до 15 дней, при дополнительной проверке до месяца (гл. 18 правил) |
| Резкие оценки займодавцев, сравнения площадок не в пользу Факела | 8 | Мнения авторов |
В сентябре один из пользователей писал, что видит на Факеле около 2000 заявок, и спрашивал, давал ли кто-нибудь заём. Займодавцы, которые выдавали деньги через Факел, в ветке есть. Один в сентябре написал, что выдал заём для проверки, другой в октябре отвечал на вопросы как человек, который выдавал. Сообщения заёмщика о займе, который он получил на Факеле и вернул, мне в ветке не встретилось. Почти всё написано до изменений 20 октября, о комиссиях с 12 ноября пока не пишет никто.
Две фразы из отзывов стоит отделить от фактов. Один пользователь пишет, что с баллом ниже 68 займа не дадут, но в правилах такого порога нет, это его опыт. Предположение, что сервис сам создаёт активность ради комиссий, ничем не подкреплено. Ветку на форуме можно прочитать целиком самому, Факел появляется в ней с июля 2026 года.
Что проверить в договоре займа до подписи
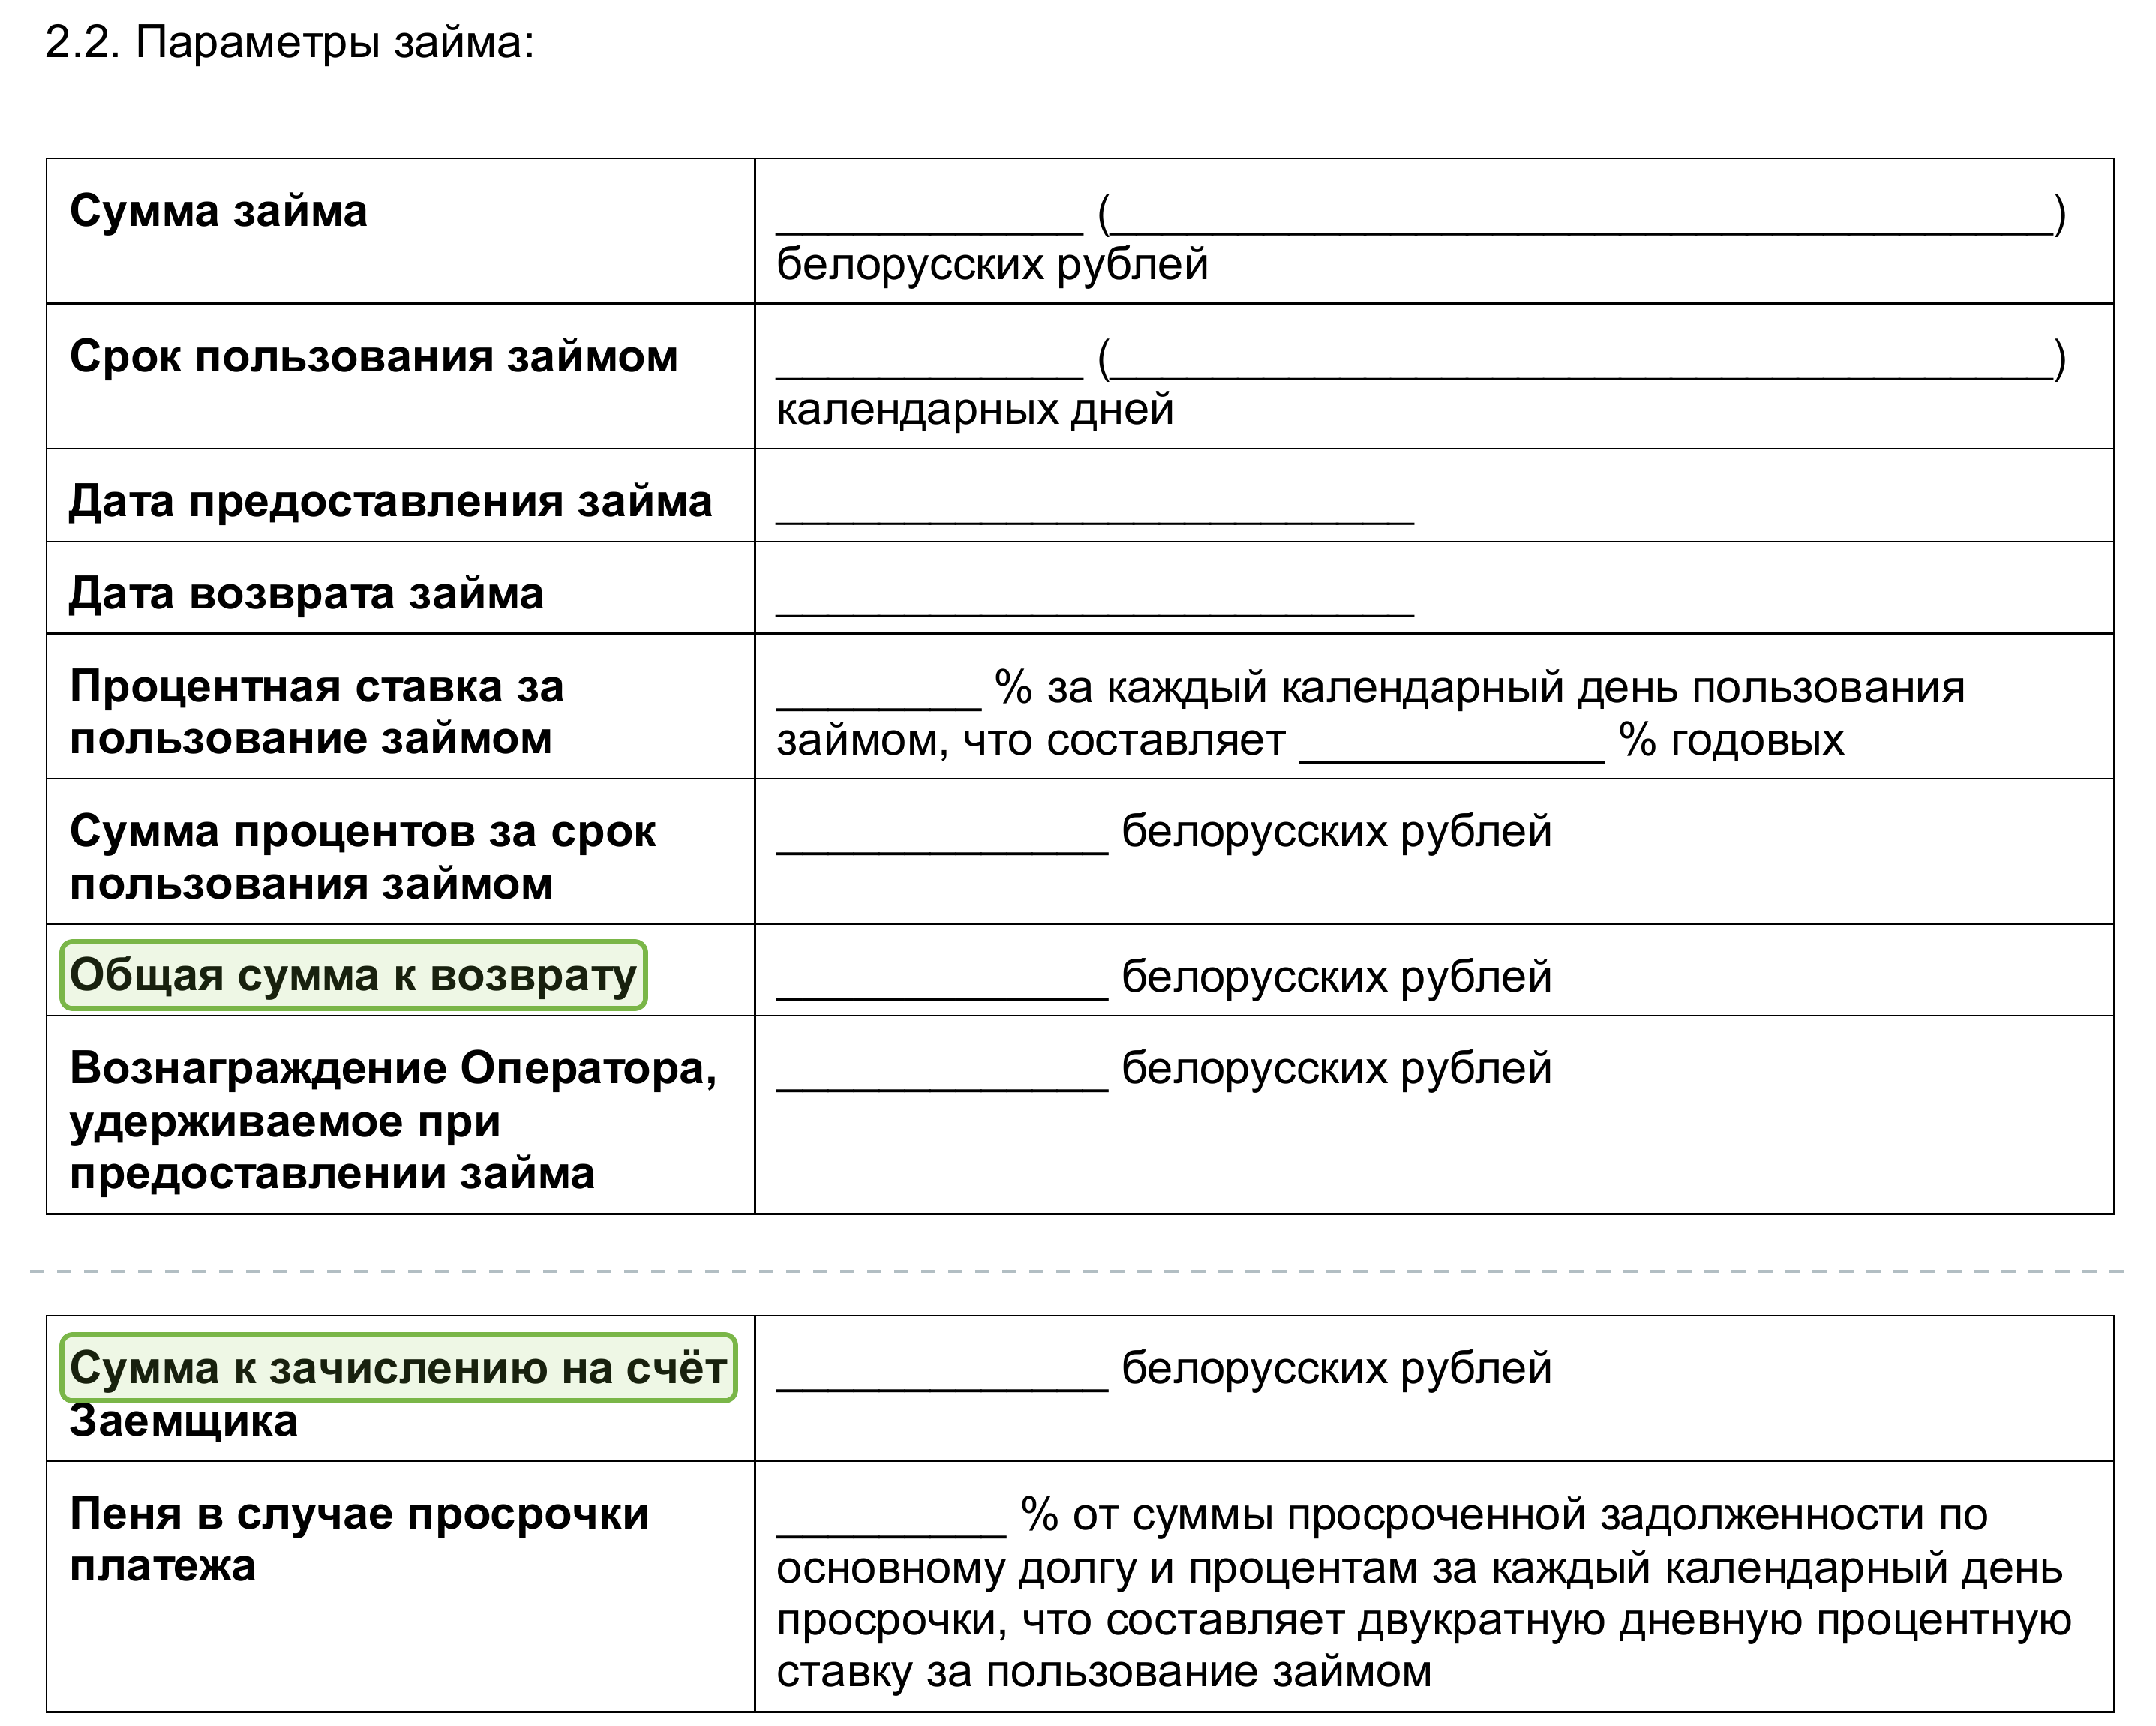
Условия займа сервис показывает до ввода кода из СМС (п. 8.8 правил). Это сумма, срок, даты выдачи и возврата, дневная и годовая ставки, проценты, платёж, ставка пени, предел санкций, комиссия и сумма к зачислению на вашу карту. Рядом стоит ссылка на форму договора, а заполненный договор появляется в личном кабинете после зачисления денег. Перед вводом кода сверьте:
- Сумму займа и сумму к зачислению на счёт. Разница составляет комиссию оператора, а вернуть нужно полную сумму займа (п. 2.2 и 2.10).
- Дневную ставку и годовую рядом с ней. При 1,5% в сутки годовая составит 547,5%.
- Сумму процентов и общую сумму к возврату. Проценты не могут быть больше половины займа (п. 2.4).
- Дату возврата. Вернуть раньше можно только после уведомления за 9 календарных дней (п. 3.4).
- Ставку пени. Она ровно вдвое выше дневной ставки, а пеня и штрафы вместе не больше половины займа (п. 5.1 и 5.3).
- Суд. Споры решает суд по месту жительства займодавца (п. 8.5), и это может быть не ваш город.
- Редакцию документов. Комиссию берут по перечню вознаграждений, который действовал в день заключения договора займа (п. 5.1 и 5.5 договора услуг, примечание 3 к перечню). Поэтому договор до 12 ноября 2026 года остаётся с комиссией 8%, а новый идёт с 9%.
Кроме договора займа с займодавцем вы заключаете договор услуг с самим оператором, ООО «БлицФинанс». В нём есть два штрафа в пользу оператора. Если по контактам, полученным через сервис, предложить или заключить новый заём в обход площадки, это 5 базовых величин, 225 Br (п. 4.3.5 и 7.4). Переписка по уже заключённому займу, досудебный спор и защита своих прав под запрет не попадают.
За нецензурную брань, оскорбления или угрозы работникам оператора штраф 3 базовые величины, 135 Br (п. 4.3.9 и 7.5). Оператор за невежливость к клиенту по тому же договору платит столько же (п. 4.1.7 и 7.6). Предел санкций из договора займа на эти штрафы не распространяется, потому что это другой договор, а при споре обоснованность штрафа оценивает суд.
Действующие правила, форма договора и перечень вознаграждений лежат в разделе «Документы» на сайте Факела, у каждого указана дата вступления в силу.
Другие сервисы онлайн-заимствования в Беларуси
В реестре Нацбанка на 5 ноября 2026 года восемь операторов, и выдают займы не все:
| Свидетельство НБРБ | Оператор | Сайт | Что на сайте |
|---|---|---|---|
| № 1 от 14.01.2022 | ООО «Инновационные Финансовые Стратегии» | kapusta.by (Капуста) | получить заём и инвестировать |
| № 3 от 15.03.2023 | ООО «ТриИнком» | mongo.by | заявки и предложения физлиц |
| № 4 от 01.07.2024 | ООО «ФинКит Онлайн» | finkit.by | получить и выдать заём |
| № 5 от 18.07.2024 | ЗАО «Финдер Инвест» | zaimis.by (ЗАЙМись) | взять и дать заём |
| № 7 от 22.05.2026 | ООО «БлицФинанс» | fakel.by (Факел) | заём от физлица |
| № 8 от 16.09.2026 | ООО «Еденьги» | edengi.by | пометка «Сайт временно находится в разработке» |
| № 9 от 23.09.2026 | ООО «КэпФлоуНэт» | partmane.by | пометка «Сайт в разработке» |
| № 10 от 13.10.2026 | ООО «БлэкСофт» | cash.by | «Регистрация и вход пока недоступны» |
Сайты проверены 1 и 5 ноября 2026 года. Если заём на Факеле не нашёлся, заявку можно разместить и на другой площадке из реестра. Запись в реестре ни одному из операторов не делает возврат гарантированным, а различаются они лимитами, ставками, комиссиями и тем, сколько на площадке займодавцев. Условия работающих площадок рядом друг с другом сведены в нашем разборе p2p-кредитования в Беларуси.
Если вы хотите выдавать займы через Факел
Займодавец платит оператору комиссию из каждого платежа, который к нему приходит, включая возврат самой суммы займа, проценты и пеню. По договорам до 11 ноября 2026 года она составляет 5,5%, с 12 ноября 4,5%. Комиссия с одного клиента по одному договору не может быть больше 10% суммы займа (примечание 1 к перечню вознаграждений).
В том же примере 1000 Br под 1,5% на 30 дней займодавец получит 1450 Br минус комиссия 79,75 Br по старому тарифу или 65,25 Br по новому. Доход за месяц выйдет 370,25 или 384,75 бел. руб., если заёмщик вернул деньги вовремя, и без учёта налога. Подоходный налог с процентов займодавец декларирует и платит сам (п. 4.4.4 договора).
Уведомление за 9 дней не убрало риск полностью. Если заёмщик вернёт весь долг в самый ранний возможный день, то есть через 9 дней процентов, займодавец не уйдёт в минус только при ставке от 0,65% в сутки по старому тарифу и от 0,53% по новому. Это расчёт до подоходного налога. Заём на минимальные 10 дней под минимальные 0,1% в сутки убыточен при любом тарифе, потому что проценты за 10 дней составят 1% суммы, а комиссия с возврата 4,5–5,5%.
По одному займу так бывает, только если он больше 1350 Br и проценты с пеней почти дошли до своих пределов. Самое большее, 3000 Br требований по займу 1500 Br, даёт пошлину 150 Br. По займу 200 Br пошлина за иск составит те же 135 Br, хотя весь долг с процентами и пеней по нему не больше 400 Br. В приказном производстве ставка ниже. При сумме взыскания до 100 базовых величин, то есть до 4500 Br, это 2 базовые величины, или 90 Br. Подойдёт ли такой порядок, зависит от документов и обстоятельств дела, а памятка Факела описывает только иск. Суд может взыскать пошлину с заёмщика вместе с долгом, но заплатить её нужно заранее.
Доклад Комитета по глобальной финансовой системе BIS и Совета по финансовой стабильности о финтех-кредитовании (май 2017 года) называет такую модель агентской. Платформа зарабатывает на выдаче новых займов, а кредитный риск несёт тот, кто дал деньги, поэтому у неё может появиться стимул выдавать и рискованные займы. Плата с займодавца из возвращённых денег, по оценке авторов, действует в обе стороны. Если она растёт вместе с процентами, то поощряет дорогие займы, но приходит только с тех займов, которые обслуживаются, и это подталкивает выдавать займы, которые вернут.
У Факела комиссия заёмщика удерживается при выдаче и от возврата не зависит, а комиссия займодавца берётся со всего, что заёмщик реально заплатил, включая проценты и пеню. Площадки со стороны займодавца сравниваются в том же разборе p2p-кредитования. Если невозврат для вас неприемлем совсем, доход по займам стоит сравнивать с вкладами в банках, которые защищены гарантией возмещения.
Стоит ли брать займ на Факеле
Как способ занять на месяц Факел дорогой. При ставке 1,5% в сутки за 910 Br на карте вы вернёте 1450 Br, то есть переплатите 540 Br за 30 дней. Зато проценты и санкции у него ограничены, и заём 1000 Br вместе с ними не вырастет больше 2000 Br, хотя судебные расходы и расходы на взыскание в этот предел не входят. Но заём может просто не найтись. Если деньги нужны к конкретной дате, рассчитывать только на Факел рискованно, потому что выдачу никто не гарантирует, а на форуме жалуются, что заявки висят без ответа.
Плюсы и минусы Факела для заёмщика
- Оператор в реестре Нацбанка, свидетельство № 7 от 22.05.2026
- Проценты, пеня и штрафы ограничены, по займу 1000 Br долг не больше 2000 Br без судебных расходов
- Досрочный возврат без штрафа, проценты за фактические дни
- Сумму к зачислению и к возврату показывают до ввода кода из СМС
- Выдачу никто не гарантирует, в отзывах заявки висят без ответа
- Заём на месяц дорогой, при 1,5% в сутки за 910 Br на карте через 30 дней вернёте 1450 Br
- Комиссия 8%, с 12.11.2026 9% удерживается из суммы займа, долг остаётся полным
- Досрочно вернуть можно только после уведомления за 9 дней
- Заполненный договор появляется в кабинете только после зачисления денег
- Спор решает суд по месту жительства займодавца
- Сервису меньше года, приложения нет, независимые отзывы есть только на форуме Onliner