Банковские карты в Беларуси бывают дебетовыми и кредитными. Первая даёт доступ к собственным деньгам на счёте, вторая позволяет расходовать кредит банка. Предоплаченная карта выглядит почти так же, но по белорусскому закону считается электронным кошельком, а не третьим видом банковской карты.
Предупреждение о рисках: Информация носит общеобразовательный характер и не заменяет условия договора с банком. Тарифы, лимиты, география работы карт и санкционные ограничения меняются. Перед выпуском карты и поездкой проверяйте документы банка и доступность операций в нужной стране.
Чем банковская карта отличается от счёта
Деньги хранятся на текущем банковском счёте. Карта лишь даёт к нему доступ и передаёт банку распоряжение оплатить покупку, выдать наличные или выполнить перевод. Такое определение следует из статьи 45 Закона Республики Беларусь № 164-З «О платёжных системах и платёжных услугах».
Если срок пластика закончился, банк перевыпускает карту, а счёт обычно остаётся прежним. После кражи карту можно заблокировать без закрытия счёта. К одному счёту банк вправе выпустить основную и дополнительные карточки, в том числе виртуальные. У каждой будут свои реквизиты и лимиты, но остаток денег общий.
Номер, срок действия и проверочный код позволяют платить без физического предъявления карты. Фотография обеих сторон пластика в мессенджере передаёт мошеннику почти всё, что нужно для попытки интернет-платежа. Одноразовые коды из СМС и подтверждения в приложении нельзя сообщать даже человеку, который представился сотрудником банка.
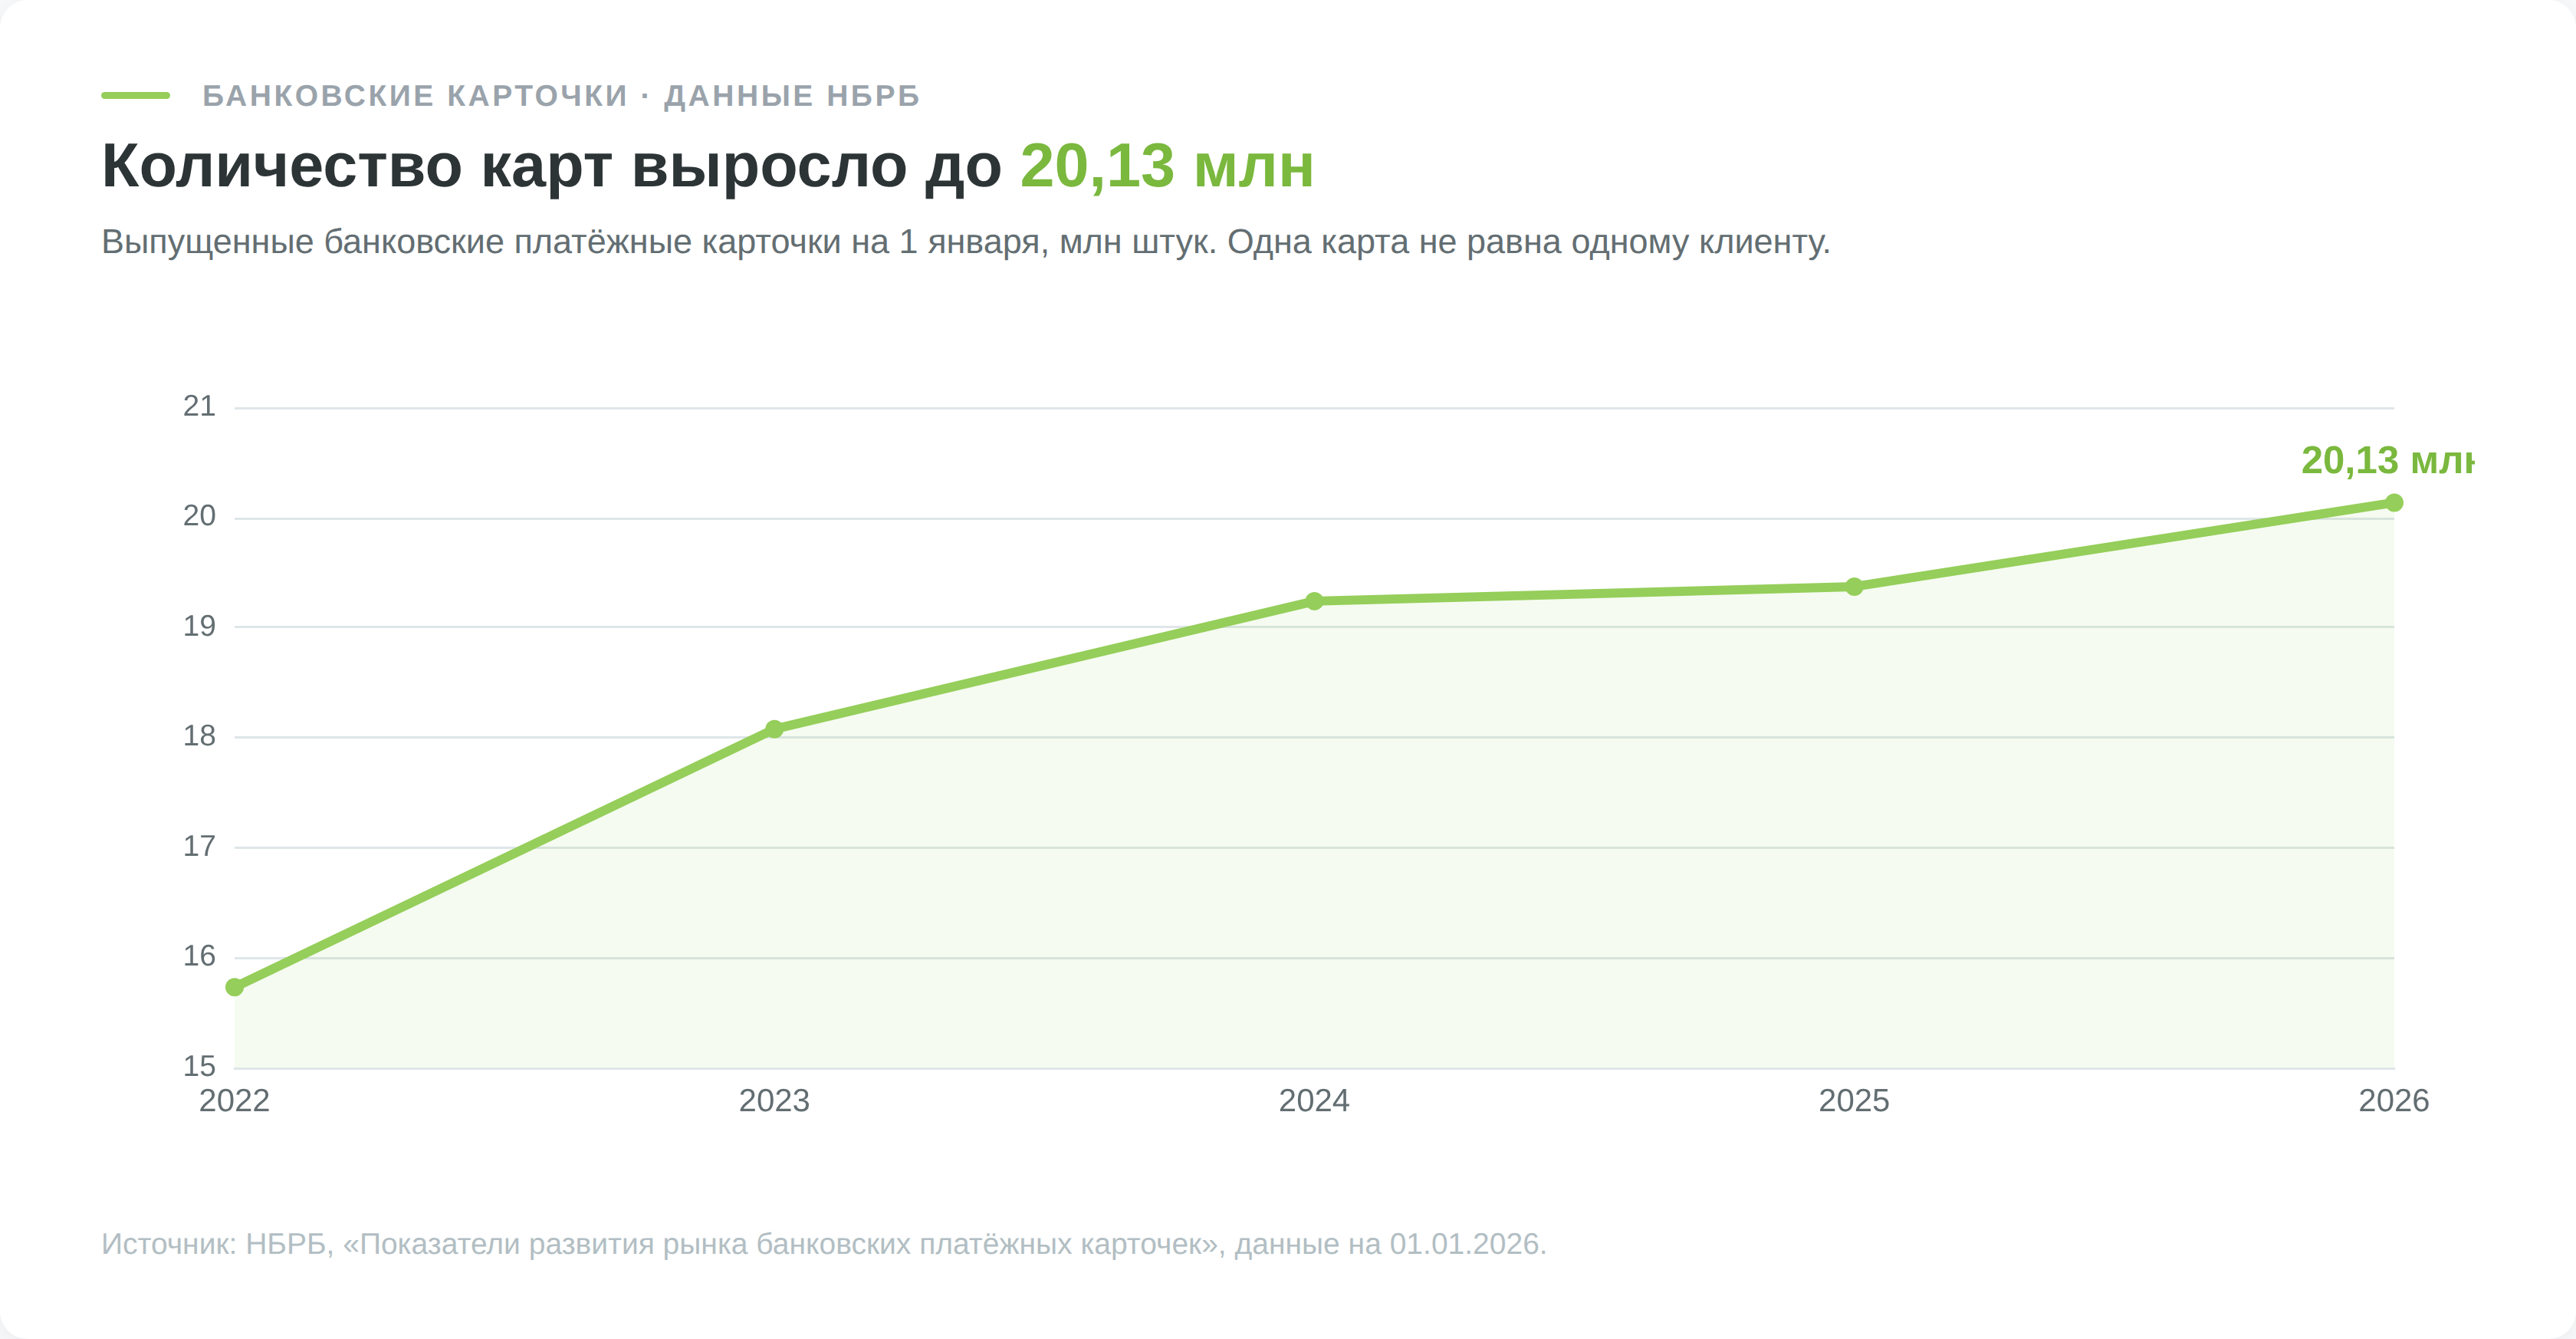
Виды банковских карт по разным признакам
Юридический вид отвечает на вопрос, чьи деньги расходуются. Остальные признаки описывают платёжную систему, уровень, носитель, валюту и назначение. Одна карта может быть одновременно дебетовой, виртуальной, мультивалютной и премиальной.
| Признак | Какие бывают карты | Что это меняет для вас |
|---|---|---|
| Вид по правилам НБРБ | Дебетовая, кредитная | Собственные или заёмные деньги уходят продавцу |
| Платёжная система | БЕЛКАРТ, Visa, Mastercard, UnionPay | География приёма, валюта расчётов и доступные платёжные сервисы |
| Уровень | Базовая, классическая, золотая, платиновая и выше | Цена выпуска, лимиты и набор дополнительных услуг |
| Носитель | Пластик, виртуальная карта, токен в телефоне | Как платить и как быстро заменить реквизиты |
| Персонализация | Именная, мгновенная, дополнительная | Срок выпуска и круг лиц, которым разрешено пользоваться картой |
| Валюта счёта | BYN, USD, EUR, RUB, мультивалютная | Количество конвертаций при оплате в другой валюте |
| Назначение | Зарплатная, пенсионная, детская, кобрендовая | Тариф, ограничения и программа лояльности |
Зарплатная и пенсионная карты остаются дебетовыми. Их назначение описывает источник поступлений, а не отдельную юридическую категорию. Базовый счёт нужен для получения отдельных социальных выплат и может обслуживаться картой БЕЛКАРТ, но обычную дебетовую карту это не превращает в «социальный» вид по закону.
Мультивалютность тоже относится к устройству продукта. Если к пластику подключены счета в BYN, USD и EUR, банк выбирает подходящий счёт по условиям договора. Когда нужной валюты нет или остатка недостаточно, возникает конвертация по курсу банка и правилам платёжной системы. В поездке это иногда дороже годового обслуживания.
Два вида банковских карт по правилам НБРБ
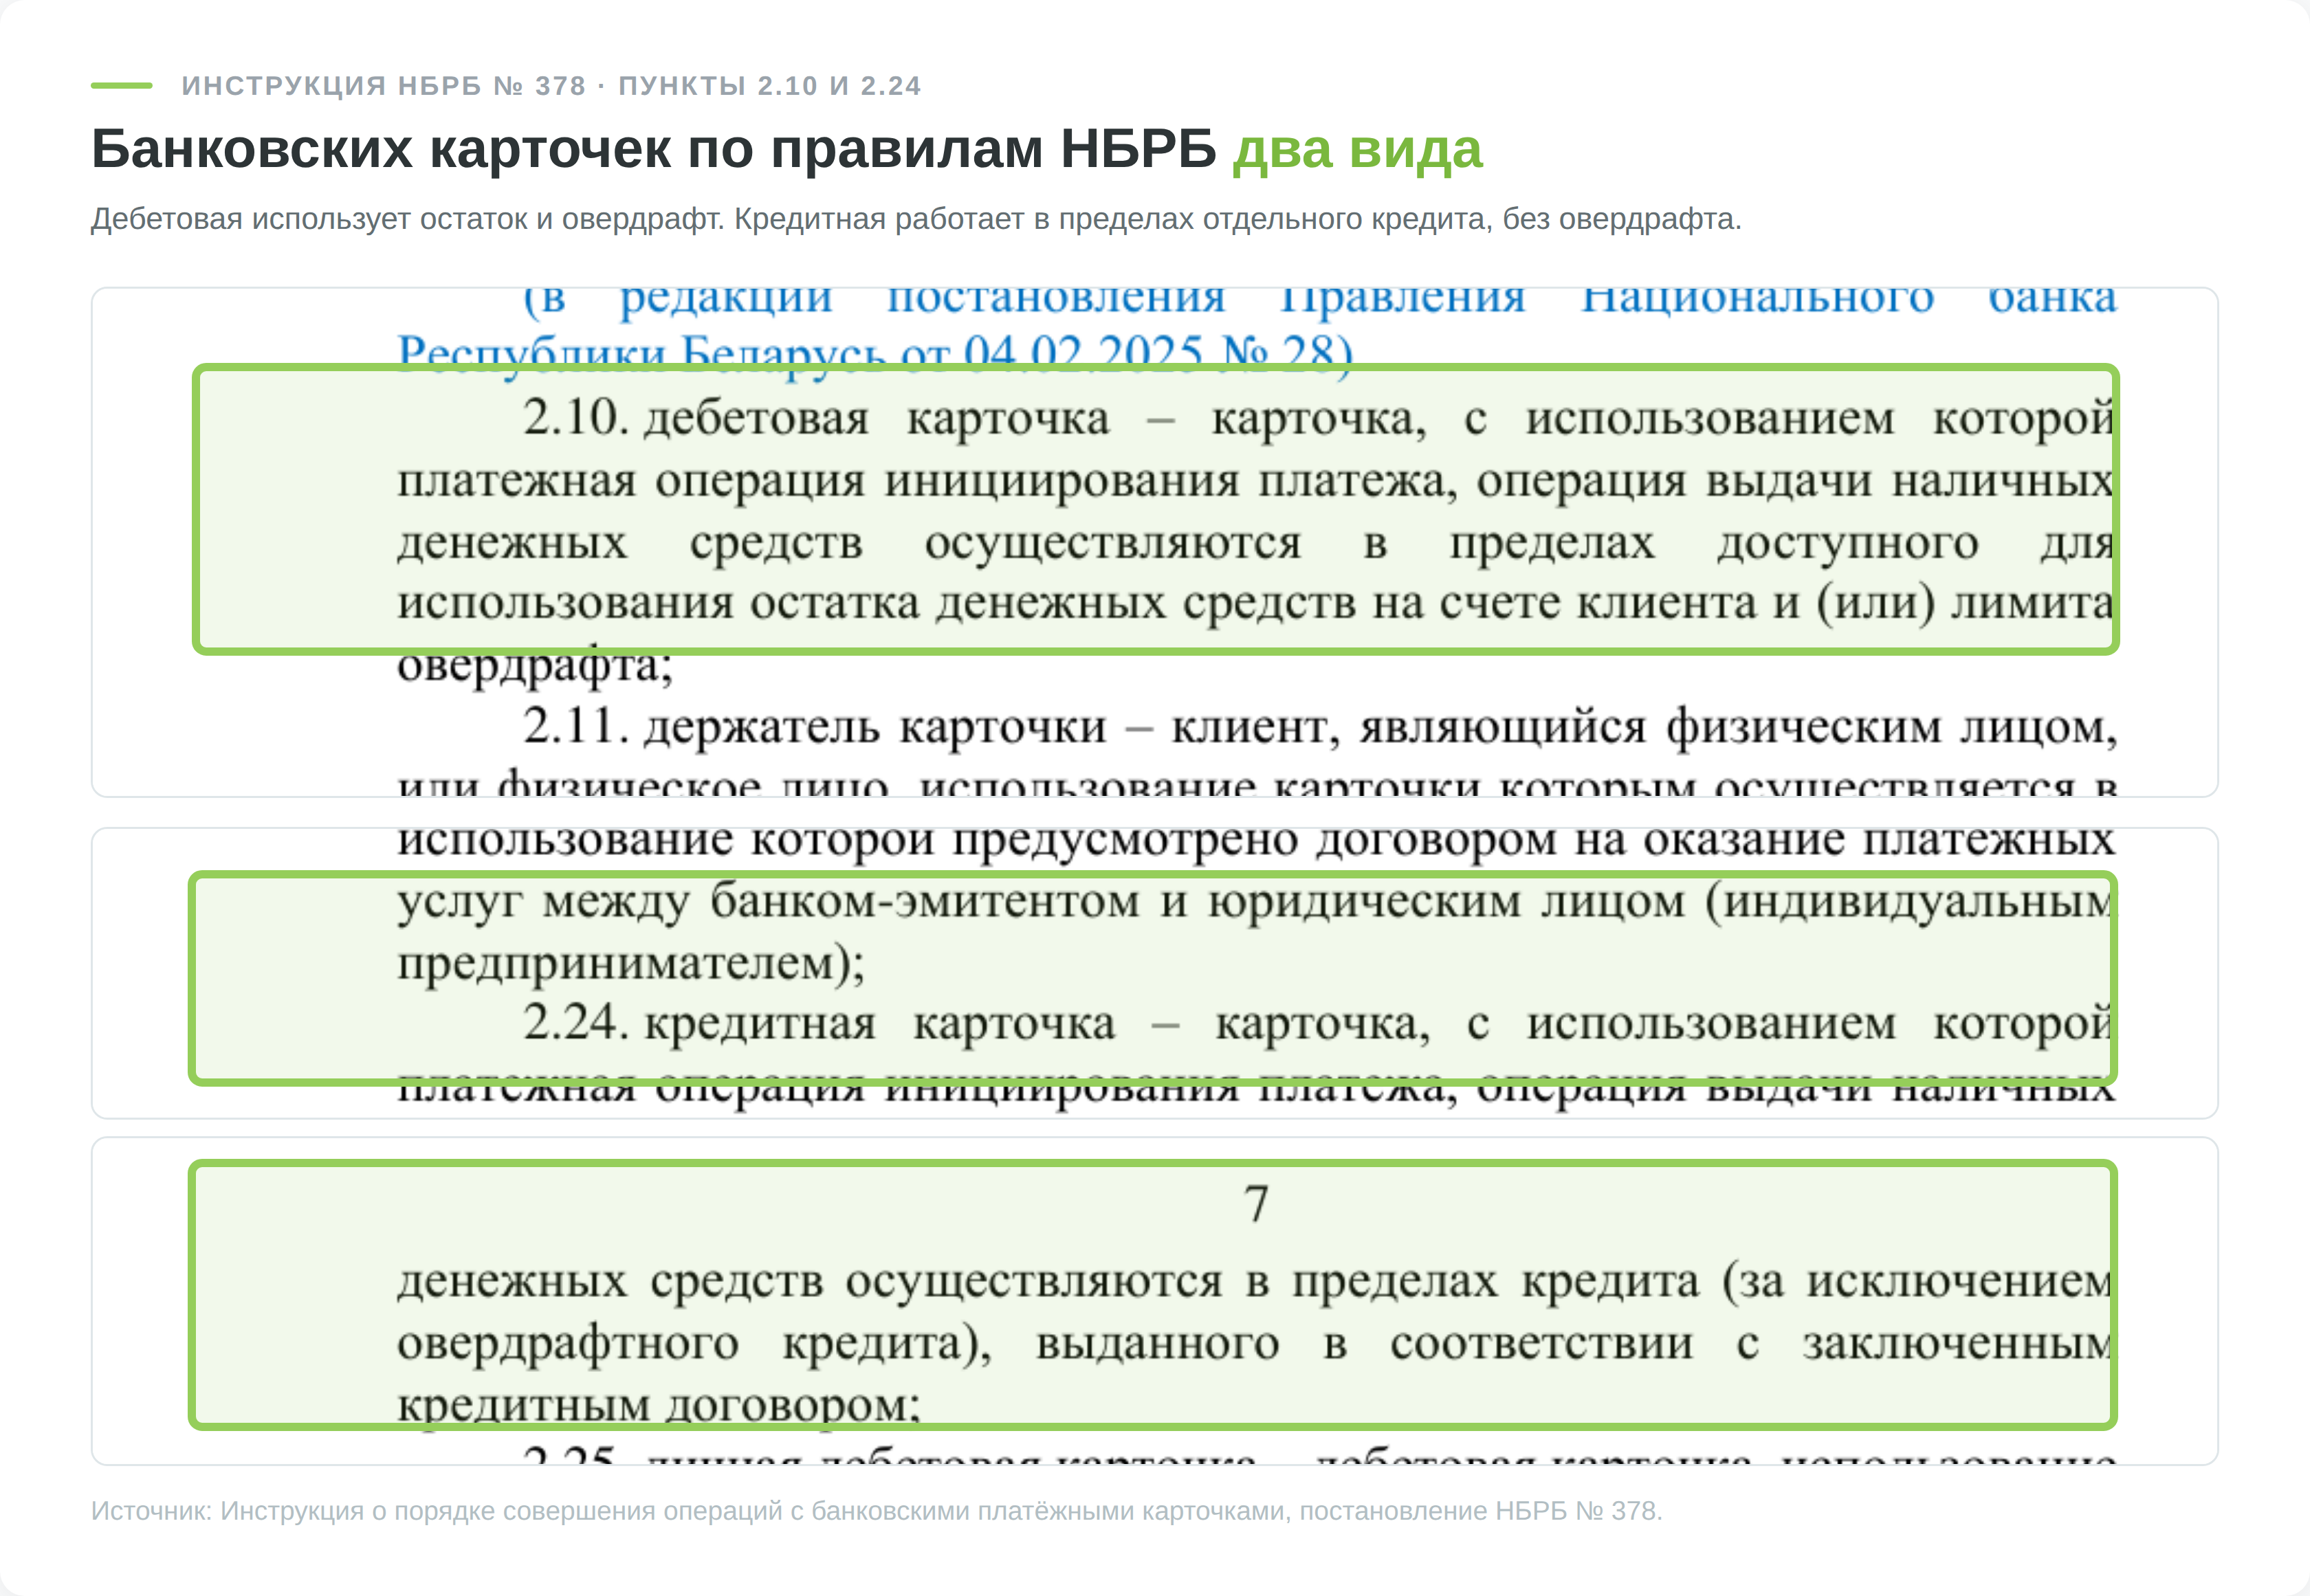
Инструкция НБРБ № 378 определяет дебетовую карту как инструмент для операций в пределах доступного остатка на счёте и лимита овердрафта. Кредитная карта используется в пределах кредита по отдельному кредитному договору, причём овердрафт из этого определения исключён.
| Инструмент | Чьи деньги расходуются | Где искать лимит | Защита остатка |
|---|---|---|---|
| Дебетовая карта | Деньги клиента, при овердрафте также кредит банка | Договор и тариф банка | Счёт физлица подпадает под систему гарантированного возмещения |
| Кредитная карта | Кредит банка в пределах согласованного лимита | Кредитный договор | Не применяется к неиспользованному кредитному лимиту |
| Предоплаченная карта | Электронные деньги, приобретённые заранее | Правила эмитента электронных денег и договор | Не следует приравнивать к деньгам на банковском счёте |
Название на рекламной странице не заменяет договор. «Карта рассрочки» может быть кредитной картой, овердрафтным продуктом или картой к кредитному счёту с особыми условиями у партнёров. Перед подписанием проверьте полную стоимость кредита, льготный период, плату за снятие наличных и порядок погашения.
Дополнительная карта выпускается к счёту другого человека. Владелец счёта может дать такую карту супругу или ребёнку и установить отдельный расходный предел. Деньги остаются на одном счёте, а операции дополнительного держателя видит основной клиент.
Сколько стоит дебетовая карта и сколько она возвращает
Когда обслуживание действительно бесплатное
У белорусских банков встречаются три модели оплаты. Банк берёт разовую плату за выпуск и весь срок действия, списывает абонентскую плату по месяцам или отменяет её при выполнении условий. К цене пластика добавляются уведомления, перевыпуск, снятие в чужих банкоматах и конвертация.
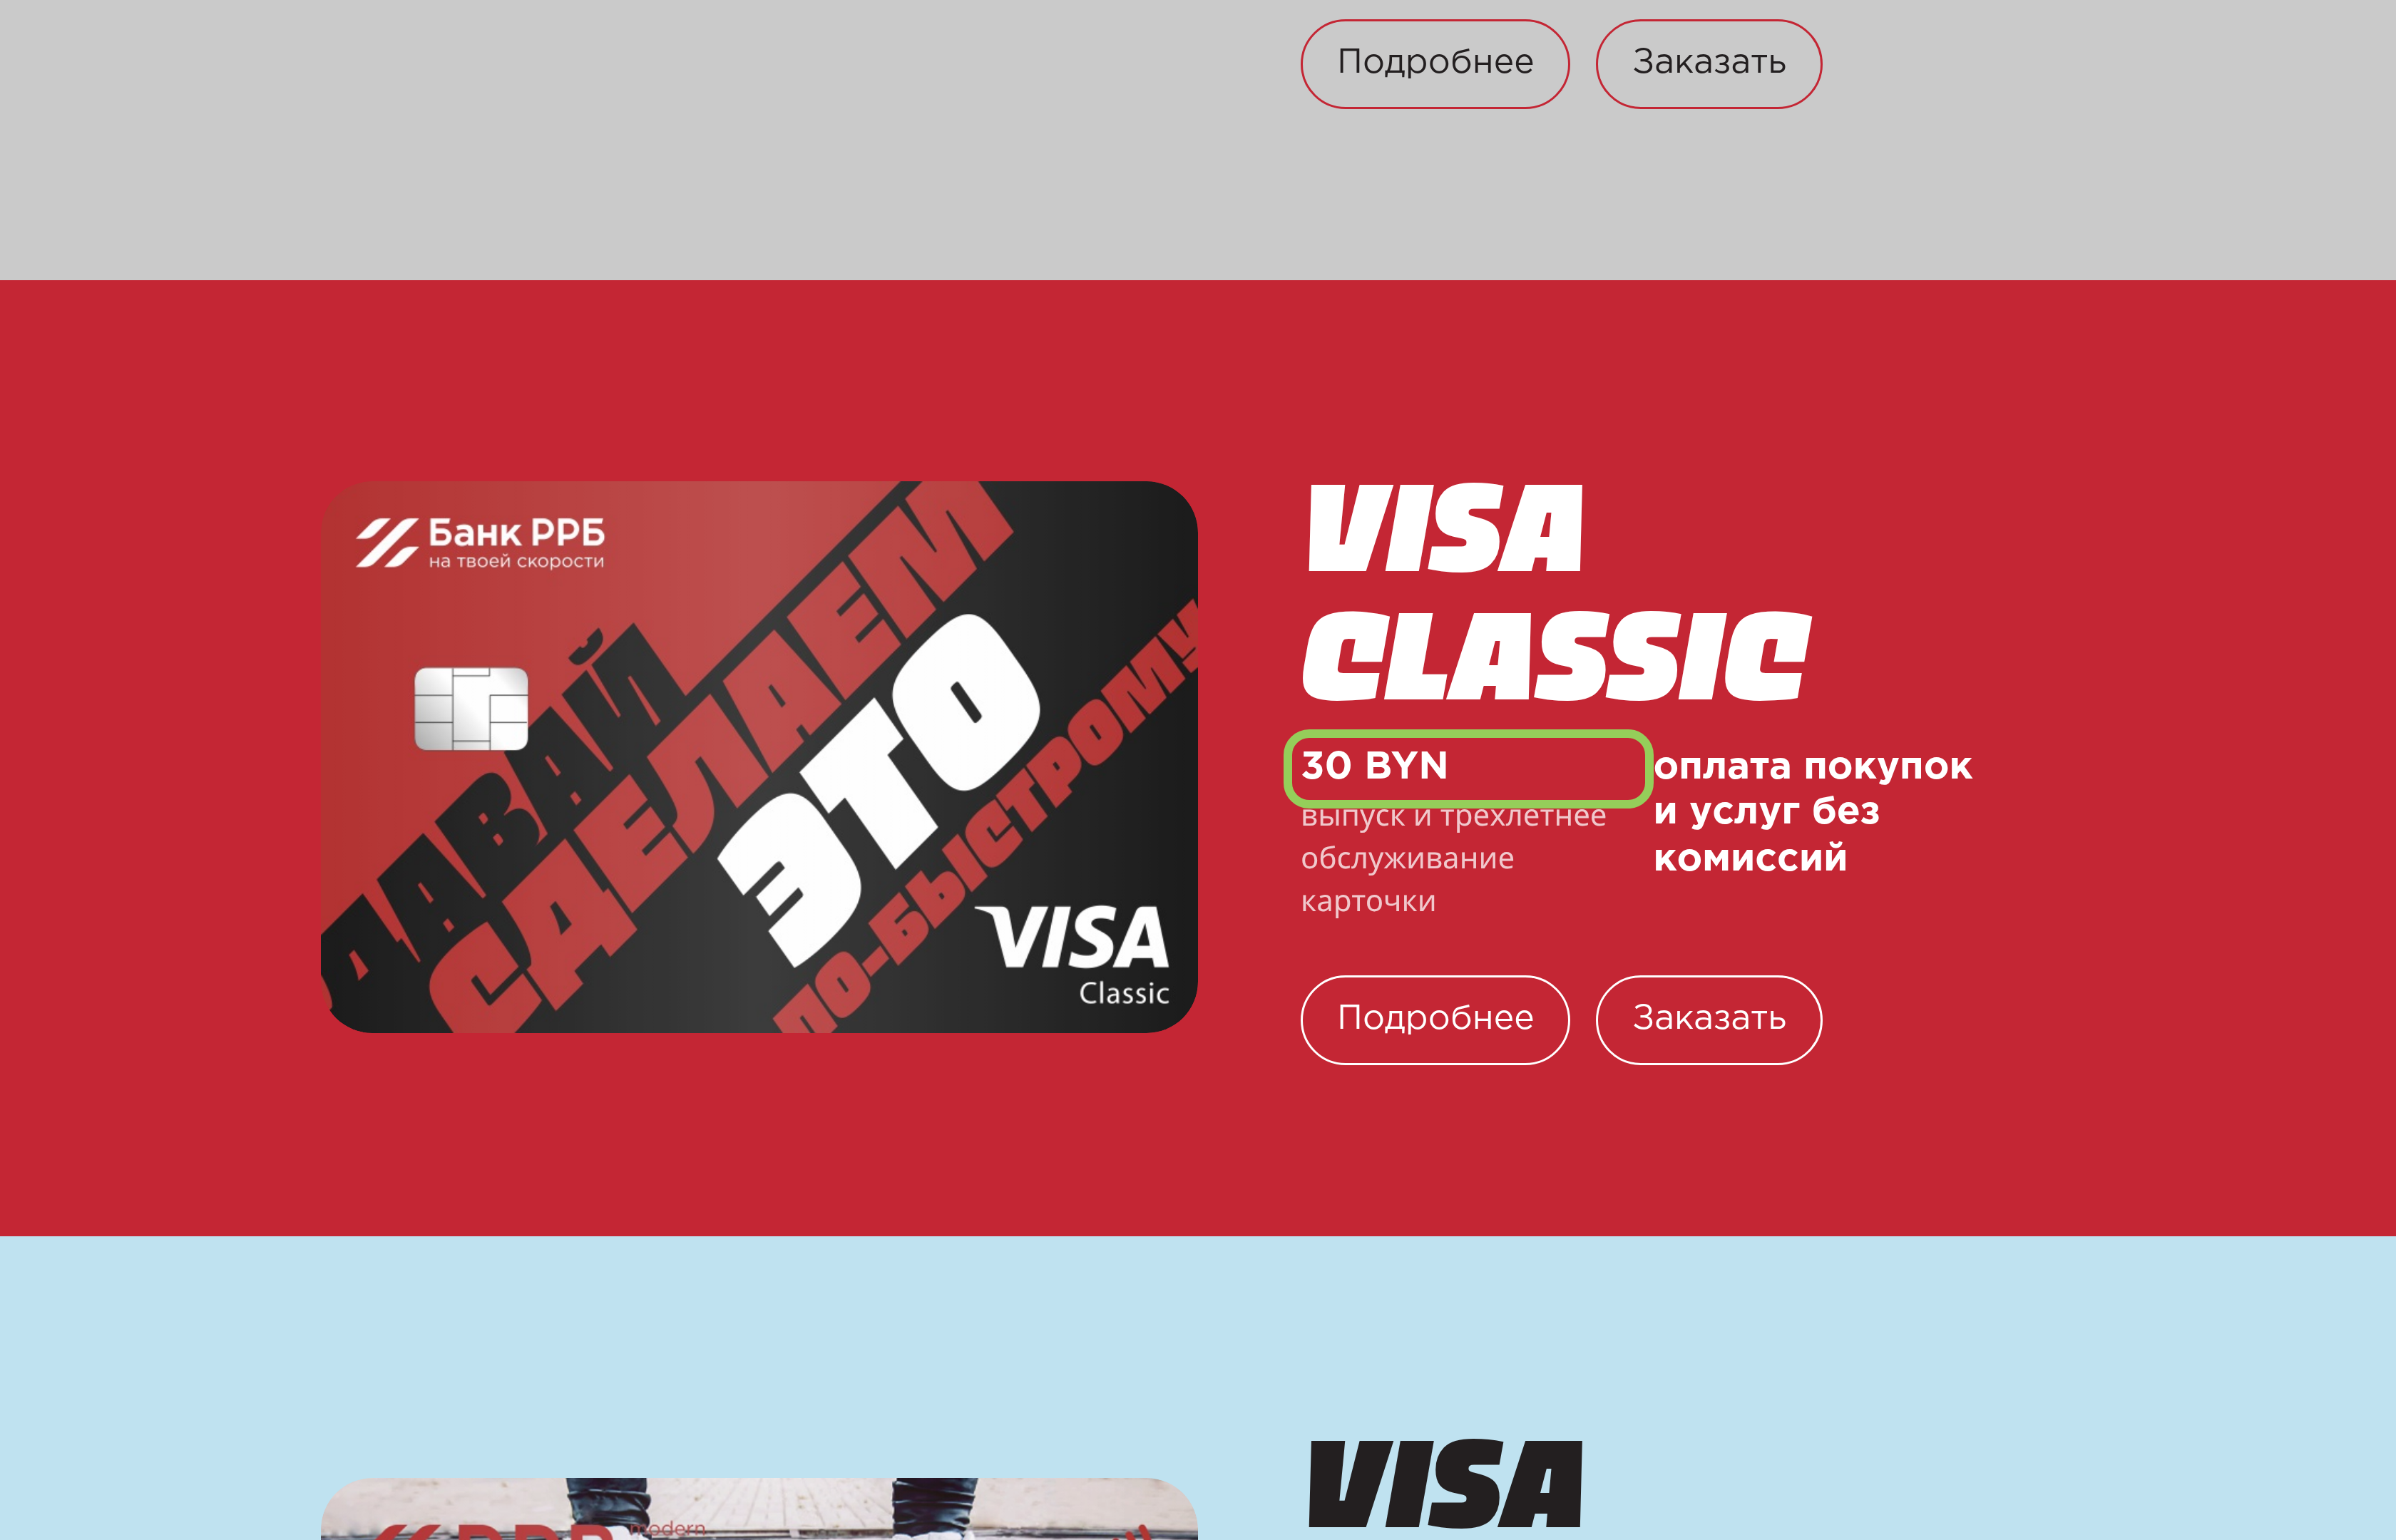
На странице РРБ-Банка на 15 сентября 2026 года Visa Classic стоит 30 BYN за выпуск и три года обслуживания. БЕЛКАРТ Премиум того же банка стоит 20 BYN за тот же срок. Это примерно 10 и 6,67 бел. руб. в год без необходимости держать неснижаемый остаток.
Условно бесплатная карта требует такого же расчёта. Если ради отмены платы нужно держать 2 000 BYN без процентов, сравните потерянный доход с годовой комиссией. Деньги на накопительном счёте или вкладе могут принести больше, чем стоит обслуживание. Для оценки подходит наш калькулятор вклада.
Откуда берётся кэшбэк и почему его не начисляют
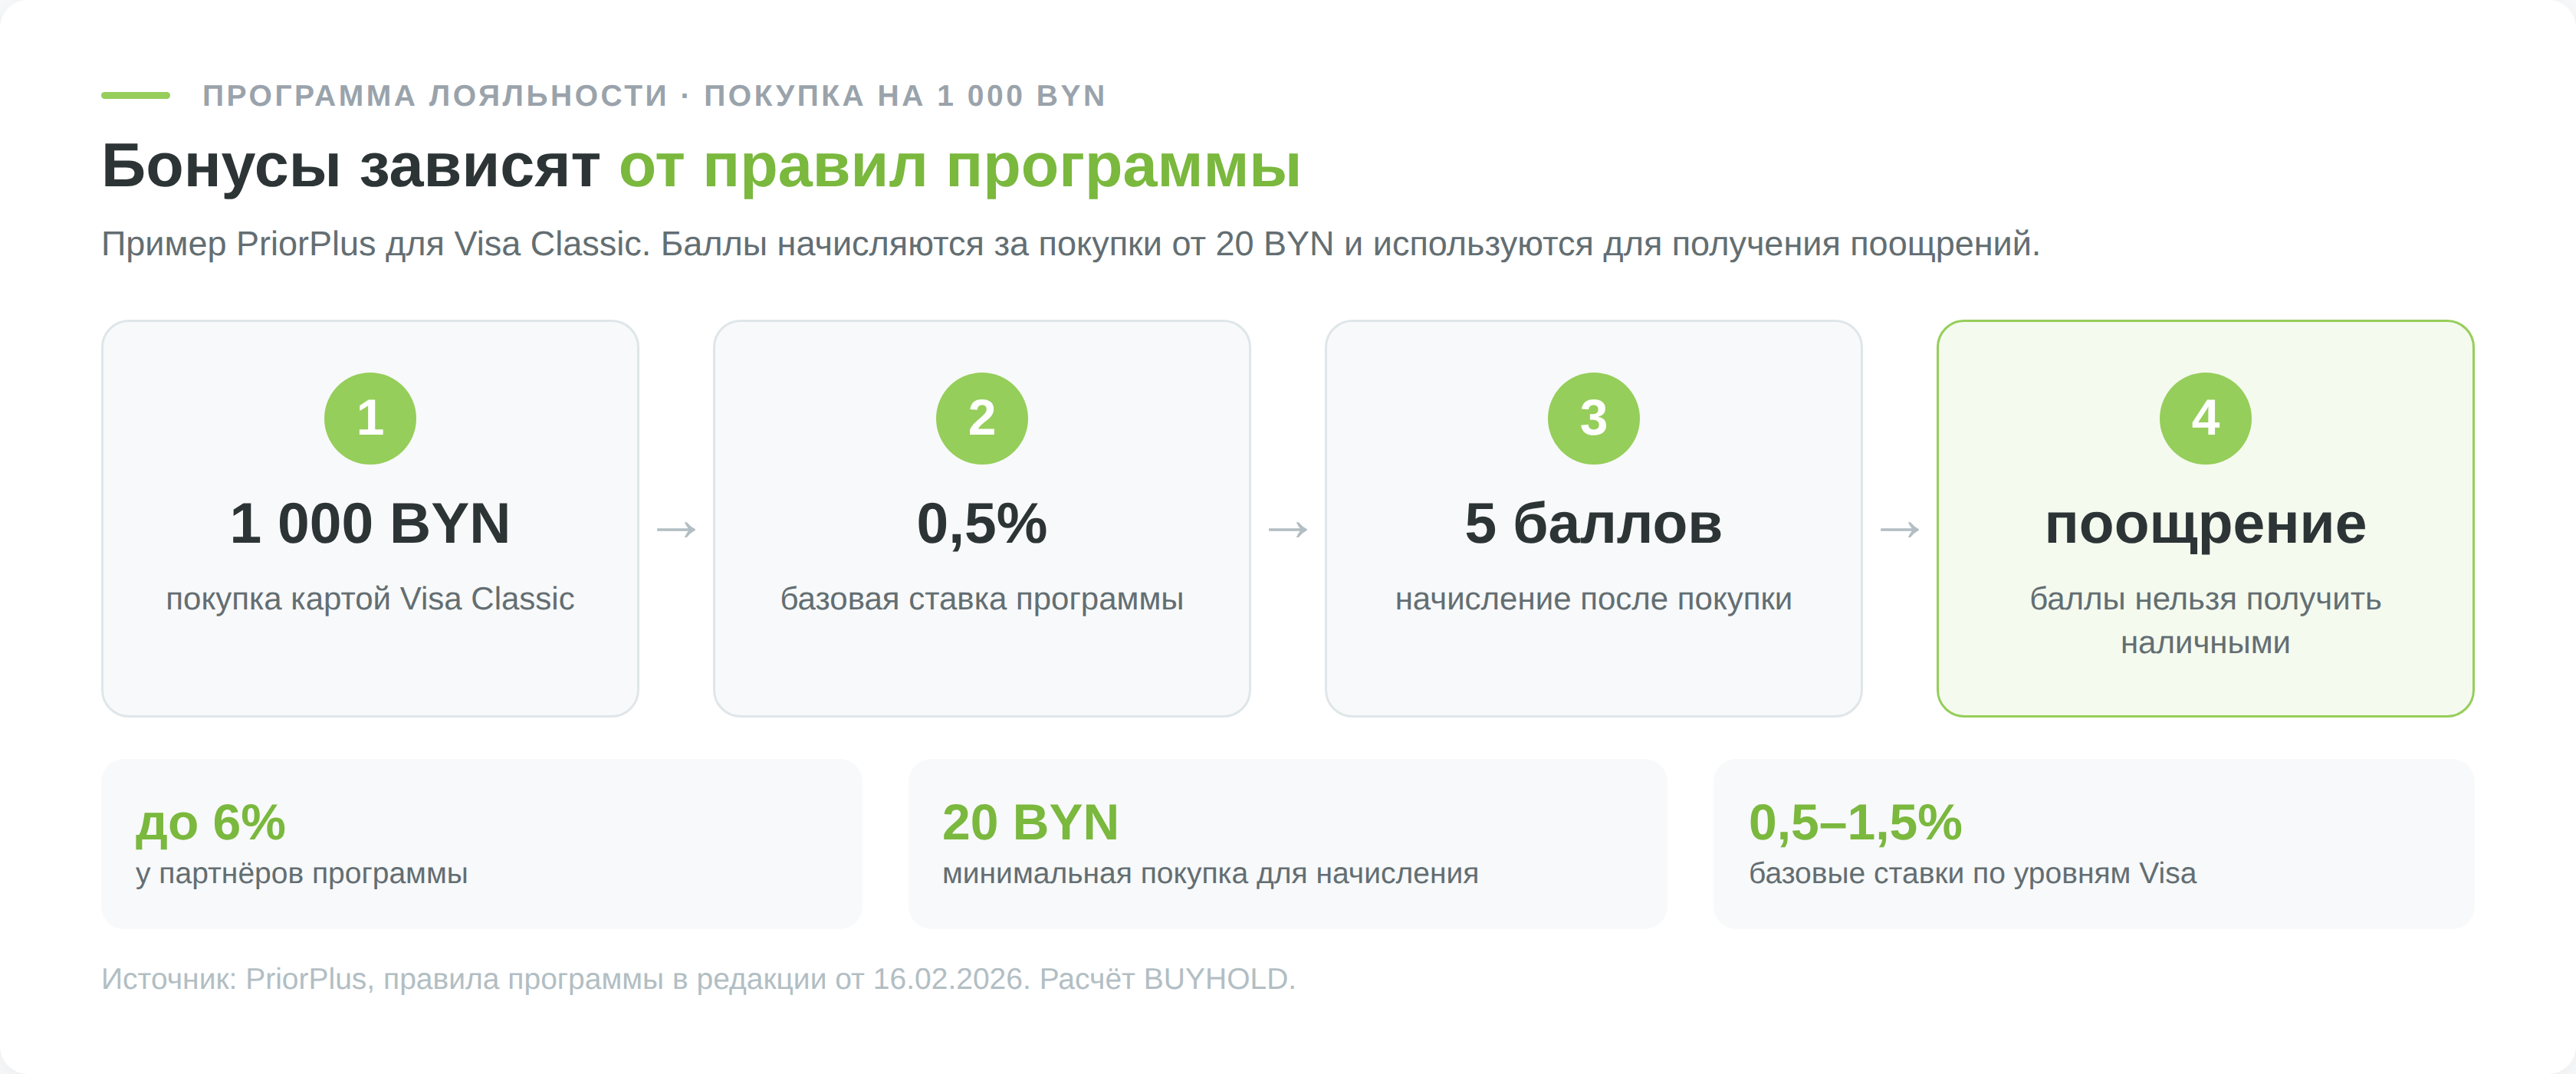
Банк получает часть платы за обработку карточной операции и может направить часть дохода на программу лояльности. Повышенные бонусы часто оплачивает партнёр. Поэтому 5–10% обычно действуют в узком списке магазинов, а базовая ставка заметно ниже.
Категорию операции определяет код торговой точки MCC, а не название товара в чеке. Супермаркет внутри торгового центра может пройти по коду, который банк исключил. Переводы, снятие наличных, пополнение кошельков, налоги и платежи через ЕРИП часто не участвуют в программах лояльности.
Возврат товара обычно ведёт к списанию ранее начисленных баллов. Некоторые программы также сгорают при долгом отсутствии покупок. Поэтому обещание «до 6%» нужно читать вместе с минимальной суммой операции, перечнем MCC, сроком жизни баллов и способом их использования.
Налог с кэшбэка и процент на остаток
С 2026 года в Беларуси доход в виде вознаграждения по программе лояльности не признаётся объектом подоходного налога, если размер вознаграждения не превышает 2% суммы покупки. Льгота действует до 1 января 2029 года. Повышенный бонус банка или партнёра лучше проверять по правилам конкретной программы и налоговой квалификации выплаты.
Процент на остаток и кэшбэк нельзя складывать до проверки базы. Банк может начислять процент не на карточный счёт, а на отдельный накопительный продукт. Кэшбэк может приходить баллами и не участвовать в следующем процентном периоде. Сравнивайте сумму, которой реально можно распоряжаться, после всех условий.
Лимиты по банковским картам на снятие, переводы и оплату без ПИН-кода
В Беларуси нет одного государственного лимита на все переводы между физическими лицами. Размер операции, дневной и месячный пределы, комиссия и возможность перевода по номеру телефона зависят от банка и канала. НБРБ регулирует платёжную систему и безопасность, но не подменяет тариф каждого банка.
| Операция | Кто задаёт предел | Где проверить |
|---|---|---|
| Снятие наличных | Банк карты и владелец банкомата | Тариф, приложение, экран банкомата |
| Перевод на карту или счёт | Банк-отправитель, банк-получатель и платёжный канал | Тариф конкретного способа перевода |
| Оплата без ПИН-кода | Платёжная система, банк и настройки терминала | Правила банка и запрос терминала при покупке |
| Интернет-покупка | Клиент в приложении и антифрод банка | Лимиты карты и настройка 3-D Secure |
Бесконтактный платёж ниже пороговой суммы иногда проходит без ПИН-кода, но это не обещание банка. Терминал вправе запросить подтверждение после нескольких операций, при накопленном объёме или при повышенном риске. Установленный пользователем лимит может оказаться ниже системного.
Сколько можно перевести без комиссии
Единого потребительского лимита бесплатных переводов между физическими лицами в Беларуси нет. Система мгновенных платежей НБРБ работает круглосуточно и объединяет 21 банк, но её опубликованная модель охватывает платежи физических лиц организациям и ИП, а также выплаты организаций и ИП физическим лицам. Техническая возможность перевода по номеру телефона сама по себе не создаёт общего бесплатного тарифа для любых P2P-переводов.
ЕРИП решает другую задачу. Через него удобно оплачивать коммунальные услуги, налоги, связь, образование и покупки у подключённых организаций. Перевод знакомому на карту и платёж поставщику через ЕРИП нельзя считать одной услугой, даже если обе операции доступны в мобильном банке.
Какие лимиты ставит банк и как их поменять
Банк задаёт ограничения на наличные, переводы, интернет-операции и оплату за рубежом. Часть лимитов зашита в тариф, часть клиент меняет в приложении. Повышение может потребовать подтверждения или обращения в контакт-центр.
Для повседневной карты разумен лимит, который покрывает обычный день, но не весь остаток на счёте. Если крупная покупка бывает раз в год, безопаснее временно поднять предел перед оплатой и вернуть его после операции. Для интернет-покупок помогает отдельная виртуальная карта с небольшим остатком.
Комиссия и лимит не одно и то же. Банк может разрешить снять 5 000 BYN в сутки, но бесплатная сумма окажется ниже. В чужом банкомате добавляется тариф его владельца, который должен быть показан до подтверждения операции.
Кредитная карта и почему её не стоит путать с овердрафтом
Кредитная карта выпускается в рамках кредитного договора. Лимит, полная стоимость кредита, льготный период, минимальный платёж и санкции за просрочку должны быть раскрыты в документах банка. Рекламное «до 100 дней без процентов» ничего не говорит о снятии наличных и переводах, которые часто исключены из льготного режима.
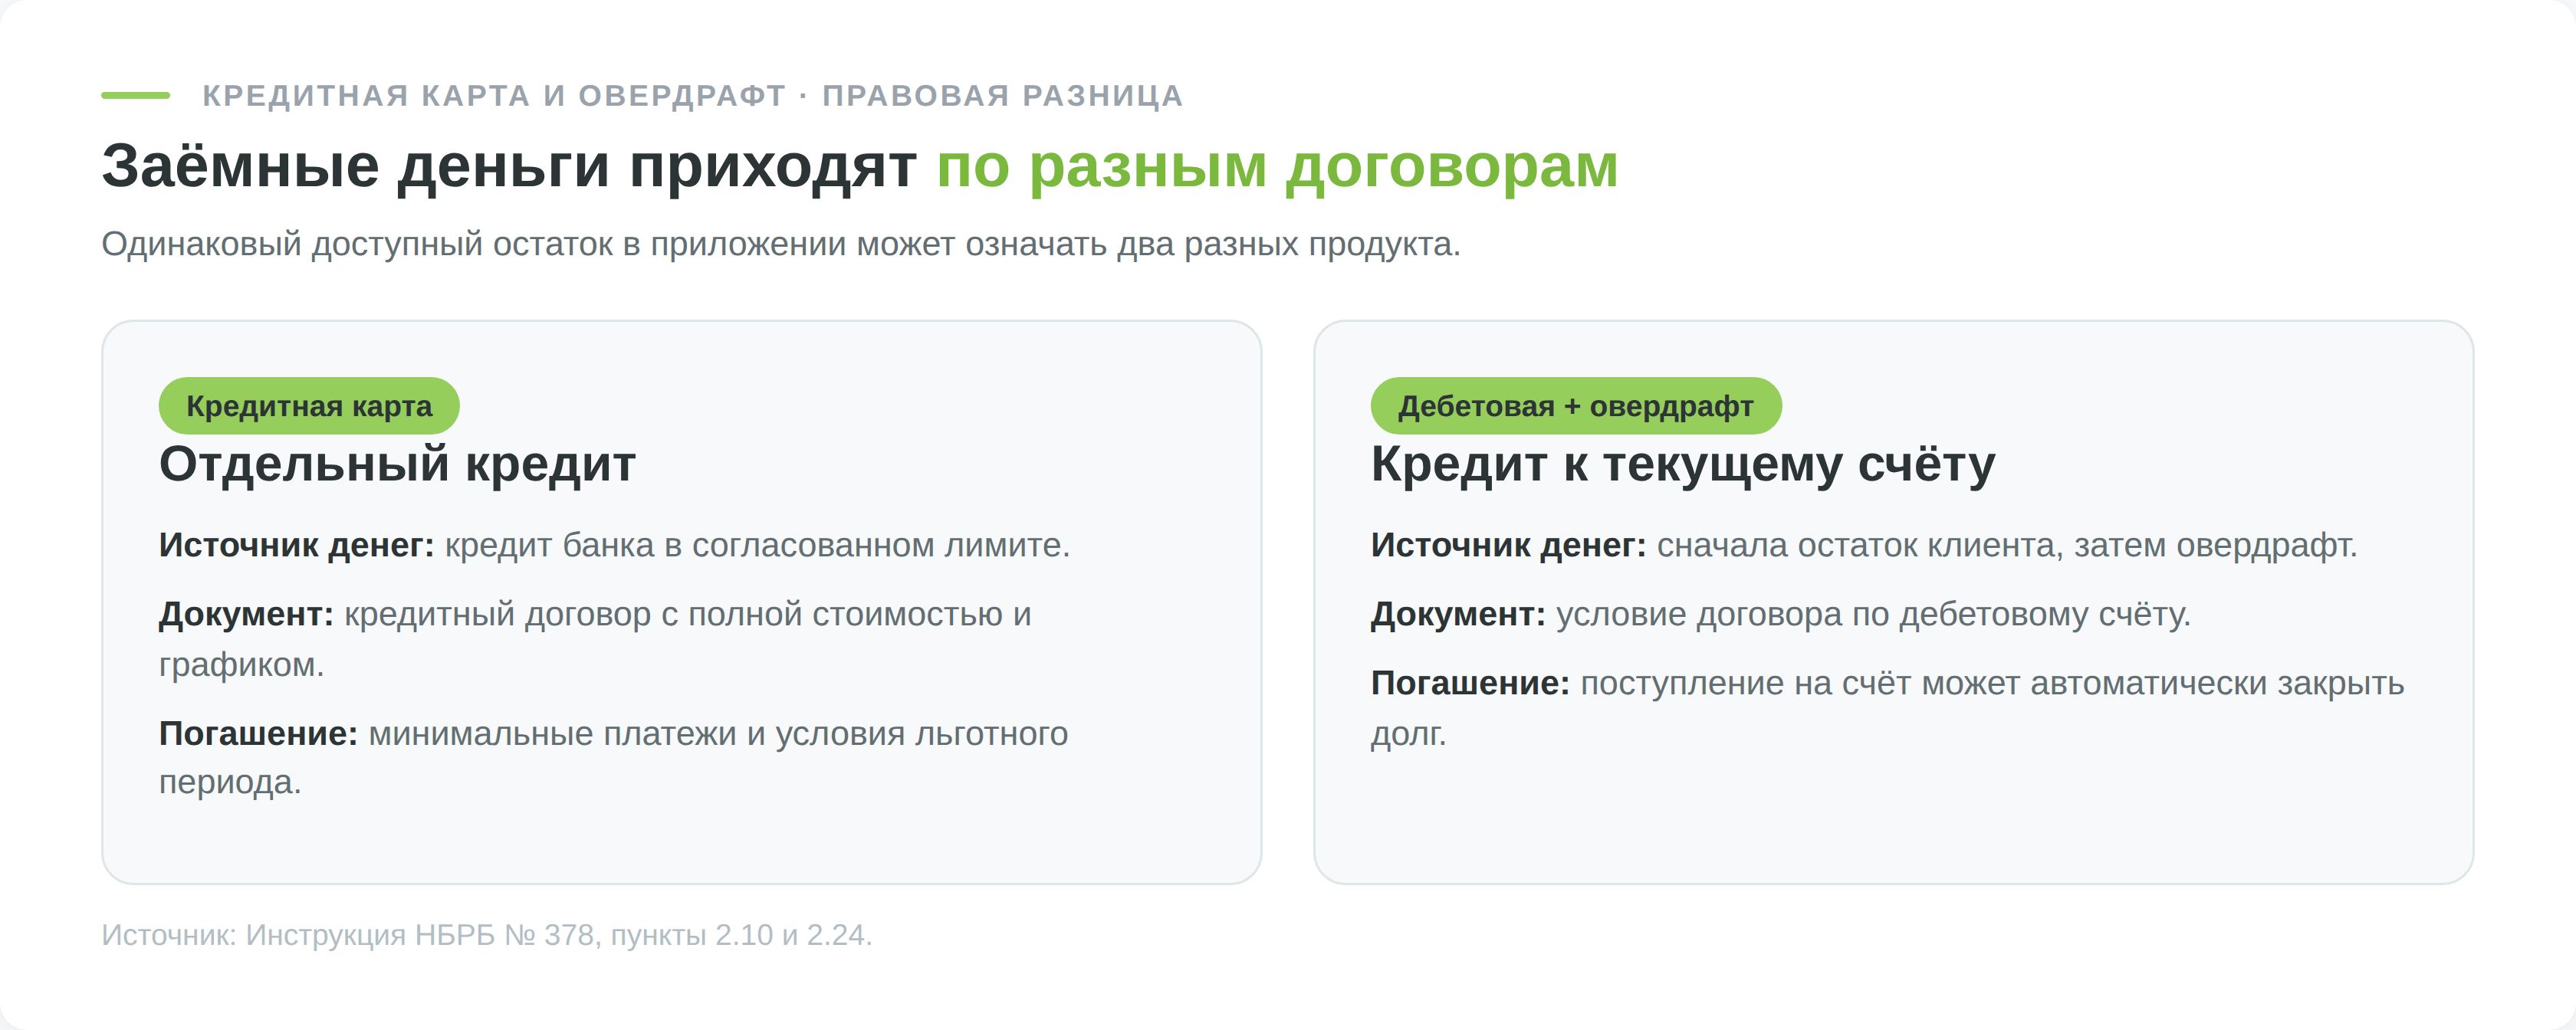
Овердрафт закрывает краткий недостаток денег на дебетовом счёте. Поступившая зарплата может автоматически уйти на погашение долга. У кредитной карты обычно отдельный график минимальных платежей. Если вы смотрите только на доступный остаток в приложении, заёмные деньги легко принять за свои.
Банк оценивает доход, действующие обязательства и кредитную историю. Наличие красивого пластика не меняет цену кредита. Заём на покупки стоит сравнить с обычным потребительским кредитом по полной стоимости и общей переплате. План выплат можно проверить в нашем плане погашения долгов.
Подробный разбор механики и способов не переплачивать есть в статье как пользоваться кредитной картой.
Предоплаченные и неименные карты и лимиты по закону
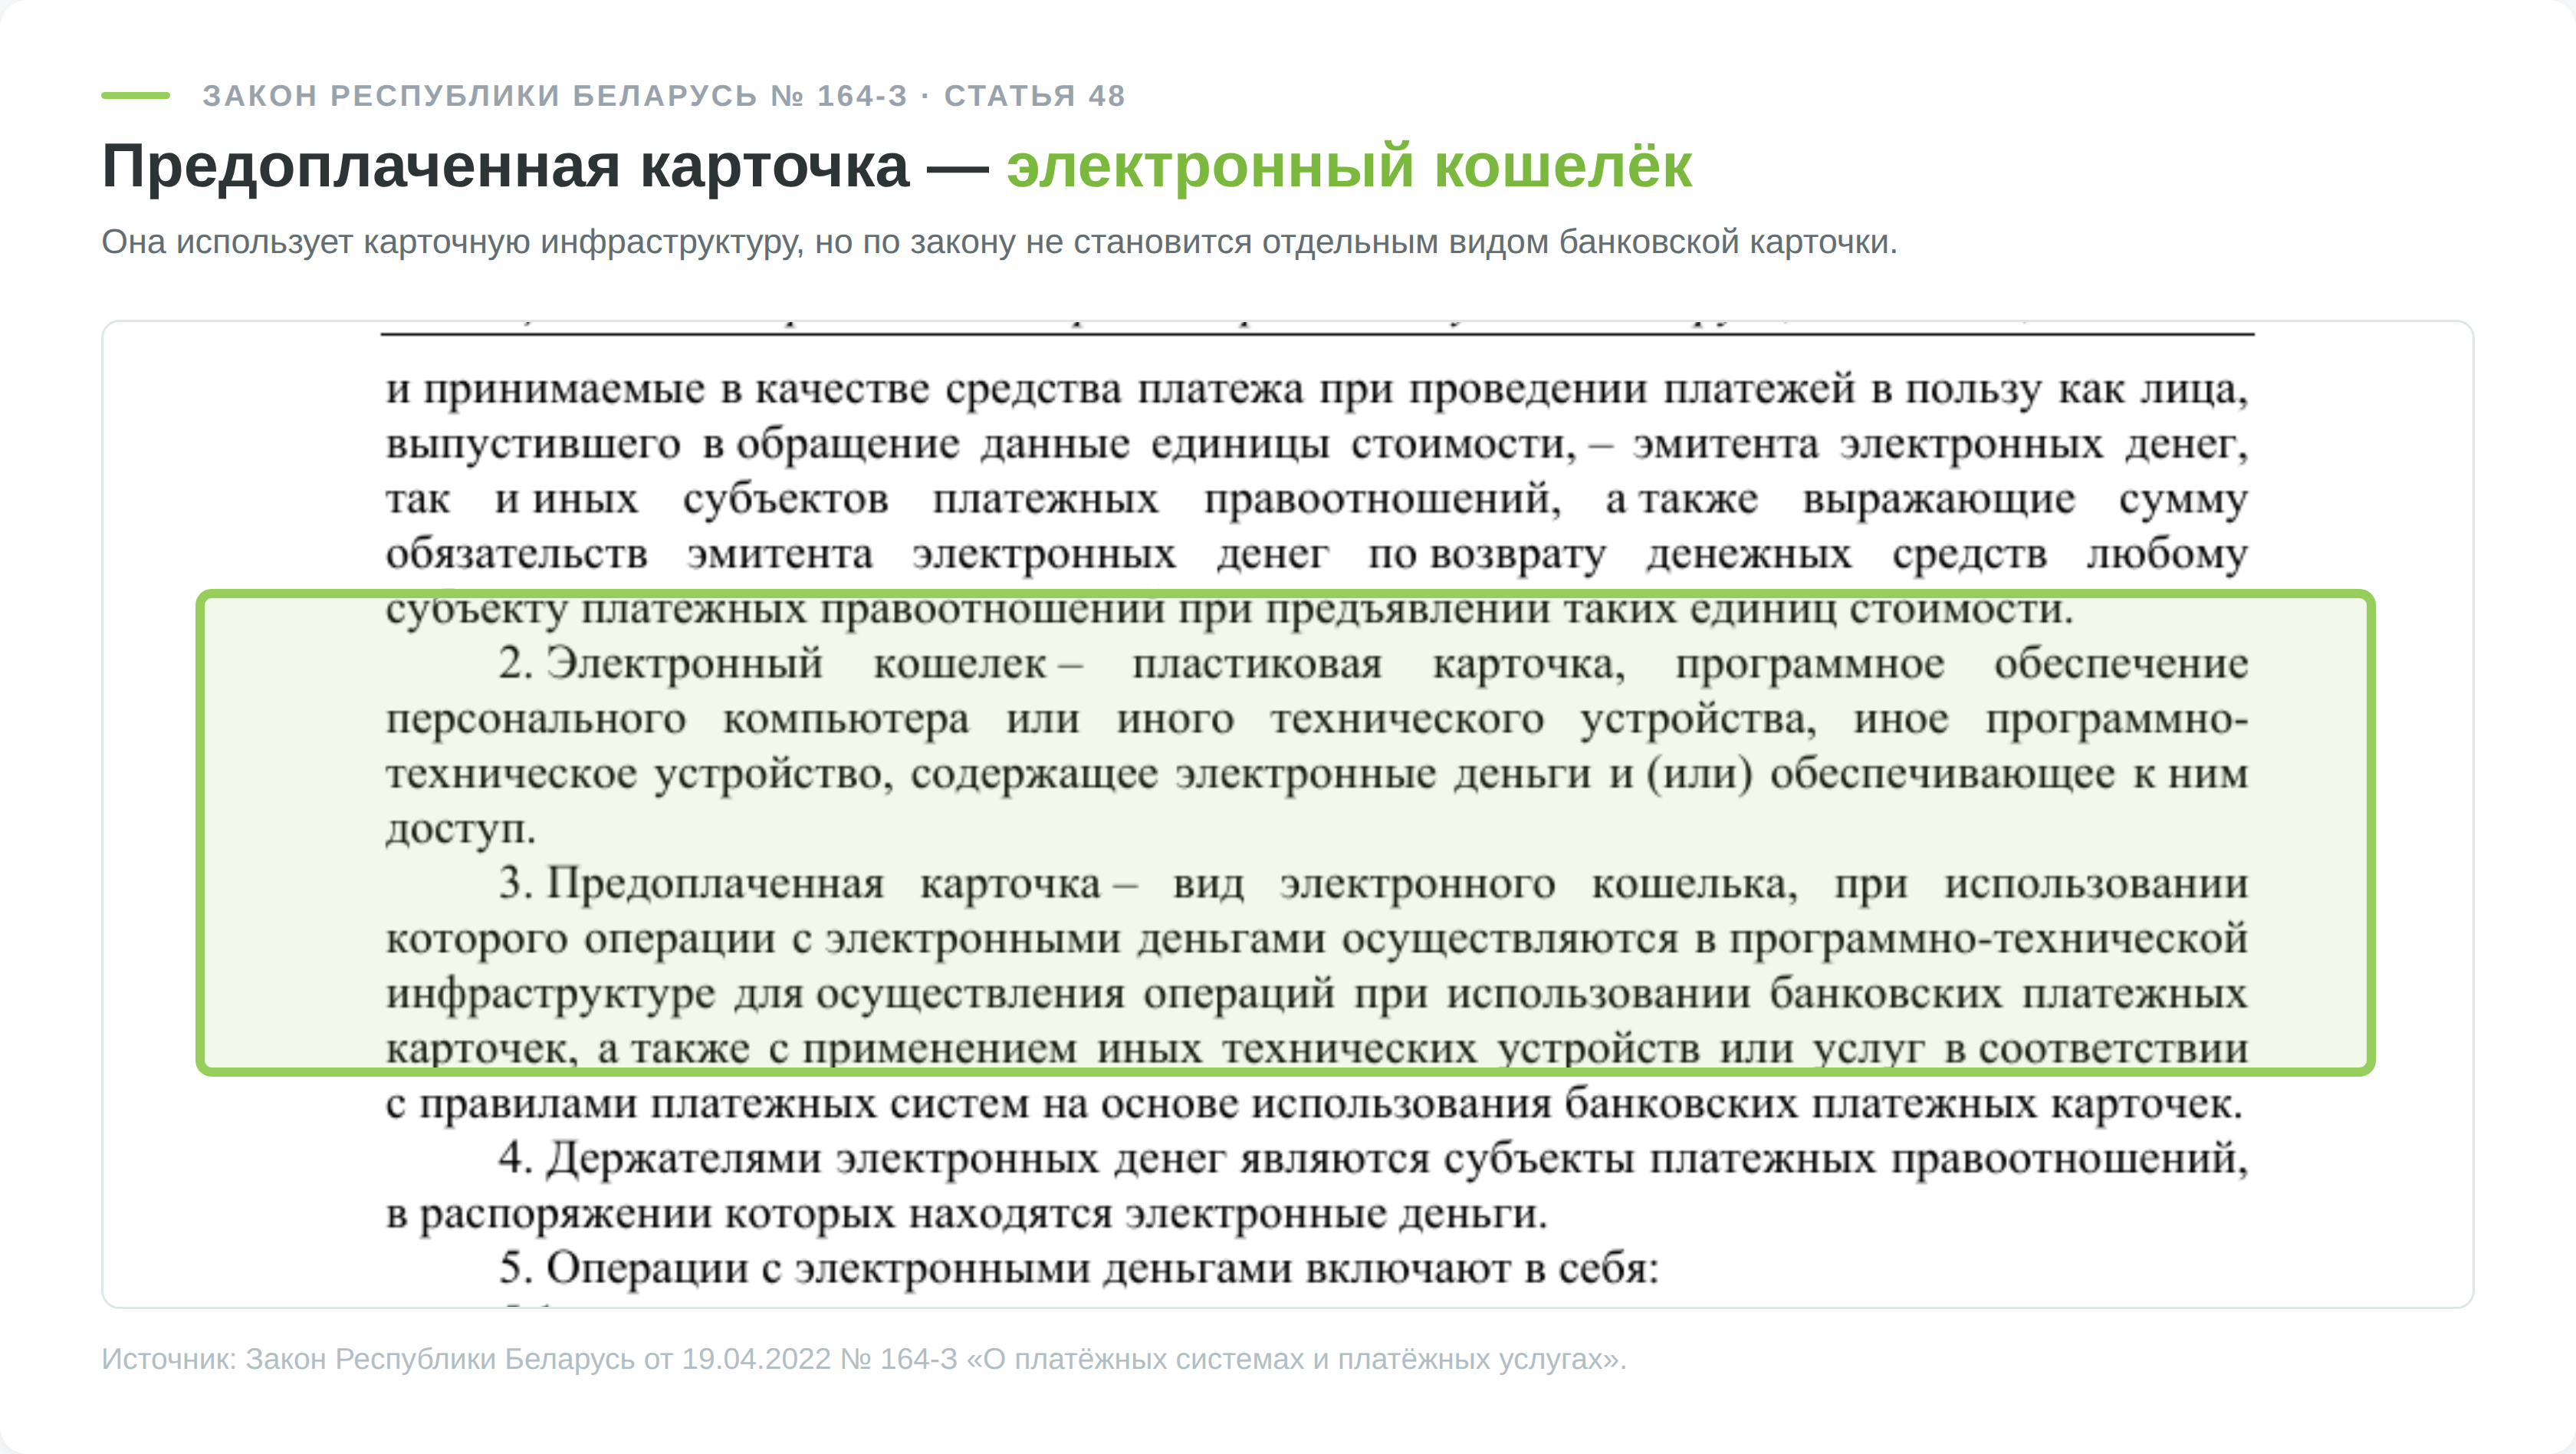
Предоплаченная карта в Беларуси является разновидностью электронного кошелька. Закон № 164-З определяет электронные деньги как единицы стоимости, которые заранее приобрёл владелец и которые обязан погасить эмитент. Пластик здесь служит носителем доступа к кошельку.
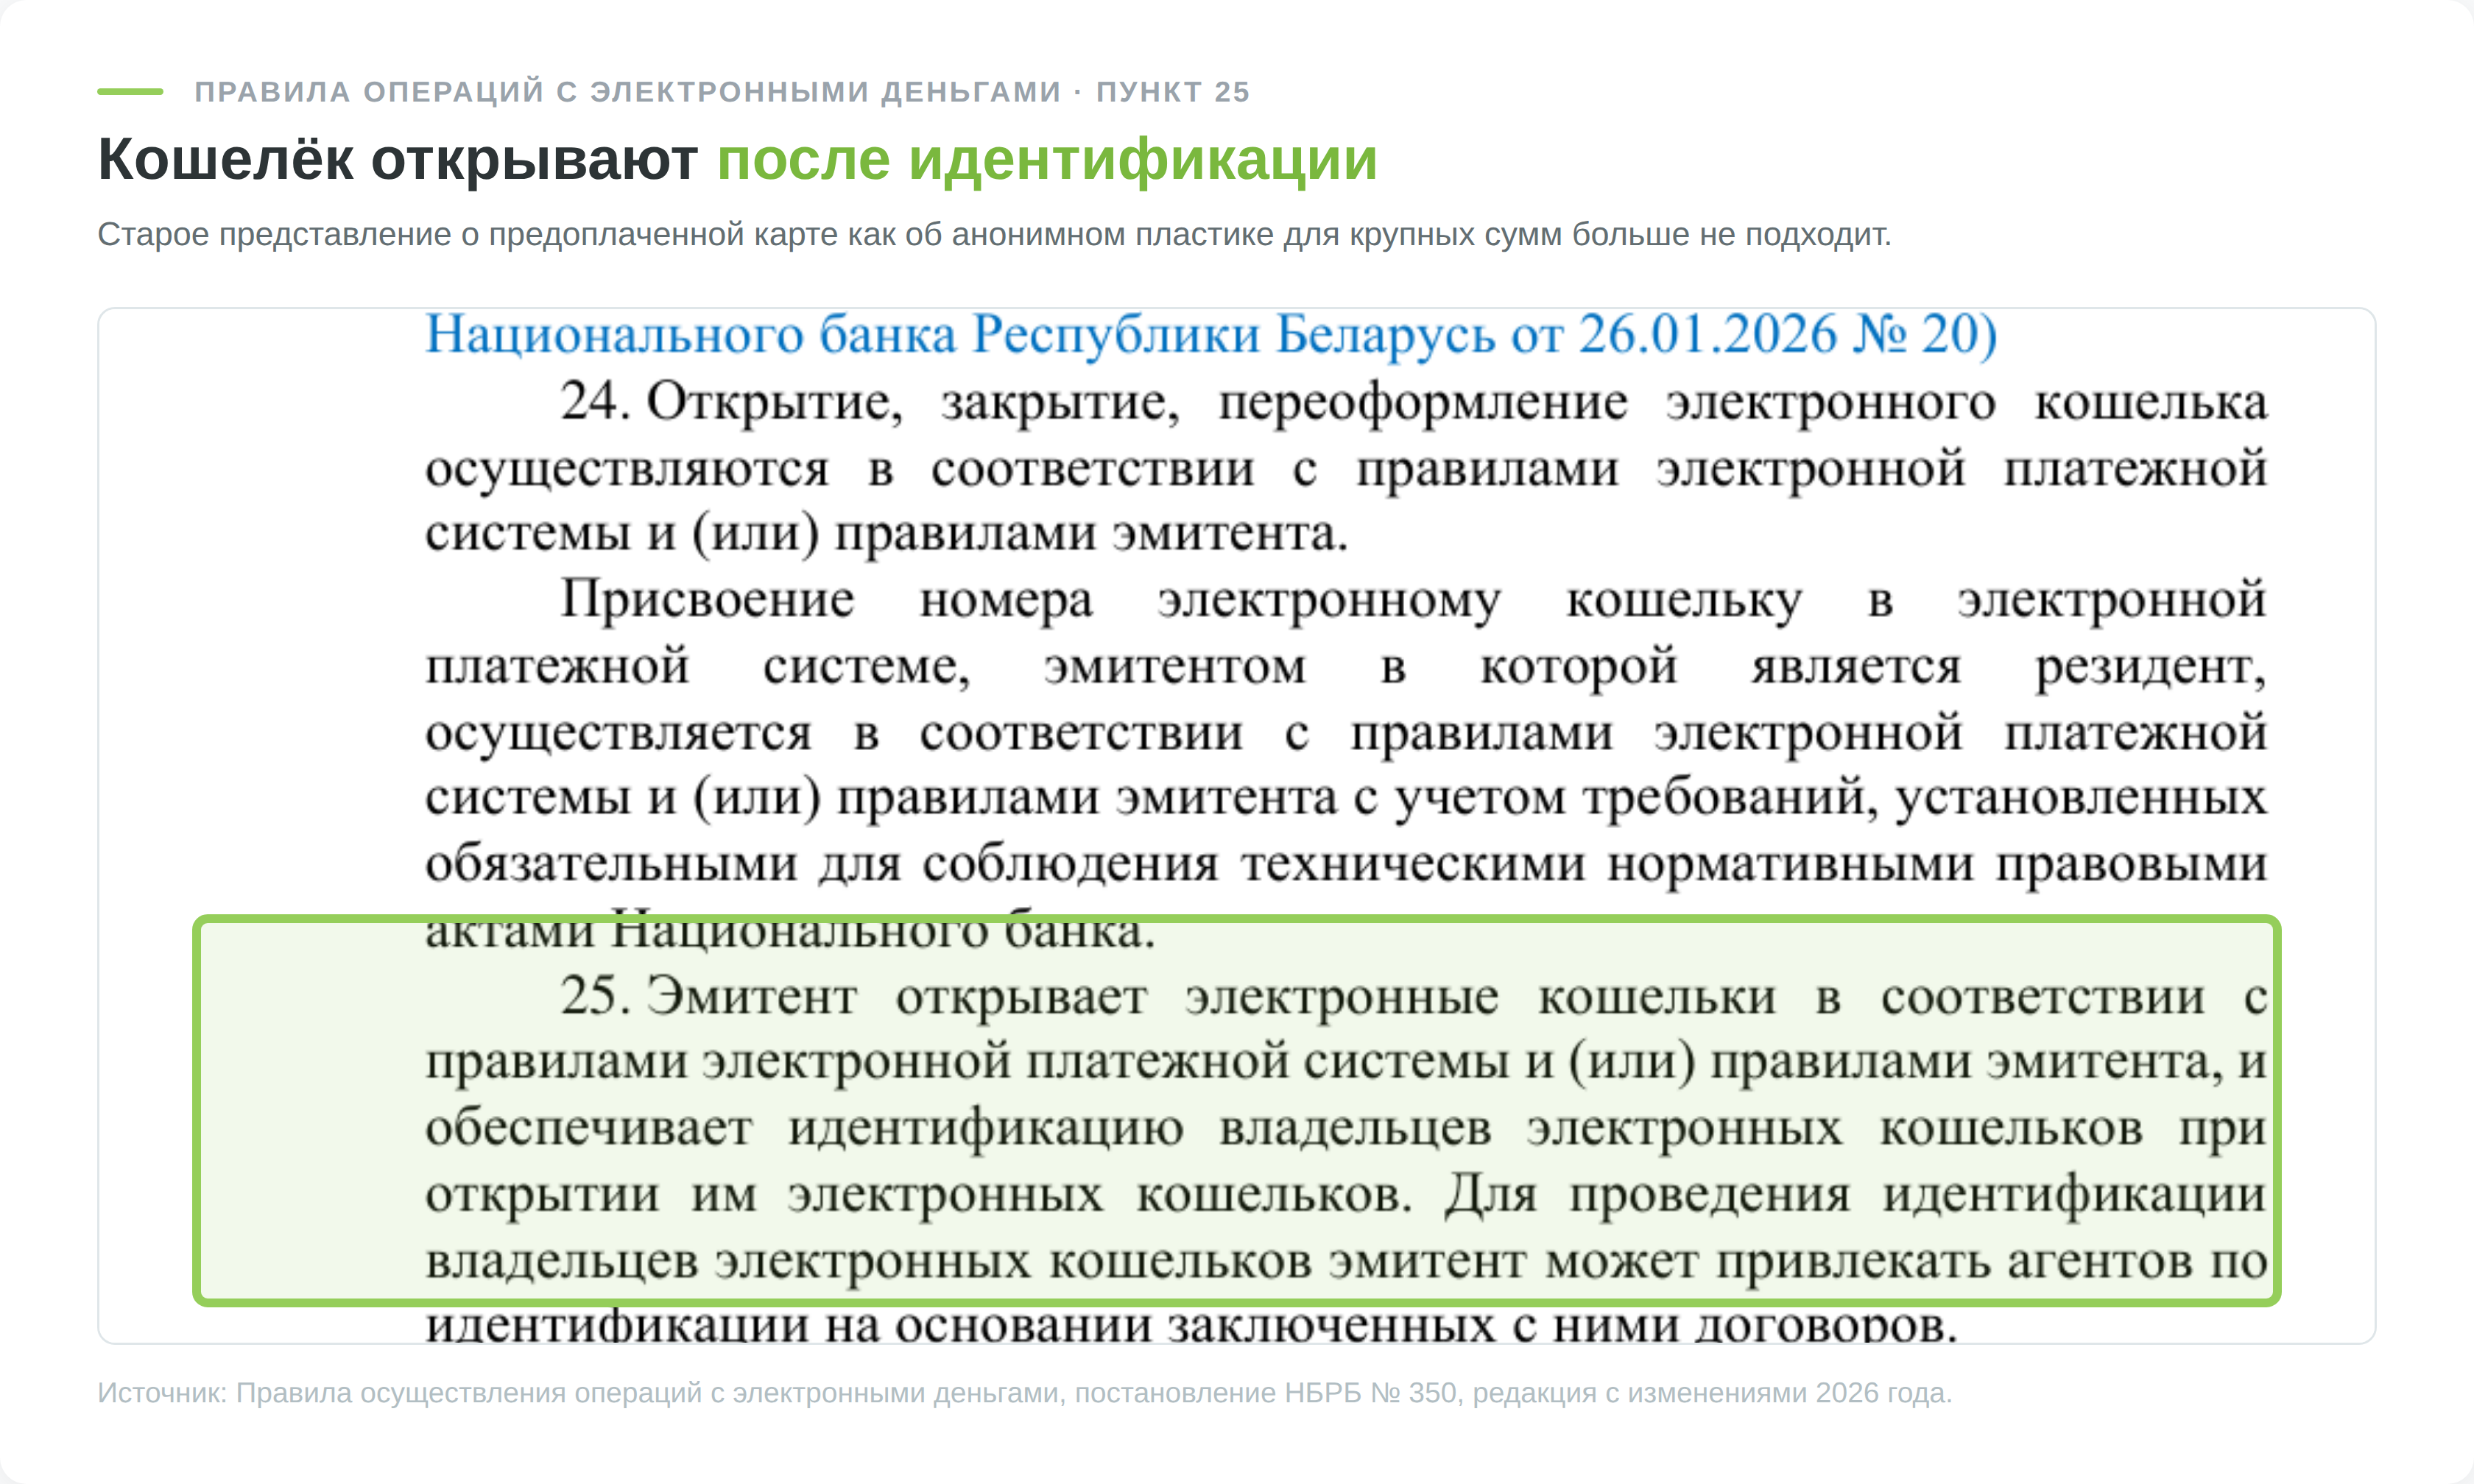
С 2026 года правила НБРБ № 350 требуют идентифицировать владельца при открытии электронного кошелька. Это важнее старого рекламного слова «анонимная». Исключения связаны с узкими схемами одновременного приобретения и погашения электронных денег, когда постоянный кошелёк не открывается.
Неименная мгновенная банковская карта устроена иначе. Банк уже знает клиента по договору счёта, даже если имя не напечатано на пластике. Такая карта не становится анонимной и не освобождает от идентификации.
При выборе предоплаченного продукта проверьте эмитента электронных денег, способ погашения, комиссии, срок действия и остаток при закрытии. Если деньги нужны как резерв, обычный банковский счёт понятнее по защите и доступу.
Платёжные системы БЕЛКАРТ, Visa, Mastercard и UnionPay
Платёжная система передаёт данные между магазином, его банком и банком карты. Она не хранит ваш банковский остаток и не назначает весь тариф. Карта одной системы может быть дешёвой у одного банка и дорогой у другого.
БЕЛКАРТ внутри страны
БЕЛКАРТ является национальной платёжной системой Беларуси. Её карты подходят для расчётов и снятия наличных внутри страны, а приложение БЕЛКАРТ PAY позволяет платить совместимым Android-смартфоном. Конкретный набор функций зависит от банка-эмитента и модели телефона.
Для зарплаты, пенсии, коммунальных платежей и обычных покупок внутри Беларуси национальная карта закрывает базовые задачи. Для поездки её географию нельзя оценивать по логотипу на лицевой стороне. Нужны правила конкретного продукта и страны назначения.
Карты Visa и Mastercard белорусских банков
Белорусские банки продолжают выпускать Visa и Mastercard, но трансграничная работа зависит от банка. Ограничения корреспондентских банков и международных платёжных систем могут отличаться от внутренней работы карты. То, что пластик проходит в Минске, не гарантирует оплату в Варшаве или подписку в американском сервисе.
Внутри страны расчёты по картам белорусских банков обслуживаются местной инфраструктурой. За рубежом участвуют международная система, банк продавца и банк-эмитент. Отказ может появиться на любом звене, поэтому перед поездкой нужен свежий ответ своего банка по конкретной стране и валюте.
Какая карта сработает за границей
Для поездки выбирают не только Visa, Mastercard или UnionPay. Сначала проверяют санкционный статус банка, затем список стран, валюту счёта, комиссию за конвертацию и снятие наличных. UnionPay принимают не все банкоматы и магазины, а доступность выпуска меняется по банкам.
Лучше иметь две карты разных банков и немного наличных. Обе карты одного банка не дают резерв на случай ограничений эмитента. Если карта в BYN, а покупка в EUR, банк может провести одну или несколько конвертаций. Итоговый курс виден только после обработки операции.
Виртуальные карты, БЕЛКАРТ PAY, оплата по QR и цифровой белорусский рубль
Виртуальная карта отличается носителем, а не видом денег. Она может быть дебетовой или кредитной, имеет номер и срок действия, подходит для интернет-покупок и иногда добавляется в платёжный сервис. Отдельная виртуальная карта с малым остатком снижает ущерб при утечке реквизитов.
БЕЛКАРТ PAY токенизирует карту в смартфоне. Магазин получает платёжный токен, а не полный номер пластика. Безопасность зависит от блокировки экрана, биометрии и контроля доступа к банковскому приложению.
QR-платёж может вести в ЕРИП, систему мгновенных платежей или банковское приложение. Перед подтверждением смотрите имя получателя и назначение. QR-код не гарантирует бесплатную операцию и не доказывает, что перед вами честный продавец.
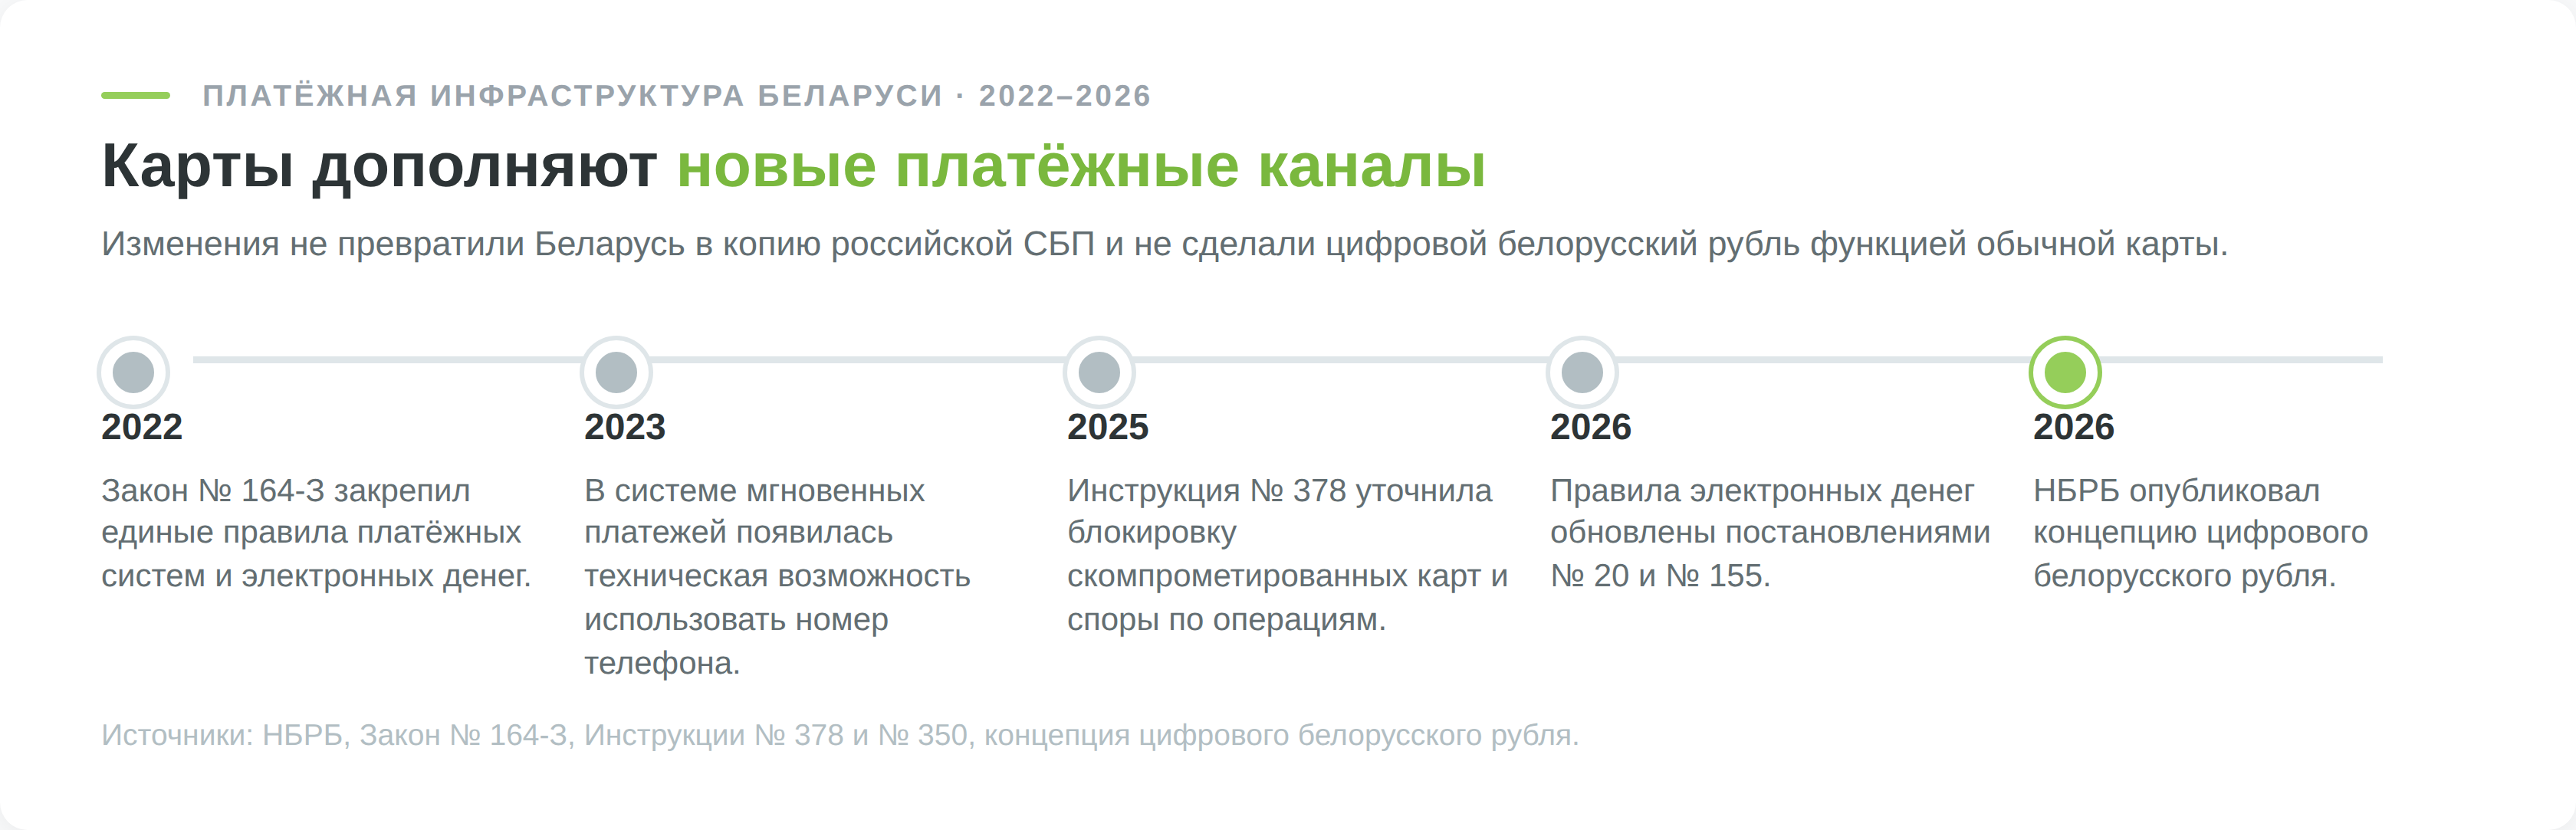
Концепция цифрового белорусского рубля опубликована НБРБ, но розничный кошелёк ещё нельзя считать повседневной заменой карте. Цифровая валюта центрального банка должна учитываться на отдельной платформе. Пока покупатель расплачивается деньгами на обычном счёте, карта, токен телефона и QR остаются способами дать банку платёжное распоряжение.
Уровни карт от базового до премиального
Classic, Gold, Platinum и Infinite обозначают уровень программы платёжной системы, но перечень услуг формирует банк. Дорогой логотип не обещает одинаковую страховку, бизнес-залы или консьерж во всех банках.
| Уровень | Что обычно включают | Что проверить |
|---|---|---|
| Базовый | Оплата, переводы, наличные, приложение | Цена, уведомления, чужие банкоматы |
| Классический | Расширенная география и базовая лояльность | Валюта счёта и конвертация |
| Премиальный | Страховка, бизнес-залы, консьерж, повышенные лимиты | Оборот для бесплатных услуг и исключения |
Премиальная карта окупается только используемыми услугами. Если доступ в бизнес-зал требует месячного оборота 3 000 BYN, а обычные траты меньше, бесплатный проход превращается в дорогую цель. Страховку нужно читать по покрываемым странам, возрасту, спорту и франшизе.
Большой лимит на снятие не всегда полезен. Для основной карты он увеличивает возможный ущерб. Премиальный продукт разумно держать для поездок и крупных оплат, а повседневные покупки оставить карте с меньшими пределами.
Новые правила для банковских карт в 2025–2027 годах
На дату актуализации в Беларуси нет общегосударственного лимита на общее количество банковских карт. Нет и единого сервиса, который одним действием запрещает заключение всех потребительских кредитных договоров. Отдельный защитный механизм работает через запрет на предоставление кредитного отчёта.
Карты детям и подросткам
Банк может выпустить дополнительную дебетовую карту к счёту родителя. Возраст, набор операций и документы определяются продуктом. Родитель задаёт лимит и видит выписку, но реквизиты дополнительной карты остаются отдельными.
Детская карта полезна для обучения, если дневной предел невелик, интернет-платежи отключены по умолчанию, а уведомления приходят сразу. Перед выпуском проверьте, кто вправе разблокировать карту и оспаривать операцию.
Единый учёт и сколько карт можно иметь
Общегосударственного предела банковских карт на человека в Беларуси нет. Банк вправе ограничить количество бесплатных карт, дополнительных держателей или одновременных продуктов своим тарифом.
Отдельный режим действует для базового счёта. Он предназначен для базовых банковских операций и отдельных выплат, а открытие и обслуживание подчиняются специальным правилам. Это не реестр всех ваших карт и не запрет иметь счета в других банках.
Проверка при снятии наличных в банкомате
Банк применяет антифрод и может приостановить подозрительную операцию, запросить подтверждение или заблокировать скомпрометированную карту. Единого порога, после которого всем клиентам на 48 часов автоматически снижают лимит выдачи наличных, в Беларуси нет.
Крупную сумму лучше заказать в кассе заранее. У банкомата есть технический предел выдачи купюр, у карты свой суточный лимит, а у тарифа бесплатная сумма. Эти три ограничения могут не совпадать.
Запрет на кредитный отчёт и защита от чужого кредита
Физическое лицо может установить запрет на предоставление пользователям кредитной истории своего кредитного отчёта. Механизм заработал после изменений в Закон «О кредитных историях» и снижает риск выдачи нового кредита по украденным данным, поскольку кредитору нужен отчёт для оценки клиента.
Запрет касается доступа к кредитному отчёту и может влиять на законные обращения за кредитом. Он не блокирует любой договор автоматически. Перед установкой и снятием нужно проверить актуальную процедуру НБРБ и срок обработки заявления.
Как защитить деньги на банковской карте и вернуть их после списания
После подозрительной операции карту блокируют через приложение или банк, затем подают заявление. По пункту 45 Инструкции № 378 держатель должен обратиться не позднее 70 календарных дней с даты отражения операции по счёту.
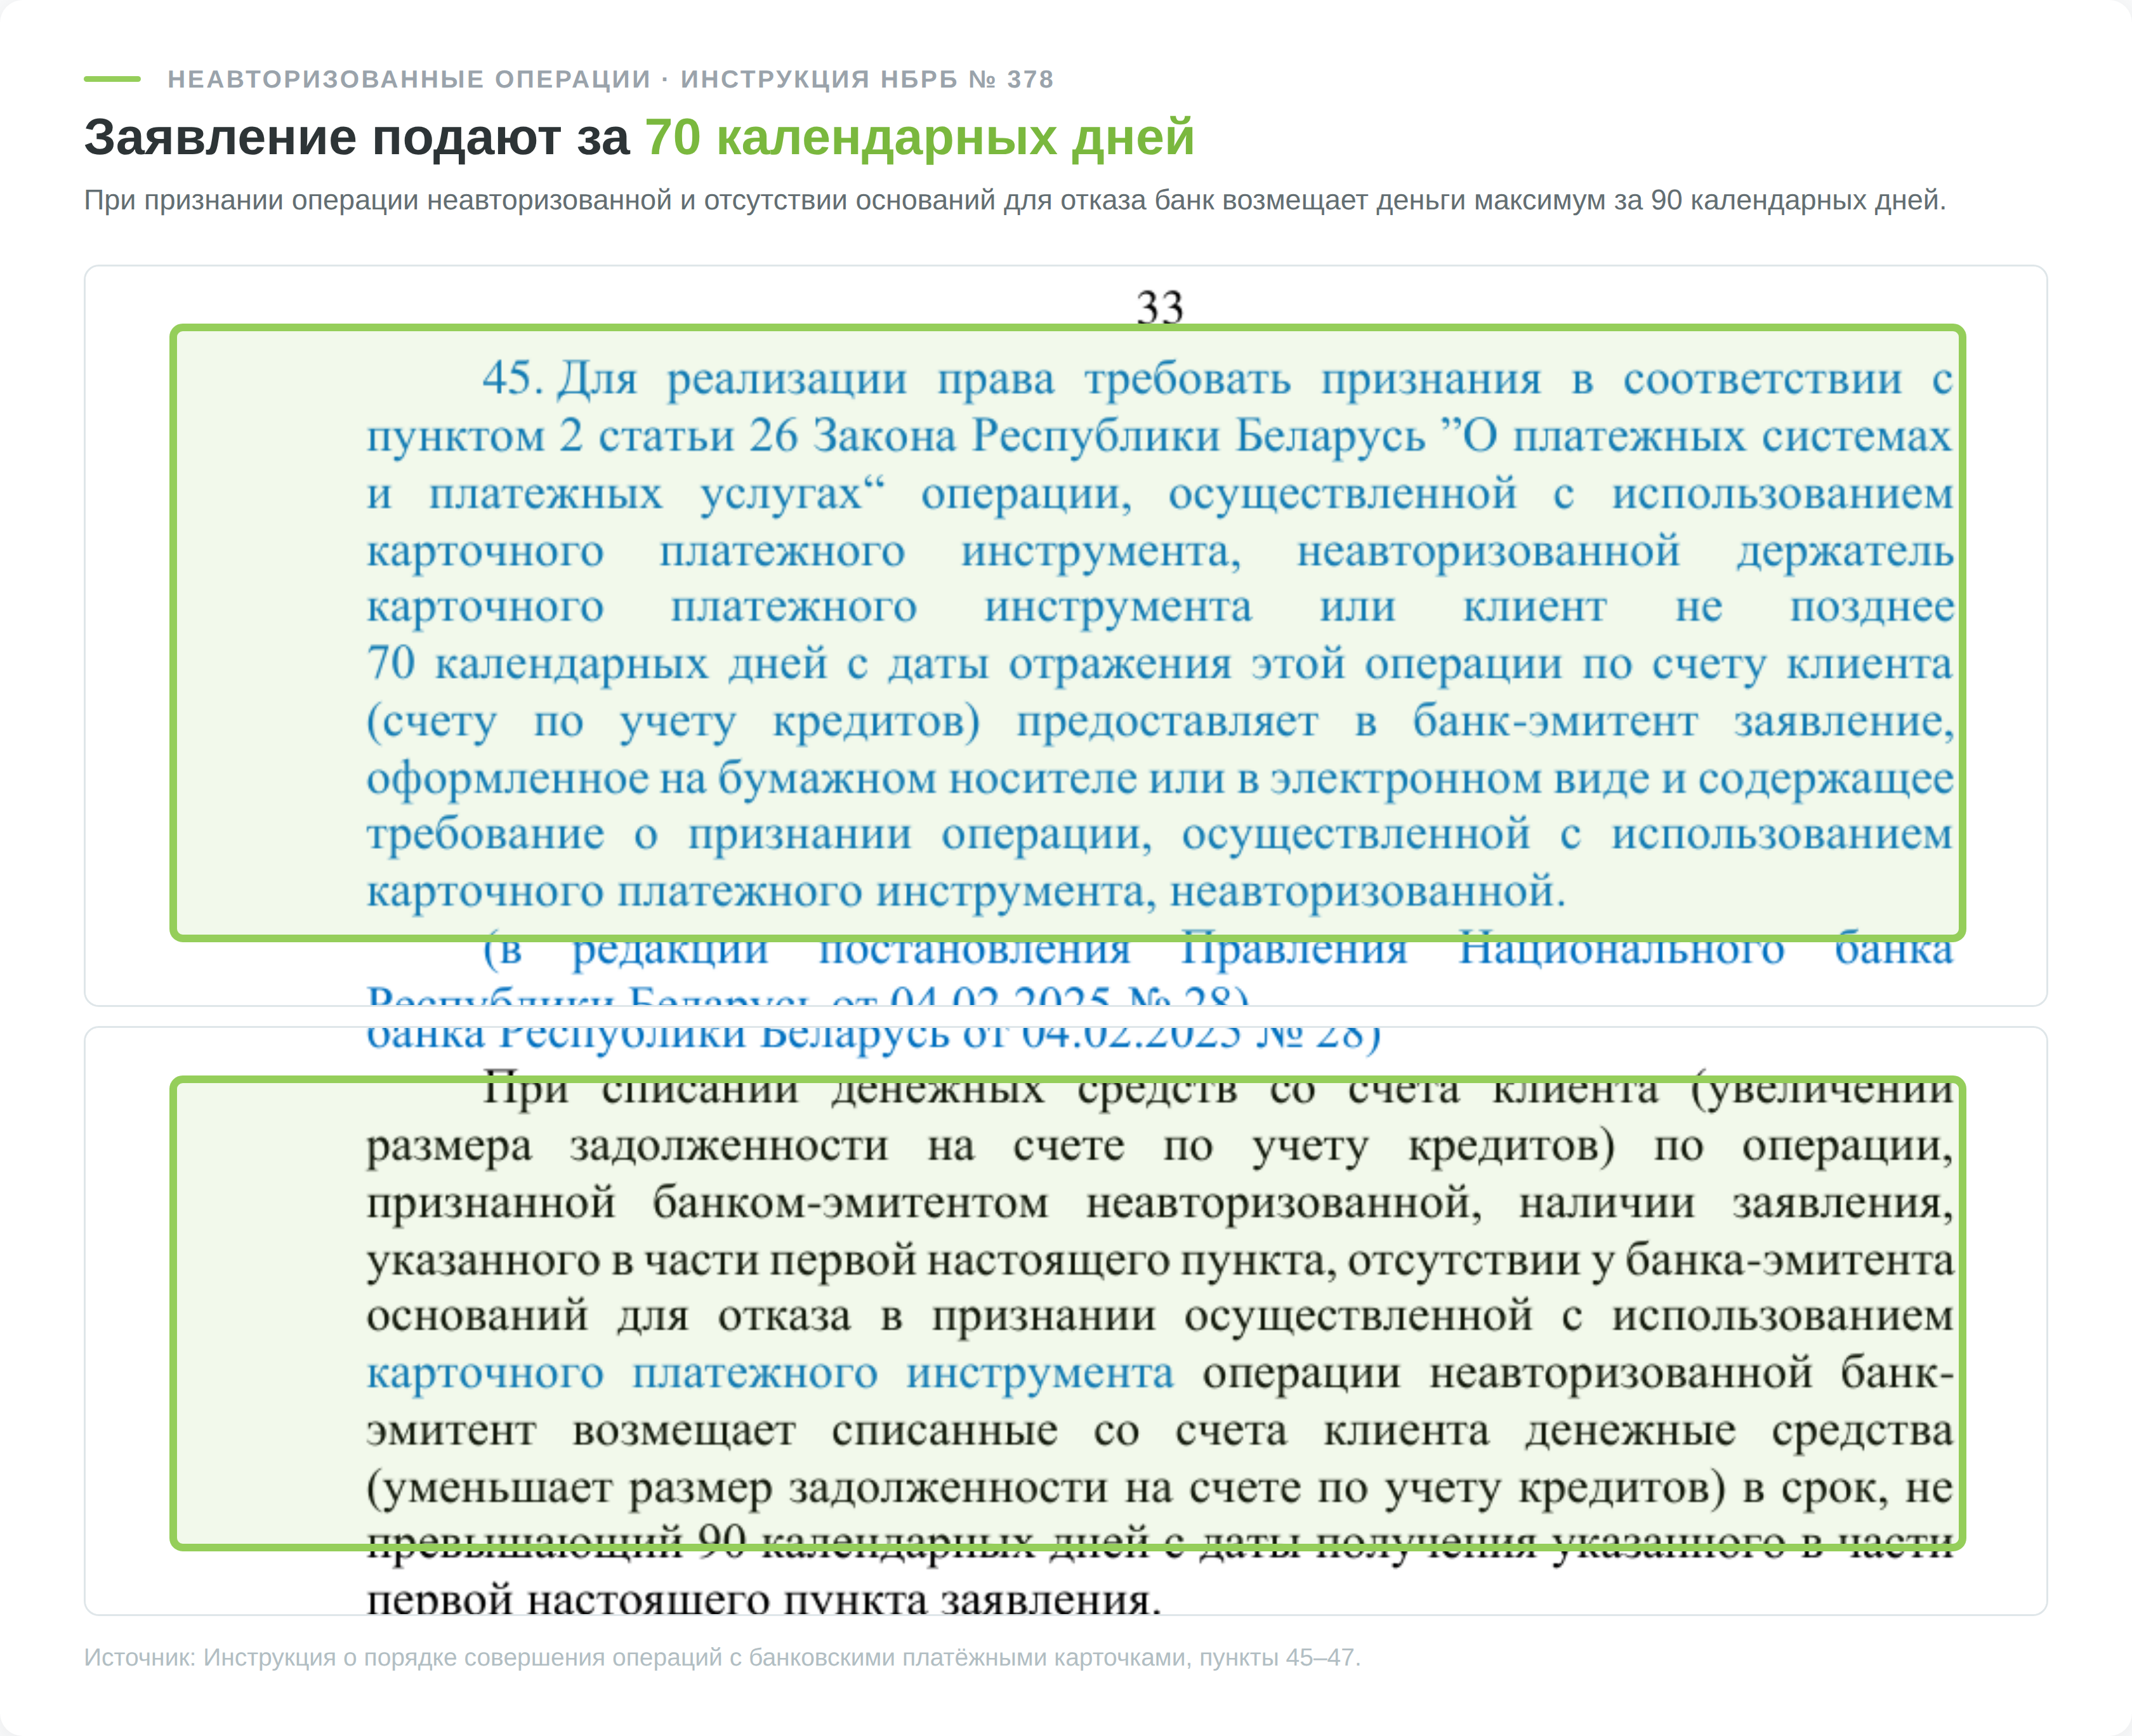
Автоматического возврата по одному звонку нет. Банк проверяет способ подтверждения операции. Пункт 47 позволяет отказать, если операция прошла по EMV с ПИН-кодом, с многофакторной аутентификацией или по заранее данному согласию на последующие списания. Поэтому передача кода мошеннику резко ухудшает позицию клиента.
Сохраните уведомление, выписку, переписку с продавцом и номер обращения в банк. Если деньги списал знакомый сервис по подписке, сначала отмените рекуррентный платёж и запросите возврат у продавца. Если реквизиты украдены, перевыпуск безопаснее простого временного разблокирования.
- Включите уведомления по всем операциям.
- Отключите интернет-платежи и расчёты за рубежом, если они не нужны постоянно.
- Не храните весь резерв на повседневной карте.
- Проверяйте имя получателя перед QR-платежом и переводом.
- Никому не сообщайте ПИН, проверочный код и одноразовый пароль.
Как выбрать банковскую карту под свою задачу
Сначала выпишите пять своих операций за обычный месяц. Например, зарплата, покупки в магазинах, два перевода, одно снятие и оплата подписки. Тариф сравнивают по этим операциям, а не по количеству бонусов на рекламной странице.
| Задача | Что выбрать | Что проверить до оформления |
|---|---|---|
| Покупки и зарплата в Беларуси | Недорогая дебетовая БЕЛКАРТ, Visa или Mastercard | Обслуживание, уведомления, ЕРИП, свои и чужие банкоматы |
| Поездки | Visa или Mastercard банка, работающего в стране назначения, плюс резервная карта | Санкционный статус, валюта счёта, конвертация, снятие за рубежом |
| Покупки в интернете | Отдельная виртуальная дебетовая карта | 3-D Secure, лимит, быстрое закрытие и перевыпуск |
| Контроль расходов ребёнка | Дополнительная карта к счёту родителя | Возраст, дневной предел, уведомления и интернет-платежи |
| Заём на покупки | Кредитная карта только после сравнения с обычным кредитом | Полная стоимость, льготный период, снятие, минимальный платёж |
| Бонусы | Карта, совпадающая с вашими MCC и магазинами | Базовая ставка, предел, исключения, срок и форма вознаграждения |
Для поездки проверьте карту повторно перед выездом. Для резерва держите вторую карту другого банка. Для кредита смотрите полную стоимость и график. Для кэшбэка считайте обычные траты после исключений. Эти проверки отсеивают продукты, которые выглядят выгодно только в рекламе.
Дебетовая карта не заменяет финансовую подушку, если весь остаток доступен одному пластику. Резерв лучше держать отдельно, а на повседневный счёт переводить сумму на ближайшие расходы. Подход к размеру резерва разобран в статье о финансовой подушке.