P2P-кредитование в Беларуси означает займы между частными лицами через оператора-посредника. Площадка проверяет участников и оформляет договор, но сама не становится стороной сделки и не гарантирует возврат денег. Легально так работают только операторы из реестра Национального банка по Указу № 196. Займодавец получает дневной процент, который по договорам площадок обычно не может превысить половину суммы займа, а риск невозврата целиком лежит на нём. Если заёмщик не заплатил, деньги взыскивают через суд.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Рабочие p2p- и инвестиционные площадки Беларуси
На 28 сентября 2026 года в реестре операторов сервисов онлайн-заимствования Нацбанка семь компаний. Выдавать займы частному инвестору можно через пять из них. У Еденьги займодавцами выступают только микрофинансовые организации, а Partmane включён в реестр 23 сентября и пока работает с пометкой «сайт в разработке». Условия для займодавца по документам самих площадок собраны в таблице:
| Площадка и оператор | Сумма одного займа | Срок | Комиссия займодавца | Особенность |
|---|---|---|---|---|
| ЗАЙМись.бел, ЗАО «Финдер Инвест», № 5 | 100–5 000 BYN | 3–60 дней | 5% от возвращённой суммы | до 5 займов у одного заёмщика |
| Капуста, ООО «ИФС», № 1 | до 1 000 BYN | 10–60 дней | 4,5% от поступлений | споры рассматривает третейский суд |
| Mongo, ООО «ТриИнком», № 3 | 50–3 000 BYN | 3–60 дней | 5% от возвращённой суммы | прогноз просрочки для каждого рейтинга |
| FinKit, ООО «ФинКит Онлайн», № 4 | 100–4 000 BYN | зависит от рейтинга | 2% оператору и 3% банку | рейтинг заёмщика A–E |
| Факел, ООО «БлицФинанс», № 7 | 200–1 500 BYN | 10–60 дней | 5,5% от суммы к оплате | ставка от 0,1% до 2,8% в сутки |
| Еденьги, ООО «Еденьги», № 8 | займодавцы только МФО, частному инвестору не подходит | |||
| Partmane, ООО «КэпФлоуНэт», № 9 | займы между физлицами, сервис в разработке | |||
В таблицу вошли все операторы реестра без отбора. Лимиты, сроки и комиссии сверены с правилами сервиса, формой договора займа и перечнем вознаграждений каждого оператора в редакции, которая действует на 28 сентября 2026 года. Условия меняются приказом оператора, поэтому перед первой сделкой сверьте их в разделе «Документы» на сайте площадки.
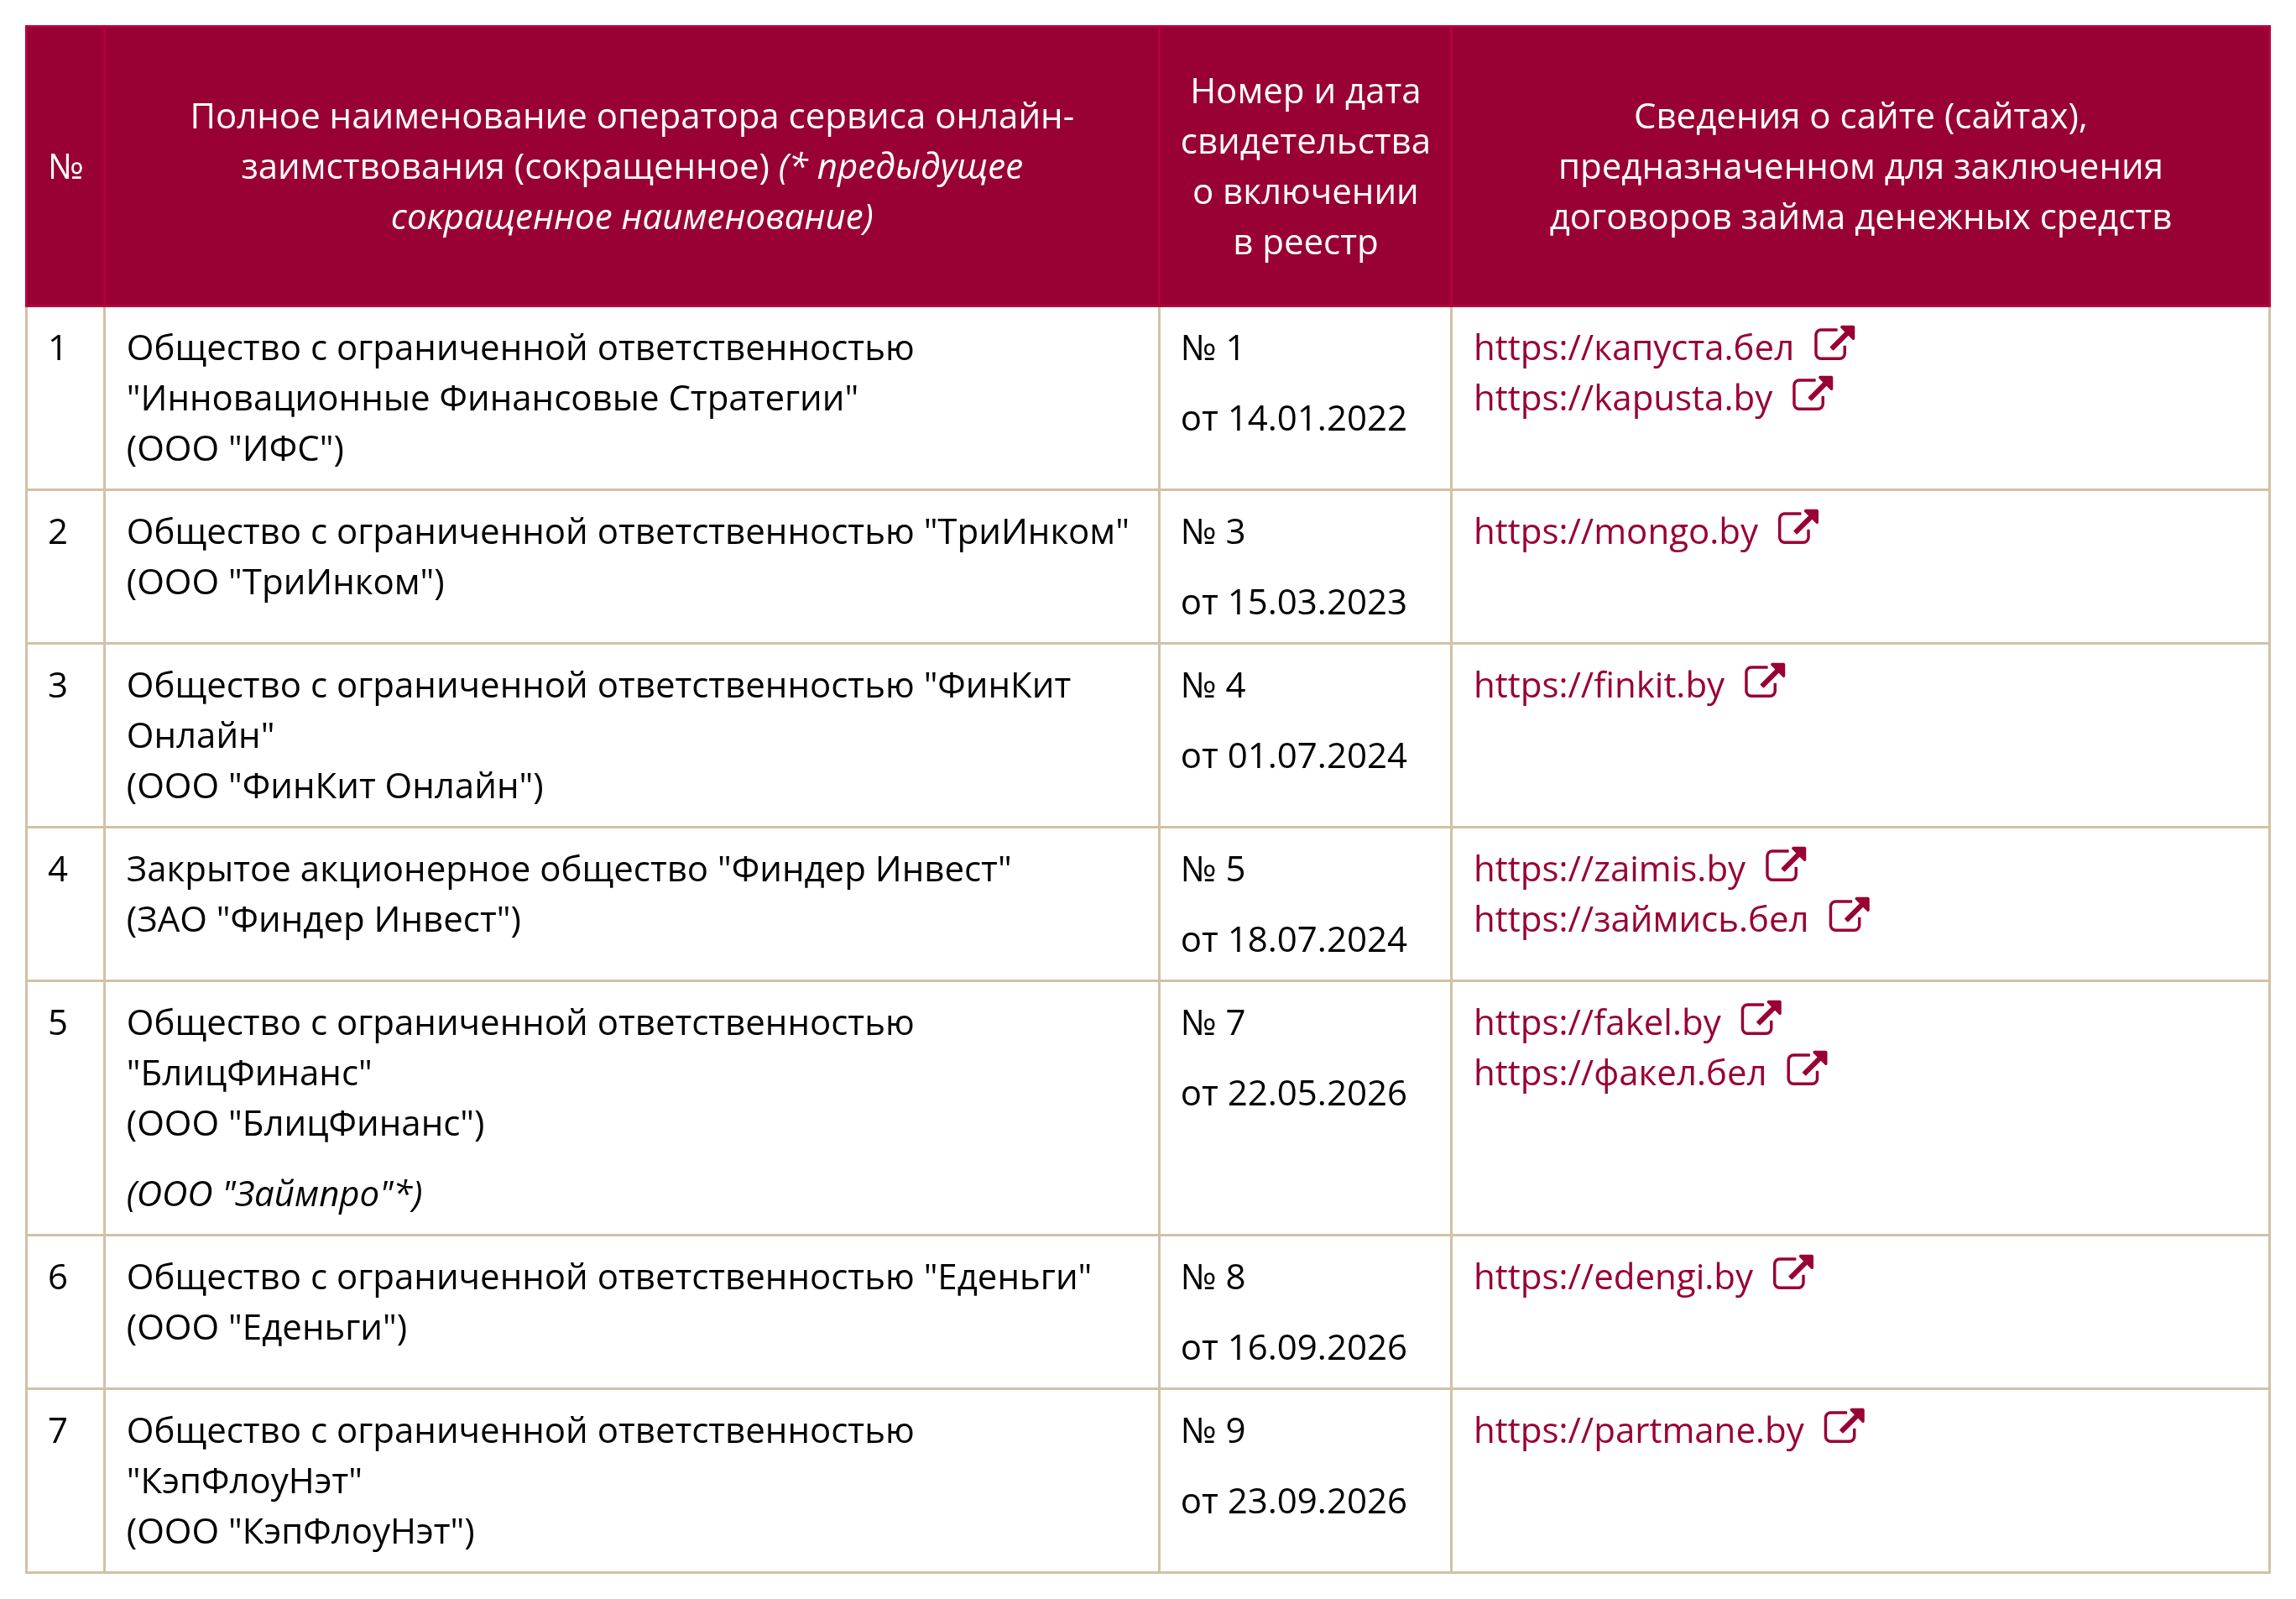
Если выбирать по задаче, то короткие займы с минимальным входом даёт ЗАЙМись.бел, от 100 BYN на срок от трёх дней. Самая низкая комиссия займодавца у Капусты, 4,5% с поступлений. Понятнее всего риск по рейтингу описывает Mongo, у неё для каждого диапазона баллов опубликован прогноз просрочки. Если вы хотите вложиться дольше чем на два месяца и в валюте, это уже не p2p, а токены Finstore.by, о них отдельный раздел ниже.

ЗАЙМись.бел
Оператор сервиса ЗАО «Финдер Инвест», запись № 5 в реестре от 18 июля 2024 года. По правилам сервиса один заём стоит от 100 до 5 000 BYN на срок от 3 до 60 дней, а у одного заёмщика может быть не больше пяти действующих займов и 25 000 BYN долга. Вы как займодавец видите заявку с номером и скоринговым баллом от 0 до 100, который считается по данным Кредитного регистра, или публикуете собственное предложение.
Комиссия займодавца составляет 5% с НДС и удерживается из всей возвращённой суммы, то есть и с тела займа, и с процентов. Заёмщик платит 7% из полученных денег.
Когда я сверял документы ЗАЙМись, нашёл расхождение в главном ограничении. В правилах от марта 2025 года сказано, что проценты не могут превышать двукратную сумму займа. В форме договора с 24 июля 2026 года потолок вдвое ниже, половина суммы займа, и пеня ограничена так же. Ориентируйтесь на договор, его стороны и подписывают при сделке.
Оператор небольшой. По опубликованной отчётности за 2025 год выручка ЗАО «Финдер Инвест» составила 76 125 BYN при убытке 38 471 BYN. Деньги займодавца идут с карты на карту мимо счетов оператора, поэтому его убыток сам по себе вложения не задевает. Но если сервис закроется, обязательства заёмщиков останутся, а напоминать о них и взыскивать долг придётся самим. Кабинет займодавца открывается после регистрации на сайте ЗАЙМись.бел.
Finstore.by
Finstore в реестр операторов онлайн-заимствования не входит и p2p-площадкой юридически не является. Это инвестиционная платформа резидента Парка высоких технологий ООО «ДФС», которая работает по Декрету № 8. Инвестор покупает цифровые токены, которые эмитент выпустил под свои долговые обязательства. По экономике это ближе к облигации малого бизнеса, чем к займу соседу, поэтому здесь есть фиксированная доходность и сроки до нескольких лет.
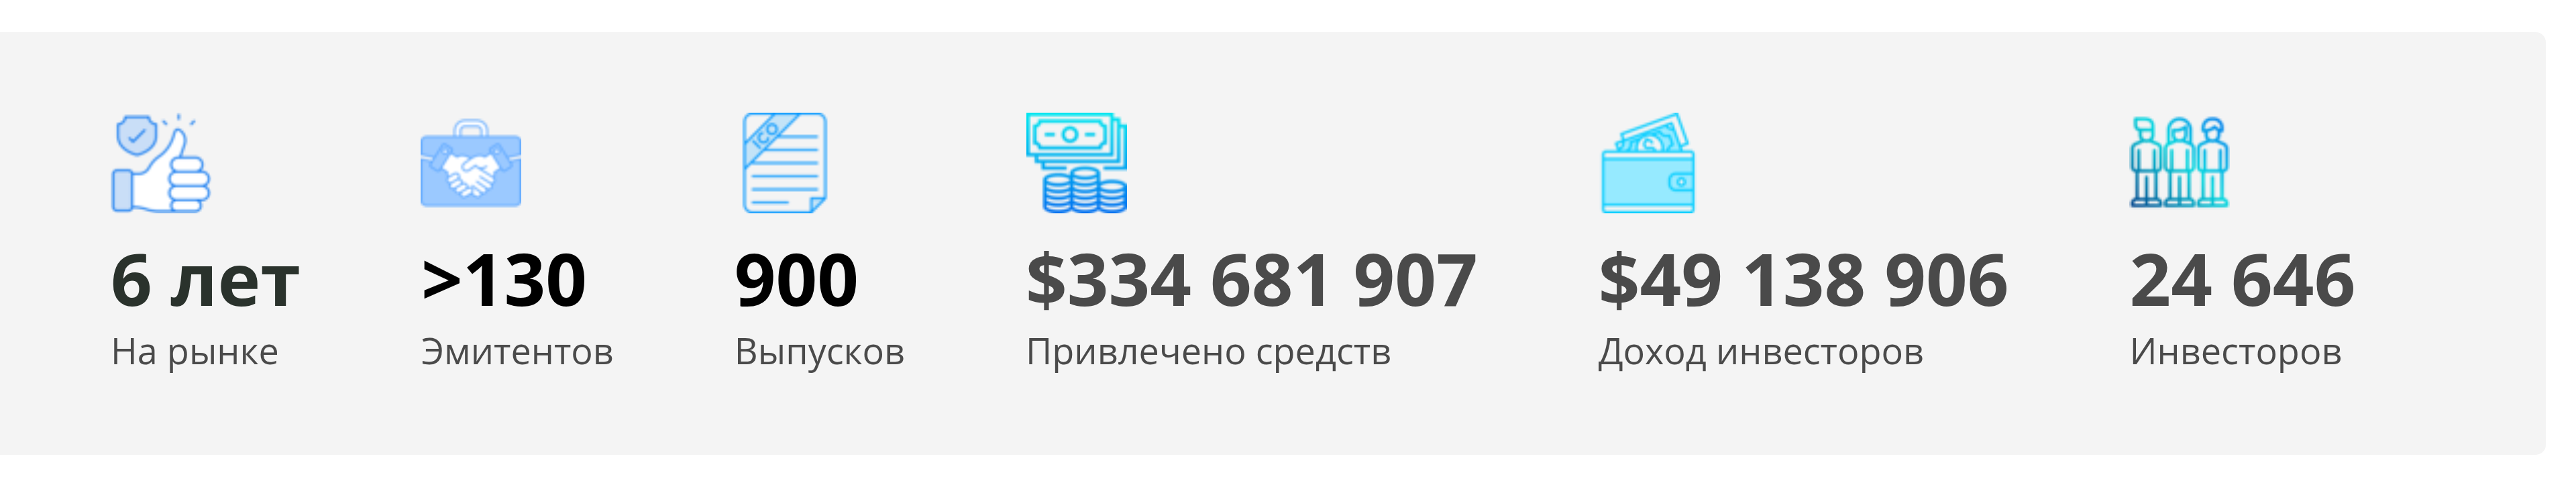
На главной странице площадки 28 сентября 2026 года указаны 24 646 инвесторов, более 130 эмитентов и 900 выпусков, через которые привлечено 334,7 млн долларов, а доход инвесторов составил 49,1 млн долларов. Вход от 10 долларов или 10 BYN, токены выпускаются в USD, EUR, BYN и RUB. Доходность в долларах площадка заявляет до 10% годовых. На витрине в тот же день был, например, выпуск ООО «ЕвроЛомбард» в белорусских рублях под 16% годовых на 46 месяцев с поручительством юридического лица, доступный и неквалифицированным инвесторам.
С 1 апреля 2026 года Finstore делит инвесторов на неквалифицированных, квалифицированных и особо квалифицированных. Неквалифицированным доступны только выпуски, которые прошли критерии безопасности, например с поручительством физического или юридического лица.
Среди этих эмитентов чаще всего называют казахстанские BAYAN (размещался с января 2021 года под около 10% годовых, дефолт с июня 2022-го) и GLOBAL&AKTIV. Обе компании исправно платили по первым выпускам токенов, а затем прекратили выплаты.
Директор ООО «ДФС» Валерий Ластовский в комментарии neg.by называл долю просрочки по платформе «менее 10%». Для портфеля, собранного вокруг нескольких иностранных эмитентов, потери могут быть заметно выше. Эта история стала одним из поводов ввести квалификационные статусы с апреля 2026 года.
Выпуски с поручительством и доступные неквалифицированным инвесторам отмечены прямо в карточке токена на Finstore.by, там же указаны эмитент, срок и валюта.
Kapusta
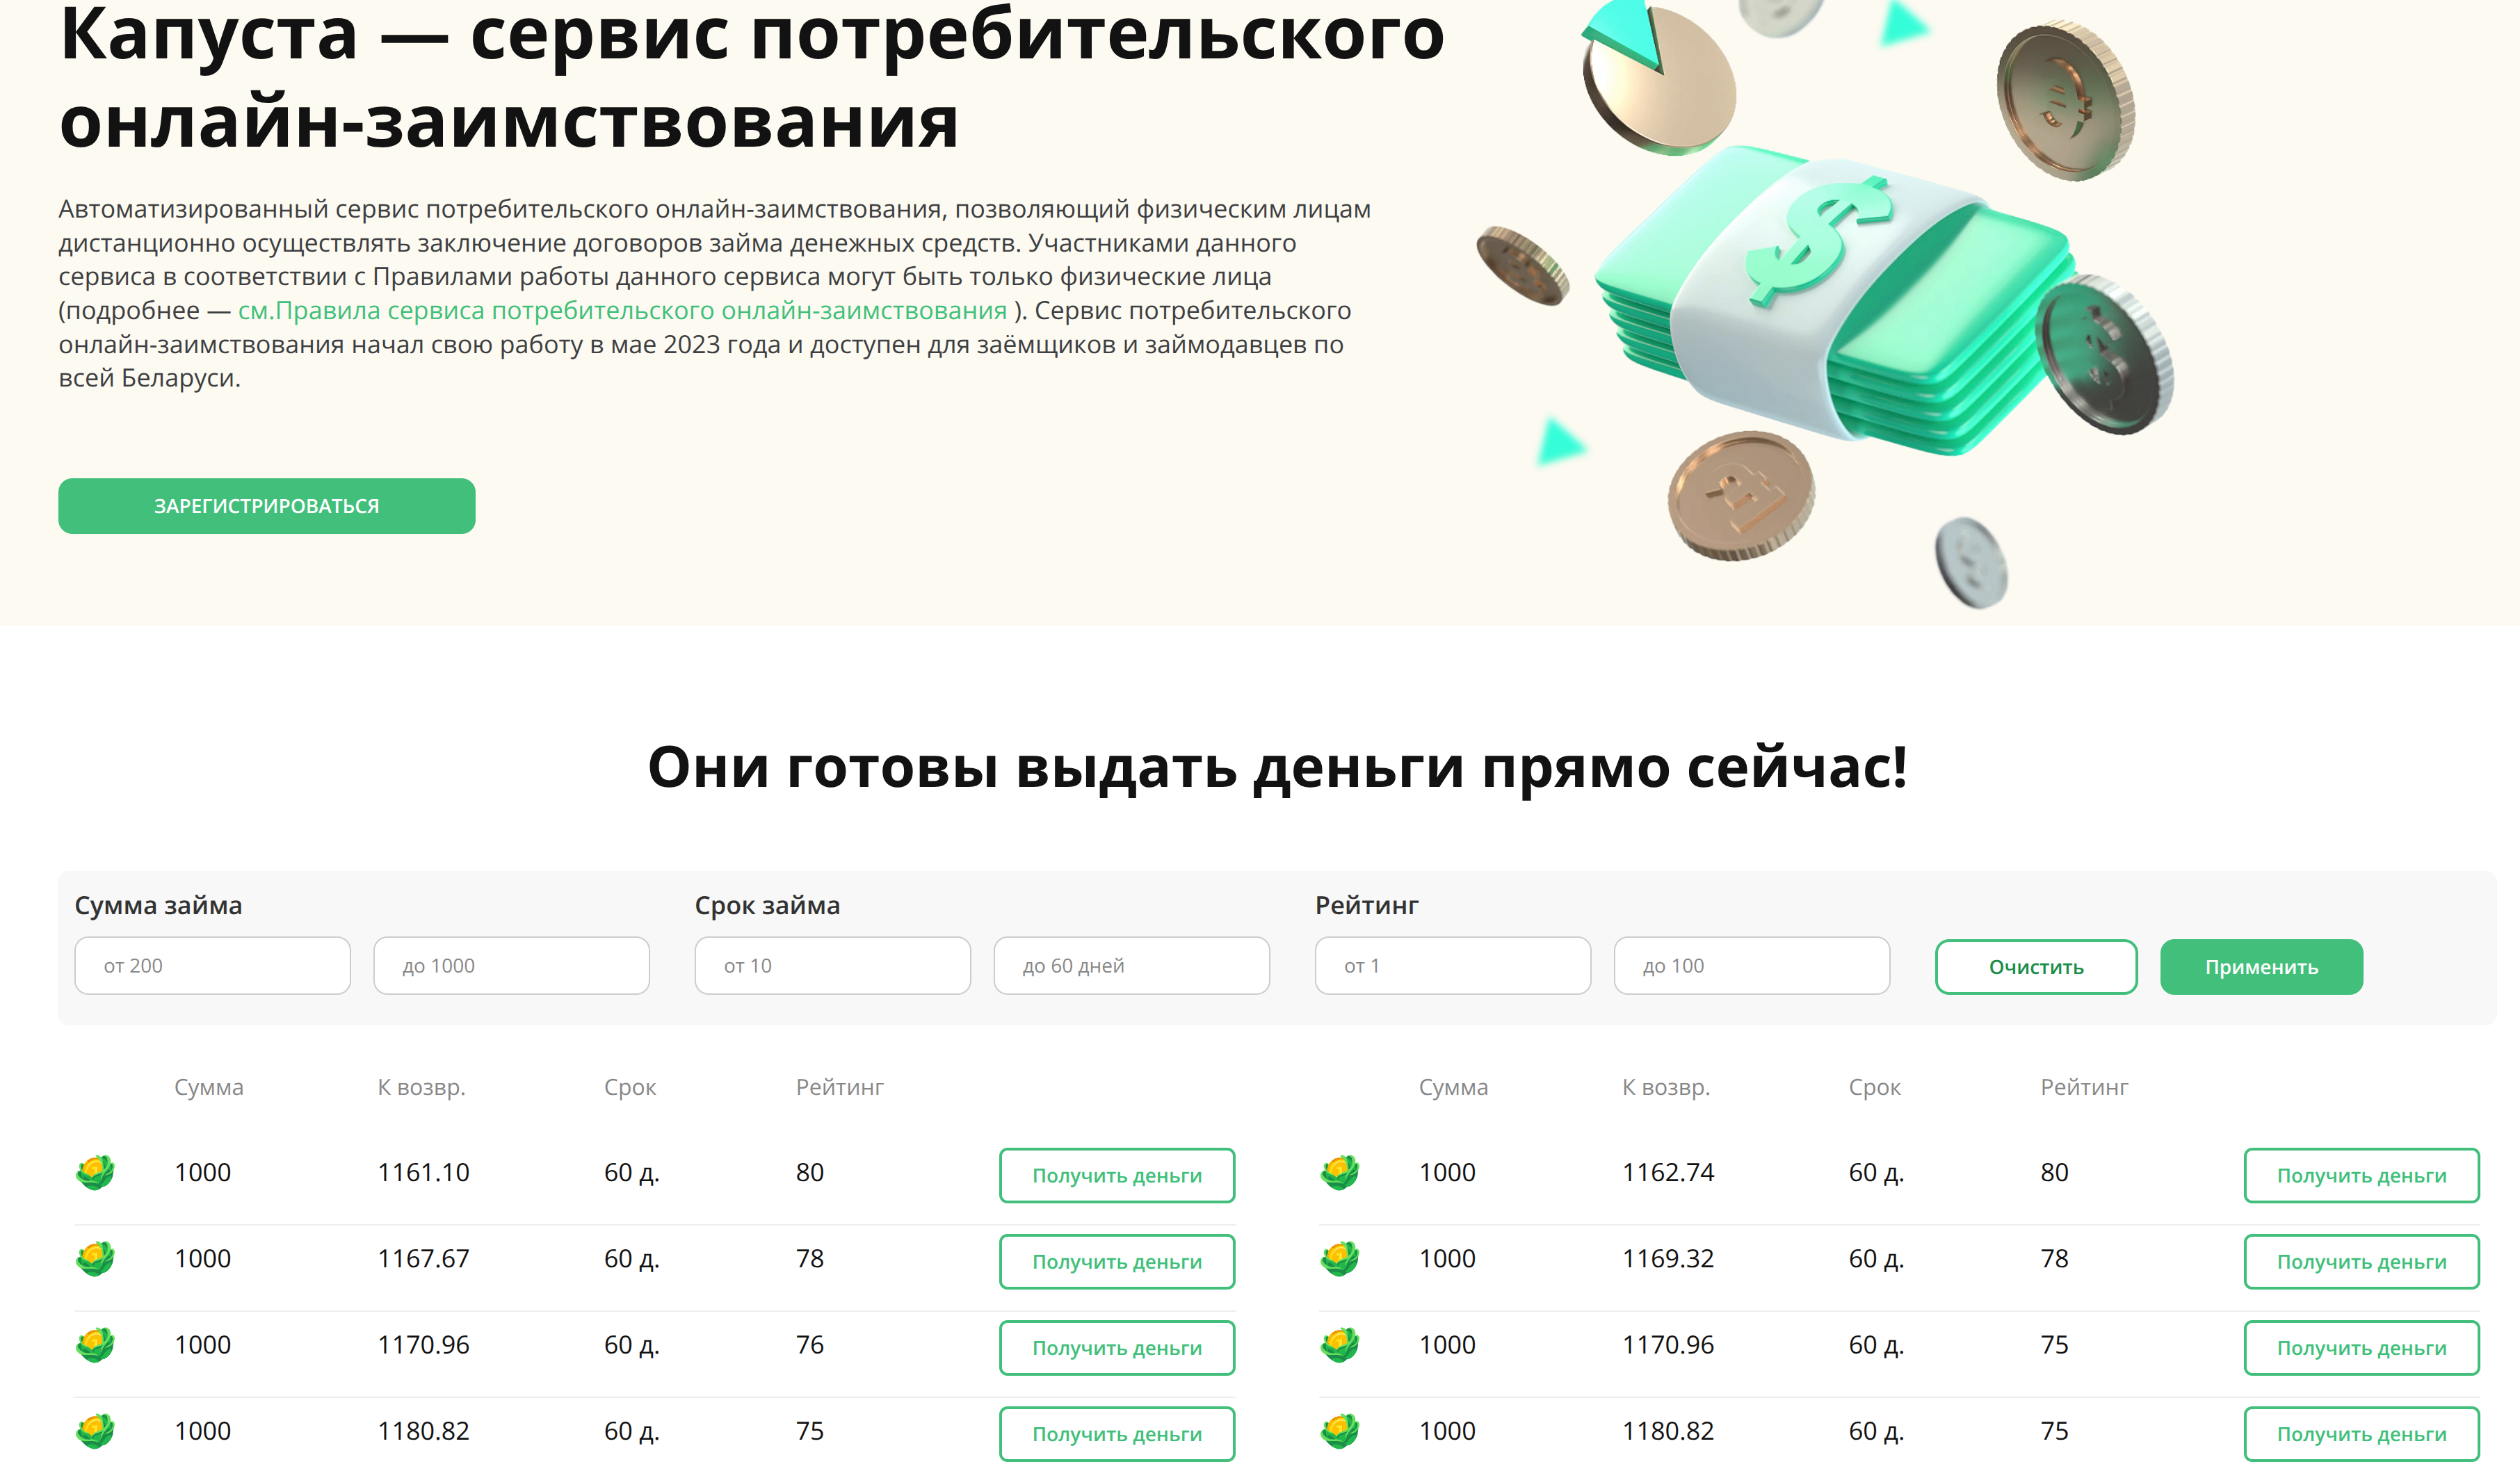
Оператор ООО «Инновационные Финансовые Стратегии» получил свидетельство № 1 от 14 января 2022 года, это первая запись реестра. Сервис для частных лиц работает с мая 2023 года. Займодавцу нужна карточка белорусского банка в BYN с поддержкой p2p-переводов, число сделок в месяц не ограничено. Предложение можно опубликовать сразу на несколько займов, и сервис выдаст их автоматически, если на условия откликнутся заёмщики, а через 30 дней снимет неиспользованное предложение с витрины. Заёмщик может взять до 1 000 BYN по одной сделке и держать не больше трёх займов, срок от 10 до 60 дней.
По правилам Капусты займодавец отдаёт оператору 4,5% от каждого поступившего платежа, заёмщик 8% от суммы займа. Пеня за просрочку начисляется по двойной ставке займа, но в сумме не больше половины основного долга, проценты по займу тоже ограничены половиной. Справка о полученном доходе стоит 120 BYN.
В образце договора займа Капусты я нашёл условие, которое стоит прочитать до первой сделки. Споры по нему рассматривает не государственный суд, а третейский суд при ООО «Центр прикладной психологии и детекции лжи Кристалл», единолично его председателем. Сам сервис советует идти туда при просрочке от 30–90 дней. Третейская оговорка законна, но если вы предпочитаете спорить в обычном суде, это повод выбрать другую площадку.
Mongo
Оператор ООО «ТриИнком», запись № 3 от 15 марта 2023 года. Заём стоит от 50 до 3 000 BYN на срок от 3 до 60 дней, у заёмщика не больше двух активных займов и 3 000 BYN общего долга. Вы либо откликаетесь на заявку заёмщика, либо публикуете своё предложение, ставку задаёт инициатор сделки.
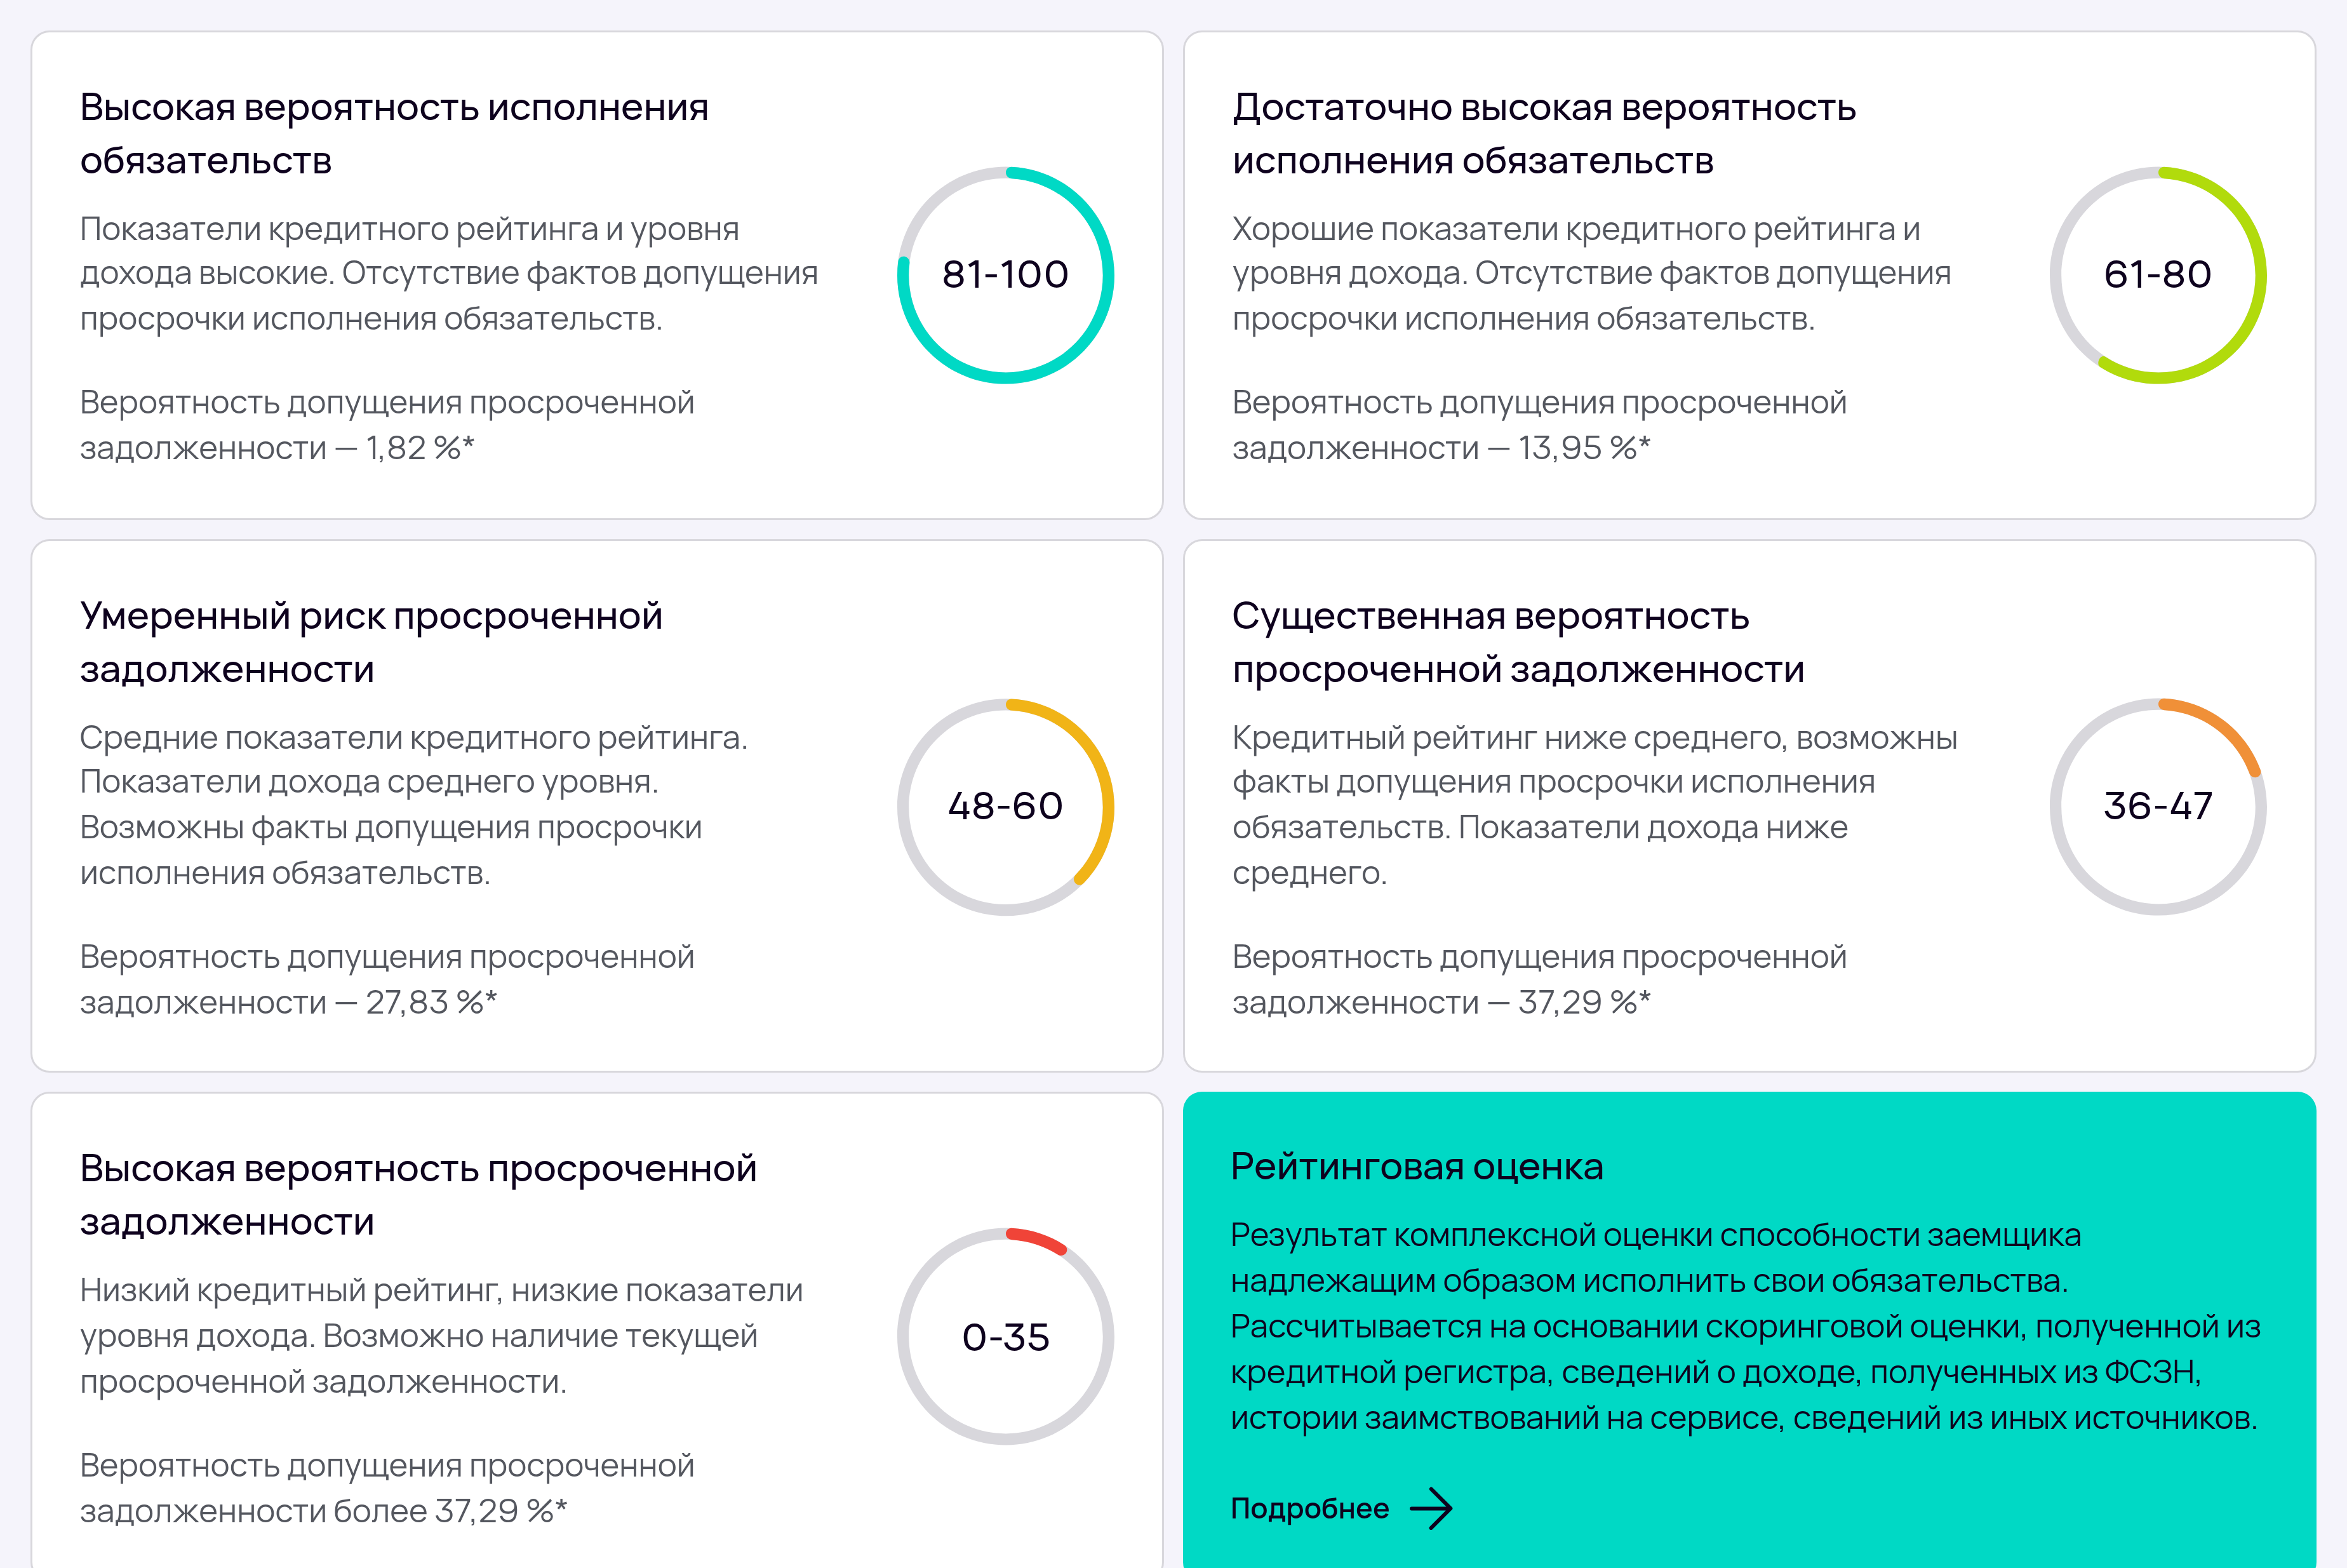
По тарифам Mongo займодавец платит 5% от возвращённых средств, а если деньги вернулись вне сервиса, по решению суда или исполнительному листу, то 2,8% по счёту оператора. Пеня равна ставке займа и тоже ограничена половиной его суммы. Mongo публикует шкалу риска. Для каждого диапазона рейтинга сервис указывает, с какой вероятностью заёмщик допустит просрочку дольше 90 дней в следующие 12 месяцев.
FinKit
Оператор ООО «ФинКит Онлайн», запись № 4 от 1 июля 2024 года. Не путайте его с ломбардом ООО «ФинКит» из реестра МФО, это разные компании. Заёмщики разбиты по рейтингу от A до E, и от рейтинга зависит лимит: заём от 100 BYN, до 4 000 BYN у лучших категорий и до 1 000 BYN у категории E. Через партнёра finkitpro.by площадка выдаёт и займы под залог автомобиля сроком до 24 месяцев.
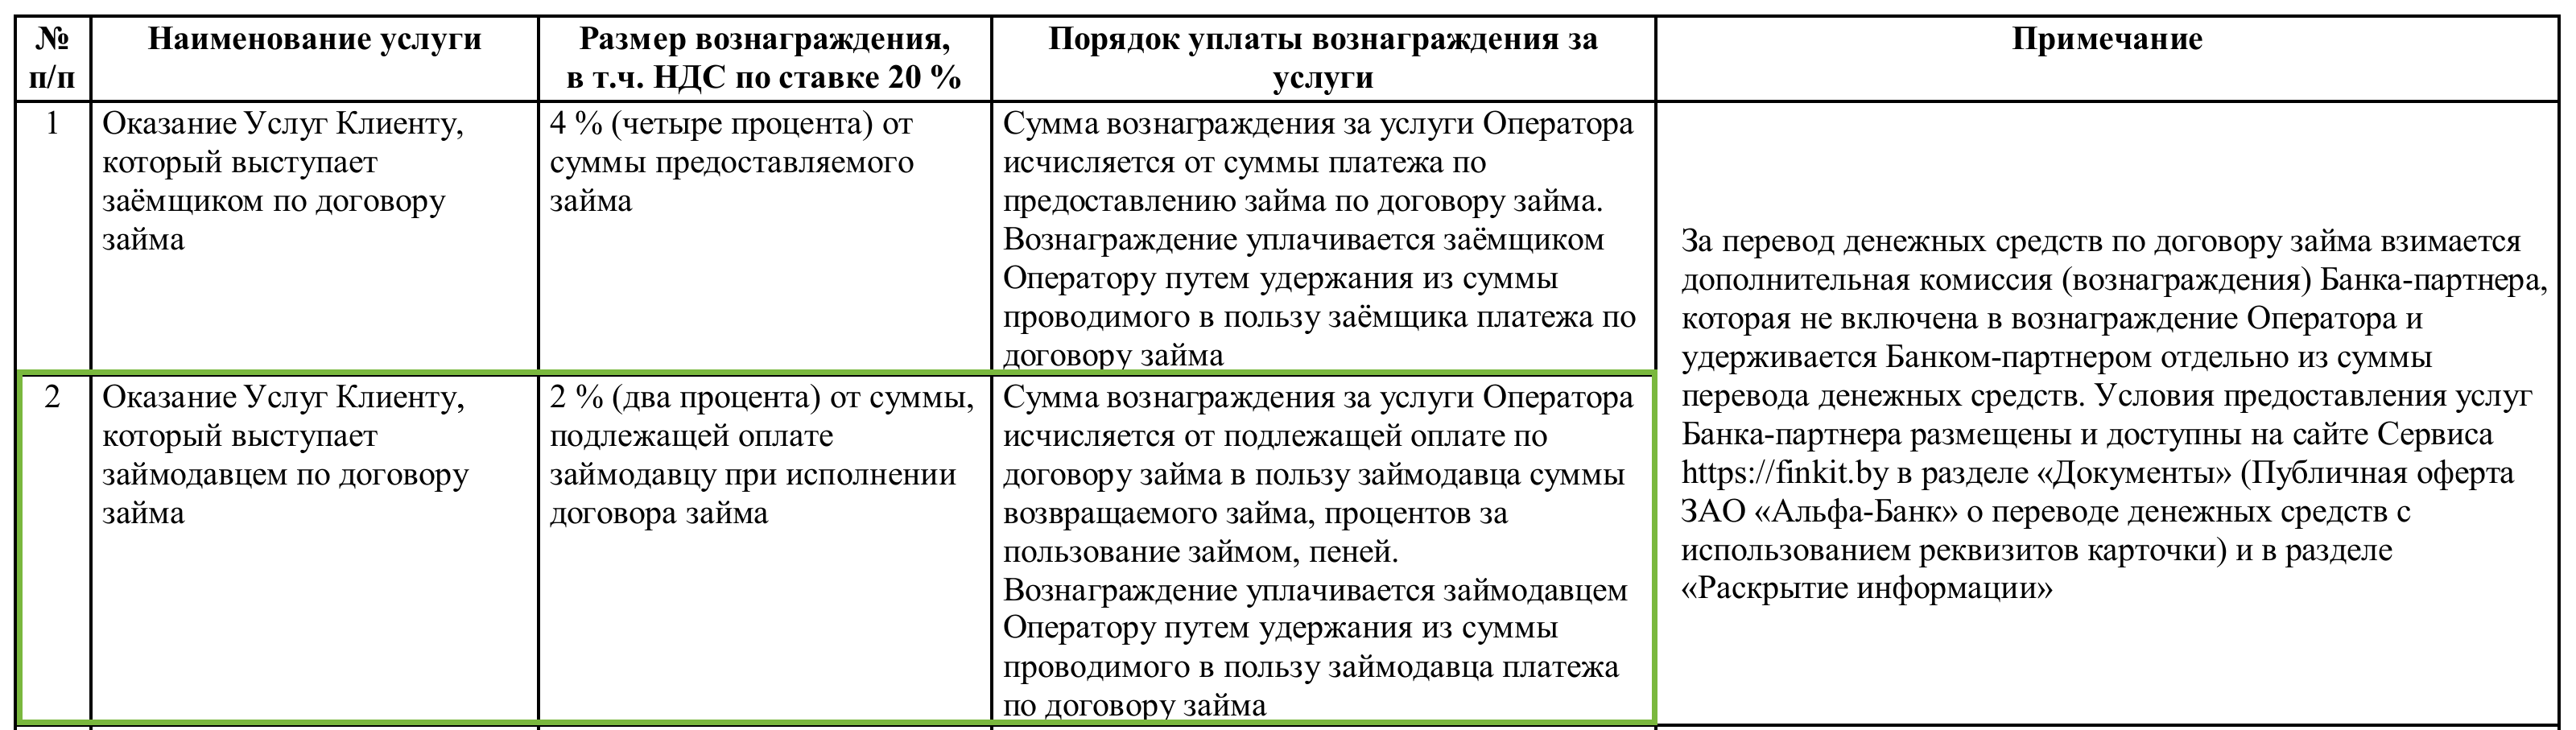
Комиссий у FinKit две. Оператор берёт с займодавца 2% от поступающих платежей, а банк-партнёр, ЗАО «Альфа-Банк», ещё 3% за перевод. В сумме получаются те же 5%, что у ЗАЙМись и Mongo. Взыскание по просроченному займу FinKit описывает через решение суда и исполнительное производство, сам оператор выдаёт только документы о сделке.
Fakel (факел.бел)
Оператор ООО «БлицФинанс» (прежнее сокращённое наименование ООО «Займпро»), запись № 7 в реестре от 22 мая 2026 года, работает из Бреста. Сервис начал выдачу займов 20 июня 2026 года, поэтому длинной истории возвратов у него пока нет.
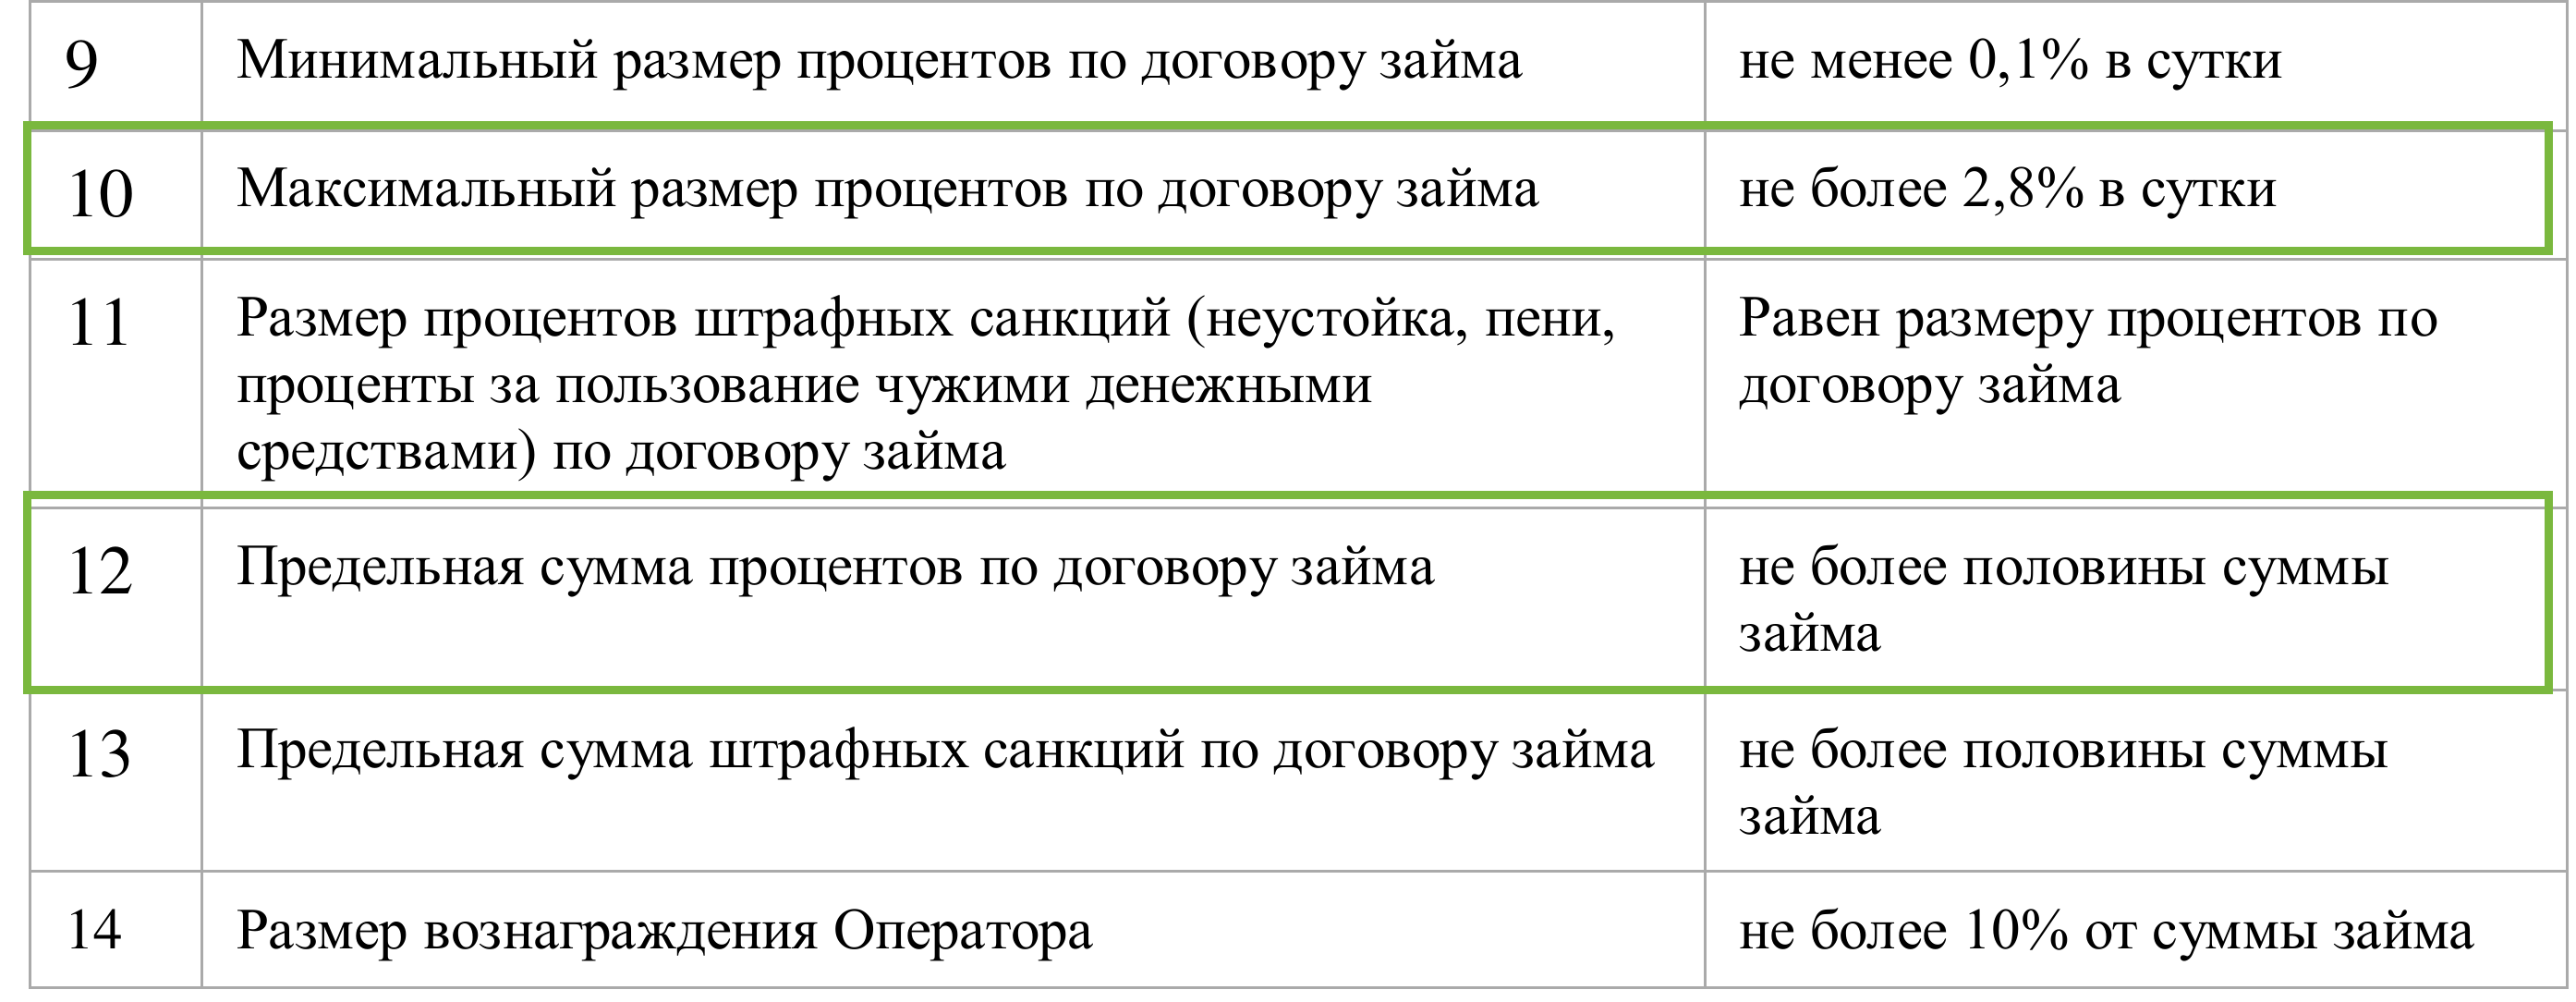
Все лимиты Факела сведены в одну таблицу в правилах сервиса. Заём стоит от 200 до 1 500 BYN на срок от 10 до 60 дней, у одного заёмщика не больше трёх займов и 4 500 BYN долга. Ставка от 0,1% до 2,8% в сутки, проценты и пеня ограничены половиной суммы займа. Оператор ссылается на Указ № 196 и постановление Нацбанка № 310. Займодавец платит 5,5% от суммы, которая ему возвращается вместе с процентами и пеней, заёмщик 8% от суммы займа.
Если вы пришли на Факел за деньгами, а не вкладывать, регистрация идёт через межбанковскую систему идентификации (МСИ), дальше вы выбираете готовое предложение займодавца или публикуете свою заявку. Комиссия 8% удерживается сразу. Взяв 1 000 BYN на 30 дней под 1,5% в сутки, вы получите на карту 920 BYN, а вернуть должны 1 450 BYN.
На том же сайте рядом с p2p стоит кнопка займа от микрофинансовой организации ООО «Займ в карман». Это другой продукт. Деньги там даёт компания, а не частное лицо, и вложить в него как займодавец нельзя.
Еденьги и Partmane
Два оператора вошли в реестр в сентябре 2026 года. ООО «Еденьги» (свидетельство № 8 от 16 сентября) по описанию на своём сайте сводит заёмщиков с микрофинансовыми организациями, решение о займе принимает МФО. Частный инвестор выступить займодавцем там не может. Через сервисы онлайн-заимствования теперь выдают займы не только частные лица, но и коммерческие МФО, а с 20 июня 2026 года также ломбарды и операторы сотовой связи. Поэтому само наличие компании в реестре ещё не значит, что это p2p-площадка для инвестора.
ООО «КэпФлоуНэт», сервис Partmane (свидетельство № 9 от 23 сентября), заявлен как площадка займов между физическими лицами. Учредитель компании ООО «Фолио» из России, годовой отчётности за 2025 год нет, раздел документов на сайте не загружается. Витрина предложений пока выглядит демонстрационной, поэтому оценивать условия рано.
Сколько зарабатывает займодавец на p2p-займе
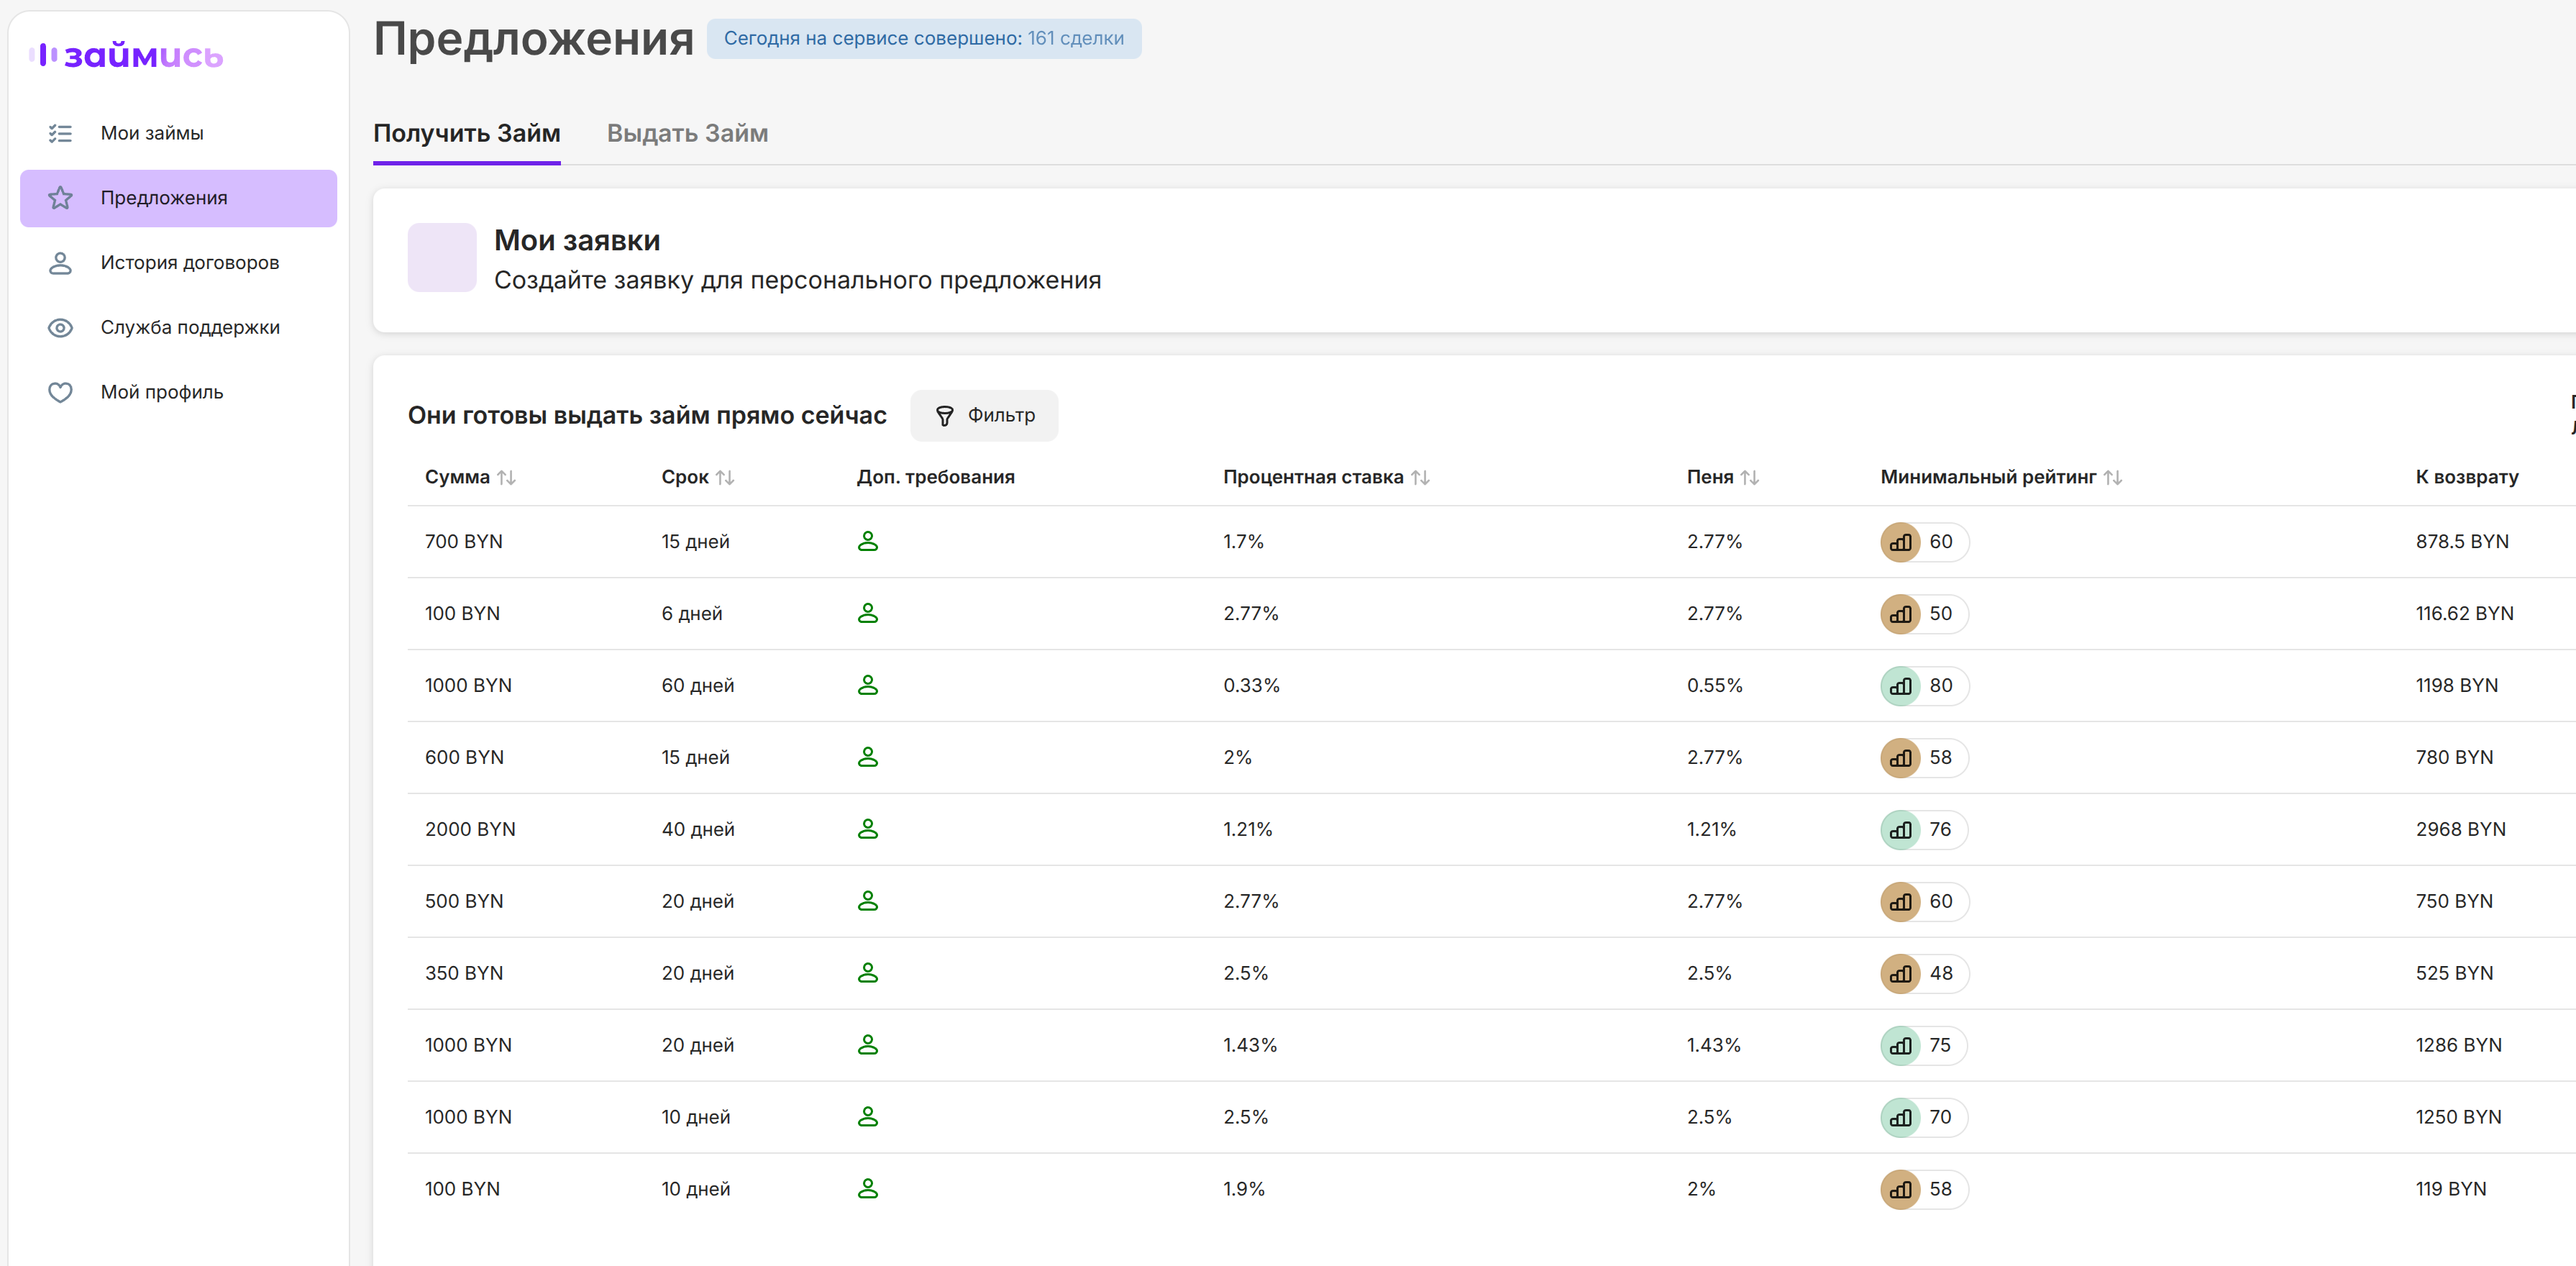
В белорусском p2p-кредитовании проценты считаются за день, а не за год. На витрине ЗАЙМись летом 2026 года ставки шли от 0,33% до 2,77% в день, у Факела правила разрешают от 0,1% до 2,8%. В пересчёте на год даже 0,33% в день дают больше 100%, но до годовых цифр дело не доходит, потому что заём длится не больше 60 дней, а сумма процентов ограничена.
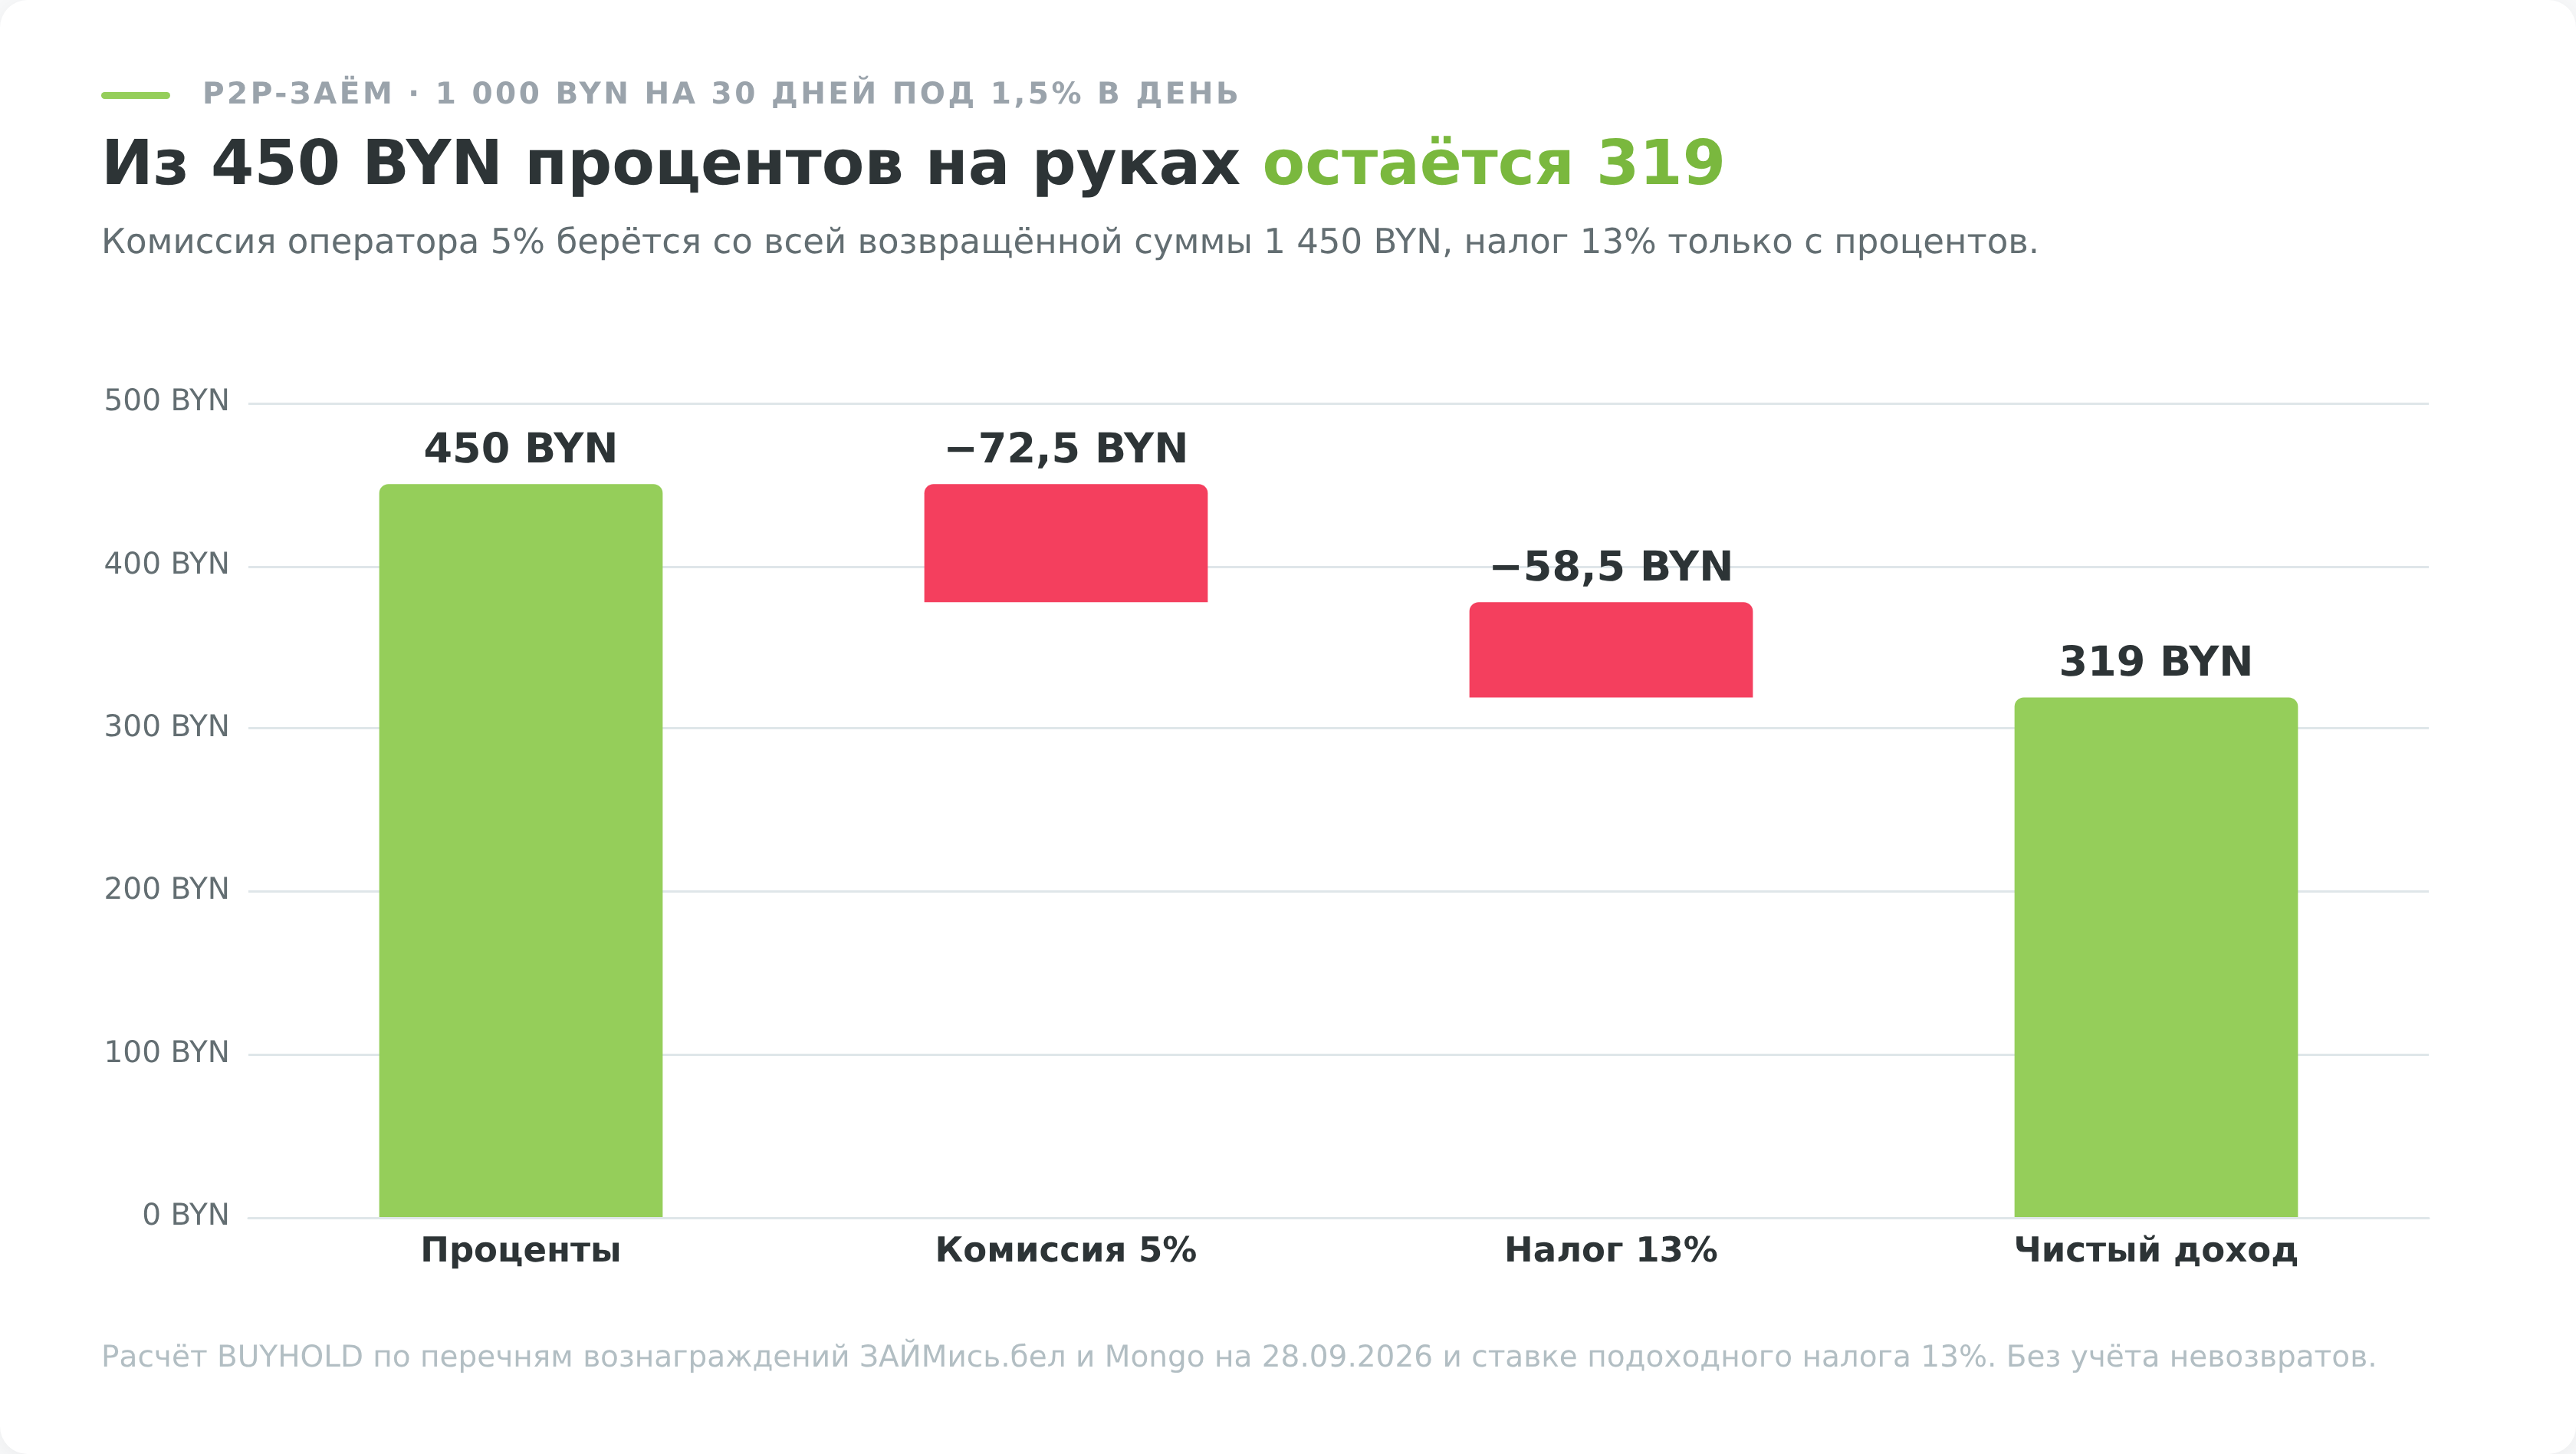
Доход дальше уменьшают комиссия и налог. Допустим, вы дали 1 000 BYN на 30 дней под 1,5% в день. Проценты составят 450 BYN, это меньше потолка в 500 BYN. Вернётся 1 450 BYN, и оператор удержит из них 5%, то есть 72,50 BYN. Подоходный налог 13% с процентов равен 58,50 BYN. На руках останется 319 BYN дохода за месяц.
Разница между площадками на том же займе заметна. У Капусты комиссия 4,5% оставит 326,25 BYN, у Факела 5,5% оставит 311,75 BYN, у FinKit 2% оператору и 3% банку дадут те же 319 BYN, что у ЗАЙМись и Mongo. На одной сделке расхождение 14,50 BYN, а на 100 таких сделках за год оно достигает 1 450 BYN.
Теперь добавьте один невозврат. Если заёмщик не отдал 1 000 BYN, эта потеря съедает чистый доход трёх с лишним таких же удачных займов. Из четырёх займов по 1 000 BYN при одном дефолте итог получается в минусе на 43 BYN. Высокая ставка в p2p-кредитовании платит именно за этот риск.
На низких ставках картина другая. При 0,33% в день на 60 дней проценты с 1 000 BYN составят 198 BYN, а комиссия 5% с возвращённых 1 198 BYN заберёт 59,90 BYN, почти треть процентного дохода. После налога останется 112 BYN за два месяца. Это больше, чем по вкладам в белорусских рублях, но без гарантии возврата. Один невозвращённый заём на 1 000 BYN в таком портфеле перечёркивает доход почти девяти займов.
Главный риск p2p-кредитования: невозврат
Банковские вклады в Беларуси защищены Агентством по гарантированному возмещению банковских вкладов (депозитов) физических лиц в размере 100% суммы по Декрету № 22 от 4 ноября 2008 года. У p2p-кредитования через сервисы онлайн-заимствования такой защиты нет. Оператор по закону не может быть стороной договора, не принимает деньги на свои счета и не участвует во взыскании, кроме выдачи документов о сделке. Так прямо сказано в разделах раскрытия информации Mongo и FinKit.
Насколько велик риск, лучше всего видно по шкале Mongo. Сервис публикует прогноз, с какой вероятностью заёмщик с определённым рейтингом допустит просрочку дольше 90 дней в течение 12 месяцев на сумму больше двух базовых величин.
В Mongo претензию можно направить через личный кабинет с первого дня просрочки, а через 10 дней обратиться в суд. Решение суда исполняют органы принудительного исполнения, они удерживают долг из зарплаты должника, описывают и арестовывают имущество. Пеня за это время копится, но не больше половины суммы займа. Если у должника нет ни дохода, ни имущества, решение суда остаётся на бумаге. При возврате денег вне сервиса Mongo берёт 2,8%, а FinKit 2,5% от полученной суммы.
Второй риск связан с самим оператором. Если сервис закроется или его исключат из реестра, договоры займа между вами и заёмщиками продолжат действовать, об этом прямо пишет Mongo. Но напоминания, автоматические списания и витрина исчезнут, и возвращать долги придётся без них.
Эту модель уже проверяли за рубежом. LendingClub закрыл розничную p2p-программу 31 декабря 2020 года, британская Zopa свернула p2p-кредитование 7 декабря 2021 года и стала обычным банком. Обе компании ушли от розничных займодавцев к банковской модели.
Как выдать первый заём через сервис
Порядок p2p-кредитования у всех пяти площадок почти одинаковый, различаются лимиты и комиссии:
- Заведите карточку белорусского банка в BYN с поддержкой p2p-переводов. Расчёты идут только безналично, с карты на карту.
- Зарегистрируйтесь на сервисе через МСИ и выберите роль займодавца.
- Выберите заявку заёмщика по рейтингу, сумме и сроку или опубликуйте своё предложение с дневной ставкой.
- Подпишите договор кодом из SMS. Деньги уходят заёмщику сразу.
- Получите возврат на карту за вычетом комиссии оператора. При просрочке направьте претензию через кабинет.
- До 31 марта следующего года подайте декларацию по подоходному налогу.
Выбирая заёмщика, смотрите не только на ставку. В карточке заявки видны рейтинг, срок и сумма, а на части площадок и история займов на сервисе. Рейтинг строится на данных Кредитного регистра и ФСЗН, но пороги допуска у площадок разные. Mongo требует от заёмщика отсутствия непогашенных исполнительных производств и текущей просрочки. У FinKit в верхних классах рейтинга нет ни просрочки по кредитам дольше 30 дней на сумму свыше 25 базовых величин, ни долгов по исполнительным документам, а в нижних классах они допускаются.
Доход уменьшает и досрочный возврат. Проценты считаются за фактические дни пользования деньгами, поэтому заёмщик, вернувший 30-дневный заём через неделю, заплатит проценты только за неделю. Площадки ограничивают это по-разному. В ЗАЙМись при сроке от 16 дней заёмщик должен предупредить о досрочном возврате за 14 дней, в Mongo при сроке от 31 дня вернуть деньги можно не раньше чем на следующий день после половины срока, а в Факеле заёмщик вправе вернуть заём в любой момент без уведомления (п. 62 правил сервиса). Если вы выдаёте короткие займы, закладывайте, что часть из них закроется раньше и принесёт меньше расчёта.
Сумму, которую вы выделили на p2p-кредитование, лучше сразу делить. 1 000 BYN, выданные пятью займами по 200 BYN разным заёмщикам, переживут один невозврат с потерей 200 BYN, а не всей суммы. Для первых сделок имеет смысл брать заёмщиков с верхним рейтингом и короткий срок, пока вы не увидите, как площадка ведёт себя при просрочке.
Налоги с дохода по p2p-займам
В p2p-кредитовании налоговым агентом для займодавца площадка не является. В договорах займа Факела и FinKit прямо записано, что займодавец сам декларирует и платит подоходный налог с полученных процентов. Капуста в своём договоре пишет, что стороны сами регулируют расчёты с налоговыми органами. Доход от физического лица, который не является налоговым агентом, вы указываете в декларации не позднее 31 марта следующего года, извещение приходит до 30 апреля, а заплатить налог нужно не позднее 1 июня (порядок на сайте МНС).
Ставка по процентам составляет 13%. С 1 января 2026 года в Беларуси действует прогрессивная шкала, 25% на часть годового дохода от 350 000 до 600 000 BYN и 30% сверх 600 000 BYN. Шкала считается по совокупному годовому доходу, поэтому проценты по займам попадут под повышенную ставку, только если зарплата и другие доходы уже подошли к 350 000 BYN.
Для декларации понадобится сумма процентов, полученных за год. Историю сделок и поступлений площадки показывают в личном кабинете, а официальный отчёт о доходе займодавца у Капусты платный, 120 BYN в электронном виде. Выгружайте историю сразу после окончания года, пока сервис работает.
Что ещё в Беларуси называют p2p
Словом «p2p» в быту называют ещё микрофинансовые организации, частные займы по договору и краудлендинг, но выдавать через них займы под процент, как на сервисе из реестра, частное лицо не может.
Частный заём по договору между знакомыми регулируется статьями 760–770 Гражданского кодекса. Письменная форма обязательна при сумме больше 10 базовых величин, то есть 450 BYN. С 23 апреля 2026 года действует Закон № 100-З от 17 октября 2025 года, который запрещает займы в иностранной валюте между физическими лицами, кроме близких родственников. Прямой заём теперь оформляется только в белорусских рублях.
Коллективное финансирование бизнеса под процент называют краудлендингом, и там другие документы, налоги и порядок проверки заёмщика. Его разбирает отдельная статья про краудлендинг в Беларуси. Площадка Ulej.by, самый известный белорусский краудфандинг, займов не выдавала вовсе и в апреле 2021 года фактически свернула работу.
Кому подходит p2p-кредитование
P2P-займы через сервисы подходят тем, кто готов вручную выбирать заёмщиков, держит на этом небольшую часть сбережений и спокойно переносит отдельные невозвраты. Сроки короткие, до 60 дней, поэтому деньги оборачиваются быстро, но и следить за ними приходится постоянно. Перед стартом проверьте свою готовность к потерям в тесте риск-профиля.
| Ваша ситуация | Что выбрать | Почему |
|---|---|---|
| Хочу попробовать с минимальной суммой | ЗАЙМись.бел или Mongo | заём от 100 или 50 BYN, срок от 3 дней |
| Хочу платить меньше комиссий | Капуста | 4,5% с поступлений против 5–5,5% у остальных |
| Хочу выбирать по понятному риску | Mongo или FinKit | опубликованная шкала просрочки или рейтинг A–E |
| Нужен фиксированный доход на год и дольше | токены Finstore | сроки выпусков до нескольких лет, есть валюта |
| Деньги могут понадобиться в любой момент | не p2p, а вклад | досрочно выйти из займа нельзя, вклад застрахован |
Не стоит идти в p2p-кредитование с деньгами, которые понадобятся раньше срока займа, и с суммой, потеря которой ударит по бюджету. Настороженность вызывает и заёмщик, который соглашается на любую ставку, лишь бы получить деньги сразу. Выбирайте операторов только из реестра Нацбанка. Если сервиса там нет, это не p2p-площадка, а объявления о займах, за которыми никто не надзирает.
Калькулятор реального дохода после дефолтов и налога
Ставка из предложения займодавца показывает доход до вычетов. Подставьте свои цифры, и калькулятор покажет, сколько съедят невозвраты, комиссия сервиса и подоходный налог, а также обгоняет ли результат банковский вклад.
Расчёт ознакомительный: предполагает постоянные ставки и простой процент, дефолт — как безвозвратную потерю доли вложенного за срок. Реальный результат зависит от диверсификации, реинвестирования и восстановления части долгов через суд. Не является инвестиционной рекомендацией. Все вычисления выполняются в вашем браузере.
Заключение
В реестре Нацбанка семь операторов p2p-кредитования, и через пять из них частное лицо может выдавать займы под дневной процент. Доход здесь высокий только на бумаге. Комиссия оператора забирает 4,5–5,5% от возвращённых денег, налог 13% с процентов, а один невозврат перечёркивает доход нескольких удачных сделок.
Заниматься p2p-кредитованием имеет смысл небольшими суммами, дробить их между заёмщиками с высоким рейтингом и заранее прочитать договор площадки, особенно пункты о потолке процентов и о том, какой суд рассматривает споры. Если нужен фиксированный доход на годы, это задача для токенов Finstore или вклада, а не для займов на 60 дней.