Налог на квартиру в Беларуси составляет 0,1% в год от расчётной стоимости жилья, которую задаёт Налоговый кодекс по площади и населённому пункту, а не рыночная цена. В Минске это чуть больше 1 BYN за каждый квадратный метр в год. Платят его раз в год за прошедший год, вместе с земельным и транспортным налогом. Если квартиру сдают физическому лицу на длительный срок, к нему добавляется подоходный налог фиксированной суммой за каждую комнату в месяц, и размер арендной платы на эту сумму не влияет.
Материал носит справочный характер и не является юридической или налоговой консультацией. Ставки, расчётные стоимости и сроки приведены по Налоговому кодексу в редакции, действующей на 20.10.2026, а суммы в вашем извещении могут отличаться из-за льгот, долей в собственности и решений местных советов.
Как считается налог на квартиру в Беларуси
Сумму налога на квартиру считает налоговая инспекция, сами вы ничего не декларируете. В Налоговом кодексе (НК) этот налог называется налогом на недвижимость, его формула записана в статьях 229 и 230. Общую площадь квартиры умножают на расчётную стоимость одного квадратного метра и на ставку 0,1%.
Расчётную стоимость кодекс устанавливает на 1 января каждого года отдельной таблицей для четырёх групп населённых пунктов. Район, этаж, год постройки и ремонт в формулу не входят. Однокомнатная квартира 34 м² в панельном доме на окраине Минска и квартира той же площади в центре облагаются одинаково.
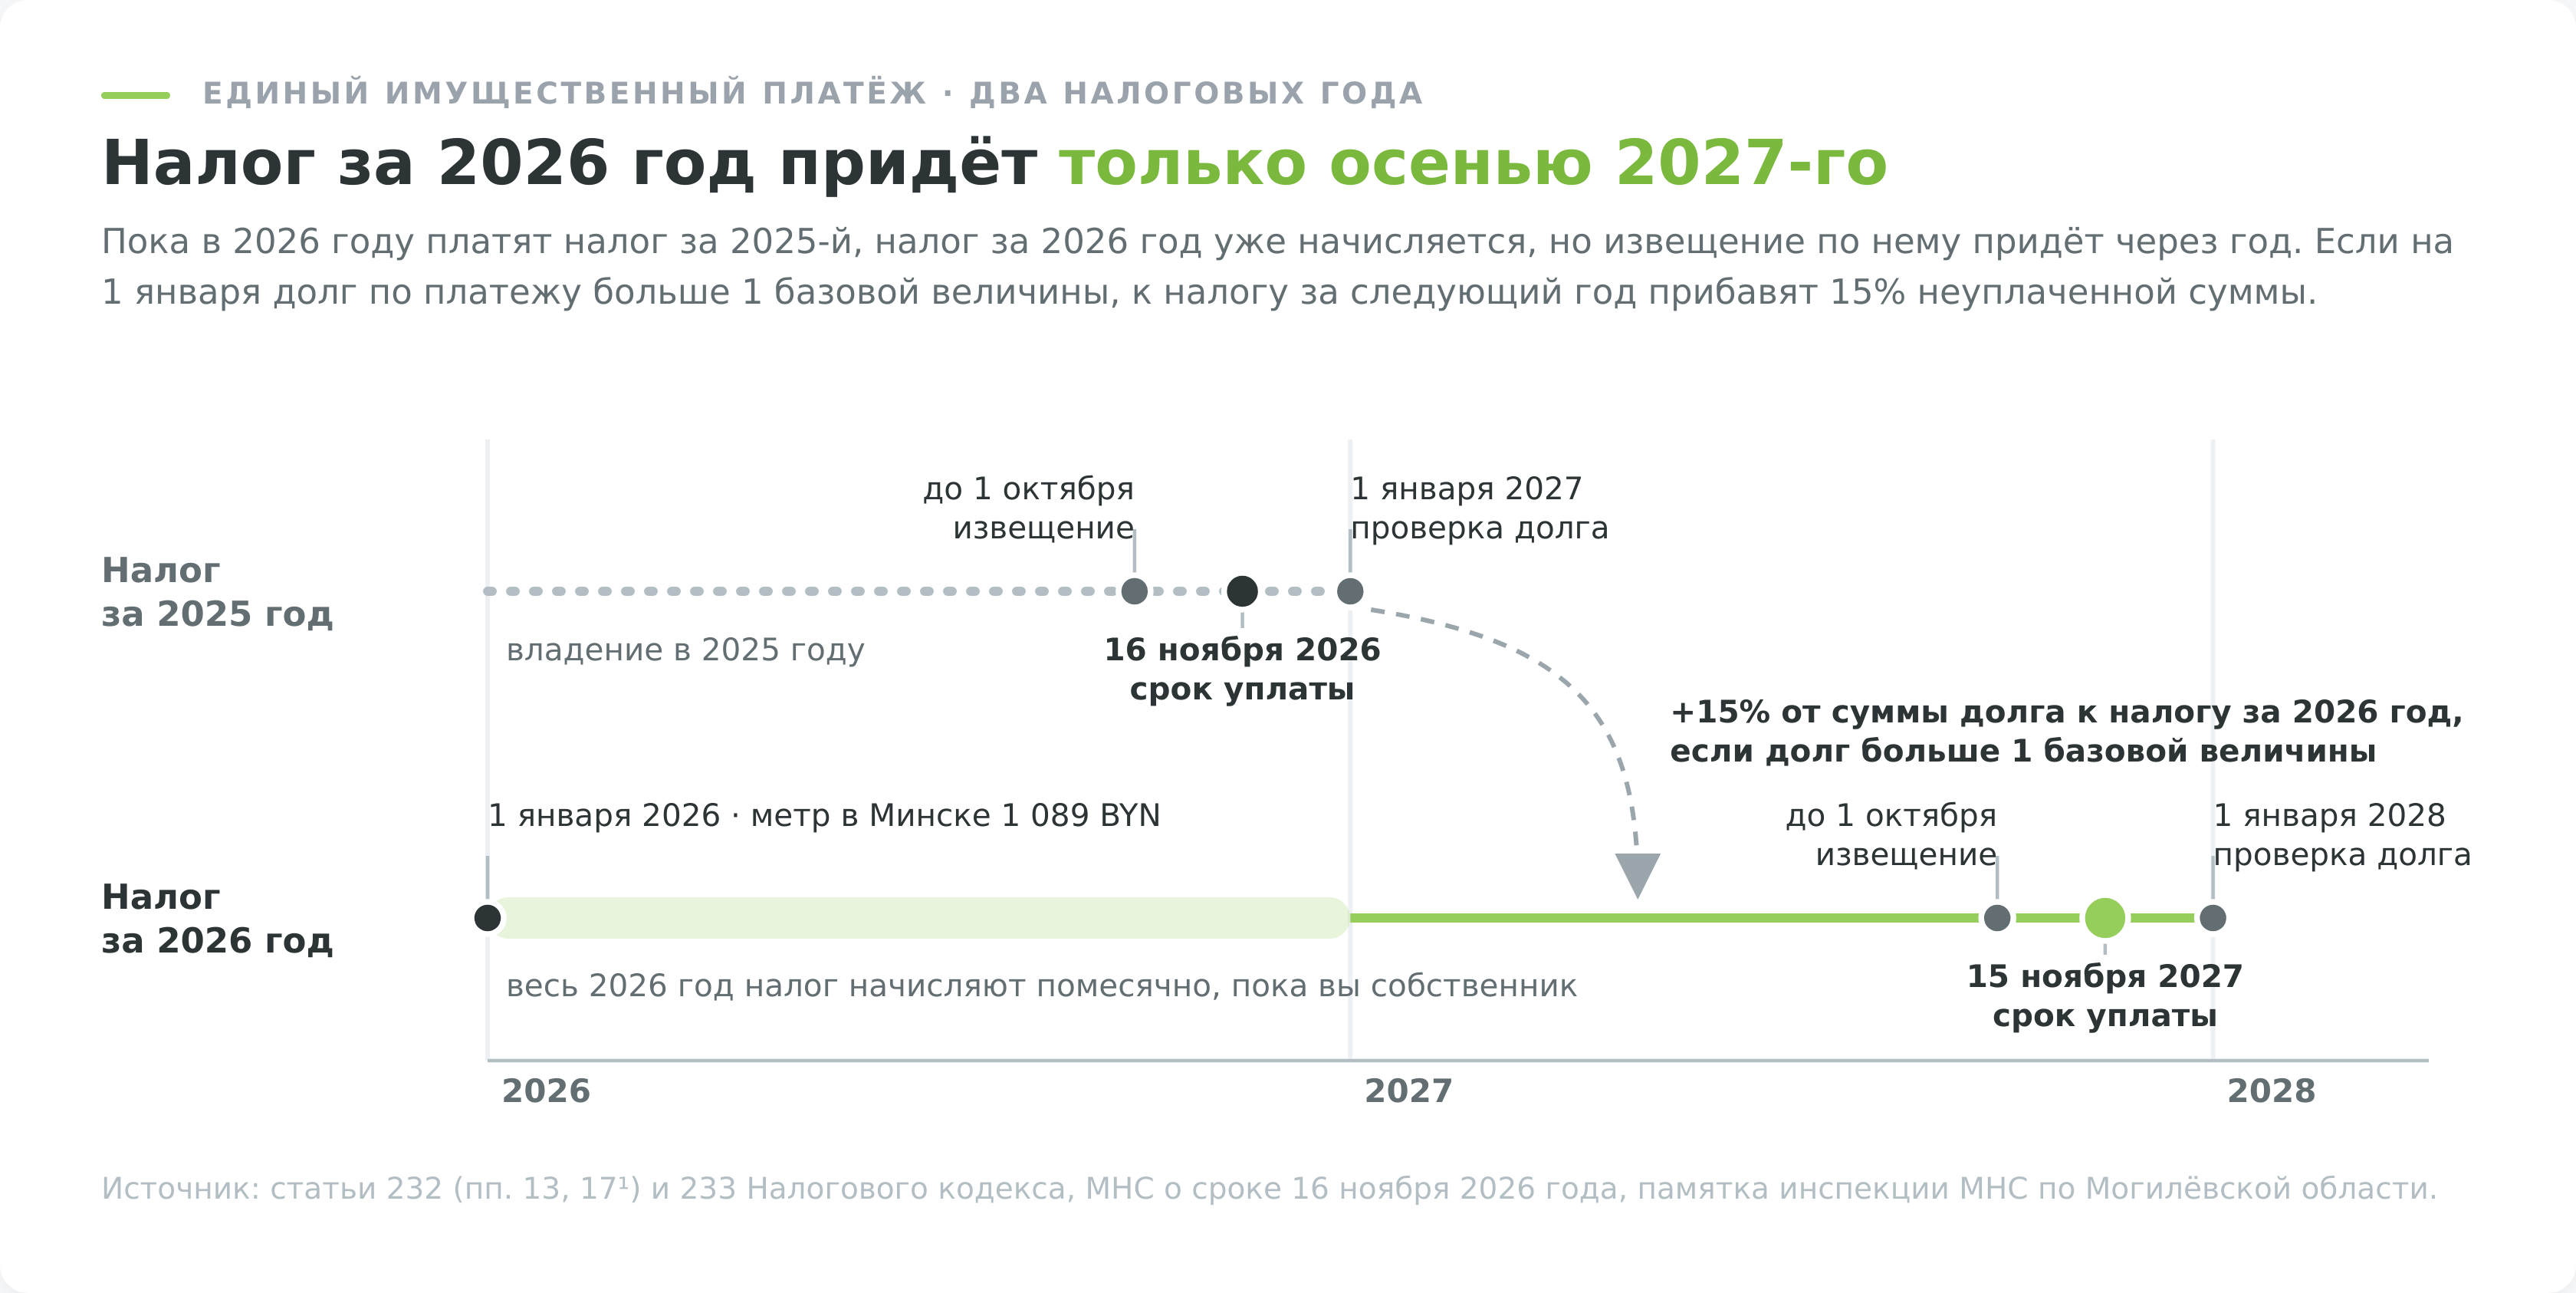
Налог на квартиру за год считают по стоимости метра на 1 января этого года, а платят в следующем году. Когда я сверял таблицы кодекса с памяткой инспекции Министерства по налогам и сборам (МНС) по Могилёвской области, выяснилось, что новые суммы на 2026 год попадут в извещения только осенью 2027 года. В ноябре 2026-го платят налог за 2025 год по прошлогодней таблице.
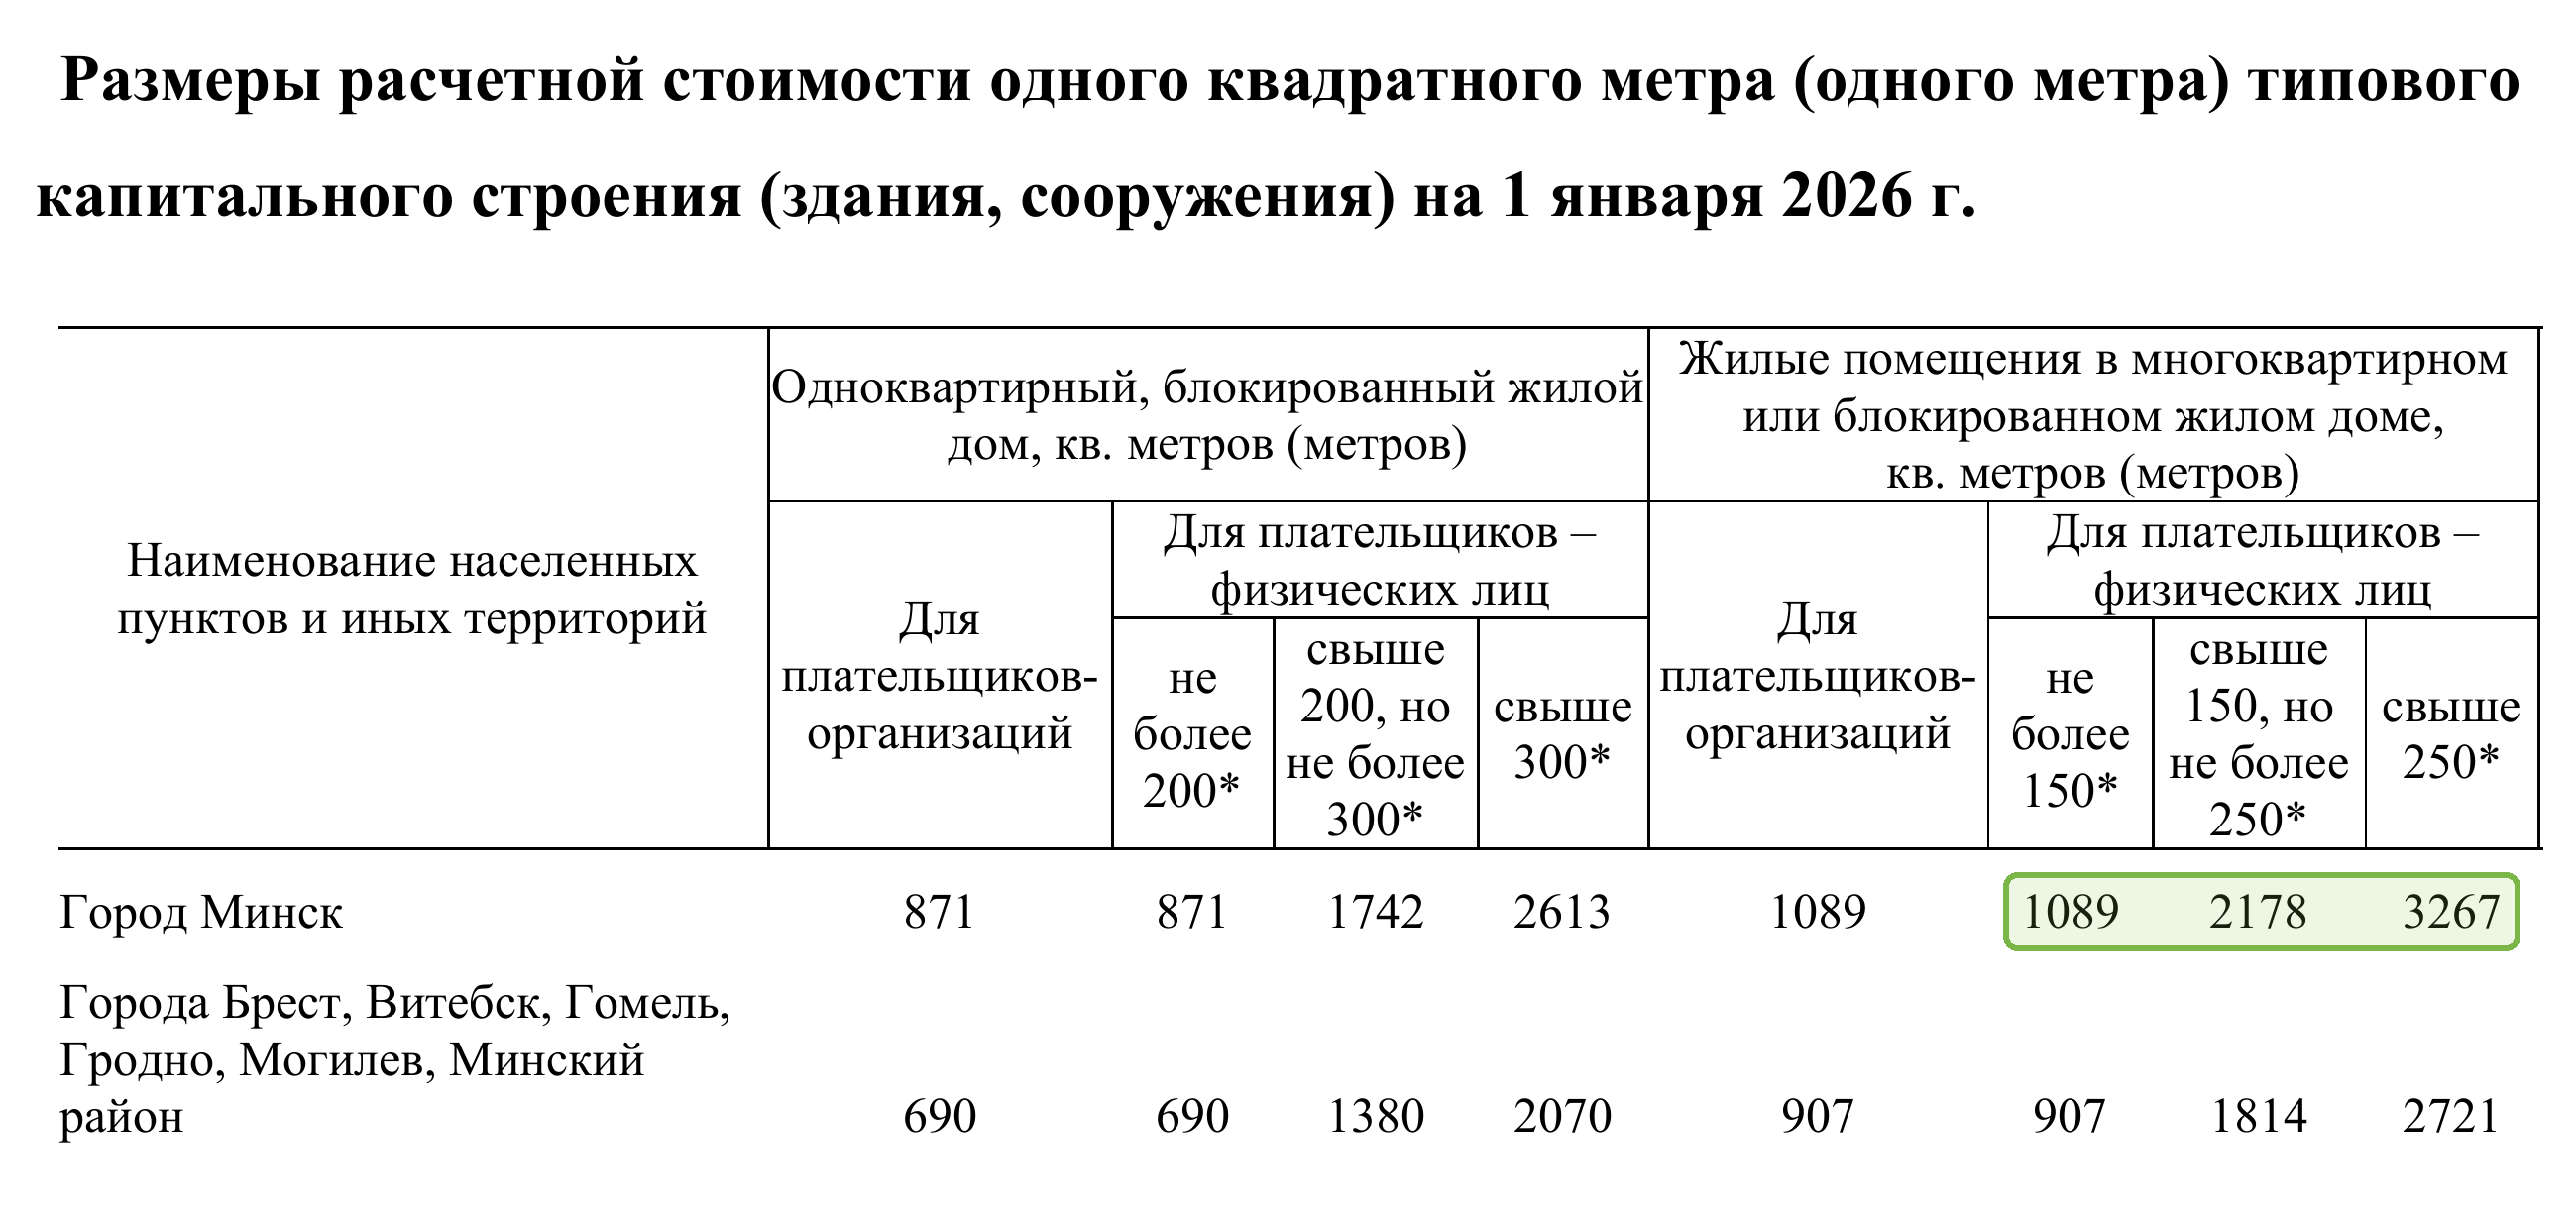
Расчётная стоимость квадратного метра по городам
Таблица собрана по приложениям 32² (2025 год) и 32³ (2026 год) к НК и по новому приложению 32⁴ из проекта изменений кодекса, который Совет Министров внёс в парламент. Значения даны для квартир площадью до 150 м².
| Где квартира | На 1 января 2025, BYN за м² (налог за 2025 год) | На 1 января 2026, BYN за м² (налог за 2026 год) | Проект на 1 января 2027, BYN за м² |
|---|---|---|---|
| Минск | 1 020 | 1 089 | 1 157 |
| Брест, Витебск, Гомель, Гродно, Могилёв, Минский район | 850 | 907 | 963 |
| 27 городов из перечня кодекса | 748 | 799 | 849 |
| Остальные населённые пункты | 567 | 605 | 643 |
В третью группу входят Барановичи, Бобруйск, Борисов, Волковыск, Горки, Дзержинск, Жлобин, Жодино, Кобрин, Кричев, Лида, Мозырь, Молодечно, Новогрудок, Новополоцк, Орша, Осиповичи, Пинск, Полоцк, Речица, Светлогорск, Слоним, Слуцк, Смолевичи, Сморгонь, Солигорск и Фаниполь. Стоимость метра за год выросла примерно на 6,7% во всех группах, на 2027 год проект закладывает ещё 6,2%.
Сколько платить за однокомнатную, двухкомнатную и трёхкомнатную квартиру
Площади 34, 54 и 72 м² взяты для примера. Свою сумму вы получите, если умножите общую площадь из техпаспорта на стоимость метра из таблицы выше и разделите на 1 000.
| Где квартира | 34 м², налог за 2025 год, BYN | 54 м², налог за 2025 год, BYN | 72 м², налог за 2025 год, BYN | 54 м², налог за 2026 год, BYN |
|---|---|---|---|---|
| Минск | 34,68 | 55,08 | 73,44 | 58,81 |
| Областные центры и Минский район | 28,90 | 45,90 | 61,20 | 48,98 |
| 27 городов из перечня | 25,43 | 40,39 | 53,86 | 43,15 |
| Остальные населённые пункты | 19,28 | 30,62 | 40,82 | 32,67 |
Для двухкомнатной квартиры в Минске налог за 2026 год выйдет на 3,73 Br больше, чем за 2025-й. Если квартира появилась у вас в середине года, налог считают с 1-го числа месяца, следующего за месяцем, в котором вы стали собственником. Купив квартиру в мае, вы заплатите за семь месяцев с июня по декабрь.
Квартиры больше 150 м²
С 2026 года стоимость метра для физических лиц зависит ещё и от площади квартиры. До 150 м² включительно действует обычная стоимость, у квартир больше 150 и до 250 м² она удвоена, у квартир больше 250 м² утроена. В Минске это 1 089, 2 178 и 3 267 BYN за метр. Статья 229 умножает стоимость метра на всю общую площадь, поэтому повышенная стоимость применяется ко всей квартире, а не только к метрам сверх порога.
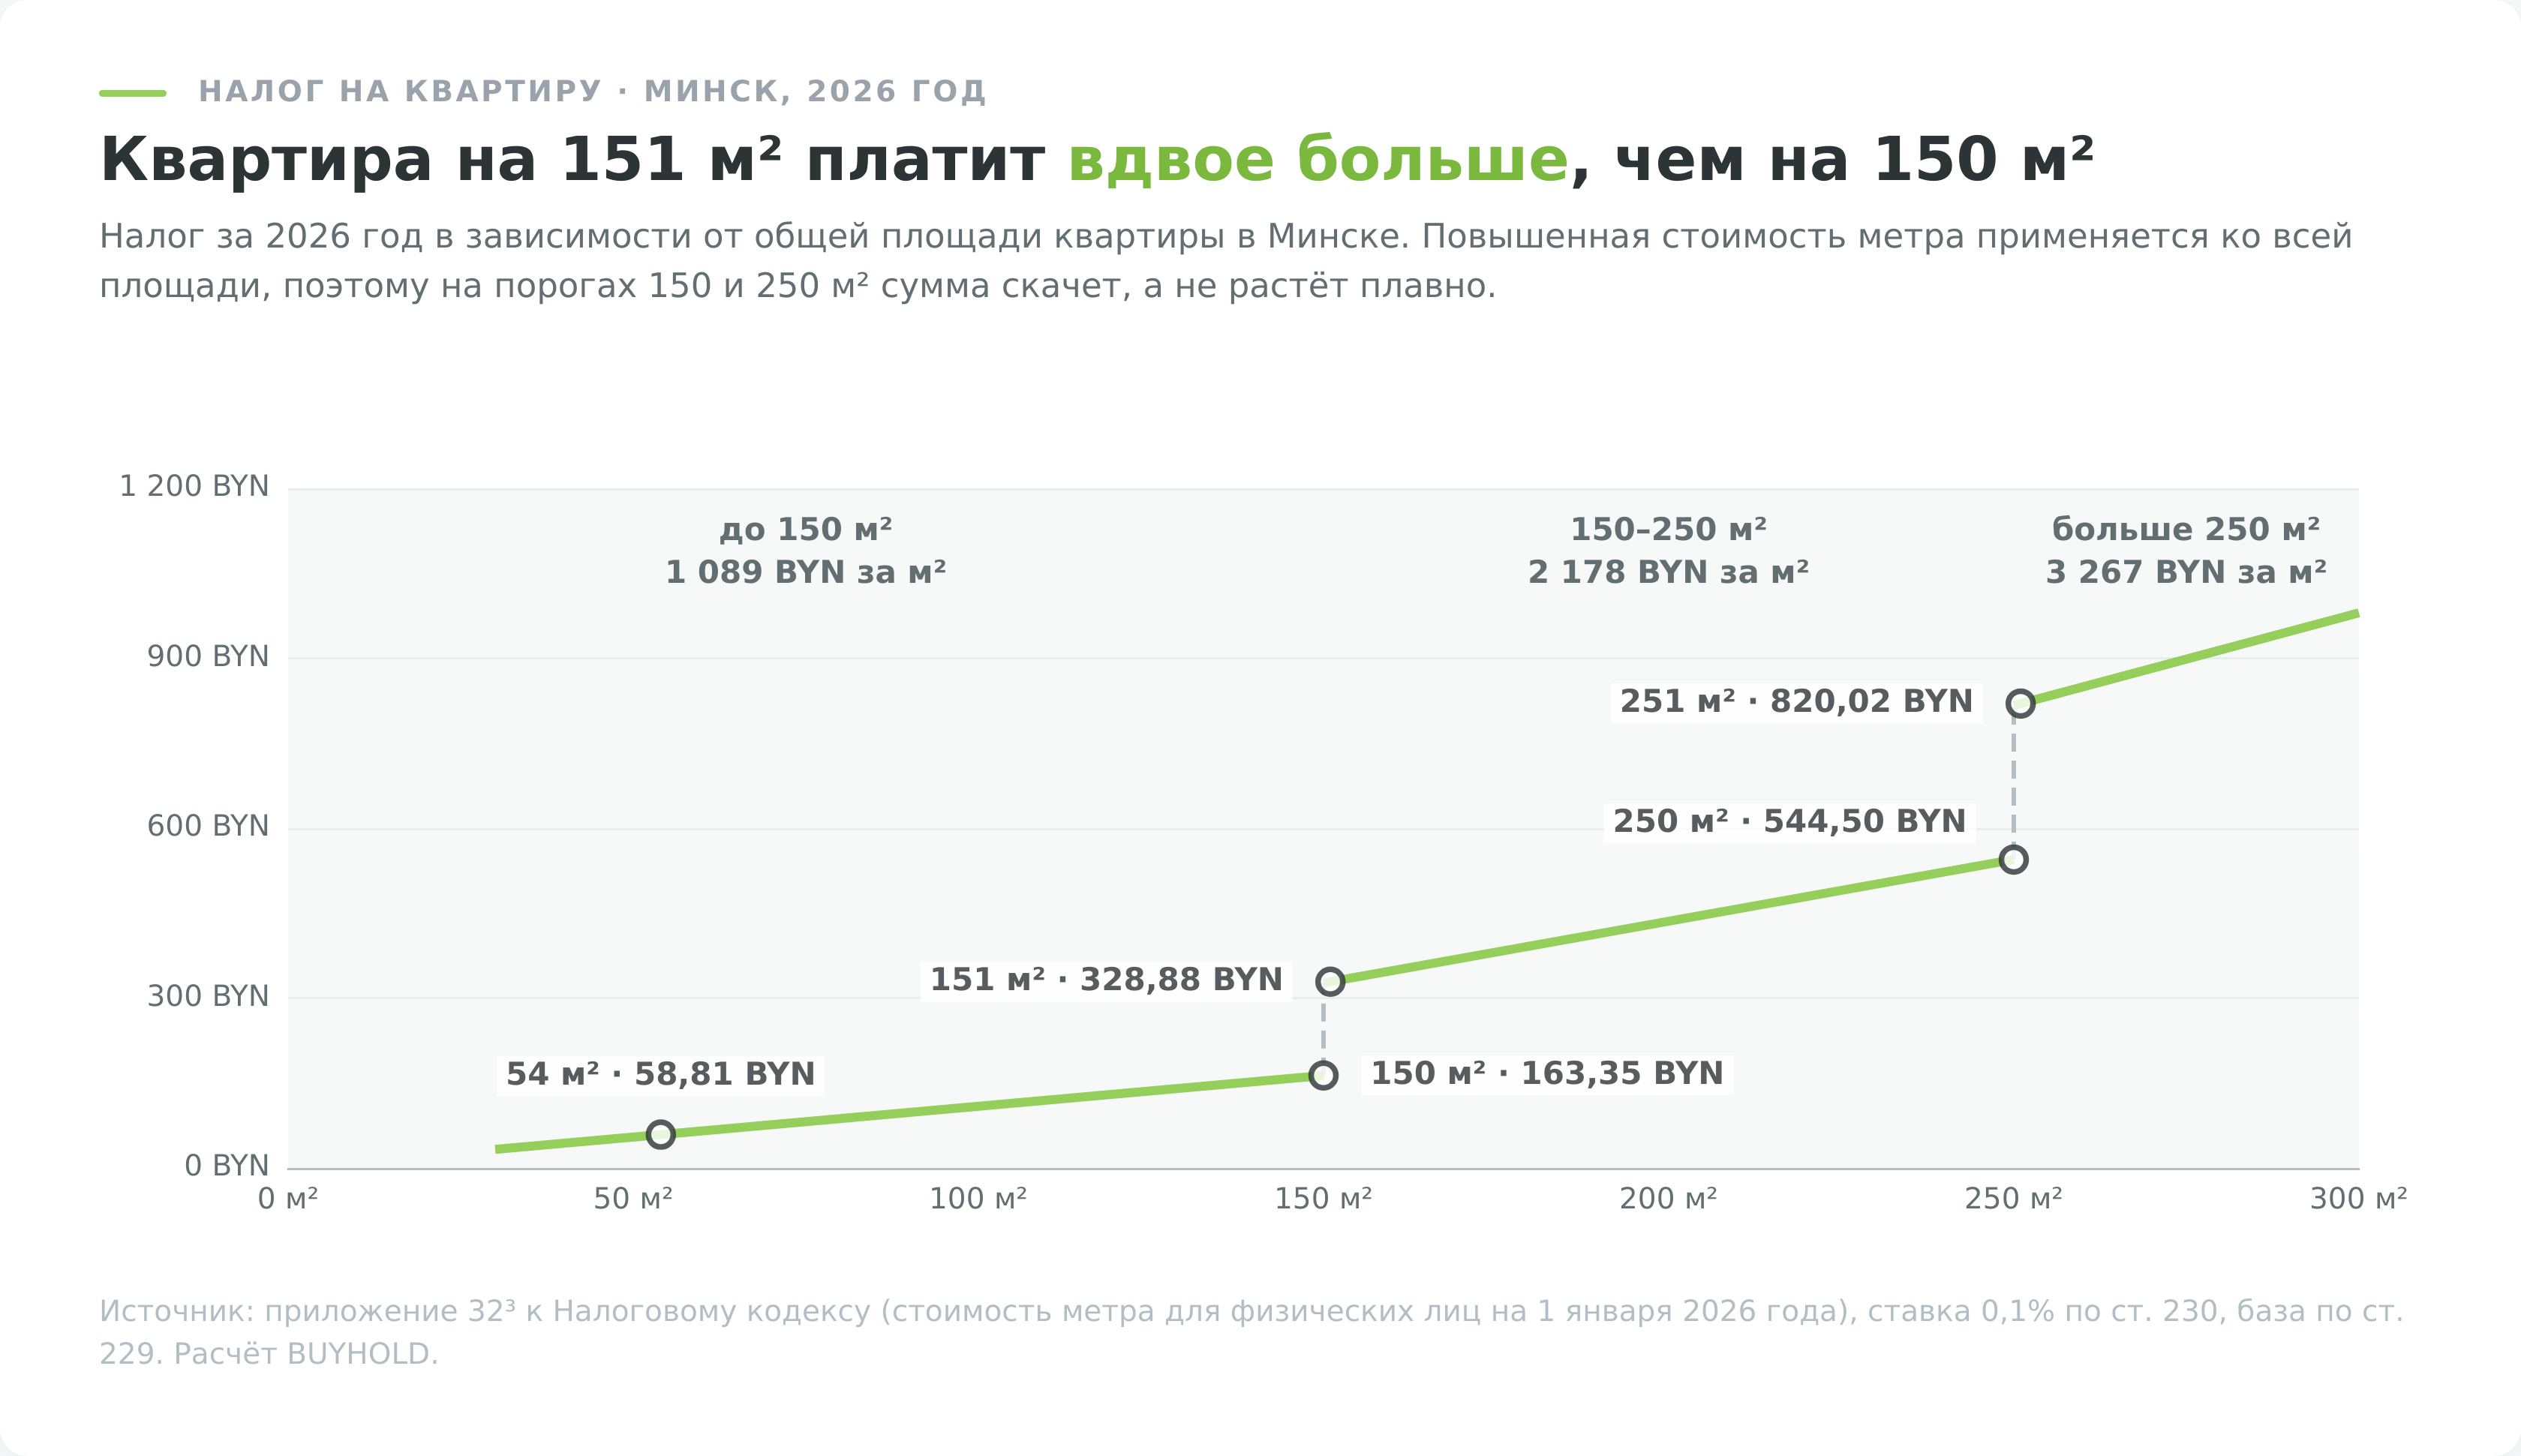
Квартира 160 м² в Минске за 2025 год обходится в 163,20 BYN, а за 2026 год в 348,48 BYN, больше чем вдвое. У одноквартирных жилых домов, садовых домиков и дач пороги другие, 200 и 300 м². Владельцу большой квартиры первое извещение по новой шкале придёт осенью 2027 года.
Может ли горсовет повысить налог на квартиру
Областные советы и Минский городской совет вправе увеличивать или уменьшать ставку налога на недвижимость не больше чем вдвое. На квартиры и комнаты физических лиц в многоквартирных домах и в блокированных, где у каждой квартиры свой вход прямо с придомовой территории, повышение не распространяется (п. 3 ст. 230 НК).
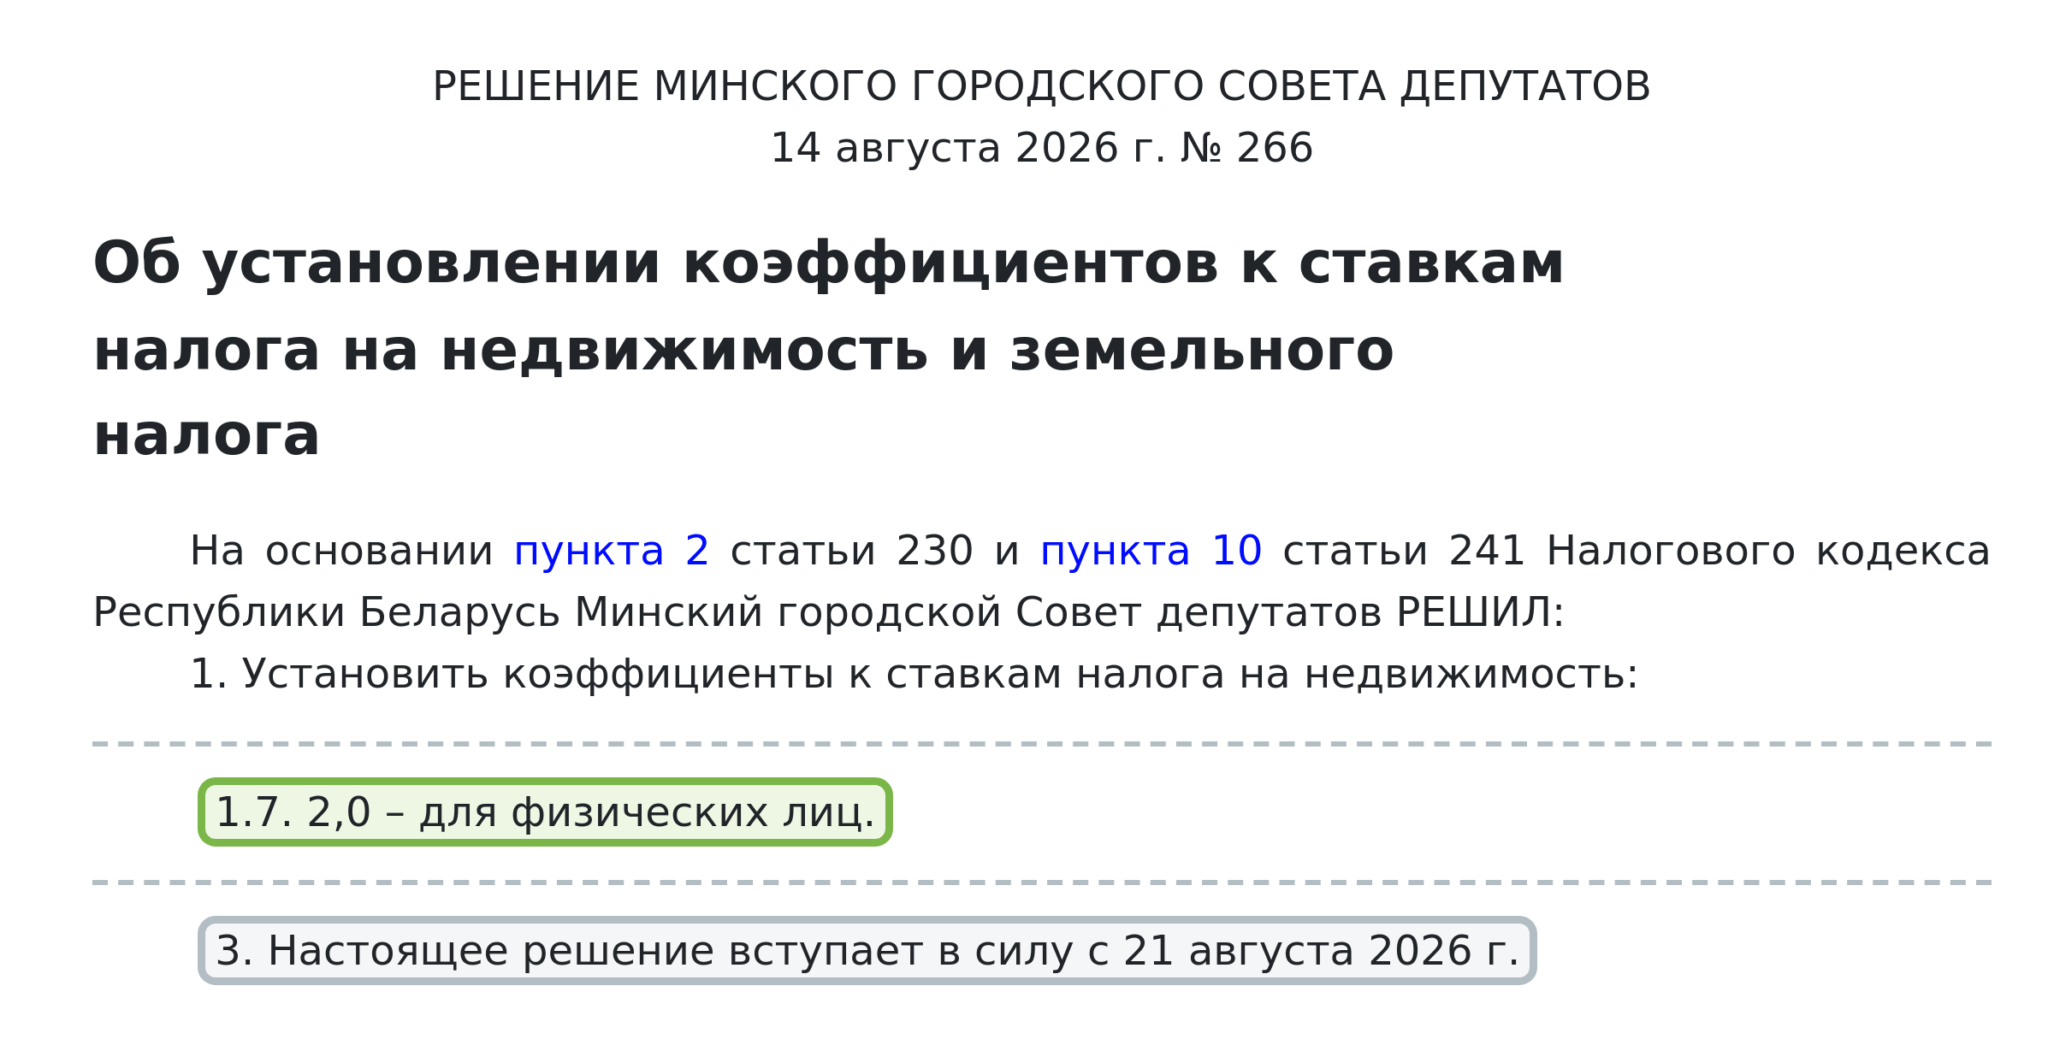
Решение Минского горсовета № 266 от 14 августа 2026 года, вступившее в силу 21 августа, сохранило для физических лиц коэффициент 2,0 к ставке налога на недвижимость. Тот же коэффициент стоял в прежнем решении № 255 от 21 декабря 2016 года, так что в 2026 году налог от нового решения не вырос. Когда я сверил решение с кодексом, оказалось, что столичные квартиры оно не задевает и ставка для них остаётся 0,1%. Коэффициент удваивает налог на частные дома, гаражи и машино-места в Минске.
Можно ли платить по рыночной стоимости
Вместо расчётной стоимости налоговая примет рыночную, если вы принесёте заключение независимого оценщика на 1 января нужного года (п. 3 ст. 229 НК). Такая оценка служит базой пять лет, со второго года её индексируют на рост потребительских цен. Смысл в ней есть, только когда рыночная цена квартиры ниже расчётной и экономия на налоге за пять лет больше платы оценщику.
Кто платит налог на недвижимость и кто от него освобождён
Налог на квартиру платит её собственник, наследник, принявший её по наследству, и человек, взявший квартиру в лизинг с выкупом (п. 3 ст. 227 НК). Льготы из списка ниже распространяются и на квартиру в лизинге. Общей льготы на единственное жильё в кодексе нет. Если квартира у вас одна и вы не входите ни в одну категорию ниже, налог начислят и на неё.
Кому положена льгота
Члены многодетной семьи не платят налог ни за одну квартиру, дом, дачу, гараж или машино-место (пп. 4.3 п. 4 ст. 228 НК). Остальным льготникам освобождают одну квартиру (пп. 4.4). Право на это есть у таких людей:
- достигших общеустановленного пенсионного возраста или имеющих право на пенсию по возрасту со снижением этого возраста
- инвалидов I и II группы
- несовершеннолетних детей и недееспособных
- военнослужащих срочной службы и проходящих альтернативную службу
- участников Великой Отечественной войны и других ветеранов, которым налоговая льгота положена по Закону «О ветеранах»
Если квартир несколько, льгота достаётся той, у которой больше стоимость, по которой считают налог, а при равной стоимости той, что получена раньше. Освобождение начинает работать с месяца, в котором возникло право. Женщина, которой исполнилось 58 лет в мае, заплатит налог только за первые четыре месяца года.
Инспекция предоставляет льготу по своим данным от госорганов или по документам, которые принесёте вы. Если в извещении льгота не учтена, отнесите в инспекцию документ, подтверждающий право, например пенсионное удостоверение или справку об инвалидности.
Покупка, продажа и наследство в середине года
Налог на квартиру считают помесячно. Продавец платит до конца месяца, в котором перестал быть собственником, а покупатель начинает платить с 1-го числа следующего месяца. Если вы продали двухкомнатную квартиру 54 м² в Минске в марте 2026 года, налог за 2026 год придёт за три месяца, 14,70 BYN вместо 58,81 BYN.
После смерти владельца начисление ему прекращается с 1-го числа следующего месяца, а наследникам налог начисляют с 1-го числа месяца, следующего за месяцем открытия наследства. Квартира в доме, который признан непригодным для проживания, если по нему принято решение о сносе и эксплуатация прекращена, налогом не облагается.
Совместная и долевая собственность
При долевой собственности налог делят по долям. При совместной собственности, обычной для супругов, его начисляют тому, на кого оформлено свидетельство о регистрации. Если право зарегистрировано сразу на нескольких человек, каждый платит с коэффициентом 0,5 (п. 16 ст. 232 НК). Двухкомнатная квартира 54 м² в Минске, записанная на обоих супругов, обойдётся каждому в 27,54 Br за 2025 год.
Как и когда платить налог на квартиру
Налог на недвижимость, земельный и транспортный налог физическое лицо платит одной суммой, единым имущественным платежом, ЕИП. Инспекция присылает извещение не позднее 1 октября, а заплатить нужно не позднее 15 ноября года, следующего за налоговым (пп. 4 и 5 ст. 233 НК). Сумму можно внести частями, если последняя часть успевает к сроку.
Через ЕРИП
Быстрее всего оплатить по QR-коду из извещения в приложении банка. Без QR-кода платёж ищут вручную:
- В банковском приложении откройте «Платежи и переводы», затем «Система „Расчёт“ (ЕРИП)».
- Выберите раздел «Налоги», свой город или район и инспекцию МНС по месту регистрации.
- Нажмите «Единый имущественный платёж» и введите учётный номер плательщика (УНП) латинскими буквами.
- Сверьте сумму с извещением и подтвердите платёж.
УНП напечатан в извещении. Если извещения нет под рукой, номер можно уточнить в Государственном реестре плательщиков на портале МНС. Кроме ЕРИП, налог принимают на почте, в банке и в личном кабинете плательщика на сайте МНС.
Если извещение не пришло
Инспекция вручает извещение лично под роспись, присылает по почте или в личный кабинет плательщика. Платить можно и по извещению, и по сумме, которую налоговая выгрузила в ЕРИП, поэтому ждать бумагу не обязательно. Если извещения нет, сформируйте его в личном кабинете сами, проверьте начисление в ЕРИП по своему УНП или обратитесь в инспекцию.
Если инспекция вручает извещение после срока уплаты, на оплату даётся 30 календарных дней со дня вручения (п. 5 ст. 233 НК). Извещение, отправленное по почте или в личный кабинет, считается врученным через 10 календарных дней после отправки, даже если вы его не открывали.
Квартира, купленная в мае 2026 года, первый раз попадёт в извещение осенью 2027 года. В нём будет налог за июнь–декабрь 2026 года по стоимости метра на 1 января 2026 года, а заплатить его нужно до 15 ноября 2027 года.
Инспекция может досчитать налог и за прошлые годы, если узнала о квартире с опозданием, но не больше чем за четыре года до текущего (п. 17 ст. 232 НК). Такой налог платят в течение 30 календарных дней со дня вручения извещения.
Что будет при просрочке
За каждый день просрочки начисляется пеня в размере 1/360 ставки рефинансирования Нацбанка. При ставке 9,25%, которая действует с 1 июня 2026 года, просрочка 60 BYN на 30 дней обойдётся в 0,46 BYN. Как менялась сама ставка рефинансирования, собрано в отдельной справке.
Налог за сдачу квартиры в аренду
Доход от сдачи квартиры физическому лицу облагается подоходным налогом в фиксированной сумме за каждую сдаваемую жилую комнату в месяц (п. 2 ст. 214 и ст. 221 НК). Размер арендной платы на налог не влияет. Выбрать другой порядок, например процент от дохода или налог на профессиональный доход, при сдаче физическому лицу на длительный срок нельзя.
Ставки по городам
Ставки записаны в приложении 2 к НК. Закон № 127-З от 30 декабря 2025 года поднял их, но по правилу п. 1.2 ст. 221 НК новые ставки применяются с месяца, следующего за изменением. Я заметил это, когда сверял две таблицы на странице МНС: за январь 2026 года налог платили по прошлогодним ставкам, с 1 февраля по новым. Инспекция МНС по Брестской области подтвердила дату отдельным сообщением.
| Где квартира | Январь 2026, BYN за комнату в месяц | С 1 февраля 2026, BYN за комнату в месяц | Проект на 2027 год, BYN за комнату в месяц |
|---|---|---|---|
| Минск | 50 | 53 | 56 |
| Брест, Витебск, Гомель, Гродно, Могилёв, Минский район | 46 | 49 | 52 |
| 27 городов из перечня (те же, что в налоге на недвижимость) | 31 | 33 | 35 |
| Остальные города и посёлки городского типа | 22 | 20 | 21 |
| Сельские населённые пункты и иные территории | 16 | 20 | 21 |
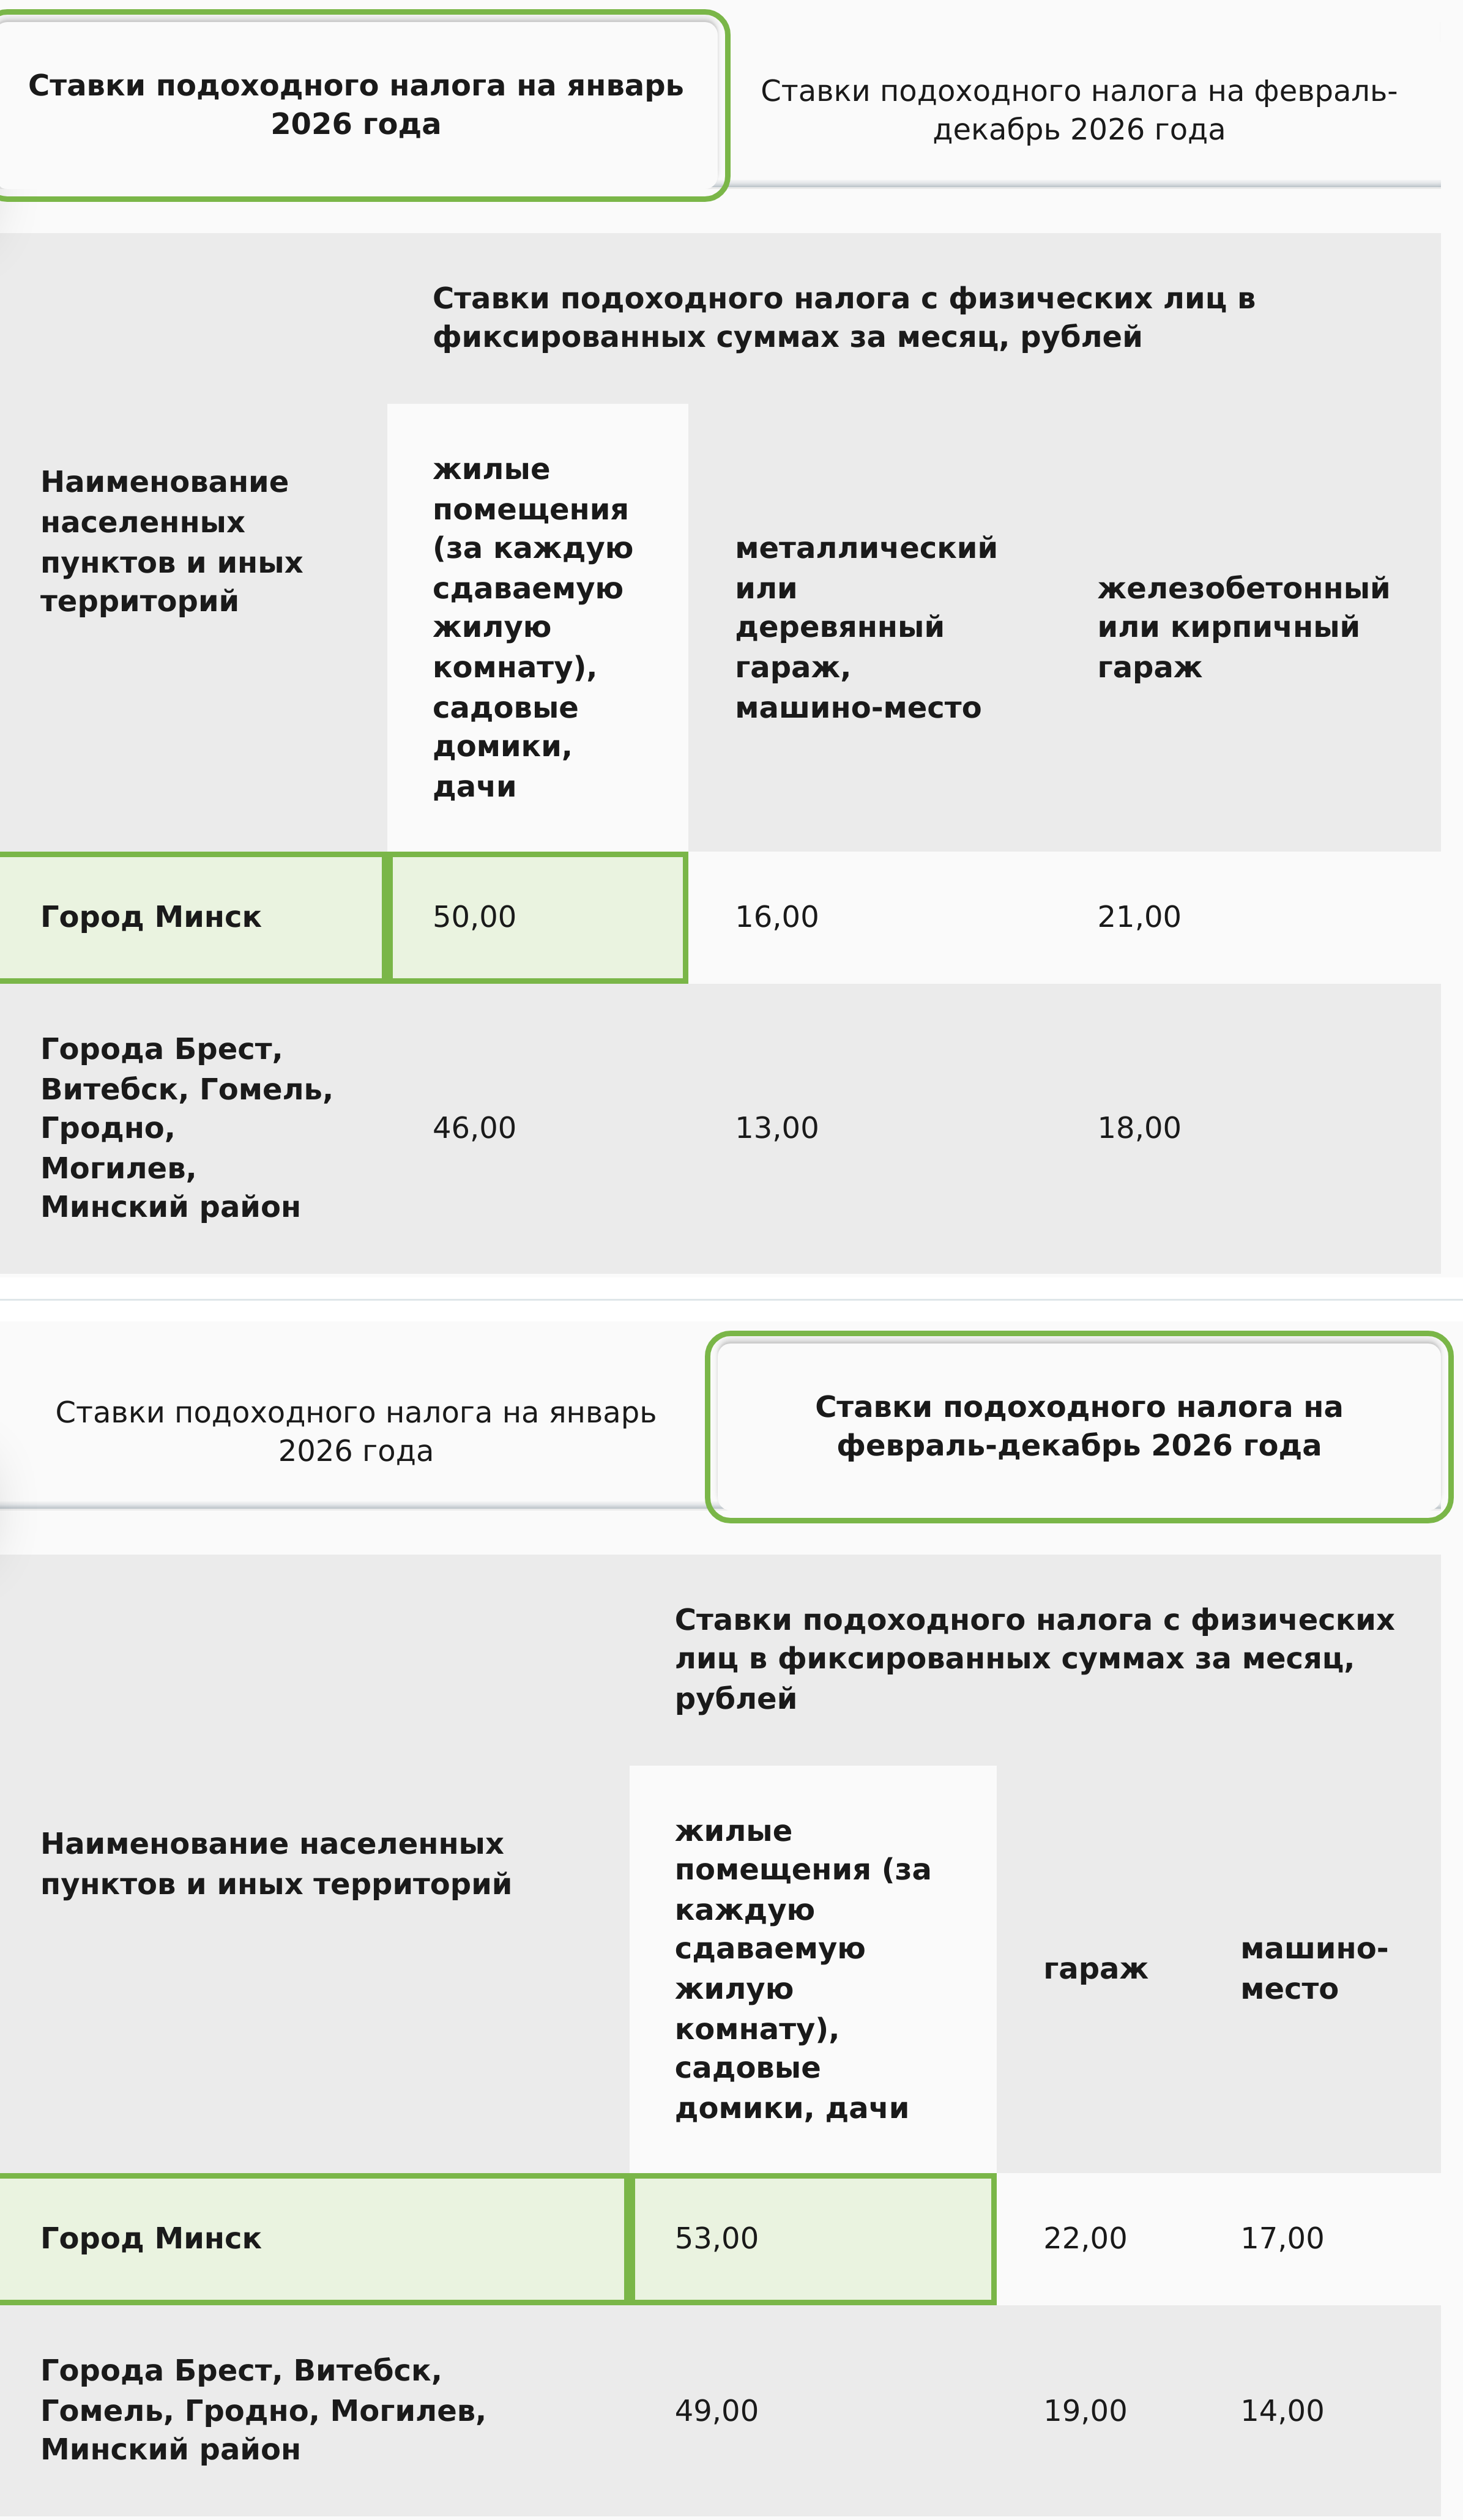
В небольших городах и посёлках ставка в 2026 году снизилась с 22 до 20 Br, потому что новая таблица объединила их с сельскими населёнными пунктами в одну строку. Для деревень, наоборот, налог вырос с 16 до 20 Br.
Как считается сумма
Налог считают по числу сдаваемых жилых комнат, а не по площади. Двухкомнатная квартира в Минске стоит 106 BYN в месяц при любой арендной плате. Если сдача началась или закончилась в середине месяца, налог за этот месяц берут пропорционально дням. Договор с 11 ноября на ту же двушку даст за ноябрь 70,67 BYN, то есть 20 дней из 30.
По первому в году договору найма первый платёж вносят не позднее рабочего дня, следующего за указанной в договоре датой передачи жилья. При продлении договора дополнительным соглашением срок тот же, но его отсчитывают от дня фактической передачи жилья по соглашению. За каждый следующий месяц налог платят не позднее 1-го числа этого месяца. Налог вносится вперёд, поэтому за декабрь его платят до 1 декабря, а не после.
Как сдать квартиру законно
Порядок складывается из Жилищного и Налогового кодексов:
- Заключите письменный договор найма в трёх экземплярах.
- Зарегистрируйте его в исполкоме, администрации района или, если они так решили, в организации, которая начисляет плату за коммунальные услуги. Договор считается заключённым с даты регистрации (ст. 53 Жилищного кодекса).
- Если это первый договор в году, не позднее рабочего дня после указанной в нём даты передачи жилья заплатите налог за первый месяц через ЕРИП, раздел «Налоги», платёж «Подоходный налог (квартсдача)».
- Платите налог до 1-го числа каждого следующего месяца, пока действует договор.
Незарегистрированный договор или его отсутствие от налога не освобождают, на это МНС указывает отдельно. Если налог за сдачу не платили, инспекция доначисляет его с пенями. Неуплата по неосторожности больше одной базовой величины грозит штрафом 15% от неуплаченного, но не меньше 22,50 BYN (ч. 6 ст. 14.4 КоАП), а при умысле 40%, но не меньше 450 BYN (ч. 8). Исключение, которое снимает штраф за налог на недвижимость, на подоходный налог с аренды не распространяется.
Когда придётся доплатить 10%
Фиксированный налог не окончательный. Если в пояснениях об источниках доходов, которые инспекция запрашивает при проверке крупных расходов, вы укажете доход от сдачи больше десятикратного уплаченного налога, с превышения доплачивается 10% (п. 3 ст. 221 НК).
Посуточная сдача и сдача организации
Посуточная сдача
Сдача по двум и более договорам за календарный год, каждый сроком не больше 15 дней, называется предоставлением мест для краткосрочного проживания (п. 46 ст. 1 Жилищного кодекса). С такого дохода платят не подоходный, а единый налог за каждую квартиру в месяц, сколько бы в ней ни было комнат (п. 2.13 приложения 24 к НК).
Вместо него собственник вправе применять налог на профессиональный доход (НПД), потому что посуточная сдача своего жилья входит в перечень видов деятельности для этого режима (п. 52 перечня, утверждённого постановлением Совета Министров № 457, и ст. 336 НК). Договор с посуточным жильцом можно заключить устно, регистрировать его не нужно, а письменный составляют в двух экземплярах.
Сдавать посуточно может собственник жилья, гражданин Беларуси или иностранец, постоянно проживающий в стране. Он отвечает за то, чтобы жильцы соблюдали санитарные требования и правила пользования жилым помещением.
НПД составляет 10% от полученной оплаты. С 1 июля 2026 года его платят не меньше чем 45 BYN в месяц, даже если дохода не было (ст. 381² и п. 2 ст. 381⁶ НК). Получатели пенсии, у которых есть льгота по взносам в Фонд социальной защиты населения, платят 4% и не меньше 18 BYN. Чеки формируют в приложении «Налог на профессиональный доход», а режим подходит, пока сдача не превращается в предпринимательскую деятельность, на что МНС указывает отдельно.
На едином налоге однокомнатная квартира в Минске обходится в 519 BYN в месяц, почти в 10 раз больше, чем 53 BYN при сдаче той же квартиры на длительный срок. К единому налогу добавляются обязательные взносы в Фонд социальной защиты населения, 29% от минимальной заработной платы за каждый месяц, когда вы его платите. В 2026 году это 248,82 BYN в месяц, а получатели пенсии платят взносы только по желанию (ст. 11 Закона № 365-З). На НПД взносы уже входят в налог, и при доходе 1 000 BYN он составит 100 BYN. Единый налог вместе со взносами, 767,82 BYN, становится выгоднее НПД, только когда посуточная сдача приносит больше 7 678 BYN в месяц.
Но если при проверке соответствия расходов доходам вы укажете в пояснениях доход больше десятикратного единого налога, то есть больше 5 190 BYN в месяц, с превышения доплатят 10% (п. 3 ст. 336 НК). Тогда единый налог со взносами дороже НПД при любом доходе. При 6 000 BYN в месяц это 848,82 BYN против 600 BYN. Чем ещё различаются два режима, разобрано в гиде по самозанятости в Беларуси.
Сдача организации или индивидуальному предпринимателю
Фиксированный налог действует только при сдаче физическому лицу. Если арендатор организация или индивидуальный предприниматель (ИП), в обычном порядке доход облагается по ставке 13%, а удерживает и перечисляет налог сам арендатор как налоговый агент (п. 1 ст. 216 НК).
Вместо этого можно применять НПД, если вы сдаёте один объект одному арендатору по последовательно заключаемым договорам (п. 51 того же перечня), а арендатор не ваш наниматель и не был им последние три года (ст. 379 НК). НПД заменяет подоходный налог (п. 1.1 ст. 380 НК), и вы сами платите 10% через приложение, а с дохода от организаций и ИП, состоящих на учёте в налоговых органах Беларуси, сверх 60 000 BYN за год 20% (ст. 381² НК).
Расчёты ниже сделаны без повышенных ставок, которые появляются при очень крупных доходах. Если доходы из перечня п. 8² ст. 199 НК, включая аренду, за год больше 350 000 BYN, с превышения берут 25%, а больше 600 000 BYN 30% (ст. 214 НК).
Налог на недвижимость на время аренды переходит к организации. Вам его перестают начислять с 1-го числа месяца, следующего за месяцем передачи квартиры, и снова начисляют с 1-го числа месяца после окончания договора. При сдаче ИП налог на недвижимость остаётся за вами.
Организация платит его по ставке 1%, в 10 раз выше, чем у физического лица. Базой служит стоимость квартиры из договора аренды, но не ниже независимой оценки, если она у организации есть, а без оценки не ниже расчётной стоимости (п. 2 ст. 229 НК). В Минске к ставке большинства организаций применяют коэффициент 2,0 (решения горсовета № 255 и № 266), поэтому за двухкомнатную квартиру 54 м² без независимой оценки налог составит не меньше 1 176,12 BYN за полный 2026 год, если организация работает на общей системе налогообложения и не пользуется льготами.
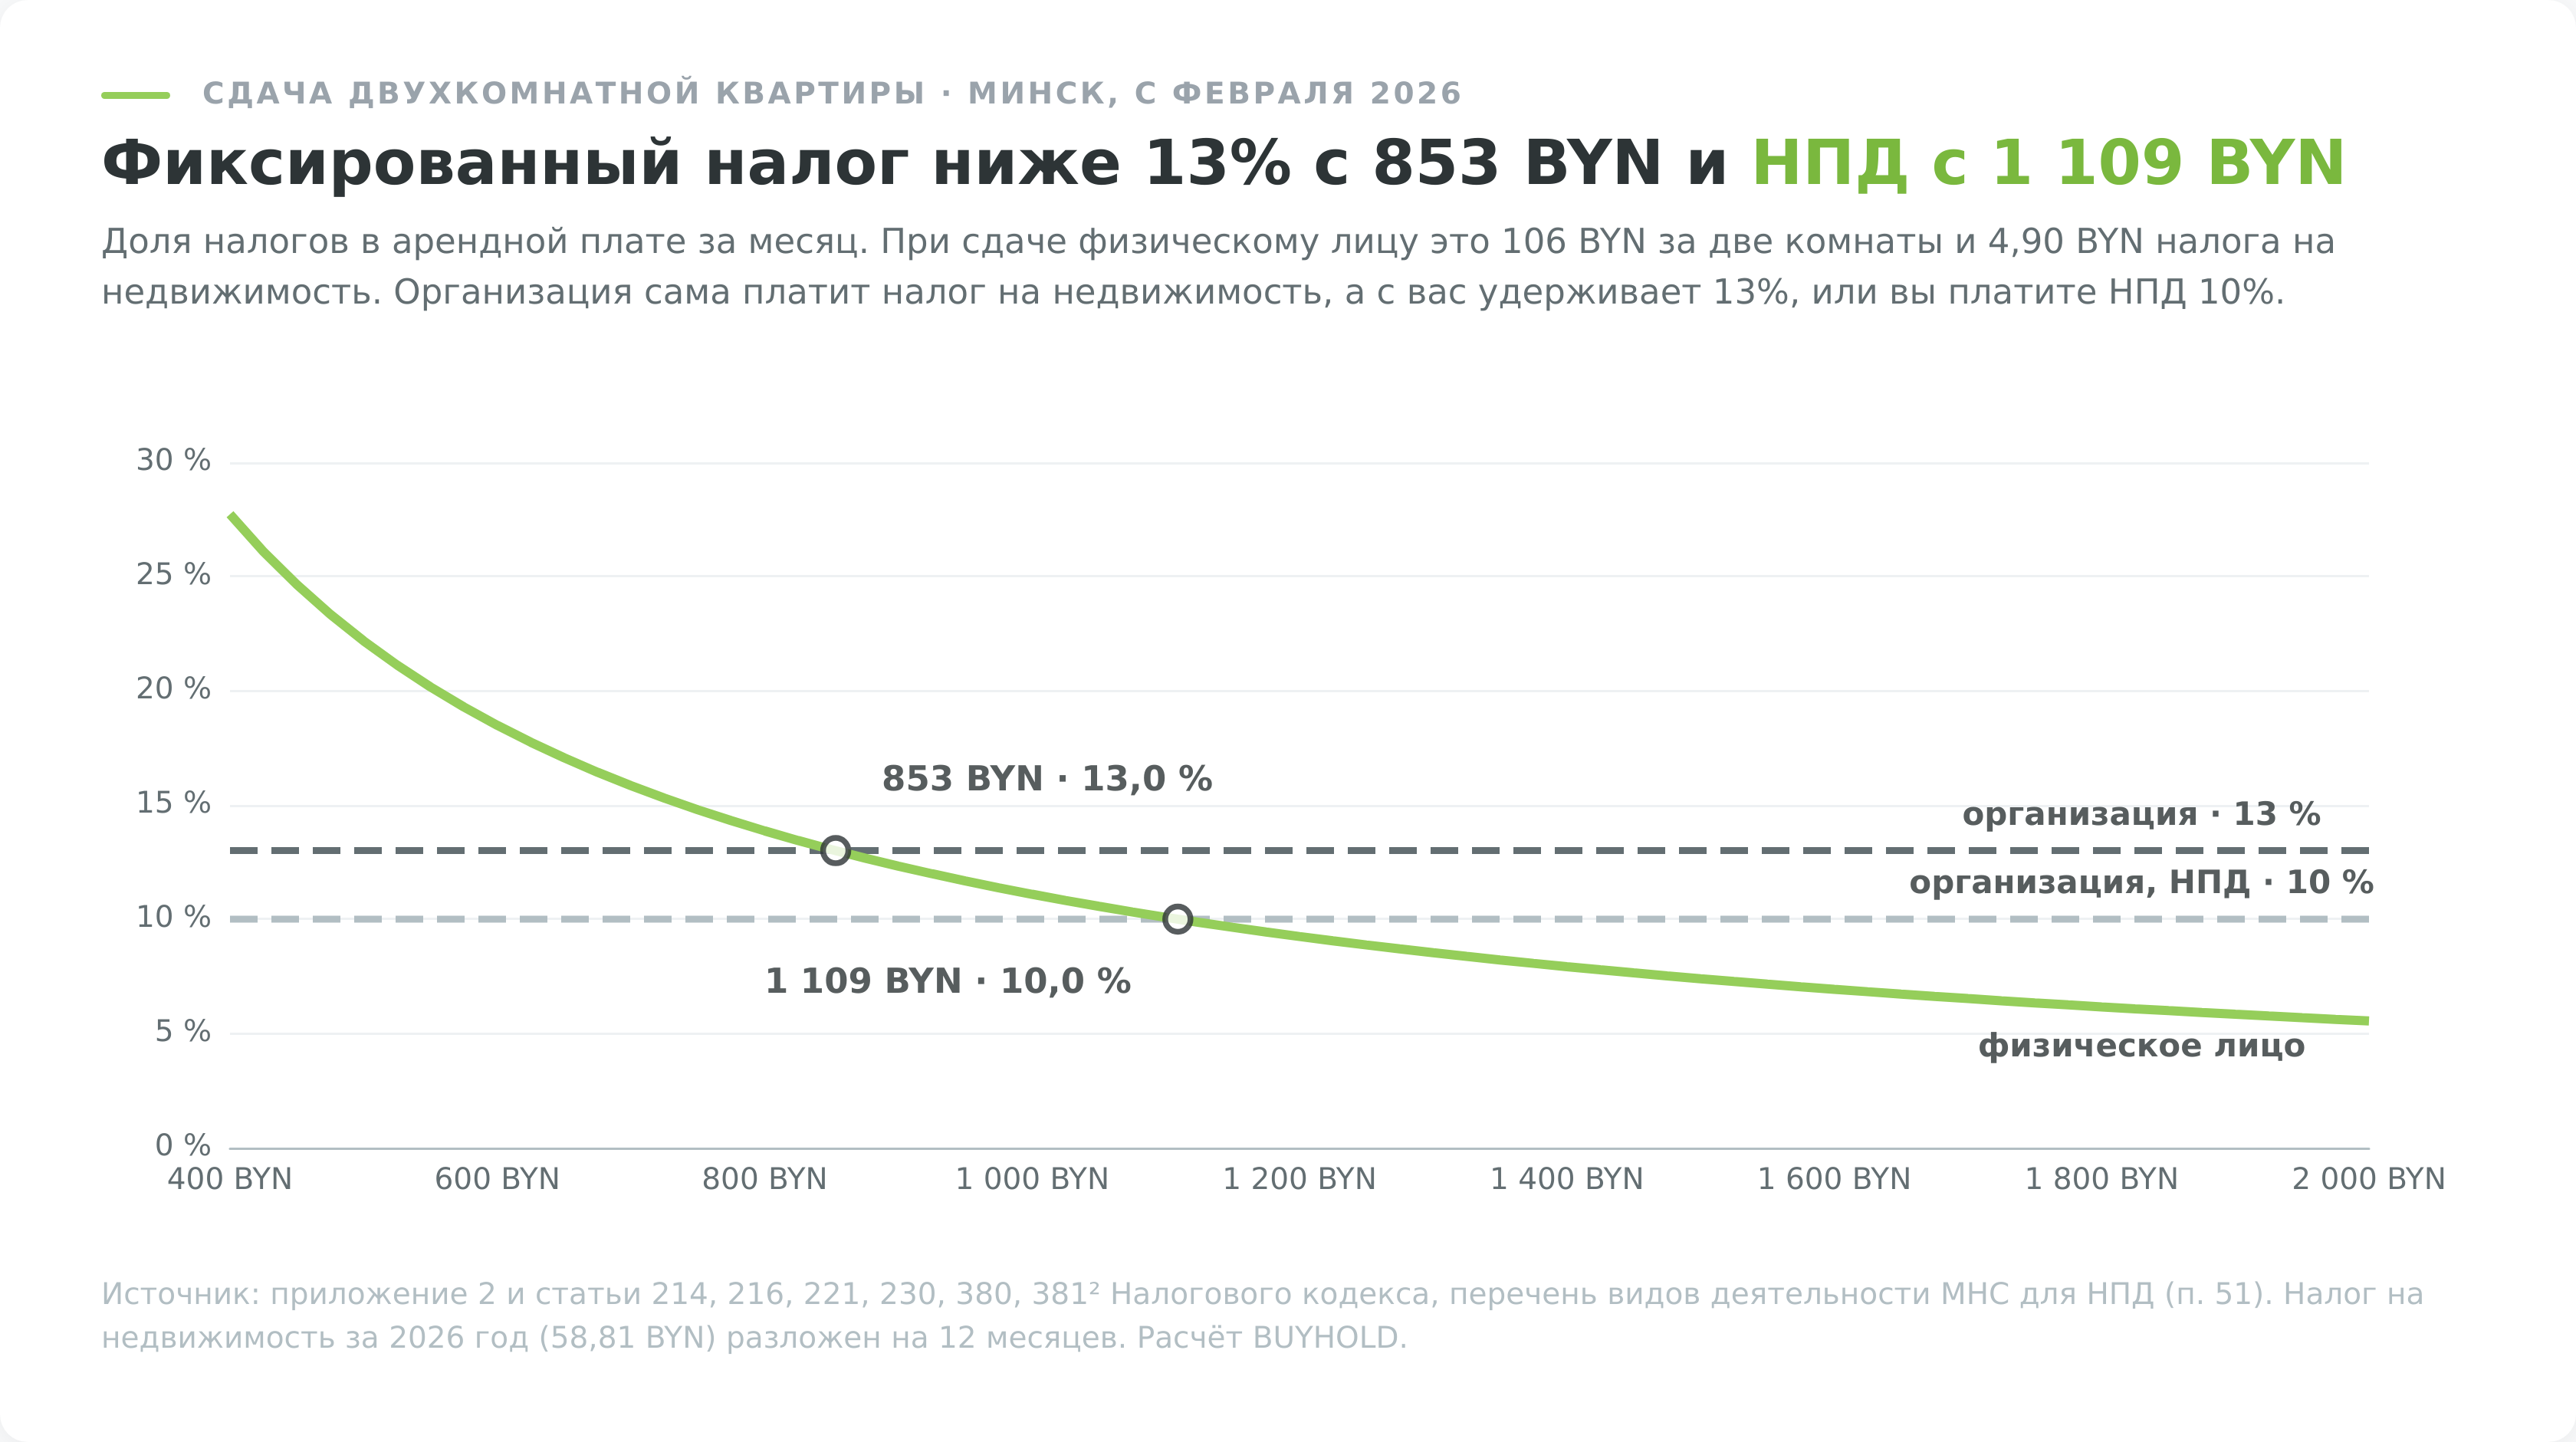
При аренде 1 000 BYN в месяц организация в обычном порядке удержит 130 BYN, а вы получите на руки 870 BYN. На НПД налог составит 100 BYN. Фиксированные 53 BYN за однокомнатную квартиру в Минске равны 13% от аренды 408 BYN и 10% от аренды 530 BYN. При более дорогой аренде налог при сдаче физическому лицу меньше, чем при сдаче организации в любом из двух режимов.
Сколько налогов платит владелец сдаваемой квартиры за год
Двухкомнатная квартира 54 м² в Минске, которую весь 2026 год снимает физическое лицо, обходится владельцу в 1 266 BYN подоходного налога (январь по 50 BYN за комнату, остальные 11 месяцев по 53 BYN). Налог на недвижимость за 2026 год составит 58,81 BYN. Вместе выходит 1 324,81 BYN.
Таблица сравнивает способы сдать ту же двушку с февраля 2026 года. Налог на недвижимость разложен по месяцам, это 4,90 BYN в месяц. При сдаче организации его платит она, поэтому в её строках остаётся только налог на доход. При сдаче ИП налог на недвижимость остаётся за вами, и к налогу на доход добавляются 4,90 BYN. В строках посуточной сдачи доход 1 000 или 1 500 BYN означает сумму, собранную со всех жильцов за месяц. Строки с НПД действуют, только если вы вправе применять этот режим, и посчитаны без льготы для получателей пенсии. В строке единого налога учтены обязательные взносы в Фонд социальной защиты населения, 248,82 BYN в месяц, а в НПД они уже входят.
| Как сдаётся квартира | Налоги и взносы в месяц при аренде 1 000 BYN | Доля в доходе | Налоги и взносы в месяц при аренде 1 500 BYN | Доля в доходе |
|---|---|---|---|---|
| Физическому лицу на длительный срок, фиксированный налог | 110,90 | 11,1% | 110,90 | 7,4% |
| Организации, 13% в обычном порядке | 130,00 | 13,0% | 195,00 | 13,0% |
| Организации, НПД 10% | 100,00 | 10,0% | 150,00 | 10,0% |
| ИП, 13% в обычном порядке | 134,90 | 13,5% | 199,90 | 13,3% |
| ИП, НПД 10% | 104,90 | 10,5% | 154,90 | 10,3% |
| Посуточно, единый налог и взносы | 772,72 | 77,3% | 772,72 | 51,5% |
| Посуточно, НПД 10% | 104,90 | 10,5% | 154,90 | 10,3% |
Налог на недвижимость почти не заметен ни в одной строке, нагрузку определяют способ сдачи и налоговый режим. Фиксированный налог при сдаче физическому лицу тем легче, чем дороже аренда. При сдаче организации или ИП в обычном порядке удерживают 13% арендной платы, на НПД платят 10%. Единый налог со взносами за посуточную сдачу забирает больше трёх четвертей дохода в 1 000 BYN в месяц и половину дохода в 1 500 BYN, а НПД за ту же посуточную сдачу около 10%.
При аренде двушки дороже 853 BYN в месяц налоги при сдаче физическому лицу ниже, чем при сдаче организации с удержанием 13%, при более дешёвой аренде наоборот. Для ИП порог ниже, 815 BYN, потому что налог на недвижимость остаётся за вами. Если вы платите НПД, граница при сдаче организации поднимается до 1 109 BYN, при сдаче ИП до 1 060 BYN.
Сколько остаётся после коммунальных платежей, простоя и ремонта и как сдача квартиры выглядит рядом с другими вложениями, посчитано в разборе инвестиций в недвижимость.
Налог при продаже квартиры
Когда продажа квартиры не облагается налогом
Доход от продажи одной квартиры раз в пять лет подоходным налогом не облагается (п. 44 ст. 208 НК). Пять лет отсчитывают от даты последней продажи квартиры, а не от покупки. Если вы продали квартиру в марте 2024 года, следующую можно продать без налога после марта 2029 года. Налог возникает со второй квартиры, проданной в пятилетнем окне.
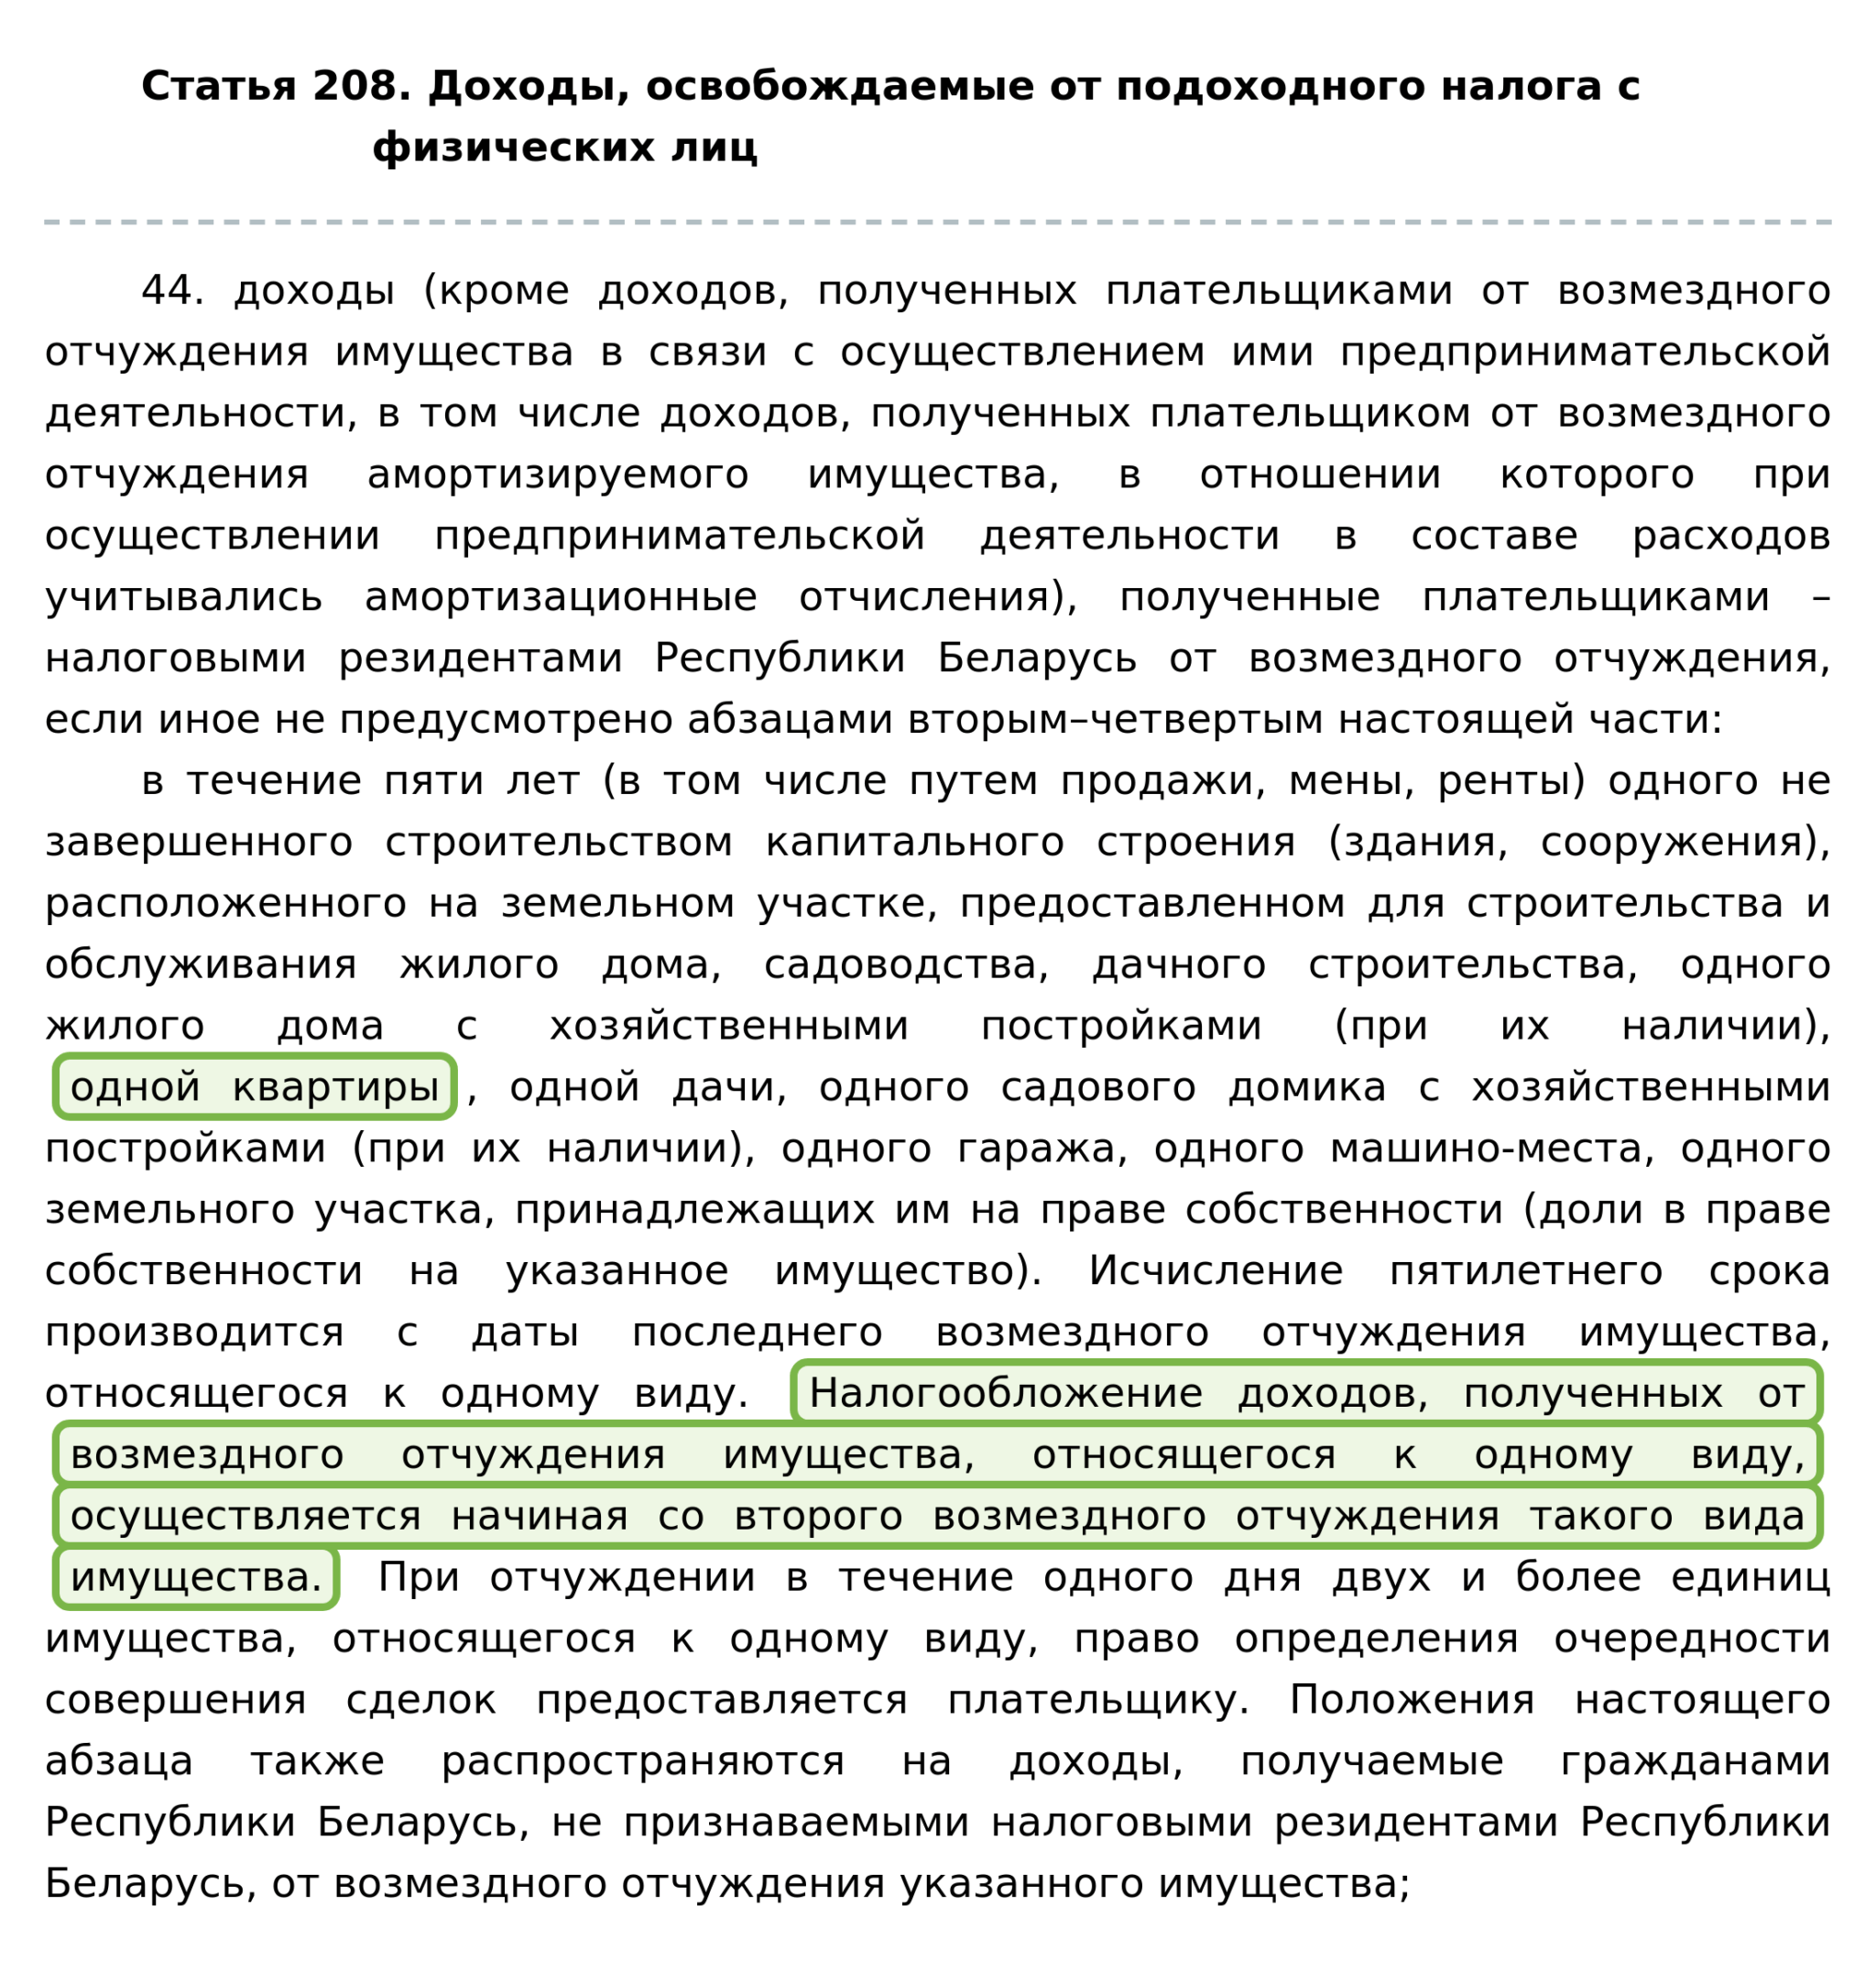
Пятилетний срок считают отдельно по каждому виду имущества. Продажа дома, дачи или гаража не расходует право продать квартиру без налога, и наоборот. Доля в квартире приравнена к квартире, поэтому продажа доли тоже освобождена и тоже расходует право на пять лет. Продажей считаются и мена, и передача квартиры по договору ренты. Если в один день продаются две квартиры, какая из них первая, выбирает сам продавец.
Продажи унаследованного жилья и сделки с близкими родственниками в пятилетний счёт не входят. Унаследованную квартиру продают без налога независимо от прежних продаж, если продажа не связана с предпринимательской деятельностью.
Правило пяти лет действует для налоговых резидентов Беларуси, то есть тех, кто провёл в стране больше 183 дней за календарный год (ст. 17 НК), и для граждан Беларуси, которые резидентами не являются, например давно живут за границей. Льгота для унаследованной квартиры есть только у резидентов. Иностранец, который не стал налоговым резидентом, платит налог уже с первой продажи, хотя тоже может вычесть подтверждённые расходы на покупку (ст. 218 НК).
Сколько платить со второй продажи
Со второй продажи платят 13%, но не со всей суммы. Из дохода вычитают документально подтверждённые расходы на покупку и продажу, включая проценты по кредиту, госпошлины и услуги риелтора, либо, по выбору продавца, 20% от суммы продажи (п. 1.2 ст. 211 НК). Расходы в белорусских рублях пересчитывают в доллары по курсу на день расхода, а затем обратно по курсу на дату получения денег. Так расходы не теряют в цене, если рубль за это время подешевел. Если рубль, наоборот, подорожал, пересчёт не делают и берут расходы в рублях как есть.
Между физическими лицами, резидентами Беларуси, расчёты валютой запрещены, кроме случаев из перечня закона (п. 4 ст. 12 Закона «О валютном регулировании и валютном контроле»). Поэтому цену квартиры можно привязать к долларам, но платят её рублями по курсу на день платежа (п. 1 ст. 298 Гражданского кодекса). Валютой рассчитываются в узких случаях, например безналичным переводом близкому родственнику или продавцу-нерезиденту за границу (подп. 4.1 п. 4 ст. 12 и подп. 5.1 п. 5 ст. 13 того же закона).
Квартира, купленная за рубли по цене 60 000 USD и проданная по цене 66 000 USD через два года после продажи другой квартиры, даст налог 13% с разницы 6 000 USD, то есть 780 USD в пересчёте на BYN по курсу Нацбанка на дату получения денег. Без документов о покупке остаётся вычет 20%, и налог вырастет до 6 864 USD.
Расчёт верен, если доллар к дню продажи не подешевел по сравнению с днями оплаты покупки. Если подешевел, расходы берут в рублях без пересчёта, и облагаемая разница уменьшается, вплоть до нуля. Расходы, законно оплаченные валютой, пересчитывают в рубли по курсу на дату получения денег от продажи (п. 1.2 ст. 211 НК).
Как задекларировать продажу
Если продажа освобождена, декларацию подавать не нужно. С облагаемой продажи декларацию подают до 31 марта следующего года, а налог платят до 1 июня по извещению инспекции (ст. 219 НК). Так же поступают и при продаже квартиры организации, потому что с этого дохода она налог не удерживает. Расходы по документам или вычет 20% заявляют в той же декларации.
Эти сроки действуют для налоговых резидентов. Нерезидент, который продаёт квартиру с налогом, подаёт декларацию с предполагаемым доходом ещё до продажи, а налог платит в течение пяти рабочих дней после того, как получит извещение (п. 2 ст. 218 НК). Если фактический доход отличается от заявленного или нерезидент хочет вычесть расходы, он подаёт ещё одну декларацию в течение пяти рабочих дней после того, как получит все деньги по сделке (пп. 3 и 6 ст. 218 НК).
Опоздание с декларацией больше чем на 30 рабочих дней, если по ней есть налог к уплате, грозит штрафом по ч. 3 ст. 14.2 КоАП. Он составляет половину базовой величины (22,50 BYN при базовой величине 2026 года) и растёт на столько же за каждый полный месяц просрочки, но не больше 10 базовых величин, то есть 450 BYN. Налог, не уплаченный к 1 июня, доначислят с пенями.
Налог на подаренную квартиру и вычет при покупке
Квартира в подарок или по наследству
Унаследованная квартира подоходным налогом не облагается. Подаренная тоже освобождена, если даритель ваш близкий родственник, близкий родственник супруга, опекун, попечитель или подопечный (пп. 21 и 22¹ ст. 208 НК). Близкими родственниками МНС называет родителей, детей, родных братьев и сестёр, дедушек, бабушек, прадедушек, прабабушек, внуков, правнуков и супругов, включая усыновителей и усыновлённых.
Если подаренную квартиру потом продают с налогом, например второй за пять лет, её стоимость на дату получения входит в расходы на приобретение (пп. 1.2 п. 1 ст. 211 НК). Налог берут только с разницы между ценой продажи и этой стоимостью.
Вычет при покупке или строительстве квартиры
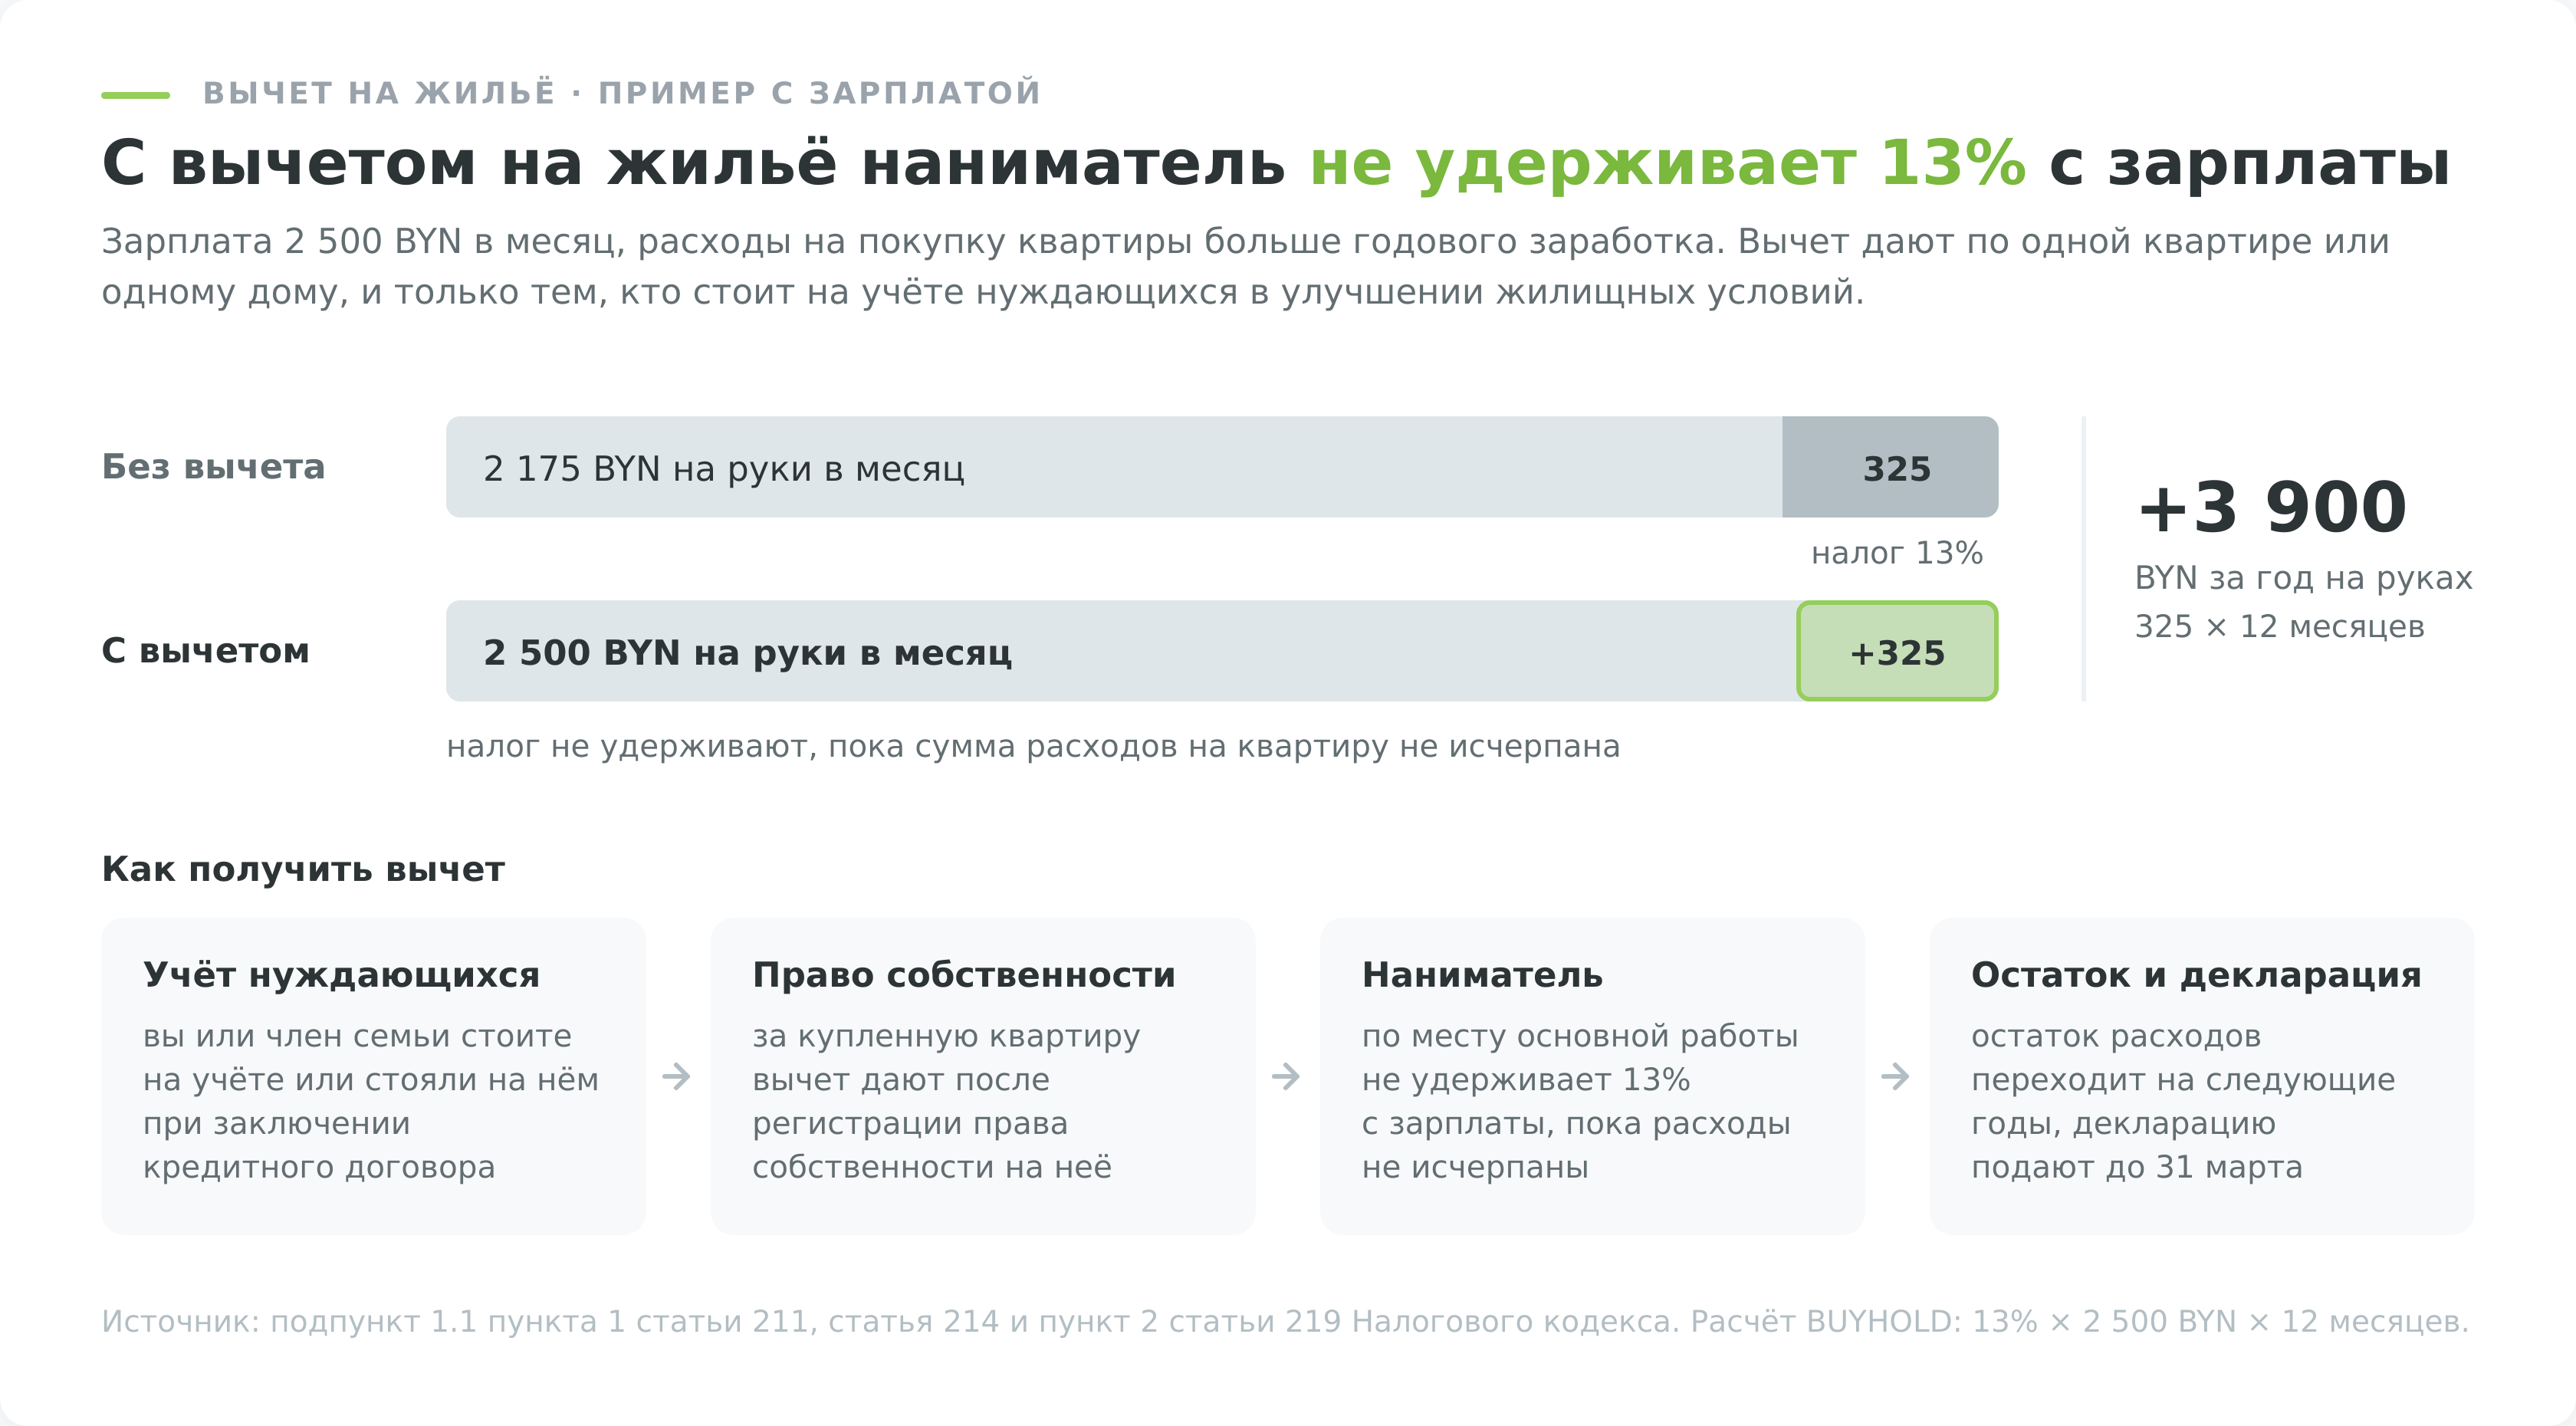
Если вы или члены вашей семьи стоите на учёте нуждающихся в улучшении жилищных условий или стояли на нём, когда заключали кредитный договор, расходы на покупку или строительство квартиры уменьшают доход, с которого берут подоходный налог (пп. 1.1 п. 1 ст. 211 НК). В расходы входят и платежи по кредиту банка на это жильё вместе с процентами, кроме процентов за просрочку. Вычет дают только по одной квартире или одному дому, кроме отдельных случаев для многодетных семей, а неиспользованный остаток переходит на следующие годы.
В течение года вычет предоставляет наниматель по месту основной работы. Инспекция после окончания года даёт его по декларации, но только с других доходов, например с подработки не по основному месту работы. При зарплате 2 500 BYN в месяц без учёта других налоговых вычетов наниматель удерживает 325 BYN подоходного налога. Если расходы на квартиру больше годовой зарплаты, весь год налог не удерживают, и на руках останется на 3 900 BYN больше.
Если вычет дал наниматель, декларацию из-за этого подавать не нужно. За вычетом через инспекцию обращаются с декларацией и документами о расходах. Декларация обязательна, если потом вам вернули деньги, на которые вычет уже дали, например излишне внесённые взносы на строительство (пп. 1.7 п. 1 и п. 2 ст. 219 НК).
Что меняется в налоге на квартиру в 2027 году
В извещениях осенью 2027 года за 2026 год впервые сработают новая стоимость метра, повышенная стоимость для квартир больше 150 м² и надбавка 15% к долгу по ЕИП. В них же впервые отразится отмена льготы для строений со статусом историко-культурной ценности. Льготы нет с 1 января 2026 года, последний год её применения 2025-й. Об этих изменениях предупреждает инспекция МНС по Могилёвской области.
Налог за сам 2027 год, который придёт осенью 2028 года, задаёт проект изменений Налогового кодекса. Его текст опубликован на Национальном правовом портале. По проекту расчётная стоимость метра квартиры в Минске на 1 января 2027 года составит 1 157 BYN, в областных центрах 963 BYN. Повышенная стоимость для больших квартир сохраняется, в Минске 2 313 BYN за метр при площади больше 150 и до 250 м² и 3 470 BYN при площади больше 250 м².
Ставка за сдачу комнаты по проекту вырастет в Минске до 56 BYN, в областных центрах до 52 BYN, в городах из перечня до 35 BYN, в остальных местах до 21 BYN. Основная часть изменений, включая новую таблицу ставок, по проекту вступает в силу 1 января 2027 года. Если закон примут в таком виде, январь 2027 года оплатят по ставкам 2026 года, а новые начнут действовать с 1 февраля, как это было в 2026 году.
Пока это проект, и цифры могут измениться при рассмотрении в парламенте. Окончательные ставки появятся в тексте закона после его подписания.