Taiwan Semiconductor Manufacturing Company производит большую часть самых сложных микросхем планеты, но при этом не выпускает под собственным брендом ни одного готового устройства. Эта компания стоит за процессорами в iPhone, ускорителями Nvidia для дата-центров и чипами AMD, оставаясь в тени собственных клиентов. Для инвестора TSMC — это ставка на полупроводниковую инфраструктуру всей цифровой экономики разом, а не на отдельный гаджет или модный тренд. Ниже разберём, как устроен бизнес контрактного производства чипов, сколько компания зарабатывает и платит акционерам, какие риски несёт географическая концентрация на Тайване и как белорусскому инвестору купить депозитарные расписки TSM с учётом налоговых нюансов.
Что представляет собой Taiwan Semiconductor (TSMC)
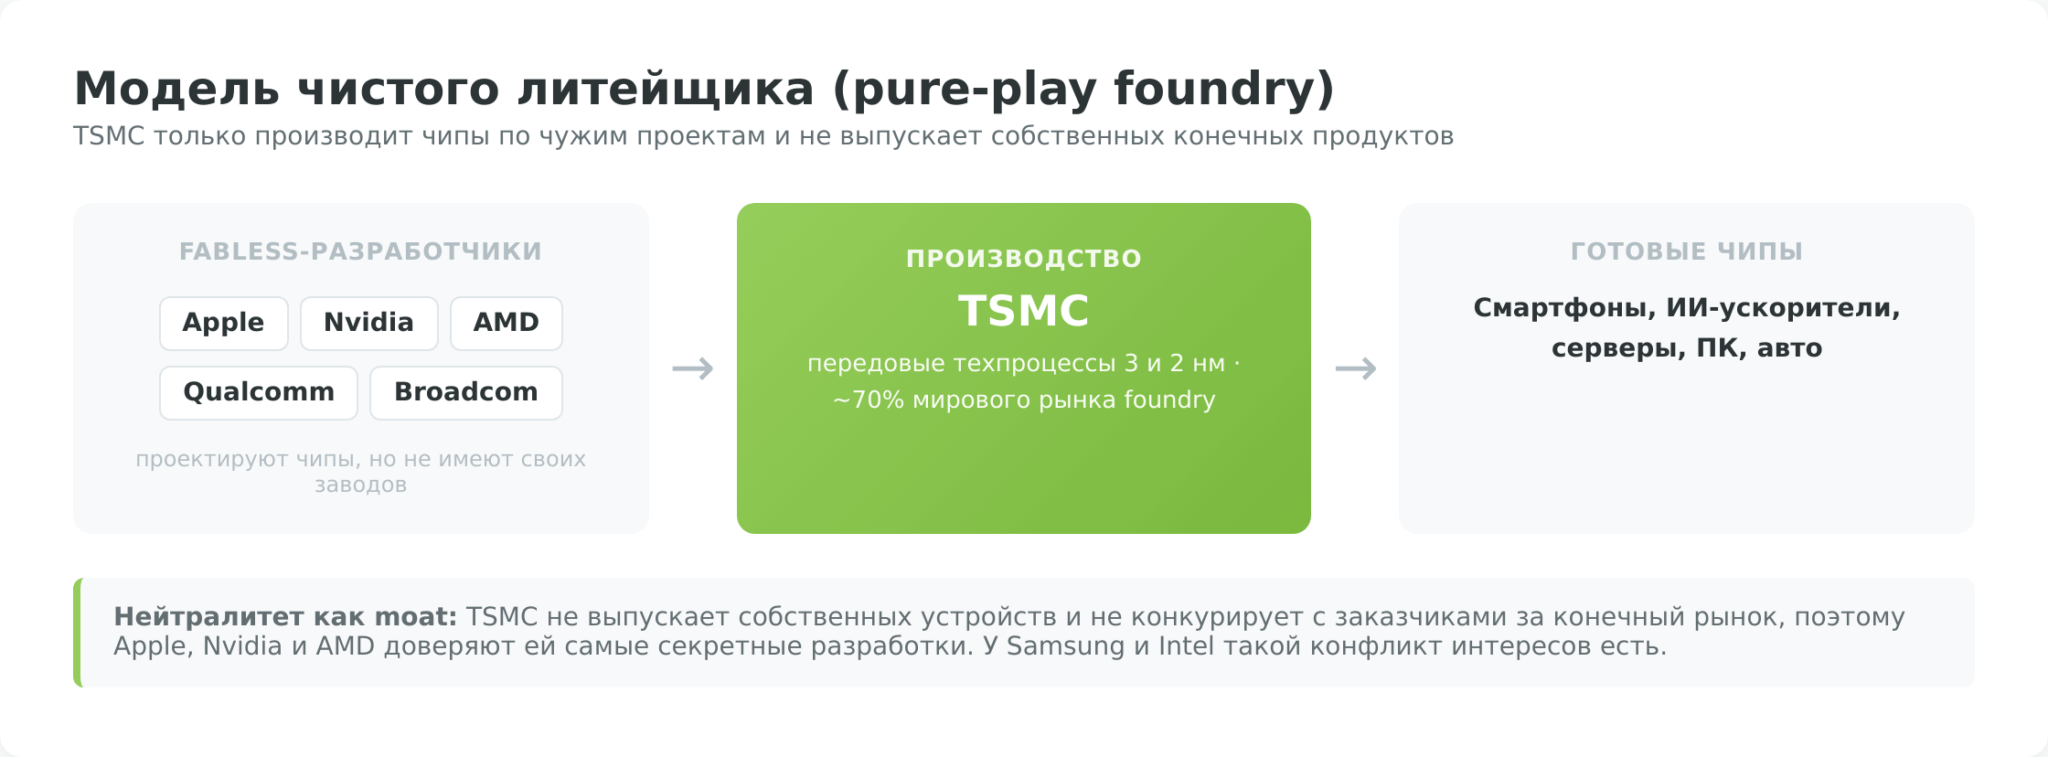
Инвестиционная идея в акциях TSMC упирается в один вопрос: чем именно занимается компания и почему её положение в отрасли настолько устойчиво. В отличие от Intel или Samsung, которые и проектируют, и производят чипы, TSMC сознательно отказалась от собственных продуктов и сосредоточилась на одной задаче: изготавливать микросхемы по чужим проектам максимально качественно и в срок.
История: от стартапа Морриса Чанга до фундамента мировой электроники
Компанию основал в 1987 году Моррис Чанг, инженер с почти тремя десятилетиями опыта в Texas Instruments. Его идея для того времени звучала так: построить завод, который сам не разрабатывает чипы, а только производит их для других. До этого полупроводниковая индустрия работала по модели, в которой каждая компания и проектировала, и выпускала продукцию на собственных мощностях. Чанг предложил разделить эти функции и создать «чистую литейную фабрику».
Эта модель запустила цепную реакцию. Появление независимого производителя позволило родиться целому классу так называемых фабричных компаний, то есть разработчиков чипов без собственных заводов: Nvidia, Qualcomm, Broadcom, позже AMD после продажи своих фабрик. Им больше не нужно было вкладывать десятки миллиардов в строительство производства: достаточно было спроектировать чип и заказать его у TSMC.
Сегодня вся современная индустрия проектирования микросхем стоит на этом фундаменте, заложенном в конце 1980-х.
За следующие десятилетия TSMC прошла путь от подрядчика по устаревшим техпроцессам до технологического лидера, который первым в мире осваивает самые тонкие нормы производства. Если в 2000-х компанию воспринимали как «фабрику второго эшелона», то к середине 2020-х именно она задаёт темп всей отрасли. Конкуренты ориентируются на её дорожную карту, а не наоборот.
Бизнес-модель «чистого литейщика» — почему это защитный ров
Конкурентное преимущество TSMC (тот самый «экономический ров») строится на трёх факторах, которые крайне трудно скопировать:
- Первый — технологическое лидерство в передовых техпроцессах. Производство чипа по нормам 3 и 2 нанометра требует оборудования стоимостью сотни миллионов долларов за единицу и накопленного годами производственного ноу-хау.
- Второй — эффект масштаба: чем больше заказов проходит через фабрики, тем дешевле обходится каждая пластина и тем быстрее окупаются исследования.
- Третий — доверие клиентов и нейтралитет. TSMC не конкурирует со своими заказчиками за конечный рынок, поэтому Apple, Nvidia и AMD могут передавать ей самые секретные разработки, не опасаясь, что подрядчик выпустит конкурирующий продукт.
У этой модели есть и обратная сторона. TSMC — поставщик, а не владелец конечного бренда, поэтому её прибыль зависит от капитальных циклов клиентов и от их способности продавать готовую продукцию. Когда замедляется рынок смартфонов или дата-центров, заказы на пластины падают раньше, чем это почувствует конечный потребитель. Полупроводниковая отрасль исторически цикличная, и TSMC, несмотря на лидерство, не полностью защищена от этих волн.
Структура бизнеса: на чём зарабатывает TSMC
Выручка TSMC формируется из заказов на изготовление кремниевых пластин, и понимание её структуры помогает оценить, насколько устойчив бизнес и где спрятаны точки роста и уязвимости. Компания раскрывает разбивку выручки по двум осям: по типам конечных устройств (платформам) и по технологическим узлам (нанометровым нормам производства).
Высокопроизводительные вычисления стали доминирующим сегментом. В третьем квартале 2026 года направление High Performance Computing (процессоры и ускорители для дата-центров, ИИ и серверов) принесло 68% выручки, а смартфоны — 21% (данные TSMC за III квартал 2026 года). Это квартальный срез, а не постоянная пропорция: доли меняются вместе с циклами запуска устройств и загрузкой фабрик.
Ещё несколько лет назад соотношение было обратным, и смартфоны лидировали. Переориентация на ИИ-инфраструктуру стала структурным переломом, а не разовым всплеском.
Вторая ось — технологические узлы. Чем тоньше техпроцесс, тем дороже пластина и тем выше требования к производству. В третьем квартале 2026 года передовые нормы (7 нм и тоньше) обеспечили 79% выручки от пластин: на 2 нм пришлось 8%, на 3 нм — 33%, на 5 нм — 28%, на 7 нм — 10% (операционный отчёт TSMC за III квартал 2026 года). Концентрация заказов на сложных узлах поддерживает ценовую власть компании, но ускоренный запуск N2 в том же квартале временно снизил валовую маржу относительно предыдущего квартала.
Ключевые сегменты удобнее видеть в таблице: что они производят, кому и в какую сторону движется их доля.
| Сегмент по платформам | Что это | Доля выручки (III кв. 2026) | Динамика |
|---|---|---|---|
| High Performance Computing | Чипы для ИИ-ускорителей, дата-центров, серверов, ПК | 68% | Быстрый рост, главный драйвер |
| Смартфоны | Процессоры для мобильных устройств (в т. ч. Apple) | 21% | Зрелый сегмент, стабилен |
| IoT, автоэлектроника, прочее | Чипы для интернета вещей, авто, промышленности | 11% | Умеренный рост |
Отдельного внимания заслуживает концентрация заказчиков. В годовом отчёте за 2025 год TSMC раскрыла, что крупнейший клиент обеспечил 19% выручки против 22% годом ранее, но не назвала его. Поэтому приписывать точные доли Apple, Nvidia или другим заказчикам без раскрытия самой компании некорректно. Риск остаётся: потеря или замедление одного крупного клиента заметно влияет на загрузку фабрик.
Финансовые показатели Taiwan Semiconductor
Финансовая отчётность TSMC за последние годы отражает редкое сочетание масштаба и рентабельности, нехарактерное для капиталоёмкой промышленности.
Выручка и операционная маржа
2025 год стал рекордным: консолидированная выручка достигла 3,809 трлн тайваньских долларов и выросла на 31,6%, а чистая прибыль составила 1,7178 трлн тайваньских долларов (годовой отчёт TSMC за 2025 год). Более свежий цикл подтвердил ускорение: в третьем квартале 2026 года выручка составила 1,494 трлн тайваньских долларов (+50,9% год к году), чистая прибыль — 763,06 млрд (+68,7%), валовая маржа — 66,4% (релиз TSMC от 15 октября 2026 года). Это последний опубликованный квартальный отчёт на дату проверки.
На четвёртый квартал менеджмент дал ориентир выручки 52,3–54,3 млрд долларов при валовой марже 65–67%. Такой прогноз показывает, что спрос остаётся сильным и после рекордного третьего квартала, но не отменяет цикличность: фактические результаты зависят от загрузки передовых узлов, валютного курса и темпа освоения новых фабрик.
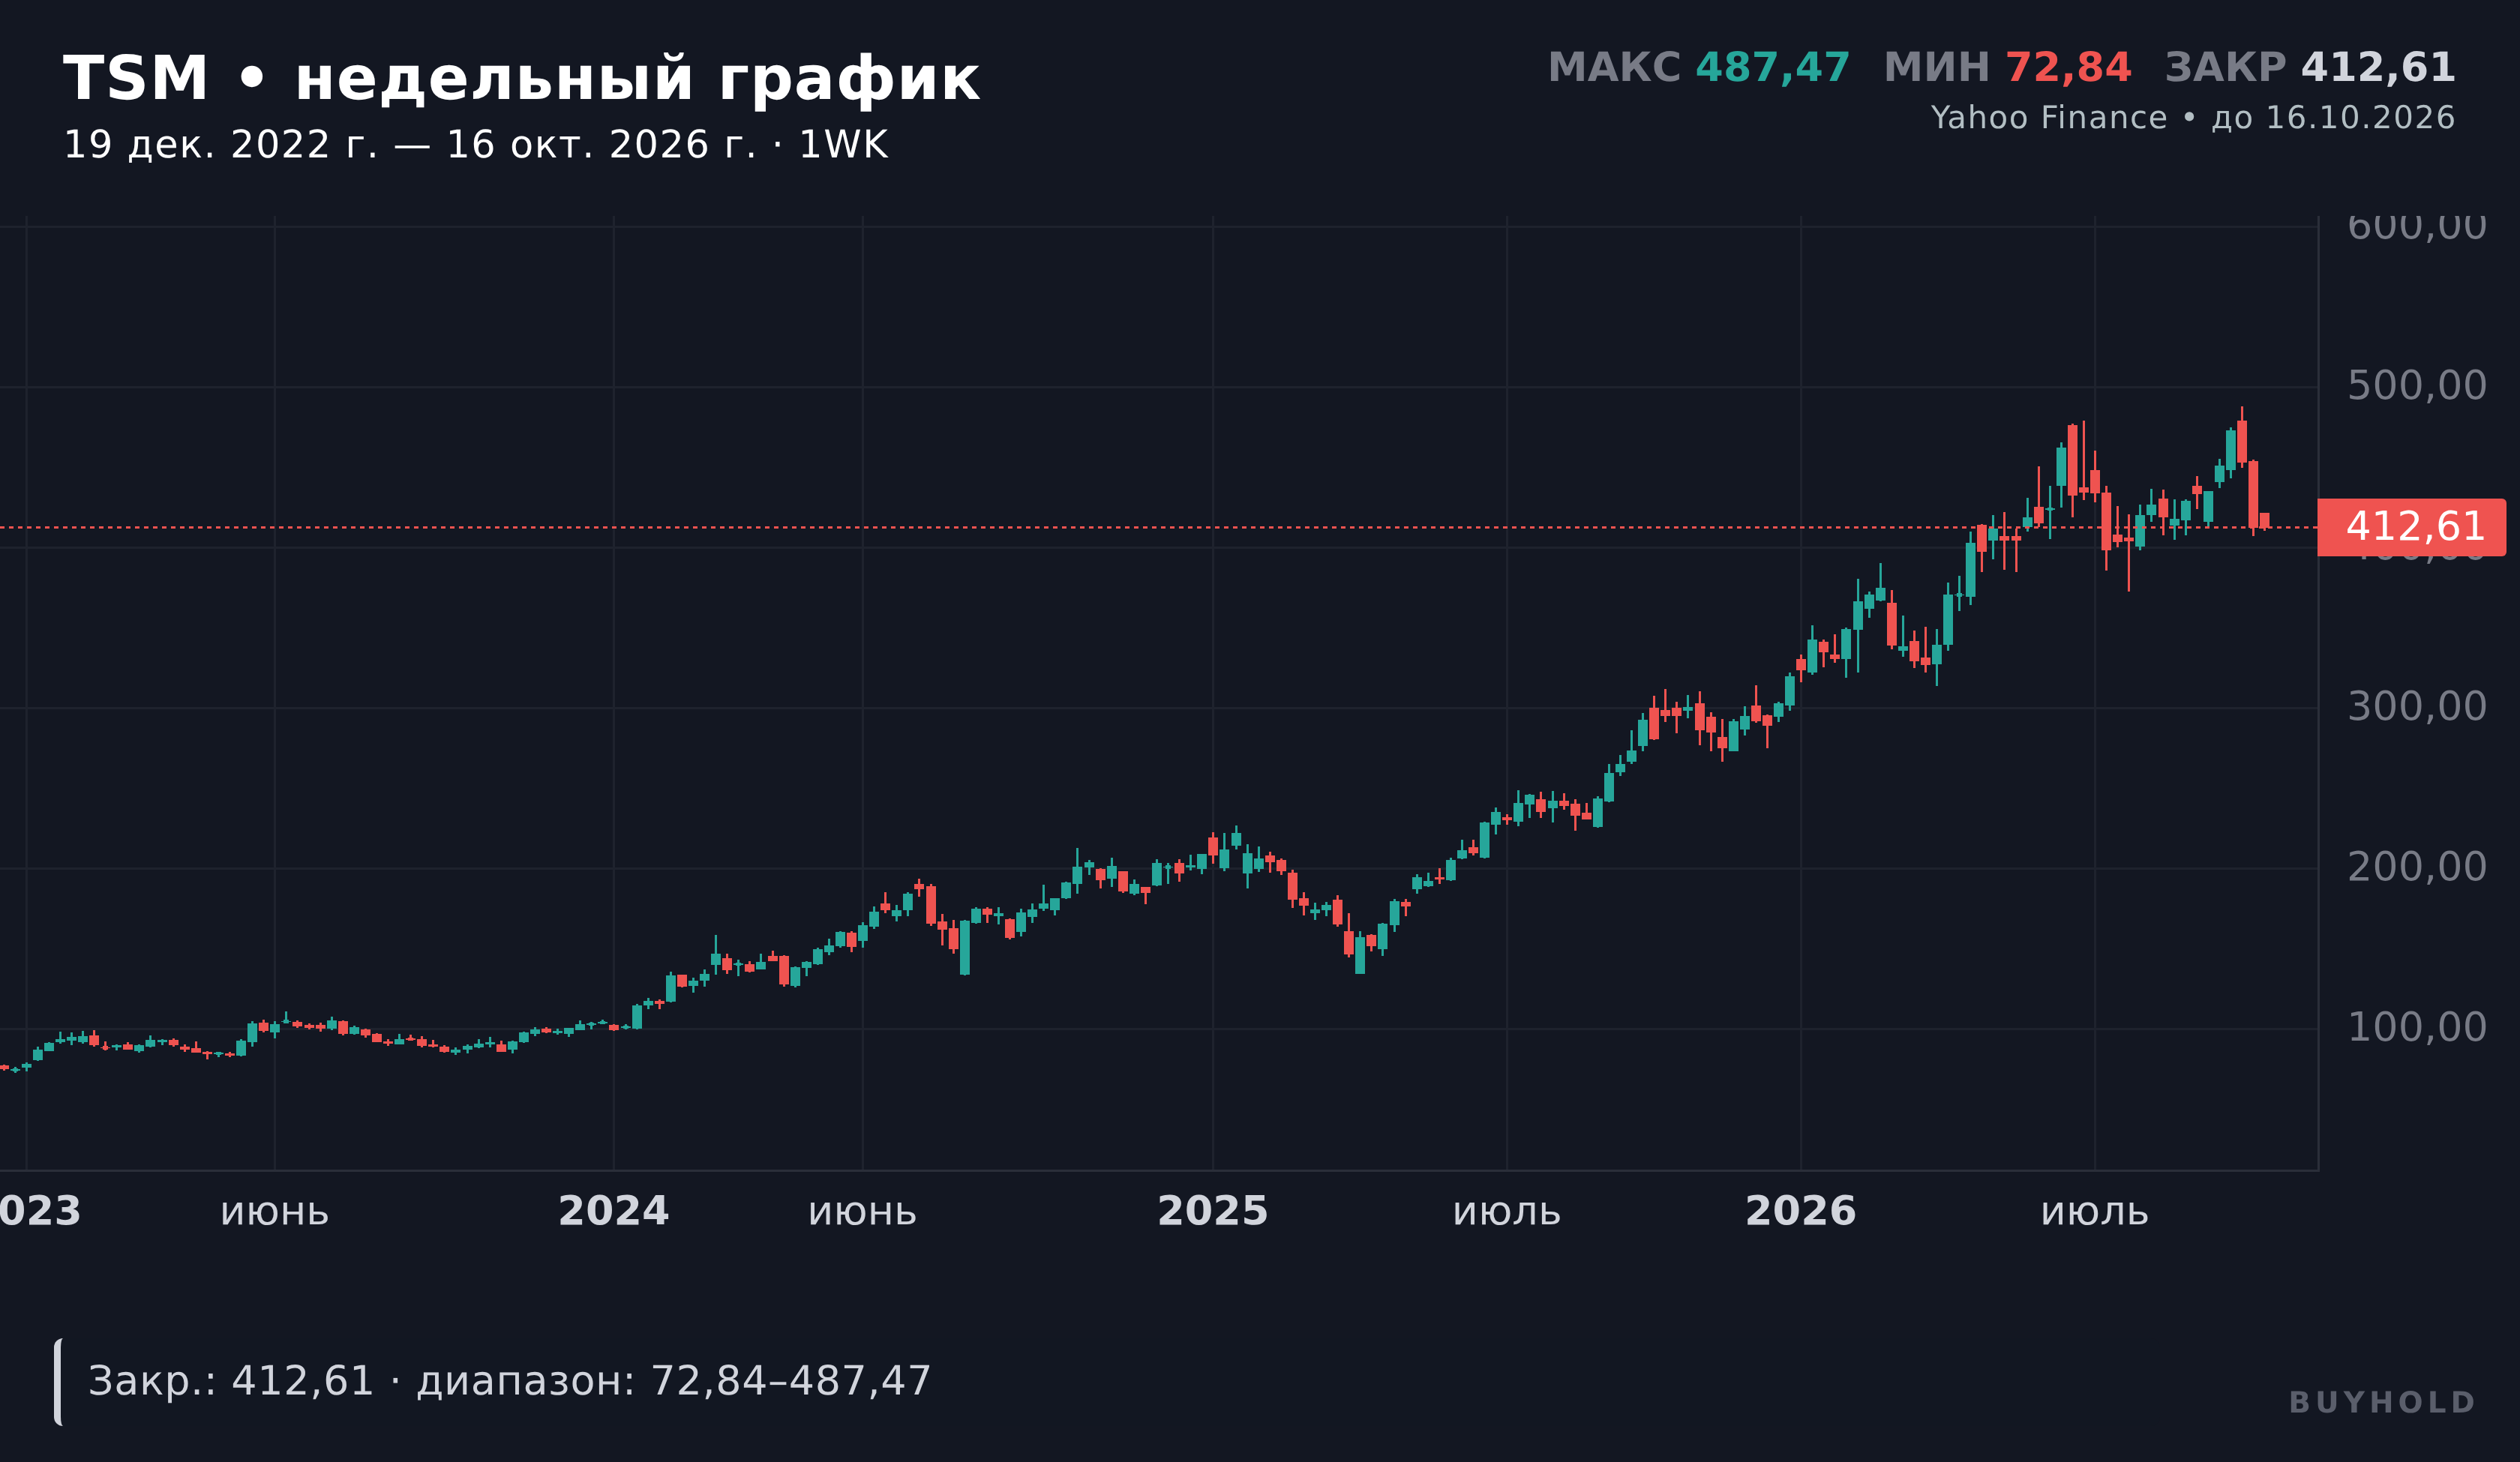
Вот что значат эти цифры. Валовая маржа около 60% означает, что почти шестьдесят центов с каждого доллара выручки остаётся после прямых производственных затрат. Для тяжёлой полупроводниковой промышленности, где конкуренты борются за положительную рентабельность, это исключительный показатель. Он напрямую вытекает из ценовой власти на передовых узлах и эффекта масштаба. Текущие значения цены акции, капитализации и мультипликаторов смотрите в виджете в начале страницы.
Капитальные затраты, денежный поток и долг
Обратная сторона технологического лидерства — колоссальные капитальные затраты. В июле 2026 года TSMC повысила годовой ориентир с 52–56 до 60–64 млрд долларов, а в октябре подтвердила этот диапазон. Эти инвестиции одновременно создают барьер для конкурентов и давят на свободный денежный поток: значительная часть операционного потока возвращается в строительство фабрик, передовые узлы и упаковку.
При этом компания финансирует капвложения преимущественно из собственного операционного потока и сохраняет умеренную долговую нагрузку, что для капиталоёмкого бизнеса признак финансовой устойчивости. Высокая маржа позволяет TSMC одновременно вкладывать рекордные суммы в развитие и наращивать дивиденды, не залезая в долги сверх меры. Для инвестора это означает, что дивидендная политика опирается не на заёмные деньги, а на реальную прибыль.
Позиция против конкурентов
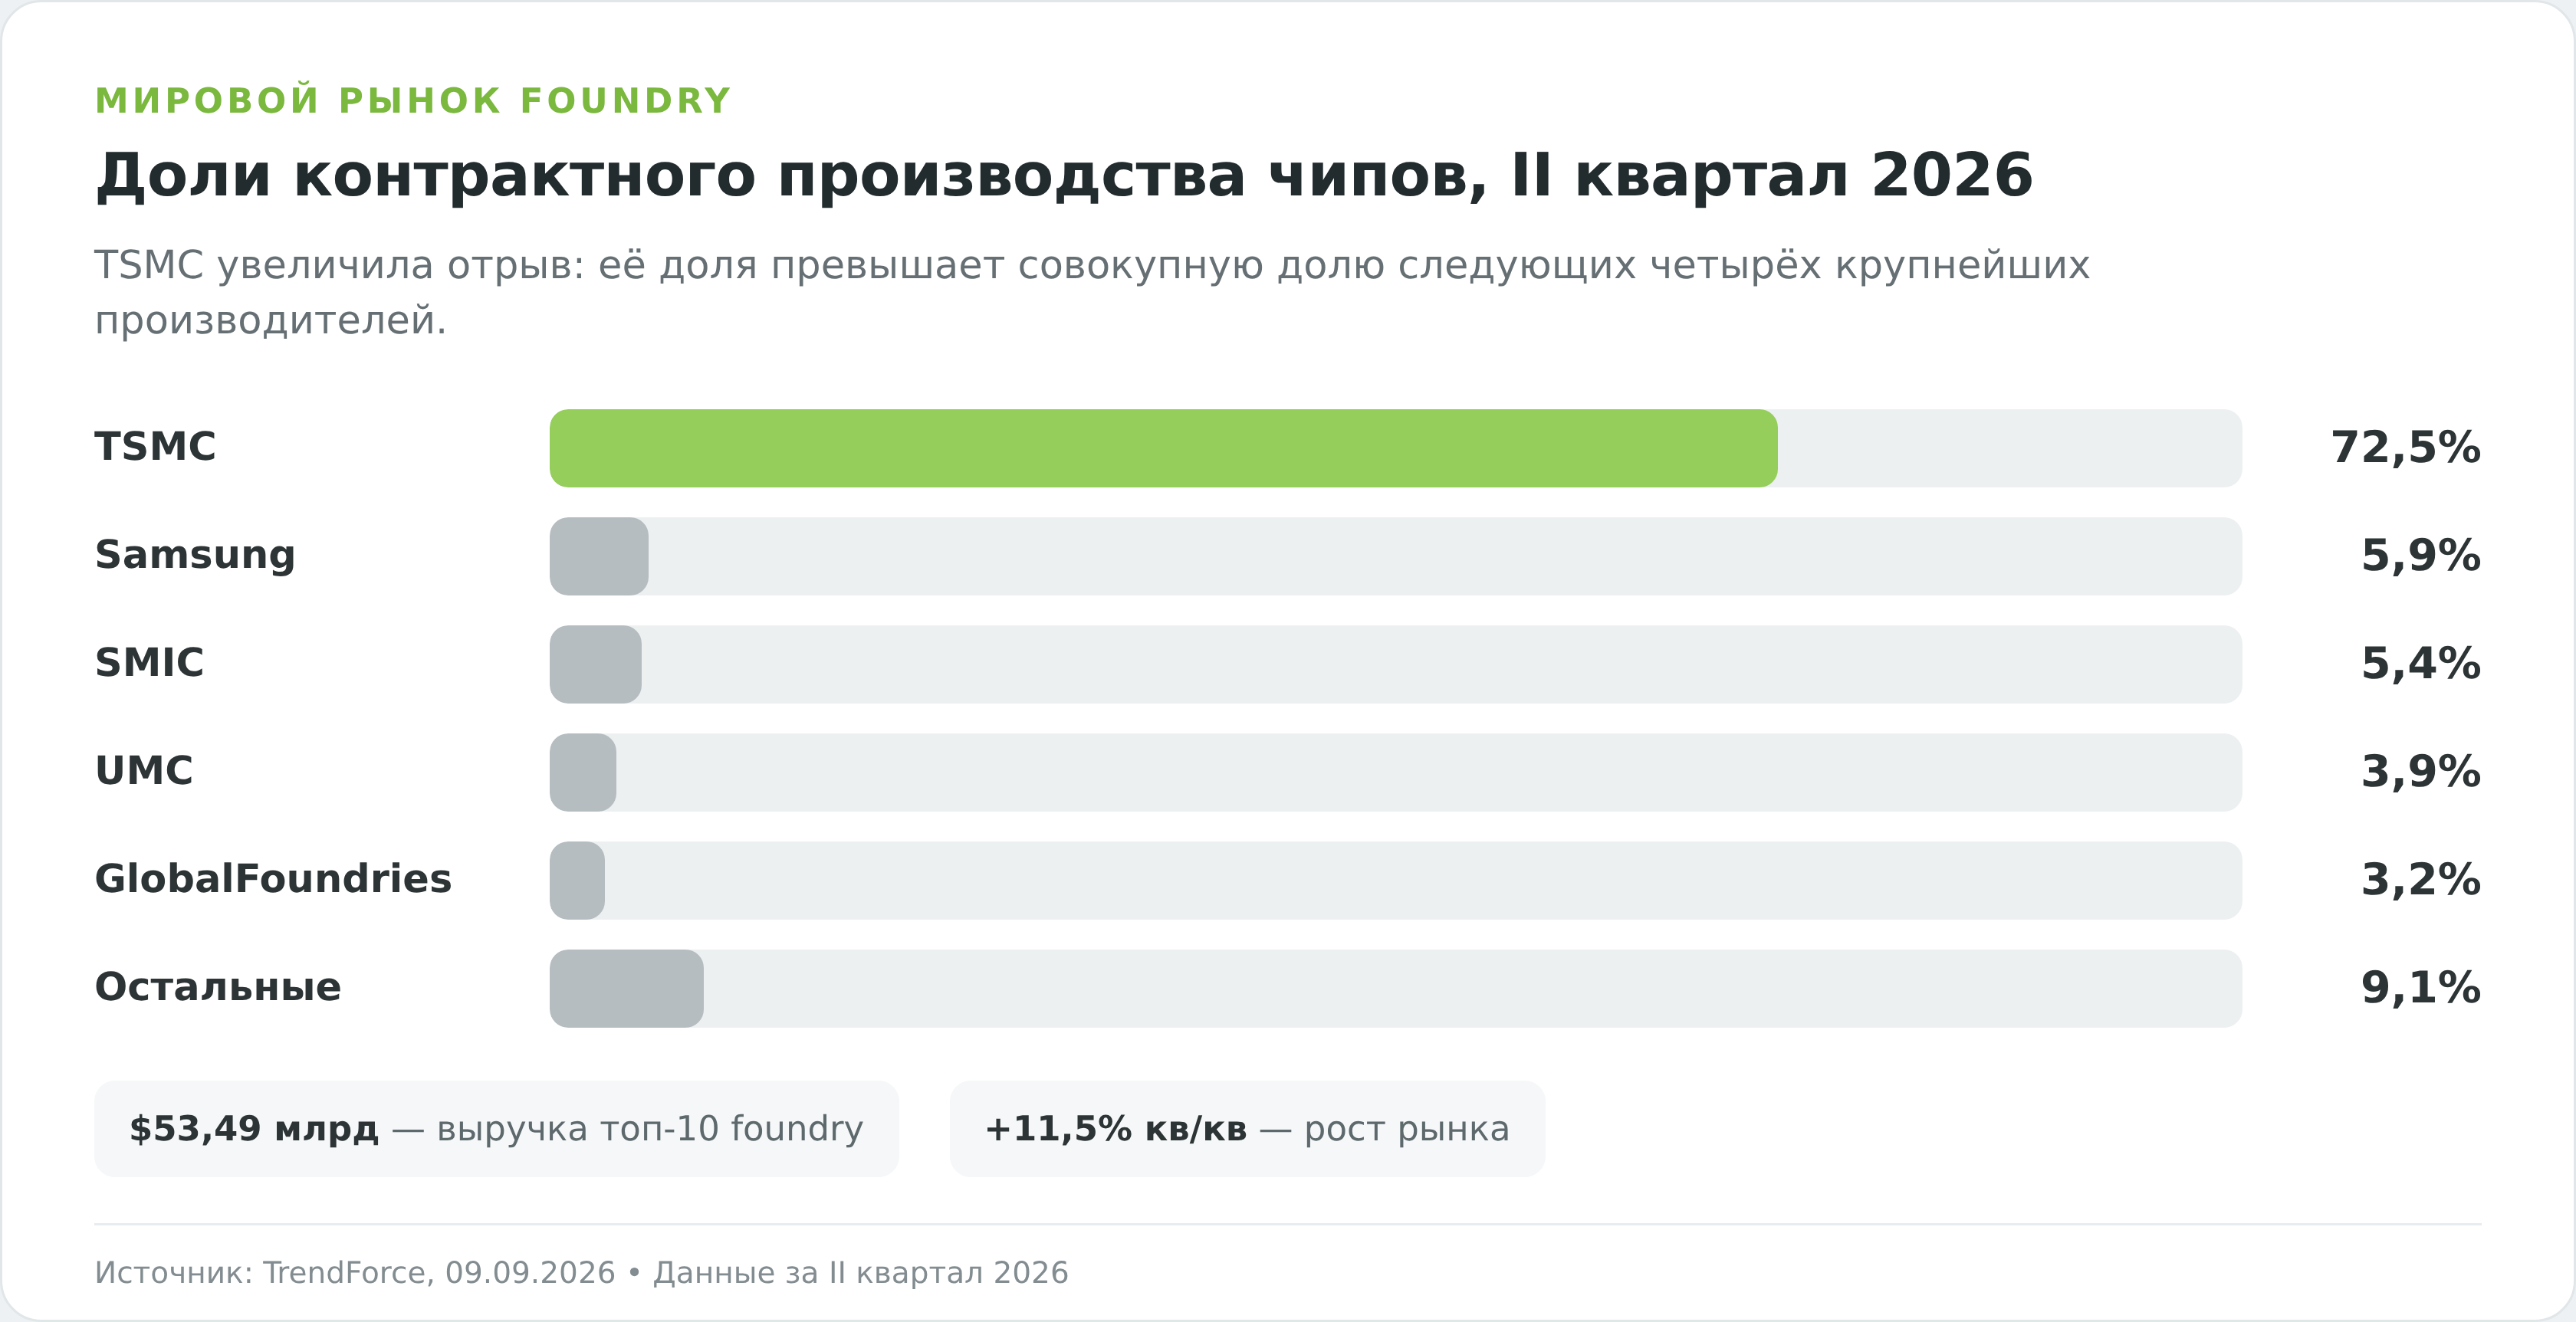
Долгосрочная устойчивость TSMC держится на доминировании в контрактном производстве. По последнему доступному срезу TrendForce за второй квартал 2026 года доля TSMC выросла до 72,5%, Samsung занимала 5,9%, а SMIC — 5,4% (TrendForce, 9 сентября 2026 года). Разрыв особенно велик на передовых узлах, где у TSMC существенно больше серийных мощностей и опыта масштабирования.
Эта оценка относится к выручке десяти крупнейших контрактных производителей, а не ко всему полупроводниковому рынку. Она полезна для сравнения foundry-компаний, но её нельзя напрямую сопоставлять с долей TSMC в более широкой категории Foundry 2.0, куда сама компания включает упаковку, тестирование и другие услуги.
Конкуренты продолжают инвестировать в новые узлы, но публичные данные не позволяют честно сравнить выход годных кристаллов по единой методике. Поэтому инвестиционный вывод лучше строить на проверяемых показателях: доле рынка, серийной выручке от передовых узлов, масштабе капзатрат и темпах ввода мощностей. По этим критериям TSMC сохраняет большой отрыв, хотя Samsung, SMIC и Intel не прекращают попыток его сократить.
Место TSMC в топе отрасли держится не на ценовом демпинге, а на структурном технологическом отрыве, который конкурентам пока не удаётся сократить.
| Производитель | Доля рынка foundry (II кв. 2026) | Передовые узлы | Рентабельность литейного бизнеса |
|---|---|---|---|
| TSMC | 72,5% | Лидер; N2 уже даёт выручку | Высокая |
| Samsung Foundry | 5,9% | Развивает передовые узлы | Под давлением |
| SMIC | 5,4% | Третье место по выручке | Публично не сопоставляется |
Дивиденды Taiwan Semiconductor
Кого-то в TSMC интересует не только рост котировок, но и дивиденды, поэтому дивидендной политике стоит уделить отдельное внимание. Сразу обозначу ожидание и реальность: многие воспринимают TSMC как чисто ростовую историю без выплат, но компания платит дивиденды уже более двух десятилетий и в последние годы перешла к их регулярному повышению.
История выплат
TSMC выплачивает денежные дивиденды с 2004 года, а с 2019 года делает это ежеквартально. На дату проверки совет директоров утвердил по 7 тайваньских долларов на обыкновенную акцию за первый и второй кварталы 2026 года; двумя предыдущими решениями за третий и четвёртый кварталы 2025 года было утверждено по 6 тайваньских долларов. Называть итоговую выплату за весь 2026 год до решений по оставшимся кварталам преждевременно.
Период, за который объявлен дивиденд, не совпадает с датой поступления денег. Например, выплата за первый квартал 2026 года пришлась на октябрь, а утверждённая выплата за второй квартал назначена на январь 2027-го. Поэтому при сверке календарного денежного потока нужно смотреть даты отсечки и выплаты на странице TSMC, а не просто складывать кварталы с одинаковым номером года.
У депозитарных расписок TSM своя механика: компания объявляет дивиденды в тайваньских долларах на обыкновенную акцию, а одна расписка соответствует пяти обыкновенным акциям. Банк-депозитарий получает дивиденд в тайваньской валюте, удерживает местный налог, конвертирует остаток в доллары США и распределяет держателям ADR. Поэтому фактическая сумма в долларах на одну расписку зависит ещё и от курса тайваньского доллара к доллару США на момент выплаты.
| Период | Годовой дивиденд на обыкновенную акцию | График выплат |
|---|---|---|
| III кв. 2025 | 6 TWD | Ежеквартально |
| IV кв. 2025 | 6 TWD | Ежеквартально |
| I кв. 2026 | 7 TWD | Ежеквартально |
| II кв. 2026 | 7 TWD | Ежеквартально |
Доходность и коэффициент выплат
Несмотря на регулярный рост выплаты, дивидендная доходность TSM остаётся невысокой: котировки расписок росли быстрее дивиденда. Текущее значение доходности отражено в автоматически обновляемом виджете на этой странице, поэтому сравнивать бумагу с вкладом стоит по свежему показателю, а не по зафиксированной в тексте цифре.
Для сравнения с банковским вкладом или дивидендными аристократами такой доходности недостаточно. TSMC интересна прежде всего потенциалом роста бизнеса, а дивиденд здесь скорее приятный бонус, чем основной источник дохода.
Коэффициент выплат (доля прибыли, направляемая на дивиденды) у TSMC умеренный, что логично для компании в фазе масштабных инвестиций: основную часть прибыли менеджмент реинвестирует в строительство фабрик и исследования. Это сознательный выбор в пользу долгосрочного роста, а не максимизации текущих выплат, и эту расстановку приоритетов стоит держать в голове, прежде чем рассматривать бумагу как дивидендную.
Перспективы дивидендной политики
Повышение квартальной выплаты с 6 до 7 тайваньских долларов показывает готовность TSMC делиться растущей прибылью. Однако инвестору не стоит ждать резкого скачка доходности: пока продолжается цикл рекордных капзатрат на расширение в США, Японии и на Тайване, приоритетом останется реинвестирование. Итоговая доходность будет зависеть не только от решений совета директоров, но и от цены ADR и валютной конвертации.
Драйверы роста TSMC до 2030 года
Долгосрочный потенциал акций определяют несколько факторов, которые будут двигать выручку и прибыль компании в ближайшие годы. Для TSMC все они связаны с одним мегатрендом: растущим спросом на вычислительную мощность.
Сильнее всего спрос разгоняют искусственный интеллект и высокопроизводительные вычисления. Значительная часть ведущих ускорителей Nvidia, AMD и собственных чипов гиперскейлеров производится на фабриках TSMC по передовым нормам. Пока крупнейшие технологические компании наращивают инвестиции в дата-центры, спрос на такие мощности остаётся структурно высоким. TSMC получает заказы от нескольких конкурирующих разработчиков и не зависит от успеха единственного бренда ускорителей.
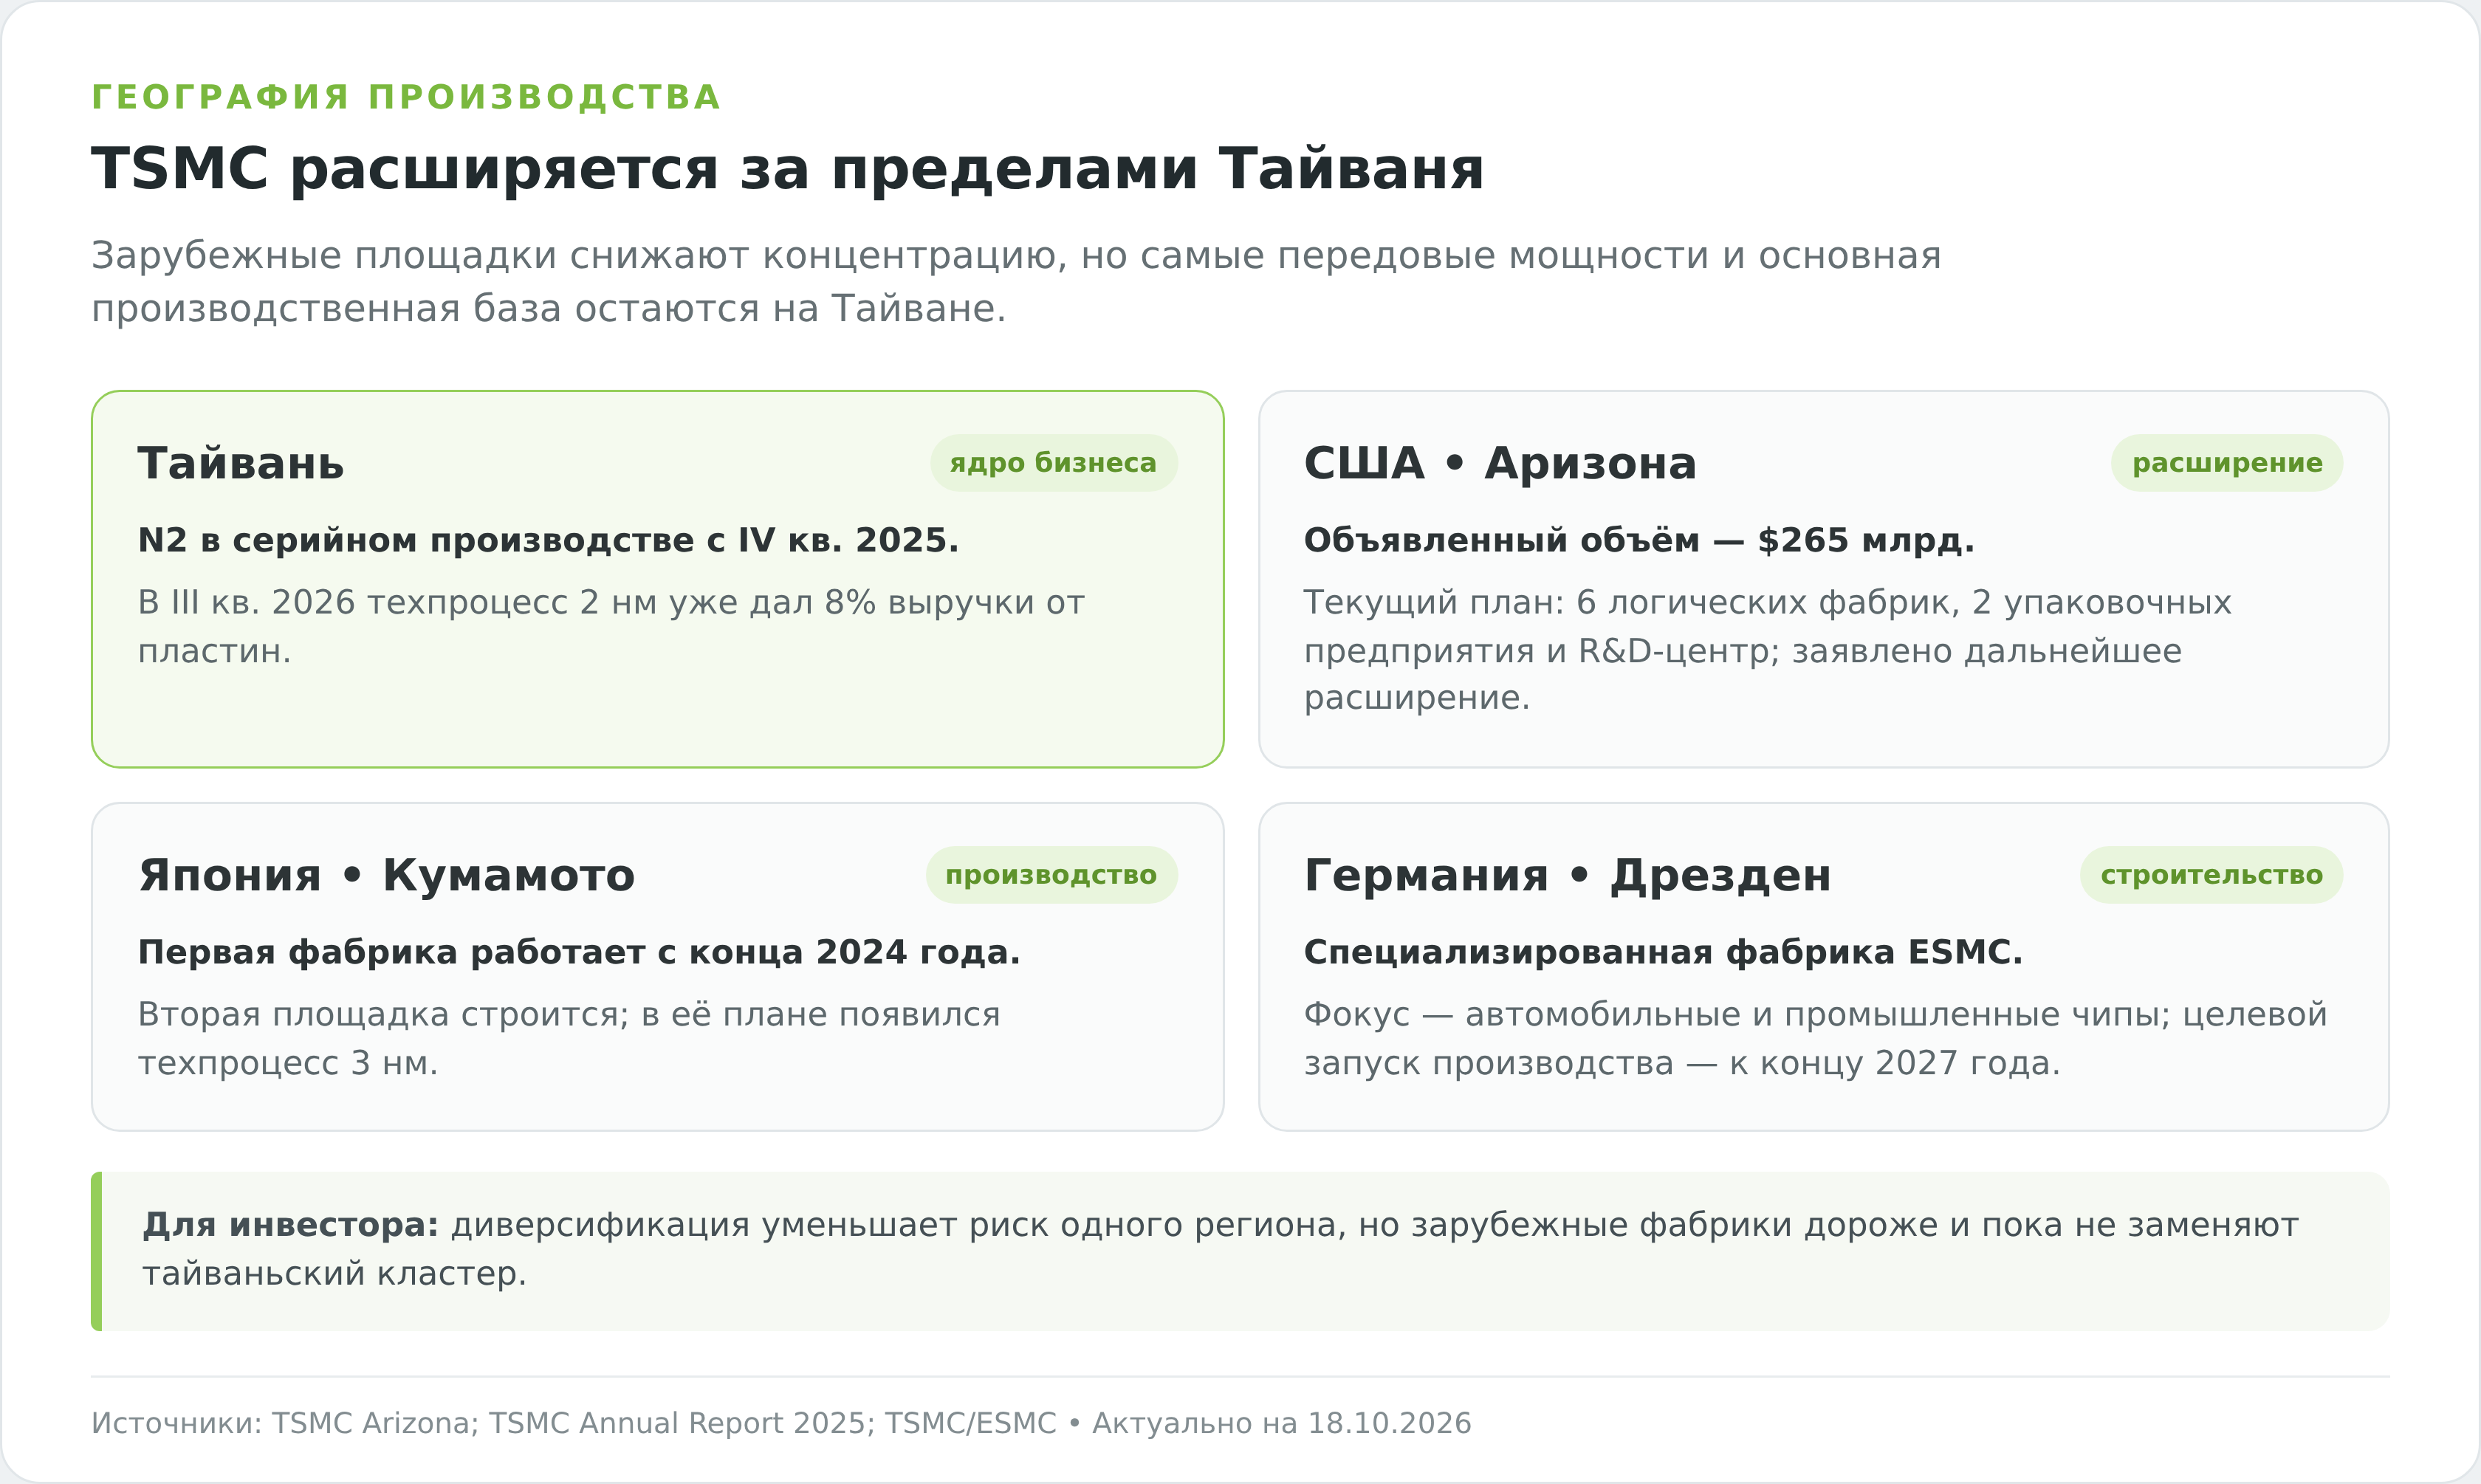
Второй драйвер — технологическое лидерство в новых узлах. N2 вошёл в крупносерийное производство в четвёртом квартале 2025 года, а к третьему кварталу 2026-го уже обеспечил 8% выручки от пластин. Быстрый запуск подтверждает спрос, но в начале цикла новый узел может временно размывать маржу из-за амортизации и затрат на освоение.
Третий драйвер — географическая диверсификация производства. К октябрю 2026 года TSMC указывала объявленный объём инвестиций в Аризоне в 265 млрд долларов. Текущий план включает шесть логических фабрик, два предприятия передовой упаковки и R&D-центр, а в июле компания заявила о намерении строить дополнительные мощности (официальная страница TSMC Arizona). Первая фабрика выпускает 4-нм продукцию с четвёртого квартала 2024 года; зарубежное расширение снижает концентрацию, но обходится дороже тайваньских площадок.
Риски инвестирования в акции TSMC
У TSMC риски специфические. К обычным отраслевым угрозам здесь добавляется уникальный геополитический фактор.
Геополитика: Тайвань, Китай и концентрация производства
Больше всего инвесторов тревожит география. Основные мощности TSMC сосредоточены на Тайване, который Китай считает своей территорией. Большая часть передового производства TSMC сосредоточена на острове, и любое обострение в Тайваньском проливе напрямую угрожает цепочкам поставок мировой электроники. Этот риск иногда называют обратной стороной «кремниевого щита», то есть концепции, по которой критическая важность тайваньских фабрик якобы удерживает стороны от конфликта.
Точные сроки и вероятность военного сценария публично проверить невозможно, поэтому привязывать инвестиционный тезис к конкретному году не стоит. Для инвестора важен сам масштаб последствия: остановка тайваньских фабрик затронет TSMC, её клиентов и мировую электронику одновременно. Расширение производства в США, Японии и Германии постепенно снижает концентрацию, но в обозримой перспективе сердце компании остаётся на Тайване.
Цикличность отрасли и зависимость от ключевых клиентов
Второй риск — цикличность полупроводниковой индустрии. Спрос на чипы движется волнами: за периодами дефицита и рекордных заказов следуют коррекции, когда клиенты сокращают закупки и распродают накопленные запасы. TSMC лучше многих защищена за счёт лидерства на передовых узлах, но полностью от циклов не застрахована. Замедление рынка дата-центров или смартфонов отразится на загрузке фабрик и марже.
К этому добавляется концентрация заказчиков. На нескольких крупнейших клиентов приходится значительная часть выручки. Потеря, замедление или решение крупного клиента диверсифицировать производство (например, частично уйти к Samsung или Intel ради снижения зависимости) ударит по результатам сильнее, чем у компании с распылённой клиентской базой. Пока альтернативного производителя для самых передовых чипов нет, этот риск ограничен, но он реален и его нельзя сбрасывать со счетов.
Специфика депозитарных расписок для инвестора из Беларуси
Третья группа рисков касается именно белорусского инвестора и связана с тем, что TSMC — тайваньская компания, торгующаяся на бирже Нью-Йорка в форме американских депозитарных расписок (ADR).
- Во-первых, валютную конвертацию между тайваньским долларом, долларом США и белорусским рублём.
- Во-вторых, зависимость от банка-депозитария, который обслуживает расписки.
- В-третьих, инфраструктурные риски доступа через зарубежного брокера: ограничения банков-корреспондентов, возврат перевода, изменение списка доступных стран и документов.
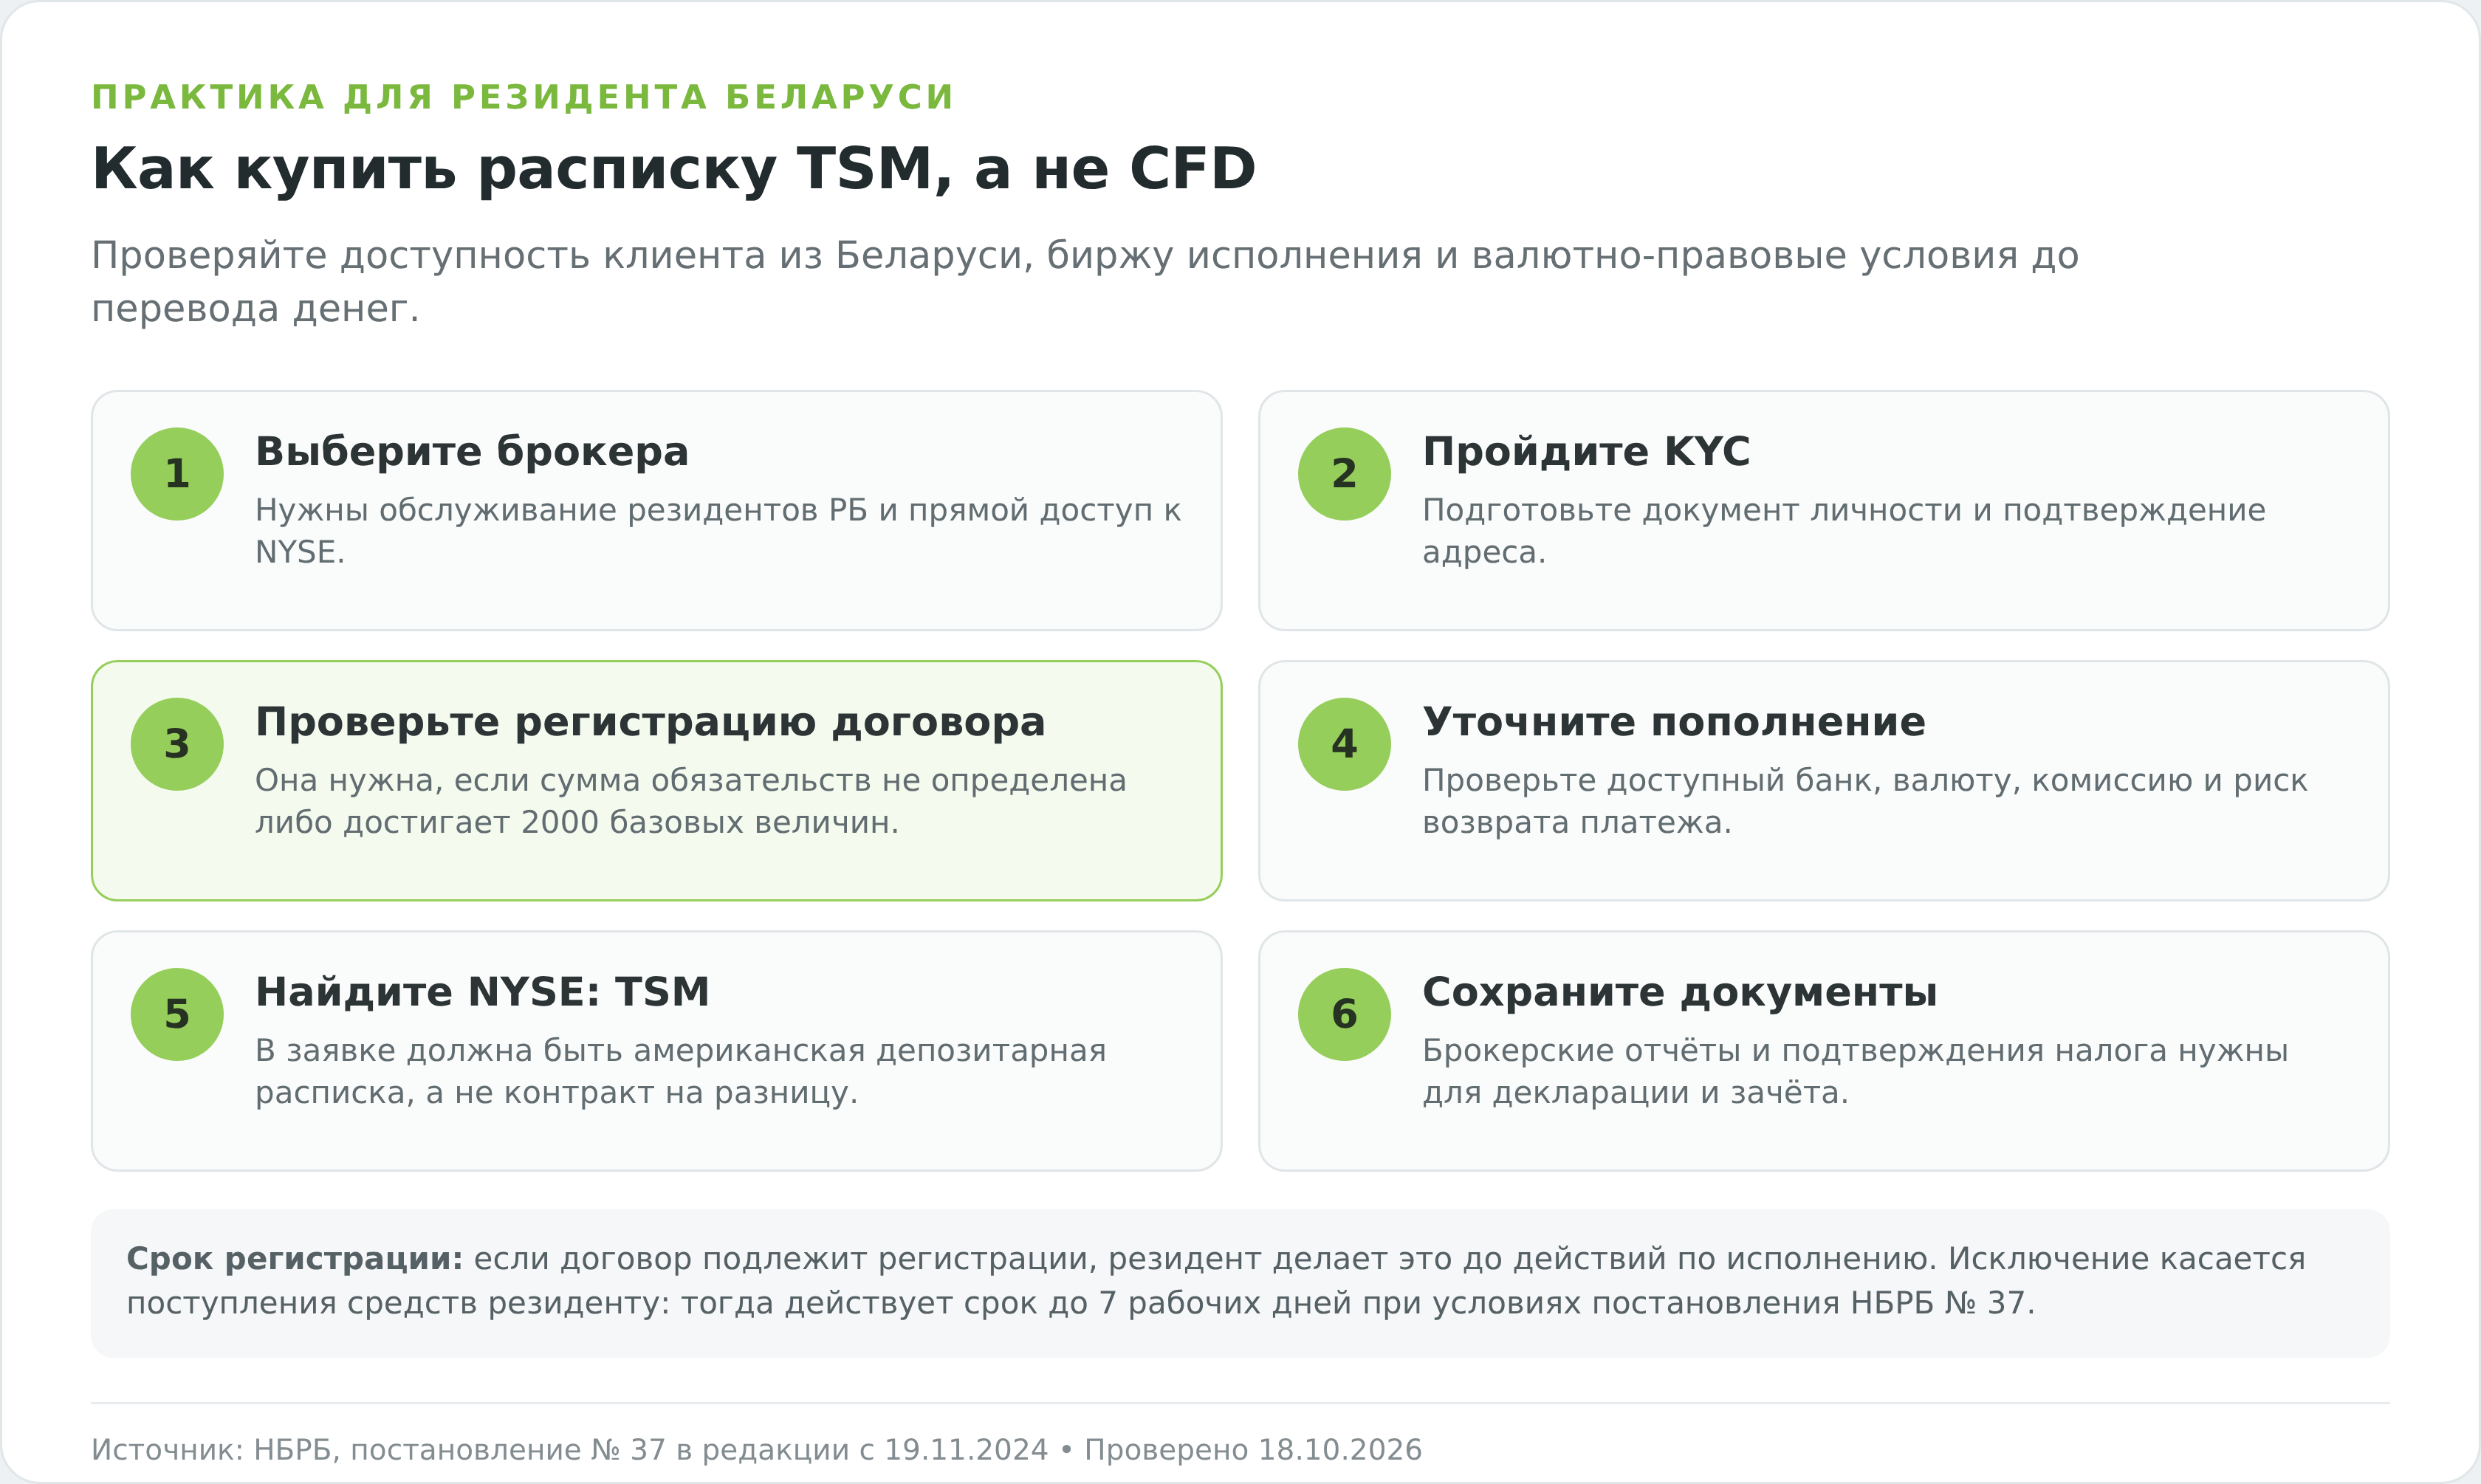
Покупка TSM обычно идёт через счёт у зарубежного брокера. По постановлению НБРБ № 37 договор подлежит регистрации, если сумма денежных обязательств не определена либо равна или превышает 2000 базовых величин; для перевода средств брокеру такой договор регистрируют до действий по его исполнению. Открытый без лимита брокерский договор обычно попадает под критерий неопределённой суммы.
Регистрация проводится через веб-портал Национального банка самостоятельно либо через обслуживающий банк, если он оказывает такую услугу. Она не означает одобрения брокера государством и не отменяет проверку реквизитов, банков-корреспондентов и ограничений по стране клиента. Сохраните присвоенный номер и документы об исполнении договора: они могут понадобиться банку и для последующего валютного контроля.
Прогноз акций TSMC и потенциал
Сразу оговорюсь, ни один прогноз не является гарантией, а целевые цены аналитиков отражают лишь консенсус ожиданий на конкретный момент и регулярно пересматриваются.
Консенсус аналитиков и целевые цены меняются после каждого отчёта и движения рынка, поэтому фиксировать их в прозе нет смысла. Свежие рекомендации, диапазон целей и текущую цену смотрите в автоматически обновляемом виджете на странице. При интерпретации ориентиров важнее проверить заложенные предпосылки: темпы ИИ-цикла, окупаемость капзатрат, маржу новых фабрик и геополитический дисконт.
В долгосрочном сценарии на три–пять лет инвестиционная идея в TSMC строится на сохранении доминирования в контрактном производстве и на структурном росте спроса на вычисления. Если компания удержит технологическое лидерство на узлах 2 нм и тоньше и успешно диверсифицирует производство географически, бизнес продолжит расти вместе с рынком полупроводников. Ключевые переменные, за которыми стоит следить, — динамика капзатрат и их окупаемость, темпы перехода клиентов на новые узлы и развитие ситуации вокруг Тайваня. Это не рекомендация к покупке, а перечень факторов, определяющих исход инвестиции.
Плюсы и минусы инвестиций в Taiwan Semiconductor
Как купить акции TSMC из Беларуси
TSM — расписка Нью-Йоркской фондовой биржи, поэтому для прямого владения ею резиденту Беларуси нужен посредник с доступом к NYSE. Практический маршрут — счёт у зарубежного брокера, который принимает белорусские документы; доступность, банки для пополнения и перечень ограниченных стран нужно проверять перед каждой заявкой и переводом.
Через Just2Trade
Один из доступных вариантов — Just2Trade. Официальный сайт указывает прямой доступ к NYSE, а реестр CySEC подтверждает J2T Services Ltd и лицензию 281/15; Беларусь включена в опубликованный регулятором перечень стран трансграничных услуг. Перед заявкой всё равно проверьте, что выбранный тип счёта даёт покупку реальной ADR TSM, а не CFD.
Перед открытием счёта проверьте актуальные тарифы, минимальный депозит, порядок пополнения и условия вывода средств на официальном сайте брокера. Они меняются, и опираться нужно на первоисточник.
Альтернативы
Помимо Just2Trade, можно открыть счёт у брокера в другой юрисдикции. Freedom Finance Global в Казахстане публикует порядок открытия Global-счёта для нерезидентов и доступ к мировым биржам, но отдельно предупреждает: пополнение от граждан Беларуси может быть отклонено банком-корреспондентом. Существуют и производные инструменты вроде CFD у форекс-брокеров, но между ними и покупкой расписки принципиальная разница: CFD — это контракт на разницу цен без владения реальной бумагой и корпоративных прав.
Если цель — вложение в бизнес TSMC на годы, нужен счёт с покупкой настоящих расписок, а не CFD. До пополнения запросите у брокера название инструмента, биржу исполнения и подтверждение того, что позиция учитывается как ценная бумага; маркетингового обозначения «акции» недостаточно.
Пошаговая инструкция
Общая последовательность действий при покупке расписок TSM через зарубежного брокера выглядит так:
- Выбрать брокера с доступом к NYSE, принимающего резидентов Беларуси, и сверить его условия на официальном сайте.
- Открыть счёт и пройти верификацию (потребуются паспорт и подтверждение адреса).
- Проверить необходимость регистрации договора на портале НБРБ. Она возникает, если сумма обязательств не определена либо равна или превышает 2000 базовых величин; подлежащий регистрации договор оформляют до действий по исполнению.
- Пополнить счёт доступным способом — уточните актуальные каналы пополнения у брокера, так как они периодически меняются.
- Найти в торговом терминале тикер TSM на бирже NYSE и оформить покупку нужного количества расписок.
- Хранить брокерские отчёты за весь календарный год — без них корректно заполнить белорусскую налоговую декларацию не получится.
Налогообложение TSMC для белорусского инвестора
Налоговый аспект инвестиций в TSMC принципиально отличается от вложений в американские компании, и этот нюанс часто упускают. Поскольку TSMC — тайваньский эмитент, налог с дивидендов удерживается по правилам Тайваня, а не США, и это меняет всю картину.
Дивиденды и тайваньский налог у источника
Тайвань удерживает с дивидендов нерезидентов 21% (Налоговая администрация Тайваня). Для ADR TSM банк-депозитарий получает выплату по пяти базовым акциям на одну расписку, удерживает налог у источника, конвертирует остаток в доллары США и перечисляет его держателю. Фактическая сумма зависит от курса и возможных депозитарных сборов.
Льготной договорной ставки для такой выплаты нет, но статья 224 Налогового кодекса Беларуси допускает зачёт фактически уплаченного иностранного налога. Зачёт ограничен суммой белорусского налога по тому же доходу и требует подтверждающих документов (разъяснение МНС о зарубежных доходах и зачёте). Брокерского отчёта может быть недостаточно: МНС указывает на документы о доходе и налоге, подтверждённые иностранным налоговым или иным компетентным органом; порядок лучше заранее согласовать со своей инспекцией.
МНС допускает начать процедуру по заявлению и документам от источника выплаты, но это не всегда снимает обязанность позже представить надлежащее подтверждение компетентного органа. Если его не предоставить в установленный срок, налог пересчитают и начислят пеню. Поэтому до подачи декларации запросите у брокера не только годовой отчёт, но и отдельное подтверждение суммы дивиденда и удержанного на Тайване налога.
В 2026 году дивиденды до 350 000 BYN за календарный год облагаются в Беларуси по ставке 13%, а сумма превышения — по ставке 25%. При подтверждённом зачёте тайваньские 21% полностью перекрывают обычную ставку 13%, но не всю повышенную ставку: на часть дивидендов сверх порога может возникнуть доплата до 4 процентных пунктов. Зачёт не автоматический — доход и удержанный налог отражают в декларации, а документы подают по требованиям МНС.
Налог с прироста капитала
С прибыли от продажи расписок TSM белорусский резидент платит подоходный налог по ставке 13%. Налоговая база считается как доход от продажи за вычетом документально подтверждённых расходов — цены приобретения бумаг и брокерских комиссий. Поскольку зарубежный брокер не является налоговым агентом в Беларуси, инвестор декларирует доход самостоятельно: декларация подаётся в инспекцию по месту жительства не позднее 31 марта следующего года, а налог уплачивается не позднее 1 июня. Это требует аккуратного учёта всех сделок и отчётов брокера в течение года.
Отдельно стоит помнить про валютную переоценку. Налогооблагаемый доход считается в белорусских рублях: и цена покупки, и цена продажи пересчитываются в рубли по курсу Нацбанка на соответствующие даты. Если за время владения белорусский рубль ослаб к доллару, рублёвая прибыль (а с ней и налог) оказывается выше долларовой, даже если в долларах бумага выросла скромно. Это техническая особенность налогообложения валютных активов, которая способна заметно увеличить итоговую налоговую базу.