Ещё недавно акции Intel считались символом упущенных возможностей: компания, которая изобрела микропроцессор и десятилетиями диктовала правила в индустрии, потеряла технологическое лидерство, обвалила прибыль и в конце 2024 года впервые за три десятилетия перестала платить дивиденды. В 2026 году сюжет изменился: выручка и маржа начали восстанавливаться, Intel 18A-P вошёл в стадию risk production, а баланс усилили стратегические инвестиции и крупное публичное размещение акций. Но разворот пока не завершён, а новая эмиссия добавила риск разводнения. В обзоре рассмотрим, на чём Intel зарабатывает, насколько реален разворот, какие остаются риски и как приобрести бумагу из Беларуси.
Что представляет собой Intel
Intel Corporation — американский производитель полупроводников, основанный в 1968 году Робертом Нойсом и Гордоном Муром, авторами фундаментальных идей, на которых стоит вся отрасль (Нойс — соизобретатель интегральной схемы, Мур — автор «закона Мура» об удвоении числа транзисторов).
На протяжении нескольких десятилетий Intel была синонимом центрального процессора: архитектура x86 стала стандартом для персональных компьютеров и серверов, а связка Intel и Microsoft («Wintel») определила облик вычислительной техники конца XX века.
Чтобы понять, что покупает инвестор сегодня, нужно разделить две вещи — наследие компании и её фактическую структуру выручки в 2026 году, потому что между ними образовался серьёзный разрыв.
История: от первого микропроцессора до утраты лидерства
История Intel — это последовательность технологических ставок, большинство из которых компания выигрывала вплоть до середины 2010-х. В 1971 году Intel выпустила 4004 — первый коммерческий микропроцессор, в 1978-м появился процессор 8086, давший название всей архитектуре x86.
С приходом Энди Гроува на пост CEO компания сделала ставку на процессоры для ПК и в 1990-х превратилась в доминирующего поставщика: бренд Intel Inside стал одним из самых узнаваемых в мире.
К началу 2010-х Intel доминировала на рынках серверных процессоров и ПК, а её производственные технологии считались отраслевым ориентиром. Точная доля зависела от методики и сегмента, поэтому важнее сам факт многолетнего лидерства, которое затем стало сокращаться.
Перелом наступил во второй половине 2010-х и связан с двумя стратегическими провалами:
- Первый — технологический: переход на 10-нанометровый техпроцесс, изначально запланированный на 2016 год, затянулся на несколько лет из-за производственных проблем, и за это время тайваньская TSMC обогнала Intel, став мировым лидером по плотности транзисторов.
- Второй — рыночный: Intel недооценила два сдвига сразу. Компания упустила рынок мобильных чипов (его забрали процессоры на архитектуре ARM), а затем — и это оказалось куда болезненнее — проспала бум ускорителей для искусственного интеллекта, который почти целиком достался NVIDIA.
К началу 2020-х сложилась ситуация, при которой исторический лидер отрасли отставал и в производстве, и в самых быстрорастущих сегментах спроса.
Структура бизнеса Intel: на чём компания зарабатывает
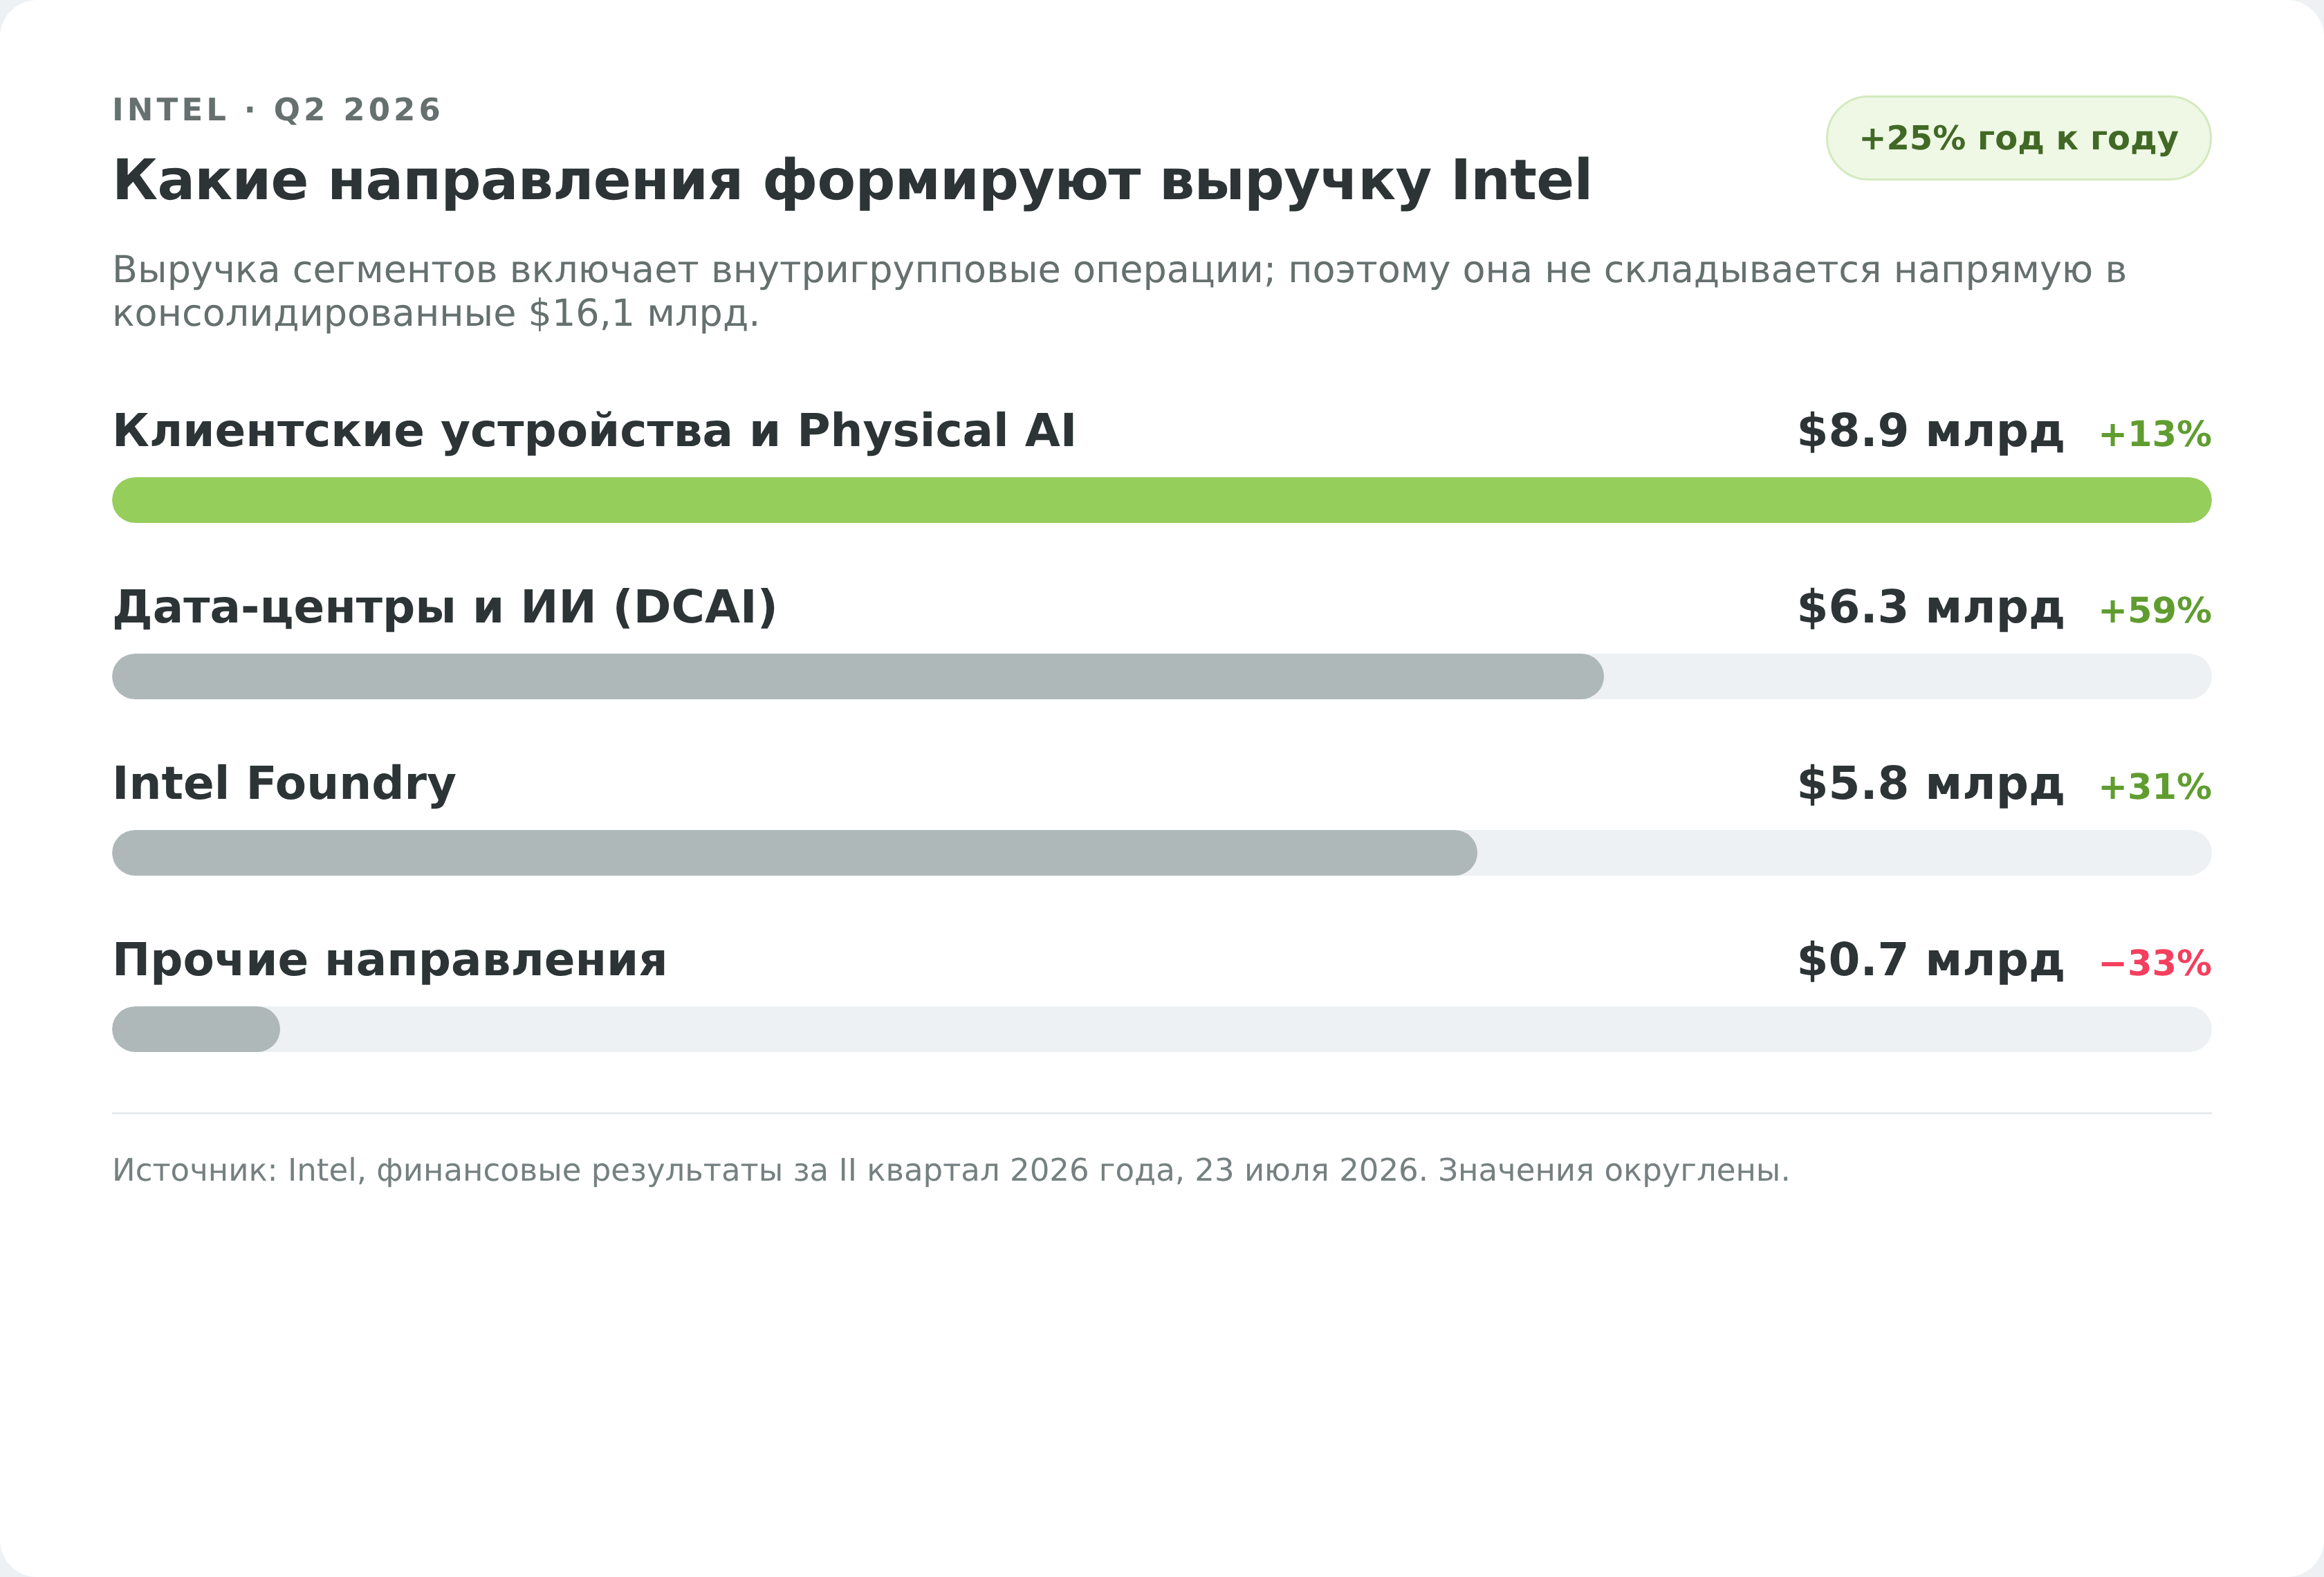
Современная Intel — это несколько разных бизнесов под одной крышей, и их перспективы сильно различаются. Последние опубликованные на дату проверки результаты — за второй квартал 2026 года. Они показывают, где у компании опора, а где остаются зона роста и зона риска (Intel, результаты Q2 2026).
- Крупнейший продуктовый сегмент — Client Computing and Physical AI Group (CCPG), ранее CCG: процессоры для ПК, периферийных вычислений и физического ИИ. Во втором квартале 2026 года сегмент принёс $8,9 млрд, на 13% больше год к году. Это исторический фундамент Intel, но зрелый и циклический рынок, где компания конкурирует с AMD и решениями на ARM.
- Data Center and AI (DCAI) объединяет серверные процессоры Xeon и решения для дата-центров. Во втором квартале 2026 года выручка сегмента достигла $6,3 млрд и выросла на 59% год к году. Это главный драйвер текущего оживления, но Intel по-прежнему уступает NVIDIA в ИИ-ускорителях и конкурирует с AMD в серверных CPU.
- Intel Foundry — производство полупроводников, центральное стратегическое пари компании. Во втором квартале 2026 года сегмент показал $5,8 млрд выручки, на 31% больше год к году, однако существенная часть приходится на внутригрупповые операции. Превращение Foundry в полноценного внешнего контрактного производителя остаётся многолетним и пока не доказанным проектом.
- Прочие направления принесли $0,7 млрд, на 33% меньше год к году. Сравнение периодов осложняет деконсолидация Altera после продажи 51% компании Silver Lake в сентябре 2025 года. В этой группе остаются, в частности, Mobileye и другие непрофильные активы.
За полный 2025 финансовый год выручка Intel составила $52,9 млрд и почти не изменилась год к году (Intel, итоги 2025 года). Для компании, которая в 2021 году зарабатывала свыше $79 млрд, это иллюстрация масштаба отката и низкой базы, от которой теперь измеряют разворот.
Кризис Intel: как компания потеряла технологическое лидерство
Чтобы оценить перспективы акций Intel, недостаточно посмотреть на текущий рост — нужно понять глубину ямы, из которой компания выбирается. Кризис Intel не был внезапным обвалом: это была многолетняя эрозия позиций, которая в 2024 году достигла дна и заставила менеджмент пойти на меры, немыслимые для компании такого статуса, — от массовых сокращений до полной отмены дивидендов.
Провал техпроцессов и потеря рынка
Корень проблемы — в производстве. Десятилетиями преимущество Intel держалось на том, что её заводы осваивали новые техпроцессы раньше всех. Когда переход на 10 нм забуксовал, а следующий шаг к 7 нм тоже сдвинулся, конкуренты, использующие фабрики TSMC, получили доступ к более совершенным технологиям быстрее, чем сама Intel. В результате процессоры AMD, производимые на TSMC, по ряду параметров обошли продукцию Intel, и доля Intel на рынке серверных процессоров, ещё недавно близкая к монопольной, начала сокращаться в пользу AMD.
Параллельно развернулась куда более крупная драма — бум искусственного интеллекта. Обучение нейросетей требует не центральных процессоров, в которых Intel была сильна, а графических ускорителей, и этот рынок почти целиком захватила NVIDIA, чья капитализация на волне ИИ-спроса превзошла триллионы долларов.
Intel пыталась выйти в этот сегмент со своими ускорителями Gaudi, но заметной доли завоевать не смогла. Получилось, что компания одновременно теряла позиции в своём ядерном бизнесе и не успевала в самый прибыльный новый рынок десятилетия — комбинация, которая и обрушила инвестиционную привлекательность бумаги.
Финансовый удар: убытки, сокращения, обвал акций
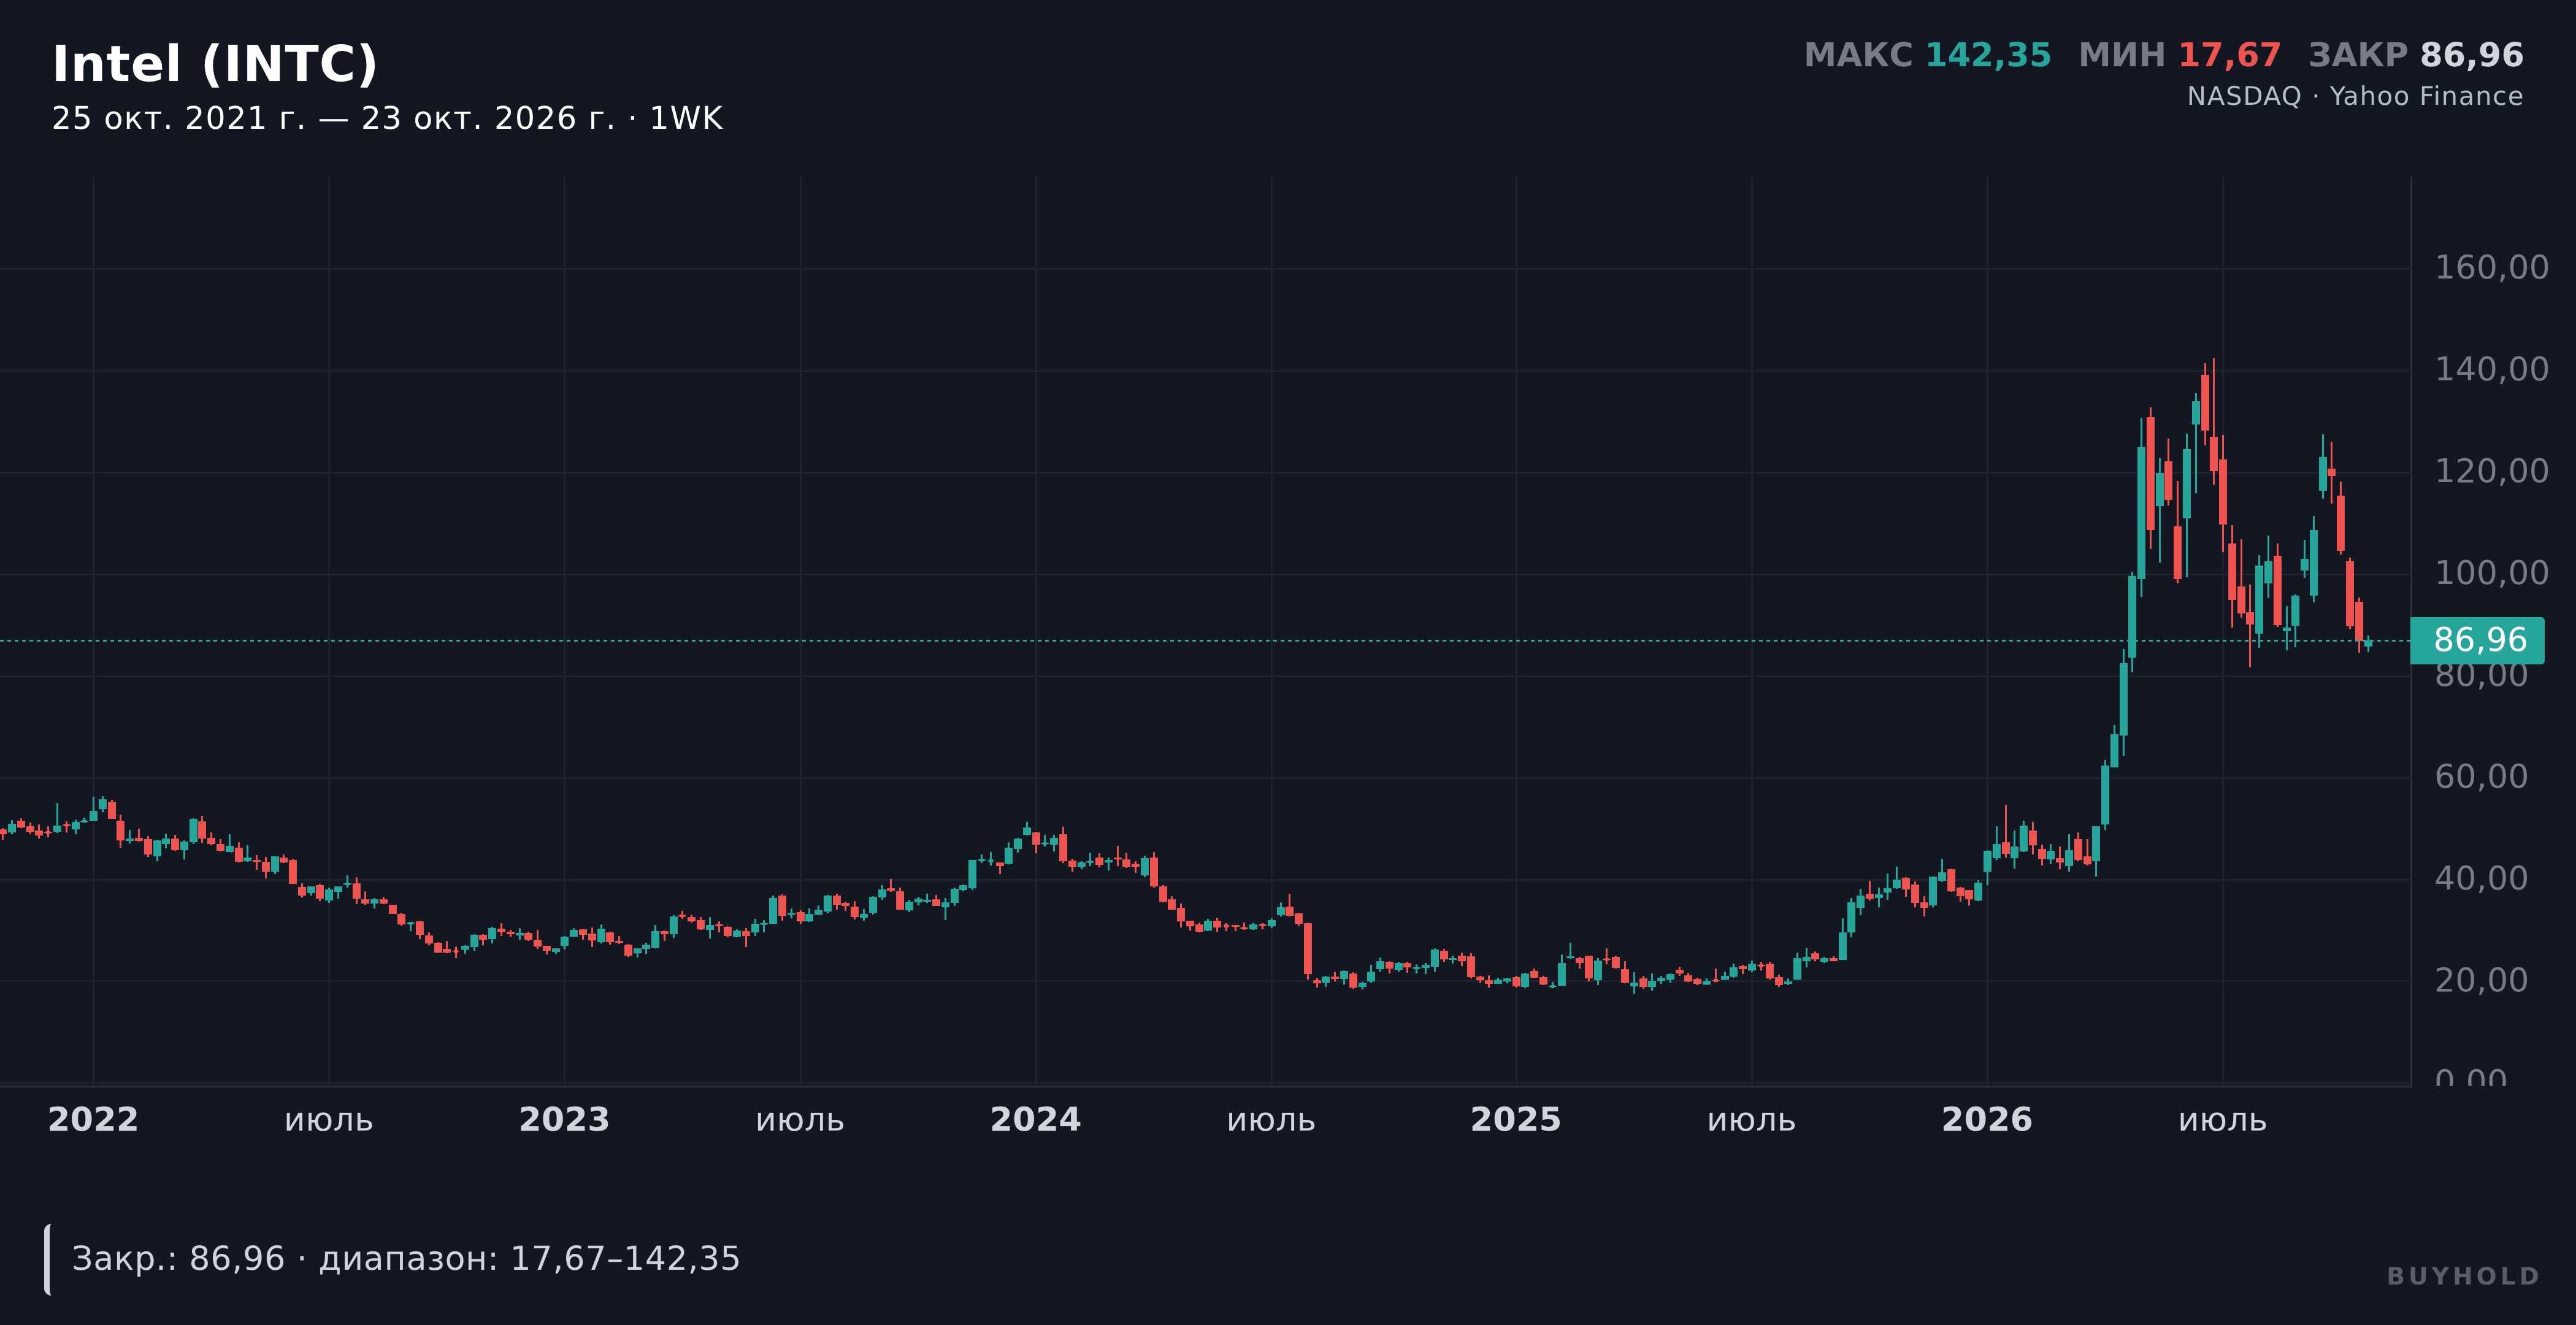
Технологическое отставание неизбежно ударило по финансам. На фоне падения маржи и колоссальных капитальных затрат на строительство новых заводов Intel в 2024 году вошла в полосу убытков, а её акции к осени 2024 года обвалились до многолетних минимумов, опускаясь ниже $20 — уровней, которых бумага не видела более десяти лет. Рыночная капитализация компании, некогда крупнейшего производителя чипов в мире, опустилась ниже стоимости многих вчерашних конкурентов.
Реакцией стала жёсткая реструктуризация. В августе 2024 года вместе с разочаровывающим отчётом Intel объявила о масштабной программе сокращения расходов, ключевым символом которой стала отмена дивидендов — впервые за более чем 30 лет (подробнее — в разделе о дивидендах ниже).
После прихода нового CEO Лип-Бу Тана в марте 2025 года реструктуризация усилилась. Intel сократила основную численность примерно на 15%, отказалась от запланированных проектов в Германии и Польше, начала перенос сборочных и тестовых операций из Коста-Рики во Вьетнам и Малайзию и замедлила строительство в Огайо (Intel, результаты Q2 2025). Эти меры снизили расходы, но одновременно показали, насколько сильно прежние планы превышали реальный спрос.
Разворот: ставка на Intel Foundry и господдержку
Если первая половина истории — про падение, то вторая, развернувшаяся в 2025–2026 годах, — про попытку возрождения. Разворот Intel опирается на два столпа: производственную стратегию IDM 2.0, нацеленную на превращение заводов в источник дохода, и беспрецедентную внешнюю поддержку — от прямого участия государства США до инвестиций крупнейших технологических игроков. Именно эта комбинация и стала топливом для рекордного ралли акций в 2026 году.
Стратегия IDM 2.0 и контрактное производство
Суть стратегии IDM 2.0, провозглашённой ещё в 2021 году и доведённой до ума при Лип-Бу Тане, в том, чтобы открыть собственные заводы Intel для производства чужих чипов — то есть сделать то, на чём зарабатывает TSMC. Расчёт прост: содержать передовое производство имеет смысл только при полной загрузке, а собственных заказов Intel для этого недостаточно. Ключевыми технологиями этой ставки стали техпроцессы 18A и 14A — попытка Intel вернуться на передовую полупроводникового производства.
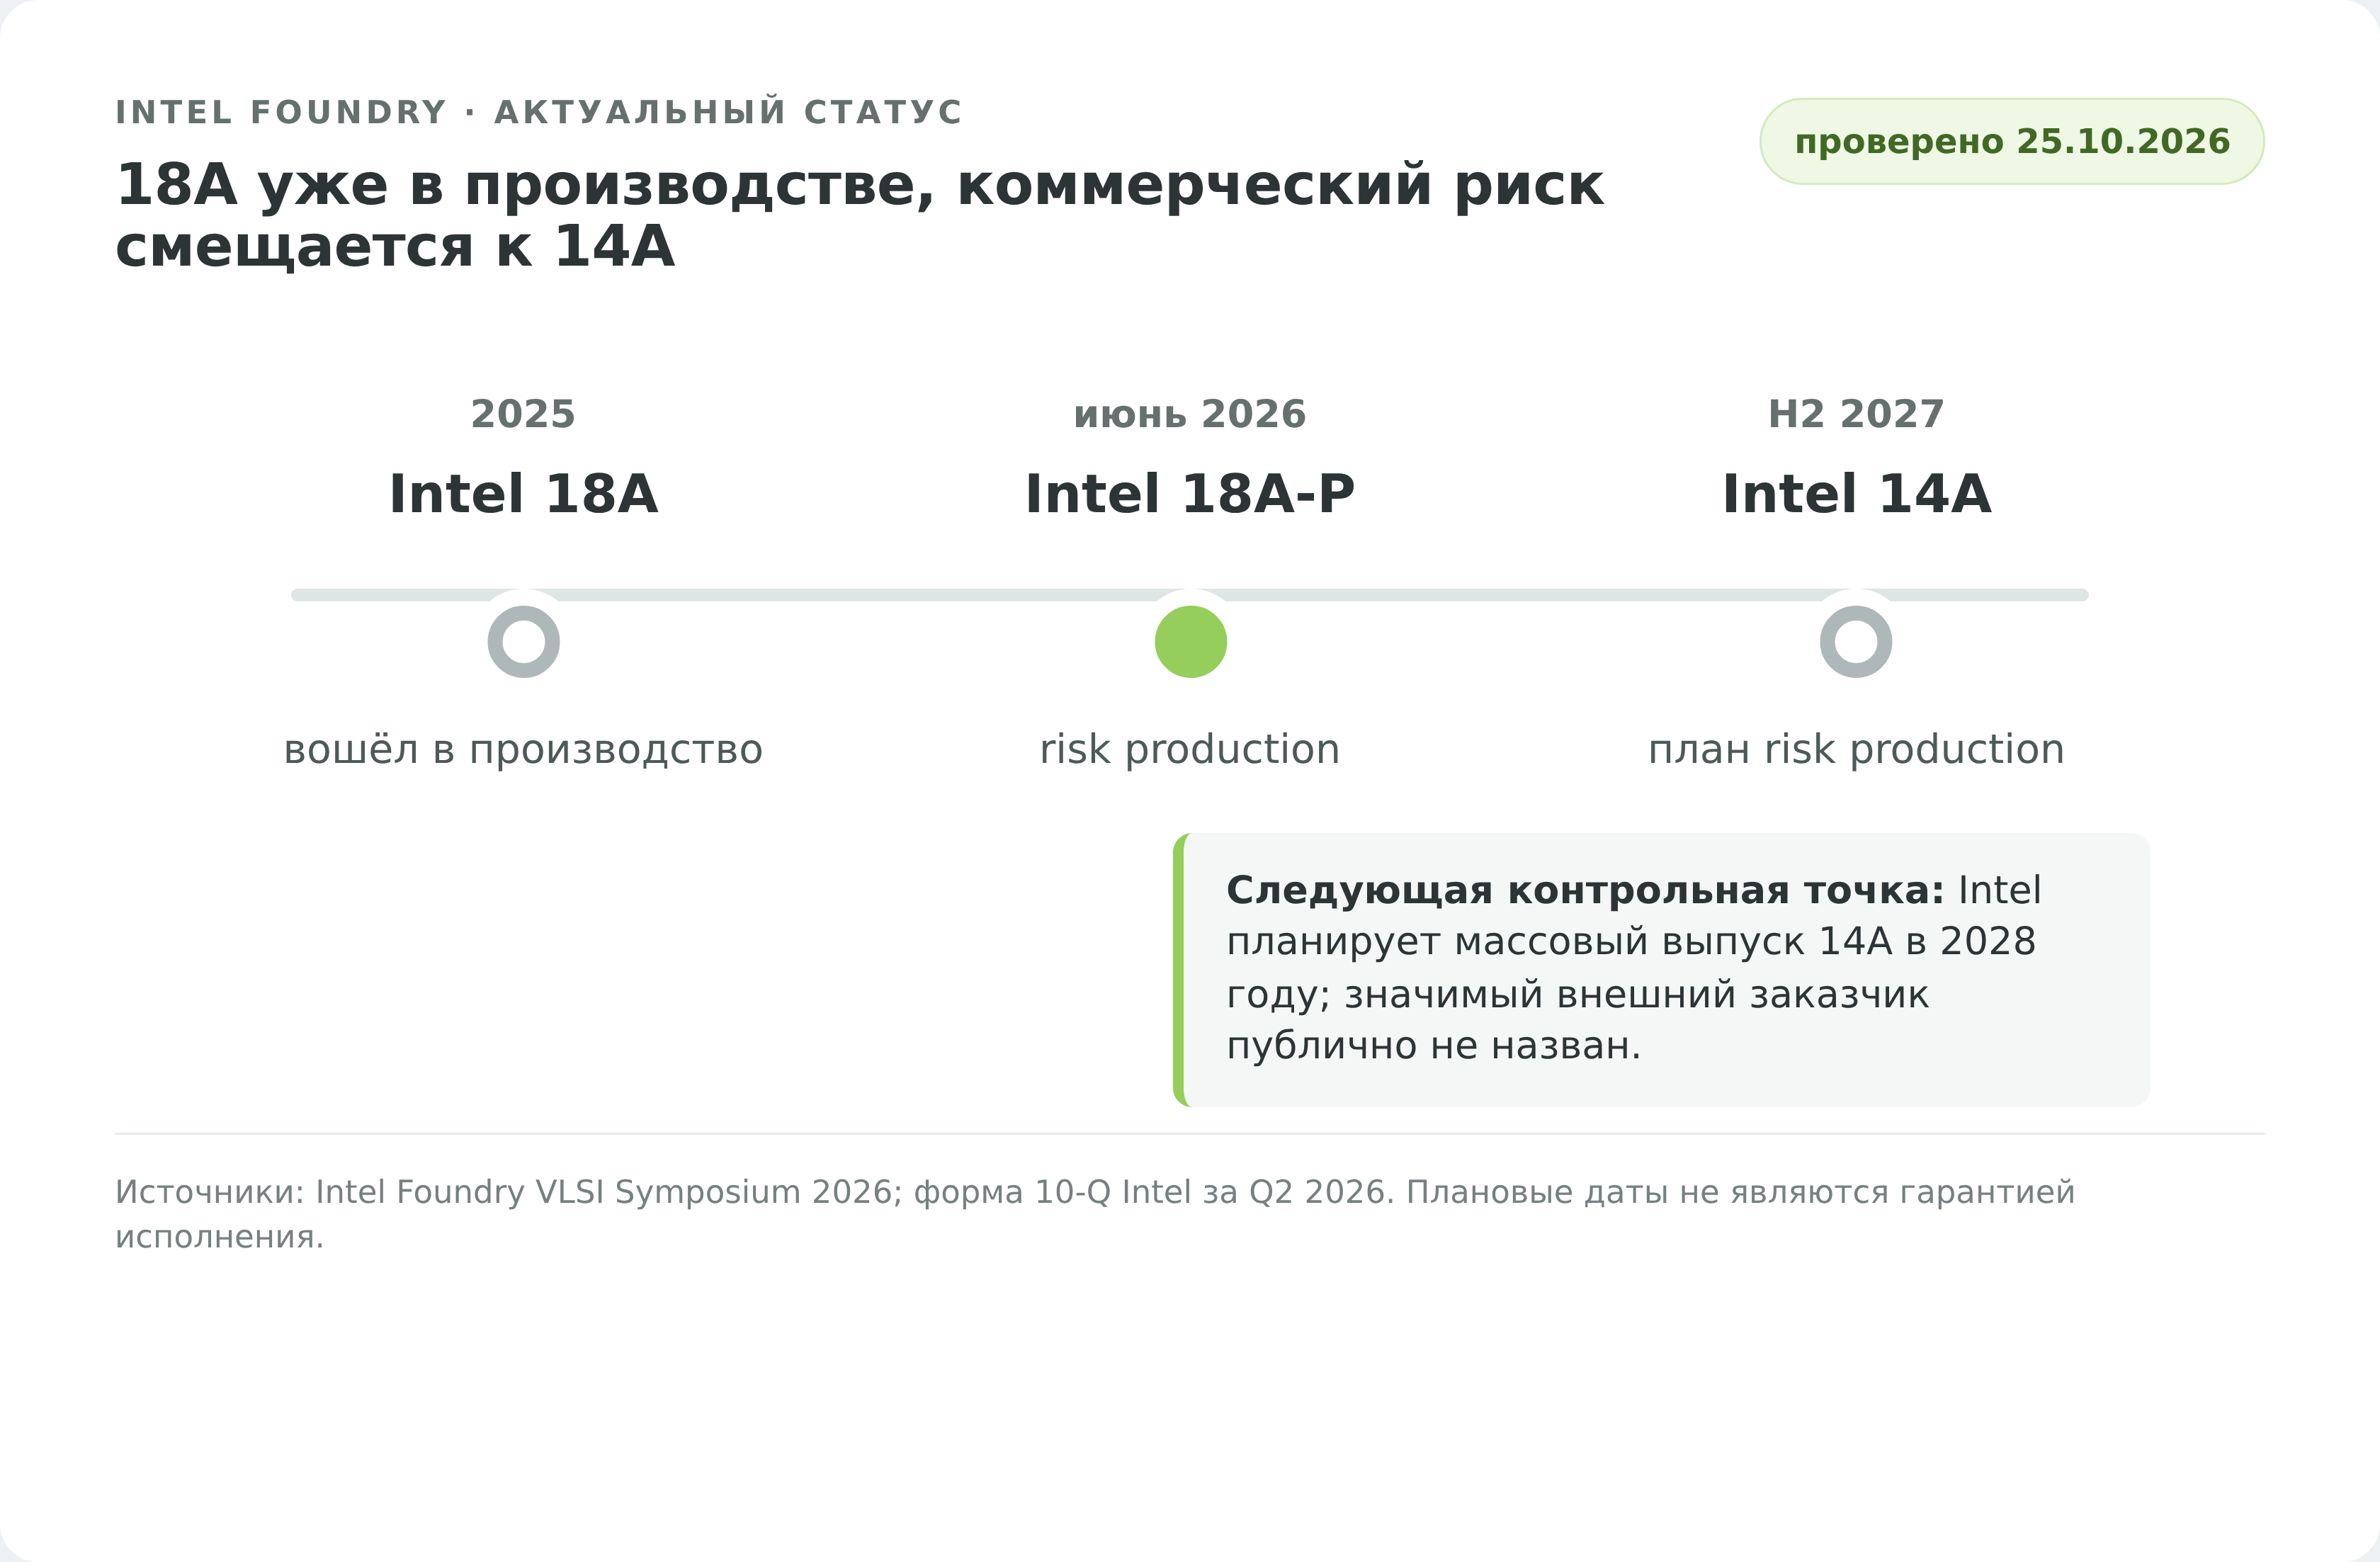
На дату проверки прогресс выглядит осторожно обнадёживающим, но не гарантированным. Intel 18A вошёл в производство в 2025 году, а 18A-P — в стадию risk production в июне 2026 года. Для 14A компания указывает risk production во второй половине 2027 года и массовый выпуск в 2028 году; значимый внешний заказчик публично не назван (Intel Foundry, обновление VLSI 2026).
Принципиально, что менеджмент заявил о жёсткой капитальной дисциплине: мощности под 14A будут строиться только при наличии твёрдых заказов от внешних клиентов — прямое признание ошибок прошлого, когда Intel переинвестировала в производство без гарантированного спроса.
Ключевой пробел в тезисе Foundry сохраняется: Intel говорит о работе с потенциальным значимым внешним клиентом для 14A, но не раскрывает его имя и не объявляла твёрдый крупный контракт. Поэтому сообщения о возможных заказчиках нельзя считать подтверждённой выручкой.
Госинвестиции США и крупные инвесторы
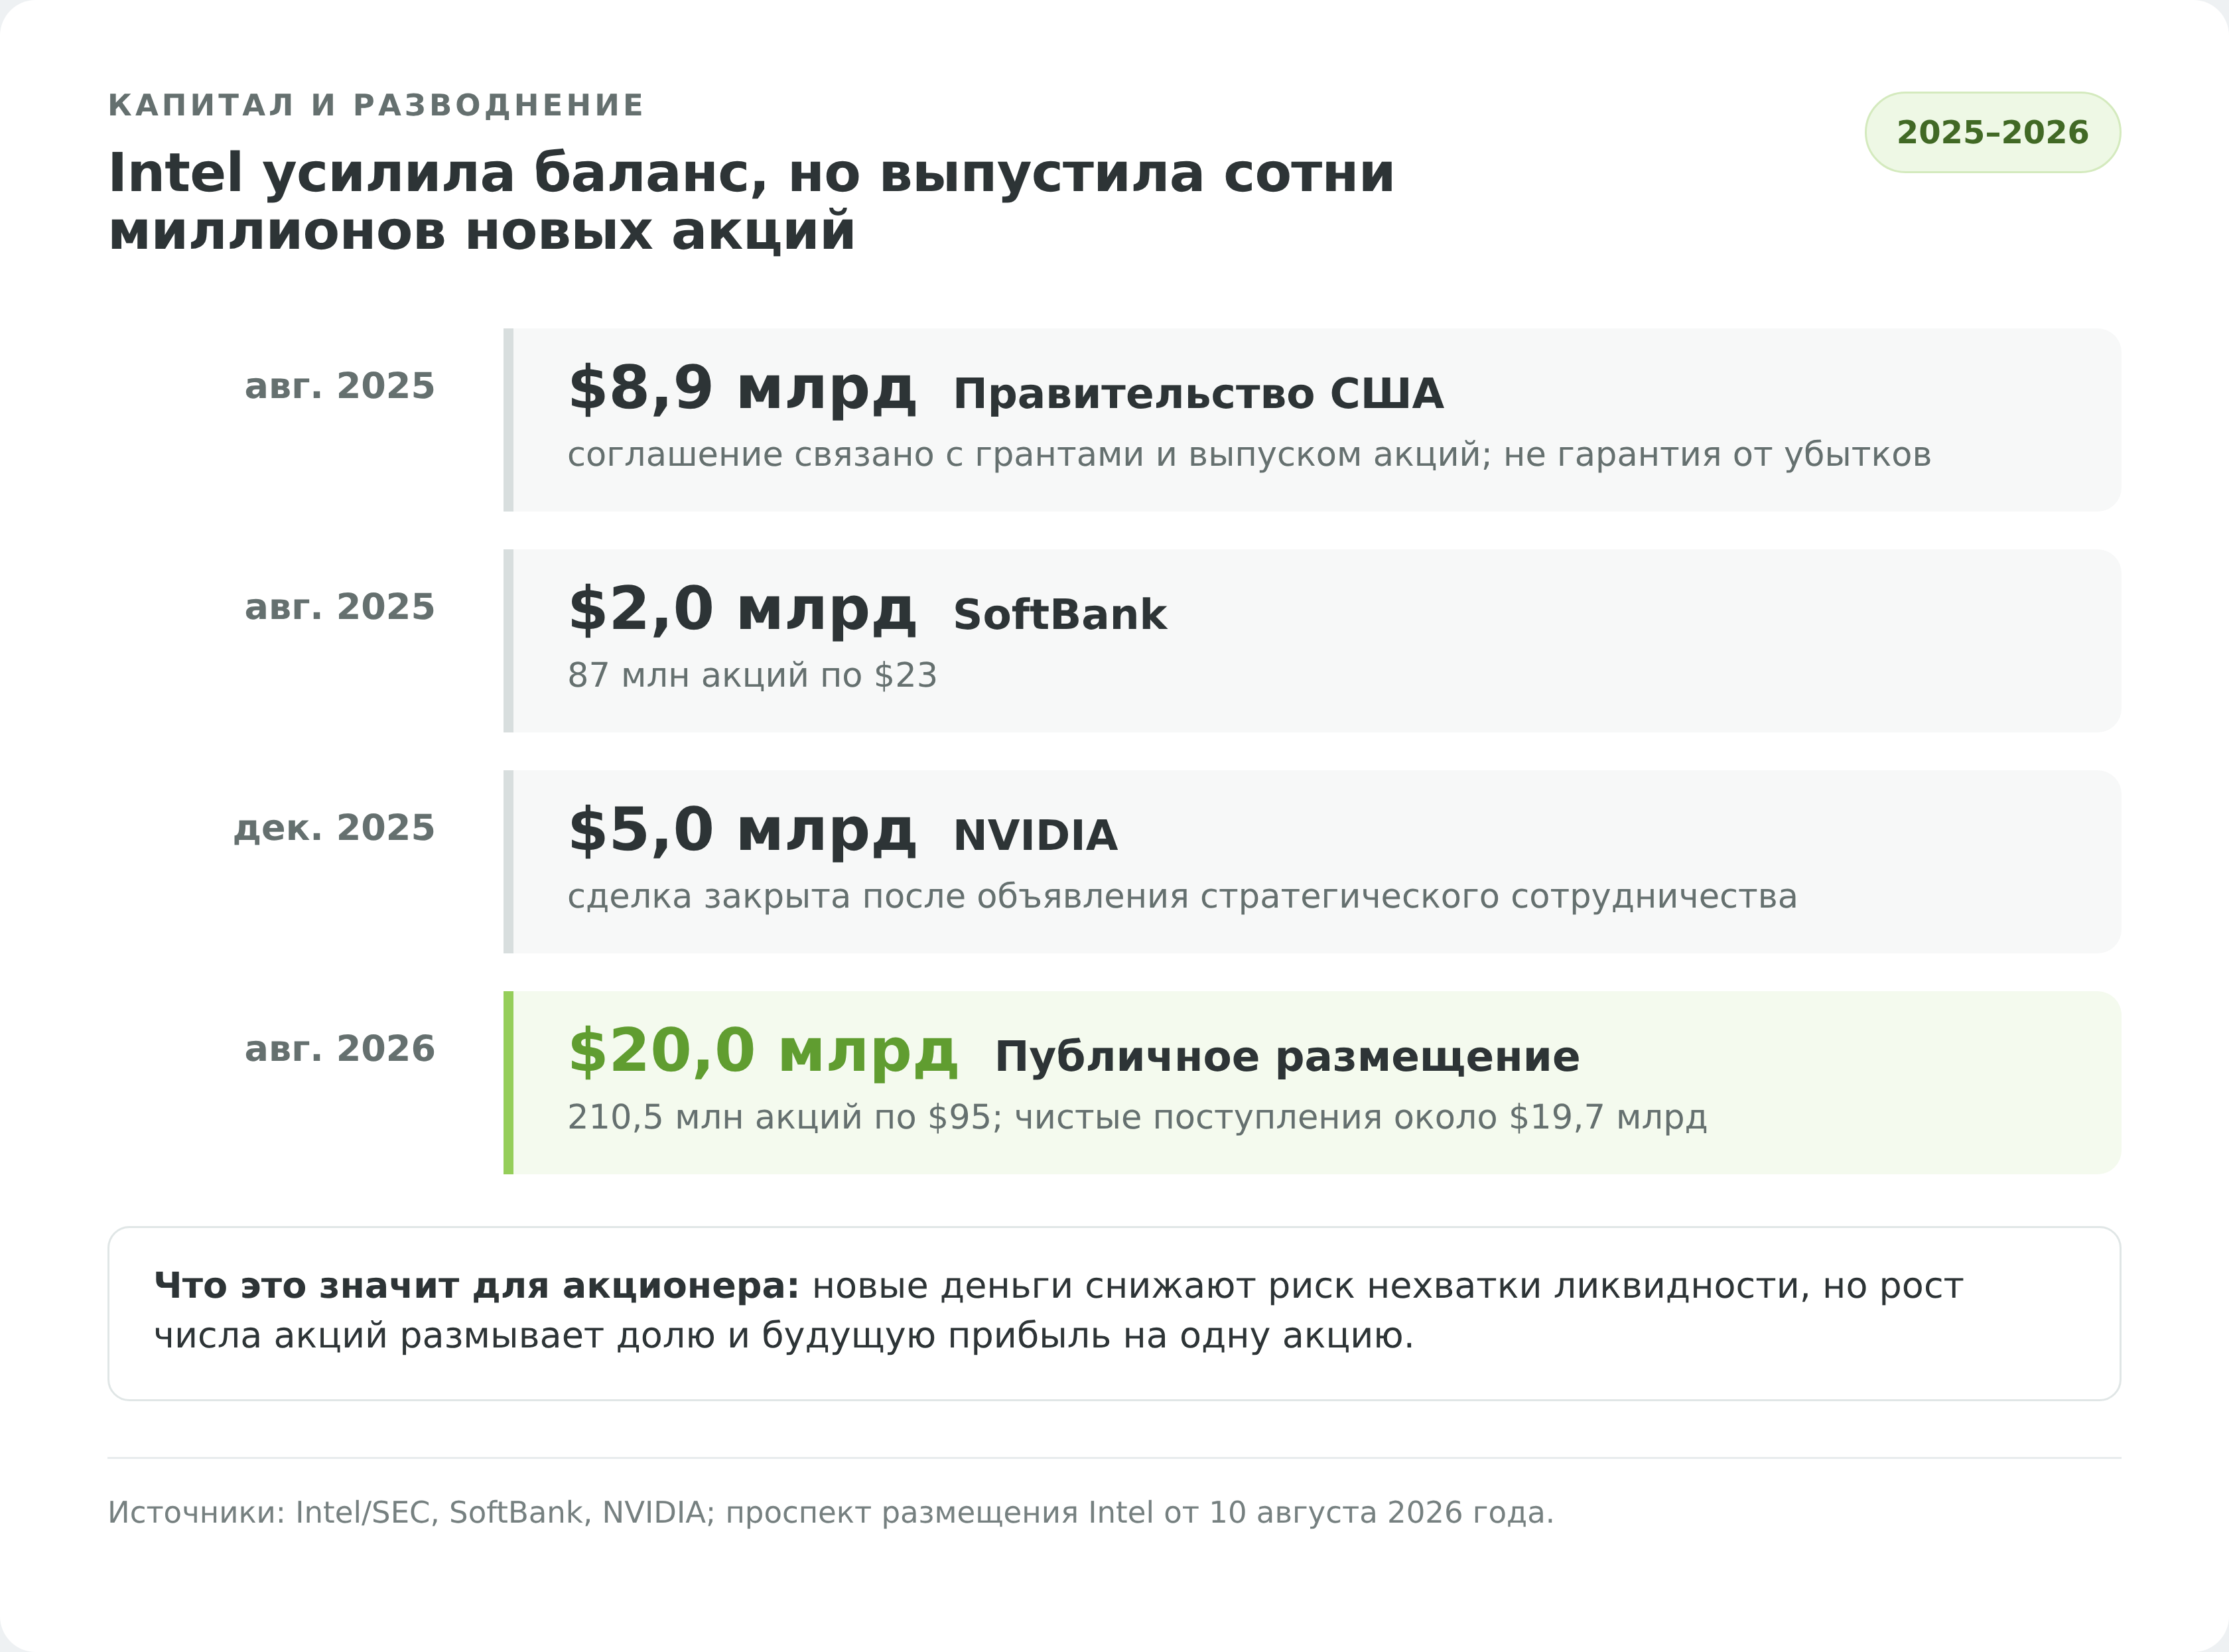
Самое необычное в истории разворота Intel — участие государства США в капитале. Соглашение августа 2025 года связало ранее одобренные выплаты по программам CHIPS Act и Secure Enclave на сумму около $8,9 млрд с выпуском акций и варрантов; при объявлении Intel оценивала долю государства примерно в 9,9% (Intel 8-K, август 2025). Это подтверждает стратегическую значимость компании, но не является гарантией от убытков, банкротства или дальнейшего разводнения.
За государством последовали крупные частные инвесторы. SoftBank закрыла частное размещение на $2 млрд по $23 за акцию, а NVIDIA завершила покупку акций на $5 млрд по $23,28 и объявила с Intel совместную разработку процессоров для дата-центров и клиентских устройств.
Парадокс, при котором конкурент становится инвестором и партнёром, отражает взаимозависимость отрасли. Однако сотрудничество с NVIDIA относится прежде всего к совместным продуктам и не означает автоматически, что NVIDIA перенесёт производство своих передовых GPU на фабрики Intel.
\n\n
В августе 2026 года Intel дополнительно разместила 210,5 млн акций по $95, увеличив объём предложения с $15 млрд до $20 млрд. Ожидаемые чистые поступления составили около $19,7 млрд без учёта опциона андеррайтеров. Размещение усилило ликвидность, но одновременно увеличило число акций и риск разводнения прибыли на одну акцию.
Финансовые показатели Intel
За громкими новостями о господдержке и ралли важно не упустить главное — фактическое финансовое состояние компании, потому что именно оно определяет, оправдан ли новый уровень котировок акций Intel. Здесь картина смешанная: операционные показатели заметно улучшились, но компания всё ещё далека от той прибыльности и денежных потоков, которыми славилась в лучшие годы. Актуальные мультипликаторы, капитализацию и текущую цену смотрите в виджете в начале страницы.
Выручка и операционная маржа
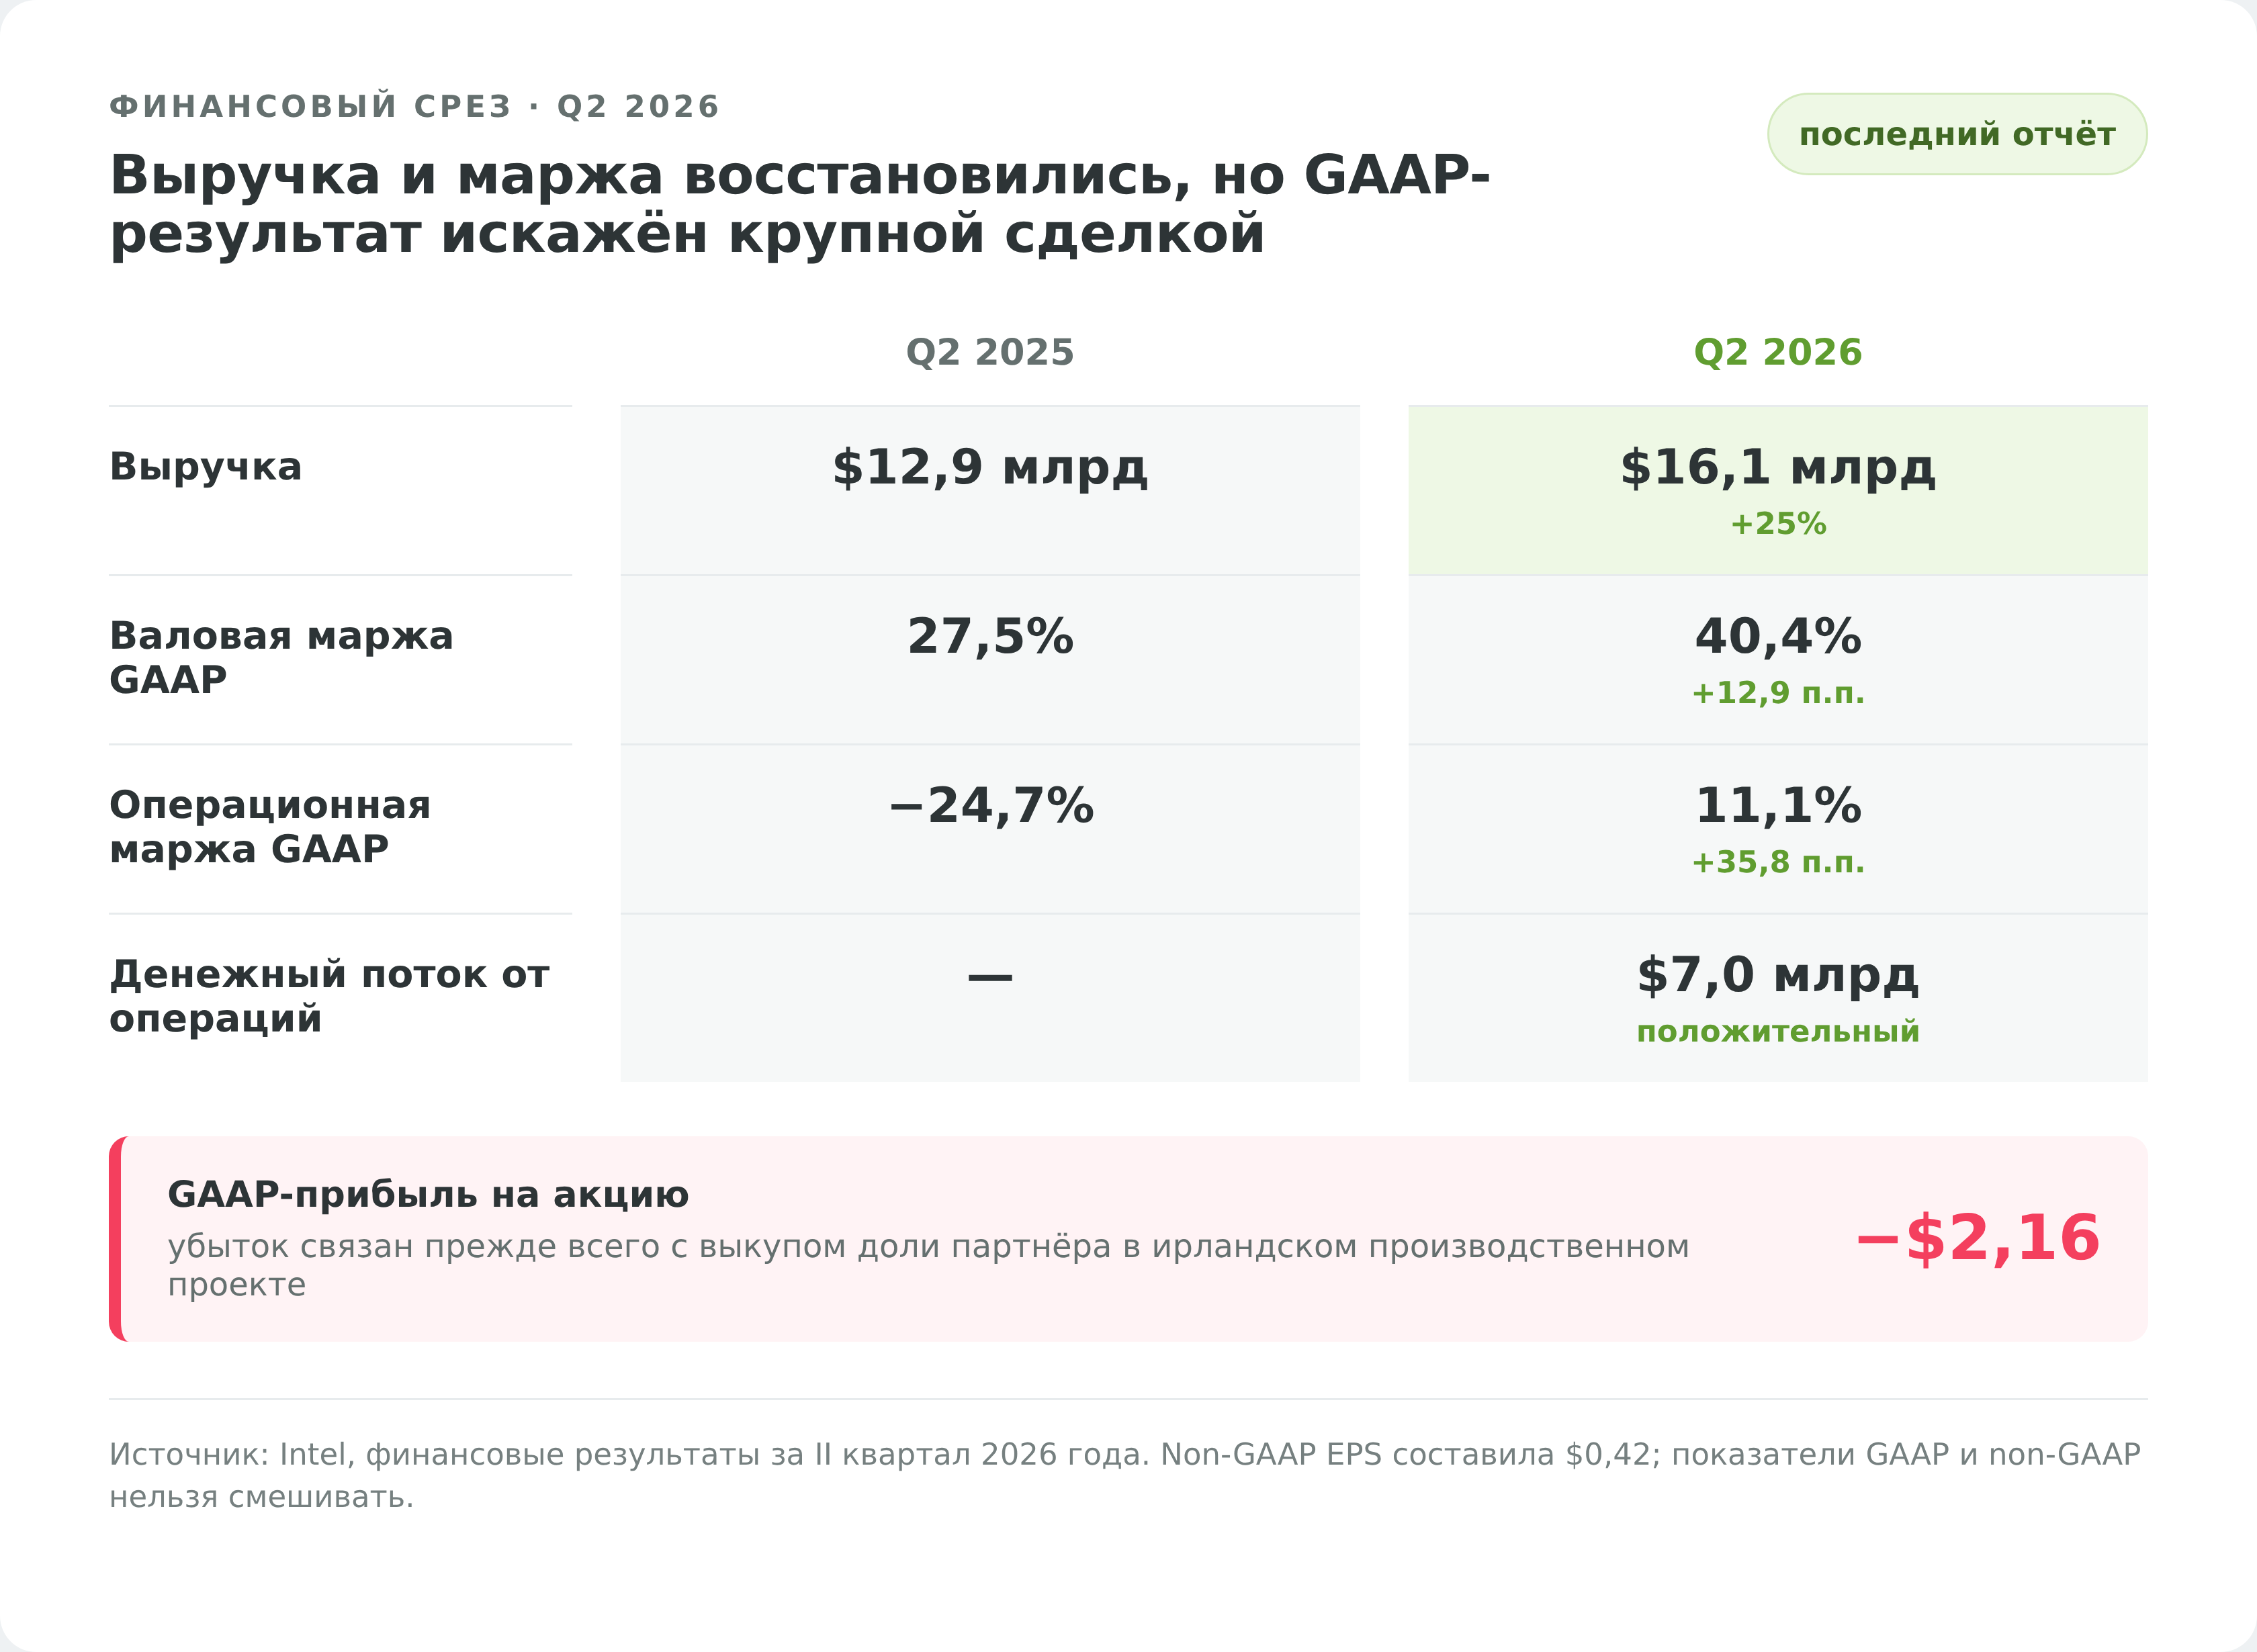
Второй квартал 2026 года продолжил восстановление: выручка выросла на 25% год к году до $16,1 млрд, валовая маржа GAAP поднялась с 27,5% до 40,4%, а операционная маржа GAAP — с −24,7% до 11,1%. Операционный денежный поток составил $7,0 млрд. При этом GAAP-убыток на акцию достиг $2,16 главным образом из-за выкупа доли партнёра в ирландском производственном проекте; non-GAAP прибыль на акцию составила $0,42. Смешивать эти два показателя нельзя: операционное улучшение реально, но структура капитала и крупные сделки по-прежнему способны резко менять итоговую прибыль.
Долг, капитальные затраты и денежный поток
Главная финансовая уязвимость Intel — это аппетит её бизнеса к капиталу. Строительство и оснащение современных полупроводниковых заводов требует десятков миллиардов долларов в год, и именно эти капитальные затраты годами съедали свободный денежный поток компании, а в кризис заставили жертвовать дивидендами.
Стратегия Лип-Бу Тана прямо нацелена на эту проблему: компания сокращает расходы и привязывает новые мощности к подтверждённому спросу. Капитал от государства США, NVIDIA и SoftBank, а затем публичное размещение на $20 млрд усилили финансовую подушку. Цена этой подушки для держателя акции — разводнение доли и прибыли на акцию.
Позиционирование среди конкурентов
В отличие от лидеров отрасли, Intel сегодня — это не «голубая фишка с премиальной оценкой», а ставка на разворот. Если NVIDIA доминирует в ИИ-ускорителях, TSMC — в контрактном производстве, а AMD теснит Intel и в ПК, и в серверах, то инвестиционный тезис в пользу Intel строится не на текущем лидерстве, а на дисконте к потенциалу. Компания обладает уникальным для США сочетанием собственного передового производства и господдержки, и при успешном исполнении стратегии может вернуть часть утраченных позиций.
Дивиденды Intel: почему компания их приостановила
Для многих долгосрочных инвесторов Intel десятилетиями была классической дивидендной бумагой, и именно поэтому отмена выплат стала таким болезненным событием. Понимание того, что случилось с дивидендами акций Intel и при каких условиях они могут вернуться, — обязательная часть оценки акций Intel, особенно для тех, кто рассматривал акцию как источник пассивного дохода.
История выплат и приостановка дивидендов
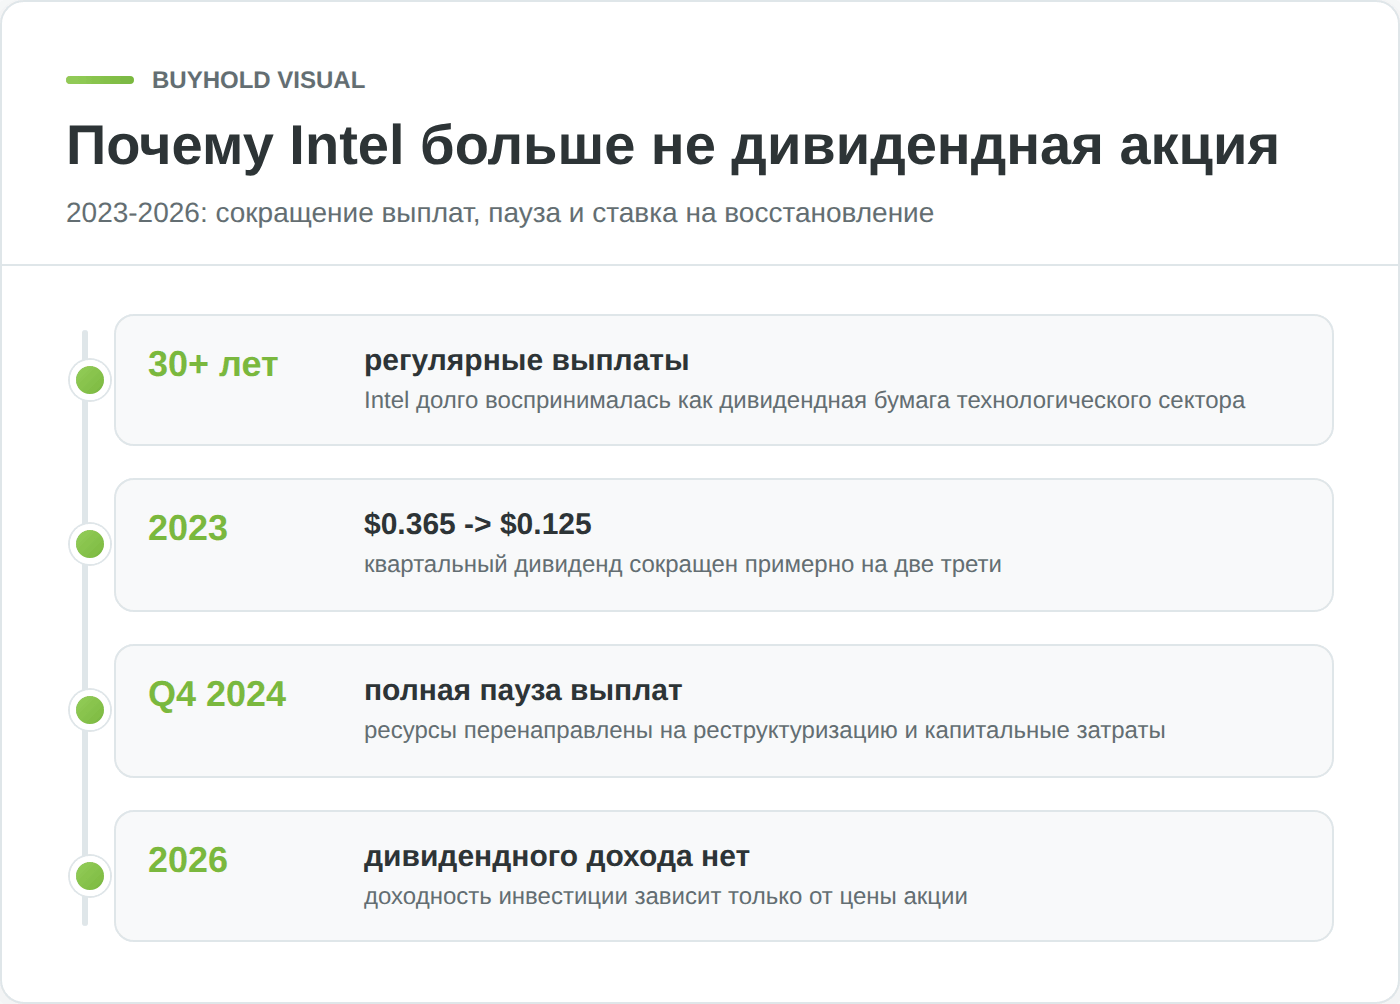
Intel выплачивала дивиденды более 30 лет подряд, и до недавнего времени бумага входила в портфели многих дивидендных инвесторов. Однако финансовый кризис компании сделал выплаты непосильными.
Сначала, в 2023 году, Intel резко сократила квартальный дивиденд примерно на 66% — с $0,365 до $0,125 на акцию. Это уже было тревожным сигналом, но ключевой удар пришёлся на август 2024 года: вместе с разочаровывающим отчётом компания объявила о полной приостановке дивидендов начиная с четвёртого квартала 2024 года, направив все доступные средства на реструктуризацию и капитальные затраты (Intel Investor Relations, дивиденды). Последняя выплата прошла в третьем квартале 2024 года, и с тех пор Intel дивиденды не платит.
Для инвестора это означает простую, но важную вещь: на 2026 год акции Intel не приносят дивидендного дохода вообще. Любой расчёт ожидаемой доходности по акциям Intel сегодня строится исключительно на потенциальном росте стоимости бумаги, а не на выплатах. Это автоматически выводит акцию из категории инструментов для дивидендных инвесторов и переводит её в разряд истории роста и разворота.
Перспектива возобновления выплат
Вопрос «когда Intel вернёт дивиденды» — один из самых частых, и честный ответ на него: не раньше, чем компания выйдет на устойчивый положительный свободный денежный поток. Менеджмент явно расставил приоритеты: сначала — восстановление производства и финансовое оздоровление, и только потом — возврат капитала акционерам.
Учитывая, что главные капиталоёмкие фазы строительства заводов ещё не пройдены, а загрузка Foundry внешними заказами только начинается, возобновление дивидендов в ближайшей перспективе маловероятно.
Инвестору, которому нужен текущий доход, стоит исходить из того, что в обозримом будущем Intel останется бумагой без выплат, и любое решение о восстановлении дивидендов будет рассматриваться рынком как сигнал о завершении самой острой фазы разворота.
Риски инвестирования в акции Intel
Резкий рост котировок акций Intel в 2026 году не отменяет того, что Intel остаётся одной из самых рискованных историй в крупном технологическом секторе. Более того, само ралли добавило новый риск — высокие ожидания, заложенные в цену. Прежде чем принимать решение, важно трезво взвесить, что может пойти не так, потому что у этой бумаги пространство для разочарования так же велико, как и потенциал.
Технологические и исполнительские риски
Главный риск Intel — исполнительский: вся инвестиционная история держится на том, что компания сумеет довести техпроцессы 18A и 14A до конкурентоспособного уровня и привлечёт на них внешних клиентов. Это технологически сложнейшая задача, в которой Intel уже однажды провалилась (история с 10 нм). Если выход годных кристаллов не достигнет нужного уровня, или если крупные клиенты предпочтут проверенную TSMC, вся ставка на Foundry окажется под вопросом — а вместе с ней и обоснование текущей цены акций.
Следующий проверяемый этап — risk production 14A во второй половине 2027 года и массовый выпуск в 2028-м. До объявления значимого внешнего клиента Foundry остаётся капиталоёмкой опцией, а не доказанным источником прибыли.
Конкуренция и цикличность отрасли
Даже при успешном исполнении Intel действует на крайне конкурентном и циклическом рынке. В серверах и ПК давление со стороны AMD никуда не делось, в ускорителях для ИИ доминирует NVIDIA, а в контрактном производстве предстоит конкурировать с TSMC и Samsung, у которых годы технологического и клиентского преимущества.
Дополнительно полупроводниковая отрасль исторически циклична: периоды дефицита чипов сменяются перепроизводством и падением цен, и любой спад в спросе на ПК или в капитальных бюджетах дата-центров напрямую бьёт по выручке Intel. Инвестору не стоит экстраполировать высокие темпы роста отдельного квартала на годы вперёд.
Риски для инвестора из Беларуси
Для инвестора из Беларуси к фундаментальным рискам добавляются инфраструктурные. INTC не торгуется на Белорусской валютно-фондовой бирже, а доступ к американским акциям через местную инфраструктуру ограничен. Практический путь обычно проходит через зарубежного брокера, но его доступность, банк-корреспондент и правила пополнения нужно проверять непосредственно перед открытием счёта.
Работа через зарубежного брокера сопряжена с риском новых ограничений, сложностями ввода и вывода средств и возможной блокировкой активов у зарубежных участников цепочки. Валютный договор регистрируют на портале Национального банка, если сумма обязательств достигает установленного порога либо в договоре не определена; у брокерских договоров сумма обычно не фиксирована, поэтому регистрацию выполняют до первой операции по договору.
Отдельно стоит учитывать, что Intel — компания, тесно связанная с государством США и программами национальной безопасности, что в текущей геополитической обстановке добавляет специфический санкционный и инфраструктурный риск для держателей из санкционных юрисдикций, к которым относится и Беларусь.
Прогноз акций Intel и потенциал
После всего сказанного логичен вопрос: куда бумага может пойти дальше? Дать точный прогноз по акциям Intel невозможно, но можно очертить, как видят ситуацию профессиональные аналитики и какие сценарии для акций Intel разворачиваются на горизонте нескольких лет. Важно сразу оговориться: после кратного роста в 2026 году консенсус рынка стал заметно осторожнее, и это само по себе показательно.
Консенсус аналитиков Wall Street
Консенсус и целевые цены меняются вместе с котировками и новыми отчётами, поэтому актуальный срез вынесен в живой виджет в начале страницы. Смотрите не только на среднюю цель, но и на диапазон оценок и структуру рекомендаций: широкий разброс показывает, насколько по-разному аналитики оценивают вероятность успеха Foundry и устойчивость маржи.
Целевая цена не заменяет сценарный анализ. После сильного движения котировок даже положительный отчёт может привести к падению, если рынок ожидал большего; до покупки сравните текущую цену с собственным базовым и стрессовым сценарием.
Долгосрочные сценарии на 3–5 лет
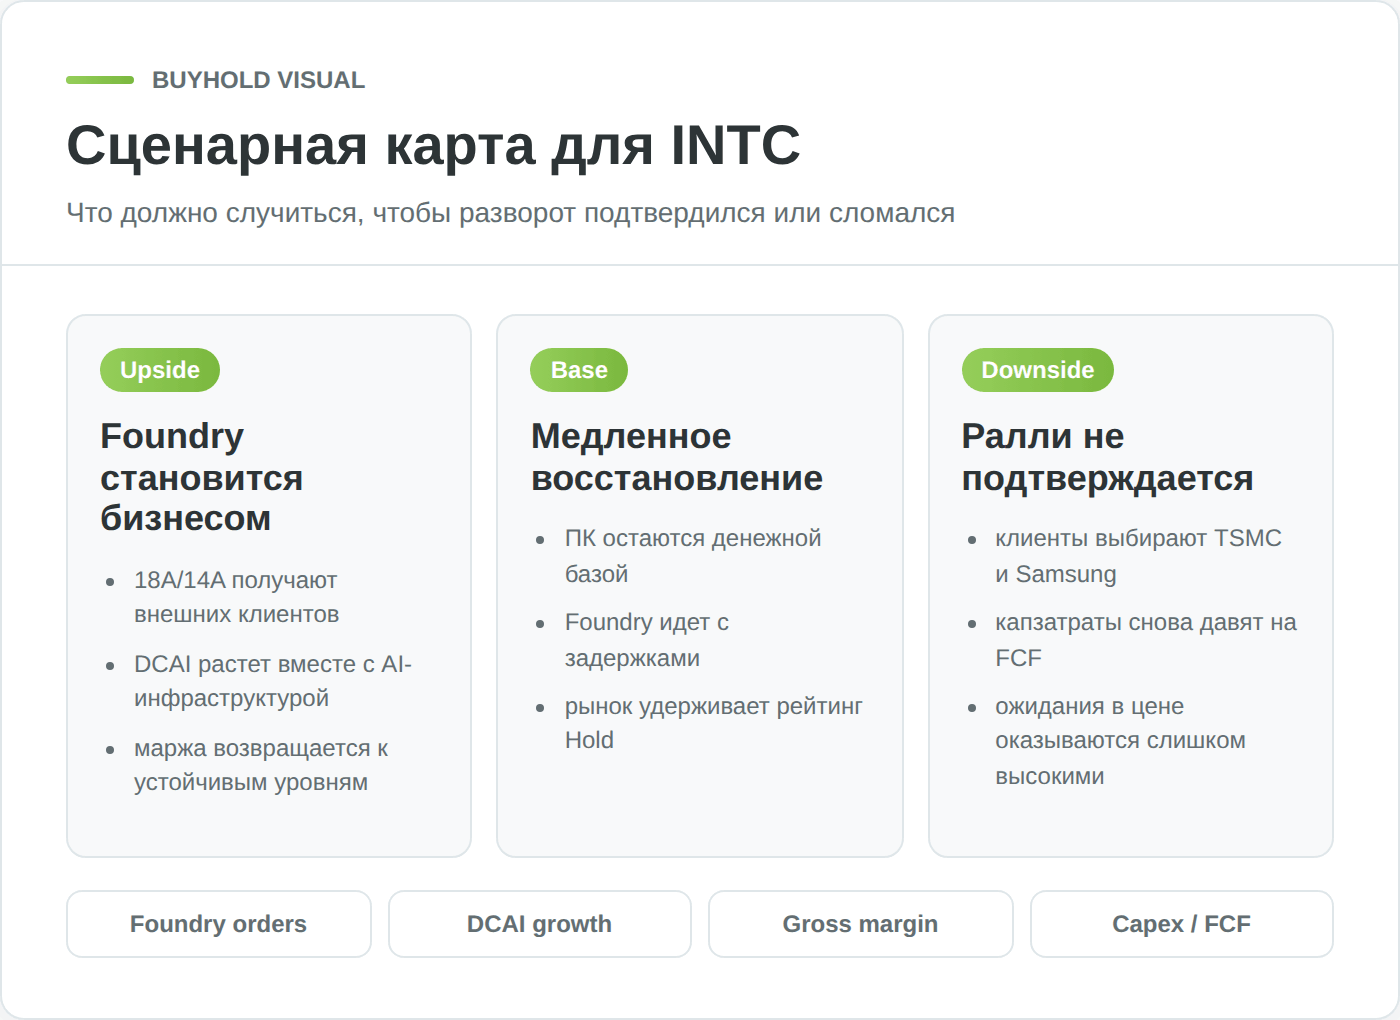
На горизонте нескольких лет судьба акций Intel сводится к развилке. В оптимистичном сценарии компания доводит 18A и 14A до конкурентного уровня, привлекает якорных внешних клиентов в Foundry, удерживает восстановленную маржу и постепенно возвращается к устойчивой прибыли. В этом случае нынешняя переоценка получит фундаментальную опору.
В пессимистичном сценарии технологические цели снова сдвигаются, внешние заказы не материализуются в ожидаемом объёме, а высокие капзатраты возвращают давление на денежный поток — и тогда значительная часть набранного в 2026 году роста может быть растеряна.
Реальность, скорее всего, окажется между этими полюсами, а ключевыми вехами для переоценки станут квартальные данные по марже, динамике DCAI и, главное, по контрактам Foundry. Это бумага не для тех, кто не готов к высокой волатильности.
Плюсы и минусы инвестиций в Intel
Как купить акции Intel из Беларуси
Покупка акций Intel из Беларуси осложнена санкционными и платёжными ограничениями, но остаётся возможной. БВФБ не котирует INTC, поэтому практический путь для частного инвестора обычно лежит через зарубежного брокера, который принимает документы РБ и даёт доступ именно к акциям NASDAQ, а не только к CFD.
Через зарубежного брокера Just2Trade
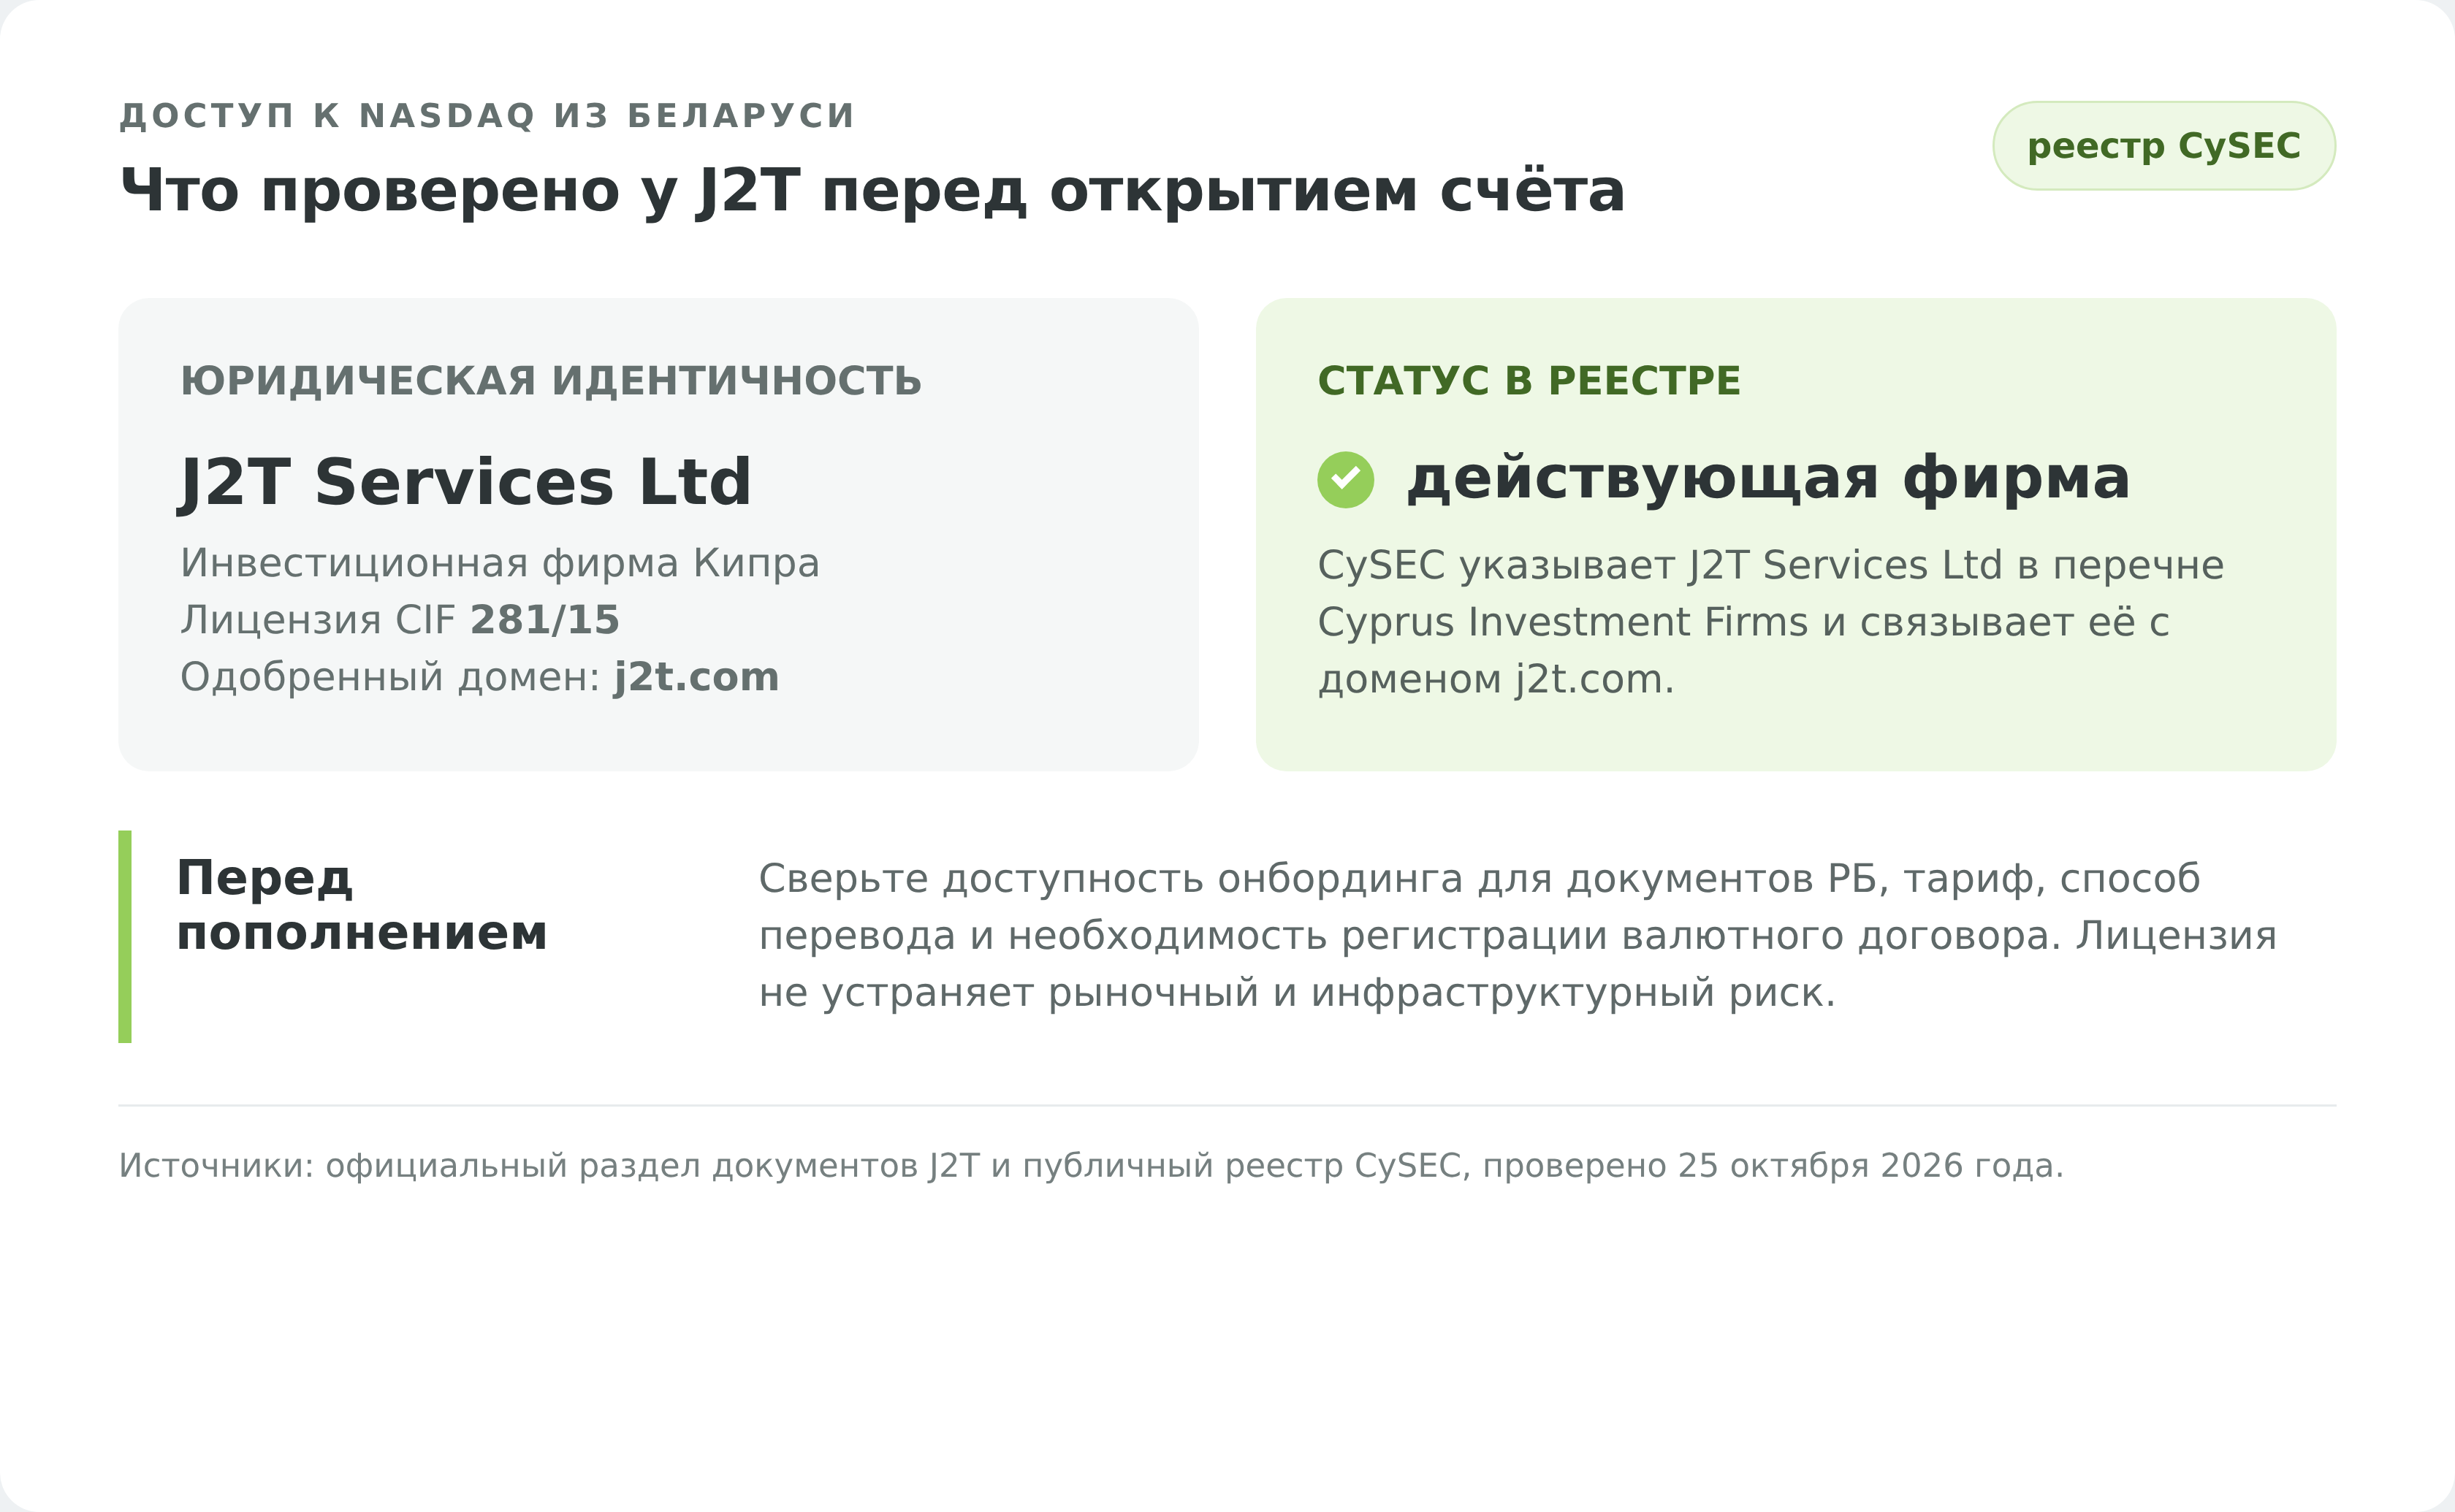
Один из рабочих вариантов — Just2Trade. Брокерское юрлицо J2T Services Ltd указано в реестре CySEC как действующая Cyprus Investment Firm с лицензией 281/15 и одобренным доменом j2t.com. Сервис принимает белорусские документы, но перед регистрацией всё равно проверьте текущий онбординг, тариф и маршрут перевода: операционные условия могут меняться быстрее лицензии.
Преимущество прямой покупки в том, что инвестор получает акцию, а не контракт на разницу цен. Брокерский договор подлежит регистрации на портале Национального банка, если сумма обязательств достигает установленного порога либо не определена; для рамочного договора без фиксированной суммы регистрацию проводят до первой операции. Комиссии и способы перевода проверяйте перед пополнением.
Альтернативные способы доступа
Альтернатива — Freedom Finance Global PLC, чья лицензия AFSA-A-LA-2020-0019 имеет активный статус в публичном реестре AFSA. Не путайте эту компанию с европейским Freedom24: у юридических лиц разные регуляторы и правила приёма клиентов. Перед открытием счёта проверьте доступность для документов РБ и примените те же правила регистрации валютного договора.
Отдельно стоит упомянуть CFD (контракты на разницу цен) у форекс- и CFD-брокеров — но это инструмент для краткосрочных спекуляций, а не для долгосрочного инвестирования: при торговле CFD инвестор не владеет акцией, платит за перенос позиции и принимает на себя дополнительный риск контрагента. Для долгосрочной ставки на разворот Intel CFD не подходит.
Пошаговая инструкция покупки
Процесс покупки акций Intel через зарубежного брокера в общем виде сводится к нескольким шагам:
- Выбрать брокера с доступом к NASDAQ, работающего с резидентами Беларуси, и проверить его лицензию и актуальные условия на официальном сайте.
- Пройти регистрацию и верификацию личности (KYC) — обычно требуется паспорт и подтверждение адреса.
- Проверить обязанность регистрации валютного договора: если сумма обязательств достигает порога либо не определена, зарегистрировать договор на портале Национального банка до первой операции.
- Пополнить счёт доступным способом — с учётом санкционных ограничений на переводы это, как правило, наиболее трудоёмкий этап, требующий уточнения рабочих маршрутов у самого брокера.
- Найти бумагу по тикеру INTC и оформить заявку (рыночную или лимитную, по желаемой цене).
- Самостоятельно учитывать налоговые обязательства в Беларуси (см. раздел ниже).
Налогообложение для инвестора из Беларуси
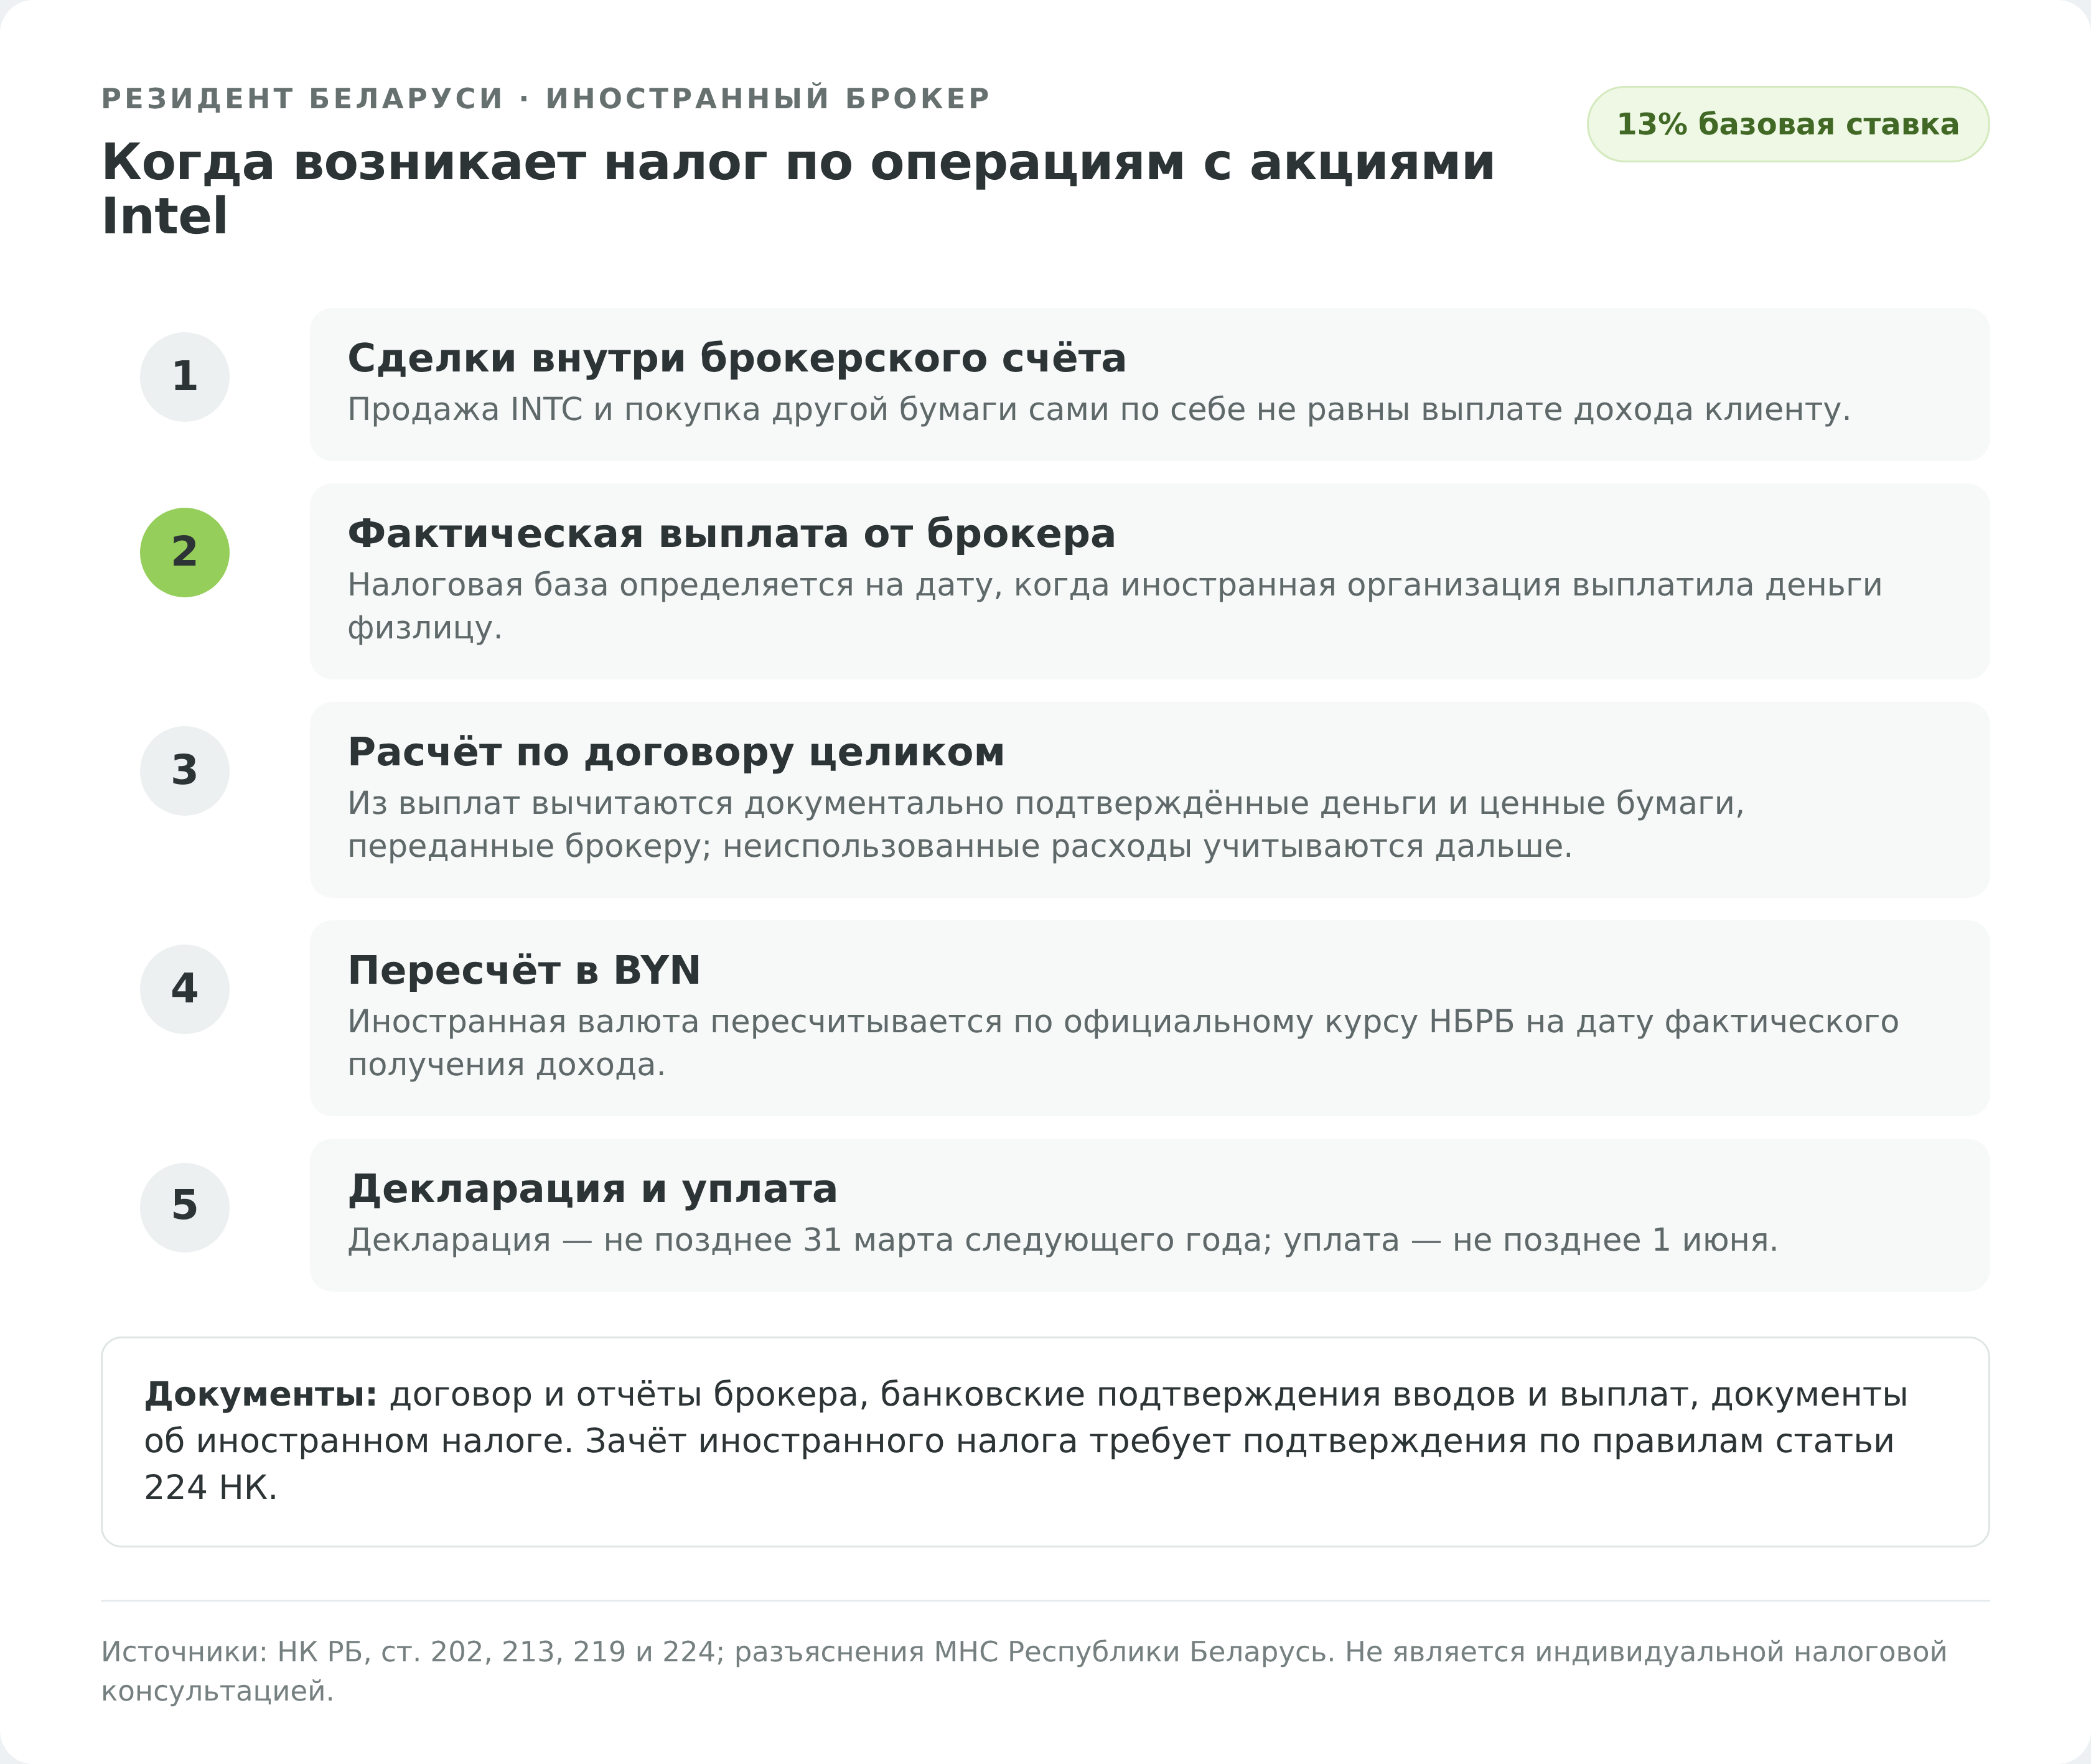
Завершает практическую часть тема, которую новички часто упускают, — налоги. Для белорусского инвестора нужно отдельно учитывать дивиденды и расчёт по договору с иностранным брокером. Важный нюанс: продажа акции внутри брокерского счёта сама по себе не всегда означает фактическую выплату дохода физическому лицу.
Дивиденды и форма W-8BEN
Поскольку Intel на 2026 год дивиденды не выплачивает, вопрос налогообложения дивидендов для держателя INTC сейчас носит теоретический характер — облагать попросту нечего. Тем не менее знать механику стоит на случай возобновления выплат. У Беларуси с США нет полноценного налогового соглашения по дивидендам: действует унаследованная от СССР Конвенция 1973 года, в которой статьи о дивидендах попросту нет, поэтому форма W-8BEN американскую ставку не снижает — США удерживают у источника полные 30%.
Беларусь разрешает зачесть налог, фактически уплаченный за рубежом, в пределах белорусского обязательства. Если США удержат 30%, после зачёта доплата в Беларуси обычно не возникает, но доход нужно задекларировать. Одной брокерской выписки может быть недостаточно: подтверждение иностранного налога оформляют по требованиям статьи 224 НК и разъяснениям МНС.
Налог с прироста капитала
Для договора с иностранным брокером действует пункт 8 статьи 202 НК. База определяется на дату фактической выплаты дохода иностранной организацией физическому лицу и по договору в целом: из полученных выплат вычитаются документально подтверждённые деньги и ценные бумаги, ранее переданные брокеру. Пока фактической выплаты нет, одна лишь продажа INTC внутри счёта не создаёт определяемую налоговую базу. Базовая ставка — 13%; декларацию подают не позднее 31 марта следующего года, налог уплачивают не позднее 1 июня.
Все суммы в иностранной валюте пересчитываются в BYN по официальному курсу НБРБ на дату фактического получения дохода. Для подтверждения базы сохраняйте договор, отчёты брокера, банковские документы по вводам и выплатам, а также подтверждения комиссий и иностранного налога.
Налоговые льготы для инвестора
Специальной льготы для INTC, купленной через иностранного брокера, нет. Прежнее освобождение при длительном владении акциями белорусских организаций отменено с 2025 года и к иностранной акции не применялось. Льготы по отдельным белорусским инструментам и инвестфондам на INTC не распространяются.
Иными словами, доход от вложения в Intel белорусский резидент декларирует и облагает по общей ставке 13% без каких-либо специальных вычетов — и это тоже фактор при принятии решения. Регулирует рынок ценных бумаг в Беларуси Департамент по ценным бумагам Министерства финансов, а вопросы налогообложения курирует Министерство по налогам и сборам.