В 2018 году Palantir заработала 595 млн долларов и потеряла на этом почти столько же. По итогам 2025 года выручка компании составила 4,48 млрд долларов, а чистая прибыль 1,63 млрд. За первую половину 2026 года компания заработала выручки больше, чем за весь 2024-й, и прибыли больше, чем за весь 2025-й.
Такой разгон в софтверном бизнесе редкость, и он же сделал акции Palantir одной из самых спорных бумаг американского рынка. Одна сторона видит здесь единственную компанию, которая научилась превращать корпоративный ИИ в оплаченные контракты. Другая смотрит на мультипликаторы и вспоминает 2000 год.
Ниже устройство бизнеса и цифры из отчётности, драйверы роста и честный список рисков, консенсус аналитиков, а также практическая часть про то, как купить акции Palantir из Беларуси и что потом происходит с налогами.
Что такое Palantir Technologies и на чём компания зарабатывает
Palantir Technologies продаёт программное обеспечение, которое собирает разрозненные данные организации в единую рабочую модель и позволяет принимать по ней решения. Обычный BI-инструмент строит отчёт по данным, которые кто-то заранее свёл в витрину. Платформы Palantir сами связывают базы отдела кадров, склада, датчиков на производстве, спутниковые снимки и переписку в один граф объектов, а поверх него запускают сценарии действий.
Отсюда и модель бизнеса. Клиент платит не за лицензию на коробку, а за подписку и за работу инженеров внедрения, которые доводят платформу до конкретного процесса. За 12 месяцев к 30 июня 2026 года средняя выручка от 20-ти крупнейших клиентов достигла 124 млн долларов против 75 млн годом ранее, рост на 67%.
Основную часть прироста выручки даёт расширение уже действующих контрактов, а не приток новых имён.
История компании и основатели
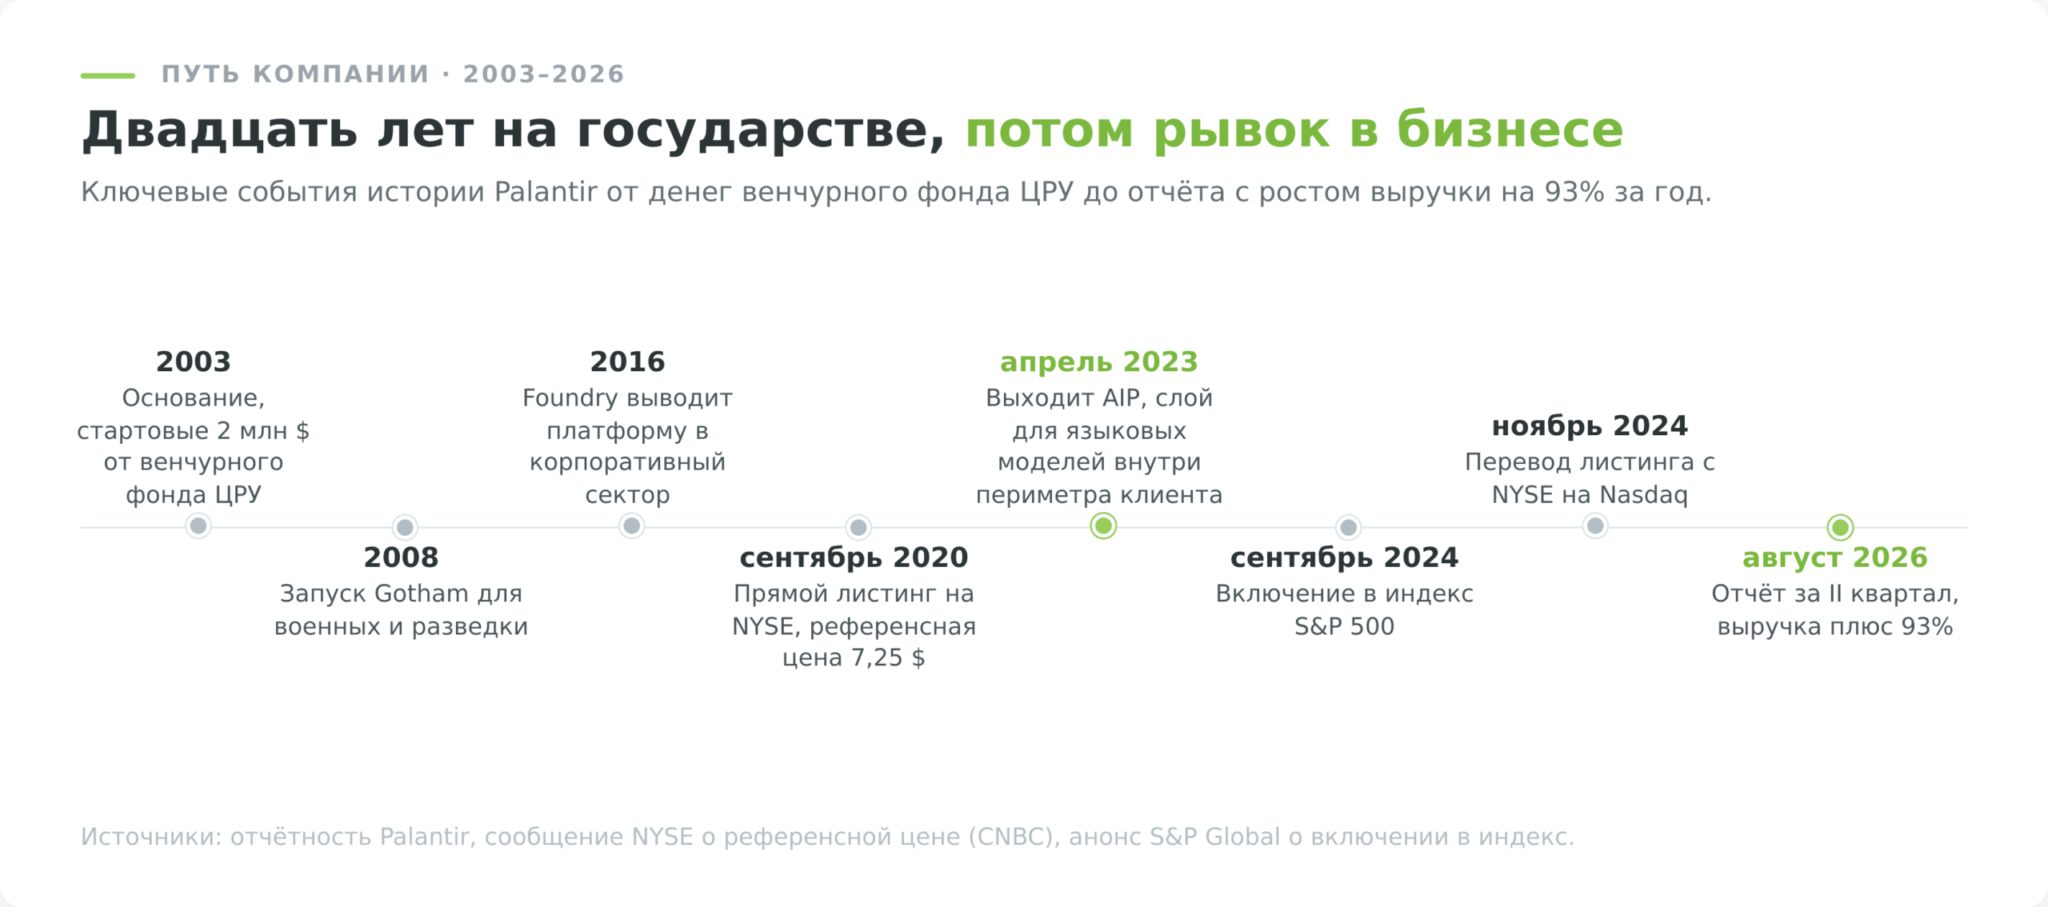
Первые 30 миллионов долларов вложил сам Тиль вместе со своим фондом, потому что классические венчурные фонды Долины в сделку не пошли и посчитали рынок государственных контрактов слишком узким и медленным.
С 2005 года около 2 млн добавил In-Q-Tel, венчурный фонд ЦРУ. Сумма скромная, зато она привела в клиенты разведывательное сообщество США, которое остаётся крупным заказчиком 20 лет спустя.
Первым продуктом стал Gotham, запущенный в 2008 году для военных и разведки. Коммерческая версия появилась много позже. Именно поэтому у компании такая необычная для софта структура выручки, где государство до сих пор даёт больше половины денег.
Gotham, Foundry, Apollo и AIP
Четыре платформы компании решают разные задачи:
- Gotham работает в оборонном и разведывательном контуре. Она сводит данные с дронов, спутников, радаров и агентурных отчётов в общую картину и предлагает варианты решений. На её основе построена система Maven, которую армия США применяет для обработки разведданных.
- Foundry делает то же самое для бизнеса. Авиакомпания видит в ней связку расписания, техобслуживания и экипажей, производитель автомобилей сводит поставщиков, склад и конвейер, больница объединяет коечный фонд, персонал и потоки пациентов.
- Apollo отвечает за доставку обновлений. Это скучный на вид продукт, который решает неприятную инженерную задачу, поскольку софт нужно обновлять и на публичном облаке, и в закрытом военном контуре без интернета, и на подводной лодке.
- AIP появился в апреле 2023 года и стал причиной нынешнего разгона. Он подключает большие языковые модели к данным клиента внутри его периметра, ограничивая, что модель видит и какие действия ей разрешены. Продают его тем, что данные клиента не попадают в обучающую выборку чужой модели.
Почему клиенты не уходят к дешёвым аналогам
Софт для анализа данных на рынке не дефицит, и логичный вопрос в том, за что заказчики платят десятки миллионов там, где есть инструменты дешевле в разы.
- Допуски. Работа с материалами закрытого контура требует аккредитаций, сертификаций и физической архитектуры, которую нельзя докупить за квартал. У компании эта инфраструктура выстраивалась 20 лет вместе с заказчиком.
- Способ внедрения. Palantir продаёт не лицензию, а результат, и вместе с платформой к клиенту приезжают инженеры, которые перестраивают процесс под неё. Это дорого и плохо масштабируется, зато после такого внедрения система врастает в операционку заказчика. Отказаться от неё через год означает переписать сам процесс, а не поменять поставщика.
- Часть спроса объясняется не технологией, а положением компании внутри американского оборонного контура и связями её основателей. Этот фактор работает ровно до тех пор, пока работает, и в Европе он же превращается в помеху.
Два сегмента бизнеса и как они соотносятся
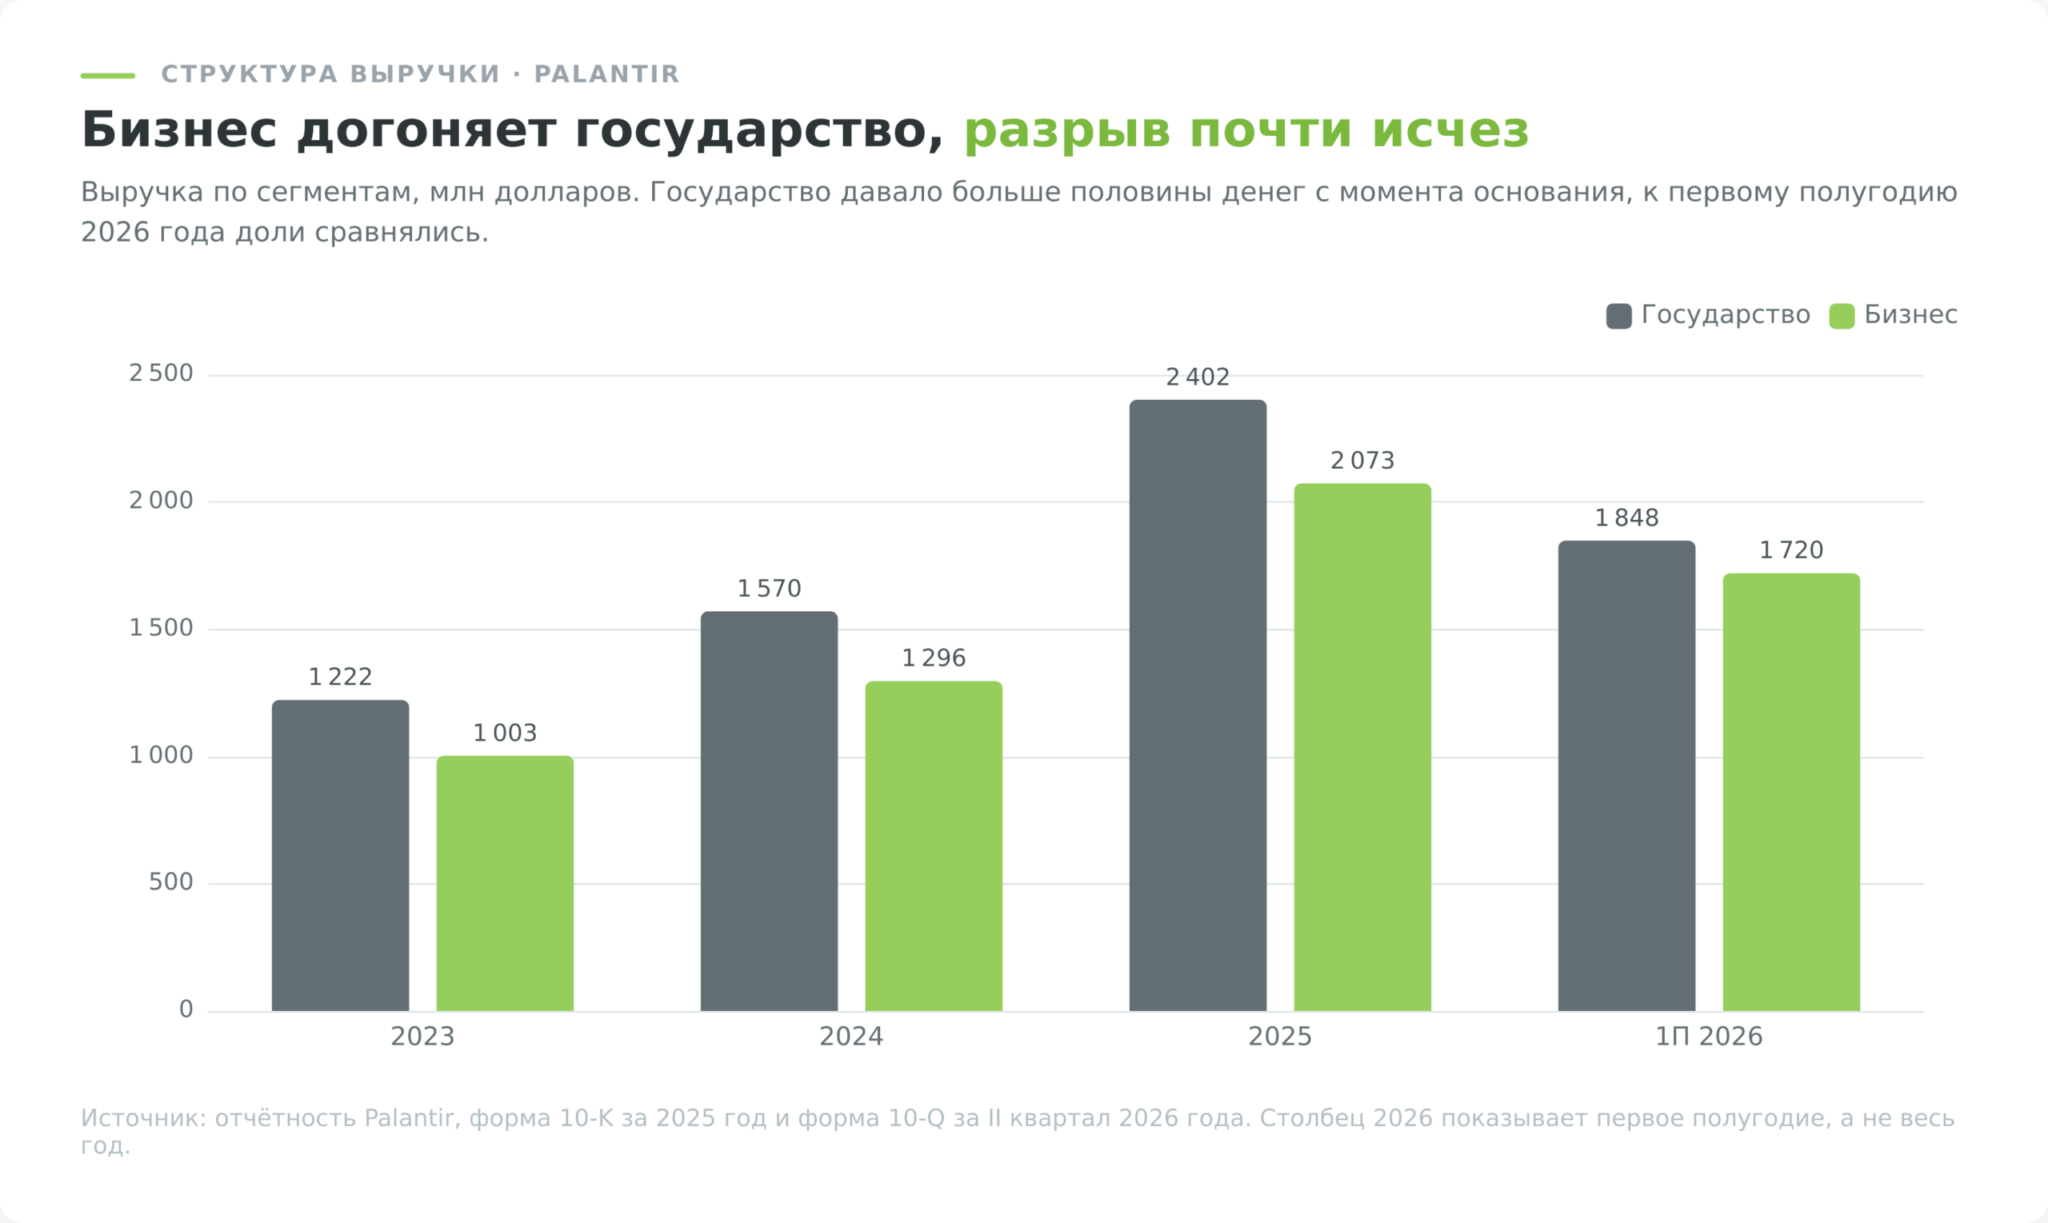
Отчётность делится на государственный и коммерческий сегменты. В 2024 году они росли вровень, в 2025-м коммерция вышла вперёд с 60% против 53%, а во II квартале 2026 года разрыв стал почти двукратным, 110% против 79%.
| Период | Государство, млн $ | Коммерция, млн $ | Доля государства | Contribution margin |
|---|---|---|---|---|
| 2023 год | 1 222 | 1 003 | 55% | 56% |
| 2024 год | 1 570 | 1 296 | 55% | 60% |
| 2025 год | 2 402 | 2 073 | 54% | 66% |
| II квартал 2026 | 990 | 945 | 51% | 74% |
Акции PLTR на бирже, классы акций и кто управляет компанией
Акции Palantir торгуются на Nasdaq под тикером PLTR. Дорога к бирже и структура голосов у компании нестандартные, и второе напрямую касается прав миноритария.
От прямого листинга 2020 года до Nasdaq и S&P 500
На биржу компания вышла 30 сентября 2020 года через прямой листинг на NYSE, без андеррайтеров и без выпуска новых акций. Биржа установила референсную цену 7,25 доллара, торги открылись около 10 долларов. Прямой листинг означал, что старые акционеры продавали свои бумаги напрямую в рынок, а компания не привлекала капитал.
Дальше было два события, которые сильно расширили круг покупателей. 23 сентября 2024 года бумага вошла в индекс S&P 500, а в ноябре того же года компания перевела листинг с NYSE на Nasdaq.
Торги на NYSE прекратились после закрытия 25 ноября 2024 года, на Nasdaq начались 26 ноября. Тикер не менялся ни разу за всю биржевую историю, что для читателя означает отсутствие путаницы со старыми котировками.
Вход в индексы принудительно создал спрос со стороны фондов, которые обязаны держать бумагу в пропорции к её весу. Этот же механизм работает и в обратную сторону при исключении.
Почему контроль остаётся у основателей, а не у держателей Class A
Публично торгуется только Class A с одним голосом на акцию. На 10 февраля 2026 года таких акций было 2,29 млрд. Кроме них существует 99,2 млн акций Class B с десятью голосами каждая и ровно 1 005 000 акций Class F.
Class F устроен хитро. Число голосов по этим акциям не фиксировано, оно пересчитывается так, чтобы голоса основателей, участвующих в соглашении о голосовании, составляли 49,999999% от всех голосов по любому выносимому на собрание вопросу. Без учёта Class F основатели владели бумагами примерно на 22% голосов. Формулировка взята из годового отчёта дословно. Выпуск новых акций размывает доли в капитале, но контроль основателей над голосованием почти не трогает.
Финансовые показатели Palantir
Финансовая история компании делится на два разных периода, и граница проходит по 2023 году. До него Palantir была растущим убыточным софтом, после стала прибыльной и с каждым кварталом прибыльнее.
Выручка и прибыль по годам
Цифры ниже взяты из годовых отчётов по форме 10-K через XBRL-интерфейс SEC, то есть прямо из отчётности эмитента.
| Год | Выручка, млн $ | Операционная прибыль, млн $ | Чистая прибыль, млн $ | EPS разводнённая, $ | Операционный денежный поток, млн $ |
|---|---|---|---|---|---|
| 2020 | 1 093 | −1 174 | −1 166 | −1,20 | −297 |
| 2021 | 1 542 | −411 | −520 | −0,27 | 334 |
| 2022 | 1 906 | −161 | −374 | −0,18 | 224 |
| 2023 | 2 225 | 120 | 210 | 0,09 | 712 |
| 2024 | 2 866 | 310 | 462 | 0,19 | 1 154 |
| 2025 | 4 475 | 1 414 | 1 625 | 0,63 | 2 134 |
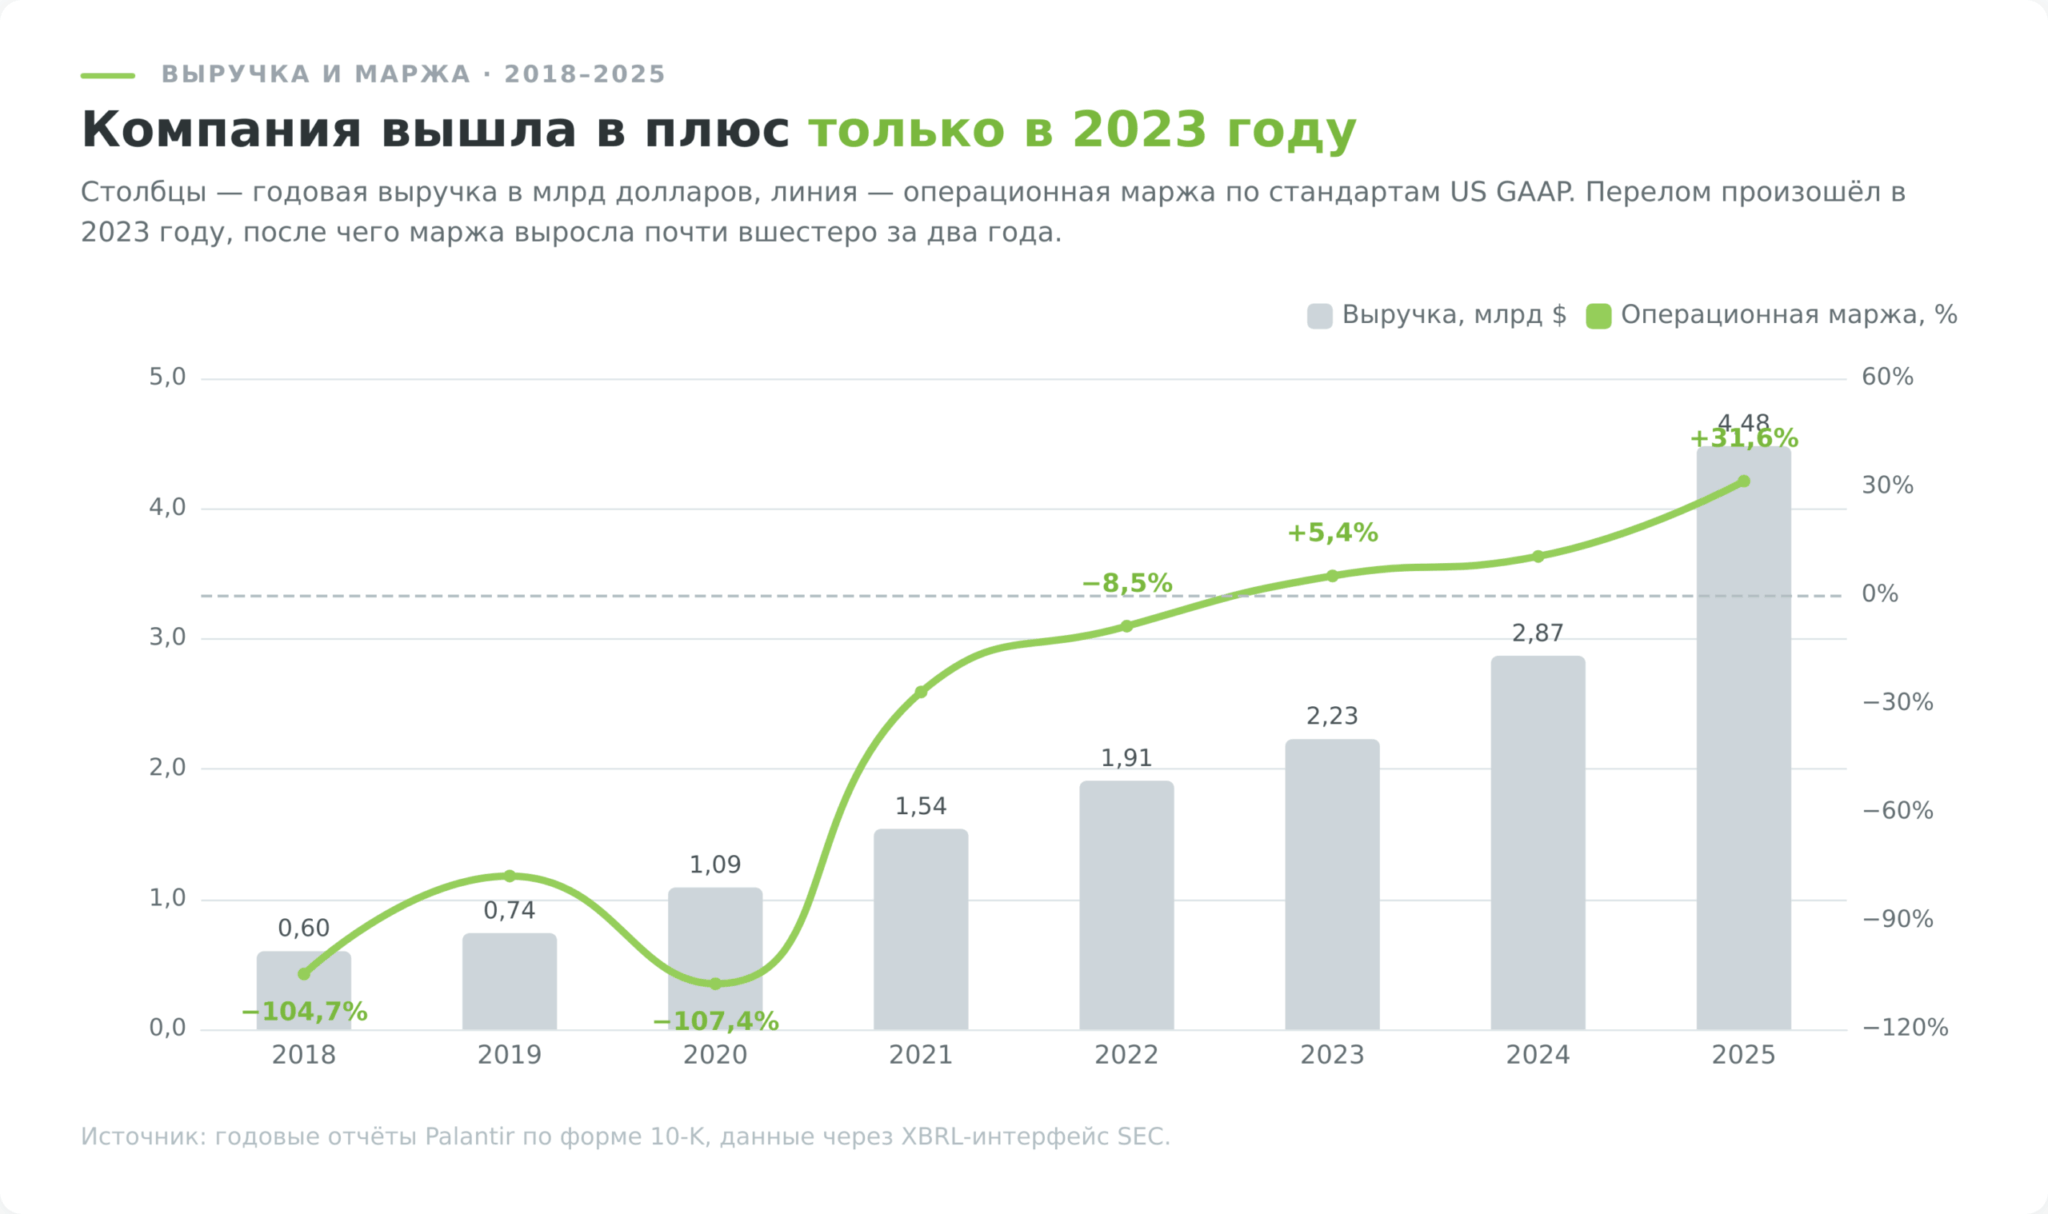
Темп ускоряется, а не затухает, и это ненормально для компании такого размера. Обычно чем крупнее база, тем медленнее процент роста. У Palantir 2023 год дал 17%, 2024-й 29%, 2025-й 56%, а II квартал 2026 года сразу 93% год к году.
За II квартал 2026 года выручка составила 1,935 млрд долларов, операционная прибыль по US GAAP 912 млн при марже 47%, чистая прибыль 1,062 млрд, разводнённая прибыль на акцию 0,41 доллара (пресс-релиз компании от 3 августа 2026 года). Скорректированный свободный денежный поток за квартал 1,220 млрд, то есть 63% выручки.
Годовой прогноз менеджмент поднял до 8,150–8,158 млрд долларов выручки, что означает рост на 82% за год, и до 4,5–4,7 млрд скорректированного свободного денежного потока.
Rule of 40 и почему этот показатель здесь важен
В софтверной индустрии здоровье компании принято мерить правилом сорока, где складывают процент роста выручки и процент операционной маржи. Сумма выше 40 считается хорошим результатом, поскольку показывает, что рост не куплен ценой убытков.
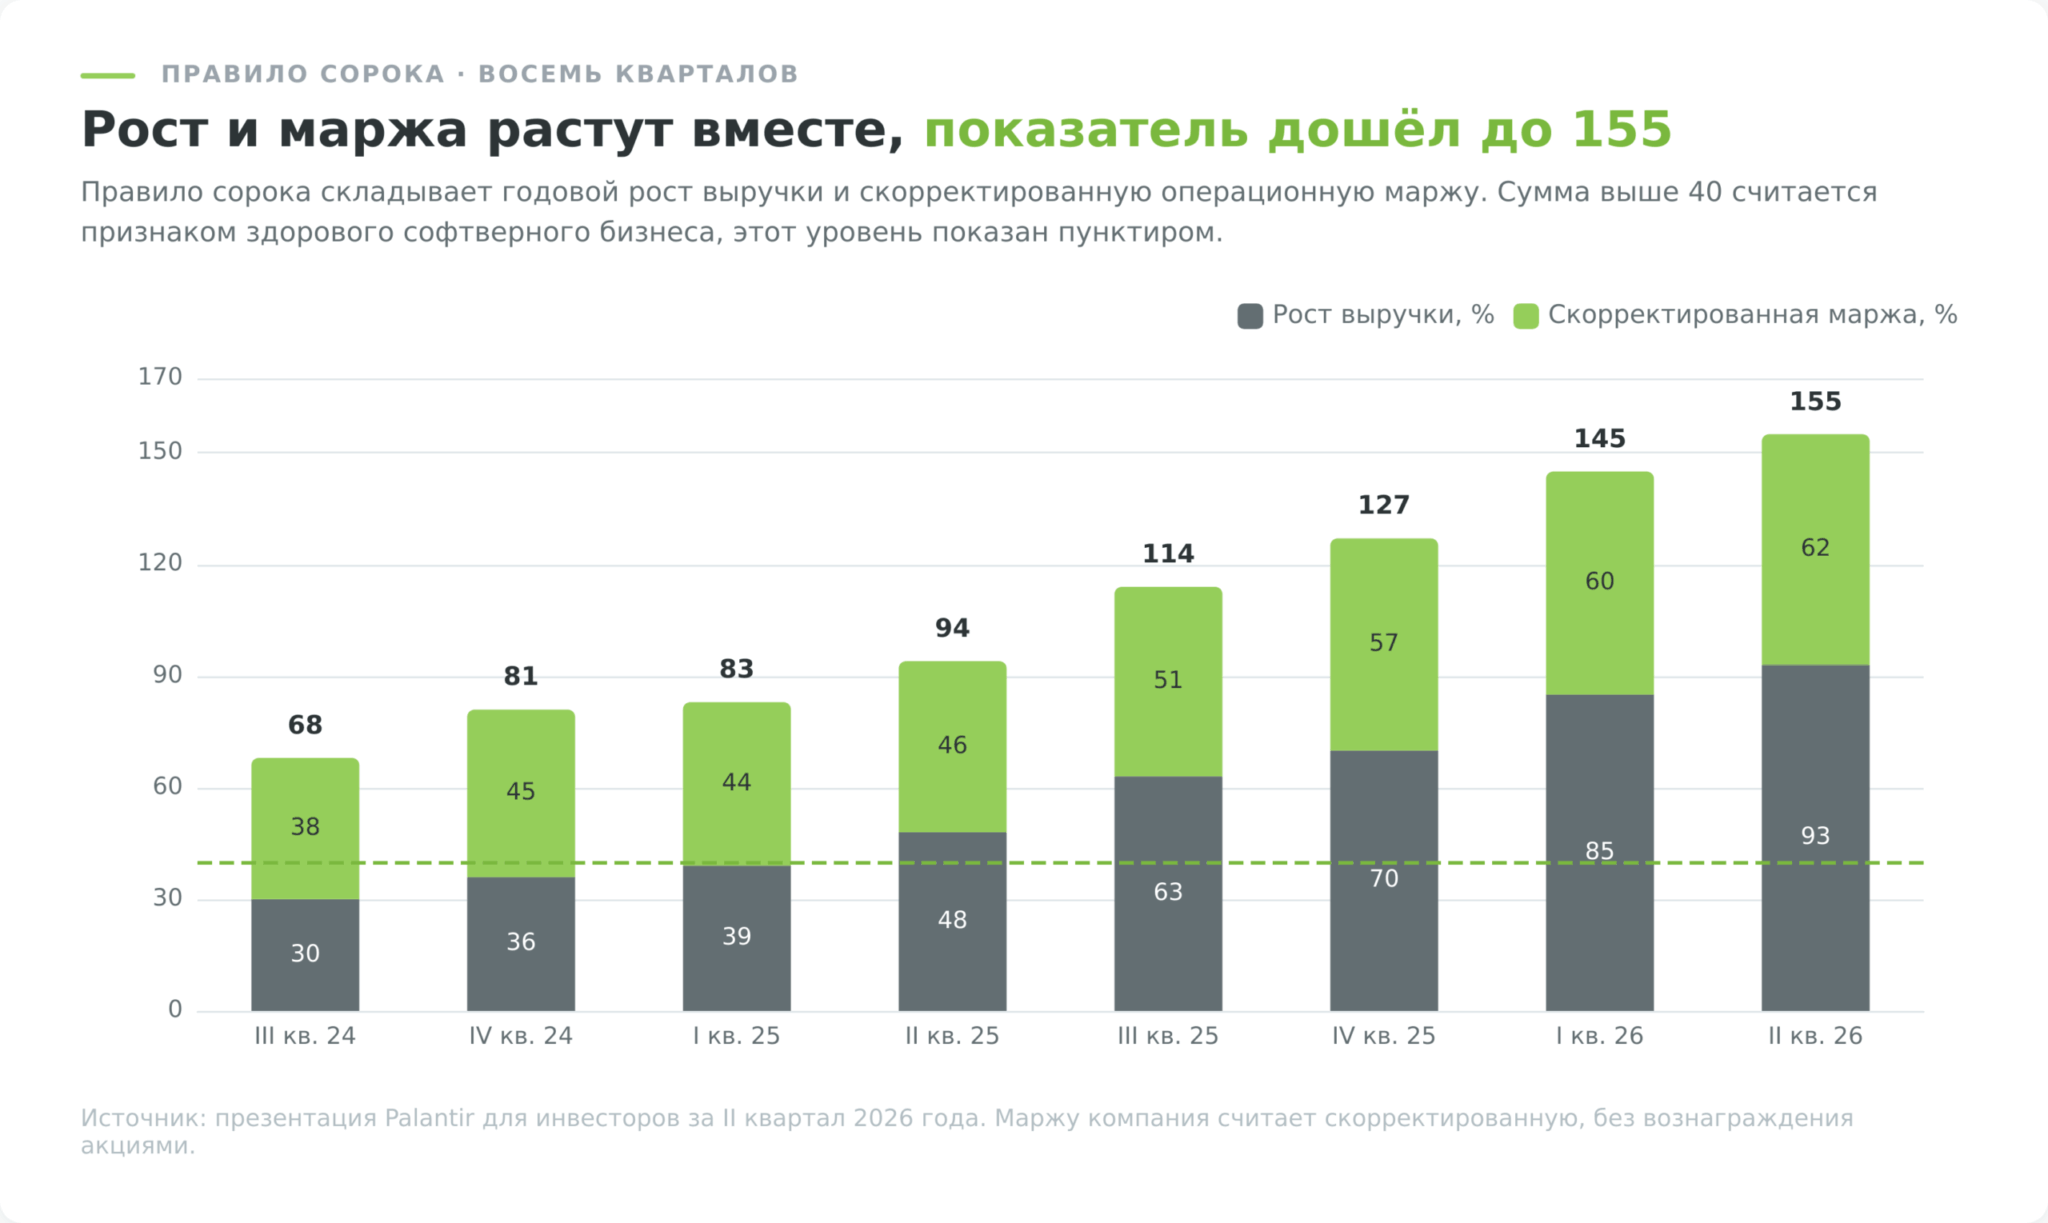
По расчётам самой компании, за 8 кварталов этот показатель прошёл путь 68, 81, 83, 94, 114, 127, 145 и 155 (презентация для инвесторов за II квартал 2026 года). Сравнивает себя компания не с софтверными конкурентами, а со ста крупнейшими публичными компаниями мира по капитализации, по данным S&P Capital IQ на 2 августа 2026 года.
Среди софтверных имён этого списка Palantir действительно первый, но выше него на том же графике стоят производители чипов и памяти, от Micron с 427% до Samsung со 182%. Считает показатель компания сама, по скорректированной марже, и это стоит держать в голове.
Из чего на самом деле складывается прибыль
В отчёте за II квартал 2026 года прибыль до налога составила 1 081 млн долларов, а сам налог всего 15,4 млн, то есть эффективная ставка около 1,4%. Ещё около 4 млн ушло держателям неконтролирующих долей, поэтому акционерам осталось 1 062 млн.
Причина низкого налога в накопленных за годы убытках, которые уменьшают налоговую базу, и в вычетах по вознаграждению акциями. Когда этот запас закончится, при прочих равных на строку налога уйдёт заметно больше, и чистая прибыль окажется ниже операционной динамики.
Вторая деталь касается процентов. Компания держит 9,2 млрд долларов в наличных и краткосрочных казначейских облигациях США, и эта подушка приносит доход. В том же квартале процентный доход дал 77,5 млн, прочие доходы ещё 91,8 млн. Примерно шестая часть квартальной прибыли пришла не от продажи софта.
Третья деталь про вознаграждение акциями. За первое полугодие 2026 года оно составило 467 млн долларов, около 13% выручки. По меркам софтверных компаний это умеренно, и доля снижается, поскольку выручка растёт быстрее выплат. Долга у компании практически нет, собственный капитал на 30 июня 2026 года 9,77 млрд при обязательствах 1,79 млрд.
Дивидендов у Palantir нет, и вот куда уходят деньги
Palantir никогда не объявляла и не платила дивиденды, а в годовом отчёте прямо сказано, что не планирует делать этого в обозримом будущем. Кредитное соглашение компании дополнительно ограничивает такие выплаты. Инвестору, который собирает портфель ради денежного потока, эта бумага не подходит вовсе.
Программы обратного выкупа у компании больше нет. Совет директоров разрешил выкупить акций Class A на сумму до 1 млрд долларов ещё в августе 2023 года, но за весь 2025 год выкупили лишь 0,6 млн акций на 75 млн, а в январе 2026 года программу закрыли совсем. Механизма возврата капитала акционеру у бумаги не осталось.
Куда деньги идут на самом деле, видно по балансу. Подушка ликвидности выросла до 9,2 млрд долларов, и компания предпочитает держать её, а не распределять. Размытие при этом умеренное, число акций в обращении увеличилось с 2 391 млн на конец 2025 года до 2 403 млн на 30 июня 2026 года, примерно полпроцента за полгода.
Драйверы роста акций Palantir
Рост компании держится на трёх опорах разной прочности. Две работают отлично, третья пока не работает совсем.
Государственные и оборонные контракты
Государственный сегмент дал 990 млн долларов выручки за II квартал 2026 года, на 79% больше, чем годом ранее. Из этой суммы 809 млн пришло от американских ведомств, и они прибавили 90%. Основа этих денег в США, и центральный проект здесь Maven Smart System, который армия использует для обработки разведданных, снимков и потоков с беспилотников. Место компании среди других поставщиков сектора мы разбирали в материале «Оборонные акции. ТОП-21 компаний ВПК».
В мае 2024 года армия заключила пятилетнее соглашение на прототип стоимостью 480 млн долларов. В мае 2025 года Пентагон добавил к нему ещё 795 млн на лицензии, и потолок закупок вырос почти до 1,3 млрд со сроком исполнения до 2029 года.
Ещё раньше, в сентябре 2024 года, отдельным контрактом почти на 100 млн доступ к системе расширили на все виды вооружённых сил.
В 2025 году армия свела десятки отдельных договоров в одно рамочное соглашение с потолком 10 млрд долларов на десять лет. Цифра красивая и часто цитируется неверно. Потолок это верхний предел возможных закупок, а не выручка, которую компания получит гарантированно.
Коммерческий сегмент и внедрение AIP
Настоящий разгон 2026 года пришёл отсюда. Выручка от американских коммерческих клиентов за II квартал составила 764 млн долларов против 306 млн годом ранее, рост на 149%. Компания подняла годовой ориентир по этому направлению выше 3,42 млрд, то есть рост минимум на 134% за год.
Насколько разрастается, видно по одной цифре. Net dollar retention за квартал составил 157%, то есть те же клиенты, что были год назад, заплатили в полтора с лишним раза больше. Количество клиентов при этом росло куда скромнее, всего 1049 организаций против 849 годом ранее. Рост идёт вглубь существующей базы, а не вширь.
| Показатель II квартала 2026 года | Значение | Изменение год к году |
|---|---|---|
| Выручка, млрд $ | 1,935 | +93% |
| Выручка в США, млрд $ | 1,573 | +115% |
| Коммерческая выручка в США, млн $ | 764 | +149% |
| Законтрактовано за квартал (TCV), млрд $ | 3,373 | +49% |
| Незакрытые контракты в коммерции США (RDV), млрд $ | 6,24 | +124% |
| Сделок дороже 1 млн $ | 220 штук | из них 73 дороже 10 млн |
| Клиентов всего | 1 049 | +24% |
К показателям TCV и RDV нужна оговорка, которую компания даёт сама в отчётности. Обе величины предполагают, что клиенты исполнят все опционы и ни один договор не будет расторгнут. При этом большинство контрактов допускает расторжение по инициативе заказчика, а федеральное правительство США по закону не может подтверждать опционы больше чем на год вперёд.
Портфель заказов у Palantir мягче, чем у промышленного подрядчика с твёрдым бэклогом.
Международное направление, которое пока буксует
Третья опора должна была стать продолжением первых двух, но этого не произошло. Международная коммерческая выручка за II квартал 2026 года составила около 182 млн долларов и прибавила примерно 25% год к году. Отдельной строкой компания её не раскрывает, величина получается вычитанием американской коммерции из общей. На фоне американских 149% в той же базе контраст разительный, а к предыдущему кварталу международная коммерция прибавила и вовсе 2%.
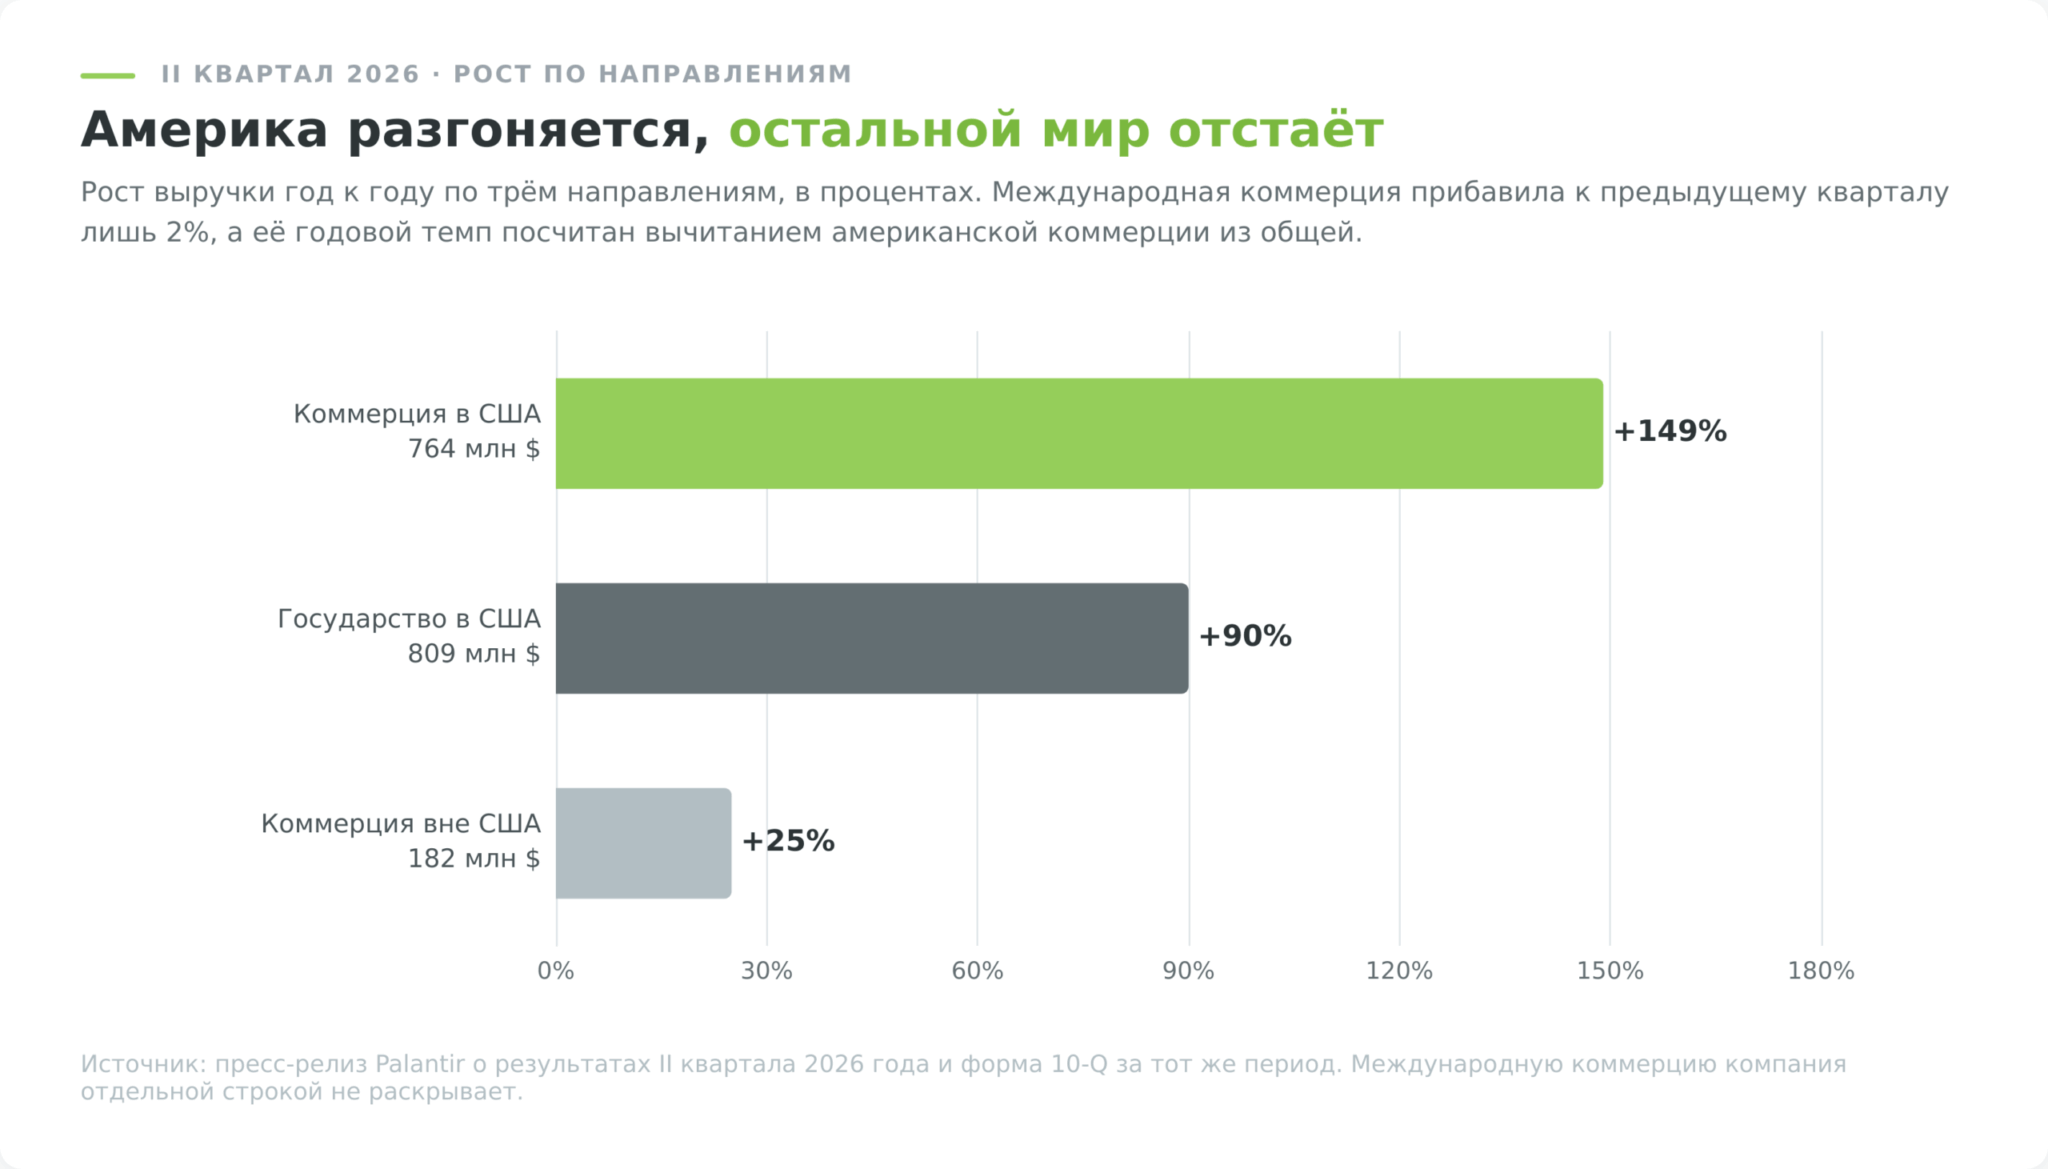
Причина лежит не в продукте, а в политике, и разобрана ниже вместе с остальными рисками. Ставка на акции Palantir сегодня это ставка на американский рынок и американский бюджет, а не на глобальную экспансию платформы.
Риски инвестирования в акции Palantir
Список ниже устроен от главного к второстепенному. Первый риск в этой бумаге не операционный и не конкурентный, он арифметический.
Оценка, которая требует безупречного исполнения
Даже после блестящего квартала компания стоит дороже, чем почти любой публичный софт в истории по отношению к выручке. Отношение капитализации к выручке за последние двенадцать месяцев в двадцатых числах августа 2026 года держалось около 70. С отношением цены к прибыли ситуация запутаннее, поскольку результат зависит от того, какую прибыль подставить в знаменатель.
По прибыли за последние 12 месяцев выходит около 143, а если считать её на разводнённую акцию, как делают агрегаторы, около 154. По прибыли за 2025 год получается примерно 266, а по ожидаемой прибыли следующего года от 95 до 112 в зависимости от источника. Разброс в два с лишним раза сам по себе показателен, прибыль растёт быстрее, чем успевает обновляться знаменатель. Виджет вверху страницы показывает самый строгий из них, посчитанный по прибыли за 2025 год, поэтому там цифра около 266.
Иначе говоря, покупатель по текущей цене платит не за сегодняшний бизнес, а за успешное исполнение плана на много лет вперёд. Любой сбой в темпах бьёт по такой бумаге двойным ударом, поскольку падает и прогноз прибыли, и коэффициент, по которому её оценивают.
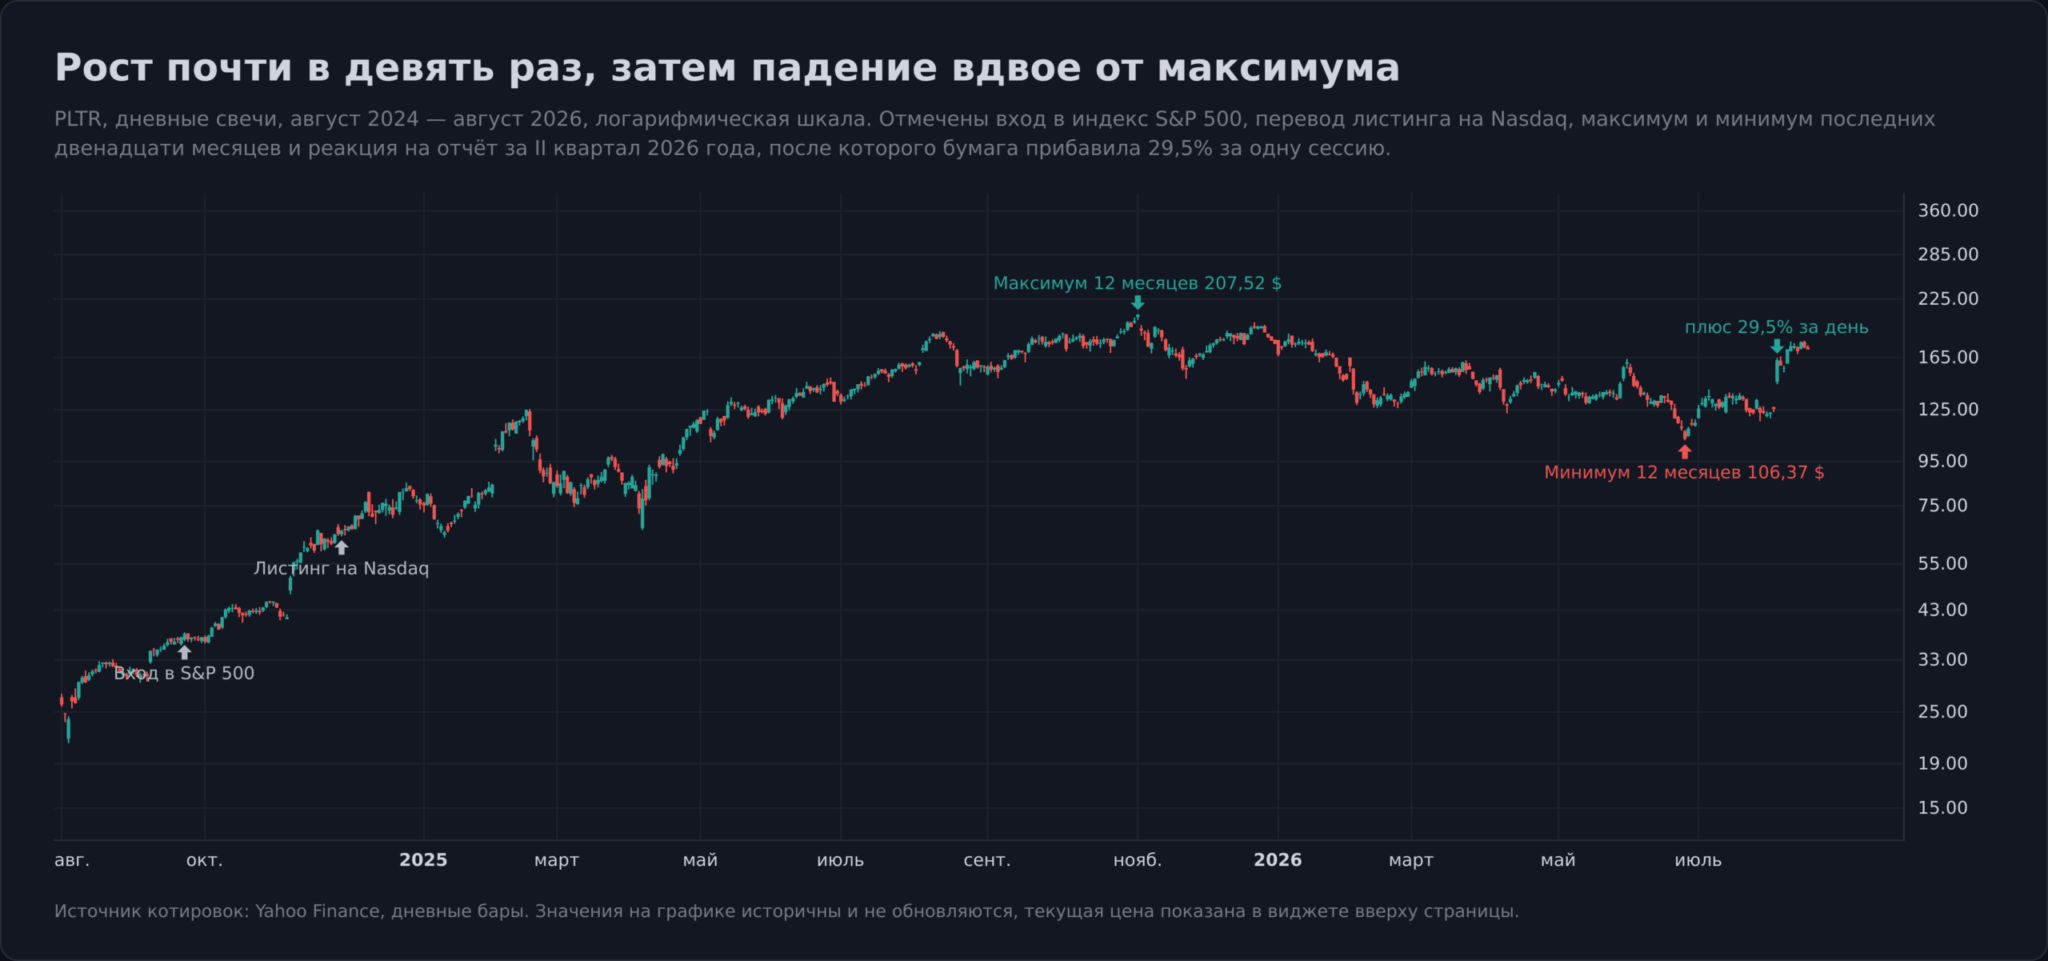
За последние 12 месяцев к 24 августа 2026 года бумага побывала и ниже 107 долларов, и выше 207. Разброс почти вдвое за год для компании из индекса S&P 500 говорит о том, что цену двигают не столько сами цифры отчёта, сколько их расхождение с ожиданиями. Отчёт за II квартал 2026 года прибавил бумаге 29,5% за одну сессию именно поэтому.
Ставка на один рынок и один бюджет
За первое полугодие 2026 года 80% выручки пришло от американских клиентов. Внутри этой доли значительная часть завязана на федеральный бюджет США и оборонные программы.
Риск здесь двойной. Смена приоритетов администрации или секвестр военных расходов бьёт прямо по выручке, а сама структура госконтрактов слабее, чем кажется. В отчётности прямо сказано, что большинство договоров допускает расторжение по желанию заказчика, а федеральное правительство не вправе подтверждать опционы более чем на год вперёд.
Незакрытые контракты не обещание выручки, а верхняя граница сценария, в котором никто ничего не отменил. Последнюю общую величину компания называла в годовом отчёте, 11,2 млрд долларов на 31 декабря 2025 года, из них 6,8 млрд по коммерческим договорам и 4,4 млрд по государственным.
Политика, репутация и закрытая Европа
Компания никогда не скрывала политическую позицию, а в апреле 2026 года вынесла её в публичное поле. 19 апреля Palantir опубликовала тред из двадцати двух тезисов, кратко излагающий книгу гендиректора «The Technological Republic» 2025 года, где сказано, что технологические компании Запада обязаны работать на его военные цели. Тред набрал десятки миллионов просмотров и вызвал резкую реакцию, вплоть до обвинений в технофашизме со стороны критиков.
Дальше пошли решения европейских ведомств. 13 мая 2026 года стало известно, что немецкая контрразведка BfV выбрала для анализа данных платформу ArgonOS французской ChapsVision вместо Palantir, причём глава ведомства объяснил выбор желанием усилить европейский суверенитет и не входить в долгосрочную зависимость. Та же ChapsVision раньше выиграла у французской DGSI.
В Британии профильный комитет Палаты общин 3 июня 2026 года призвал правительство расторгнуть контракт Palantir с NHS на 330 млн фунтов, воспользовавшись правом на разрыв в феврале 2027 года, и предупредил о рисках зависимости от единственного поставщика в здравоохранении и обороне.
Конкуренты и риск обесценивания технологии
Прямых аналогов у Palantir немного, но давление растёт с двух сторон. Databricks и Snowflake решают близкую задачу управления корпоративными данными и привлекательны для компаний, которые предпочитают собирать систему самостоятельно, а не покупать готовую.
Крупные облачные провайдеры продают собственные слои интеграции данных вместе с инфраструктурой. Как в этой гонке распределены роли между разработчиками моделей, поставщиками чипов и прикладным софтом, разобрано в обзоре «Инвестиции в искусственный интеллект».
Более неприятный сценарий связан с самими моделями. Если языковые модели следующих поколений научатся делать значительную часть той работы по связыванию данных, ради которой сегодня покупают Foundry и AIP, ценность специализированной платформы уменьшится. Такой риск невозможно измерить заранее, и именно поэтому он опасен.
Риск одного человека
Алекс Карп руководит компанией с момента основания, и он же её публичное лицо, автор манифеста и главный переговорщик с государством. Такая персонализация помогает продавать, но создаёт риск, который нельзя захеджировать. Уход генерального директора по любой причине ударит и по контрактной работе, и по восприятию бумаги рынком сильнее, чем в среднем по индексу.
Размытие и продажи инсайдеров
Число акций растёт медленно, около полупроцента за полугодие, и на фоне роста бизнеса это терпимо. Хуже другое. Топ-менеджеры и директора регулярно продают бумаги по мере вестинга опционов и акций, и формы 4 и 144 появляются в разделе отчётности на сайте компании почти каждый месяц.
Формально это плановые продажи по заранее утверждённым графикам, а не сигнал бегства. Но инвестору стоит понимать, что часть роста бумаги регулярно встречается со стороны предложения от самих сотрудников компании.
Прогноз по акциям PLTR и что закладывают аналитики
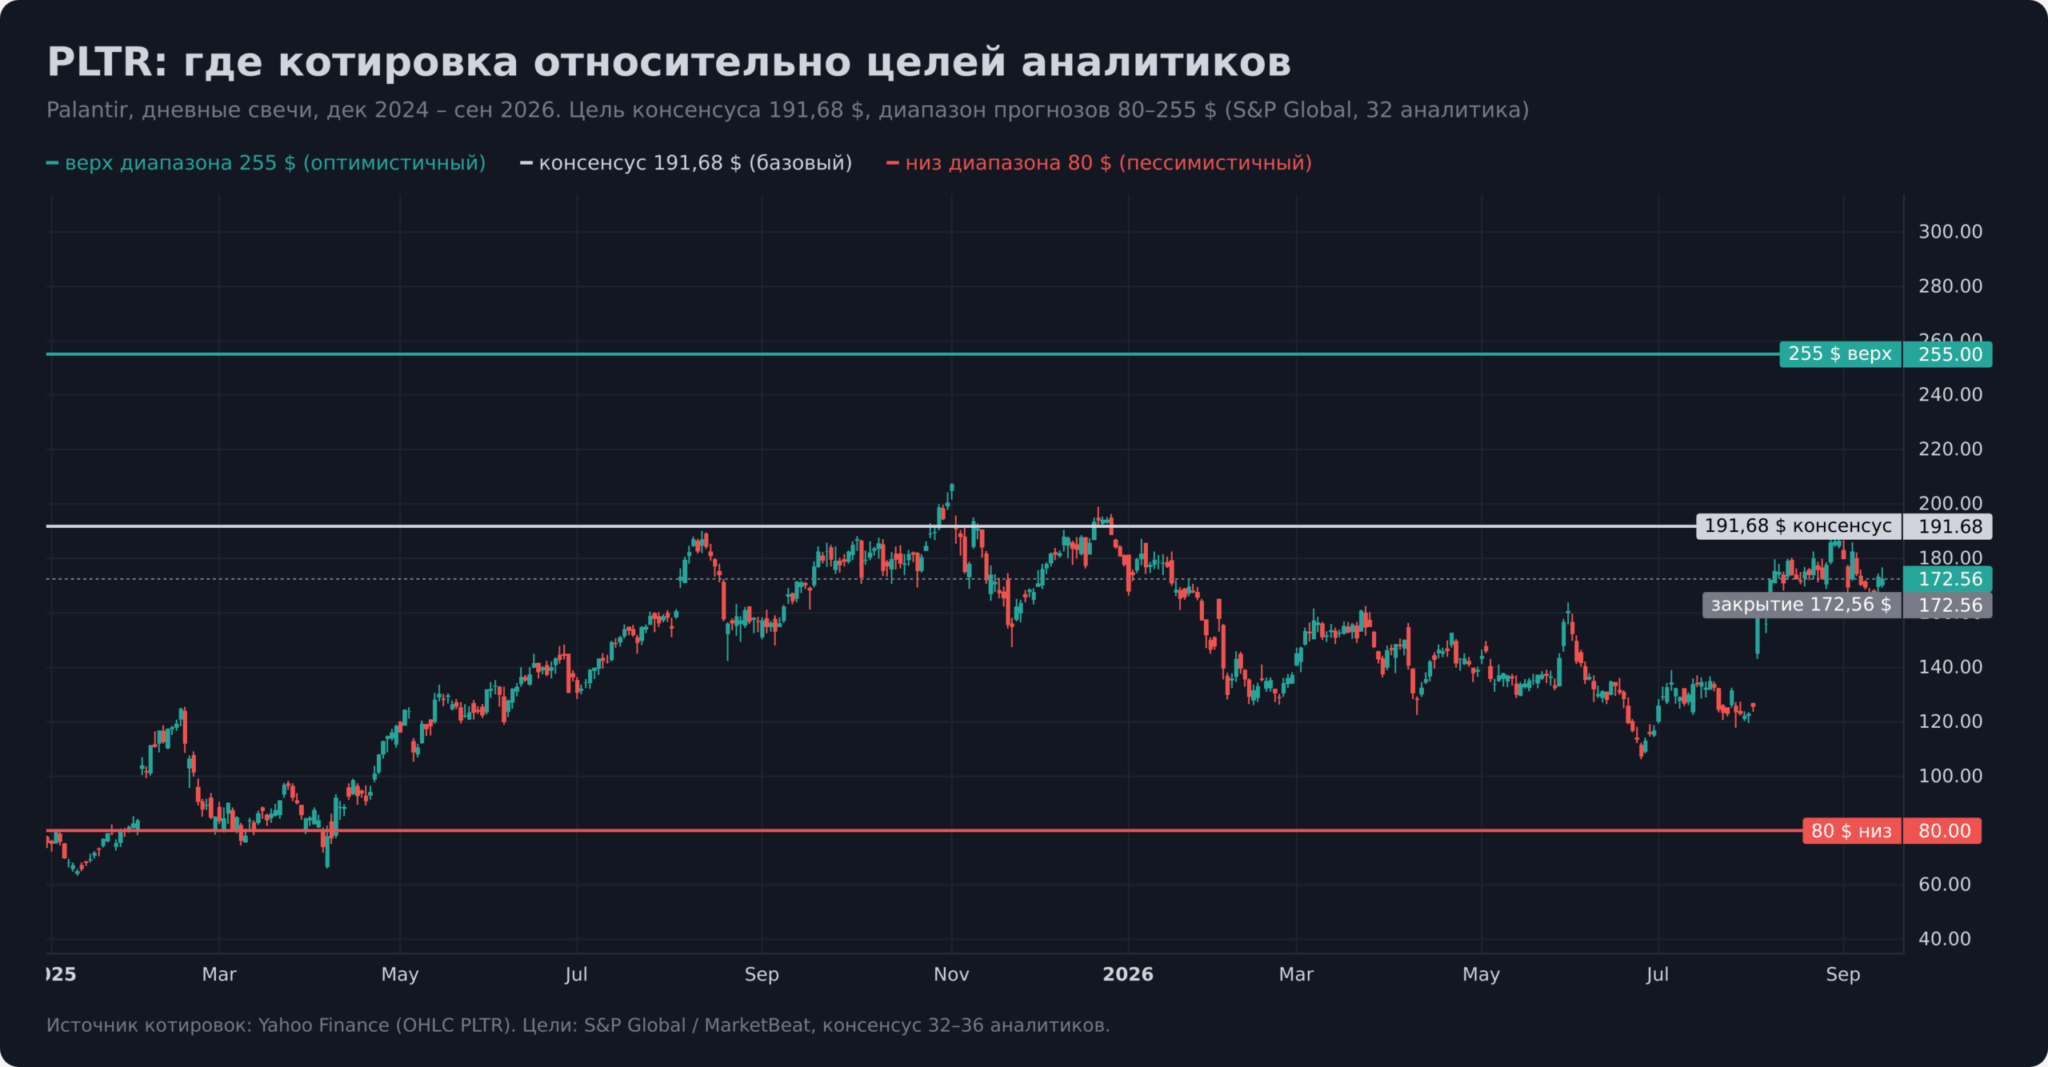
Консенсус по бумаге положительный, но с необычно широким разбросом мнений. По опросу 32 аналитиков, который ведёт S&P Global, рекомендация в среднем «покупать», а средняя целевая цена составляет 191,68 доллара. Нижняя оценка в этом же опросе равна 80 долларам, верхняя 255, то есть крайние точки расходятся более чем втрое. Независимая сводка MarketBeat по 36 аналитикам даёт практически то же самое, среднюю цель 192 доллара при тех же границах диапазона.
Такой разброс сам по себе информативен. Аналитики согласны в том, что бизнес растёт, и радикально расходятся в том, сколько за этот рост платить. Один и тот же отчёт для одних доказательство недооценки, для других повод напомнить про мультипликаторы.
Сценарии ниже собраны не как предсказание, а как раскладка по драйверам из предыдущих разделов. Для каждого указано условие, при котором он реализуется, чтобы читатель мог сам следить за развилкой по квартальным отчётам.
| Сценарий | Что должно произойти | Как это отразится на бумаге |
|---|---|---|
| Оптимистичный | Коммерческий сегмент США сохраняет рост выше 100%, международное направление размораживается, годовой ориентир снова повышается | Высокий мультипликатор оправдывается ростом, движение к верхней границе прогнозов аналитиков |
| Базовый | Рост постепенно замедляется до 40–50% в 2027 году, маржа держится, Европа остаётся закрытой | Бизнес растёт, но коэффициент оценки сжимается, и котировки идут в широком боковике |
| Пессимистичный | Темп падает ниже 30%, армейские опционы не подтверждаются, конкуренты откусывают коммерческие сделки | Двойной удар по прибыли и по мультипликатору, глубокая просадка даже при растущей выручке |
Следить стоит не за абсолютной выручкой, а за её темпом и за комментарием менеджмента по международному сегменту. Для бумаг с такой оценкой замедление роста опаснее, чем разовое падение прибыли.
Плюсы и минусы инвестиций в акции Palantir
Как купить акции Palantir из Беларуси
Белорусские брокеры не дают обычного доступа к Nasdaq, а международные переводы из Беларуси могут отклоняться банком или брокером из-за санкций. Поэтому до открытия счёта нужно отдельно проверить, принимает ли выбранная площадка резидентов Беларуси без вида на жительство в ЕЭЗ и какие документы она принимает.
Маршрут через зарубежного брокера
Реальную акцию с правом собственности даёт только счёт у иностранного брокера, который принимает резидентов Беларуси. Такой доступ есть у Just2Trade, где торгуются бумаги NYSE и Nasdaq, включая PLTR, а счёт открывается от 100 долларов.
Порядок действий выглядит так.
- Открыть счёт и пройти верификацию по белорусскому паспорту или другому документу, который принимает брокер, подтвердив адрес проживания.
- Проверить у обслуживающего банка возможность международного перевода и заранее сохранить документы, подтверждающие назначение платежа.
- Пополнить счёт доступным способом. Перевод из Беларуси может быть отклонён банком или брокером из-за санкционных ограничений и комплаенса, поэтому не стоит отправлять деньги до проверки конкретного маршрута. Криптовалютный мост не является универсальной заменой банковскому переводу и добавляет комиссии, курсовой и правовой риск.
- Купить бумагу лимитной заявкой, а не по рынку, поскольку у PLTR высокая внутридневная амплитуда.
- Сохранять отчёты брокера с самого первого дня, они понадобятся для расчёта дохода и налоговой отчётности.
- Заранее продумать обратный путь. Условия вывода зависят от банка, брокера и действующих ограничений, поэтому сначала нужно проверить, на какой белорусский счёт и в какой валюте брокер отправляет деньги.
Отслеживать цену и котировки удобно и без брокерского терминала, для этого на сайте есть живой график и скринер акций с мультипликаторами.
Запасной маршрут, если основной не сработал
Бывает, что банк отклоняет перевод или зарубежный брокер отказывает в открытии счёта. Тогда остаётся вариант ТехноИнвест, компания из реестра форекс-компаний Национального банка Республики Беларусь под номером 31, где счёт «Техно Pro» номинируется в долларах или рублях и открывается от 50 долларов.
Стоит ли покупать акции Palantir
Компания прошла путь от убыточного подрядчика спецслужб до прибыльного бизнеса с денежным потоком в миллиарды долларов и растёт быстрее, чем софт такого размера обычно умеет. Это факт из отчётности, а не мнение.
Вопрос только в цене. При текущих мультипликаторах бумага требует, чтобы компания продолжала расти темпами, которых почти никто в истории отрасли не удерживал больше нескольких лет подряд. Плюс к этому концентрация на американском рынке, политически заблокированная Европа и полное отсутствие выплат акционерам.
Инвестору, который строит портфель на дивидендном потоке или ищет защитный актив, эта бумага не подходит. Она уместна как небольшая доля агрессивной части портфеля, у человека, готового спокойно смотреть на просадку в половину капитала по позиции и понимающего, за что именно он платит. Соотношение потенциальной доходности и риска здесь никак не похоже на покупку индекса, и путать эти вещи не стоит.