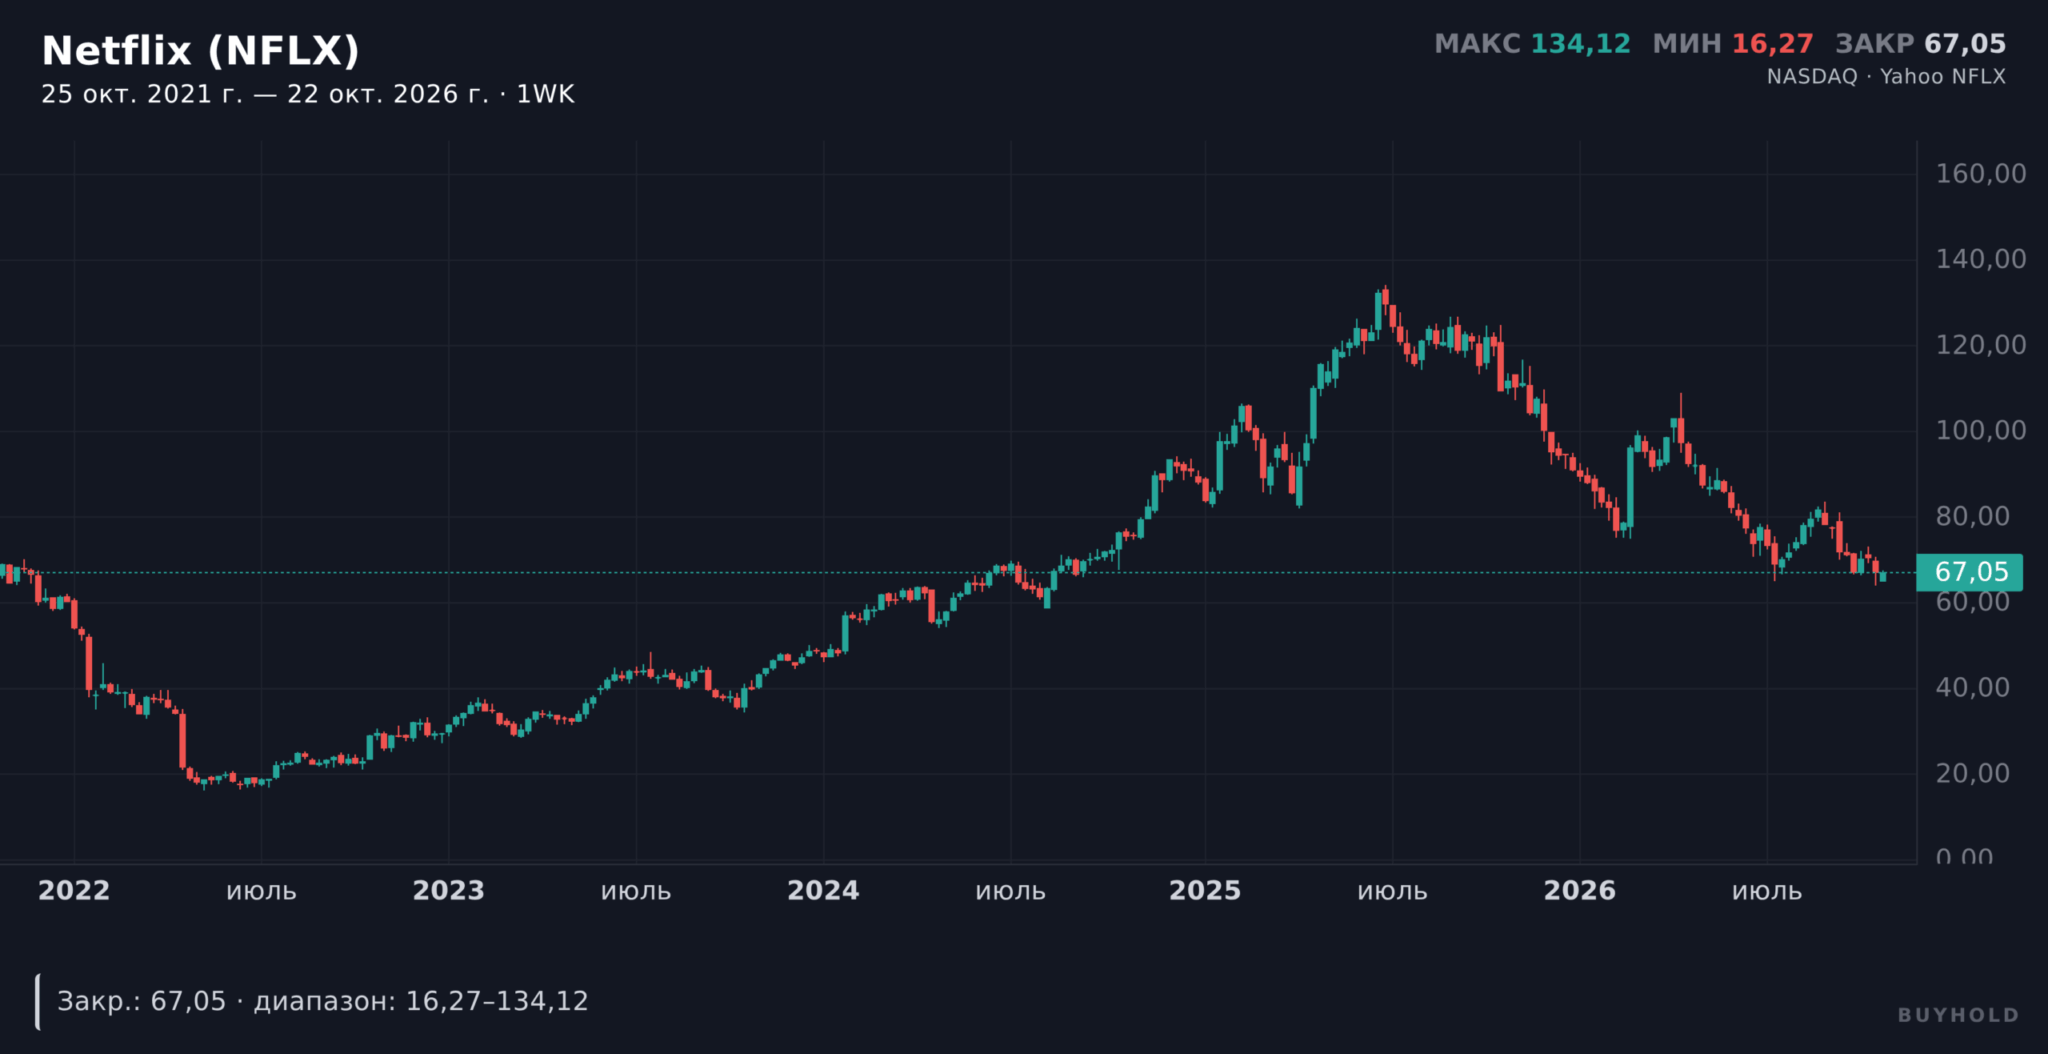
Акции Netflix после сплита 10:1 в ноябре 2025 года получили в десять раз меньший ценник за одну бумагу — и у частного инвестора возникает соблазн принять оптическую «дешевизну» за низкую цену входа в бизнес. Это первая ловушка, которую разбирает этот обзор: дробление акций не сделало компанию ни дороже, ни дешевле, оно лишь поделило один большой кусок на десять маленьких. Гораздо важнее другое — Netflix перестроился из убыточного «пожирателя наличности» эпохи стримингового захвата в прибыльную машину с операционной маржой за 30% и положительным денежным потоком. Ниже — как именно компания зарабатывает сегодня, что движет её ростом до 2030 года, какие риски недооценивает рынок, и что конкретно нужно сделать инвестору из Беларуси, чтобы купить эти бумаги через зарубежного брокера и корректно рассчитаться с налоговой.
Предупреждение о рисках: Инвестирование в ценные бумаги связано с риском частичной или полной потери вложенных средств. Стоимость активов может как расти, так и снижаться. Данная статья носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием инвестиционных решений проконсультируйтесь с квалифицированным финансовым советником.
Что представляет собой Netflix
Netflix давно перерос ярлык «онлайн-кинотеатра». На 2026 год это вертикально интегрированная медиакомпания, которая одновременно производит контент, владеет глобальной технологической платформой его доставки и продаёт две принципиально разные вещи: подписку на доступ к библиотеке и внимание зрителей рекламодателям. Понимание того, как эти куски сцеплены друг с другом, и есть ключ к оценке акции, потому что рынок платит не за количество сериалов, а за способность компании монетизировать сотни миллионов домохозяйств с растущей маржой.
Чтобы увидеть, почему сегодняшний Netflix устроен именно так, нужно проследить его трансформации — каждая из них была ставкой на грани выживания, и каждая окупилась.
История и ключевые трансформации
Компанию основали в 1997 году Рид Хастингс и Марк Рэндольф в калифорнийском городке Скоттс-Вэлли. Онлайн-прокат DVD заработал в апреле 1998 года: сначала диски выдавали поштучно на семь дней, а подписная модель без штрафов за просрочку появилась позднее. Именно переход от разовой аренды к регулярной подписке создал основу будущей экономики Netflix.
Первый разворот случился в 2007 году, когда Netflix запустил потоковое вещание поверх почтовой рассылки дисков. Это был переход от логистики к технологиям: компания сделала ставку на то, что широкополосный интернет вытеснит физические носители.
Второй, ещё более рискованный разворот начался с оригинального сериала «Лиллехаммер» в 2012 году и ускорился после выхода «Карточного домика» в 2013-м — Netflix стал тратить миллиарды на эксклюзивный контент вместо зависимости только от чужого каталога. Логика была в том, что студии рано или поздно заберут фильмы на собственные платформы. Эта ставка определила экономику компании на следующее десятилетие: крупные затраты на контент в обмен на более сильный контроль над библиотекой и уникальное предложение.
Третий перелом — недавний и финансовый по своей природе. Несколько лет подряд Netflix сжигал наличность, финансируя контент долгом, и инвесторы терпели это в обмен на рост подписчиков. Замедление набора абонентов в 2022 году и обвал акций заставили менеджмент сменить приоритет с «роста любой ценой» на прибыльность.
Результат виден в свежей отчётности: за третий квартал 2026 года Netflix получил 12,87 млрд долларов выручки, 4,46 млрд операционной прибыли и маржу 34,6%. После этого менеджмент ориентировал рынок примерно на 51,1 млрд долларов выручки, операционную маржу 31,5% и около 12 млрд свободного денежного потока за весь 2026 год (письмо акционерам Netflix за Q3 2026). Компания, которая когда-то занимала деньги на съёмки, теперь генерирует двузначные миллиарды свободного кэша.
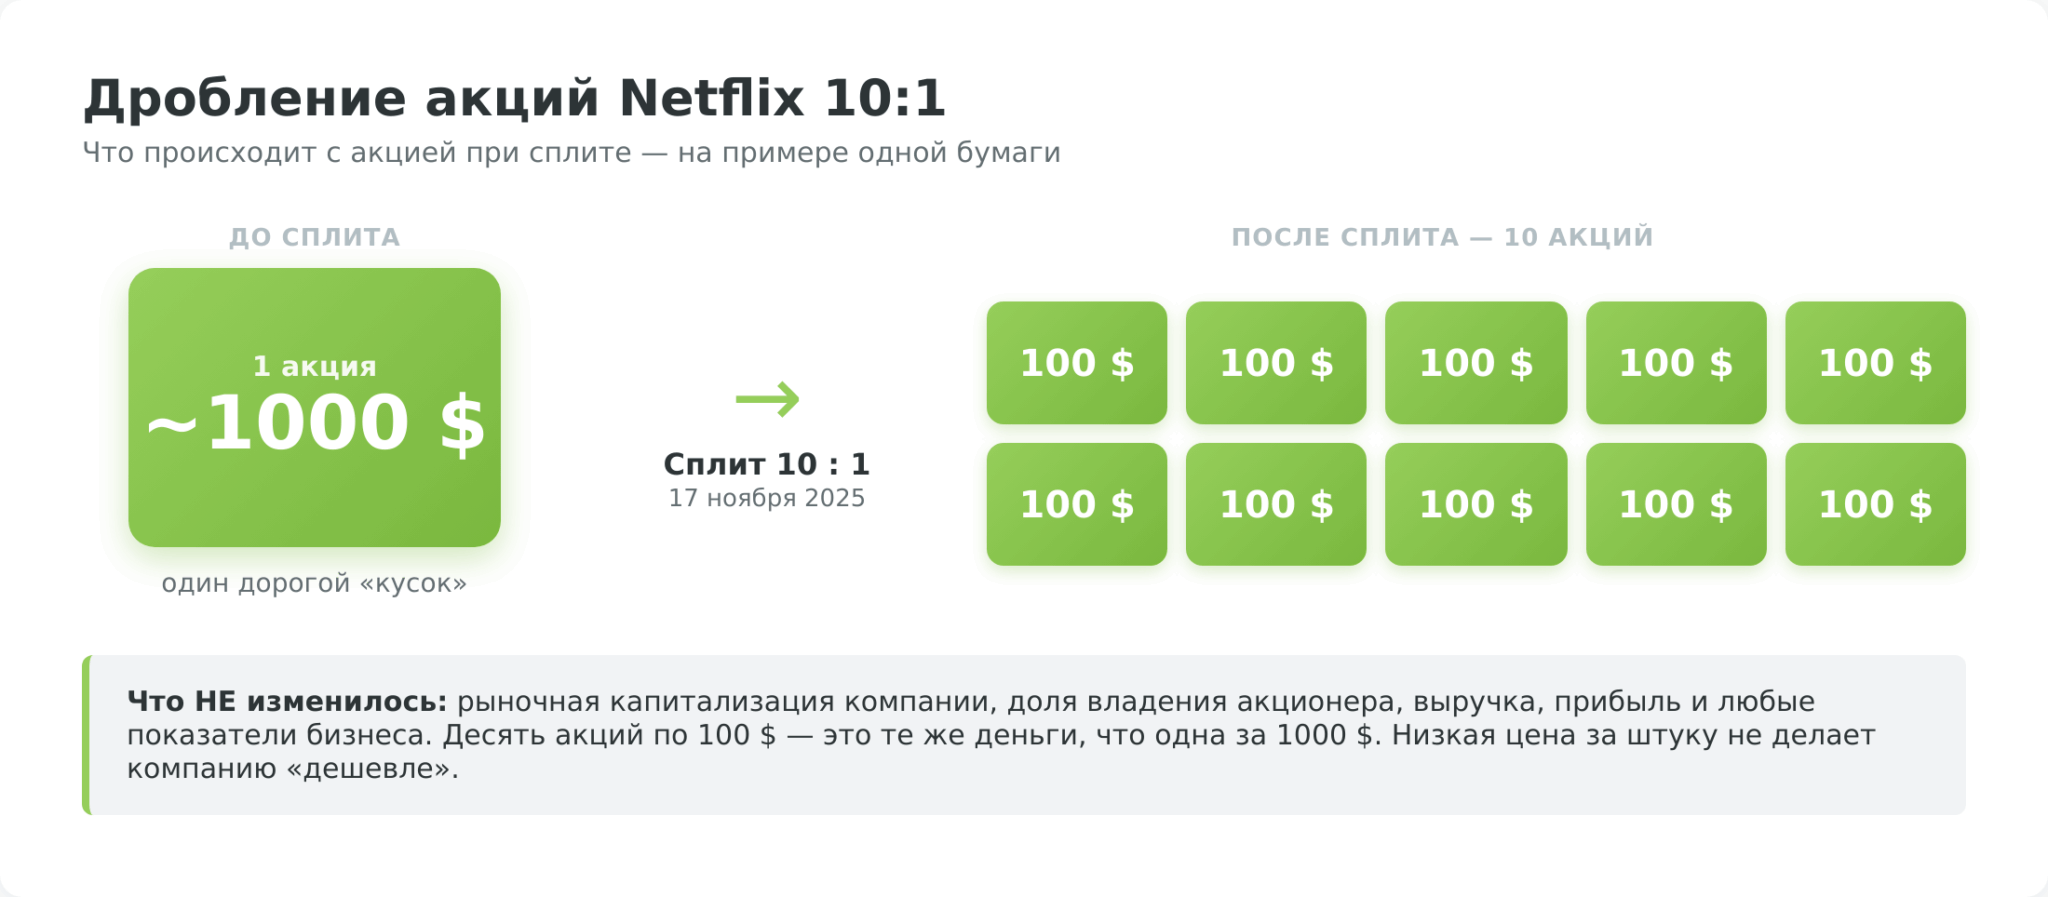
Символ этой зрелости — дробление акций 10 к 1, проведённое 17 ноября 2025 года (пресс-релиз Netflix; форма 8-K, SEC). Для инвестора здесь важно понять, что именно сплит меняет, а что нет. Каждый держатель одной акции получил девять дополнительных, а цена одной бумаги снизилась примерно в десять раз. Совокупная стоимость пакета, капитализация компании и доля владения не изменились ни на цент.
Официальная цель дробления, заявленная самой компанией, — снизить цену акции до диапазона, более доступного сотрудникам, участвующим в опционной программе. Психологически более «дешёвая» бумага иногда привлекает розничных инвесторов, но это оптический эффект: бизнес за акцией остался ровно тем же.
Структура бизнеса: как Netflix зарабатывает
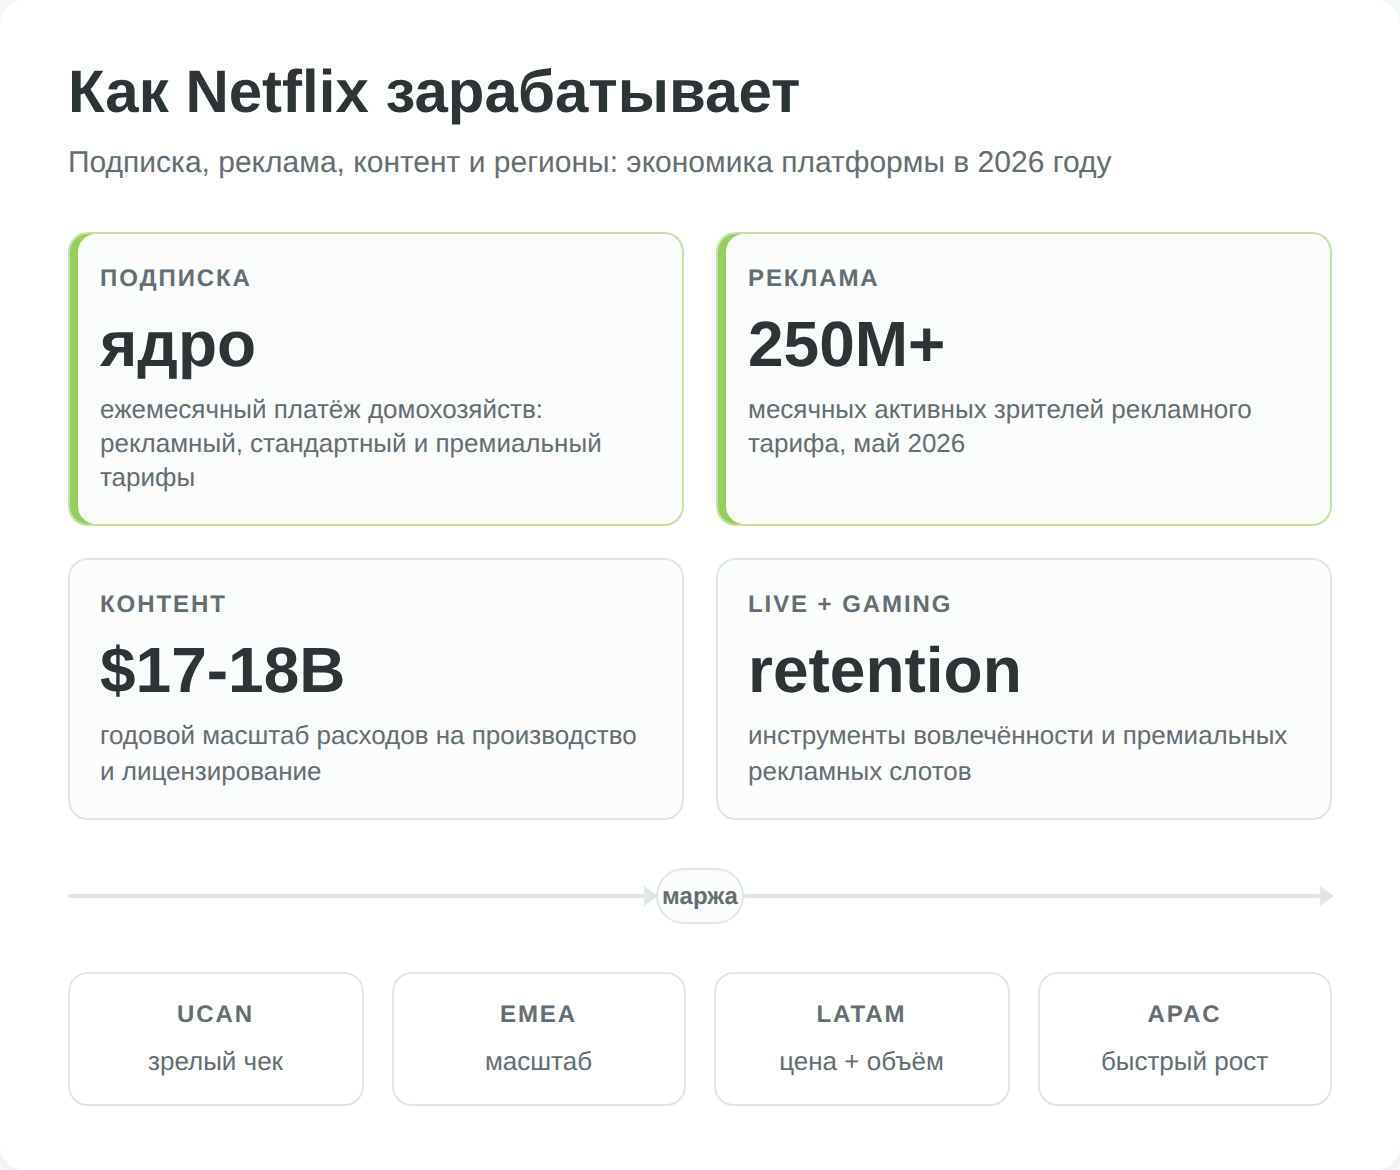
Формально Netflix отчитывается как единый операционный сегмент — компания не делит прибыль по направлениям. Но для инвестора полезнее разложить выручку по способам монетизации, потому что именно их соотношение определяет будущую маржу и темпы роста.
Основа доходов — подписка, и сегодня она трёхуровневая. Базовый тариф с рекламой стоит дешевле всего и субсидируется деньгами рекламодателей; средний тариф без рекламы и премиальный тариф с 4K и большим числом экранов формируют верх ценовой лестницы. Модель монетизации здесь — повторяющийся ежемесячный платёж от домохозяйства, и её сила в предсказуемости.
Подписочная выручка — это не разовая продажа, а поток, который компания наращивает двумя рычагами: повышением цен на верхних тарифах и притоком новых платящих аккаунтов на нижнем. Подписка по-прежнему даёт подавляющую часть выручки, хотя её точная доля компанией не раскрывается.
Второй, самый быстрорастущий поток — реклама. На рынках, где доступен рекламный тариф, он сочетает подписной платёж с оплатой рекламодателя за показы. После отчёта за третий квартал 2026 года Netflix снизил прогноз рекламной выручки на год примерно с 3 до 2,7 млрд долларов: собственная рекламная технология развивалась медленнее ожиданий. Это направление всё равно растёт быстрее основного бизнеса, но инвестору важнее следить за фактической динамикой, а не за дальними целями.
Третий блок — контент, и это не отдельная статья выручки, а главный центр затрат, который определяет всё остальное. Netflix производит фильмы и сериалы сам и лицензирует права у сторонних студий. Маркировка Netflix Original не всегда означает бессрочное владение: часть проектов принадлежит компании, а часть показывается по эксклюзивной лицензии на оговорённый срок. Экономический ров создаёт не формальная этикетка, а сочетание прав, масштаба производства и способности регулярно выпускать хиты.
Лицензионный контент дешевле и заполняет библиотеку, но уязвим: владелец прав может забрать его на свою платформу. Стратегический сдвиг последних лет — рост доли собственного производства именно ради этой неотзываемости.
Четвёртое и пятое направления пока невелики по деньгам, но важны как драйверы вовлечённости.
Гейминг компания развивает как дополнительный инструмент удержания: игра FIFA к чемпионату мира вышла 11 июня 2026 года, а игры для телевизоров Netflix разворачивает постепенно и не во всех странах. Этот бизнес пока важнее для вовлечённости, чем как самостоятельный источник выручки.
Live-события — отдельная ставка: Netflix показывает WWE Monday Night Raw, матчи NFL в Рождество, а в 2026 году добавил отдельные события MLB — Opening Night, Home Run Derby и матч Field of Dreams. Логика та же, что у гейминга: живой контент привлекает и удерживает аудиторию, давая рекламному направлению премиальные слоты.
Географически выручка делится на четыре региона: США и Канада (UCAN) — самый зрелый и маржинальный рынок; Европа, Ближний Восток и Африка (EMEA); Латинская Америка (LATAM); Азиатско-Тихоокеанский регион (APAC) — самый быстрорастущий по числу новых подписчиков, но с более низким средним чеком. Этот географический разрез объясняет стратегию повышения цен на зрелых рынках при наращивании объёма на развивающихся.
Финансовые показатели Netflix
Разворот к прибыльности, о котором шла речь выше, лучше всего читается в цифрах за пять лет. Именно динамика выручки и маржи, а не абсолютный размер компании, объясняет, почему рынок переоценил акцию после провала 2022 года — и почему дальнейший рост оценки упирается уже не в подписчиков, а в способность удерживать темп расширения маржи.
Выручка и операционная маржа: пятилетняя динамика
С 2021 по 2026 год Netflix прошёл путь от компании с маржой около 20% и буксующим ростом до бизнеса с операционной рентабельностью за 30%. Перелом виден невооружённым глазом: в 2024 году операционная прибыль впервые в истории компании превысила 10 млрд долларов, а маржа подскочила до 27% против примерно 21% годом ранее (Netflix, письмо акционерам Q4 2024, SEC).
Драйверами стали три фактора, сработавшие одновременно: монетизация совместного использования паролей, запуск рекламного тарифа и жёсткая дисциплина по затратам на контент после периода неограниченных трат.
| Год | Выручка | Операционная маржа | Ключевое событие года |
|---|---|---|---|
| 2021 | 29,7 млрд $ | ~20% | пик набора подписчиков пандемийной эпохи |
| 2022 | 31,6 млрд $ | ~18% | замедление роста, обвал акций, запуск рекламного тарифа |
| 2023 | 33,7 млрд $ | ~21% | борьба с шерингом паролей, возврат к росту |
| 2024 | 39,0 млрд $ | 27% | операционная прибыль впервые превысила 10 млрд $ |
| 2025 | ~45,2 млрд $ | ~30% | сделка с WWE, дробление акций 10:1 |
| 2026 (прогноз) | ~51,1 млрд $ | ~31,5% | рекламная выручка около 2,7 млрд $ |
Источники: письма акционерам Netflix и формы 8-K, поданные в SEC (ir.netflix.net). Прогноз на 2026 — гайденс менеджмента.
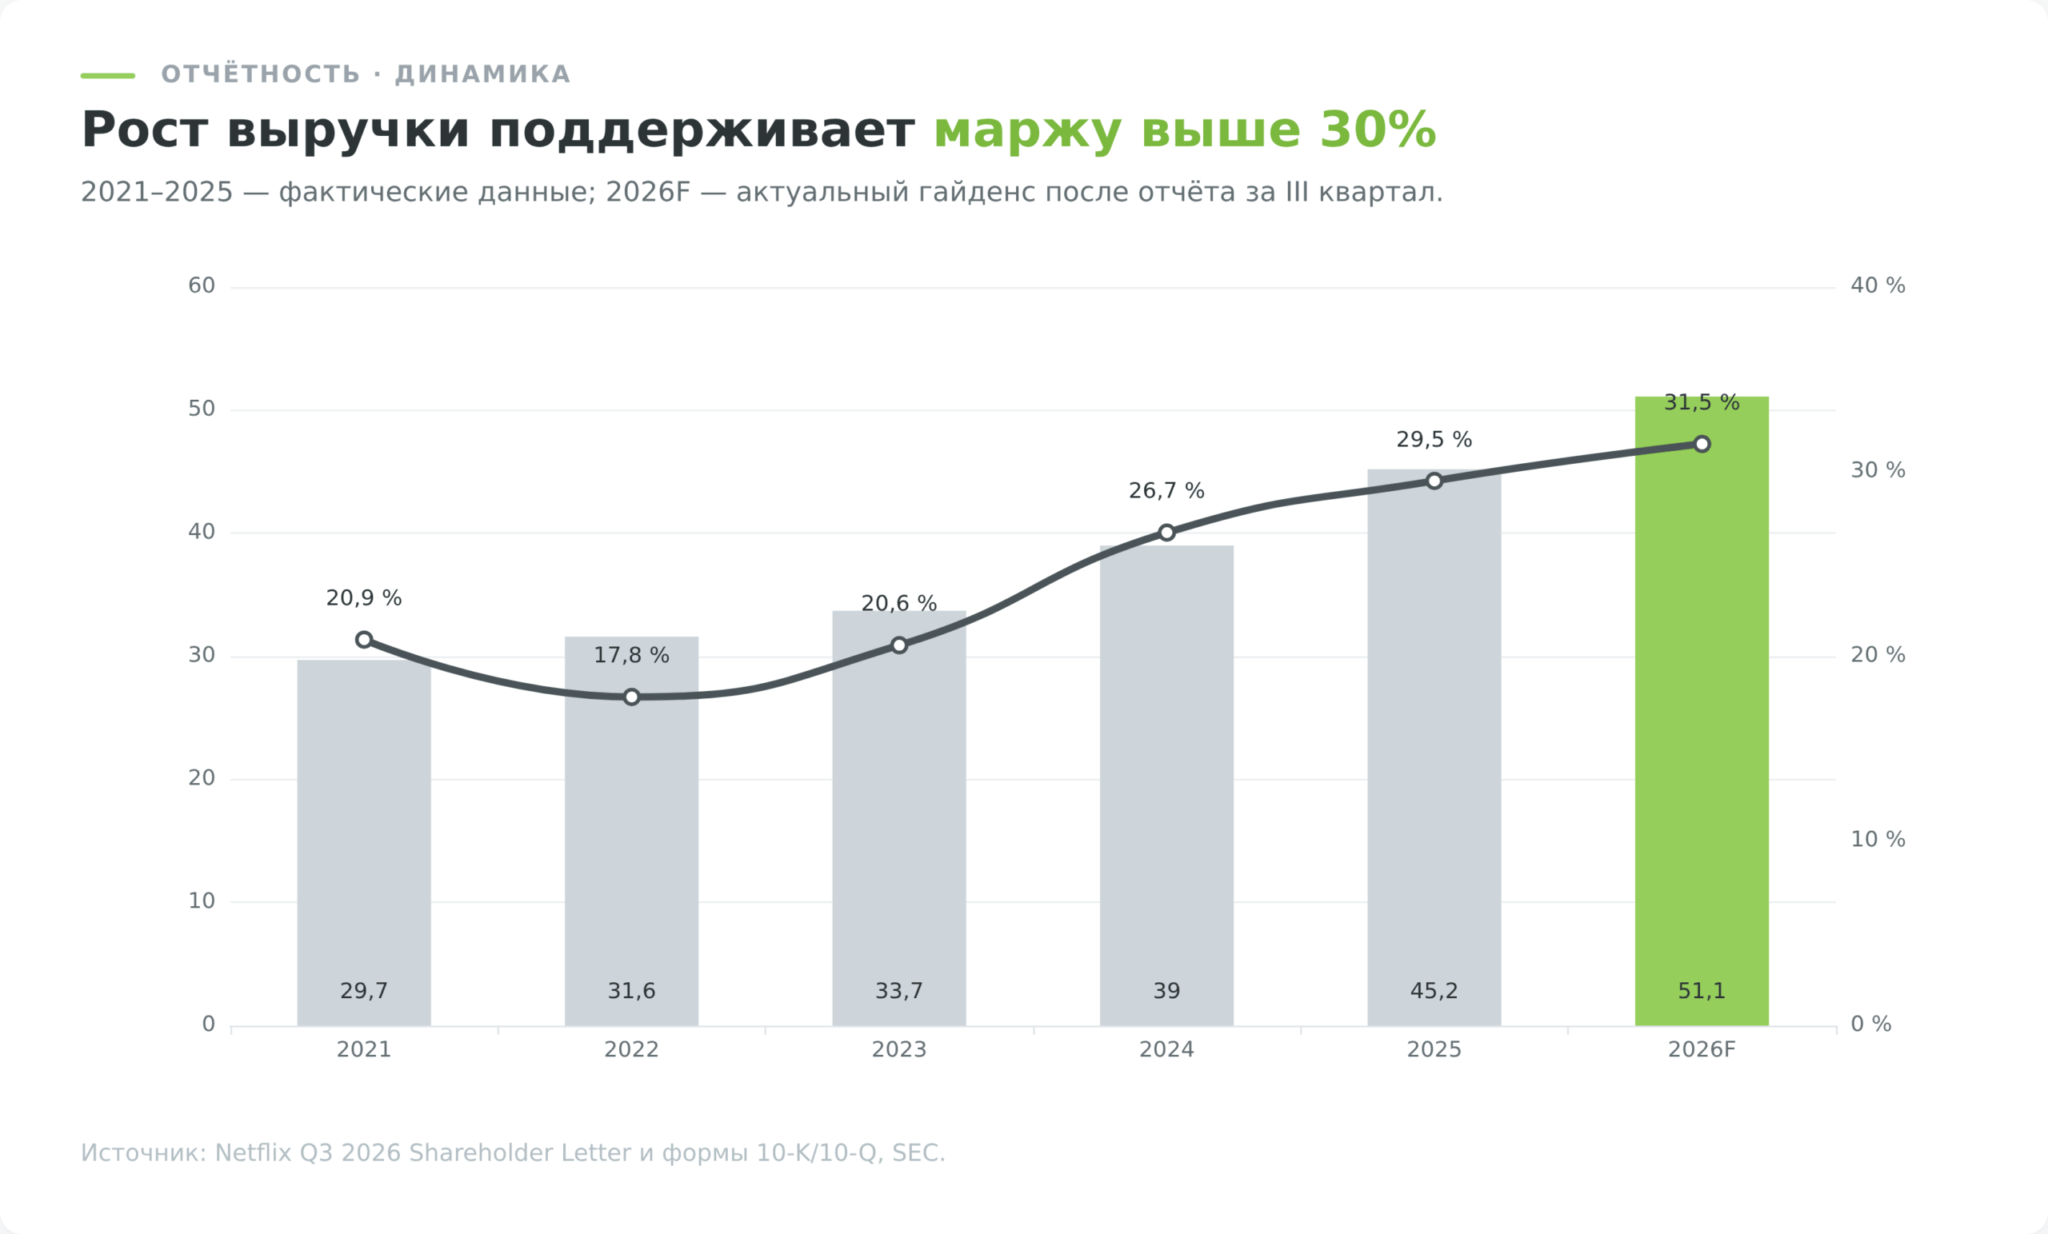
Важно, как читать эту таблицу. В 2024–2025 годах выручка росла на 15–16% год к году, хотя в 2022–2023-м темп проседал примерно до 6–7% — рынок переоценил акцию именно за это ускорение последних лет. Но настоящая история здесь не в выручке, а в марже: каждый дополнительный процент рентабельности при выручке за 50 млрд долларов — это сотни миллионов операционной прибыли, которые почти целиком превращаются в свободный денежный поток.
После отчёта за третий квартал менеджмент сохранил ориентир по операционной марже около 31,5% в 2026 году (письмо акционерам Netflix за Q3 2026), и именно устойчивость этого расширения — главный вопрос для оценки акции, потому что бесконечно поднимать маржу нельзя.
Денежный поток и долговая нагрузка
Самая недооценённая часть истории Netflix — превращение из хронического «пожирателя наличности» в генератора свободного денежного потока. Ещё в конце 2010-х компания каждый год тратила на контент больше, чем зарабатывала, закрывая разрыв новыми облигациями. Логика была понятной — строить библиотеку в долг, пока конкуренты не опомнились, — но она делала акцию заложницей доступа к дешёвому финансированию.
К 2026 году картина перевернулась. За третий квартал Netflix сгенерировал 2,88 млрд долларов свободного денежного потока, а за девять месяцев — 9,50 млрд. Актуальный прогноз на весь 2026 год составляет около 12 млрд долларов. Это качественно меняет профиль компании: бизнес больше не зависит от рынка облигаций для финансирования съёмок и может сам выбирать, куда направить кэш — на погашение долга, выкуп акций или сделки слияний и поглощений.
Долговая нагрузка при этом из проблемы превратилась в управляемую статью. На конец третьего квартала 2026 года валовый долг составлял около 15,3 млрд долларов, а денежные средства и эквиваленты — 8,2 млрд. Долг обслуживается с запасом за счёт растущей прибыли, а свободный кэш стал инструментом возврата стоимости акционерам — об этом подробнее в разделе про дивиденды и обратный выкуп.
Позиционирование среди конкурентов
Сравнивать Netflix с конкурентами по замороженной таблице мультипликаторов бессмысленно — капитализация, P/E и текущая цена живут в виджете вверху страницы и меняются ежедневно. Устойчивее качественное позиционирование: Netflix остаётся крупнейшей независимой глобальной стриминговой платформой с высокой прибыльностью.
По итогам 2025 года выручка Netflix составила 45,2 млрд долларов, а операционная маржа — 29,5%. Сопоставлять эти значения с Disney, Amazon или объединённой Skydance напрямую нужно осторожно: у конкурентов стриминг встроен в более широкие медиагруппы и отчётные сегменты различаются.
Ров вокруг бизнеса держится на трёх опорах:
- Первая — масштаб затрат на контент: Netflix ежегодно тратит на производство и лицензирование порядка 17–18 млрд долларов, и эту сумму конкурентам трудно повторить, не имея сопоставимой подписной базы для её окупаемости.
- Вторая — данные о просмотрах сотен миллионов домохозяйств по всему миру, которые позволяют точнее предсказывать, какой контент удержит аудиторию.
- Третья — глобальный бренд и привычка: для огромной части аудитории «посмотреть что-нибудь вечером» давно стало синонимом открыть именно Netflix.
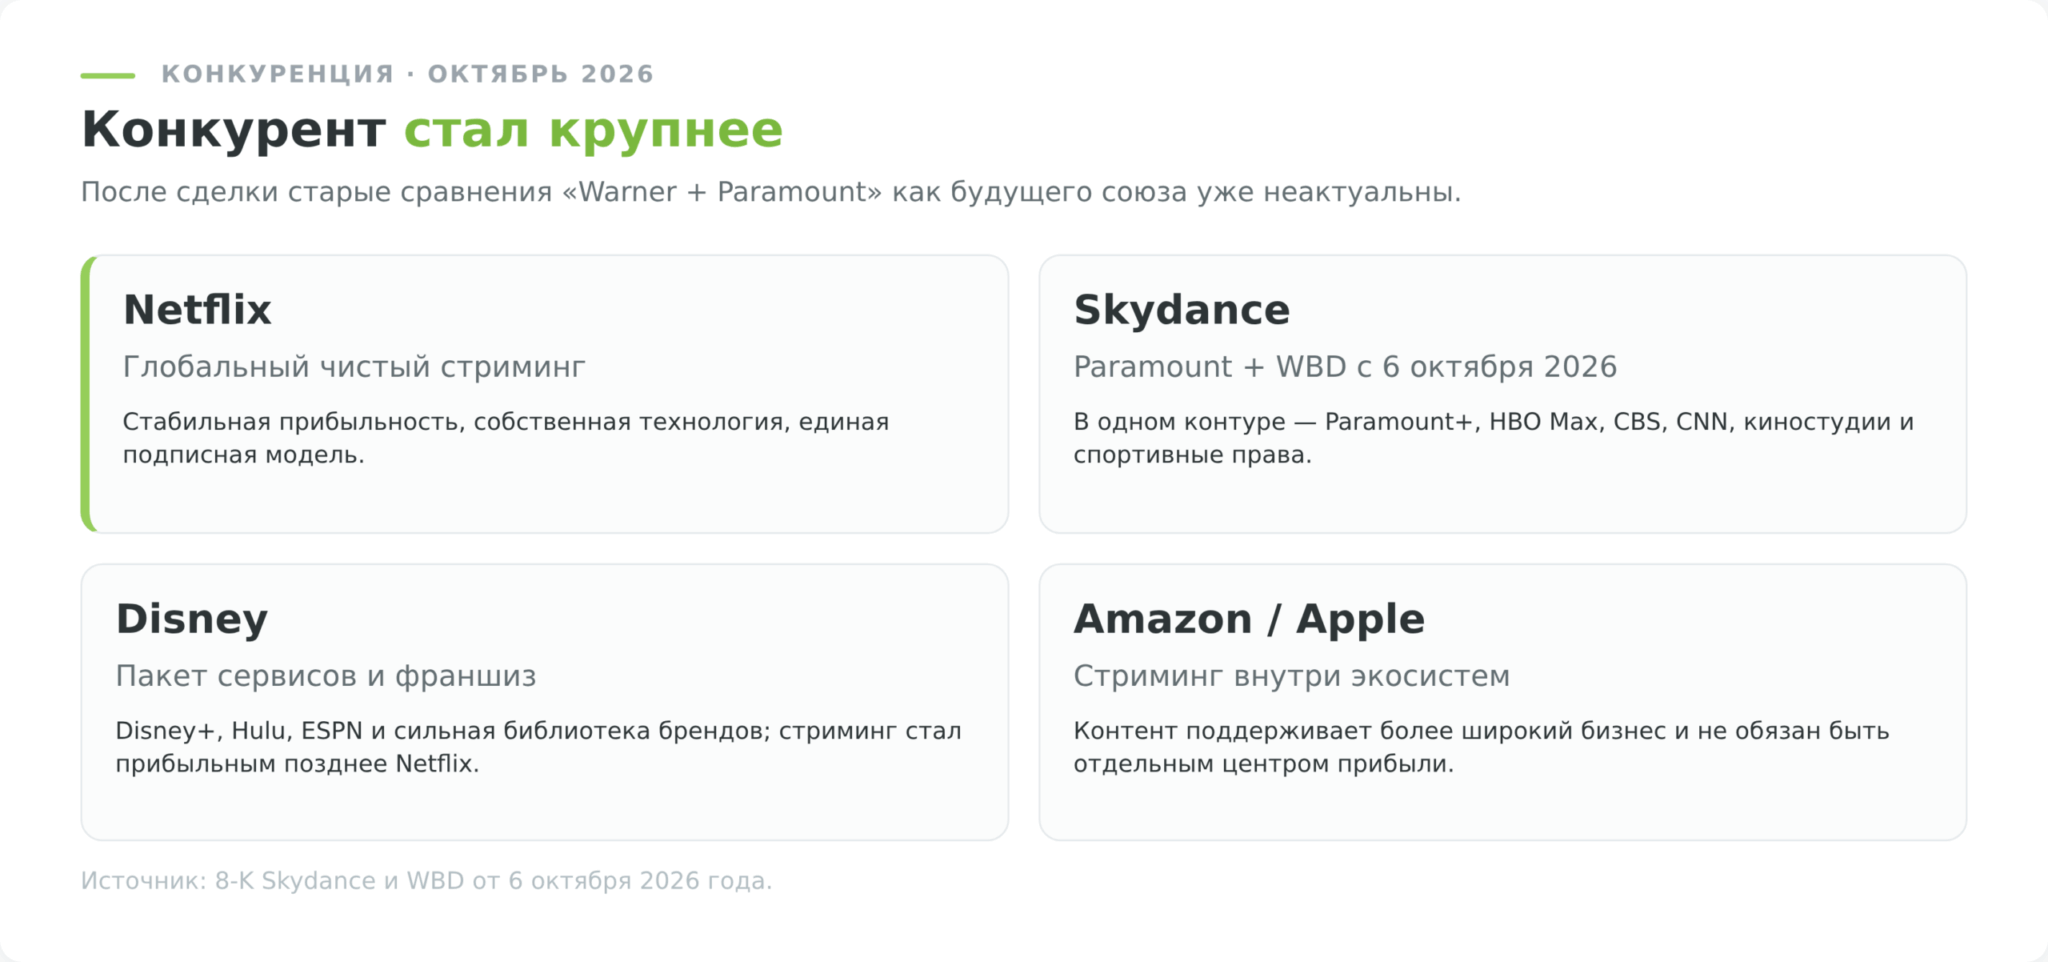
Конкурентный ландшафт в 2026 году укрупнился. Netflix отказался от сделки с Warner Bros. Discovery и получил предусмотренные договором отступные 2,8 млрд долларов. 6 октября 2026 года Paramount Skydance завершила приобретение Warner Bros. Discovery; объединённая компания торгуется на NYSE под тикером SKYD (релиз Paramount Skydance в SEC).
Как мы оценивали позиционирование: тезис о лидерстве опирается на сопоставление публичной выручки и операционной маржи Netflix за 2025 год с показателями стриминговых сегментов Disney, Warner Bros. Discovery и Paramount по их отчётности перед SEC; оценки затрат на контент и числа домохозяйств взяты из писем акционерам Netflix. Никакие будущие котировки или целевые цены в этом сравнении не используются.
Дивиденды и возврат капитала
Инвестор, привыкший к дивидендным акциям вроде Coca-Cola или Microsoft, при первом знакомстве с Netflix сталкивается с неожиданностью: компания с двузначными миллиардами свободного денежного потока не платит ни цента дивидендов и никогда не платила. Это не упущение и не временная мера — это сознательная политика распределения капитала, и понимать её логику важно, потому что от неё напрямую зависит, как именно акционер получает свою долю прибыли.
Почему Netflix не платит дивиденды
Официальная позиция компании предельно прямая: Netflix не выплачивает дивиденды, а приоритеты распределения капитала выстроены так — сначала реинвестирование в рост бизнеса, затем поддержание достаточной ликвидности, и лишь избыток денег сверх нескольких миллиардов минимального остатка и средств на отдельные сделки возвращается акционерам через обратный выкуп акций (Netflix, письмо акционерам Q4 2024, SEC).
Есть и налоговый нюанс, который важен для инвестора из Беларуси и который мы подробно разберём в разделе о налогах. Дивиденды американских компаний облагаются у источника в США по ставке 30%, и старое советско-американское соглашение 1973 года, которое применяет Беларусь, эту ставку по портфельным дивидендам не снижает. Белорусу двойной налог при этом не грозит — уплаченное в США можно зачесть, — но сама выплата приходит уже урезанной почти на треть. Отсутствие дивидендов у Netflix означает, что инвестор не сталкивается с этим удержанием вовсе: вся прибыль остаётся внутри компании и отражается в росте стоимости акции, а налог возникает только при её продаже. Для держателя из Беларуси это, как ни парадоксально, скорее плюс, чем минус.
Обратный выкуп акций как канал возврата капитала
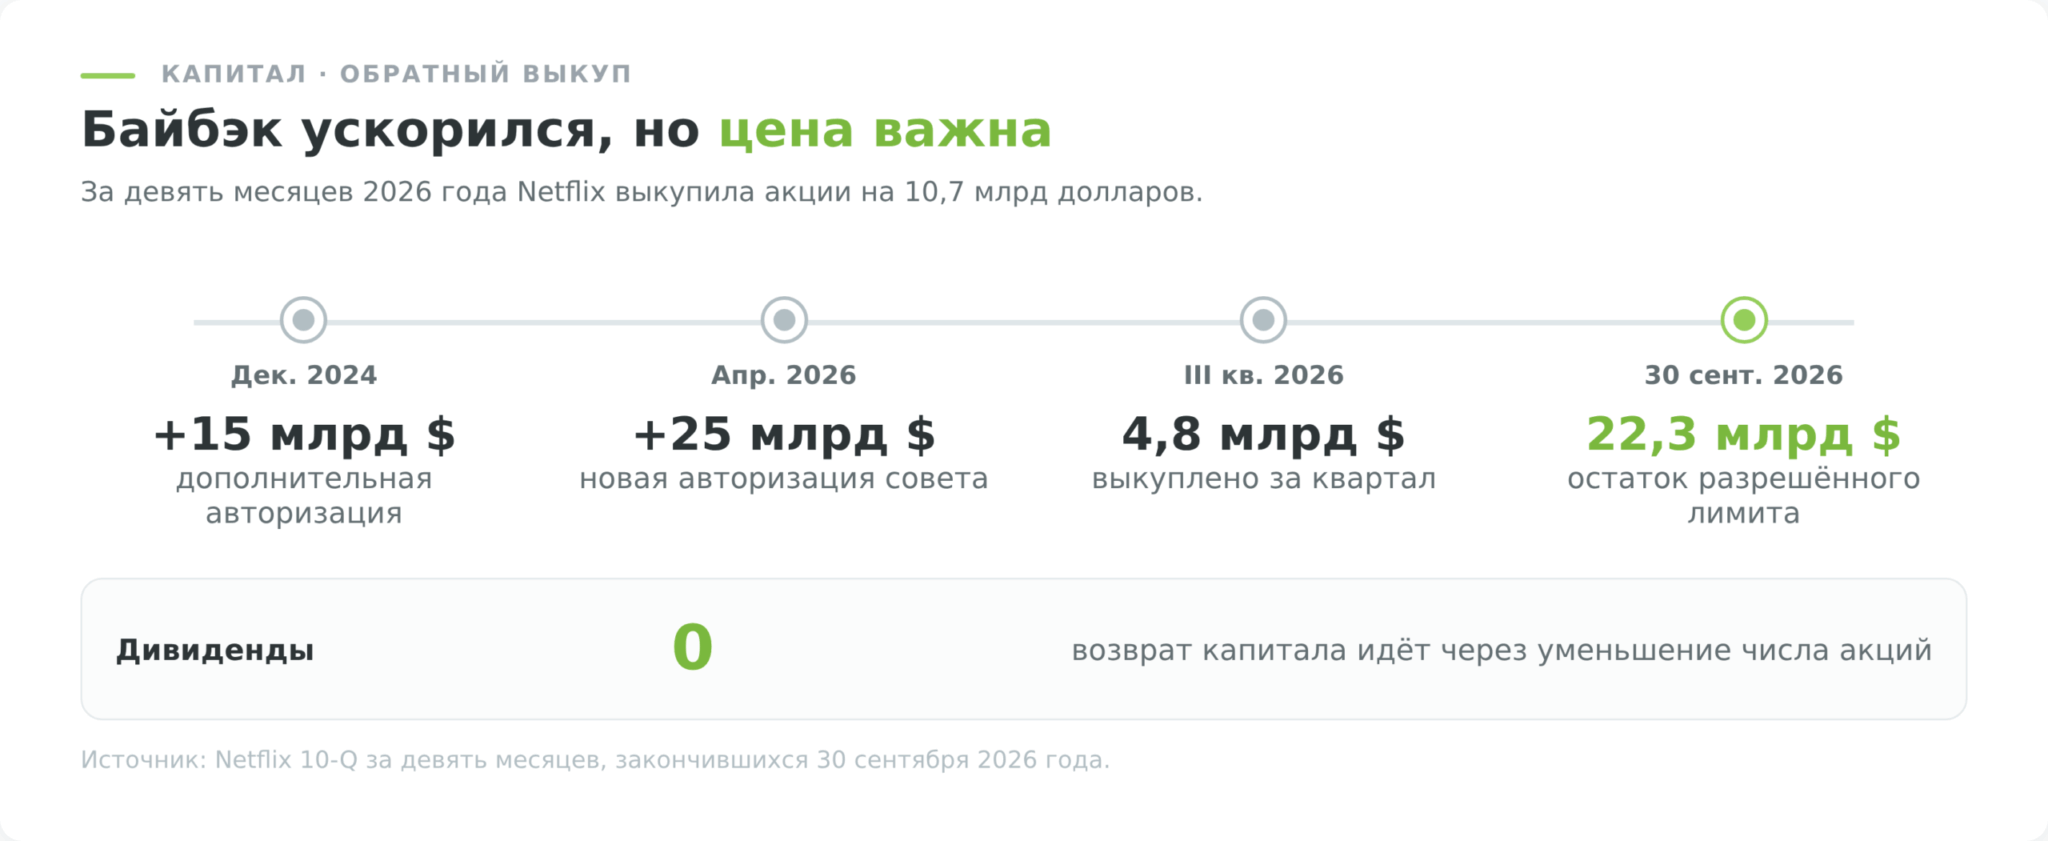
Вместо дивидендов Netflix возвращает деньги акционерам через выкуп собственных акций с рынка — и делает это в крупных масштабах. В декабре 2024 года совет директоров одобрил дополнительную программу выкупа на 15 млрд долларов поверх ранее действовавшей, в результате чего на конец 2024 года компания располагала лимитом около 17,1 млрд долларов без срока окончания (Netflix, форма 8-K, SEC).
За третий квартал 2026 года Netflix выкупил 63,9 млн акций примерно на 4,8 млрд долларов, а за девять месяцев — на 10,7 млрд. После дополнительной авторизации на 25 млрд долларов неиспользованный лимит на 30 сентября составлял около 22,3 млрд долларов.
Механика возврата стоимости здесь тоньше, чем у дивидендов. Когда компания выкупает свои акции и погашает их, общее число бумаг в обращении сокращается. Прибыль при этом делится на меньшее количество акций, поэтому прибыль на акцию растёт, даже если сама прибыль осталась прежней. По сути, каждый оставшийся акционер автоматически получает чуть большую долю в компании, ничего для этого не делая.
В отличие от дивидендов, выкуп не создаёт мгновенного налогооблагаемого события для держателя — выгода проявляется в цене акции, а налог возникает только при продаже. Для долгосрочного инвестора это, как правило, более эффективный по налогам способ получения отдачи, чем регулярные дивидендные выплаты.
Дробление акций 10:1: что оно изменило, а что нет
Дробление акций десять к одному, проведённое 17 ноября 2025 года, к возврату капитала прямого отношения не имеет, но именно вокруг него у частных инвесторов больше всего заблуждений — поэтому разберём его отдельно и по существу.
Что сплит изменил: цену одной акции (она упала примерно в десять раз), число бумаг в обращении (выросло в десять раз) и психологическую доступность — для покупки одной целой бумаги теперь требуется десятая часть прежней суммы.
Что сплит не изменил: рыночную капитализацию компании, долю владения каждого акционера, выручку, прибыль и любые финансовые показатели бизнеса. Держатель, у которого до сплита была одна акция за условную тысячу долларов, после сплита получил десять акций примерно по сто долларов — совокупно те же деньги, тот же кусок компании.
Здесь и кроется первая ловушка для новичка, о которой стоит сказать прямо. Низкая цена за акцию не означает, что компания «дешёвая» в инвестиционном смысле. Дороговизна или дешевизна акции определяется не ценником в долларах, а соотношением цены к прибыли, выручке и денежному потоку — то есть мультипликаторами, которые сплит не трогает. Бумага за сто долларов может быть переоценённой, а бумага за тысячу — недооценённой; ценник в отрыве от показателей бизнеса не говорит ни о чём. Единственный практический эффект сплита для инвестора в том, что теперь проще покупать акцию небольшими порциями и точнее ребалансировать портфель — что особенно удобно при регулярных покупках на небольшие суммы.
Драйверы роста Netflix до 2030 года
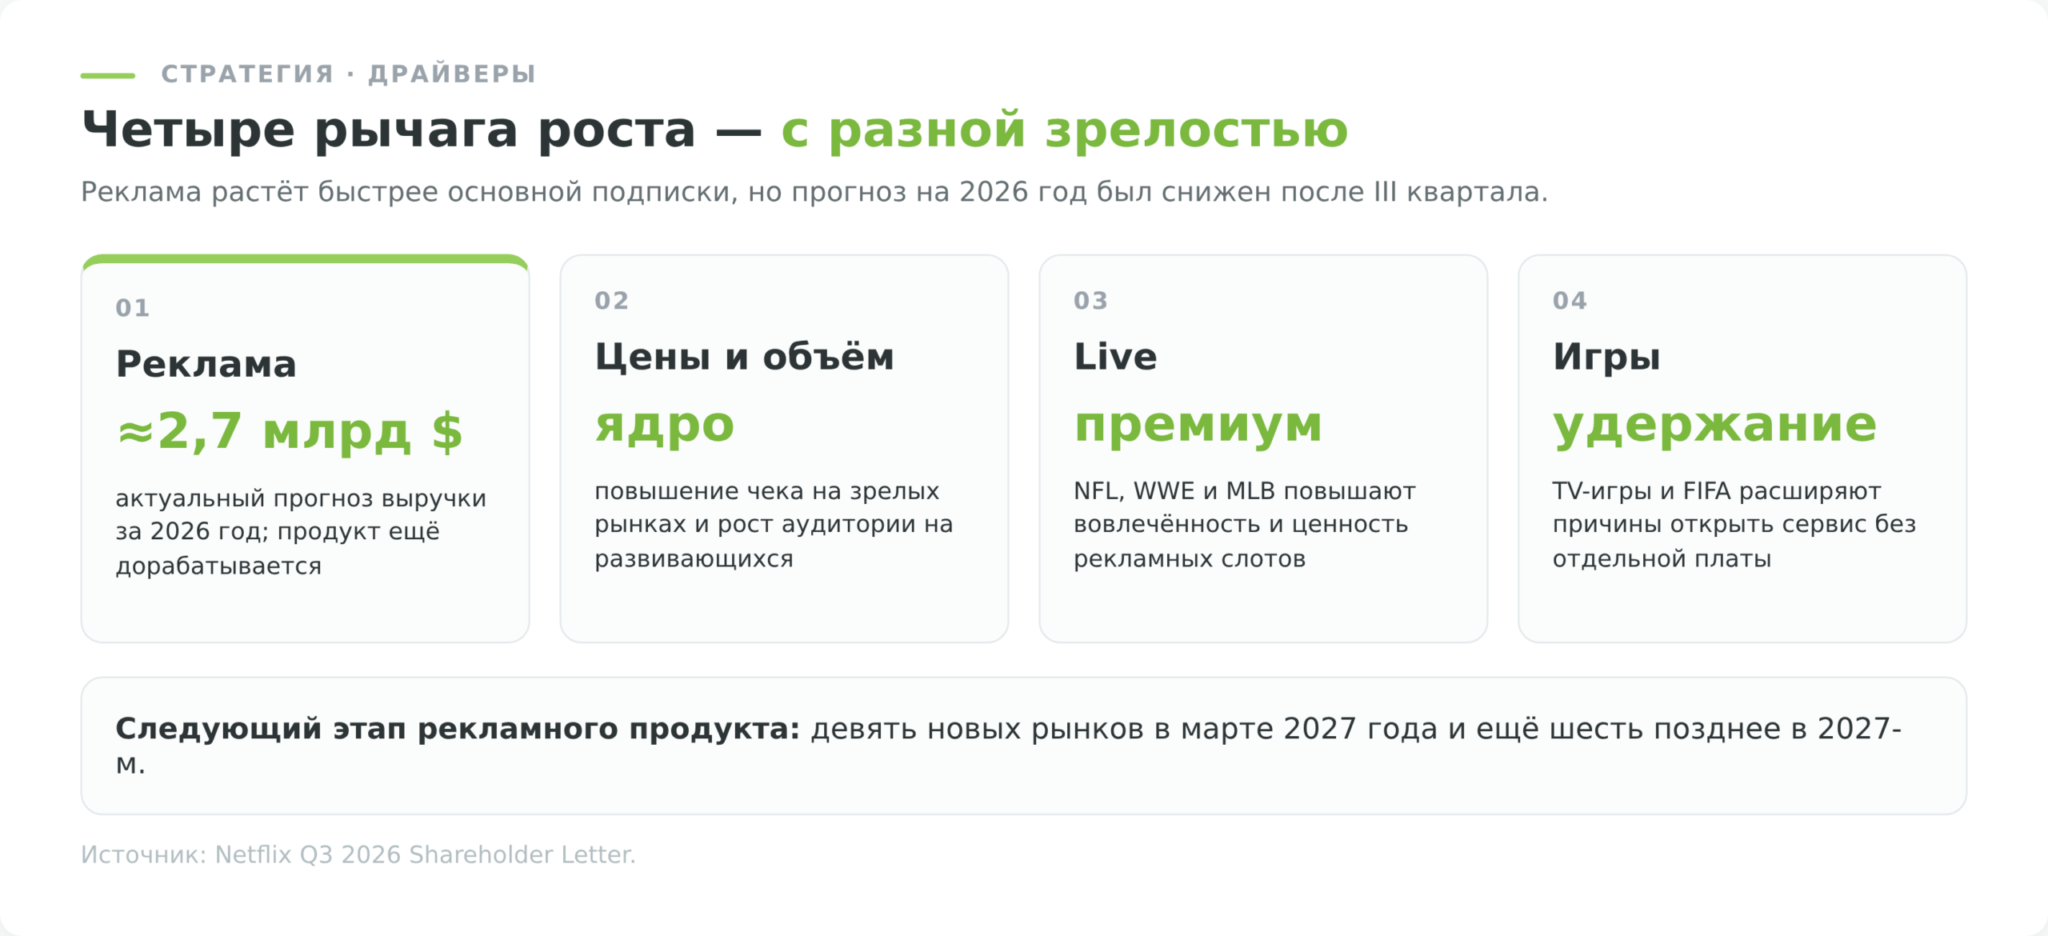
Разворот к прибыльности ответил на вопрос «как Netflix зарабатывает сегодня». Но оценка акции — это всегда ставка на будущее, и для долгосрочного инвестора важнее понять, откуда возьмётся рост в следующие пять лет, когда эффект разовых улучшений маржи иссякнет. У компании четыре основных рычага, и они различаются по зрелости: один уже выстрелил, два разгоняются, а ещё один остаётся структурной опцией.
Рекламный тариф — главная ставка на маржу
Реклама остаётся важным драйвером, но свежий отчёт добавил к тезису дисциплину. После третьего квартала 2026 года менеджмент снизил годовой прогноз рекламной выручки примерно с 3 до 2,7 млрд долларов из-за более медленного развития собственной рекламной технологии. Рынок ждёт роста, но теперь он должен подтверждаться фактической монетизацией.
Почему это важнее, чем кажется по абсолютным цифрам. Реклама позволяет монетизировать одного и того же зрителя дважды — он платит за подписку и одновременно приносит деньги рекламодателю за просмотр роликов. Тот же контент, те же серверы, та же библиотека, но выручки с пользователя больше. Именно поэтому рекламное направление структурно поднимает маржу, а не просто добавляет ещё один поток дохода.
Компания продолжает расширять рекламную инфраструктуру и планирует открыть рекламный тариф ещё в 15 странах в 2027 году: девять рынков в марте и ещё шесть позднее.
Монетизация совместного доступа — драйвер, который уже сработал
Борьба с бесплатным использованием чужих паролей была одним из главных рычагов роста 2023–2024 годов, и о ней важно сказать честно: большая часть эффекта уже в цифрах. Когда Netflix заставил пользователей, делившихся одним аккаунтом между разными домохозяйствами, либо завести отдельную подписку, либо доплачивать за дополнительный профиль, это конвертировало десятки миллионов «безбилетников» в платящих абонентов и стало одной из причин рывка выручки и маржи в эти годы.
Для инвестора практический вывод двойной. С одной стороны, этот рычаг доказал, что у Netflix была огромная скрытая база неоплаченного спроса, и компания умеет её монетизировать.
С другой — повторить такой трюк нельзя: паролями делятся только один раз. Поэтому экстраполировать темпы роста 2023–2024 годов на будущее — ошибка, и именно поэтому внимание смещается на рекламу и новые форматы контента, которые ещё не исчерпаны.
Гейминг и живые события — ставка на вовлечённость
Два направления, которые пока не приносят значимой выручки, но играют вдолгую на удержание подписчика. Игра FIFA к чемпионату мира вышла 11 июня 2026 года, а телевизионные игры Netflix разворачивает постепенно и пока не во всех странах.
Живые события работают по той же логике, но с большим масштабом. Netflix показывает WWE Monday Night Raw, матчи NFL в день Рождества, а в 2026 году — отдельные события MLB: Opening Night, Home Run Derby и матч Field of Dreams.
Живой контент решает сразу две задачи: он привлекает аудиторию, которая иначе на стриминг не подписалась бы, и создаёт премиальные рекламные слоты, которые дороже обычных, то есть напрямую подпитывает первый драйвер.
Международная экспансия и повышение цен
Четвёртый рычаг — географический. Самый зрелый и маржинальный рынок Netflix, США и Канада, уже близок к насыщению по числу домохозяйств, поэтому дальнейший рост там идёт в основном за счёт повышения цен на верхних тарифах.
Развивающиеся рынки — Азиатско-Тихоокеанский регион, Латинская Америка — наоборот, дают приток новых подписчиков, но с более низким средним чеком из-за разницы в доходах.
Стратегия компании балансирует эти два источника: получать больше денег со зрелых рынков через цену и качество и наращивать объём на растущих через доступность. Следующий подтверждённый этап — запуск рекламного тарифа ещё в 15 странах в 2027 году.
Риски инвестирования в акции Netflix
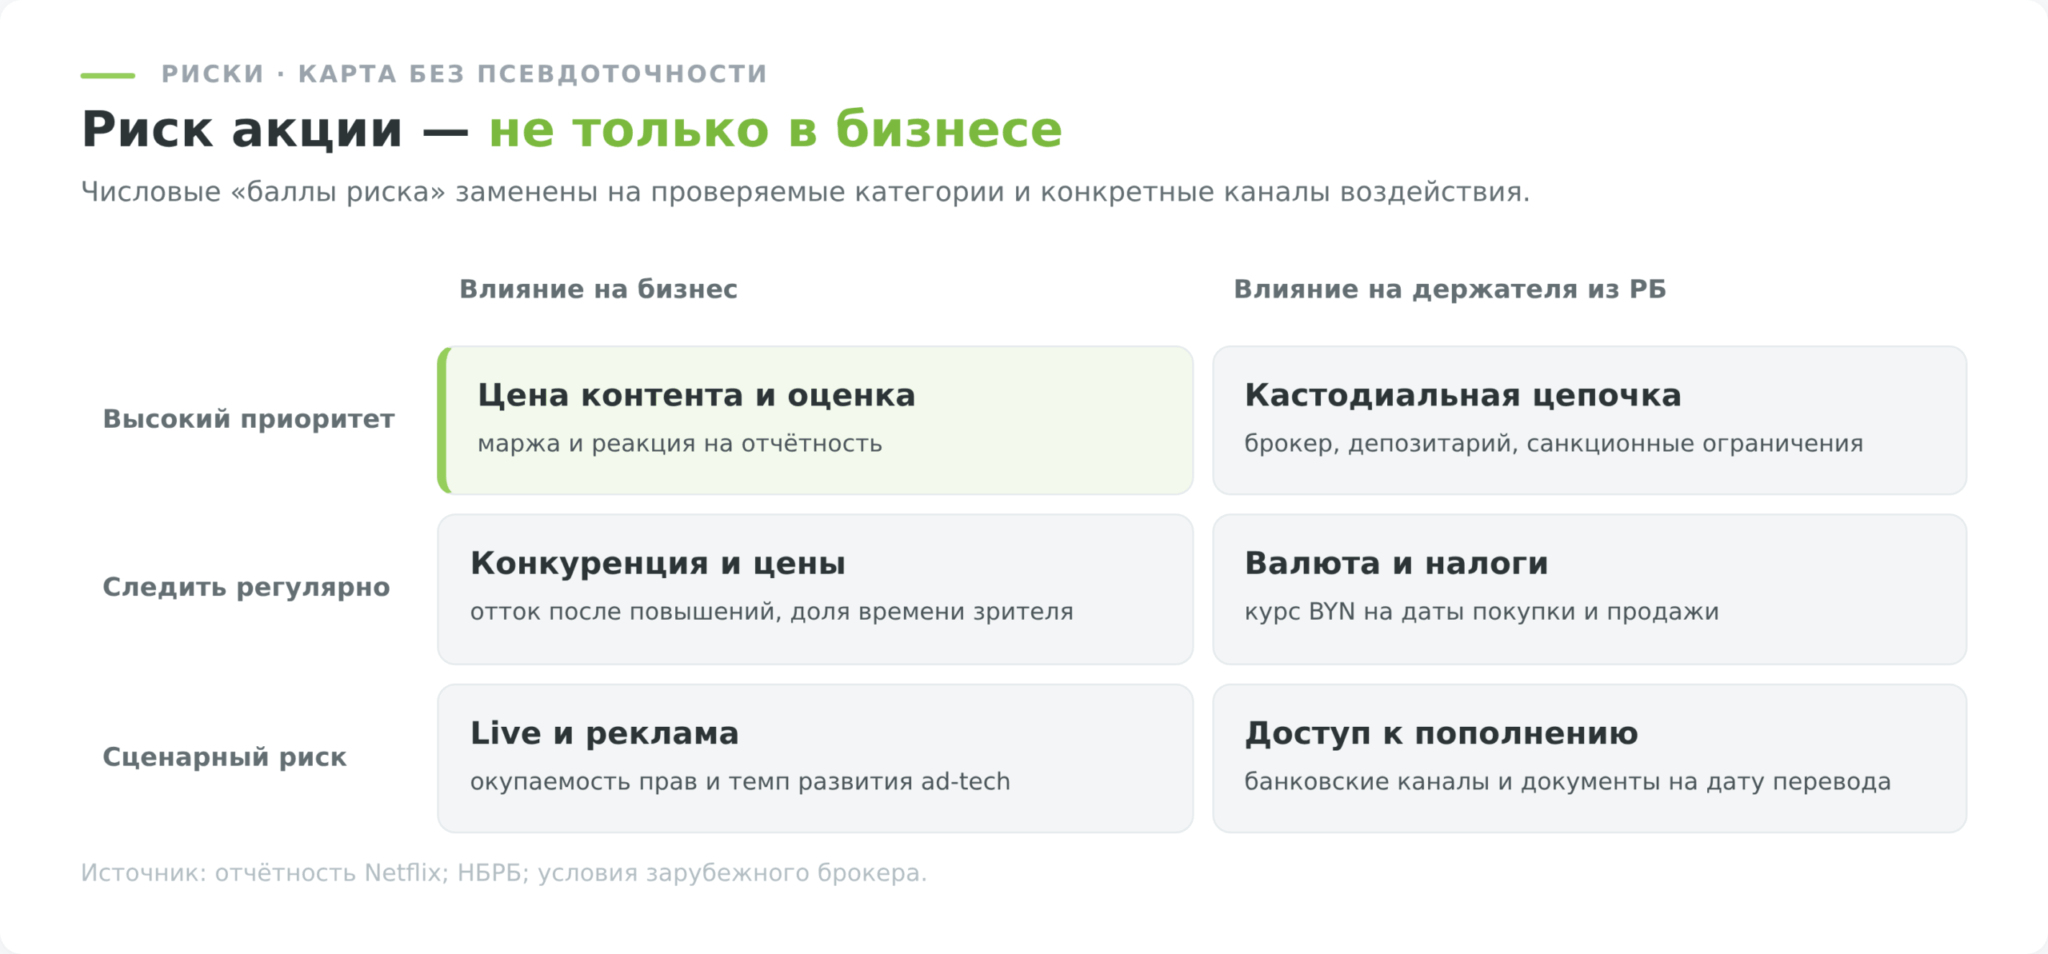
Высокая оценка Netflix держится на ожидании, что рост и расширение маржи продолжатся, — а значит, главный риск акции в том, что любая из этих опор дрогнет. Рассмотрим три группы рисков по убыванию их влияния на бизнес.
Конкуренция и растущая стоимость контента
Главный фундаментальный риск — это ножницы между необходимостью тратить на контент всё больше и конечной готовностью зрителя платить. Netflix ежегодно вкладывает в производство и лицензирование порядка 17–18 млрд долларов, и эта планка только растёт: чтобы удерживать аудиторию, нужны новые хиты, а хиты дорожают по мере того, как за таланты, права на спорт и франшизы конкурируют все стриминговые платформы сразу.
Стриминговые войны не закончились — они перешли в фазу, где выживают те, кто может позволить себе самый дорогой контент, и это структурно давит на маржу даже у лидера.
Конкурентный ландшафт в 2026 году укрупнился: 6 октября Paramount Skydance завершила приобретение Warner Bros. Discovery. Netflix получил 2,8 млрд долларов отступных, но теперь конкурирует с более крупной группой, объединившей библиотеки HBO, Warner и Paramount. Disney, Amazon Prime Video и Apple TV+ также борются за то же время зрителя.
Преимущество Netflix в масштабе и прибыльности реально, но оно не делает компанию неуязвимой: достаточно нескольких сезонов слабого контента, чтобы отток подписчиков ускорился.
«Но у Netflix лучшая библиотека»: это верно сегодня, но библиотека — это не статичный актив, а постоянно обновляемый поток, который нужно финансировать каждый год. В отличие от завода или патента, контент устаревает, и расходы на его обновление не прекращаются. Именно поэтому стоимость контента — не разовая инвестиция, а вечный встречный ветер для маржи.
Насыщение рынка и предел повышения цен
Второй риск вытекает из самой стратегии роста. На зрелых рынках вроде США и Канады дальнейший рост выручки всё больше зависит от повышения цен, а не от притока новых подписчиков, — и у этого рычага есть физический предел. Каждое повышение тарифа проверяет терпение аудитории: пока библиотека и привычка удерживают зрителя, отток остаётся низким, но в какой-то момент цена может превысить воспринимаемую ценность, и тогда отписки ускорятся.
Этот риск тем коварнее, что проявляется нелинейно — годами повышения проходят гладко, а затем накопленное раздражение прорывается резким всплеском оттока, как это уже случалось в 2022 году.
Геополитика, валютные риски и специфика для инвестора из РБ
Третья группа рисков особенно важна для белорусского держателя, и здесь нужна полная честность. Начнём с детали, которую часто путают: в отличие от России, где Netflix приостановил работу 6 марта 2022 года, в Беларуси сам сервис никуда не уходил — подписка доступна, цены указаны в евро. Сложность другая — оплатить её картами белорусских банков под санкциями (Visa и Mastercard ряда крупных банков перестали проходить за рубежом) удаётся не всегда. Но к покупке акций это отношения не имеет: пользование сервисом и владение бумагой — две совершенно не связанные вещи, и инвестор из Беларуси может быть акционером Netflix независимо от того, как он смотрит сериалы.
Куда серьёзнее инфраструктурный риск владения иностранной бумагой как таковой. После 2022 года доступ к американским акциям для белорусского резидента осложнился, а часть инвесторов региона столкнулась с ограничениями и заморозкой активов в международной цепочке учёта. Зарубежный брокер не устраняет этот риск: до пополнения счёта нужно выяснить юрлицо договора, схему хранения, доступный рынок и порядок действий при санкционном ограничении.
Здесь же важно зафиксировать сам риск: владение акцией американской компании из Беларуси несёт инфраструктурную и санкционную надстройку, которой нет у инвестора из США или Европы, и эту надстройку нужно учитывать при оценке потенциальной доходности.
Валютный риск работает в обе стороны. Акции Netflix номинированы в долларах, и для инвестора с расходами в белорусских рублях ослабление рубля увеличивает рублёвую стоимость пакета, а укрепление — уменьшает, независимо от того, что происходит с самой акцией. Для держателя с горизонтом в несколько лет и долей валютных активов в портфеле это скорее защита от девальвации; для инвестора с коротким горизонтом и расходами в BYN валютная переоценка добавляет волатильности и может сыграть против в момент, когда деньги понадобятся.
Наконец, отдельный налоговый эффект валютной переоценки в Беларуси — когда налог возникает из-за роста курса доллара, даже если акция в долларах не выросла, — мы разберём в разделе о налогах.
Прогноз акций Netflix и потенциал
Прогнозная часть — самая скользкая в любом обзоре акции, поэтому здесь важно сразу обозначить дисциплину: никаких конкретных целевых цен в этом тексте не будет. Точные таргеты аналитиков и текущие мультипликаторы устаревают за дни и живут в виджете вверху страницы.
Долгосрочный сценарий на 3–5 лет
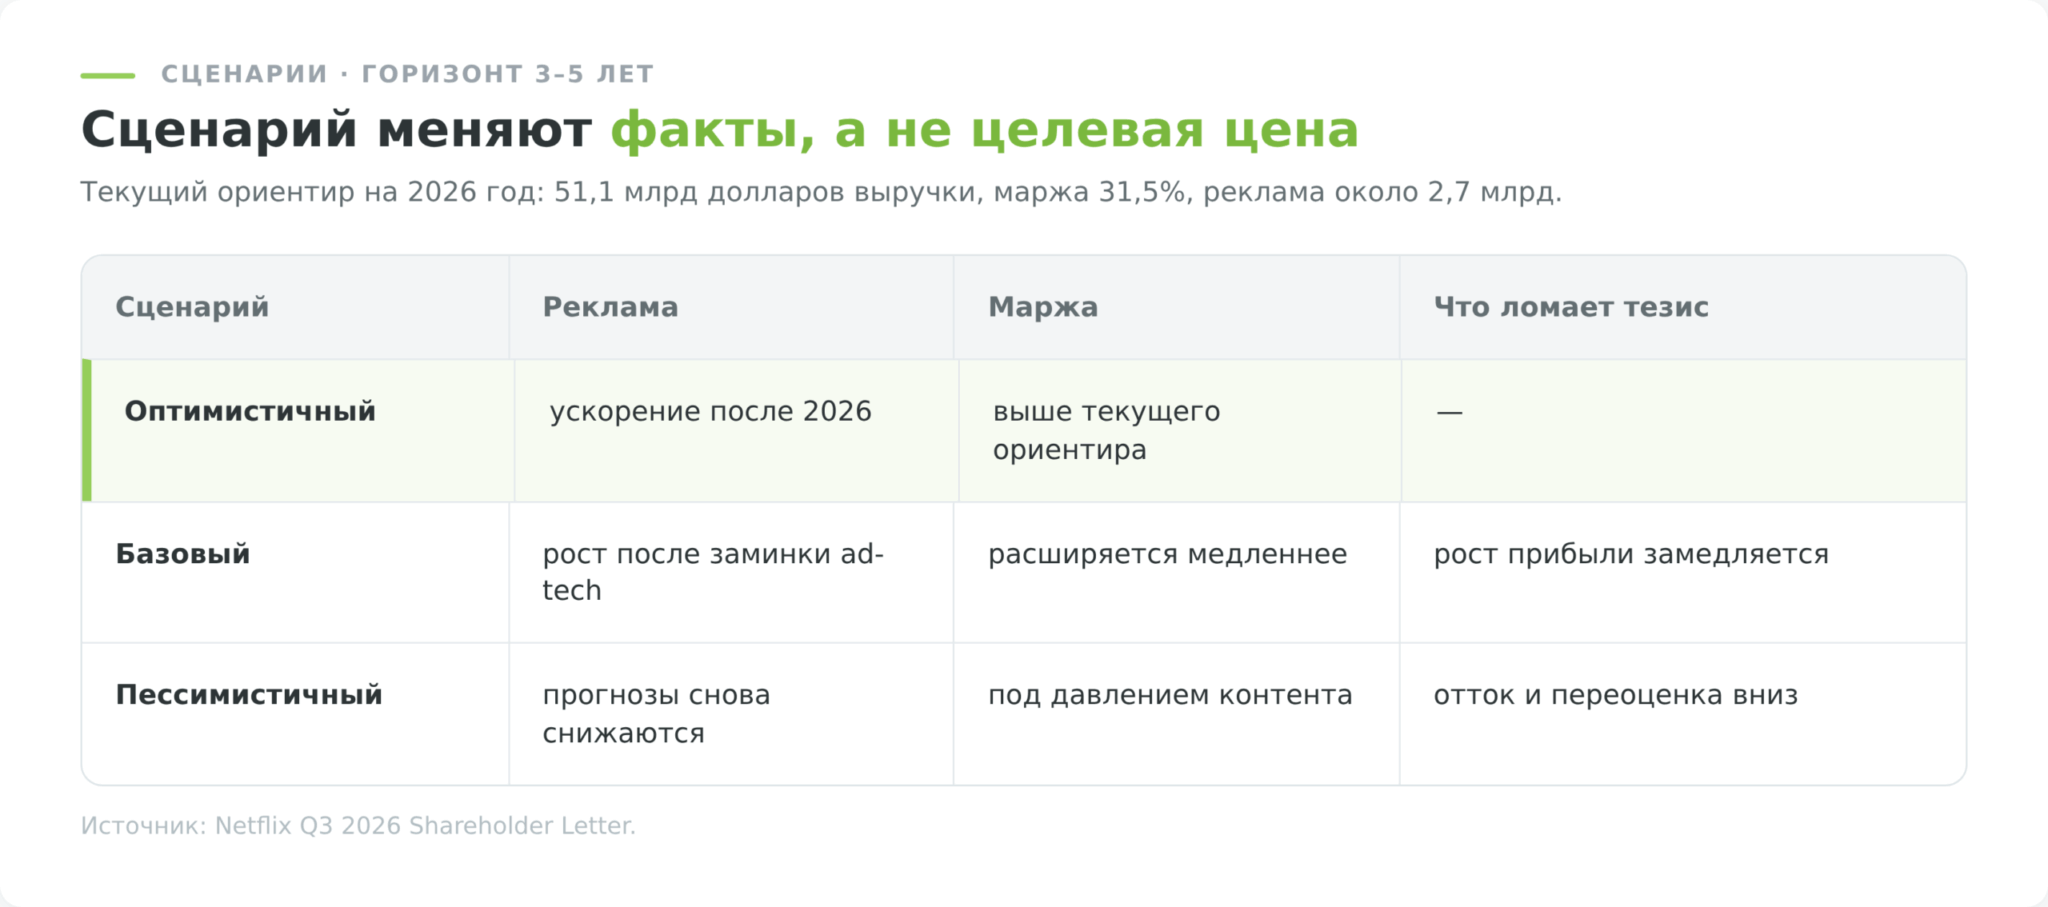
Вместо одной точки прогноза полезнее держать в голове три сценария, каждый из которых логически вытекает из разобранных выше драйверов и рисков. Это не предсказание, а карта развилок, по которой инвестор может сам отслеживать, в какую сторону движется история.
- Оптимистичный сценарий реализуется, если рекламная технология после замедления в 2026 году возвращается к быстрому росту, операционная маржа удерживается выше 30%, а живой контент и гейминг поддерживают вовлечённость на зрелых рынках. В этом варианте Netflix превращается из чистого стримингового сервиса в более диверсифицированную медиаплатформу, и высокая оценка оправдывается ростом прибыли.
- Базовый сценарий — продолжение текущей траектории с постепенным затуханием темпов. Выручка растёт двузначными числами ещё пару лет, затем замедляется по мере насыщения зрелых рынков; маржа расширяется, но всё медленнее, упираясь в предел повышения цен и растущую стоимость контента. В этом варианте акция движется примерно в темпе роста прибыли, без переоценки мультипликатора вверх, и доходность держателя складывается в основном из роста бизнеса, а не из расширения оценки.
- Пессимистичный сценарий запускается, если срабатывает один из ключевых рисков: укрупнённые конкуренты вроде объединённой Warner-Paramount отвоёвывают долю зрительского времени, повышение цен наталкивается на всплеск оттока, или дорогой контент перестаёт окупаться. При высоком стартовом мультипликаторе даже умеренное разочарование способно привести к болезненной переоценке акции вниз — и это главная асимметрия риска для покупателя по сегодняшней цене.
Плюсы и минусы инвестиций в Netflix
Как купить акции Netflix из Беларуси
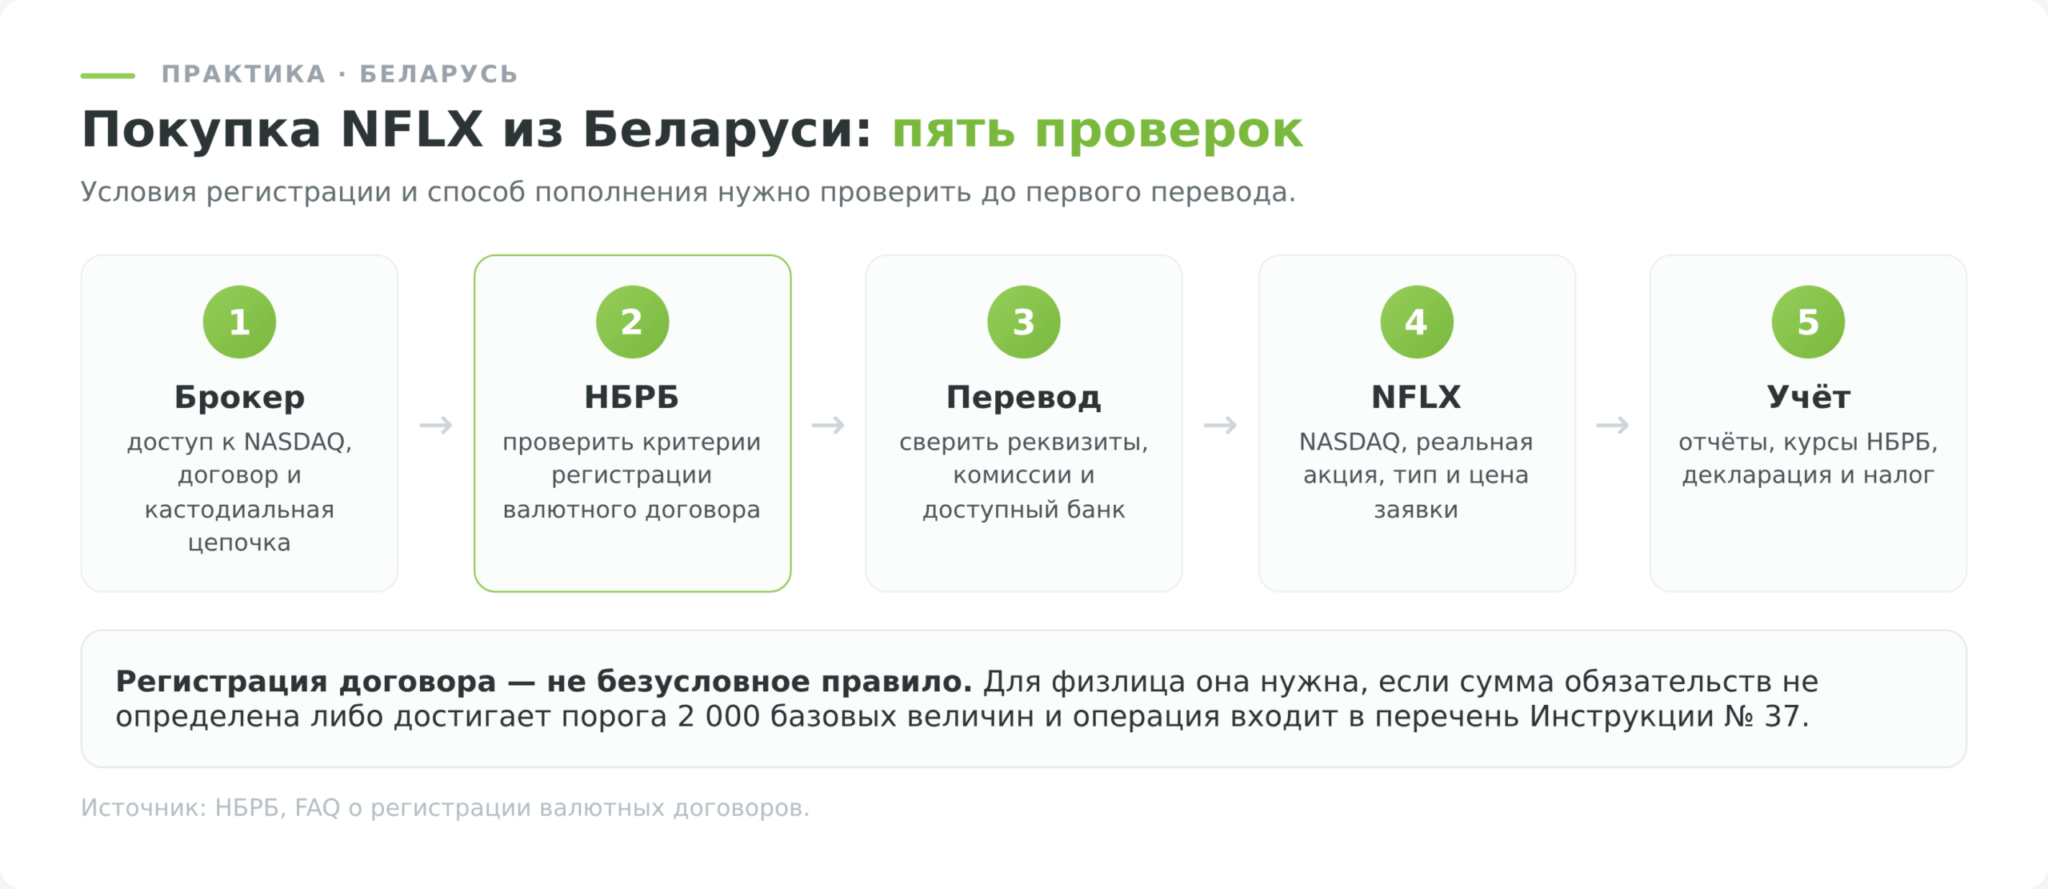
Купить акции Netflix резиденту Беларуси технически возможно, но в официальных списках инструментов БВФБ бумага NFLX не представлена. Практический путь — иностранный брокер с доступом к NASDAQ. При этом юрисдикция брокера сама по себе не убирает инфраструктурный и санкционный риск: инвестору нужно заранее проверить юрлицо договора, доступность счёта для документов РБ и схему хранения бумаги.
Через Just2Trade — основной путь к американским акциям
Для покупки иностранных акций из Беларуси мы рассматриваем зарубежных брокеров — в том числе Just2Trade. Бренд работает через J2T Services Ltd, кипрскую инвестиционную компанию с лицензией CySEC 281/15, и принимает клиентов с белорусскими документами. Перед сделкой нужно убедиться, что выбран именно счёт с доступом к акциям NASDAQ, а не CFD-продукт: юридическая форма инструмента и схема хранения определяются условиями конкретного счёта.
Преимущество этого маршрута для белорусского держателя в трёх вещах:
- Во-первых, доступ именно к американским площадкам, а не к ограниченному набору бумаг локальных бирж — на БВФБ акций Netflix нет.
- Во-вторых, счёт открывается у иностранного юрлица, поэтому он не зависит от наличия брокерской услуги у белорусского банка. Это не отменяет риск депозитарной цепочки, санкций и изменений условий обслуживания.
- В-третьих, брокер принимает клиентов с белорусскими документами. Сравнение условий и тарифов зарубежных брокеров мы свели в рейтинге иностранных брокеров для граждан Беларуси.
Пошаговая инструкция
Сам процесс покупки акции Netflix после выбора брокера сводится к пяти шагам и мало отличается от покупки любой другой американской бумаги — с одной поправкой на белорусское валютное регулирование:
- Откройте брокерский счёт у выбранного брокера с доступом к американским биржам и пройдите верификацию личности (обычно паспорт и подтверждение адреса).
- Проверьте, требуется ли регистрация валютного договора на веб-портале Национального банка Беларуси: для физлица это зависит от вида операции, суммы и того, определены ли обязательства договором. Если критерии выполнены, зарегистрируйте договор до исполнения.
- Пополните счёт в долларах. Это самый трудный шаг: перевод из банка под санкциями, скорее всего, не пройдёт, а карты Visa/Mastercard ряда белорусских банков за рубежом не работают. На практике счёт пополняют переводом из неподсанкционного белорусского банка либо иными способами, которые брокер указывает в личном кабинете, — заложите на это время и проверьте актуальные варианты до открытия счёта.
- В торговом терминале найдите бумагу по тикеру NFLX на бирже NASDAQ и выберите тип заявки: рыночную — для покупки по текущей цене сразу, или лимитную — чтобы купить по заранее заданной цене не выше нужной.
- Укажите количество акций, подтвердите сделку и сохраняйте все брокерские отчёты — они понадобятся для самостоятельной подачи налоговой декларации в Беларуси.
Налогообложение для белорусского инвестора
Налоговая часть — та, где западные обзоры Netflix бесполезны для белорусского читателя, потому что они написаны под американского инвестора. Для держателя из Беларуси правила принципиально иные, и здесь у Netflix есть редкое преимущество перед дивидендными акциями вроде Coca-Cola: отсутствие дивидендов снимает заметную часть налоговой нагрузки. Разберём всё по порядку.
Дивиденды и форма W-8BEN: почему это не про Netflix
Для большинства американских акций налоговый вопрос номер один — это дивиденды. Дивиденд американской компании — доход из источника в США, и с него по умолчанию удерживают 30% у источника. В современных налоговых соглашениях форма W-8BEN снижает это удержание (обычно до 15%), но Беларусь применяет старое советско-американское соглашение 1973 года, которое пониженной ставки по портфельным дивидендам не даёт (IRS, договор США–СССР). Поэтому для белорусского держателя американских акций США удерживают полные 30%, и W-8BEN эту цифру не уменьшает.
В отличие от России, у белоруса здесь работает зачёт: налог, удержанный в США, можно зачесть при расчёте белорусского подоходного налога, подтвердив удержание документами от брокера (МНС Беларуси). Поскольку американские 30% выше белорусских 13%, зачёт полностью перекрывает белорусский налог — доплачивать в бюджет Беларуси с дивиденда не придётся, двойного налога нет. Но сами 30% у источника никуда не деваются, и чистая дивидендная доходность из-за них заметно ниже номинальной.
Валютная переоценка и отсутствие налоговых льгот
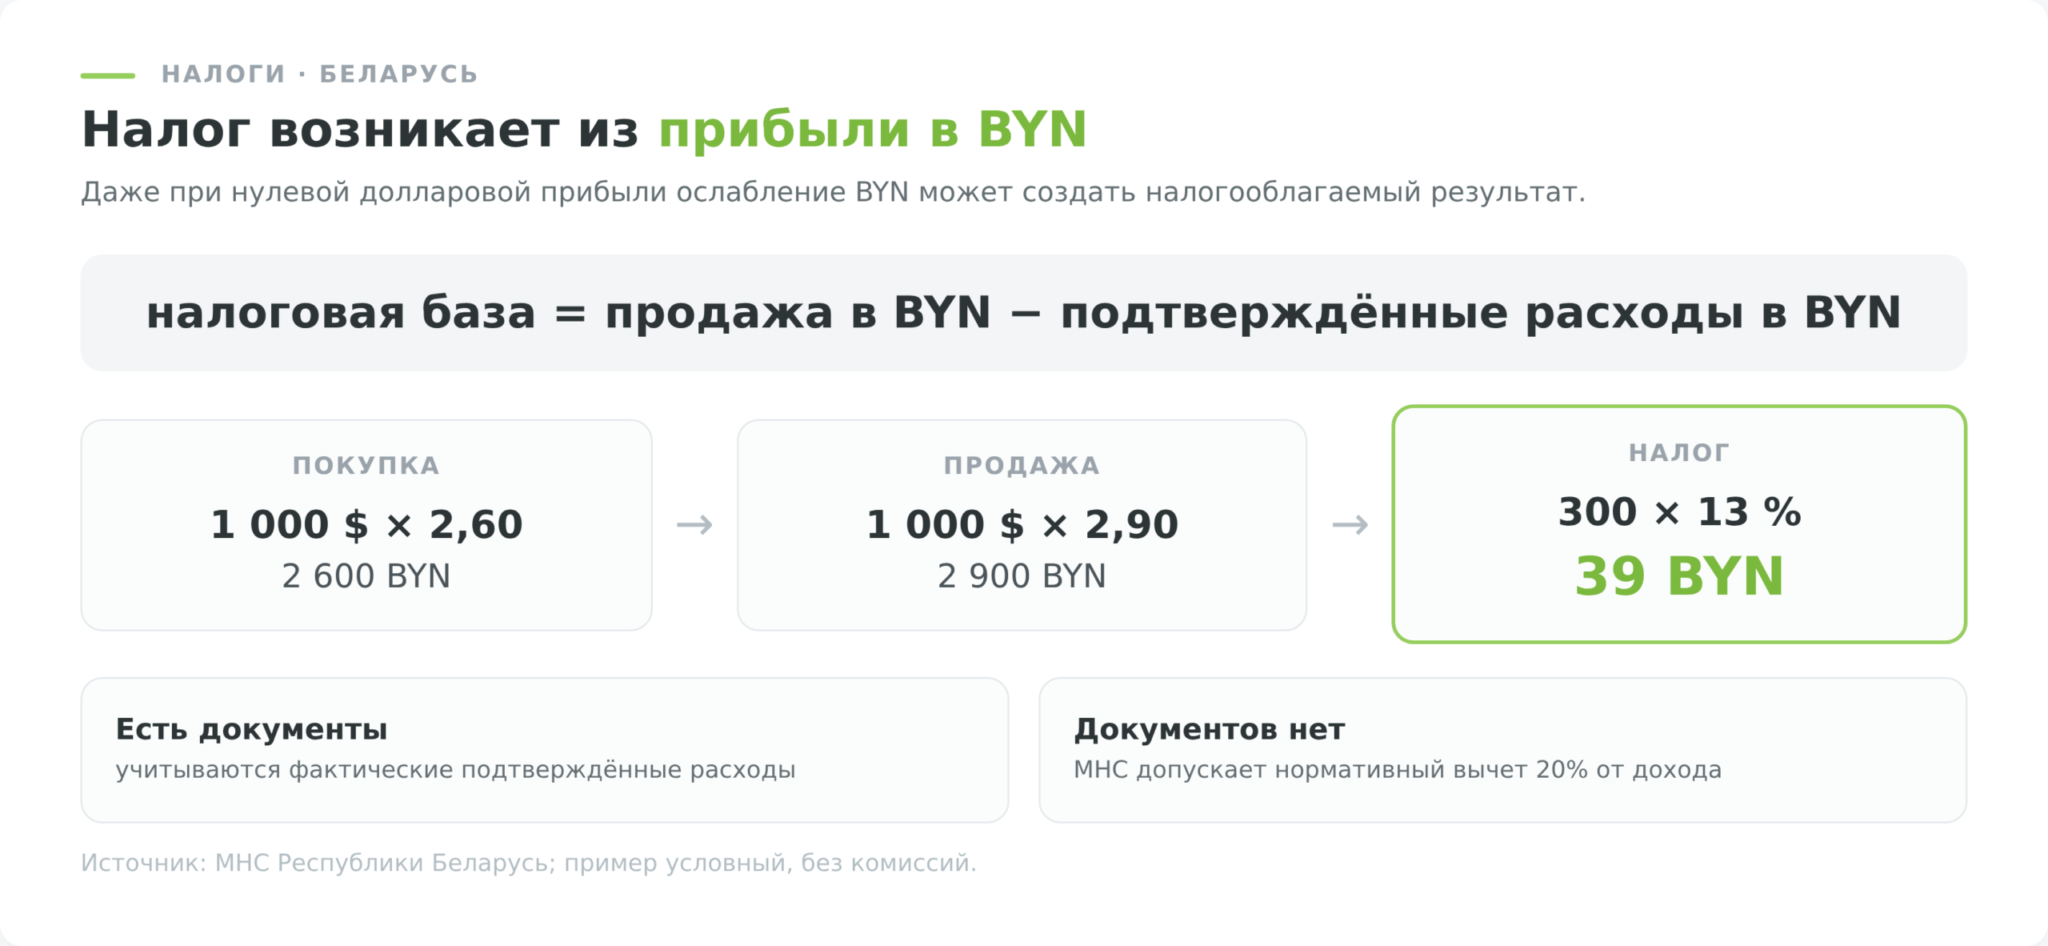
Здесь скрыта ловушка, на которой спотыкаются многие держатели иностранных акций. Налоговая база по бумагам, номинированным в долларах, считается в Беларуси в белорусских рублях: и цена покупки, и цена продажи пересчитываются в BYN по курсу Национального банка на даты соответствующих сделок. Из-за этого налог может возникнуть даже там, где в долларах прибыли нет вовсе.
Документы о расходах критичны: подтверждённую стоимость покупки и связанные расходы можно вычесть из дохода от продажи. Если подтверждений нет, МНС допускает фиксированный вычет 20% от дохода по операциям с ценными бумагами — это обычно менее выгодно, чем учесть фактическую цену приобретения.
Наконец, важное ограничение по льготам. Специальных налоговых «обёрток» для покупки иностранных акций в Беларуси нет: аналога российского индивидуального инвестиционного счёта (ИИС) в республике не существует, а освобождение по длительному владению, которое раньше действовало для акций белорусских организаций при сроке более трёх лет, отменено с 2025 года — и на иностранные бумаги оно всё равно не распространялось. Действующие льготы касаются только белорусских инструментов — паёв местных инвестфондов и облигаций белорусских эмитентов, — но не акций вроде Netflix. Это значит, что белорусский инвестор в Netflix платит подоходный налог с прироста в полном объёме и не может уменьшить его привычными для соседей инструментами — фактор, который стоит закладывать в расчёт ожидаемой доходности заранее.