Бутылку «Кока-Колы» узнают на ощупь в темноте, а вот её акцию частный инвестор из Беларуси в 2026 году разбирает куда хуже — и зря. За брендом стоит редкий тип бизнеса: компания, которая поднимает дивиденды 64 года подряд, кормит этими выплатами самого Уоррена Баффета и при этом почти не строит заводы. Но именно у дивидендной истории Coca-Cola есть нюанс, который белорусу важно понять до покупки: часть дивиденда забирает американский налог у источника, а сам доступ к бумаге стал многоступенчатым. Ниже — из чего реально складывается бизнес и прибыль компании, какие у Coca-Cola дивиденды и насколько они устойчивы, что будет разгонять акции до 2030 года, какие риски рынок недооценивает, как купить акции Coca-Cola из Беларуси и сколько с них придётся отдать налоговой.
Что представляет собой The Coca-Cola Company
Прежде чем считать дивиденды и мультипликаторы, стоит понять, чем компания зарабатывает — потому что бизнес-модель Coca-Cola сильно отличается от того, что представляет себе большинство покупателей её напитков. Это не столько «производитель газировки», сколько глобальная машина по продаже концентрата и управлению брендами, и именно эта особенность объясняет её аномально высокую маржу.
От аптечного сиропа до глобального бренда
История началась в 1886 году в Атланте, когда фармацевт Джон Пембертон сварил сироп, который поначалу продавали в аптеках как тонизирующее средство. Сам напиток коммерчески так и не выстрелил бы, если бы права на него в 1888 году не выкупил предприниматель Эйза Кэндлер, зарегистрировавший в 1892 году компанию The Coca-Cola Company. Кэндлер сделал ставку не на рецепт, а на дистрибуцию и рекламу — и этот ген маркетинга компания пронесла через весь XX век.
Ключевое стратегическое решение было принято ещё в 1899 году: Coca-Cola продала права на розлив напитка независимым боттлерам, оставив себе производство концентрата и владение брендом. Этот разворот к «лёгкой» модели в 1980-е довёл до ума Роберто Гойзуэта, а с 2017 года компанию девять лет вёл Джеймс Куинси, при котором портфель почистили от низкомаржинальных активов.
С 31 марта 2026 года кресло генерального директора занимает Энрике Браун — 30-летний ветеран компании, до этого операционный директор; Куинси переходит в исполнительные председатели совета. Смена власти плановая и не ломает стратегию, но для долгосрочного инвестора это повод следить за первыми решениями нового CEO.
Бизнес-модель: концентрат вместо заводов
Понять Coca-Cola проще через аналогию с франшизой. Сама корпорация варит секретный концентрат и продаёт его примерно двум сотням боттлинговых партнёров по всему миру; те уже разливают напиток, везут его по магазинам и держат на балансе грузовики, заводы и склады. Капиталоёмкая и низкомаржинальная часть бизнеса вынесена наружу, а у материнской компании остаётся самое доходное — рецептура, бренд и маркетинг.
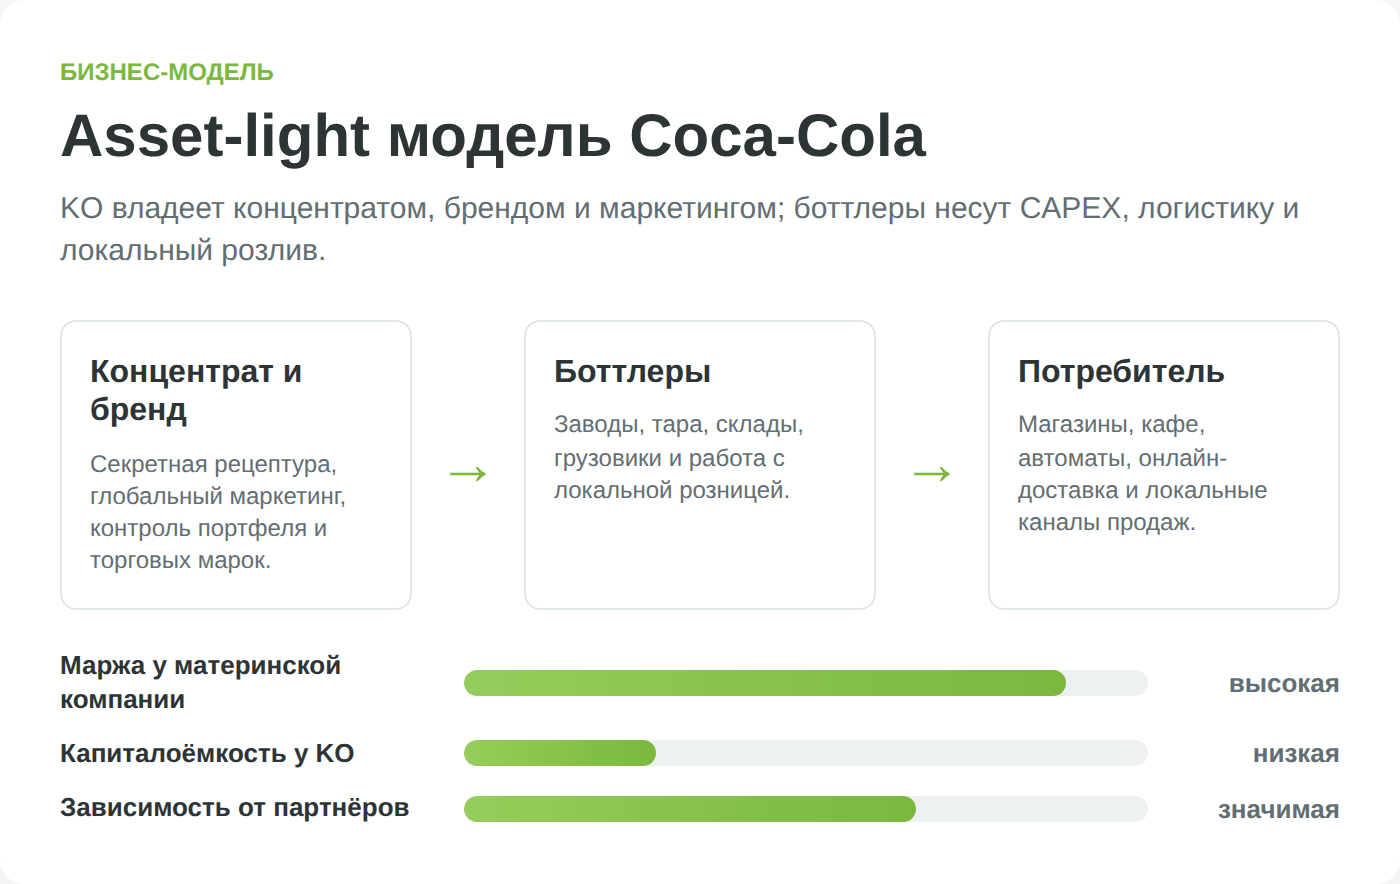
Результат этой конструкции виден в одной цифре: операционная маржа Coca-Cola по итогам 2025 года составила 28,7%, а сопоставимая (non-GAAP) в третьем квартале доходила до 31,9% (Coca-Cola Q4/FY2025).
Обратная сторона модели — компания зависит от здоровья своих боттлеров и от валютных курсов на десятках рынков, поскольку выручку она собирает в местных валютах, а отчитывается в долларах. Когда доллар крепнет, отчётная выручка проседает даже при росте физических продаж — этот эффект всплывёт ниже, в разделе про риски.
Структура портфеля брендов
Многие по инерции считают, что Coca-Cola — это «кола и ещё пара лимонадов». На деле под управлением компании более двух сотен брендов, и газированные напитки — лишь один из сегментов.
Портфель разбит на несколько направлений:
- газировка (Coca-Cola, Sprite, Fanta),
- вода и спортивные напитки (Dasani, Powerade, smartwater, BodyArmor),
- соки и молочная продукция (Minute Maid, фермерский протеиновый бренд Fairlife),
- а также кофе и чай (Costa Coffee, купленная в 2019 году за $5,1 млрд).
Эта диверсификация — не только про выручку, но и про защиту от структурных угроз вроде моды на здоровый образ жизни. Безалкогольные напитки без сахара и протеиновая категория растут быстрее классической газировки, и компания целенаправленно перекладывает капитал в эти направления. Подробнее о том, кому из инвесторов вообще подходят защитные потребительские истории, мы разбирали в материале «Инвестиции в американские акции».
Финансовые показатели Coca-Cola
Бренд и история — хорошо, но акцию покупают за денежные потоки. Финансовая картина Coca-Cola за последние годы — это история медленного, но очень предсказуемого роста при исключительной рентабельности, что типично для зрелого «дивидендного» бизнеса, а не для растущей истории.
Выручка, прибыль и рентабельность
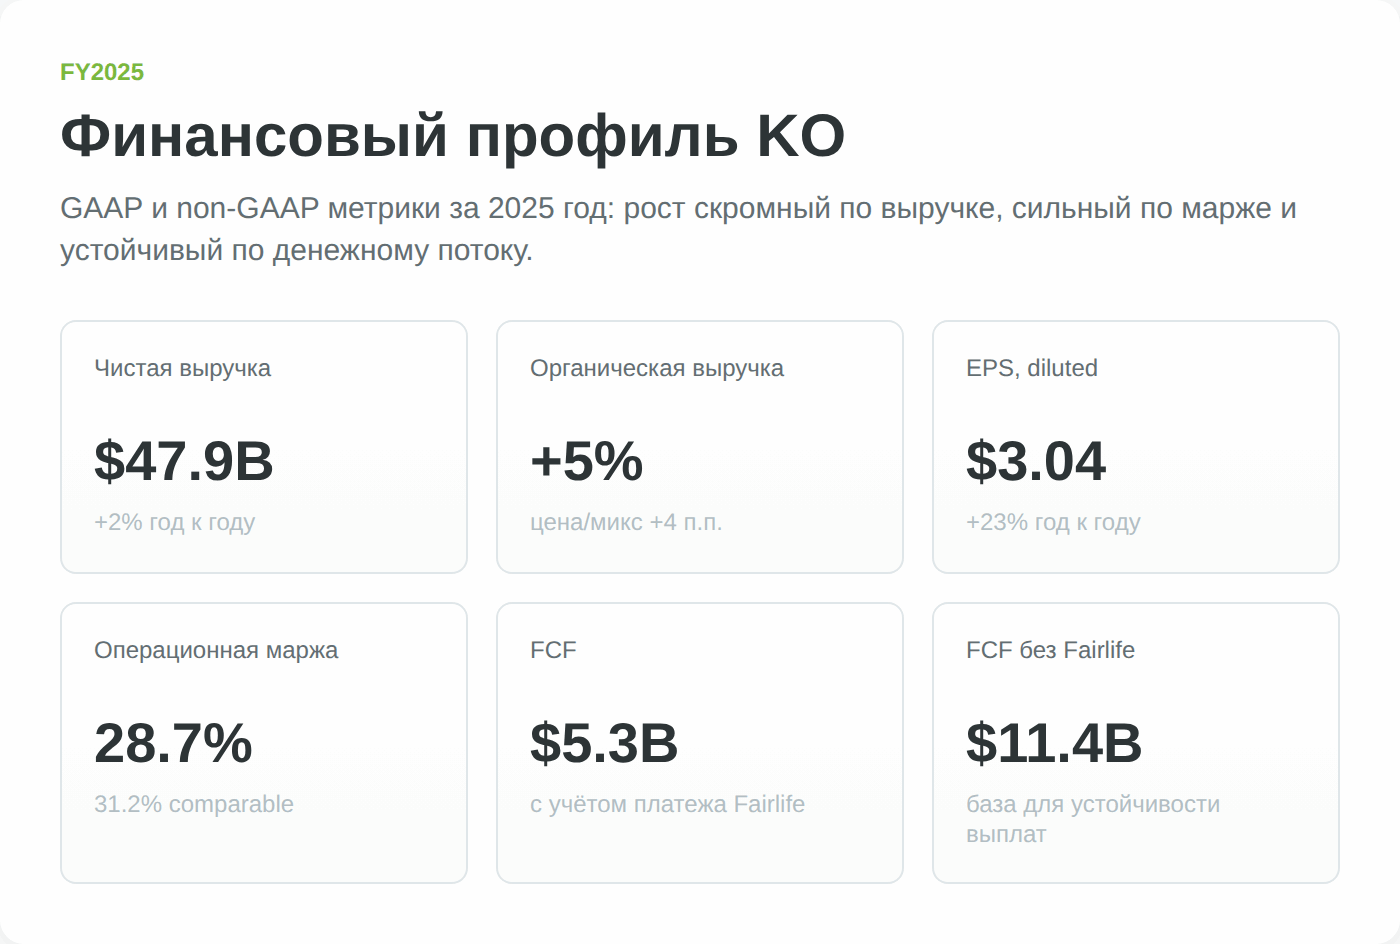
По итогам 2025 года чистая выручка выросла на 2% до $47,9 млрд, при этом органическая выручка прибавила 5% — то есть в долларах рост скромный, но «в товаре и ценах» бизнес растёт заметно бодрее, и разницу съедает крепкий доллар. Чистая прибыль составила $13,1 млрд при чистой марже 27,3%, а прибыль на акцию (EPS) подскочила на 23% до $3,04 (Coca-Cola Q4/FY2025). Рост EPS опередил рост выручки за счёт ценовой политики, контроля издержек и обратного выкупа акций.
| Показатель | 2023 | 2024 | 2025 |
|---|---|---|---|
| Чистая выручка | $45,8 млрд | $47,1 млрд | $47,9 млрд |
| Органический рост выручки | ~12% | ~12% | ~5% |
| Операционная маржа (GAAP) | ~24,7% | ~21,2% | ~28,7% |
| EPS (разводнённая) | $2,47 | $2,46 | $3,04 |
Источник: годовые отчёты The Coca-Cola Company (пресс-релиз FY2025). Колебания операционной маржи 2024 года связаны с разовыми списаниями и валютными эффектами.
Последний опубликованный квартал на дату проверки — второй квартал 2026 года. Чистая выручка выросла на 7% до $13,4 млрд, органическая — на 6%, сопоставимая операционная маржа достигла 35,6%, а сопоставимая EPS — $0,97. Объём продаж Coca-Cola Zero Sugar увеличился на 16%, и компания повысила прогноз на весь год. Отчёт за третий квартал назначен на 27 октября 2026 года, поэтому цифр Q3 в статье ещё нет.
Из таблицы видно главное: выручка растёт на единицы процентов в год. Это компания, которая давно прошла фазу взрывного роста, и инвестору важно настроить ожидания — двузначной переоценки акций здесь ждать не стоит, ставка делается на стабильность и дивиденды.
Денежный поток и долговая нагрузка
Свободный денежный поток (FCF) за 2025 год составил $5,3 млрд — заметно ниже привычных для компании $9–10 млрд. Провал не операционный: в денежный поток года попал разовый платёж $6,1 млрд по contingent consideration в рамках сделки Fairlife; без него FCF составил бы $11,4 млрд (Coca-Cola Q4/FY2025). Это тот случай, когда смотреть надо не на одну цифру за год, а на природу отклонения.
Долговая нагрузка для бизнеса такого масштаба умеренная: совокупный долг около $45,5 млрд, из которых $42,1 млрд — долгосрочный, против примерно $10,3 млрд денежных средств на балансе. Чистый долг порядка $35 млрд при годовой прибыли свыше $13 млрд — это комфортный уровень, который позволяет компании одновременно платить дивиденды, выкупать акции и обслуживать обязательства.
Кредитные рейтинги Coca-Cola остаются в верхней части инвестиционной категории.
Coca-Cola против PepsiCo
Вечный спор «Coca-Cola или Pepsi» в инвестиционной плоскости решается не вкусом, а структурой бизнеса. PepsiCo вдвое крупнее по выручке, потому что владеет ещё и снековым гигантом Frito-Lay и собственным розливом; Coca-Cola — чистая ставка на напитки с лёгким балансом и высокой маржой.
| Критерий | Coca-Cola (KO) | PepsiCo (PEP) |
|---|---|---|
| Выручка 2025 | $47,9 млрд | $93,9 млрд |
| Операционная маржа | ~28–32% | ~15% |
| Бизнес | Напитки (концентрат + бренды) | Напитки + снеки + розлив |
| Лет роста дивиденда подряд | 64 | 54 |
| Профиль для инвестора | Маржа, защита, дивиденд | Диверсификация, объём |
Данные: отчётность Coca-Cola и PepsiCo за 2025 год (Coca-Cola FY2025, PepsiCo FY2025).
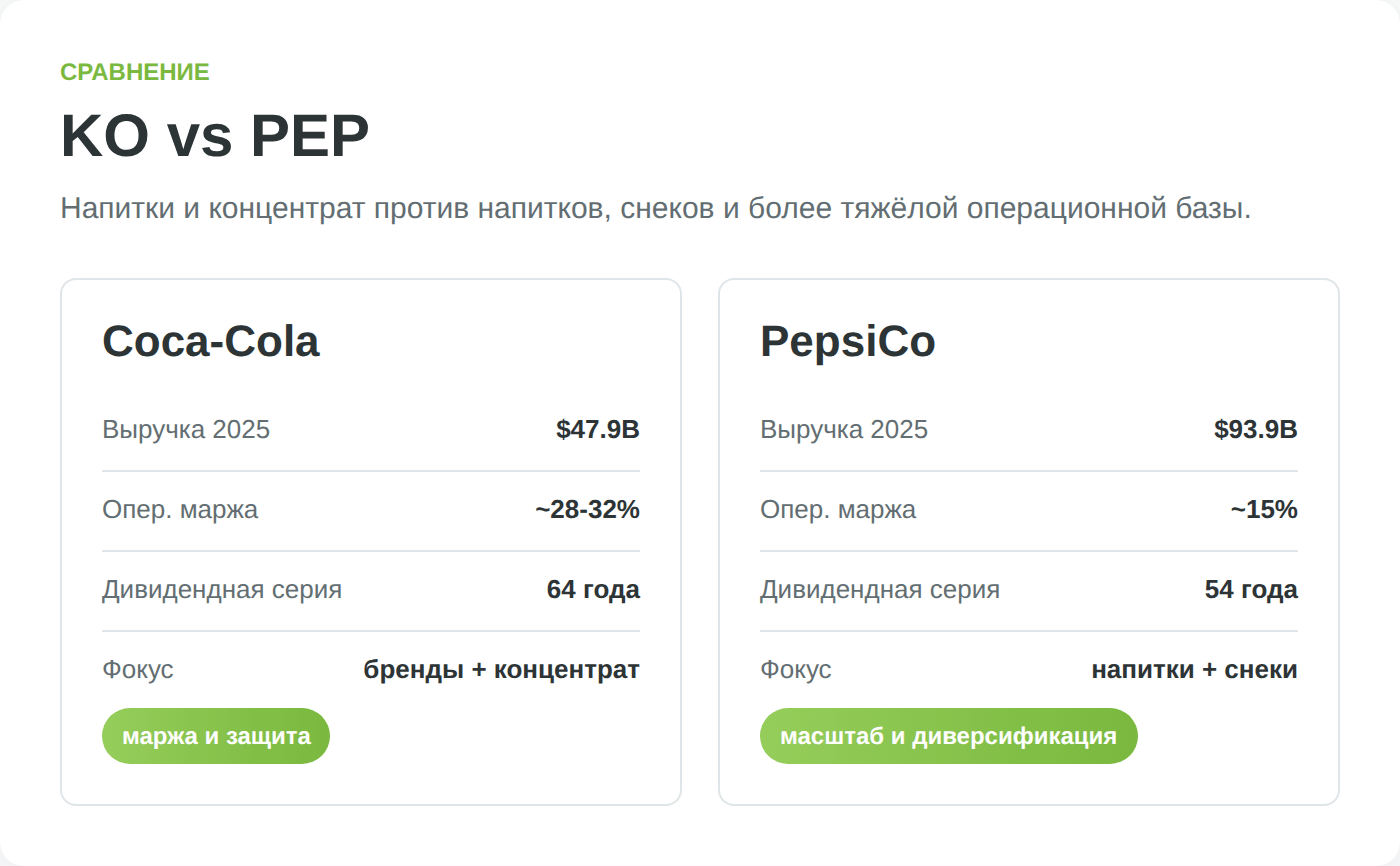
Вывод из сравнения зависит от профиля инвестора. Тому, кто ищет максимально «чистую» и высокомаржинальную ставку на глобальный спрос на напитки с длинной дивидендной историей, ближе Coca-Cola. Тот, кому важнее диверсификация выручки между едой и напитками как защита от моды на отдельные категории, может предпочесть PepsiCo. Обе бумаги — защитные, а не ростовые.
Дивиденды Coca-Cola
Если у акций Coca-Cola и есть главный аргумент «за», то это дивиденды. Именно ради них бумагу держат пенсионные фонды, дивидендные стратеги и сам Уоррен Баффет — и именно эту часть истории белорусскому инвестору придётся читать с поправкой на американский налог у источника.
Дивидендный король: 64 года роста подряд
В феврале 2026 года совет директоров поднял квартальный дивиденд на 3,9% — с $0,51 до $0,53 на акцию, доведя годовую выплату до $2,12 (The Coca-Cola Company). Это стало 64-м ежегодным повышением подряд. Компании, увеличивающие выплату 50 и более лет без перерыва, носят титул «дивидендных королей» — их на всём американском рынке несколько десятков, и Coca-Cola входит в число самых известных. Что такое этот статус и чем «короли» отличаются от просто «аристократов», мы подробно разбирали в отдельном материале «Дивидендные аристократы США».
Сама длина серии важна не как рекорд ради рекорда. 64 года непрерывного роста дивиденда — это серия, которая пережила несколько рецессий, нефтяные кризисы, пузырь доткомов, кризис 2008 года и пандемию. Для инвестора это эмпирическое доказательство устойчивости денежного потока компании к самым разным шокам, и именно за эту предсказуемость рынок исторически готов платить премию.
Доходность и коэффициент выплат
Текущую дивидендную доходность лучше смотреть в живом виджете акции: она меняется вместе с котировкой и не должна фиксироваться в прозе. При годовой выплате $2,12 и прибыли на акцию $3,04 за 2025 год коэффициент выплат (payout ratio) составляет около 70% — то есть на дивиденды уходит примерно две трети заработанного.
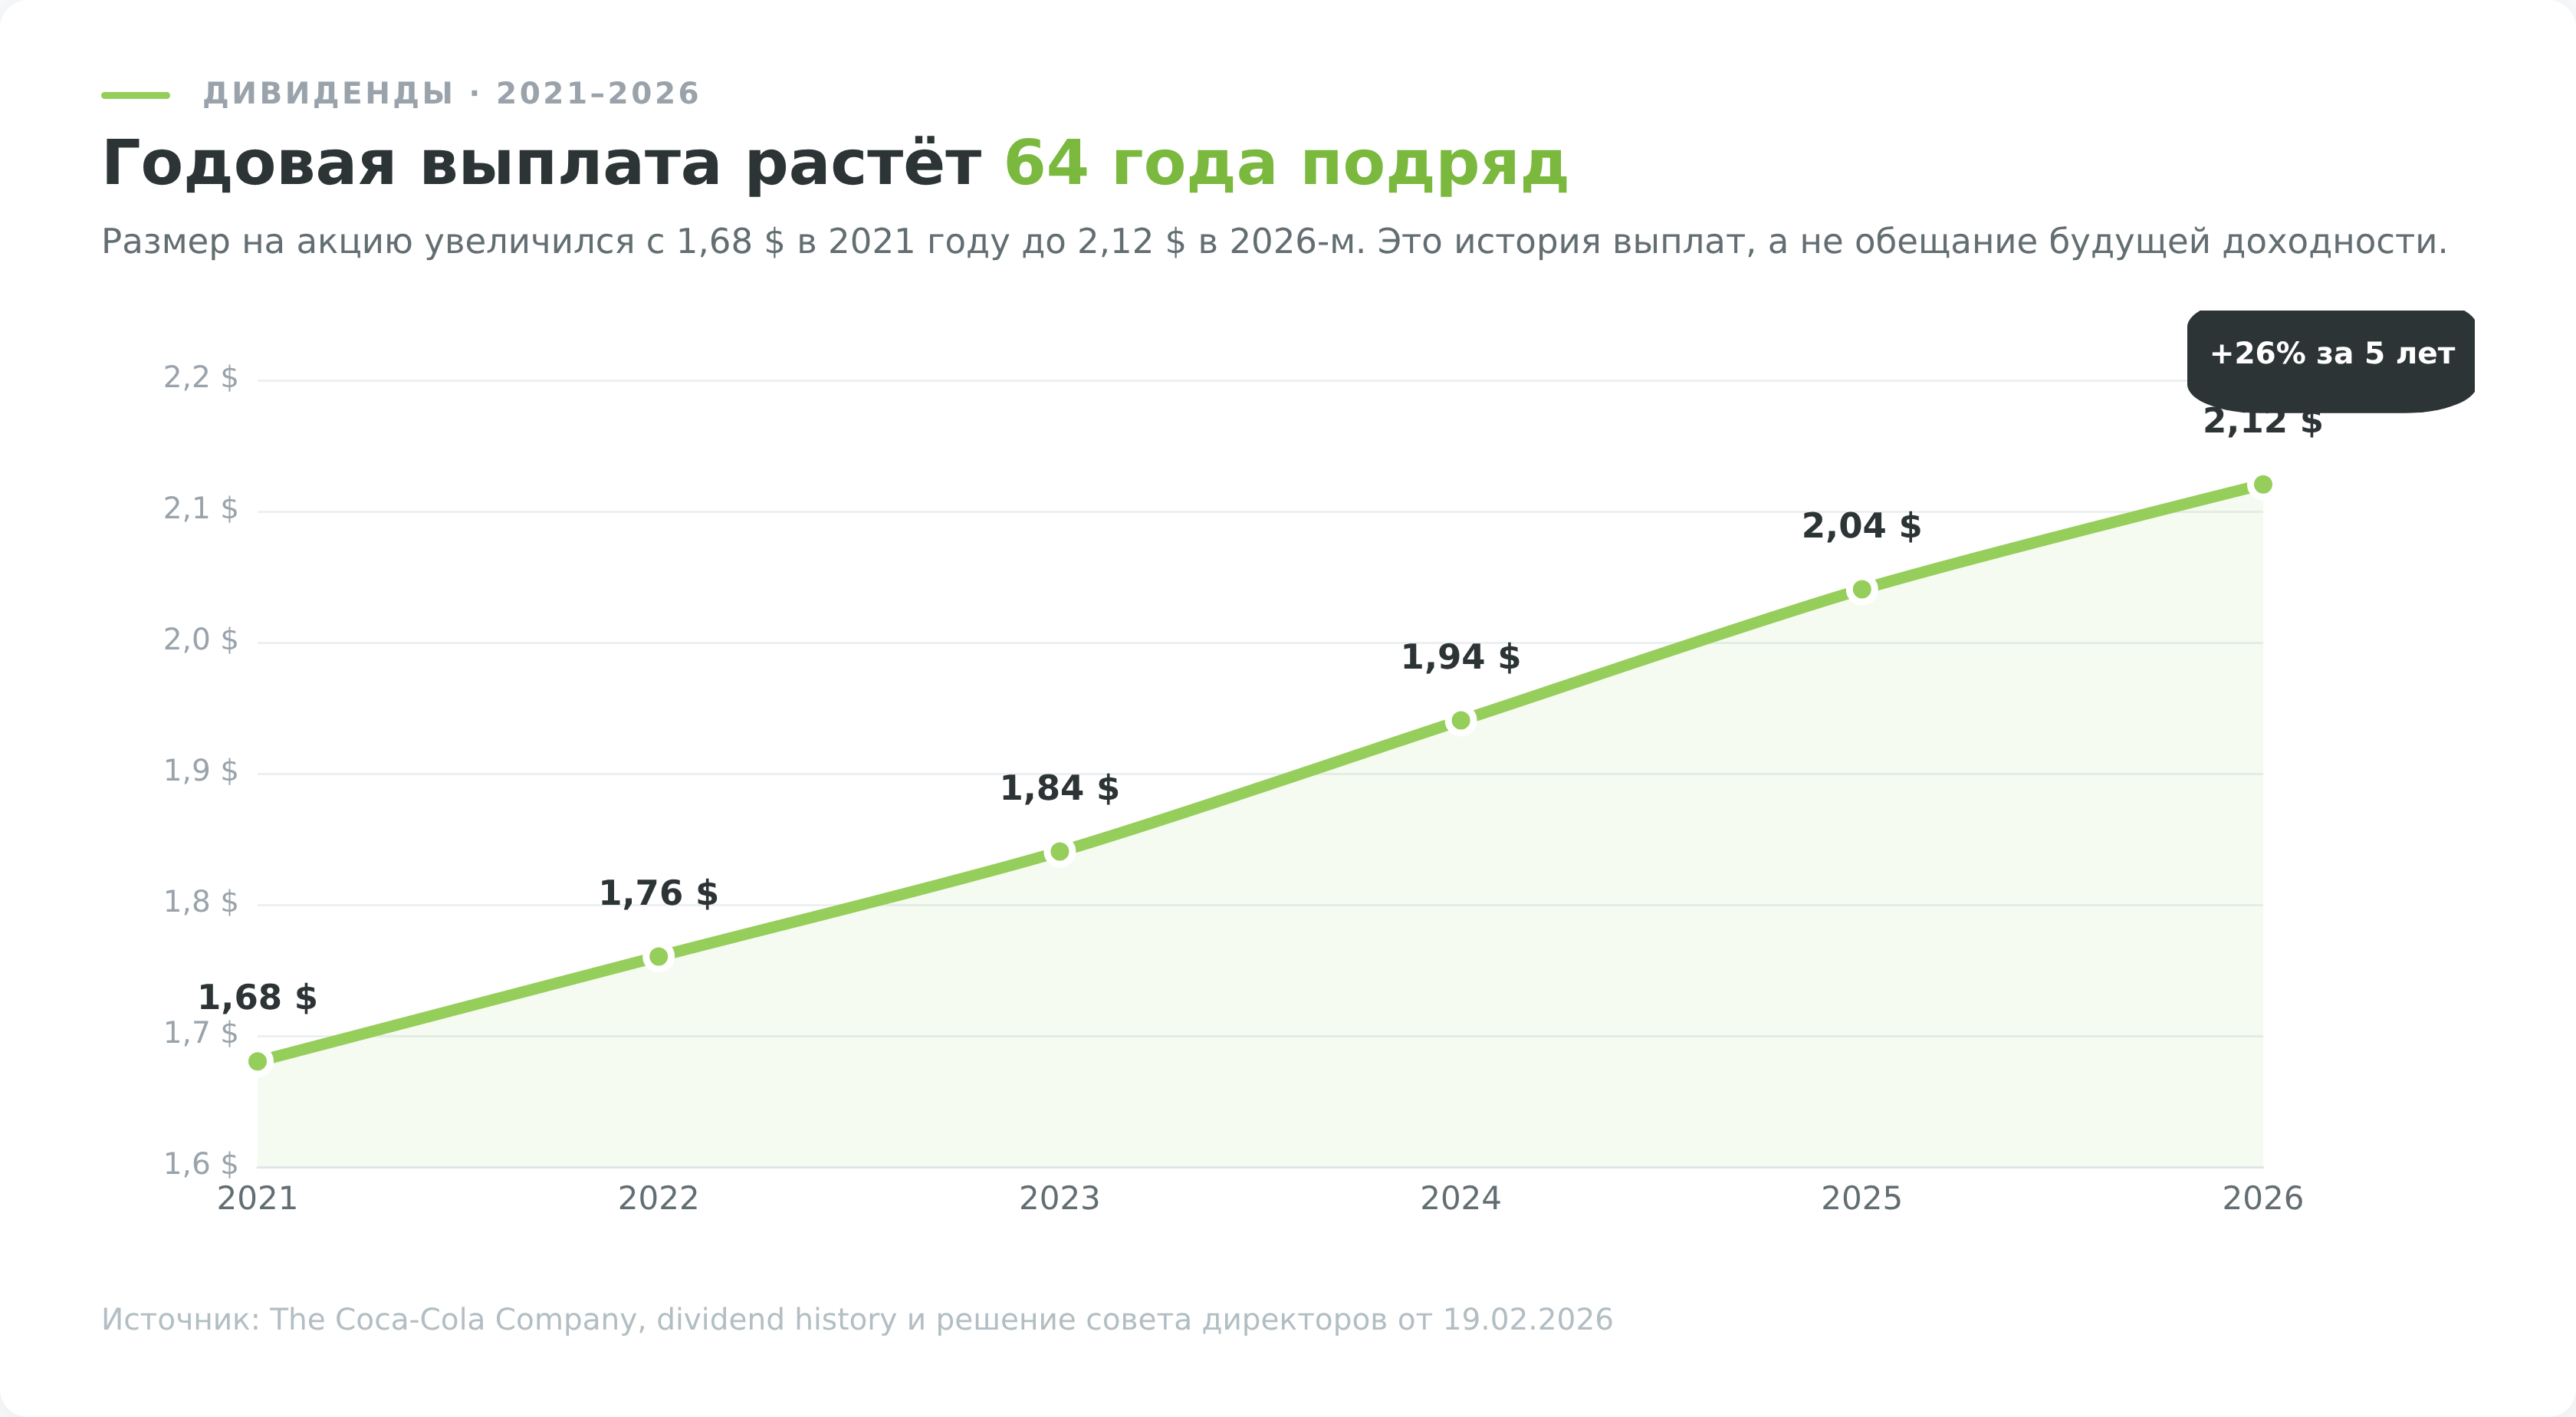
Здесь инвестору стоит честно увидеть и предел. Payout ratio около 70% означает, что пространство для опережающего роста дивиденда без роста самой прибыли почти исчерпано: дальше дивиденд может расти примерно теми же темпами, что и EPS — единицы процентов в год. Это не угроза выплате, но и обещания «удвоить дивиденд за пять лет» от зрелой Coca-Cola ждать наивно. Доходность здесь — про защиту покупательной способности, а не про быстрый рост дохода.
Почему дивиденд Coca-Cola любит Баффет
Лучшая иллюстрация силы дивидендной модели — позиция Berkshire Hathaway. Уоррен Баффет начал покупать акции Coca-Cola в 1988 году, вложив суммарно около $1,3 млрд, и с тех пор не продал ни одной бумаги. На конец 2025 года Berkshire владела примерно 400 млн акций — около 9,3% компании — и за тот год получила с этого пакета порядка $816 млн дивидендами. Годовой дивидендный доход почти сравнялся с первоначальной суммой инвестиций каждые полтора года.
Этот кейс показывает суть стратегии «купить и держать» в дивидендной акции: при росте выплаты доходность на первоначально вложенный капитал (yield on cost) со временем уходит в десятки процентов, даже если текущая доходность для нового покупателя скромная.
Но у белорусского инвестора между ним и таким результатом стоят не выбор акции, а две практические вещи: как вообще получить доступ к бумаге и сколько от дивиденда заберёт американский налог. К ним мы и переходим в финале статьи.
Драйверы роста до 2030 года
Зрелость бизнеса не означает остановку. У Coca-Cola есть несколько рычагов, которые способны поддерживать рост выручки и прибыли на горизонте до 2030 года — и понимание этих драйверов отделяет осознанную долгосрочную инвестицию от покупки «потому что бренд известный».
Развивающиеся рынки и ценовая сила
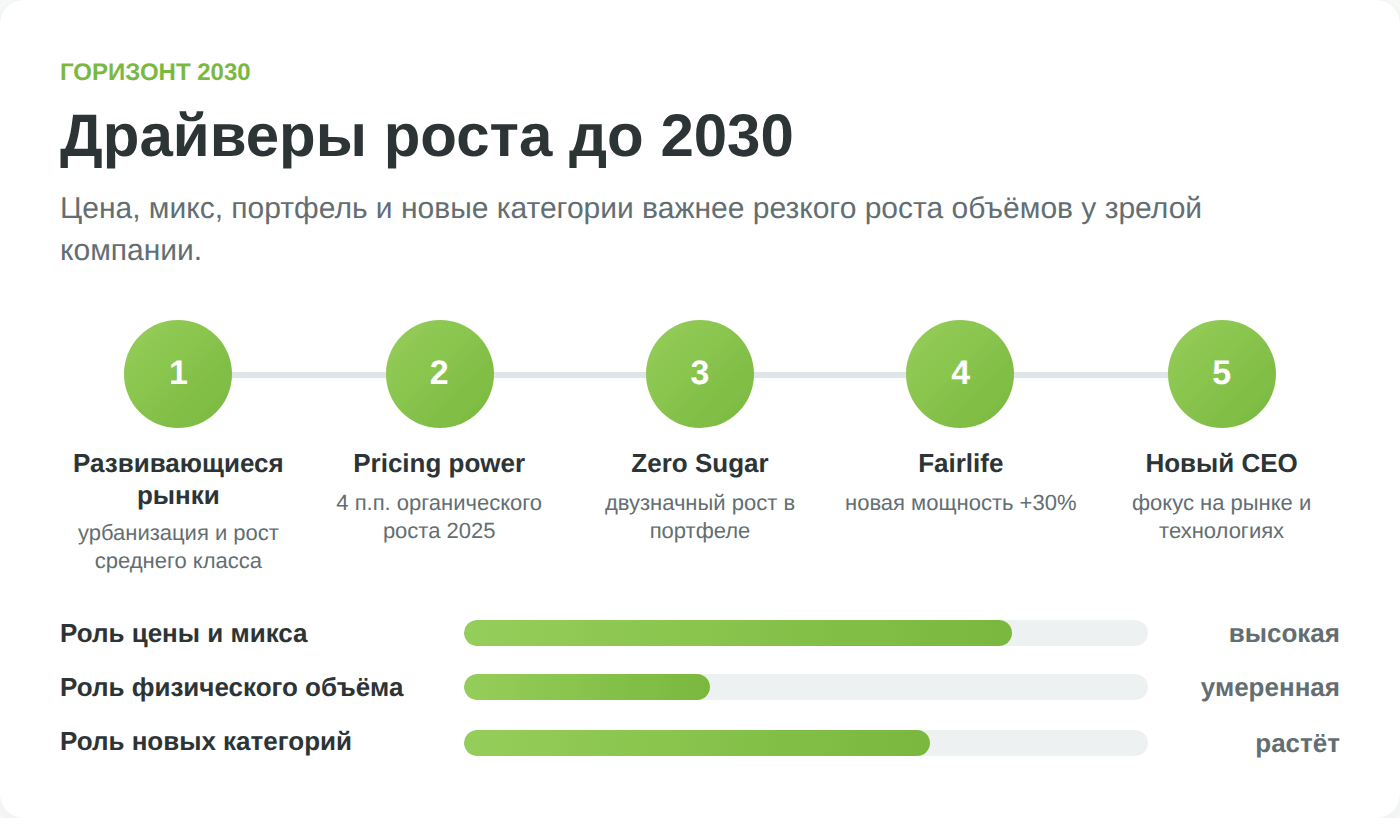
Основной потенциал физического роста объёмов лежит не в США и Европе, где потребление газировки на душу населения уже высокое, а на развивающихся рынках — в Латинской Америке, Африке, Юго-Восточной и Центральной Азии.
По итогам 2025 года компания отдельно отмечала рост в Бразилии и Центральной Азии как драйверы органической выручки (Coca-Cola FY2025). По мере роста городского среднего класса в этих регионах подушевое потребление повышается, что даёт компании годы органического роста.
Второй, более тонкий рычаг — ценовая сила. Из 5% органического роста выручки 2025 года 4 процентных пункта пришлись именно на цену и микс, и лишь 1 пункт — на физический объём концентрата. Бренд позволяет компании повышать цены примерно на уровень или выше инфляции без значимого оттока покупателей — это и есть тот «защитный ров», за который ценят потребительские монополии.
Напитки без сахара, Fairlife и Costa
Главный структурный ответ компании на тренд здорового образа жизни — ускоренное развитие категорий без сахара и протеиновых напитков.
Линейка Coca-Cola Zero Sugar в 2025 году росла двузначными темпами, а фермерский протеиновый бренд Fairlife стал одной из самых быстрорастущих позиций портфеля: под него компания запускает в 2026 году завод в Уэбстере (штат Нью-Йорк) за $650 млн, что увеличит производственные мощности Fairlife примерно на 30%.
Логика проста: даже если потребитель уходит от классической сладкой газировки, компания хочет, чтобы он переключился на другой напиток из её же портфеля — воду, протеиновый коктейль или колу без сахара, — а не на продукт конкурента.
Покупка сети кофеен Costa Coffee и развитие чайных и водных брендов работают на ту же цель: удержать долю «горла потребителя» при любой моде на питание.
Эффективность и фокус нового CEO
Приход Энрике Брауна на пост CEO в 2026 году заявлен под лозунгами поиска лучших точек роста по миру, сближения с потребителем и использования технологий как драйвера эффективности. На практике для зрелого бизнеса это чаще всего означает продолжение курса на маржинальность: оптимизацию портфеля, цифровизацию продаж и работу с ценой, а не дорогие эксперименты. Для дивидендного инвестора преемственность стратегии — скорее плюс, чем повод для тревоги.
Риски инвестирования в акции Coca-Cola
У Coca-Cola они специфические: это не риск банкротства или обвала спроса, а набор более тонких угроз, способных годами давить на темпы роста и оценку акции. Часть из них рынок, на наш взгляд, недооценивает.
GLP-1, мода на здоровье и сахарные налоги
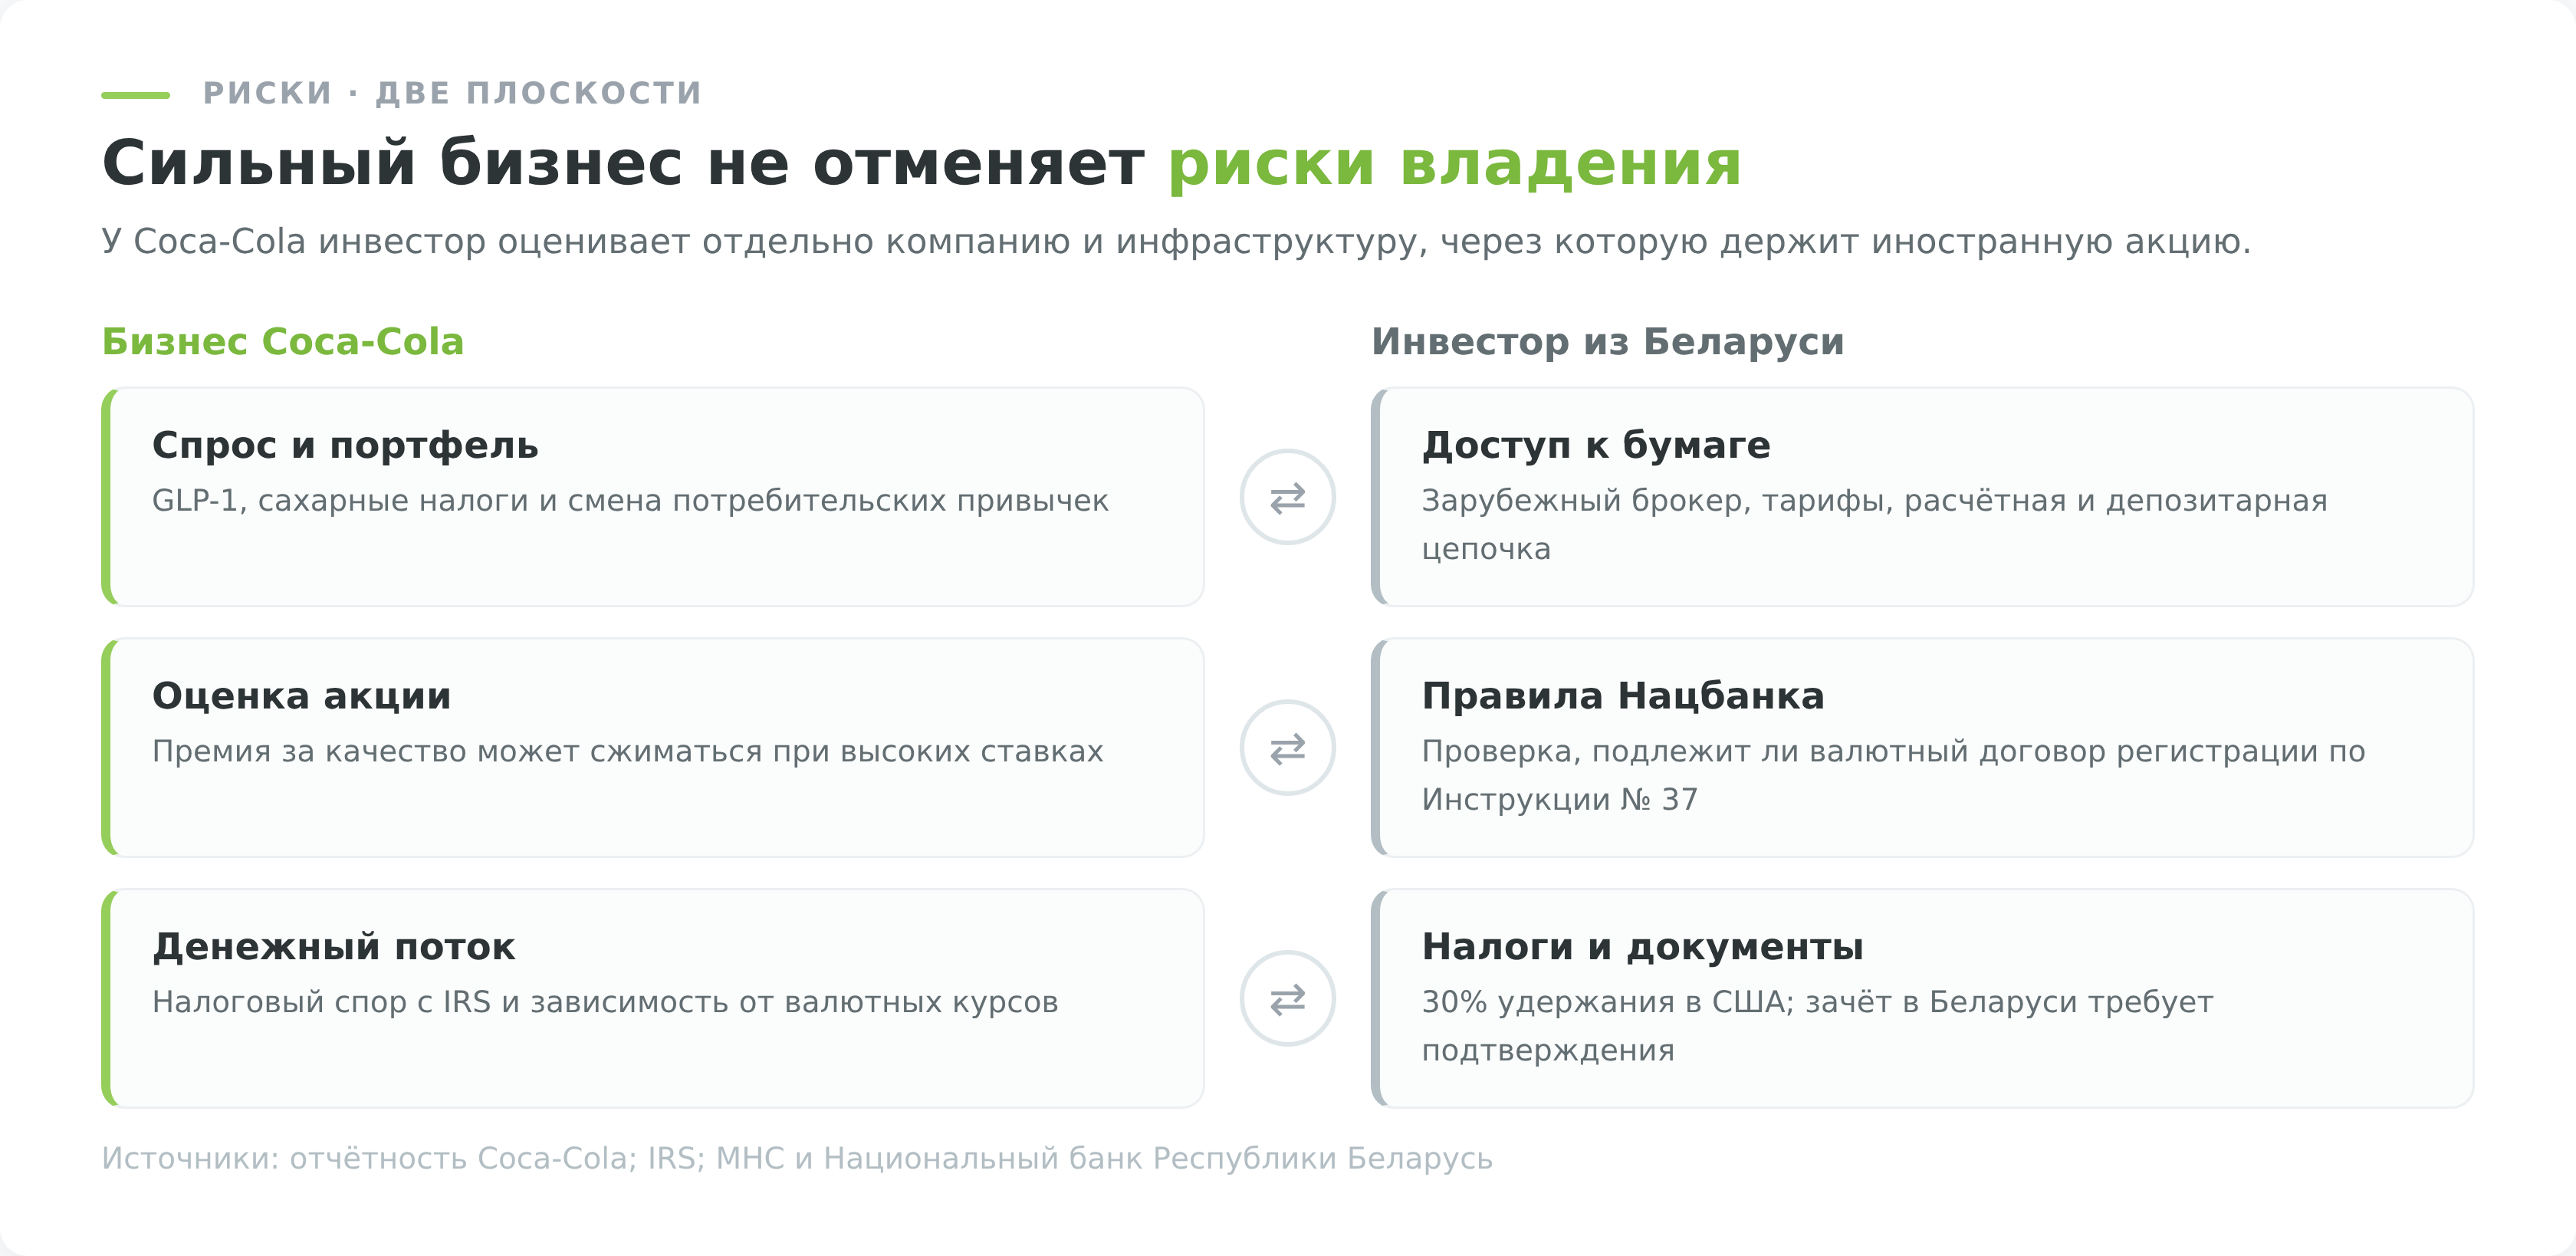
Главная структурная угроза последних лет — препараты для снижения веса класса GLP-1 (Ozempic, Wegovy, Mounjaro). Они могут менять пищевые привычки и снижать спрос на калорийные продукты и сладкие напитки. Надёжной публичной оценки именно для выручки Coca-Cola пока нет, поэтому превращать отраслевые прогнозы в точный денежный ущерб компании было бы ложной точностью.
Это реальный, а не выдуманный риск, но его масштаб для Coca-Cola сглаживается стратегией перевода потребителя на напитки без сахара и протеиновую категорию — туда спрос как раз и смещается.
К той же группе угроз относятся сахарные налоги, которые вводят всё больше стран, и общий тренд на сокращение потребления сладких напитков. Компания живёт с этим давлением не первое десятилетие, и пока её ответ — реформулирование портфеля — работает, но инвестору стоит держать GLP-1-фактор в поле зрения как медленно действующий встречный ветер.
Налоговый спор с IRS и конкуренция
Менее заметный, но крупный по сумме риск — многолетний налоговый спор Coca-Cola с американской налоговой службой (IRS) по трансфертному ценообразованию за 2007–2009 годы. Компания выплатила $6,0 млрд налога и процентов в сентябре 2024 года и подала апелляцию; устные слушания в Одиннадцатом окружном суде прошли 25 июня 2026 года.
В отчётности за второй квартал 2026 года Coca-Cola оценивала возможные дополнительные налоги и проценты за 2010–2025 годы примерно в $14 млрд по состоянию на конец 2025 года. Это не начисленный к уплате счёт и не прогноз исхода суда, но при неблагоприятном решении сумма может существенно повлиять на денежный поток. Окончательный исход спора пока не определён.
Конкуренция со стороны PepsiCo и региональных производителей — постоянный, но управляемый фактор: рынок напитков фактически поделён между несколькими гигантами, и резких переделов долей здесь не происходит.
В сегменте пива схожую картину поделённого между гигантами рынка мы описываем в материале про акции Ambev, крупнейшего пивовара Латинской Америки.
Куда важнее для котировок другой риск — оценка самой бумаги: как защитный актив с предсказуемым дивидендом Coca-Cola в периоды высоких ставок может торговаться с премией к рынку, и эта премия способна сжиматься, когда инвесторы уходят из «дивидендных» историй в более доходные облигации.
Валютный риск и риск для инвестора из Беларуси
Поскольку основную часть выручки Coca-Cola собирает за пределами США, крепкий доллар стабильно подъедает отчётные результаты — именно поэтому в 2025 году рост выручки в долларах (2%) оказался втрое ниже органического (5%). Для долларового инвестора это шум, который сглаживается на длинном горизонте, но он объясняет, почему «хороший» операционный год может выглядеть бледно в отчётности.
Отдельная и более чувствительная для белоруса категория — инфраструктурные риски владения иностранной бумагой: доступ к KO обычно идёт через зарубежного брокера, валютный договор с которым может подлежать регистрации на веб-портале Нацбанка по Инструкции № 37, а часть дивиденда забирает американский налог у источника. Регистрируется именно валютный договор, если выполняются установленные критерии, а не сам брокерский счёт.
Для частного инвестора из Беларуси эти факторы по практической значимости нередко идут вровень с бизнес-рисками самой компании, поэтому разберём их предметно в двух финальных разделах.
Прогноз акций Coca-Cola и потенциал
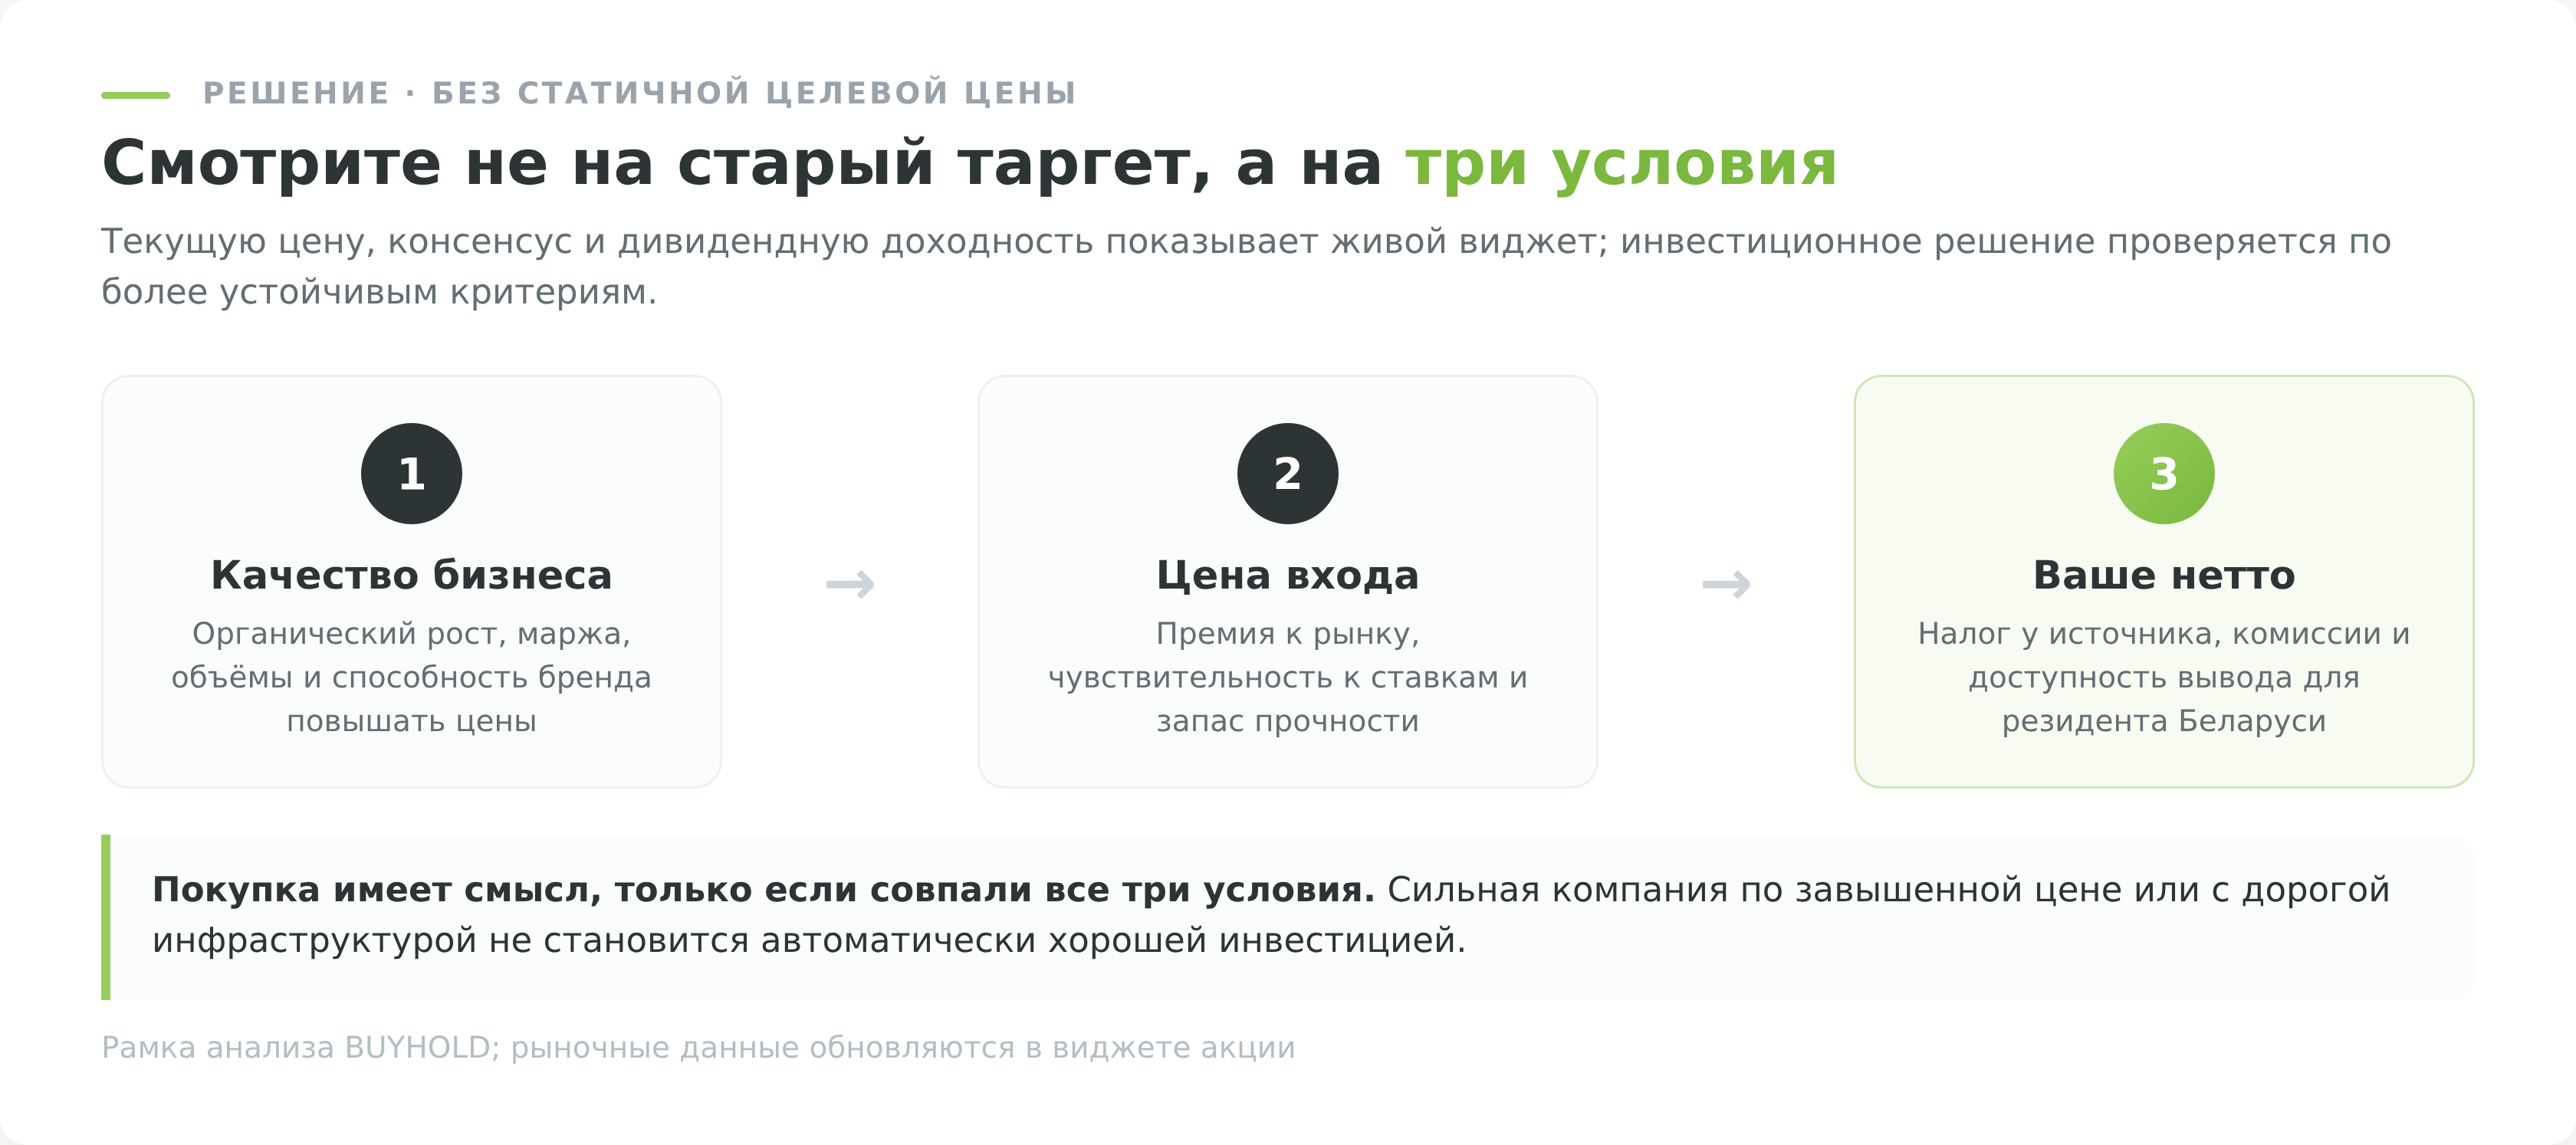
Собрав бизнес, дивиденды, драйверы и риски воедино, можно перейти к главному вопросу любого обзора — чего ждать от акции дальше. Это не предсказание цены: текущие котировки, мультипликаторы, рекомендации и целевые цены меняются ежедневно и вынесены в живой виджет акции.
Консенсус аналитиков Wall Street
Состав консенсуса и средняя целевая цена быстро устаревают: аналитики меняют модели после отчётности, а котировка — каждый торговый день. Актуальные значения показаны в виджете выше и обновляются автоматически; статичный список рекомендаций в тексте намеренно не дублируется.
Консенсус полезен как один из ориентиров, но не заменяет собственную оценку цены входа. Для защитной акции даже умеренный рост прибыли может дать слабый результат, если рынок уже заложил его в дорогой мультипликатор.
Долгосрочный сценарий на 3–5 лет
Если отвлечься от целевых цен на год и посмотреть на горизонт 3–5 лет, базовый сценарий для Coca-Cola выглядит так: рост выручки на единицы процентов в год за счёт развивающихся рынков и ценовой силы, чуть более быстрый рост EPS благодаря марже и выкупу акций, и дивиденд, растущий примерно теми же темпами, что прибыль. Совокупная долларовая доходность такой бумаги исторически складывается в районе высоких однозначных процентов годовых — без гарантий и с поправкой на фазу рынка.
Плюсы и минусы инвестиций в Coca-Cola
Как купить акции Coca-Cola из Беларуси
Возможности белорусских банков и брокеров по доступу к зарубежным бумагам после 2022 года сузились и зависят от конкретного посредника. Акции KO не обращаются на Белорусской валютно-фондовой бирже, поэтому практический маршрут для прямой покупки обычно начинается с зарубежного брокера, который принимает резидентов Беларуси и даёт доступ к NYSE.
Через зарубежного брокера Just2Trade
Рабочий путь для резидента Беларуси — открыть счёт у зарубежного брокера в дружественной юрисдикции, который даёт прямой выход на Нью-Йоркскую биржу. Из таких брокеров на сайте мы выделяем Just2Trade (входит в международную группу Lime Trading).
Ключевое преимущество — это реальная покупка акции в собственность с хранением у депозитария, а не торговля контрактом на разницу цен (CFD): инвестор становится владельцем бумаги и имеет право на дивиденды. Брокер работает с клиентами из стран СНГ через международную структуру Lime и предоставляет русскоязычную поддержку.
Важно с самого начала понимать, что публичная карточка инструмента и реальные условия конкретного счёта — не одно и то же. Доступность бумаги, размер комиссий, порядок зачисления дивидендов и форма налоговой отчётности проверяются уже внутри открытого счёта и в действующем регламенте брокера, а не по рекламной странице. Перед пополнением имеет смысл уточнить актуальные тарифы и условия вывода средств в поддержке.
Альтернативные способы
Помимо прямой покупки через зарубежного брокера существуют и другие маршруты, у каждого свои ограничения.
Можно открыть счёт у другого зарубежного брокера, но до перевода денег нужно получить подтверждение, что он принимает резидентов Беларуси, открывает доступ именно к акции KO, а не только к CFD, и обслуживает выбранный способ пополнения и вывода.
Локальная инфраструктура прямого биржевого решения не даёт: Белорусская валютно-фондовая биржа (БВФБ) иностранные акции вроде Coca-Cola не котирует. Доступ через белорусскую финансовую организацию, если она предлагает такую услугу, нужно проверять отдельно — наличие доверительного управления ещё не означает розничный доступ к NYSE.
Наконец, косвенно поучаствовать в динамике сектора можно через биржевые фонды, однако прямого аналога владению именно акцией Coca-Cola — с правом на её дивиденд — они не дают.
Пошаговая инструкция
- Откройте счёт у зарубежного брокера с доступом к NYSE (например, Just2Trade) и пройдите верификацию по паспорту.
- До пополнения проверьте, подлежит ли валютный договор с брокером регистрации на веб-портале Нацбанка по Инструкции № 37. Если критерии выполняются, зарегистрируйте договор; сам брокерский счёт в этой процедуре не регистрируют.
- Уточните у брокера и банка актуальный способ пополнения, комиссии и ограничения, затем переведите средства по реквизитам своего счёта.
- Найдите бумагу по тикеру KO на Нью-Йоркской бирже и оформите заявку на покупку.
- Сохраняйте все брокерские отчёты — они понадобятся для самостоятельной подачи налоговой декларации в Беларуси, поскольку зарубежный брокер не является налоговым агентом в РБ.
Налогообложение для белорусского инвестора
Заработать на акции — половина дела; вторая половина — корректно рассчитаться с налоговой.
С иностранными бумагами это сложнее, чем с местными: налогового агента нет, считать и подавать декларацию инвестор обязан сам. Зато, в отличие от России, у белоруса работает зачёт уплаченного за рубежом налога — и это сильно меняет итоговую математику дивиденда.
Разберём по порядку — и сразу оговоримся, что итог зависит от резидентства, брокера и документов, а материал не заменяет консультацию налогового специалиста.
Дивиденды, W-8BEN и зачёт налога
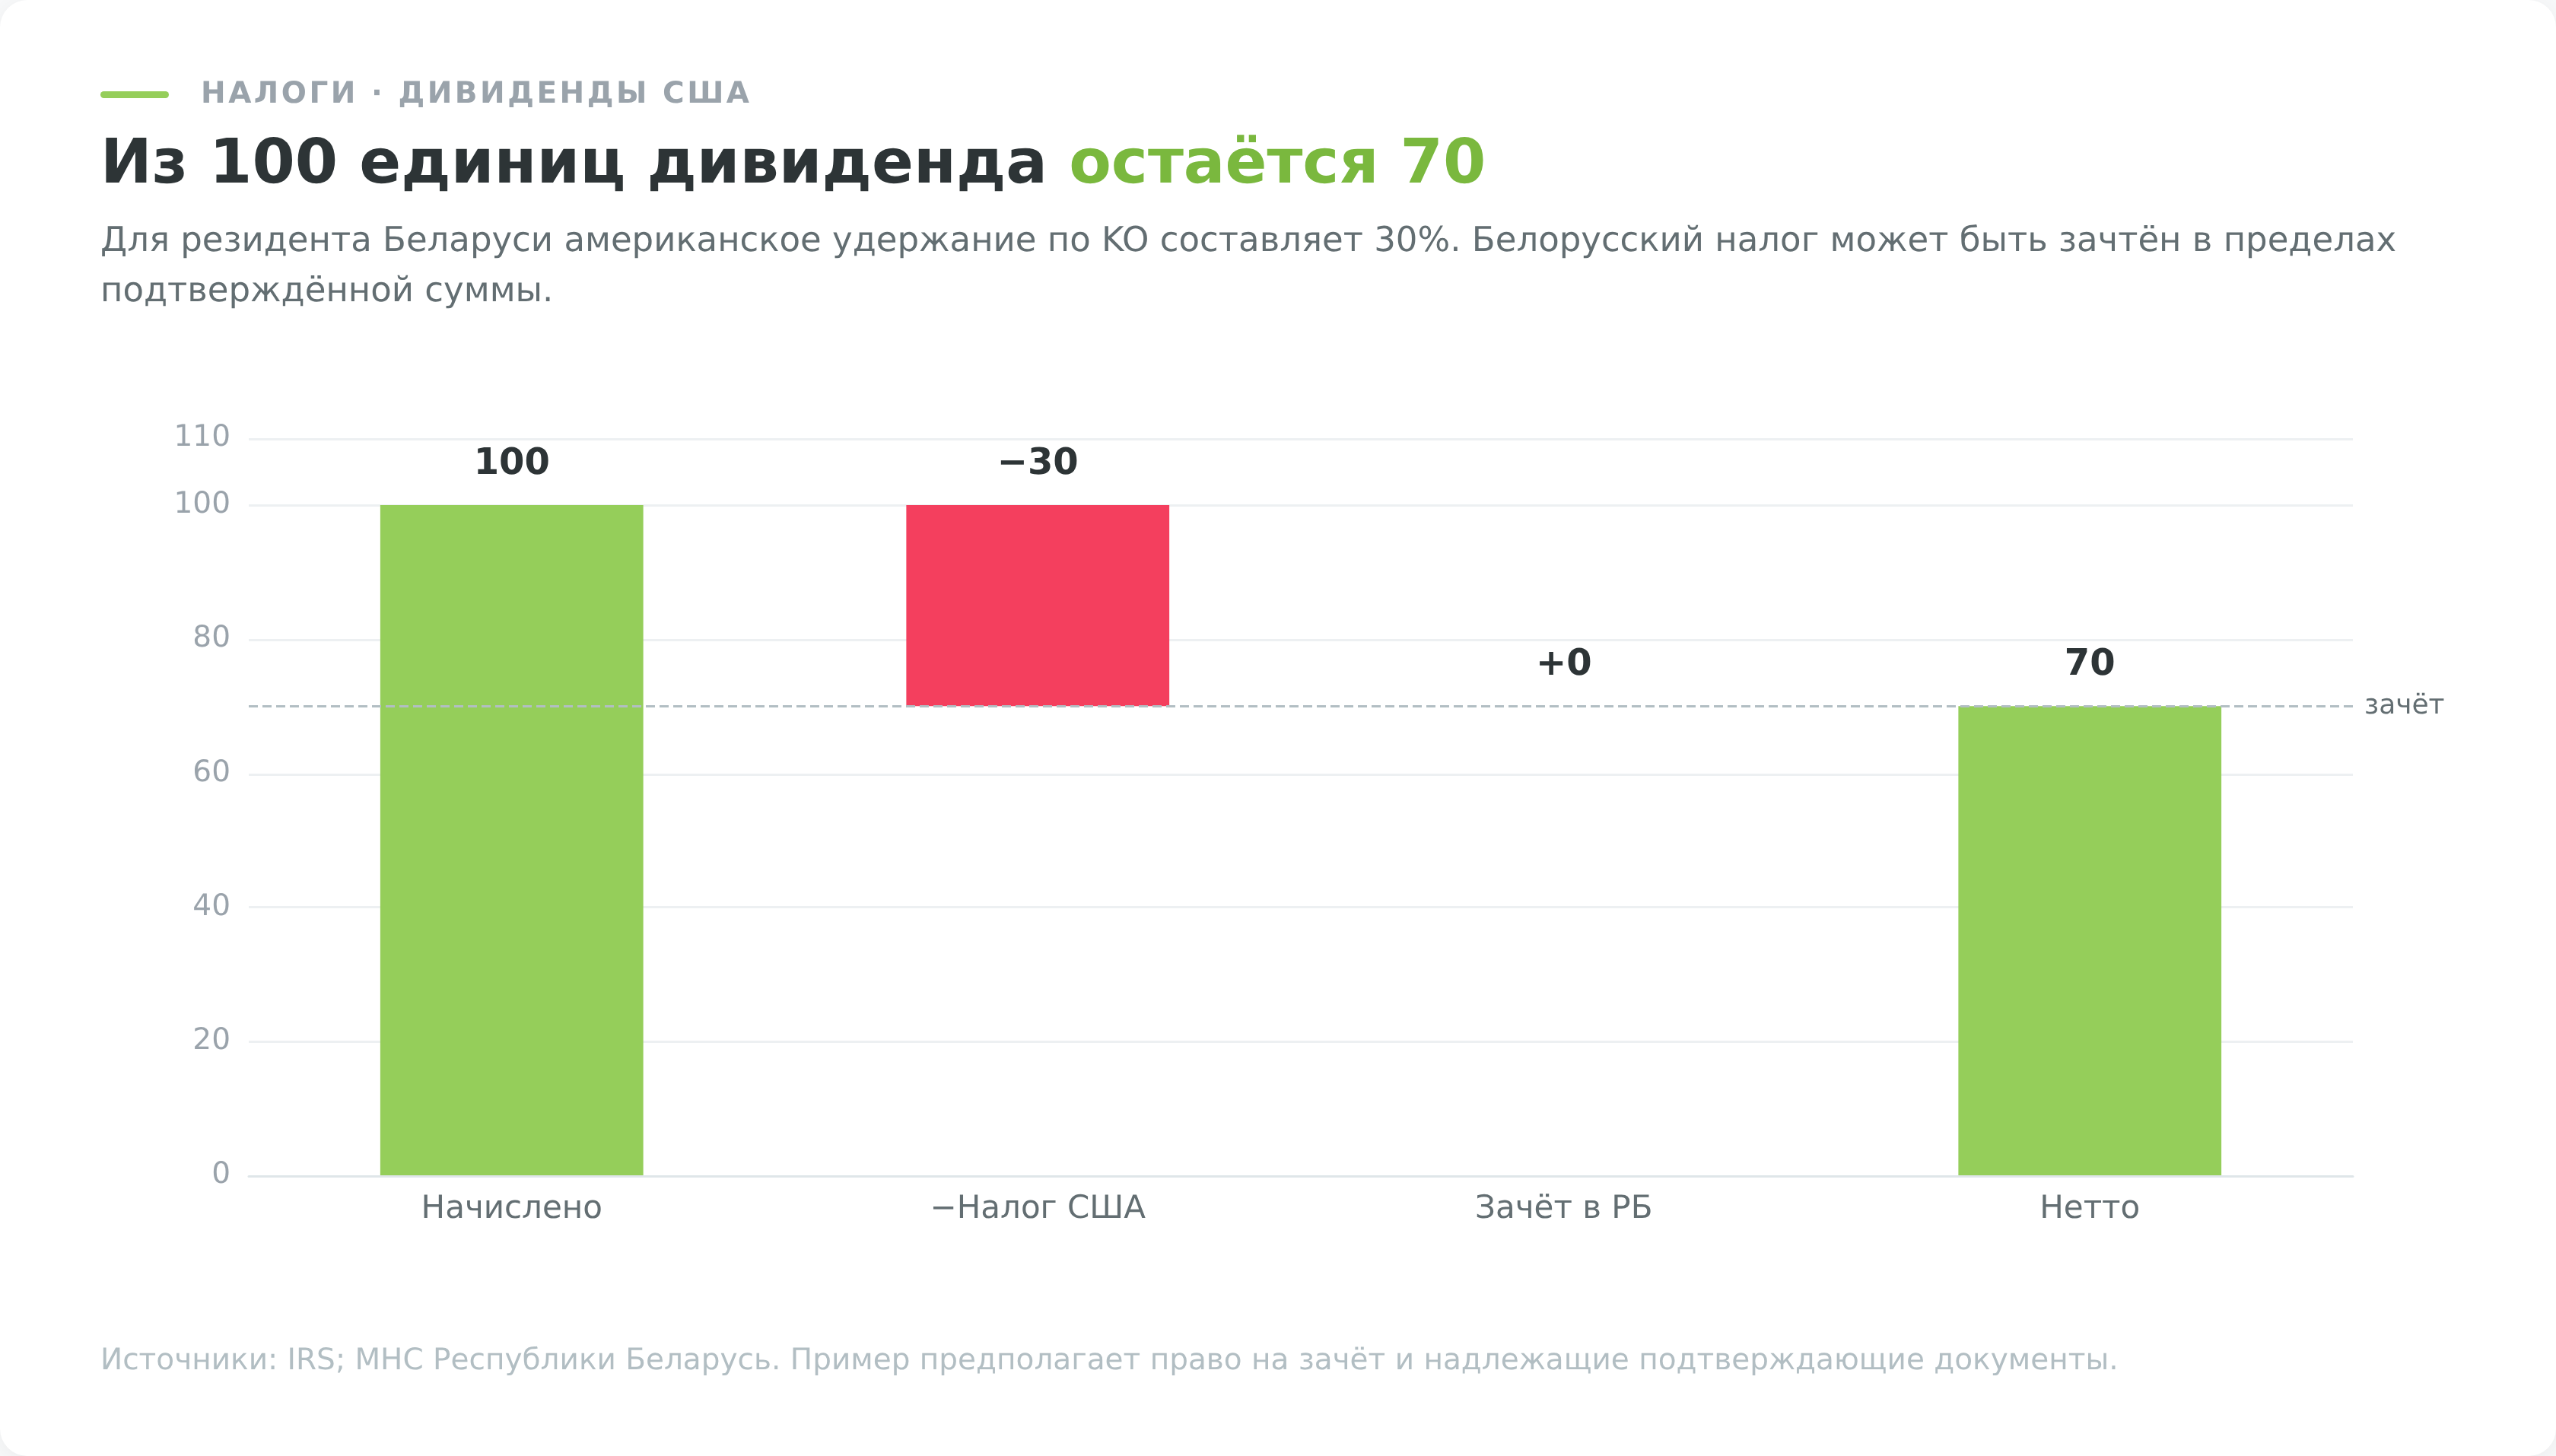
Дивиденд Coca-Cola — это доход из источника в США, и здесь по умолчанию работает удержание у источника: с дивидендов нерезидента США забирают 30%. В современных налоговых соглашениях форма W-8BEN снижает это удержание (обычно до 15%), но Беларусь применяет старое советско-американское соглашение 1973 года, которое пониженной ставки именно по портфельным дивидендам не даёт (IRS, договор США–СССР). Поэтому для белорусского держателя акций США удерживают полные 30%, и W-8BEN эту цифру не уменьшает.
Дальше — ключевое отличие Беларуси от России. Налог, уплаченный за рубежом, белорусский резидент может зачесть при расчёте подоходного налога, но только в пределах белорусской суммы и при надлежащем документальном подтверждении (МНС Беларуси). В 2026 году дивиденды до 350 000 BYN облагаются по ставке 13%, а сумма дивидендов сверх этого порога — по ставке 25%. Поскольку удержание в США составляет 30%, оно обычно перекрывает белорусский налог по этому доходу, если инспекция принимает подтверждающие документы.
При подтверждённом зачёте повторного налога в Беларуси не возникает: инвестор теряет американские 30% у источника, а белорусская сумма погашается зачётом в её пределах. Эффективная нагрузка в таком сценарии остаётся около 30%; без принятых инспекцией документов результат может быть другим.
Оговорка одна, но важная: зачёт не происходит автоматически. Чтобы им воспользоваться, нужно вовремя подать декларацию и приложить документы, подтверждающие удержание налога в США; без этого инспекция вправе начислить подоходный налог поверх американского удержания. Конкретику по вашему случаю стоит уточнить у налогового консультанта.
Для понимания масштаба разберём упрощённый расчёт. Допустим, инвестор получил дивидендами Coca-Cola эквивалент 10 000 BYN за год.
| Этап | Сумма |
|---|---|
| Начислено дивидендов | 10 000 BYN |
| Удержано в США (30%) | −3 000 BYN |
| Подоходный налог в РБ (13%, зачтён) | 0 BYN |
| Получено «на руки» | 7 000 BYN (эффективная нагрузка ~30%) |
Расчёт иллюстративный и предполагает корректно оформленный зачёт американского налога; механика повторяется при любой сумме. Точный итог зависит от наличия подтверждающих документов и позиции вашей инспекции.
Налог с прироста капитала
С дохода от продажи иностранных акций белорусский налоговый резидент платит подоходный налог по общей ставке 13%. При расчёте можно заявить фактически понесённые и документально подтверждённые расходы на приобретение, хранение и реализацию бумаги; если таких документов нет, МНС допускает имущественный вычет в размере 20% облагаемого дохода. Льгота по сроку владения к иностранной акции Coca-Cola не применяется.
Зарубежный брокер налоговым агентом в Беларуси не является, поэтому декларацию нужно подать самостоятельно — не позднее 31 марта следующего года, а налог уплатить до 1 июня.
Налоговые льготы и валютная переоценка
Главное, что нужно понимать белорусу: российский режим индивидуального инвестиционного счёта (ИИС) к резиденту Беларуси не применяется, а льгота по длительному владению не распространяется на иностранную акцию Coca-Cola. Поэтому доходы по KO рассчитываются и декларируются по общим белорусским правилам, без автоматической «обёртки» только за сам факт длительного хранения.
Последний нюанс, который чаще всего застаёт врасплох, — валютная переоценка. Налоговую базу определяют в белорусских рублях, пересчитывая обе сделки — и покупку, и продажу — по курсу Нацбанка на их даты. При ослаблении рубля можно получить налогооблагаемую «прибыль» в BYN даже там, где в долларах прибыли почти не было, — курсовая разница работает и против инвестора, и в его пользу. Тот, кто считает доходность только в долларах, рискует недооценить реальный налог.