

Если спроса по лучшей цене в стакане не хватает, крупный ордер может исполниться по нескольким уровням или остаться частично открытым. Дарк-пул позволяет искать покупателя, не раскрывая заявку всему рынку, но лучшую цену он не гарантирует. Читателю из Беларуси важно отдельно проверить доступ к сервису, порядок расчёта и вывод активов. Описание закрытой торговли ещё не означает, что такой маршрут ему доступен.
Что такое дарк-пул на крипторынке
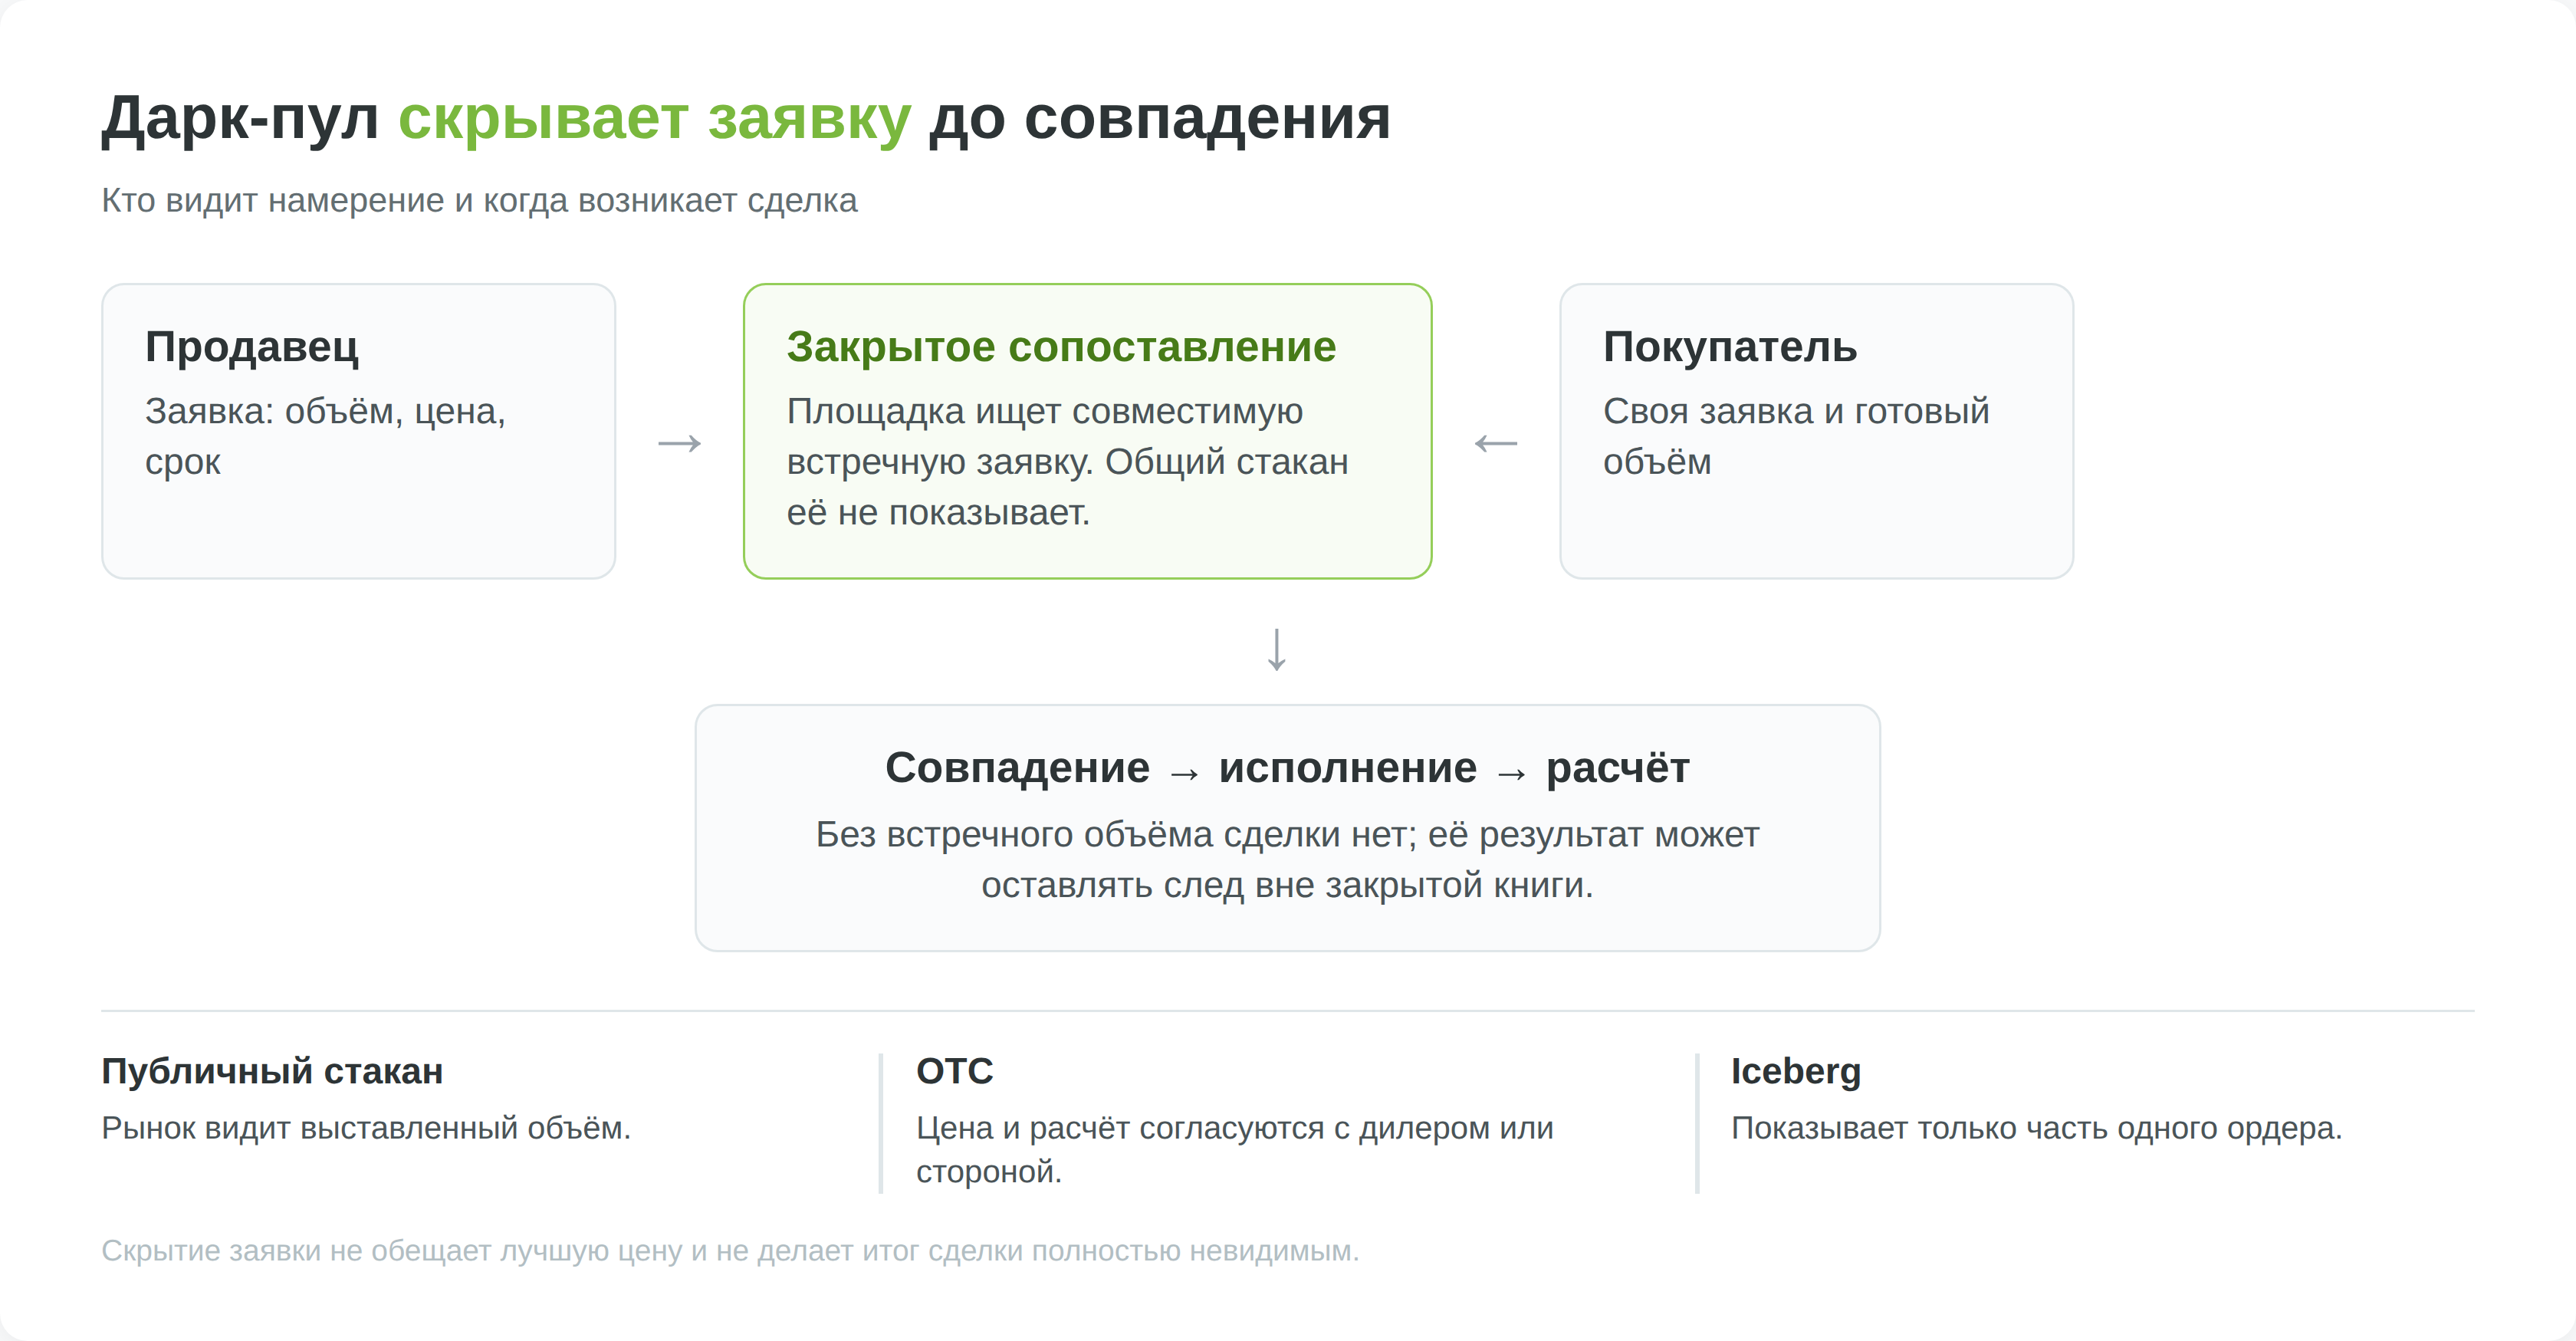
Дарк-пул сопоставляет спрос и предложение без показа заявок в общем биржевом стакане. На открытой бирже участники видят цены и доступные объёмы ещё до сделки. В закрытой системе другие трейдеры не получают такую же картину намерений. Продавцу нужен покупатель, который согласен на цену и объём. Без него заявка может остаться без исполнения.
Исторический пример даёт сообщение Kraken о запуске биткоин-дарк-пула в 2015 году. Биржа описывала отдельную книгу заявок, которую не видел остальной рынок. Клиент видел свой ордер, но не заявки других участников.
Этот пример нельзя воспринимать как способ торговли для жителя Беларуси. В перечне ограничений Kraken Беларусь указана среди регионов, клиентам из которых биржа не предоставляет услуги (проверено 24 октября 2026 года). Если большой продавец спрячет ордер, ему всё равно понадобится покупатель с приемлемой ценой.
Приватность здесь имеет границы. Скрытие заявки от публики не доказывает, что оператор не знает клиента или что после исполнения не останется записи. В американском рынке акций, например, FINRA требует сообщать о совершённых сделках в регулируемых дарк-пулах. Для криптоактивов нельзя автоматически считать действующими те же правила. У каждой площадки нужно отдельно выяснять, кто видит ордер, где учитываются активы и что публикуется после расчёта.
Чем дарк-пул отличается от OTC и скрытого ордера
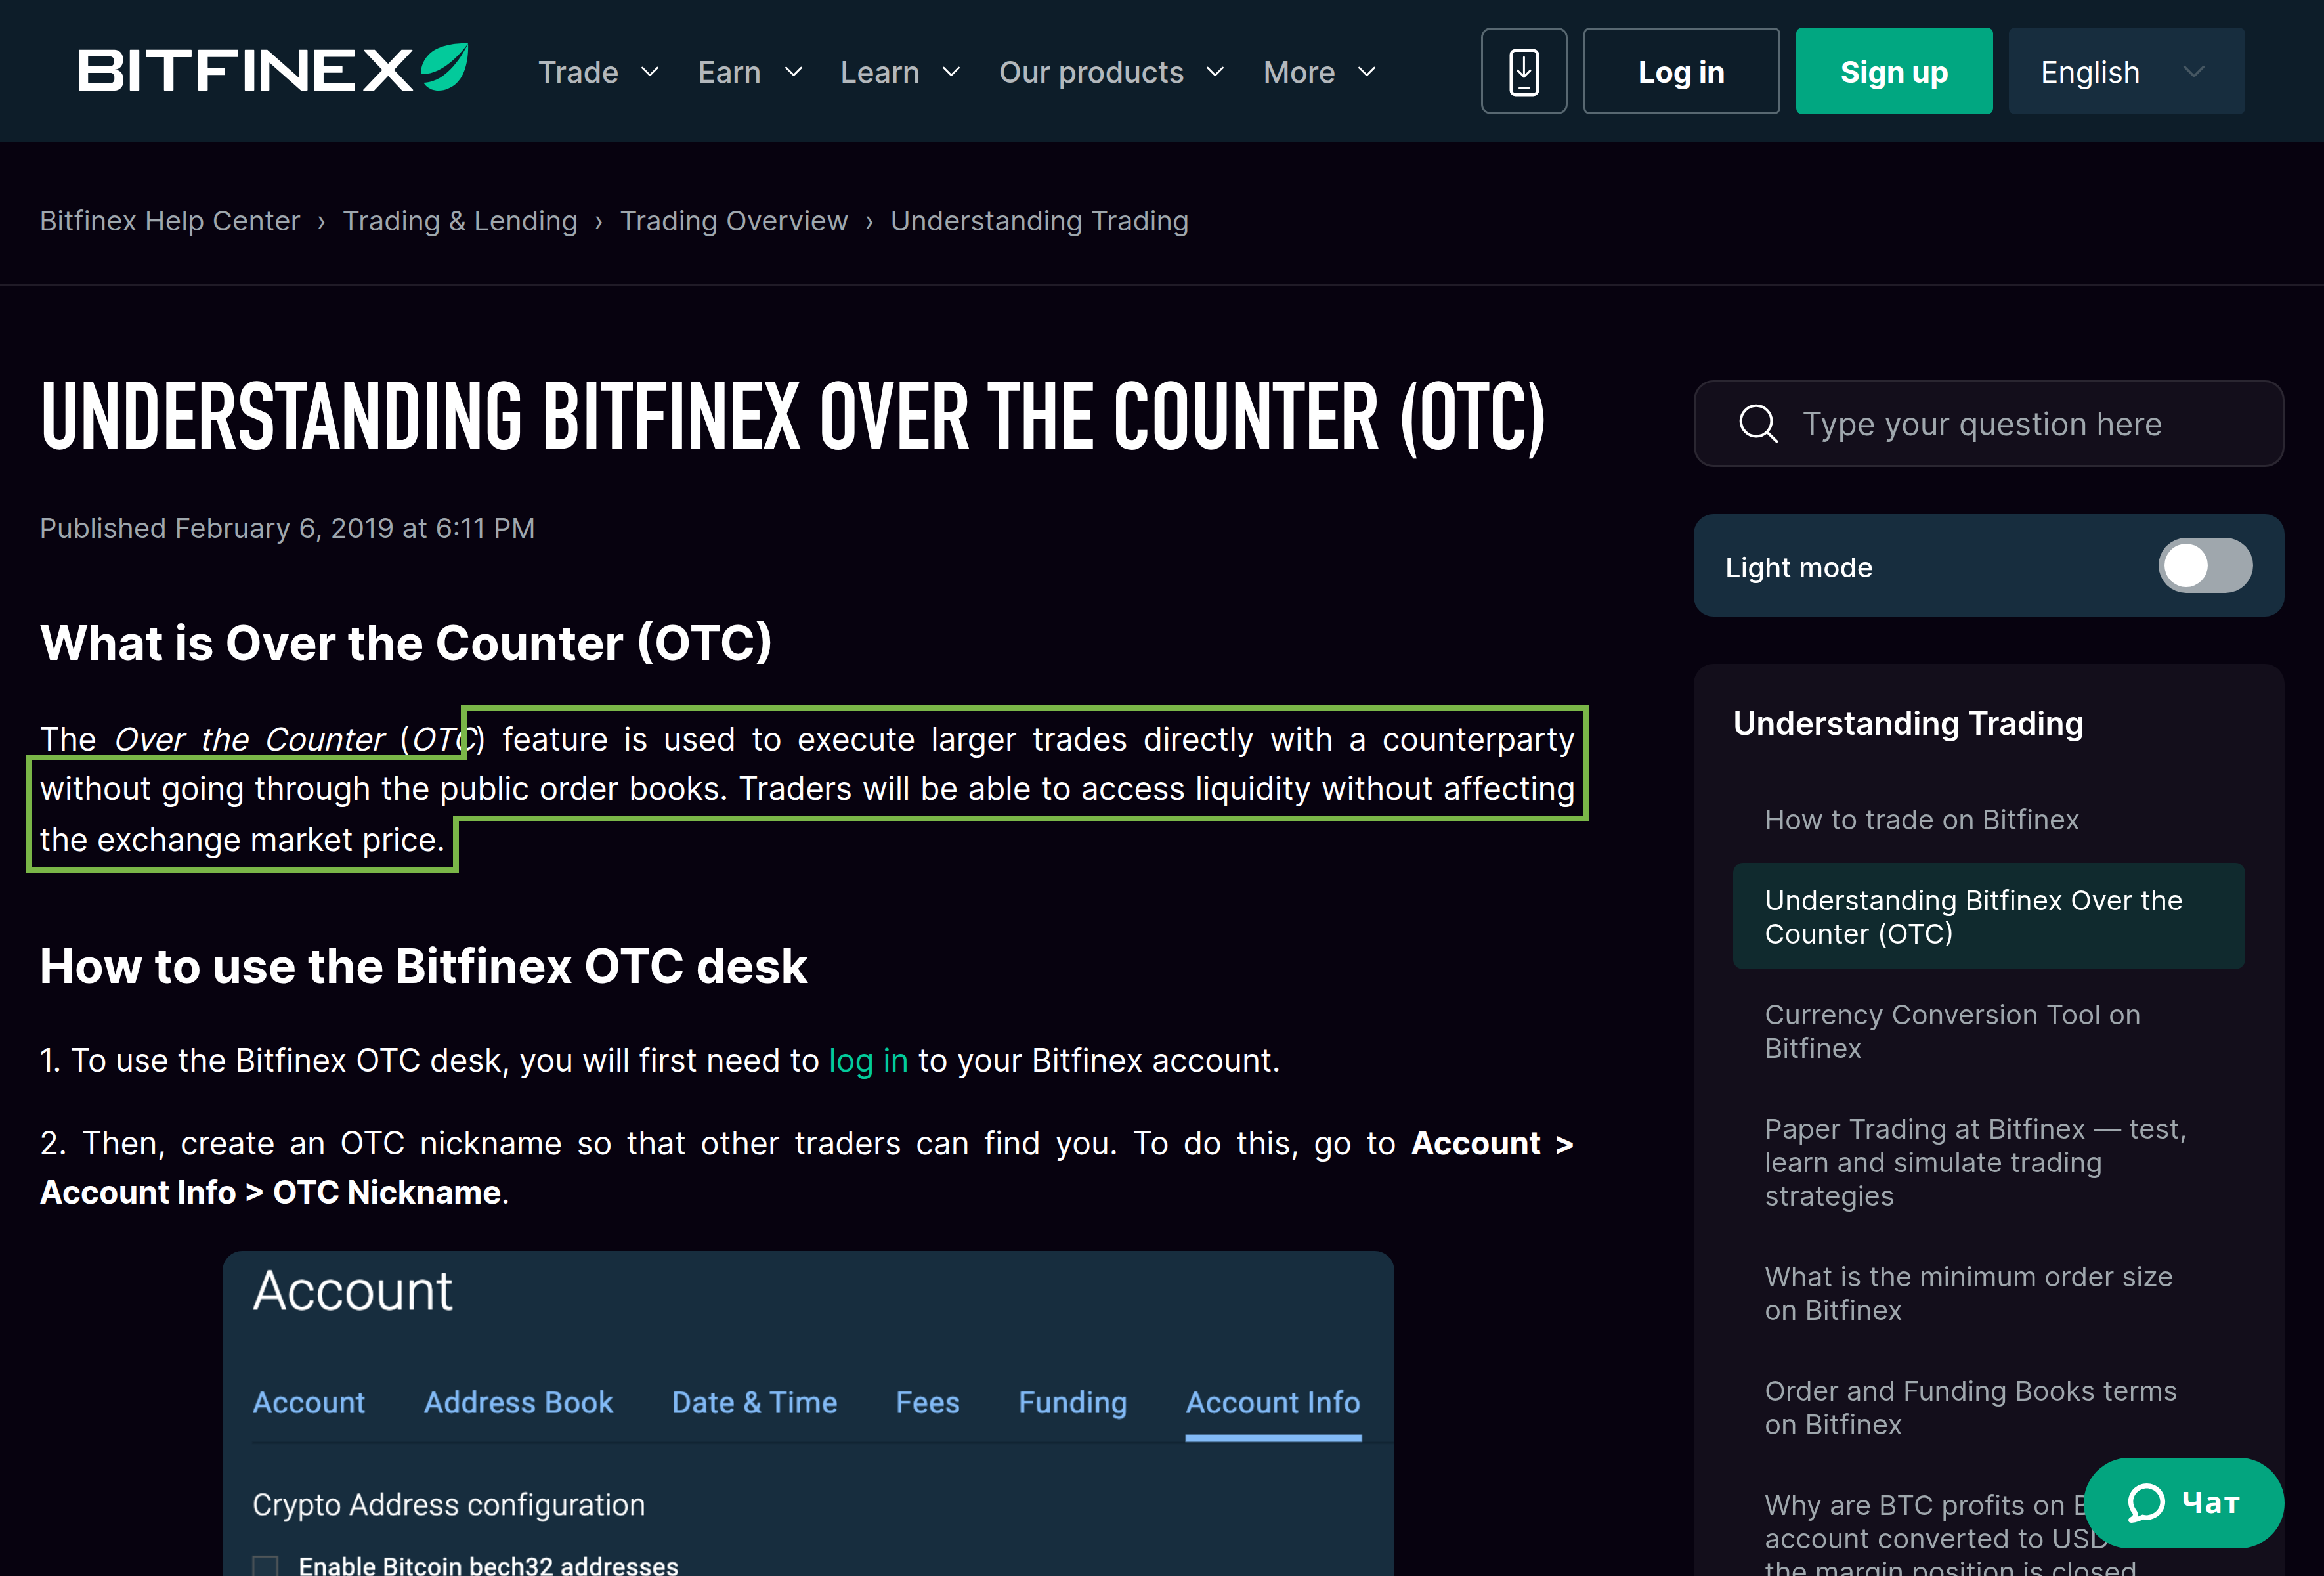
OTC означает сделку вне обычного публичного стакана, но это ещё не описание механизма сопоставления. У OTC-деска клиент может получить котировку от дилера или договориться с определённым контрагентом. Например, в инструкции Bitfinex 2019 года OTC описан как прямая сделка с контрагентом вне публичной книги ордеров. В дарк-пуле встречные заявки ищет закрытая система по заранее установленным правилам.
Ордер iceberg устроен иначе. Он находится на публичной бирже, где видна его часть, а оставшийся объём раскрывается постепенно.
| Способ | Что видно до сделки | Как происходит исполнение |
|---|---|---|
| Обычный стакан | Публичные цены и объёмы заявок | Ордер исполняется по доступным ценовым уровням |
| Дарк-пул | Заявка не появляется в общем стакане | Система ищет встречную заявку. Исполнение не гарантировано |
| OTC-деск | Условия обсуждаются вне общего стакана | Цена согласуется с дилером или выбранным контрагентом |
| Ордер iceberg | Рынок видит выставленную часть заявки | Остаток выходит в публичный стакан частями |
Для сравнения предложений важна сумма, которая останется после исполнения и всех расходов, а также риск не получить сделку вовремя. Название «дарк-пул» не говорит, какой вариант окажется дешевле. Оно лишь подсказывает, какую информацию рынок не видит до сопоставления заявок.
Как проходит сделка в дарк-пуле и что остаётся видимым
Продавец или покупатель задаёт закрытой системе объём, допустимую цену и время ожидания. Заявка не появляется в общем биржевом стакане, пока система ищет встречный интерес. Это не автоматическая продажа и не обязательное дробление ордера на равные части. Нужно смотреть правила конкретного механизма: допускает ли он частичное исполнение, как определяет цену и что делает с остатком.
От заявки до расчёта
Продавец выставил 25 BTC, а подходящий покупатель готов взять только 10 BTC. При разрешённом частичном исполнении стороны обменяют 10 BTC, после чего 15 BTC продолжат ждать или заявка будет отменена. Если покупатель не появился, продавец не получит обещанной «лучшей цены», потому что сделки не было. Передача остатка на открытую биржу возможна только по правилам площадки и условиям клиента. Называть её стандартным последним шагом ошибочно.
У закрытой системы бывает правило цены, привязанное к публичному ориентиру, или согласованный сторонами предел. Само отсутствие заявки в стакане не показывает ни цену, ни конечные расходы.
После совпадения условий стороны должны провести расчёт, а его след зависит от способа хранения активов. Например, справка Coinbase Prime описывает внутреннее перемещение между клиентскими счетами без отдельной транзакции в блокчейне. Поэтому утверждать, что любую закрытую сделку обязательно можно увидеть в сети после исполнения, нельзя.
Если активы остаются на кастодиальной площадке, подтверждение сделки и вывод на собственный кошелёк не совпадают. Клиент зависит от учёта оператора и его правил вывода. Этот риск сохраняется даже при выгодной цене.
Кто видит заявку и результат
Рынок не получает скрытую заявку заранее, но это ещё не полная анонимность. Оператор системы или посредник в сопоставлении может иметь доступ к объёму и другим данным. Прежде чем передавать активы, клиенту стоит понять, кому виден ордер, в какой момент подтверждается сделка и кто отвечает за расчёт.
Даже правила публикации результата нельзя переносить между рынками. FINRA требует отчётности после сделок в регулируемых американских дарк-пулах акций. Для криптосервиса это не универсальное правило. Если позже монеты пришли на кошелёк, такая запись не сообщает, каким способом их купили. И скачок цены на обычном графике не доказывает, что за ним стоял закрытый ордер.
Когда закрытая сделка может обойтись дешевле
Сравнивать нужно фактическую сумму за один и тот же объём после всех расходов, а не названия способов торговли. Скрытая заявка может получить хорошую цену, но остаться без покупателя. Публичный стакан показывает доступный спрос, однако крупная продажа может пройти по нескольким ценам. Разница между этими вариантами существует только при одинаковом времени сравнения и при реальном исполнении обеих сторон.
Расчёт на снимке публичного стакана
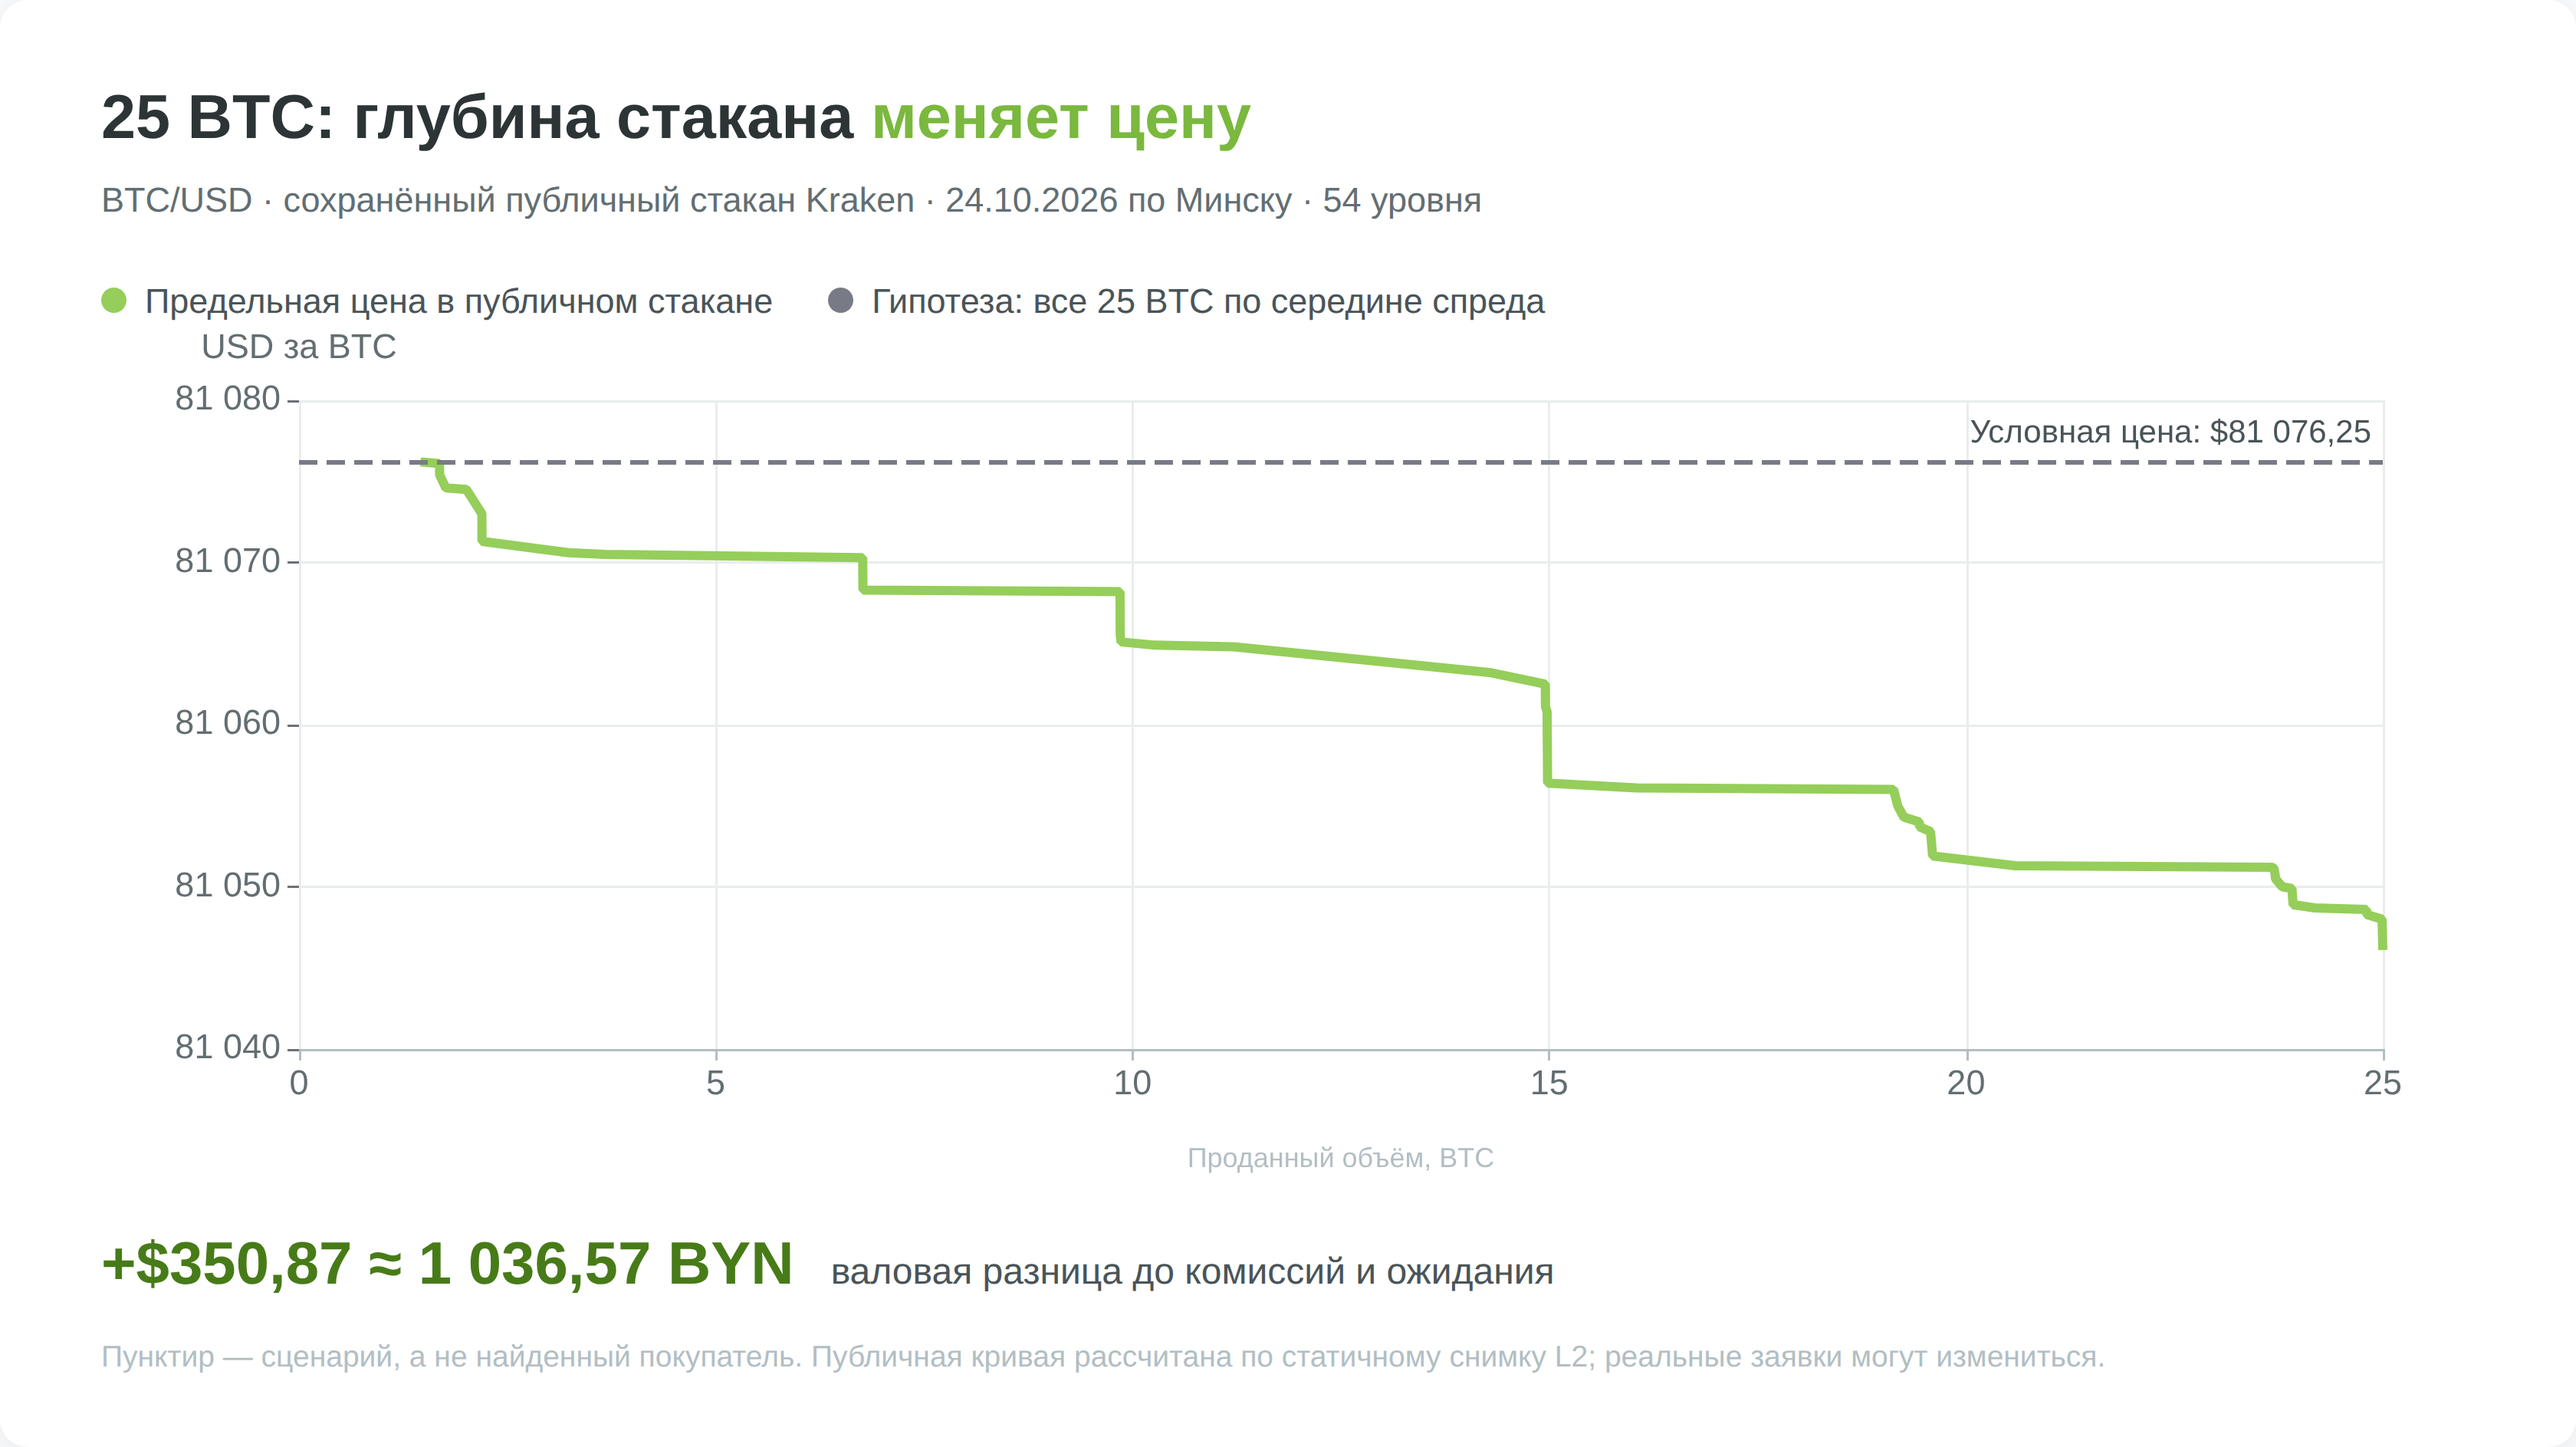
Я сохранил ответ публичного API Kraken для пары BTC/USD. Лучшая заявка на покупку стояла по $81 076,20 за BTC, лучшая заявка на продажу по $81 076,30. Если немедленно продать 25 BTC по показанному спросу, объём прошёл бы через 54 ценовых уровня. Модельная выручка до комиссии составила бы $2 026 555,38 при средней цене $81 062,22 за BTC.
Это оценка по зафиксированному стакану, а не отчёт о совершённой сделке. Реальные заявки могли измениться через секунду.
Для второго маршрута предположим, что внутри закрытой системы нашёлся покупатель на все 25 BTC по середине публичного спреда. Такая условная цена равна $81 076,25 за BTC. Выручка составила бы $2 026 906,25, что на $350,87 больше результата по статичному стакану до комиссий. В сыром ответе API нет подтверждения существования этого частного покупателя. Если его не было, сравнивать с ним доступный рыночный маршрут нельзя.
| Маршрут для 25 BTC | Выручка, USD | Эквивалент, BYN |
|---|---|---|
| Публичный стакан, модель | 2 026 555,38 | 5 987 052,56 |
| Закрытый покупатель по условной цене | 2 026 906,25 | 5 988 089,13 |
| Разница до расходов | 350,87 | 1 036,57 |
Примечание к расчёту. Снимок API сохранён 24 октября 2026 года по минскому времени. Для пересчёта использован официальный курс Нацбанка Беларуси на эту дату, 2,9543 BYN за $1. Эквивалент в BYN показывает масштаб, а не реальную цену конвертации или доступную сделку. Kraken не обслуживает клиентов из Беларуси согласно собственному перечню ограничений.
Почему предполагаемая выгода может исчезнуть
В модели закрытый маршрут лучше лишь при условии, что его дополнительные расходы относительно публичного ниже $350,87, или около 1 036,57 BYN по указанному официальному курсу. Комиссии площадок, стоимость перевода монет, разница курсов при вводе и выводе, услуги посредника и хранение активов способны поглотить эту сумму. Разница комиссий около 0,017 процентного пункта от условной закрытой выручки уже свела бы показанный зазор к нулю.
Остаётся риск времени. Закрытая заявка может исполниться частично или не найти встречную сторону, пока открытая цена меняется. Для честного сравнения фиксируют исходную публичную цену, долю реально исполненного объёма и итог по всему ордеру, включая остаток. Итог для белорусского клиента нужно считать после доступных ему способов расчёта и вывода, а не по долларовой котировке иностранной биржи. Отсутствие ордера в публичном стакане само по себе не делает сделку прибыльной.
Какие криптодарк-пулы существуют и что из них доступно
Сервис с невидимыми заявками, OTC-деск и обычная криптобиржа решают разные задачи. В таблицу включены только примеры, для которых нашлись собственные документы о механике и текущем статусе на 24 октября 2026 года. Доступ для жителя Беларуси проверяется отдельно от факта работы протокола. Если на сайте написано «mainnet», это ещё не подтверждает, что белорусский клиент сможет пройти проверку, внести активы и вывести результат.
Документированный протокол и исторические примеры
Renegade называет себя децентрализованным дарк-пулом с расчётом в Arbitrum и Base. При найденном покупателе цена привязывается к середине публичного спреда Binance. Новая документация описывает приватность как дополнительную возможность, а пример прямой сделки v2 для тестовой сети Base Sepolia создаёт публичный ордер. У разных режимов разный уровень приватности.
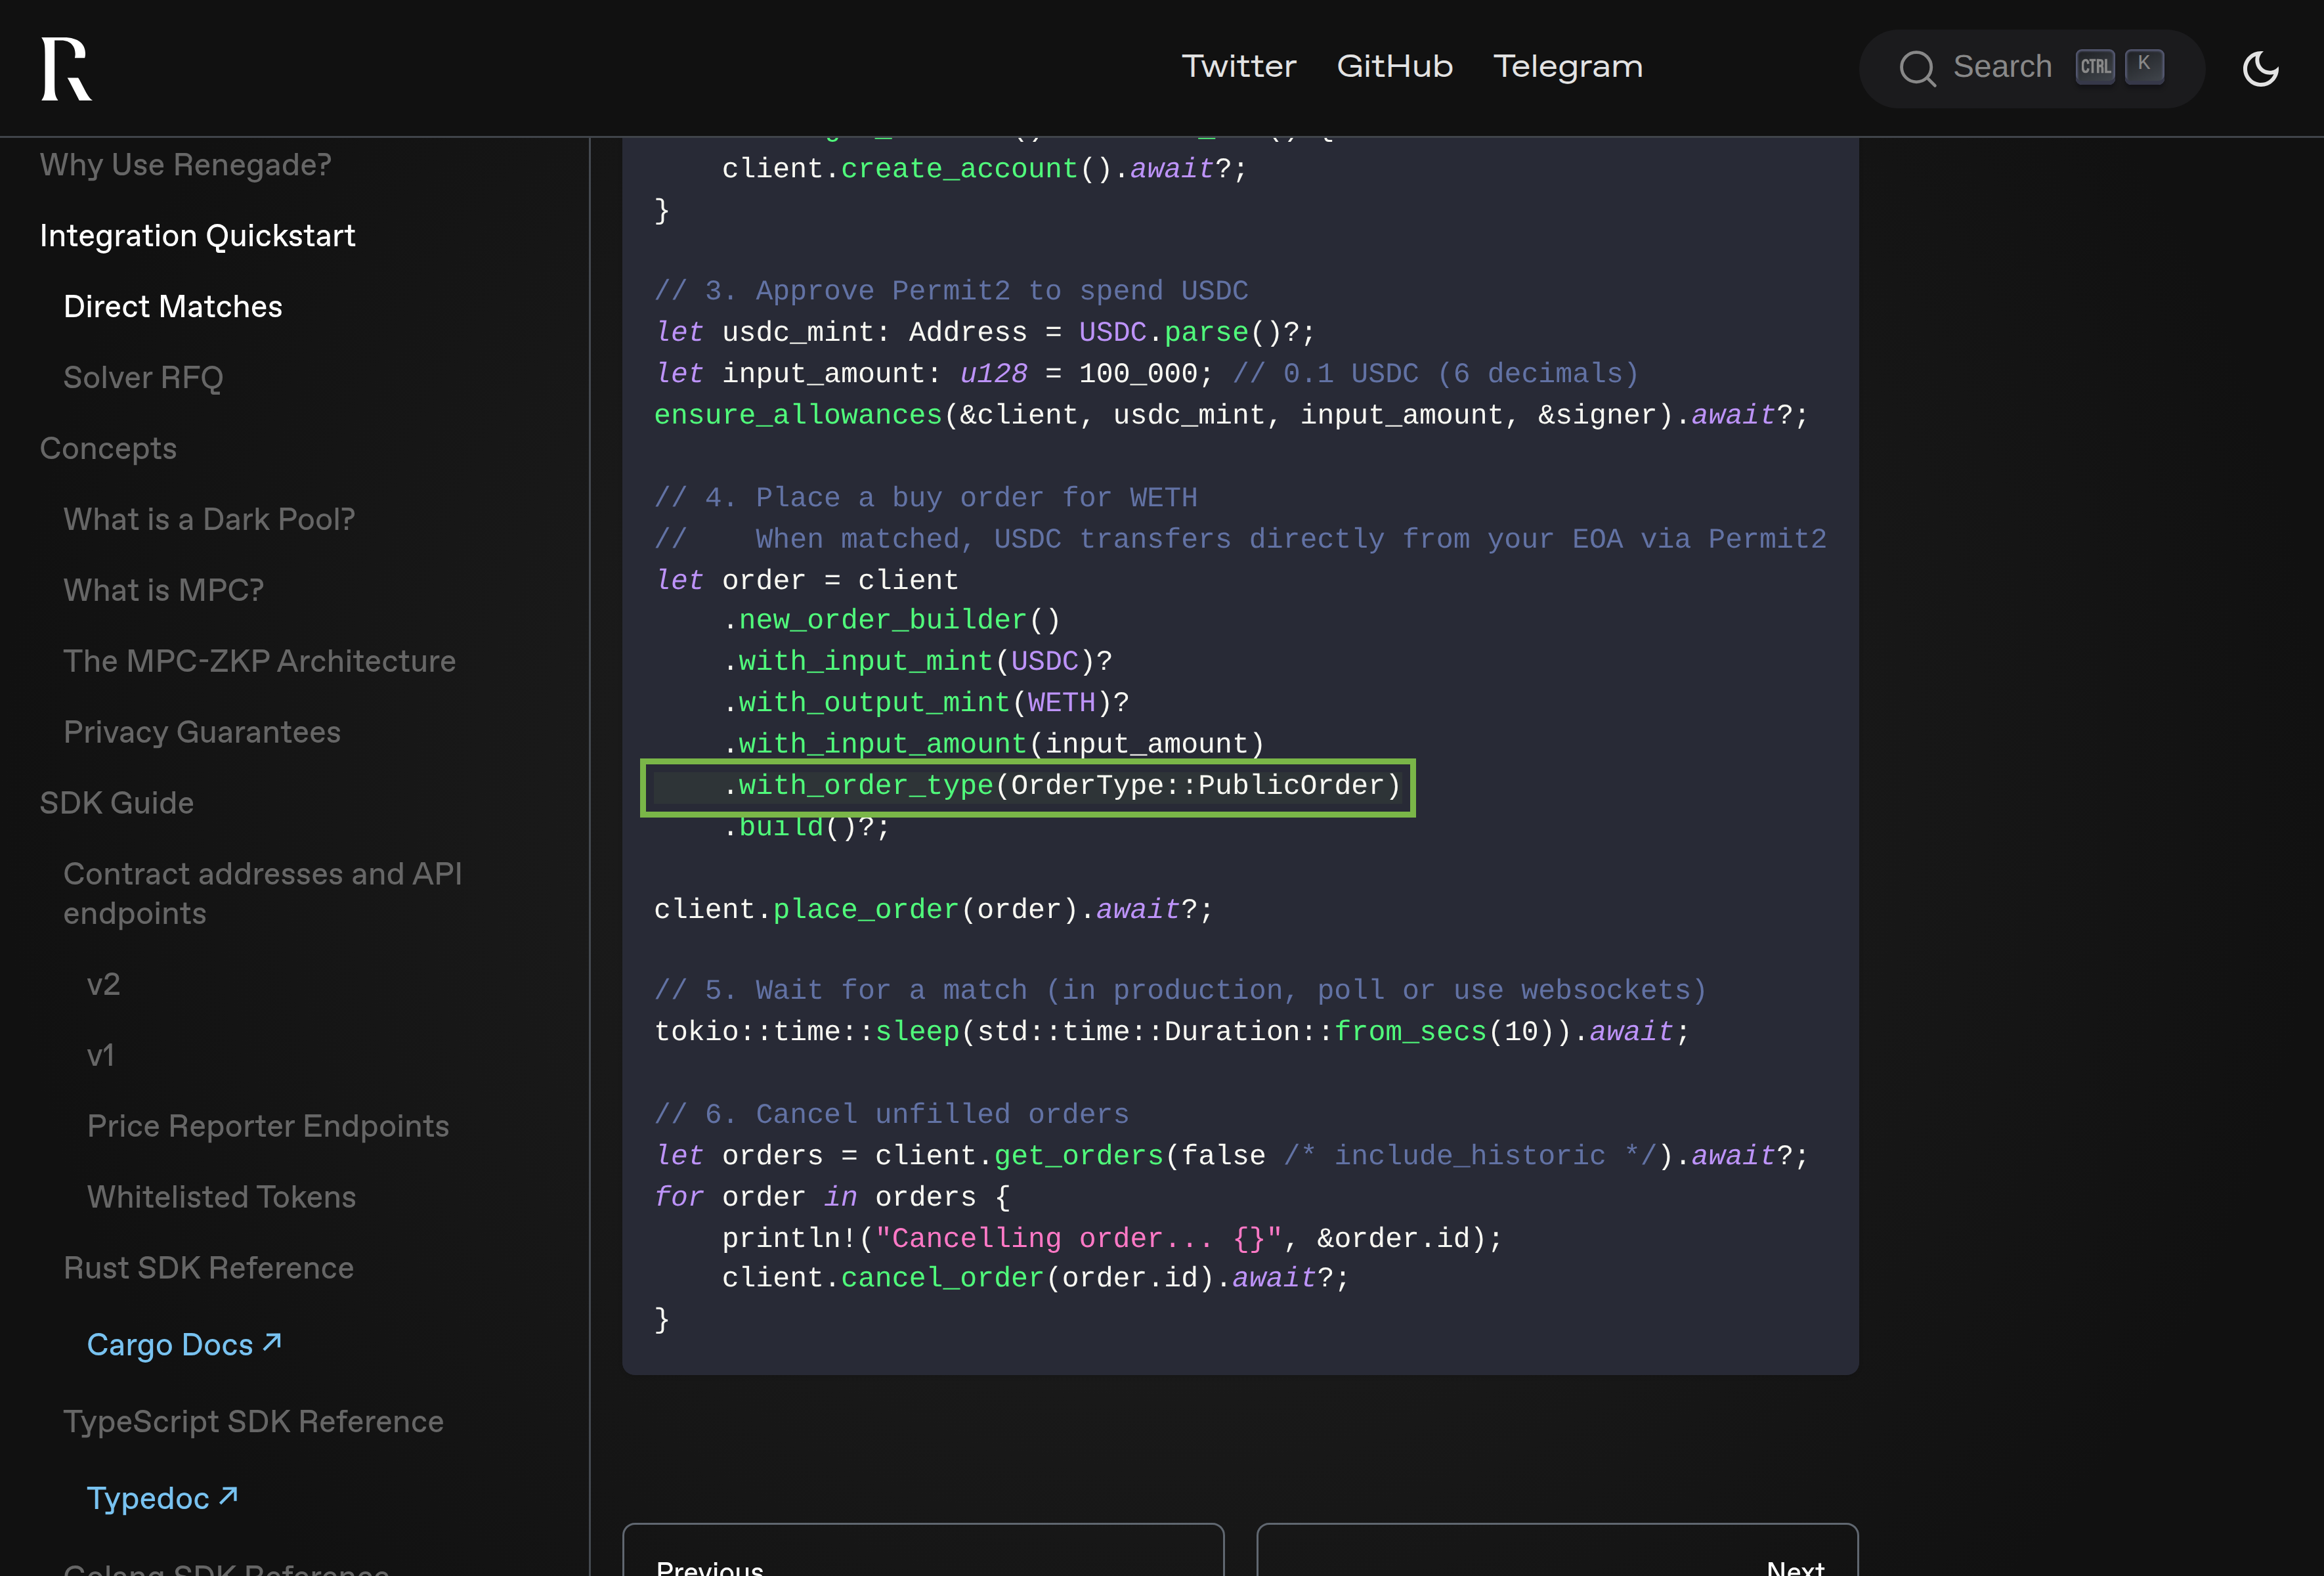
Для прямого сопоставления v2 указаны 0,01% протоколу и 0,01% обслуживающему узлу (релейеру). Обе комиссии берутся с получаемого актива. У других маршрутов комиссии иные. Условия доступа и расчёта для резидента Беларуси не подтверждены. Здесь это технический пример, а не проверенный маршрут для местного инвестора.
| Пример | Что это | Практический статус для РБ |
|---|---|---|
| Renegade | Сопоставление в Arbitrum и Base; приватность зависит от режима | Доступ и рабочий путь расчёта для резидента РБ не подтверждены |
| Kraken Dark Pool | Исторический скрытый стакан | Kraken не обслуживает клиентов из Беларуси |
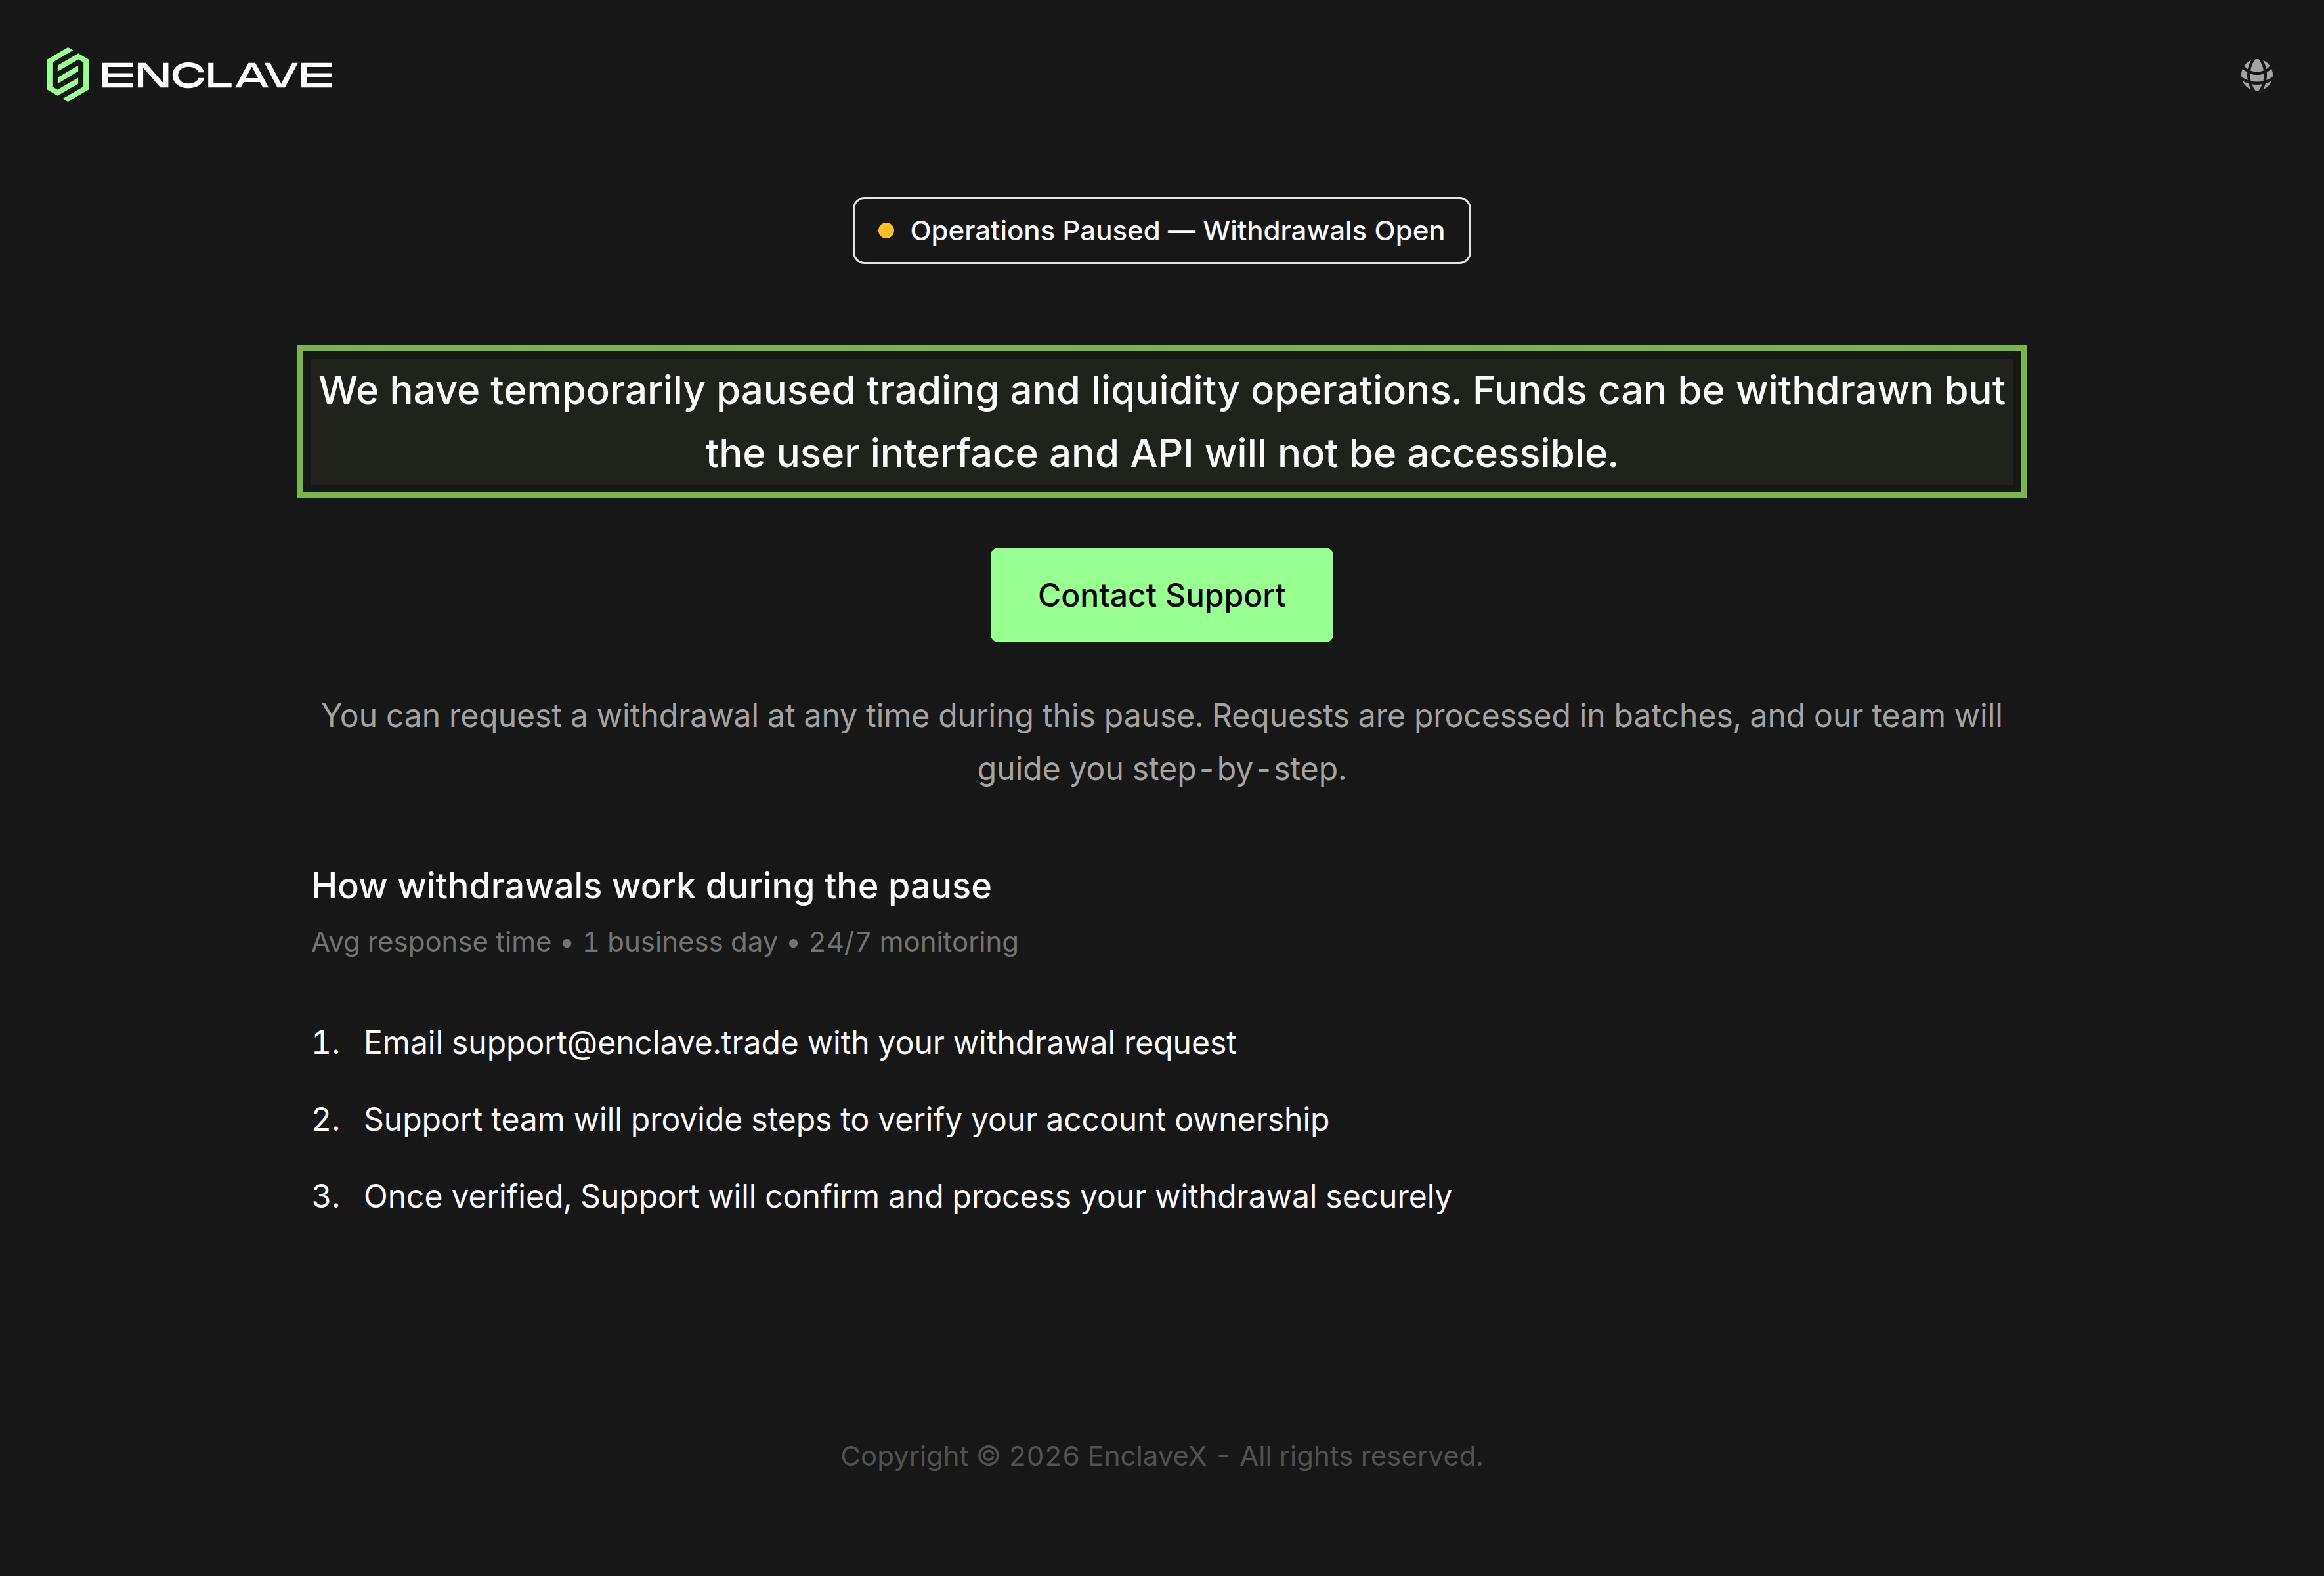
| Enclave Markets | Площадка с объявленной паузой торгов | Не вариант для новой сделки во время паузы |
| TRADEX OTC | Персональная внебиржевая сделка, не дарк-пул | Страница сервиса допускает клиентов из РБ после проверки |
Kraken служит историческим примером скрытого стакана. Точный год остановки этого продукта первичный источник не подтвердил. Enclave объявила временную паузу: вывод можно запросить, а интерфейс и API для торговли недоступны. Поэтому обе строки нельзя читать как список мест, где белорусский клиент сейчас сможет провести сделку.
Как проверять доступ и условия
Перед переводом монет жителю Беларуси нужно проверить, принимает ли сервис его документы, кто видит заявку, кто хранит активы и как выводится результат. Для крупной сделки есть другой формат.
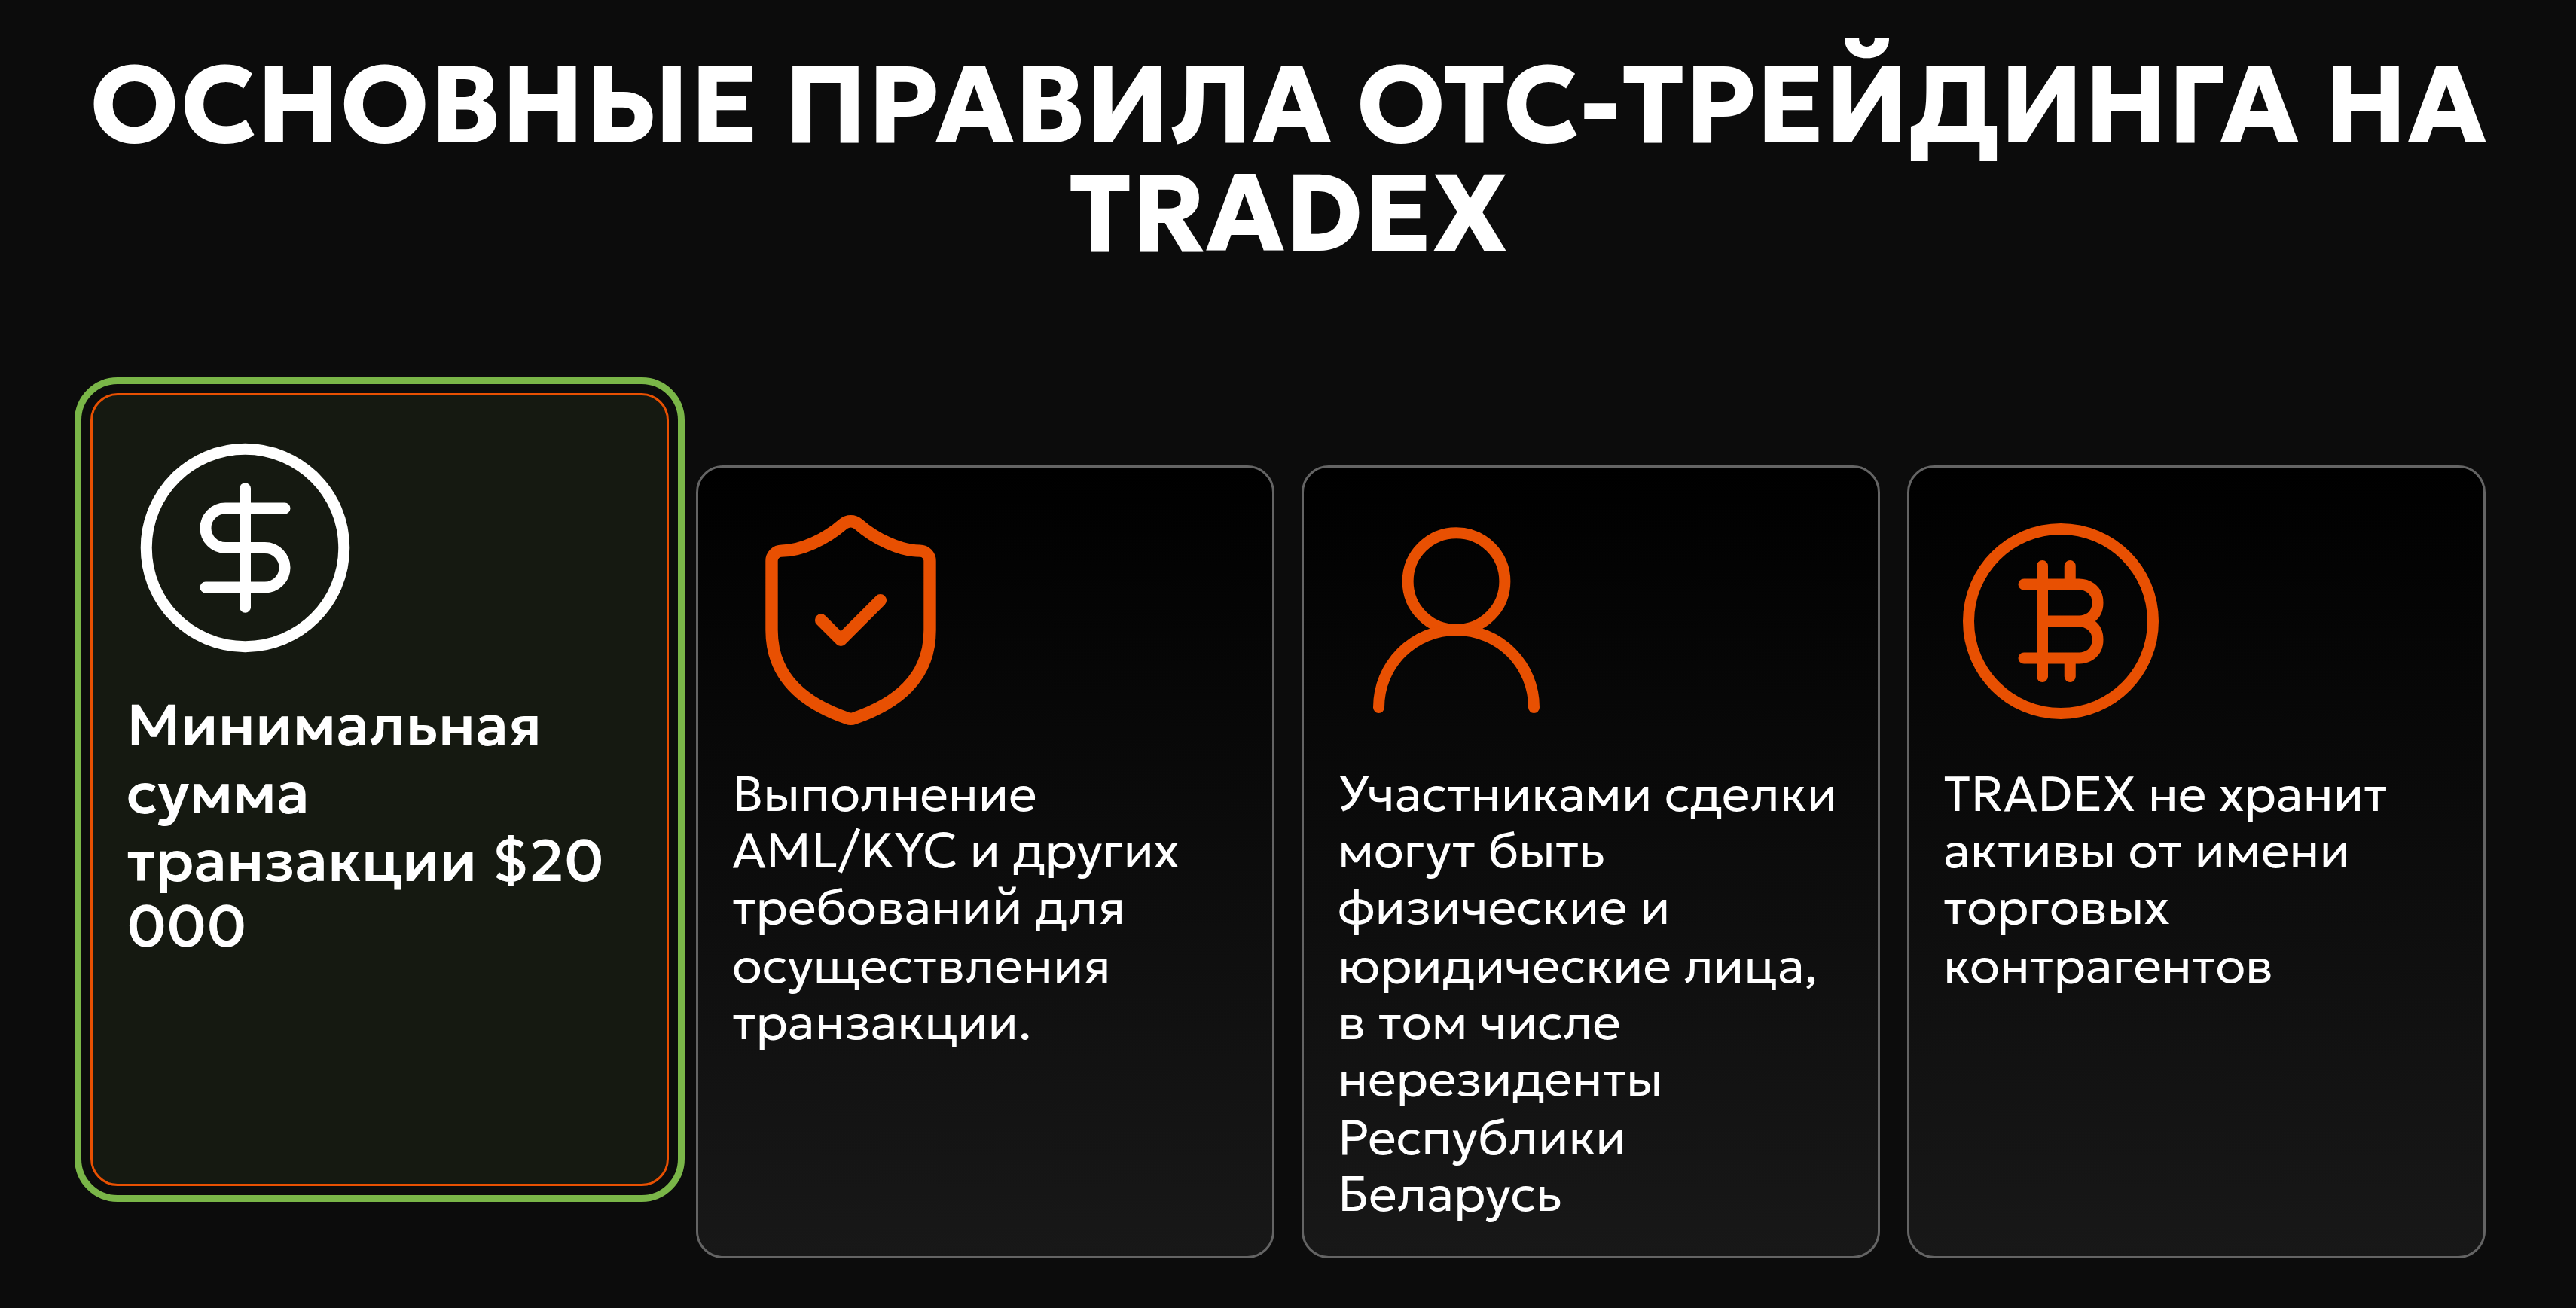
TRADEX на своей странице OTC предлагает переговоры с менеджером для физических и юридических лиц, включая резидентов РБ. Указан минимум $20 000, что соответствует 59 086 BYN по официальному курсу Нацбанка на 24 октября 2026 года. Нужны регистрация, проверка клиента и подтверждение происхождения средств.
Это не скрытая книга заявок: цену и порядок расчёта стороны согласуют отдельно. Перед заявкой нужно заново сверить порог, принимаемый актив, способ выплаты и итоговую сумму после расходов.
Риски закрытой торговли и пределы «сигналов китов»
Приватность заявки ограничена кругом тех, кто обслуживает сделку. В описании приватной схемы Renegade сказано, что подключённый релейер видит баланс и открытые ордера связанного с ним кошелька. Публика этих данных не получает, но это не равно полной анонимности. В местном OTC-маршруте TRADEX требует идентификацию клиента и подтверждение происхождения средств. Эти сведения нужны для проведения сделки, хотя сама договорённость не стоит в публичном стакане.
Что остаётся риском после скрытия заявки
Правило цены важно прочитать до отправки актива. Число на экране может быть ориентиром, а не обязательной котировкой. У закрытого протокола выясняют, с какого рынка берётся цена и в какой момент её фиксируют. В OTC-переговорах уточняют срок действия предложения и условия, при которых менеджер вправе дать новую цену. Иначе сравнение с публичным стаканом будет построено на сумме, которую контрагент не обещал исполнить.
Для расчёта через смарт-контракт проверяют сеть, токен и разрешение на списание с кошелька. У кастодиального оператора узнают, кто контролирует активы до исполнения и как выводится результат. В OTC нужно согласовать порядок отправки активов и подтверждения получения. Скрытая заявка не защищает от ошибки адреса или задержки встречного платежа.
Фраза «без проскальзывания» не говорит, что сделка будет дешевле. Фиксированная котировка защищает от её изменения лишь в пределах оговорённых условий. В цену могут быть включены спред и услуги посредника. Сверять следует количество актива после расчёта и возможность отмены, если перевод задержался.
Можно ли увидеть закрытую сделку по блокчейну или графику
Хеш перевода в публичной сети показывает движение актива, но не доказывает покупку в дарк-пуле или прибыль «кита». Справка Coinbase перечисляет видимые сведения об адресах, сумме и времени. Они не показывают владельца адреса, цену приобретения и цену последующей продажи. Монеты могли перейти между собственными кошельками или на счёт биржи. Внутренний расчёт кастодиальной площадки может и вовсе не оставить отдельной публичной транзакции.
Свечной график показывает сделки конкретной биржи за интервал. Он не раскрывает ордера другой системы и не указывает владельцев кошельков. Для вывода о прибыли нужны подтверждённые сделки покупки и продажи с ценами и расходами. Сообщение «кит перевёл BTC» без этой цепочки не даёт сигнала, по которому читатель из Беларуси может принять обоснованное решение.
Как криптография защищает заявку и расчёт
Закрытая книга заявок может существовать без MPC и ZK. Оператору достаточно не показывать её рынку. Криптографические методы позволяют нескольким узлам сопоставить скрытые ордера и проверить расчёт в блокчейне без публикации всех данных клиента. Они не создают встречный спрос и не обещают более выгодную цену.
Как сопоставляют заявки с помощью MPC
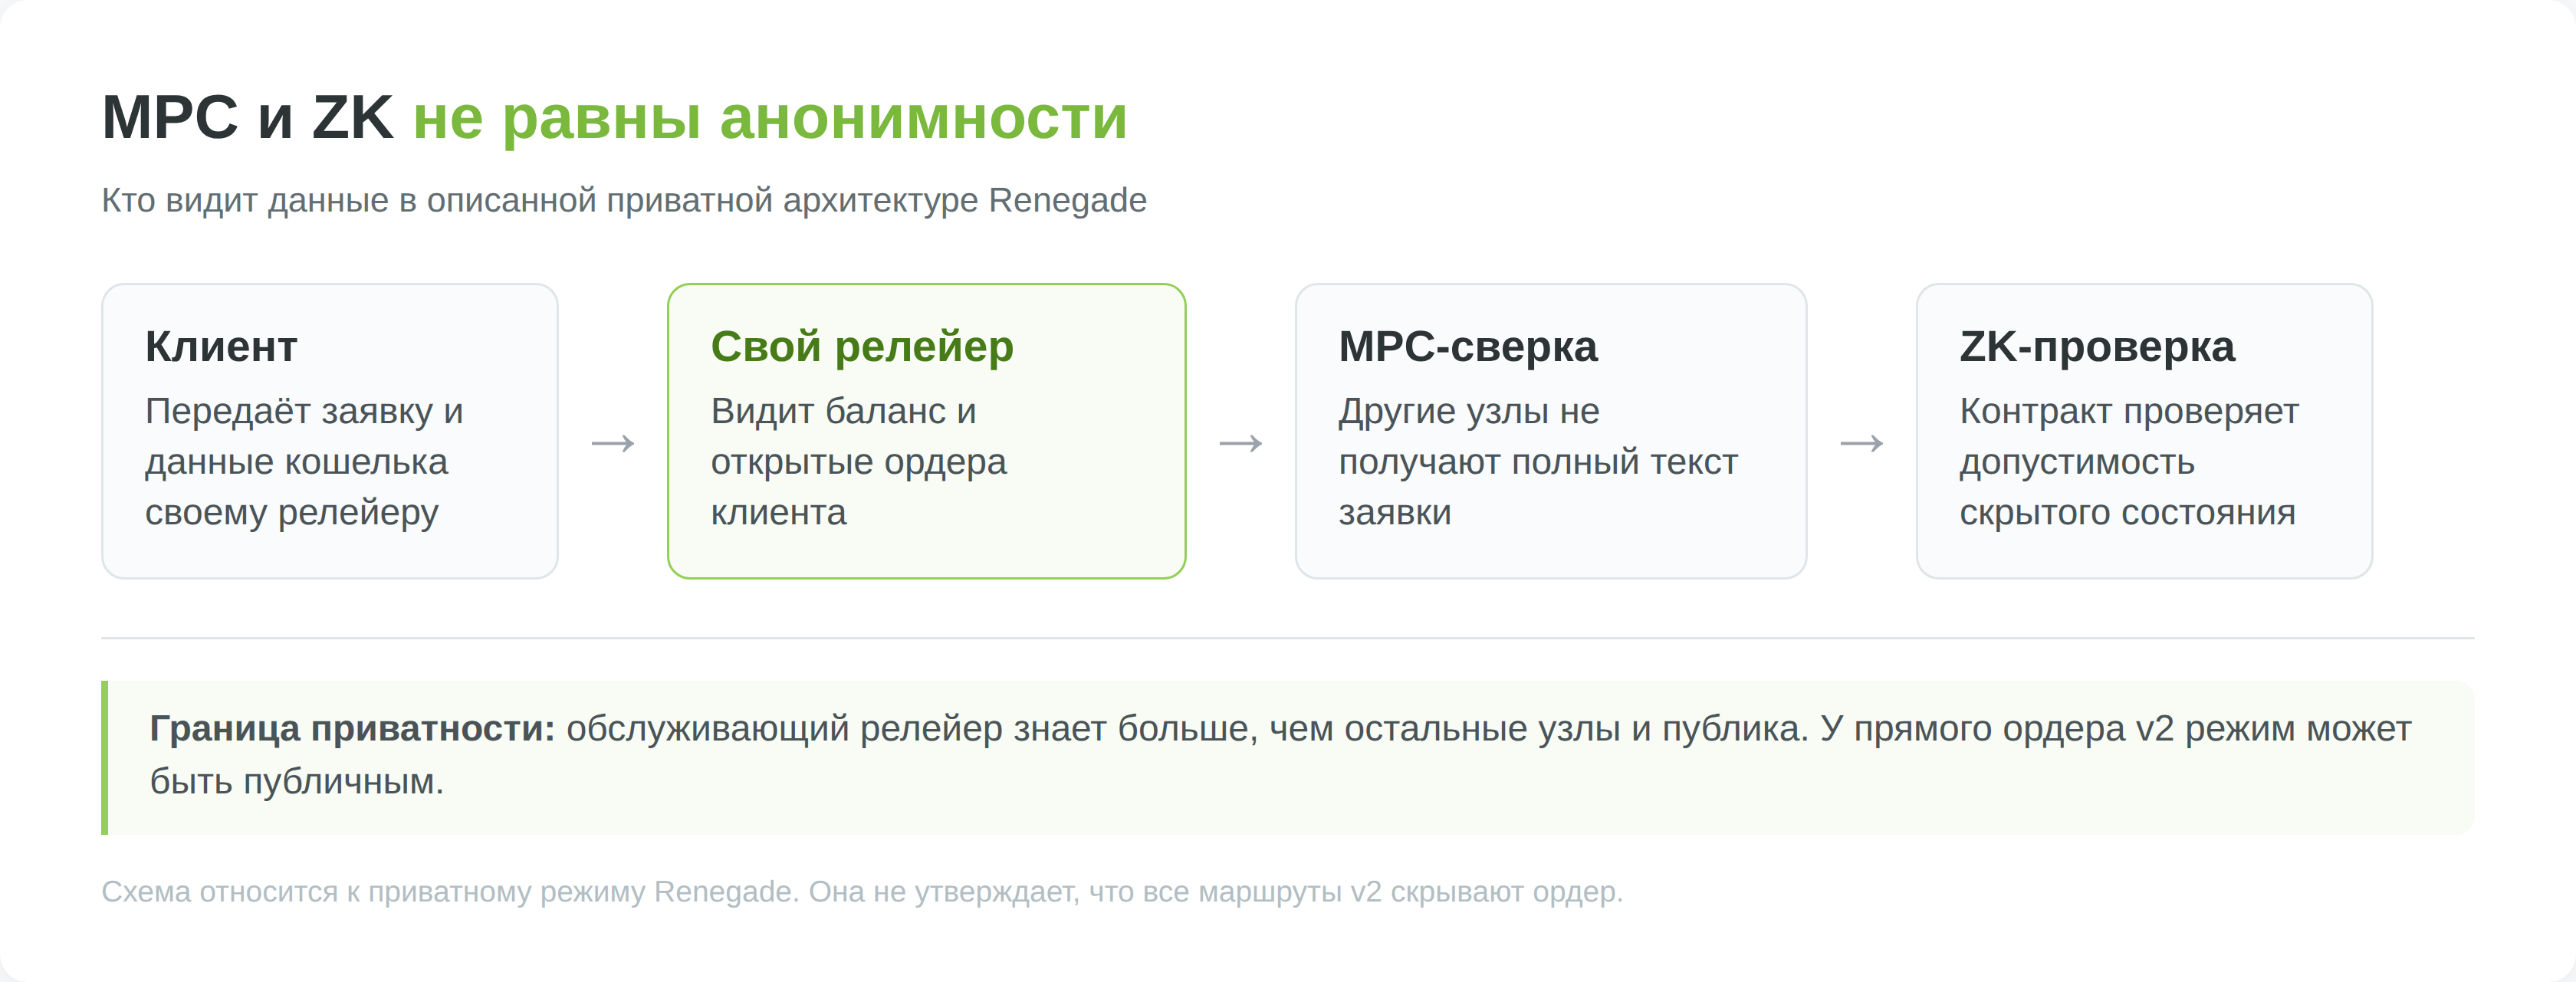
MPC, или многостороннее вычисление, позволяет сравнить частные данные и получить результат, не открывая каждой стороне все сведения другой. В приватной схеме Renegade релейеры, то есть узлы, обслуживающие заявки, проверяют совместимость ордеров. Совпадение может привести к сделке. Если его нет, чужая заявка не должна открыться только из-за попытки сопоставления. MPC не дробит крупный ордер на множество мелких.
При этом обслуживающий релейер видит баланс кошелька и открытые ордера своего клиента. Другие узлы получают криптографические обязательства к заявкам, а не их открытый текст. Такая конструкция закрывает информацию от большей части рынка, но не делает клиента невидимым для участника, который обслуживает его кошелёк.
Что подтверждает доказательство ZK
ZK означает доказательство с нулевым разглашением. В приватной архитектуре Renegade контракт проверяет допустимость изменения скрытого состояния кошелька и защиту от повторного использования прежнего состояния. Ему не нужно публиковать баланс и весь набор ордеров. Однако доказательство не подтверждает, что белорусский клиент получит доступ к сервису, найдёт покупателя или сможет выгодно вывести результат.
Текущая вводная документация Renegade описывает приватность как дополнительный режим. В её примере прямой сделки v2 для тестовой сети Base Sepolia создаётся публичный ордер. Поэтому технические свойства приватного режима нельзя автоматически приписывать всем сделкам протокола. Перед использованием нужно уточнить, какой режим включён и какие данные он раскрывает.
Почему приватная децентрализованная биржа не всегда дарк-пул
У Penumbra другой способ приватной торговли. По документации платформы заявки на обмен группируются по паре и исполняются против позиций ликвидности в конце блока. Суммарный результат группы попадает в публичное состояние сети, а сколько получил конкретный клиент, не публикуется. Позиции ликвидности видны без привязки к их владельцам. Это приватная биржевая механика, но не такая же закрытая книга встречных заявок, какой был дарк-пул Kraken.
Нужен ли дарк-пул обычному инвестору
Если нужный объём можно купить или продать по приемлемой цене в доступном публичном стакане, скрытая заявка не даёт доказанного преимущества. Для крупной суммы сравнивают глубину стакана с обязательной котировкой другого маршрута на тот же объём. Важны фактическое исполнение, расходы и способ вывода в Беларуси.
В модели с 25 BTC условная разница до расходов равна $350,87, или около 1 036,57 BYN по официальному курсу на 24 октября 2026 года. Это не заработок «кита».
Документы рассмотренных криптодарк-пулов не подтвердили практический путь для резидента Беларуси. Местный OTC-сервис из раздела выше решает другую задачу и требует отдельной проверки условий перед сделкой. Перевод крупного кошелька тоже не даёт готового сигнала. Без цен покупки и продажи прибыль владельца неизвестна.


